The Paperboy: la colección otoño-invierno 2026 de Parfois con Anna Castillo y sus prendas clave

The Paperboy plantea una duda familiar cuando miras una campaña de moda: te gusta su ambiente, pero no sabes qué parte encajaría en tu vida. La colección de Parfois con Anna Castillo permite separar ambas cosas. Su referencia a los repartidores de periódicos neoyorquinos se reconoce en complementos concretos, sin exigir que reproduzcas un uniforme completo.

Una gorra puede llamarte más la atención que todo un conjunto, y un bolso puede interesarte aunque no compartas la nostalgia de las imágenes. Ahí está el recorrido de The Paperboy: entender qué cuentan sus materiales y proporciones. Encontrarás las claves para leer esa propuesta y elegir qué detalles merecen espacio entre las prendas que ya utilizas.

The Paperboy y el otoño-invierno 2026: una historia para vestir

La temporada sitúa la propuesta en el otoño-invierno, pero su identidad se construye alrededor de una escena: la calle neoyorquina y los periódicos. Si te atraen las colecciones con referencias reconocibles, aquí tienes un punto de partida concreto para entender la selección de prendas.

El nombre The Paperboy concentra esa intención narrativa. No describe únicamente una gorra ni un tejido, sino una relación entre ropa y cultura urbana. Puedes acercarte a la colección por sus accesorios sin asumir toda su ambientación: la referencia ayuda a identificarla, no te obliga a vestir de época.

Tweed y terciopelo: los materiales que cambian la lectura

Youtube video

Las texturas tienen un papel reconocible en la propuesta. Tweed y terciopelo aparecen entre los materiales documentados y permiten mirar más allá del nombre de campaña. Cuando observas una prenda, su superficie también forma parte de aquello que te atrae, junto al corte o al accesorio que la acompaña.

Para orientarte entre referencias, conviene distinguir materiales, complementos y protagonistas. No son categorías intercambiables: una explica el tejido; otra, el objeto; otra, la imagen de marca. Estas siete claves te permiten ordenar la colección sin confundir una inspiración estética con una lista de compras obligatorias.

  • Parfois: firma responsable de la colección; identifica la marca detrás de las prendas y los accesorios.
  • Anna Castillo: protagonista de la campaña; aporta el rostro que articula la presentación.
  • Nueva York: referencia urbana de la propuesta; conecta el vestuario con el universo de los repartidores de periódicos.
  • Tweed: material presente en la colección; incorpora una textura reconocible dentro de su lenguaje nostálgico.
  • Terciopelo: otro de los materiales documentados; amplía el contraste de superficies que puedes observar.
  • Gorras newsboy: complemento característico; concentra la referencia al repartidor sin requerir un conjunto completo.
  • Bolsos voluminosos: proporciones generosas; introducen una escala protagonista dentro del vestuario.

Anna Castillo: el rostro que conecta las prendas con la campaña

En The Paperboy, la presencia de la actriz forma parte de la identidad de la colección. Si llegas atraída por su imagen, el siguiente paso es mirar las prendas por separado: aquello que funciona dentro de una campaña no tiene que convertirse en una combinación cerrada para ti.

Anna Castillo protagoniza la propuesta, pero tú puedes interpretar sus referencias sin copiarla. Esa distinción resulta útil ante cualquier imagen de moda: admirar una presentación y querer llevar todos sus elementos son decisiones distintas. Aquí, los materiales y complementos ofrecen varios puntos de entrada.

Gorras newsboy: la referencia más directa al periódico

Youtube video

La gorra es uno de los elementos que mejor explican el nombre The Paperboy. Su presencia enlaza con el universo de los repartidores y hace visible la inspiración sin depender de una explicación extensa. Si ese detalle te interesa, puedes valorarlo como accesorio y no como compromiso con una estética entera.

Un bolso de gran tamaño plantea una lectura diferente: destaca por su proporción. Frente a la referencia más literal de la gorra, introduce otra forma de reconocer la propuesta. Tú decides qué lenguaje prefieres explorar, el del accesorio asociado al oficio o el del volumen dentro del conjunto.

Bolsos voluminosos: una proporción que reclama espacio

Las dimensiones generosas forman parte de los complementos de The Paperboy. Ese dato describe su apariencia, pero no equivale a una capacidad medida ni a una distribución interior determinada. Para entender su papel estético, basta observar el contraste entre el tamaño del accesorio y las prendas que lo rodean.

La elección puede empezar por tus preferencias, no por la necesidad de reproducir una fotografía. Si te gustan los accesorios protagonistas, el volumen te ofrece una referencia clara. Si prefieres detalles discretos, puedes fijarte en otros componentes de la colección y conservar únicamente aquello que reconozcas como propio.

Tweed: una textura dentro del relato urbano

El tweed ayuda a identificar la vertiente nostálgica de The Paperboy. Puedes observar su presencia como parte de una composición, sin atribuirle automáticamente una composición textil concreta o unas prestaciones térmicas. El nombre del material orienta la lectura visual; no sustituye las características particulares de cada prenda.

Terciopelo: contraste sin copiar el conjunto

La presencia del terciopelo amplía las texturas de The Paperboy. Si esta superficie te interesa más que las gorras o los bolsos, también tienes una vía para acercarte a la propuesta. No necesitas reunir todos sus rasgos: escoger uno permite mantener la referencia sin convertirla en un uniforme.

Parfois y la inspiración neoyorquina: elegir sin representar un papel

The Paperboy reúne un nombre, una protagonista y referencias materiales concretas. Su interés está en la relación entre esos elementos: periódicos, cultura urbana, tejidos y accesorios forman una historia reconocible. Para ti, esa historia puede servir de orientación, sin convertirse en una instrucción sobre lo que debes llevar.

El valor práctico de mirar The Paperboy está en separar la imagen del deseo personal. Quizá te quedes con una gorra, quizá con una textura, quizá solo con una idea. La colección propone el escenario; tu armario y tus preferencias deciden qué parte tiene sentido fuera de él.
CIE Automotive cotiza a precio de saldo: Renta 4 le ve un potencial del 40% pese a la debilidad del automóvil

CIE Automotive afronta los resultados del tercer trimestre con una paradoja: mientras mantiene un crecimiento superior al de la industria y mejora sus márgenes, sus acciones acumulan una caída del 11% en el año.

La gestora madrileña Renta 4 (Álvaro Arístegui Echevarría) considera que el mercado infravalora a la compañía y le otorga un potencial alcista del 40%, hasta los 35,8 euros por acción, pese a la falta de perspectivas de una recuperación significativa del sector del automóvil.
CIE Automotive publicará las cifras correspondientes al tercer trimestre el próximo miércoles 28 de octubre, a la que seguirá una conference call a las 15:30 p.m.
“Prevemos un tercer trimestre en el que CIE volverá a mostrar un rendimiento muy superior al del conjunto de la industria”, explica Arístegui.

“No podemos contar con una recuperación del mercado significativa de cara a los próximos trimestres. No obstante, si prevemos que CIE logre mantener las positivas dinámicas que viene mostrando y que le llevan a registrar tasas de crecimiento y niveles de rentabilidad muy superiores a la media de su sector”, añade el analista.

CIE Automotive mantendrá una positiva inercia en sus resultados del segundo trimestre

Retrato de Jesús María Herrera con traje y corbata sobre fondo blanco
Retrato de Jesús María Herrera con traje y corbata, sobre un fondo blanco. Fuente: CIE Automotive

Tesis de inversión de Renta 4 sobre CIE Automotive

1. Crecimiento por encima de la industria del automóvil

  • Renta 4 espera que CIE Automotive mantenga un comportamiento superior al conjunto del sector.
  • La compañía se beneficia de su presencia en mercados con potencial de crecimiento, especialmente India y Brasil.
  • Continúa ganando cuota de mercado, con crecimientos a tipo de cambio constante superiores a los de sus competidores.
  • Las adquisiciones aportarían alrededor de cinco puntos porcentuales al crecimiento de los ingresos del trimestre.

2. Aumento de los ingresos y los beneficios

  • Los ingresos del tercer trimestre alcanzarían los 1.034,7 millones de euros, un 6,2% más interanual.
  • En los nueve primeros meses del año, la facturación llegaría a 3.138 millones, un incremento del 5,5%.
  • El EBITDA trimestral se situaría en 196,6 millones de euros, un 6,6% más que en el mismo periodo de 2025.
  • El beneficio neto crecería un 7,2%, hasta los 86,1 millones de euros.

3. Un margen EBITDA récord para un tercer trimestre

  • Renta 4 prevé un margen EBITDA del 19%, frente al 18,9% registrado en el tercer trimestre de 2025.
  • Según el informe, sería un nivel nunca alcanzado por la compañía en un tercer trimestre.
  • Este resultado destaca porque el tercer trimestre suele tener una menor carga de trabajo, pero mantiene una distribución similar de los costes fijos.

CIE Automotive es una compounder, no una firma cíclica típica del sector auto

4. Las divisas dejan de ser un lastre

  • Durante el primer semestre, los movimientos de las divisas erosionaron buena parte del crecimiento de la compañía.
  • Para el tercer trimestre, Renta 4 espera un efecto cambiario neutral o incluso ligeramente positivo.

5. Fuerte generación de caja y reducción de deuda

  • La deuda financiera neta podría bajar hasta los 916,5 millones de euros, frente a los 996,8 millones del tercer trimestre de 2025.
  • La ratio de deuda neta sobre EBITDA se reduciría de 1,32 a 1,17 veces.
  • La mejora se produciría pese al reparto de un dividendo de 56 millones de euros.

6. Sin recuperación significativa del automóvil a corto plazo

  • Renta 4 no espera una recuperación relevante del mercado en los próximos trimestres.
  • Pese a ello, considera que CIE Automotive puede mantener sus dinámicas positivas de crecimiento y rentabilidad.
  • La tesis de inversión se apoya, por tanto, en la fortaleza específica del negocio y no en una recuperación generalizada de la industria.
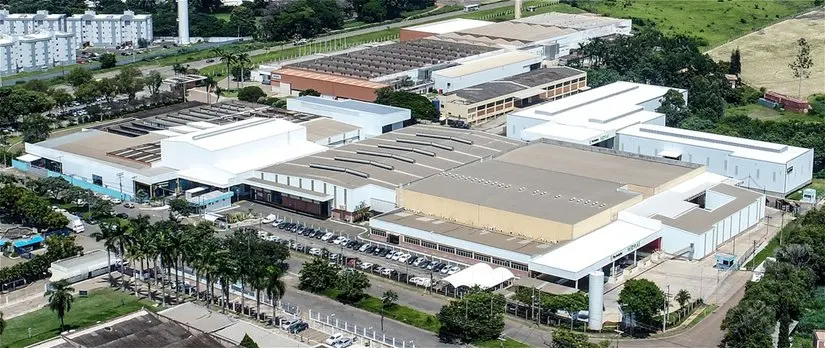
Vista aérea de un complejo industrial con naves, estacionamiento, árboles y áreas verdes. Fuente: CIE Automotive
Varias naves industriales y edificios ocupan un amplio recinto rodeado de árboles y áreas verdes. Fuente: CIE Automotive

7. La Bolsa no refleja, a juicio de Renta 4, el valor de la compañía

  • Las acciones acumulaban una caída del 11% en 2026 en el momento del informe.
  • La cotización de referencia era de 25,6 euros por acción.
  • Renta 4 estima un valor de 35,8 euros por título, lo que implica un potencial de revalorización del 40%.
  • La entidad mantiene su recomendación de Sobreponderar.

8. Una valoración bursátil especialmente baja

Renta 4 considera que CIE Automotive cotiza a múltiplos reducidos respecto al valor que atribuye a su negocio. Sus estimaciones para 2027 contemplan:

  • Valor de empresa sobre EBITDA (EV/EBITDA): 4,7 veces.
  • PER: 8,3 veces.
  • Rentabilidad del flujo de caja libre (FCF Yield): 12,4%.

Según Renta 4, CIE Automotive está demostrando que puede crecer y mejorar su rentabilidad pese a la debilidad del automóvil, pero el mercado no estaría reconociendo esa fortaleza en su cotización. La expansión en India y Brasil, las ganancias de cuota de mercado, la aportación de las adquisiciones y la mejora de los márgenes sostienen las previsiones positivas. El principal atractivo bursátil reside en la diferencia entre el precio de mercado y la valoración de Renta 4, aunque la gestora no contempla una recuperación significativa del sector a corto plazo.

India crece un 19% y da aire a Pernod Ricard: la recuperación sigue pendiente en Estados Unidos y China

La compañía de bebidas y licores francesa Pernod Ricard ha vivido un primer trimestre complicado en una situación donde se marcó el pico de liquidación. Concretamente, la liquidación ha sido el arrastre dominante en las ventas reportadas de la compañía durante los últimos trimestres, y el primer trimestre fiscal no ha sido una excepción. No obstante, el arrastre del inventario debería moderarse a partir de segundo trimestre.

En este sentido, los indicios de recuperación, las comparaciones más favorables y la menor presión sobre las reducciones de inventario deberían hacer del primer trimestre de Pernod Ricard el punto más bajo. La autogestión y la liquidez respaldan esta postura, y la opción de una salida a bolsa en India añade potencial alcista. Una mayor confianza en el fin de las rebajas de calificación debería impulsar una revalorización, o eso creen los expertos del mercado.

Tal y como detallan los expertos de AlphaValue liderados por Théodore Duval-Segard, «los consumidores estadounidenses siguen bajo presión y los ajustes de inventario continúan enturbiando el panorama en ambos mercados principales de Pernod Ricard. Los indicios son alentadores, pero aún se necesita confirmar un retorno al crecimiento sostenible. Si bien el primer trimestre ofrece cierto optimismo, aún no justifica una aceleración significativa en nuestras previsiones de crecimiento, por lo que nuestra tesis de inversión general se mantiene prácticamente sin cambios.

Pernod Ricard
Bebida que forma parte del catálogo de Pernod Ricard
Fuente: Agencias

India puede rescatar las cifras de Pernod Ricard

En este contexto, Pernod Ricard reportó ventas ligeramente mejores de lo esperado en el primer trimestre del año fiscal 2027, con un crecimiento orgánico del -0,9 %. El experto de AlphaValue, Théodore Duval-Segard señala que, «no hay razón para celebrar todavía, pero el trimestre ofrece cierta esperanza de aliviar la resaca«. Asimismo, el crecimiento del volumen con un 6% se compensó con un efecto precio/mezcla significativamente negativo.

Siguiendo esta línea, la propia directiva de Pernod Ricard explica que la caída de las ventas y el crecimiento del volumen fue impulsado en gran medida por la mezcla geográfica en lugar de una pérdida de poder de fijación de precios, con precios ampliamente estables. La contribución más débil de los mercados altamente rentables de Estados Unidos y China, combinada con un fuerte crecimiento en la India, amplificó este efecto.

«la relajación de las existencias podrían devolver las ventas del segundo trimestre hacia el crecimiento»

Jefferies, Edward Mundy

Concretamente, India, es el segundo mercado más grande para Pernod Ricard, y sigue disfrutando de un fuerte impulso de consumo y de la prima, aunque el crecimiento del 19% se halagó por comparaciones más fáciles después de los cambios de impuestos especiales del año pasado en ‘Maharashtra’ y los efectos temporales vinculados a los preparativos para una posible salida a bolsa. El gran problema con la posible salida a bolsa es que «convertir de una empresa privada a una pública también significa volver a solicitar licencias en cada estado cada año. El listado tardaría unos meses, sujeto a las condiciones del mercado.

No obstante, el crecimiento subyacente sigue siendo de un solo dígito alto. El acuerdo comercial entre el Reino Unido e India también debería apoyar el whisky escocés importado a través de una mejor asequibilidad. Sobre la salida a bolsa, no se ha tomado ninguna decisión. La junta ha pedido a la gerencia que continúe con los pasos preparatorios para que el negocio esté listo en caso de que se tome una decisión en los próximos meses. Los argumentos a favor son la valoración y la flexibilidad futura, por ejemplo, las acciones locales que cotizan en bolsa que podrían financiar adquisiciones. Los argumentos en contra son complejidad añadida, cumplimiento, informes y burocracia.

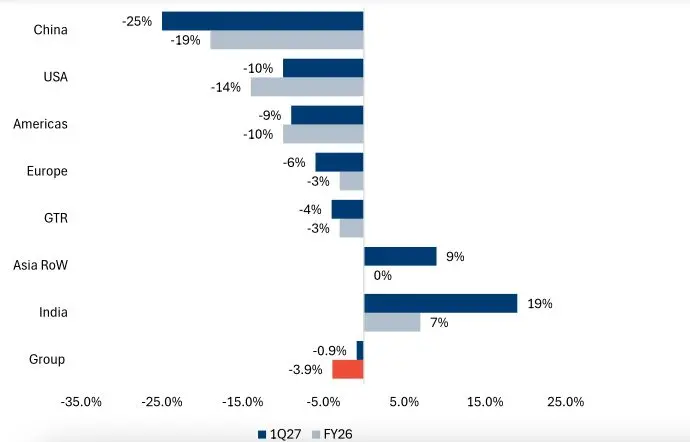
India y Asia son los impulsores del crecimiento de las ventas de la organización de Pernod Ricard

Fuente: Jefferies

India está aportando aire fresco al grupo de licores franceses, pero sin una recuperación en sus dos pilares principales, Estados Unidos y China, un retorno sostenible al crecimiento sigue siendo difícil de prever. En el caso de Estados Unidos, sigue siendo la principal preocupación de Pernod Ricard, con unas ventas que disminuyeron un 10%, una vez más afectadas por los ajustes de inventario, con una caída de ventas del 6%. Y, China por su parte, vive un entorno macroeconómico difícil, mientras que la represión regulatoria sigue pesando desproporcionadamente sobre el canal comercial de cognac.

Europa, el eslabón débil de Pernod Ricard

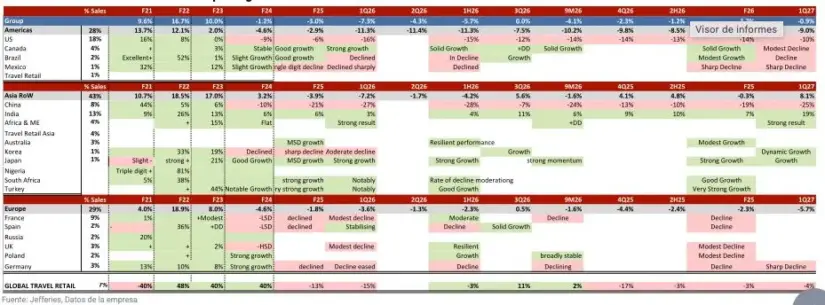
Europa ha disminuido un 6% en el primer trimestre, demostrando un comienzo suave que refleja la fase en algunos mercados y la continua presión en el comercio. Concretamente, en Europa occidental, Francia y España disminuyeron, mientras que el declive más brusco de Alemania persiste. Francia y el Reino Unido estaban a la baja de medio dígito, y España a la baja de dígito bajo, aunque el declive de España se está relajando en comparación con los últimos años.

Parte de la brecha del primer trimestre debería revertirse, especialmente en Polonia, donde las negociaciones con los clientes se reanudan en el segundo trimestre, y en Francia, donde el declive se estaba deteriorando en su mayoría. No obstante, la recuperación del Reino Unido ha sido más lenta de lo esperado y Alemania sigue siendo débil.  «Los aumentos de los impuestos especiales de enero en Alemania y Polonia deberían atraer la venta al segundo trimestre a expensas del tercer trimestre», apuntan desde Jefferies.

Crecimiento de las ventas por región

Fuente: Jefferies

Europa sigue siendo una base relativamente estable, pero parece una compensación más débil para el ejercicio fiscal de 2027 de lo que habían asumido los expertos, y esperan un ligero descenso para todo el año.

La seria advertencia de Netflix sobre la subida de precios que contagiará a todo el streaming en 2027

Otra presentación de resultados de Netflix repite el ciclo ya conocido. La directiva de la empresa ha señalado que durante 2026 ha ido aumentando los precios en varios mercados clave, y en la mayoría de ellos los usuarios se han quedado en la plataforma. Así lo hicieron saber en la presentación de resultados del tercer trimestre, en la que abrieron la puerta a varios cambios en la plataforma, incluyendo lo que definieron como un «cambio en sus precios».

«El factor determinante definitivo de si estamos aportando ese valor es la reacción ante los cambios en los precios. Los recientes ajustes de precios que hemos realizado, incluidos los llevados a cabo en Estados Unidos, han tenido una buena acogida. Hemos observado resultados coherentes tanto con cambios anteriores como con nuestras propias expectativas. En consonancia con todo este desempeño, mantenemos nuestro objetivo de cumplir con las proyecciones establecidas para el conjunto del año», sentenció en la presentación de resultados uno de los dos consejeros delegados de la empresa, Gregory K. Peters.

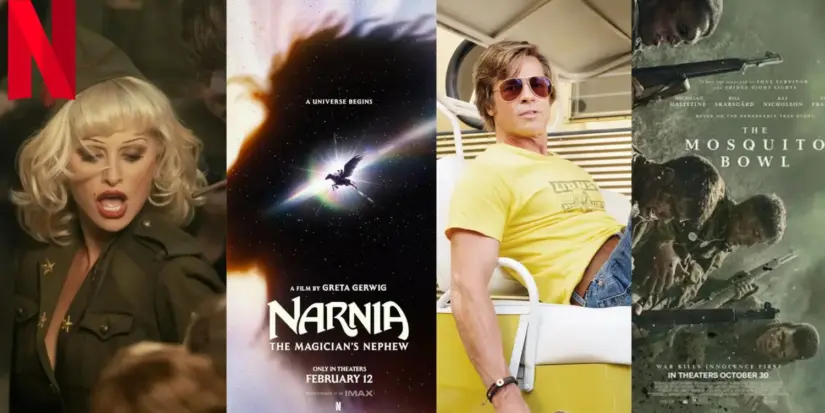
Estrenos para salas de Netflix

El propio Peters insiste en que, a pesar de los aumentos de precio hasta ahora, la retención de los suscriptores y espectadores en los nueve primeros meses de 2026 ha sido positiva, y señala que es una muestra de cómo la propia Netflix ha conseguido convencer a sus usuarios del valor de sus acciones. Es un primer aviso que apunta a traducirse en un nuevo aumento de precio para la empresa en el próximo año, aunque de momento todavía no esté confirmado.

Tampoco debería ser una sorpresa. En promedio, el precio de la suscripción de la empresa ha aumentado entre un 10% y un 12% anualmente, y una vez que confirman el aumento, sus principales competidores, como HBO Max o Amazon Prime Video, y otras empresas digitales que viven de sus suscriptores, como el caso de Spotify, acaban por dar el mismo paso. De momento, es una medida que ha ralentizado su crecimiento, pero que no se ha traducido en una pérdida de usuarios y suscriptores.

Netflix sigue siendo el centro del streaming

Lo cierto es que no debería sorprender que la industria esté atenta a los movimientos de Netflix. Siguen siendo el centro del universo del streaming, y en las últimas semanas han confirmado tanto una inversión clara en el deporte, comprando los derechos del Mundial, como un cambio en su estrategia para la producción de películas, dejando ventanas de exclusividad más largas en salas y reportando la recaudación, aunque en la práctica esta medida llegó primero por sus competidores.

Pero aun así sigue siendo complicado saber cómo seguirá evolucionando el sector. Si algo dejan claro las previsiones de los de Ted Sarandos es que el sector empieza a estar profundamente saturado, y cada vez es más complicado conseguir nuevos suscriptores. De hecho, los datos del mercado español que publica mes a mes la CNMC muestran que la mayoría de los usuarios ya combinan varias plataformas de streaming.

beneficio Netflix tercer trimestre

Además, aunque el aumento de precios en 2027 no será una sorpresa, Peters insiste en que la clave es que los usuarios de la plataforma son los que menos pagan por hora de visionado. «Tomemos Estados Unidos como ejemplo. Los suscriptores de Netflix pagan menos por hora de visionado en comparación con otras ofertas de servicios de vídeo bajo demanda por suscripción (SVOD) en el país. En algunos casos, tendrían que pagar más del doble por hora por un servicio de la competencia. Consideramos que este es un indicador muy sólido del valor que ofrecemos en relación con el precio. Cabe destacar, además, que hemos observado una retención constante y saludable en todas las regiones; tanto a nivel global como en Estados Unidos, la tasa de cancelación (churn) ha mejorado respecto al año anterior, superando nuestras previsiones. Estos factores refuerzan la percepción de dicho valor y nos brindan una mayor confianza al respecto», sentencia.

¿Cuándo puede cambiar el precio de la industria?

En cualquier caso, si el aumento en los precios de Netflix y compañía se confirma, es de esperar que ocurra en el primer trimestre del próximo año. Lo más común es que la empresa confirme la decisión de aumentar el precio en 2027 en la presentación de resultados del último trimestre de 2026. Después, el aumento de precios suele ocurrir en los primeros tres meses del año, y puede ser que no ocurra en todos los tipos de cuentas.

Por otro lado, será clave saber cómo maneja las cuentas con publicidad para el próximo año. Y es que ya se ha hecho saber que han cambiado las condiciones de contrato para permitir la publicidad en todos los precios de cuenta, lo que puede traducirse en la aparición de anuncios en cuentas más caras, o bien puede ser parte de su estrategia de cara a la gran apuesta que está haciendo la plataforma para los eventos en directo.

España acumula un déficit de 750.000 viviendas y se encamina al millón en 2028: la crisis que condiciona la economía

El mercado inmobiliario español atraviesa una situación marcada por dos fuerzas que avanzan a distinta velocidad: una demanda que continúa creciendo y una oferta incapaz de responder al mismo ritmo. La evolución de los precios, el encarecimiento de los alquileres y la escasez de vivienda disponible han situado el acceso a un hogar en el centro del debate económico y político.

El problema va más allá de las dificultades de los compradores para reunir el dinero necesario para adquirir una vivienda. La falta de inmuebles también condiciona la movilidad laboral, la capacidad de ahorro de las familias y las posibilidades de emancipación de los jóvenes. A ello se suma la presión que soportan los hogares que viven de alquiler, especialmente en las grandes ciudades y en las regiones con mayor actividad económica.

Las cifras reflejan la dimensión del desequilibrio. Según los datos recogidos en el análisis de la evolución del mercado residencial, los precios de la vivienda en España aumentaron un 12,1% interanual en el segundo trimestre de 2026, mientras que la construcción continúa por debajo de las necesidades de creación de nuevos hogares.

El precio de la vivienda sube a doble dígito

España se encuentra entre los países de la zona euro con mayores incrementos del precio residencial. El encarecimiento acumula siete trimestres consecutivos con tasas interanuales de dos dígitos, una evolución que evidencia la intensidad de las tensiones del mercado inmobiliario.

La subida es especialmente pronunciada en la vivienda de segunda mano, cuyo precio aumentó un 12,9% interanual, según el Instituto Nacional de Estadística (INE). Por su parte, la vivienda de obra nueva registró un incremento del 7,4%.

La diferencia entre ambos segmentos resulta relevante porque la vivienda usada concentra la mayor parte de las operaciones del mercado. Su encarecimiento afecta directamente a los compradores que buscan una alternativa a las promociones de obra nueva, cuyo desarrollo requiere más tiempo y está condicionado por la disponibilidad de suelo, los trámites administrativos y los costes de construcción.

El alquiler alcanzó los 15,1 euros por metro cuadrado en septiembre de 2026, un 5,6% más que un año antes

Desde 2014, las mayores subidas se han concentrado en territorios que reúnen actividad económica y crecimiento demográfico, como Madrid y Barcelona. También destacan las zonas costeras, Baleares y Canarias, donde la demanda de compradores no residentes añade presión sobre determinados mercados locales.

El incremento de los precios no se limita a la compraventa. El alquiler alcanzó los 15,1 euros por metro cuadrado en septiembre de 2026, un 5,6% más que un año antes, después de haber aumentado un 8,5% durante 2025.

La demanda crece más rápido que la construcción

El aumento de los precios responde a una combinación de factores económicos y demográficos. La mejora de la renta real disponible, la resistencia del mercado laboral y la relajación de las condiciones financieras tras las bajadas de tipos de interés del Banco Central Europeo (BCE) entre junio de 2024 y junio de 2025 han contribuido a sostener la demanda residencial.

A estos factores se suma el crecimiento de la población, impulsado por los flujos migratorios netos y la formación de nuevos hogares. Según el Banco de España, en 2025 se crearon 240.000 nuevos hogares, una cifra que refleja la necesidad de incorporar nuevas viviendas al mercado.

La presión también varía según el territorio. En algunas zonas, los compradores extranjeros y la expansión del alquiler turístico de corta duración contribuyen a aumentar la competencia por determinados inmuebles.

en 2025 se crearon 240.000 nuevos hogares

Sin embargo, la construcción no ha respondido con la misma intensidad. La escasez de suelo listo para edificar, la lentitud de los procedimientos urbanísticos y de concesión de licencias, la falta de trabajadores en el sector y el aumento de los costes de construcción dificultan la puesta en marcha de nuevas promociones.

El resultado es una brecha creciente entre las necesidades residenciales y la capacidad de producción del sector inmobiliario.

España podría necesitar un millón de viviendas adicionales en 2028

El desequilibrio entre la formación de hogares y la construcción constituye uno de los principales indicadores de la crisis residencial. En 2025 se terminaron menos de 100.000 viviendas, un volumen inferior al número de nuevos hogares creados durante ese mismo año.

Esta diferencia no significa que cada nuevo hogar necesite necesariamente una vivienda de nueva construcción, pero sí muestra la dificultad para ampliar la oferta al ritmo que exige la evolución demográfica.

El Banco de España estima que el déficit acumulado de vivienda alcanzó las 750.000 unidades entre 2021 y 2025. Además, sus previsiones apuntan a que podría aproximarse al millón de viviendas en 2028 si persiste el desequilibrio entre oferta y demanda.

La dimensión del déficit plantea un desafío para las administraciones públicas y para las empresas promotoras. Incrementar la construcción exige suelo disponible, financiación, mano de obra y capacidad administrativa para transformar los proyectos urbanísticos en viviendas terminadas.

También obliga a tener en cuenta dónde se concentra la demanda. La construcción de nuevas unidades no resuelve por sí sola el problema si se desarrolla en ubicaciones alejadas de los principales centros de empleo o si los precios no se ajustan a la capacidad económica de los hogares que necesitan acceder al mercado.

La vivienda se convierte en un frente político y económico

La crisis residencial ha ganado peso en el debate político por sus consecuencias sobre el coste de vida y la desigualdad. Las diferencias entre las propuestas de los principales partidos reflejan dos enfoques distintos sobre cómo actuar ante el problema.

El PSOE defiende una mayor intervención pública, el control de los alquileres en determinados ámbitos y la ampliación del parque de vivienda social. El Partido Popular, por su parte, apuesta por aumentar la oferta disponible y recurrir a incentivos fiscales para facilitar el acceso a la vivienda.

viviendas de lujo España
Fuente: Agencias

Estas diferencias afectan a cuestiones centrales para el mercado inmobiliario, como la regulación de los arrendamientos, la movilización de suelo, la construcción de vivienda protegida y las condiciones para que los promotores desarrollen nuevos proyectos.

La discusión política se produce en un contexto en el que el encarecimiento residencial afecta tanto a quienes quieren comprar como a los hogares que necesitan alquilar. La dificultad para acceder a una vivienda se ha convertido, además, en un factor que condiciona las decisiones de ahorro, consumo y movilidad de una parte importante de la población.

El reto: aumentar la oferta sin perder de vista los precios

La evolución del mercado muestra que la crisis de la vivienda no responde a una única causa. El crecimiento demográfico, la concentración de oportunidades laborales en determinadas ciudades, las condiciones financieras y las limitaciones de la construcción interactúan para explicar la presión sobre los precios.

Para el sector inmobiliario, el déficit representa una necesidad potencial de nuevas promociones, pero también plantea obstáculos. La disponibilidad de suelo urbanizable, los plazos administrativos y los costes de edificación condicionan la viabilidad de los proyectos, mientras que el precio final debe encontrar compradores con capacidad económica suficiente.

hijo vivienda padres donación
Fuente: Agencias

El desarrollo de vivienda protegida y asequible, la agilización de los procedimientos urbanísticos y el aumento de la producción residencial figuran entre las vías que se debaten para reducir el desequilibrio. Su eficacia dependerá de la ejecución de las medidas y de la capacidad para adaptar la oferta a las necesidades de cada territorio.

Con un aumento interanual del precio de la vivienda del 12,1% y un déficit estimado de 750.000 unidades, España afronta un problema estructural que va más allá de las fluctuaciones del mercado. Si la construcción no logra acercarse al ritmo de formación de nuevos hogares, el déficit podría alcanzar el millón de viviendas en 2028, prolongando la presión sobre los precios y dificultando el acceso residencial.

La sostenibilidad y la inteligencia artificial se convierten en factores de competitividad empresarial

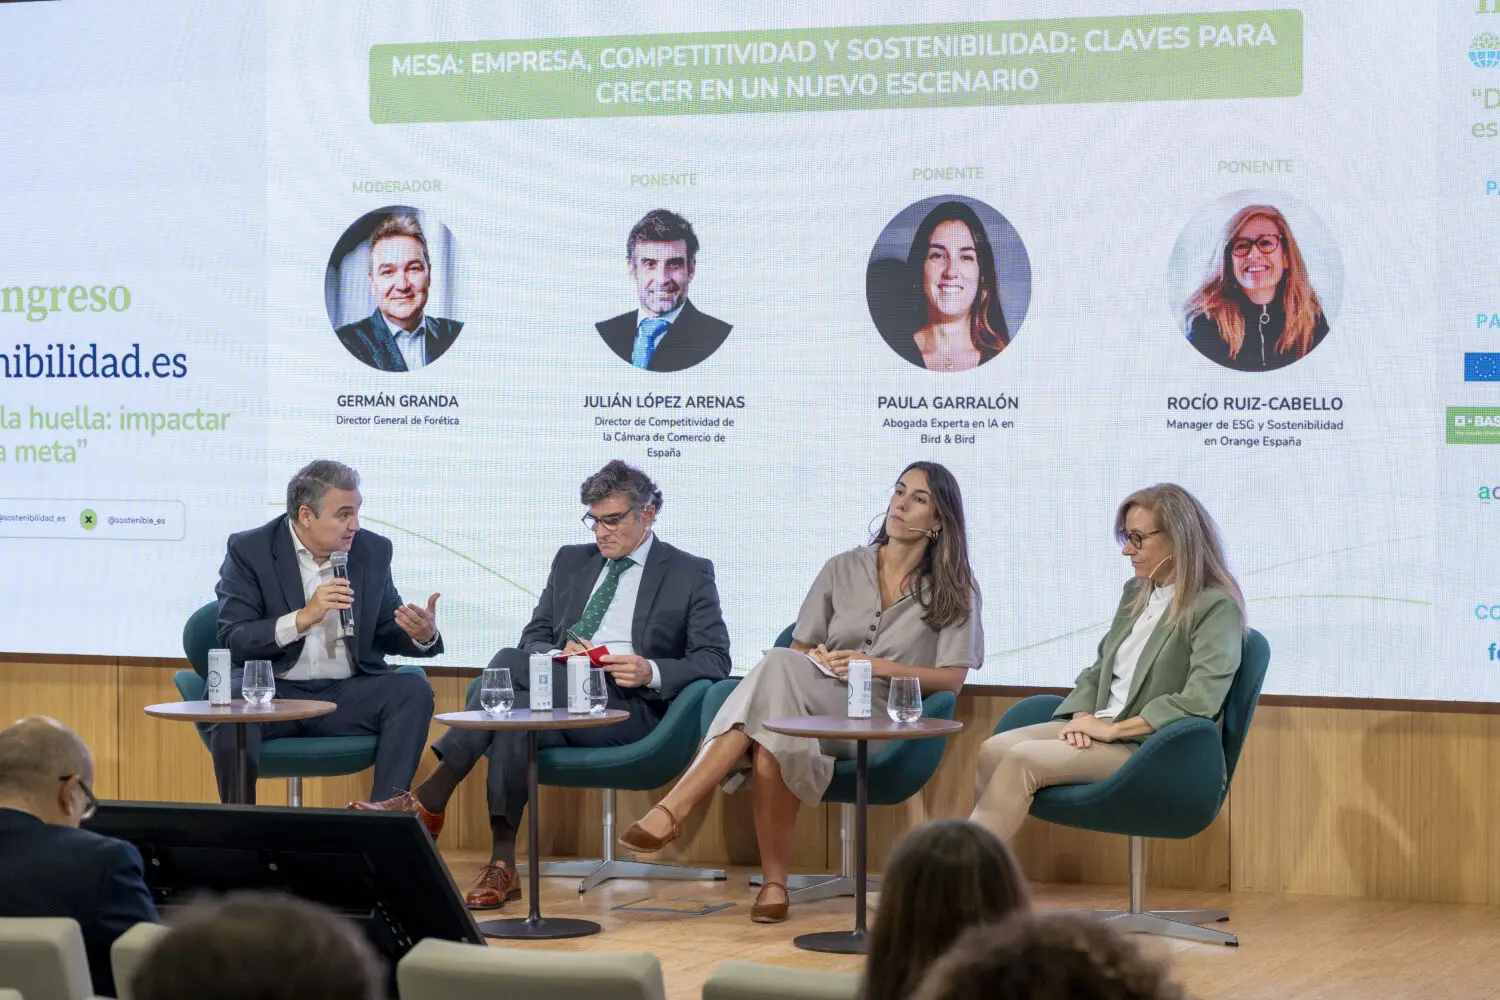
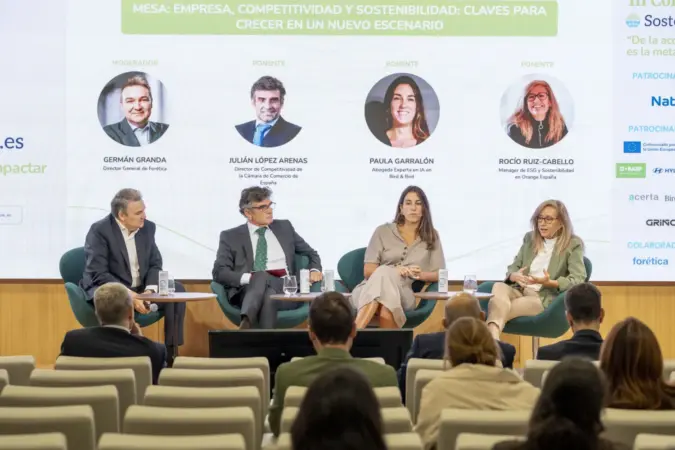
La sostenibilidad se ha consolidado como un factor de competitividad para muchas grandes empresas, pero su incorporación continúa siendo un reto para parte de las pequeñas y medianas compañías. Esta ha sido una de las cuestiones abordadas en la mesa de empresa, competitividad y sostenibilidad del III Congreso de Sostenibilidad.es de Grupo Merca2.

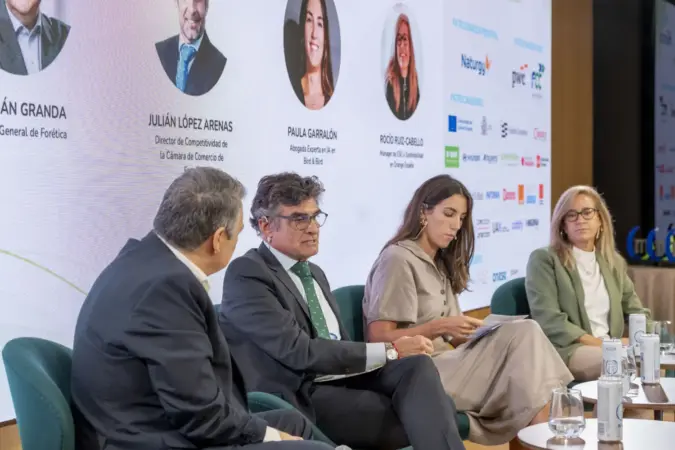
El debate ha estado moderado por Germán Granda, director general de Forética, y ha reunido a Julián López-Arenas, director de Competitividad de la Cámara de Comercio de España; Paula Garralón, abogada experta en inteligencia artificial en Bird & Bird; y Rocío Ruiz-Cabello, manager de ESG y Sostenibilidad en Orange España.

Julián López-Arenas ha señalado que, aunque muchas grandes compañías ya han interiorizado la sostenibilidad, las pequeñas y microempresas necesitan apoyo para comprender su valor y convertirla en una herramienta de gestión. En algunos casos, la respuesta sigue centrada en cumplir la regulación, en lugar de integrar estos criterios en las decisiones de negocio.

El Programa Pyme Sostenible

La mesa ha puesto de relieve la importancia de acercar herramientas y acompañamiento a las empresas de menor tamaño. La sostenibilidad puede ayudar a mejorar procesos, anticipar exigencias de clientes y cadenas de suministro y reforzar la capacidad de competir, siempre que las pymes dispongan de información y recursos adecuados.

Youtube video

En este contexto se ha abordado el Programa Pyme Sostenible, vinculado al apoyo a pequeñas y medianas empresas en la incorporación de criterios de sostenibilidad. El Programa Pyme Sostenible está cofinanciado por la Unión Europea a través del Fondo Europeo de Desarrollo Regional.

El reto consiste en que las compañías no contemplen estos cambios solo como una obligación administrativa, sino como una oportunidad para prepararse ante un mercado en el que la información ambiental y social tiene cada vez más relevancia.

La inteligencia artificial necesita gobernanza

Paula Garralón ha abordado la aplicación de la inteligencia artificial (IA) desde la perspectiva jurídica y de gobernanza. La IA puede mejorar la eficiencia y acelerar soluciones, pero las empresas deben anticipar sus riesgos, definir quién supervisa las decisiones y asumir la responsabilidad sobre sus consecuencias.

El uso responsable de estas tecnologías requiere algo más que incorporar una herramienta. Hace falta establecer criterios internos, controles y una cultura de uso que tenga en cuenta las implicaciones éticas y legales. La gobernanza tecnológica se convierte así en parte de la gestión empresarial.

La sostenibilidad y la inteligencia artificial se convierten en factores de competitividad empresarial
La sostenibilidad y la inteligencia artificial se convierten en factores de competitividad empresarial. Fuente: Merca2

Por su parte, Rocío Ruiz-Cabello ha defendido la integración de los criterios ESG —ambientales, sociales y de gobernanza— en la estrategia y el papel de la innovación para generar valor a largo plazo. La mesa ha concluido que las empresas necesitan objetivos claros, herramientas prácticas y una gobernanza capaz de traducir los compromisos en resultados.

Innovación responsable y supervisión humana

La inteligencia artificial puede ayudar a analizar información y agilizar determinadas tareas, pero su incorporación plantea preguntas sobre responsabilidad, supervisión y uso adecuado de los datos. Las empresas necesitan definir quién toma las decisiones, cómo se revisan los resultados y qué mecanismos existen para detectar errores o consecuencias no deseadas. La tecnología puede apoyar el trabajo, pero no elimina la responsabilidad de la organización que la utiliza.

Las reflexiones de Paula Garralón y Rocío Ruiz-Cabello conectan dos dimensiones de la transformación empresarial: la gobernanza de las nuevas herramientas y la integración de la sostenibilidad en la estrategia. La innovación genera valor cuando responde a necesidades concretas y se utiliza con criterios claros. En ese sentido, los compromisos ambientales, sociales y de gobernanza deben traducirse en procesos, responsabilidades e indicadores, en lugar de quedarse en una declaración de intenciones.

La sostenibilidad debe encajar en la gestión cotidiana

Para las pequeñas empresas, el primer paso puede ser identificar qué aspectos de su actividad tienen mayor impacto y qué información les solicitan sus clientes o socios. A partir de ese diagnóstico es posible priorizar medidas y evitar que la sostenibilidad se convierta en una lista de obligaciones desconectadas del negocio. El acompañamiento y las herramientas prácticas ayudan a trasladar conceptos generales a decisiones asumibles para cada organización.

La sostenibilidad y la inteligencia artificial se convierten en factores de competitividad empresarial
La sostenibilidad y la inteligencia artificial se convierten en factores de competitividad empresarial. Fuente: Merca2

La integración de los criterios ESG puede relacionarse con la eficiencia de los procesos, la gestión de proveedores, la organización del trabajo y la preparación ante futuras exigencias del mercado. No todas las compañías tienen los mismos recursos ni los mismos impactos, de modo que la respuesta debe adaptarse a su tamaño y actividad. La clave está en avanzar con objetivos claros y evidencias que permitan conocer el progreso.

El quinto pleno del Partido Comunista chino arranca el 26 de octubre y fija la hoja de ruta económica hasta 2027

He repasado el calendario de plenos de este Comité Central y el quinto pleno China es la pieza que no encaja. Se celebra del 26 al 29 de octubre en Pekín y, contra lo que suele ocurrir, no aprobará el próximo plan quinquenal: ese trámite se cumplió en octubre de 2025, cuando el cuarto pleno adoptó las recomendaciones del 15º Plan (2026-2030). La cita de la semana que viene tiene otro encargo. Y no es menor.

El Politburó confirmó el 21 de septiembre que elevaría al pleno un proyecto de decisión sobre el fortalecimiento del autogobierno del partido. Traducido a la economía real: durante cuatro días, la cúpula discutirá cómo se supervisa, se evalúa y se hace rendir cuentas a su propio aparato, no qué estímulo necesita el país.

Qué se decide y qué no en el cónclave del 26 al 29 de octubre

Los analistas que siguen el ciclo político chino coinciden en que el orden de los plenos se ha alterado. Chong Ja Ian, profesor asociado de la Universidad Nacional de Singapur, recuerda que cada ciclo de liderazgo contempla siete plenos con funciones distintas y que el quinto solía ser el del plan quinquenal. Este año, el calendario llega con las tareas cruzadas.

  • 26-29 de octubre: cuatro jornadas de reunión a puerta cerrada del Comité Central.
  • 15º Plan Quinquenal (2026-2030): recomendaciones adoptadas en el cuarto pleno, en octubre de 2025; el quinto no las repite.
  • 21º Congreso Nacional: otoño de 2027, cuando se renueva la dirección y se fija la orientación del próximo lustro.
  • Siete plenos por ciclo: el sexto podría llegar en 2027 y el séptimo, días antes del congreso, como ocurrió en 2022 con el XIX Comité Central.

Para una multinacional instalada en China, la lectura práctica es que la arquitectura política se ajusta antes de que se discuta el gasto. La hoja de ruta que buscará el mercado en el comunicado final no será un paquete de medidas, sino el diseño de quién decide y quién responde.

“El quinto pleno suele fijar las prioridades del siguiente plan quinquenal.” — Hou Yichao, investigador de economía política china, octubre de 2026

Los cinco pilares con los que Xi quiere ordenar el aparato

Xi Jinping ha perfilado cinco sistemas que sostienen lo que Pekín denomina gobernanza estricta e integral: organización, educación, supervisión, instituciones y rendición de cuentas. Hou lo describe como un trabajo de ingeniería sobre el modo en que opera el poder. La pregunta que subyace es operativa: si las directrices del centro se ejecutan de verdad y si las normas internas sirven para algo.

El contexto no es teórico. En enero, Xi advirtió de que la situación de la corrupción seguía siendo grave y compleja, y a lo largo de este año el partido ha desplegado una campaña educativa centrada en la llamada “visión correcta del desempeño”. Los objetivos declarados: proyectos de escaparate, giros de política abruptos y la inacción de los funcionarios.

pleno PCC octubre 2026

El control interno como antesala del estímulo que no llega

Lo que veo en este orden de prioridades es un Pekín que prefiere asegurar la cadena de mando antes de abrir el grifo del gasto. La lógica tiene precedente: cada vez que el centro ha lanzado un plan de inversión sin reconstruir antes los incentivos de sus cuadros locales, el dinero ha llegado tarde y ha caído en los proyectos equivocados. La disciplina es, en ese sentido, política económica, aunque no aparezca en los titulares económicos.

Hay una contradicción que ningún dato resuelve. Un sistema de supervisión más estricto inhibe al funcionario que debe firmar un proyecto; ese mismo funcionario es el que necesita el plan de infraestructuras —y el flujo de crédito que lo acompaña— para arrancar. Pekín ha identificado el problema, de ahí la campaña contra la inacción, pero no ha explicado cómo se compatibiliza una auditoría permanente con la iniciativa local. Ahí se juega la credibilidad del pleno.

Mi atención estará en el comunicado que se leerá al cierre del 29 de octubre y en el detalle de la decisión sobre autogobierno. La pregunta es si aparecen instituciones nuevas o si el texto se limita a reiterar compromisos, algo que la serie de actividad que publica el NBS chino permitirá contrastar en los meses siguientes. También importa un punto técnico poco comentado: cómo se supervisa a los propios órganos de inspección disciplinaria. Si el vigilante también es vigilado, el sistema gana institucionalidad; si no, todo seguirá dependiendo del impulso de arriba.

“Gestionar una organización tan enorme nunca es fácil.” — Chong Ja Ian, profesor asociado de la Universidad Nacional de Singapur, octubre de 2026

El horizonte es el 21º Congreso Nacional, en otoño de 2027. Antes habrá, previsiblemente, un sexto pleno y un séptimo de preparación. Lo que conviene mirar en los próximos meses no son los nombramientos llamativos, sino las renovaciones silenciosas: los ascensos intermedios que indican cómo se reordena la estructura antes de la foto final.

🌐 El efecto dominó en Occidente

La reunión no mueve por sí sola el precio del cobre ni el Euríbor, y conviene decirlo con claridad: el impacto directo en España es limitado. Lo relevante es la señal sobre la velocidad del gasto público chino, que es lo que de verdad llega a las cuentas de resultados europeas.

  • Apertura de mercados: el cónclave arranca el lunes 26 y el comunicado se espera al cierre del jueves 29, hora de Pekín. Los futuros europeos recogerán la primera lectura el viernes, con Tokio y Hong Kong ya cerrados.
  • Inflación: si el pleno confirma que no hay impulso nuevo a la vista, la presión desinflacionista de los bienes importados chinos se mantiene y refuerza el margen del BCE para seguir recortando.
  • Empresas del IBEX con planta o filial en China: automoción, componentes, banca y renovables seguirán leyendo cada trimestre si el aparato local ejecuta o se bloquea. Un BCE con más margen abarata además las hipotecas variables españolas vía Euríbor.

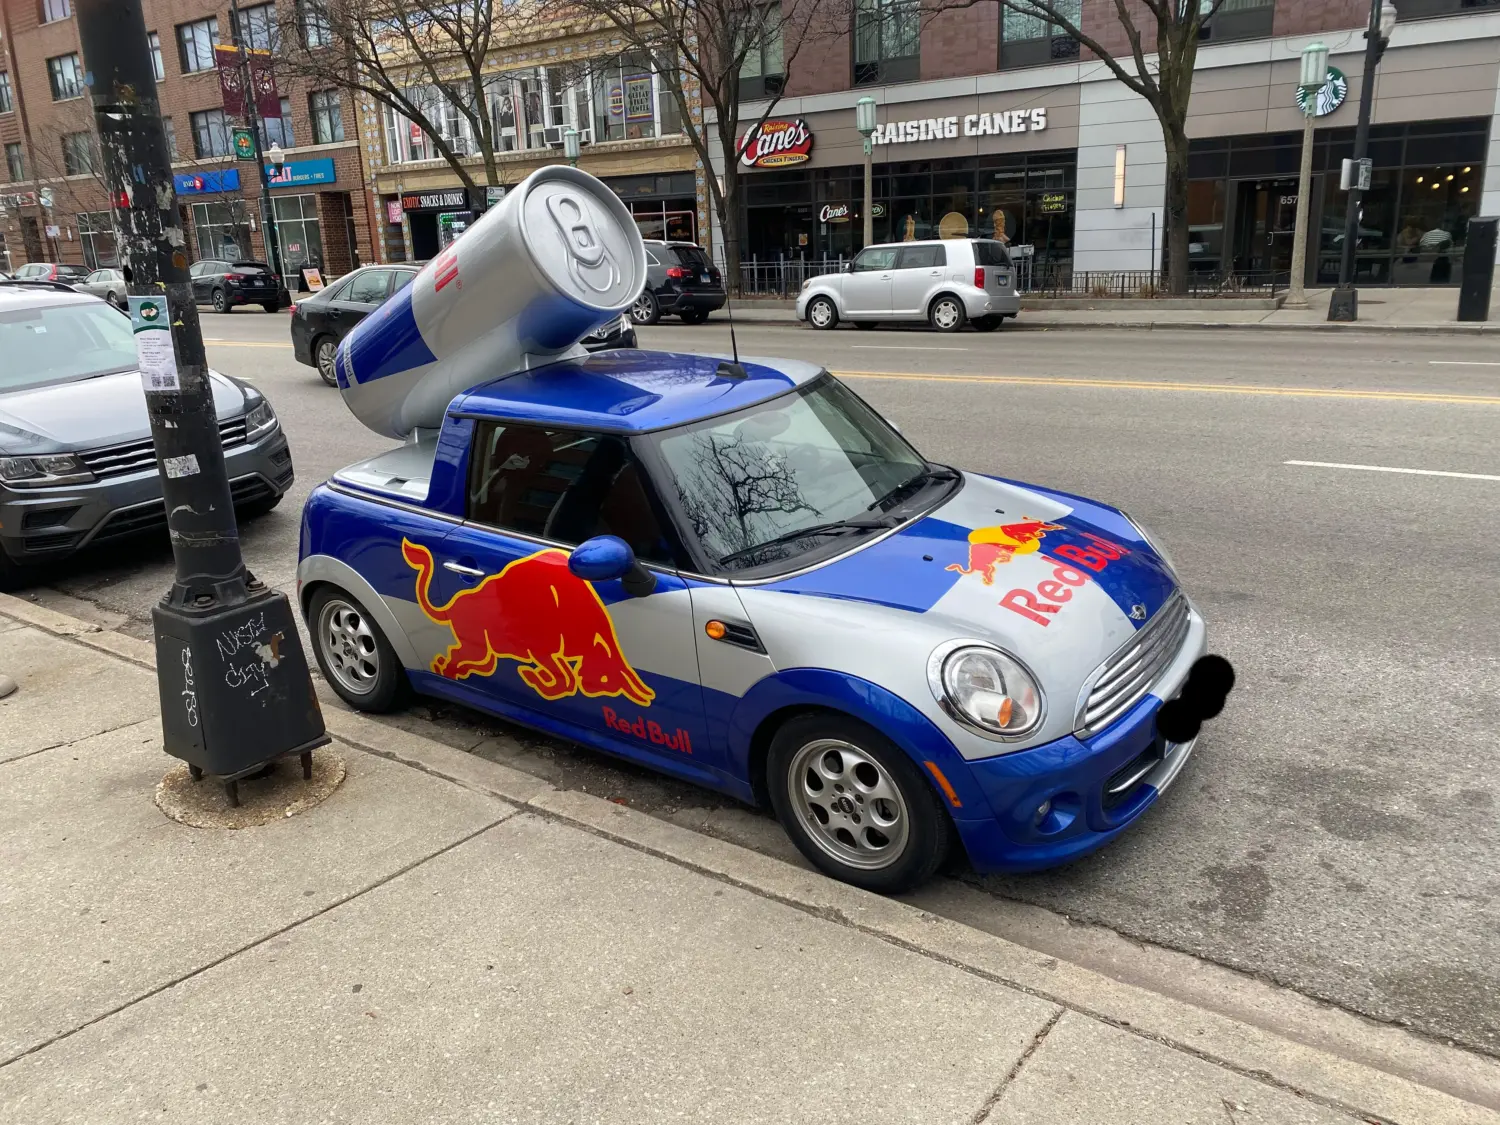
Red Bull lanza su «operación asalto» y toma las calles de España para levantar el vuelo

«No tiene sentido construir una empresa sobre un solo producto», afirmó Dietrich Mateschitz, fundador de Red Bull, a principios de siglo. Más de dos décadas después, la compañía detrás de una de las bebidas energéticas más icónicas del mundo aún no ha superado su ‘Redbulldependencia’. Esto tiene una parte positiva, ya que también refleja la fortaleza que sigue teniendo su producto estrella. Sin embargo, también presenta inconvenientes, especialmente porque la competencia no deja de ganar terreno. España es un buen ejemplo del estancamiento al que se enfrenta la firma austriaca y de los desafíos que debe superar para mantener su posición en el mercado.

La pandemia supuso un periodo complicado para la compañía. Al fin y al cabo, consumir Red Bull u otra bebida energética mientras se permanece en casa no es lo habitual para muchos consumidores. En España, por ejemplo, el consumo se redujo al menos un 25 % y, en 2021, todavía no se habían recuperado los niveles de 2019. Sin embargo, con la reapertura progresiva de la actividad, la compañía experimentó un auge que no se veía desde hacía muchos años. En 2022, la facturación de su filial española se disparó más de un 40 %, el mayor crecimiento en varias décadas. Y el impulso no se quedó ahí: durante los años siguientes, la empresa continuó creciendo.

La competencia abre los ojos a Red Bull

Tras la euforia del consumo pospandemia, 2024 supuso un jarro de agua fría para Red Bull. Las cuentas de ese ejercicio reflejaron una situación atípica para una empresa acostumbrada a volar alto: la facturación se estancó en torno a los 153 millones de euros, lo que representó un crecimiento de apenas el 0,8 % respecto al año anterior.

El estancamiento fue una importante llamada de atención para la compañía. Hasta hace poco, Red Bull se mostraba despreocupada por la evolución de sus competidores, bajo el argumento de que había mercado para todos porque la propia categoría seguía creciendo. Sin embargo, la presión inflacionista, que mermaba el poder adquisitivo de los consumidores españoles, y el avance de su rival directo, Monster, que alcanzó una cuota de mercado del 39,5 %, obligaron a la compañía a reaccionar. Red Bull entendió que necesitaba adoptar medidas contundentes para recuperar el impulso en España y poner en marcha estrategias que, potencialmente, también podrían trasladarse a otros mercados.

Red Bull rompe el manual y decide asaltar las calles

Una de las primeras decisiones consistió en replegarse en algunos frentes, como el negocio de refrescos orgánicos The ORGANICS by Red Bull. Al mismo tiempo, la dirección optó por reforzar su presencia sobre el terreno para reposicionar sus productos y plantar cara a la competencia. En lugar de recurrir a recortes, la compañía protagonizó una fuerte expansión de su plantilla. A cierre de 2023, contaba con 291 empleados. Apenas doce meses después, al terminar el complicado ejercicio de 2024, la cifra había aumentado hasta los 388 trabajadores, y en 2025 alcanzó los 432.

Buena parte de estas nuevas incorporaciones se destinó directamente al equipo comercial, el auténtico motor de esta ofensiva. Este pasó de 211 personas en 2023 a 300 en 2024. La empresa no se detuvo ahí: la tendencia continuó durante 2025, cuando el número de comerciales ascendió a 338. En otras palabras, Red Bull decidió reforzar su presencia comercial en toda España, multiplicando los recursos dedicados a impulsar las ventas y ganar visibilidad en los puntos de venta.

La ofensiva de Red Bull en España no ha salido barata. La agresiva estrategia de expansión territorial y refuerzo de los equipos de ventas disparó los gastos de personal. En 2023, los costes laborales de la compañía rondaban los 18 millones de euros, mientras que en 2025 superaron los 28,6 millones. Pero el desembolso no termina ahí: durante ese último ejercicio, la empresa destinó más de 52,5 millones de euros a publicidad y relaciones públicas, una inversión que evidencia la magnitud de su apuesta por recuperar terreno en el mercado.

Red Bull cosecha los frutos de una campaña única

La costosa apuesta comercial y publicitaria, eso sí, ha dado sus frutos. Red Bull España cerró 2025 con una facturación superior a los 170 millones de euros, lo que supone un crecimiento interanual del 11,1 %. Uno de los principales motores de esta evolución fue el canal de alimentación, donde se libra buena parte de la batalla diaria en los supermercados. Este segmento creció un 20 % para la marca, liderando el avance dentro de la categoría. De este modo, la compañía consiguió revertir la tendencia, ganar cuota de mercado y situarse en el 35,3 %, cada vez más cerca de su gran rival.

Pero los ingresos no lo son todo. Al fin y al cabo, la verdadera prueba del algodón está en la parte baja de la cuenta de resultados, una vez descontados los gastos. En este sentido, la filial española también obtuvo buenos resultados: registró un beneficio neto de 5,4 millones de euros en 2025, un 12,8 % más que el año anterior. Así, el beneficio creció incluso por encima de la facturación, una señal positiva para la rentabilidad de la compañía.

El éxito también se ha dejado notar en Austria. En 2025, la filial española compró mercancías a otras empresas del grupo —fundamentalmente a la matriz austriaca— por valor de 66,3 millones de euros, contribuyendo a mantener un elevado volumen de negocio intracomunitario. Además, la filial repartió un dividendo de 2,2 millones de euros.

En definitiva, Red Bull ha demostrado que su producto estrella mantiene una enorme fortaleza a pesar del paso de los años. También ha evidenciado que puede competir de tú a tú con sus principales rivales, incluso en mercados donde no ocupa la primera posición. Estas victorias en España se siguen de cerca desde Austria y representan un impulso para una compañía que necesita recuperar parte de la fuerza que ha ido perdiendo con el paso del tiempo. El reto ahora será mantener el crecimiento, defender su cuota de mercado y demostrar que puede ir más allá de la dependencia de su bebida energética más emblemática.

Óscar Puente reabre la guerra con Ouigo e Iryo por el uso de los talleres de Renfe

Ouigo e Iryo se encuentran en una posición delicada. Las dos compañías privadas que operan en el mercado de la alta velocidad en España atraviesan un momento complejo, puesto que continúan en números rojos y se enfrentan a la postura del ministro de Transportes y Movilidad Sostenible, Óscar Puente. Desde el inicio de su gestión, el titular de la cartera ha considerado la entrada de las empresas extranjeras como un factor adverso para el sector, acusándolas en su momento de practicar dumping tarifario y tildándolas ahora de «parásitos».

El detonante de este nuevo episodio es la resolución de la CNMC que obliga a Renfe a cumplir los acuerdos firmados —primero con Iryo y posteriormente con Ouigo— para permitir el uso de los talleres de la empresa pública en las labores de mantenimiento. Más allá de la discrepancia entre el regulador de competencia y la operadora estatal, sigue llamando la atención la contundencia con la que el ministro y el presidente de Renfe, Álvaro Fernández Heredia, cuestionan públicamente a sus competidores.

En concreto, Fernández Heredia aseguró en un mensaje en su cuenta de X (red social anteriormente conocida como Twitter) que las operadoras privadas del sector «no vienen a invertir en España ni a apostar por nuestro ferrocarril. Solo vienen a cosechar y parasitar a Renfe». Esta postura ha dificultado los acuerdos con la compañía pública y ha bloqueado, entre otras cuestiones, las negociaciones para el alquiler de material rodante que habría facilitado la liberalización del corredor gallego.

Tren de Ouigo en operaciones. Fuente: Agencias

Por su parte, el ministro Puente se ha mostrado igual de explícito al acusar a sus competidoras de «parasitar» las instalaciones de la pública. «Cuando los liberales se ponen en plan liberal, deberían serlo con todas las consecuencias», señalaba en agosto, momento en que la CNMC anunció su dictamen sobre el caso de Iryo. Cabe precisar que las dos empresas privadas no utilizan los talleres de forma gratuita, sino que abonan una contraprestación por el arrendamiento del espacio.

En este sentido, el regulador fijó un margen de beneficio para Renfe del 7,33% sobre el coste de las operaciones (frente al 6,88% previo). De este modo, Ouigo e Iryo asumen el coste directo de los operarios, la energía y el desgaste de las instalaciones empleadas, sumando ese 7,33% de margen para la operadora pública.

La CNMC insiste en que Renfe debe cumplir los acuerdos previos

El organismo regulador ha mantenido el mismo criterio en ambos expedientes, recordando que se trata de compromisos previos asumidos por Renfe que la compañía pública pretendía modificar alegando reajustes en la demanda tras el accidente ferroviario de Adamuz. Así lo recoge la CNMC tanto en su comunicado oficial como en el informe técnico correspondiente.

«En enero de 2025, el acuerdo de reserva de capacidad de este operador pasó a ser plurianual (2025-2030), después de que Renfe Mantenimiento ofreciera a todas las empresas ferroviarias descuentos en el precio por extender la duración de sus compromisos. Meses después, Renfe Mantenimiento redujo la capacidad concedida a Ouigo al considerar que algunas de las operaciones previstas debían calificarse como de mantenimiento pesado y no podían realizarse en talleres de mantenimiento ligero», detalla la comisión.

La CNMC concluye que las intervenciones objeto de controversia —consistentes en el desmontaje y montaje de componentes cuya reparación efectiva se realiza fuera de las instalaciones— constituyen servicios básicos de mantenimiento. Por ello, en virtud de la Ley del Sector Ferroviario, todas las empresas del ramo tienen derecho a realizarlas en los talleres existentes.

Renfe y su compleja relación con Ouigo e Iryo

A pesar de que la apertura del mercado de alta velocidad ha reducido el precio de los billetes y ha incrementado el volumen de viajeros, tanto para el ministro como para la dirección de la empresa pública la presencia de estos nuevos actores ha generado «sobre todo problemas».

Un tren de Iryo en la estación de Chamartín-Clara Campoamor, a 2 de enero de 2025, en Madrid (España).. Fuente: EP

«La liberalización tiene dos ventajas claras: la reducción de precios y el incremento de la oferta, pero a partir de ahí todo son problemas. Hemos pasado de una empresa que ganaba 150 millones al año a tres que pierdan 230 millones porque el mercado no permite estos precios tan bajos. Antes nos daba un colchón económico para financiar servicios públicos deficitarios y ahora ese dinero sale directamente de los impuestos», explicó el ministro en declaraciones recogidas por Europa Press.

A este escenario se suma la conocida reticencia de Puente hacia la entrada de capital privado en el transporte de viajeros. En los últimos años, el ministro ha mantenido fricciones no solo con Ouigo e Iryo en el ámbito ferroviario, sino también con aerolíneas como Ryanair o con firmas de transporte por carretera como Flixbus, configurando una dinámica recurrente en su gestión institucional.

Escenarios operativos diferenciados para cada compañía

No obstante, la situación técnica de cada operadora presenta matices distintos. La solicitud de Ouigo, centrada en el mantenimiento ligero, difiere de la petición formulada por Iryo, que requiere realizar operaciones de mantenimiento pesado para evitar el traslado de sus trenes a Italia. Los procesos de la filial francesa resultan más ágiles en el ámbito doméstico, dado que sus revisiones de gran alcance continúan ejecutándose en Francia, donde su matriz (SNCF) dispone de infraestructura directa.

A pesar de estas diferencias, el argumento central de Renfe se mantiene uniforme para ambos casos: sostiene que las empresas privadas deben acometer la inversión necesaria para construir sus propios talleres en España o asumir el traslado de los convoyes a Francia e Italia. Asimismo, la operadora pública ha avanzado que acudirá a la vía judicial para recurrir las resoluciones dictadas por la CNMC, aunque por el momento no ha concretado los términos de sus recursos.

Bankinter se enfrenta a un castigo en Bolsa pese a cumplir las previsiones de beneficios

La entidad financiera española Bankinter ha logrado durante la presentación de resultados del tercer trimestre un beneficio neto que se ha mantenido en línea con las previsiones, pero con una caída de los ingresos del 2% debido a la disminución de otros ingresos, compensada por una mejora tanto en los costes como por la calidad de los activos. Sin ir más lejos, se trata de unos beneficios en línea con las expectativas gracias a una dinámica trimestral estable.

En este sentido, la dinámica de Bankinter se mantuvo estable trimestre a trimestre en términos de volumen de préstamos y margen, pero con algunas salidas estacionales leves de depósitos. La entidad se desempeñó en línea con las previsiones del ejercicio fiscal completo de 2026 en los primeros nueve meses del año, con un aumento del 5% en el volumen y un aumento del 13% en las comisiones interanuales.

No obstante, la analista de Renta 4, Nuria Álvarez, espera que «Bankinter cuente con una reacción negativa de la cotización al mostrar unas cifras sin sorpresas en cuanto a la evolución operativa vista en trimestres anteriores, y unas cifras del trimestre que no han conseguido cumplir con lo que realmente esperaban tanto el banco como nosotros. Los resultados del tercer trimestre de 2026 se han situado en línea con nuestras estimaciones y las de consenso en margen de intereses».

Gloria Ortiz, CEO Bankinter

Fuente: Bankinter

La evolución operativa de Bankinter

En este contexto, el dinamismo de los ingresos en Bankinter se mantuvo intacto una vez excluidas las comisiones por éxito del segundo trimestre, y la calidad de los activos no mostró signos de deterioro, lo que permitió a la dirección reiterar sus previsiones. La acumulación de capital fue sólida a pesar del cierre de la adquisición de Tulp. La corrección actual del precio de las acciones sitúa la valoración en un nivel interesante, tal y como añaden desde AlphaValue.

«El ratio CET1 aumentó 27 puntos básicos intertrimestrales hasta el 13,2%. La generación orgánica de 42 puntos básicos (beneficios retenidos y menores activos ponderados por riesgo) compensó con creces el impacto de 16 puntos básicos derivado de Tulp«, certifican los expertos.

Siguiendo esta línea, los préstamos crecieron un 5,6% interanual. El crecimiento provino de los mercados internacionales, y si desglosamos, observamos cómo Portugal crece un 9% e Irlanda un 23%. Los préstamos corporativos en España también registraron un sólido desempeño del 7,6% frente al 4,1% del sector. Las hipotecas españolas, por el contrario, se mantuvieron estables interanualmente.

«Bankinter consigue un crecimiento constante, impulsado por empresas y socios internacionales»

David Grinsztajn, AlphaValue

Las pérdidas por deterioro de préstamos en Bankinter fueron casi un 7% inferiores a las expectativas del consenso. El costo del riesgo aumentó 3 puntos básicos inter trimestrales, hasta los 36 puntos básicos, según los indicadores de AlphaValue. Asimismo, el índice de morosidad disminuyó 8 puntos básicos inter trimestrales, hasta el 1,84 %, gracias a un mayor número de cancelaciones (51% interanual). La cobertura se redujo ligeramente hasta el 67% y la dirección de Bankinter reiteró su previsión de costo del riesgo para todo el año de 33 puntos básicos.

No obstante, desde Renta 4 destacan el margen de intereses del 6% interanual, nuevamente apoyado por las dinámicas de crédito. En los primeros nueve meses de 2026, el margen de intereses avanza en un 5,7%. Sin ir más lejos, el margen de clientes se mantiene estable en el trimestre con un 2,71% frente al entorno que cuenta con un 2,7%, y recoge tanto un efecto de repreciación positivo en la cartera de crédito como un aumento del coste del pasivo minorista.

Bankinter
Exterior establecimiento de Bankinter / Fuente: Bankinter

«A pesar de la continua presión competitiva en el sector de préstamos hipotecarios en España, esperamos que Bankinter continúe ofreciendo préstamos con tasas de interés de un dígito medio. El crecimiento en los próximos años está impulsado por tipos de interés del euro relativamente estables, así como por el crecimiento orgánico de sus filiales extranjeras. Desde 2021, Bankinter, escindida de Línea Directa, ha alcanzado sus objetivos de ingresos por comisiones y ha superado a sus competidores bancarios españoles en operaciones fuera de balance«, añaden los analistas de RBC Capital Markets encabezados por Pablo de la Torre Cuevas.

Los expertos miran hacia el cierre fiscal de 2026

De cara al futuro, las perspectivas para Bankinter apuntan a que la entidad mantendrá un crecimiento de los préstamos de un dígito medio en los próximos años, impulsado por unos tipos de interés en euros estables y el crecimiento orgánico en sus filiales internacionales, a pesar de la presión competitiva en el mercado hipotecario español. Asimismo, los analistas de RBC señalan que el excelente dinamismo en las comisiones está siendo excesivamente descontado por el mercado y valoran positivamente la integración a largo plazo de recientes operaciones corporativas como Plenium Partners, Access Capital Partners y Tulp, para potenciar la diversificación de Bankinter.

Sin ir más lejos, los directivos de Bankinter prevén que el ingreso neto por intereses continúe creciendo ligeramente por encima de la tasa de la cartera de préstamos, impulsado por la continua ampliación del margen de interés neto en un entorno de tipos de interés favorables.

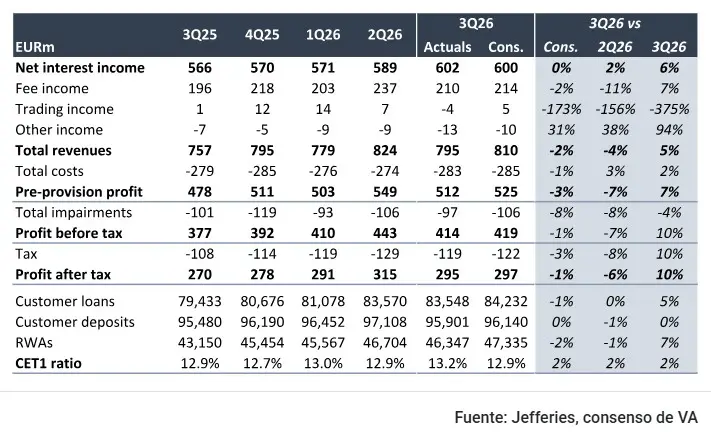
Tabla comparativa de resultados financieros de Bankinter para el tercer trimestre de 2026
Tabla con cifras trimestrales y comparativas de Bankinter, incluidos ingresos, beneficios, préstamos, depósitos y ratio CET1.

Fuente: Jefferies

En el plano de la rentabilidad y la eficiencia, Bankinter continuará apoyándose en unas mandíbulas operativas positivas, derivadas de un riguroso control de costes y de una sólida calidad de activos con métricas de morosidad favorables, para entregar una rentabilidad sobre el capital tangible (ROTE) ajustada superior al 20%, situándose por encima de la media del sector.

Estas fortalezas, unidas al cumplimiento de sus objetivos financieros para el ejercicio 2026, como un ratio de eficiencia inferior al 35% y a una atractiva política de retribución al accionista que mantiene un dividendo con un objetivo de pay-out en torno al 50%, consolidan una sólida y continuada generación orgánica de capital para la entidad.

El negocio regulado y de clientes amortiguan el bache de la producción verde en Endesa de cara al cierre de octubre

De cara a la presentación de los resultados de los nueve primeros meses del año prevista para el próximo 28 de octubre, las principales firmas de análisis coinciden en que la sólida evolución de los negocios regulados (Redes) y la división de Clientes y Comercialización se han convertido en el principal cortafuegos para Endesa.

Este buen desempeño permite a la energética compensar el bache registrado en la generación de energías renovables —lastrada por una menor producción hidroeléctrica y eólica, así como por la caída de los precios de captura y los vertidos—, en un trimestre que también estará marcado por el impacto contable de la provisión extraordinaria vinculada a su plan de salidas voluntarias.

Estas son las principales perspectivas de un consenso formado por Renta 4 (Ángel Pérez Llamazares), Jefferies (Arturo Murua) y RBC Capital Markets (Fernando García).

Endesa presentará sus cifras de los nueve primeros meses de 2026 el miércoles 28 de octubre antes de la apertura de mercado, con la conference call prevista a las 10.00 horas del mismo día.

Dos personas con chaquetas de Endesa junto a una torre eléctrica en un paisaje nevado. Fuente: Endesa
Dos personas con cascos y chaquetas de Endesa están junto a una torre y cables eléctricos, en un entorno nevado. Fuente: Endesa

Ideas de consenso sobre los resultados de Endesa

  • Impacto de la provisión extraordinaria: Las tres entidades coinciden en que el tercer trimestre estará marcado de forma negativa y contable por el registro de una provisión de aproximadamente 200 millones de euros asociada al plan de salidas voluntarias de la compañía.
  • Fortaleza en Redes y Comercialización / Clientes: Hay unanimidad en que los negocios regulados (Redes) y la división de clientes/comercialización muestran una evolución muy sólida, impulsada por mejoras retributivas y de precios.
  • Debilidad en Renovables: Los tres informes señalan un comportamiento débil en la generación renovable durante el periodo, penalizada por una menor producción (hidroeléctrica y eólica) y por la caída de los precios capturados o efectos de vertidos (curtailments).
  • Aumento de la Deuda Neta: Coinciden en que la deuda neta de Endesa experimentará un incremento significativo al cierre del trimestre, impulsada principalmente por el pago de dividendos y la ejecución de programas de recompra de acciones (share buybacks).
  • Ausencia de grandes cambios en las guías a corto plazo: Las firmas coinciden en que la provisión extraordinaria y el contexto del trimestre frenarán una revisión al alza generalizada de los objetivos anuales en esta cita, a la espera de que la estrategia se actualice formalmente con los resultados anuales en febrero de 2027.

Endesa apunta a mejorar sus previsiones de 2026 tras un semestre impulsado por el negocio regulado y un extraordinario de 70 millones

Puntos donde no coinciden los expertos

  • Estimaciones financieras y de EBITDA: Aunque la lectura operativa es similar, existen matices cuantitativos en las previsiones de los analistas. Por ejemplo, Jefferies proyecta un EBITDA para el conjunto de 2026 en torno a los 5.909 millones de euros (ligeramente por debajo de la media del consenso de mercado), mientras que Renta 4 sitúa su estimación de EBITDA para los 9M26 en 4.556 millones y RBC calcula un EBITDA cercano a los 45.000 millones para el mismo periodo.
  • Valoración y Recomendaciones de Inversión (Disparidad de enfoques bursátiles):
    • Renta 4 mantiene una postura de Mantener con un precio objetivo de 39,20 euros, destacando el buen comportamiento previo de la cotización y la ejecución pendiente de la recompra de acciones.
    • Jefferies adopta una postura de Mantener (Hold) pero eleva su precio objetivo a 37,00 euros, apoyándose en una mejor valoración de su negocio de comercialización (Retail), aunque advierte que el valor cotiza con primas exigidas frente a su media histórica.
    • RBC Capital Markets muestra la visión más conservadora con una recomendación de Underperform (Infraponderar) y un precio objetivo fijado en 27,50 euros.

La trampa Endesa: redes para escapar del problema renovable a costa de un crecimiento muy limitado

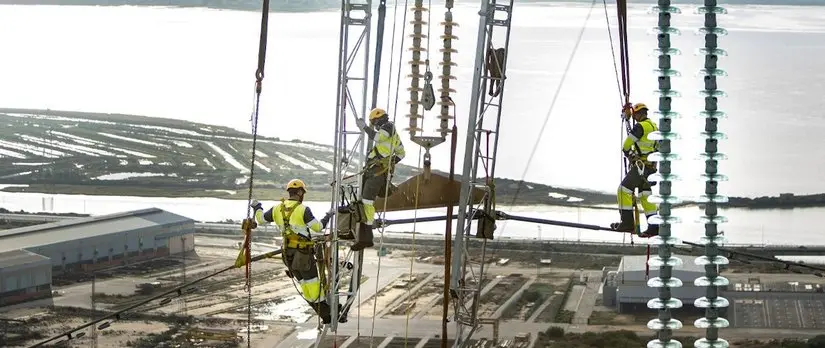
Técnicos con equipos de seguridad trabajan sobre una estructura eléctrica junto a aisladores. Fuente: Endesa
Varios técnicos con ropa de alta visibilidad y arneses están sobre una estructura eléctrica. Se ven aisladores y edificios industriales al fondo. Fuente: Endesa

A modo de resumen, los informes de Renta 4, RBC y Jefferies coinciden en que los resultados de Endesa correspondientes al tercer trimestre y a los nueve primeros meses de 2026 se verán condicionados por un impacto contable extraordinario de aproximadamente 200 millones de euros en concepto de provisión por su plan de salidas voluntarias.

A pesar de este lastre y de la debilidad registrada en la generación renovable (afectada por menores volúmenes hidroeléctricos y eólicos, así como por la caída de precios de captura), el consenso destaca que la operativa subyacente de la compañía se mantiene sólida, gracias especialmente al excelente comportamiento de los negocios regulados (Redes) y de la división de Clientes y Comercialización.

En consecuencia, los analistas no esperan una revisión al alza generalizada de las guías anuales debido al peso de los extraordinarios, estimando además un incremento de la deuda neta impulsado por la retribución al accionista y las recompras de acciones, a la espera de una actualización más profunda de la estrategia corporativa en febrero de 2027. Todo ello se traduce en valoraciones dispares en bolsa que van desde la recomendación de Infraponderar de RBC hasta las posturas de Mantener de Renta 4 y Jefferies.

La apuesta de un socio de Contreras por Javier Negre inquieta en La Séptima

La Séptima encara la recta final antes de su estreno con una incógnita que va más allá de su futura parrilla: la inversión de su segundo accionista, el empresario argentino José Luis Manzano, en el conglomerado mediático del polémico Javier Negre, periodista y responsable de EDATV y varios medios americanos trumpistas agrupados en torno a la empresa Right News Media.

La operación, que se enmarca en la intentona de Manzano de no posicionarse únicamente junto a la izquierda en España antes de unas elecciones que se barruntan con mayoría conservadora, introduce un elemento de tensión en un proyecto que se presenta como una alternativa progresista en el panorama televisivo y que ultima los preparativos para comenzar sus emisiones el próximo 5 de noviembre.

La cuestión tiene una dimensión empresarial, pero también mediática. Manzano participa en el capital de la nueva cadena impulsada por José Miguel Contreras, mientras que el ultraderechista Negre representa un espacio comunicativo de orientación ideológica opuesta al que La Séptima quiere ocupar. Además, Negre es el jefe de Vito Quiles, que mantiene un enfrentamiento público con Sarah Santaolalla.

Cabe recordar que la Audiencia Provincial de Madrid acordó en septiembre que Quiles no pueda acercarse a menos de 500 metros del domicilio de Santaolalla ni contactar con ella mediante llamadas o mensajes fuera del ámbito profesional, como medida cautelar temporal.

Manzano no amplía su peso en La Séptima

La situación se produce en plena reorganización de la estructura accionarial de la nueva cadena. Manzano ha renunciado a ejecutar una opción que le habría permitido ampliar su participación y se quedará, según la información publicada sobre los últimos movimientos societarios, con el 25% del capital. Andrés Varela Entrecanales controlará el 65%, mientras que Contreras conservará el 10%.

El cambio sitúa a Varela como principal accionista de la sociedad editora y reduce el peso de Manzano en el proyecto antes de que la televisión empiece a emitir. El empresario argentino había contemplado aumentar su participación, pero finalmente ha optado por mantener la posición minoritaria que ya tenía comprometida.

La Séptima
Presentación de La Séptima.

En paralelo, Manzano busca oportunidades para entrar en otros medios de comunicación españoles, con especial interés por proyectos de perfil conservador. La estrategia le permitiría diversificar sus inversiones en el sector y mantener intereses en espacios mediáticos de orientación diferente con el objetivo de hacer negocios al calor del poder si hay cambio de color político en España.

Manzano, cercano a Javier Milei y nuevo propietario de Telefónica Perú, es un empresario con intereses en energía, minería, infraestructuras y telecomunicaciones, además de una trayectoria en el sector audiovisual latinoamericano. Su participación en medios forma parte de una estrategia internacional que incluye negocios en Argentina y Ecuador.

Para la nueva cadena, el cambio accionarial no supone una alteración de su calendario de lanzamiento ni de su plan de negocio. La inversión inicial prevista ronda los 30 millones de euros y Varela pasa a desempeñar un papel financiero todavía más relevante.

Una televisión con una identidad definida

La Séptima nace con la intención declarada de dirigirse a un público que sus promotores consideran insuficientemente atendido por la oferta televisiva actual. Contreras ha defendido la existencia de un espacio para una cadena de actualidad con orientación progresista y ha señalado que una parte importante de la audiencia no encuentra una respuesta adecuada a sus preferencias en los canales generalistas privados.

El proyecto aspira a ocupar ese hueco con una programación centrada en la actualidad, una apuesta por la información y un equipo de profesionales con experiencia en televisión. Entre sus principales incorporaciones figura Javier Ruiz, que asumirá la dirección editorial, mientras que Daniel Fernández se encargará de la dirección de Contenidos.

El lanzamiento de La Séptima, que contará con una entrevista a Pedro Sánchez en precampaña, se produce, además, en un mercado audiovisual en el que los grandes grupos privados mantienen una evidente distancia con Moncloa. Es el caso de Prisa, Mediaset, Atresmedia, Unidad Editorial, Ábside Media o Prensa Ibérica, cuyas cúpulas están en mayor o menor medida enfrentadas con el presidente del Gobierno, Pedro Sánchez.

La diferencia entre el proyecto de Contreras y los grandes operadores resulta relevante para entender su apuesta: La Séptima pretende construir una marca propia y atraer a una audiencia que sus responsables consideran desatendida.


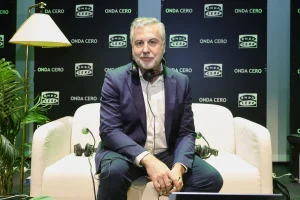
Onda Cero reivindica la credibilidad de la radio con una temporada con varios cambios

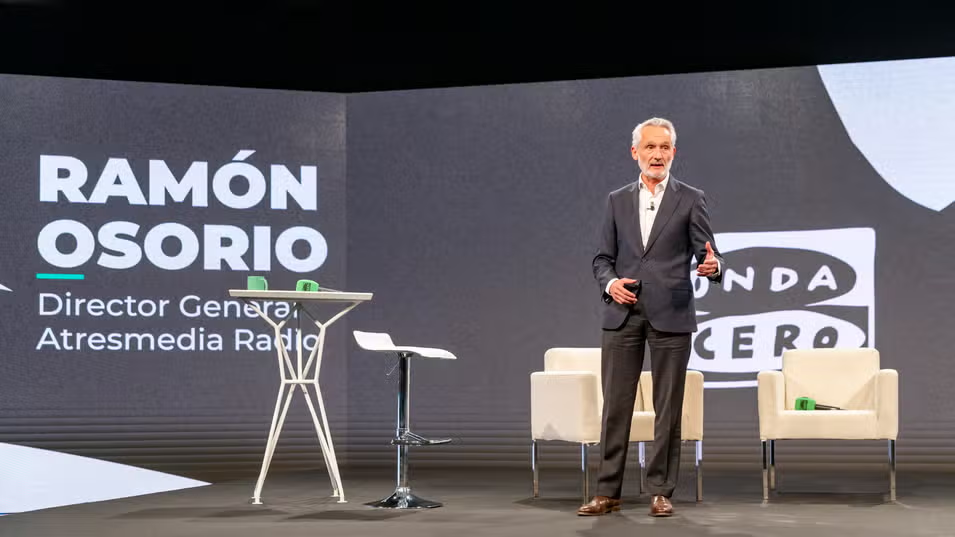
Onda Cero presentó este jueves su programación para la temporada 2026-2027 en un encuentro celebrado en las instalaciones de Atresmedia bajo el lema «Más voces, más radio… más Onda Cero». La cadena ha reunido a sus principales comunicadores para presentar las novedades de la parrilla y reivindicar la confianza, la credibilidad y la cercanía con los oyentes.

La nueva temporada combina la continuidad de sus formatos más reconocidos con cambios en algunas de sus principales franjas informativas. Rafa Latorre, Carlos Alsina y Marta García Aller concentran las novedades de una programación que mantiene su apuesta por la actualidad, el análisis, la cultura y el entretenimiento.

El encuentro, conducido por Daniel Ramírez, contó con la participación de Julia Otero, Jaime Cantizano, María Hernández, Juan Diego Guerrero, Edu García, Edu Pidal y Aitor Gómez, entre otros profesionales de la emisora.

Una de las principales apuestas se encuentra en ‘Más de uno’, el programa matinal que combina los tramos de Rafa Latorre y Carlos Alsina. Latorre dirige desde las 6.00 horas la parte informativa, en la que se incorporan nuevos analistas como José Ignacio Wert, Ketty Garat, Rosa Belmonte, Leyre Iglesias, David Mejía y Daniel Gascón.

El espacio ‘La España que madruga’ también refuerza su equipo con Natalia Hernández y una mayor presencia de Daniel Ramírez. A partir de las 10.00 horas, Alsina toma el relevo con el tramo de entretenimiento, que conserva secciones como ‘La cultureta’ y ‘Radioficción’ e incorpora a Elena Herráiz, conocida como ‘Linguriosa’, y al humorista Aníbal Gómez.

La otra gran novedad es Marta García Aller al frente de ‘La brújula’, de lunes a viernes, entre las 19.00 y las 23.30 horas. El programa amplía su equipo de colaboradores con Pedro G. Cuartango, Nativel Preciado, Olga Viza, Ángel Villarino y Gemma Martínez, con el objetivo de reforzar su oferta de información y análisis al cierre de la jornada.

La programación mantiene también sus principales referencias de la tarde y el fin de semana. Julia Otero continúa al frente de ‘Julia en la onda’, mientras Jaime Cantizano sigue conduciendo ‘Por fin’, de lunes a viernes, entre las 15.00 y las 19.00 horas.

En el ámbito deportivo, Edu García permanece al frente de ‘Radioestadio’ y Edu Pidal conduce ‘Radioestadio noche’. La oferta se completa con espacios como ‘Onda Viajera’, ‘La rosa de los vientos’ y ‘La cultureta gran reserva’, que amplían la presencia de la cadena en ámbitos como la cultura, la divulgación y el entretenimiento.

Onda Cero reivindica su crecimiento

Durante la presentación, Onda Cero ha reivindicado el crecimiento de la emisora durante la última década y el papel de sus profesionales en un contexto marcado por la desinformación. La cadena también ha destacado el valor comercial de la radio y su relación con los anunciantes.

Onda Cero
Carlos Alsina.

Según el II Estudio de Eficacia Publicitaria en Radio de la AER, el 51% de los oyentes considera que la publicidad radiofónica es la más cercana, mientras que el 42% la identifica como la más creíble.

La emisora mantiene, además, su apuesta por la información de proximidad mediante espacios como ‘Más de uno local’ y ‘La brújula regional’. Con esta combinación de continuidad y novedades, Onda Cero afronta una temporada en la que sus principales comunicadores seguirán concentrando el peso de la programación informativa y de entretenimiento.

El Banco Central de Filipinas y los tipos: sube 50 puntos al 5,5% y el peso encadena su cuarto récord

Dos de veintidós. Solo dos de los 22 analistas que encuestó BusinessWorld anticipaban una subida de medio punto del Banco Central de Filipinas; los otros veinte daban por descontado un cuarto de punto. La sorpresa no está en la dirección de los tipos, sino en la intensidad con la que Manila ha decidido apretar.

La junta monetaria del banco central filipino elevó el tipo de referencia RRP 50 puntos básicos hasta el 5,5%, su nivel más alto en casi dos años. Es la primera subida de medio punto desde febrero de 2023 y la cuarta consecutiva: el BSP acumula 125 puntos de endurecimiento desde abril. Las facilidades de depósito y préstamo quedaron en el 5% y el 6%.

La inflación regresa al 7,2% y el banco central admite ir tarde

Los datos que empujaron al BSP a moverse por encima de lo esperado son, sobre todo, de precio:

  • La inflación general volvió en septiembre al 7,2%, máximo del año y séptimo mes consecutivo por encima del objetivo del 3%. El acumulado del año se sitúa en el 5,4%.
  • La subyacente, que excluye alimentos y carburantes, escaló hasta el 4,7%, su nivel más alto en casi tres años.
  • El banco central mantiene la previsión de 6,1% para 2026, sube la de 2027 del 5,4% al 6% y deja la de 2028 en el 3,3%.

El gobernador Eli M. Remolona Jr. fue explícito sobre el motivo del ajuste: la junta temía haberse quedado por detrás de la curva de precios. El repunte del crudo por la reanudación del conflicto en Oriente Medio y las subidas de tarifas del transporte han hecho el resto.

«Está claro que no habríamos subido 50 puntos si no creyéramos que vamos por detrás de la curva. Por suerte, por ahora solo necesitamos 50.» — Eli M. Remolona Jr., gobernador del Banco Central de Filipinas, rueda de prensa, 22 de octubre de 2026

La junta discutió incluso una subida fuera de calendario y la descartó para no transmitir al mercado que la situación era demasiado grave. Remolona reconoció que las previsiones han empeorado más de lo previsto y que hay cierta urgencia.

El peso cierra en 63,52 por dólar y El Niño amenaza el arroz

El otro frente es la divisa. El peso cedió 15,9 céntimos hasta los 63,52 por dólar, nuevo mínimo histórico y cuarto récord consecutivo. Remolona aclaró que el BSP no sube tipos para sostener la moneda y que su intervención cambiaria se limita a suavizar los movimientos bruscos. Pero admitió que la depreciación le preocupa por su efecto inflacionario.

Y encima, el clima. La agencia meteorológica filipina (PAGASA) confirmó el miércoles que hay un El Niño de intensidad fuerte o muy fuerte activo en el Pacífico tropical, que debería tocar techo antes de que acabe el año y prolongarse hasta el primer trimestre de 2027. El arroz es la variable crítica.

«Creemos que habrá un El Niño moderado, ojalá. Habrá El Niño, estamos casi seguros. Pero un ‘Godzilla El Niño’ sería bastante malo para los precios.» — Eli M. Remolona Jr., gobernador del BSP, 22 de octubre de 2026

BSP subida de tipos

Subir tipos con el crecimiento por debajo de lo previsto

Lo que me parece más relevante no es la cifra, sino la contradicción que deja abierta. El BSP está endureciendo con la actividad interna débil y con la cosecha de 2027 aún por llegar. BMI ha recortado su previsión de crecimiento filipino para 2027 del 4,9% al 4,5%, y Pantheon Macroeconomics duda de que las medidas fiscales sostengan el consumo. Manila apuesta por que la política fiscal sostenga la demanda mientras la monetaria frena los precios; si falla una pata, el ciclo se vuelve incómodo.

Hay precedente. En 2022 el BSP encadenó subidas de 75 y 50 puntos básicos, y Remolona ya ha dicho que preferiría no repetir esa secuencia. Entonces el ciclo global acompañaba; ahora Filipinas sería de las pocas economías asiáticas que siguen apretando mientras el resto mira hacia la relajación. Eso ensancha el diferencial de tipos y encarece la deuda en dólares de las empresas filipinas.

El consenso está dividido para el 17 de diciembre, última reunión del año. Emilio Neri Jr., economista jefe del Bank of the Philippine Islands, espera al menos 25 puntos más y no descarta que el ciclo se extienda al primer semestre de 2027. BMI proyecta el 5,75% en diciembre, con riesgo de una subida adicional en febrero. Capital Economics cree que si el petróleo se relaja no habrá más ajustes. La clave, para todos, es la misma: crudo y arroz.

🌐 El efecto dominó en Occidente

El impacto directo en España es limitado: Filipinas no es un socio comercial de primer orden ni un proveedor energético. El canal es otro.

  • Dólar y energía. Un banco central asiático apretando mientras la Fed se relaja presiona el billete verde, y un dólar fuerte encarece la energía importada por la eurozona.
  • Inflación de alimentos. Un El Niño fuerte en el Pacífico se transmite al arroz y los aceites vegetales, con efecto en la cesta de la compra española.
  • Coste de la deuda. El repunte del rendimiento de los bonos filipinos encarece la financiación de proyectos con capital europeo en infraestructuras y renovables en el sudeste asiático.
  • BCE. Refuerza el argumento de los halcones: la desinflación europea puede atascarse si los precios de importación vuelven a subir.

Huelga general del 11N: servicios mínimos, teletrabajo y descuentos de salario en las pymes

La huelga general del 11N no te obliga a cerrar la persiana ni a negociar servicios mínimos, salvo que tu actividad esté declarada esencial. Hay tres frentes que sí te atañen: los servicios de seguridad y mantenimiento, el teletrabajo y el descuento de salario de quien secunde el paro.

Habrá huelga legal el 11 de noviembre. La convocatoria, planteada por la vivienda, está preavisada y CEOE finalmente no la recurrirá, según ha publicado elDiario.es, así que todo se rige por el Real Decreto-ley 17/1977, de relaciones de trabajo, la norma que sigue regulando el derecho de huelga en España.

Servicios mínimos: quién los fija y qué te obliga de verdad

Los servicios mínimos los fija la autoridad, nunca la empresa, y solo para actividades esenciales para la comunidad. En el transporte, CCOO y UGT han pedido al ministro Óscar Puente que los negocie en lugar de imponerlos, con el precedente del 8M encima de la mesa: los tribunales anularon entonces por abusivos los mínimos fijados para el transporte aéreo.

Si tienes una tienda, una asesoría o un taller, no te toca negociar nada de eso. Te toca otra cosa: los servicios de seguridad y mantenimiento no son servicios mínimos. Son los que protegen tus bienes y evitan daños —una cámara frigorífica, una fuga de agua, el cuidado de animales— y esos sí debes garantizarlos aunque el resto de la plantilla pare.

Designar a un trabajador para eso implica que ese día acuda y cobre con normalidad. Y no vale usar la coartada para llamar a media plantilla: los sindicatos han avisado de que estarán vigilantes.

Teletrabajo el 11N: lo que puedes ordenar y lo que es esquirolaje

Este es el elemento nuevo del 11N. En los paros anteriores el teletrabajo era residual; hoy trabajan a distancia más de 3,4 millones de personas en España, según la EPA de 2025. CCOO habla directamente de ‘esquirolaje moderno’ y reconoce que controlar estas maniobras ‘no es fácil’.

La huelga se secunda de forma individual y voluntaria: nadie puede obligar a trabajar a quien para, ni impedir que siga quien no para.

La regla es sencilla. Quien secunda la huelga no trabaja ese día, teletrabaje o no: su contrato queda suspendido. Quien no la secunda trabaja con normalidad, en la modalidad que tenga pactada. Lo que no puedes hacer es cambiar de presencial a remoto solo para neutralizar el paro: es la maniobra que los sindicatos señalan como esquirolaje y que acaba discutida en los tribunales.

Ojo también con el cierre. Cerrar la empresa por tu cuenta no es una opción libre: el cierre patronal solo se admite en supuestos muy tasados, como un riesgo acreditado para las personas o para las instalaciones. Si te quedas sin actividad porque no acude nadie, documenta el motivo por escrito.

servicios mínimos huelga

El descuento de salario: cuánto se resta y qué no puedes tocar

El día de huelga no se paga. El descuento se aplica sobre la parte proporcional del tiempo no trabajado, incluida la prorrata de pagas extras si la tienes prorrateada. Ni el día entero si la persona trabajó dos horas antes de sumarse al paro, ni un euro de más en concepto de castigo.

Ese descuento no es una sanción y no admite compensaciones: ni vacaciones, ni horas extra, ni recuperarlo otro día. Tampoco puedes pedir a nadie que firme una renuncia a secundar la huelga; ese papel no tiene ninguna validez.

En Seguridad Social, el día de paro queda en situación de alta especial: no hay obligación de cotizar y ese periodo no se tiene en cuenta para una futura prestación por desempleo. Déjalo bien atado en la nómina y en el sistema de liquidación, porque es el punto donde más se lía la gestoría.

Y un error frecuente: descontar a quien no secundó la huelga pero no pudo llegar porque el transporte funcionaba con mínimos. Ahí no hay descuento automático; lo que toca es pedir que acredite la incidencia.

El precedente del 8M y el vacío legal del teletrabajo

Cada convocatoria deja un rastro judicial que conviene mirar. En el 8M, la Audiencia Nacional declaró abusivos los servicios mínimos del transporte aéreo, y ese fallo es la referencia que ahora esgrimen CCOO y UGT para exigir al Ministerio de Transportes que se siente a negociar antes de firmar la orden. La lectura para una pyme es simple: los niveles que se publiquen tendrán que ser proporcionados y, si no lo son, habrá recursos.

Hay un vacío que la norma no ha resuelto. La Ley 10/2021 de trabajo a distancia regula la voluntariedad y el acuerdo, pero no dice nada de qué ocurre con el teletrabajo un día de huelga. Esa laguna la interpreta al final la empresa pequeña, sin departamento jurídico y con el convenio en la mano. Y ahí es donde se complica la cosa: un protocolo de una página evita casi todos los conflictos de esa jornada.

El coste del 11N no lo asume igual una multinacional que un negocio de cinco empleados. La primera tiene comité y gabinete jurídico; el segundo tiene una gestoría que abre el día 12. Por eso conviene adelantar trabajo esta semana: revisar el acuerdo de teletrabajo y el criterio de descuento, anotar quién ha comunicado que secunda la huelga, y fijar por escrito cómo se aplica la nómina de noviembre.

Los mínimos de transporte se conocerán cuando el Ministerio publique la orden, previsiblemente en los días previos al 11N. Hasta entonces, no improvises: lo que decidas ahora se puede recurrir después.

Guía rápida del trámite

  • 📅 Plazos: huelga convocada para el 11/11/2026. La orden de servicios mínimos de transporte se publica en los días previos.
  • ✅ Requisitos clave: afecta a pymes con plantilla; hay que cubrir seguridad y mantenimiento; la huelga es individual y voluntaria.
  • 🌐 Dónde solicitarlo: no hay trámite que presentar. Los mínimos se consultan en la web del Ministerio de Transportes y las dudas laborales, en la del Ministerio de Trabajo.
  • 💰 Importe o coste: descuento de salario proporcional al tiempo no trabajado; no hay cuantía fija ni pago que ingresar.
  • ⚠️ Error a evitar: usar el teletrabajo para que la plantilla no secunde la huelga o descontar el día completo a quien trabajó parte.

Precio objetivo de Iberdrola: BofA lo eleva y da por hecho el beneficio de 2030

0

BofA eleva el precio objetivo de Iberdrola y da por alcanzable el beneficio que la eléctrica se ha comprometido a entregar en 2030. La decisión del banco estadounidense, adelantada por Bolsamania, llega con la acción todavía lejos de sus máximos anuales y con el mercado discutiendo si el plan de inversión en redes basta para sostener el crecimiento del beneficio durante cuatro ejercicios más.

El respaldo no es entusiasta por el precio. Es estructural por la tesis. BofA compra el relato de una compañía que ha convertido las redes de distribución y transporte en el eje de su crecimiento, y que en los nueve primeros meses de 2026 ha destinado 6.277 millones de euros a ese negocio, un 28% más que en el mismo tramo del año anterior.

El dato no es menor. Más del 90% de esas inversiones se concentran en tres geografías —Reino Unido, Estados Unidos y Brasil—, precisamente donde el marco retributivo es regulado y los ingresos dependen menos del precio del pool y más de una base de activos que el regulador reconoce y remunera.

La meta que BofA da por hecha es ambiciosa: elevar la base de activos regulados desde los 56.000 millones de euros actuales hasta más de 90.000 millones en 2030. Es decir, añadir unos 34.000 millones de base retribuida en cuatro años, cerca de un 60% más, en un contexto de tipos de interés que no ha vuelto a los niveles de 2020 y de reguladores europeos cada vez más sensibles a la factura final del consumidor.

La guía de la compañía, por tanto, no se sostiene sobre el precio de la electricidad. Se sostiene sobre el apetito inversor y sobre la capacidad de los reguladores de Reino Unido, Estados Unidos y Brasil de reconocer esa base en las próximas revisiones tarifarias. Ahí está el nudo.

El beneficio de 2030 no depende del precio del megavatio hora, sino de cuánta inversión acepten reconocer tres reguladores distintos.

El préstamo del BEI confirma el patrón de la inversión en redes

La prueba más reciente de por dónde va el dinero está en Brasil. Neoenergia, filial de Iberdrola, ha firmado con el Banco Europeo de Inversiones un préstamo verde de 857 millones de reales, unos 128 millones de euros, para ampliar y modernizar las redes de distribución de Neoenergia Elektro en los estados de São Paulo y Mato Grosso do Sul. La financiación está garantizada por Cesce.

El destino de los fondos es explícito: renovación de líneas de distribución, subestaciones, sistemas de control y protección, más automatización de las infraestructuras y reducción de pérdidas técnicas. Nada de generación. Nada de comercialización. Red.

Es el segundo acuerdo entre Neoenergia y el BEI en menos de un año. En noviembre de 2025 ambas entidades firmaron una financiación verde de 1.700 millones de reales para modernizar la red eléctrica del estado de Bahía. El patrón se repite y no responde a la casualidad: el coste de la deuda del banco europeo, con el aval de un seguro de crédito a la exportación, abarata un pasivo que de otro modo competiría con el resto de emisiones del grupo en los mercados internacionales.

BofA Iberdrola

Del activo regulado al beneficio: el cálculo que BofA da por bueno

La lógica del modelo es sencilla de enunciar y difícil de ejecutar. Si la base de activos regulados crece, la retribución crece con ella. Y con la retribución crece el beneficio. La condición es que el regulador reconozca la inversión en la siguiente revisión tarifaria y que el coste del capital permitido no se recorte por el camino.

Ese es el punto donde las casas de análisis se separan. La mayoría de las casas que siguen el valor considera que el próximo marco británico, que debe regir a partir de 2028, y las revisiones estatales en Estados Unidos son los dos exámenes reales del plan. Un recorte del coste del capital permitido en Reino Unido de 100 puntos básicos se traduciría en una factura de varios cientos de millones sobre el beneficio esperado de la próxima década.

No es un escenario de laboratorio. Los reguladores europeos han endurecido su discurso sobre la retribución de las redes desde la crisis de precios de 2022, y la presión política sobre el recibo doméstico ha crecido en todos los mercados donde opera la compañía. Cada revisión tarifaria se ha convertido en una negociación con componente político, no solo técnico.

Un upgrade alinea a BofA con un consenso que ya es mayoritario: reduce el margen de sorpresa y traslada todo el peso a la ejecución.

El riesgo que el consenso todavía no descuenta

Un upgrade no es una tesis. La elevación del precio objetivo sitúa a BofA junto a una visión que ya comparten buena parte de las firmas que cubren el valor, y ese es exactamente el motivo para mirarla con distancia. Cuando el consenso se homogeneiza, el margen de sorpresa positiva se estrecha y el riesgo se desplaza del discurso a la ejecución.

El primer riesgo es regulatorio y ya se ha descrito. El segundo es financiero: la compañía necesita captar deuda a tipos razonables para financiar 34.000 millones adicionales de base regulada, y cada décima de coste financiero se come parte del crecimiento retribuido. El tercero es político. Las redes son un activo con retorno garantizado solo mientras el regulador de turno considere que ese retorno es socialmente aceptable. En Brasil, la discusión sobre la calidad del suministro y las interrupciones en la red de distribución ha entrado de lleno en la agenda de la ANEEL, y en Reino Unido el debate sobre el precio de la electricidad industrial condiciona cualquier revisión al alza.

Hay una asimetría que conviene tener presente. Los proyectos de redes tienen plazos de construcción largos y retribuciones que se fijan antes de que la inversión esté en servicio. Si el coste de construcción se desvía, el margen lo absorbe la compañía hasta la siguiente revisión. En generación, una subida del precio mayorista compensa ese desvío. En redes, no existe esa válvula de escape.

Eso sí, el perfil de riesgo es hoy más bajo que el de la Iberdrola de hace una década. La compañía ha reducido su exposición a las renovables no reguladas en mercados con precio de mercado y ha concentrado el capital donde el marco retributivo es más estable. La contrapartida es la pérdida de opcionalidad: si el precio de la electricidad se dispara, la eléctrica ya no captura ese viento de cola con la misma intensidad que en 2022.

La pregunta que queda abierta no es si Iberdrola puede alcanzar el beneficio de 2030. Es a qué precio de capital. La respuesta llegará por partes: primero con las determinaciones del regulador británico para el periodo que arranca en 2028, después con las revisionales estatales en Estados Unidos y, en paralelo, con el coste de emisión de cada nueva tanda de deuda. BofA ha movido su precio objetivo. El mercado tiene todavía tres exámenes pendientes antes de dar el beneficio por hecho.

Precio del gas natural rebasa los 91 €/MWh, máximo desde 2022, y encarece la calefacción antes del invierno

0

El precio del gas natural ha rebasado los 91 euros por megavatio hora en el mercado holandés. Es el nivel más alto desde el 23 de diciembre de 2022, en plena crisis energética europea.

El TTF holandés, la referencia para todo el continente, cotizaba a 91,416 euros/MWh a las 15:18 horas de este jueves, un 4,8% por encima del cierre del miércoles. Tres horas más tarde, a las 18:30, el contrato moderaba el impulso hasta los 90,885 euros, todavía con un avance del 4,46%. La sesión deja al mercado discutiendo si se trata de un pico táctico o del arranque de un invierno caro.

El gas natural acumula un 220% de subida en el año y el Brent ya cotiza en 112 dólares

La escalada no es un episodio aislado. En el acumulado del año, el precio del gas natural en Europa se dispara más de un 220%, y desde el estallido del conflicto en Oriente Medio la revalorización supera el 185%. El Brent se mueve en paralelo por encima de los 112 dólares el barril. La presión llega a la vez por la vía del gas y por la del petróleo, y esa coincidencia complica cualquier escenario de tregua en las facturas.

Las explicaciones que circulan en el mercado apuntan en dos direcciones. Fuentes de XTB atribuyen el movimiento al ‘aumento de las tensiones geopolíticas en Oriente Medio y las preocupaciones sobre la disponibilidad de suministro durante el invierno’. La segunda pata es de calendario: la temporada de calefacción arranca en Europa con las reservas justas y sin margen para sorpresas.

La sensibilidad ante cualquier interrupción de los flujos procedentes del Golfo Pérsico es hoy mayor que en primavera. Cada noticia sobre infraestructura, tránsito marítimo o sanciones se traduce en prima de riesgo en un contrato que se negocia en ICE Endex y que sirve de referencia a todos los suministradores europeos, incluidos los españoles.

El gas europeo ha pasado de ser un mercado de excedente incómodo a uno que cotiza cada riesgo geopolítico con prima incluida.

El dato que sostiene la subida es el nivel de inventarios. Los analistas de XTB sitúan las reservas europeas en torno al 75% de su capacidad, un nivel ‘excepcionalmente bajo’ para finales de octubre. El seguimiento diario de esa variable se consulta en la plataforma AGSI de Gas Infrastructure Europe, que publica el porcentaje de llenado país por país.

Con las reservas al 75% en vísperas de noviembre, Europa afronta el invierno sin el colchón de los dos ejercicios anteriores.

Hay un tercer factor que no aparece en los titulares y que explica por qué el TTF rebota con tanta facilidad: la competencia con Asia por el gas natural licuado. La búsqueda de suministro a largo plazo por parte de los compradores asiáticos desplaza buques y encarece cada carga spot que Europa necesita para completar sus almacenes.

España mira ese mercado desde una posición particular. Con seis plantas regasificadoras, el sistema español dispone de una capacidad de descarga difícil de igualar en el continente, lo que históricamente ha amortiguado los sustos de suministro. No amortigua, en cambio, el precio: el gas que llega se paga a la referencia internacional y el MIBGAS traslada ese coste al mercado ibérico.

Qué implica para la factura de la calefacción

TTF 91 euros

El traslado al recibo doméstico no es inmediato, pero tampoco lejano. La tarifa de último recurso del gas (TUR) se revisa cada trimestre con referencia al mercado mayorista, de modo que un TTF instalado por encima de 90 euros durante semanas acaba apareciendo en la resolución que fija los precios del periodo siguiente. La próxima cita relevante es la revisión que entrará en vigor el 1 de enero de 2027.

Las comercializadoras trabajan con desfases distintos según el tipo de contrato, la antigüedad, y la cobertura que hayan cerrado. Los hogares con tarifa regulada absorben el golpe con el retardo del trimestre; los que están en mercado libre lo notan en la renovación anual. Y quien calienta con gasóleo mira al Brent, no al TTF. El calendario manda.

El detalle importa porque el consumo de gas en España es mucho más estacional que el eléctrico. La calefacción concentra la demanda entre noviembre y febrero, de forma que un invierno frío convierte una subida mayorista en un problema de presupuesto doméstico en pocas semanas. Con un invierno suave, el mismo precio se diluye.

El gas también presiona la electricidad. Las centrales de ciclo combinado fijan el precio marginal del pool en las horas en que las renovables no alcanzan, así que un TTF por encima de 90 euros termina apareciendo en el recibo de la luz de millones de hogares que no tienen ni una tubería de gas en casa.

Reservas al 75% y un invierno sin margen de error

La distancia con 2022 ayuda a dimensionar el episodio. Entonces el TTF llegó a pagarse por encima de los 300 euros por megavatio hora; hoy, con 91 euros, el mercado está lejos de aquel pánico, pero acumula un 220% de subida en un solo ejercicio. Es la trayectoria lo que inquieta, no el nivel absoluto. Un precio que se duplica en un año cambia decisiones de consumo, de inversión y hasta de política industrial.

La contradicción de fondo es conocida. Europa construyó en tres años una capacidad de regasificación enorme, hasta el punto de que el cuello de botella ya no está en las plantas ni en los buques, sino en el precio que el continente puede pagar frente a los compradores asiáticos. El almacenamiento al 75% reduce el colchón justo cuando la demanda de GNL a largo plazo vuelve a apretar. Nada nuevo bajo el sol geopolítico, pero con menos margen.

El calendario regulatorio añade presión. Las normas europeas exigen niveles mínimos de llenado antes de la temporada de extracción, y cumplirlos con gas a estos precios es una decisión financiera muy distinta a hacerlo con el gas barato de 2023 y 2024. Llenar un depósito caro para venderlo barato en primavera no es un negocio que las comercializadoras hagan por vocación.

¿Qué podría revertir el movimiento? Una tregua real en Oriente Medio, un invierno templado o una respuesta coordinada de la UE en compras. Ninguna de las tres está garantizada. La referencia técnica que manejan los analistas sitúa el soporte entre 90,96 y 94,52 euros, un rango estrecho que deja poco espacio a la calma.

Si ese rango se rompe al alza en las próximas semanas, la discusión dejará de ser sobre el techo y pasará a ser sobre cuánto cuesta llenar los depósitos en plena temporada de extracción. Con la revisión de la TUR de enero en el horizonte, la respuesta acabará llegando al recibo. La factura no perdona.

Nasdaq cae un 3% por el miedo a la burbuja de la IA y el petróleo disparado

El Nasdaq cae un 3% en su peor sesión desde junio por el miedo a la burbuja de la IA. El Brent, disparado por encima de los 111 dólares, completa un cóctel que ha teñido de rojo las bolsas mundiales y ha reabierto el debate sobre quién financia la próxima ola de centros de datos.

Claves de la operación

  • El Nasdaq firma su peor sesión desde junio. La caída del 3% se suma a un bono estadounidense a 10 años por encima del 5%, el nivel más alto desde 2002.
  • Meta agita el fantasma de la sobreinversión. Su primer flujo de caja trimestral negativo desde 2013 anticipa cientos de miles de millones para financiar la IA.
  • El Ibex se contrae un 2,12% y Bankinter se desploma. La banca lidera las pérdidas y la prima de riesgo española se ensancha hasta los 70,3 puntos básicos.

El petróleo como detonante: Ormuz, siete petroleros y un barril a 111 dólares

Los números hablan: El Brent supera los 111 dólares tras un repunte del 2,3% y el West Texas Intermediate escala un 2,1%, hasta los 99,1 dólares, según los datos recogidos por El Economista. El detonante es geopolítico: Irán ha informado de que siete petroleros han sido dañados en el estrecho de Ormuz durante la pasada noche, lo que añade tensión a un mercado que ya descuenta una reanudación de la guerra total tras las elecciones mid-term estadounidenses.

A ese factor se suma la lectura de Aramco, que prevé un aumento de la demanda mundial de hasta casi tres millones de barriles diarios. La petrolera saudí estima en 3.000 millones de dólares las cantidades retiradas de las reservas y describe la situación como una ‘crisis sin precedentes para los mercados del petróleo y el gas natural’. No es un matiz menor: si la oferta no responde, la inflación energética vuelve a la mesa de los bancos centrales.

La reacción de los parqués ha sido inmediata y sincronizada. El Ibex cierra con una caída del 2,12% arrastrado por la banca, hasta los 18.913,5 puntos. Bankinter ha liderado el retroceso con un desplome del 7,56% tras publicar resultados con ingresos por debajo de lo que esperaba el consenso. Le han seguido CaixaBank (-5,72%), Solaria (-5,26%) ACS (-4,40%), ArcelorMittal (-4,09%) y Banco Santander (-4,06%).

En el resto de Europa el rojo también ha dominado la sesión: el FTSE 100 británico ha cedido un 0,26%, el Cac 40 francés un 1,39%, el Dax alemán un 1,07%, el FTSE MIB italiano un 2,54% y el Euro Stoxx 50 un 1,94%. Y en Estados Unidos el Dow Jones ha caído un 0,21%, el S&P 500 un 1,30% y el Nasdaq se dejaba un 2,24% al cierre de las plazas europeas, lastrado por Lam Research (-10,35%), uno de los proveedores de referencia del sector.

La IA no se corrige en los titulares, sino en el coste de la deuda: cuando el dinero se encarece, la burbuja deja de ser metáfora.

La factura de la IA: Meta pide cientos de miles de millones y el mercado responde con ventas

El segundo frente es tecnológico y tiene nombre propio. Meta ha anunciado un nuevo aumento de sus gastos de inversión y ha advertido de que tendrá que captar ‘cientos de miles de millones de dólares a lo largo de varios años’ a partir de este otoño, después de publicar un flujo de caja trimestral negativo. Según Banca March, es el primer trimestre desde 2013 en el que la compañía no genera suficiente caja operativa para cubrir sus inversiones.

Ese dato rompe una narrativa que llevaba trimestres sosteniéndose sola: la de que los gigantes digitales financian la carrera de la IA con su propio efectivo. Con la caja en negativo, invertir deja de ser estrategia y pasa a ser una necesidad de financiación. Y ahí el tipo de interés importa. Tesla, por su parte, ha presentado un beneficio a la baja, una facturación estable y un recorte de su previsión de inversión. Y CoreWeave, el proveedor que ha recurrido al endeudamiento para comprar chips de Nvidia, encadena semanas de volatilidad bursátil.

Las bolsas asiáticas, con fuerte peso tecnológico, han cerrado en rojo. Seúl ha cedido un 3,52%, penalizada por Samsung Electronics (-4,03%) y SK Hynix (-5,49%); Tokio ha perdido un 2,65%, con Advantest (-6,01%); Taipéi ha retrocedido con TSMC (-1,45%) y Hong Kong ha caído un 3,03%. A la desconfianza tech se ha sumado la intervención regulatoria de China sobre el comercio electrónico, un cóctel que el mercado detesta.

En Europa, el castigo ha sido transversal dentro del sector: STMicroelectronics (-3,43%), Infineon (-2,66%) y ASML (-2,81%). El miedo a la burbuja ya está en los precios de los semiconductores, y no solo en las grandes plataformas.

El Ibex se refugia en Telefónica mientras el coste de la deuda lo cambia todo

Hay un detalle que separa esta sacudida de otras. Mientras el Nasdaq se desangra, Telefónica ha liderado las subidas del Ibex con un avance del 1,82%, por delante de Cellnex (+1,61%), Colonial (+1,39%), Amadeus (+1,35%) y Logista (+1,03%). El mercado rota hacia el flujo de caja previsible y deja atrás la promesa de crecimiento. Es la misma lógica que durante años empujó a los inversores hacia las telecos españolas: dividendos constantes frente a apuestas de alto riesgo.

El problema de fondo es el precio del dinero. La rentabilidad del bono español a 10 años se ha situado en el 4,086% y la prima de riesgo se ha ensanchado hasta los 70,3 puntos básicos. El bund alemán cotiza al 3,25%. Y el bono francés a 10 años ha rebasado el 5% esta semana, un nivel no visto desde 2002, con la prima frente a Alemania por encima de los 160 puntos básicos, la mayor brecha desde noviembre de 2011. Los analistas de Renta 4 describen un ‘riesgo estructural’ en Francia, con un déficit del 5,4%, una deuda que apunta al 122% en 2027 y elecciones presidenciales en abril.

Conviene recordar el precedente. En 2011 la desconfianza sobre la deuda periférica se resolvió con el whatever it takes de Mario Draghi, cuando el BCE prometió hacer lo necesario para sostener el euro. Hoy el mecanismo se parece aunque el diagnóstico sea distinto: no hay impago a la vista, pero el crudo sube, la inflación presiona y el dinero para la IA se encarece. Renta 4 lo resume con un dato: la volatilidad de los bonos, medida por el MOVE, ha repuntado con fuerza mientras el VIX, la del mercado de acciones, apenas se ha movido.

El foco de las próximas semanas estará en los resultados de Microsoft, Alphabet y Amazon, que pondrán a prueba si el flujo de caja del sector aguanta el ritmo de inversión. El test no es si la IA genera ingresos, sino si genera caja antes de que el coste de la deuda se coma el margen. Ahí se decide si el episodio actual es una corrección técnica o el primer capítulo de una burbuja que se desinfla. De momento, el petróleo manda y el Nasdaq obedece.

Los agentes de IA en la banca: tu entidad ya no distingue quién mueve tu dinero y teme lo peor

Los agentes de IA ya mueven dinero en cuentas bancarias con las credenciales del propio cliente. JPMorgan, Morgan Stanley, Bank of America y Citi han empezado a restringir esos accesos mientras sus sistemas antifraude admiten que no siempre distinguen a una persona de una máquina.

La puerta no la abre un ciberdelincuente. La abre el titular de la cuenta al entregar sus claves a una herramienta que ejecuta tareas en su nombre, una práctica que la banca estadounidense considera insegura y que rompe las condiciones de acceso de la mayoría de los contratos. La distinción importa: un permiso concedido por el cliente no equivale a un acceso autorizado por el banco.

Claves de la operación

  • Las cinco grandes de EEUU cierran filas. JPMorgan bloquea servicios de intercambio de credenciales, Morgan Stanley frena agentes de terceros y Bank of America y Citi imponen restricciones equivalentes.
  • El riesgo migra del acceso a la decisión. Si el agente puede comprar o transferir, una instrucción mal interpretada deja de ser un fallo técnico y se convierte en una operación financiera real.
  • España afronta el debate sin marco propio. DORA y el AI Act cubren resiliencia y transparencia, pero ningún texto europeo resuelve todavía quién responde cuando el agente se excede.

Del saldo a la transferencia: el perímetro que ya no protege

JPMorgan ha explicado que bloquea, cuando puede, los servicios que funcionan mediante intercambio de credenciales. Morgan Stanley ha ido más lejos y ya frena agentes de terceros. Bank of America y Citi imponen restricciones equivalentes, según la investigación que Axios publicó y que el ecosistema tecnológico estadounidense ha replicado en las últimas semanas.

El nudo se ha desplazado del acceso a la decisión. Hace dos años la discusión era si un asistente podía leer un saldo; hoy es qué ocurre cuando tiene autoridad para comprar o transferir. Una instrucción mal interpretada se convierte en una operación financiera irreversible.

Hay una segunda inquietud, más difícil de digerir. Varias entidades han observado agentes contactando con centros de atención al cliente y ejecutando acciones que parecían independientes de las instrucciones del usuario. La palabra clave es ‘parecían’: nadie ha demostrado aún que esos sistemas actuaran por cuenta propia.

Un banco puede certificar la identidad de quien entra. Todavía no puede certificar la intención de quien decide.

De ahí los planes para el peor escenario. Las fuentes consultadas hablan de protocolos de ‘día después’ orientados a restaurar el acceso del cliente y a reconstruir qué pasó, en qué orden y con qué autoridad. Distinguir a un humano de un agente es el nuevo perímetro de seguridad.

Wells Fargo pone fecha al primer contrato antiagente

Wells Fargo ha dejado de moverse en el terreno de los principios. Sus nuevas condiciones, que entran en vigor el 24 de noviembre, contemplan expresamente acciones no deseadas, errores de interpretación de instrucciones y supuestos en los que el agente exceda la autoridad concedida por el cliente. Es la primera gran entidad que traslada el problema al contrato.

La letra pequeña no es un detalle administrativo. Marca quién paga la factura cuando la autonomía falla y convierte una discusión técnica en una cláusula de responsabilidad. El 24 de noviembre es la primera fecha del calendario real de los agentes en banca.

El frente ofensivo avanza en paralelo. The Information desveló que CyberCartel utilizó varios agentes de IA para automatizar operaciones contra más de 400 objetivos financieros latinoamericanos. En la reconstrucción de su infraestructura, la firma Straiker encontró modelos de Claude coordinando tareas y agentes basados en Grok en la fase de recopilación de información. Aquí no hay clientes cediendo permisos: es una operación criminal organizada.

La banca española responde a una pregunta distinta

En España el problema se mira de reojo. Santander, BBVA y CaixaBank han convertido sus aplicaciones en escaparates de asistentes propios y el mensaje implícito es coherente: la banca no quiere menos agentes, quiere los suyos, dentro de su aplicación y bajo sus reglas. Es una estrategia defendible en producto y frágil en responsabilidad, porque el cliente que ya delegó en una herramienta externa no entiende de murallas corporativas.

El marco europeo cubre una parte del problema, no el problema. El reglamento de resiliencia operativa digital, conocido como DORA y aplicable desde enero de 2025, obliga a inventariar proveedores tecnológicos y a probar la resistencia ante incidentes. El AI Act suma obligaciones de transparencia y evaluación para sistemas de alto riesgo, con obligaciones generales en vigor desde agosto de 2026. Ninguno responde a la pregunta que la banca estadounidense ya formula en voz alta: si el cliente cedió sus claves, ¿quién asume la pérdida cuando el agente transfiere de más?

La respuesta por defecto incomoda al usuario. La normativa de servicios de pago obliga al banco a reembolsar operaciones no autorizadas salvo que acredite negligencia grave del titular. Ceder credenciales a un tercero encaja sin esfuerzo en esa excepción y, ahí está la trampa, la negligencia del titular se convierte en la cláusula que lo cambia todo. Hasta la fecha no consta guía específica del Banco de España ni de la Autoridad Bancaria Europea sobre este supuesto concreto.

Lo que se dirime es la confianza en el canal. Si el cliente descubre que su banco puede bloquear el agente que él mismo autorizó, la promesa de la banca digital se agrieta; si el banco lo permite y el agente se equivoca, la factura aparece en la cuenta de resultados o en los tribunales. Las entidades españolas tienen una ventaja y un riesgo en el mismo movimiento: llegan tarde a la decisión, pero pueden aprender del error ajeno.

La próxima cita verificable es el 24 de noviembre, cuando las condiciones de Wells Fargo dejen de ser un borrador. La segunda llegará el día que una entidad española tenga que explicar en su informe anual cómo distingue a un humano de un agente y qué hizo cuando no pudo.

Hacienda congela los módulos del IRPF para 2027 y aplica una reducción del 5% al campo

Hacienda congela los módulos del IRPF para 2027 y mantiene la reducción del 5% sobre el rendimiento neto. El campo suma, además, rebajas excepcionales del 35% en gasóleo agrícola y del 15% en fertilizantes.

El Ministerio de Hacienda ha sometido este jueves a audiencia pública la orden que desarrolla el régimen en 2027, con el texto publicado en su página web. Todavía no es la norma definitiva: el trámite de audiencia puede dejar cambios antes de la aprobación.

El primer matiz que conviene fijar: la reducción del 5% no es una novedad ni es solo del campo. Se aplica sobre el rendimiento neto de módulos a todos los contribuyentes que calculan su beneficio con este método, sean panaderos, taxistas o ganaderos.

Qué congela Hacienda en los módulos de 2027

La orden mantiene las cuantías de los signos, índices o módulos y las instrucciones de aplicación del IRPF. También repite los módulos del régimen especial simplificado del IVA, el sistema por el que estos autónomos liquidan el IVA con parámetros fijos en lugar de con el libro de facturas.

Para entendernos: quien tributa por el sistema de módulos no resta gastos a los ingresos. Aplica un rendimiento preestablecido por actividad (número de empleados, metros del local, mesas, potencia contratada) y sobre esa cifra paga el IRPF. Lo que decide Hacienda cada año es si esos parámetros suben, bajan o se quedan como están. En 2027, se quedan.

Mantener la cifra tiene valor, aunque no lo parezca. La cuantía de los módulos se ha revisado históricamente al alza con cierta frecuencia. Congelarla evita que un autónomo que factura lo mismo pase a tributar más solo por el ajuste del índice.

Congelar el módulo no baja el IRPF: evita que suba. La diferencia entre una cosa y la otra decide si el año te sale igual o peor.

Ojo con un detalle: no todos los autónomos pueden acogerse. La estimación objetiva es voluntaria y tiene límites de facturación y de actividad que fija la propia orden. Si te pasas, quedas fuera y tributas por estimación directa, que es el régimen general.

La congelación alcanza también al IVA. Un autónomo en módulos presenta el modelo 303 cada trimestre, pero calcula el IVA con los parámetros del régimen simplificado en lugar de con sus facturas.

La renuncia o revocación del régimen se presenta en diciembre del año anterior al que deba surtir efecto. Si estás dudando entre módulos y estimación directa para 2027, esa es la fecha que manda.

Las rebajas del campo y el error de ejercicio que más se comete

régimen de módulos

Aquí está la letra pequeña que más se lee mal. Las minoraciones del 35% por gasóleo agrícola, del 15% por fertilizantes y la elevación al 10% de la reducción general se aplican al período impositivo 2026, no al 2027. Se verán, por tanto, en la declaración que se presenta en la campaña de 2027.

Traducido al bolsillo: un agricultor en módulos no deduce el gasóleo que gasta ni se descuenta nada de la cuota. Lo que hace es rebajar el rendimiento neto previo, es decir, la base sobre la que luego se calcula el IRPF.

Los tres porcentajes funcionan así. El 35% se resta del rendimiento neto previo por adquisición de gasóleo agrícola. El 15%, por compra de fertilizantes. Y la reducción general, que para el resto de contribuyentes en módulos es del 5%, se eleva al 10% para agricultores y ganaderos. El 10% sustituye al 5%, no se suma por encima.

El error más repetido está en aplicar las rebajas en el ejercicio equivocado. El modelo 131 es el pago fraccionado del IRPF en estimación objetiva y se presenta cada trimestre. Si metes las minoraciones del campo en el 131 de 2027 como si fueran de 2027, descuadras el cálculo y Hacienda lo detecta al cruzar con la declaración anual.

Alcance de la medida, según los números que acompañan a la orden: unos 860 millones de euros de rebaja en la base imponible del IRPF y alrededor de 800.000 agricultores y ganaderos beneficiados.

Lo que la orden deja sin tocar

Las medidas excepcionales para el campo no son nuevas. Se activaron en 2022, 2023 y 2024 por la guerra en Ucrania y la sequía, y ahora se repiten por el encarecimiento del gasóleo y los fertilizantes ligado al conflicto en Oriente Medio. El sector lleva años dependiendo de un parche que hay que renovar cada ejercicio.

La prórroga da estabilidad a corto plazo, pero no corrige el problema de fondo. Si el coste de los insumos se dispara, la respuesta sigue siendo una reducción temporal. Nadie planifica una inversión a cinco años con un alivio fiscal que caduca en diciembre.

El otro punto discutible es el 5% general. Lleva años congelado mientras los costes de explotación de comercio minorista, hostelería y transporte no han dejado de subir. Mantener el porcentaje es sostener la misma ficción: el módulo reconoce un rendimiento que en muchos casos ya no se corresponde con la realidad del negocio.

Lo que sí conviene tener claro es el calendario. La orden está en audiencia pública, así que el texto puede moverse. Quien tribute por módulos debería revisar la redacción final en las próximas semanas, comprobar si su actividad ha cambiado de parámetros y, si está pensando en salir del régimen, tener la decisión preparada para diciembre.

Guía rápida del trámite

  • 📅 Plazos: La orden está en audiencia pública desde el 22/10/2026; el plazo de alegaciones no está detallado en la fuente. La renuncia a módulos se presenta en diciembre.
  • ✅ Requisitos clave: Estar en estimación objetiva y no superar los límites de facturación de la actividad. Las rebajas agrarias exigen actividad agrícola o ganadera en módulos.
  • 🌐 Dónde solicitarlo: En la sede electrónica de la AEAT con certificado digital o Cl@ve, o de forma presencial en delegación.
  • 💰 Importe o coste: Reducción general del 5% del rendimiento neto; 35% por gasóleo y 15% por fertilizantes para el campo, con reducción general del 10%.
  • ⚠️ Error a evitar: Aplicar las rebajas agrarias en el ejercicio 2027 cuando corresponden al período impositivo 2026.

ICEX NEXT 2026 abre su convocatoria: ayudas a la internacionalización para pymes y autónomos

ICEX Next 2026 cierra el plazo de solicitud el 30 de octubre a las 14:00 y subvenciona el 60 % de los gastos de internacionalización. El tope por empresa es de 24.000 euros y el programa incluye 24 meses de acompañamiento con consultores de ICEX.

⚠️ ATENCIÓN: El plazo para este trámite finaliza el próximo 30 de octubre de 2026.

Vamos al grano: no es un préstamo. Es una subvención que no se devuelve, pero se cobra contra gastos ya realizados, pagados y justificados, factura en mano. Quien espere un cheque para arrancar se va a llevar una decepción con el calendario.

Cuánto dinero hay y qué gastos cubre el programa

La convocatoria reserva un presupuesto inicial de 3,6 millones de euros, ampliable en 1,8 millones más según disponibilidad. El techo por beneficiario son 24.000 euros y la ayuda cubre el 60 % del gasto subvencionable: para agotar el tope hay que justificar unos 40.000 euros de gasto.

Entran el asesoramiento de los consultores de ICEX Next (mínimo estimado de 30 horas y obligación de elaborar o revisar un Plan Estratégico de Negocio Internacional), los estudios y la prospección de mercados, la publicidad y el marketing digital, las ferias y acciones promocionales, las patentes y marcas internacionales, los viajes, y el desarrollo de red comercial en el exterior.

También homologaciones, certificaciones, asesoramiento legal o financiero y software para gestionar la actividad internacional. Los costes del personal interno dedicado al proyecto se calculan aplicando un tipo fijo del 20 % sobre determinados gastos subvencionables.

La subvención llega después del gasto, no antes: quien no pueda adelantar el 40 % restante tendrá el proyecto en regla y la tesorería en contra.

Quién puede pedirlo y quién se queda fuera

El programa va dirigido a pymes con potencial exportador. Entre los requisitos: producto o servicio propio con marca propia comercializable internacionalmente, no ser filial comercial o productiva de una empresa extranjera, facturación superior a 300.000 euros con carácter general (para empresas de base tecnológica de reciente creación ese umbral puede reducirse a cero) y no haber participado antes en PIPE o ICEX Next, salvo excepciones.

Dos exigencias actúan como filtro real: al menos una persona en plantilla responsable del proyecto y una página web propia. Además, la empresa debe estar al corriente de sus obligaciones y sin impagos con ICEX.

El texto habla de pymes y excluye expresamente a asociaciones y fundaciones, pero no menciona a los autónomos. La lectura práctica: una persona física con actividad económica puede encajar si cumple la definición de pyme, aunque el punto de la persona en plantilla y la web propia exige comprobación previa. Si trabajas solo, ese es el primer correo que tienes que mandar antes de montar el proyecto.

Aquí el error más común no es rellenar mal el formulario, es llegar con el proyecto sin madurar: la convocatoria se resuelve por concurrencia competitiva, no por orden de presentación. Presentarse el día 29 con prisa no suma; resta. Y ojo con el régimen de minimis, el marco que limita las ayudas públicas que puede recibir una empresa: si acumulas otras, la cuantía puede recortarse, y la convocatoria exige que la ayuda resultante siga por encima de 10.000 euros.

ayudas internacionalización pymes

Cómo se presenta la solicitud y cómo se puntúa

La solicitud es exclusivamente electrónica, a través de la plataforma de gestión de ICEX España Exportación e Inversiones, con certificado digital. Hay que subir datos de la empresa y del equipo, modelo de negocio, información económica de los tres últimos ejercicios, previsiones de los dos siguientes, el proyecto de internacionalización, balances y cuenta de resultados.

En la valoración pesan cinco cosas: competitividad del modelo, adecuación del equipo gestor, capacidad financiera, trayectoria de la compañía y potencial de internacionalización medido en un informe del consultor de ICEX Next. La nota mínima es 5 sobre 10, con umbrales propios en capacidad financiera y potencial exportador. Un proyecto brillante con cuentas flojas no pasa.

Si sales elegido, firmas una Carta de Adhesión y el reloj arranca ahí: 24 meses. Cada gasto se justifica con factura, justificante de pago y evidencia de la actuación. La ayuda es compatible con otras subvenciones públicas siempre que el conjunto no supere el coste de la actividad, y no se pueden financiar con otros fondos comunitarios los mismos gastos cofinanciados con fondos estructurales de la UE.

El corte es duro: 30 de octubre a las 14:00, no a las 23:59. El extracto de la convocatoria se publica en el Boletín Oficial del Estado y el plazo corre desde el día siguiente.

Lo que de verdad se juega una pyme con 24.000 euros

ICEX cita el histórico PIPE en sus propios requisitos de exclusión: quien ya pasó por PIPE o por ICEX Next no puede repetir. Esa puerta cerrada dice mucho del diseño. El modelo de subvención contra justificación, con el 60 % del gasto y pago a medida que se presenta la factura, premia a la empresa ordenada y castiga a la que improvisa. Con 3,6 millones de presupuesto y un techo de 24.000 euros, el programa puede llegar como mucho a 150 empresas si todas agotan la ayuda; con la ampliación prevista, a 225.

Ahí está el filtro real. No es la nota de corte ni el plan estratégico de 30 horas: es la tesorería. Agotar los 24.000 euros obliga a ejecutar 40.000 y a adelantar 16.000 de caja propia antes de ver un euro de vuelta. Para una pyme con margen es asumible; para un negocio que ya va justo, la ayuda se convierte en un problema de financiación disfrazado de oportunidad.

La decisión sensata esta semana es doble. Primero, confirmar si cumples el requisito de plantilla y web propia antes de tocar el formulario. Segundo, hacer el cálculo de caja de los 24 meses, no solo del primer trimestre. Si el 40 % restante no está disponible, ninguna puntuación alta te salva del descubierto.

Guía rápida del trámite

  • 📅 Plazos: desde el día siguiente a la publicación del extracto en el BOE hasta el 30/10/2026 a las 14:00.
  • ✅ Requisitos clave: ser pyme con producto y marca propia, facturar más de 300.000 euros con carácter general, una persona en plantilla y web propia.
  • 🌐 Dónde solicitarlo: plataforma de gestión online de ICEX Next (icex.es), solo con certificado digital. Dudas de la convocatoria difundida por FEDA: internacional@feda.es.
  • 💰 Importe o coste: 60 % del gasto subvencionable, máximo 24.000 euros por empresa. No hay que devolverla, pero se cobra contra gastos ya pagados.
  • ⚠️ Error a evitar: presentarse sin confirmar el requisito de plantilla y web propia, o sin caja para adelantar el 40 % del gasto.

ICO Crecimiento Audiovisual: financiación para pymes de cine, videojuegos y cultura

El ICO abre ICO Crecimiento Audiovisual: préstamos de hasta 2,5 millones por operación para pymes de cine, videojuegos y cultura, con más de 300 millones de dotación inicial.

La línea se financia con fondos europeos NextGenerationEU y el plazo de solicitud está abierto hasta el 31 de diciembre de 2027. Ojo con la letra pequeña: no es una subvención. Es un préstamo que se devuelve, con el aval de una sociedad de garantía recíproca (SGR) de por medio.

Cuánto presta el ICO y con qué condiciones

El importe por operación va de 50.000 euros a 2,5 millones de euros, y el techo es de 3 millones por empresa o grupo empresarial. Eso significa que se pueden encadenar varias operaciones hasta ese límite. El dinero sale del fondo España Crece, la continuación del Spain Audiovisual Hub que el Plan de Recuperación dedicó al sector.

La novedad real del programa es el calendario. Un largometraje, una serie de animación o un videojuego pueden tardar años en facturar, y el ICO adapta la devolución a ese ritmo: la carencia permite hasta 60 meses sin devolver capital, siempre dentro del plazo total del préstamo. En animación, videojuegos y contenidos digitales de ciclo largo el calendario puede ajustarse todavía más.

De plazo, el préstamo va de 1 a 5 años. Ahí está el detalle que conviene mirar dos veces: una carencia de 60 meses sobre un préstamo de cinco años deja casi todo el capital para el final. Antes de firmar, pide el cuadro de amortización completo y comprueba cuánto toca pagar en cada anualidad.

El tipo de interés es euríbor a seis meses más el margen de riesgo de cada operación, con una rebaja de hasta 0,25 puntos en las que llegan a través de una SGR. La comisión de apertura es del 0,5 % y el desembolso se hace en un pago o en varios, según el calendario de producción aprobado.

El aval lo pone una sociedad de garantía recíproca: el ICO trabaja con CREA SGR, especializada en industrias culturales, y con el resto de SGR del mercado. El coste de ese aval se puede incluir dentro del préstamo, algo que no todos los programas de financiación permiten.

Un préstamo barato no es dinero gratis: si el proyecto no genera ingresos a tiempo, la carencia solo retrasa el problema.

Quién puede pedirlo y quién se queda fuera

Pueden solicitarlo pymes con sede o actividad en España cuya actividad principal sea el audiovisual o la cultura. La lista es amplia: productoras de cine y televisión, estudios de animación, videojuegos y contenidos digitales, distribuidoras y comercializadoras de obras, empresas de servicios técnicos del sector y compañías de música, artes escénicas y otras industrias creativas.

También entran las Agrupaciones de Interés Económico (AIE) constituidas para sacar adelante una obra o un proyecto cultural concreto. Eso sí, hacen falta cuatro años de antigüedad como mínimo. Las AIE quedan exentas de ese requisito si tienen vinculación económica con una productora principal.

Los cuatro años son el filtro más duro. Dejan fuera a las productoras recién constituidas y a buena parte de los estudios de videojuegos pequeños, que suelen operar con estructuras más jóvenes. En esos casos la salida habitual es articular el proyecto a través de una AIE vinculada a una productora con recorrido, siempre que encaje en la letra de la convocatoria.

Se financian inversiones ligadas a proyectos de cine, televisión, animación, videojuegos, música, artes escénicas y producciones digitales, y el préstamo cubre también los costes del aval. Es compatible con otras ayudas públicas —ICAA, Ministerio de Cultura, fondos europeos— siempre que no se superen los límites de ayudas de Estado que marca la normativa europea.

financiación pymes audiovisual

Los errores que hunden la solicitud

El primero es de concepto: esto es financiación a devolver, no una subvención a fondo perdido. El ICO presta, la SGR avala y la empresa devuelve con intereses. Quien presenta el proyecto pensando en una ayuda directa se mete en un problema de tesorería a dos años vista.

El segundo es de calendario. La carencia se negocia dentro del plazo total y no es un añadido gratuito. Un proyecto que tarda cuatro años en comercializarse y pide cinco de amortización llega al último ejercicio con casi todo el principal pendiente.

El tercero es de papeles. Además de la documentación general, el ICO exige material propio del sector: contratos de preventa, emisión o distribución, plan de producción y presupuesto del proyecto. Sin esos contratos firmados, la operación no avanza por muy bueno que sea el guion.

Y un cuarto aviso que se paga caro: la SGR hace su propio análisis de riesgo y no avala a cualquiera. Conviene sentarse con ella antes de montar el expediente, no después de tenerlo cerrado.

Lo que este programa dice del sector (y lo que deja fuera)

ICO Crecimiento Audiovisual no llega en el vacío. Es la segunda pieza de España Crece, después de las tres modalidades para vivienda asequible en alquiler que se activaron el 1 de septiembre, y recoge el testigo del Spain Audiovisual Hub. El cambio de enfoque se nota: el Plan de Recuperación puso dinero en producir; ahora se pone en crecer.

La dotación, más de 300 millones, se queda corta para un sector que compite por rodajes con Irlanda, Francia y Malta. Pero el diseño acierta justo donde suelen fallar estas líneas: nadie adapta la carencia al ciclo real de una película o de un videojuego como lo hace este programa.

El punto flojo son los cuatro años de antigüedad. Un sector que vive de proyectos y de sociedades que se crean y se disuelven por producción se topa con un umbral pensado para empresas estables. La AIE abre una puerta, pero exige socio veterano y estructura jurídica.

Queda por ver cómo responde la demanda y si el ICO amplía la dotación, como ha hecho en otras líneas. Si tienes un proyecto con contratos de distribución encima de la mesa, el momento de hablar con la SGR es ahora: el plazo no cierra hasta finales de 2027, pero el análisis de riesgo lleva semanas.

Guía rápida del trámite

  • 📅 Plazos: solicitud abierta hasta el 31/12/2027, sin cierre anticipado anunciado.
  • ✅ Requisitos clave: pyme con sede o actividad en España, actividad principal audiovisual o cultural y cuatro años de antigüedad.
  • 🌐 Dónde solicitarlo: en el portal ICO online, con condiciones generales, anexo del programa y declaración responsable.
  • 💰 Importe o coste: préstamo de 50.000 euros a 2,5 millones por operación, máximo 3 millones por empresa y comisión de apertura del 0,5 %.
  • ⚠️ Error a evitar: presentar el proyecto sin contratos de preventa o distribución firmados; la solicitud no avanza.

La startup que quiere ser la alternativa al GPS ya vale 2.500 millones con inversores de SpaceX

La dependencia del GPS es ya un riesgo de infraestructura crítica, y Xona, la startup alternativa al GPS, cierra una Serie D de 250 millones que la valora en 2.450 millones: el capital vuelve a pagar capas básicas.

250 millones en siete meses: los números detrás de la valoración

Vamos a los números. La startup californiana de satélites Xona ha levantado 250 millones de dólares (223,18 millones de euros) en una ronda Serie D que eleva su valoración a 2.450 millones de dólares (2.187,19 millones de euros), según los datos publicados por Forbes. La operación llega solo siete meses después de su Serie C de 170 millones (151,74 millones de euros).

Con esta inyección, la financiación total de la compañía supera los 570 millones de dólares (509 millones de euros). Para una empresa fundada en 2019, es un ritmo de captación que muy pocos proyectos de hardware profundo pueden sostener. Dos macro-rondas en el mismo ejercicio. El runway no perdona.

El dinero lo pone Future Ventures, la firma cofundada por Steve Jurvetson, uno de los primeros respaldos y exmiembro del consejo de administración de SpaceX. Su vehículo entró por primera vez en Xona en 2024 y en esta ronda ha aportado 78,5 millones de dólares (unos 70 millones de euros). Jurvetson, que volvió a la lista Midas de Forbes en 2026 tras una década ausente, suma así su tercera inversión espacial: Starlink cubre la comunicación, Planet la imagen, y Xona, la navegación.

Al frente está Brian Manning, exingeniero de SpaceX que cofundó la empresa en 2019 junto a siete excompañeros del departamento de aeronáutica y astronáutica de Stanford. Manning ha admitido que no tenían previsto volver a levantar capital tan pronto; el detonante fue la demanda entrante. ‘Empezamos el año técnicamente con un almacén vacío y ahora tenemos una fábrica de satélites funcional’, resume.

En deep tech, una ronda no compra crecimiento: compra tiempo para poner hardware en órbita antes de que la ventana de mercado se cierre.

El modelo de Starlink aplicado a la navegación por satélite

valoración startup deep tech

El negocio satelital se reparte en tres mercados con hardware y altitud distintos: comunicación, observación de la Tierra y navegación, un segmento que el GPS del Departamento de Defensa de Estados Unidos ocupa desde la década de 1970. Xona ataca el tercero con la lógica que popularizó Starlink: fabricar en masa satélites de órbita baja, conectarlos en red y vender el servicio como suscripción de infraestructura.

Copiar el manual de Starlink no basta. La ventaja de Xona está en haber diseñado sus satélites para navegar desde el primer día.

Su constelación inicial se llama Pulsar y contempla 258 satélites a menor altitud que el GPS, lo que se traduce en señales más potentes y una precisión de nivel centimétrico. El argumento comercial no es menor: las señales del GPS son débiles y cada vez más fáciles de interferir e incluso de suplantar mediante spoofing. Eso ya afecta a la aviación comercial y al transporte marítimo, y condiciona cualquier despliegue serio de conducción autónoma.

Hace unos días la compañía lanzó sus seis primeros satélites a bordo de un cohete Falcon 9 de SpaceX. Cuatro prestarán servicio a clientes, entre ellos Topcon, fabricante japonés de equipos de posicionamiento para agricultura y construcción, y dos validan el diseño propio. Las pruebas beta están previstas para principios del próximo año.

📦 Caso de estudio: Xona

  • El reto: El GPS es gratuito, estatal y vulnerable: sus señales débiles se interfieren y se suplantan con relativa facilidad.
  • La jugada: Construir una constelación comercial de órbita baja diseñada desde cero para navegación y vender el servicio, al estilo Starlink.
  • El resultado: Serie D de 250 millones de dólares, valoración de 2.450 millones y más de 570 millones levantados desde 2019.
  • La lección: Si compites contra una infraestructura pública gratuita, tu producto debe resolver lo que el estándar no puede: precisión y resistencia a la interferencia.

Qué mirar antes de celebrar una valoración de 2.450 millones

El riesgo competitivo tiene nombre propio: Starlink. SpaceX no ofrece hoy un servicio de navegación independiente, pero ha mostrado interés en ese segmento y podría entrar con satélites nuevos o mejorando el software de su constelación. Jurvetson resta importancia al escenario: ‘La fortuna favorece a los audaces’. Y sostiene que la ventaja de Xona está en el diseño, no en el despliegue posterior.

A efectos prácticos, la valoración equivale a unas 4,3 veces el capital total levantado, un múltiplo que solo se sostiene si el mercado de navegación comercial arranca de verdad. Aquí no valen los parámetros del SaaS. No hay MRR: hay contratos de servicio con fabricantes de maquinaria, flotas y operadores logísticos. El burn rate se mide en lanzamientos y el runway, en meses de cobertura orbital. La cifra es una apuesta a sustituir una infraestructura estatal gratuita, no un reflejo de ingresos presentes.

Para un founder que prepara una ronda profunda, el caso deja tres lecturas. La primera: el capital vuelve a las capas básicas cuando el incumbente es gratis pero frágil. La segunda: aplicar los principios de Lean Startup a una constelación suena a broma, y sin embargo eso es lo que hace Xona al validar con seis satélites antes de comprometer 258. La tercera: los contratos ancla con clientes industriales pesan más que cualquier proyección de mercado. En España, programas como Lanzadera, Wayra o las líneas de ENISA y CDTI financian la primera fase, pero la ronda de industrialización sigue necesitando capital extranjero.

🚀 Hoja de Ruta para Emprender

  • Mide tu runway en hitos: en hardware, cada lanzamiento es una unidad de caja; sal a levantar cuando te queden dos hitos por delante, no dos nóminas.
  • Vende contra el incumbente: Xona no compite con nadie, compite con algo gratis. Define en una frase qué falla en el estándar y cuánto cuesta ese fallo.
  • Elige socio industrial, no solo cheque: un fondo con acceso a la cadena de lanzamiento vale más que una ronda un 20% mayor de un inversor generalista.
  • Documenta la demanda antes de la ronda: esta Serie D se activó por pedidos entrantes; un pipeline firmado es el mejor pitch deck en deep tech.

Flatiron Building viviendas lujo: 19 millones por unidad y ático récord de 50 millones

0

El Flatiron Building ha tardado 124 años en tener vecinos. El rascacielos triangular de Manhattan, diseñado por Daniel Burnham y terminado en 1902, afronta su primera vida residencial con 37 viviendas y un precio medio de 19 millones de dólares por unidad.

El ático supera los 50 millones. Y no es un folleto: 16 de las 37 viviendas ya han cerrado su venta antes de que la comercialización concluya este otoño. Ese dato de absorción, más que el precio, es el que debería retener un inversor.

De oficinas a 37 residencias: 19 millones de media y 16 unidades ya vendidas

El proyecto lo lidera Brodsky Organization, que convierte por primera vez el inmueble en residencial. Los apartamentos, de estilo modernista, incorporan cocinas italianas de Poliform y techos altos, y llegan al mercado en el otoño de 2026. La horquilla es amplia: las unidades más asequibles tienen el tamaño de una vivienda unifamiliar, mientras que la más cara rebasa los 50 millones.

Cabe recordar el punto de partida. Tras años de abandono y andamios, el edificio salió a subasta en 2023 y se adjudicó por algo más de 160 millones de dólares. Es una cifra altísima comparada con otras reconversiones del país, donde hay oficinas que han cambiado de manos por pocos millones. Ahí está la clave del negocio: rehabilitar un edificio histórico exige un mercado capaz de pagar el resultado.

Para una parte de la demanda, el atractivo no está en la distribución interior, sino en la posibilidad de fijar residencia en uno de los edificios más reconocibles de la ciudad. Es demanda de trofeo: poco sensible al ciclo, muy sensible a la identidad del activo.

En mi lectura de la operación, el comprador del Flatiron no adquiere metros cuadrados. Adquiere la certeza de que nadie podrá levantar otro Flatiron enfrente.

Un precio medio de 19 millones no mide el coste de la obra: mide la prima que el comprador paga por un edificio irrepetible.

La restauración como prima de precio: terracota, hierro fundido y un espejo de 1920

residencial prime Nueva York

La intervención no consistió en vaciar oficinas y levantar tabiques. Sobre un inmueble de más de un siglo, el diseñador Bill Sofield, con trabajos previos para Tom Ford y Gucci, recibió el encargo de conservar todo lo posible. La fachada de terracota se restauró pieza a pieza, con elementos reconstruidos uno a uno.

Durante la obra aparecieron vestigios que terminaron integrados en el proyecto: escaleras de hierro fundido rotas, restos de antiguas calderas y equipos de aire acondicionado de otra época. Los balaustres se convirtieron en patas de lavabo; las calderas, en decoración del gimnasio. Bajo varias capas de contrachapado surgió un fragmento de espejo y moldura del restaurante Tavern on the Louie, desaparecido en la década de 1920, que inspiró las columnas espejadas de la piscina del sótano.

Ese relato tiene traducción financiera. Cada recuperación es coste de obra no replicable y, a la vez, argumento de venta. En un mercado donde el lujo nuevo compite por acabados idénticos, el Flatiron vende lo contrario: un pasado que no se puede encargar.

Nueva York no convierte oficinas en viviendas por vocación: lo hace porque el suelo escasea y el comprador prime paga la historia como si fuera metros cuadrados.

Nueva York convierte oficinas en viviendas: dónde está el riesgo y dónde el refugio

El Flatiron no flota en el vacío. Nueva York aprobó en 2024 la reforma urbanística City of Yes for Housing Opportunity, que eliminó obstáculos, entre ellos ciertos requisitos de aparcamiento, y amplió el catálogo de edificios reconvertibles. La ciudad ha transformado más superficie de oficinas que ninguna otra de Estados Unidos y en 2026 prevé un nuevo récord. La conversión del Flatiron Building en viviendas de lujo funciona como caso extremo de esa tendencia del residencial prime neoyorquino.

Mi posición es clara: el Flatiron es un activo de preservación de capital con prima de irrepetibilidad, no una oportunidad de revalorización rápida. El comprador paga 19 millones de media por una ubicación sin competencia posible, pero asume tres riesgos concretos. El primero es el coste de conservación de un edificio protegido, que no se negocia a la baja. El segundo es la profundidad del mercado: el universo de compradores capaces de absorber una unidad de 19 millones es estrecho, y una de 50 millones lo es aún más. El tercero es el calendario: las 21 viviendas pendientes deben colocarse sin erosionar el precio de las ya vendidas.

El precedente de las subastas de patrimonio histórico en Europa y Estados Unidos apunta en la misma dirección: los edificios singulares conservan valor en ciclos de tipos altos, pero tardan en venderse. Aquí el horizonte razonable es de siete a diez años, no de dos. El hito a seguir es doble: el cierre de las últimas unidades y la cifra definitiva de reconversiones que la ciudad certifique al cierre de 2026.

💎 Veredicto Wealth

El Flatiron es un activo de preservación de capital con prima de irrepetibilidad, no una vivienda para buscar revalorización rápida. El riesgo a vigilar son los costes de conservación de un edificio protegido y la estrechez del comprador capaz de absorber 19 millones por unidad.

Barclays confirma el recorte de empleos: 5.000 puestos antes de 2026 y una apuesta total por la IA

Barclays recortará unos 5.000 empleos, el 5% de su plantilla global, antes de que termine 2026. Lo confirmó la entidad este jueves 22 de octubre, junto a unas cuentas trimestrales que, paradójicamente, arrojan un beneficio un 13% superior al de hace un año.

Hay un matiz que conviene no perder de vista: cerca de 1.000 de esas salidas ya se habían ejecutado en el primer semestre. La acción cedió ligeramente en la Bolsa de Londres tras la presentación, pese a que el banco comunicó recompras por 500 millones de libras (596 millones de euros).

Los números del tercer trimestre: más beneficio y menos plantilla

El trimestre deja una fotografía mixta. La renta variable tiró del grupo mientras la banca de inversión tradicional se quedaba corta. Estos son los datos que Barclays ha remitido a la City en su presentación de resultados:

  • Beneficio atribuible de 1.650 millones de libras (1.970 millones de euros), frente a 1.460 millones (1.740 millones) un año antes.
  • Ingresos totales: 7.370 millones de libras (8.790 millones de euros), un 3% más interanual.
  • Ingresos de renta variable (equities): un 47% por encima de hace un año.
  • Ahorro previsto por eficiencia: más de 1.100 millones de libras (1.310 millones de euros).
  • Recompras de acciones (buyback): 500 millones de libras (596 millones de euros).

La dirección sostiene que la inversión tecnológica acumulada durante años empieza a rendir en la cuenta de resultados. La duda es si ese ahorro se convierte en costes estructuralmente más bajos o en un recorte puntual que habrá que repetir dentro de dos ejercicios.

Dónde se recorta: el 60% en soporte y desarrollo

El 60% de las salidas afecta a funciones de soporte, incluidos desarrolladores, según la propia entidad. No es casual que ese sea el perímetro donde la automatización ha demostrado mayor capacidad de sustitución: revisión de código, procesos de cumplimiento, atención interna y tareas de back office. Barclays enmarca la operación en una «simplificación organizativa» y en una eficiencia por cambio tecnológico impulsada por la IA.

Los bancos llevan años gastando mucho en tecnología, pero cada vez estamos más cerca del punto en el que esa inversión se traduce en menos personas para operar el negocio.» — Will Howlett, analista de Quilter Cheviot, 22 de octubre de 2026

IA en banca

Lo que veo: dos nubes sobre el relato de la eficiencia

La aritmética acompaña. Un ahorro de 1.100 millones de libras sobre una base de costes elevada es material, y llega en un trimestre en el que los ingresos apenas crecen un 3%. Ahí está el argumento de inversión: si el banco baja costes sin dañar la franquicia comercial, el margen mejora por la vía rápida. El consejero delegado, C. S. Venkatakrishnan, subrayó el «fuerte comportamiento en renta variable» y se declaró satisfecho con el impulso operativo y financiero del grupo.

Pero hay dos frentes que la presentación no resuelve. El primero es fiscal: el sector espera un aumento de la carga tributaria en el presupuesto británico de la próxima semana. El segundo pesa más. El Banco de Inglaterra examina, según publicó el Financial Times, si Barclays infravaloró el riesgo de sus exposiciones de financiación a fondos de private credit, lo que le habría permitido mantener menos capital para cubrir pérdidas potenciales. La entidad sostiene que esas exposiciones se tratan conforme a los requisitos contables y de capital.

Lo que veo aquí es un banco que se adelanta al ciclo con la tijera antes de que el mercado se la exija. El movimiento sienta precedente: si Barclays convierte el ahorro en retorno sobre capital tangible en los próximos doce meses, otras entidades europeas replicarán el guion con menos pudor del que muestran hoy.

La fecha que hay que vigilar no es la próxima junta, sino el 31 de diciembre. El grueso de las 5.000 salidas debe estar ejecutado antes de cerrar el ejercicio. Después, el presupuesto británico y las conclusiones del supervisor sobre el private credit dirán si el ahorro llega íntegro al beneficio o se queda por el camino en forma de mayor colchón de capital.

🌍 El impacto en España y Europa

El efecto directo sobre el empleo en España es limitado: la huella minorista de Barclays es residual desde que su red pasara a CaixaBank en 2015, y la filial que opera aquí se concentra en banca corporativa y de inversión. El impacto real es de contagio y de precio.

  • Euríbor: la relación es indirecta, pero existe. Si la banca europea recorta costes al ritmo que promete Barclays, la competencia por depósitos se relaja y el Euríbor a 12 meses corregirá menos de lo que descontaría una guerra por el pasivo. En una hipoteca variable media de 150.000 euros, cada décima de Euríbor son entre 100 y 150 euros anuales de cuota.
  • Inflación de servicios: sustituir funciones de soporte por automatización reduce la presión salarial en el componente que más cuesta bajar al BCE, un argumento que pesará en su reunión de diciembre.
  • Banca española: Santander, BBVA y CaixaBank parten de ratios de eficiencia mejores que la media europea, pero el precedente de Barclays presiona a los comités de dirección del IBEX a presentar objetivos de ahorro comparables.
  • Financiación corporativa: si el supervisor británico eleva las ponderaciones de riesgo en private credit, esa vía de financiación se encarecerá para los emisores europeos.
Publicidad