Por qué repartir roles claros en el equipo es la mejor estrategia para el cooperativo

La idea extendida de que el modo cooperativo funciona mejor cuando cualquier jugador puede hacer de todo pasa por alto lo mucho que aporta la estructura a un equipo. Alcanzar un objetivo común resulta más fácil cuando cada integrante asume un propósito bien definido. Lejos de limitar la libertad, un rol bien diseñado ofrece un motivo claro para comunicarse, escuchar y actuar en el momento preciso. Además, consigue que la conversación interna del grupo sea mucho más fácil de seguir.

Esa misma claridad ayuda durante la fase de planificación, cuando los amigos y los grupos consolidados deciden cómo van a afrontar su próxima sesión online. La gran variedad de plataformas y regiones disponibles puede condicionar esos planes. Por eso, un jugador que busque recargar saldo puede comparar tarjeta regalo Neosurf en Eneba y revisar la información detallada del producto. Las fichas de producto muestran de forma transparente la plataforma y la región de la recarga, lo que permite alinear los preparativos prácticos con la partida que el grupo tiene en mente.

Los roles transforman el chat en trabajo en equipo de verdad

El multijugador cooperativo depende de objetivos compartidos, una comunicación fluida y acciones coordinadas. Asignar responsabilidades distintas da a la charla un sentido muy práctico, ya que la información clave llega directamente al jugador mejor posicionado para reaccionar. En lugar de dar avisos genéricos que obligan a todo el grupo a interpretar la misma situación, el equipo puede vincular una alerta a una respuesta concreta. De este modo, los jugadores tienen un motivo real para detallar lo que ven y coordinar el timing de sus acciones.

Las investigaciones sobre roles asimétricos en el cooperativo explican muy bien este mecanismo. En un estudio concreto, tres participantes controlaban el entorno terrestre mientras un cuarto utilizaba una vista de dron; esa asimetría en la información convirtió la explicación y la interpretación en parte central de la jugabilidad. La perspectiva de un jugador aporta el contexto que necesita su compañero, creando intercambios donde cada rol demuestra un impacto directo en el avance de la partida.

La claridad de roles también fomenta el conocimiento distribuido: el equipo identifica al instante quién sabe o hace qué, dirigiendo las peticiones a la persona adecuada. Esto evita debates innecesarios cuando el grupo necesita una ayuda específica. Ahora bien, un propósito claro no debe traducirse en un sistema de clases rígido. Un buen diseño deja margen para adaptarse sin perder de vista la aportación de cada uno, permitiendo que los recién llegados entiendan dónde encajan a medida que aprenden las dinámicas del grupo.

La comunidad crece cuando la aportación de cada jugador se vuelve visible

Comprar en Eneba es seguro cuando los usuarios revisan la región y la plataforma en la ficha de producto para asegurarse de que el artículo encaje con la cuenta de destino. Los vendedores verificados y la supervisión del marketplace garantizan el acceso a productos digitales legítimos en un entorno controlado, ofreciendo una base sólida para elegir antes de pasar por caja. Comprobar estos datos por parte del comprador sigue siendo un paso habitual de compra inteligente cuando se juega en grupo desde distintas regiones.

Los roles bien definidos dan forma a momentos que ayudan a que una comunidad se sienta organizada. Un aviso oportuno o una explicación a tiempo permiten que el equipo reconozca el mérito de un compañero en lugar de tratar el progreso como algo anónimo. Diversos estudios sobre la interacción social en el multijugador describen la colaboración y el feedback como vías fundamentales para construir vínculos verdaderos.

Ese reconocimiento pone rostro humano al éxito colectivo. Ofrece una respuesta directa al esfuerzo, haciendo que la información o el apoyo útil no pasen desapercibidos.

Repetir la experiencia cooperativa da a los amigos y a las comunidades online una razón para volver a juntarse en el mismo círculo. La confianza mutua ayuda a que cada persona valore cómo las acciones de sus compañeros han impulsado el avance del grupo, haciendo que con el tiempo valga la pena regresar a un equipo ya consolidado.

Reconocer el trabajo en equipo fomenta el agradecimiento y abre la puerta a futuras colaboraciones. La literatura académica vincula la cooperación con la cohesión y las normas de confianza en el grupo, aunque el diseño de un juego no pueda garantizar lazos duraderos más allá de la pantalla.

Esa es la ventaja oculta de contar con roles definidos: no limitan el cooperativo por defecto, sino que convierten un objetivo común en un intercambio visible donde cada jugador ocupa un sitio práctico. Con un diseño flexible e información clara en las compras, el grupo puede concentrarse en colaborar y volver a jugar con un propósito compartido.
Pablo Gil alerta del fin de las materias primas baratas: así golpea la crisis energética a Europa

Durante años asocié una crisis energética con pagar más por llenar el depósito. El análisis que Pablo Gil publica en su canal, Pablo Gil Trader, me obliga a ampliar esa definición: cuando se bloquean las rutas por las que viajan el crudo, el gas, el diésel y los fertilizantes, el encarecimiento termina filtrándose a los alimentos, al transporte, a la industria y a la factura eléctrica. Ya no es solo el barril.

El gas europeo escala hasta los 83 euros por MWh

Gil sitúa el gas natural europeo alrededor de 83 euros por MWh, una cifra que supone en torno a un 35% más que hace un mes y más del doble que hace un año. El presentador matiza que no estamos ante los máximos absolutos de 2022, pero sí ante los niveles más elevados de los últimos ejercicios. En el gráfico del TTF aprecia la ruptura de la franja que se movía entre 15,38 y 16,66 dólares por millón de BTU y un avance hacia los 22,56, una cotización que no debe compararse directamente con los euros por megavatio hora porque usa otra unidad, aunque, como recuerda, expresa el mismo encarecimiento del gas europeo.

El problema se agranda por el momento del calendario. Europa entra en el otoño con los depósitos en torno al 67% de su capacidad, por debajo de la media reciente y cerca del suelo del rango observado entre 2021 y 2025. No es una cifra que implique escasez inmediata, insiste Gil, pero reduce el colchón disponible si el invierno viene frío y los cargamentos de gas natural licuado siguen llegando con cuentagotas.

El diésel marca récords y arrastra al tejido industrial

En combustibles la señal es todavía más incómoda. El diésel estadounidense ha superado los 6 dólares por galón y ha marcado un nuevo récord histórico, mientras que en Europa el precio medio ronda los 2 euros por litro y el gasóleo sube con más fuerza que la gasolina. Esto importa porque de él no dependen solo los turismos: también camiones, barcos, maquinaria, minería y construcción.

Sobre una base común de 100, los índices comparables que muestra Gil sitúan la gasolina cerca de 180 y el gasóleo bajo en azufre por encima de 250, muy por delante del crudo. Su conclusión es que el cuello de botella ya no está únicamente en extraer petróleo, sino en refinarlo y convertirlo en los combustibles que consume la economía real.

Ya no se trata de si el petróleo sube a 110 o 120 dólares, sino de cómo dos estrechos y un oleoducto convierten una crisis energética en una crisis de costes mucho mayor.

— Pablo Gil

Dos estrechos y un oleoducto: la geografía del riesgo

El mercado no reacciona a una amenaza hipotética. Gil repasa el desplome del tráfico de mercancías en el estrecho de Ormuz: antes del conflicto transitaban alrededor de 125 buques diarios y el último fin de semana apenas salieron cuatro cargueros de materias primas y entraron diez. Por ese paso circula aproximadamente una quinta parte del petróleo y del gas natural del mundo.

A eso se suma el cierre temporal del oleoducto este-oeste de Arabia Saudí tras un ataque con drones. La infraestructura movía unos 4 millones de barriles diarios desde el Golfo Pérsico hasta Yanbu, en el Mar Rojo, precisamente la ruta alternativa diseñada para esquivar el cuello de botella. En el otro extremo, Bab el-Mandeb no está cerrado, según su análisis, pero la presión sobre esa segunda arteria ha aumentado de forma extraordinaria.

Fertilizantes, urea y el precio de los alimentos

Ormuz también es clave para los fertilizantes: más del 30% de las exportaciones mundiales de nitrogenados queda expuesto a las restricciones del estrecho. Gil recuerda que el gas es materia prima y fuente de energía del amoníaco, y el amoníaco sirve para fabricar urea. Tras el primer cierre, la urea pasó de unos 400 dólares por tonelada a más de 850 antes de corregir.

La cadena es fácil de seguir y difícil de romper. Si el agricultor paga más, traslada el coste a la cosecha o reduce la dosis y obtiene menos rendimiento. En ambos escenarios aparece meses después el riesgo de alimentos más caros. El presentador subraya que no existe una reserva estratégica internacional de fertilizantes comparable a la de crudo, y que esa ausencia limita la capacidad de amortiguar el golpe.

Los índices de materias primas rompen los máximos de 2022

Para comprobar si el fenómeno es generalizado, Gil compara cuatro referencias y advierte de que su lectura depende del peso de la energía: el S&P GSCI ronda el 52% en las ponderaciones de 2026, el DBC se mueve cerca de la mitad de la cartera, el CRB se queda en la zona del 25% al 40% y el Bloomberg Commodity Index pondera la energía en el 29,44%.

Lo relevante, sostiene, es que los cuatro están atacando o superando los máximos de la crisis de 2022. El Bloomberg ha rebasado esa zona y cotiza en niveles que no se veían desde 2013; el CRB ha roto con claridad; el DBC presiona la resistencia y el GSCI ya la ha dejado atrás. Su lectura es que el impulso ha dejado de depender en exclusiva del barril de crudo.

El contexto que conviene no perder de vista

Merece la pena poner estas cifras en su sitio. La normativa europea obliga a los Estados miembros a alcanzar el 90% de almacenamiento antes del 1 de noviembre, y el 67% que maneja Gil quedaría lejos de ese umbral salvo que se aceleren las inyecciones en las próximas semanas. Tampoco estamos en agosto de 2022, cuando el TTF superó los 300 euros por MWh y arrastró la inflación europea a máximos de cuatro décadas. La diferencia es que entonces el shock era esencialmente de oferta rusa; ahora el tablero incluye rutas marítimas, oleoductos alternativos, cargamentos de gas catarí y fertilizantes. Más piezas que pueden fallar a la vez.

Qué significa esto para el bolsillo y para la cartera

La lectura práctica tiene dos caras. Para el consumidor europeo, el encarecimiento del gas y del gasóleo llega en el peor momento del calendario: la factura de calefacción y el coste del transporte se negocian justo cuando las reservas están más justas. Para el inversor, Gil insiste en una distinción que repite varias veces a lo largo del vídeo: analizar un ciclo de materias primas no equivale a lanzar una recomendación de compra. Su marco es interpretativo, no prescriptivo: en ningún momento convierte el analisis en una orden de compra.

Hay además un efecto de segundo orden que merece atención. Si el coste de los fertilizantes se mantiene alto, la presión aparecerá en los alimentos con retardo, y con ella una inflación más pegajosa de lo que anticipan los bancos centrales. Es el tipo de transmisión que la política monetaria no puede corregir con subidas de tipos, porque no hay un exceso de demanda que enfriar, sino una cadena logística tensionada. El cobre, que Gil describe en niveles extraordinariamente elevados, añade otra capa de coste a todo lo que se construye. Y el transporte marítimo que rodea África por el cabo de Buena Esperanza encarece seguros, combustible y plazos para cualquier mercancía que viaje entre Asia y Europa.

La idea que me llevo del vídeo es incómoda: el fin de las materias primas baratas no será un episodio puntual, sino el terreno sobre el que se tomarán decisiones durante los próximos años. La pregunta ya no es cuánto subirá el barril, sino cuántas rutas pueden cerrarse al mismo tiempo antes de que la crisis deje de ser energética y pase a ser una crisis de costes generalizada. Pablo Gil deja esa puerta abierta y anuncia que dedicará próximos análisis a quién gana y quién pierde con el nuevo ciclo.

Puedes ver el vídeo completo aquí:

Cortinas opacas y sueño: por qué la oscuridad total de noche no basta sin luz matutina al despertar

Las cortinas opacas mejoran el sueño profundo, pero la oscuridad total de noche no basta: sin luz matutina al despertar, el ritmo circadiano pierde su anclaje y la energía diurna lo nota.

Desde hace años, la obsesión por dormir en una habitación completamente oscura lleva instalada en los vídeos y guías de sueño. Tiene lógica: al caer el sol, el cuerpo interpreta que toca prepararse para descansar y eleva la melatonina de forma natural. Pero hay un detalle que casi siempre se omite. El mismo sistema que responde a la oscuridad responde también a la luz de la mañana.

La oscuridad nocturna es la mitad del anclaje

Un hilo reciente en la comunidad de biohacking de Reddit puso el dedo en la llaga. Su autor recordaba que, durante la mayor parte de la historia, dormir en oscuridad total no era la norma: la luna, las estrellas o los ventanales sin forrar dejaban pasar claridad. Aun así, el consejo de la oscuridad absoluta viaja sin matices.

El matiz importante es este: la oscuridad nocturna favorece el descanso, pero no sustituye a la luz natural de la mañana. Al despertar, la exposición a luz intensa indica al cerebro que la fase activa ha comenzado. Eso reduce la melatonina residual y afina el estado de alerta. Si te levantas a las ocho con las cortinas selladas, tu cuerpo no recibe la señal que necesita para activar el modo diurno.

No se trata de eliminar las cortinas opacas. Se trata de usarlas con criterio. Si una farola LED entra directamente en el dormitorio, una cortina opaca es una solución sensata. Pero si el sol sale antes de tu alarma, mantener la habitación hermética puede robarle al cuerpo el anclaje matutino.

Dormir a oscuras prepara el descanso, pero solo la luz de la mañana termina de fijar el reloj interno.

Luz matutina: la señal que fija tu energía diurna

luz matutina

La pauta más útil combina dos señales: luz matutina temprana y oscuridad nocturna. Abre las cortinas al despertar, no una hora después. Diez o quince minutos de claridad natural junto a una ventana ya activan los relojes internos. No hace falta mirar al sol directamente; basta con dejar que la luz se perciba.

El fondo es fisiológico: la luz intensa de la mañana es la señal que suprime la melatonina y sincroniza el reloj interno con el día. Sin esa señal, el cuerpo tarda más en arrancar y la energía matutina se resiente. Es un principio que la cronobiología conoce bien, aunque rara vez aparece en los vídeos resumen.

📊 La pauta en cifras

  • Oscuridad nocturna: Utiliza cortinas opacas solo si entra luz artificial o farolas; no las conviertas en sellado total por defecto.
  • Luz matutina eficaz: De 10 a 15 minutos de claridad natural en la primera hora tras despertar bastan para fijar el reloj interno.
  • Calidad a buscar: Cortinas translúcidas o estores que dejen pasar la claridad del amanecer sin deslumbramiento.
  • A tener en cuenta: La pauta se ajusta a horarios diurnos; en turnos nocturnos conviene personalizar la estrategia.

El consejo de dormir a oscuras no falla por exceso, falla por simplificación. Muchas piezas divulgativas comparan dormir en una habitación oscura con hacerlo junto a una televisión o una lámpara encendida. Ese contraste deja una conclusión previsible: sin contaminación lumínica, el descanso es mejor. Pero no resuelve la otra mitad de la ecuación.

El ciclo luz-oscuridad es el sincronizador principal del ritmo circadiano humano. Por eso la higiene del sueño tiene que contemplar las dos transiciones: la de la noche, con oscuridad progresiva, y la de la mañana, con luz temprana. Si solo atacas la primera, dejas el despertar sin referencia temporal.

Otra idea que conviene matizar es la creencia de que la oscuridad total es imprescindible para todos. No es así. Una habitación con un ligero resplandor natural al amanecer puede rendir mejor para alguien con horarios diurnos que una cámara completamente sellada. La clave no es la perfección, sino la coherencia entre el entorno y tu horario real.

A efectos prácticos, la mejor inversión en descanso no siempre es la cortina más gruesa. Es un despertador que no te obliga a vivir a ciegas y el hábito de abrir el estor en cuanto te incorporas. Menos marketing de sueño, más fisiología básica.

El matiz que falta: cortinas opacas no son un axioma

La evidencia en cronobiología apoya la luz matutina como una señal robusta para ajustar el ritmo diario. No es un truco viral. Es el sistema que el cuerpo lleva usando desde siempre. La diferencia entre un descanso aceptable y una energía estable puede estar en esos diez minutos de claridad al empezar el día.

Ahora bien, la recomendación de oscuridad total merece el mismo filtro crítico que cualquier consejo de rendimiento. Funciona cuando hay contaminación lumínica nocturna. Se agota cuando impide la llegada de la luz de la mañana. Por eso, antes de instalar cortinas opacas en un dormitorio, conviene comprobar cómo se comporta la habitación al amanecer y si tu rutina puede incorporar una ventana de claridad a primera hora.

Este matiz no es un rechazo a la oscuridad. Es una llamada a completar la ecuación. La higiene del sueño de verdad no se limita a cerrar persianas; también abre la persiana adecuada en el momento adecuado. Y con esa doble señal, el descanso deja de ser solo ausencia de ruido y luz, y se convierte en energía por la mañana.

Como ocurre con cualquier ajuste de hábitos, conviene adaptar la pauta a tu situación personal. Si tus horarios o tu entorno dificultan la exposición a luz natural, un profesional puede ayudarte a personalizarla. Lo importante es no tratar la oscuridad como un dogma.

⚡ Rutina de Optimización Diaria

  • Abre las cortinas al despertar: Dedica entre 10 y 15 minutos a recibir luz natural en la primera hora del día, junto a una ventana o en el exterior.
  • Mantén la oscuridad de noche: Reserva las cortinas opacas para bloquear farolas o pantallas ajenas, no para aislar la habitación del amanecer.
  • Revisa tu entorno: Si tu dormitorio no deja pasar claridad por la mañana, valora un estor translúcido o una cortina fina que filtre la luz al despertar sin molestar.

El Senado bloquea la CLARITY Act cripto: la CFTC redactará las reglas en solitario

El Senado de Estados Unidos ha bloqueado la CLARITY Act, la norma que pretendía ordenar la regulación de las criptomonedas en el país. La votación de procedimiento se saldó con 49 apoyos y 50 rechazos, lejos de los 60 votos que necesitaba para avanzar. La Commodity Futures Trading Commission (CFTC) no va a esperar a que el Congreso resuelva el atasco: su presidente, Mike Selig, anunció que la agencia redactará sus propias reglas cripto.

La CLARITY Act cripto aspiraba a dividir con claridad la supervisión de los activos digitales entre la SEC, la CFTC y los reguladores bancarios. Dicho de otro modo: buscaba determinar qué criptoactivos se tratan como valores, cuáles como materias primas y cuáles como stablecoins (monedas digitales pensadas para mantener un valor estable). La Cámara de Representantes la aprobó el año pasado, pero el Senado la ha mantenido en punto muerto durante buena parte de 2026.

El choque no llegó de improviso. La norma llevaba meses en en el limbo legislativo por el pulso entre el lobby bancario y plataformas como Coinbase sobre si estas plataformas pueden pagar rendimientos o intereses a sus clientes. A eso se sumó un borrador ético que circuló en julio para impedir que los cargos públicos promocionen criptoactivos y ganen dinero con ellos.

En paralelo, la SEC presentó el mes pasado su propio marco para las ofertas de criptoactivos, sin esperar al desenlace del Senado. Ese movimiento añade una capa de ambigüedad: dos reguladores federales pueden acabar publicando criterios que se solapen o, directamente, se contradigan.

La reacción de la CFTC llegó un día después de la votación. Selig publicó un mensaje en X, según recogió Bitcoin Magazine, en el que defendió que los estadounidenses merecen seguridad jurídica y protección al consumidor. También recordó que el presidente Trump prometió un marco regulatorio cripto ‘de una forma u otra’, y aseguró que la agencia utilizará sus competencias actuales para publicar reglas.

El Senado no ha resuelto la duda de fondo: qué supervisor responde cuando un criptoactivo es a la vez inversión, materia prima y medio de pago.

Qué buscaba la CLARITY Act y por qué se ha quedado en el camino

El proyecto no creaba un marco desde cero, sino que repartía competencias. La lógica era sencilla: cada activo digital debía tener un supervisor único. Esa aparente claridad topó con una negociación política llena de fricciones. La enmienda ética de julio fue el último intento de destrabar apoyos, y varios demócratas la consideraron insuficiente. Mientras tanto, los republicanos acusaron a sus rivales de retrasar la ley de forma deliberada.

El resultado fue una votación de procedimiento que necesitaba 60 apoyos y se quedó en 49. No se votó el fondo, sino si el texto seguía adelante. Esa diferencia importa: la CLARITY Act no queda técnicamente muerta, pero pierde impulso en un calendario legislativo cada vez más ajustado.

La CFTC redactará sus reglas sin esperar al Congreso

Selig confirmó que la agencia no partirá de cero. La Commodity Futures Trading Commission ya supervisa los futuros de bitcoin desde hace años y ha tratado públicamente a bitcoin y ether como materias primas. La diferencia ahora es que se siente respaldada para redactar normas más amplias, con el argumento de que sus competencias estatutarias son suficientes.

regulación cripto Estados Unidos

El movimiento coloca a la SEC y a la CFTC en posiciones paralelas. La SEC propuso el mes pasado un marco para las ofertas de criptoactivos, y ahora la CFTC anuncia que hará lo mismo con sus reglas. Para una startup que quiera lanzar un token (una ficha digital) en Estados Unidos, el mapa regulatorio sigue lleno de bifurcaciones: dependerá de si su activo se considera valor, materia prima o un híbrido de ambos.

Ese solapamiento ya se ha traducido en conflictos judiciales en el pasado. La SEC demandó a Ripple en 2020 por vender XRP como un valor, y la propia Coinbase mantiene litigios abiertos por la clasificación de parte de su negocio. La CLARITY Act pretendía cerrar esas disputas de golpe, y su fracaso las alarga.

Qué significa para el inversor y qué puede pasar ahora

Para el inversor medio hay una lectura inmediata: la regulación estadounidense seguirá siendo una obra a medias. No habrá, al menos por ahora, una ley federal que diga con precisión qué es cada activo. Lo que habrá, probablemente, es una tensión regulatoria entre la SEC y la CFTC que los tribunales irán resolviendo caso a caso.

No es una situación nueva. El vacío de competencias recuerda a los años previos a la aprobación de los ETF al contado de bitcoin en 2024 (fondos cotizados que replican el precio al contado de la criptomoneda), cuando la SEC rechazaba solicitudes mientras la presión judicial y política corregía sus argumentos. Tampoco es idéntico: hoy la CFTC tiene un tono abiertamente favorable al sector, y eso puede acelerar reglas más flexibles, pero también genera dudas sobre su alcance legal.

Conviene mantener la cautela. Un marco redactado solo por la CFTC sin el respaldo del Congreso puede acabar impugnado en los tribunales, y su aplicación práctica dependerá de cuántas entidades decidan someterse a él. Además, la banca tradicional y las plataformas cripto siguen sin resolver el punto que atascó la ley: la posibilidad de pagar rendimientos por criptoactivos, algo que toca de lleno a la protección del consumidor.

Para los usuarios y empresas españolas con exposición a Estados Unidos, lo más prudente es leer cualquier avance como una señal de dirección, no como un marco cerrado. La regulación europea MiCA ofrece una hoja de ruta más definida, pero los equilibrios de Washington siguen marcando el ritmo de la liquidez institucional. La próxima fecha a vigilar no está en el Senado, sino en los despachos de la CFTC: si en las próximas semanas publica un borrador concreto, el debate dejará de ser político y pasará a ser jurídico.

Renfe adelanta los horarios de los Cercanías Cádiz-Jerez: primer tren antes de las 7.00 desde el 21 de septiembre

0

EN 30 SEGUNDOS

  • ¿Qué ha pasado? Renfe adelanta los primeros Cercanías del núcleo de Cádiz desde el lunes 21 de septiembre: el primer tren sale a las 5.45 y llega a Jerez a las 6.36, frente a las 7.02 del horario vigente.
  • ¿Quién está detrás? Renfe Cercanías, a partir de encuestas a usuarios y del análisis de los hábitos de movilidad en la Bahía de Cádiz.
  • ¿Qué impacto tiene? Quien entra a trabajar o a clase antes de las 8.30 gana casi media hora, y ocho servicios cortos entre Cádiz y San Fernando Bahía Sur se convierten en dos trenes completos hasta Jerez.

Renfe adelanta los primeros Cercanías de Cádiz desde el lunes 21 de septiembre: el viajero llega a Jerez antes de las 7.00. Los nuevos horarios de Cercanías Cádiz-Jerez mueven el primer servicio a las 5.45 horas, tanto desde la capital gaditana como desde Jerez.

Los trenes que se adelantan y el refuerzo antes de las 8.30

El primer tren con salida desde Cádiz partirá a las 5.45 y alcanzará Jerez a las 6.36. Hasta ahora ese primer servicio no llegaba a la estación jerezana hasta las 7.02. En sentido contrario, el primer Cercanías con origen en Jerez saldrá también a las 5.45 y entrará en Cádiz a las 6.35, frente a las 7.05 del horario anterior. Casi media hora de margen en ambos casos.

El resto de la parrilla también se mueve. Renfe refuerza la oferta disponible antes de las 8.30, la franja que concentra la entrada a los puestos de trabajo y a los centros educativos. Es ahí donde se juega la utilidad real del cambio: media hora menos de viaje o media hora más de sueño.

La reorganización toca además la estructura de la línea. La operadora sustituye ocho servicios cortos entre Cádiz y San Fernando Bahía Sur por dos trenes de recorrido completo entre Cádiz y Jerez. Menos frecuencias en el tramo urbano y más capacidad donde el viajero la necesita de verdad.

En días laborables, la línea completa Cádiz-Jerez contará con 48 circulaciones. De ellas, 21 trenes por sentido entre Cádiz y Jerez con parada en todas las estaciones intermedias, las que dan servicio a los municipios de Cádiz, San Fernando, Puerto Real, y El Puerto de Santa María. A esos servicios se suman tres circulaciones por sentido entre el Aeropuerto de Jerez y Cádiz y otros 12 trenes entre Jerez y Las Aletas, seis en cada dirección.

Adelantar el primer tren cuesta poco; sostener la puntualidad en la franja de las 8.30 es lo que decide si el usuario de la Bahía deja el coche en casa.

De ocho trenes cortos a dos completos: el flanco débil del rediseño

Renfe sostiene que la nueva programación nace del análisis de los hábitos de movilidad en la Bahía y de las opiniones recogidas en encuestas y foros de experiencia de cliente. La conclusión fue clara: había que reforzar la primera hora. La compañía añade que adaptar la operativa a las características de la infraestructura, titularidad de Adif, debería traducirse en una mejor puntualidad del servicio.

El detalle menos llamativo es, probablemente, el más relevante. En esta redacción entendemos que convertir ocho circulaciones cortas en dos trenes largos busca concentrar los recursos en el corredor que vertebra la Bahía, en lugar de repartirlos en trayectos parciales solapados entre sí. El flanco débil es evidente: quien usaba esos servicios para moverse entre Cádiz y San Fernando pierde seis opciones netas en un tramo de alta densidad.

El contexto comarcal ayuda a entender el movimiento. La Bahía de Cádiz arrastra años de proyectos pendientes, con un tranvía metropolitano entre Chiclana y San Fernando terminado y todavía sin servicio comercial, y con una red de autobuses metropolitanos que absorbe buena parte de los desplazamientos cortos. Cada reorganización del Cercanías se mide con lupa.

Hoja de Ruta: Claves del Viaje

El impacto se mide en minutos y en bolsillo. El Cercanías es el modo más barato de moverse entre Jerez, la Bahía y la capital, y media hora menos en la primera salida equivale a no depender del coche para entrar a trabajar o a clase.

La zona cero es la línea completa: Cádiz, San Fernando, Puerto Real, El Puerto de Santa María y Jerez, con el aeropuerto como punto añadido. El dato que resume la noticia son las nuevas salidas a las 5.45, con llegada a las 6.36 y a las 6.35, junto a las 48 circulaciones laborables de la línea completa.
El pulso ahora es interno: Renfe reordena la oferta sin tocar tarifas ni añadir trenes al cómputo total, mientras Adif mantiene la infraestructura y los surcos disponibles. El riesgo inmediato es de percepción. Si la supresión de los ocho servicios cortos genera quejas en el tramo Cádiz-San Fernando, la compañía tendrá que explicar por qué el viajero urbano asume el coste de una mejora diseñada para la primera hora. El próximo hito llega el lunes 21 de septiembre, con el estreno del cuadro horario y la primera medición real de puntualidad en la franja crítica.

El cuadro completo puede consultarse en la web oficial de Renfe, que ya publica la programación vigente a partir del lunes.

Sanción por licencia de apertura: qué se arriesga el autónomo que abre su local sin permiso

Abrir tu local sin la licencia de apertura que exige el ayuntamiento puede costarte desde unos cientos hasta decenas de miles de euros. La sanción por licencia de apertura no es única: depende del municipio, del tipo de actividad y del riesgo que genere el negocio, y en los casos más graves llega acompañada del cese de la actividad o del precinto del local.

Vamos por partes, porque aquí no hay una tabla estatal que consultar. Cada comunidad autónoma y cada ayuntamiento aprueban sus propias ordenanzas, así que lo que en un municipio se resuelve con una declaración responsable, en otro exige licencia previa. La cuantía de la multa varía según el riesgo del negocio, y dos negocios idénticos en ciudades distintas pueden recibir sanciones muy diferentes.

Cuánto te puede costar abrir sin licencia

No existe una multa única por abrir sin licencia de apertura. Hacerlo sin el título habilitante correspondiente puede considerarse una infracción urbanística, administrativa, medioambiental o de actividad, y cada una tiene su propio régimen sancionador. En la práctica, las cuantías van desde unos cientos hasta decenas de miles de euros cuando la actividad genera molestias, riesgos o incumple una orden municipal.

¿Qué hace que la multa suba o baje? Sobre todo tres cosas: el riesgo que genera el negocio, el grado de incumplimiento y el daño causado. No es lo mismo abrir una tienda de ropa que un bar, una clínica, un taller o un local con cocina. Cuanto más ruido, humos o aforo, más exigente es la ordenanza y más caro sale el error.
Ojo con un matiz que confunde a mucha gente. Hoy no siempre se habla de licencia de apertura en sentido clásico: para muchas actividades comerciales y de servicios basta con presentar una declaración responsable o una comunicación previa. Pero eso no significa que puedas abrir sin cumplir nada. Presentar la declaración responsable no exime de cumplir los requisitos del local: seguridad, accesibilidad, salubridad, protección contra incendios, normativa urbanística, ruidos, ventilación, o salida de humos.

La declaración responsable no es un permiso para abrir sin más: es tu firma de que el local ya cumple todo lo que exige la ordenanza.

Qué pasa cuando el ayuntamiento detecta el local abierto

Si el consistorio comprueba que estás abierto sin licencia, sin declaración responsable o sin la autorización exigida, abre un expediente de disciplina urbanística o de actividad. Lo habitual es que todo empiece con una inspección: una revisión municipal, una denuncia de un vecino, una actuación de la Policía Local o una comprobación posterior a la propia declaración responsable.

A partir de ahí, el ayuntamiento puede requerirte para que legalices la situación, subsanes defectos o aportes documentación. Y si la actividad no puede seguir funcionando, puede ordenar el cese. Aquí está el punto crítico: el ayuntamiento puede precintar el local si no cumples el cese. No vale eso de ‘ya lo arreglaré más adelante’.

La multa es solo la primera factura. La segunda es el cierre temporal: si dependes de ese espacio para facturar, cada día cerrado son ingresos, clientes y reputación que se van. La tercera son las obras obligatorias —medidas contra incendios, ventilación, accesibilidad, insonorización, instalaciones eléctricas— que muchas veces salen más caras que haber hecho bien los trámites desde el principio.

licencia de apertura autónomo

Hay más daños colaterales. Si ocurre un incidente en un local sin la autorización correspondiente, la aseguradora puede revisar si el negocio cumplía las condiciones exigidas antes de cubrir nada. Y un local sin licencia en regla también genera conflictos en un traspaso, en el alquiler o cuando un banco te pide documentación para financiar el negocio.
El despiste más repetido llega antes de abrir. Muchos locales se alquilan con la licencia del negocio anterior y el nuevo titular da por hecho que le sirve. Puede que el cambio de actividad, de titularidad o unas obras exijan un trámite nuevo. Guardar toda la documentación presentada es tu mejor defensa ante una inspección, porque demuestra qué declaraste y cuándo.

Por qué la declaración responsable te deja más solo ante el ayuntamiento

El modelo de declaración responsable llegó para agilizar la apertura de negocios: en lugar de esperar meses una licencia previa, presentas el documento y puedes empezar. Sobre el papel, menos burocracia y menos tiempo con la persiana bajada. En la práctica, el riesgo cambia de dueño. Con la declaración responsable, demostrar que el local cumple pasa a ser cosa tuya, y la inspección llega después, cuando ya has invertido en el acondicionamiento.

Es el mismo patrón que se ha repetido en otras autorizaciones municipales que pasaron de licencia previa a control posterior. La ventaja es real: puedes abrir antes. El problema es la asimetría. Si haces bien los deberes, ganas tiempo. Si los haces a medias, el ayuntamiento no te avisa al principio: te lo dice en la inspección, con el alquiler pagado, las obras hechas y la facturación en marcha.

Para el autónomo que está mirando locales, la lectura práctica es clara. Antes de firmar, comprueba en la ordenanza de tu ayuntamiento si tu actividad entra en el régimen de declaración responsable o si, por su impacto —aforo, ruidos, residuos—, sigue necesitando licencia previa. Y si tu caso exige proyecto técnico, no lo dejes para después de abrir. Cuando visites un local, pregunta siempre por el uso autorizado: es el primer dato que te dirá si ese espacio admite tu negocio.

Guía rápida del trámite

  • 📅 Plazos: No hay un plazo estatal único. Cada ayuntamiento fija sus trámites y tiempos, así que consulta tu ordenanza municipal antes de firmar el alquiler.
  • Requisitos clave: Estar dado de alta, que el uso del local sea compatible con tu actividad y acreditar seguridad, accesibilidad, salubridad y, si procede, protección contra incendios y salida de humos.
  • 🌐 Dónde solicitarlo: En la sede electrónica o la oficina de atención de tu ayuntamiento. En muchos casos basta la declaración responsable; puede exigir certificado digital o Cl@ve.
  • 💰 Importe o coste: La sanción va desde unos cientos de euros en casos leves hasta decenas de miles cuando hay molestias o riesgos. A eso se suman tasas, técnicos y posibles obras.
  • ⚠️ Error a evitar: Dar por buena la licencia del negocio anterior. Un cambio de actividad o de titular puede exigir un trámite nuevo.

España activa el mercado de capacidad: subastas de potencia firme y contratos de 15 años para baterías

0

El mercado de capacidad español ya tiene norma. La Orden TED/966/2026, publicada en el Boletín Oficial del Estado el 15 de septiembre, retribuirá la disponibilidad de potencia firme en el sistema eléctrico peninsular y abre la puerta a contratos de hasta 15 años para nuevas inversiones en baterías, generación y demanda.

La vicepresidenta del Gobierno y ministra para la Transición Ecológica, Sara Aagesen, presentó el mecanismo en el Congreso esta semana. El texto, fechado el 15 de septiembre, cambia el modelo del sector: el sistema eléctrico pasa de un mercado que solo pagaba energía a otro que también paga por estar disponible cuando la red lo necesita.

Qué remunera el mercado de capacidad y quién puede pujar

La justificación de la norma no es ideológica, es aritmética. El análisis de adecuación que Red Eléctrica publicó en octubre de 2025 estimaba una pérdida esperada de carga (LOLE, por sus siglas en inglés) de 4,08 horas en 2028 y de 2,41 horas en 2030, frente al estándar de fiabilidad de 1,5 horas que el propio sistema se exige.

El diagnóstico apunta a un problema de missing money: ni los ingresos por arbitraje ni la mayor volatilidad de precios bastan para que una tecnología firme y flexible cierre su business case. El mercado de capacidad nace para tapar ese hueco con un pago explícito por disponibilidad.

Podrán participar productores, instalaciones de almacenamiento, consumidores, agregadores de demanda y agregadores de producción y almacenamiento. El producto subastado es la potencia firme, expresada en MW, y las ofertas se formulan en euros por MW firme y año. La participación es tecnológicamente neutra: compite un mismo producto, no una misma tecnología.

El pago ya no se ata a la energía producida, sino a la certeza de que habrá megavatios disponibles cuando el sistema entre en estrés.

Las instalaciones individuales tendrán que acreditar al menos 1 MW de potencia firme. Las agregaciones pueden sumar unidades más pequeñas siempre que alcancen ese umbral en conjunto.

La primera convocatoria decidirá si el mecanismo remunera tecnologías firmes o solo reparte un pago fijo entre las que ya existen.

Coeficientes de firmeza para baterías y tres tipos de subasta

Orden TED/966/2026

Ninguna tecnología cobra lo mismo por megavatio instalado. Cada una tendrá un coeficiente de firmeza entre 0 y 1, establecido antes de cada convocatoria, que convierte su capacidad nominal en potencia firme comparable. En baterías, la fórmula multiplica la potencia instalada por ese coeficiente y el resultado no puede superar en ningún caso la capacidad de acceso a la red.

Los contratos distinguen entre lo que ya existe y lo que está por construir. Una instalación de almacenamiento se considera existente si dispone de autorización de explotación antes de la convocatoria, y en ese caso el periodo de prestación es de 12 meses. Las nuevas inversiones acceden a plazos que dependen de la tecnología de referencia y pueden alcanzar los 15 años, el máximo que contempla la orden.

El calendario de construcción tiene holgura, pero no es ilimitado. Con carácter general habrá un máximo de cinco años entre la adjudicación y el inicio del servicio, ampliable hasta nueve en determinados proyectos. En instalaciones híbridas la potencia firme es la suma de la aportación de cada módulo multiplicada por su coeficiente; si se combinan módulos existentes y nuevos, se aplica el precio de reserva de las existentes salvo que la inversión nueva supere el umbral de hibridación fijado en la convocatoria.

Habrá tres tipos de subasta. Las principales contratan firmeza para horizontes futuros. Las de ajuste, reservadas a instalaciones ya operativas, cubren 12 meses y las necesidades que quedaron sin atender en en las subastas principales. Las transitorias llenan el hueco hasta que arranquen los periodos de prestación contratados. Las ofertas se presentan en sobre cerrado y la casación sigue un sistema pay-as-bid, con bloques de mínimo 1 MW de potencia firme.

La CNMC ejercerá las funciones de supervisión y Red Eléctrica administrará las subastas. El adjudicatario recibe una retribución mensual fija: la potencia firme adjudicada multiplicada por el precio de adjudicación, dividida entre doce. El operador del sistema realiza la liquidación y puede aplicar pagos por incumplimiento.

La obligación de estar disponible no es permanente. El servicio se activa durante las horas de estrés que determine Red Eléctrica, que no podrán superar el 10% de las horas anuales. Ahí se juega la rentabilidad real de cada batería.

Hay una condición que afecta de lleno a las baterías ya instaladas. Las que hayan recibido ayudas públicas solo podrán participar si incorporan íntegramente esas ayudas en sus ofertas en nuevos mercados o mecanismos. Tampoco podrán percibir simultáneamente una retribución por la misma potencia firme y el mismo periodo de prestación en determinados productos específicos de balance.

El precedente de los pagos por capacidad y la incógnita de la primera convocatoria

España ya ensayó un esquema de pagos por capacidad en la segunda mitad de la década de 2000. Aquel mecanismo convivió con un parque de ciclos combinados sobredimensionado, no impidió que decenas de centrales de gas quedaran infrautilizadas y se fue diluyendo con el cierre de las plantas de carbón.

Hay dos diferencias sustanciales respecto a aquel diseño. El sujeto remunerado ya no es solo la generación térmica: también lo son el almacenamiento y la demanda, que pueden agregarse para alcanzar el megavatio mínimo. Y el horizonte contractual se estira hasta los 15 años, una duración pensada para dar certidumbre a inversiones que, con ingresos exclusivamente de mercado, no se financian.

El diseño se parece más a los mercados de capacidad que operan desde hace años en el Reino Unido, Italia o Polonia que a la lógica de los pagos por disponibilidad que España mantuvo en la década pasada. La diferencia de fondo es el sujeto: allí el respaldo se articuló para sostener centrales de gas; aquí se abre la puerta a que una batería cobre por firmeza sin generar un solo kilovatio hora.

Existe un riesgo evidente de doble retribución. La orden lo ataca con la regla de las ayudas públicas y con la incompatibilidad en productos de balance, pero la frontera es fina: una batería puede ingresar por firmeza, por arbitraje horario, por servicios de ajuste y por capacidad de acceso a la red. La CNMC tendrá que vigilar que los conceptos no se solapen y que el pago por disponibilidad no acabe siendo una renta sin contrapartida.

Queda otra incógnita que la orden no resuelve por sí sola: el encaje del mecanismo con los criterios de ayudas de Estado que la Comisión Europea aplica a este tipo de esquemas. Los parámetros de diseño, el precio máximo de las ofertas y las condiciones de acceso para la tecnología fósil suelen ser los tres puntos que Bruselas examina con lupa.

El detalle que decidirá el resultado está en un documento que todavía no existe. La primera convocatoria concretará el volumen de capacidad contratado, los coeficientes de firmeza por tecnología y el precio máximo de las ofertas. Si esos coeficientes reconocen de verdad la aportación de las baterías y el precio de reserva no actúa como techo disuasorio, el mecanismo corregirá el problema de adecuación detectado para 2028. Si ocurre lo contrario, España habrá añadido un pago fijo más a la factura eléctrica sin mover ni un megavatio nuevo.

Moeve arranca en Huelva el mayor proyecto de hidrógeno verde de Europa con 1.000 millones

El hidrógeno verde ya no es un proyecto piloto en España y su primera gran obra lleva el sello de Moeve. La compañía ha iniciado la construcción de Onuba, la primera fase del Valle Andaluz del Hidrógeno Verde, en Palos de la Frontera (Huelva).

Al acto de arranque de las obras, celebrado en el Parque Energético que la empresa tiene en la localidad onubense, acudieron el presidente del Gobierno, Pedro Sánchez; la vicepresidenta tercera y responsable de Transición Ecológica, Sara Aagesen; y el presidente de la Junta de Andalucía, Juan Manuel Moreno Bonilla.

Onuba: 300 MW de electrólisis y más de 1.000 millones de inversión

La planta arranca con 300 MW de capacidad de electrólisis, un bloque que la compañía prevé ampliar con 105 MW adicionales. La inversión conjunta supera los 1.000 millones de euros e incluye la infraestructura asociada y una planta fotovoltaica de autoconsumo destinada a alimentar parte del proceso.

En producción, Onuba podrá fabricar alrededor de 45.000 toneladas de hidrógeno renovable al año. El ahorro estimado en emisiones ronda las 250.000 toneladas anuales de CO2, una cifra que la compañía compara con el parque automovilístico de combustión de Huelva, Cádiz y Jaén en conjunto.

El destino de esas moléculas, de momento, es interno. Toda la producción de la primera fase se destinará al autoconsumo del propio complejo industrial de Moeve en Huelva. Solo más adelante el hidrógeno alimentará la fabricación de combustibles de automoción, aviación y sector marítimo, además de otros procesos industriales.

Bruselas ya ha dado su aval: Onuba ha sido reconocida como Proyecto de Interés Común (PCI) por la Unión Europea. A eso se suma una financiación de 304 millones de euros concedida por el Gobierno de España a través del Plan de Recuperación y canalizada mediante NextGenerationEU.

Onuba convierte una declaración de intenciones en una obra con grúa: el hidrógeno verde español pasa de la diapositiva al acero.

Quién paga el Valle Andaluz: Moeve, Hy24, COFIDES y Enagás Renovable

Valle Andaluz del Hidrógeno Verde

La estructura accionarial combina músculo industrial y financiero. Moeve lidera el proyecto con una participación mayoritaria del 51%. Hy24, el mayor fondo mundial especializado en hidrógeno renovable, y COFIDES, la institución financiera público-privada española, entran con un 29% conjunto repartido a partes iguales: 14,5% cada uno.

COFIDES ha materializado su entrada con 150 millones de euros y llega después de la salida de Masdar del capital. La compañía emiratí mantiene, eso sí, un papel relevante en el suministro: aportará electricidad al parque energético de Huelva mediante un PPA firmado sobre sus activos renovables en España.

El 20% restante se reparte entre Enagás Renovable, con un 16%, y Alter Enersun, con un 4%. Ambos socios aportan experiencia en gas renovable y en desarrollo de instalaciones fotovoltaicas, respectivamente.

En empleo, la compañía calcula un impacto superior a los 8.000 puestos de trabajo entre directos, indirectos e inducidos a lo largo de toda la cadena de valor. La obra movilizará además a más de 400 pymes y autónomos de la zona.

El consejero delegado de Moeve, Maarten Wetselaar, resumió el cambio de fase: ‘hoy dejamos atrás la era de los proyectos piloto de hidrógeno verde para avanzar hacia la construcción de proyectos de gran escala’.

La vicepresidenta ejecutiva de la Comisión Europea para una Transición Limpia, Justa y Competitiva, Teresa Ribera, subrayó por su parte que el reconocimiento como Proyecto de Interés Común ‘refleja su dimensión estratégica y contribución a la transformación de nuestro sistema energético’.

El cuello de botella no es el electrolizador: es el precio de la molécula

Hay una cifra que da dimensión a lo que falta. El Valle Andaluz del Hidrógeno Verde contempla 2 GW de electrólisis repartidos entre los parques energéticos de Palos de la Frontera y San Roque (Cádiz). Onuba, con sus 300 MW iniciales, cubre menos de una sexta parte de ese objetivo.

La ventaja competitiva que Moeve reivindica es geográfica. Andalucía ofrece suelo disponible, infraestructura portuaria, y un coste de generación renovable inferior al del norte de Europa. Esa última variable pesa en la factura del hidrógeno más que el propio precio del electrolizador, porque el hidrógeno verde es, en esencia, electricidad transformada.

El riesgo evidente está en la demanda. Si toda la producción de Onuba se queda en autoconsumo, el proyecto depende de que a Moeve le salga más barato fabricar hidrógeno que comprarlo o generarlo por vía fósil en sus procesos de refino. Ese cálculo funciona hoy con los precios del gas y los incentivos europeos. Se estrecha si el gas abarata o si Bruselas relaja los objetivos de combustibles renovables para el transporte.

El Valle Andaluz no se juega su viabilidad en los electrolizadores, sino en si alguien compra la molécula a un precio que aguante los inviernos.

No es un problema exclusivo de Huelva. España acumula anuncios de proyectos de hidrógeno muy por encima de lo que está construyendo. La diferencia de Onuba es haber superado el filtro donde se caen la mayoría: capital comprometido, suelo, permisos y ayudas públicas ya firmadas.

El otro contrapeso es el calendario. La planta de biocombustibles 2G que Moeve levanta en el mismo complejo de Palos de la Frontera empezará a producir SAF y diésel renovable el año que viene. La compañía ha acumulado en Andalucía una inversión de 2.400 millones de euros en proyectos industriales de transición. Ese encadenamiento, biocombustibles primero e hidrógeno después, convierte a Huelva en algo más que una obra aislada.

Hay un tercer elemento que suele quedar fuera de las notas de prensa: la cadena de suministro de los electrolizadores. Europa ha montado buena parte de su política industrial del hidrógeno sobre la promesa de fabricar esos equipos en casa, y proyectos como Onuba son su primer cliente real a escala. Si los plazos de entrega se estiran, el calendario de la planta se estira con ellos.

La lectura industrial es otra. El complejo de Palos de la Frontera aspira a convertirse en el mayor hub europeo de moléculas verdes, con dos de los cuatro mayores proyectos industriales que se construyen hoy en España. La proximidad del puerto de Huelva, la refinería y la futura planta de SAF reducen la dependencia de infraestructura nueva, que es donde encallan casi todas las iniciativas de hidrógeno en el continente.

El hito a vigilar no es la primera piedra, sino la decisión final de inversión de la segunda fase, la que debe llevar el hidrógeno verde de Huelva a Cádiz. Mientras llega o no llega, Onuba ya ocupa un terreno que durante años fue solo una promesa.

ACS prepara su cita anual con los inversores en pleno bache del Ibex 35 por la IA y Ormuz

ACS celebrará el 12 de noviembre su Capital Markets Day, junto a los resultados del tercer trimestre, con la acción un 33% por debajo del máximo de 140 euros de mayo y la meta de superar los 1.000 millones de beneficio ordinario.

El grupo que preside Florentino Pérez vuelve a jugarse en una sola jornada la confianza del mercado. La dirección, con el consejero delegado Juan Santamaría al frente, prepara un encuentro con analistas e inversores en el que expondrá sus líneas de actuación y las oportunidades del negocio, según las fuentes consultadas por Cinco Días.

Qué se juega ACS en la cita del 12 de noviembre

El propósito es apuntalar la confianza de un valor que vive horas bajas en el parqué tras un rally prolongado. En la casa se trabaja con la intención de mostrar la sostenibilidad de la apuesta por las infraestructuras digitales, las fortalezas de la filial estadounidense Turner más allá de la construcción de centros de datos y la reanimación de su rendimiento bruto de explotación.

La cifra que sostiene el relato es el resultado neto ordinario, que apunta a superar los 1.000 millones de euros. Las cuentas remitidas a la CNMV reflejan 510 millones en el primer semestre, un 13,3% más, y la estimación para el conjunto del año se mueve entre 1.110 y 1.155 millones, una mejora del 30% al 35% sobre los 857 millones de 2025.

Habrá también espacio para la minería, las infraestructuras energéticas, las concesiones y los proyectos complejos. El ritmo de contratación acompaña a esa revisión al alza del beneficio para el ejercicio.

La cita de noviembre no va de presentar un plan nuevo, sino de demostrar que el que ya está en marcha aguanta la corrección.

Del máximo de 140 euros a los 93,35: el desplome de la capitalización

El contraste con el mercado es la otra cara de la cita. La acción se catapultó en 2025 a partir de ese mismo encuentro con los inversores, en el que la compañía ofreció un cóctel atractivo: potencia para invertir en desarrollo y la predicción de que el valor en Bolsa se duplicaría hasta 2030.

El mercado castiga a ACS por lo que puede pasar con la inteligencia artificial, no por lo que ya factura con ella.

La marcha fulgurante se truncó el 6 de mayo, cuando tocaba los 140 euros partiendo de menos de 80 antes del día del inversor de 2025. En los últimos cinco meses la capitalización se ha desplomado desde el entorno de los 38.800 millones hasta los 25.870 millones.

MagnitudDato actualReferenciaVariación
Cotización93,35 euros140 euros (6 de mayo)-33,3%
Capitalización bursátil25.870 millones38.800 millones (mayo)-33,3%
Beneficio neto ordinario (primer semestre)510 millonesPrimer semestre de 2025+13,3%
Beneficio neto ordinario (ejercicio, estimación)1.110-1.155 millones857 millones (2025)+30% a +35%
Cartera de contratos en centros de datos19.400 millonesPrimer semestre de 2025+118%

La sesión del 16 de septiembre fue notable después de caídas reiteradas: ACS se apuntó un 2,08% y cerró en 93,35 euros. La carrera de los primeros meses de 2026 permite al valor ganar aún un 9% en el ejercicio, pero el desempeño desde mayo supera el 30% a la baja.

ACS resultados

En términos de descuento, la brecha es amplia: el valor cotiza un tercio por debajo del máximo del año mientras el consenso mantiene precios objetivo muy superiores.

Data centers: 19.400 millones en cartera y una plataforma con GIP

La exposición a la economía digital es el eje del relato y también el origen de la volatilidad. Al cierre del primer semestre, 19.400 millones de los casi 100.000 millones de euros en cartera de contratos estaban vinculados a centros de datos, un 118% más que un año antes.

ACS no se limita a construir para terceros. Ha puesto en marcha junto al fondo GIP la plataforma de promoción Coravel, con un primer proyecto de 140 MW en Dallas-Fort Worth (Texas) y posiciones por desarrollar en Europa o Australia. Santamaría ha defendido de forma reiterada que el mundo necesita multiplicar su capacidad de almacenamiento y que el grupo lidera la ejecución de esas plantas.

En cada susto que han vivido la inteligencia artificial y los fabricantes de semiconductores, entre la promesa de desarrollos de bajo coste desde China o los estrangulamientos de materias primas, la cotización ha acusado el golpe. A ello se suma el decreto sobre centros de datos impulsado por el Gobierno, sobre el que la patronal estima que podría tumbar inversiones cercanas a los 9.000 millones de euros en España.

La tensión geopolítica en Ormuz y el encarecimiento del petróleo completan el lastre. La otra pata es la integración de compras de nicho: la última, la instaladora alemana de redes de transmisión eléctrica Autmatec, con 50 millones de euros de ventas anuales y 80 empleados. En Norteamérica ya se ha abordado el primer matrimonio entre las constructoras Flatiron y Dragados.

Qué descuentan los 140 euros de Deutsche Bank

El consenso no acompaña a la corrección: la mayoría de las casas de análisis espera que el valor recupere terreno. Deutsche Bank elevó en agosto su precio objetivo hasta los 140 euros, desde los 86,7 euros anteriores, mientras Kepler Cheuvreux situaba en julio el potencial en 129 euros. Sobre una cotización de 93,35 euros, el rango implica un recorrido al alza de entre el 38% y el 50%.

Conviene matizar el punto de partida. El rally que llevó el valor de menos de 80 a 140 euros se construyó sobre la tesis del proveedor global de capacidad de cómputo, hoy sometida al examen del coste de la financiación y de las dudas sobre seguridad que frenan el ritmo de desarrollo.

El precedente sirve de referencia. En 2025, el día del inversor bastó para relanzar la acción y captar el interés de institucionales como Criteria. Repetir aquel efecto exige más que mantener el guidance. Queda la incógnita regulatoria. Entre los grandes valores de infraestructuras del Ibex 35, ACS es el que más ha atado su relato a esa variable.

Un beneficio ordinario que crece por encima del 30% con la acción un 33% por debajo de máximos mide la distancia entre el negocio y la expectativa. Esa brecha es lo que la cita de noviembre debe cerrar.

📊 Las Claves para el Inversor

  • Qué vigilar: El Capital Markets Day del 12 de noviembre, que llega junto a las cuentas del tercer trimestre y con el decreto sobre centros de datos aún por concretar.
  • Reacción del valor: Con la acción en 93,35 euros, los precios objetivo de 129 y 140 euros implican un potencial del 38% al 50% que el mercado no descuenta.
  • Precedente sectorial: En 2025 el día del inversor relanzó la cotización desde menos de 80 euros; esa referencia mide si la cita de este año repite el efecto.

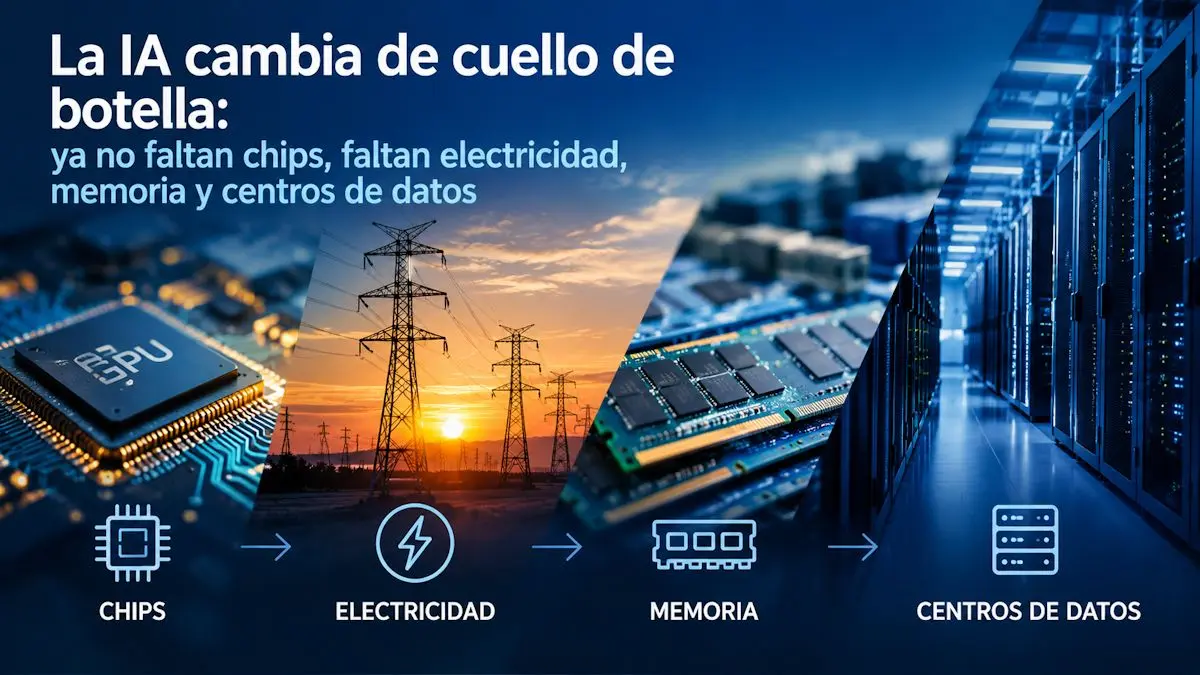
Regulación de centros de datos: España exigirá el 80% de renovable nueva hora a hora

La regulación de centros de datos que ultima España obligará a las instalaciones de más de 1 MW a cubrir hora a hora el 80% de su consumo con renovable nueva, no con electricidad verde ya existente.

El texto no es una declaración de intenciones. El Ministerio para la Transición Ecológica y el Reto Demográfico abrió el trámite de audiencia e información pública el 27 de agosto por la vía de urgencia; el plazo de alegaciones concluyó el 10 de septiembre y la tramitación está ahora en la fase de informes normativos, antes de su aprobación en en Consejo de Ministros.

El ámbito de aplicación es amplio: afecta a los centros con una potencia de acceso igual o superior a 1 MW, incluidos los nuevos desarrollos y aquellos que ya cuentan con permisos pero todavía no se han conectado a la red. Vamos a los datos.

Aquí está el detalle que cambia todo. Cubrir el 80% del consumo con renovable no basta si esa electricidad ya existía antes del proyecto. La norma exige que cada megavatio consumido quede respaldado por nueva potencia renovable puesta en servicio durante los 18 meses anteriores, acreditada hora a hora mediante autoconsumo o contratos PPA. Ese criterio de adicionalidad busca impedir que las instalaciones absorban generación limpia ya operativa y empujen a hogares e industrias hacia electricidad fósil más cara.

La urgencia tiene una cifra. Las estimaciones de demanda eléctrica para capacidad de computación se mueven entre los 3,5 y los 4 GW para 2030, mientras los derechos de acceso concedidos desde 2021 superan los 12 GW. Muchos de esos proyectos no se materializarán; otros buscan solo reservar capacidad de red. El filtro es la red.

Un plan de descarbonización que se apoya en renovable ya existente no añade ni un kilovatio al sistema: solo cambia de manos la electricidad limpia.

El presidente del Gobierno, Pedro Sánchez, defendió la necesidad de anticiparse a la expansión de estas infraestructuras en un artículo de opinión publicado en Bloomberg, donde resumió el objetivo con una idea: comerciar con bytes, no con vatios. El acceso a la red es, en su argumento, un activo estratégico escaso que no debería quedar bloqueado por iniciativas sin credibilidad, viabilidad ni contribución real a la economía.

La letra pequeña: agua, eficiencia y soberanía digital

El borrador endurece los requisitos de eficiencia energética e hídrica y obligará a los operadores a divulgar indicadores clave de rendimiento para comparar su uso de recursos y desalentar el desperdicio. Ojo con el dato: el consumo de agua de un centro de datos pesa tanto como su factura eléctrica en zonas de estrés hídrico, y hasta ahora apenas se reportaba de forma homogénea.

centros de datos renovables

No se trata solo de energía. El marco combina salvaguardias sobre el control de los datos y la gestión de las infraestructuras con incentivos para ampliar el sector tecnológico europeo, en línea con la agenda de soberanía digital de Bruselas y con las obligaciones de reporte de la CSRD. La letra pequeña manda.

📊 Impacto ecológico en cifras

  • Consumo cubierto: el 80% del consumo total de cada instalación, acreditado hora a hora con renovable nueva.
  • Umbral de aplicación: centros de datos con potencia de acceso igual o superior a 1 MW, nuevos o con permiso aún sin conectar.
  • Adicionalidad exigida: potencia renovable puesta en servicio en los 18 meses anteriores y respaldada con autoconsumo o PPA.
  • Brecha de demanda: entre 3,5 y 4 GW previstos para 2030 frente a más de 12 GW de derechos de acceso concedidos desde 2021.
  • CO2 evitado: no detallado en la fuente oficial; dependerá de la potencia nueva que finalmente se conecte.

El efecto dominó: de la red al proveedor de refrigeración

El impacto llega a toda la cadena de suministro. Los operadores globales que necesitan decenas de megavatios para un campus de inteligencia artificial tendrán que firmar contratos PPA nuevos, y eso empuja a promotores como Iberdrola, Acciona o Ørsted a asegurar proyectos con años de antelación. Los fabricantes de refrigeración y los integradores de infraestructura afrontan exigencias de eficiencia hídrica que hasta ahora no figuraban en ningún pliego.

Sánchez cierra su argumento con un matiz que conviene retener: el objetivo no es ralentizar el crecimiento ni limitar la innovación, sino garantizar que ambos sean sostenibles en lo económico y lo ambiental. Traducido a la práctica: quien no pueda demostrar respaldo renovable hora a hora y un consumo de agua razonable lo tendrá más difícil para lograr un punto de acceso a la red.

El precedente irlandés y la factura real del PPA

Irlanda es el espejo donde mirarse. Los centros de datos supusieron el 21% del consumo eléctrico del país en 2023 y las proyecciones apuntaban a cerca del 32% en los ejercicios siguientes, un nivel que ya tensa la red y la política energética. España parte de una posición mejor, con un mix renovable potente, pero eso no la blinda: la distancia entre los 4 GW de demanda previstos y los más de 12 GW de derechos concedidos indica que hoy hay más papeleo que proyecto.

La arquitectura de adicionalidad conecta con una tendencia regulatoria más amplia. La Taxonomía Verde europea, el paquete Fit for 55 y las garantías de origen —gestionadas en España por la CNMC y Redeia— empujan en la misma dirección: distinguir la electricidad limpia real de la simplemente etiquetada. Hay un riesgo que conviene vigilar. Exigir potencia nueva de los últimos 18 meses tensa el mercado de PPA y puede encarecer la energía firmada, sobre todo si la demanda de proyectos se concentra en el mismo trimestre. El regulador tendrá que asegurar que la norma filtra especulación sin ahogar inversión viable. Adicionalidad, no etiqueta.

🌍 El Impacto Real para el Futuro

  • Beneficio medible: cada nuevo centro de datos de más de 1 MW tendrá que sumar renovable nueva al sistema, no limitarse a comprar la que ya existe.
  • Modelo que cambia: el acceso a la red deja de ser un derecho automático; eficiencia hídrica, transparencia y adicionalidad pasan a ser requisitos de entrada.
  • Para las próximas generaciones: la demanda de la inteligencia artificial dejará de competir con hogares e industria por electricidad limpia escasa, con la acreditación hora a hora como garantía.

España, el nuevo Detroit de la UE: el automóvil chino redibuja la industria

España se ha convertido en el Detroit de la automoción europea, según el analista Tu Le. El fundador de la consultora Sino Auto Insights sostiene que los fabricantes chinos han elegido suelo español para producir los coches que después venderán en todo el mercado único, y esa decisión está redibujando el mapa industrial del continente. La entrada de Geely en Almussafes, la planta valenciana que Ford ocupó durante décadas, es la operación que mejor resume el giro.

No es una impresión aislada. El propio Tu Le, voz habitual en los medios anglosajones para explicar el mercado chino, resume su diagnóstico con una frase que debería incomodar en Wolfsburgo y en París: España se está convirtiendo en el nuevo Detroit de la UE. La comparación no es inocente. Detroit fue la capital mundial del automóvil hasta que dejó de serlo, y España ocupa hoy la segunda posición europea por volumen de fabricación, solo por detrás de Alemania.

Claves de la operación

  • Geely desembarca en Almussafes: El grupo chino se hace con capacidad industrial dentro del mercado único en una factoría que Ford explotaba desde 1976, lo que le permite sortear la barrera arancelaria.
  • Omoda y Jaecoo superan a marcas históricas: Las enseñas de Chery ya matriculan más unidades en España que Citroën, Nissan o Ford, según los datos de mercado recogidos por la prensa especializada.
  • Bruselas mantiene los aranceles como escudo: Los derechos compensatorios europeos sobre los eléctricos chinos empujan a los fabricantes a producir en suelo comunitario para evitar la penalización comercial.

Por qué España y no Alemania

La lógica de los fabricantes chinos es sencilla: quien quiera vender a los europeos tiene que fabricar en Europa. Y España reúne tres condiciones que Alemania o Francia ofrecen peor: costes laborales y energéticos más bajos, una red de proveedores consolidada, y plantas ya construidas con capacidad ociosa. La factoría de Almussafes, la de Figueruelas en Zaragoza o la antigua Nissan de Barcelona, hoy reconvertida con Ebro y Chery, son el tipo de activo que busca el grupo Geely.

Tu Le lo dice sin rodeos: España es un excelente ejemplo de un país que aprovecha la oportunidad que generan los grandes cambios del sector. Mientras otras capitales europeas respondían con aranceles y retórica proteccionista, España competía por atraer inversión industrial. La patronal ANFAC lleva meses insistiendo en que el país no puede permitirse perder el tren de la electrificación.

El resultado se ve en las matriculaciones. Omoda y Jaecoo, las dos marcas con las que Chery opera en España, ya venden más coches que Citroën, Nissan o Ford. La cifra tiene truco: son enseñas jóvenes, con catálogo corto y precios agresivos, pero el símbolo pesa. Un fabricante que hace cinco años era desconocido para el comprador español hoy adelanta a nombres con medio siglo de historia en el país.

España no se ha limitado a abrir las puertas: ha entendido que en la guerra del automóvil el suelo industrial vale más que el discurso.

La velocidad china contra la burocracia europea

El diagnóstico de Tu Le sobre las carencias europeas es duro. Señala la velocidad, la experiencia digital basada en IA y la tecnología de baterías como los tres factores decisivos, y añade que no conoce ningún fabricante tradicional de la UE que domine ninguno de ellos. Europa no tiene su propia Tesla, su propio Rivian ni su propio Lucid.

De ahí las alianzas que se han multiplicado en los últimos trimestres. Volkswagen comparte plataformas con Xpeng, Stellantis ha integrado la tecnología de Leapmotor, Ford desarrollará modelos con Geely en Europa y Renault mantiene su propia asociación con el grupo chino para motores de combustión. La dependencia tecnológica europea ya no es una hipótesis de futuro: es una realidad contractual.

coches chinos España

El analista Matthias Schmidt rebaja parte del entusiasmo y sitúa a los fabricantes chinos en torno al 15% de las ventas europeas de automóviles, con los grupos tradicionales recortando distancia. Es una previsión más prudente que la de Tu Le, pero ambas coinciden en lo esencial: los chinos van a quedarse, y lo van a hacer fabricando dentro de la UE.

La ventaja china también se apoya en una cadena de suministro que el resto del mundo intenta replicar. Tu Le recuerda que el éxito tardó más de quince años en materializarse y que el verdadero acelerador fue invitar a Tesla a producir en Shanghái en 2019. La fabricación de un eléctrico es más simple que la de un coche de combustión, y técnicas como el gigacasting reducen piezas y costes. Eso sí, el propio analista advierte de que ese tipo de ventajas son efímeras.

Lo que España se juega: empleo industrial frente a dependencia tecnológica

España no es un recién llegado al automóvil. Ford arrancó su producción en Almussafes en 1976 y SEAT convirtió Martorell en referencia europea, mientras Figueruelas situaba a Zaragoza en el mapa de los grandes fabricantes. Esa trayectoria explica por qué el país se ha consolidado como segundo productor europeo de vehículos y por qué los fabricantes chinos encuentran aquí mano de obra formada, logística y proveedores de primer nivel.

El riesgo tiene nombre. Si las plantas españolas se limitan a ensamblar componentes diseñados y desarrollados en China, el valor añadido se queda al otro lado del mundo. La batería, el software y el sistema de infoentretenimiento son hoy las piezas caras del coche, y ahí la industria europea va por detrás. Atraer fábricas no equivale a controlar la tecnología, y esa diferencia decidirá qué parte del negocio se queda en España.

Tu Le apunta otra consecuencia: la innovación ha dejado de viajar de Occidente a Oriente. Formatos que aquí suenan exóticos, como coches convertibles en autocaravana o habitáculos de usos múltiples, nacen ahora en el mercado chino y llegan después a Europa. Con los robotaxis asomando en el horizonte de la próxima década, la pregunta ya no es si España será el Detroit europeo, sino si sabrá evitar el declive que convirtió a Detroit en un símbolo de lo que pudo ser y no fue.

El próximo dato mensual de matriculaciones de ANFAC servirá para medir si la cuota china sigue subiendo o si el 15% que anticipa Schmidt marca un techo. Para entonces, la apuesta de Geely en Almussafes y los planes que Ebro y Chery ejecutan en Barcelona ya estarán en marcha. La industria española tiene la oportunidad delante; lo que haga con ella es otra cosa.

Fever capta 217,88 millones de euros en una ampliación de capital liderada por EQT

Fever capta 250 millones de dólares, 217,88 millones de euros, en una ampliación de capital liderada por EQT, la mayor ronda registrada por una tecnológica de cultura y entretenimiento en vivo.

La operación, anunciada este jueves, sitúa al fondo sueco EQT como inversor líder y suma una participación significativa de Point72 Private Investments, Baillie Gifford y socios que ya figuraban en el capital. El comunicado no desvela la valoración post-money de la compañía ni el porcentaje que pasa a manos del nuevo inversor de referencia.

Fever describe la ronda como la mayor ampliación de capital jamás realizada por una empresa tecnológica dedicada a la cultura y al entretenimiento en vivo. El respaldo numérico son dos datos: en los últimos tres años ha multiplicado por más de tres sus ingresos y sostiene un EBITDA positivo, una excepción entre las plataformas de consumo que escalan a base de gasto en tecnología y marketing.

Qué dicen los términos de la ampliación de capital

La compañía ha concretado el importe, los inversores y el uso de los fondos, y ha dejado fuera todo lo demás. Al no cotizar, no remite la operación a la CNMV como hecho relevante ni necesita folleto de oferta pública, de modo que el perímetro de la información depende de lo que decida publicar. El detalle confirmado es el siguiente:

  • Importe: 250 millones de dólares, equivalentes a 217,88 millones de euros.
  • Inversor líder: EQT, uno de los mayores gestores de mercados privados de Europa.
  • Acompañantes: Point72 Private Investments, Baillie Gifford e inversores actuales.
  • Destino: expansión geográfica, refuerzo de categorías y más tecnología para la red de socios.
  • Valoración post-money: no desvelada.

El destino del capital es explícito. Fever quiere ampliar su presencia más allá de los 55 países en los que ya opera y ganar posición en las grandes categorías del entretenimiento. Traducido a estrategia, la compañía elige abrir mercados antes que consolidar los que ya domina.

EQT no entra para financiar una plataforma de entradas, sino para construir al proveedor global de tecnología del ocio en vivo.

El destino del capital: geografía y herramientas para los socios

Fever EQT

Fever ha construido su posición sobre una red que va más allá del promotor de conciertos: recintos, equipos deportivos, atracciones, artistas, museos, e instituciones culturales. La inversión anunciada se dirige a las herramientas que ese ecosistema usa para predecir demanda, segmentar público y optimizar la venta de entradas, el negocio donde se concentra el margen por transacción.

La nómina de socios funciona como aval comercial. Aparecen la Fórmula 1, SailGP, los X-Games o la Copa Árabe de la FIFA junto a instituciones como Kew Gardens, el Museo de la Marina Real Británica o el Museo Frida Kahlo. En la lista conviven también el Palacio de Versalles, Patrimonio Nacional, Primavera Sound, Rock in Rio, Netflix y Warner Bros.

El modelo es de venta de tecnología y de demanda, no de propiedad de recintos. Esa ligereza de activos explica la capacidad de replicar el negocio en mercados nuevos, y también la dependencia de contratos con terceros que pueden cambiar de proveedor cuando vence el acuerdo. Más contexto sobre la figura de la ampliación de capital ayuda a dimensionar el movimiento.

Fórmula 1 hasta 2032: el contrato que sostiene el relato

El acuerdo más relevante para el futuro de la compañía no es una ronda, es un contrato. Fever ha firmado con la Fórmula 1 un pacto global hasta 2032 que la convierte en proveedor oficial de tecnología para la venta de entradas y la optimización de la experiencia de usuario. La plataforma se desplegará en todos los Grandes Premios del mundo y ambas partes desarrollarán soluciones conjuntas para la distribución de entradas oficiales y los paquetes de hospitality y VIP.

Es el tipo de contrato que aporta visibilidad de ingresos a largo plazo, algo que en el ticketing se mide en derechos exclusivos y años de vigencia. La compañía asegura presencia en la categoría con mayor ticket medio y mayor demanda internacional del deporte, aunque el comunicado no detalla el importe del acuerdo ni el modelo de ingresos que genera.

Análisis: qué compra EQT y qué no se puede medir

Sin valoración post-money, el múltiplo implícito de la operación es incalculable. Ese es el primer límite del anuncio. Fever presume de haber triplicado ingresos en tres años y de mantener EBITDA positivo, pero no publica la cifra absoluta de facturación ni el resultado, así que el inversor solo puede juzgar la ronda por su tamaño y por la calidad de los fondos que entran.

El mercado global del ticketing está dominado por Live Nation y su filial Ticketmaster, con una cuota que ha sido objeto de escrutinio por parte de las autoridades de competencia estadounidenses. Fever compite con una lógica distinta: en lugar de controlar recintos, vende tecnología y demanda a terceros. El enfoque es más fácil de exportar a los 55 países donde ya opera, aunque cada contrato nuevo exige inversión previa en producto.

La comparación con las grandes rondas del ecosistema tecnológico español invita a la prudencia. Los 217,88 millones sitúan a Fever en la liga de compañías capaces de levantar capital en dólares con inversores internacionales, y al mismo tiempo elevan la exigencia. EQT, Point72 y Baillie Gifford no financian proyectos, financian resultados. Los próximos ejercicios tendrán que demostrar que la expansión geográfica se convierte en EBITDA y no solo en países.

📊 Las Claves para el Inversor

  • Qué vigilar: el despliegue efectivo de la plataforma de la Fórmula 1 en los Grandes Premios y la próxima comunicación de cifras de la compañía.
  • Reacción del valor: Fever no cotiza, así que no hay cotización que leer; el mercado privado esperará una nueva ronda o una salida a bolsa sin calendario anunciado.
  • Precedente sectorial: Live Nation y Ticketmaster marcan la referencia global, con un peso de mercado que las autoridades de competencia vigilan desde hace años.

Santander se adjudica el contrato exclusivo de servicios financieros de la CNMV

Santander se ha adjudicado el contrato exclusivo de servicios financieros de la CNMV por hasta 2,2 millones de euros, en un movimiento que consolida su relación con el supervisor y prolonga el relevo de BBVA iniciado en 2021.

La adjudicación: contrato exclusivo y 2,2 millones

La resolución administrativa, publicada el 9 de septiembre, confirma que la oferta de Santander fue la única presentada que cumplía las condiciones del concurso. El banco asume en exclusiva la prestación de servicios aseguradores, bancarios y de inversión del regulador durante un año, con un valor estimado de 475.530 euros en el primer ejercicio.

El objeto del contrato incluye cuentas corrientes, servicios de inversión y pólizas de seguros, lo que convierte a la entidad adjudicataria en el interlocutor financiero de cabecera del regulador. No es un mandato de gran volumen, pero sí de máxima sensibilidad institucional.

El contrato contempla hasta cuatro prórrogas de doce meses, lo que eleva el importe máximo de la licitación a los 2,2 millones de euros. El anuncio se publicó el 28 de junio y el plazo de presentación de solicitudes estuvo abierto hasta el 27 de julio. La mesa de contratación examinó la documentación el 28 de julio y abrió las proposiciones económicas el 30 de julio; la valoración de ofertas se cerró al día siguiente.

El detalle relevante es que no hubo competencia efectiva: Santander fue la única entidad que superó el filtro del pliego. Esto refuerza la posición técnica del banco y deja al descubierto la dificultad de otras entidades para igualar los requisitos de solvencia exigidos por el regulador.

El relevo de BBVA: un contrato con tres décadas de historia

Durante 33 años, el contrato estuvo en manos de BBVA. El sorpasso de Santander llegó en 2021, cuando la anterior licitación cambió el mapa de proveedores. En aquella licitación se presentó también Bankinter, además de de las dos entidades mencionadas.

El contrato del supervisor no se juega solo en precio: la solvencia crediticia y la retribución de los saldos definen quién puede sentarse con la CNMV.

Antes de BBVA, el servicio pasó por Caja Postal y Argentaria, absorbidas por el propio BBVA. La CNMV, nacida en 1988, ha tenido históricamente un único proveedor financiero de cabecera. Esa continuidad da una idea del valor institucional del contrato, pese a su moderado importe anual.

El pliego priorizó la solvencia: en un contexto de tipos de interés todavía elevados, la CNMV buscó blindar la retribución de sus saldos y priorizar entidades con rating sólido. Santander ya reunía ese perfil en la anterior adjudicación y lo mantiene en esta.

Los pliegos fijaron dos variables de adjudicación: contar con un rating de grado de inversión en la deuda a largo plazo emitido por las principales agencias y ofrecer una rentabilidad no negativa a los saldos de las cuentas corrientes del regulador. Santander cumple ambas. Cuenta con una calificación A+ de Standard & Poor’s y de Fitch, A1 de Moody’s y A de DBRS.

La rentabilidad comprometida se calcula como el euríbor a un año menos un diferencial del 0,10%. Con el euríbor en una media diaria del 2,982% el último día de presentación de ofertas, el valor estimado del primer año se sitúa en 475.530 euros. Es una retribución modesta, pero suficiente para cumplir el requisito de no penalizar al supervisor.

Qué implica ser el banco del supervisor

El impacto de esta adjudicación no se mide en el importe. Para Santander, ser proveedor exclusivo de la CNMV supone un sello de solvencia y una relación privilegiada con el regulador que supervisa el mercado de valores español. Es un activo reputacional con recorrido institucional, aunque su contribución al beneficio del grupo sea poco relevante.

Para BBVA, la pérdida del contrato en la licitación anterior ya fue un golpe simbólico. El resultado de esta convocatoria consolida el cambio de ciclo. La banca española compite cada vez más por mandatos institucionales de este perfil, donde la calificación crediticia actúa como barrera de entrada.

El único riesgo operativo del contrato es la sensibilidad al euríbor. Si los tipos a un año retroceden, la retribución ofrecida al regulador se reduce de forma automática. No obstante, la CNMV blinda sus saldos exigiendo que la rentabilidad nunca sea negativa, lo que protege el atractivo del acuerdo en todos los escenarios de tipos.

En comparación con la licitación de 2021, la falta de una alternativa conforme en 2026 refuerza la posición de Santander como proveedor natural de la administración financiera. Bankinter, que entonces ya intentó entrar, vuelve a quedar fuera del contrato. La solvencia sigue inclinando la balanza.

📊 Las Claves para el Inversor

  • Qué vigilar: si se presentan recursos o nuevas ofertas en las futuras prórrogas; el calendario no contempla hitos adicionales en 2026.
  • Reacción del valor: el importe es simbólico para la capitalización de Santander; el efecto reputacional positivo no debería traducirse en una reacción accionarial relevante.
  • Precedente sectorial: el relevo de BBVA en 2021 y la puja de Bankinter confirman la competencia creciente por los servicios financieros al sector público.

Ethereum activa el block building multipartito en mainnet para blindar su descentralización

Ethereum ha activado la construcción multipartita de bloques en su red principal, un cambio que permite que varios constructores aporten transacciones a un mismo bloque en lugar de dejarlo todo en manos de uno solo. El mecanismo, conocido por sus siglas MPBC, entró en funcionamiento el 16 de septiembre y en sus primeras 24 horas cerca del 3% de los bloques ya lo utilizó.

La cifra puede parecer pequeña. No lo es tanto si se mira el detalle: más de 20.000 transacciones se han incluido con mayor rapidez desde que arrancaron las pruebas a finales de agosto, y algunos bloques multipartito sumaron hasta 810 transacciones adicionales respecto a lo que habría producido un constructor individual, con picos de uso de gas casi 14 veces superiores, según el seguimiento difundido tras el despliegue. Son datos de arranque, no milagros, y conviene leerlos como lo que son.

Qué cambia en la construcción de bloques de Ethereum

Para medir el alcance hay que recordar cómo se fabrica un bloque desde la Fusión, el paso de Ethereum a la prueba de participación en 2022. La red separó dos funciones que antes iban juntas: el validador propone el bloque, pero no lo arma. De armarlo se encargan los constructores, o builders, que compiten en una subasta por organizar las transacciones y entregar la propuesta ganadora. Ese reparto se conoce como separación entre proponente y constructor, o PBS por sus siglas en inglés.

El Ethereum block building cambia de lógica con MPBC: ya no es solo el ganador de la subasta quien controla el ensamblaje del bloque. Varios participantes pueden aportar transacciones al mismo bloque y sus aportaciones se combinan antes de la propuesta final. El diseño es estrictamente aditivo: no exige una bifurcación de la red (lo que el sector llama hard fork) ni tocar las reglas de consenso, porque opera en la capa de constructores y operadores. Tampoco depende de los relés, los intermediarios que hoy conectan a constructores y validadores, para cumplir su función principal.

Por qué concentrar el block building era el problema

actualización Ethereum mainnet

El sistema de subasta funcionó bien para abaratar y acelerar la producción de bloques, pero concentró una cuota notable de poder en pocas manos. El constructor que gana decide qué operaciones entran, cuáles se quedan fuera y en qué orden se ejecutan. Eso permite priorizar lo más rentable y, en el peor de los casos, facilita prácticas como el front-running (adelantarse a una operación conocida para sacarle provecho) o los sandwich trades (rodear una compra con dos órdenes propias para capturar la diferencia de precio).

Repartir la construcción de un bloque no elimina al que más gana, pero le quita la llave única de la puerta.

MPBC no elimina esos comportamientos, porque la competencia económica sigue intacta y ordenar por rentabilidad no es ilegal. Lo que hace es diluir el control absoluto: si varias partes contribuyen, ninguna decide en solitario qué se incluye. Para el usuario, la consecuencia práctica es que existen más caminos para que su transacción llegue a la cadena, y no solo la cola que administra el ganador de una subasta.

El despliegue tampoco ha salido de la nada. Lo coordinó el Blockspace Forum, que ha organizado talleres a lo largo de 2026 y cerró el proceso con una reunión en Cannes en la que participaron 32 equipos que representan, en conjunto, más del 95% de las contribuciones a bloques hechas fuera del protocolo de Ethereum. Es una base amplia para probar compatibilidades. También es un recordatorio de que el mecanismo depende de que esos actores quieran seguir jugando.

La descentralización no se decreta: lo que falta por demostrar

Ethereum lleva años corrigiendo por capas el mismo problema de fondo. La Fusión redujo el consumo energético y cambió quién valida. Los blobs que llegaron con la actualización Dencun, en marzo de 2024, abarataron los rollups, esas redes de segunda capa que agrupan transacciones y luego las resumen en en Ethereum. Ahora el foco se mueve al mercado donde se decide algo tan elemental como qué transacciones existen para la red.

Ese mercado genera el valor que el sector llama MEV, el beneficio extra que se extrae por ordenar, incluir o excluir operaciones, y es una de las fuentes de centralización más discutidas del ecosistema. La documentación oficial de Ethereum sobre el mercado de bloques y el MEV lleva años señalando el problema. MPBC es una respuesta parcial, no una solución cerrada.

El movimiento tiene una ventaja poco habitual: no obliga a nadie a actualizar el software de consenso. Eso reduce el riesgo de romper algo, pero también la capacidad de forzar la adopción. El 3% inicial puede quedarse en anécdota o multiplicarse, porque depende de los incentivos de los constructores y no de una regla escrita en el protocolo. Y hay un riesgo evidente: que la coordinación multipartita acabe creando nuevas dependencias entre un puñado de operadores grandes.

Seguir la evolución con datos será posible gracias al panel en vivo y a la documentación publicada. La pregunta que responderán los próximos meses no es si el sistema funciona, sino si sigue usándose cuando desaparezca el efecto novedad. Ahí está la trampa. Lento, pero medible. Dejémoslo, de momento, en un ‘ya veremos’.

Idealista retrata al promotor español: la reputación de las promotoras condiciona la venta de obra nueva

Comprar obra nueva en España sigue siendo un proceso que el comprador describe como cansado, complicado y frustrante. La reputación de las promotoras se ha colado en esa ecuación como una variable casi tan determinante como el precio: condiciona la confianza del comprador, la financiación bancaria y hasta la capacidad del sector para atraer talento.

El noveno informe La reputación de las empresas promotoras 2026, elaborado por Planner Exhibitions a partir de las encuestas al público visitante del Salón Inmobiliario de Madrid (SIMA), concede al sector un Indicador Global de Reputación de 5,8 puntos. Son tres décimas más que en 2025, una mejora modesta que, eso sí, confirma una tendencia: el sector recupera terreno en confianza después de años de desgaste.

La profesionalidad saca un 6,7 y la transparencia se queda en 5,3

El atributo mejor valorado es la profesionalidad, con 6,7 puntos, casi un punto por encima del indicador global. El comprador reconoce la capacidad técnica de las promotoras. El problema aparece en el flanco contrario: la transparencia, aunque mejora respecto a 2025, se queda en 5,3 puntos y sigue siendo el principal reto reputacional.

Aclarar precios, plazos, calidades, condiciones de financiación, y posibles incidencias no es un asunto de marketing. Es la condición que separa una reserva cerrada de una reserva que se enfría. En un proceso con el impacto económico y emocional de comprar una vivienda, la claridad informativa pesa tanto como el precio final.

El informe desvela además qué perfiles valoran mejor al sector. Los particulares que compran para invertir, los hombres y los perfiles de mayor edad otorgan notas más altas. Los compradores finales, las mujeres y los jóvenes mantienen una visión más crítica. La reputación no depende solo de lo que hacen las empresas, sino de cómo cada colectivo vive el recorrido de la compra.

La reputación del promotor ya no se juega en la valla publicitaria: se juega en la conversación del comercial con el comprador a pie de obra.

La paradoja que separa a la persona que vende de la empresa que firma

Aquí está el hallazgo más incómodo para las cúpulas del sector. El informe vuelve a retratar la gran paradoja reputacional del sector promotor: mientras las promotoras como instituciones se quedan en 5,8 puntos, sus profesionales alcanzan 7,0 puntos, 1,2 por encima. Comerciales y asesores se mueven entre 7,3 y 7,6 puntos en confianza y empatía.

La lectura estratégica es clara. El contacto directo con el cliente es hoy el principal activo reputacional del sector, y no aparece en el balance. El reto es trasladar la confianza que genera la persona a la percepción de la compañía, para que la cercanía y el acompañamiento no dependan de un comercial concreto y pasen a formar parte de la identidad corporativa.

El balance emocional asociado a la compra sigue siendo negativo, con una diferencia de 15 puntos entre emociones positivas y negativas, aunque mejora frente a 2025. Comprar vivienda se percibe como un trámite ilusionante pero demasiado trabado. Nuevamente, las mujeres, los jóvenes y los compradores finales muestran la percepción más crítica.

La conclusión operativa es sencilla de enunciar y difícil de ejecutar. Cuanto mayor es la sensación de control y acompañamiento durante el proceso, más favorable resulta la valoración del sector. Guías claras e interlocutores estables transforman una experiencia percibida como difícil en una relación previsible. Dejémoslo en un ya veremos.

La Ficha del Inversor

La métrica clave de este informe no es un precio ni un yield, sino la brecha entre lo que el sector es y lo que el comprador percibe. Los 5,8 puntos del indicador global sitúan la reputación del promotor español en una zona tibia: por debajo del aprobado sólido, pero en subida. Esa distancia entre profesionalidad y transparencia es el margen de mejora que puede mover la aguja comercial.

La tendencia a seis meses apunta a una consolidación al alza. La presión de un comprador final más joven y más crítico empuja la transparencia como requisito comercial, no como concesión. El precedente es la burbuja inmobiliaria de 2008 y el descrédito que arrastró al sector durante más de una década: la reputación se destruyó en meses y ha tardado quince años en reconstruirse.

El perfil recomendado para leer este informe es doble. Para el comprador de vivienda habitual, es una advertencia útil: exija por escrito precios, plazos y calidades antes de la reserva, porque la transparencia sigue siendo el punto débil. Para el inversor patrimonial y para la promotora cotizada, la conclusión es industrial: una buena reputación abarata la financiación y acelera la absorción de stock. Cosas que pasan cuando un intangible se convierte en coste real.

Queda la letra pequeña. El informe procede de las encuestas al público de una feria sectorial, un universo que no representa al conjunto de los compradores de España. Eso no invalida los datos, pero rebaja su alcance: la próxima cita para comprobar si la tendencia se sostiene será la edición de 2027 del salón inmobiliario.

Jubilarse en España ya está entre los mejores destinos del mundo en 2026, según Idealista

EN 30 SEGUNDOS

  • ¿Qué ha pasado? El índice Live and Invest Overseas Retirement Index 2026 sitúa a Tarragona en el sexto puesto mundial de los mejores destinos para jubilarse, con un presupuesto estimado de 2.008 dólares al mes para una pareja.
  • ¿Quién está detrás? La publicación especializada Live and Invest Overseas, difundida por el portal Idealista, que evalúa catorce criterios pensados sobre todo para pensionistas norteamericanos.
  • ¿Qué impacto tiene? La demanda de jubilados extranjeros refuerza los precios de la vivienda en la costa mediterránea y Baleares y presiona al alza el alquiler en los municipios mejor conectados.

Jubilarse en España ha dejado de ser la opción discreta para volver al escaparate global. El informe de Live and Invest Overseas concede a Tarragona el sexto puesto de su clasificación mundial de 2026, una lista que difunde Idealista y que mide catorce variables, desde el coste de vida hasta la sanidad o la fiscalidad.

Tarragona, sexto destino del mundo: 2.008 dólares al mes y pisos por menos de 900

El ranking estima que una pareja puede vivir en Tarragona con 2.008 dólares mensuales, una cifra que incluye alojamiento, suministros, alimentación y ocio. El propio informe sostiene que un apartamento amueblado de dos habitaciones se puede encontrar por menos de 900 dólares al mes, muy por debajo de los precios que manejan Madrid o Barcelona para un producto equivalente.

Entre los argumentos que suben a la ciudad catalana en la lista aparecen las infraestructuras, la seguridad y la red sanitaria. Tarragona cuenta con hospitales públicos como el Universitari Joan XXIII y el Sant Pau i Santa Tecla, además de playas, patrimonio histórico y conexiones ferroviarias que la dejan a menos de una hora de Barcelona. Ese es, precisamente, su gancho: servicios de gran ciudad sin la factura de gran ciudad.

La vivienda es el punto que más pesa en cualquier decisión de este tipo. Según los datos que recoge el informe, el coste de la vida se ha moderado en los núcleos menos turísticos, mientras que los municipios de costa con más demanda internacional mantienen precios firmes y una oferta cada vez más limitada.

El Algarve y el visado de Panamá: los rivales que marcan el terreno

El índice no corona a España. El primer puesto es para Boquete, en Panamá, con una calificación global de A+ y un presupuesto de unos 2.400 dólares al mes para dos personas. Su baza administrativa es el visado Pensionado, un permiso pensado para quienes perciben una pensión y que exige, como referencia, ingresos de al menos 1.000 dólares mensuales.

Su gran rival europeo es el Algarve portugués, segundo en la lista. El informe le concede las mejores notas en sanidad, seguridad, y comunidad internacional, y estima un gasto de 3.085 dólares al mes por pareja, con un alquiler de dos dormitorios en torno a 1.700 dólares. La pregunta que se abre para España es directa: cómo captar a ese jubilado que compara Tarragona con Faro y decide en función del coste, la fiscalidad y los trámites de residencia.

La demanda de jubilados extranjeros no es turismo de temporada: es compra de vivienda estable que presiona los precios donde apenas queda oferta.

La lista se completa con Puerto Vallarta (México), Gascuña (Francia), Creta (Grecia), Tarragona, Santa Familia (Belice), Hua Hin (Tailandia), Kotor (Montenegro) y Las Terrenas (República Dominicana). España no compite solo por el clima; compite por un modelo de residencia y por un parque de vivienda que los años han ido encareciendo en los núcleos más deseados.

La Ficha del Inversor

La métrica que resume el atractivo de Tarragona es el presupuesto de 2.008 dólares mensuales para una pareja, un tercio por debajo del que exige el Algarve. Para el inversor, el dato relevante no es ese gasto, sino la presión que genera sobre el precio del metro cuadrado en la franja media de la ciudad: la llegada de residentes extranjeros con capacidad de pago sostenida estrecha la oferta de alquiler y empuja las rentas al alza en los barrios mejor conectados.

De cara a seis meses, la tendencia apunta a una estabilización con sesgo alcista. El mercado de segunda residencia responde a los ciclos monetarios con retraso, y una eventual relajación del precio del dinero en la eurozona mantendría vivo el apetito foráneo. En paralelo, la escasez de obra nueva en la costa mediterránea y en Baleares juega a favor de quien ya tiene vivienda en cartera, no de quien busca comprar.

El pulso entre agentes es claro. Los portales y las grandes promotoras defienden que la demanda internacional sostiene la actividad; las asociaciones vecinales de Baleares y de la costa catalana alertan de que expulsa al residente local. Es la misma tensión que ya se vivió tras el boom de 1997-2007, cuando los compradores alemanes y británicos transformaron la Costa del Sol y, al estallar la burbuja en 2008, dejaron a los municipios un parque sobredimensionado. El perfil que encaja hoy con este movimiento es el del inversor patrimonial con horizonte de diez años, junto al jubilado extranjero que compra vivienda habitual y no revende.

Llegará el próximo hito cuando el INE publique las compraventas por provincia y se confirme si el tirón de Tarragona se traduce en operaciones reales o se queda, de momento, en una buena posición en un ranking. Dejémoslo, por ahora, en un ya veremos.

Nobu abre un hotel de lujo en Madrid: por qué el prime hostelero de Sol bate récords de inversión

0

Nobu estrena en Madrid un hotel de lujo de 50 habitaciones en la calle Alcalá. La apertura, muy cerca de la Puerta del Sol, convierte un antiguo espacio bancario en activo hotelero y refuerza la presión sobre el prime del centro de la capital.

Con este establecimiento, España empata con Estados Unidos como el país con más Nobu Hotels del mundo: cinco. A los proyectos de Barcelona, Ibiza, Marbella y San Sebastián se suma ahora una operación con lectura de mercado tan potente como la gastronómica.

El inmueble ocupa la esquina de Alcalá con Cedaceros, en el edificio que albergó una oficina de Banco Santander. La entrada en Cedaceros queda reservada a los clientes alojados; la de Alcalá conduce a la parte pública, abierta también a no huéspedes y anclada al restaurante Nobu, al lobby lounge y al cocktail bar.

En 50 habitaciones y suites, el arquitecto Tomás Alía ha aplicado un interiorismo japonés contemporáneo con tonos cálidos y materiales naturales. La pieza más relevante es la Nobu Suite, de 105 metros cuadrados y terraza en la séptima planta; las zonas comunes llevan la firma de Diego Gronda.

El restaurante abrirá cenas de lunes a domingo en la primera planta, con entre 100 y 110 plazas, ocho taburetes en la barra de sushi y un reservado para diez comensales. Los clientes alojados, desde 495 euros, pueden pedir al servicio de habitaciones los platos icónicos de Matsuhisa, como el Black Cod Miso o el Yellowtail Jalapeño.

Desde finales de este mes, un ascensor subirá al rooftop de la séptima planta, con programación diurna y barra de cócteles al atardecer. La zona wellness, exclusiva para huéspedes, incluye piscina climatizada, sauna, sala de tratamientos y gimnasio Technogym.

Nobu convierte una antigua oficina bancaria en un activo hotelero de alta competencia en pleno centro de Madrid.

Una apuesta que revaloriza el suelo comercial de Sol

La elección de la calle Alcalá no es casual. La marca se ha instalado en una de las arterias con mayor tránsito turístico y mejor correlación con el lujo urbano de Madrid. El formato boutique permite capturar tarifas altas con costes operativos más contenidos que un gran hotel de convenciones, justo lo que el inversor prime busca en un entorno de tipos todavía restrictivo.

Lo relevante para el patrimonio es la confirmación de que el centro de Madrid funciona como sustituto natural de destinos europeos saturados. La reconversión de un activo bancario en hotel boutique exige inversión relevante; si una firma global como Nobu la asume, es porque la demanda de alta gama permite defender un precio que compense la rehabilitación.

La marca es el ancla de valor: la restauración y los eventos sostienen la tarifa incluso si el ciclo turístico se modera.

Implicaciones para el inversor en real estate del centro de Madrid

Nobu Madrid

Para un family office, esta operación tiene una lectura clara: los inmuebles singulares del distrito de Sol vuelven a cotizar como materia prima hotelera y de retail de lujo. La ventaja del formato Nobu es la marca: la demanda de restauración y eventos funciona como ancla del valor del activo incluso si el ciclo turístico se modera.

Eso sí, el inversor debe vigilar la liquidez. Los activos prime de pequeño formato no tienen un mercado secundario profundo; vender un hotel boutique en Sol es cuestión de esperar al comprador adecuado. A cambio, la ubicación protege contra caídas bruscas.

La lectura de un activo de marca en el ciclo actual

He seguido la evolución del sector hotelero de lujo en Madrid durante la última década y pocas aperturas combinan tan bien dos fuerzas de revalorización: la escasez de suelo céntrico y la estandarización de una experiencia de hospitalidad global. El proyecto Nobu no es un simple hotel; es un contenedor de brand equity aplicado a un edificio en desuso.

Sin embargo, conviene matizar el alcance. El modelo Nobu tiene un fuerte componente de restauración, con una dependencia de la clientela local e internacional mayor que la de un hotel de puro alojamiento. La debilidad del gasto en ocio puede restar ocupación a las mesas del restaurante aunque las 50 habitaciones sigan defendiendo tarifa. Quien asigne capital a este segmento debe medir el retorno por la combinación de ambos flujos, no solo por la venta de noches.

El siguiente hito será la apertura completa del rooftop a finales de este mes y, a medio plazo, los nuevos proyectos de la cadena en Cracovia y Lisboa. Servirán para medir si la expansión europea acelera o se estabiliza, y si Madrid logra superar a Barcelona como la plaza prime donde el hotel de marca aguanta mejor el ciclo.

💎 Veredicto Wealth

La apertura de Nobu en Alcalá ofrece exposición a un activo de marca en el centro de Madrid, recomendable para perfiles que buscan diversificación en real estate prime con iliquidez asumible. El horizonte razonable es de cinco a ocho años, vigilando la combinación de tarifa hotelera y rendimiento gastronómico como riesgo principal.

Relojes de inversión: nueve piezas con lista de espera que sostienen primas de reventa sobre tarifa

0

He analizado la demanda de relojes de inversión en 2026. Hay un dato que separa la moda de la escasez: casi el 80% de las adquisiciones de relojes por encima de 4.000 euros responden a motivos de celebración. Esto convierte la lista de espera en un indicador de liquidez futura, no en un trámite comercial.

La selección que ha circulado entre coleccionistas para 2026 combina nueve referencias: Rolex Datejust 36, Omega Speedmaster Professional, Cartier Santos Medium, Jaeger-LeCoultre Reverso Classic Medium, IWC Portugieser Automatic 40, Patek Philippe Calatrava Ref. 5328G, Grand Seiko Snowflake SBGA211, Tudor Black Bay 58 y Audemars Piguet Royal Oak Jumbo Extra-Fino. No todas comparten el mismo perfil de liquidez; conviene separar las tres que funcionan como reserva de valor de las seis que aportan diversificación.

Las nueve referencias que sostienen demanda en el mercado secundario

El Rolex Datejust 36 merece una lectura patrimonial separada. Según los datos de la fuente original, los Rolex pre-owned han registrado una revalorización anualizada del 13,1% anual durante la última década.

La variante clásica de 36 milímetros ha acumulado un ritmo de apreciación próximo al 6% anual en el largo plazo. Las listas de espera de muchas configuraciones confirman que la demanda sigue superando a una oferta deliberadamente contenida.

En el segmento de acero, el Royal Oak Jumbo Extra-Fino de Audemars Piguet y el Calatrava Ref. 5328G de Patek Philippe representan la escasez estructural por producción controlada. El Calatrava no promete rentabilidades agresivas, pero su posición como vestidor de retiro o de evento de liquidez empresarial le da una demanda generacional que sostiene el precio en los tramos bajos del secundario.

La lista de espera no es un trámite: es el indicador más fiable de liquidez futura en la alta relojería.

Las otras seis piezas tienen una función distinta. El Cartier Santos Medium se beneficia de la disciplina de precios y del descuento limitado de la casa. El Jaeger-LeCoultre Reverso mantiene producción continua desde 1931 y su grabado personalizable puede añadir prima en configuraciones históricas.

El IWC Portugieser Automatic 40, el Omega Speedmaster Professional, el Grand Seiko Snowflake SBGA211 y el Tudor Black Bay 58 dependen más de la demanda de uso que de la especulación. Son activos de diversificación, no sustitutos del núcleo líquido.

Qué datos explican las primas de reventa

La demanda por regalo en Estados Unidos explica el 41% del mercado anual de relojes de lujo, y ese componente emocional sostiene la disposición a pagar primas por disponibilidad inmediata. En Europa y Asia, la lógica es similar: el comprador de celebración no espera; paga por cerrar la espera. Las casas lo saben y administran sus canales con más rigor que en el ciclo anterior.

Los datos de apreciación del Rolex pre-owned no se pueden extrapolar a todas las referencias. Del 13,1% anualizado conjunto, el Datejust 36 se sitúa en un 6% anual de revalorización histórica, que es una cifra más próxima a la preservación de capital que al rally especulativo. La prima de reventa sobre tarifa existe, pero se concentra en configuraciones canónicas: esfera azul, bisel liso, acero con eslabones Oyster o Jubilee.

alta relojería

Lectura patrimonial: liquidez, riesgo y horizonte de salida

Mi posición como analista de activos alternativos es clara: en 2026, las referencias con lista de espera activa funcionan como una prima de liquidez pagada por el comprador emocional. Para el inversor patrimonial, conviene entrar en el tramo primario o pre-owned cotejado, no perseguir primas de mercado abierto. La caída del secundario relojero en 2023-2024 ya demostró que las referencias sin demanda de uso se corrigen antes y más profundo.

El riesgo principal no es la pérdida de valor de la marca, sino la iliquidez de las configuraciones no canónicas. Un Calatrava con esfera especial puede tardar meses en encontrar salida; un Datejust 36 azul con listas de espera abiertas se coloca en días. Por eso, el núcleo de una cartera de relojes debería priorizar Rolex, Patek y Audemars Piguet en acero u oro con demanda documentada.

La apreciación de un Datejust no es especulativa: un 6% anual compuesto es una prima de escasez, no un rally.

El dato que vigilaré en los próximos meses es si las listas de espera de Rolex y Patek se acortan en el cuarto trimestre de 2026. De ese movimiento dependerá si la prima de reventa se convierte en anomalía persistente o en condición estructural del mercado.

💎 Veredicto Wealth

Nueve referencias cumplen una función de preservación de capital y diversificación patrimonial, con Rolex, Patek y Audemars Piguet como núcleo líquido. El horizonte recomendado es de cinco a siete años; el riesgo principal es la iliquidez en configuraciones no canónicas y la normalización de las listas de espera.

Medusas peine ctenóforos: el linaje animal más antiguo reescribe el origen del sistema nervioso

Las medusas peine, o ctenóforos, forman un linaje de 700 millones de años que guarda la clave del sistema nervioso. Son gelatinosas, translúcidas y, en algunos casos, bioluminiscentes. En su ADN está escrito un capítulo que los biólogos llevan una década intentando descifrar.

No son medusas, aunque el nombre invite a confundirlas. Tampoco son parientes cercanos de las medusas verdaderas. Los ctenóforos son casi 200 especies repartidas desde las profundidades frías hasta las aguas costeras templadas, y constituyen una de las ramas más antiguas del árbol animal. Su estudio ha reabierto preguntas que se daban por resueltas desde hacía un siglo.

El linaje que llegó antes que las esponjas

Durante más de cien años, el consenso fue claro: las esponjas, o poríferos, fueron el primer grupo que se separó del resto de los animales. Eran, en la jerga evolutiva, el grupo hermano de todo lo demás. La idea encajaba con una intuición sencilla: los primeros animales debían ser simples, y pocas cosas hay más simples que una esponja. No tienen músculos. No tienen neuronas.

Sin embargo, durante las últimas dos décadas se acumularon pruebas que apuntaban en otra dirección. Los ctenóforos, y no las esponjas, habrían sido los primeros en ramificarse. En 2023, un estudio sobre la organización de los cromosomas llegó a esa misma conclusión: son el grupo hermano del resto de los animales. El resultado todavía no está del todo zanjado, pero ha sacudido los cimientos del relato.

La paradoja no es menor. Si el linaje más antiguo debería ser el más sencillo, ¿por qué las esponjas carecen de músculos y neuronas mientras los ctenóforos tienen músculos y muestran evidencias de un sistema nervioso simple? El biólogo evolutivo Pawel Burkhardt, de la Universidad de Bergen, lo resume con crudeza: si el primer linaje debería ser el más simple, eso cambia muchas suposiciones sobre cómo fue el primer animal.

Si el linaje más antiguo es también el que tiene músculos y neuronas, la historia del sistema nervioso deja de ser una línea recta.

Cómo se lee el pasado en un genoma translúcido

origen sistema nervioso

El interrogante de fondo no es trivial: ¿cómo surgió el primer sistema nervioso? Para responderlo, los científicos necesitan saber qué animales llegaron primero y qué maquinaria molecular traían consigo. Ahí entran los ctenóforos, cuyo genoma conserva pistas de procesos ocurridos hace cientos de millones de años.

Tener acceso a especies emparentadas que viven en ambientes tan distintos permite preguntar cómo evolucionaron ciertas cosas, explica el biólogo marino Steven Haddock, del Monterey Bay Aquarium Research Institute, que estudia estos organismos. Desde genes sensibles a la luz hasta adaptaciones a la presión extrema del fondo marino.

Hay más. Algunas especies han sido observadas invirtiendo su desarrollo: pasan de la etapa adulta a la larvaria, un fenómeno casi inédito en el reino animal. Otras poseen lípidos especiales que les permiten soportar la presión aplastante de las fosas abisales. El propio Burkhardt admite que son organismos muy excitantes con los que trabajar, y también extremadamente hermosos.

Para tomar perspectiva: cuando este linaje se separó del resto, faltaban más de 150 millones de años para la explosión cámbrica, el estallido de diversidad que llenó los océanos de formas reconocibles. Los ctenóforos ya existían antes de que la vida animal inventara la mayoría de los planes corporales que hoy conocemos.

Lo que cambia si el linaje más antiguo no es el más simple

Aquí está la cuestión que de verdad mueve la investigación. Si los ctenóforos se separaron antes que las esponjas, y tienen un sistema nervioso incipiente mientras las esponjas no tienen ninguno, caben dos escenarios. O el sistema nervioso evolucionó una sola vez en un ancestro común y las esponjas lo perdieron después, o evolucionó dos veces por separado, una en los ctenóforos y otra en el linaje que condujo a los demás animales.

Cada opción cambia por completo cómo entendemos el origen de las neuronas. La primera implica que el sistema nervioso es tan antiguo como casi los propios animales. La segunda sugiere que la naturaleza inventó las neuronas más de una vez, y que no son un componente tan exclusivo como pensábamos.

Mi posición, después de seguir este debate desde sus primeras escaramuzas, es de prudencia expectante. La evidencia a favor de los ctenóforos es sólida, pero conviene recordar que procede en buena parte de un único tipo de análisis, la organización cromosómica, y los propios autores del trabajo de 2023 reconocieron que la cuestión no quedaba cerrada. Hace falta más genomas, más datos, y una confirmación independiente. Es un debate vivo, no un veredicto.

Lo que ya nadie discute es la relevancia de estos animales. Estudiar organismos que a primera vista parecen extraños ayuda a entender principios físicos, químicos y biológicos que también nos hablan de nosotros. La frase del biofísico Itay Budin, de la Universidad de California en San Diego, lo resume con precisión: estamos tan lejanamente emparentados con un ctenóforo como un ctenóforo lo está con una medusa.

La siguiente fase pasa por secuenciar más especies y observar de cerca cómo funcionan sus neuronas. Cada genoma nuevo afina el mapa y acerca una respuesta a la pregunta de fondo: cuántas veces la vida inventó la capacidad de procesar información y, quizá, de pensar.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: que los ctenóforos, y no las esponjas, serían el linaje animal más antiguo, y que su genoma ayuda a reconstruir el origen del sistema nervioso.
  • Dónde: los océanos de todo el planeta, desde las profundidades frías hasta las aguas costeras templadas.
  • Institución responsable: equipos de investigación del Monterey Bay Aquarium Research Institute y la Universidad de Bergen, entre otros.
  • Cuándo: el estudio clave sobre organización cromosómica se publicó en 2023; el debate sigue abierto en septiembre de 2026.
  • Impacto a futuro: redefinir cuándo y cuántas veces evolucionó el sistema nervioso.

James Webb revela que los anillos de Cariclo, entre Saturno y Urano, cambian más rápido de lo previsto

Los anillos de Cariclo, entre Saturno y Urano, han cambiado en direcciones opuestas desde la última vez que los observamos. El telescopio James Webb ha medido que el anillo interior es ahora mucho más opaco y el exterior bastante menos, un giro que los modelos actuales no explican en un cuerpo tan pequeño y tan remoto. El resultado lo firma un equipo internacional liderado por el Instituto de Astrofísica de Andalucía (IAA-CSIC) y se publica el 9 de septiembre en Science Advances.

Cariclo es un centauro, una familia de objetos del sistema solar exterior que mezcla rasgos de asteroide y de cometa y que orbita entre Saturno y Urano. Mide unos 250 kilómetros de diámetro, una anchura comparable a la distancia por carretera que separa Madrid de Burgos. Y en 2013 se convirtió en el primer cuerpo pequeño del sistema solar al que se le descubrieron anillos.

Dos anillos que envejecen en direcciones opuestas

Aquellos primeros anillos se detectaron con telescopios en tierra, y se volvieron a observar en 2014 y en 2017. Cuando el Webb apuntó a Cariclo en 2022, la comparación dejó una imagen distinta: el anillo interior presenta ahora una opacidad significativamente mayor, mientras que el exterior muestra una opacidad menor. Han evolucionado en sentido contrario. Pablo Santos-Sanz, investigador del IAA-CSIC y primer firmante del trabajo, resume que ese cambio opuesto entre los dos anillos apareció al cotejar los datos del Webb con los de la última década.

Nadie sabe todavía cómo ha ocurrido. Los autores manejan tres explicaciones. La primera es instrumental: la resolución del Webb es tan fina que quizá no ha visto anillos nuevos, sino zonas más densas y más dispersas que antes se promediaban en una sola medida. La segunda apunta a cambios reales en el material del anillo o en los granos que lo componen. La tercera mezcla ambas ideas: granos cuyas propiedades ópticas dependen de la longitud de onda, de modo que la composición y el tamaño de las partículas bastarían para explicar la variabilidad.

Lo importante, sostiene Santos-Sanz, es que los cuerpos pequeños con anillos, incluso los que orbitan lejos de la influencia gravitatoria de un planeta, cambian más de lo que se creía. Sus resultados obligan a repensar cómo se forman, cómo evolucionan,, y qué mecanismos mantienen su estabilidad. La causa sigue abierta.

Los dos anillos de Cariclo han seguido caminos distintos en una década, y todavía no sabemos si el cambio es real o solo una mirada más nítida.

Cómo se observan unos anillos que no se pueden fotografiar

centauro Cariclo

Los anillos de Cariclo son demasiado tenues para fotografiarlos directamente. La única vía es esperar a que el objeto pase por delante de una estrella lejana y medir cómo parpadea esa luz. Es lo que se llama una ocultación estelar: cada vez que Cariclo y sus anillos se interponen entre el telescopio y la estrella, cada anillo provoca una caída breve y característica del brillo. De esa curva de luz se deducen el grosor y la opacidad. Es la misma técnica que el Webb emplea para estudiar las atmósferas de planetas de otros sistemas.

Los anillos de un cuerpo lejano se estudian igual que la atmósfera de un exoplaneta: no se ven, se miden por el parpadeo que dejan sobre la luz de una estrella.

Esta vez, además, la observación se planificó a propósito. Según el equipo, es la primera campaña del Webb diseñada específicamente en torno a una ocultación estelar. Para acertar con el instante exacto hicieron falta dos piezas: las posiciones precisas de más de 2.000 millones de estrellas, cartografiadas por la misión Gaia de la ESA, y la órbita calculada del propio telescopio, situado a unos 1,5 millones de kilómetros de la Tierra en dirección opuesta al Sol, casi cuatro veces la distancia que nos separa de la Luna. Cariclo se movía despacio respecto al Webb, a unos 2,5 kilómetros por segundo: diez veces más rápido que un avión comercial, pero lo bastante lento para que la caída de luz quedara bien dibujada.

Por qué el resultado obliga a repensar los anillos de los cuerpos pequeños

Los centauros son una de las familias más extrañas del sistema solar: cuerpos helados y pequeños, atrapados en órbitas inestables entre los gigantes gaseosos, que a veces se comportan como asteroides y a veces como cometas. Que uno de ellos tenga anillos ya fue una sorpresa en 2013. Que esos anillos cambien en una década es otra. La consecuencia teórica es directa: si las partículas de un anillo se reorganizan por sí solas, sin la tutela gravitatoria de un gran planeta, entonces los anillos pequeños no son estructuras estáticas, y los mecanismos que los mantienen unidos resultan más delicados, y más variados, de lo que sugerían los modelos construidos a partir de los anillos de Saturno.

Me parece un resultado sólido en su parte observacional y prudente en su interpretación. El equipo no elige entre las tres hipótesis, y hace bien: con una sola época de datos del Webb es imposible separar un cambio real en los anillos de un efecto de cómo los ve el instrumento. La prueba está en la próxima ocultación estelar de Cariclo, aún sin fecha confirmada. Si el anillo interior vuelve a aparecer más opaco y el exterior más transparente, la evolución temporal quedará confirmada y habrá que reescribir los modelos de estabilidad. Si no, la explicación estará en el tamaño y la composición de los granos. Queda la prueba definitiva.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: los dos anillos de Cariclo han cambiado de forma opuesta: el interior es ahora más opaco y el exterior menos.
  • Dónde: en el sistema de anillos de Cariclo, un centauro de unos 250 kilómetros de diámetro que orbita entre Saturno y Urano.
  • Institución responsable: equipo internacional liderado por el Instituto de Astrofísica de Andalucía (IAA-CSIC), con observaciones del telescopio James Webb.
  • Cuándo: datos tomados por el Webb en 2022 y comparados con observaciones de 2014 y 2017; estudio publicado el 9 de septiembre de 2026 en Science Advances.
  • Impacto a futuro: obliga a revisar cómo se forman, evolucionan y se mantienen estables los anillos de los cuerpos pequeños del sistema solar.

European Media Marketplace ficha a Christophe Parcot como presidente no ejecutivo

European Media Marketplace ha nombrado a Christophe Parcot como presidente no ejecutivo, un puesto desde el que respaldará la gobernanza y la dirección estratégica de la coalición y representará a la iniciativa ante anunciantes, agencias y medios europeos.

Nueva etapa en la presidencia de European Media Marketplace

El nombramiento abre una fase nueva para este marketplace publicitario colaborativo, diseñado para conectar los medios premium de Europa, datos de primera parte (1st party) únicos y fiables, y una plataforma de activación impulsada por inteligencia artificial. Parcot asume la presidencia no ejecutiva con el mandato de apoyar la coordinación entre propietarios de medios, empresas de datos, telcos, retailers, marketplaces y socios adtech.

En su nuevo rol, el directivo representará a la coalición de forma externa y respaldará la ampliación del ecosistema a medida que el marketplace pasa de su lanzamiento a la ejecución y a una adopción más amplia entre anunciantes y medios europeos. El objetivo declarado es acelerar la incorporación de nuevos socios y convertir el modelo en una propuesta tangible para el mercado.

El foco pasa a la ejecución.

Lanzado en el verano de 2026, European Media Marketplace ofrece a los anunciantes datos de primera parte y acceso directo a inventario premium en el conjunto del open web —display, vídeo, CTV y retail media—, un planteamiento que busca reducir costes de intermediación y mejorar los ingresos de los propietarios europeos de medios y datos, según la información difundida por la coalición.

La coalición cierra su fase de lanzamiento con una presidencia independiente centrada en la ejecución y en la ampliación de su red de socios europeos.

Entre los primeros socios fundadores figuran T Advertising Solutions (parte de Deutsche Telekom), Equativ, Experian, lastminute.com, leboncoin y Kleinanzeigen (parte de Adevinta), Orange Advertising (Orange Francia), Vinted y Vodafone.

Una trayectoria de 25 años entre medios, tecnología y publicidad

Parcot aporta más de 25 años de experiencia en el ecosistema europeo de tecnología, medios y publicidad, con puestos de alta dirección en compañías situadas a ambos lados del mercado. Su trayectoria incluye los siguientes hitos:

  • Yahoo EMEA: responsable de la región Europa, Oriente Medio y África de la tecnológica.
  • Teads: director de operaciones (COO) global de la plataforma de compra de medios.
  • Ogury: COO global de la compañía especializada en datos móviles.
  • Solocal (Páginas Amarillas): director de ingresos (CRO) del grupo francés de servicios digitales locales.
  • Consultoría: en la actualidad es Senior Advisor de McKinsey y de scale-ups B2B europeas, y fundador de la consultora Sixt5 Partners.
  • European Media Marketplace: ha contribuido al grupo de trabajo de la coalición desde su creación.

El movimiento se produce en un contexto de fragmentación del mercado publicitario europeo, en el que las alianzas entre propietarios de medios, proveedores de datos y compañías tecnológicas buscan una escala que ningún actor alcanza por separado. La iniciativa reúne a socios de telecomunicaciones, retail, clasificados, viajes y moda, y su siguiente paso consiste en demostrar el modelo con campañas reales.

Christophe Parcot

El respaldo de los socios fundadores se ha expresado de forma pública. Arnaud Créput, consejero delegado de Equativ, ha subrayado que la gobernanza independiente resulta determinante en una coalición en la que cada socio tiene una voz igualitaria. Giacomo Giuriani, Business Director en Forward, la creative and media house impulsada por lastminute.com, y Satya Vinnakota, Business Director of Ads en Vinted, han coincidido en situar el nombramiento como un paso necesario para alinear objetivos y expectativas entre los socios.

El perfil encaja con esa fase.

El encaje de la iniciativa en el tablero publicitario europeo

El nombramiento llega después de una primera fase de construcción de la coalición, iniciada con el lanzamiento del marketplace en el verano de 2026 y con un grupo de socios fundadores procedentes de sectores distintos. Ese es el precedente inmediato: una estructura que nació como proyecto compartido entre propietarios de medios y compañías de datos y que ahora dota a su gobernanza de una figura independiente con experiencia en la gestión de plataformas.

La lectura comparativa sitúa la iniciativa en el terreno de las alianzas para el aprovechamiento de datos de primera parte, un espacio en el que operadores de telecomunicaciones, cadenas de retail, y editores han ido tejiendo acuerdos en el ámbito de la publicidad programática para ganar escala frente a los grandes intermediarios tecnológicos. El modelo de European Media Marketplace se apoya en el acceso directo al inventario premium y en la reducción de intermediarios innecesarios.

El reto es la adopción.

La capacidad de la coalición para demostrar valor con campañas medibles y para incorporar nuevos propietarios de medios y socios tecnológicos en distintos mercados europeos marcará la siguiente etapa. La presidencia no ejecutiva no asume la gestión diaria, sino la representación institucional y el equilibrio de gobernanza entre socios de distinto tamaño.

📡 El Radar del Sector

  • El vacío que llena: La coalición necesitaba una figura independiente que ordenara la gobernanza y la representación externa tras el lanzamiento.
  • El reto por delante: Demostrar el modelo con campañas medibles y sumar medios y socios tecnológicos en nuevos mercados europeos.
  • El tablero competitivo: La iniciativa compite por escala frente a los grandes intermediarios tecnológicos que concentran la inversión publicitaria digital.

LLYC y Tinkle lideran el negocio de las consultoras de comunicación en España en 2025

LLYC y Tinkle vuelven a liderar el negocio de las consultoras de comunicación en España en el ejercicio 2025, con 89,5 y 41,5 millones de euros de facturación, respectivamente, según los primeros datos registrales del sector.

Dos líderes y dos magnitudes distintas

LLYC conserva el liderazgo por volumen de negocio con unos ingresos operacionales globales de 89,5 millones de euros y un beneficio de 6,8 millones, una cifra que habría alcanzado los 11 millones sin el deterioro procedente de Estados Unidos. El grupo mantiene una distancia amplia en facturación, pero sus resultados reflejan una presión mayor sobre la rentabilidad. En 2025 la compañía suprimió el dividendo y revisó a la baja sus previsiones.

Tinkle alcanza los 41,5 millones de euros de ingresos y 5,9 millones de euros de beneficio, con un margen del 14,2% sobre su cifra de negocio. El contraste es evidente. Con menos de la mitad de la facturación del líder del sector, la consultora logra un resultado neto muy próximo al suyo. La firma destina además cuatro millones de euros a dividendos, la retribución que LLYC ha decidido suprimir.

El mapa de la rentabilidad

LLYC

La brecha entre facturación y beneficio recorre todo el sector. Entre las compañías con cuentas disponibles, la rentabilidad sobre ingresos va del 5% de Kreab al 28,7% de Estudio de Comunicación, con Evercom en el 14,4% y Harmon en el 10,7%. El tamaño no lo explica todo.

El ejercicio 2025 confirma que facturar más ya no equivale a ganar más en el negocio español de la comunicación.

Los principales movimientos del ejercicio, con las cifras que constan a cierre de 2025:

  • LLYC: 89,5 millones de ingresos globales, un 3,8% menos que en 2024; 6,8 millones de beneficio y una deuda de 33,5 millones.
  • Tinkle: 41,5 millones de facturación, un 5,2% más que los 39,7 millones de 2024; 5,9 millones de beneficio.
  • Estudio de Comunicación: 8,99 millones de cifra de negocios y 2,58 millones de beneficio, con un margen del 28,7%.
  • Evercom: cerca de 11 millones de facturación, 1,58 millones de beneficio y 1,25 millones en dividendos.
  • Harmon: 16,3 millones de ingresos, un 38% más, y 1,75 millones de beneficio.
  • Kreab y Edelman: 16,9 y 12,5 millones de facturación, con márgenes en torno al 5%.

El sector llega a esta fotografía después de varios ejercicios de crecimiento en volumen. LLYC, cuya actividad internacional se detalla en su entrada de Wikipedia, opera en Europa —España, Portugal y Bruselas— con 37 millones de euros de ingresos regionales y obtiene casi el 60% de su facturación en América, con 1.200 empleados en todo el mundo. Tinkle trabaja fundamentalmente en Madrid, Barcelona y Lisboa, con una plantilla de unos 200 empleados.

La comparación con el resto del mercado sigue incompleta. Atrevia, Apple Tree, Newlink, Marco, Weber Shandwick, Burson y Equipo Singular aún no han depositado sus cuentas, aunque algunas han comunicado sus cifras: Apple Tree ronda los 32 millones y Román y Asociados los 25,7 millones, con el registro abierto desde el pasado 14 de septiembre.

La inteligencia artificial presiona las tarifas

Buena parte de las consultoras ha elevado su facturación en plena irrupción de la inteligencia artificial, un dato significativo en un contexto de presión sobre los honorarios. La tecnología abarata y acelera la producción de contenidos, automatiza tareas repetitivas y refuerza la negociación de los clientes sobre unas tarifas que ya venían sometidas a una fuerte competencia. El fenómeno no es exclusivo del sector: la abogacía ha registrado una presión similar sobre sus servicios más estandarizados.

El crecimiento se concentra en las firmas capaces de trasladar su propuesta hacia actividades menos sustituibles, como la consultoría estratégica y los asuntos públicos. El valor migra hacia el asesoramiento, la interpretación del entorno y el acceso a los centros de decisión.

Qué mide la nueva rentabilidad del sector

El contraste entre LLYC y Tinkle no es nuevo, pero sí más acusado que un año antes. En 2024, el líder facturó 93 millones de euros frente a los 39,7 millones de la consultora, una distancia que se ha mantenido en volumen mientras el beneficio se aproximaba: 6,8 millones frente a 5,9.

La comparación con la política de dividendos refuerza esa lectura. La mayoría de las firmas del sector mantiene una retribución activa —cuatro millones en el caso de Tinkle, 2,5 millones en Estudio de Comunicación y 1,25 millones en Evercom—, mientras LLYC ha priorizado la reducción de una deuda de 33,5 millones de euros.

El tablero queda abierto. La fotografía de 2025 es todavía provisional: falta por depositar las cuentas de Atrevia, competidor directo en asuntos públicos y comunicación corporativa. Con los datos disponibles, la industria española de la comunicación crece en volumen, pero la batalla se libra cada vez más en el margen por cada euro facturado.

📡 El Radar del Sector

  • El vacío que llena: La lectura de márgenes permite medir qué modelos de negocio sostienen el crecimiento del sector más allá del volumen de facturación.
  • El reto por delante: LLYC debe consolidar su liderazgo por dimensión y reducir los 33,5 millones de deuda mientras la presión sobre las tarifas se mantiene.
  • El tablero competitivo: Tinkle, Estudio de Comunicación y Evercom acreditan márgenes superiores a los del líder, y Atrevia y el resto de firmas pendientes aún pueden alterar el mapa.

La NASA detecta un cráter nuevo en la Luna único en un siglo y mayor que el Coliseo

Un cráter nuevo en la Luna de 222 metros de diámetro llevaba dos años escondido en su borde oriental. La sonda Lunar Reconnaissance Orbiter (LRO) lo detectó en octubre de 2025 y ahora dos estudios de la NASA publicados en Science Advances lo confirman como el mayor impacto reciente documentado en el sistema solar.

El hallazgo aparece descrito en dos artículos que vieron la luz el 15 y el 16 de septiembre, según el comunicado del centro Goddard de la NASA. El cráter ya tiene nombre propio: McGetchin, en honor al científico lunar Tom McGetchin, y su origen está datado: chocó contra la superficie entre el 11 de abril y el 22 de mayo de 2024.

Un agujero de dos campos de fútbol que nadie vio llegar

Aquel objeto no era pequeño. Medía entre tres y seis pisos de altura, según las estimaciones del equipo: un cometa o un asteroide que llegó intacto porque la Luna carece de atmósfera capaz de frenarlo o desintegrarlo. El resultado fue un cráter de 728 pies de ancho, esto es, unos 222 metros, la longitud de dos campos de fútbol puestos en fila.

Sus 141 pies de profundidad (43 metros) permitirían apilar tres autobuses escolares amarillos uno sobre otro. La anchura del cráter supera además el eje mayor del Coliseo romano. Un impacto de esta magnitud golpea la Luna aproximadamente una vez cada siglo, o incluso menos. El cráter se abrió en el borde oriental del satélite.

Y, sin embargo, nadie lo vio durante dos años. Permaneció invisible en los mapas hasta mucho después, sin que ningún telescopio terrestre ni instrumento orbital lo hubiera registrado antes. No fue cuestión de suerte. Fue cuestión de método.

Un impacto de esta magnitud ocurre en la Luna una vez cada cien años, y durante dos años permaneció oculto en los mapas.

El punto brillante que detuvo a un científico

El 24 de octubre de 2025, Robert Wagner, especialista en procesamiento de imágenes de Intuitive Machines que trabaja con datos del sistema LROC, hacía una comprobación rutinaria de calidad. Apiló cientos de imágenes de la Luna tomadas con años de diferencia y aplicó un programa que resalta las variaciones: lo que no había cambiado se volvía gris y lo que había cambiado aparecía como manchas claras u oscuras.

‘Me detuve en seco, lo dejé todo y me puse a investigar qué era aquel punto’, explicó Wagner. El software genera cientos de falsas alarmas y la verificación es manual: el ojo experto busca pequeños halos borrosos alrededor de puntos brillantes, señal de material expulsado por un impacto. McGetchin medía cientos de píxeles. No había duda posible.

‘Fue, con diferencia, el patrón de escombros de impacto más evidente que he visto nunca en una de estas imágenes’, añadió el investigador. Después llegó la confirmación: los científicos recurrieron a la Narrow-Angle Camera, que ofrece unos 3 pies por píxel, y las imágenes del 5 de diciembre de 2025 revelaron la forma del cráter y el terreno removido a su alrededor.

Lunar Reconnaissance Orbiter

El ‘punto frío’ que cambia la lectura de la superficie lunar

En paralelo, el instrumento térmico Diviner, a bordo del mismo orbitador, apuntó al lugar del impacto. Y lo que encontró resultó tan revelador como el propio cráter. Alrededor del punto de colisión, Diviner midió una zona de unos 6,4 kilómetros de ancho cuya temperatura nocturna es unos 16 grados Fahrenheit (casi 9 Celsius) más baja que la del terreno vecino.

La causa es física pura. Un golpe de esta energía esponja el regolito, la capa de polvo y fragmentos que recubre la Luna, y lo vuelve menos capaz de retener calor. La extensión de ese ‘punto frío’ es lo llamativo: demuestra que los impactos modifican la superficie lunar mucho más allá del cráter. Eso tiene consecuencias prácticas, porque la manera en que las ruedas de un rover se agarran al suelo depende de la densidad del regolito.

El orbitador acumula más de 17 años de servicio, a unos 97 kilómetros de altura, con siete instrumentos que cartografían topografía, composición, temperatura y radiación. En ese tiempo, el equipo ha identificado al menos 1.000 cráteres de impacto nuevos y ha marcado otros 100.000 cambios en la superficie, desde desprendimientos hasta restos de aterrizajes.

Ahora bien, conviene ser prudente con lo que todavía no está cerrado. Los dos artículos describen el hallazgo y su efecto térmico, pero el análisis detallado del tamaño y la fuerza del impactor queda para una publicación futura. Las dimensiones del objeto, esos tres a seis pisos, son por ahora estimaciones, no una medición definitiva.

Eso sí, la lección de fondo ya está clara. Cuanto más tiempo orbita LRO, más evidente resulta que la Luna no es el mundo muerto e inmóvil que durante décadas imaginamos. Es un paisaje vivo, golpeado sin descanso. El equipo del LROC repite cada pocos años este rastreo global de imágenes, y cada comparación es una oportunidad de encontrar al próximo McGetchin.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: El cráter de impacto reciente más grande documentado en el sistema solar, de 222 metros de diámetro y 43 metros de profundidad, bautizado McGetchin.
  • Dónde: En el borde oriental de la Luna.
  • Institución responsable: NASA Goddard y el equipo de la misión Lunar Reconnaissance Orbiter (LRO), con datos del sistema LROC y del instrumento térmico Diviner; resultados publicados en Science Advances.
  • Cuándo: El impacto se produjo entre el 11 de abril y el 22 de mayo de 2024; fue detectado el 24 de octubre de 2025 y descrito el 15 y el 16 de septiembre de 2026.
  • Impacto a futuro: Confirma que la Luna sigue recibiendo impactos que alteran el terreno mucho más allá del cráter, un dato clave para la futura actividad humana en la superficie.

Rallo alerta: la subida de tipos de la Fed entierra la era del dinero barato y golpea la IA

La Reserva Federal ha subido los tipos de interés por primera vez en tres años y lo ha hecho en contra del hombre que colocó a su presidente al frente del banco central. Es la paradoja que Juan Ramón Rallo desmonta en su último análisis, y su conclusión es incómoda para quien esperaba dinero barato: ese ciclo se ha terminado.

El movimiento es de apenas 25 puntos básicos: el tipo oficial pasa al rango de entre el 3,75% y el 4%. Cifra modesta, simbolismo enorme. Desde julio de 2023 la Fed solo había recortado, y ahora da marcha atrás. Lo relevante, subraya Rallo, es cómo se ha producido el cambio: doce consejeros votaron a favor y ninguno en contra. Hace apenas dos meses solo tres miembros apostaban por subir. Entre los conversos están los tres consejeros nombrados por Trump, incluido el propio presidente, Kevin Warsh, que llegó al cargo en enero con un mandato explícito de abaratar el crédito. Y no parece un episodio aislado: el gráfico de proyecciones que publican los propios miembros del comité apunta al menos a una subida más antes de que acabe el año.

La inflación que se niega a bajar

El primer motivo que señala el economista es nominal: los precios no ceden. El IPC de agosto se situó en el 3,4% interanual y acumula 65 meses consecutivos por encima del objetivo del 2%. El indicador de precios preferido por la Fed escala hasta el 3,7%. Buena parte de ese repunte tiene un origen coyuntural, admite Rallo: la guerra con Irán y el consiguiente shock energético, con el diésel a seis dólares el galón en Estados Unidos.

La pregunta es qué puede hacer un banco central ante un encarecimiento de la energía que no controla. Según el análisis, Warsh lo tiene claro: no puede evitar el golpe, pero sí impedir que se filtre al resto de la economía. Si familias y empresas anticipan una inflación del 3% o el 4%, revalorizan salarios y precios de venta en la misma proporción, desanclan las expectativas y ponen en marcha una espiral que se autoalimenta. Eso es justo lo que la Fed quiere cortar antes de que ocurra.

El ahorro disponible se ha vuelto escaso

Hay, sin embargo, causas más profundas. Rallo recuerda que el tipo de interés es el precio de la financiación y que ese precio depende de cuánto ahorro se ofrece y cuánta inversión lo demanda. Durante los dos últimos años la demanda ha crecido mucho más rápido que la oferta, y eso empuja los tipos al alza en casi todo el mundo, no solo en Estados Unidos. El Banco Central Europeo y el de Japón también han movido ficha en la misma dirección.

Dos agentes explican ese desequilibrio. Por un lado, los gobiernos, que financian déficits públicos enormes y drenan ahorro de la economía. Por otro, la industria de la inteligencia artificial, que moviliza cantidades ingentes de capital para levantar centros de datos y toda la infraestructura asociada. El ahorro relativamente escaso se lo lleva el mejor postor, aquel capaz de invertirlo con mayor rentabilidad. La Fed no puede luchar contra eso: si monetizara esa deuda para abaratarla, solo generaría más inflación y, a medio plazo, primas de inflación que volverían a encarecer la financiación.

Si Trump quiere tipos de interés más bajos, no debería presionar a la Fed: debería empezar por recortar su propio déficit público.

— Juan Ramón Rallo

La paradoja de presionar al banco central

La tercera pata del argumento es política, y llega a siete semanas de unas elecciones legislativas en las que Trump se juega el control del Congreso. Warsh fue nombrado precisamente para bajar tipos. Si ahora, con la inflación repuntando, mantuviera o recortara el precio del dinero, el mercado interpretaría que la Fed ha dejado de ser independiente y las expectativas de inflación se desanclarían todavía más. De ahí la paradoja que describe Rallo: cuanto más presiona el presidente, más difícil le resulta al banco central bajar los tipos.

Quién paga la factura del crédito más caro

El economista insiste en el papel que juegan los tipos en el conjunto de la economía: son el coste de oportunidad de financiarse. Un proyecto empresarial debe generar una rentabilidad que como mínimo cubra ese coste; si no lo hace, los activos acaban en manos de quien sí puede pagarlo. La consecuencia es un umbral de rentabilidad más alto para todo el tejido productivo. En Estados Unidos las hipotecas fijas a 30 años rondan ya el 7%, y el acceso al crédito de familias y empresas se encarece.

La parte más incómoda llega con la deuda pública. Rallo apunta que no solo suben los tipos de interes a corto plazo: también lo hacen los de largo, sobre los que un banco central tiene mucha menos capacidad de control. El bono estadounidense a diez años supera el 5% y el de treinta se acerca al 5,4%. Si el activo que se considera más seguro del mundo paga eso, los países emergentes que refinancian vencimientos de forma recurrente —Brasil, Colombia, Turquía, Argentina— tendrán que competir por un ahorro más caro. El precedente histórico que cita es el ciclo de subidas de los años ochenta, que desembocó en la crisis de deuda latinoamericana. También aprovecha para repasar el caso brasileño y la política fiscal del gobierno de Lula, que a su juicio ilustra el mismo mecanismo.

Tipos altos, productividad y una pregunta abierta

Mi lectura es que el vídeo no anuncia una catástrofe, sino un cambio de régimen. Una subida de 25 puntos básicos no va a arrasar la economía mundial, pero certifica que el dinero gratis no vuelve en los próximos años. Si el ciclo inversor en inteligencia artificial continúa, la demanda de financiación seguirá alta y los tipos se resistirán a bajar; si revienta, caerán. Rallo apunta dos vías para moderarlos: reducir los déficits públicos, algo sobre lo que se confiesa poco optimista, y favorecer el ahorro en lugar de castigarlo fiscalmente.

Para el lector, el mensaje es eminentemente práctico. Quien tenga liquidez en dólares encuentra ya remuneraciones ligadas al nuevo tipo oficial, y quien deba financiar una vivienda o un negocio tendrá que hacer cuentas con un coste mayor. La era del dinero barato fue hija de una década de estancamiento, sostiene el economista: si la tecnología rompe ese estancamiento, los tipos dejan de ser bajos por definición.

¿Y si el ciclo de la IA frena antes de lo previsto? Esa es la incógnita que el propio análisis deja abierta, y su respuesta marcará si esta subida ha sido solo un aviso o el arranque de una etapa bastante más dura.

Puedes ver el análisis completo en el vídeo original de Juan Ramón Rallo en YouTube.

Youtube video

El Premio Fundación Cofares alcanza los 40.000 euros en su XXVI edición, la mayor dotación de su historia

0

El próximo 21 de septiembre, la Fundación Cofares abrirá la convocatoria del XXVI Premio Fundación Cofares, un galardón que este año está dotado con 40.000 euros, la mayor cuantía de su historia y una de las más elevadas entre los premios del sector sanitario.

El objetivo de este premio es reconocer la labor social desarrollada en beneficio de pacientes y comunidades con necesidades sanitarias o sociales, así como poner en valor proyectos que promuevan el conocimiento de enfermedades o contribuyan a mejorar la formación, información y calidad de vida de los ciudadanos. Podrán optar a este galardón tanto personas físicas como jurídicas, incluidas entidades mercantiles, ONG, asociaciones y fundaciones.

El plazo para la presentación de candidaturas permanecerá abierto desde el 21 de septiembre hasta el 21 de octubre. Una vez finalizado, el jurado, integrado por los miembros del Patronato de la Fundación Cofares, presidido por Eduardo Pastor, será el encargado de analizar y evaluar todas las propuestas recibidas.

El fallo se dará a conocer la semana del 2 de noviembre a través de la web oficial de Cofares y Fundación Cofares.

La entrega del premio se celebrará el 21 de noviembre en el Teatro Real de Madrid, en el marco del tradicional Concierto Benéfico de Navidad de la Fundación Cofares.

Las bases completas de la convocatoria pueden consultarse en la página web de Cofares.

Publicidad