Mide 1,80 metros y opera 20 horas al día: el robot humanoide Digit 5 revolucionará la logística industrial

Veinte horas al día: qué incluye exactamente esa cifra (y qué deja fuera)

person holding white mini bell alarmclock

La cifra de las más de 20 horas diarias no describe una jornada continua, sino la suma de ciclos de trabajo y recarga. La batería de Digit 5 aguanta 90 minutos en marcha y se rellena en 9, una proporción de 10 a 1 que Agility presenta como su gran salto frente a Digit 4, donde esa relación era de 2 a 1. Con ese ritmo, en un día completo de 24 horas el robot puede encadenar algo más de 20 horas de actividad productiva y dedicar el resto a las paradas de carga. Lo que la compañía cuenta como hora trabajada es el tiempo en que el humanoide mueve cajas, despaletiza, alimenta una máquina o inspecciona piezas; lo que queda fuera son los nueve minutos de cada recarga y las interrupciones para cambiar de pinza o intervenir.

Conviene subrayar que es un cálculo del fabricante y no una medición sobre el terreno. Agility condiciona ese techo a que las tareas se repartan de forma que el robot regrese a su base de carga con regularidad, y admite que el resultado real dependerá del peso que manipule (hasta 22,7 kilos de forma repetida), de las distancias que recorra y del ritmo de cada instalación. El responsable de negocio de la empresa, Daniel Diez, ha señalado que algunos clientes buscan un único aparato capaz de cubrir tres turnos. Ahí está la clave del dato: pasar de hora y media de autonomía a más de 20 horas de trabajo al día cambia la cuenta de cuántos robots necesita una nave. Gartner avisa de que una demostración correcta no equivale a un despliegue fiable, y Digit 5 no llegará a los primeros clientes hasta el primer semestre de 2027, con la disponibilidad general prevista para finales de ese año.

Ficha técnica: altura, peso, carga útil y qué cambia realmente frente a Digit 4
robot Merca2

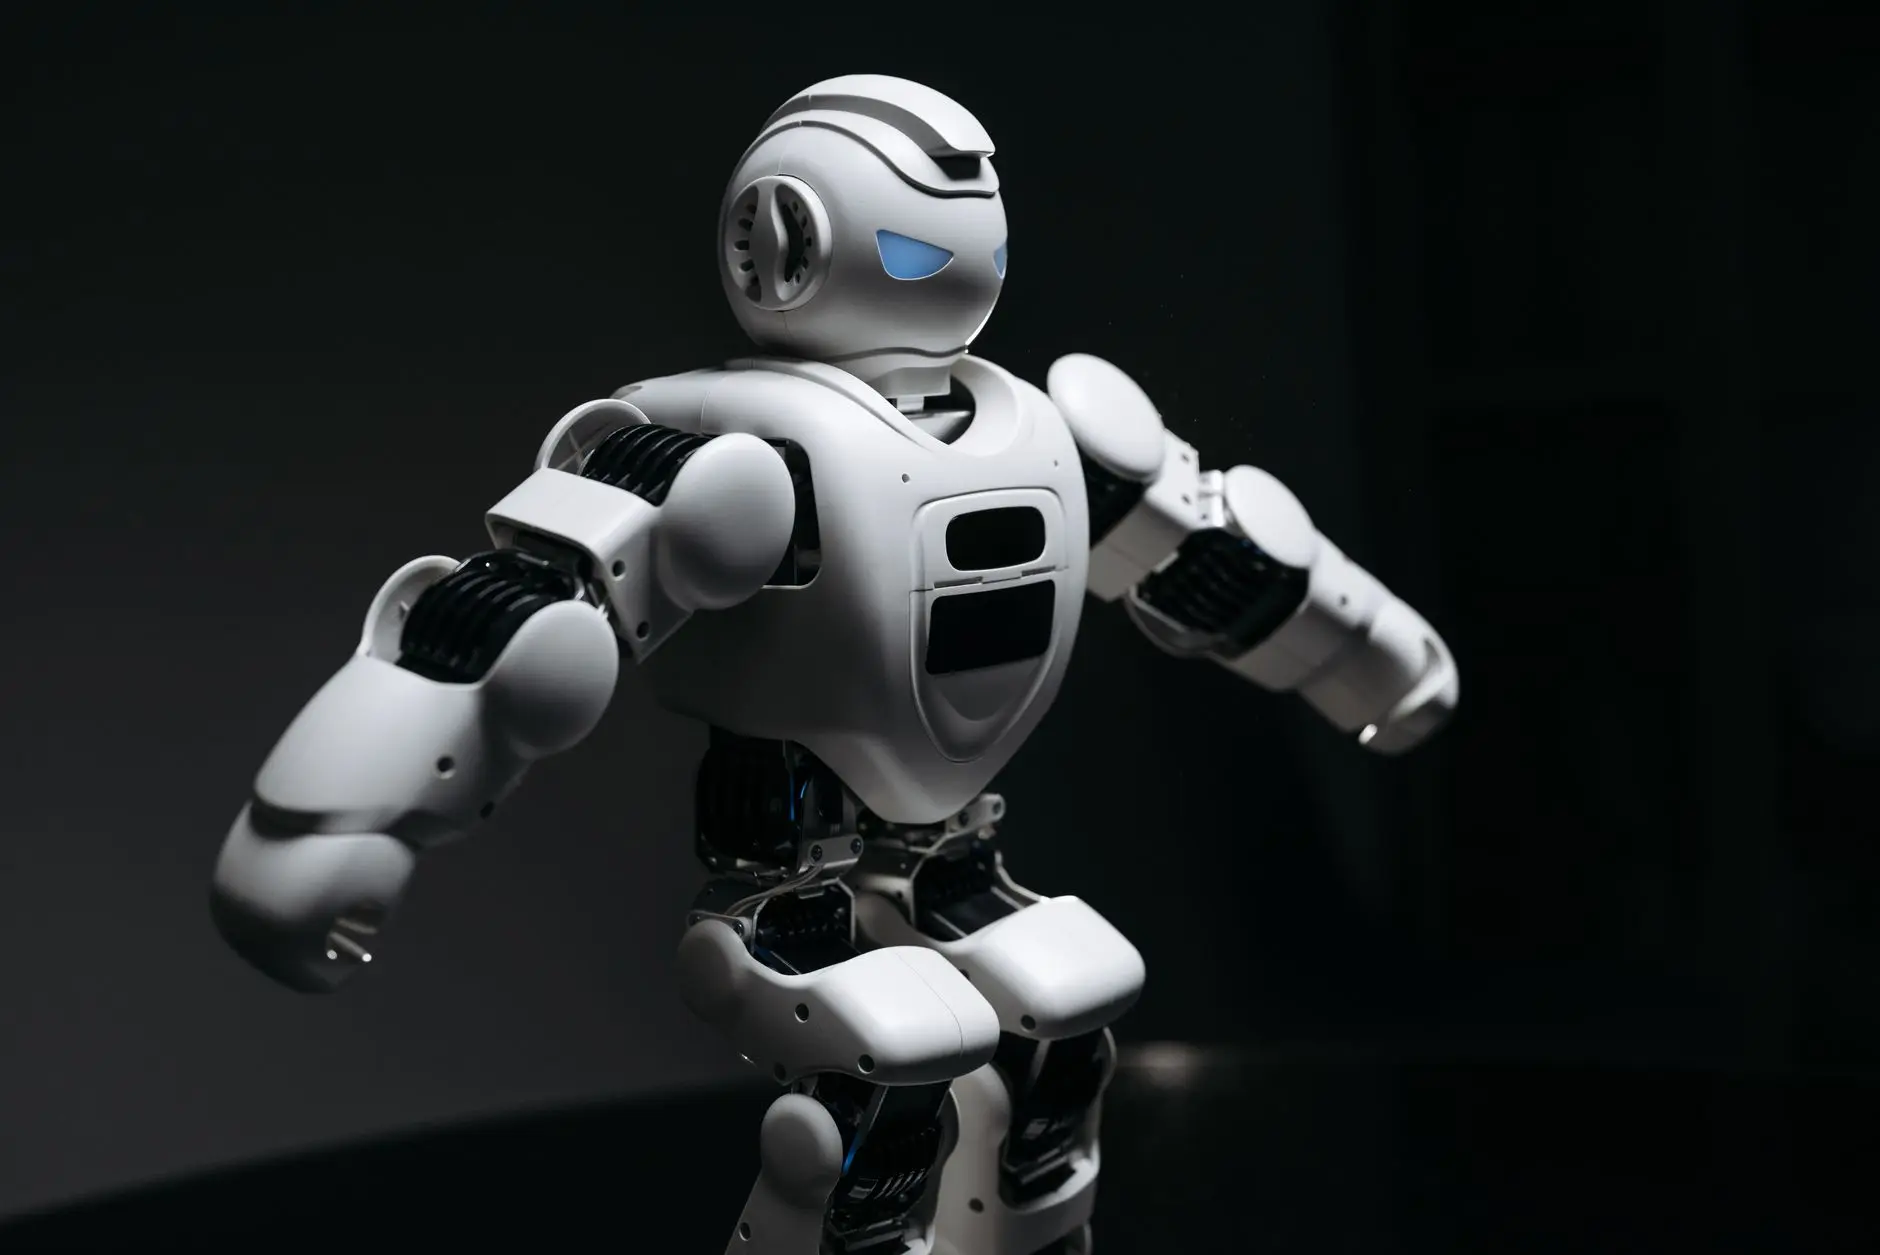
Digit 5 mide 1,81 metros y pesa 129 kilos, una talla deliberadamente humana: Agility Robotics lo dimensionó para alcanzar las mismas estanterías y circular por los mismos pasillos, puertas y puestos de trabajo construidos para personas. Su alcance llega hasta 2,20 metros de altura, frente a los 1,68 metros del Digit 4, y puede levantar de forma repetida cargas de hasta 22,7 kilos (50 libras), un 40% más que su predecesor, suficiente para cubrir las tareas de elevación asignadas a un solo operario en instalaciones reguladas por la OSHA estadounidense. La batería dura 90 minutos y se recarga en nueve, una ratio de 10:1 frente al 2:1 del modelo anterior, que según la empresa permite superar las 20 horas de trabajo productivo en un día de 24. El acceso anticipado está previsto para la primera mitad de 2027 y la disponibilidad general para finales de ese año.

El cambio de fondo no está en la ficha, sino en la estructura. Digit 4 conservaba las rodillas invertidas tipo avestruz heredadas de la plataforma Cassie; Digit 5 las dobla hacia delante, con actuadores cicloidales patentados, rodilleras y capacidad de agacharse, arrodillarse o sentarse. Esa postura estática con los motores apagados sostiene su arquitectura de seguridad: sensores y algoritmos propios vigilan a 360 grados y, ante la cercanía de una persona, el robot la esquiva, se detiene o se sienta, con señales visuales y sonoras sobre lo que va a hacer y un controlador de seguridad independiente como última capa. Eso le permite trabajar sin vallados físicos, el gran cuello de botella de los humanoides industriales. El coste de ese blindaje es el peso, muy superior al de la generación previa, lo que rebaja el cociente entre carga útil y masa propia hasta cerca del 18%.

Dónde está trabajando ya y en qué tareas concretas
robots domesticos 6 Merca2

Digit 5 aún no ha salido de fábrica —el acceso anticipado está previsto para la primera mitad de 2027—, pero la plataforma que lo precede lleva ya tres años trabajando en instalaciones reales. Agility Robotics suma nueve centros de clientes en Norteamérica, con más de 65.000 horas de operación acumuladas. El despliegue más maduro es el de GXO Logistics en su centro de Flowery Branch (Georgia), cerca de Atlanta, donde los robots mueven contenedores para la marca de ropa Spanx desde 2024: allí han superado los 100.000 contenedores trasladados con una precisión en torno al 98%. La nómina de clientes incluye también a Schaeffler, Toyota Motor Manufacturing Canada, Amazon —que los probó en sus almacenes— y el gigante del comercio electrónico latinoamericano Mercado Libre.

En Schaeffler, el robot traslada cestas de unos 11 kilos desde una prensa de estampación hasta una cinta transportadora, un trayecto de alrededor de un minuto que antes cubría un operario. En la planta de GXO carga y descarga contenedores entre robots móviles autónomos y cintas transportadoras, los apila y los coloca en estanterías. Digit 5 amplía ese catálogo más allá del simple movimiento de bacs: despaletizado de mercancía entrante, atención a máquinas, preparación y secuenciación de piezas, inspección de calidad y paletizado de salida. La clave es que, al no necesitar mamparas de seguridad, un mismo robot puede encadenar varias estaciones dentro del almacén en lugar de quedarse fijo en una sola, algo que hasta ahora obligaba a reformar la instalación y encarecía cada despliegue.

El negocio detrás: precio, modelo de alquiler y capacidad de fabricación anual
robots domesticos 5 Merca2

Agility Robotics ha puesto cifras a las dos vías con las que monetiza el Digit 5 en los documentos previos a su salida a bolsa. La compra directa ronda los 200.000 dólares por unidad, más unos 20.000 de despliegue inicial y alrededor de 36.000 al año en software y mantenimiento, lo que eleva el desembolso a cinco años hasta cerca de 400.000 dólares. La alternativa es el modelo de robots como servicio (RaaS), con una cuota mensual de unos 8.500 dólares —unos 102.000 al año— y una tarifa de instalación de 25.000; en ese escenario el ingreso por robot a lo largo de su vida útil estimada asciende a unos 535.000 dólares. La compañía sostiene que el cliente recupera la inversión en torno a 1,1 años, una cifra que descansa en sus propias hipótesis de productividad y disponibilidad.

El segundo pilar es la capacidad de fabricación. El Digit se ensambla en RoboFab, la planta de Salem (Oregón), de 70.000 pies cuadrados —unos 6.500 metros cuadrados—, diseñada para producir hasta 10.000 robots al año y con más de 500 empleados a pleno rendimiento; hoy la producción real se cuenta por centenares. Agility afirma tener más de 300 millones de dólares en pedidos plurianuales del Digit 5, si bien el grueso procede de un único cliente no identificado mediante un contrato de tres años por 1.000 unidades y sujeto a hitos, con una cartera de más de 30 clientes potenciales. La firma sale a bolsa vía SPAC con Churchill Capital Corp XI a una valoración de 2.500 millones y más de 620 millones de ingresos brutos previstos, tras facturar solo 1,8 millones en 2025 con pérdidas operativas de 140 millones.

Compañeros de trabajo: qué pasa con el empleo logístico y qué normas regulan a un robot que convive con personas
robots domesticos 4 Merca2

El discurso oficial de Agility Robotics y de sus clientes —GXO, Schaeffler, Amazon, Toyota o Mercado Libre— insiste en que Digit cubre puestos que nadie quiere cubrir: tareas repetitivas, físicamente exigentes y con alta rotación. Un informe de Deloitte y el Manufacturing Institute de 2024 cifró en 1,9 millones los empleos industriales sin cubrir en Estados Unidos, y Mercado Libre ha presentado su piloto en San Antonio (Texas) como una vía para reducir vacantes difíciles de cubrir y mejorar la ergonomía. La aritmética empuja en otra dirección: con un precio estimado de 200.000 dólares por unidad y un coste total de unos 400.000 a cinco años —despliegue, software y mantenimiento incluidos—, una máquina que opera más de 20 horas diarias puede cubrir el hueco de varias personas en una operación continua. El analista de Gartner Abdil Tunca advierte de que un humanoide capaz de cinco tareas no es automáticamente más rentable que cinco robots especializados y de que una buena demostración no equivale a un despliegue fiable.

El segundo frente es normativo, porque un robot que comparte pasillo con personas ya no puede quedarse tras una valla. Digit 5 estrena una arquitectura de seguridad cooperativa: sensores y algoritmos que detectan a quien se acerca y hacen que la máquina se desvíe, se detenga o se siente con los motores apagados, con un controlador de seguridad independiente como respaldo. Agility sostiene que es el primer humanoide diseñado para someterse a una evaluación de campo conforme a las normas de OSHA y participa en la redacción de la futura ISO 25785-1, aún en borrador y prevista para 2026-2027, que obligará a cuantificar zonas de caída y recuperación del equilibrio, un riesgo que no existía en los brazos fijos. Hasta su publicación rigen ISO 10218-1:2025 e ISO 10218-2:2025, que absorben los límites de fuerza de la antigua ISO/TS 15066 y desplazan el foco del robot a la aplicación completa; en la UE se suman el Reglamento de Máquinas, el Reglamento de IA y el de Ciberresiliencia, además del marcado CE que Digit 5 necesita para su desembarco europeo.
Cómo anular un cambio de compañía de luz no autorizado si caíste en la trampa de un falso comercial

Comprueba si el cambio ya se ha ejecutado: factura, CUPS y consulta a tu distribuidora

factura de consumo eficiente de auditoria energetica de vivienda Merca2

Antes de reclamar conviene confirmar si el cambio ya se ha ejecutado o sigue en trámite, porque de ello depende a quién reclamar y con qué argumentos. El primer reflejo está en la factura: compara la última con las anteriores y revisa el nombre de la comercializadora que emite el recibo, el titular y su DNI/NIE, la tarifa y la potencia contratada. El dato más fiable es el CUPS, el código que identifica tu punto de suministro —empieza por ES, tiene entre 20 y 22 caracteres y suele aparecer bajo el epígrafe «Datos del contrato» o «Datos del suministro»—. El CUPS no cambia cuando cambias de compañía: si el de la factura nueva no coincide con el de las antiguas, lo más probable es que seas víctima de un cruce de CUPS y estén facturando otro domicilio. Revisa también correos, SMS o cartas de «bienvenida» o «confirmación de contrato» que no recuerdas haber aceptado, y cargos en el banco a nombre de una empresa desconocida.

Con el CUPS en la mano, el paso siguiente es preguntar a la distribuidora, la empresa que opera la red y gestiona la base de datos de puntos de suministro (e-distribución, i-DE, UFD, e-redes, Viesgo o la cooperativa local). Es ella, y no la comercializadora, quien ejecuta materialmente el cambio, así que puede decirte quién figura como titular y desde qué fecha. Localízala en el propio recibo o a través de los dígitos del CUPS y contacta con tu código y la dirección del inmueble. La CNMC ofrece una consulta gratuita en línea de cambios de comercializador: se introduce el CUPS y un correo electrónico y devuelve si el punto ha cambiado de empresa y en qué momento. Conocer esa fecha es clave, porque marca los plazos para exigir la nulidad y la reposición al comercializador anterior. Plataformas como Datadis permiten además consultar el histórico del suministro.

El argumento que lo desactiva todo: sin tu consentimiento firmado o grabado, el contrato es nulo y debe probarlo la empresa

consumo energia factura luz Merca2

El cambio de comercializadora se sostiene sobre un único pilar: tu consentimiento. Sin él no hay contrato. El artículo 1261 del Código Civil exige el concurso de la oferta y la aceptación, y el 1265 priva de validez al consentimiento prestado por error, violencia, intimidación o dolo, que es exactamente lo que concurre cuando un falso comercial te engaña para que firmes. La normativa sectorial ya obligaba a recabar un consentimiento expreso o inequívoco para el cambio de suministrador, y el Tribunal Supremo, en sentencia de 25 de octubre de 2016, dejó claro que no sirve el consentimiento tácito ni una carta cuyo envío no consta que llegara al cliente. Dicho de otro modo: si no hay contrato firmado por ti ni grabación válida de la llamada, no hay aceptación, y sin aceptación el contrato es nulo.

Lo que desactiva el cambio no es tu palabra contra la suya: es que la carga de la prueba se ha invertido. El artículo 97.8 de la Ley General para la Defensa de los Consumidores y Usuarios sitúa en el empresario la prueba del cumplimiento de sus deberes precontractuales de información, y la CNMC lo aplica con rotundidad en sus resoluciones: la comercializadora es la única titular del contrato de suministro y a ella corresponde acreditar la identidad y el consentimiento del cliente, también cuando la captación la hizo un comercial ajeno, por culpa in eligendo o in vigilando. Por eso basta una línea para darle la vuelta al asunto: «Desconozco ese contrato y no lo he firmado; les requiero la prueba de mi consentimiento». Si la empresa no puede exhibir la firma o la grabación —como en un caso sancionado en Canarias, donde no encontraba el expediente y acabó anulando las facturas—, el contrato cae y con él los recibos.

Reclama por escrito a la nueva comercializadora: anulación con efectos retroactivos y devolución de lo cobrado de más

consumo energia Merca2

El primer paso, y el que deja rastro si luego hay que escalar, es reclamar por escrito a la comercializadora que te dio de alta sin permiso. Vale un correo electrónico con acuse de recibo o, mejor, un burofax con certificación de contenido, dirigido a su servicio de atención al cliente e identificando el CUPS, la fecha en que se produjo el cambio y la factura o aviso que lo destapó. Exige el acuse de recibo automatizado con fecha, hora y número de solicitud, porque esos datos fijan cuándo arranca su obligación de contestar: según la CNMC, la empresa tiene un máximo de 30 días para responder. Guarda copia de todo lo enviado y recibido y, en el mismo escrito, pide la grabación de la contratación telefónica, prueba clave para demostrar el engaño y la suplantación del comercial.

En ese escrito conviene pedir tres cosas concretas: que anulen el cambio por vicio en el consentimiento, que repongan el suministro a tu comercializadora anterior y que te devuelvan lo cobrado. La base está en el artículo 66 quáter del texto refundido de la Ley General para la Defensa de los Consumidores y Usuarios (RD-leg. 1/2007) y en la Ley 24/2013 del Sector Eléctrico: ante un suministro no solicitado no debes pagar nada y tu silencio no equivale a prestar consentimiento. Reclama la anulación de las facturas emitidas, el reintegro íntegro de los importes abonados y, si la tarifa de la comercializadora intrusa era más cara, la diferencia de precio, además de los daños y perjuicios que puedas acreditar. Mientras se tramita, no abones las facturas en disputa.

Exige a la distribuidora que revierta el CUPS a tu comercializadora anterior

tecnologia de ahorro de energia de la bombilla inteligente Merca2

La distribuidora (i-DE, UFD, E-Distribución o Viesgo, entre otras) es la dueña del registro del punto de suministro: en sus sistemas consta a qué comercializadora está asociado tu CUPS. Por eso, aunque no puedas ordenarle directamente que te devuelva a tu antigua compañía, es la pieza que acredita el cambio y ejecuta la vuelta. El mecanismo se llama reposición y se tramita con un mensaje entre distribuidora y comercializadoras —el formato A1_51 en el caso del gas—: restablece el punto a su estado original, con el contrato anterior al cambio indebido. Solo puede pedirla un comercializador, nunca el consumidor: el entrante que provocó el cambio o el saliente (tu compañía de siempre) si cuenta con tu consentimiento. Hay un límite temporal relevante: la reposición cubre cambios activados como máximo un año antes y no sirve para deshacer cambios anteriores al inmediatamente anterior, los llamados cruces de CUPS heredados, que deben resolverse al margen del sistema.

Exige por escrito y con número de referencia la fecha exacta en que se solicitó y se activó el cambio, qué comercializador lo pidió y los archivos XML asociados. Ese rastro es la prueba clave y es la distribuidora quien lo custodia. Si se escuda en que necesita que una comercializadora lo solicite, reclama a la vez a la entrante para que tramite la reposición: las medidas vinculantes que la CNMC impuso en marzo de 2023 a Endesa, Naturgy, Iberdrola y Holaluz obligan a que, detectado un cruce de CUPS, el comercializador responsable pida cuanto antes reponer el punto al comercializador previo. Ten en cuenta que la reposición no es retroactiva y que es quien provocó el cambio quien asume los gastos (peaje de acceso, alta o baja) hasta que se restablece tu contrato. El servicio de atención de la distribuidora es gratuito, debe darte referencia y responder en 15 días hábiles; si no corrige, escala a la OMIC o a Consumo y denuncia ante la CNMC.

Si no contestan en plazo: reclamación ante Consumo o el CNMC y denuncia por suplantación si la hubo

concepto de ahorro de energia vista superior y de cerca Merca2

La comercializadora está obligada a contestar tu reclamación en un plazo máximo de 30 días. Si se agota ese plazo sin respuesta, o si la solución que te dan no te satisface, toca escalar a la vía de consumo. Puedes presentar el caso en la OMIC de tu ayuntamiento, en la Dirección General de Consumo de tu comunidad autónoma o en una asociación de consumidores, que mediarán con la empresa. El paso decisivo es la Junta Arbitral de Consumo: un procedimiento gratuito, sin abogado ni procurador, cuyo laudo tiene valor de sentencia y obliga a la compañía. La mayoría de las grandes comercializadoras están adheridas al sistema, que suele fallar a favor del consumidor cuando la reclamación está bien documentada. Guarda el justificante de tu reclamación previa: sin él, muchos expedientes se caen.

En paralelo, denuncia ante la CNMC, que dispone de un buzón específico para cambios de comercializador sin consentimiento. Este organismo no anula tu cambio ni te devuelve el dinero, pero sí puede abrir un expediente sancionador: ya multó en 2017 a Endesa, Iberdrola, Gas Natural y Viesgo por contratar clientes sin su permiso. Si sospechas que usaron tus datos (DNI, CUPS o cuenta bancaria) para dar de alta el contrato, hay suplantación de identidad: denúncialo ante la Policía Nacional o la Guardia Civil y presenta una reclamación ante la Agencia Española de Protección de Datos (AEPD). Ten en cuenta que, cuando existen indicios racionales de delito, la Junta Arbitral no puede pronunciarse y el asunto debe resolverse en la vía judicial.

España confía en su pensión, pero apenas prepara su jubilación: solo el 20% tiene un plan de ahorro

Los hogares españoles afrontan la jubilación con una elevada confianza en la pensión pública, pero con poca planificación financiera. El 60% cree que podrá mantener el nivel de vida deseado durante su retiro, mientras solo el 20% de los ahorradores sigue un plan de ahorro definido, cinco puntos menos que la media europea, según un estudio de J.P. Morgan Asset Management.

 «Aunque el ahorro es una tradición europea muy saludable, el exceso de dependencia en instrumentos de liquidez tiene un gran impacto negativo sobre la riqueza de los hogares y sobre la actividad económica, ya que limita el consumo y restringe el acceso de las empresas europeas a la financiación que necesitan para invertir y crecer,» señala Javier Dorado, director general de J.P. Morgan Asset Management para España y Portugal.

El problema español no parece ser solo cuánto se ahorra, sino qué se hace con ese ahorro. El estudio dibuja un hogar que mantiene una parte importante de su patrimonio en posiciones líquidas y tiene una exposición relativamente baja a los mercados de capitales. Es decir, el reto está también en transformar al ahorrador en inversor.

JP Morgan AM ve un PIB del 0,9% en la UE y del 2,1% en EE.UU. en su escenario base

Imagen: La confianza del español en la pensión pública puede estar sustituyendo a la planificación individual. Generada por IA

Hay una brecha entre confianza y planificación. El 60% de los españoles cree que podrá mantener el nivel de vida que desea durante la jubilación, pero solo el 20% sigue un plan de ahorro definido. Es una contradicción especialmente potente: existe confianza en el futuro sin que esa confianza vaya acompañada de una estrategia financiera concreta.

La jubilación se está tratando más como una expectativa que como un proyecto financiero. El dato del 20% implica que ocho de cada diez ahorradores españoles no siguen un plan definido. El informe no permite afirmar que esos ocho de cada diez no ahorren, pero sí que no tienen una estrategia de ahorro definida según la metodología de la encuesta.

El efectivo funciona como refugio, pero también como coste de oportunidad. En Europa, el 27% declara tener la mayor parte de sus ahorros —excluyendo el fondo para emergencias— en efectivo. J.P. Morgan calcula que los 2,8 billones acumulados desde la pandemia tendrían hoy un valor de 5,4 billones si se hubieran invertido en acciones globales, frente a unos 3 billones mantenidos en liquidez. Es una comparación hipotética del estudio, no una rentabilidad que pueda extrapolarse automáticamente a cada ahorrador español.

Inversión y jubilación: el miedo a perder pesa tanto como el desconocimiento

Más de un tercio identifica el riesgo de pérdidas como principal motivo para no tener acciones, mientras que un 43% directamente no se plantea invertir o no sabe cómo hacerlo. Por tanto, el problema no es únicamente de educación financiera: también hay una barrera psicológica vinculada al riesgo.

La confianza del español en la pensión pública puede estar sustituyendo a la planificación individual. El informe relaciona la elevada confianza en el apoyo estatal con una menor participación de los hogares en los mercados de capitales. En España, Francia e Italia esta combinación aparece especialmente marcada. Es una relación que señala el estudio, no una prueba de causalidad.

El dato más preocupante afecta precisamente a quienes tienen menos margen temporal para reaccionar. En Europa, casi el 20% de las personas de 46 a 61 años todavía no ha iniciado ningún plan de ahorro o inversión para la jubilación. Es un dato europeo, no específico de España, pero sirve para poner en perspectiva el problema de la falta de planificación.

Imagen: Pensiones públicas generada con IA

Esto espera JP Morgan AM para los próximos 10-15 años: Long-Term Capital Market Assumptions 2026

España aparece como un problema de sistema, no solamente de comportamiento individual. Una de las ideas más interesantes del informe es que Suecia, Finlandia o Países Bajos tienen una mayor exposición de los hogares a los mercados pese a que no necesariamente presentan mayores niveles de conocimientos financieros o confianza. J.P. Morgan atribuye parte de la diferencia a planes de pensiones e incentivos fiscales.

La solución que plantea el informe es bastante reveladora: no esperar a que todos los ciudadanos se conviertan en expertos financieros. J.P. Morgan considera que mejorar la educación financiera es una vía lenta y apunta a mecanismos automáticos de ahorro e inversión como una alternativa de mayor velocidad, poniendo como ejemplo la afiliación automática a planes de pensiones en Países Bajos.

Hay una paradoja generacional interesante: mientras los jóvenes menores de 35 años presentan una presencia destacada de las criptomonedas —para el 10% constituyen su principal instrumento de ahorro/inversión—, el problema general del sistema es precisamente la dificultad para canalizar el ahorro hacia inversiones diversificadas a largo plazo. El dato no permite concluir que los jóvenes estén mejor o peor preparados financieramente, pero sí muestra que el comportamiento inversor cambia mucho por generaciones.

 «Si ese ahorro no se canaliza hacia la economía, las opciones de los ciudadanos para incrementar su patrimonio se reducen drásticamente. Necesitamos transformar la situación actual de pérdidas en una de ganancias,» reclama Lucía Gutierrez-Mellado, directora de Estrategia de J.P. Morgan AM, “Europa tiene una importante oportunidad: convertir su ahorro a largo plazo en inversión productiva, ofrecer a los hogares mejores posibilidades de alcanzar sus objetivos financieros —incluida una jubilación más holgada— y contribuir simultáneamente a poner capital disponible para las empresas e impulsar el crecimiento económico europeo. Y ahora es el momento».
Fusión Cegid Silae: nace un gigante europeo del software valorado en 10.000 millones

La fusión Cegid Silae crea un grupo europeo de software de gestión valorado en 10.000 millones de euros. El fundador español debería tomar nota: en software vertical, la escala se compra.

El gigante de 10.000 millones que nace de la fusión Cegid Silae

Los grupos franceses Cegid y Silae han anunciado su intención de fusionarse. La operación, dada a conocer esta semana, creará un grupo combinado con una valoración empresarial estimada por encima de los 10.000 millones de euros y lo situará entre los mayores fabricantes de software de Francia y entre los principales líderes tecnológicos de Europa.

Vamos a los números. La plataforma conjunta dará servicio a 2 millones de clientes y a más de 15.000 despachos profesionales de contabilidad, y generará más de 15 millones de nóminas cada mes en Europa. El nuevo grupo tendrá uno de los mayores equipos de I+D del continente, con más de 1.400 profesionales dedicados a producto.

El encaje es más industrial de lo que sugiere una fusión entre dos grupos franceses. Cegid aporta contabilidad y fiscalidad; Shine, sus servicios bancarios y de finanzas digitales; Silae, la plataforma de nóminas y recursos humanos. La integración nativa conecta nómina y contabilidad para los asesores, activa Shine desde My Silae y abre la puerta a herramientas de previsión de tesorería.

Ahí está el negocio real. El software de gestión vive de la recurrencia y del cumplimiento normativo, no de la novedad. La fusión persigue dos palancas concretas: llevar la inteligencia artificial a las pymes y acompañar a las empresas en la transición hacia la facturación electrónica.

El movimiento llega mientras el software de gestión español afronta su propia carrera regulatoria. Cada obligación nueva (facturación electrónica, registros de jornada, retenciones) es una puerta comercial para quien ya tiene la base instalada, y una barrera de entrada para quien pretende vender solo por precio.

En software de gestión, la regulación no es un coste: es el mejor comercial de una plataforma que ya está instalada en miles de despachos.

Silver Lake y la integración: quién manda en el grupo combinado

Detrás de la operación está Silver Lake, accionista de largo plazo en las dos compañías. Christian Lucas, presidente de Cegid y Silae y managing partner del fondo, lo ha resumido como la culminación de una década: desde la inversión inicial, ingresos y plantilla se han multiplicado por más de tres y un tercio de la facturación ya llega de fuera de Francia.

En la dirección, Christian Pedersen, procedente de IFS, ha sido nombrado CEO de Cegid y asumirá la integración y el despliegue de la oferta conjunta. Pierre Cesarini seguirá al frente de Silae dentro del grupo resultante. El reparto deja claro quién ejecuta la operación y quién protege el producto que sostiene la base de clientes.

El dinero no es el problema. La ejecución, sí.

📦 Caso de estudio: Cegid + Silae

  • El reto: Dos líderes franceses con carteras complementarias y clientes que se sientan en el mismo despacho profesional.
  • La jugada: Integrar nómina, contabilidad, pagos y facturación electrónica en una sola plataforma con datos que fluyen entre módulos.
  • El resultado: Un grupo con valoración estimada de 10.000 millones y 15 millones de nóminas procesadas cada mes en Europa.
  • La lección: El software vertical escala sumando módulos sobre la misma base de clientes, no abriendo mercados nuevos.
consolidación software Europa

Qué puede copiar el fundador español de esta fusión

El precedente no es nuevo. La consolidación del software de gestión europeo lleva años avanzando con grupos nórdicos y británicos que compran verticales de contabilidad, sanidad o construcción. La mayoría de ellos paga múltiplos altos por la recurrencia y por el coste de cambio que soporta el cliente.

Conviene leer la cifra con precisión. Son 10.000 millones de valoración empresarial estimada, no de ingresos ni de capital levantado, y el múltiplo real dependerá del EBITDA combinado, que no se ha desglosado. En software de gestión la recurrencia sostiene valoraciones altas, pero la integración de dos plataformas y dos culturas es donde suelen aparecer los problemas.

Para un founder español hay tres lecturas. La primera: el software para despachos profesionales tiene comprador, y eso ofrece una salida realista sin necesidad de salir a bolsa. La segunda: los módulos adyacentes (pagos, nómina, facturación electrónica) valen más dentro de una plataforma que como producto suelto. La tercera: si construyes vertical SaaS con recurrencia y cumplimiento normativo, tu comprador natural ya no está en Madrid, está en París, Oslo o Londres. Y no hace falta depender de un fondo en cada etapa: programas como los de ENISA financian ese tramo sin diluir al equipo fundador.

Hay una capa tangible que conviene no perder de vista. Una asesoría de cinco personas es un negocio real que factura horas y pierde margen en tareas repetidas; automatizar la nómina y la conciliación le devuelve horas vendibles. El software no sustituye al asesor, le quita el trabajo que nadie quiere hacer. Ahí se decide el product-market fit de cualquier vertical contable, y ahí este grupo va a pelear con muchos más recursos que cualquier startup española del sector.

🚀 Hoja de Ruta para Emprender

  • Elige un vertical con obligación normativa: nómina, fiscalidad o facturación electrónica tienen calendario y presupuesto en cada pyme. La norma crea una urgencia que un producto nuevo no logra solo.
  • Suma módulos sobre tu base instalada: añadir pagos o nómina a clientes que ya te pagan cuesta menos que captar uno nuevo, y eleva el ingreso medio por cuenta.
  • Mide recurrencia desde el primer día: MRR, churn y retención neta son lo que mira un comprador industrial antes que el crecimiento.
  • Mapea a los compradores de tu sector: saber qué grupos consolidan tu vertical en Europa y a qué múltiplos compran cambia cómo negocias tus rondas.

España tiene una mina de energía en sus residuos: el biometano puede cubrir el 40% de la demanda de gas

España podría tener bajo sus propios residuos una de las claves para reducir su dependencia energética. El biometano, producido a partir de desechos urbanos, agrícolas, ganaderos o alimentarios, tiene potencial para cubrir hasta el 40% de la demanda nacional de gas y ofrecer a la industria una alternativa renovable, continua y compatible con la red gasista existente.

La oportunidad es especialmente relevante para la industria, uno de los sectores que afronta mayores dificultades para avanzar en su descarbonización sin comprometer su competitividad. La actividad industrial representa alrededor de una cuarta parte de las emisiones directas de CO₂ en España y tiene un peso cercano al 20% del PIB nacional. Además, buena parte de las fábricas está conectada a la red de gas y mantiene consumos relativamente constantes.

Ese perfil de consumo supone uno de los principales argumentos a favor del biometano. Mientras la producción de energía solar y eólica depende de las condiciones meteorológicas, este gas renovable puede producirse de forma continua y gestionable. Su composición permite además utilizar las infraestructuras gasistas ya existentes, de modo que su despliegue no exige construir una nueva red energética para llegar a los consumidores.

“El biometano ya es una realidad a nuestro alcance para impulsar una transición energética justa, especialmente en sectores industriales en los que se perfila como la mejor solución para reducir emisiones sin perder competitividad”, explica María Higueras, directora de Mercado Industrial en Naturgy.

El potencial español es considerable. Un estudio de Sedigas estima que el país podría alcanzar una producción de unos 163 TWh anuales de biometano, suficiente para cubrir el equivalente al 40% de la demanda nacional de gas. Con este volumen, el gas renovable podría llegar a cubrir la totalidad del consumo doméstico y una parte significativa de la demanda industrial.

No es sólo un cambio en el gas en uso

Pero la oportunidad va más allá de sustituir gas convencional por gas renovable. El biometano se obtiene mediante el tratamiento de residuos orgánicos procedentes de actividades agrícolas y ganaderas, residuos urbanos, industria alimentaria o estaciones de depuración de aguas. De esta forma, un problema de gestión de residuos se convierte también en una fuente energética.

Su desarrollo permitiría además reducir las emisiones de metano asociadas a la descomposición de los residuos utilizados como materia prima. Según las estimaciones recogidas en el documento, aprovechar todo este potencial podría evitar la emisión de unos 8,3 millones de toneladas de metano a la atmósfera.

La producción nacional de biometano también tendría un impacto sobre la factura energética exterior. Al tratarse de un recurso generado a partir de residuos producidos dentro de España, su desarrollo permitiría reducir parte de las compras de gas a terceros países. El potencial ahorro para los consumidores podría alcanzar los 4.000 millones de euros.

El despliegue de estas plantas tendría además una dimensión territorial. La transformación de residuos locales en energía puede generar nuevos nodos de actividad económica fuera de los grandes núcleos urbanos y favorecer la economía circular. El modelo permite aprovechar los residuos, producir energía renovable y generar subproductos como fertilizantes orgánicos y agua regenerada para usos agrícolas.

El biometano como apuesta ganadora

Naturgy ha situado el biometano entre sus líneas estratégicas de crecimiento y se ha marcado un compromiso inversor de 800 millones de euros hasta 2027 para impulsar su producción. La compañía también está desarrollando acuerdos con distintos sectores industriales para ampliar el consumo de gas renovable.

El reto ahora pasa por convertir ese potencial en producción efectiva. España parte de una posición favorable dentro de Europa, pero para aprovechar sus recursos será necesario acelerar el desarrollo de plantas, conectar la producción con los puntos de consumo y consolidar un mercado capaz de integrar el biometano en la transición energética.

En este escenario, el biometano aspira a ocupar un espacio diferente al de las renovables eléctricas. Su principal ventaja no está únicamente en ser una fuente renovable, sino en combinar descarbonización, capacidad de almacenamiento, producción continua e infraestructuras ya disponibles. Una combinación que puede convertir los residuos españoles en una pieza relevante de la seguridad y competitividad energética del país.

La IA empieza a decidir dónde ponen su dinero los grandes inversores inmobiliarios

La inteligencia artificial está entrando en uno de los procesos más importantes del negocio inmobiliario: decidir qué activos merecen una inversión. Una nueva gestora ha aterrizado en España con una plataforma propia que utiliza IA para analizar cientos de oportunidades y detectar aquellas que pueden resultar más interesantes para inversores institucionales, family offices y grandes patrimonios.

La compañía es Realaize Capital, impulsada en España por Davide Ravalli, cofundador de Joivy, y nace con el objetivo de aplicar tecnología al proceso de selección y gestión de activos inmobiliarios. Según los datos facilitados por la firma, su plataforma ya ha analizado más de 700 activos y estudia alrededor de 20 operaciones cada día. Además, cuenta actualmente con cinco activos de flex living en proceso de due diligence.

Del ladrillo al algoritmo: así cambia la forma de buscar inversiones

Durante años, localizar una buena oportunidad inmobiliaria ha dependido de una combinación de información de mercado, análisis financiero, conocimiento del territorio y experiencia de los inversores. Ahora, la inteligencia artificial comienza a convertirse en una herramienta para procesar ese enorme volumen de información y reducir el tiempo necesario para estudiar cada operación.

Realaize Capital ha desarrollado una plataforma tecnológica propia apoyada en agentes de IA para analizar oportunidades y gestionar activos. Su actividad se centra en diferentes segmentos, entre ellos residencial, hoteles y alquileres de corta y media estancia.

Gran apagón en España: Se prevé un impacto mínimo para Meliá Hoteles
Fuente: Meliá lloret de Mar

El objetivo no es únicamente encontrar un inmueble. La tecnología pretende ayudar a identificar qué operaciones pueden encajar con una determinada estrategia de inversión y facilitar posteriormente su gestión. El modelo está dirigido especialmente a inversores institucionales, family offices y grandes patrimonios, precisamente los perfiles que manejan operaciones de mayor volumen.

El movimiento llega además en un momento en el que el mercado inmobiliario español está recibiendo una cantidad creciente de capital.

Más de 12.000 millones de euros buscan oportunidades en España

La entrada de la IA en este negocio coincide con uno de los periodos de mayor actividad inversora de los últimos años. Según CBRE, España recibió 12.034 millones de euros de inversión inmobiliaria durante el primer semestre de 2026, un 59% más que en el mismo periodo del año anterior y el mejor primer semestre de toda la serie histórica.

Madrid y Barcelona concentraron buena parte de ese capital. La capital española recibió cerca de 6.000 millones de euros, mientras que Barcelona alcanzó aproximadamente los 1.400 millones. En conjunto, ambas ciudades concentraron alrededor del 70% de la inversión localizada durante los seis primeros meses del año.

Por tipo de inversor, el capital institucional representó el 23% del volumen total, seguido por las socimis, con un 20%, y los gestores de activos, con un 17%. El capital nacional también mantuvo el liderazgo por origen, con cerca de la mitad de la inversión.

En este escenario, disponer de herramientas capaces de estudiar rápidamente cientos de activos puede convertirse en una ventaja para los inversores que reciben continuamente nuevas oportunidades.

El ‘living’ se convierte en el gran objetivo del capital

Precisamente uno de los segmentos en los que está trabajando Realaize Capital es el flex living, una categoría que está ganando peso dentro del mercado inmobiliario español. Los datos de CBRE muestran que el segmento Living concentró 4.580 millones de euros de inversión durante el primer semestre, el 38% de todo el capital inmobiliario transaccionado en España. La cifra supone además un incremento del 156% respecto al mismo periodo del año anterior.

inteligencia artificial Merca2
Fuente: Agencias

Dentro del Living, el multifamily —viviendas destinadas al alquiler— concentra gran parte del dinero. Según Colliers, este segmento representó el 78% de la inversión en Living, con 3.560 millones de euros durante los seis primeros meses del año. El flex living alcanzó otros 425 millones.

Esto explica por qué los nuevos modelos tecnológicos están poniendo el foco en activos residenciales y de alquiler. No se trata solamente de comprar viviendas, sino de identificar qué edificios, ubicaciones y modelos de explotación pueden generar oportunidades para el capital profesional.

Una nueva batalla por encontrar activos antes que los demás

El auge de estas plataformas refleja un cambio en el propio funcionamiento del mercado inmobiliario. Cuando aumenta el número de inversores que buscan activos, la capacidad para analizar rápidamente una operación puede ser tan importante como disponer del capital necesario para comprarla.

La IA permite trabajar con grandes cantidades de información y seleccionar operaciones que posteriormente deben pasar por los análisis financieros, legales y técnicos correspondientes. Por tanto, la decisión final de inversión continúa dependiendo de los profesionales y de la correspondiente due diligence, pero la tecnología puede modificar una de las primeras fases del proceso: qué oportunidades llegan realmente a la mesa del inversor.

Y el momento del mercado favorece esta transformación. CBRE calcula que la inversión inmobiliaria en España alcanzó los 23.000 millones de euros en los últimos doce meses, un 47% más interanual. La consultora también espera que la inversión de 2026 crezca más de un 15% frente a 2025 si se mantiene el ritmo de operaciones.

Así, el negocio inmobiliario empieza a incorporar una nueva herramienta a sus procesos de inversión. El ladrillo sigue siendo físico, pero la carrera para encontrarlo empieza cada vez más en los datos y en los algoritmos.

S&P Global compra OpenZeppelin: el código que sostiene a las grandes stablecoins

S&P Global ha acordado comprar OpenZeppelin, la empresa cuyo código gratuito sostiene a la mayoría de las grandes stablecoins del mundo. El anuncio llega este jueves y convierte a una de las tres grandes agencias de calificación crediticia en propietaria de la infraestructura que mueve el dinero tokenizado, no solo de los datos que lo describen.

Nadie ha puesto cifra al acuerdo. Ninguna de las dos empresas ha desvelado el precio ni el calendario de cierre. Lo único confirmado es que se trata del segundo movimiento cripto de S&P Global en tres días.

OpenZeppelin publica desde 2015 bloques de construcción gratuitos para smart contracts, los contratos inteligentes: programas que ejecutan pagos y transferencias dentro de una blockchain (una red de registros compartida y verificable) sin que haga falta un banco o un notario de por medio. Funcionan como las piezas de Lego de una aplicación financiera: cualquiera puede cogerlas, ensamblarlas y lanzar su propio producto.

De ahí su peso. La compañía asegura que su código ha movido más de 37 billones de dólares en valor acumulado, una cifra que multiplica por más de veinte el producto interior bruto anual de España. En el camino ha firmado más de 900 revisiones de seguridad y ha detectado más de 10.000 fallos.

Ese es el activo que S&P Global se lleva. Y no es uno cualquiera: es el que utilizan buena parte de los emisores que la propia agencia califica.

Qué está comprando exactamente S&P Global

El consejero delegado de OpenZeppelin, Demian Brener, lo resumió así en el comunicado de la compañía: sus estándares, su tecnología y su experiencia ‘ya impulsan la infraestructura detrás de las principales stablecoins, fondos tokenizados, protocolos DeFi y mercados on-chain del mundo. Brener conservará su puesto y responderá ante Yann Le Pallec, presidente de S&P Global Ratings.

La agencia lleva dos años tanteando el sector. Emitió la primera calificación crediticia de un protocolo DeFi, Sky, y las primeras evaluaciones de estabilidad de stablecoins. Tokenizó el índice S&P 500 junto a Centrifuge y después lanzó un índice híbrido de cripto y acciones. Cada uno de esos pasos evaluaba un producto concreto.

Comprar al auditor es la vía más rápida para dejar de preguntar quién vigila el código y pasar a vigilarlo desde dentro.

Con OpenZeppelin dentro, S&P Global pasa a controlar la capa que hay debajo de esos productos. Es un cambio de altura: de mirar la fachada a tener las llaves de la fontanería. La compañía adquirida mantiene su catálogo abierto y su repositorio público, visible en la web oficial de OpenZeppelin.

Dos acuerdos en tres días: los datos y el código

El lunes, S&P Global lideró una ronda de financiación de 110 millones de dólares en Kaiko, una empresa con sede en París que vende datos de precios de más de 150 exchanges y protocolos. En la operación participaron también BNP Paribas, Nasdaq Ventures, y Royal Bank of Canada.

Kaiko mide cuánto valen los activos tokenizados. OpenZeppelin comprueba si el código que los sostiene resiste. Son dos capas distintas del mismo negocio, y la agencia acaba de comprar una de cada.

stablecoins

El contexto regulatorio empuja en la misma dirección. En Europa, el reglamento MiCA obliga desde finales de 2024 a los emisores de stablecoins a demostrar que sus reservas existen y que su tecnología aguanta. Fuera de la UE, el debate va por el mismo camino. Quien certifique ese trabajo cobra peso en la conversación. Ahí está el negocio.

La paradoja que S&P tendrá que gestionar

Hay un dato incómodo para el sector y también para el comprador. Un análisis de CoinGecko revisó 245 incidentes ocurridos desde enero de 2025 y encontró que los protocolos que ya habían pasado revisiones independientes concentraron el 88% del dinero robado. Entre todos sumaron pérdidas de 3.630 millones de dólares hasta julio de 2026.

Dicho de otro modo: estar auditado no es una garantía. Es un requisito, no un seguro. Y ahí está buena parte del negocio que S&P quiere capturar, porque el mercado sigue pagando por una segunda opinión aunque la primera no haya evitado el desastre.

S&P Global sabe lo que es que una calificación quede en entredicho. En 2015 pagó 1.370 millones de dólares para cerrar las acusaciones del Departamento de Justicia de Estados Unidos, que le reprochaba haber engañado a los inversores con las notas que puso a las hipotecas durante la crisis financiera. Ahora aspira a certificar código, un terreno donde los errores se ven en tiempo real y en una pantalla pública.

El mercado, de momento, no lo celebra. Las acciones de S&P Global (SPGI) cerraron el 16 de septiembre en 406,76 dólares, cerca del suelo de un rango de 52 semanas que llega hasta 552,25 dólares. Los inversores ven más dudas que sinergias.

El detalle que conviene seguir no es el precio, que nadie ha desvelado, sino cómo encaja OpenZeppelin dentro del negocio de calificación. Si S&P empieza a condicionar sus notas a haber auditado antes el código con herramientas propias, aparecerá un conflicto de interés difícil de esquivar: el mismo grupo que vigila el dinero pasaría a ser juez y parte de la fontanería. La operación, eso sí, todavía tiene que cerrarse.

Revolut niega el rescate de 3 millones de dólares por el hackeo de datos de sus clientes

Revolut ha desmentido que los ciberdelincuentes que accedieron a datos de unos 680 clientes reclamaran tres millones de dólares (2,61 millones de euros) de rescate, un caso que expone la presión reputacional y regulatoria sobre la gran banca digital.

El desmentido de Revolut: ni contacto ni rescate

La fintech de origen británico sostiene que no ha mantenido conversación alguna con los presuntos responsables del robo de información. Un portavoz de la compañía asegura que no ha recibido ningún tipo de solicitud para el pago de un rescate por la recuperación de los datos, una versión que contrasta con la difundida en las últimas horas.

El rescate exigido ascendía a 3 millones de dólares (2,61 millones de euros) pagaderos en un plazo de 24 horas. El grupo de piratas informáticos, identificado bajo el alias ‘iamnotavillian’, llegó a publicar una página web en la que amenazaba con vender todos los datos si no se cumplía la exigencia.

Revolut rechaza esa secuencia. La compañía asegura que tanto sus sistemas como los fondos de sus clientes no se han visto afectados y que ya ha contactado con el reducido número de personas damnificadas para informarles y ofrecerles apoyo.

Los dos relatos son incompatibles. La firma insiste en que no ha existido demanda económica; los atacantes, en que el pago era la única salida. La evidencia pública disponible se limita, por ahora, a lo publicado por el Financial Times, que dio voz a la reclamación de los hackers sin que ninguna autoridad haya confirmado la cifra.

La discrepancia no está en si hubo robo de datos, sino en si existió un chantaje económico que Revolut niega de forma categórica.

Cómo entraron: suplantación de una agencia italiana

El vector del ataque no fue un fallo de los sistemas de la compañía, sino una operación de ingeniería social. Según la versión de Revolut, un tercero no autorizado utilizó el dominio de correo legítimo de una agencia gubernamental italiana para solicitar información de forma fraudulenta. Es una técnica conocida como phishing o suplantación de identidad, y su eficacia depende de la confianza que inspira el remitente.

Revolut datos clientes

La entidad cifró el número de afectados en unas 680 personas, un volumen que puso sobre la mesa el propio Financial Times y que Revolut no ha desmentido. En términos relativos, la cifra es reducida frente a la base total de clientes del neobanco. Aun así, basta para activar los protocolos de notificación.

Revolut bloqueó de inmediato la dirección implicada y activó los avisos preceptivos: a la agencia gubernamental suplantada, a las autoridades competentes, a los reguladores de protección de datos y a los supervisores financieros. Es el protocolo que marca el Reglamento General de Protección de Datos de la Unión Europea cuando se produce una brecha con datos personales.

Qué se juega Revolut más allá de la brecha

El episodio llega en un momento delicado para la compañía, inmersa en la pugna por consolidar su estatus bancario y ampliar su negocio en Europa. Cada incidente de seguridad pesa doble: por el daño reputacional directo y por el escrutinio que despierta en los supervisores. La magnitud del robo, 680 clientes, es modesta, pero el relato público no lo es.

Conviene poner la cifra del rescate en contexto. Tres millones de dólares es una cantidad anecdótica para una entidad valorada en miles de millones, lo que refuerza la tesis de Revolut: no hay incentivo racional para negociar un pago de ese tamaño. Los ataques de chantaje a gran escala suelen buscar cifras mucho mayores o el simple lucro de revender los datos en mercados clandestinos.

El marco regulatorio es el otro frente. La normativa europea contempla sanciones de hasta 20 millones de euros o el 4% de la facturación global anual, la cifra que resulte mayor, por incumplimientos en la protección de datos. En este caso, la compañía sostiene haber notificado en plazo, lo que reduce la exposición si el incidente se resuelve como una suplantación externa y no como un fallo interno de seguridad.

La banca tradicional gestiona estos episodios de forma distinta. Las entidades cotizadas están obligadas a informar a los mercados de cualquier incidente relevante que pueda alterar su cotización; Revolut, al no cotizar en bolsa, responde solo ante el RGPD y la supervisión sectorial, sin la presión añadida de los inversores.

El sector financiero lleva años en el punto de mira de los ciberataques. Los neobancos y la banca digital, con operativa íntegramente en línea y una base de clientes joven, concentran un interés creciente para los grupos criminales. Competidores europeos como N26 o Monzo se mueven bajo la la misma presión regulatoria, y cualquier brecha obliga a revisar los protocolos de acceso.

Lo que está en juego para Revolut no es el dinero del rescate, sino la confianza. En un negocio donde el cliente deposita su nómina y sus ahorros, la percepción de seguridad es parte del producto. La respuesta rápida, con bloqueo inmediato y notificación a los afectados, juega a favor. La incógnita es si el episodio queda como un caso aislado de suplantación o como el primer capítulo de un problema mayor.

📊 Las Claves para el Inversor

  • Qué vigilar: La confirmación oficial del alcance real de la brecha y si los reguladores europeos abren un expediente formal contra Revolut por la gestión del incidente.
  • Reacción del valor: Revolut no cotiza en bolsa, así que el impacto no se mide en una cotización diaria, sino en su reputación y en la valoración de futuras rondas de financiación.
  • Precedente sectorial: Las brechas de datos en la banca digital suelen saldarse con sanciones moderadas cuando la entidad notifica en plazo y acredita que hubo suplantación externa.

EBN Banco sube sus depósitos al 3,10% TAE: cuánto ganas con 30.000 euros a 12 meses

EBN Banco ya paga hasta un 3,10% TAE en sus depósitos: con 30.000 euros, el ahorrador saca entre 825 y 930 euros brutos al año según el plazo que elija.

He estado comparando la tabla nueva de EBN Banco con la que la entidad manejaba hace un mes y el movimiento es de libro. La subida se ha comunicado este jueves y toca los ocho plazos de su gama Sinycon, de tres meses a 48 meses, justo un día después de que entrara en vigor el último movimiento del BCE. Vamos a los números.

El depósito al 3,10% TAE de EBN Banco: qué paga cada plazo

El techo de la gama, ese 3,10% TAE que luce el cartel, no está a 12 meses. Se alcanza solo si dejas el dinero cuatro años. El plazo estrella, el de 12 meses, se queda en el 2,75% TAE (2,72% TIN), una mejora frente al 2,60% anterior. El resto de la escala queda así: el de tres meses sube al 2,40% TAE, el de seis al 2,50%, el de 18 meses al 2,75%, los de 24 y 36 meses al 2,80% y el de 42 meses al 2,90%.

Hagamos cuentas con el caso que más se consulta. 30.000 euros a 12 meses al 2,75% TAE generan unos 825 euros brutos de intereses. Esos mismos 30.000 euros a 48 meses, al 3,10% TAE, rinden 930 euros brutos al año. Son 105 euros de diferencia por el mismo dinero, a cambio de inmovilizarlo cuatro años en lugar de uno.

La subida del plazo a 12 meses, eso sí, es modesta: pasar del 2,60% al 2,75% TAE añade unos 45 euros anuales sobre 30.000 euros. Después de impuestos, la retención del 19% del IRPF deja los 825 euros de intereses en unos 668 euros netos. Nada rompe la vida, pero no es lo mismo que dejarlo en una cuenta corriente que no paga nada.

La rentabilidad de un depósito se mide después de impuestos y de la letra pequeña, no en el cartel de la sucursal.

La letra pequeña: sin nómina, sin dinero nuevo y con cuenta obligatoria

Aquí llega la parte que decide si el producto te encaja. EBN Banco no exige domiciliar la nómina, no pide dinero nuevo ni obliga a ser cliente de nueva incorporación. El mínimo son 5.000 euros y el máximo, 400.000 euros. Lo único obligatorio es abrir una cuenta corriente asociada, sin comisiones ni intereses, según detalla la entidad. Y no se analiza el origen del dinero: sirve el saldo que ya tengas en la cuenta.

Los requisitos pesan tanto como el tipo: una cuenta obligatoria o una vinculación deshacen medio punto de rentabilidad.

PlazoTAE actualTAE anterior
3 meses2,40%2,20%
6 meses2,50%2,35%
12 meses2,75%2,60%
18 meses2,75%2,60%
24 y 36 meses2,80%2,70%
48 meses3,10%3,00%

Y ojo con el tope de 400.000 euros, que suena a ventaja y no lo es del todo. El Fondo de Garantía de Depósitos, cuyo funcionamiento detalla el Banco de España, cubre 100.000 euros por titular y entidad. Si llenas el depósito hasta el máximo, 300.000 euros quedan fuera de la protección estatal. Repartir el ahorro entre varias entidades es la decisión prudente, aunque eso obligue a mirar varias tablas.

mejores depósitos

El Depósito Combinado sube al 3,30% TAE: la rentabilidad extra tiene precio

Fuera de la gama Sinycon hay otra oferta. El Depósito Combinado pasa al 3,30% TAE (3,26% TIN) a 12 meses, desde el 3,10% anterior. El mínimo aquí son 10.000 euros y la condición es menos amable: hay que combinar el plazo fijo con productos de inversión de la entidad, ya sea su supermercado de fondos, una cartera de gestión patrimonial o una nota estructurada garantizada.

Traduciendo: ese 3,30% solo se cobra si además contratas un producto con sus propios costes y sus propios riesgos. Son 0,55 puntos más que el depósito simple a 12 meses, unos 165 euros extra sobre 30.000 euros. Si el fondo o la cartera se come ese margen en comisiones, la ventaja desaparece. Este análisis es divulgativo y no constituye una recomendación personalizada de inversión: toda inversión conlleva riesgo.

Por qué el plazo corto sale ganando ahora mismo

El precedente ayuda a decidir. En la revisión anterior EBN Banco pagaba un 2,60% a 12 meses y un 3,00% a 48 meses; ahora paga 2,75% y 3,10%. Toda la escala se ha movido hacia arriba justo después de que el BCE elevara el 10 de septiembre la facilidad de depósito en 25 puntos básicos, hasta el 2,50%, con efecto desde el 16 de septiembre.

Mi lectura es que el plazo corto sale ganando. Si el BCE mantiene el ciclo de subidas, atarse 48 meses al 3,10% tiene un coste de oportunidad real: dentro de un año podrías renovar a tipos mejores y no podrás hacerlo. A 12 meses recuperas el dinero, revisas la oferta del mercado y vuelves a negociar. La mayoría de los ahorradores prefiere esa flexibilidad, y con razón.

Hay dos criterios antes de firmar. El primero, la cobertura: ningún depósito supera los 100.000 euros protegidos, así que si el importe es mayor, reparte entre entidades. El segundo, no confundir TAE con TIN: el 2,72% TIN del plazo a 12 meses se convierte en 2,75% TAE gracias a la capitalización, y solo la TAE permite comparar productos distintos en igualdad de condiciones, tal y como recuerda la información sobre tipos del Banco Central Europeo.

El dinero parado es el que más caro sale. Con la facilidad de depósito del BCE en el 2,50%, una cuenta corriente sin remuneración pierde poder adquisitivo cada mes que pasa. EBN Banco no es la única entidad que se mueve: la pugna por captar ahorro a plazo sigue abierta en el mercado español, y las condiciones cambian rápido. Comparar cada trimestre debería ser rutina, no excepción.

💶 El Impacto en tu Bolsillo

  • Qué hacer hoy: Calcula cuánto te rentan tus ahorros al 2,75% TAE a 12 meses y compáralo con lo que paga tu banco antes de decidir.
  • Qué vigilar: La próxima reunión del BCE y los cambios de tarifa del resto de entidades, porque la vigencia de esta gama no tiene fecha confirmada.
  • El error a evitar: Contratar 400.000 euros en una sola entidad y creer que todo está cubierto: el Fondo de Garantía solo protege 100.000.

CCOO amenaza con huelga en la banca: exige fines de semana de tres días y un ‘otoño caliente’

0

CCOO amenaza con llevar la huelga a la banca este otoño. El sindicato ha activado un calendario de movilizaciones contra lo que describe como un clima laboral insoportable en las entidades y reclama, ya en la mesa del convenio, fines de semana de tres días y una subida salarial de hasta el 7%.

El anuncio llega en un momento incómodo. La banca española encadena un ciclo de resultados récord y, a la vez, afronta una negociación colectiva en la que las plantillas quieren recuperar terreno tras años de reconversión, cierres de oficinas y ajustes de red comercial.

Qué pide CCOO y por qué el convenio se ha tensado

El primer frente es salarial. La petición de un incremento de hasta el 7% no es un gesto aislado. CCOO la justifica por los beneficios que el sector viene registrando y la contrapone al deterioro de las condiciones de trabajo. Es decir, el sindicato quiere vincular la negociación del convenio colectivo al ciclo de ganancias, no a la inflación ni a la evolución general del empleo.

La segunda pata, la de los fines de semana de tres días, toca un punto sensible: la organización del tiempo de trabajo en oficinas y servicios centrales. Traducido a la práctica, supondría concentrar la jornada para liberar un día adicional de descanso semanal, una fórmula que ya existe en algunos sectores y que en banca sería un giro de calado.

El tercer eje es menos medible, pero recorre todo el discurso sindical: el clima laboral. CCOO habla de plantillas tensionadas por objetivos comerciales, rotación y una presión que, sostiene, no se corresponde con los márgenes que exhiben las cuentas. Los salarios, la jornada, los fines de semana de tres días, y la conciliación aparecen así enlazados en un mismo paquete reivindicativo.

Una banca que gana más que nunca no puede seguir explicando sus plantillas como un coste que hay que apretar cada año.

Con ese paquete sobre la mesa, la dirección de las patronales bancarias tiene poco margen para responder con silencio. Los beneficios del ejercicio son públicos y comparables, y eso debilita el argumento clásico de la prudencia ante una economía incierta.

Qué se juega el sector y qué margen tiene la patronal

convenio banca

Para las entidades, el conflicto llega con un doble filo. Por un lado, una huelga en banca tendría un impacto operativo limitado en el día a día de las oficinas y los servicios digitales, mucho más automatizados que hace una década. Por otro, el coste reputacional es difícil de acotar cuando el descontento laboral se produce en un año de beneficios históricos.

El calendario juega a favor del sindicato. Las movilizaciones se anuncian mientras el convenio sigue sin cerrarse, lo que convierte cada reunión de la mesa negociadora en una cita con expectación. Si no hay avances, el ‘otoño caliente’ que promete CCOO tiene un recorrido natural hasta final de año.

Hay, además, un componente de coordinación. La banca no es un sector aislado: lo que se firme en su convenio suele marcar tendencia en seguros y en otras actividades financieras, donde los sindicatos observan cada movimiento con interés.

La patronal, por su parte, tiende a enfocar el debate en la productividad y la flexibilidad. Es el guion habitual en cada negociación: las entidades defienden que el empleo bancario es estable y está bien remunerado, mientras los sindicatos responden con la carga de trabajo y la presión comercial.

La paradoja de una banca que gana más y convence menos

Llevo tiempo señalando que el gran problema de la banca española no es la rentabilidad, sino la legitimidad. El sector ha cerrado miles de oficinas en poco más de una década y ha reducido su plantilla en paralelo a los mejores resultados de su historia. Esa combinación, sostenible en los balances, es difícil de defender en una mesa de negociación.

El argumento de CCOO no es nuevo, pero llega en un momento en el que suena más fuerte. Cuando los beneficios son récord, la reivindicación salarial deja de ser una aspiración y se convierte en una prueba de coherencia para las entidades. El riesgo para el sindicato es distinto: una huelga en banca moviliza menos que en otros sectores, porque la afiliación es baja y la relación con la oficina se ha vuelto cada vez más digital.

La reconversión empezó mucho antes que los beneficios actuales. Tras la crisis de 2008, el mapa bancario español pasó de decenas de cajas a un puñado de grupos, y con él desaparecieron miles de oficinas. Los resultados de hoy son, en buena medida, el fruto de aquella poda. Reconocerlo no le resta razón a quien reclama mejores condiciones; simplemente explica por qué el pulso es tan político como económico.

Ahí está la contradicción de fondo. La banca gana más cuando menos gente tiene delante, y eso mismo reduce la capacidad de presión de una huelga tradicional. Habrá que ver hasta dónde llega el pulso. El indicador a seguir no es el ruido de las movilizaciones, sino la próxima reunión de la mesa negociadora: si el convenio avanza o si el otoño se convierte, de verdad, en caliente.

Marc Vidal alerta: el plan de Von der Leyen para acabar con el anonimato en internet

Marc Vidal abre su último análisis con una escena que no parece propia de un vídeo sobre regulación digital. Un hombre está sentado en el salón de su casa, en Inglaterra, rodeado de agentes que le leen sus derechos. El motivo de la detención no es narcotráfico ni violencia: es un comentario publicado en Facebook. La fórmula legal que acompaña al arresto —uso indebido de una red de comunicaciones electrónicas— es, según el divulgador, la pieza que conviene aprenderse de memoria.

Durante algo más de veinte minutos, Vidal sostiene que esa escena no es una anécdota aislada, sino la punta de un proceso mucho más amplio. El anonimato en internet ha dejado de ser una característica técnica para convertirse en un problema político que Bruselas quiere resolver.

Un arresto doméstico que funciona como aviso

El vídeo que abre el análisis muestra a un detenido que no termina de entender lo que está pasando. Pregunta si va a dormir en el calabozo, si puede llevarse su medicación —analgésicos, pastillas para dormir, ansiolíticos— y los agentes le responden con una amabilidad que resulta, si cabe, más inquietante que la propia detención. Le explican que en comisaría hay una enfermera disponible y que no se preocupe por nada. La conversación ocurre en el salón de una vivienda, no en un calabozo ni en el control de un aeropuerto.

Vidal subraya el contraste. No hay redada antidroga, no hay violencia, no hay una operación contra una organización criminal. Hay una conversación doméstica y una acusación que se apoya en el medio por el que el detenido se expresó, no en lo que supuestamente hizo con sus manos.

De moderar contenidos a investigar personas

La tesis del vídeo es que el foco de la regulación se ha desplazado. Durante años, el debate público giró en torno a qué publicaciones debían retirarse de las plataformas y qué obligaciones tenían las empresas. Ese marco, según Vidal, se está agotando. El centro de gravedad ya no son los contenidos, sino los usuarios: quién escribe, desde qué dispositivo, con qué identidad verificada y con qué consecuencias personales.

El detenido del vídeo no se enfrenta a la retirada de un comentario. Se enfrenta a una detención, y ahí está el salto cualitativo que el creador de contenido pide vigilar: cuando la respuesta administrativa se queda corta, entra la respuesta penal. Vidal relaciona ese salto con el ambiente regulatorio europeo y con lo que, a su juicio, es la intención última de buena parte de las normas en tramitación: que dejar de ser anónimo deje de ser una opción para convertirse en un requisito para participar en la conversación digital.

Cuando el comentario de un ciudadano basta para que la policía llame a su puerta, el debate ya no es sobre moderación de contenidos, sino sobre quién puede hablar y quién no.

— Marc Vidal

El análisis salta de ese salón inglés al terreno comunitario. Según Vidal, el debate europeo sobre identidad digital, comprobación de edad y control de contenidos camina en la misma dirección que la escena inicial, aunque lo haga con un lenguaje administrativo menos cinematográfico.

El marco regulatorio que rodea al caso

El episodio encaja con un ecosistema legal que ya existe. El Reino Unido aprobó en 2023 la Ley de Seguridad en Línea (Online Safety Act), una norma que obliga a las plataformas a evaluar riesgos y a retirar contenidos ilegales, y que puso a Ofcom a vigilar su cumplimiento. El texto no persigue el anonimato como tal, pero construye un entorno en el que exigir responsabilidades al usuario final resulta cada vez más sencillo.

En paralelo, la Unión Europea aprobó el Reglamento de Servicios Digitales, plenamente aplicable desde febrero de 2024, y ha ido publicando directrices sobre verificacion de edad para proteger a los menores. A esas piezas se suma la propuesta conocida como chat control, la detección de material de abuso infantil en las comunicaciones, atascada durante años en el Consejo por las dudas sobre el escaneo masivo y el cifrado. Ninguna de esas normas dice literalmente adiós al anonimato. El conjunto, según Vidal, empuja en esa dirección.

Qué se juega el usuario europeo

Si el diagnóstico del vídeo tiene algo de razón, las consecuencias no llegarán con una ley que se llame así, sino por acumulación: sistemas de identidad digital, comprobaciones de edad cada vez más estrictas, obligaciones de trazabilidad para las plataformas y una libertad de expresión que se mide en función de quién la ejerce. Para el usuario medio, el coste no es la desaparición de internet, sino algo más silencioso: la autocensura preventiva. Escribir sabiendo que el comentario tiene nombre, apellidos y dirección.

También existe un argumento legítimo al otro lado. La violencia online, el acoso y la desinformación coordinada son problemas reales y las plataformas no los han resuelto por sí solas. La cuestión no es si hace falta algún tipo de regulación digital, sino si la respuesta proporcionada consiste en verificar la identidad de millones de personas para perseguir a unos pocos. Ese equilibrio, que en el vídeo se plantea como una alerta, es el debate que las instituciones europeas tendrán que resolver con nombres, votos y textos legales.

Queda una pregunta incómoda, y no es retórica. ¿Cuánto de nuestra vida digital estamos dispuestos a firmar con nuestro nombre para seguir teniendo voz pública? Hay un hombre en Inglaterra que la respondió sin querer, sentado en el sofá de su casa.

Los dividendos Ibex 2027: dos valores entran en el top-10 del Euro Stoxx con mayor crecimiento

0

Los dividendos del Ibex 2027 sitúan a dos valores entre los diez del Euro Stoxx 50 con mayor crecimiento de la retribución al accionista. Santander e Inditex son los nombres que el consenso coloca en esa lista, dos pesos pesados que repartirán un 36% y un 23% más de dividendo ordinario que en 2026 si se cumplen las estimaciones.

La fotografía no es aislada. El conjunto del Euro Stoxx 50 elevará los pagos a sus accionistas un 8% en 2027, según el consenso recopilado por Goldman Sachs. El propio banco estadounidense es más optimista y sitúa el incremento en el 12%. Detrás de la cifra hay un cambio de fondo en cómo el mercado lee la relación entre dividendos y tipos de interés.

Santander e Inditex lideran el alza del dividendo europeo

El banco que preside Ana Botín repartirá 0,35 euros brutos por acción en 2027, un 36% por encima de los 0,25 euros que el mercado espera para el ejercicio en curso. La compañía textil, por su parte, distribuirá 1,48 euros, un 23% más que el dividendo ordinario de 1,20 euros con el que cerrará 2026, sin contar un pago extraordinario de 0,55 euros. Ambas cifras son estimaciones de consenso, no retribuciones anunciadas de forma oficial por las compañías.

Los otros valores europeos con mejores crecimientos de remuneración para 2027 son ASML, Société Générale, Adidas, Safran, BAT, SAP, UBS y Generali. En la cara opuesta, los mayores recortes se esperan en BMW, Crédit Agricole VW, Lufthansa, Vivendi, Renault, Danone, Nokia, LVMH y BASF. El dividendo europeo ya no crece de forma uniforme: depende del sector al que pertenezca cada compañía.

Del 2,7% de rentabilidad al pulso con el bono español

El atractivo, en términos de rentabilidad inmediata, no es deslumbrante. Sobre la cotización actual, los pagos previstos de Santander para 2027 implican un retorno del 2,76%; los de Inditex, del 2,79%. Ambas quedan por debajo del cupón que ofrece la deuda española a diez años, que ronda el 4%, y muy lejos del 5% al que se aproxima el bono estadounidense.

Ahí nace la contradicción que llevo tiempo observando en este segmento del mercado. La teoría dice que un inversor racional debería preferir el cupón del bono soberano, pero la práctica ha sido otra desde 2022. El mercado dejó de ver la renta fija de los gobiernos como un refugio incuestionable, con la inflación y los déficits públicos al alza, mientras los sectores que más dividendo pagan, banca y energía, crecieron con fuerza en el entorno de tipos elevados. Todo anuncio de retribución que aspire a ser definitivo pasa por la CNMV; las previsiones que maneja el mercado no tienen ese rango.

El inversor ya no compra Santander o Inditex por la rentabilidad que cobra hoy, sino por la pendiente de crecimiento que el mercado descuenta para los próximos ejercicios.

Por qué el dividendo deja de ser refugio y pasa a ser apuesta de crecimiento

En Santander, el alza del dividendo va ligada a la expansión del margen de intereses en un escenario de tipos altos. Mientras el BCE mantenga el precio del dinero elevado, la generación orgánica sostiene el payout. En Inditex la palanca es distinta: depende del consumo, de la caja neta positiva y de la disciplina en el capital circulante. No es lo mismo repartir más porque el entorno de tipos engorda el beneficio que hacerlo porque se venden más prendas.

Aquí tomo partido. El crecimiento del dividendo de Santander me parece más defendible a corto plazo que el de Inditex, porque está atado a una variable, los tipos, que el banco no controla pero que hoy le favorece. El de la textil descansa sobre el consumo europeo y es más sensible a una desaceleración, aunque su balance sin deuda le concede un colchón que pocas compañías del índice tienen.

El riesgo es doble. Primero, si el bono español a diez años se consolida por encima del 4%, el diferencial frente al 2,7% que ofrecen estas acciones se ensancha y presiona las valoraciones. Segundo, el dividendo no está garantizado: BMW, LVMH, Danone o BASF figuran en el lado de los recortes para 2027.

Hay un precedente que sirve de brújula. En 2020, la pandemia obligó a media Europa a suspender pagos y el mercado lo penalizó de inmediato. Desde entonces, las cotizadas han priorizado recompras y dividendos más sostenibles, y la banca española ha liderado esa normalización. Ese cambio de cultura es, a mi juicio, lo más valioso de la foto actual: no la cifra concreta de 2027, sino la disciplina con la que se construye.

La pregunta que dejo abierta es sencilla: ¿aguantará el consenso su pronóstico si el BCE vuelve a mover ficha? Los resultados del tercer trimestre, que las cotizadas publicarán a lo largo de octubre y noviembre, serán la primera prueba. Si los beneficios acompañan, la prima de crecimiento del dividendo español frente al europeo seguirá siendo real.

Veredicto Merca2

Cotización al cierre o apertura: Ni Santander ni Inditex han reaccionado a esta previsión porque no procede de un hecho relevante, sino del consenso de analistas. Sobre precios actuales, los pagos de 2027 implican una rentabilidad del 2,76% y del 2,79%, respectivamente.

Clave técnica: El diferencial entre el 2,7% de rentabilidad por dividendo y el 4% del bono español a diez años marca el techo de la revalorización. Si ese spread se estrecha por debajo de los 100 puntos básicos, los valores con mayor crecimiento de retribución tendrán recorrido; si se ensancha, el mercado seguirá prefiriendo el cupón fijo.

Apunte macro: La deuda española a diez años rinde cerca del 4% y la estadounidense se aproxima al 5% después de las últimas subidas de tipos de la Fed y el BCE. En ese marco, el dividendo de la bolsa española compite por la vía del crecimiento y no por la del cupón inmediato.

Profand, el ‘Rey del Mar’ que ha aupado Mercadona

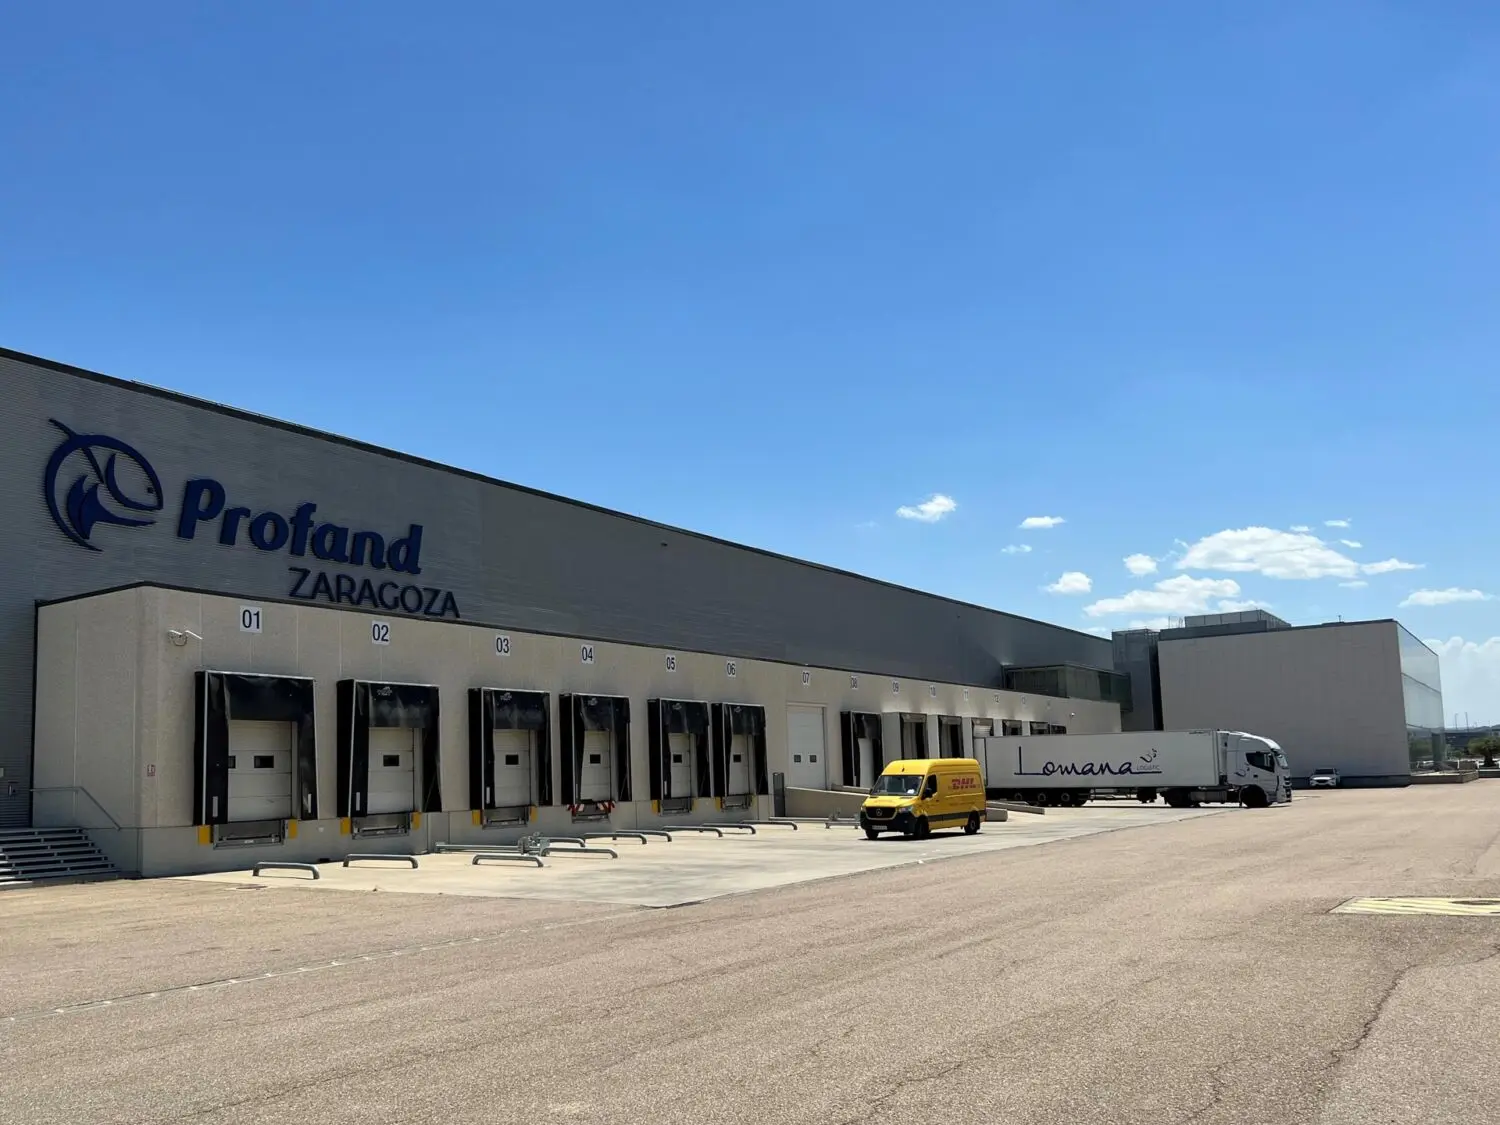
En sus orígenes, Grupo Profand ya era un ambicioso proyecto empresarial en Galicia. En agosto de 2011 se fraguó la fusión por absorción del histórico grupo Frigoríficos Fandiño por parte de Congelados Marinos Promar. Pero la realidad ha ido mucho más allá: en la actualidad, la firma se ha convertido en un verdadero coloso mundial de la pesca, el procesamiento y la comercialización de productos del mar, con una facturación superior a los 1.100 millones de euros y sede en Vigo. Un crecimiento en el que se esconde un acelerador secreto que explica, en parte, su notable expansión: Mercadona.

Al frente de esta maquinaria se encuentra su fundador, presidente y administrador único, el empresario Enrique Bernardo García Chillón, quien articula el control del imperio a través de sus sociedades patrimoniales Profand Fishing Holding y Lucasiñas. Su visión para hacer crecer la compañía encontró el catalizador perfecto al cruzar su camino con Juan Roig. La alianza estratégica sellada con Mercadona, convirtiéndose en uno de los grandes interproveedores —ahora denominados proveedores «totaler»— de la cadena de supermercados líder en España, supuso el espaldarazo definitivo para Profand.

Mercadona convierte a Profand en el Rey del Mar

Convertirse en uno de los grandes suministradores de los lineales de Mercadona garantiza, de entrada, un enorme volumen de ventas. De hecho, las propias cuentas anuales de la compañía viguesa muestran una curva de facturación que no parece tocar techo. En el año de la pandemia, 2020, el grupo ya presentaba unos robustos ingresos de 259 millones de euros. Esa cantidad ha ido aumentando ejercicio tras ejercicio de manera incesante: alcanzó los 309,9 millones en 2021, superó los 337 millones en 2022 y, tras una ligera pausa de consolidación en 2023 y un rebote en 2024, ha pulverizado sus registros con un récord histórico de casi 418 millones de euros de facturación.

En otras palabras, el crecimiento de la cifra de negocios de Profand ha sido superior al 60% en apenas cinco años. Y en esa evolución, Mercadona ha tenido mucho que ver. La propia auditoría de la empresa refleja que el principal cliente de la firma pesquera llegó a concentrar el 59% de las ventas totales del grupo. Aunque ser uno de los principales proveedores «totaler» del gigante valenciano también tiene efectos menos positivos, especialmente la necesidad de ser capaz de producir al ritmo que exige un cliente de semejante tamaño, incluso a costa de limitar la rentabilidad de la compañía.

Ese es, en parte, el gran problema al que se enfrenta Profand. Al fin y al cabo, la compañía debe mantener precios altamente competitivos para el consumidor final, lo que obliga a trabajar con unos márgenes operativos estrechos. El resultado es una estrategia extremadamente difícil de gestionar cuando el entorno macroeconómico se vuelve inflacionista, algo que, desgraciadamente para la compañía, se ha convertido en la tónica habitual de los últimos años.

Profand, en busca de la rentabilidad perdida

La paradoja de Profand es que, pese a vender muchísimo más que hace años, sus ganancias se han ido resintiendo. El contraste es evidente: mientras que en el ejercicio 2020 la firma presentaba un holgado beneficio neto de 18,4 millones de euros, al cierre de 2025 el resultado neto final se había reducido a poco menos de cinco millones de euros. Esa evolución tiene un factor determinante: el incesante incremento del coste de los aprovisionamientos. La compra de materias primas pesqueras a nivel mundial, sumada al alza de los costes logísticos y energéticos, ha llevado este gasto hasta los 387,4 millones de euros en 2025.

La tensión entre el enorme volumen de producción exigido y la estrechez de los márgenes comerciales obligó a la compañía a buscar inyecciones de capital para sostener su fondo de maniobra y mantener el ritmo de crecimiento. De hecho, en septiembre de 2021, la familia March, a través de su brazo inversor Corporación Financiera Alba, desembolsó 100 millones de euros para adquirir el 23,7% del grupo pesquero. Una inyección de liquidez fundamental para sostener el ritmo de expansión internacional durante los años de mayor presión inflacionista.

Y es que la compañía entró en una carrera para adquirir otras firmas y reforzar su crecimiento internacional. En este sentido, en 2022 adquirió el 68,5% de la sociedad griega Kefalonia Fisheries, una corporación líder en la producción de dorada y lubina. Además de mantener y crecer en otros mercados como Argentina, a través de Pesquera Deseado; Marruecos, mediante Société Financière du Souss; o India, la compañía gallega ha lanzado una ofensiva puramente comercial, abriendo filiales estratégicas de forma ininterrumpida. Así nacieron Profand France en 2021, Profand Ecuador a finales de 2022, Profand UK en pleno corazón del mercado británico a lo largo de 2023 y la reciente apertura de Profand Italia en los últimos compases del ejercicio 2025.

García Chillón vuelve a tomar el control de Profand

Aunque quizás el movimiento más atrevido de la directiva ha sido recuperar la totalidad de su imperio. A principios de 2025, la matriz de Profand, Lucasiñas, cerró un acuerdo para recomprar esa misma participación a los March por 127 millones de euros, operación que implica una importante plusvalía para Corporación Financiera Alba. Además, en julio de 2025, el grupo blindó su estabilidad a largo plazo al firmar un nuevo crédito sindicado sostenible de 240 millones de euros, con vencimiento en 2032, asegurando así la liquidez necesaria para los próximos siete años.

La estrategia de García Chillón parece evidente: emanciparse paulatinamente hasta convertirse en un gigante que no dependa de inversores externos. Eso, por ejemplo, se aprecia a la perfección en la nueva configuración del accionariado. Pero también en su intento de reducir la dependencia de Mercadona. De hecho, la exposición al gigante de la distribución ha descendido de forma sostenida, desde el 59% de 2021 hasta situarse en el 51% de las ventas totales en el último ejercicio.

Europa prohíbe el ‘scroll’ infinito y las cuentas privadas a menores de 15 años: la ley que amenaza el negocio de TikTok

La Unión Europea vuelve a dar otro paso para controlar el acceso a las redes sociales por parte de los menores de edad, y vuelve a poner en aprietos a TikTok. La propuesta de ley publicada hoy a través de la web de la Comisión Europea insiste en la necesidad de proteger de forma especial a los niños menores de 15 años, que al mismo tiempo se han convertido en una de las principales fuentes de usuarios y creadores de contenido de la plataforma.

«La evidencia científica demuestra que ciertos servicios de redes sociales y plataformas de intercambio de vídeos plantean un riesgo especialmente grave para la privacidad, la seguridad y la protección de los menores de 15 años […] Por tanto, es crucial garantizar que su derecho al desarrollo y a la autodeterminación se pueda ejercer libre de los impactos sustanciales de los riesgos y perjuicios», insiste el texto del proyecto de ley, que todavía debe ser revisado y aprobado por el Parlamento Europeo, pero que cuenta con el apoyo de 10 países miembros, incluyendo España, el PPE y la presidenta Ursula von der Leyen.

Ursula von der Leyen
Ursula von der Leyen. Imagen de archivo

Es un cambio clave, que va de la mano con las declaraciones recientes de la propia Von der Leyen, en las que señala que espera que los menores de 13 años no puedan ver redes sin el apoyo de sus padres y, por otro lado, que los menores de 15 no puedan tener cuentas personales.

La presidenta de la Comisión Europea ha insistido en que «las plataformas tendrán que demostrarnos que son seguras«, y que ahora la responsabilidad tanto de su diseño como del contenido presente en las mismas será de las empresas dueñas de estos espacios.

«El presente Reglamento contribuye al correcto funcionamiento del mercado interior y garantiza un elevado nivel de protección de los menores en línea en la Unión mediante el establecimiento de normas armonizadas para un entorno en línea seguro y de empoderamiento para los menores», se lee en la propuesta del texto.

TikTok y Meta, obligadas a mover ficha

Lo cierto es que el movimiento afecta sobre todo a TikTok; la plataforma de creación de microvídeos de origen chino es, con diferencia, la más popular entre el público al que está dirigido el nuevo reglamento. Aunque no es la única que tendrá que replantear tanto su base de usuarios como el diseño de la página.

De hecho, en España TikTok es utilizada por el 90% de los adolescentes entre 12 y 17 años. Además, en el grupo de 8 a 12 años, un 24% ya accede a través de cuentas personales propias. Le sigue Instagram, de Meta, que cuenta con una implantación de entre el 77% y el 84% en adolescentes y es la red social preferida para la creación de perfiles personales y la interacción social de este grupo.

Para estos usuarios se limitará su presencia en las redes. Solo se permitirá el acceso a adolescentes de entre 13 y 15 años mediante cuentas de funciones limitadas creadas y gestionadas por sus tutores legales y, además, la ley exige implantar soluciones de verificación de edad certificadas por la UE (EU Age Verification Scheme), prohibiendo expresamente dar por válida la edad introducida manualmente por el usuario.

No es solo la restricción, es cambiar el diseño

Y es que la nueva normativa de la Unión Europea no solo busca restringir el acceso a la plataforma de los menores de edad, sino también su diseño para el usuario. Tanto TikTok como Instagram, a través de las historias y los reels, tienen componentes que son señalados como «adictivos» por el texto que se discutirá en el Parlamento Europeo.
La nueva ley de la UE y su efecto sobre TikTok.

En particular, se insiste en que TikTok e Instagram deberán desactivar por defecto el sistema de recomendaciones basado en el comportamiento implícito del usuario o perfilado, es decir, los que crean la pestaña «Para ti», presente también en X. Finalmente, esperan que se apliquen medidas que frenen el scroll infinito y el consumo compulsivo, como la reproducción automática e ininterrumpida sin pausas de deliberación, y el envío de notificaciones push durante el horario escolar o de descanso. También se prohíben las herramientas diseñadas para modificar y embellecer la imagen corporal en los menores de edad.

Las limitaciones también llegan a los chatbots

Pero aunque la mayoría de las medidas apuntan a las redes sociales y plataformas de video como TikTok, la nueva ley también insiste en que se debe revisar la funcionalidad de los chatbots para evitar los efectos dañinos sobre los menores de edad. En particular, se exige que programas como My AI de Snapchat, Character.ai o ChatGPT no funcionen de forma que imiten emociones humanas, para evitar crear una codependencia afectiva con los menores de edad.

Además, se exige desactivar por defecto el historial persistente de interacciones pasadas con el menor, evitando que la IA acumule datos sensibles o refuerce patrones de interacción problemáticos a lo largo del tiempo. Finalmente, cuando un chatbot o asistente de IA esté integrado en una red social, plataforma de vídeo o juego en línea, no se activará automáticamente, no podrá mostrarse en un lugar preferente de la interfaz y el menor tendrá siempre la opción de desactivarlo fácilmente.

Finalmente, el acceso de menores de 13 años a estos sistemas solo estará permitido si es activado y gestionado directamente a través de las herramientas para tutores legales, y los proveedores deben realizar pruebas antes de lanzar el producto y un seguimiento continuo de mercado para detectar y mitigar riesgos sobre la salud física, mental y el desarrollo emocional de los jóvenes.

CaixaBank pone 17.000 millones sobre la mesa para sus accionistas: el retorno previsto hasta 2028 equivale al 19% en bolsa

La entidad bancaria CaixaBank se alza como la indiscutible protagonista dentro del sector financiero, consolidando una posición de privilegio que ha captado la atención de los analistas, entre los que destacamos a JP Morgan. Concretamente, el sector bancario está mostrando fortalezas notables, destacando de manera sobresaliente las entidades financieras con bases de depósitos sólidas y a su vez diversificadas.

En este sentido, la capacidad de la entidad catalana, CaixaBank, para navegar con éxito los ciclos macroeconómicos responde a una estrategia meticulosamente trazada que combina el liderazgo comercial en su mercado doméstico con una disciplinada gestión de capital.

«La sólida generación de capital orgánico debería permitir a CaixaBank devolver más de 17.000 millones de euros a los accionistas a partir de los beneficios estimados para el periodo de entre 2026 y 2028, con un 19% de la capitalización bursátil, manteniendo eso sí, al mismo tiempo, la opción de capital excedente, de aproximadamente 1.500 millones de euros de capital excedente sobre un objetivo del 12,5%», afirman los expertos de JP Morgan encabezados por Marta Sánchez Romero.

Caixabank
Caixabank.
Fuente: Agencias

CaixaBank goza de una base de depósitos sin rival en el sector bancario

En este contexto, el éxito actual de CaixaBank viene gracias a su excepcional estructura de captación de recursos. Si bien controlar la red de depósitos más barata y extensa de España, con una cuota de mercado que oscila entre el 25 y el 40% en el segmento de las nóminas, otorga así a la entidad catalana una ventaja competitiva estructural inalcanzable para la mayoría de competidores del sector bancario.

La fortaleza comercial de la entidad bancaria le permite capitalizar de forma óptima las oportunidades de crecimiento en un mercado en expansión, impulsado por una demografía favorable y un mercado laboral robusto. Asimismo, este dominio absoluto del mercado de nóminas no solo asegura una financiación sumamente económica y estable, sino que también alimenta un ecosistema de venta cruzada de productos de alto valor añadido, como fondos de inversión, seguros y soluciones de financiación avanzada.

«Otorgamos a CaixaBank una recomendación de sobreponderar con un precio objetivo a diciembre de 2027 de 14,2 euros»

JP Morgan

Sin ir más lejos, los expertos de JP Morgan subrayan que la dinámica posiciona a CaixaBank en una trayectoria de crecimiento financiero que tildan como ‘sobresaliente’; estimando así que el beneficio por acción de la entidad financiera logrará una tasa de crecimiento anual compuesta del 16% durante el periodo comprendido entre 2025 y 2028. Por otro lado, la rentabilidad sobre el capital tangible proyectada para CaixaBank refleja una eficiencia operativa envidiable.

Las estimaciones de los expertos apuntan a que los niveles de ROTE escalarán hasta el 22,9% en 2027 y alcanzarán el 24,2% en 2028, impulsados decisivamente por el crecimiento orgánico de los volúmenes de negocio y la progresiva renovación de la cartera de cobertura estructural de bajo rendimiento. Estamos ante unos indicadores que sitúan a CaixaBank muy por encima de la media europea, atrayendo flujos significativos de inversión global.

CaixaBank
CaixaBank previsiones

Fuente: JP Morgan

CaixaBank y una retribución récord al accionista

El segundo pilar que sustenta la recomendación por parte de JP Morgan de Sobreponderar es gracias a la formidable capacidad de CaixaBank para generar capital de forma orgánica. Esta fortaleza financiera no solamente garantiza el cumplimiento holgado de los requerimientos regulatorios más exigentes, sino que habilita una política de retribución al accionista sin precedentes dentro del sector financiero español.

La sólida generación de recursos propios permitirá a la entidad retornar más de 17.000 millones de euros a sus accionistas procedentes de los beneficios acumulados entre 2026 y 2028, lo que equivale aproximadamente al 19% de su capitalización bursátil actual. Adicionalmente, esta generosa política de dividendos y recompra de acciones se ejecuta manteniendo un colchón de capital excedentario de aproximadamente 1.500 millones de euros por encima de su objetivo del 12,5%, lo que representa cerca de un 2% adicional de su valor en bolsa y otorga a la directiva una opcionalidad estratégica inigualable.

La Caixa
Fuente: La Caixa

Asimismo, los expertos de JP Morgan han elevado recientemente el precio objetivo de CaixaBank hasta los 14,20 euros por acción. Si bien el modelo de negocio de la entidad catalana se presenta como un caso de estudio sobre cómo la combinación de escala, la disciplina en costes, el control de riesgos y una gestión prudente del capital puede traducirse en una creación de valor excepcional para el inversor.

No obstante las optimistas perspectivas y sólidos fundamentales, es inevitable contemplar los riesgos asociados al perfil de inversión de CaixaBank. Entre los principales factores de vulnerabilidad destacan la exposición a posibles cambios regulatorios adversos e impuestos extraordinarios al sector bancario en España, la eventual volatilidad macroeconómica global que pudiera desacelerar el mercado crediticio y el riesgo de una compresión en los márgenes de intermediación superior a la prevista en caso de recortes de tipos de interés por parte del Banco Central Europeo más agresivos de lo anticipado.

ACS se da un batacazo en Bolsa mientras su gran motor acelera: Turner crece más de lo previsto

La acción de ACS ha sufrido una fuerte corrección en bolsa en los últimos meses (-12% en seis meses), pero su principal motor de crecimiento mantiene una marcha más alta de la prevista. Intermoney destaca la fortaleza de Turner, especialmente vinculada al boom de los centros de datos, y eleva sus previsiones para la filial mientras sube el precio objetivo de ACS de 90 a 108 euros.

Guillermo Barrio Colonges, analista de CIMD Intermoney, estima para ACS un potencial del 18% desde su precio actual a lo que habría que sumar un 3% de rentabilidad por dividendo.

En su nota señala: “creemos que la reciente y excesiva corrección del valor en bolsa abre una nueva y clara oportunidad de entrada en ACS, teniendo en cuenta nuestra valoración que considera unas ratios muy moderadas”.

Además, añade que “reconocemos lo adecuado de la estrategia de crecimiento en centros de datos, tanto para terceros como desarrollos propios, y así lo reconocemos en nuestro precio objetivo del valor. Incrementamos nuestras previsiones de EBITDA de los principales negocios, en especial Turner, que valoramos a 8,5 veces EBITDA 2027 estimado, implicando unos 42 euros del precio objetivo de ACS”.

ACS eleva sus previsiones para 2026 gracias al auge de los centros de datos y la IA

Desde un punto de vista técnico, Barrio apunta que “el mayor incremento de valoración se concentra en Soluciones Integrales, debido a la subida de previsiones que hemos efectuado en Turner. Por otro lado, la bajada de previsiones en la Corporación produce un descenso de cerca de 700 millones. El reciente incremento de capital genera una mayor previsión de caja neta, ayudada por el retraso de la fecha de valoración a diciembre de 27e. La venta de la autocartera hace que este capítulo descienda en unos 1.300 millones. En conjunto, nuestro precio objetivo representa una ratio PER de unas 22 veces en 2027 estimado”.

Imagen: Turner (ACS) Michie Stadium (EE. UU.)

Tesis de inversión de Intermoney sobre ACS

  • Intermoney eleva ACS a ‘Comprar’ desde ‘Mantener’ y sube el precio objetivo de 90 a 108 euros por acción, tras considerar excesiva la reciente corrección bursátil.
  • Turner es el gran protagonista de la revisión. La filial estadounidense está creciendo por encima de lo previsto y lleva a Intermoney a elevar un 6% sus previsiones de EBITDA para Soluciones Integrales en 2026-2028.
  • Los centros de datos son la gran apuesta de crecimiento de ACS. El grupo prevé invertir unos 2.400 millones de euros en este negocio dentro de un plan de inversión de unos 6.000 millones hasta 2030.
  • Turner ya concentra una parte muy importante de la valoración. Intermoney le asigna 42,3 euros por acción, más de la mitad del valor de los negocios consolidados globalmente.
  • El negocio de centros de datos tiene mejores márgenes. El informe señala márgenes del 5%-6%, frente a alrededor del 3% en otros proyectos de construcción, lo que justifica que Turner reciba un múltiplo superior.
  • ACS no solo construirá centros de datos para terceros: también desarrolla activos propios. Intermoney valora esta actividad en 3.000 millones de euros, frente a los 1.600 millones anteriores.
  • El crecimiento de Turner podría seguir siendo elevado. Intermoney estima para la filial un EBITDA de 1.260 millones en 2026, 1.458 millones en 2027 y 1.612 millones en 2028, frente a 939 millones en 2025.
  • La previsión para el grupo sigue apuntando a crecimiento: EBITDA de 3.485 millones en 2026, 3.841 millones en 2027 y 4.172 millones en 2028, con un crecimiento anual compuesto del 11% entre 2025 y 2028.
  • El beneficio neto también mantiene una senda ascendente: Intermoney estima 1.131 millones en 2026, 1.341 millones en 2027 y 1.508 millones en 2028.
  • ACS podría terminar 2026 con una posición de caja neta cercana a 1.750 millones de euros, después de la ampliación de capital y la venta de autocartera realizadas en mayo.
  • La valoración de 108 euros incorpora también Abertis y los nuevos negocios. Abertis aporta unos 15,2 euros por acción y los centros de datos propios otros 10,8 euros dentro de la suma de partes de Intermoney.
  • La corrección bursátil es el contrapunto: ACS acumulaba una caída del 26% en tres meses y del 11% en seis meses al cierre del 15 de septiembre, aunque mantenía una rentabilidad del 33% a 12 meses.
Imagen: Centro de datos de Coreweave.

Turner impulsará otro semestre récord para ACS con un crecimiento del EBITDA del 31%

En definitiva, el informe de Intermoney dibuja una ACS cada vez menos dependiente de la construcción tradicional y con Turner y los centros de datos como piezas clave de su nueva etapa de crecimiento. La fortaleza de la filial estadounidense contrasta con la reciente corrección de la acción y explica buena parte de la revisión al alza de las previsiones y de la valoración. A ello se suma una posición financiera que apunta a ganar músculo en los próximos años, mientras ACS amplía su exposición a infraestructuras digitales y concesiones.

Henneo se hace fuerte en Madrid y consolida su reinado audiovisual en Aragón

Henneo está ampliando su negocio en Madrid, donde ha ido construyendo una posición en los medios nacionales y la producción audiovisual, mientras mantiene el control de los principales contenidos de la televisión autonómica aragonesa. Su crecimiento tecnológico, con Hiberus como principal motor económico, contrasta con la transformación de un grupo que durante décadas tuvo en el periódico aragonés su principal seña de identidad.

La expansión nacional no ha estado exenta de cambios en su perfil editorial. El desplazamiento hacia Madrid y la consolidación de sus negocios audiovisuales han coincidido con una mayor proximidad a los círculos políticos y empresariales conservadores de la capital, lo cual choca con la transversalidad ideológica que tradicionalmente se asociaba a Heraldo de Aragón.

Henneo Media cerró 2025 con unos ingresos consolidados de 347 millones de euros, un 15,5% más que los 297 millones de 2024, según la información de sus cuentas anuales, y superó los 14 millones de euros de beneficios.

El crecimiento procede principalmente de la división tecnológica. Su cifra de negocio aumentó un 23,5%, hasta los 223 millones de euros. En esta área se encuadra Hiberus, participada en un 58% por Henneo. La tecnología, que ha crecido en el último año tras comprar las filiales de Telefónica Tech en Colombia, México y Chile, aporta así el grueso de la facturación del grupo.
Los medios representan apenas el 17%, la producción audiovisual el 9% y otros ingresos, incluidos impresión y distribución, el 8%.
De Heraldo a Henneo: 131 años de historia y una década en Madrid

La historia del grupo comienza en Zaragoza en 1895, con la fundación de Heraldo de Aragón. El periódico, que en septiembre de 2025 celebró su 130 aniversario, sigue siendo el núcleo histórico de la familia De Yarza. Durante décadas, la cabecera fue el principal vehículo de influencia de una empresa vinculada a la vida económica, social y política de Aragón.

La expansión nacional se aceleró en 2015 con la adquisición de 20minutos al grupo noruego Schibsted. La operación se anunció en junio de ese año y la instalación definitiva de Henneo en Madrid se produjo en julio de 2015, coincidiendo con la compra de la cabecera, que ya tenía su sede central en la capital.

En septiembre de 2016, el antiguo Grupo Heraldo pasó a denominarse Henneo. El cambio de marca acompañó una estrategia de diversificación que incorporó nuevas cabeceras, tecnología y producción audiovisual. El grupo dejó de ser únicamente el editor de un periódico regional para convertirse en una compañía con intereses en distintos segmentos del mercado de la comunicación.

La llegada a Madrid, con el desaparecido César Alierta como embajador en algunos ámbitos, permitió a Henneo ampliar su presencia en el mercado nacional y competir en un entorno dominado por grandes grupos de comunicación. 20minutos se convirtió en una de sus principales plataformas de audiencia, mientras que Hiberus aportó el crecimiento económico que las actividades tradicionales de medios no podían garantizar por sí solas.

Aragón TV: 67,5 millones en tres años

La Corporación Aragonesa de Radio y Televisión adjudicó a empresas de Henneo los tres lotes principales de producción de contenidos para los años 2026, 2027 y 2028. Los contratos suman 67,5 millones de euros, IVA incluido, sobre los 70 millones sacados a concurso, lo cual supone el 96,43% del importe licitado.

El primero de los contratos, el más cuantioso, corresponde a la programación general y ha sido adjudicado a Factoría Plural por 30,1 millones de euros. La empresa producirá 1.300 horas de contenidos audiovisuales. El segundo lote, referido a los informativos, ha sido adjudicado a Chip Audiovisual por 26,6 millones de euros. El tercero, dedicado a los contenidos deportivos, se lo ha llevado Global Studio News por 10,8 millones.

Los tres contratos tienen una duración de tres años, con posibilidad de prórrogas. El cuarto lote, reservado al grafismo de la corporación, ha sido adjudicado a CBM Servicios Audiovisuales, del grupo Secuoya, por 2,5 millones de euros.

El resultado refuerza una posición que Henneo ya mantenía con gobiernos del PP y del PSOE. Las primeras adjudicaciones al grupo se produjeron años atrás, con el socialista Marcelino Iglesias al frente del Ejecutivo aragonés en coalición con el PAR.

Una cúpula familiar con nuevas incorporaciones

Fernando de Yarza López-Madrazo mantiene la presidencia de Henneo, mientras que su hijo Íñigo de Yarza ocupa el cargo de consejero delegado desde mayo de 2021. La estructura directiva refleja el peso de la familia fundadora, aunque el grupo ha incorporado responsables especializados en tecnología, estrategia, medios y producción audiovisual.

Henneo
Logo de Henneo.

En el área audiovisual, Henneo ha incorporado nuevos proyectos y ejecutivos. La Embajada TV, creada en junio de 2026, está liderada por Javier Pérez de Silva como CEO, con Pepe Quílez como presidente, Óscar Molina como director general de Negocio y Joaquín Zamora como director de Contenidos.

Quílez tiene además una trayectoria vinculada a la televisión pública aragonesa: fue director de Aragón TV y posteriormente máximo responsable del Centro Territorial de RTVE en Aragón. Su incorporación a la productora supone la conexión entre la experiencia de la televisión autonómica y la expansión de Henneo en el mercado nacional.

New Balance acusa a Decathlon de plagiar la ‘N’ de sus zapatillas: qué paga el comprador por una marca

0

New Balance ha demandado a Decathlon en Estados Unidos por la ‘K’ invertida de sus zapatillas Kiprun: sostiene que copia la ‘N’ registrada en los años setenta y el caso reabre cuánto del precio de una zapatilla es marca.

La denuncia se presentó ante el tribunal federal de Massachusetts, donde tiene su sede la compañía estadounidense, y acusa a la firma francesa de infracción de sus derechos de marca registrada y de dilución, la figura que protege a un sello famoso cuando un uso ajeno le hace perder capacidad para identificar un origen concreto.

Qué denuncia New Balance y por qué la ‘N’ vale tanto

El objeto del conflicto es concreto: el logotipo del modelo Kiprun, el calzado de running de Decathlon, en el que la ‘K’ invertida situada en el lateral se asemeja, según la demanda, a la ‘N’ que la marca estadounidense usa en todos sus modelos. El documento sostiene que la demandada ha comenzado a vender calzado con un diseño que ‘infringe y diluye los derechos de marca registrada’ de New Balance.

New Balance argumenta que utiliza la letra ‘N’ de forma exclusiva desde la década de 1970 y afirma que el diseño de la marca francesa es, en sus propias palabras, ‘inequívocamente una N’. Añade que ha invertido cientos de millones de dólares en promocionar ese símbolo y en asociarlo a su origen, hasta considerarlo uno de los activos más valiosos de la compañía.

La demanda pide dos cosas al tribunal: que impida la presunta infracción y que fije una indemnización por daños y perjuicios. Conviene no perder de vista un matiz que ordena todo el relato: esto es una demanda, no una sentencia. Nadie ha declarado todavía que exista plagio.

Lo que se dirime en Massachusetts no es una zapatilla: es cuánto del precio que pagas está en el producto y cuánto, en el logotipo.

Qué pagas de verdad cuando compras una zapatilla de marca

Aquí está la clave para el bolsillo. En el ticket de una zapatilla deportiva conviven tres partidas: materiales y fabricación, distribución y logística, y el valor de la marca. La tercera no aparece desglosada en ninguna etiqueta, y es la que explica buena parte de la diferencia entre una marca de fabricante y una marca propia del distribuidor. La mayoría de los compradores paga ese intangible sin desglosarlo nunca.

plagio zapatillas Decathlon

Decathlon comercializa su calzado bajo marcas propias: diseña los modelos, encarga la producción y vende en sus propias tiendas. Ese esquema le permite prescindir de intermediarios y no pagar licencias de terceros. New Balance opera al revés: construye el valor del logotipo durante décadas y lo protege después en los tribunales cuando considera que alguien se acerca demasiado.

📊 La comparativa de un vistazo

OpciónQué incluye el precioDato del caso
New Balance (marca de fabricante)Diseño, marketing, patrocinios y protección jurídica del símboloUsa la ‘N’ de forma exclusiva desde los años setenta
Decathlon Kiprun (marca propia)Diseño, producción y venta sin licencias de tercerosLa ‘K’ invertida del lateral centra la demanda

La tabla ayuda a ver lo que no aparece en el escaparate, pero tampoco conviene sacar conclusiones rápidas. Que una marca sea propia no significa que el producto sea igual de bueno, ni que la de fabricante sea mejor por definición: son hormas, espumas y procesos distintos, y sin un análisis independiente de ambos modelos no se puede afirmar que rindan lo mismo.

  • El uso real: elige por kilómetros y tipo de pisada, no por el logotipo del lateral.
  • La ficha técnica: peso, drop y amortiguación son datos comparables entre modelos.
  • Garantía y devolución: en España la garantía legal es de tres años y en la compra online hay 14 días de desistimiento.

Los precedentes: cuando el símbolo pesa más que la suela

Los litigios por elementos gráficos sencillos son una constante en el calzado deportivo. Rayas paralelas, letras sueltas o dibujos de suela han acabado repetidamente en los tribunales, porque cuanto más simple es el símbolo, más difícil resulta demostrar que no hay confusión. La marca registrada protege precisamente esa función: identificar un origen y no otro.

En Europa el marco es distinto al estadounidense, pero persigue lo mismo. En España rige la Ley 17/2001, de Marcas y, en el ámbito comunitario, el reglamento de marca de la Unión; para que prospere una reclamación tiene que existir riesgo de confusión o un uso que diluya el sello ajeno. El concepto general de marca registrada está glosado en su entrada de Wikipedia.

Nuestra lectura es matizada. Quien elige una marca propia no paga menos por definición: paga otra estructura de costes. Y quien elige una marca de fabricante no compra solo la zapatilla, sino el sistema que la sostiene: diseño, patrocinios y, llegado el caso, abogados. Ahí está la diferencia real de ticket, más en el símbolo que en el gramo de espuma.

¿Qué cambia para el comprador? A corto plazo, poco: el caso acaba de arrancar y un litigio de este tipo se mide en meses o años, no en semanas. Si el tribunal acaba dando la razón a New Balance, Decathlon podría verse obligada a rediseñar el lateral del Kiprun o a retirar el modelo con esa ‘K’ invertida, lo que afectaría a futuras reposiciones y a la disponibilidad de tallas.

Esta pieza es análisis de consumo: no es asesoramiento jurídico ni una recomendación de compra.

🛒 El Veredicto de Compra

  • Mira el uso, no el logotipo: el precio debe justificarse por kilómetros y pisada, no por el tamaño del símbolo.
  • Compara la ficha técnica: peso, drop y amortiguación son datos objetivos entre la marca de fabricante y la propia del distribuidor.
  • Ojo al litigio: si prospera la demanda, el Kiprun con esa ‘K’ podría rediseñarse; conserva el tique y revisa las condiciones de cambio.

New Balance demanda a Decathlon por infracción de marca registrada en el logotipo de sus zapatillas

New Balance demanda a Decathlon en un tribunal federal de Massachusetts por el logotipo de sus zapatillas Kiprun: sostiene que la K invertida de la marca francesa es ‘inequívocamente una N’ y confundirá a los consumidores.

Qué pide y por qué litiga en Massachusetts

La compañía estadounidense, con sede en Boston, presentó el escrito esta semana ante un tribunal federal de distrito. En la denuncia asegura que utiliza su logotipo N en calzado desde la década de 1970, un uso continuado que sostiene su derecho de marca y que convierte la letra en el activo distintivo de la casa.

El objeto del litigio es la gama Kiprun, el calzado de running con el que el grupo francés compite en el segmento técnico. Según la demanda, el diseño incorpora una K invertida que, a juicio de New Balance, reproduce su N. El escrito subraya que Decathlon vende estos modelos a clientes estadounidenses tanto por internet como a través de minoristas físicos externos, lo que sustenta la competencia del tribunal.

La petición es doble: una orden judicial que bloquee la supuesta infracción y una indemnización por daños y perjuicios de cuantía indeterminada. Ninguna de las dos compañías respondió de inmediato a las peticiones de comentario, de modo que por ahora solo consta la versión del demandante.

El escrito se apoya también en publicaciones en redes sociales que señalaban el parecido entre ambos logotipos. Ese tipo de prueba alimenta el llamado riesgo de confusión, la piedra angular de estos procedimientos: si el consumidor medio asocia la K con la N, la infracción puede quedar acreditada aunque los productos no sean idénticos.

Para New Balance no es un pleito aislado. La defensa de la N funciona como una línea de actuación permanente, con litigios en Estados Unidos, China y otros mercados, y con acuerdos extrajudiciales que rara vez trascienden.

Quien protege un logotipo de una sola letra no defiende un diseño: defiende el derecho a que nadie más lo use como reclamo comercial.

El historial de la N en los tribunales: Michael Kors, Nautica y China

New Balance ya ha litigado antes por su N y ha resuelto demandas similares en Estados Unidos. En 2021 demandó a Michael Kors ante un tribunal federal de Boston: sostenía que dos pares de la firma de lujo utilizaban una N en sus diseños y que los modelos Pippin y Olympia se aproximaban al 574, su zapatilla más vendida.

Entonces alegó que había pedido a la casa de lujo que dejara de usar ese diseño y que su petición fue rechazada. El escrito añadía un detalle llamativo: que el propio diseñador declaró tener unos 15 pares de New Balance en negro, lo que, a juicio del demandante, reforzaba la confusión del consumidor. También hubo un expediente contra Nautica.

LitigioAñoTribunalDesenlace
Decathlon (Kiprun)2026Federal de MassachusettsEn curso: bloqueo e indemnización
Michael Kors2021Federal de BostonResuelto
Nauticas/fEstados UnidosResuelto
Fabricantes de calzado (China)2017Tribunal chinoIndemnización de 1,5 millones de dólares

El precedente más contundente llegó en 2017, cuando la compañía ganó un fallo de 1,5 millones de dólares en un tribunal chino contra fabricantes de calzado locales por el mismo logotipo. Un pronunciamiento poco habitual en aquel mercado y que la empresa ha usado desde entonces como aval de su política de marca.

Qué se juega Decathlon en España y dónde puede replicarse el pleito

Decathlon es uno de los mayores minoristas deportivos de España y la zapatilla de running es una de sus apuestas de margen. En ese segmento compite con Nike, Adidas, ASICS, Puma y con marcas emergentes como Hoka o On, todas ellas con logotipos defendidos con celo.

La clave jurídica está en dónde está registrada la marca. Un fallo en Massachusetts solo surte efecto en Estados Unidos y obligaría, en la práctica, a retirar ese diseño del mercado estadounidense.

Si New Balance mantiene un registro de marca de la Unión Europea ante la EUIPO, podría replicar la ofensiva en territorio comunitario, donde España es uno de los mercados principales del grupo francés. En España, la Oficina Española de Patentes y Marcas gestiona los registros nacionales, mientras que el registro unitario europeo cubre el conjunto de la Unión.

El coste de la defensa no es la partida más relevante. Lo que arriesga la compañía francesa es tener que rediseñar la K de Kiprun, reetiquetar stock y reposicionar un producto muy sensible a la percepción técnica. Para New Balance, el pleito es barato comparado con la pérdida de distintividad de su N.

Los tres frentes abiertos

  • EE UU: bloqueo de la comercialización de las Kiprun y daños sin cuantificar, con la vista puesta en un acuerdo extrajudicial.
  • Europa: un eventual litigio ante los tribunales de marcas de la UE si el registro unitario ampara la N.
  • Producto: rediseño del logotipo, un movimiento que Decathlon puede ejecutar sin tocar la horma de la zapatilla.

En el sector, la litigiosidad por signos distintivos es la norma. Adidas ha defendido durante décadas sus tres franjas, y las firmas de calzado técnico registran no solo el nombre, sino la posición del logo, el dibujo de la suela y hasta el perfil de la zapatilla. La razón es económica: un logotipo confundible erosiona años de inversión publicitaria y traslada al titular del derecho el coste de la confusión.

📊 Las Claves para el Inversor

  • Qué vigilar: La respuesta de Decathlon al escrito y la eventual petición de medidas cautelares. El litigio puede cerrarse con un acuerdo, como ocurrió con Nautica.
  • Reacción del valor: Ninguna de las dos compañías cotiza en bolsa: el termómetro serán los comparables del sector, como Nike, Adidas o Puma, y el coste de rediseño de Decathlon.
  • Precedente sectorial: El fallo de 1,5 millones de dólares en China en 2017 y las demandas resueltas contra Michael Kors marcan el patrón: presión judicial y acuerdo posterior.

Uniswap (UNI) dispara un 5,38% con volumen 68% sobre su media y acumula +104% en 30 días

El precio de UNI sube un 5,38% en 24 horas hasta los 6,77 dólares y acumula un 104% de revalorización en el último mes. El token de Uniswap, el mayor exchange descentralizado construido sobre Ethereum, encadena su segunda jornada consecutiva al alza con un volumen que casi dobla su media habitual.

Hablamos de un movimiento con participación real detrás. El volumen negociado en las últimas 24 horas alcanzó los 841 millones de dólares, un 67,86% por encima del promedio de los últimos 30 días. La relación entre volumen y capitalización pasó del 11,92% habitual al 20%. Cuando eso ocurre, la subida no es un espejismo de corto plazo.

El detonante con más peso apunta a la posición del protocolo en el negocio de los activos tokenizados, lo que el sector llama RWA (real world assets): versiones digitales de bonos, fondos o inmuebles que se compran y venden on-chain. Uniswap concentra más del 60% del comercio descentralizado de este tipo de activos, un segmento en plena expansión. Puedes ver el catálogo completo del proyecto en su web oficial. Y no es casualidad.

Qué hay detrás del rally de UNI

Un DEX es un exchange descentralizado: un mercado donde las operaciones se ejecutan mediante contratos automáticos y no a través de una empresa que guarda tus fondos. Uniswap fue el primero en popularizar ese modelo y sigue siendo el mayor sobre Ethereum, así que su token funciona como termómetro de toda la infraestructura financiera on-chain.

El salto llevó el precio desde una apertura de 6,40 dólares, hasta un máximo intradía de 7,03 dólares, aunque al cierre se quedó en 6,77. La capitalización ronda los 4.200 millones de dólares y circulan unos 622 millones de tokens UNI. Para un activo de ese tamaño, un volumen diario cercano a los 841 millones es actividad intensa, más propia de un mercado con utilidad real que de una moneda especulativa.

Cuando el volumen acompaña al precio con esta fuerza, la subida deja de ser una promesa y empieza a parecer un hecho.

Hay un matiz que conviene no perder de vista. Uniswap avanzó un 5,38% justo en una semana adversa para el sector: el Senado de Estados Unidos bloqueó la Clarity Act por 50 votos contra 49 el pasado 15 de septiembre, y buena parte del mercado cripto reculó con Bitcoin a la cabeza. Que UNI subiera en ese contexto refuerza la idea de un impulso propio, no de un simple rebote.

Qué significa esto para quien tiene UNI en cartera

El token cotiza aún un 84,94% por debajo de su máximo histórico, los 44,95 dólares que marcó el 4 de mayo de 2021. Esa distancia explica por qué la narrativa de recuperación engancha tanto: quien compró en la cresta lleva cinco años esperando y ve ahora una señal de vida.

La estructura técnica acompaña. El precio opera sobre todas sus medias móviles relevantes, incluida la SMA-200 en 3,71 dólares, la referencia que separa tendencia alcista de bajista de fondo. El RSI se sitúa en 64,4, zona de fuerza sin llegar a la sobrecompra extrema. Y el soporte inmediato está en 6,69 dólares, con una zona de confluencia más sólida entre 6,34 y 6,42, donde coinciden el nivel de Fibonacci de 90 días y varias medias de corto plazo.

Ahora bien, la advertencia está en el muy corto plazo. El MACD muestra un histograma ligeramente negativo, lo que sugiere que el impulso inmediato pide una pausa tras un rally del 105% en un mes. Comprar pegado al máximo intradía no ofrece buena relación entre riesgo y recompensa. La lectura prudente es mantener y esperar retrocesos hacia la franja de 6,34 a 6,42 para añadir exposición. Paciencia, por tanto.

token UNI subida

La tesis de Uniswap y sus grietas: infraestructura que aún no cobra peaje

Aquí conviene mirar más allá del gráfico. Uniswap arrastra desde su lanzamiento en 2020 una contradicción que no termina de resolverse: es un protocolo con ingresos claros, pero su token no captura directamente esas comisiones. La comunidad lleva años debatiendo activar el fee switch, el interruptor que desviaría parte de las comisiones hacia los tenedores de UNI. Ese debate sigue pendiente y es, quizá, la palanca más potente de la narrativa.

La segunda grieta es la concentración. Que un solo protocolo controle más del 60% del comercio de activos tokenizados es una ventaja competitiva, pero también un riesgo de sistema: si esa cuota se sostiene, Uniswap se vuelve infraestructura crítica; si se erosiona, el argumento de monopolio se debilita rápido. Los rollups de capa 2, esas redes secundarias que abaratan operar sobre Ethereum, están empujando a los usuarios hacia mercados propios y nuevos competidores aparecen cada trimestre.

Merece la pena recordar el precedente. Tras el DeFi summer de 2020, muchos tokens de gobernanza —activos que dan voto sobre un protocolo pero no reparten beneficios— se quedaron sin tesis que sostuviera su precio. Uniswap es uno de los pocos que ha logrado mantenerse relevante por volumen y utilidad real. La tokenización institucional puede darle el empujón definitivo, pero la duda de fondo sigue siendo la misma: un protocolo con ingresos no es lo mismo que un activo que reparte ingresos.

La fecha a vigilar está en el frente regulatorio. La Clarity Act, la norma que definiría cómo se regula el mercado cripto estadounidense, quedó estancada en el Senado y su desenlace condicionará a todos los tokens DeFi. Hasta entonces, el mercado seguirá cotizando fundamentales y rumores.

ARB se dispara un 24,9% y lidera el rebote de las altcoins tras el bloqueo de la CLARITY Act

ARB, el token de gobernanza de Arbitrum, se dispara un 24,9% en 24 horas hasta 0,166 dólares, liderando el rebote de las altcoins tras el bloqueo de la CLARITY Act. El volumen diario casi duplica su media de 30 días, una señal de que el movimiento tiene fuerza real y no es un simple repunte aislado.

Qué está pasando con ARB: subida del 24,9% y volumen récord

Según el análisis publicado por DiarioBitcoin, el volumen de compraventa superó los 0,569 mil millones de dólares, un 124,3% por encima del promedio de los últimos 30 días. La capitalización de mercado ronda los 1.100 millones de dólares, lo que eleva el ratio volumen/capitalización hasta el 51,27% frente al 22,86% habitual. En plata: el interés especulativo se multiplicó en una sola sesión.

El precio abrió en 0,1329 dólares y llegó a marcar un máximo intradía de 0,1717 dólares, cerrando muy cerca de ese nivel. El VWAP (precio promedio ponderado por volumen, que refleja dónde se ejecutaron la mayoría de las órdenes) se situó en 0,1610 dólares. Cotizar por encima del VWAP indica que los compradores agresivos dominaron toda la sesión, no solo un pico puntual.

El salto de hoy no nace de la nada. ARB acumula un retorno del +123,51% en los últimos 30 días y del +27,98% en las dos últimas semanas. La tendencia de fondo ya era alcista antes de este estallido. Con todo, el token sigue un 98,5% por debajo de su máximo histórico de 11,05 dólares alcanzado en marzo de 2023.

Por qué sube ARB: catalizadores y señales técnicas

El detonante más inmediato fue el bloqueo de la CLARITY Act en el Congreso de Estados Unidos, una propuesta que había generado incertidumbre sobre la regulación de los tokens de gobernanza. A ello se sumó la proyección de Standard Chartered: el banco británico estima que ARB podría alcanzar los 10 dólares en 2030, una cifra que, desde los niveles actuales, implica multiplicar por más de 60 el precio. Los objetivos tan ambiciosos funcionan como imán para los traders de momentum.

Una subida del 25% en un día con el volumen duplicado obliga a mirar los niveles técnicos antes que los titulares optimistas.

A la narrativa se le unió un componente mecánico: las liquidaciones de posiciones cortas. El 16 de septiembre, en el exchange Gate.io se registraron liquidaciones de 1,11 millones de dólares en posiciones cortas y 1,04 millones en largas. Cuando los vendedores en corto (quienes apuestan a que el precio bajará) son obligados a cerrar sus posiciones, compran el activo a precio de mercado, lo que empuja el precio aún más al alza en una espiral conocida como short squeeze.

Los indicadores técnicos reflejan ese tira y afloja. El RSI (índice de fuerza relativa, que mide si un activo está sobrecomprado o sobrevendido) se sitúa en 64,7, todavía por debajo del umbral de 70 que marca sobrecompra. El MACD, que compara medias móviles para detectar cambios de tendencia, mantiene un histograma ligeramente bajista, lo que sugiere que el impulso aún no confirma del todo la rotación alcista. La volatilidad anualizada es del 209,6%, lo que implica oscilaciones diarias cercanas al 9%: cualquier posición exige una gestión de riesgo muy estricta.

En cuanto a niveles, la resistencia inmediata está en la franja de 0,1711 a 0,1717 dólares, que coincide con el máximo del día y con el retroceso de Fibonacci del 23,6%. Un cierre por encima abriría espacio hacia zonas superiores sin resistencia clara en los datos disponibles. El soporte más cercano es el VWAP en 0,1610 dólares, y más abajo el mínimo de la sesión en 0,1504 dólares. Para posiciones nuevas, el stop más razonable se ubica bajo ese mínimo.

rebote altcoins

Análisis: un rebote con matices para el inversor

Más allá del movimiento, conviene recordar qué es Arbitrum: una red de segunda capa (layer 2) construida sobre Ethereum para procesar transacciones más rápido y barato. ARB es su token de gobernanza, es decir, sirve para votar propuestas del protocolo, pero no captura de forma directa las comisiones de la red. Su valor depende de la actividad en cadena y de la expectativa de que la gobernanza introduzca mecanismos de captura de valor en el futuro. El descuento del 98,5% desde su máximo histórico es la cara más visible de ese modelo aún en construcción.

Desde esta redacción creemos que el rebote tiene fundamentos técnicos sólidos —volumen, tendencia y catalizadores—, pero también riesgos claros. La proyección de Standard Chartered de 10 dólares para 2030 es un objetivo optimista extremo, no una valoración base. Un token que sigue un 68% por debajo de su precio de hace un año y que no ha demostrado captura de valor sostenida debe tratarse con prudencia. La volatilidad anualizada del 209,6% significa que una caída del 9% en un solo día es estadísticamente normal, no un evento excepcional.

La decisión lógica para quien ya tiene posición es mantenerla con un stop dinámico bajo los 0,1585 dólares, como sugiere el análisis de DiarioBitcoin. Para quien esté fuera, esperar un cierre claro sobre los 0,1717 dólares antes de entrar reduce el riesgo de comprar en la parte más extendida del movimiento. La sesión de hoy deja una lección: en cripto, los catalizadores regulatorios y las narrativas de analistas pueden mover el precio más rápido que cualquier mejora técnica. El mercado ha hablado; toca ver si la resistencia confirma o frena el impulso.

Reach anuncia recortes editoriales de 220 puestos y 60 nuevos roles al adoptar el ‘active engaged time’

Reach plc eliminará unos 220 puestos editoriales y creará 60 nuevos roles, una pérdida neta de cerca de 160 empleos. El grupo británico reorienta su estrategia hacia el ‘active engaged time’ como métrica principal.

El alcance de la reestructuración editorial

La operación se articula en dos movimientos que se ejecutan de forma simultánea. Por un lado, la compañía prevé la salida de cerca de 220 puestos en su área editorial; por otro, contempla la creación de unos 60 perfiles nuevos vinculados al nuevo modelo de medición. El saldo neto se sitúa en torno a los 160 empleos menos, según la información publicada por Press Gazette.

El eje de la decisión es el cambio de métrica. Reach plc deja atrás las páginas vistas y el volumen de publicación como referencia central y adopta el ‘active engaged time’, un indicador que mide el tiempo que el lector permanece realmente expuesto al contenido. El desplazamiento afecta tanto a la organización de las redacciones como a la forma en que el grupo evalúa el rendimiento de sus cabeceras, y sitúa la atención efectiva por encima del tráfico agregado.

Sobre la estructura editorial existente recae el grueso del ajuste. La información disponible no detalla el reparto de los 60 nuevos perfiles ni su encaje en cada cabecera, aunque su creación se vincula a la nueva forma de medir el rendimiento. Tampoco es la primera reducción en la compañía: el anuncio se presenta como un paso adicional dentro de un proceso de ajuste que ya se venía aplicando en la organización.

El cambio de métrica no es un ajuste técnico: reordena qué se produce, cuánto se publica y cómo se evalúa el trabajo de cada redacción.

El mapa de cabeceras del grupo británico

Reach plc es uno de los mayores grupos de prensa del Reino Unido. Su negocio combina cabeceras nacionales de gran difusión con una red extensa de títulos regionales y locales, un modelo que en los últimos años ha estado muy expuesto a la evolución del tráfico y de la inversión publicitaria digital.

  • Cabeceras nacionales: Daily Mirror, Daily Express y Daily Star.
  • Títulos regionales: Manchester Evening News y Liverpool Echo.
  • Red local: decenas de cabeceras de menor tamaño repartidas por el país.

La discusión sobre qué indicador ordena una redacción no es exclusiva del mercado británico. Editores europeos y españoles han ido incorporando métricas de atención, permanencia y suscripción a sus cuadros de mando, en un contexto de presión sobre la publicidad programática y de creciente peso de los ingresos por lector.

En el caso de Reach plc, el cambio llega después de varios ejercicios en los que el grupo había priorizado el volumen de publicación y el alcance de sus cabeceras, una estrategia que ahora se reformula en favor de de la atención efectiva. La operación se produce, además, en un mercado competitivo, con otros grandes editores británicos pujando por la misma inversión publicitaria y por el mismo tiempo de lectura.

Reach plc

Qué cambia cuando la métrica es la atención

El ‘active engaged time’ mide la atención real del lector y no el número de visitas acumuladas. Para un grupo con publicidad display y programática, esa distinción tiene consecuencias comerciales: el inventario que se vende con indicadores de permanencia suele tener un valor distinto al del tráfico masivo de baja implicación. Trasladar esa lógica a la organización editorial implica priorizar menos piezas y con más desarrollo frente a la producción en volumen, un criterio que afecta a la planificación de las redacciones y a la evaluación del desempeño profesional.

En un grupo con una red local tan amplia, el efecto del cambio se reparte de forma desigual. Las cabeceras nacionales cuentan con audiencias masivas y equipos más grandes, mientras que los títulos regionales operan con estructuras reducidas y una relación más directa con su comunidad. La creación de nuevos perfiles y la salida de otros tantos obliga a reorganizar funciones dentro de una misma estructura editorial, en un proceso que se enmarca en la nueva estrategia de medición del grupo.

El movimiento deja una fotografía concreta: alrededor de 220 salidas previstas, 60 incorporaciones y un saldo neto de unos 160 empleos menos en el área editorial. La información disponible no concreta el calendario de ejecución de la reestructuración ni el detalle de los nuevos perfiles. Lo que sí queda fijado es el criterio: la atención efectiva del lector desplaza al volumen de tráfico como referencia central del grupo.

📡 El Radar del Sector

  • El vacío que llena: El ‘active engaged time’ sustituye a las páginas vistas como criterio de rendimiento y ordena la producción editorial del grupo.
  • El reto por delante: Reorganizar la estructura editorial con 60 nuevos perfiles y una reducción neta de unos 160 empleos, sin calendario detallado.
  • El tablero competitivo: El movimiento sitúa a Reach plc entre los editores que priorizan la atención del lector sobre el tráfico en un mercado publicitario exigente.

TJUE da la razón a Vueling: comprar el billete online no fija el tribunal del pasajero

0

EN 30 SEGUNDOS

  • ¿Qué ha pasado? El TJUE resuelve que comprar un billete online no atribuye la competencia al tribunal del domicilio del pasajero para reclamar por equipaje perdido.
  • ¿Quién está detrás? El Tribunal de Justicia de la Unión Europea, en un litigio contra Vueling iniciado por una pasajera que voló de Madrid a Barcelona.
  • ¿Qué impacto tiene? Quien reclame una maleta perdida ya no puede hacerlo automáticamente en el juzgado de su ciudad; deberá acudir a los foros que fija el Convenio de Montreal.

El TJUE sentencia que comprar un billete online a Vueling no otorga al pasajero un tribunal en su propio domicilio. La resolución, derivada de un litigio por equipaje perdido, sienta jurisprudencia en los veintisiete Estados miembros y reordena la forma en que el viajero reclama a una aerolínea.

Por qué el domicilio del comprador ya no sirve como foro

El caso parte de una pasajera que adquirió desde Fuenlabrada, a través de una plataforma independiente, un billete para volar de Madrid a Barcelona. Su maleta facturada nunca llegó. Presentó la demanda ante un juzgado de Fuenlabrada y el órgano judicial, con dudas razonables, elevó una consulta al TJUE: quería saber si el lugar desde el que se había contratado el vuelo podía valer como tribunal competente.

La respuesta de Luxemburgo es tajante. El domicilio del comprador no puede equipararse al lugar donde la aerolínea dispone de una oficina a través de la cual se celebró el contrato. Comprar un billete desde el salón de casa, con el móvil y a última hora, no convierte ese salón en sede judicial competente. La corte precisa, además, que el Convenio de Montreal se aplica igualmente a los vuelos nacionales y que es el contrato de transporte aéreo el que determina el tribunal competente.

El criterio no se agota en Vueling. La interpretación fijada por el TJUE vincula al conjunto de la Unión Europea, así que el efecto alcanza a cualquier aerolínea, ruta o pasajero de los Veintisiete. No hablamos de un fallo de alcance doméstico. Hablamos de la regla que regirá las reclamaciones por equipaje en el espacio aéreo común durante los próximos años.

Conviene recordar el marco. El Convenio de Montreal, que España ratificó, unificó las normas sobre responsabilidad en el transporte aéreo: indemnizaciones por pérdida de equipaje, plazos y foros donde demandar. La novedad es que el TJUE lo extiende también a los vuelos internos, no solo a los trayectos entre países.

La sentencia no deja al pasajero sin tribunal: le quita el atajo de demandar en su ciudad y le obliga a moverse por foros escritos en la letra pequeña del contrato.

Qué cambia para quien reclama una maleta perdida

Hasta ahora, la práctica de muchos afectados era presentar la demanda en su juzgado de residencia, apelando a que allí, se había cerrado la compra. El fallo cierra esa puerta de forma automática. Quien adquiera el billete desde casa no podrá reclamar ante los tribunales de su domicilio solo por ese hecho.

Las alternativas siguen sobre la mesa. El Convenio de Montreal permite demandar en el domicilio o la sede principal de la aerolínea, en el establecimiento donde se concluyó el contrato o en el lugar de destino. En este caso, el destino era Barcelona, un foro que la ley contempla. No es lo mismo demandar en casa que desplazarse, y ahí está el cambio de fondo.

Para el viajero medio, el mensaje es práctico: guardar toda la documentación del contrato —correo de confirmación, condiciones, comprobante de pago— y no dar por hecho que el juzgado más cercano le dará la razón por cercanía. El contrato manda, no la geografía personal del pasajero.

Hoja de Ruta: Claves del Viaje

El impacto golpea el bolsillo y la planificación. Reclamar en una ciudad distinta a la de residencia añade desplazamiento y, a menudo, abogado y procurador lejos de casa. Para importes de equipaje, con frecuencia por debajo de los 1.500 euros que fija el Convenio, la ecuación puede desanimar a más de uno. Ese es el riesgo real: menos reclamaciones por pura fricción procesal.

La zona cero es Madrid-Barcelona, el corredor aéreo más transitado de España y escenario del litigio. Late de fondo una batalla de años entre pasajeros, plataformas de compra online y aerolíneas por decidir dónde se litiga. Ya ocurrió con el reglamento europeo de compensaciones: primero se reclama desde casa, después los tribunales acotan el terreno.

El dato que resume el fallo es simple: el domicilio del comprador deja de ser, por sí solo, foro competente. La pelota vuelve al terreno de la aerolínea y del lugar de destino.

Lo que observamos es una sentencia que juega a favor de las aerolíneas, porque encarece y complica la reclamación individual. Vueling gana su pulso. Queda abierta la pregunta de cuántos pasajeros renunciarán a exigir sus derechos por no poder hacerlo en su propia ciudad. El próximo hito está en los juzgados españoles, que ya disponen de la doctrina para aplicarla en las demandas pendientes.

Cómo mitigar los riesgos de privacidad en las compras online

Los errores de privacidad en las compras online suelen nacer de una idea reconfortante pero incompleta: creer que la navegación privada oculta la identidad tras un pago. La navegación en modo incógnito limita el historial y los datos guardados en un dispositivo compartido, una función práctica tras adquirir un producto digital. Sin embargo, no concede el anonimato frente a los sitios web, los proveedores de internet o los administradores de la red. Iniciar sesión permite a cualquier plataforma vincular la actividad a una cuenta específica.

Esta misma distinción se aplica a los pagos digitales prepago. La página para conseguir saldo de Transcash en Eneba muestra un producto de recarga habitual; aun así, la transacción exige proteger la cuenta con cabeza y revisar la información del artículo. Antes de hacer una compra digital, conviene verificar el producto, la región indicada y los datos de la plataforma (además de conservar el justificante para futuras consultas).

Los mitos de privacidad dejan desprotegido al usuario

Un segundo mito consiste en tratar el protocolo HTTPS como una prueba definitiva de que una tienda merece confianza. El cifrado HTTPS protege la información enviada entre el navegador y el sitio web, pero la encriptación por sí sola no demuestra la legitimidad de una página. Leer el dominio, identificar al vendedor y revisar la política de privacidad o los términos antes de compartir datos personales resulta imprescindible.

La privacidad depende también de la cantidad de datos que decide aportar el comprador. La política de privacidad o el acuerdo de usuario de una web explican los datos que recopila una aplicación, el uso que les da y si los comparte con terceros. Comprobar los permisos solicitados (incluida la ubicación cuando corresponda) y facilitar solo la información necesaria para el pago reduce la exposición innecesaria durante las transacciones cotidianas.

Hábitos de cuenta para evitar riesgos innecesarios

La protección de una cuenta funciona mejor cuando se integra en la rutina habitual de compra. Utilizar una contraseña diferente para cada perfil evita que una clave expuesta comprometa otros servicios. Un gestor de contraseñas ayuda a crear y almacenar claves largas y únicas. Proteger este gestor con autenticación de doble factor (MFA) resulta clave, activándola de forma prioritaria en el correo, las plataformas de pago, las tiendas y las cuentas de recuperación. Las aplicaciones de autenticación y las llaves de seguridad ofrecen mayor protección que los SMS, mientras que los métodos FIDO/WebAuthn resistentes al phishing representan la opción más sólida disponible.

Las actualizaciones requieren la misma atención periódica. Mantener los navegadores, los sistemas operativos, las aplicaciones y el software de seguridad al día cierra brechas de seguridad recién identificadas. Las actualizaciones automáticas reducen el margen de exposición ante fallos conocidos. Para acceder a una tienda tras recibir un mensaje imprevisto sobre una entrega, un pago o una verificación, conviene utilizar un marcador guardado, escribir la dirección directamente o entrar desde la app oficial.

La información de los marketplaces respalda compras seguras

Los problemas al comprar en Eneba se centran principalmente en seleccionar un producto sin comprobar la región especificada, la plataforma, las reglas de activación o la compatibilidad con la cuenta. Eneba es un marketplace digital con vendedores que superan un proceso de verificación, donde cada ficha de producto muestra la información del vendedor junto con los detalles de región y plataforma. Esta claridad facilita el acceso a productos digitales legítimos en diferentes regiones cuando se elige la opción adecuada para la cuenta. Revisar estos datos antes de pasar por caja mantiene la decisión alineada con el registro de compra y con el perfil que canjeará el producto.

Una rutina de privacidad constante mantiene la practicidad de las compras digitales sin asumir que una simple configuración del navegador lo protege todo. Las credenciales únicas, la autenticación de doble factor, el software actualizado y el intercambio prudente de datos aportan una base sólida a cada transacción. En un marketplace digital, leer la ficha de producto y guardar los datos del pedido extiende ese mismo cuidado al acceso regional y a la compatibilidad de la cuenta. Este hábito encaja tanto en compras ocasionales como en pedidos frecuentes, y deja un registro claro para revisar qué se adquirió y dónde se introdujo la información de la cuenta.

Mark Yusko cifra el valor razonable de Bitcoin en 105.000 dólares: ‘está en oferta’

Mark Yusko, CEO de Morgan Creek, cifra el valor razonable de Bitcoin en 105.000 dólares, un 38% por encima del precio al que cotiza hoy la criptomoneda.

El gestor hizo esta valoración el miércoles en Bitcoin Magazine TV, donde defendió que el activo está ‘en oferta’. El bitcoin ronda los 75.800 dólares, lejos del máximo de 126.080 dólares que alcanzó en octubre de 2025.

Yusko es una voz conocida en la inversión institucional. Fundó Morgan Creek Capital Management y lleva años defendiendo el papel de bitcoin como activo de reserva, a medio camino entre el oro digital y una cobertura frente a la inflación monetaria.

Qué es el valor razonable según la Ley de Metcalfe

Su cálculo de 105.000 dólares se apoya en la Ley de Metcalfe, una observación formulada por el ingeniero Robert Metcalfe. La idea es sencilla: el valor de una red es proporcional al cuadrado del número de usuarios. Cuanta más gente se incorpora a la red Bitcoin, más útil se vuelve como sistema de pago y reserva de valor, y más crece su valor.

Robert Metcalfe formuló esta idea en los años 80 para explicar el valor de las telecomunicaciones. Si solo dos personas tienen teléfono, la red es poco útil. Si millones lo usan, su valor se dispara. Bitcoin, la red con mayúscula, sigue una lógica similar: cada nuevo usuario hace que la red sea más valiosa para los anteriores.

Yusko no tira de una corazonada. Citó el modelo de Tim Peterson, un analista que traduce la Ley de Metcalfe al ecosistema de Bitcoin. Según ese modelo, el valor razonable de la red se sitúa en torno a los 105.000 dólares. Puedes ampliar el concepto en la entrada de la Ley de Metcalfe en Wikipedia.

Un modelo de valoración no deja de ser una aproximación, pero en un mercado que castiga el corto plazo, los fundamentos de red importan más que el precio diario.

Por qué Yusko cree que Bitcoin está ‘en oferta’

Mark Yusko bitcoin

Para el gestor, la brecha entre el precio de mercado y el valor razonable es una oportunidad clara. ‘Está en oferta: hay que acumular aquello que está en oferta’, explicó. No se trata de un consejo para traders de corto plazo, sino de una tesis de acumulación para protegerse de la devaluación de las monedas tradicionales.

El valor razonable no es una bola de cristal. Es una estimación basada en el ritmo de adopción de la red. Yusko no promete que el precio suba mañana; su mensaje es que, con la red creciendo, pagar 75.800 dólares por un activo valorado en 105.000 es comprar con margen de seguridad.

Yusko va más allá al comparar bitcoin con la renta variable. Asegura que el 85% de las empresas desaparecen en un horizonte de 30 años. ‘Lo que necesitas es algo que proteja tu valor. Históricamente, durante 5.000 años, hubo un activo: el oro. Ahora tenemos oro y bitcoin’, afirmó.

El regreso del ‘debasement trade’ y el contexto de mercado

La tesis de Yusko llega tras un verano agitado. En agosto, bitcoin empezó a remontar después de que el Tesoro de EE.UU. anunciara que duplicaría el tamaño de sus operaciones de recompra de liquidez. El dólar se debilitó y los activos sin rendimiento, como el oro y el bitcoin, captaron flujos.

Ese movimiento reavivó el debasement trade, la estrategia de comprar activos como cobertura contra la pérdida de valor de una moneda. El año pasado esta narrativa fue clave para el rally de bitcoin, pero después de octubre perdió impulso cuando los inversores giraron hacia las acciones de inteligencia artificial.

El contexto macro importa. El Tesoro de EE.UU. ha estado recomprando deuda para inyectar liquidez en el sistema, lo que reduce el atractivo del dólar y empuja a los inversores hacia activos alternativos. Bitcoin, con su oferta limitada a 21 millones, se beneficia de este entorno.

No todo el mundo comparte este optimismo. Los modelos basados en la Ley de Metcalfe asumen que la adopción seguirá creciendo de forma sostenida, algo que depende de la regulación, la competencia con otros criptoactivos y la evolución macro. Si la liquidez se retira, el precio puede sufrir.

La lectura de Yusko encaja con ese giro: si el dinero fiduciario pierde valor de forma estructural, los activos con emisión limitada ganan atractivo. Bitcoin compite en esa liga con el oro. El precio puede seguir volátil, pero la pregunta de fondo no es cuánto vale hoy, sino cuánta gente se incorporará a su red en los próximos años.

Publicidad