He leído el texto sancionador dos veces y hay un matiz que los titulares están pasando por alto: la ley no impone aranceles, los habilita. Trump estampó su firma el viernes y guarda desde entonces la potestad de gravar con hasta el 100% las compras de energía rusa de China e India.
La secuencia importa tanto como el contenido. El Congreso cerró la tramitación, la Cámara y el Senado dieron su visto bueno y la firma llegó apenas unos días antes de que Xi Jinping aterrice en Washington. Ese calendario no parece casual: la Casa Blanca se sienta en la cumbre con un instrumento de presión nuevo y con la libertad de activarlo o guardarlo en el cajón según cómo evolucione la negociación.
Lo que veo en el diseño de la norma es una sanción de geometría variable. No castiga a Moscú de forma directa, sino que traslada el coste a quien sostiene su caja con cada barril. Es la lógica de las secondary sanctions aplicada al crudo, y eso reordena el tablero de toda la cuenca Asia-Pacífico.
Qué habilita exactamente la ley Lindsey Graham
El mecanismo es sencillo en su arquitectura y enorme en su alcance potencial. El presidente queda facultado para elevar aranceles a los mayores compradores de energía rusa, un club reducido en el que aparecen China e India. El techo legal es del 100%, según el despacho de Nikkei Asia desde Nueva York.
Quién queda expuesto: los grandes receptores de crudo ruso, con Pekín y Nueva Delhi en primera fila.
Qué se activa: aranceles adicionales sobre exportaciones dirigidas al mercado estadounidense, no sanciones financieras directas.
Quién decide: la Casa Blanca, con discrecionalidad total sobre el momento y el porcentaje.
Cuándo aprieta: el reloj corre contra la cumbre con Xi prevista para los próximos días.
Ese último punto convierte la firma en un movimiento táctico antes que estratégico: Pekín llega a la mesa con la amenaza escrita y con un margen que depende de cuánto esté dispuesto a tensar Washington su propio comercio.
India, el eslabón más expuesto
Si China tiene capacidad de respuesta, India tiene exposición. Nueva Delhi ha construido buena parte de su factura energética sobre barriles rusos con descuento y, en paralelo, ha convertido el mercado estadounidense en destino clave para sus exportaciones textiles, farmacéuticas y de servicios digitales. La combinación es incómoda: los aranceles India China que habilita la ley golpearían justo donde la economía india es más competitiva.
El debate indio ya está en la calle. The Diplomat resumía esta semana que las sanciones inminentes funcionan como una prueba para la diplomacia económica de Nueva Delhi, atrapada entre su relación histórica con Moscú y su alianza tecnológica con Washington. Lo que me llama la atención es el silencio oficial: ni un comunicado del Ministerio de Comercio indio desde la firma.
“La ley otorga al presidente la autoridad para elevar los aranceles a los mayores compradores de energía de Rusia, incluidos China e India.” — Texto del proyecto sancionador, según el despacho de Nikkei Asia, septiembre de 2026
Para Pekín el cálculo es distinto: un arancel del 100% sobre sus exportaciones ensancharía el superávit comercial que ya irrita a Washington y aceleraría la diversificación hacia el Sudeste Asiático y Latinoamérica.
El precedente que incomoda al comercio global
Lo relevante es la arquitectura del castigo. Durante tres años, Occidente sancionó a Rusia por la vía financiera: bancos, reservas, mensajería interbancaria. El crudo siguió fluyendo hacia Asia. Esta ley cambia la vía de presión: en lugar de perseguir el dinero, grava la mercancía de quien compra.
Es un precedente incómodo. Si la herramienta funciona, se convierte en un instrumento reutilizable contra cualquier comprador de cualquier recurso sancionado, algo que los estudios del FMI sobre fragmentación comercial llevan años describiendo como el mayor riesgo para el crecimiento global.
Si no funciona, si Trump no la activa o si India y China absorben el golpe, queda como amenaza vacía. Me inclino por un uso quirúrgico: aranceles selectivos a sectores indios y prórroga tácita para Pekín mientras dure la cumbre.
La contradicción que los datos no resuelven es si Washington puede permitirse dos frentes arancelarios a la vez, con la inflación estadounidense todavía por encima del objetivo.
El hito a seguir está claro: la reunión entre Trump y Xi en Washington y la primera decisión sobre si se activa el mecanismo. Cualquier movimiento antes de esa cita desvelará si la ley nació como moneda de cambio o como política real, algo que en el marco de la OMC nadie se atreve a calificar todavía.
🌐 El efecto dominó en Occidente
La primera consecuencia se verá en la apertura europea: los índices del Viejo Continente cotizan con exposición directa a Asia y cualquier escalada reordena los flujos de exportación hacia el mercado único.
Inflación española: productos indios y chinos desviados hacia Europa presionarían a la baja los precios industriales importados y reforzarían la desinflación de bienes en la eurozona.
Empresas del IBEX con negocio en Asia: doble riesgo, arancelario y de tipo de cambio, para energéticas, textiles e infraestructuras.
BCE y Euríbor: más competencia importadora da margen al BCE para sostener los recortes y presiona a la baja el Euríbor a doce meses.
Dos llamadas me han bastado para entender por qué Screen Holdings ha decidido mover ficha en India ahora y no hace tres años. La compañía japonesa, uno de los grandes fabricantes mundiales de equipos de limpieza de obleas, quiere empezar a suministrar al país «tan pronto como el próximo verano», según declaró su presidente, Masato Goto, a Nikkei Asia. La revelación llegó al calor de la feria Semicon India, en Nueva Delhi, donde la empresa ya tenía un stand. No es un anuncio de fábrica ni de miles de millones: es un proveedor de herramientas colocándose antes de que el cliente empiece a producir. En semiconductores, esa suele ser la señal más fiable de que algo se mueve de verdad.
Porque el interés de Screen no es un caso aislado. En paralelo, Tokyo Electron amplía su presencia comercial y de servicio en el país, y el grupo comercial Sojitz ultima un hub logístico de materiales para la futura fábrica de chips de Tata, según ha ido desgranando la prensa especializada asiática. Los tres movimientos apuntan a lo mismo: la industria nipona de equipos y materiales ha decidido que India es la siguiente frontera y no quiere llegar tarde.
Screen, Tokyo Electron y Sojitz: el aterrizaje japonés en la India
Los anuncios no son homogéneos ni tienen el mismo peso, pero tomados en conjunto dibujan una estrategia coordinada de entrada:
Screen Holdings: el equipamiento de limpieza podría empezar a entregarse en India en el verano de 2027, según su presidente, Masato Goto, entrevistado por Nikkei Asia.
Tokyo Electron: ampliación de su estructura comercial y de posventa para dar servicio a los proyectos fabriles que arrancan en el país.
Sojitz: prepara un hub logístico de materiales —gases, químicos y consumibles— para abastecer la fábrica de semiconductores de Tata.
Contexto: la feria Semicon India de Nueva Delhi funciona como escaparate y como termómetro del interés japonés por el mercado indio.
La lectura es sencilla. La limpieza de obleas es el proceso que más veces se repite dentro de una fábrica: puede ejecutarse más de un centenar de veces a lo largo de la fabricación de un solo chip. Si un proveedor instala equipos, servicio técnico y cadena de consumibles en el país, está apostando por volumen sostenido, no por un pedido puntual. Es la parte menos glamurosa del negocio y, a la vez, la más difícil de sustituir.
El detalle de Sojitz es, a mi juicio, el más relevante del paquete. Las fábricas de chips no se levantan solo con litografía: necesitan gases ultrapuros, productos químicos de grado electrónico y una logística que no puede fallar ni un día. Ese es el cuello de botella real de cualquier proyecto en un país que aún no tiene ecosistema químico consolidado. Japón no vende solo máquinas. Está intentando exportar el envoltorio completo.
El presidente de Screen Holdings, Masato Goto, ha señalado que la compañía alberga «grandes expectativas» sobre el potencial del mercado indio y que el suministro de equipos de limpieza podría arrancar el próximo verano. — Declaraciones a Nikkei Asia, septiembre de 2026
Lo que veo: Japón no vende máquinas, vende ecosistema
Tengo la sensación de que estamos ante un cambio de patrón en la estrategia japonesa. Durante dos décadas, Tokio concentró su apuesta asiática en China: allí estaban las fábricas, allí iban los equipos y allí se instalaban los ingenieros de servicio. La combinación de controles de exportación estadounidenses, presión regulatoria y la propia dinámica China+1 ha empujado a los proveedores nipones a diversificar. India ofrece lo que China ya no garantiza: alineamiento geopolítico con Washington y Tokio, un mercado doméstico enorme y subsidios canalizados a través de su India Semiconductor Mission.
Dicho eso, hay una contradicción que los datos no resuelven. Los anuncios de equipos y logística son de una escala muy inferior a los compromisos de capital que exige una fábrica de obleas. Nadie construye un ecosistema de semiconductores con un hub logístico y una oficina de servicio técnico. Falta talento especializado, falta agua ultrapura, falta la constelación de proveedores químicos que en Taiwán o Japón se ha construido durante treinta años. Si Screen empieza a entregar en 2027 y la planta de Tata todavía no produce a plena capacidad, el desfase se comerá parte del entusiasmo.
El hito a seguir es doble: el ritmo de instalación de la fábrica de Tata y la próxima edición de Semicon India, que volverá a actuar como termómetro. Si en los próximos doce meses aparecen también los fabricantes de gases industriales, la apuesta india habrá pasado de anuncio a cadena de suministro.
🌐 El efecto dominó en Occidente
El impacto directo sobre la industria española es limitado, pero el indirecto conviene medirlo con precisión.
Equipos europeos: ASML, ASM International, BESI y Siltronic compiten con los proveedores japoneses por el mismo cliente indio. Que Screen y Tokyo Electron se instalen primero obliga a los fabricantes europeos a seguir su ritmo o ceder cuota en el próximo ciclo de pedidos.
Precios: cada planta que entra en producción en India o Japón añade oferta de chips maduros. Es presión desinflacionista sobre componentes que compra la industria europea; en España afecta sobre todo a automoción y electrodomésticos.
BCE y Euríbor: la señal es marginal para la eurozona. Más oferta de semiconductores abarata las importaciones y refuerza levemente el argumento de recortes y de un Euríbor a la baja.
Subvenciones: Europa compite con India y Japón por el mismo talento y los mismos proveedores para su Ley de Chips. Cada hub instalado en Asia es una pieza que la UE tendrá que replicar o importar.
Un decreto de Putin pone los activos de Nestlé, Auchan y Leroy Merlin en Rusia bajo gestión rusa.
El texto, difundido por el Kremlin y recogido por las principales cabeceras internacionales, traslada el control operativo de las filiales a una sociedad designada por el Ejecutivo. Ni el nombre del gestor ni el plazo de la medida se han detallado por ahora. Las tres compañías comparten un rasgo incómodo: son grupos que nunca terminaron de irse del mercado ruso, incluso cuando buena parte de sus competidores occidentales ya habían vendido, cerrado o abandonado.
Ahí están Nestlé, la suiza del gran consumo; Auchan, la cadena de hipermercados del grupo Mulliez; y Leroy Merlin, la enseña de bricolaje que la familia Mulliez controla a través de Adeo. Las tres aparecen en el decreto que Moscú presenta como respuesta a las medidas occidentales y que, en la práctica, equivale a una expropiación de facto.
El decreto que traspasa la gestión de Nestlé, Auchan y Leroy Merlin
Según las informaciones publicadas por CNN en Español, El Mundo, El País y La Vanguardia, el decreto presidencial no habla de nacionalización en sentido estricto. Habla de gestión temporal externa: un mecanismo que ya se ha aplicado antes contra otras compañías europeas y que deja a la matriz sin voz ni voto sobre su propio negocio, aunque mantiene formalmente la titularidad. El decreto se inscribe en el marco legal que el sitio oficial del Kremlin ha ido publicando desde 2022, y que ahora se extiende a tres marcas de consumo masivo con millones de clientes diarios en el país.
El impacto económico directo es difícil de cuantificar. Nestlé dejó de desglosar el detalle de su negocio ruso, y Auchan y Leroy Merlin operan allí a través de estructuras societarias poco transparentes. Ni el Kremlin ni las compañías han publicado la valoración de los activos afectados. Las estimaciones que circulan entre consultoras del sector, sin confirmación oficial, hablan de una facturación conjunta de varios miles de millones de euros y de una plantilla que se cuenta por decenas de miles de personas, entre fábricas, tiendas y plataformas logísticas.
Quedarse en Rusia ya no protege a nadie: la empresa que resistió es hoy justamente la que el Kremlin puede intervenir sin coste político.
Por qué Putin aprieta ahora a las multinacionales que resistieron
La lógica no es nueva. Desde 2022, Moscú ha ido tejiendo un marco legal que permite intervenir empresas de países considerados hostiles cuando entiende que los intereses rusos están en riesgo. Lo que cambia con este decreto es el destinatario: ya no se trata de bancos, energéticas o tecnológicas con exposición financiera evidente, sino de grupos de gran consumo cuya presencia es visible en la calle y en la cesta de la compra.
Ahí está el mensaje político. Intervenir un banco se explica como una represalia técnica; hacerlo con una fábrica de galletas o una tienda de bricolaje se explica como una demostración de fuerza. Y las dos cosas se leen igual desde Bruselas.
En España, el efecto es indirecto, pero no menor. Las filiales españolas de las tres compañías, bajo sociedades distintas, no están afectadas por el decreto. Aun así, comparten matriz con los negocios intervenidos, y eso convierte una decisión tomada a miles de kilómetros en un asunto de conversación en la caja del supermercado. Nestlé, Auchan —que en España opera como Alcampo— y Leroy Merlin son tres nombres cotidianos para el consumidor español, y su exposición pública aquí amplifica cualquier ruido que llegue de Moscú.
Lo que revela el pulso de Moscú contra las multinacionales que siguen en Rusia
Hay una paradoja que merece subrayarse. Durante tres años, las compañías que permanecieron en Rusia justificaron su decisión con dos argumentos: proteger a sus empleados locales y no regalarle la salida a competidores rusos. Ese cálculo se ha agotado. El decreto demuestra que la permanencia no compra inmunidad; al contrario, identifica a las empresas que aún tienen algo que perder y las convierte en un objetivo asequible. Las que se fueron rápido no tienen nada que les puedan quitar. Las que se quedaron, sí.
El precedente importa más que las tres operaciones concretas. Rusia ha construido un repertorio de instrumentos —intervenciones temporales, administradores externos, permisos de salida con descuento obligatorio— que cualquier gobierno con tentaciones intervencionistas puede leer como un manual de instrucciones. Y las compañías occidentales, mientras tanto, siguen sin una doctrina común de desinversión: cada una ha decidido por su cuenta, con criterios de reputación, empleo y mercado que resultan difíciles de armonizar. Eso es, precisamente, lo que Moscú explota.
El riesgo inmediato es jurídico. Las matrices afectadas pueden reclamar ante tribunales internacionales o activar cláusulas de protección de inversiones, tal y como han hecho otros grupos europeos en los últimos años. Pero los procesos se cuentan en años, y las sentencias, cuando llegan, rara vez devuelven el control de un negocio que ya opera bajo otras reglas. El coste real se mide en contabilidad, no en derecho: deterioros, provisiones y una pérdida progresiva de valor de una filial que deja de reportar.
Merece la pena vigilar una fecha concreta. Cuando Nestlé publique sus ventas de los nueve primeros meses del año, previsiblemente en octubre de 2026, veremos si el grupo suizo cuantifica algún impacto en Rusia o si, como hasta ahora, diluye el dato en el conjunto de la región. Las cuentas corporativas están disponibles en la web de Nestlé y son el mejor termómetro para medir el alcance de un decreto que, en la práctica, ha reabierto una pregunta que muchos consejos de administración daban por cerrada: qué significa exactamente permanecer en un país que puede decidir, en cualquier momento, que tu negocio ya no es tuyo.
El 87% de los riders de Barcelona circula con bicicletas eléctricas manipuladas, según la auditoría del RACC difundida esta semana.
EN 30 SEGUNDOS
¿Qué ha pasado? Una auditoría del RACC sobre 2.800 repartidores concluye que el 87% de las bicicletas eléctricas que se usan en Barcelona está manipulada y que solo el 20% lleva casco.
¿Quién está detrás? El RACC firma el trabajo de campo; la DGT firma la norma que entra en vigor el 1 de octubre de 2026.
¿Qué impacto tiene? Desde esa fecha, casco y chaleco reflectante son obligatorios para todo repartidor con caja, aunque hoy solo los cumplen el 20% y el 6%.
2.800 repartidores observados: ni más incívicos ni mejor protegidos
El equipo del club automovilístico observó a cerca de 2.800 transportistas en distintos puntos de la capital catalana. La foto fija es la de un oficio masculinizado hasta el extremo: no se detectó ni una sola mujer al manillar, ni sobre una bicicleta, ni sobre un patinete, ni sobre una de esas cargobike llamadas a asumir el reparto de última milla. La bici eléctrica se impone con el 66% de los casos, muy por delante del patinete (18%). Y en el 76% de los avistamientos la carga viaja a la espalda, frente a un 16% que ha instalado portaequipajes.
El segundo hallazgo desmonta el lugar común. Los datos no demuestran que los riders sean más incívicos que el resto de ciclistas o usuarios de patinete. El 18% cruza el paso de peatones con el semáforo en rojo, un 7% circula en sentido contrario y un 20% recurre a la acera cuando no hay infraestructura propia. El RACC acumula cinco barómetros sobre vehículos de movilidad personal y otros tantos sobre bicicletas, así que tiene con qué comparar. ‘Podemos concluir que no son unos kamikazes’, resume Cristian Bardají, director de Movilidad de la entidad.
El capítulo de la protección personal es el incómodo. Solo el 20% lleva casco y el 6%, chaleco reflectante. La luz —roja detrás, blanca delante—, que ya es obligatoria, la porta el 49%, un dato que no solo compromete la seguridad: en un siniestro contra otro vehículo, circular sin ella puede jugar en contra del propio repartidor. Los guantes, que no son exigibles, aparecen en el 4% de los casos. El móvil, en cambio, se queda en un 2% de infractores, lejos de la imagen instalada en el imaginario.
A eso se suma la ocupación del espacio público. En los cuatro establecimientos observados, los repartidores superan los ocho minutos de espera con los pedidos a cuestas, y el porcentaje de acera ocupada va del 40% en Torrent de l’Olla al 90% en el comercio analizado de Via Augusta. En Via Laietana, donde el carril bici está pintado solo para el sentido ascendente, el 26% de los riders baja en dirección contraria para no coincidir con los autobuses de TMB.
La manipulación mecánica es, con todo, el dato que más incomoda. El 87% de las bicicletas eléctricas observadas va trucada para ganar autonomía y para salir de los semáforos con una potencia que ya no procede de los pedales. Bardají lo describe así: ‘muchas veces da la sensación de que toman decisiones y realizan maniobras más propias de una moto que de una bicicleta’.
El problema no es la prisa: es que 2.800 repartidores trabajan sin casco, sin chaleco y con una bici que ya no es del todo una bici.
El 1 de octubre el casco y el chaleco dejan de ser opcionales
El calendario aprieta. A partir del 1 de octubre, el nuevo Reglamento General de Circulación, norma estatal tutelada por la Dirección General de Tráfico, obliga a los repartidores a portar casco, y el chaleco reflectante. No hay garantía de que la fotografía cambie de un día para otro: si hoy solo el 20% y el 6% cumplen, y ni la mitad porta las luces que ya son exigibles, es probable que buena parte del colectivo ni siquiera haya interiorizado el cambio normativo. Tampoco parece que las empresas que les contratan ejerzan control alguno sobre los elementos de protección de quienes reparten sus pedidos.
Hoja de Ruta: Claves del Viaje
El impacto es doble. En el bolsillo, porque el casco y el chaleco dejan de ser un gasto opcional y pasan a ser condición para trabajar; en la responsabilidad, porque la norma sitúa la exigencia en el repartidor y no en quien le asigna la ruta y le fija el incentivo por entrega rápida. La zona cero es Barcelona, y en concreto sus ejes comerciales: Via Augusta, Torrent de l’Olla y Via Laietana concentran los tres problemas medidos, la espera larga, la acera tomada y el carril bici mal resuelto. El dato que resume todo sigue siendo el 87%: casi nueve de cada diez bicicletas modificadas en un oficio que se juega la integridad física en cada cruce.
Hay un precedente que ayuda a leerlo. El club automovilístico lleva años midiendo el civismo sobre ruedas con series periódicas, y esa insistencia es la que permite afirmar hoy que los riders no son peores conductores que el resto. La conclusión es incómoda para quien esperaba titulares de barbarie y cómoda para las plataformas, que no salen mal paradas en conducta pero sí en protección: el informe no detecta ningún mecanismo de control de las empresas sobre el casco, el chaleco o la potencia de la bici. El punto débil es de método, porque son observaciones de campo y no telemetría. La verificación real llega el 1 de octubre.
La inversión japonesa en Canarias toma forma: doce empresas del sector digital viajarán al archipiélago para estudiar oportunidades de negocio. Una delegación de compañías niponas del videojuego y la tecnología explorará el ecosistema local, según ha adelantado Libertad Digital.
No hay todavía compromisos firmados ni cifras sobre la mesa. La visita tiene carácter exploratorio, y su valor real está en lo que anticipa: Canarias quiere dejar de ser un destino exclusivamente turístico para consolidarse también como un polo tecnológico capaz de captar inversión asiática.
Doce compañías niponas ponen rumbo al Atlántico
La misión está integrada por doce compañías japonesas procedentes del segmento digital y del videojuego. El objetivo declarado es conocer de primera mano las condiciones del mercado canario y evaluar posibles proyectos de inversión en el archipiélago, según la información publicada por Libertad Digital.
El movimiento no es aislado. Canarias lleva tiempo trabajando su posición en la industria digital, y su presencia en el Tokyo Game Show 2026 forma parte de esa estrategia. Presentarse en Tokio no es un gesto menor: allí se dan cita los estudios, los fondos y las editoriales que mueven el negocio global del videojuego, y una presencia sostenida en esa feria abre puertas que una campaña de promoción difícilmente iguala.
El atractivo del archipiélago no se explica solo por su ubicación entre tres continentes. Canarias cuenta con un régimen económico y fiscal propio dentro de la Unión Europea, con incentivos diseñados para atraer inversión productiva. Ese diferencial es el argumento que la comunidad vende a los inversores que miran hacia Europa desde Asia, y también la razón por la que el archipiélago compite en una liga distinta a la del resto de España.
La economía canaria ha dependido históricamente del turismo, su principal motor y, a la vez, su mayor vulnerabilidad. Diversificar hacia la tecnología es, desde hace años, la gran asignatura pendiente del archipiélago. Y ahí el videojuego encaja bien: es una industria global, digital por definición y con márgenes atractivos cuando el talento se consolida. No requiere grandes infraestructuras físicas, sino formación, conexión y capital.
Atraer capital asiático no se resuelve con una visita, sino con un ecosistema que demuestre que la inversión tiene dónde quedarse.
Un puente entre Tokio y el Atlántico
Que doce compañías japonesas crucen medio mundo para estudiar Canarias dice algo del apetito inversor que hay al otro lado del planeta. Japón es uno de los mercados de videojuego más maduros del mundo, con gigantes como Nintendo, Sony o Bandai Namco liderando el negocio global. Sus empresas buscan mercados donde crecer, y Europa sigue siendo uno de los territorios más codiciados.
Canarias ofrece una ventaja que pocos territorios europeos pueden igualar: pertenece al marco jurídico de la UE, comparte moneda y mercado único, y además tiene su propio régimen fiscal. Para un inversor asiático que quiere pisar Europa sin renunciar a un tratamiento fiscal favorable, las islas son una puerta de entrada difícil de ignorar. La geografía también juega a favor: el archipiélago es escala natural entre Europa, África y América.
El sector del videojuego español, por su parte, ha crecido con fuerza en la última década. España se ha consolidado como uno de los polos de desarrollo de estudios en el sur de Europa, con una industria que factura miles de millones y emplea a decenas de miles de profesionales. Canarias quiere capturar una parte de ese flujo y dejar de ser solo una localización periférica en el mapa del sector.
La competencia, eso sí, es feroz. Madrid, Barcelona y Valencia pelean por el mismo talento y el mismo capital, y cuentan con ecosistemas más maduros y mejor conectados con los grandes centros de decisión internacionales. El desafío para las islas no es atraer miradas, sino retener proyectos.
El reto de convertir el interés en inversión real
Una misión exploratoria no es una inversión. Esa es la primera advertencia que conviene hacer para no confundir el ruido con el negocio. Doce empresas que viajan a conocer un territorio no garantizan un solo euro de inversión efectiva. Lo que sí indican es que el archipiélago ha entrado en el radar de un mercado que hasta hace poco no lo miraba.
La clave estará en lo que ocurra después de la visita. La experiencia de otras regiones europeas que han intentado captar inversión tecnológica asiática demuestra que el interés inicial se evapora con rapidez si no hay un ecosistema que lo sostenga: talento formado, infraestructura digital, seguridad jurídica, y una fiscalidad estable. Sin esos mimbres, la misión se queda en un viaje bien intencionado.
Canarias tiene parte del camino hecho. Su régimen fiscal es competitivo y su ubicación es estratégica. Pero también arrastra lastres conocidos: la dependencia del turismo, un mercado interior pequeño y una distancia física de los grandes centros tecnológicos europeos que no todos los inversores están dispuestos a asumir. La diversificación es una carrera de fondo, no un sprint de una semana.
Merece la pena seguir con atención lo que salga de esta primera toma de contacto. Si una sola de las doce compañías anuncia una inversión concreta en los próximos meses, Canarias habrá conseguido algo que llevaba años persiguiendo. Si la visita se queda en una foto y una nota de prensa, el titular se olvidará tan rápido como llegó. El videojuego es un negocio de paciencia, y captar inversión extranjera, también.
¿Qué ha pasado? El Ministerio de Transportes ha anunciado 1.030 millones de euros para los aeropuertos de Palma, Ibiza y Menorca hasta 2031.
¿Quién está detrás? Óscar Puente y Aena, en plena precampaña de las autonómicas, con la candidata socialista Rosario Sánchez defendiendo tesis antiturísticas.
¿Qué impacto tiene? La red insular sumaría más de dos millones de pasajeros anuales y rozaría los 50 millones de viajeros.
El ministro de Transportes, Óscar Puente, ha anunciado una inversión de 1.030 millones de euros en los aeropuertos de Baleares hasta 2031. Las actuaciones en Palma, Ibiza y Menorca ampliarán la capacidad de la red insular en más de dos millones de pasajeros anuales. Es la cifra oficial que maneja el propio Mitma.
El anuncio aterriza en la comunidad más dependiente del turismo de España y lo hace, además, en plena precampaña de las elecciones autonómicas. La inversión se reparte entre Son Sant Joan (Palma), Ibiza, y Menorca, los tres aeropuertos que Aena gestiona en el archipiélago. El horizonte de ejecución llega hasta 2031.
La consecuencia directa es de capacidad. Con más de dos millones de pasajeros adicionales al año, la red insular de Aena rozaría los 50 millones de viajeros. Para quien viaja, la lectura es sencilla: más margen en temporada alta, cuando los aeropuertos de las islas se convierten en uno de los cuellos de botella del turismo español.
Qué compra Baleares con los 1.030 millones hasta 2031
El grueso del plan se concentra en Palma, el gran hub de las islas y uno de los aeropuertos con más tráfico del país. Ibiza y Menorca completan la lista. El horizonte es 2031 y el acento está en la capacidad: la red insular quiere poder absorber su demanda creciente sin colapsar en los meses de verano. La inversión responde a un cuello de botella real, más allá de la foto de precampaña.
Ese es el punto que Puente no subraya. El ministro presenta los 1.030 millones como una mejora de la conectividad. Y lo son. Pero también son un mensaje al electorado balear sobre quién garantiza el motor económico de las islas, a apenas unos meses de que las urnas hablen.
Puente firma una ampliación de capacidad mientras su candidata en Baleares pide frenar el turismo. La contradicción no es un detalle: es el eje de la campaña.
El choque con Rosario Sánchez y la réplica de Prohens
La contradicción interna del Gobierno es evidente. Rosario Sánchez es secretaria de Estado de Turismo y candidata del PSOE a presidir Baleares. La manifestación del 26 de julio, convocada por GOB y Terraferida en Mallorca, contó con su respaldo público: defendió que la protesta expresaba el ‘descontento de los ciudadanos de Baleares’ y criticó el modelo turístico del Govern de Marga Prohens.
Ahora es Puente quien anuncia más capacidad para los aeropuertos. La presidenta balear ha reaccionado con dureza: los más de dos millones de pasajeros adicionales van, a su juicio, ‘totalmente en contra’ de su política de contención del turismo. Prohens ha hecho de la limitación del crecimiento turístico su seña de identidad de Gobierno.
El resultado es un tablero incómodo. El ministro pone cifras sobre la mesa y, al mismo tiempo, desmonta parte del relato electoral de su propia compañera de partido. La candidata critica el modelo turístico; el ministro lo amplía. Cada uno habla para un electorado distinto y el ruido lo paga el conjunto del Ejecutivo.
Hoja de Ruta: Claves del Viaje
El impacto se mide en dos planos. El primero es la capacidad: más de dos millones de pasajeros anuales adicionales hasta 2031, con la red insular de Aena acercándose a los 50 millones de viajeros. El segundo es político, y ahí la factura es distinta. El Govern de Prohens ha convertido el turismo en su bandera de contención y el anuncio de Puente la desmiente en público.
La zona cero es Baleares, y más concretamente Palma. Son Sant Joan es el gran nodo de las islas y el aeropuerto que absorbería la mayor parte del tráfico extra. El dato que resume la operación es este: 1.030 millones de euros hasta 2031 para sumar poco más de dos millones de pasajeros al año. Una cifra que sitúa al archipiélago en el centro del debate sobre cuánto turismo puede sostener su territorio.
El pulso entre agentes está servido. El Mitma y Aena defienden la inversión como una mejora de conectividad; Prohens la rechaza por ir contra su política de contención; y Sánchez se queda entre dos aguas, con el cargo en Madrid y la candidatura en las islas. El precedente ayuda a entenderlo: Baleares arrastra desde hace años un debate sobre la masificación turística que ha llenado las calles de Mallorca en sucesivas manifestaciones.
El riesgo inmediato es de calendario. El plan de Puente choca con la estrategia del Govern balear y con una campaña electoral en la que el turismo es el gran tema. Lo que observamos es un Gobierno que promete más vuelos mientras su candidata pide menos turistas. El próximo hito será ver cómo se ejecuta la inversión y cómo se posiciona el PSOE balear cuando la campaña entre en su recta final.
El reciclaje de baterías de litio busca su hueco industrial en la Comunitat Valenciana. El Instituto de Tecnología Cerámica (ITC) participa en un proyecto autonómico que convierte las celdas agotadas en nuevas materias primas y permite recuperar metales críticos como el litio, el cobalto, el níquel o el manganeso.
La iniciativa responde a un problema que ya no es solo técnico, sino estratégico. Europa consume baterías a un ritmo creciente y, al mismo tiempo, depende del exterior para buena parte de los minerales que las alimentan. Recuperarlos de los equipos que se retiran es una de las vías más rápidas para cerrar esa brecha.
Cómo funciona el reciclaje de baterías de litio en la Comunitat Valenciana
El ITC, radicado en Castellón e integrado en la red de institutos tecnológicos de la Comunitat Valenciana, trabaja desde hace años en materiales avanzados. Su papel en el proyecto pasa por tratar los residuos de baterías, tanto las de vehículos eléctricos como las de electrónica de consumo, como una fuente de valor y no como un pasivo ambiental.
Se trata de separar y reincorporar al ciclo productivo metales que hoy recorren miles de kilómetros antes de acabar dentro de una celda que se desecha tras cumplir su vida útil. El litio, el cobalto, el níquel y el manganeso concentran el esfuerzo.
No es un proceso sencillo. Las baterías llegan con geometrías distintas y química variada, y su estado de carga obliga a descargarlas antes de manipularlas. Separar el litio del resto de componentes exige tratamientos mecánicos y químicos que consumen energía y agua, y ahí se decide si el reciclaje es rentable o solo presentable.
Una batería agotada no es basura: es una mina urbana que Europa no puede permitirse seguir enviando fuera sin recuperar nada a cambio.
El contexto ayuda a entender por qué un centro especializado en cerámica se ha metido a reciclar baterías. Los institutos tecnológicos valencianos funcionan como puente entre la investigación universitaria y la fábrica, y ese modelo les permite abordar materiales que no encajan en la industria tradicional de la región.
Los metales que se buscan no son un capricho. El litio, el cobalto y, el níquel sostienen las baterías de ion de litio que mueven coches eléctricos, almacenan energía solar y alimentan dispositivos electrónicos. Sin ellos, la transición energética se frena; con ellos enterrados en un vertedero, se desperdicia una y otra vez el mismo recurso.
Estos proyectos suelen arrancar como plantas piloto y tardan años en escalar. La trayectoria habitual pasa por validar el proceso, medir su coste real y buscar un socio industrial dispuesto a llevarlo a volumen. El ITC cubre la primera etapa; la segunda depende de que aparezca quien ponga el capital.
La autonomía estratégica europea, telón de fondo del proyecto
El proyecto encaja en la agenda europea de materias primas críticas. La Unión Europea ha convertido la autonomía estratégica en una prioridad y ha señalado el reciclaje como una de las palancas para no depender de proveedores externos en minerales considerados esenciales. La meta de fondo es doble: menos dependencia y más valor añadido dentro de las fronteras comunitarias.
Sin embargo, el problema es de escala. Europa recicla hoy una fracción pequeña de las baterías que pone en el mercado, y buena parte del material recogido se exporta para su tratamiento en terceros países. Construir capacidad propia exige inversión, permisos y tiempo, tres cosas que no se resuelven con un proyecto piloto por ambicioso que sea.
Para España, y en concreto para la Comunitat Valenciana, ese marco es una oportunidad industrial. La región no tiene minas de litio ni de cobalto, pero sí un tejido de centros tecnológicos capaz de desarrollar los procesos que permiten recuperarlos de los residuos. La ventaja competitiva no está bajo tierra, está en el conocimiento.
El cuello de botella que decide si el reciclaje es viable
Conviene bajar del discurso a la aritmética. Reciclar baterías de litio sigue siendo hoy más caro que extraer mineral virgen, y esa ecuación solo se invierte si el precio de los metales sube, si la regulación aprieta o si la recogida de residuos se profesionaliza. Los tres factores se mueven, pero ninguno lo hace lo bastante rápido.
Mi impresión es que el proyecto valenciano vale más por lo que demuestra que por lo que produce. Comprobar que un centro tecnológico puede convertir un residuo en materia prima es la condición previa para que la industria invierta a escala. Sin esa prueba, el discurso de la autonomía estratégica se queda en papel.
Hay un detalle que suele pasarse por alto. El reciclaje no compite solo contra la mina, compite contra el tiempo: cada año con procesos inmaduros es un año de residuo acumulado y de dependencia sostenida. La ventana se estrecha a medida que otros países industrializan su propia capacidad.
El reto no está en el laboratorio, sino en la fábrica. La pregunta que queda abierta es si, cuando el proceso esté afinado, habrá capacidad industrial en España para absorberlo o si el metal recuperado seguirá cruzando fronteras. Ahí se medirá de verdad el éxito del reciclaje de baterías de litio.
Aena se ha quedado sin ofertas para el contrato de 464 millones de euros destinado a la remodelación integral del aeropuerto de Tenerife Sur, un concurso desierto que tensiona la ejecución de su plan inversor en Canarias.
Un contrato de 464 millones que se queda sin pujas
El concurso, uno de los mayores de obra pública del año, ha concluido sin un solo licitador. El gestor aeroportuario se ve obligado ahora a replantear una licitación que consideraba estratégica dentro del DORA III, el documento que ordena sus inversiones reguladas y comerciales hasta 2031.
Las constructoras atribuyen el desinterés a una combinación de factores. La obra es compleja y se extiende a lo largo de ocho años, exige desplazar equipos y recursos hasta Canarias y llega en pleno encarecimiento de los materiales y de incertidumbre sobre la evolución de los costes.
Tenerife Sur es uno de los aeropuertos más transitados del archipiélago y una pieza clave para el turismo de la isla. La remodelación buscaba ampliar la capacidad de las terminales, modernizar unas instalaciones saturadas, y mejorar la experiencia del pasajero.
Este contrato formaba parte del plan inversor del DORA III, que contempla alrededor de 13.000 millones de euros entre actuaciones reguladas y comerciales. A Tenerife Sur le corresponden 550 millones hasta 2031 y la licitación fallida concentraba buena parte de ese importe: remodelación de terminales, nuevas zonas de llegadas, facturación y equipajes y la construcción de un aparcamiento.
El modelo de contratación que aleja a las constructoras
El principal foco de conflicto no está en el tamaño de la obra, sino en el modelo de contratación de Aena. El gestor mantiene la subasta electrónica para presionar a la baja los precios una vez superado el filtro de solvencia técnica, un sistema que las grandes patronales llevan años cuestionando.
Aena ha diseñado un concurso que traslada casi todo el riesgo al contratista y después le pide que compita a la baja. El resultado es que nadie se presenta.
Seopan, Anci y CNC reclaman fórmulas que permitan compartir riesgos entre la Administración y las constructoras, además de mecanismos de revisión de precios que cubran mejor las variaciones de materiales, energía y costes laborales. En Tenerife Sur, la revisión contempla determinados materiales, pero deja fuera el primer 20% de la obra y los tres primeros años del contrato.
Dónde sí hay competencia
El problema no se extiende a todos los concursos del grupo. La regeneración de la pista de Almería, presupuestada en 29,2 millones de euros, ha recibido varias ofertas. En Barajas, las primeras actuaciones del DORA III también han despertado competencia.
Acciona, Ferrovial, OHLA, Sacyr y otras compañías concurren a los contratos para ampliar la plataforma Norte de la T4 y el Dique Sur de la T4S, por un importe conjunto de 146 millones de euros. La diferencia con Tenerife Sur está en el plazo, el tamaño y la ubicación.
Licitación
Importe
Ofertas
Estado
Tenerife Sur (remodelación integral)
464 millones
Ninguna
Desierta
Barajas T4 y T4S
146 millones
Acciona, Ferrovial, OHLA, Sacyr
En concurso
Pista de Almería
29,2 millones
Varias
En concurso
La comparación es reveladora. Aena no ha encontrado pujas para su contrato más grande y complejo, pero sí las encuentra para obras más acotadas y de menor duración. El tamaño y el plazo, más que la ubicación, explican el desinterés de las grandes constructoras.
Qué se juega Aena con el DORA III
El episodio deja una lectura incómoda para el sector. Una obra de 464 millones y ocho años de ejecución no encuentra comprador cuando el pliego traslada al contratista el riesgo de unos costes que no controla. No es un problema de capacidad industrial, sino de reparto de riesgo. Las constructoras que sí pujan en Barajas lo hacen sobre contratos más cortos y con precios mejor cubiertos, lo que refuerza el diagnóstico de las patronales.
Para Aena el reto va más allá de un concurso aislado. El DORA III es la mayor hoja de ruta inversora de su historia reciente, con 13.000 millones hasta 2031, y cada licitación desierta retrasa una obra que ya venía tensionada por el alza de costes.
La compañía, participada mayoritariamente por el Estado a través de ENAIRE, tendrá que decidir si mantiene el modelo de subasta electrónica o cede a las demandas de Seopan, Anci y CNC. Lo que ocurra con Tenerife Sur marcará el resto del plan en Canarias.
📊 Las Claves para el Inversor
Qué vigilar: Cómo replantea Aena el pliego de Tenerife Sur y si introduce cambios en la subasta electrónica que reclaman las patronales.
Reacción del valor: El importe es reducido frente a los 13.000 millones del DORA III, pero el mercado vigila si el retraso obliga a revisar el calendario inversor.
Precedente sectorial: Almería y Barajas sí han recibido ofertas, lo que apunta a un problema específico de los contratos largos y complejos.
El apetito inversor por la inteligencia artificial vuelve a tensar la bolsa de tecnológicas. Lo hace incluso con las valoraciones en zona de discusión y con un efecto colateral que los analistas llevan semanas señalando: hay valores del Ibex 35 que están quedando por el camino.
La idea de fondo es sencilla y, a la vez, incómoda. La carrera global por la IA ha despejado el recorrido de las grandes tecnológicas, según coinciden los análisis que recogen los medios especializados. El dinero mira hacia allí. Y, cuando el dinero mira hacia un solo lado, el resto del mercado lo nota.
Esa asimetría es la que ha devuelto el optimismo a los parqués sin disipar las dudas. No es que el mercado haya dejado de creer en la IA; es que empieza a preguntarse a qué precio está dispuesto a creer en ella.
La IA vuelve a tirar del carro tecnológico
El consenso más repetido entre gestoras y casas de análisis apunta en la misma dirección. La IA no es un tema de un trimestre, sino una inversión de ciclo largo en infraestructura: centros de datos, semiconductores, energía y software. Ahí están las compañías capaces de facturar el fenómeno, no solo de mencionarlo en la presentación de resultados.
La propia Expansión resumía la semana con un titular elocuente: la carrera por la IA despeja el recorrido en Bolsa de las tecnológicas. El matiz importa. Despejar el recorrido no es lo mismo que garantizar el retorno, y esa diferencia es la que separa una tesis de inversión de una simple moda.
El otro lado del espejo lo ponen quienes alertan de que el mercado paga por adelantado varios años de beneficios que aún no han llegado. La cautela ante la opción de invertir en IA ya no es una rareza de analistas agoreros; se ha colado en las carteras de quienes hasta hace poco solo veían recorrido al alza.
El problema no es que la IA suba, sino que el mercado, mientras la mira a ella, deja de mirar todo lo demás.
El castigo que el Ibex paga por la fiebre de la IA
Mientras las tecnológicas celebran, una parte del selectivo español paga la fiesta. Los analistas hablan abiertamente de castigo excesivo en valores que no tienen nada que ver con la IA y que, precisamente por eso, han dejado de interesar al dinero que persigue el relato ganador.
Hay una explicación que va más allá de la rotación. Para las tecnológicas, la IA es un ingreso; para el resto del mercado, es un coste. Las empresas tradicionales tendrán que invertir en digitalización y en eficiencia sin poder repercutir ese gasto al cliente, y ese desequilibrio se traduce en múltiplos más bajos. El mercado no castiga que una compañía no sea tecnológica: castiga que no sepa cómo va a pagar la factura.
La tesis que más se repite es la de la oportunidad. Hay quien sostiene que el apetito por el riesgo sigue intacto y que conviene estar en estos sectores; y hay quien va un paso más allá y asegura que algún valor del Ibex 35 se ha convertido en una súper oportunidad de inversión tras el castigo de la IA. Son las dos caras de la misma rotación.
El caso más citado es el de ACS, donde el consenso parece más claro. Con Merlin Properties el diagnóstico se parte en dos: hay quien ve valor y quien ve trampa. Lo amas o lo odias, resume el mercado. Lo que nadie discute es que ambos nombres cotizan hoy con un descuento que hace un año no tenían.
Conviene, eso sí, no confundir castigo con sentencia. Un valor penalizado por la rotación no es automáticamente un valor barato; a veces es solo un valor al que el mercado ha dejado de mirar. La diferencia entre ambas cosas la marca el negocio, no el gráfico.
La fiesta de la IA y el fantasma de las puntocom
He cubierto otras fiebres tecnológicas y reconozco el patrón. Cuando un tema se convierte en el relato dominante, muchos gestores no compran compañías: compran pertenencia al club. Nadie quiere ser el que se quedó fuera de la IA por prudente. Esa presión, más que los fundamentales, explica buena parte de los movimientos recientes.
El precedente más manido es el de la burbuja de las puntocom, y por eso conviene tratarlo con pinzas. En 2000 había proyectos sin apenas ingresos; hoy compañías como Nvidia facturan de verdad. El riesgo no es idéntico, pero el mecanismo psicológico se parece demasiado.
Lo peligroso no es que la IA sea una moda, sino que el mercado se comporte como si no pudiera serlo. Cuando una sola tesis explica todas las subidas, la corrección no llega por un mal dato, sino por la simple acumulación de expectativas. Historia de siempre, con otro nombre.
Hacia dónde va esto depende de dos cosas: que los beneficios de las tecnológicas confirmen lo que ya descuentan sus precios y que el dinero empiece a mirar, otra vez, fuera del club. El próximo ciclo de resultados, ya en octubre, será el primer termómetro serio. Si las cuentas acompañan, el castigo del Ibex tendrá los meses contados; si no, la rotación encontrará su excusa.
Aegean Airlines ultima una operación para hacerse con el control de Volotea mediante la conversión de 56 millones de euros de deuda en acciones y una ampliación de capital de 15 millones. La aerolínea griega, que ya supera el 20% del capital, pasaría a ser accionista mayoritaria de la compañía española.
Qué contempla la operación sobre Volotea
La aerolínea helena trabaja, según fuentes del sector, en la creación de una nueva sociedad que actuaría como matriz de Volotea, junto a otros inversores. El objetivo es doble: sanear el balance de la española, lastrado por siete ejercicios consecutivos en pérdidas, y esquivar la causa de disolución que amenaza su continuidad. La dirección de Volotea ni confirma ni desmiente la información.
La estructura se articula en dos movimientos simultáneos que cambiarían de raíz el accionariado de la aerolínea de bajo coste.
Conversión de deuda: 56 millones de euros de pasivo de Volotea pasarían a convertirse en acciones, aliviando el balance.
Ampliación de capital: 15 millones de euros, de los que Aegean aportaría 9,5 millones.
Control: la griega pasaría de una participación superior al 20% a convertirse en accionista mayoritaria.
Fundadores: Carlos Muñoz y Lázaro Ros quedarían en un segundo plano en la nueva estructura.
La operación, en cifras
Componente
Importe
Efecto accionarial
Conversión de deuda
56 millones de euros
Deuda a capital
Ampliación de capital
15 millones de euros
Aegean aporta 9,5 millones
Participación de Aegean
Más del 20% de partida
Pasa a mayoritaria
La operación dejaría en un segundo plano a los fundadores Carlos Muñoz y Lázaro Ros, que han pilotado Volotea desde su fundación en 2011. La nueva sociedad matriz, integrada por Aegean y otros inversores, asumiría el control efectivo y reordenaría el consejo de administración.
La ejecución depende de dos frentes abiertos. Por un lado, la negociación con la banca acreedora, que debe aceptar el canje de deuda por acciones; por otro, el visto bueno de las autoridades de competencia. Sin el acuerdo de los bancos, la conversión de los 56 millones no se materializa.
La conversión de deuda no es un rescate al uso: es la vía que permite a Aegean entrar en el capital sin asumir todo el pasivo de golpe.
Siete años de pérdidas y el riesgo de disolución
Volotea acumula siete ejercicios consecutivos en números rojos, un deterioro que ha ido consumiendo su patrimonio neto hasta situarla en el límite de la causa de disolución prevista en la Ley de Sociedades de Capital. La aerolínea, especializada en rutas de corto y medio radio, compite en un segmento donde Ryanair, Vueling y easyJet no dan tregua.
El modelo de Volotea, basado en conectar ciudades secundarias europeas sin pasar por los grandes hubs, ha sufrido la presión de costes y la escalada del precio del combustible. Aegean llega, en cambio, con un balance más sólido y busca escalar en el mercado europeo más allá de su mercado natural en el Mediterráneo oriental.
Análisis: qué gana Aegean y qué se juega Volotea
La operación encaja en la ola de consolidación del transporte aéreo europeo. Lufthansa cerró su entrada en el capital de ITA Airways, tras un largo pulso con la Comisión Europea, y Air France-KLM mantiene abierta su aproximación a TAP Air Portugal. En España, el intento de IAG de comprar Air Europa se quedó por el camino en 2021 ante los reparos de Bruselas. El patrón se repite: los grupos buscan escala para competir con los gigantes de bajo coste.
Para Aegean, el movimiento permite ganar tamaño en el sur de Europa sin desembolsar todo el efectivo de golpe, ya que la palanca principal es la conversión de deuda. A cambio, asume el reto de reestructurar una compañía con años de pérdidas. La clave estará en si la nueva matriz logra devolver a Volotea a beneficios y en cómo valora el regulador el peso del grupo resultante en las rutas donde ambos operadores coinciden.
El sector afronta este tipo de operaciones con balances todavía marcados por el endeudamiento acumulado durante la pandemia. En ese contexto, las aerolíneas prefieren estructuras que combinen el canje de pasivo con ampliaciones de capital reducidas, como la que ahora se diseña en torno a Volotea.
Conviene matizar el alcance. La operación todavía depende del cierre con la banca acreedora y del aval de la CNMC en España y de la Dirección General de Competencia de la Comisión Europea, según el reparto de competencias que corresponda. Ninguna de las partes ha remitido un hecho relevante a la CNMV, algo lógico en una sociedad que no cotiza. El desenlace no está cerrado.
📊 Las Claves para el Inversor
Qué vigilar: el acuerdo con la banca acreedora para la conversión de los 56 millones de deuda y el visto bueno de Competencia a la nueva matriz.
Reacción del valor: Aegean cotiza en la Bolsa de Atenas; el mercado descuenta una operación de bajo desembolso de caja, pero con riesgo de ejecución elevado.
Precedente sectorial: la frustrada compra de Air Europa por IAG y la entrada de Lufthansa en ITA marcan el listón regulatorio que deberá superar la operación.
La CNMC ha abierto la consulta pública de su propuesta de resolución de ajuste del mercado mayorista de fibra óptica para 2027, un trámite que condiciona las condiciones de acceso que Telefónica ofrece a sus rivales y que marcará el pulso competitivo del sector el próximo ejercicio.
Qué somete el regulador a información pública
La Comisión Nacional de los Mercados y la Competencia ha publicado su propuesta y ha activado el trámite de audiencia, la fase en la que operadores, asociaciones y clientes mayoristas pueden presentar alegaciones por escrito antes de que el organismo adopte la versión definitiva. El expediente se enmarca en la revisión periódica con la que el regulador fija las condiciones económicas y técnicas bajo las que el operador incumbente revende capacidad de su red de fibra a terceros.
El ajuste desplegará sus efectos a lo largo de 2027, lo que concede a los operadores varios meses de planificación. La propuesta afecta a la oferta mayorista de referencia del sector, la conocida como NEBA, el instrumento por el que Telefónica comercializa accesos de fibra que otros operadores revenden después a hogares y empresas.
Para los alternativos, el resultado del expediente es determinante. Los precios mayoristas marcan el coste de cada línea alquilada y, por extensión, el margen con el que compiten en el mercado minorista. Una revisión a la baja presiona al incumbente y ensancha el espacio comercial de sus rivales; una revisión al alza protege la rentabilidad de una red que exige inversión continua.
El calendario tampoco es neutral. La resolución definitiva debe estar adoptada antes de que arranque el ejercicio al que se refiere, de modo que el trámite abre ahora la fase decisiva del procedimiento. El texto que salga de esta consulta será el que ordene el mercado durante todo el año siguiente.
El ajuste no decide cuánta fibra se despliega en España, sino a qué precio se reparte la que ya está construida.
El pulso entre incumbente y alternativos
Telefónica no es el único actor concernido. En el mercado mayorista conviven los operadores con red propia, que compran accesos en las zonas donde no llegan con sus propias canalizaciones, y una constelación de de mayoristas alternativos que revenden capacidad. La propuesta de la CNMC ordena ese intercambio.
El mapa competitivo lo completan MásOrange, Vodafone España —controlada por la británica Zegona—, Digi y Avatel, que en los últimos años han levantado su propia infraestructura y, al mismo tiempo, mantienen contratos mayoristas con el incumbente. Cuanto más estrecho sea el diferencial entre el precio mayorista y el minorista, más ajustado queda el negocio de todos ellos.
En el accionariado de Telefónica, la SEPI, Criteria Caixa, BlackRock y el grupo saudí STC siguen con atención cualquier movimiento que altere la rentabilidad regulada del activo. En el sector se da por descontado que el incumbente reclamará un marco que remunere el coste de capital de su red.
El encaje europeo y el precedente sectorial
La resolución no se adopta en el vacío. La CNMC coordina sus decisiones con el marco europeo de comunicaciones electrónicas y, una vez fijada la propuesta definitiva, notifica el proyecto a la Comisión Europea y a los reguladores homólogos de los Veintisiete antes de su aprobación formal. Ese trámite, habitual en las revisiones de mercado, rara vez altera el fondo de la decisión, pero incorpora comentarios de Bruselas y de los supervisores nacionales.
El precedente inmediato está en las anteriores revisiones del mercado mayorista de banda ancha, donde el regulador ha mantenido la intervención sobre el operador con poder significativo de mercado al tiempo que modulaba las obligaciones a medida que se consolidaba la competencia por infraestructuras. España figura entre los mercados europeos con mayor cobertura de fibra y con más operadores con red propia, lo que estrecha el margen para sostener una intervención intensa.
Lo que se juega el sector con el ajuste de 2027
La clave del expediente no es la apertura de la consulta, sino la magnitud del ajuste que salga de ella. El regulador llega a esta revisión con un mercado mucho más maduro que el de ciclos anteriores: varios operadores han desplegado fibra hasta el hogar a escala nacional y la presión competitiva ya no depende solo de la red del incumbente. Ese contexto reduce la justificación de una intervención tan profunda como la de hace una década.
Conviene matizar, en todo caso, un punto. Si la CNMC relaja demasiado las condiciones de acceso, los operadores sin red propia en zonas concretas —y no son pocos en el ámbito rural— pueden perder capacidad de competir en precio, con el consiguiente efecto sobre los usuarios finales. Si las endurece, el incumbente verá limitada su capacidad de monetizar la infraestructura. El equilibrio es estrecho y explica el volumen de alegaciones que suele concentrar este tipo de trámites.
El contraste con otros mercados europeos es revelador. Los reguladores que retiraron la intervención antes de tiempo han visto cómo se reducía la competencia en las zonas donde la competencia por infraestructura no llega. La CNMC tiene ese espejo delante.
📊 Las Claves para el Inversor
Qué vigilar: La publicación de la resolución definitiva y el detalle de los precios mayoristas fijados para 2027; el calendario de alegaciones marca los próximos meses del expediente.
Reacción del valor: El mercado descuenta estabilidad regulatoria en la red de Telefónica; un ajuste más duro de lo esperado tensionaría la valoración de su negocio mayorista.
Precedente sectorial: Cada revisión del mercado mayorista ha modulado obligaciones sin retirar la intervención; el histórico apunta a continuidad, no a un giro radical.
La licencia MiCA que Binance esperaba conseguir en Grecia se ha quedado por el camino. Según ha publicado The Wall Street Journal, Christine Lagarde, presidenta del Banco Central Europeo, intervino para frenar la autorización que el regulador griego estaba a punto de conceder al mayor exchange de criptomonedas del mundo. Sin ese permiso, la compañía se queda, de momento, sin el pasaporte europeo que le habría permitido operar en los 27 países de la Unión con una sola licencia.
Un plan griego que se cayó en el último momento
Binance llevaba meses trabajando con las autoridades helenas para lograr una autorización bajo MiCA, el reglamento europeo de criptoactivos que exige un permiso nacional para después operar en todo el bloque. La solicitud estaba tan avanzada que, según las personas familiarizadas con las conversaciones citadas por el diario estadounidense, la empresa ya preparaba un comunicado de prensa para anunciar la aprobación.
El plan incluía que su consejero delegado, Richard Teng, viajara a Atenas para fotografiarse con el primer ministro griego, Kyriakos Mitsotakis. Era la puesta de largo de Binance en Europa. Pero, justo antes del visto bueno, un alto cargo de la Comisión Helénica del Mercado de Capitales, el regulador griego, trasladó a la firma que Lagarde había pedido al primer ministro no aprobar la licencia. Binance retiró la solicitud antes de que pudieran rechazársela de forma oficial y anunció que buscará autorización en otro país de la UE. Francia suena como candidata.
Conviene subrayar un matiz importante: no existe una decisión formal del BCE. Bajo MiCA, quienes conceden o deniegan las licencias son los reguladores nacionales, no el banco central. La intervención de Lagarde, tal como la describen las fuentes, sería una presión política, no una resolución legal. Ni el BCE ni el regulador griego han confirmado los hechos, y la Comisión Helénica ha negado que sus responsables hicieran esas declaraciones.
Por qué Lagarde frenó a Binance
Los motivos que se atribuyen a la presidenta del BCE son tres. El primero es el historial sancionador del exchange: en 2023 Binance y su fundador, Changpeng Zhao, se declararon culpables de delitos financieros en Estados Unidos y pagaron una multa de 4.300 millones de dólares. Para Fráncfort, ese expediente pesa a la hora de dejar entrar a un actor de su tamaño.
El segundo tiene que ver con el dinero. Según los relatos recogidos, Lagarde temía que una plataforma tan grande reforzara el uso de las stablecoins (las criptomonedas atadas al dólar, diseñadas para mantener un valor estable) en el mercado europeo, justo cuando el BCE impulsa su propio euro digital. El tercer motivo apunta a una reforma pendiente: Bruselas estudia si la Autoridad Europea de Valores y Mercados, la ESMA, asume las decisiones de licencia cripto que hoy toman los países. La entidad ve con buenos ojos ese cambio.
El BCE no tiene potestad para conceder ni retirar licencias cripto, pero su presidenta habría bastado para tumbar una desde la sombra.
Qué cambia para el usuario europeo
Para el aficionado de a pie, el caso importa más de lo que parece. MiCA fijó un calendario y Binance lo incumplió: al no contar con licencia a tiempo, dejó de promocionar algunos servicios entre clientes europeos en determinados mercados. La compañía insiste en que los usuarios pueden retirar sus fondos con normalidad y mantiene que su solicitud cumplía todos los requisitos.
El episodio recuerda a otros momentos en los que la política se cruzó con el sector. Cuando Facebook intentó lanzar su Libra en 2019, los reguladores europeos y estadounidenses la frenaron antes de que viera la luz. Y tras la quiebra de FTX en 2022, Bruselas aceleró MiCA precisamente para evitar que un solo actor concentrara demasiado poder. Lo que está en juego ahora no es solo el futuro de Binance en Europa, sino quién decide ese futuro: si los reguladores nacionales, la ESMA o, en la práctica, el banco central.
Hay un riesgo que conviene no perder de vista. Si el mensaje que queda es que un país puede completar un proceso técnico y luego verlo tumbado por una llamada política, la seguridad jurídica de todo el sector se resiente. Las autoridades lo niegan, pero el episodio deja preguntas incómodas sobre cómo se reparte el poder regulatorio en la UE. La próxima cita será ver si Bruselas mueve ficha y le da a la ESMA la última palabra sobre las licencias cripto.
El hackeo de wallets cripto a escala industrial ya tiene autor identificado. Un grupo vinculado a Corea del Norte ha infectado más de 30.000 dispositivos repartidos en 100 países y ha comprometido los datos de 7.000 carteras de criptomonedas, según el comunicado conjunto que la Agencia Nacional de Policía de Japón y el FBI publicaron el viernes. Las direcciones controladas por los atacantes recibieron al menos 10,71 millones de dólares en activos digitales entre diciembre de 2025 y julio de 2026.
La cifra impresiona, pero el método inquieta más. Los investigadores llaman al grupo WaterPlum, también conocido como Contagious Interview, y su especialidad no consiste en reventar la seguridad de una red. Nada de fuerza bruta: consiste en convencer a un desarrollador para que abra él mismo la puerta.
El anzuelo es una oferta de trabajo. Los atacantes se hacen pasar por reclutadores de empresas de inteligencia artificial, de criptomonedas y de tokens no fungibles (los NFT, certificados digitales de propiedad que se popularizaron hace unos años). Contactan a programadores y a profesionales de sistemas por redes sociales, portales de empleo y mercados de trabajo freelance.
Después llega la prueba técnica. Al candidato le piden una entrevista o un ejercicio de programación y le indican que descargue un archivo desde una web para compartir código. El pretexto es una videollamada que se corta o el propio enunciado del ejercicio. El archivo esconde malware, un programa que busca contraseñas guardadas en el navegador, graba las pulsaciones del teclado y toma capturas de pantalla. Con ese material, roba la clave privada que controla la cartera, el código que da poder total sobre el dinero digital.
7.000 carteras comprometidas: qué dicen el FBI y la policía japonesa
Las dos agencias describen una campaña sostenida, no un golpe único. Fueron ocho meses de infecciones silenciosas acumulando accesos a carteras ajenas. Ocho meses dan para mucho: al atacante no le hace falta que la víctima tenga dinero ese día, le basta con que la puerta siga abierta el día que lo tenga.
Por eso los 10,71 millones de dólares se quedan cortos como medida del daño. Las 7.000 carteras comprometidas pueden recibir fondos más adelante, y una clave privada robada no se invalida sola. Quien haya sido víctima necesita mover sus fondos a una cartera nueva, algo que solo hará si antes sabe que está afectado.
Una clave privada robada no caduca: el atacante no necesita el saldo de hoy, le basta con el descuido de mañana.
Ahí asoma otro problema: las agencias han publicado cifras agregadas, sin lista de equipos afectados ni reparto por países. La diferencia entre recuentos lo confirma. Un investigador que pasó 22 meses dentro de los servidores del grupo documentó 1.640 víctimas en 57 países, según el trabajo publicado en agosto. El recuento oficial es aproximadamente 18 veces mayor.
La granja de portátiles de Japón y la 313ª Oficina
El caso va más allá del robo de carteras. La policía japonesa desmanteló la primera granja de portátiles conocida en el país: ordenadores repartidos por casas de colaboradores locales y controlados en remoto por trabajadores norcoreanos que se hacían pasar por residentes japoneses para conseguir contratos freelance. Enviaron al exterior cientos de millones de yenes en criptomonedas, y las direcciones de internet de esos equipos conectaron la granja con WaterPlum.
La atribución oficial es explícita: según ambas agencias, los responsables de WaterPlum y algunos de esos trabajadores norcoreanos operan bajo la 313ª Oficina General del Departamento de la Industria de Municiones, dependiente del Comité Central del Partido de los Trabajadores de Corea. Dicho de otro modo, la frontera entre el espionaje estatal y el robo de dinero se difumina.
En el informe aparece un caso revelador. Un sospechoso norcoreano solicitó en mayo de 2025 un puesto de ingeniería en el exchange japonés bitFlyer con un currículum robado. Los entrevistadores notaron que se negaba a mudarse, que pedía cobrar en criptomonedas y que parecía leer las respuestas de una segunda pantalla. No fue contratado. En campañas anteriores, el grupo ya había usado videollamadas con deepfakes para contactar a personal de alto nivel.
Qué cambia para quien guarda cripto o busca trabajo en el sector
Este caso rompe un patrón. Durante años, los grandes robos atribuidos a grupos norcoreanos apuntaron a puentes entre redes y a exchanges, infraestructuras con miles de millones acumulados. Ahora el objetivo es el eslabón más débil: el ordenador de un desarrollador que, además, suele tener acceso a las claves de los proyectos para los que trabaja.
Corea del Norte lleva años financiándose con criptomonedas robadas, y gobiernos e investigadores han señalado a grupos como Lazarus en campañas de este tipo. Lo nuevo es la mezcla: piratas informáticos, y trabajadores de tecnología desplazados al extranjero, operando bajo la misma estructura estatal.
Conviene leer las cifras con prudencia. 30.000 dispositivos infectados no equivale a 30.000 carteras saqueadas ni a 30.000 personas con pérdidas confirmadas. Un ordenador contaminado es un indicio, no una prueba de robo, y esa distancia es la misma que separa recibir un correo fraudulento de picar en él.
Para el usuario corriente, las recomendaciones de los investigadores caben en dos frentes. El técnico: ejecutar cualquier archivo que llegue de un supuesto reclutador en un entorno aislado o sandbox, un espacio de pruebas separado del resto del ordenador. El de sentido común: mover los fondos importantes a una cartera de hardware, no fiarlo todo a las contraseñas que guarda el navegador y desconfiar de las ofertas que empiezan pidiendo descargar algo.
Tampoco hay que dramatizar el riesgo en España: las agencias no han detallado el reparto geográfico de los equipos y las carteras comprometidas no apuntan a un fallo de Bitcoin o de Ethereum. El agujero estaba en los ordenadores, no en las redes.
La próxima pieza del caso depende de otros gobiernos. Japón ya ha desmantelado su granja y ha identificado a la unidad responsable; falta por ver si más países publican sus propias cifras y si los exchanges endurecen la verificación de los candidatos que contratan en remoto. Mientras tanto, la lección cabe en una frase incómoda: la clave privada no se protege con un antivirus, se protege no ejecutando lo que llega con prisa.
XRP sube hoy un 7,23% en 24 horas y recupera los 1,39 dólares tras tocar mínimos de 1,27. El rebote llega después de una semana de dos golpes seguidos para el sector: el fracaso de la CLARITY Act en el Senado de Estados Unidos y la primera subida de tipos de la Reserva Federal desde 2023.
El desplome del token había sido rápido y contundente. El 15 de septiembre, la CLARITY Act no superó la votación de clausura en el Senado, un mecanismo conocido como cloture que exige 60 apoyos para cerrar el debate y pasar a la votación final. Se quedó en 50-49. Sin esa mayoría, XRP cayó más de un 8% en cuestión de horas, hasta los 1,27-1,28 dólares.
La CLARITY Act pretendía poner orden en el sector. El texto buscaba aprobar un marco federal para los criptoactivos en Estados Unidos, una asignatura pendiente desde hace años. Sin esa ley, el mercado sigue operando con la incertidumbre de no saber con claridad qué reglas le aplican ni qué regulador tiene la última palabra. Para XRP, uno de los tokens más ligados a la regulación estadounidense, ese vacío pesa más que para la mayoría de criptomonedas.
Al día siguiente llegó el segundo golpe. La Reserva Federal subió los tipos de interés 25 puntos básicos, hasta el rango del 3,75% al 4,00%, su primera subida desde 2023. Cuando el dinero se encarece, los activos de riesgo —y las criptomonedas lo son— tienden a sufrir. La decisión del banco central estadounidense añadió más presión a un mercado ya tocado.
Del pánico de 1,27 dólares al rebote de 1,39
Pero la venta masiva duró poco. XRP se recuperó hasta los 1,39 dólares, un 7,23% en 24 horas, y el volumen de negociación se mantuvo cerca de los 3.900 millones de dólares, en línea con su media de 30 días. El detalle no es menor: apunta a compras reales, no a un repunte de poca liquidez que infla el precio durante unos minutos. En la última hora, eso sí, el token cedía un 0,3%.
Los datos on-chain (los que quedan registrados de forma directa en la cadena de bloques) refuerzan esa lectura. Las entradas de ballenas hacia Binance alcanzaron máximos de seis meses, según la firma de análisis CryptoQuant, y el interés abierto en futuros —el dinero vivo en contratos que apuestan al precio futuro— volvió a superar los niveles previos a la votación fallida. Traducido: los grandes tenedores mueven posiciones y el mercado de derivados recupera apetito.
El mercado ha encajado el fracaso de la CLARITY Act y la subida de tipos sin daños duraderos, pero el rebote aún no confirma un cambio de tendencia.
El resto del mercado cripto también respira
El movimiento no es exclusivo de XRP. Bitcoin subió un 5,49% hasta cerca de los 80.752 dólares, Ethereum avanzó un 5,53% hasta los 2.595 y Solana se anotó un 10,75% hasta los 112,34 dólares. La capitalización total del mercado de altcoins —las criptomonedas distintas de bitcoin— alcanzó los 222.000 millones de dólares, su nivel más alto en ocho meses. Cuando el conjunto sube a la vez, suele indicar que el dinero vuelve al sector, y no que se mueva de una moneda a otra.
Para el inversor español, el matiz importante es que buena parte de este movimiento depende de factores externos a Ripple. XRP, el token nativo de la red XRP Ledger, es una de las criptomonedas más sensibles, a las noticias regulatorias estadounidenses, y el fracaso de la CLARITY Act era, sobre el papel, un golpe serio. Que no haya hundido el precio de forma sostenida se lee como una señal de que el mercado ya descuenta un proceso legislativo lento en Washington.
Por qué el rebote todavía no confirma un cambio de tendencia
En el gráfico diario, algunos analistas ven formarse un patrón inverso de cabeza y hombros. Es una figura técnica que suele anticipar un giro al alza: dibuja tres valles, con el central más profundo, y una línea de cuello que, si se rompe con fuerza, marca el cambio de tendencia. En este caso, esa línea estaría cerca de los 1,55 dólares, y superarla abriría el camino hacia los 2 dólares. Es el nivel que muchos operadores vigilan como referencia clave.
Conviene mantener la cautela. El Índice de Fuerza Relativa (RSI, una medida que indica si un activo está sobrecomprado o sobrevendido) ronda los 54 puntos, en zona neutral: queda margen para subir, pero también significa que el rebote no es todavía un impulso eufórico. Y XRP sigue cotizando un 62% por debajo de su máximo histórico, atrapado desde hace meses en un rango de consolidación amplio del que no termina de salir. No es la primera vez que el contexto macro aprieta al sector: el último gran ciclo de subidas de tipos de la Fed, entre 2022 y 2023, coincidió con uno de los mercados bajistas más duros que recuerda el cripto. Ahora, con el banco central apretando de nuevo, ese viento vuelve a soplar en contra.
La pregunta que queda abierta es sencilla de formular y difícil de responder: ¿es este el arranque de un giro o un simple rebote dentro del mismo rango? La respuesta depende de si XRP consigue cerrar de forma consistente por encima de los 1,41 dólares con volumen alto. Si lo logra, el mercado empezará a mirar los 1,55 y, más allá, los 2 dólares. Si no, el episodio quedará como uno más: una semana de sustos regulatorios y macro que el precio acabó digiriendo sin cambiar de rumbo.
Un robo no empieza cuando alguien fuerza la puerta, sino días antes, con gestos pequeños y silenciosos: un hilo tensado, un folleto doblado, una llamada muda. Las bandas que operan en viviendas y portales trabajan primero la información —qué horarios tiene el inquilino, cuántos días pasa fuera, si la casa está vacía o solo lo parece— y para confirmarlo necesitan testigos mudos, objetos que ellos mismos colocan y que solo se mueven si alguien los mueve. El problema es que están pensados para pasar desapercibidos y se confunden con el desorden normal de un rellano.
El criterio de esta lista es ese: señales sutiles, fáciles de atribuir a la rutina, que solo cobran sentido cuando se repiten o se acumulan. El orden responde a la fase que delatan, desde las que únicamente confirman la ausencia de moradores hasta las que apuntan a una manipulación de la puerta o a una vigilancia activa desde la calle. Conviene leerlas como un conjunto, no como una prueba: ninguna por sí sola demuestra nada, pero varias a la vez justifican una llamada a la policía. Son detalles que casi nadie mira y que, precisamente por eso, funcionan.
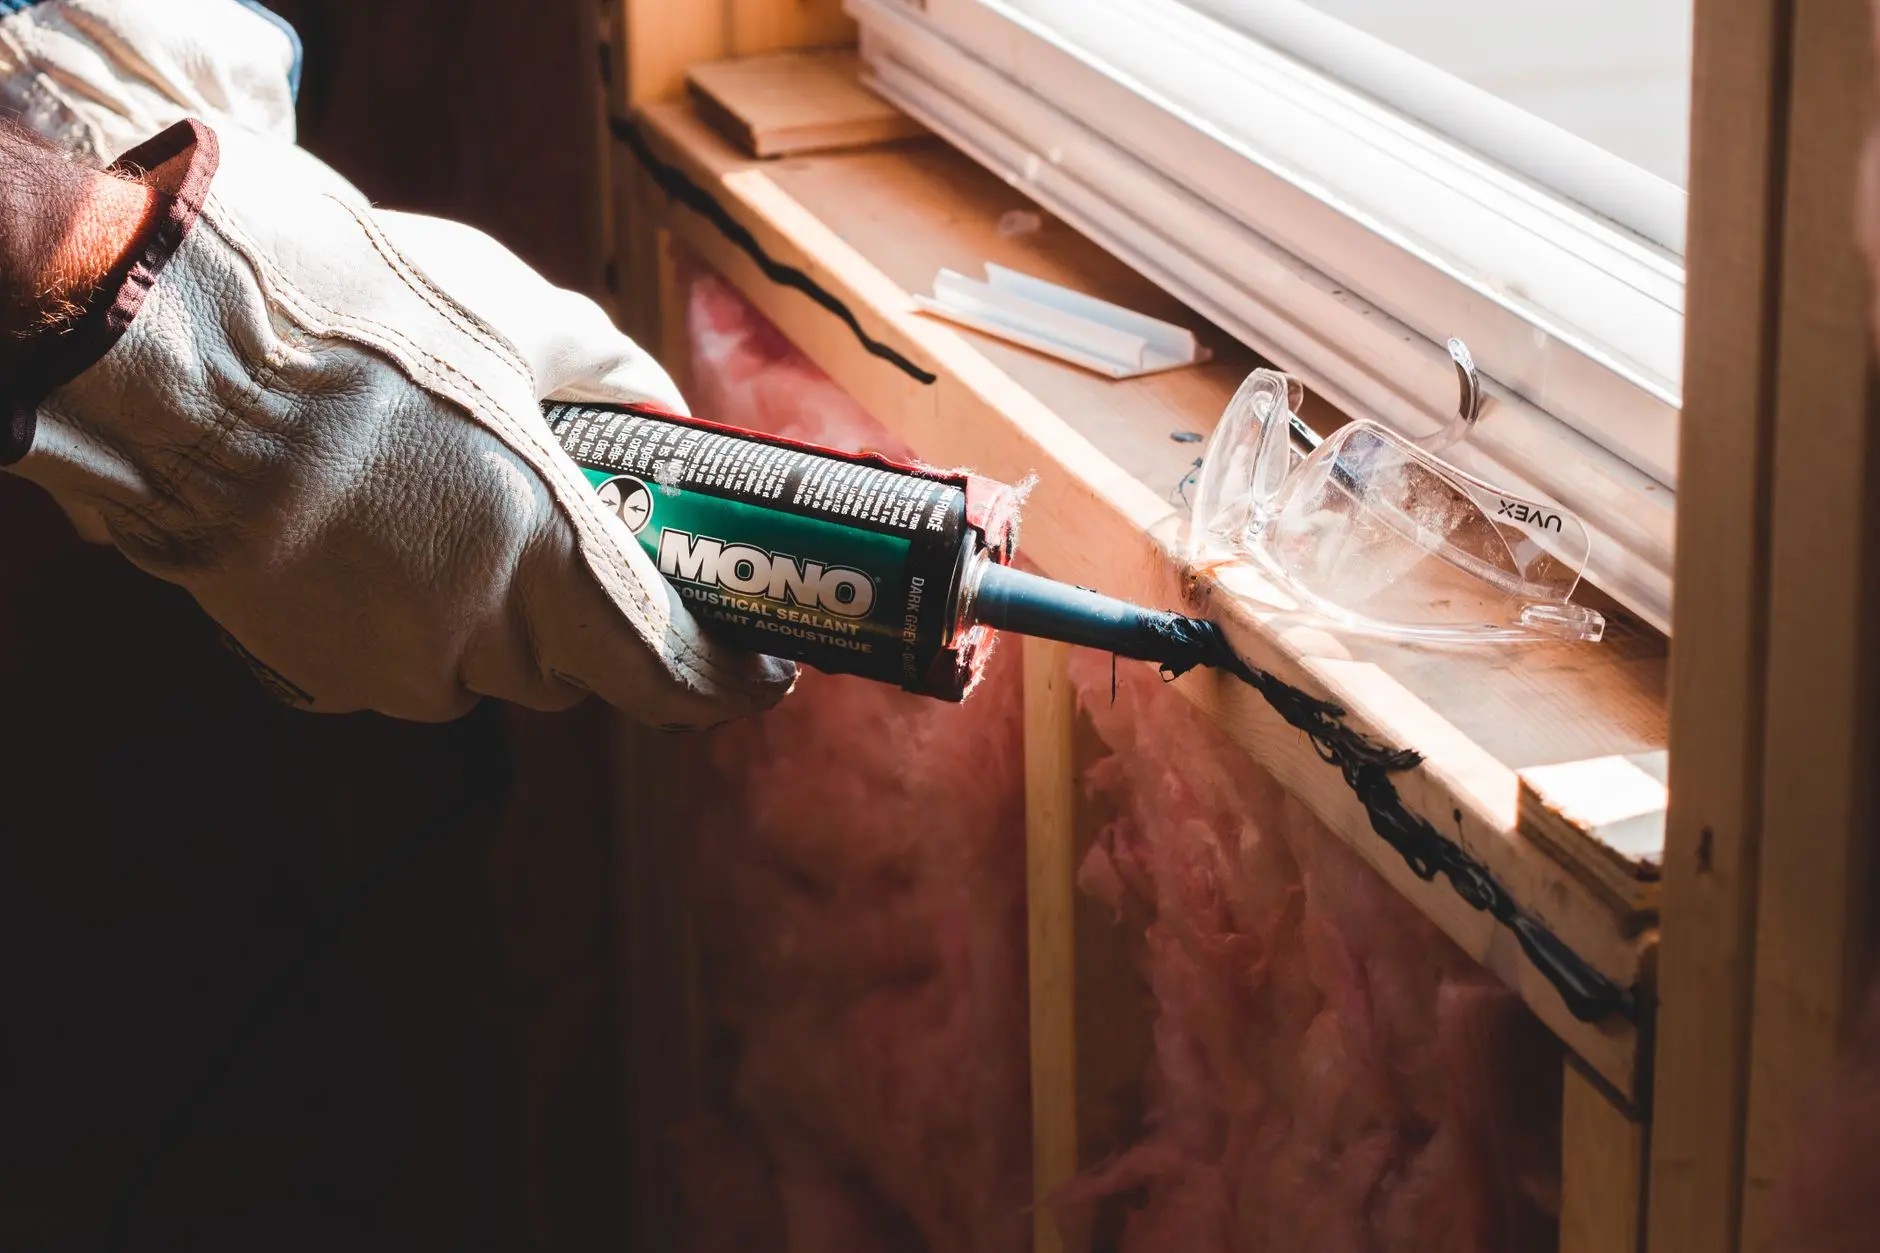
El hilo invisible de silicona o pegamento tensado en el marco de la puerta
Foto de Erik Mclean en Pexels
Un hilo de silicona o de pegamento transparente tensado entre la hoja de la puerta y el marco, en la parte superior o en cualquier zona que quede fuera del campo de visión. Eso es todo lo que necesita la técnica que la Policía Nacional viene describiendo en sus avisos sobre marcaje de viviendas. Unas gotas de adhesivo que, al secarse, forman un filamento casi imperceptible, fácil de confundir con suciedad o con una telaraña. Si al regresar uno o dos días después el hilo sigue intacto, los delincuentes deducen que nadie ha abierto esa puerta; si aparece roto, el piso queda descartado y buscan otro. Es la versión actual de los viejos símbolos de tiza, y su eficacia está en el disfraz: no exige cámaras ni equipos electrónicos, solo señalar puertas de un mismo bloque —a veces todas las de un rellano— y esperar. Los episodios documentados en Huesca, Lugo, Pamplona o Almería coinciden en el calendario: vacaciones, puentes y fines de semana, cuando la ausencia de los moradores es más probable.
Ante un hallazgo así, las instrucciones son tajantes: no retirar el hilo, no manipularlo y avisar al 091, porque ese filamento puede ser un indicio útil para la investigación. Conviene fotografiarlo y comprobar si otras puertas del rellano o del edificio presentan marcas similares. Detrás de estos señuelos hay estructuras organizadas y móviles: en Almería, la operación Tite se saldó con tres detenidos y seis robos esclarecidos; en Alicante y Murcia, la Guardia Civil atribuyó una docena de asaltos a una banda georgiana que marcaba edificios enteros; y la Policía Nacional ha desarticulado en varias provincias grupos itinerantes que combinaban el marcaje con técnicas de apertura silenciosa como el impresioning o el bumping. Para no convertirse en objetivo, las recomendaciones pasan por simular actividad en casa con temporizadores, no bajar del todo las persianas, pedir a alguien de confianza que recoja el correo y no anunciar ausencias en redes sociales.
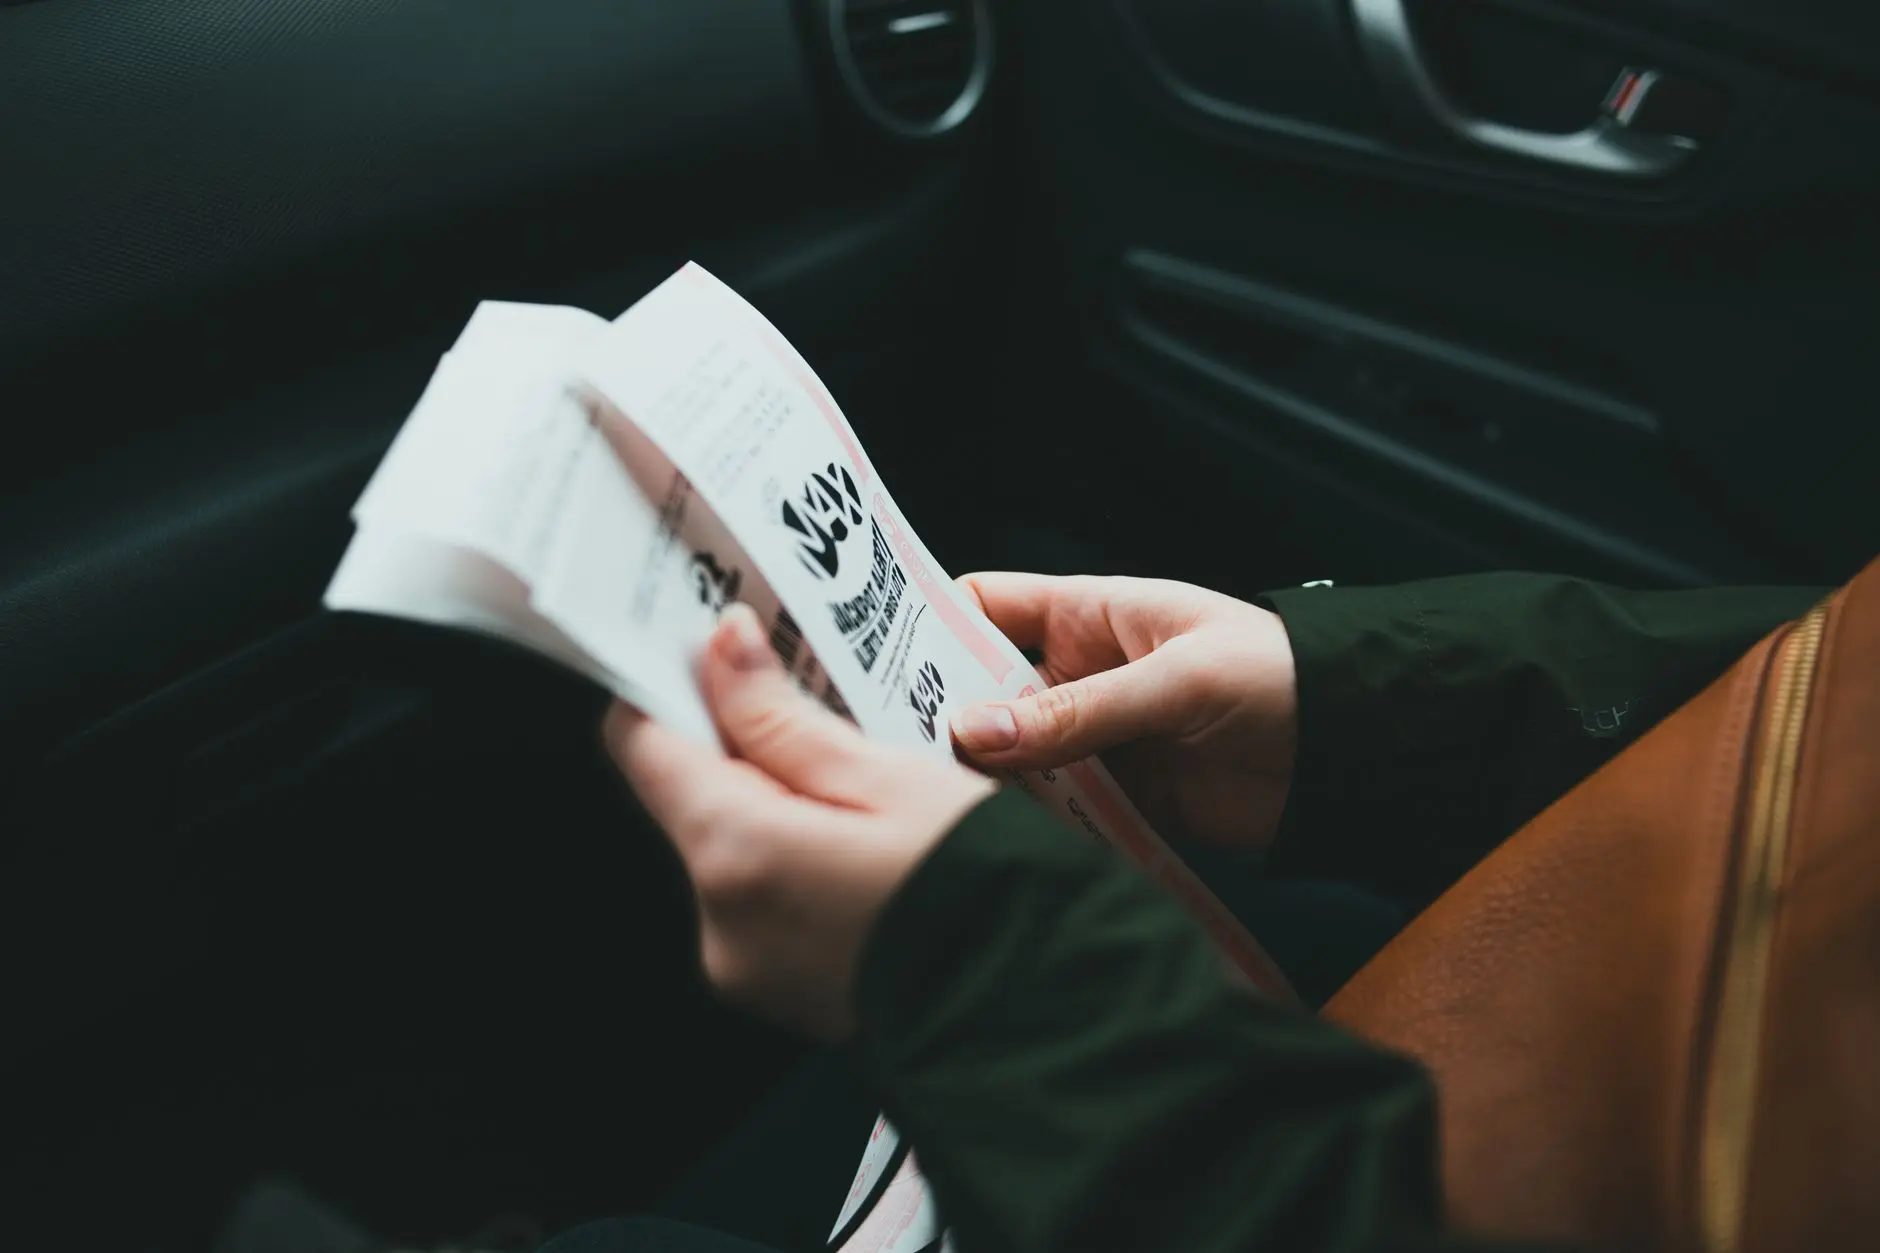
Publicidad doblada al milímetro dentro de la ranura de la puerta
Foto de Erik Mclean en Pexels
Un folleto publicitario doblado al milímetro y encajado en la ranura de la puerta —o asomando apenas unos milímetros por la boca del buzón— es uno de los testigos que las bandas dedicadas al robo en viviendas utilizan para saber si un piso está habitado. La Policía Nacional y los Mossos d’Esquadra han advertido de este sistema en sus campañas preventivas: no es un descuido del reparto comercial, sino una marca deliberada colocada entre el marco y la hoja de la puerta o en la ranura de la correspondencia, con un borde mínimo visible para no llamar la atención. Si al cabo de uno o dos días el papel sigue exactamente en el mismo sitio, los delincuentes deducen que nadie ha abierto la puerta ni ha recogido el correo y convierten ese domicilio en objetivo prioritario; si ha desaparecido o está movido, descartan el piso y buscan otro.
Su eficacia reside en la normalización: en cualquier portal circulan cada semana prospectos de supermercados, inmobiliarias o cadenas de restauración, de modo que un folleto más no dispara ninguna sospecha. Esa apariencia cotidiana permite al ladrón comprobar el objetivo a plena luz del día y sin contacto alguno con la vivienda, algo que ni el hilo de silicona ni la cuña de plástico consiguen con tanta naturalidad. El patrón se repite: en 2025 la Policía Nacional detectó en Huesca a grupos itinerantes que marcaban puertas con cuñas y hilos de pegamento y regresaban días después para comprobar cuáles seguían intactas, y en el distrito madrileño de Latina los agentes repartieron avisos a los vecinos tras encontrar numerosas puertas marcadas en calles como San Roberto o San Juan de Mata. La recomendación oficial es no tocar nada, avisar a los vecinos y llamar a la policía, además de pedir a alguien de confianza que vacíe el buzón durante las ausencias.
La mirilla floja, desalineada o con restos de manipulación
Foto de chappie en Pexels
A diferencia de los hilos de pegamento o de la publicidad doblada en la ranura, que solo delatan la ausencia de moradores, la mirilla manipulada señala una fase más avanzada del plan. La Policía Nacional lleva advirtiendo desde 2019 de que una mirilla «pegada de nuevo» puede esconder una pequeña cámara instalada en su interior para controlar las entradas y salidas de los inquilinos; no es una marca pasiva, sino un dispositivo de vigilancia colocado en la propia puerta. Los casos documentados apuntan en esa dirección: en abril de 2024, los Mossos d’Esquadra detuvieron en el distrito barcelonés de Sarrià-Sant Gervasi a tres hombres que engrasaban las mirillas para impedir la visión desde dentro y después las desmontaban para comprobar si había alguien en el piso. Antes, en 2020, la Policía ya vinculaba estos restos de manipulación a la comprobación previa del domicilio.
Su valor como señal radica en que marca el salto de la vigilancia a la ejecución. En febrero de 2026, la Guardia Civil desarticuló en la provincia de Castellón una banda que retiraba las mirillas de las puertas que estaba forzando y también las del resto de viviendas del mismo rellano, para verificar que no quedaba nadie dentro antes de entrar; se detuvo a seis personas por 46 robos con fuerza. En Italia se ha extendido el llamado «método de la mirilla»: desenroscarla con sigilo e introducir por el orificio un alambre o una pinza flexible para girar la manilla desde el interior, algo posible en segundos si la puerta no está cerrada con llave. Por eso conviene fijarse en si está floja, desalineada, con restos de adhesivo o arañazos, y no tocar nada ni entrar si se detecta: la recomendación policial pasa por llamar al 091.
Llamadas mudas que se repiten a la misma hora cada día
Foto de Sebastien Devocelle en Pexels
La pista no llega pegada al marco ni escondida en la ranura: suena. La criminóloga y experta en ciberseguridad María Aperador sitúa las llamadas desde números desconocidos al teléfono fijo entre los trucos más habituales para comprobar si una vivienda está ocupada. Lo significativo no es el aviso aislado, que puede ser un error de marcación o una locución automática, sino la cadencia. Cuando el teléfono —fijo o telefonillo— suena a la misma hora varios días seguidos, el patrón deja de medir presencia y empieza a medir ausencia: las salidas al trabajo, la vuelta del colegio o el paseo del perro quedan dibujadas sin que el morador haya cruzado una palabra con nadie. Un timbre que repica y nadie descuelga es, para quien está al otro lado, una confirmación tan nítida como un testigo de silicona intacto.
Frente a los métodos físicos, la llamada muda ofrece sigilo y coste cero: no hace falta acercarse al portal, ni arriesgarse a quedar grabado por una cámara, basta con marcar desde un número oculto o de prepago. Por eso conviene no descolgar ante números desconocidos y, si el aviso se repite, anotar el número y comunicarlo a la Policía; en segundas residencias que pasan semanas vacías, los especialistas recomiendan valorar la desconexión de la línea. El contexto lo justifica: en 2024 se registraron en España 81.040 robos con fuerza en domicilios, un 4,3% menos que el año anterior, según datos recogidos por Antena 3. Quien planifica un asalto busca precisamente confirmar que la casa queda sola en jornada laboral, y pocos indicios son tan baratos de obtener y tan fáciles de pasar por alto como una llamada que nadie contesta.
Piedrecitas o plásticos colocados junto a la rueda del coche aparcado
Foto de Deniss Bojanini en Pexels
El testigo junto a la rueda es la versión callejera de la misma lógica que los hilos de pegamento en el marco: un objeto ajeno que solo se mueve si alguien mueve lo vigilado. El episodio que mejor lo documenta ocurrió en Portishead, cerca de Bristol (Reino Unido), donde los grupos de vigilancia vecinal avisaron de la aparición de piedras blancas inconfundibles a las puertas de viviendas y, sobre todo, bajo las ruedas traseras de coches aparcados, en varios casos junto al reparto de bolsas para donar ropa con fines benéficos. La policía reforzó las patrullas ante la sospecha de que fuera el paso previo a una oleada de robos. La mecánica es tan simple como eficaz: si la piedra sigue en el mismo punto al cabo de unos días, el vehículo no se ha movido; si desapareció, alguien lo usó. De ahí deducen si la casa lleva tiempo sin actividad y cuándo conviene actuar.
Su valor en una lista de señales sutiles está en que traslada la vigilancia fuera del portal, al lugar donde el coche pasa horas sin dueño a la vista. El delincuente no necesita acercarse a la puerta ni arriesgarse en el rellano: le basta con marcar el vehículo y volver más tarde. En los últimos tiempos han circulado variantes del mismo patrón, como papeles en blanco bajo el limpiaparabrisas o pegatinas en las puertas del coche,Advertencias que se viralizaron en Sevilla cuando varios conductores comprobaron que había papeles idénticos en coches de la misma calle; también se han avisado patrones de piedras junto a viviendas en Haverhill (Suffolk) en julio de 2025. La Policía Nacional insiste en que, ante un testigo de este tipo, lo aconsejable es no tocar nada, fotografiarlo y avisar al 091, o al 062 si corresponde a la Guardia Civil. Y si va a dejar el coche parado varios días, la recomendación municipal es no mantenerlo siempre en el mismo sitio: pida a alguien de confianza que lo mueva para que no parezca abandonado.
Qué se puede comprar exactamente por 5,99 euros: la escalera de precios de la colección
La escalera de precios de la colección de ropa térmica infantil de Aldi arranca en 5,99 euros, y en ese primer escalón entran las piezas de la capa más pegada al cuerpo. Por ese importe la cadena alemana ofrece conjuntos de ropa interior infantil —las dos prendas que lo forman, la camiseta y la parte de abajo—, además de prendas de abrigo ligero como la chaqueta polar infantil de su marca Lily & Dan. Son artículos de uso diario y de reposición constante en edades de crecimiento rápido, donde el gasto por unidad pesa menos que la necesidad de ir renovando tallas cada temporada. Ese punto de entrada, por debajo de los 6 euros, es lo que convierte la propuesta en una alternativa real frente a las firmas especializadas en ropa de montaña, que rara vez bajan de ahí para una primera capa infantil.
Por encima de ese umbral, la colección sube con saltos pequeños y muy marcados, lo que da margen para elegir cuánto gastar. Los leggings y medias térmicas infantiles se quedan en 2,99 euros, las mallas interiores en 6,99 euros y las camisetas interiores técnicas en 7,99 euros; ya en el terreno del abrigo de exterior, las botas de nieve se colocan en 12,99 euros y el pantalón de esquí infantil con tirantes ajustables llega a 16,99 euros. Ese escalonamiento, con varias referencias por debajo de la decena de euros, permite montar el equipo completo por capas sin que ninguna pieza dispare el presupuesto, algo que gana peso cuando las temperaturas nocturnas caen y el cuerpo de los niños necesita aislamiento desde primera hora.
La colección completa: de la camiseta interior al pijama de una pieza
La oferta de ropa térmica infantil de Aldi no se limita a una prenda suelta contra el frío: llega planteada como un conjunto completo para vestir al niño desde la primera capa hasta la hora de dormir. En un extremo está la camiseta interior, la pieza que va pegada a la piel y que sostiene buena parte de la función térmica del resto del atuendo; en el otro, el pijama de una pieza, la opción más práctica para las noches frías, cuando los más pequeños se destapan y acaban destapados a media madrugada. Entre medias, la marca Lily & Dan despliega leggings y medias térmicas, pantalones y otras capas confeccionadas con un alto contenido en algodón y un pequeño porcentaje de elastano o Lycra que facilita el movimiento sin apretar.
El valor de la colección está en que se ofrece coordinada y con un abanico de tallas que cubre buena parte de la infancia, desde la 98/104 hasta la 122/128, es decir, aproximadamente de los 3 a los 8 años. Eso permite equipar a un mismo niño con varias capas de una sola vez, sin depender de combinar firmas ni de disparar el presupuesto: los leggings y medias térmicas infantiles funcionan como punto de entrada por 5,99 euros el pack de dos unidades, el mismo umbral desde el que arranca toda la propuesta. A partir de ahí se suman el pijama polar o de felpa y las versiones de una pieza para las horas de sueño. Poder completar el armario de invierno de los más pequeños con un único desembolso contenido, y con prendas pensadas para lavarse y durar toda la temporada, es lo que coloca esta selección entre las más buscadas de su bazar.
Tallas y edades: a qué niños les sirve realmente
La primera clave para no equivocarse está en que Aldi no lanza una sola prenda térmica, sino varias referencias infantiles con horquillas de talla diferentes. La marca propia Lily & Dan ha movido su ropa interior básica en tallas de 86 a 116 centímetros, equivalentes a unos 2-6 años, aunque en otras remesas de esa misma línea la oferta se ha ampliado hasta 110-140 centímetros, es decir, hasta unos 10-11 años. Las medias y leggings térmicos infantiles que Aldi ha puesto a 2,99 euros se anunciaron para 4-8 años, mientras que los jeans térmicos de L&D, a 5,99 euros, se limitan a 3-6 años. En la histórica ropa interior térmica Poco Piano la horquilla subía hasta 128-158 centímetros (7-13 años).
El patrón habitual de estas ofertas es usar la talla en centímetros —la altura del menor— más que la edad, así que una misma prenda puede quedar holgada o ajustada según la constitución del niño. El otro factor que condiciona a quién le sirve de verdad es el stock: al tratarse de productos de bazar con unidades limitadas y sin reposición, no todas las tallas llegan a tienda ni están en todos los colores, y las intermedias y las más grandes suelen agotarse pronto. Por eso, si el pequeño está en un extremo del tallaje (los más chicos o los preadolescentes), conviene revisar el folleto de la semana antes de acercarse. La cobertura global abarca del entorno de los 2-3 años a los 13-14 según la prenda, pero cada referencia cubre solo una parte.
Cuándo llega a tienda y por qué no se puede comprar online
La ropa térmica infantil de Aldi no tiene una fecha de lanzamiento al uso, sino que se rige por el calendario de folletos del bazar. Las prendas llegan a las tiendas el día que marca la oferta semanal, coincidiendo con el cambio de catálogo, y se colocan en la zona de bazar, ese pasillo central donde la cadena alemana concentra los productos no alimentarios. La clave está en que se trata de una oferta de temporada: Aldi recibe un único envío por referencia y, cuando se agota, no vuelve a reponerla hasta la campaña siguiente. Por eso conviene acudir el mismo día en que arranca la promoción: las tallas intermedias, las más habituales en el tramo de 2 a 8 años o de 7 a 13 según el modelo, son las primeras en desaparecer. El precio de entrada desde 5,99 euros, con prendas como chaquetas polares, leggings o conjuntos térmicos, explica que estas ofertas se agoten en cuestión de horas y no de semanas.
El motivo de que no se pueda comprar online es que Aldi no comercializa estos productos por internet en España. La compañía anunció en noviembre de 2022 su intención de poner en marcha un e-commerce centrado precisamente en el bazar, pero ese canal no está disponible para el textil: la web de Aldi sirve para consultar el folleto y las ofertas, no para formalizar una compra. El modelo de descuento, con un surtido que se renueva cada semana y existencias limitadas, complica la venta a distancia, porque no hay un stock garantizado que pueda asignarse a un pedido. A eso se suma que los artículos de bazar y de temporada no se envían a domicilio ni se reservan: una vez que desaparecen del lineal, no hay forma de pedirlos. Quien quiera hacerse con la ropa térmica infantil tendrá que ir físicamente a la tienda, con la única ventaja de que el folleto avisa con antelación de la fecha exacta de llegada.
Comparativa: cuánto ahorra frente a Lidl, Decathlon, Primark y H&M
El dúo de leggings térmicos de Aldi a 5,99 euros —marca blanca Lily & Dan, en tallas de 110 a 140 y con la posibilidad de devolverlos con ticket durante tres meses— deja el precio por prenda por debajo de los 3 euros, y esa es la referencia que descoloca al resto del mercado. Frente a él, Decathlon vende su conjunto térmico infantil Heatkeeper (camiseta más malla, valor TOG 0,45) por 34,99 euros, y otras alternativas de su catálogo, como el conjunto Kadva Alpinestep o el Viking Nino, se mueven entre 20,99 y 26,99 euros. H&M, por su parte, sitúa su set base layer con tecnología THERMOLITE en 19,99 euros. La brecha a favor de Aldi en una compra equivalente ronda los 15 euros por niño si se compara con las propuestas más técnicas.
Primark, con su línea HeatIQ en tres niveles de calor, parte de 6,50 euros por prenda, y Lidl ha venido moviendo su ropa interior térmica infantil en torno a 8 euros en catálogos de años anteriores, siempre por encima del precio unitario del dúo de Aldi. El ahorro tiene matices, porque ninguna de las prendas del descuento alemán presume de las tecnologías que sí publicitan sus competidores: Decathlon detalla el valor TOG y el secado rápido; H&M recurre al THERMOLITE EcoMade con un 35% de poliéster reciclado; y Primark organiza su HeatIQ en tres niveles identificables por colores. En Aldi, la ficha se limita a composiciones de algodón BCI, poliamida y elastano con 130 gramos de gramaje. A cambio, la operación es puntual: entra en el surtido de bazar, se agota rápido y no hay reposición garantizada, de modo que quien busque capa base a bajo coste encontrará aquí un desembolso de un solo dígito frente a los casi 20 euros que cuesta una sola capa en H&M.
El detonante: las temperaturas nocturnas que anticipan las primeras heladas
La Agencia Estatal de Meteorología activó su aviso especial tras el paso de la borrasca Claudia: una masa de aire de origen ártico iba a entrar en la Península a partir del miércoles 19 de noviembre de 2025 y a dejar un episodio de frío más propio del invierno que del final del otoño. El organismo situaba el arranque de las heladas el martes 18, con descensos que se irían extendiendo e intensificando hasta el jueves 20 y el viernes 21, los días más duros. Las mínimas caerían por debajo de los cero grados en buena parte del interior peninsular, con valores de hasta 5 grados bajo cero en zonas como Ávila y de entre 4 y 6 bajo cero en áreas elevadas y parameras expuestas. En paralelo, la cota de nieve bajaba hasta unos 500 metros en el tercio norte y las máximas apenas superarían los 10 grados en amplias zonas, con registros entre 5 y 10 grados por debajo de lo normal para la época.
El detalle que explica el movimiento comercial es cuándo aprieta ese frío: de madrugada. La Aemet subrayaba que el enfriamiento se notaría primero y con más fuerza en las mínimas nocturnas, que se desplomarían en mesetas, páramos y valles interiores, y que las heladas se repetirían al amanecer durante varios días. Esa franja horaria coincide con la salida de casa hacia el colegio y con las horas de menos calefacción en los hogares, cuando un abrigo de calle ya no basta y hace falta una capa que aísle del frío pegado a la piel. Con el viento del norte y noroeste acentuando la sensación térmica en el Cantábrico, el Pirineo y zonas abiertas del noreste, las prendas térmicas infantiles pasaron a ser un básico de esas semanas, no un extra. Los avisos oficiales por bajas temperaturas y heladas en varias comunidades terminaron de fijar ese contexto, mientras el sur peninsular y el litoral mediterráneo seguían con máximas más suaves, por encima de los 17 grados.
Cómo funciona la zona de oportunidades de Aldi y por qué el stock se agota rápido
Aldi no tiene una sección de rebajas al uso. Lo que la cadena agrupa como bazar u oportunidades es el pasillo central de sus más de 500 tiendas en España, un espacio reservado a artículos que no forman parte del surtido fijo y que se renuevan con cada folleto semanal. La lógica es la misma que la compañía aplica en otros mercados con nombres como Aldi Finds o Specialbuys: cada referencia llega en una única remesa, sin reposición posterior, y convive con la alimentación y la marca propia de siempre. El folleto es, además, el único canal donde Aldi publica qué hay y a qué precio, porque en España no opera tienda online de producto y no admite reservas: si un artículo del pasillo se agota, desaparece hasta la campaña siguiente, si es que vuelve.
Esa escasez programada explica que la ropa térmica infantil desde 5,99 euros vuele. El bazar se dimensiona por tienda y se sirve de una sola vez, así que no hay segunda oportunidad para quien se retrasa: las prendas de abrigo y los conjuntos de invierno, muy sensibles a los cambios bruscos de temperatura, pueden agotarse el mismo día en que entran. Al no haber compra por internet ni posibilidad de guardar unidades, quien no acude pronto se queda fuera, y Aldi se reserva la opción de limitar las unidades por cliente cuando la demanda se dispara. De ahí que los compradores habituales revisen el folleto antes de salir de casa y se planten en la tienda a primera hora el día en que cambia la oferta, una rutina de compra por impulso que la cadena rentabiliza sin aplicar rebajas permanentes.
Lavado y conservación: cómo hacer que aguante toda la temporada de frío
Foto de AMOL NAKVE en Pexels
Las etiquetas de esta ropa térmica infantil son bastante explícitas: lavado a 30 °C en ciclo suave, nada de secadora, plancha a baja temperatura y sin limpieza en seco. En los conjuntos de dos piezas a 5,99 euros, la composición (en torno al 89 % algodón, 10 % poliamida y 1 % elastano, unos 130 gramos) explica el motivo: el elastano es lo que mantiene el ajuste al cuerpo y lo primero que se degrada con el calor. De ahí que la regla básica sea no superar esos 30 grados, dar la vuelta a las prendas, cerrar cremalleras y usar detergente líquido suave. El suavizante es el enemigo silencioso: se deposita sobre las fibras, reduce su capacidad para gestionar la humedad y castiga la elasticidad. Blanqueadores y detergentes en polvo van por el mismo camino. Un centrifugado bajo, lavar solo cuando haga falta y cortar los hilos sueltos antes de meter la ropa en la máquina evitan que las costuras se deshagan en pleno invierno.
El secado decide buena parte de la temporada. La secadora es lo más dañino: el calor encoge las fibras y, en prendas con elastano, hace que pierdan el ajuste y la capacidad de retener aire, que es justo lo que aísla del frío. Lo indicado es secar al aire, en horizontal o colgadas por la cintura, en un tendedero interior ventilado y lejos de radiadores y sol directo, que amarillean los colores y castigan el tejido. Conviene retirarlas en cuanto estén secas y sacudirlas con las manos para que recuperen volumen. Antes de guardarlas, hay que comprobar que no queda nada de humedad: hacerlo húmedas es la vía más rápida al moho y a olores que después no salen ni con dos lavados. Mejor dobladas que colgadas durante meses, en un lugar seco y sin apilar demasiado peso encima. Al acabar la temporada, un lavado y un secado completos antes de cerrar el cajón bastan para que el próximo invierno sigan cumpliendo.
El gigante chino de ropa ‘low cost’, Shein, que recientemente ha salido a Bolsa, continúa creciendo, aunque de forma más lenta que el mercado de la moda online en general, a medida que cambian las normas de clasificación y los requisitos de localización y los costes regulatorios aumentan el coste de mantener su modelo histórico.
En este sentido, a diferencia de los líderes tradicionales de la moda, como Inditex, que monetizan el valor de marca acumulado, la cadena ‘low cost’ Shein se basa en la fabricación, las pruebas y la reposición continua de novedades para fidelizar a los consumidores, aproximadamente lanzan 720.000 nuevos productos al año. Si bien la fidelización cada vez depende menos de lo que los consumidores recuerdan, y más de las prendas que crean continuamente.
Tal y como expresa el experto de Jefferies, John Chou, «nuestro análisis interno sugiere que la ventaja competitiva de Shein no reside en el valor de marca, sino en su carácter innovador e industrializado, cuya rentabilidad depende de los paquetes de bajo coste, la alta densidad de proveedores en Guangdong y la experimentación financiada por estos».
Shein Fuente: Agencias.
Los cambios dentro de Shein: aplicación, novedades y consumidores
En este contexto, la aplicación de moda ‘low cost’, Shein, funciona menos como una tienda online y más como un sistema de recomendaciones que, además, vende ropa. A los consumidores se les muestran constantemente productos que no estaban buscando activamente. En comparación con Zara, se dedica mucho menos espacio en pantalla a reforzar la identidad de la marca y mucho más a mostrar novedades.
Tal y como lo detallan los expertos de Jefferies, «Shein no es simplemente una tienda online mejorada. Es un producto completamente diferente, diseñado para maximizar el descubrimiento de productos, en lugar de reforzar la identidad de marca». La marca china dedica aproximadamente el 90% del espacio visible de la pantalla al descubrimiento y la conversión. Por lo tanto, la misma pantalla ofrece una cantidad sustancialmente mayor de estímulos de producto por sesión.
SHEIN dedica su espacio en pantalla al producto en lugar de a la historia de la marca. Zara hace lo contrario.
Fuente: Jefferies
Si bien la arquitectura de la aplicación solo funciona si la cadena de suministro que la respalda puede soportarla. La interfaz de Shein está diseñada para mostrar novedades constantemente; este diseño es inútil sin un motor de surtido capaz de reponer el inventario al mismo ritmo. El motor de la novedad de Shein no solo representa una ventaja competitiva, sino también una estructura de costos. Y esa estructura de costos está a punto de verse sometida a presión.
Pasando a los consumidores, estamos ante una plataforma a la que los consumidores regresan habitualmente, en lugar de hacerlo solo por temporada. Sin ir más lejos, Sensor Tower estimó que el tiempo que los usuarios pasaron en el sitio web de Shein fue de aproximadamente 25 minutos por usuario por semana en el tercer trimestre de 2023 (últimos datos disponibles) frente a un promedio de 11 minutos de sus competidores, mientras que las sesiones por usuario aumentaron un 13 % interanual.
«Shein declaró 273 millones de consumidores activos en 2025 en aproximadamente 160 mercados, aumentando a unos 281 millones en los doce meses que terminaron en marzo de 2026 con 1,090 millones de pedidos»
John Chou
Shein también generó un 15 % más de sesiones semanales que Temu en el primer semestre de 2024. Los datos de Similarweb del 26 de julio muestran 5,49 páginas por visita y una duración promedio de visita de 4:42. Las páginas por visita pueden ser la métrica más reveladora, lo que sugiere que los usuarios continuaron navegando mucho más allá del producto que inicialmente vinieron a comprar.
La capacidad de ingresos y la respuesta de Shein
Dos cambios regulatorios incrementan significativamente el coste del modelo tradicional de Shein, basado en la venta directa al consumidor desde China. No obstante, en Estados Unidos la exención de ‘minimis’ del artículo 321 se eliminó primero para los productos de origen chino y posteriormente se suspendió para todos los países, lo que elevó considerablemente los costes de importación para los paquetes de bajo valor.
En la UE, la exención arancelaria de 150 euros para envíos de bajo valor se suprimió en julio de 2026, y es probable que se apliquen cargos adicionales por paquete. El folleto informativo de Shein parte de la base de que se aplicará inicialmente un arancel aduanero fijo de 3 euros a cada categoría de artículo incluida en los envíos con un valor igual o inferior a 150 euros. Concretamente, los directivos prevén que el volumen de pedidos en Estados Unidos se normalice en un plazo de 12 a 18 meses tras la eliminación de la exención de minimis.
El aumento de precios conlleva el riesgo de debilitar la demanda, mientras que el transporte de mercancías a granel implica compromisos de inventario y puede reducir la flexibilidad del modelo tradicional de China al consumidor.
John Chou, Jefferies
«Esto podría limitar el deterioro permanente de la demanda, pero no elimina necesariamente la presión recurrente sobre la rentabilidad unitaria. El arancel sigue presente en la estructura de costes, incluso si los volúmenes se recuperan. Nuestra preocupación radica en la permanencia de la base de costes más elevada, no en la permanencia de la pérdida de volumen«, afirman los analistas de Jefferies.
Usuario de Shein. Fuente: Agencias
Por otro lado, para mitigar el aumento de los costos de los paquetes, es probable que Shein tenga dos opciones generales, primero, gestionar las tarifas o, en segundo lugar, localizar su modelo operativo. Para la gestión de los aranceles, la respuesta más directa es trasladar el aumento de precios a los consumidores. No obstante, tanto si Shein absorbe el coste como si lo traslada a los consumidores, el impacto en los beneficios es igualmente grave en ambos casos.
Y, en segundo lugar, el envío a granel a centros de distribución locales. Los productos podrían enviarse en lotes más grandes y gestionarse desde almacenes locales en lugar de enviarse individualmente desde China. Pero el envío a granel requiere compromisos de inventario a futuro, lo que aumenta las necesidades de capital circulante y el riesgo de inventario. Asimismo, la dirección destacó que el inventario almacenado en Polonia permite una entrega más rápida a los clientes.
«Nuestra consultoría logística sugiere que, si bien los plazos de entrega al cliente pueden mejorar, el proceso de cumplimiento subyacente se vuelve más largo y complejo, pasando de aproximadamente 4-8 días a aproximadamente 8-15 días debido a los trámites aduaneros, de almacenamiento y de clasificación adicionales», afirman los analistas. Al mismo tiempo, el inventario se compromete cada vez más antes de que se observe la demanda, lo que hace que la precisión de las previsiones y la rentabilidad del inventario sean más importantes.
No era ningún secreto que la residencia española de Shakira, que inició ayer, es uno de los eventos más esperados del calendario madrileño. Solo unos días después del estreno de Madring, el nuevo circuito de Fórmula 1 de la capital española, la colombiana aterriza con un montaje multimillonario que también ha servido para disparar el turismo. De hecho, los datos de ventas de Ouigo, Iryo y Renfe muestran un pico de ventas muy por encima de lo común para estas fechas en el mes de septiembre.
Al menos así lo muestran los datos de Trainline, que avisa de que las ventas de los viajes en tren han aumentado casi un 40% durante las semanas en que la autora de «Loba» visita Madrid. Según datos de Trainline, la plataforma para la reserva de billetes de tren y autobús, se prevé que los viajes en tren a Madrid aumenten un 38% durante el fin de semana del 18 al 20 de septiembre, que coincide con los tres primeros conciertos de la cantante colombiana en la capital, en comparación con el mismo período de la semana anterior.
El aumento es especialmente notable en la ruta Barcelona-Madrid, donde las reservas de pasajeros han crecido un 110% en comparación con el período comprendido entre el 11 y el 13 de septiembre. Las cifras ponen de manifiesto cómo los grandes eventos culturales pueden influir en los desplazamientos entre ciudades y fomentar las escapadas de fin de semana en tren.
Además, la mitad de las reservas de Trainline con destino a Madrid durante el fin de semana corresponden a dos o más pasajeros, lo que pone de manifiesto el carácter social de los viajes a la capital durante el fin de semana inaugural de la residencia de Shakira. Los datos de Trainline también revelan que los pasajeros planifican sus viajes con mucha antelación. Las reservas se realizan, de media, dos meses antes del viaje, lo que demuestra hasta qué punto los viajeros se organizan con tiempo para asistir a uno de los principales eventos musicales del año en Madrid.
Pedro García, General Manager de Trainline en Europa, señala: «La residencia de Shakira es un magnífico ejemplo de cómo los grandes eventos culturales pueden animar a la gente a viajar. Estamos observando un aumento especialmente notable en los viajes de Barcelona a Madrid, y los pasajeros planifican sus viajes con más de dos meses de antelación, de media. En Trainline, queremos facilitar al máximo que la gente compare sus opciones y planifique estos viajes en tren».
Los trenes sacan jugo a los eventos culturalescomo la residencia de Shakira
No es la primera vez que Trainline y las empresas del sector señalan que los grandes eventos culturales pueden desplazar a una gran cantidad de usuarios en el transporte ferroviario. Ya este año ocurrió con Bad Bunny, y una de las tres operadoras del mercado nacional, Ouigo, fue uno de los grandes patrocinadores del Mad Cool. Por supuesto, no es solo la cultura, pues también influyen el Mobile World Congress de Barcelona o los grandes partidos de fútbol, donde el crecimiento de los macroeventos como modelo no se detiene.
Imagen de los trenes de Iryo en el taller de Renfe. Diseñada con IA
Madrid, por ejemplo, registró un fuerte incremento de viajes durante el período comprendido entre el 29 de mayo y el 15 de junio, coincidiendo con los diez conciertos que Bad Bunny ofreció en la capital. Albacete lidera el crecimiento de desplazamientos hacia la capital respecto al mes anterior (138%), seguida de Girona (113%) y Tarragona (111%). Además, cabe destacar los incrementos desde A Coruña (49%), Valladolid (42%), Málaga (41%), Alicante y Murcia (ambas 39%), Barcelona y Valencia (ambas 35%).
A este repunte se sumó además la visita del Papa León XIV a España entre los días 6 y 12 de junio, período en el que se esperó también un importante volumen de desplazamientos ferroviarios hacia ciudades como Madrid y Barcelona. Son dos ejemplos claros que han marcado el tren en un año donde, además, ha servido para aligerar un poco el daño hecho por la pérdida de confianza de los usuarios tras el accidente en Adamuz.
La apuesta por recuperar los datos de ocupación del tren
Lo cierto es que los datos que comparte Trainline llegan en un año donde los informes de la CNMC han ido demostrando que las empresas del sector han reducido su ocupación en los últimos meses. El propio ministro de Transportes y Movilidad Sostenible, Óscar Puente, ha asumido en su reciente entrevista en TVE que el usuario ha perdido la confianza en los trenes, que han perdido 3,2 millones de viajeros en los primeros seis meses del año, aunque ha asegurado que se debe al accidente de principios de año y a las vías más lentas en los días posteriores.
Oscar Puente en el evento Parar a la Extrema Derecha. Fuente: Agencias
«Eso ha puesto patas arriba muchas cosas y estamos tratando de rehacernos. Pero dejando al margen estos meses duros, el sistema ferroviario español es uno de los mejores sistemas en cuanto a fiabilidad y puntualidad de Europa. Y no lo digo yo, lo dicen los propios informes de la Unión Europea», ha defendido Puente.
Dormir ocho horas y despertarse igual de cansado: el sueño que ya no repara
Dormir ocho horas no equivale a descansar. Detrás de esa sensación de levantarse tan agotado como al acostarse hay un fenómeno con nombre propio —el sueño no reparador— que no tiene nada que ver con la falta de horas ni con el insomnio clásico: la persona se duerme rápido, no recuerda haberse despertado y, aun así, amanece con la misma fatiga. La razón está en la arquitectura del descanso. A lo largo de la noche atravesamos entre cuatro y seis ciclos, y la recuperación física depende del sueño profundo, mientras que la memoria y el procesamiento cognitivo se concentran en la fase REM. Si esos tramos se recortan o se fragmentan, el tiempo en la cama deja de traducirse en recuperación real. En la vuelta de vacaciones el mecanismo se agrava: acostarse y levantarse a horas distintas, las cenas y pantallas tardías o el llamado “jet lag social” desajustan el reloj biológico justo cuando el cuerpo debería reordenar sus ritmos.
Lo que hace de este síntoma una señal que no conviene minimizar es precisamente su invisibilidad. No duele, no llama la atención y suele atribuirse a la pereza o al mal humor de la reincorporación. Pero el sueño sin reparación puede esconder causas que van más allá del cambio de rutina: microdespertares que no se recuerdan, movimientos periódicos de piernas o, sobre todo, apnea obstructiva del sueño, capaz de interrumpir la respiración decenas de veces por hora y de romper el descanso sin dejar rastro consciente. Los especialistas insisten en que la cantidad de horas es solo una parte de la ecuación y en que el descanso de vacaciones, más largo e irregular, no siempre es de mejor calidad. La advertencia es clara: si tras dormir las horas recomendadas la fatiga se mantiene más de dos semanas o se acompaña de ronquidos fuertes, dolores de cabeza matutinos, despertares con sensación de ahogo o somnolencia diurna, ya no es solo adaptación y conviene una evaluación médica.
Somnolencia diurna y microsueños: cuando el cuerpo se apaga en una reunión o al volante
El microsueño no es quedarse dormido: es un apagón de segundos que quien lo sufre no registra. Durante esos episodios —de unos dos a treinta segundos según las revisiones clínicas— la persona puede mantener los ojos abiertos, la mano en el teclado o en el volante, mientras el cerebro deja de procesar lo que ve y oye. De ahí que sea un síntoma silencioso: apenas avisa y, al terminar, no se recuerda. La vuelta a la oficina lo favorece porque reúne dos factores clásicos. Por un lado, el desfase de horarios y el déficit de sueño que se arrastran de las vacaciones. Por otro, los entornos monótonos que se retoman de golpe: reuniones largas, pantallas, trayectos repetidos. La somnolencia se dispara además en los dos valles naturales del reloj biológico, de madrugada (en torno a las 2:00-5:00) y a primera hora de la tarde (14:00-16:00), justo cuando más cuesta mantener la atención.
Lo que convierte este síntoma en una señal que no debería ignorarse es su relación con los accidentes. A 90 km/h, un microsueño de tres o cuatro segundos equivale a recorrer entre 75 y 100 metros sin ningún control del vehículo, y es una de las causas principales de las colisiones por fatiga, muchas veces registradas como simple pérdida de control o despiste. En la oficina el daño es menos visible pero real: no se recuerda lo acordado en una reunión, se pierden conversaciones enteras o se revisa un documento sin haberlo leído. La privación de sueño degrada las funciones psicomotoras de forma comparable al alcohol: estar 18-20 horas sin dormir se asemeja a una tasa de 0,05% de alcohol en sangre, y 24 horas, a 0,10%. Si los episodios se repiten pese a dormir lo suficiente, conviene descartar trastornos como la apnea obstructiva del sueño, la narcolepsia, la anemia o el hipotiroidismo.
Niebla mental: olvidos, lentitud y la sensación de pensar a través de un cristal
De todos los síntomas de la vuelta a la oficina, la niebla mental es el que menos se ve y el que más se nota por dentro. Quien la sufre no llega con ojeras ni se queja: simplemente tarda el doble en leer un correo, olvida el nombre de un compañero o pierde el hilo de una reunión. Se describe como pensar a través de un cristal, con el pensamiento emborronado y llegando tarde. La psiquiatría lo enmarca en la fatiga cognitiva del reajuste posvacacional y advierte de que, en este periodo, aparece más que la tristeza: cuesta concentrarse, organizar y sostener el rendimiento. El doctor Antonio Arumí, del Hospital Universitari General de Catalunya, subraya que es habitual incluso en personas sin antecedentes y que no implica por sí solo un trastorno.
Su sitio en la lista lo justifica lo difícil que resulta ponerle nombre. A diferencia del insomnio, la apatía o la irritabilidad, no tiene manifestación externa y se confunde con desgana, falta de motivación o simple pereza, lo que retrasa su detección. Detrás de esa bruma puede haber una deuda de sueño acumulada, estrés sostenido con cortisol elevado, horarios descolocados o carencias de vitamina B12 y hierro, además de cuadros que conviene descartar, como el hipotiroidismo o el covid persistente. La semFYC calcula que unos tres de cada diez trabajadores padecen malestar posvacacional, y los especialistas sitúan la ventana de normalidad en torno a dos semanas: si a los 15 días siguen los olvidos y la lentitud mental, toca consultar. Mientras se resuelve, ayuda exponerse a la luz natural por la mañana, elegir dos o tres tareas clave al día y frenar la multitarea.
Irritabilidad desproporcionada: estallar o venirse abajo ante un estímulo mínimo
Estallar por un correo mal redactado, cerrar la puerta de un portazo porque alguien ha dejado la impresora sin papel o venirse abajo porque el ascensor tarda demasiado: esa desproporción entre el estímulo y la respuesta es la firma de la irritabilidad post-vacacional. La Sociedad Española de Medicina de Familia y Comunitaria (semFYC) calcula que en torno al 15% de los adultos arrastra síntomas al reincorporarse y sitúa la irritabilidad entre los más habituales, junto al cansancio y las dificultades de concentración. Lo que la hace merecedora de esta lista es que rara vez se lee como un síntoma: se atribuye al carácter, a la falta de paciencia o al simple fastidio de volver a la oficina, cuando es la señal más temprana de que el esfuerzo de readaptación está desbordando los recursos disponibles. Y asoma antes en quienes ya venían con la mochila cargada: perfiles perfeccionistas o hipersensibles, con autoexigencia elevada, y en puestos con escasa satisfacción laboral.
El trasfondo fisiológico explica por qué conviene no restarle importancia. El estrés sostenido desregula el eje hipotálamo-hipófisis-suprarrenal y altera la respuesta del cortisol, la hormona implicada en modular las emociones; con esa regulación tocada, el umbral para responder con brusquedad se desploma. Un trabajo clásico de Melamed y colaboradores, publicado en el Journal of Psychosomatic Research, comprobó que los empleados con desgaste crónico —seis meses o más de síntomas— presentaban más irritabilidad al terminar la jornada, peor descanso y niveles de cortisol más altos durante el día laboral. La clave está en la duración: si la irritabilidad se disuelve conforme se recuperan horarios y rutinas, hablamos de una adaptación normal. Cuando se mantiene más de dos semanas, salpica también la vida personal y el rendimiento se resiente, deja de ser el ruido de la vuelta al trabajo para convertirse en una señal de alarma que puede apuntar a ansiedad, depresión o a un burnout que las vacaciones solo taparon unos días.
Apatía y anhedonia: cuando lo que te gustaba deja de apetecer
La apatía y la anhedonia son la cara menos visible de la vuelta a la oficina. Mientras el cansancio se nota en el cuerpo, la pérdida de interés por lo que antes ilusionaba —desde quedar con amigos hasta ese hobby que se disfrutaba cada semana— se confunde con desgana o simple pereza. La anhedonia es la incapacidad de experimentar placer y uno de los síntomas nucleares de la depresión: en torno al 70% de los pacientes con trastorno depresivo mayor la presenta. En el síndrome postvacacional, que no es una enfermedad sino un proceso de adaptación, aparece junto al insomnio, la irritabilidad o la falta de concentración, y lo habitual es que se disipe en una o dos semanas.
Que merezca un lugar propio en esta lista tiene que ver con su carácter silencioso y con lo que anticipa. La anhedonia no da la cara como una crisis de ansiedad: se disfraza de eficacia y de rutina cumplida. Muchas personas siguen yendo a trabajar, cerrando tareas y sonriendo en las reuniones, mientras por dentro sienten un vacío que no saben nombrar, porque el sistema de recompensa del cerebro —el que libera dopamina ante lo que nos motiva— se ha quedado sin gasolina. La evidencia vincula esa falta de placer con un peor rendimiento laboral y más absentismo. Por eso, cuando la apatía se prolonga más de dos o tres semanas o interfiere de forma seria en la vida diaria, deja de ser un bajón pasajero y conviene consultar a un profesional.
Dolores difusos sin causa: mandíbula apretada, bruxismo, cefalea tensional y contracturas
Este síntoma merece estar en la lista por su capacidad para disfrazarse. Casi nadie que aprieta los dientes lo sabe: el bruxismo de vigilia afecta a entre el 20% y el 30% de los adultos y el nocturno a un 8%-13% de ellos, según la médica rehabilitadora Teresa Jorge, de la Sociedad Española de Rehabilitación y Medicina Física (SERMEF). A esto se suma que en verano suele dar una tregua: al bajar el cortisol y desaparecer los plazos, la musculatura masticatoria se relaja y las cefaleas matutinas se esfuman, lo que crea la falsa sensación de que el problema se ha resuelto. Al reincorporarse, el cuerpo se reajusta de golpe a un nivel de exigencia que había olvidado y el apretamiento se reactiva sin que la persona lo vincule con su dolor.
El motivo de fondo es anatómico. El nervio trigémino conecta la masticación con la sensibilidad de la cabeza y el cuello, de modo que la hipertonía de maseteros y temporales arrastra a trapecios y esternocleidomastoideos y acaba traduciéndose en cefalea tensional, rigidez cervical, mareos e incluso vértigos. La cefalea tensional afecta a cerca del 70% de la población, según la OMS, y hasta un 30% presenta en algún momento signos de trastorno de la articulación temporomandibular, más frecuente entre los 20 y los 50 años y en mujeres. Las señales que no conviene normalizar son la mandíbula cansada al despertar, el dolor facial, la cefalea matutina y los dientes sensibles o desgastados; si el dolor se prolonga semanas o limita comer, hablar o bostezar, toca consultar.
Palpitaciones y pulso alto en reposo: el cuerpo que sigue en alerta sin amenaza
Las palpitaciones son uno de los síntomas que más se repiten en las descripciones clínicas del mal llamado síndrome postvacacional, junto al aumento de la frecuencia cardíaca y respiratoria, la sudoración o los temblores. La explicación es fisiológica: cuando el organismo lleva semanas en modo alerta —plazos, pantallas, sueño desordenado por el cambio de hábitos veraniegos—, el sistema nervioso simpático mantiene el acelerador pisado y el vago, el freno que debería bajar las pulsaciones cuando estamos quietos, pierde tono. La consecuencia es un corazón que late deprisa en el sofá, sin amenaza real, y que tarda más de lo habitual en volver a la calma tras un esfuerzo mínimo, como subir dos tramos de escalera. Eso es justo lo que lo convierte en un síntoma silencioso: no duele, no incapacita de golpe y se atribuye al café, al calor o a los nervios del primer día.
El problema es la persistencia. Los cuadros leves de reincorporación se resuelven en dos o tres días y, como mucho, en un par de semanas; cuando las palpitaciones y el pulso elevado en reposo se mantienen más allá, los especialistas hablan ya de un posible cuadro de ansiedad generalizada o de estrés crónico, que sí exige consulta médica. Un pulso alto sostenido tampoco es inocuo: la frecuencia cardíaca en reposo se considera un indicador del tono vagal y la taquicardia mantenida se ha relacionado con peor pronóstico cardiovascular. De ahí que merezca un lugar en esta lista: tomarse el pulso nada más despertar, todavía tumbado, es una prueba gratuita que casi nadie hace. En España, un sondeo de Adecco cifró en 2018 en un 37% los trabajadores que sufrían o acabarían sufriendo este malestar, cuatro puntos más que el año anterior.
Jonathan McMullan, especialista global en el sector tecnológico de Schroders, responde a la pregunta cuánto valor debe generar la IA para amortizar su desarrollo.
Jonathan McMullan, especialista global en el sector tecnológico de Schroders
La inversión en centros de datos para IA se acerca al billón de dólares al año. Analizamos qué condiciones deberían darse para que esta inversión resulte rentable y explicamos por qué la rentabilidad dependerá menos de si ese valor llega a materializarse que de quién consigue obtenerlo.
La expansión de la infraestructura de IA constituye uno de los mayores programas de inversión privada de la historia moderna. La inversión en centros de datos de IA, que abarca los chips, las redes, los terrenos, los edificios y la infraestructura eléctrica que sustentan servicios como ChatGPT, ronda1 billón de dólares en 2026, según nuestras estimaciones. Esta cifra se sitúa en el extremo superior de los datos publicados y está aumentando rápidamente. Nvidia, el principal proveedor para este despliegue prevé una inversión anual de entre 3 y 4 billones de dólares para 2030.
El debate determinante en los mercados sobre si toda esta inversión dará sus frutos, suele plantearse mediante analogías: los optimistas citan la electrificación y los ferrocarriles; mientras que los escépticos, la burbuja de la fibra óptica de las telecomunicaciones de2000. Sin embargo, las analogías no pueden zanjar la cuestión, porque cada uno elige la que mejor respalda su conclusión.
Sin embargo, detrás de todo esto subyace una pregunta más fácil de responder: ¿cuánto valor tendría que generar la IA para que esta inversión tuviera sentido? Esta cuestión se puede estimar mediante cálculos sencillos y unas cuantas hipótesis transparentes. La respuesta no permite determinar si el ciclo tendrá éxito o no. Lo que indica es cuán alto es el listón, de dónde tendría que provenir el valor y a qué aspectos hay que prestar atención a medida que vayan surgiendo los datos.
Un dólar de inversión en capital (capex), una cadena de obstáculos
La inversión en capital en IA se inscribe en una cadena de valor de tres niveles. El propietario del centro de datos, normalmente un proveedor de nube a hiperescala, obtiene ingresos por la infraestructura. Las empresas del nivel de modelos y software, como OpenAI y Anthropic, añaden un margen de beneficio, mientras que el cliente final paga la factura completa y debe extraer suficiente valor de la IA para justificarla. Cada nivel presenta un obstáculo en cuanto a la rentabilidad, y estos obstáculos se acumulan.
Tres supuestos sustentan estos cálculos. En primer lugar, el operador del centro de datos se fija como objetivo una rentabilidad del capital del 15 % con un margen operativo del 30 %, en línea con los negocios de computación en la nube ya consolidados. En segundo lugar, el nivel de modelos y software cobra 1,5 veces el coste subyacente de la infraestructura, una estimación conservadora en comparación con los precios actuales de los modelos cerrados, aunque la creciente adopción de modelos abiertos podría ejercer presión a la baja con el tiempo.
El cliente exige una rentabilidad del 15 % sobre el coste total de adopción, incluidos los costes de implementación. Ninguna de estas cifras es un dato objetivo; son parámetros ajustables, y las conclusiones son razonablemente sólidas ante alternativas sensatas.
Si se analiza toda la cadena, cada dólar de inversión anual requiere unos 0,63 dólares de ingresos anuales por infraestructura, lo que se traduce en una factura para el cliente de unos 0,94 dólares tras el margen de beneficio, que a su vez debe generar un valor anual de unos 1,19 dólares para el cliente. Esos 1,19 dólares representan una cifra bruta, calculada antes de que el cliente pague la factura de la IA y el coste de ponerla en funcionamiento.
La regla general: por cada billón de dólares de inversión en activos fijos anual en centros de datos se necesitan alrededor de 1,2 billones de dólares de valor para el cliente al año.
Este mismo obstáculo puede expresarse en términos de la vida útil del activo, en lugar de centrarse en un solo año. Supongamos una vida útil media para un centro de datos de unos diez años: más corta para los chips y mucho más larga para los edificios y la energía.
Partiendo de esa base, y teniendo en cuenta la depreciación a lo largo del tiempo, cada dólar de inversión en capital debe acabar generando aproximadamente unos 6 dólares de valor para el cliente. Esa es la verdadera prueba: un dólar gastado hoy en infraestructura de IA no se justifica por la demanda de un solo año, sino por su capacidad de respaldar un volumen suficiente de usos valiosos a lo largo de su vida útil, antes de que los activos adquiridos pierdan su relevancia económica.
Cada dólar de inversión en capital requiere 1,9 dólares de valor para el cliente al año
Imagen: Schroders IA
Desde la inversión de un año hasta la construcción completa
El marco se amplía de forma lineal, por lo que el obstáculo se eleva con la inversión en capital. Aumentamos la inversión un 30 % al año a partir de la base de 1 billón de dólares de 2026, lo que supone unos 2,9 billones de dólares para 2030, el extremo inferior de la estimación de Nvidia, aunque de ninguna manera está garantizado.
El obstáculo aumenta con la inversión en capital (suponiendo un crecimiento del 30 % anual)
Imagen: Schroders IA
El gráfico anterior muestra cuál debe ser la rentabilidad de las nuevas inversiones cada año. Sin embargo, la cuestión más importante es cuánto deben generar, en conjunto y de forma simultánea, todos los activos construidos entre 2026 y 2030, lo que equivale a una inversión en capital acumulada de unos 9 billones de dólares. Entonces, ¿cuándo debería evaluarse ese patrimonio? No en 2030, cuando los activos tendrán una antigüedad media de unos dos años y los clientes aún estarán en plena fase de implantación. Exigir una rentabilidad total en ese momento sería como evaluar una fábrica en su primer año de producción.
La evaluación justa se produce una vez que el parque de activos ha madurado y genera beneficios, lo que, según el desfase que describimos a continuación, se sitúa en torno a 2033-2034. Para entonces, la amortización habrá reducido la base de capital neta de cerca de 7 billones de dólares a finales de 2030 a aproximadamente 4,5 billones, y el conjunto del parque deberá generar alrededor de 5,4 billones de dólares de valor para el cliente cada año.
Para poner esta cifra en contexto: según nuestras estimaciones, equivale aproximadamente al 20 % del beneficio operativo empresarial mundial actual y alrededor del 4,5 % del PIB mundial. No obstante, si se compara con la economía global de principios de la década de 2030, estos porcentajes se reducen. Es una exigencia considerable, pero no imposible.
¿De dónde podrían salir 5,4 billones de dólares al año?
Si el coste de la IA se financiara simplemente con los beneficios empresariales actuales, el ciclo equivaldría a una mera transferencia y alguien tendría que asumir ese coste. Sin embargo, el volumen total de los beneficios empresariales no es fijo. Existen tres formas en que ese coste puede cubrirse mediante el valor que la propia IA genera: la sustitución de costes (cuando la IA sustituye costes laborales y operativos existentes), la aceleración de los ingresos (cuando las empresas crecen más rápido de lo que lo harían en otras circunstancias) y la aceleración de nuevas fuentes de valor.
Estos grupos son cuantificables. Las actividades que la IA puede abordar de forma plausible en la actualidad, desde el desarrollo de software y los servicios de TI hasta la atención al cliente y el trabajo intelectual de back-office, suman un valor bruto de más de 26 billones de dólares. Si se aplican cuotas de recuperación plausibles, el valor que la IA podría generar de forma realista ronda los 2,2 y los 3,7 billones de dólares al año, en línea con las estimaciones publicadas sobre el potencial de la IA generativa. Las fuentes de valor que podemos identificar hoy en día financian aproximadamente la mitad de las necesidades.
Las fuentes de valor que podemos identificar hoy en día cubren aproximadamente la mitad de las necesidades de financiación
Imagen: Schroders IA
El resto proviene de la aceleración de los ingresos, que se suma a estas fuentes, del aumento de las cuotas de mercado a medida que mejora la capacidad y de categorías que aún no existen. Además, estas fuentes de valor excluyen por completo la inversión en IA de los consumidores, por lo que la estimación de partida podría ser conservadora. Una prueba de resistencia útil consiste en preguntarse qué tendría que aportar cada mecanismo si tuviera que asumir la totalidad de la inversión por sí solo. Planteado así, las cifras parecen extraordinariamente ambiciosas: solo la sustitución de costes supondría desplazar un volumen de trabajo equivalente a alrededor del 11-12 % de la mano de obra cualificada a nivel mundial. Por su parte, solo la aceleración de los ingresos exigiría aumentar los ingresos empresariales globales en aproximadamente un 16 % en una década.
Sin embargo, expresadas en tasas de crecimiento, estas cifras se reducen: satisfacer la totalidad de la necesidad de ingresos requeriría acelerar en torno a 1,5 puntos porcentuales el crecimiento de los ingresos empresariales a nivel mundial de forma sostenida hasta mediados de la década de 2030, y la mitad de esa cifra si la sustitución de costes asumiera la mitad de la inversión necesaria.
La experiencia histórica también sugiere que el tercer mecanismo, esos recursos que nadie puede nombrar todavía, podría acabar siendo el más importante. La expansión de la fibra óptica a finales de la década de 1990 se justificó con las páginas web y el correo electrónico, pero la demanda que finalmente terminó aprovechando esa infraestructura, los smartphones, el streaming y la computación la nube, era en gran medida inimaginable en 1999. Esto es más una referencia histórica, no una previsión.
Ningún mecanismo tiene que asumir la totalidad de la inversión por sí solo, y la combinación de estos sitúa cada expectativa dentro de los niveles que las grandes revoluciones tecnológicas del pasado llegaron efectivamente a alcanzar. Lo que ninguna de ellas logró, como se vuelve a señalar en la sección final, fue hacerlo a una velocidad comparable a la que se requiere en esta ocasión.
Los costes se asumen hoy; el valor se materializa más adelante
Hay una característica estructural del ciclo que merece más atención de la que recibe: el largo e inevitable desfase entre un dólar de inversión en capital y un dólar de valor generado para el cliente. La construcción de un centro de datos tarda entre 18 y 24 meses desde el inicio de las obras hasta que entra en funcionamiento. Una vez operativo, su capacidad se ocupa casi de inmediato, aunque en su mayor parte no por una demanda empresarial consolidada. Desde el primer día, la capacidad disponible es absorbida por el entrenamiento de modelos y los servicios de IA dirigidos a los consumidores.
Además, la categoría de más rápido crecimiento es la de las herramientas que los trabajadores y los equipos adoptan directamente. La programación asistida por IA constituye una una de las mayores cargas de trabajo del sistema, y adopta cada vez más formas autónomas, en la que la IA planifica y ejecuta tareas completas. Este desfase se aplica a las implementaciones más profundas que, en última instancia, deben sustentar este marco de creación de valor. Se trata de aquellos casos en los que la IA se integra en los procesos de la empresa: se tarda uno o dos años en implementarlas y cambiar las formas de trabajar, y aún más tiempo en que los beneficios se reflejen en los estados financieros. En conjunto, es posible que un dólar de capital invertido en 2025 no se traduzca en valor para el cliente hasta 2028 o más tarde.
Por lo tanto, el ciclo parecerá injustificado una y otra vez antes de que pueda parecer justificado, incluso en los escenarios en los que acaba funcionando. Los costes deben asumirse hoy, mientras que la creación de valor se materializa más adelante. Los inversores que no interioricen esta dinámica interpretarán erróneamente los datos a lo largo del proceso.
La cifra a tener en cuenta para la IA
Todo esto se puede resumir en una prueba objetiva. Estimamos que, en la actualidad, los clientes pagan aproximadamente 300000 millones de dólares al año por servicios de IA, incluyendo la IA en la nube, la capa de modelos y el software nativo de IA. El marco prevé que esa factura alcance unos 4,2 billones de dólares en su fase de madurez, lo que implica un crecimiento de aproximadamente el 45 % anual, que se mantendría durante siete años. La estimación de la inversión actual es necesariamente imprecisa, ya que la información disponible es fragmentaria, pero la conclusión apenas varía dentro de cualquier rango razonable.
Ya hemos escrito anteriormente sobre dónde surgen los ingresos vinculados a la IA a lo largo de toda la cadena de valor tecnológica y sobre cuáles son los primeros indicios de rentabilidad. El marco presentado aquí permite cuantificar en qué magnitud deberían convertirse finalmente esos ingresos.
El crecimiento actual supera ese umbral, aunque con un margen de seguridad cada vez menor a medida que se amplía la base de comparación. Además, a diferencia de las previsiones de inversión en capital a largo plazo, cada temporada de resultados aporta nuevos datos. Si la inversión en servicios de IA sigue creciendo a un ritmo igual o superior al 45 % anual aproximadamente, la inversión significará que la demanda de servicios está alcanzando al despliegue de infraestructura.
Si, por el contrario, el crecimiento de los servicios se ralentiza mientras que la inversión en activos fijos sigue aumentando, la brecha se amplía. La composición de ese crecimiento importa tanto como su ritmo: los ingresos pagados con los rendimientos obtenidos por los clientes tienen más valor que aquellos financiados por el propio ecosistema que está construyendo la infraestructura.
Entonces, ¿es racional este nivel de inversión?
El marco no ofrece una respuesta categórica de sí o no. Lo que muestra es que el listón está elevado, sigue aumentando y, aun así, no carece de precedentes. La magnitud de la inversión, el aumento de la productividad y la reasignación de mano de obra que ello implica encuentran paralelismos en la electrificación, los ferrocarriles y la revolución informática, fenómenos que transformaron una proporción similar de la economía a lo largo de un par de décadas. El único elemento que realmente se sitúa en el límite de lo visto hasta ahora es la velocidad: el crecimiento de los ingresos necesario se situaría entre los más rápidos registrados en la historia en el ámbito de las tecnologías a gran escala. El contrapunto es que la difusión se ha acelerado con cada generación tecnológica, y la IA es la primera en llegar apoyándose en una infraestructura que ya existe: los dispositivos, las redes y los hábitos de uso se crearon durante la era de Internet.
Deben cumplirse tres condiciones.En primer lugar, el crecimiento de la inversión en capital debe moderarse en algún momento, para que el obstáculo deje de aumentar; si el crecimiento del 30 % se mantuviera durante otros cinco años más allá de 2030, el nivel de valor requerido se acercaría a la mitad del beneficio operativo empresarial mundial actual.
En segundo lugar, la capacidad debe construirse y entrar en funcionamiento según lo previsto, ya que los factores que limitan el crecimiento actualmente no son la demanda, sino la construcción de infraestructuras, el suministro eléctrico y la disponibilidad de semiconductores. Por último, el valor para el cliente debe materializarse antes de que sea necesario renovar la financiación asociada a los activos.
Y ahí es donde vendrá realmente la respuesta. No se resolverá con previsiones ni con analogías con los ferrocarriles o la fibra óptica. Se resolverá con una factura: si los clientes siguen optando por pagarla, año tras año, al ritmo que exige el despliegue de estas infraestructuras. Por ahora, así lo están haciendo.
Para los inversores, subyace una cuestión aún más relevante, ya que el conjunto puede funcionar mientras que sectores concretos se contraen. La IA reducirá los ingresos en algunos sectores, al tiempo que acelerará el crecimiento de otros, y algunos eslabones de la cadena de valor obtendrán beneficios muy superiores a su umbral de rentabilidad, mientras que otros nunca lo alcanzarán.
Los mismos datos que permiten seguir la evolución de este ciclo también permiten distinguir dentro de él: el marco establece lo que cada eslabón de la cadena debe aportar, de modo que, a medida que se acumulan los datos, se pone de manifiesto qué empresas están alcanzando los niveles requeridos y cuáles se están quedando atrás.
Es precisamente ahí donde este marco converge con la filosofía de nuestro equipo, centrada en identificar brechas de crecimiento: empresas en las que las previsiones del mercado sobre su crecimiento futuro resultan demasiado bajas. El hecho de que la IA genere valor determinará si la inversión fue racional. Quién logre obtener ese valor determinará las rentabilidades.
España gana protagonismo en la financiación de las infraestructuras digitales europeas, según el informe Digital Infra Investment Review EMEA H1 2026 de Datasite.
El país registró cinco operaciones de deuda en el primer semestre de 2026, situándose entre los mercados con mayor actividad, en un momento en el que centros de datos, fibra y telecomunicaciones concentran cada vez más el interés del capital. El mercado europeo apunta además hacia operaciones de mayor tamaño y una nueva oleada de financiación para proyectos digitales.
España no aparece entre los grandes protagonistas de la infraestructura digital europea por operaciones multimillonarias, pero sí destaca por la actividad financiera que está generando el sector. El país registró cinco operaciones de deuda en el primer semestre de 2026, una cifra que lo sitúa entre los mercados europeos con mayor movimiento en financiación digital.
El dato apunta a un mercado capaz de atraer capital no solo para nuevas infraestructuras, sino también para refinanciar activos existentes, en un momento en el que el mercado europeo está virando hacia operaciones de mayor tamaño y una mayor presencia de la financiación de proyectos.
Infraestructuras digitales. Torre Collserola de Cellnex
Principales ideas sobre infraestructuras digitales europeas
El mercado europeo acelera en número y volumen de operaciones. Se anunciaron 112 transacciones de M&A por unos 39.000 millones de dólares, frente a 79 operaciones y 16.000 millones en el primer semestre de 2025. Sin embargo, el ritmo sigue por debajo del récord de la segunda mitad de 2025, cuando se alcanzaron 118 operaciones y 45.000 millones.
El mercado se mueve hacia operaciones más grandes. El tamaño medio de las operaciones pasó de 606 millones de dólares en el primer semestre de 2025 a 1.800 millones en la primera mitad de 2026. Es decir, el crecimiento no responde tanto a una avalancha de operaciones como a una mayor concentración del capital en activos de mayor calidad y tamaño.
Los centros de datos siguen siendo el principal motor de crecimiento. El fuerte incremento de la demanda asociada a la digitalización y, especialmente, a las necesidades de capacidad computacional, mantiene a los datacenters como uno de los grandes focos de inversión.
La fibra es el gran mercado que viene. El pipeline europeo contempla 24 potenciales operaciones por 39.000 millones de dólares, por encima de los 24.000 millones previstos en centros de datos y los 13.000 millones en torres. Dentro de la fibra, las operaciones de redes empresariales y open access concentran más de 25.000 millones.
Las torres mantienen el atractivo, pero con operaciones muy concentradas. Solo hubo cinco operaciones hasta junio por 4.800 millones de dólares, de los que 4.700 millones corresponden a la adquisición de IHS Holding por MTN Group.
Las telecomunicaciones tradicionales pierden actividad. El número de operaciones cayó hasta 24, frente a 33 en el primer semestre de 2025 y 30 en el segundo 2025. El valor agregado también descendió hasta 8.000 millones de dólares.
Infraestructura digital y financiera. Imagen generada por IA
La financiación mediante deuda gana protagonismo. Se cerraron 57 operaciones de deuda por 62.400 millones de dólares, frente a 38 operaciones y 22.000 millones un año antes. El tamaño medio prácticamente se duplicó hasta 1.100 millones.
El dinero empieza a dirigirse más hacia nuevos proyectos. La financiación de proyectos (project financing) gana peso frente a la deuda corporativa y la refinanciación. El informe señala que su participación en el pipeline es casi tres veces superior a su peso entre las operaciones ya cerradas, una señal de que podría acelerarse la financiación de nuevos desarrollos vinculados a grandes proyectos digitales.
Reino Unido concentra buena parte de la actividad europea. Es el mercado con mayor volumen de operaciones, con 30 transacciones y unos 30.200 millones de dólares. Alemania aparece a continuación en número de operaciones, con 12.
España destaca especialmente en financiación
En conclusión, el mercado europeo de infraestructuras digitales entra en una nueva fase en la que el capital busca activos estratégicos y proyectos de mayor escala, con los centros de datos y la fibra como principales focos de crecimiento y la financiación mediante deuda ganando protagonismo.
España no lidera el mercado por grandes operaciones corporativas, pero sus cinco operaciones de deuda en el primer semestre muestran que también está captando financiación para sostener el desarrollo y la refinanciación de sus infraestructuras digitales. El reto será convertir ese flujo de capital en nuevos proyectos y capacidad digital que acompañen la creciente demanda europea.
No es solo que los usuarios de las VTC de Cataluña se puedan ver obligados a despedirse de Uber, Cabify y Bolt si se acaba por aprobar la controvertida ley de transporte para vehículos de hasta 9 plazas, sino que el taxi se volverá más costoso. Y es que la conocida como «ley taxi» o «ley Tito» —en referencia a Tito Álvarez, portavoz de Élite Taxi— prácticamente prohíbe la presencia de este tipo de empresas en trayectos urbanos. Pero aunque el texto ha visto cómo su trámite en el Parlament se sigue alargando, las organizaciones del sector se movilizan dando por hecho que se aprobará en algún momento de 2027.
Entre ellas, Élite Taxi Barcelona, que ha presentado al Instituto Metropolitano del Taxi (IMET) su propuesta de tarifas para 2027, acompañada por un informe económico elaborado por la asociación para justificar su planteamiento. El documento parte de la metodología oficial de cálculo de costes y plantea introducir distintas correcciones para adaptar las tarifas a la evolución de los gastos que soporta actualmente el sector. La organización sostiene que la tarifa aprobada para 2026, con un incremento del 2,3 %, ha supuesto una pérdida de poder adquisitivo para los profesionales durante el año.
La agrupación ha defendido la necesidad de aumentar las tarifas debido a la inflación de los últimos años, que marcan en un 4,3% para el mes de agosto de este año, en particular en compras necesarias para el sector, como los carburantes, que insisten en que se encuentran más de un 20% por encima del nivel de febrero, tras el choque energético provocado por la guerra en Oriente Medio. Además, defienden que la rebaja fiscal del Gobierno es temporal y no sirve de referencia para todo 2027.
El precio de los seguros para el taxi
La organización recuerda que el precio de los seguros sigue subiendo y que deben lidiar con que se les aplique la siniestralidad de las VTC. Desde la agrupación insisten en que el precio de las pólizas seguirá subiendo en el corto plazo si no hay un cambio en la legislación, y calculan que el aumento estará cerca del 15% durante 2027.
En el informe presentado ante el IMET, la organización recuerda que las primas de responsabilidad civil del taxi han continuado subiendo en 2026 por el encarecimiento de las reparaciones y por la equiparación con la siniestralidad de las plataformas VTC. El 15% es una hipótesis conservadora respecto al 30% documentado en el informe de 2026 y a las subidas de tres dígitos que se registraron en 2024.
Los seguros son un dolor de cabeza para el taxi desde hace años
El mismo texto recuerda que las movilizaciones de enero de 2025 en Madrid y Barcelona se produjeron con primas que en algunos casos superaban los 5.000 euros anuales y con titulares que no encontraban aseguradora. En 2026, las primas del ramo de automóviles han seguido al alza en todo el mercado por el encarecimiento de recambios y reparaciones, y el taxi metropolitano se ve además penalizado por la asimilación de su riesgo al de las flotas de VTC, cuya siniestralidad no comparte. La práctica de vinculación de productos (seguros de vida o de hogar como condición para la póliza del vehículo) se mantiene.
Este informe reitera las dos peticiones formuladas en 2024 y 2025: que el IMET traslade a la Autoritat Catalana de la Competència y a la Dirección General de Seguros la evidencia sobre concertación y vinculación en el seguro del taxi, y que la partida de seguros del cuadro de costes se calcule con la distribución efectiva de primas del sector y no con una media aritmética que no captura las colas de la distribución. Élite Taxi facilitará al IMET, con las garantías de anonimato necesarias, los datos de primas de sus asociados.
Defienden que la amortización del vehículo tarda 9 años
Por otro lado, la agrupación insiste en que la metodología de revisión anual, elaborada por la Comisión para el estudio de las tarifas del taxi y compartida con el sector en 2024, estima el coste de explotación de una licencia a partir de una jornada teórica de 1.912 horas anuales (239 jornadas de 8 horas) a una velocidad media de 19,68 km/h, lo que da un recorrido anual de 37.647 km. Sobre esa base se calculan el carburante, el mantenimiento y la amortización del vehículo, esta última en un horizonte de nueve años, cuando el propio IMET reconoce que la vida útil de un taxi es de siete.
La amortización a nueve años reduce artificialmente el coste anual del vehículo en un contexto de renovación acelerada de la flota hacia motorizaciones de bajas emisiones, más caras. Es una de las obligaciones más claras del sector en los últimos años.
El bolsillo de los usuarios sufriría sin las plataformas
Aunque el informe de Élite puede ser razonable, lo cierto es que un aumento del precio de los taxis supone otro golpe al bolsillo de los usuarios. La situación es delicada, pues si Uber, Cabify y Bolt no están presentes en los momentos de grandes eventos deportivos o culturales en la Ciudad Condal, el mayor precio del taxi, sumado al aumento de la demanda al reducirse las opciones, puede generar un verdadero colapso en zonas de Barcelona.
Ha sido uno de los grandes argumentos contra la ley por parte de las tres plataformas, así como de la principal patronal del sector, Unauto VTC. De hecho, defienden que su presencia es necesaria sobre todo en el Mobile World Congress, el Primavera Sound o los partidos del Fútbol Club Barcelona, cuando el turismo se dispara en la ciudad.
El panorama actual del gran consumo en España, con actores de gran relevancia como Mercadona, Carrefour y Eroski, entre otros supermercados, evidencia la consolidación de un comprador más informado, exigente y reflexivo. Si bien, a pesar de un contexto inflacionario complicado por los costes de la energía, la prioridad por la salud y la calidad de los ingredientes, los consumidores han asentado una serie de exigencias innegociables en el día a día de sus compras en los supermercados, redefiniendo los lineales.
En este sentido, a pesar de un escenario económico complicado derivado del repunte de los costes de la energía, los consumidores españoles están redefiniendo de manera contundente sus prioridades en el momento de llenar la cesta de la compra. El comportamiento actual del cliente revela una prioridad hacia la salud, la calidad de los productos y la composición de los productos básicos por encima, eso sí, del precio y la propia fidelidad a las marcas tradicionales.
«La salud se ha consolidado como el principal criterio para las familias, muy por encima incluso del precio, pero la decisión final se construye también dentro de casa y los hijos tienen así la capacidad para influir en lo que termina ocupando un lugar en la cesta de la compra», explica el global revenue director de Gelt, Guillermo Peña.
Fuente: Agencias
Calidad y salud: los nuevos motores innegociables de la cesta básica
En este contexto, no es una novedad que los consumidores sean quienes dibujen los productos que sí o que no deben estar en los lineales de los diferentes supermercados. Concretamente, tanto la preocupación por la salud como la calidad de los alimentos de primera necesidad han pasado a liderar las decisiones cotidianas de los hogares.
Sin ir más lejos, en un estudio elaborado por ‘YoSoy’ se afirma que el 92,5% de los encuestados es más exigente con la calidad de los productos básicos como el aceite de oliva, las bebidas vegetales o el queso que hace cinco años. En esa misma línea, hemos podido observar cómo el 89,9% asegura estar dispuesto a pagar un precio algo más elevado si con ello consigue obtener un alimento de mayor calidad.
«Estamos ante un consumidor menos conformista. Es decir, comparan más, prestan más atención a lo que compran y a su vez están dispuestos a cambiar cuando encuentran algo que consideran mejor»
Por su parte, Gelt también ha elaborado un informe sobre los cambios en el consumo por parte de los clientes. Si bien el 51% de las familias posiciona la salud y el valor nutritivo de los alimentos como su primer criterio de selección. Sorprendentemente, este factor supera con creces al precio, el cual se sitúa como primera prioridad únicamente para un 11% de los consumidores. De este modo, aspectos como la calidad de los ingredientes o la aportación nutricional han pasado a influir cuatro veces más que la marca o el factor económico al evaluar los alimentos del día a día.
Fuente: Agencias
Los supermercados son conscientes de las nuevas exigencias de sus clientes. El consumidor actual examina etiquetas y compara opciones sin miedo alguno a cambiar de marca tras encontrar un producto superior o más saludable. No obstante, esta búsqueda por mantener un perfil nutricional óptimo dentro del hogar no está exenta de matices. En el ámbito doméstico, la ambición de priorizar la salud se topa con la realidad de las preferencias familiares, provocando que hasta un 37% de los padres termine cediendo o negociando con sus hijos al comprar ciertos productos.
La inflación pasa factura a Mercadona, Carrefour, Alcampo y Eroski
Concretamente, durante el mes de agosto de 2026, la inflación general en España alcanzó el 4,3%, impulsada fundamentalmente por el aumento de los carburantes. De manera directa e indirecta, el incremento del coste de la energía ha afectado a los supermercados españoles, que, tal y como adelantan desde ASEDAS, ya acumulan un sobrecoste de aproximadamente 110 millones de euros desde que comenzó el conflicto de Oriente Medio.
De hecho, el transporte ha sido uno de los sectores más inflacionistas, ya que la variación anual subió más de tres puntos, hasta el 9,5%, la más alta desde agosto de 2022. A pesar del repunte en el precio de los alimentos que se produjo en agosto, la inflación alimentaria se mantiene dos puntos por debajo del IPC general. Cabe recordar que en junio registró su tasa interanual más baja desde principios de 2025.
Fuente: Agencias
No obstante, el esfuerzo de absorción de costes para moderar los precios al consumidor por parte de Mercadona, Carrefour o Eroski, entre otros supermercados, se refleja en la máxima contención de los precios, a pesar del encarecimiento tanto del combustible como de la electricidad y determinadas materias primas que repercuten en la producción, transformación y distribución de alimentos. Asimismo, los productos que más están sufriendo son aquellos que dependen directamente del plástico, a través de los envases.
Bjørn Gulden heredó Adidas con 1.200 millones de dólares en producto sin vender. Su diagnóstico fue otro: no faltaban ideas, sobraban capas de ‘no-sayers’ dispuestas a enterrarlas.
El problema casi nunca es la falta de talento. Es la arquitectura de decisión. Cuando un proyecto tiene que atravesar siete, ocho o nueve filtros, basta con que uno diga no para que muera. Y en una compañía grande siempre hay alguien dispuesto a decirlo: el no es la respuesta más barata y la que menos expone a quien la firma.
Gulden aterrizó en la compañía alemana en enero de 2023, en el peor momento posible. La ruptura con Kanye West había dejado el inventario en máximos históricos, las ventas en China se desplomaron tras las dudas que la firma planteó sobre el trabajo forzado en Xinjiang, y marcas emergentes como Hoka y On empezaban a morder cuota en el mercado del deporte.
De los 1.200 millones en stock a un contrato hasta 2030
Menos de cuatro años después, el balance es otro. Adidas vende más, gana más y ha recuperado visibilidad en categorías que había dejado de pelear. En marzo, el consejo de administración amplió el contrato de Gulden hasta 2030 alegando el ‘tremendo progreso operativo y financiero en un entorno complicado’ de esta etapa, según recoge Fast Company.
Ese es el dato que un fundador debería retener. Los turnarounds no se miden por la épica del discurso, sino por la disposición del consejo a renovar al responsable cuando el entorno sigue siendo hostil. Extender el mandato hasta 2030 es, en la práctica, un compromiso de capital y de tiempo con una forma concreta de decidir.
Cuando una decisión pasa por nueve manos, el criterio deja de importar: cualquiera puede bloquear y nadie responde del resultado.
Antes de llegar a ese punto, en enero de 2025, la compañía anunció un recorte de hasta 500 puestos en su sede de Baviera. Conviene decirlo sin adornos: reordenar la estructura de decisión también implica despedir a personas, y el relato del liderazgo inspirador suele esconder esa parte.
Quitar capas no es solo una metáfora organizativa: algunas de esas capas tienen nombre, apellidos y una nómina que se extingue.
El método de los ‘no-sayers’: menos capas y más diseñadores en la sala
Su frase en el Fast Company Innovation Festival de Nueva York fue tajante: ‘Cuando una empresa está en problemas, una empresa grande con muchos recursos, tienes que apartar a los no-sayers del camino. Teníamos demasiadas capas de gente que decía no a todo.
El argumento técnico es el que interesa a cualquier equipo, tenga 12 empleados o 60.000: ‘Si tienes siete, ocho o nueve capas en un proceso de decisión, solo necesitas que una persona diga no para que todo se detenga’. Esa es la definición operativa de la fricción decisional, y su coste no es equivocarse: es tardar tres meses en decidir.
La jugada complementaria fue subir a las capas segunda, tercera y cuarta del organigrama. Gulden quería ‘dejar respirar a la buena gente’ y permitir que llegara arriba, además de devolver la conversación a quien crea: ‘Saca las hojas de cálculo de la discusión durante un rato y deja que los diseñadores y los creativos hagan lo que quieren’.
El producto respondió. En abril, en el Maratón de Londres, el keniano Sabastian Sawe bajó de las dos horas con las Adidas Adizero Adios Pro Evo 3 y firmó 1 hora, 59 minutos y 30 segundos. El propio Gulden lo atribuye a una cultura de ‘hacer las cosas y no tener un procedimiento para todo cuando se llega al producto.
📦 Caso de estudio: Adidas
El reto: La ruptura con Kanye West dejó 1.200 millones de dólares en stock sin vender y las ventas de China en caída.
La jugada: Apartar del proceso a los perfiles que bloqueaban cada propuesta y devolver la decisión a las capas intermedias y al diseño.
El resultado: Ventas y beneficios al alza, contrato del CEO extendido hasta 2030 y un producto récord en el Maratón de Londres.
La lección: Cuenta cuántas personas pueden vetar una idea en tu empresa; cada veto extra multiplica el tiempo de reacción.
Lo que este caso enseña (y lo que no conviene copiar)
Hay un precedente que se repite en la industria: cuando una compañía añade capas para controlar el riesgo, el riesgo no desaparece, se traslada del producto a la cuenta de resultados. Adidas no inventó nada. Lo hicieron antes otros turnarounds industriales y lo replican cada año las scale-ups españolas que pasan de 30 a 100 empleados: contratan mandos intermedios para ordenar el caos y, seis meses después, descubren que ya nadie puede lanzar nada sin tres aprobaciones.
Aquí viene el matiz que el relato de Gulden no resuelve. Eliminar no-sayers a lo bruto también elimina al escéptico que evita el desastre: el financiero que detecta un agujero de caja, el legal que ve el problema regulatorio y el ingeniero que sabe que la fecha de entrega no es realista.
La distinción útil no es entre optimistas y negativos, sino entre quien dice no con datos y quien lo hace por costumbre o para proteger su parcela. La mayoría de los mandos intermedios prefiere el segundo camino, porque no mover nada nunca les cuesta el puesto.
Para un fundador español que esté levantando su primera ronda seed, la lección es más modesta que la de un gigante con decenas de miles de empleados. Con un equipo de 12 personas no hay capas que quitar: hay que resistirse a crearlas. El momento de peligro llega entre el empleado 20 y el 40, cuando la operación duele y la tentación de añadir un jefe de área para cada función se vuelve irresistible. Es el cuello de botella clásico de cualquier scale-up salida de Lanzadera o de Wayra.
Y las metodologías no tapan ese agujero. Implantar OKR para alinear al equipo mientras se mantiene el comité que aprueba cada campaña es decoración de oficina. El ciclo de construir, medir y aprender de Lean Startup se rompe en cuanto cada iteración necesita tres firmas, y el mejor sprint de Agile se ahoga si el área de diseño no puede tocar nada sin validación previa. La cultura de Y Combinator empuja justo en la dirección contraria: lanzar pronto y decidir con la información disponible.
También aplica a los negocios tangibles. Una fábrica de chocolate artesanal no necesita un comité para elegir el packaging de temporada; necesita que quien está frente a la máquina tenga margen para cambiar un formato sin pedir permiso a tres personas. La lógica es la misma que defiende Adidas, y trae el mismo aviso: alguien tiene que responder de los números al cierre del trimestre.
El cierre de Gulden resume el fondo del asunto mejor que cualquier marco teórico: al margen de la tecnología que uses, todo se reduce a tener a la mejor gente.
🚀 Hoja de Ruta para Emprender
Audita tus vetos: Cuenta cuántas personas pueden frenar una decisión de producto. Si son más de dos, tienes un problema de diseño organizativo, no de talento.
Sube la capa dos: Da responsabilidad real al segundo nivel del equipo antes de contratar un mando intermedio más. Retienes talento y ganas velocidad.
Separa disenso de bloqueo: El que dice no con datos se queda; el que lo dice por inercia sale del proceso. Escríbelo en tu política de decisión.
Mide el tiempo de decisión: Cronometra cuánto tarda una idea desde que se propone hasta que se ejecuta. Es la métrica de agilidad más honesta que existe.
La saturación de la red eléctrica española ya bloquea el 86,5% de las subestaciones de acceso. El último mapa del Foro Industria y Energía (FIE) y Opina 360 deja solo 826 nudos con capacidad libre de los 6.127 que operan en el sistema.
Son 5.301 subestaciones saturadas, casi nueve de cada diez nudos de la red. La fotografía apenas se mueve respecto a marzo, cuando el porcentaje era del 86,3%. En seis meses, el sistema ha ganado dos décimas de ocupación y ha perdido margen para conectar nuevos proyectos industriales, centros de datos o plantas renovables.
Solo 826 de las 6.127 subestaciones quedan libres en toda España
El informe cifra la capacidad disponible en 7.118,6 MW, frente a los 7.400,8 MW de la anterior actualización. La diferencia son 282,2 MW netos menos en medio año, un descenso del 3,8% que rompe la tendencia de los dos últimos ejercicios.
Esa cifra agregada esconde un movimiento mucho mayor bajo la superficie. En esos seis meses se han incorporado 1.258,6 MW de capacidad en unas zonas mientras se ocupaban 1.540,8 MW en otras. La red no está quieta: intercambia huecos de un extremo al otro del mapa sin ganar terreno neto.
El resultado es un sistema que concentra los pocos nudos libres en muy pocos territorios. Galicia (1.409,2 MW), Andalucía (941,8 MW) y Cataluña (832,1 MW) reúnen los mayores volúmenes disponibles, y Lugo se consolida como la provincia con más capacidad, con 1.074,6 MW, aunque buena parte de ese margen está sujeto a condicionantes técnicos. En el otro extremo, ocho provincias —Álava, Guipúzcoa, Vizcaya, Málaga, Albacete, Guadalajara, Salamanca, y Valladolid— tienen el 100% de sus subestaciones saturadas.
La red no se ha quedado sin hueco por falta de infraestructura, sino por una asignación que no termina de liberar lo reservado.
Por comunidades autónomas, el País Vasco lidera la saturación con el 100% de sus nudos ocupados y 0 MW disponibles. Navarra (99,6% y 1,9 MW) y La Rioja (98,4% y 10,7 MW) completan el podio de la congestión. Asturias (41,8%), Baleares (47,8%) y Canarias (51,1%) presentan los niveles más bajos, aunque ninguna de las tres baja del 40%.
El caso navarro merece un párrafo aparte. La comunidad ha pasado de 453,4 MW disponibles a solo 1,9 MW en seis meses, el mayor desplome registrado en el conjunto del mapa. Una decena de regiones ha empeorado su nivel de saturación y nueve pierden megavatios frente a ocho que los ganan. Otro semestre, mismo diagnóstico.
Detrás del mapa hay una cola de proyectos que no se ve. Centros de datos, plantas de hidrógeno verde, electrificación de procesos industriales y nueva fotovoltaica compiten por el mismo recurso escaso: el permiso de conexión. La capacidad de acceso se ha convertido en el activo más disputado del sistema eléctrico español, más incluso que la propia energía que se va a producir.
El Real Decreto-ley 7/2026 no libera ni un solo megavatio
El Gobierno aprobó en marzo, a través del artículo 11 del Real Decreto-ley 7/2026, un mecanismo para que Red Eléctrica cobre a los promotores que mantengan reservada capacidad de acceso sin haber iniciado su actividad. El objetivo era doble: liberar nudos y frenar el acaparamiento. Seis meses después, los datos no acompañan.
Juan Francisco Caro, director de Opina 360, reconoce que era de esperar que la normativa hubiera empezado a liberar capacidad. Los datos, sin embargo, ‘muestran justo lo contrario, y la red sigue prácticamente igual de saturada que hace seis meses, y en varias regiones ha ido incluso a peor’, añade.
El resultado dibuja una paradoja incómoda para el diseño del mecanismo. Castigar la reserva sin actividad no genera capacidad nueva si el cuello de botella real es otro: la propia red no tiene más margen de conexión en los nudos ya ocupados. El gravamen actúa sobre la demanda de acceso, no sobre la oferta de infraestructura.
Y sin hueco no hay proyecto. La capacidad de acceso es el permiso que convierte una idea en una planta, y su escasez se ha convertido en el principal filtro de inversión del sector. Los promotores lo saben: quien no asegura nudo, no construye.
Castigar la reserva sin actividad no crea capacidad nueva cuando el cuello de botella está en la propia infraestructura, no en la cola de solicitudes.
El cuello de botella que la norma no toca
La saturación de la red eléctrica no es un fenómeno nuevo. Viene de lejos. El pico de solicitudes de acceso que siguió a los hitos administrativos del Real Decreto-ley 23/2020 dejó colas de proyectos que nunca llegaron a construirse y bloquearon nudos durante años. La normativa posterior intentó depurar esas colas. El mapa de septiembre demuestra que la limpieza avanza más despacio que la propia ocupación real.
El riesgo es evidente y tiene nombre: proyectos que se van. España ha comprometido una electrificación masiva de la industria, el transporte y los centros de datos en su planificación energética. Cada megavatio que no se libera es una inversión que aterriza en Portugal, en Francia o simplemente no se hace. La electricidad barata pierde su ventaja competitiva si no hay forma de conectarla a la red.
Hay además una dimensión financiera que el mapa no refleja. Un permiso de acceso bien situado se ha convertido en un activo negociable, y eso distorsiona la señal de precio: el mercado paga por el derecho a conectar, no por la energía que conecta. Mientras esa brecha persista, el incentivo para retener capacidad no desaparece del todo, por mucho que se grave.
La contradicción de fondo es de diseño, no de voluntad. El gravamen penaliza al que reserva y no construye, pero no añade ni un metro de línea nueva. Si el problema fuera solo el acaparamiento, seis meses bastarían para notar el efecto sobre el mapa. No lo hay. Y el nudo no crece por decreto.
Cabe recordar que la capacidad disponible no es un número abstracto: es la puerta de entrada de la próxima fábrica, del próximo centro de datos, del próximo electrolizador. La red española afronta el último tramo de 2026 con menos puertas abiertas que en marzo. La próxima revisión del mapa, previsiblemente ya en el primer semestre de 2027, medirá si el mecanismo disuasorio empieza a morder o si la saturación se ha consolidado como el estado permanente del sistema.