Lidl baja un 8% el coste de su cesta de la compra y aplica precios permanentes en 800 productos

0

Lidl ha bajado un 8% el coste de su cesta de la compra en lo que va de 2026 y mantiene 800 productos con precios por debajo de los de enero, un movimiento que presiona al resto del lineal en plena escalada alimentaria.

Qué ha bajado de precio y cuánto

El dato lo firma Worldpanel by Numerator: el coste global de la cesta de la cadena alemana es un 8% inferior al de principios de año, después de los ajustes aplicados durante los últimos meses. Y no es una promoción de fin de semana: 800 referencias del surtido tienen hoy un precio más bajo que en enero.

Las rebajas alcanzan prácticamente todas las categorías. Higiene, cuidado personal y limpieza, productos de despensa y, sobre todo, frescos: fruta, verdura, carne y pescado. Son justo las secciones que más peso tiene en la compra semanal y donde el ahorro se nota en el ticket final.

Entre los ejemplos citados por la compañía, las varitas de merluza y las lentejas acumulan bajadas de más del 20%, mientras que el arroz largo, las judías verdes y la cebolla troceada superan el 15%. Básicos de congelado y despensa, no caprichos de temporada.

El contexto juega a favor del mensaje. Según el último dato del INE, los alimentos y bebidas no alcohólicas subieron un 1,6% interanual en julio. Y el análisis de FACUA publicado en agosto situaba el encarecimiento medio de los huevos en torno al 9% en el último año. Con ese telón de fondo, cualquier cesta que baje va contracorriente.

En un lineal donde casi todo sube, la rebaja que de verdad mueve el ticket es la que se queda en el estante, no la que caduca el domingo.

Bajada permanente o promoción: la clave para el bolsillo

Lidl ordena su ahorro en dos vías. La primera son las promociones semanales del folleto. La segunda, las bajadas permanentes, que no tienen fecha de caducidad. La diferencia no es cosmética: la oferta puntual marca el ritmo de compra; el precio permanente deja que el comprador decida cuándo llena el carro.

📊 La comparativa de un vistazo

CategoríaRebaja permanenteProductos citados
Pescado congeladoMás del 20%Varitas de merluza
LegumbreMás del 20%Lentejas
Despensa y verduraMás del 15%Arroz largo, judías verdes y cebolla troceada
Cesta completa8%Coste global frente a enero
Lidl baja precios

Aquí está el matiz importante. Ese 8% es el coste global de la cesta, no una rebaja del 8% en cada referencia: hay productos que caen mucho y otros que se quedan igual. Para el comprador, el cálculo útil es otro: mirar el precio por kilo de los básicos que repite cada semana y comprobar si el estante cumple lo que promete el folleto.

La forma de verificarlo en la próxima compra es sencilla. Guardar el tique y comparar el precio por kilo de tres o cuatro productos fijos, como la leche, el arroz o la fruta, con el de hace un par de meses. Si la bajada es estructural, la diferencia aparece en todas las compras; si solo se ve en la semana de la promoción, era folleto.

El modelo que sostiene estas rebajas se apoya en la compra agregada y en la eficiencia de los procesos, según la explicación de la propia compañía. El esfuerzo económico lo asume la cadena ajustando sus márgenes operativos. Y una estructura de surtido más corta que la de un hipermercado, con menos referencias y más rotación, ayuda a negociar volumen con el proveedor.

El movimiento coincide con un aumento de clientela. Según el mismo panel de Worldpanel by Numerator, en el segundo trimestre de 2026 la cadena sumó 1,5 millones de clientes respecto al trimestre anterior. Más carros y precios más bajos es la ecuación que busca cualquier distribuidor que compita por volumen.

Qué hay de cierto en el liderazgo en precio

La compañía presenta estas bajadas como su apuesta por el liderazgo en precio y por ofrecer la cesta más barata del mercado. El matiz honesto: ese liderazgo lo sostiene la empresa con sus propios datos de panel, no un ranking independiente que compare cesta a cesta con el resto de cadenas. La rebaja del 8% está medida; la etiqueta de más barata del mercado es una afirmación comercial.

Lo verificable es la dirección del movimiento. Con el INE registrando todavía subidas en alimentación, mantener 800 referencias por debajo del precio de enero obliga a los demás operadores a revisar su propia cesta. Cuando una cadena grande mueve precios de forma estructural, la presión se traslada al folleto de la competencia en pocas semanas.

Para el comprador, la lectura práctica es clara. La bajada permanente favorece a quien hace la compra completa en la misma tienda, porque el ahorro no depende de cazar la oferta del día. Y castiga menos a quien no puede permitirse recorrer varios establecimientos buscando el mejor precio de cada producto. Eso sí, conviene recordar que este análisis es divulgativo y no constituye una recomendación de compra ni un consejo financiero: cada cesta depende de lo que se compre y de dónde se compre.

La compañía tiene previsto lanzar en las próximas semanas la campaña Récord del ahorro, con la que pondrá el foco en las distintas vías de ahorro disponibles en tienda. La campaña es comunicación; el precio del estante es lo que queda en el tique.

🛒 El Veredicto de Compra

  • Compara el precio por kilo: el 8% es una media de cesta completa, así que el ahorro real depende de los básicos que repitas cada semana.
  • Distingue folleto de precio permanente: una bajada que no caduca el domingo permite organizar la compra sin correr detrás de la promoción.
  • Guarda el tique: es la única forma de comprobar en dos meses si esa rebaja sigue en el estante o se ha quedado en el anuncio.
Guardia Civil: multa de hasta 900 euros por silla infantil mal puesta o menores sin SRI

La multa por silla infantil mal colocada alcanza los 200 euros y cuatro puntos del carnet por cada menor. La Guardia Civil ha intensificado la vigilancia del interior del coche y un solo control puede acumular más de 900 euros en denuncias.

El último caso lo confirma. Una patrulla de la Policía Foral interceptó en el peaje de Tiebas-Olóriz, en la Autopista de Navarra, un turismo que circulaba con nueve ocupantes cuando solo tiene cinco plazas autorizadas. Cuatro de ellos eran menores que viajaban sin ningún sistema de retención infantil.

La intervención acabó con seis denuncias administrativas y el vehículo inmovilizado en una zona segura del peaje. El conductor no solo pagará por el exceso de ocupantes: cada niño sin SRI tiene su propia multa y sus propios puntos.

Qué se sanciona exactamente y a quién afecta

El Reglamento General de Circulación y la Ley de Seguridad Vial son tajantes. Todo menor con estatura igual o inferior a 135 centímetros debe viajar con un sistema de retención infantil homologado y adaptado a su talla y peso. No es una recomendación: es una obligación del conductor.

La infracción se considera grave y se sanciona con 200 euros y la pérdida de cuatro puntos del permiso por cada menor que viaje sin su silla o con el cinturón mal ajustado. El responsable es siempre quien va al volante, sea o no el padre o la madre del niño.

Cada menor sin silla suma 200 euros y cuatro puntos: cuatro niños mal sujetos convierten una sola infracción en 800 euros.

El caso de Navarra añadió más capas. Los agentes levantaron una denuncia por ocupación excesiva de plazas —nueve personas en un vehículo de cinco—, lo que supone superar en más del 50% la capacidad autorizada. Esa infracción conlleva 500 euros y la detención del vehículo.

A esas sanciones se sumaron las cuatro multas individuales por los menores sin retención y una más por la incorrecta estiba del equipaje, que comprometía la estabilidad del turismo y la visibilidad del conductor. El total supera los 900 euros.

Qué dice la norma y qué excepciones existen

La obligación de llevar silla no admite atajos, aunque el reglamento contempla excepciones muy concretas. Las más habituales son el taxi que no disponga del dispositivo adecuado y los autobuses de transporte público. Fuera de esos supuestos, el menor viaja con su sistema de retención o no viaja.

Conviene recordar un matiz que muchos conductores pasan por alto: el cinturón de seguridad no sustituye a la silla mientras el niño no alcance los 135 centímetros. A partir de esa estatura ya puede usar el cinturón, pero siempre bien ajustado y, a ser posible, en las plazas traseras.

SRI multa

Cómo colocar bien la silla infantil para no llevarse la multa

La sanción no castiga solo no llevar silla. También multa llevarla mal anclada o inadecuada para la talla del menor. Según la DGT, el sistema debe ir fijado con Isofix o con el cinturón según el manual del fabricante, y con el arnés ajustado al cuerpo sin holguras.

  1. Comprueba que la silla está homologada y corresponde al grupo de talla y peso del menor.
  2. Verifica que queda firme, sin más de dos centímetros de movimiento lateral.
  3. Ajusta el arnés al cuerpo del niño, retira el abrigo grueso antes de sentarlo y evita las holguras.
  4. Siempre que sea posible, coloca a los menores en las plazas traseras.

La Policía Foral resumió el asunto con una frase que conviene memorizar: el respeto a los límites de ocupación y el uso de los SRI «no son un mero trámite administrativo, sino una medida vital que reduce de forma drástica las lesiones graves o mortales» en caso de accidente.

Por qué la multa se multiplica con cada menor sin SRI

La sanción por menores sin silla es una de las pocas del catálogo de tráfico que se multiplica según el número de afectados. Llevar a un solo niño mal sujeto cuesta 200 euros y cuatro puntos; llevar a cuatro dispara la factura hasta los 800 euros solo en esa infracción. Sumados los 500 euros por ocupación excesiva, el correctivo supera los 900 euros, el equivalente a varias multas por velocidad acumuladas.

El refuerzo de la vigilancia tiene un sentido claro. El SRI es el elemento de seguridad pasiva que más reduce la mortalidad infantil en carretera y, sin embargo, sigue habiendo conductores que lo consideran prescindible en trayectos cortos. El problema es que la mayoría de estas sanciones no nacen de un accidente, sino de un control rutinario en el que el agente abre la puerta y cuenta ocupantes.

Lo que más conviene vigilar es la suma silenciosa. Un conductor puede creer que lleva a los niños bien sujetos con el cinturón cuando en realidad incumple la norma si no alcanzan los 135 centímetros. Y ojo con el equipaje: una maleta mal colocada no resta puntos, pero se denuncia como infracción grave y agrava cualquier frenazo o impacto.

Hoy, lo más rentable es una revisión de dos minutos antes de arrancar: comprobar la homologación de la silla, el anclaje y que ningún menor viaje sin su dispositivo. La Guardia Civil no avisa, y la multa se cobra por cada niño.

🚨 Ficha de la Normativa

  • Infracción / Novedad: Llevar a un menor sin sistema de retención infantil o con la silla mal colocada.
  • Sanción económica: 200 euros por cada menor, acumulables; el exceso de plazas añade 500 euros.
  • Puntos del carnet: Cuatro puntos por cada menor sin SRI.
  • Entrada en vigor: Ya vigente. La ley obliga a usar SRI a los menores de 135 centímetros.

Ibex 35 hoy: cierra la semana con una caída del 1,60% hasta 19.513,80 puntos por la cuádruple hora bruja

0

El Ibex 35 hoy cae un 1,60% hasta 19.513,80 puntos en una sesión de fuertes caídas en toda Europa marcada por la cuádruple hora bruja.

En la semana, el selectivo español pierde un 1,64%. Las subidas del miércoles y el jueves habían compensado las caídas iniciales, pero el varapalo de hoy deja el balance semanal en descensos superiores al 1,5%.

El Ibex acusa el desplome de Telefónica y la corrección de la banca

Telefónica firma la peor sesión del selectivo, con una caída del 4,3%, en una jornada aciaga para el conjunto del sector europeo de telecomunicaciones.

La banca corrige tras el buen tono de jornadas anteriores. Santander, que ayer fue el mejor banco del Ibex, se deja un 2,9%; Unicaja cae un 2% y BBVA, un 1,9%. Las acereras tampoco encuentran suelo: ArcelorMittal (-2,7%) y Acerinox (-2,5%) están entre los más bajistas del índice.

En el otro extremo, Acciona aguanta con una subida del 0,5% y se convierte en el único valor en positivo del selectivo. La compañía encadena su cuarta sesión consecutiva al alza, impulsada por el interés de EQT y Norges por pujar por Acciona Energía.

Tres bancos centrales en ocho días y un vencimiento trimestral bastaron para borrar en una sola sesión las ganancias de media semana.

Tres subidas de tipos en ocho días y hora bruja en los mercados

Sobre la base técnica del vencimiento trimestral de opciones y futuros, los inversores han tenido que digerir, la tercera gran subida de tipos en poco más de una semana. La ronda la abrió el BCE el 10 de septiembre; el miércoles tomó el testigo la Reserva Federal; y esta mañana ha sido el turno del Banco de Japón, que eleva el precio del dinero 25 puntos básicos, hasta el 1,25%, sus máximos en 31 años.

El Nikkei ha respondido con avances del 1,5%, beneficiado por la caída del yen. Más dudas genera el efecto de la subida sobre el carry trade y las billonarias inversiones japonesas en el exterior. La rentabilidad del bono estadounidense a diez años vuelve al 5% y, en Europa, el bund alemán supera el 3,50% mientras la deuda española cotiza por encima del 4%.

Los intereses de la deuda no han logrado esta vez replicar el freno del petróleo. El barril de Brent modera las caídas iniciales y se sitúa en 104 dólares, lejos de los 109 dólares que marcó al arranque de la semana.

Europa cae más del 1% y el oro recupera los 4.400 dólares

La renta variable europea comparte el tono bajista, con descensos superiores al 1% en los principales índices. Las telecos lideran los recortes: Orange (-5,4%), BT (-5,3%), Vodafone (-4,6%) y Deutsche Telekom (-4,6%). Nestlé pierde un 2,4% por los riesgos de expropiación sobre su negocio en Rusia. En el lado positivo, los semiconductores vinculados a la inteligencia artificial aguantan: Siltronic (+9,3%), Infineon (+2,4%) y STMicroelectronics (+1,6%). Renk repunta un 5,4% tras la recomendación de compra de Goldman Sachs.

En el mercado de divisas vuelve la estabilidad, salvo el yen, que retrocede un 1% tras conocerse el desenlace del Banco de Japón. El euro cotiza estable en 1,14 dólares y la libra, en 1,33. El oro aguanta en los 4.400 dólares la onza y el bitcoin roza los 80.000 dólares tras resistir la víspera la embestida de la Fed.

El triple golpe monetario que el Ibex no puede esquivar

Conviene separar el ruido de la tendencia. El ruido es la hora bruja, un artefacto técnico que se repite cada trimestre y que suele agotarse en una sesión. La tendencia es otra: en ocho días, el BCE, la Fed y el Banco de Japón han movido ficha en la misma dirección.

Cuando los tres grandes bancos centrales endurecen a la vez, el inversor se queda sin refugio cómodo. Un bund por encima del 3,50% y un bono español sobre el 4% compiten directamente con el dividendo de la bolsa española. Ese es el terreno en el que el Ibex juega en desventaja, y explica por qué las telecos han sido las primeras en notarlo.

Hay un matiz que el mercado parece dejar de lado. Tras tres décadas de tipos mínimos, Japón acumula inversiones billonarias fuera de sus fronteras y cada subida obliga a revisar esas posiciones: el carry trade deja de salir gratis. El Nikkei lo celebró hoy con un 1,5%, pero el bono estadounidense, de vuelta al 5%, apunta en la dirección contraria.

El petróleo en 104 dólares y el oro en 4.400 son coberturas, no señales de apetito. La próxima cita capaz de despejar dudas es la temporada de resultados del tercer trimestre, que arranca en octubre. Si las cuentas aguantan con el coste de la deuda al alza, la hora bruja habrá quedado en anécdota.

El campo anuncia movilizaciones por la subida del gasóleo agrícola y su efecto en el precio de los alimentos

0

La subida del gasóleo agrícola, que ya se paga a 1,649 euros por litro, un 48% más que hace un año, ha llevado a Asaja, COAG y UPA a anunciar movilizaciones en todo el país. El detonante es una fecha: el 30 de septiembre decae la ayuda a la compra de este carburante y, a menos de dos semanas vista, no hay alternativa sobre la mesa.

Para el comprador, la clave no está en la pancarta, sino en el lineal. El gasóleo mueve tractores, cosechadoras y camiones de frío; cuando su precio se dispara, una parte acaba llegando a la etiqueta de frutas, hortalizas y cereales. Y el momento no puede ser peor: el campo está en plena campaña de siembras, vendimia y maíz, y en pocas semanas arranca la aceituna.

Cuánto cuesta hoy llenar el depósito de un tractor

Vamos a los números. Las organizaciones profesionales agrarias sitúan el gasóleo agrícola en 1,649 euros por litro, un 48% más que hace un año. No es una subida aislada: se suma al encarecimiento previo de fertilizantes, energía y piensos, que el sector vincula al conflicto en Irán y a su impacto sostenido sobre los mercados de combustibles.

El problema no es solo el precio del litro, sino el volumen. La maquinaria agrícola trabaja jornadas intensivas y ese gasto se concentra justo en los meses de más actividad, cuando el productor todavía no ha cobrado la cosecha. Las organizaciones hablan de explotaciones en una situación límite, y el argumento no es retórico: es el mismo gasóleo el que permite sembrar lo que se venderá en primavera.

Del depósito del tractor a la etiqueta del súper

El traslado al precio final no es automático ni inmediato, y ahí está el matiz que importa. El carburante es un componente del coste de producción, junto a semillas, fitosanitarios, envases y transporte, no el precio de venta. Por eso la subida no aparece en el lineal de un día para otro, pero tampoco se queda quieta: presiona en cada eslabón y acaba pesando en categorías sensibles como la fruta de temporada, la hortaliza y el cereal.

Un gasóleo un 48% más caro no sube el precio de la lechuga de hoy para mañana, pero decide qué se siembra y a qué precio se vende.

precio de los alimentos

¿Qué significa esto para la cesta de la compra? Que el riesgo no es un salto brusco, sino una presión sostenida. Cuando el productor no cubre costes, la primera decisión no es subir el precio: es reducir superficie sembrada o adelgazar la producción. Ese ajuste tarda meses en notarse y, cuando lo hace, llega con menos oferta y precios más firmes.

📊 La comparativa de un vistazo

ConceptoSituación actualQué pide el sector
Precio del gasóleo agrícola1,649 euros por litro, un 48% más en un añoPrórroga de la ayuda y fiscalidad mínima del 10% hasta el 31 de diciembre
Tope de la ayudaLimitado a 0,20 euros por litroElevarlo o eliminarlo para aplicar el 70% sobre el diferencial real de precio
Momento del cobroDevolución posterior sobre el consumo del año anteriorAbono mensual automático en el momento del suministro, con tarjeta profesional agraria
Transparencia de márgenesCOAG pide el desglose provincialInforme de márgenes brutos de distribución de la CNMC (RDL 18/2026)

Las demandas de COAG al Gobierno se concentran en cuatro puntos. Pide prorrogar de inmediato la ayuda al gasóleo agrario y la fiscalidad mínima del 10% hasta el 31 de diciembre, y elevar o eliminar el tope de 0,20 euros por litro para que el 70% previsto en la norma se aplique sobre el diferencial real de precio.

La tercera petición es de método: abonar la ayuda en el momento del suministro, con censo y tarjeta de gasóleo profesional agrario y abono mensual automático, en lugar de la devolución posterior sobre el consumo del año anterior. La organización insiste en en que el mecanismo del artículo 52 bis y de la Orden HFP/941/2022 ya existe y solo hay que replicarlo.

La cuarta apunta al otro extremo de la cadena: que la CNMC publique el informe de márgenes brutos de distribución con desagregación provincial, aprovechando las facultades reforzadas por el RDL 18/2026. El campo no solo reclama ayuda: reclama ver cuánto se queda cada eslabón por el camino.

El precedente: la ayuda nació como parche y se ha vuelto estructural

La ayuda al gasóleo agrícola no es nueva: se diseñó como respuesta temporal al primer gran pico de precios de la energía y se ha ido prorrogando, ejercicio tras ejercicio. El sistema vigente devuelve el dinero después, sobre el consumo del año anterior, y el sector lleva tiempo señalando que ese calendario no encaja con un coste que se paga por adelantado en el surtidor. El problema de fondo es ese: un parche pensado para una coyuntura se ha convertido en una pieza fija de la rentabilidad de muchas explotaciones.

La lectura honesta para el comprador es esta. Una prórroga evitaría el golpe inmediato al productor, pero no corrige el diferencial de costes ni garantiza que el precio baje. Tampoco cabe esperar un traslado lineal a la etiqueta: el precio final se forma con muchos componentes y el peso de la energía es mayor en el producto fresco y de temporada que en el transformado. El efecto realista en el ticket es gradual y desigual según la categoría.

Lo que sí cambia el 30 de septiembre es el calendario. Si no hay prórroga, el sobrecoste pasa íntegro al productor en plena campaña, y los mercados de frutas y hortalizas, que trabajan con márgenes estrechos, son los primeros en notarlo. Ahí conviene mirar con lupa el precio por kilo y no el del envase.

Este análisis es divulgativo y de servicio al comprador: no constituye consejo financiero ni de inversión, y cada decisión de compra conviene valorarla según el caso concreto. El marco normativo de la ayuda y de la fiscalidad mínima se recoge en el Boletín Oficial del Estado, y el seguimiento de márgenes corresponde a la Comisión Nacional de los Mercados y la Competencia.

🛒 El Veredicto de Compra

  • Mira el precio por kilo, no el del envase: el coste energético pesa más en el producto fresco y de temporada, donde la diferencia entre cadenas se amplía.
  • Apúntate la fecha del 30 de septiembre: si no hay prórroga de la ayuda al gasóleo agrícola, el sobrecoste pasa al productor en plena siembra y vendimia.
  • Compara semana a semana: en fruta, hortaliza y cereal el precio se mueve por campañas, y no todo lo que sube en el lineal responde al coste de producción.

Multas ZBE Madrid: el Ayuntamiento pierde 7 de cada 10 y 200 euros caen por defectos de forma

El Ayuntamiento de Madrid pierde 7 de cada 10 sentencias por multas de tráfico. La asociación Dvuelta pone cifra a ese goteo de derrotas: el 72,5% de las sanciones anuladas son de la Zona de Bajas Emisiones. Cada multa tumbada son 200 euros que no se cobran, y el motivo casi siempre es el mismo.

Qué dicen los datos de la ZBE de Madrid

Entre enero de 2025 y agosto de 2026, el Ayuntamiento de Madrid acumula 1.835 sentencias desfavorables frente a esta asociación de defensa del automovilista. En el 63,11% de los dictámenes, el juez condenó además al Consistorio al pago de las costas procesales. La entidad asegura que ha ganado más del 90% de los procedimientos que ha interpuesto contra la corporación madrileña.

El segundo bloque de sentencias perdidas corresponde a sanciones por exceso de velocidad, con un 24,25% del total. Muy lejos quedan las denuncias por estacionamiento y semáforo, que apenas suman un 2,18%. Dicho de otro modo: casi tres de cada cuatro derrotas judiciales del Ayuntamiento nacen de su propia Zona de Bajas Emisiones.

Por qué los jueces tumban la multa: el defecto de forma

La razón que esgrimen los tribunales es recurrente. El Ayuntamiento no acredita documentalmente la instalación de los carteles informativos que exige su propia legislación municipal, en lugares visibles, avisando al conductor de que se captan datos o imágenes para controlar el acceso. Sin esa prueba, la sanción se viene abajo.

En la práctica totalidad de los procedimientos no se ha aportado documento alguno que demuestre la existencia de la señalización reglamentaria, según Dvuelta. Esa ausencia vulnera los derechos básicos de información y defensa del conductor y basta para que el juez declare nula la multa, sin entrar siquiera a valorar si el vehículo podía circular por la zona.

recurrir multa ZBE

Poco importa si tu coche llevaba etiqueta o no: si el Ayuntamiento no prueba que la señalización estaba colocada, la multa cae en el juzgado.

No es solo Madrid: la ofensiva judicial contra las ZBE

El caso madrileño no es una excepción aislada. Una cadena de trece sentencias de Tribunales Superiores de Justicia de Cataluña, Madrid, Asturias, Extremadura y Castilla y León ha ido anulando de forma temporal Zonas de Bajas Emisiones por defectos en su implantación. En paralelo, la Sindicatura de Comptes de Cataluña ha denunciado que solo 6 de los 23 municipios de esa comunidad multan de verdad conforme a la ley.

Detrás de todos ellos late un patrón común: administraciones que activan la restricción antes de tener resuelta la parte más básica, la información al conductor. Lo que en la calle parece un cartel más, en un juzgado se convierte en la prueba que decide si la multa se sostiene o se anula.

Cómo recurrir una multa de la ZBE paso a paso

El defecto de forma es un motivo de recurso sólido y repetido. Si has recibido una sanción de 200 euros por acceder a la ZBE, puedes alegar lo mismo que ya han defendido con éxito cientos de conductores: que el Ayuntamiento no ha probado su señalización. El primer consejo es claro: si crees que tienes argumentos, no pagues con descuento, porque el pago voluntario cierra la puerta al recurso.

Los pasos que siguen los abogados especializados son estos:

  1. Descargar el expediente desde la sede electrónica del Ayuntamiento de Madrid y comprobar si la notificación menciona la señalización reglamentaria.
  2. Revisar las imágenes que acompañan a la denuncia: si no identifican los carteles, el defecto de forma queda abierto.
  3. Presentar las alegaciones dentro de plazo, adjuntando las sentencias que ya han anulado multas idénticas.
  4. Si la Administración desestima, dar el salto al juzgado contencioso-administrativo.

Análisis: una administración que no defiende sus propias multas

Hay un detalle del informe que resulta más revelador que el propio porcentaje de derrotas. Dvuelta denuncia que el Consistorio ni siquiera comparece en una parte relevante de las vistas de los procedimientos que él mismo origina. Deja así a los jueces sin contradicción y asume unas costas que acaban pagando todos los madrileños.

Y, aun con las sentencias en contra, el Ayuntamiento sigue aplicando el mismo procedimiento una y otra vez. La crítica de la asociación es tajante: Madrid antepone el dinero a la legalidad de sus propios trámites. La magnitud del negocio lo explica. En 2025, el Consistorio ingresó más de 283,2 millones de euros en multas de tráfico, frente a los 208,5 millones presupuestados. Un desfase del 35,8%, el mayor en términos absolutos de todas las grandes ciudades españolas.

El riesgo para el conductor es el de siempre: pagar por inercia. Muchas de estas multas llegan con la amenaza del recargo si no se abonan en plazo, y eso empuja a soltar los 200 euros sin pelear. No obstante, el historial judicial de la ZBE madrileña invita justo a lo contrario. Quien tenga una sanción reciente debería revisarla antes de abonarla y, si el Ayuntamiento no acreditó su señalización, conservar el expediente a buen recaudo. Los tribunales ya han demostrado que, en este pulso, el conductor suele llevar las de ganar.

🚨 Ficha de la Normativa

  • Infracción / Novedad: Acceso indebido a la Zona de Bajas Emisiones de Madrid; los tribunales anulan buena parte de estas multas por defectos de forma.
  • Sanción económica: 200 euros por cada entrada no autorizada a la ZBE.
  • Puntos del carnet: No aplica. La sanción de la ZBE de Madrid no resta puntos.
  • Entrada en vigor: La ZBE de Madrid ya está en vigor; las sentencias anulatorias analizadas van de enero de 2025 a agosto de 2026.

Telefónica bolsa hoy: las telecos europeas se hunden y arrastran al Ibex

0

Telefónica cae más del 4% en bolsa hoy y se convierte en el principal lastre del Ibex 35. Las telecos europeas firmaban a media sesión los peores registros de toda la renta variable del continente, con descensos que oscilaban entre el 3% y el 5%.

El desplome se extiende por toda Europa

El correctivo es generalizado. En Alemania, Deutsche Telekom frenaba al Dax; en Francia, Orange arrastraba al Cac 40; y en Reino Unido, Vodafone hacía lo propio con el Ftse 100. Las caídas alcanzan también a BT, Tele2, Telia, Telenor, Proximus y KPN.

Al frente del desplome sobresale Airtel Africa. La compañía cotizada en la Bolsa de Londres se desinfla hasta un 10% después de que Bloomberg informara de una drástica revisión a la baja en la valoración barajada para la salida a Bolsa de su división Airtel Money.

Según esa información, Airtel Money busca ahora captar al menos 800 millones de dólares en su OPV. La cifra supone prácticamente la mitad de su objetivo inicial, estimado entre 1.500 y 2.000 millones. La causa es la frialdad de la demanda inversora.

Las señales de debilidad contagian al conjunto del sector en una jornada en la que los analistas apuntan además a una rotación de carteras. Desde Oddo BHF explican que a las referencias bajistas de Airtel Africa se une la decisión de los inversores de rotar hacia valores tecnológicos.

El capital que abandona las telecos no se refugia: emigra hacia la inteligencia artificial, y ese trasvase explica buena parte del castigo.

Morgan Stanley recorta un 11% el precio objetivo de Telefónica

El golpe al sector llega en paralelo a una nueva dosis de escepticismo de Morgan Stanley. El banco estadounidense rebajó ayer su precio objetivo sobre Telefónica un 11%, desde los 4,30 hasta los 3,80 euros por acción. Ese nivel apenas concedía un 2% de potencial alcista respecto al cierre de la sesión anterior.

En su informe, la firma mantiene la recomendación de Telefónica ‘en línea con el mercado’ y justifica su cautela en una condición concreta: para adoptar una postura más positiva, según recoge el documento, necesitaría ver ‘una mejora operativa en Alemania y una estabilización y vuelta al crecimiento en Reino Unido’.

El recorte sobre la teleco española se suma a la rebaja que el mismo banco ha aplicado hoy sobre Orange, degradada a ‘infraponderar’. El mensaje que trasladan las firmas que revisan sus carteras es nítido: buscan exposición a la inteligencia artificial y reducen la que mantienen en operadoras, un sector más defensivo pero con expectativas de crecimiento más modestas.

La reacción del mercado no se hizo esperar. Si las acciones de Telefónica cerraron ayer con una subida del 1,2%, el giro bajista de hoy se traduce en descensos que superan el 4%.

Un castigo con matices: el sector aún sube más del 10% en el año

Conviene poner el desplome de hoy en perspectiva. El índice sectorial Stoxx Europe 600 Telecommunications, pese a rozar el 3% de caída en la sesión, mantiene un balance positivo en el año superior al 10%. El correctivo de hoy es severo, pero no borra un ejercicio en el que las telecos han funcionado como refugio de dividendo y flujo de caja estable.

El problema es de relato. En un mercado que este 2026 ha premiado todo lo que suene a inteligencia artificial, las operadoras tienen dificultades para vender su historia. No ofrecen el crecimiento explosivo que exigen las carteras growth, y su condición de valor defensivo pierde atractivo cuando el apetito por el riesgo regresa a los parqués. La rotación de carteras que describen desde Oddo BHF no es un fenómeno de una sola sesión: es la foto de una preferencia que el mercado lleva tiempo perfilando.

La pregunta que dejo abierta es la que el propio Morgan Stanley pone sobre la mesa: sin una mejora operativa en Alemania y una estabilización en el Reino Unido, ¿qué catalizador puede devolver a Telefónica a la senda alcista? El sector aguanta gracias a un dividendo y a un flujo de caja que nadie discute, pero eso no basta para ganar la batalla del relato. El próximo termómetro es la colocación de Airtel Money: si sale finalmente con la valoración recortada, confirmará que la frialdad inversora hacia las telecos no es un ruido de una sola jornada.

Mango Home tiendas: supera la decena de locales en España y presiona el precio de la decoración

0

Mango Home supera la decena de tiendas en España tras sumar tres aperturas en Madrid en apenas seis semanas. El movimiento mete a la moda en el negocio del hogar y añade presión competitiva al precio de la decoración.

La línea de hogar de la firma textil ha alcanzado las 11 tiendas independientes en el segundo año desde su lanzamiento. Todas operan bajo el concepto de local estrenado en Barcelona en abril de 2025, con la primera parada madrileña en Alcobendas ese mismo año. La compañía ha superado así, antes de lo previsto, el objetivo que se había fijado para este ejercicio.

Mango Home supera las once tiendas y acelera en Madrid

Las tres últimas inauguraciones concentran el empuje de la enseña. La primera llegó el 1 de agosto, con un local de 350 metros cuadrados en el centro comercial Plaza Norte 2, en San Sebastián de los Reyes, y una plantilla de 12 personas.

Le siguió, el 14 de agosto, un espacio de 303 metros cuadrados en el centro comercial Gran Plaza 2, en Majadahonda. Y el 17 de septiembre la marca abrió en la capital su cuarta tienda madrileña: casi 400 metros cuadrados en el Paseo de la Habana, esquina con la calle Balbina Valverde, en el distrito de Chamartín, en un edificio con patio de piedra artesanal y fachada de mármoles verdes, y rojizos.

📊 La comparativa de un vistazo

AperturaUbicaciónSuperficie
1 de agostoPlaza Norte 2 (San Sebastián de los Reyes)350 metros cuadrados
14 de agostoGran Plaza 2 (Majadahonda)303 metros cuadrados
17 de septiembrePaseo de la Habana (Madrid, Chamartín)Casi 400 metros cuadrados

El modelo de tienda es una de las claves del proyecto. Mango Home concibe cada local como un recorrido distribuido por estancias que reproduce la arquitectura de un hogar, con salón, dormitorio y cocina, para transmitir la sensación de estar en una casa y no en una tienda al uso. La marca subraya en cada apertura su apuesta por la artesanía y por la producción de proximidad.

El hogar ya no es un negocio ajeno a la moda: es la extensión natural de un cliente que viste la marca y ahora quiere amueblar su casa.

Por qué la moda se lanza al negocio del hogar

Mango Home España

La línea de hogar se integra en el Plan Estratégico 4E 2024-2026 de la compañía, que busca impulsar el crecimiento, la rentabilidad y la visibilidad de todas sus líneas de negocio. La enseña complementa así su ecosistema omnicanal, con venta en tienda física y online.

Poner muebles, textiles y menaje en el mismo espacio donde se vende ropa responde a una lógica comercial clara: el cliente de moda ya entra en la tienda, y cada visita puede convertirse en en una compra de hogar sin coste de captación añadido. La directora de Mango Home, Nuria Font, defiende que la Comunidad de Madrid es un territorio clave para el crecimiento de la línea en España.

El formato independiente permite además construir un relato propio, alejado del ritmo de las colecciones de ropa. La superficie media de los nuevos locales, entre 300 y 400 metros cuadrados, es el tamaño mínimo para desplegar el recorrido por estancias sin renunciar a un surtido amplio.

La jugada no es única. Otras cadenas de moda han convertido el hogar en una pata más del negocio, y en el mercado español la referencia inevitable es la línea de casa de Inditex. Mango Home busca su hueco con un formato de tienda independiente y una propuesta apoyada en la artesanía, en lugar de competir frontalmente por volumen.

El reto: decorar sin competir por precio

Aquí conviene ser honestos con el dato. Que una firma de moda abra tiendas de hogar no rebaja por sí sola el precio de un jarrón ni de un sofá. Lo que sí hace es ampliar la oferta y aumentar la presión competitiva entre los operadores que ya pugnan por el gasto del hogar, desde las grandes superficies especializadas hasta las marcas de moda, un sector del comercio minorista que ha añadido casa a su catálogo.

El precedente inmediato está en el propio sector: cada vez más cadenas reservan metros cuadrados para textiles de hogar, menaje, y decoración, categorías con márgenes atractivos y una compra menos estacional que la ropa. La clave para el comprador es no dejarse llevar por la etiqueta, porque el efecto marca encarece un producto que en muchos casos comparte materiales con opciones más económicas.

Para el consumidor, la consecuencia práctica es más variedad y una competencia que, a medio plazo, tiende a moderar precios donde entra un actor nuevo. En decoración, el precio de góndola engaña: un jarrón de 12 euros puede salir más caro por pieza que otro de 20 euros si el primero es un envase pequeño. Fijarse en el precio por unidad, en los materiales y en la vida útil es lo que separa una compra razonable de una compra impulsiva.

Eso sí, la decoración sigue siendo un gasto discrecional y ninguna apertura garantiza una rebaja automática. Lo que cambia con la llegada de nuevos operadores es el abanico donde comparar; la decisión final sigue dependiendo de lo que uno necesite y del presupuesto que maneje. Este análisis es divulgativo y no constituye un consejo financiero: cada comprador debe valorar su caso.

🛒 El Veredicto de Compra

  • Separa diseño de calidad: el ambiente cuidado de una tienda no dice nada del producto; mira materiales y acabado antes que la etiqueta.
  • Compara el precio por unidad: en decoración el precio de góndola engaña; calcula cuánto pagas por pieza o por metro de tela.
  • Aprovecha la competencia: con más enseñas pugnando por el hogar, comparar entre marcas antes de comprar es lo que de verdad ajusta el ticket.

Lefties abre una tienda de 3.000 m² en Xanadú con 50 empleos y refuerza su ofensiva de bajo coste

0

Lefties Xanadú ya es una realidad: la cadena de bajo coste de Inditex ha estrenado una tienda de 3.000 metros cuadrados y 50 empleos en el centro comercial madrileño, un movimiento que aprieta su ofensiva frente a Primark y Shein.

Qué hay detrás de la tienda de 3.000 metros cuadrados

El nuevo espacio ocupa la planta baja de Xanadú y reúne las colecciones de mujer, hombre e infantil, además de accesorios, calzado y complementos. La apertura, recogida por Europa Press y FashionNetwork, se suma a los más de 220 establecimientos que ya operan en el complejo, uno de los mayores de la zona sur de Madrid.

Desde la dirección del centro el mensaje es claro: la operación se presenta como un refuerzo de su oferta comercial y como un reclamo de tráfico. Traducido al negocio, Xanadú gana una enseña con tirón entre el público joven y familiar, y Lefties consigue un escaparate en una zona de gran afluencia de compradores.

No es la última incorporación prevista. El propio complejo reconoce que habrá más aperturas en el último trimestre del año, lo que confirma una tendencia del sector: los grandes centros comerciales reordenan su mezcla de operadores para captar al comprador sensible al precio.

Conviene mirar el dato con perspectiva. Lefties nació dentro de Inditex como canal para dar salida al excedente del grupo y ha terminado convertida en una marca de moda de precio bajo con entidad propia. El movimiento no es aislado: el grupo lleva tiempo concentrando superficie en en los formatos que mejor funcionan, y el bajo coste es hoy uno de sus vectores de crecimiento en España.

El bajo coste ya no es el hermano pobre de la moda: mueve más tráfico que casi cualquier otro formato cuando el presupuesto aprieta.

La ofensiva de bajo coste: quién compite con quién

El terreno de juego tiene tres actores principales. Primark presiona desde la gran superficie física, con tiendas de miles de metros y precios agresivos. Shein lo hace desde el otro lado: nació online, produce en ciclos muy cortos y ha convertido el catálogo extenso en su principal argumento. Lefties juega con una ventaja híbrida: compite en precio, pero se apoya en la estructura logística, la capacidad de compra y la experiencia de tienda de Inditex.

Inditex Lefties

La diferencia no es solo de precio. Es de modelo. Y ahí es donde encaja el nuevo Lefties de Xanadú: la superficie permite ver el producto, probarlo y llevárselo el mismo día, algo que el comercio puramente online no resuelve con la misma inmediatez.

📊 La comparativa de un vistazo

CadenaModelo de ventaDónde aprieta
Lefties (Inditex)Tienda física grande con respaldo del grupoPrecio bajo con compra y logística integradas
PrimarkGran superficie de marca propiaSurtido amplio con rotación alta
SheinVenta exclusivamente onlineCatálogo extenso y ciclos de producción muy cortos

Para el comprador, la consecuencia práctica es más competencia en el mismo tramo de precio. Cuando tres cadenas pelean por el mismo bolsillo, el margen se estrecha y las promociones se multiplican. La letra pequeña, como casi siempre, está en la composición del tejido, en el acabado de las prendas y en la política de devoluciones, que no funciona igual en tienda física que en una compra online.

El análisis: por qué Lefties crece donde otras cadenas recortan

La apertura encaja en un patrón que se repite en el retail español desde hace años: mientras las enseñas de precio medio ajusta su red de tiendas, los formatos de bajo coste siguen sumando metros. Inditex ha hecho de ese doble carril su estrategia. Zara defiende el tramo medio y alto; Lefties cubre el suelo del mercado, el mismo que disputan Primark y Shein. Así el grupo no pierde al cliente que recorta gasto: lo retiene dentro de casa.

El textil es, además, uno de los segmentos más sensibles al gasto discrecional, el primero que se resiente cuando el presupuesto familiar se tensa. Por eso las cadenas pelean por el comprador de precio bajo con aperturas y no solo con descuentos: la tienda genera empleo local y presencia física, dos argumentos que el comercio electrónico no puede replicar de la misma forma.

¿Compensa la operación? Sobre el papel, sí. La ratio que deja la nueva tienda —un empleo por cada 60 metros cuadrados— es razonable para un formato de gran superficie con reposición continua, y la ubicación, en un complejo con más de 220 operadores, garantiza flujo de visitantes. El riesgo está en otro sitio: canibalizar ventas de otras marcas del propio grupo y alimentar una guerra de precios que estreche los márgenes del sector.

La lectura para el consumidor es sencilla. Más oferta de bajo coste en el mismo centro significa más opciones para comparar y más presión sobre los precios de la competencia. Lo que no cambia es la regla de siempre: el precio de la etiqueta no dice nada sobre la calidad. Eso se comprueba en la composición, en las costuras y en el número de lavados que aguanta la prenda.

Lefties Xanadú refuerza, en definitiva, la apuesta de Inditex por el formato grande en ubicaciones de alto tráfico, la misma lógica que ha llevado al grupo a reordenar su parque de tiendas en los últimos ejercicios. El sur de Madrid es el campo de pruebas. La respuesta del comprador, el juez.

🛒 El Veredicto de Compra

  • Compara el precio por prenda, no por escaparate: la llegada de Lefties a Xanadú amplía la oferta de bajo coste en el mismo tramo de precio.
  • Mira la etiqueta de composición: el precio bajo no siempre equivale a peor tejido, y el porcentaje de algodón o poliéster explica cómo envejecerá la prenda.
  • Guarda el tique y revisa la devolución: en tienda física el plazo lo fija cada comercio y no coincide con los 14 días de desistimiento de la compra online.

Parquímetros de Madrid estudian cobrar los domingos: encarecerá aparcar cada fin de semana

El Ayuntamiento de Madrid estudia cobrar los parquímetros también los domingos y encarecer cada fin de semana el aparcamiento. La Ordenanza de Movilidad Sostenible, aprobada el 24 de marzo de 2026 en el Pleno, abre la puerta a cobrar los sábados desde las 15:00, los domingos y los festivos en las zonas de mayor demanda, y también más allá de las 21:00 entre semana.

El texto definitivo salió adelante con los votos a favor del Partido Popular y el rechazo del resto de formaciones. El delegado de Urbanismo, Medio Ambiente y Movilidad, Borja Carabante, defendió entonces que la ciudad encadena cuatro años consecutivos cumpliendo la directiva europea de calidad del aire gracias a las actuaciones de Madrid 360 y al marco legal de la propia ordenanza.

Qué cambia en los parquímetros y a quién afecta

En lo que dice el texto, la novedad es de horario más que de tarifa: la ordenanza habilita el cobro en franjas que hoy son gratuitas. Podría pagarse pasadas las 15:00 de los sábados, los domingos y los festivos, y entre semana más allá de las 21:00. El domingo, de pago.

Aplicarlo no será automático. La medida tendrá que ser solicitada por los distritos y recibir el visto bueno del área de Movilidad, y solo podrá activarse en zonas de alta demanda, en días concretos o en momentos puntuales que justifiquen la ampliación. La propia ordenanza la describe como algo sin carácter permanente. Sin petición del distrito, no hay cobro.

El argumento municipal es la disponibilidad de plazas. Según el texto, el objetivo es garantizar aparcamiento a los residentes en barrios que concentran una actividad comercial, cultural, deportiva, turística y de ocio intensa, con una alta afluencia de visitantes que compite por el mismo hueco.

Lo relevante no es cuánto cuesta la hora, sino cuándo hay que pagarla: sábados por la tarde, domingos y festivos en las zonas de más demanda.

Cuándo entra en vigor y qué excepciones contempla

No hay fecha. Esta parte de la ordenanza está en estudio y no tiene entrada en vigor definitiva, así que hoy ningún parquímetro de Madrid cobra el domingo por esta vía. Lo que sí queda fijado es la ampliación del SER a nuevos barrios, con un calendario largo.

  • Antes del 31 de diciembre de 2029: Peñagrande (Fuencarral-El Pardo), Valdezarza (Moncloa-Aravaca), Opañel y San Isidro (Carabanchel) y Costillares (Ciudad Lineal).
  • Antes del 31 de diciembre de 2035: Valverde (Fuencarral-El Pardo); Lucero, Aluche, Los Cármenes y Puerta del Ángel (Latina); Puerta Bonita, Abrantes y Vista Alegre (Carabanchel); Zofío y Orcasur (Usera); Pueblo Nuevo, Quintana y Concepción (Ciudad Lineal); y San Diego, Palomeras Bajas y Numancia (Puente de Vallecas).

La ampliación proyecta 51.819 plazas nuevas en seis distritos: Fuencarral-El Pardo, Latina, Carabanchel, Usera, Ciudad Lineal y, por primera vez, Puente de Vallecas. Será gradual y necesitará el acuerdo favorable de la junta de distrito, con consulta previa a ciudadanos y asociaciones.

Dos excepciones que conviene memorizar: el cobro del fin de semana no se aplica solo ni se aplica en toda la ciudad. Únicamente en zonas de alta demanda y únicamente si el distrito lo pide.

SER Madrid horario

Cómo evitar pagar de más cuando llegue el cambio

Mientras la medida siga en estudio, lo útil es vigilar el horario real del parquímetro que uses. La franja de pago figura en la propia máquina y en la señalización vertical de la zona, y ese cartel es el que manda. Tanto la ordenanza como sus modificaciones se publican en la web oficial del Ayuntamiento de Madrid.

Cuando la ampliación se active en un barrio, el aviso llegará por dos vías: el acuerdo de la junta de distrito y la consulta previa a vecinos y asociaciones. Si vives en una de esas zonas, ese es el momento de comprobar si tu calle entra en el nuevo horario y si tu distintivo de residente te sigue cubriendo.

La letra pequeña: rotación, consultas y un calendario que llega a 2035

La medida se presenta como una garantía para el residente, y ahí está su principal contradicción: cobrar el domingo no crea ni una sola plaza nueva. Lo que hace es aumentar la rotación y desincentivar el estacionamiento de larga duración. Si el problema es que el vecino no encuentra hueco, la palanca real son las 51.819 plazas comprometidas y la gestión de las plazas de residente, no el recibo del domingo.

Hay tres riesgos que conviene vigilar. El primero es el rompecabezas: la activación distrito a distrito, sin fecha y sin carácter permanente, puede dejar dos barrios vecinos con horarios distintos el mismo domingo, y quien llega de fuera no tiene forma de saberlo si la señalización no es impecable. El segundo es el calendario: la primera fase no se cierra hasta 2029 y la segunda llega a 2035, de modo que un vecino de Latina, Usera o Puente de Vallecas puede ver la promesa muy lejos. El tercero es la certeza: una norma temporal deja al conductor sin saber si el próximo domingo paga o no.

En mi lectura, cobrar el domingo en zonas de alta demanda es defendible desde la movilidad, pero exige dos condiciones que el texto todavía no garantiza: un calendario público y único para toda la ciudad y una señalización que no deje dudas en la acera. Hoy, lo que puedes hacer es mirar el poste antes de bajar del coche y no dar por hecho que el domingo seguirá siendo gratis para siempre.

🚨 Ficha de la Normativa

  • Infracción / Novedad: Ampliación del horario del Servicio de Estacionamiento Regulado (SER) de Madrid para poder cobrar los sábados desde las 15:00, los domingos y los festivos en zonas de alta demanda.
  • Sanción económica: No aplica. La novedad habilita nuevas franjas de pago; la multa por no abonar el SER se rige por la ordenanza vigente.
  • Puntos del carnet: No aplica.
  • Entrada en vigor: Sin fecha definitiva para el cobro en fin de semana; las ampliaciones del SER se escalonan antes del 31 de diciembre de 2029 y del 31 de diciembre de 2035.

BOE convoca oposiciones de empleo público: plazas fijas en 10 municipios y la UNED

0

El BOE del 18 de septiembre recoge oposiciones de empleo público en una decena de municipios y en la UNED.

Los anuncios proceden de ayuntamientos de Madrid, Barcelona, Valencia, Alicante, Sevilla, Granada, Castellón, Toledo, Valladolid, Albacete y Santa Cruz de Tenerife. La mayoría convoca plazas fijas de personal funcionario y laboral. Otras anuncian puestos de libre designación, que se cubren por nombramiento directo y no por examen.

El sumario del BOE recoge el anuncio, pero no las bases completas. El número exacto de vacantes, el sistema selectivo y el plazo para presentar la instancia figuran en el boletín provincial o en la sede electrónica de cada consistorio. Ese anuncio es solo el principio.

Por qué se acumulan las convocatorias municipales en septiembre

Las administraciones locales cierran su calendario de oferta de empleo público en la segunda mitad del año. Ahí se aprueban las bases y se remiten al boletín oficial. De ahí la avalancha: los ayuntamientos no contratan más en septiembre, sino que publican lo que ya tenían aprobado.

Buena parte de estos procesos vienen de la estabilización y de las tasas de reposición de los últimos ejercicios. Son puestos que llevaban años cubiertos por personal interino y que ahora se consolidan como fijos. El candidato compite, por tanto, por un empleo estable, con jornada regulada y carrera profesional.

Conviene no mezclar. La misma edición incluye resoluciones del Congreso, órdenes sobre fondos de pensiones y circulares de la CNMC sin relación con el empleo público. Y no todo anuncio implica plazas abiertas: la Comarca de Andorra-Sierra de Arcos (Teruel) dejó sin efecto su convocatoria de agosto ese mismo día. Hay que leer hasta la última línea.

Un proceso de estabilización puede tardar más de dos años desde el anuncio hasta la toma de posesión. Quien empieza hoy juega con ventaja.

Los municipios que convocan plazas fijas

Estos son los anuncios de personal funcionario y laboral publicados por entidades locales en la edición del 18 de septiembre:

  • Rivas-Vaciamadrid (Madrid): varias plazas.
  • Viladecans (Barcelona): varias plazas.
  • Mislata (Valencia): varias plazas.
  • San Vicente del Raspeig (Alicante): varias plazas.
  • Mancomunidad de Municipios de la Comarca de Écija (Sevilla): una plaza.
  • Segorbe (Castellón): una plaza.
  • Bustarviejo (Madrid): una plaza.
  • La Peza (Granada): una plaza.

A la lista se suman Alborea (Albacete), Santa Olalla (Toledo), Santa Cruz de Tenerife, Motril (Granada), con dos resoluciones distintas, Valladolid, Benidorm (Alicante) y Alcobendas (Madrid), que busca cubrir dos puestos por libre designación.

convocatorias BOE plazas

El reparto geográfico importa. Los municipios pequeños suelen convocar una sola vacante, a menudo de perfil administrativo o de servicios múltiples y en ocasiones a jornada parcial. Las ciudades medianas agrupan varias plazas del mismo grupo.

La UNED abre plazas de profesorado y de personal laboral

La Universidad Nacional de Educación a Distancia es el organismo con más movimiento en esta edición. El BOE recoge tres concursos de acceso convocados por la UNED: plazas de cuerpos docentes universitarios, una plaza de esos mismos cuerpos y una plaza de Profesorado Permanente Laboral.

Se añaden dos resoluciones de finales de agosto con la relación provisional de personas admitidas y excluidas en las pruebas de personal laboral, Grupo III Nivel B y Grupo I Nivel B. Si presentaste solicitud, ese listado es lectura obligatoria.

No son las únicas universidades que se mueven. La Universidad de Barcelona y la Universidad de Valladolid también convocan concursos de acceso a plazas de cuerpos docentes universitarios, con el mismo esquema de acreditación previa y tribunal.

Qué mirar antes de inscribirse en una plaza de administración local

Aquí conviene bajar el optimismo a la altura del suelo. Los sueldos no se negocian: vienen tasados por el grupo de clasificación (C2, C1, A2 o A1) más los complementos que apruebe cada ayuntamiento. Dos personas con la misma categoría en municipios distintos pueden cobrar cantidades muy diferentes. En los consistorios pequeños, la jornada parcial reduce la retribución y no siempre se detalla en el anuncio.
El segundo aviso es el sistema selectivo. Cuando la convocatoria es de concurso-oposición, los méritos de experiencia pesan en la nota final y quien lleva años encadenando contratos en esa plaza parte con ventaja. Sin experiencia en la administración, tu margen está en la oposición, no en los méritos. La estabilidad es real. Los meses de temario y los desplazamientos, también.

El saldo, aun así, es favorable: temario público, baremos transparentes y plazas que no dependen del ciclo económico. En un mercado donde la temporalidad sigue siendo la norma, eso es un activo difícil de igualar.

📝 Cómo enviar el currículum

Cada convocatoria tiene su propio trámite, pero el esqueleto es el mismo: la instancia se presenta por vía telemática ante la sede electrónica del ayuntamiento o de la universidad convocante.

  1. Paso 1: Localiza el anuncio de tu convocatoria en el sumario del BOE del 18 de septiembre y abre las bases en la web del ayuntamiento o de la UNED.
  2. Paso 2: Comprueba la titulación exigida y, si el proceso es de concurso-oposición, revisa el baremo de méritos antes de inscribirte.
  3. Paso 3: Rellena el modelo oficial de solicitud de esa convocatoria y abona la tasa si está prevista.
  4. Paso 4: Adjunta el DNI, el título académico y la documentación que acredite los méritos que quieras que se valoren.
  5. Paso 5: Registra la instancia en la sede electrónica y guarda el justificante con el número de entrada como prueba de presentación en plazo.

Plazo de inscripción: cada convocatoria fija el suyo en sus bases y el cómputo arranca desde la publicación del anuncio en el boletín oficial correspondiente. Requisito mínimo: la titulación exigida para el grupo de clasificación de la plaza.

BOE publica nuevas convocatorias de empleo público: plazas en Valladolid, Benidorm, Tenerife, Motril y Alcobendas

0

El BOE del 18 de septiembre recoge una nueva tanda de convocatorias de empleo público en ayuntamientos de varias provincias. Valladolid, Benidorm, Santa Cruz de Tenerife, Motril y Alcobendas aparecen en el diario estatal con plazas de funcionario y de personal laboral. Para quien sigue las oposiciones locales, es una ventana de inscripción que se abre y se cierra en pocas semanas.

La convocatoria que llega con más detalle es la del Ayuntamiento de Santa Cruz de Tenerife. El Boletín Oficial de la Provincia publicó las bases el 9 de septiembre, y el BOE las ha elevado a rango estatal. Son dos plazas de Auxiliar de Biblioteca, encuadradas en la escala de Administración Especial, subescala de Servicios Especiales y clase de Cometidos Especiales.

Por qué se concentran estas convocatorias ahora

Las administraciones locales llevan meses ordenando sus plantillas tras los procesos de estabilización. Estas convocatorias responden a ese empuje: necesidades estructurales detectadas en servicios concretos, como una biblioteca municipal, que se cubren por concurso-oposición en turno libre.

Cabe recordar que el sistema de concurso-oposición combina la puntuación de méritos (experiencia previa, formación, y la nota de los exámenes). Es la vía habitual para plazas de perfil especializado, donde la administración quiere valorar el recorrido del candidato y no solo su rendimiento en una prueba.

Un proceso por concurso-oposición no premia solo la nota del examen: los méritos previos pesan, y eso da ventaja a quien ya trabaja en la administración.

Perfiles buscados y condiciones

El detalle confirmado hasta ahora se concentra en la convocatoria de Santa Cruz de Tenerife. Estos son los datos que recogen las bases:

  • Puesto: Auxiliar de Biblioteca, con dos plazas disponibles.
  • Sistema de selección: concurso-oposición en turno libre.
  • Plazo de solicitudes: veinte días hábiles desde el día siguiente a la publicación en el BOE.
  • Escala: Administración Especial, subescala de Servicios Especiales, clase de Cometidos Especiales.

Las demás convocatorias del mismo BOE corresponden a los ayuntamientos de Valladolid, Benidorm, Motril y Alcobendas, con plazas de funcionario y de personal laboral. Cada corporación publica sus propias bases y su propio calendario, así que conviene revisar la sede electrónica de cada consistorio antes de mover ficha.

Análisis: qué significa esta vía para el candidato

Entrar como personal fijo en un ayuntamiento tiene poco que ver con el empleo temporal. Una vez superado el proceso, la plaza es estable y el sueldo se fija según el grupo de clasificación del puesto y los complementos que apruebe cada corporación. Por eso estas convocatorias atraen a cientos de candidatos por plaza, sobre todo en categorías de acceso intermedio.

Hay un matiz que conviene vigilar. El concurso-oposición reparte puntos entre méritos y examen, y los méritos suelen favorecer a quien ya ha trabajado en la administración o acumula formación específica. Para un candidato sin experiencia previa, la plaza no es inalcanzable, pero exige sacar una nota alta en la fase de oposición para compensar.

A esto se suma el factor geográfico. La plaza de biblioteca está anclada a Santa Cruz de Tenerife, igual que el resto de convocatorias lo están a sus municipios. Quien no pueda desplazarse o fijar residencia en la zona parte con menos opciones, por mucho que el proceso sea en turno libre.

Mi lectura es que estamos ante una oportunidad sólida para perfiles de biblioteca, administración y servicios auxiliares que ya conozcan el funcionamiento de una corporación local. Para ellos, el baremo de méritos juega a favor. Para el resto, la clave está en preparar la oposición con tiempo y leer las bases al detalle antes de inscribirse.

📝 Cómo enviar el currículum

La inscripción se realiza a través de la sede electrónica del ayuntamiento convocante, y el primer paso es localizar la convocatoria exacta publicada en el BOE.

  1. Paso 1: Consulta el texto íntegro en el Boletín Oficial del Estado y anota la referencia de la convocatoria.
  2. Paso 2: Descarga las bases y confirma el requisito de titulación y el baremo de méritos.
  3. Paso 3: Entra en la sede electrónica del ayuntamiento correspondiente y busca el trámite de presentación de solicitudes.
  4. Paso 4: Cumplimenta la instancia, adjunta la documentación que acredite los méritos y abona la tasa si procede.
  5. Paso 5: Registra la solicitud y guarda el resguardo con el número de registro.

Plazo de inscripción: veinte días hábiles desde el día siguiente a la publicación en el BOE. Requisito mínimo: cumplir la titulación que exijan las bases y presentar la instancia dentro de plazo.

Auxiliar Educador oposiciones: Asturias convoca 1 plaza de empleo público fijo

El Principado de Asturias abre las oposiciones de Auxiliar Educador con 73 plazas de empleo público fijo del Grupo D. El proceso lo gestiona el Instituto de Administración Pública Adolfo Posada y el plazo de solicitud ya está en marcha.

Por qué Asturias refuerza la figura del Auxiliar Educador

El Instituto de Administración Pública Adolfo Posada (IAAP) es el organismo que impulsa esta convocatoria, publicada en el Boletín Oficial del Principado de Asturias el 17 de septiembre de 2026. La categoría convocada, Auxiliar Educador/a, se encuadra en el Grupo D y se vincula a la atención educativa y a la infancia en los centros y servicios del Principado.

Las 73 plazas se reparten entre dos turnos. El de promoción interna queda reservado al personal que ya presta servicio en la administración asturiana. El de acceso libre se abre a cualquier aspirante que acredite los requisitos. Primero se premia la trayectoria interna y, después, se cubre el resto con talento externo.

La cifra responde a una necesidad concreta. La temporalidad en el ámbito educativo y de atención a la infancia se ha mantenido alta en Asturias durante los últimos ejercicios, y esta convocatoria busca consolidar plantillas con plazas de carácter fijo. El objetivo es claro. La categoría de Auxiliar Educador no suele protagonizar los grandes paquetes de oferta de empleo público, y por eso conviene leer las bases con calma.

Requisitos para presentarse

La barrera de entrada es de las más accesibles del empleo público autonómico. Sin titulación universitaria. El requisito académico se limita a un ciclo formativo de grado medio.

  • Titulación: estar en posesión, o en condiciones de obtener, el Título de Técnico/a o un nivel académico equivalente.
  • Turno de acceso libre: abierto a cualquier aspirante que acredite la titulación exigida.
  • Turno de promoción interna: reservado al personal del Principado que cumpla las condiciones que fijan las bases.
  • Requisitos generales: las bases remiten al régimen común de edad, nacionalidad y capacidad funcional.

No se exige titulación universitaria y basta con un título de Técnico/a: la puerta de entrada a estas 73 plazas fijas es de las más bajas.

empleo público Asturias

Cómo es el examen y el temario

El sistema selectivo cambia según el turno, y esa es una de las claves que conviene tener clara antes de inscribirse. El acceso libre se resuelve mediante oposición: las pruebas eliminatorias son determinantes y los méritos no puntúan. La promoción interna se resuelve por concurso-oposición, de modo que la experiencia previa sí suma.

En una categoría de Grupo D, el temario suele combinar una parte general, con nociones de administración y normativa básica, y una parte específica orientada a la atención educativa y a la infancia. El IAAP publica el programa completo junto a las bases, además de los criterios de corrección y la composición del tribunal.

La organización pesa tanto como el estudio. No hay atajos. Fijar un calendario semanal, trabajar sobre el programa oficial y reservar tiempo para los supuestos prácticos marca la diferencia entre aprobar y quedarse a las puertas.

Análisis: una puerta accesible al empleo público asturiano

Esta convocatoria tiene un perfil poco habitual. No exige titulación universitaria, se apoya en un ciclo formativo de Técnico/a y ofrece plazas fijas en una categoría vinculada a la educación y a la infancia. Para quien busca estabilidad sin pasar por una carrera, es una de las puertas más razonables del empleo público autonómico.

Conviene leer la la letra pequeña. El Grupo D equivale a un nivel de entrada, y las retribuciones se situarán por debajo de las de un técnico superior o un administrativo del Grupo C1. Frente al sector privado de atención a la infancia, donde abundan los contratos temporales y los sueldos ajustados, la plaza fija compensa esa diferencia a medio plazo. Quien espere un salario alto de salida se llevará una decepción.

El volumen también juega a favor. Setenta y tres plazas en una oposición autonómica de perfil acotado suelen atraer a menos candidatos que las grandes convocatorias estatales, lo que mejora las probabilidades si la preparación es seria. Eso sí, el turno libre se decide por oposición pura: no hay méritos que rescaten a nadie.

Queda un riesgo que no aparece en los titulares. El calendario aprieta. Veinte días hábiles pasan rápido y la inscripción es telemática. Si no tienes certificado digital o Cl@ve, resuélvelo antes de que el plazo te deje fuera. La preparación empieza hoy, no cuando salga la lista de admitidos.

📨 Cómo presentar la solicitud

La inscripción se realiza de forma telemática en el portal del Instituto de Administración Pública Adolfo Posada, y el pago de la tasa se gestiona en el mismo trámite.

  1. Paso 1: accede al portal oficial en iaap.asturias.es y entra en el apartado ‘Procesos Selectivos’.
  2. Paso 2: localiza la convocatoria de Auxiliar Educador/a y pulsa en la opción ‘Inscribirme’.
  3. Paso 3: identifícate con certificado digital o Cl@ve y cumplimenta el formulario de solicitud.
  4. Paso 4: abona la tasa y adjunta la titulación de Técnico/a o el resguardo de haberla solicitado.
  5. Paso 5: registra la solicitud y guarda el justificante. El plazo cierra tras veinte días hábiles desde el día siguiente a la publicación en el BOPA.

Si tienes dudas durante el trámite, el Servicio de Atención Ciudadana ofrece soporte mediante el formulario de contacto de miprincipado y el teléfono 012 (985 27 91 00 desde fuera de Asturias).

📋 Ficha de la Convocatoria

  • Organismo / País: Principado de Asturias, a través del Instituto de Administración Pública Adolfo Posada (IAAP).
  • Número de plazas: 73 plazas de Auxiliar Educador/a (Grupo D), en turno libre y promoción interna.
  • Sueldo estimado: retribuciones correspondientes al Grupo D, pendientes de concretar en las bases.
  • Fecha límite de inscripción: 20 días hábiles desde el día siguiente a la publicación en el BOPA (17 de septiembre de 2026), en torno a mediados de octubre de 2026.
  • Dónde inscribirse: portal del IAAP en iaap.asturias.es (apartado ‘Procesos Selectivos’) o desde el Buscador de oposiciones de asturias.es.

Trabajar en Suiza construcción: 38.000 plazas con sueldos de hasta 8.000 euros al mes

Trabajar en Suiza en la construcción tiene 38.000 vacantes abiertas y sueldos de hasta 8.000 euros al mes. La plataforma suiza baustellenanzeiger.ch concentra buena parte de esas ofertas, con perfiles que van del peón de obra al soldador, el carpintero, el electricista o el maquinista de maquinaria pesada.

El dato lo ha puesto sobre la mesa el albañil español y creador de contenido Rafael Cubero, con más de una década de experiencia en el país alpino. Su consejo es directo: mandar el currículum sin miedo y estudiar algo del idioma local antes de subir al avión.

Por qué Suiza necesita 38.000 trabajadores de la construcción

Suiza nunca dejó de demandar mano de obra para la obra. El estallido de la burbuja inmobiliaria española en 2007 empujó a muchos profesionales a reciclarse, y una parte de ellos cruzó la frontera. Ese flujo continúa hoy, dos décadas después, y el sector suizo sigue tirando del mercado exterior para cubrir vacantes que no llena con personal propio.

El flujo no se ha detenido.

Las ofertas publicadas en baustellenanzeiger.ch cubren un abanico amplio: soldadores, peones de construcción, pintores, carpinteros, electricistas y maquinistas de maquinaria de construcción. A esos oficios se suman perfiles técnicos y puestos de ingeniería, con horquillas salariales más altas.

Conviene fijarse en quién firma cada anuncio. Hay empresas que contratan directamente y también Empresas de Trabajo Temporal (ETT), y el tipo de contrato cambia por completo según la vía: categoría profesional, antigüedad reconocida y condiciones de alojamiento no son lo mismo en un caso que en el otro.

Ahí está la letra pequeña.

Requisitos para trabajar en la construcción en Suiza

La barrera de entrada es administrativa antes que académica. Para los oficios manuales no se exige titulación universitaria; para los puestos de ingeniería, sí. Estos son los requisitos que se repiten en las vacantes:

  • Pasaporte de la Unión Europea: es el requisito que Cubero señala como el más determinante. Sin nacionalidad comunitaria o del Espacio Económico Europeo, el acceso se complica hasta hacerlo inviable en la mayoría de los casos.
  • Idioma local: alemán, francés o italiano según el cantón donde esté la obra. No hace falta un nivel alto, pero sí defenderse en lo básico.
  • Experiencia demostrable en el oficio: el certificado de formación profesional español debe traducirse y, en algunos casos, homologarse.
  • Permiso de conducir: habitual en las ofertas y obligatorio, con habilitación específica, para la maquinaria de obra.
  • Disponibilidad geográfica: las vacantes se reparten por todo el país, no solo en Zúrich o Ginebra.
Suiza necesita albañiles

Otro detalle que se pasa por alto: el sueldo se cobra en francos suizos, no en euros. La referencia de 8.000 euros al mes corresponde a los perfiles más especializados y de mayor responsabilidad. Un peón de construcción sin experiencia previa no arranca en ese nivel.

Los 8.000 euros al mes no son el suelo de la obra suiza: son el techo al que aspiran los oficios especializados y los puestos técnicos.

Cómo es el proceso de selección

El procedimiento no se parece en nada a una oposición. Se envía el currículum a las ofertas que encajan con el perfil y la empresa responde con una primera entrevista que, en la mayoría de los casos, se celebra por videollamada antes de que el candidato viaje.

Cuando hay acuerdo, llega la parte burocrática. Para estancias superiores a tres meses, las autoridades cantonales exigen un permiso de residencia que tramita la propia empresa contratante. Si el contrato es inferior a ese periodo, el trámite se simplifica con un procedimiento de notificación. En paralelo hay que validar los títulos profesionales y cerrar el alojamiento, el gasto que más pesa en los primeros meses.

La comunidad española en Suiza funciona como red de apoyo real para quien llega.

Análisis: qué hay detrás de los 8.000 euros al mes

Los 8.000 euros mensuales son un titular potente y también un techo, no una media. En Suiza el coste de vida es de los más altos de Europa, y el alquiler se lleva una parte considerable del salario en cantones como Zúrich, Zug o Ginebra. Quien compare esa cifra con el sueldo español sin descontar vivienda, seguro médico obligatorio, y transporte se llevará una sorpresa al primer recibo.

No obstante, el diferencial sigue siendo real. Un oficial de primera en la construcción suiza cobra bastante más que su equivalente español, y la clave está en la categoría profesional reconocida y en la regularidad del empleo.

El sector suizo ofrece carga de trabajo estable todo el año, no campañas puntuales sujetas al ciclo de la obra pública.

El riesgo a vigilar son las ETT. Ofrecen entrada rápida, con peores condiciones y menos estabilidad. Conviene leer el contrato con calma, comprobar que la categoría coincide con el oficio real y desconfiar de cualquier intermediario que cobre por gestionar papeles. Mi lectura es clara: se trata de una oportunidad seria para quien tenga oficio, algo de idioma y capacidad de adaptarse a un mercado laboral más formal y más exigente que el español.

📨 Cómo presentar la solicitud

No hay una sede única ni un plazo de instancias: las candidaturas se envían oferta por oferta a través del portal del sector y de los canales oficiales europeos de empleo.

  1. Paso 1: Reúne la documentación básica: pasaporte de la Unión Europea, currículum en formato suizo, con foto y en alemán, francés o inglés, y certificados del oficio.

  2. Paso 2: Filtra las vacantes en el portal baustellenanzeiger.ch por oficio, cantón y tipo de contrato, y amplía la búsqueda en la red europea EURES.
  3. Paso 3: Envía la candidatura a cada oferta con una carta breve adaptada al perfil. Cubero recomienda mandarlas sin miedo.
  4. Paso 4: Prepara la entrevista, que suele ser por videollamada: deja claras las funciones reales del puesto, tu fecha de incorporación y tu nivel de idioma.
  5. Paso 5: Firma el contrato, verifica el permiso de residencia que tramita la empresa y cierra el alojamiento antes de viajar.

📋 Ficha de la Convocatoria

  • Organismo / País: Suiza (sector suizo de la construcción; ofertas publicadas en el portal baustellenanzeiger.ch).
  • Número de plazas: 38.000 vacantes activas.
  • Sueldo estimado: hasta 8.000 euros brutos al mes en perfiles especializados, abonados en francos suizos.
  • Fecha límite de inscripción: sin plazo único; cada oferta mantiene su proceso abierto mientras esté publicada.
  • Dónde inscribirse: portal baustellenanzeiger.ch y red europea EURES (eures.europa.eu).

Rallo desvela por qué todo el mundo sube los tipos de interés menos China

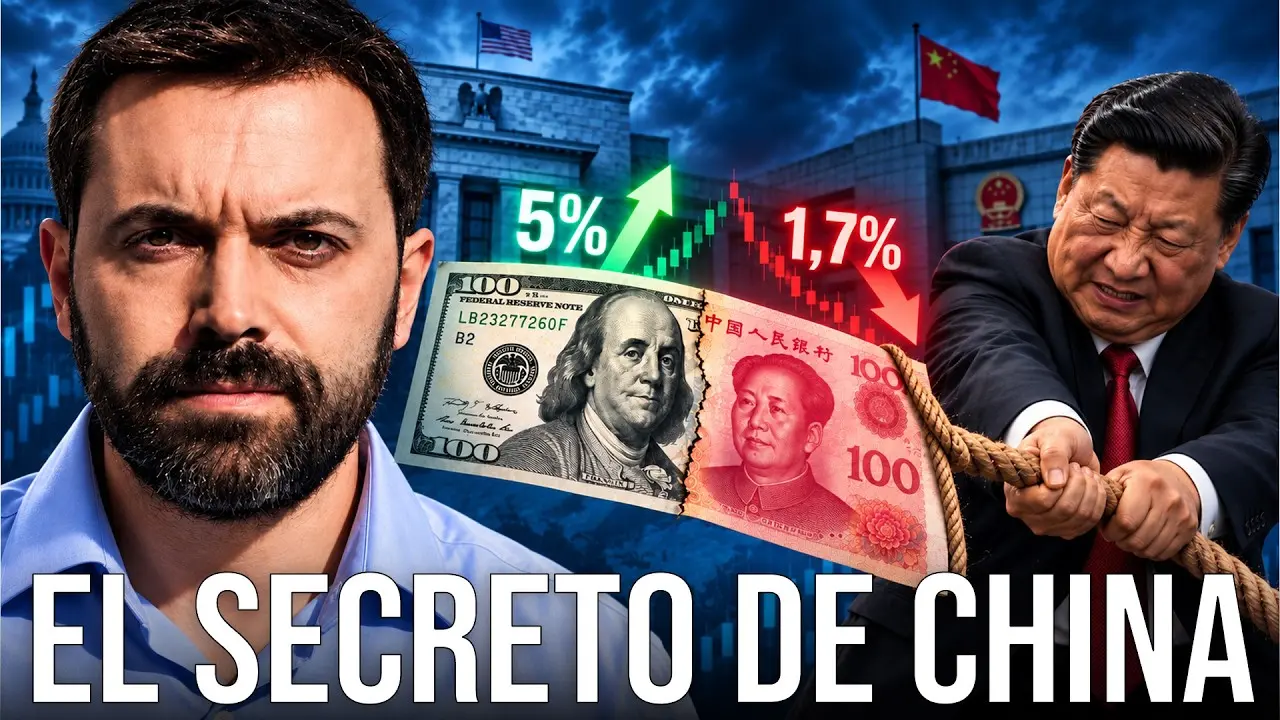
Los tipos de interés suben en Estados Unidos, Reino Unido, Alemania, Francia y Japón. En China bajan. Para Juan Ramón Rallo, esa divergencia no demuestra que los bancos centrales hagan y deshagan a su antojo, sino que detrás hay dos factores poco glamurosos que explican casi todo: los controles de capitales y una tasa de ahorro descomunal.

Un diferencial de tipos que parece un atraco

El punto de partida del análisis es un gráfico incómodo. La deuda pública estadounidense a diez años paga alrededor del 5% anual, mientras la china se queda en el 1,7%. Desde la trinchera de la teoría monetaria moderna, ese patrón se interpreta como la prueba definitiva de que los tipos de interés no son un fenómeno económico, sino una decisión política: suben donde el banco central quiere subirlos y caen donde prefiere bajarlos.

Rallo despacha esa lectura como una construcción interesada. Si todo fuera voluntad política, sostiene, las élites occidentales estarían imponiendo a sus familias y a sus empresas un castigo gratuito mientras las chinas se financian baratísimo. La pregunta que plantea es otra: qué mecanismos concretos sostienen esa diferencia y por qué el mercado no la ha cerrado ya.

La inflación cambia por completo la fotografía

Antes de sacar conclusiones hay que homogeneizar la comparación, advierte el economista. Los tipos del gráfico son nominales, es decir, previos a descontar la inflación. Su ejemplo es sencillo: si prestas 100 euros y al año siguiente te devuelven 103 pero los precios han subido un 5%, has perdido poder adquisitivo. Y aquí las tasas de inflación de ambos países son muy distintas: en Estados Unidos ronda el 3,4%-3,7% según el indicador que se tome, mientras en China se mueve cerca del 1% o por debajo.

Con esas cifras, buena parte del tipo estadounidense es prima de inflación. Corregida la brecha, el tipo de interés real chino se queda en el 0,8%, mientras el estadounidense ronda el 1,5%; si se toma la expectativa de inflación futura en lugar del dato pasado, el americano se acerca al 2,5%. La diferencia sigue existiendo, pero ya no parece un abismo. Y, sobre todo, tampoco es tan grande como para que el ahorro no cruce fronteras por sí solo. Entonces, ¿por qué no lo hace?

Tipos de cambio y arbitraje que no llega

En un mundo sin fricciones, cualquier ahorrador chino con dos dedos de frente vendería deuda local al 1,7% y compraría deuda estadounidense al 5%. Para hacerlo tendría que cambiar yuanes por dólares, lo que depreciaría la divisa china, alimentaría tensiones inflacionistas internas y estrecharía el diferencial: los tipos subirían en China y bajarían en el resto del mundo. Nada de eso está ocurriendo hoy.

El yuan no solo no se deprecia, sino que se ha apreciado durante el último año. Y hay un detalle técnico que suele olvidarse: la rentabilidad relevante no es el tipo nominal extranjero, sino ese tipo más la variación esperada del tipo de cambio. Si un inversor chino compra deuda americana al 5% y el yuan se aprecia más de un 5% en el año, al volver a casa tendrá menos yuanes que al principio.

Los defensores de la teoría monetaria moderna se empeñan en ocultar que el ahorrador chino no es libre de disponer internacionalmente de su ahorro, y ahí está la clave del diferencial.

— Juan Ramón Rallo

El muro invisible: los controles de capitales

Aquí llega el núcleo del vídeo. Según Rallo, la razón principal de que persista este diferencial es que el ahorro chino está encerrado. Las personas físicas tienen un cupo anual de 50.000 dólares para convertir a divisa extranjera, un límite que no se mueve desde hace más de una década y que exige declarar el destino. Hay usos permitidos, como un viaje, la matrícula universitaria de un hijo o un tratamiento médico, y usos expresamente vetados, como comprar vivienda fuera o invertir en acciones y bonos extranjeros. Desde el 1 de enero de este año, además, cualquier transferencia al exterior superior a 10.000 exige verificación de identidad.

Las empresas tampoco escapan. Toda inversión directa en el extranjero necesita aprobación o registro ante la administración de divisas, y quien la salta se expone a multas, a deshacer la operación y a un veto de tres años. Los inversores institucionales funcionan mediante el programa QDII, un sistema de cupos que reparte el Estado: cuando quiere retener más ahorro dentro, simplemente cierra la mano.

La tasa de ahorro que nadie quiere mencionar

La segunda pieza del argumento son las tasas de ahorro nacional. Estados Unidos ahorra en torno al 16,6% de su PIB; Reino Unido, el 17,2%; Francia, el 21,5%; Alemania, el 26,4%; Japón, el 32,1%. China, en cambio, roza el 43% del PIB. Para Rallo, el tipo de interés a medio y largo plazo depende del equilibrio entre oferta de ahorro y demanda de inversión, y en China la inversión se ha resentido tras el pinchazo inmobiliario.

Con ese volumen de ahorro retenido, los tipos se hunden y el tipo de cambio tiende a apreciarse, porque las exportaciones se traducen en entrada de divisas. Si ese dinero pudiera salir, el arbitraje elevaría los tipos chinos y aliviaría los del resto del mundo. Sin salida, cada economía se queda con su propio equilibrio. La teoría monetaria moderna, concluye el presentador, vende la idea de que la tasa de ahorro y los controles de capital son irrelevantes, y no lo son.

Qué implica esto para el fin del dinero barato

La lectura tiene consecuencias incómodas. Imagínese una economía como la británica que cerrara sus fronteras al capital: si su ahorro nacional es escaso y la demanda de financiación intensa, los tipos seguirían siendo altos por mucho que el Banco de Inglaterra quisiera atarlos a la baja. Forzarlos con crédito barato solo produciría inflación, el modelo argentino previo a Milei. Lo mismo vale para la eurozona o Japón si se fragmentara el mercado global de capitales.

La receta que se desprende del análisis no es cómoda ni populista: fomentar el ahorro, tambien el público, reduciendo los déficit que drenan recursos y alimentan redes clientelares; moderar el consumo; y aceptar que la rentabilidad de los bonos es el precio de un equilibrio real, no un botón que se pulsa desde un banco central. Si el ahorro privado no sube y el déficit no baja, monetizar deuda para abaratar la financiación no dará tipos bajos: dará más inflación.

La pregunta que queda flotando es hasta cuándo puede China mantener su ahorro dentro de casa sin que la presión se escape por otro lado. Y, sobre todo, cuánto tiempo más aceptará Occidente el relato de que basta con una política monetaria expansiva para financiarse barato.

Puedes ver el análisis completo en el vídeo original de Juan Ramón Rallo en YouTube.

Youtube video

Salir a bolsa abarata la financiación de las pymes: 2,3 puntos menos que la banca

0

Las pymes que salen a bolsa pagan 2,3 puntos porcentuales menos por su deuda que las que permanecen al margen del parqué. La cifra no procede de una estimación de despacho: está en el estudio que Bolsas y Mercados Españoles (BME) publicó el pasado viernes, firmado por investigadores de la Universitat de València.

La muestra está construida con criterio. Más de cien compañías cotizadas, del Mercado Continuo y de BME Growth, comparadas una a una con homólogas no cotizadas del mismo sector y tamaño. El periodo analizado abarca de 2018 a 2024, siete ejercicios que incluyen la pandemia, la crisis energética y la vuelta de la inflación.

Un ahorro de 2,3 puntos que acaba en la cuenta de resultados

El mensaje central admite pocos matices: la transparencia y las exigencias regulatorias del estreno bursátil son una carga, pero se amortizan. Y se amortizan, sobre todo, en la factura financiera.

Los datos que sostienen el argumento son cuatro. La ratio de endeudamiento de las cotizadas es 9,8 puntos porcentuales superior a la de sus comparables cerradas al mercado. La inversión en capex supera a la de estas últimas en 6,5 puntos. El crecimiento de las ventas, en casi 9 puntos. Y el coste de la deuda se queda 2,3 puntos por debajo.

La lectura de los autores es institucional. La cotización impone auditoría, estructuras de control y reporte periódico, y ese armazón funciona como señal ante el prestamista. Menos opacidad, menos prima exigida. El banco cobra menos porque sabe más.

La bolsa no abarata la deuda por arte de magia: la abarata porque obliga a ordenar las cuentas y somete a la empresa a un escrutinio que el prestamista descuenta en el tipo de interés.

De 158 a 167 cotizadas en BME Growth y el Continuo casi plano

BME Growth

El informe aterriza en un mercado que lleva años intentando romper su sequía de estrenos. En 2026 ha habido dos debuts en el Mercado Continuo: el de la asturiana TSK, en mayo, y el de Digi Spain, en julio. BME Growth ha pasado de 158 a 167 compañías cotizadas en lo que va de año, nueve más, mientras el Continuo apenas ha sumado cuatro, de 119 a 123.

Bjorn Sibbern, consejero delegado de Six, la matriz suiza de BME, sostenía el pasado mayo que España ha sido uno de los mercados europeos con más estrenos en los últimos tiempos y atribuía el freno a la incertidumbre del conflicto en Oriente Medio. Su diagnóstico tenía un matiz relevante: no se estaban viendo cancelaciones, sino retrasos de varios meses.

El estudio tampoco es ajeno a los nombres propios. Entre los pares analizados aparecen Adolfo Domínguez, Deoleo, Talgo, y Laboratorio Reig Jofre, comparados respectivamente con Punt Roma, El Pozo Alimentación, Aernnova y Aldo Union. En todos los casos, la cotizada sale mejor parada en acceso a financiación y en ritmo inversor.

Más inversión y más ventas, pero el ROE no mejora

Hay una trampa estadística que conviene despejar antes de sacar conclusiones. Comparar cotizadas con no cotizadas del mismo sector y tamaño reduce el sesgo, pero no lo elimina. Las empresas que deciden dar el salto suelen ser, de partida, las que ya tienen escala, un consejo profesionalizado y cuentas presentables. Parte de esos 2,3 puntos puede ser premio al proyecto previo y no al hecho de cotizar. A mi juicio, el informe acierta al asumir ese límite, aunque no pueda cuantificarlo.

El segundo matiz es más incómodo. Ni el ROE ni el ROA de las cotizadas son superiores a los de sus pares. Invertir más y facturar más sin mejorar la rentabilidad sobre recursos propios describe a una compañía en fase de expansión, no a una máquina de retorno inmediato. Encaja con lo que se ve en el BME Growth: empresas que salen para financiar un plan a cinco años y que tardan en convertir ese plan en valor para el accionista.

Tampoco desaparece el coste de cumplimiento. Auditoría, comités, hechos relevantes que se remiten a la CNMV y restricciones sobre información privilegiada: la estructura que abarata la deuda se paga cada mes, y para una compañía de 30 millones de euros de facturación esa factura pesa mucho más que para un peso pesado del IBEX 35. Es el argumento que esgrimen casi todos los empresarios que descartan el estreno. Y es un argumento razonable.

Queda, además, el interés de quien firma. BME es el operador del mercado y su negocio crece con cada nueva cotizada. Eso no invalida los datos, porque la muestra es amplia y el periodo es largo, pero obliga a leerlos con la distancia que merece cualquier informe impulsado por una parte interesada.

En mi lectura, el termómetro real no es el número de debuts anuales, sino la permanencia de los que ya están. BME Growth suma 167 valores y el Continuo, 123. Si esas cifras aguantan los próximos trimestres sin bajas relevantes, el mensaje del estudio tendrá recorrido comercial: no hace falta un pelotón de estrenos cada año, basta con que quienes llegan no se arrepientan.

Veredicto Merca2

Cotización al cierre o apertura: La noticia no tiene un valor protagonista, pero sí un efecto agregado medible: BME Growth ha pasado de 158 a 167 cotizadas en 2026 y el Mercado Continuo, de 119 a 123. TSK y Digi Spain son, por ahora, los dos únicos debuts del año en el Continuo.

Clave técnica: El diferencial de 2,3 puntos sobre un préstamo medio de cinco millones de euros equivale a unos 115.000 euros anuales de ahorro en intereses, una cantidad que cubre buena parte del coste de mantener la estructura de cotización en BME Growth.

Apunte macro: Los 2,3 puntos de ventaja se midieron entre 2018 y 2024, un periodo que va de los tipos negativos al ciclo de subidas de más de 400 puntos básicos del BCE. Con tipos a la baja, ese diferencial relativo podría estrecharse.

Europa y Canadá se plantan ante los aranceles Trump y buscan nuevas alianzas

Canadá y la Unión Europea han dejado de esperar a que Washington modere el tono. En su último análisis para Negocios TV, los colaboradores del canal sostienen que el mundo empieza a cansarse del trato que impone Donald Trump y que Ottawa y Bruselas ya exploran alternativas comerciales propias, sin romper del todo el vínculo con Estados Unidos.

Canadá planta cara al acoso comercial de Washington

El analista del programa describe la decisión canadiense como el ejercicio de un derecho: buscar salidas al acoso constante y permanente que, a su juicio, ejerce la administración estadounidense sobre el país. Los canadienses están hartos de que se les trate como si fueran un estado más de la Unión, y esa percepción se ha instalado en la conversación pública.

El detonante fue el etiquetado. El equipo de Trump consideró una barrera comercial que los productos llevaran el texto en francés y en inglés, lenguas ambas cooficiales, algo que en Ottawa se leyó como una imposición ajena a la realidad canadiense. Según el análisis emitido por Negocios TV, Mark Carney —descrito como un estratega y un diplomático de primer nivel— zanjó la negociación y asumió la guerra comercial, para después activar la diversificación de socios en materia económica y de seguridad.

Europa, socio preferente pero no Estado número 28

El colaborador insiste en un matiz que estos días se ha traducido mal: la aproximación a Bruselas no convierte a Canadá en el Estado número 28. El Tratado de Funcionamiento de la Unión Europea exige a los candidatos estar geográficamente en Europa, y Ottawa no cumple ese punto, de modo que haría falta una reforma aprobada por unanimidad de los Veintisiete. Lo que sí cabe, apunta, es un régimen de partenariado especial.

Sobre la mesa está el acuerdo de libre comercio vigente desde 2017, con un intercambio bilateral que el analista cifra en 130.000 millones. La vía realista sería profundizar la cooperación en políticas comunitarias, sin llegar al modelo noruego o suizo, que integra el mercado interior a cambio de asumir normativa europea y renunciar a la silla en el Consejo, la Comisión y el Parlamento. Ese estatuto, duda, tampoco lo aceptarían los propios canadienses.

La lectura de fondo es un aviso a Trump: si la presión continúa, Ottawa y Bruselas acelerarán sus propias dinámicas. Entre ellas, recuerda, la apertura del mercado canadiense a los coches eléctricos chinos, una puerta que la UE podría mirar con otros ojos si la administración estadounidense sigue marcando los tiempos.

Si sigue acosando a Canadá y a la Unión Europea, ambas buscarán sus propias vías y dinámicas, sin depender de los vaivenes caóticos de Washington.

— Emilio, analista, en Negocios TV

Una cumbre de la ONU sin grandes titulares

El otro eje del programa fue la Asamblea General de Naciones Unidas, que reúne a los líderes en Nueva York. La expectativa del presentador es escasa: Trump volverá a ser protagonista y los países del Golfo intentarán mediar, pero el formato no invita a pensar en avances sobre los conflictos abiertos.

Sergio describe un patrón que ya se ha repetido: hoy llega un arancel, mañana una operación militar y después una amistad recompuesta. En su opinión, Washington se ha convertido en un socio imprevisible, y eso empuja a los gobiernos a buscar coberturas propias. También sostiene, en tono crítico, que el peso israelí en las decisiones estadounidenses es determinante; se trata de una valoración personal del colaborador, no de un dato confirmado.

El dólar, la hegemonía y los bloques que se reconfiguran

Ambos colaboradores coinciden en el diagnóstico económico: Estados Unidos pierde hegemonía global y el dólar afronta presiones, mientras la Casa Blanca intenta retener a sus aliados con aranceles selectivos, con un 15% sobre Europa como ejemplo recurrente. Sergio no cree que el pulso derive en un conflicto militar —Washington sigue siendo la primera potencia armada del planeta—, pero sí ve bloques históricos que se agrietan y un acercamiento europeo a China que hace unos años resultaba impensable.

Qué supone esto para el lector europeo

Para Europa, el episodio tiene una lectura práctica. El acuerdo con Canadá, aplicado de forma provisional desde septiembre de 2017 y aún pendiente de ratificación completa en algunos capítulos, es la herramienta más madura que tiene Bruselas para demostrar que existen alternativas. Profundizarlo no exige reabrir tratados ni tocar la unanimidad: bastan decisiones políticas y comerciales concretas. Ahí está la parte útil del mensaje.

La otra mitad es de riesgo. Si la respuesta estadounidense a cada gesto de autonomía es un arancel más alto, la lógica del pulso se retroalimenta y quien acaba pagando la factura es el exportador pequeño, el fabricante mediano y el consumidor. Europa esta buscando precisamente eso —margen—, y lo hace en un momento en el que la semana de alto nivel de la ONU vuelve a poner a Trump en el centro de la foto. El análisis del canal no anticipa grandes acuerdos, pero sí un cambio de humor global: menos sumisión y más cálculo propio.

Conviene no exagerar. Nadie está proponiendo una ruptura con Washington, y el vínculo de seguridad sigue siendo la argamasa del vínculo occidental. Lo que cambia es la disposición a diversificar, a firmar con otros y a no aceptar condiciones que se consideran injerencias. Esa disposición, sostienen en Negocios TV, ha llegado para quedarse.

Queda por ver hasta dónde está dispuesta a llegar Europa cuando el coste de la autonomía se mida en puestos de trabajo y en facturas energéticas. La pregunta no es si Bruselas quiere más margen, sino cuánto está dispuesta a pagar por él.

Puedes ver el análisis completo en el vídeo original de Negocios TV en YouTube.

Youtube video

La crisis fotovoltaica en España destruye 12.000 empleos y dispara el riesgo de impago solar

0

La crisis fotovoltaica en España ya no se mide en megavatios instalados, sino en puestos de trabajo perdidos. El país ha colocado más placas que nunca en los últimos doce meses y, al mismo tiempo, el sector ha recortado más de 12.000 empleos. La patronal Unef puso cifra esta semana al desagüe: 134.708 ocupados totales al cierre de 2025, frente a los 152.418 del récord de 2022.

El recuento incluye puestos directos, indirectos e inducidos y supone el peor retroceso del sector en al menos una década. Lo relevante no es el tamaño de la caída, sino su naturaleza. Es el primer ajuste que no puede achacarse a una decisión regulatoria hostil, como el recorte de primas o el viejo impuesto al sol, sino a las propias reglas del mercado eléctrico. El traje que muchas empresas se cosieron en 2022 les ha quedado grande.

Doce mil empleos menos y una patronal llamando al ICO

El mayor golpe lo han encajado los productores. Pasaron de 67.335 a 59.914 ocupados entre 2024 y 2025, un recorte superior a 7.000 puestos que explica seis de cada diez empleos destruidos en el conjunto del sector. Son precisamente las empresas que más sufren la curva del pato: los precios de la electricidad se hunden en las horas centrales del día, cuando entra la solar, y se disparan por la noche.

El segundo foco está en las ingenierías y las instaladoras, donde el empleo cayó de 36.103 a 32.483 ocupados, un 10% menos en un solo ejercicio. Ahí el ajuste no responde a márgenes, sino a un reguero de empresas quebradas o en reestructuración tras haber dimensionado su estructura para un boom que resultó pasajero.

Con ese panorama, la patronal ha lanzado un SOS al Gobierno y reclama un plan de créditos avalados por el Instituto de Crédito Oficial ante el riesgo de impago de los parques. No es una petición retórica: hablamos de un sector que hace cuatro años levantaba rondas de financiación una detrás de otra y que ahora teme el default.

El solar español no ha dejado de ser competitivo: vende su producción en las horas en que su propia producción hunde el precio.

De 150 euros a menos de 40: la curva del pato

El precio medio capturado por la fotovoltaica —lo que ingresa por cada megavatio que vierte a la red— superó los 150 euros por megavatio hora en 2022, con la factura eléctrica descontrolada tras la invasión rusa de Ucrania. En 2025 no llegó a 40 euros por megavatio hora. Casi 800 horas registran precios iguales a cero o negativos, franjas en las que la solar malvende su producción o directamente paga por generar.

Una tecnología puede ser la más barata del sistema y, aun así, la que peor retribución obtiene. Es lo que le ocurre a la fotovoltaica española.

Solaria bolsa

El presidente de Unef, José Donoso, describe el fenómeno como ‘la fosa de las Marianas’ para explicar la diferencia de precios entre el día y la noche. El informe La crisis de valor de la energía solar fotovoltaica en España, del Centro Peter Huber, lo resume con crudeza: la rentabilidad de una planta no depende solo de cuánto cuesta producir, sino de cuánto se ingresa por esa producción. En paralelo, las restricciones técnicas de Red Eléctrica, es decir, las paradas forzosas de generadores por seguridad del sistema, han ido a más para inyectar gas en determinadas franjas.

En el autoconsumo particular la película se repitió con un año de retraso. España instaló 2.500 MW en 2022, su récord absoluto, y después el ritmo se desplomó un 32% en 2023 y cerca de un 31% en 2024. El sector se ha asentado en una meseta por debajo de 1.500 MW anuales, muy lejos del pico.

Quiebras, talento fugado y el factor chino

Conviene repasar los nombres propios para entender que esto no es un mal trimestre. En noviembre de 2023, Holaluz anunció un ERE sobre 200 personas, el 30% de su plantilla. En abril de 2024, la CNMV suspendió la cotización de EiDF Solar al detectar indicios de manipulación contable y falsificación documental: la compañía pasó de 1.800 millones de capitalización a poco más de 200 y de 300 millones de facturación anual a cinco.

Ese mismo año SolarProfit entró en preconcurso con un ERE del 90% de la plantilla, unas 400 personas, y Soltec acabó en manos del fondo estadounidense DVC Partners tras un ERE para 159 trabajadores. Sunhero, Solarmente o Eltex han engrosado la lista en 2025 y 2026.

A mi juicio, el diagnóstico que se está imponiendo peca de corto. Se habla de pinchazo, de digestión de un boom. Lo que ha cambiado es la lógica económica del negocio: la fotovoltaica ya no compite contra el gas o la nuclear, compite contra sí misma, porque cada nueva planta instalada reduce el precio de la hora en que produce. Ese círculo solo lo rompen el almacenamiento o una demanda capaz de absorber esa producción, y ninguna de las dos avanza al ritmo al que se instalaron los parques entre 2021 y 2023. La crisis fotovoltaica española no se arregla con un trimestre de precios altos.

Hay dos contradicciones que conviene retener. La primera es que la guerra en Irán ha devuelto algo de brillo al sector en lo que va de 2026, con una subida de los precios eléctricos que alivia márgenes de forma temporal; sería un error confundir ese alivio con una solución de fondo. La segunda es China: en España apenas se fabrican componentes más allá de algunos inversores y estructuras metálicas, y el gigante asiático presiona precios y márgenes de toda la industria europea.

Ana Campos, directora asociada de Amrop España, lo lee como un cambio de ciclo y detecta un trasvase de talento hacia la infraestructura digital, los centros de datos, las baterías, el biometano, el hidrógeno, e incluso los gases renovables. Es una buena noticia para el profesional, no tanto para el parque. Desde UGT condicionan la salud del empleo a la continuidad de las subvenciones y las exenciones fiscales de los últimos meses: si desaparecen, advierten, vuelven a caer la demanda y el empleo.

Yo añadiría un matiz a ese análisis. Las ayudas alivian, pero no arreglan un problema de precio de captura. Una subvención compensa un mal trimestre; no compensa casi 800 horas con precios iguales a cero o negativos. Cuando el mercado retribuye peor a la tecnología más barata del sistema, el problema no es de caja, es de diseño.

Veredicto Merca2

Cotización al cierre o apertura: Ninguna cotizada del sector ha remitido un hecho relevante que mueva el precio esta semana, de modo que la referencia para Solaria, el único productor fotovoltaico puro del IBEX 35, sigue siendo el mercado: menos de 40 euros por megavatio capturado en 2025 frente a más de 150 en 2022, una caída superior al 70%.

Clave técnica: El soporte que importa aquí no es un nivel de gráfico, es el coste de la deuda. Con casi 800 horas anuales de precios cero o negativos frente a un precio capturado por debajo de 40 euros por megavatio, el pasivo pesa hoy más que la propia producción en la cuenta de resultados de cualquier parque sin contrato a plazo firmado.

Apunte macro: El golpe laboral equivale al 11,6% del empleo récord de 2022, con 17.710 ocupados menos en dos años. Con 2.500 MW de autoconsumo instalados en el pico y una meseta actual por debajo de 1.500 MW, cada nuevo parque sin almacenamiento añade presión bajista al precio mayorista que también fija la factura eléctrica.

Precio Solana SOL: se dispara un 13,68% hasta 113,26 dólares y firma máximo de siete meses

Solana ha subido un 13,68% en 24 horas hasta 113,26 dólares, su nivel más alto en siete meses. El volumen diario, además, ha superado en un 55% su media de 30 días. Detrás hay dos motores conocidos: un rebote general del mercado cripto, con bitcoin recuperando los 80.000 dólares, y una cascada de liquidaciones de posiciones cortas.

No es un movimiento aislado. En 30 días, SOL acumula un 33,69% y cotiza por encima de todas sus medias móviles, desde la de cinco sesiones hasta la de 200, situada en 83,42 dólares. Traducido: el régimen de tendencia ha cambiado.

El rally de SOL en cifras: volumen, medias móviles y distancia al máximo histórico

La sesión rompió el rango en el que el precio llevaba meses atrapado. SOL pasó de 105,17 dólares a 113,26, con un máximo intradía de 113,98. La capitalización se sitúa en 66.510 millones de dólares y el volumen diario en 6.140 millones, frente a los 3.960 millones de una jornada media.

Ese detalle importa más de lo que parece. La ratio entre volumen y capitalización se ha colocado en el 9,24%, frente a un promedio histórico del 5,96%: hay participación real detrás del movimiento, no un ascenso hueco que se deshace con pocas órdenes.

El cuadro técnico tiene dos caras. A favor: el precio opera un 35,8% por encima de su media de 200 sesiones y el VWAP intradía, el precio medio ponderado por volumen, se queda en 110,46 dólares. En contra: el RSI, el indicador de fuerza relativa, marca 68,4, a un paso del umbral de sobrecompra.

Queda recorrido hasta el techo. El máximo histórico de SOL son los 293,41 dólares del 19 de enero de 2025, así que cotiza un 61,40% por debajo. Hace un año valía 245,24 dólares y en lo que va de 2026 el balance sigue siendo negativo, del 9,75%.

Un rally impulsado por cortos cerrados sube muy rápido y se agota casi igual de rápido: el combustible desaparece cuando el último vendedor apalancado ya ha comprado.

Por qué sube Solana hoy: cortos liquidados, bitcoin en 80.000 dólares y tokens que migran al ecosistema

SOL máximo siete meses

El catalizador inmediato tiene nombre técnico: short squeeze. La mecánica es sencilla. Cuando muchos operadores apuestan a que el precio caerá con apalancamiento, un repunte brusco les obliga a cerrar esas posiciones comprando el activo, y esa compra forzada acelera la subida.

Conviene ser honesto con el grado de certeza. Las cifras exactas de liquidaciones sobre SOL no están confirmadas públicamente, así que el squeeze es una explicación probable, no un dato cerrado. Lo verificable es el contexto: bitcoin recuperó los 80.000 dólares y el resto del mercado cripto se movió en bloque al alza.

Hay un segundo vector, más estructural y menos ruidoso. Varios proyectos de otros ecosistemas aterrizan en Solana: INJ se disparó cerca de un 20% tras su llegada a la red y ZetaChain ha propuesto migrar su token ZETA como SPL nativo, el estándar de tokens recogido en la web oficial del ecosistema.

Cada integración trae comisiones que se pagan en SOL. A eso se suma un indicio que el mercado lee como acumulación: reportes de terceros apuntan a salidas de SOL desde los exchanges por decenas de millones de dólares, señal de que grandes tenedores mueven sus monedas a custodia propia. El rastro puede seguirse en el explorador on-chain Solscan.

Lo que el historial de Solana enseña y los riesgos que no salen en el gráfico

Solana tiene memoria de sobra en materia de subidas violentas y de resacas. La referencia anterior es el máximo de 293,41 dólares de enero de 2025, un pico que llegó después de un ciclo en el que el ecosistema pasó de estar tocado por el colapso de FTX en noviembre de 2022 —la quiebra que arrastró la confianza de todo el sector— a firmar récords de volumen en sus plataformas de intercambio descentralizadas. El paralelismo útil no está en el precio, sino en la velocidad.

Hay dos razones técnicas para no extrapolar el 13,68% de hoy. La primera es el MACD, que compara dos medias exponenciales: su línea principal, en 3,32, sigue por debajo de la señal, en 3,49. El cruce al alza de las próximas sesiones será lo que confirme o desmienta el movimiento.

La segunda es la naturaleza del propio squeeze. Los rallies que se alimentan de cortos cerrados suelen dejar consolidaciones profundas. Por debajo del precio, una parte del mercado consideran la banda de 102,60 a 103,30 dólares como la referencia de corto plazo, con el mínimo de ayer, 99,42 dólares, como suelo.

Tampoco conviene perder de vista los riesgos que no salen en un gráfico: la concentración del staking en pocos validadores —los equipos que sostienen la red depositando SOL como garantía—, las paradas de red de 2021 y 2022 y la dependencia del apetito global por el riesgo. Cuando el mercado general gira, SOL amplifica el giro.

El punto de control de las próximas semanas es doble: si el MACD confirma el cruce al alza por encima de los 113-114 dólares y si la propuesta de migración de ZETA se materializa como token nativo. Ahí se sabrá si esto era una limpieza de cortos o el arranque de algo más largo.

Jupiter (JUP) dispara un 20% en 24 horas y reactiva el optimismo en el DeFi de Solana

JUP, el token del mayor agregador de liquidez de Solana, se ha disparado un 20,92% en 24 horas hasta los 0,2634 dólares y firma su mejor jornada en meses. Lo hace con un volumen un 79% por encima de su media de 30 días, la señal que suele distinguir un movimiento con sustancia de un simple rebote de corto plazo.

La subida llega después de varias sesiones de recuperación en el conjunto del mercado cripto. Bitcoin ha rebotado y las liquidaciones han castigado sobre todo a los cortos, quienes apostaban contra el precio. Cuando el mercado respira, los tokens de infraestructura como JUP suelen moverse con más fuerza que el propio SOL, porque su negocio depende directamente de cuánto se negocia en la red.

Conviene aclarar qué es Jupiter. Es el agregador de liquidez y de intercambios descentralizados más usado de Solana. Funciona como un comparador de precios: recorre los distintos mercados (DEX, por decentralized exchange) y coloca la orden donde el usuario obtiene mejor precio, menos comisión y menor impacto. Cada operación deja una comisión. Cuanto más volumen mueve la red, más factura la plataforma. Puedes ver su funcionamiento en la web oficial del protocolo.

Qué ha movido a JUP: ruptura con volumen confirmatorio

El precio cerró ayer en 0,2548 dólares y hoy cotiza en 0,2634. En el camino ha superado el nivel de Fibonacci del 23,6%, situado en 0,2542, un umbral que llevaba días actuando como techo. El volumen diario ha alcanzado los 99,3 millones de dólares, frente a una media de 30 días de 55,4 millones. Y el dato que más valoran los analistas: la relación entre volumen y capitalización se ha ido al 11,36%, cuando lo habitual es un 6,34%. Con una capitalización de 874 millones de dólares, ese salto apunta a compradores grandes.

Los indicadores acompañan sin llegar al extremo. El RSI de 14 días marca 63,7, por debajo del umbral de 70 que señala sobrecompra. El MACD mantiene la línea sobre su señal con histograma positivo. El aviso llega de las bandas de Bollinger: el %B está en 99,9%, lo que significa que el precio toca la banda superior, una posición que históricamente precede a una consolidación. También cotiza un 7,3% por encima de de su precio medio ponderado por volumen (VWAP).

Un volumen que duplica la media no garantiza tendencia, pero descarta que el movimiento lo haya fabricado un puñado de órdenes pequeñas.

Todas las medias móviles relevantes están alineadas por debajo del precio: 0,2352 (SMA-7), 0,2325 (SMA-20), 0,2065 (SMA-50) y 0,1920 (SMA-200). La estructura es alcista en el corto y el medio plazo. El primer techo está en 0,2705. El primer soporte serio, en 0,2540. Con una volatilidad anualizada del 124,9%, conviene recordar que movimientos de dos o tres centavos en un día son la norma en este activo.

JUP sube 20%

Por qué importa al DeFi de Solana

JUP no se movió solo. En el mismo periodo, Solana subió alrededor de un 6% y buena parte del impulso llegó de un rebote general del mercado. Ahí está la pregunta que separa al inversor paciente del impulsivo: ¿esto es un catalizador propio de Jupiter o es beta del ecosistema? Con los datos disponibles, no hay anuncio del protocolo en las últimas 72 horas que justifique el salto. La explicación más probable es una rotación de capital hacia tokens de infraestructura DeFi mientras la red se recupera.

La consecuencia práctica es directa. Si el movimiento depende de Solana, se desinflará cuando Solana corrija. Si detrás hay adopción real, la tendencia tiene fundamentos propios. La forma de comprobarlo pasa por vigilar si el volumen se sostiene por encima de los 66 millones de dólares en las próximas sesiones o si vuelve a la media en cuanto el rebote se enfríe.

El contexto largo: un token a un 85% de su máximo

Hay que ampliar el plano. JUP cotiza un 85,63% por debajo de su máximo histórico de 1,83 dólares, alcanzado el 1 de abril de 2024, mes y medio después de que el protocolo repartiera su esperado airdrop. El lanzamiento colocó a Jupiter en el centro del mapa DeFi de Solana, pero el precio nunca volvió a esos niveles. En lo que va de año sube un 40,93% y en 30 días acumula un 46,39%. Aun así, sigue un 51,93% por debajo del precio de hace un año, 0,5480 dólares. Recuperación, no expansión.

El riesgo estructural no es pequeño. El valor de JUP depende de que Solana mantenga su actividad: si el volumen de la red cae, las comisiones del agregador caen con él y el token pierde su principal argumento. La caída del 85% desde máximos recuerda lo que ocurre cuando una narrativa se enfría. Antes de aumentar exposición, el inversor debería exigir dos cifras: las métricas verificadas de comisiones del protocolo y el desglose del suministro circulante. Sin ellas, la tesis se sostiene sobre precio y volumen, no sobre negocio.

Lo que el mercado dibuja ahora es una consolidación probable entre 0,24 y 0,28 dólares, con la zona de 0,2540 como suelo de referencia y 0,2705 como primer techo. Por encima, el objetivo se sitúa en 0,28-0,30 si el volumen aguanta. Por debajo, la pérdida de 0,2352 invalidaría el impulso inmediato. Nada de esto es una recomendación de compra. La cita pendiente es otra: si en las próximas semanas Jupiter publica datos de comisiones que justifiquen el descuento actual, el token tendrá fundamento. Si no lo hace, seguirá siendo una apuesta al ciclo de Solana.

Turquía acelera en el mercado del lujo mientras China y el Golfo recortan peso inversor

0

El mercado del lujo turco cerró 2025 con una valoración de 3.000 millones de euros y las proyecciones sectoriales sitúan el techo en 3.900 millones para 2034. Mientras las grandes casas europeas recortan peso en China y en el Golfo, Turquía se ha convertido en la frontera más prometedora del sector. He seguido los últimos movimientos de retail en Estambul y la conclusión es clara: la rotación geográfica ya está en marcha.

El consumo chino sigue sin arrancar. La región del Golfo todavía arrastra los efectos del conflicto con Irán. Y aunque el mercado estadounidense aguanta con solidez, depender solo de él nunca ha sido una estrategia sostenible a largo plazo. La conversación del sector se centró en India, un mercado poco penetrado pero complejo, con retornos que exigen años de inversión. En paralelo, Turquía ha emergido como la alternativa más realista.

La cuota que China y el Golfo sueltan

El país no partía como prioridad. Su reputación se asociaba a la hostelería, la cosmética y la fabricación, incluida la producción de réplicas. Ese relato ha cambiado. Luca Solca, responsable global de investigación de bienes de lujo en Bernstein, lo resume con precisión: en un entorno globalmente apagado, las compañías buscan fronteras de crecimiento, y Turquía, que nunca fue prioridad, es una economía grande que merece ser explorada.

Los números respaldan esa tesis. El mercado turco de lujo pasó de una valoración de 3.000 millones de euros en 2025 a una proyección de 3.900 millones en 2034. No es un salto explosivo, pero sí una trayectoria estable en un sector que en Europa Occidental apenas crece.

La oportunidad, sin embargo, no es homogénea. Turquía ofrece escala y conectividad, pero su mercado de lujo sigue siendo una fracción del que representa una sola capital europea consolidada. Lo relevante para el inversor no es el tamaño actual, sino la dirección del capital hacia una economía que hasta ahora nadie priorizaba.

Turquía no va a sustituir a China, pero sí a ocupar el hueco que las casas occidentales necesitan cubrir para sostener sus cuentas.

Estambul se consolida como hub de tránsito y gasto alto

El aeropuerto de Estambul superó a Heathrow como el mejor conectado del mundo, con 337 destinos. Es un dato logístico, pero también una señal de mercado. Turquía mantiene vuelos directos con Rusia y concede entrada sin visado a visitantes rusos e iraníes, lo que atrae a un turista de alto gasto que antes habría ido a Europa Occidental o a Emiratos.

Junto al aeropuerto, el proyecto Florentia prevé más de 100.000 metros cuadrados de superficie comercial, un hotel de lujo, ocio al aire libre y acceso a más de 200 marcas internacionales. El grupo minorista Beymen ha elevado el estándar con conceptos como su tienda en Tersane-i Âmire, diseñada por OMA.

El gasto turístico es el principal motor, pero el residente local también responde. La base de consumidores turcos es amplia y muy conectada, y las marcas globales ya forman parte del paisaje cultural cotidiano. Cartier trasladó recientemente su nueva colección de joyería a la isla de Büyükada, un gesto que confirma que las maisons ya tratan el país como plaza propia y no como simple escala.

lujo en Turquía

Análisis: qué significa para la asignación de capital

Llevo años observando cómo el lujo se comporta como clase de activo, y las rotaciones geográficas rara vez son lineales. Turquía ofrece ahora lo que el sector buscaba desde 2023: una base de consumo nueva, con demografía joven y capacidad de gasto en ascenso. El atractivo no está en la bolsa turca, expuesta a una divisa volátil y a un riesgo político elevado, sino en la exposición indirecta. Los grupos cotizados que aceleren su presencia física en el país y los operadores de retail prime en Estambul son las vías más limpias para capturar el ciclo.

La oportunidad tiene un perímetro concreto. El sector crecerá en tanto se mantenga la estabilidad política de una región volátil y el presidente Erdoğan logre desactivar las tensiones con Israel y Grecia. Ahí está el riesgo real, no en la demanda. Quien compre exposición turca está apostando, en el fondo, por la continuidad institucional del país. El horizonte razonable es de cinco a siete años, el tiempo que tarda una red de retail de lujo en madurar y en generar retornos comparables a los de un mercado europeo consolidado.

La prima de Turquía es la prima de la estabilidad: se paga hoy por lo que el país puede valer si la geopolítica no se rompe.

Queda por resolver la etiqueta Made in Turkey. Si las casas europeas trasladan inversión a los fabricantes locales y las firmas autóctonas como Nackiyé consolidan su presencia en Hong Kong, Japón y Estados Unidos, el país dejará de ser una frontera de consumo para convertirse en plataforma industrial. Ese salto, todavía pendiente, separa una moda pasajera de una asignación estructural.

💎 Veredicto Wealth

El lujo en Turquía encaja como apuesta de diversificación geográfica para patrimonios con vocación de largo plazo, no como vehículo de revalorización agresiva. El riesgo a vigilar es la estabilidad política regional y las tensiones diplomáticas del Gobierno turco, que pueden frenar el flujo de turista de alto gasto.

Glenn Martens deja Diesel: la apuesta de OTB que dispara el valor de Maison Margiela

0

Después de seis años, Glenn Martens deja Diesel para dedicarse en exclusiva a Maison Margiela. El diseñador belga que devolvió a la firma italiana al centro de la conversación cultural cerrará su etapa en la marca con el desfile que presentará en Milán la próxima semana. He seguido su trayectoria desde Y/Project, y este movimiento —más que una rotación de sillones— revela dónde coloca OTB sus fichas de valor.

El dato que importa al inversor es que ambas firmas cuelgan del mismo grupo. Diesel y Maison Margiela son propiedad de OTB, la matriz que agrupa el portafolio industrial de Renzo Rosso. Concentrar a Martens en Margiela equivale a declarar cuál de los dos activos concentra la apuesta por el mayor margen. Es una decisión de asignación de capital, no solo de diseño.

Seis años que recolocaron Diesel en el mapa de la moda

Conviene recordar el punto de partida. Renzo Rosso fundó Diesel en 1978, cuando era una pequeña compañía de denim; para la década de 2010 la marca había perdido su lugar en la conversación. Martens asumió la dirección creativa en octubre de 2020 y en seis años la recolocó con un lenguaje de denim desgastado, sobredimensionado y tratado.

El resultado fue un activo con mejor percepción de marca y más demanda. Sus desfiles y su imaginería provocadora —el de otoño de 2023, con un decorado de cajas de preservativos— atrajeron a celebridades como Rihanna y Beyoncé, además de figuras como Julia Fox. Antes había dirigido la parisina Y/Project entre 2013 y 2024, donde transformó una etiqueta emergente en objeto de culto.

OTB reordena su cartera: Maison Margiela como activo prioritario

El segundo movimiento del tablero es igual de significativo. Martens asumió la dirección creativa de Maison Margiela en 2025, tras la salida de John Galliano, y hasta ahora compaginaba ambas responsabilidades. A partir de ahora se dedicará solo a la casa parisina, de raíces en la alta costura y con un archivo conceptual que opera en la franja de precio más alta del grupo.

OTB no ha desvelado quién sustituirá a Martens en Diesel. La nota remite a un anuncio «a su debido tiempo», una fórmula que sugiere que la prioridad inmediata no es la continuidad de la marca de denim, sino la consolidación de Margiela. Para quien siga el sector, la lectura es clara: el grupo protege el activo con mayor capacidad de generar margen.

OTB no vende una marca: reasigna a su diseñador estrella al activo de mayor margen. La escasez de talento creativo es hoy el verdadero cuello de botella del lujo.

El talento creativo como activo escaso y su precio de mercado

En el mercado del lujo, el valor de una marca es un activo intangible que depende, en buena medida, de quién la firma. Un director creativo no es un empleado más: es el arquitecto de la percepción de marca, y esa percepción se traduce directamente en capacidad de fijar precios. Cuando OTB obliga a Martens a elegir entre dos casas, reconoce algo que el sector conoce bien: el talento creativo verdaderamente escaso funciona como un cuello de botella tan real como la capacidad de producción.

La decisión, sin embargo, encierra un riesgo. Concentrar a un solo diseñador en un único activo incrementa la dependencia del grupo respecto a esa persona, el clásico key person risk que los family offices vigilan cuando evalúan participaciones en casas de moda. Diesel queda, mientras tanto, en una sucesión abierta que introduce incertidumbre sobre la continuidad de su reposicionamiento. La marca puede sostener parte del impulso logrado, pero el salto de percepción de los últimos seis años fue, en gran medida, obra de una firma personal concreta.

Mi lectura es que OTB apuesta por la preservación de capital a largo plazo en Margiela antes que por la revalorización agresiva de Diesel, al menos en el corto plazo. El desfile de Milán de la próxima semana marcará el cierre de un ciclo y el arranque de otro. Lo que conviene seguir de cerca es el anuncio del sucesor: de su perfil dependerá que Diesel mantenga el terreno recuperado o vuelva a cederlo.

💎 Veredicto Wealth

Maison Margiela se consolida como activo de preservación de capital a medio plazo, con un horizonte de tres a cinco años para asentar la dirección creativa. El riesgo a vigilar es el key person risk y la capacidad de OTB de replicar en Diesel un impulso que dependió de una sola firma.

Lanzamientos de alta joyería en septiembre de 2026: ediciones limitadas que ya se revalorizan

0

He revisado los lanzamientos de alta joyería de septiembre de 2026 y el patrón es inequívoco: el mercado ya no premia la belleza, premia la escasez. Van Cleef & Arpels, Boucheron, Chopard y Louis Vuitton han concentrado sus novedades en piezas numeradas, archivo recuperado y aniversarios. La cosecha de otoño está pensada, consciente o no, para revalorizarse.

La temporada confirma un giro que llevo dos años observando. Van Cleef & Arpels actualiza su icónico Alhambra con esmalte rosa translúcido, una variante inédita sobre un motivo que apenas se altera. Boucheron regresa a su archivo con Lierre de Paris, que convierte la hiedra predilecta de Frédéric Boucheron en diseños pavimentados de diamantes. Y Chopard celebra los 50 años de Happy Diamonds con una campaña protagonizada por Bella Hadid y Liu Wen.

Del archivo a la vitrina: las piezas clave de septiembre

El catálogo repite una fórmula que el inversor en activos tangibles reconoce al instante. Louis Vuitton amplía su Tambour Spin Time con cinco referencias y suma ocho piezas a Le Damier de Louis Vuitton. De Beers London firma Vibrations, Swarovski presenta Classica en Nueva York y Gucci revisita su código ecuestre con la colección Horsebit en diamantes y oro.

Dos aniversarios funcionan como señal de mercado. Robinson Pelham cumple 30 años con una residencia de un mes en TROVE, en Nueva York, donde exhibe desde diseños de archivo de los noventa hasta piezas únicas. Chopard alcanza el medio siglo de un motivo que se ha convertido en el activo de entrada más líquido de la joyería de firma.

El resto de la cosecha confirma la deriva hacia lo irrepetible. Melanie Georgacopoulos enfrenta perlas y ónice en Eclipse, René Barnes recurre a diamantes europeos antiguos en LUCE y Jessica McCormack retuerce el lazo clásico hacia un terreno más audaz.

En joyería, la frontera entre objeto de deseo y activo patrimonial se mide en unidades producidas, no en quilates.

La distinción importa. Una colección permanente puede reponerse; una pieza única, no. Cuando Lucy Delius reinterpreta la elegancia de las sciure milanesas, el comprador no adquiere un adorno: adquiere una posición en un mercado donde la oferta es, por definición, finita.

El impacto para el inversor: escasez, material y liquidez

Conviene ser preciso. La joyería de autor no se comporta como el arte contemporáneo ni como el reloj deportivo. Su revalorización depende de tres variables que septiembre pone a prueba a la vez.

La primera es la escasez verificable: las ocho piezas nuevas de Le Damier o las cinco referencias del Tambour son series controladas por la maison. La segunda es el contenido material: el oro y el diamante fijan un suelo de valor que ninguna crisis de gusto perfora del todo. La tercera, y la más frágil, es la liquidez secundaria.

El oro y el diamante protegen el capital; la firma y la serie corta son las que generan el retorno.

Análisis: qué mirar antes de asignar capital

He seguido el mercado de la joyería de firma desde la resaca de 2015 y el patrón se repite con una fidelidad casi mecánica. Las piezas que sostienen valor combinan tres cosas: una casa con archivo documentado, una serie corta y un motivo reconocible. El Alhambra de Van Cleef es el caso de manual. Su actualización en esmalte rosa translúcido puede parecer un detalle estético, pero introduce una variante de color sobre un motivo que rara vez se toca, y eso crea coleccionismo dentro del coleccionismo. Boucheron hace lo contrario y lo hace bien: recupera un motivo histórico y lo traduce en pavé. La operación tiene doble filo. Ancla la pieza en una narrativa de casa que justifica prima, pero el pavé dispara el coste de entrada y reduce el universo de compradores.

Mi lectura es que septiembre ofrece dos perfiles. El que busca preservar capital encontrará en las piezas de oro macizo y diamante de firma un refugio razonable, con horizonte de cinco a diez años. El que busca revalorización agresiva debe apuntar a piezas únicas y aniversarios, donde la narrativa de escasez mueve el precio más rápido que el propio material.

El riesgo no está en el activo, sino en el precio de entrada. La joyería de firma ha subido con fuerza en el secundario en los últimos años, lo que significa que parte del retorno futuro ya está descontado. La próxima cita para medirlo es la temporada de subastas de Ginebra de noviembre de 2026, donde se verá si estas piezas aguantan fuera de la vitrina.

💎 Veredicto Wealth

La joyería de firma con serie corta es un activo de preservación de capital a más de cinco años, no una apuesta de revalorización rápida. El riesgo a vigilar es la liquidez secundaria en las piezas de mayor precio, donde el comprador tarda en aparecer.

Por qué D’Haene cuestiona la nutrición deportiva: menos geles y más comida real en carrera

La nutrición deportiva basada en geles y protocolos rígidos está en cuestión: François D’Haene, ganador de la UTMB, defiende más comida real en carrera y menos dependencia de productos específicos. La evidencia en fisiología del ejercicio respalda simplificar.

El ultrafondista francés lo dijo en el podcast del nutricionista Anthony Berthou, en un episodio publicado el 18 de septiembre de 2026 y grabado durante la UTMB de ese mismo año. No habla desde la teoría: acumula más de veinte años compitiendo en ultras. Lo que cuestiona no es la ciencia, sino su conversión en reglas permanentes.

Su crítica tiene tres frentes. El primero, la presión constante en torno al peso y al afilado. El segundo, la multiplicación de restricciones —alimentación vegana estricta, cetogénica, sin gluten— cuando no responden a una necesidad real. El tercero, la manía de medirlo todo: pesar los alimentos, calcular cada gramo y diseñar protocolos que acaban tapando el aprendizaje de las sensaciones.

Ahí aparece el dato que mejor aterriza su postura. Un corredor de 70 kilos que persiga unos 1,5 gramos de proteína por kilo necesita rondar los 105 gramos al día. El batido de proteína ayuda a repartir ese total, pero no sustituye a una alimentación completa. La base sigue siendo el plato.

El pasaje más honesto del episodio es el de la recuperación. Berthou lo resume sin rodeos: comer bien después de una salida larga puede aportar más que dos horas de masaje. Y, sin embargo, hay quien prefiere un batido de suero y saltar directo a la camilla. El orden importa.

Los geles no son el enemigo: el problema es convertirlos en la única estrategia y dejar de escuchar lo que pide el cuerpo cada día.

Cómo aplicar su enfoque sin renunciar al rendimiento

A efectos prácticos, la propuesta de D’Haene es un marco flexible. La comida real gana peso en carrera y en los entrenamientos largos, con productos locales y de temporada siempre que sea posible. La idea no es lograr una alimentación irreprochable, sino entender la estacionalidad y la procedencia de lo que comes.

Esto no significa improvisar. Significa entrenar la tolerancia: probar en las tiradas largas lo mismo que llevarás el día de la carrera —fruta deshidratada, frutos secos, sándwiches pequeños, arroz salado— y reservar los geles para los tramos donde masticar y digerir no es viable. Nada se estrena en competición.

geles energéticos

Su filosofía va incluso más allá del plato. Aceptar temporadas menos optimizadas permite conservar capacidad de adaptación y recuperar esos recursos en los bloques decisivos de la preparación. Cuando todo funciona siempre al máximo, no queda margen para progresar.

📊 La pauta en cifras

  • Proteína diaria: alrededor de 1,5 gramos por kilo de peso corporal; unos 105 gramos en un corredor de 70 kilos, repartidos entre las comidas del día.
  • Batido de proteína: recurso de apoyo para cuadrar el total, nunca la base de la alimentación.
  • Comida real en carrera: productos locales y de temporada, ya testados en los entrenamientos largos previos.
  • A tener en cuenta: con el pulso alto, masticar y digerir cuesta más; reserva los geles para los tramos de máxima intensidad.

Hay una letra pequeña que conviene leer. Muchos productos etiquetados como ‘recuperación’ o ‘rendimiento’ no cuentan con declaraciones de propiedades saludables autorizadas por la autoridad europea de seguridad alimentaria, así que su promesa se apoya más en el marketing que en el expediente científico. El batido puede ayudar; el bote no hace magia.

Para ampliar el marco general, la nutrición deportiva combina desde hace décadas hidratos, proteína e hidratación en función de la duración del esfuerzo. Lo nuevo no es la fórmula, sino recuperar el criterio para adaptarla a cada día.

Qué dice la evidencia y dónde está el matiz honesto

El modelo de gel cada veinte minutos nació en el laboratorio y en el ciclismo de carretera, donde el estómago apenas se mueve. En un ultra de montaña, con el pulso alto y el cuerpo agitado, masticar y digerir comida completa cuesta más. La evidencia de fisiología del ejercicio apunta en la misma dirección que D’Haene: el sistema digestivo se entrena y tolera mejor lo que ya conoce.

Eso sí, conviene no idealizar la comida real. Un gel pesa poco, se traga sin masticar y permite mantener el ritmo en un tramo técnico. En esfuerzos por debajo de las dos horas, ni unos ni otros son imprescindibles: agua y una pauta decente bastan. El matiz que cambia todo está en la duración del esfuerzo.

La posición del francés no procede de un ensayo con grupo control, sino de dos décadas de kilómetros. Su valor está en la coherencia con lo que la fisiología del ejercicio viene repitiendo: la flexibilidad rinde más que el dogma, y la mejor estrategia es la que puedes sostener durante horas sin que tu cabeza ni tu estómago se rebelen.

Para quien empieza en el trail, el mensaje es liberador. No necesitas siete botes distintos ni pesar cada ración. Necesitas cocinar, probar, ajustar y aprender a a leer tu hambre y tu energía. Lo demás es optimización de despensa, que también cuenta.

Este contenido es divulgativo y está orientado a la optimización del estilo de vida; no constituye consejo médico ni sustituye la valoración de un profesional sanitario.

⚡ Rutina de Optimización Diaria

  • Reordena el plato antes que el bote: cocina una comida completa después de cada salida larga y deja el batido solo para las jornadas en las que no llegues al total de proteína.
  • Entrena el estómago en las tiradas: prueba cada semana un alimento real de los que llevarás en carrera; si tolera bien tres horas de esfuerzo, ya tienes una pieza fija.
  • Haz una semana sin pesar nada: durante siete días anota energía y hambre en lugar de gramos; recuperarás la información que las cifras tapan.

Entrenamiento EMOM de barra: 3 ejercicios y 9 repeticiones por minuto para fuerza de tren superior en 20 minutos

El entrenamiento EMOM de barra concentra fuerza de tren superior en 20 minutos: tres ejercicios, nueve repeticiones por minuto y una progresión que convierte el calentamiento en trabajo útil.

La lógica del formato es sencilla y casi nunca se aplica en una sala de pesas. Cada minuto, en punto, ejecutas la misma tanda. Descansas lo que sobre del minuto y vuelves a empezar. Sin móvil entre series. Sin charla. El reloj manda.

Cómo funciona el protocolo: 9 repeticiones por minuto y 5 kilogramos más en cada vuelta

Se arranca con la barra vacía, sin discos. En el minuto cero se ejecutan tres press militar, tres cargada de potencia y tres remo Pendlay: 9 repeticiones en total. El tiempo restante hasta el siguiente minuto se emplea en cargar discos. La progresión es fija: 2,5 kilogramos por lado, 5 kilos por vuelta.

Minuto uno: misma tanda con la barra ya cargada. Y así, vuelta tras vuelta. Las primeras rondas, con pesos ligeros, funcionan como calentamiento específico de los tres patrones que sostienen cualquier sesión de tren superior: empujar por encima de la cabeza, tirar desde el suelo y traccionar en horizontal.

Arrancar con la barra vacía no es un detalle menor. Esas rondas ligeras actúan como series de aproximación y transforman el calentamiento en volumen real de entrenamiento. El desgaste llega justo cuando el peso empieza a pesar, de modo que la técnica se consolida en las rondas fáciles y se pone a prueba en las difíciles.

Aquí está la regla que hace que el protocolo funcione. Cuando ya no completas tres repeticiones de un ejercicio, ese ejercicio sale del circuito y sigues con los que quedan, sumando peso cada minuto. Lo habitual es que el press militar caiga primero. La sesión termina cuando fallas las tres repeticiones del último movimiento, el más fuerte de los tres.

Para no perder segundos entre vueltas, deja el material montado a cada lado de la barra: dos discos de 2,5 kilogramos, dos de 5, dos de 10 y entre dos y cuatro de 20, en función de tu nivel de fuerza.

Cuando el minuto marca el ritmo, la sesión deja de depender de la motivación y pasa a depender de la barra.

Técnica de los tres movimientos: dónde se gana o se pierde la sesión

Con fatiga acumulada, el margen de error técnico se estrecha. Estos son los tres patrones, resumidos en lo esencial.

  • Press militar: barra en rack frontal sobre los deltoides, respira y bloquea el core apretando los glúteos. Lleva la barbilla atrás al empujar, extiende los codos arriba y baja con control hasta los hombros.
  • Cargada de potencia: gesto heredado de la halterofilia. Cadera atrás, barra pegada a los muslos; cuando pasa la rodilla, extiende cadera y rodillas de forma explosiva, tira con ese impulso, baja rápido por debajo y recibe la barra sobre los hombros.
  • Remo Pendlay: bisagra de cadera hasta que el torso quede casi paralelo al suelo, agarre algo más ancho que los hombros y espalda plana. Rema explosivo hacia la parte baja del pecho y devuelve la barra al suelo en cada repetición.

Ninguno de los tres movimientos es decorativo: press, cargada y remo cubren empuje vertical, tirón explosivo y tracción horizontal, el trío clásico del tren superior.

fuerza tren superior

📊 La pauta en cifras

  • Volumen por minuto: 3 repeticiones de cada movimiento, 9 en total.
  • Progresión: 5 kilogramos más por vuelta (2,5 por lado), desde la barra vacía.
  • Duración: entre 20 y 30 minutos, según dónde caiga el último ejercicio.
  • Cuándo parar: al no completar 3 repeticiones del movimiento más fuerte.

Qué puedes esperar de verdad: volumen sí, récord no

El planteamiento es honesto y conviene repetirlo: este formato acumula mucho volumen y te lleva a un triple pesado en tres movimientos distintos, pero no es un test de fuerza máxima real. Con descansos mínimos, la fatiga se acumula ronda tras ronda y el peso final queda por debajo de tu máximo de tres repeticiones.

El propio protocolo reconoce ese límite. Si en las últimas vueltas notas que estás cerca de un peso que nunca has levantado, descansa dos o tres minutos antes de intentarlo. Ganarás la repetición y tendrás una marca más fiable que la de una ronda hecha con la respiración todavía entrecortada.

¿Para quién encaja? Para quien dispone de veinte o treinta minutos, una barra, discos, y algo de fuerza previa en los tres patrones. El entrenamiento EMOM brilla en agendas comprimidas porque no deja huecos muertos: el descanso es exactamente lo que sobra del minuto. Para hipertrofia pura, en cambio, un esquema de series rectas con descansos más largos sigue siendo más eficiente por grupo muscular, porque permite más carga útil con mejor técnica.

El seguimiento es lo que convierte esto en un método y no en una sesión suelta. Anota el peso final de cada movimiento y trata de superarlo la próxima vez. Ese dato, y no la sensación de acabar sudando, es tu progreso real.

La información de este artículo es divulgativa y se centra en la optimización del rendimiento. No sustituye el criterio de un profesional del ejercicio que valore tu situación personal.

⚡ Rutina de Optimización Diaria

  • Monta la barra antes de arrancar: deja los discos de 2,5, 5, 10 y 20 kilogramos a cada lado, listos para cargar sin perder el minuto.
  • Fija el minuto cero con un cronómetro: nueve repeticiones, descanso hasta el cambio de minuto y 2,5 kilogramos por lado al cerrar cada vuelta.
  • Anota el peso final de cada movimiento: es tu referencia real para la próxima sesión y la única forma de saber si estás progresando.

Cambio de hora y sueño: por qué el horario natural protege tu ritmo circadiano y tu energía

Cambio de hora y sueño van de la mano: la evidencia científica apunta a que mantener el horario natural protege tu ritmo circadiano y tu energía mejor que alargar la luz de la tarde.

Manitoba acaba de anunciar que deja de mover las agujas del reloj. La provincia canadiense adopta el horario de verano de forma permanente y, por primera vez desde 1963, sus habitantes no retrasarán los relojes este otoño. La decisión llega después de una consulta pública con 72.000 votos en la que el 92% pidió acabar con los cambios estacionales. El problema, según los especialistas en sueño, no es dejar de cambiar la hora: es la hora que han elegido para quedarse.

De esos votantes, el 58% se inclinó por el horario de verano permanente, el que regala luz por la tarde y la roba por la mañana. Para Michael Mak, especialista en sueño en Toronto y vicepresidente de la Sociedad Canadiense del Sueño, la prioridad debería ser la contraria: más luz al amanecer para levantarse y menos luz al final del día para dormir bien.

Qué le hace el cambio de hora a tu reloj interno

La razón es fisiológica. La luz que reciben tus ojos en la primera hora del día es la señal que sincroniza el ritmo circadiano, el reloj interno de 24 horas que ordena cuándo tienes hambre, cuándo rindes mejor y cuándo te entra el sueño.

Ese reloj no solo decide a qué hora te duermes. También marca a qué hora procesas mejor la información, cuándo digieres con más eficiencia y, en qué franja del día tu cuerpo responde mejor al entrenamiento. Cuando la señal matutina falla, el desajuste se nota en todo el día.

La luz de la mañana pone en hora tu reloj interno; la luz de la noche lo retrasa y te roba horas de descanso real.

En el peor escenario del invierno, el sol puede no asomar hasta cerca de las 9 de la mañana, y quien empieza la jornada a las 8 lo hace a oscuras. La neuropsicóloga Rebecca Robillard, investigadora del sueño en la Universidad de Ottawa, compara el efecto en los adolescentes con obligar a un adulto a empezar a trabajar a las 3 de la mañana: su reloj tiende por naturaleza a ir más tarde.

Los cuerpos científicos que estudian el sueño son unánimes desde hace años: el horario que respeta el ciclo del sol es el estándar.

Cómo anclar tu energía cuando el reloj se desajusta

No hace falta esperar a que se decida el horario oficial del año que viene. Tu reloj interno responde a señales concretas y se puede entrenar. La más potente es la luz natural de la mañana: una ventana de 10 a 30 minutos nada más despertar, a ser posible al aire libre, ancla el ritmo de las siguientes 24 horas. En días grises, enciende todas las luces de casa al levantarte: imita, en parte, el efecto del amanecer.

La segunda palanca es cronológica. La hora de despertar funciona como marcador de tu primera exposición a la luz, así que mantenerla estable los siete días de la semana, con un margen de 30 minutos, es lo que sostiene la señal. Dormir hasta tarde el domingo no recupera nada: descoloca el lunes entero.

📊 La pauta en cifras

  • Luz de mañana: De 10 a 30 minutos de luz natural en la primera hora tras despertar para sincronizar el reloj interno.
  • Hora de despertar: La misma los siete días, con un margen máximo de 30 minutos respecto a tu rutina habitual.
  • Luz de noche: Baja la intensidad de pantallas y lámparas al menos una hora antes de acostarte.
  • A tener en cuenta: Ninguna rutina de luz compensa dormir menos de lo que necesitas.
ritmo circadiano

Aquí está la letra pequeña que casi nadie mira: no toda la luz vale lo mismo. La del mediodía apenas mueve el reloj; la de la primera hora de la mañana lo sincroniza con fuerza, y la de las pantallas por la noche lo empuja hacia atrás, retrasando la melatonina y alargando el tiempo que tardas en dormirte.

Por eso los especialistas insisten en dos gestos baratos y medibles: despertarte siempre a la misma hora y salir a la luz cuanto antes. El resto es secundario. Menos aplicaciones, más amanecer.

Lo que la ciencia del sueño tiene claro (y lo que no)

Conviene aclarar la mecánica: el horario de verano no crea luz, la desplaza. Toma la hora de sol que casi nadie aprovecha de madrugada y la coloca en la tarde, cuando más gente está despierta. El lado bueno es evidente; el coste aparece en invierno, cuando ese desplazamiento se come la luz del amanecer.

El debate no es nuevo. Varios territorios han probado el horario de verano permanente en las últimas décadas y ninguno lo ha mantenido más allá de unos pocos años, según recuerda David Prerau, autor de un libro sobre la historia de esta práctica y consultor de políticas horarias para el Congreso de Estados Unidos y el Parlamento británico.

Su tesis es que el sistema que Manitoba abandona, cambiar la hora dos veces al año, tenía lo mejor de ambos mundos: aprovechaba la luz de la tarde casi todo el año y evitaba los amaneceres oscuros del invierno.

En el otro lado, la comunidad que investiga el sueño mantiene una posición poco habitual por su grado de consenso: la hora natural, la que sigue al sol, es la mejor opción para el rendimiento, la seguridad y la productividad.

El matiz honesto es que no existe una solución perfecta para todos los husos interiores de un mismo país. Lo que sí está en tu mano —luz por la mañana, oscuridad por la noche, horario estable— funciona con cualquier reloj oficial. Eso sí: hablamos de información divulgativa y de optimización del estilo de vida, no de una pauta personalizada.

⚡ Rutina de Optimización Diaria

  • Sal a la luz al levantarte: Diez minutos de calle o de ventana abierta en la primera hora fijan tu reloj para todo el día.
  • Fija tu hora de despertar: Pon la misma alarma los siete días, con un margen de 30 minutos, incluso el domingo.
  • Baja la luz una hora antes: Atenúa pantallas y lámparas al final del día para no retrasar tu melatonina.
Publicidad