Por qué Sabadell ajusta sus preferentes tras el dividendo extraordinario de 0,50 euros

Banco Sabadell ha aplicado un ajuste en la cotización de sus participaciones preferentes tras el reparto del dividendo extraordinario de 0,50 euros por acción. El movimiento, que no refleja una caída de la solvencia ni una corrección del mercado, descuenta técnicamente el impacto que el pago vinculado a la venta de TSB tiene sobre estos instrumentos híbridos. La operación se produce después de que la acción del banco también cotizara ex–dividendo, aunque en realidad subiera, como recogían esta mañana fuentes del mercado.

El origen de este dividendo se remonta a la desinversión de TSB, la filial británica que Sabadell arrastraba desde 2015 y de la que se desprendió el pasado trimestre. La operación liberó, según cálculos de analistas, en torno a 1.500 millones de euros de capital, de los cuales una parte relevante se ha destinado a retribuir a los accionistas. Así, los 0,50 euros por título suponen un pago excepcional que se suma al dividendo ordinario, situando el pay–out total del ejercicio por encima del 60% del beneficio.

El ajuste en las preferentes tiene una explicación técnica. Las participaciones preferentes emitidas por Sabadell —y por gran parte de la banca española— son instrumentos de capital híbrido que incorporan sensibilidad a las distribuciones del banco. Al repartir un dividendo extraordinario de gran cuantía, el valor contable del patrimonio neto se reduce y, con él, la base sobre la que se sustentan estos títulos. Por eso, la firma recalibra el precio de las preferentes, no porque haya una emergencia de solvencia, sino por coherencia con el nuevo nivel de capital.

El dividendo extraordinario de 0,50 euros: origen y consecuencias

La venta de TSB, anunciada en febrero y ejecutada en abril, ha sido el hito que ha desatascado el balance de Sabadell. El banco logró desprenderse del negocio británico con un impacto neutro en capital, pero con una liberación neta estimada en unos 1.500–1.800 millones de euros. De esa cifra, alrededor de 500 millones irán a parar a los bolsillos de los accionistas vía dividendo extraordinario. El resto reforzará la solvencia y podría respaldar futuras recompras.

La acción de Sabadell, que este miércoles cotizaba en torno a los 2,10 euros, reflejó el ajuste ex–dividendo a primera hora pero luego repuntó. El mercado había asumido ya el pago y valoraba la liberación de capital como un factor positivo. De hecho, el Ibex 35 premió el movimiento con un alza moderada que compensó el descuento teórico del dividendo. Pocas veces un pago tan abultado pasa desapercibido en bolsa.

¿Cómo afecta a las participaciones preferentes?

Las preferentes de Sabadell —emitidas en 2013 y recompradas parcialmente en años posteriores— cotizan en el mercado AIAF con una rentabilidad vinculada al euríbor más un diferencial. El ajuste que se ha aplicado hoy descuenta en el precio de mercado el efecto del megadividendo. No es una amortización ni un impago de cupón: el cupón de las preferentes se sigue devengando con normalidad. Pero el nominal de la emisión se recalibra para reflejar la nueva realidad patrimonial del banco.

Este mecanismo está previsto en el folleto de la emisión y es habitual cuando se producen distribuciones extraordinarias que superan un determinado umbral. Fuentes del departamento de inversores de Sabadell confirmaron que el ajuste era automático y no requería autorización adicional de la junta. Así de simple.

El ajuste de las preferentes no es una señal de debilidad, sino la constatación de que el capital se ha repartido entre los accionistas y la base de la emisión debe replicar esa nueva realidad.

Análisis: Lo que el ajuste revela sobre la estrategia de capital de Sabadell

Más allá del detalle técnico, el movimiento merece una lectura estratégica. Sabadell lleva dos años reordenando su perímetro, con la venta de TSB como pieza central de un plan para despejar el balance y centrarse en el negocio doméstico. El dividendo extraordinario es una consecuencia directa de esa limpieza, pero también un mensaje a los inversores: la generación de capital ya permite retribuciones jugosas sin sacrificar solvencia. Creo que tiene sentido.

No obstante, hay que poner el foco en el coste de oportunidad. Al distribuir casi 500 millones en efectivo, Sabadell renuncia a otras alternativas, como acelerar las recompras de acciones o incluso tantear una adquisición que complete su red en zonas donde es débil. La decisión de pagar al accionista en metálico, en lugar de combinar con un programa de recompra más ambicioso, refleja una preferencia por la ortodoxia y por responder a la demanda de los fondos de inversión, que llevaban meses reclamando un dividendo contundente tras años de escasez.

El ajuste de las preferentes es, en el fondo, la huella matemática de una estrategia más amplia: Sabadell quiere ser percibido como un banco generoso con el accionista, sin renunciar a la solidez. El mercado, por ahora, le compra el relato. La próxima prueba llegará en julio, con la presentación del plan estratégico 2026–2028, donde se verá si el excedente de capital se agota aquí o hay margen para más.
Intel vs TSMC en 2027: El nodo 18A avanza y Apple estudia fabricar chips en EEUU

Intel ha logrado un avance crítico en su litografía 18A y Apple estudia fabricar chips en Estados Unidos, una combinación que amenaza con reconfigurar el dominio de TSMC en la fabricación de semiconductores. El movimiento, impulsado por el nuevo CEO Lip-Bu Tan, marca un giro radical en la estrategia de la compañía tras años de retrasos y pérdidas en su división de producción. Con la estabilidad geopolítica del estrecho de Taiwán en el punto de mira, la diversificación de la cadena de suministro se convierte en una prioridad estratégica para los gigantes tecnológicos.

La transformación de Intel en un fabricante de chips por contrato ha sido una de las apuestas más arriesgadas de la industria de semiconductores. Tras la salida de Pat Gelsinger en 2024, el mercado dudaba de que las fábricas siguieran siendo el eje de la estrategia. Lip-Bu Tan, el actual CEO, ha dado un mensaje inequívoco: la fabricación propia es el pilar del futuro de Intel.

Claves de la operación

  • El nodo 18A de Intel ya cumple el estándar de rendimiento industrial. Lip-Bu Tan confirmó en CNBC que las mejoras mensuales alcanzan entre el 7% y el 8%, un dato que coloca esta tecnología de litografía en posición de competir con los 2 nm de TSMC.
  • Apple explora la fabricación de sus procesadores en plantas de Intel en Estados Unidos. La compañía californiana busca reducir su dependencia de la cadena taiwanesa y protegerse de interrupciones geopolíticas y del impacto de la escasez de capacidad para IA.
  • El siguiente paso es el nodo 14A, con la vista puesta en 2027. Tesla y Google ya han firmado acuerdos de producción. Intel aspira a convertirse en la alternativa occidental a TSMC y competir en los procesos más avanzados.

El renacer de la fabricación propia: del abismo a la competitividad

La litografía 18A estuvo a punto de descarrilar los planes de Intel. Cuando Tan asumió el cargo en marzo de 2025, el rendimiento del proceso era tan bajo que la compañía tuvo que recurrir a socios del ecosistema para analizar los datos y encontrar la forma de optimizar la producción. El rendimiento —el porcentaje de chips que funcionan correctamente— es una métrica crítica: un valor insuficiente desencadena pérdidas millonarias y aleja a los clientes.

En su entrevista en Mad Money, Tan detalló que el nodo 18A ya alcanza la mejora mensual del 7-8% que marca el estándar de la industria. Es una señal de que la tecnología de vanguardia de Intel recupera el paso y comienza a ser competitiva frente a la probada eficiencia de los procesos N3 y N2 de TSMC.

Este progreso desmiente los rumores que apuntaban a un posible abandono de las fábricas. De hecho, los clientes están llamando a la puerta: los acuerdos con Tesla y Google son solo el comienzo. Intel se consolida como la gran esperanza occidental frente a la dependencia asiática en los nodos más avanzados.

La mejora del rendimiento del nodo 18A coloca a Intel en la senda para disputar a TSMC la fabricación de los chips más avanzados.

Apple, el cliente que puede cambiarlo todo

La noticia más relevante es el interés de Apple por llevar parte de su producción a las plantas de Intel en Estados Unidos. Durante más de una década, TSMC ha sido el socio exclusivo para los chips de los iPhone y los Mac, pero la pérdida de prioridad en la cadena —ahora copada por los pedidos de Nvidia para centros de datos— y el creciente riesgo geopolítico en Taiwán han llevado a la compañía de Cupertino a buscar alternativas.

Apple explora un modelo de diversificación que podría incluir también a Samsung y su fábrica de vanguardia en Texas. La estrategia le permitiría blindarse frente a interrupciones de suministro causadas por conflictos en el Pacífico o por la saturación de capacidad que está generando la inteligencia artificial. En paralelo, presionaría a TSMC para mantener condiciones preferentes.

Si el acuerdo se materializa, Intel ganaría un cliente de primer nivel que validaría su tecnología y generaría los volúmenes necesarios para rentabilizar sus inversiones en Estados Unidos y Europa.

La batalla por el liderazgo en 2027 y el factor riesgo

Con el nodo 18A encarrilado, Intel mira ya hacia el 14A, la litografía con la que espera plantar cara definitivamente a TSMC a partir de 2027. Tesla ha confirmado pedidos de chips con esta fotolitografía para sus vehículos eléctricos y proyectos de robótica, lo que otorga un horizonte de ingresos a largo plazo.

Sin embargo, el camino está sembrado de incertidumbre. La compañía arrastra pérdidas en su división de fundición y una presión financiera que obliga a ejecutar sin un solo tropiezo. Samsung también puja por clientes como Apple con sus propios nodos avanzados, y TSMC sigue incrementando su capacidad en Arizona para no ceder terreno. La partida se juega en un tablero donde la tensión entre Estados Unidos y China añade una capa de riesgo regulatorio.

Desde la perspectiva europea, el plan de Intel encaja con el objetivo de la Unión de duplicar su cuota de fabricación de chips hasta el 20% en 2030. España, aunque sin grandes fábricas, sigue de cerca estas dinámicas a través de los centros de diseño que impulsa el Perte Chip y la atracción de inversiones complementarias. La consolidación de una alternativa a TSMC en suelo occidental reduciría la vulnerabilidad de industrias estratégicas como la automoción o las telecomunicaciones.

El tiempo apremia. Para competir de tú a tú en 2027, Intel necesita sobrevivir a 2026 sin más sobresaltos y demostrar que su tecnología es fiable a gran escala. De conseguirlo, el mapa mundial de los semiconductores podría dibujarse con un nuevo centro de gravedad en Estados Unidos.

El BCE obliga a la banca a blindar la ciberseguridad por el auge de los ataques con IA

El Banco Central Europeo ha lanzado un mensaje rotundo a las entidades financieras de la eurozona: o blindan sus sistemas contra los ciberataques potenciados por inteligencia artificial o se exponen a exigencias de capital adicionales. La nueva directriz, que aún no ha sido publicada oficialmente pero que adelantó Expansión, responde a un incremento exponencial de las amenazas. La IA permite a los atacantes sofisticar sus métodos a una velocidad que la regulación tradicional no alcanza a cubrir.

Los ciberataques dejaron de ser obra de un hacker solitario hace años. Ahora la inteligencia artificial generativa permite suplantar voces, crear vídeos falsos en tiempo real y automatizar el phishing a escala industrial. La suplantación del CEO ya no necesita un guion mal escrito: basta un modelo de IA entrenado con diez segundos de audio de una reunión pública.

La inteligencia artificial como nuevo vector de ataque

La banca, con sus sistemas legacy y su exposición a millones de transacciones diarias, se ha convertido en el objetivo preferente. Según los datos que maneja el sector, los intentos de fraude con elementos de IA se han triplicado en el último año en la zona euro. La suplantación de identidad mediante deepfakes ya no es ciencia ficción: en 2025, un banco británico perdió 25 millones de euros tras una videollamada falsa de su supuesto director financiero.

El BCE activa la alerta: inversión obligatoria

Desde Fráncfort, el presidente del Mecanismo Único de Supervisión ha sido claro: las entidades deben incorporar la defensa contra ataques potenciados por IA en sus planes de negocio. La recomendación se convierte en una exigencia con dientes. Las próximas pruebas de resistencia incluirán escenarios de ciberataque masivo con componentes de IA generativa.

El Banco Central Europeo ve en esta evolución tecnológica un riesgo sistémico. Si un banco sistémico cae víctima de un ataque que comprometa sus sistemas de pagos, el contagio al resto del sistema es inmediato. Por eso, la institución no descarta vincular los requisitos de capital a la capacidad de las entidades para demostrar resiliencia digital.

El supervisor prevé publicar en junio una guía detallada con los estándares mínimos. En paralelo, estudia la posibilidad de imponer sanciones a los bancos que no acrediten un nivel suficiente de resiliencia digital. No se trata de marcar casillas, sino de cambiar la cultura de riesgos, y la IA exige una revisión profunda’, indicó una fuente comunitaria.

La ciberseguridad ha dejado de ser un coste operativo: es la barrera que separa la confianza del colapso reputacional.

La banca española ante el espejo

España, con uno de los mayores índices de banca digital de Europa, es un laboratorio de pruebas para los ciberdelincuentes. Santander, BBVA, CaixaBank y Sabadell han aumentado sus partidas de ciberseguridad en los últimos tres años, pero la brecha entre la inversión y el riesgo se mantiene. Según un informe de Funcas, el sector financiero español destina de media un 8% de su presupuesto tecnológico a seguridad, frente al 12% que recomienda el BCE. En el conjunto de la eurozona, la inversión en ciberseguridad alcanzó los 400.000 millones de euros en 2025, según Deloitte, y se espera un incremento del 10% en 2026.

Los presupuestos han crecido considerablemente pero la amenaza escala aún más rápido. He conversado con directivos de seguridad que reconocen estar sobrepasados por herramientas de phishing generativo que escriben correos en español perfecto y burlan los filtros tradicionales. El factor humano sigue siendo el eslabón más débil: un empleado que pincha un enlace malicioso es suficiente para abrir una brecha.

La directriz del BCE forzará una revisión de los planes de contingencia y, previsiblemente, un incremento de los costes operativos. La banca española, con márgenes ajustados por la competencia y los tipos aún elevados, tendrá que decidir entre recortar en otras áreas o trasladar el coste al cliente. En cualquier caso, la ciberseguridad ya no es opcional. Es cuestión de supervivencia.

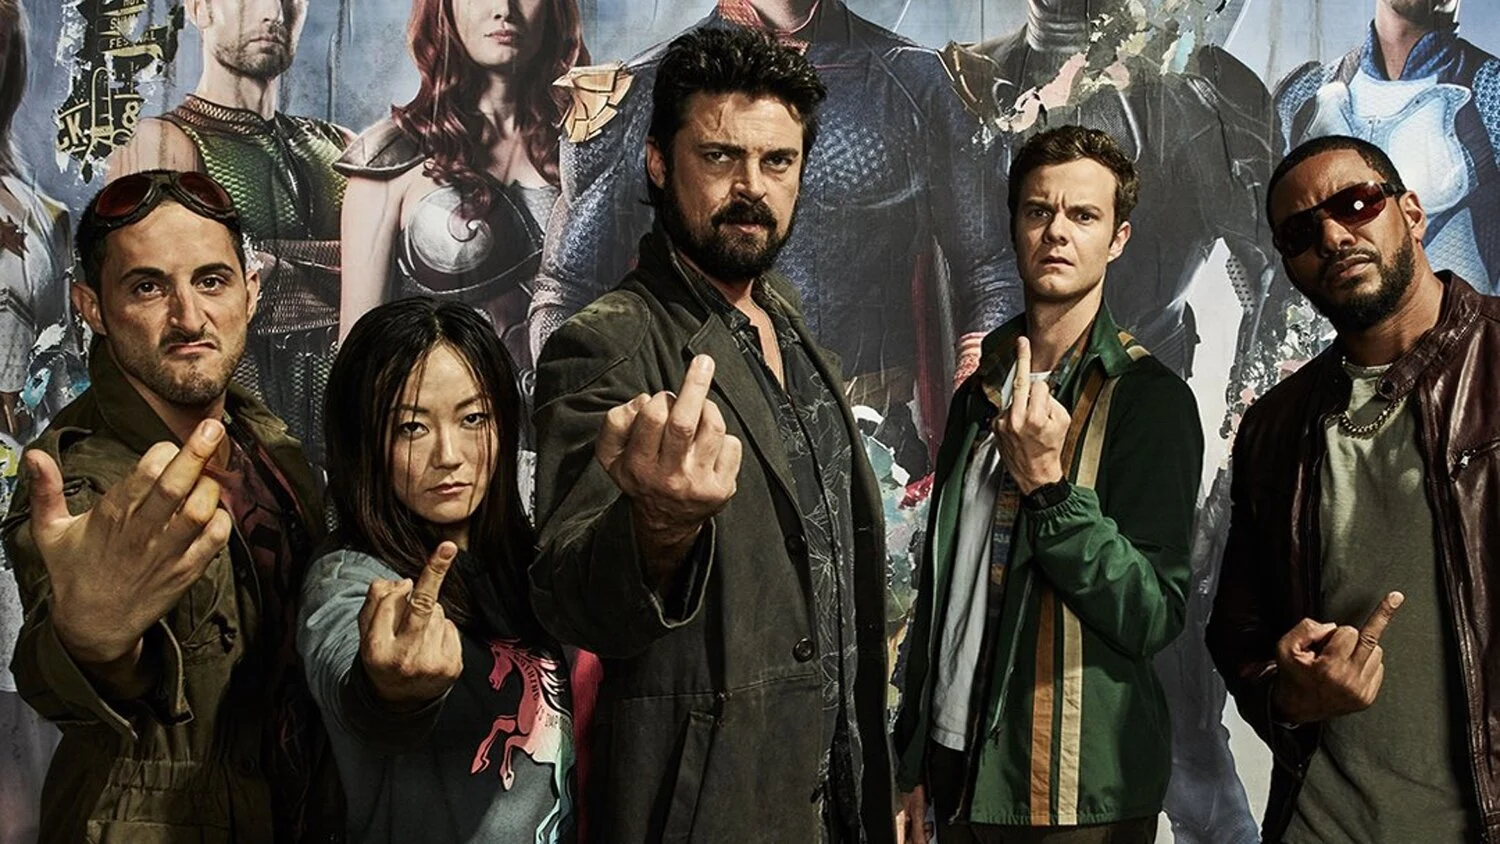
El regreso más salvaje de las plataformas, cómo ‘The Boys’ con Karl Urban planea dinamitar por completo los mitos de Marvel

¿Es posible que la obsesión global por las capas y los discursos moralistas de los héroes tradicionales haya comenzado a desgastarse de forma definitiva? Millones de espectadores han encontrado en The Boys el antídoto perfecto frente a las fórmulas predecibles que durante más de una década han inundado las salas de cine de toda España.

La cruda propuesta de entretenimiento no se anda con rodeos y prefiere demoler la corrección política mediante una perspectiva incómoda. El público demanda ficciones con mayor madurez y el catálogo de streaming ha sabido capitalizar este cambio de paradigma cultural con un éxito crítico sin precedentes.

El impacto definitivo de la parodia en la cultura pop actual

Youtube video

El fenómeno audiovisual ha demostrado que las audiencias están saturadas de discursos heroicos inmaculados que no reflejan las complejidades del mundo contemporáneo. La producción expone una visión descarnada donde las corporaciones controlan la narrativa pública y convierten la salvación en un mero negocio multimillonario.

Frente al cansancio generalizado de las sagas cinematográficas tradicionales, esta alternativa ofrece giros imprevisibles y altas dosis de cinismo. Los entusiastas del género agradecen un enfoque maduro que prefiere incomodar al espectador antes que ofrecerle un final feliz de manual corporativo.

La magistral interpretación que lidera la resistencia contra los supers

En medio de este caos ético, la impecable presencia del actor neozelandés Karl Urban dota a la trama de una brutalidad emocional indispensable. Su personaje se aleja por completo de los líderes perfectos para encarnar la obsesión destructiva y el desprecio absoluto hacia los seres con capacidades especiales.

Para comprender la magnitud de la producción, repasar el perfil de los rostros de The Boys ayuda a entender el inmenso impacto que tiene esta ficción en el mercado del entretenimiento digital. La genialidad de la serie radica en desdibujar la línea entre el salvador y el verdadero villano de la historia.

Las demoledoras referencias cruzadas que apuntan al modelo clásico

Youtube video

Las similitudes entre los miembros del equipo dominante de la serie y las figuras icónicas de las franquicias tradicionales no son casualidad. Cada secuencia está cuidadosamente diseñada para ridiculizar los tropos del cine de masas y cuestionar la supuesta superioridad moral de los ídolos de masas.

El guion no otorga tregua al ridiculizar campañas de marketing y discursos prefabricados que los espectadores identifican de inmediato con las grandes marcas del cómic. Este audaz ejercicio de deconstrucción convierte el visionado en una experiencia sumamente gratificante para la audiencia especializada.

La evolución del fenómeno y su permanencia en el streaming

El catálogo digital ofrece acceso inmediato a una de las narrativas más sólidas de la última década, permitiendo analizar su evolución paso a paso. Los realizadores mantienen el acelerador a fondo sin suavizar los elementos que causaron un enorme revuelo inicial en la opinión pública.

Mantener el interés del usuario requiere un compromiso inquebrantable con la irreverencia y la crudeza visual en cada temporada. Esta estrategia consolida una comunidad fiel de seguidores en España que consumen y debaten activamente sobre el sombrío destino de la humanidad desprotegida.

TemporadaEnfoque de la SátiraProtagonismo de Karl Urban
Etapa InicialCorporaciones y MarketingIntroducción del conflicto personal
Etapa MediaCorrupción Política y AlianzasAlianzas desesperadas y riesgos biológicos
Etapa AvanzadaInmortalidad y Colapso SocialLímite temporal y decisiones extremas

El futuro de la irreverencia en las pantallas de España

El panorama del entretenimiento audiovisual se encamina hacia producciones que desafían los formatos tradicionales y exigen un rol activo del consumidor. Las plataformas entienden que el futuro pertenece a creadores dispuestos a romper moldes establecidos y explorar los límites del humor negro.

El legado de esta producción servirá como referente indispensable para las próximas ficciones que busquen competir en un ecosistema digital saturado. Los espectadores continuarán buscando historias auténticas que reflejen sus propias dudas sobre el poder, la fama corporativa y el verdadero rostro del control.

Zeekr aterriza en España con siete concesionarios y planea duplicar su red para 2026

EN 30 SEGUNDOS

  • ¿Qué ha pasado? Zeekr, la marca premium de vehículos eléctricos del grupo chino Geely, inicia su actividad en España con siete concesionarios.
  • ¿Quién está detrás? La expansión la lidera Salvador Caetano Auto como socio distribuidor, con el respaldo logístico de Kuehne+Nagel.
  • ¿Qué impacto tiene? La red cubre ya Madrid, Barcelona, Valencia y Málaga, y aspira a duplicar sus puntos de venta antes de que acabe 2026, con una previsión de 3.500 entregas en 2028.

Zeekr ha presentado este miércoles los cuatro modelos con los que inicia su andadura comercial en España y la red de siete concesionarios que ya tiene operativos. La marca, filial del gigante chino Geely, llega con la intención de colarse en el segmento premium de los eléctricos y hacer sombra a Tesla y a los fabricantes europeos. La hoja de ruta es ambiciosa: antes de que termine 2026, espera contar con 16 puntos de venta repartidos por 13 provincias.

Los primeros concesionarios se concentran en los polos de mayor renta y demanda de vehículos eléctricos. Tres están en Madrid, dos en Barcelona, uno en Málaga y otro en Valencia. Salvador Caetano Auto, socio distribuidor de referencia en la Península Ibérica, se encargará del desarrollo de la red comercial y de posventa, un esquema que Zeekr replicará después en Portugal, Francia, Italia y Alemania.

Siete concesionarios y una red que aspira a doblarse en meses

El despliegue inicial no es improvisado. Zeekr llevaba meses peinando el mercado español y ha elegido los puntos de partida con criterio geográfico y de capilaridad. El objetivo declarado es llegar a las 600 unidades vendidas en la segunda mitad de este año y escalar hasta las 3.500 entregas al cierre de 2028. Una apuesta que, de cumplirse, colocaría a la enseña china entre los actores más dinámicos del segmento eléctrico premium.

La marca llega avalada por un volumen mundial de 224.000 entregas en 2025 y una presencia ya consolidada en 15 países europeos. Para el mercado español, la confianza es plena. “Estamos muy emocionados por la irrupción de Zeekr en España”, ha declarado Lothar Schupet, consejero delegado de Zeekr Europa, durante la presentación. “Esta marca está invirtiendo en un producto de primer nivel, con diseño de vanguardia y seguridad que va a permitirle ser una marca con muchos éxitos”.

Logística, ventas y la apuesta por el cliente europeo

El servicio posventa se apoya en un centro logístico de recambios en Mejorada del Campo (Madrid), desarrollado junto a Kuehne+Nagel. Desde allí, Zeekr garantiza entregas de piezas en 24 a 48 horas en la península y Baleares, un plazo competitivo para una marca que apenas aterriza.

La compañía insiste en que sus vehículos se adaptan a las exigencias del cliente europeo desde su centro de diseño en Gotemburgo (Suecia). Todos los modelos vendidos en España contarán con una garantía de hasta diez años, un argumento con el que busca generar confianza frente a los recelos que a veces suscitan las marcas chinas entre los compradores más conservadores.

El objetivo de 16 puntos de venta antes de que acabe 2026, según fuentes de la compañía, son ambiciosos pero factibles si la demanda responde. Salvador Caetano ya trabaja en la identificación de nuevas ubicaciones en el norte y el este del país, donde la penetración del vehículo eléctrico crece más rápido.

Zeekr no entra con precio de derribo, sino con diseño premium y la fuerza del grupo Geely. Su meta es clara: 3.500 coches en 2028.

Hoja de Ruta: Claves del Viaje

La llegada de Zeekr no es solo un desembarco comercial más. Engorda la oferta de eléctricos chinos en un país donde BYD, MG o Lynk & Co ya están arañando cuota, pero lo hace en la franja más rentable del mercado. La apuesta por concesionarios físicos, en lugar de la venta exclusivamente digital, revela una estrategia pensada para un comprador que aún quiere “tocar el coche” antes de firmar.

El impacto para el consumidor es la ampliación de alternativas en el segmento premium, con una marca que llega avalada por un grupo industrial (Geely) que controla también Volvo y Polestar. La zona cero de esta expansión es Madrid y Barcelona, donde la competencia con Tesla, BMW o Mercedes es más intensa y donde Zeekr espera captar sus primeros mil clientes. El dato más revelador son las 3.500 unidades proyectadas para 2028: una cifra que, de materializarse, situaría a Zeekr por encima de muchas marcas europeas de nicho.

Observamos un pulso entre dos modelos de distribución: mientras Tesla y algunas nuevas firmas chinas apuestan por la venta online, Zeekr opta por la red de concesionarios tradicionales, un camino que en España todavía ofrece más recorrido para generar confianza. La lectura a cinco años es que el grupo Geely está tejiendo una malla de marcas (Volvo, Polestar, Zeekr, Lynk & Co) que puede estrangular la oferta de los fabricantes europeos que no aceleren su electrificación.

El riesgo inmediato es que la demanda del eléctrico premium en España siga contenida por el precio y la incertidumbre sobre las ayudas del Plan Moves. Zeekr aún no ha detallado tarifas para sus modelos, y ese silencio puede frenar las decisiones de compra. El próximo hito será conocer los precios definitivos y ver si el mercado responde antes de final de año.

BlackRock y CVC obtienen 6.500 millones de plusvalías en Naturgy

BlackRock y CVC han duplicado su inversión en Naturgy en menos de una década y acumulan unas plusvalías conjuntas de 6.500 millones de euros. La operación que ha destapado la magnitud de las ganancias es la salida de CVC, que ha vendido su participación del 13,8% por 3.821 millones de euros con un descuento del 4,6% sobre el valor de mercado.

La transacción se cerró la semana pasada mediante una colocación acelerada entre inversores institucionales, según ha podido saber este periódico. El precio final, ligeramente por debajo de la cotización, refleja un apetito contenido en un sector energético sacudido por la volatilidad de los precios del gas. Con este movimiento, el fondo británico pone fin a casi diez años como socio de referencia de la antigua Gas Natural Fenosa.

El retorno de la década: 6.500 millones en juego

La aventura de BlackRock y CVC en Naturgy comenzó en 2016, cuando ambos fondos tomaron una participación conjunta cercana al 20% por unos 1.900 millones de euros. Desde entonces, la compañía ha repartido más de 4.000 millones en dividendos y ha visto cómo el valor de su acción se revalorizaba más del 60% hasta alcanzar los 26 euros que marcaban la semana pasada antes de la operación.

Los 6.500 millones de plusvalías se reparten entre los dos socios de forma desigual. CVC ha materializado la mayor parte con la venta de su 13,8% por 3.821 millones, una desinversión que ha generado unas plusvalías netas para el fondo de unos 2.200 millones, según cálculos preliminares. BlackRock mantiene intacta su posición, con un paquete accionarial que ronda el 7%, y unas plusvalías latentes estimadas en 2.700 millones de euros.

La salida de CVC no es un repliegue: es la constatación de que la apuesta de hace diez años ha funcionado incluso mejor de lo previsto.

La desinversión de CVC ha sido coordinada por los bancos de inversión que han trabajado en la colocación y ha contado con el visto bueno del consejo de administración de Naturgy. La operación refuerza la posición de Criteria Caixa, que con un 24,8% del capital se consolida como accionista de control de facto, por delante de IFM (15,1%) y BlackRock.

Criteria Caixa toma las riendas y mira de reojo a IFM

La salida de CVC devuelve a Criteria Caixa el protagonismo que había perdido en los últimos años. El holding de La Caixa, que lleva décadas en el accionariado de la energética, ha aprovechado la ventana para reforzar su influencia sin necesidad de lanzar una OPA. «No hay intención de cambiar la gestión, pero sí de marcar la hoja de ruta industrial», explican fuentes cercanas a Criteria.

El Gobierno, a través de la vicepresidenta tercera y ministra de Transición Ecológica, había mostrado su interés en que el núcleo accionarial español se mantuviera sólido. La presencia de IFM, un fondo australiano con agenda propia, sigue siendo la principal sombra. Criteria, con un perfil más paciente, y BlackRock, que hasta ahora ha sido un socio estable, forman un eje que diluye las aspiraciones del fondo extranjero.

El nuevo tablero energético: ¿qué busca BlackRock ahora?

La pregunta que sobrevuela Naturgy no es si CVC ha hecho un buen negocio ―las cifras hablan solas―, sino por qué BlackRock ha decidido quedarse. El mayor gestor de activos del mundo tiene en cartera más de 9 billones de dólares y una estrategia inversora que cada vez se inclina más hacia proyectos con un fuerte componente ESG. Naturgy, con su plan de transición energética y su exposición a renovables reguladas, encaja en ese perfil.

Pero hay más. La guerra comercial entre Estados Unidos y China y la presión regulatoria sobre las tecnológicas están empujando a los grandes fondos a buscar valor en empresas con flujos de caja predecibles. Naturgy, con sus redes de distribución de gas y electricidad en España y América Latina, ofrece exactamente eso: una rentabilidad por dividendo superior al 5% y un negocio regulado que amortigua los ciclos económicos.

El mantenimiento de la posición de BlackRock envía un mensaje de confianza, pero también introduce un elemento de presión para el consejo. El fondo estadounidense ya ha intervenido en otros valores españoles para impulsar cambios estratégicos y no sería descartable que, en un futuro, pida acelerar la venta de activos no estratégicos en Latinoamérica para centrar el negocio en Europa.

La operación de CVC deja un tablero más limpio, pero no exento de tensiones. Criteria controla, BlackRock observa e IFM espera. Los próximos movimientos en la energética dependerán de si el núcleo duro español es capaz de alinear sus intereses con los del mayor gestor del mundo, o si la convivencia se enfría cuando llegue la primera decisión estratégica de calado.

Forward Industries Russell 2000 Solana: el mayor tenedor corporativo entra en los índices con 7M de SOL

Forward Industries, la empresa con la mayor tesorería corporativa de Solana, ha logrado un hito que combina el mundo cripto con las finanzas tradicionales: su inclusión en los índices Russell 2000 y 3000 a partir del próximo 29 de junio. La noticia llega en un momento delicado para el precio de SOL, que ronda los 84 dólares, pero refuerza la percepción de que las tesorerías de activos digitales están ganando un asiento en la mesa de Wall Street.

Con un balance de 7 millones de SOL —valorados en 586 millones de dólares al cambio actual—, Forward se convierte en la primera compañía cotizada cuyo principal activo es Solana en entrar en estos índices. La decisión, comunicada por la propia firma tras la última reconstitución semestral de los índices Russell, supone un espaldarazo a una estrategia que arrancó en septiembre de 2025, cuando la empresa abandonó su negocio tradicional de diseño y fabricación para abrazar el modelo de tesorería de activos digitales (DAT, por sus siglas en inglés). Forward Industries, que históricamente se dedicaba al diseño y la fabricación, pivotó el año pasado hacia hacia un modelo de tesorería de activos digitales basado en Solana.

Forward Industries contó desde el principio con el respaldo de pesos pesados del ecosistema cripto: Galaxy Digital, Multicoin Capital y Jump Crypto, entre otros. Ese músculo inversor le permitió desembolsar más de 1.500 millones de dólares para acumular sus SOL. Sin embargo, el desplome del mercado desde finales de 2025 ha hecho mella: la criptomoneda ha perdido más de un 65% desde los máximos de aquellas compras, lo que se traduce en una pérdida no realizada cercana a los 1.000 millones de dólares.

A pesar del baño de sangre contable, la compañía no ha vendido ni un solo token. Ryan Navi, director de inversiones de Forward, lo explicó en la nota de prensa: “La inclusión en los índices Russell 2000 y 3000 representa un hito importante para Forward y refuerza el reconocimiento institucional de nuestra estrategia, escala y ejecución”. Y añadió: “A medida que seguimos ejecutando nuestra disciplinada estrategia de tesorería de Solana y aumentando el SOL por acción, creemos que Forward está bien posicionada para consolidarse como una plataforma institucional líder en exposición a activos digitales”.

La entrada en los Russell no es un mero adorno. Estos índices son seguidos por fondos de inversión pasiva que replican su composición, lo que implica que las acciones de Forward Industries recibirán flujos automáticos de capital institucional simplemente por estar ahí. En un momento en que el precio de SOL ronda los 84 dólares (con una caída del 2% en las últimas 24 horas), cualquier dosis de atención y liquidez puede marcar la diferencia.

La historia de Forward no es única. En esta misma reconstitución, Sharplink —la segunda mayor tesorería corporativa de Ethereum— también ha sido incluida en los índices Russell 2000 y 3000. Sharplink acumula 874.351 ETH (unos 1.810 millones de dólares), aunque al igual que Forward, arrastra pérdidas no realizadas de más de 1.200 millones de dólares. Su CEO, Joseph Chalom, habló de una “validación significativa de la estrategia institucional de tesorería de ETH”. Ambas compañías comparten el mismo dilema: ser reconocidas como vehículos de inversión en criptomonedas mientras navegan mercados bajistas que lastran sus balances.

La gran banca lleva años mirando de reojo las criptomonedas, pero ahora es una empresa con 7 millones de SOL la que se sienta en la mesa de los índices bursátiles estadounidenses.

Un hito para las tesorerías corporativas de criptomonedas

El caso de Forward Industries es un claro ejemplo de cómo las empresas pueden utilizar las criptomonedas como activo de reserva, pero también de los riesgos que conlleva. La compañía ha reducido considerablemente el ritmo de compra de SOL en los últimos meses, pero insiste en que su objetivo es “componer el SOL por acción”. Dicho de otro modo, su apuesta es que la escasez del activo y el desarrollo del ecosistema Solana terminarán recompensando la paciencia. Si el precio de SOL se recupera —y una parte del mercado confía en que la red, con proyectos como Firedancer en el horizonte, pueda volver a atraer capital—, Forward podría convertirse en una suerte de MicroStrategy de Solana.

Pérdidas millonarias… pero sin ventas

Pero también existen riesgos nada desdeñables. La concentración de una tesorería en un solo activo volátil genera una dependencia extrema del precio, y las pérdidas contables pueden tensar la confianza de los inversores tradicionales. Además, el modelo de tesorería DAT aún no ha sido probado en un ciclo bajista prolongado. La entrada en los índices Russell será una prueba de fuego: si el mercado recompensa la exposición regulada a Solana o, por el contrario, castiga la falta de diversificación.

El espejo de MicroStrategy y los riesgos de concentrar todo en SOL

Mientras tanto, Solana cotiza en torno a los 84 dólares, lejos de los más de 240 que llegó a tocar antes del desplome. La inclusión de Forward en los Russell no moverá el precio de SOL por sí sola, pero sí refuerza una narrativa que llevaba tiempo fraguándose: la de una criptomoneda que trasciende el nicho tecnológico para colarse en los vehículos de inversión más convencionales. El 29 de junio, cuando se haga efectiva la entrada, será un buen barómetro del apetito institucional.

SK Hynix alcanza el billón de dólares en Bolsa: la demanda de chips de IA dispara su valor

SK Hynix ha alcanzado hoy una capitalización bursátil de un billón de dólares, un umbral que la convierte en la tercera empresa de semiconductores del mundo en lograrlo, junto a TSMC y Samsung. La demanda de chips de memoria de alto ancho de banda (HBM), clave para los sistemas de inteligencia artificial, ha catapultado sus títulos a niveles récord con un repunte superior al 50% en lo que va de año.

El hito certifica la madurez del mercado de memorias en la era de la IA y coloca a Corea del Sur como el segundo país con más de una compañía del club del billón de dólares, solo por detrás de Estados Unidos.

La cifra que corona la revolución de la IA

El valor de mercado de SK Hynix ha superado simbólicamente los 1.000 billones de wones surcoreanos, equivalentes al billón de dólares estadounidense. En el parqué asiático, sus acciones han encadenado una racha de máximos históricos que ha llevado al Kospi a niveles no vistos desde 2021. La escalada se apoya en dos vectores: el apetito insaciable por HBM para los aceleradores de IA —liderado por Nvidia— y la disipación de los temores geopolíticos tras la guerra de Irán.

  • Capitalización: 1,02 billones de dólares, según datos de cierre del Korea Exchange.
  • Revalorización en 2026: la acción ha subido un 53%, frente al 28% de Samsung y al 35% de TSMC.
  • Participación en el mercado de HBM: superior al 50%, con contratos de suministro a los principales fabricantes de GPU.

Estas cifras están sacando de la parálisis a un sector tradicionalmente cíclico y sugieren que el ciclo actual tiene poco que ver con la sobrecapacidad de los años del PC o los smartphones.

El triunvirato de los semiconductores asiáticos

Con SK Hynix, el mapa de la industria de semiconductores dibuja una concentración asiática sin precedentes. TSMC domina la fabricación de lógica avanzada, Samsung integra lógica y memoria, y SK Hynix se ha especializado en memorias de altísimo rendimiento. Juntas controlan las tres cuartas partes del valor bursátil del sector a nivel global.

“El boom de inversión en IA ha llevado a las bolsas de Corea del Sur, Taiwán y Japón a una sucesión de récords, y SK Hynix es el principal beneficiario del gasto en infraestructura de centros de datos.” — Nikkei Asia, análisis de mercados, 28 de mayo de 2026

Eso sí, la concentración también implica riesgo: cualquier señal de desaceleración en el gasto en IA —ya sea por ajustes de inventario o por un enfriamiento de las expectativas— golpearía primero a las empresas de memoria, cuyas valoraciones se han estirado hasta múltiplos que duplican la media histórica del sector.

El análisis: cuando la memoria vale más que nunca

Lo que veo en esta marca de los 13 dígitos no es una burbuja especulativa al estilo de la puntocom. La demanda de HBM es tangible: los grandes proveedores de nube y los laboratorios de inteligencia artificial están pagando primas por asegurar el suministro. Las barreras de entrada en la fabricación de memorias de alto rendimiento son enormes y la capacidad no se improvisa en meses.

Sin embargo, la historia de los semiconductores está llena de ciclos de sobreinversión que terminan en desplomes de precios. Y aunque hoy parece imposible, la pregunta que me hago es si los inversores están descontando un crecimiento a perpetuidad que podría frenarse cuando la IA madure y la demanda de HBM se estabilice. El precedente de 2018, cuando la guerra comercial y un exceso de inventario castigaron a las memorias un 40% en Bolsa, no es tan lejano.

El termómetro a seguir es la evolución del gasto de capital de las grandes tecnológicas estadounidenses. Si Microsoft, Google o Amazon reducen sus planes de inversión en centros de datos, SK Hynix notará el golpe antes que cualquier otro. Por ahora, los presupuestos siguen al alza.

🌍 El impacto en España y Europa

La llegada de SK Hynix al billón de dólares tiene un reflejo indirecto pero relevante para el inversor español. Los fondos de inversión y los ETF globales con exposición a semiconductores están alcanzando rentabilidades de dos dígitos en euros, beneficiando a las carteras diversificadas. Además, la fortaleza de los fabricantes asiáticos de chips impulsa a proveedores europeos como ASML, que ya capitaliza más de 400.000 millones de euros y cuyos sistemas de litografía son insustituibles para la producción de memorias HBM.

Para el consumidor, el escenario es ambivalente: una IA más barata y ubicua puede reducir costes en servicios digitales, pero una excesiva concentración del valor en tres compañías asiáticas plantea un riesgo sistémico que los reguladores europeos vigilan con lupa. Por ahora, ese riesgo no se ha traducido en movimientos del Euríbor ni en la renta fija española, pero cualquier corrección brusca en el Nasdaq de semiconductores sí podría arrastrar a los índices europeos en un entorno de alta correlación.

Informe de Estabilidad Financiera del BCE: vulnerabilidades elevadas por el shock geoeconómico y riesgo de deuda

El Banco Central Europeo (BCE) publicó ayer, 27 de mayo, su Informe de Estabilidad Financiera de mayo de 2026. He analizado el documento y su conclusión de partida es clara: las vulnerabilidades del sistema financiero de la zona euro se mantienen en niveles elevados, golpeadas por un shock geoeconómico de primera magnitud que combina la guerra en Oriente Medio, las tensiones comerciales globales y la interrupción del suministro energético.

La institución con sede en Fráncfort advierte de que esta confluencia de crisis está poniendo a prueba la resiliencia que los mercados y la economía real habían mostrado hasta principios de año. El vicepresidente del BCE, Luis de Guindos, resume el dilema en una frase que merece toda la atención:

“El actual shock de oferta energética plantea riesgos al alza para la inflación y a la baja para el crecimiento económico. También podría aumentar la volatilidad del mercado y poner en peligro la capacidad de servicio de la deuda a medida que los costes de financiación aumentan en un entorno de crecimiento económico más débil”. — Luis de Guindos, vicepresidente del BCE, 27 de mayo de 2026

El shock de oferta y su doble impacto en inflación y crecimiento

El informe dedica un espacio considerable a detallar cómo la guerra en Oriente Medio ha desencadenado un shock de oferta energética de consecuencias todavía inciertas. Por un lado, presiona al alza los precios de la energía, lo que se traduce en un repunte de la inflación subyacente. Por otro, frena la actividad económica en los sectores más intensivos en consumo energético, lo que lastra el crecimiento del conjunto de la zona euro. Es la clásica estanflación de manual, aunque el BCE evita ese término.

Los cinco frentes de vulnerabilidad financiera

Más allá del diagnóstico macro, el Informe de Estabilidad Financiera del BCE identifica cinco focos de riesgo que, según mi lectura, merecen un seguimiento especial en los próximos meses:

  • Deuda soberana bajo presión. La expansión fiscal en un entorno geoeconómico adverso puede tensar las finanzas públicas de los países más endeudados de la zona euro y provocar una repricing de la deuda soberana.
  • Valoraciones de renta variable todavía estiradas. Pese a los ajustes iniciales, las bolsas siguen cotizando a múltiplos elevados para los estándares históricos, lo que las hace vulnerables a cualquier deterioro del sentimiento.
  • Primas de riesgo corporativo comprimidas. Los diferenciales de los bonos corporativos europeos se mantienen artificialmente bajos y no descuentan el nivel actual de incertidumbre geopolítica.
  • Vulnerabilidades en el sector no bancario. Fondos de inversión, hedge funds y otros intermediarios financieros no bancarios presentan colchones de liquidez reducidos, valoraciones de cartera elevadas y exposiciones concentradas. Una corrección brusca de mercado podría forzar ventas masivas de activos que amplificarían el estrés.
  • Bancos sólidos, pero con riesgos de segunda ronda. La banca europea goza de buena salud en términos de capital y liquidez, pero su dependencia de fuentes de financiación no bancaria la expone a tensiones de liquidez si las condiciones de mercado se vuelven adversas. Además, una prolongación del shock deterioraría la calidad de sus activos, sobre todo en empresas sensibles a la vez al comercio, la energía y los tipos de interés.
shock geoeconómico

El riesgo de segunda ronda: cuando el shock se prolonga

He analizado el informe y lo que veo es una advertencia clara sobre los efectos de segunda ronda de un shock prolongado. El BCE dibuja un escenario en el que el shock energético no se limita a un repunte temporal de precios, sino que acaba contagiando a los hogares a través del empleo y del coste de la vida. Las empresas más expuestas —las que simultáneamente dependen del comercio internacional, consumen mucha energía y tienen balances sensibles al coste de la deuda— serían el primer eslabón de una cadena que acabaría golpeando la demanda interna. Este canal de transmisión no es nuevo, pero el informe lo expone con una crudeza que no se veía desde los peores momentos de la crisis de deuda de 2011-2012.

La gran incógnita, en mi opinión, es si los mercados están descontando correctamente ese riesgo. Las primas de riesgo comprimidas y las valoraciones bursátiles sugieren que no. Si la geopolítica sigue deteriorándose, el margen para una corrección es amplio. La próxima reunión del Consejo de Gobierno del BCE, el 4 de junio, y la publicación del IPC de la eurozona dos días antes serán las primeras pruebas de fuego para saber si este diagnóstico encuentra reflejo en los datos duros.

🌍 El impacto en España y Europa

Para el lector español, el mensaje del BCE tiene implicaciones concretas:

  • Euríbor e hipotecas. Un repunte de la desconfianza hacia la deuda soberana europea elevaría los yields de los bonos a largo plazo y, con ellos, el Euríbor a 12 meses. Las hipotecas variables, que todavía representan una parte significativa del parque vivo en España, notarían el encarecimiento en las próximas revisiones.
  • Deuda pública española. España es uno de los países altamente endeudados que el informe señala como potencialmente vulnerable. Una repricing de la deuda encarecería la financiación del Tesoro y podría obligar a ajustes presupuestarios más severos en 2027.
  • Tejido empresarial exportador. Las empresas españolas expuestas al comercio internacional —desde el sector automovilístico hasta el agroalimentario— sufrirían una doble presión: menor demanda externa y mayores costes energéticos y financieros. El BCE advierte de que los bancos europeos tienen una exposición significativa a este tipo de compañías.

En resumen, el Informe de Estabilidad Financiera de mayo no altera la política monetaria a corto plazo, pero dibuja un horizonte de riesgos que obliga a mantener los colchones de capital y a acelerar la unión de los mercados de capitales europeos. La resiliencia ha funcionado hasta ahora; toca comprobar si resiste un shock que no tiene fecha de caducidad.

Un manuscrito del Rey Arturo oculto durante 700 años sale a subasta por 2,6 millones

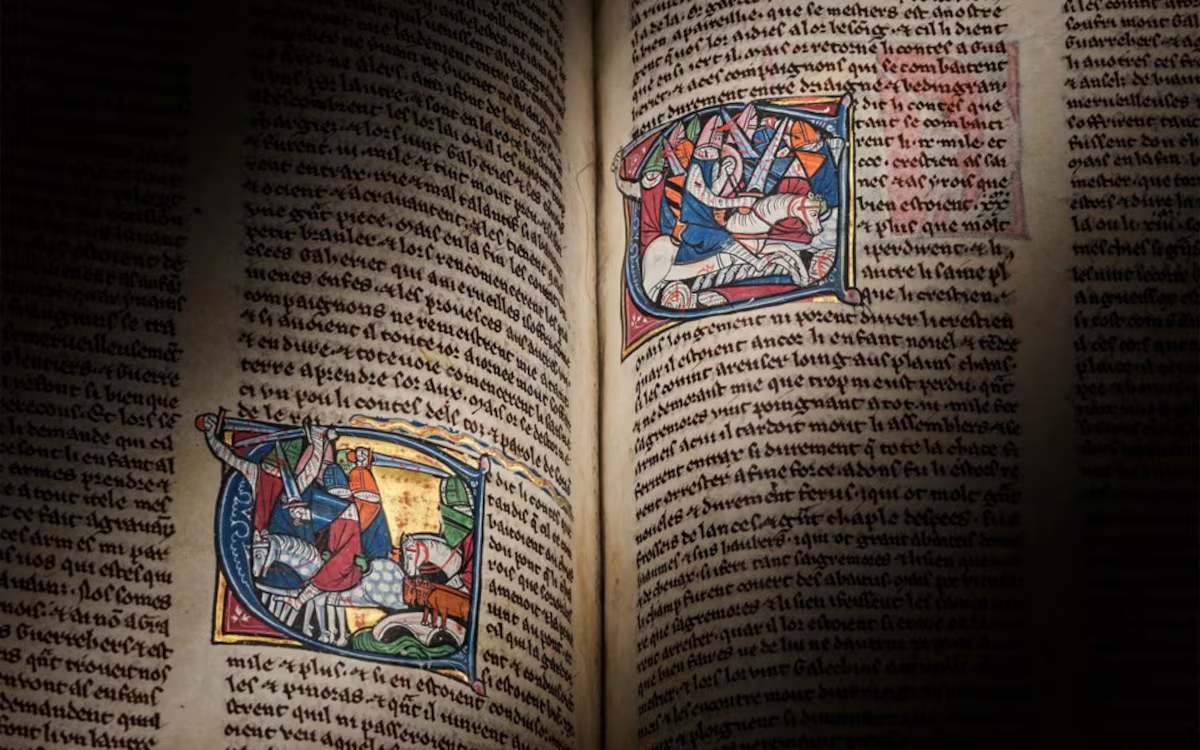
He seguido con atención el mercado de manuscritos iluminados, y pocas veces se presenta una oportunidad como esta. Del total de ejemplares del ciclo artúrico del siglo XIII que han sobrevivido, solo tres permanecen en colecciones privadas. Uno de ellos, el denominado Clermont-Tonnerre, saldrá a puja en Christie’s el próximo mes de julio con una estimación de entre 1,5 y 2 millones de libras (aproximadamente entre 1,75 y 2,34 millones de euros). La cifra no es un récord para la categoría —en 2010, el manuscrito Rochefoucauld alcanzó 2,3 millones de libras en Sotheby’s—, pero la escasez extrema y un renovado interés por los activos tangibles no correlacionados con los mercados financieros están redefiniendo el perfil de riesgo de esta clase de obras.

Un manuscrito único del ciclo artúrico

La casa de subastas ha confirmado que el lote principal de su venta de libros y manuscritos valiosos es una de las escasísimas versiones iluminadas del Roman du Graal que han llegado intactas hasta hoy. El códice reúne la historia de la búsqueda del Santo Grial, el origen diabólico de Merlín y las aventuras del Rey Arturo y los Caballeros de la Mesa Redonda. De los dos centenares de copias institucionales conocidas, apenas tres están en manos particulares. La obra, oculta durante siglos en la colección de la familia Clermont-Tonnerre, representa un acontecimiento bibliófilo de primer orden.

Eugenio Donadoni, director de manuscritos medievales y renacentistas de Christie’s, insiste en el valor narrativo universal de la pieza y en el trabajo de investigación que todavía atesora. La escasez de oportunidades de compra convierte cada aparición en un evento de liquidez: en 2010, el manuscrito Rochefoucauld, también dedicado al Grial, duplicó su estimación baja al adjudicarse por 2,3 millones de libras en Sotheby’s.

Con solo tres ejemplares en manos privadas, cada salida a subasta de un manuscrito del Grial es un evento que puede distorsionar precios al alza si dos coleccionistas convergen en la misma sala.

La tensión entre el coleccionismo privado y el acceso académico

La subasta reabre un debate que afecta directamente a la valoración y a la futura liquidez de la obra. Irene Fabry-Tehranchi, especialista de la Biblioteca de la Universidad de Cambridge, ha advertido que la propiedad privada de un manuscrito medieval clave “supone un desafío real para los investigadores”. Su esperanza es que una institución pública consiga adquirir el ejemplar. La realidad, sin embargo, es que los presupuestos de bibliotecas y museos europeos han menguado en la última década, mientras que el patrimonio de las grandes fortunas no ha dejado de crecer.

Para el inversor particular, esta dinámica introduce un factor de riesgo reputacional y regulatorio. Si ninguna universidad ni biblioteca nacional reúne los fondos, el comprador privado podría enfrentarse en el futuro a presiones para facilitar el acceso o la digitalización. Aun así, la historia demuestra que los manuscritos de primerísimo nivel asimilan esas tensiones sin perder valor: los coleccionistas suelen negociar acuerdos de consulta que mitigan el conflicto y añaden prestigio a la tenencia.

Manuscritos medievales: ¿refugio de capital a prueba de ciclos?

El arte medieval no sigue los mismos ciclos que la pintura contemporánea o los relojes de pulsera. Las obras sobre vitela o pergamino requieren un horizonte de inversión que puede superar los diez o quince años, y la liquidez es estrictamente puntual: depende de que un puñado de casas de subastas programen una venta monográfica y de que dos o tres postores se interesen simultáneamente. En este sentido, el manuscrito Clermont-Tonnerre se asemeja más a un venture capital del lujo que a una acción de gran capitalización.

No obstante, los escasos datos disponibles apuntan a una revalorización sólida y descorrelacionada del mercado financiero. El precedente de 2010 arroja una revalorización compuesta cercana al 5 % anual en libras, aunque el resultado de julio podría comprimir o expandir esa cifra drásticamente. La clave para el inversor de altísimo patrimonio está en reconocer que el retorno no se mide solo en términos de precio final: el prestigio de poseer un ejemplar que solo puede verse en unas pocas bibliotecas nacionales actúa como un multiplicador de capital social, un intangible que ciertas carteras valoran por encima de la TIR.

Por primera vez desde la pandemia, el mercado de subastas de libros raros muestra síntomas de reactivación en el segmento superior. Las estimaciones conservadoras de Christie’s podrían quedarse cortas si la puja enfrenta a dos family offices con apetito por activos ilíquidos de altísima calidad. La próxima cita es el próximo julio; habrá que observar si la sala de King Street acoge otro récord.

💎 Veredicto Wealth

El manuscrito Clermont-Tonnerre no es un activo para inversores que busquen rentabilidad a corto plazo: su liquidez es efímera y depende de eventos de subasta muy espaciados. Solo las carteras con horizonte superior a diez años y sensibilidad extrema hacia la descorrelación encontraran aquí un refugio de preservación de capital compatible con un altísimo prestigio cultural.

El hábito diario de los centenarios de Okinawa que reduce un 20% el riesgo de sufrir un infarto a partir de los 45 años

¿Cuántas veces te has levantado de la mesa con esa molesta sensación de pesadez que te obliga a aflojarte el cinturón? En la isla de Okinawa, el rincón con más centenarios por metro cuadrado del planeta, la aproximación a la comida es radicalmente distinta y esquiva los excesos de nuestra rutina occidental. Los ancianos orientales no entienden de restricciones severas ni de contar calorías de forma obsesiva, sino de escuchar al cuerpo de manera consciente antes de que aparezca el colapso digestivo.

El verdadero secreto para blindar el corazón reside en una norma no escrita que limita la ingesta diaria de alimentos mediante un control sutil del volumen. Las últimas investigaciones clínicas señalan que frenar la marcha a tiempo reduce de forma drástica la inflamación crónica celular y el estrés oxidativo en el sistema circulatorio. Al adoptar esta conducta simple pero constante, una persona de mediana edad puede disminuir hasta una quinta parte de las probabilidades de padecer crisis coronarias agudas.

El origen del hara hachi bu y la cultura en Okinawa

Youtube video

La herencia cultural de este archipiélago nos enseña que el estómago no debe convertirse en un depósito sin fondo que trabaje bajo una presión desmedida. Traducido de forma literal como comer hasta llenar ocho partes de diez, este precepto empuja a las personas a cesar su almuerzo cuando se sienten satisfechas en un prudente ochenta por ciento. El mantra se transmite de padres a hijos desde la infancia profunda, convirtiendo el acto nutricional en una disciplina de respeto biológico absoluto.

Al alejarse por completo de la sobreingesta sistemática, los órganos vitales procesan los nutrientes con una soltura que previene el desgaste prematuro de los tejidos arteriales. Los habitantes de Okinawa entienden que comer hasta reventar es una manera silenciosa de sobrecargar el músculo cardíaco con picos severos de glucosa y triglicéridos. La pausa consciente actúa como un escudo protector que mantiene el organismo equilibrado y libre de las toxinas metabólicas derivadas de cenas hipercalóricas.

Por qué tu corazón agradece la ligereza digestiva

Los estudios científicos actuales reflejan que la baja incidencia de problemas cardiovasculares en la región de Okinawa se vincula estrechamente a su moderada ingesta calórica diaria. Esta costumbre de mantener el vientre ligero previene los picos brutales de presión arterial que se producen habitualmente tras devorar platos excesivamente copiosos y procesados. Mantener las arterias despejadas es fundamental para garantizar una longevidad extraordinaria, un factor que los cardiólogos asocian directamente con hábitos alimenticios saludables y un estilo de vida equilibrado.

Cuando el aparato digestivo no se ve obligado a secuestrar grandes volúmenes de sangre para asimilar banquetes interminables, el miocardio trabaja con una frecuencia mucho más armónica y eficiente. La menor resistencia periférica en los vasos sanguíneos reduce la probabilidad de desarrollar placas de ateroma que deriven en obstrucciones peligrosas con el paso de las décadas. Comer con moderación estabiliza los niveles de lípidos en sangre y optimiza la respuesta insulínica de manera natural sin requerir fármacos preventivos.

Estrategias prácticas para aplicar el límite del ochenta por ciento

Youtube video

Llevar este planteamiento oriental a las mesas españolas no exige cambiar radicalmente de menú, sino transformar de raíz la velocidad y la atención con la que consumimos los platos. El cerebro humano tarda aproximadamente unos veinte minutos en recibir y procesar las señales de saciedad químicas que emite el propio sistema digestivo. Si devoramos el almuerzo con prisas o mirando de reojo la pantalla del teléfono móvil, ignoramos el aviso y terminamos devorando un veinte por ciento innecesario.

Una técnica muy efectiva empleada por los nutricionistas consiste en reducir visiblemente el tamaño de la vajilla y servir porciones más moderadas desde el inicio de la comida. Es vital aprender a realizar pausas intermedias, apoyar los cubiertos sobre el mantel y masticar con calma cada bocado para saborear los ingredientes reales. Sentir que aún queda un pequeño espacio vacío en el estómago al levantarse es la prueba irrefutable de que se ha alcanzado la meta biológica idónea.

El impacto real de la restricción calórica moderada a los 45 años

Al cruzar la barrera de los cuarenta y cinco años, el metabolismo basal sufre una ralentización evidente y la capacidad de reparación celular del cuerpo empieza a mermar de forma paulatina. Es en esta etapa crítica cuando los excesos de la juventud se transforman en factores de riesgo tangibles como la hipertensión o la diabetes tipo dos. Moderar las porciones diarias proporciona un descanso crucial a las mitocondrias, las centrales energéticas encargadas de sostener la vitalidad celular.

Evitar las digestiones pesadas no solo mejora la calidad del descanso nocturno, sino que reduce la producción de radicales libres que dañan la pared interna de los vasos coronarios. Los especialistas insisten en que pequeños ajustes en el volumen de comida generan cambios macroscópicos en la salud interna de los pacientes a mediano plazo. Proteger el corazón no consiste en sufrir restricciones extremas, sino en abrazar la sabiduría de la templanza en cada plato cotidiano.

Fase del HábitoAcción ConcretaBeneficio Cardiovascular
Comienzo calmadoRetirar pantallas y distracciones visualesReduce la ansiedad y estabiliza el pulso cardíaco
Ritmo controladoMasticar cada bocado al menos veinte vecesFacilita la segregación temprana de hormonas de saciedad
Parada conscienteDejar un veinte por ciento del estómago libreEvita picos de presión y disminuye la inflamación

Hacia un futuro de longevidad activa y prevención cardíaca

La tendencia global en el ámbito de la salud cardiovascular se desplaza con fuerza hacia la medicina preventiva basada en la modificación de conductas diarias sencillas. Los expertos vaticinan que el control consciente de las porciones ganará un protagonismo absoluto frente a las dietas restrictivas tradicionales que suelen fracasar por falta de adherencia. Aprender a decir basta antes del empacho es la herramienta más económica y potente para asegurar una madurez libre de eventos cardíacos graves.

El bienestar futuro no se construye en los quirófanos ni abusando de suplementos milagrosos, sino cultivando una relación armónica y calmada con la comida que ingerimos a diario. Adoptar la mentalidad asiática del equilibrio corporal te permitirá cumplir años con un corazón joven, elástico y perfectamente preparado para afrontar los desafíos del mañana. Escucha las demandas reales de tu cuerpo, frena a tiempo en la mesa y convierte la moderación en tu mejor garantía de supervivencia.

Trump amenaza con bombardear Omán si no coopera en Ormuz

La amenaza de Donald Trump de bombardear Omán si este país coopera con Irán en el control del estrecho de Ormuz ha encendido hoy las alarmas en los mercados energéticos globales. Durante una reunión de gabinete este miércoles, el presidente estadounidense respondió a una pregunta sobre un posible pacto entre Teherán y Mascate diciendo: “Nadie va a controlarlo. Son aguas internacionales, y Omán se comportará como todos los demás, o tendremos que reventarlos”. La frase, que en un primer momento se creyó que confundía Omán con Irán, fue confirmada horas después por el propio Departamento de Estado, que difundió la transcripción en redes sociales con la misma referencia explícita al sultanato árabe.

El desglose de la amenaza y sus protagonistas

Lo que me ha llamado la atención no es solo la dureza del lenguaje, sino el contexto. Omán es uno de los aliados más antiguos de Estados Unidos en la región, con más de dos siglos de relaciones diplomáticas y múltiples tratados de cooperación —incluido un acuerdo de libre comercio y una asociación de seguridad—. Además, el país ha ejercido históricamente como mediador neutral entre Washington y Teherán, un papel que desempeñó de forma activa tras el inicio del conflicto armado del 28 de febrero, cuando EE. UU. e Israel bombardearon Irán.

La chispa de la furia presidencial fue un informe de la televisión estatal iraní que apuntaba a un memorando de entendimiento entre Irán y Omán para gestionar de forma conjunta el paso marítimo. Aunque la Administración Trump calificó ese documento de “completa invención”, el presidente optó por elevar la presión a un nivel inédito. De hecho, en la misma comparecencia, Trump volvió a insistir en que Arabia Saudí y Qatar normalicen relaciones con Israel como parte de un hipotético alto el fuego, llegando a afirmar que “me lo deben, para ser honestos”.

“Nadie va a controlarlo. Son aguas internacionales, y Omán se comportará como todos los demás, o tendremos que reventarlos.” — Donald Trump, presidente de Estados Unidos, reunión de gabinete, 27 de mayo de 2026

Análisis: entre la diplomacia de cañonero y la fragilidad energética global

Desde mi punto de vista, esta escalada verbal no es un exabrupto aislado, sino la manifestación más clara —y peligrosa— de la gunboat diplomacy que marca la segunda Administración Trump. El mandatario ya había amenazado con retirarse de las negociaciones si no se cumplían sus exigencias sobre la normalización árabe-israelí, pero señalar explícitamente a un aliado de dos siglos y advertir con “reventarlo” supera cualquier línea roja diplomática previa. Raed Jarrar, director de incidencia de la organización de derechos humanos DAWN, fue contundente al calificar el tono de “lógica de jefe mafioso” y recordar que la Carta de la ONU prohíbe la amenaza del uso de la fuerza contra cualquier Estado, vínculo que obliga a Estados Unidos exactamente igual que al resto de miembros.

El trasfondo económico es aún más inquietante. El estrecho de Ormuz canaliza más del 20% del tráfico mundial de petróleo y una porción creciente de gas natural licuado. Desde febrero, cuando Irán cerró la vía marítima tras el inicio de los bombardeos, los mercados ya operan con una prima de riesgo estructural. Una ruptura con Omán cerraría la última vía diplomática que podría facilitar la reapertura del paso, generando un escenario de estrangulamiento energético que los consumidores europeos empezarían a notar en cuestión de semanas.

🌍 El impacto en España y Europa

¿Qué significa esto para el bolsillo del ciudadano español? La posibilidad de que el conflicto del Ormuz se cronifique está directamente correlacionada con el precio del gas natural en el índice TTF, referencia para la factura energética europea. Si la tensión se mantiene, el TTF puede superar de nuevo los 50 €/MWh, empujando al alza el IPC subyacente y retrasando la normalización de tipos del BCE. Para España, que importa prácticamente todo el gas que consume y donde el Euríbor sigue siendo la referencia de siete de cada diez hipotecas, la combinación de inflación energética y tipos altos prolongaría el enfriamiento del consumo interno. Las empresas del IBEX con exposición a materias primas, como Repsol o las grandes constructoras con proyectos en Oriente Medio, verían aumentada la volatilidad de sus ingresos. En definitiva, la amenaza de Trump no es solo un ruido lejano: tiene el potencial inmediato de encarecer el recibo de la luz y postergar la bajada de las cuotas hipotecarias.

Colección Samuel Irving Newhouse Jr.: $630,8M en Christie’s y un Pollock récord que revaloriza el arte de posguerra

La subasta nocturna de Christie’s ha dejado una cifra que sienta cátedra en el mercado del arte: 630,8 millones de dólares en dieciséis lotes procedentes de la colección de Samuel Irving Newhouse Jr., conocido como Si. El remate, celebrado apenas unos días antes del fallecimiento de su hermano Donald Newhouse a los 96 años, eleva el acumulado total por la dispersión de esta mítica colección por encima de los 1.000 millones de dólares. Una marca que reposiciona el expresionismo abstracto como uno de los segmentos más sólidos entre los activos alternativos.

El lote estelar fue Number 7A, 1948 de Jackson Pollock, adjudicado por 181,2 millones de dólares tras diez minutos de puja. La obra se convierte así en el Pollock más caro jamás subastado. Un récord que no solo habla de la calidad del lienzo, sino de la profundidad de la demanda cuando aparecen piezas con pedigrí institucional impecable.

Junto al Pollock, la velada incluyó obras de Constantin Brâncuși, Joan Miró, Jasper Johns, Pablo Picasso, Piet Mondrian y Andy Warhol. Todas ellas con precios de martillo que, en varios casos, duplicaron las estimaciones más optimistas. Christie’s había preparado el terreno con un roadshow global que puso la colección ante los ojos de los grandes family offices asiáticos y estadounidenses. El resultado confirma una regla no escrita del mercado: las colecciones single-owner con narrativa histórica generan una prima de escasez que rara vez defrauda.

El récord de Pollock impulsa una colección de más de mil millones

No es la primera vez que la familia Newhouse coloca obras en Christie’s. En los últimos años, las ventas acumuladas de la colección de Si Newhouse habían rozado los 400 millones de dólares. Esta nueva entrega de dieciséis lotes dispara el total por encima del umbral psicológico de los mil millones. Una cifra que sitúa a los Newhouse en el escalón más alto del coleccionismo corporativo, solo comparable a los Rockefeller o los Macklowe.

La operación tiene un reverso humano. Donald Newhouse, fallecido en su casa de Lambertville, Nueva Jersey, a causa de un linfoma, fue la cara menos pública del imperio Advance Publications, pero mantuvo siempre una relación estrecha con su hermano Si. Juntos construyeron uno de los conglomerados mediáticos más influyentes de Estados Unidos, con cabeceras como Vanity Fair, Vogue o The New Yorker. La sincronía entre la subasta y su muerte añade una capa de simbolismo, aunque los mercados han digerido el hecho con la frialdad habitual: el precio de los activos nunca pregunta por la biografía del vendedor.

Lo que dice el mercado del arte de posguerra

El expresionismo abstracto llevaba varios trimestres en una fase de corrección suave, con algunos nombres como Mark Rothko o Franz Kline cediendo entre un 10% y un 15% desde los picos de 2022. La venta del Pollock de los Newhouse rompe esa inercia. De hecho, los 181,2 millones de dólares no solo superan el anterior récord del artista, sino que colocan la obra en el top 5 de las pinturas más caras vendidas en subasta. Una inyección de confianza en un segmento que necesitaba un catalizador.

Las colecciones single-owner con narrativa histórica generan una prima de escasez que rara vez defrauda, incluso en ciclos correctivos del arte contemporáneo.

La dispersión de los lotes también indica hacia dónde mira el capital. Los compradores asiáticos estuvieron muy activos en el Pollock y en el Brâncuși, señal de que el eje del coleccionismo de alto voltaje sigue desplazándose hacia Singapur, Shanghái y Hong Kong. Para el inversor europeo, esto implica que la liquidez ya no depende solo del calendario de subastas en Nueva York o Londres: hay una red de transacciones privadas que sostiene las valoraciones y reduce la volatilidad intradiaria de este activo no financiero.

E-E-A-T: ¿Compra oportunista o activo refugio?

Llevo más de una década siguiendo los índices de Art Market Research y los datos de Art Basel & UBS, y pocas veces he visto una divergencia tan marcada entre el arte de posguerra de primerísima línea y el resto del contemporáneo. Mientras que artistas especulativos, inflados durante la pandemia, han perdido hasta un 40% de su valor en subasta, el core del expresionismo abstracto —Pollock, Rothko, Still— se ha comportado más como un bono soberano de alta calidad que como un activo cíclico. La razón es estructural: hay menos de 30 obras maestras de este periodo que puedan cambiar de manos en una década. Cuando una de ellas aparece, el precio no lo fija el mercado secundario, sino la puja directa entre dos o tres compradores que consideran la pieza insustituible para su colección.

El Pollock de 1948 no solo bate un récord: certifica que el ultra high-end del arte sigue siendo un compartimento estanco frente a la corrección del contemporáneo.

Ahora bien, no estamos ante una señal de compra generalizada. Las obras de Pollock por debajo de los 10 millones de dólares —dibujos, guaches, obra sobre papel— no han visto una revalorización simétrica y su liquidez es mucho menor. El inversor que quiera replicar este movimiento debe entender que solo los lienzos al óleo de gran formato de la etapa drip (1947-1950) han mostrado una beta cercana a cero en mercados revueltos. El horizonte temporal razonable para una obra de este calibre es de siete a diez años, con un coste de mantenimiento anual —seguro, almacenamiento climático, art lending— que ronda el 1,2% del valor asegurado. La próxima cita para calibrar si este récord es sostenible será la subasta de otoño de Christie’s en Nueva York, donde se espera la salida de otro Pollock drip procedente de una colección privada suiza. Un hito que el inversor sofisticado debería anotar en su calendario.

💎 Veredicto Wealth

El Number 7A, 1948 de Pollock es un activo de preservación de capital a largo plazo, recomendable para patrimonios que busquen descorrelación y no necesiten liquidez inmediata. El riesgo principal está en la concentración del mercado top-tier: un cambio de ciclo en la demanda asiática podría ralentizar las salidas durante varios trimestres.

Riesgo cuántico Bitcoin: Glassnode alerta que el 30% del suministro podría ser vulnerable

Un nuevo análisis de Glassnode ha vuelto a encender el debate sobre la seguridad a largo plazo de Bitcoin. Según sus datos, 6,04 millones de bitcoins —casi el 30% del suministro actual— podrían ser, en teoría, vulnerables a futuros ataques de computación cuántica. La razón es sencilla: las claves públicas que protegen esos fondos ya han quedado expuestas en la cadena de bloques, y si la tecnología cuántica avanza lo suficiente, descifrarlas no sería ciencia ficción.

La computación cuántica aún está en pañales, pero el sector lleva años mirando de reojo a los ordenadores cuánticos porque, a diferencia de los actuales, podrían romper los esquemas criptográficos que blindan las transacciones de Bitcoin. Sin embargo, lo que más inquieta del informe no es la amenaza lejana, sino el comportamiento de los usuarios: 4,12 millones de BTC están en riesgo por la reutilización de direcciones y por métodos de custodia obsoletos que, innecesariamente, dejan la llave a la vista.

El 30% del suministro, en jaque: un problema de claves y malas prácticas

Cuando envías bitcoins, la red ve tu clave pública. Si usas una dirección una sola vez y no vuelves a gastar desde ella, esa clave queda oculta tras un hash (una especie de huella digital). Pero si reutilizas la misma dirección varias veces, la clave pública salta a la luz y, con ella, la posibilidad teórica de que un ordenador cuántico del futuro la desencripte y robe los fondos.

Glassnode estima que la exposición no se reparte por igual. Del total en riesgo, 4,12 millones de BTC corresponden a monederos con malas prácticas de reutilización y a esquemas de custodia antiguos que no aprovechan las mejoras más recientes de la red. El dato es especialmente llamativo porque coloca el foco en los propios usuarios y no en una vulnerabilidad del protocolo.

A esto se suma que los exchanges centralizados concentran al menos 1,6 millones de bitcoins en direcciones que también tienen sus claves públicas visibles en la cadena. Son fondos de clientes que, sin saberlo, descansan en carteras que podrían convertirse en un objetivo prioritario si la computación cuántica alcanzara el nivel suficiente para atacar.

Seis millones de bitcoins con la puerta entreabierta. No es un robo inminente, pero sí una advertencia para actualizar prácticas de custodia.

El mercado se enfría: el volumen de intercambio cae a niveles de 2023

Mientras el riesgo cuántico planea como una amenaza de fondo, el mercado al contado de Bitcoin vive su propio bajón. El volumen de comercio se ha desplomado un 81% desde octubre de 2025, según datos del analista Darkfost de CryptoQuant. Para encontrar una actividad tan baja hay que remontarse a julio de 2023, en pleno mercado bajista.

Grandes plataformas como Binance, que todavía mueve 36.400 millones de dólares al mes, registran caídas de casi cinco veces respecto a los 198.600 millones de octubre pasado. Gate.io pierde un 79,6% y Bybit un 66%. La combinación de inflación persistente y las tensiones geopolíticas con Irán ha empujado a los inversores hacia materias primas y acciones tradicionales, dejando a las criptodivisas en un segundo plano.

Con todo, el propio Darkfost interpreta el colapso como una señal constructiva: la presión vendedora está perdiendo fuelle y, históricamente, los periodos prolongados de volumen raquítico suelen coincidir con las últimas fases de una corrección. Visto así, el mercado podría estar digiriendo el exceso especulativo antes de buscar un nuevo rumbo.

Riesgos conocidos, soluciones pendientes: ¿debe preocuparse el inversor?

El informe de Glassnode no es una cuenta atrás hacia el apocalipsis, pero sí un recordatorio de que Bitcoin no es inmutable en su forma actual. La comunidad ya trabaja en esquemas criptográficos resistentes a la computación cuántica, y la red ha sabido actualizarse en el pasado. Sin embargo, la responsabilidad inmediata recae en los usuarios: cambiar de dirección con cada transacción y utilizar carteras modernas que limiten la exposición son gestos que, hoy, no cuestan nada.

El verdadero desafío llegará el día en que la computación cuántica sea operativa. Para entonces, Bitcoin necesitará una actualización consensuada que podría implicar migrar millones de monedas a nuevas direcciones seguras. Es un escenario que los desarrolladores contemplan, pero que exigiría una coordinación sin precedentes.

Por eso, lo más sensato es no caer en el alarmismo, aunque sí interiorizar una lección sencilla: cuidar las llaves digitales es la primera línea de defensa, y la mejor forma de hacerlo es no dejar nunca la puerta abierta. La tecnología cuántica aún no llama a la cerradura, pero saber que el 30% del suministro tiene el pestillo echado a medias debe servir, al menos, para revisar cómo guardamos los bitcoins esta noche.

Se activa la señal de advertencia en Bitcoin que anticipó caídas del 35%: Ballena compra $66 millones

Bitcoin ha vuelto a encender una de las señales técnicas más vigiladas del año: el precio ha caído por debajo de las cuatro medias móviles exponenciales (EMA) clave. Ocurrió este miércoles, con el Bitcoin rondando los 75.567 dólares (unos 70.500 euros), y recuerda inevitablemente a lo sucedido a finales de enero, cuando una configuración similar desembocó en un desplome del 35% en apenas dos semanas. Pero esta vez hay un dato que contradice la alarma: mientras el gráfico lanzaba la advertencia, una sola cartera retiraba 873 bitcoins del exchange OKX, equivalentes a 66 millones de dólares, en lo que parece una apuesta en dirección contraria.

Una señal que ya encendió las alarmas (y a veces no pasó nada)

Las cuatro EMA diarias —de 20, 50, 100 y 200 días— funcionan como niveles de soporte dinámicos que reflejan la tendencia subyacente. Cuando el precio las pierde todas a la vez, los analistas técnicos interpretan que la estructura alcista se quiebra. Los valores concretos este miércoles: la EMA de 20 días en 77.428 dólares, la de 50 en 76.677, la de 100 en 76.812 y la de 200 en 81.367 dólares. El Bitcoin, al cotizar por debajo de todas ellas, activó de nuevo la señal.

La operación de la ballena, detectada por rastreadores on-chain, se produjo casi en paralelo. La wallet, que hasta ahora apenas guardaba unos pocos bitcoins, recibió de golpe 873,29 BTC desde OKX a primera hora de la mañana, sumando un total de 881 BTC (unos 66,73 millones de dólares). La misma dirección ya había hecho retiros más pequeños a lo largo de la última semana. La acumulación es clara.

El dilema es si estamos ante una repetición del patrón de enero o ante una simple pausa antes de una recuperación, como ocurrió en marzo y mayo. Porque este año ya ha habido tres rupturas de las EMA, con resultados muy dispares.

La primera, a finales de enero, fue la más dolorosa: el Bitcoin cerró por debajo de las cuatro medias y en dos semanas se dejó un 35,02%, la mayor caída del año. Las otras dos, sin embargo, apenas arañaron el precio. El 26 de marzo, la pérdida de las EMA frenó en un 7,36% y dio paso a un rally de recuperación. El 22 de mayo, la caída fue de solo un 3,32% antes de que el precio regresara a la zona de las medias móviles.

El patrón es claro: la señal, por sí sola, no anticipa desplomes automáticos. La gravedad de la corrección ha ido menguando y los dos últimos episodios funcionaron más como consolidaciones breves que como auténticos batacazos. La cuestión no es si el Bitcoin ha roto las EMA, sino qué las acompañó en cada ocasión.

El gráfico avisa, pero el mercado mayorista parece estar jugando a otra cosa.

El factor diferencial: lo que hacen los inversores a largo plazo

Aquí es donde los datos on-chain aportan la clave que los gráficos no muestran. El indicador Long-Term Holder Net Position Change (cambio neto de posición de los tenedores a largo plazo) de la firma de análisis Glassnode mide si las carteras que llevan más de un año sin mover sus bitcoins están acumulando o vendiendo. Y esa métrica experimentó un giro notable a principios de marzo.

En enero, justo antes del desplome, los tenedores a largo plazo estaban en modo de distribución: vendían. Desde marzo, sin embargo, el indicador ha virado hacia la acumulación. Dicho de otra forma, quienes mejor resisten las turbulencias del Bitcoin llevan semanas comprando en lugar de deshacerse de sus monedas. Ese comportamiento fue el que diferenció el cataclismo de enero de las caídas moderadas posteriores.

En esta cuarta ruptura de las EMA, los datos de Glassnode sugieren que los inversores pacientes siguen acumulando. Si esa tendencia se mantiene, el precedente más cercano no sería enero, sino marzo o mayo, donde las caídas fueron seguidas de recuperaciones rápidas. Pero hay un matiz: la muestra de tres episodios en lo que va de año es muy pequeña para dictar sentencia, y los mercados de criptomonedas tienen memoria corta.

Un tablero con dos lecturas y muchas incógnitas

Conviene no sacar conclusiones precipitadas. La señal de las cuatro EMA ha demostrado ser poco fiable en 2026 —dos de cada tres veces falló estrepitosamente como aviso de caída profunda—, mientras que el comportamiento de las ballenas apunta en la dirección contraria. Pero también es cierto que los periodos de acumulación de los inversores a largo plazo han precedido históricamente a tramos alcistas, no a lo contrario.

El trasfondo macroeconómico tampoco ayuda a inclinar la balanza. La política de la Reserva Federal, los flujos de los ETF al contado y la incertidumbre regulatoria en Estados Unidos son variables que pueden activar ventas en cualquier momento. Lo que el análisis on-chain nos dice es que, al menos por ahora, quienes tienen el Bitcoin guardado desde hace más de un año no están nerviosos.

La gran pregunta que planea es si esta vez el mercado va a seguir la pauta de enero o la de marzo. Y la respuesta, como casi siempre en cripto, depende de factores que el gráfico de las EMA no puede anticipar. Lo único sensato es observar los datos con prudencia, sin dejarse llevar por una sola señal, por muy ruidosa que sea.

Spacex y OpenAI: Nasdaq cambia sus reglas para acelerar su salida a Bolsa

Cuando el Nasdaq cambia sus reglas justo antes de que SpaceX llame a la puerta, las cejas se levantan. Pero Nelson Griggs, presidente de la bolsa tecnológica, lo niega con vehemencia en una entrevista con Bloomberg Television: los ajustes comenzaron hace más de un año y responden a una ola de empresas gigantes que eligen salir a Bolsa con tamaños nunca vistos.

La joya de la corona del mercado de OPI es SpaceX, pero la conversación se extiende a OpenAI y Anthropic. Griggs sostiene que el cambio de ritmo en los índices simplemente refleja una realidad: las compañías privadas tardan tanto en debutar que cuando lo hacen ya son mastodontes generacionales que no pueden esperar un año para entrar en el selectivo que las representa.

El giro exprés: por qué los índices necesitan velocidad

El Nasdaq-100, ese termómetro de la economía de la innovación, maneja unos 830.000 millones de dólares en activos bajo gestión. Hasta ahora, un recién llegado podía tardar hasta doce meses en incorporarse. Griggs explica que tanto Nasdaq como Russell e incluso el NYSE han adoptado la entrada rápida, y que el S&P 500 también lo estudia. “Si tienes una empresa como SpaceX dentro del top 10 y no está en el índice, éste no representa lo que debe”, argumenta.

La lógica es brutalmente sencilla: el índice debe ser un espejo, no una foto movida. Cuando una firma de la escala de SpaceX aterriza en el parqué, dejarla fuera del escaparate distorsiona la referencia para millones de inversores pasivos.

Ante la objeción de que los fondos indexados obligarían a comprar en plena efervescencia especulativa, el presidente del Nasdaq se encoge de hombros. “La mayoría de la gente que compra SpaceX está pensando en los próximos cinco o diez años. Es una empresa que está cambiando el mundo”, defiende, mientras admite que algunos operadores tendrán un enfoque cortoplacista.

Si no quieres comprar el índice, no lo compras; si no quieres comprar la acción, no la compras. Es decisión del inversor.

— Nelson Griggs, presidente de Nasdaq

El desafío del ‘float’ y el control de Elon Musk

La gobernanza de SpaceX levanta ampollas. Elon Musk conservará el 85% de los derechos de voto pese a tener una participación económica cercana al 42%. Griggs no niega el modelo de clases duales de acciones: “Llevan décadas existiendo y permiten a los fundadores pensar a largo plazo”. Recuerda que muchas de estas compañías baten al mercado precisamente porque su capitán no está esclavizado por los resultados trimestrales.

El truco técnico para reflejar ese poder en el índice es la regla del “triple float”. Griggs la describe como un guardarraíl conservador que ajusta la representación del valor según su capital flotante, escalando con el tiempo. “No es una barra libre; empiezas con una ponderación reducida y vas ganando peso a medida que la liquidez madura”, ilustra.

Pérdidas récord y la ausencia del filtro de rentabilidad

SpaceX podría perder este año más de 20.000 millones de dólares, superando el agujero de 18.800 millones que Intel registró en 2024. Sin embargo, el Nasdaq-100 no exige beneficios; es un índice puro de capitalización bursátil. Cuando los analistas le recuerdan que el S&P 500 sí pone ese filtro, Griggs se escuda en el horizonte temporal: “Están gastando en IA y en infraestructura para las próximas décadas, no para el próximo trimestre”.

La postura irrita a quienes ven en SpaceX el mayor experimento de compra forzosa para los ahorradores. Pero el presidente insiste en que la transparencia de las reglas basta: “Si no te gusta el riesgo, no compres. El inversor medio estadounidense es hoy mucho más sofisticado de lo que creemos”.

Nasdaq gana la partida a la NYSE: la cartera de salidas a Bolsa

Griggs no oculta su satisfacción. Ahora mismo, hay más capitalización bursátil en Nasdaq que en NYSE, nueve de las diez mayores empresas cotizan allí y cuatro billones de dólares han migrado desde su rival histórico, incluyendo fichajes como Walmart. La semana próxima sacarán al mercado cuatro nuevas compañías, dos de ellas con aspiraciones de mil millones.

Y el horizonte promete más: “SpaceX ya está digiriéndose, luego vienen OpenAI y Anthropic. Hace años que no veíamos una cartera así en tecnología de defensa, salud y consumo”. El mensaje para la NYSE es claro: el corazón de la innovación late en el Nasdaq.

El inversor minorista no es ingenuo: la visión de Nasdaq

Ante el temor a que los ahorradores pasivos se traguen sin querer los patitos de gobernanza de Elon Musk, Griggs prefiere dar un dato: el inversor particular ha pasado del 10% al 25% del mercado en cinco años y ya domina opciones para cubrirse. “No subestimemos al minorista”, avisa.

La conversación deriva hacia la ampliación horaria aprobada por la SEC (23 horas, cinco días a la semana). Aunque reconoce que la liquidez puede ser más fina, recuerda que las acciones ya cotizan casi 18 horas y que la demanda global empuja hacia un mercado continuo. “Hay que asegurar las protecciones, pero es imparable”, remata antes de un guiño nostálgico a un concierto universitario de los 90.

Puedes ver la entrevista completa con Nelson Griggs en el vídeo de Bloomberg Television:

David Hoffman vende todo su Ethereum: ‘La tesis ETH es dinero ya se cumplió’

David Hoffman, cofundador del influyente medio Bankless y uno de los defensores más visibles de Ethereum, ha dado un paso que pocos esperaban: ha vendido todas sus tenencias de ether. Su decisión, adelantada por Cointelegraph, no parte del pesimismo hacia la red, sino de una lectura fría sobre la maduración de la tesis que durante años animó a muchos a acumular ETH.

Aunque Hoffman sigue siendo «masivamente alcista» con Ethereum como infraestructura, cree que la tesis ‘ETH es dinero’ ya ha llegado a su destino. En sus propias palabras, esa tesis no fracasó, sino que se cumplió. Y, precisamente por haberse cumplido, el activo ha dejado de tener un camino claro hacia una revalorización estructural. El ether rondaba los 2.080 dólares al cierre de esta nota.

Para que el ether funcionara como dinero, explica Hoffman, debían alinearse múltiples capas al mismo tiempo: gobernanza descentralizada, ejecución técnica rápida, incentivos coherentes para las capas 2 (las redes que alivian la carga de la cadena principal), y un dominio de mercado tal que el éter se convirtiera en el punto de referencia monetario natural del ecosistema. Esa alineación, argumenta, era un camino muy estrecho.

Su lectura es que Ethereum hizo la elección arquitectónica más difícil. Mientras Bitcoin simplificó su capa base para elevar el papel monetario de BTC, Ethereum añadió programabilidad y buscó maximizar el uso de su espacio de bloques. Eso abrió las puertas a miles de aplicaciones, pero dispersó el valor. «Ethereum es un dador, no un tomador», resume. Y cita un ejemplo revelador: en 2020 la red albergaba apenas 3.000 millones de dólares en stablecoins; hoy roza los 163.000 millones. La red ha triunfado como infraestructura de liquidación, pero ese triunfo ha fortalecido sobre todo al dólar digitalizado, no al ether como dinero.

Hoffman también apunta que el momento en que el ether funcionó de forma más convincente como dinero de internet coincidió con el auge del COVID, cuando todo el mundo estaba en línea y la fascinación por lo cripto alcanzó su pico. Aquella ventana, dice, no se ha repetido. Y sin un nuevo ciclo de atención cultural masiva, la prima monetaria del ether pierde fuelle.

Ethereum es un dador, no un tomador: cede su seguridad al ecosistema sin quedarse con los márgenes.

El problema de la captura de valor en Ethereum

Los tokens de las cadenas de contratos inteligentes, recuerda Hoffman, tienden a revalorizarse cuando sus comisiones y sus ingresos crecen. Ocurrió con ETH en 2021, con Solana en 2024 y con NEAR en este mismo 2026. Ethereum, en cambio, ha optado por una hoja de ruta centrada en rollups: las capas 2 se llevan la mayor parte de las comisiones, las aplicaciones capturan el margen de cara al usuario, y la red principal se queda con una fracción mínima. El resultado es una estructura que reparte el valor fuera de la moneda base.

El cofundador de Bankless subraya que esto no es un fallo del diseño de Ethereum, sino una decisión consciente de maximizar la utilidad del espacio de bloques. Pero desde el punto de vista del inversor en ether, la consecuencia es clara: si el éxito del ecosistema no se traduce en una mayor demanda estructural del activo, su precio puede quedarse estancado incluso mientras la red prospera.

La lección para los inversores de Ethereum

La lección para los inversores de Ethereum no es que la red esté condenada. De hecho, Hoffman insiste en que sigue siendo «masivamente alcista» respecto a Ethereum como plataforma. Su movimiento es, ante todo, una decisión de asignación de capital tras ver cómo una tesis de inversión alcanzaba un punto de madurez del que ya no espera nuevos saltos.

Esta reflexión conecta con varios precedentes relevantes. Durante la burbuja de 2017, muchos creían que el ether desplazaría al bitcoin como reserva de valor; tras el verano DeFi de 2020, la tesis del «dinero ultrasónico» ganó adeptos. La realidad, sin embargo, ha mostrado que el valor capturado por la capa de liquidación no siempre se refleja en el precio del token nativo. La aprobación de los ETF de ether en 2024 trajo una oleada institucional, pero no impidió que el activo cediera frente a otros dentro del propio ecosistema.

La pregunta que deja abierta Hoffman es si el ether volverá a brillar si la actividad económica tokenizada se dispara en los próximos años. Por ahora, uno de sus más fervientes defensores ha movido ficha. Y el mercado, con el ether en torno a los 2.080 dólares, parece compartir su prudencia.

Si estás en Madrid y buscas una escapada única: la joya histórica de los balcones verdes y los paradores que conquista a los amantes del buen vino

¿Tiene sentido seguir buscando fuera de la comunidad autónoma cuando los mejores tesoros patrimoniales están a solo unos kilómetros del centro? Muchos madrileños saturan las mismas autovías cada fin de semana sin saber que la verdadera exclusividad rural no requiere largas horas de conducción por el país. Viajar por Madrid esconde secretos que transforman cualquier fin de semana convencional en un auténtico viaje en el tiempo con el máximo confort moderno.

Un claro ejemplo de esta riqueza es la mítica villa castellana famosa por su emblemática estructura medieval y sus reconocidos paradores de turismo. Este destino combina una arquitectura deslumbrante con bodegas centenarias excavadas bajo tierra que hacen las delicias de los amantes de la enología. Una oportunidad única para desconectar del bullicio urbano y disfrutar de una jornada gastronómica de primer nivel sin salir de la región.

Los secretos medievales mejor guardados en Madrid

Youtube video

La mítica plaza mayor castellana destaca como un ejemplo perfecto de arquitectura popular que sorprende a todo viajero que camina por sus calles. Sus icónicos balcones de color verde botella ofrecen una perspectiva única que evoca tiempos pasados llenos de ferias tradicionales y mercados históricos en Madrid. Pasear por este entorno rural permite redescubrir la verdadera esencia de la región a través de pasadizos históricos y plazas empedradas llenas de encanto.

El patrimonio histórico de la zona cuenta con el reconocimiento oficial de conjunto histórico-artístico gracias a la conservación de sus monumentos más emblemáticos. Los visitantes pueden contemplar un tesoro artístico único que incluye un lienzo original del pintor Francisco de Goya en su iglesia principal. Una experiencia cultural inigualable en Madrid que demuestra que la belleza arquitectónica más pura se encuentra mucho más cerca de lo que habitualmente pensamos.

La joya histórica de Chinchón y su parador monumental

El turismo rural de calidad tiene su epicentro en un antiguo monasterio agustino del siglo XV reconvertido hoy en uno de los paradores más espectaculares de la región. Quienes deciden planificar una escapada desde Madrid encuentran en este alojamiento un remanso de paz absoluto rodeado de jardines señoriales, claustros antiguos y fuentes relajantes. Dormir entre estos muros históricos representa una experiencia exclusiva que une el pasado noble de España con las mayores comodidades del presente.

La localidad de Chinchón ha sabido mantener intacta su fisonomía a lo largo de los siglos, atrayendo a viajeros internacionales y grandes producciones cinematográficas. Este municipio destaca por su gastronomía tradicional, donde los asados en horno de leña y los guisos castellanos se sirven en rincones llenos de magia. Un destino imprescindible en Chinchón para quienes aprecian los detalles auténticos, la atención al cliente impecable y el silencio reparador del campo.

Cultura del vino y gastronomía subterránea

Youtube video

Las cuevas históricas excavadas bajo el suelo de la villa esconden un patrimonio enológico excepcional que los apasionados de la enología aprecian enormemente. Estas bodegas tradicionales mantienen una temperatura constante durante todo el año, ideal para la perfecta conservación de los caldos con denominación de origen en Madrid. Visitar estos espacios permite entender la vinculación histórica de la población con la agricultura y la producción artesanal desde hace siglos.

Los restaurantes locales aprovechan estas estructuras centenarias para ofrecer cenas exclusivas donde el producto de proximidad es el absoluto protagonista del menú. El maridaje con caldos autóctonos eleva la experiencia gastronómica, convirtiendo el almuerzo en un homenaje a las raíces culinarias de la comarca de Chinchón. Un verdadero paraíso culinario que consolida a este municipio como un referente indiscutible para los paladares más exigentes del panorama nacional.

Turismo sostenible y escapadas de proximidad

Las tendencias actuales del mercado turístico reflejan una clara preferencia por los desplazamientos cortos que minimizan la huella de carbono y potencian la economía local. El viajero contemporáneo busca experiencias auténticas en Madrid que permitan conectar con la naturaleza y las tradiciones más arraigadas sin necesidad de realizar largos trayectos en coche. Esta mentalidad ecológica ha revalorizado los destinos periféricos de la capital, situándolos en una posición privilegiada dentro del sector vacacional.

El entorno natural que rodea la villa ofrece múltiples rutas de senderismo y caminos rurales idóneos para recorrer en bicicleta durante el fin de semana. Estas actividades al aire libre complementan a la perfección la oferta cultural y hostelera, consolidando un modelo de ocio equilibrado en Chinchón. Una alternativa excelente para recargar energía en Madrid disfrutando de paisajes agrícolas dominados por olivares, viñedos centenarios y campos de cultivo tradicionales.

Indicador TurísticoImpacto en la RegiónTendencia Futura 2026
Ocupación de ParadoresAlta en fines de semanaIncremento de reservas internacionales
Enoturismo SubterráneoVisitas guiadas en augeApertura de nuevas cuevas históricas
Turismo de ProximidadPreferencia mayoritariaConsolidación de rutas sostenibles

El futuro del turismo de calidad en la Comunidad de Madrid

Las proyecciones del sector de cara a los próximos años muestran que el turismo de interior y los alojamientos singulares continuarán liderando el crecimiento económico regional. La demanda de paradores históricos y experiencias gastronómicas premium en Madrid sigue una trayectoria ascendente que obliga a las localidades a mantener unos estándares de calidad excelentes. El cuidado del patrimonio y la hospitalidad nativa son los pilares fundamentales para garantizar un desarrollo turístico próspero y respetuoso.

El consejo de los expertos del sector para disfrutar al máximo de estas villas es realizar las visitas durante los días laborables o reservar con suficiente antelación en Chinchón. De este modo se garantiza una inmersión mucho más tranquila en la cultura local y un acceso exclusivo a los mejores establecimientos hosteleros en Madrid. Apostar por el comercio de cercanía y descubrir los secretos de nuestra propia comunidad autónoma es la mejor inversión para un ocio inteligente.

Empleo público en Coslada 2026: El ayuntamiento convoca varias plazas

El Ayuntamiento de Coslada ha publicado en el Boletín Oficial del Estado la convocatoria de dos plazas de director/a deportivo/a como personal laboral fijo, en un proceso que mezcla fase de concurso y oposición. Se trata de una oportunidad para quien busque empleo público estable en el área metropolitana de Madrid sin necesidad de opositar a una plaza de funcionario por el sistema tradicional.

Dos plazas fijas que se cubrirán por turno libre, lo que significa que no es necesario ser empleado público para participar. La titulación y los méritos se valorarán en la fase de concurso, mientras que la oposición evaluará conocimientos teóricos y prácticos según las bases publicadas el pasado 19 de mayo en el Boletín Oficial de la Comunidad de Madrid.

Las plazas convocadas: Director/a deportivo/a en Coslada

La resolución, firmada el 20 de mayo por el concejal delegado de Recursos Humanos y Hacienda, especifica que se trata de dos puestos de director/a deportivo/a dentro de la plantilla de personal laboral fijo del consistorio. Aunque el titular de la convocatoria hable de «varias plazas de funcionario», lo cierto es que estas dos vacantes son de naturaleza laboral y no de funcionario público, aunque gozan de la misma estabilidad que cualquier empleo fijo municipal.

El perfil de director deportivo está vinculado a la gestión de instalaciones, programas deportivos, organización de eventos y dirección técnica del área de deportes del municipio. Se trata de un puesto de responsabilidad que exige tanto formación específica como, probablemente, experiencia en el sector del deporte (aunque las bases concretas no se detallan en esta nota, sí estarán disponibles en el BOE).

Dos plazas fijas por concurso-oposición en un ayuntamiento de la periferia madrileña: si tienes experiencia en gestión deportiva y buscas estabilidad laboral, merece la pena revisar las bases.

Plazo de inscripción y cómo consultar las bases

El plazo para presentar la solicitud comenzó a contar a partir del día siguiente a la publicación en el BOE, que se produjo este mismo 27 de mayo de 2026. Al tratarse de veinte días naturales (no hábiles, como suele leerse en otros anuncios), el último día para inscribirse será el 16 de junio de 2026.

Las bases completas, donde figuran todos los requisitos, el baremo de la fase de concurso y el temario de la oposición, están disponibles en el Boletín Oficial de la Comunidad de Madrid número 117 (19 de mayo), así como en la propia resolución publicada hoy en el BOE. Cualquier persona interesada debe descargarlas y leerlas con detenimiento, ya que en ellas se especifica desde la documentación necesaria hasta el modelo oficial de solicitud.

¿Merece la pena optar a esta convocatoria?

A simple vista, una plaza de director deportivo en un ayuntamiento cercano a la capital puede resultar atractiva por la estabilidad que ofrece y por la baja rotación de este tipo de puestos. Sin embargo, conviene matizar algunos puntos. Al ser un sistema de concurso-oposición, quien ya acredite haber trabajado en la administración pública o tenga una trayectoria sólida en gestión deportiva partirá con ventaja en la fase de méritos, lo que reduce las posibilidades de alguien sin experiencia en el sector público.

Además, el hecho de que solo se convoquen dos plazas hace prever una alta competencia, especialmente en una comunidad como Madrid, donde la oferta de empleo público concentra muchos aspirantes. No obstante, si se cumplen los requisitos exigidos (titulación relacionada con Ciencias del Deporte, experiencia en dirección o coordinación de programas, etc.), intentarlo no cuesta más que el tiempo de preparar la solicitud y las posibles tasas de inscripción.

Un dato tranquilizador: el turno libre elimina la necesidad de ser funcionario previamente, así que cualquier persona con la formación adecuada puede competir en igualdad de condiciones en la fase de oposición, que suele ser la más decisiva.

📝 Cómo enviar el currículum

El proceso de solicitud es diferente al de una empresa privada y conviene seguirlo paso a paso para no quedar descartado por un defecto de forma.

  1. Paso 1: Descarga la resolución completa desde el BOE (referencia BOE-A-2026-11424) y las bases del BOCM número 117. Allí encontrarás el modelo oficial de solicitud y los anexos que hay que rellenar.
  2. Paso 2: Revisa minuciosamente los requisitos y el temario para asegurarte de que cumples con la titulación y experiencia exigidas.
  3. Paso 3: Prepara la documentación: DNI, titulación académica acreditada, certificación de méritos (si los alegas) y el justificante de pago de las tasas, en caso de que las bases lo establezcan.
  4. Paso 4: Presenta la solicitud en el registro del Ayuntamiento de Coslada o mediante los medios electrónicos que se indiquen en las bases (sede electrónica, plataforma ‘Clave’, etc.). Puedes hacerlo por correo postal si las bases lo permiten, pero asegúrate de que llegue antes del 16 de junio.
  5. Paso 5: Guarda copia sellada de la solicitud presentada. El consistorio publicará posteriormente la lista provisional de admitidos y excluidos, y más adelante las fechas de los exámenes.

Plazo de inscripción: hasta el 16 de junio de 2026 (veinte días naturales desde la publicación en el BOE). Requisito mínimo: consulta las bases, pero previsiblemente necesitarás una titulación universitaria relacionada con la actividad física y el deporte.

El Ibex 35 se dispara hacia máximos históricos tras la esperanza de paz en Ormuz

El Ibex 35 coquetea con los 18.400 puntos y pone el punto de mira en su récord absoluto de 18.537, impulsado por el desplome del petróleo y la renovada esperanza de un alto el fuego en el estrecho de Ormuz. La referencia energética, el Brent, se deja más de un 4% en la sesión y alivia de golpe los costes operativos de aerolíneas y hoteleras, dos sectores de enorme peso en el índice español.

La sesión de este 27 de mayo ha arrancado con tono mixto pero ha ido de menos a más. Los valores tecnológicos estadounidenses, que durante la madrugada volvían a marcar récords en Wall Street, contagiaron el optimismo al arranque europeo. Sin embargo, el catalizador decisivo ha sido el factor Ormuz.
El factor Ormuz y el desplome del crudo

El estrecho de Ormuz es el cuello de botella del 20% del tráfico mundial de crudo. En las últimas semanas, las tensiones en la zona habían encarecido el barril hasta situarlo por encima de los 90 dólares. La posibilidad de un cese de hostilidades y de una reapertura segura del paso marítimo ha provocado una venta masiva de futuros de petróleo. El Brent cae con fuerza, y esa corrección se traslada directamente a las cuentas de resultados de las compañías que más gastan en carburante.


IAG, Meliá y Aena son las primeras beneficiadas. La aerolínea que agrupa a Iberia y Vueling avanza cerca del 2%, mientras que la hotelera presidida por Gabriel Escarrer suma más de un 2,5%. El gestor aeroportuario, por su parte, se apunta un 1,8% en una jornada en en la que el alivio energético es el gran titular.

El impacto de la caída del crudo se extiende como una mancha de aceite sobre todo el parqué madrileño. Los valores del sector turístico y de transporte copan las posiciones de cabeza, pero la corriente de fondo también impulsa a otras compañías con alta sensibilidad al coste energético, como las del sector textil y la distribución.

El mercado compra el rumor de la paz, pero la historia reciente demuestra que los conflictos en Oriente Medio se encienden con la misma rapidez con la que se apagan.

Inditex y Puig tiran del carro; Naturgy y Sabadell frenan

Inditex y Puig lideran los avances entre los grandes valores. La dueña de Zara se anota un 0,5% y el grupo de perfumería suma un porcentaje similar, beneficiadas por la caída de los costes energéticos en transporte y logística. La sesión evidencia un trasvase de inversión hacia empresas ligadas al consumo discrecional y al turismo, que se convierten en las grandes apuestas del día.

En el lado negativo, Naturgy cede un 0,8% mientras los inversores digieren su nuevo plan estratégico presentado ayer, y Banco Sabadell cae un 1,3% al descontar el dividendo. Este efecto ex dividendo resta medio punto al índice, pero no impide que el Ibex aguante en positivo con solidez. Otros bancos como BBVA y Santander se muestran planos, limitados por la debilidad de los márgenes en un entorno de tipos aún altos.

bolsa española hoy

Una remontada vulnerable: riesgos y oportunidades

La euforia de hoy tiene pies de barro. La experiencia acumulada en conflictos similares —el propio Ormuz en 2019, la crisis del petróleo de 2008 o el desplome del crudo en 2015— enseña que las distensiones geopolíticas son tan volátiles como el propio barril. Basta un solo incidente, una declaración fuera de tono o un buque detenido para que la prima de riesgo vuelva a inflar el precio del combustible.

Creo que el mercado está comprando el rumor con demasiada convicción. El Ibex 35 lleva semanas oscilando entre los 17.800 y los 18.200 puntos, y la incapacidad de consolidar por encima de los 18.400 ha sido la tónica desde el pasado mes de abril. La estructura actual, con un peso desproporcionado de turismo (hoteles, aerolíneas) y banca, hace que el índice sea especialmente sensible a los vaivenes del petróleo y a las decisiones del BCE.

Si la reapertura de Ormuz se oficializa y los cargueros vuelven a cruzar sin escolta, es probable que el Ibex supere el récord histórico y se encamine hacia los 19.000 puntos antes del verano. Si, por el contrario, las negociaciones naufragan en los próximos días, la corrección puede ser rápida y devolver al selectivo a la zona de los 17.000 enteros. El inversor particular haría bien en no dejarse llevar por el optimismo de una sola sesión.

Mientras tanto, los futuros del petróleo cotizan a la baja y las aerolíneas llenan sus depósitos con combustible más barato. Cosas que pasan en 2026.

La inversión de Nvidia en Taiwán: 150.000 millones anuales que reconfiguran la IA global

Nvidia invierte 150.000 millones de dólares al año en Taiwán y reconfigura la IA global. He analizado el anuncio de Jensen Huang durante su visita a Taipei el 27 de mayo y las cifras son contundentes: la compañía gastará hasta ese monto anual en sus socios de la cadena de suministro, al tiempo que cuadruplica su plantilla en la isla hasta los 4.000 empleados. Un salto que convierte a Taiwán en el epicentro indiscutible de la revolución de la inteligencia artificial.

Las cifras clave del plan de inversión

La inversión de Nvidia en Taiwán se estructura sobre dos pilares: capacidad de producción y talento. Los datos desglosados son:

  • Gasto anual en proveedores: hasta 150.000 millones de dólares, destinados principalmente a fabricantes de semiconductores y componentes ópticos.
  • Plantilla: incremento hasta 4.000 empleados, cuadruplicando la presencia actual de Nvidia en la isla.
  • Enfoque: asegurar el suministro de chips avanzados y componentes de fibra óptica para centros de datos de IA.
  • Contexto: Taiwán alberga a TSMC y otros productores de semiconductores de vanguardia, de los que dependen los GPU de Nvidia.

Estos compromisos llegan en un momento en que la demanda de infraestructura para IA no muestra signos de desaceleración. Nvidia, que ya controla más del 80% del mercado de chips de entrenamiento, necesita blindar la capacidad de fabricación para mantener su ventaja competitiva. La inclusión de componentes ópticos subraya la relevancia de la conectividad en la arquitectura de los centros de datos, un segmento que la compañía quiere dominar de extremo a extremo.

“Taiwán es el epicentro de la revolución de la IA y estamos gastando hasta 150.000 millones de dólares al año en socios clave de la cadena de suministro de la isla”, señaló Jensen Huang, CEO de Nvidia, durante su visita a Taipei el 27 de mayo.

Geopolítica de la dependencia: el riesgo de concentrar la inteligencia

Lo que veo detrás de esta inversión es una apuesta deliberada por la concentración geográfica en un punto geopolíticamente sensible. Taiwán no solo es el proveedor de los chips más avanzados del mundo; es también el territorio sobre el que Pekín mantiene un reclamo de soberanía que eleva la tensión militar periódicamente. La inyección de 150.000 millones de dólares anuales de Nvidia en sus proveedores taiwaneses refuerza la dependencia global de la isla y, por extensión, la vulnerabilidad de la supply chain tecnológica ante cualquier escalada.

Aunque la administración estadounidense ha impulsado la Ley CHIPS para diversificar la producción, la realidad es que TSMC sigue siendo la única fuente para los nodos de fabricación más avanzados. El plan de Nvidia envía una señal clara: ni la incertidumbre geopolítica ni los incentivos oficiales han logrado desplazar el centro de gravedad de la IA lejos de Taipei. Esta dependencia tiene implicaciones para los reguladores de Washington, Bruselas y Tokio, que observan cómo la estrategia corporativa choca con el deseo de resiliencia estratégica.

🌍 El impacto en España y Europa

Para España, el impacto directo sobre el Euríbor o la inflación cotidiana es marginal. Sin embargo, la concentración de la cadena de suministro de chips en Taiwán afecta al tejido industrial europeo y a la ambición de soberanía tecnológica. La UE, a través del Chips Act, aspira a producir el 20% de los semiconductores mundiales para 2030, pero hoy la dependencia de terceros es casi total. Si la tensión en el estrecho de Taiwán se materializara en una disrupción del suministro, los sectores de automoción, equipamiento industrial y servicios digitales en España sufrirían retrasos y sobrecostes inmediatos. Para los consumidores, un encarecimiento de la tecnología importada podría tener un leve impacto inflacionista, aunque insuficiente para alterar por sí solo la política del BCE. La verdadera factura sería el retraso en la digitalización de la economía española si la cadena de suministro se fractura. Por eso, la inversión de Nvidia, lejos de tranquilizar, debería acelerar los planes europeos de autonomía estratégica.

OHLA reactiva la venta de Galería Canalejas por 200 millones de uros

OHLA ha puesto en marcha la venta del complejo Centro Canalejas de Madrid —la antigua Galería Canalejas— en una operación que supera los 200 millones de euros. La constructora que preside Luis Amodio ha reactivado el proceso después de meses de impás, coincidiendo con la presentación de un beneficio de 7,8 millones en el primer trimestre del año y un cierre por sorpresa de su disputa en el capital.

Los números han devuelto a OHLA al centro del tablero inmobiliario. Las acciones de la compañía se dispararon un 16% en Bolsa en una sola sesión, su mayor subida desde 2022, en cuanto se conoció que el beneficio neto mejoraba las previsiones del consenso en un 30%. Para los inversores, el giro en el negocio constructor es inseparable de la venta de la joya de la corona del grupo.

OHLA pone precio al lujo madrileño

El presidente ejecutivo ha confirmado que la intención es cerrar la operación antes de que termine 2026. La puesta en el mercado se produce en un momento en que el retail de alta gama en la capital resiste mejor que el conjunto del sector, con rentas que aún se mueven en máximos y una demanda de inversores institucionales que no ha aflojado en los activos prime.

“Queremos vender Canalejas este año”, aseguró Amodio en una comparecencia interna, según recoge ABC. La constructora ha encargado el mandato de venta a un banco de inversión internacional —cuyo nombre no ha trascendido— y ha empezado a circular el cuaderno de venta entre fondos soberanos y family offices europeas y de Oriente Medio.

El complejo, situado en el antiguo edificio de la sede del Banco Hispano Americano entre la Puerta del Sol y la plaza de Canalejas, alberga un hotel Four Seasons, tiendas de firmas como Hermès o Rolex y un aparcamiento para clientes de alto poder adquisitivo. La valoración actual ronda los 200 millones, aunque fuentes del mercado consultadas por Merca2.es no descartan que la cifra final pueda superar esa barrera si se genera una puja competitiva.

Un activo que revaloriza la zona

La transformación del inmueble supuso en su día una de las mayores rehabilitaciones del centro de Madrid. OHLA —entonces OHL— lideró un consorcio de inversores que incluyó a Mohari, de Mark Scheinberg, y al grupo Villar Mir. Tras años de retrasos y sobrecostes, el centro abrió sus puertas y se consolidó como un icono comercial.

Ahora, la venta de la participación mayoritaria de OHLA —que ronda el 70% del capital de la sociedad propietaria— serviría para aligerar deuda corporativa y liberar recursos para la expansión internacional de la constructora, que ha ganado músculo en Estados Unidos y Latinoamérica en los últimos ejercicios.

Canalejas no es un ladrillo cualquiera: es el activo que desatasca la tesorería de OHLA y mide la salud del lujo inmobiliario en Madrid.

De hecho, la noticia llega solo unas semanas después de que la compañía diera por zanjado el choque con José Elías, el empresario catalán que mantenía una posición relevante en el accionariado. “Es una historia enterrada”, declaró Amodio en una entrevista a El Mundo, en referencia a la guerra interna que había paralizado decisiones estratégicas como esta misma venta.

Resultados trimestrales: la recuperación de OHLA

El beneficio del primer trimestre de 2026 ha sido la llave que ha abierto la puerta a la operación. Los 7,8 millones de ganancias netas representan un giro radical frente a las pérdidas de 1,2 millones del mismo periodo del año anterior. La facturación creció un 9%, hasta los 772 millones, gracias a la ejecución de proyectos en Texas y Colombia.

Los números permiten a la cúpula directiva negociar con más holgura. El ratio de deuda neta sobre ebitda se sitúa ahora en 3,2 veces, frente a las 4,5 veces de hace doce meses. La posible inyección de 200 millones por la venta de Canalejas lo reduciría aún más, hasta niveles que los analistas de Renta 4 y GVC Gaesco consideran “cómodos” para abordar nuevas licitaciones.

Quién quiere comprar un pedazo de la milla de oro

El perfil de los interesados apunta a dos tipos de inversor. Por un lado, los soberanos de Oriente Medio, muy activos en la compra de activos icónicos europeos, que ya mantienen conversaciones informales desde 2024. Y por otro, las family offices centroeuropeas que buscan diversificar en retail de lujo con contratos de alquiler largo.

El reto para OHLA será cerrar la operación antes de que la incertidumbre electoral en España —con elecciones generales previstas para la primavera de 2027— pueda enfriar la demanda de grandes transacciones. Aun así, los asesores consultados creen que la exclusividad del activo y su ubicación son una cobertura suficiente frente al ruido político.

La venta de Galería Canalejas es, en realidad, una jugada de tres bandas: inmobiliaria, financiera y reputacional. Si Amodio consigue ejecutarla en los plazos prometidos, no solo habrá reducido deuda; habrá demostrado que OHLA ha superado de verdad sus problemas de gobernanza.

Hipotecas récord marzo: El interés baja al 2,84% y se firman 46.661 préstamos, el máximo en 16 años

El mercado hipotecario español ha registrado en marzo una cifra que no se veía desde 2010: 46.661 préstamos sobre viviendas, un 9% más que en el mismo mes del año pasado, según los datos publicados este miércoles por el Instituto Nacional de Estadística (INE). El importe medio de las operaciones escaló hasta los 174.132 euros, un 10,1% interanual, mientras que el capital total prestado se disparó un 20% hasta superar los 8.125 millones de euros.

Con este avance, la firma de hipotecas sobre viviendas encadena 21 meses consecutivos al alza. Se trata del mejor marzo en términos absolutos desde la burbuja inmobiliaria, un dato que confirma la fortaleza de la demanda residencial a pesar de los precios al alza y de un contexto de tipos que, aunque ha mejorado, sigue siendo superior al de los años de dinero barato.

El mejor marzo en 16 años

Los 46.661 préstamos firmados en marzo superan con holgura los 42.800 de febrero y sitúan el acumulado del primer trimestre en 131.554 operaciones, un récord para ese periodo desde 2011. La variación intermensual fue del +2,4%, lo que muestra que la actividad hipotecaria mantiene un ritmo sólido y no acusa síntomas de agotamiento.

Por regiones, Cataluña y Andalucía lideraron la contratación con 8.663 y 8.600 hipotecas respectivamente, seguidas de Madrid (7.727). En términos interanuales destacan los incrementos de Navarra (+60,4%), Aragón (+45,4%) y la propia Comunidad de Madrid (+19,1%). Por el contrario, cinco comunidades registraron caídas, encabezadas por Galicia (-20,7%) y Castilla y León (-16,6%).

Cataluña (8.663), Andalucía (8.600), Madrid (7.727), y Comunidad Valenciana (5.592) concentraron más del 60% de las hipotecas del mes. La dispersión regional es notable y subraya que el dinamismo no es homogéneo: el interior peninsular sigue mostrando menos vigor que los grandes núcleos urbanos y la costa mediterránea.

Tipos de interés al 2,84% y 14 meses de estabilidad bajo el 3%

Uno de los datos más positivos para los compradores es la moderación del tipo de interés medio. En marzo se situó en el 2,84%, dos décimas por debajo del 2,88% de febrero y el nivel más bajo desde el pasado octubre. El interés lleva 14 meses consecutivos por debajo del 3%, una barrera psicológica que se rompió en febrero de 2025 y que desde entonces no se ha vuelto a cruzar.

El plazo medio de los préstamos se mantuvo en 25 años, sin cambios relevantes. La cuota a tipo fijo continúa dominando con el 63,8% de las hipotecas, aunque el tipo variable ha recuperado algo de protagonismo (36,2%). El tipo medio inicial fue del 2,83% para las fijas y del 2,86% para las variables, una diferencia mínima que explica por qué la mayoría de los hipotecados sigue optando por la seguridad de la cuota predecible.

INE hipotecas

La caída del coste de financiación está íntimamente ligada a la evolución del euríbor a 12 meses, que cerró hoy en el entorno del 2,62%, su referencia más baja desde enero. Este movimiento anticipa que los tipos hipotecarios podrían seguir relajándose en los próximos meses, siempre que el BCE mantenga su hoja de ruta de recortes.

El mercado hipotecario español se está reconfigurando a toda velocidad: el tipo fijo pierde brillo y la variable recupera atractivo, mientras los precios de la vivienda no dan tregua.

Luces y sombras de un mercado que bate récords

La fotografía de marzo es, en apariencia, impecable: más volumen, más importe, tipos a la baja y demanda firme. Sin embargo, varios indicadores obligan a una lectura más matizada. En primer lugar, el importe medio de la hipoteca se sitúa ya en niveles cercanos a los máximos históricos corregidos por inflación, lo que apunta a que las familias están asumiendo un esfuerzo financiero creciente para acceder a una vivienda.

En segundo lugar, la distribución territorial de las operaciones revela una concentración excesiva en cuatro comunidades, con grandes descensos en otras regiones. Esto sugiere que la demanda se alimenta de los mismos polos de actividad económica, mientras que las zonas menos dinámicas sufren un enfriamiento que los datos agregados no captan.

Por otro lado, las novaciones (modificaciones de condiciones con la misma entidad) han caído un 25,2% interanual en marzo hasta las 7.574 operaciones, lo que indica que los hipotecados no están encontrando un incentivo claro para renegociar sus préstamos. Las subrogaciones al acreedor, sin embargo, crecen un 8%, señal de que una parte de los clientes sí está buscando mejores ofertas en otros bancos.

En mi lectura, el mercado hipotecario atraviesa un punto de inflexión: la inercia del crecimiento sigue siendo potente, pero los precios de la vivienda y la presión sobre la renta disponible de los hogares pueden convertirse en un lastre si los tipos no continúan su senda bajista. La pregunta clave es si el ritmo actual de firma de hipotecas se sostendrá cuando el stock de vivienda asequible se reduzca aún más y el ahorro acumulado durante la pandemia se agote definitivamente.

Veredicto Merca2

Cotización al cierre o apertura: El Ibex 35 cerró la sesión con una subida del 0,4% impulsado por los valores bancarios, que recogen con optimismo la fortaleza del mercado hipotecario. Entidades como Caixabank y Sabadell lideraron las alzas del sector.

Clave técnica: La media móvil de 12 meses del tipo de interés hipotecario se sitúa en el 2,91%, por debajo del soporte de 3% que marcó el cambio de tendencia hace un año. La ruptura de este nivel refuerza la senda bajista y anticipa un posible suelo en torno al 2,6%-2,7% si el euríbor continúa su descenso.

Apunte macro: El euríbor a 12 meses cerró hoy en el 2,62%, su nivel más bajo desde enero, un descenso que respalda la moderación de las hipotecas. La prima de riesgo española se mantuvo estable en los 72 puntos básicos, sin reaccionar significativamente al dato de vivienda, lo que indica que el mercado de deuda ya descuenta un escenario de tipos más bajos y una economía nacional resiliente.

El BCE prevé una corrección brusca en los mercados por la guerra en Irán

El Banco Central Europeo ha lanzado este martes una advertencia que los mercados llevan semanas ignorando: la guerra en Irán y el bloqueo del estrecho de Ormuz pueden provocar una corrección «brusca» en los activos europeos, con consecuencias directas sobre la estabilidad financiera de la eurozona.

En su Informe de Estabilidad Financiera semestral, la institución señala que las subidas recientes de las bolsas descansan más en expectativas de un acuerdo de paz que en la realidad del conflicto. «Los mercados siguen siendo vulnerables a correcciones bruscas debido a las elevadas valoraciones y a la alta concentración de riesgos», recoge el documento.

El bloqueo del estrecho de Ormuz, por el que transitan gran parte de las importaciones energéticas europeas, ha teñido de incertidumbre el panorama geopolítico. Sin embargo, la posibilidad de un alto el fuego entre Washington y Teherán ha insuflado un optimismo que, a juicio del BCE, no se corresponde con los fundamentales económicos.

El texto advierte de que los riesgos a la baja relacionados con la evolución geopolítica, fiscal y macrofinanciera «parecen estar subestimados». En otras palabras: el mercado está descontando lo mejor y pasando por alto lo peor, una combinación explosiva cuando se trata de un conflicto que mantiene en vilo al suministro global de crudo.

El vicepresidente saliente, Luis de Guindos, ha puesto cifra al miedo durante la presentación del informe. Los shocks energéticos «suponen un riesgo para la inflación y para la actividad económica», ha alertado. «Podría aumentar además la volatilidad de los mercados y poner en entredicho la capacidad de pago de la deuda, ya que los costes de financiación aumentan en un entorno de menor crecimiento económico».

El optimismo actual se sostiene sobre la creencia de que un acuerdo de paz está al caer; si esa expectativa se frustra, el ajuste será violento.

Guindos, que abandona el cargo el próximo 31 de mayo tras ocho años al frente de la política macroprudencial del BCE, ha repasado los momentos más delicados que ha atravesado la institución durante su mandato: la pandemia, la crisis energética derivada de la guerra de Ucrania y la guerra arancelaria impulsada por la administración Trump. «Los bancos europeos han demostrado resiliencia incluso en situaciones de estrés», ha subrayado en su despedida.

El testigo pasará a Boris Vujčić, gobernador del Banco Nacional de Croacia, que asumirá la vicepresidencia en un contexto en el que la estabilidad financiera está lejos de estar garantizada. El propio BCE reconoce que la combinación de elevada deuda pública, tipos de interés aún restrictivos y un crecimiento débil crea un caldo de cultivo para episodios de volatilidad.

El mensaje del BCE: optimismo injustificado y riesgos subestimados

La lectura que hace la institución es inusual por su franqueza. No se limita a señalar los riesgos, sino que prácticamente acusa al mercado de estar viviendo en una realidad paralela. Las primas de riesgo se han comprimido en las últimas semanas pese a que el bloqueo de Ormuz no termina de resolverse y las negociaciones diplomáticas avanzan a trompicones.

El BCE recuerda que las actuales valoraciones bursátiles se apoyan en la hipótesis de que la Reserva Federal y el propio BCE seguirán bajando tipos, al mismo tiempo que se evita una escalada militar en Oriente Medio. Ambas condiciones son, cuando menos, frágiles. Un informe interno de la entidad, citado en el documento, apunta a que bastaría un nuevo repunte de la tensión para que los índices registren caídas significativas en cuestión de semanas.

Llevo meses viendo cómo el Ibex 35 se aferra a titulares de ‘avances diplomáticos’ que nunca se materializan del todo. El BCE está llamando a la puerta, pero nadie parece escuchar.

Luis de Guindos se despide entre avisos y resiliencia bancaria

La comparecencia de Guindos ha sido, en la práctica, un balance de su gestión y un último aviso. Durante su mandato, impulsó la creación del colchón de capital anticíclico y supervisó las pruebas de resistencia que, a su juicio, han fortalecido al sector. «No podemos bajar la guardia», ha insistido. La guerra en Irán, ha remachado, puede disparar la morosidad si el petróleo se encarece lo suficiente como para frenar en seco a las economías del sur de Europa.

Guindos deja el BCE como el español más influyente en el supervisor único, y su marcha abre un vacío que Vujčić difícilmente podrá llenar de inmediato. El croata cuenta con una sólida trayectoria técnica, pero carece del peso político que el español atesoraba en Bruselas y Fráncfort.

alerta BCE

Por qué las empresas españolas deberían tomar nota

La advertencia del BCE no es un ejercicio académico. Si se materializa una corrección brusca, las empresas con mayores necesidades de financiación serán las primeras en notarlo. El coste de la deuda corporativa, que ha ido bajando gradualmente en 2026, podría repuntar de golpe, asfixiando los planes de inversión de compañías medianas y grandes que dependen del crédito bancario o de los mercados de bonos para crecer.

Los sectores más expuestos son el energético, el transporte y el industrial, por su dependencia directa del precio del crudo y de la estabilidad de las rutas marítimas. Las constructoras con proyectos en Oriente Medio y las firmas textiles con cadenas de suministro en Asia también se enfrentan a un horizonte más incierto. La advertencia del BCE es, en el fondo, un aviso para navegantes: quien no tenga coberturas de riesgo bien diseñadas puede verse arrastrado por una tormenta que, a día de hoy, el mercado se niega a ver.

El escenario que dibuja el BCE es especialmente inquietante para las empresas españolas, que en los últimos trimestres han acelerado sus emisiones de deuda aprovechando las bajadas de tipos. Si se produce un repunte súbito de la volatilidad, el acceso a los mercados de capitales se encarecería de inmediato, obligando a muchas compañías a refinanciar en peores condiciones o a posponer inversiones previstas para el segundo semestre.

Las pymes, que dependen en mayor medida del crédito bancario, también se verían afectadas. Un deterioro de la confianza llevaría a las entidades financieras a endurecer los criterios de concesión de préstamos, justo cuando más liquidez necesitan para capear una posible desaceleración. Y aunque la banca europea ha demostrado resiliencia, como recordó Guindos, un escenario de estrés combinado —energía cara, menor consumo y subida de la morosidad— pondría a prueba los balances.

Habrá que seguir muy de cerca las próximas semanas. Si el alto el fuego se firma, el BCE habrá pecado de prudente. Si fracasa, muchos inversores y empresarios recordarán este informe como una de esas señales que no quisieron leer.

La firma de hipotecas en marzo de 2026 crece un 9% y marca el mejor dato desde 2010

EN 30 SEGUNDOS

  • ¿Qué ha pasado? El INE ha publicado los datos de marzo de 2026: se firmaron 46.661 hipotecas, un 9% más que en el mismo mes del año pasado, el mejor marzo desde 2010.
  • ¿Quién está detrás? El Instituto Nacional de Estadística (INE) publica mensualmente la estadística de hipotecas, con el detalle de tipos medios, importes y distribución por comunidades.
  • ¿Qué impacto tiene? El tipo de interés medio bajó al 2,84%, lo que reduce la carga mensual para los nuevos hipotecados y refleja un mercado hipotecario que crece pese a los elevados precios de la vivienda.

Firma de hipotecas marzo 2026. La firma de hipotecas en marzo de 2026 ha alcanzado las 46.661 operaciones, un 9% más que en el mismo mes de 2025 y el dato más alto para un mes de marzo desde 2010, según la estadística del INE publicada este martes. El tipo de interés medio de los nuevos préstamos se situó en el 2,84%, el nivel más bajo desde octubre pasado, y el importe medio de las hipotecas creció un 10,1% hasta los 174.132 euros.

El mejor marzo en hipotecas desde 2010, con el tipo fijo como refugio

Con el dato de marzo, el mercado hipotecario español encadena ya 21 meses consecutivos de alzas interanuales, aunque el ritmo de crecimiento se ha moderado respecto al 16,3% registrado en febrero. El 63,8% de los préstamos se constituyeron a tipo fijo, frente al 36,2% que optó por el variable, según el INE. El tipo medio al inicio fue del 2,83% para las hipotecas fijas y del 2,86% para las variables, una diferencia mínima que explica la preferencia por la estabilidad en un contexto de incertidumbre sobre la evolución de los tipos.

En el acumulado del primer trimestre, se han firmado más de 131.500 hipotecas, un 9,7% más que entre enero y marzo de 2025. El capital prestado saltó un 21,5% hasta superar los 8.125 millones de euros solo en el mes de marzo, reflejo de que no solo se firman más hipotecas, sino que el importe medio también sube.

Por comunidades autónomas, Cataluña, Andalucía Madrid y Comunidad Valenciana concentraron casi el 70% de las nuevas operaciones, con 8.663, 8.600 y 7.727 hipotecas respectivamente. Los mayores incrementos interanuales se dieron en Navarra (60,4%), Aragón (45,4%) y Madrid (19,1%), mientras que Galicia (-20,7%), Castilla y León (-16,6%) y País Vasco (-12,3%) registraron descensos.

El tipo medio baja por segundo mes consecutivo: ¿hasta cuándo la tregua?

El tipo de interés medio de los nuevos préstamos se ha mantenido por debajo del 3% durante catorce meses consecutivos y en marzo bajó al 2,84% desde el 2,88% de febrero. La estadística también refleja que las modificaciones hipotecarias (novaciones y subrogaciones) cayeron un 28,3% respecto a marzo de 2025, señal de que los hipotecados prefieren no tocar las condiciones en un momento de tipos todavía moderados.

Juan Villén, director general de idealista/hipotecas, advierte sin embargo que los datos de marzo de 2026 pueden ser engañosos: “dado el parón que está registrando la estadística de compraventas, el incremento en el volumen de concesión de hipotecas resulta sorprendente, aunque posiblemente esté fundamentado en la necesidad de financiación de las familias ante los elevados precios de la vivienda”. Y añade que “muy posiblemente a partir del próximo mes reflejen ya el encarecimiento de los tipos que ya comprobamos en las firmas de idealista/hipotecas de abril y mayo”, debido a las presiones inflacionistas y a la crisis energética provocada por el petróleo.

El dato de marzo confirma un mercado hipotecario que sigue rodando a pesar del parón en las compraventas, con las familias apostando por el tipo fijo como escudo ante las previsibles subidas de tipos que ya se anticipan para el segundo trimestre.

El 82,2% de las hipotecas que cambiaron de condiciones lo hicieron por modificaciones en los tipos de interés, un reflejo de que los hipotecados están atentos a cualquier mejora, aunque el grueso de las operaciones nuevas se volcó en el tipo fijo como protección frente a hipotéticas alzas.

La Ficha del Inversor

Métrica clave. El tipo medio del 2,84% reduce en unos 35 euros la cuota mensual de una hipoteca media de 140.000 euros a 25 años respecto al coste que tenía en enero (2,98%). Para el comprador que firme ahora, la estabilidad del tipo fijo por debajo del 3% permite planificar el gasto sin sobresaltos al menos durante los primeros años, aunque el importe medio de la hipoteca ha subido un 10% interanual y ya supera los 174.000 euros, lo que encarece la entrada necesaria.

Tendencia a seis meses. El mercado descuenta que los tipos de referencia, desde el Euríbor hasta el BCE, podrían repuntar en el segundo semestre si la inflación se enquista. Las declaraciones del sector ya anticipan un encarecimiento de las hipotecas a partir de mayo, lo que probablemente acelere la firma de operaciones en las próximas semanas y mantenga la preferencia por el tipo fijo mientras los diferenciales sigan contenidos.

Perfil recomendado. El comprador que necesite financiación debe decidir rápido si quiere asegurar un tipo fijo en los niveles actuales, porque el margen puede estrecharse. El inversor en vivienda para alquilar debe tener en cuenta que el coste del dinero seguirá condicionando la rentabilidad neta, sobre todo en zonas donde los precios de compra han subido más que los alquileres. Para los hipotecados que revisen en los próximos meses, el dato de marzo confirma que los tipos aún están bajos, pero la ventana de financiación barata podría cerrarse antes del verano.

Publicidad