Las agencias inmobiliarias moderan las expectativas para 2026: menos ventas y menor subida de precios, según Idealista

EN 30 SEGUNDOS

  • ¿Qué ha pasado? La Encuesta de Sensibilidad Inmobiliaria (ESI) de Idealista muestra que las agencias inmobiliarias han rebajado sus previsiones para el tercer trimestre de 2026. Esperan menos ventas y una desaceleración en los precios.
  • ¿Quién está detrás? El portal inmobiliario Idealista, que elabora periódicamente el índice ESI a partir de las respuestas de agentes de toda España.
  • ¿Qué impacto tiene? Los compradores pueden encontrar un mercado con menos presión alcista y más margen para negociar. Los propietarios que quieran vender deberán ajustar expectativas de precio o enfrentar plazos de venta más largos.

Las agencias inmobiliarias españolas han rebajado sus expectativas para el tercer trimestre de 2026. Según la Encuesta de Sensibilidad Inmobiliaria (ESI) de Idealista, el optimismo de trimestres anteriores cede paso a una anticipación de menor actividad y precios más estables, tanto en compraventa como en alquiler.

Los datos reflejan un giro significativo en un momento en que las transacciones de vivienda acumulan una caída del 3,4% hasta mayo. Los agentes anticipan además un mayor tiempo de negociación para cerrar operaciones, síntoma de que la demanda ya no absorbe cualquier precio.

Menos dinamismo y precios más contenidos en compraventa

El indicador de ventas experimenta uno de los cambios más llamativos. En el segundo trimestre de 2026, un 48% de los agentes esperaba vender más viviendas en los tres meses siguientes; ahora ese porcentaje ha caído al 41%. Al mismo tiempo, quienes anticipan vender menos han pasado del 20% al 26%, lo que dibuja un horizonte de menor actividad comercial.

La captación de inmuebles también se modera: del 43% que esperaba captar más en el trimestre anterior se ha pasado al 41%, mientras que los que prevén captar menos suben del 21% al 24%.

Donde las previsiones resultan más pronunciadas es en las expectativas de precios. Los agentes que creen que los precios de venta subirán han pasado del 39% al 23%, casi la mitad. En paralelo, los que apuestan por la estabilidad crecen del 51% al 59%, y los que anticipan bajadas se disparan del 6% al 16%, su nivel más alto en lo que va de año.

La estabilidad gana terreno como pronóstico mayoritario: el 59% de los agentes ya no espera que los precios de venta suban, y en alquiler la cifra alcanza el 56%.

El alquiler, asfixiado por la escasez de oferta

La moderación no es exclusiva del mercado de compraventa. En el segmento del alquiler, las perspectivas también reflejan un tono más contenido. La proporción de agencias que espera alquilar más viviendas se mantiene en niveles similares (22% frente al 23% anterior), mientras que las que prevén alquilar menos siguen por encima (25%, aunque inferior al 29% del trimestre previo).

La captación de viviendas para alquiler sigue siendo negativa, con un 27% de agentes que estiman que captarán menos pisos, y un 32% asegura directamente que no opera ya en el mercado del arrendamiento debido a las trabas administrativas de la Ley de Vivienda.

En cuanto a los precios de alquiler, la tendencia es similar a la observada en venta: la expectativa de subidas cae del 37% al 27%, mientras que los que esperan precios estables ganan peso (del 48% al 56%). Las previsiones de bajadas permanecen ancladas en torno al 5-6%. Los agentes atisban que, pese a la escasez de oferta, las rentas han llegado a un cierto límite, y los futuros inquilinos no pueden asumir precios más altos.

La Ficha del Inversor

La métrica clave que resume este cambio es el desplome de las expectativas alcistas en venta: del 39% al 23% en un solo trimestre. Este dato, combinado con el aumento de quienes prevén bajadas de precios hasta el 16%, señala que el ciclo de fuertes revalorizaciones está agotándose. Para el comprador particular, implica que el margen de negociación se amplía, y que la urgencia por comprar antes de que suban más los precios pierde fuelle. Para el inversor patrimonialista, la estabilidad de precios puede comprimir los yields si las rentas no acompañan, pero también reduce el riesgo de sobrepago en un mercado que empieza a mostrar signos de saturación.

En cuanto a la tendencia a seis meses, vista desde julio de 2026, todo apunta a una consolidación de la moderación. Con el Euríbor estabilizado y sin nuevas rebajas sustanciales del BCE a la vista, la demanda hipotecaria no recibirá un impulso adicional. Las promotoras, que han mantenido ritmos de preventa elevados, podrían empezar a ajustar sus calendarios de lanzamientos si la velocidad de absorción sigue cayendo.

El perfil recomendado vira ligeramente hacia el comprador de reposo, que busca vivienda habitual sin prisas y con capacidad de esperar la mejor oportunidad. El inversor en alquiler residencial deberá ser selectivo: las zonas tensionadas arrojan rentabilidades razonables, pero la regulación creciente y el límite percibido en las rentas reducen el atractivo fuera de los núcleos prime. Los grandes tenedores y socimis, acostumbrados a rotar carteras con plusvalías, tendrán que revisar sus modelos si la revalorización de activos se estanca.

En el pulso entre operadores, observamos a las grandes redes de agencias (Remax, Engel & Völkers, Tecnocasa) compartiendo en privado diagnósticos similares a los que refleja la encuesta de Idealista, aunque ninguna ha ajustado oficialmente sus previsiones públicas. El Ministerio de Vivienda, por su parte, podría leer estos datos como una validación de que la Ley de Vivienda está conteniendo los precios, si bien la caída en las expectativas se debe más a la fatiga de la demanda que a la intervención administrativa. Como precedente, el mercado español ya vivió un cambio de ciclo similar en 2018, cuando las expectativas de los agentes viraron a la baja tras varios años de fuertes subidas, aunque entonces el contexto de tipos era muy distinto. Cabe recordar aquel episodio para no sobredimensionar el actual ajuste.
La UE obliga a Google a abrir Android a asistentes de IA rivales

Bruselas ha dado un paso que redefine el tablero competitivo de la inteligencia artificial móvil al obligar a Google a desbloquear Android para los asistentes de IA de la competencia. La Comisión Europea, amparándose en la Ley de Mercados Digitales, fuerza a la compañía de Alphabet a garantizar el acceso a la plataforma que domina el 72% del mercado mundial de sistemas operativos móviles. La decisión, una de las dos emitidas este miércoles, tiene consecuencias que van mucho más allá de Mountain View: redistribuye la partida entre los gigantes tecnológicos y sitúa a Apple en una posición particularmente incómoda.

Claves de la operación

  • Acceso forzoso a Android. Google tendrá que permitir que asistentes de IA como Alexa, Siri o ChatGPT se integren de forma nativa en Android, algo que hasta ahora solo disfrutaba su propio Assistant.
  • Triunfo regulatorio para Google. Aunque parece una derrota, la decisión valida la estrategia de apertura de la compañía frente al hermetismo de Apple y le da una ventaja estratégica en la guerra de la IA.
  • Presión sobre Apple. La Comisión deja claro que este principio podría extenderse a iOS si no toma medidas, abriendo una brecha en su ecosistema cerrado y en el modelo de negocio de Siri.

La orden de Bruselas, que se enmarca en una investigación abierta bajo el DMA, obliga a Google a proporcionar a los desarrolladores de asistentes de IA el mismo nivel de acceso al sistema operativo que tiene su propio Assistant. La decisión busca evitar que Alphabet utilice Android como palanca para imponer su servicio de IA y, de paso, sienta un precedente que podría aplicarse a cualquier ecosistema cerrado.

En la práctica, esto significa que fabricantes como Samsung, Xiaomi u Oppo podrán ofrecer a sus usuarios la opción de elegir entre Gemini, Alexa, ChatGPT o cualquier otro asistente de IA desde la configuración inicial del dispositivo, sin que Google pueda bloquearlo o degradarlo. El impacto competitivo es inmediato: los asistentes rivales ganan un escaparate hasta ahora vetado y la batalla por los datos del usuario se librará en un campo mucho más abierto.

Lo que parece una derrota para Google es, en realidad, un triunfo regulatorio que medía muy bien sus tiempos. La compañía lleva meses preparando el terreno y ha mostrado una flexibilidad que contrasta con la resistencia de Apple. Mientras en Cupertino defienden a capa y espada la integridad de iOS, Google ha aprovechado la ocasión para posicionarse como el actor que colabora con Bruselas, ganando un respaldo que le resultará útil en futuras disputas.

Porque la otra decisión del día, aún sin publicar en detalle, apunta directamente a Apple y a su asistente Siri. La Comisión Europea ha dejado claro que los mismos principios de apertura que impone a Android deberían aplicarse a iOS, lo que forzaría a la compañía de la manzana a permitir que otros asistentes de IA compitan de tú a tú con Siri en el iPhone. Algo que choca frontalmente con su modelo de negocio basado en la exclusividad y la integración vertical.

En ese contexto, el movimiento de hoy es un golpe seco a la estrategia de Apple. Mientras Google ya tiene experiencia en gestionar un ecosistema abierto —con todos los problemas de fragmentación que eso conlleva—, Apple nunca ha tenido que abrir iOS a un competidor directo en una capa tan crítica como la inteligencia artificial del asistente personal. La decisión de Bruselas le mete presión en un momento en el que su propia IA, Siri, lucha por no quedarse atrás frente a Gemini o ChatGPT.

Desde la perspectiva del mercado español, esta decisión tiene un alcance masivo. Android copa alrededor del 80% de los smartphones en España, y cualquier cambio en las reglas de juego afecta a decenas de millones de usuarios. Pero el impacto va más allá del consumidor: abre oportunidades para startups y desarrolladores locales que podrán crear asistentes de IA especializados o integrar los existentes sin las restricciones actuales. El ecosistema español de IA generativa, con nombres como Luzia o Magnific, podría encontrar en este nuevo marco un canal de distribución que antes estaba cerrado.

Lo que Bruselas ha decidido hoy no es solo una cuestión de acceso a Android; es un aviso de que ningún ecosistema cerrado va a quedar fuera del alcance del DMA.

Un pulso regulatorio que redefine la competencia en IA en España

La decisión de la Comisión Europea no es un hecho aislado, sino el siguiente capítulo de una ofensiva regulatoria que comenzó hace años con el foco en los mercados digitales. La Ley de Mercados Digitales, que entró en vigor en mayo de 2023, ya obligó a los gigantes tecnológicos a abrir sus tiendas de aplicaciones y sistemas de pago. Ahora, la regulación penetra en la capa de inteligencia artificial, un terreno que las compañías veían como su próximo gran coto privado.

La clave del análisis está en la lectura política y estratégica. Google ha jugado sus cartas con mucha más cintura que Apple. Alertada por las multas milmillonarias de años anteriores, la compañía de Mountain View ha optado por una estrategia de cumplimiento anticipado que, aunque a veces chirría, le ha granjeado la simpatía de Bruselas. Esa actitud colaborativa contrasta con la postura desafiante de Apple, que ha llevado al límite la resistencia incluso en asuntos como el USB-C, y que ahora ve cómo el regulador utiliza su propio caso como vara de medir para los demás.

Pero no todo es favorable para Google. La apertura forzosa de Android introduce riesgos de fragmentación y pérdida de control sobre la experiencia del usuario, algo que la compañía siempre ha combatido. Si los fabricantes empiezan a promocionar asistentes de IA de terceros como principal reclamo, el Assistente de Google podría perder centralidad y, con ella, la capacidad de recopilar los datos que alimentan su modelo de IA. Además, la decisión abre la puerta a que futuras investigaciones en Europa exijan a Google compartir también los datos de entrenamiento, lo que sí sería un golpe de verdad.

Desde la óptica del inversor, la situación es ambivalente. Alphabet no sufre un quebranto financiero directo, y la noticia incluso podría impulsar sus acciones si se interpreta como una validación de su estrategia de apertura. Pero el verdadero riesgo está en el largo plazo: un Android completamente abierto a la IA de terceros podría erosionar la ventaja competitiva que Google Labs intenta construir con Gemini. Para Apple, en cambio, la amenaza es más aguda: la sola posibilidad de tener que abrir iOS a asistentes rivales pone en cuestión su modelo de negocio de alto margen basado en un ecosistema cerrado y privado.

No es casualidad que la decisión haya llegado apenas unos meses después de que Bruselas cerrara la investigación sobre el cumplimiento de iMessage con el DMA. La Comisión Europea está mostrando una determinación que trasciende los habituales tira y afloja con las tecnológicas estadounidenses. El regulador ha enviado un mensaje nítido: la inteligencia artificial no va a ser una excepción en la política de competencia europea. Y en un mercado donde los datos son el recurso más valioso, el acceso a la plataforma es el campo de batalla definitivo.

El impacto sobre el mercado español no es menor. Nuestro país es uno de los mayores consumidores de servicios digitales de la UE, con un tejido de desarrolladores que podría beneficiarse de las nuevas reglas. Si el ecosistema Android se abre de verdad, las startups españolas de IA tendrán una oportunidad única para colocar sus asistentes en millones de dispositivos sin necesidad de acuerdos comerciales con Google. Un escenario que, de materializarse, cambiaría las reglas del juego para la incipiente industria de IA en España.

Funcas desmonta el diagnóstico del Gobierno: la crisis de vivienda no es de demanda sino de oferta

El think tank Funcas desmonta el diagnóstico oficial de la crisis de vivienda: el problema estructural no es la demanda, sino la insuficiencia crónica de oferta. El informe, publicado en su último Cuaderno de Información Económica, lanza una advertencia directa: se está atacando con medidas de demanda lo que en realidad es un colapso de oferta, y ello genera «efectos dudosos a corto plazo y claramente negativos a largo plazo».

El desajuste estructural: más hogares y menos viviendas

Los datos que manejan los analistas de Funcas son demoledores. La producción de vivienda nueva lleva más de una década por debajo de la creación de hogares. Los alquileres crecen sistemáticamente por encima de los salarios y esa brecha se ha extendido de las grandes capitales a sus coronas metropolitanas y, cada vez con más fuerza, a las ciudades intermedias. El déficit acumulado alcanza las 750.000 viviendas, según sus estimaciones.

Christian A. L. Hilber, economista de la London School of Economics y de la Universidad de Zúrich, firma uno de los capítulos clave. En él insiste en que el choque entre una demanda creciente y una oferta cada vez más inelástica es el verdadero motor de la escalada de precios. España, además, lidera la comparativa europea con el peor resultado: un desplome histórico de viviendas terminadas desde 1970, superior al de Alemania, Reino Unido o Suiza, al mismo tiempo que registra un mayor crecimiento demográfico.

«Se necesitan viviendas nuevas no solo para dar cabida al crecimiento demográfico y a los nuevos hogares, sino también para sustituir las viviendas que quedan obsoletas», señala el texto. La demanda ha crecido especialmente en los grandes polos económicos y los principales destinos turísticos, mientras la oferta se ve lastrada por restricciones físicas, urbanísticas y políticas que limitan la construcción.

Políticas de demanda que enmascaran las restricciones de oferta

Funcas carga contra la «popularidad política» de los subsidios a la compra, las ventajas fiscales y los controles de alquiler. Estas herramientas, pensadas para aliviar síntomas a corto plazo, acaban elevando los precios y reduciendo la oferta futura. En un mercado con oferta rígida, las ayudas a la demanda se traducen en gran medida en un aumento del valor del suelo, justo lo contrario de lo perseguido.

El informe subraya la contradicción de la densificación urbana. Aunque las grúas y los andamios generan una sensación de intensa actividad constructora, la asequibilidad sigue empeorando. Muchas remodelaciones en edificios antiguos mejoran la calidad pero apenas añaden viviendas al parque, mientras los costes de construcción y los valores del suelo empujan las nuevas viviendas a precios más altos que las desplazadas.

También apunta a las restricciones normativas como el principal cuello de botella. Límites de altura, cinturones verdes y endurecimiento deliberado de las normas de expansión urbana han convertido la construcción en suelo virgen en una opción cada vez más remota. «El futuro crecimiento de la vivienda depende cada vez más de la reurbanización hacia el interior, que es intrínsecamente más difícil», describe.

El mayor riesgo no es repetir 2008, sino normalizar una situación de escasez permanente que lastra la productividad y amplifica las desigualdades.

La Ficha del Inversor

Para los inversores, el informe de Funcas no es solo un análisis académico: tiene implicaciones directas sobre la rentabilidad y el riesgo del ladrillo residencial. Los datos más relevantes los aporta el capítulo firmado por Joaquín Maudos, catedrático de la Universidad de Valencia y director adjunto del IVIE. La banca afronta el actual ciclo con una exposición inmobiliaria muy diferente a la de 2008: el crédito inmobiliario supone hoy el 31,3% del total del crédito privado, frente al 60% previo a la crisis. El riesgo de una nueva crisis bancaria es «sustancialmente menor», según sus cálculos.

La tendencia a medio plazo es claramente bajista para los rendimientos del alquiler en las zonas más tensionadas si se mantienen las políticas de control de rentas, porque la inversión en nueva oferta se desincentivará y el parque crecerá a un ritmo aún más lento. En cambio, una eventual desregulación urbanística que liberase suelo finalista en grandes urbes podría abrir oportunidades de alto retorno en promoción de vivienda asequible, especialmente para los fondos de Build to Rent que aguardan con carteras de suelo ya adquirido.

El perfil más recomendado hoy es el inversor patrimonial con foco en alquiler residencial en ciudades medias con demanda sólida pero menor tensión normativa, así como las socimis que han diversificado hacia el segmento de oficinas y logística. La exposición pura al residencial de alquiler en las grandes capitales empieza a cotizar una prima de riesgo regulatoria que hasta ahora no había sido cuantificada con tanta claridad.

Francisco Rodríguez-Fernández, catedrático de Granada, sintetiza el giro conceptual: «la vivienda ha dejado de ser únicamente un bien de mercado para convertirse en una infraestructura económica privada crítica». Este reconocimiento, si cala en las mesas del Ministerio, puede suponer un cambio de rumbo normativo que modifique las reglas del juego para promotores e inversores en los próximos cinco años.

El precedente histórico no es, pues, la burbuja de 2008, sino la lenta parálisis de la oferta que se ha ido tejiendo desde 2014, cuando la construcción de vivienda nueva tocó suelo al mismo tiempo que la demanda empezaba a recuperarse. El error de cálculo del legislador, según Funcas, ha sido combatir la brecha con subsidios en lugar de con reformas estructurales. Un error que, de no corregirse, seguirá encareciendo el acceso a la vivienda para las próximas generaciones.

Crisis en Nissan Ávila: la planta busca nuevos proyectos tras la marcha de Renault

La factoría de Nissan en Ávila se asoma a su peor crisis en décadas. A finales de este año, Renault pondrá fin al acuerdo de producción que ha sido el motor de la planta, dejando sin actividad a una línea que emplea a cientos de trabajadores. La dirección ya trabaja en un plan de choque, pero el margen es estrecho: apenas quedan cinco meses para el adiós definitivo del principal cliente.

La incertidumbre recorre las naves de la fábrica. Los sindicatos han trasladado su «máxima preocupación» a la empresa y exigen un plan industrial urgente que garantice la viabilidad más allá de 2026. Según fuentes del comité de empresa, la producción para la marca del rombo representaba aproximadamente el 70% de la carga de trabajo. El resto procedía de contratos menores con otras marcas y de operaciones logísticas que, por sí solas, no sostienen la estructura.

El peso de Renault en la planta abulense

La relación comercial entre Nissan y Renault se remonta a más de una década. Durante ese tiempo, la fábrica abulense ha producido piezas y componentes para modelos como el Renault Captur, Clio y Dacia Sandero. El acuerdo aportaba estabilidad y volumen a una instalación que llegó a dar empleo a cerca de mil personas en sus mejores momentos. Con el fin de esta alianza, la planta pierde su sostén fundamental en un entorno de competencia feroz entre proveedores de automoción.

«No hay un solo cliente que pueda sustituir de golpe todo lo que se va», reconoce un portavoz sindical. La dirección de Nissan ha confirmado que mantiene conversaciones con «terceros fabricantes», aunque se niega a detallar nombres por razones de confidencialidad. El tiempo es un factor crítico, porque cualquier nuevo proyecto requeriría adaptaciones en la línea y un periodo de ramp-up que difícilmente se completa antes de que Renault cese su actividad.

La carrera contrarreloj para encontrar un nuevo socio

La búsqueda de alternativas se centra en dos vías. Por un lado, captar encargos de otros constructores que necesiten externalizar producción en España. Por otro, explorar la posibilidad de fabricar componentes para vehículos eléctricos, un segmento en el que Nissan tiene experiencia, pero que no ha terminado de aterrizar en Ávila. La transición al coche eléctrico es una oportunidad, pero también una amenaza: las plantas que no se especializan en esta tecnología corren el riesgo de quedarse fuera del mapa industrial europeo.

En este escenario, la empresa ha solicitado apoyo a la la Junta de Castilla y León para mediar con potenciales inversores. Fuentes de la administración regional han confirmado a este medio que ya hay contactos preliminares con varios grupos asiáticos interesados en el mercado español. Sin embargo, cualquier decisión de inversión exigirá meses de negociación y, sobre todo, un marco de ayudas públicas que compense los costes de transformación de la fábrica.

Sin un plan sólido, más de un centenar de familias en Ávila podrían ver truncado su futuro laboral en apenas unos meses.

Mientras tanto, la plantilla se moviliza. Los sindicatos han convocado asambleas semanales para seguir de cerca las novedades y no descartan protestas si no se concretan avances antes del verano. La presión social en una ciudad como Ávila, donde el empleo industrial es escaso, es un elemento que la empresa no puede ignorar.

Más allá de la fábrica, la economía local nota ya la incertidumbre. Pequeños talleres y empresas de servicios que vivían al ritmo de la planta han comenzado a reducir pedidos. Si el cierre se confirma, el impacto se multiplicaría en una provincia con una tasa de paro superior al 12%.

Más que una crisis empresarial: el peso de la automoción en la economía de Ávila

El caso de Nissan Ávila no es un hecho aislado. La automoción ha sido durante años uno de los pilares de la economía abulense, con una red de proveedores y talleres auxiliares que dependen directa o indirectamente de la actividad de las grandes plantas. El cierre de esta factoría arrastraría a decenas de pequeñas empresas y pondría en riesgo un ecosistema industrial que ya ha sufrido otros golpes, como la deslocalización de parte de la producción de componentes en la provincia vecina de Segovia.

Creo que nos encontramos ante un ejemplo clásico de dependencia excesiva de un único cliente, un riesgo que la propia dirección debería haber mitigado años atrás. La falta de diversificación ha dejado a la planta en una posición extremadamente frágil. Ahora, la solución pasa inevitablemente por una combinación de iniciativa privada y respaldo público. La Junta de Castilla y León, que en otras ocasiones ha mostrado capacidad para atraer inversión, dispone de fondos europeos vinculados a la transición ecológica que podrían ser clave si se presentan proyectos sólidos de electrificación.

Lo que está en juego no es solo el futuro de una fábrica, sino la capacidad del sector para retener talento y mantener el tejido productivo en zonas con pocas alternativas. A medida que se acerque el final de año, la presión sobre Nissan y sobre las administraciones crecerá. Y con ella, la necesidad de que las promesas de nuevos proyectos industriales se traduzcan en contratos firmados y máquinas en marcha.

El Tesoro subasta bonos por 5.973 millones y sube la rentabilidad en todas las referencias

0

El Tesoro Público español adjudicó ayer, jueves 16 de julio, 5.973 millones de euros en una subasta de bonos y obligaciones elevando la rentabilidad en todas las referencias. Las cifras, recogidas en los datos de subastas del Tesoro, confirman un apetito inversor que casi duplica la oferta.

Subida generalizada de tipos en los tres tramos

El organismo colocó 2.610 millones de euros en bonos a 3 años con un tipo marginal del 2,871%, frente al 2,775% de la anterior cita de esta referencia. La segunda emisión, de obligaciones a diez años con una vida residual de siete años y tres meses, sumó 1.771,8 millones a un tipo del 3,301%. Por último, se adjudicaron 1.591,7 millones en obligaciones a 30 años que pagarán un cupón marginal del 4,29%, por encima del 4,078% previo.

La rentabilidad exigida por los inversores repuntó en todos los plazos, un movimiento coherente con el entorno de tipos de interés aún elevados que mantiene el Banco Central Europeo. Sin embargo, la demanda no dio señales de fatiga: las peticiones totales alcanzaron los 11.931 millones de euros, muy por encima de los 5.973 millones finalmente colocados.

Próxima parada: letras a corto plazo el 4 de agosto

El Tesoro volverá a los mercados el próximo 4 de agosto con una nueva subasta de letras a seis y doce meses. Será la primera cita de agosto y servirá para testar el apetito por los plazos más cortos, después de un julio en el que se ha validado la demanda de deuda a medio y largo plazo.

La estrategia de financiación para 2026 contempla unas necesidades netas de 55.000 millones de euros, de los cuales 50.000 millones corresponden a instrumentos a medio y largo plazo —bonos y obligaciones— y 5.000 millones a letras. En términos brutos, las emisiones totales ascenderán a 285.693 millones, un 4,2% más que el año pasado, por el mayor volumen de amortizaciones.

rentabilidad bonos

Colocar casi 6.000 millones en una sola jornada y ver cómo la demanda dobla la oferta es la señal más clara de que el mercado confía en la deuda española, aun con tipos al alza.

Qué dice este repunte de tipos sobre la deuda española

El incremento de rentabilidades en los tres tramos no debería leerse como una señal de alarma. A mi juicio, responde más a un ajuste técnico que a un deterioro de la percepción de riesgo. La subasta anterior, celebrada a mediados de junio, coincidió con un momento de mayor optimismo sobre la senda de bajadas del BCE. Ahora el mercado descuenta que los recortes adicionales tardarán más en llegar, lo que encarece la financiación en todos los plazos.

España mantiene una posición diferencial frente a sus comparables europeos. La prima de riesgo, situada en torno a los 70 puntos básicos, apenas se ha movido en las últimas semanas a pesar del repunte de tipos. Eso sugiere que el diferencial no está castigando a la deuda soberana española: el inversor acepta una mayor rentabilidad porque el activo se percibe estable.

Hay, no obstante, una contradicción que merece la pena señalar. La economía española crece por encima de la media de la zona euro —el PIB avanzó un 0,8% en el primer trimestre— y la ratio de deuda sobre PIB sigue reduciéndose. Sin embargo, las necesidades de financiación bruta aumentan cada año porque las amortizaciones de deuda emitida en años de tipos bajos son cada vez más abultadas. El Tesoro se ve obligado a colocar más papel en un entorno de tipos más altos, lo que eleva el coste medio de la deuda de forma gradual.

El verdadero test llegará en el segundo semestre, cuando el BCE podría verse forzado a mantener los tipos de intervención sin cambios durante más tiempo del previsto. Si la inflación subyacente no termina de ceder, el coste de la deuda española seguirá subiendo, aunque la solvencia no se cuestione. La próxima subasta de obligaciones a largo plazo, prevista para después del verano, será un termómetro más fiable del sentimiento inversor.

Veredicto Merca2

Cotización al cierre o apertura: El bono español a diez años (referencia con vida residual de 7,3 años subastada ayer) cerró la sesión del jueves con una rentabilidad del 3,30%, prácticamente en línea con el tipo marginal adjudicado. La variación respecto al cierre anterior es de apenas dos puntos básicos al alza.

Clave técnica: El nivel del 3,30% actúa como resistencia de corto plazo para el bono español a diez años. Una ruptura por encima del 3,40% —nivel no visto desde abril— abriría la puerta a una corrección más amplia que podría llevar la rentabilidad hasta el 3,60% en las próximas semanas.

Apunte macro: La prima de riesgo española se mantiene estable en 70 puntos básicos, sin reaccionar al repunte de tipos de ayer. La próxima referencia macro será el IPC adelantado de julio, que se publica el 30 de julio: si la inflación subyacente repunta por encima del 3,5%, podría presionar al alza las rentabilidades de la deuda en las subastas de agosto.

Irán usa el estrecho de Ormuz como arma: el pulso geopolítico que amenaza el petróleo mundial

Hace apenas un mes, el mundo contenía el aliento: Estados Unidos e Irán extendían su alto el fuego por sesenta días y dejaban entrever la posibilidad de sentarse a negociar el fin definitivo del conflicto. Hoy, ese respiro se ha esfumado. Desde la semana pasada, ambas potencias intercambian ataques casi a diario mientras el estrecho de Ormuz, por donde transita una quinta parte del petróleo mundial, vuelve a convertirse en el arma más afilada de Teherán.

Para entender este giro abrupto basta con sumergirse en el análisis que acaba de publicar DW Español. En su último programa «A Fondo», la cadena alemana reúne a tres voces autorizadas que dibujan un panorama tan frágil como explosivo.

El memorando que nunca fue

Jesús Renzo, investigador del Instituto de Estudios Latinoamericanos, sostiene que el célebre memorando de entendimiento rubricado hace menos de cuatro semanas estaba condenado desde el principio. Según su análisis, ninguna de las dos partes aceptó realmente todos los términos. Había demasiadas líneas rojas sin resolver y el texto no pasaba de ser un memorando de papel.

Renzo recuerda que las acusaciones mutuas comenzaron nada más firmarse: Washington denunció que Irán atacaba buques en el estrecho mientras Teherán replicaba que Estados Unidos había violado, según sus cuentas, hasta 42 cláusulas del pacto. «No hubo ningún establecimiento real de hasta dónde iban a llegar porque nunca estuvieron realmente de acuerdo», resume el investigador.

Pero el desplome del alto el fuego no se explica solo por las desavenencias en la mesa. Amir Valle, periodista y especialista en Oriente Medio, apunta a la presión de actores externos. Menciona a Israel, que llevaba semanas insistiendo en que Washington endureciese su postura, y a los socios de Estados Unidos en el Golfo, empeñados en instalar la narrativa de que la superpotencia no había ganado la guerra y necesitaba un acuerdo más duro.

Nunca estuvieron realmente de acuerdo en todos los términos. Ese memorando fue más un espejismo que un alto el fuego real.

— Jesús Renzo

La consecuencia inmediata de esa ruptura es el regreso de los bombardeos. Trump ha ordenado nuevos ataques sobre territorio iraní y ha impuesto un bloqueo adicional a los puertos de la república islámica. La respuesta no se ha hecho esperar: misiles iraníes vuelven a golpear posiciones militares estadounidenses en el Golfo.

Ormuz, la baza estratégica de Irán

El reportaje de DW Español pone el foco en lo que los analistas consideran la principal ventaja geopolítica de Irán: el estrecho de Ormuz. Cualquier escalada que mine la seguridad de la navegación en ese cuello de botella dispara el precio del crudo y pone nerviosos a los mercados internacionales. De hecho, el tráfico marítimo ya ha vuelto a caer en las últimas jornadas y los futuros del petróleo se han disparado por encima de los noventa dólares.

Burjart Birke, periodista de la radio pública alemana y experto en relaciones transatlánticas, subraya que esta crisis reaparece justo cuando Europa trataba de desengancharse del suministro energético ruso. Una interrupción prolongada en Ormuz complicaría aún más la ecuación energética del Viejo Continente y daría a Teherán una moneda de cambio extraordinaria.

El enigma del poder en Teherán

Más allá de los movimientos militares, el programa de DW explora una incógnita que podría ser la clave de la inestabilidad actual: ¿quién toma hoy las decisiones en Irán? El nuevo líder supremo sigue sin aparecer en público y el hermetismo de la cúpula es total. Amir Valle insiste en que el verdadero problema de fondo es la situación política interna de la república islámica, un auténtico vacío de poder que dificulta cualquier negociación coherente.

Esa opacidad, combinada con la presión de los halcones en ambos bandos, convierte cualquier alto el fuego en un castillo de naipes. Porque, como recuerda Renzo, sin un interlocutor claro en Teherán es imposible calibrar si la voluntad de pactar es sincera o un simple paréntesis táctico.

El impacto en los mercados y el tablero global

Para los lectores de este medio, la ecuación es sencilla: cada sobresalto en Ormuz se traduce en combustibles más caros, inflación al alza y nervios en las bolsas. Si la espiral de ataques continúa, el suministro energético global podría resentirse en un momento en que las economías occidentales apenas empiezan a digerir dos años de ajustes monetarios.

El análisis de DW Español invita a no mirar solo el parte de guerra. Lo que está en juego es la arquitectura de seguridad de una región que concentra buena parte de las reservas probadas de hidrocarburos. Y la pregunta que flota en el ambiente es si alguna de las dos partes está realmente dispuesta a asumir el coste de una confrontación abierta o si, por el contrario, este nuevo intercambio de golpes es solo otra vuelta de tuerca en una guerra de desgaste que nadie sabe cómo terminar. Quién toma las decisiones en Irán esta aún por verse.

Puedes ver el análisis completo aquí:

Brasil acusa a Trump de represalias tras negarse a ceder: DW Español revela el conflicto

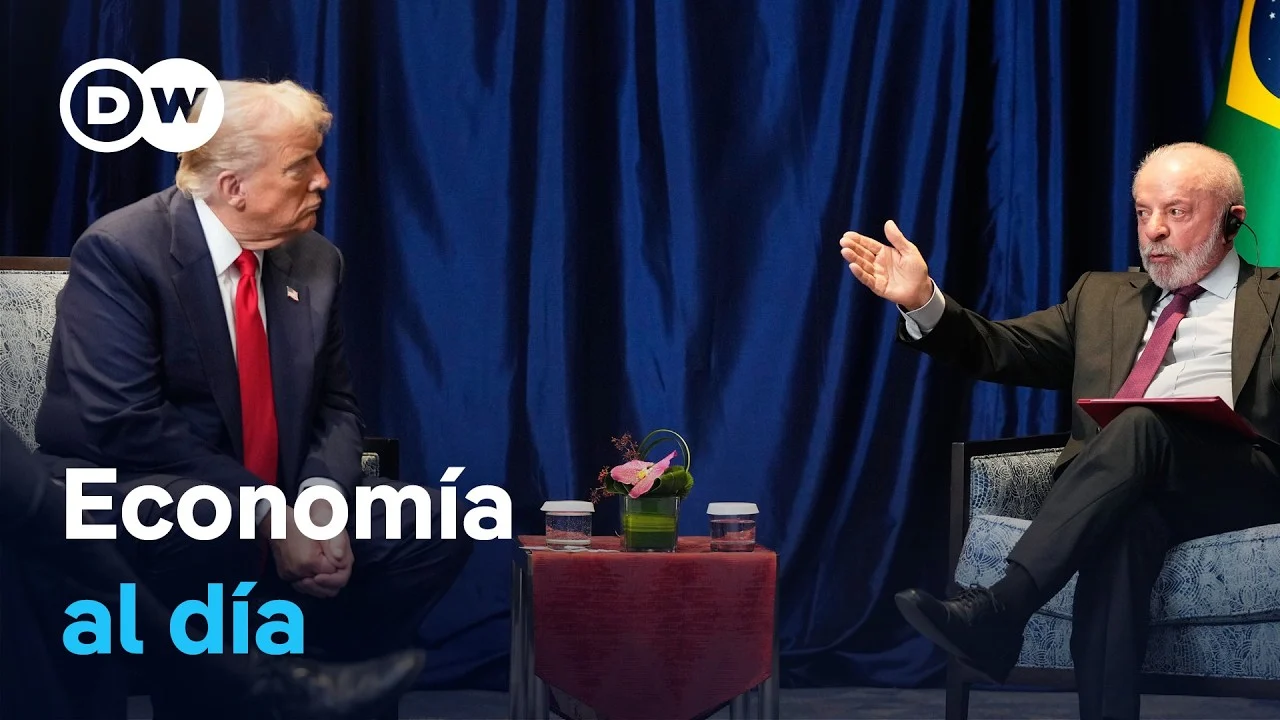
Hoy, 17 de julio de 2026, el gobierno de Lula da Silva lanzó una acusación que pone al descubierto la creciente tensión entre Brasilia y Washington: el nuevo arancel del 25% impuesto por Estados Unidos no es una medida comercial más, sino una represalia política por negarse a ceder ante exigencias que consideran inaceptables. En su último análisis, DW Español expone el conflicto en toda su dimensión, desde el impacto en miles de millones de dólares hasta las elecciones brasileñas de este año.

El alcance del nuevo arancel: 11.200 millones en juego

La presentadora Juliana González detalló que, a partir del 22 de julio, más de 4.000 productos brasileños estarán gravados con ese 25%. Según las cifras recogidas por el canal, las exportaciones afectadas suman unos 11.200 millones de dólares, casi un tercio de todas las ventas de Brasil al mercado estadounidense. Los contenedores ya se acumulan en el puerto de Santos y sectores que van del azúcar al hierro, con un comercio cercano a los 15.000 millones de dólares anuales, se preparan para una tormenta arancelaria.

Washington justifica el movimiento acusando a Brasil de prácticas desleales que impiden a los productores estadounidenses competir. El gobierno de Lula, sin embargo, rechaza de plano la acusación. La inestabilidad normativa que genera la administración Trump —explica DW Español— se ha convertido en un problema tanto para el comercio mundial como para la propia economía estadounidense, donde la inflación y los costos industriales ya provocan llamadas de auxilio al presidente.

Más allá del comercio: la lectura política de Brasilia

Para el Palacio del Planalto, este conflicto va mucho más allá de las balanzas comerciales. El periodista de DW Español Marcelo Silva de Souza, en conexión desde Brasil, señaló que los argumentos técnicos presentados por la oficina del representante comercial estadounidense esconden inconsistencias reveladoras: desde cuestionamientos al sistema de pagos instantáneos Pix —que funciona con normalidad desde 2020— hasta preocupaciones por la deforestación en la Amazonía, cuando en realidad la pérdida de bosque se redujo un 50 % respecto al último año de Jair Bolsonaro. Incluso se mencionan fallos de la Corte Suprema brasileña relacionados con la moderación de desinformación, algo que, según la interpretación oficial, estaría afectando intereses de empresas norteamericanas.

Marcelo recordó que la investigación comercial comenzó justo después de que Trump enviara una carta acusando a Brasil de perseguir políticamente a Bolsonaro por su proceso de intento de golpe de Estado. El timing electoral de 2026 —con Bolsonaro inhabilitado pero influyente— añade una capa extra de fricción política.

‘Para el Palacio del Planalto se trata de un conflicto político revestido de tecnicismos comerciales’ — señala el periodista de DW Español Marcelo Silva de Souza.

Los sectores más golpeados y las sorpresivas exenciones

No todos los productos corren la misma suerte. El ministro de Desarrollo, Marcio Rosa, detalló que el arancel afectaría al 18 % de las exportaciones brasileñas a Estados Unidos, con un impacto potencial en la balanza de 7.400 millones de dólares al año. Pero la lista de excepciones resulta reveladora: café, petróleo, piezas de aviación y jugo de naranja quedan fuera del gravamen, una decisión que, según DW Español, busca evitar que la inflación doméstica estadounidense se descontrole.

Los más perjudicados serán los sectores industriales de alto valor agregado: maquinaria y calzados que ya han manifestado su preocupación a través de las cámaras empresariales. Precisamente, la omisión de la coma antes de ‘que’ en estas declaraciones refleja la velocidad con la que se suceden los acontecimientos.

¿Qué puede hacer Brasil? La ley de reaprosibilidad

Brasil no se queda de brazos cruzados. El canciller Mauro Vieira denunció presiones “irrazonables” durante las negociaciones, y el gobierno ha activado la ley de reaprosibilidad, que permite respuestas ojo por ojo. Entre las alternativas que se estudian, DW Español menciona la suspensión temporal de patentes farmacéuticas o el bloqueo del giro de regalías del poderoso sector audiovisual norteamericano. Los analistas temen una escalada que acabe cerrando definitivamente el acceso de los productores brasileños al mercado estadounidense.

¿Escalada o contención? El riesgo para las exportaciones brasileñas

La diversificación comercial ya está en marcha. El año pasado, Brasil incrementó su concentración en China y buscó socios más allá de Estados Unidos, pero ese movimiento tiene límites. El verdadero desafío para Lula es responder con firmeza sin dinamitar un vínculo que, pese a todo, representa casi un tercio de sus ventas externas. Mientras el gobierno y la oposición se acusan mutuamente de perjudicar los intereses del país, los contenedores en Santos siguen acumulándose. ¿Se encamina el mundo hacia una nueva guerra comercial con América Latina como campo de batalla? La administración Trump elige el garrote arancelario, pero Brasilia ya ha dejado claro que no cederá ante lo que considera un castigo político.

Puedes ver el análisis completo en el vídeo original de DW Español:

Youtube video

Villamor revela: Ucrania está hecha trizas tras la caída de Fedorov

Ucrania arde. No solo por los misiles, sino por una crisis política que amenaza con fracturar el país desde dentro. Hace apenas unas horas, Kiev vivió una de las jornadas más tensas desde el inicio de la invasión rusa: protestas masivas tras la fulminante destitución del ministro de Defensa, Fedorov. Su caída, según los analistas de Negocios TV, no es un simple relevo. Es la señal más clara de que la unidad que Occidente vende está a punto de quebrarse.

Un cese que incendió Kiev

La decisión de Zelenski de cortar por lo sano y apartar a Fedorov no admite lecturas tibias. En el análisis de Negocios TV, el presentador preguntaba esta madrugada por las consecuencias de una remodelación que ha dejado al gobierno en shock. ¿La razón oficial? Falta de sintonía entre el ya exministro y el jefe del ejército, Alexander. Ambos ni siquiera se dirigían la palabra. Para Zelenski, la parálisis no podía dilatarse más.

Pero lo que ha seguido al cese es lo verdaderamente inquietante. Las calles de la capital se han llenado de ciudadanos que no solo cuestionan el despido: cuestionan la gestión de la guerra. Algo que, según los colaboradores del programa, rara vez aflora en los grandes medios.

Las divisiones que nadie quiere ver

Micael, uno de los expertos invitados, fue tajante: “Ucrania no es ese país unido que nos pintan desde Occidente”. Y puso nombres. La veterana política Yulia Timoshenko, el ex comandante en jefe Zaluzhny —que arrastra un enorme respaldo popular—, pequeños movimientos y grupos más extremos. Todos son actores que, tarde o temprano, pueden entrar en juego contra Zelenski. La fotografía que dibuja Micael es la de un tablero político con demasiadas piezas sueltas.

El analista añadió un dato demoledor: hay mucha gente, incluidos ucranianos con los que él mismo ha hablado, que simplemente quiere que la guerra se pare. No por miedo, sino por puro agotamiento. Y ese malestar, si se desborda, podría transformar el conflicto con Rusia en algo mucho peor.

“Ucrania puede degenerar en una situación similar a la de Siria, con bandos luchando unos contra otros”, sostiene Micael.

— Micael, analista de Negocios TV

La advertencia no es trivial. El paralelismo con el caos sirio —donde el gobierno de Assad, Al Qaeda y decenas de milicias se destrozaron mutuamente— sobrevuela ahora los análisis más realistas. Para Micael, el riesgo de guerra civil ya no es una hipótesis remota: es un escenario que puede activarse si las facciones políticas deciden luchar por sus propios intereses.

La corrupción que la guerra agiganta

Javier, el otro contertulio, puso el foco en un factor que Occidente suele maquillar: la corrupción. La salida de la primera ministra —de perfil tecnocrático y enfrentada varias veces a Zelenski por la opacidad— desvela una realidad incómoda. Ucrania era considerada uno de los países más corruptos del mundo antes de la guerra. Y la contienda, lejos de corregirlo, ha empeorado la situación. El control absoluto que Zelenski ejerce sobre el aparato estatal, los servicios de inteligencia y hasta la policía hace que la transparencia sea una quimera.

“La primera ministra quería regular, necesitaba transparencia, pero chocó con un muro”, explicó Javier. Su adiós, junto al de Fedorov, deja al presidente con un poder aún más concentrado, pero también con un gobierno cada vez más aislado de la calle.

Qué nos dice esto a los que miramos desde fuera

Como ciudadano europeo, escuchar a los analistas de Negocios TV me obliga a replantearme muchas certezas. Llevamos dos años digiriendo una narrativa de resistencia heroica, y no digo que sea falsa, pero sí incompleta. Si las fracturas internas son tan profundas como aseguran, el apoyo occidental podría estar sosteniendo a un líder que controla con mano de hierro un país cada vez más dividido. Y eso tiene consecuencias geopolíticas de primer orden: desde una nueva crisis migratoria en las puertas de la UE hasta un vacío de poder aprovechado por actores hostiles.

No se trata de dar la razón a Moscú, sino de entender que la estabilidad de Ucrania no depende solo de los tanques. Depende de que el pacto social no salte por los aires. Y justo ahora, ese pacto está más frágil que nunca.

El vídeo completo de Negocios TV, que puedes ver aquí, mete el dedo en la llaga con una crudeza que rara vez encontramos en los informativos convencionales.

Youtube video

La prima de riesgo de España frente a la de Francia marca un máximo histórico por la debilidad fiscal gala

0

No todos los días la deuda española cotiza con diferenciales frente a Francia que superan la treintena de puntos básicos. Hoy es uno de esos días. El mercado ha abierto una grieta en el mapa clásico de la renta fija europea: la prima de riesgo de España frente a los bonos galos se amplía por encima de los 30 puntos básicos y toca un máximo histórico.

El detonante inmediato es la nueva escalada de tensión en Oriente Medio, que devuelve el temor a un repunte inflacionista y empuja al alza las rentabilidades de todos los soberanos de la eurozona. El bono español a diez años cotiza en el 3,6%, mientras que el francés roza el 4% tras alcanzar el 3,94%: niveles que no se veían desde junio de 2009.

El diferencial franco-español cruza los 30 puntos básicos.

La brecha entre la deuda española y la francesa llevaba ensanchándose desde finales de 2024, pero hasta el arranque del segundo semestre de 2026 no había superado de manera consistente la barrera de los 30 puntos básicos. Ahora lo hace con decisión. El bono galo cotiza más castigado que el italiano (3,93%), el portugués (3,5%) o, naturalmente, el español (3,6%). Solo el bono alemán, la referencia sin riesgo del bloque, amortigua mejor las turbulencias mientras el resto de la periferia sufre menos que el corazón histórico de la unión monetaria.

Que el Tesoro español pague menos que el francés por colocar deuda a diez años ha dejado de ser una rareza estadística para convertirse en un hecho estructural.

Las razones del castigo a la deuda francesa

Hay tres vectores que explican el castigo. El primero es fiscal. Francia arrastra desde 2024 una parálisis política que impide cualquier consolidación de sus cuentas públicas. El Fondo Monetario Internacional proyecta un ratio de deuda sobre PIB del 120,5% en 2027, mientras España apunta a que el valor de todos los bienes y servicios producidos supere por fin al stock de deuda. El Ministerio de Finanzas galo ha publicado esta misma semana un informe con las proyecciones fiscales hasta 2030 que recoge un déficit cercano al 7% del PIB en esa fecha. El sucesor de Emmanuel Macron, que dejará el Elíseo al vencer su mandato en 2027, necesitará encontrar 126.000 millones de euros solo para estabilizar la deuda en los próximos cuatro años.

El segundo vector es técnico y viene de Japón. Bank of America advierte que los cambios en la regulación de los fondos de pensiones japoneses, diseñados para incentivar los activos locales, pueden detonar una salida de 10.400 millones de dólares de los bonos soberanos franceses: un 5% del total que estos vehículos tienen en deuda gala. Shusuke Yamada, analista del banco, lo resume así: “Francia es el mercado que podría tener un rendimiento más bajo ante la expectativa de cambios de flujos cuando el país se enfrenta a una creciente incertidumbre presupuestaria”.

bono español 10 años

El tercer vector es el crediticio. Las agencias de calificación revisaron a la baja sus expectativas sobre Francia durante 2025, mientras mantuvieron sin cambios o incluso mejoraron las de los periféricos de la eurozona. Société Générale apunta que el diferencial entre el bono español y el alemán seguirá moviéndose casi en paralelo, pero con un ligero estrechamiento favorable a España. El próximo test será la actualización de Fitch, prevista para el 28 de agosto, y las revisiones de DBRS y Scope Ratings el 18 de septiembre.

Una anomalía que dura más de lo esperado

Conviene detenerse en lo que significa que España financie a tipos más bajos que Francia. Hace apenas dos años, la prima de riesgo española cotizaba por encima de la francesa como norma casi geológica. Ese suelo se ha quebrado. El mercado está valorando la combinación de un perfil fiscal español en mejora gradual frente a un estancamiento francés que se cronifica. No es una anomalía pasajera: es un cambio de percepción que se ha forjado trimestre a trimestre.

El punto débil del esquema está en la energía, un apartado que históricamente ha penalizado a la deuda española. Hoy, sin embargo, ese riesgo pesa menos. Las tensiones en el estrecho de Ormuz encarecen el crudo para toda Europa, pero la estructura de suministro ibérica y el desacople parcial del gas argelino respecto a otras rutas centroeuropeas amortiguan el golpe. Los bonos españoles no muestran la misma sensibilidad a un repunte de precios energéticos que los centroeuropeos, y menos aún que los franceses, donde el envejecimiento del parque nuclear introduce incertidumbres adicionales cuando la inflación aprieta.

A mi juicio, lo relevante no es que la brecha se haya ampliado a niveles récord, sino que haya aguantado el test del estrés geopolítico. Si el estrecho de Ormuz se convierte en un polvorín recurrente y los inversores siguen rotando desde deuda francesa hacia deuda periférica durante los episodios de aversión al riesgo, estamos ante un reequilibrio de carteras que va más allá de un susto puntual. Esto tendrá consecuencias en las próximas subastas del Tesoro francés y, sobre todo, en las futuras emisiones sindicadas de largo plazo que París necesite colocar para cubrir el déficit.

Veredicto Merca2

Cotización al cierre o apertura: El bono español a 10 años cotiza en el entorno del 3,6% en la sesión del 17 de julio, con la prima de riesgo frente a Francia superando los 30 puntos básicos y el bund alemán a la baja.

Clave técnica: El diferencial franco-español ha roto por encima de la resistencia psicológica de los 30 puntos básicos que habían contenido los avances durante el primer semestre de 2026; la siguiente referencia está en los 35-38 puntos básicos si Fitch revisa la perspectiva en agosto.

Apunte macro: La prima de riesgo española frente a Alemania se sitúa en torno a los 65 puntos básicos, estable pese a las turbulencias, lo que confirma que el repricing por el conflicto de Oriente Medio no está penalizando a la periferia clásica.

BofA apuesta por Santander y CaixaBank y eleva precio objetivo de la banca española

Bank of America ha subido esta mañana los precios objetivos de los cuatro grandes bancos españoles —Santander, BBVA, CaixaBank y Bankinter— en un movimiento que refuerza la confianza del gigante estadounidense en el sector, aunque con un matiz importante: rebaja la recomendación de BBVA hasta neutral, desde comprar, y mantiene a CaixaBank como su valor favorito.

El informe, conocido este mismo 16 de julio, llega a apenas unas semanas de que arranque la temporada de resultados del segundo trimestre, un momento en el que los analistas ajustan sus valoraciones al nuevo entorno de tipos y a la evolución de los márgenes.

Recomendaciones y precios objetivo al detalle

BofA ha revisado al alza los precios de las cuatro entidades cotizadas, aunque solo otorga un consejo de compra a CaixaBank. Según sus analistas, la entidad que preside José Ignacio Goirigolzarri “sigue ofreciendo la mejor combinación de apalancamiento de margen de interés, crecimiento de los ingresos no financieros y uso del capital entre los bancos nacionales”.

Para Santander, la firma mantiene una recomendación neutral, pese a reconocer que cotiza con una valoración atractiva. El informe destaca que los tipos de interés altos podrían afectar a la capacidad de pago en Brasil, Estados Unidos y Digital Consumer Bank, aunque las perspectivas de mejora de eficiencia y generación de capital “han mejorado de forma significativa”.

El giro de BofA sobre BBVA demuestra que la calidad de los activos y la normalización monetaria en Turquía pesan más que la subida del precio objetivo.

Un sector que se presenta fuerte ante los resultados

El equipo de BofA prevé una sólida evolución operativa en el segundo trimestre, con un aumento intertrimestral del margen neto de intereses (NII) a escala nacional de aproximadamente un 3%, un punto por encima del consenso. Los préstamos, según sus cálculos, también crecerán, impulsados por el segmento corporativo y de consumo.

Respecto a las comisiones, el banco de inversión espera un resultado robusto en gestión patrimonial y seguros, al tiempo que las comisiones bancarias muestran signos de recuperación gracias a la mejora de los niveles de actividad intertrimestral. En este apartado, BofA supera el consenso de previsión en Bankinter y BBVA.

La lectura de fondo: ¿Confianza plena o selectividad?

La revisión de BofA es un espaldarazo para el conjunto de la banca española, pero el recorte de recomendación sobre BBVA introduce una nota de cautela que no pasa desapercibida. Los analistas basan el movimiento en la percepción de que la normalización en Turquía —mercado clave para el grupo— se está retrasando, lo que afecta a su tesis de inversión.

La entidad estadounidense rebaja sus expectativas de beneficio en Turquía a unos 900 millones de euros para 2026, con aumentos graduales hasta 1.800 millones en 2028, pero advierte de que la evolución de la calidad de los activos será determinante. “La principal diferencia con el consenso radica en Turquía”, señala el documento, un mercado que en el pasado ha dado alegrías y sustos a los inversores.

Fuera del foco de BBVA, llama la atención que BofA mantenga una recomendación de infraponderar para Bankinter y Unicaja. En el caso de Unicaja, argumentan que cotiza a un PER de aproximadamente 12 veces, una prima de alrededor del 25% respecto a los bancos de la UE y a CaixaBank, a pesar de su menor crecimiento en volumen y peor sensibilidad a los tipos. El consenso de BPA, añaden, ya no ofrece margen para nuevas revisiones al alza.

En el otro lado de la balanza, CaixaBank se consolida como la apuesta más clara, respaldada por unos múltiplos aún atractivos y una gestión del capital elogiada por el banco de inversión. La entidad catalana, junto a Santander, se beneficiará del impulso previsto en los márgenes de interés y de la recuperación de los volúmenes de préstamo que BofA anticipa para la segunda mitad del año.

Subsidio por desempleo para autónomos: el SEPE aclara el cálculo de ingresos mensuales

El SEPE aclara que, para conceder el subsidio por desempleo, no mira los rendimientos netos reducidos que aparecen en el IRPF, sino los ingresos reales que el autónomo genera cada mes. El matiz es clave si en tu unidad familiar hay alguien que cotiza por cuenta propia, porque esa cifra mensual es la que decide si tienes derecho a la ayuda.

Qué ingresos mira el SEPE y por qué es relevante

Cuando un autónomo solicita el subsidio por desempleo, el SEPE examina los ingresos de toda la unidad de convivencia: el solicitante, su cónyuge o pareja de hecho y los hijos menores de 26 años o mayores con discapacidad que vivan o dependan económicamente del beneficiario. Y si en esa unidad familiar hay alguien que trabaja por cuenta propia, la forma de calcular su aportación no es la que muchos esperan.

El organismo subraya que se toman los rendimientos netos mensuales obtenidos, es decir, la diferencia entre los ingresos del autónomo en ese mes y los gastos necesarios para obtenerlos, sin aplicar ninguna reducción fiscal adicional. No valen los rendimientos netos reducidos que salen en la casilla correspondiente de la declaración de la renta, porque esa cifra incorpora ajustes (reducciones del 5%, 7% o 15%) que el SEPE no reconoce a efectos del subsidio.

Traduciendo: el SEPE quiere saber cuánto dinero entra en casa mes a mes, no la base imponible rebajada que declaras a Hacienda. Si el cónyuge autónomo tuvo ingresos brutos de 1.200 euros en un mes y gastos deducibles de 400, el rendimiento neto mensual que se computa son 800 euros. Y si esa cantidad supera el límite de ingresos de la unidad familiar (que suele estar en torno al 75% del salario mínimo interprofesional por miembro), la ayuda se deniega.

El ingreso que cuenta no es el que declaras en la renta después de aplicar reducciones, sino el dinero que entra cada mes en casa.

Qué documentos tienes que presentar con la solicitud

Para justificar los ingresos de la persona autónoma, el SEPE exige la declaración del pago fraccionado del periodo vencido inmediatamente anterior a la solicitud. Así que toca presentar el modelo 130 si el autónomo tributa en estimación directa, o el modelo 131 si va por módulos (estimación objetiva).

El SEPE recuerda de que si no se puede conseguir esa documentación, basta con entregar la última declaración del IRPF presentada por el autónomo de la unidad familiar. Ojo: esa declaración debe corresponder al último periodo impositivo del que se haya presentado, no a un ejercicio cerrado hace dos años.

La trampa de confundir la renta anual reducida con el ingreso mensual real

La aclaración del SEPE no es nueva, pero sí es de las que más tropiezan los autónomos cuando toca pedir el subsidio. Muchos revisan la casilla de rendimiento neto reducido del IRPF del año anterior y creen que esa es la cifra que se va a usar, cuando en realidad el SEPE necesita el dato crudo de cada mes: lo que el negocio genera después de gastos, pero antes de que la normativa fiscal recorte la cantidad para el cálculo del impuesto.

El despiste puede salir caro. Si la unidad de convivencia se pasa por unos pocos euros del límite de ingresos por haber calculado con las cifras anuales rebajadas, el subsidio se deniega y toca esperar al siguiente trimestre, revisar la situación económica y volver a presentar toda la documentación. El tiempo corre y el paro no espera.

La lección práctica: antes de poner la solicitud, calcula el rendimiento neto mensual real del autónomo de tu casa cogiendo los ingresos y gastos del último mes vencido, sin ajustes fiscales. Y si ese número roza el límite, consulta con un gestor antes de dar el paso.

Guía rápida del trámite

  • 📅 Plazos: No hay fecha límite de solicitud general; el SEPE mantiene este criterio de cálculo de forma permanente para todas las solicitudes de subsidio.
  • Requisitos clave: Formar parte de una unidad de convivencia con un autónomo, cuyos ingresos se computan por rendimiento neto mensual (ingresos menos gastos, sin reducciones).
  • 🌐 Dónde solicitarlo: En la sede electrónica del SEPE (sede.sepe.gob.es) con certificado digital o Cl@ve, o presencialmente con cita previa en la oficina de empleo.
  • 💰 Importe o coste: El subsidio varía según la situación personal; el cálculo de ingresos de la unidad familiar determina si se tiene derecho y en qué cuantía.
  • ⚠️ Error a evitar: Usar como justificante la cifra de rendimiento neto reducido del IRPF en lugar del rendimiento neto mensual real sin reducciones.

T. Rowe Price lanza ETF cripto multi-token activamente gestionado con Bitcoin, Ethereum y altcoins

La gestora de activos T. Rowe Price, con 1,89 billones de dólares bajo gestión, ha lanzado este jueves su primer ETF de criptodivisas. El Active Crypto ETF (TKNZ) es un fondo cotizado que ofrece exposición a una cesta de bitcoin, ether y altcoins en un solo producto y constituye el primer vehículo del mercado con gestión activa sobre un conjunto de varios tokens al contado.

La cartera del TKNZ asigna un 40,75% a bitcoin y un 18,42% a ether. El resto se reparte entre Solana, XRP, Hyperliquid, Dogecoin y BNB. Una composición que busca equilibrar la solidez reconocida de las dos mayores criptomonedas con el potencial de crecimiento —y la volatilidad— de otras redes.

«A través del lanzamiento del T. Rowe Price Active Crypto ETF, los inversores pueden acceder a una cartera multi-moneda cuidadosamente seleccionada y gestionada profesionalmente que elimina las conjeturas de construir una asignación cripto por su cuenta», explicó Blue Macellari, responsable de activos digitales de la firma, en el anuncio oficial. La gestora presentó la solicitud ante la SEC en octubre del año pasado y ha recibido luz verde en un entorno regulatorio más favorable, tras la llegada de la administración Trump y el cierre de varias investigaciones contra empresas del sector.

El analista de Bloomberg Intelligence, James Seyffart, destacó en la red social X que el producto sale al mercado «en pleno mercado bajista» y que «ha tardado años en gestarse». Una señal, según Seyffart, de que los gestores de activos tradicionales siguen construyendo en el espacio cripto a pesar de la corrección de precios.

¿Por qué este ETF es diferente a los que ya existen?

Hasta ahora, los ETF cripto al contado que cotizan en Estados Unidos replicaban el precio de un único activo: bitcoin o ether, principalmente. El TKNZ rompe ese molde al ofrecer una cesta diversificada y gestionada de forma activa, es decir, con un equipo que puede ajustar las ponderaciones según el análisis del mercado en lugar de seguir un índice fijo. Para el inversor medio, esto se traduce en menos quebraderos de cabeza: no tiene que decidir cuánto bitcoin y cuánto ether comprar, ni estar pendiente de hacer rebalanceos por su cuenta.

La comodidad de delegar la selección y el rebalanceo en un equipo profesional tiene un precio, pero para muchos inversores puede merecer la pena frente al dolor de cabeza de gestionar una criptocartera por libre.

Además, el vehículo cotizado permite comprar y vender participaciones como cualquier acción, lo que simplifica la exposición fiscal y la custodia. Quien tenga una cuenta en un bróker con acceso a la bolsa estadounidense puede añadir TKNZ a su cartera sin necesidad de abrir una cuenta en un exchange cripto ni gestionar claves privadas.

El respaldo de un gigante de 1,89 billones de dólares

Que una firma del tamaño de T. Rowe Price —la séptima mayor gestora de activos del mundo— lance un ETF multi-token activo indica que la demanda institucional por productos cripto diversificados es real y creciente. Los ETF al contado de bitcoin aprobados en enero de 2024 fueron el mayor éxito de la historia de la industria de fondos cotizados; los de ether llegaron ese mismo año y ahora el abanico se amplía.

En este contexto, el movimiento de T. Rowe Price resulta especialmente llamativo por dos razones. La primera, que elige un formato activo, algo poco habitual en el universo ETF, donde la mayoría de los productos siguen índices. La segunda, que lo hace en un momento en el que bitcoin cotiza lejos de sus máximos y el sentimiento del mercado es cauteloso.

Un gestor de 1,89 billones apuesta por una cesta diversificada: ¿cambio de paradigma?

La entrada de T. Rowe Price en los ETF multi-token activos refleja un giro en la percepción de Wall Street sobre las criptodivisas como clase de activos. Si en 2024 la gran batalla fue convencer a la SEC de que un ETF de bitcoin era viable, en 2026 la conversación ha pasado a ser cómo construir carteras diversificadas y eficientes dentro del ecosistema cripto, integrando distintas generaciones de blockchains y casos de uso.

Conviene no olvidar que la industria ya acumula ciclos de euforia y correcciones. Basta con recordar la quiebra de FTX en 2022, el auge y pinchazo de los NFT en 2021 o el colapso de Terra/Luna. Sin embargo, la infraestructura de mercado es hoy mucho más sólida: existen futuros regulados, opciones sobre ETF y protocolos de custodia institucionales que antes no estaban disponibles.

Un ETF como TKNZ no elimina la volatilidad, pero sí la domestica al repartir el riesgo entre varios activos que, al menos en teoría, no siempre se mueven al unísono. No es oro, pero tampoco es un solo token.

Para el inversor español, productos como TKNZ aún requieren operar en mercados estadounidenses, pero la tendencia apunta a que los reguladores europeos también acaben aprobando fondos similares bajo el paraguas de MiCA. De hecho, en los ultimos años varios emisores ya han solicitado autorización para ETF de criptoactivos en jurisdicciones como Suiza o Alemania.

Areas compra TRGC para aterrizar en el negocio de restauración en autopistas del Reino Unido

Areas ha cerrado este 17 de julio la adquisición del operador británico TRGC, su primera incursión en el mercado de restauración en aeropuertos del Reino Unido, el segundo más relevante de Europa en el sector. La compañía, controlada por la gestora francesa PAI Partners, no ha desvelado el importe de la operación.

Los detalles de la compra: 38 establecimientos en 10 aeropuertos clave

Con esta transacción, Areas asume la gestión de 38 puntos de restauración repartidos en diez aeródromos británicos, entre los que destacan Heathrow, Gatwick y Luton. TRGC emplea a 2.200 personas y factura más de 240 millones de euros al año, una cifra que sitúa al mercado británico entre los cinco principales del grupo español por volumen de negocio.

La operación permite a Areas acelerar su objetivo de superar los 3.000 millones de euros de facturación anual. En 2025, la compañía —dueña desde 2022 de PAI Partners— registró ventas récord de 2.264 millones de euros, un 2,2 % más que el ejercicio anterior, y un ebitda de 250 millones, un 12,6 % de mejora. El resultado neto, sin embargo, arrojó pérdidas de 45 millones por los costes vinculados a la estrategia de expansión.

El consejero delegado, Óscar Vela, ha calificado la compra como ‘un paso clave en la estrategia de crecimiento en Europa. En un comunicado, ha subrayado que ‘entrar en el Reino Unido a través de una plataforma líder, con una excelente cartera de marcas, nos consolida como referentes de la restauración en ruta’.

Un gigante en construcción: el historial de compras de Areas

La adquisición de TRGC engorda una trayectoria de crecimiento inorgánico. A finales de 2025, Areas compró la estadounidense Travel Hospitality Services (THS), que opera 237 puntos de venta en 22 aeropuertos y genera un negocio anual superior a los 500 millones de dólares. Aquella operación, cuyo precio tampoco trascendió, triplicó la presencia de la firma catalana en Estados Unidos.

Hoy, Areas gestiona 369 establecimientos en 27 aeropuertos y 12 áreas de servicio estadounidenses, con más de 6.000 empleados. Además, en el último año y medio ha logrado concursos para explotar locales de restauración en aeropuertos, estaciones de tren y carreteras por un volumen acumulado de 3.105 millones de euros en todos los países donde opera.

La facturación combinada de Areas y TRGC proyecta al grupo hacia los 3.000 millones, pero la rentabilidad sigue lastrada por los costes de integración.

¿Qué busca Areas con esta operación?

El desembarco en el Reino Unido responde a una lógica doble: aprovechar la madurez del mercado británico de restauración aeroportuaria —solo por detrás del estadounidense en tamaño— y equilibrar la cartera geográfica, muy concentrada en España, Francia y, cada vez más, Estados Unidos. La operación encaja en el plan de PAI Partners para consolidar un líder paneuropeo antes de una eventual desinversión.

No obstante, la integración no está exenta de riesgos. El entorno regulador pos Brexit añade complejidad laboral y aduanera, y la competencia en los aeropuertos británicos es feroz, con grupos como SSP Group copando las principales concesiones. La ausencia de datos públicos sobre el precio pagado impide valorar si Areas ha abonado un múltiplo razonable; sin embargo, la facturación de TRGC —más de 240 millones— sugiere que la operación tiene un peso relevante en el balance del grupo.

Con esta compra, Areas refuerza su perfil como uno de los grandes consolidadores del sector, pero los inversores de PAI Partners deberán vigilar que el ritmo de adquisiciones no erosione los márgenes antes de que llegue la revalorización esperada.

📊 Las Claves para el Inversor

  • Qué vigilar: La publicación de las cuentas semestrales de Areas a finales de agosto deberá reflejar si la nueva filial británica ya aporta ebitda positivo o si los costes de integración amplían las pérdidas netas.
  • Reacción del valor: Al no cotizar Areas, el impacto bursátil se percibe indirectamente en la valoración de la cartera de PAI Partners y en la capacidad de la gestora para levantar futuros fondos. El mercado descuenta que la consolidación en Reino Unido elevará el múltiplo de salida.
  • Precedente sectorial: SSP Group, el gigante británico del sector, cotiza con un EV/ebitda cercano a 10 veces. Si Areas logra acercarse a ese múltiplo tras integrar TRGC, la rentabilidad de PAI Partners mejoraría significativamente.

Carmina Shoemaker reorienta su crecimiento para priorizar el valor añadido frente al aumento de la producción

0

Carmina Shoemaker ha redefinido su estrategia de crecimiento para priorizar el valor añadido de sus productos frente al incremento del volumen de producción. La firma mallorquina de calzado artesanal orienta esta evolución hacia la mejora de la calidad, el fortalecimiento de sus canales propios y la expansión internacional, manteniendo íntegramente su fabricación en Mallorca.

La compañía considera que la industria del calzado artesanal atraviesa un proceso de transformación marcado por la creciente dificultad para incorporar mano de obra cualificada y por una mayor especialización del sector. En este contexto, apuesta por un crecimiento sostenido basado en el control del proceso productivo, la calidad de los materiales y la preservación del conocimiento artesanal.

Según explica la empresa, el objetivo pasa por seguir generando valor con cada par de zapatos, reforzando la calidad del producto y la experiencia del cliente tanto en el entorno físico como en el digital, en lugar de incrementar la producción de forma significativa.

Como parte de esta estrategia, Carmina está racionalizando su oferta para concentrar la producción en un menor número de referencias y mantener un crecimiento moderado y sostenido, compatible con los estándares de calidad que caracterizan a la marca.

La compañía también continúa impulsando una estrategia omnicanal basada en el desarrollo del retail propio y el comercio electrónico. En este sentido, destaca que las ventas online registran un mayor crecimiento en aquellos mercados donde la firma dispone de tiendas físicas, reforzando así su presencia internacional.

Actualmente, Carmina Shoemaker cuenta con establecimientos en ciudades como Madrid, Nueva York, París, Londres o Tokio. Estados Unidos continúa siendo uno de sus principales mercados, mientras que Japón representa uno de los países de referencia por el elevado nivel de exigencia de sus consumidores. Paralelamente, la empresa continúa reforzando su presencia en Europa mediante nuevas aperturas y el desarrollo de filiales propias.

Fundada en 1866, Carmina Shoemaker fabrica íntegramente sus zapatos en Inca (Mallorca), donde mantiene un modelo de producción artesanal basado en la selección de materiales de alta calidad y el control de todo el proceso de fabricación. La compañía, dirigida por la quinta generación de la familia Albaladejo, comercializa actualmente sus colecciones en algunos de los principales mercados internacionales.

Santana Cajal todoterreno: el 4×4 español resucita por menos de 50.000 €

Santana Motors ha confirmado el lanzamiento del Cajal, el primer todoterreno fabricado en Linares (Jaén) desde que la histórica marca dejara de producir en 2011. El modelo, que se ofrecerá por menos de 50.000 euros, retoma la filosofía 4×4 más pura: motor diésel, reductora y tres bloqueos de diferencial.

La vuelta de Santana no es una operación de marketing nostálgica. El Cajal se presenta como un vehículo de trabajo extremo, diseñado para competir de tú a tú con el Toyota Land Cruiser 70 Series y el Ineos Grenadier, dos referentes del todoterreno duro. Lo hace con una configuración mecánica que el mercado SUV prácticamente ha abandonado.

Un todoterreno ‘de los de antes’ con argumentos mecánicos de hierro

El Cajal monta un motor diésel 2.8 litros de origen VM Motori, el mismo bloque que usan el Jeep Wrangler y el anterior Chevrolet Colorado, pero adaptado a la normativa Euro 7. Desarrolla 200 CV y 500 Nm, acoplado a una caja de cambios manual de seis velocidades y a una transmisión 4×4 con reductora.

La verdadera carta de presentación es su sistema de tracción. El Cajal equipa tres bloqueos de diferencial —delantero, central y trasero—, algo que ya solo ofrecen el Mercedes Clase G y versiones muy específicas del Land Cruiser. La suspensión es de ballestas traseras y muelles delanteros, con un esquema de ejes rígidos que prima la robustez y la articulación sobre el confort en asfalto.

Con tres bloqueos y reductora por menos de 50.000 euros, el Cajal se convierte en el todoterreno puro más accesible del mercado europeo.

Las dimensiones son compactas para un todoterreno: 4,60 metros de largo y 2,70 metros de batalla, con un ángulo de ataque de 38 grados y una altura libre al suelo de 26 centímetros. La capacidad de vadeo declarada alcanza los 80 centímetros. No hay versiones mild-hybrid, no hay pantallas gigantes: el interior está pensado para resistir barro, polvo y años de uso intensivo.

Linares recupera la producción de automóviles con 120 empleos directos

La planta de Linares, donde Santana llegó a emplear a 4.500 trabajadores en los años 90, vuelve a tener actividad industrial. La nueva Santana Motors —controlada por capital andaluz y con asesoría técnica italiana— ha rehabilitado una de las naves del antiguo complejo y prevé una producción inicial de 2.000 unidades al año.

La inversión, cifrada en 22 millones de euros, genera de momento 120 puestos de trabajo directos y otros 180 indirectos en proveedores locales de componentes, tapicería y carrocería. La compañía ha confirmado que el 70% de los proveedores del Cajal son españoles, y que la intención es alcanzar el 85% en la segunda serie prevista para 2028.

El precio final del Cajal arranca en 47.900 euros (impuestos incluidos) para la versión de acceso Professional, y sube hasta 54.900 euros para la Expedition, que añade cabrestante, snorkel y neumáticos todo terreno. Las primeras entregas están previstas para enero de 2027.

¿Un nicho con futuro? La apuesta de Santana frente a los SUV y el lujo

La decisión de Santana de lanzar un diésel puro en plena ofensiva eléctrica puede parecer temeraria, pero responde a un vacío real del mercado. Los vehículos de trabajo para minería, agricultura, mantenimiento de infraestructuras o uso militar no encuentran sustituto viable en los SUV electrificados. La red de distribución de la marca apunta directamente a flotas profesionales y compradores particulares que buscan un vehículo que dure veinte años y recorra pistas sin asfaltar.

Sin embargo, el riesgo comercial es evidente. El Cajal entra en un segmento minúsculo en Europa, donde las ventas de todoterrenos puros no llegan a las 15.000 unidades anuales. Modelos como el Suzuki Jimny Pro —también diésel y con reductora— apenas rozan las 2.000 matriculaciones en España. Para sobrevivir, Santana necesitará exportar: Marruecos, Sudáfrica y Oriente Medio son los mercados que la propia empresa ha señalado como prioritarios.

La llegada del Cajal reabre un debate que la industria lleva años esquivando: ¿es sensato abandonar por completo la producción de vehículos sencillos y reparables? La normativa europea empuja hacia la electrificación, pero en muchas regiones del mundo la infraestructura de recarga no existe ni existirá en una década. Si el Cajal logra un nivel de fiabilidad a la altura del mítico Santana Aníbal, podría convertirse en un pequeño fenómeno de exportación. Si no, será una anécdota industrial con más valor simbólico que económico.

El tiempo dirá si el mercado premia la coherencia técnica o castiga la osadía de remar a contracorriente.

El Supremo da la razón a Polygon frente a la CNMV y reabre el litigio por la OPA de MásMóvil

El Tribunal Supremo ha estimado el recurso de casación presentado por Polygon Global Partners y ha anulado la sentencia de la Audiencia Nacional que inadmitió su demanda contra la autorización de la OPA sobre MásMóvil por parte de la CNMV. La decisión, fechada este mes de julio, reabre un litigio que llevaba tres años bloqueado y fuerza al tribunal de instancia a examinar si el supervisor bursátil autorizó correctamente la operación.

La sala de lo contencioso-administrativo ha reconocido la legitimación activa del fondo estadounidense, despejando así el principal obstáculo procesal que había impedido hasta ahora que los jueces entraran a valorar el fondo del asunto. La Audiencia Nacional, en su fallo de 2023, argumentó que Polygon carecía de un interés legítimo suficiente porque había adquirido las acciones de MásMóvil después del anuncio de la OPA y las vendió antes de la exclusión bursátil, además de tener posiciones a través de equity swaps que no acreditaban una vinculación directa.

El Tribunal Supremo discrepa de ese planteamiento y ordena devolver el procedimiento a la Audiencia Nacional para que dicte una nueva resolución, prohibiendo expresamente una nueva inadmisión por falta de legitimación. El fallo fija doctrina sobre quién puede impugnar judicialmente las autorizaciones de OPAs, ampliando el acceso de inversores y fondos a la jurisdicción contencioso-administrativa, un giro con implicaciones de gran calado para futuras operaciones corporativas.

La OPA de 2020 que encendió la mecha

El conflicto se remonta a julio de 2020, cuando la CNMV autorizó la oferta pública de adquisición lanzada por Lorca, sociedad instrumental controlada por los fondos Cinven, KKR y Providence, sobre el 100 % de MásMóvil por unos 3.000 millones de euros. La operación culminó con la exclusión bursátil de la teleco y, posteriormente, con su fusión con Orange España para crear Masorange, el mayor operador por clientes del mercado español.

Polygon Global Partners y otros fondos impugnaron la autorización alegando que la contraprestación estaba entre siete y ocho euros por acción por debajo de un precio equitativo. El fondo criticó que los accionistas que no acudieran a la OPA se verían forzados a vender al mismo precio en una compañía no cotizada, una situación que consideraban lesiva para los intereses de los minoritarios.

La sala del Supremo no se pronuncia sobre si el precio fue correcto, pero al devolver el caso a la Audiencia Nacional con instrucciones taxativas, reaviva un debate que el mercado creía definitivamente cerrado tras la creación de Masorange.

Cronología del litigio

FechaHito
Julio 2020CNMV autoriza la OPA de Lorca sobre MásMóvil
2020-2021Polygon y otros fondos impugnan la autorización
2023Audiencia Nacional inadmite el recurso por falta de legitimación
2024Polygon recurre en casación ante el Tribunal Supremo
Julio 2026El Supremo estima el recurso, anula la sentencia y reenvía el caso

Polygon CNMV

El fallo del Supremo supone un varapalo de de cara a la reputación de la CNMV, aunque no pone en cuestión la legalidad de la OPA en sí misma. Al obligar a la Audiencia Nacional a pronunciarse sobre el fondo, se abre una ventana para que los jueces analicen si la autorización concedida entonces cumplió con los requisitos del régimen jurídico de ofertas públicas, en especial en lo relativo al precio equitativo.

No obstante, revertir una operación corporativa culminada hace seis años y sobre la que se ha articulado la creación de Masorange resulta altamente improbable por razones de seguridad jurídica. Los analistas coinciden en que, incluso en el hipotético caso de que se declarase una irregularidad, la consecuencia más plausible serían indemnizaciones económicas a los accionistas que se vieron perjudicados, pero no la nulidad de la fusión.

Impacto para Masorange y precedente para el sector teleco

Para Orange, que recientemente completó la compra del 50 % de la joint venture hasta hacerse con el control total de Masorange, la reapertura del litigio supone un foco de incertidumbre jurídica. La compañía se ha limitado a señalar que la sentencia del Supremo no afecta a la estructura societaria actual y que la operación de 2020 fue autorizada por la CNMV tras el preceptivo análisis.

El verdadero alcance de esta decisión va más allá del caso concreto. Al fijar doctrina sobre la legitimación, el Supremo facilita que fondos de inversión y accionistas minoritarios puedan recurrir autorizaciones del supervisor en futuras operaciones. Esto podría tener un efecto disuasorio en procesos de exclusión bursátil, donde el precio ofrecido siempre es un punto de fricción con los minoritarios, como se vio en otras telecos europeas durante los últimos ejercicios.

En un sector donde las consolidaciones han sido constantes —Telefónica y Vodafone también han protagonizado movimientos corporativos en España—, el precedente introduce un nuevo elemento de análisis regulatorio que los equipos legales deberán considerar. La CNMV tendrá que extremar la motivación de sus autorizaciones si no quiere verse envuelta en un goteo de recursos judiciales.

📊 Las Claves para el Inversor

  • Qué vigilar: La nueva sentencia de la Audiencia Nacional podría conocerse en el segundo semestre de 2027. El foco estará en si los magistrados consideran que el precio de la OPA fue incorrecto y, en ese caso, qué indemnización fijan para los accionistas que ya vendieron.
  • Reacción del valor: Masorange no cotiza en bolsa, por lo que el impacto bursátil es limitado. Sin embargo, el precedente podría pesar sobre otras cotizadas del sector ante futuras exclusiones, especialmente si el Supremo amplía la vía de recurso.
  • Precedente sectorial: La sentencia se alinea con una tendencia europea a reforzar la protección de los minoritarios en OPAs de exclusión, como se ha visto en recientes fallos del TJUE sobre transparencia y equidad en ofertas obligatorias.

JUP token se desploma un 7,9% en 24h y pierde el 89% desde su ATH en Solana

JUP, el token del principal agregador de liquidez de Solana, se ha desplomado un 7,9% en las últimas 24 horas hasta los 0,197 dólares. La caída perfora todas las medias móviles de corto plazo y deja al activo con una pérdida acumulada del 89% desde su máximo histórico de abril de 2024. Sin embargo, el movimiento tiene una peculiaridad: el volumen de negociación se contrae un 26% por debajo del promedio mensual. Cuando un activo cae con menos capital detrás, el mercado empieza a preguntarse si se trata de un suelo o de simple apatía.

Jupiter es mucho más que un exchange descentralizado. Actúa como un agregador que rastrea la liquidez de decenas de protocolos DeFi en Solana —Raydium, Orca, Phoenix— para ofrecer al usuario la mejor ruta de intercambio posible. Su token JUP se lanzó con un airdrop masivo a principios de 2024 y desde entonces ha vivido una montaña rusa: del entusiasmo inicial que lo llevó a rozar los 1,83 dólares, al goteo bajista que hoy lo sitúa en una capitalización de 654 millones de dólares.

La sesión del 16 de julio abrió en torno a 0,2139 dólares, pero la presión vendedora lo arrastró hasta los 0,1969 en pocas horas. Las medias móviles de 7, 15 y 30 días cedieron una tras otra. Solo la media móvil de 200 días, situada en 0,186 dólares, aguanta como último bastión de la tendencia de largo plazo. Si ese soporte cede, la estructura técnica se volvería bajista en todos los marcos temporales.

Lo curioso es que el volumen negociado en 24 horas apenas alcanzó los 26 millones de dólares, muy lejos de los 35 millones del promedio mensual. En un mercado sano, un desplome del 8% suele venir acompañado de un pico de actividad: liquidaciones forzadas, stops saltando, especuladores cubriendo posiciones. Aquí, en cambio, reina la calma. Esa desconexión entre precio y volumen sugiere que los vendedores ya no muestran convicción y que el movimiento obedece más al agotamiento que al pánico.

De hecho, aunque la fotografía de corto plazo duele, el zoom trimestral ofrece otro ángulo. JUP acumula una rentabilidad del 6,9% en los últimos 90 días y se mantiene en positivo en lo que va de 2026. Quien compró a principios de año está en ganancias, pese al batacazo reciente. Esa contradicción entre debilidad diaria y fortaleza relativa es típica de fases de acumulación, donde los inversores pacientes van recogiendo oferta mientras los operadores de corto plazo se desesperan.

JUP ha borrado casi todo el valor desde su ATH, pero el mercado ya no vende con furia: vende con desidia, que es lo más parecido a un suelo de volumen que se puede pedir.

Qué significa esto para el ecosistema DeFi de Solana

Jupiter no es un protocolo menor. Captura una porción significativa del volumen total de los DEX en Solana y su token es una de las fichas de gobernanza más distribuidas del ecosistema. Cuando JUP se desploma, arrastra consigo una pregunta legítima: ¿es este un problema del token o del proyecto? Por ahora, no hay noticias negativas sobre el protocolo en sí. La caída del 7,9% no está ligada a un exploit, una disputa de gobernanza ni un cambio regulatorio adverso. Simplemente, el precio ha seguido la inercia bajista de un mercado que lleva meses castigando a los tokens DeFi sin un catalizador alcista fuerte.

La relación entre el volumen de operaciones y el precio de JUP es una de esas métricas que los analistas on-chain observan con lupa. Un descenso del volumen del 26% mientras el precio cae es, técnicamente, una divergencia alcista potencial: los vendedores están perdiendo fuelle. Si en las próximas sesiones JUP logra defender los 0,186 dólares (la SMA-200), no sería extraño ver un rebote hacia la zona de 0,22-0,25 dólares en cuestión de semanas.

El inversor de Solana ante un token en zona de soporte estructural

Para el holder que lleva tiempo en el ecosistema, JUP es una apuesta por la capa de aplicación de Solana. Comprar JUP es, en cierta medida, apostar por que el volumen de intercambios descentralizados en esta red seguirá creciendo y que Jupiter mantendrá su posición dominante. Con el precio actual, la capitalización de mercado es de 654 millones de dólares, una cifra modesta si se compara con otros proyectos DeFi de capas 1 consolidadas. El riesgo, claro, es que Solana no termine de atraer ese flujo de capital que muchos esperan, o que surja un competidor que erosione la cuota de Jupiter.

Cabe recordar que Solana arrastra un historial de paradas de red —la última seria en 2023— y que el ecosistema DeFi depende de la estabilidad de los validadores y de los clientes como Agave y Firedancer. Si la red falla, el volumen de Jupiter cae en seco y con él la utilidad percibida del token JUP. Son riesgos que el inversor en DeFi de Solana conoce bien y que, hasta ahora, ha estado dispuesto a asumir a cambio de comisiones bajas y una experiencia de usuario rápida.

La defensa del soporte de 0,186 dólares es, por tanto, más que una línea en un gráfico. Marca si los compradores de largo plazo siguen confiando en el proyecto lo suficiente como para absorber la oferta residual. De momento, el bajo volumen invita a pensar que los vendedores ya han hecho su trabajo. Lo que falta es que los compradores encuentren un motivo para volver a entrar con ganas.

300 millones en ayuda militar a Ucrania con cazas Gripen: el último movimiento de Starmer antes de irse

La última visita de Keir Starmer a Kiev no ha sido protocolaria. En su despedida como primer ministro británico, el líder laborista ha comprometido 300 millones de euros para financiar la adquisición de 16 cazas suecos Gripen por parte de Ucrania. Un golpe de efecto que marca continuidad en la política de defensa británica, con independencia de quién ocupe Downing Street a partir de hoy, 17 de julio de 2026, cuando cede el liderazgo del partido a Andy Burnham.

Un cheque de 300 millones y el contexto del gasto militar británico

Starmer ha firmado este compromiso en el marco de su cuarta visita a Kiev como primer ministro, horas antes de que dos civiles murieran en un nuevo ataque ruso con misiles balísticos. La financiación de los Gripen –aviones de combate multirrol fabricados por la sueca Saab– se suma a una trayectoria de apoyo sin fisuras que ya supera los 11.000 millones de libras en ayuda total, de los que cerca de 8.000 millones corresponden a asistencia militar, según detalló el presidente Volodímir Zelenski.

He desglosado los principales datos que arroja la visita:

  • 300 millones de euros para financiar 16 Gripen, un sistema que reforzará la defensa aérea ucraniana frente a la ofensiva continua del Kremlin.
  • El Reino Unido se suma al préstamo de 90.000 millones de euros de la UE a Ucrania, abriendo la puerta a futuros contratos para empresas británicas de defensa.
  • Desde julio de 2024, Londres ha inyectado 3.000 millones de libras anuales en apoyo militar, y ha entregado más de 250.000 drones, 8.000 misiles y 350.000 proyectiles de artillería.
  • La cooperación a largo plazo queda blindada por el acuerdo de 100 años firmado en 2025, que abarca defensa, comercio y otros ámbitos.

La cifra del préstamo paneuropeo y el envío de cazas no son hechos aislados. Lo que veo es un intento deliberado de Starmer de anclar la posición británica antes de ser relevado, y de mandar un mensaje a Moscú: la fatiga bélica no ha llegado a Londres.

“Vuestra lucha es nuestra lucha, vuestra seguridad es nuestra seguridad”. — Keir Starmer, primer ministro del Reino Unido, durante su encuentro con Volodímir Zelenski en Kiev, 16 de julio de 2026.

Un anclaje geoestratégico que sobrevive a los ciclos electorales

La continuidad en el apoyo británico a Ucrania es una de las pocas constantes en un tablero geopolítico volátil. Desde Boris Johnson hasta Starmer, y previsiblemente con Burnham, el Reino Unido ha sido el primer país del G7 en sancionar a las grandes petroleras rusas –Rosneft, Lukoil, Gazprom Neft y Surgutneftegaz– y ha liderado la coordinación europea tras el repliegue de Estados Unidos bajo la administración Trump. No es un dato menor: los 300 millones para los Gripen se apalancan en la capacidad industrial de Suecia, pero el dinero sale de Londres, apuntalando una arquitectura de defensa paneuropea que gana tracción.

Sin embargo, el trasfondo de esta visita no es triunfal. Junio ha sido el mes más mortífero para civiles ucranianos desde abril de 2022, con 293 muertos y casi 2.000 heridos, según datos de Naciones Unidas. En el primer semestre de 2026, las víctimas civiles aumentaron un 37% respecto al mismo periodo de 2025. La apuesta de Moscú por la fatiga occidental sigue intacta, y cada cheque firmado por un líder europeo es también una señal de resistencia.

En mi lectura, el movimiento de Starmer no solo tiene valor inmediato para la defensa de Ucrania: es un recordatorio de que la seguridad europea no puede depender de las urnas estadounidenses, y de que la inversión en hard power seguirá siendo una prioridad presupuestaria para los gobiernos del Viejo Continente. El próximo hito lo tendremos cuando los primeros Gripen vuelen en espacio aéreo ucraniano, previsiblemente a finales de 2026, y cuando se concrete el reparto del préstamo de 90.000 millones.

🌍 El impacto en España y Europa

Para España, el paquete anunciado no tiene una traslación directa e inmediata en el día a día del consumidor, pero sí refuerza la tendencia de fondo que empuja al BCE y a las capitales europeas a discutir más gasto en defensa común. El Eurogrupo ya ha debatido instrumentos de financiación conjunta para seguridad, y movimientos como este estrechan los márgenes para quienes apuestan por la distensión con Moscú. En términos empresariales, Saab podría buscar socios industriales en el sur de Europa para compensaciones tecnológicas, aunque por ahora no hay contratos confirmados con firmas españolas. Lo que sí está claro es que, mientras la Fed y el BCE siguen atentos a la inflación, la prima de riesgo geopolítico se mantiene elevada, y cualquier escalada impacta en los precios de la energía y, por extensión, en la capacidad de consumo de los hogares españoles. La cooperación a cien años firmada entre Londres y Kiev es un ancla de estabilidad a largo plazo que, indirectamente, protege el flanco sur de Europa.

Netflix apuesta por deportes e IA, pero no convence a inversores

Netflix ha conseguido cumplir con las expectativas de ingresos en el segundo trimestre de 2026, pero su orientación para el próximo periodo y su giro estratégico hacia los deportes en directo y la inteligencia artificial generativa han dejado un regusto amargo entre los inversores. Las acciones de la plataforma de streaming se desplomaron hasta un 6% en las operaciones after-hours, una reacción que sintetiza el escepticismo del mercado ante un modelo que, de momento, no convence.

Claves de la operación

  • Los ingresos repiten las previsiones, sin sorpresas. La compañía facturó 12.560 millones de dólares, apenas 10 millones por debajo del consenso, y obtuvo un beneficio por acción de 0,80 dólares frente a los 0,79 esperados.
  • Las proyecciones para el trimestre estival se quedan cortas. Netflix anticipa unos ingresos de 12.860 millones y un BPA de 0,82 dólares, cuando los analistas apuntaban a 13.000 millones y 0,84 dólares, respectivamente.
  • El flujo de caja libre se desmorona frente a lo estimado. La firma ha comunicado que generará 1.530 millones de dólares en el trimestre, muy lejos de los 2.700 millones que anticipaba el mercado.

Los números no cuadran: el flujo de caja libre se desploma y el guidance no ilusiona

La facturación del gigante del streaming coincidió prácticamente con las estimaciones del consenso —12.560 millones de dólares frente a 12.570 millones— y el beneficio por acción superó en un céntimo lo esperado. Sin embargo, la atención de los inversores se centró de inmediato en las cifras que vienen y en la estrategia para recuperar el brillo perdido.

Y ahí es donde Netflix ha pinchado. Su previsión de ingresos para el tercer trimestre, clave por el verano y el calendario deportivo, es de 12.860 millones de dólares, con un BPA de 0,82 dólares, mientras los analistas habían proyectado 13.000 millones y 0,84 dólares respectivamente. El guidance vuelve a quedarse corto, una señal de que la máquina de crecimiento empieza a oxidarse.

La sorpresa más negativa llegó del flujo de caja libre. La compañía ha comunicado que esta partida se quedará en 1.530 millones de dólares en el trimestre muy lejos de los 2.700 millones que anticipaba el mercado. Es un desplome que refleja mayores inversiones en contenido y en infraestructura tecnológica, precisamente cuando la necesidad de gastar en producciones diferenciales es más acuciante.

El polémico plan de crecimiento: deportes, youtubers y 300 programas con IA

En paralelo, Ted Sarandos y su equipo han desvelado el plan para revertir dos trimestres consecutivos de estancamiento de ventas: una ofensiva basada en deportes en directo, la incorporación de influencers y personalidades de YouTube y, sobre todo, el lanzamiento de 300 programas y películas con el apoyo de la inteligencia artificial generativa. La idea es acelerar la producción y personalizar contenidos, pero el mercado teme que esta apuesta erosione la calidad y la identidad de la plataforma sin garantizar un retorno inmediato.

Netflix sigue atrapado en la paradoja de gastar más para no crecer, mientras el mercado exige rentabilidad.

Netflix contra el abismo: competencia, caída en bolsa y la sombra de Reed Hastings

El telón de fondo no ayuda. En los últimos doce meses, las acciones de Netflix se han desplomado un 45%, lo que las coloca entre las 20 peores del índice S&P 500. La mayor parte de ese batacazo se produjo tras los resultados del primer trimestre, cuando la empresa ya lanzó unas previsiones de beneficios decepcionantes y reveló que Reed Hastings, presidente y cofundador, dejaría su cargo, un golpe simbólico para una compañía que lleva su ADN.

En España, un mercado que Netflix conquistó en 2015 y que hoy le disputan Movistar Plus+, Amazon Prime Video y HBO Max, la competencia es igual de intensa. Telefónica, a través de su plataforma integrada con fibra y fútbol, ha conseguido retener a parte del público que Netflix aspiraba a capturar con sus producciones originales. La semana pasada, Movistar Plus+ anunció un acuerdo con la Liga para emitir partidos en 4K, una iniciativa que refuerza el valor diferencial del deporte en directo, justo cuando Netflix intenta colarse en ese terreno sin los derechos consolidados. La batalla por el salón se libra en todos los frentes, y el gigante estadounidense ya no gana por inercia.

Con todo, el mercado sigue valorando a Netflix como un campeón del streaming, pero cada vez son más las voces que cuestionan su capacidad de volver a crecimientos de doble dígito. La inteligencia artificial generativa puede acelerar la producción de series y películas, pero no garantiza que esas creaciones enganchen. Y los youtubers, por sí solos, no construyen un ecosistema de suscripción estable.

La próxima cita con los inversores será el trimestre estival, una ventana en la que tradicionalmente se ralentiza el consumo de televisión. Si el plan de deportes y creadores no consigue reactivar la máquina de altas, Netflix podría enfrentarse a una revisión a la baja de su valoración que arrastre todo el sector del entretenimiento digital.

La Alianza de Civilizaciones de Naciones Unidas celebra la tercera edición de su iniciativa ‘Un Grito por la Paz, el Fin de las Guerras y el Respeto a la Legalidad Internacional’

0

El secretario general adjunto, Alto Representante para la Alianza de Civilizaciones y Enviado Especial de Naciones Unidas para la Lucha contra la Islamofobia, Miguel Ángel Moratinos, ha inaugurado la tercera edición de la iniciativa ‘Un Grito por la Paz, el Fin de las Guerras y el Respeto a la Legalidad Internacional’, en Luanda, Angola.

En su discurso inaugural, Moratinos ha destacado la importancia de esta campaña para frenar el auge de la violencia en el mundo: “No nos resignamos a aceptar la guerra como algo normal o inevitable, no lo es. La paz no siempre es un camino fácil, pero es nuestra mayor responsabilidad”.

La Alianza de Civilizaciones, de la mano de su Alto Representante, lanzó el año pasado esta iniciativa en Gernika, coincidiendo con el bombardeo de esta ciudad por la aviación nazi, seguido de Sarajevo, en el 30.º aniversario del genocidio de Srebrenica. “Gernika, Sarajevo y Luanda comparten las cicatrices de la guerra, pero también son un reflejo de nuestra capacidad de reconciliación y de esperanza”, ha expresado, antes de añadir: “La humanidad sufre cuando el diálogo fracasa, pero avanza cuando vence la paz”.

Moratinos ha explicado por qué la tercera edición de esta iniciativa se ha celebrado en Luanda, capital de Angola, inaugurada este jueves. “Esta ciudad nos demuestra que hay otro camino posible, que después de la guerra, puede haber reconstrucción y paz”. En este sentido, el Alto Representante ha afirmado que Angola se ha consolidado como referente en la construcción de paz en el mundo: “Después de siglos de violencia y esclavitud colonial, seguidos de la guerra de independencia y de una larga y cruda guerra civil, puede decir orgullosamente que hoy es un país de paz”, indicó.

Ante un pabellón lleno de autoridades, incluidos el presidente de Angola, varios ministros de su Gobierno, el presidente de la República Democrática del Congo y el primer ministro de Namibia, Moratinos ha destacado la importancia de incluir al continente africano en la toma de decisiones del mundo multilateral: “África tiene mucha gente joven, es rica en oportunidades, talento e innovación. Sin duda, el futuro de la cooperación y de la economía global está en este continente”.

Lido DAO vota el 20 de julio: ¿qué pasará con el staking líquido de Ethereum?

El protocolo de staking líquido más grande de Ethereum, Lido, se enfrenta a una votación decisiva. El próximo 20 de julio de 2026 cierran en Snapshot dos propuestas de gobernanza que podrían introducir sanciones para sus operadores de nodo y, con ello, redefinir el delicado equilibrio del staking líquido (la práctica de bloquear ethers para validar la red y recibir a cambio un token que se puede usar en otras aplicaciones).

Porque Lido no es un actor cualquiera. De los más de 42 millones de ETH que están actualmente bloqueados en Ethereum, alrededor del 28% pasan por sus contratos. Cualquier ajuste en las reglas internas repercute en en la seguridad de la red y, por extensión, en los rendimientos de los titulares de stETH, el token que representa esos ethers bloqueados.

La votación que cierra el 20 de julio: sanciones a operadores de nodo

Lido DAO, la organización descentralizada que gobierna el protocolo, ha puesto sobre la mesa dos votaciones distintas en la plataforma Snapshot. La más relevante establece un proceso estandarizado para evaluar y aplicar penalizaciones a los operadores de nodo del denominado Curated Module v2 (un grupo seleccionado de operadores de confianza que mantienen los validadores y pasan por un proceso de selección que incluye garantías financieras).

Hasta ahora, el protocolo carecía de un marco detallado para sancionar a quienes, por ejemplo, experimentaran tiempos de inactividad prolongados o incurrieran en dobles firmas (un fallo grave que puede llevar a la pérdida de los fondos en garantía). La propuesta que se vota introduce criterios claros: gravedad de la falta, escalado de sanciones y un mecanismo de apelación. El plazo expira el 20 de julio a las 16:00 UTC.

Cómo afecta al staking líquido y a los poseedores de stETH

La recompensa por hacer staking con Lido procede de las emisiones de la red Ethereum, y de ella se descuenta una comisión (actualmente del 10%) que se reparte entre los operadores de nodo y la tesorería del DAO. Si las penalizaciones reducen los fallos — y, por tanto, el riesgo de que se pierdan fondos —, la recompensa neta para el usuario final podría estabilizarse. No hablamos de un cambio radical, pero sí de una mayor previsibilidad en los ingresos pasivos.

Un protocolo que gestiona más del 28% de todo el ETH en staking no puede permitirse descuidos. Cada voto cuenta.

El verdadero calado, sin embargo, va más allá. Cada decisión de gobernanza en un protocolo que acapara una cuota tan alta del staking sienta precedente. De confirmarse el sistema de penalizaciones, el DAO tendría una herramienta práctica para presionar a los operadores menos diligentes, lo que a medio plazo podría abrir la puerta a reajustar las comisiones o a modificar la composición del módulo curado. Los titulares del token LDO — el token de voto — serán quienes tengan la última palabra.

El equilibrio de poder en el staking líquido de Ethereum

El dominio de Lido ha sido una de las discusiones recurrentes en el ecosistema Ethereum desde que superó el umbral del 25% del staking total. Los críticos señalan el riesgo de centralización: un operador que acumule demasiado poder de validación podría, en teoría, facilitar la censura de transacciones. La gobernanza descentralizada mediante LDO está llamada a mitigar ese riesgo, pero las decisiones que se toman en Snapshot dependen en buena medida de la participación de los grandes tenedores del token.

En la práctica, la propuesta que ahora se somete a votación es un ejemplo de cómo el DAO intenta profesionalizar su gestión sin perder agilidad. Sin embargo, introduce una tensión nueva: ¿qué impide que en el futuro se utilice el mismo procedimiento sancionador para expulsar a operadores que voten en contra de los intereses mayoritarios del DAO? No es una hipótesis descabellada en un entorno donde la gobernanza de los protocolos DeFi se ha vuelto cada vez más sofisticada y, a veces, áspera.

Más allá de Lido, este voto sirve de barómetro para todo el sector del staking líquido. Competidores como Rocket Pool o soluciones de restaking como EigenLayer observarán de cerca qué nivel de control ejercen los tenedores de LDO sobre los operadores de nodo. Si la votación sale adelante sin sobresaltos, se reforzará la tesis de que los grandes protocolos pueden autogobernarse con éxito. Si genera división y acusaciones de concentración de poder, el debate sobre la descentralización volverá a la primera plana.

La segunda votación cuyo plazo también vence el 20 de julio no ha trascendido en detalle, pero desde Lido aseguran que se trata de un ajuste técnico menor. Aun así, cualquier movimiento en un protocolo de este calibre merece seguimiento: la experiencia dice que los cambios aparentemente pequeños en las reglas de gobernanza tienden a acumularse y a definir trayectorias a largo plazo.

Por ahora, la comunidad de Lido y los poseedores de stETH aguardan con relativa calma. El voto no es vinculante en primera instancia (Snapshot recoge el sentir de la comunidad, pero la ejecución final recae en el comité de firmantes del DAO), aunque rara vez se desvía de lo que dicta la mayoría. El 20 de julio sabremos si Ethereum da un paso más hacia un staking líquido profesionalizado y con reglas más claras, o si la gobernanza descentralizada abre un nuevo frente de debate sobre el poder real de los tenedores de tokens.

La DGT amplía el permiso B a menores de 18 años con fecha límite de la UE

EN 30 SEGUNDOS

  • ¿Qué ha pasado? La UE autoriza el permiso B para menores de 18 años. Los jóvenes de 17 años podrán conducir turismos si van acompañados de un adulto que cumpla ciertos requisitos.
  • ¿Quién está detrás? La DGT y el Ministerio de Transportes transponen la Directiva europea 2025/2205. Bruselas marca el 26 de noviembre de 2028 como fecha tope para que la norma entre en vigor en España.
  • ¿Qué impacto tiene? Abre la puerta a miles de conductores noveles un año antes de lo habitual y obliga a adaptar autoescuelas, exámenes y seguros. El acompañante deberá tener al menos 24 años y cinco años de carnet B sin sanciones por alcohol o drogas.

La Dirección General de Tráfico ha confirmado que la Unión Europea permitirá a los jóvenes de 17 años obtener el permiso de conducir tipo B y circular acompañados. La medida, recogida en la directiva 2025/2205, pretende que los futuros conductores acumulen experiencia al volante antes de cumplir la mayoría de edad y se enfrenta ahora a la transposición nacional con una fecha límite: el 26 de noviembre de 2028.

Cómo funciona el nuevo permiso B para menores de 18 años

El artículo 17 de la directiva establece que los conductores de 17 años podrán sacarse el carnet B, la licencia estándar para turismos y vehículos de hasta 3.500 kilos de masa máxima autorizada. Hasta que cumplan los 18, el permiso llevará impreso el código 98.02 (el identificador europeo del régimen de conducción acompañada) y no podrán circular solos: siempre deberán ir con un adulto que cumpla los criterios fijados por Bruselas y, posteriormente, por cada Estado miembro.

La norma detalla que el acompañante debe tener al menos 24 años y haber obtenido el carnet B un mínimo de cinco años antes. No puede estar bajo los efectos del alcohol o las drogas y ha de ser titular de la misma categoría de permiso que el menor, es decir, el B. Además, la directiva deja espacio para que cada país añada restricciones —número máximo de acompañantes por conductor, formación complementaria o sanciones—, algo que la DGT ya está discutiendo en el grupo de trabajo creado expresamente para la transposición.

En el plano europeo hubo debate sobre si extender el modelo a los permisos de categoría C (camiones), pero países como España se opusieron. El resultado es que la aplicación a vehículos pesados queda como una opción voluntaria que cada Estado podrá activar o no. De momento, la legislación española mantiene al margen a los conductores profesionales noveles y centra la novedad exclusivamente en el permiso B.

Plazos: España tiene hasta el 26 de noviembre de 2028

La directiva europea 2025/2205 establece que todos los Estados miembros deberán haber transpuesto el nuevo régimen de conducción acompañada antes del 26 de noviembre de 2028. La DGT ya ha dado el primer paso con la constitución de un grupo de trabajo interno que analice los requisitos adicionales que España podría imponer y diseñe el calendario de implantación.

Fuentes de Tráfico consultadas por este medio señalan que aún no hay un borrador cerrado. Lo que sí parece claro es que la reforma no exigirá una inversión masiva en infraestructura, sino cambios en el Reglamento General de Conductores y en la ordenación de las pruebas de aptitud. El principal reto será, según las mismas fuentes, coordinar a las jefaturas provinciales, las autoescuelas y las aseguradoras para que el nuevo carnet esté disponible antes de la fecha límite.

La fecha de 2028 da margen, pero la experiencia de otras directivas europeas enseña que los plazos se consumen rápido y que los últimos meses son una carrera contrarreloj entre ministerios.

Hoja de Ruta: Claves del Viaje

La llegada del carnet B a los 17 años tiene tres vectores de impacto inmediato. El primero es social: miles de familias que viven en zonas rurales o con escaso transporte público verán cómo sus hijos pueden aportar movilidad un año antes. El segundo es económico: el mercado de vehículos pequeños y de segunda mano recibirá un impulso adicional, porque los jóvenes acompañados necesitarán un coche familiar disponible. Y el tercero es preventivo, ya que la directiva se apoya en la idea de que un año extra de conducción supervisada reduce la siniestralidad posterior.

La zona cero de la medida será toda España, aunque el impacto será más visible en las provincias donde el uso del vehículo privado es mayoritario para acceder a centros de estudio o trabajo. Las autoescuelas tendrán que adaptar sus programas, y las aseguradoras, diseñar productos específicos para un colectivo que, hasta ahora, no existía como tal. La CNMV ya ha pedido al sector asegurador que informe sobre las primas que baraja para estos conductores.

El dato que resume la noticia es el plazo: falta algo más de dos años para que la norma entre en vigor, pero la maquinaria administrativa de la DGT se ha puesto en marcha y Bruselas no aceptará demoras. La clave estará en los requisitos adicionales que decida imponer España: si son demasiado restrictivos, la ventaja de adelantar el carnet un año puede diluirse en un laberinto de condiciones; si son laxos, se corre el riesgo de que la “conducción acompañada” se convierta en un mero trámite sin efecto formativo real.

¿Cansado de series eternas? 4 películas de menos de una hora para ver antes de cenar

Las películas cortas ya no son un consuelo de segunda, son una estrategia. Netflix lo sabe tan bien que ha creado una categoría propia, escondida entre los menús, pensada exclusivamente para quienes abren la aplicación sin ganas de comprometerse con nada que dure más de hora y media.

La fórmula funciona porque ataca un problema muy real: llegas a casa, tienes cuarenta minutos antes de cenar y la serie que ibas a ver tiene episodios de una hora. El cansancio de las temporadas eternas ha hecho que el streaming vuelva a mirar al largometraje clásico como salvación.

Películas que Netflix esconde para las noches sin tiempo

Youtube video

Netflix no lo anuncia a bombo y platillo, pero dentro de su catálogo existe una sección llamada «Ver películas de menos de 90 minutos». Ahí conviven comedias, terror ligero y hasta cine de catástrofes con ritmo de videoclip, todas con una premisa común: entrar, resolver la trama y salir antes de que se enfríe la cena.

Uno de los ejemplos más recientes es Embestida, un disparate de tiburones y huracanes que dura apenas 85 minutos y que se convirtió en número uno de la plataforma en más de 90 países. No pretende ser gran cine, y no lo necesita: cumple su función en menos tiempo del que dura un capítulo de cualquier serie de moda.

Por qué las películas cortas ganan terreno en Netflix España

En Netflix España, el fenómeno de las películas de menos de dos horas lleva meses en tendencia. Medios especializados llevan destacando semana tras semana títulos que apenas superan la hora y media, coincidiendo con un público que ya no tiene la paciencia de antes para sentarse frente a la pantalla.

No es casualidad. La plataforma ha reforzado esa línea de contenido porque genera algo muy valioso para su algoritmo: finalización. Una película corta se termina de ver, mientras que una serie larga se abandona a mitad, y eso pesa mucho más de lo que parece en las decisiones de qué se sigue produciendo.

El terror y la comedia, los géneros que mejor aprovechan el formato corto

Un buen ejemplo es Vampiros contra el Bronx, una comedia de terror de apenas 86 minutos que sigue a tres adolescentes enfrentándose a una plaga de vampiros que amenaza su barrio. No sobra ni un minuto de metraje, algo poco habitual en un género que suele estirarse innecesariamente en secuelas interminables.

El terror y la comedia funcionan especialmente bien en este formato porque dependen del ritmo, no de la extensión. Una premisa absurda o una vuelta de tuerca funcionan mejor cuando no tienen tiempo de agotarse, y eso es precisamente lo que buscan estas producciones: entrar rápido, sorprender, y salir antes de perder fuelle.

Cuatro títulos para ver antes de cenar

Si el objetivo es resolver la noche sin mirar el reloj, estas son las opciones que mejor combinan duración ajustada y calidad suficiente para no sentir que se ha perdido el tiempo. Todas están disponibles ahora mismo en el catálogo español.

  • Embestida (85 minutos): huracán, tiburones y un pueblo costero al borde del caos. Ideal si buscas algo que no se tome demasiado en serio.
  • Vampiros contra el Bronx (86 minutos): comedia de terror con más corazón del esperado y un ritmo trepidante de principio a fin.
  • Juntos… pero no tanto (89 minutos): comedia romántica ligera, perfecta para desconectar sin comprometerse emocionalmente.
  • Naruto 1: ¡Batalla ninja en la Tierra de la Nieve! (81 minutos): animación de acción directa al grano, sin relleno ni subtramas innecesarias.

La clave está en elegir bien, no en ver menos

Elegir una película corta no significa conformarse con menos calidad, sino con menos paja. Muchos de estos títulos están escritos precisamente para no tener tiempo de aburrir, algo que las series de diez episodios rara vez consiguen mantener en todos sus capítulos.

Cómo encontrar la categoría dentro de la aplicación

Buscar «menos de 90 minutos» en el buscador interno de Netflix suele bastar para acceder directamente a esta selección. También aparece de forma intermitente en la portada, sobre todo en las franjas de mayor consumo, como las noches entre semana.

La tendencia que viene: menos maratón, más sesión rápida

El futuro del streaming en España apunta cada vez más hacia el contenido de consumo rápido, sin que eso signifique renunciar a historias bien contadas. Netflix ya lo ha entendido y sigue ampliando su catálogo de títulos cortos, conforme sube el número de personas que solo disponen de un rato entre la cena y la cama.

La recomendación de cualquier persona que vive pegada al mando es sencilla: no descartes una película por su brevedad. A veces, noventa minutos bien aprovechados dejan mejor sabor de boca que ocho horas de una temporada que ni siquiera sabías si te iba a convencer.

Las bolsas asiáticas caen por la escalada en el Golfo y el desplome tecnológico; el Nikkei arrastra a Europa

He seguido los futuros del Nikkei esta madrugada y la apertura europea se prepara para un día complicado. El índice japonés se ha desplomado casi un 4% durante la sesión asiática, arrastrado por un desplome concentrado en el sector tecnológico y por el recrudecimiento de las tensiones en el Golfo Pérsico. Lejos de ser un episodio aislado, la sacudida se ha propagado a Taipei, Shanghái, Hong Kong y Sídney, y apunta directamente a los parqués europeos.

La corrección en los valores vinculados a la inteligencia artificial ha sido el detonante principal. Tras un primer semestre de subidas fulgurantes, los inversores están recogiendo beneficios y cuestionando si las ingentes inversiones en infraestructura de IA llegarán a ofrecer una rentabilidad tangible en plazos razonables. A esa cautela se suma el temor geopolítico: la posibilidad de un conflicto abierto entre Irán e Israel ha elevado el precio del crudo Brent de forma abrupta, deteriorando aún más el sentimiento de riesgo.

El desplome se extiende por los parqués asiáticos

Los datos de la sesión no dejan margen a la interpretación:

  • El Nikkei 225 ha cerrado con un recorte del 3,8%, lastrado por las caídas de Advantest y SoftBank, ambas próximas al −9%.
  • Kioxia, el fabricante de memorias que había llegado a ser la mayor firma japonesa por capitalización bursátil el mes pasado, se ha hundido un 16%, perdiendo más de la mitad de su valor desde su récord histórico.
  • El Taiex de Taiwán ha cedido un 4%, con TSMC retrocediendo más del 3% pese a anunciar un beneficio trimestral récord y un desembolso adicional de 100.000 millones de dólares en Arizona.
  • Los índices de Shanghái, Hong Kong y Singapur han registrado pérdidas de entre el 1% y el 2%, evidenciando que la ola vendedora no se limitó a los valores tecnológicos más estrechos.

Corea del Sur permaneció cerrada por festivo, pero el Kospi ya acumula una caída del entorno del 30% desde su máximo de junio, después de haber duplicado su valor en la primera mitad del año. La referencia estadounidense, el índice Philadelphia de semiconductores, ha perdido un 19% desde ese mismo pico, lo que refuerza la magnitud global de la corrección.

“El repunte de los valores vinculados a la inteligencia artificial parece estar perdiendo impulso tras meses de ganancias casi ininterrumpidas. Algunos inversores están cuestionando cada vez más si las enormes sumas destinadas a la infraestructura de IA pueden generar rendimientos suficientes en un plazo razonable.” — Fawad Razaqzada, analista de mercados en Forex.com, 17 de julio de 2026

Análisis: ¿corrección técnica o cambio de tendencia?

Lo que estoy viendo en esta sesión asiática no es un simple recorte puntual. La velocidad con que se ha producido la rotación desde los semiconductores hacia sectores más defensivos sugiere que el mercado ha empezado a descontar un endurecimiento de las condiciones financieras globales si el crudo se mantiene al alza. No obstante, el mismo Razaqzada apunta que la venta “podría reflejar simplemente un período de rotación de cartera, con inversores recogiendo beneficios en valores ricamente valorados y reasignando capital hacia sectores con valoraciones más atractivas”.

Mi impresión es que ambos factores —la lógica de la rotación y el temor geopolítico— están operando a la vez. La clave estará en la próxima publicación de los PMI manufactureros asiáticos y en la evolución del Brent: si el crudo supera los 95 dólares y la tensión en el Estrecho de Ormuz escala, el daño al consumo europeo podría ser más profundo de lo que descuentan los futuros.

🌐 El efecto dominó en Occidente

Los futuros del Dax alemán y del Euro Stoxx 50 apuntan a caídas superiores al 1,5% en la apertura, mientras Wall Street se prepara para una sesión volátil tras el cierre negativo del Nasdaq. Para España, la factura puede llegar por dos vías: el encarecimiento del petróleo —la escalada en el Golfo ha impulsado el Brent más de un 3% en la jornada asiática— y la exposición de los grandes valores industriales del IBEX a la cadena de suministro asiática, especialmente los ligados a semiconductores y componentes electrónicos. Si la corrección tecnológica persiste, el BCE podría encontrar argumentos adicionales para retrasar la retirada de estímulos, aunque el repunte del crudo complica el escenario desinflacionista. Las decisiones de tipos de los bancos centrales asiáticos, particularmente del Banco de Japón el próximo mes, se convierten ahora en un termómetro para medir hasta qué punto esta sacudida puede alterar el ciclo monetario europeo.

TSMC invierte 100.000 millones en EE.UU. para chips de IA y deja a Europa fuera del mapa de la fabricación avanzada

He seguido de cerca la estrategia de expansión de TSMC desde que las tensiones en el Estrecho de Taiwán se convirtieron en un riesgo sistémico para la cadena de suministro global, y el movimiento que anunció ayer, jueves, es de los que redefinen el tablero. TSMC invertirá 100.000 millones de dólares adicionales en Estados Unidos para levantar varias plantas de fabricación de vanguardia y centros de empaquetado avanzado en Arizona. Una cifra que, sumada a los 65.000 millones que ya tenía comprometidos, supera los 165.000 millones de dólares en suelo estadounidense. Lo he vuelto a leer dos veces para asegurarme de que no era un error.

100.000 millones para multiplicar la capacidad de chips de inteligencia artificial

El nuevo desembolso se destinará a construir instalaciones capaces de producir chips de 3 nanómetros y, previsiblemente, nodos aún más avanzados, así como a ampliar las líneas de empaquetado avanzado —el proceso que integra múltiples chips en un solo módulo—, una tecnología crítica para los aceleradores de inteligencia artificial que dominan Nvidia y AMD. La compañía taiwanesa ha elevado además su previsión de inversión en bienes de equipo (capex) para todo 2026 hasta los 64.000 millones de dólares y ha mejorado la guía de crecimiento de ingresos hasta el 40%, según ha podido saber Nikkei Asia.

Las nuevas fábricas se suman al primer complejo de TSMC en Phoenix, que ya está produciendo chips de 4 nanómetros para Apple y que iniciará la fabricación de 3 nanómetros a finales de año. Con esta ampliación, Arizona se convertirá en el mayor polo de semiconductores avanzados fuera de Taiwán, capaz de rivalizar en volumen con las instalaciones de Hsinchu y Tainan. El mensaje es inequívoco: TSMC está construyendo una segunda columna vertebral para la fabricación de chips que ha sostenido hasta ahora la economía digital global.

Arizona como espejo de la geopolítica de los semiconductores

Lo que veo detrás de esta oleada inversora es una respuesta directa a dos fuerzas simultáneas. Por un lado, la explosión de la demanda de chips de inteligencia artificial, que ha llevado a empresas como Nvidia, Google y Microsoft a reservar capacidad de producción con años de antelación. Por otro, la presión estratégica de Washington para asegurarse el suministro en suelo propio ante la creciente amenaza de un bloqueo en el Estrecho de Taiwán. TSMC no está solo ampliando capacidad: está construyendo un seguro geopolítico para sus clientes estadounidenses y, de paso, para sí misma.

“Esta inversión refleja nuestra confianza en la demanda de semiconductores para inteligencia artificial y nuestra asociación con el ecosistema de innovación de Estados Unidos.” — C.C. Wei, consejero delegado de TSMC, en la conferencia de prensa posterior al anuncio.

Sin embargo, la jugada tiene un precio para Europa. Mientras la EU Chips Act aspira a alcanzar el 20% de la producción mundial de semiconductores para 2030, los planes de TSMC en el Viejo Continente se limitan a una fábrica de chips maduros para el sector del automóvil en Dresden, en colaboración con Bosch, Infineon y NXP. La tecnología de vanguardia —los nodos que definen la potencia de los centros de datos y la inteligencia artificial— se concentrará en Arizona y en Taiwán. Eso significa que los fabricantes de coches europeos, los proveedores de equipos industriales y las propias aspiraciones de soberanía digital de la Comisión Europea quedarán relegados a una dependencia casi absoluta de las decisiones de TSMC y, en última instancia, de la estabilidad del Estrecho.

🌐 El efecto dominó en Occidente

Para España y la eurozona, las implicaciones son múltiples. En primer lugar, la consolidación de la producción avanzada en Arizona reduce el riesgo de disrupción global en el suministro de chips, lo que debería aliviar la presión alcista sobre los precios de componentes electrónicos a medio plazo. Pero también refuerza la dependencia de una sola compañía —TSMC— y de un solo corredor geopolítico. Si la tensión en el Estrecho escala, la capacidad de respaldo en Arizona tardará años en sustituir completamente a las fábricas taiwanesas, y Europa no tendrá alternativa propia. En términos de inflación, un shock de oferta en semiconductores dispararía los precios de automóviles, electrodomésticos y maquinaria industrial, sectores con un peso relevante en el IPC español. El BCE tendría que evaluar entonces si ese choque de oferta justifica pausar los recortes de tipos. Por ahora, la apuesta de TSMC es un voto de confianza en la globalización fragmentada: más producción en Estados Unidos, pero con el centro de gravedad tecnológico aún en Taiwán. Los fabricantes europeos harían bien en tomar nota.

Publicidad