300 millones en ayuda militar a Ucrania con cazas Gripen: el último movimiento de Starmer antes de irse

La última visita de Keir Starmer a Kiev no ha sido protocolaria. En su despedida como primer ministro británico, el líder laborista ha comprometido 300 millones de euros para financiar la adquisición de 16 cazas suecos Gripen por parte de Ucrania. Un golpe de efecto que marca continuidad en la política de defensa británica, con independencia de quién ocupe Downing Street a partir de hoy, 17 de julio de 2026, cuando cede el liderazgo del partido a Andy Burnham.

Un cheque de 300 millones y el contexto del gasto militar británico

Starmer ha firmado este compromiso en el marco de su cuarta visita a Kiev como primer ministro, horas antes de que dos civiles murieran en un nuevo ataque ruso con misiles balísticos. La financiación de los Gripen –aviones de combate multirrol fabricados por la sueca Saab– se suma a una trayectoria de apoyo sin fisuras que ya supera los 11.000 millones de libras en ayuda total, de los que cerca de 8.000 millones corresponden a asistencia militar, según detalló el presidente Volodímir Zelenski.

He desglosado los principales datos que arroja la visita:

  • 300 millones de euros para financiar 16 Gripen, un sistema que reforzará la defensa aérea ucraniana frente a la ofensiva continua del Kremlin.
  • El Reino Unido se suma al préstamo de 90.000 millones de euros de la UE a Ucrania, abriendo la puerta a futuros contratos para empresas británicas de defensa.
  • Desde julio de 2024, Londres ha inyectado 3.000 millones de libras anuales en apoyo militar, y ha entregado más de 250.000 drones, 8.000 misiles y 350.000 proyectiles de artillería.
  • La cooperación a largo plazo queda blindada por el acuerdo de 100 años firmado en 2025, que abarca defensa, comercio y otros ámbitos.

La cifra del préstamo paneuropeo y el envío de cazas no son hechos aislados. Lo que veo es un intento deliberado de Starmer de anclar la posición británica antes de ser relevado, y de mandar un mensaje a Moscú: la fatiga bélica no ha llegado a Londres.

“Vuestra lucha es nuestra lucha, vuestra seguridad es nuestra seguridad”. — Keir Starmer, primer ministro del Reino Unido, durante su encuentro con Volodímir Zelenski en Kiev, 16 de julio de 2026.

Un anclaje geoestratégico que sobrevive a los ciclos electorales

La continuidad en el apoyo británico a Ucrania es una de las pocas constantes en un tablero geopolítico volátil. Desde Boris Johnson hasta Starmer, y previsiblemente con Burnham, el Reino Unido ha sido el primer país del G7 en sancionar a las grandes petroleras rusas –Rosneft, Lukoil, Gazprom Neft y Surgutneftegaz– y ha liderado la coordinación europea tras el repliegue de Estados Unidos bajo la administración Trump. No es un dato menor: los 300 millones para los Gripen se apalancan en la capacidad industrial de Suecia, pero el dinero sale de Londres, apuntalando una arquitectura de defensa paneuropea que gana tracción.

Sin embargo, el trasfondo de esta visita no es triunfal. Junio ha sido el mes más mortífero para civiles ucranianos desde abril de 2022, con 293 muertos y casi 2.000 heridos, según datos de Naciones Unidas. En el primer semestre de 2026, las víctimas civiles aumentaron un 37% respecto al mismo periodo de 2025. La apuesta de Moscú por la fatiga occidental sigue intacta, y cada cheque firmado por un líder europeo es también una señal de resistencia.

En mi lectura, el movimiento de Starmer no solo tiene valor inmediato para la defensa de Ucrania: es un recordatorio de que la seguridad europea no puede depender de las urnas estadounidenses, y de que la inversión en hard power seguirá siendo una prioridad presupuestaria para los gobiernos del Viejo Continente. El próximo hito lo tendremos cuando los primeros Gripen vuelen en espacio aéreo ucraniano, previsiblemente a finales de 2026, y cuando se concrete el reparto del préstamo de 90.000 millones.

🌍 El impacto en España y Europa

Para España, el paquete anunciado no tiene una traslación directa e inmediata en el día a día del consumidor, pero sí refuerza la tendencia de fondo que empuja al BCE y a las capitales europeas a discutir más gasto en defensa común. El Eurogrupo ya ha debatido instrumentos de financiación conjunta para seguridad, y movimientos como este estrechan los márgenes para quienes apuestan por la distensión con Moscú. En términos empresariales, Saab podría buscar socios industriales en el sur de Europa para compensaciones tecnológicas, aunque por ahora no hay contratos confirmados con firmas españolas. Lo que sí está claro es que, mientras la Fed y el BCE siguen atentos a la inflación, la prima de riesgo geopolítico se mantiene elevada, y cualquier escalada impacta en los precios de la energía y, por extensión, en la capacidad de consumo de los hogares españoles. La cooperación a cien años firmada entre Londres y Kiev es un ancla de estabilidad a largo plazo que, indirectamente, protege el flanco sur de Europa.

Netflix apuesta por deportes e IA, pero no convence a inversores

Netflix ha conseguido cumplir con las expectativas de ingresos en el segundo trimestre de 2026, pero su orientación para el próximo periodo y su giro estratégico hacia los deportes en directo y la inteligencia artificial generativa han dejado un regusto amargo entre los inversores. Las acciones de la plataforma de streaming se desplomaron hasta un 6% en las operaciones after-hours, una reacción que sintetiza el escepticismo del mercado ante un modelo que, de momento, no convence.

Claves de la operación

  • Los ingresos repiten las previsiones, sin sorpresas. La compañía facturó 12.560 millones de dólares, apenas 10 millones por debajo del consenso, y obtuvo un beneficio por acción de 0,80 dólares frente a los 0,79 esperados.
  • Las proyecciones para el trimestre estival se quedan cortas. Netflix anticipa unos ingresos de 12.860 millones y un BPA de 0,82 dólares, cuando los analistas apuntaban a 13.000 millones y 0,84 dólares, respectivamente.
  • El flujo de caja libre se desmorona frente a lo estimado. La firma ha comunicado que generará 1.530 millones de dólares en el trimestre, muy lejos de los 2.700 millones que anticipaba el mercado.

Los números no cuadran: el flujo de caja libre se desploma y el guidance no ilusiona

La facturación del gigante del streaming coincidió prácticamente con las estimaciones del consenso —12.560 millones de dólares frente a 12.570 millones— y el beneficio por acción superó en un céntimo lo esperado. Sin embargo, la atención de los inversores se centró de inmediato en las cifras que vienen y en la estrategia para recuperar el brillo perdido.

Y ahí es donde Netflix ha pinchado. Su previsión de ingresos para el tercer trimestre, clave por el verano y el calendario deportivo, es de 12.860 millones de dólares, con un BPA de 0,82 dólares, mientras los analistas habían proyectado 13.000 millones y 0,84 dólares respectivamente. El guidance vuelve a quedarse corto, una señal de que la máquina de crecimiento empieza a oxidarse.

La sorpresa más negativa llegó del flujo de caja libre. La compañía ha comunicado que esta partida se quedará en 1.530 millones de dólares en el trimestre muy lejos de los 2.700 millones que anticipaba el mercado. Es un desplome que refleja mayores inversiones en contenido y en infraestructura tecnológica, precisamente cuando la necesidad de gastar en producciones diferenciales es más acuciante.

El polémico plan de crecimiento: deportes, youtubers y 300 programas con IA

En paralelo, Ted Sarandos y su equipo han desvelado el plan para revertir dos trimestres consecutivos de estancamiento de ventas: una ofensiva basada en deportes en directo, la incorporación de influencers y personalidades de YouTube y, sobre todo, el lanzamiento de 300 programas y películas con el apoyo de la inteligencia artificial generativa. La idea es acelerar la producción y personalizar contenidos, pero el mercado teme que esta apuesta erosione la calidad y la identidad de la plataforma sin garantizar un retorno inmediato.

Netflix sigue atrapado en la paradoja de gastar más para no crecer, mientras el mercado exige rentabilidad.

Netflix contra el abismo: competencia, caída en bolsa y la sombra de Reed Hastings

El telón de fondo no ayuda. En los últimos doce meses, las acciones de Netflix se han desplomado un 45%, lo que las coloca entre las 20 peores del índice S&P 500. La mayor parte de ese batacazo se produjo tras los resultados del primer trimestre, cuando la empresa ya lanzó unas previsiones de beneficios decepcionantes y reveló que Reed Hastings, presidente y cofundador, dejaría su cargo, un golpe simbólico para una compañía que lleva su ADN.

En España, un mercado que Netflix conquistó en 2015 y que hoy le disputan Movistar Plus+, Amazon Prime Video y HBO Max, la competencia es igual de intensa. Telefónica, a través de su plataforma integrada con fibra y fútbol, ha conseguido retener a parte del público que Netflix aspiraba a capturar con sus producciones originales. La semana pasada, Movistar Plus+ anunció un acuerdo con la Liga para emitir partidos en 4K, una iniciativa que refuerza el valor diferencial del deporte en directo, justo cuando Netflix intenta colarse en ese terreno sin los derechos consolidados. La batalla por el salón se libra en todos los frentes, y el gigante estadounidense ya no gana por inercia.

Con todo, el mercado sigue valorando a Netflix como un campeón del streaming, pero cada vez son más las voces que cuestionan su capacidad de volver a crecimientos de doble dígito. La inteligencia artificial generativa puede acelerar la producción de series y películas, pero no garantiza que esas creaciones enganchen. Y los youtubers, por sí solos, no construyen un ecosistema de suscripción estable.

La próxima cita con los inversores será el trimestre estival, una ventana en la que tradicionalmente se ralentiza el consumo de televisión. Si el plan de deportes y creadores no consigue reactivar la máquina de altas, Netflix podría enfrentarse a una revisión a la baja de su valoración que arrastre todo el sector del entretenimiento digital.

La Alianza de Civilizaciones de Naciones Unidas celebra la tercera edición de su iniciativa ‘Un Grito por la Paz, el Fin de las Guerras y el Respeto a la Legalidad Internacional’

0

El secretario general adjunto, Alto Representante para la Alianza de Civilizaciones y Enviado Especial de Naciones Unidas para la Lucha contra la Islamofobia, Miguel Ángel Moratinos, ha inaugurado la tercera edición de la iniciativa ‘Un Grito por la Paz, el Fin de las Guerras y el Respeto a la Legalidad Internacional’, en Luanda, Angola.

En su discurso inaugural, Moratinos ha destacado la importancia de esta campaña para frenar el auge de la violencia en el mundo: “No nos resignamos a aceptar la guerra como algo normal o inevitable, no lo es. La paz no siempre es un camino fácil, pero es nuestra mayor responsabilidad”.

La Alianza de Civilizaciones, de la mano de su Alto Representante, lanzó el año pasado esta iniciativa en Gernika, coincidiendo con el bombardeo de esta ciudad por la aviación nazi, seguido de Sarajevo, en el 30.º aniversario del genocidio de Srebrenica. “Gernika, Sarajevo y Luanda comparten las cicatrices de la guerra, pero también son un reflejo de nuestra capacidad de reconciliación y de esperanza”, ha expresado, antes de añadir: “La humanidad sufre cuando el diálogo fracasa, pero avanza cuando vence la paz”.

Moratinos ha explicado por qué la tercera edición de esta iniciativa se ha celebrado en Luanda, capital de Angola, inaugurada este jueves. “Esta ciudad nos demuestra que hay otro camino posible, que después de la guerra, puede haber reconstrucción y paz”. En este sentido, el Alto Representante ha afirmado que Angola se ha consolidado como referente en la construcción de paz en el mundo: “Después de siglos de violencia y esclavitud colonial, seguidos de la guerra de independencia y de una larga y cruda guerra civil, puede decir orgullosamente que hoy es un país de paz”, indicó.

Ante un pabellón lleno de autoridades, incluidos el presidente de Angola, varios ministros de su Gobierno, el presidente de la República Democrática del Congo y el primer ministro de Namibia, Moratinos ha destacado la importancia de incluir al continente africano en la toma de decisiones del mundo multilateral: “África tiene mucha gente joven, es rica en oportunidades, talento e innovación. Sin duda, el futuro de la cooperación y de la economía global está en este continente”.

Lido DAO vota el 20 de julio: ¿qué pasará con el staking líquido de Ethereum?

El protocolo de staking líquido más grande de Ethereum, Lido, se enfrenta a una votación decisiva. El próximo 20 de julio de 2026 cierran en Snapshot dos propuestas de gobernanza que podrían introducir sanciones para sus operadores de nodo y, con ello, redefinir el delicado equilibrio del staking líquido (la práctica de bloquear ethers para validar la red y recibir a cambio un token que se puede usar en otras aplicaciones).

Porque Lido no es un actor cualquiera. De los más de 42 millones de ETH que están actualmente bloqueados en Ethereum, alrededor del 28% pasan por sus contratos. Cualquier ajuste en las reglas internas repercute en en la seguridad de la red y, por extensión, en los rendimientos de los titulares de stETH, el token que representa esos ethers bloqueados.

La votación que cierra el 20 de julio: sanciones a operadores de nodo

Lido DAO, la organización descentralizada que gobierna el protocolo, ha puesto sobre la mesa dos votaciones distintas en la plataforma Snapshot. La más relevante establece un proceso estandarizado para evaluar y aplicar penalizaciones a los operadores de nodo del denominado Curated Module v2 (un grupo seleccionado de operadores de confianza que mantienen los validadores y pasan por un proceso de selección que incluye garantías financieras).

Hasta ahora, el protocolo carecía de un marco detallado para sancionar a quienes, por ejemplo, experimentaran tiempos de inactividad prolongados o incurrieran en dobles firmas (un fallo grave que puede llevar a la pérdida de los fondos en garantía). La propuesta que se vota introduce criterios claros: gravedad de la falta, escalado de sanciones y un mecanismo de apelación. El plazo expira el 20 de julio a las 16:00 UTC.

Cómo afecta al staking líquido y a los poseedores de stETH

La recompensa por hacer staking con Lido procede de las emisiones de la red Ethereum, y de ella se descuenta una comisión (actualmente del 10%) que se reparte entre los operadores de nodo y la tesorería del DAO. Si las penalizaciones reducen los fallos — y, por tanto, el riesgo de que se pierdan fondos —, la recompensa neta para el usuario final podría estabilizarse. No hablamos de un cambio radical, pero sí de una mayor previsibilidad en los ingresos pasivos.

Un protocolo que gestiona más del 28% de todo el ETH en staking no puede permitirse descuidos. Cada voto cuenta.

El verdadero calado, sin embargo, va más allá. Cada decisión de gobernanza en un protocolo que acapara una cuota tan alta del staking sienta precedente. De confirmarse el sistema de penalizaciones, el DAO tendría una herramienta práctica para presionar a los operadores menos diligentes, lo que a medio plazo podría abrir la puerta a reajustar las comisiones o a modificar la composición del módulo curado. Los titulares del token LDO — el token de voto — serán quienes tengan la última palabra.

El equilibrio de poder en el staking líquido de Ethereum

El dominio de Lido ha sido una de las discusiones recurrentes en el ecosistema Ethereum desde que superó el umbral del 25% del staking total. Los críticos señalan el riesgo de centralización: un operador que acumule demasiado poder de validación podría, en teoría, facilitar la censura de transacciones. La gobernanza descentralizada mediante LDO está llamada a mitigar ese riesgo, pero las decisiones que se toman en Snapshot dependen en buena medida de la participación de los grandes tenedores del token.

En la práctica, la propuesta que ahora se somete a votación es un ejemplo de cómo el DAO intenta profesionalizar su gestión sin perder agilidad. Sin embargo, introduce una tensión nueva: ¿qué impide que en el futuro se utilice el mismo procedimiento sancionador para expulsar a operadores que voten en contra de los intereses mayoritarios del DAO? No es una hipótesis descabellada en un entorno donde la gobernanza de los protocolos DeFi se ha vuelto cada vez más sofisticada y, a veces, áspera.

Más allá de Lido, este voto sirve de barómetro para todo el sector del staking líquido. Competidores como Rocket Pool o soluciones de restaking como EigenLayer observarán de cerca qué nivel de control ejercen los tenedores de LDO sobre los operadores de nodo. Si la votación sale adelante sin sobresaltos, se reforzará la tesis de que los grandes protocolos pueden autogobernarse con éxito. Si genera división y acusaciones de concentración de poder, el debate sobre la descentralización volverá a la primera plana.

La segunda votación cuyo plazo también vence el 20 de julio no ha trascendido en detalle, pero desde Lido aseguran que se trata de un ajuste técnico menor. Aun así, cualquier movimiento en un protocolo de este calibre merece seguimiento: la experiencia dice que los cambios aparentemente pequeños en las reglas de gobernanza tienden a acumularse y a definir trayectorias a largo plazo.

Por ahora, la comunidad de Lido y los poseedores de stETH aguardan con relativa calma. El voto no es vinculante en primera instancia (Snapshot recoge el sentir de la comunidad, pero la ejecución final recae en el comité de firmantes del DAO), aunque rara vez se desvía de lo que dicta la mayoría. El 20 de julio sabremos si Ethereum da un paso más hacia un staking líquido profesionalizado y con reglas más claras, o si la gobernanza descentralizada abre un nuevo frente de debate sobre el poder real de los tenedores de tokens.

La DGT amplía el permiso B a menores de 18 años con fecha límite de la UE

EN 30 SEGUNDOS

  • ¿Qué ha pasado? La UE autoriza el permiso B para menores de 18 años. Los jóvenes de 17 años podrán conducir turismos si van acompañados de un adulto que cumpla ciertos requisitos.
  • ¿Quién está detrás? La DGT y el Ministerio de Transportes transponen la Directiva europea 2025/2205. Bruselas marca el 26 de noviembre de 2028 como fecha tope para que la norma entre en vigor en España.
  • ¿Qué impacto tiene? Abre la puerta a miles de conductores noveles un año antes de lo habitual y obliga a adaptar autoescuelas, exámenes y seguros. El acompañante deberá tener al menos 24 años y cinco años de carnet B sin sanciones por alcohol o drogas.

La Dirección General de Tráfico ha confirmado que la Unión Europea permitirá a los jóvenes de 17 años obtener el permiso de conducir tipo B y circular acompañados. La medida, recogida en la directiva 2025/2205, pretende que los futuros conductores acumulen experiencia al volante antes de cumplir la mayoría de edad y se enfrenta ahora a la transposición nacional con una fecha límite: el 26 de noviembre de 2028.

Cómo funciona el nuevo permiso B para menores de 18 años

El artículo 17 de la directiva establece que los conductores de 17 años podrán sacarse el carnet B, la licencia estándar para turismos y vehículos de hasta 3.500 kilos de masa máxima autorizada. Hasta que cumplan los 18, el permiso llevará impreso el código 98.02 (el identificador europeo del régimen de conducción acompañada) y no podrán circular solos: siempre deberán ir con un adulto que cumpla los criterios fijados por Bruselas y, posteriormente, por cada Estado miembro.

La norma detalla que el acompañante debe tener al menos 24 años y haber obtenido el carnet B un mínimo de cinco años antes. No puede estar bajo los efectos del alcohol o las drogas y ha de ser titular de la misma categoría de permiso que el menor, es decir, el B. Además, la directiva deja espacio para que cada país añada restricciones —número máximo de acompañantes por conductor, formación complementaria o sanciones—, algo que la DGT ya está discutiendo en el grupo de trabajo creado expresamente para la transposición.

En el plano europeo hubo debate sobre si extender el modelo a los permisos de categoría C (camiones), pero países como España se opusieron. El resultado es que la aplicación a vehículos pesados queda como una opción voluntaria que cada Estado podrá activar o no. De momento, la legislación española mantiene al margen a los conductores profesionales noveles y centra la novedad exclusivamente en el permiso B.

Plazos: España tiene hasta el 26 de noviembre de 2028

La directiva europea 2025/2205 establece que todos los Estados miembros deberán haber transpuesto el nuevo régimen de conducción acompañada antes del 26 de noviembre de 2028. La DGT ya ha dado el primer paso con la constitución de un grupo de trabajo interno que analice los requisitos adicionales que España podría imponer y diseñe el calendario de implantación.

Fuentes de Tráfico consultadas por este medio señalan que aún no hay un borrador cerrado. Lo que sí parece claro es que la reforma no exigirá una inversión masiva en infraestructura, sino cambios en el Reglamento General de Conductores y en la ordenación de las pruebas de aptitud. El principal reto será, según las mismas fuentes, coordinar a las jefaturas provinciales, las autoescuelas y las aseguradoras para que el nuevo carnet esté disponible antes de la fecha límite.

La fecha de 2028 da margen, pero la experiencia de otras directivas europeas enseña que los plazos se consumen rápido y que los últimos meses son una carrera contrarreloj entre ministerios.

Hoja de Ruta: Claves del Viaje

La llegada del carnet B a los 17 años tiene tres vectores de impacto inmediato. El primero es social: miles de familias que viven en zonas rurales o con escaso transporte público verán cómo sus hijos pueden aportar movilidad un año antes. El segundo es económico: el mercado de vehículos pequeños y de segunda mano recibirá un impulso adicional, porque los jóvenes acompañados necesitarán un coche familiar disponible. Y el tercero es preventivo, ya que la directiva se apoya en la idea de que un año extra de conducción supervisada reduce la siniestralidad posterior.

La zona cero de la medida será toda España, aunque el impacto será más visible en las provincias donde el uso del vehículo privado es mayoritario para acceder a centros de estudio o trabajo. Las autoescuelas tendrán que adaptar sus programas, y las aseguradoras, diseñar productos específicos para un colectivo que, hasta ahora, no existía como tal. La CNMV ya ha pedido al sector asegurador que informe sobre las primas que baraja para estos conductores.

El dato que resume la noticia es el plazo: falta algo más de dos años para que la norma entre en vigor, pero la maquinaria administrativa de la DGT se ha puesto en marcha y Bruselas no aceptará demoras. La clave estará en los requisitos adicionales que decida imponer España: si son demasiado restrictivos, la ventaja de adelantar el carnet un año puede diluirse en un laberinto de condiciones; si son laxos, se corre el riesgo de que la “conducción acompañada” se convierta en un mero trámite sin efecto formativo real.

¿Cansado de series eternas? 4 películas de menos de una hora para ver antes de cenar

Las películas cortas ya no son un consuelo de segunda, son una estrategia. Netflix lo sabe tan bien que ha creado una categoría propia, escondida entre los menús, pensada exclusivamente para quienes abren la aplicación sin ganas de comprometerse con nada que dure más de hora y media.

La fórmula funciona porque ataca un problema muy real: llegas a casa, tienes cuarenta minutos antes de cenar y la serie que ibas a ver tiene episodios de una hora. El cansancio de las temporadas eternas ha hecho que el streaming vuelva a mirar al largometraje clásico como salvación.

Películas que Netflix esconde para las noches sin tiempo

Youtube video

Netflix no lo anuncia a bombo y platillo, pero dentro de su catálogo existe una sección llamada «Ver películas de menos de 90 minutos». Ahí conviven comedias, terror ligero y hasta cine de catástrofes con ritmo de videoclip, todas con una premisa común: entrar, resolver la trama y salir antes de que se enfríe la cena.

Uno de los ejemplos más recientes es Embestida, un disparate de tiburones y huracanes que dura apenas 85 minutos y que se convirtió en número uno de la plataforma en más de 90 países. No pretende ser gran cine, y no lo necesita: cumple su función en menos tiempo del que dura un capítulo de cualquier serie de moda.

Por qué las películas cortas ganan terreno en Netflix España

En Netflix España, el fenómeno de las películas de menos de dos horas lleva meses en tendencia. Medios especializados llevan destacando semana tras semana títulos que apenas superan la hora y media, coincidiendo con un público que ya no tiene la paciencia de antes para sentarse frente a la pantalla.

No es casualidad. La plataforma ha reforzado esa línea de contenido porque genera algo muy valioso para su algoritmo: finalización. Una película corta se termina de ver, mientras que una serie larga se abandona a mitad, y eso pesa mucho más de lo que parece en las decisiones de qué se sigue produciendo.

El terror y la comedia, los géneros que mejor aprovechan el formato corto

Un buen ejemplo es Vampiros contra el Bronx, una comedia de terror de apenas 86 minutos que sigue a tres adolescentes enfrentándose a una plaga de vampiros que amenaza su barrio. No sobra ni un minuto de metraje, algo poco habitual en un género que suele estirarse innecesariamente en secuelas interminables.

El terror y la comedia funcionan especialmente bien en este formato porque dependen del ritmo, no de la extensión. Una premisa absurda o una vuelta de tuerca funcionan mejor cuando no tienen tiempo de agotarse, y eso es precisamente lo que buscan estas producciones: entrar rápido, sorprender, y salir antes de perder fuelle.

Cuatro títulos para ver antes de cenar

Si el objetivo es resolver la noche sin mirar el reloj, estas son las opciones que mejor combinan duración ajustada y calidad suficiente para no sentir que se ha perdido el tiempo. Todas están disponibles ahora mismo en el catálogo español.

  • Embestida (85 minutos): huracán, tiburones y un pueblo costero al borde del caos. Ideal si buscas algo que no se tome demasiado en serio.
  • Vampiros contra el Bronx (86 minutos): comedia de terror con más corazón del esperado y un ritmo trepidante de principio a fin.
  • Juntos… pero no tanto (89 minutos): comedia romántica ligera, perfecta para desconectar sin comprometerse emocionalmente.
  • Naruto 1: ¡Batalla ninja en la Tierra de la Nieve! (81 minutos): animación de acción directa al grano, sin relleno ni subtramas innecesarias.

La clave está en elegir bien, no en ver menos

Elegir una película corta no significa conformarse con menos calidad, sino con menos paja. Muchos de estos títulos están escritos precisamente para no tener tiempo de aburrir, algo que las series de diez episodios rara vez consiguen mantener en todos sus capítulos.

Cómo encontrar la categoría dentro de la aplicación

Buscar «menos de 90 minutos» en el buscador interno de Netflix suele bastar para acceder directamente a esta selección. También aparece de forma intermitente en la portada, sobre todo en las franjas de mayor consumo, como las noches entre semana.

La tendencia que viene: menos maratón, más sesión rápida

El futuro del streaming en España apunta cada vez más hacia el contenido de consumo rápido, sin que eso signifique renunciar a historias bien contadas. Netflix ya lo ha entendido y sigue ampliando su catálogo de títulos cortos, conforme sube el número de personas que solo disponen de un rato entre la cena y la cama.

La recomendación de cualquier persona que vive pegada al mando es sencilla: no descartes una película por su brevedad. A veces, noventa minutos bien aprovechados dejan mejor sabor de boca que ocho horas de una temporada que ni siquiera sabías si te iba a convencer.

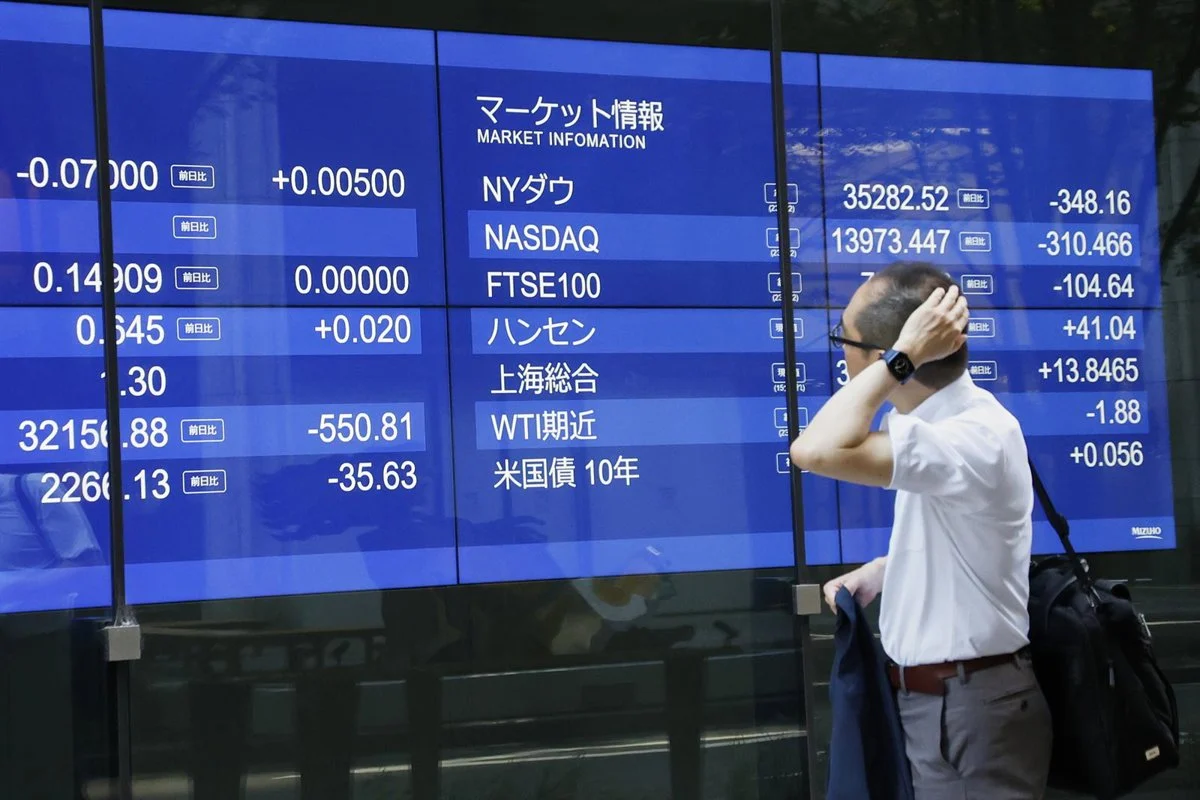
Las bolsas asiáticas caen por la escalada en el Golfo y el desplome tecnológico; el Nikkei arrastra a Europa

He seguido los futuros del Nikkei esta madrugada y la apertura europea se prepara para un día complicado. El índice japonés se ha desplomado casi un 4% durante la sesión asiática, arrastrado por un desplome concentrado en el sector tecnológico y por el recrudecimiento de las tensiones en el Golfo Pérsico. Lejos de ser un episodio aislado, la sacudida se ha propagado a Taipei, Shanghái, Hong Kong y Sídney, y apunta directamente a los parqués europeos.

La corrección en los valores vinculados a la inteligencia artificial ha sido el detonante principal. Tras un primer semestre de subidas fulgurantes, los inversores están recogiendo beneficios y cuestionando si las ingentes inversiones en infraestructura de IA llegarán a ofrecer una rentabilidad tangible en plazos razonables. A esa cautela se suma el temor geopolítico: la posibilidad de un conflicto abierto entre Irán e Israel ha elevado el precio del crudo Brent de forma abrupta, deteriorando aún más el sentimiento de riesgo.

El desplome se extiende por los parqués asiáticos

Los datos de la sesión no dejan margen a la interpretación:

  • El Nikkei 225 ha cerrado con un recorte del 3,8%, lastrado por las caídas de Advantest y SoftBank, ambas próximas al −9%.
  • Kioxia, el fabricante de memorias que había llegado a ser la mayor firma japonesa por capitalización bursátil el mes pasado, se ha hundido un 16%, perdiendo más de la mitad de su valor desde su récord histórico.
  • El Taiex de Taiwán ha cedido un 4%, con TSMC retrocediendo más del 3% pese a anunciar un beneficio trimestral récord y un desembolso adicional de 100.000 millones de dólares en Arizona.
  • Los índices de Shanghái, Hong Kong y Singapur han registrado pérdidas de entre el 1% y el 2%, evidenciando que la ola vendedora no se limitó a los valores tecnológicos más estrechos.

Corea del Sur permaneció cerrada por festivo, pero el Kospi ya acumula una caída del entorno del 30% desde su máximo de junio, después de haber duplicado su valor en la primera mitad del año. La referencia estadounidense, el índice Philadelphia de semiconductores, ha perdido un 19% desde ese mismo pico, lo que refuerza la magnitud global de la corrección.

“El repunte de los valores vinculados a la inteligencia artificial parece estar perdiendo impulso tras meses de ganancias casi ininterrumpidas. Algunos inversores están cuestionando cada vez más si las enormes sumas destinadas a la infraestructura de IA pueden generar rendimientos suficientes en un plazo razonable.” — Fawad Razaqzada, analista de mercados en Forex.com, 17 de julio de 2026

Análisis: ¿corrección técnica o cambio de tendencia?

Lo que estoy viendo en esta sesión asiática no es un simple recorte puntual. La velocidad con que se ha producido la rotación desde los semiconductores hacia sectores más defensivos sugiere que el mercado ha empezado a descontar un endurecimiento de las condiciones financieras globales si el crudo se mantiene al alza. No obstante, el mismo Razaqzada apunta que la venta “podría reflejar simplemente un período de rotación de cartera, con inversores recogiendo beneficios en valores ricamente valorados y reasignando capital hacia sectores con valoraciones más atractivas”.

Mi impresión es que ambos factores —la lógica de la rotación y el temor geopolítico— están operando a la vez. La clave estará en la próxima publicación de los PMI manufactureros asiáticos y en la evolución del Brent: si el crudo supera los 95 dólares y la tensión en el Estrecho de Ormuz escala, el daño al consumo europeo podría ser más profundo de lo que descuentan los futuros.

🌐 El efecto dominó en Occidente

Los futuros del Dax alemán y del Euro Stoxx 50 apuntan a caídas superiores al 1,5% en la apertura, mientras Wall Street se prepara para una sesión volátil tras el cierre negativo del Nasdaq. Para España, la factura puede llegar por dos vías: el encarecimiento del petróleo —la escalada en el Golfo ha impulsado el Brent más de un 3% en la jornada asiática— y la exposición de los grandes valores industriales del IBEX a la cadena de suministro asiática, especialmente los ligados a semiconductores y componentes electrónicos. Si la corrección tecnológica persiste, el BCE podría encontrar argumentos adicionales para retrasar la retirada de estímulos, aunque el repunte del crudo complica el escenario desinflacionista. Las decisiones de tipos de los bancos centrales asiáticos, particularmente del Banco de Japón el próximo mes, se convierten ahora en un termómetro para medir hasta qué punto esta sacudida puede alterar el ciclo monetario europeo.

TSMC invierte 100.000 millones en EE.UU. para chips de IA y deja a Europa fuera del mapa de la fabricación avanzada

He seguido de cerca la estrategia de expansión de TSMC desde que las tensiones en el Estrecho de Taiwán se convirtieron en un riesgo sistémico para la cadena de suministro global, y el movimiento que anunció ayer, jueves, es de los que redefinen el tablero. TSMC invertirá 100.000 millones de dólares adicionales en Estados Unidos para levantar varias plantas de fabricación de vanguardia y centros de empaquetado avanzado en Arizona. Una cifra que, sumada a los 65.000 millones que ya tenía comprometidos, supera los 165.000 millones de dólares en suelo estadounidense. Lo he vuelto a leer dos veces para asegurarme de que no era un error.

100.000 millones para multiplicar la capacidad de chips de inteligencia artificial

El nuevo desembolso se destinará a construir instalaciones capaces de producir chips de 3 nanómetros y, previsiblemente, nodos aún más avanzados, así como a ampliar las líneas de empaquetado avanzado —el proceso que integra múltiples chips en un solo módulo—, una tecnología crítica para los aceleradores de inteligencia artificial que dominan Nvidia y AMD. La compañía taiwanesa ha elevado además su previsión de inversión en bienes de equipo (capex) para todo 2026 hasta los 64.000 millones de dólares y ha mejorado la guía de crecimiento de ingresos hasta el 40%, según ha podido saber Nikkei Asia.

Las nuevas fábricas se suman al primer complejo de TSMC en Phoenix, que ya está produciendo chips de 4 nanómetros para Apple y que iniciará la fabricación de 3 nanómetros a finales de año. Con esta ampliación, Arizona se convertirá en el mayor polo de semiconductores avanzados fuera de Taiwán, capaz de rivalizar en volumen con las instalaciones de Hsinchu y Tainan. El mensaje es inequívoco: TSMC está construyendo una segunda columna vertebral para la fabricación de chips que ha sostenido hasta ahora la economía digital global.

Arizona como espejo de la geopolítica de los semiconductores

Lo que veo detrás de esta oleada inversora es una respuesta directa a dos fuerzas simultáneas. Por un lado, la explosión de la demanda de chips de inteligencia artificial, que ha llevado a empresas como Nvidia, Google y Microsoft a reservar capacidad de producción con años de antelación. Por otro, la presión estratégica de Washington para asegurarse el suministro en suelo propio ante la creciente amenaza de un bloqueo en el Estrecho de Taiwán. TSMC no está solo ampliando capacidad: está construyendo un seguro geopolítico para sus clientes estadounidenses y, de paso, para sí misma.

“Esta inversión refleja nuestra confianza en la demanda de semiconductores para inteligencia artificial y nuestra asociación con el ecosistema de innovación de Estados Unidos.” — C.C. Wei, consejero delegado de TSMC, en la conferencia de prensa posterior al anuncio.

Sin embargo, la jugada tiene un precio para Europa. Mientras la EU Chips Act aspira a alcanzar el 20% de la producción mundial de semiconductores para 2030, los planes de TSMC en el Viejo Continente se limitan a una fábrica de chips maduros para el sector del automóvil en Dresden, en colaboración con Bosch, Infineon y NXP. La tecnología de vanguardia —los nodos que definen la potencia de los centros de datos y la inteligencia artificial— se concentrará en Arizona y en Taiwán. Eso significa que los fabricantes de coches europeos, los proveedores de equipos industriales y las propias aspiraciones de soberanía digital de la Comisión Europea quedarán relegados a una dependencia casi absoluta de las decisiones de TSMC y, en última instancia, de la estabilidad del Estrecho.

🌐 El efecto dominó en Occidente

Para España y la eurozona, las implicaciones son múltiples. En primer lugar, la consolidación de la producción avanzada en Arizona reduce el riesgo de disrupción global en el suministro de chips, lo que debería aliviar la presión alcista sobre los precios de componentes electrónicos a medio plazo. Pero también refuerza la dependencia de una sola compañía —TSMC— y de un solo corredor geopolítico. Si la tensión en el Estrecho escala, la capacidad de respaldo en Arizona tardará años en sustituir completamente a las fábricas taiwanesas, y Europa no tendrá alternativa propia. En términos de inflación, un shock de oferta en semiconductores dispararía los precios de automóviles, electrodomésticos y maquinaria industrial, sectores con un peso relevante en el IPC español. El BCE tendría que evaluar entonces si ese choque de oferta justifica pausar los recortes de tipos. Por ahora, la apuesta de TSMC es un voto de confianza en la globalización fragmentada: más producción en Estados Unidos, pero con el centro de gravedad tecnológico aún en Taiwán. Los fabricantes europeos harían bien en tomar nota.

Helius se convierte en miembro fundador del Solana Research Institute para potenciar la investigación institucional sobre Solana

Helius, el proveedor de infraestructura RPC en el que confían Phantom, Jupiter y Coinbase, se ha convertido en miembro fundador del Solana Research Institute (SRI), un foro de investigación aplicada con sede en Suiza que nace con el objetivo de elaborar análisis independientes sobre la tecnología, la economía y la regulación de Solana para grandes instituciones financieras. El movimiento llega acompañado de la primera publicación del instituto, A Financial Institution’s Guide to Solana, un documento que aspira a convertirse en la referencia de partida para bancos, gestores de activos y reguladores que quieran entender esta red sin pasar por el filtro del marketing.

El SRI, que se financia con una semilla aportada por la Fundación Solana y cuenta entre sus socios fundadores con Jito, R3 y otros actores del ecosistema, está liderado por Angus Scott, antiguo responsable de innovación de Euroclear y de producto en CLS. Su mandato no es hacer promoción de Solana, sino ofrecer un espacio de investigación aplicada que examina cómo las entidades financieras pueden participar en sistemas basados en blockchain sin descuidar los riesgos de concentración, las lagunas regulatorias o los puntos débiles de la infraestructura.

Un foro suizo que habla el lenguaje de las finanzas tradicionales

La línea editorial del instituto otorga el mismo peso a los datos de rendimiento y a los casos de adopción que a las preocupaciones sobre estabilidad y gobierno de la red. Para una entidad financiera, esta independencia es fundamental. No se trata de un white paper promocional, sino de un recurso pensado para que directores de riesgos y responsables de cumplimiento encuentren respuestas a las preguntas que realmente se hacen.

La guía inaugural cubre la tecnología de consenso de Solana, el modelo de tarifas y el marco regulatorio, e incluye una panorámica de los productos institucionales que ya funcionan sobre la red. El documento explica, por ejemplo, que el USDC nativo circula 15,5 veces más rápido en Solana que en Ethereum, y menciona despliegues en vivo de BlackRock, State Street, Franklin Templeton, Visa y Fidelity.

El contexto regulatorio también ha evolucionado. La SEC y la CFTC han clasificado el token SOL como commodity digital, la Genius Act ha aclarado el régimen de stablecoins en Estados Unidos y el plan Appia del Eurosistema coloca la participación de cadenas públicas en la agenda de los bancos centrales. Todo ello crea un suelo más firme para las conversaciones serias que el SRI quiere facilitar.

Solana no necesita más marketing; necesita análisis que puedan resistir el escrutinio de un comité de riesgos. El SRI está diseñado exactamente para eso.

Helius no es un observador cualquiera en este proceso. Opera los nodos RPC, los servicios de transmisión de datos y la infraestructura de aterrizaje de transacciones sobre la que se apoyan algunos de los equipos con más volumen del ecosistema. Además, gestiona validadores con certificación SOC 2 Tipo II para instituciones como Bitwise, cuyo ETF de staking de Solana es hoy el mayor del mercado.

Helius, el socio tecnológico que respalda a Coinbase y Bitwise

La compañía se ha labrado una reputación como una de las voces más rigurosas en la divulgación de investigación sobre Solana. Sus informes han sido citados incluso por la Casa Blanca, y su compromiso con la formación de desarrolladores y analistas institucionales casa con la filosofía del SRI. Ser miembro fundador le permite contribuir de forma directa a la elaboración de los análisis que marcarán las decisiones de las grandes gestoras.

El alcance de Helius va mucho más allá de los nodos. Sus servicios de indexación de datos y transmisión en tiempo real son utilizados por carteras, plataformas DeFi y mesas de trading que necesitan acceder al estado de la red con la latencia más baja posible. Esta experiencia operativa le da una ventaja a la hora de traducir los matices técnicos de Solana al lenguaje que entienden los comités de inversión.

Por qué Solana necesita investigación independiente para seducir a Wall Street

El despliegue institucional sobre Solana ya no es una hipótesis. Sin embargo, los fondos de pensiones y las aseguradoras no asignan capital leyendo hilos de Twitter. Necesitan estudios que evalúen honestamente la descentralización real del set de validadores, los incentivos económicos del staking líquido o la respuesta de la red ante picos de congestión. El SRI, con la participación de Helius, puede llenar ese vacío.

Un aspecto que a menudo se pasa por alto es la concentración de la infraestructura. Pocos proveedores de RPC manejan una gran parte del tráfico institucional, y aunque esa capa no compromete el consenso, sí afecta a la resiliencia percibida del sistema. La apuesta del Solana Research Institute por tratar estos temas sin paños calientes es lo que lo diferencia de otros esfuerzos educativos.

Los próximos meses dirán si la guía se convierte realmente en el estándar de incorporación para las entidades financieras. De momento, la incorporación de Helius como miembro fundador refuerza la idea de que la investigación independiente, lejos de ser un accesorio, es una pieza central para que Solana pueda competir de igual a igual con las infraestructuras tradicionales de mercados de capitales.

La alianza China-Rusia cumple 25 años: el gasoducto Fuerza de Siberia-2 sigue estancado

Pekín y Moscú conmemoraban ayer los 25 años del Tratado de Buena Vecindad y Cooperación Amistosa, el pilar jurídico sobre el que han edificado una de las alianzas más sólidas del siglo XXI. Sin embargo, en mi análisis, lo relevante no es el aniversario en sí, sino lo que sigue sin aparecer sobre la mesa: el acuerdo definitivo para el gasoducto Fuerza de Siberia-2, el proyecto que debía tender un puente energético entre ambos colosos y que permanece paralizado por diferencias inconfesables sobre precio y condiciones.

25 años de una alianza con mensaje político firme

El Tratado, firmado el 16 de julio de 2001, ha sido ampliado en mayo pasado durante una cumbre entre Xi Jinping y Vladimir Putin en Pekín. En aquel encuentro, ambos líderes reivindicaron su relación como un factor de “estabilidad” frente a Occidente, firmaron declaraciones sobre un “nuevo orden mundial” y rubricaron veinte acuerdos de cooperación. Xi aseguró que los vínculos se encuentran en “el nivel más alto de su historia”. El ministro de Exteriores ruso, Serguéi Lavrov, lo ha reiterado esta semana en un artículo en Kommersant: “Las relaciones entre Rusia y China se basan en la igualdad, no están condicionadas por dogmas ideológicos, no están dirigidas contra terceros países y son resistentes a las influencias externas”.

“Las relaciones entre Rusia y China se basan en la igualdad, no están condicionadas por dogmas ideológicos, no están dirigidas contra terceros países y son resistentes a las influencias externas.” — Serguéi Lavrov, ministro de Asuntos Exteriores de Rusia, artículo en Kommersant, 16 de julio de 2026

Moscú valora la “postura constructiva y equilibrada” de Pekín sobre Ucrania, insiste en una arquitectura de seguridad euroasiática libre de injerencias y condena lo que considera un intento occidental de “destruir la arquitectura jurídica internacional centrada en la ONU”. Pero, al mismo tiempo, Pekín mantiene una ambigüedad calculada: pide respeto a la soberanía de todos los países y, a la vez, atender las “legítimas preocupaciones de seguridad” de Rusia. El aniversario apenas ha tenido eco en los medios chinos, una frialdad indicativa de que la asociación discurre a dos velocidades.

El gasoducto Fuerza de Siberia-2, símbolo de la divergencia energética

Me detengo en el proyecto Fuerza de Siberia-2. Diseñado para transportar otros 50.000 millones de metros cúbicos anuales de gas ruso hacia China a través de Mongolia, debía ser la joya de la cooperación energética. Para Rusia, es una prioridad geoestratégica desde que perdió buena parte de su mercado europeo tras la invasión de Ucrania. Sin embargo, China no tiene prisa. En la cumbre de mayo, no se rubricó ningún avance concreto, y el portavoz del Ministerio de Exteriores chino, Lin Jian, se limitó a afirmar que “China y Rusia seguirán defendiendo los propósitos y principios consagrados en el tratado, ampliando la cooperación mutuamente beneficiosa en todos los sectores”.

La parálisis obedece a diferencias en precio y condiciones. Pekín negocia desde una posición de fuerza: consume gas ruso a través del gasoducto Fuerza de Siberia-1 con un ritmo de compras creciente, dispone de alternativas como el gas natural licuado (GNL) de Catar o Australia y no considera urgente comprometer inversiones multimillonarias en un gasoducto cuyo gas podría ser más caro de lo necesario. Rusia, acorralada por las sanciones y con menos cartas que jugar, lleva años intentando arrancar un cronograma vinculante. De momento, sin éxito.

Análisis: el desequilibrio de poder en la cooperación energética sino-rusa

Lo que observo en este estancamiento es una realidad que define la relación bilateral actual: la asimetría. Mientras que en el plano político y militar la sintonía es alta —ambos se necesitan para contrarrestar a Washington—, en el terreno económico el gigante asiático dicta los tiempos. China ha construido una estrategia de diversificación energética que le permite postergar cualquier proyecto que no le resulte claramente ventajoso. Para el Kremlin, el gasoducto es una tabla de salvación; para Pekín, una opción más que no está dispuesto a pagar a cualquier precio.

Este desencuentro tiene implicaciones más allá del gas. La alianza cumple 25 años con una retórica política blindada, pero con una cooperación energética que avanza al ritmo que marca China. Si el proyecto sigue varado, la señal para Europa y Estados Unidos es ambigua: la alianza antioccidental tiene límites prácticos cuando los intereses comerciales no casan. Como precedente, recuerda las dificultades de otros consorcios energéticos donde Pekín ha impuesto sus condiciones, como en Kazajistán o Myanmar.

El siguiente hito que vigilaré será cualquier declaración durante el próximo foro de la Nueva Ruta de la Seda, previsto para otoño de 2026, que pueda indicar un reinicio de las negociaciones. Si no hay señales, el proyecto podría entrar en un letargo de años.

🌎 El impacto en España y Europa

Para el consumidor español y la economía europea, el atasco del Fuerza de Siberia-2 tiene un impacto indirecto pero tangible. Un menor flujo de gas ruso hacia China significa que Moscú necesita buscar otros compradores con más urgencia, lo que presiona a la baja el precio del GNL que llega a Europa y, por tanto, puede contener el Euríbor y los costes hipotecarios al moderarse la inflación energética. Sin embargo, también pone de relieve la fragilidad del mercado global del gas: si China acelera la transición al carbón o encuentra alternativas más baratas, Rusia podría redirigir su excedente a mercados asiáticos secundarios, afectando a la competencia para los suministros ibéricos. A corto plazo, el estancamiento es un alivio para la estabilidad de los precios energéticos en la eurozona y para las empresas del IBEX con alta exposición a los costes del gas, como las químicas o las metalúrgicas.

Uber compra Delivery Hero por 14.800 millones y crea un gigante global de reparto en 99 países

Uber ha alcanzado un acuerdo para comprar la empresa alemana de reparto de comida a domicilio Delivery Hero por 14.800 millones de dólares (unos 12.900 millones de euros), en una operación que crea un gigante global con presencia en 99 países y fusiona la plataforma Uber Eats con las marcas locales de la compañía germana. La oferta, de 41,50 euros por acción, valora a Delivery Hero en esos 14.800 millones de dólares, aunque Uber ya poseía una cuarta parte del capital tras sucesivas compras en los últimos meses —la más reciente en mayo—, por lo que el desembolso neto asciende a 13.700 millones de dólares.

El movimiento, el mayor en el sector del delivery desde la compra de Just Eat por Takeaway.com, no solo refuerza el negocio de reparto de comida de Uber, sino que también amplía la red de movilidad de la tecnológica estadounidense. La integración de las aplicaciones locales de Delivery Hero —desde Foodpanda en Asia hasta Glovo en el sur de Europa— permitirá a Uber ofrecer un ecosistema combinado de transporte y entrega a domicilio sin parangón.

Las cifras de la operación

El acuerdo, anunciado ayer por ambas compañías, se estructura como una oferta en efectivo de 41,50 euros por título, lo que supone una prima significativa sobre la cotización media de Delivery Hero en las últimas semanas. Estos son los números clave que he desglosado de los comunicados oficiales:

  • Precio por acción: 41,50 euros, con una prima cercana al 20% sobre el cierre previo al anuncio.
  • Valoración total de Delivery Hero: 14.800 millones de dólares (equivalente a 12.900 millones de euros al cruce actual).
  • Pago neto para Uber: 13.700 millones de dólares, tras descontar la participación del 25% que ya controlaba.
  • Presencia geográfica combinada: 99 países, con marcas como Glovo (España, Italia, Portugal), Foodpanda (Asia), PedidosYa (Latinoamérica) o Yemeksepeti (Turquía).

Estas cifras convierten a Uber en el operador de reparto de comida más extenso por cobertura, superando a rivales como DoorDash, que domina el mercado estadounidense pero tiene una huella internacional mucho menor.

Dara Khosrowshahi, consejero delegado de Uber, ha subrayado el valor estratégico de la transacción en una carta a los empleados de la que he podido conocer extractos. “Al unir nuestras plataformas —afirmó— creamos el mayor ecosistema de reparto y movilidad del mundo, con la escala necesaria para invertir en tecnología, mejorar los márgenes y ofrecer el mejor servicio a restaurantes, repartidores y consumidores”.

“Al unir nuestras plataformas, creamos el mayor ecosistema de reparto y movilidad del mundo, con la escala necesaria para invertir en tecnología, mejorar los márgenes y ofrecer el mejor servicio a restaurantes, repartidores y consumidores”. — Dara Khosrowshahi, CEO de Uber, en la comunicación interna posterior al anuncio

Por qué Uber apuesta por la consolidación en el reparto de comida

Lo que veo en este movimiento es la culminación de una estrategia de consolidación que Uber lleva persiguiendo desde que la pandemia disparó la demanda de reparto a domicilio. Tras intentar sin éxito comprar Grubhub (que acabó en manos de Just Eat Takeaway) y explorar una posible fusión con DoorDash, la compañía ha encontrado en Delivery Hero el socio perfecto: una cartera de marcas locales muy asentadas en mercados donde Uber Eats apenas tenía tracción.

La operación también responde a una lógica de rentabilidad. El negocio de delivery ha dejado atrás la etapa de crecimiento a cualquier precio y los inversores exigen márgenes operativos positivos. Al absorber a un competidor directo y eliminar duplicidades, Uber puede reducir costes de marketing, optimizar rutas y negociar mejores comisiones con los restaurantes. Sin embargo, no todo será sencillo. La Comisión Europea ya ha mostrado su preocupación por la concentración en el mercado del reparto y es probable que imponga condiciones —como la venta de Glovo en España o Italia— antes de dar luz verde.

El siguiente hito que seguiré de cerca es la notificación formal a Bruselas, prevista para el cuarto trimestre de 2026, y el plazo de revisión que podría extenderse hasta bien entrado 2027.

🌍 El impacto en España y Europa

Para los consumidores y repartidores españoles, esta compra es mucho más que una noticia de fusiones transfronterizas. Glovo, la marca estrella de Delivery Hero en España, está presente en decenas de ciudades y ha protagonizado años de litigios laborales por el estatus de sus riders. Con Uber al mando, es probable que se acelere la estandarización hacia modelos de contratación más cercanos a los del sector del taxi, aunque también podrían producirse ajustes de plantilla para mejorar la rentabilidad. Además, si el regulador europeo exige la desinversión de Glovo para autorizar la operación, el mercado español del reparto a domicilio podría vivir una nueva reconfiguración que afectaría tanto a los precios finales como a las condiciones laborales de miles de trabajadores.

Sandra Ortega invierte 168 millones en oficinas en Múnich, su mayor operación exterior

Sandra Ortega, la hija mayor de Amancio Ortega y segunda accionista de Inditex, ha dado uno de los pasos más ambiciosos de su carrera inversora. Su sociedad patrimonial, Ferrado Inmuebles, ha cerrado la compra de un complejo de oficinas en Múnich por más de 168 millones de euros. Es la mayor operación inmobiliaria que realiza fuera de España.

El inmueble, situado en la céntrica Prinzregentenplatz de la capital bávara, cuenta con 21.300 metros cuadrados de superficie alquilable y está completamente ocupado por inquilinos de primer nivel, entre ellos la inmobiliaria Bayern. La operación ha sido intermediada por Conren Land, que además actuará como gestor operativo del edificio. El vendedor era el fondo Union Investment Real Estate. La asesoría legal ha corrido a cargo de Freshfields.

La compra refuerza la presencia de la inmobiliaria en Alemania, donde el año pasado ya se hizo con la sede de Telefónica en Hamburgo y con otro edificio en Múnich. Además, el pasado marzo, a través de Ferrado UK, adquirió el hotel Radisson Blu en Leicester Square (Londres) por unos 150 millones de euros. El establecimiento está dirigido por el español Federico González Tejera, con lo que uno de los activos hoteleros más emblemáticos de la capital británica pasa a tener propiedad española.

Las últimas cuentas depositadas por Ferrado Inmuebles, correspondientes a 2024, muestran un crecimiento de ingresos del 33% hasta los 14,4 millones de euros, un patrimonio neto superior a 1.000 millones y un beneficio neto de 5,4 millones. Las rentas por alquiler de oficinas siguen siendo la fuente principal de ingresos, complementadas con el alquiler de hoteles y retail —la sociedad arrienda locales a varias cadenas de Inditex, un guiño al origen de la fortuna familiar—.

Sandra Ortega no persigue titulares: construye un patrimonio inmobiliario paneuropeo que ya vale más de 1.000 millones.

La familia Ortega diversifica lejos del textil: alquiler de oficinas, retail y hotelería son las patas de una cartera que suma activos en España, Francia, Estados Unidos, Portugal, Reino Unido y Alemania.

Ferrado Inmuebles: una cartera sin prisas

La primogénita del fundador de Inditex controla el 5,05% del capital de la multinacional, una participación que le reporta cientos de millones en dividendos cada año. Sin embargo, su estrategia inversora es deliberadamente independiente: Ferrado no cotiza, no tiene urgencias de liquidez y puede permitirse operaciones a largo plazo como la de Múnich, donde el plan de negocio pasa por obtener la certificación DGNB Gold y maximizar las rentas durante la próxima década.

Esa filosofía explica que Sandra Ortega apenas aparezca en los rankings de grandes transacciones inmobiliarias españolas, y sin embargo esté tejiendo una red de activos prime en las capitales más estables de Europa.

La apuesta alemana: rentabilidad predecible en un mercado maduro

El mercado de oficinas en ciudades como Múnich ofrece rentabilidades netas de entre el 3% y el 4,5% para activos bien ubicados y 100% alquilados, según informes sectoriales. No son cifras espectaculares, pero sí predecibles y muy líquidas en entornos de tipos de interés todavía altos. Alemania, además, ofrece un marco jurídico especialmente protector para los propietarios en contratos de larga duración, lo que encaja a la perfección con el perfil patrimonialista de Ferrado.

La operación también confirma un patrón: la heredera prefiere activos que ya estén generando caja antes que embarcarse en promociones. Tanto el complejo de Múnich como el Radisson Blu de Londres estaban completamente operativos cuando los adquirió. Eso reduce el riesgo y acelera la consolidación de ingresos, aunque la rentabilidad sobre el precio de compra sea más modesta que en proyectos llave en mano.

Qué significa este movimiento para el imperio Ortega

La noticia tiene lectura estratégica más allá de la cifra. Sandra Ortega suma ya dos edificios en Múnich y uno en Hamburgo, una densidad que empieza a parecerse a la que construyó su padre con Pontegadea en el segmento de oficinas prime de Londres y Nueva York. La diferencia es que Ferrado no tiene la presión de cubrir un imperio de miles de millones; maneja una cartera de tamaño mediano que, sin embargo, crece a un ritmo notable: un 33% más de ingresos en 2024, con el Radisson Blu y el nuevo inmueble todavía por reflejar en las cuentas.

Aunque el foco mediático suele estar en las grandes operaciones de Amancio Ortega, la hija está tejiendo discretamente —y con cifras cada vez más redondas— un portfolio propio que ya supera los 1.000 millones de euros en patrimonio neto. La pregunta no es si dará el salto a nuevas geografías, sino cuándo encontrará otro activo que encaje en esa misma filosofía: estabilidad, ocupación alta y horizonte de una década.

El secreto de la audición subacuática de las focas: un tejido lleno de sangre

Las focas pueden oír con la misma nitidez bajo el agua que en el aire. Un equipo internacional liderado por el Museo de Historia Natural de Londres ha descubierto el mecanismo que lo hace posible: un tejido cavernoso que se llena de sangre durante cada inmersión. El hallazgo, publicado en Proceedings B, desvela una de las adaptaciones evolutivas más fascinantes del reino animal y abre la puerta a nuevas estrategias de conservación frente al ruido submarino.

El enigma del oído anfibio

Mamíferos como nosotros oímos mal en el agua. El oído medio, lleno de aire, actúa como una barrera que refleja casi todo el sonido al cambiar de medio. Sin embargo, las focas sortean esta limitación con una solución anatómica sorprendente. Cuando el animal se sumerge, una red de vasos sanguíneos en el oído medio se dilata y llena de sangre un tejido cavernoso. Como la sangre tiene una densidad similar a la del agua de mar, el sonido atraviesa el oído sin apenas pérdidas y llega a la cóclea, el órgano sensorial de la audición. En esencia, el oído de la foca se vuelve transparente al sonido subacuático, una proeza que ningún otro mamífero terrestre puede igualar.

El doctor James Rule, autor principal del estudio, explica que los científicos llevaban décadas preguntándose cómo las focas oían en ambos medios. “Ahora sabemos que no es magia: es un tejido que convierte el oído en un instrumento anfibio”, declaró. Los investigadores emplearon tomografías computerizadas de alta resolución para reconstruir en 3D la anatomía del oído medio de más de 200 ejemplares de focas, tanto actuales como fósiles.

Fósiles que narran la evolución del oído subacuático

oído de foca

El análisis de los fósiles permitió trazar cuándo apareció esta adaptación. Los parientes más antiguos de las focas, como Potamotherium y el pinnípedo basal Puijila darwini —que vivió hace 23 millones de años— probablemente solo oían bien en aire. Carecían de la estructura cavernosa desarrollada. Fue con los géneros marinos posteriores, como Enaliarctos, cuando el mecanismo anfibio se consolidó hace 26,7 millones de años. Este hito coincidió con la transición de los pinnípedos de un estilo de vida costero a una existencia plenamente marina, abriendo un abanico de oportunidades ecológicas.

A partir de ese momento, la evolución refinó el sistema en direcciones distintas. Las focas verdaderas o fócidos (como la foca común) mejoraron sobre todo la audición subacuática, mientras que los otáridos (leones marinos y osos marinos) mantuvieron un oído más equilibrado entre aire y agua. El estudio confirma que estas especializaciones surgieron de forma independiente, esculpiendo la notable diversidad acústica que vemos hoy: desde los cantos hipnóticos de las focas barbudas hasta la capacidad de algunas especies para imitar el habla humana.

Cada inmersión activa un mecanismo que la evolución esculpió durante 26 millones de años: un tejido que convierte el oído de la foca en un instrumento anfibio.

¿Qué implica este hallazgo para la ciencia y la conservación?

El equipo de Rule no solo resolvió un misterio anatómico; también puso de relieve el valor incalculable de las colecciones de los museos. Para el estudio se examinaron especímenes de 119 especies de carnívoros, conservadas durante siglos en el Museo de Historia Natural de Londres. La doctora Natalie Cooper, coautora, subrayó que sin esos fondos la la investigación habría sido imposible. Esas colecciones, acumuladas durante generaciones, siguen respondiendo preguntas que sus recolectores jamás imaginaron.

Sin embargo, el hallazgo trasciende la biología evolutiva. Los océanos se han convertido en un entorno cada vez más ruidoso por el tráfico marítimo, las prospecciones sísmicas y la construcción de parques eólicos. Ese estruendo interfiere en la comunicación de las focas: les cuesta encontrar pareja, detectar depredadores o simplemente navegar. Los cantos de apareamiento de las focas barbudas, por ejemplo, pueden enmascararse por el ruido de los barcos, reduciendo sus posibilidades reproductivas. “Conocer cómo oyen es el primer paso para protegerlas. Podríamos diseñar medidas que limiten las frecuencias del ruido más dañinas o establecer áreas marinas acústicamente tranquilas”, explicaba Cooper en el comunicado del museo.

El estudio, eso sí, tiene limitaciones. Al basarse en fósiles, la certeza sobre la audición de especies extintas es inferida, no medida. Además, queda por aclarar cómo el tejido cavernoso se coordina exactamente con el resto del oído a nivel neurofisiológico. Los próximos trabajos del equipo se centrarán en monitorizar en tiempo real el flujo sanguíneo en el oído de focas entrenadas, combinando biología molecular y acústica de alta precisión. El resultado podría no solo mejorar la conservación, sino inspirar nuevos materiales que imiten este tejido adaptable, como implantes acústicos o revestimientos para sonares.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: Un tejido cavernoso en el oído medio de las focas que se llena de sangre al sumergirse, permitiendo una audición eficiente bajo el agua.
  • Dónde: Museo de Historia Natural de Londres (análisis de especímenes) y en especies distribuidas por todos los océanos.
  • Institución responsable: Museo de Historia Natural de Londres, en colaboración con Monash University y otras instituciones. Publicado en Proceedings of the Royal Society B.
  • Cuándo: 16 de julio de 2026 (fecha de publicación).
  • Impacto a futuro: Mayor comprensión de la biología de las focas y base para medidas de conservación frente al ruido submarino.

La NASA descubre que el asteroide 1998 SH2 es un cometa oculto que obliga a reescribir la defensa planetaria

Durante 26 años, los astrónomos llamaron al 1998 SH2 «asteroide». Su órbita alrededor del Sol —una elipse que completa cada 4 años y medio— era tan regular como la de cualquier otra roca espacial. Pero el 28 de agosto de 2025, cuando los radares de la Red de Espacio Profundo (DSN) de la NASA apuntaron a la posición prevista, no encontraron nada. El objeto no estaba donde debía. Aquel fallo técnico fue la primera pista de que el 1998 SH2 escondía un secreto que obliga a replantear la defensa planetaria.

Aquel sobrevuelo cercano a la Tierra —a solo 3 millones de kilómetros, una minucia astronómica— ofrecía una oportunidad única para espiarlo con radar. Pero la ausencia de eco desencadenó una investigación que acaba de culminar en un artículo publicado en Nature Astronomy y liderado por Davide Farnocchia, ingeniero de navegación del Laboratorio de Propulsión a Chorro (JPL) de la NASA. La conclusión es tan contundente como inquietante: el 1998 SH2 no es un asteroide. Es un cometa. Y lleva casi tres décadas oculto tras una identidad falsa.

El objeto que no apareció donde debía

La secuencia fue desconcertante. Los técnicos del DSN habían calculado la posición del 1998 SH2 a partir de los datos orbitales recogidos entre 1998 y 2016, sumando los efectos gravitatorios del Sol y los planetas. Todo encajaba sobre el papel. Cuando el eco de radar se negó a aparecer, los científicos recurrieron a la astrometría óptica de precisión para medir su ubicación real en el cielo. Fue entonces cuando emergió la anomalía: algo no gravitatorio estaba empujando al objeto.

«Después de medir las perturbaciones no gravitacionales que afectaban al movimiento del 1998 SH2 y comprobar que no eran compatibles con un asteroide, sospechamos que podía tratarse de un cometa activo», explicó Farnocchia. Ese empujón adicional encajaba con el modelo de un núcleo que sublima hielo al calentarse por el Sol, liberando un chorro de gas que actúa como un minúsculo motor de reacción. Pero faltaba la prueba visual.

La hipótesis del cometa oculto

Un cometa activo debería mostrar una coma o una cola. Sin embargo, las imágenes de archivo del 1998 SH2 no revelaban ninguna actividad cometaria; su brillo era el de un punto inerte. La hipótesis de Farnocchia necesitaba telescopios capaces de fotografiar lo casi invisible. Y la aproximación de agosto de 2025 brindó la ocasión perfecta.

El equipo recurrió a tres observatorios: el telescopio Canadá-Francia-Hawái en Mauna Kea, el telescopio danés de 1,5 metros del Observatorio Europeo Austral (ESO) en La Silla, y el Very Large Telescope (VLT) de 8,2 metros en Paranal, Chile. Las imágenes recogidas por el VLT mostraron una cola débil pero clara, confirmando así la naturaleza cometaria del objeto.

Un pequeño chorro de gas, invisible durante años, bastó para desenmascarar a un asteroide y convertirlo en cometa.

«Las imágenes que obtuvimos revelaron una cola tenue pero definida», declaró Olivier Hainaut, astrónomo del ESO y coautor del estudio. «Así es como funciona la ciencia: formulas una hipótesis y la pones a prueba. Estos datos eran exactamente lo que necesitábamos para confirmar que el 1998 SH2 era un cometa». Tras la confirmación, el objeto recibió una segunda designación oficial: P/1998 SH2, con la «P» que identifica a los cometas periódicos en la nomenclatura astronómica.

doble identidad asteroide

Lo que cambia en el tablero de la defensa planetaria

El hallazgo trasciende lo meramente taxonómico. Saber si un objeto cercano a la Tierra es un cometa en lugar de un asteroide modifica los cálculos de riesgo de impacto. Los cometas, al liberar gas, experimentan perturbaciones orbitales que los hacen menos predecibles que las rocas inertes. Ignorar esa actividad es como calcular la trayectoria de un coche suponiendo que el motor está siempre apagado.

El estudio, publicado en Nature Astronomy y disponible en el portal de la NASA, subraya además que muchos de los objetos hoy catalogados como «cometas oscuros» podrían ser cometas corrientes vistos en un mal momento. Desde 2016 se han identificado alrededor de una docena de estos cuerpos enigmáticos que muestran anomalías orbitales sin coma ni cola visibles. El caso del 1998 SH2 sugiere que, cuando se observan con instrumentos suficientemente potentes, algunos desvelan su verdadera identidad.

La implicación práctica es urgente. La próxima misión NEO Surveyor, el primer telescopio espacial diseñado específicamente para la defensa planetaria, podrá detectar estas firmas ténues y distinguir asteroides de cometas incluso sin cola visible. Como advirtió Farnocchia, «detectar estas perturbaciones puede ser una herramienta de diagnóstico crucial para entender qué objetos son cometas, cómo evolucionan sus órbitas y cómo influye eso en su riesgo de impacto con la Tierra».

El camino es claro: revisar las fichas de otros asteroides con órbitas excéntricas, agendar nuevas observaciones con telescopios de gran abertura y afinar los modelos que alimentan los protocolos de alerta. El 1998 SH2 dejó de ser una roca anónima para convertirse en un recordatorio de que el cielo está lleno de disfraces. Y de que, en defensa planetaria, una identidad mal asignada puede ser más peligrosa que una colisión.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: El objeto 1998 SH2, clasificado como asteroide desde 1998, es en realidad un cometa periódico con cola débil, ahora designado P/1998 SH2.
  • Dónde: Observaciones desde los telescopios CFHT (Hawái), el danés de 1,5 m (Chile) y el VLT (Chile) confirmaron la cola tras su aproximación a 3 millones de kilómetros de la Tierra.
  • Institución responsable: Estudio liderado por el JPL de la NASA y publicado en Nature Astronomy.
  • Cuándo: La anomalía se detectó en agosto de 2025; el descubrimiento se publicó el 16 de julio de 2026.
  • Impacto a futuro: Obliga a revisar la clasificación de objetos cercanos a la Tierra, refina los modelos de riesgo de impacto y guiará la misión NEO Surveyor de defensa planetaria.

Entrenamiento de fuerza a los 60 años: la rutina simple de Suzy Jalowsky para mantener músculo y energía

La rutina de Suzy Jalowsky, con 30 minutos de caminata y tres sesiones de fuerza con mancuernas de 5 kilos, mantiene el músculo y la energía a los 60 años, según la evidencia sobre entrenamiento en la madurez.

El protocolo de tres sesiones: así se estructura la fuerza

Jalowsky, entrenadora de 60 años, propone una receta sencilla: caminar 30 minutos cada día y añadir tres sesiones de fuerza semanales con un par de mancuernas de apenas 5 kg. No hay máquinas, ni series infinitas ni largas horas en el gimnasio. La clave está en la constancia y la progresión con lo básico, justo lo que la ciencia del ejercicio recomienda para mantener la función muscular pasados los 50. La rutina se puede repartir en días alternos (lunes, miércoles y viernes, por ejemplo) y dura unos 20-25 minutos, lo que la hace compatible con cualquier horario laboral.

La evidencia apunta a que el estímulo de fuerza, aunque sea con cargas ligeras, es suficiente para frenar la pérdida natural de masa muscular que empieza hacia los 40 y se acelera con la edad. El secreto no está en levantar mucho peso, sino en ejecutar cada ejercicio con control y alcanzar un esfuerzo cercano al fallo muscular. Con 2-3 series de cada movimiento y 10 repeticiones, el músculo recibe el impulso necesario para mantenerse activo y generar energía.

Los diez ejercicios que componen la rutina (con su técnica)

La rutina incluye diez ejercicios trabajan todos los grupos musculares principales con un enfoque funcional. Se realizan en circuito, descansando lo justo entre movimientos, y usan las mancuernas de 5 kg durante todo el entreno:

  • Vuelo inverso (reverse fly): de pie, con el torso inclinado, eleva las mancuernas hacia los lados apretando la espalda.
  • Remo inclinado (bent-over row): con la espalda recta, lleva los codos hacia atrás hasta que las manos lleguen a la cintura.
  • Zancada atrás cruzada (curtsy lunge): da un paso atrás cruzando la pierna y flexiona ambas rodillas hasta casi tocar el suelo.
  • Curl de bíceps recíproco (reciprocal bicep curl): flexiona un brazo mientras bajas el otro en un movimiento alterno y controlado.
  • Patada de tríceps con pulso (tricep kickback pulse): con el torso inclinado, extiende el codo hacia atrás y añade pequeñas pulsaciones al final.
  • Sentadilla sumo (sumo squat): con los pies bien abiertos y puntas hacia fuera, desciende hasta que los muslos queden paralelos al suelo.
  • Remo vertical (upright row): de pie, sube las mancuernas por delante del cuerpo hasta la altura del pecho, con los codos apuntando hacia fuera.
  • Extensión frontal «serve the platter»: con codos pegados al cuerpo, extiende los brazos hacia delante como si sirvieras una bandeja.
  • Peso muerto unilateral (single-leg deadlift): a una pierna, inclina el torso hacia delante mientras llevas la otra pierna hacia atrás, manteniendo la espalda recta.
  • Salto de estrella con sentadilla (star jump with squat): salta abriendo piernas y brazos, vuelve a juntar los pies y baja a sentadilla con la mancuerna al pecho.

📊 La pauta en cifras

  • Frecuencia semanal: 3 sesiones de fuerza, en días alternos, más 30 minutos diarios de caminata.
  • Equipo mínimo: Dos mancuernas de 5 kg (12 libras).
  • Volumen por sesión: 10 ejercicios, 10 repeticiones cada uno, en circuito; 2-3 rondas según la condición física.
  • Duración total: Entre 20 y 25 minutos por sesión de fuerza.
  • Progresión: Añadir una tercera serie o subir ligeramente el peso cuando se complete sin dificultad.

rutina fuerza mujeres mayores

La técnica es más importante que la carga. Todos los movimientos se ejecutan con la espalda neutra, el abdomen activado y un ritmo pausado (2 segundos para levantar, 2 para bajar). Para el peso muerto unilateral, por ejemplo, el truco es imaginar que la pierna libre forma una línea recta con el tronco; para la zancada atrás cruzada, mantener el torso erguido evita que la rodilla delantera sobrepase la punta del pie. El remo vertical exige no encoger los hombros: la fuerza sale de la espalda alta, no del trapecio.

La base es lo que realmente transforma el cuerpo, no la solución más complicada.

Integrar este protocolo en la semana no requiere reorganizar la agenda. Basta con reservar tres bloques de 25 minutos (lunes, miércoles y viernes) y salir a caminar a diario. Si un día falla la sesión de fuerza, se recupera al siguiente; lo que no se negocia es la caminata, que mantiene activos los sistemas de energía y el hábito de movimiento.

La constancia y los estímulos mínimos: el secreto de la longevidad activa

Cada vez hay más datos que respaldan que el estímulo de fuerza, incluso con cargas moderadas, es eficaz para conservar la funcionalidad muscular a partir de los 50. La literatura sobre entrenamiento de fuerza señala que la clave está en la frecuencia semanal y en llegar cerca del fallo, no en levantar mucho peso una sola vez. Tres sesiones a la semana con una selección variada de movimientos ofrecen el estímulo necesario para activar la síntesis proteica y mantener la masa muscular activa, algo que a efectos prácticos se traduce en más energía diaria, mejor movilidad articular y una postura más sólida.

El enfoque de Jalowsky, además, evita la parálisis por análisis. No hay que contar calorías ni calcular porcentajes de repetición máxima: los diez ejercicios con las mancuernas de 5 kg y la caminata diaria son un punto de partida realista, que se puede ajustar añadiendo series o subiendo el peso cuando la persona se sienta cómoda. La ciencia del ejercicio muestra que los protocolos sencillos mejoran la adherencia, y la adherencia es el verdadero predictor del cambio.

Aterrizando el beneficio al lector: para alguien que lleva años sin entrenar fuerza, empezar con esta rutina supone un triple impacto. Primero, recupera la conexión neuromuscular, lo que mejora la coordinación. Segundo, genera un gasto energético que ayuda a mantener la composición corporal. Y tercero, construye el hábito del movimiento programado, una de las herramientas más potentes para la longevidad activa.

⚡ Rutina de Optimización Diaria

  • Prepara las mancuernas esta noche: Deja las dos mancuernas de 5 kg junto a la cama o en el salón para que mañana sea imposible saltarse la sesión.
  • Camina 30 minutos al levantarte: La caminata activa el metabolismo y sirve de calentamiento; hazla antes del desayuno o en la pausa de media mañana.
  • Agenda las tres sesiones de fuerza: Pon en el calendario tres bloques de 25 minutos (por ejemplo, lunes, miércoles y viernes a las 8:00) y trátalos como una reunión no negociable.

Lo que le hace el alcohol a tu organismo en 20 minutos: la frase del médico que se ha vuelto viral

Beber alcohol parece un gesto sencillo: una copa, una charla, una sobremesa. Pero en el momento en que el líquido toca tu estómago se activa un proceso mucho más rápido de lo que imaginas. En apenas diez minutos las primeras moléculas de etanol ya han cruzado la barrera hematoencefálica y han llegado al cerebro.

A los veinte minutos, el efecto es innegable. La corteza prefrontal —la zona que frena tus impulsos y ordena tus decisiones— empieza a funcionar más lento, y de ahí nace esa sensación de desinhibición que muchos confunden con estar «más contento». No es alegría: es que el freno se ha aflojado.

Alcohol: la primera parada es el cerebro

Youtube video

El etanol es una molécula diminuta y muy soluble, así que atraviesa con facilidad casi cualquier membrana del cuerpo, incluida esa barrera que protege al cerebro de sustancias extrañas. Por eso los efectos se notan tan pronto: no hace falta emborracharse para que el sistema nervioso central ya esté alterado.

Una vez dentro, el alcohol actúa como depresor: ralentiza la comunicación entre neuronas. Ahí aparecen la euforia leve, los reflejos más torpes y esa dificultad repentina para hilar una frase con precisión. Cuanto más rápido bebes, más brusco es el golpe.

El verdadero villano no es el alcohol, es lo que fabrica tu hígado

Aquí está el giro que pocos conocen. El alcohol en sí no es lo más tóxico de la ecuación. Cuando el hígado empieza a metabolizarlo, lo convierte en acetaldehído, un compuesto hasta 20 veces más tóxico que el propio etanol y clasificado como cancerígeno.

Ese acetaldehído es el que provoca el rubor facial, el sudor, las náuseas y buena parte del malestar que asociamos con «haber bebido de más». El hígado intenta neutralizarlo cuanto antes, pero si bebes rápido, se satura y el tóxico se acumula más tiempo del deseable en tu organismo.

Gastroenterólogos y neurobiólogos coinciden en el mismo punto

Youtube video

Tanto los hepatólogos como divulgadores especializados en neurociencia insisten en algo similar: el problema no es solo «cuánto» bebes, sino la velocidad a la que lo haces. Un consumo lento da tiempo al hígado a ir procesando el acetaldehído sin que se dispare su concentración en sangre.

Además, beber con el estómago vacío acelera todo el proceso, porque el alcohol pasa antes al intestino delgado, donde la absorción es mayor. Ese detalle tan simple —comer algo antes— puede cambiar radicalmente cómo te sientes esa noche y al día siguiente.

Qué pasa en tu cuerpo minuto a minuto

Para entender por qué el reloj importa tanto, conviene desglosar la secuencia real de lo que ocurre tras la primera copa. No es un proceso lineal ni idéntico para todos, pero sí sigue un patrón bastante predecible en la mayoría de personas sanas.

Estas son las fases más estudiadas por la comunidad médica, desde que el alcohol entra en el cuerpo hasta que el hígado termina de procesarlo:

  • 0-10 minutos: el alcohol ya se absorbe en el estómago y empieza a pasar a la sangre.
  • 10-20 minutos: llega al cerebro y comienza la desinhibición y la ralentización de reflejos.
  • 20-60 minutos: el hígado empieza a producir acetaldehído en cantidades crecientes.
  • Varias horas después: el cuerpo elimina el acetaldehído poco a poco, lo que explica la resaca del día siguiente.

Factores que cambian la ecuación para cada persona

No todos metabolizamos el alcohol igual, y esa diferencia tiene una base genética real. Algunas personas cuentan con una versión menos eficiente de la enzima encargada de eliminar el acetaldehído, lo que provoca enrojecimiento facial y malestar incluso con cantidades pequeñas.

También influyen el peso corporal, el sexo, si se ha comido antes y qué tipo de bebida se elige. Ciertas bebidas oscuras contienen compuestos adicionales, los llamados congéneres, que agravan aún más los síntomas al día siguiente.

Lo que viene: más ciencia, menos mitos sobre el alcohol

La buena noticia es que cada vez hay más divulgación seria y accesible sobre lo que realmente ocurre en el cuerpo cuando bebemos, alejada de bulos y de la desinformación que circula en redes sociales. Médicos, gastroenterólogos y neurobiólogos están explicando estos procesos con un lenguaje cada vez más claro para el público general.

Ese conocimiento no busca alarmar, sino dar herramientas: saber que el reloj empieza a correr desde el primer sorbo permite beber con más consciencia, si se decide beber. Y esa, hoy por hoy, es la recomendación más realista que ofrece la ciencia.

Hallado en Tailandia un nuevo dinosaurio de cuello largo: Uragasaurus kalasinensis

Una vértebra fósil desvela en Tailandia el primer dinosaurio mamenchisáurido fuera de China, bautizado Uragasaurus kalasinensis. El equipo internacional liderado por Apirut Nilpanapan ha publicado el hallazgo en Scientific Reports. La nueva especie vivió hace entre 145 y 150 millones de años en lo que hoy es el noreste tailandés, ampliando el mapa de distribución de estos gigantes de cuello larguísimo.

Un cuello que desafiaba la gravedad

Los mamenchisáuridos son famosos por sus cuellos desproporcionados, que podían representar casi la mitad de la longitud total del animal. Los investigadores estiman que Uragasaurus kalasinensis medía alrededor de 20 metros, un tamaño comparable al de un camión tráiler, y se alimentaba de la vegetación alta de los bosques del Jurásico Superior. Su cuello, tan largo como una pista de tenis, le permitía alcanzar copas de árboles inaccesibles para otros herbívoros.

La vértebra que habló: anatomía de un descubrimiento

Uragasaurus

El fósil, una vértebra dorsal anterior, conserva una combinación única de crestas óseas, cavidades y láminas de refuerzo —llamadas laminae— que nunca antes se habían documentado en ninguna especie conocida. Esta configuración tan peculiar justificó la creación del nuevo género. Aunque pueda sorprender que un solo hueso baste para nombrar una nueva especie, los paleontólogos saben que las vértebras de los saurópodos contienen una riqueza de caracteres anatómicos que permiten distinguir géneros y familias con gran precisión.

El equipo comparó el ejemplar —catalogado como PRC 460— con vértebras de otros saurópodos asiáticos, como Mamenchisaurus youngi y Mamenchisaurus hochuanensis. Las diferencias en las láminas prezigodiapofisarias inferiores y superiores resultaron decisivas. Según el estudio, esta configuración constituye un conjunto de rasgos autapomórficos que no encaja con ningún otro taxón.

El yacimiento de Phu Noi, en la provincia de Kalasin, está resultando una ventana excepcional al Jurásico del Sudeste Asiático. En las últimas décadas, Tailandia ha proporcionado una sorprendente diversidad de dinosaurios, incluidos terópodos, ornitópodos y varios saurópodos. Uragasaurus eleva a quince las especies de dinosaurios descritas en el país.

Cada vértebra de un saurópodo es una pieza de un rompecabezas evolutivo que cambia lo que sabemos sobre la dispersión de estos gigantes en Asia.

Análisis: Tailandia, nuevo epicentro de la paleontología del Sudeste Asiático

La descripción de Uragasaurus kalasinensis no es un dato aislado, sino el último capítulo de un cambio profundo en la paleontología de la región. Hasta hace tres décadas, los mamenchisáuridos se consideraban un grupo casi exclusivamente chino. Ahora sabemos que su distribución abarcó al menos hasta el noreste de Tailandia, lo que sugiere que estos herbívoros gigantes pudieron dispersarse a través de amplias zonas del este asiático durante el Jurásico Superior.

El hallazgo también refuerza la importancia de la Formación Phu Kradung como un yacimiento de primer orden. Los paleontólogos confían en que futuras excavaciones en la zona revelen más restos de dinosaurios del Jurásico. Cada nuevo fósil no solo ilumina la diversidad de un ecosistema perdido, sino que ayuda a reconstruir las rutas de dispersión y las relaciones evolutivas de los grandes saurópodos.

Sin embargo, la evidencia es todavía fragmentaria. Basar una nueva especie en una sola vértebra, aunque científicamente sólido por los caracteres autapomórficos, invita a la prudencia. Nuevos materiales, especialmente elementos del cuello o del cráneo, podrían afinar o incluso revisar la clasificación. Por eso, el equipo anima a continuar la exploración de los afloramientos jurásicos tailandeses, que prometen seguir deparando sorpresas.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: Una nueva especie y género de saurópodo mamenchisáurido, Uragasaurus kalasinensis.
  • Dónde: Yacimiento de Phu Noi, provincia de Kalasin, noreste de Tailandia.
  • Institución responsable: Equipo internacional liderado por Apirut Nilpanapan; estudio publicado en Scientific Reports.
  • Cuándo: Período Jurásico Superior (145–150 millones de años); publicación el 15 de julio de 2026.
  • Impacto a futuro: Amplía la distribución de los mamenchisáuridos fuera de China y señala a Tailandia como un territorio clave para la paleontología del Jurásico asiático.

Tendencias empleo público: la OCDE avisa del fin de la ‘titulitis’ en las ofertas de trabajo

La Organización para la Cooperación y el Desarrollo Económicos (OCDE) acaba de poner sobre la mesa un cambio de paradigma que afecta de lleno al empleo público. En su informe ‘A skills first labour market’, el organismo concluye que la exigencia de titulaciones universitarias está dando paso a un modelo basado en habilidades. Un 36% de los trabajadores en activo considera que tiene las competencias justas para su puesto y el 40% en Estados Unidos o Canadá. Las administraciones empiezan a tomar nota.

La razón principal es la velocidad a la que cambian los puestos de trabajo. La entrada de herramientas como la inteligencia artificial, el envejecimiento de la población o la transición ecológica modifican los perfiles más rápido de lo que se actualizan los planes de estudio. La OCDE insiste: la formación académica sigue siendo importante, pero no puede ser la única llave de acceso.

Por qué la ‘titulitis’ pierde peso en las ofertas de trabajo

El informe señala que muchos empleados ocupan puestos para los que no están realmente preparados. Un 36% de los analizados reconoce que tiene las habilidades justas, y en países como Canadá esa cifra sube al 40%. Al otro lado del mostrador, las empresas y los servicios públicos encuentran cada vez más difícil hallar candidatos que encajen con lo que necesitan.

Alemania, Japón, Irlanda o Grecia ya reconocieron en 2025 que no encontraban perfiles adecuados. El problema es urgente porque, según la OCDE, las competencias que hoy se demandan quedarán obsoletas antes de 2030. Miles de personas tendrán que mejorar su formación para no perder el tren.

El modelo que coloca las habilidades en el centro puede abrir la función pública a miles de aspirantes que hoy quedan fuera por no tener un título universitario.

La tendencia es clara: se acabó filtrar currículums solo por una carrera. El valor está en lo que sabes hacer y en cómo lo demuestras.

Qué propone la OCDE: el modelo ‘skills first’

El enfoque ‘skills first’ consiste en identificar qué competencias necesita un puesto y comprobar si el candidato puede demostrarlas, sin importar si las adquirió en la universidad, en una FP, con cursos o con experiencia laboral. Esto reduce errores de selección y amplía la base de aspirantes.

El informe cita ejemplos reales: en IBM, la mitad de las ofertas ya no exigen estudios superiores y uno de cada cinco empleados cumple ese perfil. La administración de Delaware sustituyó el requisito de licenciatura por experiencia y las solicitudes se dispararon un 575%. En LinkedIn, las vacantes que pedían experiencia en lugar de títulos recibían un 60% más de interacciones, y los contratados sin carrera universitaria permanecían dos años más en la empresa que los titulados.

Para que este modelo funciones, la OCDE propone itinerarios formativos flexibles y modulares durante toda la vida laboral. Las microcredenciales —pequeños cursos con evaluación rigurosa— y los pasaportes de habilidades que ya ensayan Francia y Singapur son el camino.

Cómo afecta este cambio a los opositores y al empleo público español

España se sitúa en la mitad superior de los países que mejor integran estas prácticas, aunque ningún Estado ha completado la transición. Las administraciones públicas son, por tradición, las más resistentes: las bases de muchas oposiciones siguen exigiendo diplomatura, grado o licenciatura como filtro previo. Sin embargo, la escasez de personal en cuerpos como Correos, donde basta con la ESO, o las OPEs sanitarias que priman experiencia sobre títulos muestran que la brecha se está cerrando.

Un aspirante que hoy mire hacia el empleo público tiene que entender que la certificación de competencias ganará terreno frente al mero diploma. Los procesos de concurso-oposición ya valoran la experiencia y la formación continua más que nunca. Invertir en microcredenciales, idiomas o herramientas digitales puede marcar la diferencia en la fase de méritos.

OCDE empleo

Análisis: qué implica para quien quiere una plaza fija

El giro hacia las habilidades tiene dos caras. Por un lado, democratiza el acceso a puestos que históricamente exigían titulaciones que no siempre guardaban relación con la función real. Por otro, obliga al opositor a construir un perfil demostrable, no solo a memorizar un temario. La Administración española se mueve despacio, pero la presión de Bruselas y la escasez de profesionales en áreas como la ciberseguridad, la atención sociosanitaria o el mantenimiento industrial acelerarán la adopción del modelo ‘skills first’.

Quien se prepare con un enfoque solo académico corre el riesgo de llegar tarde. Las convocatorias más recientes —como las de Renfe o Aena— ya integran pruebas prácticas y valoran certificaciones oficiales de competencias digitales. La recomendación es clara: complementa tu formación con experiencia, cursos avalados y un buen registro de tus habilidades en plataformas como Europass o los futuros pasaportes de habilidades. El mérito ya no está solo en el libro, sino en lo que puedes hacer con él.

📨 Cómo adaptar tu perfil al modelo ‘skills first’

Mientras las administraciones completan la transición, el aspirante puede adelantarse con cinco pasos concretos:

  1. Paso 1: Haz un inventario realista de tus habilidades: idiomas, manejo de herramientas informáticas, atención al público, redacción, resolución de incidencias. No descartes nada.
  2. Paso 2: Busca microcredenciales y certificaciones oficiales en plataformas como el INAP o el SEPE. La constancia de un curso de 40 horas en ciberseguridad puede valer más que una mención genérica en el currículum.
  3. Paso 3: Actualiza tu currículum y tu perfil profesional con un formato basado en competencias, no solo en títulos. Muestra qué sabes hacer y cómo lo has aplicado.
  4. Paso 4: Prepárate para entrevistas o pruebas prácticas que evalúen tus capacidades reales. Muchas entidades públicas están incluyendo simulaciones, casos prácticos y dinámicas de grupo.
  5. Paso 5: Sigue las convocatorias que ya no exigen titulación universitaria. Correos, auxilio judicial y algunas bolsas de interinos son solo el principio. La tendencia irá a más.

📋 Ficha del informe de la OCDE

  • Organismo / País: OCDE (Organización para la Cooperación y el Desarrollo Económicos).
  • Número de plazas: No aplica (se trata de un informe de tendencias, no una convocatoria).
  • Sueldo estimado: No aplica.
  • Fecha límite de inscripción: No aplica.
  • Dónde inscribirse: Puedes consultar el informe completo en el portal de publicaciones de la OCDE (no requiere inscripción).

EE.UU. impone aranceles del 25% a Brasil y Lula activa la Ley de Reciprocidad en plena campaña

He analizado el anuncio de la Casa Blanca de ayer y lo que encuentro es un nuevo capítulo de tensiones comerciales en el continente americano. La Administración Trump ha impuesto un arancel del 25% sobre la mayoría de productos brasileños a partir del 22 de julio, una medida que activa de inmediato la Ley de Reciprocidad de Brasil y enciende la campaña electoral de ese país.

La decisión de Washington y la respuesta inmediata de Brasilia

La Oficina del Representante Comercial de Estados Unidos (USTR) ha fundamentado la subida en una investigación que acusa a Brasil de prácticas desleales. El pliego de cargos es extenso: desde el sistema de pagos electrónicos PIX, que perjudica a empresas estadounidenses como Visa o Google Pay, hasta presunto apoyo a la deforestación ilegal que abarataría los productos agrícolas brasileños. La lista de afectados es amplia: azúcar, maquinaria agrícola y eléctrica, prendas de vestir, papel, acero, productos farmacéuticos, aeronaves civiles e incluso vehículos. Sin embargo, más de 2.100 excepciones —carne bovina, café, zumo de naranja, celulosa y componentes aeronáuticos— demuestran que Washington intenta minimizar los daños a sus propios consumidores y a la cadena productiva.

“El presidente Trump ha ordenado a la Oficina del Representante Comercial imponer un arancel del 25% a la mayoría de las importaciones brasileñas. No haya ninguna duda sobre el motivo: el presidente Lula y su Gobierno no han negociado de buena fe con Estados Unidos”. — Marco Rubio, secretario de Estado de Estados Unidos, 16 de julio de 2026

La respuesta del Ejecutivo de Luiz Inácio Lula da Silva no se ha hecho esperar. Brasil ha calificado la medida de “acto sin justificación económica” y ha anunciado la aplicación inmediata de la Ley de Reciprocidad, que impondrá gravámenes equivalentes a productos estadounidenses. El Gobierno brasileño recuerda que Estados Unidos acumula un superávit comercial de 424.500 millones de dólares en bienes y servicios en los últimos 15 años y que el 76% de las importaciones estadounidenses ya entraban sin aranceles.

Un pulso con menos carga económica de lo que parece

Lo que me llama la atención es la limitada capacidad de daño real que tiene esta escalada para la economía brasileña. China se ha consolidado como el principal socio comercial de Brasil en la última década, y hoy las exportaciones al mercado estadounidense apenas representan el 11% del total. El año pasado, Trump ya aplicó un arancel del 50% a parte de los productos brasileños, y Brasilia consiguió amortiguar el golpe con un programa de créditos y ayudas, además de redirigir el flujo comercial hacia Asia.

En esta ocasión, el factor diferencial es el calendario electoral. Brasil se dirige a las presidenciales de octubre, con Lula ampliando su ventaja sobre Flávio Bolsonaro —hasta ocho puntos según la última encuesta de Quaest—, mientras el hijo del expresidente Jair Bolsonaro viajaba la semana pasada a Estados Unidos para intentar frenar los aranceles. El comunicado oficial de Brasilia acusa directamente a “falsos patriotas” que “diseñaron y defendieron públicamente acciones contra nuestro país movidos por objetivos electorales”. La dimensión política supera, por tanto, a la económica.

🌍 El impacto en España y Europa

El efecto directo en el Euríbor o en las hipotecas variables españolas es prácticamente nulo, pero la escalada comercial entre Washington y Brasilia añade un foco de incertidumbre a una economía global ya tensionada. Para la eurozona, el pulso amenaza con retrasar la ratificación del acuerdo UE-Mercosur y podría encarecer algunas materias primas agrícolas si el conflicto desvía flujos comerciales. Las empresas españolas con filiales en Brasil o las agroexportadoras que compiten en mercados internacionales pueden verse afectadas por cambios en los precios relativos. A nivel general, la proliferación de disputas arancelarias debilita el marco multilateral del comercio, algo que el BCE observa con cautela al evaluar los riesgos para la inflación y el crecimiento de la zona euro.

Barclays Telefónica rebaja su valoración en pleno debut bursátil de Digi

Barclays ha recortado este miércoles el precio objetivo de Telefónica hasta los 3,80 euros por acción, en la misma jornada en que Digi debutaba en el parqué español. La rebaja, del 5% respecto a la anterior estimación, deja el potencial alcista de los títulos en un tímido 6% desde los 3,59 euros con que cerraron ayer.

El banco británico justifica la revisión en una valoración más baja para Brasil, que refleja el aumento de los rendimientos de los bonos a 10 años y un mayor coste medio ponderado del capital. En España, en cambio, prevé tendencias sólidas, con un crecimiento de aproximadamente el 2% tanto en ingresos por servicios como en ebitda ajustado, gracias al buen desempeño en el segmento premium.

La nueva valoración de 3,80 euros se sitúa por debajo del consenso del mercado, que según datos de LSEG ronda los 4,01 euros por acción. Para Telefónica, que llegó a rozar los 4 euros el pasado 19 de mayo, el recorte supone un jarro de agua fría tras una racha adversa a finales de junio, cuando encadenó 12 caídas en 13 sesiones.

Los motivos de la rebaja de Barclays

El análisis de Barclays desglosa los vientos de cola y de frente que afronta la operadora. En Brasil, el incremento de los rendimientos de la deuda a largo plazo eleva el coste de capital y reduce el valor presente de los flujos futuros, lo que explica la rebaja. Sin embargo, el informe también anticipa que en Alemania podría observarse una ligera mejora, aunque aún con descensos del 6%–7% interanual en ingresos por servicios y ebitda ajustado.

En España, el banco espera que las tendencias sigan siendo sólidas, en línea con el primer trimestre de 2026, apoyadas en un consumidor dispuesto a pagar por servicios de mayor calidad. El crecimiento del segmento premium podría actuar de contrapeso, pero no evita que la valoración pierda fuelle.

Digi debuta con caídas del 8% tras un arranque alcista

El estreno bursátil de Digi no fue el esperado. Tras abrir con ligeras ganancias, la operadora low cost cedió un 8%, un inicio volátil que refleja la prudencia del mercado ante el nuevo actor. Aun así, su presencia en el parqué supone un recordatorio incómodo para Telefónica: en España sigue habiendo un rival muy agresivo en precio que lidera las altas netas de clientes.

La salida a Bolsa de Digi añade un recordatorio incómodo para Telefónica: en España sigue habiendo un rival dispuesto a erosionar márgenes con precios agresivos.

Un sector en transformación y una competencia que no da tregua

Para los inversores, la coincidencia del recorte de valoración con el debut de Digi dibuja un panorama de mayor presión competitiva. Telefónica ha apostado por el segmento premium para defender márgenes, pero el mercado español sigue mostrando un apetito creciente por tarifas bajas. A escala global, el repunte de los rendimientos de la deuda eleva el coste de capital de todas las telecos, comprimiendo sus valoraciones.

La corrección de Telefónica desde los 3,95 euros de mayo ya había incorporado parte de ese sobrecoste y el efecto del descuento del dividendo, pero la llegada de Digi al parqué añade una capa adicional de incertidumbre. Si la low cost confirma su capacidad de captar clientes con una propuesta de bajo coste, la presión sobre los ingresos del operador tradicional podría intensificarse, sobre todo si las subidas de tipos siguen castigando las valoraciones del sector.

El próximo informe trimestral de Telefónica, previsto para finales de julio, será la primera gran prueba de fuego. Los inversores querrán comprobar si las tendencias positivas en España y la mejora en Alemania son suficientes para sostener la cotización, o si el deterioro del coste de capital en Brasil y la competencia de Digi seguirán pesando sobre la acción.

La adquisición de la startup de IA Arpalus por Instacart: qué enseña a los founders sobre exits estratégicos

Para muchos founders, salir a bolsa parece el único final de película. Sin embargo, una adquisición estratégica por parte de un gigante del sector puede ser la validación definitiva de un producto de nicho y una fuente de liquidez inmediata. Instacart acaba de comprar la startup israelí Arpalus, especializada en visión artificial para supermercados, y el movimiento deja lecciones claras sobre cómo preparar un exit que atraiga a compradores corporativos.

La operación: Arpalus pasa a manos de Instacart

Instacart, el gigante estadounidense del grocery tecnológico con una capitalización bursátil de unos 11.000 millones de dólares, ha cerrado la adquisición de Arpalus. La cifra exacta no se ha hecho pública, pero el medio israelí Calcalist la sitúa en decenas de millones de dólares. Se trata de la primera compra de una empresa israelí por parte de Instacart, lo que subraya el atractivo del ecosistema de Startup Nation para los grandes players del retail.

Arpalus, fundada en 2019 por Ofir Zilberberg —CEO y exingeniero de las Fuerzas Aéreas israelíes y Elbit Systems— y el doctor Rotem Bennet, experto en visión artificial que pasó por Microsoft Research, ha levantado alrededor de 5 millones de dólares en financiación. Entre sus inversores figuran la Autoridad de Innovación de Israel, True Global Ventures, Duo Partners Fund, la aceleradora Techstars, Noam Lanir y el fondo American Playhouse. La compañía, con sede en Netanya y unas veinte personas en plantilla, surgió de la incubadora Nielsen Innovate.

Tecnología de visión artificial que lee estanterías en tiempo real

El verdadero activo de Arpalus es su software de visión artificial, entrenado para analizar lineales de supermercado en condiciones reales: cambios de luz, conexiones wifi inestables y miles de productos casi idénticos apilados. La empresa afirma que su sistema identifica artículos individuales con una precisión superior al 95% de media. Basta un breve barrido con la cámara de un móvil estándar para convertir la imagen del lineal en un mapa digital del inventario disponible.

Este enfoque resuelve uno de los mayores puntos de fricción del comercio electrónico de alimentación: la diferencia entre el catálogo online y lo que realmente hay en la tienda. Las sustituciones de producto y los pedidos cancelados erosionan la confianza del cliente y castigan la cuenta de resultados. Instacart, con más de 1.600 millones de pedidos históricos y presencia en casi 100.000 tiendas de Norteamérica, ve en la tecnología de Arpalus una palanca para cerrar esa brecha.

La jugada de Instacart: de marketplace a plataforma de retail intelligence

La adquisición encaja en la transformación de Instacart, que dejó de ser un simple servicio de reparto para convertirse en una empresa de tecnología para el retail. Su red de unos 600.000 shoppers —los compradores que preparan los pedidos en las tiendas— podrá ahora escanear estanterías a través de la app de Instacart mientras completan encargos. Los datos generados alimentarán una plataforma de inteligencia de inventario en tiempo real que también dará servicio a soluciones como los carros inteligentes Caper y Store View, otro producto de visión artificial de la casa.

La compañía fundada en 2012 y cotizada en el Nasdaq desde 2023 obtiene ya más de 1.000 millones de dólares anuales de su negocio de publicidad digital. Con Arpalus, añade una capa de datos físicos que afianza su propuesta de valor frente a retailers como Walmart o Amazon Fresh.

La compra de Arpalus demuestra que un producto de nicho bien ejecutado puede ser la llave que abre la puerta de un gigante.

Lecciones para founders: cómo preparar un exit estratégico

El caso Arpalus no es una anomalía. El ecosistema israelí lleva años exportando talento y tecnología al retail global: empresas como Trax ya levantaron cientos de millones con soluciones similares de computer vision para lineales. La diferencia aquí es que Arpalus ha optado por una salida temprana en lugar de escalar de forma independiente, una decisión que muchos founders rechazan por miedo a perder el control o por considerar que una adquisición “pequeña” resta prestigio.

📦 Caso de estudio: Arpalus (exit a Instacart)

  • El reto: Construir un sistema de visión artificial lo bastante robusto para funcionar en pasillos de supermercado con condiciones de luz y conectividad adversas.
  • La jugada: Centrarse en un solo vector de valor —la disponibilidad real en lineal— y validarlo con clientes piloto sin necesidad de levantar decenas de millones.
  • El resultado: Adquisición por parte de Instacart en 2026 por decenas de millones de dólares, integrando la tecnología en una red de 600.000 shoppers.
  • La lección: Un producto de nicho que resuelve un dolor concreto y medible puede ser la llave de entrada a un comprador corporativo, incluso si la empresa es pequeña.

Para un founder, la enseñanza es doble. Primero, la especialización extrema paga: Arpalus no intentó abarcar toda la cadena de suministro, solo la lectura de estanterías. Segundo, conviene diseñar el producto pensando en quién podría integrarlo. Instacart no compró un equipo de veinte personas por casualidad; compró una tecnología que encaja como un guante en su hoja de ruta. Si tu startup puede demostrar con datos que mejora un KPI crítico del potencial comprador —en este caso, la precisión del inventario y la reducción de sustituciones—, la conversación sobre un exit pasa de hipotética a estratégica.

Ojo: una salida temprana no es un fracaso ni un atajo. Requiere la misma disciplina financiera que una ronda de Series B. Arpalus había quemado poco capital —5 millones en cinco años— y mantenía un burn rate contenido, lo que facilitó la negociación. Cuando un comprador ve que la startup no está desesperada por liquidez, la valoración sube.

Análisis E-E-A-T: El valor de integrarse en una plataforma

La operación tiene un precedente claro en la estrategia de las big tech: integrar startups de IA que ya han resuelto problemas muy concretos en lugar de desarrollarlos internamente desde cero. En el sector del grocery, el margen se juega en la última milla y en la fiabilidad del surtido. Instacart, que compite contra los sistemas de pedido propios de cadenas como Kroger o contra la logística de Amazon, necesita diferenciarse con datos exclusivos. La tecnología de Arpalus le da una ventana al lineal que ni el retailer ni el cliente ven con tanta granularidad.

Para los founders españoles que miran hacia Israel como referente en deep tech, la lección es que no siempre hace falta construir un unicornio. Un producto sólido, una base de inversores que entienda los tiempos del desarrollo tecnológico —ahí entran las aceleradoras como Techstars o la propia Autoridad de Innovación israelí— y la paciencia para encontrar al comprador adecuado pueden generar un retorno muy atractivo sin diluirse hasta límites insoportables.

🚀 Hoja de Ruta para Emprender

  • Especialízate en un dolor medible: Elige un problema muy concreto (como la precisión del inventario en lineal) y construye una métrica de éxito que puedas demostrar con datos.
  • Diseña para el comprador potencial: Pregúntate qué KPI moverías si un gigante como Instacart, Mercadona o Carrefour usara tu tecnología. Esa respuesta guía tu hoja de producto.
  • Controla el burn rate: Una startup que llega a una negociación de adquisición con caja y un gasto moderado tiene más poder de negociación que otra que quema capital a ritmo de Serie A.
  • Conecta con aceleradoras globales: Programas como Techstars o la incubadora Nielsen Innovate no solo aportan capital semilla: abren la puerta a los contactos que pueden desencadenar un exit corporativo.

La nueva serie de la DGT que verás este verano: a qué vehículos afecta y por qué no debes cambiar la tuya

La DGT ya lo ha confirmado: a partir de este verano vas a cruzarte con coches que llevan una combinación de letras que hasta ahora no habías visto en la carretera. Se llaman NNY y, un poco más adelante, NPW. Y no, no es una avería del sistema ni un capricho administrativo.

Es, simplemente, el siguiente paso de un mecanismo que lleva funcionando desde el año 2000 sin descanso. Cada vez que se agota una combinación de letras, Tráfico pasa a la siguiente, y este verano —coincidiendo con uno de los picos de ventas del año— le toca el turno a estas nuevas series.

DGT: qué cambia exactamente y por qué ahora

Según ha explicado la propia DGT, el salto se debe al volumen de matriculaciones. En España se registran entre 80.000 y 120.000 vehículos nuevos cada mes, y ese ritmo hace que las combinaciones de letras se consuman más rápido de lo que muchos imaginan. La letra N lleva circulando desde la primavera de 2025, y ahora toca avanzar dentro de esa misma familia de siglas.

Junio y julio son, además, meses de fuerte actividad comercial para los concesionarios, así que el cambio se notará con más rapidez de lo habitual. No hace falta ser un experto en tráfico para darse cuenta: basta con fijarse en las matrículas de los coches recién salidos del concesionario para verlo con tus propios ojos.

Matrículas: el código que llevas pegado al coche sin pensarlo

Lo curioso de todo esto es que la DGT lleva más de dos décadas gestionando este sistema casi sin que nadie repare en él, y sin embargo sigue despertando una curiosidad enorme entre conductores y compradores. Las matrículas españolas siguen el mismo formato desde el año 2000: cuatro números y tres letras consonantes, sin vocales y sin la Ñ ni la Q, para evitar palabras malsonantes o confusiones visuales.

Ese pequeño código dice mucho más de lo que parece. Con solo mirar las tres últimas letras, cualquiera con algo de práctica puede hacerse una idea aproximada de cuándo se matriculó un coche, algo que resulta especialmente útil si estás valorando comprar uno de segunda mano.

A qué vehículos afecta realmente este cambio

Youtube video

Aquí está el matiz que más confusión genera cada vez que se anuncia una nueva serie: el cambio solo afecta a los coches que se matriculen a partir de ahora, no a los que ya circulan. Si tu vehículo lleva una M, una L o incluso una H, seguirá siendo perfectamente legal y no tienes que tramitar absolutamente nada.

De hecho, la propia DGT recuerda que el parque automovilístico español sigue siendo bastante veterano: todavía circulan por nuestras carreteras coches con más de catorce años y matrículas que arrancan por letras muy anteriores a la N. Conviven, sin ningún problema, generaciones distintas de vehículos con sistemas de seguridad y tecnologías radicalmente diferentes.

Lo que debes saber si compras un coche este verano

Si estás pensando en comprar un coche —nuevo o de segunda mano— este cambio de serie puede darte alguna pista útil, aunque conviene no fiarse solo de las apariencias. Una matrícula reciente no garantiza por sí sola que el coche esté en buen estado, y una más antigua tampoco significa lo contrario si ha tenido un mantenimiento cuidado.

Antes de cerrar cualquier compra, hay algunos pasos que merece la pena seguir para no llevarte sorpresas desagradables:

  • Pedir el informe oficial del vehículo en la sede electrónica de la DGT.
  • Comprobar la fecha real de la primera matriculación, no solo la letra de la placa.
  • Revisar si el coche ha sido rematriculado en algún momento.
  • Verificar que la ITV está en vigor y que no existen cargas o embargos pendientes.

Lo que viene después de este verano

La secuencia no se va a detener aquí. Según las estimaciones que maneja la propia DGT, una vez se agote la combinación NPW, el siguiente gran salto llegará con la letra P, previsiblemente entre finales de 2026 y principios de 2027, siempre en función de cómo evolucione el mercado.

Lo bueno de este sistema es que, pese a llevar más de veinte años en marcha, sigue teniendo margen de sobra por delante: se calcula que aún queda capacidad para varias décadas al ritmo actual de matriculaciones. Así que, si algo demuestra este pequeño cambio de verano, es que el parque automovilístico español sigue en movimiento, aunque las letras de una matrícula parezcan, a simple vista, un detalle menor.

Actualización Glamsterdam Ethereum: 1inch confirma procesamiento más rápido y mejor indexación

La actualización Glamsterdam de Ethereum, el próximo gran salto del protocolo, está cada vez más cerca. El equipo de 1inch, uno de los agregadores DeFi más utilizados del ecosistema, ha confirmado que los avances en las redes de desarrollo son sólidos y que los cambios previstos transformarán la forma en que la red procesa información, sin que el usuario de a pie note un cambio brusco en su experiencia.

Por decirlo de forma sencilla: Ethereum está afinando su motor. Glamsterdam no cambiará el aspecto de tus transacciones, pero sí las hará más rastreables, más transparentes y, sobre todo, sentará las bases para que en el futuro puedan procesarse muchas más a la vez.

Qué trae Glamsterdam: ePBS, registros de transferencias nativas y listas de acceso por bloque

El menú de cambios que llega con este hard fork es ambicioso. Kirill Kuznetsov, arquitecto senior de soluciones en 1inch, ha detallado tres pilares que redefinirán el funcionamiento interno de la red. El primero es la incorporación de registros (logs) para las transferencias de ETH nativo. Hasta ahora, seguir el rastro de un movimiento de ether requería rastrear llamadas internas, mientras que los tokens ERC-20 sí dejaban un evento visible. Para los exploradores de bloques, las herramientas de análisis y las carteras, esta asimetría ha sido un quebradero de cabeza constante. Con Glamsterdam, cualquier envío de ETH quedará registrado de forma tan sencilla como el de un token.

El segundo gran cambio es la separación proponente-constructor consagrada en el protocolo, conocida como ePBS. Hoy, ese reparto de tareas (quién propone el bloque y quién lo construye) depende de intermediarios externos, los llamados relays, que actúan como un puente de confianza. Glamsterdam internaliza esa función, eliminando una capa de terceros y haciendo que el flujo de construcción de bloques sea más predecible y resistente a manipulaciones. Kuznetsov señala que esto podría hacer el MEV (el valor extraíble por los mineros o validadores al ordenar transacciones) «más honesto» y acelerar la propagación de bloques entre nodos.

El tercer pilar son las listas de acceso a nivel de bloque. Los clientes de Ethereum sabrán de antemano qué cuentas y espacios de almacenamiento se van a modificar, lo que permite precargar datos de forma eficiente y prepara el terreno para una ejecución más paralela. De rebote, el tamaño máximo del bytecode de los contratos inteligentes crecerá de forma considerable, ampliando el espacio disponible para protocolos de enrutamiento complejos, abstracción de cuentas y lógica avanzada en cadena. Y para rematar, se revisa el modelo de costes del gas: las operaciones intensivas en cómputo se abaratan, mientras que las que disparan el crecimiento del estado se encarecen.

Por qué 1inch celebra los cambios: menos intermediarios y más transparencia

Para un protocolo como 1inch, que agrega rutas de intercambio en múltiples plataformas, la mejora en la indexación de los movimientos de ETH es un regalo. Poder rastrear las transferencias de forma nativa simplifica el desarrollo de herramientas de historial de transacciones y reduce las posibilidades de error en en la contabilidad de los flujos. La separación proponente-constructor a nivel de protocolo también le sienta bien a la filosofía de transparencia que persigue el ecosistema: se elimina un punto ciego y se reparte mejor el poder entre los distintos actores de la red.

Además, el aumento del límite de bytecode abre la puerta a contratos más sofisticados sin necesidad de trucos de optimización extrema. Los equipos de desarrollo podrán diseñar lógicas de enrutamiento más potentes que aprovechen cada rincón del nuevo espacio disponible. Y la revisión del gas obligará a revisar las suposiciones sobre costes, pero a cambio promete un sistema más equilibrado que penalice menos ciertas operaciones útiles.

Glamsterdam convierte en nativo lo que hoy depende de infraestructura externa, y eso cambia las reglas del juego para la transparencia.

El avance es innegable, aunque no exento de matices. La hoja de ruta oficial de Ethereum lleva años priorizando mejoras incrementales y esta actualización encaja en esa filosofía: ningún cambio revolucionario para el usuario final, pero un salto de gigante en la eficiencia del backend. Eso sí, la internalización de tareas que antes hacían terceros (los relays) concentra cierta responsabilidad en el protocolo; habrá que vigilar que no se creen nuevos cuellos de botella en la gobernanza del sistema.

Mientras tanto, el ecosistema espera con los motores calientes. Las pruebas en redes de desarrollo continúan y la migración a testnets públicas será el siguiente paso. Si los tiempos se cumplen, en unos meses podríamos ver a Glamsterdam desplegado en la red principal sin que el inversor o el usuario de DeFi noten más que una ligera mejora en la fluidez. Pero detrás del telón, Ethereum habrá dado otro paso hacia esa escalabilidad que lleva años prometiendo.

¿Se puede vivir con la pensión mínima en España? El aviso de los expertos si no llegas a esta cifra

Si cobras una pensión cercana al mínimo, es probable que ya sepas lo que cuesta llegar a fin de mes. La cuestión no es solo si el sistema te garantiza algo, sino si eso que garantiza basta para vivir con cierta tranquilidad.

Los datos oficiales dicen una cosa y los economistas otra bastante distinta. Y esa diferencia, que puede sonar a matiz técnico, se traduce en euros reales que faltan cada mes en la cuenta de miles de jubilados españoles.

Cuánto es la pensión mínima en España en 2026

La cuantía varía mucho según la situación personal de cada pensionista. Un jubilado de 65 años sin cónyuge a cargo cobra en torno a 936 euros al mes, mientras que quien tiene cónyuge a cargo puede llegar a superar los 1.256 euros mensuales en 14 pagas.

Estas cifras no son caprichosas: se fijan cada año en los Presupuestos Generales del Estado y se actualizan mediante el llamado complemento a mínimos. Si tu pensión calculada según lo cotizado no llega a esa cuantía, el Estado añade la diferencia hasta alcanzarla, siempre que cumplas los requisitos de residencia e ingresos.

Lo que dicen los expertos sobre la cifra real para vivir bien

Youtube video

La pensión mínima legal y la cantidad necesaria para vivir sin apuros son dos cosas muy distintas, según coinciden varios análisis económicos recientes. La Seguridad Social garantiza un suelo, pero ese suelo no siempre alcanza para cubrir vivienda, suministros, alimentación y algún imprevisto sin agobios.

Los especialistas sitúan el umbral razonable entre 1.200 y 1.500 euros mensuales para una persona jubilada que vive sola en una gran ciudad. Esa cifra cambia según el municipio, la comunidad autónoma y, sobre todo, si la vivienda está ya pagada o todavía queda hipoteca o alquiler por delante.

Por qué hay tanta diferencia entre lo mínimo y lo suficiente

La clave está en un factor que casi ningún estudio pasa por alto: la vivienda. España es uno de los pocos países de Europa donde una gran parte de los jubilados vive en casas ya pagadas, lo que reduce drásticamente el gasto mensual fijo.

Eso explica por qué dos personas con la misma pensión pueden vivir de forma completamente distinta. Quien tiene la hipoteca saldada respira; quien todavía paga alquiler en una gran capital, difícilmente llega con la pensión mínima, por generosa que parezca sobre el papel.

Qué gastos marcan la diferencia mes a mes

Más allá de la vivienda, hay una serie de partidas que los economistas repiten en todos sus cálculos. No es solo pagar las facturas: es poder afrontarlas sin que cada imprevisto se convierta en un problema.

Entre los gastos que más pesan en la economía de un jubilado destacan estos cuatro:

  • Suministros básicos: luz, agua, gas y comunidad, que suben cada año por encima de lo que lo hace la pensión media.
  • Alimentación: uno de los capítulos que más se ha encarecido en los últimos ejercicios.
  • Salud: medicamentos, gafas o audífonos que no siempre cubre la sanidad pública al completo.
  • Imprevistos: desde una avería doméstica hasta un traslado familiar, gastos que exigen un pequeño colchón de ahorro.

Qué hacer si tu pensión no llega a esa cifra

Si tu situación se acerca más al mínimo legal que a esa cifra «razonable» que citan los economistas, conviene revisar dos vías. La primera es comprobar si tienes derecho a algún complemento adicional, como el de brecha de género o el de mínimos, que no siempre se aplica de forma automática desde el primer momento.

La segunda pasa por valorar la jubilación flexible, una fórmula que permite compaginar una pensión reducida con un trabajo a tiempo parcial sin perder el derecho a recuperarla al 100% cuando se desee. No es la solución para todos, pero para quien puede y quiere seguir activo, supone un colchón extra nada desdeñable.

El futuro de las pensiones: hacia dónde va el sistema

La buena noticia es que las pensiones mínimas han subido con fuerza en los últimos ejercicios, muy por encima del IPC general, precisamente para reducir esa brecha entre lo legal y lo suficiente. La tendencia apunta a seguir estrechando esa diferencia en los próximos años.

Aun así, el consejo de los expertos es claro: no dependas solo de la pensión pública si puedes evitarlo. Complementar con ahorro privado, aunque sea modesto, marca la diferencia entre sobrevivir a fin de mes y vivir la jubilación con la tranquilidad que te has ganado tras toda una vida cotizando.

La leche cuesta entre 0,75 y 1,05 euros el litro según el súper: precios en Mercadona, Carrefour, Eroski y Consum

Comprar un litro de leche puede costar entre 0,75 y 1,05 euros según el supermercado, una horquilla estrecha pero que refleja cómo las grandes cadenas calcan los precios de este producto básico para evitar la fuga de clientes. Así lo muestran los últimos datos recogidos por FACUA-Consumidores en Acción, que analiza a diario el precio de la leche en Mercadona, Carrefour, Alcampo, Hipercor, Consum, Dia y Eroski.

Los precios de la leche, supermercado a supermercado

Apenas 2 céntimos separan el litro de leche entera más barato del más caro en las marcas blancas de las grandes cadenas. La leche semidesnatada también se mueve en una franja muy ajustada, mientras que en la desnatada Alcampo marca una diferencia relevante con la Feiraco a 0,76 euros. Estos son los precios actualizados a 16 de julio de 2026, según el rastreador de FACUA y de las propias webs de los supermercados.

Mercadona mantiene los precios sin cambios: la entera Hacendado cuesta 0,96 euros; la semidesnatada, 0,84 euros; y la desnatada, 0,82 euros. La sin lactosa entera se queda en 1,03 euros y la entera con calcio asciende a 1,17 euros.

Carrefour ha ajustado a la baja 2 céntimos la desnatada y la semidesnatada esta semana, situándolas en 0,80 y 0,82 euros respectivamente. Su leche entera Classic es la más barata del análisis, con 0,94 euros el litro. La sin lactosa, en cambio, iguala a Mercadona a 1,03 euros.

Alcampo ha bajado un céntimo la entera Auchan (0,95 euros) y la sin lactosa entera (1,02 euros). La gran noticia es la desnatada Feiraco a 0,76 euros, la referencia más barata de todas las analizadas.

📊 La comparativa de un vistazo

SupermercadoLeche entera (marca blanca)Precio por litro
Carrefour (Classic)0,94 eurosEl más barato
Alcampo (Auchan)0,95 euros1 céntimo más
Mercadona (Hacendado)0,96 euros0,96 euros
Consum0,96 eurosIdéntico a Mercadona
Hipercor (El Corte Inglés)0,97 euros0,97 euros
Dia (Dia Láctea)0,97 eurosIdéntico a Hipercor
Eroski (Bomilk)0,97 eurosIdéntico a la mayoría

leche Mercadona precio

En leche semidesnatada, Carrefour, Consum, Mercadona y Alcampo coinciden en 0,84 euros, mientras que Dia, Eroski e Hipercor piden 0,88 euros. La desnatada más común ronda los 0,82-0,84 euros, salvo la citada Feiraco de Alcampo que baja a 0,76 euros.

¿Qué hay detrás de los precios? El IVA y el consumo per cápita

La leche tributa al tipo superreducido del 4% de IVA por ser un alimento de primera necesidad. Durante la crisis de precios de 2022-2024, el Gobierno rebajó temporalmente este impuesto al 0% para aliviar la cesta de la compra; desde 2025 volvió al 4%, lo que se ha notado en los lineales. Aun así, la competencia feroz entre cadenas ha contenido las subidas.

El consumo de leche lleva años retrocediendo: según el Panel de Consumo Alimentario del Ministerio de Agricultura, el consumo per cápita de leche (entera, semidesnatada y desnatada) pasó de 69,9 litros en 2017 a 61,77 litros en 2024. Sin embargo, los lácteos siguen presentes en el 100% de los hogares españoles, con más de 42,8 millones de consumidores, según la Federación Nacional de Industrias Lácteas (FeNIL).

La estrategia de las cadenas: la leche como producto reclamo

La leche es uno de los productos ancla que los supermercados utilizan para fidelizar al cliente. «Quien tiene el litro de leche más barato, tiene al comprador en la tienda», explica el comportamiento del sector. Por eso, las cadenas vigilan a diario los precios de la competencia y los calcan en sus referencias blancas.

La leche entera es el producto donde las cadenas calcan sus precios para no perder clientes, y la diferencia real está en los formatos especiales o marcas de fabricante.

Es decir, que más allá de los céntimos en la leche básica, las cadenas intentan captar al consumidor con las variedades premium —sin lactosa o enriquecida— y con promociones cruzadas. Por ejemplo, Hipercor ha rebajado de 1,20 euros a 1,09 euros su leche entera sin lactosa, una bajada de 11 céntimos que la vuelve más competitiva. Dia y Eroski, por su parte, mantienen precios prácticamente idénticos tras los últimos ajustes.

Análisis: ¿Merece la pena comparar céntimos?

En una compra semanal, una diferencia de 3 céntimos por litro supone un ahorro de apenas 0,30 euros en una familia que consuma 10 litros. En términos anuales, el impacto puede rozar los 15 euros, una cantidad modesta. Sin embargo, la leche desnatada de Alcampo sí marca una diferencia real: quien tome leche desnatada y compre la Feiraco se ahorra unos 0,06 euros por litro frente a la siguiente opción más barata, lo que puede sumar hasta 25 euros al año.

La verdadera clave no está en perseguir el céntimo en la leche básica, sino en revisar si la leche especial que consumimos —sin lactosa, con calcio o de soja— realmente nos compensa. Las opciones sin lactosa cuestan entre un 20% y un 30% más que la entera estándar, y no todo el mundo necesita ese atributo. Comprar con criterio de etiqueta es lo que de verdad alivia el ticket.

🛒 El Veredicto de Compra

  • Mira el precio por litro, no el formato: Las garrafas de dos litros pueden salir algo más baratas, pero la diferencia suele ser de apenas unos céntimos. Céntrate en el precio unitario.
  • La desnatada de Alcampo es la excepción: A 0,76 euros el litro, la Feiraco es la más económica de todo el análisis. Si consumes leche desnatada, merece la pena fijarse en ella.
  • Valora si necesitas leches especiales: Las versiones sin lactosa o con calcio pueden ser hasta un 20% más caras. Revisa si realmente te aportan un beneficio o puedes volver a la estándar.
Publicidad