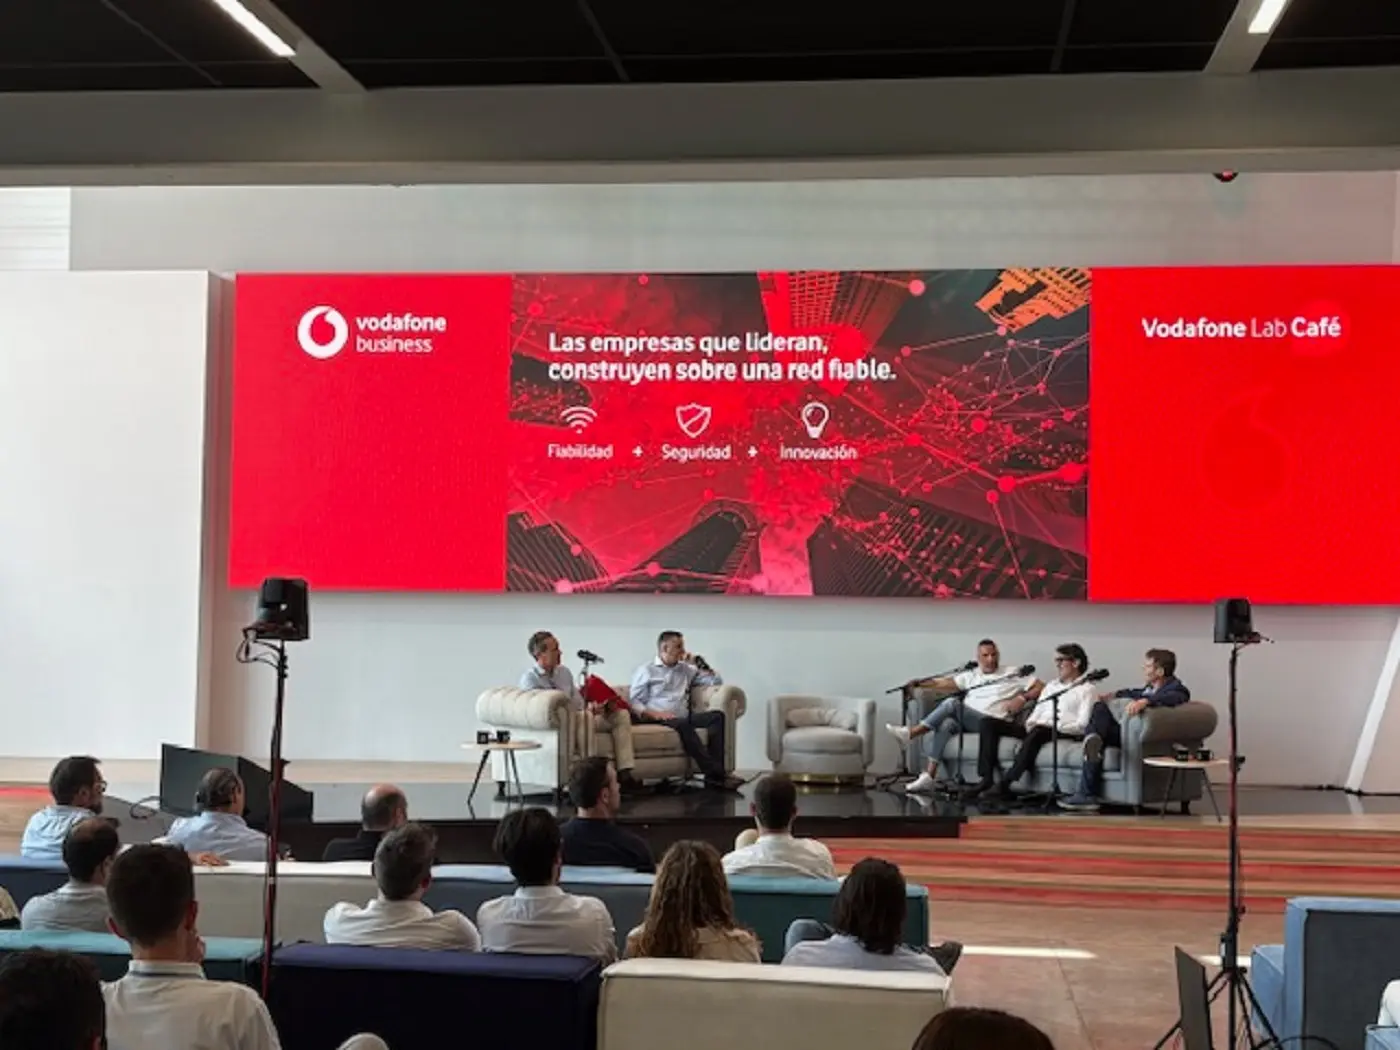
Más de 450 personas se ha inscrito para participar en el Vodafone Lab Café que dedica su edición de mañana a aplicar la inteligencia artificial en la empresa. El encuentro se celebra en Vodafone Plaza (Madrid) con Anas Andaloussi, emprendedor y CEO de UDIA, que compartirá su experiencia en el lanzamiento de proyectos de IA desde un enfoque práctico y pensado para empresas que quieren dar este paso. También se podrá seguir en directo desde la web: 5º Vodafone Lab Café: Los desafíos de la IA hoy
La sesión abordará cuatro cuestiones clave: cómo empezar un proyecto de IA, qué errores evitar desde el primer momento, cómo trabajar con datos de forma eficaz y qué aspectos legales hay que tener en cuenta. El objetivo es que los asistentes salgan con ideas aplicables a su negocio desde el primer día y puedan resolver sus dudas directamente con los ponentes.
Junto a Andaloussi participarán Pablo Soto, director de Innovación de Vodafone Empresas, y Carlos Becker, director de Marketing y Desarrollo de Negocio de Vodafone Empresas.
“El interés que ha despertado esta sesión confirma que la inteligencia artificial ha dejado de ser una conversación de futuro para convertirse en una prioridad para las empresas. Con Vodafone Lab Café queremos ofrecer un espacio cercano y práctico para que cualquier negocio pueda empezar a aprovecharla”, señala Carlos Becker, director de Marketing y Desarrollo de Negocio de Vodafone Empresas.
Vodafone Lab Café es el ciclo de encuentros de Vodafone Empresas en el que expertos y emprendedores comparten conocimiento sobre innovación y transformación digital con empresas y profesionales.
¿Qué ha pasado? El grupo chino GWM lanzará siete modelos en España entre finales de 2026 y el primer trimestre de 2027, después de estrenar el Ora 5.
¿Quién está detrás? GWM España, filial de Great Wall Motor y dirigida por José Ignacio Olazabal, con más de 40 puntos de venta abiertos o a punto de abrir.
¿Qué impacto tiene? La marca aspira a un 3% de cuota en el canal de particulares y a unas 20.000 matriculaciones anuales en dos o tres años.
GWM España quiere pasar de recién llegada a actor relevante del mercado nacional en apenas dos años. El grupo chino Great Wall Motor ha anunciado el lanzamiento de siete modelos entre finales de 2026 y el primer trimestre de 2027, después de estrenar el Ora 5 y con más de 40 puntos de venta ya operativos.
La marca aspira a conquistar un 3% de cuota de mercado en el canal de particulares y a acercarse a las 20.000 unidades matriculadas en dos o tres años. Lo concretó José Ignacio Olazabal, director general de GWM España, durante la presentación nacional del nuevo SUV compacto: ‘Hemos llegado para quedarnos para siempre’.
La ofensiva: siete lanzamientos hasta el primer trimestre de 2027
El calendario es ambicioso. A los Haval Jolion Max y Haval H7 se sumarán los todoterreno Tank 300 y Tank 500, las pick-up Poer P300 y P500 y el SUV de gran tamaño Wey G9. La marca prevé terminar de presentarlos en el primer trimestre de 2027, según explicó Olazabal.
El Ora 5 abre fuego. Es un SUV compacto de 4,47 metros con tres tecnologías de propulsión pensadas para el mismo cliente. La versión de acceso, un 1.5 de cuatro cilindros y 160 CV, arranca en 19.950 euros con campaña de lanzamiento y financiación. La variante híbrida, con 223 CV combinados, etiqueta ECO y un consumo homologado de 5,1 litros a los 100 kilómetros, parte de 22.350 euros y aspira al 75% de las ventas del modelo.
El tope de gama es eléctrico puro. Monta un motor de 204 CV y una batería de litio-ferrofosfato de 58,3 kWh, con 435 kilómetros de autonomía en ciclo WLTP que suben a 603 en uso urbano. Lleva etiqueta CERO de la DGT y se vende desde 23.950 euros, con anticipo de las ayudas públicas. La marca espera que represente más del 10% de las entregas del Ora 5.
GWM no llega a vender un coche, sino a construir un mercado: la multienergía es el envoltorio con el que un fabricante chino desactiva la resistencia del comprador.
La apuesta es deliberada. ‘La multitecnología es la realidad del mercado español’, sostiene Olazabal, con más de veinte años en el sector y una carrera desarrollada en buena parte en Hyundai España. Cuatro de cada diez españoles compran un SUV compacto, el segmento donde la marca quiere pelear.
Una red de 100 puntos y el pulso con las marcas europeas
La red comercial es la otra pata. GWM cuenta con más de 40 puntos de venta con exposición y taller, prevé cerrar 2026 con 50 y una cobertura superior al 80% del territorio, y se marca los 100 concesionarios en 2027. El centro logístico de Azuqueca de Henares (Guadalajara) refuerza el recambio, un punto históricamente débil de las marcas chinas recién aterrizadas.
La ofensiva llega a un mercado saturado. GWM coincide en el tiempo con Dongfeng, que acelera en España con cuatro modelos, y con una marea de nuevas enseñas chinas. Las marcas europeas no lo ven como una amenaza lejana: el Ora 5 ataca de lleno el segmento de mayor volumen. El patrocinio de la Liga Endesa, la Copa del Rey, y la Supercopa durante tres temporadas busca visibilidad y confianza.
Hoja de Ruta: Claves del Viaje
El impacto para el comprador es directo: un SUV compacto con etiqueta CERO por menos de 24.000 euros presiona a la baja los precios de un segmento donde conviven modelos como el Nissan Qashqai o el Toyota C-HR. La autonomía eléctrica, más que sobrada para el uso urbano, convierte la versión de batería en una alternativa real para quien hace pocos viajes largos.
La zona cero es la red, y no toda España por igual. La marca admite que su meta es la cobertura total del territorio, lo que concentra la expansión en capitales de provincia y áreas metropolitanas. El centro de Azuqueca de Henares centraliza el recambio, un detalle que en el día a día pesa más que cualquier folleto.
El dato que resume el envite es el 3%. GWM quiere triplicar la presencia habitual de una marca recién llegada en el canal de particulares, y para lograrlo confía en una gama que no apuesta por un único camino. Es una lectura distinta a la de quienes aterrizaron solo con eléctricos y chocaron con la lentitud de las ayudas y el despliegue de la recarga. Aquí, el gasolina de 19.950 euros hace de puerta de entrada.
El precedente invita a la cautela. La primera oleada de marcas chinas en Europa vendió precio y prometió red, y muchas se quedaron en lo primero. GWM llega con estructura logística y patrocinio deportivo pensados para lo segundo, pero su cuota y sus 20.000 unidades son una meta, no un hecho. La próxima balanza llegará con el cierre de 2026 y con las matriculaciones del primer trimestre de 2027, cuando la gama esté completa.
VCCP Spain ha incorporado a Nicolás Grasso como supervisor creativo, un movimiento con el que la agencia refuerza su equipo creativo en España y suma un perfil con recorrido internacional en redes como Grey, Ogilvy y Heimat TBWA.
Nicolás Grasso se incorpora al equipo creativo de VCCP Spain
El nuevo supervisor creativo se integra en el equipo liderado por Beto Nahmad, Executive Creative Director de VCCP Spain, y trabajará en el desarrollo de proyectos para los clientes de la agencia. La incorporación, confirmada por la propia agencia, sitúa a Grasso en un rol de supervisión creativa y coordinación de equipos, con foco en la dirección de arte, el craft y la ejecución de las campañas.
El perfil del fichaje combina dirección de arte, creatividad y craft, tres disciplinas que la agencia considera clave para atender a a las necesidades de sus clientes desde perspectivas distintas. A ello se suma su experiencia en contenido, motion y formatos audiovisuales, un terreno en el que ha trabajado tanto desde la agencia como en proyectos propios.
El organigrama queda así: Grasso reporta al área creativa que dirige Nahmad y se suma a un equipo que la agencia describe como cada vez más sólido. El Executive Creative Director ha subrayado la versatilidad que aporta su recorrido por varios países y ciudades, según la información difundida por VCCP Spain.
El fichaje refuerza el área creativa de VCCP Spain con un perfil que suma dirección de arte, craft y experiencia internacional.
Desde la agencia se ha destacado la combinación de dirección de arte y creatividad del nuevo incorporado, así como su capacidad para abordar proyectos desde disciplinas diferentes. El propio Grasso ha señalado su interés por aportar su experiencia y seguir creciendo dentro de un equipo con talento. La rotación de perfiles senior es habitual en el sector.
La trayectoria de Nicolás Grasso: de Grey a Heimat TBWA
Antes de recalar en VCCP Spain, Nicolás Grasso ha desarrollado su carrera en agencias de España, México y Argentina. Estos son los hitos principales de su recorrido profesional:
Grey Buenos Aires: una de sus primeras etapas en agencias de red internacional, con trabajo para marcas globales.
Ogilvy Madrid: etapa en la red de Ogilvy en España, centrada en creatividad y dirección de arte.
Grey Barcelona, RK, Circus y PS21: distintos pasos por agencias independientes y de red, con proyectos desarrollados desde disciplinas como el contenido y el craft.
Media.Monks: paso por la compañía de servicios creativos y tecnológicos, con foco en producción y formatos digitales.
Heimat TBWA: etapa previa a su incorporación a VCCP Spain, dentro de la órbita de la red TBWA.
Reconocimientos: su trabajo ha recibido premios y menciones en Cannes Lions, Effie México, Effie Spain, Círculo Creativo de México, c de c España, IAB México, IAB Spain, El Sol, WINA Awards y Saniss Awards.
Formación y audiovisual: Máster en Motion Graphics por Trazos Madrid, con especialización en Cinema 4D, y dirección de varios fashion films en México.
AI Artist: en los últimos años ha incorporado la inteligencia artificial a su proceso creativo, explorando nuevas combinaciones de ideas, motion y formatos.
El movimiento se produce en un mercado creativo español en el que los perfiles senior rotan con frecuencia entre redes internacionales, agencias independientes y compañías de servicios tecnológicos. VCCP, de origen británico y con presencia en varios mercados, compite en España con grupos como Ogilvy, Grey, TBWA, DDB y McCann, además de con las agencias independientes del mercado nacional. En ese tablero, la incorporación de Grasso refuerza el área creativa de la oficina española y añade un perfil híbrido, con recorrido en dirección de arte y producción audiovisual.
Qué aporta el fichaje al equipo creativo de VCCP Spain
La incorporación de Nicolás Grasso responde a una lógica concreta del negocio creativo: la demanda de perfiles que combinen ideas, dirección de arte y ejecución técnica. Su recorrido funciona como precedente del patrón que sigue el mercado, con etapas en Grey Buenos Aires, Ogilvy Madrid, Media.Monks y Heimat TBWA, y con reconocimientos en Cannes Lions y en los Effie de México y España. Ese itinerario, con paso por redes internacionales, agencias independientes y compañías de servicios tecnológicos, es el que VCCP Spain incorpora ahora a su estructura.
El fichaje se lee en clave de refuerzo interno más que de reestructuración. VCCP Spain mantiene a Beto Nahmad al frente de la dirección creativa ejecutiva y suma un supervisor con experiencia en equipos internacionales, en un segmento donde las redes y las independientes pujan por el mismo talento. La formación en motion graphics y el uso de la inteligencia artificial en el proceso creativo conectan, además, con una tendencia extendida en las agencias: la integración de perfiles híbridos capaces de cubrir idea, producción y nuevos formatos en un mismo equipo.
📡 El Radar del Sector
El vacío que llena: VCCP Spain refuerza su supervisión creativa con un perfil que cubre dirección de arte, craft y producción audiovisual.
El reto por delante: integrar su experiencia internacional en el equipo de Beto Nahmad y trasladarla a los proyectos de los clientes de la agencia.
El tablero competitivo: las redes internacionales y las agencias independientes compiten por el mismo talento creativo senior en el mercado español.
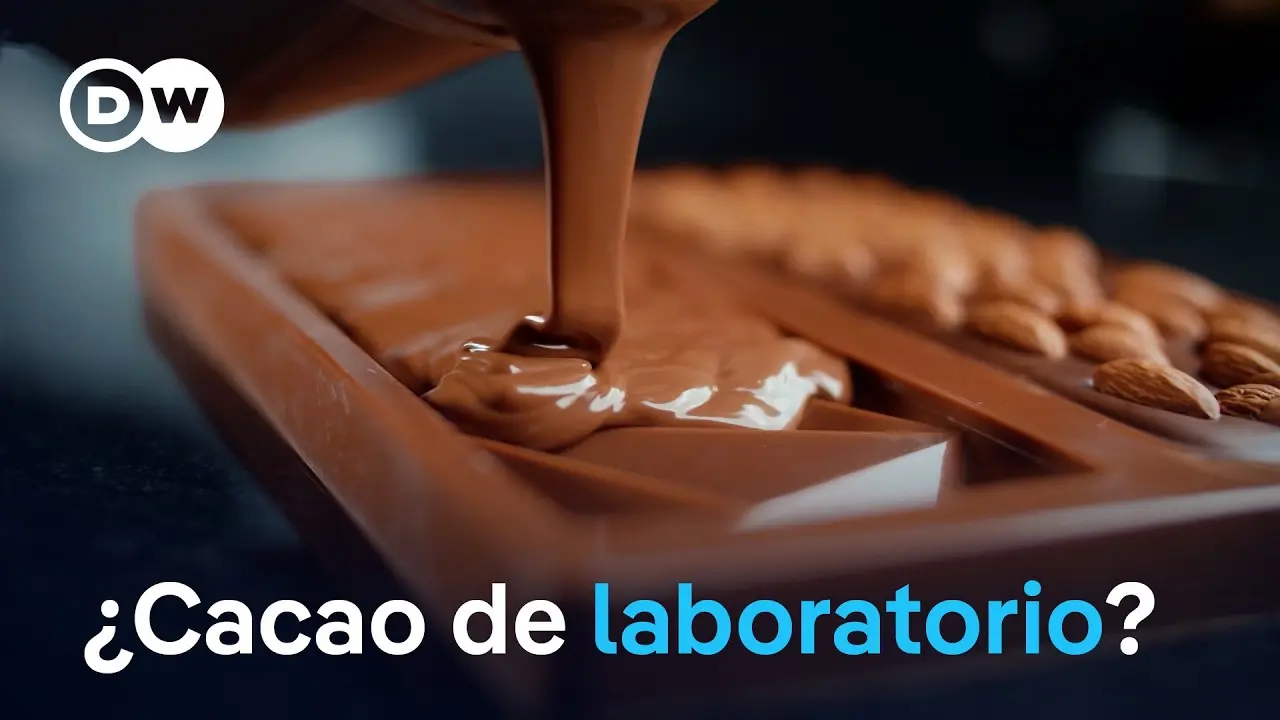
DW Español dedica cinco minutos a una pregunta incómoda: qué ocurrirá con el chocolate cuando la planta que lo hace posible deje de ser rentable. La respuesta que propone el reportaje no está en una plantación, sino en un tanque de acero inoxidable lleno de agua, azúcar, nutrientes y células de cacao multiplicándose. La empresa suiza Food Brewer ya fabrica cacao en biorreactores y, según el canal, el resultado no se distingue del convencional.
El punto de partida es sencillo: comemos cada vez más chocolate y el cacao no es infinito. El reportaje recuerda que el cultivo tradicional no es sostenible ni para las personas ni para el planeta, y que millones de pequeños agricultores cobran muy poco por un fruto del que apenas se aprovecha una parte. Antes de entrar en la tecnología, el vídeo subraya ese desequilibrio: la materia prima escasea y quienes la producen viven al límite.
Cómo se cultiva cacao sin plantar un solo árbol
En las instalaciones de Food Brewer el cacao no llega en sacos. El proceso arranca aislando tejidos vegetales y dándoles el entorno nutritivo óptimo para que se multipliquen. Esa es, explican desde la empresa, su verdadera especialidad: generar las condiciones ideales para que las células crezcan. Al final, el líquido del depósito se seca y se tuesta hasta convertirse en cacao en polvo. Es cultivo celular aplicado a un alimento cotidiano.
La ventaja que destaca el reportaje es logística y también ambiental. Con esta técnica se puede producir cualquier tipo de cacao sin necesidad de grandes extensiones de terreno ni de largas rutas de transporte. El cacao recorre menos kilómetros porque, en cierto modo, deja de viajar: se fabrica cerca de donde se consume.
El sabor, ese argumento que lo cambia todo
La prueba de fuego es el paladar. En el vídeo, un responsable de Food Brewer asegura que el sabor no se distingue del chocolate tradicional y añade un argumento que va más allá de la degustación: al no proceder de cultivos expuestos, el producto no arrastra contaminantes ni metales pesados. Es cacao real, insiste, obtenido de células reales. Su valoración personal es que está incluso por encima del que llega de las plantaciones.
DW Español sale a la calle en Suiza, donde el consumo medio ronda los nueve kilos de chocolate por persona y año, para comprobar qué opina el consumidor. Las reacciones que recoge el reportaje son favorables: importa que sepa bien y que sea saludable, y la sostenibilidad se percibe como un plus. Nadie pone cara de extrañeza ante la idea de un chocolate cultivado en un biorreactor.
El cacao que sale de este proceso es cacao real, de células reales: no contiene contaminantes ni metales pesados y, en nuestra opinión, es mejor que el de los cultivos convencionales.
— Food Brewer, en el reportaje de DW Español
África Occidental y el 70% del cacao mundial
El reportaje no deja que la solución tecnológica tape el problema de fondo. El 70% del cacao mundial se cultiva en África Occidental, donde el cambio climático está recortando las cosechas mientras muchos productores abandonan el cultivo porque no les compensa económicamente. En el vídeo, una segunda empresa suiza sostiene que hay que intervenir en la cadena de suministro y transformarla, y que los pequeños productores no pueden seguir trabajando como hasta ahora.
Su propuesta pasa por aprovechar mejor el fruto. Tradicionalmente solo se usan las semillas, en torno al 25% de la fruta, y el resto —cáscara y pulpa— se desecha. Esta compañía compra esa materia prima que antes se tiraba a agricultores de la región para elaborar jugos y otros derivados. Menos desperdicio y más ingresos para quien cultiva.
Un producto experimental que aún no se puede vender
Llega aquí el matiz que el vídeo no esconde. Food Brewer trabaja con un producto experimental que todavía no ha recibido el visto bueno regulatorio. La empresa habla de producir 50.000 veces más cacao en la misma superficie que se cultiva hoy y a un coste menor, pero las preguntas sobre cuándo podrá comercializarse, bajo qué normativa y con qué etiquetado quedan, de momento, sin responder.
La crisis del cacao, entre el precio y la normativa
El relato del reportaje encaja con el contexto que arrastra el sector desde hace años. Los precios del cacao se dispararon en los mercados internacionales por cosechas pobres, y la crisis del cacao dejó de ser un asunto de especialistas para instalarse en el debate público. A eso se suma un marco regulatorio europeo cada vez más exigente con la trazabilidad y con la deforestación asociada a los cultivos, que obliga a productores e importadores a demostrar de dónde sale cada grano. En ese escenario, la producción celular aparece como una alternativa, pero también como un interrogante abierto: aun quedan por resolver la escala industrial, los costes reales y la aceptación del consumidor a gran escala.
Qué significa para quien compra chocolate
Para el lector, la propuesta de Food Brewer no es una curiosidad de laboratorio. Si la tecnología avanza y la regulación la acompaña, el chocolate podría dejar de depender de una cosecha concreta y de la geografía de unos pocos países. La promesa es estabilidad de precio, suministro previsible y menos emisiones ligadas al transporte. Pero conviene recordar que hoy sigue siendo un producto experimental: no hay autorización, no hay precio de mercado y no hay fecha.
La otra mitad de la ecuación es más incómoda. Millones de familias viven del cacao en África Occidental y una parte del relato tecnológico sugiere, sin decirlo, que quizá no hagan falta. Las empresas que aparecen en el vídeo insisten en lo contrario: en que hay que pagar mejor al agricultor y aprovechar todo el fruto. La diferencia entre ambas cosas, acompañar a quien cultiva o sustituirlo, es la verdadera pregunta del reportaje, y no la resuelve ningún biorreactor.
DW Español deja una duda razonable en el aire. Un chocolate que no necesita árboles puede aliviar la presión sobre el planeta, pero no arregla por sí solo la pobreza de quienes hoy sostienen el cultivo. La tecnología avanza más rápido que las respuestas. Y mientras tanto, la pregunta sigue siendo la misma: quién se queda fuera si el cacao, algún día, deja de venir del campo.
La consultora de comunicación y asuntos públicos &Comunicas ha incorporado a Carmen Pérez como directora de su Unidad de Estrategia Internacional, un cargo desde el que asumirá la comunicación estratégica y el análisis de riesgo geopolítico de la firma.
Nueva etapa en la Unidad de Estrategia Internacional
Esta incorporación refuerza el área internacional de la consultora, que amplía su oferta de servicios y soluciones para empresas e instituciones a partir de una visión 360º. La firma cuenta con un equipo multidisciplinar de más de 50 profesionales y sedes en Madrid, Barcelona, Sevilla y Lisboa, y está especializada en comunicación estratégica y corporativa, comunicación financiera, reputación corporativa, gestión de crisis, y asuntos públicos.
El presidente y socio fundador de &Comunicas, Pau Herrera, ha enmarcado el fichaje en la demanda de sus clientes: ‘Nuestros clientes ya no nos piden solo gestionar su reputación: nos piden leer un entorno internacional que puede cambiarles el marco de negocio en semanas. Herrera ha subrayado que la nueva directora reúne el criterio periodístico y la experiencia institucional que ese trabajo exige.
La nueva directora liderará una unidad orientada al análisis del riesgo geopolítico y al asesoramiento a la alta dirección en la intersección entre contexto internacional, negocio y comunicación. Pérez ha señalado que las organizaciones ‘ya no pueden separar su estrategia de comunicación del contexto geopolítico e institucional en el que operan’.
El fichaje sitúa la lectura geopolítica y la relación institucional en el centro de la oferta de la consultora para sus clientes corporativos.
El refuerzo apunta directamente al negocio internacional. La unidad gana peso en el organigrama de la firma.
Tres décadas de información internacional
La trayectoria de Carmen Pérez incluye los siguientes hitos:
Información internacional en televisión: más de tres décadas dedicadas a la información internacional, con coberturas de atentados, conflictos, catástrofes, procesos electorales en Estados Unidos, Reino Unido e Italia y cumbres de la UE, la OTAN, el G20 y Naciones Unidas, algunas sobre el terreno y otras como jefa de la sección de internacional.
Secretaría de Estado de Comunicación: durante siete años dirigió el departamento de Información Internacional, con responsabilidad sobre la comunicación exterior de la Presidencia del Gobierno de España y la relación con medios nacionales e internacionales.
Grandes citas multilaterales: participó en el diseño y la ejecución de los planes de comunicación de la Cumbre de la OTAN de Madrid, la COP25 y la reunión de la Comunidad Política Europea y el Consejo Europeo de Granada.
Sector privado: ha ocupado el puesto de directora de Comunicación y Relaciones Institucionales de una multinacional cotizada del sector de la tecnología.
Formación: máster en Ciencia Política por la Universidad de California en Los Ángeles (UCLA).
El movimiento se produce en un contexto en el que las consultoras de comunicación españolas refuerzan sus áreas de asuntos públicos e internacionalización para acompañar a compañías cotizadas y grandes instituciones en mercados regulados. En ese tablero conviven grupos como LLYC, Atrevia o Kreab, junto a firmas de perfil más especializado, todas ellas en competencia por perfiles con experiencia institucional y capacidad de lectura geopolítica. La propuesta de &Comunicas se apoya en la comunicación estratégica y la gestión de crisis, dos servicios que exigen interlocución directa con la alta dirección de las compañías.
Qué aporta el perfil institucional a la consultora
La clave de estos perfiles no está en la gestión mediática diaria, sino en la capacidad de anticipar escenarios. La etapa de Pérez en la Secretaría de Estado de Comunicación coincide con un ciclo en el que las grandes citas multilaterales celebradas en España, como la Cumbre de la OTAN de Madrid o la COP25, elevaron la demanda de profesionales capaces de coordinar comunicación institucional y relación con medios internacionales.
Para una firma de más de 50 profesionales y presencia en cuatro ciudades de la península ibérica, sumar ese perfil permite competir por encargos de asesoramiento en entornos regulatorios y geopolíticos, un segmento en el que las grandes consultoras del sector concentran buena parte de su actividad. La lectura es de negocio: el cliente corporativo traslada a su agencia decisiones que antes resolvía de forma interna.
El reto principal es de encaje interno. Integrar una unidad de estrategia internacional en una estructura multidisciplinar exige coordinación con las áreas de reputación, gestión de crisis y asuntos públicos. El organigrama queda así con una dirección específica para la lectura internacional dentro de la estructura de la consultora.
📡 El Radar del Sector
El vacío que llena: La unidad incorpora una lectura geopolítica y una red institucional que la consultora no cubría con un perfil de dirección propio.
El reto por delante: Integrar esa mirada internacional en los equipos de reputación, crisis y asuntos públicos sin duplicar funciones ni diluir el asesoramiento a la alta dirección.
El tablero competitivo: El fichaje sitúa a la firma frente a grupos como LLYC, Atrevia o Kreab en la pugna por encargos internacionales de comunicación y asuntos públicos.
Donald Trump volvió a mezclar en un mismo discurso la amenaza de aniquilación y la puerta abierta a una negociación sobre Irán. Los analistas que pasaron por el plató de Negocios TV, el internacional Paco Arnaldo y el político Carlos Paz, coinciden en un punto: el mensaje presidencial no responde a ninguna realidad sobre el terreno. Ni el cambio de régimen ni el control del estrecho de Ormuz se han producido. Lo que ha ocurrido, sostienen, es más bien lo contrario de lo que buscaba Washington.
Un mensaje que mezcla la amenaza con la mesa de negociación
El presidente estadounidense habló desde la sede de un organismo dedicado a los derechos humanos y, según recoge el programa, llegó a plantear abiertamente el aniquilamiento de todo un país mientras dejaba entreabierta la vía de un acuerdo con Teherán. Para Carlos Paz, no hay novedad alguna en ese vaivén: el analista político recordó que Trump lleva meses alternando promesas de destrucción total con gestos hacia la diplomacia, y afirmó que hace tiempo que no concede ningún valor a sus declaraciones.
Su lectura de fondo fue más dura. A su juicio, Estados Unidos entró en el conflicto con un cálculo enteramente erroneo y no ha conseguido ninguno de sus objetivos: ni destruir las estructuras del Estado iraní ni imponer un régimen afín que garantizase sus intereses y el acceso a los recursos del país. La situación, resumió, es prácticamente irresoluble, porque Teherán no se sentará a negociar mientras Washington no acepte las condiciones que ha puesto sobre la mesa.
Irán tiene ahora la llave del estrecho de Ormuz
Paco Arnaldo compartió ese diagnóstico y lo llevó al mapa. El analista internacional describió la ofensiva lanzada por Estados Unidos e Israel con dos objetivos declarados —el cambio de régimen en Teherán y el control absoluto del estrecho— y un resultado inverso en ambos casos. El gobierno iraní, dijo, está hoy más fuerte en el interior y con más respaldo popular que antes, mientras que es Irán, y no Washington, quien domina de facto el paso marítimo por el que circula buena parte del crudo del Golfo.
Hay un dato temporal que Arnaldo subrayó: Irán se encuentra en una posición de fuerza muy superior a la que tenía antes del 28 de febrero, cuando arrancó esta fase de las hostilidades. Y hay un efecto colateral que afecta directamente a los aliados árabes de Estados Unidos: buena parte de las bases estadounidenses en el Golfo, en Jordania y en Irak han quedado seriamente dañadas, cuando no fuera de servicio.
‘Todo lo que ha hecho la administración Trump e Israel hasta ahora frente a Irán ha sido un tiro por la culata’.
— Paco Arnaldo, analista internacional
El castillo de naipes del dominio militar estadounidense
La infraestructura que Washington fue construyendo en la región desde el final de la Segunda Guerra Mundial para asegurar su dominio, según el análisis de Arnaldo, se ha venido abajo en pocos meses. El analista lo describió como un castillo de naipes: un entramado de bases y acuerdos que sostenía la proyección militar estadounidense sobre el Golfo y que hoy presenta un panorama muy distinto.
El golpe no es solo material. También alcanza a los socios. Las petromonarquías del Golfo —Qatar, Emiratos Árabes Unidos y, sobre todo, Arabia Saudí— han quedado seriamente tocadas, hasta el punto de que Arnaldo advirtió de que esta guerra sin estrategia pone en riesgo la propia supervivencia de esos regímenes, que eran los principales valedores de Estados Unidos en la zona. El caso emiratí, dijo, es especialmente delicado si el conflicto se prolonga.
Teherán se consolida con el respaldo de China y Rusia
En paralelo, el conflicto ha consagrado a Irán como potencia regional, si no lo era ya antes. Arnaldo sitúa ese ascenso en el marco del apoyo de China y Rusia, que refuerza la posición iraní tanto militar como diplomáticamente. Para el analista, ese es el balance real de la aventura emprendida por la administración Trump junto a Israel: un resultado contrario a lo que se buscaba.
Qué significa para el petróleo y para el lector
El estrecho de Ormuz no es un detalle en un mapa. Por ese paso marítimo circula en torno a una quinta parte del crudo que se consume en el mundo y buena parte del gas licuado que sale de Qatar hacia Asia. Si, como sostienen ambos analistas, es Teherán quien tiene la llave y no Washington, el precio del petróleo no va a desprenderse del riesgo geopolítico que arrastra desde el inicio del conflicto. Cada amenaza, cada discurso de madrugada, se traduce en primas de riesgo, seguros de flete más caros y rutas más largas para los cargueros.
Los más expuestos son los compradores asiáticos —China, India, Japón, Corea del Sur—, que dependen del suministro del Golfo para sostener sus economías. También Europa, que sigue importando crudo y derivados de la región y que ya ha pagado la factura energética de otras crisis recientes. En clave interna, la lectura que deja el programa es que el margen de maniobra de Washington en la zona se ha estrechado de forma notable, y que China y Rusia ganan influencia sin necesidad de desplegar tropas.
Conviene, eso sí, tomar el diagnóstico por lo que es: la opinión de dos analistas en un plató, no un parte oficial. La evolución de las bases dañadas, la respuesta de las petromonarquías y la actitud final de Teherán en una hipotética mesa de negociación son los elementos que confirmarán o desmentirán este escenario en las próximas semanas.
Queda la pregunta de fondo, la que sobrevuela todo el debate: si nadie puede ganar militarmente y nadie quiere ceder políticamente, quién acaba pagando el precio de esta parálisis. Por ahora, los mercados y los ciudadanos de la región responden con la respuesta más incómoda: incertidumbre.
La APIE ha renovado su Junta Directiva tras la votación interna del 18 de septiembre: Ruth Ugalde, de El Confidencial, asume la vicepresidencia y Yovanna Blanco se incorpora como secretaria, con Macarena Muñoz de presidenta.
Renovación en la cúpula de la APIE
En la votación interna celebrada el 18 de septiembre, la asociación renovó su Junta Directiva y modificó parte de su estructura directiva. Ruth Ugalde, periodista de El Confidencial, asume la vicepresidencia, mientras que Yovanna Blanco se incorpora al cargo de secretaria. La renovación llega acompañada de dos nuevas vocalías, según la información difundida por la propia entidad.
La presidencia permanece en manos de Macarena Muñoz, periodista de Bloomberg, que continúa al frente de la asociación. Arturo Criado mantiene la tesorería y Belén Molleda, de EFE, sigue como vocal de la Junta, según la composición difundida por la entidad.
Dos vocales nuevos se incorporan en esta etapa: José María Camarero, de ABC, y Álvaro Bayón, de Cinco Días y El País. En paralelo, Pablo Allendesalazar y Juande Portillo abandonan la Junta Directiva y Muñoz ha agradecido a ambos su trabajo y su contribución a la asociación durante los últimos años.
La renovación conserva el núcleo de presidencia y tesorería y renueva la vicepresidencia, la secretaría y dos vocalías de nueva incorporación.
En el plano organizativo, la asociación prevé anunciar los premios Tintero y Secante 2026, continuar con sus programas de formación y celebrar su Asamblea General antes de que finalice el año. Esas citas marcarán la primera etapa de la nueva estructura directiva.
Quién es quién en la nueva Junta Directiva
La nueva dirección de la APIE combina continuidad en los cargos de presidencia y tesorería con la llegada de perfiles procedentes de redacciones de naturaleza distinta: un diario nativo digital, una agencia internacional de información económica, una agencia de noticias y cabeceras de prensa económica. La composición queda así:
Presidencia: Macarena Muñoz, de Bloomberg, que continúa al frente de la asociación.
Vicepresidencia: Ruth Ugalde, de El Confidencial, que asume el cargo en esta renovación.
Secretaría: Yovanna Blanco, que se incorpora como secretaria de la Junta.
Tesorería: Arturo Criado, de El Español, que mantiene la responsabilidad.
Vocalías: Belén Molleda (EFE), que continúa, y las nuevas incorporaciones de José María Camarero (ABC) y Álvaro Bayón (Cinco Días y El País).
Salidas: Pablo Allendesalazar y Juande Portillo dejan la Junta Directiva tras los últimos años.
La APIE es una organización profesional de ámbito nacional y sin ánimo de lucro fundada en 1973, que agrupa a periodistas especializados en información económica, según la información publicada por la asociación. Entre sus objetivos figuran la defensa de la independencia periodística y de la libertad en el ejercicio profesional, así como el impulso de la transparencia en instituciones públicas y empresas.
Los medios representados en la nueva Junta cubren un espectro amplio de la información económica en España: desde la cobertura de mercados de Bloomberg hasta la información de empresas y finanzas de Cinco Días, pasando por la agencia de noticias EFE, la prensa generalista de ABC y El País, y los nativos digitales El Confidencial y El Español. Esa diversidad de redacciones define la composición del órgano directivo para los próximos meses.
El papel de la APIE en el mapa profesional
La renovación se produce con la asociación en plena actividad y con una Junta Directiva de siete miembros que combina continuidad en la presidencia y la tesorería con el relevo de dos vocales. Pablo Allendesalazar y Juande Portillo dejan la Junta después de los últimos años y su salida da entrada a dos incorporaciones procedentes de ABC y de Cinco Días y El País.
El equilibrio entre agencias internacionales, agencias de noticias, nativos digitales y prensa de referencia se mantiene en el órgano directivo, una composición que refleja la diversidad de redacciones que cubren la información económica en España. En ese ámbito, la cobertura diaria se apoya en fuentes como los hechos relevantes de la CNMV, las resoluciones de la CNMC o las estadísticas del INE.
La asociación mantiene entre sus prioridades la defensa de un periodismo económico de calidad, independiente y ejercido con criterios de honestidad profesional, así como el impulso de la transparencia en instituciones públicas y empresas, según recoge la propia entidad. Las próximas citas, como los premios Tintero y Secante 2026, los programas de formación y la Asamblea General prevista antes del cierre del ejercicio, marcarán la primera etapa de la nueva Junta Directiva.
Serán también el primer test de la nueva estructura directiva en su interlocución con instituciones y empresas.
📡 El Radar del Sector
El vacío que llena: La vicepresidencia y la secretaría renuevan dos cargos clave en la interlocución de la asociación con instituciones y empresas.
El reto por delante: La nueva Junta deberá cerrar el ejercicio con los premios Tintero y Secante, la formación y la Asamblea General.
El tablero competitivo: La APIE refuerza su representación con perfiles de agencias internacionales, nativos digitales y prensa económica de referencia.
El lanzamiento de la Crew-13 ya tiene fecha. La NASA y SpaceX apuntan al 1 de octubre como primera oportunidad para enviar a cuatro astronautas a la Estación Espacial Internacional, con el despegue previsto a las 11:10 de la mañana, hora de la costa este de Estados Unidos. En la España peninsular serán las 17:10.
A bordo de la cápsula Dragon viajarán la astronauta de la NASA Jessica Watkins, comandante de la nave, y Luke Delaney, piloto. Los acompañan como especialistas de misión el canadiense Joshua Kutryk, de la Agencia Espacial Canadiense, y el cosmonauta ruso Sergey Teteryatnikov, de Roscosmos. Para Kutryk y Delaney será su primera misión orbital. Watkins, geóloga de formación, ya ha vivido una estancia de larga duración en la estación. El reloj ya corre.
Un viaje de menos de nueve horas hasta el puerto frontal de Harmony
Si el calendario no se tuerce, el Dragon llegará a la estación menos de nueve horas después del despegue, con el acoplamiento previsto hacia las 20:00 de la costa este. En España eso equivale a las 2:00 de la madrugada del 2 de octubre. Nueve horas, lo que dura una jornada de trabajo en cualquier oficina. El atraque será en el puerto frontal del módulo Harmony.
La estación orbita a unos 400 kilómetros de altura y se desplaza a unos 28.000 kilómetros por hora. Da una vuelta completa al planeta cada 90 minutos, así que sus ocupantes ven salir y ponerse el sol dieciséis veces al día. Alcanzarla no consiste en subir hasta un punto fijo del cielo, sino en interceptar un objeto que viaja más rápido que una bala de rifle. De ahí que el margen sea tan estrecho.
Una vez a bordo, los cuatro tripulantes pasarán a formar parte de la Expedición 75, el equipo que mantiene la estación en funcionamiento durante su relevo. Las rotaciones de tripulación son la única forma de sostener la actividad científica continuada en el laboratorio orbital, donde se investiga desde la pérdida de masa muscular en microgravedad hasta el comportamiento de nuevos materiales en ausencia de peso.
Cuarentena en Houston y traslado a Florida el 26 de septiembre
Los cuatro astronautas permanecen en cuarentena en el Centro Espacial Johnson, en Houston. La medida reduce el riesgo de llevar un patógeno a la estación. El traslado a Florida está previsto para el sábado 26 de septiembre, cinco días antes del despegue. Cinco días por delante.
En ese intervalo, los equipos de la NASA y de SpaceX completarán una serie de actividades de preparación y revisiones intensivas, como detalla la actualización oficial de la agencia. El objetivo es confirmar que la tripulación, la estación, la nave Dragon y el cohete Falcon 9 están listos. Todo queda atado a la plataforma 40 del complejo de lanzamiento de Cabo Cañaveral, en Florida.
La ventana de lanzamiento de un Crew Dragon es instantánea: o el Falcon 9 despega en el segundo exacto, o la estación ya no está donde debe estar.
La ventana manda. La precisión tiene una consecuencia práctica: si el despegue se aplaza unos minutos, la misión no espera en rampa, porque la siguiente oportunidad se abre en días posteriores y no siempre a la misma hora. Y hay una segunda prueba de fuego, la meteorología de Florida, en plena temporada de huracanes del Atlántico, que se extiende hasta el 30 de noviembre.
Por qué este despegue importa más allá del calendario
La Crew-13 es la decimotercera misión de rotación de tripulación que SpaceX vuela para la NASA desde 2020, cuando la primera Dragon tripulada devolvió a Estados Unidos la capacidad de lanzar astronautas desde suelo propio. Desde entonces, el programa de tripulación comercial se ha convertido en la línea de vida del laboratorio orbital: sin esas naves, la estación se quedaría sin relevos.
El programa nació con la vista puesta en dos proveedores independientes capaces de alternarse, de modo que ningún fallo dejara a la estación sin acceso. Cerrar esa segunda vía sigue siendo la tarea pendiente del transporte tripulado estadounidense. La dependencia es alta.
Conviene no leer el anuncio como una fecha cerrada. La NASA habla de la primera oportunidad y no de una fecha firme: la cifra definitiva saldrá de la revisión de preparación de vuelo, en la que se repasan los datos del cohete, de la cápsula y de los trajes. Quedan además por concretar las oportunidades de respaldo, que la agencia no ha detallado en su actualización del 22 de septiembre.
Lo que sí está claro es el guion de los próximos días. Traslado a Florida el 26 de septiembre, revisiones finales y, si nada se tuerce, despegue el 1 de octubre a las 17:10, hora peninsular. Nueve horas más tarde, cuatro personas nuevas deberían estar flotando en el puerto frontal del módulo Harmony. La agencia irá publicando cada paso en su blog de la tripulación comercial. Queda menos de una semana.
🔬 Ficha del Descubrimiento
Qué se ha descubierto: la NASA y SpaceX han fijado el 1 de octubre de 2026 como primera oportunidad para lanzar la Crew-13 con cuatro astronautas rumbo a la Estación Espacial Internacional.
Dónde: despegue desde la plataforma 40 del complejo de lanzamiento de Cabo Cañaveral, en Florida; destino, el puerto frontal del módulo Harmony de la estación.
Institución responsable: NASA y SpaceX, con participación de la Agencia Espacial Canadiense y de Roscosmos.
Cuándo: traslado de la tripulación a Florida el 26 de septiembre de 2026; despegue previsto el 1 de octubre a las 11:10 EDT (17:10 en la España peninsular).
Impacto a futuro: garantiza el relevo de la Expedición 75 y mantiene operativa la única vía actual de acceso tripulado al laboratorio orbital.
Emilio Baena, exinspector de Hacienda, avisa: hay deducciones del IRPF para autónomos que mucha gente no aplica y que son totalmente legales. El problema no es que Hacienda las esconda, sino que dependen de inversiones con plazo y con un número limitado de proyectos.
Baena lo explicó en una entrevista en el programa Better, recogida por Vozpópuli, donde detalló dos vías poco conocidas para pagar menos en la declaración de la Renta: invertir en cultura o I+D y meter dinero en startups. Ambas rebajan la cuota del IRPF, no la cotización a la Seguridad Social.
El propio Baena pone un ejemplo con números: si inviertes 50.000 euros y en la Renta te toca pagar 60.000, la deducción puede dejar el resultado a cero. ‘He ganado un 20%. Es seguro porque te lo estás quitando de la Renta’, resume. La clave es que el beneficio no llega como ingreso extra, sino como un pago menor a Hacienda.
Las deducciones por invertir que Hacienda no te recuerda
La primera de esas vías es la deducción por invertir en empresas de nueva o reciente creación, lo que en la calle viene siendo invertir en startups. La normativa vigente del IRPF permite deducir hasta el 50% de lo aportado, con una base máxima de 100.000 euros al año, siempre que la sociedad cumpla los requisitos y las participaciones se mantengan durante varios años.
La segunda es la inversión en producciones cinematográficas, series audiovisuales y espectáculos en vivo, que cuenta con su propia deducción. Baena la mete en el mismo saco que la inversión en cultura o I+D y la resume como un retorno fiscal seguro: el beneficio se materializa directamente en la declaración.
La deducción no es un regalo de Hacienda: es dinero que dejas de pagar en tu Renta si cumples los requisitos y llegas a tiempo.
Y aquí está la letra pequeña que casi nadie lee. ‘Tiene sus plazos y no hay tantos proyectos’, advierte el exinspector. Estas deducciones no están disponibles todo el año ni para cualquiera: si te enteras tarde, te quedas fuera aunque cumplas el resto de condiciones.
Deducción del IRPF no es lo mismo que tarifa plana: no mezcles
Conviene frenar y separar conceptos, porque aquí es donde más se confunde la gente. La tarifa plana de autónomos es una reducción de la cuota de la Seguridad Social, no una deducción del IRPF. Baena la menciona en la misma conversación, pero se aplica a lo que pagas al RETA, no a lo que pagas a Hacienda.
Lo que sí es una figura del IRPF es la reducción por inicio de actividad: un 20% sobre el rendimiento neto del autónomo que arranca, aplicable en el primer ejercicio en que ese rendimiento es positivo. La fuente lo resume como ‘una reducción del 20% el primer año’ para quienes empiezan. Y ojo con el matiz: es una reducción de la base, no una deducción de la cuota.
Más allá de estas vías de inversión, el día a día del autónomo se juega en los gastos deducibles: la cuota de autónomos, los suministros de la parte de la vivienda afecta a la actividad, la formación, los seguros vinculados al negocio o la manutención en los desplazamientos. Sumados bien, cambian bastante el resultado final de la declaración.
Hay que sumar, además, las deducciones autonómicas, que cambian según la comunidad. Madrid, Andalucía o Galicia tienen las suyas propias por nacimiento, alquiler o cuidado de familiares, y se pierden si no se marcan expresamente en la declaración.
La forma más rápida de comprobar qué puedes aplicar es entrar en la sede electrónica de la Agencia Tributaria, donde están detalladas las deducciones estatales y autonómicas con sus requisitos y sus límites.
Por qué estas deducciones se quedan sin usar cada año
Estas figuras llevan años en el IRPF, pero siguen siendo las grandes olvidadas. La razón es doble: exigen una inversión previa que muchos autónomos no pueden permitirse y están atadas a un calendario y a un cupo que se agota. El que más alivio fiscal necesitaría es, muchas veces, el que menos acceso tiene a estas vías.
El precedente más claro es la propia tarifa plana, que arrancó como una cuota reducida y hoy convive con varios tramos. Las deducciones por inversión han seguido un camino parecido: nacieron pensando en pequeños inversores y se han ido ajustando sin que el mensaje llegue del todo al autónomo medio.
Con la vista puesta en la próxima campaña de la Renta, la recomendación es sencilla: revisa antes de que acabe el año qué gastos puedes documentar y si alguna de estas deducciones por inversión encaja en tu caso. Después, confirma en la sede de Hacienda los requisitos y los plazos concretos, porque el margen se cierra antes de lo que parece.
Guía rápida del trámite
📅 Plazos: la declaración de la Renta se presenta entre abril y el 30 de junio; las inversiones con deducción deben formalizarse dentro del año natural.
✅ Requisitos clave: estar dado de alta como autónomo, invertir en una sociedad que cumpla los requisitos legales y mantener las participaciones el tiempo mínimo.
🌐 Dónde solicitarlo: las deducciones se aplican en la propia declaración; el detalle está en la sede electrónica de la AEAT.
💰 Importe o coste: la deducción por invertir en empresas de nueva creación alcanza el 50% de lo aportado, con un tope de 100.000 euros al año.
⚠️ Error a evitar: dar por hecho que la tarifa plana rebaja el IRPF; es una reducción de la cuota de la Seguridad Social, no una deducción fiscal.
La privacidad vuelve a estar en el centro de la hoja de ruta de Ethereum. El cofundador de la red, Vitalik Buterin, ha dejado claro que no piensa renunciar a ella y que su intención es reforzarla, mientras ETH se recupera hacia los 2.800 dólares después de varias semanas moviéndose en una zona intermedia.
Qué ha dicho Vitalik Buterin sobre la privacidad Ethereum
La declaración llegó a través de una publicación difundida por la cuenta Ethereum Daily en X, en la que Buterin resume su posición con una frase que ya circula por el ecosistema: ‘No renunciaré a la privacidad; en cambio, la fortaleceré aún más’. No es un anuncio técnico cerrado ni un despliegue de ingeniería, sino una señal de dirección. Y en Ethereum, las señales de dirección suelen terminar convertidas en propuestas concretas. El cofundador publica habitualmente sus ensayos largos en su sitio personal, donde ha ido dejando pistas de hacia dónde quiere llevar el protocolo.
El mensaje no llega solo. Encaja con una hoja de ruta que en los últimos meses ha ido ordenando prioridades: privacidad, resistencia a la computación cuántica, rollups nativos (capas 2 integradas de serie en el protocolo en lugar de construidas por equipos externos) e infraestructura capaz de escalar sin perder verificabilidad.
La privacidad, sin embargo, es la pieza más delicada. Todo lo demás se puede medir en transacciones por segundo o en coste por operación. La confidencialidad, en cambio, choca de frente con la naturaleza pública de una cadena de bloques: cada movimiento queda registrado y cualquiera puede reconstruir el historial completo de una dirección. Para un usuario particular eso es incómodo; para una empresa o un fondo, es directamente un motivo para no usar la red.
Por qué la privacidad deja de ser un extra y pasa a ser prioridad
El argumento que se repite en el ecosistema es sencillo: las blockchains públicas exponen por defecto saldos, historial de transacciones y actividad financiera. A medida que Ethereum deja de ser un terreno de experimentación y empieza a recibir tesorerías corporativas, pagos internacionales y productos regulados, la falta de confidencialidad se convierte en un freno comercial, no en un detalle filosófico. En la página oficial de privacidad de Ethereum llevan tiempo documentando precisamente ese equilibrio entre transparencia y protección de datos.
Dicho de otro modo, la privacidad no se está volviendo menos importante, sino más. La siguiente fase del protocolo no va solo de procesar más operaciones, sino de que esas operaciones puedan hacerse sin dejar el rastro completo a la vista de todo el mundo.
Una cadena pública que quiere atraer capital institucional tiene que resolver antes su mayor contradicción: todo lo que ocurre en ella es visible para siempre.
Hay precedentes que ayudan a entender el tamaño del reto. En 2016, el hackeo de The DAO, un fondo de inversión colectivo construido sobre Ethereum que fue vaciado por un atacante, forzó una división de la red y dejó una lección duradera sobre lo que ocurre cuando el código y el dinero quedan expuestos. Desde entonces, cada intento serio de llevar privacidad a la capa base o a las capas 2 ha tenido que resolver el mismo equilibrio: proteger al usuario sin romper la trazabilidad que exigen los supervisores.
El precio del ether: 2.772 dólares y una resistencia en 2.806
El mercado, mientras tanto, mira los gráficos. Ethereum abrió este miércoles al alza en 2.772 dólares, con la media móvil de 200 periodos (el promedio que suaviza el precio de las últimas 200 sesiones y se usa como termómetro de tendencia) situada por debajo de las últimas veinticuatro velas. El RSI, el indicador que mide si un activo está sobrecomprado o sobrevendido, avanza en los 72 puntos, una zona que suele leerse como calentamiento excesivo en el corto plazo.
El MACD, que compara dos medias móviles para detectar giros de momentum, se mantiene por encima de cero, y los indicadores de momentum siguen apuntando al alza. La resistencia de medio plazo está en 2.806,69 dólares. Superarla con volumen sería la confirmación que muchos operadores esperan; quedarse por debajo devolvería al ether al rango lateral en el que lleva instalado varias semanas.
Lo que la privacidad on-chain puede cambiar y lo que no
Conviene ser honesto con las expectativas. Que la privacidad sea hoy una prioridad declarada en la hoja de ruta no significa que exista un interruptor capaz de ocultarlo todo. Las soluciones en estudio, desde las pruebas de conocimiento cero (la técnica que permite demostrar que un dato es cierto sin revelarlo) hasta las direcciones de un solo uso o los pools de liquidez con cumplimiento incorporado, tienen costes: más complejidad técnica, más gasto computacional y, sobre todo, un debate regulatorio que en Europa sigue abierto. MiCA, el reglamento europeo de criptoactivos, obliga a los proveedores de servicios a mantener trazabilidad sobre las operaciones, y esa exigencia no siempre convive bien con la confidencialidad total.
Hay un segundo riesgo, menos comentado: que la privacidad acabe concentrada en cuatro protocolos grandes y en manos de proveedores centralizados. Ya ocurre algo parecido con el staking, el mecanismo por el que se bloquean 32 ETH para validar la red y asegurar sus transacciones. Un puñado de operadores acumula buena parte del ETH depositado, y esa es una contradicción que el propio ecosistema reconoce sin demasiado entusiasmo.
El detalle que merece seguimiento no es una fecha concreta, porque Ethereum ya no funciona por lanzamientos de calendario, sino por propuestas que se activan cuando están listas. La pregunta útil es otra: si estas ideas sobre privacidad pasan de los hilos en redes sociales a borradores formales en el repositorio de propuestas de mejora. Solo entonces se sabrá en qué se traduce la intención y con qué plazos. De momento, la dirección está marcada y el precio, cerca de esa resistencia que separa la recuperación de la simple pausa.
Un Bizum periódico, siempre de la misma persona y por el mismo importe, puede acabar siendo un ingreso de actividad para Hacienda. Lo avisa el técnico de Hacienda Roberto Gómez: si esos cobros por móvil no se declaran como tal, pueden traer problemas.
Cuándo un Bizum deja de ser un favor y pasa a ser actividad
Pagar una cena, devolver un préstamo, repartir los gastos de un viaje. Ese es el uso normal de Bizum, y para Hacienda no tiene nada de particular. El envío esporádico no genera ningún inconveniente.
El problema aparece con la repetición. Un ingreso que entra con regularidad puede considerarse actividad económica, y ahí cambia todo. El criterio que repite el técnico es la periodicidad: si el dinero llega una y otra vez de la misma persona, y siempre por el mismo importe, la Agencia Tributaria puede interpretar que detrás hay un negocio y no un simple intercambio entre particulares.
‘Cuando recibes ingresos de forma periódica por medio de Bizum se puede considerar una actividad económica y, si no se declara como tal, puede haber problemas’, resume Gómez.
Traducido a lo práctico: un bizum suelto de vez en cuando no es nada; un cobro fijo cada mes sí es actividad. Y si ese dinero es la retribución de un trabajo o el pago de una venta, ya no es cuestión de importe, sino de declararlo por donde corresponde.
Hacienda no persigue el Bizum de una cena; persigue el que entra cada mes, siempre igual, como si fuera una nómina encubierta.
La clave está en la habitualidad. Un autónomo que cobra a sus clientes por Bizum no debería sorprenderse: esos ingresos son parte de su actividad y van a la declaración como cualquier otro cobro. El aviso apunta más bien a quien usa la app para facturar de forma opaca, sin alta ni factura de por medio.
El error caro: cobrar por Bizum lo que tendría que ir con factura
Si los Bizums recurrentes responden a una actividad, las obligaciones no son distintas de las de cualquier autónomo. Hay que darse de alta en el censo, emitir factura —repercutiendo el IVA cuando corresponda— y declarar esos ingresos en el IRPF. Cobrarlos por móvil sin factura no los hace invisibles; solo los deja sin justificar.
El error de base es creer que mover dinero por Bizum lo convierte en privado. No lo hace. La Agencia Tributaria mantiene la potestad de revisar los movimientos de las cuentas bancarias y las operaciones canalizadas por esta vía, y pone el foco en las transacciones que se repiten de un mes a otro.
El aviso se extiende al dinero que va y viene entre familiares. Cuando unos padres ayudan a un hijo a comprar un coche o una vivienda, ese envío puede acabar catalogado como donación si no se formaliza bien, con la correspondiente factura fiscal. La recomendación del técnico es convertir la operación en un préstamo a tipo 0%, por escrito, en el que consten la identidad del familiar y la suma transferida, y dejar constancia de las devoluciones periódicas del capital para justificar que es un préstamo y no una donación.
Ese es el tipo de despiste que no se ve hasta que Hacienda llama. Un Bizum de 200 euros un martes cualquiera no levanta ninguna ceja; una transferencia repetida de la misma cifra durante meses, sí.
Bizum ya no es un sobre cerrado para Hacienda
La foto que describe Gómez no es una excepción: es la tendencia. Los pagos por móvil dejan rastro, y ese rastro es, precisamente, el que antes no existía. En enero de 2026 entró en vigor el Real Decreto 253/2025, de 1 de abril, que endurece el seguimiento del fraude y refuerza la información que llega a la Agencia Tributaria. La digitalización del cobro ha convertido el anonimato en una reliquia.
Los números de ese control son concretos. El límite general para exigir justificación se mantiene en 10.000 euros anuales, y quedan fuera los abonos no lucrativos, como una cena compartida o un regalo. A lo largo de 2026, además, los bancos declaran anualmente las operaciones con tarjeta de crédito y débito, y solo se libran las que no superan los 25.000 euros entre cargos y abonos.
El técnico también dejó un apunte para quien compra vivienda: hacerlo como persona física permite acogerse a la exención por reinversión en vivienda habitual en una futura venta, mientras que comprar a través de una sociedad separa el patrimonio personal del empresarial a cambio de perder esa exención y tributar por el beneficio en el Impuesto de Sociedades.
Puestos a comparar, el caso del Bizum se parece cada vez más al de cualquier otro ingreso. La pregunta ya no es si Hacienda puede verlo —puede—, sino si el autónomo tiene con qué justificarlo. La experiencia de los últimos años apunta siempre en la misma dirección: las campañas de control sobre pagos digitales van a cruzar datos. Quien factura, duerme tranquilo; quien cobra al margen, acumula un riesgo que crece con cada operación.
Para las próximas semanas, la recomendación es sencilla y barata: repasar los movimientos recurrentes de la cuenta y comprobar que cada uno tiene su justificación. Los cobros de clientes, con factura; las ayudas familiares, con su préstamo formalizado por escrito. Lo que no tenga papeles, mejor resolverlo antes de que lo pregunte la Agencia Tributaria. Consultar dudas en la sede electrónica de la AEAT es más barato que esperar un requerimiento.
Guía rápida del trámite
📅 Plazos: No hay fecha única. Los ingresos de actividad van en el modelo 130 cada trimestre y en la renta anual; el alta censal, antes de emitir la primera factura.
✅ Requisitos clave: Si el Bizum recurrente retribuye una actividad, exige alta en el censo (modelo 036 o 037), factura y declaración en el IRPF.
🌐 Dónde gestionarlo: Sede electrónica de la AEAT con certificado digital o Cl@ve; también de forma presencial en cualquier delegación.
💰 Importe o coste: Dar de alta y declarar no tiene coste; el riesgo es la liquidación del IRPF no declarado más los recargos e intereses de demora.
⚠️ Error a evitar: Cobrar de forma recurrente por Bizum sin alta ni factura; es justo el patrón que más revisa Hacienda.
El Bono IA para pymes reparte 600 millones de euros para que 25.000 empresas pequeñas y medianas implanten inteligencia artificial en su negocio. La medida, enmarcada en la estrategia IA360 del Gobierno, todavía no tiene convocatoria publicada: ni cuantía por empresa, ni requisitos cerrados, ni plazo de solicitud.
Traducido al bolsillo: hay dinero anunciado, pero todavía no hay formulario que rellenar. Lo que se sabe hoy sale del anuncio del Ejecutivo y del debate que ha abierto en el sector. Falta por concretar cuánto le toca a cada pyme, qué gastos se aceptan, quién puede ser proveedor y cómo se justifica cada euro.
Cuánto dinero hay sobre la mesa y a cuántas empresas quiere llegar
Las cifras del anuncio son dos: 600 millones de euros de presupuesto para 25.000 empresas. El reparto por empresa no está detallado en la información publicada, así que cualquier número que circule estos días es una estimación, no un dato oficial de la convocatoria.
El objetivo declarado es elevar el porcentaje de compañías españolas que usan inteligencia artificial, una tecnología que ya se ha colado en marketing, atención al cliente, ventas, programación y administración. En la pyme, sin embargo, el uso sigue siendo desigual.
Para llevarlo al territorio, el programa se apoya en la Red Neurona, una red de centros tecnológicos pensada para demostrar y desplegar soluciones de IA en empresas, con atención especial a las pymes que tienen más barreras de entrada. Cuando la convocatoria arranque, el canal habitual para este tipo de ayudas de digitalización es Acelera Pyme.
El bono no va a premiar tener inteligencia artificial, sino saber para qué la quieres y cómo vas a medir que funciona.
Qué se subvenciona: implantación, no licencias de software
Aquí está la diferencia real con lo anterior. El Kit Digital pagaba soluciones estándar: una web, un CRM, un sistema de gestión, una licencia. El Kit Consulting financiaba el asesoramiento sobre qué cambios hacer. El Bono IA apunta a la fase siguiente: integrar la IA en los procesos internos y validar resultados.
Al menos, esa es la intención trasladada. Pedro Rico, fundador de Fandit, lo resume así: ‘La diferencia principal es que ahora se habla de implantación’, con objetivos concretos, y apunta a que puede que las licencias no entren en el gasto elegible. La frontera entre implantar y revender es justo donde se decidirá si el bono transforma o solo subvenciona compras.
Conviene tener claro qué es esta tecnología antes de pedir dinero para ella: la inteligencia artificial agrupa desde asistentes conversacionales hasta sistemas que clasifican documentos o prevén demanda. Cada caso exige diagnóstico, integración y seguimiento, que no se compra en una caja.
Quién puede pedirlo y el error que ya se vio con el Kit Digital
El perfil del beneficiario no está cerrado. En el anuncio se habla de pymes y de llegar a 25.000 empresas, con atención preferente a las más pequeñas, que parten con menos presupuesto, menos tiempo, y menos conocimiento técnico. Queda por concretar si los autónomos entran, si hay tramos por tamaño o sector, qué gastos son elegibles, qué proveedores valen y cómo se justifica cada euro.
Aquí llega el aviso, el mismo que dejó el Kit Digital: una parte de las pymes aprovechó la ayuda y otra se quedó con la sensación de haber comprado algo que no necesitaba. Un bono mal diseñado acaba financiando reventa de licencias. El propio Rico recuerda que en el programa anterior se llegaron a regalar móviles con la ayuda, así que la vigilancia sobre el gasto elegible no es un detalle menor.
Antes de firmar nada con un proveedor, la pyme debería tener respondidas cinco preguntas:
Qué proceso concreto quieres mejorar.
Qué ahorro o mejora esperas y cómo lo vas a medir.
Qué datos vas a utilizar y si están ordenados.
Quién va a supervisar la herramienta dentro de la empresa.
Cómo comprobarás que el proyecto ha funcionado.
Sin esas respuestas, la ayuda se convierte en gasto subvencionado, que no es lo mismo que inversión útil.
Kit Digital y Kit Consulting: la lección que el Bono IA debería aprender
España ya ha repartido ayudas masivas de digitalización, estatales y autonómicas. Unas aceleraron inversiones reales; otras se ganaron críticas por exceso de burocracia, poca personalización y resultados que no encajaban con lo que la empresa esperaba. El Bono IA nace bajo esa sombra y con un riesgo mayor: una web mediocre hace poco daño, pero una IA mal integrada puede automatizar el proceso equivocado o frustrar al equipo.
Lo razonable sería mirar lo que ya funciona en las convocatorias autonómicas antes de lanzar 25.000 expedientes nuevos y exigir a los proveedores que homologuen ofertas y resultados. Saber cuánto cuesta hacer qué es la única forma de comparar y de repetir lo que sale bien. Con 600 millones sobre la mesa, la tentación comercial será enorme y el filtro administrativo, si llega flojo, no lo compensará.
Mientras tanto, la pyme puede hacer tres cosas: ordenar sus datos, identificar el proceso que más tiempo le consume y no firmar ningún contrato antes de leer las bases. La fecha a vigilar es la publicación de la convocatoria y su reparto territorial: ahí se verá si el bono llega de verdad a los pequeños o se queda en las medianas con capacidad técnica propia.
Guía rápida del trámite
📅 Plazos: La convocatoria no está publicada: no hay fecha de apertura ni de cierre detallada en la fuente oficial.
✅ Requisitos clave: Dirigido a pymes, con atención preferente a las más pequeñas; el perfil exacto de beneficiario y los gastos elegibles siguen sin concretarse.
🌐 Dónde solicitarlo: Todavía no hay sede habilitada. El canal previsto es electrónico y el despliegue territorial corresponde a la Red Neurona.
💰 Importe o coste: 600 millones de euros de presupuesto global para unas 25.000 empresas; el importe por empresa no está detallado. Se plantea como subvención, no como préstamo a devolver.
⚠️ Error a evitar: Firmar con un proveedor antes de que salgan las bases: si el gasto no encaja en lo elegible, no habrá subvención.
PepsiCo extiende la agricultura regenerativa a más de 4.000 nuevas hectáreas en España para recortar la huella de carbono y la huella hídrica de su cadena agroalimentaria.
La compañía no parte de cero. Ya aplicaba estas técnicas en cultivos de patata y maíz, y ahora las lleva a los oleaginosos de su proveedor Garlan en el País Vasco y al maíz en grano y sémola de Mercoguadiana en Extremadura. Todo el despliegue se hace en colaboración con Earthworm Foundation.
Las 4.000 hectáreas nuevas: del País Vasco a Extremadura
En el País Vasco, el programa alcanza 2.200 hectáreas tras incorporar un 41% de cultivos nuevos. La cooperativa Garlan, proveedor de PepsiCo desde hace más de 30 años, suma ahora los oleaginosos a la patata en la que ya se trabajaba. En Extremadura, el programa Regen Ex llega al 55% de la superficie de maíz en grano y sémola de Badajoz de la mano de Mercoguadiana.
Las prácticas no son un catálogo decorativo. Incluyen cubiertas vegetales para proteger el suelo y frenar la erosión, la siembra directa, que permite plantar sin labrar antes el terreno, y los inhibidores de la nitrificación, que mejoran el aprovechamiento del nitrógeno y recortan las emisiones de gases de efecto invernadero. En Extremadura, las cubiertas vegetales cubren el 10% de los cultivos y su extensión está prevista a lo largo de 2026.
El riego por goteo alcanza más del 70% de los campos de maíz del programa extremeño. La fertilización de baja huella, producida con hidrógeno verde junto a Fertiberia, suma 3.500 toneladas en Extremadura, un 29% más que en 2024. Para los próximos años, PepsiCo prevé bandas de biodiversidad en zonas de ribera, abonos orgánicos y ensayos con productos bioestimulantes.
Regenerar el suelo no compensa emisiones: cambia la forma de producir el alimento, y eso es más difícil de medir, de auditar y de copiar rápido.
La formación corre en paralelo. Durante 2025, más de 40 agricultores del País Vasco y Extremadura pasaron por los programas de Earthworm Foundation para aplicar estas técnicas con criterio. Es la parte menos vistosa del proyecto y, a la vez, la que decide si el modelo sobrevive cuando cambia el proveedor o el precio del insumo.
La letra pequeña: qué se puede medir y qué no
Aquí conviene separar el compromiso de la acción. La acción está en España: más de 4.000 hectáreas nuevas, la incorporación de un 41% de cultivos nuevos en el País Vasco y un 55% del maíz extremeño bajo prácticas regenerativas. El compromiso es global: cuatro millones de hectáreas en 2030, frente a los 1,4 millones alcanzados a cierre de 2024, con proyectos en más de 20 países.
Lo que el anuncio no trae es una cifra de emisiones evitadas en España, ni una certificación externa que valide el conjunto, ni un importe de inversión desglosado por fase. Sin esos tres datos, el programa se sostiene sobre métricas de proceso —hectáreas, toneladas de abono, porcentaje de riego localizado— y no sobre resultados climáticos auditados. Hay avance real en el suelo. Todavía no hay factura de descarbonización.
📊 Impacto ecológico en cifras
Superficie: más de 4.000 hectáreas nuevas en España; 2.200 en el País Vasco tras incorporar un 41% de cultivos nuevos.
Fertilización de baja huella: 3.500 toneladas en Extremadura, un 29% más que en 2024, con abonos producidos a partir de hidrógeno verde.
Agua: riego por goteo en más del 70% de los campos de maíz de Badajoz dentro del programa Regen Ex.
Emisiones: la compañía no desglosa en España el CO2 evitado; el objetivo global son cuatro millones de hectáreas en 2030.
Lo que este modelo empuja en el resto de la cadena
El interés de la jugada va más allá de PepsiCo. La industria agroalimentaria concentra buena parte de su huella en la fase agrícola, precisamente la que no controla porque depende de terceros. Cuando un fabricante exige a sus proveedores cubiertas vegetales, siembra directa o fertilizantes de baja huella, empuja a toda la cadena: la cooperativa cambia su rotación de cultivos, el distribuidor de insumos, cambia su catálogo y el agricultor cambia su coste por hectárea.
El marco regulatorio aprieta en la misma dirección. La CSRD obliga a las grandes compañías a reportar el Scope 3, donde se concentran las emisiones de los proveedores agrícolas, y la Taxonomía Verde europea exige justificar qué parte del negocio es realmente sostenible. Un programa como este no es solo reputación: es materia prima para el informe de sostenibilidad y, cada vez más, condición para acceder a financiación con etiqueta verde.
La duda razonable está en el ritmo. El sector lleva años anunciando agricultura regenerativa y las hectáreas certificadas crecen más despacio que los compromisos. En este caso, la compañía declara 1,4 millones de hectáreas a cierre de 2024 y cuatro millones en 2030: eso obliga a multiplicar por casi tres la superficie en seis años. Si el ritmo se mantiene como hasta ahora, el objetivo no se cumple.
🌍 El Impacto Real para el Futuro
Beneficio medible: más de 4.000 hectáreas españolas pasan a prácticas que frenan la erosión, mejoran el aprovechamiento del nitrógeno y reducen el riego necesario.
Modelo que cambia: el insumo fósil cede terreno al fertilizante de baja huella y la labranza intensiva deja paso a la siembra directa y a las cubiertas vegetales.
Para las próximas generaciones: el suelo que produce la materia prima de la alimentación llega más fértil y con más carbono retenido que el que se labraba a cielo abierto.
La inversión extranjera en la bolsa española bate récords. Los tres mayores gestores del mundo acumulan 100.083 millones de euros en las cotizadas del Ibex 35, un 43,4% más que en marzo de 2025.
El dato sale del informe de propiedad de Bolsas y Mercados Españoles (BME), con datos a cierre de junio de 2026. BlackRock, Vanguard y Capital Group controlan ya el 8,4% del valor del selectivo, porcentaje que escala hasta el 10% cuando la métrica se ajusta por free-float. No es una posición de paso. Es el bloque de accionistas con mayor peso agregado del parqué español.
BlackRock lidera, Vanguard acelera y Capital Group se diluye
BlackRock mantiene el primer puesto con 46.560 millones de euros invertidos, aunque su cuota relativa baja del 15,6% al 15,1% entre marzo de 2025 y junio de 2026. Un descenso de medio punto que convive con un incremento de la posición en términos absolutos: la gestora compró más, pero el mercado creció más deprisa.
Vanguard Group firma el mayor salto del trío. El especialista en fondos indexados eleva su peso del 11,1% al 12,4% y sitúa su cartera española en 38.295 millones de euros. El trasvase de dinero hacia ETF europeos explica buena parte de ese empujón.
Capital Group cierra la terna con 15.227 millones. Su inversión crece un 5,8% desde marzo de 2025, pero su peso relativo cae del 6,9% al 4,9%. Es el más expuesto a la rotación sectorial y el que menos ha acompañado la revalorización del índice.
El 43,4% de crecimiento en quince meses no es una anécdota de flujos: refleja una bolsa española que ya se compra desde índices globales, no desde decisiones país.
El 50,4% internacional y el rebote de las familias españolas
La fotografía va más allá de los tres gigantes. Los inversores internacionales controlan ya el 50,4% del valor de las cotizadas españolas, el porcentaje más alto de la historia. A cierre de junio, 9.226 fondos privados institucionales mantenían posiciones en el Ibex, con 307.634 millones comprometidos, un 48,4% más que en marzo de 2025. El número de firmas con más de 500 millones invertidos en el selectivo pasó de 72 a 106 en quince meses, y las gestoras presentes en las 35 compañías subieron de 11 a 15.
El mapa por regiones no deja dudas. Europa concentra el 51% de esa inversión institucional, con 156.898 millones, mientras Norteamérica aporta el 45,6%, con 140.340 millones. Estados Unidos es el primer país de origen, con 135.890 millones.
En el otro extremo del accionariado, las familias españolas recuperan terreno. Su participación alcanza el 16,7%, nueve décimas más que un año antes y el nivel más alto en cuatro años. El dato tiene matiz: en 2024 se había marcado el mínimo histórico, así que el rebote parte de una base muy baja.
Basta mirar atrás. En 1998, con las privatizaciones en pleno apogeo, los hogares llegaban al 35,1% de la propiedad. Hoy el 12,2% de los hogares, unos 2,4 millones, posee acciones cotizadas de forma directa, según la Encuesta Financiera de las Familias del Banco de España.
Quién manda de verdad en el accionariado español
Los pesos pesados institucionales completan el cuadro. Norges Bank es el fondo soberano con mayor presencia: 16.075 millones invertidos, participación en 59 cotizadas españolas y presencia en todas las del Ibex. Destacan sus posiciones del 2,3% en Iberdrola, el 2,87% en BBVA, el 1,65% en Santander, el 2,05% en Acerinox y el 2,02% en Solaria. Qatar Investment Authority opera con una estrategia mucho más concentrada: 10.760 millones, de los que 10.176 van a Iberdrola y 584 a Colonial.
Las empresas no financieras son el segundo mayor propietario, con el 19,4%, aunque su peso ha caído 1,2 puntos y marca el nivel más bajo de la última década. Las Administraciones Públicas mantienen unos 45.000 millones, con la SEPI controlando el 27,99% de Indra y el Estado el 10% de Telefónica. El sector de bancos y cajas sube ligeramente hasta el 4,1%.
Hay una conclusión que conviene subrayar y otra que conviene matizar. La primera: la bolsa española ha dejado de ser un mercado doméstico. Con la mitad del capital en manos extranjeras, el Ibex cotiza hoy al ritmo de los flujos globales, de los rebalanceos de MSCI y FTSE y de las decisiones de asignación de los grandes asset managers. Eso aporta liquidez, visibilidad internacional, y presión sana sobre el gobierno corporativo, pero también expone al índice a movimientos que nada tienen que ver con los fundamentales de Santander o Iberdrola.
La segunda: la presencia de las tres grandes gestoras no equivale a control. BlackRock, Vanguard y Capital Group rara vez superan el 3% en una compañía concreta y casi nunca coordinan sus votos. Su influencia se ejerce en en las juntas de accionistas, en las políticas de sostenibilidad y en los criterios de retribución, no en el consejo de administración. A mi juicio, el debate sobre la extranjerización del Ibex está mal planteado: lo relevante no es quién tiene las acciones, sino qué hace con los derechos de voto.
Queda una contradicción sin resolver. El peso de los hogares sube al 16,7%, pero sigue a la mitad del máximo de 1998. Que solo el 12,2% de las familias tenga acciones directas es una cifra pobre para un país con 48 millones de habitantes y un ahorro volcado en depósitos y productos conservadores. La próxima revisión del informe de BME, con datos a cierre de septiembre de 2026, dirá si el récord del 50,4% se consolida o marca techo.
Veredicto Merca2
Cotización al cierre o apertura: El Ibex 35 cerró el mes de junio con una capitalización de cerca de 998.000 millones de euros ajustada por free-float, la referencia sobre la que BME calcula los pesos accionariales. La publicación del informe no ha alterado el precio del índice: es un dato estructural, no un catalizador de sesión.
Clave técnica: La entrada de flujos hacia ETF europeos es hoy el principal soporte de demanda del selectivo. Mientras el número de gestoras con más de 500 millones invertidos en el Ibex siga subiendo desde las 106 actuales, el suelo del mercado queda sostenido. La señal de alerta llegaría con un descenso por debajo de 90 en el próximo informe trimestral.
Apunte macro: La mayor dependencia exterior del accionariado coincide con un rating soberano de España situado en zona de grado medio-alto. Un repunte del riesgo país encarecería la prima que exigen esos fondos. La cifra a vigilar es el 50,4% de propiedad internacional: cada punto que sube añade liquidez y, también, sensibilidad a los ciclos globales.
El Gobierno aprobará el decreto de ayudas por la inflación el martes 29 de septiembre, un día antes de que decaigan las medidas anticrisis vigentes.
Lo confirmó este miércoles el vicepresidente primero y ministro de Economía, Carlos Cuerpo, en el Congreso. El paquete sustituye a parte de las medidas del plan de respuesta a la crisis de Oriente Próximo, que decaen el 30 de septiembre.
Qué se sabe del decreto y qué falta por concretar
Cuerpo avanzó la aprobación en el Consejo de Ministros del 29 de septiembre, pero no detalló las medidas que incluirá. Lo que sí fijó fue la orientación: reducir la dependencia energética e impulsar la electrificación.
El texto se aprueba ese martes y, después, tiene que convalidarse en el Congreso en un plazo máximo de treinta días. Traducido: el decreto nace el 29 y su vigencia depende del Congreso.
La convalidación no es un trámite menor. Un decreto ley entra en en vigor en cuanto se publica, pero el Congreso tiene un mes para ratificarlo o dejarlo caer. Si no reúne los votos, decae. Por eso, aquí, el calendario político pesa tanto como el contenido.
Qué cambia para autónomos y pymes
Aquí está la letra pequeña. Sobre el contenido concreto para autónomos y pymes, el ministro no dio ni una cifra. Lo que sí repasó fue lo que ya hicieron los dos paquetes anteriores, aprobados en marzo y junio de este año: alivios fiscales, protección del empleo y medidas energéticas.
Entre las medidas citadas, hasta 200 euros al mes de gasóleo y 1.800 euros de fertilizante para el campo. La rebaja de peajes de la industria electrointensiva ha supuesto, según los cálculos que dio el propio Cuerpo, entre 200 y 240 millones de euros para una fábrica media.
El decreto llega a tiempo, pero a ciegas: sin texto publicado, el autónomo todavía no sabe si le toca cobrar, pagar menos o quedarse igual.
Para los pequeños negocios, la clave está en tres frentes: si se prorrogan los alivios fiscales, si se mantienen los apoyos energéticos y si entra alguna línea nueva de ayuda directa. Hasta que el texto no se publique en el Boletín Oficial del Estado, todo lo demás es conjetura.
Un apunte que importa a la hostelería y al comercio: el Ejecutivo sostiene que el impacto de segunda ronda en los precios de la alimentación está casi plano. Si eso cambia, esas actividades lo notan antes que nadie.
Lo que enseña el precedente de marzo y junio
El plan de respuesta a la crisis de Oriente Próximo arrancó en marzo de 2026 y se ha ido prorrogando por decreto desde entonces. La primera tanda de medidas llegó veinte días después del inicio del conflicto, un tiempo que el propio ministro comparó con el de otros países europeos, que según su versión están empezando a moverse ahora, casi siete meses más tarde.
Hay una lección clara para el pequeño negocio en ese precedente. Los dos paquetes previos no tuvieron un capítulo propio para el autónomo, más allá de los alivios fiscales y las medidas energéticas. Todo apunta a que el tercero repetirá ese esquema, aunque hasta el martes no habrá confirmación oficial.
La fecha no es casual: el decreto se aprueba un día antes de que decaigan las medidas vigentes, para evitar un hueco sin cobertura. Eso sí, el texto se convalida o se cae en el Congreso, así que lo que hoy entra puede quedar desactivado en la votación.
¿Qué toca mirar la semana que viene? Dos cosas. La primera, la referencia del Consejo de Ministros del 29 de septiembre, que suele listar las medidas aprobadas el mismo día. La segunda, la publicación en el BOE, que es la única que activa los efectos jurídicos y la que conviene leer con calma antes de dar por hecha cualquier prórroga.
Guía rápida del trámite
📅 Plazos: Aprobación en el Consejo de Ministros el 29/09/2026 y convalidación en el Congreso en un máximo de 30 días.
✅ Requisitos clave: Pendientes de publicar; el contenido concreto para autónomos y pymes no se detalla aún en la fuente oficial.
🌐 Dónde informarse: Referencia del Consejo de Ministros en La Moncloa y texto final en el BOE; convalidación en el Congreso.
💰 Importe o coste: El nuevo decreto no lleva cifras publicadas; medidas anteriores: hasta 200 euros al mes de gasóleo y hasta 1.800 euros de fertilizante.
⚠️ Error a evitar: Dar por prorrogadas las ayudas vigentes antes de que el BOE publique el texto; el plan actual decae el 30 de septiembre.
La OCDE eleva el PIB al 2,6% y la inflación al 3,7%
Las previsiones de la OCDE para España llegan con dos titulares que se contradicen entre sí. El organismo eleva el crecimiento del PIB de 2026 al 2,6%, cuatro décimas más que su estimación de junio, y a la vez coloca la inflación media del ejercicio en el 3,7%, otras cuatro décimas por encima de lo que calculaba hace tres meses.
El Economic Outlook de septiembre, publicado por la OCDE, repite un patrón que ya conocemos: revisión al alza del crecimiento y revisión al alza también de los precios. Para 2027, el organismo proyecta un avance del PIB del 1,8%, una décima más, y una inflación del 3,4%, medio punto por encima de su previsión anterior. La economía española crece. También se encarece.
La composición del crecimiento importa tanto como el número. El organismo atribuye el tirón del PIB al consumo de los hogares y a los servicios, en un contexto en el que el crecimiento global se moderó durante el primer semestre de 2026, aunque se mantuvo ‘sólido’ en buena parte de las economías avanzadas. El lastre no viene de la demanda interna. Viene de fuera.
El diferencial con la eurozona es lo que más incomoda en Madrid. España se mantiene por encima de la media de la moneda única en crecimiento, pero también en inflación, y esa brecha se prolonga hasta 2027. Un país que crece más y con precios más altos pierde parte de la ventaja competitiva que sugiere el titular de PIB.
La guerra de Irán aparece en el informe como el principal foco de incertidumbre para las perspectivas globales, y los precios de la energía continúan presionando a los mercados. Ahí está buena parte del problema inflacionario español: la factura energética y el precio de los alimentos explican el grueso del repunte desde junio.
El crecimiento aguanta por el consumo, pero la inflación del 3,7% se pega al diferencial con la eurozona y ese es el dato que acaba pagando el Tesoro.
La lectura de mercado es directa. Una inflación que se enquista en el 3,7% complica el calendario de bajadas del Banco Central Europeo y, con él, el coste de financiación del Tesoro español. La prima de riesgo respira mejor cuando el mercado descuenta recortes de tipos. Hoy ese descuento se estrecha.
Un crecimiento del 2,6% con una inflación del 3,7% no es neutro para el bono español: estrecha el margen del BCE y encarece cada emisión del Tesoro.
Qué significa para la prima de riesgo y el IBEX 35
Un informe macro de la OCDE no mueve al IBEX 35 como lo hace un dato de inflación publicado por el INE, y conviene tenerlo claro antes de interpretar cualquier sobrerreacción del parqué. La transmisión llega por otra vía. Si el mercado descuenta menos recortes de tipos en la eurozona, los sectores más apalancados —banca, inmobiliarias, utilities— son los primeros en notarlo.
Los bancos españoles han construido buena parte de sus beneficios sobre unos tipos altos que, con este cuadro, podrían mantenerse más tiempo del previsto. En teoría, eso juega a favor del margen de intereses. El problema es la otra cara: una inflación alta, también eleva la morosidad esperada y encarece la financiación mayorista.
En el extremo opuesto están las compañías con costes energéticos elevados y márgenes estrechos, además del sector turístico, que compite por precio y no puede repercutir indefinidamente el alza de costes al visitante. El diferencial de precios con la eurozona es, en ese sentido, una losa silenciosa para la competitividad.
La composición del índice también cuenta. El IBEX 35 tiene un peso elevado de banca y de utilities, dos bloques con sensibilidades opuestas a la inflación y a los tipos. Ese equilibrio interno explica por qué las revisiones macro rara vez se traducen en movimientos homogéneos dentro del selectivo español.
El informe no mueve por sí solo la referencia de la prima de riesgo, pero sí refuerza el argumento de quienes sostienen que el Tesoro tendrá que seguir pagando un diferencial frente a sus vecinos del norte. Cada décima de inflación sostenida es una décima menos de margen para que el BCE abarate el precio del dinero.
No es un detalle menor para el inversor minorista. Una revisión de precios al alza como esta suele llegar antes a la cesta de la compra que al recibo de la nómina, y eso explica por qué el consumo, que hoy sostiene el crecimiento, puede dejar de hacerlo si el poder adquisitivo se erosiona con rapidez.
Análisis: el diferencial de precios pesa más que el crecimiento
Llevamos tres ejercicios escuchando la misma secuencia: España crece por encima de sus socios europeos y ese excedente se presenta como una buena noticia sin matices. La revisión de la OCDE de este septiembre invita a cambiar el marco. El diferencial de precios es el problema, no el crecimiento. Un PIB del 2,6% con una inflación del 3,7% implica un avance real menor del que sugiere la cifra de cabecera, y una economía que se encarece más rápido que su entorno pierde competitividad cada año que pasa.
Ya ocurrió entre 2021 y 2023, cuando la inflación española superó de forma persistente la media de la eurozona y el diferencial se convirtió en un asunto recurrente en los informes comunitarios y en las notas de las agencias de calificación. Entonces se atribuyó al peso de la energía en el índice y al tirón del turismo. Hoy el diagnóstico es parecido, con un añadido incómodo: el conflicto en Oriente Próximo mantiene el precio de la energía en una zona de riesgo que nadie puede descartar.
Hay una contradicción que merece atención. La OCDE eleva el crecimiento y los precios en la misma revisión, lo que sugiere una economía que no se enfría lo suficiente como para que la inflación ceda por sí sola. A mi juicio, ese es el dato que debería pesar en el debate sobre los tipos en Fráncfort, bastante más que el titular de crecimiento. Si la energía se modera, la inflación puede sorprender a la baja. Si el conflicto escala, el escenario de precios y de actividad se deteriora a la vez, y ahí España tiene menos margen que Alemania porque su inflación de partida ya es más alta.
Cabe recordar que una parte del gasto público español está indexada al IPC, desde las pensiones hasta los contratos públicos y los salarios de amplios sectores. Una inflación pegada al 3,7% se traduce en presión automática sobre las cuentas del Estado y sobre el déficit, y estrecha el margen de maniobra fiscal justo cuando el coste de la deuda deja de bajar.
Las próximas referencias son la revisión de noviembre del Economic Outlook y los datos de IPC de los próximos meses, que dirán si el 3,7% es un suelo o el punto de partida de algo peor. En mi lectura, lo que toca seguir es el diferencial de precios, no la cifra de crecimiento. Ahí se juega la financiación de la economía española en 2026 y en 2027.
Veredicto Merca2
Cotización al cierre o apertura: El informe de la OCDE no es un dato de mercado y no provoca por sí solo un movimiento brusco en el IBEX 35. El traslado llega por la vía de los tipos: con la inflación española en el 3,7% para 2026 y el 3,4% para 2027, el parqué pierde argumentos para descontar bajadas rápidas del BCE.
Clave técnica: La referencia a vigilar es la prima de riesgo. Si el diferencial de precios con la eurozona se mantiene por encima de medio punto durante dos ejercicios consecutivos —3,7% español frente a una senda comunitaria más contenida—, el bono español difícilmente comprimirá su diferencial de forma sostenida frente al Bund.
Apunte macro: La OCDE sitúa la moderación del crecimiento global en el primer semestre de 2026 y deja la guerra de Irán como principal foco de incertidumbre. Cada décima que sube la previsión de inflación —cuatro en esta revisión, hasta el 3,7%— presiona el gasto público indexado al IPC y el coste de las próximas emisiones del Tesoro.
El plan renove aerotermia de Iberdrola sube del 70% al 85%. La energética eleva hasta 6.000 euros las ayudas para cambiar una caldera de gas o de gasóleo por una bomba de calor, añade financiación a 24 meses sin intereses y fija el 1 de diciembre de 2026 como fecha límite para contratar la instalación.
La oferta no es nueva; el porcentaje, sí. La compañía aplicaba un 70% de descuento en su campaña anterior y ahora lo lleva quince puntos más arriba. El movimiento llega a menos de once semanas de que el plan renove aerotermia caduque y en plena precampaña de calefacción, cuando las comercializadoras pelean por el cliente residencial antes de los primeros fríos. Conviene no confundir el porcentaje con el coste total: el ahorro final depende de tres tramos distintos y de la zona climática en la que esté la vivienda.
Los tres tramos del descuento: 1.400 euros directos, hasta 3.600 en CAE y 1.000 en saldo
El desglose importa más que el titular. De los 6.000 euros de ayuda máxima, 5.000 corresponden a una rebaja sobre el precio de la instalación: 1.400 euros de descuento directo y hasta 3.600 euros a través de los Certificados de Ahorro Energético, el mecanismo con el que el Ministerio para la Transición Ecológica retribuye los ahorros energéticos verificados. El millar restante llega como saldo en Mi Iberdrola, canjeable en la factura eléctrica, no como dinero en cuenta.
Ahí aparece la primera grieta. Los 3.600 euros de CAE solo se alcanzan en las zonas climáticas más frías. En zonas medias la cifra cae a 2.160 euros y en las cálidas se queda en 1.440 euros, según los datos que maneja la compañía. Un propietario en una zona cálida —buena parte del sur peninsular o Canarias— no verá nunca el máximo que promete el folleto comercial.
La energética entrega además, y sin coste, los certificados energéticos anterior y posterior a la instalación. Es la documentación que exige Hacienda para acceder a las deducciones del IRPF por actuaciones de mejora de eficiencia energética, que según los cálculos de la propia compañía pueden alcanzar 9.000 euros en viviendas unifamiliares y 3.000 euros en pisos.
El 85% suena a descuento total, pero el ahorro real depende del código postal, del tipo de radiador y de la declaración de la renta del propietario.
El certificado no es un adorno administrativo. Sin esa documentación no hay deducción posible y el cliente se queda con la rebaja comercial pero pierde el tramo fiscal. El trámite lo asume la compañía, aunque su calendario va atado a la propia ejecución de la obra.
Los dos ejemplos que publica la eléctrica resumen el mecanismo. Un piso de 90 metros cuadrados puede quedarse en 2.800 euros una vez aplicados descuentos, bonificaciones, y deducciones, frente a un presupuesto inicial cercano a 12.000 euros. Una vivienda adosada de 150 metros cuadrados bajaría a 2.300 euros desde 13.200 euros. La paradoja es evidente: la casa grande acaba pagando menos que el piso pequeño, porque el tramo fiscal de 9.000 euros está reservado a las unifamiliares. El importe que reste se puede financiar a 24 meses sin intereses.
Un ahorro del 70% que exige suelo radiante
La aerotermia funciona con una bomba de calor que extrae energía del aire mediante un ciclo termodinámico y cubre calefacción, refrigeración y agua caliente sanitaria. Iberdrola cifra el recorte de consumo en hasta un 70% frente a una caldera de combustión, pero ese dato solo se sostiene cuando la vivienda dispone de suelo radiante. Si el sistema trabaja sobre radiadores convencionales, la horquilla baja al 40%.
Hay una diferencia que no es menor. Buena parte del parque residencial español calienta sus casas con radiadores, de modo que el ahorro que verá la mayoría de los hogares es el del 40%, no el del 70%. La cifra máxima exige una reforma adicional cuyo coste no aparece en las estimaciones que maneja la compañía y que puede elevar el desembolso muy por encima del ejemplo publicado. La bomba de calor y el suelo radiante no son el mismo producto, aunque el folleto los presente juntos.
El calendario tampoco es neutro. La oferta caduca el 1 de diciembre, justo cuando la demanda de calefacción se dispara. Quien firme en el último tramo tendrá difícil ver la instalación terminada antes de los primeros fríos, porque la disponibilidad de instaladores certificados suele ser el cuello de botella real del sector, por encima del precio del equipo.
El movimiento presiona al resto del mercado. La aerotermia ha dejado de ser un producto de nicho para convertirse en una palanca de captación: en un negocio de suministro con márgenes estrechos, quien coloca una bomba de calor gana un cliente eléctrico durante años y le resta combustible fósil a la competencia. Los programas equivalentes se han vuelto moneda común entre las grandes comercializadoras, y la presión para igualar el porcentaje llegará antes de que acabe el año.
Aerotermia, CAE y captación de clientes: la letra pequeña del descuento de Iberdrola
El 85% no es filantropía. Quien instala una bomba de calor incrementa su consumo eléctrico, reduce el de gas y queda vinculado a una comercializadora durante años. El saldo de 1.000 euros en Mi Iberdrola refuerza esa lógica, porque solo se canjea en la factura de la luz y no se puede retirar en efectivo. La ayuda es, en la práctica, una herramienta de fidelización con una vida útil de una década.
Hay un segundo riesgo menos visible. La parte más abultada del descuento se apoya en los Certificados de Ahorro Energético, un instrumento de mercado cuyo valor depende de la demanda de los sujetos obligados. Si el precio del CAE se estrecha, los 3.600 euros que hoy se anuncian serán difícilmente replicables en la próxima campaña. La oferta está expuesta al regulador tanto como al precio del gas que pretende desplazar.
La aerotermia deja de ser un producto de nicho cuando el descuento roza el coste total, y eso es lo que ha ocurrido con la campaña de este otoño.
El contexto tampoco invita a la euforia. El parque residencial español lleva más de una década sustituyendo calderas al ritmo que marcan los incentivos públicos, y la electrificación de la calefacción sigue siendo una de las asignaturas pendientes de la descarbonización doméstica. Los planes renove han sido el instrumento recurrente, con resultados desiguales según la coyuntura del gas. Ahora que el precio del gas se ha normalizado, el argumento de venta ya no es el ahorro inmediato sino la previsibilidad de la factura a diez años.
Queda una pregunta abierta que ninguna campaña responde: cuántos hogares están dispuestos a afrontar una obra de este calibre cuando el invierno ya está encima. El 1 de diciembre marcará el primer dato. La evolución del precio de los CAE y el movimiento del resto de comercializadoras dirán si el 85% fue un golpe comercial aislado o el nuevo suelo del mercado.
ASML cerró el segundo trimestre de 2026 sin vender un solo equipo de litografía para chips en Europa.
La cifra no admite matices de redondeo: la región aportó el 0% de las ventas de sistemas litográficos entre abril y junio. Frank Heemskerk, vicepresidente ejecutivo de ASML, lo expuso sin rodeos durante un evento celebrado en Ámsterdam: ‘No vendemos nada de nada en Europa. Eso ocurre porque Europa no invierte en ello y porque no se están construyendo fábricas de chips aquí.
Claves de la operación
Europa representa el 0% de las ventas de máquinas. De los 6.600 millones de euros facturados por sistemas litográficos en el trimestre, Corea del Sur absorbió el 43%, Taiwán el 30%, China el 14%, EEUU el 9% y Japón el 4%.
ASML es la única empresa del mundo con litografía ultravioleta extrema. Su posición en UVE la convierte en el cuello de botella de toda la cadena global de semiconductores, también de la europea.
Las fábricas que aterrizan en Europa llevan firma extranjera. Dresde (TSMC, Bosch, Infineon y NXP) y las ampliaciones de STMicroelectronics en Crolles y Agrate avanzan, pero ninguna producirá chips de 2 nanómetros.
El 0% que desmonta la retórica de la autonomía industrial
Hay un matiz que conviene fijar antes de sacar conclusiones. Ese 0% mide solo la venta de máquinas del último trimestre: ASML mantiene actividad comercial, servicio técnico y clientes en el continente. Aun así, el dato es demoledor. Una empresa europea que fabrica el equipo más crítico del mundo no coloca ni una unidad en su propio mercado.
El mapa de las ventas oficiales deja poco espacio a la interpretación. De los 6.600 millones de euros ingresados por sistemas litográficos, Asia concentró el 87% del negocio: Corea del Sur (43%), Taiwán (30%), China (14%) y Japón (4%). EEUU se quedó con el 9% restante. Ni un punto porcentual para Europa, que sigue siendo la sede fiscal y técnica de la compañía.
No se trata de un bache coyuntural. Las grandes decisiones de capacidad se toman donde ya existe ecosistema: mano de obra especializada, proveedores a pie de planta, y clientes que compran obleas por miles de millones. Europa carece de tradición en fabricación avanzada y ese vacío se retroalimenta. Sin fábricas no hay pedidos; sin pedidos no hay fábricas.
El liderazgo tecnológico tampoco basta. ASML es, de momento, la única firma del planeta capaz de construir equipos de ultravioleta extrema, la tecnología que hace posibles los nodos más avanzados. Sin embargo, fabricar la máquina y fabricar el chip son dos negocios distintos. El segundo exige inversiones millonarias, instalaciones que consumen energía a espuertas y un ejército de ingenieros que el continente no ha formado al ritmo que marca el sector.
Corea del Sur, Taiwán y China compran litografía porque llevan décadas levantando fábricas. EEUU empuja con subvenciones públicas para recuperar terreno y ya coloca compras muy superiores a las europeas. Ese es el pulso real del mercado.
Europa domina la máquina que fabrica los chips más avanzados del mundo y, a la vez, no produce ninguno de ellos en su territorio.
Las fábricas llegan, pero con acento extranjero
El ejemplo más visible de la nueva ola europea está en Dresde. La planta impulsada por la taiwanesa TSMC junto a Bosch, Infineon y NXP prevé recibir sus primeros equipos de ASML en 2027. Fabricará chips de 28/22 y de 16/12 nanómetros, sobre todo para automoción. Una inversión relevante y, al mismo tiempo, un retrato del modelo: capacidad madura, capital asiático y tecnología comprada fuera.
El contraste con lo que pudo ser está en Magdeburgo. Intel anunció una inversión cercana a los 30.000 millones de euros para levantar dos fábricas en Alemania, una de las apuestas más ambiciosas del continente. La compañía estadounidense canceló el proyecto en 2025, aunque no ha cerrado la puerta a retomarlo en un par de años. El calendario industrial europeo sigue dependiendo de decisiones que se toman en Santa Clara.
Lo que sí avanza es el escalón intermedio. Infineon inauguró en julio de 2026 su Smart Power Fab de Dresde tras invertir 5.000 millones de euros, y STMicroelectronics amplía sus instalaciones de Crolles (Francia) y Agrate (Italia). Movimientos sólidos en potencia y analógico, lejos de la gran liga.
El patrón se repite en cada anuncio. Las instalaciones que se levantan en el continente se orientan a nodos maduros, donde los márgenes son más estrechos y la competencia asiática más agresiva. Nadie discute la utilidad de esas plantas para la automoción y la industria eléctrica, pero ninguna resuelve el problema de fondo: la fabricación de vanguardia sigue fuera.
Tener la máquina no es tener la industria
ASML nació en 1984 como escisión de Philips. Cuatro décadas después es la tecnológica europea más determinante del planeta y, a la vez, la prueba de que la soberanía industrial no se hereda con la patente. Holanda conserva la propiedad intelectual; Asia, las fábricas. Y las fábricas son las que fijan los ritmos de inversión, el empleo cualificado y el pulso geopolítico.
La paradoja tiene consecuencias directas. Si EEUU o China restringen el comercio de equipos litográficos, Europa notará el golpe en su propia cadena de suministro sin capacidad de reacción interna. Una empresa propia que no vende en casa genera una dependencia sofisticada, y de las más difíciles de explicar en Bruselas.
Nos llama la atención el silencio sobre España. Ni Dresde, ni Crolles, ni Agrate tienen equivalente en el país, y el mapa europeo de fabricación se dibuja sin una sola planta española. Cualquier discurso sobre autonomía tecnológica choca con esa ausencia, por mucho que se hable de diseño, de empaquetado o de centros de pilotaje.
La Unión Europea dice querer reducir dependencias estratégicas y reforzar su producción de semiconductores. Los números de ASML miden la distancia entre el discurso y la obra. El próximo examen llega en 2027, con los primeros equipos en Dresde, y servirá para comprobar si el continente encadena una segunda fábrica o vuelve a quedarse en los anuncios. Si dentro de un año Europa sigue aportando el 0% a las ventas de máquinas de ASML, el problema no será de inversión extranjera, sino de modelo industrial.
Greenpeace desmonta el greenwashing de NVIDIA: sus emisiones de alcance 3 subieron un 725% desde 2020 y hasta 21 millones de toneladas de CO2e ligadas al uso de sus chips quedan sin reportar.
El análisis lo firma Greenpeace International junto a Beyond Fossil Fuels, Friends of the Earth, Green Screen Coalition, Stand.Earth, Kairos Fellowship y Climate Action Against Disinformation. Coordinado por el analista Ketan Joshi, se presenta como el primer examen de las afirmaciones de lavado verde de la compañía, la más valiosa del mundo por capitalización bursátil y con el 92,5% de sus ingresos en centros de datos.
Las emisiones de alcance 3 son las que se generan fuera de los límites formales de la empresa: fabricación de materiales y componentes, transporte y, sobre todo, uso del producto vendido. El informe compila las divulgaciones de NVIDIA entre 2020 y 2026 y concluye que esas emisiones indirectas crecieron un 725%, con la fabricación como principal vector.
El 725% que sale de los propios informes de la compañía
El dato principal no depende de una estimación externa: se sostiene sobre lo que la empresa declara cada ejercicio. El briefing completo añade el cálculo de lo que no declara. A partir del consumo energético estimado de los chips vendidos, los autores sitúan en hasta 21 millones de toneladas de CO2e en 2025 las emisiones asociadas al uso de esos procesadores.
Ambas patas del negocio comparten resultado. Los chips se fabrican en Asia Oriental y se venden en todo el mundo, con un consumo eléctrico elevado a lo largo de su ciclo de vida. Después acaban en centros de datos igualmente intensivos en energía y en agua, dedicados en gran medida a operar inteligencia artificial generativa.
La eficiencia por vatio mejora en cada generación de chips, pero cuando el volumen absoluto se multiplica, la factura climática no baja: sube.
Avex Li, responsable de la campaña de cadena de suministro de IA en Greenpeace Asia Oriental, sostiene que la compañía quiere que el mundo crea que la IA resolverá la crisis climática mientras ignora las emisiones que crecen detrás de sus productos. Xueying Wu, de Greenpeace International, añade que el modelo traslada la carga ecológica a los países que fabrican la infraestructura.
Las tres coartadas verdes que el informe desmonta
El análisis identifica un patrón repetido en la comunicación de la compañía y lo somete a la prueba del dato.
La IA como beneficio neto para el clima. Una promesa de futuro no compensa una huella presente ya cuantificada.
La respuesta a la demanda de los centros de datos como palanca renovable. Ajustar el consumo no construye por sí solo capacidad limpia nueva.
La eficiencia energética como progreso sostenible. Mejorar el rendimiento por vatio sin techo absoluto de consumo es una métrica de ingeniería, no un plan de descarbonización.
Hay un ejemplo que ilustra el tercer punto mejor que cualquier gráfico. La compañía anunció un suministro exclusivo para un centro de datos en Ohio (Estados Unidos) que, según los grupos firmantes, estaría alimentado por una de las mayores plantas de gas del mundo. Comprar eficiencia y venderla como sostenibilidad es el corazón del problema.
El detalle que cambia todo está en la cuenta de resultados. El segmento de centros de datos, empujado por la demanda de hardware para IA generativa, representa el 92,5% de los ingresos. Cualquier compromiso climático que no toque esa línea de negocio se queda en la periferia.
📊 Impacto ecológico en cifras
Aumento de emisiones de alcance 3: 725% entre 2020 y 2026, según las divulgaciones recopiladas en el informe.
Emisiones por uso de chips vendidos: hasta 21 millones de toneladas de CO2e estimadas para 2025 y sin declarar.
Peso del negocio implicado: el 92,5% de los ingresos procede del segmento de centros de datos.
Objetivo exigido para 2030: extender el compromiso de renovables al 100% a toda la cadena de fabricación, no solo a las operaciones propias.
Por qué el caso NVIDIA anticipa el próximo frente regulatorio
La investigación de Greenpeace Asia Oriental titulada ‘Nvidia’s Green Illusion’ apunta al mecanismo: la empresa traslada su huella a proveedores asiáticos que dependen de combustibles fósiles sin invertir en renovables locales. Un estudio de la Universidad de las Naciones Unidas describe el mismo patrón a escala global: agotamiento de agua, tensión sobre la red, uso de suelo, residuos electrónicos, y contaminación minera donde aterriza la IA.
Ahí está la letra pequeña que interesa al inversor. La CSRD obliga a las grandes compañías que operan en la UE a reportar emisiones de su cadena de valor, y la Taxonomía Verde exige justificar qué parte del negocio es realmente sostenible. Un alza del 725% en alcance 3 sin partida declarada por el uso de los productos vendidos encaja mal en ese marco.
Las demandas del consorcio son concretas: inversión profunda en energía renovable nueva y adicional a escala global, y ampliación del objetivo de renovables del 100% desde las operaciones propias a toda la cadena de fabricación en 2030, con Taiwán como punto crítico. Es la diferencia entre compensar y descarbonizar. Más contexto sobre la metodología de reporte en el Protocolo de Gases de Efecto Invernadero.
El sector tecnológico lleva años vendiendo la eficiencia como si fuera reducción. Los datos agregados del negocio de la nube muestran la misma tensión: las emisiones absolutas suben mientras los informes destacan ratios por unidad de cómputo. Ese discurso tiene fecha de caducidad.
🌍 El Impacto Real para el Futuro
Beneficio medible: Poner cifra a 21 millones de toneladas de CO2e no declaradas y al 725% del alcance 3 mete la huella del negocio de la IA en el inventario.
Modelo que cambia: La eficiencia por vatio deja de valer como sustituto de un plan de descarbonización verificable y con techo absoluto de consumo.
Para las próximas generaciones: Reportar la cadena de suministro y el uso del producto traslada el coste ambiental al balance de quien lo genera, no a las comunidades que lo soportan.
El primer empleo tecnológico de España se está cerrando. Un estudio internacional firmado por investigadores de Stanford y el King’s College de Londres sitúa al mercado español como el caso más nítido del desplazamiento que la IA provoca sobre el empleo júnior, ese escalón de entrada sin responsabilidad de mando que hasta ahora servía de puerta al sector.
Claves de la operación
Las empresas que adoptan IA no destruyen empleo. Sus plantillas crecen un 3,3% frente a las comparables que no han implantado la tecnología, con España entre los dos únicos países donde el empleo total sube de forma significativa.
El peso de los puestos júnior cae 1,9 puntos. El ajuste no llega por despidos, sino porque la demanda de perfiles sénior avanza un 6,7% y la de entrada se queda atrás.
España entra en el grupo de siete países con caída sólida. Estados Unidos, Reino Unido, Polonia, Brasil, México y Arabia Saudí acompañan al mercado español en los descensos estadísticamente significativos.
La investigación cruza datos de Revelio Labs con los de LinkedIn y cubre 396.000 empresas y filiales, 1.250 millones de ofertas publicadas desde 2022 y 154 millones de empleos repartidos en 41 países. El 15,4% de esas compañías se clasifica como adoptante de IA. En España el porcentaje asciende hasta el 22%.
Ninguna de ellas registra destrucción de empleo. Las plantillas de las empresas que adoptan IA crecen un 3,3% frente a las de compañías comparables que no han dado el paso. La paradoja está en la composición: entra menos gente por abajo mientras se refuerza la cúpula.
El informe cifra en 1,9 puntos porcentuales la pérdida de peso de las ocupaciones júnior sobre el total de la plantilla. En paralelo, los puestos de mayor responsabilidad se han incrementado un 6,7% en la media global. El golpe se concentra en el desarrollo de software y en el resto de actividades tecnológicas, justo donde España concentra buena parte de su empleo cualificado.
De los 41 países analizados, 31 ofrecen estimaciones fiables. En 23 de ellos la cuota de empleo júnior retrocede, aunque solo siete registran descensos estadísticamente significativos: España, Estados Unidos, Reino Unido, Polonia, Brasil, México y Arabia Saudí.
No hace falta despedir a nadie para cerrar la puerta de entrada: basta con dejar de contratar por abajo y tirar del talento que ya está dentro.
España aparece además como una rareza estadística. Es uno de los dos únicos países donde el empleo total también crece de forma significativa en las empresas que adoptan IA. El otro es Suecia, que no forma parte del grupo de los siete con caída sólida del empleo júnior. El mercado español combina más contratación total y menos contratación de entrada, una mezcla que el informe no reproduce con la misma nitidez en ninguna otra economía grande.
El informe que convierte a España en la excepción del mundo desarrollado
La pregunta obligada es por qué España adelanta a Estados Unidos en un fenómeno que nació con la IA estadounidense. Los autores no hablan de error de cálculo. Bharat Chandar y Bouke Klein Teeselink están entre los nombres de referencia del análisis sobre el impacto laboral de la automatización: el primero firma junto a Erik Brynjolfsson el célebre estudio de los canarios en la mina, que ya detectó el golpe a los recién titulados.
Chandar es investigador postdoctoral en el Stanford Digital Economy Lab y Klein Teeselink, profesor asociado de Economía en el King’s College de Londres y economista jefe del AI Objectives Institute. Reconocen los límites de la muestra. Revelio sobrerrepresenta compañías grandes y perfiles sénior y en España cubre al 38% de las empresas, muchas de ellas filiales de multinacionales.
Ese sesgo explica que el peso de los puestos júnior en el análisis español llegue al 61,6%, una cifra difícil de sostener en el conjunto del tejido productivo, donde la pyme domina con holgura. LinkedIn añade su propia distorsión: sobreexpone las ofertas vinculadas a la IA generativa. Aun así, la conclusión se mantiene.
Por qué las plantillas crecen mientras desaparece la puerta de entrada
El hallazgo más incómodo para el discurso político es la ausencia de patrones regulatorios. El informe compara mercados tan distintos como el estadounidense, con despidos rápidos y baratos, y el español, con indemnizaciones tasadas por ley, y encuentra impactos equivalentes. Una protección del empleo más rígida no frena el desplazamiento hacia los perfiles sénior.
La consecuencia práctica es que el problema no se resuelve con normativa laboral, sino con formación y con la capacidad de las empresas para reconvertir la entrada al mercado. España llega a ese debate con lastre: su tasa de paro juvenil es la más alta de la Unión Europea desde hace más de una década. En esta redacción entendemos que el diagnóstico exige menos consigna política y más política activa de empleo.
La paradoja española: más IA, más empleo y menos relevo generacional
Durante la última década, España ha construido buena parte de su empleo cualificado sobre la entrada masiva de perfiles júnior en consultoría, banca, y telecos. Telefónica y otros pesos pesados del IBEX 35 pactaron planes de salida voluntaria en 2024, con varios miles de bajas, y el mercado ha tardado poco en reordenar la pirámide por arriba. La contratación de entrada en banca —Santander y BBVA— y en las grandes compañías cotizadas se desplaza ya hacia perfiles con experiencia y especialistas en IA.
El segundo riesgo es el de siempre en este tipo de estudios: la muestra. Revelio pesa más a las multinacionales que al pequeño negocio, y en un país donde la pyme representa la inmensa mayoría del tejido productivo el retrato puede salir mejorado o empeorado según el corte. El caso español es el más claro y el más dependiente de la muestra. Los propios autores admiten que el tamaño de la muestra distorsiona los análisis nacionales.
Lo que conviene seguir es la próxima Encuesta de Población Activa, que el INE publicará a finales de octubre, y la evolución de la contratación de entrada en las tecnológicas que operan en España. Si el porcentaje de puestos júnior deja de caer en el grupo de adoptantes, tendremos la primera señal de que el ajuste era transitorio. Si se consolida, la conversación cambiará de eje: ya no se discutirá cuánto empleo crea la IA, sino quién puede acceder a él.
China cree haber encontrado un atajo hacia los chips de 3 nm sin tocar una sola máquina de ASML. El Instituto de Microelectrónica de la Academia China de Ciencias (IMECAS) ha logrado integrar experimentalmente transistores GAA de nanosheets apiladas empleando litografía UVP, la tecnología de ultravioleta profundo que el fabricante neerlandés también domina pero que no está vetada a Pekín. El hallazgo abre una rendija hacia la vanguardia de los semiconductores y tensa el pulso tecnológico con Washington.
Claves de la operación
IMECAS integra transistores GAA de última generación con luz UVP. Son los mismos transistores que Samsung, TSMC e Intel ya usan en sus nodos más avanzados, pero construidos sin equipos de ultravioleta extremo.
SMEE y Shanghai Yuliangsheng sostienen la cadena china de litografía. Ambas desarrollan equipos UVP propios y, según DigiTimes, la segunda ya estaría capacitada para producirlos.
El cerco de EEUU y Países Bajos pierde eficacia relativa. Las sanciones bloquean el UVE, no el ultravioleta profundo, y ese es el resquicio por el que China intenta colarse.
Conviene no confundir el logro con el resultado final. IMECAS no ha fabricado chips de 3 nm: ha demostrado que cierta arquitectura de transistores puede integrarse con una litografía menos avanzada. La distancia entre un experimento de laboratorio y una oblea comercial a escala es enorme, y ese matiz separa la noticia tecnológica de la noticia económica.
La litografía UVP, en sus versiones más sofisticadas, emplea luz con una longitud de onda de 193 nanómetros. El ultravioleta extremo de ASML trabaja con 13,5 nanómetros. A priori resulta contraintuitivo que una tecnología con una luz tan grande pueda aspirar a estructuras tan pequeñas, pero el nombre del nodo engaña: los 3 nm no describen estructuras impresas a esa escala, sino una generación de proceso construida con múltiples pasos de deposición, grabado, y control de control de calidad.
Ese truco industrial ya se usa en la producción actual, y ahí está el límite. Cada paso adicional encarece la oblea, complica el control de calidad y tensiona el rendimiento por unidad producida. China puede fabricar, pero no necesariamente competir en coste. La rentabilidad por oblea se convierte en el verdadero campo de batalla, no la mera capacidad de integrar un transistor.
El veto al ultravioleta extremo no cierra la puerta a los 3 nm: solo obliga a China a recorrer un camino más largo y más caro.
El contexto competitivo explica por qué este avance importa tanto. Samsung introdujo los transistores GAA en 2022 para sus chips de 3 nm. TSMC siguió en 2025 con sus 2 nm, e Intel hizo lo propio ese mismo año con su proceso 18A y sus transistores RibbonFET. Los tres dependen del UVE de ASML para fabricar sus circuitos más avanzados. Que China intente lo mismo sin ese equipamiento redefine las reglas del juego a medio plazo.
El atajo chino hacia los 3 nm que esquiva a ASML
La arquitectura GAA de IMECAS no es una improvisación. El centro lleva años investigando transistores de compuerta envolvente y nanosheets apiladas verticalmente, y ese trabajo acumulado es lo que ahora le permite compensar algunas de las limitaciones de la fotolitografía UVP. Para los fabricantes chinos, dar el salto desde los antiguos transistores FinFET hacia la tecnología GAA equivale a recortar de golpe parte de la distancia que los separa de sus competidores taiwaneses, surcoreanos y estadounidenses.
El respaldo industrial existe. SMEE (Shanghai Micro Electronics Equipment) y Shanghai Yuliangsheng Technology concentran buena parte del esfuerzo nacional en diseño de maquinaria de fotolitografía. Sobre el papel, esa combinación de arquitectura avanzada y equipos propios es la vía más realista que tiene Pekín para acercar sus chips de 3 nm sin depender de un proveedor bloqueado por las sanciones.
La brecha real: por qué el UVP no es un título de campeón
El laboratorio no es la fábrica. Integrar un transistor en un prototipo es una cosa; conseguir que millones de ellos funcionen con un rendimiento aceptable en una oblea de 300 milímetros es otra muy distinta. El multiple patterning permite construir estructuras mucho más pequeñas que la longitud de onda del sistema óptico, pero lo hace multiplicando pasos, elevando el coste y abriendo la puerta a más defectos por oblea.
Ahí está el riesgo que el relato triunfalista suele esconder. Un proceso más largo y más caro pierde competitividad aunque funcione, y la industria de semiconductores se decide en márgenes de un solo dígito. China puede llegar técnicamente a los 3 nm por esta vía; otra cosa es que le salga a cuenta hacerlo a gran escala frente a TSMC o Samsung.
ASML y el pulso por el control de la litografía mundial
El episodio deja al descubierto la fragilidad del cerco occidental. ASML mantiene un monopolio de facto sobre la litografía UVE, la única capaz de imprimir los nodos de vanguardia con rendimiento industrial, y de ahí que EEUU y Países Bajos hayan blindado su exportación hacia China. El problema es que ese veto protege una parte del proceso, no todas. Mientras el UVE permanece bloqueado, el ultravioleta profundo queda como puerta abierta por la que Pekín avanza con sus propios medios.
La comparación con lo que ocurre en Europa resulta reveladora. ASML es el activo estratégico del Viejo Continente en el tablero de los semiconductores, y su posición se sostiene sobre una tecnología que China lleva años intentando replicar sin éxito comercial. España, por su parte, ha impulsado el PERTE Chip con una dotación pública superior a los 12.000 millones de euros para captar inversión en diseño y fabricación. Es un esfuerzo reseñable, pero palidece frente al volumen de recursos que Pekín moviliza para romper su dependencia.
Nadie debería dar por sentado que el monopolio de ASML es eterno. El avance de IMECAS no cambia el mapa mañana, pero demuestra que la sanciones tecnológicas retrasan a China, no la detienen. La pregunta de fondo no es si el país acabará dominando el UVP, sino cuánto tardará en convertir ese conocimiento en obleas rentables. La próxima cita la marcarán los resultados trimestrales de ASML y el nuevo guidance de pedidos del sector, donde se verá si los clientes occidentales aceleran pedidos de UVE ante la incertidumbre. Seguimos esa curva de cerca: marcará quién manda en la litografía durante la próxima década.
Hoy venimos a contarte cuatro profesiones u oficios técnicos que permiten este año superar los 35.000 euros brutos anuales en España sin pasar por la universidad. No hace falta una ingeniería: basta una formación intensiva de unos seis meses y, sobre todo, una certificación que acredite competencias concretas. Son mantenimiento electromecánico industrial, soldadura especializada TIG y MIG, mantenimiento de aerogeneradores y programación de PLC y robótica industrial, perfiles que la industria reclama para evitar paradas de planta y cumplir normativa.
La selección responde a un criterio: puestos donde la titulación pesa menos que la habilitación técnica, con horquillas que arrancan en 35.000 euros y llegan hasta los 55.000. El soldador especializado es el caso más claro: lo que separa un sueldo de taller de otro por encima de esa cifra no son los años de oficio, sino el certificado conforme a la norma UNE-EN ISO 9606-1. En automatización y mantenimiento ocurre algo similar: sobran candidatos y faltan perfiles concretos, según el primer Informe de Tendencias en Robótica y Automatización de AER Automation.
Técnico de mantenimiento electromecánico industrial
Es la figura que evita que una fábrica se detenga. Su trabajo consiste en el mantenimiento preventivo, correctivo y predictivo de maquinaria e instalaciones: diagnosticar y resolver averías eléctricas, mecánicas, neumáticas e hidráulicas, sustituir rodamientos y cierres, revisar motores, sensores, cuadros y variadores de frecuencia y, cada vez más, intervenir sobre autómatas programables (PLC) y líneas automatizadas. Lo hace bajo la presión de que cada minuto de producción parada tiene un coste directo para la empresa, lo que convierte al electromecánico en un perfil crítico en plantas de alimentación, automoción, química, farmacéutica, logística o tratamiento de aguas. Su presencia en esta lista responde a una escasez estructural: España acumula más de 100.000 vacantes industriales sin cubrir desde 2023 por falta de perfiles técnicos, y el mantenimiento concentra en torno al 30% de esos puestos que las empresas no logran ocupar.
Esa tensión entre oferta y demanda es lo que sostiene la horquilla de 36.000 a 45.000 euros anuales, si bien no es una cifra de partida: un junior sin experiencia se mueve entre 16.500 y 22.000 euros, y el tramo medio ronda los 22.000-32.000. Pero el técnico que domina automatización y PLC —uno de los perfiles más escasos— cobra entre 26.000 y 40.000, y un electromecánico experimentado con turnos rotativos, nocturnidad y guardias, cuyos pluses pueden sumar entre un 25% y un 50% sobre el salario base, alcanza con holgura esas cantidades en sectores como automoción, farmacéutica o química. La puerta de entrada tampoco exige titulación universitaria: basta un certificado de profesionalidad como el IMAQ0108 de mantenimiento y montaje mecánico de equipo industrial, de 590 horas —unos seis meses—, que incluye 80 horas de prácticas en empresa. Un semestre de formación abre así el acceso a puestos con contratos indefinidos y sueldos que, en su tramo alto, superan a los de muchas carreras.
Soldador especializado TIG/MIG para energía, naval y aeronáutica
Foto de Eduardo Cabrera en Unsplash
Lo que separa a un soldador de taller de un especialista capaz de superar los 35.000 euros brutos anuales no son los años de oficio, sino la homologación. La norma UNE-EN ISO 9606-1 es el certificado que reclaman las empresas de energía, naval y aeronáutica, los tres sectores donde el control de calidad de cada cordón es obligatorio. En la práctica, un soldador TIG homologado cobra entre 300 y 700 euros más al mes que uno de MIG/MAG con experiencia similar, y quien domina posiciones avanzadas de tubería (5G y 6G) o suelda inoxidable y aluminio con trazabilidad entra en el rango de 36.000 a 55.000 euros que publican las ofertas de alta exigencia. La puerta de entrada, además, no exige carrera: los cursos intensivos de TIG y MIG/MAG se imparten en periodos de tres a doce meses, con el medio año como referencia para quedar homologado y empleable.
La demanda sostiene esas cifras. La patronal y las grandes empresas de recursos humanos sitúan la soldadura entre los oficios industriales con más vacantes: en 2024 se firmaron 27.857 contratos de soldador y tres de cada cuatro compañías reconocen dificultades para cubrir perfiles técnicos. El SEPE incluye esta ocupación entre las de cobertura más complicada, un problema agravado por el relevo generacional, ya que más de un 12% de los afiliados de la industria supera los 60 años. El efecto se ve en los astilleros de la Bahía de Cádiz, donde las auxiliares buscan soldadores en Portugal y Lituania para cumplir plazos, y en la eólica marina, con plataformas en construcción que absorben mano de obra especializada. Varias comunidades ya financian cursos de soldadura naval de unas 300 horas con compromiso de contratación, la vía rápida que convierte seis meses de formación en un empleo estable y bien pagado.
Técnico de mantenimiento de aerogeneradores
Foto de Alpecris en Pixabay
El mantenimiento de aerogeneradores se ha convertido en uno de los pocos oficios técnicos que permite superar los 35.000 euros anuales sin pasar por la universidad. El trabajo consiste en inspeccionar, ajustar y reparar los componentes electromecánicos de las turbinas —multiplicadora, generador, sistemas hidráulicos, palas o mecanismos de orientación— para que cada máquina siga produciendo con la mayor disponibilidad posible. Las empresas pagan precisamente esa disponibilidad: un técnico recién certificado arranca en torno a 22.000-26.000 euros brutos, pero con experiencia, movilidad geográfica y las certificaciones adecuadas el sueldo escala hacia la franja de 38.000-50.000 euros, y en campañas offshore o internacionales llega a superarla. Buena parte de esa cifra no es salario fijo: dietas, pluses por desplazamiento y compensaciones por trabajo en altura engordan la nómina.
Lo singular del puesto es la puerta de entrada. Para pisar un parque eólico hace falta la certificación GWO BST —trabajos en altura, primeros auxilios, manejo de cargas y extinción de incendios—, que se resuelve en unos días, más una formación técnica específica que en modalidad intensiva o semipresencial se completa en cuestión de meses. Los itinerarios habituales rondan las 180-420 horas e incluyen los módulos GWO de mecánica, electricidad e hidráulica. A partir de ahí, el cuello de botella es la oferta: WindEurope calcula que Europa necesitará 157.000 trabajadores eólicos más en cinco años, y en España el sector ya emplea a unos 35.700 profesionales, con la previsión de duplicar la demanda hacia 2030. La contrapartida son las condiciones: altura, frío, viento, desplazamientos constantes y parques ubicados en zonas rurales.
Programador de PLC y robótica industrial
Foto de Ilya Pavlov en Unsplash
La automatización industrial española afronta una paradoja: sobran candidatos y faltan perfiles concretos. El primer Informe de Tendencias en Robótica y Automatización de AER Automation, presentado en junio de 2026, concluye que el 78,4% de los profesionales del sector ve la falta de talento cualificado como una barrera crítica, y el estudio de Desajuste de Talento 2026 de ManpowerGroup eleva al 82% las empresas industriales que no encuentran las competencias que necesitan. Ese hueco lo cubren quienes programan autómatas (Siemens TIA Portal, Rockwell, Omron) y robots industriales (ABB, KUKA, FANUC, Yaskawa), integran pantallas HMI y sistemas SCADA, ajustan variadores, servomotores y redes industriales, y ponen en marcha la instalación en planta. Es un trabajo de campo, con desplazamientos a cliente y presión de plazo, que exige leer esquemas eléctricos y resolver averías en caliente.
Las ofertas actuales sitúan ese perfil por encima de los 35.000 euros y lo acercan a los 48.000. Hay vacantes de programador de PLCs con TIA Portal entre 35.000 y 40.000 euros, algunas con vehículo de empresa incluido; puestos de programación de robots KUKA y ABB en la banda de 33.000 a 45.000; y ofertas que combinan PLC y robótica en Madrid en torno a 40.000-45.000. Las mejor pagadas, con experiencia en Siemens, alcanzan los 45.000-48.000. El acceso se ha acortado: itinerarios intensivos de unos seis meses en automatización, robótica o mecatrónica bastan para entrar en puestos junior, aunque parte de las vacantes siga pidiendo FP Superior o ingeniería. Iniciativas como el fondo de 100.000 euros de Surcontrol Academy para formar a 200 técnicos en 2026, con ayudas superiores a 1.000 euros y bolsa de empleo conectada a Navantia, Airbus o Dragados, confirman el interés de la industria por captar candidatos fuera de la vía universitaria.
Trump ha abierto un nuevo frente en la guerra comercial de fertilizantes. El presidente de Estados Unidos anunció en las últimas horas que su Administración trabaja en un acuerdo «masivo» para comprar potasa a Bielorrusia, un movimiento que desplaza a Canadá de su posición como proveedor principal de este insumo agrícola. Lo hizo en Truth Social, en una publicación recogida por The Guardian.
He revisado el texto de la publicación y contiene dos mensajes que conviene separar. El primero es de precio. El segundo es político. Trump asegura que la potasa bielorrusa saldría «sustancialmente» más barata que la canadiense y que el resultado sería una buena noticia para los agricultores y ganaderos del país.
«Estados Unidos trabaja en un acuerdo masivo para la compra de potasa a Bielorrusia. El precio sería sustancialmente inferior al que pagamos actualmente a Canadá, una muy buena noticia para nuestros agricultores y ganaderos.» — Donald Trump, presidente de Estados Unidos, Truth Social, 22 de septiembre de 2026
La frase no incluye ni una sola cifra, ni un calendario, ni un mecanismo concreto. Eso sí, llega en un momento preciso: el pulso arancelario con Ottawa se ha ido endureciendo y la Casa Blanca busca activos de presión sobre su socio norteamericano.
Un giro hacia un aliado de Moscú en plena disputa arancelaria con Ottawa
Canadá ocupa una posición difícil de sustituir en el mapa de los fertilizantes. La potasa es uno de los tres nutrientes básicos del abono —junto al nitrógeno y al fósforo— y las minas canadienses llevan décadas alimentando el cinturón agrícola estadounidense. No obstante, el detalle que más peso tiene es otro: Bielorrusia es un aliado declarado de Rusia y su industria de la potasa opera desde hace años bajo el paraguas de las sanciones occidentales.
Ese es el nudo del anuncio. La operación no depende solo del precio; depende de que Washington esté dispuesto a levantar, eximir o rodear su propio régimen sancionador. Y ahí no hay nada resuelto.
Las tres condiciones que debe superar la operación
Me detengo en los elementos que quedan abiertos. Ninguno tiene respuesta en el mensaje publicado.
El régimen de sanciones. Sin una autorización expresa, ningún operador occidental puede cerrar contratos estables con la industria de la potasa bielorrusa. Trasladar el suministro a Minsk exigiría una exención específica, y eso es material sensible para el Congreso.
La logística. Canadá comparte frontera terrestre y ferroviaria con Estados Unidos. Bielorrusia, no. Cada tonelada debe cruzar puertos y rutas marítimas con costes y tiempos que erosionan parte del descuento prometido.
La sostenibilidad del precio. Un descuento inicial no garantiza un contrato plurianual. La potasa es un mercado concentrado, con pocos productores globales, y mover volúmenes grandes altera los precios relativos de todos.
Lo que veo: una jugada de presión antes que un contrato cerrado
Lo que veo aquí es menos un contrato y más una palanca de negociación antes que un acuerdo. Trump utiliza la potasa como moneda de cambio en su disputa arancelaria con Canadá, y lo hace con el sector agrícola como argumento de venta interna. La lógica es reconocible: señalar una alternativa, aunque sea incómoda, para reforzar la posición propia en la mesa.
El problema es que el precedente no juega a favor. Los anuncios de este tipo suelen quedarse en la fase declarativa cuando chocan con el entramado regulatorio, y aquí el choque es frontal.
Hay además una contradicción que los datos no resuelven. Si el objetivo es abaratar el fertilizante, la vía más rápida sería desescalar con Ottawa, no buscar un proveedor sancionado al otro lado de Europa. Si el objetivo es la presión geopolítica, el coste lo asume el sector primario en forma de incertidumbre.
El hito que voy a seguir no es el anuncio, sino su letra pequeña. Si la Oficina del Representante Comercial de Estados Unidos (USTR) publica términos concretos —volúmenes, aranceles y exenciones—, hablaremos de un acuerdo. Si no, estaremos ante una declaración con fecha de caducidad.
🌍 El impacto en España y Europa
El efecto directo sobre el Euríbor es limitado. Ninguna de las piezas de esta operación toca de cerca la política monetaria del BCE. Sin embargo, el canal existe y es indirecto: si el mercado global de fertilizantes se reordena y los precios de la potasa suben en Europa por la retirada de demanda estadounidense de Canadá, el coste de producción agrícola repunta y acaba filtrándose a los precios alimentarios.
Euríbor e hipotecas. Sin impacto apreciable a corto plazo. La referencia para las hipotecas variables sigue dependiendo del ciclo del BCE y de los tipos del mercado interbancario, no de la potasa.
Inflación y cesta de la compra. Un encarecimiento de los abonos tensiona los márgenes del campo europeo y puede trasladarse a frutas, hortalizas y cereales con un retardo de meses.
Empresas y exportación. España cuenta con producción propia de potasa en la cuenca catalana, con un peso reducido en el mercado global. El sector agroexportador, en cambio, es sensible a cualquier volatilidad en el precio de los insumos.
Política europea. Bruselas mantiene su propio régimen de sanciones sobre la potasa bielorrusa. Si Washington lo flexibiliza y la UE no, la industria europea competirá con costes de abono más altos que los estadounidenses.
La cápsula Louis Vuitton Keith Haring Artycapucines se presenta en Art Basel Paris desde el 23 de octubre. Trece diseños. Y una fecha que importa más que la feria: el 1 de enero de 2027, cuando la colección completa llegue a tiendas seleccionadas.
He seguido el programa Artycapucines desde sus primeras ediciones y pocas veces una cápsula llegó al mercado con un relato tan cerrado. La maison culmina su alianza con la Keith Haring Foundation, abierta tras el desfile cruise 2027 que Nicolas Ghesquière presentó en mayo en la Frick Collection de Nueva York. Una modelo desfiló con la maleta original que Keith Haring intervino en los años ochenta. Todo lo que viene después cuelga de ese objeto.
Trece diseños y una técnica: qué entra en la cápsula de Art Basel Paris
El stand de Louis Vuitton en Art Basel Paris abrirá al público el 23 de octubre y mostrará parte de la cápsula junto a bolsos Artycapucines de ediciones anteriores. La selección no es casual: coloca el producto nuevo al lado del histórico y permite comparar el comportamiento de ambos en el mismo espacio.
Los acabados son el dato técnico relevante. Los talleres han reproducido la obra del artista con marquetería de piel, impresión láser, bordado, repujado y charms esmaltados. La Capucines BB Holiday reproduce un dibujo de delfines nadando con humanos en piel de becerro con incrustaciones de avestruz y karung.
El Running Heart de 1984 aparece en un clutch de noche cubierto con más de 12.000 cristales. Los motivos Statue of Liberty y Big Apple se trasladan a una minaudière con forma de caja de fideos para llevar, la pieza que desfiló en el look 17 del desfile de mayo.
Dos referencias funcionan como memoria del proyecto. La maleta vintage fue escaneada e impresa sobre la Capucines MM Genesis y sobre la Valisette Genesis, un mini maletín con correa. Son las piezas que antes fijarán precio de referencia en el secundario.
Del Radiant Baby al mercado secundario: la escasez que sostiene la prima
Haring garabateó su Radiant Baby sobre una maleta Louis Vuitton deteriorada en los años ochenta. Cuatro décadas después, ese gesto es el activo. La firma lo ha convertido en una colección que se extiende a prêt-à-porter, marroquinería y accesorios, con una presentación más amplia prevista para lo que queda de año.
Las ediciones previas del programa Artycapucines son el mejor argumento comercial de esta cápsula. Circulan en el mercado secundario por encima de su precio de tienda, con oferta limitada y demanda concentrada en coleccionistas que compran arte y bolso con el mismo criterio. No existe un índice público de precios de martillo para esta categoría, y esa opacidad es en sí misma una característica del mercado: sin referencia pública, la prima se negocia caso por caso.
En bolsos de edición limitada el precio de salida nunca es el suelo del activo: es el suelo del primer comprador con lista de espera.
El calendario añade presión. La cápsula se venderá en tiendas seleccionadas a partir del 1 de enero de 2027, sin producción numerada pública y sin cupo anunciado por referencia. Esa falta de cifra obliga al inversor a vigilar la reposición: si la maison repone, la prima se diluye.
La prima del Artycapucines no la sostiene el cuero, la sostiene el nombre del artista impreso encima.
Artycapucines como activo: liquidez, prima y horizonte de inversión
Coloco este lanzamiento en la categoría de diversificación, no de revalorización agresiva. Un bolso de edición limitada firmado por artista se comporta como un múltiplo de arte con función de uso: retiene valor si el artista tiene mercado profundo y si la marca no inunda el canal. Haring cumple la primera condición con holgura; la segunda depende de la disciplina de producción de Vuitton.
La comparación con Hermès es inevitable y conviene hacerla con precisión. El Birkin construyó su prima sobre una escasez sostenida durante décadas y una lista de espera opaca. Vuitton trabaja con otro modelo: series cortas, alto componente artístico y un mercado secundario más joven. Eso ofrece más recorrido potencial y también menos suelo.
El riesgo principal es de liquidez. La base de compradores para una pieza de cinco cifras firmada por Haring es amplia en Nueva York, Londres y París, y mucho más fina en mercados de segundo nivel. Vender rápido tiene coste.
El hito a seguir no es la feria. Es lo que ocurra en las subastas de bolsos de colección del primer semestre de 2027, con la cápsula ya en circulación, y cómo se comporte el stand de Art Basel Paris desde el 23 de octubre como termómetro de demanda anticipada. Ahí se sabrá si esta edición hereda la prima de las anteriores o abre un tramo nuevo.
💎 Veredicto Wealth
La cápsula Keith Haring encaja en diversificación para patrimonios que ya tienen exposición a arte y relojería, con horizonte superior a cinco años. El riesgo a vigilar es la liquidez en el tramo alto de la cápsula y una eventual reposición de Vuitton que diluya la prima.
El proyecto acumulaba años de gestación. La institución fundada por los coleccionistas George Lucas y Mellody Hobson, ambos presentes en la lista Top 200 Collectors de ARTnews, ya tiene sede, discurso curatorial y fondos propios en sala. Para el inversor en activos tangibles eso es algo más que una noticia cultural: es la validación institucional de un segmento que hasta ahora se negociaba en los márgenes.
He seguido durante años el rastro de las colecciones narrativas y pocas veces he visto una operación de legitimación tan limpia. El museo no compra el canon. Lo fabrica.
Del cómic al storyboard: qué entra en el canon
La clave está en la etiqueta que los fundadores han impuesto: narrative art, entendido como cualquier disciplina creativa que practique la narración visual. Bajo ese paraguas caben la ilustración original, la historieta, el storyboard, el diseño de producción, la fotografía de rodaje y el dibujo preparatorio. La colección combina las piezas que Lucas y Hobson han reunido durante décadas con materiales vinculados al universo Star Wars, ese segundo mercado dentro del mercado que nunca ha necesitado presentación.
El comisario Ryan Linkof, responsable de colecciones y de programas de cine de la institución, ha seleccionado once tesoros para explicar el perímetro real de ese canon. Es una cifra pequeña y deliberada. No se trata de exhibir volumen, sino de fijar jerarquía: cuando un museo decide qué once objetos representan una categoría entera, está emitiendo una señal de precio al mercado secundario.
Conviene recordar cómo funciona ese mecanismo. El comprador de arte narrativo suele ser un profesional de la industria audiovisual o un coleccionista que llega desde el cómic, no desde la inversión financiera. Eso explica que los precios se hayan movido por afinidad emocional y no por múltiplos comparables. Un museo con el apellido de su fundador cambia el marco: introduce criterio externo, archivo y trazabilidad donde antes solo había gusto personal.
Un museo no descubre categorías: las convierte en obligatorias. Y cuando algo pasa a ser obligatorio, el precio deja de discutirse y empieza a justificarse.
El efecto museo y la trampa de la liquidez
La entrada de una institución de referencia produce tres movimientos reconocibles. El coleccionista vivo se vuelve reacio a vender, porque nadie quiere desprenderse de una obra que acaba de ser canonizada. El comprador nuevo entra sin referencias de precio, lo que ensancha el diferencial entre lo que se pide y lo que se transacciona. Y el mercado secundario se estrecha justo cuando más miradas recibe.
Esa paradoja es la que debería vigilar un family office antes de asignar capital al segmento. El coleccionismo narrativo se ha revalorizado más rápido que su propia liquidez. Las piezas de primera fila encuentran comprador con relativa facilidad. Por debajo de ese umbral, el mercado es fino y el tiempo de venta se mide en meses, no en semanas.
Qué exige el comprador antes de entrar
Mi lectura es que el arte narrativo ofrece hoy dos perfiles de inversor muy distintos. Para quien busca preservación de capital, la exposición museística funciona como un seguro de larga duración: los objetos canonizados rara vez pierden valor nominal, aunque su revalorización sea lenta y dependa de que la institución mantenga el relato durante la próxima década.
Para quien busca revalorización agresiva, la ventana está en las categorías adyacentes que el museo todavía no ha tocado, y ahí el riesgo de selección es alto.
Cabe recordar que los activos alternativos se mueven en ciclos largos. El arte contemporáneo tardó casi una década en digerir el exceso de oferta posterior a 2008; el mercado de la ilustración original aún no ha vivido su primera corrección seria. La ausencia de volatilidad no equivale a ausencia de riesgo, sino a falta de precios públicos con los que medirlo.
Hay un detalle operativo que suele pasarse por alto. Buena parte del valor de estas obras reside en el papel, la tinta y el estado de conservación, categorías donde la restauración destruye valor en lugar de crearlo. Antes de comprar, el inversor europeo debería exigir procedencia documentada, historial de exposición y una valoración independiente. Sin esos tres elementos, la prima de museo se convierte en una prima de relato.
La etiqueta del museo no crea liquidez: crea demanda cualificada. Y eso, en un mercado fino, es exactamente lo que separa una pieza vendible de un objeto inmovilizado.
El horizonte razonable para esta clase de activo no baja de siete años. El próximo hito a seguir es la temporada de subastas de otoño, donde se verá si el mercado empieza a cotizar la etiqueta de la institución en los lotes de ilustración y cómic original, o si el efecto se queda en la sala del museo.
💎 Veredicto Wealth
El arte narrativo es hoy una pieza de diversificación para patrimonios que ya tienen arte contemporáneo, no una apuesta de revalorización rápida. Exija procedencia documentada, obras de autor canonizado y un horizonte mínimo de siete años con liquidez limitada.