El precio de Solana hoy: SOL cae un 2,58% hasta 113,39 dólares tras un rally semanal del 13,8%

El precio de Solana hoy cotiza en 113,39 dólares después de un retroceso del 2,58% en la sesión. La caída llega tras una semana en la que SOL subió un 13,8%, uno de los mejores registros del mes entre los grandes activos del sector.

En la jornada se han negociado 5.360 millones de dólares, un 42,8% por encima de la media de 30 días. El detalle importa. Cuando el precio baja y el volumen sube, lo habitual es que parte de quienes compraron en el rally vendan para asegurar beneficios. La relación entre volumen y capitalización, del 8,05% frente al 5,63% habitual, apunta a distribución de corto plazo: digestión, no huida.

El rally previo tuvo dos catalizadores. El primero, la reducción del tiempo de bloque de la red de 300 a 250 milisegundos, anunciada el 18 de septiembre, que la deja un 17% más rápida para ordenar transacciones. El segundo, el récord de 4.600 millones de dólares en activos del mundo real tokenizados sobre Solana: bonos, créditos o fondos liquidados sobre la misma infraestructura que usa cualquier usuario.

Qué ha pasado con el precio de Solana hoy: la letra pequeña de la caída

La fotografía técnica sigue siendo constructiva. Una media móvil es el precio medio de los últimos días, y ahora mismo todas las relevantes quedan por debajo de la cotización: 105,60 dólares la de 20 sesiones, 94,25 la de 50, 86,10 la de 90 y 84,10 la de 200. Quien compró SOL en los últimos diez meses está en ganancias.

El corto plazo cuenta otra historia. El precio perdió la apertura de 116,34 dólares y el cierre anterior de 119,50, y se mueve un 3,69% por debajo del VWAP intradía, el precio medio ponderado por volumen de la jornada, situado en 117,74. El rango del día fue de 113,39 a 119,58 dólares.

Los indicadores de impulso tampoco gritan agotamiento. El MACD, que mide la fuerza del cruce entre dos medias, mantiene la línea por encima de su señal, 5,09 frente a 4,21. El RSI, el termómetro que avisa de sobrecompra, está en 61,2, lejos aún de la zona crítica. El primer retroceso relevante de Fibonacci a 90 días aparece en 107,45.

Una caída del 2,58% tras subir un 13,8% no cambia la tendencia. Lo que la pondría en duda es perder los 110 dólares con este volumen.

Estos son los niveles que maneja el mercado:

  • Resistencia 2: 119,58 dólares, máximo intradía.
  • Resistencia 1: 117,74 dólares, VWAP de la sesión.
  • Soporte 1: 113,39 – 113,95 dólares, precio actual y media de 5 sesiones.
  • Soporte 2: 110,49 dólares, media de 7 sesiones.
  • Soporte 3: 107,45 dólares, Fibonacci del 23,6% a 90 días.

Por qué baja Solana hoy: toma de beneficios tras un rally vertical

La explicación más sencilla suele ser la correcta. El precio venía de pasar de la zona de los 97 dólares a los 115 en unos días, un movimiento vertical que invita a recoger beneficios. En las últimas 72 horas no hay catalizador macro o regulatorio que justifique un giro: ni decisiones nuevas de la SEC sobre el estatus de SOL ni sorpresas en el ETF al contado estadounidense, que desde su lanzamiento el 28 de octubre de 2025 acumulaba unos 1.220 millones de dólares a finales de agosto.

El valor de mercado ronda los 66.620 millones de dólares y el volumen medio de 30 días, los 3.750 millones, cifras que sitúan a SOL entre los grandes del sector. Los flujos del ETF funcionan como demanda estructural que amortigua los desplomes, aunque nadie debería leerlos como un suelo garantizado.

Los datos de derivados, tasas de financiación de los perpetuos e interés abierto, no figuran en el informe de referencia, así que conviene no sacar conclusiones sobre el apalancamiento del mercado. No hay rastro de pánico.

Tres precedentes de Solana que ayudan a leer la caída de hoy

Esta red ha vivido episodios peores y de todos salió más entera. En septiembre de 2021 y febrero de 2022 se detuvo durante horas por saturación de transacciones, un problema que se convirtió en en la prueba de fuego de sus clientes validadores. En noviembre de 2022, el colapso de FTX, cuyo fundador era uno de los mayores tenedores de SOL, arrastró el token por debajo de los 10 dólares. Entre diciembre de 2023 y enero de 2024, los airdrops de Jito y Jupiter trajeron a la red su primera gran oleada de usuarios reales.

Nada de eso significa que el riesgo haya desaparecido. El staking (delegar SOL a un validador a cambio de recompensas) sigue concentrado en pocos operadores, según el panel de validadores de Solana Beach. Firedancer, el segundo cliente validador, desarrollado por Jump Crypto en C++, aún no ha desbancado a Agave como software dominante, y buena parte del volumen diario procede de memecoins, un negocio que infla las métricas de actividad. El precio sigue un 45,6% por debajo del de hace un año.

El detalle técnico ayuda a entender por qué la red aprieta al alza en el medio plazo. La mejora del tiempo de bloque anunciada el 18 de septiembre forma parte del trabajo que puede seguirse en el repositorio de Agave en GitHub, el cliente mantenido por Anza. Reducir el tiempo entre bloques da más capacidad para absorber transacciones en el mismo intervalo.

Queda por ver si el mercado defiende los 110 dólares en los próximos días o si el precio busca la media de 20 sesiones, en 105,60. Un cierre sostenido por debajo de esa referencia cambiaría la lectura de fondo. Con una volatilidad anualizada del 62% y un ATR de 4,85 dólares, movimientos diarios del 4% son paisaje habitual, no aviso.
Solana dispara los RWA a récord histórico de 4.600 millones con 685.850 titulares

Solana ha tocado techo en activos del mundo real: 4.600 millones de dólares en RWA, un 11,47% más que hace un mes. El récord llega acompañado de un segundo dato que pesa tanto como el primero: 685.850 titulares, casi el doble que 30 días atrás.

Conviene precisar el término antes de seguir. Los RWA —real world assets, activos del mundo real— son representaciones digitales de instrumentos que existen fuera de la blockchain: deuda pública, papel comercial, oro o fondos monetarios. Se emiten como tokens y circulan por una red con las mismas reglas de liquidación que cualquier otro activo digital. El activo sigue siendo el de siempre; lo que cambia es el riel por el que se mueve.

Qué dicen los datos: récord de 4.600 millones y 685.850 titulares

Las cifras citadas por U.Today, y difundidas por la prensa especializada este 23 de septiembre, sitúan el valor total de RWA en Solana en 4.600 millones de dólares. De ese total, 4.490 millones corresponden a activos directamente distribuidos en la red; el resto entra en la categoría de valor representado. Ambas cifras miden cosas distintas y no se pueden comparar sin conocer el alcance de cada medición.

El crecimiento del 11,47% en 30 días es la parte que más ha movido el debate interno. No se trata de una subida de precio, sino de una ampliación del inventario tokenizado. Mantener ese ritmo durante doce meses llevaría al segmento por encima de los 6.000 millones, si bien ningún dato publicado permite proyectar la curva con rigor.

Hay un segundo número en el informe que puede ser incluso más relevante. Los titulares de RWA alcanzaron los 685.850, prácticamente el doble que 30 días antes. Si el valor hubiera subido solo por revalorización de los activos subyacentes, hablaríamos de un efecto de mercado. Al dispararse también el número de cuentas con posición, lo que se observa es entrada de participantes nuevos.

Eso sí: la fuente no desglosa cuántos de esos titulares son personas físicas, cuántos son empresas y cuántos son tesorerías de protocolos. El salto es real; su calidad, todavía no verificable.

Un récord de valor con el doble de titulares cuenta una historia muy distinta a un récord de valor a secas: la primera habla de adopción; la segunda, solo de precio.

Circle, Tether y BitGo: quién sostiene el valor reportado

activos tokenizados Solana

El informe atribuye a Circle, el emisor de USDC, el mayor valor reportado dentro de Solana, con 7.500 millones de dólares. La cifra llama la atención por un motivo evidente: supera el total agregado de la red. No es una contradicción, sino la prueba de que cada plataforma publica bajo su propio criterio —valor emitido, representado o bajo custodia— y de que esos criterios se solapan. Sumarlos sin conocer la metodología duplicaría activos.

Tether figura en segundo lugar con 3.800 millones, y BitGo en tercero con 1.600 millones. Los tres comparten perfil: emisores de stablecoins y proveedores de custodia institucional, no protocolos nativos de finanzas descentralizadas. El grueso del valor tokenizado en Solana no viene de experimentos cripto, sino de infraestructura regulada que usa la red como capa de liquidación.

Qué falta para que el récord deje de ser un pico

Solana ya vivió un ciclo parecido con otras métricas. En 2021 y 2022 acumuló récords de transacciones que después se desinflaron, y las paradas de red de septiembre de 2021 y febrero de 2022 —la red dejó de producir bloques durante horas por saturación— enseñaron al ecosistema que un dato alto no equivale a un dato sólido. Aquella lección explica por qué el debate interno hoy no se centra en celebrar los 4.600 millones, sino en preguntar de dónde salen.

Quedan tres preguntas abiertas. La primera, cuánto del crecimiento procede de emisión nueva y cuánto de revalorización. La segunda, si los 685.850 titulares mantendrán sus saldos cuando caduquen los incentivos que suelen acompañar a este tipo de lanzamientos. La tercera, si el valor representado que engorda el total puede liquidarse en la red o solo se contabiliza en ella.

La contrapartida es que la red ha construido una posición difícil de replicar en este segmento: comisiones de fracciones de céntimo, confirmación de bloques por debajo del segundo y un entorno de ejecución donde una stablecoin se mueve con la misma fricción que un token nativo, según la documentación oficial de Solana. Para un emisor que necesita liquidar miles de operaciones al día, esa combinación, pesa más que cualquier campaña de marketing.

El riesgo visible es otro: la concentración. Tres emisores y custodios explican buena parte del valor reportado, lo que deja el récord expuesto a a decisiones corporativas ajenas al ecosistema —una migración de cadena, un cambio de estrategia, un giro regulatorio—. El aumento de titulares diversifica algo esa dependencia, pero no la elimina.

No hay fecha en el calendario para saber si septiembre de 2026 se recordará como el mes en que la tokenización despegó sobre Solana o como otro pico de actividad. El dato que sí puede seguirse es el que la fuente no da: cuántos de esos 685.850 titulares vuelven a operar 30 días después. Me parece una pregunta bastante más útil que cualquier celebración del récord.

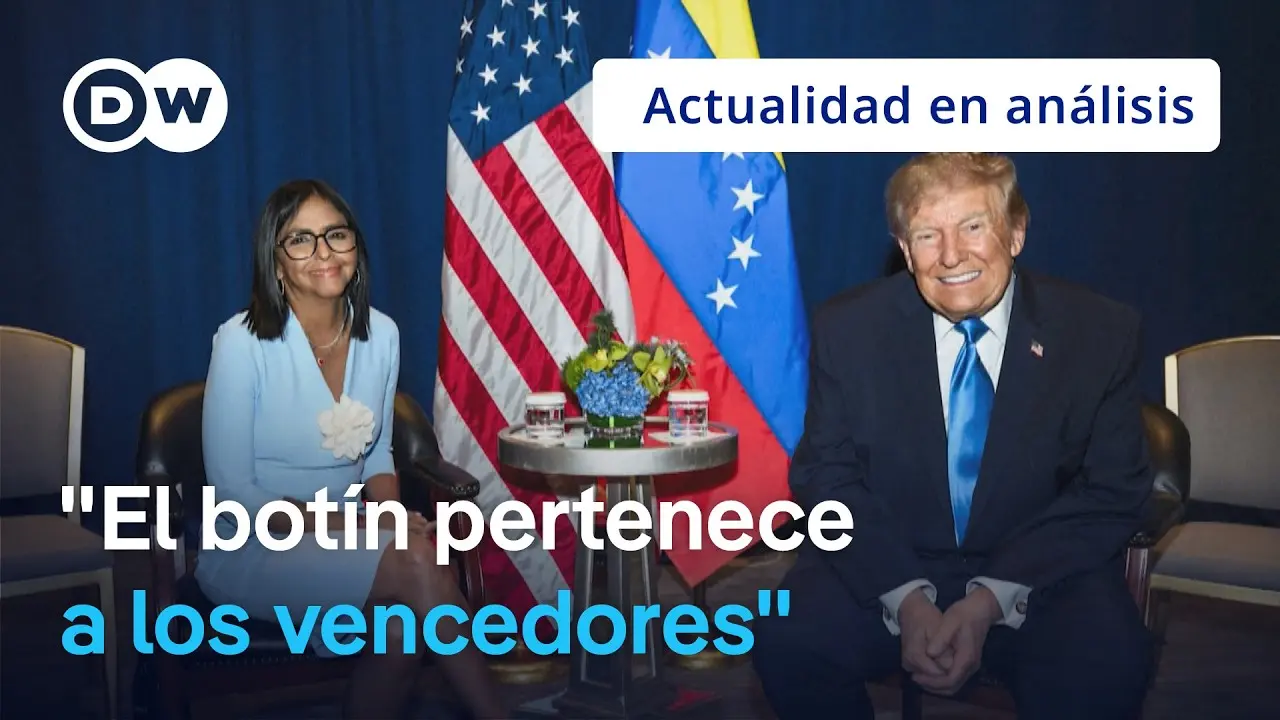
Trump y Delcy Rodríguez escenifican el deshielo: el petróleo venezolano, botín de los vencedores

El primer cara a cara entre un presidente de Estados Unidos y un jefe de gobierno venezolano desde 2015 ya tiene fotografía. Delcy Rodríguez y Donald Trump se vieron en Nueva York, en los márgenes de la Asamblea General de la ONU, en un encuentro que el programa Actualidad en análisis de DW Español describe como más simbólico que sustantivo. El telón de fondo incomoda: el acuerdo que abre a Washington el acceso a los enormes recursos petroleros de Venezuela y una frase presidencial que resume la lógica del reparto.

Un cara a cara sin contenido conocido

La cita se celebró en un hotel de lujo próximo a Naciones Unidas. Del lado venezolano, Rodríguez acudió con su ministro de Exteriores, Félix Plasencia; del lado estadounidense, la operación la pilotó el secretario de Estado, Marco Rubio. Poco trascendio del contenido real. Lo que sí se conoció fue el mensaje que la propia Rodríguez publicó en redes sociales, con una idea fuerza: la reinserción de Venezuela en los espacios multilaterales.

Para los invitados del programa, el valor del encuentro es esencialmente simbólico: la fotografía, el gesto y la narrativa. La última vez que un mandatario venezolano intervino ante la Asamblea General fue en 2018. Un año después, Rodríguez lo hizo como vicepresidenta para denunciar lo que entonces llamó actos terroristas de Estados Unidos contra su país. El giro, subrayan, es difícil de exagerar. Maduro se encuentra a pocos kilómetros del lugar de la reunión, detenido en una prisión federal frente al río Hudson, en Brooklyn.

El botín y los amigos del presidente

Antes del cara a cara, Trump defendió desde la tribuna de la ONU su política hacia Venezuela: la intervención armada del 3 de enero y el acuerdo energético alcanzado después. En su discurso ante 193 países dejó una formulación que el programa recoge y discute: el botín pertenece a los vencedores.

El panel no se anda con matices. Uno de los periodistas invitados cuestiona que se llame acuerdo a un texto firmado por dos países cuando uno de ellos bombardeó la capital del otro y se llevó detenido a su líder. Su conclusión: no es un pacto entre iguales, por mucho que se presente como tal. Y añade otro elemento: el reparto de beneficios no es abstracto. El empresario energético Harold Hamm, que donó 1,3 millones de dólares a la campaña de Trump en 2024 y dirige Continental Resources, figura entre los beneficiarios de las concesiones para extraer crudo venezolano.

Lo que estamos viendo, sostiene el economista Ricardo Hausmann en el programa, es a dos oligarquías trabajando de la mano sobre el petróleo venezolano.

— DW Español, ‘Actualidad en análisis’

Desde Venezuela, la periodista invitada añade un nombre más a la ecuación: Alejandro Betancourt, señalado por su vinculación con las fallas eléctricas que castigan al país y cuya empresa habría sido utilizada para articular el acuerdo. Ese detalle, dice, ha generado rechazo incluso entre quienes celebran la salida de Maduro.

Negociación, apagones y un aparato intacto

Diez meses después del cambio de poder, la vida cotidiana no ha mejorado. Los apagones y las protestas por fallas del servicio eléctrico son constantes en todo el país, y el salario mínimo sigue por debajo de un dólar al mes. Los venezolanos, resume la invitada, no perciben ningún resultado positivo de los supuestos acuerdos. Sí reconoce avances: la liberación de presos políticos, algunos pasos hacia la libertad de expresión y el desbloqueo de varios medios la semana pasada. Todo, eso sí, parcial y condicionado.

El informe de la misión de determinación de hechos de la ONU sobre Venezuela apunta en la misma dirección que ese malestar: el aparato represivo sigue intacto. Un reportaje de la Alianza Rebelde Investiga sobre el operativo en el Arco Minero refuerza la sensación. En la zona bombardeada ya no está el grupo criminal señalado, pero quienes ocupan su lugar, según el trabajo citado, son militares que extorsionan y reproducen las mismas prácticas.

Sobre el plan de Rubio para Venezuela, dividido en tres fases (estabilización, recuperación y transición) y sin plazos explícitos, el panel se muestra escéptico. Las mesas técnicas entre el gobierno y un sector de la oposición avanzan en asuntos como la renovación del Tribunal Supremo de Justicia, pero sin respaldo claro y sin que nadie garantice que las decisiones se tomen ahí. La pregunta que sobrevuela el programa: si Washington quiso cambiar de un día para otro a quien gobernaba, por qué no hace lo mismo para abrir un proceso democrático.

María Corina Machado, siete intentos y un bloqueo

La líder opositora sigue fuera de Venezuela desde que salió a recoger su premio internacional. Según los medios que han seguido el caso, ha intentado regresar en siete ocasiones. La última estaba prevista para los últimos días de septiembre y no prosperó: lo intentó tres veces en una misma jornada, primero en embarcación y luego con escalas en Aruba y Curazao. El origen del bloqueo no está claro, aunque en el programa se apunta a alguien con poder suficiente para cerrar todas las vías.

Mientras Delcy Rodríguez se consolida como interlocutora de Washington, Machado aparece cada vez más lejos del apoyo estadounidense. Rubio y Trump han sugerido públicamente que podría volver. A efectos prácticos, sostiene el panel, no lo parecen querer.

Maduro, a veinte minutos andando

El expresidente Nicolás Maduro y su esposa, Cilia Flores, permanecen detenidos en Brooklyn a la espera de un juicio que, según las especulaciones que circulan, podría celebrarse en junio del próximo año. El programa describe una prisión de régimen duro, con problemas de fontanería, frío extremo en invierno y episodios de violencia. No hay planes, según sus fuentes, de que la presidenta encargada visite al hombre al que sustituyó.

Contexto: el crudo que explica casi todo

Venezuela posee las mayores reservas probadas de petróleo del planeta, en torno a 300.000 millones de barriles, pero su producción lleva años muy por debajo de su potencial histórico. Las sanciones estadounidenses sobre PDVSA, vigentes desde 2019, estrangularon ingresos, compradores y acceso a financiación. Cualquier acuerdo que reabra ese grifo tiene consecuencias inmediatas sobre los mercados, sobre la caja del Estado venezolano y sobre la política interna de Estados Unidos. No es casual que el crudo aparezca en el centro de una reunión presentada como diplomática.

Qué significa esto para el lector

Conviene leer este episodio sin ingenuidad. Si la transición venezolana se gestiona como un reparto entre vencedores, la pregunta sobre la democracia queda en segundo plano, y eso tiene un coste para la credibilidad de quienes invocan los derechos humanos cuando les conviene y los archivan cuando estorban. Para Venezuela, el riesgo es una estabilidad de fachada: menos represión visible, más medios accesibles, presos en la calle, pero con la estructura de poder intacta y sin rendición de cuentas. Para Washington, el cálculo es material: crudo, contratos y amigos bien colocados. Para los venezolanos de a pie, que siguen a oscuras y con salarios de miseria, la foto de Nueva York no llena la nevera.

Queda por ver qué ocurre cuando el petróleo empiece a fluir de verdad y las fases del plan de Rubio dejen de ser un organigrama sin fechas. Si algo deja claro el encuentro es que el crudo venezolano ha dejado de discutirse como asunto de soberanía para convertirse en moneda de cambio. La pregunta incómoda no es quién ganó la foto, sino quién pagará la factura.

Los hogares extranjeros serán el 22% en una década y obligarán a los supermercados a reajustar precios y surtido

0

Los hogares extranjeros alcanzarán el 22% del total en España en una década y forzarán a los supermercados a reajustar surtido y precios. Destinan el 72% de su presupuesto a alimentación y bebidas dentro de casa, según Worldpanel by Numerator.

El 22% en una década: el vuelco que ya se nota en el lineal

El dato lo puso sobre la mesa el panel de consumo Worldpanel by Numerator: los hogares con nacionalidad extranjera son el grupo con mayor perspectiva de crecimiento del país y representarán casi una de cada cuatro casas en una década. Para las cadenas de distribución no es una curiosidad sociológica: es un cliente que compra distinto y que obliga a rehacer la foto del lineal.

El perfil de gasto es lo que más incomoda. Ese colectivo dedica casi tres de cada cuatro euros de su presupuesto a alimentación y bebidas dentro del hogar, según explicó la directora de estrategia de negocio de gran consumo en Madrid de Worldpanel, Sara Rodríguez. En la práctica, el supermercado se queda con la parte más grande del gasto de esas familias.

El problema es que esos hogares no compran con el patrón de la media española. ‘Tienen hábitos diferentes que tienen que ver con su origen’, señaló la experta. Ahí se abre la brecha: un folleto diseñado para el comprador de siempre deja fuera categorías que crecen a otro ritmo.

Las grandes cadenas compiten ya por ese cliente. Mercadona, Lidl, Carrefour o Alcampo llevan años ampliando el espacio dedicado a cocinas de otros países. El reto tiene tres frentes: surtido, porque hay productos que hoy no están en el estante; formato, porque el envase no siempre encaja con la forma de cocinar de cada casa; y fidelización, porque el comprador nuevo no tiene marca de toda la vida y prueba más.

A eso se suma la velocidad de las tendencias, que se suceden mucho más rápido que hace una década. El propio panel reconoce que trabaja en un modelo de anticipación para detectar cuándo una categoría deja de ser nicho y pasa a ocupar sitio en la compra semanal.

El surtido que funciona en un barrio no sirve para el de al lado: la cesta española ya no se diseña con un solo patrón.

Las categorías que ya ganan peso en el carro

El estudio señala cinco familias donde el cambio de hábitos se ve antes que en ninguna otra. No son productos raros de tienda especializada: conviven ya con la compra diaria en cualquier supermercado de barrio.

surtido supermercado

  • Infusiones, una de las categorías donde más se nota ese cambio de hábitos.
  • Arroz, con variedades y orígenes distintos a los del consumo tradicional.
  • Carne congelada, un formato que encaja con la compra planificada de más volumen.
  • Harinas, básico de despensa en muchas cocinas.
  • Sémola, ligada a elaboraciones y repostería.

La experta insiste en un punto: entender esos hábitos no es cortesía, es la condición para tener el producto adecuado en el lineal. Una sociedad más diversa abre, además, más huecos de innovación para las marcas que sepan leerlo.

📊 La comparativa de un vistazo

IndicadorDato del estudioQué implica
Gasto en alimentación dentro del hogar72% del presupuestoEl súper concentra el gasto
Comida elaborada en casa62% del total de comidasLa despensa sigue mandando
Platos listos para comer+55% en tres añosEl formato preparado se acelera
Gasto total en alimentación+1,7%Se gasta más, con cautela

Del pistacho al plato preparado: así se mueve el carro

Hay un caso que resume la velocidad de las tendencias: el pistacho. Empezó como fruto seco, saltó a la bollería y al chocolate, y de ahí a los helados y las galletas. La previsión que maneja el panel es que dé un paso más y aterrice en las patatas y los snacks salados. Cuando una categoría se mueve, el resto del lineal la sigue.

El otro fenómeno que mira el sector es el de los platos listos para comer. Su consumo dentro y fuera del hogar ha crecido un 55% en solo tres años. El precio juega en contra: un plato preparado cuesta más que uno elaborado en casa y, por eso, la comida cocinada en el hogar sigue suponiendo el 62% del total de las comidas.

El contexto tampoco invita a estirar el gasto. La confianza del consumidor es ‘relativamente baja’, con la incertidumbre geopolítica de fondo, y el gasto en alimentación dentro y fuera del hogar se ha elevado un 1,7%. Se gasta algo más, pero con el freno puesto.

Qué cambia de verdad para el bolsillo del comprador

Conviene poner el dato en su sitio. Ese 22% es una proyección a diez años de un panel de consumo, no un censo: las cifras oficiales de hogares y población las publica el Instituto Nacional de Estadística (INE). Lo que ya se puede tocar es la composición de la cesta, que lleva años moviéndose. La mayoría de las cadenas mantiene todavía un folleto único para todo su parque de tiendas, y ese folleto responde a un patrón de consumo que ya no es el único.

La lectura útil para el bolsillo es otra. Más surtido no siempre significa mejor precio. Cuando un producto llega al lineal generalista lo hace, muchas veces, con formatos y marcas distintos a los de la tienda especializada, y ahí el precio por kilo cambia por completo. Comparar la unidad de medida, y no el precio del envase, sigue siendo la herramienta más barata que existe.

Para las cadenas, el mensaje es que el país que compra ya no es homogéneo y que el folleto único se queda corto. Para el comprador, que la variedad juega a su favor si la usa con criterio. Este análisis es divulgativo y de servicio al comprador; no constituye un consejo financiero ni de inversión.

🛒 El Veredicto de Compra

  • Compara el precio por kilo: cuando un producto llega al lineal generalista cambia el formato, y con él lo que pagas por unidad. La referencia es siempre la misma medida.
  • Lee la etiqueta antes de pagar de más: origen, ingredientes y porcentajes. Un envase más grande no siempre sale más barato por ración.
  • No confundas variedad con gasto: más surtido amplía la elección, pero cuánto se gasta se decide en la lista de la compra.

Bono a 10 años de EEUU marca máximos desde 2007 y pone en jaque a las bolsas globales

0

El bono a 10 años de EEUU se ha instalado en máximos de rendimiento desde 2007 y ya no hay refugio que aguante el tirón. El mercado, además, descuenta una nueva subida de tipos de la Fed. Con ese cóctel, las bolsas globales operan en tensión.

Lo recoge Yahoo Finance en su seguimiento diario de mercado: el rendimiento del Treasury a diez años ha escalado hasta su nivel más alto en casi dos décadas. No es un detalle técnico ni un ruido de una sola sesión. Es el mercado reordenando el precio del dinero a largo plazo.

El rendimiento del Treasury toca la referencia que no se veía desde 2007

Cuando el mercado empieza a descontar una nueva subida de tipos, el movimiento no se queda en el tramo corto de la curva. Se contagia a toda la estructura. El rendimiento del bono a 10 años de EEUU alcanza máximos de 2007 porque los inversores ya no compran el relato de una política monetaria en fase de relajación.

La probabilidad implícita en los futuros de tipos ha cambiado de signo. La Reserva Federal mantiene el discurso de que la inflación no está del todo controlada, y el mercado ha pasado de de descontar recortes a poner precio a una subida adicional. Ese giro es el que empuja la rentabilidad exigida al papel estadounidense.

Hay una segunda pata, menos visible: el term premium, el extra que los inversores reclaman por prestar dinero a largo plazo a un Estado que emite deuda a buen ritmo. El propio Tesoro estadounidense publica cada tarde su curva de referencia, y el tramo largo lleva semanas poniéndose exigente.

El efecto es inmediato en los derivados de tipos y llega con retardo, pero llega, a la valoración de las empresas cotizadas.

Un bono estadounidense en máximos de dos décadas no compite con la bolsa por atención: compite por el dinero que la bolsa necesita para seguir subiendo.

La factura para las bolsas: múltiplos y prima de riesgo

La transmisión a la renta variable es mecánica. Cuanto más alta es la tasa libre de riesgo, más caro resulta descontar los beneficios futuros de una compañía. Los valores de crecimiento, esos que cotizan por lo que prometen en 2030, son los primeros en notarlo. La prima de riesgo de la renta variable se comprime, y el inversor empieza a preguntarse por qué asumir riesgo si el bono paga lo que paga.

Los índices europeos no son ajenos al problema. El Euro Stoxx 50 y el IBEX 35 comparten una misma dependencia: sus valoraciones se fijan con el coste global del capital, y ese coste lo marca Estados Unidos. En paralelo, un dólar más fuerte complica las cuentas de los exportadores y encarece la deuda emitida en divisa.

La trampa de duración que el mercado no quiere repetir

El precedente más cercano está en 2022, el peor año para la renta fija en décadas, cuando los bonos dejaron de amortiguar las caídas de la bolsa y las carteras 60/40 perdieron su coartada. Aquella lección sigue fresca: cuando la duración juega en contra, no hay diversificación que salve el trimestre. Creo que este es el punto que muchos gestores están minimizando ahora mismo. Se fijan en el beneficio empresarial, que aguanta, y olvidan que el múltiplo que están dispuestos a pagar por ese beneficio depende del bono.

La contradicción está en la propia Fed. Si el mercado acierta y hay otra subida, el margen de maniobra se estrecha justo cuando el crecimiento da señales desiguales. Si el mercado se equivoca y el empleo se enfría antes de lo previsto, el bono a diez años se dará la vuelta con la misma velocidad con la que ha subido, y quienes compraron duración en el peor momento saldrán ganando. Las dos hipótesis caben en los precios actuales, y eso es exactamente lo que convierte esta racha en un mercado difícil de operar.

Conviene vigilar dos citas antes de sacar conclusiones: la próxima reunión del FOMC y la temporada de resultados del tercer trimestre, que arranca en octubre. Ahí se verá si las empresas pueden trasladar el mayor coste financiero a sus márgenes o si, por el contrario, el mercado tendrá que ajustar expectativas. El bono ya ha dado su aviso.

La OCU exige un sistema de tallas único tras medir 11 cm de diferencia entre un pantalón de Zara y uno de Shein

0

La OCU reclama un sistema de tallas único para toda la moda tras medir hasta 11,4 centímetros de diferencia de cadera en prendas de la misma talla de 13 cadenas, un desfase que dispara las devoluciones en la moda online.

El informe parte del análisis de 66 prendas de 13 tiendas conocidas, entre ellas Zara, Mango, H&M, Bershka, Primark y Shein. La muestra incluye camisetas y vaqueros de hombre y de mujer, además de las descripciones de talla que publica cada marca para orientar al comprador, según el trabajo que la Organización de Consumidores y Usuarios ha publicado.

Qué ha medido la OCU: 66 prendas, 13 tiendas y hasta un 26% de diferencia

Los vaqueros de mujer son el caso más llamativo del informe. Comparando modelos rectos y de tiro alto de la talla L o su equivalente, la 42, la organización ha medido hasta 11,4 centímetros de diferencia en la cadera entre prendas que llevan el mismo número en la etiqueta. En las camisetas de talla L de mujer, la variación del contorno de pecho alcanza los 12 centímetros.

Ellos tampoco se libran. En las camisas de hombre, la medida del pecho varía hasta un 25% entre una tienda y otra. En los vaqueros la horquilla es algo menor, aunque la cintura va desde los 43 centímetros de un modelo de Zara hasta los 47,5 centímetros de uno de Shein: más de cuatro centímetros de diferencia en la misma talla.

El matiz importante: los datos no permiten afirmar que una cadena talle siempre más grande que otra. La medición se hizo sobre una selección concreta de prendas, y el desfase aparece en un sentido o en otro según el modelo, el corte, y el tejido.

Una talla debería describir un cuerpo, no la decisión comercial que cada marca toma en su patrón.

El etiquetado de tallas: quién informa y quién te deja a ciegas

La segunda mitad del problema no está en la prenda, sino en la ficha del producto. La OCU ha revisado qué publica cada marca: medidas corporales, medidas de la propia prenda, recomendadores de talla, opiniones de otros compradores y hasta los datos de la modelo que aparece en las fotografías.

C&A, Pull&Bear y H&M son las que más información ofrecen para acertar con la talla. En el otro extremo, Primark, Sfera y Bershka son las que menos datos facilitan.

tallas Zara y Shein

Incluso dentro del mismo grupo hay diferencias. En Inditex, Pull&Bear ofrece más información que Zara, y Bershka es la que menos publica de las tres. Ese detalle explica por qué dos personas con el mismo cuerpo pueden acertar de pleno en una web y acumular devoluciones en otra.

📊 La comparativa de un vistazo

Prenda y tallaDiferencia medidaQué implica
Vaqueros de mujer (L / 42)Hasta 11,4 centímetros de caderaEl número de la etiqueta no garantiza la medida
Camisetas de mujer (L)Hasta 12 centímetros de pechoPuede equivaler a dos tallas según la tienda
Camisas de hombreHasta un 25% en el pechoMisma talla, cuerpo muy distinto
Vaqueros de hombreDe 43 a 47,5 centímetros de cinturaMás de cuatro centímetros de horquilla

La petición de la OCU y lo que cambia en tu próxima compra

La organización reclama un sistema común para informar de las tallas que permita compararlas entre tiendas. En la práctica, eso se traduce en tres cosas: que cada web publique las medidas del cuerpo y de la prenda en centímetros, que las equivalencias entre sistemas sean claras —una L, una 42, una W34— y que las tallas grandes tengan la misma disponibilidad que el resto y no queden fuera de las colecciones principales.

El debate sobre el tallaje lleva años sobre la mesa, pero el empuje del comercio electrónico lo ha llevado al centro. En una tienda física, el probador corrige el error de la etiqueta en dos minutos. A distancia, ese mismo error se convierte en una devolución, en un reenvío y, muchas veces, en una clienta que no vuelve.

Mientras no llegue esa norma común, el comprador online juega con desventaja. Si la prenda no entra, siempre queda el derecho de desistimiento, pero el coste del envío de vuelta lo asume el cliente en muchas tiendas cuando así se avisa antes de la compra. Cada devolución por un patrón distinto es dinero que se va.

Aquí está la clave del asunto. Un recomendador de talla propio de cada marca es un parche, no una solución: ayuda a elegir dentro de esa web, pero no sirve para comparar con la de al lado, que es justo lo que se hace cuando se duda entre dos vaqueros. Y si la ficha no dice cuántos centímetros tiene la cintura, solo quedan dos opciones: adivinar o pedir dos tallas y devolver una.

La pelota está ahora en el tejado de las cadenas. La OCU lleva tiempo señalando el mismo problema y el sector, por ahora, mantiene sus patrones sin un criterio común. Un etiquetado homogéneo no encarece la prenda: obliga a medir antes de coser. Para quien compra a distancia, eso vale tanto como un descuento.

🛒 El Veredicto de Compra

  • Mide antes de pedir: coge una prenda que ya te quede bien y anota cadera, pecho y cintura en centímetros; compáralas con la tabla de la web, no con la letra de la etiqueta.
  • Revisa la política de devoluciones: si el envío de vuelta corre por tu cuenta, una compra fallida puede costarte varios euros además del tiempo perdido.
  • Guarda la ficha del producto: si las medidas publicadas no coinciden con la prenda recibida, conserva la captura; refuerza tu reclamación ante la tienda o ante Consumo.

Trump impone aranceles a la energía rusa y amenaza con agravar la escasez de GNL en Europa

Trump ha firmado los aranceles a la energía rusa y Europa vuelve a temer una escasez de GNL. La ley de sanciones Lindsey Graham autoriza al presidente estadounidense a imponer aranceles de hasta el 100% a los países que sigan comprando petróleo o gas a Moscú, con China e India como principales destinatarios. La norma no grava automáticamente a la Unión Europea, pero su aplicación práctica es incierta y añade un frente nuevo para las empresas del continente que aún mantienen exposición al gas ruso. Bruselas dice que trabajará con Washington para que la disrupción sea mínima.
El calendario no ayuda. Bruselas se había propuesto llenar sus almacenes al menos al 80% antes de noviembre y, según los datos en tiempo real de Global Energy Flow, las reservas para el invierno están en el nivel más bajo para estas fechas desde 2011, cuando arranca la serie. En paralelo, los compradores asiáticos pujan con más fuerza y desplazan a Europa en la cola de carga. A ello se suma el cierre del estrecho de Ormuz y los daños en un oleoducto saudí tras los bombardeos de Estados Unidos e Israel sobre Irán el 28 de febrero.

Cinco frentes abiertos en el mercado europeo de GNL

Al desglosar la norma veo un problema de cinco capas, y ninguna se resuelve por sí sola:

  • Aranceles de hasta el 100% para los compradores de crudo y gas rusos, con revisión en el Congreso de Estados Unidos el 18 de octubre.
  • Almacenamiento: el objetivo europeo era llegar al 80% antes de noviembre, y los registros marcan mínimos de la serie desde 2011 en estas fechas.
  • Dependencia residual: las importaciones de gas ruso escalaron hasta el 17% tras las exenciones a países sin litoral y a los contratos de largo plazo.
  • Prohibición total del GNL ruso fijada para el 1 de enero de 2027.
  • Ejecución discrecional: la ley no impone gravámenes automáticos.

El TTF holandés, referencia europea para el gas natural licuado, es el termómetro que mirarán los operadores en las próximas semanas. El efecto de segundo orden es el que importa: si el coste de la molécula sube de forma sostenida, la desinflación europea se ralentiza justo cuando el BCE empezaba a respirar.

“La UE tiene expectativas claras de que la ley Graham no debe imponer nuevas barreras comerciales en la relación bilateral entre la UE y Estados Unidos. Trabajaremos con Washington para garantizarlo.” — Portavoz de la Comisión Europea, declaraciones a Euronews, 23 de septiembre de 2026

Kaja Kallas, responsable de Asuntos Exteriores de la UE, admitió el 22 de septiembre, en los márgenes de la Asamblea General de la ONU, que no había pensado en ese riesgo.

La letra pequeña: puertos, buques y astilleros europeos

GNL Europa

La lectura más extendida en Bruselas sostiene que el impacto directo será limitado. Ben McWilliams, investigador afiliado del think tank Bruegel, señala que los aranceles «no deberían cambiar demasiado» las cosas, porque ningún cargamento ruso debería entrar en el bloque después de la prohibición de 2027. Confía, además, en que las utilities y los traders hayan aprovechado el tiempo para prepararse.

Ese argumento tiene una grieta. La ley contempla sancionar a los buques extranjeros que transporten GNL de origen ruso de forma consciente, aunque las designaciones no son automáticas y se admiten exenciones por interés nacional. Urgewald advierte de que el texto puede alcanzar también al propietario o al operador de un puerto exterior que permita atracar a un buque sancionado. En ese radar aparecen el puerto danés de Odense Havn y el astillero Fayard, que ha reparado cargueros Arc7 vinculados a Rusia y ya soporta presión política en Copenhague.

“Estos buques son un componente crítico de la exportación rusa de GNL del Ártico. Cada reparación contribuye a sostener la guerra ilegal de Putin contra Ucrania.” — Jonas Sjöstedt, eurodiputado de La Izquierda, sobre el astillero Fayard

Mi lectura es que el riesgo no es el gas, sino el servicio marítimo. Europa construyó su estrategia energética sobre la idea de que la prohibición de 2027 cerraba el capítulo ruso, y ahora aparece una dimensión extraterritorial que toca puertos, talleres y aseguradoras. Bruselas aplaude la herramienta porque debilita a Moscú y, a la vez, calcula el coste colateral de cada eslabón logístico señalado. El primer examen serio llegará con la revisión del Congreso el 18 de octubre y con los datos de llenado de noviembre, antes de que la prohibición total entre en vigor el 1 de enero de 2027.

🌍 El impacto en España y Europa

España figura, junto a Francia, Bélgica y Países Bajos, entre los socios con exposición al gas ruso pendientes de cómo se aplique finalmente la norma. La traducción para el lector tiene varias vías:

  • Euríbor e hipotecas: el efecto es indirecto. Un gas más caro de forma sostenida empuja la inflación europea y retrasa los recortes del BCE; cada trimestre de retraso mantiene el Euríbor a 12 meses por encima de lo que descontaban los mercados.
  • Inflación y consumo: la electricidad y el gas recuperan protagonismo como el componente con más capacidad de sorprender al alza.
  • Tejido empresarial: las industrias electrointensivas afrontan un otoño de costes inciertos frente a competidores con energía más barata.
  • BCE: si el TTF se estabiliza, Lagarde conserva margen; si el invierno se complica, el debate sobre los tipos volverá antes de lo previsto.

OCDE, FMI e IIF encienden la alerta de deuda global: los costes de financiación amenazan a EE.UU., Francia y Japón

La OCDE, el FMI y el IIF han encendido hoy, en paralelo, la misma alerta de deuda global.

No es una coincidencia de calendario. Las tres instituciones —la Organización para la Cooperación y el Desarrollo Económicos, con sede en París; el Fondo Monetario Internacional; y el Instituto Internacional de Finanzas, la voz de la gran banca global— han advertido el mismo miércoles de los riesgos de un endeudamiento creciente y de unos costes de financiación disparados en las grandes economías. Lo que me interesa del mensaje no es el volumen de deuda acumulada, sino el precio al que esa deuda se refinancia.

Los tres organismos han señalado los peligros de unos tipos de interés al alza sobre 365.000 millones de dólares (unos 275.000 millones de libras) de deuda global. La cifra, por sí sola, no explica el problema. La hace relevante el contexto: un ciclo de tipos altos que se alarga más de lo que anticipaban los mercados y unos déficits públicos que no se están corrigiendo al ritmo prometido.

365.000 millones de dólares que se refinancian más caros

Cada institución ha subrayado un ángulo distinto del mismo diagnóstico:

  • OCDE (París): alerta del impacto del endeudamiento creciente y de la subida de los costes de financiación en las principales economías.
  • FMI: comparte el diagnóstico y lo sitúa en la antesala de sus reuniones anuales de octubre de 2026.
  • IIF: pone el foco en cuatro países concretos, Estados Unidos, Francia, el Reino Unido y Japón.

El IIF no elige esas cuatro economías al azar. Comparten tres rasgos incómodos: un stock de deuda pública elevado, déficits primarios persistentes y una dependencia directa de los mercados para refinanciar vencimientos cada año. En un entorno de tipos altos, esa combinación convierte cada subasta en una prueba de confianza.

Por qué EE.UU., Francia, Japón y el Reino Unido concentran el riesgo

costes de financiación

Las diferencias entre ellos importan tanto como las similitudes. Estados Unidos emite en la divisa de reserva, lo que le da un margen que ningún otro tiene; sin embargo, es también el mercado que fija el precio del riesgo global, así que cualquier tensión en sus yields se exporta al resto del mundo.

Francia afronta este tramo con una trayectoria fiscal que Bruselas sigue con lupa y un spread frente al Bund que se ha convertido en el termómetro del riesgo político europeo. Japón, con la ratio de deuda más alta del mundo desarrollado, afronta la normalización del Banco de Japón: menos compras y yields al alza significan que su Estado paga más por refinanciarse que hace una década.

El Reino Unido cierra la lista por un motivo distinto: su mercado de bonds ha demostrado ser especialmente sensible a los errores de política fiscal, como quedó claro en 2022.

La combinación de unos tipos de interés elevados durante más tiempo y un stock de deuda en máximos deja a las grandes economías con menos margen de maniobra ante el próximo shock. — Síntesis institucional de las advertencias difundidas por la OCDE, el FMI y el IIF el 23 de septiembre de 2026

Lo que veo en estas tres alertas simultáneas

He leído suficientes informes de este tipo como para saber que el riesgo rara vez estalla cuando todo el mundo lo señala. Eso es, precisamente, lo que me preocupa aquí. Los mercados llevan absorbiendo emisiones récord sin episodios de desorden desde 2023, y esa calma acumula complacencia. La variable decisiva es el term premium: si los inversores exigen más compensación por prestar a largo plazo, el encarecimiento llega a todos los balances a la vez.

El precedente más útil no es 2008, sino 2010-2012 en la eurozona y el episodio británico de 2022. En ambos casos, el detonante fue un cambio repentino de precio, no de volumen. Hay una contradicción que los datos no resuelven: la inflación ha cedido, pero los tipos no han bajado lo suficiente como para aliviar el servicio de la deuda, y el crecimiento potencial de las economías avanzadas sigue por debajo del coste real de financiarse.

La prueba de fuego serán las reuniones anuales del FMI y el Banco Mundial de octubre de 2026. Me fijaré en una métrica concreta: cuánto sube el spread de Francia frente al Bund en las semanas previas.

🌍 El impacto en España y Europa

España llega a este escenario con una posición menos frágil que la de Francia o Italia, pero no es ajena al movimiento. Lo que ocurre en las curvas europeas termina traduciéndose en la hipoteca de millones de hogares.

  • Euríbor e hipotecas variables: si los costes de financiación globales siguen altos más tiempo, el Euríbor a 12 meses tardará más en ceder y las revisiones se quedarán lejos de las bajadas que se descontaban a principios de año.
  • Inflación y poder adquisitivo: una deuda más cara en las grandes economías reduce el espacio para estímulos fiscales y limita el crecimiento europeo.
  • Financiación empresarial: las compañías del IBEX con deuda a tipo variable afrontarán renovaciones más caras si el spread español se amplía respecto al Bund.
  • BCE: el margen para recortar tipos se estrecha si las primas de riesgo periféricas se abren.

El Met firma 25 años con Nigeria: el arte africano bate récords en el mercado

0

El Met de Nueva York acaba de firmar 25 años de préstamo con Nigeria. La operación no incorpora ninguna pieza a su inventario, y ahí está la clave para entender qué ocurre con el arte africano en el mercado.

Tres obras maestras nigerianas de la colección de Ceil Pulitzer, artista y filántropa vinculada a la familia que instituyó los premios Pulitzer, permanecerán expuestas en el Metropolitan durante un cuarto de siglo, con posibilidad de prórroga.

La primera es una Head of a Horse yoruba en terracota, fechada entre los siglos XII y XV y salida de la ciudad-estado de Ile-Ife. Las otras dos proceden del reino de Benín: un retrato conmemorativo edo del siglo XVI, modelado a mano por un miembro del gremio real de fundidores, y una figura en aleación de cobre que representa a una reina madre, datada en el siglo XVIII.

La titularidad no viaja a Nueva York. Pulitzer cedió las piezas a Friends of Nigeria’s Cultural Heritage, entidad creada por la Comisión Nacional de Museos y Monumentos de Nigeria (NCMM).

El propio museo admite que la procedencia no era lo bastante sólida para incorporarlas a su colección permanente. Nadie ha cuestionado la legalidad de su venta ni se ha sugerido que fueran robadas. Aun así, es una distinción jurídica fina: la línea que separa una adquisición de un préstamo de largo plazo.

Un acuerdo que reordena la relación entre museos, Estados y coleccionistas

La relación entre el Met y Nigeria no empieza aquí. En 1980 el museo organizó ‘Treasures of Ancient Nigeria’, una muestra con un centenar de piezas que sus responsables describen como una de las primeras presentaciones de estas tradiciones ante el público estadounidense.

En 2021 ambas partes firmaron un memorando de entendimiento sobre intercambio de expertos y préstamos recíprocos, que coincidió con la repatriación efectiva de tres objetos saqueados. La NCMM, creada en 1943, gestiona hoy 53 museos, 65 monumentos nacionales y dos sitios declarados patrimonio mundial.

Max Hollein, director del Met, sitúa el acuerdo en la estela de la reapertura de la sala Michael C. Rockefeller, producida el año pasado, y lo presenta como una vía para ampliar la apreciación global del arte nigeriano. Olugbile Holloway, director general de la NCMM, subraya que el pacto permite mostrar antigüedades nigerianas en manos privadas ante un público amplio.

Un préstamo de 25 años no es una venta ni una repatriación: permite al museo exhibir sin adquirir y al Estado de origen conservar el dominio.

El detalle importa. Ambas partes describen la operación como un mecanismo para que piezas de colecciones particulares entren en circulación pública sin cambiar de manos. Es un cambio de arquitectura del mercado, no una anécdota diplomática.

Qué cambia este acuerdo para el inversor en arte africano

repatriación obras de arte

La primera consecuencia es de demanda. Cada aparición institucional de una categoría amplía el universo de compradores potenciales, porque el coleccionista compra lo que ha aprendido a mirar. Las terracotas de Ile-Ife y las piezas del reino de Benín llevan décadas en el circuito de subastas internacionales, pero su presencia permanente en una sala reformada del Met les otorga una legitimidad difícil de replicar con catálogo comercial.

La segunda es de riesgo. La procedencia es a la vez el activo y el pasivo de este mercado. Una obra sin cadena documental completa no se convierte en valor refugio por mucha vitrina que tenga: el descuento obtenido al comprar es, en realidad, el precio del problema que se hereda. La decisión del Met de no adquirir las piezas certifica que los estándares se han endurecido.

La tercera es de liquidez. El mercado de antigüedades africanas es estrecho, con subastas dispersas y horquillas amplias entre precio de salida y adjudicación. Para un patrimonio elevado funciona como diversificador dentro de una cartera de tangibles, nunca como posición principal.

En arte africano antiguo, la procedencia impecable no es un adorno del expediente: separa un activo líquido de una pieza que nadie quiere firmar.

Por qué este préstamo vale más que una compra para el coleccionista

He seguido el mercado de antigüedades africanas lo suficiente para reconocer el patrón. Cuando un museo de primer nivel renuncia a adquirir y opta por custodiar, envía una señal doble: valida el interés cultural y sostiene la demanda, pero al mismo tiempo eleva el listón de lo que el mercado considerará aceptable. Eso deprime el valor de todo el inventario que no puede documentarse hasta el origen.

El precedente de 2021 es elocuente. La firma del memorando coincidió con la devolución de tres objetos saqueados, y desde entonces la conversación se ha desplazado desde la restitución pura hacia fórmulas híbridas: titularidad africana, custodia occidental, plazos largos y prórrogas. Para el coleccionista privado, esa arquitectura abre una puerta razonable, la cesión a largo plazo, y cierra otra, la compra oportunista de piezas con lagunas documentales.

Mi lectura es que estamos ante una categoría de preservación de capital, no de revalorización agresiva. El horizonte razonable es de siete a diez años, el tiempo que necesita un mercado para digerir un cambio de estándares. El hito a seguir es concreto: la instalación de las tres obras nigerianas en la sala Rockefeller a lo largo de este mes de septiembre y las próximas rondas de préstamos recíprocos entre el Met y la NCMM. Ahí se medirá si el mercado acompaña al relato.

💎 Veredicto Wealth

El arte africano antiguo con procedencia documentada funciona hoy como diversificador dentro de una cartera de tangibles, no como apuesta de revalorización rápida. El horizonte aconsejable es de siete a diez años y el riesgo principal a vigilar sigue siendo la liquidez de un mercado estrecho y la trazabilidad de cada pieza.

Ema cierra una Serie B de 77 M$ para escalar sus agentes de IA como empleados digitales

La Serie B de Ema llega con 77 millones de dólares para escalar agentes de IA que ejecutan trabajo real en grandes empresas; la lección es incómoda: al mercado ya no le basta una demo que sugiere texto.

Qué dice la ronda de 77 millones sobre el negocio de los agentes de IA

Vamos a los números, sin adornos. La compañía ha cerrado una ronda de 77 millones de dólares en fase Serie B, según han avanzado Yahoo Finance y El Ecosistema Startup, y el destino del capital apunta a una cosa: convertir sus agentes de IA en empleados digitales capaces de operar dentro de grandes corporaciones. Ni la valoración ni el fondo líder aparecen detallados en la información publicada. Aquí no los vamos a inventar.

Una ronda de este tamaño en software empresarial compra tres cosas: ingeniería, ciclo de venta largo y paciencia. El burn rate de una compañía que vende a grandes cuentas es alto, porque cada implantación exige integraciones, seguridad, cumplimiento y soporte. El runway que da una ronda así no es infinito: obliga a demostrar retención antes de la siguiente ampliación de capital.

El contexto importa. La conversación en el software empresarial ha pasado del copiloto que redacta al agente que ejecuta: abre el ticket, actualiza el CRM, cruza facturas, escala una incidencia. Ese salto cambia la unidad de venta, porque ya no se paga por asientos sino por trabajo resuelto. Y ahí el product-market fit se mide de otra forma: no en usuarios activos, sino en procesos cerrados sin intervención humana.

Lo que de verdad funciona en esta categoría no es la demo, es la recurrencia. Un contrato piloto que no se renueva destruye la tesis. Por eso las métricas que un inversor mira en este tipo de operación son el MRR procedente de clientes que repiten, el margen bruto después de pagar cómputo a los proveedores de modelos y el porcentaje de tareas completadas de principio a fin.

Levantar 77 millones de dólares no valida un producto: compra tiempo para demostrar que los agentes aguantan la producción real.

El riesgo tiene nombre y se repite en casi todas las categorías emergentes del software B2B: el piloto eterno. La mayoría de los pilotos corporativos se queda en la fase de prueba, ese limbo en el que el cliente paga poco, exige mucho y nunca firma el contrato anual. Romper ese techo es lo que separa a una startup de una empresa.

El copiloto que sugiere ya no basta: el mercado paga por agentes que ejecutan, asumen permisos y responden por el resultado.

El modelo detrás de los ‘empleados digitales’: permisos, flujos y auditoría

La etiqueta de empleado digital puede sonar a marketing, pero describe una arquitectura concreta. El agente se conecta a los sistemas donde vive el trabajo —CRM, ERP, mesa de ayuda, repositorios documentales—, recibe permisos acotados, ejecuta tareas con un humano supervisando, y deja rastro auditable de cada acción. Si falla esa trazabilidad, el departamento de cumplimiento tumba el proyecto.

agentes de IA empresa

Ahí está la barrera de entrada real, y también la explicación de por qué el capital se concentra en unos pocos jugadores. Integrar con el sistema heredado de una aseguradora o de un banco es caro, lento y poco escalable al principio. La metodología que ayuda a ordenar ese caos no es nueva: mapear el proceso antes de automatizarlo, al estilo del Design Thinking, y validar cada caso de uso como manda la Lean Startup, con un experimento pequeño antes de tocar el núcleo del sistema.

📦 Caso de estudio: Ema

  • El reto: Las grandes empresas probaban IA generativa, pero el trabajo seguía recayendo en las personas.
  • La jugada: Empaquetar agentes que ejecutan tareas dentro de los sistemas corporativos, no solo asisten.
  • El resultado: Una Serie B de 77 millones de dólares para escalar el producto y la implantación.
  • La lección: Si tu producto no cierra el proceso completo, el cliente encontrará una excusa para no renovar.

Para un founder con un producto menos maduro, el caso deja una pregunta útil: ¿tu agente cierra el proceso o solo acelera a la persona que lo cierra? La diferencia entre esas dos cosas es la diferencia entre escalar y consultar.

Lo que enseña esta ronda al emprendedor que aún no tiene capital

Hay un precedente que se repite cada vez que una categoría tecnológica madura: primero se financia la promesa, después se financia la prueba. Los ciclos de agentes de IA que hoy se están cerrando en Estados Unidos van por la segunda fase, y eso endurece el listón. Ya no basta con decir que tu producto usa modelos de lenguaje; hay que enseñar contratos firmados, retención neta y un coste de servicio que baje con el volumen.

Aterrizado al ecosistema español, el mensaje tiene dos lecturas. La primera, para quien levanta: los fondos internacionales siguen mirando el software B2B en español, y programas como Lanzadera o Wayra sirven para llegar antes a la primera referencia corporativa, no para sustituirla. La segunda, para quien no levanta: el modelo de negocio se puede copiar sin capital, validando el flujo en una pyme antes de vendérselo a un banco.

Donde sí marcaría distancia es en la euforia. Una ronda grande no arregla un modelo con margen bruto frágil: si cada tarea que ejecuta el agente cuesta más de lo que el cliente paga por ella, la escala acelera las pérdidas en lugar de reducir el riesgo. La pregunta que separa a los proyectos que sobreviven no es cuánto capital levantas, sino cuánto tarda el primer cliente en pagar la factura completa.

🚀 Hoja de Ruta para Emprender

  • Mide el trabajo cerrado: Define una métrica de tareas completadas sin humano y revísala cada semana; es la que convence a un comité de compras.
  • Cuida el coste variable: Calcula cuánto cuesta cada ejecución del agente y compáralo con el precio que cobras antes de escalar.
  • Escapa del piloto eterno: Pon plazo e indicadores de salida al piloto; sin fecha de conversión a contrato anual, no es una venta.
  • Valida fuera del software: La misma lógica sirve para automatizar tareas de una tienda o una fábrica: proceso, coste y resultado.

Qué enseña el exit de Zuma: Venn paga 50 millones por la adquisición startup IA de a16z

El software vertical con inteligencia artificial ya tiene comprador y precio: Venn paga 50 millones por Zuma, la adquisición de una startup de IA respaldada por a16z, y el caso enseña la ruta del exit para quien construye agentes.

Venn, compañía de tecnología inmobiliaria fundada en Israel, ha cerrado la compra de Zuma, startup estadounidense especializada en IA para vivienda multifamiliar, por 50 millones de dólares. La operación, confirmada esta semana y adelantada por Calcalist Tech, integra los agentes de Zuma —captación de leads, visitas, renovaciones y cobro de rentas— dentro de una plataforma que ya opera sobre las tripas del negocio inmobiliario.

Qué compra Venn por 50 millones: agentes que alquilan y cobran sin humanos

La compañía atiende a más de 270 propietarios y operadores, entre ellos Bozzuto, Related, Kairoi Residential y Grand City Properties, y espera superar el millón de viviendas gestionadas antes de que acabe el año. La base sobre la que se despliegan los agentes ya existe: Venn no compra tecnología para buscar clientes, la compra para vender más a los que ya tiene.

Vamos a los números. El ingreso contratado se ha multiplicado por más de cuatro en el último año, un ritmo que la compañía sitúa en el cuartil superior del informe State of Scaling de ICONIQ de septiembre de 2026. Y ese crecimiento es lo que da aire para integrar una compra de este tamaño sin frenar el producto.

Los agentes hacen cuatro cosas concretas: captar interesados, agendar visitas, gestionar renovaciones y cobrar la renta. Con ellos integrados en el sistema, la compañía asegura que las escalaciones a un humano han caído cerca de un 60%. Ese es el dato que importa, porque mide justo lo que un operador inmobiliario quiere comprar: menos personas atendiendo incidencias repetidas.

En la IA aplicada el activo no es el modelo. Es el contexto propietario que nadie más tiene.

Zuma llegaba a la mesa con el respaldo de Andreessen Horowitz, Y Combinator y King River Capital, tres avales que en el mercado estadounidense funcionan como certificado de calidad técnica. Lo que Venn compra, sin embargo, no es el aval: compra la capa de ejecución que se sienta encima de su propia base de datos.

Un agente de IA sin datos propietarios es una demo resultona; con ellos dentro, se convierte en infraestructura que el cliente no se atreve a apagar.

El Company Brain: la diferencia entre vender software y vender inteligencia

exit startup

El modelo tiene nombre propio y una pregunta detrás. La formuló el consejero delegado de Venn, Or Bokobza: ‘¿De quién son tus datos cuando se los entregas a un proveedor de IA?’. Su tesis es que cada operador lleva décadas construyendo una forma de gestionar sus inmuebles que nadie más replica, y que entregarla a un proveedor que vende la misma respuesta al edificio de al lado es un mal negocio.

La respuesta comercial es tan simple como exigente. Venn cobra por la capa de inteligencia y por los agentes que operan sobre ella, y sostiene que la información acumulada en el Company Brain de cada cliente sigue siendo activo propietario de ese cliente. Es la misma lógica que aplican los fondos que compran de de forma recurrente plataformas verticales: no pagan por la herramienta, pagan por el flujo de datos que la herramienta ordena.

El equipo de Zuma se integra en la estructura. Kendrick Bradley, cofundador, será el director general de Venn Leasing; Shiv Gettu, también cofundador, asumirá la dirección de alianzas, y los ingenieros se incorporan al núcleo técnico. Traducido: no es una compra de cartera, es una compra de capacidad instalada.

Zuma, de Y Combinator al exit: qué se paga hoy en la IA vertical

Lo relevante del caso no es el importe, es quién paga. Hace unos años, una startup de IA con este perfil habría acabado en el balance de una gestora de private equity o de un gigante del software horizontal; hoy compra un competidor vertical que quiere cerrar su stack. En el negocio inmobiliario, donde cada operador arrastra una docena de sistemas distintos, esa consolidación tiene lógica industrial: menos proveedores, menos integraciones y menos fricción.

📦 Caso de estudio: Zuma

  • El reto: Gestionar miles de viviendas en alquiler con sistemas fragmentados y equipos humanos atendiendo incidencias repetidas.
  • La jugada: Construir agentes de IA para leasing, renovaciones y cobro de rentas sobre los datos del propio operador.
  • El resultado: Compra por 50 millones de dólares por parte de Venn, que integra sus agentes en una plataforma con más de 270 operadores.
  • La lección: La IA vertical se paga cuando el agente ejecuta una tarea con consecuencia económica medible, no cuando promete asistir.

Lo que este exit enseña a un founder español

El detalle que ordena toda la operación está en el balance del comprador. Venn ha levantado más de 140 millones de dólares, incluida una Series B de 52 millones co-liderada por NOA y Group 11, y con ese capital compra en lugar de construir. Es el patrón clásico del capital riesgo maduro: cuando la distribución ya está ganada, sale más barato adquirir el equipo que contratarlo y formarlo. Ninguna cifra de ingresos de Zuma ha trascendido, así que cualquier múltiplo que circule es especulación. Lo sólido es la estructura: comprador del mismo sector, tecnología que encaja en el producto y un precio que no obliga a levantar otra ronda para pagarlo.

La segunda lectura es menos cómoda. Un Company Brain por cliente suena a foso defensivo y en la práctica es trabajo de integración: cada cuenta exige mapear definiciones, procesos y datos propietarios. Si esa capa no se convierte en producto repetible, la operación deriva en una consultoría cara con software alrededor. Ese es el riesgo que ningún comunicado menciona y que conviene auditar antes de copiar el modelo.

Para el ecosistema español la lección es de tamaño y de comprador. Un proyecto de IA vertical que resuelve un problema sectorial concreto —seguros, logística, gestión de alquileres— tiene un comprador natural que no es un fondo de private equity ni una gran tecnológica, sino otra plataforma vertical a la que le falta esa capa. Programas como Lanzadera, Wayra o Y Combinator sirven para llegar antes a esa conversación, no para sustituirla. Y el founder que diseña su producto pensando en quién se lo comprará algún día toma mejores decisiones de arquitectura que el que solo piensa en la próxima ronda.

🚀 Hoja de Ruta para Emprender

  • Diseña para el dato propietario: Si tu agente depende de información que el cliente ya tiene y nadie más puede replicar, hay foso. Si depende de un modelo público, hay una función.
  • Cobra por la capa de inteligencia: Modela el precio sobre el resultado —tareas ejecutadas, escalaciones evitadas— y no sobre licencias que el comprador compara con la competencia.
  • Vigila tu runway frente al precio del exit: Calcula cuántos meses de burn rate te da el capital que ya tienes antes de aceptar dilución para crecer más rápido.
  • Mapea tu comprador desde el primer día: Escribe la lista de diez plataformas que podrían integrar tu producto y valida con ellas el caso de uso antes de escalar el equipo comercial.

Un estudio en Nature revela cómo una bacteria intestinal abre la vía a la metástasis del cáncer colorrectal

La bacteria intestinal Eggerthella lenta rompe la barrera vascular del intestino y abre la vía a la metástasis del cáncer colorrectal, según un estudio publicado en Nature. El trabajo combina dos cohortes de pacientes con modelos de ratón y describe, paso a paso, el mecanismo molecular de ese sabotaje.

El cáncer colorrectal mata sobre todo cuando viaja. La metástasis a distancia es la principal causa de muerte de estos pacientes, y el hígado el destino más habitual de esa diáspora celular, como recuerda la descripción general del cáncer colorrectal. Para llegar hasta allí, las células tumorales tienen que atravesar una frontera que no aparece en los manuales clásicos de anatomía.

Una bacteria que abre la puerta del hígado

Esa frontera es la barrera vascular intestinal, una capa endotelial situada justo debajo del epitelio del intestino. Funciona como la aduana de un aeropuerto: decide qué sustancias y qué células pasan del lumen intestinal al torrente sanguíneo. Su grosor es el de una sola capa de células, más delgada que un folio, y su integridad depende de unas uniones estrechas que mantienen las células pegadas entre sí.

Cuando esa aduana falla, se enciende un testigo. Los investigadores midieron en tejido tumoral la expresión de PV-1, una proteína asociada a las vesículas de membrana plasmática que se considera marcador de daño de la barrera vascular. En las muestras de pacientes con metástasis hepática, PV-1 apareció elevada no solo dentro del tumor, sino también en la mucosa aparentemente sana de al lado.

El estudio analizó tejido de 20 personas sanas, 82 pacientes con cáncer colorrectal sin metástasis y 65 pacientes con metástasis hepáticas o pulmonares, 167 personas en total, procedentes del Centro de Cáncer de Shanghai de la Universidad de Fudan. Después, los autores buscaron al microbio responsable comparando la microbiota fecal de pacientes con PV-1 alta y baja.

Dos grupos de bacterias destacaron con claridad: Eggerthella lenta y varias especies del género Desulfovibrio. La primera fue la más abundante y la que mostró la diferencia más acusada. Su presencia en heces correlacionó de forma positiva con la expresión de PV-1 en los vasos del tumor (r = 0,2688; P = 0,0159) y aparecía enriquecida en los estadios avanzados, en especial en el estadio IV con metástasis hepática.

La bacteria no fabrica el tumor: lo que hace es desmontar la aduana que impedía que las células tumorales cruzaran al torrente sanguíneo.

Cómo lo comprobaron: de la cohorte al ratón

Eggerthella lenta

La segunda mitad del trabajo traslada la correlación al laboratorio. En cultivos celulares y en ratones gnotobióticos, criados con una microbiota controlada y conocida, la exposición a E. lenta deterioró las uniones estrechas del endotelio y aumentó la migración de las células tumorales y la metástasis en el hígado.

La cadena molecular tiene varios eslabones. La bacteria se adhiere a las células endoteliales, activa una ruta dependiente del receptor TLR4, y desencadena estrés del retículo endoplasmático. Ese estrés empuja a la célula hacia la autofagia y la apoptosis, y con ella se pierden dos proteínas que sostienen el sellado del vaso: ZO-1 y claudina-5. Cuando los investigadores silenciaron PERK, una de las proteínas clave de esa ruta, el daño se atenuó y las uniones se mantuvieron en pie.

En una cohorte de validación independiente, con 30 pacientes sin metástasis, 20 con metástasis hepática y 17 con metástasis pulmonar, los niveles de E. lenta y de PV-1 volvieron a aparecer elevados en ambos grupos metastásicos. Eso sí: no hubo diferencias significativas entre el hígado y el pulmón (P > 0,05), lo que sugiere que la bacteria no elige órgano, sino que facilita el paso.

El seguimiento clínico añadió un dato incómodo y útil a la vez. Los pacientes con abundancia alta de E. lenta presentaron más invasión vascular y una tasa mayor de recidiva precoz (P = 0,0326). En supervivencia global la tendencia fue peor, pero la diferencia no alcanzó significación estadística (P = 0,172).

Lo que el estudio no demuestra (y por qué importa igual)

Aquí conviene frenar. La asociación entre E. lenta y metástasis no es una relación de causa y efecto demostrada en humanos. Es un vínculo mecanístico sólido en el laboratorio, replicado en modelos animales, pero construido sobre cohortes moderadas y de un solo centro sanitario. Un coeficiente de correlación de 0,27 explica una fracción pequeña de la variabilidad: hay pacientes con PV-1 alto y poca bacteria, y al revés.

El trabajo sí encaja en una línea de investigación que lleva años creciendo. Investigaciones previas habían descrito que Salmonella typhimurium puede atravesar la barrera vascular intestinal interfiriendo en la señalización endotelial, y que una cepa concreta de Escherichia coli induce daño en esa barrera y viaja hasta las metástasis hepáticas. La novedad ahora es el mecanismo con nombre y apellidos: TLR4, estrés del retículo endoplasmático, autofagia, apoptosis y la ruta de PERK como posible interruptor.

De ahí el interés terapéutico. Los autores señalan el potencial de las estrategias dirigidas a la microbiota y de la inhibición de PERK en tumores colorrectales asociados a esta bacteria. Es una hipótesis razonable, no un tratamiento disponible: no hay ensayos clínicos que respalden usar un inhibidor de PERK en pacientes con metástasis, y alterar la microbiota intestinal rara vez es tan sencillo como recetar un antibiótico. Mi lectura del artículo es que estamos ante un mecanismo bien caracterizado y una diana prometedora, con la parte clínica todavía por escribir.

El siguiente hito será ver si estas cohortes se replican fuera de China y si algún inhibidor de PERK llega a ensayos en tumores sólidos. Mientras tanto, el hallazgo deja una idea poderosa: el tumor no siempre viaja solo. A veces lo escolta la propia flora del intestino.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: La bacteria intestinal Eggerthella lenta deteriora la barrera vascular del intestino y favorece la metástasis del cáncer colorrectal al hígado mediante estrés del retículo endoplasmático y la ruta de PERK.
  • Dónde: Cohorte clínica del Centro de Cáncer de Shanghai de la Universidad de Fudan (China) y experimentos en cultivos celulares y ratones gnotobióticos.
  • Institución responsable: Equipo vinculado al Centro de Cáncer de Shanghai de la Universidad de Fudan, cuyas cohortes sostienen el estudio publicado en Nature.
  • Cuándo: Estudio publicado en Nature, con un seguimiento clínico medio de 2,1 años.
  • Impacto a futuro: Abre la puerta a terapias dirigidas a la microbiota y a inhibidores de PERK para frenar la metástasis colorrectal, aún en fase preclínica.

La Fundación Cofares evoluciona su posicionamiento y presenta los ejes de su nuevo Plan Estratégico

0

El presidente de Cofares y de la Fundación Cofares, Eduardo Pastor, ha presentado hoy en Welnia, su sede central en Madrid, el nuevo Plan Estratégico de la Fundación, iniciando así una nueva etapa en una fecha señalada que coincide con la semana en la que se conmemora el Día Mundial del Farmacéutico.

Durante el acto, Eduardo Pastor ha destacado la contribución del ecosistema que Cofares abandera de cara a la salud pública. “Nuestra excelencia operativa nos permite garantizar un acceso equitativo y seguro a los tratamientos. A lo que se suma nuestra capilaridad geográfica, ya que contamos con un modelo que es un referente a nivel internacional. Y todo ello apoyado en el acompañamiento emocional a través de una farmacia que: escucha, asesora, detecta, previene y conecta”.

En este sentido, el presidente de la Fundación Cofares ha señalado que “somos conscientes de que la sociedad actual exige a las organizaciones un compromiso social real. Por eso, en esta nueva etapa la Fundación se centrará en impulsar iniciativas tangibles que den respuesta a los problemas de la ciudadanía”.

A este respecto, durante la rueda de prensa, se han apuntado a los tres grandes hitos del nuevo plan estratégico de la Fundación Cofares: “En primer lugar, hemos creado el programa ‘Expertos en Salud’ para impulsar iniciativas sociosanitarias de gran calado. Un marco de acción que incluye, como gran punto de encuentro, un Summit anual de primer nivel”.

A través de esta iniciativa, se busca sentar en una misma mesa a los actores clave y decisores del sector para explorar soluciones conjuntas a los grandes desafíos sociosanitarios. Así, hoy se celebra el I Summit ‘Expertos en Salud’, titulado ‘Salud Mental y Acompañamiento Emocional desde la Farmacia’.

El segundo hito del nuevo Plan de la Fundación se refiere al impulso de alianzas estratégicas con grandes entidades reconocidas del panorama sociosanitario del país, como es el caso de Fad Juventud, un referente del sector desde hace cuatro décadas.

Finalmente, el último hito corresponde al compromiso de reconocer a quienes cuidan de los demás. “Lo hacemos a través del Premio Fundación Cofares, cuya dotación hemos aumentado de 12.000 a 40.000 euros –la mayor cuantía de nuestra historia y una de las más elevadas dentro del sector sanitario–. Nuestro objetivo es reconocer la labor social indispensable en beneficio de pacientes y comunidades vulnerables, así como dar visibilidad a proyectos que ayudan a entender mejor las enfermedades y mejorar la calidad de vida de los ciudadanos”, ha explicado Eduardo Pastor.

Durante la jornada, el presidente de la Fundación Cofares ha estado acompañado por Beatriz Martín Padura, directora general de Fad Juventud, para presentar la primera de esas grandes alianzas de la nueva etapa. Se trata de la campaña conjunta de sensibilización para fortalecer el bienestar emocional de las personas jóvenes y sus familias a través de las farmacias.

Beatriz Martín Padura ha apuntado que “cuidar la salud emocional no implica obligarnos a ‘estar bien a todas horas’, sino aprender a transitar la incertidumbre o la tristeza contando con una red de apoyo. Por eso, junto con la Fundación Cofares, lanzamos la campaña ‘Tarjeta Bienestar’ y aprovechamos la cercanía y capilaridad de las farmacias comunitarias para poner en el bolsillo de cada persona, directamente en el Wallet de su móvil, un acceso anónimo, gratuito y profesional a nuestro Servicio de Información y Orientación (SIOF)”. “Cuidar de nuestro bienestar emocional debe ser un gesto tan natural como pedir consejo en la farmacia de toda la vida”, ha concluido.

SEC acciones tokenizadas: Ethereum supera 2.700 $ y Bitmine, SharpLink y Coinbase suben 6%

Ethereum ha recuperado los 2.700 dólares. El ether ha subido con fuerza en las últimas horas después de que la SEC haya dado luz verde a una exención para las plataformas de acciones tokenizadas, una decisión que el mercado interpreta como el espaldarazo definitivo a la red que procesa la mayor parte de estos activos digitales.

La reacción ha sido inmediata. Tres compañías cotizadas con exposición directa al ecosistema han liderado el rebote: Bitmine Immersion avanza un 6%, SharpLink Gaming un 5% y Coinbase un 6%, según los datos que recogen Yahoo Finance y DiarioBitcoin. No es un movimiento aislado de precio, sino la lectura que hacen los inversores sobre qué red se beneficia de la nueva puerta regulatoria.

Qué cambia con la exención de la SEC para las acciones tokenizadas

La tokenización consiste en representar un activo del mundo real —una acción, un bono o una participación— como un token digital que vive dentro de una blockchain. Dicho de otro modo: la acción deja de ser solo una anotación en los libros de un bróker y pasa a existir como un registro verificable en una red descentralizada. Hasta ahora ese negocio chocaba con un muro, porque lanzar un valor tokenizado obligaba a la plataforma a pasar por el mismo registro que un producto financiero tradicional, con unos costes y unos plazos que hacían inviable el modelo.

La exención que ahora concede la SEC funciona como un salvoconducto regulatorio: permite operar plataformas de negociación de acciones tokenizadas con requisitos más ágiles, sin que cada producto tenga que registrar el valor completo. La letra pequeña se está digiriendo todavía, pero el mensaje de fondo es claro. Estados Unidos deja de tratar la tokenización como una amenaza y empieza a tratarla como un mercado al que quiere dar forma. La web oficial de la SEC concentra la documentación pública sobre este tipo de productos.

Bitmine, SharpLink y Coinbase: los tres nombres del rebote

tokenización Ethereum

Bitmine Immersion es una cotizada estadounidense que ha reconvertido su balance hacia el ether como reserva estratégica. Su subida del 6% responde a una lógica sencilla: si la tokenización se asienta sobre Ethereum, cuantas más monedas acumule en su tesorería, más se revaloriza su exposición a esa apuesta. No en vano, su acción se ha convertido en uno de los vehículos favoritos para apostar por el ether sin comprarlo directamente.

SharpLink Gaming, con un 5%, sigue un patrón parecido. La compañía acumula ether en su balance y su cotización se ha convertido en un termómetro indirecto del apetito institucional por la red. Coinbase sube otro 6% porque su negocio depende directamente del volumen de negociación, del staking (el mecanismo por el que se bloquean monedas para validar la red a cambio de recompensas) y de la custodia que prestaría a cualquier plataforma de activos tokenizados.

La tokenización no necesita que Ethereum gane la partida mañana; le basta con ser el terreno donde se juega.

La tokenización, el caso de uso que Ethereum lleva años esperando

Ethereum no llega a este momento por casualidad. La red lleva desde 2022, cuando completó The Merge —el cambio que la pasó de mineros a validadores y le permitió recortar su consumo energético más de un 99%—, preparándose para ser la infraestructura sobre la que se asienten los activos del mundo real. El upgrade Dencun, activado en marzo de 2024, abarató las transacciones en sus rollups, esas segundas capas que procesan operaciones aparte y luego las resumen en la red principal. Y la aprobación de los ETF spot de ether en julio de 2024 metió al ether en los despachos de las gestoras. Cada pieza encaja en el mismo puzle: menos coste, menos consumo y más aceptación institucional.

Ahora bien, conviene no confundir un rally con una sentencia. La tokenización de acciones todavía depende de cómo se concrete la regulación, y una exención no es lo mismo que una ley permanente. Existe un riesgo evidente de concentración, porque buena parte de estos activos acabaría en un puñado de plataformas y custodios. Y el precedente de 2021 ya enseñó que los anuncios regulatorios pueden inflar el precio mucho antes de que llegue el uso real. Si la exención se transforma en un marco estable, Ethereum tiene motivos para celebrarlo; si se queda en un gesto, el rebote se desinflará tan rápido como llegó.

Hay un detalle que a menudo se pasa por alto. Buena parte de la tokenización institucional no ocurrirá en la red principal de Ethereum, sino en sus capas 2, donde las comisiones son una fracción de las de la red base. Eso refuerza la tesis de Ethereum como capa de liquidación, pero reparte el valor entre Arbitrum, Base, Optimism y compañía. Para el holder de ether, la pregunta relevante no es cuántas acciones se tokenizan, sino cuánta de esa actividad acaba pagando comisiones en la red.

La pelota está, de nuevo, en el tejado de Washington. La documentación oficial de Ethereum describe desde hace años cómo funcionaría esta infraestructura; lo que faltaba era que alguien con poder normativo se la tomara en serio. Esa parte, por fin, parece haber arrancado.

Wizz Air España abre bases en Valencia, Madrid y Santiago y aprieta a Ryanair

0

EN 30 SEGUNDOS

  • ¿Qué ha pasado? Wizz Air ha constituido una sociedad en España, con domicilio en la calle José Abascal de Madrid, y prepara tres bases: Valencia y Madrid a principios de noviembre y Santiago en diciembre.
  • ¿Quién está detrás? La low cost húngara, que replica el guion de Ryanair y easyJet, las otras dos grandes europeas con sociedad propia en el país.
  • ¿Qué impacto tiene? Alrededor de 160 contrataciones por aeropuerto, cerca de 480 empleos directos, y más presión sobre los precios del mercado doméstico.

Wizz Air ha constituido una sociedad en España y abrirá bases en Valencia y Madrid en noviembre y en Santiago en diciembre. El movimiento, adelantado por Expansión, convierte a la aerolínea húngara en la tercera gran low cost europea con estructura societaria propia en el país, después de Ryanair y easyJet.

El domicilio social está en la calle José Abascal, en Madrid, a un paso del eje financiero de la capital. La sucursal es el paso administrativo previo a la operación: sin entidad española, una aerolínea comunitaria puede volar a España, pero no establecer bases ni operar rutas domésticas con la misma libertad.

Tres bases, un calendario y 160 contrataciones por aeropuerto

El plan sitúa las bases de Valencia y Madrid a principios de noviembre. La tercera, la de Santiago de Compostela, llega un mes después, en diciembre. En cada aeropuerto la compañía prevé contratar alrededor de 160 personas: tripulantes de cabina, pilotos, personal de tierra y equipos de mantenimiento básico. La suma roza los 480 empleos directos.

Una base no es una oficina comercial. Es el lugar donde la aerolínea estaciona aviones y tripulaciones para que el primer vuelo del día salga a primera hora y el último regrese a dormir. Sin base, la aeronave tiene que llegar desde otro país, con su coste en combustible, tasas de navegación y horas de vuelo. Con base, Wizz Air puede rotar el avión varias veces al día y, sobre todo, operar rutas dentro de España, algo que no había hecho nunca en su historia.

Los números avalan la apuesta. En el primer semestre del año la compañía transportó 5,7 millones de pasajeros en la red de Aena, un 39% más que en el mismo periodo del año anterior. Es el mayor crecimiento porcentual registrado por una aerolínea en los aeropuertos españoles. Los cálculos del sector apuntan a que Ryanair y la húngara coinciden ya en 87 rutas en España.

Wizz Air no aterriza en España para sumar rutas al mapa: llega a disputarle a Ryanair el vuelo corto con una agresividad desconocida en el mercado doméstico.

Para el viajero la lectura es doble. A corto plazo, más oferta y tarifas a la baja en tres plazas donde la competencia ya era intensa: Valencia, Barajas, y Santiago. A medio plazo, un mapa doméstico que se reordena, con conexiones que hoy dependen de un solo operador y que se encarecen en temporada alta.

Lo que Ryanair, easyJet y Vueling miran con lupa

Ninguna se ha quedado quieta. El guion de crear la sociedad antes de abrir la base se ha vuelto obligado para las low cost que quieren operar mercado doméstico en España. Ryanair lo hizo hace años, easyJet replicó la fórmula y ahora mueve ficha la húngara. La duda razonable es la ejecución: tres bases en dos meses exigen tripulaciones formadas, aviones disponibles y un ritmo de contratación exigente. Si el calendario se retrasa, la base de Santiago podría deslizarse al primer trimestre de 2027.

Hoja de Ruta: Claves del Viaje

El impacto se concentra en tres plazas. Valencia y Madrid tienen hoy precios contenidos por la pugna entre Ryanair, Vueling e Iberia Express; la llegada de un cuarto operador empuja las tarifas a la baja. Santiago es otro cantar: gana una base permanente por primera vez en años y con ella conexiones que hasta ahora obligaban a escala en Madrid o Barcelona. La zona cero es el corredor doméstico y, en paralelo, los vuelos hacia el este de Europa, donde Wizz Air ya es referencia desde Viena, Budapest o Varsovia. El dato que resume la operación: tres bases, 480 empleos y una sociedad española. La red actual puede consultarse en la web oficial de Wizz Air.

Queda el riesgo. El mercado doméstico español tiene márgenes ajustados y una estacionalidad brutal: julio y agosto sostienen el año y el invierno obliga a recortar capacidad. Wizz Air abre precisamente en temporada baja, con Santiago en diciembre, el mes más flojo del calendario aeroportuario gallego. El próximo hito es la publicación del cuadro de rutas definitivo, prevista para las semanas previas a la apertura de Valencia y Madrid. Ahí se verá si el órdago es sostenible o si se queda en una declaración de intenciones.

Moeve y su nueva reorganización: comité de 8 y dos superáreas para acelerar las moléculas verdes y la integración con Galp

0

La reorganización de Moeve deja el comité de dirección en ocho miembros desde enero de 2027. La compañía reduce de diez a ocho los sillones de su primera línea ejecutiva y estrena dos superáreas —Operations y Commercial— para acelerar la ejecución de su estrategia Positive Motion en moléculas verdes y ganar velocidad en un mercado energético volátil.

El movimiento, adelantado por El Periódico de la Energía y confirmado por la propia compañía, se produce después de una primera fase en la que el grupo dio más autonomía a sus negocios. Ahora toca lo contrario: coordinar. La energética agrupa comercialización, logística, producción y trading bajo un mismo paraguas para ofrecer soluciones multienergéticas con más valor añadido.

Ocho nombres, dos superáreas y un fichaje desde Shell

El área de Operations concentrará la operación segura y competitiva de los activos industriales, además de la ejecución de los nuevos proyectos. Su responsable será Robin Mooldijk, que se incorpora el 1 de octubre de 2026 procedente de Shell, donde desarrolló gran parte de su carrera hasta ocupar la presidencia de Proyectos y Tecnología y un asiento en su comité ejecutivo.

La pata comercial queda en manos de José María Solana, hasta ahora consejero delegado de la división de Química. Commercial asumirá la relación con los clientes, la actividad comercial, la innovación y las estrategias de negocio, con foco especial en el negocio B2B, donde la compañía quiere capturar el valor integrado de sus productos y servicios.

El resto del comité se reparte entre Alice Acuña en Trading and Optimization —suministro, compraventa de energía y productos químicos, planificación de la producción y logística integrada—, Pierre-Yves Sachet en Mobility, con las estaciones de servicio, y Carmen de Pablo (Finance), Bettina Karsch (People & Organization) y Virginia Beltramini (Legal & Assurance), que operarán de forma transversal para todo el grupo. La secretaría del consejo también recae en Beltramini. Juan Llobell, responsable de Corporate Affairs, reportará directamente al consejero delegado, Maarten Wetselaar.

Los plazos no son inmediatos. El nuevo comité será efectivo con carácter general el 1 de enero de 2027, con un periodo transitorio hasta esa fecha. La compañía quiere aprovechar los próximos meses para encajar responsabilidades y evitar que el cambio de organigrama interfiera en la operación diaria de sus plantas y de su red comercial.

El rediseño no cambia el destino de Moeve: cambia la arquitectura para que la estrategia no dependa de la coordinación improvisada entre diez sillones.

La versión oficial insiste en la agilidad. ‘Este modelo permitirá aprovechar mejor la escala y especialización de Moeve, simplificar procesos y acelerar la ejecución, manteniendo responsabilidades claras sobre los resultados de cada negocio’, señala la compañía en el comunicado difundido para explicar el cambio.

El ajuste llega con los grandes proyectos industriales ya en marcha, lo que deja un margen estrecho para corregir el rumbo si la nueva maquinaria no engrasa a la primera.

Moeve Galp

Moléculas verdes, Huelva y el eje ibérico

Moléculas verdes es la expresión que Moeve repite en cada presentación. Detrás del término están los biocombustibles avanzados, el hidrógeno renovable y los productos químicos descarbonizados que la compañía quiere producir a escala industrial para sustituir parte del negocio fósil tradicional. El proyecto más visible es la planta de hidrógeno renovable de 300 MW en Huelva, el mayor de este tipo anunciado en Europa, cuyo arranque de obra ya se ha producido en el polo químico onubense.

Ese es el terreno donde la reorganización tiene que notarse primero. Los proyectos de moléculas verdes compiten con los negocios tradicionales por el mismo capital y el mismo talento técnico, y su desarrollo exige coordinar ingeniería, permisos, suministro eléctrico, y compra de materias primas con una cadencia que el refino clásico no impone.

En paralelo, el rediseño se ha vinculado con la voluntad de reforzar la integración con Galp en el eje ibérico. Las informaciones publicadas sobre el nuevo modelo sitúan esa colaboración entre los objetivos del cambio, junto a la aceleración de los proyectos industriales, aunque la compañía no ha detallado en su comunicado el alcance concreto de esa integración ni el calendario asociado.

La reorganización también tiene una lectura de personas. Wetselaar agradeció la contribución de Carlos Barrasa, Antonio Joyanes y José Manuel Martínez al desarrollo de la estrategia y a los hitos alcanzados hasta ahora. Tres salidas de primer nivel que coinciden con la entrada de un perfil industrial procedente de Shell y con el ascenso interno de Solana desde Química. Menos sillones, mismas metas.

El riesgo de la simplificación: menos comité, más exposición

Ninguna reorganización energética europea de los últimos años ha salido gratis. El sector acumula rediseños que prometieron velocidad y acabaron generando nuevas capas de coordinación, comités intermedios y mandos con responsabilidad compartida. Moeve llega a este ejercicio después de un proceso de transformación profunda, que incluyó el cambio de nombre de Cepsa a Moeve y un giro explícito hacia la multienergía. La marca nueva ya no discute el relato; lo que se discute es la capacidad de ejecutarlo.

El argumento a favor del rediseño es sólido en teoría. Ocho personas deciden más rápido que diez, y dos superáreas con responsabilidad clara sobre resultados reducen las zonas grises entre el negocio industrial y el comercial. En un contexto de márgenes volátiles en el refino y de precios eléctricos cambiantes, la velocidad de decisión vale dinero. La ejecución es otra cosa. Cuando las funciones corporativas se vuelven transversales, la especialización técnica puede diluirse y la rendición de cuentas, difuminarse.

Hay otro foco: el capital. Los proyectos de descarbonización industrial son intensivos en inversión y tardan años en dar retorno, lo que exige una disciplina de asignación que no perdona errores. La reorganización se juega en la ejecución, no en el organigrama. Si la nueva estructura sirve para acelerar decisiones sobre compra de energía, logística y despliegue de proyectos, el mercado la leerá como una ventaja competitiva. Si se traduce en más reuniones y menos responsabilidad individual, será una capa más.

La primera prueba objetiva llega el 1 de enero de 2027, cuando el comité funcione a pleno rendimiento. Antes habrá pistas: la marcha de la planta de Huelva, la evolución de los márgenes en química y refino y la capacidad de la compañía para anunciar nuevas decisiones de inversión sin retrasos. Ahí se verá si el rediseño responde a una necesidad operativa o si solo era un cambio de organigrama.

Iberdrola invertirá hasta 630 millones para electrificar consumos de gas y carburante

Iberdrola ha solicitado 310 millones de euros al Banco Europeo de Inversiones para desplegar hasta 628 millones en soluciones de electrificación en España, Portugal e Italia, un movimiento que le abre el negocio que hoy domina el gas.

Una financiación blanda todavía en evaluación

La petición que Iberdrola presentó ante ante el brazo financiero de la Unión Europea consta en la documentación del banco, que preside Nadia Calviño. El préstamo sigue en fase de evaluación: el Banco Europeo de Inversiones aplica la due diligence habitual antes de conceder la financiación blanda que reserva a los proyectos alineados con los objetivos de descarbonización de la UE. Sin ese visto bueno, no hay operación.

El destinatario de los fondos es Iberdrola Clientes, la división de venta minorista del grupo. El banco comunitario describe el proyecto como la financiación de ‘nuevas soluciones energéticas desarrolladas por Iberdrola Clientes’ para ampliar su negocio de energía como servicio junto al suministro eléctrico tradicional. En la práctica, el objetivo es que el cliente sustituya consumos de gas y carburante por electricidad. La compañía supera los 10 millones de clientes en España y quiere ensanchar con ellos el potencial de su parque de generación.

La elección del vehículo no es casual. La división minorista es la que tiene contacto directo con el cliente y puede colocar servicios de mayor valor añadido: autoconsumo, recarga, bombas de calor y gestión del consumo. Cada contrato de este tipo ata al usuario a la red de Iberdrola durante más años y reduce el riesgo comercial del suministro puro, sometido a una competencia de precios que no da tregua.

Cuatro usos para los 628 millones

Iberdrola 630 millones

Cuatro usos distintos contempla el programa presentado al BEI, de hasta 628 millones de euros —630 millones en cifras redondas—, con un peso muy desigual en cada caso:

  • Almacenamiento térmico para suministro de calor industrial: el 37% de los fondos, la partida más abultada.
  • Energía solar fotovoltaica para clientes comerciales e industriales y autoconsumo compartido residencial: el 35%.
  • Redes de recarga para vehículos eléctricos: el 18%.
  • Sistemas de energía terrestre para el transporte marítimo: el 10% restante.
Uso de los fondosPesoImporte estimado
Almacenamiento térmico industrial37%232 millones
Solar fotovoltaica y autoconsumo35%220 millones
Recarga de vehículo eléctrico18%113 millones
Energía terrestre para transporte marítimo10%63 millones
Total del programa100%628 millones

El reparto deja una lectura clara: el calor industrial y el autoconsumo concentran casi tres cuartas partes del presupuesto. La solicitud al BEI cubriría cerca de la mitad del programa, en torno al 49% del total. Es financiación barata y a largo plazo, el tipo de deuda que una utility busca para proyectos con retorno lento y riesgo comercial.

La electrificación de la demanda no es negocio de red regulada: se juega cliente a cliente y con margen comercial, no con tarifa.

Endesa y las petroleras, la competencia por el mismo cliente

Endesa persigue el mismo objetivo con soluciones equivalentes para sus clientes. La lista de rivales no acaba ahí. Petroleras y gasistas han entrado en el suministro eléctrico y ofrecen fórmulas de electrificación con descuentos agresivos, mientras Iberdrola empuja también la aerotermia como sustituta de la caldera de gas. El campo de juego es el mismo para todos.

La regulación europea juega a favor del negocio. Bruselas desincentiva cada vez más el uso de combustibles fósiles en busca de autonomía energética y descarbonización, lo que estrecha el terreno de los combustibles tradicionales. El contrapunto es la presión sobre los márgenes minoristas en un segmento donde la competencia se decide por precio y por servicio añadido.

Conviene un matiz previo: los 628 millones son un techo, no un compromiso cerrado. El documento habla de inversión hasta esa cifra y el calendario dependerá de la demanda real de cada servicio. Tampoco es una operación a vida o muerte para el balance: si el BEI no concede el préstamo, el grupo puede financiar el programa con recursos propios o con otra deuda. Lo que se pierde entonces es el coste financiero ventajoso, no el negocio.

Qué implica para el capex y para el accionista

Los 628 millones son una fracción menor del esfuerzo inversor de un grupo acostumbrado a mover miles de millones al año. Conviene, por tanto, no confundir tamaño con relevancia. Lo que está en juego no es el volumen de capex, sino la posición en un negocio donde el cliente eléctrico se fideliza con servicios que el gas no puede replicar. Ahí es donde Iberdrola quiere rascar cuota.

El precedente del sector apunta en la misma dirección. Las grandes utilities europeas llevan años financiando programas de servicios energéticos con deuda verde y préstamos multilaterales, y el BEI actúa como contraparte habitual cuando el proyecto encaja con los objetivos climáticos de la Unión. La diferencia, en esta ocasión, es que el préstamo no está concedido: depende de una due diligence que puede alargarse. La valoración del mercado, en cualquier caso, no se moverá por 628 millones, sino por la capacidad de convertirlos en clientes con mayor gasto medio.

📊 Las Claves para el Inversor

  • Qué vigilar: La resolución del BEI sobre los 310 millones solicitados. La due diligence sigue abierta y el préstamo, sin conceder.
  • Reacción del valor: Una cifra de esta escala no altera el precio de la acción; el mercado mirará el peso creciente del negocio minorista.
  • Precedente sectorial: El BEI financia programas de descarbonización de utilities europeas con el mismo criterio, y Endesa compite por el mismo cliente.

Ferrovial, ACS, Acciona y Sacyr pujan por las nuevas autopistas de Estados Unidos este otoño

Ferrovial, ACS, Acciona y Sacyr pujan por la concesión de la I-285 East Express Lanes de Atlanta, valorada en más de 10.000 millones de dólares (8.725 millones de euros), con la apertura de ofertas prevista para mediados de octubre.

Atlanta, la puja de los 10.000 millones

El Departamento de Transportes de Georgia licita la concesión a cambio de añadir dos carriles por sentido en 21 kilómetros, entre Henderson Road y la I-20. La vía soporta unos 200.000 vehículos diarios y el pliego no pide una autopista nueva, sino capacidad de pago sobre una infraestructura ya saturada.

Los rivales son los mismos que ya se midieron en Tennessee. Ferrovial, a través de su concesionaria Cintra, vuelve a cruzarse con Sacyr y con el tándem de ACS y Acciona, según las fuentes consultadas, en un concurso que todavía no ha cerrado el plazo de ofertas. Quien se lleve Atlanta se consolida en el mercado de las autopistas de peaje más codiciado por el sector.

El pulso llega pocas semanas después de que el grupo que preside Rafael del Pino dejara al sector con la boca abierta en la I-24 de Tennessee, donde comprometió 9.200 millones de dólares en construcción y 24.800 millones de valor concesional. En total, 34.000 millones, frente a los 12.800 millones en obra y 7.250 millones de valor concesional del tándem ACS-Acciona y a los 8.000 millones más 7.400 millones de Sacyr.

La brecha entre la oferta ganadora y las otras dos admite dos lecturas. Una es un fallo de inteligencia de mercado de Ferrovial, que se habría pasado de frenada. La otra es que sus competidores ofertaron a la baja para acumular experiencia en el mercado estadounidense sin arriesgar capital. Entre bambalinas, no faltan voces que se inclinan por la primera.

Los 34.000 millones de Tennessee no se explican por el tráfico actual: son la prima que Ferrovial está dispuesta a pagar por blindar su posición en Estados Unidos.

Qué dicen los números de la puja

Las tres propuestas presentadas en Tennessee ofrecen una foto poco habitual en el negocio concesional, donde lo normal es que las ofertas se muevan en horquillas estrechas. La de Ferrovial supera en torno a un 70% la del tándem ACS-Acciona y más que duplica la de Sacyr.

ConsorcioObra (millones de dólares)Valor concesionalOferta total
Ferrovial, Transurban y Tikehau Star Infra9.20024.80034.000
ACS y Acciona12.8007.25020.050
Sacyr8.0007.40015.400

Ferrovial trabaja ya en el cierre comercial de la I-24 junto a Transurban y Tikehau Star Infra: 42 kilómetros de carriles de peaje en ambos sentidos y 50 años de explotación por delante.

Ferrovial ACS Acciona Sacyr

El cierre financiero será la primera prueba real del acierto. La segunda llegará cuando pueda contrastarse la demanda de tráfico de los nuevos carriles de pago con la que estimaron la compañía y sus socios.

Carolina del Norte, el tercer frente

La batalla entre las constructoras españolas no se limita a Tennessee y Atlanta. Los cuatro grupos pugnan también por la I-77 South Express Lanes, en Carolina del Norte, un proceso valorado en algo menos de 3.500 millones de dólares para instalar dos carriles rápidos por sentido en 17,7 kilómetros de recorrido.

El concurso se ha reactivado en las últimas semanas, después de que el ayuntamiento de Charlotte respaldara de nuevo la infraestructura de pago, un apoyo que había retirado meses antes. Los socios marcan la diferencia:

  • ACS está precalificada junto a la constructora local Kiewit y el fondo francés Meridiam.
  • Acciona concurre con la británica Balfour Beatty y el fondo neerlandés Stichting Pensioenfonds ABP.
  • Ferrovial, a través de Cintra, repite con Star America e incorpora a John Laing.
  • Sacyr se alía con la australiana Plenary y la israelí Shikun & Binui.

Ferrovial presentó en 2023 una propuesta no solicitada para llevar a la I-77 Sur el modelo de carriles gestionados y lidera el capital de la operadora de 48 kilómetros de peajes dinámicos en esa misma vía. Es, de nuevo, el rival a batir.

El test del equity IRR: 7% frente al 20%

La adjudicación de Tennessee ya ha tenido reflejo en las recomendaciones. UBS rebajó su consejo sobre Ferrovial de comprar a mantener al considerar incierta la generación de valor de la I-24: estima un equity IRR del 7%, menos de la mitad del 20% que el grupo obtiene en otras concesiones estadounidenses.

El consenso, sin embargo, no es tan severo. Morgan Stanley, Barclays, JP Morgan, RBC y Bank of America sostienen recomendaciones positivas y esperan el desenlace de Atlanta para actualizar sus modelos. El mercado descuenta que el crecimiento del negocio concesional pasa por Estados Unidos.

Ferrovial no llega a la puja con las manos vacías. La compañía aportó 1.142 millones de dólares de capital propio a la construcción de la Nueva Terminal 1 del aeropuerto JFK de Nueva York y confía en elevar la captación de dividendos de la 407 ETR de Toronto, además de los flujos de la I-66 (Virginia), NTE y LBJ (Texas) e I-77 (Carolina del Norte).

ACS y Acciona, por su parte, ya construyen con Meridiam los carriles exprés de la SR400, en Georgia, con una inversión de 4.600 millones de dólares que deberán rentabilizar a lo largo de 50 años de explotación. El precedente marca el ritmo: en Estados Unidos el retorno se mide a varias décadas y depende de que el tráfico real acompañe a las estimaciones.

📊 Las Claves para el Inversor

  • Qué vigilar: La apertura de ofertas por la I-285 de Atlanta, prevista para mediados de octubre, y las propuestas vinculantes de la I-77 Sur en Carolina del Norte.
  • Reacción del valor: UBS ya ha recortado su recomendación por la I-24, mientras el resto de casas espera a Atlanta. La cotización sigue descontando la incertidumbre del equity IRR del 7%.
  • Precedente sectorial: La SR400 de Georgia, que ACS y Acciona construyen con Meridiam por 4.600 millones de dólares, marca el ritmo de rentabilización del mercado concesional estadounidense.

España consolida la prima de riesgo más baja del euro y encadena mejoras de rating

0

La prima de riesgo española se ancla en 46 puntos básicos: marca el mínimo del euro entre las grandes economías. El diferencial del bono español a 10 años frente al alemán cotiza muy por debajo de los 76 puntos de Francia y los 78 de Italia, según los registros del Tesoro Público. No es un espejismo de una sola sesión. Se sostiene mes a mes desde hace más de un año.

La cifra importa por lo que esconde. Detrás de esos 46 puntos básicos hay una senda descendente que contrasta con la tendencia al alza de los dos grandes vecinos europeos. La prima de riesgo España ha dejado de ser el termómetro del miedo para convertirse en una medida de confianza relativa. Los mercados vienen descontando ese cambio de estatus desde 2024 y las agencias han terminado por reconocerlo.

El diferencial se ancla en 46 puntos frente a los 76 de Francia y los 78 de Italia

La prima de riesgo mide la diferencia entre el tipo de interés del bono español a 10 años y el del bono alemán al mismo plazo. Con ambos países dentro del euro, la misma política monetaria y la misma inflación objetivo del 2% fijada por el Banco Central Europeo, el diferencial solo puede explicarse por la solvencia relativa que el mercado atribuye a cada deudor. Cuando sube, empeora la confianza en la política fiscal. Cuando baja, ocurre lo contrario.

Los números de 2026 son elocuentes. El promedio español se sitúa en 46 puntos básicos, frente a los 76 de Francia y los 78 de Italia. Italia y Francia pugnan ahora por evitar ser el peor de los grandes, una disputa impensable hace una década. La tendencia tampoco invita a la complacencia: la prima española se mantiene estable o a la baja, mientras las de sus vecinos siguen subiendo.

Cabe recordar de dónde venimos. Antes de la quiebra de Lehman Brothers, en septiembre de 2008, la prima española promediaba apenas 15 puntos básicos. Italia rondaba los 28 y Francia los 9. En agosto de 2005 España llegó a registrar un spread negativo frente a Alemania, el único episodio de este tipo en toda la historia del euro. Francia e Italia nunca lo han vivido.

España paga hoy por su deuda la mitad del diferencial que exige Francia, una inversión de jerarquías que el mercado no había visto en veinticinco años de euro.

El pico llegó en el verano de 2012, con medias mensuales por encima de los 520 puntos básicos y episodios puntuales que rebasaron los 600. Coincidió con el rescate del sector financiero español. Italia había tocado techo nueve meses antes, en noviembre de 2011, lo que precipitó la salida de Berlusconi. Francia marcó máximos en esas mismas fechas, pero con un pico de solo 154 puntos.

Las tres grandes agencias confirman la mejora del rating soberano

El mercado movió ficha primero. Las agencias fueron detrás. Desde 2018, Standard & Poor’s ha mejorado la nota de la deuda española en tres ocasiones, desde BBB+ hasta A+. Moody’s lo ha hecho en dos escalones, de Baa2 a A3, y Fitch-IBCA ha pasado de BBB+ a A. La secuencia se aceleró sobre todo a partir de 2025, en paralelo a la caída del diferencial.

La mejora del rating tiene un efecto directo sobre el coste de financiación. Cuanto más alta es la calificación, menor es la prima que exigen los inversores institucionales y menor el interés que el Estado paga por colocar deuda. Ese ahorro se traslada, con cierto retardo, al coste que soportan las empresas cuando salen a buscar financiación. De ahí que la evolución de la prima acabe notándose también en las bolsas. Consulta el detalle en la página de S&P Global Ratings.

deuda soberana española

De los 600 puntos de 2012 a la normalidad de 2026

Hay una lectura más profunda que la foto fija. La prima española no solo se ha despegado de la italiana: lo ha hecho de forma estructural, y ese es el verdadero cambio de régimen. Desde 2016, y con más fuerza tras la pandemia, el diferencial español adoptó una tendencia decreciente mientras los de Francia e Italia oscilaban o subían. En 2024, por primera vez en casi dos décadas, la prima francesa superó a la española de forma sostenida.

A mi juicio, ese vuelco no refleja que España se haya vuelto virtuosa de la noche a la mañana. Refleja que el mercado ha dejado de castigar un déficit que antes daba por insostenible y que ahora compara con el deterioro fiscal de París y Roma. La ratio de deuda pública española sigue siendo elevada, pero la senda importa más que el nivel. Y la senda, hoy, apunta hacia abajo.

Queda riesgo. El primer foco está en el crecimiento: buena parte del diferencial se sostiene sobre un PIB que avanza por encima del de sus vecinos. Si ese motor se apaga, la prima tendrá menos margen para seguir bajando. El segundo foco es el déficit estructural, que el país no ha cerrado y que la mejora cíclica de los ingresos ha ido tapando. Reconozco cierta incertidumbre aquí: sin una consolidación fiscal creíble, el nivel actual de 46 puntos se sostiene, pero difícilmente se comprime más.

El hito a seguir es la próxima ronda de revisiones de rating y las subastas del Tesoro del cuarto trimestre. Si S&P mantiene la perspectiva estable y España coloca deuda a tipos aún más bajos, la foto habrá madurado. Si la prima repunta hacia los 60 puntos, sabremos que el descenso tenía más de ciclo que de estructura.

Veredicto Merca2

Cotización al cierre o apertura: La prima de riesgo cerró en la zona de los 46 puntos básicos, el nivel más bajo entre las grandes economías del euro. El bund alemán sigue siendo la referencia: cada punto que cede el diferencial abarata la siguiente subasta del Tesoro.

Clave técnica: El umbral a vigilar son los 60 puntos básicos. Mientras la prima se mantenga por debajo, la tendencia decreciente que arrancó en 2024 sigue intacta. Una ruptura al alza devolvería el diferencial a la zona que separaba a España de Francia antes de ese año.

Apunte macro: España compite hoy con Francia e Italia por el liderazgo de la deuda periférica, con un promedio de 46 puntos frente a 76 y 78. La mejora del rating -S&P en A+, Moody’s en A3 y Fitch en A- reduce el coste de financiación del Estado y, por extensión, el de las empresas españolas.

Repsol supera los 30 euros por acción con una subida del 3% tras estrenar su nuevo marco laboral

Repsol supera por primera vez los 30 euros por acción, con una subida del 3% en la sesión, tras firmar ayer su nuevo marco laboral con los sindicatos CCOO y UGT.

Los títulos de la petrolera cotizaban en 30,72 euros media hora después de la apertura, un avance del 3,05% respecto al cierre previo que marca un máximo histórico, según los datos de mercado recogidos por El Periódico de la Energía. Es una de las mayores subidas del Ibex 35 en la jornada.

Repsol encabeza las subidas del selectivo español en una sesión de signo mixto, mientras el mercado digiere la evolución del crudo y el rumbo de la política monetaria del BCE. La petrolera es el valor más revalorizado del índice en el acumulado anual.

El rally del año: un 99% y el Brent en 100 dólares

La revalorización de Repsol en lo que va de ejercicio alcanza el 99%, la más elevada de todo el Ibex 35. El motor no es otro que el precio del crudo.

El Brent, referencia en Europa, se sitúa en torno a los 100 dólares por barril, impulsado por la guerra entre Rusia y Ucrania y por la tensión entre Estados Unidos e Irán. Hace cerca de un año, en octubre de 2025, el barril llegó a tocar los 126 dólares.

El nivel de los 30 euros tiene una carga simbólica y técnica. Es un umbral redondo que el valor no había tocado nunca y que, una vez superado, suele comportarse como referencia psicológica para el mercado.

El volumen negociado también acompaña. Las subidas de Repsol se producen con un interés comprador sostenido, el mismo que ha llevado al valor a duplicar su capitalización en menos de un año.

La subida hasta los 30 euros no responde solo al crudo: el acuerdo laboral retira presión sindical y da visibilidad a la masa salarial hasta 2028.

Qué incluye el XI Acuerdo Marco con CCOO y UGT

El texto, con efectos desde el 1 de enero de 2025 y vigencia hasta el 31 de diciembre de 2028, se aplica a unos 14.000 trabajadores en España. Garantiza la actualización de las tablas salariales conforme al IPC real anual e incorpora medidas para mejorar la conciliación de la vida profesional y personal.

Repsol Bolsa

Entre las novedades destaca la ampliación de la jornada intensiva, que se prolongará desde el 1 de junio hasta el 30 de septiembre, añadiendo alrededor de tres semanas a la hasta ahora vigente. El acuerdo refuerza también el compromiso con el empleo de calidad, la flexibilidad laboral, la inclusión, y el bienestar de los empleados.

Además, ante el sólido desempeño de los negocios durante 2026, la compañía abonará una cantidad no consolidable equivalente al 3% del salario anual de referencia a efectos de retribución variable en cada una de las sociedades incluidas en el acuerdo marco.

Por qué Repsol se desmarca de Iberdrola, Naturgy y Endesa

La lectura del mercado es clara. Repsol es una petrolera integrada y su cotización está mucho más expuesta al crudo que la de las grandes utilities del Ibex. Iberdrola, Naturgy y Endesa cotizan en función del marco regulatorio y de los precios eléctricos, no del barril. Ese diferencial explica que Repsol lidere las subidas del índice mientras el resto del sector energético avanza a otro ritmo. La correlación del valor con el crudo es la más alta del selectivo español.

El acuerdo laboral añade un argumento menos visible. Fija la revisión salarial al IPC real anual, lo que traslada al balance el riesgo de una inflación persistente, pero también elimina la incertidumbre de un conflicto sindical en pleno ciclo alcista del crudo. Para los inversores institucionales, gestoras como BlackRock o Vanguard, presentes en el accionariado de las grandes cotizadas españolas, esa previsibilidad tiene valor. El acuerdo se extiende hasta 2028 y cubre el actual ciclo de inversión del grupo.

Conviene matizar el entusiasmo. A 30 euros, el valor descuenta un escenario de Brent sostenido en los 100 dólares. Si el crudo corrige y los beneficios se ajustan, la prima de la acción se estrecha. El precedente de 2022 es elocuente: las petroleras europeas multiplicaron sus beneficios con el barril disparado y, cuando el precio se normalizó, la Bolsa devolvió parte del terreno ganado. Repsol ya ha recorrido ese ciclo.

La CNMC vigila el perímetro regulado del grupo y la CNMV supervisa su comunicación al mercado, dos frentes ajenos al catalizador que mueve hoy al valor: el crudo.

📊 Las Claves para el Inversor

  • Qué vigilar: La evolución del Brent en torno a los 100 dólares y el detalle económico del XI Acuerdo Marco, con la revisión salarial atada al IPC real hasta diciembre de 2028.
  • Reacción del valor: Repsol cotiza en máximos históricos y el mercado descuenta un crudo sostenido; una corrección del barril pondría a prueba el rally del 99% acumulado en el año.
  • Precedente sectorial: El ciclo de 2022 mostró que las petroleras europeas suben con el crudo y corrigen cuando se normaliza, un patrón que Repsol ya ha recorrido.

Madrid licitará antes de fin de año la tercera fase de Suma Vivienda y amplía el suelo público residencial

EN 30 SEGUNDOS

  • ¿Qué ha pasado? El Ayuntamiento de Madrid licitará antes de fin de año la tercera fase de Suma Vivienda, su plan de alquiler asequible sobre suelo municipal, según ha anunciado el delegado Álvaro González en The District.
  • ¿Quién está detrás? El Área de Gobierno de Políticas de Vivienda del Consistorio y EMVS Madrid, que ceden el terreno en derecho de superficie y dejan la construcción y la gestión en manos privadas durante décadas.
  • ¿Qué impacto tiene? Amplía el stock de alquiler asequible en Los Ahijones y Los Berrocales y abre una ventana comercial para promotoras y constructoras especializadas en obra industrializada.

Madrid licitará antes de fin de año la tercera fase de Suma Vivienda, el plan municipal de alquiler asequible sobre suelo público. El delegado de Políticas de Vivienda, Álvaro González, lo ha anunciado en The District y ha situado en 2.200 las viviendas ya comprometidas en Los Ahijones y Los Berrocales.

Qué pone Madrid en el mercado y con qué plazos

El programa Suma Vivienda arrancó en septiembre de 2024 con una fórmula que el Ayuntamiento de Madrid repite sin aspavientos: ceder suelo público en derecho de superficie —la facultad de construir y explotar un inmueble sobre terreno ajeno durante un plazo pactado— para que la inversión privada levante y gestione alquiler asequible. La primera fase se cedió a 65 años; la segunda, a 70.

Los números explican la prisa. Madrid absorbe unos 80.000 nuevos habitantes al año, que exigen del orden de 30.000 viviendas adicionales. Las dos primeras fases de Suma Vivienda suman 2.200 inmuebles, lejos de esa demanda anual.

González reconoció que la vivienda nueva se atasca siempre en el mismo punto triple: el suelo, las reglas, y el tiempo. En el primero, la respuesta es la cesión de terreno público en derecho de superficie; en el segundo, reclamó marcos normativos que perduren; en el tercero, la apuesta es la construcción industrializada.

EMVS Madrid completó su primer edificio público en madera con sistemas industrializados en 17 meses. El Consistorio impulsa ya cerca de 800 viviendas con estas técnicas. La lógica es financiera: menos meses de obra equivalen a menos riesgo y a un coste de financiación más bajo.

El delegado no esquivó la controversia política. Recordó que el Congreso votó una proposición de ley para prohibir que empresas y fondos compren vivienda en España. El texto no salió adelante y González lo celebró sin disimulo: ‘En Madrid defendemos exactamente lo contrario’, dijo.

Madrid ha convertido la cesión de suelo público en su bandera residencial, pero el modelo depende de que las promotoras acepten plazos de 70 años y rentas tasadas.

El aval de Bruselas y el hueco de las rentas medias

González enmarcó estas herramientas en lo que llama el Modelo Madrid, que a su juicio coincide con las recomendaciones aprobadas este mes por la Comisión Europea para acelerar la oferta en zonas tensionadas: mantener la propiedad pública del suelo con instrumentos de largo plazo, impulsar la prefabricación y atraer capital privado mediante la colaboración público-privada.

El flanco más desatendido, según el delegado, es el de las rentas medias: hogares que no acceden a la vivienda protegida pero tampoco alcanzan los precios libres. La nueva línea municipal de alquiler asequible para ese perfil recibió más de 100 solicitudes por cada vivienda ofertada. El Ayuntamiento ampliará esa oferta e incorporará una línea de alquiler con opción a compra.

Queda la duda de si el impulso llega a tiempo. El programa arrancó en 2024 y ahora anuncia su tercera fase sin fecha cerrada más allá de ‘antes de fin de año’. En un mercado que necesita 30.000 viviendas al año, cada trimestre pesa.

La Ficha del Inversor

La métrica que manda en Suma Vivienda no es el precio por metro cuadrado, sino el plazo y la renta tasada. El promotor no compra el suelo: lo recibe en derecho de superficie durante 65 o 70 años. Ese ahorro en la partida de suelo —que en una promoción libre suele pesar entre el 20% y el 30% del coste total— es lo que hace viable a un inquilino con renta moderada.

De cara a los próximos meses, la clave es si la tercera licitación replica las condiciones de las anteriores. Un Euríbor más contenido mejora la ecuación financiera de proyectos a 70 años. La demanda institucional de residencial en renta sigue firme, pero los fondos exigen reglas estables.

El perfil al que interpela la operación es doble. Por un lado, constructoras y promotoras medianas especializadas en obra industrializada, que encuentran en el suelo cedido una barrera de entrada más baja. Por otro, inversores patrimoniales que buscan rentas estables en un activo de larga duración.

Conviene recordar que el modelo no es nuevo: la EMVS lleva dos décadas cediendo suelo en derecho de superficie, y el antecedente inmediato son las primeras fases de Los Ahijones y Los Berrocales. El riesgo es de ejecución. Cada retraso encarece la financiación. La próxima ventana crítica será la publicación de los pliegos antes de que acabe el año.

Un objeto del tamaño de una ballena excava un nuevo cráter lunar irrepetible

Un objeto del tamaño de una ballena jorobada excavó un nuevo cráter lunar en algún momento entre abril y mayo de 2024. Nadie lo vio caer. Lo que existe es la secuencia del antes y el después: el Lunar Reconnaissance Orbiter (LRO) de la NASA fotografía la superficie de la Luna cada mes, y en ese seguimiento rutinario apareció, de pronto, un agujero que antes no estaba allí.

La imagen se ha publicado hoy, 23 de septiembre de 2026, como Astronomy Picture of the Day de la NASA, con las dos instantáneas del mismo terreno enfrentadas, tal y como recoge la ficha oficial del APOD. El cráter lleva el nombre de McGetchin, el científico lunar de la era Apolo al que se ha querido homenajear, y su diámetro equivale al ancho de dos campos de fútbol. El impacto lo firmó una roca de entre 10 y 20 metros.

Un impacto que la Luna solo sufre una vez cada 132 años

Esa es la cifra que da la NASA, y la que convierte el hallazgo en algo más que una anécdota: los cráteres de este tamaño aparecen una vez cada 132 años en toda la superficie lunar. El último episodio comparable habría ocurrido a finales del siglo XIX, cuando ningún telescopio orbitaba la Luna ni nadie fotografiaba su suelo con regularidad. En 2024 sí había alguien mirando.

Aquella roca llegó a velocidad orbital, sin atmósfera que la desintegrara antes de tocar suelo. Ahí está la diferencia con la Tierra. Un objeto de 10 o 20 metros que se dirigiera hacia nuestro planeta tendría muchas probabilidades de romperse en el aire y dejar apenas una estela luminosa, como ya ha ocurrido con otras rocas de tamaño similar. En la Luna no hay filtro: el proyectil llega íntegro y, en un instante, desplaza más material del que cabría imaginar.

Cómo se caza un cráter que nadie vio formarse

cráter McGetchin

El mérito es del programa de monitorización mensual del LRO. La sonda fotografía la misma franja de terreno con la misma cámara y desde el mismo ángulo, así que cualquier cambio salta a la vista al comparar dos pasadas. En este caso, la comparación dejó al descubierto un cráter brillante donde antes había una superficie uniforme. La ventana del impacto —abril o mayo de 2024— es tan ancha porque el paso de la sonda no es diario: con una cadencia semanal, la fecha sería mucho más precisa.

La segunda pista llegó del calor. La imagen térmica reveló una gran mancha fría alrededor del cráter, que seguía caliente. La explicación es contraintuitiva: el golpe removió el regolito, la capa de polvo y sedimento suelto que cubre la Luna, y lo dejó menos compacto. Ese material esponjoso retiene peor el calor que el terreno intacto, de modo que la zona removida se enfría antes. El efecto se extiende mucho más allá del agujero visible.

El cráter se aprecia a simple vista, pero el verdadero hallazgo es todo el terreno removido alrededor, que todavía se enfría más rápido que el resto.

Lo que el polvo removido enseña sobre el terreno que pisarán las próximas misiones

Un impacto así funciona como un experimento natural con condiciones conocidas. Se sabe, con un margen razonable, de qué tamaño era el proyectil y en qué ventana de semanas golpeó. Se puede medir el cráter y, sobre todo, cuánto terreno se alteró alrededor. Ese paquete completo, con causa estimada, efecto medido y testigos del antes y el después, es difícil de reunir para un evento único: los modelos que calculan cómo se redistribuye el regolito a lo largo de siglos acaban de recibir un caso real con el que compararse.

La cautela, eso sí, es obligatoria. El tamaño del objeto no se ha medido: se deduce del diámetro del cráter, y esa conversión depende de la velocidad y del ángulo de entrada, dos variables que nadie registró. La fecha tampoco es exacta, solo una horquilla de varias semanas. Falta además una confirmación independiente, porque no existe una red sísmica permanente en la Luna desde que los instrumentos del programa Apolo dejaron de transmitir a finales de los años setenta. El golpe quedó documentado por las imágenes y por nada más.

Hay una escala que ayuda a dimensionarlo. El regolito lunar se ha formado durante miles de millones de años a base de micrometeoritos y radiación solar. Es un polvo fino, anguloso y abrasivo, más parecido a la arena que sale de una cantera que a la arena de playa, porque nunca ha pasado por el agua ni por el viento. Cuando algo grande lo golpea, no se limita a abrir un hueco: levanta una corona de material suelto alrededor que altera la manera en que ese suelo responde al calor durante mucho tiempo.

La lección se extiende más allá de la geología lunar. Sin atmósfera que la proteja, la superficie lunar conserva durante muchísimo tiempo la huella de lo que la golpea. Cada cráter nuevo es una marca en un cronómetro: conociendo cuántos impactos de cierto tamaño se producen por siglo, se puede estimar la edad de terrenos enteros a partir de la densidad de agujeros que los cubren. Un dato real sobre la frecuencia de estos sucesos vale mucho para calibrar ese reloj.

Lo que viene es más seguimiento. El LRO mantiene su calendario mensual, así que este cráter seguirá fotografiándose y su firma térmica se irá apagando hasta fundirse con el fondo. La próxima vez que aparezca un agujero nuevo en la comparación de dos pasadas, el procedimiento ya estará rodado. Quien quiera seguir estas imágenes tiene cita diaria: el archivo de Astronomy Picture of the Day se está mudando desde su dirección histórica al portal de ciencia de la NASA. Reconozco que, cada vez que aparece una historia así, miro el cielo con algo más de gratitud.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: un cráter lunar de formación reciente, con el ancho de dos campos de fútbol, excavado por un objeto de entre 10 y 20 metros.
  • Dónde: en la superficie de la Luna, en la franja que el Lunar Reconnaissance Orbiter revisa cada mes.
  • Institución responsable: NASA, con el Goddard Space Flight Center y la empresa Intuitive Machines; difusión a través de Astronomy Picture of the Day.
  • Cuándo: el impacto se produjo entre abril y mayo de 2024; las imágenes del antes y el después se difundieron el 23 de septiembre de 2026.
  • Impacto a futuro: ofrece un caso real para modelizar cómo los impactos remueven el regolito y cómo evoluciona la superficie lunar.

Idealista desmonta el mito de las placas solares en invierno: así encarece la factura un mal cálculo

EN 30 SEGUNDOS

  • ¿Qué ha pasado? Idealista desmonta el mito de que las placas solares dejan de producir en invierno y advierte del sobrecoste de dimensionar mal la instalación.
  • ¿Quién está detrás? La analista Kristine Zagame (EnergySage), el Departamento de Energía de Estados Unidos y el NREL, que cifra la degradación por debajo del 1% anual.
  • ¿Qué impacto tiene? Lo que encarece la factura no es el frío, sino un cálculo previo erróneo de orientación, inclinación y sombras.

Las placas solares en invierno siguen produciendo con luz, y un mal dimensionamiento encarece la factura eléctrica del hogar durante años. Idealista ha salido al paso de una creencia extendida entre los propietarios españoles: que la fotovoltaica ‘se apaga’ con el frío. Los datos dicen lo contrario.

La confusión arranca de una asociación automática: más calor, más producción. La analista energética Kristine Zagame, de la plataforma EnergySage, sostiene que el aire frío puede mejorar ligeramente la eficiencia del panel, siempre que haya horas de sol. El Departamento de Energía de Estados Unidos lo confirma: la fotovoltaica genera en las cuatro estaciones.

Por qué el frío no apaga las placas y qué mide de verdad un panel

Las células fotovoltaicas trabajan con la luz que reciben, no con la temperatura ambiente. Un día invernal, frío y despejado, permite generar electricidad sin problema. La radiación que llega al panel es la que determina su capacidad de producir, no que fuera hagan 5 o 35 grados.

Trabajar a menor temperatura reduce ciertas pérdidas internas del módulo. El frío, por sí mismo, no es un problema. Eso sí, la condición indispensable es que el panel reciba luz, directa o difusa. Sin sol no hay conversión; con sol y aire frío, el panel rinde cómodo.

Conviene separar dos conceptos que el propietario mezcla. La eficiencia es la capacidad de convertir la luz en electricidad; la producción es la suma de esa conversión a lo largo del día. En invierno puede haber buena eficiencia, pero hay menos horas de sol disponibles.

El panel no se apaga con el frío: se apaga cuando la nieve lo tapa o cuando el tejado nunca recibió la radiación que el vendedor prometió.

Vivir en zona de nevadas no inhabilita la fotovoltaica doméstica. El obstáculo real es otro: una capa de nieve que cubra el panel bloquea la radiación y, mientras dura, la producción cae. Es un efecto temporal y puramente óptico. Cuando la nieve se retira, el panel vuelve a trabajar con normalidad.

La otra duda es la vida útil. El Photovoltaic Lifetime Project, del National Renewable Energy Laboratory (NREL) de Estados Unidos, apunta a pérdidas inferiores al 1% anual en condiciones normales. Décadas de servicio con una curva de producción que desciende despacio.

El sobrecoste de dimensionar a ojo: dónde se pierde el ahorro

El error que encarece la factura no está en el termómetro, sino en el cálculo previo. Dimensionar pensando solo en los meses calurosos lleva a descartar tejados que rinden o a sobredimensionar sistemas cuyo excedente se vierte al mercado. En España, con el autoconsumo ya asentado en el parque residencial, ese desajuste se nota cada mes.

La orientación de la cubierta condiciona la radiación anual. La inclinación, combinada con la trayectoria solar de cada estación, ajusta el ángulo de incidencia. Y las sombras de árboles o edificios pueden pesar más que cualquier consideración térmica. El termómetro es el factor menos relevante de de la ecuación, como recuerdan las guías de autoconsumo del IDAE: primero se mide el tejado, después se elige el panel.

Hay un matiz que el propietario pasa por alto. Un sistema bien dimensionado no solo baja la factura: también mejora la calificación del certificado energético de la vivienda. En un mercado donde ese documento pesa cada vez más en la tasación y en la negociación de una compraventa, el efecto va más allá del ahorro mensual.

La fotovoltaica no es una tecnología estacional: es una tecnología de luz. El invierno no la anula; plantea otro escenario que, bien diseñado, sigue sumando kilovatios hora al autoconsumo. El problema nunca fue diciembre. Fue el presupuesto firmado en junio con números de folleto.

La Ficha del Inversor

La métrica que resume esta pieza no es el precio del panel, sino la producción anual estimada sobre la que se calcula la amortización. Un sistema mal dimensionado puede alargar el retorno varios años sin que el propietario lo note hasta la primera revisión. La referencia la da el NREL: menos del 1% de pérdida anual, una curva lo bastante plana como para que el desajuste venga del diseño.

En los próximos seis meses, con el otoño avanzando y las horas de luz recortándose, la producción diaria caerá de forma natural. No es un fallo del equipo. La lectura es de estabilización: si la instalación se dimensionó bien, el autoconsumo seguirá cubriendo una parte estable de la demanda invernal.

El perfil al que interesa este análisis es doble. Por un lado, el propietario con tejado propio que valora instalar y quiere evitar el sobrecoste de un sistema sobredimensionado. Por otro, el inversor en alquiler residencial que entiende el certificado energético como un activo: una vivienda con buena calificación se coloca antes y sostiene mejor el precio. La advertencia vale para ambos. La diferencia entre un buen retorno y una factura encarecida está en el estudio previo, no en la marca del módulo.

Meta dispara un 11,47% sus acciones y encara máximos con su IA Muse

Las acciones de Meta se dispararon un 11,47% en la sesión del lunes. El detonante tiene nombre propio: Muse, el agente de inteligencia artificial que la compañía lanzó a principios de mes y que ya encabeza el ranking de aplicaciones gratuitas de Apple.

El volumen refuerza la tesis. Se negociaron más de 110 millones de títulos, una cifra muy por encima de la media habitual del valor, y la capitalización bursátil sumó miles de millones en apenas unas horas, según recogen Yahoo Finance y Expansión. No es ruido de una sola jornada: es dinero institucional moviéndose.

La compañía que dirige Mark Zuckerberg vuelve así al centro del relato inversor, tras meses en los que el mercado premió a otras cotizadas tecnológicas con más exposición directa al negocio de los semiconductores. Meta recordaba estos días que su negocio principal, la publicidad digital, sigue generando caja, y que la inteligencia artificial puede ser tanto un coste como una palanca de ingresos.

Muse coloca a Meta en cabeza de las apps gratuitas

Pocas señales convencen tanto a un inversor de crecimiento como ver un producto propio escalar sin un gasto de adquisición visible. Muse lo ha logrado: en cuestión de semanas se ha situado en lo más alto de las aplicaciones gratuitas de la App Store, de acuerdo con los datos que maneja el mercado.

Para un analista de renta variable, eso significa distribución. Y para Meta, un canal directo hacia el usuario final que puede monetizar vía publicidad, suscripciones o servicios vinculados. La historia reciente de la compañía demuestra que Meta sabe convertir audiencias masivas en ingresos recurrentes, algo que conviene tener presente antes de tratar Muse como una simple anécdota.

Una app en lo más alto del ranking de Apple no es un producto: es una opción de compra sobre el próximo ciclo publicitario de la compañía.

Ruptura técnica: los 796,25 dólares, a tiro

Lo ocurrido en el gráfico no es menor. Los 796,25 dólares marcan el máximo histórico que el valor alcanzó en agosto del año pasado, y la sesión del lunes ha dejado a Meta a las puertas de ese nivel. Antes, el precio rompió por la parte superior un triángulo simétrico de más de dos años, con máximos decrecientes y mínimos crecientes.

Una ruptura de esas características, acompañada de un volumen elevado, tiene implicaciones alcistas para el medio y el largo plazo. Si el valor supera la resistencia de sus máximos históricos —mejor en velas semanales que en diarias—, los analistas técnicos hablarán de subida libre absoluta. En el argot del mercado no existe señal de fortaleza mayor que esa.

El otro dato que sostiene el escenario es el estado de los osciladores mensuales. Con siete sesiones aún por delante para cerrar la vela de septiembre, las lecturas de sobreventa mensual dejan margen a que las alzas tengan continuidad, con sus lógicas correcciones contratendencia por el camino.

Un rally con la IA como telón de fondo

Nada de esto se entiende fuera del tablero en el que compite Meta. La carrera por la inteligencia artificial ha dejado de ser una promesa a futuro y se ha convertido en el principal criterio con el que el mercado valora a las grandes tecnológicas. Quien no muestra producto, no sube.

La historia de los últimos años ofrece un precedente útil. Cuando la compañía anunció su gran apuesta por el metaverso, el mercado castigó el valor con dureza por poner el foco en una inversión de retorno incierto. Con la IA, en cambio el guion se ha invertido: cualquier señal de tracción real —un ranking, una cifra de usuarios, un lanzamiento— se traduce en subidas inmediatas. La diferencia está en que aquí el usuario ya existe y la monetización tiene un camino conocido.

Conviene señalar, eso sí, el riesgo. La valoración de Meta exige que la IA deje de ser un coste y empiece a facturar. Muse, de momento, es gratis. Convertir un éxito de descargas en ingresos recurrentes llevará varios trimestres, y el mercado no siempre tiene paciencia. Meta publica sus resultados y su información para inversores a través de su página de relaciones con inversores, y ahí estará la próxima prueba de fuego.

La referencia a seguir está clara: los máximos de 796,25 dólares. Superarlos con volumen confirmaría que la ruptura tiene fondo, y no solo forma. Por debajo, cada corrección será una prueba de si el mercado cree en Muse o solo lo ha celebrado como titular de temporada.

Los inversores extranjeros ya controlan el 50,4% de la Bolsa española: récord histórico

Los inversores extranjeros ya controlan el 50,4% de las acciones cotizadas en España, el nivel más alto de toda la serie histórica. Nunca antes el capital internacional había superado la mitad del mercado español.

El dato procede del último informe de BME sobre la estructura de propiedad de las sociedades cotizadas, que toma el cierre de 2025 como referencia para el conjunto del parqué y junio de 2026 para el detalle de la inversión institucional. La estadística cruza por primera vez la barrera del 50% y deja a los inversores nacionales en minoría dentro de su propio mercado.

BlackRock, Vanguard y Capital Group encabezan la inversión extranjera

Tres gestoras concentran el grueso del dinero. BlackRock acumula 46.560 millones de euros; Vanguard, 38.295 millones, y Capital Group, 15.227 millones. Entre las tres suman 100.083 millones de euros, un 43,4% más que en marzo de 2025, según las cifras que recoge el informe de BME.

Son, en buena medida, fondos indexados y carteras de gestión pasiva, y eso cambia la naturaleza del accionista. Su presencia no depende de una tesis sobre tal o cual compañía, sino del peso de España en los índices internacionales. Cuando ese peso sube, entra dinero; cuando baja, sale, con independencia de los resultados de las empresas afectadas.

La consecuencia se ve en las juntas de accionistas, donde las tres gestoras votan con criterios de gobernanza cada vez más homogéneos, y en el mercado secundario, donde su peso explica buena parte de la liquidez del IBEX 35. También en el coste de financiación: una base inversora internacional amplia tiende a comprimir la prima de riesgo que se exige a las compañías cotizadas.

Las familias españolas recuperan terreno y firman máximos de cuatro años

Al otro lado del balance, las familias elevan su participación hasta el 16,7% del capital cotizado, el nivel más alto en cuatro años. Lo hacen después de haber marcado un mínimo el ejercicio anterior, un movimiento que rompe la tendencia de retirada que se había consolidado en los últimos ejercicios.

La mitad de la Bolsa española ya se decide en gestoras extranjeras que no compran empresas: compran índices.

De los 32,9 puntos que quedan hasta el 100%, una parte corresponde a inversores institucionales residentes y a la autocartera de las propias compañías. La comparación entre el 50,4% extranjero y el 16,7% de los hogares españoles mide, mejor que cualquier discurso, quién decide de verdad en el parqué.

Una Bolsa mitad ajena: más liquidez y más dependencia

Conviene recordar de dónde venimos. La presencia internacional en el parqué español se construyó a lo largo de tres décadas, desde las privatizaciones de los noventa hasta la entrada masiva de fondos tras la crisis de deuda de 2012. Aquel flujo fue una señal de confianza en plena tormenta financiera. El 50,4% actual es otra cosa: la foto de una integración que ya no tiene vuelta atrás.

Por el lado del minorista, el regreso del inversor particular se apoya en dos resortes conocidos: la búsqueda de dividendo y el atractivo del parqué frente al depósito bancario. El 16,7% de las familias no compensa el 50,4% extranjero, ni de lejos, pero rompe la sequía del pequeño accionista y da algo de contrapeso doméstico a decisiones que se toman fuera de casa.

El récord tiene una cara amable. Una base inversora profunda reduce el coste del capital de las cotizadas, sostiene la liquidez diaria, y permite colocar ampliaciones con descuentos menores. La cara incómoda es de gobernanza y de estabilidad. Concentrar medio mercado en tres gestoras que replican índices implica que el voto se decide por criterios globales, no por el proyecto industrial de cada empresa. Y el dinero que entra por peso en un índice puede salir con la misma facilidad con la que llegó: basta una revisión de MSCI o una rotación hacia otra zona económica para que la foto cambie de un trimestre a otro.

La próxima temporada de juntas, en la primavera de 2027, y el informe de BME con el cierre de 2026 permitirán comprobar si las familias siguen ganando terreno o si el récord del 50,4% se queda como una estación de paso.

Publicidad