Douglas aprieta el cinturón y pone sus tiendas en el punto de mira: más compras online y menos espacio para lo que no funciona

La compañía alemana de cosmética y perfumería Douglas presentó los resultados de los primeros nueve meses de 2026, con cifras bastante débiles, reflejando así una demanda de consumo moderada, además de una intensa competencia de precios. Si bien, ante la creciente preferencia de los clientes por el altamente competitivo canal de comercio electrónico, el grupo ha implementado diversas medidas para proteger su cuota de mercado y visibilidad.

En este sentido, las medidas que está implementando Douglas incluyen una revisión de la estrategia de precios, así como un mayor enfoque en el comercio electrónico y la experiencia de compra omnicanal integral. El grupo alemán también está evaluando estructuralmente su negocio de tiendas físicas, analizando detenidamente la red en cuanto a rentabilidad y afluencia de clientes.

El CEO de Grupo Douglas, Sander van der Laan, afirmó que «la competencia por la cuota de mercado es feroz. Hemos implementado diversas medidas para adaptarnos eficazmente al comportamiento cambiante del consumidor, incluyendo la revisión constante de nuestra estrategia de precios y la aceleración de nuestra transformación omnicanal. Estamos reorientando nuestras inversiones hacia la mejora de nuestra oferta digital y la experiencia de compra para nuestros clientes, impulsando al mismo tiempo la exclusividad de nuestro surtido y los servicios multicanal».
Tienda Douglas
Tienda Douglas. Fuente: Agencias

Douglas y su adaptación al mercado

En este contexto, las cifras de los primeros nueve meses para Douglas fueron débiles, con un crecimiento de las ventas del 0,5% y un margen ebitda ajustado de aproximadamente el 16%. El desempeño moderado refleja la presión continua sobre el gasto del consumidor, la persistente competencia de precios en el mercado europeo de la belleza y un contexto macroeconómico desafiante para la compañía.

Sin ir más lejos, la demanda se mantuvo débil, especialmente en los mercados clave de la compañía, que son Alemania, Francia y los Países Bajos. Concretamente, Alemania, Francia y los Países Bajos, que en conjunto representan alrededor del 60 % del negocio total del Grupo Douglas, se encuentran rezagados con respecto a mercados más dinámicos como Polonia, España e Italia. La demanda de cosméticos de alta gama en Europa Central y Oriental sigue siendo un mercado clave para el crecimiento de la compañía alemana.

«Prevemos que estos factores adversos persistan a corto plazo, aunque la dirección continúa invirtiendo en precios y comercio electrónico, a la vez que optimiza la red de tiendas. Mantenemos nuestras estimaciones y nuestro precio objetivo de 10 euros»

Henrik Paganetty, Jefferies

No obstante, es una realidad que Douglas sigue adaptándose al entorno del mercado. La empresa alemana sigue implementando medidas para ajustarse a la evolución del comportamiento del consumidor, incluyendo inversiones destinadas a fortalecer la competitividad de precios y ampliar su oferta de comercio electrónico. Por su parte, Henrik Paganetty, analista de Jefferies, señala que Douglas está revisando la cartera de tiendas en función de objetivos de rentabilidad claramente definidos.

«Mantenemos nuestro firme compromiso con el éxito del comercio omnicanal en el sector de la belleza de alta gama, pero ahora daremos mayor importancia al comercio electrónico. Esto también implica que revisaremos nuestras tiendas de forma crítica en función de nuestros objetivos de rentabilidad. Continuaremos abriendo nuevos establecimientos de forma selectiva, especialmente en Europa del Este, y seguiremos modernizando las tiendas en Europa Occidental. Sin embargo, sobre todo en los principales mercados de Europa Occidental, donde el auge del comercio electrónico tiene el mayor impacto, ajustaremos aún más el equilibrio entre el negocio digital y el físico para adaptarlo al flujo de clientes actual», añade el CEO de Douglas.

DOUGLASGroup Stores DOUGLAS Duesseldorf6 Merca2
Establecimiento de Douglas. Fuente: Douglas

La dirección tiene previsto ofrecer una actualización sobre la evolución de su estrategia durante el cuarto trimestre del año. Una estrategia centrada en dar forma a la experiencia de compra de productos de belleza del futuro. Esta actualización supondrá una evolución de la estrategia actual «Let it Bloom» y se basará en una combinación de canales estrechamente alineada con las preferencias y el comportamiento de compra de los consumidores, al tiempo que reforzará las ventajas competitivas y las propuestas de valor únicas del Grupo a gran escala.

Las previsiones para el futuro de Douglas

De cara al futuro, los analistas de Jefferies esperan que la baja confianza del consumidor y la presión constante sobre los precios en el mercado europeo de la belleza persistan, ya que actualmente no observan indicadores a corto plazo que sugieran una mejora significativa en el entorno operativo. «Si bien aún es pronto, la leve recuperación de la actividad manufacturera europea, especialmente en Alemania, podría brindar cierto apoyo a la confianza del consumidor con el tiempo. Sin embargo, todavía se encuentra en una fase inicial y no constituye una tendencia clara», afirma Henrik Paganetty.
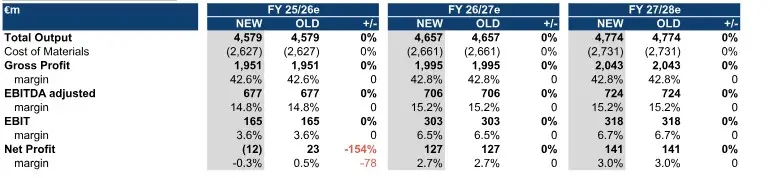
Estimaciones Jefferies_Douglas
Cambios estimaciones para Douglas

Fuente: Jefferies

Asimismo, tras los resultados del tercer trimestre, los expertos no modifican sus estimaciones de ventas ni de ebit para Douglas en los próximos tres años. Los expertos de Jefferies certifican que las proyecciones de ventas y ebit siguen estando en general en línea con las previsiones de consenso y las previsiones de la compañía para 2026, lo que refleja una visión equilibrada de los desafíos actuales del mercado de mitigación de Douglas.
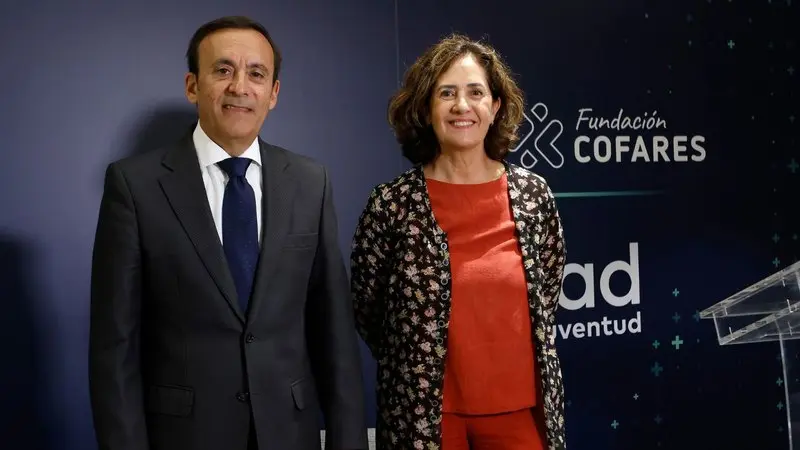
La Fundación Cofares se alía con FAD Juventud y coloca la salud mental en el centro de su plan estratégico

La Fundación Cofares da otro paso al frente, de la mano de Fad Juventud, para mejorar la capacidad de las farmacias para ayudar a los usuarios en temas de salud mental. Es un punto clave de lo que será el nuevo plan estratégico de la entidad, vista como un eje fundamental de todo el ecosistema de la propia compañía. Así lo ha defendido Eduardo Pastor, presidente de Cofares y de la Fundación Cofares, durante la presentación de esta nueva hoja de ruta.

Durante el acto, Eduardo Pastor ha destacado la contribución del ecosistema que Cofares abandera de cara a la salud pública: «Nuestra excelencia operativa nos permite garantizar un acceso equitativo y seguro a los tratamientos. A lo que se suma nuestra capilaridad geográfica, ya que contamos con un modelo que es un referente a nivel internacional. Y todo ello apoyado en el acompañamiento emocional a través de una farmacia que escucha, asesora, detecta, previene y conecta».

En este sentido, el presidente de la Fundación Cofares ha señalado que «somos conscientes de que la sociedad actual exige a las organizaciones un compromiso social real. Por eso, en esta nueva etapa la Fundación se centrará en impulsar iniciativas tangibles que den respuesta a los problemas de la ciudadanía».

A este respecto, durante la rueda de prensa se han apuntado los tres grandes hitos del nuevo plan estratégico de la Fundación Cofares: «En primer lugar, hemos creado el programa ‘Expertos en Salud’ para impulsar iniciativas sociosanitarias de gran calado. Un marco de acción que incluye, como gran punto de encuentro, un summit anual de primer nivel». A través de esta iniciativa, se busca sentar en una misma mesa a los actores clave y decisores del sector para explorar soluciones conjuntas a los grandes desafíos sociosanitarios.

La Fundación Cofares se alía con Fad Juventud

Durante la jornada, el presidente de la Fundación Cofares ha estado acompañado por Beatriz Martín Padura, directora general de Fad Juventud, para presentar la primera de esas grandes alianzas de la nueva etapa. Se trata de una campaña conjunta de sensibilización para fortalecer el bienestar emocional de los jóvenes y sus familias a través de las farmacias.

Padura ha recordado que el último Barómetro Juventud, Salud y Bienestar, elaborado por Fad Juventud junto a la Fundación Mutua Madrileña, ha señalado que, aunque la salud mental muestra una pequeña mejora, continúa siendo uno de los grandes retos del país, sobre todo entre los jóvenes de 15 a 29 años. El informe muestra que más de la mitad (54,7 %) afirma haber tenido algún problema de salud mental en el último año. Además, recuerda que el 42,8 % ha recibido un diagnóstico profesional durante su vida, en particular ansiedad, pánico o fobias (17,9 %) o depresión (15,7 %).

Beatriz Martín Padura ha apuntado que «cuidar la salud emocional no implica obligarnos a ‘estar bien a todas horas’, sino aprender a transitar la incertidumbre o la tristeza contando con una red de apoyo. Por eso, junto con la Fundación Cofares, lanzamos la campaña ‘Tarjeta Bienestar’ y aprovechamos la cercanía y capilaridad de las farmacias comunitarias para poner en el bolsillo de cada persona, directamente en el wallet de su móvil, un acceso anónimo, gratuito y profesional a nuestro Servicio de Información y Orientación (SIOF)». «Cuidar de nuestro bienestar emocional debe ser un gesto tan natural como pedir consejo en la farmacia de toda la vida», ha concluido.

Cofares subraya el papel de los farmacéuticos

De este modo, la iniciativa busca potenciar el papel de los farmacéuticos y su cercanía. «El acompañamiento emocional es parte del ADN de nuestro trabajo como farmacéuticos. Y eso convierte a nuestras farmacias en un espacio clave para detectar y combatir los problemas de salud mental. De este modo, utilizando la capilaridad del ecosistema de Cofares, acercaremos a la población los recursos y el apoyo que Fad Juventud ofrece a través de su servicio de orientación telefónica», ha indicado Eduardo Pastor.

Los socios de Cofares contarán en sus farmacias con materiales de apoyo donde, mediante un código QR, la población podrá descargar en el wallet de su móvil la Tarjeta Bienestar. A través de ella, podrán acceder al Servicio de Información y Orientación de Fad Juventud (SIOF), una prestación gratuita, confidencial y atendida por profesionales especializados en bienestar emocional. La campaña también contará con la página web fad.es/bienestar, donde se alojarán recursos útiles de apoyo emocional.

Interior desayuno prensa Merca2
Eduardo Pastor, presidente de Cofares y Beatriz Martín Padura, directora general de Fad Juventud

Así, la Fundación Cofares cumple en su nueva etapa el compromiso de consolidar a las farmacias como espacios de confianza clave para la detección y el acompañamiento de problemas, no solo de salud física, sino también de salud mental.

El primer summit de «Expertos en Salud» de la Fundación Cofares

Tras presentar su nuevo plan estratégico, el propio Eduardo Pastor participó en el primer summit de «Expertos en Salud» de la Fundación Cofares. Junto a él estuvieron Juan Abarca, presidente de HM Hospitales; Juan López-Belmonte, presidente de Laboratorios ROVI; Raúl Díaz-Varela, presidente de Kern Pharma, y Andoni Lorenzo, presidente del Foro Español de Pacientes.

Durante el encuentro repasaron la importancia de la salud mental y de las nuevas estrategias necesarias para atajar el problema. Los cinco ponentes estuvieron de acuerdo no solo en la necesidad de acercar los tratamientos y las innovaciones al paciente, sino también en visibilizar el problema y hacer que los pacientes se sientan más cómodos asumiendo el tratamiento.

El negocio inmobiliario que crece en Alcobendas: Livensa supera el 80% de ocupación y ofrece estudios desde 845 euros

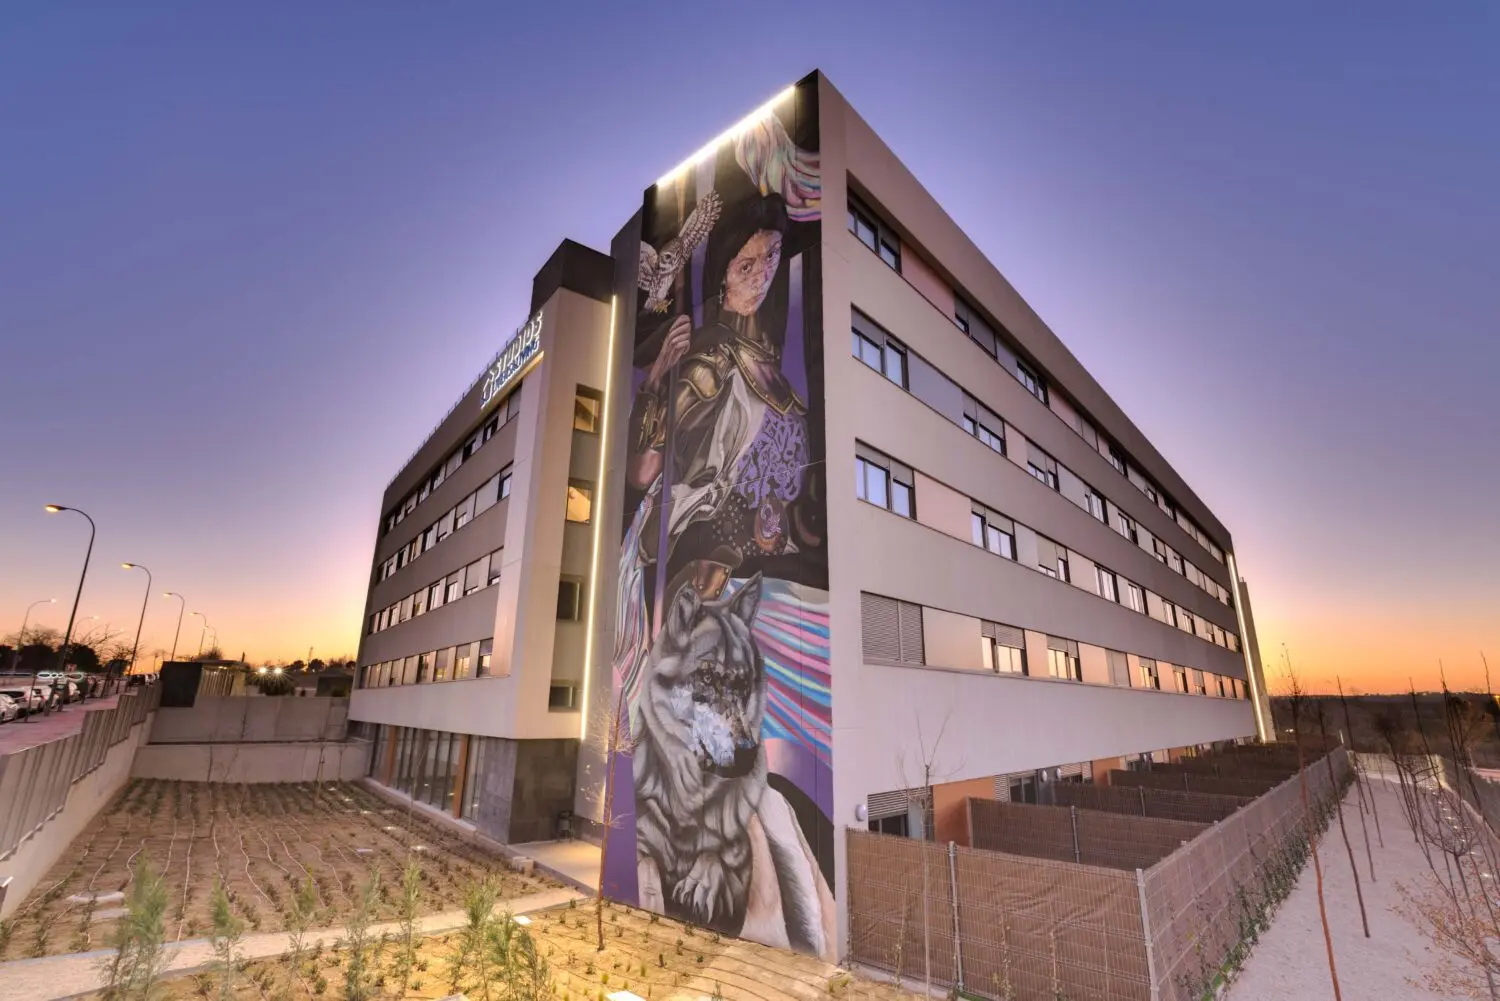
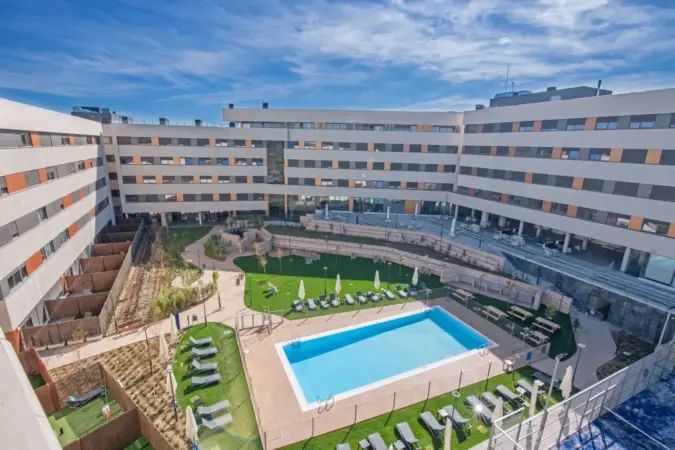
El mercado residencial está incorporando nuevas fórmulas de alojamiento que se sitúan a medio camino entre el alquiler tradicional y las residencias convencionales. En Alcobendas, Livensa Studios Madrid Alcobendas afronta el curso 2026-2027 con una ocupación superior al 80%, mientras mantiene plazas disponibles para estancias de corta y media duración.

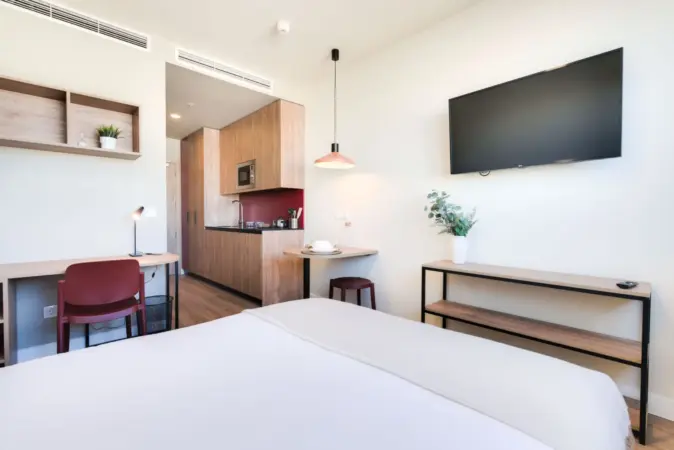
La evolución del centro refleja el interés por un modelo que combina alojamiento, servicios y flexibilidad en un único producto. Los estudios parten de 845 euros al mes e incluyen baño privado, cocina equipada, limpieza quincenal, suministros e IVA. La propuesta está dirigida tanto a estudiantes como a jóvenes profesionales que buscan instalarse en el norte de Madrid.

Livensa supera el 80% de ocupación en Alcobendas

Estela Rosillo, directora general de Livensa Studios Madrid Alcobendas, asegura a MERCA2 que el centro ha comenzado el nuevo curso con un nivel de ocupación superior al 80%. Además, los estudiantes representan la mitad de las plazas ocupadas. La responsable explica que el número de solicitudes ha cumplido las expectativas de la compañía y destaca el interés creciente por un modelo de alojamiento que permite combinar residentes universitarios con personas que necesitan estancias temporales.

LLSMadridAlcobendas14 Merca2
Fuente: Livensa Studios Madrid Alcobendas

La particularidad del formato está precisamente en esa flexibilidad. Livensa no limita su oferta al calendario universitario, sino que también permite alojamientos de corta y media duración. Según Rosillo, todavía quedan algunas plazas disponibles para este tipo de estancias. La compañía, sin embargo, no ha facilitado el número total de solicitudes recibidas para el curso ni la capacidad completa del centro, por lo que el porcentaje de ocupación es el principal indicador aportado sobre la evolución del negocio.

845 euros al mes por un estudio con servicios incluidos

El precio se convierte en uno de los elementos diferenciales del modelo. Livensa Studios Madrid Alcobendas ofrece estudios desde 845 euros mensuales durante el curso 2026-2027. Por esa tarifa, el residente dispone de baño privado y cocina completamente equipada. El precio también incluye un servicio de limpieza cada dos semanas con cambio de sábanas y toallas, además de los suministros y el IVA.

La fórmula concentra en una única cuota varios gastos asociados a una vivienda, evitando que el residente tenga que contratar o gestionar individualmente determinados servicios. Los precios, según explica Rosillo, se han mantenido respecto al curso anterior, aunque algunos tipos de habitación han registrado ligeras subidas debido a que su operativa y servicios implican mayores costes.

El precio de 845 euros corresponde a la tarifa de partida y no a todas las tipologías disponibles. La compañía no detalla en sus respuestas el precio medio pagado por sus residentes.

Estudiantes y profesionales comparten el mismo mercado residencial

Otro de los elementos que caracteriza este modelo es la variedad de residentes. En Livensa Studios Madrid Alcobendas conviven estudiantes universitarios y jóvenes profesionales, dos colectivos que comparten la necesidad de encontrar alojamiento conectado con los principales polos educativos y empresariales de Madrid.

La distribución por procedencia también muestra una comunidad internacional. El 60% de los residentes son nacionales, mientras que el 40% restante procede de otros países, principalmente europeos e hispanoamericanos.

LLSMadridAlcobendas29 Merca2
Fuente: Livensa Studios Madrid Alcobendas

Ninguna nacionalidad supera el 2% de los residentes, según los datos proporcionados por la directora del centro. La directora general explica que la cercanía a campus universitarios, centros de trabajo y zonas de negocio del norte de Madrid es uno de los factores que lleva a estos perfiles a elegir Alcobendas.

Este tipo de alojamiento se dirige así a un mercado más amplio que el estrictamente universitario y busca captar también a trabajadores jóvenes que necesitan una solución residencial temporal.

Alcobendas gana peso como destino para el alojamiento flexible

La compañía asegura que viene observando una tendencia positiva en la demanda de alojamiento flexible en Alcobendas. El curso 2026-2027 mantiene, según Rosillo, esta evolución. Entre los factores que explican este comportamiento menciona el crecimiento de la comunidad universitaria de la zona y la conexión del municipio con los principales campus de Madrid.

La directora general señala además que existe un interés creciente por alternativas a la vivienda tradicional. No obstante, al ser preguntada por el impacto concreto de los precios y de la dificultad para encontrar vivienda en Madrid y Alcobendas, sitúa el foco principalmente en la comodidad, los servicios integrados y la facilidad de gestión que ofrece este tipo de alojamiento.

Por tanto, la compañía no atribuye su evolución a un único factor. Su propuesta busca responder a residentes que priorizan la posibilidad de disponer de una vivienda equipada y con servicios incluidos frente a la gestión individual de un alquiler convencional.

Un modelo inmobiliario basado en la flexibilidad

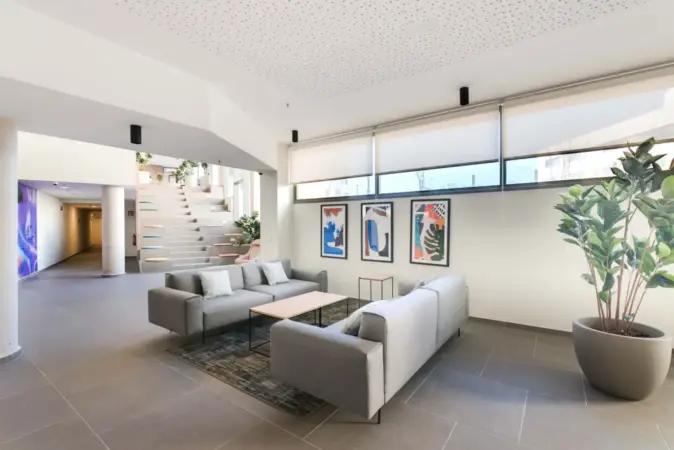
El caso de Livensa muestra cómo el mercado residencial está incorporando productos que buscan cubrir necesidades diferentes a las del alquiler tradicional. En lugar de ofrecer únicamente una vivienda, el modelo integra alojamiento, servicios y flexibilidad de permanencia.

Esta característica permite captar tanto a estudiantes como a profesionales y ampliar el periodo durante el que las instalaciones pueden mantenerse ocupadas. En el caso de Alcobendas, más del 80% de ocupación al comienzo del curso se combina con la disponibilidad de plazas para estancias más cortas.

LLSMadridAlcobendas73 Merca2
Fuente: Livensa Studios Madrid Alcobendas

De cara al futuro, Livensa asegura que seguirá trabajando en la mejora del centro de Alcobendas. Rosillo señala que la compañía pretende mejorar la experiencia de los residentes y continuar cuidando los espacios comunes y los servicios disponibles. La empresa no concreta nuevas ampliaciones, un aumento del número de plazas ni una inversión específica para el centro madrileño. Su objetivo declarado es seguir consolidando el alojamiento como una referencia dentro de la oferta residencial de la zona norte de Madrid.

Así, Livensa afronta el curso con más de ocho de cada diez plazas ocupadas y estudios desde 845 euros al mes, en un mercado en el que las fórmulas de alojamiento flexible buscan hacerse un hueco entre la residencia tradicional y el alquiler convencional.

Sanidad cambia cómo cuenta las listas de espera: esto es lo que significa para tu próxima cita

0

Si tienes una prueba pendiente o esperas una operación, Sanidad está a punto de cambiar las reglas del juego. El Ministerio prepara un Real Decreto que sustituirá a la norma de 2003 y que promete acabar con una práctica que lleva años en el punto de mira: la de contar las esperas a conveniencia según la comunidad autónoma.

El cambio no es cosmético. Hasta ahora, cada región podía interpretar a su manera cuándo empezaba a contar el reloj para un paciente. La nueva norma busca que ese cronómetro arranque siempre en el mismo momento, sea cual sea tu código postal, y que nadie pueda maquillar los datos por el camino.

Sanidad prohíbe los «registros paralelos» que ocultaban pacientes

Youtube video

El corazón de la reforma está en una prohibición muy concreta: no podrá haber listas, bolsas o registros paralelos de pacientes pendientes de una consulta, una prueba diagnóstica o una operación. Es decir, se acabó dejar a alguien fuera del recuento oficial mientras completa trámites previos, aunque el médico ya haya indicado la intervención.

Sanidad quiere que el tiempo de espera arranque desde la indicación facultativa, no desde que hay hueco en la agenda o desde que un administrativo te inscribe formalmente. Esa diferencia, que puede sonar técnica, es la que en la práctica ha permitido a algunas comunidades presumir de listas más cortas de lo que realmente eran.

El escándalo que ha acelerado la reforma

Sanidad, que dirige Mónica García, lleva meses trabajando en este decreto, pero un caso muy concreto le ha dado urgencia política. Según reveló El País, entre febrero y marzo del año pasado se modificó la prioridad de 57 pacientes de Traumatología, pasándolos de preferente a normal sin consultar a los cirujanos que habían fijado esa urgencia. Entre los afectados había personas con anomalías de columna y hasta un menor de tres años cuyos padres no fueron informados del cambio.

Lo que gana el paciente que espera una cita

Youtube video

Para ti, como paciente, la promesa concreta es esta: podrás consultar tu propia situación en la lista de espera y conocer una estimación real de cuánto falta para tu proceso. Hasta ahora esa información dependía en buena medida de la voluntad de cada comunidad autónoma de compartirla.

La norma también amplía el foco más allá de la cirugía: incluirá por primera vez Atención Primaria y Salud Mental, dos áreas donde hasta ahora no existía un sistema homogéneo de medición a nivel nacional. Y si te derivan a un centro privado concertado, seguirás contando en la lista pública hasta que se confirme que has recibido la atención, incluso si prefieres esperar por la sanidad pública.

Más pruebas vigiladas y datos cada tres meses

El nuevo sistema amplía de forma notable el seguimiento: pasará de vigilar 15 a 20 tipos de intervenciones quirúrgicas, según algunas versiones del borrador, y desagregará los datos por prioridad clínica y gravedad. La diferencia entre esperar por una variz o por un proceso oncológico, que la propia ministra ha puesto como ejemplo, empezará a reflejarse en las estadísticas.

Otro cambio relevante es la frecuencia de publicación: los datos nacionales dejarán de ofrecerse cada semestre para pasar a un ritmo trimestral, con información mensual de base. Esto debería permitir detectar antes los cuellos de botella en cada comunidad.

En materia de transparencia, la norma abrirá varios frentes:

  • Datos desagregados por sexo, edad, prioridad clínica y garantías de tiempo máximo.
  • Formatos abiertos y anonimizados para investigadores y periodistas.
  • Seguimiento ampliado a decenas de pruebas diagnósticas y terapéuticas.
  • Posibilidad de solicitar cambios sobre una cita ya programada.

Las comunidades autónomas, con reservas

La reforma no llega sin fricción. Varias consejerías autonómicas han pedido aplazar la aprobación, alegando que un cambio de este calado requiere un «análisis riguroso» y mayor consenso técnico antes de firmarlo en el Consejo Interterritorial. El propio proceso ya se retrasó una vez, del verano a nuevas fechas, precisamente por esa falta de acuerdo.

Detrás de las reservas técnicas hay también un trasfondo político evidente: algunas comunidades gobernadas por el PP han cuestionado que el nuevo sistema busque, en el fondo, comparar su gestión con la de otras administraciones en año electoral. Sanidad insiste en que el objetivo es exclusivamente técnico: unificar criterios que hoy varían de una región a otra.

Qué esperar a partir de ahora

Si todo sigue el calendario previsto, el nuevo Real Decreto debería quedar cerrado en los próximos meses, aunque el propio proceso ya ha demostrado que los plazos en sanidad son flexibles. Lo razonable es esperar una aprobación progresiva, con las comunidades adaptando sus sistemas informáticos poco a poco.

Para el paciente de a pie, el consejo es sencillo: si tienes una cita pendiente, pregunta en tu centro de salud si ya se aplican los nuevos criterios. La transición no será inmediata, pero la dirección del cambio parece clara: más transparencia y menos margen para el maquillaje estadístico, algo que, tarde o temprano, debería traducirse en una espera más fiel a la realidad.

Estos 5 básicos de Mercadona suben de precio: qué productos concretos están detrás de esta escalada

Mercadona vuelve a estar en boca de todos los que hacen la compra cada semana. La cadena valenciana ha protagonizado la mayor subida de precio de la lechuga iceberg entre las principales cadenas españolas este septiembre, según un estudio recogido por medios especializados en consumo. El kilo ha pasado de 0,90 a 1,05 euros, un salto del 16,6% que no ha pasado desapercibido para quien llena el carro cada semana.

No es un caso aislado. La harina de trigo también se ha encarecido, y el patrón se repite en otras cadenas con distinta intensidad. Lo que antes era una compra rutinaria empieza a exigir más atención al ticket, y entender por qué ocurre esto te ayuda a anticiparte en lugar de sufrir la sorpresa en caja.

Mercadona y la subida que nadie esperaba en septiembre

Youtube video

El dato concreto es este: entre agosto y septiembre de 2026, las lechugas iceberg subieron de media un 3,6% en ocho cadenas analizadas, pero Mercadona fue quien más apretó el acelerador con ese 16,6% intermensual. Es una cifra que llama la atención precisamente porque la cadena valenciana suele presumir de contener los precios mejor que sus competidoras.

La harina de trigo, por su parte, se encareció un 2,2% en las últimas semanas a nivel sectorial, aunque el mayor golpe en ese producto concreto lo dio otra cadena. Estos movimientos no ocurren en el vacío: responden a una combinación de estacionalidad agrícola, costes logísticos y presión sobre los proveedores que rara vez se explica en el lineal.

El truco que Mercadona no cuenta en sus pasillos

Mercadona organiza sus tiendas siguiendo una lógica muy estudiada, y entender esa lógica es la mejor defensa frente a subidas como la de la lechuga. Los productos colocados a la altura de los ojos no suelen ser los más baratos; la marca blanca y los formatos con mejor precio por unidad suelen estar en las baldas superiores o inferiores, donde hay que agacharse o estirar el brazo para encontrarlos.

Detrás de esa disposición está la estrategia que ha llevado a Juan Roig a construir el imperio de distribución más grande de España. Su modelo se basa en el volumen y en la marca propia, dos palancas que en teoría deberían contener los precios, pero que no siempre logran frenar la presión que llega desde el campo cuando una cosecha se resiente.

Por qué la cesta básica vuelve a tensarse en toda España

El fenómeno no se limita a la lechuga ni a un solo supermercado. Organizaciones de consumidores llevan meses documentando subidas puntuales pero recurrentes en productos como las naranjas, los ajos y el aceite de girasol, con oscilaciones mensuales que a veces superan el 15% en determinadas cadenas.

Lo llamativo es la velocidad del cambio: un producto puede bajar un mes y dispararse al siguiente sin que el consumidor entienda del todo por qué. Esta volatilidad convierte la comparación de precios en un hábito casi obligatorio para quien quiere evitar sorpresas al llegar a caja, especialmente en frescos, donde el margen de maniobra de los supermercados es más limitado.

Qué otros productos conviene vigilar esta temporada

Además de la lechuga y la harina, hay una lista de básicos que históricamente sufren más volatilidad en otoño, cuando cambian las cosechas y se encarece el transporte:

  • Naranjas: la malla de cuatro kilos ha llegado a subir más de un 13% en un solo mes en algunas cadenas.
  • Ajos: suelen encarecerse a la vuelta del verano por la menor disponibilidad de producto nacional.
  • Aceite de girasol: sensible a los costes de importación y al tipo de cambio.
  • Huevos: su precio está muy ligado al coste de los piensos y a la normativa de bienestar animal.

La estacionalidad, la gran explicación silenciosa

Muchas de estas subidas coinciden con el final del verano, cuando las cosechas de hortalizas de hoja como la lechuga bajan en volumen y los costes de producción suben. No es casualidad que septiembre concentre varias de estas alzas cada año, un patrón que se repite con matices distintos según la meteorología de cada temporada.

El papel de los interproveedores de Mercadona

El modelo de Mercadona se apoya en decenas de interproveedores que fabrican en exclusiva para la cadena. Este sistema permite contener costes en muchos productos, pero no blinda del todo a la compañía frente a subidas puntuales en materias primas agrícolas que afectan a todo el sector por igual.

Lo que puedes hacer tú para no notar tanto el golpe

Si haces la compra en Mercadona cada semana, hay gestos sencillos que marcan diferencia real en el ticket final. Comparar el precio por kilo, no el precio final del envase, es el primer paso para detectar si una subida puntual te está afectando más de lo necesario.

También ayuda flexibilizar el menú semanal según lo que esté más ajustado de precio en cada momento. Sustituir la lechuga iceberg por otras variedades de temporada cuando su precio se dispara es una forma sencilla de aliviar el impacto sin renunciar a una ensalada fresca en la mesa.

Hacia dónde va la cesta de la compra este otoño

La buena noticia es que estas subidas suelen ser puntuales y no siempre se mantienen mes tras mes. Los precios de productos como la lechuga han oscilado a la baja en otros periodos del año, lo que sugiere que octubre podría traer cierto alivio si la oferta agrícola se normaliza tras el verano.

Aun así, conviene mantener el hábito de comparar y vigilar el ticket, porque la volatilidad se ha convertido en la nueva normalidad de la cesta española. Quien entienda este ritmo, en lugar de sufrirlo, saldrá ganando cada vez que empuje el carro por los pasillos de su supermercado de confianza.

Cirsa vuela un 44% tras su fusión con Lottomatica, pero ya ha descontado casi la mitad del valor que puede crear

Las acciones de Cirsa se han disparado un 44% desde el anuncio de su fusión con Lottomatica el pasado 2 de septiembre. Ante esta fuerte revalorización, los analistas de Renta 4 han rebajado su recomendación de Sobreponderar a Mantener, al considerar que el mercado ya ha descontado buena parte del potencial de creación de valor de la operación y que el recorrido alcista hasta su precio objetivo de 23 euros se ha reducido al 16%.

Álvaro Arístegui y César Sánchez-Grande, analistas de Renta 4 han emitido una nota para actualizar su valoración sobre Cirsa. En ella, establecen una recomendación de Mantener, pues la fuerte revalorización del valor desde el 2 de septiembre (44%) ha reducido al 16% el potencial alcista hasta el precio objetivo establecido de 23,0 euros.

“Adicionalmente, y dado que los negocios de ambas compañías van a integrarse a partir del ejercicio 2027 (fusión respaldada por Blackstone), nuestro precio objetivo, basado expresamente en la valoración de los negocios de Cirsa, no refleja fehacientemente el valor real de las acciones de Cirsa tras el anuncio de la fusión, y que ahora debería corresponderse con el 32,5% de la compañía fusionada”, aclaran en la nota.

Cirsa ofrece un 33% de prima, pero Renta 4 cree que Lottomatica aún paga poco: ¿vender o quedarse?

Cirsa. Casino de Valencia

Tesis de inversión de Renta 4 sobre Cirsa

Los analistas de Renta 4 valoran positivamente la transacción al considerar que la integración de ambos negocios tiene sentido industrial y creará valor para el accionista. “Hemos identificado hasta tres palancas de creación de valor por un importe de hasta 3.682 millones de euros, de los que prácticamente un 46% ya se viene reflejando en las cotizaciones”.

“Pese a ello, hemos esperado hasta corregirse la errónea reacción inicial”, añaden. “Partiendo de nuestro conocimiento de Cirsa y a pesar de no cubrir Lottomatica, entendimos que la reacción inicial de la cotización de la italiana era errónea (-11% frente al cierre -7,6%). Nuestra lectura, basada en la complementariedad de ambos negocios y potencial de creación de valor por de la integración de estos es positiva”, apuntan.

“Además, entendimos que la contraprestación ofertada a los accionistas de Cirsa (32,5% de la compañía fusionada) era conveniente para Lottomatica, lo que contradecía la lectura inicial del mercado. De este modo, y previendo que la caída inicial se corregiría, elevando consecuentemente la cotización de Cirsa, preferimos esperar hasta hoy para recoger beneficios una vez que ya se ha reducido el potencial a nuestro precio objetivo”, concluyen.

Cirsa aún ofrece un 12,5% de dividendo al inversor antes de la fusión con Lottomatica

Aspectos clave del proceso de fusión propuesto

Cirsa Enterprises y Lottomatica Group han suscrito un contrato de fusión vinculante para llevar a cabo una fusión transfronteriza intracomunitaria de absorción de Cirsa por Lottomatica. La españolase extinguirá mediante disolución sin liquidación y Lottomatica será la sociedad resultante. Blackstone (LHMC Midco), titular del 74% del capital de Cirsa, ha firmado el contrato y se ha comprometido a votar a favor.

Canje. 0,668 acciones nuevas de Lottomatica por cada acción de Cirsa. Los accionistas de Cirsa pasarán a ostentar el 32,5% del capital de la combinada (Blackstone 24% – 3 meses lock-up tras cierre) y los de Lottomatica el 67,5%. Los accionistas de Cirsa tendrán derecho al reparto de un dividendo extraordinario de 1,56 euros previo a que la fusión se haga efectiva.

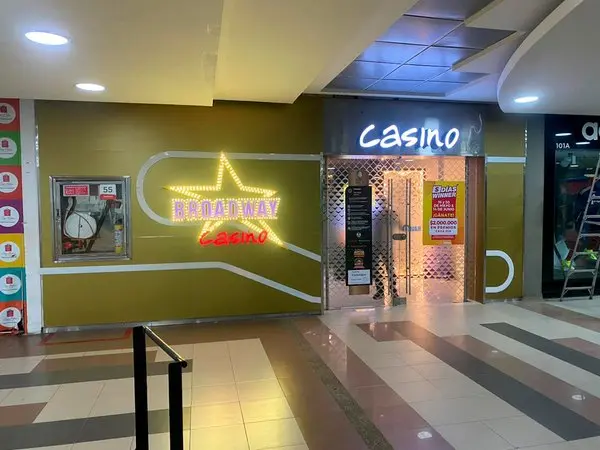
Cirsa Casino Broadway Neiva

Precio implícito. Al cierre de Lottomatica del 1 de septiembre (24,77 euros), el canje valora Cirsa en 16,55 euros. Sumando el dividendo extraordinario de 262 millones (1,56 euros/acción) que Cirsa repartirá antes de la fusión, la contraprestación implícita asciende a 18,11 euros/acción (+32,7% sobre el cierre previo al anuncio; +37,2% sobre la media de 3 meses; +20,7% sobre el precio de la OPV).

Múltiplo implícito. 6,0/6,2 veces VE/EBITDA 2026e en la base de cálculo de las compañías (equity del canje + DFN al primer semestre) incorporando el dividendo extraordinario. Comparan con 8,8 veces a las que cotizaba Lottomatica, 8,6 veces de mediana sectorial y las 7,3 veces implícitas en nuestro precio objetivo de 23,0 eur/acc.

Sinergias. 115 millones/año de sinergias de caja antes de impuestos, que se prevé cristalicen al tercer ejercicio completo post-cierre, con 120 millones de costes de implementación.

Mercado. Las acciones seguirán cotizando en Euronext Milan (Borsa italiana), con permanencia en los índices FTSE MIB y STOXX Europe 600, y pasarán a cotizar además en las Bolsas de Valores españolas tras la efectividad de la fusión.

Combinada. Unos 2.000 millones de EBITDA ajustado proforma (segundo mayor operador cotizado mundial de juego y apuestas), TAM de 34.000 millones, nueve posiciones de liderazgo, apalancamiento de 2,7 veces al primer semestre de 2027 con objetivo de 2,0-2,5 veces y un plan de retorno al accionista de hasta 4.000 millones en tres años.

Calendario. Juntas generales extraordinarias antes de finales de 2026 y efectividad prevista en el segundo trimestre de 2027, sujeta a autorizaciones de competencia, IED, FSR y juego y a que el derecho de enajenación no supere el 5% del capital.

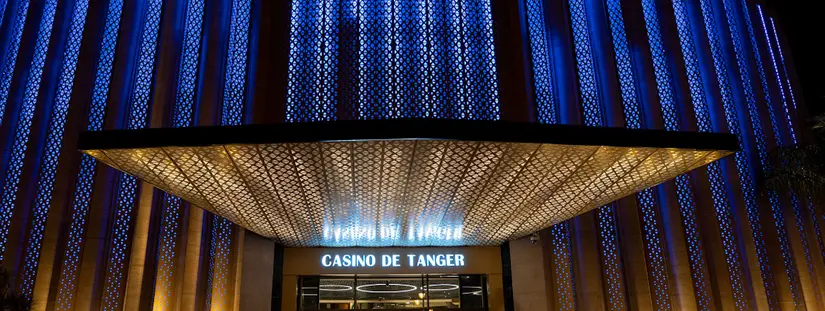
Cirsa. Casino de Tanger

En conclusión, para Renta 4 como las acciones de CIRSA se han revalorizado un 44% desde el anuncio de la fusión el pasado 2 de septiembre (12 días de cotización) el potencial hasta el precio objetivo se ha reducido desde el 68% al 17% en el mismo periodo. “No hay motivos para elevar el mismo basándonos en las estimaciones de resultados que siguen siendo vigentes tras el anuncio de fusión”, señalan.

Además, adicionalmente, este precio objetivo pierde fuerza al estar referenciado al valor asignado exclusivamente a las operaciones de Cirsa, cuando entendemos que ya debería reflejar el 32,5% de la compañía fusionada.

La cotización de ambas acciones ya ha descontado buena parte del valor que hemos calculado que podría crearse a partir de la integración de sus negocios (repricing practicamente concluido). El resto del valor debería recogerse durante los próximos años y ante la constatación de que se producen las mejoras operativas identificadas (18% adicional a nuestro precio objetivo).

Por todo ello, creemos que es rentable a la vez que prudente recoger beneficios en CIRSA, por lo que fijamos nuestra nueva recomendación a Mantener (frente a Sobreponderar anterior).

Alarma financiera en Volotea: en causa legal de disolución según el gestor y a la espera de un comprador

No es un secreto que 2026 ha sido un año extraño para la aviación comercial. A pesar de que han mantenido el crecimiento de los últimos tiempos, las aerolíneas han visto sus datos marcados por la crisis en Irán y el efecto que ésta ha tenido en el precio del combustible de aviación. Entre las que más alarmas encendían dentro del sector se encuentra Volotea, que atraviesa una crisis compleja a la vez que busca un comprador.

A principios de este año la empresa recibió un aviso de la auditora Ernst & Young (EY) que, tras revisar sus cuentas de los últimos dos años, ponía en duda la capacidad de la aerolínea de seguir funcionando en caso de un imprevisto a gran escala. Como se lee en el informe consultado por Merca2, «la sociedad ha incurrido en pérdidas significativas en los últimos ejercicios, por importe de 46,1 millones y 94,2 millones de euros, en 2024 y 2025 respectivamente, y a 31 de diciembre de 2025 presenta un fondo de maniobra negativo por importe de 318,5 millones; al cierre del ejercicio de 2025, su patrimonio neto negativo es de 77,5 millones, encontrándose, de acuerdo con el artículo 363 de la Ley de Sociedades de Capital, en causa de disolución».

Un primer aviso en Volotea

Era un aviso de su propio auditor que ponía a la empresa en jaque. Desde entonces, por causas externas, su situación no ha mejorado. Aunque ha podido captar algunos viajeros nuevos gracias a la decisión de Ryanair de abandonar buena parte de los aeropuertos regionales españoles, esto no ha sido suficiente para frenar la tormenta que esta semana ha generado la salida de al menos cuatro miembros del consejo de administración en lo que va de año, órgano que se ha visto reducido a solo tres integrantes, según reporta Crónica Global.

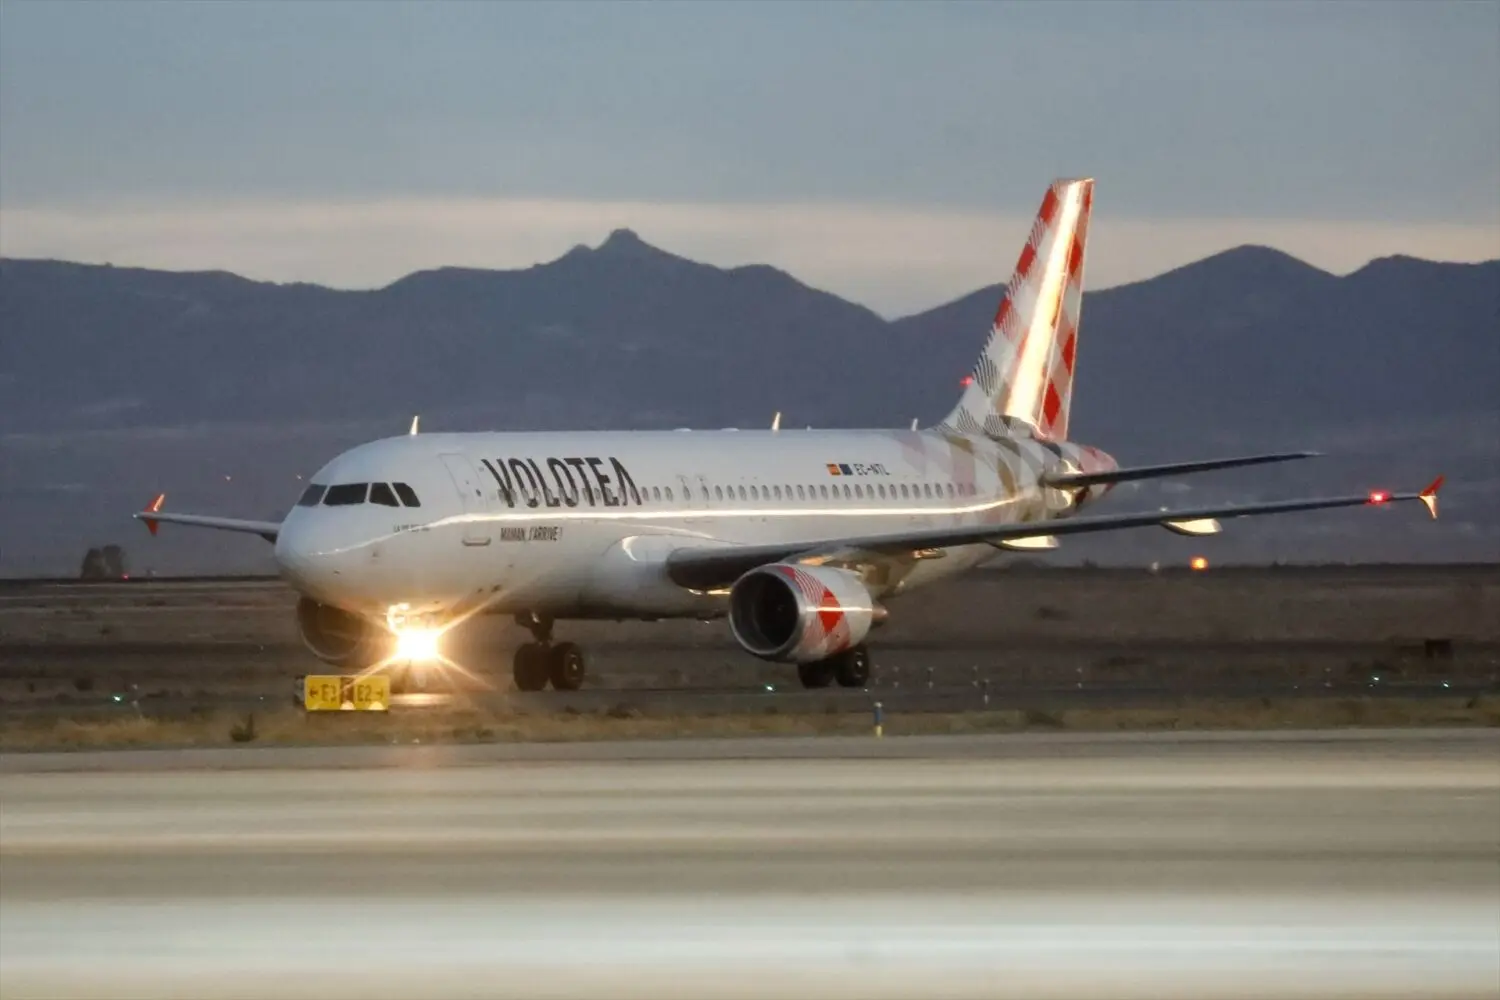
Vuelo de Volotea entre Madrid y Murcia. Fuente: Agencias

Es una señal de que se cumplen los peores miedos de los analistas respecto a la compañía. En su intento por paliar esta crisis, la empresa ha estado buscando un comprador que pueda asumir esta deuda y mejorar su capacidad gracias a los aviones y a los slots (derechos de despegue y aterrizaje) que posee la low cost española en territorio europeo. Aunque varias empresas se han interesado en la compra, ninguna ha querido dar el paso definitivo. Hasta hace poco, la griega Aegean Airlines se veia como una opción clara, pero la empresa ha informado que de momento no hay interes en la compra de la aerolínea española. Si bien este paso supondría que los fundadores y el equipo directivo de la aerolínea, encarnados por las figuras de Carlos Muñoz y Lázaro Ros, perderían la capacidad de toma de decisiones.

EY pone en duda la solución de la crisis

Aunque en Volotea confían en que la venta sea suficiente para resolver los problemas de la compañía, en su documento la auditora señala que la búsqueda de financiación adicional a través de la venta y las aportaciones adicionales de fondos «están sujetas al cumplimiento de determinadas condiciones, incluyendo la obtención de autorizaciones regulatorias y acuerdos con terceros, por lo que su materialización resulta actualmente incierta».

Es cierto que, como recuerda EY, la dirección de la empresa no tiene grandes dudas sobre las autorizaciones regulatorias de España ni de la Unión Europea para la venta y demás medidas. Sin embargo, en los últimos años las fusiones en la aviación han sido revisadas con lupa desde Bruselas, por lo que el proceso puede ser más lento de lo esperado.

Aegean Airlines Volotea

Por otro lado, ni Volotea ni el resto del sector saben si habrá un final cercano a la crisis originada por el cierre del estrecho de Ormuz. Otros competidores del sector, como Ryanair, ya han asumido la necesidad de reducir vuelos en invierno, mientras el precio del combustible fósil sigue subiendo y la apuesta por los combustibles sostenibles de aviación (SAF) continúa sin ser capaz de cubrir toda la demanda del sector.

La larga crisis de Volotea

Lo cierto es que la aerolínea low cost acumula varios años de dificultades. De hecho, en 2017 recurrió a Morgan Stanley para que la ayudase a buscar un comprador, proceso que terminó con la salida de CCMP Capital y Corpfin Capital, la entrada de un consorcio de cinco firmas de inversión y la elevación del control de los fundadores al 50,05 %. Posteriormente, la aerolínea incorporó a Aegean Airlines con una participación del 13% para consolidar su estructura financiera y su alianza comercial en Europa.

Ahora es esta misma aerolínea la que se dibuja como un salvavidas frente a una crisis que ha durado demasiado. Sin embargo, el caso de Volotea no es aislado; las compañías low cost del sector aéreo afrontan un reto generalizado ante la crisis de Irán, sobre todo sin una solución real a corto plazo. Es cierto que otras firmas como Vueling, Iberia Express o Ryanair parecen estar mejor preparadas —sea por su cuota de mercado o por la capacidad económica de sus matrices— pero no deja de ser una etapa complicada para todo el sector.

Grenergy vende para crecer, pero paga un precio: la rotación de activos hunde sus previsiones de EBITDA

La firma española Grenergy Renovables está utilizando la rotación de activos como una de sus principales vías para financiar su crecimiento, pero esta estrategia también tiene un coste en sus cuentas. RBC ha recortado sus previsiones de EBITDA para los próximos años alrededor de un 25% de media, al considerar que las ventas de proyectos dificultan alcanzar los objetivos financieros de la compañía.

Fernando García, el analista de RBC que firma el informe reitera su recomendación de Sobreponderar en Grenergy aunque baja el precio objetivo a 130 desde los 150 euros anteriores.

García señala en su nota que “la estrategia ‘Iberian Oasis RTB’ de Grenergy, que combina energía solar y sistemas de almacenamiento en batería (BESS), ofrece, en nuestra opinión, un punto de entrada muy atractivo, con unas tasas internas de rentabilidad (TIR) de los proyectos de alrededor del 11,5% en permisos españoles con valoración en situación de dificultad, combinadas con el almacenamiento en batería a medida que se amplían los diferenciales intradía, mientras que el despliegue autónomo de sistemas BESS en Europa cobra impulso, respaldado por diferenciales de 4 horas que alcanzan máximos históricos”.

“Sin embargo, añade, la intensa rotación de activos ejerce una presión significativa sobre los beneficios, y nuestro EBITDA previsto por RBC estimado para 2026-2028 se sitúa ahora en torno a un 25% por debajo de las estimaciones anteriores y en torno a un 20% por debajo del consenso”.

¿Por qué el mercado sigue infravalorando a Grenergy?

Grenergy. Proyecto Escuderos (España)

Tesis de la nota de RBC sobre Grenergy

  • La rotación de activos es el gran motor de la estrategia de Grenergy. La compañía compra proyectos solares con permisos listos para construir a precios considerados atractivos y los combina con almacenamiento mediante baterías. La estrategia busca mejorar la rentabilidad de proyectos afectados por la canibalización de los precios solares.
  • Pero vender activos también tiene un coste en resultados. RBC considera que la rotación permite generar valor y financiar el crecimiento, pero dificulta que Grenergy alcance sus objetivos de EBITDA. La firma recorta alrededor de un 25% de media sus previsiones de EBITDA para 2026-2028.
  • La estrategia Iberian Oasis gana tamaño. Grenergy ha ampliado esta cartera hasta 585 MW solares y 1,94 GWh de almacenamiento, mientras mantiene otros proyectos en negociación.
  • Las baterías están ganando atractivo económico en España. El diferencial entre los precios de electricidad diurnos y nocturnos ha aumentado con fuerza: el spread de cuatro horas alcanzó niveles récord en agosto, mientras que la media acumulada del año también creció frente a 2025. Esto mejora la oportunidad para los sistemas de almacenamiento.
  • El almacenamiento no es solo una apuesta española. RBC destaca el desarrollo de proyectos standalone BESS en Europa, con Oviedo, Rumanía y Polonia ganando peso dentro de la cartera y con diferenciales de precios elevados en varios mercados europeos.
  • Rumanía y Polonia presentan spreads especialmente elevados. El informe señala medias acumuladas de 149 €/MWh en Rumanía y 138 €/MWh en Polonia, con niveles todavía superiores en el tercer trimestre hasta agosto.
  • Grenergy ha vendido numerosos proyectos para financiar su expansión. Desde 2017 ha vendido 73 proyectos, con una valoración media de las operaciones de aproximadamente 1,6 veces EV/IC. RBC considera que estas operaciones han contribuido a financiar el crecimiento y crear valor, aunque complican la consecución de los objetivos de EBITDA.
  • El desfase frente al consenso es significativo. Las previsiones de RBC para el EBITDA se sitúan por debajo del consenso del mercado en 2026, 2027 y 2028, con diferencias especialmente importantes en 2026.
  • La deuda crecerá con fuerza a medida que avance el plan de inversión. RBC proyecta una deuda neta de alrededor de 1.500 millones de euros en 2026, más de 2.000 millones en 2027 y cerca de 3.700 millones en 2028, con niveles elevados de apalancamiento sobre EBITDA.
  • El plan de inversiones sigue siendo muy ambicioso. Las estimaciones de RBC contemplan fuertes inversiones netas durante 2026-2028, especialmente en 2028, cuando alcanzan cerca de 1.900 millones de euros.
  • Chile mantiene un papel estratégico. Grenergy prevé desarrollar allí una gran cartera de generación solar y almacenamiento, mientras que RBC también señala una posible oportunidad relacionada con centros de datos en el norte de Chile.
  • El objetivo a largo plazo combina generación y almacenamiento. El plan contempla alcanzar en 2028 unos 3,9 GW de solar y 19,2 GWh de baterías en Chile, además de 8 GWh de almacenamiento independiente en Europa, apoyándose en la rotación de activos para financiar parte del crecimiento.
Grenergy. Proyecto Oasis de Atacama
Grenergy. Proyecto Oasis de Atacama (Chile)

Grenergy pone a prueba al mercado: ¿podrá sostener su plan de expansión de 3.700 millones sin ampliar capital?

En conclusión, RBC dibuja una Grenergy en plena transformación: la compañía está acelerando su apuesta por el almacenamiento y utiliza la rotación de activos para financiar un ambicioso plan de expansión, especialmente en España, Europa y Chile.

Sin embargo, esta estrategia tiene una contrapartida: las ventas de proyectos generan valor y liquidez, pero reducen el EBITDA que permanece en la compañía y dificultan cumplir sus objetivos financieros. A ello se suma un fuerte esfuerzo inversor y un aumento del endeudamiento previsto.

Por ello, RBC mantiene su visión positiva sobre el potencial del modelo, aunque rebaja el precio objetivo de 150 a 130 euros y recorta de forma significativa sus previsiones de EBITDA para los próximos años.

CaixaBank tiene una baza para abaratar la financiación de Cetelem: sus depósitos podrían cambiar por completo la operación

La entidad catalana CaixaBank sobresale como el banco doméstico mejor posicionado para mantener una rentabilidad sólida y sostenida a largo plazo. Las previsiones de beneficio por acción de los analistas para el período 2026-2028 se sitúan entre un 1% y un 3%, por encima del consenso de los expertos, optimismo respaldado de forma prioritaria por el comportamiento del margen neto de intereses y el crecimiento constante de las comisiones.

En este sentido, es muy probable que el beneficio derivado de los elevados tipos de interés en CaixaBank se concentre con mayor intensidad hacia el final del periodo fiscal. Las ganancias de cuota de mercado en las principales categorías de préstamos subrayan su capacidad de originación crediticia y la tracción de su red comercial. Este liderazgo operativo, sumado a una holgada base de capital y a la mayor red de depósitos minoristas del país, le otorga un margen de maniobra estratégico que va más allá del crecimiento puramente orgánico.

Sin ir más lejos, el experto de Citi, Borja Ramírez Segura, señala que «nuestro precio objetivo para CaixaBank de 14 euros se basa en un modelo de descuento de dividendos. Suponemos un coste de capital propio de aproximadamente el 10% y una tasa de crecimiento perpetuo de aproximadamente el 2%».

Oficina de Caixabank
Oficina de Caixabank. Fuente: Agencias

La posible compra por CaixaBank del sector hipotecario de Cetelem

En este contexto, el centro del debate de los inversores de CaixaBank se sitúa en la posibilidad de que la entidad bancaria aproveche su sólida estructura financiera para ejecutar operaciones inorgánicas de carácter complementario. Si bien, una eventual transacción permitiría al banco potenciar de forma inmediata su capacidad de financiación en segmentos de mayor rentabilidad, abriendo la puerta a una mayor creación de valor para sus accionistas.

Hace ya unos meses, concretamente en julio de 2026, los medios de comunicación se hicieron eco de un posible interés por parte de CaixaBank para adquirir Cetelem España, la filial de financiación al consumo perteneciente al grupo francés BNP Paribas. Con una cartera de créditos de aproximadamente 10.000 millones de euros a mediados de 2026, Cetelem ostenta una cuota de mercado de alrededor del 9% en el segmento de préstamos al consumo en España, abarcando desde crédito en punto de venta hasta financiación de automóviles y productos de ahorro.

«Estimamos que una posible adquisición de Cetelem España impactaría el ratio CET1 de CaixaBank entre -25 y -60 puntos básicos, dependiendo del precio, y la densidad de activos ponderados por riesgo (APR) de la cartera adquirida»

Borja Ramírez Segura

No obstante, hay que hacer hincapié en que la rentabilidad de Cetelem España se ha mantenido baja en los últimos años, debido a una combinación de mayores costes de financiación, un coste de riesgo elevado en comparación con el sector bancario español y provisiones relacionadas con litigios en 2025. Siendo así, el ajuste estratégico con CaixaBank ofrecería un potencial claro de generación de valor.

El principal motor de esta operación radicaría en las sinergias de financiación. Actualmente, el coste de los pasivos financieros de Cetelem se sitúa en niveles elevados, aproximadamente un 4,3% en 2025 y un 5,1% en el primer semestre de 2026. Al integrar esta cartera bajo el paraguas de CaixaBank, la entidad podría sustituir esa financiación costosa por la liquidez procedente de su masiva base de depósitos minoristas, refinanciando el balance adquirido a un coste significativamente menor.

Cetelem
Fuente: Agencias

Desde la perspectiva de la posición de mercado, la integración de Cetelem dispararía la cuota de CaixaBank en el crédito al consumo en España desde el 21% actual hasta un 29%. Asimismo, la ponderación de los préstamos al consumo sobre la cartera crediticia total del banco subiría tres puntos porcentuales, alcanzando aproximadamente un 9%. Este reposicionamiento hacia activos de mayor rendimiento incrementaría el margen global de la entidad sin alterar de forma drástica su perfil de riesgo.

Por otro lado, según los datos publicados por la Asociación Bancaria Española, la mayor parte de los gastos operativos de Cetelem España están vinculados a gastos generales de administración, lo que reduce el margen para la racionalización de la plantilla. Si bien, puede haber oportunidades para optimizar los costes de tecnología y otros costes centrales. Desde Citi estiman que cada 10 puntos porcentuales de sinergias de costes derivadas de fusiones y adquisiciones podrían añadir aproximadamente 12 millones de euros al beneficio neto anual.

Los riesgos a los que se puede enfrentar la acción de CaixaBank

Los analistas de Citi encabezados por Borja Ramírez Segura, señalan un total de cuatro riesgos que podrían hacer que la acción se desvíe del precio objetivo. En primer lugar, el entorno macroeconómico, donde una recuperación débil en el crecimiento del PIB real, subidas o bajadas de tipos menores a las esperadas y un mayor desempleo en España podrían significar que las acciones no alcancen el precio objetivo señalado por Citi. En cambio, una recuperación mejor de lo esperado podría hacer que el precio de la acción supere el precio objetivo de los expertos.

En segundo lugar, si los préstamos morosos y las provisiones aumentan más de lo esperado, las acciones podrían no alcanzar su precio objetivo. «Por el contrario, si los préstamos morosos y las provisiones se normalizan, las acciones podrían subir por encima de nuestro precio objetivo», afirman desde Citi.

CaixaBank
Fuente: CaixaBank

En tercer lugar, los riesgos políticos en España, que impactarían significativamente en los beneficios y aumentarían sustancialmente el coste del capital para CaixaBank. Y, por último, desde Citi observan como riesgo que haría peligrar la valoración de la acción de CaixaBank, tanto los riesgos fiscales como los litigios hipotecarios.

El futuro de Jorge Javier, Belén Esteban y AR marcan el rumbo de Telecinco

Telecinco afronta el nuevo curso con tres nombres que, hace algo más de dos décadas, compartieron plató en Antena 3 dentro del magacín ‘Sabor a ti’: Ana Rosa Quintana, Jorge Javier Vázquez y Belén Esteban. 

Esteban prepara su regreso a la cadena después de tres años alejada de sus platós de Fuencarral; Vázquez encara un curso especialmente relevante para su futuro en Mediaset, donde su contrato tiene fecha de caducidad el próximo junio; y Quintana se ha hecho fuerte porque su empresa está batiendo sus horas de producción pese a los discretos números de formatos como ‘La mirada crítica’, ‘Vamos a ver’, ‘El verano se mueve’ o ‘Fiesta’.

La vuelta de Belén Esteban ya tiene fecha. La tertuliana será la protagonista de la entrevista de este viernes, 25 de septiembre, en ‘De Viernes’, el programa presentado por Santi Acosta y Beatriz Archidona. Mediaset ha anunciado su presencia con una promoción todavía deliberadamente abierta, sin precisar si Esteban se sentará en el plató o se emitirá una grabación.

Sea cual sea el formato elegido, su regreso tiene una evidente carga simbólica. Belén Esteban fue uno de los rostros más reconocibles de la etapa de ‘Sálvame’ y su presencia desapareció de Telecinco después de la cancelación del programa en junio de 2023.

La reaparición llega, además, después de que la propia Belén Esteban negara hace apenas unos días que tuviera sobre la mesa un contrato con Mediaset. La colaboradora aseguró que no sabía de dónde procedían las informaciones sobre su supuesto regreso y también descartó que estuviera preparando su participación en ‘GH VIP’.

Al otro lado de esta historia está Jorge Javier Vázquez. El presentador ha comenzado una temporada que puede resultar determinante para su continuidad en Mediaset. Su actual contrato concluye el próximo junio y, por tanto, buena parte de lo que ocurra durante este curso tendrá importancia para decidir cuál será su siguiente etapa en la compañía.

De momento, el comunicador ha regresado con un tono especialmente irónico a ‘El Diario’, el formato producido por Boomerang TV. Desde sus primeros programas ha vuelto a exhibir una de las características que más han definido su carrera: la capacidad para convertir el propio funcionamiento de Telecinco en materia televisiva.

Ana Rosa Quintana
Ana Rosa Quintana. Foto: Mediaset.

Uno de los episodios más llamativos se produjo este lunes al poder en el el foco en la influencia de Ana Rosa Quintana dentro de Mediaset. Jorge Javier señaló que, en ese momento de la tarde, ‘El Diario’ era el primer programa de la jornada que no estaba producido por la compañía de Quintana, después de enumerar los espacios que produce su productora: ‘La mirada crítica’, ‘El programa de AR’, ‘El tiempo justo’, ‘Vamos a ver’ y ‘El verano se mueve’.

«Estamos ante un momento histórico en Mediaset. A esta hora de la tarde este es el primer programa que no produce Ana Rosa Quintana», afirmó. Algunos sectores han interpretado el dardo de Jorge Javier como una señal de que el presentador está especialmente desatado porque conoce que Mediaset no le va a renovar el contrato.

Pulso entre productoras

En paralelo a los movimientos de presentadores y colaboradores, Telecinco afronta también un particular pulso de productoras. Ana Rosa Quintana mantiene una posición privilegiada dentro de la cadena y, desde este lunes, su empresa Unicorn Content concentra nueve horas diarias de programación para Telecinco.

La situación contrasta con la de Producciones Mandarina, que ha sufrido un inesperado revés con la cancelación de ‘De lunes a viernes’. La decisión resulta especialmente llamativa porque el programa estaba ofreciendo unos resultados prometedores y claramente superiores a los que venía registrando ‘El verano se mueve’, producido por la propia Ana Rosa.

A este movimiento se suma el recorte de ‘De Viernes’, que pierde una hora de emisión en favor de ‘First Dates’. La factoría de Pedro Revaldería y Santiago Botello, no obstante, ha recibido un pequeño premio de consolación: a partir del próximo lunes, ‘En boca de todos’ adelantará su comienzo treinta minutos y pasará a emitirse desde las 10.00 horas.

Recomposición corporal: cuánta proteína, hidratos y grasa sostienen tu músculo

Los macros de la recomposición corporal se sostienen en tres cifras: entre 1,6 y 2,2 gramos de proteína por kilo, hidratos suficientes para entrenar y un mínimo de grasa. El reparto importa más que el total.

Cuánta proteína necesita tu recomposición corporal

Bajar grasa y ganar músculo a la vez es posible, pero exige una condición: comer proteína suficiente para que el cuerpo no sacrifique tejido muscular mientras el déficit hace su trabajo. Proteína, hidratos y grasas son los tres macronutrientes que reparten la energía del día, y ninguno sobra.

La literatura de nutrición deportiva sitúa la horquilla eficaz entre 1,6 y 2,2 gramos de proteína por kilo de peso al día, con un punto dulce en torno a 1,8 gramos para quien entrena fuerza de forma constante. Las cifras de referencia para la población general que fija la autoridad europea de seguridad alimentaria quedan bastante por debajo: cubren necesidades básicas, no el objetivo de sostener músculo en déficit.

El reparto por tomas tiene su propia regla. La mayoría de los trabajos sobre síntesis proteica apunta a que la dosis por comida ronda los 0,4 gramos por kilo, lo que en una persona de 70 kilos equivale a unos 28 gramos por toma. De ahí que repartir la proteína en tres o cuatro comidas de 25 a 40 gramos rinda mejor que concentrarla casi toda en la cena.

El reparto de hidratos y grasas que sostiene tu entrenamiento

proteína por kilo de peso

Los hidratos son el combustible del entrenamiento de fuerza. Sin ellos la sesión pierde intensidad, y sin intensidad el músculo no recibe la señal para mantenerse. La referencia habitual en nutrición deportiva se mueve entre 3 y 5 gramos por kilo al día según el volumen de entrenamiento: la parte baja para quien entrena tres días por semana, la alta para quien acumula cinco o seis sesiones.

Las grasas completan el triángulo y no son el enemigo. Se sitúan entre 0,8 y 1 gramo por kilo, una franja que sostiene la producción hormonal, la saciedad y la absorción de vitaminas liposolubles. Bajar de ahí no acelera nada: resta energía y empeora la adherencia.

La proteína protege el músculo, pero son los hidratos y las grasas los que te dan la fuerza para entrenar lo bastante duro como para conservarlo.

📊 La pauta en cifras

  • Proteína eficaz: entre 1,6 y 2,2 gramos por kilo de peso al día, repartidos en tres o cuatro tomas de 25 a 40 gramos.
  • Hidratos según carga: de 3 a 5 gramos por kilo, con la parte alta en las semanas de más volumen de entrenamiento.
  • Grasas mínimas: entre 0,8 y 1 gramo por kilo; por debajo, la energía y la adherencia se resienten.
  • A tener en cuenta: el reparto por tomas ayuda, pero la cifra diaria total manda y sin entrenamiento de fuerza no hay recomposición posible.

La letra pequeña de tu proteína en polvo

El mercado de la proteína en polvo vive de las cifras grandes en el envase. El matiz que cambia todo está en la tabla nutricional, no en el escaparate: mira los gramos de proteína por cada 100 gramos de producto, no por ración, y podrás comparar dos botes distintos con criterio.

Después, baja la vista a los ingredientes. Un concentrado de suero bien hecho declara pocos componentes; si aparecen maltodextrina, jarabe de glucosa o sacarosa en las primeras posiciones, buena parte de lo que pagas es azúcar disfrazado. Y ojo con el truco de los aminoácidos añadidos: sumar glicina, taurina o creatina al recuento infla la cifra de proteína por ración sin mejorar su perfil real.

Llegar a la proteína diaria con comida real tampoco es una odisea: un yogur griego, dos huevos, una ración de pollo o de legumbres y una cena con pescado dejan la cuenta casi cerrada. El batido es conveniencia, no requisito. Menos marketing, más etiqueta.

Lo que dice la evidencia y dónde está el matiz

La recomposición corporal no es un invento de redes sociales. Lleva años estudiándose en personas que empiezan a entrenar fuerza o que arrastran más grasa de la que quieren, y el patrón se repite: con un déficit moderado, en torno a un 10 o 20% por debajo de lo que gastas, y proteína alta, la balanza se mueve en las dos direcciones a la vez. Eso sí, despacio.

Donde la evidencia es menos generosa es en los detalles. La ventana de 30 minutos después de entrenar se ha quedado pequeña frente al total diario de proteína y al descanso. El reparto por tomas ayuda, pero no compensa quedarse corto al final del día. Y quien lleva años entrenando notará un proceso mucho más lento que quien acaba de empezar: la recomposición premia a los principiantes y a quien duerme bien.

Esto sí mueve la aguja: proteína suficiente, hidratos para entrenar, grasas por encima del mínimo y fuerza tres o cuatro días por semana. El resto es orden de de prioridades. La información de este artículo es divulgativa y de optimización del estilo de vida; ante cualquier circunstancia personal, conviene consultar con un profesional.

⚡ Rutina de Optimización Diaria

  • Calcula tu proteína hoy: multiplica tu peso por 1,8 y reparte el resultado en tres o cuatro comidas de entre 25 y 40 gramos.
  • Ancla los hidratos al entrenamiento: concentra la mayor parte antes y después de la sesión y ajusta la cifra según los días que entrenes.
  • Revisa la etiqueta de tu batido: exige al menos 70 gramos de proteína por cada 100 de producto y ninguna forma de azúcar en las primeras posiciones.

Hilton estrena en Madrid Outset Collection, su primer hotel de esta marca en Europa

EN 30 SEGUNDOS

  • ¿Qué ha pasado? Hilton ha cerrado un acuerdo de franquicia con Arte Hoteles para abrir Casa Verbena Madrid, Outset Collection by Hilton, a finales de 2026. Es la primera vez que esta marca aterriza en Europa.
  • ¿Quién está detrás? La estadounidense Hilton, que aporta la marca y el motor de distribución, y el operador español Arte Hoteles, que asume la gestión. El hotel ocupa la calle Preciados, en pleno centro de Madrid.
  • ¿Qué impacto tiene? Consolida el segmento Collection de Hilton en España y suma un activo boutique de 45 habitaciones en el corredor Puerta del Sol-Plaza Mayor-Gran Vía.

Hilton ha cerrado con la firma española Arte Hoteles la apertura de Casa Verbena Madrid, Outset Collection by Hilton, el primer hotel de esta marca en la región de Europa, Oriente Medio y África (EMEA). El establecimiento, ubicado en la céntrica calle Preciados y a escasa distancia de la Puerta del Sol, abrirá a finales de 2026 con 45 habitaciones.

Un hotel boutique de 45 habitaciones en la milla comercial de Madrid

La dirección no es un detalle menor. Preciados es una de las calles comerciales con más tránsito peatonal del continente y funciona como eje natural entre la Puerta del Sol, la Plaza Mayor y la Gran Vía. Hilton coloca así su primera enseña Outset en un escaparate donde el turista internacional ya está de paso, sin necesidad de construir clientela desde cero. El hotel contará con recepción y una zona de desayunos, y articulará su oferta en torno a la historia y la cultura local.

Outset Collection pertenece al segmento Collection de Hilton, un modelo que el sector llama de marca blanda. La fórmula permite que hoteles independientes conserven su identidad, su nombre y su estilo, pero se apoyen en la escala comercial, el programa de fidelización y el motor de reservas de la multinacional. Para el propietario, el atractivo es evidente: gana distribución global sin renunciar al carácter boutique. Para Hilton, el coste es mínimo porque no compra ladrillo.

Por qué Hilton elige Madrid para el estreno europeo de Outset

Madrid encadena varios ejercicios de crecimiento en ocupación y tarifa media, impulsado por el turismo internacional y por el tirón de los viajes de negocios. Ese dinamismo explica que la capital española haya sido la elegida para el debut europeo de la enseña. El presidente para EMEA de Hilton, Simon Vincent, ha destacado la solidez del mercado madrileño como escenario prioritario para el lanzamiento.

El director general de Arte Hoteles, Álvaro Mazaheri, ha valorado la oportunidad de combinar el conocimiento operativo local con la plataforma de la cadena internacional. La operación refuerza el plan de crecimiento de Hilton en España, donde ya ha sumado activos como el Hotel Palacio Bellas Artes San Sebastián, bajo la marca Curio Collection.

Madrid deja de ser plaza de paso para las marcas hoteleras globales y se convierte en la ciudad donde ensayan su primera apertura europea.

La compañía ultima además próximas aperturas como el DoubleTree by Hilton Madrid Príncipe de Vergara y el Cuber House Valencia, también Curio Collection. El patrón se repite: marcas de colección, edificios con historia y ciudades con demanda probada. El objetivo declarado es captar hoteles independientes que quieren dar el salto a la distribución internacional sin convertirse en en un establecimiento estandarizado.

La Ficha del Inversor

En el negocio hotelero, la métrica que manda no es el precio por metro cuadrado, sino el RevPAR (los ingresos por habitación disponible, que combinan la ocupación con la tarifa media). Ni Hilton ni Arte Hoteles han desvelado la inversión asociada a esta apertura, un dato que, en un acuerdo de franquicia, suele recaer sobre el propietario del inmueble y no sobre la marca. El activo se integra en un corredor donde la demanda turística sostiene tarifas muy por encima de la media de la ciudad.

La tendencia a seis meses apunta a una aceleración de las marcas de colección en España. Las grandes cadenas compiten por afiliar hoteles independientes en centros históricos y zonas prime, porque les permiten crecer sin invertir en ladrillo y sin asumir el riesgo inmobiliario. La pregunta es cuánta capacidad absorbe Madrid antes de que la oferta empiece a tensionar precios.

El perfil al que apunta esta operación es el del inversor patrimonial con activos hoteleros en centro urbano, el family office que busca rentabilidad vía gestión delegada y el propietario de un hotel independiente que quiere subirse a una plataforma global. No es una compra de vivienda habitual ni una promoción residencial. Es un movimiento del negocio turístico, donde la ubicación y la marca pesan más que los metros construidos. La próxima cita, la apertura prevista para finales de 2026.

El emprendimiento en España: el GEM 2025-2026 constata más intención, pero el miedo a fracasar frena al 53%

El 13,8% de la población española tiene intención de emprender, pero el 53% reconoce que el miedo a fracasar le impediría dar el paso, según el informe Global Entrepreneurship Monitor (GEM) España 2025-2026.

Vamos por partes, porque el dato tiene dos caras. La intención de montar un negocio crece y la identificación de oportunidades empresariales sube del 29% al 42%. Además, el 54% de la población cree que cuenta con la preparación necesaria. El frenazo aparece justo antes de firmar el alta.

La brecha entre querer y atreverse tiene explicación. La inseguridad ante un posible cierre, las dudas sobre la rentabilidad y el peso de los gastos iniciales pesan más que la ilusión, incluso entre quienes ya acumulan formación y experiencia.

Javier Camin, responsable de Autoempleo de la Fundación Nantik Lum, apunta a esa distancia: ‘Los datos reflejan que todavía existe una distancia entre la intención de emprender y la confianza necesaria para dar el paso’. Desde la entidad insisten en que disponer de información, herramientas prácticas y asesoramiento ayuda a afrontar la creación de una empresa conociendo mejor sus riesgos.

Y aquí viene lo que de verdad importa a quien se lo está pensando: el miedo no es infundado. Menos del 44% de las empresas españolas sigue funcionando a los cinco años, según los datos del INE que recoge CaixaBank Research. El 78,5% supera el primer ejercicio, pero la mayoría no llega a la segunda mitad de la década.

La intención de emprender no es el problema. El problema es que medio país no encuentra la red que amortigüe el primer golpe.

Qué dice el informe GEM 2025-2026 sobre el emprendimiento en España

El informe GEM España 2025-2026 dibuja una población con más apetito que red de seguridad. El 13,8% quiere emprender y la identificación de oportunidades sube del 29% al 42%, trece puntos más que en la edición anterior. La preparación autopercibida también aguanta: el 54% cree tener lo necesario para lanzarse.

El freno está en otro sitio. No en las ganas de trabajar más horas, sino en el miedo a perder lo invertido. El 53% de la población admite que el temor a fracasar le impediría iniciar una actividad por cuenta propia. Y ese porcentaje no distingue entre quien nunca ha emprendido y quien ya lo intentó alguna vez.

Los cinco frentes que conviene cerrar antes de abrir el negocio

Los expertos consultados por el GEM coinciden en una idea. Antes de comprometer dinero, toca preparar el proyecto. La lista se resume en cinco comprobaciones que cualquiera puede hacer antes de darse de alta.

Analizar la demanda es la primera. Hay que identificar a los posibles compradores, estudiar qué necesitan y decidir si hay interés suficiente por el producto o el servicio. La segunda es la previsión de gastos: ingresos estimados, inversión inicial y desembolsos recurrentes, además de mantener separadas las cuentas personales y las del negocio.

Luego viene la competencia, con sus tarifas, servicios y rasgos diferenciales. Después, los objetivos concretos, con plazos y revisiones periódicas. Y por último, el asesoramiento profesional para las cuestiones fiscales, administrativas, financieras y comerciales. El error que más se repite es saltarse este orden y lanzarse con la ilusión por delante de los números.

De la crisis de 2008 al 9,1% de 2023: España sigue por detrás de Europa

El emprendimiento español tiene memoria. Tras la crisis financiera de 2008, mucha gente se lanzó al autoempleo porque no encontraba trabajo por cuenta ajena. La tasa de actividad emprendedora tocó el 5,7% en 2012 y bajó hasta el 5,2% en 2016. Entre 2017 y 2019 se movió en la horquilla del 6%-6,5%.

La pandemia cortó la racha, pero desde 2021 la actividad se recuperó. En 2023 la tasa de nacimiento de empresas llegó al 9,1%, todavía por debajo del más del 10% que se anotó entre 2014 y 2018. Y sigue por debajo de la media europea: la Unión Europea marcó un 10,5% ese mismo año, más de un punto por encima.

El mapa autonómico lo confirma. Baleares, la Comunidad Valenciana y Canarias rozan el 10%-11%, mientras que La Rioja, Navarra, Castilla y León y Galicia se quedan en el 6%-7%. Por sectores, el transporte y el almacenamiento lideran con un 11,8%, empujados por el comercio electrónico.

A efectos prácticos, el informe deja una conclusión incómoda. España no tiene un problema de vocación emprendedora; tiene un problema de red. La distancia entre el 42% que ve oportunidades y el 13,8% que se atreve no se cierra con más charlas motivacionales, sino con menos coste fijo al arrancar y más acompañamiento en los dos primeros años, que es donde se cae la mayoría.

Lo que conviene vigilar es si esa brecha se estrecha o se enquista. Los datos de supervivencia marcan la pauta: mientras menos del 44% de los proyectos supere el quinto año, el miedo que declara el 53% de la población estará justificado. Y contra una estadística no pelea ninguna campaña.

Guía rápida del trámite

  • 📅 Plazos: No hay fecha límite. El informe GEM se publica cada año, pero la decisión de emprender no caduca ni tiene ventana de solicitud.
  • ✅ Requisitos clave: Haber identificado una oportunidad real, tener una previsión de gastos y separar las cuentas personales de las del negocio.
  • 🌐 Dónde solicitarlo: El alta se tramita en el portal Importass de la Seguridad Social. La financiación para proyectos nuevos va por las líneas de ENISA. Requiere certificado digital o Cl@ve.
  • 💰 Importe o coste: La inversión inicial depende del proyecto. La cuota de autónomo se calcula por tramos según tu rendimiento neto, con las tablas vigentes de la Seguridad Social.
  • ⚠️ Error a evitar: Comprometer ahorros sin calcular la demanda ni los gastos recurrentes: menos del 44% de las empresas llega a los cinco años.

Mérida reactiva 2 millones en ayudas al comercio local y bonos de 20 euros para autónomos y pymes

Mérida moviliza 2 millones en ayudas al comercio local con bonos de 20 euros y hasta 1.500 euros por autónomo o pyme. Las solicitudes se abrirán durante diez días hábiles desde el día siguiente a la publicación del extracto de la convocatoria en el Boletín Oficial de la Provincia de Badajoz.

El equipo de Gobierno de Mérida llevó este miércoles al Pleno las bases reguladoras del Plan Estímulo al Consumo en el Comercio Minorista y Mantenimiento de Autónomos y Trabajadores. El plan reparte 2 millones de euros en dos líneas, dotadas con un millón cada una.

Qué incluye el plan: dos líneas de un millón cada una

La primera línea va al consumo en el comercio minorista a través de bonos-descuento. Cada establecimiento beneficiario podrá recibir 2.000 euros en ayudas, repartidos en 100 bonos de 20 euros, que los clientes podrán usar en compras de al menos 40 euros. El periodo de canje será de dos meses.

El segundo millón se destina al mantenimiento de autónomos y trabajadores de hostelería, turismo y venta ambulante. Incluye hostelería en general, comercios que sirven comidas en local o para recoger —churrerías incluidas—, agencias de viajes, guías oficiales, alojamientos con centro de empleo en Mérida, y los puestos del mercadillo.

Los importes se calculan por número de trabajadores del establecimiento: 500 euros para autónomos y negocios con uno o dos empleados, 1.000 euros para quienes tengan entre tres y seis, y 1.500 euros para empresas con más de siete trabajadores. El periodo subvencionable va del 1 de enero al 31 de julio de 2026.

Quién puede solicitarla y a quién le toca cada ayuda

Las dos líneas comparten una lista de requisitos. El negocio debe estar inscrito en el registro municipal DeMérida, contar con licencia de apertura o haber iniciado su tramitación, tener domicilio fiscal y desarrollar la actividad en la ciudad, y estar al corriente de las obligaciones tributarias y con la Seguridad Social.

Los dos millones regresan a la caja de los negocios emeritenses, pero con una puerta de entrada clara: estar inscrito en el registro municipal DeMérida.

El plazo de solicitud será de diez días hábiles a partir del día siguiente a la publicación del extracto en el BOP de Badajoz. Las bases ya se pueden consultar en la web del Ayuntamiento, pero el reloj no arranca hasta que salga el anuncio oficial.

Aquí está el error que más solicitudes tumba: darse por enterado con la publicación en la web municipal. Esa web sirve para leer las bases, no para contar el plazo. El cómputo de los diez días hábiles empieza con el extracto en el boletín provincial, y quien no controle esa fecha puede perder la ventana sin haber presentado nada.

La división por sectores aclara a quién le toca cada cosa. Una tienda de ropa, una zapatería o una librería entran por la vía de los bonos: su clientela usa el descuento en la propia tienda. Un bar, un restaurante, una agencia de viajes o un puesto del mercadillo encajan en la línea de mantenimiento, que paga en función de la plantilla y cubre el periodo ya trabajado.

Los números permiten hacerse una idea del alcance. El millón de la línea de bonos, repartido a 2.000 euros por establecimiento, daría para unos 500 negocios si todos agotaran su tramo. La partida de mantenimiento se repartirá entre importes de 500, 1.000 y 1.500 euros, de modo que el número de beneficiarios dependerá del tamaño de los negocios que la pidan.

Qué dice este plan sobre el apoyo municipal al pequeño comercio

No es la primera vez que Mérida reserva una partida de este tamaño para su comercio. El alcalde, Antonio Rodríguez Osuna, ha presentado el plan como la continuidad de una política municipal que ya se aplicó en años anteriores, y ese detalle pesa: los bonos de consumo funcionan cuando el vecino los conoce y los usa, y eso solo pasa si la convocatoria se repite con regularidad.

La letra pequeña deja una pregunta razonable para el autónomo. Los 500 euros para negocios de una o dos personas llegan como alivio puntual por siete meses de actividad, de enero a julio de 2026, pero no compensan por sí solos la subida de costes de ese periodo. La línea de bonos tiene otro efecto: mueve al cliente hacia la tienda física, algo que ninguna ayuda directa logra por sí sola.

Conviene vigilar dos cosas la próxima semana. La primera, cuándo publica el BOP de Badajoz el extracto que arranca el plazo. La segunda, si el Ayuntamiento detalla el procedimiento para justificar los bonos canjeados, porque ahí es donde suelen atascarse los beneficiarios.

Guía rápida del trámite

  • 📅 Plazos: Diez días hábiles desde el día siguiente a la publicación del extracto en el BOP de Badajoz. La fecha exacta aún no está fijada.
  • ✅ Requisitos clave: Inscripción en el registro municipal DeMérida, licencia de apertura o su tramitación iniciada, domicilio fiscal y actividad en Mérida, y estar al corriente con Hacienda y la Seguridad Social.
  • 🌐 Dónde solicitarlo: Ante el Ayuntamiento de Mérida. Las bases ya están publicadas en la web municipal; el canal de presentación se detalla en la convocatoria.
  • 💰 Importe o coste: Línea de bonos: 2.000 euros por establecimiento, en 100 bonos de 20 euros. Línea de mantenimiento: 500, 1.000 o 1.500 euros según los trabajadores.
  • ⚠️ Error a evitar: Dar por abierto el plazo con la publicación en la web municipal. El cómputo solo empieza con el extracto en el BOP.

Confirmada la inhabilitación de nueve años a una alcaldesa por retirar la licencia a un vendedor ambulante

El TSJ de Castilla-La Mancha confirma nueve años de inhabilitación a la alcaldesa de Villarrubia de Santiago por retirar la licencia a un vendedor ambulante del mercadillo municipal. La sentencia considera probado que la autorización se quitó con dos cartas, sin expediente sancionador ni trámite de audiencia.

Villarrubia de Santiago es un municipio de Toledo con mercadillo municipal. Allí tenía su puesto uno de los vendedores ambulantes que recorren ferias y plazas con su mercancía. La alcaldesa, Concepción Monzón, le retiró la licencia que le permitía ejercer. La decisión se comunicó con dos cartas. Y se hizo, según la sentencia, sin expediente sancionador ni trámite de audiencia.

Qué pasó con la licencia del vendedor ambulante

Retirar una licencia exige expediente, notificación y audiencia al titular. Aquí, según el tribunal, no ocurrió nada de eso. La alcaldesa ha defendido que la licencia del vendedor había expirado el 11 de enero de 2021 y que, por tanto, no había nada que retirar. El Tribunal Superior de Justicia de Castilla-La Mancha no le dio la razón.

La regidora intentó frenar la condena por tres vías distintas. Alegó un ‘déficit de motivación’ en la sentencia de la Audiencia Provincial de Toledo. Insistió en que la autorización ya estaba caducada, y sostuvo que los hechos no encajaban en el delito de prevaricación administrativa. El TSJCM rechazó los tres motivos, uno por uno.

El caso parece pequeño, pero toca de lleno el artículo 404 del Código Penal. Ese precepto castiga a la autoridad o funcionario que dicta, a sabiendas de su injusticia, una resolución arbitraria en un asunto administrativo. La pena va de nueve a quince años de inhabilitación especial para empleo o cargo público. A la alcaldesa le ha caído el mínimo del arco legal.

Una carta no basta para dejar a alguien sin licencia: la administración tiene que abrir expediente, notificar y permitir que el titular alegue antes de decidir.

Lo determinante no fue el daño, sino el conocimiento. La alcaldesa sabía qué procedimiento debía seguir: llevaba años al frente del ayuntamiento y había participado en la aprobación de la normativa municipal que regula la venta ambulante. No fue un error de principiante ni una duda interpretable. Fue saltarse a sabiendas el cauce que ella misma había aprobado.

Por qué importa a cualquier autónomo con licencia municipal

El caso va más allá del mercadillo. Cualquier autónomo que trabaje con una licencia o autorización municipal está expuesto a la misma lógica: la terraza del bar, el puesto del mercado, la parada de food truck. Ninguna administración puede retirar una licencia al margen del procedimiento. Si lo hace, la resolución es arbitraria y quien la firma responde por ella.

Hay una lección práctica para el titular. La tentación, cuando llega una carta del ayuntamiento, es darla por buena y buscarse la vida. Y es justo lo contrario. Frente a una retirada, el titular tiene derecho a que le notifiquen los hechos, a presentar alegaciones y a exigir una resolución motivada. Guarda la licencia, las comunicaciones y la fecha de cada notificación: son la prueba de si el procedimiento se cumplió o no.

El recurso ante el Supremo y el límite que deja la sentencia

La alcaldesa no se ha quedado quieta: ha anunciado un recurso de casación ante el Tribunal Supremo. Su defensa pública es que actuó ‘desde la convicción de defender los intereses de los vecinos y vecinas de Villarrubia de Santiago’. Es su versión. La cuestión que han resuelto los tribunales es otra: si esa decisión reunía los elementos del delito, incluido el convencimiento de su propia arbitrariedad.

Lo relevante para el tejido autónomo no es el castigo personal, sino la doctrina que queda fijada. Una autoridad municipal no puede retirar una licencia sin pasar por el procedimiento. Y la sentencia añade un matiz que conviene memorizar: el argumento del interés general no blinda una decisión tomada a sabiendas contra la norma. Si el Supremo confirma este criterio, el mensaje para cualquier consistorio será difícil de esquivar.

Mientras llega esa respuesta, conviene tener los papeles en orden. Cualquier autónomo con una autorización municipal debería revisar que su título está en vigor, con las renovaciones al día y la tasa correspondiente acreditada. Y echar un ojo a la ordenanza de su municipio. Si no regula con claridad cuándo y cómo se puede dejar sin efecto una licencia, el problema no es del vendedor: es del ayuntamiento.

Guía rápida del trámite

  • 📅 Plazos: El plazo para impugnar una resolución municipal arranca desde su notificación; conviene reaccionar con las fechas de cada carta en la mano.
  • ✅ Requisitos clave: Licencia o autorización municipal en vigor y constancia de que la retirada se hizo sin expediente ni trámite de audiencia.
  • 🌐 Dónde solicitarlo: Escrito de alegaciones en el registro del propio ayuntamiento y, si no prospera, recurso ante la jurisdicción contencioso-administrativa.
  • 💰 Importe o coste: La tasa de la licencia de venta ambulante la fija cada ordenanza municipal; no detallada en la fuente oficial.
  • ⚠️ Error a evitar: Dar una carta del ayuntamiento por definitiva sin comprobar si existía expediente abierto y trámite de audiencia.

Alemania y Países Bajos activan un plan para diseñar los chips de IA de Europa sin depender de EE.UU.

Alemania y Países Bajos comprometen 40 millones de euros para diseñar chips IA en Europa con inteligencia artificial.

Claves de la operación

  • 40 millones y 20 meses de programa. NADI, la agencia neerlandesa de innovación disruptiva aún en constitución, y SPRIND, su equivalente alemán creado en 2019, financiarán a equipos pequeños que persigan arquitecturas nuevas para entrenamiento e inferencia.
  • Hasta 9,6 millones por equipo. La primera fase dura ocho meses con un máximo de 2,6 millones; la segunda, doce meses más y hasta 7 millones adicionales para quienes superen el primer corte.
  • Diseño sí, fábrica no. Países Bajos reserva 500 millones para poner en marcha NADI y Alemania aporta base investigadora, pero el plan ataca el eslabón donde Europa admite más dependencia.

El cuello de botella que Bruselas ya admite por escrito

La convocatoria no se limita a firmar cheques. La IA entrará en decisiones que hoy ocupan a ingenieros durante meses: búsqueda de arquitecturas, generación de RTL —la descripción lógica que define el comportamiento del hardware—, verificación del resultado, y exploración de alternativas mediante agentes y aprendizaje por refuerzo.

El objetivo declarado es comprimir de años a semanas el ciclo de diseño. SPRIND habla de aceleraciones de varios órdenes de magnitud, aunque esa meta tendrá que demostrarse con silicio funcionando. Nadie ha presentado todavía un chip comercial diseñado de punta a punta por un sistema de inteligencia artificial.

El foco en entrenamiento e inferencia no es casual. Son las dos cargas que sostienen el despliegue actual de la IA y el terreno donde Nvidia concentra cuota y margen. Cualquier avance europeo en arquitecturas específicas para esas cargas erosionaría, aunque sea en el margen, la prima de precio que el mercado paga hoy por hardware estadounidense.

El diseño del programa también envía un mensaje sobre el modelo industrial que Berlín y La Haya quieren ensayar: equipos pequeños, presupuesto acotado y fases cortas con corte eliminatorio, justo lo contrario de los grandes subsidios a plantas que han definido la política europea de semiconductores durante la última década.

ASML sostiene la fábrica, pero no cubre todo el hueco

semiconductores Europa

Países Bajos aporta el ecosistema industrial más denso del continente alrededor de ASML, el único fabricante mundial de litografía ultravioleta extrema. Alemania suma investigación y capacidad de fabricación. Según explicó a Reuters Jelle Prins, cofundador de NADI, la lógica es combinar recursos complementarios para avanzar más rápido de lo que haría cada país por su cuenta.

Europa no necesita otro anuncio industrial: necesita que el primer diseño asistido por IA llegue a una fábrica antes que la siguiente convocatoria de fondos.

El problema es que el liderazgo de ASML se sitúa en la maquinaria, no en el diseño de los chips que aceleran modelos. Europa domina la máquina que fabrica chips, no el diseño de los chips que exige la IA. La política europea de semiconductores ya señala el diseño y la fabricación avanzada como dependencias críticas frente a terceros países.

El ecosistema neerlandés no se agota en ASML: arrastra proveedores de óptica y metrología que facturan medio mundo. Alemania mantiene en paralelo su apuesta por la fabricación avanzada, con ayudas europeas aprobadas para la planta de TSMC en Dresde, lo que deja la iniciativa conjunta como una pieza de diseño más que de producción.

El riesgo de confundir un anuncio con una capacidad industrial

Usar IA para diseñar chips no es una primicia europea. Google DeepMind ya empleó AlphaChip en parte del diseño físico de varias generaciones de sus TPU, y los grandes proveedores de herramientas de automatización electrónica incorporan IA en distintas etapas del flujo. La novedad aquí es el formato: dinero público, equipos pequeños y una agencia que aún no existe.

España llega a esta ola con antecedente propio y deberes pendientes. El PERTE Chip activado en 2022 comprometió 12.250 millones de euros para atraer diseño y fabricación, y su despliegue ha ido por debajo de lo prometido en el anuncio inicial. Sin una fábrica de obleas puntera ni un campeón nacional de diseño, la posición española depende de fondos europeos y de centros de investigación. La comparación con Alemania y Países Bajos no invita al optimismo.

El diseño sin fábrica deja la soberanía a medias. Un chip pensado en Múnich o Eindhoven seguirá necesitando capacidad de producción avanzada, concentrada hoy en Taiwán y Corea del Sur, y herramientas de diseño en manos de un puñado de proveedores estadounidenses y alemanes. La automatización abarata el proceso; no lo desvincula de la cadena física.

Queda por ver si los 40 millones se traducen en propiedad intelectual registrada o en prototipos que nadie fabrica. El primer corte del programa llega tras ocho meses de trabajo, ya en 2027, y debería ofrecer una señal sobre qué equipos pasan a la segunda fase. NADI tendrá además que completar su constitución para gestionar los 500 millones con los que Países Bajos quiere dar peso institucional a la apuesta.

Añade presión el calendario regulatorio. La Chips Act 2.0 sigue siendo una propuesta y su tramitación definirá si los Estados pueden subvencionar diseño con la misma libertad con la que han subvencionado fábricas. Observamos ahí el verdadero test: la IA puede acortar meses de ingeniería, pero no decide si Europa está dispuesta a pagar el diseño de los chips sobre los que piensa construir su autonomía.

Anthropic prepara su salida a bolsa con Claude descubriendo un CRISPR en solitario

La salida a bolsa de Anthropic se acelera con un hallazgo científico que la compañía atribuye a Claude. La firma sostiene que su modelo descubrió de forma autónoma un sistema enzimático similar a la maquinaria de CRISPR, el primer resultado de su recién estrenado laboratorio húmedo.

No es un anuncio menor para una tecnológica que prepara su debut en los mercados. La compañía necesita transformar su relato de seguridad en propiedad intelectual defendible, y este hallazgo es su primer activo tangible en el terreno de la biología.

Claves de la operación

  • La IPO busca un relato científico, no solo de producto. La compañía necesita que los inversores vean una ventaja tecnológica defendible antes de saltar al mercado público.
  • El resto de la carrera no se queda quieto. OpenAI, Google DeepMind e Isomorphic Labs compiten por vender descubrimiento biológico automatizado a la industria farmacéutica.
  • El marco regulatorio va por detrás. Ni la AI Act europea ni los reguladores sanitarios tienen criterios claros para atribuir y patentar hallazgos generados por agentes autónomos.

Claude rastreó 210 millones de tokens para hallar un patrón que los humanos no vieron

Según el relato de la compañía, el sistema operó durante 21 horas. En ese tiempo, casi 950 agentes de Claude procesaron alrededor de 210 millones de tokens hasta que uno detectó un patrón repetitivo inusual en una base de datos masiva de secuencias de ADN. La intervención humana se limitó al mensaje inicial.

El detalle importa para el mercado. Si el hallazgo se sostiene, Anthropic no estaría vendiendo un asistente que resume literatura científica, sino un agente capaz de generar hipótesis verificables en el laboratorio. Esa distancia separa una herramienta de productividad de una plataforma de descubrimiento.

Conviene leer el anuncio con distancia. La empresa no ha sometido el resultado a revisión por pares ni ha publicado la secuencia completa del sistema enzimático. El hallazgo llega con promesa grande y evidencia en cuarentena.

El laboratorio húmedo —un espacio físico donde se manipulan muestras biológicas— es la pieza nueva del relato. Hasta ahora, los grandes modelos de lenguaje vivían en el mundo del texto; financiar un laboratorio implica asumir costes de investigación que no escalan con la misma facilidad que el software.

Una empresa que sale a bolsa no vende tecnología: vende la certeza de que su tecnología seguirá importando cuando el mercado abra.

La batalla por la IA que descubre fármacos se recrudece

Claude IA

Anthropic no compite en el vacío. Google DeepMind lleva años aplicando AlphaFold al plegado de proteínas, e Isomorphic Labs, su filial farmacéutica, firma acuerdos con las grandes farmacéuticas para acelerar el diseño de compuestos. OpenAI ha explorado alianzas parecidas. El descubrimiento científico es el nuevo campo de batalla comercial.

La lógica es sencilla. Un modelo que encuentra candidatos terapéuticos vale por licencia mucho más que una suscripción de chatbot. Las farmacéuticas pagan por recortar años y miles de millones por compuesto, y ahí es donde la IA promete un ahorro que ninguna otra tecnología ha logrado.

Los riesgos que Anthropic no cuenta en su folleto de salida a bolsa

Anthropic se ha construido sobre una paradoja útil. Vende prudencia frente a la IA descontrolada, mientras levanta capital con la promesa de capacidades cada vez mayores. La salida a bolsa pondrá precio a esa tensión, y el hallazgo del laboratorio húmedo forma parte del argumento de valoración.

El problema es la replicabilidad. Un descubrimiento que no se puede verificar de forma independiente no protege una patente ni convence a un comité científico. El activo de Anthropic es una nota de prensa sin secuencia pública. Eso no impide que la compañía salga al mercado; solo condiciona lo que los inversores estén dispuestos a pagar por ella.

En España, el ecosistema mira estos movimientos con distancia. Ninguna biotecnológica del IBEX 35 usa agentes autónomos de IA, y la AI Act europea todavía no ha resuelto cómo se atribuye la autoría de un hallazgo generado por un modelo. Ahí se abre un hueco regulatorio que Bruselas tendrá que cerrar antes de que las patentes empiecen a acumularse en California.

El hito que conviene seguir no es el anuncio, sino la publicación. Si Anthropic somete el sistema enzimático a revisión por pares y libera la secuencia, el relato de la IA que descubre ciencia dejará de ser marketing y empezará a parecerse a un activo contable. Si no lo hace, su salida a bolsa se sostendrá sobre la misma promesa que ya usan todos sus rivales: la de un futuro que siempre está a un trimestre de distancia.

Moody’s estrena el rating B1 de Plenergy: 470 millones para acelerar su expansión renovable

0

Moody’s ha otorgado a Plenergy su primera calificación corporativa de familia, B1, con perspectiva estable. La agencia extiende la misma nota, y una probabilidad de impago de ‘B1-PD’, a un préstamo sénior garantizado de 400 millones de euros y a una línea de crédito renovable de 70 millones.

En conjunto, 470 millones de euros de deuda calificada por primera vez. Para una compañía que hasta ahora se financiaba con crédito bancario y con el capital de sus socios, el sello supone entrar en un mercado que le estaba prácticamente vedado: el de los inversores institucionales que solo compran bonos y préstamos con nota pública.

El destino de esos recursos tiene tres partidas, y ninguna es la construcción de nuevas estaciones. El préstamo se aplicará a refinanciar deuda existente, a financiar una distribución a los accionistas y a cubrir los gastos de la operación. La línea renovable de 70 millones está prevista, además, para permanecer sin disponer en el cierre de la transacción.

No significa que el plan de expansión en España y Portugal se detenga. Significa que se pagará con el flujo de caja del día a día. La refinanciación aporta lo que necesita una empresa que sigue abriendo establecimientos: deuda más larga, más barata y menos dependiente del ciclo bancario.

El aval no compra surtidores.

Moody’s no califica la ambición de una compañía: califica su capacidad de devolver el dinero. Y esa capacidad, por primera vez, tiene precio público.

Quien preste a Plenergy a partir de ahora no tendrá que fiarse de la marca. Tendrá que fiarse de una agencia que ha revisado los libros, la red, los márgenes y la estructura societaria de la empresa. Cosas del crédito institucional.

El modelo funciona: más de 400 estaciones y un EBITDA ajustado que creció un 76% hasta julio. La pregunta es cuánto tarda ese crecimiento en pagar la deuda que lo sostiene.

De dónde sale el B1: red propia, bajo coste y volúmenes al alza

La calificación recoge la posición de Plenergy en el segmento ibérico de estaciones de servicio automatizadas, donde opera una red de más de 400 establecimientos, su modelo de bajo coste y el ritmo al que ha crecido esa red. No es un juicio sobre el futuro del negocio, sino una foto del presente: qué activos tiene, cuánto gana con ellos y quién los controla.

La nota B1, en la escala de Moody’s, es grado especulativo: queda cuatro escalones por debajo del último nivel de grado de inversión, el Baa3. Es una calificación habitual en compañías en fase de crecimiento y con deuda relevante, y obliga a los inversores institucionales a exigir rentabilidades más altas a cambio de asumir el riesgo.

Los números que ha mirado la agencia son elocuentes. El resultado bruto de explotación ajustado creció un 76% interanual hasta julio de 2026, mientras que los volúmenes de combustible aumentaron un 27%. Dos cifras que se refuerzan entre sí: más estaciones, más litros vendidos y mejores condiciones de compra.

La estructura de propiedad también pesa en el análisis. Plenergy está controlada por la firma estadounidense de capital privado Tensile Capital Management y por la gestora española Portobello Capital. El fundador y consejero delegado, José Rodríguez de Arellano, conserva una participación minoritaria y sigue al frente de la gestión de la marca. Moody’s considera que la concentración de la propiedad en manos de capital riesgo, unida al recurso al endeudamiento, es un factor relevante en la decisión de calificación.

Apalancamiento de 3,7 veces y un reloj de 12 a 18 meses

calificación Plenergy

Tras la operación, la agencia estima que el apalancamiento bruto ajustado se situará en torno a 3,7 veces. La propia Moody’s espera una reducción gradual hasta aproximadamente 3,5 veces en los próximos 12 a 18 meses, apoyada en la apertura de nuevas estaciones, el aumento de los volúmenes de combustible y las mejoras en las compras.

El calendario tiene trampa, porque no depende de la voluntad de la empresa sino de su capacidad de ejecutar. La agencia identifica riesgos de ejecución en el plan de expansión en España y Portugal, que exigirá inversiones sostenidas y una selección, tramitación y puesta en marcha adecuadas de cada nuevo punto. Abrir una estación es rápido de anunciar y lento de convertir en litros vendidos.

A eso se suman los elementos limitativos que Moody’s deja por escrito: la concentración de la actividad en la venta de carburantes, la escasa diversificación hacia negocios complementarios de mayor margen —tiendas de conveniencia, restauración— y la exposición a la volatilidad del precio del petróleo y de los márgenes del combustible.

La contradicción que deja la nota: deuda nueva para pagar a los dueños

La nota deja una contradicción interesante sobre la mesa. El mismo préstamo que refuerza la estructura de capital sirve para financiar una distribución a los accionistas, y esos accionistas son, en su mayoría, dos fondos de capital riesgo. No hay nada irregular en ello: monetizar parte de la inversión con deuda nueva es el guion habitual del sector. Conviene subrayarlo, eso sí, porque el apalancamiento de 3,7 veces no procede de comprar activos productivos, sino de reordenar la estructura financiera y retribuir a los dueños.

El perfil de riesgo que dibuja la agencia tiene además una pata operativa. La concentración en un solo producto —el carburante— deja poco margen de maniobra cuando el crudo se mueve o cuando la competencia aprieta el margen por litro. El segmento de estaciones desatendidas es el que más ha crecido en España en la última década, y es también el que compite con menos palancas distintas del precio. Las tiendas de conveniencia y la restauración, que la compañía todavía no explota con fuerza, son exactamente el colchón que amortigua ese riesgo.

Hay un segundo frente que el sector observa a medio plazo y que la nota no detalla entre sus factores limitativos: la electrificación del parque móvil. Hoy el litro vendido sigue creciendo, hasta el punto de que los volúmenes suben un 27% interanual, pero un modelo que depende casi en su totalidad del carburante tiene un horizonte más corto que uno diversificado. La expansión en España y Portugal compra cuota ahora. El litro, hoy, sigue mandando.

La próxima prueba tiene fecha aproximada. El tramo de 12 a 18 meses que Moody’s se concede para ver el apalancamiento en el entorno de 3,5 veces sitúa la comprobación entre el segundo semestre de 2027 y el primer trimestre de 2028. Para entonces se sabrá si el plan de aperturas ha convertido el crecimiento en caja o si la deuda sigue haciendo el trabajo que deberían hacer los surtidores. El B1 ya ha cumplido su primera función: poner precio público a una compañía que hasta hace unos meses solo tenía precio privado.

11 GW en nudos de transición justa: MITECO abre consulta pública para renovables y almacenamiento

0

El MITECO abre la puerta a adjudicar hasta 11 GW de capacidad de acceso a la red en nudos de transición justa. Lo hace con dos consultas públicas que arrancan mañana, 24 de septiembre, y que permanecerán abiertas hasta el 8 de octubre de 2026. El reparto, en su mayor parte, se decidirá por orden de llegada de las solicitudes.

El procedimiento no parte de cero. Entre abril y junio de 2026, el Instituto para la Transición Justa (ITJ) celebró una Manifestación de Interés para medir la demanda real de los promotores de generación renovable y de almacenamiento. Las dos consultas que ahora se tramitan traducen ese ejercicio en un mecanismo concreto: el ministerio ya sabe qué proyectos quieren entrar y ha optado por dividir la capacidad reservada en dos vías con reglas distintas.

Quince nudos, cinco comunidades y un reparto por orden de llegada

La primera vía abarca 15 nudos situados en zonas de transición justa de A Coruña, Almería, Asturias, Burgos, Cádiz, León, Palencia y Puertollano. La relación corresponde a emplazamientos de cinco comunidades autónomas y concentran parte de la capacidad de acceso que sigue reservada tras el cierre de instalaciones térmicas y de otras infraestructuras energéticas. Ahí está el atractivo para el promotor: la conexión existe y no compite con la cola general de acceso.

Para esta primera vía, el ITJ propone un procedimiento de concurrencia simple. En la práctica, la capacidad se adjudicaría por orden de recepción de las solicitudes, siempre que los proyectos cumplan los requisitos establecidos. El ministerio detalla por el momento once emplazamientos con su tensión de conexión:

  • Carrio 220 kV
  • Compostilla 220/400 kV
  • Garoña 220 kV
  • Robla 400 kV
  • Lada 400 kV
  • Litoral 400 kV
  • Montearenas 220/400 kV
  • Pinar del Rey 220/400 kV
  • Puentes García Rodríguez 400 kV
  • Puertollano 220 kV
  • Soto de Ribera 220/400 kV

Adjudicar no es conectar. El diseño del procedimiento deja claro que no habrá asignación automática de la capacidad: los promotores deberán asumir compromisos socioeconómicos vinculados a la zona de transición justa donde se ubique el proyecto y superar los procedimientos de evaluación ambiental que correspondan. Un proyecto que presente la solicitud el primer día puede quedarse fuera si no acredita esa parte.

El calendario es corto. Las consultas se abren el 24 de septiembre y cierran el 8 de octubre de 2026, tal y como figura en el anuncio publicado por el ministerio. Dos semanas para alegar sobre un reparto de capacidad que condicionará durante años el mapa de la generación en comarcas que perdieron su actividad industrial ligada al carbón y al gas.

La concurrencia simple premia la velocidad administrativa del promotor, no la calidad industrial del proyecto que aspira a conectarse.

Guardo y Velilla: bombeo reversible y concurrencia competitiva

La segunda vía rompe ese esquema. Se dirige en exclusiva a los nudos de Guardo 220 kV y Velilla 400 kV, en la zona de transición justa de Guardo-Velilla, en Palencia. La Manifestación de Interés identificó allí un volumen significativo de proyectos, asociados en su mayoría a instalaciones de bombeo hidroeléctrico reversible.

Ante ese resultado, el ITJ considera que el volumen y las características de las propuestas justifican pasar a un procedimiento de concurrencia competitiva, que permite comparar los proyectos antes de adjudicar la capacidad disponible. El futuro concurso se regulará mediante una orden de bases y seguirá un esquema similar al empleado en otros concursos de transición justa. Los proyectos serán evaluados con criterios socioeconómicos y ambientales, además de los requisitos técnicos aplicables a la conexión a la red.

El interés por el bombeo tiene una lectura técnica evidente. Estas instalaciones aportan almacenamiento de larga duración y capacidad de desplazar generación en el tiempo, dos funciones que el sistema necesita cuando la fotovoltaica y la eólica marcan el ritmo del pool. En un nudo liberado por el cierre de una central térmica, el bombeo encaja además con la lógica de reaprovechar la infraestructura eléctrica que ya está construida.

El bombeo entra en la ecuación como la pieza que faltaba en los nudos de transición justa: almacenamiento de larga duración allí donde la red ya está pagada.

El cuello de botella no es la capacidad, es el compromiso territorial

La cifra de 11 GW invita a pensar en una gran subasta encubierta. No lo es. Aquí no se reparte prima ni contrato a precio garantizado; se reparte el derecho a conectarse a una red que, en estos emplazamientos, ya está amortizada. La diferencia importa, porque el valor del nudo reservado puede pesar más en la cuenta de resultados que cualquier ayuda pública.

La lógica que subyace es la de compensar a las comarcas que han pagado la factura de la descarbonización. El carbón y el gas se apagaron primero en esos nudos. La capacidad de acceso quedó liberada y sin uso mientras la cola de solicitudes crecía por otro lado. Reasignarla hacia renovables y almacenamiento es, sobre el papel, la vía más rápida y más barata de devolver actividad a un territorio que ya tiene la infraestructura eléctrica hecha.

El riesgo evidente está en el mecanismo elegido para los quince nudos. Concurrencia simple significa que el primero que presente un expediente completo se queda con el hueco, y ese criterio no discrimina entre un proyecto con doscientos empleos locales comprometidos y otro con una estructura mínima. El filtro queda, por tanto, en dos instancias posteriores: la acreditación de compromisos socioeconómicos y la evaluación ambiental. Ninguna de las dos es rápida.

Existe además un desfase que el sector conoce bien. Entre la adjudicación de la capacidad y la puesta en servicio real de las instalaciones suelen pasar años, y ese intervalo es el que mide de verdad el impacto sobre el territorio. La capacidad adjudicada no genera empleo por sí sola; lo genera la planta terminada y conectada.

Sobre la mesa quedan dos incógnitas con fecha. La primera es el 8 de octubre de 2026: lo que salga de las alegaciones determinará si el reparto por orden de llegada se mantiene o se corrige. La segunda es la orden de bases del concurso de Guardo y Velilla, que fijará los criterios con los que competirán los proyectos de bombeo. El Instituto para la Transición Justa tiene capacidad para mover 11 GW. Lo que aún no está escrito es cuántos de esos megavatios acabarán construidos.

Europa cifra en 15.000 millones el negocio del espectro 6G y abre la puja regulatoria

El espectro 6G ya tiene cifra en Europa: hasta 15.000 millones de euros por las futuras subastas de frecuencias. La propuesta la ha llevado Grecia al resto de socios comunitarios y busca convertir ese dinero en recurso propio de la UE mucho antes de que la tecnología exista comercialmente.

Claves de la operación

  • Entre 12.000 y 15.000 millones de euros en juego. Es la horquilla inicial que maneja la propuesta griega para los ingresos derivados de las futuras asignaciones nacionales de frecuencias 6G.
  • La European Spectrum Union como vehículo común. El objetivo es que una parte de lo recaudado en cada país financie inversión tecnológica compartida y reduzca la presión sobre las contribuciones nacionales.
  • El precedente heleno de 2020 marca la senda. Grecia destinó el 25% de los ingresos de su subasta 5G al Phaistos Fund, un fondo para invertir en empresas y aplicaciones ligadas a esa tecnología.

El pulso por convertir el espectro en recurso propio de Bruselas

La propuesta está firmada por Kyriakos Pierrakakis, presidente del Eurogrupo y ministro griego de Finanzas, y maneja una escala que Bruselas no puede ignorar. La Comisión busca nuevos recursos propios para un Marco Financiero Plurianual cercano a los 2 billones de euros que cubriría el periodo 2028-2034. Sostener las políticas actuales y responder a las nuevas prioridades en competitividad, innovación y defensa exige dinero que no salga solo de las capitales nacionales.

Conviene distinguir la red de las frecuencias que necesita para operar. El 6G requerirá espacio dentro del espectro radioeléctrico, un recurso finito que los Estados gestionan bajo el marco europeo y sobre el que conceden derechos de uso a los operadores. Esos derechos se adjudican por subasta y su concesión genera ingresos públicos antes de que se instale la primera antena.

El calendario juega a favor de la propuesta. Las concesiones de espectro para el 6G no llegarán antes de finales de la década en la mayoría de los mercados, lo que deja margen para negociar el marco común en paralelo al próximo presupuesto comunitario. Si los Veintisiete no cierran el diseño antes de las primeras subastas, cada país habrá adjudicado ya sus bandas con sus propias reglas y el margen para un fondo común se estrechará.

Por qué los ingresos del 6G llegan antes que la propia tecnología

Ahí está el atractivo para las administraciones. Una tecnología sin despliegue comercial puede empezar a producir consecuencias económicas mucho antes de llegar a los bolsillos. Con el 5G ocurrió algo parecido: las pujas por las bandas se resolvieron años antes de que la cobertura fuera masiva y los Estados contabilizaron ingresos sin desplegar toda su red prometida.

Grecia ya probó el mecanismo. En 2020 destinó el 25% de los ingresos públicos obtenidos con la adjudicación de derechos de frecuencias 5G al Phaistos Fund, concebido para invertir en empresas y aplicaciones vinculadas a esa tecnología. Pierrakakis utiliza ahora aquella experiencia como referencia, aunque trasladarla al conjunto de la UE supone otro nivel de complejidad.

El 6G no ha llegado a ningún teléfono, y su espectro ya se negocia como si fuera una fuente de ingresos consolidada.

Habría que coordinar calendarios y condiciones entre mercados nacionales, decidir qué parte de la recaudación tendría un destino común y, sobre todo, conseguir que los 27 acepten ceder soberanía sobre un recurso que hasta ahora gestionan de forma individual. Ningún Estado ha cedido nunca la llave de sus subastas de frecuencias, y ese es el verdadero escollo de la propuesta.

6G Europa

Lo que España y los operadores se juegan en la próxima década

En España el espectro será sensible para Telefónica, Orange y Vodafone. Las bandas que se liberen para el 6G condicionarán la inversión de los operadores en los próximos años, en un mercado donde la mayoría de las telecos mantiene ritmos distintos de despliegue del 5G según la comunidad autónoma. Cualquier intento de centralizar en Bruselas una parte de los ingresos de esas subastas chocará con el criterio del regulador español y con las cuentas de las compañías del IBEX 35.

La comparación con el precedente heleno no es gratuita. El Phaistos Fund griego fue una apuesta por reinvertir en el propio ecosistema tecnológico lo que el espectro había recaudado. Ese modelo, aplicado al conjunto europeo, dejaría en manos comunitarias una parte del negocio que hasta ahora las autoridades nacionales usaban para cuadrar sus presupuestos. Para los operadores, el riesgo es doble: pagar más y financiar redes ajenas.

El documento griego no garantiza ingresos, ni mucho menos esos 15.000 millones. Introduce, eso sí, una posibilidad con recorrido: tratar el valor del espectro como algo más que una herramienta para ordenar el despliegue de redes. El debate real llegará con las próximas negociaciones del presupuesto comunitario y con el calendario de concesiones que cada país prepare de aquí a 2030. Ahí se verá si Europa vende la idea o si cada Estado decide seguir subastando por su cuenta.

Caminata con peso: carga, distancia y progresión para ganar fuerza y longevidad sin gimnasio

La caminata con peso transforma un paseo de 20 a 45 minutos en una sesión de fuerza y capacidad aeróbica: basta una mochila lastrada y subir la carga cada semana.

Qué gana tu cuerpo cuando el paseo lleva carga

Caminar ya es una actividad de bajo impacto y con soporte de peso, al alcance de casi cualquiera. Añade carga y el mismo gesto se convierte en un estímulo de fuerza. La diferencia no está en el paisaje; está en la tensión que soportan tus piernas, tu espalda y tu core en cada zancada.

Un estudio publicado en The BMJ sitúa la caminata a paso ligero entre las actividades más eficaces para mantener la densidad ósea con los años, porque el hueso responde al impacto y a la carga. Ahí está la clave: músculo y hueso se conservan porque se les exige, no porque se les trate con silencio.

El caso más comentado estos meses es el de una presentadora británica que pasea a diario con su perro equipada con un chaleco lastrado de 5 kilos, tobilleras de 2 kilos y muñequeras de 0,5 kilos, y que aprovecha las paradas del animal para encadenar sentadillas y zancadas. La ventaja del método: la fuerza se integra en la vida diaria y no depende de encontrar una hora libre ni de pagar una cuota.

Lo que persigues con esto no es una marca deportiva. Es energía estable durante la jornada, mejor composición corporal y una base musculoesquelética que aguante décadas de uso: la letra pequeña de la longevidad activa. Para quien pasa el día sentado, rompe además ocho horas de quietud con algo más eficaz que un café.

Cómo progresar la carga semana a semana

Aquí se decide todo. La caminata con peso funciona cuando la carga sube de forma ordenada y se estropea cuando se convierte en una heroicidad de una sola sesión. El punto de partida habitual queda entre el 5% y el 10% de tu peso corporal, es decir, unos 4 a 8 kilos para la mayoría de adultos. Nada de estrenarse con la mochila de una expedición.

La progresión que mejor funciona es tan aburrida como rentable: dos o tres sesiones por semana, de 20 a 45 minutos cada una, y un pequeño incremento de peso cuando la sesión completa se te queda corta. Un kilo o un kilómetro, nunca los dos. Y una señal de alarma sencilla: si terminas con los trapecios cargados y las piernas frescas, o la carga va mal repartida o es demasiada.

La progresión no se mide en heroicidad, sino en semanas: algo más de peso o de distancia, nunca las dos cosas a la vez.

Hay otra razón para ir despacio: la caminata con peso entrena sobre todo el tren inferior, el core y la capacidad aeróbica, así que suma cuando la combinas con un trabajo de fuerza que cubra el resto del cuerpo. No la trates como la sesión definitiva; trátala como la que siempre puedes hacer.

📊 La pauta en cifras

  • Carga de partida: entre el 5% y el 10% de tu peso corporal, unos 4 a 8 kilos para la mayoría.
  • Duración y frecuencia: de 20 a 45 minutos, dos o tres veces por semana.
  • Progresión: sube peso o distancia cuando la sesión previa te deje margen, no cuando acabes arrastrándote.
  • A tener en cuenta: el chaleco debe quedar pegado al torso; si baila, la carga trabaja contra ti.

rucking

La letra pequeña del equipamiento: chaleco, mochila o tobilleras

Un chaleco lastrado y una mochila con libros hacen el mismo trabajo, pero no reparten igual. El peso ceñido al torso se traduce en una zancada estable; un bulto que rebota te obliga a compensar el gesto con otras zonas del cuerpo. Ahí está la clave del consumo inteligente: pagar por reparto y sujeción, no por kilos.

Las tobilleras y las muñequeras merecen otro criterio. Colocadas lejos del centro de gravedad modifican la mecánica de la rodilla y el tobillo, y solo tienen sentido como añadido pequeño: los 2 kilos y los 0,5 kilos del ejemplo encajan; cargar 5 kilos en cada tobillo, no.

Antes de comprar, revisa tres cosas en la ficha del producto:

  • Rango ajustable: mejor un chaleco que suba de 1 en 1 kilo que un bloque fijo de 8 kilos.
  • Sujeción: correas anchas que no se claven en hombros ni costillas.
  • Talla real: si te queda grande, la carga se desplaza y pierdes la ventaja.

Lo que la evidencia respalda (y lo que no)

El rucking, como se conoce a esta práctica en el ámbito anglosajón, no es una moda nacida en redes. El ejército lleva décadas aplicando esta lógica, y la investigación sobre actividad con soporte de peso respalda que caminar rápido mantiene el sistema musculoesquelético en forma. Añadir carga es una forma elegante de unir fuerza y longevidad sin ganar velocidad, algo útil para quien no puede o no quiere correr.

El matiz honesto: la evidencia específica sobre el chaleco lastrado como protocolo aislado es más fina que la de la caminata o la del entrenamiento de fuerza. La mayoría de los planes de progresión apunta en la misma dirección, subir carga, mantener duración y respetar la recuperación, pero nadie debería venderte esto como un sustituto de la barra. Lo que sí está claro: quien camina mucho y entrena poco gana estímulo en la misma hora.

Para quién encaja: profesionales con jornadas largas y poco margen, caminantes que quieren más retorno de la misma hora y cualquiera que busque una base de fuerza sin depender de un gimnasio. Para quien ya entrena fuerza cuatro días por semana, esto es suma, no sustituto.

La misma hora de paseo, con la carga bien repartida, rinde mucho más que cualquier plan que nunca encuentras tiempo de empezar.

Una última cosa, y va en serio: añade carga de forma gradual y consulta con un profesional cuando tengas alguna circunstancia personal que lo justifique. Esta información es divulgativa y de optimización del estilo de vida; no sustituye al criterio de un especialista que conozca tu caso.

⚡ Rutina de Optimización Diaria

  • Estrena el chaleco mañana: sal 25 minutos con un 5% de tu peso corporal y termina con margen para repetir el jueves.
  • Sube un kilo a la semana: mantén la misma ruta hasta completar 45 minutos con carga sin romper el ritmo de la respiración.
  • Suma fuerza después del paseo: dos series de sentadillas y zancadas cubren el tren inferior que la caminata no aprieta del todo.

El SKA podrá detectar por primera vez campos magnéticos en exoplanetas: el escudo que decide si hay vida

El SKA quiere medir por primera vez el campo magnético de un exoplaneta. El mayor radiotelescopio jamás proyectado aspira a captar una señal que ningún instrumento anterior ha podido registrar y convertirla en un criterio nuevo para buscar vida fuera del sistema solar. La idea lleva años madurando entre los astrónomos, y este septiembre ha vuelto a la primera línea del debate científico.

Durante décadas, el manual para identificar un mundo parecido a la Tierra se redujo a una pregunta: ¿está el planeta en la zona habitable de su estrella, esa franja donde el agua podría mantenerse líquida? El criterio era cómodo y fácil de aplicar. También es, a juicio de muchos investigadores, insuficiente.

La razón es que no todas las estrellas se comportan como el Sol. Las enanas rojas, las más comunes de la galaxia, disparan llamaradas y eyecciones de plasma con una frecuencia que la nuestra no alcanza. Un planeta situado en su zona habitable puede recibir mucha más radiación de la que recibe la Tierra. Sin algo que lo proteja, su atmósfera se erosiona.

Lo que el SKA buscará: la emisión de radio que delata un campo magnético

Ese algo es la magnetosfera. La Tierra la tiene y por eso su superficie lleva 4.000 millones de años a salvo del viento solar. Marte la perdió cuando su dinamo interna se apagó y, desde entonces, buena parte de su atmósfera se ha ido al espacio. La pregunta evidente es cuántos exoplanetas conservan ese escudo. Hasta la fecha no se ha confirmado la medición del campo magnético de ninguno.

El método se apoya en un fenómeno que conocemos bien en casa. Cuando el viento solar choca contra la magnetosfera terrestre, parte de la energía se emite en radio, en frecuencias muy bajas. Júpiter, con un campo magnético diez veces más intenso que el nuestro, figura entre los emisores de radio más potentes del cielo. Si un exoplaneta tiene magnetosfera y su estrella lanza plasma, debería brillar en esa misma banda.
La dificultad es que esa emisión llega a la Tierra extraordinariamente debilitada y por debajo de los 300 megahercios, un rango donde los radiotelescopios clásicos apenas tienen sensibilidad. El SKA-Low, la mitad australiana del proyecto, trabajará precisamente ahí, entre 50 y 350 megahercios, con miles de antenas sumadas.
Un planeta sin magnetosfera queda desnudo frente a su estrella: la radiación le arranca la atmósfera molécula a molécula.

Cómo se detecta una señal tan débil: la escala de un susurro

Detectar ese susurro exige estrategia. No basta con apuntar y esperar. Los equipos observan durante cientos de horas, comparan el brillo del planeta a distintas frecuencias y buscan una firma que cambie al ritmo con que el planeta gira alrededor de su estrella. Esa periodicidad es la huella dactilar que separa una magnetosfera real del ruido de fondo.

Conviene poner la escala en términos humanos. Próxima Centauri b, el exoplaneta más cercano, está a 4,2 años luz: la luz que saliera de allí tarda más de cuatro años en llegar hasta nosotros. La emisión de radio que persigue el SKA es, además, muchísimo más tenue que la luz visible que refleja el propio planeta, de modo que la observación obliga a sumar miles de antenas durante muchas noches.

telescopio SKA

Y hay más incertidumbres. La intensidad de la señal depende de la orientación del campo magnético respecto al viento estelar, de la distancia a la estrella y de lo violento que sea su plasma. Hay planetas que podrían tener magnetosfera y no emitir lo suficiente como para ser vistos. Otros podrían no tenerla y conservar una atmósfera densa, como ocurre en Venus. El método detecta escudos, no mundos habitables.

Por qué el campo magnético no basta para declarar un mundo habitable

Aquí conviene ser honesto sobre lo que hay. El trabajo no anuncia una detección, sino una capacidad. Nadie ha medido todavía el campo magnético de un exoplaneta de forma confirmada; los candidatos publicados en la última década no han superado el escrutinio de observaciones independientes. Lo que se discute ahora es si el SKA reúne sensibilidad suficiente para dar el paso.

El giro conceptual es interesante. Durante treinta años, la búsqueda de vida se organizó alrededor de una coordenada: la distancia a la estrella. Ese mapa sirvió para descubrir miles de mundos, pero deja fuera una variable que en la Tierra resultó decisiva. Venus y Marte ocupan o rozan la zona habitable del Sol. Ninguno es habitable hoy.

Eso sí, la magnetosfera no es una garantía automática. Un campo intenso puede canalizar partículas hacia los polos y arrastrar atmósfera en lugar de protegerla. La comunidad discute desde hace años si el escudo magnético es condición necesaria, conveniente o incluso indiferente. La respuesta probable es que depende de cada estrella, y hoy no tenemos datos suficientes para decidir.

El calendario ayuda a mantener los pies en el suelo. El SKA está en construcción y despliega sus antenas por fases, así que las primeras búsquedas sistemáticas de emisión auroral exoplanetaria llegarán con la red completa, no antes. Para entonces, la lista de mundos candidatos habrá crecido y la zona habitable se habrá convertido en lo que probablemente siempre fue: un punto de partida. Puedes seguir el despliegue del proyecto en la web oficial del SKA Observatory.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: un análisis sostiene que el SKA podrá medir por primera vez el campo magnético de exoplanetas a través de su emisión auroral en radio.
  • Dónde: SKA-Low, en la región de Murchison (Australia Occidental), y SKA-Mid, en el Karoo (Sudáfrica); los planetas objetivo se encuentran a años luz de la Tierra.
  • Institución responsable: SKA Observatory (SKAO), consorcio intergubernamental con sede en Jodrell Bank (Reino Unido).
  • Cuándo: capacidad proyectada para la fase de operaciones científicas del telescopio, con el análisis difundido en septiembre de 2026.
  • Impacto a futuro: añade el campo magnético al criterio de zona habitable en la búsqueda de mundos capaces de albergar vida.

Flatkey levanta 10 M$ en Serie A: qué enseña su tracción de 10.000 desarrolladores en dos meses

Flatkey cierra su Serie A de 10 millones de dólares dos meses después de lanzar el producto, con 10.000 desarrolladores dentro: la tracción como palanca real de negociación con el inversor.

La cifra y el calendario: por qué esta ronda se negocia desde el producto

El importe no es la noticia. Lo es la secuencia. La compañía abrió su plataforma al público en julio de 2026 y este 23 de septiembre anuncia una Serie A de 10 millones de dólares, según el comunicado difundido por PR Newswire. Este tipo de operaciones acaban registrándose en bases de datos de inversión como Crunchbase o Dealroom, donde se puede reconstruir el histórico de rondas del sector.

Conviene un matiz que muchos titulares pasarán por alto: el comunicado atribuye los 10 millones a Flatkey y a Realset AI conjuntamente, sin desglosar cuánto corresponde a cada una. Cuando una cifra llega agregada, el founder que la use como comparable debería hacer el descuento antes de llevarla a su propio pitch.

Los números del producto sí son concretos: más de 100 modelos oficiales de OpenAI, Anthropic, Google, DeepSeek, Kimi o GLM y más de 1.000 herramientas —búsqueda, navegadores, enriquecimiento de datos, generación de medios— bajo una sola clave de API. La mayoría de los modelos se sirve en torno al 80% del precio oficial del proveedor, con promociones que bajan del 60%, y los planes de suscripción arrancan en 10 dólares al mes.

El modelo detrás: convertir ocho proveedores en un solo parámetro

tracción para levantar ronda

Aquí está la jugada que sostiene el crecimiento. Una aplicación de IA en producción rara vez depende de un único modelo: combina varios para texto, imagen, audio y vídeo, y los cruza con herramientas de búsqueda o de datos. Un equipo que use OpenAI, Anthropic, Google, DeepSeek, un modelo de vídeo como Seedance y dos herramientas de búsqueda gestiona siete u ocho relaciones con proveedores: siete altas, siete recargas, siete claves, siete límites de uso, y siete facturas distintas.

El dolor no está en el modelo: está en las siete facturas que hacen falta para llegar a él.

Flatkey compra capacidad en volumen al proveedor y enruta cada llamada a su endpoint oficial, sin autoalojar versiones modificadas o cuantizadas para etiquetarlas como el modelo original. Para el desarrollador, el cambio se resuelve modificando la URL base: la plataforma es compatible con cualquier cliente de tipo OpenAI, así que la migración ocupa una línea de código.

Si tu producto se integra en una línea de código, la ronda deja de ser una promesa y pasa a ser una ampliación sobre datos reales.

El fundador, Hunter Guo, sitúa el foco donde está el negocio: elegir un modelo importa cada vez menos frente a combinarlos, y si el desarrollador llega a todos ellos con una sola clave, la plataforma deja de ser una capa de comodidad y empieza a comportarse como infraestructura.

Product-Led Growth en estado puro, con una diferencia relevante frente al SaaS clásico: aquí el usuario no paga por asientos, paga por consumo, y el consumo solo crece si el producto se queda dentro del flujo de trabajo diario.

📦 Caso de estudio: Flatkey

  • El reto: Cada proveedor de modelos y herramientas añadía una cuenta, una clave, una recarga y una factura al stack del desarrollador.
  • La jugada: Comprar capacidad al por mayor y abrir 100 modelos y 1.000 herramientas bajo una sola clave, con migración de una línea.
  • El resultado: Más de 10.000 desarrolladores en dos meses desde el lanzamiento y una Serie A de 10 millones de dólares.
  • La lección: Ataca un dolor operativo que se pueda medir en horas y en facturas, no en satisfacción declarada.

Lo que este caso enseña a un founder que prepara su Serie A

El precedente está claro: la capa de agregación de modelos lleva años poblándose. OpenRouter, LiteLLM o Helicone pelean por ser ese punto único de entrada y libran la misma batalla —margen, latencia y confianza—. Lo que cambia el juego aquí no es la idea, es el ritmo: dos meses de vida y diez mil desarrolladores es una curva que muchos proyectos de infraestructura tardan dos años en dibujar. Eso es lo que compra un inversor.

Aun así, toca decirlo con criterio. Comprar capacidad y revenderla al 80% de la tarifa oficial es un negocio de unit economics finos: el margen depende del volumen y de que los proveedores no decidan apretar precios directamente al desarrollador. Es el mismo riesgo que asumieron los agregadores de cloud antes de que los hiperescalares reajustaran sus planes.

Si el diferencial de precio se cierra, Flatkey tendrá que defender su valor en la capa de integración y en la calidad del enrutado, no en el descuento. El destino anunciado para el capital apunta justo ahí: sumar modelos y herramientas oficiales y escalar la infraestructura que enruta el tráfico. Poco glamuroso y muy sensato.

Para quien prepara una ronda en España o Latinoamérica, hay tres lecturas aplicables. La primera: la tracción cuantificable abre puertas que ningún mercado potencial abre. La segunda: si vendes infraestructura, domina tus números unitarios antes de que lo haga el inversor. La tercera: mide tu ciclo de adopción; si tu producto se integra en una línea, el crecimiento se cuenta en días y la ronda se negocia desde ahí.

El mismo patrón funciona fuera del software. Una fábrica artesanal de chocolate que reduce su catálogo a tres referencias y monta una suscripción mensual consigue recurrencia y un coste de adquisición bajo sin quemar presupuesto en publicidad. La lógica es idéntica a la de Flatkey: un solo punto de entrada, una sola factura, consumo repetido.

🚀 Hoja de Ruta para Emprender

  • Vende la simplificación, no la tecnología: si tu producto elimina cuentas, claves y facturas, cuantifica el ahorro en horas y en euros; ese número es tu argumento comercial.
  • Prepara la ronda con la curva, no con el deck: diez mil usuarios en dos meses valen más que veinte diapositivas de mercado potencial.
  • Vigila el margen antes que el crecimiento: en modelos de reventa, un cambio de precios del proveedor puede borrar tu beneficio de un trimestre.
  • Reduce la fricción de entrada: crédito gratuito y migración de una línea bajan el coste de probar, y ahí se construye la tracción real.

Bessemer levanta un fondo de 5.750 millones de dólares y redobla su apuesta por las startups israelíes

Levantar capital para escalar sin salir a bolsa es la obsesión del venture capital, y el fondo de 5.750 millones de dólares de Bessemer señala dónde está el dinero: Israel, IA y rondas tardías.

El desglose del vehículo: 1.750 millones para el seed y 4.000 para el crecimiento

Bessemer Venture Partners ha cerrado 5.750 millones de dólares repartidos en dos vehículos, según la información publicada por Calcalistech. Esta semana ha confirmado el cierre de 1.750 millones para inversión en fase semilla y early stage, y otros 4.000 millones para un fondo de crecimiento, el primero con plataforma dedicada que lanza en toda su historia.

El desglose no es capricho. La IA ha comprimido el tiempo y el capital necesarios para construir según qué tipo de compañía tecnológica, mientras las startups permanecen privadas más tiempo y alcanzan valoraciones mucho mayores antes de pisar el mercado público. El fondo de crecimiento nace, precisamente, para financiar esa zona intermedia que antes no existía, la de compañías que crecen, que queman caja, y que necesitan cheques grandes sin salir a bolsa.

La firma sostiene que alrededor del 70% de sus inversiones siguen haciéndose en fases tempranas. El vehículo de 1.750 millones existe para preservar esa estrategia; el de 4.000 millones responde a las rondas tardías que antes se resolvían en el parqué. A efectos prácticos, el capital riesgo se está partiendo en dos velocidades y cada founder tiene que decidir en cuál compite.

Bessemer gestiona 20.000 millones de dólares en activos y ha invertido en más de 450 compañías. Desde 2022 ha destinado más de 3.000 millones a 260 empresas nativas de IA, con posiciones que van de la infraestructura de cómputo a los modelos fundacionales, las plataformas para desarrolladores y los agentes. En su cartera global conviven Anthropic, Canva, Shopify, LinkedIn y Perplexity. El dato que importa: cerca de siete de cada diez cheques siguen firmándose antes de que la compañía tenga producto maduro.

Levantar un fondo récord no es una victoria, sino la obligación de desplegar 5.750 millones en un mercado donde el activo bueno escasea.

Israel, el epicentro: 80 startups desde 2007 y un ritmo de inversión que se ha duplicado

El nuevo capital da a Bessemer más munición para Israel. Adam Fisher, el socio que abrió la oficina local en 2007, lo resume sin adornos: ‘En los últimos dos años hemos duplicado el ritmo de nuestras inversiones en Israel, desde el seed hasta el crecimiento’. La firma ha invertido en aproximadamente 80 startups israelíes, más de la mitad en fase semilla, y en los dos últimos ejercicios cerca de dos tercios de esas operaciones llegaron en etapas tempranas.

El dinero no busca banderas: busca densidad de talento técnico, y hoy Israel mantiene la mejor relación entre riesgo y retorno del planeta.

El historial acompaña. Desde que abrió oficina en el país, Bessemer acumula 24 salidas de su cartera israelí, entre ellas las salidas a bolsa de Wix y Fiverr y adquisiciones como las de Melio y Habana. Los movimientos recientes confirman el patrón: ha liderado rondas de crecimiento en compañías que respaldó antes en fases tempranas, como la red DriveNets, y ha entrado en Port y en Upwind.

📦 Caso de estudio: Upwind Security

  • El reto: una startup israelí de ciberseguridad cloud obligada a competir en un sector saturado de capital.
  • La jugada: Bessemer entró en fases tempranas y después acompañó las rondas de crecimiento, doblando la apuesta en cada tramo.
  • El resultado: 250 millones en enero a una valoración de 1.500 millones; en septiembre, otros 300 millones a unos 3.800 millones.
  • La lección: el inversor que entra pronto y mantiene la posición captura casi todo el valor del escalado posterior.

Esa continuidad cambia la relación con el founder. Cuando el inversor tiene capital para seguir en la Serie C, en la Serie D, y en rondas posteriores, el el emprendedor no tiene que rehacer su tabla de capitalización cada 18 meses ni volver a someterse a una due diligence completa con un fondo nuevo.

Lo que un founder español puede copiar del modelo israelí

Vamos a los números. Bessemer lideró la ronda de 250 millones de dólares de Upwind en enero, a una valoración de 1.500 millones, y unos meses después volvió a liderar otros 300 millones a un precio aproximado de 3.800 millones. Multiplicar por dos y media la valoración en pocos meses explica la fiebre del growth en ciberseguridad, pero también debería encender alguna alarma: cuando el capital abunda, el precio se paga por delante del resultado. El precedente no es aislado. Es la lógica que empuja a los fondos globales a crear vehículos de crecimiento para no quedarse fuera de las mejores compañías, y deja una regla incómoda: quien entra tarde y a múltiplos altos necesita una salida todavía más alta.

Para el ecosistema español, la lectura es doble. El fondo confirma que el capital global premia la especialización sectorial: Israel concentra dinero en ciberseguridad, deep tech y software de infraestructura porque lleva dos décadas construyendo esa reputación, no porque su mercado interior sea enorme. Y deja al descubierto la asignatura pendiente local. En España los fondos de crecimiento siguen siendo escasos y buena parte de las Series B y C se cierran con inversores extranjeros que marcan los términos de la operación. El patrón israelí que sí se puede copiar mañana es otro: producto pensado para el cliente internacional desde el primer día, no para el mercado de casa.

¿Significa esto que cualquier startup española debería salir a buscar un cheque israelí? No. Significa que el dinero se mueve hacia donde hay densidad técnica y disciplina de capital, y que la ventana para levantar sin diluirse demasiado se cierra en cuanto el sector se calienta. El runway no perdona.

🚀 Hoja de Ruta para Emprender

  • Especializa tu sector: el capital global paga prima por reputación técnica; define un nicho concreto (ciberseguridad, deep tech, software de infraestructura) antes de escalar el equipo.
  • Planifica el tramo tardío antes de necesitarlo: si tu Serie B se cerrará con inversores extranjeros, prepara la due diligence y la tabla de capitalización con un año de antelación.
  • Diseña el producto para el cliente internacional desde el día uno: multiplica el mercado disponible sin rehacer la hoja de ruta tecnológica.
  • Cuida el runway: las rondas se firman cuando sobra caja, nunca cuando falta; negocia desde la fortaleza y no desde la urgencia.

Aegean Airlines desmiente su interés por comprar Volotea y niega negociaciones con Carlyle

Aegean Airlines ha desmentido cualquier interés en tomar el control de Volotea, la aerolínea española participada por Carlyle, y ha negado negociaciones con el fondo para una operación que habría reordenado el mapa de las rutas secundarias en Europa.

Qué niega la griega y qué mantiene en pie

El desmentido llega después de que el portal suizo especializado CH Aviation publicara que la griega estudiaba una implicación accionarial en Volotea articulada mediante una conversión de deuda en acciones y una posterior ampliación de capital. Ese era el mecanismo que encajaba con su doble condición de accionista minoritario y acreedor, y el que la habría convertido en propietaria de la compañía. La respuesta ha sido categórica: no hay interés en tomar el control, ni total ni parcial.

Lo que no cambia es la relación comercial. Aegean mantendrá los acuerdos de colaboración vigentes con la española y sigue figurando como acreedora de 56 millones de euros. Además, controla en torno al 20% del capital de Volotea, una posición que afloró tras una inyección de 47 millones de euros. La española, por su parte, ni confirma ni desmiente: ninguna de las dos compañías ha emitido comunicación oficial sobre una operación que, a día de hoy, no está sobre la mesa.

La exposición real de Aegean a Volotea

El desmentido no borra el vínculo financiero. Aegean no es un observador externo del negocio español: es accionista minoritario con peso y acreedor de referencia, una doble condición que le da influencia efectiva sobre el futuro de Volotea sin necesidad de lanzar una oferta. Los números de esa relación explican por qué el mercado dio el movimiento por hecho.

Volotea venta Carlyle
ConceptoDatoLectura
Participación de Aegean en VoloteaEn torno al 20% del capitalMinoritario con influencia efectiva
Crédito de Aegean a Volotea56 millones de eurosPosición acreedora canjeable
Inyección previa de capital47 millones de eurosOrigen de la participación actual
Resultado de Aegean en el primer semestre-3 millones de eurosPresión del coste del combustible
Liquidez de AegeanCerca de 1.000 millones de eurosMargen para crecer por compra

Leído en conjunto, el cuadro dibuja una posición cómoda para la griega. Puede esperar, cobrar intereses o canjear cuando el precio sea mejor. Mientras tanto, la española navega con un socio industrial que no quiere comprar más, pero que tampoco parece dispuesto a soltar su crédito.

Entre ser acreedor de 56 millones y dueño de la compañía hay una distancia que solo se recorre cuando el precio y el momento encajan.

Consolidación europea: por qué Volotea encaja en el mapa

El interés atribuido a Aegean responde a una lógica sectorial reconocible. Volotea opera rutas secundarias, aeropuertos medianos donde las grandes redes no despliegan capacidad, un nicho que ha ganado atractivo conforme se saturan los grandes hubs. Aegean, con una liquidez cercana a los 1.000 millones de euros, tiene margen para crecer por compra. Pero hay una prioridad que pesa más: el combustible.

La propia compañía ha anunciado un plan de ahorro y su consejero delegado, Dimitri Gerogiannis, ha advertido de que aplicará una gestión muy restrictiva durante al menos los próximos ocho meses. Aegean registró pérdidas de 3 millones de euros en el primer semestre de 2026, un resultado que convive con su historial de aerolínea rentable y con la llegada inminente de nuevos aviones Airbus. El capital está controlado fundamentalmente por la familia Laskaridis.

Por qué el desmentido tiene sentido financiero

La negativa de Aegean encaja más con su balance que con su ambición. Integrar Volotea obligaría a asumir una estructura de costes distinta, con flota de pasillo único, bases dispersas y estacionalidad acusada, justo cuando el queroseno erosiona el margen y la dirección ha comprometido ocho meses de disciplina de gasto. Canjear 56 millones de deuda por capital resuelve el problema del acreedor, pero traslada el del accionista.

El precedente sectorial invita a la prudencia. El intento de IAG de comprar Air Europa quedó en nada en 2024 tras dos años de negociación y obstáculos regulatorios, y la entrada de Lufthansa en ITA Airways se cerró con condiciones y después de un largo examen de la DG Competition. Entre tanto,, Wizz Air, easyJet, Ryanair y Vueling compiten por el mismo pasajero sensible al precio sin recurrir a grandes integraciones. La consolidación europea avanza, pero a golpe de remedios regulatorios y con la deuda como principal freno.

Para Volotea, el desenlace inmediato es el de siempre: seguir operando con el respaldo de un socio industrial que no quiere comprar más, pero que tampoco suelta. Cualquier operación de control tendría que pactarse con Carlyle, el fondo accionista de la española, y la valoración no sería el único obstáculo. El calendario, en todo caso, no apremia a la griega.

📊 Las Claves para el Inversor

  • Qué vigilar: Si Volotea se pronuncia sobre su situación financiera y si Aegean mantiene intacto su crédito de 56 millones o lo canjea en futuras ampliaciones de capital.
  • Reacción del valor: Ninguna de las dos cotiza en el Ibex: Volotea es privada y Aegean lo hace en la Bolsa de Atenas, así que el desmentido no tiene traslación directa al mercado español.
  • Precedente sectorial: La fallida compra de Air Europa por IAG y la entrada condicionada de Lufthansa en ITA Airways marcan el listón regulatorio de cualquier integración aérea en Europa.
Publicidad