Telefónica España crea la Dirección de Hardware y Dispositivos y ficha en Lenovo a Alberto Ruano

Telefónica España agrupa todo su negocio de terminales, dispositivos y equipamiento en una nueva Dirección de Hardware y Dispositivos que liderará desde el 1 de octubre Alberto Ruano, hasta ahora director general de Lenovo para España y Portugal.

La operadora da así entidad propia a una actividad que ya mueve más de 800 referencias y que entre enero y agosto creció un 10% en unidades. La nueva área se integra en el negocio residencial (B2C) y aspira a replicar el camino que la compañía recorrió con la televisión en el hogar.

Qué controla la nueva Dirección de Hardware y Dispositivos

Óscar Candiles, director general de Ingresos (Chief Revenue Officer) de Telefónica España, será su jefe directo: la unidad dependerá de él y formará parte de su Comité de Dirección, según el comunicado difundido por la compañía. La decisión concentra bajo un único mando una cadena que hasta ahora aparecía repartida entre varias áreas.

El perímetro abarca todo el ciclo del dispositivo:

  • Portfolio y catálogo, con más de 800 referencias activas.
  • Relación y negociación con con los fabricantes, además del aprovisionamiento.
  • Diseño de la oferta y comercialización.
  • Logística, cadena de suministro y control económico de la actividad.

El negocio que justifica la apuesta

Los números sostienen el movimiento. Movistar vendió 900.000 dispositivos entre enero y agosto, un 10% más que en el mismo tramo de 2025, y el crecimiento ya no procede del móvil: el 42% de los equipos vendidos corresponde a otras categorías, seis puntos más que hace un año.

El dispositivo ha dejado de ser un accesorio de la tarifa para convertirse en una línea de negocio con margen, logística y ciclo de renovación propios.

El detalle por categorías refuerza esa lectura. Los relojes inteligentes crecen un 29%, las tablets otro 29%, el electrodoméstico un 28% y el televisor un 26%. El catálogo supera las 800 referencias y se apoya en fórmulas de pago recurrente como Movistar Swap, lanzado en septiembre de 2025, que permite disfrutar de un dispositivo por una cuota mensual y decidir a los 24 o 36 meses si se renueva por el último modelo o se conserva el actual, con recogida del equipo antiguo para su reacondicionamiento o reciclaje.

CategoríaVariación ene-ago 2026 vs. 2025
Total de dispositivos vendidos+10%
Relojes inteligentes+29%
Tablets+29%
Electrodomésticos+28%
Televisores+26%
Peso de las categorías distintas al smartphone42% (seis puntos más)

Quién es Alberto Ruano: 25 años entre Toshiba y Lenovo

Ruano suma más de 25 años en la dirección de negocios de tecnología. Se incorporó a Toshiba España en 2000 como director de Negocio de Audio/Vídeo Profesional, asumió en 2001 la dirección general de Toshiba Visual Products, un año después la dirección general de Ventas y, entre 2006 y 2013, la dirección general de la filial española.

En 2013 fichó por Lenovo como director general de Empresas y Administración Pública para España y Portugal y en 2016 fue nombrado director general en ambos países, cargo que ha ocupado hasta septiembre de 2026. En ese periodo, Lenovo se consolidó como líder del mercado de PC en la Península Ibérica.

El presidente de Telefónica España, Borja Ochoa, resume el argumento: ‘Los clientes ya no vienen a Movistar solo a por un móvil. Vienen a por la tele del salón, la tablet de los niños, el portátil para trabajar desde casa o el reloj con el que salen a correr’. Ruano añade que su reto es que la relación con millones de hogares y empresas sea ‘la mejor puerta de entrada a la tecnología’, con el mejor producto y en el momento en que se necesita.

Por qué Telefónica ficha fuera de la teleco

Detrás del nombramiento hay una prioridad concreta: la negociación con los fabricantes. Ruano llega desde el lado del proveedor, no desde el operador, y ese perfil es el que Telefónica necesita para pelear precios, condiciones y disponibilidad de lanzamientos frente a rivales como Orange, Vodafone y MásMóvil, y frente a la distribución especializada de Media Markt, El Corte Inglés o Amazon. En el negocio de dispositivos el margen bruto es estrecho y el poder de compra decide la rentabilidad.

Hay precedente dentro de la propia casa. El grupo ya construyó unidades con entidad propia para la televisión de pago y para las soluciones digitales de empresa, dos negocios que nacieron como complemento de la conectividad y acabaron con equipo, objetivos y cuenta de resultados propios. La compañía repite ahora el esquema con el hardware, un segmento muy expuesto a la campaña de Navidad y al ciclo de renovación de terminales. La reorganización es interna, no altera el perímetro societario y no requiere autorización de la CNMC.

El calendario no es casual: el relevo se produce el 1 de octubre, con el cuarto trimestre y la campaña navideña por delante. El riesgo del modelo está en la caja. Financiar terminales y gestionar un negocio de reacondicionamiento exige inversión en existencias y capacidad logística, y el margen por equipo vendido es muy inferior al de un servicio de conectividad. La apuesta tiene sentido si el dispositivo sirve para retener al cliente y elevar el ingreso medio por hogar, no como negocio aislado.

📊 Las Claves para el Inversor

  • Qué vigilar: La toma de posesión de Ruano el 1 de octubre y el primer dato de venta de dispositivos del cuarto trimestre, que ya incluirá la campaña de Navidad.
  • Reacción del valor: Es un ajuste organizativo sin impacto directo en la cotización; el mercado mira la evolución de los ingresos del negocio residencial en España.
  • Precedente sectorial: Movistar Swap, lanzado en septiembre de 2025, marca el camino del pago por uso en terminales, donde el operador retiene la relación con el cliente más allá de la tarifa.
Se confirma que el decreto de ayudas por la inflación se aprueba el martes con la vivienda en el aire

El Gobierno aprobará el martes 29 el decreto de ayudas por la inflación que ultima el Ministerio de Economía, pero la vivienda sigue sin confirmarse en el paquete.

Carlos Cuerpo, vicepresidente primero y ministro de Economía, confirmó este miércoles en la sesión de control al Gobierno, en el Congreso de los Diputados, que el nuevo decreto de ayudas por la crisis inflacionista derivada del conflicto en Oriente Próximo se aprobará en el Consejo de Ministros del próximo martes, 29 de septiembre. El anuncio llega antes de que decaigan en octubre algunas medidas de apoyo a los sectores productivos incluidas en paquetes anteriores.

Cuerpo, junto al ministro de Agricultura, Pesca y Alimentación, Luis Planas, trasladó esta semana a la industria agroalimentaria la voluntad de seguir apoyando al sector más allá del 30 de septiembre, fecha en la que dejan de estar en vigor las medidas del plan integral de respuesta a la crisis de Oriente Medio. El vicepresidente también se ha reunido con la industria, la energía, y los agentes sociales para cerrar el diseño del texto.

Qué medidas decaen el 30 de septiembre y cuáles puede rescatar el decreto

Lo confirmado es el calendario. El paquete llegará al Consejo de Ministros del 29 de septiembre, apenas 24 horas antes de que expiren las medidas del plan de respuesta a la crisis de Oriente Medio. Si el decreto no sale adelante el martes, algunas ayudas decaen sin relevo.

La duda está en el perímetro. Los paquetes anticrisis anteriores ya tocaron la vivienda: el tope temporal a la actualización de la renta de los contratos de alquiler se aprobó al calor de los decretos de 2022 y 2023 y se mantuvo vigente hasta que la Ley de Vivienda fijó su propio marco de límites. Economía no ha detallado si el nuevo texto recuperará alguna medida equivalente.

Cada vez que la inflación aprieta, la vivienda vuelve a colarse en el decreto: la duda no es si habrá paquete, sino cuánto de alquiler llevará dentro.

El silencio sobre vivienda tiene su lógica. El decreto nace como respuesta a la crisis energética y al encarecimiento de la cesta de la compra, no como una pieza de política de vivienda. Pero el precedente pesa: cada vez que el coste de la vida se dispara, el alquiler vuelve a colarse en la negociación presupuestaria.


Por qué la vivienda sigue en el aire y quién lo reclama

El Ministerio de Vivienda y Agenda Urbana no ha confirmado ningún contenido propio para el decreto. Tampoco lo ha desmentido. Fuentes del sector consultadas por MERCA2.ES apuntan a que la vivienda no figura entre las prioridades del texto, aunque no descartan alguna prórroga de última hora.

La presión llega de varios flancos. Patronales como APCEspaña y ASPRIMA reclaman seguridad jurídica ante cualquier nuevo tope a la renta, mientras las asociaciones de inquilinos piden lo contrario: que el decreto blinde el límite a las actualizaciones y amplíe las ayudas directas al alquiler.

La Ficha del Inversor

La fecha clave es el 29 de septiembre y la métrica, ese margen de 24 horas entre la aprobación del decreto y la expiración del plan vigente. Para el inversor en alquiler, la variable a vigilar no es el decreto en sí, sino si recupera un tope a la actualización de rentas, porque eso cambia de lleno el yield neto (la rentabilidad del alquiler una vez descontados gastos e impuestos) de una cartera residencial.

A seis meses vista, el alquiler residencial en España apunta a estabilización, no a corrección. La financiación se ha abaratado con la bajada del Euríbor y sostiene la presión de demanda, mientras la oferta sigue contenida por el retraso en los visados y por la incertidumbre regulatoria.

El perfil más expuesto es el del pequeño arrendador con una o dos viviendas en alquiler, un segmento que sostiene buena parte de la oferta residencial y que reacciona a cualquier tope legislativo retirando inmuebles del mercado. El gran inversor institucional tiene menos que perder: sus carteras, en formato Build to Rent (promociones concebidas desde el origen para alquilar), operan con horizontes largos.

El pulso entre operadores es desigual. Las promotoras cotizadas prefieren que el decreto se limite a la energía y la alimentación; las asociaciones de inquilinos reclaman lo contrario. Sin el texto redactado, cualquier pronóstico sobre la vivienda es especulación. Cuando el Gobierno aprobó en 2022 el límite a la subida de la renta, lo hizo dentro de un paquete anticrisis, sin esperar a una ley específica. El nuevo decreto puede repetir ese guion o romperlo. La respuesta llega el martes, al término del Consejo de Ministros.

La crisis de la cerámica española: Castellón exige abaratar el gas para frenar su pérdida de competitividad

La crisis cerámica española ya no se cuece en Castellón, sino en los despachos de Madrid y Bruselas. La Diputación de Castellón y el Consell han reclamado al Gobierno medidas para proteger al sector azulejero y una vía concreta: abaratar el gas industrial para que se parezca al que pagan los competidores de Italia y Alemania.

No es una reclamación nueva. El tono sí. Ambas administraciones sostienen que el margen del clúster se ha agotado y que cada trimestre sin una solución energética se traduce en pedidos que emigran. Onda Cero recogía estos días el malestar de una provincia que vive del azulejo desde hace medio siglo.

El eje del problema es el precio del gas. España entró en la crisis energética con una ventaja difícil de repetir: el mecanismo ibérico puso techo a la factura eléctrica durante meses. Ese instrumento, sin embargo, nunca tocó el gas que las fábricas consumen directamente. Ahí el azulejo compite sin red.

El precio del gas industrial, el nudo que Castellón no puede desatar sola

Sobre la mesa hay dos modelos. Italia ha articulado subastas de liberación de gas y esquemas de interrumpibilidad para su industria intensiva; Alemania rebajó la fiscalidad energética hasta el mínimo que permite la normativa comunitaria. Caminos distintos con un mismo objetivo: que la energía no sea la variable que decide qué fábrica cierra y cuál aguanta.

Hay una segunda pata, más política. El Consell pide al Gobierno que implique al Partido Socialista Europeo para conseguir un benchmark para el azulejo, un estatus de referencia en Bruselas que otras industrias electrointensivas ya manejan y que la cerámica reclama para no quedarse fuera de las excepciones que aprovechan sus rivales. La patronal del sector, Ascer, comparte el diagnóstico: sin suelo energético común, la competencia se decide en el recibo de la luz y del gas.

La energía ha dejado de ser un coste más: es el criterio que decide hoy dónde se produce un metro cuadrado de cerámica.

Nadie discute el diagnóstico. La duda es si el marco español está preparado para aplicarlo antes de que el problema se resuelva solo, y mal.

La feria de Bolonia mide la resistencia del azulejo español

sector azulejero gas

Cersaie, en Bolonia, es el escaparate donde la industria cerámica europea enseña catálogo y hace balance. Allí se está midiendo la resistencia del azulejo español ante una crisis geopolítica que encarece el transporte, tensiona las rutas marítimas y obliga a rehacer previsiones cada pocos meses.

La competencia no espera. Italia mantiene su posición en el segmento alto; Turquía e India presionan con costes más bajos; y el productor estadounidense juega con un gas que se paga en otra escala. El propio sector admite que ahí no hay partido: la brecha energética acaba en el precio final y el cliente de un producto commodity mira la cifra, no la procedencia.

De ahí que la petición de Castellón no sea un capricho provincial. El clúster no son solo fábricas de azulejo: arrastra fritas, esmaltes, maquinaria, y logística. Si la cabeza se desangra, el resto del cuerpo industrial de la provincia se queda sin función. Ese es el problema de fondo.

Un problema de gas que es, en realidad, un problema de modelo industrial

Creo que el diagnóstico del Consell es correcto en lo esencial y, aun así, incompleto. El diferencial de gas frente a Italia o Alemania no se arregla con una subvención puntual, sino con una política energética industrial que España nunca ha tenido del todo. Pedir un benchmark europeo es sensato; depender de que Bruselas lo conceda, menos.

Hay además una contradicción incómoda. Abaratar el gas a corto plazo choca con el calendario de descarbonización, que empuja a electrificar los hornos. Técnicamente es posible; económicamente exige inversiones que un sector con márgenes comprimidos no puede asumir en solitario. La paradoja es que España tiene una de las electricidades más competitivas de Europa y sigue discutiendo el futuro de su industria intensiva alrededor de una molécula fósil.

El calendario tampoco ayuda. Este año ha arrancado la fase definitiva del ajuste fronterizo por carbono, el CBAM, aunque la compra de certificados no llegará hasta 2027. Ese mecanismo nivela algo el terreno frente a las importaciones, pero no toca el coste del gas que sale del tubo. Y con la fase definitiva en marcha, la industria afronta una doble carga: pagar más por la energía y justificar cada gramo de CO₂ que emite.

Lo que está en juego no es que cierre una fábrica concreta. Es perder la masa crítica. Un clúster cerámico funciona por proximidad: proveedores, mano de obra especializada, centros tecnológicos. Cuando esa densidad se rompe, no vuelve. He visto cómo comarcas industriales han tardado veinte años en reconstruir lo que se destruyó en tres.

El próximo termómetro será el cierre del ejercicio y las cifras que publique el sector. Después llegará el primer pago de certificados del CBAM, previsto para 2027, y con él una pregunta que Bruselas tendrá que responder con nombres y apellidos: qué industria intensiva en energía quiere conservar en Europa. Para Castellón, la cuestión es más prosaica. Cuántas fábricas quedarán en pie cuando esa respuesta llegue.

El límite del efectivo que vigila Hacienda: ingresos de más de 3.000 euros y retiradas altas en el cajero

El límite del efectivo que vigila Hacienda arranca en 3.000 euros: si ingresas más de esa cantidad en billetes, el banco está obligado a comunicárselo y a preguntarte de dónde sale el dinero.

He repasado los últimos avisos de la OCU sobre dinero en metálico y hay una cifra que conviene tener grabada: 3.000 euros. No es una cifra que prohíba nada. Tampoco convierte tu ingreso en un delito. Pero activa una obligación muy concreta para la entidad: informar a la Agencia Tributaria de determinadas operaciones en efectivo que superan ese importe.

Qué pasa de verdad cuando ingresas más de 3.000 euros

Vamos por partes, porque aquí se mezclan tres cifras distintas y casi nadie las distingue. Según recoge la OCU, los bancos deben comunicar a Hacienda determinadas operaciones en efectivo de los particulares que superan los 3.000 euros: ingresos, retiradas y el cobro en metálico de determinados documentos.

La clave está en el soporte del dinero. Se trata de movimientos hechos con billetes, no de apuntes contables. Por eso una transferencia de 5.000 euros no tiene nada que ver con ingresar 5.000 euros en metálico por ventanilla: la primera queda fuera de ese paquete de comunicaciones y la segunda, no.

A ver, eso no significa que te vaya a caer una inspección por meter tus ahorros en el banco. Puede ser el fruto de años guardando dinero en casa, la venta de un coche de segunda mano o el cobro de un trabajo puntual. La comunicación es un trámite de control, no una acusación. El banco traslada el dato; la Administración decide después si hace algo con él.

Lo que el banco te va a pedir antes de aceptar el dinero

ingresos efectivo 3.000 euros

Aquí viene lo importante para tu día a día. Las obligaciones de la entidad nacen de la normativa de prevención del blanqueo de capitales, y en la práctica se traducen en dos cosas. La primera: los bancos deben identificar a los clientes que realizan operaciones en efectivo iguales o superiores a 1.000 euros, y pueden pedirte el DNI incluso por cantidades menores si detectan circunstancias que consideran de riesgo. La segunda: no siempre basta con enseñar el documento.

Superar los 3.000 euros en efectivo no te convierte en sospechoso: activa el deber del banco de informar, no una acusación automática.

En determinados casos, la entidad puede reclamarte nóminas, contratos o justificantes que acrediten el origen del dinero, y hacer comprobaciones adicionales antes de completar el movimiento. Y ojo con las retiradas: sacar un importe elevado en ventanilla o en el cajero entra en el mismo saco de operaciones que se comunican cuando superan el umbral. Si tienes dudas, pregunta en en tu oficina antes de hacer la operación.

La mejor defensa frente a cualquier requerimiento no es esconder el efectivo, sino poder demostrar con papeles de dónde viene y a dónde va.

Las tres cifras que todo el mundo confunde

La confusión más frecuente es mezclar los 3.000 euros de la comunicación bancaria con los 1.000 euros del límite de pagos en efectivo. Son normas distintas, con protagonistas distintos y consecuencias distintas. Para entendernos, esta es la foto completa:

OperaciónUmbralQuién actúaQué implica
Ingreso de billetes en el bancoMás de 3.000 eurosLa entidad comunica a HaciendaLa operación queda registrada
Retirada de efectivoMás de 3.000 eurosLa entidad comunica a HaciendaMismo tratamiento que el ingreso
Identificación del cliente1.000 euros o másEl bancoPuede pedir DNI y justificantes
Pago a un profesional1.000 euros o másEstá prohibido con carácter generalHay sanción; trocear el pago no lo evita

Los 1.000 euros de la última fila se refieren al pago, no al ingreso. En España están prohibidos, con carácter general, los pagos en efectivo iguales o superiores a esa cantidad cuando una de las partes actúa como empresario o profesional. Por eso no puedes pagar una reforma, un coche o un servicio de 1.200 euros con billetes, aunque el dinero sea tuyo y esté declarado.

Y hay un intento de atajo que no funciona: dividir la operación en varios pagos por debajo de 1.000 euros no esquiva la norma. Hacienda no mira cada billete suelto, mira la operación completa. Lo mismo ocurre con trocear un ingreso grande en varias entregas pequeñas: no evita la comunicación del banco y, si el patrón es evidente, complica la explicación.

Hay una razón de fondo para todo esto. El efectivo es el único dinero que no deja rastro automático. Por eso la normativa empuja en dos direcciones a la vez: obliga al banco a comunicar los movimientos grandes y a identificarte desde cantidades mucho más bajas. El control no está en el billete, está en el apunte.

Cómo lo plantearía yo si tuviera que mover efectivo

Estos umbrales llevan años aplicándose y la OCU los recuerda cada cierto tiempo. No hay una novedad normativa detrás del aviso, sino un control que funciona cuando el dinero deja rastro documental. Y ahí es donde el particular se juega algo, más que en el importe.

Imagina el escenario incómodo. El banco te pide explicaciones por un ingreso de 4.000 euros y no tienes ni una factura, ni un contrato, ni el resguardo de la venta. La conversación se complica aunque el dinero sea tuyo y limpio. Con dos justificantes en el cajón, el asunto se resuelve en cinco minutos. La letra pequeña, aquí, no está en el umbral: está en lo que puedes demostrar.

Mi criterio es sencillo. Primero, conserva los justificantes durante años: facturas, contratos, resguardos bancarios, cualquier papel que acredite de dónde salió el dinero. Segundo, si vas a mover una cantidad importante en efectivo, no improvises. Y tercero, si dudas sobre si una operación concreta dispara la comunicación, pregunta en tu oficina antes de hacerla, no después. Puedes consultar material de educación financiera en la web del Banco de España para entender mejor cómo funcionan los medios de pago.

Una última idea que me parece la más útil de todas: el problema casi nunca es el importe, es la falta de papeles. Ingresar 8.000 euros con su factura correspondiente genera menos preguntas que ingresar 3.500 sin poder explicar de dónde salen.

💶 El Impacto en tu Bolsillo

  • Qué hacer hoy: Reúne en una carpeta los justificantes de cualquier dinero en efectivo que vayas a ingresar: facturas, contratos, resguardos de venta o nóminas.
  • Qué vigilar: El importe de cada operación en metálico, retiradas del cajero incluidas, porque desde 1.000 euros el banco ya identifica al cliente y puede pedirle documentación.
  • El error a evitar: Trocear un ingreso grande en entregas pequeñas para esquivar el umbral. No evita la comunicación y complica cualquier explicación posterior.

FTX despierta: mueve 75 millones en ETH a Wintermute y dispara la presión vendedora sobre Ethereum

El patrimonio de la quiebra de FTX ha movido 27.372 ETH, alrededor de 75,3 millones de dólares, hacia Wintermute, uno de los mayores creadores de mercado del sector cripto. La operación se ejecutó a través de seis billeteras distintas.

El rastro lo siguieron analistas de datos on-chain, que reconstruyen lo que ocurre leyendo directamente la blockchain pública y cuyas conclusiones se pueden replicar en el explorador Etherscan. El analista EmberCN fue el primero en cifrar el envío: 27.372 ether camino del market maker. Otros rastreadores vieron solo una parte y calcularon 23.639 ETH, unos 65,05 millones de dólares.

La transferencia no confirma que los tokens ya se hayan vendido. Lo que sí indica es que encaja con una venta encomendada, preparada para ejecutarse de forma gradual, y eso ha bastado para reabrir el debate sobre la presión vendedora que arrastra Ethereum.

Qué ha movido FTX y por qué el mercado lo vigila

Cuando se detectaron los movimientos, ETH se acercaba a los 2.800 dólares y acumulaba una subida cercana al 15% en siete días, con la capitalización de Ethereum por encima de 338.000 millones de dólares. Bitcoin acompañaba con un avance semanal del 14%.

En la sesión de este 23 de septiembre, el ether cede un 2,67% después de haber testado máximos de 90 días, según los datos recogidos por Cryptonews y DiarioBitcoin. El anuncio ha llegado justo cuando tocaba digerir las ganancias.

Una transferencia no es una venta, pero el mercado reacciona mucho antes a la sospecha que a la confirmación.

Un patrimonio en quiebra no vende como vende un particular. Cuando el objetivo es convertir activos en efectivo para repartirlo entre acreedores, la prioridad no es arañar el último céntimo de cada token, sino que la operación pueda ejecutarse sin hundir el activo que uno mismo está colocando.

Por qué una quiebra recurre a un creador de mercado

Wintermute no es un exchange ni una gestora: es un creador de mercado, una firma que compra y vende de forma continua para dar liquidez a otros. Funciona como el cambista que siempre tiene billetes disponibles: gana por el diferencial, no por acertar la dirección del precio.

Para un patrimonio en quiebra la ventaja es evidente. Una orden de 75 millones de dólares lanzada de golpe contra los libros de un exchange se vería, atraería a operadores que se anticiparían y empujaría el precio a la baja justo mientras se intenta vender. Canalizando los tokens por un escritorio extrabursátil (operaciones pactadas fuera de los libros públicos) o por un creador de mercado, las órdenes se fragmentan en tamaños que el mercado absorbe con menos ruido.

presión vendedora ETH

El precio a pagar es que se renuncia a esperar una valorización mayor. La estrategia prima la certeza de ejecución sobre la maximización del precio, un equilibrio que le ha costado más de un reproche a los administradores del patrimonio.

El dilema de los acreedores: cobrar rápido o cobrar bien

Los precedentes no ayudan a vender la estrategia como impecable. El patrimonio colocó una gran posición de SOL a 64 dólares por unidad y obtuvo alrededor de 1.900 millones de dólares, una operación muy criticada cuando Solana siguió subiendo. Aún más discutido fue el caso de la participación de Alameda Research en Cursor, vendida por apenas 200.000 dólares y que después alcanzó una valoración muy superior.

El otro lado también merece reconocimiento. El FTX Recovery Trust ha completado cinco rondas de distribución y ha pagado cerca de 11.000 millones de dólares. La cuarta liberó unos 2.200 millones el 31 de marzo y la quinta, alrededor de 900 millones el 31 de julio. Ese dinero no aparece de la nada: sale de convertir criptomonedas y otros activos en efectivo.

El riesgo para el inversor en ETH no es esta transferencia concreta, sino la acumulación de varias. Tres o cuatro movimientos similares en pocas semanas, coincidiendo con un enfriamiento del apetito por riesgo, podrían convertirse en un techo incómodo para la cotización.

Hay además una incertidumbre que conviene no disimular: los datos on-chain muestran la salida de las billeteras, pero no el precio de ejecución ni si esos ether llegaron al mercado abierto, se quedaron en custodia o formaron parte de una operación pactada fuera de los libros. Sin esa pieza, cualquier lectura del impacto es parcial.

Dónde está la otra cara: la ballena que acumula

Mientras el patrimonio se preparaba para vender, otra dirección hacía lo contrario. Una ballena (como se llama en el sector a los tenedores con posiciones enormes) vinculada a operaciones extrabursátiles acumuló 15.000 ETH, unos 41,26 millones de dólares, y elevó su posición total hasta los 52.000 ETH. Empezó a construirla en julio.

Las dos operaciones no se compensan necesariamente. Lo que dibujan es un mercado dividido: una entidad que necesita liquidez para cerrar una quiebra histórica y otro participante con recursos que aprovecha la recuperación para ampliar exposición. Para el holder de ether, la pregunta relevante no es qué opina cada ballena, sino cuánta demanda dispuesta a comprar existe por debajo de los 2.700 dólares.

El patrimonio todavía administra reservas destinadas a futuras distribuciones, así que las billeteras vinculadas a FTX y Alameda seguirán bajo vigilancia. Si el mercado absorbe este envío sin sobresaltos, la presión vendedora quedará como ruido de fondo. Si el ether pierde los mínimos de la semana, volverá al primer plano del relato.

ETF de Ethereum en flujos: 270 M$ en una sola sesión y BlackRock lidera la compra institucional

Los ETF de ether al contado captaron 270 millones de dólares en la sesión del 21 de septiembre, la mejor lectura de demanda institucional del mes para los productos regulados sobre ETH. BlackRock y Fidelity hicieron el trabajo pesado. El resto acompañó.

La cifra, difundida al día siguiente, no llega sola: los ETF de bitcoin y de ether sumaron 877 millones de dólares en esa misma jornada. Es la primera sesión claramente positiva para los vehículos de Ethereum después de varias semanas irregulares, en las que los productos de ether no lograban seguir el ritmo de los de bitcoin.

BlackRock y Fidelity se reparten la jornada

El ETHA de BlackRock, el mayor fondo cotizado de ether al contado por patrimonio, absorbió 110 millones de dólares. El FETH de Fidelity añadió cerca de 73 millones. Entre los dos concentraron en torno al 68% de las entradas netas del día.

Conviene aclarar qué mide exactamente esa cifra. Un ETF al contado es un fondo cotizado que compra ether real y lo custodia: cuando entra dinero nuevo, el emisor adquiere ETH en el mercado y emite participaciones; cuando sale, hace lo contrario. El flujo indica si los productos regulados ganan o pierden capital de sus inversores, no ingresos del protocolo ni actividad en la red.

El acumulado da mejor perspectiva. El ETHA ronda los 13.067 millones de dólares desde su lanzamiento y el FETH se sitúa cerca de 2.320 millones. Un solo producto concentra, por tanto, una porción enorme del capital institucional que ha llegado a Ethereum por la vía regulada estadounidense.

Eso sí, un día bueno no borra las redenciones anteriores. Los vehículos de ether llevaban semanas sin la consistencia que sí mostraban los de bitcoin, y esta sesión rompe esa dinámica sin garantizar que se mantenga. Tampoco es un récord: en los mejores días de 2024 y 2025 los productos de ether superaron en alguna ocasión los 400 millones de entrada neta.

Un flujo positivo aislado no cambia una tendencia: cambia la conversación, que no es poco cuando el mercado lleva meses mirando de reojo a Ethereum.

Qué significa para quien tiene ether en cartera

La primera consecuencia es de expectativa, no de precio. Un flujo de entrada sostenido reduce las monedas disponibles en los intercambios y suele leerse como señal de confianza; un goteo de salidas apunta a lo contrario. Ninguna de las dos cosas garantiza una dirección para el ether, pero ambas describen quién está comprando.

El segundo efecto toca el bolsillo. Quien invierte a través de estos fondos no recibe las recompensas del staking, el mecanismo por el que se bloquean ETH para asegurar la red a cambio de un rendimiento. Ese dinero se lo queda el emisor o sencillamente no se genera, según el producto. Quien quiera ese extra tiene que ir por la vía directa o por un ETP europeo, con otras reglas fiscales y de custodia.

Y el tercer punto es la concentración. Que dos gestoras se repartan casi todo el flujo diario es cómodo para la liquidez, pero deja la puerta institucional de Ethereum en muy pocas manos. Es una vulnerabilidad de narrativa, no del protocolo, y merece tenerse presente.

De Dencun a los ETF: por qué el flujo pesa más que el titular

Ethereum cambió de piel en septiembre de 2022 con The Merge, el paso de la minería a la prueba de participación que recortó el consumo energético y abrió la puerta al staking. En marzo de 2024, la actualización Dencun abarató las comisiones de los rollups, las redes de segunda capa que procesan transacciones aparte y envían un resumen a la red principal. Y en julio de 2024, después de años de rechazos, la SEC aprobó los primeros ETF al contado de ether en Estados Unidos. Ese hilo explica por qué hoy los flujos pesan tanto como el precio.

Cada precedente dejó una lección distinta. El Merge trajo legitimidad ambiental; Dencun, capacidad; los ETF, demanda regulada. Ninguno hizo subir la cotización de forma permanente por sí solo, y ahí está el matiz que suele perderse: los flujos son un termómetro de la demanda institucional, no un motor automático del precio.

El riesgo evidente es la volatilidad de esa demanda. Los mismos fondos que captaron 270 millones en una sesión pueden devolverlos en tres días si el apetito por riesgo se enfría, como ya ocurrió en varios tramos de 2025, y a comienzos de 2026. A eso se suma la dependencia del ciclo de tipos de la Reserva Federal, que sigue marcando el paso de los activos de riesgo.

Lo que conviene vigilar es la continuidad. Si las próximas sesiones confirman entradas netas positivas de forma consecutiva, el trimestre se leerá de otra manera y volverá el debate sobre si Ethereum puede captar capital sostenido al ritmo de bitcoin. Si el 21 de septiembre queda como un pico aislado, la historia será otra: una buena jornada dentro de un mes mediocre.

Alemania promete abandonar los combustibles fósiles en 2045 en su nueva hoja de ruta

El Gobierno de Alemania ha fijado por primera vez el abandono de los combustibles fósiles en 2045 y eleva las renovables al 80% de la electricidad en 2030, según la hoja de ruta publicada este miércoles.

Hasta ahora, los compromisos alemanes se limitaban a la neutralidad climática, un objetivo que admite compensaciones, captura de carbono o ajustes contables. El documento rompe esa ambigüedad: nombra el origen del problema con el término ‘transitioning away’, transitar fuera, y le pone fecha de salida. Alemania es la mayor economía de Europa y el tercer país desarrollado en dar este paso.

Del 55% al 80%: el salto eléctrico que Alemania se impone para 2030

El grueso del plan se juega en el sistema eléctrico. El Ejecutivo quiere pasar del 55% al 80% de generación renovable en 2030, 25 puntos más en cuatro años, con todo lo que eso implica en permisos, redes y suelo. No hay precedente de un despliegue a ese ritmo en el país.

La capacidad para sostenerlo se concreta en dos cifras: 12 GW adicionales de eólica terrestre y un objetivo de 215 GW de solar instalada para 2030. La hoja de ruta no aclara qué parte de esa potencia está ya en pie, un dato que cambiaría por completo la lectura del esfuerzo. Solo el almacenamiento y la red que exigen esos volúmenes se comen la mitad del plan.

El carbón mantiene su calendario, con matiz. El documento reafirma el desmantelamiento progresivo durante la próxima década y la salida definitiva en 2038, aunque abre la puerta a adelantarla a 2035 si el sistema eléctrico lo aguanta. Ese ‘si’ es la letra pequeña.

Adelantar el carbón a 2035 no es un matiz de calendario: son tres años menos de emisiones y una señal de precio para toda la industria eléctrica europea.

La letra pequeña: metano, gas y un ministerio que empuja en dirección contraria

📊 Impacto ecológico en cifras

  • Electricidad renovable: del 55% al 80% del mix en 2030, 25 puntos más en cuatro años.
  • Capacidad nueva: 12 GW adicionales de eólica terrestre y 215 GW de solar para 2030.
  • Metano: recorte del 30% en 2030 sobre un gas 80 veces más potente que el CO2.
  • Inversión: no detallada en la hoja de ruta publicada, un vacío que impide medir el compromiso real.

El metano tiene capítulo propio. Alemania recortará un 30% sus emisiones de metano en 2030, en línea con el compromiso global firmado en 2021. El dato pesa porque este gas atrapa unas 80 veces más calor que el CO2 en un horizonte de 20 años, y buena parte de las fugas se produce en la cadena del gas que el país sigue importando.

Atacar el metano es la palanca más rápida del plan: se juega en fugas y en industria, no en el bolsillo del consumidor.

El documento no ha cerrado el debate interno. Andreas Sieber, responsable de estrategia política global de 350.org, lo describe como un ‘giro notable’ por convertir la salida de los fósiles en objetivo explícito, pero advierte de que el Ministerio de Economía y Energía empuja en paralelo un mayor uso de gas, según declaraciones recogidas por The Guardian. Su tesis: la volatilidad de precios de este año demuestra que depender del gas es un riesgo para hogares y empresas.

La calefacción es el otro frente caliente. Las bombas de calor ya representan cerca de la mitad de los sistemas domésticos nuevos, después de que este año quedara notablemente rebajada la ley de 2023 que prohibía instalar la mayoría de calderas de gas y petróleo. La ultraderecha de Alternativa para Alemania (AfD) convirtió el asunto en eje de campaña, y su copresidenta, Alice Weidel, ha llegado a llamar a los aerogeneradores ‘molinos de la vergüenza’.

Aun así, la mayoría de los hogares alemanes siguen dependiendo del gas para calentarse. La exenviada climática Jennifer Morgan lo resume con una frase incómoda: una hoja de ruta es solo la línea de salida. Reclama más esfuerzo en electrificar el transporte y la calefacción, los dos puntos donde el avance va más lento. El plan mueve la electricidad y deja la movilidad y el calor doméstico en segundo plano.

De la promesa al dato: qué le falta a Alemania para que 2045 no sea otro aplazamiento

Alemania llega tercera. Francia y Países Bajos publicaron antes sus hojas de ruta, después de la conferencia internacional celebrada en Colombia en abril, en la que los participantes se comprometieron a detallar planes de salida total de los combustibles fósiles. El Reino Unido todavía no ha presentado la suya y asumirá la presidencia del G20 en diciembre, con el clima y el coste del petróleo y el gas entre los asuntos centrales.

El contexto diplomático no invita a la calma. En la Asamblea General de la ONU, en Nueva York, se ha debatido cómo ampliar unos esfuerzos globales que siguen siendo insuficientes, y el final del mandato de António Guterres en diciembre deja abierta la incógnita de si su sucesor mantendrá la misma firmeza.

Aquí está el problema de fondo, y no es solo alemán. Un plan sin cifra de inversión es una intención, no un hecho. La hoja de ruta fija potencia, porcentajes y plazos, pero no detalla cuánto capital público o privado moviliza cada fase ni con qué mecanismo financiará la red y el almacenamiento que necesitan esos 215 GW de solar y 12 GW de eólica para no perder electricidad por el camino.

El paquete europeo Fit for 55, que obliga a recortar un 55% las emisiones netas en 2030, deja poco margen: Alemania tendrá que demostrar ante Bruselas avances que aún se mueven más rápido sobre el papel que sobre el terreno. El Acuerdo de París fijó el marco global, pero el calendario de cada país se decide en la obra, no en el comunicado.

La lección es la de siempre en esta transición. El objetivo a 2045 es barato de firmar; la obra de 2027 es la que decide. Si el carbón sale en 2035 y no en 2038, y si la calefacción se electrifica sin rebajar cada norma al primer envite político, el documento habrá valido la pena. Si el gas sigue entrando por la puerta de atrás del ministerio, será otra promesa aplazada a la siguiente legislatura.

🌍 El Impacto Real para el Futuro

  • Beneficio medible: Un mix eléctrico con el 80% de renovables en 2030 y un 30% menos de emisiones de metano en la próxima década.
  • Modelo que cambia: El calendario del carbón alemán, con salida en 2038 y opción real de adelantarla a 2035, sustituye la lógica del aplazamiento por una fecha verificable.
  • Para las próximas generaciones: Un país que nombra por escrito la salida de los fósiles deja un punto de partida auditable, no una promesa sin fecha ni responsable.

Los bonos verdes de BBVA evitan 2,9 millones de toneladas de CO₂ en 2025

Los proyectos financiados con los bonos verdes de BBVA evitaron 2,9 millones de toneladas de CO₂ en 2025, según los datos publicados por la propia entidad, que asignó 3.652 millones de euros a instalaciones de energía renovable.

Un informe de asignación verde sirve para una sola cosa: comprobar dónde ha ido a parar cada euro captado con esa etiqueta. El de BBVA se lee contra el marco de la Taxonomía Verde europea y contra los criterios que ordena el estándar de emisión de bonos verdes de ICMA, que decide qué proyecto entra en la categoría y cuál se queda fuera.

Las renovables se llevan el 64% de la cartera verde

El desglose es nítido. Las energías renovables concentran el 64% del total asignado, 3.652 millones de euros, repartidos en 287 préstamos vinculados a 58 proyectos de instalaciones eólicas, fotovoltaicas y de almacenamiento energético. La generación estimada de ese conjunto alcanza los 11,5 millones de MWh de electricidad renovable al año y de ahí sale la cifra estrella: 2,9 millones de toneladas de CO₂ que no llegan a la atmósfera.

La geografía importa. Los proyectos se reparten en nueve países de Europa, América y Asia, y cerca de la mitad de las operaciones se cierra en Estados Unidos. Es la foto de una cartera globalizada, no de un mercado doméstico: el banco financia la transición donde está el activo.

El segundo bloque por volumen es la eficiencia energética: 815 millones de euros, el 14% de la cartera. Aquí el protagonista inesperado son los centros de datos. Estas infraestructuras, clave para el desarrollo de la inteligencia artificial, se financian solo cuando están diseñadas para consumir menos energía que una instalación convencional sin perder capacidad ni fiabilidad. La etiqueta no premia el edificio; premia su consumo.

El dato de 2,9 millones de toneladas corresponde a los proyectos financiados en su conjunto; la parte atribuible a la cuota del banco no se detalla.

Del edificio eficiente al coche eléctrico: el otro tercio de la cartera

Los edificios de bajas emisiones reciben 605 millones de euros, el 11% del total. La partida incluye hipotecas para viviendas de alta eficiencia energética en España y financiación de edificios no residenciales con certificaciones ambientales reconocidas. El transporte limpio se lleva alrededor de 500 millones: ferrocarril, vehículos de bajas emisiones y puntos de recarga. En total, 6.285 vehículos y 48 estaciones de recarga eléctrica financiadas. Una cifra modesta frente al despliegue que exige la movilidad eléctrica.

Una etiqueta verde se demuestra en el destino del dinero, no en el comunicado que la anuncia.

Dos partidas más completan el mapa. La captura, utilización y almacenamiento de carbono (CCUS) recibe cerca de 50 millones de euros para un proyecto en Reino Unido ligado al transporte y la gestión del CO₂ capturado, con un impacto estimado de más de 181.000 toneladas almacenadas de forma permanente o reutilizadas con balance negativo de emisiones.

La última es agua. BBVA asigna 44 millones de euros en el desierto de Atacama, en Chile, a rehabilitar una conducción existente y construir una nueva infraestructura que transporte agua de mar hasta dos minas de cobre. Es una zona de estrés hídrico severo y la minería es intensiva en recursos: el proyecto reduce el uso de agua dulce en un proceso donde cada litro cuenta.

📊 Impacto ecológico en cifras

  • CO₂ evitado: 2,9 millones de toneladas al año por la generación estimada de los proyectos renovables financiados.
  • Capacidad / magnitud: 11,5 millones de MWh de electricidad renovable al año; 58 proyectos y 287 préstamos.
  • Inversión: 3.652 millones de euros en renovables, 815 en eficiencia energética y 605 en edificios de bajas emisiones.
  • Equivalencia tangible: 6.285 vehículos de bajas emisiones y 48 estaciones de recarga; 181.000 toneladas de CO₂ capturadas.

La letra pequeña: 700.000 millones hasta 2029 y un listón ya superado

El reporte no es un hecho aislado. BBVA mantiene el objetivo de canalizar 700.000 millones de euros en negocio sostenible entre 2025 y 2029, después de haber superado su meta anterior. La comparación con el resto del sector es inevitable: Iberdrola, Acciona o Santander juegan la misma liga, y la mayoría de las entidades financieras europeas reporta bajo la misma presión regulatoria.

Dos normas marcan ese terreno: la CSRD obliga a auditar la información de sostenibilidad y la Taxonomía Verde exige justificar qué porcentaje del negocio es realmente sostenible. El mercado de bonos verdes tiene marco público y metodología revisable.

Aquí está el matiz que conviene no perder. Las emisiones evitadas son una estimación: se calculan sobre la generación esperada de los proyectos financiados, no sobre una medición física del aire que dejan de ensuciar. La metodología es estándar y la usa todo el sector, pero mide atribución, no huella propia. El dato que de verdad aprieta a un banco es otro: cuánto CO₂ financia con su libro de crédito completo, incluidas las emisiones de sus clientes. Eso es el Scope 3 financiado, y ahí no hay bono verde que maquille.

Lo que sí aporta esta cartera es una señal de precio. Cuando un banco asigna miles de millones a renovables, eficiencia y transporte limpio, está diciendo dónde cree que está el negocio de la próxima década. La etiqueta deja de ser un gesto reputacional y se convierte en una apuesta de balance, con proveedores que deben certificar su energía, promotores que necesitan cumplir la taxonomía, y clientes finales que acceden a hipotecas y vehículos con mejores condiciones.

El compromiso no es la acción.

🌍 El Impacto Real para el Futuro

  • Beneficio medible: 2,9 millones de toneladas de CO₂ evitadas al año y 11,5 millones de MWh de electricidad renovable generada por los proyectos financiados.
  • Modelo que cambia: la financiación verde pasa de la declaración de intenciones al informe de asignación por categorías, con renovables, eficiencia y edificios como partidas mayoritarias.
  • Para las próximas generaciones: el objetivo de 700.000 millones de euros hasta 2029 orienta el crédito bancario hacia activos que producirán energía limpia durante décadas.

Flujos ETF de Bitcoin captan 1.000 millones en una sesión: BTC recupera los 84.000

Los fondos cotizados en bolsa (ETF) de Bitcoin al contado captaron cerca de 1.000 millones de dólares el lunes 21 de septiembre, según los datos de CoinGlass, plataforma especializada en derivados. Ese mismo día, el precio de la mayor criptomoneda del mercado superó brevemente los 84.000 dólares, un nivel que no tocaba desde el 31 de enero.

La coincidencia dibuja la historia perfecta: entra dinero institucional, sube el precio. El orden real de los acontecimientos cuenta otra cosa. El primer empujón llegó desde el mercado de derivados, donde se liquidaron 262,3 millones de dólares en posiciones cortas —las que apuestan a que el precio cae— en apenas una hora.

Ese movimiento se conoce como short squeeze o squeeze de cortos, y se explica solo: cuando el precio sube, quienes habían apostado a la baja se ven obligados a cerrar sus posiciones comprando, y esa compra forzosa empuja el precio todavía más arriba. Una espiral que se retroalimenta en cuestión de minutos.

Casi 1.000 millones en un solo día: así se leen los flujos

El detalle que lo explica todo está en el reloj. Los flujos de los ETF de Bitcoin se publican una vez al día y recogen las operaciones de la sesión bursátil estadounidense, que abre varias horas después de que Asia y Europa lleven rato operando. Cuando Wall Street dio el pistoletazo, buena parte del recorrido ya estaba hecho.

CoinGlass lo plantea como una duda abierta: los flujos no arrancaron el rally, pero sí pueden alargarlo. Crear nuevas participaciones de un fondo obliga a sus creadores de mercado —las firmas que garantizan que siempre haya alguien dispuesto a comprar y vender— a comprar bitcoin de verdad, así que el dinero que entra acaba sumando presión compradora sobre un movimiento que ya estaba en marcha.

La secuencia de las dos semanas anteriores refuerza esa lectura. Entre el 9 y el 16 de septiembre, los ETF registraron salidas netas en cinco de los seis días de negociación, justo mientras el precio caía. Los flujos no volvieron a ser positivos de forma sostenida hasta el 17 de septiembre, cuando bitcoin ya había girado al alza.

Los datos no dicen que los ETF muevan el precio. Dicen que casi siempre llegan después de que alguien lo haya movido.

Conviene recordar que un ETF al contado no compra bitcoin en el segundo en que alguien pulsa el botón. Las órdenes se agrupan y el emisor crea o destruye participaciones al cierre de la jornada, lo que explica por qué el dato diario siempre llega con retraso respecto al precio.

En la foto general, eso sí, el balance sigue siendo sólido. Las entradas acumuladas desde el lanzamiento de estos productos superan los 56.980 millones de dólares y los activos bajo gestión de todos los ETF de bitcoin rondan los 107.860 millones. La concentración es notable: el iShares Bitcoin Trust (IBIT) de BlackRock acumula 785.640 bitcoins, más de cuatro veces los 176.510 que tiene el Fidelity Wise Origin Bitcoin Fund (FBTC).

El short squeeze que se adelantó a Wall Street

Para quien interpreta los flujos como una señal de compra, la lección es sencilla: un dato fuerte en un solo día no es una predicción, es una fotografía del día anterior. Y en un mercado que cotiza 24 horas, las fotografías se hacen viejas rápido.

Los 84.000 dólares, además, son una referencia psicológica antes que técnica. Bitcoin llevaba casi ocho meses sin asomarse a esa cifra y el hueco que dejaron los cortos al cerrarse actuó como invitación para entrar. Lo hizo con volumen, con prisa y con dinero que venía de fuera del sector cripto.

Lo que ya se vio en 2024 y las tres señales que conviene vigilar

No es la primera vez que los flujos llegan tarde a la fiesta. Cuando la Comisión de Bolsa y Valores de Estados Unidos (la SEC) aprobó los primeros ETF de bitcoin al contado en enero de 2024, el precio ya había subido con fuerza en los meses previos al anuncio, anticipando una decisión que el mercado daba por hecha. Desde entonces, varias de las jornadas de entradas récord han coincidido con máximos locales de precio, aunque el dato por sí solo no permita demostrar causalidad.

El riesgo de la lectura contraria también existe. Si el rally se apoya en el mercado de derivados, se apoya en una estructura frágil: el apalancamiento se mueve deprisa y una liquidación de cortos puede transformarse en una liquidación de largos en cuestión de horas. El sector ha vivido varios episodios con esa misma forma y casi ninguno avisó antes.

La pregunta que deja CoinGlass sigue sin respuesta. Si los flujos se mantienen positivos varios días seguidos sin que el precio necesite el empujón de los derivados, habrá argumentos para pensar que la demanda institucional sostiene el mercado por sí sola. Si vuelven las las salidas en cuanto se enfríe el short squeeze, la conclusión será la opuesta: el dinero grande llega, pero casi siempre a rebufo.

Para seguir el rastro hay tres señales que mirar de aquí en adelante: el dato diario de entradas y salidas que publican los emisores, la evolución del IBIT de BlackRock frente al resto de fondos y el interés abierto en el mercado de futuros. Ninguna responde hoy a la pregunta de CoinGlass. Con el paso de los días, quizá sí.

NYSE y Blockchain.com acercan las acciones tokenizadas a 44 millones de usuarios cripto

La Bolsa de Nueva York y Blockchain.com han firmado un acuerdo para que más de 44 millones de cuentas de la plataforma cripto puedan negociar acciones tokenizadas. El pacto es, por ahora, un memorándum no vinculante y no tiene fecha de lanzamiento: depende de la aprobación de los reguladores estadounidenses.

Una acción tokenizada es la versión digital de una acción, registrada en una blockchain, un libro de contabilidad compartido donde queda anotado quién tiene qué. La idea es que ese título se pueda mover con la misma rapidez con la que se mueve una moneda digital, sin esperar los plazos de compensación de la bolsa tradicional.

El canal por el que circularía es el sistema alternativo de negociación digital de la NYSE, un ATS por sus siglas en inglés: un espacio regulado, pero que no equivale a una bolsa de valores al uso. Ahí es donde encajarían las versiones digitales de acciones y fondos cotizados (ETF) estadounidenses.

Qué incluye el acuerdo entre la NYSE y Blockchain.com

Las dos compañías anunciaron este miércoles un memorándum de entendimiento, un documento sin carácter vinculante que fija la hoja de ruta. Lo que sí se concreta es la vía de acceso: los clientes tendrían un camino previsto hacia ese ATS, y el trading arrancaría únicamente cuando llegue el visto bueno regulatorio.

Hay una segunda pata, menos vistosa pero más inmediata. ICE Data Services, filial de Intercontinental Exchange (el propietario de la NYSE), planea vender a sus clientes los datos de mercado cripto que genera Blockchain.com. En sentido contrario, la plataforma mostrará en su aplicación los precios en tiempo real de las acciones de la NYSE y de ICE. Para el inversor español, eso significa algo sencillo: una ventanilla única donde ver cripto y bolsa con el mismo formato.

El anuncio llega con declaraciones de las dos partes. ‘Las personas no deberían estar limitadas a la hora de poseer acciones según el lugar donde vivan o el bróker y la información a la que puedan o no tener acceso’, dijo Peter Smith, consejero delegado de Blockchain.com, en el comunicado difundido por las compañías.

El acuerdo no vende todavía acciones digitales: vende la promesa de comprarlas algún día sin mirar el reloj ni el código postal.

La presidenta del grupo NYSE, Lynn Martin, describió el alcance internacional de Blockchain.com —opera en más de 70 jurisdicciones— como un complemento natural para la plataforma. Es la parte que interesa al lector europeo: la puerta no se abre solo al inversor estadounidense.

Por qué la NYSE quiere usuarios cripto (y qué gana Blockchain.com)

El espacio digital que la Bolsa de Nueva York diseña desde enero de este año promete negociación las 24 horas los siete días de la semana, transferencia instantánea de acciones y dinero, financiación con stablecoins (dólares digitales que buscan mantener su valor estable uno a uno con el billete verde) y compra de fracciones de acciones. La bolsa sostiene que quien tenga esos tokens recibirá dividendos y derechos de voto.

Lo que le falta es masa crítica de usuarios. Eso es justo lo que aporta Blockchain.com: una base de 44 millones de cuentas confirmadas, muchas de ellas fuera de Estados Unidos y sin bróker tradicional. Dicho de otro modo, la bolsa no compra tecnología, compra distribución.

Del otro lado, la plataforma gana algo que hasta ahora se le resistía: entrar en el mercado de renta variable más profundo del mundo sin construir su propia infraestructura. De momento, ni fecha ni calendario. Queda la parte aburrida: el papeleo con los reguladores.

Una semana después del guiño de la SEC: la carrera por tokenizar Wall Street

El movimiento se entiende mejor con el calendario en la mano. A mediados de septiembre, la Comisión de Bolsa y Valores de Estados Unidos, la SEC, concedió una exención de cinco años para operar con acciones tokenizadas. La condición es exigente: los tokens deben reconocer los mismos derechos que una acción ordinaria y quedan prohibidas las copias sintéticas, los sucedáneos sin respaldo real.

Wall Street se ha puesto en marcha. Esta misma semana, Cantor Fitzgerald atribuyó a Securitize, firma especializada en convertir participaciones en tokens, un 95% de potencial alcista. Y el Citi Institute calcula que los activos tokenizados podrían mover 5,5 billones de dólares en 2030, una cifra que vale más como señal de dirección que como pronóstico cerrado.

Ya hemos visto antes cómo empiezan estas transiciones. En 2024, la aprobación de los primeros ETF al contado de bitcoin en Estados Unidos —fondos que compran la moneda real y la guardan en custodia— convirtió un producto de nicho en una línea más de las carteras institucionales. La tokenización de acciones va por un camino parecido, con una diferencia de peso: aquí no se digitaliza un activo nuevo, sino un título con derechos, dividendos, y voto ya definidos por la ley.

El riesgo es doble. Por un lado, el mercado secundario de esos tokens puede tener menos liquidez de la que aparenta, sobre todo al principio. Por otro, existe una tentación comercial evidente: presentar como ‘acción’ algo que en realidad es una exposición al precio sin propiedad plena. La propia SEC ha puesto el listón ahí, y quien lo salte tendrá problemas.

Con esto, la pregunta interesante ya no es si las acciones llegarán a una blockchain, sino quién controlará la puerta de entrada: las bolsas tradicionales, que tienen la licencia y los datos, o los intermediarios cripto, que tienen los usuarios. El acuerdo entre la NYSE y Blockchain.com apunta a un reparto de papeles entre unos y otros. La fecha real depende de un expediente regulatorio que, a día de hoy, sigue abierto.

España supera los 20 millones de líneas de banda ancha y consolida su liderazgo en fibra en Europa

España rebasó en julio los 20 millones de líneas de banda ancha fija por primera vez. La estadística mensual de la CNMC deja la penetración del servicio en 40,3 líneas por cada 100 habitantes y confirma un liderazgo europeo en fibra que ya no sostiene una única operadora.

La fibra absorbe todo el crecimiento y el cable pierde 260.000 líneas en un año

El mercado sumó 72.542 conexiones nuevas en el mes, un avance que se explica casi por completo por la tecnología FTTH. La fibra óptica alcanzó los 18,3 millones de accesos tras registrar 64.804 altas netas, mientras el cable (HFC) perdió 23.853 líneas y se quedó en 888.000. Hace un año esas mismas redes sumaban 1,15 millones de líneas, de modo que han dejado por el camino más de 260.000 clientes en doce meses.

La migración de de cobre a fibra y el apagón progresivo de la red antigua explican buena parte del movimiento. Los operadores llevan años cerrando centrales de cobre y trasladando clientes a la red nueva, una operación que abarata el mantenimiento pero exige inversión previa. El resultado es un parque cada vez más homogéneo: más de nueve de cada diez accesos fijos son ya de fibra hasta el hogar.

El FTTH ha dejado de ser un argumento comercial para convertirse en el estándar del mercado español. Cualquier operador que compita hoy en banda ancha tiene que hacerlo sobre fibra propia o alquilada, y quien no dispone de ninguna de las dos cosas se queda directamente fuera de la conversación.

Masorange pierde cuatro puntos de cuota y Digi ya es el cuarto operador por tamaño

fibra óptica España

El reparto de cuota es lo más revelador de la estadística. El grupo surgido de la fusión de Orange y MásMóvil ha pasado del 39% de julio de 2024 al 35% de julio de 2026. Telefónica cede dos puntos, del 33% al 31%, y Vodafone otros dos, del 15% al 13%. El gran ganador es Digi, que ha escalado del 9% al 15% de cuota en apenas dos ejercicios, mientras los operadores regionales y locales han elevado su peso del 3% al 6%.

En móvil, España cerró julio con 63,608 millones de líneas, un 0,58% más que el mes anterior, y una penetración de 128 líneas por cada 100 habitantes, 1,5 puntos por encima de la registrada un año antes. La portabilidad sigue siendo el termómetro de la competencia: 491.629 cambios de operador en el mes, un 1,4% más que en julio de 2025. Digi (+44.206) y Movistar (+19.414) cerraron con saldo neto positivo; Vodafone (-2.296), Masorange (-56.741) y el conjunto de los operadores móviles virtuales (-4.583) lo cerraron en negativo. Las líneas máquina a máquina se situaron en 57,67 millones,, un 1,25% más que en junio.

España no lidera Europa en fibra porque desplegar aquí sea más barato, sino porque la competencia se ha librado a golpe de red.

El liderazgo en fibra no resuelve la presión sobre los precios

España lleva años en el grupo de cabeza europeo del despliegue de fibra, y los datos de julio lo confirman sin apenas matices. La pregunta interesante no es cuánta red hay, sino cuánto dinero se saca de ella. Con 40,3 líneas por cada 100 habitantes, el crecimiento vegetal tiene poco recorrido: a partir de aquí, cada cliente nuevo sale de la cartera de otro operador. Eso convierte el mercado en un juego de suma cero donde solo aguanta quien puede bajar precios sin destruir su margen.

Ahí está la tensión que el informe no dice con todas las letras. Digi ha pasado del 9% al 15% de cuota con precios agresivos y una red que combina despliegue propio y acuerdos mayoristas. Funciona, claro que funciona. Pero deja a los incumbentes con el problema de siempre: sostener una red cara con clientes que pagan menos. Masorange ha cedido cuatro puntos en dos años y Vodafone otros dos, y ninguno ha encontrado aún la fórmula para frenar la sangría sin entrar en la guerra de precios que precisamente les está costando la cuota.

He visto este patrón antes en otros mercados de infraestructura: primero se construye, después se compite por el cliente y al final alguien tiene que pagar la red. En España, el despliegue de fibra ha sido un éxito indiscutible y, a la vez, un negocio de rentabilidad discutida. La portabilidad de julio, con casi 492.000 cambios de operador, demuestra que el cliente sigue buscando la oferta más barata y que la fidelidad es un bien escaso.

Tampoco conviene dar por cerrado el mapa. La consolidación en tres o cuatro grupos grandes no ha eliminado la competencia, la ha concentrado. Si Digi mantiene el ritmo de captación, la respuesta de los grandes llegará vía ofertas convergentes más agresivas, y el riesgo es que la guerra se traslade al móvil y al paquete completo, donde los márgenes son más sensibles al descuento.

La próxima entrega estadística de la CNMC, con los datos de agosto, dirá si julio fue un techo o un escalón más. Ahí se verá si el mercado sostiene el ritmo de 70.000 altas netas mensuales o si el hito de los 20 millones se queda en una foto fija. Lo que ya no admite discusión es que la fibra española es una infraestructura madura, y a las infraestructuras maduras se les acaba midiendo por lo que facturan, no por lo que cubren.

Atrevia lanza un servicio de inteligencia artificial que detecta narrativas emergentes en tiempo real

Atrevia ha lanzado su Radar de Narrativas, un servicio de inteligencia corporativa que combina inteligencia artificial y análisis experto para detectar narrativas emergentes y anticipar riesgos reputacionales en tiempo real, según la agencia.

Qué añade el Radar de Narrativas

La consultora iberoamericana, especializada en Comunicación, Marketing y Asuntos Públicos, presenta la herramienta como complemento a los servicios de escucha activa tradicionales. Su punto de partida es un diagnóstico que la firma repite desde hace meses: según sus datos, el 94% de la conversación corporativa permanece invisible porque las herramientas convencionales miden el volumen de menciones y dejan fuera su significado. Esa falta de lectura profunda obliga a los equipos a filtrar información en lugar de decidir.

El Radar de Narrativas procesa datos en menos de 15 minutos: identifica clústeres, mapea narrativas y localiza al actor detonante de cada tendencia. En menos de cuatro horas entrega un informe crítico con una estrategia de respuesta basada en análisis semántico. El margen se mide en horas. La compañía lo sitúa como su principal argumento ante una crisis reputacional o un lanzamiento de producto.

El modelo es híbrido. La inteligencia artificial ordena y clasifica; el equipo de analistas interpreta y contextualiza. La firma insiste en que la tecnología no sustituye la decisión, sino que reduce el trabajo manual y acorta el tiempo de reacción de los equipos de comunicación y de asuntos públicos.

El servicio traslada a la reputación corporativa un modelo ya extendido en otras áreas de negocio: automatizar el dato para ganar tiempo en la decisión.

Tres capas y una red en 15 países

La arquitectura del servicio se organiza en tres niveles, según la documentación presentada por la consultora.

  • Captación. Se apoya en la infraestructura de la firma en 15 países de Europa y Latinoamérica, con datos multiidioma y multicanal. Integra fuentes de social media como Brandwatch, Meltwater y Brand24, además de clipping local, y es parametrizable por marca y competencia.
  • Análisis con IA. Aplica clasificación semántica, detección de clústeres, y mapeo de redes de influencia. Incluye prospectiva narrativa —qué conversaciones ganarán peso, colapsarán o se fusionarán— a partir de un análisis de regresión lineal de los últimos tres meses.
  • Conocimiento estratégico. Traduce los datos en más de una docena de tipos de informes monomarca y multimarca, con plantillas automatizadas, diagnósticos de posicionamiento a medida e instrucciones personalizables en lenguaje Markdown.

Óscar Peña, Chief Innovation & Digital Solutions Officer de Atrevia, destaca la flexibilidad del servicio para adaptarse a cada marca, sector o competidor. El directivo enmarca el lanzamiento en la apuesta de la consultora por integrar tecnologías emergentes como motor estratégico y subraya que la clave está en combinar análisis avanzado de datos, enfoque de negocio y capacidad de generar impacto medible.

escucha activa reputación

El servicio se dirige a las direcciones de comunicación, marketing y asuntos públicos. En el ciclo de lanzamiento de un producto, la herramienta evalúa el territorio discursivo antes del go-to-market, rastrea después la adopción del mensaje entre los stakeholders y permite ajustar la estrategia con datos reales, según la agencia.

El tablero de la inteligencia reputacional

El movimiento se produce en un mercado en el que las grandes consultoras de comunicación han situado la analítica y la inteligencia artificial en el centro de su oferta de reputación y asuntos públicos. Atrevia no compite aquí con las plataformas de escucha: las integra y añade la capa de interpretación y de relación con el cliente.

El tablero queda así. Grupos como LLYC o Kreab han desarrollado en los últimos años capacidades propias de datos y análisis para acompañar a los departamentos de comunicación, y las agencias de menor tamaño buscan acuerdos con tecnológicas para no quedar fuera de esa conversación. La puja se libra en el criterio experto más que en la captación de menciones.

El antecedente inmediato está en la propia casa. La firma presidida por Núria Vilanova viene reforzando desde hace varios ejercicios sus servicios vinculados a tecnología y datos, una línea que ahora se empaqueta como producto con nombre propio. El movimiento no altera el organigrama de la consultora; refuerza su catálogo.

La diferencia frente a la escucha tradicional reside menos en las fuentes —buena parte son las mismas— que en la velocidad del informe y en la lectura de prospectiva. Queda por delante el encaje de estos servicios en un marco regulatorio europeo que exige cada vez más transparencia en el uso de sistemas de inteligencia artificial, un factor que las consultoras del sector ya incorporan a su discurso comercial.

📡 El Radar del Sector

  • El vacío que llena: Cubre la capa de interpretación que las plataformas de escucha no resuelven, con un margen de reacción medido en horas.
  • El reto por delante: Convertir el servicio en ingreso recurrente y sostener la promesa de velocidad en clientes de varios mercados.
  • El tablero competitivo: Las grandes consultoras refuerzan sus áreas de datos e IA, de modo que la diferenciación se juega en el criterio experto.

Atresmedia propone un dividendo a cuenta de 0,83 euros por acción tras vender su 5% en Fever

Atresmedia ha convocado una junta general extraordinaria de accionistas para el próximo 18 de noviembre con el objetivo de someter a votación un dividendo a cuenta de 0,83 euros brutos por acción, según la comunicación remitida a la CNMV.

Una retribución ligada a los resultados de 2026

El Consejo de Administración ha acordado que el dividendo, cuya aprobación deberá ser sometida a la junta, se abone el 16 de diciembre de 2026. La propuesta se traslada al mercado mediante el hecho relevante remitido a la CNMV, el documento en el que el grupo detalla el importe, la base accionarial y el calendario previsto para el pago.

La compañía cuenta con 225.732.800 acciones en circulación, de las que 554.376 son acciones propias. Sobre esa base, el dividendo a cuenta de 0,83 euros brutos por acción equivale a un desembolso aproximado de 187 millones de euros, una cifra que convierte la retribución al accionista en una de las principales decisiones financieras del ejercicio.

Para fijar el importe, Atresmedia ha tenido en cuenta tanto los resultados ordinarios generados durante 2026 como el resultado extraordinario derivado de la desinversión en Fever Labs, operación que se completó este mismo mes de septiembre. El dividendo combina, por tanto, la marcha del negocio recurrente con la plusvalía de una venta cerrada hace apenas unas semanas.

El cobro del dividendo queda condicionado a la aprobación de la junta extraordinaria convocada para el 18 de noviembre.

El calendario queda así.

De la venta del 5% en Fever a la retribución al accionista

La junta se convoca una semana después de que Atresmedia culminara la venta de su 5% en Fever Labs por 227 millones de euros. El importe total de la operación generó un resultado positivo neto de impuestos de aproximadamente 205 millones de euros, según la información trasladada al mercado por la propia compañía. Ambas magnitudes son el punto de partida de la propuesta que ahora se somete al voto de los accionistas.

  • Venta del 5% en Fever Labs: 227 millones de euros, cerrada en septiembre de 2026.
  • Resultado neto de la desinversión: en torno a 205 millones de euros.
  • Ingresos netos del primer semestre de 2026: 520 millones de euros, un 2,6% más.
  • Dividendo a cuenta: 0,83 euros brutos por acción, con pago previsto el 16 de diciembre de 2026.

El crecimiento semestral se apoyó en el negocio de diversificación, que compensó el retroceso de los ingresos publicitarios del grupo. Ese equilibrio entre publicidad y actividades no publicitarias sostiene una retribución elevada en un ejercicio en el que el mercado publicitario no acompaña. La dueña de Antena 3 mantiene así una política que combina el dividendo ordinario con el reparto de plusvalías cuando se materializan desinversiones.

El equilibrio se mantiene.

La desinversión en participaciones vinculadas a plataformas tecnológicas y de entretenimiento se ha consolidado como una vía recurrente para que los grupos de comunicación españoles refuercen su balance. En un contexto de presión sobre la publicidad lineal, y de inversión creciente en contenidos y plataformas propias, la venta de participaciones no estratégicas permite aflorar plusvalías sin alterar el perímetro del negocio principal. Es el marco en el que encaja la operación de Fever Labs y, por extensión, la propuesta de retribución que Atresmedia llevará a su junta de noviembre.

venta Fever Atresmedia

El encaje de la operación en el tablero del sector

La decisión sitúa a Atresmedia, grupo cuyo perfil corporativo recoge su ficha en Wikipedia, entre los grupos cotizados de medios que más peso otorgan a la retribución al accionista dentro de su estrategia financiera. Los ingresos netos de 520 millones de euros del primer semestre, un 2,6% más, actúan como base recurrente, mientras que el resultado extraordinario de la desinversión aporta un colchón adicional de alrededor de 205 millones de euros. Con ese punto de partida, el desembolso previsto de unos 187 millones no compromete la caja operativa del grupo.

La comparación con el resto del tablero dibuja dos velocidades. Mientras otros grupos del sector priorizan la reducción de deuda o la inversión en sus plataformas digitales, la compañía propietaria de Antena 3 opta por reforzar el retorno directo al accionista. La operación también ordena el perímetro del grupo: la salida del capital de Fever Labs simplifica la estructura de participaciones y concentra los recursos en el negocio audiovisual y en las áreas de diversificación.

El perímetro se simplifica.

La junta del 18 de noviembre será el punto de control de todo el proceso. Si la propuesta sale adelante, el pago del 16 de diciembre cerrará el ejercicio con una retribución que suma el dividendo a cuenta de los resultados ordinarios y el reparto de la plusvalía obtenida en la desinversión, un patrón que el mercado seguirá con atención de cara a los próximos ejercicios.

📡 El Radar del Sector

  • El vacío que llena: La venta del 5% en Fever aporta una plusvalía que permite retribuir al accionista sin depender solo del negocio publicitario.
  • El reto por delante: Sostener la retribución en ejercicios sin operaciones extraordinarias, con la diversificación como principal palanca de ingresos.
  • El tablero competitivo: Atresmedia refuerza el retorno directo al accionista mientras otros grupos cotizados priorizan deuda e inversión digital.

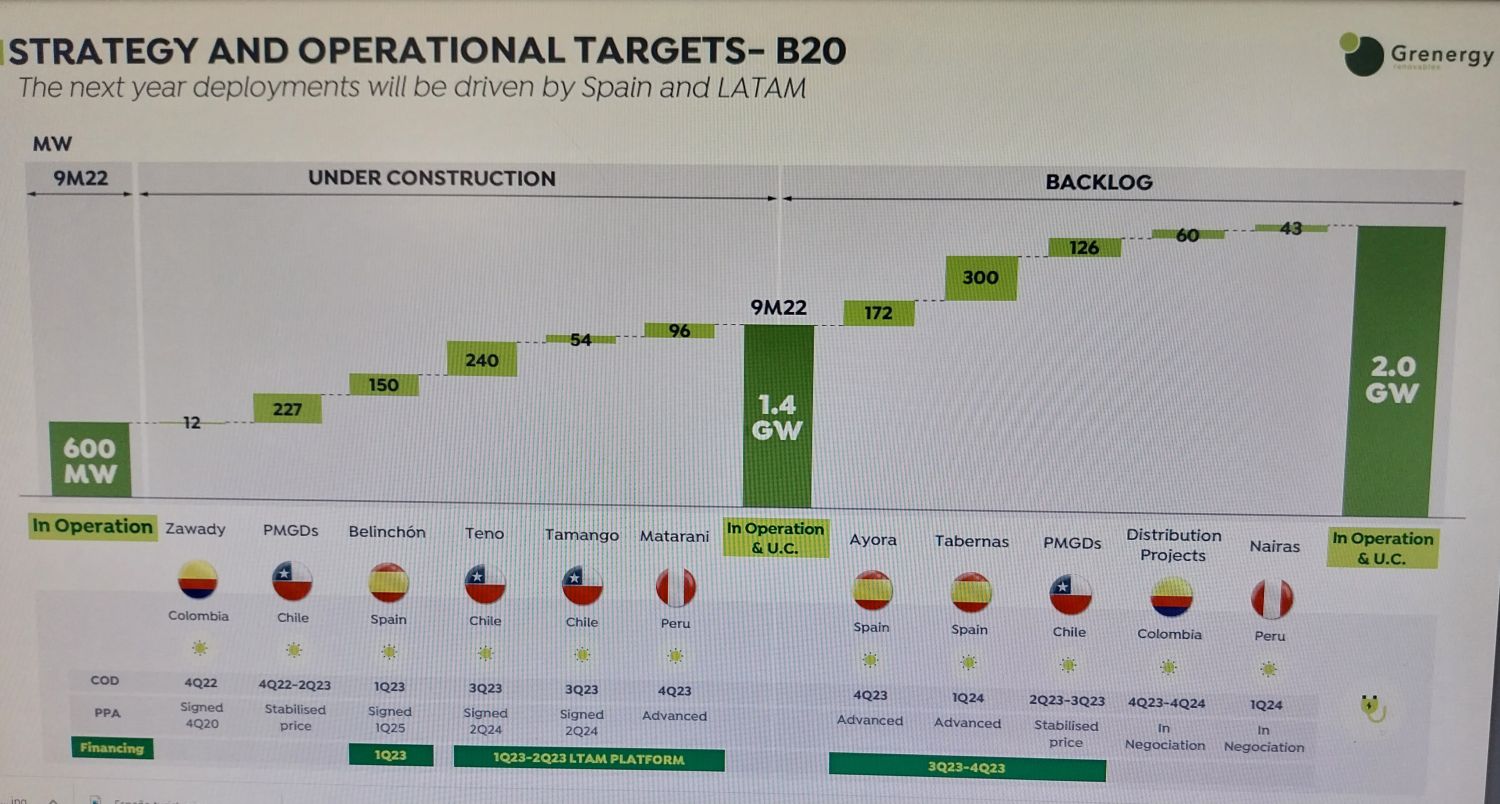
Grenergy se desploma un 13,5% y Solaria un 5,9% por el decreto de energía del Gobierno

0

Grenergy pierde un 13,5% de su valor en una sola sesión y Solaria un 5,9%. El Gobierno confirmó en el Congreso que aprobará el próximo 29 de septiembre un decreto para contener el precio de la energía, y el Mercado Continuo no ha tardado en penalizar al sector renovable.

El vicepresidente primero y ministro de Economía, Carlos Cuerpo, explicó en el pleno que ya ha mantenido una ronda de contactos con los agentes sociales y que esta semana la está completando con los sectores afectados y los grupos políticos para definir el mejor paquete posible. La fecha marcada en rojo es el martes 29 de septiembre, cuando el Consejo de Ministros dé luz verde al nuevo conjunto de medidas contra la inflación.

La presión llega desde varios frentes. El diputado de Bildu Mikel Otero pidió reactivar la excepción ibérica para limitar el impacto del encarecimiento del gas y que las grandes energéticas contribuyan a financiar las medidas. La semana pasada, el secretario general de CCOO, Unai Sordo, ya había defendido la recuperación de ese mecanismo.

Conviene recordar qué es la excepción ibérica. Se trata de un instrumento temporal autorizado por la Comisión Europea para España y Portugal que pone un tope al precio del gas empleado para generar electricidad. Estuvo en vigor entre junio de 2022 y diciembre de 2023, en plena crisis energética derivada de la guerra de Ucrania.

El mercado ha leído la reactivación como una amenaza directa a los márgenes del sector. No es para menos. Un tope al precio del gas abarata la electricidad en el pool y comprime los ingresos de los generadores que venden a ese precio, justo cuando las renovables afrontan tipos de interés al alza y costes de financiación más exigentes.

Lo que castiga el mercado no es el decreto en sí, sino la sospecha de que el marco retributivo del sector vuelva a moverse por razones políticas y no por fundamentales.

La intensidad del castigo ha sido desigual. Frente al desplome del 13,5% de Grenergy y el 5,9% de Solaria, Acciona Energía se dejó un 1,67% y su matriz Acciona, un 2,56%. La diferencia señala qué compañías tienen más exposición al precio del pool y menos coberturas contratadas.

El Gobierno fija el 29 de septiembre para aprobar el decreto energético

Carlos Cuerpo ha sido explícito sobre el calendario. El nuevo paquete verá la luz en el Consejo de Ministros del 29 de septiembre y busca amortiguar la inflación generada por la guerra en Oriente Medio, con apoyo a las familias y a los sectores profesionales más golpeados. Lo que no ha concretado el ministro es si la excepción ibérica estará finalmente incluida en el texto.

Esa ambigüedad es la que castiga la bolsa. El mercado trabaja con escenarios, y cuando el escenario incluye la posibilidad de topes administrativos a los precios, la prima de riesgo exigida al sector sube. Las renovables cotizan como utilities con crecimiento, y cualquier intervención que toque la formación de precios altera la ecuación.

Al factor regulatorio se suma otra fuente de incertidumbre. El proyecto de real decreto sobre centros de datos condiciona el acceso y la conexión a la red eléctrica al cumplimiento de requisitos estrictos de sostenibilidad energética, medioambiental, resiliencia, y soberanía digital. Grenergy y Solaria han puesto buena parte de su tesis de inversión en esos activos, y el nuevo marco puede demorar o encarecer los proyectos.

Grenergy y Solaria lideran las caídas del Mercado Continuo

La sesión deja un mapa claro de la exposición de cada compañía. Grenergy, la más castigada con ese 13,5%, es también la que más ha apostado por el binomio de renovables y centros de datos. Solaria, que cede un 5,9%, afronta además una prueba inmediata: presenta mañana sus resultados del primer semestre, según el calendario remitido a la CNMV.

El consenso espera que Solaria gane 42,3 millones de euros en el periodo, un 47% más que hace un año, según las estimaciones recopiladas por Bloomberg. La cifra llega en un momento delicado: el mercado mirará más el guidance para el conjunto del ejercicio que el beneficio ya cosechado.

renovables bolsa española

La excepción ibérica vuelve al tablero: qué se juega el sector renovable

Estamos ante un movimiento que mezcla fundamentales y política, y conviene separar ambas capas. La caída de Grenergy y Solaria no responde a un deterioro operativo de un día para otro: responde a una reevaluación del riesgo regulatorio. Cuando un Gobierno abre la puerta a intervenir la formación de precios, el mercado descuenta el peor escenario antes de conocer el detalle.

Hay un precedente que ayuda a calibrar. La excepción ibérica que estuvo vigente entre 2022 y 2023 no supuso un desastre para las renovables, porque en aquel momento el problema era el coste del gas, no el precio de venta de la electricidad. El contexto actual es distinto. Con la electricidad más barata en algunos tramos, un tope al gas puede trasladarse con más facilidad al precio final que perciben los generadores.

A mi juicio, el mercado está descontando un escenario más duro de lo que probablemente resulte. La excepción ibérica requiere el visto bueno de Bruselas, no es un decreto que España pueda activar por su cuenta, y ese trámite introduce margen y moderación en cualquier medida. Eso sí, el daño reputacional ya está hecho: si el sector percibe que cada pico de precios se responde con intervención, la prima de riesgo estructural de las renovables españolas sube de forma permanente.

La segunda capa es la de los centros de datos. Grenergy y Solaria se han volcado en ese negocio buscando un consumidor cautivo y precios estables. El borrador sobre requisitos de conexión añade una incertidumbre que no estaba en el guion hace un año y que puede retrasar la puesta en marcha de proyectos ya comprometidos.

El sector ha pasado de vender crecimiento a defender un marco regulatorio, y ese cambio de relato pesa más en la cotización que cualquier trimestre concreto.

Merece la pena fijar el calendario de hitos. El 29 de septiembre es la primera estación: ahí sabremos si el decreto incluye o no la excepción ibérica. Después llega la temporada de resultados, con Solaria abriendo fuego mañana, y más adelante la tramitación del real decreto de centros de datos. Cada una de esas citas puede mover la cotización entre un 5% y un 10%.

El riesgo de contradicción es evidente. El mismo Gobierno que pide a las energéticas que financien medidas contra la inflación es el que aspira a liderar la transición renovable y a atraer inversión en centros de datos. Es difícil sostener ambas cosas a la vez sin erosionar la confianza del inversor institucional, que es quien sostiene la cotización de estos valores a medio plazo.

Veredicto Merca2

Cotización al cierre o apertura: Grenergy se deja un 13,5% y Solaria un 5,9% en la sesión, con Acciona Energía cediendo un 1,67% y Acciona un 2,56%. El castigo se concentra en los valores con mayor exposición al precio del pool y a los centros de datos.

Clave técnica: El desplome de dos dígitos en Grenergy rompe los soportes previos y deja el valor en zona de sobreventa con un volumen muy superior a la media. Solaria mantiene los resultados de mañana como principal catalizador a corto plazo.

Apunte macro: El decreto del 29 de septiembre llega con los tipos de interés al alza, lo que ya encarece la financiación de las renovables. Si el texto final incluye la excepción ibérica, la prima de riesgo exigida al sector en el Mercado Continuo podría ampliarse en las próximas semanas.

El Hubble completa 200.000 órbitas alrededor de la Tierra y sigue cazando supernovas tras 36 años

El telescopio Hubble completó el 19 de septiembre de 2026 su órbita número 200.000 alrededor de la Tierra. Ninguna otra misión astronómica ha llegado tan lejos. La NASA dio a conocer el hito el 23 de septiembre, con 36 años de servicio acumulados y una misión que sigue batiendo sus propios registros.

Una cifra que ningún otro telescopio ha alcanzado

Desde su lanzamiento en 1990, el observatorio ha recorrido más de 8.000 millones de kilómetros, el equivalente a viajar de la Tierra al Sol unas 53 veces. Son 36 años dando vueltas al planeta sin apenas interrupciones. Nadie diseñó la nave para durar tanto.

La cifra no es un número redondo y vacío. Detrás de cada órbita hay observaciones que han reescrito capítulos enteros de la astronomía, y la demanda sigue desbordada: según la NASA, los astrónomos solicitan cada año siete veces más horas de observación de las que el telescopio puede ofrecer.

El ritmo es mareante: una vuelta completa al planeta cada 95 minutos. En total, el telescopio ha firmado más de 1,7 millones de observaciones y ha escudriñado objetos de todas las disciplinas, desde los planetas del sistema solar hasta la luz de galaxias formadas poco después del Big Bang.

Athena, la supernova que aparece dos veces

telescopio Hubble récord

La observación que Hubble completó justo el día de su órbita 200.000 apunta a uno de sus legados científicos: medir la velocidad a la que se expande el universo, la llamada constante de Hubble. El objetivo es una supernova bautizada Athena, descubierta por el James Webb en 2025 y cuya reaparición está prevista entre finales de 2026 y comienzos de marzo de 2027.

¿Reaparición? Sí. Entre el telescopio y Athena se interpone el cúmulo de galaxias MACS J0417, una concentración de materia tan masiva que curva el espacio a su alrededor y actúa como una lente gravitatoria. La luz de la supernova no viaja por un solo camino, sino por varios. Unos se acortan y otros se alargan, de modo que la misma explosión llega a la Tierra en momentos distintos, separados por meses o incluso años.

La misma explosión estelar puede verse dos veces, con años de diferencia, porque la gravedad del cúmulo obliga a su luz a recorrer caminos de distinta longitud.

Eso convierte a Athena en un cronómetro cósmico. Midiendo cuándo reaparece cada imagen, los astrónomos pueden reconstruir cómo se reparte la masa dentro del cúmulo y, con esa información, afinar la geometría del universo observable.

La analogía útil es la de un eco. Si gritas frente a una pared, tu voz vuelve una vez; si gritas en un cañón con dos paredes situadas a distancias distintas, vuelve repetida y desfasada. La masa de MACS J0417 hace exactamente eso con la luz: la retrasa, la desvía y la multiplica.

Lo que 200.000 órbitas dicen de la ciencia que viene

El valor exacto de la constante de Hubble arrastra desde hace años una discrepancia incómoda. Las mediciones que parten de supernovas y estrellas cercanas arrojan una cifra; las que se deducen del fondo cósmico de microondas, otra algo menor. La diferencia es pequeña, pero persistente, y ningún error conocido la explica del todo. Cada dato que estreche ese margen vale su peso en oro, y aquí es donde Athena entra en juego.

Ahí está la paradoja de este veterano. Hubble ya no es el telescopio más potente: el James Webb lo supera en infrarrojo y el futuro Roman barrerá el cielo en campos enormes. Pero sigue siendo insustituible en ultravioleta y luz visible, dos franjas que ningún otro observatorio cubre hoy con esa precisión. Es la razón por la que la NASA lo mantiene trabajando a destajo 36 años después.

Cabe una advertencia honesta. La ventana de reaparición de Athena se apoya en un modelo de masa del cúmulo que todavía es aproximado. Si la materia no está repartida como creemos, el calendario se desplazará. Es una pescadilla que se muerde la cola: necesitamos el cronómetro para medir la masa, y necesitamos la masa para predecir el cronómetro. Precisamente por eso el experimento merece la pena.

Y hay una fecha concreta que seguir. Entre finales de 2026 y comienzos de marzo de 2027, Athena debería volver a encenderse en el campo de visión. Cuando lo haga, Hubble habrá añadido a sus 200.000 órbitas un dato más para una de las preguntas más antiguas de la humanidad. A sus 36 años, el viejo telescopio sigue siendo la herramienta que lo hace posible.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: El telescopio Hubble ha completado su órbita número 200.000 alrededor de la Tierra y mantiene la vigilancia sobre la supernova con lente gravitatoria Athena para medir la expansión del universo.
  • Dónde: En órbita terrestre; el objeto observado es el cúmulo de galaxias MACS J0417, que actúa como lente gravitatoria.
  • Institución responsable: NASA, con la Agencia Espacial Europea (ESA) y el Space Telescope Science Institute (STScI).
  • Cuándo: La órbita 200.000 se completó el 19 de septiembre de 2026; la reaparición de Athena está prevista entre finales de 2026 y comienzos de marzo de 2027.
  • Impacto a futuro: Afinar la tasa de expansión del universo y la cartografía de masa de los grandes cúmulos de galaxias.

BBVA coloca un bono sénior de 600 millones de libras con la demanda duplicada

0

La demanda duplicó la oferta del nuevo bono de BBVA en libras: 600 millones de libras esterlinas colocados en una sola operación. El banco cierra así una emisión sénior no preferente con el libro sobresuscrito dos veces, según los datos difundidos al término de la colocación.

Se trata de deuda sénior no preferente, la categoría que el marco europeo de resolución exige a la banca para absorber pérdidas antes de que lo haga el contribuyente. No otorga a los acreedores la prelación ordinaria de la deuda sénior clásica, pero computa para los colchones de capital que se activan si una entidad entra en resolución.

Las referencias publicadas por Forbes España sitúan el vencimiento en seis años. El precio final, es decir, el diferencial sobre la referencia de mercado, no ha trascendido en la información disponible al cierre de esta pieza, un silencio habitual en las primeras horas de una colocación.

La jerarquía dentro del pasivo importa, y no es un detalle menor. En una hipotética resolución, el dinero de los accionistas se pierde primero, después el de los bonistas perpetuos y el de la deuda subordinada, y solo más tarde el de la deuda sénior no preferente. La deuda sénior ordinaria y los depósitos garantizados quedan al final de la escala.

Una colocación de 600 millones con el libro cubierto dos veces

El bono de BBVA en libras no llega en solitario. El banco volvió hace unas semanas al mercado primario con una emisión de 1.250 millones de euros en formato verde, en aquel caso sénior preferente. Son dos piezas del mismo programa: una engorda la capacidad de absorción de pérdidas, la otra financia cartera sostenible.

En cifras redondas, la sobredemanda deja un libro de en torno a 1.200 millones de libras, margen suficiente para asignar papel entre inversores de distinto perfil sin tensionar el precio. La colocación refuerza la liquidez, la base inversora, y el calendario de vencimientos del grupo.

Un libro que se cubre dos veces en libras no mide el apetito por BBVA: mide el apetito por riesgo europeo con balances saneados.

Más allá del volumen, el banco amplía su presencia entre gestoras británicas y fondos de renta fija europeos que compran deuda bancaria en divisa. Esa base inversora importa tanto como el dinero: diversifica la demanda y reduce la dependencia de las colocaciones en euros, más expuestas a las ventanas de volatilidad del mercado continental.

Por qué el MREL y el supervisor siguen cada emisión de cerca

La razón por la que los bancos europeos emiten este tipo de papel con tanta frecuencia está en la normativa. Los requisitos de resolución que vigilan el Banco de España y la Junta Única de Resolución obligan a las entidades a acumular suficiente deuda subordinada y no preferente para que una quiebra no acabe trasladándose al erario público.

Para BBVA, además, hay un cálculo de coste. Financiarse en libras y permutar después el principal a euros o a dólares permite aprovechar las diferencias de prima entre mercados, aunque no siempre sale más barato: el coste del cruce de divisas se come parte de la ventaja. Lo que no se discute es el efecto sobre la diversificación.

Con un libro que dobla la oferta, el banco puede ajustar además el precio a la baja en el tramo final de la sindicación, el mecanismo habitual para premiar a los inversores que han entrado primero. La ganancia de imagen es secundaria, pero existe: aparecer en el mercado con sobredemanda refuerza la posición negociadora en la siguiente colocación.

El sector bancario español llega a la recta final de 2026 con menos urgencia de capital que en ejercicios anteriores. Las emisiones se han concentrado en refinanciar vencimientos y en construir colchones regulatorios, no en tapar agujeros. En ese contexto, una operación en libras se lee como gestión de la estructura de financiación, no como una necesidad perentoria.

Hay una virtud añadida en el mercado de crédito británico para un emisor continental: es profundo, competitivo y su base de inversores institucionales está acostumbrada a comprar deuda bancaria de fuera del Reino Unido. La contrapartida es que la prima se vuelve más volátil cuando el mercado británico se tensa alrededor de las decisiones del Banco de Inglaterra.

La lectura de fondo: emitir en libras cuando el inversor elige con lupa

BBVA ha recurrido a la libra en otras ocasiones para diversificar su base inversora, casi siempre sin sobresaltos cuando la ventana estaba abierta. El contexto de 2026, eso sí, no es el de los años de dinero barato: los diferenciales de crédito bancario en Europa se han normalizado tras un largo periodo de compresión, y los inversores preguntan hoy más por la calidad del colateral que por el marchamo del emisor.

La lectura que hago es matizada. Una colocación con doble demanda es una buena noticia para el emisor y para la percepción del sistema financiero español, pero no conviene leerla como una señal de euforia. El papel sénior no preferente se coloca casi siempre, incluso en semanas complicadas, porque su comprador natural son fondos con mandatos muy específicos. El test de verdad está en el precio.

El riesgo de fondo no está en esta operación, sino en el calendario. Si la volatilidad regresa y las ventanas de emisión se cierran, los bancos con más vencimientos por delante tendrán que pagar lo que el mercado pida. La deuda sénior no preferente es barata mientras haya manos dispuestas a comprarla; cuando esas manos se retiran, deja de serlo en cuestión de días.

Queda por ver cuál es el diferencial definitivo y si el resto del sector aprovecha la misma ventana. El cuarto trimestre suele concentrar colocaciones antes del cierre del ejercicio, y las entidades que aún tienen que cubrir sus objetivos de resolución mirarán con atención cómo le ha ido a BBVA en el mercado británico.

El saldo neto es el de siempre: dinero institucional dispuesto a prestar el doble de lo que se le pide a un banco español en una divisa que no es la suya. En un año de tipos normalizados, eso vale más que cualquier titular de euforia.

Hielo marino ártico cae a su mínimo anual de 2026: el décimo más bajo jamás registrado

El hielo marino del Ártico tocó su mínimo anual el 12 de septiembre de 2026, cuando la capa que flota sobre el océano polar se quedó en 4,6 millones de kilómetros cuadrados. La NASA y el National Snow and Ice Data Center (NSIDC) de la Universidad de Colorado Boulder han confirmado la cifra: es el décimo mínimo más bajo del registro satelital, empatado con 2008, 2010 y 2025.

La extensión de hielo marino es la superficie del océano cubierta al menos en un 15% por hielo. No mide el grosor, ni el volumen, ni la edad de la capa helada. Mide algo más simple y más rotundo a la vez: cuánta superficie blanca queda cuando el verano ártico aprieta al máximo.

Cuatro años distintos con la misma extensión mínima

El ciclo del Ártico tiene un ritmo anual reconocible. El hielo crece durante el otoño y el invierno oscuros, cuando las temperaturas se desploman y el sol apenas asoma, y se retira en primavera y verano hasta tocar fondo en septiembre. Las imágenes diarias de la capa helada que publica la NASA siguen ese retroceso desde el 15 de marzo hasta el 12 de septiembre de 2026.

Lo llamativo no es el mínimo de este año, sino la compañía que tiene. 2008, 2010, 2025 y ahora 2026 comparten exactamente la misma extensión mínima. Cuatro veranos diferentes, cuatro océanos distintos, el mismo resultado.

Los veinte mínimos anuales más bajos del registro satelital se han producido en los últimos veinte años, entre 2007 y 2026. La serie completa, desde que comenzaron las mediciones continuas a finales de 1978, no ofrece ni un solo septiembre anterior a 2007 que se cuele en esa lista. Ni uno solo.

Para dimensionarlo: 4,6 millones de kilómetros cuadrados equivalen a unas nueve veces la superficie de España. O a algo más de la mitad del océano Ártico entero.

Cuatro veranos distintos han terminado con la misma extensión de hielo: el Ártico ya no baja en caída libre, pero tampoco ha vuelto al punto de partida.

El dato no se explica solo por la temperatura. La nubosidad también juega. Linette Boisvert, científica de hielo marino en el Goddard Space Flight Center de la NASA en Greenbelt (Maryland), señala que en la última década un aumento de la cobertura de nubes ha impedido que la radiación solar acelere aún más el deshielo. Ese factor ha contribuido a una extensión de septiembre relativamente estable en los últimos años.

Walt Meier, investigador sénior del NSIDC, lo resume con una frase incómoda: el registro ha hecho una meseta, pero sigue bajo en comparación con la primera parte de la serie. Ni desplome continuo ni recuperación.

Casi cinco décadas de satélites para medir un océano que respira

Medir el hielo polar desde el espacio es una empresa de casi medio siglo. La serie arrancó en octubre de 1978 con el satélite Nimbus-7 de la NASA y continuó con instrumentos a bordo de los satélites del Programa Meteorológico de Defensa estadounidense desde 1987 y con el satélite Aqua entre 2002 y 2011. Hoy el testigo lo lleva el radiómetro AMSR2, lanzado en 2012 a bordo del GCOM-W de la agencia japonesa JAXA.

Todos esos instrumentos miden lo mismo: la emisión de microondas del hielo, y del agua, una firma física que permite distinguir la superficie congelada del océano abierto incluso bajo las nubes y en plena noche polar. Quien quiera seguir el pulso diario de la capa helada tiene el análisis de la NASA sobre el mínimo de 2026.

Al otro extremo del planeta, el hielo antártico se acerca a su máximo anual tras un episodio extraño en agosto. La extensión se redujo unos 300.000 kilómetros cuadrados en apenas seis días antes de retomar su crecimiento estacional. Esa superficie perdida en menos de una semana equivale prácticamente a Italia entera.

Meier atribuye ese desplome a condiciones meteorológicas que empujaron y compactaron el hielo delgado y móvil del borde exterior. «Esas cosas pasan todo el tiempo», admite. «Pero la magnitud sí que es inusual.»

Una meseta incómoda: qué sostiene el dato y qué deja abierto

Hay una tentación que conviene frenar. Un mínimo anual, por sí solo, dice poco: el tiempo atmosférico de un verano puede mover la aguja decenas de miles de kilómetros cuadrados arriba o abajo. Lo que sostiene el hallazgo no es el 12 de septiembre de 2026, sino la serie. Veinte años consecutivos copando los veinte peores registros es una señal que no depende del capricho de una estación.

La segunda advertencia es metodológica. La extensión mide área, no volumen. Un Ártico con la misma superficie que hace quince años puede esconder mucho menos hielo, porque el hielo viejo y grueso es el que se ha ido perdiendo. El dato que publican la NASA y el NSIDC es sólido, pero responde a una pregunta concreta, no a todas.

En la Antártida, la cautela es aún mayor. Su hielo no está rodeado de continente, así que responde con mucha más libertad al viento y al tiempo atmosférico, y varía mucho más de un año a otro. Boisvert y Meier evitan hablar de tendencia de largo plazo en ese hemisferio.

Mi lectura del conjunto es que el titular de este año es menos espectacular de lo que parece y, a la vez, más significativo de lo que sugiere el décimo puesto. No hay récord. Hay un patrón que se mantiene año tras año sin corregirse. Eso es lo que sigue abierto: si la meseta aguanta otra década o si el próximo empujón llega de golpe.

El siguiente hito tiene fecha aproximada. La NASA y el NSIDC anunciarán el máximo anual del hielo antártico cuando confirmen que el crecimiento estacional ha terminado, algo que suele ocurrir a finales de septiembre o principios de octubre. Ese será el otro extremo del mismo termómetro planetario.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: el hielo marino del Ártico alcanzó su mínimo anual el 12 de septiembre de 2026 con 4,6 millones de kilómetros cuadrados, empatado con 2008, 2010 y 2025 en el décimo puesto del registro satelital.
  • Dónde: océano Ártico, la capa helada que flota alrededor del Polo Norte.
  • Institución responsable: NASA y National Snow and Ice Data Center (NSIDC) de la Universidad de Colorado Boulder.
  • Cuándo: mínimo confirmado el 12 de septiembre de 2026, dentro de la serie continua de observaciones por satélite iniciada en octubre de 1978.
  • Impacto a futuro: confirma que los veinte registros mínimos más bajos de casi medio siglo de mediciones se concentran en los últimos veinte años.

CNMC aprueba la retribución de redes de gas con 13.000 millones y Sedigas pide corregir el marco

La CNMC ha aprobado la retribución de las redes de gas. Cerca de 13.000 millones de euros para seis años que fijan cuánto ingresan las compañías por transportar y distribuir el gas en España, y que el sector considera insuficientes antes incluso de que el marco eche a andar.

La patronal Sedigas ha pedido por escrito corregir las limitaciones del nuevo texto. Su argumento no es de matiz: sin una retribución que cubra el coste real de mantener y ampliar la red, la inversión se frena. La propia CNMC defiende, en cambio, que la cifra aprobada ya blinda la viabilidad del sistema.

Qué fija el nuevo marco retributivo

El regulador ha cerrado el reparto de la retribución de las redes gasistas con un montante cercano a los 13.000 millones repartido en seis años. Ese calendario marca cuánto recibe cada operador por el uso de sus infraestructuras y, en la práctica, cuánto puede destinar a mantenerlas y a prepararlas para lo que venga.

No es una cifra menor. Las redes de transporte y distribución concentran buena parte del capital inmovilizado del sector, y cada punto de retribución que se recorta se traduce en proyectos que se aplazan. Según recogía Cinco Días, el montante ronda los 13.000 millones en seis años; según Forbes España, Sedigas pide corregir el marco para asegurar la rentabilidad del sector.

La magnitud importa porque fija el suelo de toda la cadena. Un operador que no sabe cuánto va a ingresar por sus activos durante los próximos seis años difícilmente compromete inversión a diez. El negocio gasista, como el eléctrico, funciona con planes que se miden en décadas, no en trimestres. Y el reparto se diseña a tanto alzado por periodos, mientras los costes de operación fluctúan cada año: esa brecha es la que el sector lleva tiempo señalando.

Las limitaciones que Sedigas quiere corregir

Sedigas no discute la cifra, discute su arquitectura. Las limitaciones que señala tienen que ver con la forma en que el marco calcula el retorno y con los supuestos que aplica al coste de capital. Si esos parámetros quedan por debajo de lo que exige el mercado, el efecto no es inmediato, pero se acumula: menos inversión hoy, más problemas mañana.

Un marco retributivo no se mide por lo que cuesta al consumidor, sino por la inversión que convoca cuando el gas deja de ser solo gas.

No reclama una cifra distinta, sino que los parámetros reflejen el coste real de capital en un entorno de tipos más altos que cuando se diseñó el anterior marco. Es una reclamación técnica, pero con consecuencias muy concretas sobre quién puede financiar ampliaciones y quién no.

Hay otro frente abierto. La reforma del gas que impulsa la Comisión Nacional de los Mercados y la Competencia ha generado malestar empresarial e interno por el trato reservado a Enagás, según publicaba Vozpópuli. El gestor técnico del sistema queda en una posición incómoda cuando la retribución que recibe se revisa a la baja y, a la vez, se le exige asumir el coste de adaptar infraestructuras a gases renovables.

El test real: inversión, hidrógeno y transición

El marco de la CNMC no se aprueba en el vacío. Las redes gasistas están en plena reconversión: los mismos tubos que hoy mueven gas natural tendrán que transportar hidrógeno verde o biometano si España quiere cumplir su hoja de ruta. Esa adaptación no es gratis, y la pregunta de fondo es quién la paga.

Aquí aparece la contradicción. El regulador tiene el mandato de contener el coste para el consumidor y de retribuir con criterios objetivos. El sector quiere señales de rentabilidad suficientes para atraer capital privado. Las dos cosas caben en el mismo papel, pero no con cualquier número. Cuando la retribución queda por debajo del umbral que exigen los inversores, el dinero se va a otros activos regulados.

Conviene mirar el precedente. En los sectores regulados, cada revisión de la retribución de redes suele acabar en alegaciones, recursos y ajustes posteriores. El gasista no tiene por qué recorrer ese camino, pero la litigiosidad de los marcos regulados tiende a aparecer cuando el número no convence a ninguna de las partes.

Mi lectura es que el marco aprobado resuelve el corto plazo y deja abierto el medio. Aprobar la cifra cierra un expediente, no el debate. Lo que de verdad se decide en los próximos meses es la metodología, y ahí Sedigas tiene margen para pelear en el siguiente ciclo regulatorio.

El sector tiene una baza: sin inversión en redes, el hidrógeno verde se queda en un anuncio. Ese puede ser el argumento que la CNMC no pueda ignorar cuando revise los parámetros. La prueba llegará con la próxima revisión del marco. Si entonces el capital privado no responde, el aviso de Sedigas no habrá sido una queja de parte, sino un diagnóstico.

Las propiedades de la chirimoya: potasio y vitamina C para tu energía y función muscular

Las propiedades de la chirimoya se resumen en dos activos: potasio y vitamina C. Una ración cubre el 13% de las ingestas recomendadas de potasio y el 36% de vitamina C, según la Fundación Española de la Nutrición.

Potasio y vitamina C: los dos nutrientes que definen esta fruta de otoño

El potasio es el mineral que participa en la contracción muscular y en las señales que ordenan a cada fibra cuándo activarse. Nadie entrena fuerza sin él. La FEN calcula que una ración de chirimoya cubre cerca del 13% de las ingestas recomendadas, un porcentaje que no resuelve el día por sí solo, pero que suma cuando el resto de las comidas acompaña. El potasio se pierde con el sudor, así que en semanas de entrenamiento intenso el depósito se vacía más rápido de lo que parece.

La vitamina C juega otra liga. Una ración aporta alrededor del 36% de las ingestas recomendadas según la misma fuente, y este nutriente participa en la formación normal de colágeno, la proteína estructural de tendones, cartílagos y piel. También contribuye a disminuir la sensación de cansancio, ese matiz que se nota en las últimas series. Para quien persigue energía estable, es una pieza más del puzle.

La letra pequeña: azúcares, calorías y parte comestible

Aquí llega el matiz que casi nadie mira. La chirimoya es más dulce y más calórica que la media de las frutas. Sus hidratos de carbono representan alrededor del 20% de su peso, con una parte importante en forma de azúcares simples, sobre todo fructosa, glucosa y sacarosa. No es un defecto, es información: sirve para colocarla en el momento adecuado del día.

Hay más letra pequeña. Solo unos 60 gramos de cada 100 corresponden a la parte comestible, porque las semillas y la piel se retiran. Su temporada fuerte llega con el frío, cuando la pulpa alcanza esa textura cremosa que la hace reconocible. Es el fruto del chirimoyo, un árbol de origen tropical aclimatado al sur de la península, con más detalle en su entrada de Wikipedia.

Una fruta no se juzga por sus azúcares, sino por el momento del día en que decides comerla y por lo que la acompaña.

Cómo integrarla en tu rutina sin pasarte de hidratos

El momento importa. Los azúcares simples de la chirimoya son combustible rápido, así que encaja bien en la hora previa a una sesión de fuerza o justo después, cuando toca reponer. A media tarde, con hambre real, también cumple: la fibra de la pulpa y su volumen ayudan a que la saciedad llegue antes del picoteo de máquina expendedora.

Ojo con la ración, que aquí es fácil pasarse. Media chirimoya mediana, unos 150 gramos de pulpa, es una cantidad razonable para la mayoría de perfiles; el doble convierte la fruta en un postre de carga. Si buscas energía sostenida, combínala con proteína o grasa saludable: un yogur griego, unos frutos secos o una cucharada de crema de cacahuete. Así el pico de azúcar se aplana.

A la hora de comprarla, busca una pieza pesada, con la piel intacta, y sin zonas blandas al tacto: el peso delata pulpa y jugo. En casa aguanta mejor de lo que se cree fuera de la nevera, y en frío madura más despacio.

📊 La chirimoya en cifras

  • Potasio por ración: alrededor del 13% de las ingestas recomendadas, según la Fundación Española de la Nutrición.
  • Vitamina C por ración: cerca del 36% de las ingestas recomendadas según la misma fuente.
  • Parte comestible: unos 60 gramos por cada 100 gramos de fruta, sin piel ni semillas.
  • Hidratos: en torno al 20% del peso, con presencia de fructosa, glucosa y sacarosa.
  • A tener en cuenta: su densidad calórica supera la de otras frutas, así que encaja mejor en el entorno del entrenamiento.

Lo que la evidencia sostiene y lo que conviene no exagerar

El potasio y la vitamina C cuentan con declaraciones de propiedades saludables autorizadas en la Unión Europea: uno para la función muscular normal, la otra para la formación de colágeno y la reducción del cansancio. Ese respaldo es sólido. Lo que no sostiene la evidencia es la idea de que una fruta concreta optimice algo por sí sola. Para cubrir de verdad las necesidades diarias de potasio harían falta varias raciones de chirimoya, algo poco realista en la práctica; el valor de esta fruta está en sumar dentro de un patrón amplio de frutas, verduras y legumbres.

Hay un detalle que juega a su favor. Los complementos de potasio se comercializan en dosis limitadas por criterios de seguridad, de modo que la vía de la comida real sigue siendo la más razonable para cubrir este mineral. Y la chirimoya llega con agua, fibra y un dulzor que hace innecesario el azúcar añadido de la bollería. Ese es su verdadero mérito: sustituir, no sumar.

No hay atajos. Ninguna fruta de temporada arregla una semana de ultraprocesados, y ninguna la estropea sola. La información de este artículo es divulgativa y de optimización del estilo de vida: no es consejo médico ni sustituye la valoración de un profesional sanitario.

⚡ Rutina de Optimización Diaria

  • Colócala antes o después del entrenamiento: media chirimoya, unos 150 gramos, en la hora previa a la sesión o en los 60 minutos siguientes para aprovechar sus azúcares rápidos.
  • Acompaña con proteína: añade un yogur griego o un puñado de frutos secos si la tomas a media tarde, para que la energía no suba y caiga de golpe.
  • Revisa la pieza antes de comprarla: pesada, con la piel intacta y sin golpes; deja fuera de la nevera lo que vayas a comer en dos o tres días.

El Omega-3: cómo comparar dosis real de EPA y DHA por cápsula y el coste por gramo

Comparar un omega-3 por su dosis real de EPA y DHA por cápsula y por su coste por gramo es lo que separa al suplemento que rinde del que solo tiene buen marketing. Vamos a los datos.

Una comparativa de etiquetas publicada en un foro de biohacking pone frente a frente dos productos muy citados. El primero declara 600 miligramos de EPA y 300 de DHA por cápsula, con vitamina D3 añadida, y cuesta 69 dólares el bote de 180. El segundo declara 690 miligramos de EPA y 310 de DHA y cuesta 98 dólares por el mismo número de cápsulas.

La pregunta del comprador era directa: ¿merece la pena pagar 29 dólares más? La respuesta corta depende de una sola cifra, el coste por gramo de EPA y DHA. La respuesta larga empieza siempre en la etiqueta.

Cómo leer la etiqueta de un omega-3 sin caer en la trampa

El envase casi nunca miente, pero casi siempre despista. La cifra grande suele anunciar 1.000 miligramos de aceite de pescado, y ahí no hay 1.000 miligramos de activo: hay grasa total, de la que solo una parte es EPA y DHA. En un producto mal formulado esa parte puede quedarse en 300 miligramos. Menos marketing, más etiqueta.

Lo primero que conviene localizar es la línea de EPA y DHA por cápsula, no el peso del aceite. Lo segundo, la forma química: los triglicéridos reesterificados se absorben mejor que los ésteres etílicos, más baratos de producir, sobre todo si la toma va sin comida. Y lo tercero, los extras: si el bote añade vitamina D3, condiciona cuántas cápsulas puedes tomar al día.

Y ojo con confundir dosis real con dosis eficaz. Un bote de 180 cápsulas de 600/300 miligramos entrega 162 gramos de EPA y DHA en total. Otro de 180 cápsulas de 690/310 entrega 180 gramos. Entre ambos hay un 10% de diferencia en activo. Nada más.

El peso del aceite no paga la factura: lo único que cuenta son los miligramos de EPA y DHA que entran en cada cápsula.

EPA y DHA por cápsula: la comparativa, sin adornos

Puestos en una balanza, los dos productos quedan así.

  • Opción A (69 dólares / 180 cápsulas): 600 miligramos de EPA y 300 de DHA por cápsula, con vitamina D3 añadida. El bote completo suma 162 gramos de EPA y DHA.
  • Opción B (98 dólares / 180 cápsulas): 690 miligramos de EPA y 310 de DHA por cápsula, sin extras. El bote completo suma 180 gramos.

La diferencia por cápsula es de 100 miligramos, un 10% sobre el total de activo. Traducido: el producto más caro no es más potente de forma relevante, solo está algo más concentrado.

Hay un detalle que casi nadie mira. La vitamina D3 añadida es un extra interesante, pero también un techo: si ya suplementas vitamina D por tu cuenta, mezclar fuentes complica el control de la dosis total. Y si lo que buscas es ajustar el omega-3 al miligramo, conviene un producto con el activo aislado.

El coste por gramo: la métrica que casi nadie calcula

Aquí está la clave. Se divide el precio del bote entre los gramos totales de EPA y DHA que contiene. En el producto de 69 dólares, 69 entre 162 gramos da 0,43 dólares por gramo. En el de 98 dólares, 98 entre 180 gramos da 0,54 dólares por gramo. El segundo es un 27% más caro por la misma unidad de activo.

El matiz que cambia todo llega al ajustar por cápsulas enteras. Si te fijas un objetivo de 2 gramos diarios de EPA y DHA, el bote barato exige 3 cápsulas, 2.700 miligramos y 1,15 dólares al día. El caro necesita 2 cápsulas, 2.000 miligramos y 1,09 dólares. Ahí la ventaja se estrecha hasta casi desaparecer.

El precio por bote engaña; el coste por gramo de activo y las cápsulas que necesitas al día son las dos cifras que deciden.

📊 La pauta en cifras

  • Dosis a mirar: EPA y DHA por cápsula, nunca el peso total del aceite. Aquí, 900 frente a 1.000 miligramos.
  • Coste por gramo de activo: 0,43 dólares en el bote de 69 dólares y 0,54 en el de 98 dólares.
  • Coste diario a 2 gramos: 1,15 dólares con 3 cápsulas del primero y 1,09 dólares con 2 del segundo.
  • Calidad a buscar: forma de triglicérido, controles de oxidación publicados y ausencia de extras que no necesitas.

Queda un criterio que no aparece en ninguna comparativa de precio: la frescura. Un aceite de pescado oxidado pierde parte de su gracia y deja ese regusto a pescado que muchos atribuyen al suplemento en general. Buscar controles de oxidación publicados, valor de peróxidos y TOTOX, y guardar el bote en frío ayuda más de lo que parece.

Lo que dice la evidencia sobre la dosis y el formato

La autoridad europea de seguridad alimentaria mantiene una declaración autorizada para el EPA y el DHA a partir de los 250 miligramos diarios, muy por debajo de las cifras que se manejan en contextos de rendimiento. También considera segura una ingesta combinada de hasta 5 gramos al día, un techo que conviene no cruzar a base de cápsulas.

Sobre el formato, la mayoría de los estudios apunta en la misma dirección: las formas de triglicérido se absorben mejor que los ésteres etílicos, y tomarlas con una comida que contenga grasa mejora la asimilación. El aceite de krill aporta fosfolípidos y rinde más por miligramo, aunque su coste por gramo de EPA y DHA suele ser muy superior. Para el resto, la marca no decide nada. La constancia, sí.

Nuestro veredicto sobre estos dos productos: la diferencia de precio no compra mejor absorción, solo 100 miligramos más por cápsula y una cápsula menos al día. Si primas el coste por gramo, gana el bote de 69 dólares. Si valoras tomar menos cápsulas y no quieres vitamina D3 añadida, el de 98 dólares se defiende. Esto sí mueve la aguja. Más contexto sobre el compuesto, en su entrada de Wikipedia.

Este artículo es divulgativo y de optimización del estilo de vida: no constituye consejo médico ni sustituye la valoración de un profesional.

⚡ Rutina de Optimización Diaria

  • Calcula antes de comprar: divide el precio del bote entre los gramos de EPA y DHA que declara y compara esa cifra, no el precio final.
  • Fija tu dosis diaria: decide cuántos miligramos de EPA y DHA quieres al día y cuenta cuántas cápsulas enteras te exige cada bote.
  • Toma el omega-3 con comida: una comida con grasa mejora la absorción y reduce el regusto a pescado del producto.

Un banco del Ibex 35 apunta a superar sus máximos históricos un 10% con un potencial del 13,7%

0

UBS eleva CaixaBank a comprar y fija un precio objetivo de 14,90 euros, un 13,7% de potencial desde la cotización actual. La nueva valoración de la firma suiza supera en un 10,2% los 13,52 euros que el banco registró como máximo histórico el pasado 3 de septiembre.

El movimiento llega en plena escalada bursátil de la banca española. El banco del Ibex 35 cotiza a un paso de sus cotas récord, y la firma suiza considera que todavía tiene margen para abrir un nuevo territorio de precios.

UBS abre a CaixaBank el camino hacia un nuevo territorio de precios

Los 14,90 euros por acción que fija UBS suponen un salto de 2,50 euros respecto al precio objetivo anterior, situado en 12,40 euros. La firma reconoce así que CaixaBank tiene margen para perforar su propio techo histórico, fijado en 13,52 euros desde el 3 de septiembre. El nuevo objetivo implica un 20,2% más que el anterior, uno de los ajustes más agresivos del trimestre sobre el sector financiero español.

El consenso llevaba meses revisando al alza las valoraciones de la banca cotizada en España. No obstante, el salto de UBS destaca por su contundencia: no solo sube el precio objetivo, sino que cambia la recomendación desde ‘neutral’ hasta ‘comprar’, el nivel más favorable de su escala.

La acción cotiza ahora muy cerca de sus máximos. Solo unas décimas separan el precio actual de los 13,52 euros del 3 de septiembre, una referencia que el banco conquistó tras un primer semestre de vaivenes.

UBS acaba de dar el paso que faltaba en el consenso: poner un precio objetivo por encima de los máximos históricos de CaixaBank.

Un 26,7% en 2026 que rompe la linealidad del rally

El recorrido del banco este año es un recordatorio de que en bolsa no existen las líneas rectas. Tras un arranque de ejercicio marcado por los vaivenes, CaixaBank tocó mínimos anuales de cierre en 9,49 euros durante el mes de marzo. Desde entonces, la acción ha firmado una escalada que cambió por completo su rumbo.

Junio marcó el punto de inflexión. A partir de ahí, el banco ha ido conquistando máximos históricos con una frecuencia poco habitual, un patrón que llevó al valor hasta los 13,52 euros del 3 de septiembre. El avance anual roza ya el 26,7%, después de un 2025 en el que las acciones casi duplicaron su precio dentro del Ibex 35.

Esa comparación importa. Un 99,48% de revalorización en 2025 coloca el listón muy alto para cualquier ejercicio posterior. Que CaixaBank sume otro 26,7% en 2026 después de ese salto habla de una inercia que muchos analistas no anticipaban hace doce meses.

La lógica del rally: tipos altos, margen de intereses y morosidad contenida

El contexto macroeconómico explica buena parte del movimiento. El entorno de tipos de interés definido por el Banco Central Europeo sigue funcionando como el principal combustible del margen de intereses de la banca española. Con el euríbor en niveles que permiten márgenes holgados, los bancos del Ibex 35 continúan avanzando mientras las casas de análisis revisan sus valoraciones al alza.

Pero el rally también tiene su cara menos amable. La cotización ya descuenta buena parte del escenario benigno, y cualquier giro en la política monetaria obligaría a revisar las estimaciones. En términos de múltiplos, los bancos españoles han dejado de ser baratos frente a sus comparables europeos: el descuento que arrastraban hace dos años se ha ido cerrando a medida que el mercado premiaba sus resultados.

A mi juicio, el informe de UBS es una declaración de intenciones más que una recomendación conservadora. Elevar el objetivo un 20% de golpe y situarlo por encima de los máximos históricos equivale a decir que el banco no tiene techo visible. Es una postura valiente, y también expuesta: si el euríbor cede más de lo previsto en los próximos trimestres, el margen de intereses notará el golpe antes que la cotización.

El otro riesgo es el de siempre en este sector: la calidad del crédito. Un entorno de tipos altos durante más tiempo tensiona la capacidad de pago de hogares y empresas, y las provisiones pueden pasar de ser una nota al pie a convertirse en el centro de los resultados. Hasta ahora, la morosidad de la banca española se ha mantenido contenida. Esa tranquilidad no está garantizada.

En mi lectura, el posicionamiento se ha vuelto tan concentrado en la banca que cualquier sorpresa tiene un efecto amplificador. Un solo informe como el de UBS mueve la referencia un 20% de golpe. Eso no es necesariamente una señal de fortaleza; también puede ser el síntoma de un mercado que sigue el impulso más que los fundamentales.

Los precedentes del propio valor invitan a la prudencia. La mayoría de los analistas considera que la acción ya recoge buena parte del optimismo, y el episodio de marzo, cuando el banco cayó hasta los 9,49 euros, recuerda que el mercado no regala nada. La diferencia, ahora, es que el consenso, y no solo el precio, ha decidido subirse al carro.

El próximo examen llegará con la presentación de resultados del tercer trimestre, prevista para finales de octubre. Será el momento de comprobar si el margen de intereses mantiene el pulso y si CaixaBank puede convertir los 14,90 euros de UBS en algo más que una buena intención sobre el papel.

Veredicto Merca2

Cotización al cierre o apertura: CaixaBank cotiza en torno a los 13,10 euros, a unas décimas del máximo histórico de 13,52 euros registrado el 3 de septiembre. La acción acumula una subida cercana al 26,7% en lo que va de 2026.

Clave técnica: El valor afronta la resistencia de los 13,52 euros, un nivel que ya tocó a principios de septiembre y que todavía no ha superado de forma sostenida. Una ruptura confirmada con volumen abriría el camino hacia los 14,90 euros de UBS; una recaída devolvería la referencia a los 12,40 euros del anterior precio objetivo.

Apunte macro: El movimiento no es aislado: se apoya en la fortaleza del conjunto de la banca del Ibex 35, que prolonga en 2026 el rally iniciado el año anterior. CaixaBank subió un 99,48% en 2025 y el entorno de tipos sigue siendo el principal soporte del margen de intereses del sector.

El BOE convoca 33 plazas de empleo público en Canarias: oposiciones para personal fijo

El BOE abre el plazo para 33 plazas de empleo público fijo en Canarias. De ellas, 31 corresponden al Cabildo de Lanzarote y las dos restantes al Ayuntamiento de San Sebastián de La Gomera. En ambos procesos el sistema de selección es el concurso-oposición por turno libre.

La publicación en el Boletín Oficial del Estado es el trámite que enciende la cuenta atrás. Las bases de Lanzarote se publicaron antes, en el Boletín Oficial de la Provincia de Las Palmas número 110 del 14 de septiembre, pero es el anuncio estatal el que activa la inscripción. Las de La Gomera salieron el 13 de julio en el Boletín de Santa Cruz de Tenerife.

El plazo es de 20 días hábiles en los dos procesos. Empieza a contar este jueves, 24 de septiembre.

Por qué se convocan ahora estas 33 plazas en Canarias

La oferta del Cabildo de Lanzarote reúne ocho procesos selectivos correspondientes a la Oferta de Empleo Público de 2025 y abarca perfiles técnicos, administrativos, sanitarios, y asistenciales.

El desglose por categorías es el siguiente:

  • Cuatro plazas de Ingeniero/a Industrial por turno libre.
  • Una plaza de Ingeniero/a Industrial reservada a personas con discapacidad.
  • Tres plazas de Arquitecto/a Técnico/a.
  • Cuatro plazas de Técnico/a de Gestión Administrativa.
  • Una plaza de Biólogo/a por turno libre.
  • Una plaza de Biólogo/a reservada a personas con discapacidad.
  • Una plaza de Técnico/a Auxiliar de Fotografía.
  • Cuatro plazas de Técnico/a Auxiliar de Informática.
  • Una plaza de Médico/a.
  • Once plazas de Cuidador/a.

Dos categorías concentran el grueso de la convocatoria: las 11 plazas de Cuidador/a y las cuatro de Gestión Administrativa. Los dos puestos reservados a personas con discapacidad son de Ingeniería Industrial y Biología.

Ocho procesos selectivos, 31 plazas y dos reservadas a personas con discapacidad: Lanzarote concentra el grueso de esta convocatoria canaria.

Veintinueve de ellas, por turno libre.

A esas 31 plazas se suman las dos de San Sebastián de La Gomera. Son puestos de Auxiliar Administrativo/a de la Escala de Administración General, subgrupo C2, y la convocatoria contempla además la creación de una lista de reserva para esa categoría.

Requisitos para presentarse a las plazas de Canarias

La titulación depende del puesto, y esa es la primera trampa: quien no lea las bases de su categoría puede preparar un proceso para el que no cumple el mínimo académico.

  • Cuidador/a: ESO, Formación Profesional Básica o equivalente y un certificado profesional sociosanitario, como Técnico en Cuidados Auxiliares de Enfermería o Técnico en Atención a Personas en Situación de Dependencia.
  • Técnico/a de Gestión Administrativa: titulación universitaria de Grado, subgrupo A2.
  • Arquitecto/a Técnico/a: Arquitectura Técnica, Ingeniería de Edificación o las titulaciones equivalentes recogidas en las bases.
  • Ingeniería Industrial, Biología y Medicina: la titulación universitaria propia de cada profesión.
  • Auxiliar Administrativo/a de La Gomera: ESO o equivalente, subgrupo C2.

Hay requisitos que se repiten en todas las plazas: edad legal exigida, capacidad funcional para el puesto y no haber sido separado del servicio mediante expediente disciplinario. En Cuidador/a se añade el permiso de conducir B en vigor.

plazas empleo público Canarias

Cómo son los exámenes y el temario

En Gestión Administrativa las bases fijan tres ejercicios eliminatorios y una ponderación concreta: la fase de oposición vale el 60% de la nota final y el concurso de méritos, el 40%.

Ese concurso no es un trámite. La experiencia profesional aporta hasta 2,5 puntos, la formación hasta un punto y haber superado ejercicios en procesos selectivos anteriores, hasta medio punto.

En las 11 plazas de Cuidador/a el formato cambia. Primero, un cuestionario tipo test de 20 preguntas más cinco de reserva, para el que se conceden 30 minutos. Después, un supuesto práctico a elegir entre dos, con un máximo de dos horas. Ambos son eliminatorios.

Las categorías superiores tienen programas específicos según las funciones del puesto.

El plazo, acotado.

Análisis: qué hay detrás de estas 33 plazas

Dos rasgos definen esta convocatoria. El primero es la variedad: ocho procesos con titulaciones que van del Graduado en ESO a la carrera universitaria. El segundo es la composición interna, con las 11 plazas de Cuidador/a pesando más que cualquier categoría técnica. Es la señal de qué tipo de vacante cuesta cubrir en los cabildos insulares.

Las tasas oscilan entre 10 y 35 euros según el grupo: 35 euros en A1, 30 en A2, 20 en C1 y 10 euros en Cuidador/a. Hay bonificaciones para desempleados sin prestación, discapacidad igual o superior al 33% y familias numerosas.

Tasas escalonadas por grupo.

El punto débil es el calendario. Ocho procesos solapados en una misma isla y solo 20 días hábiles para decidir. Algunas categorías técnicas se quedarán cortas de aspirantes mientras otras acumularán solicitudes. Las retribuciones no aparecen detalladas: se corresponderán con las del grupo y subgrupo de adscripción, no con una cifra singular negociada.

El calendario manda.

Si trabajas en el ámbito sociosanitario y tienes el certificado y el carnet B, Cuidador/a es la puerta más ancha. Con carrera universitaria, los procesos técnicos compiten con menos candidatos pero exigen temarios largos.

📨 Cómo presentar la solicitud

La inscripción se tramita por vía telemática en la plataforma de convocatorias de cada corporación y el plazo de 20 días hábiles arranca este jueves, 24 de septiembre.

  1. Paso 1: Accede a la plataforma de convocatorias del Cabildo de Lanzarote o a la sede electrónica del Ayuntamiento de San Sebastián de La Gomera, según el proceso elegido.
  2. Paso 2: Identifícate con certificado digital o Cl@ve y localiza el proceso selectivo concreto dentro de la oferta.
  3. Paso 3: Cumplimenta la solicitud y adjunta la documentación que acredita la titulación de tu categoría.
  4. Paso 4: Abona la tasa de examen (35 euros en A1, 30 en A2, 20 en C1 y 10 euros en Cuidador/a) o acredita la reducción o exención si te corresponde.
  5. Paso 5: Registra la solicitud antes del cierre del plazo y guarda el justificante.

Para las dos plazas de La Gomera, los anuncios posteriores —listas de admitidos, fechas de pruebas y resultados— se publican en el Boletín Oficial de la Provincia de Santa Cruz de Tenerife y en los tablones físico y electrónico de la sede municipal.

📋 Ficha de la Convocatoria

  • Organismo / País: Cabildo de Lanzarote y Ayuntamiento de San Sebastián de La Gomera (Canarias, España).
  • Número de plazas: 33 (31 en Lanzarote y dos en La Gomera).
  • Sueldo estimado: No detallado en las bases; corresponderá al grupo y subgrupo de adscripción (A1, A2, C1 y C2).
  • Fecha límite de inscripción: 20 días hábiles desde el 24 de septiembre de 2026.
  • Dónde inscribirse: Plataforma de convocatorias del Cabildo de Lanzarote y sede electrónica del Ayuntamiento de San Sebastián de La Gomera.

Andalucía convoca 1.500 plazas de catedrático de Secundaria para veteranos, directores y doctores

Andalucía adjudicará 1.500 plazas de catedrático de Secundaria sin examen y solo entre funcionarios de carrera con ocho años de antigüedad.

El Boletín Oficial de la Junta de Andalucía publicó este lunes las bases de un proceso que no se convocaba desde hace un cuarto de siglo. La convocatoria desarrolla el acuerdo firmado en julio de 2025 con Csif, Anpe y UGT. El texto íntegro está en el boletín autonómico.

Hay un dato que explica el interés. En el curso 2025/2026, Andalucía tenía alrededor de 56.500 profesores de Secundaria, y una parte relevante de esa plantilla trabaja como interina. Ese colectivo queda fuera: las bases exigen ser funcionario de carrera del cuerpo de origen.

Por qué se convoca ahora

El origen está en el acuerdo sindical. La Consejería se comprometió a desarrollar la carrera profesional docente y a activar una figura, la de catedrático de Secundaria, que existía en la normativa pero llevaba dos décadas y media sin convocarse en Andalucía. No hay prueba eliminatoria.

La selección se resuelve con un baremo que ordena a los aspirantes de cada especialidad. El filtro real no es la antigüedad mínima, sino la puntuación acumulada: quien sume más méritos, se queda con la plaza.

La antigüedad solo puntúa a partir del noveno año de servicio, así que quien lleve dos décadas en la docencia parte con una ventaja difícil de igualar.

Requisitos para presentarse

Las bases dejan el acceso en manos de un perfil muy concreto. Estos son los requisitos:

  • Funcionario de carrera del cuerpo de profesores de Enseñanza Secundaria de Andalucía. Los interinos no pueden optar a estas plazas.
  • Ocho años de antigüedad como mínimo en el cuerpo de origen.
  • Acreditar documentalmente todos los méritos alegados en el baremo.
  • Entregar la documentación requerida en el plazo de 20 días hábiles si el aspirante resulta seleccionado.
oposiciones docentes Andalucía

Cómo se reparte el baremo

El proceso se resuelve con un máximo de diez puntos. La lógica es clara: la trayectoria pesa más que cualquier título. Los seleccionados son quienes, ordenados por puntuación, entran en el número de plazas de su especialidad.

En el primer bloque, el de experiencia profesional, se concentran hasta 5,5 puntos. La antigüedad aporta un máximo de 4, a razón de 0,4 por cada año que exceda de los ocho obligatorios. Dirigir un centro público añade 0,125 puntos por curso; la vicedirección, la secretaría o la jefatura de estudios, 0,1; y la coordinación de ciclo, la jefatura de departamento o la tutoría, 0,075. También puntúan los años en centros de especial dificultad, con 0,02 puntos por curso.

La formación suma hasta 3 puntos. Cada 20 horas de curso acreditado valen 0,075, y 0,15 si el docente ha impartido esa actividad. La competencia digital aporta desde 0,025 por el nivel A1 hasta 0,2 por el C2, y disponer de otras especialidades docentes también se valora.

El tercer bloque, el de méritos académicos, completa la puntuación hasta el tope de diez. Un doctorado vinculado a la especialidad aporta 0,6 puntos; uno de otra materia, 0,4; un máster oficial adicional, 0,3; y otra licenciatura, grado, ingeniería o arquitectura, 0,4. Los certificados de idiomas de las Escuelas Oficiales de Idiomas suman 0,1 en el B2, 0,2 en el C1 y 0,3 en el C2. A ello se añaden las publicaciones científicas, didácticas, los proyectos de investigación, o innovación educativa y la coordinación de proyectos educativos.

No hay examen ni fase de prácticas. La plaza se decide en el despacho.

Análisis: una convocatoria que premia la carrera larga

El atractivo es evidente para un perfil concreto: el docente veterano que lleva años acumulando cargos y formación. Para él, esta es una vía de ascenso sin las horas de estudio de una oposición clásica. Para quien acaba de cumplir los ocho años, la puerta se abre con muy poca ventaja: cada curso adicional solo suma 0,4 puntos, así que una década de servicio apenas aporta 0,8 sobre el mínimo.

La clave está en la especialidad. Las 1.500 plazas se reparten por materias y el corte lo fija la suma de puntos de los candidatos de cada una. Donde las plantillas son jóvenes, la competencia será menor; en las que concentran docentes con 25 años de servicio, el corte puede acercarse al máximo del baremo. El universo real de aspirantes es más reducido de lo que sugiere la cifra global, pero sigue siendo amplio.

Hay un riesgo poco visible: los méritos deben acreditarse por escrito y el plazo es corto. Quien no tenga actualizado el certificado de servicios prestados puede perder puntos ya ganados. La convocatoria tampoco cuantifica el salto retributivo que supone el cambio de cuerpo. El perfil con más opciones es el de un docente con dirección o jefatura de estudios acreditada, doctorado y veinte años de servicio.

📨 Cómo presentar la solicitud

La solicitud se presenta por vía telemática ante la Consejería de Educación de la Junta de Andalucía, con certificado digital o Cl@ve, una vez abierto el plazo que fijan las bases.

  1. Paso 1: Consulta en el boletín autonómico el número de plazas de tu especialidad y el plazo exacto.
  2. Paso 2: Reúne la documentación: certificado de servicios prestados, títulos, formación, idiomas y competencia digital.
  3. Paso 3: Accede a la sede electrónica de la Junta de Andalucía y selecciona la convocatoria de catedráticos de Enseñanza Secundaria.
  4. Paso 4: Firma y registra la solicitud antes del cierre y guarda el justificante.
  5. Paso 5: Si resultas seleccionado, presenta la documentación en el plazo de 20 días hábiles.

📋 Ficha de la Convocatoria

  • Organismo / País: Consejería de Educación de la Junta de Andalucía.
  • Número de plazas: 1.500.
  • Sueldo estimado: No consta en las bases publicadas.
  • Fecha límite de inscripción: Plazo abierto tras la publicación de las bases en septiembre de 2026; la fecha de cierre figura en la convocatoria.
  • Dónde inscribirse: Sede electrónica de la Junta de Andalucía, con certificado digital o Cl@ve.

Empleo público en administracion.gob.es: el buscador actualiza convocatorias y bolsas de trabajo

0

El buscador de empleo público de administracion.gob.es mantiene activas varias convocatorias y bolsas de trabajo con plazos que vencen este octubre. Entre las fichas publicadas hay desde 19 plazas de promoción interna en el Ministerio de Trabajo hasta cinco de ingeniería civil en Palma y una en Badajoz.

El Punto de Acceso General funciona como escaparate único de la oferta pública: reúne en un mismo buscador las convocatorias del Estado, de las comunidades autónomas y de los ayuntamientos, y permite filtrar por ámbito geográfico, titulación o tipo de personal.

Por qué estas convocatorias se concentran en el portal estatal

La Administración no publica su oferta de golpe. Cada órgano convocante sube la ficha al sistema cuando cierra las bases y abre el plazo. Por eso el buscador mezcla en la misma semana un ministerio con plazas de promoción interna, dos ayuntamientos con perfiles técnicos y varias bolsas de trabajo sin fecha de caducidad.

El calendario ayuda. Septiembre y octubre concentran el arranque del curso administrativo, y las convocatorias que no se resolvieron antes del verano reaparecen con plazos ajustados. Las tres fichas consultadas vencen en apenas siete días entre sí, entre el 15 y el 22 de octubre de 2026.

Hay un detalle que cambia el universo de candidatos. Una de las convocatorias se resuelve por promoción interna, una vía reservada a quien ya tiene plaza. Esos procesos no compiten con aspirantes de fuera y suelen cerrarse con menos solicitudes.

Diecinueve de las 25 plazas publicadas exigen ser ya funcionario: la oferta que se abre este octubre es una puerta interna, no una entrada desde fuera.

Plazas, titulaciones y plazos de las convocatorias activas

Estas son las fichas con plazo abierto que recoge el buscador en el momento de publicar esta información.

  • Ministerio de Trabajo, Migraciones y Seguridad Social. 19 plazas por promoción interna, ámbito nacional y ubicación en Madrid. Titulación: grado en Economía, Administración y Dirección de Empresas, o en Ciencias Actuariales y Financieras, además de licenciaturas y grados equivalentes. Referencia 222461. Plazo hasta el 22 de octubre de 2026.
  • Ayuntamiento de Palma. 5 plazas de ingeniería de caminos, canales y puertos en Illes Balears. Admiten el título de ingeniería de Caminos, Canales y Puertos, el grado en Ingeniería Civil con máster habilitante o una titulación equivalente. Referencia 222458. Plazo hasta el 21 de octubre de 2026.
  • Ayuntamiento de Badajoz. 1 plaza de ingeniero de Caminos, Canales y Puertos en Extremadura. Referencia 222425. Plazo hasta el 15 de octubre de 2026.

En el mismo listado aparece el Ayuntamiento de Madrid como órgano convocante de un proceso de ingeniería civil, aunque con la misma referencia (222458) que la ficha de Palma. Merece la pena confirmar el órgano exacto antes de preparar la solicitud, porque una instancia dirigida a la administración equivocada se rechaza sin más trámite.

Qué revela este goteo de plazas sobre el empleo público

La muestra es pequeña, pero dice bastante. Dos de las tres convocatorias piden perfiles de ingeniería civil, una titulación que la Administración local cubre con dificultad en plantillas envejecidas. La tercera, la del ministerio, es la más grande y también la más cerrada: 19 plazas para quien ya es funcionario y aspira a subir de grupo.

Ninguna de las fichas detalla retribución. No es una omisión: en el empleo público el sueldo lo fijan la ley de presupuestos y el complemento de destino del grupo, así que el atractivo no está en el salario inicial, sino en la estabilidad y en los trienios.

El enemigo real es el calendario. Quince días para reunir título, documentación y tasa bastan si el candidato tiene los papeles digitalizados, y son un problema si aún debe pedir un certificado académico. A eso se suma una condición que no aparece en la ficha: las plazas locales se solicitan en la sede electrónica del ayuntamiento, no en el portal estatal.

Si el perfil encaja con el grado en Economía y ya se pertenece a un cuerpo de la Administración, la convocatoria del Ministerio de Trabajo es la primera que conviene mirar. Para el resto, la utilidad del buscador es otra: sirve para vigilar cuándo aparece una bolsa de trabajo del organismo que interesa, sin depender de rumores de pasillo.

📝 Cómo enviar el currículum

La inscripción en convocatorias de empleo público no se hace con un currículum al uso: se presenta una solicitud formal y el CV solo acompaña a los méritos en la fase de concurso.

  1. Paso 1: Entra en el buscador de empleo público de administracion.gob.es y localiza la convocatoria por su referencia: 222461, 222458 o 222425.
  2. Paso 2: Descarga las bases y comprueba titulación, vía de acceso y órgano convocante antes de rellenar nada.
  3. Paso 3: Reúne el título académico, el DNI y el modelo de solicitud que indique cada convocatoria.
  4. Paso 4: Presenta la instancia en la sede electrónica del órgano convocante: el portal estatal para el ministerio y la sede del ayuntamiento para las plazas locales.
  5. Paso 5: Paga la tasa si la convocatoria la exige y guarda el resguardo de presentación.

Plazo de inscripción: 15 de octubre de 2026 para la plaza de Badajoz, 21 de octubre para las cinco de Palma y 22 de octubre para las 19 del Ministerio de Trabajo. Requisito mínimo: titulación universitaria ajustada al perfil de cada plaza; en la convocatoria del ministerio, además, pertenecer ya a un cuerpo de la Administración.

El Congreso abre la vía a la jubilación anticipada sin penalización con 40 años cotizados

0

El Congreso abre la vía para que los trabajadores con 40 años cotizados se jubilen antes sin penalización. La proposición de ley de Podemos para eliminar los coeficientes reductores de la jubilación anticipada ha superado este martes su primer examen en el Pleno, con 178 votos a favor.

Ha sido decisivo el respaldo del PSOE y del resto de los grupos de la investidura. El PP se ha abstenido y Vox ha votado en contra. El texto, sin embargo, aún debe recorrer un largo camino parlamentario en el Congreso de los Diputados antes de convertirse en ley.

Por qué el Congreso ha dado luz verde ahora

La votación ha dejado 178 síes, 136 abstenciones y 33 noes. Podemos ha logrado, por primera vez, que el PSOE apoye una iniciativa que en otras ocasiones rechazó. Su diputada Ione Belarra ha defendido que no se puede cotizar durante 40 años y ver la pensión penalizada de por vida.

El apoyo no ha sido unánime en los argumentos. Junts ha votado a favor, pero su diputado Josep María Cervera ha advertido de que el PSOE lleva ocho años en el Gobierno sin resolver esta situación. El PP, que se ha abstenido, sospecha que la norma puede acabar en un cajón.

La tramitación es solo el primer paso: sin una mayoría estable al final de la legislatura, la reforma de la jubilación anticipada podría morir en la Comisión del Pacto de Toledo.

En el lado socialista, el diputado Alberto Mayoral ha pedido «un debate serio sobre las largas carreras de cotización» y ha situado ese análisis en la Comisión del Pacto de Toledo, donde se negocian los cambios en materia de pensiones.

Qué cambia y a quién afecta

Hoy, los coeficientes reductores que se aplican a la jubilación anticipada castigan menos a quien acumula más años cotizados. Existen varios niveles a partir de las carreras de 38 años y 6 meses. La iniciativa de Podemos va más allá y pretende eliminarlos por completo para quienes superan los 40.

El texto incluye un punto clave para el bolsillo: los jubilados anticipados que ya están cobrando podrían solicitar el recálculo de su pensión conforme a las nuevas reglas. EH Bildu cifra en unas 870.000 las personas afectadas por lo que considera «un castigo para toda la vida».

Cuatro décadas sin castigo. Un primer paso, no una ley.

No todos los grupos lo ven igual. El PNV y Sumar abogan por evitar una frontera rígida en los 40 años y por tener en cuenta si la salida fue voluntaria o forzosa. Ese factor ya condiciona hoy las penalizaciones, con menor castigo para las jubilaciones involuntarias.

Análisis: una oportunidad real con letra pequeña

La medida tiene un atractivo evidente. Un coeficiente reductor del 6% sobre una pensión de 1.500 euros supone 90 euros menos cada mes, más de 1.000 euros al año. Eliminarlo para las carreras más largas devuelve a esos trabajadores parte de lo que aportaron durante décadas.

Ahora bien, conviene no confundir el deseo con la realidad legislativa. Que el Congreso tome en consideración una proposición de ley no garantiza que se apruebe. El propio PSOE ha matizado su apoyo y remite el fondo del asunto al Pacto de Toledo. El calendario, además, juega en contra: en junio, la Cámara ya rechazó una propuesta similar.

Para quien está a punto de jubilarse, la lectura práctica es distinta. Antes de decidir nada, revisa el número de de años y meses cotizados que figuran en tu informe de vida laboral. Ese dato determina qué coeficiente te aplican y cuánto pierdes cada mes. Si ya estás jubilado, guarda toda la documentación de tu expediente: una futura ley podría abrir la puerta al recálculo.

La letra pequeña importa.

📝 Cómo reclamar el recálculo de tu pensión

La reforma todavía no está en vigor, pero puedes adelantar trabajo revisando tu situación en el portal de la Seguridad Social con tu certificado de cotización actualizado.

  1. Paso 1: Solicita tu informe de vida laboral en la sede electrónica de la Seguridad Social.
  2. Paso 2: Comprueba el total de años y meses cotizados y el régimen en el que figuras.
  3. Paso 3: Calcula tu coeficiente actual con el simulador oficial de jubilación.
  4. Paso 4: Si ya estás jubilado y crees que te afecta, reúne la documentación de tu expediente.
  5. Paso 5: Consulta tu caso con la Seguridad Social o con un asesor laboral colegiado.

Plazo: la proposición de ley sigue su tramitación en el Congreso y no existe todavía una fecha cerrada de entrada en vigor. Requisito mínimo: acreditar 40 años o más cotizados para entrar en el supuesto que plantea la norma.

Publicidad