Sra. Rushmore ha sido la agencia elegida por ING para liderar la estrategia y el desarrollo creativo de ‘Getting Europe Invested’, su nueva campaña paneuropea de inversión, con iProspect al frente de la planificación de medios.
Sra. Rushmore gana el concurso global de ING
La agencia creativa española se ha impuesto en un concurso global organizado por el Grupo ING desde Holanda, un proceso que la matriz coordinará antes de desplegar la iniciativa en los distintos mercados europeos en los que opera el banco.
El propósito de la campaña es hacer que invertir resulte más sencillo, cercano y accesible, especialmente para los adultos jóvenes que todavía no han dado el paso. El foco está puesto en millones de europeos de entre 25 y 35 años que se encuentran en las primeras etapas de su relación con la inversión, con independencia de la cantidad con la que comiencen.
En un contexto marcado por la inflación y por la búsqueda de fórmulas que permitan preservar y hacer crecer el ahorro, ING quiere romper con la percepción de que invertir es una actividad compleja. Bajo el lema global ‘Investing? You can!’, la agencia ha desarrollado un territorio creativo que apuesta por un enfoque más humano y emocional.
Frente a una comunicación tradicionalmente centrada en datos, productos y conceptos financieros, Sra. Rushmore pone el foco en las personas y en las barreras que les impiden empezar. ‘Nuestro reto era desarrollar una campaña capaz de funcionar en diferentes mercados y, al mismo tiempo, mantener una idea sencilla y relevante para las personas’, señala César García, Chief Creative Officer de la agencia.
La cuenta reúne creatividad y medios bajo un mismo paraguas paneuropeo: la estrategia se define una vez y se adapta después en cada mercado.
El reparto de la cuenta: creatividad en España y medios
El proyecto combina dos piezas. La estrategia y el desarrollo creativo corresponden a la agencia española, mientras que la planificación de medios queda en manos de iProspect. La cuenta es paneuropea.
Los hitos del proyecto quedan definidos así:
Adjudicación: concurso global organizado por el Grupo ING desde Holanda, con la coordinación central del despliegue en Europa.
Alcance creativo: definición del territorio estratégico, del concepto de campaña y de su ecosistema de comunicación digital.
Sistema escalable: un toolkit con las piezas máster para vídeo, redes sociales, display y DOOH que cada mercado adaptará a su realidad.
España: bajada estratégica, adaptación y ejecución de la campaña como agencia titular de la marca en el mercado español.
Medios: planificación a cargo de iProspect para el conjunto de la iniciativa paneuropea.
El movimiento se enmarca en un modelo de gestión de cuentas internacionales cada vez más extendido entre los grandes anunciantes: una plataforma creativa única, coordinada desde la matriz, y adaptaciones locales para cada mercado. En este esquema, España actúa como sede de la definición estratégica y no solo como territorio de ejecución. La agencia ya figuraba como titular de la marca en el mercado español antes de este concurso, de modo que la adjudicación amplía su perímetro de responsabilidad en lugar de abrir una relación nueva. El perímetro se amplía.
Del mercado español a la plataforma europea
Para la agencia, el encargo supone un salto de escala. Hasta ahora Sra. Rushmore operaba como agencia titular de ING en España; a partir de esta adjudicación asume la definición del territorio creativo para el conjunto de Europa y conserva la ejecución en el mercado nacional. Ese doble rol, plataforma continental y adaptación local, es el precedente más directo del modelo que se implanta ahora. El encargo es continental.
El reto corporativo es doble. La campaña debe sostener una misma idea en mercados con hábitos de ahorro, canales y regulación distintos. Y la comunicación financiera exige un equilibrio fino entre cercanía y rigor: el mensaje se dirige a un público de 25 a 35 años al que no conviene hablarle en el lenguaje del producto.
En el plano de medios, la planificación de iProspect reparte la inversión entre OTT, exterior, digital, redes sociales, y audio digital, una combinación orientada a pantallas y entornos de vídeo donde ese segmento concentra su consumo. El peso del vídeo digital en las estrategias de marca es una constante que el sector mide a través de asociaciones como IAB Spain. La separación entre creatividad y medios en dos proveedores distintos es habitual en las cuentas internacionales y permite ajustar cada mercado sin rehacer el concepto.
El movimiento deja a la agencia española con una cuenta de alcance continental y sitúa su nombre en el circuito de los concursos globales, un terreno en el que la competencia entre grupos internacionales se dirime por la capacidad de escalar una idea sin perder relevancia local. El reto es la escala.
📡 El Radar del Sector
El vacío que llena: Una plataforma creativa única que funcione en varios mercados europeos sin perder cercanía local en cada uno de ellos.
El reto por delante: Sostener la misma idea en mercados con hábitos de ahorro y regulación distintos, coordinada con la planificación de medios.
El tablero competitivo: Una agencia española que pasa a definir cuentas paneuropeas frente a grupos internacionales de mayor tamaño.
¿Qué ha pasado? Colonial SFL sella una ‘joint venture’ al 50% con el operador británico Vita Group para entrar en el negocio de las residencias de estudiantes, con una cartera inicial de tres activos en Madrid valorada en 1.000 millones de euros.
¿Quién está detrás? La socimi Colonial, con Pere Viñolas como consejero delegado, y la británica Vita Group, especializada en alojamiento universitario bajo la dirección de Mark Stott.
¿Qué impacto tiene? La plataforma sumará 92.000 metros cuadrados y 2.200 camas y abre a Colonial un segmento de activos alternativos ajeno a su perímetro tradicional de oficinas y Build to Rent residencial.
Colonial entra en residencias de estudiantes. La socimi ha sellado una alianza al 50% con el operador británico Vita Group para explotar tres activos en Madrid valorados en 1.000 millones de euros, según ha confirmado Colonial SFL y recoge Idealista.
La operación se articula como una ‘joint venture’, esto es, una sociedad conjunta en la que cada socio controla la mitad del capital. La cartera se irá incorporando por fases. Vita Group aporta de entrada Vita Student Oria South, que acaba de abrir sus puertas este mismo mes de septiembre. Oria North se sumará a lo largo de 2027. El tercer inmueble, Santa Hortensia, procede del plan de transformación urbana de la propia Colonial y llegará tras su entrega, prevista para 2028.
La integración de los tres activos en una única plataforma permitirá sumar 92.000 metros cuadrados y 2.200 camas. El destino será doble: residencia de estudiantes y flex living, la fórmula de alquiler flexible por estancias cortas que combina el uso residencial con servicios propios de un hotel.
Qué gana Colonial con una plataforma de 2.200 camas en Madrid
La socimi sostiene que el acuerdo mejora la rentabilidad esperada de Santa Hortensia. Colonial cifra una TIR sin apalancamiento del 10% —la tasa interna de retorno, es decir, la rentabilidad anualizada de la inversión calculada sin deuda—, por encima de sus previsiones iniciales, y una rentabilidad sobre coste superior al 6%. La compañía anticipa así la materialización de valor al generar rentas de forma inmediata.
El consejero delegado de Colonial SFL, Pere Viñolas, incide en que la operación se cierra ‘manteniendo nuestra disciplina financiera, sin capex de desarrollo adicional previsto para Santa Hortensia’. Añade que la plataforma otorga a la compañía flexibilidad para seguir creciendo y, con el tiempo, incorporar capital institucional adicional.
Colonial no compra oficinas ni ladrillo residencial: compra la gestión de un negocio con ingresos recurrentes, que es justo lo que el mercado premia en una socimi.
Por qué España es el país europeo más demandado para estudiar
El segmento del alojamiento universitario muestra, según la compañía, ‘sólidos fundamentales’ en toda Europa, apoyados en el crecimiento de la demanda estudiantil y en una insuficiencia estructural de oferta. El consejero delegado de Vita Group, Mark Stott, insiste en que la transacción representa ‘una gran oportunidad a largo plazo en las capitales europeas y los principales centros universitarios’, donde la escasez de plazas impulsa la demanda de espacios de calidad gestionados profesionalmente.
España es el país europeo más demandado entre los estudiantes internacionales. Madrid, a su vez, es la ciudad más solicitada del país y apenas ofrece 8 camas por cada 100 estudiantes. Esa brecha entre oferta y demanda es el argumento central de toda la operación.
La Ficha del Inversor
La métrica que resume el movimiento es el precio por cama: con una cartera de tres activos valorada en 1.000 millones de euros y 2.200 plazas, la plataforma arranca en torno a los 455.000 euros por cama, una cifra propia del segmento institucional y muy por encima del coste de construcción de una residencia universitaria convencional. La rentabilidad sobre coste declarada, superior al 6%, se sitúa en línea con los yields prime que manejan las consultoras para el alojamiento universitario en Madrid, ligeramente por debajo de lo que exige el inversor de oficinas en el centro de la capital.
La tendencia a seis meses apunta a una institucionalización acelerada del segmento. El alojamiento universitario estuvo en manos de operadores especializados y fondos oportunistas durante la última década; ahora entra una socimi cotizada con vocación de permanencia. Si el modelo funciona, cabe esperar que Merlin, Colonial u otra cotizada repliquen la fórmula en Barcelona, Valencia y Málaga, las tres plazas universitarias con mayor déficit de camas después de Madrid.
El perfil al que se dirige la operación es el inversor institucional y el family office que buscan rentas estables con un componente de servicios y poca exposición al ciclo residencial puro. Los pequeños ahorradores quedan, de momento, fuera del perímetro: es un negocio de escala. El riesgo está en la dependencia del flujo internacional de estudiantes, sensible a la política de visados y al ciclo económico, y en que la TIR del 10% es una estimación de la propia compañía, no un dato auditado. El triaje de los tres activos culminará en 2028 con la entrega de Santa Hortensia; hasta entonces, la prueba será la ocupación de Oria South en su primer curso.
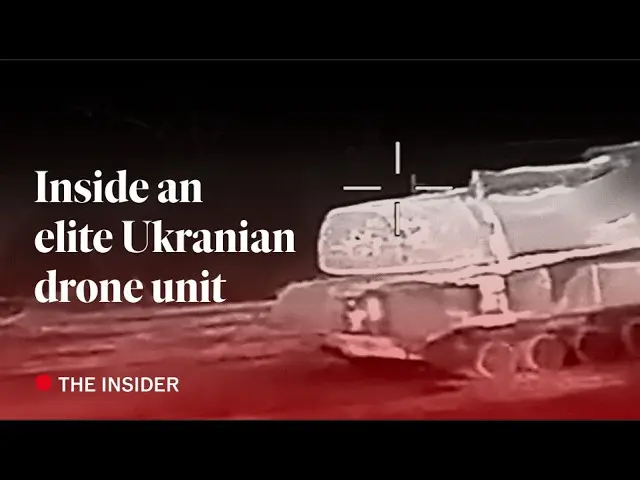
Un equipo de The Economist pasó una semana en Ucrania grabando junto a una unidad de drones de élite. El resultado, un reportaje especial de 26 minutos, es mucho más que una pieza sobre tecnología militar: es una ventana a cómo será la guerra en los próximos años.
Lo que el equipo encontró no fue un frente estable, sino un país sometido a una campaña de bombardeos cada vez más intensa. Ucrania había logrado avances notables semanas antes. Ahora la iniciativa, en el aire, se ha desplazado.
Ucrania, de la ventaja a encajar la escalada
El reportaje parte de una comparación incómoda. Hace apenas dos meses, según relata el medio británico, Ucrania parecía ir por delante: sus fuerzas conseguían destruir objetivos dentro de Rusia y mantenían la presión sobre la logística enemiga. Ese equilibrio se ha roto.
Rusia, sostiene The Economist, ha escalado con dureza y ha dirigido sus ataques contra infraestructura civil. El reportaje menciona gasolineras, almacenes y ciudades cercanas a la línea del frente, incluidos objetivos en Kyiv. La impresión que transmite el equipo sobre el terreno no es la de una ofensiva quirúrgica, sino la de un castigo sostenido sobre la vida cotidiana.
Drones FPV que persiguen a civiles por la calle
El pasaje más duro del vídeo llega cuando el reportaje describe el uso de drones FPV, esos cuadricópteros pequeños, baratos y cargados con explosivos, dentro de núcleos urbanos. La conclusión que repiten los entrevistados es estremecedora: ya no se trata de cruzar una línea roja, porque esa línea se traspasó hace tiempo. Las máquinas vuelan sobre las ciudades y buscan personas.
El reportaje sitúa esa práctica en un contexto de ataques masivos. Menciona una explosión en un almacén cerca de Kyiv y habla de operaciones con más de dos centenares de drones de ataque lanzados de forma coordinada. La imagen que queda es la de un cielo saturado de aparatos que obligan a repensar por completo qué significa estar a salvo.
Rusia no está cruzando ninguna línea roja nueva: lleva meses usando drones FPV para cazar civiles dentro de las ciudades.
— The Economist
412 Nemesis: la unidad de élite que cambia las reglas
Frente a ese panorama, el reportaje se adentra en el trabajo de una unidad de drones de élite, la 412 Nemesis, que el medio presenta como ejemplo de cómo Ucrania ha industrializado el uso de estas armas. Lo relevante no es un aparato concreto, sino el método: equipos pequeños, muy entrenados, capaces de operar con rapidez, de adaptarse a cada objetivo y de aprender de cada misión.
Según el relato del medio, esas unidades funcionan como pequeñas empresas de alta especialización: pilotos, técnicos, analistas y gente que repara lo irreparable con piezas salidas de una impresora. La rotación es constante y el desgaste, físico y mental, también.
El vídeo muestra ese trabajo desde dentro, con sus rutinas, su logística y la tensión permanente de operar bajo bombardeo. The Economist insiste en una idea: la ventaja no la da el dron más sofisticado, sino la capacidad de producir, desplegar y corregir a un ritmo que el adversario no pueda igualar.
Lo que el reportaje enseña sobre la guerra moderna
Conviene separar lo que el reportaje demuestra de lo que sugiere. Demuestra que un aparato de unos pocos cientos de euros puede inutilizar material valorado en millones. Sugiere, sin decirlo de forma explícita, que la inteligencia artificial y el software de coordinación serán el siguiente salto: enjambres que vuelan solos, identifican objetivos y reparten el trabajo sin que un operador tenga que decidir cada movimiento.
El reportaje no se detiene en fichas técnicas ni en catálogos de fabricantes. Su foco está en las personas que sostienen ese sistema, y ahí está probablemente su mayor valor periodístico: mostrar que la innovación militar, hoy, se cocina en talleres y sótanos tanto como en laboratorios.
Qué implica esto para quien lee desde fuera
Hay tres lecturas posibles. La primera es militar: cualquier ejército que planifique una guerra en la próxima década tendrá que asumir que el cielo sobre sus tropas y sus ciudades estará disputado por aparatos baratos. La segunda es legal: si el uso de drones contra población civil se normaliza sin consecuencias, el derecho internacional humanitario pierde uno de sus pocos frenos prácticos. La tercera es industrial: quien controle la cadena de producción de componentes, motores, baterías, cámaras y chips, tendrá una influencia que no se mide en divisiones.
España y el resto de Europa no son espectadores neutrales. La tecnología que se prueba en Ucrania se exporta, se copia y se abarata a una velocidad que las adquisiciones tradicionales no pueden seguir. El debate sobre defensa europea, por tanto, no va solo de presupuesto: va de si el continente quiere depender de cadenas de suministro ajenas para algo que ya es cotidiano en el campo de batalla.
Queda una pregunta que el reportaje deja flotando. Si un dron de unos cientos de euros puede cambiar el curso de un enfrentamiento, ¿qué impide que esa misma lógica se aplique mañana a un estadio, a una estación o a una calle cualquiera de una ciudad europea? The Economist no da una respuesta. Se limita a mostrar el presente, que ya golpea mas fuerte de lo que muchos querían admitir.
Los restos de supernova de cinco estrellas distintas aparecen reunidos en un único campo captado desde el Observatorio Oukaïmeden, en Marruecos. La imagen, difundida por la NASA en su programa Astronomy Picture of the Day (APOD), acumula unas 200 horas de observación y cubre una porción del cielo equivalente a mil lunas llenas colocadas una junto a otra. No muestra estrellas vivas. Muestra las cáscaras fantasmales que dejaron atrás tras estallar.
Lo extraordinario no es una explosión, sino cinco. Cada remanente es el eco de una estrella que murió por su cuenta, en un momento y a una distancia distintos, y que ahora aparece superpuesta en la misma fotografía como si el azar hubiera reunido a un quinteto de fantasmas en una sola sala.
Cinco fantasmas estelares en la constelación de Auriga
El campo fotografiado se extiende por la constelación de Auriga, el auriga que guía un carro imaginario por el cielo del norte. Allí conviven los cinco objetos, bautizados con códigos de catálogo: G181.1+9.5, G182.4+4.3, G179.0+2.6, G180.0−1.7, más conocido como Sh2-240 o nebulosa de los Espaguetis, y G178.2−4.2. En la imagen anotada aparecen además el cúmulo abierto M37 y la nebulosa del Renacuajo, dos vecinos brillantes que ayudan a situarse en el mapa.
Los datos recogidos sitúan estos objetos a varios miles de años luz de la Tierra y les atribuyen edades de hasta decenas de miles de años. La escala se vuelve vértigo al traducirla a tiempo de viaje. La Voyager 1, la sonda más rápida jamás lanzada, avanza a unos 17 kilómetros por segundo, y a ese ritmo tardaría más de 17.000 años en recorrer un solo año luz. Alcanzar cualquiera de estas nebulosas exigiría millones de años de travesía.
200 horas para cazar cáscaras de gas incandescente
Detrás de la fotografía hay una proeza de paciencia. El equipo reunió aproximadamente 200 horas de observación para construir un mosaico de gran campo, y separó después la luz en dos colores clave: el rojo traza el hidrógeno y el azul, el oxígeno. Lo que emerge son estructuras filamentosas, gas sacudido y calentado por la onda de choque de cada explosión, que se expande todavía hacia el espacio interestelar.
Hay algo casi doméstico en estas cifras. Cuando las estrellas estallaron, hace decenas de miles de años, los humanos que poblaban la Tierra pudieron verlas como nuevos puntos brillantes en el cielo, astros que crecían de intensidad y se desvanecían en cuestión de semanas o meses. Después, durante milenios, su rastro se volvió invisible a simple vista. Solo ahora lo recuperamos con telescopios y horas y horas de exposición.
Cada una de esas cáscaras es materia que viaja lejos de casa y que, algún día, formará parte de otras estrellas y de otros mundos.
Lo que estos fantasmas cuentan sobre la materia que nos forma
Los remanentes de supernova son algo más que bellas imágenes. En ellos se cocina y se dispersa buena parte de los elementos pesados que hacen posible la química de la vida: el hierro de nuestra sangre, el calcio de nuestros huesos y el oxígeno que respiramos pasaron, en algún momento, por el interior de una estrella y salieron disparados en una explosión como estas. Mirar la nebulosa de los Espaguetis es, en cierto sentido, mirar el origen de nuestra propia materia.
No todas las supernovas nacen igual. Algunas marcan el final de estrellas gigantes que agotan su combustible y colapsan sobre sí mismas; otras surgen cuando una enana blanca roba materia a una compañera y supera un límite de masa. Distinguir ambos caminos en un remanente concreto suele exigir años de estudio, y en estos cinco objetos antiguos la tarea es aún más difícil, porque la onda de choque ya se ha difuminado sobre el fondo del cielo.
Conviene, eso sí, poner esta pieza en su sitio. La imagen forma parte del archivo divulgativo de la NASA y no de un artículo con revisión por pares: no presenta nuevas mediciones ni corrige las edades y distancias ya estimadas, que son aproximadas. Sabemos que cada objeto es una estrella muerta, pero no conocemos con detalle cómo fue cada progenitor ni el momento exacto del estallido. Los astrónomos siguen reconstruyendo ese pasado a partir de la forma y la temperatura del gas que aún se expande.
El hallazgo visual llega además en plena mudanza del programa. APOD, que durante años vivió en apod.nasa.gov, se traslada a la web principal de ciencia de la NASA, donde seguirá publicando una imagen del universo cada día. Los restos de estas cinco supernovas ya tienen su ficha en ese archivo colectivo. Y sirven de recordatorio de algo sencillo: las estrellas no desaparecen del todo. Dejan fantasmas, y de esos fantasmas estamos hechos.
🔬 Ficha del Descubrimiento
Qué se ha descubierto: una imagen de gran campo que reúne los restos de cinco supernovas distintas en la constelación de Auriga.
Dónde: captada en el Observatorio Oukaïmeden, en Marruecos; los objetos se sitúan a varios miles de años luz de la Tierra.
Institución responsable: NASA Astronomy Picture of the Day (APOD), con imagen de Stephane Vetter y Yann Sainty.
Cuándo: difundida el 24 de septiembre de 2026, tras unas 200 horas de observación.
Impacto a futuro: muestra cómo las supernovas siembran el espacio de elementos pesados que formarán nuevas estrellas y planetas.
Zamora acumula ya ocho núcleos sin un solo vecino censado, según el último análisis publicado por el portal Idealista. Son la cara más extrema de la España vaciada: pueblos donde el suelo residencial ha dejado de tener valor de mercado y la vivienda ha perdido su función patrimonial.
El listado no es un inventario turístico de ruinas, sino una radiografía del ciclo largo de la despoblación: emigración, transformación del campo y pérdida progresiva de servicios. En cada núcleo hay una manera distinta de desaparecer, y todas comparten el mismo final.
Los ocho despoblados que ficha Idealista: de la peste de 1600 al último vecino de 2003
El recorrido arranca en Otero de Sariegos, levantado sobre un altozano con vistas a las lagunas de Villafáfila. Llegó a tener una veintena de viviendas de barro y adobe y un breve impulso en los años sesenta, cuando llegaron la electricidad y la carretera. El último residente permanente se marchó en 2003.
Castrotorafe es una antigua villa medieval hoy reducida a conjunto arqueológico en ruinas, en San Cebrián de Castro. Tuvo papel estratégico en la Edad Media y el derrumbe del puente sobre el Esla selló su suerte.
Salto de Castro es el caso que más interesa al inversor. Iberduero lo construyó para alojar a los trabajadores de la presa de Castro, en Arribes del Duero, y se inauguró en 1957. Permaneció habitado hasta 1989 y conserva viviendas, iglesia, escuela, hospedería, bar, piscina, y antiguo cuartel. En 2025 lo compró un estadounidense por 310.000 euros.
El suelo de la España vaciada no es barato: es ilíquido, porque no hay demanda que lo sostenga ni comprador que lo rescate.
El Salto de Villalcampo nació con la misma función y quedó vacío a finales de los noventa, cuando la automatización de la central eliminó la necesidad de trabajadores residentes. Argusino desapareció por la presa de Almendra: en 1967 sus habitantes fueron desalojados y el caserío arrasado, pese a acumular siete siglos documentados y cerca de 300 vecinos.
El resto salta de la montaña a la llanura. Gusandanos, en Sanabria, se sitúa a 1.345 metros y no tiene población censada; el Diccionario de Pascual Madoz ya recogía solo seis casas en el siglo XIX. Chaguaceda, citada desde el siglo XII, quedó despoblada durante la Guerra de la Independencia y se abandonó hacia 1955.
El más antiguo es Tímulos, en el municipio de Toro, con una despoblación en torno a 1600 por una epidemia de peste. Madoz recuerda que llegó a tener 35 vecinos en 1552.
Por qué el suelo de estos pueblos no vale nada (y por qué Salto de Castro es la excepción)
Conviene separar dos cosas que suelen confundirse: precio del suelo y liquidez. En un pueblo sin vecinos no existe mercado, porque no hay comprador dispuesto a tasar una parcela sin acceso rodado, sin servicios y sin expectativa urbanística. El suelo finalista, el que ya puede edificarse, pierde todo su valor cuando desaparece la demanda. No es barato: es invendible.
Salto de Castro rompe el patrón, y por eso interesa. Un comprador pagó 310.000 euros por un poblado entero y lo orientó al turismo rural. No se compra vivienda, se compra un activo singular con potencial.
La Ficha del Inversor
La métrica clave aquí no es un precio, sino un vacío: cero euros por metro cuadrado en un mercado sin transacciones. El suelo de los despoblados no genera yield —la rentabilidad anual de un alquiler antes de impuestos y gastos— porque no hay renta posible. La oportunidad no está en el suelo residencial, sino en activos singulares con arquitectura, paisaje o valor histórico.
La tendencia a seis meses es de estabilización con sesgo bajista. El padrón que publica el Instituto Nacional de Estadística seguirá confirmando pérdida de población en los núcleos pequeños, y sin población no hay demanda que revalorice el suelo. La única palanca capaz de mover el mercado es la llegada de compradores dispuestos a adquirir conjuntos enteros por su singularidad.
El perfil recomendado no es el pequeño ahorrador ni el inversor patrimonial en alquiler tradicional: es el comprador de activos singulares, el promotor de turismo rural o el fondo especializado en reconversión con ayudas europeas a la despoblación. El pulso entre agentes es desigual: los ayuntamientos afectados carecen de recursos y dependen de fondos europeos y provinciales, mientras las administraciones autonómica y central miran de reojo.
La lectura a diez años no invita al optimismo. Desde la crisis de 2008, el mercado rural se ha desacoplado del urbano: mientras las capitales disparaban sus precios, los despoblados perdían toda referencia de valor. Sin fiscalidad diferenciada, incentivos al asentamiento y conectividad real, la lista de Zamora solo puede crecer.
Google quiere lanzar Gemini 4 mucho antes de que acabe 2026 y ya no disimula el motivo: la presión competitiva de OpenAI ha reordenado su calendario de producto.
Claves de la operación
El ‘mucho antes’ del nuevo jefe de DeepMind. Koray Kavukcuoglu sitúa Gemini 4 en fase de refinamiento y descarta esperar a diciembre para su salida.
La cuota se juega en el contrato corporativo. Cada mes de retraso es una renovación plurianual que se firma con otro proveedor de modelos de frontera.
España entra por la vía regulatoria. Las empresas españolas que integren el modelo tendrán que revisar la documentación técnica de un proveedor sujeto a la AI Act.
El encargado de ejecutar ese adelanto es Koray Kavukcuoglu, responsable de la división DeepMind desde el último relevo en su cúpula. En su primera comparecencia ante los medios en ese cargo, explicó a The Information que Gemini 4 está en fase de refinamiento y que la intención de la compañía es publicarlo ‘mucho antes’ de que termine el año. ‘Nuestra intención es, en cuanto podamos, lanzar un primer resultado de post-entrenamiento porque estamos viendo los resultados y nos entusiasman’, añadió, tal y como recoge The Verge.
La frase tiene lectura de balance. En la carrera de los modelos de frontera, el calendario dejó de ser un asunto de ingeniería para convertirse en el primer activo comercial: cada trimestre de retraso equivale a cuota entregada al rival. Google llega a este tramo después de varios ciclos en los que otros desarrolladores marcaron el ritmo de los lanzamientos insignia.
El ‘mucho antes’ se traduce en una ventana concreta: el cuarto trimestre, cuando las grandes organizaciones cierran presupuestos y renuevan contratos. Un modelo que llega en esa franja entra en las evaluaciones de compra del año; uno que se retrasa entrega la comparativa al proveedor que sí llegó a tiempo.
Hay además un matiz técnico con consecuencias comerciales. Kavukcuoglu habla de publicar un primer resultado de post-entrenamiento, una versión afinada con datos posteriores al entrenamiento base, y de mantener después una iteración acelerada. La maniobra permite ocupar contratos con antelación, aunque deja abierta la pregunta de siempre: si la versión de salida rinde por debajo de lo prometido, el coste se paga en las renovaciones del año siguiente.
Sobre la mesa hay, además, una decisión de asignación de recursos. Alphabet sostiene un esfuerzo inversor creciente en centros de datos, chips propios y energía para atender la demanda de IA, y ese gasto solo se defiende si la demanda llega a tiempo. Un modelo nuevo es el argumento que convierte capex en ingresos recurrentes de nube y de suscripción.
El retraso ya no se mide en meses de ingeniería, sino en contratos que otro firma mientras el modelo sigue en refinamiento.
El pulso de los calendarios: quién marca el ritmo de la IA de frontera
OpenAI, Anthropic y los laboratorios que trabajan con Microsoft y Amazon han convertido la cadencia de lanzamientos en su principal herramienta comercial. Cada anuncio reordena las quinielas de los compradores corporativos y obliga al resto a explicar por qué su propuesta sigue siendo la adecuada. En ese juego, el proveedor que llega primero fija el estándar de evaluación.
Para Google hay un componente defensivo difícil de exagerar. Su negocio publicitario sostiene la caja, pero el relato inversor de los últimos ejercicios se apoya en Gemini como prueba de que la compañía no se queda atrás en la transición hacia la IA generativa. Un retraso de meses no rompe las cuentas; una percepción sostenida de seguidismo deteriora el múltiplo que el mercado paga por sus beneficios futuros.
El riesgo está en la otra cara de la prisa. Adelantar la salida expone el modelo a comparativas inmediatas y a un escrutinio técnico más duro. Google asume ese desgaste a cambio de estar presente cuando el cliente decide. En esta redacción entendemos que el intercambio es deliberado: mejor una primera versión mejorable que un silencio de un trimestre entero.
Por qué la cuota se decide en la nube y no en el laboratorio
El campo de batalla real está en las plataformas. Gemini no compite solo como asistente de consumo: se integra en Vertex AI y en Google Cloud, donde las empresas construyen aplicaciones, agentes y flujos de datos. Ahí, un modelo nuevo arrastra consumo de cómputo y servicios asociados, y ese consumo es ingreso recurrente con margen más estable que la publicidad.
La competencia se libra contra Microsoft, que empaqueta modelos de OpenAI en Azure, y contra AWS, que ofrece un catálogo variado para no depender de un solo proveedor. La baza de Google es la integración vertical: chips propios, centros de datos y modelos bajo un mismo techo, sin intermediarios que se queden parte del margen.
Google Cloud mantiene crecimientos de doble dígito en sus últimas cuentas trimestrales, aunque sigue por detrás de las dos grandes plataformas estadounidenses en cuota. Para cerrar esa distancia necesita que cada lanzamiento se traduzca en carga de trabajo real y no en una prueba de laboratorio. El calendario que describe Kavukcuoglu apunta exactamente a eso.
Lo que Alphabet se juega y dónde entra España en la ecuación
En España, la huella de Google se mide en dos planos que rara vez se cruzan. El primero es publicitario, con una posición dominante en búsqueda que financia al grupo. El segundo es infraestructura: la región cloud de Madrid opera desde 2022 como pieza de captación para clientes que exigen residencia de datos y latencia baja.
A ese segundo plano se le suma ahora el regulatorio. Las obligaciones de la AI Act para sistemas de alto riesgo están en vigor desde agosto de 2026, y los proveedores de modelos de propósito general deben mantener documentación técnica, resúmenes de entrenamiento y políticas de derechos de autor actualizadas. Cada lanzamiento obliga a revisar ese paquete completo, también para los clientes españoles que lo integren en procesos sensibles.
El punto débil del relato es la concentración. Su caja depende de la publicidad, sus modelos de su propia infraestructura y su credibilidad de no volver a llegar tarde. Son tres frentes que un solo tropiezo puede dañar a la vez, y la mayoría de las firmas de análisis vigila la brecha entre el gasto comprometido y los ingresos atribuibles a la IA.
La ventana del cuarto trimestre es cómoda, pero no infinita. El próximo hito verificable son los resultados trimestrales que Alphabet publica en su página de relación con inversores, previsiblemente a finales de octubre, y la disponibilidad real de Gemini 4 en Vertex AI para clientes empresariales. Ahí se sabrá si el ‘mucho antes’ de Kavukcuoglu se mide en semanas o en un trimestre entero.
Tregua comercial EEUU-China. Bloomberg Television abrió su emisión de este jueves con una lectura incómoda para el optimismo oficial. La prórroga del armisticio arancelario entre Washington y Pekín, que el canal enmarca en una bienvenida inusualmente cordial a Xi Jinping, no arregla el problema que de verdad mueve los precios: la inflación sigue ahí y la Reserva Federal sigue sin herramientas cómodas para atajarla. Desde ahí, la conversación del programa se desplazó a Alemania, a sus bonos y a su industria.
El presentador Tom McKenzie condujo la emisión desde Londres con dos invitados que marcaron el tono: el presidente del instituto Ifo, Clemens Fuerst, y Grace Peters, codirectora de estrategia global de inversión en JP Morgan Private Bank. Entre los dos dibujaron un mapa poco tranquilizador: venta global de bonos, crecimiento alemán tibio, consumo débil y una China que ya no funciona como salvavidas para las exportaciones europeas.
Alemania rompe la parálisis, pero no llega a los hogares
El índice de confianza empresarial del Ifo subió en septiembre hasta 89,9 puntos, por encima de los 89 que esperaban los analistas y cada vez más cerca de la barrera psicológica de los 90. Fuerst lo describió como la continuidad de una recuperación que lleva un par de meses y que, según dijo, es bastante transversal. El impulso llega del equipo eléctrico, de la industria de defensa y de una cierta estabilización de las exportaciones.
Hay excepciones notables. La automoción sigue arrastrando problemas serios y la logística carga con el peso de unos precios energéticos altos. El presidente del Ifo no ocultó que la mejora se concentra en el mundo de la empresa y en los pedidos públicos, no en las familias. Ahí está la grieta: los salarios tienen dificultades para seguir el ritmo de la inflación y los hogares miran con aprensión la factura de la calefacción y del combustible.
Fuerst situó el gasto en defensa como uno de los motores de medio plazo. El objetivo declarado es que el gasto militar, en sentido amplio, alcance el 5% del PIB, frente al 1,5%-2% del que se parte. Es un salto enorme, financiado con deuda, lo que elevará con rapidez la carga de intereses del presupuesto alemán. Aun así, el economista considera que el cambio estructural en el sector es real y que muchas compañías se están beneficiando ya de él.
El consumo, en cambio, seguirá siendo el punto flaco del ciclo. Fuerst apuntó a la incertidumbre sobre el empleo industrial bien pagado, a los resultados electorales que reflejan ese malestar y a la volatilidad energética del invierno. Su previsión de crecimiento para Alemania ronda el 1% tanto este año como el siguiente: modesto, pero muy por encima de la parálisis de los últimos ejercicios. El país se recupera por arriba, no por abajo.
La recuperación es real y bastante transversal en las empresas, pero no llega al bolsillo de las familias: el consumo seguirá siendo el punto débil durante un tiempo.
— Clemens Fuerst, presidente del instituto Ifo
El 5% libre de riesgo cambia el cálculo de todo
Grace Peters puso el foco en el otro extremo del problema. La rentabilidad del Tesoro estadounidense ha tocado máximos de casi dos décadas y el diez años acumula un repunte de entre 35 y 40 puntos básicos en un solo mes. Para la estratega de JP Morgan Private Bank, ninguno de los factores que empujan al alza es nuevo: el crecimiento aguanta, los PMI del día anterior lo confirmaron y la emisión de deuda pública y corporativa, incluida la que financia el negocio de la inteligencia artificial, no va a dejar de crecer. Con el petróleo por encima de los 100 dólares, tampoco aparece una salida clara por el lado de los precios.
Con un tipo libre de riesgo en el entorno del 5%, cada activo tiene que justificar mejor su retorno. Peters sostiene que la bolsa no ha sido complaciente con la subida de yields, pero admite que se multiplica la exigencia sobre los beneficios. El mercado cotiza alrededor de 19 veces beneficios futuros, frente a las 22 veces de comienzos de año, y eso traslada la presión a las compañías: hace falta crecimiento, y hace falta poder de fijación de precios. Su apuesta de cartera sigue siendo la renta variable como motor, con la renta fija actuando más como cobertura que como convicción.
Una Fed con la credibilidad en juego
Sobre la Reserva Federal, la estratega se alinea con lo que descuenta el mercado y no espera sorpresas a corto plazo. El debate que va a durar todo el próximo año es el del mercado laboral. Peters cree que existe la posibilidad de que se fortalezca a lo largo de 2027, lo que daría argumentos a la economía para sostener unos rendimientos altos y, eventualmente, a nuevos ajustes al alza por parte del banco central.
Su diagnóstico sobre la inflación es incómodo para el banco central: buena parte de las subidas de precios que se están viendo tienen origen en la oferta, no en la demanda. La Fed no puede perforar más pozos de petróleo ni generar más electricidad, así que su margen real es limitado. Lo que está en juego, en palabras de la invitada, es la credibilidad de la Fed tanto como su capacidad de intervención.
China ya no es el motor que Alemania esperaba
El otro hilo de la emisión fue la relación entre Alemania y China. Fuerst fue tajante al respecto: el mercado chino es donde las exportaciones alemanas han caído con más fuerza y no está claro que una reactivación de Pekín vaya a tener el efecto positivo que tuvo en el pasado. Las empresas germanas han perdido posiciones de forma notable, y el caso más llamativo es el de los fabricantes de automóviles, que han cedido cuota de mercado a un ritmo que el presidente del Ifo calificó de dramático.
Ese dato conecta directamente con el marco de la tregua comercial entre Washington y Pekín. Si el comercio entre las dos grandes potencias se estabiliza pero China ya no absorbe lo que antes absorbía, el alivio arancelario llega tarde para una parte de la industria europea. En el plano doméstico alemán, la lectura que hace el Ifo es que las empresas no esperan gran cosa de un repunte chino y están reorientando su estrategia hacia la inversión pública, la defensa y la reconstrucción de infraestructuras.
Europa: interés selectivo, no convicción plena
Preguntada por la renta variable europea, Peters no escondió sus preferencias: Estados Unidos y mercados emergentes están por delante en su asignación. Reconoce que hay nombres atractivos en la construcción de centros de datos, en infraestructuras y en el sector financiero europeo, y admite que la subida de la rentabilidad de los bonos del continente abre oportunidades interesantes en renta fija. Pero su umbral para subir la apuesta por Europa es más alto: querría ver un crecimiento mucho más firme, más cerca del 2,5% o incluso del 3% que se maneja en el escenario estadounidense, y no del 1% alemán.
¿Qué significa todo esto para el lector? Que la prórroga de la tregua comercial no es, por sí sola, una buena noticia automática para los mercados. Un mundo con tipos libres de riesgo cerca del 5% penaliza a quien no tenga beneficios visibles, capacidad de subir precios y exposición a los grandes ciclos de inversión, ya sea el de la inteligencia artificial o el del rearme europeo. La inflación de origen energético y el gasto público financiado con deuda dejan poco espacio para que los bancos centrales bajen el pie del acelerador con comodidad. En ese contexto, la rentabilidad no vendrá de acertar el macro, sino de elegir bien las compañías que puedan pagar el precio del capital. Y el consumo europeo, mientras tanto, seguirá esperando a que la recuperación llegue a casa.
La pregunta que queda abierta es si la estabilización del comercio entre Washington y Pekín servirá para bajar precios o si, por el contrario, se convertirá en un alivio que la economía real apenas notará. Bloomberg Television lo deja claro en su análisis: el mercado de bonos ya ha dado su veredicto, y es más cauto que los titulares políticos.
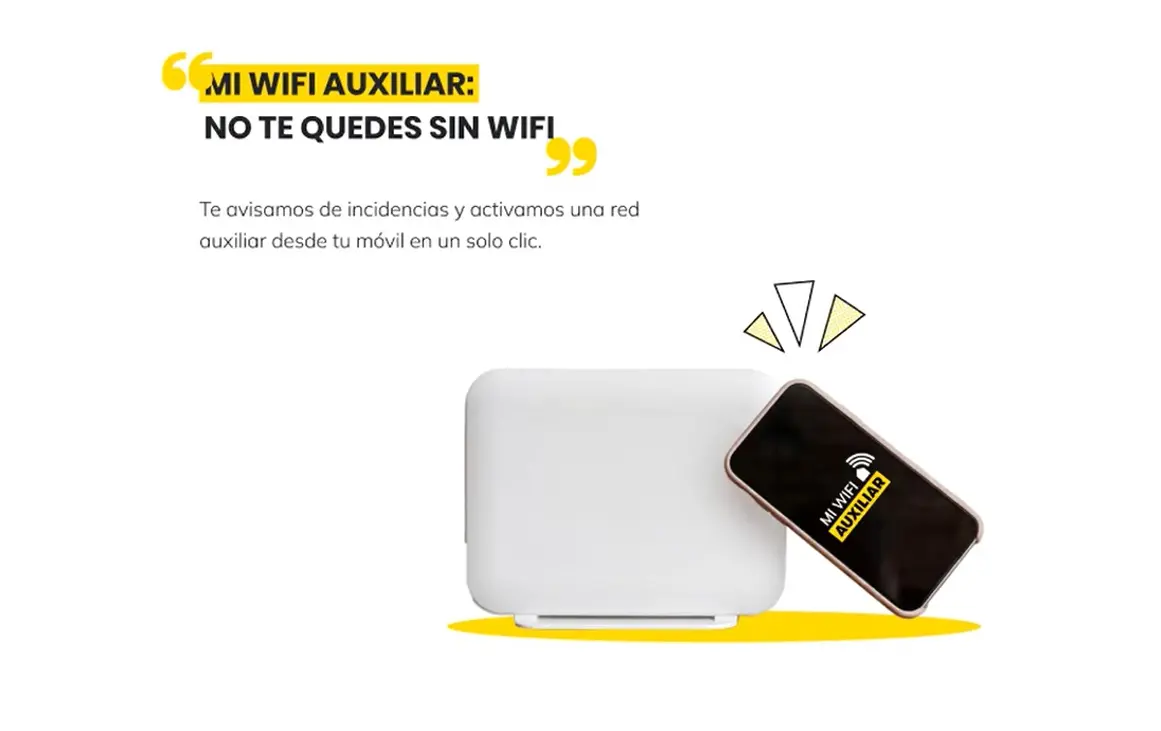
MASMOVIL, marca de referencia para el mercado residencial del grupo Orange España, estrena en primicia el nuevo servicio “MI WIFI AUXILIAR”, una funcionalidad pionera que activa un punto de acceso WiFi a través del teléfono móvil si se interrumpe la conexión fija, asegurando que la experiencia del cliente no se vea afectada. Con esta iniciativa, la compañía apuesta una vez más por la innovación para ofrecer la mejor calidad.
Se trata de una solución única en el mundo con patente exclusiva de Orange España concedida por la Oficina Europea de Patentes.
El servicio, que es gratuito, se lanza inicialmente para los clientes convergentes de la marca con teléfonos con sistema Android (Android 16 en adelante). Progresivamente se ampliará el número de clientes que podrán beneficiarse de esta novedad.
Así funciona “Mi WiFi Auxiliar”
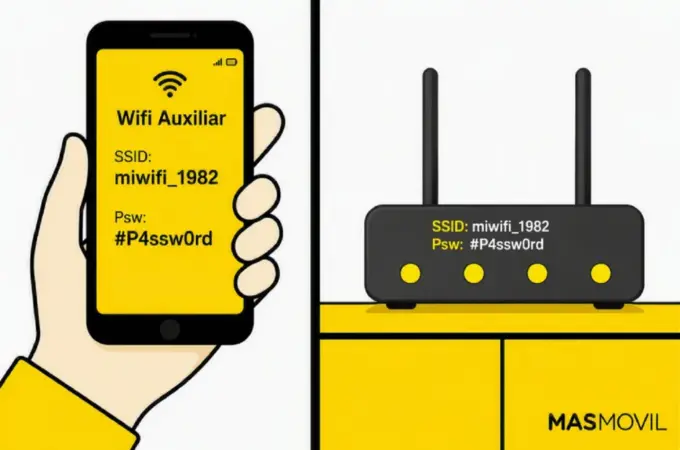
Wifi Auxiliar. Fuente: MASMOVIL
En situaciones en las que la conexión fija pueda verse interrumpida por factores externos, con “MI WIFI AUXILIAR” el cliente dispondrá de un mecanismo de respaldo de fácil activación: MASMOVIL le enviará un SMS avisándole de la incidencia y ofreciéndole la solución basada en un hotspot WiFi en su móvil con las credenciales de su router.
Al activar “MI WIFI AUXILIAR”, y con un solo click, el ecosistema de dispositivos del cliente (Smart TV, domótica, consolas, tablets, etc…) se conectará automáticamente al nuevo hotspot WiFi, sin necesidad de configuraciones manuales ya que el smartphone del cliente replica la red WiFi de la casa. . Todo vuelve a la vida en un instante a través del móvil.
Una vez restaurada la disponibilidad de la fibra, el sistema avisa al cliente para volver a la normalidad. Con “Mi WiFi Auxiliar” se garantiza el servicio al 100% y se elimina el concepto de «caída de internet».
Rafael Palmar, Director de Calidad de Orange España, subraya la orientación al cliente de la solución: “El objetivo es dar respuesta eficaz cuando se produce un corte del WiFi de su casa por avería proporcionándoles una WiFi alternativa exactamente igual que la que se le cortó, usando su móvil como punto de acceso. De esa manera el cliente seguirá con servicio en su casa cuando se producen incidencias como cortes de fibras por obras, climatológicas, etc”.
En este sentido, Angélica Sánchez, Directora de Oferta Comercial de Orange España, añade: «Con ‘MI WIFI AUXILIAR’ aplicamos la tecnología para asegurar que nuestros clientes disponen de conectividad sin interrupciones. Este lanzamiento eleva el estándar de calidad en MASMOVIL gracias a una solución que responde de forma automática, para que el cliente no tenga que preocuparse por nada y disfrute siempre de una red robusta y de máxima confianza».
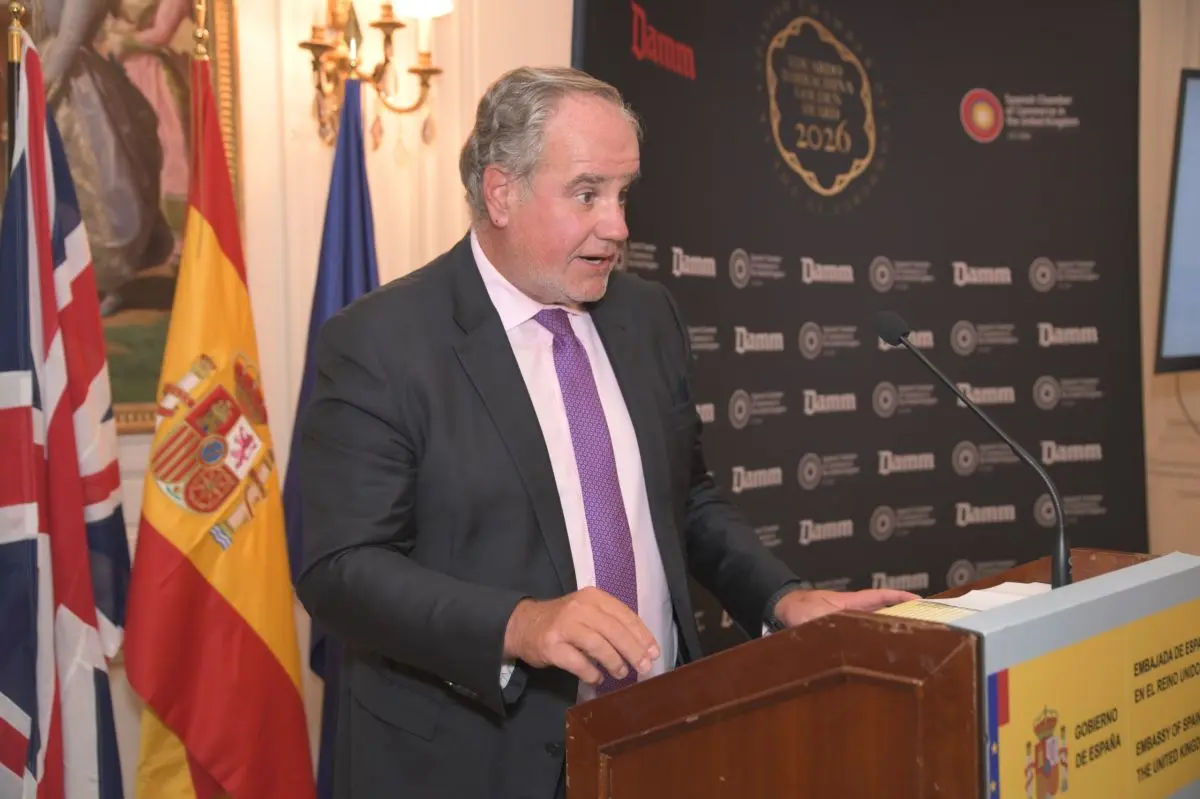
Damm ha recibido el Eduardo Barrachina Golden Award 2026, un reconocimiento otorgado por la Cámara de Comercio de España en Reino Unido a empresas españolas por su trayectoria y contribución al mercado británico. El galardón fue recogido por Demetrio Carceller Arce, presidente ejecutivo de Damm, durante un acto celebrado en la residencia de la embajadora de España en Londres.
Fundada en 1876, Damm ha reforzado durante los últimos años su presencia internacional y actualmente Reino Unido es uno de sus principales mercados fuera de España, con un peso significativo dentro de su negocio internacional. Estrella Damm, su principal marca, cuenta con una presencia destacada en el sector hostelero británico.
Uno de los principales hitos de la compañía en el país ha sido la inversión de 70 millones de libras en Eagle Brewery, su fábrica de Bedford, adquirida en 2022. La inversión ha permitido modernizar las instalaciones y aumentar de forma significativa su capacidad de producción. Según la compañía, desde 2022 la planta ha generado un 300% más de nuevos puestos de trabajo y ha avanzado en eficiencia productiva y en la reducción de las emisiones vinculadas al transporte.
Durante el acto, Carceller destacó que el principal logro de Damm en Reino Unido es “la confianza” construida con consumidores, distribuidores, hosteleros y clientes. “Por eso adquirimos Eagle Brewery en Bedford, para producir aquí, invertir aquí y crear empleo aquí, en un país en el que queríamos invertir, crecer y construir un futuro a largo plazo”, afirmó.
El presidente ejecutivo de Damm también se refirió a la reciente adquisición de Old Speckled Hen, una marca histórica del mercado británico. En este sentido, señaló que “cuanto más global se vuelve una compañía, mayor es su responsabilidad de proteger aquello que hace único a cada lugar” y aseguró que preservar una marca profundamente vinculada a la tradición cervecera británica supone para Damm “tanto un honor como una responsabilidad”.
La embajadora de España en Reino Unido, Emma Aparici Vázquez de Parga, destacó durante su intervención la evolución de Damm a lo largo de sus 150 años de historia y su presencia en más de 130 países, mientras que Juan Carlos Machuca, presidente de la Cámara de Comercio de España en Reino Unido, puso en valor la contribución de la compañía a la economía de Bedford y a la creación de nuevas oportunidades de empleo en la zona.
El Eduardo Barrachina Golden Award es uno de los principales reconocimientos corporativos de la Cámara de Comercio de España en Reino Unido. En ediciones anteriores ha distinguido a compañías como FCC, Indra, RIU Hotels y Navantia.
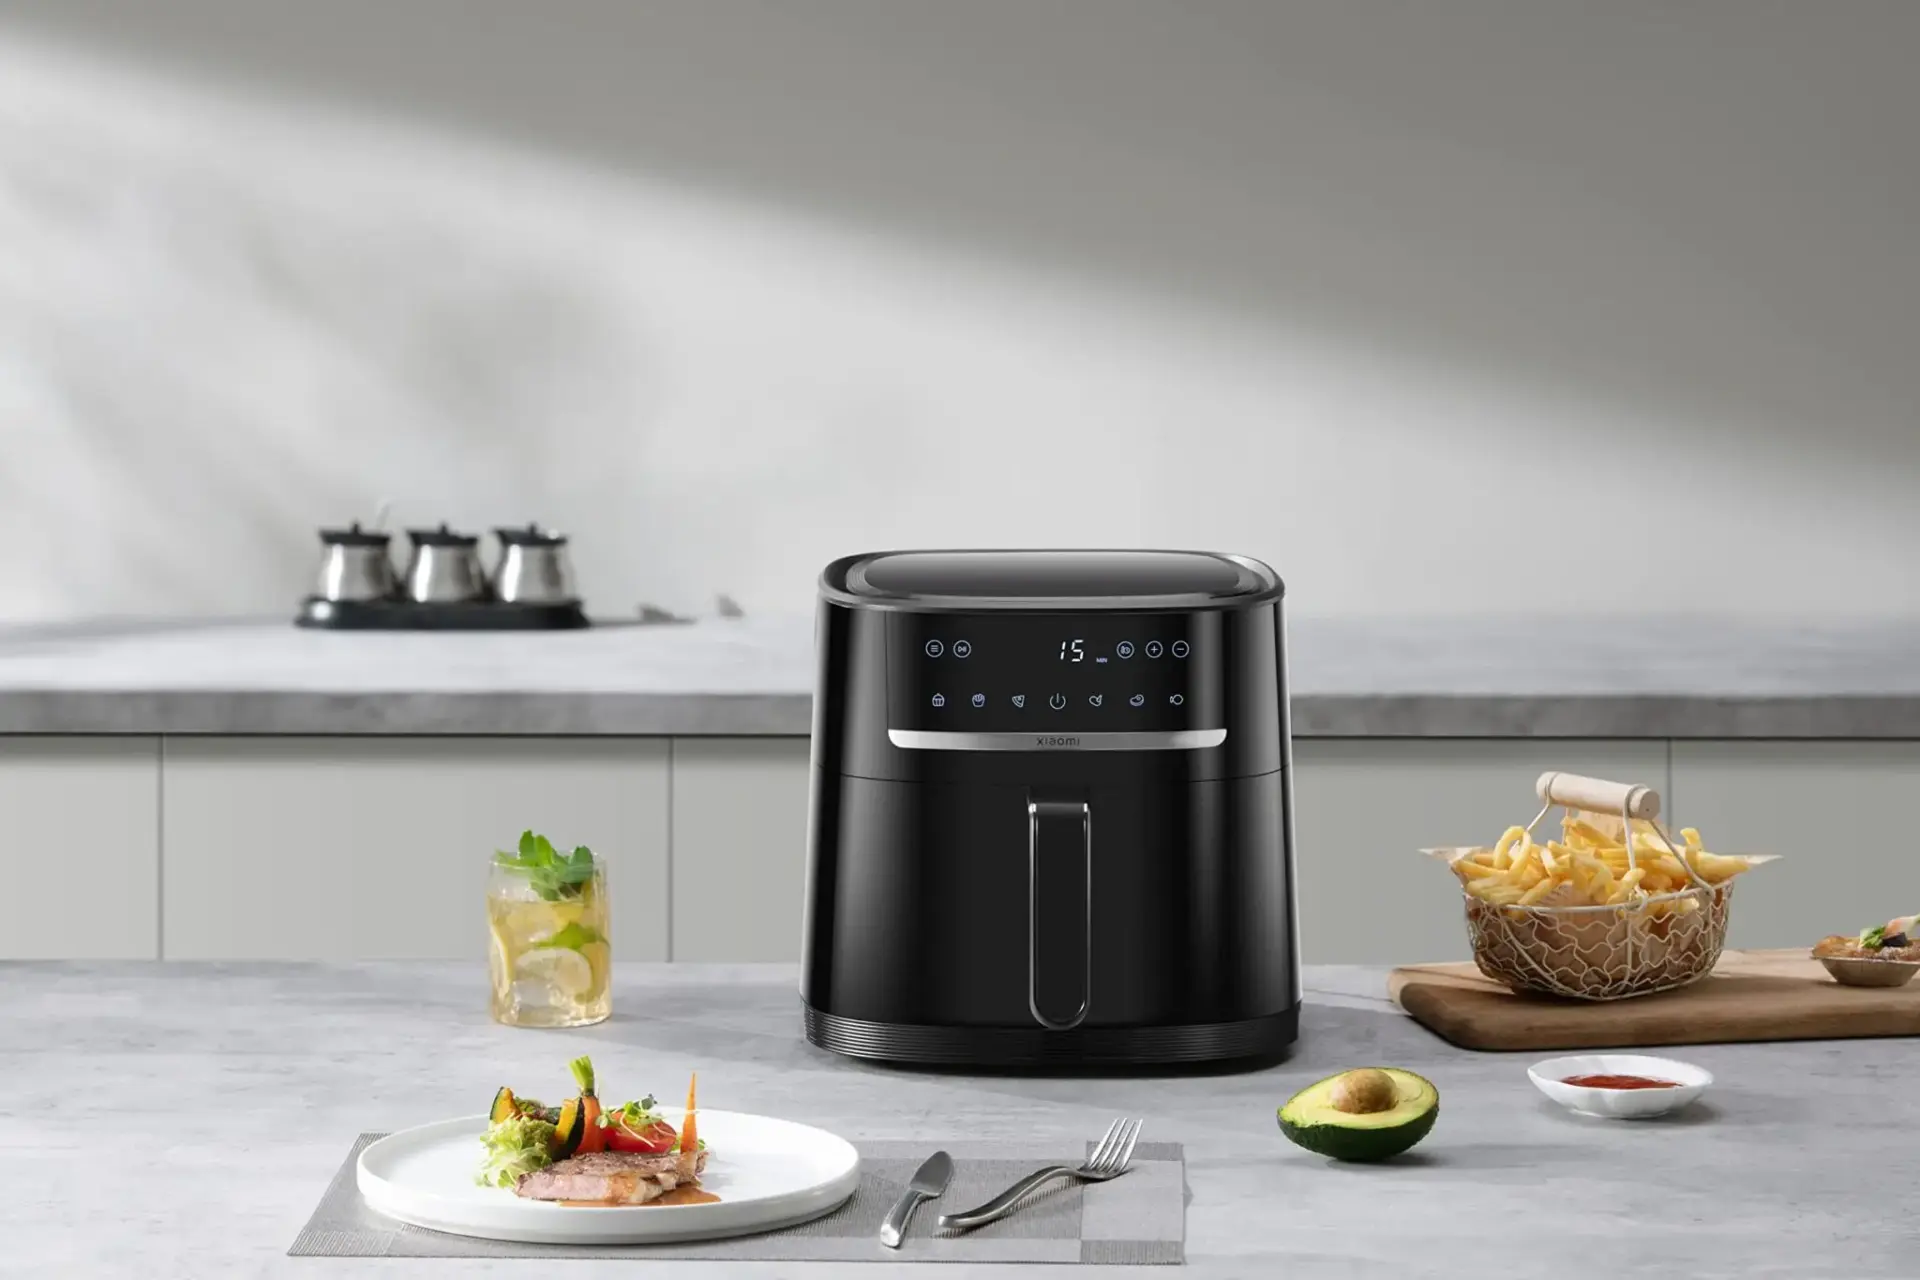
Freidora de aire Xiaomi Smart Air Fryer 6L: el asalto directo al trono de Cecofry
Xiaomi ha convertido la capacidad en su principal arma contra la Cecofry. El modelo de 6 litros no se limita a ofrecer una cubeta grande: su bandeja de altura ajustable permite pasar de 6 a 3 litros colocándola en el raíl superior, de modo que la misma freidora sirve para una tanda familiar o para una ración individual con resultados más crujientes. A esto se suma una potencia de 1.500 W, un ventilador de nueve aspas y circulación de aire caliente de 360° que, según la marca, filtra la grasa sin resecar el alimento. El control de temperatura NTC cubre de 40 a 200 °C, lo que habilita funciones que muchas rivales del mismo precio no tienen: descongelar, fermentar yogur o deshidratar. El panel táctil incluye seis modos preconfigurados, recordatorio para remover y una pausa inteligente que detiene la cocción al sacar la cesta y la reanuda al cerrarla.
Donde el pulso se decide de verdad es en el precio. La Xiaomi Air Fryer de 6 litros se ha visto en torno a los 50 euros en grandes superficies, y su versión Essential —1.550 W y rango de 80 a 200 °C— ha bajado incluso por debajo de los 45 euros en Amazon. La Cecofry Bombastik 6000, con los mismos 6 litros, 1.700 W, 12 modos y un rango de 80 a 200 °C, se mueve entre los 49,90 y los 69 euros, de modo que la china ataca justo en el terreno donde Cecotec construyó su trono: la relación calidad-precio. La diferencia tampoco es solo de euros, porque Xiaomi suma el ecosistema Mi Home, con recetas en la nube y control remoto en sus variantes conectadas, y una cesta antiadherente apta para lavavajillas. El resultado se aprecia en Amazon España, donde el modelo de 6,5 litros acumula más de 5.800 valoraciones con una nota media de 4,6 sobre 5.
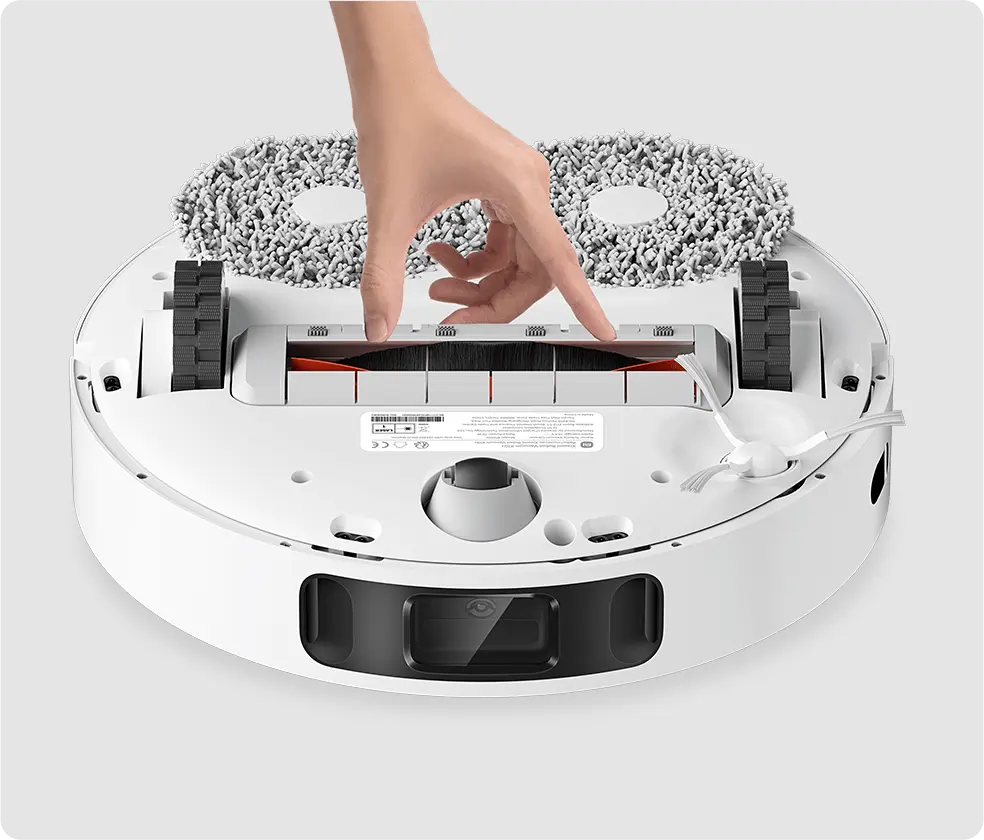
Robot aspirador Xiaomi Robot Vacuum S10/X10: la gama que ha puesto techo al crecimiento de Conga
El Robot Vacuum S10 y el X10 son la punta de lanza con la que Xiaomi ha ocupado la franja de precio en la que Cecotec levantó su Conga. El S10 llegó en abril de 2023 con navegación láser LDS, 4.000 Pa de succión, depósito 2 en 1 de 300 ml de polvo y 170 ml de agua y una autonomía declarada de hasta 130 minutos, con un precio de salida que rondaba los 350 euros; hoy se encuentra por debajo de los 210. El X10 sube la apuesta: base de autovaciado con bolsa de 2,5 litros —la marca habla de más de 60 vaciados sin tocar el depósito—, 5.200 mAh y hasta 180 minutos de limpieza, además de mopa con control electrónico del agua. Salió a 500 euros y Xiaomi lo ha llegado a rebajar hasta 249,99 euros, llevando el autovaciado al terreno del robot de gama media. Es justo el salto que Conga vendía como gama alta.
El efecto se mide en cuota. Según Euromonitor, el portfolio Conga de Cecotec controlaba en 2025 el 18% del volumen minorista de aspiradores en España, aunque solo aproximadamente la mitad de ese negocio correspondía a robots. En Europa occidental, la cuota de Conga pasó del 10% en 2021 al 12% en 2025, con avances de medio punto anual entre 2023 y 2025: la marca valenciana sigue creciendo, pero se ha estancado justo cuando Xiaomi aprieta en precio. En paralelo, iRobot se ha desinflado del 26% al 12% en el mismo periodo y Xiaomi ya figura como cuarto fabricante mundial de robots aspiradores, con un 9,1% de cuota según IDC. Cecotec cerró 2024 con un crecimiento del 57% en volumen de negocio y lidera el pequeño electrodoméstico español con un 23% de cuota en valor, pero el robot es la categoría donde la presión de precios se nota más.
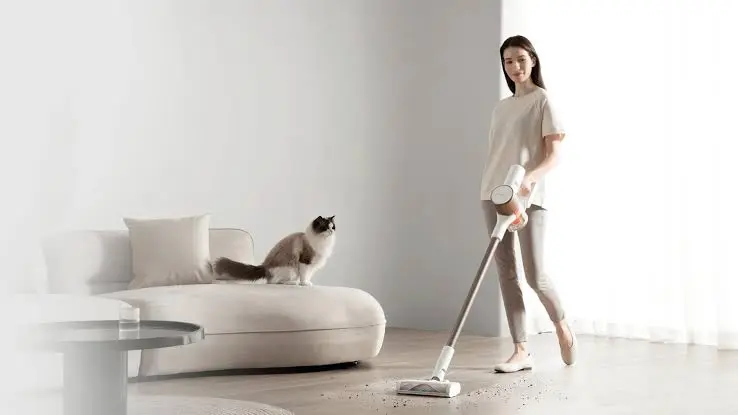
Aspirador escoba Xiaomi Vacuum Cleaner G10 Plus: donde Cecotec Rockstar pierde la batalla del precio
El Xiaomi Vacuum Cleaner G10 Plus llega con una ficha que hace unos años era territorio de gamas altas: motor digital brushless de hasta 150 AW de succión, sistema ciclónico de 12 conos y filtración en cinco etapas capaz de retener el 99,9% de partículas de hasta 0,3 μm. La batería, de 3.000 mAh y extraíble, promete hasta 65 minutos de autonomía con el cepillo plano y alrededor de 45 en potencia alta, con un depósito de polvo de 0,6 litros. Su gran baza es que aspira y friega a la vez gracias a un depósito de agua de 250 ml, y a eso suma el cepillo 3 en 1 antienredos, la pantalla LED, el bloqueo del gatillo para no mantener el dedo pulsado y el soporte de pared. Todo en unos 4,2 kg de peso.
El precio es lo que le ha abierto la puerta de esta lista. Su PVP oficial ronda los 299 €, pero el G10 Plus se ha dejado ver con rebajas del 40%-45% que lo colocan en 169-179 € en Amazon y MediaMarkt, una horquilla en la que Xiaomi mete aspiración de 150 AW, función de fregado y batería sustituible. Ahí aprieta a Cecotec: los Rockstar que igualan los 150 AW (RS70 Pet Flex, 3500 Storm Pet Flex) se mueven entre 119 y 139 €, pero sin depósito de agua; cuando el comprador quiere un Rockstar que aspire y friegue, los modelos Ergowet y ErgoFlex se disparan a los 302 € del 1500 Ultimate Ergowet o a los 378,95 € del 11500 Odyssey ErgoFlex. En el tramo del dos en uno, la marca valenciana queda defendiendo a base de descuentos un terreno donde antes era intocable.
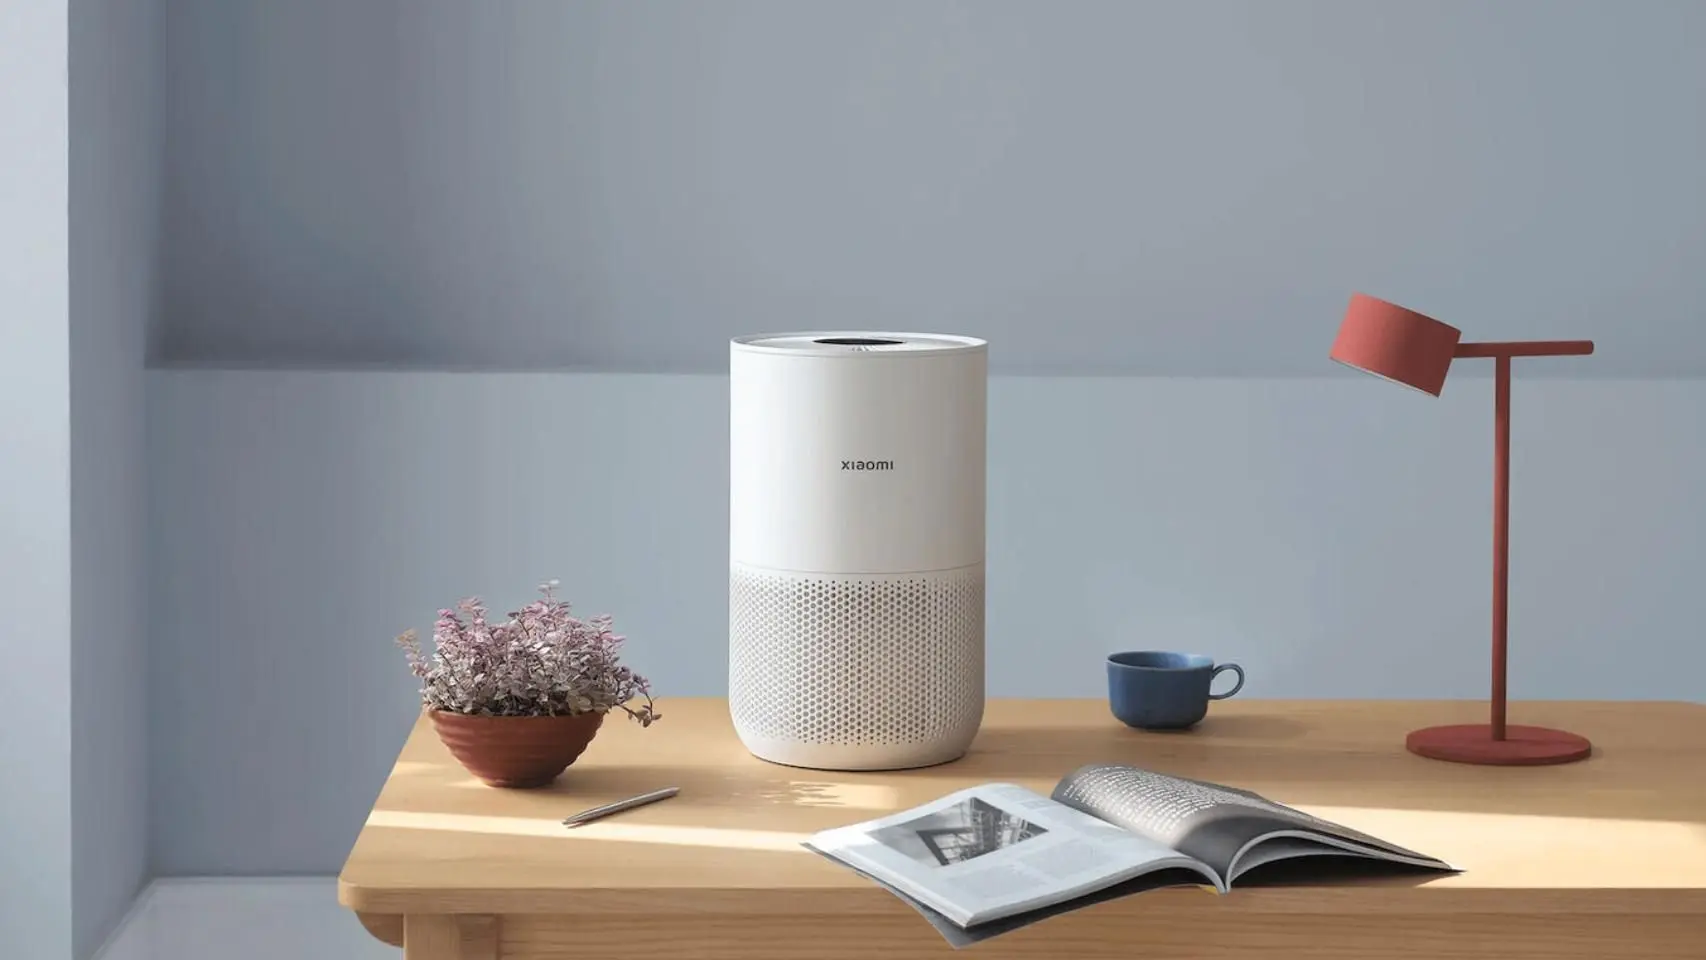
Purificador Xiaomi Smart Air Purifier 4: el hueco que Taurus y Cecotec no cubren con conectividad
El Xiaomi Smart Air Purifier 4 es el escalón medio de la familia de purificadores de la marca, y ahí está su baza: 400 m³/h de CADR de partículas para estancias de hasta 48 m², filtración de alta eficiencia más carbón activo que retiene el 99,97 % de las partículas de 0,3 micras, sensor PM2.5 con ajuste automático, pantalla OLED táctil, ionizador y un modo noche de 32,1 dB, con un filtro que aguanta entre seis y doce meses. Pesa 5,6 kilos y mide 25 x 25 x 55,5 centímetros, y todo se gobierna desde el móvil con la app Xiaomi Home o por voz mediante Alexa y Google Assistant. Su precio oscila según el distribuidor entre los 146,99 euros del mínimo histórico anotado en febrero y los algo más de 207 euros que llegó a pedir Carrefour. Detrás hay una marca que, según sus propios datos, supera los 25 millones de purificadores vendidos desde 2014 y encadena diez años liderando las ventas online del producto, además de haber sido el primer fabricante mundial de purificadores inteligentes en 2024 con un 8 % de cuota, según un informe del sector.
El matiz que explica su tirón frente a Taurus y Cecotec no es que estas renuncien al wifi, sino a qué precio lo ofrecen. Cecotec lo reserva para su familia TotalPure Connected (1500, 2000, 2500 y 5000), con app propia, sensor PM2.5 y control remoto, mientras que Taurus hace lo mismo en su gama Connect: el AP2051W (350 m³/h, hasta 80 m², 38 W, HEPA13 con dos lámparas UV-C y 22 dB) y el High Landscapes Connect Pro (600 m³/h, hasta 140 m² y 85 W) se manejan desde la app Taurus Connect y asistentes de voz. Es decir, conectividad en las gamas altas y con aplicaciones de fabricante cerradas a su catálogo. Xiaomi la ha llevado al tramo de entrada: incluso el Smart Air Purifier 4 Compact, de 230 m³/h, 27 m² y 2,2 kilos, se controla por wifi y por voz, y estos meses se ha visto por 68,39 euros. Añadir el aparato a Xiaomi Home, la misma app que gobierna lámparas, robots aspirador o cámaras, es un argumento que ninguna de las dos firmas iguala en ese rango de precio.
Ventilador de torre Xiaomi Smart Tower Fan: el formato que EnergySilence hizo masivo y Xiaomi ha reempaquetado
El ventilador de torre dejó de ser un capricho cuando Cecotec lo metió en el salón de media España. Su familia EnergySilence, con modelos como el 890 Skyline o el 850 Skyline, convirtió un formato vertical, delgado y silencioso en un superventas de Amazon por menos de 45 euros: el 890 Skyline llegó a despachar más de 10.000 unidades en un solo mes, según La Razón, y sigue coronando la lista de los más vendidos en temporada de calor. Xiaomi ha aplicado a ese mismo molde la receta que ya usó con las pulseras o los patinetes: tomar una categoría normalizada y reempaquetarla con conectividad, diseño cuidado y precio agresivo. El Smart Tower Fan 2 aterrizó en España por 79,99 euros, con una rebaja de lanzamiento de cinco euros que lo dejaba en 74,99, mientras el Smart Tower Fan original se mantiene en 129,99 euros en la web de la marca.
Lo que separa al de Xiaomi del ventilador de torre barato al uso no es el formato, sino lo que lleva dentro. El Smart Tower Fan 2 ocupa la base de una hoja A4 (29 x 29 x 101 centímetros y 3,5 kilos), mueve hasta 494 m³/h, gira 150 grados y alcanza los 10 metros, con una salida de aire de 0,6 metros. Su motor inversor de CC permite 100 niveles de velocidad y tres modos —directo, natural y suspensión—, además de cuatro brisas simuladas (lago, camping, huerto y terraza) que la app Xiaomi Home deja personalizar. En modo noche baja a 28,7 dB y, según la firma, todo el verano se ventila con un solo kilovatio. Se controla por móvil, por voz con Alexa o Google y por botones en la parte superior, incluye bloqueo infantil y encaja con termómetros y sensores del ecosistema Xiaomi para ventilar solo cuando hace falta.
LLYC ha nombrado a Luis Guerricagoitia nuevo socio director de su oficina de Madrid, la de mayor volumen del grupo, en sustitución de Iñaki Ortega, que deja la firma para afrontar una nueva etapa profesional.
Nueva etapa al frente de la oficina de Madrid
El nuevo socio director reportará directamente a Jorge López-Zafra y Gemma Gutiérrez, directores generales en España y Bruselas, y su función se centrará en liderar grandes clientes, y proyectos de mayor complejidad, según el comunicado remitido por la consultora. La oficina de Madrid es la principal de la firma tanto por volumen de ingresos como por número de profesionales, de modo que el movimiento sitúa a Guerricagoitia en el centro de la primera línea de negocio del grupo.
Iñaki Ortega ha decidido afrontar un nuevo desafío profesional fuera de la compañía tras tres años al frente de la posición, que, según la firma, ha contribuido a reforzar la proyección institucional del grupo. El relevo no altera la estructura de direcciones generales de la compañía, a la que seguirá reportando la oficina de Madrid.
La designación responde al nuevo Plan Estratégico 2026-2027 de la compañía, orientado a reforzar el talento en la primera línea de negocio para resolver grandes desafíos del sector. La firma enmarca así el relevo en una estrategia de captación de proyectos de mayor complejidad y de acompañamiento a clientes en entornos regulados.
Madrid concentra el mayor volumen de negocio y de profesionales de la firma, por lo que el relevo afecta directamente a la primera línea de ingresos del grupo.
Trayectoria y perfil del nuevo socio director
Guerricagoitia acumula más de 15 años de trayectoria en comunicación y gestión reputacional. Su perfil combina la experiencia al frente de áreas de alto volumen de la firma con una especialización en sectores regulados. La trayectoria de Guerricagoitia incluye los siguientes hitos:
LLYC — Comunicación Financiera y Asuntos Públicos: ha liderado las dos áreas de mayor volumen de la compañía.
Grandes operaciones corporativas: ha dirigido los equipos de la firma en las principales operaciones de M&A celebradas en España en los últimos años, entre ellas la defensa de Banco Sabadell ante la OPA hostil de BBVA, la fusión entre CaixaBank y Bankia, la adquisición de Vodafone España por parte de Zegona, la compra de Liberty Seguros por Generali y la OPA de Siemens Energy sobre Siemens Gamesa.
Etapa previa: trabajó como auditor en PwC y formó parte de los equipos de comunicación de la Comisión Nacional del Mercado de Valores (CNMV) y de ING España.
Formación: licenciado en Administración y Dirección de Empresas por la Universidad de Deusto.
El relevo se cubre con talento interno.
La oficina de Madrid opera como cabecera del negocio español de LLYC, un mercado en el que la compañía compite con consultoras como Atrevia, Kreab, Burson o Roman, entre otras. El recorrido completo de la firma, con presencia en varios mercados, puede consultarse en su entrada de Wikipedia.
En los últimos años, los perfiles procedentes de la comunicación financiera y de los asuntos públicos han ganado peso en el sector, impulsados por la actividad de fusiones y adquisiciones y por la mayor exposición regulatoria de las compañías cotizadas. Esa dinámica ha convertido la gestión reputacional en un servicio de primer nivel para los equipos directivos, que afrontan operaciones supervisadas por la CNMV y la CNMC.
Qué revela el relevo en la primera línea de negocio
El precedente inmediato es la propia etapa de Ortega, que asumió la dirección de la oficina madrileña tres años atrás y la ha ocupado hasta ahora. La firma opta en esta ocasión por un perfil interno, procedente de dos áreas de gran volumen y con recorrido en operaciones de M&A de gran tamaño. El nombramiento no altera la estructura de direcciones generales: el nuevo socio director seguirá reportando a España y Bruselas.
La continuidad es la apuesta.
La lectura de negocio apunta a mantener el ritmo en la oficina que más factura del grupo y a reforzar la relación con clientes de sectores regulados, un ámbito en el que Guerricagoitia ha desarrollado la mayor parte de su trayectoria. En el mapa español de la consultoría de comunicación, con asociaciones sectoriales como ADECEC, la firma mantiene su posición entre las compañías de referencia junto a Atrevia o Kreab. La designación se produce, además, con el Plan Estratégico 2026-2027 ya en marcha, lo que da al nuevo socio director un marco de actuación definido para los próximos ejercicios.
Madrid mantiene su peso en el grupo.
📡 El Radar del Sector
El vacío que llena: La salida de Iñaki Ortega deja la dirección de la oficina de mayor volumen del grupo a un perfil interno con experiencia en operaciones reguladas.
El reto por delante: Sostener el negocio madrileño y reforzar la captación de grandes clientes dentro del Plan Estratégico 2026-2027.
El tablero competitivo: El relevo sitúa a LLYC con un perfil financiero al frente de su principal oficina, donde compite con Atrevia, Kreab y Burson por los mismos clientes corporativos.
Ondo Finance permite desde el 21 de septiembre que las instituciones aprobadas acuñen acciones tokenizadas en Ethereum sin aportar efectivo nuevo. El respaldo son títulos que esas entidades ya tenían depositados en Alpaca, el bróker que ejerce de custodio. El inventario tradicional se convierte así en tokens que circulan por una red pública.
El mecanismo se denomina conversión in-kind, es decir, en especie. La institución no envía dinero a la plataforma: transfiere internamente sus acciones desde su propia cuenta de Alpaca a la cuenta que Ondo mantiene en ese mismo bróker. Esos valores quedan como referencia para emitir los tokens equivalentes en la cadena elegida. El camino también funciona en sentido inverso: cuando la entidad canjea sus tokens, las acciones de referencia regresan a su cuenta original.
El objetivo declarado por la compañía es resolver una fricción conocida por los operadores profesionales. Hasta ahora había que levantar efectivo, comprar el valor de referencia y después destinarlo a la creación de tokens. Con esta vía, quien ya controla las acciones las moviliza directamente hacia la infraestructura de tokenización. Ondo sostiene que el atajo puede ayudar a los market makers (los intermediarios que dan precio de compra y venta) a reponer inventario con más rapidez y a ofrecer spreads más ajustados. Es una expectativa, no un resultado.
Ethereum y BNB Chain sí, Solana no: el mapa de la operación
Las conversiones in-kind arrancaron el 21 de septiembre en Ethereum y BNB Chain, según la información publicada por Ondo. Llama la atención lo que falta: Solana no figura entre las redes habilitadas, aunque allí sí se negocian los Ondo Stocks. La diferencia importa a las instituciones que reparten liquidez entre varios ecosistemas y que tendrán que esperar una ampliación de la infraestructura.
Por debajo del anuncio hay una estructura de intermediarios regulados. La custodia y el corretaje los aporta Alpaca Clearing, un bróker-dealer registrado ante la SEC y miembro de FINRA, a través de su Instant Tokenization Network. Ondo se encarga de la emisión de los activos digitales. La secuencia mantiene separadas dos cosas que conviene no confundir: los valores depositados bajo custodia y los tokens que representan exposición económica a esos valores.
El token no es la acción: es una promesa de exposición económica emitida sobre una red pública y custodiada por un tercero regulado.
Esa distinción tiene consecuencias prácticas. Ondo subraya que sus tokens no equivalen jurídicamente a acciones, fondos cotizados ni recibos estadounidenses de depósito (ADR), y que solo se ofrecen a personas no estadounidenses que cumplan los requisitos. Para usar la ruta in-kind hay que tener cuenta activa en Ondo y en Alpaca y superar la aprobación de esta última. La compañía aclara que las conversiones posteriores no exigen validación manual, pero el acceso inicial depende de una autorización institucional y la mayoría de los participantes necesita aprobación previa.
El detalle no es menor.
Los números que Ondo pone sobre la mesa
La plataforma de Ondo Finance registraba 3.630 millones de dólares en activos distribuidos a través de 441 productos al 22 de septiembre, según los datos que la propia compañía divulga. Su vertical de acciones alcanzó 1.000 millones de dólares en valor total bloqueado en mayo, menos de un año después de su lanzamiento en septiembre de 2025. El interés no es teórico: en agosto se ejecutó en Ethereum una operación individual de 2,3 millones de dólares en tokens QQQon.
Por qué este movimiento importa más allá de Ondo
La tokenización de activos del mundo real dejó de ser un experimento de laboratorio, pero casi toda la conversación giraba en torno al efectivo: fondos monetarios, deuda del Tesoro, depósitos. Lo que cambia con esta vía es la pieza que entra en el circuito. Ya no hace falta dinero nuevo para acuñar; basta con reciclar inventario que ya existe. Es un paso lógico y también el más delicado, porque toca la frontera entre lo que es un valor negociable y lo que es una representación digital con derechos distintos.
El contexto regulatorio acompaña, aunque con matices. El 17 de septiembre, cuatro días antes de que arrancaran las conversiones, la SEC emitió una orden de exenciones temporales y condicionales para determinados Tokenized Securities Venues. La coincidencia sitúa la iniciativa en un debate más amplio, pero conviene ser precisos: la información disponible no sostiene que esa orden haya aprobado el producto concreto de Ondo. El marco se está formando, no está cerrado.
Hay un riesgo evidente en la arquitectura. La custodia depende de un único intermediario, Alpaca, y la emisión de un único emisor, Ondo. Si cualquiera de las dos piezas falla o cambia de criterio, la ruta se estrecha. A eso se suma una limitación de jurisdicción: los tokens no se ofrecen a residentes estadounidenses. La exposición económica se reproduce en una cadena; la propiedad directa, con sus derechos de voto y su fiscalidad, no.
Merece la pena mirar atrás. La expansión de las finanzas descentralizadas en 2020 enseñó que la liquidez se construye rápido cuando hay incentivos y se deshace igual de rápido cuando desaparecen. La tokenización de valores avanza a otro ritmo, al de los custodios, los brókeres regulados y los permisos. Más lenta, y también más difícil de deshacer. La pregunta abierta no es si habrá más acciones tokenizadas en Ethereum, sino cuántas instituciones están dispuestas a mover inventario real hacia un formato que todavía no les otorga la propiedad del título.
Construir una plataforma digital dejó de ser el cuello de botella hace años. En banca, movilidad o juego online, la partida cara del presupuesto ya no es el desarrollo, sino demostrar ante un supervisor que esa plataforma cumple. Esa asimetría explica el auge de un modelo que hasta hace poco se asociaba a la industria pesada: comprar la infraestructura entera, ya certificada, en lugar de construirla.
La barrera de entrada se ha trasladado al expediente
En un mercado abierto, el plazo de lanzamiento depende del equipo de producto. En un mercado regulado depende del procedimiento administrativo, y ahí el software es solo una pieza. La Ley 13/2011, de regulación del juego, obliga a obtener un título habilitante previo, a constituir garantías económicas y a someter los sistemas técnicos a homologación por una entidad certificadora independiente. Con otros nombres y otros plazos, el esquema se repite en pagos, seguros o transporte de viajeros.
El efecto práctico es que la ventaja competitiva se desplaza. Quien ya dispone del certificado, de la integración técnica con el regulador y de un histórico de auditorías parte con meses de ventaja sobre quien escribe código desde cero. Y el tiempo, en estos sectores, se traduce directamente en cuota.
Movilidad y juego online: dos mercados donde manda el título habilitante
La escasez administrativa crea mercados secundarios. En movilidad, el límite de autorizaciones VTC en Madrid, un asunto que Merca2 ya analizó, ha convertido la licencia en un activo con precio propio, muy por encima del coste del vehículo que la utiliza.
El juego online responde a la misma lógica. Según los datos trimestrales de la Dirección General de Ordenación del Juego, el margen bruto de juego del mercado estatal superó los 450 millones de euros en el primer trimestre de 2026, con el segmento de casino por encima de la mitad del total. Ese margen, además, tributa en origen: el impuesto se calcula sobre el GGR y no sobre el volumen apostado, de modo que el coste fiscal aparece antes de cubrir cualquier gasto operativo. Con ese esquema y un régimen de licencias que solo se abre por convocatoria, prácticamente ningún entrante desarrolla su propia plataforma: contrata un paquete de casino llave en mano que incluye agregación de proveedores de contenido, pasarela de pagos, verificación de identidad y back office de reporte al regulador. La negociación comercial ya no gira en torno al producto, sino al reparto de ingresos y a quién responde ante una inspección.
DORA convierte al proveedor en parte del perímetro supervisado
El caso financiero es el más avanzado de todos. El Reglamento (UE) 2022/2554, conocido como DORA y aplicable desde el 17 de enero de 2025, obliga a las entidades a mantener un registro de todos sus acuerdos con proveedores terceros de servicios TIC, a incorporar cláusulas mínimas de salida y auditoría, y somete a los proveedores considerados críticos a vigilancia directa de las autoridades europeas de supervisión.
La consecuencia para el mercado de software es relevante: externalizar no exime de responsabilidad, pero sí traslada parte del coste de cumplimiento al proveedor. Una entidad mediana difícilmente sostiene por sí sola un equipo permanente de resiliencia operativa; un proveedor que reparte ese coste entre decenas de clientes, sí.
Lo que se negocia de verdad en estos contratos
Quien compra una solución empaquetada asume una dependencia estructural, y los contratos lo reflejan. Tres puntos concentran casi toda la discusión:
Titularidad de los datos y condiciones de salida. En qué formato, en qué plazo y a qué coste se recupera la base de clientes si se cambia de proveedor.
Reparto de la responsabilidad regulatoria. El licenciatario responde siempre ante el supervisor, pero el contrato distribuye internamente las sanciones derivadas de fallos del sistema.
Capacidad de auditoría. Derecho de acceso a registros y a pruebas de resiliencia, ya exigido por norma en el ámbito financiero y cada vez más habitual fuera de él.
El software se abarata, el cumplimiento no
La lectura de fondo es que el precio de construir software ha caído mucho más rápido que el precio de cumplir. Mientras esas dos curvas sigan divergiendo, el modelo empaquetado seguirá ganando cuota frente al desarrollo propio, y el valor de estos proveedores se medirá menos por la calidad de su tecnología que por el número de jurisdicciones en las que su producto ya está homologado. Es una transformación discreta, sin grandes operaciones corporativas detrás, pero redefine quién puede entrar en un mercado regulado y en cuánto tiempo.
El Brent vuelve a superar los 100 dólares por barril y el Ibex 35 lo paga en la apertura. El selectivo ha arrancado este jueves con una caída del 0,56% hasta los 19.521,9 puntos, después de que trascendiera que Estados Unidos ultima un plan para prohibir las exportaciones de gasóleo durante 90 días.
La noticia, adelantada por Politico y difundida por Europa Press, ha devuelto al crudo de referencia europeo a una cota que apenas se había visto en los últimos meses. La medida que prepara la Casa Blanca busca abaratar la energía antes de las elecciones de medio mandato de noviembre. El mercado la lee, sin embargo, como un golpe a la oferta futura más que como un alivio real para el consumidor.
El plan de Trump que ha disparado el crudo
La Administración estadounidense ultima una moratoria de 90 días a las exportaciones de gasóleo, según las fuentes citadas por el medio estadounidense. El objetivo declarado es reducir el coste de de la energía antes de los comicios de noviembre, donde las encuestas apuntan por ahora a una victoria contundente del Partido Demócrata. El presidente Donald Trump se inclina por anunciar la medida a finales de esta misma semana.
De salir adelante, sería la primera restricción a las exportaciones energéticas de EEUU desde que Barack Obama levantase en 2015 una prohibición a la venta de crudo que llevaba décadas en vigor. La palanca no se tocaba desde entonces.
Los datos de la Asociación Estadounidense del Automóvil sitúan el precio medio del diésel en 6,52 dólares por galón, un 76% más que hace un año y 91 centavos por encima del nivel de la semana previa. La factura en el surtidor explica la urgencia política, pero también el ruido que la medida ha levantado dentro del propio Gobierno.
Los productores de combustible se han opuesto al veto. Advierten de que cualquier beneficio a corto plazo quedaría compensado por el encarecimiento posterior de los combustibles, incluido el keroseno. Al coro de críticas se han sumado algunos congresistas republicanos y asesores de la Administración. El ala política se impuso.
El mercado no descuenta un alivio duradero: cada barril que EEUU deja de exportar es oferta que desaparece del mercado global y presión que vuelve a los precios.
Hay un matiz que conviene no perder de vista. Si el gasóleo que hoy se exporta se redirige al consumo interno, la factura energética caería en algunas regiones del país. Pero los fabricantes ajustarían a la baja los volúmenes de producción ante la pérdida de demanda extranjera. Esa oferta que se retira es la que después empuja los precios hacia arriba.
Ibex 35 y Repsol: quién gana y quién pierde con el crudo caro
El Ibex 35 ha abierto a la baja, pero la lectura interna del índice es desigual. Un barril por encima de los 100 dólares castiga a las compañías intensivas en energía —aerolíneas, transporte, industria— y beneficia a las petroleras integradas. En el selectivo español, Repsol es el termómetro directo de ese movimiento, tal y como siguen los inversores en la web de inversores de la petrolera.
Una subida sostenida del crudo suele traducirse en mejores márgenes de refino y en una revalorización de las reservas de las compañías del sector. Por eso la reacción de las petroleras tiende a ser la contraria a la del índice general. No todo el mercado lo celebra, eso sí. Una energía más cara reactiva la inflación y complica la senda de bajadas de tipos que el BCE quiere recorrer.
La OCDE ya ha puesto cifra a ese cruce de fuerzas. El organismo prevé que España crezca un 2,6%, pero advierte de una inflación enquistada por el precio del petróleo y de los alimentos. La economía aguanta. El coste de la vida no cede.
Análisis: por qué no es un episodio aislado
Hay un patrón que se repite cada vez que Washington toca el mercado energético. La política busca un efecto inmediato en el surtidor y el mercado responde con una mirada mucho más larga. La prohibición de exportaciones de gasóleo es un caso de manual. A corto plazo, desvía producto al mercado interno y contiene la subida del diésel en EEUU. A medio plazo, reduce los incentivos para producir y estrecha la oferta global. Y el Brent, que es el precio que de verdad importa a Europa, acaba recogiendo ese segundo efecto.
La comparación con 2015 no es gratuita. Aquel año, Obama levantó la prohibición al crudo y el mercado tardó poco en reequilibrar oferta y demanda. Ahora el movimiento va justo en sentido contrario: se cierra una puerta que llevaba más de una década abierta. Para el refino europeo, que compite con el estadounidense por colocar gasóleo en el Atlántico, el golpe tiene dos caras. Menos competencia, sí, pero también menos suministro en un mercado que ya venía tensionado.
En mi lectura, la medida es más una herramienta electoral que una política energética seria. Y lo digo con los datos delante: el diésel lleva un 76% de subida interanual pese a que EEUU es exportador neto. Prohibir la salida de gasóleo no va a arreglar ese dato de fondo; como mucho lo maquilla en las semanas previas al voto. El riesgo real es otro. Si el crudo se consolida por encima de los 100 dólares, el BCE tendrá que revisar otra vez su calendario de recortes y eso se notará en los valores más endeudados del Mercado Continuo.
La pregunta abierta es cuánto aguanta el Brent en esta cota. Un anuncio formal a finales de semana podría retroalimentar la subida antes de que el mercado asimile que la oferta no cambia de un día para otro. Los próximos resultados trimestrales de las petroleras europeas, previstos para finales de octubre, y la propia cita electoral de noviembre serán los dos hitos donde se mida si este episodio era un susto pasajero o un cambio de régimen en el precio de la energía.
Veredicto Merca2
Cotización: El Ibex 35 ha abierto con una caída del 0,56% hasta los 19.521,9 puntos, con Repsol entre los valores más vigilados de la sesión por su exposición directa al crudo. El índice se mueve en la parte baja del rango de las últimas semanas.
Clave técnica: El selectivo pierde los 19.522 puntos en la apertura y se descuelga del máximo anual, mientras el sector energético ejerce de contrapeso. La referencia a vigilar es el Brent cerca de los 104 dólares: si consolida por encima de los 100, el diferencial entre petroleras y el resto del índice se ensanchará en las próximas sesiones.
Apunte macro: La OCDE prevé un crecimiento del 2,6% para España, con la inflación enquistada por el petróleo y los alimentos. La prima de riesgo, en niveles contenidos, no ha reaccionado todavía al repunte del crudo, pero una escalada sostenida por encima de los 100 dólares encarecería la financiación y complicaría el calendario de recortes del BCE.
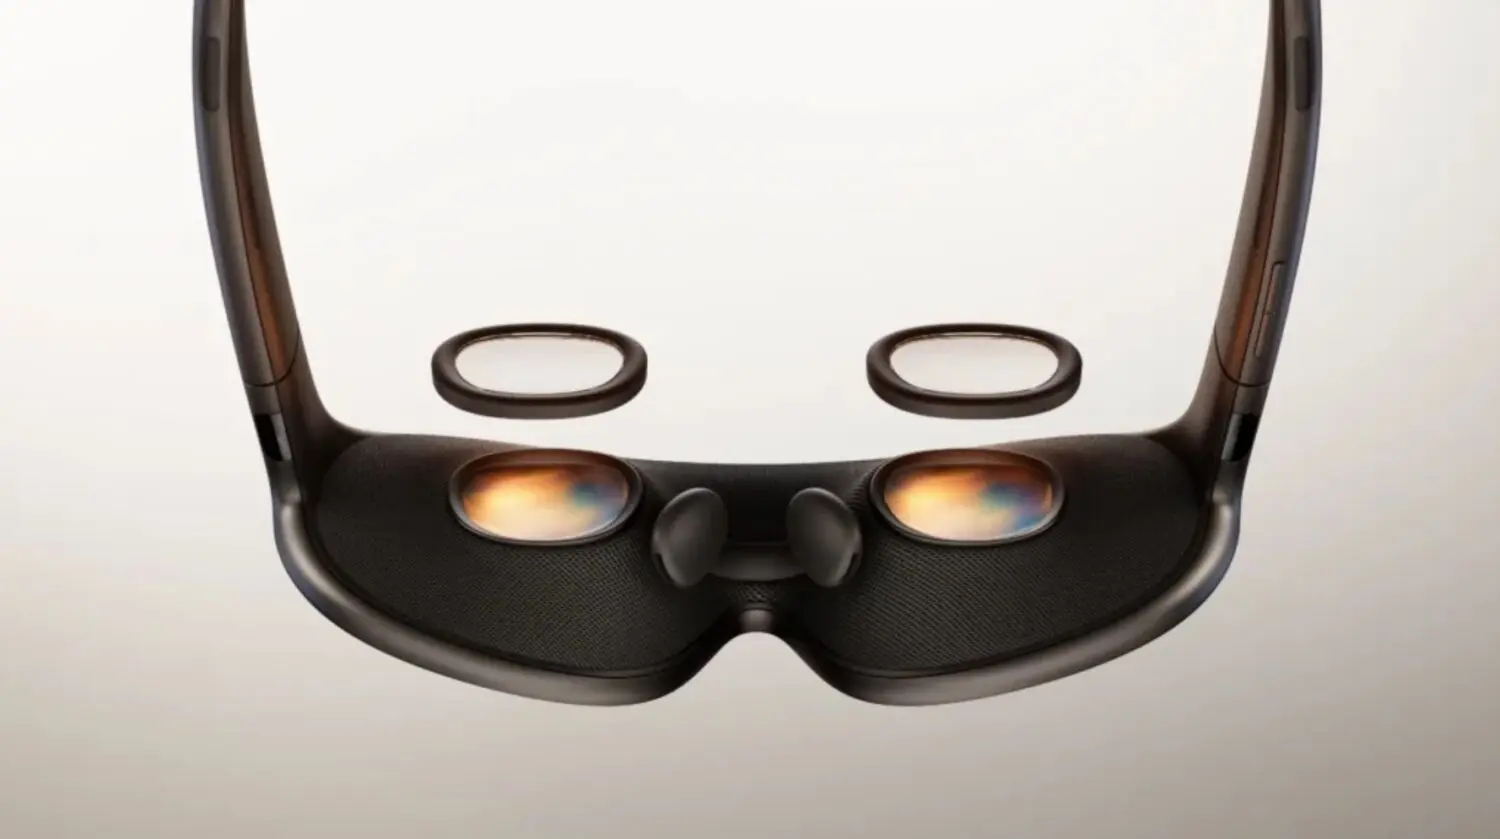
Las Meta VR Glasses costarán 1.299 dólares y llegarán en primavera de 2027. Meta ha cerrado su evento anual Connect con una familia completa de wearables que devuelve a la compañía de Mark Zuckerberg al centro de la pugna por el próximo dispositivo de masas: gafas de realidad virtual en formato ligero, una nueva generación de gafas inteligentes sin pantalla y la capa de IA que atravesará todo su ecosistema.
Claves de la operación
1.299 dólares y primavera de 2027. El precio de las VR Glasses deja una distancia de más de 2.000 dólares frente al Vision Pro de Apple, que arrancó en 3.499 dólares, y traslada la primera batalla al coste de entrada.
Muse AI articula toda la oferta. La nueva capa de inteligencia artificial conecta las gafas con pantalla, las de audio y las opciones sin cámara, de modo que el valor del hardware pasa a medirse por el software que arrastra.
El primer modelo sin cámara de Meta. La compañía responde a la presión regulatoria europea y a las dudas sobre privacidad que venían frenando la adopción de las gafas inteligentes en varios mercados, incluido el español.
El precio de 1.299 dólares tensa la cuerda con Apple y todo el sector
Meta ha decidido competir por abajo. Los 1.299 dólares de las VR Glasses se sitúan muy por debajo de los 3.499 dólares con los que Apple puso a la venta su Vision Pro, y dejan a la compañía en una franja intermedia frente a alternativas como las de Xreal o RayNeo. La diferencia no es cosmética: obliga a renunciar a margen por unidad y a compensar con volumen, servicios y publicidad.
El movimiento encaja con la estrategia que la empresa lleva años desplegando en hardware. Primero se compra cuota, después se monetiza el ecosistema. Las Ray-Ban Meta han funcionado mejor de lo previsto en ventas, lo que ha reforzado internamente la idea de que el mercado premia los formatos discretos frente a los visores aparatosos.
Ese aprendizaje resulta determinante para leer las VR Glasses. El dispositivo no es un headset convencional: Meta ha trasladado buena parte del cómputo a un módulo externo que se conecta por cable —el conocido como puck— y ha adelgazado el chasis hasta acercarlo al de unas gafas de sol. El diseño resuelve de un golpe dos de los grandes lastres de la categoría, el peso, y la autonomía, aunque obliga al usuario a cargar con un elemento adicional.
El modelo sin cámara sortea el escollo regulatorio europeo
La novedad más relevante para el mercado europeo no lleva visor ni pantalla: es el primer modelo de gafas inteligentes de Meta sin cámara. La decisión responde a un problema que la compañía conoce bien. La Agencia Española de Protección de Datosya ha sancionado a Meta en varias ocasiones, y el debate sobre la grabación de terceros sin consentimiento ha frenado la adopción de gafas con cámara en varios países del continente.
Sin sensor de imagen, el producto esquiva buena parte de esa fricción. Muse AI, en cambio, se convierte en el vector de valor: la capa de inteligencia artificial que asiste al usuario con traducción, resúmenes o búsquedas por voz sigue siendo el argumento con el que Meta quiere justificar la compra.
Meta no vende unas gafas. Vende la puerta de entrada a un ecosistema de IA que necesita ojos y oídos repartidos por todas partes.
El detalle importa porque el sector lleva años buscando el formato ganador. Las gafas de audio y las gafas con pantalla han convivido sin que ninguna se imponga con claridad, y los visores de realidad virtual han quedado atrapados en un uso profesional o de nicho. Las VR Glasses intentan ocupar exactamente ese espacio intermedio, con la ventaja de que no exigen renunciar al móvil para funcionar.
El fabricante ha presentado el modelo sin cámara como una pieza más de su catálogo, sin concretar todavía su precio ni su fecha exacta de comercialización. Ese silencio deja abierta la pregunta de si será una referencia independiente o una simple variante de la misma familia, y de si acabará pesando en la decisión de compra de los usuarios más preocupados por la privacidad.
El riesgo que acumula Reality Labs tras una década de pérdidas
Ninguna de estas apuestas se entiende sin el contexto financiero de la compañía. Reality Labs acumula pérdidas operativas de miles de millones en los últimos ejercicios, según reflejan los propios informes trimestrales de Meta. El grupo puede permitírselo porque su negocio publicitario sigue financiando el experimento, pero la paciencia del accionista no es infinita.
El calendario pesa. La primavera de 2027 como fecha de lanzamiento deja más de año y medio de desarrollo por delante, un plazo en el que Apple puede mover ficha, Samsung puede acelerar con su propio visor y alguna startup puede sorprender con un formato más barato. Meta se juega fijar el estándar antes de que otros lo definan.
En esta redacción no vemos las VR Glasses como un producto aislado, sino como una pieza de una estrategia más amplia en la que Muse AI es el verdadero activo. Si la IA que acompaña al dispositivo convence, el hardware se convierte en una excusa para vender suscripciones y servicios. Si no lo hace, quedará como un artilugio caro más dentro del catálogo. La próxima cita clave será la presentación de resultados trimestrales, donde el mercado preguntará cuánto ha costado realmente esta carrera.
Zegona pone cifra a su promesa con Vodafone España: 400 millones de euros entre dividendo y recompras. El consejo de la firma británica ha aprobado un nuevo marco de asignación de capital que reparte ese importe en 200 millones de dividendo ordinario y 200 millones de recompra de acciones, estos últimos en un programa adicional al que ya se ha dado por completado.
Esa cifra equivale a cerca del 10% de la capitalización bursátil, según ha subrayado el presidente y consejero delegado, Eamonn O’Hare. La dirección sostiene que los títulos siguen cotizando con un descuento ‘sustancial’ respecto a su valor intrínseco y frente a sus competidores de telecomunicaciones europeos. El mensaje es claro.
La compañía define el nuevo marco como una estructura ‘clara y duradera’ para tres frentes: la inversión en el negocio, las prioridades del balance, y la retribución al accionista. Zegona da así por cerrada la primera fase de la transformación de Vodafone España, el operador que adquirió en mayo de 2024 y sobre el que pivota todo su modelo de inversión.
El dividendo de 200 millones corresponde al ejercicio financiero que finaliza el 31 de marzo y se financiará con cargo al flujo de caja libre. Deberá aprobarse en la junta general anual de accionistas y se abonará como dividendo definitivo. La recompra, también con caja libre, se ejecutará bajo el acuerdo firmado con Canaccord Genuity Limited el 23 de septiembre, y todas las acciones adquiridas serán amortizadas.
Habrá que ver cómo encaja con el calendario del grupo. El plan anterior, de otros 200 millones, se anunció el 27 de noviembre de 2025 y arrancó el 12 de diciembre de ese año; ahora se da por cerrado. El consejo mantiene ‘plena flexibilidad’ para decidir la forma, la combinación y el momento de las siguientes entregas de capital más allá del dividendo ordinario progresivo, con la vista puesta en devolver todo el flujo de caja libre a los accionistas ‘a lo largo del tiempo’.
El doble canal, dividendo y recompra, es la vía más rápida que tiene Zegona para devolver caja sin tensionar su plan de inversión en red.
2.000 millones de inversión en red y una deuda que ya cuesta 170 millones al año
La primera prioridad sigue siendo Vodafone España. El consenso de analistas recogido por la compañía apunta a una inversión de entre 2.000 y 3.000 millones de euros en los próximos tres o cuatro años, destinada a mejorar la red, impulsar la innovación de producto y elevar la experiencia de cliente. Zegona sostiene que el operador autofinanciará su estrategia de crecimiento con el flujo de caja anual, en parte gracias al cierre de las empresas conjuntas de fibra PremiumFiber y FiberPass, que dejan una línea fija ‘más simple y con mayor capacidad de generación de caja’. El balance acompaña.
Todo el edificio, inversión, dividendo y recompra, se sostiene sobre una única fuente de caja: el flujo libre de Vodafone España.
El apalancamiento ha pasado de 3,1 veces el EBITDAaL en el momento de la compra, en mayo de 2024, a 2,3 veces a 30 de junio de 2026. La compañía fija su objetivo de deuda a largo plazo entre 2,25 y 2,75 veces y anticipa que, tras el pago a los accionistas, quedará en la parte baja de esa horquilla. En junio de 2026 refinanció íntegramente sus bonos garantizados y sus líneas senior, extendiendo vencimientos más allá de cinco años y rebajando el coste anual recurrente de la deuda hasta unos 170 millones de euros, frente a los 294 millones de hace dos ejercicios. No es poca cosa.
Análisis: retribuir para revalorizar en un sector sin crecimiento
Zegona es, en la práctica, un vehículo británico con un solo activo relevante: la filial española. Esa estructura ha cargado históricamente sobre la cotización un descuento de holding que la propia compañía reconoce sin rodeos. Con una capitalización implícita cercana a los 4.000 millones de euros —los 400 millones anunciados equivalen a ese 10% que cita O’Hare—, la decisión tiene una lectura clara: el consejo prefiere comprar sus propias acciones y repartir caja antes que acumular tesorería o reducir deuda por debajo de su objetivo de 2,25 veces EBITDAaL.
El precedente existe. Los 200 millones del plan anterior se han completado y ahora llegan otros 200 en recompra más 200 de dividendo. En un sector donde los grandes operadores europeos apenas crecen en ingresos, la retribución se ha convertido en el principal argumento de revalorización, y aquí tiene una particularidad: todo sale de la misma fuente, el flujo de caja libre de Vodafone España.
La duda no es menor. Si la competencia en el mercado español —Movistar, la joint venture de Orange y MásMóvil, Digi y los mayoristas de fibra— presiona los márgenes, la caja que sostiene a la vez la inversión de 2.000 a 3.000 millones y el pago al accionista se estrecha. La refinanciación de junio de 2026 ayuda: bajar el coste de la deuda de 294 a 170 millones libera unos 124 millones anuales, más de la mitad del dividendo ordinario comprometido.
A mi juicio, lo que merece seguimiento es lo otro. Un descuento que persiste después de una recompra ya completada y que la compañía sigue describiendo como sustancial puede ser una oportunidad de entrada o un rasgo estructural del vehículo. Si Vodafone España cumple con el flujo de caja que el consejo proyecta, la amortización de acciones debería ir cerrando la brecha. Si no lo hace, el mercado estará señalando algo más que una infravaloración pasajera. La próxima referencia llega con el cierre del ejercicio fiscal, el 31 de marzo, y con el ritmo de ejecución del programa firmado con Canaccord.
Veredicto Merca2
Cotización al cierre o apertura: Zegona cotiza en la Bolsa de Londres, no en el mercado continuo español, y la compañía no ha concretado la variación de la acción tras el comunicado difundido este jueves. El consejo cifra el conjunto del anuncio en un 10% de la capitalización, unos 400 millones sobre un valor de mercado implícito cercano a 4.000 millones.
Clave técnica: Los 200 millones de recompra se ejecutan con Canaccord Genuity Limited bajo el acuerdo del 23 de septiembre y todas las acciones reacquiridas se amortizan, lo que reduce el capital en circulación y eleva de forma mecánica el beneficio por acción. La deuda queda en la parte baja del objetivo de 2,25 a 2,75 veces EBITDAaL, con margen para nuevas entregas de capital.
Apunte macro: El coste recurrente de la deuda ha caído a 170 millones de euros anuales desde los 294 millones de hace dos años, tras refinanciar en junio de 2026 toda la estructura senior más allá de los cinco años. El ahorro de unos 124 millones anuales cubre más de la mitad del dividendo ordinario de 200 millones.
La Borda del Mentidero, el pajar pirenaico que ha puesto Las Tablas en el mapa
Restaurante La Borde del Mentidero. Fuente: Grupo Mentidero
La Borda del Mentidero aterrizó en Las Tablas en mayo de 2019 como quinta enseña del Grupo Mentidero, el proyecto de Borja Anabitarte y Lara Alonso del Cid que entonces celebraba veinte años de trayectoria. Ocupa el número 5 de la Ronda de la Comunicación, junto al Distrito Telefónica, y traduce a lenguaje urbano el pajar de los valles del Pirineo y las bordas del Valle de Arán. El interiorismo corre a cargo del estudio Madrid in Love, con más de 1.200 metros cuadrados, techos de hasta ocho metros, una chimenea en torno a la que se disponen sofás, cocina a la vista y una barra coronada por un botellero de casi siete metros de altura. A ello se suman vegetación colgante, madera natural recuperada, cuero y piezas antiguas, además de un exterior con terraza, jardín, olivos y huerto propio.
La propuesta gastronómica gira en torno a las brasas y al producto de origen, con la huerta de los propietarios como bandera. Anabitarte, formado en la escuela de hostelería de Ginebra y con paso por las cocinas de Arzak, contó para la carta con Javier Tejedor, de La Máquina. Entre los platos que más se repiten en las recomendaciones están el solomillo de simmental, el steak tartar, los tacos de black angus con tuétano, la tortilla abierta de bacalao con piparras, el canelón de perdiz, la sopa de cebolla y pescados como el rape al carbón, además de guisos de cuchara que cambian según el día. El precio medio ronda los 50-70 euros sin bebidas, y el local funciona también para celebraciones y eventos: su fiesta benéfica «Porque sí», con entradas a 150 euros, repartió en una de sus ediciones 50.000 euros entre tres asociaciones. La terraza es de las más solicitadas del barrio, así que la reserva con antelación es casi obligada.
Can Pizza Las Tablas y sus masas de 72 horas
Pizza. Fuente: Can Pizza Las Tablas
Can Pizza no es una pizzería al uso, y su seña de identidad se cuece mucho antes de que el horno entre en juego: la masa. Cada masa fermenta durante 72 horas, un proceso largo en el que se combinan harinas italianas y levadura madre, y que se trabaja a mano, sin rodillo, bajo el lema «si amas la masa, amásala». El resultado es una base que fusiona el crujiente de la pizza romana con el borde aireado y alveolado de la napolitana, horneada en un horno de leña situado a la vista del comensal. Ese trabajo previo, que no admite atajos ni prisas, explica por qué la textura resulta ligera y digerible, y por qué la marca ha convertido «Respect the pizza» en algo más que un eslogan decorativo.
A esa base se le suma un palmarés que muy pocas pizzerías del norte de Madrid pueden exhibir. Can Pizza se llevó el concurso a la Mejor Pizza de España de Madrid Fusión en 2021 con la Jerry Tomato y repitió en 2023 con la Pulp Edition, elaborada con sobrasada mallorquina y pulpo gallego sobre esa misma masa de 72 horas. El ranking internacional 50 Top Pizza la ha colocado entre las mejores cadenas de pizza artesanal del mundo, con el puesto 15 en su edición de 2025, y el grupo sigue creciendo tras la entrada de Abordador Capital en su accionariado. En el local de Las Tablas mantiene el ticket de 20 a 30 euros, un salón de estética urbana y una terraza muy solicitada los fines de semana, con una valoración media de 4,7 que la convierte en la mejor puntuada de esta selección.
Piri Piri al Carbón, el local mejor valorado de la zona
Restaurante en Las Tablas. Fuente: Restaurante Piripiri
Piri Piri al Carbón ocupa el número 27 del Paseo de la Tierra de Melide, una de las arterias principales de Las Tablas, donde la marca abrió su tercer local en mayo de 2025 coincidiendo con su quinto aniversario. Detrás están Luis Figueira y José Lander, que tras Lavapiés y López de Hoyos trasladaron aquí un concepto urbano y desenfadado articulado en torno al fuego. El pollo se marina más de 24 horas con una mezcla secreta de especias, se abre en mariposa y se asa en horno Josper con carbón Marabú traído de Cuba, lo que le da un interior jugoso y un exterior tostado y ahumado. Medio pollo cuesta 14,75 euros; entero, 26; la suprema de pechuga, 14,50, y las alitas se sirven en raciones de 12, 24 o 36 unidades desde 13,50 euros.
Lo que distingue al local es su Salsa Bar, una zona de autoservicio donde el comensal se sirve sin coste añadido las botellas de salsas caseras —Piri Piri fuerte, suave o dulce, limón, naranja, asiática, albahaca y ajo— y las combina a su gusto. La brasa no se limita al ave: salen del Josper el Coliflow de coliflor con hummus de remolacha, la berenjena BerenHell con queso feta, las costillas de mazorca ahumadas o los Gambuenazos, además de tres hamburguesas, bowls y un menú de mediodía entre semana desde 11,50 euros. El local, de 120 metros cuadrados y 36 plazas, suma take away y ventanilla para delivery, y abre de 12:30 a 16:00 y de 19:30 a 23:00, con cierre a las 23:30 los viernes y sábados. Con un 4,8 sobre 5 es el establecimiento mejor valorado del barrio y una de las relaciones calidad-precio más destacadas de la zona.
Juancho’s BBQ y ‘La Bismark’, la hamburguesa convertida en icono
Hamburguesa. Fuente: Restaurante Juancho’s BBQ
Juancho’s BBQ no es una hamburguesería más: su Bacon Juancheeseburger fue elegida Mejor Hamburguesa de España en 2019, un título que mantuvo vigente hasta 2022, y de aquel premio salieron las colas que todavía hoy se repiten en sus locales. La receta combina 200 gramos de carne, cheddar fundido y panceta ibérica macerada «al cubata», un marinado en Coca-Cola y bourbon que se ha convertido en la seña de identidad de la casa. La carne, madurada en seco, se cocina sobre brasas de carbón de verdad, y cada mes estrenan una burger especial, muchas veces junto a productores de culto como El Capricho. La marca nació en un puesto del Mercado de Chamberí y hoy supera la decena de locales, casi todos en Madrid además de uno en Valladolid, con reconocimientos como los Soletes Repsol.
El local de Las Tablas, en el Paseo de San Millán de la Cogolla 7, abrió en la primavera de 2025 y ocupa un espacio con mesas altas en el interior y terraza al aire libre, sin calefacción, muy solicitada los fines de semana. Funciona de miércoles a domingo —lunes y martes permanece cerrado—, con servicio de mediodía y de noche, admite reserva online, por teléfono o a través de Google Maps, y la cocina cierra una hora antes que el local. La Bacon Juancheeseburger ronda los 15,90 euros, y la carta incluye otras propuestas como La Trufada, La Caprichosa con buey de El Capricho y cecina de wagyu, o alternativas vegetales. Reparte a domicilio en Sanchinarro, Las Tablas, Valdebebas, Montecarmelo, Alcobendas, Mirasierra y La Moraleja, y quien recoge el pedido en el local se lleva un 10% de descuento.
La Trattoria del Mentidero, la italiana del mismo complejo
La Trattoria del Mentidero. Fuente: Grupo Mentidero
La Trattoria del Mentidero es la última incorporación del Grupo Mentidero a su complejo gastronómico de Las Tablas, en el número 3 de la Ronda de la Comunicación, a un paso del Distrito Telefónica. La familia propietaria —responsable también de El Mentidero de la Villa, La Sal del Mentidero, Las Brasas del Mentidero y La Borda del Mentidero— ha llevado a este local su homenaje a la cocina italiana de siempre, reinterpretada con un punto contemporáneo. La carta se sostiene sobre tres pilares: pizzas napolitanas de masa esponjosa y bordes dorados, pastas frescas que respetan la tradición y milanesas convertidas en auténtico estandarte de la casa. Dirección: Ronda de la Comunicación, 3 (28050 Madrid); reservas en el 911 08 88 12.
El ambiente es la otra gran baza: una decoración que traslada a Nápoles, con árboles en el interior y colores vivos, y una terraza que en temporada se transforma en rincón italiano con tablas de quesos y embutidos y propuestas de picoteo pensadas para compartir. Es, además, uno de los pocos establecimientos de la zona concebidos para ir con niños, con zona de juegos propia, algo que explica su presencia habitual en los planes familiares de fin de semana. Abre de 13:00 a 16:00 los lunes, martes y domingos, y de 13:00 a 24:00 de miércoles a sábado. Con un precio medio de 20 a 30 euros, conviene reservar con antelación para el fin de semana, cuando el comedor se llena.
La Mano de Pablo, el bastión uruguayo del norte de Madrid
Lomo bajo. Fuente: Restaurante La Mano de Pablo
Parrilla uruguaya y pizzería a la vez, La Mano de Pablo ocupa el número 14 de la calle Frómista, en pleno barrio de Las Tablas y a pocos metros de la estación de metro. Detrás del proyecto están Pablo y Lourdes Guerra, con Orlando Quinteros al frente de la cocina; Pablo acumula alrededor de tres décadas trabajando recetas del Río de la Plata. La parrilla es el eje de la carta: entraña, bife de chorizo, ojo de bife y una media luna de vacío de 300 gramos que se hace al carbón y conserva la jugosidad gracias a su grasa. Las carnes son de vacuno de importación y llegan a la mesa con chimichurri y salsa criolla. El chivito al pan, con cuadril de Angus, jamón, queso, huevo y verduras dentro del pan, es el otro gran emblema de la casa. Las raciones son generosas, casi siempre pensadas para compartir.
El restaurante funciona también como pizzería, con una pizza montevideana de masa rectangular y más gruesa de lo habitual, pensada para dos, y la fainá de harina de garbanzo como acompañamiento. Antes de los cortes se pueden pedir empanadas criollas de carne Angus, chorizo o morcilla a la parrilla y una provoleta fundida. De postre, chajá, flan casero con dulce de leche o panqueques. El precio medio se mueve entre los 30 y los 35 euros, aunque el menú del día se queda en torno a los 16 euros, uno de los argumentos más repetidos en las reseñas. El local, amplio y de ambiente familiar, mantiene una valoración de 4,5 sobre 5 con miles de opiniones, y entre su clientela habitual está Fede Valverde, centrocampista del Real Madrid.
Shanghai Mama, el asiático contemporáneo más fotografiado
Shangai mama. Fuente: Restaurante en Las Tablas
Shanghai Mama no es un chino de barrio con carta plastificada: es la relectura contemporánea del recetario de Shanghái que puso en marcha la empresaria María Li Bao, la misma que estuvo tres décadas al frente de China Crown, junto al chef Wan Zhen. Su local de Las Tablas, en el Paseo de San Millán de la Cogolla 5, se plantea como alternativa al menú estandarizado, con una propuesta que mezcla dim sum artesanos, cocina callejera shanghainesa y producto español (presa ibérica, carrillera, picaña, gambón). Ese cruce explica su respaldo en reseñas: TheFork le otorga un 9,3 sobre 10 con más de 2.000 valoraciones, y su ticket medio se mueve alrededor de los 25 euros, con platos que arrancan cerca de los 10 euros y apenas superan los 25 en los cortes más caros.
El apartado de dumplings es el argumento más sólido para reservar: xiaolongbao de secreto ibérico, con trufa, con setas y foie o de carrillera de ternera (entre 11 y 13 euros), ha kao de gambas con jengibre, siu mai y wonton de Sichuán con aceite rojo picante, la salsa que espera en las mesas para mojar. A eso se suman clásicos como el pato crujiente en salsa de almendras (19,50 €), el Ku Bak de pollo y mariscos con huevo pita pinta (16,50 €) o la sopa agripicante (8,50 €). La terraza entre vegetación y la carta de cócteles permiten alargar la sobremesa, aunque parte de las reseñas señala un trato desigual por parte de la supervisión frente a la amabilidad general de la sala.
Casachica, la taberna de tapeo para el tardeo
Casachica. Fuente: Restaurante en Las Tablas
Casachica se ha ganado un hueco propio en Las Tablas a base de convertir la taberna de siempre en un local de tres ambientes —barra, salón y terraza— donde empezar con una caña y acabar comiendo. Está en la Avenida del Camino de Santiago, 33, a menos de diez minutos a pie de la parada de metro Las Tablas (Línea 10), y sostiene una valoración de 4,4 sobre 5 en Google con más de 440 reseñas, además de un 8,06 sobre 10 en Gastroranking a partir de más de 1.200 opiniones. El horario acompaña: de lunes a sábado abre a mediodía y alarga hasta la medianoche, mientras que el domingo se queda en la franja de comidas y tardeo, hasta las 17:00. Con una cuenta media de 20 a 30 euros, se ha convertido en la cita recurrente del barrio para el tardeo y las reuniones de fin de semana.
La carta es la de una taberna moderna que se permite licencias: ensaladilla rusa con atún rojo macerado (17,90 euros), alcachofas confitadas a la parrilla con crema de foie, huevo de codorniz y trufa (18,90), nachos de la casa (16,90) o taco de cochinita pibil con cebolla roja encurtida y guacamole (14,90). Entre los entrepanes asoman la pizza de rabo de toro, el taco de oreja crujiente o el perrito nikkei con atún rojo, mayonesa japonesa, alga wakame, aguacate y cilantro. No faltan los huevos rotos de corral con jamón ibérico, los torreznos, las croquetas de cecina y queso San Simón ni una hamburguesa de vaca madurada por 14,50 euros. Las reseñas insisten en la tortilla melosa estilo Betanzos, los tacos de entraña y los langostinos picantes con huevos de corral, y rematan con la tarta de queso (6,90).
Beefcious, la hamburguesa de autor para ir en familia
Hamburguesa. Fuente: Restaurante Beefcious en Las Tablas
Beefcious no es una franquicia importada, sino un proyecto nacido en el propio barrio: su primer local abrió en 2012 en el Paseo de la Tierra de Melide 42, a un paso del Distrito C, cuando Las Tablas empezaba a poblar su mapa de hamburgueserías. Detrás están Antonio Muñoz y José Manuel Chica, dos hosteleros que quisieron alejarse del estereotipo del fast food americano y tratar la carne como en un asador: la pican en su propio obrador y la pasan por una parrilla de carbón volcánico. De aquel establecimiento menudo ha salido una decena larga de locales repartidos por Madrid —Bernabéu, Valdebebas, Montecarmelo, Rivas o Getafe, entre otros—, pero la casa original sigue siendo esta. Los números acompañan: ronda el 4,5 sobre 5 en Google con más de 3.600 reseñas y mantiene esa misma nota en las principales plataformas de reparto a domicilio.
La clave para llevarse a la familia es que la fórmula no obliga a gastar de más ni a renunciar al producto: las hamburguesas, que en la cadena se mueven entre los 12 y los 15 euros, llegan siempre con patatas fritas caseras sin suplemento, y de lunes a viernes, entre las 13:00 y las 16:00, funcionan un menú express de 14,50 € y un menú Beefcious de 17,95 € con entrante, hamburguesa, bebida y postre. La carta sin gluten es de las más amplias de la zona, hay menú infantil y los nachos caseros con guacamole y pico de gallo se pueden pedir en media ración para compartir. La terraza, cubierta y con mesas altas, es el mejor sitio con buen tiempo, aunque suma un 5% de suplemento. El interior es pequeño y los fines de semana a mediodía se llena, así que conviene reservar en su web o en el 914 27 35 17.
Royal Thai, el viaje al sudeste asiático sin salir de Las Tablas
Royal Thai (Las Tablas) lleva años sosteniéndose como la referencia tailandesa del norte de Madrid desde su local de la calle Frómista, 18, a un paso del metro Ronda de la Comunicación (L10) y del tranvía de Las Tablas (ML1). Su principal aval son los números: mantiene un 9,3 sobre 10 en TheFork con más de 6.300 valoraciones verificadas —la comida roza el 9,4 y el servicio, el 9,5— y un 4,2 sobre 5 en Google con casi 1.700 reseñas, además de figurar entre los locales mejor puntuados de la plataforma. Con precios de entre 10 y 30 euros por persona y un menú del día que ronda los 13,50 euros, es la vía más asequible del barrio para un viaje de sabores al sudeste asiático sin salir del distrito: abre todos los días de 13:00 a 16:00 y de 20:00 a 23:00.
La carta es amplia y se articula en torno a los clásicos que busca quien ha viajado a Tailandia: pad thai de pollo, verduras o langostinos; currys verde, rojo, amarillo, panaeng y massaman (con carrillada de añojo o pato) y salteados al wok con jengibre, anacardos o salsa de ostras. Los entrantes son la baza más repetida en las reseñas, hasta el punto de que algunos comensales aconsejan probar varios y señalan el pincho de gamba con salsa de cacahuete como el bocado estrella. El servicio, atento y en muchos casos bilingüe, y un interior cuidado con música oriental redondean una experiencia que en sus platos más logrados se compara con lo que se sirve en los puestos de Bangkok. El debe que más se repite: unos postres poco tailandeses y cierta irregularidad dentro de una carta tan extensa.
BrandFor, compañía especializada en consultoría estratégica centrada en el branding, alcanzó en los últimos tres años todos los objetivos marcados en su plan de consolidación y crecimiento. Con ello, en sus primeros ocho años de vida la compañía se ha consolidado como una de las compañías Top 3 en el mercado de consultoría de branding en España, un liderazgo entendido en términos de facturación en el mercado español, tipología de proyecto, y construcción de relaciones de confianza duraderas con sus clientes.
Patricia Arias e Ismael Merlo (socios fundadores de BrandFor) afirmaron que ahora la compañía inicia una nueva etapa en la que buscará afianzarse como el líder del mercado de consultoría de branding por tamaño de negocio y por tipología de proyectos y clientes.
Arias y Merlo destacan que su liderazgo y el futuro crecimiento de BrandFor “están relacionados con el desarrollo de nuestro modelo diferencial, que se basa en consultoría estratégica y creativa para concebir estrategias e identidades corporativas que impulsan marcas para generar valor tangible en empresas e instituciones líderes, a través de un equipo referente en estrategia de marca y creatividad, y el impulso de capacidades y herramientas digitales y de Inteligencia Artificial”.
Añadieron que “todo ello para seguir descubriendo nuevas maneras de hacer para convertir la marca en un verdadero activo estratégico y transformar la excelencia en branding en el gran aliado para empresas e instituciones, desarrollando marcas sólidas orientadas a resultados, que impulsan el crecimiento de las empresas de una forma sostenible y orgánica”.
CONSOLIDACIÓN
BrandFor multiplicó por dos en 2025 su mercado respecto al nivel de 2022. Con lo que consiguió un año antes de lo previsto alcanzar todos los objetivos de crecimiento marcados para 2026. Y después de lograr un año récord en 2024, ha duplicado su número de clientes, habiendo realizado proyectos para más de 200 empresas e instituciones. Y ha pasado de gestionar 20 proyectos al año, a tener en la actualidad un ritmo de cerca de 40 proyectos anuales.
Entre los proyectos ejecutados en estos años por BrandFor destacan los ejecutados para empresas, organizaciones e instituciones de sectores clave como la tecnología, la defensa, aeroespacio, salud, educación, distribución y gran consumo. Algunos ejemplos son Indra Group, Cabify, Ifema Madrid, Naturgy, Ramón Bilbao, ITP Aero, SpainCap, Santander, Universidad Pontificia Comillas, Pelayo, Cofares, EAE Business School, Iskaypet (Kiwoko y Tiendanimal), Familia Martínez Zabala (Grupo Faustino), UNICEF, Ginos, Ibercaja, Dialprix o Urbaser.
Algunos de los últimos proyectos más recientes son IndraMind, iniciativa tecnológica de Indra Group; la creación de Comillas ONEXED, la nueva marca que abandera la propuesta de ‘executive education & lifelong learning’ de la Universidad Pontificia Comillas; el rebranding 360 de Ibercaja, un banco lleno de propósito; la creación de AIVORIQ, grupo de laboratorios protésicos dentales consolidados junto con Alantra Private Equity; Truliving, nueva marca del grupo GMP de alojamiento flexible y temporal en Madrid; y proyectos de transformación ligados a sostenibilidad y ESG para Urbaser y Sodexo.
Además, las soluciones de BrandFor han ayudado a potenciar áreas clave de las compañías más allá de lo que puede ser considerado como el branding tradicional. De este modo, ha desarrollado proyectos que han ayudado a potenciar el posicionamiento de las empresas en áreas como la sostenibilidad, la acción social, la cultura corporativa y el impulso de la marca empleadora o employer branding – ámbitos donde la marca juega un rol esencial.
Los resultados tangibles alcanzados a través de las soluciones de BrandFor hacen que la compañía alcance altos grados de fidelización de sus clientes. Asi, entre el “top10” de los clientes de BrandFor se encuentran compañías con las que ha desarrollado proyectos durante más de cuatro años. Estos son los casos de Indra Group, Urbaser, Cabify, Seguros Pelayo, Cofares y Grupo Iskaypet, entre otros.
BrandFor indicó que basa su éxito en un modelo diferencial que se sustenta en la consultoría estratégica y creativa que permite concebir nuevas estrategias e identidades corporativas que impulsan marcas que crean valor tangible en empresas e instituciones lideres. Todo ello unido a un equipo de consultoría y creativo líder, y en el desarrollo de capacidades y herramientas digitales y de IA que llevan aún más lejos la aportación de valor de BrandFor a través de las marcas.
El corredor de hidrógeno en España ya tiene sus primeros 234 kilómetros dibujados sobre el mapa. El Gobierno ha decidido arrancar la red troncal por País Vasco, Aragón, Cataluña y Andalucía, cuatro tramos ligados a megaproyectos industriales que acumulan más de 700 millones de euros en subvenciones públicas. La inversión de esta primera fase asciende a 389 millones.
La elección no es casual. El Ejecutivo prioriza los tubos que ya tienen detrás un cliente con músculo financiero y una demanda pactada de antemano. Son algo más de 230 kilómetros, y se tramitarán por la vía de urgencia, lo que recorta a la mitad los plazos administrativos habituales. Fuentes del Ministerio para la Transición Ecológica matizan que el atajo no exime del trámite de impacto ambiental, el más temido por los promotores y que cada tubería deberá superar por su cuenta.
Onuba, Catalina y Petronor: los tres proyectos que tiran del corredor
Los tramos elegidos cuelgan de tres nombres propios. El primero es Onuba, en Huelva, la apuesta estrella de Moeve (antigua Cepsa): una planta de 300 MW con capacidad para producir 45.000 toneladas anuales de hidrógeno renovable en 2029. Ha recibido casi 304 millones de euros del Plan de Recuperación, Transformación y Resiliencia. La compañía ha reclamado acelerar el tramo Huelva-Aznalcázar, de 59 kilómetros y unos 96 millones de inversión.
El segundo es Catalina, en Teruel, impulsado por un consorcio liderado por el fondo danés Copenhagen Infrastructure Partners junto a CIP y Enagás Renovable. Su electrolizador de 500 MW viene con 245 millones en ayudas y exige dos tramos: Caspe-Tivissa, de 75 kilómetros, y Tivissa-Tarragona, de 62, con un coste asociado de 225 millones.
Cierra la terna Petronor, la filial vasca de Repsol. Su electrolizador de 100 MW alimentará la refinería de Muskiz, en Vizcaya, y ha captado 160 millones de fondos públicos. La petrolera pide apresurar los 38 kilómetros que separan Muskiz de Arrigorriaga, una infraestructura de 68 millones.
Priorizar el tubo y no el mercado invierte el orden habitual: aquí la infraestructura llega antes que los clientes que deben pagarla.
Enagás, el nudo que cose toda la red
Quien conecta esos tubos es Enagás. El gestor del sistema gasista español asume también la futura red de hidrógeno y figura como promotor en Catalina. La compañía insiste en que los once tramos restantes empezarán a tramitarse antes de que termine el año. Además del músculo inversor y de una demanda pactada, el Ministerio que dirige Sara Aagesen ha pesado otro criterio: la contribución de cada tubo al H2Med, el corredor submarino que unirá la península con Francia.
El diseño financiero provisional esquiva el recibo del gas. A la espera de que Bruselas fije las reglas de retribución de las redes de hidrógeno, la red troncal funcionará bajo un régimen de acceso negociado y sin derecho a retribución regulada. Traducido: los casi 400 millones de la primera fase no se cargarán a los peajes generales, sino que se sufragarán con acuerdos bilaterales entre Enagás y los promotores.
Un proyecto a contracorriente europea
La decisión llega justo cuando en Europa se enfría la fiebre del hidrógeno verde. El combustible limpio aún no es rentable y ha perdido parte del impulso que ganó en la crisis energética de 2022 como alternativa al gas. Que España acelere mientras otros frenan tiene una lectura industrial clara: el país parte con ventaja en renovables y en infraestructura gasista reutilizable, y Moncloa quiere convertir esa ventaja en posición negociadora antes de que Bruselas cierre el marco retributivo.
A mi juicio, el movimiento es más defensivo de lo que parece. Los tres hubs ya se han comido más de 700 millones de euros en ayudas públicas y, sin una red que evacúe el hidrógeno, ese capital rinde a medias. Enagás necesita además una señal de demanda para justificar sus inversiones de transporte. La duda no está en la ingeniería, sino en la economía del producto: producir hidrógeno sigue costando varias veces más que el gas natural y, sin clientes dispuestos a pagar la prima, la tubería se convierte en un activo ocioso.
Hay un segundo riesgo, menos comentado. La vía exprés recorta los plazos administrativos, pero no toca el trámite ambiental, donde suelen encallar este tipo de obras. Y queda la incógnita regulatoria: hasta que Europa no fije la retribución, Enagás opera sin un marco estable de ingresos. El sector lleva años pidiendo certidumbre y la respuesta, de momento, es un régimen negociado que traslada el riesgo a los promotores.
La comparación con el H2Med ayuda a ponerlo en contexto. El corredor submarino es la pieza que da sentido a toda la red terrestre: sin los 234 kilómetros del arranque, no hay espina dorsal que alimente un tubo de escala europea. El Ministerio calcula entre ocho meses y un año de obras por tramo, de modo que los primeros resultados visibles no llegarán antes de 2027. El termómetro real del compromiso será si los once tramos pendientes se autorizan antes de que acabe 2026.
Veredicto Merca2
Cotización al cierre o apertura: La noticia no cuenta con un Hecho Relevante específico, de modo que no hay un detonante único para mover el valor. Enagás afronta el anuncio condicionada por el calendario regulatorio del hidrógeno, con 389 millones de euros en juego solo en la primera fase y sin una reacción aislada atribuible al comunicado.
Clave técnica: El verdadero test para Enagás está en los once tramos pendientes que quiere empezar a tramitar antes de que acabe 2026. Si el calendario se cumple, consolida su papel como operador de la red de hidrógeno; si se retrasa, se queda con un negocio gasista maduro y sin la pata de crecimiento prometida.
Apunte macro: El régimen de acceso negociado mantiene los 400 millones de la primera fase fuera de la factura del gas, pero traslada el riesgo a los promotores privados. La incógnita de fondo es la retribución que fije Bruselas: sin un marco estable, ni Enagás ni sus socios tendrán visibilidad de ingresos a medio plazo.
Las oposiciones abiertas mueven más de 1.900 plazas de empleo público esta semana en administraciones de toda España. La Administración General del Estado, los servicios de justicia y decenas de ayuntamientos concentran los procesos con plazo vigente, según el repaso de las resoluciones publicadas en el Boletín Oficial del Estado.
No hay una única convocatoria, sino un goteo coordinado. Justicia, el Tribunal de Cuentas, el INAP y los consistorios han publicado sus resoluciones en apenas quince días, y varias de ellas mantienen la ventana de inscripción todavía abierta.
Por qué se agolpan las convocatorias en septiembre
Septiembre es el mes en que la maquinaria administrativa vuelve a plena velocidad. Tras el parón estival, los organismos cierran los trámites que tenían en cartera y los publican de golpe. El resultado es una semana con más de 1.900 plazas moviéndose a la vez.
La justicia lidera el volumen. Las resoluciones de Cataluña, Canarias y la Comunidad Foral de Navarra publican la relación de plazas que se ofrecen a las personas aprobadas en el proceso selectivo de Auxilio Judicial de la Administración de Justicia, convocado por Orden JUS/1327/2022. Dicho de otro modo: no son plazas nuevas de ingreso, sino el reparto final entre quienes ya superaron el examen.
En paralelo, el Tribunal de Cuentas ha convocado un concurso de traslados para personal laboral y el INAP ha difundido la relación provisional de admitidos y excluidos de la Escala Técnica de Gestión de Organismos Autónomos.
Justicia concentra el mayor volumen de plazas de la semana, pero son procesos de adjudicación entre aprobados: el examen ya está superado y ahora toca elegir destino.
Requisitos para presentarse
Los requisitos cambian según el proceso. Para los concursos de traslados y las adjudicaciones de destino solo puede concurrir personal que ya tiene plaza. Para las convocatorias abiertas de ayuntamientos y organismos, en cambio, el plazo sí admite candidatos nuevos.
Titulación: varía según el cuerpo. Auxilio Judicial pide, con carácter general, el título de Graduado en ESO o equivalente; la Escala Técnica de Gestión de Organismos Autónomos exige titulación universitaria.
Nacionalidad: española o de un Estado miembro de la Unión Europea, como regla general en la Administración General del Estado.
Edad: haber cumplido los 16 años y no superar la edad legal de jubilación.
Concursos internos: solo para personal funcionario de carrera o laboral fijo en activo.
Cómo son los procesos y qué se exige en cada uno
No todos los procesos funcionan igual. El de Auxilio Judicial fue un concurso-oposición de turno libre que ya está resuelto: ahora solo se publican las plazas ofertadas por ámbito territorial, de modo que cada persona aprobada elige destino entre las disponibles en su comunidad.
El concurso de traslados del Tribunal de Cuentas se rige por baremo de méritos: antigüedad, nivel de complemento de destino y cursos acreditados. Aquí no hay examen, sino una ordenación de solicitudes según puntuación.
Por su parte, el proceso del INAP para la Escala Técnica de Gestión de Organismos Autónomos avanza hacia la celebración del ejercicio único. La resolución publicada designa al tribunal calificador y anuncia el lugar de la prueba, paso previo a la lista definitiva de personas admitidas.
Análisis: más plazas no siempre significa más oportunidades
El titular de la semana invita al optimismo, pero conviene separar el grano de la paja. De las más de 1.900 plazas en movimiento, una parte considerable corresponde a adjudicaciones entre personas que ya aprobaron y a concursos internos. Para quien busca su primer empleo público, la ventana real está en las convocatorias municipales y en los procesos de nuevo ingreso, no en los traslados.
Eso sí, el volumen agregado confirma una tendencia: las administraciones están acelerando la ejecución de sus ofertas para reducir la temporalidad. El riesgo clásico es la demora. Entre la publicación de la resolución y la toma de posesión pueden pasar meses, y quien se inscribe debe contar con ese margen.
En mi lectura, el perfil con más probabilidades de éxito es el que vigila el BOE a diario y no espera al anuncio de una gran convocatoria. Estas plazas pequeñas de ayuntamientos registran menos aspirantes por plaza, y ahí se accede con más facilidad. La competencia se concentra en los cuerpos grandes, que además arrastran temarios más extensos. Quien sepa leer el calendario llevará ventaja.
📨 Cómo presentar la solicitud
Cada convocatoria tiene su propia sede de inscripción, pero el procedimiento administrativo es muy similar en la mayoría de los casos.
Paso 1: Localiza la convocatoria concreta en el BOE o en el boletín oficial de tu comunidad autónoma y revisa sus bases.
Paso 2: Accede a la sede electrónica del organismo convocante e identifícate con certificado digital o Cl@ve.
Paso 3: Rellena el formulario de solicitud y selecciona el cuerpo y el ámbito territorial por el que concurres.
Paso 4: Abona la tasa de examen, si la convocatoria la exige, y adjunta la documentación acreditativa de méritos.
Paso 5: Registra la solicitud antes del cierre del plazo y guarda el justificante electrónico.
📋 Ficha de la Convocatoria
Organismo / País: Administración General del Estado, comunidades autónomas y ayuntamientos.
Número de plazas: Más de 1.900 en el conjunto de los procesos de la semana.
Sueldo estimado: Variable según el cuerpo; los puestos técnicos superan en retribución a los de auxiliar.
Fecha límite de inscripción: Abierta en varios procesos; conviene consultar cada convocatoria en el BOE.
Dónde inscribirse: Sede electrónica del organismo convocante y sede del Boletín Oficial del Estado.
El Ayuntamiento de Madrid convoca 190 plazas de técnicos, arquitectos, psicólogos y socorristas dentro de Madrid Talento, su plan de captación de perfiles especializados.
La oferta se articula por turno libre y combina dos bloques distintos: categorías técnicas y de gestión, por un lado, y un paquete sanitario y social que se reparte entre Madrid Salud, SAMUR-Protección Civil y la Policía Municipal. El director general de Planificación de Recursos Humanos del consistorio, Antonio Sánchez Díaz, ha defendido el valor del servicio público y la vocación ciudadana como motores para atraer a nuevos opositores.
Madrid Talento: por qué el Ayuntamiento convoca ahora estas plazas
La convocatoria forma parte de Madrid Talento, el plan con el que el Ayuntamiento quiere incorporar perfiles técnicos que hasta ahora tenían difícil encaje en su plantilla. El dato más llamativo es el estreno de la categoría de Técnico Superior de Administración, con 30 plazas abiertas a cualquier titulación de grado.
Estos puestos no se destinan a la gestión de ventanilla, sino al diseño estratégico de políticas públicas. El Ayuntamiento busca graduados de cualquier rama, de Filosofía a Ingeniería, para tareas de análisis, planificación y evaluación de programas municipales.
La rama económica suma 19 puestos para perfiles de ADE, Economía o titulaciones afines. Estos procesos incluyen un examen práctico inicial que ordena la selección y abre la puerta a las bolsas de trabajo interino mientras se resuelve la convocatoria. El cuerpo de arquitectos municipales recibe 40 plazas.
La categoría nueva es la que más solicitudes va a atraer: cualquier grado habilita para competir por 30 plazas y eso amplía el universo de aspirantes.
El bloque sanitario y social concentra el mayor volumen: 94 plazas, divididas en 52 vacantes de psicología y 42 de psicología general sanitaria, con destino en Madrid Salud, SAMUR-Protección Civil y Policía Municipal. A ese paquete se suman siete plazas de Técnico Auxiliar de Salvamento y Socorrismo para instalaciones deportivas.
Casi la mitad de las plazas son de perfil sanitario y social: la formación en Psicología pesa más que nunca en esta tanda municipal.
Requisitos para presentarse a estas oposiciones locales
Los requisitos cambian según la categoría, así que conviene leer la base específica de cada proceso antes de inscribirse. Estos son los puntos que marcan diferencias:
Titulación: grado universitario para Técnico Superior de Administración (cualquier rama), Arquitectura para el cuerpo de arquitectos, Psicología o Psicología General Sanitaria en el bloque sanitario y ADE, Economía o afines en la rama económica.
Socorrismo: para las siete plazas de socorrismo basta con el título de Graduado en ESO, la certificación oficial de socorrismo y la acreditación de carencia de delitos sexuales.
Nacionalidad y edad: nacionalidad española o de un Estado miembro de la Unión Europea, tener cumplidos los 16 años y no haber alcanzado la edad de jubilación forzosa.
Habilitación: no estar inhabilitado para el ejercicio de funciones públicas ni haber sido separado del servicio mediante expediente disciplinario.
Cómo son los exámenes y qué cambia en el proceso selectivo
El Ayuntamiento ha introducido un ajuste que afecta al calendario del opositor: los exámenes prácticos y teóricos se unifican en una misma jornada. La medida recorta varios meses el tiempo total del proceso y evita desplazamientos repetidos, aunque concentra todo el esfuerzo en un solo día.
En la rama económica, el examen práctico inicial cumple una doble función: ordena a los aspirantes y permite entrar en las bolsas de trabajo interino. Quien no logre plaza fija puede sumar experiencia en el Ayuntamiento mientras espera la siguiente convocatoria.
En socorrismo se evalúan las competencias de salvamento acreditadas con la certificación oficial. En psicología, el destino marca el contenido y el tipo de intervención, porque no es lo mismo trabajar en Madrid Salud que prestar apoyo en SAMUR-Protección Civil o en la Policía Municipal.
El temario completo, el número de temas y el baremo de méritos se publican en las bases de cada proceso. Es la primera lectura que debería hacer cualquier aspirante antes de pagar la tasa de examen.
Qué supone esta oferta para el opositor
Reunir 190 plazas locales en un solo paquete no es habitual, y menos con categorías tan distintas entre sí. La lectura práctica es que el Ayuntamiento de Madrid está priorizando perfiles especializados por encima de las plazas administrativas clásicas, algo coherente con las áreas que el mercado privado también disputa.
Hay tres condiciones que conviene vigilar. Las bases no detallan todavía la retribución exacta, así que cualquier cifra de sueldo previa a su publicación es una suposición. El bloque sanitario concentra 94 de las 190 plazas, pero solo admite perfiles de Psicología, de modo que la competencia por plaza en esa rama será alta. Y la categoría de Técnico Superior de Administración, abierta a cualquier grado, será la más solicitada.
Con esos mimbres, el aspirante con más opciones es el que ya tenga recorrido en el sector público local o prepare la oposición con tiempo. El temario de políticas públicas exige lectura técnica y capacidad de análisis, no memoria pura. Quien apunte a socorrismo deberá acreditar la certificación oficial antes de presentar la solicitud, un trámite que suele tardar semanas.
📨 Cómo presentar la solicitud
La inscripción se realiza en el espacio Oposita del portal municipal, donde se publican las convocatorias y el registro de solicitudes de cada proceso.
Paso 1: Localiza en el espacio Oposita la convocatoria de la categoría que te interesa.
Paso 2: Identifícate con certificado digital, DNI electrónico o Cl@ve y cumplimenta el modelo oficial de solicitud.
Paso 3: Selecciona el proceso y la categoría, y consigna los méritos que quieras que se valoren.
Paso 4: Abona la tasa de examen en el importe que fije la convocatoria y adjunta la documentación acreditativa.
Paso 5: Registra la solicitud antes del fin de plazo y guarda el justificante electrónico.
📋 Ficha de la Convocatoria
Organismo / País: Ayuntamiento de Madrid (España).
Número de plazas: 190 plazas: 30 de Técnico Superior de Administración, 19 de rama económica, 40 de arquitectos, 94 sanitarias y sociales y 7 de socorrismo.
Sueldo estimado: pendiente de publicar en las bases de cada convocatoria.
Fecha límite de inscripción: abierta por procesos; cada convocatoria fija su plazo al publicarse en el boletín oficial.
Dónde inscribirse: espacio Oposita del Ayuntamiento de Madrid, en el portal municipal madrid.es.
VisualPolitik lo plantea sin rodeos en su último análisis: Arabia Saudí puede terminar buscando en Israel la ayuda que sus aliados históricos le han negado. La hipótesis suena a ficción diplomática, pero el canal sostiene que la desesperación en Riad pesa hoy más que casi ocho décadas sin relaciones oficiales.
Una crisis energética que ya se nota al repostar
El detonante es la ruptura definitiva de la tregua con los hutíes, la milicia respaldada por Irán que controla el norte de Yemen y el estrecho de Bab el-Mandeb. Arabia Saudí entró en guerra contra ellos en 2015 para evitar tener un vecino hostil pegado a su frontera sur y el paso del mar Rojo en manos ajenas. Once años después, según el canal, el resultado es exactamente el contrario del que buscaban.
VisualPolitik enmarca el conflicto en una tormenta perfecta. La guerra entre Ucrania y Rusia ha dañado refinerías clave; la decisión de Trump de entrar en guerra con Irán ha interrumpido flujos energéticos como nunca antes, y ahora los hutíes golpean instalaciones saudíes con sus capacidades más sofisticadas. El vídeo afirma que han llegado a lanzar misiles balísticos contra la capital y que grupos aliados en Irak han atacado infraestructuras pensadas precisamente para que el crudo esquive el estrecho de Ormuz.
Los datos que maneja el análisis son contundentes. En febrero de este año Arabia Saudí producía cerca de 11 millones de barriles diarios; en las últimas semanas esa cifra ha caído a poco más de 6 millones. La petrolera estatal ya ha comunicado que no podrá entregar a Europa el crudo comprometido para octubre, y el canal no descarta que la situación se prolongue más de lo previsto. Su diagnóstico es que lo que viene es una crisis energética global de la que Europa va a salir especialmente malparada.
La respuesta de Washington ha sido, según VisualPolitik, una traición en toda regla. El 10 de septiembre, con los hutíes avanzando en Yemen, Mohammed bin Salman llamó dos veces a Donald Trump para pedir ataques estadounidenses contra la milicia. Trump ofreció inteligencia y objetivos, pero ninguna acción militar. Dos días después, en Dublín, el presidente aseguró ante la prensa que los hutíes le habían llamado en son de paz y que estaban dejando pasar casi todos los barcos, excepto los de un país cuyo nombre no quiso decir y que cualquiera adivina.
Lo más grave llegó después. Funcionarios estadounidenses se reunieron discretamente con una delegación hutí en la embajada de Estados Unidos en Mascate y de ahí salió un compromiso: la milicia no atacaría buques estadounidenses ni israelíes. La excepción, subraya el canal, eran los barcos saudíes. Washington negociaba así un paraguas para sí mismo y para Israel dejando fuera a un aliado cuyas bases ya han recibido misiles iraníes precisamente por esa alianza.
Si una milicia que se mueve en pickups es capaz de poner contra las cuerdas al ejército más caro del mundo, el problema no es el dinero ni la tecnología.
— VisualPolitik
El ejército más caro no gana guerras
Aquí aparece la pregunta central del vídeo. Arabia Saudí destina cada año más de 80.000 millones de dólares a defensa, uno de los mayores presupuestos del planeta, con cazas F-15, Eurofighters europeos, baterías Patriot y sistemas THAAD desde el año pasado. Enfrente tiene a una milicia sin Estado reconocido, sancionada internacionalmente, que gobierna una de las zonas más pobres del mundo y que ni siquiera puede pagar los sueldos de sus propios funcionarios. El 16 de septiembre los hutíes derribaron un F-15 sobre Yemen con un misil de fabricación propia y tres días más tarde un misil balístico llegaba al cielo de Riad.
La explicación, sostiene VisualPolitik, no está ni en el dinero ni en la tecnología. Israel aporta algo que nadie más tiene igual de afinado: experiencia reciente y datos. A finales de agosto de 2025, la aviación israelí mató en Saná al primer ministro hutí y a varios ministros en una sola tarde, algo que Riad no ha logrado en más de una década de guerra. Los hutíes vuelan bajo, con drones pequeños y baratos, y Arabia los derriba con misiles que cuestan millones: pierde incluso cuando acierta.
Por eso lo que Riad habría pedido a Jerusalén no son bombardeos, sino telemetría e inteligencia: trayectorias, patrones de vuelo y capacidad de detección temprana. Según medios israelíes citados por el canal, ambos países han mantenido conversaciones para que Israel ayude a los saudíes a defenderse de los hutíes. Lo que sí está confirmado, añade, es que este mes el jefe del Estado Mayor saudí se reunió con su homólogo israelí para hablar de cooperación en materia de seguridad, aunque ni Riad ni Jerusalén lo hayan reconocido.
Israel, insiste VisualPolitik, no regalaría nada. Su contrapartida sería incorporar a Arabia Saudí al escudo defensivo regional que busca consolidar en Oriente Medio. El precedente son los Emiratos Árabes Unidos, que durante la guerra contra Irán recibieron una batería de la Cúpula de Hierro, un sistema láser antidrones y alerta en tiempo real con detección a 20 kilómetros. El siguiente paso lógico sería el reconocimiento saudí y su entrada en los Acuerdos de Abraham, algo que ya estuvo cerca antes del 7 de octubre de 2023.
Un ejército diseñado para proteger al rey
VisualPolitik ofrece una explicación incómoda: las fuerzas armadas saudíes no están pensadas para ganar guerras, sino para impedir un golpe de Estado. Los altos mandos están ocupados por miembros de la familia real. El ministro de Defensa es hermano del príncipe heredero; la Guardia Nacional la dirige un nieto del rey fundador que llegó al puesto con 32 años; la fuerza aérea está en manos de un príncipe. El propio Mohammed bin Salman fue nombrado ministro de Defensa con 29 años y sin ninguna carrera militar a sus espaldas.
A eso se suma el ejército blanco, la Guardia Nacional: más de 100.000 efectivos con cadena de mando y red de comunicaciones propias, respondiendo directamente ante el rey y reclutados entre tribus históricamente leales a la casa de Saud. Su misión es proteger La Meca, Medina, los pozos petroleros y, sobre todo, a la familia real frente a su propio ejército. Con dos estructuras paralelas, Riad se blinda por dentro y renuncia a una cadena de mando capaz de aprovechar su arsenal. La consecuencia, apunta el canal, es un ejército equipado hasta los dientes y huérfano de doctrina.
Qué significa todo esto
El contexto importa más allá del Golfo. Europa compra crudo saudí y tambien afronta entregas canceladas para octubre, mientras la combinación de refinerías rusas dañadas, la guerra con Irán y el bloqueo del mar Rojo estrecha el margen de maniobra energético del continente. VisualPolitik insiste en que el problema no es solo quién gana en Yemen, sino cuánto costará el barril que llegue a nuestras gasolineras.
Conviene tomarlo como lo que es: un análisis apoyado en fuentes periodísticas citadas, no un hecho confirmado. Ni Riad ni Jerusalén han reconocido conversaciones de ayuda militar, y la normalización saudí con Israel sigue siendo hoy una hipótesis, no una agenda cerrada.
Aun así, el vídeo apunta a un cambio de fondo que merece atención: el paraguas de seguridad estadounidense en el Golfo ya no cubre a todos por igual. Si Washington prioriza sus propios buques y los israelíes frente a los saudíes, Riad tendrá que diversificar y buscar alternativas donde antes no las habría buscado. Y la única potencia regional con capacidad real de golpear a los hutíes con eficacia es Israel. Esa asimetría es la que puede empujar a un reconocimiento que parecía congelado desde 2023.
¿Terminarán los hutíes arrastrando a Arabia Saudí a los brazos de Jerusalén? Es la pregunta con la que VisualPolitik cierra su análisis, y no depende de ideología, sino de cuánto aguante le queda a un reino que gasta como un gigante y pelea como un aprendiz.
Hsin-Ju Chuang, exsocia de Hack VC y exdirectiva de Solana y Stellar, falleció el 24 de agosto a los 37 años. Su muerte se produjo dos días antes de la fecha en la que había prometido publicar un informe con acusaciones contra su antigua firma. El documento nunca apareció.
La noticia llegó primero por sus propias publicaciones archivadas y después por el registro de la oficina forense del condado de San Bernardino, en California. Según ese registro, la Patrulla de Caminos de California respondió a un aviso en la Interstate 15, al sur de Field Road, a las 21:47 del 24 de agosto. Chuang, residente en North Las Vegas, fue declarada muerta en el lugar.
El aviso del forense no especifica la causa del fallecimiento. Ninguna de las fuentes públicas revisadas establece una relación causal entre su muerte y el conflicto laboral que ella misma había hecho público el día anterior. Esa distinción importa, y conviene sostenerla desde la primera línea.
Su etapa en Hack VC y las acusaciones que dejó por escrito
Chuang trabajó siete meses a tiempo completo en la firma, después de haber pasado por Stellar y por el ecosistema de Solana, donde se labró una reputación técnica en infraestructura financiera. Su vínculo con el fondo de capital riesgo se remontaba a 2021 en formato parcial, y en 2026 organizó DeFi Denver durante el ETH Denver. En uno de sus últimos mensajes dejó su propia versión sobre la relación laboral: un salario de 300.000 dólares anuales tras un aumento de 50.000, un bono de 30.000 y promesas de participación en el fondo que se habrían ejecutado alrededor de una semana después de su último día. Dejó escrito que su decisión de demandar no respondía a un intento de sacar dinero, sino a un daño real.
El 23 de agosto, un día antes de morir, publicó un hilo en el que anunciaba que el 26 de agosto revelaría ‘todas las evidencias’ de su etapa en la firma. Entre las acusaciones que dejó por escrito figuran haber sido forzada a trabajar durante un problema médico grave, amenazas de incluirla en listas negras del sector, represalias posteriores, y problemas con su seguro médico COBRA, el mecanismo estadounidense que permite mantener la cobertura sanitaria tras dejar un empleo.
También afirmó que el caso avanzaba hacia una mediación privada y un acuerdo económico, y que prefería no recibir cantidad alguna antes que permanecer en silencio. Las acusaciones siguen siendo acusaciones: ningún tribunal ni ningún regulador las ha validado.
La promesa de un informe con pruebas se apagó junto a su autora, y lo único que queda en pie son documentos oficiales y afirmaciones sin verificar.
El informe del 26 de agosto que nunca se publicó
De todo el material que Chuang dijo que publicaría no hay rastro en los archivos públicos revisados. Su ausencia no demuestra que no existiera, ni que se borrara, ni que se compartiera de forma privada. No está donde debería estar.
Lo que sí permanece es su rastro digital. Al final del hilo del 23 de agosto incluyó dos direcciones bajo el epígrafe Support here: una de Ethereum y otra de Solana. En publicaciones posteriores explicó que llevar el caso a los tribunales podía costar mucho dinero y que existe una desigualdad financiera obvia entre una persona y un fondo grande. Las dos carteras eran direcciones de apoyo económico, no parte del paquete de pruebas.
La confusión entre ambas cosas es frecuente y conviene deshacerla. Las direcciones son auditables en la blockchain: cualquiera puede ver qué entra y qué sale de ellas. Lo que no puede verse es quién está detrás de cada transferencia ni con qué motivo se hizo. Un registro on-chain prueba que algo se movió, no por qué se movió. La firma de análisis Chainalysis lo repite en su documentación: vincular una cartera con una persona concreta exige evidencia externa a la cadena.
Hack VC, por su parte, borró su publicación sobre el caso después de que se conociera la muerte. La firma alegó que lo hizo al comprobar cómo se estaba hablando del asunto en público y que no quería que su comentario alimentara la hostilidad hacia Chuang, según recogió el medio especializado Protos.
En el plano administrativo, los registros de la SEC identifican a Hack VC Management LLC como asesor de inversiones registrado en Estados Unidos, con número de expediente 801-126321. Su formulario ADV incluye una enmienda no anual fechada el 30 de julio de 2026. Ese documento confirma la identidad y el estatus regulatorio de la firma; no resuelve ninguna de las acusaciones laborales. El detalle puede consultarse en el buscador público de asesores de la SEC.
Análisis: qué dice este caso sobre el ecosistema cripto
El episodio deja una lección incómoda. En un sector que presume de auditarlo todo, la parte que más importaba aquí no estaba en la cadena: estaba en un hilo publicado y en un informe que nadie ha visto. La transparencia de las blockchains es real, pero parcial. Registra movimientos, no intenciones.
Solana ofrece un buen ejemplo de esa maduración. La red estuvo casi un día entero sin producir bloques en septiembre de 2021 y volvió a caer en febrero de 2022, episodios que durante años alimentaron las dudas sobre su fiabilidad. La llegada de un segundo cliente validador, Firedancer —el software alternativo que Jump Crypto desarrolla en paralelo al cliente Agave de Anza—, se ha vendido como el antídoto contra ese riesgo: si un cliente falla, el otro sostiene la red.
Ese ascenso eleva también el coste reputacional de cualquier disputa interna. Lo que en 2022 se despachaba en un hilo de X hoy termina en mediación privada, con abogados de por medio y con daños difíciles de reparar. Detrás de los fondos, los tokens y las métricas hay contratos laborales, problemas de salud y personas. Ninguna auditoría on-chain captura eso.
Quedan preguntas abiertas. Si el informe del 26 de agosto existió en algún borrador, alguien lo tiene. Si no existió, el relato público de las acusaciones descansa en su palabra y en documentos que hoy siguen sin aparecer. Los registros de la SEC sobre Hack VC son verificables. Las acusaciones, por ahora, no. Esa línea fina separa un hecho de una afirmación, y en un sector que se reclama transparente conviene no olvidarla.
Cada otoño, miles de bañistas que llenaron La Gorga de Boltaña en verano desaparecen del mapa, y con ellos se esfuma también la única razón por la que muchos conocían este rincón de Huesca. Lo que queda es, según coinciden guías y senderistas locales, la mejor época del año para descubrirlo de verdad.
Porque La Gorga no es solo una poza para refrescarse: es el punto de partida de una red de senderos que conecta el pueblo, su castillo medieval y el valle del río Ara. Y en octubre, con el calor fuera de la ecuación, ese recorrido se convierte en el protagonista absoluto de la escapada.
Otoño en Boltaña: la piscina natural que se queda vacía y el sendero que se llena
Boltaña es un municipio de poco más de mil habitantes en la comarca del Sobrarbe, atravesado por el río Ara, considerado uno de los últimos cauces vírgenes del Pirineo. En verano, su fama se la lleva La Gorga, la piscina natural que el propio río esculpe justo bajo el puente del pueblo.
Pero cuando bajan las temperaturas, el plan cambia de piel. Los senderos que salen del casco antiguo hacia el castillo, o los que siguen la ribera del Ara hacia Jánovas, se recorren sin las aglomeraciones de julio y agosto, y con un paisaje que combina piedra medieval y bosques que empiezan a virar al ocre.
Una ruta con historia real bajo los pies
En Boltaña, otoño, patrimonio y Boltaña van de la mano. Ese mismo castillo, situado en lo alto de un cerro, es el destino de una de las rutas más populares de la zona: un sendero muleteroque arranca en el casco antiguo y permite completar la subida en poco más de una hora, con vistas de 360 grados sobre el valle como recompensa.
De La Gorga al mirador: la ruta paso a paso
El itinerario más recomendado por quienes conocen bien la zona combina los dos grandes atractivos de Boltaña en un solo recorrido. Se empieza junto al puente, con La Gorga como punto de referencia, y se asciende después hacia el castillo y la ermita de Santa Lucía, uno de los miradores más completos del Sobrarbe.
Desde ahí se puede ver perfectamente el curso del Ara, la Peña Montañesa y el anticlinal de Boltaña, un pliegue geológico que estructura todo el valle. Es una ruta corta, de dificultad baja o moderada según el tramo, lo que la hace apta para casi cualquier nivel de forma física.
Otras opciones para alargar la escapada de otoño
Quien busque algo más que un paseo de un par de horas tiene alternativas cercanas que aprovechan el mismo entorno. La comarca del Sobrarbe ofrece variantes que van desde caminatas familiares hasta jornadas completas de senderismo más exigente.
Entre las más citadas por quienes ya han recorrido la zona destacan estas cuatro:
Boltaña–Jánovas: sendero junto al río Ara que llega hasta el puente colgante de Jánovas, siguiendo el trazado del GR-40.
Boltaña–Sieste: ruta circular corta, ideal para primer contacto con el valle, con vistas panorámicas al Monte Perdido.
Silves Alto–Silves Bajo: recorrido por carrascales y bancales hasta una pequeña ermita, con menos desnivel.
Pozas de San Martín y cascada del Confesionario: variante que combina senderismo y zonas de agua, recomendable llevar calzado adecuado.
Un pueblo, dos temporadas: por qué otoño gana la partida
El propio Ayuntamiento de Boltaña ha impulsado campañas de concienciación para proteger La Gorga durante los meses de mayor afluencia, una señal de hasta qué punto el verano satura este rincón. En otoño esa presión desaparece por completo.
Los establecimientos hosteleros del pueblo, muchos de ellos instalados en antiguos molinos o casas de piedra restauradas, mantienen su actividad todo el año, así que la escapada no pierde comodidades por cambiar de estación, solo gana en tranquilidad.
La tendencia que viene: senderismo de proximidad todo el año
El caso de Boltaña resume bien hacia dónde se mueve el turismo de naturaleza en España: cada vez menos destinos dependen de una sola temporada para justificar la visita. Los datos de ocupación en turismo rural durante los puentes de otoño, que en comunidades como Aragón han llegado a rozar el 60%, confirman que cada vez más gente elige el frío para hacer las rutas que en verano parecían secundarias.
La recomendación de quienes conocen bien el Pirineo es sencilla: llevar calzado de montaña, consultar el estado de los senderos antes de salir y no descartar un pueblo solo porque su mayor reclamo esté fuera de temporada. En Boltaña, el agua se enfría, pero el camino se vuelve mejor que nunca.
La dieta para longevidad no exige productos premium: un patrón con proteína suficiente, vegetales y grasas de calidad sostiene la energía y el músculo, según coinciden encuestas y revisiones recientes.
Vamos a los datos. Un equipo del centro de investigación alemán DZNE cruzó los hábitos alimentarios y las muestras de sangre de 6.470 mujeres y hombres de la Rheinland-Studie y replicó los hallazgos clave en unos 1.000 participantes de la EPIC-Potsdam. El trabajo, publicado en Nature Communications, midió el ritmo de envejecimiento biológico con tres relojes epigenéticos: las marcas de metilación del ADN, que se mueven de forma sistemática con los años. Rastrearon unas 850.000 posiciones del genoma, el doble que la mayoría de estudios previos.
El hallazgo que importa a quien busca energía y longevidad activa es claro: no hay una única dieta ganadora. Los diez patrones evaluados, entre ellos el mediterráneo, el nórdico o los enfoques con base vegetal, se asociaron a un envejecimiento biológico más lento, con intensidad distinta pero misma dirección.
Los diez patrones dietéticos que ralentizan tu edad biológica
El equipo que dirige Monique Breteler en el DZNE califica los efectos de modestos, aunque medibles y relevantes a escala de población. Más de un 70% de las vías biológicas implicadas eran idénticas en todos los patrones: estructura celular, comunicación entre células y metabolismo energético.
A efectos prácticos, el beneficio no viene de un alimento estrella ni de un producto de moda, sino de la arquitectura completa del patrón. La autora principal, Juliana Tavares, resume que existe un repertorio de dietas con efecto positivo, no una sola receta.
¿Y la constancia? De más de 6.000 participantes, solo 18 puntuaron en el cuartil superior de los diez índices de calidad dietética. Traducción: ni los voluntarios más disciplinados comen perfecto todo el tiempo.
Nadie necesita cumplir los diez índices a la vez: basta con sostener un patrón que no dependa de productos premium ni de voluntad infinita.
Cómo montar el plato sin pasar por caja
Las guías de la Sociedad Alemana de Nutrición (DGE) encajan con ese patrón y caben en la compra de cualquier supermercado: cinco raciones diarias de vegetales y fruta, legumbres al menos una vez por semana, un puñado de frutos secos al día, cereales integrales en lugar de refinados, aceite de oliva o de colza como grasa base, pescado azul una o dos veces por semana y agua como bebida principal.
La proteína es la pieza que más se descuida cuando el objetivo es mantener músculo y composición corporal. Repartirla en varias tomas rinde más que concentrarla en la cena, y no exige batidos ni formatos caros: huevos, legumbres, pescado, yogur natural o carne sin procesar cubren la pauta sin sobrecoste.
📊 La pauta en cifras
Vegetales y fruta: Cinco raciones diarias, variadas y de temporada; son la base de fibra y micronutrientes del patrón.
Proteína: Repartida en 3 o 4 tomas de unos 25-30 gramos para sostener la síntesis muscular a lo largo del día.
Grasas de calidad: Aceite de oliva o de colza a diario, un puñado de frutos secos y pescado azul una o dos veces por semana.
Procesados: Azúcar, sal y grasa que se cuelan en la etiqueta sin anunciarse en grande; cuanto menos, mejor.
Ahí está la letra pequeña del consumo inteligente. El azúcar aparece como jarabe de glucosa, maltodextrina o concentrado de fruta; el orden de ingredientes delata la proporción real; y una etiqueta con diez líneas suele esconder más procesado del que promete el frontal del envase. La mayoría de los estudios apunta en la misma dirección: cuanto más corta la lista, mejor. Y ojo con los reclamos del envoltorio, porque solo las declaraciones autorizadas por la Autoridad Europea de Seguridad Alimentaria cuentan con respaldo científico.
El matiz que cambia todo: constancia frente a perfección
Conviene separar edad cronológica y edad biológica. La primera avanza igual para todos; la segunda depende de cómo se comportan las marcas epigenéticas, y ahí la alimentación es uno de los factores que más pesa. La evidencia previa ya apuntaba en esa dirección: los estudios sobre dieta mediterránea y patrones vegetales llevan años mostrando beneficios de rendimiento, pero casi siempre analizaban un patrón aislado. El valor de este trabajo está en poner diez sobre la mesa y comprobar que comparten mecanismo.
El matiz honesto: se trata de un estudio poblacional, así que describe asociaciones y no una relación causa-efecto demostrada. Y los efectos, insisten los autores, no son enormes. Para quien entrena, trabaja y quiere llegar a los 70 con energía y masa muscular, la lectura es sencilla: la inversión no está en suplementos premium ni en superalimentos importados, sino en la estructura diaria del plato y en la constancia durante años.
Lo que de verdad mueve la aguja es repetible un martes cualquiera. Este contenido es divulgativo y de optimización del estilo de vida: no sustituye la valoración de un profesional cuando existan circunstancias personales que lo aconsejen.
⚡ Rutina de Optimización Diaria
Ajusta el desayuno: Mete 25-30 gramos de proteína (huevos, yogur natural, legumbre o pescado) para arrancar con energía estable.
Monta el plato en tres capas: Vegetales en la base, proteína de calidad en el centro y grasa de oliva o frutos secos como cierre.
Revisa la etiqueta: Antes de meter algo en el carro, mira los tres primeros ingredientes; si el azúcar asoma ahí, déjalo fuera.