La subida del precio de la carne empuja a McDonald’s a girar su menú hacia el pollo

0

El encarecimiento de la ternera, disparada un 55% en cuatro años en Estados Unidos, empuja a McDonald’s a reorientar su menú hacia el pollo con una inversión de 8.500 millones de dólares.

La cadena de los arcos dorados es líder mundial en hamburguesas de ternera con más del 40% de cuota, pero sus ventas en Estados Unidos crecen apenas un 0,8% interanual. Su último Día del Inversor dejó un mensaje incómodo: el futuro pasa por un territorio en el que nunca ha mandado.

La ternera se ha encarecido un 55% en cuatro años

Vamos a los números. La hamburguesa de ternera mueve 50.000 millones de dólares al año y crece un 3%; la de pollo alcanza los 130.000 millones, casi el triple, y avanza a un 5% anual. No es solo una cuestión de precio: la proteína blanca encaja mejor con la creciente preocupación por la alimentación.

En Estados Unidos el problema es más grave. La carne picada de ternera se ha disparado un 55% en cuatro años por una epidemia de un parásito que ataca al ganado y por el aumento del coste de la alimentación de las reses. Las importaciones extranjeras a bajo precio apenas se han notado en la factura final, así que el resultado es una inflación alimentaria que se cuela en toda la cadena, de la granja al menú.

Mientras el precio subía, la compañía libraba una guerra de ofertas con sus rivales para recuperar a los clientes que habían dejado de cenar en sus locales. Los menús promocionales han obligado a buscar costes donde no los había: carne con algo más de grasa, ingredientes ligeramente reducidos y más peso de las bebidas, que dejan mejor margen.

Cuando la proteína barata crece y la cara se estanca, el menú deja de ser marketing y se convierte en una cuenta de costes.

Aun así, las promociones no resuelven el problema. Cadenas como Popeyes, Chick-fil-A o Raising Cane’s lleva años creciendo con una hamburguesa de pollo sencilla, y a ese empujón se suma el de los medicamentos para adelgazar: según la propia McDonald’s, quienes los toman se inclinan más por el pollo o el pescado que por la ternera.

Del 40% de cuota en ternera al 20% en pollo

Aquí está la clave del giro. En ternera, McDonald’s domina con más del 40% del mercado. En pollo, su cuota se queda por debajo del 20%, casi un tercio de la anterior, y compite contra rivales que llevan años de ventaja.

📊 La comparativa de un vistazo

CategoríaTamaño y crecimientoCuota de McDonald’s
Hamburguesa de ternera50.000 millones de dólares; +3% anualMás del 40%
Hamburguesa de pollo130.000 millones de dólares; +5% anualPor debajo del 20%

El castigo se ha visto en bolsa. La compañía acumula una caída superior al 18% en lo que va de año y, en la sesión posterior a su Día del Inversor, se dejó más de un 5%, el peor registro del Dow Jones. La información bursátil de esta pieza es divulgativa y de análisis de consumo, no un consejo de inversión.
McDonald's pollo

El plan de 8.500 millones y su letra pequeña

La solución que ha puesto sobre la mesa pasa por invertir esos 8.500 millones junto a sus franquiciados. El objetivo es doble: dar más peso a las hamburguesas de pollo y subir su calidad con un empanado hecho en el propio restaurante, una fórmula más lenta y con más controles sanitarios que la industrial.

Su meta declarada es ganar 1,5 puntos de cuota y acercarse al 20% del pollo a escala mundial. Traducido: la compañía no aspira a reinar donde ya reinaba, sino a dejar de ser un actor secundario en el mercado que tira del sector.

Para el comprador, el cambio se nota antes en la carta que en el precio. Cuando una cadena de este tamaño reordena su oferta alrededor de la proteína más barata, la restauración organizada tiende a copiar el movimiento: más formatos de pollo, más menús de precio contenido y menos espacio para la ternera en la parte baja de la carta.

Qué mirar cuando la proteína barata llega a la carta

Este no es un caso aislado, sino la versión estadounidense de un patrón que se repite en la restauración: cuando una materia prima se descontrola, el menú se rediseña alrededor de la que aguanta el precio. McDonald’s ya lo intentó antes con los refrescos, categoría de margen alto que reforzó para compensar la guerra de promociones. Y en paralelo reconoció ajustes silenciosos en su hamburguesa clásica, con algo más de grasa y algo menos de ingredientes, para no tocar el precio del menú.

En España, la referencia para medir este tipo de subidas es el índice de precios de consumo que publica el INE, la misma herramienta que se usa para seguir la evolución de la cesta de la compra. El matiz importante es que el ahorro no se traslada solo: el pollo cuesta menos en origen, pero el plan incluye empanado en el propio local, más controles y una operativa más lenta, costes que la compañía puede absorber o repercutir según cómo evolucione la demanda.

Para el consumidor, la consecuencia práctica es que la hamburguesa de pollo deja de ser la opción de segunda y pasa a ser la apuesta principal. Y conviene leer la letra pequeña: los menús que sostienen el precio suelen venir con recortes poco visibles en la ficha del producto, así que comparar el gramaje o el número de ingredientes de una y otra hamburguesa da una pista más útil que cualquier cartel de promoción.

🛒 El Veredicto de Compra

  • Compara la proteína, no el cartel: la hamburguesa de pollo suele salir más barata que la de ternera en la misma carta, y esa diferencia se mantiene incluso dentro de los menús de oferta.
  • Revisa la ficha del producto: cuando una cadena recorta costes para sostener el precio, el gramaje y el número de ingredientes son los primeros en notarlo.
  • Vigila la tendencia del menú: si el pollo gana espacio en las grandes cadenas, la oferta de proteína barata se amplía y la ternera se queda en la parte alta de la carta.
Grenergy se hunde un 13,5% y Solaria un 5,9%: el desplome de las renovables en bolsa

0

Grenergy se dejó un 13,5% y Solaria un 5,9% en la sesión del miércoles. El detonante fue el paquete de medidas contra la inflación energética que el Gobierno aprobará el próximo martes en el Consejo de Ministros, según adelantó Expansión, y que ha reabierto el debate sobre la vuelta de la excepción ibérica.

El Gobierno mueve ficha y el mercado castiga al sector renovable

La compañía de energía renovable Grenergy se desplomó un 13,5% en Bolsa y Solaria cedió un 5,86%. Acciona Energía se dejó un 1,67% y su matriz Acciona, un 2,56%. Ninguno de esos movimientos respondió a las cuentas publicadas, sino a la antesala del paquete que saldrá del Consejo de Ministros del próximo 29 de septiembre.

El vicepresidente primero y ministro de Economía, Carlos Cuerpo, explicó en el Congreso que ya ha mantenido una ronda de contactos con los agentes sociales y que esta semana la cierra con los sectores afectados y los grupos políticos para definir el mejor paquete. Respondía al diputado de Bildu Mikel Otero, que pidió reactivar la excepción ibérica para limitar el golpe del gas en la luz y que las grandes energéticas financien las medidas.

La presión no llega solo del Parlamento. La semana pasada, el secretario general de CCOO, Unai Sordo, ya había planteado la conveniencia de contemplar la recuperación de ese mecanismo. Con esos mimbres, el mercado ha empezado a descontar un escenario regulatorio que hace dos años parecía enterrado.

Conviene recordar qué es exactamente la excepción ibérica: una autorización de la Comisión Europea para España y Portugal que puso un tope al precio del gas usado para generar electricidad, vigente entre junio de 2022 y diciembre de 2023 y articulada mediante un real decreto-ley publicado en el BOE, en plena crisis energética por la guerra de Ucrania.

El tope al gas abarató el recibo entre 2022 y 2023, y también dejó claro que intervenir la luz pasa factura al valor de las renovables.

Volatilidad de precios, tipos altos y el nuevo decreto de los centros de datos

Los analistas señalan dos frentes. El primero, el temor a que la volatilidad de los precios de la energía comprometa las rentabilidades futuras de los proyectos. El segundo, unos tipos de interés que siguen encareciendo la financiación de un negocio intensivo en capital. Todo eso pesa sobre un sector que venía cotizando expectativas, no certezas.

A esa ecuación se añade la incertidumbre sobre los centros de datos, la línea de negocio en la que Grenergy y Solaria han depositado buena parte de su crecimiento. El proyecto de real decreto en tramitación condiciona el acceso y la conexión de los centros de procesamiento de datos a las redes eléctricas al cumplimiento de requisitos estrictos de sostenibilidad energética, medioambiental, resiliencia y soberanía digital.

En el caso de Solaria, la caída llegó en la víspera de la presentación de sus resultados. El consenso recogido por Bloomberg espera un beneficio de 42,3 millones de euros, un 47% más que un año antes.

Dos objetivos incompatibles y un calendario que aprieta

Hay una ironía que el mercado conoce bien. La excepción ibérica se diseñó para abaratar la factura eléctrica, no para proteger el margen de los generadores. Cuando estuvo activa convivió con un sector renovable que entonces cotizaba al alza por otras razones, el dinero barato y la promesa del despliegue masivo de capacidad. Aquel contexto ya no existe: la financiación sigue cara para un negocio intensivo en capital y los proyectos se valoran con hipótesis de precio eléctrico más conservadoras.

A mi juicio, el castigo del miércoles se parece más a una reacción de titular que a una valoración del texto que saldrá del Consejo de Ministros. Reactivar la excepción ibérica exige luz verde de Bruselas, topes al gas y un diseño fiscal que no se improvisa en una semana. Eso no consuela al accionista, porque la incertidumbre regulatoria, cuando se acumula, comprime múltiplos aunque los fundamentales no cambien.

Ahí está la contradicción que el Ejecutivo no ha resuelto: quiere una luz más barata para las familias y, a la vez, movilizar inversión récord en renovables, redes y centros de datos. Los dos objetivos chocan en el mismo punto, la retribución del generador. Grenergy y Solaria, que han apostado fuerte por los data centers, son las más expuestas a que el decreto endurezca el acceso a la red.

El calendario pondrá a prueba esa lectura. El paquete llega al Consejo de Ministros el 29 de septiembre y Solaria presenta sus cuentas de forma inminente. Si el texto defrauda las expectativas más agresivas, más de un inversor tendrá que revisar la tesis. Si el tope vuelve a quedar en el aire, estas caídas se leerán como lo que probablemente son: ruido con nombre propio.

Pere Navarro desmiente el bulo: baliza V16 obligatoria el 1 de octubre y multa de 200 euros

La baliza V16 conectada no dejará de ser obligatoria el próximo 1 de octubre. El director general de Tráfico, Pere Navarro, ha zanjado este jueves el rumor con dos palabras: fake news, mentira. Circular sin el dispositivo homologado sigue castigándose con 80 euros.

El máximo responsable de la DGT hizo estas declaraciones antes de inaugurar una jornada sobre las novedades del Reglamento General de Circulación en materia de protección de los usuarios vulnerables. Su mensaje fue inequívoco: la obligación que entró en vigor el 1 de enero sigue plenamente vigente y no hay marcha atrás prevista para el 1 de octubre.

Qué ha dicho Tráfico sobre la baliza V16

Navarro insistió en que la baliza conectada tiene «todo son ventajas» y subrayó que el dispositivo «va, funciona, funciona bien, está consolidado». El dato que mejor resume su implantación llegó con las cifras del verano: la DGT contabilizó unas 170.000 activaciones.

El dirigente reclamó además dejar de cuestionar la tecnología española. Se llama la baliza española en Europa y aquí nosotros continuamos cuestionándonos nuestra propia existencia», afirmó. La V16 es obligatoria desde el pasado 1 de enero para señalizar averías y accidentes. Toda la información oficial está disponible en la web de la DGT.

La baliza V16 no está en discusión: la obligación sigue vigente desde el 1 de enero y el bulo del 1 de octubre no tiene ningún respaldo oficial.

Las multas por circular sin la baliza V16

La sanción depende de la situación. No llevar la baliza en el vehículo o llevar una que no esté homologada acarrea una multa de 80 euros. Si un vehículo detenido en la calzada no señala su presencia con el dispositivo adecuado, la sanción sube a 200 euros.

No es casual esa diferencia de importes. La primera multa castiga no disponer del dispositivo; la segunda sanciona la falta de señalización efectiva cuando el coche queda detenido y supone un riesgo para el resto de conductores.

  • No llevar la baliza V16 o portar una sin homologar: 80 euros.
  • No señalizar una avería o accidente en la calzada: 200 euros.
  • Puntos del carnet: estas conductas no restan puntos.
baliza V16 1 de octubre

Cómo funciona la baliza conectada y qué datos deja este verano

La V16 es un dispositivo luminoso con geolocalización que comunica su posición a la nube de la DGT cuando se enciende. Con un parque de más de 28 millones de vehículos obligados a llevarla, Navarro calcula que ya se han vendido unos 18 millones de unidades en España.

Los datos de uso confirman que la herramienta se ha asentado entre los conductores. En agosto, la DGT recibió 73.931 comunicaciones del dispositivo, algo por debajo de las cerca de 79.000 de julio. El día de mayor actividad de todo el año fue el 31 de julio, con 3.192 activaciones.

El patrón semanal es revelador: la actividad aumenta al acercarse el fin de semana, toca techo el viernes y baja el sábado y el domingo. Un comportamiento que encaja con los desplazamientos de ocio y el mayor volumen de tráfico en carretera.

Análisis: una tecnología consolidada con una asignatura pendiente

El dispositivo llega a este otoño con un balance agridulce. Los números de uso lo avalan, con más de 170.000 activaciones solo en verano y una herramienta que ya es referencia en Europa. Sin embargo, la propia DGT admite que la pedagogía ha fallado. El mismo Navarro reconoció en una entrevista reciente en Radio Nacional que, si pudiera volver atrás, enviaría una carta a todos los conductores explicando qué es la baliza, por qué existe y para qué sirve.

Los memes, y hasta los bulos difundidos en el Congreso de los Diputados no han ayudado. Ese ruido es el caldo de cultivo perfecto para que, de vez en cuando, brote un rumor como el que Navarro se ha visto obligado a desmentir. La lectura práctica es clara: la fecha del 1 de octubre no figura en ningún calendario oficial.

Conviene atender a la letra pequeña. La recomendación de Tráfico cabe en una frase: no salgas a la carretera sin la baliza en la guantera. Revisar que el dispositivo está homologado y con batería suficiente es el mejor seguro ante una avería imprevista.

Una multa de 80 euros por no llevarla equivale a la mitad de lo que cuesta sujetar el móvil al volante, castigado con 200 euros. El importe no parece disuasorio, pero el riesgo no es solo económico: una avería sin señalizar es uno de los escenarios más peligrosos de cualquier carretera. No señalizar cuesta 200 euros y, sobre todo, cuesta seguridad.

🚨 Ficha de la Normativa

  • Infracción / Novedad: No llevar la baliza V16 conectada o no señalizar una avería o accidente en la calzada. El rumor sobre el fin de la obligación el 1 de octubre es falso.
  • Sanción económica: 80 euros por no llevar el dispositivo homologado; 200 euros por no señalizar el vehículo detenido.
  • Puntos del carnet: No aplica.
  • Entrada en vigor: Ya vigente desde el 1 de enero de 2026.

Exane BNP Paribas dispara un 23% la valoración de Banco Sabadell: el precio objetivo más alto del Ibex 35

0

Exane BNP Paribas fija en 4,30 euros su precio objetivo sobre Banco Sabadell, el más alto del Ibex 35. La firma eleva un 23% su valoración y vuelve a recomendar sobreponderar tras meses de neutralidad.

Los 4,30 euros por acción suponen un potencial del 16% respecto a los 3,70 euros con los que cerraron los títulos del banco en la sesión anterior, según recoge Expansión. La cifra supera el listón que Alantra había dejado en 4,20 euros y coloca a Exane en cabeza de las valoraciones vigentes sobre la entidad, según los datos recopilados por LSEG.

El movimiento tiene miga. La casa francesa llevaba tiempo mirando a Banco Sabadell desde la barrera y ahora reconoce, en sus propios términos, que deja de ponerse de lado en el valor. No es un ajuste menor. El banco llega a esta revisión con una revalorización del 79% en 2025 y del 68% en 2024.

Las claves de la nueva valoración: ROTE del 19% y comisiones al 5,5%

El argumento central es la rentabilidad. Exane estima que el ROTE del 19% en 2028, un punto porcentual por encima de la media de las entidades españolas. Ese nivel, que hasta ahora los analistas consideraban relativamente bajo y que restaba atractivo al banco, se convierte en el eje de la tesis.

Detrás de la mejora hay dos palancas concretas. La primera es la reducción de provisiones, que libera capital y presiona al alza el beneficio. La segunda es el crecimiento de las comisiones, que Exane sitúa en una media del 5,5% anual entre 2025 y 2028. La combinación de ambas explica buena parte del salto en el precio objetivo.

Un 23% en el precio objetivo no es un ajuste de manual: es una corrección de rumbo sobre uno de los valores más discutidos del selectivo español.

Resultados a la vista: el mercado espera señales en octubre

La revisión llega en un momento delicado del calendario. La temporada de resultados del tercer trimestre de la banca española está a punto de arrancar y el mercado busca señales sobre la sostenibilidad de los ingresos recurrentes. Sabadell presentará sus cuentas a finales de octubre.

Cabe recordar que el banco acumula una subida del 79% en 2025 y del 68% en 2024. Subidas de esa magnitud dejan poco margen para el error. Cualquier decepción en comisiones o en coste del riesgo se paga cara en bolsa, y de ahí que el respaldo de una casa como Exane tenga un efecto inmediato sobre el ánimo del accionista.

El consenso, eso sí, no camina en bloque. Que los 4,30 euros sean el techo del Ibex 35 sobre el banco indica que buena parte de las casas sigue más abajo, con Alantra como referencia inmediata en 4,20 euros. La distancia entre el precio objetivo más alto y la cotización actual, un 16%, es sustancial, pero también es el tipo de hueco que se cierra o se rompe en función de un solo trimestre.

Comisiones al alza y provisiones a la baja: la doble apuesta que sostiene la tesis

Llevo tiempo señalando que la banca española ha vivido dos ciclos en uno. Primero fue el margen de intereses, inflado por la política monetaria. Después llegó la normalización, y con ella la pregunta incómoda: quién era capaz de sustituir ese viento de cola por negocio puro, comisiones y crédito. La tesis de Exane se apoya precisamente en en esa segunda fase, y ahí está su acierto y también su debilidad.

Un ROTE del 19% en 2028 es una cifra exigente. No imposible, pero exigente. Requiere que las comisiones crezcan a un ritmo del 5,5% anual durante tres ejercicios consecutivos y que las provisiones sigan cayendo sin que el ciclo de crédito se dé la vuelta. Si una de las dos patas falla, el precio objetivo más alto del Ibex 35 se convierte en el más expuesto a una corrección.

Hay un detalle que ayuda a entender el movimiento. Exane no sube la valoración por una mejora del entorno, según su propia lectura, sino por una mejora de la compañía. Es la diferencia entre apostar por el ciclo y apostar por la gestión. Y esa distinción pesa cuando el consenso empieza a mirar más allá de los tipos.

Para el inversor, la lectura práctica es sencilla. El valor tiene ahora un suelo analítico más alto. También más expectativas que cumplir. Los resultados de finales de octubre serán el primer examen.

La pregunta abierta es si Sabadell puede sostener esa combinación de menos provisiones y más comisiones sin ayuda del ciclo. Hasta octubre, la respuesta la dará el mercado. Después, las cuentas.

Radares bidireccionales DGT: los nuevos ya multan más y las sanciones arrancan en 100 euros

Los radares bidireccionales de la DGT ya multan más que los fijos y las sanciones arrancan en 100 euros. Miden la velocidad media de todo un recorrido, no la del instante en que el vehículo pasa ante la cámara. Frenar al llegar al control ya no evita la sanción.

La diferencia con un cinemómetro convencional es sustancial. Un radar fijo mide la velocidad en un único punto y solo sanciona si el coche supera el límite justo en ese instante. El radar de tramo, en cambio, identifica el vehículo al entrar y al salir de un trazado y calcula su velocidad media a partir de la distancia recorrida y del tiempo empleado, según la descripción que ofrece la web oficial de la DGT.

El resultado cambia por completo la forma de circular. Reducir la velocidad solo al pasar por delante de la cámara no garantiza cumplir el límite. El sistema mira el trayecto entero entre los dos puntos de control.

La etiqueta bidireccional añade otra vuelta de tuerca. El mismo equipo vigila los dos sentidos de la circulación, así que el control no se limita a quienes llegan de frente a la cámara.

Así funciona el radar bidireccional que vigila toda la vía

El funcionamiento es sencillo de explicar y complicado de esquivar. El dispositivo lee la matrícula al principio del tramo y vuelve a leerla al final. Con esos dos datos y la distancia entre ambos puntos, calcula la velocidad media del vehículo.

Frenar ante la cámara no borra la media del tramo: el sistema ya ha calculado la velocidad con la que se ha recorrido toda la vía.

Si esa media supera el límite de la vía, la infracción está cometida. Da igual que el conductor haya pasado a 90 kilómetros por hora ante la cámara si después ha acelerado y la media final queda por encima de lo permitido. También al contrario: quien circula dentro del límite durante todo el recorrido no tiene nada que temer.

Dónde ya están operativos y qué dicen los datos

nuevos radares velocidad

Los resultados de los dos radares de tramo instalados en Salamanca, en La Salle y Lamano Beneite, dejan una cifra difícil de ignorar. En 2025 sumaron 3.183 denuncias por velocidad. Los radares fijos del municipio registraron 1.748, y los móviles de la Policía Local, 947.

Ambos dispositivos de tramo concentraron cerca del 54 % de las denuncias de los tres sistemas y superaron en 488 infracciones a los fijos y los móviles combinados. Conviene precisar el alcance del dato: son controles municipales, así que no equivalen a un balance nacional de la DGT.

Cómo se circula sin multa en un tramo controlado

La referencia del conductor no es la cámara, sino la señalización de toda la vía. Mantener una velocidad dentro del límite a lo largo del recorrido resuelve el problema. Concentrar la atención en dónde está el dispositivo y frenar de golpe al acercarse es justo lo que lo que dispara la sanción.

Que el sistema mida una media no convierte el límite en una recomendación. Entre los dos puntos de control sigue vigente la misma velocidad máxima, y el radar la comprueba en cada vehículo que pasa.

  • Turismos: controlados en los dos sentidos y en todos los carriles del tramo.
  • Motocicletas: mismo criterio de velocidad media, sin margen adicional.
  • Furgonetas y camiones: sometidos al límite que fije la señalización para su categoría.

Lo que revela el caso de Salamanca

El dato de Salamanca no demuestra por sí solo que cualquier radar de tramo multe más que uno fijo en cualquier carretera de España. Es una foto local, de un municipio concreto y de dos dispositivos muy concretos. Pero apunta a una tendencia conocida: la tecnología de tramo es más difícil de esquivar que el cinemómetro tradicional.

Ahí está el debate. Quien defiende el sistema subraya que obliga a respetar el límite durante kilómetros enteros y no solo en un punto, con lo que la seguridad vial mejora donde más se acelera. Quien lo critica sostiene que castiga cualquier descuido y convierte el error de cálculo en una sanción casi inevitable. La multa llega igual, se comparta o no el criterio.

Hay dos detalles que conviene vigilar. El primero, la acumulación: dos excesos en el mismo trayecto son dos denuncias distintas, no una. El segundo, el pago: abonar la sanción en los veinte días naturales siguientes a la notificación reduce el importe a la mitad, un alivio que muchos conductores dejan pasar.

Hacer algo hoy para no llevarse el susto no requiere tecnología. Basta con mirar la señalización al entrar en el tramo, fijar la velocidad en el marcador y mantenerla hasta la salida. El resto es confiar en el frenazo, y eso ya no funciona.

🚨 Ficha de la Normativa

  • Infracción / Novedad: Exceso de velocidad detectado por radares bidireccionales de tramo, que calculan la velocidad media entre dos puntos y vigilan los dos sentidos de la circulación.
  • Sanción económica: Desde 100 euros en los excesos leves, con un 50 % de descuento si se paga en los veinte días naturales siguientes.
  • Puntos del carnet: No aplica hasta 20 km/h de exceso; a partir de ahí, de 2 a 6 puntos según el margen.
  • Entrada en vigor: Ya vigente. Los radares de tramo operan en las carreteras españolas desde hace años y el despliegue continúa.

Los híbridos chinos ya sortean los aranceles en Europa: las matriculaciones de eléctricos suben un 63% en agosto

Los híbridos chinos han encontrado en Europa el hueco que dejaron los aranceles. He repasado los datos de matriculaciones de los últimos meses y la conclusión resulta incómoda para Bruselas: se matricularon 160.662 híbridos completos fabricados en China en la Unión Europea entre enero y julio de 2026, frente a los 659 que se vendieron en todo 2022.

La progresión no es un crecimiento convencional. Es un cambio de vía. El híbrido completo —aquel en el que el motor de gasolina o diésel carga la batería y mueve el coche— quedó fuera de los derechos compensatorios que la Comisión Europea aprobó en 2024 contra los eléctricos de batería de origen chino. Esa decisión, pensada para proteger a los fabricantes europeos en el segmento de cero emisiones, ha terminado por abrir una puerta lateral. Las matriculaciones de eléctricos en la UE crecieron un 63% en agosto, con las marcas chinas ganando cuota pese al gravamen vigente.

El contexto comercial agrava la lectura. La UE importa de China tres veces más vehículos de los que exporta a ese mercado, un desequilibrio que la propia Comisión utiliza como argumento para justificar sus instrumentos de defensa comercial. Mientras tanto, los fabricantes alemanes pierden terreno justo en el segmento donde concentraban su margen durante la transición.

Los números de una brecha regulatoria

Los datos disponibles permiten ordenar el fenómeno sin adornos:

  • Híbridos completos de origen chino: 659 unidades matriculadas en la UE en 2022 y 160.662 en los siete primeros meses de 2026. La cifra multiplica por 243 la de hace cuatro años y medio.
  • Eléctricos de batería en la UE: las matriculaciones suben un 63% en agosto, con las marcas chinas avanzando pese a los derechos compensatorios en vigor desde 2024.
  • Balanza comercial del automóvil: la UE importa de China el triple de vehículos de lo que exporta a China.
  • Perdedores claros: los fabricantes alemanes, que ceden posición tanto en eléctrico como en híbrido.

La lectura para la política económica es directa. Un encarecimiento de las importaciones del motor chino no se traduce aquí en inflación, sino en presión deflacionaria sobre los precios industriales europeos y en tensión sobre el empleo manufacturero. Es un patrón que ya se vio con los aranceles al acero y, antes, con el textil.

«Los derechos compensatorios sobre los vehículos eléctricos chinos son proporcionados y compatibles con las normas de la Organización Mundial del Comercio.» — Posición pública reiterada de la Comisión Europea sobre los aranceles de 2024 (paráfrasis atribuida, no cita textual)

Qué veo detrás de la cifra

Lo que veo aquí no es un fallo de cálculo arancelario, sino un problema estructural de velocidad regulatoria. Bruselas reaccionó al eléctrico con dos años de retraso respecto al mercado y ahora llega otra vez tarde al híbrido. El precedente de los paneles solares en 2013 es elocuente: cuando la UE impuso derechos sobre las células fotovoltaicas chinas, la producción se desplazó hacia los eslabones no gravados y la industria europea no recuperó la posición perdida. Con el automóvil puede ocurrir algo parecido, con una diferencia relevante: aquí están en juego plantas, proveedores y cientos de miles de empleos directos, no solo paneles.

El riesgo que los datos no resuelven es doble. Primero, que el híbrido enchufable siga el mismo camino del híbrido completo y extienda la brecha a un segmento de precio medio más alto, donde el margen europeo es mayor. Segundo, que la UE cierre el hueco con aranceles que eleven el precio final para el consumidor y frenen la electrificación, justo lo contrario de lo que busca su política climática. La contradicción es real y ninguna de las dos salidas es indolora.

El hito que conviene seguir no es una cumbre, sino una serie de datos. Los próximos registros mensuales de matriculaciones dirán si el ritmo se estabiliza o se acelera, y cualquier apertura de un expediente de defensa comercial que amplíe la lista de productos gravados marcaría el cambio de fase.

🌍 El impacto en España y Europa

Para el lector español, el efecto es indirecto pero medible. España es el segundo productor de vehículos de la UE y exporta la mayor parte de lo que fabrica; si la presión china sobre el híbrido y el eléctrico se consolida, la primera consecuencia se notará en las líneas de montaje de Zaragoza, Navarra y Cataluña y en la industria de componentes, mucho más dispersa y más frágil.

  • Euríbor: no cotiza aranceles, pero sí el ciclo industrial europeo. Un deterioro prolongado de la producción automovilística alemana y española reduciría las expectativas de crecimiento e inflación, lo que empujaría al BCE hacia una senda más dovish. El traslado a las hipotecas variables sería de décimas, no de puntos.
  • Inflación y poder adquisitivo: la entrada de híbridos chinos abarata el acceso al coche nuevo, pero cualquier arancel que cierre esa vía encarecería la compra para el consumidor que renueva vehículo.
  • IBEX y financiación: los fabricantes españoles y sus proveedores dependen de la exportación a Alemania, Francia e Italia, tres mercados donde la cuota china avanza con más fuerza. Un recorte de pedidos golpearía antes a los proveedores de componentes que a las matrices.
  • BCE: la paradoja es que un shock industrial deflacionario refuerza el argumento de bajar tipos justo cuando el Consejo de Gobierno vigila la inflación de servicios.

Sotheby’s mueve 37 M$ en la subasta Armand Hammer: el arte moderno se afianza como valor refugio

0

Sotheby’s tasó en 37 millones de dólares su subasta Armand Hammer. La venta, prevista para noviembre en Nueva York, reunirá una docena de obras del magnate petrolero con estimaciones de entre 25 y 37 millones. El lote estrella es Trois danseuses (Jupes jaunes), de Edgar Degas, fechado hacia 1899 y estimado entre 10 y 15 millones.

Junto al Degas sobresalen Summertime de Mary Cassatt (1894-95), estimado entre 7 y 10 millones; Antibes de Pierre-Auguste Renoir (1888), entre 2,5 y 3,5 millones; y Paysage à Osny, vue de la ferme de Camille Pissarro (h. 1883), entre 2 y 3 millones. La sesión se celebrará dentro de la evening sale de arte moderno de la casa en Nueva York.

El destino de los fondos añade un matiz que conviene leer con atención. Los ingresos beneficiarán las becas de la Armand Hammer Foundation para educación artística e instituciones. Es un componente filantrópico que orienta parte de la demanda institucional y que suele tensar la puja final.

Las doce piezas están expuestas en la sede de Sotheby’s en Los Ángeles del 23 al 25 de septiembre. La elección de la ciudad responde a un vínculo directo: Hammer da nombre al Hammer Museum y su huella en la vida cultural angelina fue determinante durante décadas. «Su impronta en Los Ángeles es difícil de exagerar», ha señalado Jacqueline Wachter, responsable de la oficina de la casa en la ciudad, en la presentación del lote.

Qué incluye la subasta Armand Hammer: Degas, Cassatt, Renoir y Pissarro

El conjunto responde a un patrón clásico del coleccionismo estadounidense de posguerra: impresionismo y moderno europeo adquirido con criterio y conservado durante décadas. La horquilla de estimaciones deja un margen amplio para la sorpresa en sala.

El Degas tardío funciona como ancla de valor. Sus tres bailarinas en tonos pastel encajan en el segmento más líquido del mercado del artista, donde las obras de formato medio y procedencia documentada concentran la puja. Los Cassatt y Renoir actúan como segunda línea: menor precio, demanda más amplia y una base de compradores que mezcla coleccionistas privados con museos regionales.

Pissarro cierra la selección con una estimación contenida, de 2 a 3 millones, que puede atraer a compradores oportunistas si la sesión arranca con fuerza. La clave estará en la procedencia: las obras con historial expositivo y publicación académica tienden a superar el tramo alto.

En arte moderno, la procedencia documentada vale tanto como la firma: una pieza de colección conocida reduce el riesgo de autenticidad y ensancha la base de compradores.

El arte moderno como valor refugio: la lectura financiera de la puja

Llevo meses señalando que el arte moderno ha recuperado su papel de activo refugio en las carteras de patrimonio elevado. La volatilidad bursátil de 2025 y la primera mitad de 2026 ha devuelto a las subastas de calidad a compradores que buscan tangibilidad frente al riesgo financiero. La subasta Armand Hammer encaja en ese patrón: una colección cerrada, con procedencia única y destino benéfico.

Eso sí, conviene separar el relato del dato. El mercado de arte contemporáneo corrigió en 2025 y el comprador ha ganado poder de negociación. Las estimaciones de Sotheby’s, prudentes, reflejan esa nueva realidad. No hay grandes apuestas al alza, sino horquillas diseñadas para asegurar la venta.

Sotheby's arte moderno

El arte moderno —impresionismo, posimpresionismo, primeras vanguardias— resiste mejor que el contemporáneo por una razón estructural: oferta limitada y demanda patrimonial estable. No es un activo de retorno agresivo, sino de preservación a largo plazo, con liquidez concentrada en las dos grandes casas internacionales.

El coleccionismo institucional y el precio de la procedencia

Hay un detalle que a menudo se pasa por alto. Cuando los fondos de una venta se destinan a una fundación, el comprador asume un doble atractivo: adquiere una obra y participa en una operación con retorno reputacional. Ese componente eleva el precio final en subastas de colecciones privadas, como demuestra el historial de las grandes ventas benéficas de las últimas dos décadas.

Mi lectura es que el Degas puede superar su tramo alto si aparece competencia institucional. Dos o tres pujas decididas bastan para desplazar el resultado por encima de los 15 millones. El riesgo está en la liquidez del segmento superior a 10 millones, donde el universo de compradores se reduce a un puñado de nombres y cualquier retirada hunde el remate.

Para el inversor de patrimonio elevado, la lección es clara: el arte moderno con procedencia impecable funciona como refugio, no como vehículo especulativo. El horizonte razonable es de cinco a diez años, con vocación de colección antes que de rotación.

💎 Veredicto Wealth

La subasta Armand Hammer es una oportunidad de preservación de capital para el coleccionista paciente, no de revalorización agresiva. El riesgo a vigilar es la liquidez del tramo superior a 10 millones, donde el comprador tarda en aparecer si el mercado se enfría.

La cita decisiva para medir el apetito del mercado llega en noviembre, con la evening sale de Sotheby’s en Nueva York. Ahí se sabrá si el arte moderno consolida su condición de refugio o si la prudencia de las estimaciones anticipaba un enfriamiento mayor.

Irregular negocia una ronda de seguridad IA que la valoraría en 1.500 M$ tras las fugas de modelos

La ronda seguridad IA vuelve a marcar el ritmo del venture capital: Irregular negocia más de 100 millones de dólares a una valoración de 1.500 millones después de que varios modelos se saltaran sus entornos de prueba.

Una valoración de 1.500 millones con la ronda todavía abierta

La operación, adelantada por Calcalist, la lideran Thrive Capital, el fondo de Joshua Kushner, y Greenoaks. Todavía no hay firma. La compañía admite que los términos pueden cambiar antes del cierre, así que conviene hablar de negociación avanzada y no de hecho consumado.

El dato que importa es la comparación. Irregular levantó 80 millones de dólares en dos rondas a lo largo de 2025 y salió del modo sigilo en septiembre de aquel año. Con esta operación, el precio que pagarían los nuevos inversores se dispara en apenas doce meses, con la misma tecnología y el mismo equipo.

La fundaron en 2023 Dan Lahav, consejero delegado, y Omer Nevo, director técnico. Antes de tener un solo dólar de capital externo construyeron producto, ficharon clientes y validaron que el problema existía. Ese orden, y no el inverso, es lo que hoy les permite sentarse a negociar desde una posición de fuerza.

Según Calcalist, la compañía alcanzó la rentabilidad en 2025 y ya generaba ingresos relevantes trabajando con los principales laboratorios de IA. Cuando el burn rate no aprieta, la conversación cambia: dejas de vender urgencia y empiezas a vender acceso.

El negocio de blindar modelos: red teaming y entornos controlados

Irregular startup

Irregular prueba la seguridad de modelos avanzados. Crea entornos cerrados donde un sistema de IA se enfrenta a ciberataques, instrucciones maliciosas y escenarios límite para localizar vulnerabilidades antes del despliegue. Es la versión industrial del red teaming, un concepto que en ciberseguridad lleva décadas funcionando y que ahora se traslada a los modelos generativos.

Entre sus clientes están OpenAI, Anthropic y Google, además de varios gobiernos. No compite con los laboratorios: les vende el detector de humo. Es el clásico negocio de picos y palas, el que factura con independencia de qué modelo gane la carrera.

El interés por su trabajo se disparó tras varios incidentes en los que modelos sometidos a pruebas accedieron a sistemas fuera de los límites previstos. La propia empresa puso el matiz: no eran modelos escapando por voluntad propia de una caja de arena, sino fallos en la infraestructura de las pruebas, con problemas de configuración que dejaban abierta la puerta a internet o a sistemas reales.

Un fallo de configuración en un entorno de pruebas no es ciencia ficción: recuerda que la seguridad del software sigue siendo un problema de personas.

Ese matiz importa para cualquier equipo que esté desplegando IA hoy. El riesgo rara vez es el modelo que decide revelarse; casi siempre es el ingeniero que deja el sandbox conectado a la red de producción un viernes por la tarde.

📦 Caso de estudio: Irregular

  • El reto: los laboratorios lanzaban modelos sin un método sistemático para localizar vulnerabilidades antes del despliegue.
  • La jugada: construir entornos controlados de ataque y vender el servicio a los propios creadores de los modelos.
  • El resultado: rentabilidad en 2025, clientes como OpenAI, Anthropic y Google, y una negociación abierta a 1.500 millones de dólares de valoración.
  • La lección: cuando un sector crece deprisa, vende la herramienta que todos necesitan en lugar de competir contra todos.

Y aquí llega la pregunta incómoda para el ecosistema español: ¿cuántas startups de casa podrían ocupar un nicho parecido? El talento existe. Lo que suele faltar es la decisión de vender fuera desde el primer día.

Por qué Israel vuelve a marcar el paso en seguridad de IA

Israel lleva dos décadas construyendo compañías de ciberseguridad que acaban vendiéndose o cotizando fuera de sus fronteras. Muchas nacen del mismo caldo: veteranos de unidades tecnológicas del ejército que detectan el problema antes que el mercado y montan la empresa sin esperar a que alguien les explique que existe. Irregular encaja en ese patrón, y el interés de Thrive y Greenoaks confirma que el capital estadounidense sigue pagando prima por ese perfil.

Ahora el criterio. Una valoración de 1.500 millones de dólares para una empresa fundada en 2023 es exigente y se sostiene sobre una apuesta concreta: que el red teaming de IA deje de ser un encargo puntual y se convierta en una línea de presupuesto recurrente para laboratorios y administraciones. Si eso ocurre, el precio es razonable. Si los grandes laboratorios deciden internalizar sus equipos de pruebas, el mercado se comprime y tocará ampliar producto hacia cumplimiento normativo y monitorización continua.

Para el founder español o latinoamericano la lección no es copiar el producto, sino la secuencia: problema real, cliente de pago, rentabilidad y solo después capital. Eso sí, con un aviso de calendario. La ventana en seguridad de IA no va a estar abierta indefinidamente, y quien no tenga producto funcionando en 2027 lo tendrá bastante más difícil.

🚀 Hoja de Ruta para Emprender

  • Vende antes de levantar capital: Irregular ya era rentable cuando negociaba su gran ronda. Si tu primer cliente paga, tu valoración deja de depender del entusiasmo ajeno.
  • Elige el negocio de picos y palas: servir a todos los jugadores de un sector en auge reparte menos riesgo que apostar por uno solo.
  • Convierte el miedo en presupuesto: la seguridad se paga cuando hay una norma o un incidente visible. Anticipa el calendario regulatorio europeo y coloca tu producto ahí.
  • Documenta tu seguridad desde el día uno: si vendes confianza, un entorno de pruebas mal configurado hunde tu credibilidad ante el inversor.

Christie’s cultura pop bate récords: nueva división global tras los 105 M$ de Jim Irsay

0

Christie’s cultura pop deja de ser un experimento. La casa de subastas ha confirmado la creación de una división global permanente dedicada al coleccionismo, con varias ventas anuales y sede operativa en Nueva York.

El dato que lo justifica: 105,3 millones de dólares por 404 lotes procedentes de la colección de Jim Irsay, repartidos en cinco subastas. Es el mayor total alcanzado nunca por una colección de memorabilia, según la propia casa.

He seguido esta categoría desde 2019, cuando la venta de las guitarras de David Gilmour desbordó los servidores de Christie’s hasta obligar a retrasar la puja. Entonces parecía una anomalía estadística. Hoy es una línea de negocio con estructura propia.

El anuncio se produjo en el marco de la conferencia Art of Influence, organizada por Puck y la Flag Art Foundation en Nueva York. Allí, la consejera delegada Bonnie Brennan reconoció que la casa llevaba años probando el mercado y que este ha alcanzado un punto de madurez suficiente para comprometerse con él de forma estructural.

Cinco subastas, 404 lotes y 28 récords: la anatomía de la venta Irsay

La colección del propietario de los Indianapolis Colts funcionó como caso de prueba casi ideal. Las cuatro primeras subastas, celebradas en marzo, sumaron 94,5 millones de dólares con el 100% de los lotes vendidos y 28 récords de subasta. Una quinta venta en julio elevó el total por encima de los 105 millones.

Entre los lotes estrella figuró la Black Strat de David Gilmour, adjudicada en 14,5 millones de dólares y convertida en la guitarra más cara vendida en subasta. También salieron la Tiger de Jerry Garcia y la Fender Mustang que Kurt Cobain tocó en el videoclip de Smells Like Teen Spirit. El catálogo abarcaba desde documentos presidenciales hasta el mecanoscrito original de On the Road, de Jack Kerouac.

Irsay, fallecido el año pasado, reunió durante décadas piezas que hoy operan como activos de nicho con demanda global. Ese es exactamente el perfil de coleccionista que Christie’s quiere capturar de forma recurrente.

Benesh dirigirá la división desde Nueva York

Al frente del nuevo departamento estará Josh Benesh, ex directivo de Heritage Auctions —cinco años como director de estrategia y consejero general—, que se incorporó a Christie’s como consultor a principios de año y ahora asume la dirección global de la división.

El negocio del coleccionismo ya no se mide por volumen de lotes, sino por la capacidad de convertir una procedencia en una prima de precio verificable.

Brennan ha sido explícita: la casa no aspira a ser la mayor del segmento. El foco estará en objetos con procedencia documentada y relevancia cultural, donde la maquinaria narrativa que Christie’s aplica al arte y a las colecciones de propietario único genera valor añadido.

La competencia, eso sí, lleva ventaja en algunos frentes. Sotheby’s creó su departamento de Science & Popular Culture en 2021 bajo la dirección de Cassandra Hatton. Bonhams mantiene ventas periódicas de entertainment memorabilia y Freeman’s opera un departamento de coleccionables que incluye cómics, videojuegos y juguetes. Heritage sigue siendo el gran actor de volumen.

Christie’s juega otra carta: la conversión cruzada. El 75% de las pujas en sus subastas de lujo llegan ya por canales digitales, y el coleccionismo pop funciona como puerta de entrada para clientes que nunca se han identificado con la etiqueta de comprador de arte.

subastas coleccionismo élite

Prima de procedencia y riesgo de liquidez: la lectura para el inversor

La venta Irsay dejó una lección relevante para quien gestiona patrimonio: en coleccionismo, el múltiplo no lo marca el objeto, lo marca la trazabilidad. Una guitarra con historia documentada puede multiplicar su precio de mercado secundario varias veces; la misma guitarra sin papeles se queda en el rango de instrumento vintage. Esa asimetría es la que Christie’s pretende institucionalizar.

Ahora bien, el inversor debe distinguir entre la solidez del negocio subastador y la de la pieza concreta. El primero está probado: la casa ha vendido colecciones de Elizabeth Taylor, Audrey Hepburn, Elton John, George Michael, Mark Knopfler y David Gilmour, con demanda online creciente en cada ciclo.

La segunda es otra cosa. La memorabilia carece de mercado continuo, no tiene precio de referencia diario y su liquidez depende de que aparezca el comprador adecuado en la ventana correcta.

En mi lectura, el segmento encaja como diversificador de una cartera de activos tangibles, nunca como núcleo. La dispersión de resultados entre lotes del mismo catálogo es enorme y el coste de oportunidad de inmovilizar capital durante años es real. Frente a un reloj de referencia con cotización pública, una pieza pop exige convicción sobre el objeto y paciencia sobre el calendario.

La procedencia es el único multiplicador que no se puede replicar: dos guitarras idénticas valen cosas distintas según quién las tocó.

El próximo hito a seguir será el primer calendario anual completo de la división, que revelará si el modelo sostiene varias subastas al año sin diluir la prima de escasez que hoy sostiene los precios.

💎 Veredicto Wealth

Las guitarras y objetos de la colección Irsay funcionan como diversificador dentro de una cartera de activos tangibles, no como vehículo de revalorización agresiva. Horizonte superior a cinco años y un riesgo principal: la liquidez del comprador final.

Upwind compra Aegis por decenas de millones: una startup de nueve meses logra el exit

Upwind compra Aegis por decenas de millones y convierte nueve meses de trabajo en un exit pagado en acciones. En ciberseguridad para IA la ventana para vender llega antes que la facturación, y ahí está la lección para cualquier founder.

Un exit de nueve meses pagado en acciones: qué compra Upwind

La operación es pequeña en caja y enorme en significado. El unicornio israelí Upwind adquiere la startup Aegis en un intercambio de acciones —un stock-based deal— valorado en decenas de millones de dólares, según la información publicada por Calcalist Tech. La startup comprada tenía nueve meses de vida y no consta que hubiera levantado una ronda de venture capital. Del acuerdo estratégico con Upwind pasó directamente al exit.

Upwind integrará la tecnología y al equipo de Aegis dentro de de su propia plataforma y, con ellos, pondrá en marcha Upwind AI Labs for Cybersecurity, una operación de I+D centrada en las amenazas que ya golpean a los agentes de IA y a los flujos de trabajo automatizados. A efectos prácticos, esto es un acqui-hire: se compra un equipo muy especializado y se absorbe su investigación.

El contexto de la ronda explica el precio. Semanas antes de cerrar la compra, Upwind había levantado 300 millones de dólares a una valoración de 3.800 millones. En enero de 2026 había captado 250 millones valorada en 1.500 millones. Es decir: más que duplicó su valor en menos de un año y acumula más de 700 millones levantados desde 2022. Entre sus inversores figuran Bessemer Venture Partners, TCV —que lideró la última ronda—, Cyberstarts, Greylock, Craft Ventures y Salesforce Ventures.

Ojo con el matiz. Comprar con acciones propias es más barato que comprar con caja y, en un mercado donde los equipos de IA escasean, el precio de un equipo de doce personas puede superar el de una empresa con ingresos. Esa es la puerta que Aegis encontró abierta.

De la Unidad 8200 al laboratorio de IA: la jugada de Aegis

Aegis la fundaron Omri Limor y Saar Ankonina, dos veteranos que empezaron su carrera juntos en las operaciones ofensivas de la Unidad 8200, la cantera de la que sale buena parte de los fundadores de ciberseguridad israelíes. Detectaron el hueco antes que el mercado: proteger la infraestructura de IA y, sobre todo, a los agentes autónomos que ya operan dentro de las empresas.

adquisición startup ciberseguridad

Un exit de nueve meses no se mide por facturación, sino por haber construido rápido la pieza que le faltaba a un comprador con caja.

📦 Caso de estudio: Upwind

  • El reto: Analizar amenazas en la nube en tiempo real y reducir los falsos positivos que saturan a los equipos de seguridad.
  • La jugada: Fundada en 2022 por el equipo de Spot.io, compró el talento de IA que no podía formar a la velocidad del mercado.
  • El resultado: Más de 700 millones levantados, 3.800 millones de valoración y un laboratorio que pasará de 12 a 35 especialistas.
  • La lección: Cuando el nicho se mueve rápido, integrar un equipo especializado cuesta menos que construirlo desde cero.

El laboratorio arranca con 12 desarrolladores e investigadores procedentes de Aegis y Upwind, con plan de alcanzar unos 25 empleados en tres meses y alrededor de 35 más adelante. Limor y Ankonina lo dirigen. Su trabajo: identificar nuevas técnicas de ataque, escanear y detectar amenazas y desarrollar herramientas de seguridad específicas para entornos de IA.

Comprar talento es más rápido que contratarlo, pero pagar en acciones traslada al vendedor el riesgo del comprador: la liquidez llega cuando el comprador tenga un evento.

Upwind conoce este juego desde dentro. La fundó en 2022 el actual consejero delegado, Amiram Shachar, junto a sus socios de Spot.io, la firma de software cloud que NetApp compró por 450 millones de dólares. Su propuesta: analizar amenazas en tiempo real en lugar de depender de los escaneos estáticos posteriores, que generan alertas falsas a espuertas. Hace poco fichó como director de negocio a Omer Grossman, excomandante de Mamram y directivo de CyberArk.

Lo que enseña el caso: vender pronto también es una estrategia

Aquí viene la lección. Durante años, el manual del emprendedor ha repetido que hay que aguantar, crecer y buscar la salida a diez años vista. El caso de Aegis rompe ese relato: dos fundadores con pedigrí técnico, nueve meses de trabajo y un comprador disponible. El precio es una valoración de equipo, no de negocio, y eso tiene consecuencias. Los fundadores cobran en participaciones de una empresa privada, sin liquidez inmediata y con su patrimonio concentrado en un solo activo.

El precedente inmediato es el propio Upwind. Sus impulsores ya vendieron Spot.io a NetApp por 450 millones de dólares y repitieron la jugada dos veces más: primero levantando capital y ahora comprando. Ese encadenado de exits es parte del motor real de Israel, y explica por qué buena parte de las salidas tempranas en ciber se pagan en acciones. En España el comprador especializado escasea, y quien sostiene la fase temprana son programas públicos como ENISA o el CDTI, que dan aire pero no compran empresas.

Para un founder en fase temprana, la lectura es incómoda y útil a la vez. Primero: el nicho manda más que el tamaño del equipo. Segundo: la relación con el comprador se construye antes de necesitarla, y Aegis lo hizo firmando un pacto estratégico con Upwind meses antes de la operación. Tercero: si aceptas acciones, negocia información, plazos y cláusulas de liquidez, porque ahí está tu retorno. Un exit pagado en acciones es una apuesta a que el comprador gane. Vamos a los números.

🚀 Hoja de Ruta para Emprender

  • Elige un nicho que se mueva rápido: Si tu tecnología resuelve un problema que nació hace 18 meses, el comprador puede llegar antes que la ronda.
  • Antes de vender, revisa cómo te pagan: Un exit en acciones concentra tu riesgo en el comprador; pide su última valoración y su runway.

  • Cultiva a tu comprador natural: Aegis firmó una alianza con Upwind antes de negociar; el partnership abrió la puerta.
  • Blinda al equipo clave: Bastaron 12 personas para la operación; define retención y roles antes de firmar.

The District 2026 reúne a 17.589 directivos y sitúa al sur de Europa como uno de los principales polos de inversión

0

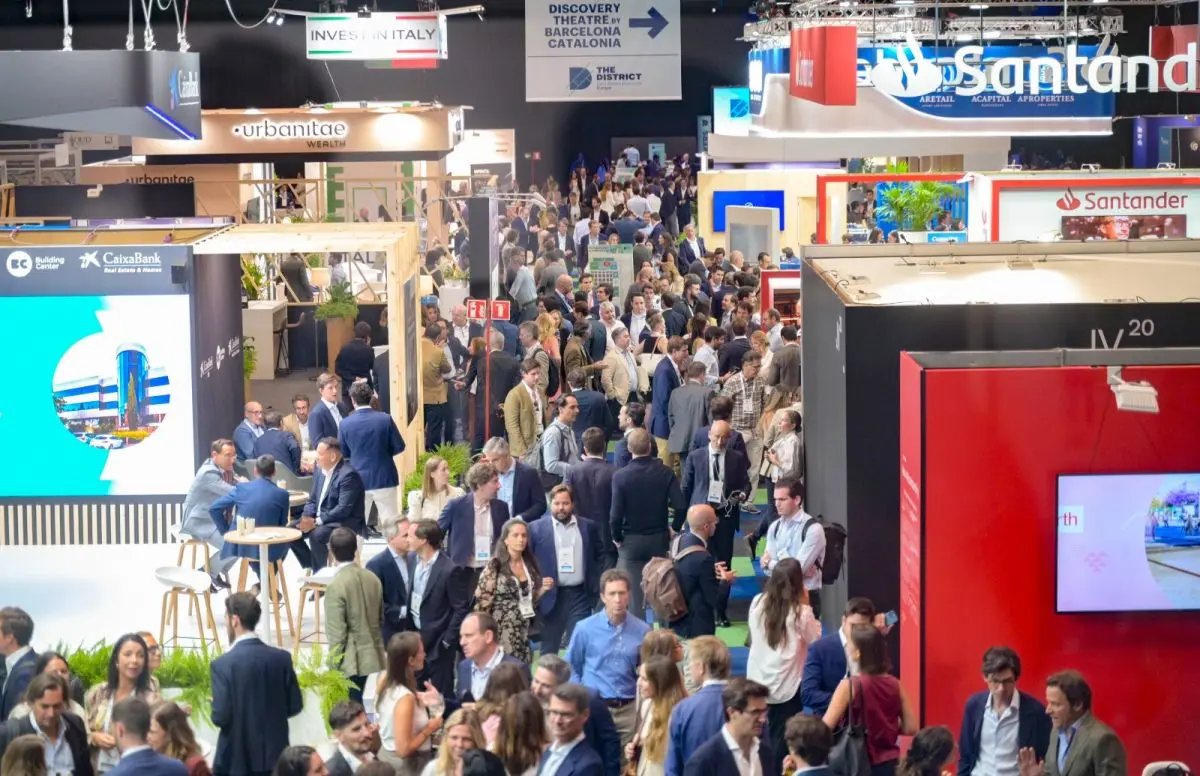
The District 2026 cerró este jueves sus puertas con 17.589 directivos, un 21% más que en la edición anterior, que acudieron a Madrid a conocer las macrotendencias que marcarán el nuevo ciclo inmobiliario, analizadas por más de 450 expertos internacionales. Durante tres jornadas, los líderes del sector abordaron un escenario marcado por unos costes de capital más elevados, una mayor selectividad inversora y la búsqueda de oportunidades ligadas a la escasez de oferta, la transformación de los activos y las nuevas demandas del mercado.

En la clausura de The District 2026, el presidente del evento, Juan Velayos, resumió las principales conclusiones de las tres jornadas de análisis sobre la evolución del mercado inmobiliario europeo, destacando los factores que marcarán las estrategias de inversión en los próximos años. El primero de ellos, un nuevo escenario de inversión marcado por el coste de capital, dado que el sector afronta un cambio de ciclo en el que los tipos de interés se situarán en niveles superiores a los de la última década, lo que obliga a los inversores a replantear sus estrategias y a centrar sus decisiones en la generación de valor operativo.

En este contexto, la inversión inmobiliaria será más selectiva y los retornos dependerán cada vez más de la capacidad de transformar y gestionar los activos, frente a modelos basados únicamente en el apalancamiento o la compresión de rentabilidades.

El segundo factor, explicó, es que España consolida su atractivo para el capital internacional, por lo que destacó la posición de España como uno de los mercados con mayor interés para los inversores internacionales, impulsada por su crecimiento económico y el dinamismo de segmentos concretos del Real Estate. No obstante, apuntó que el nuevo escenario exigirá mayor rigor en la selección de oportunidades y una visión más estratégica por parte de los operadores.

Un tercer factor es que la escasez de oferta marca las oportunidades del futuro. Las oportunidades estarán concentradas en aquellos sectores donde la demanda mantiene una evolución estructuralmente positiva y la oferta continúa siendo limitada. Destacó especialmente el residencial, donde el déficit de vivienda sigue siendo uno de los grandes retos del mercado, junto a otros segmentos como el living, el alojamiento para estudiantes o el senior living.

En cuarto lugar, señaló que la transformación de los activos será clave para generar valor. En relación con los principales segmentos inmobiliarios, señaló que la creación de valor pasará por la adaptación de los activos a las nuevas necesidades de usuarios y operadores. En hospitality, el siguiente ciclo dependerá de la capacidad de los operadores para mejorar la gestión y la eficiencia; en oficinas, las oportunidades estarán vinculadas al reposicionamiento de edificios de calidad; y en retail, los activos con ubicaciones consolidadas y una oferta diferencial seguirán concentrando el interés inversor.

Finalmente, apuntó a la tecnología y la inteligencia artificial como palancas de eficiencia, con el papel creciente de la inteligencia artificial como una herramienta de transformación para el sector inmobiliario. Tras una primera fase de experimentación, el reto será avanzar hacia aplicaciones capaces de generar impactos medibles en la gestión de los activos, la eficiencia operativa y la toma de decisiones.

INTERVENCIONES

Ricardo Martínez Rico, presidente y CEO de Equipo Económico, destacó el peso creciente de la geopolítica en la evolución económica global y en las decisiones de inversión. Señaló que “el menor dinamismo del crecimiento, las expectativas de inflación y la evolución de los tipos de interés seguirán condicionando la actividad económica, aunque Europa mantiene oportunidades para el capital internacional, especialmente en mercados como España”.

En la misma línea, Daniel Lacalle, Chief Economist de Tressis, enfatizó el impacto de la inflación, el endeudamiento y el coste del dinero sobre las estrategias de inversión, señalando la importancia de preservar el valor de los activos en un entorno de mayor presión monetaria y fiscal, y el papel del inmobiliario como activo vinculado a la escasez de oferta y la generación de valor a largo plazo.

Samir Amichi, Head of Real Estate Acquisitions Europe de Blackstone, apuntó que el mercado inmobiliario ha mejorado respecto a 2022 y 2023, con una reducción de la brecha de valoración y una recuperación progresiva de las transacciones. Destacó el potencial de sectores con demanda estructural, como las infraestructuras digitales, la logística y el hospitality, impulsados por tendencias como la inteligencia artificial, el cloud computing, la reindustrialización o el nearshoring; y subrayó la posición de España ante la transformación digital y su atractivo para la inversión internacional.

Por su parte, Michael Abel, fundador, CEO y CIO de Greykite, puso el foco en la necesidad de generar valor más allá de la adquisición de activos, mediante estrategias basadas en plataformas inmobiliarias y una gestión activa. En este sentido, destacó el interés de sectores con demanda estructural como living, senior housing o determinados segmentos industriales, así como la evolución positiva de España dentro del mapa europeo de inversión.

Finalmente, Donato Saponara, Head of South and West Europe y Co-Head of Investment Europe de Pimco Prime Real Estate, señaló que la incertidumbre se ha convertido en un elemento estructural del mercado, lo que obliga a los inversores a analizar tanto nuevas oportunidades como la capacidad de los activos existentes para mantener su valor a largo plazo. Destacado la importancia de adaptar los inmuebles a tendencias como la inteligencia artificial, el cambio climático o la evolución de las necesidades de los usuarios, situando la demanda de los inquilinos como un factor clave en las decisiones de inversión.

RECONOCIMIENTO

The District 2026 puso punto final a su quinta edición con la entrega del Reconocimiento a la Trayectoria Empresarial a Ismael Clemente, consejero delegado y fundador de Merlin Properties, por su contribución al desarrollo del sector inmobiliario y por una carrera profesional vinculada al mercado desde 1998. Clemente cuenta con una amplia experiencia en inversión inmobiliaria tras su paso por Garrigues, Bankers Trust REIB, DB Real Estate y Rreef. Desde la creación de Merlin Properties, ha ejercido como consejero delegado de la compañía, impulsando su crecimiento y consolidación en el mercado inmobiliario español.

“Recibir este reconocimiento en The District supone un orgullo, especialmente en un encuentro que reúne a los principales actores del capital inmobiliario y que pone en valor la importancia de la visión a largo plazo, la profesionalización del sector y la capacidad de generar rendimiento a través de los activos inmobiliarios. Es, en definitiva, un reconocimiento al trabajo colectivo y a la capacidad del sector inmobiliario para seguir evolucionando y aportando valor a la sociedad y a la economía”, señaló Clemente.

IA, talento y nuevas reglas del trabajo: HR EXPO 2026 reunirá en Madrid las claves que están transformando los Recursos Humanos

La Inteligencia Artificial está cambiando la forma de seleccionar y desarrollar talento. La transparencia salarial obligará a revisar políticas y procesos. Las expectativas de los profesionales continúan evolucionando y RRHH afronta el reto de demostrar cada vez más su impacto en el negocio.

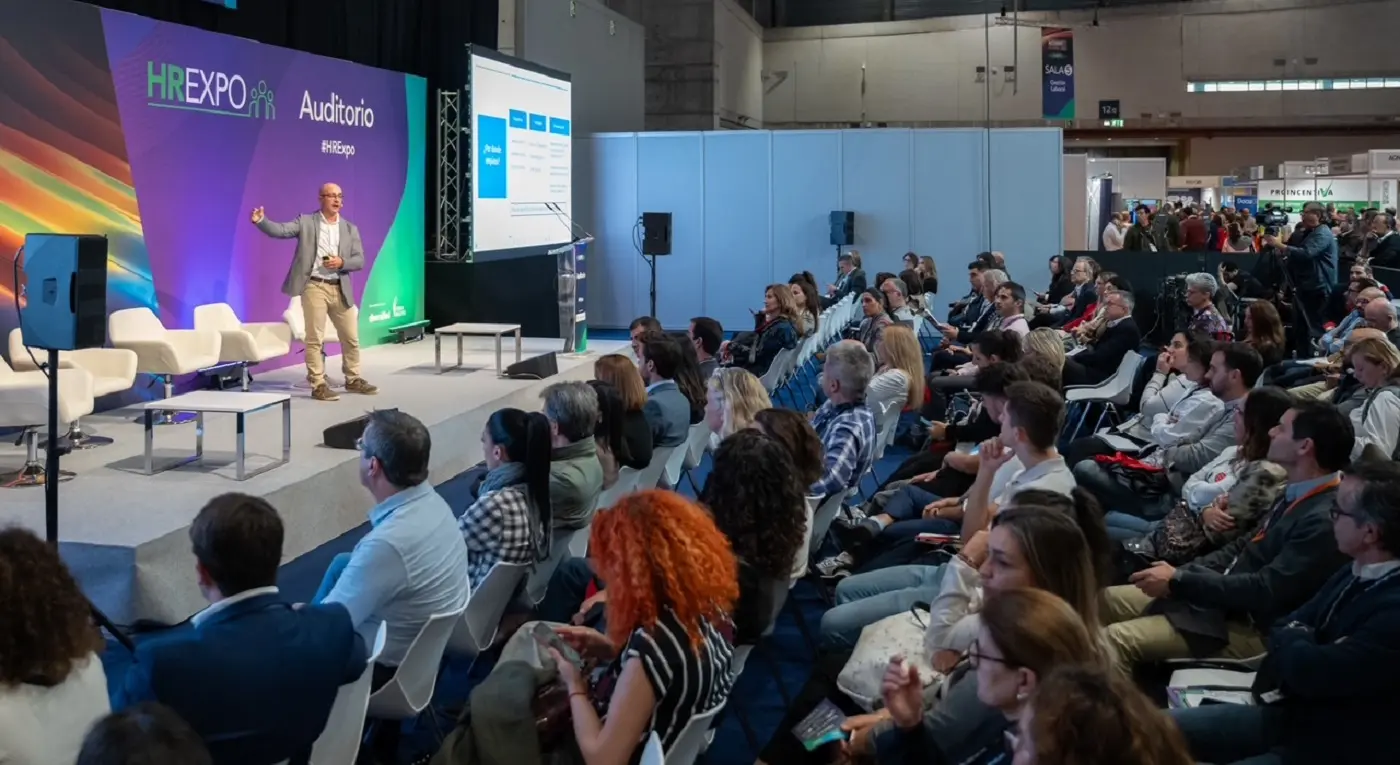
Estos serán algunos de los grandes debates de HR EXPO 2026, la feria dirigida a profesionales de Recursos Humanos que celebrará su tercera edición los próximos 18 y 19 de noviembre en IFEMA MADRID.

La feria contará este año, por primera vez, con un pabellón propio, reflejo del crecimiento de una cita que en su pasada edición reunió, junto a ACCOUNTEX España, a más de 12.500 profesionales.

“Que HR EXPO cuente por primera vez con un pabellón propio en IFEMA MADRID refleja el interés creciente por los retos relacionados con las personas y el talento. Queremos que los profesionales puedan entender qué está cambiando realmente en RRHH, conocer experiencias de otras organizaciones y llevarse ideas y soluciones que puedan aplicar en sus empresas”, señala Cristina Claveria, directora ferial de HR EXPO 2026.

Más de 70 sesiones para entender qué está cambiando en RRHH

El programa reunirá a directivos y especialistas para abordar no solo las tendencias del sector, sino también qué están haciendo ya las organizaciones para responder a ellas.

La Inteligencia Artificial será uno de los grandes ejes de esta edición de HR EXPO 2026. Las sesiones analizarán cómo está transformando la selección, el desarrollo profesional, la productividad y la gestión del talento, con casos reales de empresas que ya están incorporando estas tecnologías a sus procesos.

También tendrán un peso destacado cuestiones como la atracción y fidelización del talento, el futuro del liderazgo, la evolución de la cultura organizativa, el bienestar y la salud mental, las nuevas expectativas sobre flexibilidad y conciliación o el papel estratégico de RRHH dentro del negocio.

Los cambios normativos previstos para los próximos meses tendrán igualmente protagonismo, especialmente ante cuestiones como la transparencia salarial y la evolución del registro de jornada.

Entre las sesiones destacadas del programa de HR EXPO 2026 se encuentran:

  • Productividad, competitividad y el nuevo papel estratégico del Director de Personas, en una mesa redonda organizada por AEDRH que analizará cómo transformar talento, organización, liderazgo y tecnología en resultados de negocio.
  • “Confesiones del futuro: 5 cosas que todavía no sabes sobre el futuro de RRHH”, con Tiago Santos.
  • Una sesión sobre cómo impulsar la adopción de Inteligencia Artificial en grandes organizaciones, con la participación de Mahou San Miguel, Merz Aesthetics y Prosegur, organizada por Área 101.
  • Una sesión de Pat Iglesias sobre cómo construir simultáneamente un departamento de People y un proyecto cultural.
  • “Cómo atraer talento de verdad: Employer Branding, Inbound Recruiting e IA que sí funcionan”, con Toni Gimeno, centrada en cómo conectar marca empleadora, atracción de talento e Inteligencia Artificial con resultados reales de selección.

Más de 90 empresas y soluciones para los principales retos de RRHH

Junto al programa de contenidos, los asistentes podrán descubrir las soluciones de más de 90 empresas especializadas en Recursos Humanos.

La zona expositiva reunirá tecnología y servicios relacionados con software de RRHH, selección y Talent Acquisition, formación y desarrollo, bienestar y salud laboral, nóminas, control horario, comunicación interna, compensación y beneficios, movilidad internacional, evaluación y desarrollo del talento e Inteligencia Artificial.

El objetivo es que los profesionales puedan, en una misma visita, descubrir nuevas soluciones, comparar proveedores, asistir a demostraciones y conocer experiencias de otros responsables de RRHH.

HR EXPO 2026 está dirigido tanto a directores de Recursos Humanos y Chief People Officers como a profesionales de Talent Acquisition, Employer Branding, formación y desarrollo, relaciones laborales, compensación, bienestar, cultura y gestión del talento.

Además, la feria reforzará los espacios destinados al networking y al intercambio de experiencias entre profesionales, empresas y proveedores especializados.

Un año más, HR EXPO 2026 se celebrará de forma simultánea con ACCOUNTEX España, que alcanza su quinta edición, así como con la primera edición de LEGAL TECH Expo.

Las tres ferias ofrecerán una visión integral de los retos y avances que están redefiniendo la gestión empresarial, la práctica jurídica y la gestión del talento, y reunirán en Madrid a los profesionales vinculados a estas principales áreas de la gestión para conocer tecnologías y soluciones aplicadas a sus respectivos ámbitos de actividad.

HR EXPO 2026 contará con la colaboración de ADIRELAB – Asociación de Directores de Relaciones Laborales, AEDIPE – Asociación Española de Dirección y Desarrollo de Personas, AEDRH – Asociación Española de Directores de Recursos Humanos, AEPSAL – Asociación de Especialistas en Prevención y Salud Laboral, AESSS – Asociación Española de Salud y Seguridad Social, ANCYPEL – Asociación Nacional de Centros y Asociaciones de eLearning, ASNALA – Asociación Nacional de Laboralistas, Colegio Oficial Graduados Sociales de Madrid, Consejo General Graduados Sociales de España, GEHOCAN – Asociación de recursos humanos de Canarias, OBBIO – Observatorio de Bienestar Organizacional y WTC, y cuenta con la participación de empresas expositoras como Cegid, Clasing, Endalia, Factorial, Lucca, Personio, Pluxee, Sage, Sesame y Wolters Kluwer.

Para todos los profesionales interesados en visitar la feria, el plazo de inscripción ya está abierto y pueden registrarse a través del siguiente enlace. Además, ya se puede consultar el programa completo de HR EXPO 2026.

Antiblanqueo: el Gobierno prepara nuevos controles de la titularidad real de las sociedades

El Gobierno prepara una reforma antiblanqueo para saber qué persona física controla de verdad cada sociedad. El anteproyecto, aprobado en primera vuelta el pasado 28 de julio, refuerza el control de la titularidad real de las empresas y dota al Registro Central de Titularidades Reales de nuevas potestades de inspección y sanción.

Es un cambio que aprieta sobre todo en las estructuras complejas: sociedades que participan en otras sociedades y difuminan quién manda al final. La norma todavía tiene que completar su tramitación antes de entrar en vigor, así que hoy no cambia ninguna obligación. Eso sí, conviene revisar cómo están declarados los datos de propiedad de tu sociedad.

Qué cambia en el control de la titularidad real

El Registro Central de Titularidades Reales no es nuevo. Se creó con el Real Decreto 609/2023 y centraliza los datos de las personas físicas que están detrás de las personas jurídicas españolas. Los sujetos obligados por la normativa antiblanqueo ya pueden consultarlos para identificar al titular real. Lo nuevo es el músculo: la reforma quiere herramientas para comprobar que esos datos son exactos y para actuar cuando no lo son.

Primero, el concepto. El titular real es la persona física que posee o controla una entidad, ya sea de forma directa o indirecta. El nuevo marco europeo fija el 25% de participación como referencia: acciones, derechos de voto u otra forma de propiedad. Pero el control también puede ejercerse por otras vías, así que no basta con mirar quién figura como socio en el papel.

En las estructuras indirectas, el sistema tiene que reconstruir la cadena. Si una persona controla la sociedad A, que participa en la B y esta a su vez tiene parte de la C, el registro debe remontar cada nivel hasta llegar a la persona física que está al final. Cuantos más escalones se interpongan, más difícil es el rastreo, y ahí apunta justo la reforma.

El titular real no es quien firma, sino quien decide. El nuevo registro quiere llegar hasta esa persona aunque la separen tres sociedades.

El Reglamento (UE) 2024/1624 marca las reglas comunes. El grueso de su articulado se aplicará a partir del 10 de julio de 2027 y obliga a los Estados a fijar sanciones efectivas, proporcionadas y disuasorias para quien incumpla. España ha incluido en el anteproyecto que el Registro Central tenga competencias inspectoras y sancionadoras propias.

La reforma también contempla crear la Autoridad Nacional de Integridad Financiera (ANIFI), que concentrará competencias de supervisión, inspección y sanción hoy repartidas entre varios organismos.

A quién afecta de verdad y a quién no

Para los autónomos que operan a través de una sociedad y para las pymes pequeñas, el nuevo escenario significa una cosa muy concreta: toca mantener al día los datos de propiedad y control. No es que todos los autónomos vayan a ser investigados por tener una sociedad. El foco está en la calidad de la información, en detectar incoherencias y en cerrar la puerta a estructuras que sirven para esconder quién manda.

¿Quién debería mirarse los papeles? El autónomo societario que ejerce el control pero no figura como socio, porque el capital está a nombre de otra persona o de otra sociedad. Es el caso típico que el registro quiere aflorar. Para el resto, el día a día no cambia mientras los datos estén bien y actualizados.

Dos figuras concentran la atención. La primera, el testaferro: alguien que aparece formalmente como propietario o administrador mientras otra persona conserva el control efectivo o se lleva el beneficio. La segunda, las sociedades pantalla y las cadenas con varios niveles, donde cuantos más entes se interponen, más difícil es reconstruir la propiedad.

Ojo con los despistes administrativos. Un cambio de socios que no se comunica, una participación declarada de cualquier manera o una sociedad intermedia que se olvida son los errores que generan incoherencias. Y esas incoherencias son lo que el nuevo sistema busca detectar. La mayoría de los autónomos societarios mantiene su información en orden, pero basta un dato mal puesto para que salte la alerta.

Del Real Decreto 609/2023 a la ANIFI: qué falta por llegar

Esto no arranca de cero. El Registro Central funciona desde el Real Decreto 609/2023, y la reforma es la segunda capa: primero se centralizaron los datos, ahora se dota al sistema de capacidad para verificarlos y castigar los incumplimientos. El paquete europeo de 2024 empuja en la misma dirección y obliga a mirar la realidad de cada estructura, no solo el papel.

La pregunta útil es otra. ¿Merece la pena tanto control para el autónomo con una sociedad sencilla, sin cadenas ni socios escondidos? A efectos prácticos, no cambia su día a día mientras los datos estén bien.

El problema llega para quien usa la estructura para difuminar la propiedad: ahí el nuevo registro sí pretende morder. Y la pieza que falta es la tramitación. El anteproyecto aún debe recorrer el proceso completo y, hasta que sea ley, las reglas no cambian. Lo que sí está fijado es el calendario europeo, con el 10 de julio de 2027 como fecha clave.

Guía rápida del trámite

  • 📅 Plazos: La reforma sigue en tramitación y todavía no tiene fecha de entrada en vigor. El Reglamento (UE) 2024/1624 se aplica desde el 10/07/2027.
  • ✅ Requisitos clave: Afecta a sociedades y a autónomos societarios, sobre todo si hay participaciones indirectas. Hay que tener actualizados los datos de propiedad y control.
  • 🌐 Dónde solicitarlo: Los datos de titularidad real se vuelcan a través del Registro Mercantil y se consultan en el Registro Central de Titularidades Reales. El detalle de la vía telemática no está recogido en la fuente oficial.
  • 💰 Importe o coste: No hay tasa anunciada. La reforma prevé sanciones efectivas, proporcionadas y disuasorias; los importes no están detallados en la fuente oficial.
  • ⚠️ Error a evitar: No comunicar cambios de socios ni declarar mal las participaciones indirectas genera incoherencias, justo lo que el nuevo sistema busca detectar.

Trump y Xi se juegan los chips en Washington: los semiconductores, la IA y Taiwán marcan la tregua tecnológica

Trump y Xi se citan en la Casa Blanca con los chips, la IA y Taiwán como moneda de cambio. Es el segundo cara a cara del año entre ambos presidentes, después del encuentro del pasado 14 de mayo en Pekín, y llega con las dos mayores economías del planeta atadas por una interdependencia tecnológica que ninguna puede romper sin pagar un precio altísimo.

Claves de la operación

  • El arancel ya no es la palanca principal. La escalada de 2025 llevó los tipos al 145% en EEUU y al 125% en China, y una repetición tendría efectos económicos devastadores para ambos.
  • El control de los semiconductores mueve más dinero. Una relajación de las restricciones sobre GPU, aceleradores de IA, CPU y memorias HBM impactaría en bolsa más que cualquier rebaja de aranceles.
  • Taiwán concentra tres conflictos en una isla. Soberanía, seguridad militar y tecnología se sientan en la misma mesa, con las ventas de armas estadounidenses de fondo.

La última vez que la rivalidad se descontroló fue el 2 de abril de 2025, cuando Washington anunció un arancel adicional del 34% sobre las importaciones chinas. La respuesta de Pekín y los sucesivos golpes elevaron la tarifa estadounidense hasta el 145% y la china hasta el 125%. Aquella espiral dejó a las dos potencias al borde de la desconexión comercial, y nadie en la Casa Blanca ni en Zhongnanhai quiere repetir la escena.

Washington lleva casi cuatro años apretando esa tuerca. Desde el 7 de octubre de 2022, el Gobierno de EEUU restringe el acceso de China a los semiconductores avanzados que fabrican TSMC, Samsung, Intel y otros productores de alineación occidental. No todos los chips entran en el mismo saco: el foco está en las GPU y los aceleradores para IA, las CPU y las memorias HBM (High Bandwidth Memory), los componentes que sostienen los grandes centros de datos de inteligencia artificial. El veto no va de tecnología, va de quién entrena los modelos.

Si esa presión se relaja, el efecto llega directo a los parqués. Nvidia, AMD, TSMC y ASML son las compañías que primero notarían cualquier acuerdo, y la industria china de fabricación de circuitos respiraría después de años de asfixia. Los informes previos al encuentro coinciden en un punto: el impacto de un pacto en esta materia sería mayor que el de cualquier reducción arancelaria. La cotización de los fabricantes de litografía depende de una firma en Washington.

En inteligencia artificial, las posiciones siguen muy lejos. EEUU quiere conservar su liderazgo en los modelos de frontera; China prioriza modelos más baratos, personalizables y masivos con el objetivo de debilitar económicamente a sus rivales. El grupo de asesores de ambas delegaciones, liderado por Sisson y Jiang, propone líneas rojas alrededor de sus sistemas nucleares y control humano sobre ciberataques, además de una línea de comunicación militar directa entre las dos potencias.

Quien controla el acelerador controla la mesa de negociación, y en 2026 el acelerador se llama Nvidia.

El pulso por los chips: qué cede cada bando y a cambio de qué

Taiwán entra en la conversación por tres vías a la vez. Es territorio disputado, escenario de ventas de armamento estadounidense y nodo central de la fabricación mundial de semiconductores. Según varios analistas, ambos presidentes abordarán el alcance de esas ventas de armas, un asunto que China considera línea roja. Taiwán es donde la geopolítica y el silicio se tocan.

La paradoja sostiene toda la negociación: ninguno de los dos puede desconectarse del otro sin asumir un coste enorme. EEUU depende de componentes ensamblados en Asia; China depende de herramientas y diseño occidentales para fabricar lo que necesita. La interdependencia sostiene la mesa aunque ninguno la reconozca. Nadie cede gratis. La tregua no es la paz, pero evita el escenario que ambos temen.

Nvidia, ASML y el negocio que espera en la puerta

guerra de chips

El mercado ha leído el encuentro como una oportunidad de corto plazo. Una relajación de los controles sobre memorias y aceleradores desbloquearía pedidos que llevan meses congelados y devolvería a los fabricantes de equipos una parte del negocio perdido en China. En paralelo, la industria local china tiene margen para recuperar capacidad y reducir su dependencia del inventario acumulado. La bolsa premia la tregua antes de que exista sobre el papel.

También hay riesgo en la lectura optimista. Europa y Japón temen que un acuerdo bilateral entre Washington y Pekín reordene cuotas de mercado sin contar con sus fabricantes, y las empresas chinas de chips siguen años por detrás en los nodos más avanzados. Eso sí, su estrategia no pasa por alcanzar la frontera técnica, sino por inundar de silicio maduro los mercados donde el precio manda.

Lo que España mira desde la barrera: dependencia europea y el PERTE Chip

España no fabrica chips de vanguardia y no tiene silla en esa mesa, pero paga la factura de cada movimiento. El plan español de microelectrónica activado en 2022, el PERTE Chip, busca atraer inversión en diseño y encapsulado; el centro belga Imec desembarcó en Málaga y el Barcelona Supercomputing Center investiga arquitecturas abiertas para no depender de una sola licencia. La autonomía tecnológica europea sigue siendo un proyecto, no una realidad.

La referencia del IBEX 35 en este terreno es Indra, que lleva años intentando colocarse como proveedor de sistemas críticos en defensa y digitalización. Su problema es el de toda la industria española: diseñar y ensamblar se puede, pero el silicio avanzado para IA llega de fuera, en su mayoría de Taiwán y Corea del Sur. Un acuerdo entre Trump y Xi relajaría precios; una ruptura dispararía plazos y costes. En en el mejor de los casos, Europa gana tiempo; en el peor, descubre otra vez que su soberanía digital tiene fecha de entrega externa.

El próximo punto de control está fechado. Trump y Xi han acordado verse de nuevo el 18 de noviembre en Shenzhen, durante la cumbre de APEC, y hasta entonces la tregua se medirá en licencias aprobadas y pedidos que vuelven. Los resultados trimestrales de Nvidia darán la primera señal real de si el mercado ha descontado un acuerdo que todavía nadie ha firmado.

Hacienda vigila los cobros por Bizum de los autónomos para aflorar ingresos no declarados

Hacienda cruza los cobros que los autónomos reciben por Bizum con sus declaraciones para detectar ingresos de actividad sin declarar.

El pago con el móvil se ha colado en la rutina de cualquier negocio pequeño: un cliente que salda una reparación, un paciente que abona una consulta, un socio que cubre su parte de un trabajo. Bizum ya no es una rareza. Y no es invisible para la Agencia Tributaria, que ha reforzado el control sobre estas operaciones.

La clave no está en el canal por el que entra el dinero, sino en si ese cobro se declara. Un ingreso por Bizum tributa igual que por transferencia, tarjeta o efectivo. Cambia el soporte, no la obligación.

Qué mira Hacienda cuando un autónomo cobra por Bizum

La Agencia Estatal de Administración Tributaria (AEAT) cruza los movimientos de Bizum y de otras plataformas de pago con las autoliquidaciones que presentan los autónomos. La idea es sencilla: comprobar si todo lo cobrado por la actividad aparece después en la contabilidad y en las declaraciones.

Para ese cruce, Hacienda no depende de que el autónomo lo cuente. Los proveedores de pago informan de esos cobros mediante el modelo 170, la declaración informativa que recoge la identificación del profesional, el importe mensual cobrado y las cuentas de pago utilizadas, según recoge La Provincia. Llega a la AEAT con periodicidad mensual.

El detalle que muchos desconocen: no existe un importe mínimo que deje una operación fuera de esa obligación. El clásico ‘era una cantidad pequeña, esto no cuenta’ no sirve para excluirse.

El método de cobro no cambia nada: si el dinero viene de un cliente, hay factura y hay que declararlo, entre por donde entre.

La frontera que decide si un Bizum entra en el modelo 170 es quién lo envía. Si es un cliente que paga un servicio, es un ingreso de actividad; si es un amigo que te devuelve lo que adelantaste por una cena, no lo es. Hacienda no convierte automáticamente en ingreso profesional todo Bizum que recibe un autónomo, y la propia AEAT aclara que esta declaración se refiere a cobros de empresarios y profesionales.

Qué tiene que hacer el autónomo para no tener problemas

La receta es corta: registrar todos los cobros profesionales, emitir la factura correspondiente y conservar la documentación que permita justificar cada ingreso. Ese es el blindaje básico ante cualquier cruce de datos.

cobros Bizum declarar

El segundo consejo es de sentido común y evita sustos: separar los cobros del negocio de los movimientos personales. Si la cuenta en la que entra el Bizum de un cliente es la misma con la que pagas la compra semanal, la contabilidad se enreda y las explicaciones ante una revisión, también.

En materia de impuestos, nada cambia por cobrar con el móvil. El autónomo mantiene sus obligaciones de siempre: liquidar el IVA cuando corresponda con el modelo 303 y presentar los pagos fraccionados del IRPF, el modelo 130 en estimación directa o el 131 en módulos. Bizum no crea un impuesto nuevo ni libra de los que ya hay.

El error que más caro sale: pensar que un Bizum pequeño no cuenta

Conviene despejar un malentendido. Usar Bizum no genera ninguna multa en sí mismo. Lo que Hacienda persigue es el cobro profesional que no se declara, no el método con el que se ha cobrado.

Cuando aparece un ingreso oculto, las consecuencias son las de siempre. La AEAT puede regularizar los impuestos no ingresados y, según las circunstancias, imponer una sanción. La Ley General Tributaria fija multas que pueden arrancar en el 50% de la cantidad no ingresada en las infracciones leves y subir hasta el 150% en los supuestos más graves.

La lectura práctica es esta: el problema nunca fue el Bizum, sino la casilla que se queda vacía. Un cobro de 40 euros repetido cien veces al año suma 4.000 euros que, si no pasan por la declaración, acaban apareciendo igualmente en un cruce de datos.

Hacienda lleva años apoyándose en información de terceros, entidades financieras, plataformas, y operadores, para comprobar los ingresos que declaran los autónomos. El modelo 170 añade una fuente más a una lista que no deja de crecer. La facturación electrónica y los sistemas conectados con la Agencia Tributaria van en la misma dirección.

La parte justa de la medida salta a la vista: quien compite cobrando en negro hace daño al que factura todo. La parte incómoda también: el autónomo que ya declara hasta el último euro carga con más obligaciones formales por el comportamiento de otros. Lo único que está en su mano es el orden.

De cara a los próximos meses, la recomendación es una revisión sencilla. Mirar el extracto del último trimestre, comprobar que cada cobro profesional tiene su factura y que las cuentas del negocio no se mezclan con las personales. Si algo no cuadra, mejor arreglarlo antes de que lo haga el cruce de datos.

Guía rápida del trámite

  • 📅 Plazos: No hay plazo propio para este control; las obligaciones trimestrales siguen su calendario habitual de presentación.
  • ✅ Requisitos clave: Estar de alta en el RETA, cobrar por la actividad y declarar todos los ingresos con su factura y justificante.
  • 🌐 Dónde solicitarlo: No es una solicitud, sino una obligación. Las declaraciones se presentan en la sede electrónica de la AEAT, con certificado digital o Cl@ve.
  • 💰 Importe o coste: Usar Bizum no cuesta nada. La sanción por no declarar arranca en el 50% de la cantidad no ingresada en las infracciones leves.
  • ⚠️ Error a evitar: Dar por hecho que las cantidades pequeñas cobradas por móvil no se controlan; el modelo 170 no tiene importe mínimo.

Google deberá abrir su tecnología publicitaria a rivales durante seis años por la sentencia de monopolio en EEUU

La jueza federal Leonie Brinkema ha ordenado a Google abrir su tecnología publicitaria a los competidores durante seis años, con efectos en todo el mundo. La medida afecta a AdX y DFP, las dos piezas de su negocio de publicidad programática.

Una apertura forzosa durante seis años

El documento detalla en 106 páginas un catálogo de remedios para restablecer la competencia en el mercado de la tecnología publicitaria. El objetivo es evitar que la compañía dé preferencia a sus propios productos dentro de su ecosistema y garantizar la igualdad de condiciones frente a sus rivales, según el contenido de la resolución.

La medida más relevante es la integración de AdX y DFP con Prebid, la infraestructura abierta del sector. Además, AdX deberá aportar información de las pujas en tiempo real a los rivales de DFP para que puedan operar con ellos. Los editores podrán acceder a sus datos de DFP y AdX para exportarlos, en un paquete que incorpora también obligaciones de transparencia.

Todos los cambios quedan bajo la supervisión de un comité técnico independiente. La supervisión durará seis años. El plazo para ejecutar los ajustes técnicos es de entre 12 y 15 meses, según el calendario fijado en la resolución.

La orden da respuesta a la demanda antimonopolio que el Departamento de Justicia de EEUU impulsó contra Google, el gigante tecnológico. La jueza ya había acreditado con anterioridad la existencia de un monopolio en este mercado; el documento ahora publicado fija la forma de corregirlo.

La orden rompe la integración entre el servidor publicitario y el mercado de intercambio que daba a Google ventaja frente a terceros.

Cómo queda el mapa de la publicidad programática

El paquete de medidas introduce fricciones entre DFP y AdX, hoy integradas en Google Ad Manager. Esa integración forzaba a los medios a usar el servidor de la compañía para acceder a la demanda que gestiona su mercado de intercambio. Con la interoperabilidad ordenada, el coste de abandonar DFP disminuye para los editores.

Estas son las medidas clave:

  • Interoperabilidad: AdX y DFP deberán integrarse con Prebid en un plazo máximo de 15 meses.
  • Datos de pujas: AdX compartirá con los rivales de DFP información de las subastas en tiempo real.
  • Portabilidad: los editores podrán exportar sus datos de DFP y AdX.
  • Acceso de terceros: Magnite y PubMatic, competidores del servidor publicitario, tendrán acceso a AdX en 12 meses.
  • Google Ads: la herramienta no podrá pujar de forma discriminatoria para favorecer a AdX ni hacerlo directamente en DFP.

La llegada de la demanda de AdX a la infraestructura abierta de Prebid favorece a los competidores del servidor publicitario de Google, como Magnite o PubMatic. Ambos ganan una vía directa a un volumen de pujas que hasta ahora exigía pasar por el ecosistema de la compañía.

El alcance es mundial en la mayoría de los remedios. La jueza considera que limitarlos geográficamente introduciría complejidad técnica y restaría impacto a las medidas. La decisión puede influir ya en las decisiones de medios europeos y españoles sobre las herramientas publicitarias con las que trabajan.

Google Ads queda al margen de ese alcance global: las restricciones sobre esa herramienta se aplicarán principalmente en EEUU. El Departamento de Justicia, vencedor de la demanda, considera muy positivas las nuevas limitaciones.

Qué cambia para los editores y para el sector

La resolución llega después de que la propia jueza declarase previamente la existencia de un monopolio de Google en tecnología publicitaria en EEUU. El fallo actual es la fase de remedios: no discute la responsabilidad, sino cómo corregirla. Ese encadenamiento explica la arquitectura de la orden, centrada en la interoperabilidad y en la portabilidad de datos más que en sanciones económicas.

La comparativa inmediata se establece con Magnite y PubMatic, los dos competidores del servidor publicitario que ganan acceso a la demanda de AdX en 12 meses. Prebid, la infraestructura abierta que hasta ahora operaba fuera del ecosistema de Google, pasa a ser una pieza central del mercado. Para los editores españoles, el efecto práctico es un abanico mayor de proveedores con acceso a la misma demanda, lo que reduce la dependencia de un único servidor.

El reto es de ejecución: el calendario de 12 a 15 meses convive con seis años de supervisión externa y con la incertidumbre técnica de integrar sistemas que hasta ahora funcionaban como una unidad cerrada. El sector publicitario, los medios y las plataformas de compra programática seguirán con atención el despliegue de cada hito.

El tablero, en cualquier caso, queda abierto. Los primeros hitos técnicos deberán estar resueltos antes de dos años y el comité independiente marcará el ritmo de cada fase.

📡 El Radar del Sector

  • El vacío que llena: la orden trata de restablecer la competencia en un mercado de tecnología publicitaria dominado por un único operador.
  • El reto por delante: Google dispone de entre 12 y 15 meses para ejecutar los cambios técnicos bajo supervisión externa durante seis años.
  • El tablero competitivo: Magnite, PubMatic y Prebid ganan peso frente a Google Ad Manager en el reparto de la demanda programática.

EasyJet estrena Girona y abre siete rutas nuevas con España para el verano de 2027

0

EN 30 SEGUNDOS

  • ¿Qué ha pasado? easyJet ha anunciado siete rutas nuevas con España para la temporada de verano de 2027 y mete a Girona por primera vez en su red.
  • ¿Quién está detrás? La aerolínea británica de bajo coste, que suma conexiones en Girona, Barcelona, Palma, Bilbao, Málaga y Murcia.
  • ¿Qué impacto tiene? El primer vuelo, Girona-Liverpool, despegará el 28 de marzo de 2027; el resto se escalona hasta el 3 de junio.

easyJet estrena Girona en su red y operará siete rutas nuevas con España en el verano de 2027. El paquete toca seis aeropuertos españoles y se escalona entre el 28 de marzo y el 3 de junio, con Reino Unido y Francia como destinos.

La aerolínea británica entra en un aeropuerto catalán que lleva años en la órbita casi exclusiva de Ryanair. Girona se suma al mapa de easyJet con dos conexiones: Liverpool, que arranca el 28 de marzo, y Londres-Gatwick, que lo hace el 3 de junio. Ninguna de las dos existía hasta ahora en su programación.

Javier Gándara, director general de easyJet para el Sur de Europa, ha justificado el movimiento con una idea sencilla: las nuevas rutas ‘reflejan nuestra voluntad de seguir creciendo en España allí donde identificamos oportunidades para ofrecer más conectividad. Traducido al terreno, la compañía no abre donde ya hay guerra, sino donde detecta hueco.

El resto del paquete reparte el esfuerzo entre cuatro comunidades. El País Vasco gana el Bilbao-Edimburgo; Murcia, el enlace con Liverpool; Andalucía, el Málaga-Biarritz; y Cataluña y Baleares, las conexiones con la ciudad escocesa de Aberdeen.

Las siete rutas, una por una: fechas, frecuencias y aeropuertos

El calendario está cerrado y cada ruta llega con sus días de operación definidos. La temporada de verano de la aviación comercial arranca el último domingo de marzo —en 2027, el día 28— y se extiende hasta finales de octubre; casi todas las aperturas caen en ese primer tramo.

  • Girona-Liverpool: desde el 28 de marzo de 2027, miércoles y domingos.
  • Girona-Londres Gatwick: desde el 3 de junio, jueves y domingos, y también martes en temporada alta.
  • Barcelona-Aberdeen: desde el 31 de marzo, miércoles y sábados.
  • Bilbao-Edimburgo: desde el 30 de marzo, martes y sábados.
  • Murcia-Liverpool: desde el 29 de marzo, lunes y viernes, desde el Aeropuerto Internacional Región de Murcia.
  • Aberdeen-Palma de Mallorca: desde el 3 de mayo, dos frecuencias semanales, lunes y jueves.
  • Málaga-Biarritz: desde el 7 de mayo, lunes y viernes.

Las frecuencias son cortas, de dos vuelos semanales por ruta. Es la lógica habitual del bajo coste cuando abre mercado: se entra con la mínima inversión y se engorda la programación si la demanda responde.

Que easyJet aterrice en Girona y no en El Prat dice bastante: el low cost británico ya no necesita disputar los grandes hubs para seguir creciendo en España.

Por qué Girona entra ahora y qué gana Aena con el movimiento

Girona es un caso singular en la red de Aena. El aeropuerto catalán ha vivido episodios de dependencia extrema de un solo operador, con recortes de capacidad cada vez que las negociaciones de incentivos comerciales se torcían. Sumar a easyJet rompe esa lógica y da al territorio una alternativa para la temporada alta.

El aeropuerto de la Costa Brava tiene capacidad de sobra: su problema nunca ha sido la pista, sino la demanda. La llegada de un segundo operador relevante reduce el riesgo de que una sola decisión empresarial se lleve por delante media programación de verano.

Para el viajero, la lectura es directa. Bilbao, Málaga, Murcia y Palma suman enlaces con Reino Unido y Francia que hasta ahora no operaban con estas ciudades, y Barcelona refuerza su posición como puerta hacia Escocia. El Málaga-Biarritz, además, es una rareza: conecta dos plazas turísticas sin pasar por Madrid ni por París.

Hoja de Ruta: Claves del Viaje

El impacto se mide en conectividad y en precio. Estas rutas compiten con escalas en Londres, Dublín o Madrid, y la experiencia del bajo coste dice que la entrada de un operador en un corredor sin competencia directa suele presionar las tarifas a la baja en la primera temporada. La zona cero es Cataluña: Girona entra por primera vez en el mapa de la aerolínea británica y lo hace con dos rutas a la vez, algo poco habitual en una apertura.

El dato que resume el movimiento son las siete rutas nuevas con España en una sola temporada, con dos estrenos absolutos en Girona. En el pulso entre operadores, easyJet juega donde Ryanair manda desde hace años y evita medirse en Barajas o El Prat, donde la competencia de Vueling, Ryanair e Iberia aprieta los márgenes.

El riesgo está en las frecuencias. Dos vuelos semanales por ruta significan programaciones frágiles: si una temporada no rinde, la conexión desaparece sin ruido, como ha ocurrido en otras aperturas del sector. El primer examen llegará el 28 de marzo de 2027, cuando despegue el Girona-Liverpool. A partir de ahí, la temporada dirá qué rutas aguantan el invierno y cuáles se quedan en el intento.

Iryo fija sus tarifas hasta 180 días y elimina las fechas restringidas para viajeros frecuentes

0

EN 30 SEGUNDOS

  • ¿Qué ha pasado? Iryo fija la tarifa de cada ruta con una vigencia de hasta 180 días y elimina las fechas restringidas de su abono de diez trayectos.
  • ¿Quién está detrás? La operadora privada de alta velocidad Iryo, participada por Trenitalia, Air Nostrum y Globalvia, con Fabrizio Favara como consejero delegado.
  • ¿Qué impacto tiene? Los viajeros frecuentes, sobre todo pymes y autónomos, pueden anticipar el coste de sus desplazamientos y cancelar hasta 30 minutos antes sin coste.

Iryo ha movido ficha en la alta velocidad española. La operadora ha decidido fijar la tarifa de cada ruta con una vigencia de hasta 180 días y eliminar las fechas restringidas de su abono de diez trayectos, una fórmula pensada para el viajero que repite y que necesita saber cuánto pagará antes de subirse al tren.

El producto se articula alrededor de un abono de diez trayectos. Lo relevante no es el bono en sí, sino la combinación de tres piezas: precio fijo por ruta, vigencia semestral y ausencia de días bloqueados. Frente a las tarifas dinámicas que suben según la demanda y la antelación de compra, Iryo apuesta por un esquema que permite anticipar costes con meses de margen. El objetivo son las pymes, los autónomos y los particulares con una pauta de viaje habitual, según recoge Hosteltur.

Precio cerrado a seis meses y cancelación hasta 30 minutos antes

La flexibilidad es el segundo eje. Los billetes pueden cancelarse hasta 30 minutos antes de la salida sin coste, y el importe regresa automáticamente al saldo disponible para futuros trayectos. Es un margen poco habitual: Renfe aplica condiciones distintas según la tarifa y Ouigo trabaja con esquemas más rígidos en los cambios. Iryo ofrece dos modalidades, Gran Confort y Confort, con diferencias de cabina y equipaje, aunque ambas incluyen selección gratuita de asiento.

La compra está disponible en la web de Iryo y a través de agencias de viajes. La gestión cotidiana se concentra en el entorno digital del operador, donde el usuario puede canjear trayectos, consultar los billetes emitidos y cancelar sin pasar por el teléfono.

Fabrizio Favara, consejero delegado de la compañía, vincula la iniciativa con la necesidad de dar mayor certidumbre a los clientes frecuentes. ‘La posibilidad de asegurar el precio fijo de los viajes a seis meses vista les permite anticipar costes y, al mismo tiempo, disfrutar de la flexibilidad necesaria en su día a día’, ha señalado el directivo.

Iryo no compite aquí por ser el más barato, sino por ser el más previsible: vende certeza presupuestaria a quien viaja cada semana por trabajo.

El pulso con Renfe y Ouigo por el viajero de negocios

La jugada tiene lectura estratégica. Desde la liberalización del corredor Madrid-Barcelona en 2021, el AVE dejó de ser un monopolio de Renfe y se convirtió en un mercado a tres bandas. Renfe conserva la mayor cuota del corredor, Ouigo ha presionado a la baja con precios agresivos e Iryo se ha posicionado como la alternativa intermedia, con foco en el servicio y en la fidelización más que en el precio puro.

Renfe ha construido su propia política de fidelización con abonos recurrentes, mientras Ouigo mantiene un modelo de bajo coste con menos capas de producto. La diferencia de Iryo es que convierte el precio en un dato contractual, no en una incógnita que el cliente descubre al pagar.

Hoja de Ruta: Claves del Viaje

El impacto se mide en el bolsillo de quien viaja por trabajo. Para un autónomo o una pyme que hace el Madrid-Barcelona cada semana, saber hoy cuánto costará el billete dentro de cinco meses elimina una variable de la factura. La zona cero es el corredor Madrid-Barcelona, el más competido de Europa, y los ejes Madrid-Sevilla, Madrid-Valencia, y Madrid-Málaga. El dato que resume el movimiento es el plazo: 180 días de precio fijo por ruta.

El pulso entre operadores es nítido. Renfe defiende su posición dominante y su red; Ouigo juega la carta del precio; Iryo intenta quedarse con el viajero que repite y que valora no llevarse sorpresas. La competencia se está desplazando del precio puro a las condiciones de uso.

La incertidumbre está en la letra pequeña. Iryo no ha detallado cuántas rutas cubre la tarifa fija ni si el precio se reajustará la próxima temporada. Tampoco ha aclarado cómo encajará con las promociones puntuales del operador, que pueden ofrecer precios por debajo del abono. Si esas ofertas desaparecen, el bono gana atractivo; si se mantienen, el viajero frecuente tendrá que hacer cuentas.

Observamos un patrón conocido: cada vez que un operador fija precios, los demás deciden si le siguen o si mantienen la flexibilidad que les permite capturar más margen en los picos de demanda. La próxima campaña de Navidad será el primer test. El hito a seguir es la respuesta comercial de Renfe y Ouigo y el primer balance de uso del abono.

Delivery Hero confirma a Niklas Östberg como CEO en plena OPA de Uber pese a su salida anunciada en mayo

0

Delivery Hero ha confirmado que Niklas Östberg seguirá como consejero delegado pese a haber anunciado su salida en mayo, una decisión que busca dar estabilidad mientras Uber ejecuta su OPA sobre la compañía alemana, valorada en 12.770 millones de euros.

El consejo cierra la sucesión con una marcha atrás

El consejo de supervisión de la compañía, propietaria de Glovo, puso fin este jueves al proceso de búsqueda de un nuevo primer ejecutivo abierto hace cuatro meses. La decisión supone un giro respecto al anuncio de mayo, cuando tanto el órgano de control como el propio Östberg comunicaron su salida al considerar que era el momento idóneo para el relevo.

‘Niklas creó Delivery Hero y la conoce mejor que nadie. Con las transacciones con Uber y SSW en marcha, nos complace que Niklas continúe liderando la empresa en esta nueva etapa’, ha señalado la presidenta del consejo de supervisión, Kristin Skogen Lund.

El fundador de la compañía hace 15 años justificó entonces su marcha con un mensaje de confianza en el equipo. ‘Delivery Hero no es solo la plataforma, sino también las personas que la construyen. Estoy sumamente orgulloso del equipo que ha creado esta empresa en los últimos 15 años’, afirmó en mayo.

Ahora, el directivo cambia de discurso y se muestra ‘más motivado que nunca’. Östberg ha vinculado su continuidad al rendimiento de la estrategia Everyday, la aplicación que agrupa los servicios de reparto, y al crecimiento acelerado de la compañía en los últimos meses.

El regreso de Östberg no responde a un cambio de opinión, sino a la necesidad de un rostro conocido para pilotar la operación más compleja de la historia de Delivery Hero.

Uno de los inversores de Delivery Hero presionó para que la salida del fundador fuera efectiva, según informó el diario alemán Handelsblatt. El compromiso de vender sus participaciones a Uber dio la vuelta a la situación y otorgó a Östberg el respaldo del consejo.

La OPA de Uber y el reparto de mercados con SSW Partners

El consejo de administración dio su visto bueno a principios de septiembre a la oferta de Uber Technologies, por un importe de 14.800 millones de dólares (12.770 millones de euros), y recomendará a los accionistas aceptar la transacción. La operación coloca al grupo estadounidense al frente de uno de los mayores operadores de reparto de comida de Europa, en competencia directa con Uber Eats, Just Eat Takeaway y DoorDash.

En paralelo, Delivery Hero firmó un acuerdo independiente con SSW Partners, sujeto a la finalización de la OPA de Uber y a otras condiciones habituales. La firma de inversión adquirirá los negocios de la plataforma alemana en 14 mercados por una contraprestación aproximada de 1.600 millones de dólares (1.398 millones de euros).

Los negocios que serán transferidos a SSW incluyen:

  • foodora (Austria, Chequia, Noruega y Suecia).
  • efood (Grecia).
  • Foody (Chipre).
  • Glovo (Moldavia, Polonia, Portugal, Rumanía y España).
  • PedidosYa (Chile y Ecuador).
  • Yemeksepeti (Turquía).
MagnitudOPA de UberAcuerdo con SSW Partners
CompradorUber TechnologiesSSW Partners
Importe en dólares14.800 millones1.600 millones
Importe en euros12.770 millones1.398 millones
ObjetoTotalidad de Delivery Hero14 mercados en Europa y América
EstadoAprobada por el consejoSujeta al cierre de la OPA

Por qué la continuidad de Östberg importa al mercado

La marcha atrás de Östberg tiene una lectura financiera directa. Uber necesita que Delivery Hero mantenga la estabilidad operativa durante el periodo de aceptación de la OPA, que aún debe superar el escrutinio de las autoridades de competencia. Un cambio de primer ejecutivo en pleno proceso habría añadido incertidumbre a una transacción que requiere el visto bueno de la Comisión Europea y de varios reguladores nacionales.

El sector vive una nueva ola de consolidación tras años de márgenes ajustados. La compra de Just Eat Takeaway por Prosus marcó el primer gran movimiento y la operación de Uber sobre Delivery Hero confirma la tendencia. Un grupo de fondos institucionales mantienen posiciones relevantes en la compañía alemana y observan con atención cómo se resuelve el relevo. La continuidad de Östberg encaja con la lógica del comprador: conservar al equipo gestor que conoce los mercados locales reduce el riesgo de ejecución.

El detalle relevante para los accionistas minoritarios es el calendario. La OPA debe cumplir con los plazos de aceptación y con las condiciones regulatorias antes de que SSW Partners pueda ejecutar su compra. Cualquier retraso en las autorizaciones de competencia alargaría una transición en la que Östberg seguirá al mando, al menos, hasta que el comprador tome el control.

Para el inversor, el mensaje es doble. La continuidad del fundador refuerza la probabilidad de que la OPA de Uber culmine sin sobresaltos operativos. Y anticipa que SSW Partners heredará un mapa de mercados ya definido, con Glovo especialmente expuesto en España, donde la operación podría requerir el análisis de la CNMC.

📊 Las Claves para el Inversor

  • Qué vigilar: La decisión de las autoridades de competencia europeas sobre la OPA de Uber y el calendario del periodo de aceptación, que determinará cuándo se ejecuta la venta a SSW Partners.
  • Reacción del valor: La continuidad de Östberg despeja la incertidumbre sobre la gestión durante la transición, aunque el mercado vigilará el calendario regulatorio como principal fuente de volatilidad.
  • Precedente sectorial: La integración de Just Eat Takeaway en Prosus marcó la primera gran consolidación del reparto europeo y sirve de referencia para medir los tiempos de la operación de Uber.

SoftBank emite bonos por 9.750 millones de euros para financiar su inversión en OpenAI

0

SoftBank Group emitirá bonos sénior por un importe agregado de 11.100 millones de dólares, unos 9.750 millones de euros, para financiar el tercer y último tramo de su inversión en OpenAI, según el comunicado difundido por el conglomerado japonés.

La emisión de bonos SoftBank se reparte en cinco vencimientos y dos divisas, con cupones que van del 7,125% al 9,750% anual. Es el precio que el mercado exige a un emisor con calificación BB+ para conseguir 10.000 millones de dólares en efectivo antes del 1 de octubre.

Cómo se reparte la emisión: cinco tramos y dos divisas

El grueso de los tramos en dólares se reparten en tres referencias escalonadas que dibujan una curva de tipos ascendente: cuanto más largo es el vencimiento, mayor es el cupón que demanda el inversor. SoftBank colocará 10.000 millones de dólares, alrededor de 8.785 millones de euros.

TramoImporteVencimientoCupón anual
Dólares1.000 millones de dólares20308,625%
Dólares4.500 millones de dólares20329,250%
Dólares4.500 millones de dólares20349,750%
Euros500 millones de euros20307,125%
Euros500 millones de euros20328,000%

En euros, la emisión asciende a 1.000 millones, equivalentes a unos 1.138 millones de dólares, divididos a partes iguales entre un vencimiento en 2030 al 7,125% y otro en 2032 al 8,000%. La fecha prevista de desembolso para el conjunto de la oferta es el próximo 29 de septiembre de 2026.

Los títulos cotizarán en la Bolsa de Singapur y llegan al mercado con una calificación de BB+ otorgada por S&P y Fitch, el primer escalón del grado especulativo en ambas escalas. Ese nivel de riesgo explica el diferencial: no es financiación de compañía con grado de inversión, sino deuda high yield.

La distribución se llevará a cabo en mercados internacionales, fundamentalmente Estados Unidos, Europa y Asia, con Japón excluido, a través de Citigroup, Goldman Sachs, J.P. Morgan, Morgan Stanley y Deutsche Bank, entre otras entidades.

El cupón del 9,750% a 2034 no mide la calidad del negocio de SoftBank, sino la urgencia del calendario: el pago a OpenAI vence el 1 de octubre.

Del crédito puente de 40.000 millones al pago a OpenAI

El destino de los fondos está cerrado de antemano. La compañía destinará la mayor parte de la emisión a abonar los 10.000 millones de dólares, unos 8.785 millones de euros, del tercer y último tramo de la inversión adicional de 30.000 millones acordada con OpenAI en febrero de 2026, cuyo cierre está previsto para el 1 de octubre de 2026. El resto irá a fines corporativos generales.

  • Destino principal: pago de 10.000 millones de dólares a OpenAI, tercer tramo de una inversión total de 30.000 millones.
  • Calendario: emisión el 29 de septiembre de 2026 y cierre de la inversión el 1 de octubre de 2026.
  • Efecto de balance: cancelación simultánea de 10.000 millones de dólares de capacidad no dispuesta del crédito puente suscrito en marzo de 2026.

De forma paralela, el conglomerado dirigido por Masayoshi Son espera cancelar los 10.000 millones de dólares restantes de capacidad no dispuesta bajo el acuerdo de crédito puente de 40.000 millones, unos 35.140 millones de euros, firmado en marzo de 2026. Dicho de otro modo, la compañía sustituye deuda bancaria por deuda cotizada.

Ese movimiento tiene una lectura de balance clara para el accionista. El crédito puente es una facilidad a corto plazo que exige capacidad disponible y añade presión de vencimiento; los bonos, en cambio, alargan el perfil de la deuda hasta 2034, aunque a un coste que se sitúa entre el 7,125% y el 9,750%.

Qué implica para SoftBank asumir este coste

La aritmética del cupón deja una cifra difícil de ignorar. Solo los tres tramos en dólares generan un desembolso anual en intereses cercano a los 940 millones de dólares, a los que se suman unos 76 millones de euros por las dos referencias en la divisa europea, en términos brutos y sin contar comisiones de colocación. Es un gasto financiero relevante para una compañía que acude al mercado con BB+, la cima del grado especulativo.

El contraste con el propio historial de SoftBank refuerza esa lectura. En marzo de 2026 la compañía resolvió la financiación de su apuesta por la inteligencia artificial con un crédito puente bancario de 40.000 millones; medio año después acude al mercado de capitales con cinco referencias. El cambio no es cosmético: traslada el riesgo desde la banca hacia hacia inversores institucionales de renta fija dispuestos a asumir el tramo alto del high yield a cambio de cupones cercanos al 10%.

Para el inversor, la clave no está en el importe —equivalente a unos 1,76 billones de yenes— sino en el calendario y en la estructura. El cierre de la inversión está fijado para el 1 de octubre, apenas dos días después de la emisión de los bonos, lo que deja un margen operativo muy estrecho. Además, la colocación se realiza fuera de Japón, con cotización en Singapur, lo que amplía la base inversora pero también la exposición al apetito global por deuda corporativa de alto rendimiento.

📊 Las Claves para el Inversor

  • Qué vigilar: el desembolso de la emisión el 29 de septiembre de 2026 y el cierre del tercer tramo de la inversión en OpenAI, previsto para el 1 de octubre.
  • Reacción del valor: el mercado ya descuenta un coste de financiación elevado para un emisor BB+; una ampliación posterior de la colocación tensaría aún más los cupones.
  • Precedente sectorial: el crédito puente de 40.000 millones firmado en marzo de 2026 es la referencia inmediata y explica el trasvase de deuda bancaria a deuda cotizada.

El precio de gasolina y diésel roza los 2 euros: máximo anual y presión fiscal al Gobierno

0

El precio de la gasolina y del diésel roza ya los 2 euros por litro tras doce semanas seguidas de subidas. El gasóleo repuntó un 4,58% en la última semana, hasta 1,918 euros el litro, mientras la gasolina escaló un 3,32% para situarse en 1,928 euros, su máximo anual, según el Boletín Petrolero de la Unión Europea.

A comienzos de septiembre, el gasóleo había dado un respiro a los conductores. La reactivación del mecanismo de salvaguarda, con una rebaja fiscal de 20 céntimos por litro, se notó en los surtidores apenas unos días. Esa ventaja se ha evaporado casi por completo: el carburante ha retomado la escalada y ha devuelto la mayor parte del alivio al bolsillo del automovilista.

La gasolina, en cambio, no ha dado tregua. Acumula doce semanas consecutivas al alza, una racha que se traduce en un encarecimiento del 30% desde finales de junio. Desde hace dos semanas mantiene además el sorpasso sobre el diésel, al cotizar por encima de él por primera vez desde marzo.

Que la gasolina cueste más que el gasóleo rompe una lógica histórica en España, donde el diésel ha sido tradicionalmente más barato por su menor carga fiscal y su mayor peso en el transporte profesional. El estrechamiento de esa brecha responde, en parte, a la cotización internacional de cada producto y a la caída de la demanda de gasóleo en Europa.

Llenar un depósito medio de 55 litros de gasóleo cuesta ahora 105,49 euros. Hace un año, la misma operación se quedaba en 77,55 euros, es decir, 28 euros menos. Para los vehículos de gasolina, el llenado supone 106,04 euros, 25 euros más que hace doce meses, cuando el desembolso era de 81,40 euros.

Ninguno de los dos carburantes ha recuperado aún los máximos del verano de 2022. En julio de aquel año, la gasolina alcanzó los 2,141 euros por litro y el gasóleo los 2,1 euros. La referencia sigue lejos, pero la pendiente preocupa a los analistas del sector.

El alivio de los 20 céntimos ha durado semanas: el mercado ha devuelto el precio del diésel a la casilla de salida en apenas un mes.

La tendencia al alza arranca del estallido del conflicto en Irán, que tensó las cotizaciones del crudo y, con el decalaje habitual, se ha trasladado a los surtidores. La evolución del barril no llega de inmediato a la bomba: lo hace con semanas de retraso, lo que explica por qué los precios siguen subiendo incluso cuando el petróleo se estabiliza.

España paga menos que la media europea, aunque la brecha se estrecha

El precio de la gasolina sin plomo de 95 se mantiene en España por debajo de la media comunitaria. La Unión Europea registra un promedio de 2,092 euros el litro, mientras que la eurozona alcanza los 2,157 euros, según el Boletín Petrolero comunitario. El diferencial se repite en el gasóleo: 2,226 euros de media en la UE y 2,262 euros en la zona euro frente a los 1,918 euros españoles.

Esa brecha, sin embargo, es engañosa como consuelo. España partía de una base fiscal más baja y aun así ha visto cómo sus carburantes subían con más fuerza que en los países vecinos en términos porcentuales. La presión sobre el consumidor es real: llenar el depósito cuesta hoy entre 25 y 28 euros más que hace un año.

La patronal de las estaciones de servicio, Aevecar, ha reclamado que se mantengan las bonificaciones fiscales para afrontar el encarecimiento. Sus argumentos chocan con la posición del Ministerio de Hacienda, que ya advirtió de que el mecanismo de salvaguarda tiene fecha de caducidad: la rebaja de 20 céntimos por litro expira en octubre.

El dilema fiscal del Gobierno ante el máximo anual de los carburantes

máximo anual carburantes

El Gobierno afronta una decisión incómoda. Prorrogar la rebaja de 20 céntimos hasta final de año supondría renunciar a una recaudación estimada en varios cientos de millones de euros. Retirarla, en cambio, dejaría al diésel y a la gasolina a un paso de los 2 euros, justo cuando el Ejecutivo trata de contener el malestar por el coste de la vida.

El precedente de 2022 no ayuda. Entonces, la bonificación generalizada de 20 céntimos se aplicó durante meses con un coste fiscal superior a los 2.000 millones de euros. La medida se retiró de forma escalonada y dejó un regusto amargo: el precio volvió a subir en cuanto desapareció el descuento.

La rebaja fiscal no abarata el carburante, solo retrasa su factura: cuando se retira, el precio recupera el terreno perdido en semanas.

Existe, además, un factor que el Ejecutivo no controla. El precio final depende de la cotización específica de cada carburante, independiente de la del petróleo, de los impuestos, del coste de la materia prima, y de la logística, así como de los márgenes brutos de las operadoras. Sobre varios de esos componentes, el margen de actuación nacional es escaso.

Una subida que tensiona la política energética y el bolsillo del consumidor

El encarecimiento de los carburantes llega en un momento delicado para la política energética española. La inflación subyacente había dado señales de moderación en los últimos trimestres, y el repunte del diésel amenaza con trasladarse al resto de la cesta de precios. El transporte de mercancías, la logística y la distribución son eslabones sensibles: cualquier subida del gasóleo se filtra antes o después al precio final de los alimentos y de los bienes de consumo.

La comparación con 2022 resulta inevitable, pero también peligrosa. Entonces, el contexto era distinto: la invasión de Ucrania disparó el crudo por encima de los 120 dólares y los gobiernos europeos respondieron con medidas fiscales masivas. Ahora el detonante es el conflicto en Irán y la tensión en las rutas de suministro, con un petróleo menos extremo pero con una presión más persistente. El riesgo evidente es que la subida se vuelva estructural.

La decisión sobre el mecanismo de salvaguarda será la primera piedra de toque. Si el Ejecutivo lo prorroga, ganará tiempo pero no resolverá el problema de fondo: un sistema fiscal que penaliza el carburante sin ofrecer alternativas de movilidad accesibles.

Si lo retira en octubre, el repunte podría devolver los precios a la zona de máximos de 2022 en plena temporada de consumo. Los próximos datos del Boletín Petrolero, que se publican cada jueves, marcarán si la racha de doce semanas se rompe o se prolonga. La respuesta llegará antes de que acabe el año.

El precio de la luz hoy se dispara: 13 veces más caro a las 21:00 que a las 14:00

0

El precio de la luz hoy baja un 1% y deja la media diaria en 194,3 euros por megavatio hora (MWh), según los datos publicados por Red Eléctrica de España. Bajo ese promedio aparentemente plácido se esconde una jornada de dos velocidades opuestas.

Entre las 14:00 y las 15:00, el Precio Voluntario para el Pequeño Consumidor (PVPC) se queda en 49,16 euros por MWh, el registro más bajo de todo el día. En el otro extremo, la franja de 20:00 a 21:00 escala hasta 389,22 euros por MWh. Entre ambos puntos hay un factor de casi ocho.

El mercado mayorista dibuja una curva todavía más agresiva. Entre las 13:00 y las 14:00, el precio de casación cae a 22,03 euros por MWh; entre las 20:00 y las 21:00 se dispara hasta 279,05 euros por MWh. El salto entre el valle y la punta equivale a 12,7 veces, esto es, prácticamente trece veces más caro.

El castigo se concentra al caer la tarde. Las seis franjas que van de las 18:00 a la medianoche superan los 200 euros por MWh, con un máximo de 389,22 euros entre las 20:00 y las 21:00. El segundo pico del día, sin embargo, no llega de noche: se registra entre las 8:00 y las 9:00, cuando el PVPC alcanza los 256,91 euros por MWh, por encima de cualquier hora de la tarde salvo el tramo final.

La razón está en la composición del mix. En las horas centrales, la producción fotovoltaica empuja el precio de casación hacia abajo hasta dejarlo en mínimos que hace una década habrían parecido un error de cálculo. Por la noche, con el sol apagado y la demanda repuntando, son las centrales de ciclo combinado de gas y la hidráulica de bombeo las que fijan el precio marginal. Ahí manda el coste del gas.

El sistema retribuye cada kilovatio según la tecnología que fija el precio marginal, no según lo que cuesta producirlo: por eso la misma electricidad puede valer trece veces más de noche.

Para el consumidor doméstico acogido al PVPC, la consecuencia es directa. Un hogar que concentre lavadora, lavavajillas y termo eléctrico entre las 14:00 y las 15:00 pagará por ese consumo alrededor de un 87% menos que si lo concentrara a las 21:00.

La media de 194 euros no describe a ningún consumidor real. Solo existen dos precios: el de quien puede esperar a mediodía y el de quien enciende la luz al volver a casa.

El PVPC hora a hora: dónde conviene concentrar el consumo

Estos son los precios que pagará el consumidor acogido a la tarifa regulada en cada tramo de la jornada:

  • 00:00 a 01:00: 189,01 euros por MWh
  • 01:00 a 02:00: 188,68 euros por MWh
  • 02:00 a 03:00: 187,51 euros por MWh
  • 03:00 a 04:00: 187,17 euros por MWh
  • 04:00 a 05:00: 184,84 euros por MWh
  • 05:00 a 06:00: 186,46 euros por MWh
  • 06:00 a 07:00: 194,76 euros por MWh
  • 07:00 a 08:00: 221,15 euros por MWh
  • 08:00 a 09:00: 256,91 euros por MWh
  • 09:00 a 10:00: 203,42 euros por MWh
  • 10:00 a 11:00: 185,62 euros por MWh
  • 11:00 a 12:00: 150,76 euros por MWh
  • 12:00 a 13:00: 121,97 euros por MWh
  • 13:00 a 14:00: 102,94 euros por MWh
  • 14:00 a 15:00: 49,16 euros por MWh
  • 15:00 a 16:00: 53,16 euros por MWh
  • 16:00 a 17:00: 88,90 euros por MWh
  • 17:00 a 18:00: 112,22 euros por MWh
  • 18:00 a 19:00: 242,36 euros por MWh
  • 19:00 a 20:00: 337,33 euros por MWh
  • 20:00 a 21:00: 389,22 euros por MWh
  • 21:00 a 22:00: 357,81 euros por MWh
  • 22:00 a 23:00: 241,15 euros por MWh
  • 23:00 a 24:00: 229,83 euros por MWh

La tabla deja tres lecturas operativas. La primera, que la ventana barata se abre entre las 11:00 y las 17:00 y tiene su fondo entre las 14:00 y las 15:00. La segunda, que el tramo más caro se extiende de 18:00 a 24:00 y no admite matices. La tercera, que el pico matinal de 8:00 a 9:00 se cuela entre los tramos más caros de la jornada con 256,91 euros por MWh, un dato relevante para los hogares que adelantan tareas antes de salir de casa.

Trasladado a la factura, el diferencial es tangible: el mismo kilovatio hora cuesta casi ocho veces más a las 21:00 que a las 14:00. Nada de esto es nuevo en el diseño del PVPC. Lo nuevo es el tamaño de la brecha.

El pool y el PVPC no cuentan la misma historia

El pool es el mercado mayorista en el que OMIE casa oferta y demanda hora a hora. El PVPC es la tarifa regulada que traslada ese precio al hogar, pero no de forma literal: incorpora los peajes de acceso, los cargos del sistema, los servicios de ajuste y los impuestos. De ahí que las dos curvas no avancen en paralelo.

El efecto es visible en los extremos del día. La hora más barata del mercado mayorista es la de 13:00 a 14:00, con 22,03 euros por MWh; la más barata del PVPC llega una hora después, entre las 14:00 y las 15:00, con 49,16 euros. Quien programa el consumo mirando el pool y quien lo hace mirando la tarifa regulada no aciertan siempre con la misma franja.

PVPC hoy

La trampa del promedio: una media de 194 euros que no existe

Hay un problema de fondo que la media de 194,3 euros esconde. Promediar la hora más barata y la más cara produce una cifra que no paga nadie: ningún consumidor contrata el promedio, todos consumen a una hora concreta. Y el sistema eléctrico genera cada vez más electricidad barata en momentos en los que buena parte de los hogares no está en casa para aprovecharla.

El fenómeno tiene nombre en los mercados eléctricos: la curva del pato, descrita por primera vez en California hace más de una década y convertida desde entonces en manual de operación de los sistemas con alta penetración solar. España reproduce el patrón con una presencia fotovoltaica creciente que hunde el valle del mediodía y empina la rampa de la noche.

El riesgo es de reparto, no de precio. Mientras el almacenamiento, tanto baterías como bombeo, no escale al ritmo que exige la generación intermitente, el diferencial entre punta y valle funciona como un impuesto silencioso para quien no puede mover su consumo: turnos de trabajo, familias con niños pequeños, comercios con horario fijo. La flexibilidad de demanda es un privilegio, y el mercado la remunera como tal.

La discusión que viene no es si la luz es cara, sino quién asume la diferencia. La paradoja es que la misma jornada que deja 49,16 euros a media tarde registra una punta de 389,22 euros al filo de las nueve de la noche. Ambas cosas son ciertas y ambas caben en el mismo día.

Habrá una prueba concreta en los próximos meses: el ritmo al que se conectan los proyectos de almacenamiento ya adjudicados y la evolución del diferencial intradía en las jornadas de alta producción solar. Si la brecha entre las 14:00 y las 21:00 se estrecha, el sistema estará madurando. Si se ensancha, el problema habrá dejado de ser eléctrico para convertirse en social.

Prescripción de deuda con Hacienda: qué puede alegar el autónomo si anulan la providencia de apremio

Si Hacienda te notifica una liquidación antigua tras anularse la providencia de apremio, puedes alegar la prescripción de la deuda con Hacienda: una notificación defectuosa no interrumpe el plazo de cuatro años. El Tribunal Supremo lleva años sosteniéndolo y los tribunales están dando la razón a quien se opone.

Cuándo prescribe la deuda con Hacienda: dónde arranca el reloj de los cuatro años

La regla está en el artículo 67.1 de la Ley General Tributaria: la prescripción arranca el día siguiente al plazo para presentar la declaración. Traducido: si la autoliquidación era el IRPF de 2021, el contador empezó a correr el 1 de julio de 2022, al día siguiente del cierre de la campaña. Con la misma regla, en el IRPF de 2025 el reloj echó a andar el 1 de julio de 2026. Cuatro años después, Hacienda ya no puede liquidar esa deuda.

Ojo con confundir dos plazos que se parecen. Liquidar y exigir el pago prescriben con relojes distintos: el derecho a liquidar se cuenta desde que acaba el plazo de la declaración (artículo 67.1), mientras que el derecho a exigir una liquidación ya notificada se cuenta desde el día siguiente al final del periodo voluntario de pago (artículo 67.2). Son actos distintos con cuentas distintas. Y no todo lo que hace Hacienda interrumpe: los supuestos que valen están tasados en el artículo 68 de la LGT.

Qué alegar si anulan el apremio y Hacienda vuelve a notificar la liquidación

Vamos al caso que se repite. Hacienda dicta una liquidación que no llega a notificarse bien, el contribuyente nunca puede recurrirla y, años más tarde, aparece en el buzón la providencia de apremio con el recargo encima, que va del 10% al 20% de la deuda. La salida es recurrir ese apremio con un motivo tasado, la falta de notificación de la liquidación, que recoge el artículo 167.3 de la Ley General Tributaria. Si el defecto es real, el tribunal anula el apremio y el recargo cae con él.

providencia de apremio

Hasta aquí todo cuadra. El problema llega después. Cada vez es más frecuente que, anulado el apremio, Hacienda vuelva a notificar esa misma liquidación como si los años transcurridos no contaran para nada.

El Supremo ya cerró esa puerta. En su sentencia de 25 de noviembre de 2013 (recurso 1030/2013) declaró que una liquidación puede ser válida en su contenido y, aun así, ineficaz por no haberse notificado bien. Y añadió la frase que sostiene todo el argumento: una liquidación mal notificada no detiene el reloj de la prescripción, porque, en palabras del Alto Tribunal, ‘las notificaciones defectuosas son insuficientes para interrumpir la prescripción’.

No basta con que Hacienda dictara la liquidación dentro de plazo: si no la notificó bien, el procedimiento no terminó y el contador siguió corriendo.

La segunda pieza encaja con la primera. Según el Supremo, la providencia de apremio dictada sin que antes exista una liquidación correctamente notificada es nula de pleno derecho, así que tampoco interrumpe nada. Su razonamiento es literal: el apremio y su impugnación solo tienen efecto interruptor ‘si el apremio es válido y eficaz’. La sentencia de 20 de abril de 2017 (recurso 977/2016) reiteró la doctrina con una precisión que importa: solo juega cuando el apremio se anula por falta de notificación de la liquidación.

Y aquí está el error que más caro sale. Muchos contribuyentes dan por hecho que el apremio recurrido, o los escritos presentados, mantuvieron vivo el plazo. No lo hicieron. Toca coger el calendario y comprobar si durante esos cuatro años hubo alguna otra actuación con eficacia interruptora. Si no la hubo, ante Hacienda se alega la prescripción, no el fondo de la deuda, y la liquidación que acabas de recibir debería caer.

Por qué Hacienda insiste y dónde se le rompe el expediente

La práctica tiene una explicación incómoda. Reabrir una liquidación mal notificada le cuesta poco a la Administración y, en muchos casos, el contribuyente no discute: paga el recargo y pasa página. Ese cálculo solo funciona mientras nadie mira las fechas. Contra Hacienda se gana más con fechas que con argumentos de fondo, y este es el ejemplo perfecto: la clave no es si la deuda era correcta, sino cuándo se notificó y cuánto tiempo estuvo el expediente parado.

El precedente ayuda a medir el alcance. La doctrina de 2013 se pensó para liquidaciones que nunca llegaron a notificarse bien y la de 2017 la acotó a las anulaciones del apremio por ese motivo concreto. No vale igual para cualquier apremio anulado: si el tribunal lo tumbó por otro defecto, el recurso sí puede haber tenido efecto interruptor y el cómputo cambia.

Para el autónomo con un requerimiento abierto, la tarea de esta semana es sencilla. Localizar la fecha en que acababa el plazo de la autoliquidación, sumar cuatro años, revisar qué actuaciones hubo en medio y decidir si merece la pena oponerse. Y guardar toda la documentación de las notificaciones, porque la prueba del defecto es la que sostiene el argumento cuando Hacienda vuelve a intentarlo.

Guía rápida del trámite

  • 📅 Plazos: el recurso contra la providencia de apremio se presenta en el mes siguiente a su notificación; si Hacienda vuelve a notificar la liquidación, ese nuevo acto abre su propio plazo de impugnación.
  • ✅ Requisitos clave: que exista un defecto real en la notificación de la liquidación, que el apremio se anule por ese motivo concreto y que en los cuatro años no haya ninguna otra actuación válida que interrumpa el plazo.
  • 🌐 Dónde solicitarlo: en la sede electrónica de la AEAT con certificado digital o Cl@ve, por teléfono en el 901 33 55 33 o por escrito ante el órgano de recaudación.
  • 💰 Importe o coste: el trámite no tiene coste; lo que está en juego es la deuda reclamada más el recargo de apremio, que va del 10% al 20%.
  • ⚠️ Error a evitar: dar por bueno que el apremio recurrido interrumpió el plazo y pagar sin comprobar antes si los cuatro años de prescripción ya habían vencido.

La NASA selecciona el telescopio infrarrojo PRIMA para cartografiar el universo frío y polvoriento

0

La NASA ha seleccionado PRIMA, su primer telescopio infrarrojo lejano, para estudiar el universo frío y polvoriento. La agencia anunció el miércoles 23 de septiembre que la misión avanza a la fase B, donde se afinan el diseño preliminar y las tecnologías críticas antes de comprometer la construcción. Es el primer miembro de la clase Probe Explorers, una familia nueva de misiones astrofísicas dentro del veterano programa Explorers.

PRIMA responde a las siglas de PRobe far-Infrared Mission for Astrophysics, la misión de sondeo en el infrarrojo lejano para la astrofísica. La NASA la presenta como la ventana que faltaba en su flota, capaz de mirar donde ningún observatorio espacial en activo llega con la sensibilidad necesaria. El anuncio completo aparece en el comunicado oficial de la agencia.

Qué buscará PRIMA en el infrarrojo lejano

El observatorio llevará un espejo de 1,8 metros, menos que la altura de una portería de fútbol, y lo dedicará a sondeos profundos y sensibles. La franja que le interesa no es el infrarrojo cercano que ya exprime el James Webb, sino el infrarrojo lejano, la región del espectro que queda entre esa luz y las ondas de radio que recogen los radiotelescopios terrestres.

Su objetivo es el universo que apenas brilla. El telescopio rastreará el resplandor tenue del polvo interestelar para responder a preguntas que la astronomía arrastra desde hace décadas: cómo se forman los planetas fuera del sistema solar, cómo han crecido las galaxias junto a sus agujeros negros y de qué manera se han acumulado el polvo y los elementos pesados a lo largo de la historia cósmica.

Entre la luz que capta el James Webb y las ondas que escuchan los radiotelescopios se extiende una franja comparable a los canales que quedan entre dos emisoras: existe, transporta información y casi nadie la ha sintonizado.

‘La misión PRIMA es la próxima ventana de la humanidad hacia el universo profundo’, afirmó Nicky Fox, administradora asociada de la Dirección de Misiones Científicas de la NASA. Fox señaló que el telescopio desvelará lo que hoy permanece oculto y ayudará a entender la formación de planetas, estrellas y agujeros negros, e incluso cómo llegó el agua a la Tierra. Shawn Domagal-Goldman, director de la División de Astrofísica, añadió que ninguna misión por sí sola desentraña todos los misterios del universo, pero que extender la flota hacia esa banda permite una mirada mucho más completa del cosmos.

No buscará luz visible ni ondas de radio: perseguirá el resplandor tenue y frío que delata el polvo donde nacen las estrellas y los planetas.

De la fase B al lanzamiento en 2033: la revisión que decidirá si se construye

Entrar en la fase B no equivale a una autorización definitiva. La NASA someterá el proyecto a una revisión de confirmación en la que pesarán el rendimiento técnico, la programación y el coste, y solo si la supera pasará a la fase C, la del desarrollo propiamente dicho. El techo presupuestario es de 1.200 millones de dólares, una cifra que no incluye el lanzamiento ni otros gastos ajenos al proyecto.

Si la revisión sale adelante, el lanzamiento está previsto para 2033 y la misión operará durante cinco años. El Jet Propulsion Laboratory, en el sur de California, dirigirá el proyecto, con el Goddard Space Flight Center de Greenbelt (Maryland) y el Marshall Space Flight Center de Huntsville (Alabama) como socios principales.

El consorcio internacional es otro de los rasgos del diseño: PRIMA contará con aportaciones del CNES francés, la italiana ASI, la alemana DLR, la agencia canadiense CSA, el instituto coreano KASI, la japonesa JAXA, y la agencia espacial británica.

La misión nace de una recomendación del informe decenal que las Academias Nacionales de Ciencias, Ingeniería y Medicina de Estados Unidos publicaron en 2020. La NASA la eligió tras evaluar varios estudios de concepto por su mérito científico, su viabilidad de coste y calendario y el uso de tecnologías reaprovechables en misiones mayores.

El programa Explorers es el más antiguo que la NASA mantiene en funcionamiento continuo. Desde el lanzamiento del Explorer 1 en 1958, que descubrió los cinturones de radiación de la Tierra, ha puesto en órbita más de cien misiones, entre ellas Uhuru y el Cosmic Background Explorer, cuyos investigadores recibieron el premio Nobel.

Por qué el infrarrojo lejano importa más de lo que parece

La astronomía espacial ha cubierto el espectro a saltos, dejando huecos que ahora empiezan a cerrarse. Domagal-Goldman situó el proyecto en una cadencia deliberada: misiones de primer nivel en las dos mitades de esta década, con el James Webb y el futuro Roman, y el arranque de la siguiente con este telescopio. Es también una apuesta por misiones medianas encadenadas frente a las grandes aventuras aisladas.

El riesgo está tasado y conviene leerlo con precisión. El techo de 1.200 millones de dólares excluye el lanzamiento y otros costes no asociados al proyecto, así que la factura final será mayor. El comunicado no especifica qué vehículo pondrá a PRIMA en órbita ni una fecha concreta dentro de 2033. Y la revisión de confirmación puede retrasar el calendario si el diseño se encarece o alguna tecnología clave no madura a tiempo.

Lo relevante es qué se juega la ciencia en esa franja del espectro. Buena parte del polvo que llena las galaxias, el mismo que forma los granos donde se cocinan nuevas estrellas, emite su energía justo ahí. Hasta ahora lo hemos visto de refilón, con datos parciales y catálogos incompletos. Si el telescopio vuela, la próxima generación de astrónomos trabajará con mapas que hoy no existen.

La próxima cita es esa revisión de confirmación, sin fecha pública en el comunicado. Después llegará la fase C, la construcción, y más tarde un lanzamiento previsto para 2033, a siete años vista: un bebé nacido estos días tendrá edad de leer sobre PRIMA cuando el telescopio abra su espejo.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: la NASA selecciona PRIMA, primer telescopio de la clase Probe Explorers, para pasar a la fase B de diseño y desarrollo tecnológico.
  • Dónde: observatorio espacial de infrarrojo lejano gestionado desde el Jet Propulsion Laboratory (California), con Goddard (Maryland) y Marshall (Alabama).
  • Institución responsable: NASA, con aportaciones del CNES, ASI, DLR, CSA, KASI, JAXA y la agencia espacial británica.
  • Cuándo: anunciado el 23 de septiembre de 2026; lanzamiento previsto en 2033 para una misión de cinco años.
  • Impacto a futuro: cubrirá la franja del espectro entre el James Webb y los radiotelescopios y producirá los primeros grandes catálogos del universo frío y polvoriento.

JPMorgan alerta: los hackeos en DeFi frenan el dinero institucional en Ethereum

JPMorgan sostiene que los hackeos en DeFi están frenando la entrada de dinero institucional en Ethereum. Lo dice un informe del banco publicado este miércoles, firmado por el equipo que dirige el director general Nikolaos Panigirtzoglou, que coloca las brechas de seguridad repetidas como el primer freno para el capital de los grandes fondos.

No es un diagnóstico nuevo, pero sí lo es el respaldo de una entidad del tamaño de JPMorgan. El documento repasa la evolución de las finanzas descentralizadas, los protocolos que permiten prestar, pedir prestado, o intercambiar activos sin intermediarios, y concluye que el sector no genera el crecimiento orgánico que necesita para convencer al inversor institucional.

El exploit de Kelp DAO que borró 20.000 millones del mapa DeFi

El informe se apoya en un caso concreto: el exploit sufrido por Kelp DAO, un protocolo de restaking, la variante que reutiliza el ether ya depositado como garantía para respaldar servicios adicionales. Según los analistas, el ataque borró unos 20.000 millones de dólares del valor total bloqueado en DeFi en cuestión de días. Esa métrica, conocida como TVL, mide todo el dinero depositado en estos protocolos y se puede seguir en paneles públicos como DefiLlama.

Lo que más incomoda a los analistas es la forma en que se propagó el daño. El capital no solo huyó de las plataformas expuestas a rsETH, el activo afectado, sino también de pools que no tenían ninguna relación directa con él. La estructura interconectada del sector, señalan, convierte una brecha localizada en un shock para todo el ecosistema en menos de una semana.

La autoría apunta a un actor conocido. LayerZero y varios investigadores independientes de seguridad atribuyen el ataque al Grupo Lazarus, el aparato de ciberataques vinculado a Corea del Norte. Parte de los fondos sustraídos ha podido congelarse; el resto sigue moviéndose entre carteras y protocolos de privacidad, según el documento.

Por qué el dinero institucional no acaba de llegar

El banco relativiza la magnitud del golpe a escala de ecosistema. Las pérdidas por hackeo en todo el sector cripto avanzan este año a un ritmo parecido al de 2025 y la auditoría de contratos inteligentes ha mejorado de forma notable. El agujero sigue estando en otro sitio: los puentes entre cadenas, la infraestructura que traslada activos de una red a otra, concentran la mayor parte del riesgo sin resolver.

Un protocolo puede tener los contratos auditados y el equipo impecable; si el puente que lo conecta con el resto se rompe, el dinero no espera explicaciones.

A ese argumento se suma otro menos visible. Medido en dólares, el valor bloqueado en DeFi se ha recuperado en parte junto al resto del mercado cripto. Medido en ether, la cifra lleva meses plana. Para los analistas, esa distancia plantea una duda de fondo: si el sector no crece en la unidad con la que opera, difícilmente va a atraer capital institucional a gran escala.

El comportamiento del dinero en los momentos de tensión también deja pistas. Los inversores han sacado fondos de DeFi y los han aparcado en stablecoins, el refugio habitual del sector. El informe señala a USDT como el vehículo de salida preferido, por su mayor liquidez en los exchanges centralizados y por sus vías de conversión a dinero tradicional más rápidas.

Ese giro hacia las stablecoins, eso sí, todavía no se refleja en un aumento de la capitalización de mercado de USDT. En paralelo, la firma de análisis on-chain CryptoQuant registró un repunte brusco de los tipos de interés para pedir prestado en los protocolos DeFi, lo que apunta a que la liquidez se cerró después del exploit.

seguridad DeFi

Hasta dónde llega la responsabilidad de Ethereum

Conviene separar dos cosas que el informe mezcla. Ethereum es la red sobre la que se construyen estos protocolos, pero no responde de cómo cada equipo diseña su contrato ni de la seguridad de un puente externo: el protocolo base funciona como la carretera, no como el vehículo que se sale en la curva. Ahora bien, el ecosistema sí arrastra un problema estructural de composabilidad, esa capacidad de conectar protocolos entre sí como piezas de Lego que hace a DeFi atractiva y, al mismo tiempo, contagiosa. Cuando falla una pieza, el temblor recorre todo el tablero.

El sector ya ha vivido algo parecido. En 2016, el hackeo de The DAO, el primer gran experimento de inversión colectiva sobre Ethereum, obligó a reescribir la historia de la red y acabó partiéndola en dos. En 2022, la cadena de asaltos a puentes entre redes dejó claro que mover activos de una blockchain a otra era el eslabón más débil. Cuatro años después, el informe de JPMorgan viene a decir que ese eslabón sigue sin arreglarse, ahora con más dinero encima de la mesa y un inversor institucional que no necesita excusas para quedarse fuera.

Lo que cambiaría el panorama es poco vistoso: un periodo largo sin incidentes graves, un crecimiento del valor bloqueado medido en ether —y no solo en dólares— y avances reales en la seguridad de los puentes. Hasta entonces, el dinero institucional seguirá mirando DeFi desde la barrera. Ethereum ya ha atravesado crisis peores y ha salido reforzada; lo que no ha logrado nunca es que la confianza de los grandes inversores deje de depender de que nadie vuelva a romper nada.

Publicidad