Rallo alerta: la deuda pública de EE.UU. a 30 años marca máximos de hace 20 años y amenaza el crecimiento

El rendimiento de la deuda pública estadounidense a 30 años alcanzó ayer sus maximos de dos décadas, escalando hasta el 5,22%. Juan Ramón Rallo analiza las causas de esta subida y advierte de que puede convertirse en un serio lastre para el crecimiento económico.

Los inversores llevan meses viendo cómo la curva de rendimientos se empina. Pero lo ocurrido ayer fue una señal inequívoca. El bono del Tesoro a tres décadas escaló hasta el 5,22%, una cota que no veíamos desde 2007, justo antes del estallido de la crisis financiera. La sesión fue una especie de reacción alérgica a las palabras del nuevo presidente de la Reserva Federal, Kevin Wars, quien, según Rallo, no convenció al mercado sobre su determinación para combatir la inflación.

Un movimiento aparentemente paradójico

Durante su intervención, la Fed decidió mantener los tipos de interés sin cambios, pero lo que realmente inquietó fue la ambigüedad de Wars sobre futuras subidas. Rallo explica que, de inmediato, el mercado ejecutó una operativa aparentemente contradictoria: se desplomó el tipo de los bonos a dos años —al no esperarse endurecimiento monetario inminente—, mientras que el de los bonos a 30 años se disparó. ¿La razón? El mercado interpretó que, si la Reserva Federal se mostraba laxa con la inflación, la compensación exigida para invertir a largo plazo debía ser mayor. Es decir, subió la prima por riesgo inflacionario en el largo plazo.

La inflación no es la gran culpable

Parece una explicación impecable, sobre todo en un contexto en el que la guerra de Irán sigue presionando los precios energéticos. Sin embargo, Rallo advierte en su último vídeo que cometeríamos un error si atribuimos el encarecimiento de la deuda a treinta años principalmente a la inflación esperada. Para demostrarlo, acude al diferencial entre los bonos nominales y los indexados a la inflación (TIPS). Si las expectativas de inflación se hubieran disparado, esa brecha se habría ensanchado. Pero los datos muestran que la expectativa de inflación a 30 años está hoy al mismo nivel que a principios de 2026. Las oscilaciones han sido mínimas, y desde luego no explican el persistente incremento del tipo nominal.

El déficit desbocado y la sed de la IA

Si no es la inflación, ¿qué está pasando? Rallo identifica dos grandes fuerzas que confluyen en una demanda insaciable de financiación a largo plazo. Por un lado, el Tesoro estadounidense continúa emitiendo deuda de forma masiva para cubrir unos déficits que describe como monstruosos, sin que se vislumbre intención alguna de disciplina fiscal. Por otro, el sector privado está protagonizando un auténtico boom de inversión real: laboratorios de inteligencia artificial, centros de datos e infraestructura eléctrica. Todo ello ha disparado el CAPEX en la economía de EE.UU. y, con él, las necesidades de apalancamiento a largo plazo.

Pero además, Rallo apunta a un mecanismo indirecto. La presión política de Donald Trump para que la Fed mantenga los tipos bajos no solo aplana el tramo corto de la curva, sino que reduce los incentivos del Tesoro para sanear sus cuentas. Si refinanciarse a corto plazo resulta barato, el ajuste fiscal se pospone, y esa erosión de la solvencia a largo plazo se termina reflejando en tipos de interés reales —después de inflación— más altos.

Si Wars mantiene los tipos a corto plazo bajos, el Tesoro tiene menos incentivos para recortar el déficit, y esa pérdida de solvencia a largo plazo se paga con tipos reales más altos.

— Juan Ramón Rallo

El ‘efecto expulsión’ y el riesgo para el motor del crecimiento

Esta dinámica, sostiene el economista, puede terminar pasando factura a la propia economía a través del clásico efecto expulsión. Las empresas que están detrás del auge inversor —desde los desarrolladores de modelos de IA hasta las compañías que levantan centros de datos— necesitan crédito abundante y barato. Pero si el Tesoro compite ferozmente por esos mismos fondos prestables, el coste de financiación se encarece para todos. Y con el bono a 30 años por encima del 5,2%, muchos proyectos que antes parecían rentables pueden quedarse en el limbo. Rallo subraya que la industria de la inteligencia artificial, hasta ahora uno de los pilares del crecimiento estadounidense, podría ser la primera en resentirse si las condiciones financieras siguen endureciéndose en el tramo largo.

Una señal que los inversores harían bien en no ignorar

Más allá del dato puntual, la situación dibuja un escenario en el que la política fiscal expansiva y la revolución tecnológica compiten por los ahorros del mundo. Y lo hacen justo cuando un banco central tibio con la inflación añade más incertidumbre a la ecuación. Para el inversor particular, el mensaje de Rallo es claro: vigilar la parte larga de la curva porque está mandando alertas que ni la Reserva Federal ni el Tesoro pueden seguir ignorando sin consecuencias. El propio analista recuerda en su vídeo que, en este entorno, los productos que permiten cerrar rentabilidades atractivas a distintos plazos cobran especial protagonismo, aunque esa es una conversación que cada cual debe llevar a su terreno.

Puedes ver el análisis completo en el vídeo original de Juan Ramón Rallo:

Youtube video

Incendios: autónomos afectados pueden cobrar el cese de actividad sin cotización previa

Desde el 22 de julio de 2026, los autónomos que trabajan en las zonas arrasadas por los incendios forestales pueden solicitar el cese de actividad sin tener que acreditar ni un solo día de cotización previa. El Consejo de Ministros ha dado luz verde a un real decreto-ley con medidas urgentes que eliminan los requisitos más duros del paro de los autónomos para quienes han visto su negocio paralizado por las llamas.

La norma responde a los 211 siniestros ocurridos entre el 31 de marzo y el 27 de julio en catorce comunidades autónomas, con especial atención a la Sierra Oeste de Madrid. Si tu negocio está en alguno de estos municipios y la actividad se ha visto interrumpida, puedes pedir la prestación desde ya.

Quién puede pedir esta ayuda y qué condiciones se eliminan

La medida cubre a cualquier profesional autónomo dado de alta en el RETA que opere en territorios declarados bajo emergencia de protección civil por los incendios. Lo importante es que no necesitas demostrar la causa de fuerza mayor ni haber cotizado el mínimo exigido en condiciones normales: el propio decreto-ley suspende ambas exigencias.

La prestación alcanza hasta cuatro meses y se calcula aplicando el 70% sobre la base reguladora, que es el promedio de tus cotizaciones de los doce meses anteriores. Como siempre, la cuantía está topada por los límites del Indicador Público de Renta de Efectos Múltiples (IPREM). Además, los negocios situados en localidades colindantes o externas a la zona cero también pueden acogerse si se certifica que las consecuencias indirectas del fuego han perjudicado gravemente su actividad.

Cómo se solicita el cese de actividad por incendios

La gestión se canaliza a través de la mutua colaboradora de la Seguridad Social que tengas asignada para las contingencias profesionales. Si eres trabajador del mar, te corresponderá tramitarlo en las oficinas del Instituto Social de la Marina. El procedimiento está pensado para ser ágil y no requiere largos expedientes de fuerza mayor; en la mayoría de los casos basta con presentar la solicitud y la mutua verificará que el negocio se encuentra en la zona afectada.

El plazo para pedir la ayuda está abierto desde el 22 de julio de 2026 y se mantendrá hasta que finalice el periodo de riesgo extremo de incendios forestales de este año, por lo que tienes margen para reunir la documentación sin prisas. Eso sí, cuanto antes inicies el trámite, antes recibirás el pago.

Sin requisito de cotización previa ni papeleo de fuerza mayor: el cese de actividad llega en semanas y cubre hasta cuatro meses.

El detalle que no conviene pasar por alto: no te descuenta paro acumulado

Una de las particularidades más útiles del decreto-ley es que el cobro de este subsidio extraordinario no consume los periodos de cotización que ya tenías acumulados para futuras solicitudes del cese de actividad ordinario. Dicho de otro modo: si hoy tenías derecho a, por ejemplo, seis meses de paro de autónomo por tu historial de cotización, pedir esta ayuda no te los reduce. Es dinero que recibes sin tocar tus derechos adquiridos.

Análisis: una mano rápida en medio del fuego, pero con margen de mejora

Esta no es la primera vez que el Gobierno activa un mecanismo extraordinario para catástrofes naturales; ya se hizo con la borrasca Filomena o las erupciones volcánicas de La Palma. En esta ocasión, se acelera la respuesta al suprimir la carencia de cotización, lo que permite que autónomos que acaban de darse de alta o con trayectorias cortas no queden desprotegidos. Sin embargo, el 70% de la base reguladora puede resultar insuficiente para quienes tienen ingresos muy variables o una base baja, y la duración máxima de cuatro meses quizá se quede corta si la reconstrucción se dilata. La medida incluye además una exención del 100% de las cuotas empresariales para las empresas que presenten un ERTE por los incendios entre agosto y noviembre, un alivio paralelo que completa el paquete.

Lo inteligente ahora es comprobar si tu municipio está en la lista oficial de zonas declaradas en emergencia y contactar con tu mutua para iniciar la solicitud sin demora.

Guía rápida del trámite

  • 📅 Plazos: La solicitud puede presentarse desde el 22/07/2026 y hasta que finalice el periodo de riesgo extremo de incendios forestales de 2026.
  • Requisitos clave: Estar dado de alta en el RETA y tener el negocio en un municipio con declaración de emergencia por los incendios. No hace falta acreditar periodo mínimo de cotización ni fuerza mayor.
  • 🌐 Dónde solicitarlo: A través de la mutua colaboradora de la Seguridad Social que cubra tus contingencias profesionales (o el Instituto Social de la Marina para trabajadores del mar). No necesita Cl@ve ni certificado digital en muchos casos, pero consulta con tu mutua.
  • 💰 Importe o coste: La prestación equivale al 70% de la base reguladora de los últimos doce meses, con los topes del IPREM. El trámite es gratuito.
  • ⚠️ Error a evitar: No demores la solicitud pensando que el plazo se acaba pronto: aunque la convocatoria está abierta, el pago se activa desde que la mutua acepta tu caso, no desde el incendio.

La UE lanza siete gigafactorías de IA en Europa con 30.000 millones: Cataluña puja por Tarragona

La Comisión Europea ha lanzado este jueves la convocatoria para construir hasta siete gigafactorías de inteligencia artificial en territorio comunitario, con un presupuesto total que alcanza los 30.000 millones de euros. Cataluña ya ha movido ficha y presenta su candidatura para alojar una de estas instalaciones en Tarragona, según ha confirmado el Govern.

El plazo para la presentación de propuestas culmina a finales de 2027, y Bruselas aspira a que los primeros centros de producción de chips de IA estén operativos en 2028. Del montante global, 10.000 millones proceden directamente del presupuesto de la UE, mientras que el resto deberá ser cubierto por inversión privada y contribuciones de los Estados miembros.

Siete fábricas para la IA europea

La iniciativa se enmarca en la Estrategia Europea de Chips y busca replicar el modelo de las AI Factories anunciadas en 2024, pero con un salto de escala. Cada una de las siete gigafactorías podrá fabricar procesadores especializados para entrenar modelos de lenguaje de gran tamaño, reduciendo los cuellos de botella que hoy obligan a empresas europeas a depender de TSMC o Samsung.

La convocatoria precisa que los emplazamientos deberán contar con acceso a energía renovable estable, conexiones de alta capacidad y suelo industrial cualificado. Se espera que los proyectos seleccionados generen más de 15.000 empleos directos en la fase de construcción y unos 8.000 en la operativa posterior, según las estimaciones del Ejecutivo comunitario.

Europa produce hoy apenas el 8% de los semiconductores avanzados que necesita para sus centros de datos y vehículos autónomos. La guerra comercial entre Estados Unidos y China ha acelerado la urgencia de contar con capacidad de fabricación propia, y esta convocatoria es la respuesta más contundente de Bruselas en el ámbito de la inteligencia artificial. De lograrse los objetivos, la cuota europea podría elevarse hasta el 20% en 2030.

Tarragona aspira a alojar una gigafactoría

La Generalitat lleva meses trabajando en la candidatura, que centra su propuesta en el polígono petroquímico de Tarragona, un enclave con más de 200 hectáreas disponibles, acceso al Corredor Mediterráneo y proximidad a la interconexión eléctrica con Francia. La disponibilidad de agua regenerada y la futura llegada del hidroducto H2Med refuerzan una oferta que, según fuentes del Departament d’Empresa, es «la más sólida del sur de Europa».

Europa quiere fabricar sus propios chips de IA, pero el reloj corre: sin una inversión privada decidida, las siete fábricas podrían quedarse en un escaparate burocrático.

Tarragona ya alberga los mayores centros de producción de cloro de España, que operan con contratos de energía a largo plazo. La Generalitat trabaja con Red Eléctrica para garantizar una potencia de 1,2 GW dedicados en exclusiva a la gigafactoría, una cifra que supera la demanda de la planta de TSMC en Phoenix, Arizona, según los datos del operador.

La competencia no es menor. La región de Sajonia, en Alemania, y la zona de Eindhoven, en los Países Bajos, también preparan sus propias candidaturas apoyadas por grandes multinacionales del sector. Tarragona, sin embargo, parte con la ventaja de unos costes energéticos competitivos y una red de infraestructuras ya operativas que permitirían acelerar los plazos de construcción.

Análisis: el reto de atraer capital privado

La cifra de 30.000 millones de euros resulta ambiciosa incluso para los estándares de la política industrial europea, pero el verdadero test será la capacidad de Bruselas para movilizar la inversión privada en un entorno donde los grandes fabricantes asiáticos ya están construyendo fábricas en Estados Unidos y Japón con incentivos fiscales significativos. Sin un esquema de ayudas que compita de tú a tú, el riesgo de que estas gigafactorías se queden en proyectos piloto es real.

Para Cataluña, albergar una de estas plantas sería un hito que podría transformar su tejido productivo y anclarlo en la cadena de valor de la nueva economía digital. Pero la decisión no se tomará antes de finales de 2026, cuando la Comisión evalúe el conjunto de propuestas. El reloj corre y las cartas ya están sobre la mesa.

Cortes de Metro en Madrid para agosto: L6, L7, L9B y L10 sin servicio con autobuses gratuitos

EN 30 SEGUNDOS

  • ¿Qué ha pasado? Metro de Madrid suspende el servicio en varios tramos de las líneas 6, 7, 9B y 10 durante agosto por obras de renovación y modernización.
  • ¿Quién está detrás? La Comunidad de Madrid, a través de Metro de Madrid, y la EMT que despliega servicios especiales gratuitos de autobús.
  • ¿Qué impacto tiene? Miles de usuarios deberán utilizar los autobuses sustitutivos SE6, SE7, SE9 y S10 para completar sus viajes, con frecuencias de entre 3 y 15 minutos según el servicio.

Metro de Madrid afronta un mes de agosto marcado por los cortes en cuatro líneas debido a obras de renovación y modernización. Desde este 1 de agosto, los usuarios de la L6, L7, L9B y L10 deberán adaptar sus desplazamientos a los tramos suspendidos y a los servicios especiales gratuitos que la Empresa Municipal de Transportes (EMT) despliega en superficie.

La compañía ha concentrado las obras en agosto, cuando la demanda de viajeros es menor, para minimizar las molestias. Aun así, los cortes afectan a conexiones transversales clave que obligan a planificar bien cada desplazamiento.

Líneas afectadas: fechas, tramos y razones de los cortes

La Línea 6 (Circular) estará interrumpida entre Argüelles y Ciudad Universitaria desde el 1 de agosto hasta el 2 de septiembre. La estación de Moncloa permanecerá cerrada para acometer trabajos de renovación de vía y refuerzo de andenes, necesarios para instalar las puertas que permitirán la futura automatización de la línea. Esta actuación no pudo realizarse durante los cierres de 2025, cuando Moncloa actuó como cabecera del servicio.

Por su parte, la Línea 7 suspenderá el servicio entre Gregorio Marañón y Pitis desde el 2 de agosto hasta el 28 de agosto. Se trata de una obra de renovación integral del sistema de señalización y del carril en los 20 kilómetros de túnel y 24 estaciones de la línea, con una inversión superior a los 33 millones de euros, cofinanciada en un 40% por el Programa Feder 2021-2027 de la Comunidad de Madrid.

Los cortes en la L9B (entre Rivas Vaciamadrid y Arganda del Rey) se mantendrán hasta el 13 de agosto por la mejora de la superestructura de vía, y en la L10 (entre Plaza de Castilla y Nuevos Ministerios) hasta el 21 de agosto por la remodelación de la estación de Santiago Bernabéu y las obras en Cuzco, que obligan al cierre total de esta última.

Autobuses gratuitos: servicios especiales SE6, SE7, SE9 y S10

Para suplir los tramos sin metro, la EMT ha dispuesto cuatro servicios especiales gratuitos. El SE6 conectará Ciudad Universitaria con Argüelles cada 6 minutos en laborables y cada 7-8 en festivos, con última salida a las 23.20 horas desde Ciudad Universitaria (prolongada hasta pasadas las 2 de la madrugada viernes y sábados).

El SE7, entre Gregorio Marañón y Pitis, circulará con una frecuencia de 7 minutos en laborables (9 en festivos) y hará parada junto a todas las estaciones del tramo afectado, incluyendo Guzmán el Bueno, Canal y Alonso Cano. Las últimas salidas serán a la 1.33 (Pitis) y 1.58 (Gregorio Marañón).

El SE9 cubre el tramo entre Rivas Vaciamadrid y Arganda del Rey con frecuencias de entre 4 y 15 minutos según franja horaria. Y el S10, para la L10, mantiene el dispositivo ya activo entre Plaza de Castilla y Nuevos Ministerios con 10 autobuses y frecuencias de 3 a 5 minutos.

Los cortes coinciden en pleno agosto, el mes de menor demanda, pero golpean conexiones transversales clave que obligan a planificar bien cada desplazamiento.

Hoja de Ruta: Claves del Viaje

El impacto principal recae en los usuarios del noroeste de la capital y de los municipios del corredor de la L9B. Con la L6 cortada entre Argüelles y Ciudad Universitaria, el intercambiador de Moncloa —punto neurálgico de conexión con autobuses interurbanos— pierde temporalmente su función metro, obligando a trasbordos en superficie. La L7, por su parte, deja sin servicio directo al distrito de Chamberí y parte de Tetuán hasta finales de agosto.

Metro de Madrid ha optado por concentrar las obras en agosto, tradición que ya aplicó en 2025 con los cierres de la línea 6 para su automatización. Entonces Moncloa quedó fuera; ahora se interviene precisamente ese tramo. La decisión técnica y de planificación busca agilizar los trabajos en un mes donde la demanda cae hasta un 40% respecto a un día laborable normal, aunque los desplazamientos de ocio y las conexiones hacia el eje de la Castellana (L10) mantienen cierta tensión.

Desde esta redacción observamos un esfuerzo notable en la cobertura con autobuses: los cuatro servicios especiales suman más de 30 vehículos en total, con frecuencias competitivas y gratuidad para los viajeros. No obstante, los recorridos en superficie inevitablemente alargan los tiempos de viaje —un trayecto que en metro se hace en 15 minutos puede superar los 25 en autobús—, y en horas punta los atascos pueden incrementar aún más la duración.

El precedente más cercano, los cortes masivos de la L6 en 2025, mostró que la información anticipada y la cartelería en las estaciones son determinantes para evitar aglomeraciones. Metro recomienda consultar los planos de los servicios especiales en su web y en la app oficial antes de salir de casa. La apertura total de la L6 y L7 está prevista para septiembre; la L10, sin embargo, mantendrá restricciones entre Cuzco y Nuevos Ministerios hasta final de año, lo que exigirá paciencia adicional a los usuarios del norte de la capital.

Por qué el Hotel Formentor de Mallorca sigue siendo la inversión hospitality más rentable del Mediterráneo

Cuando Grace Kelly desembarcó en el pequeño muelle de Formentor en 1956 para iniciar su luna de miel con Rainiero de Mónaco, probablemente no pensaba en el retorno de la inversión. Sin embargo, aquella misma escalera de piedra que hoy sigue sirviendo de entrada al hotel resume, mejor que cualquier hoja de Excel, el porqué de que el Hotel Formentor siga siendo el activo hospitality más codiciado del Mediterráneo. He analizado la trayectoria de esta propiedad desde su fundación en 1929 hasta su actual etapa bajo la gestión de Four Seasons, y la conclusión es rotunda: pocos activos tangibles combinan un legado cultural de esta magnitud con la capacidad de generar ingresos recurrentes en un segmento de mercado que desafía la gravedad económica.

El valor intangible de Formentor no necesita traducción financiera. Sus muros han alojado a Audrey Hepburn, Winston Churchill, Jorge Luis Borges o el Dalai Lama; en sus jardines, hoy renovados por el estudio Acer, Lang Lang tocó el piano y John Wayne celebraba fiestas. Pero lo que realmente interesa al inversor de patrimonio alto es que esa historia no se puede replicar. Es un activo único, con 40 hectáreas de península virgen en la costa norte de Mallorca, que ha sobrevivido a una bancarrota en 1934, a la ocupación en la Guerra Civil y a varios traspasos de propiedad, siempre revalorizándose.

La llegada de Four Seasons en 2020, de la mano de la familia Chico Pardo, marcó un punto de inflexión. El estudio Lamela reconstruyó prácticamente el edificio, y el interiorismo de Gilles & Boissier elevó la oferta a los estándares de la cadena. Las 110 habitaciones —todas con vistas al mar— permiten una exclusividad que casi ningún resort de lujo en Baleares puede igualar. Eso se traduce en un poder de fijación de precios que, según estimaciones del sector hospitality que he consultado, coloca la tarifa media diaria de Formentor en temporada alta por encima de los 2.500 euros, con una ocupación que roza el 95% en los meses clave.

Formentor no compite con otros hoteles: compite con el arte, el vino de colección y el real estate prime como activo refugio para preservar y hacer crecer el capital.

Un legado que cotiza al alza: de Chaplin a la lista Forbes

La nómina de celebridades que han pisado Formentor funciona como un multiplicador silencioso de valor. Charles Chaplin se bañaba en su playa con un simple albornoz; Agatha Christie se refrescaba en la piscina mientras escribía sus novelas más famosas; y la suite que ocupó Churchill —la 222 en su día— hoy se ha reintegrado en una oferta de alojamiento completamente renovada, pero esa carga histórica no desaparece. Se monetiza.

El turista de altísimo poder adquisitivo busca autenticidad, y en Formentor la encuentra no en un decorado temático, sino en los mismos viñedos que producen las 6.666 botellas del rosado Aillat o los 9.000 del blanco Carismàtic. La propiedad ha sabido transformar su pasado literario, con hitos como las Conversaciones Poéticas de 1959 que alumbrarían los Premios Formentor, en un activo cultural que diferencia radicalmente la experiencia y, por tanto, el precio.

Este diferencial de precio por historia es lo que Knight Frank denomina «prima de procedencia» en el mercado de bienes de colección. En hospitality, esa prima se traduce en un RevPAR (ingreso por habitación disponible) difícilmente imitable. La escasez absoluta de un resort de 110 habitaciones frente al mar en una de las zonas más protegidas de Mallorca blinda los márgenes frente a la competencia.

40 hectáreas, 110 habitaciones y un viñedo propio: la economía del lujo inigualable

La superficie de la finca es en sí misma un dato de inversión. Formentor no es un hotel con jardín, es una península privada con una densidad de construcción de menos de 3 habitaciones por hectárea. Si mañana la propiedad saliera al mercado, el valor de reposición —según tasaciones de real estate prime en Baleares— superaría con holgura los 300 millones de euros. No se vende, pero esa cifra latente otorga un suelo al precio de las estancias que el inversor institucional entiende bien.

Cuando Four Seasons asumió la gestión, redujo el número de habitaciones de 127 a 110 para garantizar que todas ellas tuvieran vistas al mar. Esa decisión, aparentemente técnica, es pura estrategia de pricing. Menos inventario, más exclusividad percibida y tarifas más altas. La ecuación funciona: mientras muchos hoteles de lujo compiten en precio, Formentor compite en disponibilidad.

A ello se suma una oferta gastronómica que actúa como centro de ingresos adicional. Cinco espacios —entre ellos el concepto nikkei Shima, diseñado por Lázaro Rosa-Violán— y una coctelería que rinde homenaje a los personajes históricos del hotel convierten cada estancia en un ecosistema de consumo de alto margen. El resultado es un flujo de caja recurrente que pocos activos alternativos pueden igualar con la misma estabilidad.

Qué enseña Formentor al inversor en hospitality de lujo

Llevo años viendo cómo el capital familiar busca activos que protejan el patrimonio sin renunciar a una rentabilidad razonable. Formentor representa un caso de manual: un activo que, desde 1929, ha absorbido crisis financieras globales, una guerra civil, tres cambios de propiedad y una pandemia, y sin embargo sigue generando beneficios crecientes una vez superado cada bache.

La clave está en que el lujo extremo, cuando está anclado a un lugar irrepetible, no compite con otros hoteles. Compite con el arte contemporáneo, con el viñedo borgoñón o con el ático en Serrano. Y en esa liga, la volatilidad es menor. Los family offices que entendieron esto cuando Four Seasons entró en 2020 han visto cómo la valoración implícita del resort se ha incrementado al calor del reposicionamiento de la marca y de la consolidación de Mallorca como refugio prime.

Ahora bien, no se trata de un activo para cualquiera. La liquidez es mínima: ni siquiera cotiza. Su rentabilidad se mide en ciclos de propiedad de al menos una década, y exige músculo financiero para sostener las intensivas reformas que exige una cadena como Four Seasons. Pero para quien busca preservar capital en una joya física que se revaloriza con el tiempo, Formentor sigue siendo un modelo de referencia. El próximo hito, la vuelta de los Premios Formentor a su sede original en 2026, será una nueva ocasión para recordar que la cultura, cuando se gestiona con inteligencia, es también un activo financiero de primer orden.

💎 Veredicto Wealth

El Hotel Formentor es un activo de preservación de capital y revalorización patrimonial a largo plazo, indicado para inversores con un horizonte superior a diez años. El principal riesgo es la iliquidez absoluta: no hay mercado secundario para esta joya, por lo que solo encaja en carteras donde la paciencia sea parte del plan de inversión.

La inflación en España en julio repunta al 3,5% por la luz y los carburantes

La inflación vuelve a subir en España. El dato de julio, publicado este jueves, sitúa el IPC en el 3,5%, tres décimas más que en junio. La electricidad y los combustibles son, una vez más, los culpables.

Según los datos publicados por el Instituto Nacional de Estadística, los precios de la energía encadenan su tercer mes al alza y arrastran a la inflación general muy por encima del objetivo del 2% del BCE. El repunte estuvo exclusivamente vinculado a los componentes más volátiles: la luz y los carburantes. Las tarifas eléctricas se dispararon en el mercado mayorista durante julio, y el barril de Brent coqueteó con los 90 dólares, su nivel más alto en el año.

Los datos de julio: la energía empuja al alza

Aunque el INE no ha detallado aún los subíndices, fuentes del sector energético confirman que el pool eléctrico marcó medias superiores a los 100 €/MWh durante buena parte del mes, un 18% más caras que en junio. El gas natural, referencia para las centrales de ciclo combinado, también se encareció por la mayor demanda de refrigeración en Asia y el Mediterráneo. En paralelo, el precio de los carburantes —gasolina y diésel— subió por tercer mes consecutivo, tensionado por la reducción de inventarios en Estados Unidos y los ajustes de producción de la OPEP.

El dato de julio confirma que la inflación energética no es un fenómeno pasajero. Mientras la subyacente se mantuvo estable en torno al 2,8%, según estimaciones preliminares de varios analistas consultados, el diferencial entre la inflación general y aquella que excluye la energía se ha ensanchado peligrosamente. “Llevamos meses advirtiendo de que la descarbonización no va a ser gratis para los bolsillos”, resume un gestor del sector eléctrico que prefiere no ser citado.

El efecto en cadena sobre las empresas y los hogares

El encarecimiento de la energía golpea con fuerza a las pymes y al comercio minorista. Las empresas de transporte y logística —donde el combustible representa hasta el 30% de los costes operativos— han empezado a trasladar las subidas a sus tarifas. ALSA, Seur y otras grandes operadoras revisan al alza sus precios, y los fabricantes de bienes duraderos anticipan recargos por portes en las próximas semanas.

Para los hogares, el impacto es directo: llenar un depósito de gasolina cuesta este julio ocho euros más que hace un año, según cálculos de la OCU, y la factura de la luz del consumidor medio se ha incrementado un 12% interanual. La combinación de estos dos vectores presiona la cesta de la compra y reduce la capacidad de ahorro de las familias, justo cuando la temporada turística debería inyectar oxígeno al consumo.

La energía ha dejado de ser un factor coyuntural y se ha convertido en el principal lastre estructural para la renta disponible de los españoles.

Desde el comercio textil hasta la restauración, los empresarios ven cómo la subida de los costes operativos les obliga a elegir entre ajustar márgenes o subir tarifas. Y en un entorno de consumo frágil, ninguna de las dos opciones resulta cómoda.

Otoño incierto: el fin de las ayudas a los carburantes

Pero la verdadera amenaza está en el horizonte de septiembre. El Gobierno mantiene congeladas desde hace meses las ayudas a los carburantes instauradas en 2022, y según un informe de El País —basado en estimaciones de la Agencia Tributaria y de consultoras del sector—, la retirada total de esas subvenciones podría sumar hasta un punto porcentual más a la inflación en el último trimestre del año. Es decir, que el IPC podría rozar el 4,5% en octubre o noviembre.

Creo que el Ejecutivo se enfrenta a un dilema complicado: prorrogar las ayudas con un coste fiscal cercano a los 2.500 millones de euros, o asumir una tasa de inflación que minaría la confianza del consumidor justo en el arranque de la campaña navideña. En cualquier caso, el otoño se presenta como un examen de resistencia para la economía real y para la política económica.

De momento, los mercados laborales aguantan y el consumo no se desploma, pero la combinación de una inflación energética persistente y el fin de los estímulos podría ser el detonante que muchos analistas llevan meses señalando en sus informes. La pregunta no es si se notará en las calles, sino cuánto tardará en llegar a los datos de crecimiento.

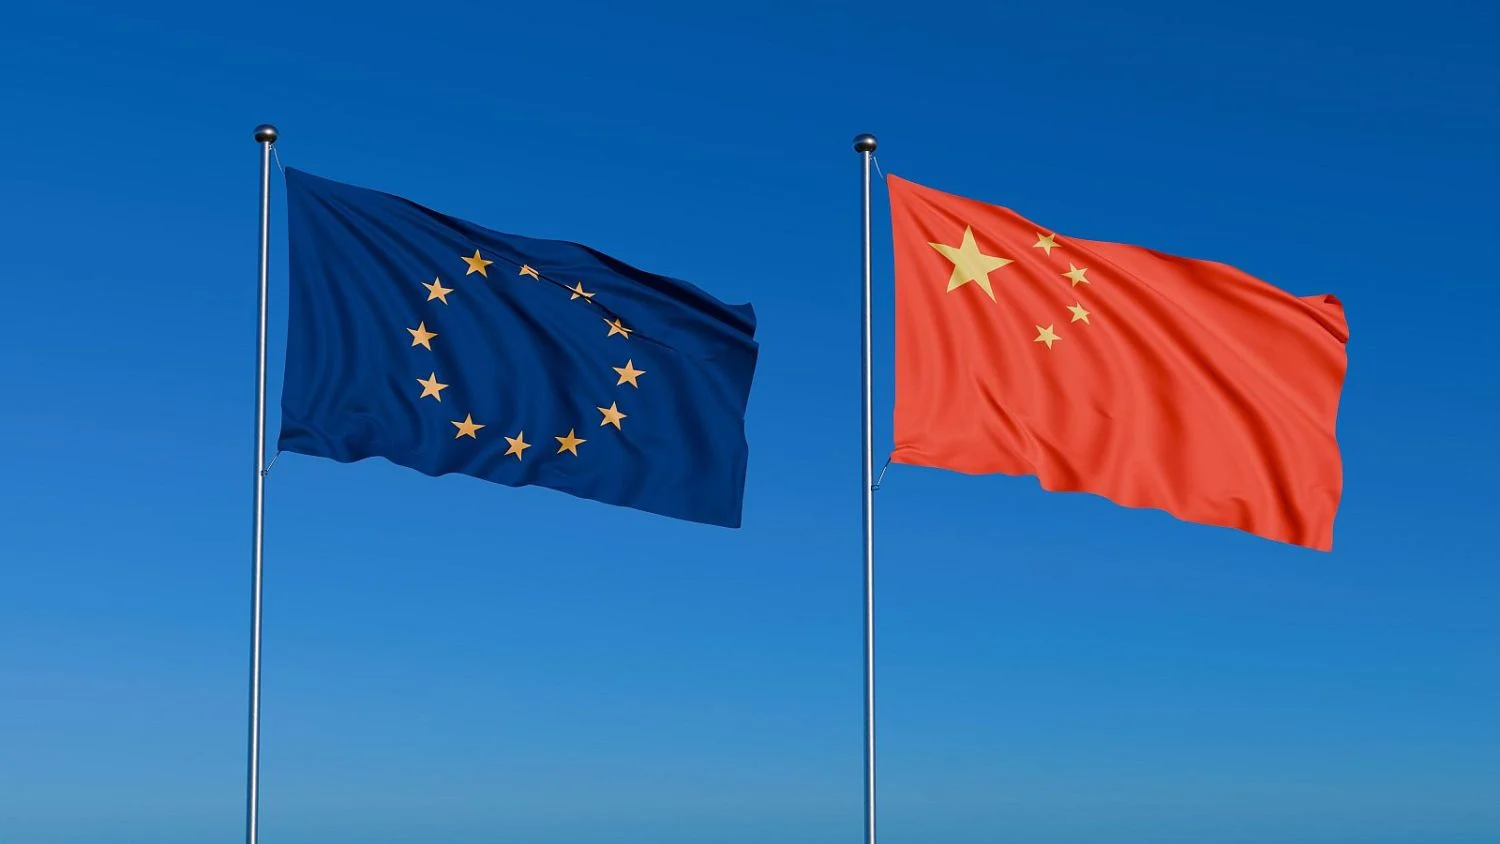
La relación comercial entre China y la UE logra un consenso ‘estable y equilibrado’ frente al déficit de 360.000 millones

Pekín ha lanzado esta mañana un mensaje de aparente distensión en una de las relaciones comerciales más tensas del planeta. El Ministerio de Comercio chino asegura haber alcanzado un ‘consenso’ con la Unión Europea para que su vínculo económico sea ‘estable y equilibrado’, pese a que el déficit comercial europeo con el gigante asiático asciende a 360.000 millones de euros anuales.

La declaración, que he leído con la cautela que exigen este tipo de gestos diplomáticos, llega tras meses de fricción creciente. La Comisión Europea ha calificado la relación de ‘insostenible’ y señala la sobrecapacidad industrial china —vehículos eléctricos, baterías, paneles solares, productos químicos— como una amenaza directa para el tejido productivo comunitario. Pekín, por su parte, rechaza la acusación y denuncia una deriva proteccionista en Bruselas.

El déficit de 360.000 millones que tensiona la relación

Las cifras que Bruselas pone sobre la mesa son contundentes. El déficit comercial con China ronda los 360.000 millones de euros cada año, un desequilibrio que la Comisión considera estructural. Los sectores más expuestos son aquellos en los que Pekín ha volcado su capacidad productiva:

  • Vehículos eléctricos: la penetración de marcas chinas en el mercado europeo se ha disparado un 40% en el último ejercicio, según datos de la patronal del automóvil.
  • Baterías y paneles solares: China controla más del 70% de la cadena de suministro global de componentes para la transición energética, lo que deja a la industria europea en una posición de dependencia crítica.
  • Productos químicos: las exportaciones chinas a precios agresivos están forzando cierres de capacidad en la eurozona, especialmente en Alemania y el Benelux.

Con estos números, el ‘consenso’ del que habla Pekín suena más a una declaración de intenciones que a un acuerdo cerrado. De hecho, la Comisión Europea no ha emitido un comunicado oficial que lo confirme, lo que me obliga a interpretar el anuncio chino como una maniobra negociadora más que como un hito.

China está dispuesta a mantener una comunicación frecuente con la UE, sobre la base del respeto mutuo y de avanzar en la misma dirección, para explorar soluciones prácticas y viables.» — He Yadong, portavoz del Ministerio de Comercio de China, Pekín, 30 de julio de 2026

El portavoz He Yadong detalló que el entendimiento se alcanzó en la primera reunión del mecanismo de consultas sobre comercio e inversión y que ambas partes han pactado celebrar una segunda cita este otoño. Para entonces, Bruselas tendrá que decidir si los avances son suficientes o si activa las medidas comerciales que Ursula von der Leyen ya ha anticipado.

Un consenso en busca de equilibrio

Lo que veo detrás de este cruce de mensajes es un juego de equilibrios clásico en la diplomacia comercial. China necesita aliviar la presión regulatoria europea, que se ha materializado en investigaciones antidumping, restricciones a inversiones extranjeras en sectores estratégicos y la multa de 550 millones de euros impuesta este mismo mes a AliExpress por no combatir la venta de productos ilegales. Pekín respondió con la promesa de ‘medidas contundentes’, lo que añade una capa adicional de tensión.

«Bruselas está preparada para adoptar decisiones comerciales a partir de otoño si no se logran avances con China.» — Ursula von der Leyen, presidenta de la Comisión Europea, julio de 2026

La clave, por tanto, no está en la retórica del ‘consenso estable’, sino en si los grupos de trabajo que ya han celebrado más de 20 consultas lograrán traducir las palabras en compromisos concretos. La UE exige un reequilibrio comercial verificable; China ofrece diálogo, pero sin ceder en lo que considera su derecho a desarrollar su modelo industrial.

🌍 El impacto en España y Europa

Para el lector español, este pulso no es abstracto. Un deterioro de la relación Pekín-Bruselas tendría consecuencias directas: desde la subida de aranceles a componentes tecnológicos importados que encarecerían el precio de coches, electrodomésticos y paneles solares, hasta represalias chinas que podrían golpear a sectores exportadores españoles como el porcino, el vino o el aceite de oliva. De momento, el Euríbor no recoge un impacto significativo porque el BCE mantiene su hoja de ruta desvinculada de este conflicto concreto, pero cualquier escalada que frenase el crecimiento de la eurozona podría obligar a Fráncfort a modular su política monetaria. En un escenario de aranceles generalizados, el diferencial de tipos entre la zona euro y Estados Unidos se ampliaría, añadiendo presión al euro y encareciendo las importaciones energéticas, lo cual sí se trasladaría al bolsillo de los hogares españoles.

El PIB de la zona euro crece un 0,4% en el segundo trimestre de 2026, su mejor registro desde principios de 2025

El PIB de la zona euro ha crecido un 0,4% en el segundo trimestre de 2026, según la estimación preliminar publicada hoy por Eurostat. Se trata de la tasa de expansión trimestral más alta desde el primer trimestre de 2025 y duplica el 0,2% que anticipaba el consenso de los analistas. En términos interanuales, el crecimiento se sitúa en el 1,0% para el área del euro y en el 1,2% para el conjunto de la Unión Europea.

El motor del crecimiento: de Irlanda a las grandes economías

El detalle que arroja la oficina estadística comunitaria revela un mapa muy heterogéneo. Irlanda ha anotado un repunte del 3,9% en el trimestre, seguida de Lituania con un 1,7%. Sin embargo, cabe recordar que los datos irlandeses suelen estar distorsionados por la contabilidad de las grandes multinacionales que tienen allí su sede fiscal europea, por lo que Eurostat los trata con cautela.

En el otro extremo, Austria y Bélgica no registraron crecimiento alguno en el trimestre. Las tres mayores potencias del bloque —Alemania, Francia e Italia— se anotaron una tímida expansión del 0,2% cada una. España, en cambio, ha vuelto a destacar: su economía creció un 0,7% en el segundo trimestre, consolidándose como uno de los motores más fiables del euro.

Eurostat también ha revisado ligeramente al alza el dato del primer trimestre de 2026, lo que refuerza la idea de que la actividad ha ganado tracción en la primera mitad del año.

La eurozona resiste la tormenta geopolítica

Lo que me parece más relevante de esta lectura es la resistencia que demuestra la economía europea en un contexto geopolítico nada favorable. La guerra entre Estados Unidos e Irán, que ha encarecido el crudo y ha añadido incertidumbre a las cadenas de suministro, apenas se ha filtrado en el agregado del PIB. Los datos de empleo y consumo privado —que Eurostat desglosará en su informe completo dentro de unas semanas— apuntan a un mercado laboral sólido y a un gasto de los hogares que no se ha desplomado.

Esa resiliencia se traduce en un margen extra para el Banco Central Europeo. Con un crecimiento que duplica las previsiones, la presidenta Lagarde dispone de más argumentos para mantener los tipos en el nivel actual —el 4,25% en la facilidad de depósito— sin precipitar una recesión. Eso sí, la inflación subyacente, que sigue por encima del 3% en algunas grandes economías, impide cualquier gesto dovish anticipado.

🌍 El impacto en España y Europa

Para el lector español, este dato tiene efectos directos en dos frentes. El primero es el Euribor: un crecimiento más robusto de lo esperado aleja la posibilidad de un recorte de tipos en la reunión del BCE de septiembre, lo que mantendrá el índice hipotecario a doce meses en torno al 3,7% durante el verano. Las cuotas de las hipotecas variables que se revisen en agosto o septiembre apenas experimentarán alivio.

El segundo es la competitividad exportadora. La economía española ha crecido al 0,7% mientras sus principales socios comerciales apenas avanzan al 0,2%. Esta divergencia es positiva para el empleo nacional, pero encarece las exportaciones y puede ensanchar el déficit comercial con la eurozona en los próximos meses si el diferencial de demanda interna se mantiene. Las empresas del IBEX con exposición al mercado único —energéticas, industriales y constructoras— seguirán atentas a los PMI de julio para confirmar si la demanda externa resiste.

Prosegur aumenta su beneficio neto consolidado un 5,5% y alcanza los 57 millones de euros

0

Prosegur ha registrado un beneficio neto consolidado de 57 millones de euros durante los primeros seis meses de 2026, un 5,5% más con respecto al mismo periodo del año anterior. La compañía ha alcanzado unas ventas de 2.594 millones de euros, un 5,2% más, con un incremento de ingresos en todas las geografías en las que opera.

Según informó, el Grupo ha aumentado sus ventas un 4,1% en Europa, hasta alcanzar los 1.030 millones de euros, en Latinoamérica se ha registrado un impulso del 4%, con 1.221 millones de euros y, por último, en la región RoW se ha experimentado un crecimiento del 13,2%, hasta los 343 millones de euros.

En términos de rentabilidad, el Ebitda se ha situado en 279 millones de euros en el primer semestre del año, con un crecimiento del 1,7%. El crecimiento orgánico ha mantenido su buen desempeño, con un aumento del 7,3%, diversificado en diferentes geografías y liderado por Estados Unidos, Iberia, Colombia y la región APAC.

LÍNEAS DE NEGOCIO

Durante los primeros seis meses de 2026, Prosegur Security ha continuado con su buen desempeño operativo. Los ingresos alcanzaron los 1.400 millones de euros, un 7,5% más, impulsados por Estados Unidos e Iberia. En este sentido, el mercado estadounidense ya es el segundo mayor país en ventas y ha experimentado un crecimiento orgánico del 30%. Teniendo en cuenta todas las regiones, la unidad de negocio ha experimentado un crecimiento orgánico YoY del 9%.

En cuanto a la rentabilidad, Prosegur Security mantiene su tendencia positiva y registra un crecimiento del 12,7% en comparación con el mismo período del año anterior, alcanzando un EBITA de 45 millones de euros, con una mejora gradual del margen apalancado en el modelo de Seguridad Híbrida.

Prosegur Cash ha obtenido un beneficio neto de 48 millones de euros durante el primer semestre del año, un 1,9% más con respecto al mismo período del año anterior. Las ventas han alcanzado los 1.001 millones de euros, con un ligero descenso del 0,4%, reduciéndose el efecto negativo del impacto divisa en las diferentes geografías en las que opera el Grupo.

El Ebita de la compañía en los seis primeros meses de 2026 se ha cifrado en 111 millones de euros, con un margen del 11,1%. Cabe destacar el buen comportamiento de los Productos de Transformación, que aumentaron un 4,7%, hasta los 358 millones, y que ya suponen el 36% de los ingresos totales. La compañía reduce su deuda neta total en 53 millones de euros, de 882 a 829 millones, con respecto al mismo período del año anterior, y reduce la ratio de apalancamiento hasta situarse en 2,3 veces. Por último, se ha experimentado una mejora del 15% en la generación de caja operativa, impulsada por una adecuada gestión del circulante.

Durante los primeros seis meses del año, el negocio de Prosegur Alarms ha experimentado un aumento de las ventas del 12%, hasta los 133 millones de euros, destacando un sólido crecimiento orgánico del 19%. La compañía ha alcanzado un total de 1.046.000 clientes, incluyendo Prosegur Alarms y Movistar Prosegur Alarmas -MPA-. Esta evolución representa un aumento en la base de conexiones del 3,9%, con respecto al mismo período del año anterior.

En términos de rentabilidad, el margen de servicio se ha situado en el 47% en Prosegur Alarms y ha aumentado del 57% al 64% en Movistar Prosegur Alarmas. Destaca especialmente la evolución de MPA, cuyo margen de servicio registró una mejora del 16,5%.

HITOS

Durante el primer semestre de 2026, Prosegur ha continuado avanzando en su estrategia de crecimiento, transformación e innovación. En el marco de su 50º aniversario, la compañía ha presentado a su equipo directivo internacional su nuevo Plan Estratégico 2026-2029, orientado a reforzar la inversión en I+D, la tecnología y la transformación de sus negocios. En el ámbito internacional, Prosegur ha alcanzado los 22.719 empleados en Asia-Pacífico y ha ampliado su propuesta de valor en Argentina y en otros mercados de Latinoamérica con la creación de Prosegur Insurance Broker, una nueva unidad que integrará soluciones aseguradoras con sus servicios de seguridad.

La compañía también ha recibido diversos reconocimientos vinculados a su reputación y a la gestión del talento. En este sentido, el Grupo Prosegur ha sido incluido nuevamente en el ranking que elabora cada año la revista Forbes entre las ‘100 mejores empresas para trabajar en España’, al tiempo que ha sido reconocida como la compañía de seguridad privada con mejor reputación del país, según Merco, y ha obtenido el premio ‘Best Company for All Talent 2026’ por sus políticas de integración, desarrollo e inclusión de sus profesionales.

El telescopio Webb revela el caos de la galaxia Centaurus A: polvo y agujero negro supermasivo

El telescopio espacial James Webb ha vuelto a asombrar a la comunidad astronómica: su instrumento MIRI (Mid-Infrared Instrument) acaba de entregar la imagen más detallada jamás obtenida del corazón de la galaxia Centaurus A, un torbellino de polvo cósmico y actividad frenética situado a 11 millones de años luz de la Tierra. La instantánea, hecha pública el 6 de julio de 2026, revela con una nitidez inédita las estructuras ocultas que alimentan el agujero negro supermasivo central y las violentas regiones de formación estelar.

Una postal infrarroja del caos galáctico

Centaurus A es cualquier cosa menos una galaxia tranquila. En la banda del infrarrojo medio que explora MIRI, el polvo interestelar brilla como una telaraña de filamentos dorados y anaranjados, trazando los brazos espirales distorsionados y una densa barra central. En el núcleo, una fuente puntual cegadora marca la posición del agujero negro supermasivo —con una masa estimada de unos 55 millones de soles— rodeado por un disco de acreción que emite con furia. Las observaciones anteriores con telescopios como el Hubble o el ALMA ya habían insinuado esta complejidad, pero la resolución del Webb en longitudes de onda de entre 5 y 28 micras permite separar, por primera vez, la contribución del polvo caliente de la de las estrellas recién nacidas.

Lo que hace única a Centaurus A es su naturaleza de galaxia starburst: está formando estrellas a un ritmo diez veces superior al de la Vía Láctea. La culpa, según el modelo más aceptado, la tiene una colisión. Hace unos cientos de millones de años, una galaxia elíptica gigante engulló a una compañera espiral más pequeña, un acto de canibalismo cósmico que disparó la tasa de natalidad estelar y encendió el motor central. Los restos de aquella fusión aún son visibles en la banda de polvo que cruza el plano de la galaxia y que MIRI ha cartografiado con un detalle sin precedentes.

MIRI, el instrumento que atraviesa el polvo

El Mid-Infrared Instrument del Webb es una joya de la ingeniería. A diferencia de las cámaras del visible o del infrarrojo cercano, MIRI ve el universo en la banda térmica —allí donde brilla el polvo a temperaturas de entre -200 y +300 grados Celsius— y lo hace con una sensibilidad hasta mil veces superior a la de su predecesor, el telescopio Spitzer. Para lograrlo, sus detectores de arseniuro de silicio trabajan a solo 7 grados Kelvin, refrigerados por un criostato activo. Esta capacidad de ‘atravesar’ las nubes de polvo es justo lo que necesitaban los astrónomos para desvelar el motor oculto de de Centaurus A: la emisión del agujero negro y los flujos de gas que lo alimentan.

La visión de MIRI es crucial porque las regiones internas de Centaurus A están literalmente ahogadas en polvo que bloquea la luz visible. Gracias a esta nueva imagen, los investigadores pueden cartografiar con precisión el toro de polvo que rodea al agujero negro supermasivo y entender cómo el material cae hacia él. El brillo difuso que se extiende a lo largo del plano galáctico revela que la formación estelar no se limita al núcleo: hay cúmulos masivos de estrellas jóvenes distribuyendo energía por toda la galaxia.

MIRI

Cada imagen de Centaurus A nos recuerda que las galaxias no son remansos de paz: son ecosistemas dinámicos donde el polvo y la gravedad extrema esculpen el destino de miles de millones de estrellas.

Centaurus A es desde hace décadas uno de los laboratorios preferidos de la astrofísica: fue la primera fuente de radio extragaláctica identificada y alberga dos lóbulos de radio que se extienden más de un millón de años luz. La emisión sincrotrón de esos lóbulos, captada por radiotelescopios como el VLA, delata la presencia de un chorro de partículas eyectado a velocidades relativistas desde el agujero negro central, un fenómeno que solo puede estudiarse en detalle en esta galaxia por su proximidad cósmica.

El telescopio Chandra de rayos X había detectado el jet de alta energía que sale del agujero negro, pero la conexión entre ese motor central y la frenética formación estelar seguía incompleta. La imagen de MIRI llena ese vacío al mostrar cómo el polvo actúa como reserva de material y cómo el agujero negro retroalimenta el entorno, calentándolo y a veces expulsándolo. Esa danza de retroalimentación es lo que los modelos cosmológicos necesitan para entender por qué las galaxias dejan de formar estrellas.

Centaurus A, un laboratorio natural con preguntas abiertas

A pesar de su relativa cercanía —11 millones de años luz es ‘aquí al lado’ en la escala del Grupo Local—, Centaurus A sigue guardando secretos. Los astrónomos aún debaten la masa exacta de su agujero negro (las estimaciones varían entre 50 y 60 millones de masas solares) y el mecanismo preciso que sincroniza la formación estelar con la actividad del núcleo activo. La nueva imagen de MIRI aporta datos brutales, pero interpretarlos llevará meses. Cada píxel es un espectro de colores que codifica temperatura, composición química y cinemática del gas. Los equipos del STScI y de la ESA ya trabajan en modelos de transferencia radiativa para extraer esas historias.

Lo que convierte esta observación en un hito no es tanto la belleza de la imagen —que la tiene— sino su poder como herramienta de contraste. Porque Centaurus A es la galaxia activa más cercana, los astrofísicos pueden aplicar las lecciones aprendidas aquí a galaxias mucho más lejanas, donde los telescopios apenas alcanzan a discernir un píxel borroso. Entender cómo crecen juntos los agujeros negros y sus galaxias anfitrionas es una de las grandes preguntas de la astronomía extragaláctica, y este sistema se ha convertido en la piedra Rosetta.

Eso sí, la imagen de MIRI no es la última palabra. Los científicos esperan combinarla con datos del espectrógrafo NIRSpec del Webb y con observaciones de ALMA para dibujar un mapa tridimensional completo. La misión, no obstante, ya ha cumplido su primer objetivo: mostrarnos que el corazón de una galaxia starburst no es un infierno uniforme, sino un ecosistema estratificado donde el polvo, las estrellas y el agujero negro se regulan mutuamente. Como suele ocurrir en astronomía, responder una pregunta solo abre otras nuevas. ¿Por qué el agujero negro de Centaurus A no lanza un jet tan potente como el de M87? ¿Qué papel juega el campo magnético en la distribución del polvo? Los datos, ahora públicos en el archivo MAST, invitan a cualquiera a intentar responderlas.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: Una nueva imagen del telescopio James Webb en infrarrojo medio revela la estructura del polvo y la actividad del agujero negro supermasivo en Centaurus A.
  • Dónde: Galaxia Centaurus A, en la constelación de Centauro, a 11 millones de años luz de la Tierra.
  • Institución responsable: NASA, ESA, CSA; instrumento MIRI; procesado de imágenes por STScI (Alyssa Pagan, Joseph DePasquale y Macarena Garcia Marin).
  • Cuándo: Imagen tomada y difundida el 6 de julio de 2026.
  • Impacto a futuro: Ofrece un laboratorio único para estudiar cómo evolucionan juntas las galaxias y los agujeros negros supermasivos, y servirá de plantilla para interpretar galaxias activas mucho más lejanas.

NIAC: las 18 tecnologías espaciales que la NASA elige para explorar Saturno, la Luna y el cosmos

La NASA acaba de seleccionar 18 ideas que parecen sacadas de la ciencia ficción, pero que podrían convertirse en las misiones espaciales del futuro. El programa NIAC (NASA Innovative Advanced Concepts) ha repartido 3,2 millones de dólares entre una cosecha de propuestas que abarcan desde enjambres de satélites del tamaño de una uña para explorar los anillos de Saturno hasta robots capaces de adentrarse en tubos de lava bajo la superficie de la Luna.

La convocatoria de 2026, cuyos nombres acaban de hacerse públicos desde el cuartel general de la agencia en Washington, asigna hasta 175.000 dólares por proyecto para una investigación inicial de nueve meses. Ninguna de estas tecnologías es una misión oficial, pero el sello NIAC ha sido el primer paso de innovaciones que luego cambiaron la exploración espacial.

Los 18 elegidos: de enjambres en Saturno a robots en cuevas lunares

Uno de los conceptos más llamativos es el de Michael Rubenstein, de la Universidad Northwestern, que propone soltar 10.000 diminutos satélites —cada uno no mucho mayor que una moneda— dentro de los anillos de Saturno. Volarían en formación, tomarían datos y permitirían elaborar el mapa más detallado jamás conseguido de las estructuras que fascinaron a Galileo.

La fijación por los anillos planetarios no acaba ahí. Marco Quadrelli, del Jet Propulsion Laboratory, lidera PRAXIS, un sistema diseñado para tomar muestras in situ de los anillos de Saturno, Urano y Neptuno y traerlas a la Tierra. El reto no es menor: atrapar partículas que viajan a decenas de miles de kilómetros por hora sin destruir la nave.

A mucha menos distancia, la Luna concentra varias de las investigaciones premiadas. Daniel Drew, de la Universidad de Hawái, quiere dotar a pequeños robots de una propulsión de estado sólido que les permita flotar y desplazarse por los tubos de lava que horadan el subsuelo lunar. Su proyecto SPARK aspira a explorar kilómetros de galerías donde nunca ha llegado la luz del Sol. Otra iniciativa, LUX, de la empresa Stone Aerospace, ensaya una innovadora alimentación por fibra óptica para mantener activo un explorador subterráneo sin necesidad de baterías pesadas.

Para que los astronautas no pasen frío durante las noches lunares —que duran casi dos semanas terrestres—, el proyecto EARENDIL de Zeno Power Systems incorpora fuentes de calor basadas en radioisótopos directamente en los trajes espaciales. La idea recuerda a las mantas térmicas que se usan en la Antártida, pero adaptada a una caminata de 350 horas sin ver el Sol.

NASA innovación

El método NIAC: financiar lo imposible para que un día sea factible

El programa NIAC funciona como un laboratorio de ideas de altísimo riesgo. “La NASA ha trazado una visión ambiciosa: volver a la Luna para quedarnos, avanzar hacia Marte y profundizar en nuestra comprensión del universo”, explica Greg Stover, director de la división de Investigación y Tecnología Avanzada de la agencia. “Conseguirlo exige algo más que avances incrementales: necesitamos grandes saltos”.

Los seleccionados, conocidos como NIAC Fellows, disponen de nueve meses para demostrar que su concepto tiene posibilidades reales de funcionar. Si superan esta primera fase, pueden optar a fondos adicionales en las etapas II y III. La tasa de fracaso es alta, pero la historia del programa respalda su apuesta: el helicóptero marciano Ingenuity nació de un estudio NIAC que muchos consideraron una quimera.

Cada una de las 18 ideas elegidas este año es una semilla; algunas germinarán y cambiarán la forma en que exploramos el cosmos.

Las propuestas de 2026 son especialmente eclécticas. Incluyen velas solares enrollables de la Universidad de California en Los Ángeles, capaces de alcanzar velocidades muy superiores a las de cualquier cohete químico y pensadas para misiones interestelares. También hay un sistema de interferometría óptica que, por primera vez, podría trazar los continentes de un exoplaneta a decenas de años luz. Y un audaz plan del Jet Propulsion Laboratory para inyectar nubes de polvo controlado en la alta atmósfera terrestre y reducir la radiación solar, una idea que conecta directamente con el debate sobre la geoingeniería climática.

Análisis: por qué un puñado de propuestas descabelladas importa más de lo que parece

En un momento en que las agencias espaciales compiten por presupuestos cada vez más ajustados, invertir 3,2 millones de dólares en 18 apuestas de alto riesgo puede parecer un gesto casi decorativo. Pero la filosofía NIAC es justamente la contraria: se trata de sembrar ahora las tecnologías que dentro de diez o veinte años permitirán las misiones que hoy no podemos ni imaginar.

Conviene recordar que, de los 18 proyectos, la mayoría no pasará de la fase I. Eso no significa que fracasen: una investigación de nueve meses puede demostrar que un determinado material no aguanta las temperaturas de Venus o que un enjambre de 10.000 satélites es incontrolable con el software actual. Esa información es valiosísima porque evita que otro equipo invierta años y millones en un callejón sin salida. La ciencia, cuando se hace con honestidad, también avanza descartando caminos.

Lo que sí está claro es que el catálogo de 2026 dibuja con nitidez hacia dónde mira la NASA: la Luna como laboratorio permanente, los gigantes gaseosos como destino científico aún intacto y el espacio interestelar como horizonte generacional. La próxima revisión de estos conceptos llegará en 2027, cuando los fellows entreguen sus informes finales. Será el momento de separar las ideas que funcionan sobre el papel de las que realmente pueden volar.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: La NASA selecciona 18 nuevos conceptos tecnológicos en fase inicial dentro de su programa NIAC 2026.
  • Dónde: Anuncio desde la sede central de la NASA en Washington; los proyectos abarcan desde la Luna hasta el espacio interestelar.
  • Institución responsable: NASA (Innovative Advanced Concepts Program), con participación de universidades y empresas como el JPL, Northwestern, UCLA o Zeno Power Systems.
  • Cuándo: Los galardonados se dieron a conocer el 29 de julio de 2026 y disponen de nueve meses para su investigación inicial.
  • Impacto a futuro: Varias de estas ideas —robots en tubos de lava, enjambres en los anillos de Saturno, velas solares interestelares— podrían convertirse en misiones reales en la próxima década si superan las siguientes fases de financiación.

Amazon bate previsiones en resultados 2026 y dispara su gasto en IA

Amazon ha pulverizado las previsiones del mercado en su segundo trimestre de 2026, disparándose un 9% en el after-hours mientras justifica la mayor inversión en centros de datos de su historia con un crecimiento récord de su división en la nube. Los 200.600 millones de dólares de ingresos y unos beneficios por acción que triplican lo esperado silencian, de momento, las dudas sobre la rentabilidad de su apuesta por la inteligencia artificial.

Claves de la operación

  • El beneficio por acción aplasta las estimaciones. Amazon ganó 5,75 dólares por título, frente a los 1,82 que esperaba el consenso, un salto que refleja el tirón de AWS y la publicidad.
  • AWS acelera al 37% interanual y supera los 42.000 millones de facturación. Los ingresos de la nube, clave para rentabilizar el gasto en IA, alcanzaron 42.230 millones y registran el mayor ritmo de crecimiento en 18 trimestres.
  • La inversión en capital se duplica hasta los 66.100 millones, pero el flujo de caja libre entra en negativo. El despliegue de infraestructura cloud deja el flujo de caja en -7.600 millones, aunque la compañía confía en que la demanda de IA lo absorba a medio plazo.

Los 200.600 millones de ingresos superaron de largo los 197.000 millones calculados por los analistas, un empujón que se explica sobre todo por la solidez de AWS y el negocio publicitario. El dato que más ha sorprendido al mercado es el beneficio por acción: 5,75 dólares frente a 1,82 esperados, una diferencia que disparó la cotización en el after-hours.

Amazon Web Services facturó 42.230 millones en el trimestre, muy por encima de los 40.570 millones estimados. La división en la nube crece un 37% respecto al mismo periodo del año anterior, su mayor ritmo de avance en 18 trimestres, según confirmó el CEO Andy Jassy.

La facturación de los chips propios de IA supera ya los 25.000 millones de dólares en cómputo anual y el negocio dedicado exclusivamente a inteligencia artificial roza los 25.000 millones con un ritmo de crecimiento superior al 100% anual. Ambas cifras sirven de coartada para un gasto en capital que alcanzó los 66.100 millones, casi 17.000 millones más de lo que preveía el consenso.

El flujo de caja libre se situó en los -7.600 millones de dólares, un giro brusco frente al saldo positivo de 18.200 millones de hace un año. La compañía asume que la sangría es pasajera: confía en que la explosiva demanda de capacidad de cómputo en la nube termine absorbiendo la inversión.

La IA ya no es una promesa para Amazon: AWS crece al 37% mientras el gasto en centros de datos se dispara a 66.100 millones ylos chips propios generan 25.000 millones anuales.

El músculo financiero de AWS justifica cada dólar en ladrillo digital

El crecimiento interanual del 36,7% en AWS, que el propio Jassy calificó como «el mayor ritmo de avance en 18 trimestres», ha servido para acallar las voces que cuestionaban la fiebre inversora de Amazon en inteligencia artificial. En paralelo, la compañía ha subrayado que los ingresos por ventas de chips han superado los 25.000 millones anuales, una cifra que ya rivaliza con el tamaño de todo el negocio publicitario de hace un par de años.

El despliegue de centros de datos, que ha llevado el capex trimestral hasta los 66.100 millones, es un movimiento calcado al que ejecutó Microsoft la jornada anterior, cuando también batió expectativas con Azure. La estrategia de los hyperscalers es nítida: gastar ahora para capturar cuota en una capa de infraestructura que se prevé multiplicará la demanda en los próximos años. Amazon no quiere ceder ni un metro cuadrado de centro de datos a Microsoft ni a Google.

El as bajo la manga: la publicidad se transforma con IA

Fuera del foco de la nube, la división publicitaria de Amazon ingresó 19.800 millones de dólares en el trimestre, un 26% más que el año anterior y 500 millones por encima de lo que esperaban los analistas. La compañía presume además de que la integración de herramientas de IA en su plataforma de anuncios redujo los costes para los anunciantes en un 8%, un argumento de venta que complica la competencia de Meta y Google en el ecosistema del retail media.

El auge de la publicidad, apoyada en el torrente de datos de compra de su marketplace, convierte a Amazon en un actor cada vez más incómodo para el duopolio Google-Meta. Con márgenes mayores que el comercio electrónico tradicional, este segmento empieza a ser una palanca recurrente para amortiguar los picos de inversión en infraestructura.

Amazon beneficios

La guía conservadora y la prueba de fuego del flujo de caja

Para el próximo trimestre, Amazon prevé ingresos de 190.500 millones de dólares, muy por debajo de los 204.000 millones que esperaba el mercado. Las previsiones de beneficio operativo, de 24.500 millones, también se quedan cortas frente a los 25.000 millones estimados. La reacción del valor en el after-hours, sin embargo, demuestra que el mercado ha decidido mirar al largo plazo y premiar la rentabilidad inmediata de la IA.

La factura del despliegue de centros de datos se ha cobrado el flujo de caja libre, que ha pasado de un saldo positivo de 18.200 millones a un déficit de 7.600 millones en solo doce meses. Amazon confía en revertir esa dinámica a medida que la capacidad instalada empiece a generar ingresos, pero el calendario es incierto. La pregunta que sobrevuela los parqués es cuántos trimestres de flujo de caja negativo está dispuesto a tolerar el inversor sin que la acción se resienta.

En España, la apuesta de Amazon por la nube convive con la mayor inversión de su historia en Aragón, donde AWS planea desplegar 17.000 millones de euros para su región cloud europea. Un movimiento que tensa a Telefónica y sus aspiraciones en el mercado de infraestructura digital nacional, al tiempo que refuerza la posición de los hyperscalers como los verdaderos dueños de la capacidad de cómputo sobre la que correrá la inteligencia artificial de la próxima década. Lo que está en juego no es solo el reparto del pastel publicitario o del comercio electrónico. La batalla se libra en el subsuelo de internet, y Amazon acaba de demostrar que está dispuesta a pagar lo que haga falta para ganarla.

Santander invierte 4,3 millones en Bitcoin y compra el ETF de BlackRock que nadie esperaba

Banco Santander ha dado un paso que pocos esperaban: el mayor banco español ha comprado exposición a Bitcoin. Y lo ha hecho a través del vehículo más institucional posible: el ETF al contado de BlackRock, el iShares Bitcoin Trust (IBIT).

Según la declaración presentada ante la SEC (el regulador bursátil estadounidense), Santander ha tomado 129.615 acciones del IBIT, lo que supone una inversión de 4,3 millones de dólares (unos 3,9 millones de euros al cambio actual). La posición es pequeña en el balance del gigante presidido por Ana Botín, pero enorme en significado.

Una apuesta por Bitcoin con el sello de BlackRock

El IBIT de BlackRock permite a cualquier inversor comprar exposición al precio de Bitcoin sin tener que lidiar con la custodia directa del activo digital, sus llaves privadas o los riesgos de seguridad que ello conlleva. El fondo cotiza en bolsa como una acción más y se puede adquirir desde cualquier cuenta de inversión tradicional. Es la puerta de entrada que ha convencido a instituciones que, hasta hace poco, ni se planteaban tocar las criptomonedas.

El éxito del producto de BlackRock es innegable: el IBIT gestiona ya 46.900 millones de dólares en activos y ha recibido más flujos de capital que cualquier otro ETF cripto. De hecho, los fondos de bitcoin al contado en Estados Unidos acumulan más de 83.000 millones de dólares en conjunto, según datos de CoinGlass.

Santander, de la cautela al paso cripto institucional

La incursión no es casual. Su banco digital, Openbank, ya permite desde hace meses a sus clientes comprar bitcoin y otras criptomonedas, y el grupo ha ido suavizando su postura hacia los activos digitales en los últimos ejercicios. Sin embargo, que ahora sea la propia matriz la que declare exposición directa en sus carteras —aunque sea testimonial— rompe un tabú en la banca tradicional española.

Fuentes del sector consultadas por esta redacción señalan que el movimiento puede interpretarse como “una señal de confianza hacia el activo y hacia la infraestructura regulada que lo envuelve”.

El gesto es simbólico: 4,3 millones no mueven el balance de Santander, pero sí remueven el muro de desconfianza que separaba a la gran banca española de bitcoin.

Un contexto de adopción que ya no es experimental

La decisión de Santander se produce en un momento en que la adopción institucional de Bitcoin está consolidada. En enero de 2024, la SEC aprobó los primeros ETF al contado de bitcoin, y compañías como MicroStrategy o gestoras como Fidelity y Morgan Stanley ya ofrecen estos productos a sus clientes. Sin embargo, en España, la banca comercial había sido extremadamente cauta: solo entidades financieras pequeñas o plataformas especializadas ofrecían exposición directa. El paso de Santander, aunque pequeño, puede interpretarse como el principio del deshielo para el resto del sector.

La inversión, eso sí, sigue representando una fracción minúscula dentro de la cartera total del banco. Pero a menudo los cambios de narrativa no empiezan por las cifras, sino por los gestos.

Fósil de Homo de más de 200.000 años hallado en Ruidera (Ciudad Real) reescribe el poblamiento ibérico

Un fragmento de cráneo de apenas unos centímetros ha disparado las preguntas sobre quiénes poblaron la Península Ibérica hace más de 200.000 años. El hallazgo, publicado en la revista Journal of Human Evolution, lo firma un equipo del CSIC y la Universidad Complutense de Madrid y sitúa al yacimiento de Ruidera (Ciudad Real) en el mapa mundial de la paleoantropología.

El fósil, bautizado como RVH-1, es el primer resto craneal humano que aparece en este enclave manchego. Y lo que cuenta no encaja del todo con lo que se esperaba encontrar. Su descubrimiento durante la primera campaña de excavaciones del proyecto Primeros Pobladores del Alto Guadiana (PPAG) en 2023 abre ahora una ventana a un Pleistoceno Medio mucho más complejo de lo que se creía.

Un cráneo con rasgos que no encajan en el libreto

El parietal RVH-1 presenta un grosor y una morfología que recuerdan a fósiles mucho más antiguos. Según explica Daniel García Martínez, investigador de la UCM y primer autor del estudio, ‘se trata de una estructura craneal gruesa, similar a las morfologías asociadas a otros cráneos también considerados arcaicos como el de Ceprano, en Italia, o el de Caune de l’Arago, en el Pirineo francés’. La pervivencia de esos rasgos primitivos en un momento tan tardío del Pleistoceno Medio es precisamente lo que convierte al cráneo de Ruidera en una pieza inesperada.

Esta singularidad apuntala una visión cada vez más compartida por los paleoantropólogos: la evolución de los homininos europeos no fue una línea recta. ‘Este hallazgo apuntala la idea de que la evolución humana en Europa no fue un proceso lineal, sino un escenario complejo en el que coexistieron distintas poblaciones con historias evolutivas diferentes’, subraya Carlos Palancar, del Museo Nacional de Ciencias Naturales (MNCN-CSIC).

Dos relojes para una fecha blindada

Uno de los principales desafíos del estudio era fijar con precisión la edad del fósil. El equipo, con la colaboración científica de expertos del CENIEH, recurrió a dos técnicas de datación independientes: series de uranio sobre el propio parietal y luminiscencia estimulada ópticamente (OSL) sobre los sedimentos que lo envolvían. Los resultados arrojan una antigüedad de al menos 200.000 años, una cifra que coloca a RVH-1 justo en el corazón del Pleistoceno Medio, un periodo clave en la historia humana europea.

cráneo antiguo

La datación coloca al cráneo de Ruidera en un momento en el que la península ibérica era un mosaico de poblaciones humanas con rasgos que no responden a un solo linaje.

Lo que RVH-1 le dice a la historia del poblamiento europeo

El interior de la Península Ibérica ha sido tradicionalmente un vacío en el mapa del Pleistoceno Medio. Apenas existen fósiles humanos de esa época alejados de los yacimientos costeros o de los clásicos del norte. Ruidera, con este cráneo, se convierte en una pieza fundamental para entender quiénes caminaban por la Meseta hace más de 200.000 años. El hallazgo sugiere que la cuenca alta del Guadiana no era una región marginal, sino un refugio donde se conservaron caracteres arcaicos que en otras zonas de Europa ya habían desaparecido.

La combinación de grosor craneal y morfología general que presenta RVH-1 es propia de homininos más antiguos, lo que apoya la hipótesis de que algunos linajes con rasgos primitivos sobrevivieron en el sur de Europa hasta bien entrado el Pleistoceno Medio. Esto refuerza la imagen de una península que no era un corredor homogéneo, sino un escenario en el que distintas poblaciones pudieron coexistir e, incluso, cruzarse. La escasez de fósiles del interior hace que cada fragmento óseo como este multiplique su valor científico.

El fósil es, de momento, solo un fragmento parietal. No disponemos de mandíbula, dientes ni otros huesos que permitan afinar la clasificación taxonómica. Sin embargo, el simple hecho de haber aparecido en un enclave inexplorado como Ruidera, rodeado de abundante industria lítica y fauna, convierte al yacimiento en una ventana de primera fila para los próximos años. Como recuerda Sara Díaz Pérez, de la Universidad de Wrocław, ‘este fósil es solo la punta del iceberg. Ruidera tiene todavía mucho que contar sobre la evolución humana en Europa’. El equipo confía en que las próximas campañas saquen a la luz más restos humanos que completen el retrato de aquellos pobladores.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: Un fragmento de cráneo humano (parietal) con rasgos arcaicos, denominado RVH-1, de al menos 200.000 años de antigüedad.
  • Dónde: Yacimiento de Ruidera, Ciudad Real (Castilla‑La Mancha), en la cuenca alta del Guadiana.
  • Institución responsable: CSIC (Museo Nacional de Ciencias Naturales) y Universidad Complutense de Madrid, con participación del CENIEH, IPHES, UAM, Universidad de Córdoba y otras instituciones.
  • Cuándo: Excavación en 2023; resultados publicados en julio de 2026 en la revista Journal of Human Evolution.
  • Impacto a futuro: Ruidera se posiciona como un enclave clave para estudiar la coexistencia de linajes humanos durante el Pleistoceno Medio en el sur de Europa.

El gobierno colombiano define la normativa para el trabajo remoto: criterios y comparativa con España

El Gobierno colombiano, a través del Ministerio de Trabajo, ha emitido una circular que define los criterios para aplicar el trabajo remoto de forma temporal mientras dure el mantenimiento programado de la Planta de Regasificación de Cartagena, del 30 de julio al 3 de agosto de 2026. La medida busca reducir el consumo eléctrico durante una posible situación de desabastecimiento energético, y aunque tiene carácter exhortativo y transitorio, reabre el debate sobre cómo distintos países regulan el teletrabajo.

Colombia y el trabajo remoto por contingencia energética

El detonante de esta normativa es el mantenimiento de la principal central de regasificación del país. El Ministerio de Minas y Energía advirtió del riesgo parcial de desabastecimiento, por lo que el Ministerio de Trabajo lanzó un llamamiento a empresas públicas y privadas para que implementen el home office cuando fuera viable. La circular 0081, de carácter exhortativo, conmina a los empleadores a adoptar «el trabajo en casa y otras formas de trabajo» durante los cinco días que dure la intervención técnica.

Eso sí, la medida busca que que las empresas brinden esta facilidad únicamente cuando «resulte jurídica y operativamente viable», sin interrumpir servicios críticos. Es una regla de excepción, no un cambio legal permanente.

La circular 0081 deja claro que el trabajo remoto solo procede cuando «resulte jurídica y operativamente viable» y sin afectar servicios esenciales. No se trata de un derecho automático del trabajador.

¿Quiénes pueden acogerse a esta modalidad temporal?

El Ministerio precisa que el teletrabajo transitorio se dirige a los empleados cuyas funciones puedan desarrollarse por fuera de las instalaciones del empleador «sin afectar la continuidad del servicio ni la atención presencial indispensable». En la práctica, esto abarca principalmente perfiles administrativos, de tecnología, atención al cliente y algunos mandos intermedios con capacidad de trabajo a distancia ya implantada. Quedan excluidos los sectores industriales, logísticos, sanitarios y comerciales que requieren presencia física.

Comparativa con España: una ley estable frente a la excepcionalidad

España reguló el trabajo a distancia con carácter permanente en septiembre de 2021 mediante la Ley 10/2021, de trabajo a distancia. A diferencia del caso colombiano, la norma española no nace de una emergencia energética, sino de la necesidad de encauzar una modalidad que el confinamiento disparó. La ley exige un acuerdo escrito entre empresa y trabajador, especifica la compensación de los gastos derivados (conexión, equipos) y reconoce el derecho a la desconexión digital.

Donde la circular colombiana es un parche de cinco días, el marco español construye una relación laboral definida y fiscalizable. Además, la norma ibérica obliga a que la empresa asuma los costes de los medios tecnológicos y a que la modalidad de trabajo a distancia sea voluntaria y reversible. Colombia, en este episodio, solo emite un exhorto temporal que cada empleador aplica según su propio criterio.

Esta diferencia de enfoque tiene consecuencias: en España cualquier queja sobre gastos no reembolsados o vulneración del horario puede acabar en la Inspección de Trabajo; en Colombia el carácter meramente «exhortativo» de la circular 0081 la convierte en una recomendación casi moral. Para el trabajador colombiano, el derecho al teletrabajo en estas fechas depende más de la cultura de empresa que de la ley.

Cabe recordar que Colombia ya cuenta con una ley de teletrabajo —la 1221 de 2008—, pero su aplicación ha sido limitada. El episodio de Cartagena muestra que, en situaciones de crisis, la Administración prefiere abrir una vía de recomendación antes que activar mecanismos legales más robustos. España, en cambio, optó por una regulación rígida y garantista tras la pandemia.

📝 Cómo enviar el currículum

Si te interesa acceder a un empleo en remoto en España, estos son los pasos para orientar tu búsqueda y postulación:

  1. Paso 1: Accede al portal de empleo del SEPE o a las webs oficiales de grandes empresas con política de teletrabajo declarada.
  2. Paso 2: Utiliza los filtros de búsqueda para seleccionar ofertas con «trabajo a distancia» o «teletrabajo».
  3. Paso 3: Prepara un CV que destaque competencias digitales, autonomía y experiencia previa en remoto.
  4. Paso 4: Adjunta una carta de presentación breve que explique tu disponibilidad horaria y tu espacio de trabajo.
  5. Paso 5: Confirma la recepción de tu solicitud y, si la plataforma lo permite, activa las alertas para nuevas ofertas similares.

Plazo de inscripción: Las ofertas de trabajo en remoto suelen tener plazos variables; no dejes pasar más de una semana desde la publicación. Requisito mínimo: Conexión estable a internet y un espacio de trabajo adecuado.

Fluidra aumenta sus ventas un 5% a tipo constante hasta los 1.258 millones en el primer semestre

Fluidra registró unas ventas de 1.258 millones de euros en el primer semestre de 2026, lo que supone un incremento del 5% a tipo de cambio constante respecto al mismo periodo del año anterior, apoyado por el crecimiento de todas sus regiones y una sólida generación de caja.

Las cifras del balance: ventas, Ebitda y caja

La compañía de equipamiento para piscinas atribuye el avance a la positiva evolución del volumen y el precio, impulsados por el negocio de aftermarket y una ejecución comercial consistente. Por áreas geográficas, Europa creció un 5% a perímetro y moneda constantes, Norteamérica un 4% y el resto del mundo un 3%.

El Ebitda ajustado se situó en 321 millones de euros, un 6% más a tipo constante, con un margen del 25,5%, en línea con el ejercicio anterior. La disciplina de costes y la estabilidad del margen bruto permitieron compensar las presiones inflacionarias.

El beneficio neto ajustado ascendió a 175 millones, un 7% superior a moneda constante, lo que equivale a 0,91 euros por acción. La generación de caja fue robusta, lo que permitió reducir la deuda neta y situar el ratio de apalancamiento en 2,2 veces deuda neta / Ebitda, una mejora de 0,1x frente al cierre de 2025.

Magnitud1S 20261S 2025 (proforma)*Variación
Ventas1.258 M€~1.198 M€+5% a cc
Ebitda ajustado321 M€~303 M€+6% a cc
Beneficio neto ajustado175 M€~164 M€+7% a cc

*Cifras estimadas a partir del crecimiento a tipo de cambio constante comunicado por la compañía.

La combinación de crecimiento en ventas y disciplina de costes ha permitido a Fluidra mantener márgenes estables en un entorno inflacionista, una señal de fortaleza que el mercado está valorando.

Estrategia de crecimiento: compras y digitalización

En línea con su agenda de expansión, Fluidra anunció la adquisición de Hydrapro, fabricante francés de productos químicos para piscinas con una facturación de unos 30 millones de euros anuales. La operación, sujeta a condiciones de cierre y prevista para enero de 2027, refuerza su presencia en Francia, un mercado estratégico con cerca de dos millones de piscinas residenciales. Además, espera completar en el tercer trimestre de 2026 la compra de Riaan Pool Group, que añadirá otros 10 millones de facturación en Sudáfrica.

La participación del 27% en Aiper, la empresa de limpiafondos sin cable, sigue aportando: las ventas de esta plataforma crecieron un 21% en el semestre. Fluidra también aceleró en digitalización con el lanzamiento de PoolTrackr en Estados Unidos y Australia, y prepara su llegada a Europa en 2027.

En paralelo, la compañía sigue ejecutando su plan de eficiencia, que generó un ahorro de 15 millones de euros en el primer semestre dentro de un objetivo de 120 millones a cinco años. Como parte de este plan, cerrará un centro de I+D en Francia durante el segundo semestre. Además, Fluidra lanzó un programa de recompra de acciones por 40 millones de euros, una señal de confianza en el valor a los niveles actuales de cotización.

Perspectivas: el guidance se mantiene

La compañía mantuvo sus previsiones para el ejercicio 2026: crecimiento de ventas a tipo constante de entre el 3% y el 7%, margen de Ebitda ajustado del 23,3% al 24,3%, y un incremento del beneficio neto ajustado por acción de entre el 4% y el 13%. Eloi Planes, presidente ejecutivo, destacó la capacidad de ganar cuota de mercado y la solidez del negocio para crear valor a largo plazo.

📊 Las Claves para el Inversor

  • Qué vigilar: La ejecución del programa de recompra y la evolución de las integraciones de Hydrapro y Riaan Pool Group, que aportarán sinergias a partir de 2027.
  • Reacción del valor: Fluidra cotiza con un perfil defensivo en el segmento de piscinas, y la mejora del apalancamiento y la recompra podrían dar soporte al precio si el guidance se cumple.
  • Precedente sectorial: La estabilidad del negocio de aftermarket es un activo diferencial frente a otros fabricantes cíclicos, como demuestra la capacidad de mantener márgenes en un entorno de tipos altos.

La DGT avisa: los radares informativos no multan, pero la velocidad indicada es obligatoria

La DGT ha lanzado este viernes, 31 de julio, la segunda fase de la Operación Verano 2026 con un dispositivo especial que moviliza radares fijos, móviles, drones y los cada vez más visibles paneles de velocidad informativos. Y sobre estos últimos, Tráfico ha querido dejar clara una advertencia: no multan, pero la velocidad que señalan es la legal en esa vía y, si la ignoras, puedes acabar sancionado. Según confirma la Dirección General de Tráfico, se esperan 5,6 millones de desplazamientos solo este fin de semana y 54,5 millones en todo agosto.

Qué son los radares informativos y cómo funcionan

Los radares informativos, también llamados pedagógicos, son cinemómetros diseñados para medir la velocidad de los vehículos que se aproximan y mostrar el resultado en una pantalla LED. A diferencia de los radares convencionales, su objetivo no es sancionar sino educar y disuadir. Incorporan un sensor láser que captura la velocidad real a una distancia de entre 50 y 300 metros y la compara con el límite de la vía. Si el conductor circula por debajo del máximo permitido, la pantalla lo refleja con un mensaje positivo; si lo supera, la cifra aparece en rojo o acompañada de una advertencia visual.

La DGT y el RACE coinciden en que estos dispositivos contribuyen a reducir la velocidad media y, por tanto, el riesgo de accidentes. “Ejercen de elemento disuasorio y contribuyen a reducir la elevada siniestralidad de determinadas vías”, explican desde el club automovilístico. Su instalación se prioriza en lugares con límites bajos, alta afluencia de peatones o historial de colisiones graves.

No multan, pero la velocidad que muestran es la que debes llevar

El mensaje de la DGT es nítido: los paneles no llevan cámara sancionadora, no tramitan denuncias ni restan puntos. Sin embargo, la velocidad que indican es la del límite legal de la carretera. Si aparece un 50 y circulas a 65, ese exceso es real y puede ser captado por cualquier otro radar fijo o móvil situado metros más adelante, por un helicóptero Pegasus o por un agente de la Guardia Civil.

De hecho, la Ley sobre Tráfico, Circulación de Vehículos a Motor y Seguridad Vial establece que cualquier superación del límite constituye infracción, independientemente del tipo de cinemómetro que la detecte. La sanción puede ir de 100 a 600 euros y acarrear la pérdida de hasta 6 puntos, según la gravedad. Así que el aviso del panel no es decorativo: es un recordatorio de la norma y un preaviso de lo que puede venir.

El panel no te pone la multa, pero sí te está diciendo a qué velocidad debes circular. Si haces caso omiso, el radar que sí sanciona estará más adelante.

Dónde se instalan los radares pedagógicos y su impacto en la velocidad

paneles velocidad DGT

Estos dispositivos se ven cada vez más en núcleos urbanos, travesías, tramos de carretera con elevada accidentalidad y zonas de obras. Su ubicación es bien visible para maximizar el efecto informativo. Las ciudades los sitúan cerca de colegios, pasos de peatones o vías donde el límite es especialmente bajo (20 o 30 km/h). En vías interurbanas suelen aparecer en accesos a localidades o en puntos negros.

Según los datos de la DGT, la presencia de estos paneles reduce la velocidad media entre un 5 % y un 10 % en los tramos donde operan, una cifra que disminuye el riesgo de atropellos y colisiones laterales. Además, registran datos estadísticos como velocidades máximas y medias, lo que permite a los gestores de tráfico ajustar los límites o reforzar la vigilancia si detectan excesos reiterados.

Ahora bien, la DGT recuerda que el panel te muestra la velocidad real y el límite al mismo tiempo. Si ves un número en rojo y sigues acelerando, estás incumpliendo la norma. Y aunque el panel te perdone, el cinemómetro que viene detrás no lo hará.

El doble filo de los paneles informativos: ¿conciencian o relajan al conductor?

La proliferación de estos radares pedagógicos abre un debate entre los expertos en seguridad vial. Por un lado, normalizan el cumplimiento del límite sin recurrir al castigo inmediato, lo que mejora la actitud del conductor a largo plazo. Por otro, existe el riesgo de que algunos automovilistas los interpreten como simples adornos digitales y solo reduzcan la velocidad cuando ven un radar convencional o un control.

La DGT insiste en que el objetivo no es recaudar sino proteger. La advertencia de hoy, lanzada en plena Operación Verano, busca precisamente romper la falsa sensación de impunidad que puede generar un panel que no sanciona. La velocidad indicada es obligatoria y el conductor que la rebasa lo hace bajo su responsabilidad. La diferencia entre recibir un aviso luminoso o una multa postal es, a menudo, cuestión de segundos y de respetar lo que el panel acaba de mostrar.

Para circular sin sobresaltos este verano, la recomendación es sencilla: trata cada panel informativo como si fuera un radar. Si te devuelve una cifra superior al límite, levanta el pie. Porque la multa puede tardar, pero el exceso ya está cometido.

🚨 Ficha de la Normativa

  • Infracción / Novedad: Los radares pedagógicos no sancionan, pero la velocidad que muestran corresponde al límite legal de la vía. Superarlo puede derivar en sanción por otros medios de control.
  • Sanción económica: Dependerá del exceso de velocidad detectado (hasta 600 euros).
  • Puntos del carnet: Hasta 6 puntos según la gravedad del exceso.
  • Entrada en vigor: Ya vigente; los dispositivos están operativos durante la Operación Verano 2026.

Jubilación flexible para autónomos: las pensiones que sí y no son compatibles tras la reforma

A partir del 28 de agosto de 2026 entra en vigor la nueva jubilación flexible para los autónomos. La clave está en un requisito que pocos conocen: para compaginar la pensión con el trabajo por cuenta propia debes llevar al menos tres años sin haber cotizado en el RETA. Si todavía estás de alta, olvídate de acogerte a esta modalidad hasta que transcurra ese plazo.

Así funciona la nueva jubilación flexible

El Real Decreto 416/2026 permite a cualquier jubilado del régimen general (salvo funcionarios civiles, militares y personal de justicia) compatibilizar el cobro de la pensión con una actividad laboral por cuenta ajena o propia. La jornada debe estar entre el 33% y el 80% de la de un trabajador a tiempo completo.

Como incentivo, quien lleve al menos seis meses jubilado cobrará un 15% adicional sobre la pensión compatible si trabaja entre el 33% y el 55% de la jornada, y un 25% extra si la jornada se sitúa entre el 55% y el 80%. Ese plus desaparece si se incumple el umbral de jornada o si el pensionista se da de baja en la actividad.

Para los autónomos, la letra pequeña añade una barrera temporal: solo pueden acceder quienes no hayan estado de alta en el RETA en los tres años anteriores. Es decir, si hoy eres autónomo y piensas jubilarte el año que viene, no podrás acogerte a esta compatibilidad hasta que pasen tres años desde tu baja.

El requisito que deja fuera a muchos autónomos: tres años sin alta

El RD 416/2026 es taxativo: se permite la jubilación flexible por cuenta propia siempre que, en los tres años inmediatamente anteriores, el solicitante no hubiera estado de de alta en ese régimen. Esta condición afecta tanto a quienes han sido autónomos toda la vida como a quienes hicieron incursiones puntuales.

¿Qué opciones tienes si quieres aprovechar la compatibilidad? Básicamente, dar de baja tu actividad profesional y esperar tres años completos. Durante ese tiempo puedes vivir de la pensión (si ya la has causado) o de otras rentas, pero no puedes facturar como autónomo. Para muchos emprendedores, ese parón de ingresos no es viable.

Si has cotizado como autónomo en los últimos tres años, la jubilación flexible no es una opción para ti.

Conviene recordar que hay otras vías para compaginar pensión y trabajo sin ese requisito de inactividad previa. La jubilación activa (artículo 214 de la Ley General de la Seguridad Social) permite compatibilizar la pensión con el trabajo por cuenta propia sin exigir años de carencia, aunque sí obliga a tener al menos un año más que la edad ordinaria de jubilación y no haber accedido a la jubilación anticipada. En ese caso, la pensión se reduce al 50% de su importe (con excepciones si hay algún trabajador a cargo). Para muchos autónomos sénior es una alternativa más realista que la jubilación flexible.

¿Qué gana (y qué pierde) el autónomo con la jubilación flexible?

La nueva modalidad mejora las condiciones anteriores al añadir porcentajes adicionales sobre la pensión compatible, pero exige decisiones complicadas. El plus de hasta el 25% solo beneficia a quien puede esperar tres años sin facturar. Mientras tanto, otros complementos quedan suspendidos: el incentivo por demora (el 4% extra por año retrasado) se paraliza durante el tiempo que dure la compatibilidad. Y si habías optado por la cantidad a tanto alzado o la modalidad mixta del incentivo por demora, directamente no puedes acogerte a la jubilación flexible.

También son incompatibles los complementos a mínimos y cualquier pensión de incapacidad permanente que pudiera derivarse de la nueva actividad. En cambio, sí se puede seguir percibiendo la pensión de jubilación junto con prestaciones de incapacidad temporal o de nacimiento y cuidado de menor que surjan del trabajo compatible.

Para un autónomo que gestiona su propio negocio, la incertidumbre de no saber cuándo empezará a cotizar de nuevo puede desaconsejar esta vía. La jubilación activa, aunque paga menos pensión al principio, da más flexibilidad y no exige un parón patrimonial. Como en toda planificación de retiro, conviene hacer números con la vida laboral en la mano y consultar con la Seguridad Social antes de decidir.

Guía rápida del trámite

  • 📅 Plazos: Entra en vigor el 28 de agosto de 2026. Se puede solicitar en cualquier momento a partir de esa fecha, una vez se alcance la edad de jubilación.
  • Requisitos clave: Tener reconocida la pensión de jubilación, no estar en alta en el RETA en los tres años anteriores y trabajar entre el 33% y el 80% de la jornada a tiempo completo.
  • 🌐 Dónde solicitarlo: En la sede electrónica de la Seguridad Social o en las oficinas de prestaciones. Se necesita certificado digital o Cl@ve.
  • 💰 Importe o coste: La pensión compatible se incrementa un 15% para jornadas del 33%-55% y un 25% para jornadas del 55%-80% sobre la cuantía compatible inicial.
  • ⚠️ Error a evitar: Pedir la compatibilidad pensando que se puede seguir dado de alta como autónomo. La Seguridad Social verificará los tres años de inactividad y denegará la solicitud si no se cumplen.

El ventilador sin aspas de Lidl que arrasa en España por 39€ esta semana

Lidl ha vuelto a poner patas arriba el mercado de la climatización doméstica. La cadena alemana ha sacado a la venta un ventilador sin aspas que, a simple vista, es casi indistinguible de los modelos premium de Dyson, pero con una diferencia de precio que roza el escándalo: 59,99 euros frente a los más de 300 que pide la marca británica por su gama Pure Cool.

El verano de 2026 está siendo especialmente duro en España, con olas de calor consecutivas que han disparado la demanda de cualquier solución que no dispare la factura de la luz. En ese contexto, este ventilador de la marca propia Silvercrest se ha convertido en el objeto de deseo de miles de hogares que buscan diseño, silencio y ahorro sin renunciar a nada esencial.

El ventilador de Lidl que compite cara a cara con Dyson

Youtube video

El modelo que vende Lidl en su tienda online es un ventilador de pie con un anillo superior que aspira el aire y lo expulsa sin necesidad de aspas visibles. Funciona con una potencia de apenas 35 W, una cifra que se traduce en un consumo eléctrico mínimo comparado con cualquier sistema de aire acondicionado tradicional.

Lo que más ha sorprendido a los compradores es el mando táctil con pantalla LED, capaz de ajustar hasta 20 niveles de velocidad distintos. El cabezal, además, oscila de forma automática hasta 120 grados, algo que hasta hace poco solo se veía en los modelos de gama alta.

Silvercrest contra Dyson: qué se pierde (y qué no) al ahorrar 260 euros

El Lidl Silvercrest no pretende ser una copia perfecta del Dyson, y es honesto reconocerlo: renuncia a la purificación del aire mediante filtro HEPA y a la conectividad con aplicaciones móviles o asistentes de voz, dos de los grandes argumentos de venta de la marca británica. La tecnología detrás del diseño sin aspas, conocida como multiplicador de aire, fue patentada originalmente por Dyson en 2009, aunque su origen conceptual se remonta a un invento de Toshiba de 1981.

Para el usuario medio que solo busca aire fresco sin ruido durante los meses de calor, esta ausencia de extras apenas se nota en el día a día. La sensación térmica que genera el chorro de aire es prácticamente idéntica a la del modelo de 329 euros, y el silencio a baja velocidad es uno de sus puntos más celebrados por quienes ya lo han probado.

Por qué se está agotando en cuestión de días

Youtube video

La estrategia de Lidl con este tipo de productos de temporada no es nueva, pero cada verano repite el mismo patrón de éxito: lanza lotes limitados de electrodomésticos a precios muy ajustados, aprovechando su capacidad de negociación directa con fabricantes asiáticos. Una vez agotado el stock, el producto puede no volver a estar disponible hasta el año siguiente.

Ese factor de escasez programada es precisamente lo que dispara las ventas en pocos días. Las reseñas de los primeros compradores hablan de una calidad de acabado «correcta, aunque sin la robustez del plástico de Dyson», algo esperable dada la diferencia de precio, pero que no impide que el aparato cumpla con creces su función principal.

Qué mirar antes de comprarlo (y cuándo sí conviene pagar más)

Antes de lanzarse a por el carrito, conviene tener claras un par de cosas. El ventilador de Lidl incluye una garantía de tres años, un dato que muchos compradores pasan por alto y que en ocasiones supera a la de algunos modelos premium, limitados a dos años de cobertura. Además, la cadena ofrece 30 días de devolución si el producto no cumple las expectativas.

Dicho esto, hay perfiles de comprador para los que sí compensa el sobreprecio de Dyson. Si en casa hay personas con alergias o se vive en una zona con mala calidad del aire, la función de purificación HEPA deja de ser un capricho para convertirse en una necesidad real y certificada.

  • Temporizador de hasta 8 horas, ideal para dejarlo encendido toda la noche sin preocuparse.
  • Mando a distancia incluido, además del panel táctil superior.
  • Sin rejillas expuestas, lo que reduce el riesgo con niños o mascotas en casa.
  • Limpieza con un simple paño húmedo, sin desmontar piezas.

Lo que viene: ¿el fin del monopolio del diseño premium?

La tendencia que confirma este lanzamiento de Lidl va mucho más allá de un simple chollo de temporada. Cada vez más marcas de distribución están replicando diseños que hasta hace pocos años parecían exclusivos de un puñado de fabricantes premium, y la brecha de calidad percibida se estrecha año tras año.

Mi consejo, después de ver la evolución de estos productos, es sencillo: si tu única necesidad es refrescar una habitación sin gastar de más en luz, no hace falta pagar 300 euros por un logo. Reserva ese dinero para cuando el electrodoméstico en cuestión resuelva un problema real, como la purificación del aire, y no solo una cuestión estética.

Vives de alquiler y pagas de más en la luz: así puedes cambiarlo sin pedir permiso al casero

Si vives de alquiler, probablemente pienses que la factura de la luz es cosa del casero y que tú solo puedes pagar lo que venga. No es así. La ley española reconoce el derecho de cualquier titular de un contrato de suministro a elegir libremente su comercializadora, y eso incluye a los inquilinos, siempre que el contrato eléctrico esté a su nombre.

El error es tan común que mucha gente lleva años pagando de más sin saberlo. Cambiar de compañía cuesta lo mismo que no hacerlo: nada, y el trámite se puede completar en pocos días sin pisar una oficina.

Lo que dice la ley sobre alquiler y suministro eléctrico

Youtube video

La clave está en un detalle que casi nadie revisa al firmar un contrato de alquiler: quién figura como titular del suministro. Si el contrato de la luz sigue a nombre del propietario, es él quien tiene que autorizar cualquier cambio de tarifa, potencia o comercializadora.

Pero si el inquilino se convierte en titular —algo que la normativa permite y que de hecho recomiendan la mayoría de comercializadoras— la decisión pasa a ser exclusivamente suya. No hace falta ni pedir permiso ni justificar el cambio ante el arrendador.

Por qué cambiar la titularidad conviene a las dos partes

En un contexto de alquiler cada vez más tensionado, con una competencia por vivienda que no deja de crecer en las grandes ciudades, cualquier ahorro en los gastos fijos del hogar se agradece. Empresas como Holaluz, pionera en comercialización eléctrica online en España, son un ejemplo de la variedad de opciones que existen hoy fuera de las grandes eléctricas tradicionales.

Para el propietario, ceder la titularidad también tiene ventajas: se desvincula de posibles impagos o incidencias del suministro mientras dure el alquiler. Para el inquilino, supone poder ajustar la potencia contratada, cambiar de tarifa según su consumo real y, en caso de ser autónomo, incluso desgravar la factura si trabaja desde casa.

Cómo hacer el cambio paso a paso

Youtube video

El proceso es más sencillo de lo que parece. Primero hay que revisar el contrato de arrendamiento por si incluyera alguna cláusula que restrinja el cambio de titularidad o de comercializadora; en la mayoría de los casos no existe tal limitación.

Después, basta con contactar con la compañía eléctrica elegida y aportar el DNI, el contrato de alquiler y el CUPS (el código identificativo del punto de suministro, visible en cualquier factura). El trámite suele resolverse en 7 a 15 días hábiles y no implica ningún corte de luz durante el proceso.

Qué revisar antes de dar el paso

Antes de lanzarse a cambiar de compañía, conviene comparar bien las condiciones. No todo es el precio del kWh: hay letra pequeña que marca la diferencia real en la factura final.

Fíjate especialmente en la potencia contratada, porque pagar de más por una potencia que no usas es uno de los sobrecostes más habituales y fáciles de evitar en cualquier vivienda de alquiler.

  • Compara tarifas fijas frente a indexadas según tu patrón de consumo
  • Revisa si tienes derecho al bono social eléctrico antes de cambiar
  • Comprueba que no existan facturas pendientes vinculadas al contrato anterior
  • Guarda el número de solicitud del cambio hasta recibir confirmación por escrito

Qué pasa si el propietario se niega al cambio

Hay caseros reticentes a modificar la titularidad, normalmente por desconocimiento o por evitar trámites. En ese caso, existe una alternativa intermedia: mantener el contrato a nombre del propietario pero cambiar únicamente la cuenta de domiciliación bancaria, de forma que sea el inquilino quien pague directamente.

Esta fórmula es habitual en alquileres de corta duración o vacacionales, donde no compensa hacer un cambio de titularidad completo. Es una solución práctica que evita conflictos sin renunciar del todo a la transparencia en el pago.

Lo que viene: más inquilinos tomando el control de su factura

La tendencia apunta a que cada vez más inquilinos jóvenes revisarán este tipo de detalles antes de firmar, especialmente en un mercado donde cada euro cuenta. La digitalización de los trámites con las comercializadoras ha hecho que este proceso, que hace unos años requería llamadas y papeleo, hoy se resuelva casi todo desde el móvil.

El consejo de fondo es sencillo: no des por hecho que no puedes elegir. Revisar quién es el titular de tu suministro eléctrico es uno de los gestos más rentables que puedes hacer este verano, y no depende de ninguna reforma legal, sino de un trámite que ya tienes a tu alcance.

Subasta del vestido de Pulp Fiction: estimado en 30.000 dólares, un hito para el coleccionismo cinematográfico

El próximo 26 de agosto, la casa de subastas Propstore pondrá en venta en Los Ángeles una pieza que trasciende lo meramente cinéfilo para adentrarse en el terreno de los activos alternativos: el conjunto que Uma Thurman lució como Mia Wallace en ‘Pulp Fiction’. Con una estimación que oscila entre 15.000 y 30.000 dólares, el lote —camisa blanca entallada de Agnès B y pantalones acampanados ligeramente cortos— llega al mercado en un momento en que el coleccionismo cinematográfico busca aún consolidarse como clase de activo con cierta profundidad.

La procedencia de la pieza, consignada por un antiguo miembro del equipo de rodaje que la conservó desde 1994, aporta un sello de autenticidad difícil de replicar. Según Maegen Hensley, directora de gestión de activos de Propstore, detalles como una banda elástica añadida en la costura lateral demuestran la personalización del departamento de vestuario y disipan dudas sobre su originalidad. “No es algo que se compre en una tienda ni que se pueda imitar con facilidad”, ha explicado la experta.

Autenticidad y rareza: los cimientos del valor en la memorabilia

En el mercado de objetos de culto, la trazabilidad y las anécdotas de producción multiplican el interés del comprador. La historia detrás de este traje es reveladora: los pantalones, originalmente cortos, fueron acortados aún más a petición de la diseñadora Betsy Heimann para acentuar la estética rebelde del personaje. Thurman, según relata Heimann, protestó con humor por el tamaño de sus pies, a lo que la diseñadora respondió animándola a lucir unos zapatos Chanel dorados como homenaje al marido millonario de Mia. Es ese tipo de microhistoria el que los inversores en memorabilia valoran casi tanto como el propio objeto, porque constituye la narrativa que sostiene el precio en el mercado secundario.

La pieza que ahora sale a subasta es una de las varias versiones del mismo atuendo —al menos una fue manchada de sangre para la escena del baile posterior— y su estado de conservación, inédito desde el rodaje, refuerza su atractivo. Para los coleccionistas con perfil inversor, este factor es equivalente a la “caja y papeles” en la relojería de alta gama: un indicador de integridad que reduce la incertidumbre.

El coleccionismo cinematográfico como activo alternativo

A diferencia del arte contemporáneo o los relojes vintage, que cuentan con índices de precios y un mercado secundario relativamente líquido, la memorabilia de cine sigue siendo un territorio fragmentado. Sin embargo, las subastas temáticas de casas como Propstore, Julien’s Auctions o Sotheby’s van atrayendo a un perfil de comprador que combina el componente emocional con una expectativa de revalorización a medio y largo plazo. Ciertas categorías han mostrado un comportamiento notable: los vehículos de películas icónicas alcanzan cifras de siete dígitos, mientras que el vestuario de culto se mueve en rangos más accesibles que podrían beneficiarse de una apreciación por mayor demanda.

La estimación de 30.000 dólares para el atuendo de Thurman es modesta si se compara con otros iconos cinematográficos, pero refleja el estadio incipiente de este nicho. La clave para el inversor reside en identificar piezas con un legado cultural resistente al paso del tiempo, y ‘Pulp Fiction’ parece encajar en ese perfil: su vigencia más de tres décadas después de su estreno y su influencia en la cultura popular la convierten en un título generacional.

coleccionismo cinematográfico

La autenticidad irreprochable y una historia de producción documentada son los auténticos motores de revalorización en el emergente mercado de memorabilia de culto.

Rentabilidad, liquidez y horizonte: la visión de asesor

Desde la perspectiva de un family office o un inversor particular que busca diversificar en activos tangibles, el vestido de Mia Wallace plantea un perfil de riesgo elevado. En primer lugar, la falta de liquidez es patente: no existe un mercado secundario dinámico y las ventas suelen producirse en subastas especializadas, donde el ciclo de realización puede superar los 12 meses. Además, los costes de transacción son elevados: la prima del comprador en Propstore ronda el 25%, lo que significa que, si un inversor adquiriese la pieza en el martillo por 25.000 dólares, el desembolso efectivo sería de 31.250 dólares. Para recuperar esa inversión mediante una venta futura en subasta, considerando una comisión de venta del 15%, se necesitaría un precio de remate cercano a los 38.000 dólares, una revalorización superior al 50% solo para alcanzar el punto de equilibrio.

Ello no invalida la tesis de inversión, pero sí obliga a exigir un horizonte temporal de al menos una década y una convicción firme en la permanencia del mito tarantiniano. La rentabilidad esperada es incierta y dependerá de factores exógenos como la aparición de nuevas generaciones de coleccionistas o la posible musealización de la cultura pop.

💎 Veredicto Wealth

El vestido de Uma Thurman en ‘Pulp Fiction’ es una apuesta de alto riesgo, solo recomendable para inversores que busquen una diversificación emocional y estén dispuestos a mantener la pieza al menos diez años. El principal riesgo a vigilar es la escasa liquidez y el estrecho mercado de reventa de vestuario cinematográfico, que puede alargar los plazos de salida y comprimir los márgenes.

La nueva bonificación del transporte público madrileño que entra en vigor este primero de agosto

El transporte público en Madrid sigue siendo, a día de hoy, una de las mejores noticias económicas para casi seis millones de personas. Lo que muchos usuarios desconocen es que la rebaja no ha desaparecido con el cambio de año: sigue exactamente igual que en el segundo semestre de 2025, y así continuará, salvo sorpresas, hasta el 31 de diciembre de 2026.

La confusión es comprensible. Cada pocos meses circulan rumores sobre subidas de tarifas o el fin de las ayudas, y no es la primera vez que una medida de este tipo genera dudas entre los usuarios. Pero los datos oficiales del Consorcio Regional de Transportes de Madrid son claros: la prórroga está firmada y beneficia a jóvenes, mayores y familias por igual.

Qué cubre exactamente la bonificación al transporte público

La medida, aprobada por el Consejo de Administración del CRTM el pasado diciembre, mantiene los precios reducidos en todos los títulos integrados del sistema tarifario: Metro, autobuses urbanos, interurbanos y Metro Ligero. No se trata de un parche temporal, sino de una continuidad directa de lo que ya funcionaba desde julio de 2025.

Para quienes se mueven a diario entre distintos municipios de la región, esto supone una diferencia real en el bolsillo. El Abono Joven sigue costando 10 euros al mes para menores de 26 años, y los abonos normales mantienen un descuento del 40% sobre el precio original, financiado conjuntamente por la Comunidad de Madrid, el resto de administraciones del CRTM y el Ministerio de Transportes.

El CRTM, el organismo que decide cuánto pagas cada mes

Youtube video

El transporte público madrileño no depende de una sola empresa, sino de un ente coordinador que muchos usuarios ni siquiera conocen de nombre: el CRTM. Es este organismo, fundado en 1985, el que fija las tarifas, aprueba las bonificaciones y decide qué zonas tarifarias aplican a cada abono.

Su papel es más relevante de lo que parece: cada resolución del CRTM impacta directamente en el bolsillo de millones de viajeros, desde el precio del billete sencillo hasta las gratuidades para menores de 14 años o mayores de 65. Entender cómo funciona este organismo ayuda a anticipar futuros cambios en las tarifas.

Los precios concretos que debes tener en cuenta

Para la zona A, el abono normal se mantiene en 32,70 euros mensuales; la zona B1 cuesta 38,20 euros; la B2, 43,20 euros; y las zonas B3, C1 y C2 se han unificado en 49,20 euros. El bono de 10 viajes de Metro, EMT y Metro Ligero sigue costando 7,30 euros, prácticamente sin variación respecto al año pasado.

Estas cifras no son estimaciones: proceden directamente de la resolución oficial del Consejo de Administración del CRTM, publicada a finales de diciembre de 2025. La estabilidad de precios contrasta con la subida generalizada que se vivió en julio de ese mismo año, cuando el transporte encareció ligeramente por primera vez en años.

Quién se beneficia y qué gratuidades siguen activas

La bonificación no es uniforme para todos los colectivos, y ahí está la clave para no dejar dinero sobre la mesa. Tres modalidades de abono gratuito siguen vigentes sin ningún coste para el usuario, financiadas íntegramente por la Comunidad de Madrid.

Conviene repasar quién tiene derecho a viajar gratis o con grandes descuentos, porque muchas familias todavía no han tramitado la tarjeta correspondiente:

  • Menores de 7 años: tarjeta infantil gratuita, sin necesidad de renovación mensual.
  • Menores de 14 años: gratuidad incorporada el 1 de julio de 2025 y mantenida durante todo 2026.
  • Mayores de 65 años: abono íntegramente gratuito, financiado por el Ejecutivo autonómico.
  • Jóvenes de 15 a 25 años: Abono Joven con un 50% de descuento, fijado en 10 euros mensuales.

Lo que puede cambiar y cómo prepararte

Aunque el horizonte de estabilidad llega hasta finales de 2026, la propia administración ha reconocido que la continuidad más allá de esa fecha dependerá de futuras decisiones presupuestarias. No es alarmismo: es simplemente cómo funcionan este tipo de subvenciones, sujetas a la coordinación entre varias administraciones.

La buena noticia es que, de momento, no hay señales de recorte inminente, y el propio Metro de Madrid ha empezado a modernizar su sistema con pago contactless en más de 1.200 tornos, un paso hacia la digitalización que convivirá con las bonificaciones actuales. Si eres usuario habitual, el consejo es sencillo: revisa que tu tarjeta esté correctamente configurada para tu perfil de edad y aprovecha estos meses de precios congelados, porque en movilidad, la estabilidad de hoy nunca está garantizada mañana.

Telefónica vuelve al beneficio trimestral y reduce un 75% sus pérdidas semestrales pese a la provisión alemana y el impacto de Chile

La cuenta de resultados de Telefónica en el primer semestre de 2026 exige una lectura en dos planos, porque la cifra final y el negocio subyacente cuentan historias distintas. En el agregado, el Grupo registra unas pérdidas de 338 millones de euros, un 75% menos que en el mismo periodo de 2025. Pero la evolución dentro del semestre es aún más elocuente que la comparación interanual.

Entre enero y marzo, la compañía perdió 411 millones de euros. Entre abril y junio ganó 73 millones. El vuelco tiene una causa identificable y contable: las operaciones discontinuadas, que en el primer trimestre restaron 798 millones, en el segundo apenas han restado 14 millones. El impacto de la reconfiguración de perímetro se ha agotado en la práctica en un solo trimestre.

La compañía atribuye las pérdidas del semestre a dos factores: la desinversión en Chile, que tuvo un impacto de 1.001 millones de euros, y la provisión de 265 millones de euros dotada en el segundo trimestre para cubrir la reestructuración de Telefónica Alemania. El proceso de salida de Hispanoamérica venía de atrás: las desinversiones de Colombia y Chile se cerraron en los tres primeros meses del ejercicio y, a comienzos de abril, la compañía firmó la venta de Telefónica México, sujeta a determinadas condiciones de cierre entre las que figuran las autorizaciones regulatorias correspondientes.

En el conjunto del semestre, las operaciones continuadas aportaron un beneficio neto de 474 millones de euros y las discontinuadas un resultado negativo de 812 millones. La diferencia entre ambas magnitudes produce el saldo negativo final. El beneficio neto ajustado de las operaciones continuadas, que recoge el resultado recurrente del perímetro actual, se situó en 954 millones en el semestre —482 millones en el primer trimestre y 473 en el segundo—, una notable estabilidad entre periodos.

El resultado del segundo trimestre incorpora además un cargo relevante que no estaba presente en el primero. La provisión alemana de 265 millones de euros ha impactado negativamente en el resultado neto del Grupo, según reconoce expresamente la compañía. Dicho de otro modo: Telefónica ha vuelto al beneficio reportado absorbiendo simultáneamente un cargo extraordinario de esa magnitud, lo que refuerza la lectura sobre la capacidad de generación de resultado del negocio subyacente.

Ese es el punto en el que la lectura contable se conecta con la estratégica. Telefónica ha construido su relato del semestre sobre las métricas subyacentes —16.392 millones de ingresos, 5.768 millones de EBITDA ajustado con un avance del 3,8%, 954 millones de beneficio neto ajustado de las operaciones continuadas y 944 millones de flujo de caja libre— y sobre el balance, con una deuda financiera neta de 25.278 millones de euros, un 8,4% inferior a la de un año antes.

La distancia entre ese relato y el resultado reportado era, hasta marzo, el coste contable de una reconfiguración de perímetro. A partir de junio, esa distancia se ha estrechado drásticamente. Con el proceso hispanoamericano prácticamente completado —pendiente del cierre efectivo de México y la venta de Venezuela— y con la provisión alemana ya dotada, el resultado reportado debería empezar a reflejar de forma más directa el comportamiento de un negocio que encadena tres trimestres consecutivos de crecimiento simultáneo en sus principales indicadores.

La verificación llegará en los próximos trimestres, quizá no todavía en le próximo donde veremos cerrar flecos, cuando la cuenta de resultados quede libre de los cargos asociados a la salida de activos y a la reorganización alemana.

Ethereum sube un 0,83%: la Fed mantiene tipos y el mercado descuenta recortes en agosto

La Reserva Federal decidió mantener los tipos de interés sin cambios en su reunión de julio, y Ethereum reaccionó con un alza modesta del 0,83%, cotizando en torno a los 1.914 dólares. Pero lo relevante no es tanto la decisión de hoy como lo que el mercado ha empezado a descontar para la reunión de agosto: recortes.

La correlación entre los activos digitales y la política monetaria sigue siendo uno de los motores más fiables de Ethereum en 2026. Cuando la Reserva Federal insinúa liquidez, los inversores institucionales mueven ficha hacia los productos cotizados.

La Fed mantiene los tipos en pleno verano

El Comité Federal de Mercado Abierto (FOMC) dejó los tipos de referencia en el rango del 5,25% al 5,50%, tal y como se esperaba, según la nota oficial de la Reserva Federal. Tras dos años de pausa, los mercados financieros no esperaban sorpresas: la verdadera noticia está en las actas, que muestran un consenso creciente hacia un recorte en la cita del 22 de agosto.

Ethereum, como activo de riesgo tecnológico que es, amplifica estas señales. Una subida del 0,83% puede parecer imperceptible en un día cualquiera, pero se produce justo cuando los flujos hacia los ETFs spot de ether —esos fondos cotizados que permiten comprar exposición al activo sin tener que custodiarlo— llevan tres jornadas en verde.

El mercado de futuros asigna ya una probabilidad del 87% a un recorte de 25 puntos básicos en agosto, según los datos de la herramienta FedWatch de CME. Y eso, para Ethereum, abre la puerta a un verano más generoso.

La pausa de la Fed no es el titular: es la antesala de un recorte que puede redefinir el precio del ether en agosto.

Los ETFs, el otro termómetro

Los flujos netos a los fondos cotizados de Ethereum vienen confirmando un apetito institucional que no se veía desde principios de año. BlackRock, a través de su ETF ETHA, lideró las compras en la última semana con más de 430 millones de dólares en entradas, seguido de Fidelity y VanEck.

Estos vehículos se han convertido en el puente natural para que el dinero tradicional llegue a Ethereum. Y aunque el precio no haya despegado con fuerza, la acumulación de posiciones en los fondos apunta a un movimiento más lento pero sostenido: los inversores no están especulando con la volatilidad intradía, sino posicionándose para un ciclo de recortes de tipos.

El contraste con la semana anterior, cuando los flujos fueron ligeramente negativos, refuerza la lectura de que el mercado está leyendo la pausa de la Fed como la antesala de un giro. Si agosto trae el recorte esperado, el coste de oportunidad de tener ether baja, y eso suele atraer capital.

Análisis: ¿puede Ethereum mantener el ritmo en agosto?

La historia reciente enseña que los ciclos de bajadas de tipos suelen ser favorables para Ethereum. En 2024, tras la primera pausa, el ether subió un 60% en seis meses coincidiendo con la aprobación de los ETFs spot. Pero cada contexto es distinto, y ahora hay varios matices que conviene vigilar.

En primer lugar, la oferta de ether en los exchanges sigue en mínimos. Según los datos de beaconcha.in, la cantidad de ETH depositado en staking —el bloqueo de monedas para validar la red a cambio de recompensas— supera ya los 36 millones de unidades, cerca del 30% del suministro. Cuanto menos ether líquido haya disponible, más elástica es la reacción del precio ante cualquier incremento de demanda.

En segundo término, la competencia con otras cadenas como Solana, que ha ganado tracción en pagos y DeFi, obliga a Ethereum a demostrar que su ecosistema de segunda capa sigue siendo el más sólido. Los rollups como Arbitrum y Base registran récords de transacciones diarias, pero todavía dependen de la mainnet de Ethereum para la seguridad.

Por último, queda el riesgo de que la Fed no cumpla las expectativas. Si los datos de empleo de agosto resultan más fuertes de lo esperado, el recorte podría posponerse hasta septiembre, y eso generaría una corrección brusca. Pero hoy, el mercado prefiere pensar en verde.

Así que sí, Ethereum ha subido un 0,83% hoy. Pero el verdadero test no es el porcentaje, sino si la Fed cumple las expectativas en agosto. Los flujos de los ETF y la escasez de ether en los intercambios forman un cóctel que puede acelerar cualquier movimiento. Como suele decirse en el sector: cuando los tipos bajan, la liquidez sube… y Ethereum suele estar entre los primeros en notarlo.

Aena Tenerife Sur licita por 500 millones, la mayor remodelación del aeropuerto

EN 30 SEGUNDOS

  • ¿Qué ha pasado? Aena ha licitado la mayor reforma del Aeropuerto de Tenerife Sur con 464 millones de euros para la terminal y 48,4 millones para la ampliación del aparcamiento.
  • ¿Quién está detrás? Aena, que concentrará en Canarias inversiones por 1.800 millones entre 2027 y 2031.
  • ¿Qué impacto tiene? La obra se ejecutará sin cerrar el aeropuerto y dotará a la terminal de una nueva cara, un eje intermodal con el futuro Tren del Sur y una oferta comercial ampliada.

Aena ha dado este jueves el pistoletazo de salida a la mayor actuación en la historia del Aeropuerto de Tenerife Sur. La empresa pública ha licitado la remodelación integral de la terminal por 464 millones de euros y, en paralelo, la ampliación de los aparcamientos P1 y P3 por otros 48,4 millones. El montante inicial de la obra supera los 500 millones, aunque la cifra final se elevará por encima de los 550 millones una vez se liciten los equipamientos y el nuevo sistema de tratamiento de equipajes.

La presentación se celebró en el propio aeropuerto, en un acto encabezado por la directora de Ingeniería, Leticia de Marcos, el director de grupo de los aeropuertos canarios, Luis López Chapí, y el director del recinto tinerfeño, Juan Carlos Peg. Durante la comparecencia, Chapí subrayó que «el Aeropuerto de Tenerife Sur es una pieza vital del destino» y que el objetivo es convertirlo en «un referente entre los distintos aeropuertos turísticos internacionales».

La obra es la joya del plan inversor de Aena en Canarias, que reserva unos 1.800 millones de euros para el archipiélago en el periodo regulatorio 2027-2031. Según los plazos previstos, las actuaciones más significativas del aeropuerto se ejecutarán durante ese quinquenio y se prolongarán hasta el siguiente DORA (Documento de Regulación Aeroportuaria para el periodo 2031-2036).

Qué incluye la mayor obra de un aeropuerto canario

La intervención se centra exclusivamente en la terminal, ya que el campo de vuelo dispone de capacidad suficiente para atender la demanda actual y futura. La actual Terminal 1 verá reforzadas sus nueve primeras secciones y se demolerá y reconstruirá el resto para albergar la nueva zona de Llegadas, que dispondrá de un único control de pasaportes centralizado para vuelos de fuera del espacio Schengen y una nueva sala de recogida de equipajes.

La Terminal 2 y el Edificio de Unión se ampliarán de forma conjunta 50 metros hacia el frente y 25 hacia el oeste, lo que permitirá reconfigurar una zona integral de facturación y, bajo ella, implantar el nuevo sistema de tratamiento de equipajes (cuya contratación se realizará posteriormente). La nueva zona de embarque, que ocupará todo el frente trasero del edificio, contará con un control de salidas centralizado y con puertas flexibles según el tipo de tráfico. Además, se construirá un nuevo edificio de embarque junto a la Torre de Control con seis puertas adicionales para vuelos No Schengen.

Uno de los elementos más emblemáticos será la Rambla Intermodal, un eje peatonal que conectará la terminal con todos los modos de transporte terrestre —autobús, taxi, vehículos de alquiler y la futura estación del Tren del Sur—, además de acoger la oferta comercial y de restauración, con una gran plaza central tipo food court y nuevas salas VIP.

La reforma de Tenerife Sur es la mayor inversión jamás licitada por Aena en un único aeropuerto insular y marcará el estándar de modernización del resto de terminales turísticas en los próximos diez años.

Plazos, fases y aparcamientos renovados

Las obras se ejecutarán por fases para mantener la operatividad del aeropuerto. El plazo para la construcción de los nuevos aparcamientos es de 30 meses, mientras que la remodelación de la terminal se prolongará durante los próximos dos periodos regulatorios (DORA 3 y DORA 4). La ampliación del estacionamiento incluye un nuevo edificio de tres plantas: las dos primeras (P10 y P20) ofrecerán 1.255 plazas para vehículos de alquiler (rent a car) y la tercera (P30) sumará 807 plazas para particulares. El diseño prevé 28 plazas para personas con movilidad reducida, 27 cargadores eléctricos y placas fotovoltaicas en las marquesinas de la cubierta.

La conexión con la terminal se realizará a través de cinco pasos peatonales directos, y la planta P20 contará con dos pasarelas elevadas que unirán el aeropuerto con la futura estación del Tren del Sur. Esos itinerarios se han trazado con criterios de accesibilidad universal para garantizar trayectos seguros, rápidos y sin interferencias con el tráfico rodado.

Hoja de Ruta: Claves del Viaje

La decisión de Aena de volcar más de 500 millones en Tenerife Sur responde a un diagnóstico claro: la terminal actual, construida a lo largo de casi cinco décadas con ampliaciones sucesivas, necesita una renovación integral para adaptarse a los estándares de calidad que exigen los touroperadores y los viajeros del sur de la isla. La demanda del aeropuerto ha crecido por encima de la media y, aunque el campo de vuelo aguanta, el edificio terminal se ha quedado pequeño y obsoleto.

El impacto económico es inmediato. Las constructoras que compitan por los primeros contratos moverán cifras multimillonarias en el entorno de la construcción canaria, y la obra se convertirá en un termómetro de la capacidad del sector para afrontar proyectos de esta envergadura sin ralentizar la operación. Aena ha repetido en varias ocasiones que no se permitirán cierres parciales, por lo que la licitación incluye penalizaciones rigurosas para quien incumpla los hitos de la planificación.

La lectura a largo plazo esconde otro vector: la intermodalidad. El diseño apuesta fuerte por conectar el aeropuerto con el futuro Tren del Sur, una infraestructura ferroviaria que el Gobierno canario y el Estado llevan años debatiendo. Si el tren finalmente se materializa, el Aeropuerto de Tenerife Sur se convertirá en un nodo de transporte sin precedentes en Canarias. De lo contrario, los espacios reservados quedarán como una hipoteca funcional que habrá que reconfigurar. Una apuesta ambiciosa. Con el calendario ya en marcha, la pelota está ahora en el tejado de las grandes constructoras.

Publicidad