La Séptima ficha a Coral Cámara como directora de Marketing y Comunicación Comercial

Coral Cámara se incorpora a La Séptima como directora de Marketing y Comunicación Comercial, un cargo que asume bajo el área de Negocio que dirige Rafael Martínez de Vega y a pocas semanas del arranque del canal.

Refuerzo del área de Negocio antes del estreno

La nueva directiva será responsable de desarrollar la estrategia de marketing de La Séptima dirigida al mercado publicitario y de la comunicación comercial del proyecto. El objetivo pasa por contribuir al posicionamiento y a la visibilidad del canal entre anunciantes y agencias, en plena fase de construcción de su estructura comercial.

Su llegada se produce a pocas semanas del inicio de las emisiones del nuevo canal de televisión en abierto, previsto para el próximo 5 de noviembre. La incorporación se suma a la de Eduardo Basarte, como director de Estrategia Comercial e Innovación, y ambas refuerzan el área de Negocio desde la que el proyecto desarrolla su propuesta para el mercado publicitario y su relación con anunciantes, agencias y otros actores del sector.

El proyecto está liderado por su CEO, José Miguel Contreras, que prepara el arranque de las emisiones en televisión en abierto. El canal plantea una oferta generalista en la que el directo y la actualidad tendrán un papel central.

El nombramiento se enmarca en la fase de construcción del proyecto. Hasta la fecha de estreno, el área de Negocio trabaja en la propuesta comercial y en el vínculo con anunciantes y agencias, una tarea en la que la nueva directiva será la referencia ante el mercado publicitario.

La incorporación refuerza la estructura comercial del canal a pocas semanas de su estreno y sitúa el marketing publicitario en el centro del lanzamiento.

Trayectoria de dos décadas entre medios y agencias
La Séptima canal televisión

Estos son los hitos principales de su trayectoria profesional:

  • Vocento: 16 años de carrera en el grupo, donde ocupó el puesto de directora de Marketing Publicitario.
  • WPP Media España: responsable de Marketing y Comunicación en su última etapa profesional.
  • Unidad Editorial y La Razón: etapas previas en medios de comunicación.
  • Perfil: más de 20 años de experiencia en el sector de los medios y la publicidad, con recorrido tanto en medios como en agencias.

Ese doble recorrido, medio y agencia, es el rasgo que la propia protagonista destaca de su perfil. ‘Después de muchos años trabajando en medios, he tenido la suerte de vivir también la experiencia de estar en una gran agencia y ver este mercado desde el otro lado’, señala Cámara.

La directiva explica que su incorporación responde al atractivo del proyecto y a la posibilidad de participar desde su inicio en la construcción de un nuevo medio. Es el planteamiento que hay detrás, la forma en la que se está construyendo y el enorme talento de la gente que forma parte de este proyecto’, afirma.

El canal completa así su estructura antes del 5 de noviembre. El mercado de la televisión en abierto afronta la llegada de un nuevo operador generalista en un tablero donde Atresmedia y Mediaset mantienen posiciones consolidadas y donde la venta de publicidad se decide en la relación directa con con agencias y centrales de medios.

Qué aporta el perfil al modelo comercial del canal

La estructura comercial de La Séptima se está construyendo por capas y con nombres concretos. La llegada de Coral Cámara se suma a la de Eduardo Basarte al frente de Estrategia Comercial e Innovación, de modo que el área de Negocio que dirige Rafael Martínez de Vega cuenta ya con dos piezas clave antes de que el canal emita su primera señal.

El precedente inmediato es ese mismo movimiento. La incorporación de Basarte anticipó la prioridad del proyecto por ordenar su relación con el mercado publicitario antes del arranque. Con Cámara, esa prioridad se completa con una pata de marketing y comunicación comercial, la que traduce la propuesta del canal en argumentos para anunciantes y agencias.

La lectura de negocio apunta en una dirección: un operador que nace en abierto necesita construir cartera publicitaria desde el punto de partida en un mercado maduro, con el inventario concentrado en los grupos generalistas ya consolidados. El recorrido de la directiva en Vocento, donde pasó 16 años, aporta el conocimiento del lado del medio; su paso por WPP Media España, el del lado de la agencia.

El reto corporativo está acotado en el tiempo. El 5 de noviembre el canal empieza a emitir y la maquinaria comercial debe estar lista para entonces.

📡 El Radar del Sector

  • El vacío que llena: La dirección de Marketing y Comunicación Comercial cubre la pata publicitaria del proyecto y ordena el discurso del canal ante anunciantes y agencias.
  • El reto por delante: Construir cartera comercial desde cero y tener la estructura operativa antes del arranque de emisiones del 5 de noviembre.
  • El tablero competitivo: La Séptima entra en el mercado generalista en abierto con Atresmedia y Mediaset consolidados y con la inversión publicitaria ya repartida entre los operadores existentes.
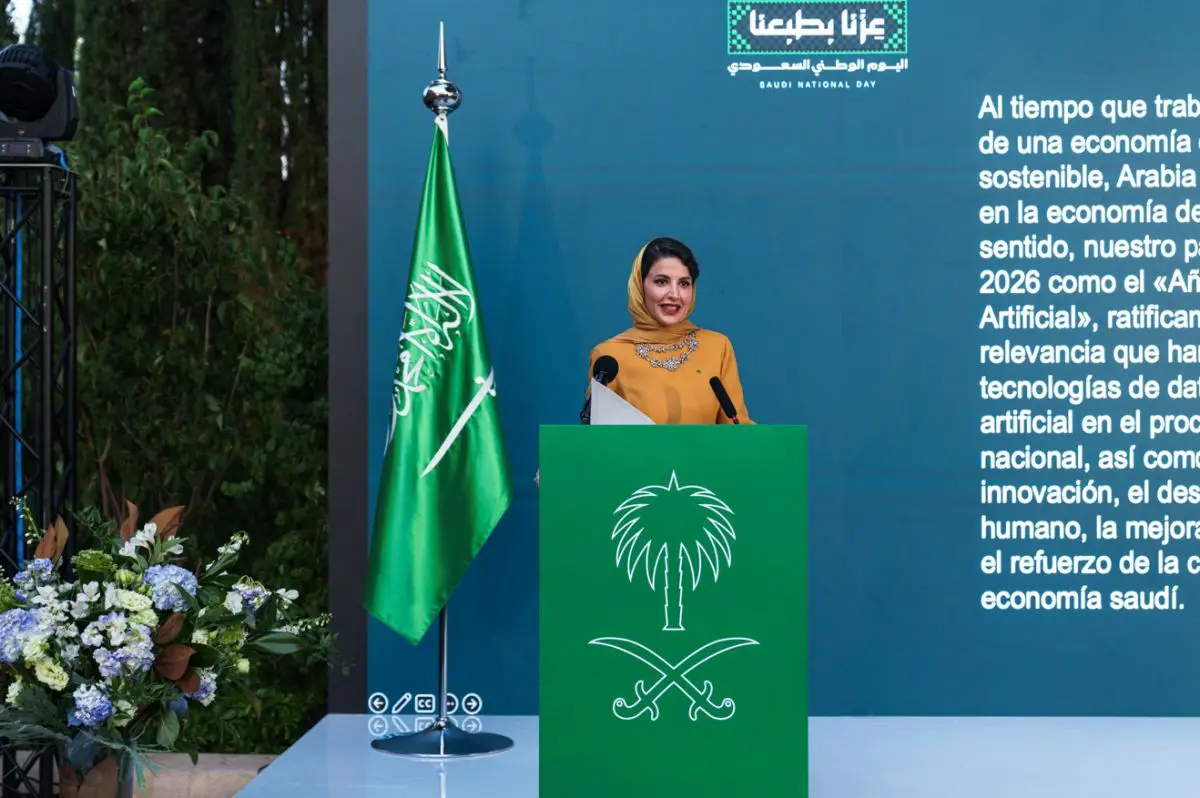
La Embajada de Arabia Saudí celebra en Madrid el Día Nacional destacando la fortaleza de sus relaciones con España

0

La Embajada de Arabia Saudí en España ha celebrado en Madrid el Día Nacional de Arabia Saudí, en un acto que este año ha tenido lugar en la residencia de la Embajada y que ha reunido a responsables del Gobierno español, embajadores acreditados ante el Reino de España y un selecto grupo de autoridades y representantes de diferentes ámbitos.

La celebración, bajo el lema ‘Nuestro orgullo proviene de nuestros valores’, puso en relieve la identidad y los principios que caracterizan al país y a su sociedad. Durante su discurso, la embajadora de Arabia Saudí en España, Haifa Al Mogrin, destacó valores como la generosidad, la autenticidad, el valor y la determinación, subrayando que constituyen la base sobre la que Arabia Saudí afronta su proceso de transformación y su apertura al mundo, combinando tradición y modernidad.

La embajadora dedicó parte de su intervención a los avances logrados en el marco de la Visión 2030, la estrategia nacional de desarrollo de Arabia Saudí que afronta su última fase tras una década de transformación económica y social. El informe anual de la estrategia correspondiente a 2025 señala que el 93 % de sus indicadores alcanzaron, superaron o se situaron cerca de sus objetivos anuales, mientras que las actividades no petroleras representan ya más de la mitad de la economía saudí.

En materia turística, Al Mogrin destacó que Arabia Saudí recibió en 2025 alrededor de 123 millones de turistas nacionales e internacionales, con un gasto turístico superior a los 300.000 millones de riyales. Las fuertes cifras registradas han llevado a Arabia Saudí a elevar hasta los 150 millones de visitantes su objetivo para 2030.

RELACIÓN BILATERAL

La relación bilateral con España ocupó también un lugar destacado durante la celebración. La Embajadora puso en valor la cercanía entre ambos países y la voluntad de continuar profundizando su cooperación en ámbitos políticos, económicos, de inversión y culturales.

Entre los principales avances de 2026 figura el establecimiento del Consejo de Asociación Estratégica entre Arabia Saudí y España, acordado durante la visita a Madrid del ministro saudí de Asuntos Exteriores, Faisal bin Farhan Al Saud, el pasado mes de mayo. El Ministerio de Asuntos Exteriores español señaló entonces que el nuevo marco busca elevar y ampliar una relación bilateral basada en históricos vínculos de amistad y cooperación.

A ello se suma el refuerzo de la conectividad entre ambos países con los cuatro vuelos directos semanales entre Riad y Madrid operados por Riyadh Air, una nueva conexión destinada a favorecer los intercambios turísticos, económicos y empresariales entre las dos capitales.

Hallan en Grecia la escuela de Alejandro Magno: el aula donde Aristóteles lo formó

La escuela de Alejandro Magno tiene por fin coordenadas: el aula donde Aristóteles lo formó está en Mieza, según la identificación que acaba de anunciar el Ministerio de Cultura de Grecia. Los restos desenterrados en esta antigua ciudad de Macedonia corresponden al Gimnasio Real, el complejo educativo que el rey Filipo II ordenó construir a mediados del siglo IV a.C. para instruir a su hijo y a los jóvenes de las familias nobles del reino.

Las excavaciones arrancaron en 2024 sobre un predio de tres hectáreas, una superficie equivalente a algo más de cuatro campos de fútbol. Los trabajos más recientes se han concentrado en el sector oriental del yacimiento, donde aparecen la palestra y el didaskaleion, el área escolar propiamente dicha. Ahí están las aulas.

La palabra gimnasio engaña. En el mundo griego el gymnasion era mucho más que una instalación deportiva: reunía la palestra, las pistas de carrera, los pórticos donde se discutía y las salas donde se comía en compañía. Mieza conserva todas esas piezas, y ahí está la novedad: el programa arquitectónico completo de una educación que mezclaba el cuerpo y el pensamiento.

Un pórtico de 200 metros y bancos de piedra como pupitres

El complejo desenterrado incluye dos salas para banquetes, un espacio que pudo servir para la práctica deportiva, un estadio, un pórtico cubierto de 200 metros de longitud y una sala con bancos de piedra que los investigadores interpretan como pupitres. Solo ese corredor, puesto en línea recta, ocuparía casi dos campos de fútbol de largo. Entre los materiales recuperados hay monedas, cerámicas, elementos arquitectónicos y cuatro estiletes.

Cómo era el aula donde se formó un conquistador

Aristóteles

Del complejo se ha excavado con detalle un sector de más de 160 metros cuadrados formado por un vestíbulo central y dos andrones, las salas de banquete donde los comensales se recostaban en lechos. Cada estancia podía acoger al menos a veinte personas. No era un aula de pupitres alineados y silencio: era un espacio para la conversación, la comida y la política, el formato en el que se educaba la élite macedonia.

No es un cuartel ni un salón del trono: bancos de piedra, dos comedores y un pórtico de 200 metros dibujan la rutina de una escuela real.

El tiempo no lo ha puesto fácil. Los edificios fueron desmantelados por los romanos después de la segunda batalla de Pidna, en 148 a.C., cuando Macedonia quedó convertida en provincia, y un gran incendio remató lo que quedaba. Aun así se conservan muros con enlucidos de gran calidad, pavimentos antiguos, mosaicos, parte de un friso jónico, una columna jónica y un capitel. Según el Ministerio, la decoración y la arquitectura del conjunto imitaban las del palacio real de Aigai, la residencia de Filipo II y de Alejandro.

La huella humana está en los objetos pequeños. Cuatro estiletes son pocos y a la vez muchísimos: unos punzones diminutos, del tipo que los alumnos usaban cada día sobre tablillas enceradas y que rara vez sobrevive a veintitrés siglos bajo tierra. Al descubrirlos, los arqueólogos griegos fantaseaban con que alguno hubiera pasado por las manos de Alejandro. Es una hipótesis imposible de verificar y, aun así, irresistible.

Mieza, Plutarco y la duda razonable

La ubicación de los restos coincide con las descripciones que Plutarco dejó en su Vida de Alejandro. El biógrafo griego sitúa en Mieza la formación del príncipe y le atribuye una frase que resume su deuda con los dos hombres que lo educaron: a su padre, Filipo, le debía la vida; a Aristóteles, haber aprendido a vivir bien. Del filósofo recibió ética, política, metafísica, medicina, retórica y literatura, un programa que hoy llamaríamos interdisciplinar y que entonces se llamaba paideia.

Conviene no perder la prudencia. La identificación procede de un comunicado del Ministerio de Cultura de Grecia y se apoya en la lectura de las fuentes clásicas y en la cultura material exhumada; no existe todavía un estudio revisado por pares que fije la atribución con el detalle que exige el método arqueológico. Varios especialistas ajenos a la excavación, consultados por el medio especializado Live Science, se han mostrado favorables a la hipótesis. Eso suma, pero no cierra nada. En arqueología, un comunicado abre camino; la publicación completa lo consolida o lo corrige.

Lo que el hallazgo sí documenta es un modelo pedagógico. El Gimnasio Real no era un colegio cualquiera ni el aula privada de un príncipe: Filipo ordenó levantar un recinto para formar en común a su heredero y a los hijos de la nobleza, con el mismo gimnasio, los mismos profesores y la misma disciplina física e intelectual. La idea de que el poder se prepara en grupo, con cuerpo y cabeza, tiene ahí uno de sus primeros ejemplos conservados.

Cuando Aristóteles daba clase en Mieza, el Partenón tenía casi un siglo y Roma estaba muy lejos de ser la potencia que acabaría desmantelando estas paredes. Alejandro Magno, mientras tanto, se preparaba para llevar ese pensamiento hasta el Indo. La próxima campaña de excavación y la publicación del informe completo deberían aclarar cuántas aulas más esconde el predio y si los cuatro estiletes pueden datarse con precisión. Ahí estará la letra pequeña de un descubrimiento que, por ahora, se sostiene sobre piedras, cerámicas y un texto de Plutarco escrito más de cuatro siglos después.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: los restos del Gimnasio Real de Mieza, el complejo donde Aristóteles educó a Alejandro Magno, con aulas, un pórtico de 200 metros y dos salas de banquete.
  • Dónde: la antigua ciudad macedonia de Mieza, en el norte de Grecia.
  • Institución responsable: Ministerio de Cultura de Grecia; identificación pendiente de publicación en revista con revisión por pares.
  • Cuándo: excavación iniciada en 2024; los trabajos más recientes se han centrado en el sector oriental del yacimiento.
  • Impacto a futuro: documenta la arquitectura de un centro educativo de la realeza macedonia del siglo IV a.C. y abre nuevas vías para estudiar la formación de la élite griega.

Demetrio Carceller Arce recibe el Premio de Oro Eduardo Barrachina 2026

La Cámara de Comercio de España en el Reino Unido reconoce oficialmente la destacada contribución de Damm al mercado británico. El galardón fue recogido por su presidente ejecutivo, Demetrio Carceller Arce, en una ceremonia de entrega celebrada en la Residencia de la Embajadora de España en Londres.

La Cámara de Comercio de España en el Reino Unido ha concedido su Premio de Oro Eduardo Barrachina (Eduardo Barrachina Golden Award) 2026 a Damm, grupo cervecero internacional. El galardón fue recogido por Demetrio Carceller Arce, presidente ejecutivo de Damm, durante una recepción celebrada en la Residencia de la Embajadora de España en Londres.

Fundada en 1876, Damm ha pasado de ser una cervecera mediterránea local a convertirse en uno de los grupos de bebidas internacionales españoles más reconocidos. Su marca insignia, Estrella Damm, se ha convertido en sinónimo de la cultura y la gastronomía mediterráneas, con un fuerte crecimiento en los mercados internacionales y una presencia especialmente destacada en el sector de la hostelería británico. Hoy, el Reino Unido es uno de los mercados más importantes de Damm fuera de España y representa una parte significativa de su negocio internacional.

Un hito clave en la trayectoria de Damm en el Reino Unido ha sido la reciente inversión estratégica de 70 millones de libras para modernizar su fábrica Eagle Brewery, en Bedford. Adquirida en 2022, la cervecera es hoy una planta de producción de última generación, con una capacidad considerablemente mayor, lo que refuerza el compromiso a largo plazo de Damm con el Reino Unido como uno de sus mercados internacionales clave. La inversión también ha contribuido a impulsar el crecimiento económico local, generando un 300 % más de empleo nuevo desde 2022, y a lograr importantes avances en sostenibilidad gracias a la reducción de las emisiones del transporte y a unos procesos de producción más eficientes.

El Premio de Oro Eduardo Barrachina sigue siendo uno de los principales eventos corporativos de la Cámara y reconoce los logros sobresalientes de una empresa española que opera en el mercado británico. Entre los galardonados en ediciones anteriores figuran FCC (2025), Indra (2024), RIU Hotels (2023) y Navantia (2022).

La embajadora de España en el Reino Unido, Emma Aparici Vázquez de Parga, ejerció de anfitriona del acto en su residencia de Londres y dio la bienvenida institucional, antes de felicitar a Damm por este reconocimiento.

«Ciento cincuenta años después, en este mismo 2026 que ahora despedimos, Damm celebra ese aniversario como una de las marcas españolas más reconocidas en el mundo, presente en más de ciento treinta países y fiel, generación tras generación, a los valores de calidad y autenticidad que marcaron sus inicios».

«Este premio lleva el nombre de un hombre que dedicó gran parte de su vida a tender puentes entre España y el Reino Unido: Eduardo Barrachina, que presidió esta Cámara durante casi siete años y a quien muchos de ustedes conocieron, admiraron y quisieron. Su entrega, su cercanía y su fe en la fortaleza de la relación bilateral siguen presentes cada vez que esta Cámara se reúne para rendir homenaje a quienes, como él, eligen tender puentes en lugar de levantar muros. Esta noche es para él».

A continuación, Juan Carlos Machuca, presidente de la Cámara de Comercio de España en el Reino Unido, dio la bienvenida a los invitados en nombre de la Cámara. Machuca se dirigió a los asistentes con cálidas palabras y subrayó la importancia del galardón y el compromiso de Damm con el mercado británico:

«Damm se ha convertido en una empresa verdaderamente internacional que no solo sigue creciendo, sino que mantiene un profundo compromiso con las personas y con la sociedad; lo que Demetrio Carceller denomina “humanismo práctico”».

«!– /wp:paragraph –>

Machuca invitó entonces a Demetrio Carceller Arce a recoger el premio. La presencia de Carceller Arce, destacado líder de la comunidad empresarial internacional, puso de relieve el prestigio del galardón y el importante papel de Damm en el mercado británico. Al recibirlo, Carceller Arce afirmó:

«Nuestro mayor logro en el Reino Unido es la confianza que nos han otorgado los consumidores, los distribuidores, los propietarios de pubs, los clientes y todos aquellos que han decidido compartir este camino con nosotros. Por eso adquirimos Eagle Brewery en Bedford: para elaborar cerveza aquí, invertir aquí y crear empleo aquí, en un país en el que queríamos invertir, crecer y construir un futuro a largo plazo».

«En cuanto a la reciente adquisición de Old Speckled Hen, una marca británica por excelencia, creemos que cuanto más global es una empresa, mayor es su responsabilidad de proteger aquello que hace único a cada lugar. Preservar una marca tan profundamente arraigada en la tradición cervecera británica es, para nosotros, un honor y una responsabilidad».

Últimos días para solicitar las ayudas de SODERCAN a ciberseguridad para pymes y autónomos

Las ayudas de SODERCAN a ciberseguridad para pymes y autónomos cierran el plazo el viernes 2 de octubre, con hasta 20.000 euros por solicitante.

⚠️ ATENCIÓN: El plazo para este trámite finaliza el próximo 2 de octubre de 2026.

La segunda convocatoria del programa CIBERREG reparte 100.000 euros, ampliables, entre empresas y trabajadores autónomos de Cantabria que hayan invertido en proteger sus sistemas desde el 1 de enero de 2025. La subvención es a fondo perdido: cubre la mitad del gasto y no hay que devolverla.

Qué financia CIBERREG y cuánto subvenciona

El programa lo gestiona la Sociedad para el Desarrollo de Cantabria (SODERCAN), dependiente del Gobierno cántabro, y cuenta con el apoyo del Instituto Nacional de Ciberseguridad (INCIBE), adscrito al Ministerio para la Transformación Digital. La convocatoria se enmarca en la I Agenda Digital de Cantabria y en la iniciativa RETECH del Plan de Recuperación, cofinanciada con fondos Next Generation-EU.

Las cuentas, en corto. La ayuda cubre el 50% del gasto y hasta 20.000 euros por solicitante. El presupuesto del proyecto debe superar los 3.000 euros para poder presentarse, y solo se admite una solicitud por persona interesada.

Quién puede pedirla y qué gastos no valen

No vale cualquier negocio. Solo entran las empresas y los autónomos del sector industrial manufacturero, junto a los servicios de apoyo a la industria. Eso abarca desde microempresas y trabajadores por cuenta propia hasta grandes compañías, según detalla la propia SODERCAN.

Un techo de 20.000 euros y un mínimo de 3.000 por proyecto: la horquilla deja fuera a quien invierte poco y a quien no es del sector industrial.

Si tu actividad no encaja en ese paraguas industrial, la solicitud se cae en la baremación por muy buena que sea tu inversión en ciberseguridad. Es la primera criba y la más frecuente.

Entran como gastos subvencionables tres bloques: consultoría, ingeniería, auditoría, y primeras certificaciones; formación; y compra de hardware y software. Todos los conceptos deben estar facturados, pagados y ejecutados antes de presentar la solicitud. No sirve un presupuesto futuro ni una factura pendiente de pago.

subvención SODERCAN ciberseguridad

El error que más solicitudes tumba

El despiste más caro es cronológico. Si solicitas la ayuda y después compras o pagas, no cumples: la inversión tiene que estar hecha y abonada el día que metes el expediente en el Gestor de Ayudas de SODERCAN.

La solicitud se registra en esa plataforma telemática, junto a la documentación que acredite la inversión: facturas, justificantes de pago y memoria del proyecto. Conviene revisar los requisitos de acceso antes de empezar, porque un expediente incompleto se rechaza sin entrar al fondo.

Recuerda también el mínimo. Un proyecto de 2.500 euros no entra; el presupuesto elegible tiene que pasar los 3.000 euros. Y solo puedes presentar una solicitud por persona interesada, así que elige bien el proyecto que mandas.

Una segunda convocatoria con solo 100.000 euros en juego

Esta es la segunda tanda del año, y llega con el mismo presupuesto que las anteriores: 100.000 euros, ampliables si la demanda aprieta. Traducido: si cada solicitante puede rascar hasta 20.000 euros, la línea da para un puñado de proyectos si todos piden el máximo. El dinero no es infinito y el reloj tampoco.

La propia SODERCAN defiende que la ciberseguridad ya no es un extra para el tejido industrial de Cantabria. El consejero de Industria y presidente del organismo, Eduardo Arasti, ha situado la medida como palanca de la transformación tecnológica del entorno industrial. El argumento se sostiene solo: un ciberataque a una pyme auxiliar puede parar la cadena de producción de su cliente grande, y ahí se pierde mucho más que los 20.000 euros de la ayuda.

El problema es el diseño de la convocatoria. Exigir el gasto ya pagado antes de pedir el dinero financia a quien tiene liquidez, no a quien más expuesto está. La pyme pequeña que más lo necesita suele ser la última en poder adelantar la inversión. Aun así, para quien ya haya hecho el desembolso este año, estos días son dinero sobre la mesa.

La pregunta útil de la semana que viene será si SODERCAN convoca una tercera tanda antes de que acabe 2026 y con qué presupuesto. Si tu inversión está a medias, no la fuerces para este plazo: no llegarás con la factura pagada. Míralo para la siguiente convocatoria.

Guía rápida del trámite

  • 📅 Plazos: Convocatoria abierta; el plazo de solicitud finaliza el viernes 2 de octubre de 2026.
  • ✅ Requisitos clave: Ser empresa o autónomo del sector industrial manufacturero o de servicios auxiliares, con la inversión en ciberseguridad ejecutada y pagada desde el 1 de enero de 2025.
  • 🌐 Dónde solicitarlo: A través del Gestor de Ayudas de SODERCAN, en su sede electrónica. Consulta los requisitos en la web de la entidad.
  • 💰 Importe o coste: Hasta el 50% del gasto elegible, con un máximo de 20.000 euros por solicitante. Presupuesto mínimo del proyecto: 3.000 euros.
  • ⚠️ Error a evitar: Presentar la solicitud con facturas pendientes de pago o con un proyecto por debajo de los 3.000 euros de presupuesto elegible.

Repsol dispara su rally un 100% en 2026 y HSBC le da más gasolina en el Ibex 35

0

El rally de Repsol en 2026 ya supera el 100% y HSBC acaba de echar más gasolina al fuego. La petrolera acumula un 109% de revalorización desde enero y es, con holgura, el valor más alcista del Ibex 35.

La firma británica ha elevado su precio objetivo a doce meses desde los 29 hasta los 37 euros por acción, una mejora del 27% en un solo movimiento. El nuevo escenario concede a Repsol un recorrido adicional del 17% sobre los 31,54 euros con los que cerró la sesión del 24 de septiembre.

No es una revisión aislada. HSBC se suma a un goteo de informes que llevaba semanas nutriendo la cotización en lugar de perseguirla.

Según los datos recopilados por LSEG, esos 37 euros son el tercer precio objetivo más alto de los 27 vigentes sobre el valor. Por delante solo figuran dos informes, con 38 y 37,5 euros por título. El grueso de la comunidad analista ha ido corriendo por detrás del precio, no por delante.

Solo en lo que va de septiembre, Repsol ha recibido ocho mejoras de valoración. El detonante es evidente: el barril de crudo ha vuelto a instalarse por encima de los 100 dólares, y con él se revaloriza todo el negocio de upstream del grupo.

Repsol ha dejado de ser una apuesta defensiva de dividendo para convertirse en el activo más vertical del Ibex en 2026.

El consenso se divide: 14 compras, 11 mantenimientos y dos ventas

Repsol no tiene rival en el ránking anual del selectivo español. Su 109% de revalorización casi duplica la segunda mayor subida del índice, el 59% de ArcelorMittal. Entre ambas compañías media un abismo que equivale a varios meses de recorrido del Ibex.

Con el crudo por encima de los 100 dólares, cada revisión al alza del consenso encuentra un mercado dispuesto a comprarla el mismo día.

La verticalidad del movimiento no ha intimidado a los analistas, pero sí ha empezado a dividirles. De las 27 firmas que cubren el valor, 14 recomiendan comprar, once aconsejan mantener y dos venden. La mayoría de los analistas considera que el rally todavía tiene recorrido, pero ya nadie firma objetivos muy por encima de los 38 euros.

Repsol HSBC

El respaldo más cualificado de las últimas semanas llegó de Barclays, que elevó su recomendación al detectar ‘una combinación atractiva de resiliencia en el negocio de refino, crecimiento en upstream y retribución al accionista’. Los tres pilares, en ese orden.

Refino, upstream y retribución: los tres pilares que sostienen el rally

Hay un dato que explica mejor que ningún otro la naturaleza de este rally: Repsol no sube porque el mercado haya descubierto una mejora estructural en su cuenta de resultados, sube porque el barril ha vuelto a terreno de triple dígito. La petrolera se ha convertido, de facto, en un instrumento apalancado sobre el precio del crudo. Y eso tiene dos caras.

La primera es la del refino. Los márgenes europeos de conversión siguen sostenidos por una capacidad instalada reducida en el continente y por la competencia limitada de las importaciones. La segunda es la del upstream, donde el grupo ha ido acumulando producción en activos que ahora se valoran con otro múltiplo. A eso se añade la retribución al accionista, el argumento que Barclays puso por escrito y que ha funcionado como suelo de la cotización en cada corrección. Los detalles de esa política están en la página de relación con inversores de Repsol, y las cifras de actividad trimestral llegan vía los hechos relevantes remitidos a la CNMV.

La cara menos amable es la dependencia. Si el Brent pierde el nivel de los 100 dólares y se instala por debajo de los 80, el consenso tendría que revisar a la baja buena parte de los precios objetivo que hoy parecen tan holgados. Conviene fijarse en la dispersión: los tres informes más altos del mercado se mueven entre 37,5 y 38 euros, apenas un euro por encima de la nueva cifra de HSBC. Cuando el techo del consenso está tan cerca del precio actual, el recorrido que queda es más estrecho de lo que sugiere el titular.

A mi juicio, el rally tiene fundamento, pero a estos precios el margen de error se ha estrechado de forma notable. La prueba está en el propio reparto de recomendaciones: 14 compras frente a 11 mantenimientos no es la foto de un valor indiscutido, es la de un valor que ya ha hecho buena parte del trabajo. Los ciclos del refino funcionan así, con dos ejercicios de márgenes excepcionales seguidos de un periodo largo de digestión. Quien compre hoy Repsol no está comprando una petrolera barata: está comprando un escenario de crudo caro durante los próximos doce meses.

Queda, además, un riesgo que no aparece en los modelos de descuento de flujos: la fiscalidad extraordinaria sobre el sector energético, un debate que reaparece cada vez que el precio de la luz o del carburante tensiona el discurso político. Es un factor difícil de cuantificar, pero no irrelevante para un valor que reparte buena parte de su caja entre los accionistas.

Los resultados del tercer trimestre, previstos para finales de octubre, serán la próxima prueba de fuego. Ahí se verá si la compañía es capaz de trasladar el escenario de crudo a la caja antes de que el mercado empiece a descontar el siguiente tramo del ciclo.

Veredicto Merca2

Cotización al cierre o apertura: Repsol cerró la sesión previa al informe de HSBC en 31,54 euros por acción, con un 109% acumulado en 2026. El nuevo precio objetivo de 37 euros deja un potencial del 17% desde esa referencia.

Clave técnica: La acción cotiza en máximos anuales y con la pendiente más vertical del Ibex 35; la zona de los 30 euros actúa como primera referencia de soporte si el crudo corrige. Con 14 compras frente a dos ventas sobre 27 firmas, el posicionamiento ya no es de descubrimiento, sino de confirmación.

Apunte macro: El barril por encima de los 100 dólares es el vector que sostiene la tesis. ArcelorMittal, con un 59% de subida, queda lejos del 109% de Repsol y confirma que el diferencial del sector energético frente al resto del selectivo sigue siendo de primer orden.

Soltec se hunde un 7% en Bolsa tras elevar un 29% sus pérdidas del semestre, hasta 28,2 millones

0

Soltec eleva un 29% sus pérdidas del semestre, hasta 28,2 millones, y cae cerca de un 7% en la apertura.

Los títulos cotizaban a 0,75 euros por acción pocos minutos después del arranque de la sesión, con un recorte del 6,83%. El castigo no es un hecho aislado. La compañía acumula una caída del 26,24% desde que empezó 2026 y del 53,07% en los últimos doce meses, según los datos recogidos por Europa Press. Un valor que ha perdido la mitad de su valor en Bolsa en un año no se juzga por una sola sesión. Se juzga por lo que revela su balance.

La facturación se desploma un 85,1% y el Ebitda negativo se multiplica por diez

Las cuentas del primer semestre, publicadas al cierre del mercado del jueves, dejan una cifra de negocio consolidada de 9,706 millones de euros. Un año antes eran 65,261 millones. La caída del 85,1% no admite matices: la actividad se ha quedado prácticamente en suspenso.

El resultado bruto de explotación fue negativo en 18,5 millones de euros, un 927,8% peor que en el mismo tramo del ejercicio anterior. La división energética concentró el grueso con unas pérdidas de 25,772 millones; la matriz, Soltec Power Holdings, aportó otros 3,2 millones negativos. El área industrial fue la única excepción, con un resultado neto positivo de 0,8 millones. Poco consuelo.

El balance es donde aparece el problema de fondo. A 30 de junio de 2026, el patrimonio neto consolidado era de 63,346 millones de euros negativos, frente a los 30,874 millones también negativos del cierre de 2025. El pasivo total pasó de 364,169 a 367,474 millones de euros, y el efectivo disponible se quedó en 33,9 millones, de los que 11,05 millones corresponden a imposiciones a plazo fijo.

Un patrimonio neto negativo de 63 millones y una facturación hundida un 85% no describen un tropiezo trimestral: describen una compañía sin margen de maniobra.

Con esa estructura, el recorrido es mínimo. La compañía consume caja con una actividad que apenas genera ingresos, y cualquier refinanciación pasa por convencer a los acreedores con un balance que ya muestra fondos propios negativos a nivel consolidado. Es el patrimonio neto individual de la matriz —81,444 millones positivos— el que determina si concurre la causa de disolución prevista en la Ley de Sociedades de Capital, no el consolidado. Ese matiz cambia la lectura jurídica del asunto.

Qué descuenta ya el mercado con la acción en 0,75 euros

Soltec Bolsa

A 0,75 euros por título, el mercado ha decidido no esperar. La acción cotiza en la parte baja de su rango anual y ha borrado cualquier expectativa de recuperación a corto plazo. Lo que se descuenta no es un mal trimestre: es la necesidad de una operación de capital —ampliación, entrada de un socio industrial o venta de activos— para reconstruir unos fondos propios consolidados que hoy están en negativo.

La mayoría de los inversores institucionales mira ya la caja y la deuda, no el beneficio por acción. Tiene lógica. Con 33,9 millones de liquidez frente a 367,5 millones de pasivo, la capacidad de aguante se mide en trimestres, no en años. La pregunta relevante no es cuánto pierde Soltec, sino cuánto tiempo puede seguir perdiéndolo.

Análisis: de la promesa del seguidor solar a una fotovoltaica europea sin margen

Soltec fabrica equipos y estructuras para plantas fotovoltaicas, un negocio que vivió años de crecimiento al calor de la instalación masiva en España y América Latina. Ese ciclo se ha dado la vuelta. La sobrecapacidad china en toda la cadena de valor, desde la célula hasta el seguidor, ha comprimido precios y márgenes en Europa, y los fabricantes del continente llevan dos ejercicios ajustando capacidad y estructura financiera con resultados desiguales.

La caída del 85,1% en la facturación no es solo un problema de volumen. Es la señal de que la compañía ha dejado de captar pedidos al ritmo necesario para cubrir su estructura. Cuando el Ebitda es negativo, cada euro de venta destruye valor en lugar de crearlo. Ahí está la frontera entre un bache coyuntural y un deterioro estructural. En mi lectura, estamos más cerca de lo segundo que de lo primero.

Hay una contradicción que conviene señalar. El patrimonio individual de la matriz, 81,4 millones positivos, y el consolidado, 63,3 millones negativos, cuentan historias distintas. El primero sostiene la viabilidad formal de Soltec Power Holdings ante una eventual causa de disolución. El segundo refleja la foto real del grupo, con filiales que acumulan pérdidas y un pasivo que roza los 370 millones. Los acreedores miran el consolidado. Los registradores, el individual.

El riesgo evidente es que la compañía necesite capital antes de que el mercado esté dispuesto a dárselo. Con la acción un 53% abajo en doce meses, una ampliación a estos precios sería extraordinariamente dilutiva para el accionista actual. La alternativa, vender activos o renegociar plazos con la banca, alivia el corto plazo sin resolver el problema de fondo.

El próximo hito verificable es la presentación de las cuentas anuales completas y el detalle que la compañía traslade a la CNMV sobre su plan de recapitalización, cuyo calendario puede seguirse en los registros oficiales del supervisor. Si antes del cierre del ejercicio no aparece un socio, una ampliación o una desinversión relevante, la pregunta sobre la continuidad del negocio volverá a la mesa. Y entonces el castigo no se quedará en un 7%.

Veredicto Merca2

Cotización al cierre o apertura: La acción abrió este viernes con una caída del 6,83%, hasta 0,75 euros por título, tras publicar las cuentas al cierre del jueves. En el acumulado del año el valor pierde un 26,24% y en doce meses, un 53,07%.

Clave técnica: El valor cotiza en la zona baja de su rango anual, con los 0,75 euros como referencia inmediata y los 0,70 euros como siguiente nivel psicológico. Sin un catalizador de balance —ampliación, socio industrial o venta de activos— cualquier rebote tiene difícil sostenerse por encima de ese suelo.

Apunte sectorial: La fotovoltaica europea sigue atrapada entre la sobrecapacidad china y unos precios de la electricidad que no premian la instalación al ritmo esperado. Con 33,9 millones de liquidez frente a 367,5 millones de pasivo, la compañía afronta los próximos trimestres sin margen para un segundo tropiezo.

Wood Mackenzie prevé que el repowering renovables impulse el 23% del despliegue solar y eólico en la década de 2040

Wood Mackenzie prevé que más de 2,5 TW de solar y eólica lleguen al final de su vida útil en 2040 y que el repowering renovables impulse el 23% del despliegue solar y el 44% del eólico.

La consultora británica dibuja en su último informe un giro de guion para la transición energética. El parque renovable construido en las dos primeras décadas del siglo empieza a caducar, y su sustitución por equipos nuevos se convertirá en una de las mayores palancas de instalación del planeta. Ya no se trata de ocupar suelo virgen, sino de repotenciar lo que ya existe.

El concepto que Wood Mackenzie pone sobre la mesa tiene nombre propio: energy renewal, la era de la renovación. Durante años la industria midió su éxito en capacidad neta añadida. A partir de la próxima década, la métrica cambiará, porque el crecimiento vendrá tanto de proyectos nuevos como de reemplazar lo viejo. La consultora lo resume sin rodeos: en la década de 2040 habrá más instalaciones que nunca, incluso si la demanda eléctrica global crece más despacio.

El parque renovable caduca: 2,5 TW al final de su vida útil en 2040

Los números del informe ordenan el fenómeno. Más de 2,5 TW repartidos entre tecnología solar y eólica habrán superado su vida de diseño en 2040, momento en el que cada propietario se enfrenta a dos caminos: estirar la vida del activo existente o desmantelarlo y colocar equipos nuevos en el mismo terreno. La segunda vía, el repowering, arrastra veinte años de innovación tecnológica acumulada.

La decisión no es trivial. Wood Mackenzie explica que el dueño del proyecto debe comparar el valor actual neto de prolongar la planta frente a repotenciarla por completo. Hay varias maneras de hacerlo, pero la más común es el desmantelamiento íntegro del proyecto original y la instalación de nuevos módulos o aerogeneradores en el mismo emplazamiento, conservando parte de la infraestructura asociada: subestaciones, accesos y líneas de evacuación que ya están pagadas. En la práctica, la mayoría de los operadores opta por el relevo completo.

Repotenciar no es solo cambiar placas: es reutilizar la mejor ubicación posible, la que ya tiene red, permisos y terreno, con dos décadas de tecnología de ventaja.

El resultado será un despliegue que pocos habían anticipado. Según las cifras del informe, el desmantelamiento impulsará el 23% del despliegue solar y el 44% del despliegue eólico en la década de 2040. Dicho de otro modo, casi la mitad de los aerogeneradores que se instalen dentro de quince años no responderán a un proyecto nuevo, sino al relevo de una máquina que ya cumplió su ciclo.

Sin repotenciación, la capacidad solar y eólica mundial caería este mismo año; con ella, la venta de equipos en 2050 superará en más del 60% la cifra de 2026.

Europa concentra el 70% del repowering y Asia apenas llega al 1%

Las cifras no se reparten por igual. Wood Mackenzie anticipa que la repotenciación golpeará de forma desproporcionada a los países que fueron pioneros en renovables. En los mercados consolidados de Europa, el desmantelamiento empujará más del 70% de las instalaciones de la década de 2040. En los mercados emergentes de Asia, en cambio, esa palanca podría quedarse en un mínimo del 1%.

La razón es cronológica. La industria eólica empezó a desplegarse antes que la solar, así que el desmantelamiento eólico ya está en marcha. Para 2040, sin embargo, será la fotovoltaica la que acumule la mayor flota envejecida, entendida como el equipo con más de veinte años de servicio. Ahí está la letra pequeña que los fabricantes llevan tiempo esperando: el repowering garantiza que solar y eólica sigan siendo un negocio en crecimiento para los proveedores de equipos.

repotenciación solar

📊 Impacto ecológico en cifras

  • Capacidad en juego: más de 2,5 TW de solar y eólica habrán superado su vida útil en 2040.
  • Despliegue solar: el desmantelamiento impulsará el 23% de la nueva potencia fotovoltaica en la década de 2040.
  • Despliegue eólico: la repotenciación moverá el 44% de los aerogeneradores instalados en esos diez años.
  • Concentración geográfica: en Europa el relevo superará el 70% de las instalaciones; en Asia, apenas el 1%.

De la instalación al reciclaje: el reto de las palas y los paneles usados

Ahí aparece el flanco incómodo del repowering. Si dos millones y medio de megavatios se jubilan, el mundo tendrá que gestionar un volumen inédito de residuos: palas de aerogenerador, módulos fotovoltaicos y componentes electrónicos. El reciclaje de palas de aerogenerador sigue siendo el eslabón más difícil, porque las resinas y las fibras de vidrio o carbono no se separan con facilidad. La economía circular deja de ser una consigna cuando el residuo se mide en millones de toneladas.

El precedente no es lejano. Iberdrola, Ørsted y Acciona llevan años ensayando el desmantelamiento de parques eólicos terrestres en España y el norte de Europa, con programas que combinan la repotenciación y la reutilización de componentes. La energía eólica que se instaló a principios de los 2000 es hoy la primera generación que se recicla a escala. Lo que allí se aprenda marcará el ritmo del relevo fotovoltaico de los años treinta.

Conviene tomar posición. El giro encaja en la agenda europea de descarbonización que empujan el Fit for 55 y la Taxonomía Verde, pero Wood Mackenzie es claro en la parte que suele quedarse fuera de los titulares: este movimiento debe influir en las decisiones políticas que se toman hoy.

Si los gobiernos no lo tienen en cuenta, advierte, se incumplirán los objetivos climáticos, los proveedores no se prepararán para la demanda futura y los propietarios sobrevalorarán los precios de la electricidad esperados, perdiendo oportunidades que ya están sobre la mesa. La transición no acaba cuando se conecta un parque: empieza a medirse cuando toca sustituirlo.

🌍 El Impacto Real para el Futuro

  • Beneficio medible: el relevo de más de 2,5 TW de solar y eólica evita ocupar nuevo territorio y aprovecha la red eléctrica ya construida.
  • Modelo que cambia: la industria deja de medir su éxito solo en capacidad instalada y lo hace en capacidad renovada, con la venta de equipos en 2050 más de un 60% por encima de la de 2026.
  • Para las próximas generaciones: repotenciar demuestra que la energía limpia es un negocio maduro que se sostiene durante décadas, no una promesa de una sola construcción.

Despidos encubiertos: Las 5 prácticas empresariales que Recursos Humanos intenta colar como bajas voluntarias y que puedes denunciar por despido improcedente

0

La dimisión que firmas en caliente en el despacho de RRHH, con la carta ya redactada

Primer plano de una mano firmando un documento formal con una pluma, indicando acuerdo.
Foto de Pixabay en Pexels

La escena se repite con pocas variantes: te citan en el despacho de Recursos Humanos y, sobre la mesa, ya hay un documento redactado —una carta de baja voluntaria— al que solo le falta tu firma. No hay tiempo para leerlo con calma, consultarlo con un abogado ni dormir la decisión. A veces basta con que te pongan el papel delante después de mencionar unas supuestas irregularidades y advertirte de que, si no firmas, habrá despido disciplinario. Firmas por agotamiento, por miedo o porque crees que no hay alternativa, y sales convencido de que has dimitido.

El problema es que la dimisión exige una voluntad libre, consciente y terminante (art. 49.1.d del Estatuto de los Trabajadores), y el consentimiento viciado por error, violencia, intimidación o dolo es nulo (art. 1265 del Código Civil). Con la voluntad viciada, el cese deja de ser una baja voluntaria y se califica como despido improcedente, o nulo si además concurre discriminación. Ese folio escrito por otros y firmado en caliente es justo lo que convierte la práctica en denunciable.

Que la carta venga ya redactada por la empresa es un indicio relevante: la dimisión debe nacer de la iniciativa del trabajador, y los tribunales han avalado bajas cuando fue el propio empleado quien pidió el documento (TSJ del País Vasco, 25 de marzo de 2026). También admiten que anunciar un despido disciplinario no es intimidación si responde al ejercicio legítimo de un derecho, pero aprecian vicio cuando la amenaza es antijurídica o va unida a un engaño: el TSJ de La Rioja declaró nulo el despido de una gerocultora embarazada a la que se advirtió de que sería despedida y denunciada si no firmaba, con readmisión y 7.500 euros por daños morales.

No es un camino sencillo: los vicios del consentimiento no se presumen y quien los alega debe probarlos, así que mensajes, testigos y el propio documento resultan decisivos. Pero hay margen de reacción. Desde la sentencia del Tribunal Supremo de 28 de octubre de 2014, reiterada el 10 de junio de 2026, el trabajador puede retractarse de su dimisión mientras el contrato siga vivo y el cambio de idea no cause perjuicio a la empresa; si esta mantiene la baja, el cese es despido improcedente.

Vaciamiento de funciones: te retiran las tareas, los accesos, el correo y hasta la silla

Empleados trabajan en una oficina
Empleados trabajan en una oficina | Foto de 123RF/gorgev

El vaciamiento de funciones deja al trabajador formalmente en plantilla —a veces incluso con el salario intacto— mientras se le van retirando una a una las tareas que definían su puesto. El patrón es reconocible: desaparecen los proyectos, las responsabilidades se reparten entre compañeros o antiguos subordinados, se le bloquean el correo corporativo, el ERP o la carpeta compartida, se le retira el móvil de empresa, el ordenador y hasta el despacho, y acaba en una mesa sin ocupación real. Deja de recibir instrucciones, sus peticiones de trabajo quedan sin respuesta y quienes antes dependían de él pasan a darle órdenes. El resultado es un puesto hueco que el afectado vive como una humillación diaria y que la empresa rentabiliza: si aguanta la presión, acabará firmando la baja voluntaria y renunciando a cualquier indemnización.

La maniobra choca con el derecho a la ocupación efectiva del artículo 4.2.a) del Estatuto de los Trabajadores y, sobre todo, con el artículo 50.1.c) —incumplimiento grave y culpable del empresario— y con el 50.1.a), que permite resolver el contrato cuando una modificación impuesta al margen del artículo 41 menoscaba la dignidad. La clave jurisprudencial está en la gravedad, la persistencia en el tiempo y el desprestigio objetivo ante jefes y compañeros, no en cualquier merma de tareas. El Tribunal Superior de Justicia de Canarias confirmó recientemente la extinción indemnizada de un encargado al que vaciaron el puesto: le quitaron el equipo y el teléfono, sus operarios pasaron a responder ante otro encargado y pasaba las jornadas sin encargo alguno. Si se acredita en juicio, la salida se califica como despido improcedente, con 33 días de salario por año trabajado y hasta 24 mensualidades.

Nóminas que llegan tarde, a plazos o ‘cuando haya caja’

domiciliar nómina Sabadell

El artículo 29.1 del Estatuto de los Trabajadores obliga a que la liquidación y el pago del salario se hagan puntual y documentalmente en la fecha y lugar convenidos, y fija que el abono de las retribuciones periódicas no puede exceder de un mes. Cuando la nómina llega tarde, se parte en dos o tres transferencias o queda supeditada a que «haya caja», la empresa no está renegociando nada: está incumpliendo, porque ni la quita ni el aplazamiento del salario pueden imponerse por la vía de los hechos. Así lo confirmó la reforma del artículo 50.1.b) introducida por la Ley Orgánica 1/2025, que puso cifras a la gravedad: hay retraso cuando se superan en 15 días la fecha fijada para el abono, y existe causa de extinción indemnizada cuando se adeudan tres mensualidades completas en un año, aunque no sean consecutivas, o cuando el retraso se repite durante seis meses, tampoco seguidos.

El Supremo ha objetivado ese incumplimiento: no exige culpa del empresario ni admite que la falta de liquidez o una situación de concurso sirvan de coartada, y ha validado extinciones por demoras de entre 3 y 28 días mantenidas a lo largo de 14 meses, con una media de 11 días. En un caso resuelto por el Alto Tribunal, la salida por esta vía se tradujo en una indemnización por despido improcedente de 37.310,62 euros. No obstante, no cualquier desfase basta: el Tribunal Superior de Justicia de Aragón rechazó el «autodespido» de una cocinera que cobraba a plazos porque la deuda pendiente rondaba los 365 euros y solo cuatro mensualidades superaron el umbral legal. La empresa se expone además a la sanción muy grave prevista en la LISOS, que puede alcanzar los 225.018 euros, y al 10% de interés por mora. Con un aviso: el trabajador debe seguir acudiendo a su puesto, o el retraso acabará presentándose como una baja voluntaria.

Cambio de horario, turno, salario variable o categoría sin causa ni el procedimiento del artículo 41

a black and white photo of a clock
Foto de Alex Crosbie en Unsplash

Cambiar el horario, rotar turnos, transformar un fijo en variable o degradar la categoría son las palancas más eficaces —y más baratas— para empujar a alguien hacia la puerta sin pagar despido. El artículo 41 del Estatuto de los Trabajadores exige acreditar razones económicas, técnicas, organizativas o productivas, notificar la decisión por escrito con 15 días de antelación y avisar a la representación legal; y si el cambio alcanza los umbrales colectivos (10 personas en plantillas de menos de 100, el 10% entre 100 y 300, o 30 en las de más de 300 en 90 días), obliga a abrir un periodo de consultas de hasta 15 días. Cuando nada de eso ocurre, el cambio deja de ser «reorganización» o simple ius variandi y se convierte en un incumplimiento grave del empresario. La reforma de 2012 amplió el precepto a la cuantía salarial, y las modificaciones sucesivas en fraude de ley están pensadas para ser declaradas nulas.

La clave es que ese incumplimiento tiene salida: el artículo 50.1.a) permite extinguir el contrato con la indemnización del despido improcedente —33 días por año de servicio, con tope de 24 mensualidades— cuando la modificación se adopta sin respetar el artículo 41 y menoscaba la dignidad del trabajador. El Tribunal Supremo lo reforzó en su sentencia 197/2025, de 13 de marzo, que equipara la «baja forzada» por modificación sustancial a un despido a efectos salariales y obliga a abonar el bonus proporcional; el TJUE ya contempla la modificación unilateral y sustancial como una forma de despido encubierto. En la misma línea, el Supremo anuló en 2025 el paso de lunes a viernes a toda la semana para 42 trabajadores pese a la cláusula contractual, por condición más beneficiosa. La trampa es que el artículo 41.3 solo concede 20 días por año (máximo 9 mensualidades) y el plazo para impugnar es de 20 días hábiles.

El traslado a otra provincia con el ultimátum de ‘o te mudas o lo dejas’

ofertas empleo Alemania 2026

El «o te mudas o lo dejas» es el ejemplo más literal de cómo una decisión organizativa se convierte en una salida forzada disfrazada de voluntaria. El artículo 40 del Estatuto de los Trabajadores permite trasladar a un trabajador a otro centro que exija cambiar de residencia, pero solo con causas económicas, técnicas, organizativas o de producción acreditadas, por escrito y con un preaviso mínimo de 30 días. El ultimátum sin carta, sin causa y con plazos imposibles no es una opción que la ley ofrezca: es presión para que el empleado firme una baja voluntaria y ahorre a la empresa la indemnización de 20 días por año, con un tope de 12 mensualidades, que corresponde a quien rescinde el contrato por el traslado. Una dimisión arrancada así puede impugnarse como despido, porque el consentimiento está viciado.

El margen de defensa es amplio. El trabajador puede impugnar la decisión en el plazo de 20 días hábiles y, si el juzgado declara el traslado injustificado, tiene derecho a volver a su centro de origen; si la empresa no le repone en sus condiciones, procede la extinción con indemnización por despido improcedente (33 días por año de servicio, con un máximo de 24 mensualidades). Lo avala el Tribunal Supremo: su sentencia de 1 de junio de 2022 (ponente Ricardo Bodas) rechazó readmitir a una camarera de Granada en los centros de Madrid o Málaga porque le exigía un traslado forzoso con cambio de domicilio, y condenó a la empresa a indemnización, salarios de tramitación y 1.800 euros de costas. La sentencia 1301/2025 confirma además que incluso cambios de centro sin mudanza pueden ser modificaciones sustanciales si resultan muy gravosos. La Inspección de Trabajo puede sancionar estas infracciones graves con multas de 751 a 7.500 euros.

Hasta 300 euros de sanción: 4 costumbres en la terraza de tu vecino que están totalmente prohibidas

0

La terraza o el balcón se viven como una prolongación privada de la casa, pero jurídicamente son un elemento común del edificio: su uso queda atado a los estatutos de la comunidad de propietarios y a las ordenanzas de cada ayuntamiento. Esa doble dependencia explica que gestos aparentemente domésticos —un cerramiento, una cámara, una barbacoa— acaben en requerimientos, acuerdos de junta o denuncias. Rara vez el conflicto nace del gesto en sí; nace de cómo afecta a quien vive al lado.

El criterio de esta lista es normativo, no de convivencia ideal: entran solo conductas con un respaldo legal identificable, sea la Ley de Propiedad Horizontal, la ordenanza municipal de limpieza y convivencia o la responsabilidad civil por daños a terceros. La cuantía de la sanción depende del ayuntamiento, de la gravedad y de si media un requerimiento previo, así que los 300 euros son un techo orientativo y no una tarifa automática. En más de un caso el coste real no es la multa, sino tener que revertir la obra o retirar la instalación.

Cerrar la terraza o alterar la fachada sin permiso: obra mayor y posible demolición

A tall brick building with a clock on the top of it
Foto de Myzy Kyn en Unsplash

Cerrar la terraza con aluminio o instalar un techo fijo no es una reforma interior más. El artículo 7.1 de la Ley de Propiedad Horizontal (LPH) prohíbe modificar la configuración exterior del edificio sin autorización, y el 10.3.b, en relación con el 17.4, exige el voto favorable de tres quintas partes de los propietarios y de sus cuotas para intervenciones sobre elementos comunes por eficiencia energética; si el cambio afecta al título constitutivo, la jurisprudencia reclama unanimidad. Al formar terrazas y balcones parte de la fachada, el cerramiento computa como aumento de los metros cuadrados construidos de la vivienda, lo que obliga a obtener licencia municipal de obra mayor. Y esa licencia urbanística no sustituye el consentimiento de la junta: son dos regímenes independientes.

Las consecuencias están entre las más graves de la lista. Sin acuerdo comunitario, cualquier propietario puede exigir judicialmente la reposición al estado original, y el Tribunal Supremo lo ratificó el 16 de septiembre de 2025: la comunidad puede ordenar la demolición de un cerramiento que rompe la estética del conjunto, incluso en chalés adosados, sin necesidad de acreditar un perjuicio económico. A la vía civil se suma la urbanística: el Ayuntamiento puede precintar la obra y tramitar un expediente sancionador con multas que suelen superar los miles de euros, como reflejan las inspecciones reforzadas en Madrid desde 2024, donde los cierres de áticos se vigilan de forma especial. El resultado habitual es deshacer la obra a costa del infractor.

Instalar una cámara que graba la calle, el patio común o las viviendas vecinas

Cámaras de seguridad de Amazon
Foto de Yudi Ding en Pexels

Instalar una cámara en el balcón o la terraza no es una medida de seguridad doméstica cualquiera: en cuanto la lente apunta a la calle, al patio común o a las ventanas de los vecinos, la excepción doméstica deja de ampararla y su dueño pasa a ser responsable del tratamiento de datos personales. La imagen de una persona identificable es un dato personal, y el principio de minimización del artículo 5.1.c) del RGPD solo permite captar lo estrictamente necesario. Grabar la vía pública está reservado a las Fuerzas y Cuerpos de Seguridad (Ley Orgánica 4/1997), con la única salvedad de una franja mínima e inevitable ligada a la protección del inmueble. Enfocar el rellano, un patio comunero o el interior de viviendas colindantes se considera una intromisión ilegítima en la intimidad.
La Agencia Española de Protección de Datos (AEPD) tramita estas denuncias sin exigir un aviso previo a la comunidad: basta con aportar fotografías de la orientación real del aparato. Sus resoluciones por vulnerar el artículo 5.1.c) del RGPD se han movido en el tramo más bajo, con expedientes de 300 euros por cámaras que captaban zonas comunes o por una webcam orientada a un patio compartido, aunque los supuestos más graves pueden escalar a varios miles de euros. Da igual que el dispositivo sea simulado o esté desconectado, porque basta la apariencia de vigilancia. Tampoco sirve alegar que se graba para reunir pruebas de un conflicto vecinal: para eso están la policía y los juzgados.
Hacer barbacoas de carbón o leña que invaden con humo y olores las casas colindantes

¿Puedo hacer una barbacoa en mi terraza o en el jardín de mi casa?
Foto de an thet en Unsplash

Que no exista una ley estatal que prohíba encender una barbacoa en casa no significa que hacerlo en la terraza sea inocuo. El humo y los olores que se cuelan en las viviendas vecinas sí tienen encaje sancionador: las ordenanzas municipales de convivencia y protección ambiental de buena parte de los ayuntamientos restringen o directamente prohíben las parrillas de carbón y leña en balcones, terrazas y patios comunitarios cuando el humo sale sin canalizar y causa molestias. Algunos bandos, como el de Moralzarzal (Madrid) de mayo de 2025, exigen que en jardines privados la evacuación quede a más de 5 metros de cualquier hueco ajeno o que se conduzca por chimenea que supere en altura a los edificios colindantes. Las multas por estas infracciones se mueven habitualmente entre los 500 y los 3.000 euros.

Aunque los estatutos no mencionen las barbacoas, el artículo 7.2 de la Ley de Propiedad Horizontal da a la comunidad una vía para actuar: proscribe las actividades molestas, insalubres, peligrosas o nocivas, y el humo denso y el olor persistente pueden encajar en esa categoría, sobre todo con las ventanas abiertas del verano. Lo determinante para los tribunales es la frecuencia: el uso esporádico y socialmente aceptado se considera tolerable, mientras la reiteración —varias parrillas por semana— puede reputarse actividad molesta y acabar en una acción de cesación. A ello se suma el riesgo de incendio en balcones estrechos, el ennegrecimiento de la fachada y la exigencia, para las barbacoas fijas, de un conducto de evacuación independiente conforme al RITE.

Sacudir alfombras o regar plantas a destiempo sobre la vía pública o los vecinos

terraza Merca2
Foto de Get Lost Mike en Pexels

Sacudir una alfombra por la barandilla o regar las macetas a mediodía parece un gesto doméstico sin consecuencias, pero la mayoría de ordenanzas municipales de limpieza y convivencia lo prohíben de forma expresa. El criterio que marca la línea roja no es la acción en sí, sino su destino: en cuanto el polvo, las migas o el agua acaban en la vía pública, en toldos o en las terrazas inferiores, deja de ser un asunto privado y pasa a ser una infracción. No hay una norma estatal única, sino decenas de reglamentos locales, con coincidencias notables: Sevilla permite el riego entre las 00:00 y las 08:00, Barcelona fija la franja de 22:00 a 07:00 y Oviedo autoriza sacudir ropas solo entre las 22:00 y las 7:30.

Las cuantías dependen de cada ayuntamiento, aunque el patrón se repite. En la mayoría de municipios se tipifica como infracción leve, con multas que van desde los 60 euros de algunos reglamentos catalanes hasta los 750 euros que fijan Madrid (prohibición de verter agua de riego al espacio público), Sevilla o Barcelona. La cifra sube hasta los 1.500 euros si se considera infracción grave por reincidencia, y en casos de reiteración o desacato puede alcanzar los 3.000 euros. Además de la sanción municipal, el artículo 7.2 de la Ley de Propiedad Horizontal permite a la comunidad actuar contra actividades molestas, insalubres o nocivas, y la denuncia suele arrancar de un vecino afectado o de una patrulla de Policía Local.

Dos abortos espontáneos, el umbral clínico para iniciar el estudio del fallo de implantación

0

El fallo de implantación repetido y el aborto espontáneo recurrente se encuentran entre las situaciones clínicas más complejas de la medicina reproductiva. No responden a una causa única ni a un protocolo de estudio uniforme.

Su diagnóstico exige identificar qué factores están implicados en cada paciente concreta, descartando sistemáticamente variables embrionarias, uterinas, inmunológicas y endometriales antes de proponer un nuevo intento de transferencia. La frecuencia de las alteraciones cromosómicas como causa subyacente varía en función de la edad materna y de los antecedentes reproductivos, lo que hace inviable aplicar un porcentaje estándar al conjunto de las pacientes que consultan por esta causa.

Ante este escenario, la comunidad científica ha establecido un criterio clínico de actuación: iniciar el estudio genético a partir de dos pérdidas gestacionales. “Haber tenido dos abortos no significa necesariamente que exista un problema que vaya a repetirse, pero sí justifica estudiar posibles causas que podamos identificar antes de intentar un nuevo embarazo”, explicó la doctora Cristina Gibert, directora de IVI Baleares. Este umbral permite equilibrar la necesidad diagnóstica, evitando estudios prematuros en pacientes cuya situación no los requiere.

ESTUDIO GENÉTICO

El diagnóstico genético preimplantacional de aneuploidías (PGT-A) permite analizar la dotación cromosómica de los embriones antes de la transferencia y seleccionar aquellos cromosómicamente normales, aumentando la probabilidad de implantación por ciclo. Su aplicación está especialmente indicada en pacientes con edad materna avanzada, antecedentes de abortos de repetición o varias transferencias fallidas previas, así como en casos donde uno de los progenitores presenta alteraciones cromosómicas conocidas o existe una enfermedad genética que se quiere evitar transmitir.

Sin embargo, el PGT-A no constituye una prueba necesaria para todas las pacientes que realizan una FIV. En mujeres jóvenes sin antecedentes reproductivos ni genéticos que incrementen el riesgo de aneuploidías, el beneficio adicional puede ser limitado. La indicación debe evaluarse de forma individualizada, considerando el perfil clínico completo de la paciente y no únicamente el número de intentos previos.

Cuando el origen cromosómico del embrión queda descartado o resulta insuficiente para explicar los fallos repetidos, el estudio se amplía hacia otros factores. La evaluación incluye posibles alteraciones anatómicas de la cavidad uterina, el estado del endometrio, el microbioma endometrial y el factor masculino, que forma parte del análisis desde la revisión inicial de la historia clínica. En determinados casos, los antecedentes de la paciente pueden justificar ampliar el estudio al perfil inmunológico, endocrino o hematológico.

La clave del abordaje diferencial no reside en el volumen de pruebas realizadas, sino en su pertinencia. “El objetivo no es realizar el mayor número posible de pruebas, sino identificar cuáles aportan valor en cada caso y, con ello, evitar pruebas o tratamientos innecesarios”, señala la Dra. Gibert. Este enfoque multidisciplinar e individualizado parte siempre de una revisión exhaustiva de los antecedentes y de los ciclos previos, lo que permite orientar el diagnóstico antes de proponer cualquier intervención adicional.

El precio del Brent hoy supera los 106 dólares tras los ataques hutíes contra Aramco y amenaza la inflación europea

He seguido el precio del Brent hoy desde la apertura asiática y el dato relevante no es el pico, sino el suelo. El barril de referencia cerró el jueves por encima de los 106,50 dólares, tras superar los 108 en el tramo intradía, y a las 02:00 GMT de este viernes cotizaba en 105,77 dólares en Asia. Sigue muy por encima de donde se negociaba antes de los ataques.

Del cierre de 106,50 dólares al respiro del viernes en Asia

Los hutíes reivindicaron el jueves una doble acción: misiles y drones contra un “objetivo sensible” en Riad y contra instalaciones de Aramco en Yanbu, en la costa del mar Rojo. La coalición liderada por Arabia Saudí aseguró que interceptó seis misiles balísticos de la milicia yemení. Las autoridades saudíes no han confirmado daños ni víctimas, y Aramco —que abastece cerca del 10% de la demanda mundial de crudo— no respondió a las consultas fuera de su horario laboral.

Los números de la jornada explican por qué el mercado no se ha dado la vuelta:

  • Brent del contrato de noviembre: cierre del jueves por encima de 106,50 dólares, después de rebasar los 108.
  • Subida el jueves: más del 3% en una sola sesión.
  • Mañana del viernes en Asia: 105,77 dólares a las 02:00 GMT, un alivio de apenas un dólar.
  • Peso de Aramco: cerca del 10% de la demanda global de petróleo.

El telón de fondo es una guerra de Estados Unidos e Israel contra Irán que ya cumple siete meses y que ha dejado el mercado sin colchón de inventarios.

Por qué Singapur siente el golpe antes que Róterdam

Asia es el primer mercado que digiere cualquier prima de riesgo en el crudo. Singapur es el mercado spot de referencia y el lugar donde se negocian los diferenciales que después pagan las refinerías de Japón, Corea del Sur e India. Son economías que importan la mayor parte del petróleo que consumen y cuya cesta energética se encarece con cada día de tensión.

El mercado vigila ahora si los ataques se quedan en objetivos terrestres o vuelven a extenderse al tráfico marítimo. La ruta desde el Golfo hacia Europa pasa por el Estrecho de Ormuz, y cualquier amenaza sobre el mar Rojo se traduce de inmediato en primas de seguro y fletes más caros para los cargamentos que llegan a Róterdam, Algeciras o Barcelona.

“Los esfuerzos diplomáticos al margen de la ONU están actuando como contrapeso, pero hasta que haya pruebas más claras de una desescalada duradera, el sesgo al alza se mantiene.” — Tim Waterer, analista jefe de mercado de KCM Trade (Sídney)

La diplomacia sigue viva. El presidente iraní, Masoud Pezeshkian, dijo el jueves que espera que Washington vuelva al memorando de entendimiento para poner fin al conflicto —caducó a mediados de agosto sin acuerdo de paz— antes de las elecciones legislativas estadounidenses de noviembre.

ataque Aramco

El crudo ya no descuenta el ataque, descuenta la duración del conflicto

Lo que veo en la estructura del mercado es un cambio de naturaleza en la prima geopolítica. Hace semanas, el Brent se movía por titulares; ahora se mueve por calendarios. Nada confirma que los misiles hayan dañado infraestructura crítica y, aun así, el precio aguanta, porque no cotiza el daño, sino la duración. Esa es la frontera entre un shock y un impuesto silencioso sobre la industria.

La contradicción que los datos no resuelven es la opacidad saudí. Sin confirmación oficial de daños, el mercado trabaja con escenarios, y eso amplifica la volatilidad en ambos sentidos: basta un comunicado para devolver cinco dólares y basta un segundo ataque para sumar diez. En paralelo, Tokio y Seúl miran su factura energética con preocupación creciente, y el Banco de Japón tiene en el coste de las importaciones el componente que más tensa su objetivo de inflación.

“Mientras no haya una resolución clara a la vista, el hueco en los inventarios globales de petróleo se está agrandando.” — June Goh, analista sénior de mercados petroleros de Sparta Commodities (Singapur)

Queda una condición que conviene seguir y no es un titular, sino un calendario: si la diplomacia de Nueva York no produce un marco antes de noviembre, cada recorte de suministro tendrá un efecto multiplicador sobre un sistema sin reservas holgadas.

🌐 El efecto dominó en Occidente

La apertura europea llega con el sector energético del IBEX con viento de cola y con las aerolíneas, los transportistas y las distribuidoras mirando el recargo por combustible. Un Brent sostenido por encima de los 106 dólares encarece la gasolina y el diésel en España con un desfase de semanas y presiona la factura eléctrica, indexada en parte al gas.

  • Inflación: el componente energético es el más volátil del IPC español y el que traslada más rápido un shock de oferta a los precios del transporte y de la alimentación.
  • BCE y Euríbor: un crudo instalado en tres dígitos complica los recortes de tipos previstos y mantendría el Euríbor por encima de lo que descuentan hoy las hipotecas variables.
  • Empresas europeas: Repsol gana en refino; IAG, Ryanair y los operadores logísticos pierden margen si el recargo por carburante no se traslada íntegro al billete.

El impacto directo en España es hoy moderado, pero deja de serlo si el conflicto llega a noviembre sin acuerdo.

Entrenar con mancuernas 100 días en casa: rutina dividida y progresión para ganar fuerza

0

Entrenar con mancuernas en casa durante 100 días gana fuerza y masa muscular si la rutina está dividida y la carga progresa cada semana, según el experimento de un principiante que solo usó un banco y dos mancuernas.

Cómo estructurar una rutina dividida con dos mancuernas y un banco

La historia es sencilla y por eso resulta útil. El divulgador de fitness Jeremy Ethier documentó durante 100 días el entrenamiento de su cuñado, un principiante sin experiencia previa, con un equipo mínimo: un banco inclinable y un juego de mancuernas. Nada de gimnasio. Nada de máquinas guiadas. El objetivo era comprobar hasta dónde llega un plan bien estructurado cuando el material es escaso.

El punto de partida no era cómodo: cero base de entrenamiento de fuerza y una alimentación con demasiados ultraprocesados. A efectos prácticos, el caso representa al lector que quiere empezar y no tiene ni tiempo ni ganas de pisar un gimnasio. La respuesta fue un programa dividido, progresivo y muy constante.

El reparto semanal de grupos musculares

La estructura que funcionó se apoyaba en cuatro sesiones semanales, con cada grupo muscular trabajado dos veces por semana, y una pauta de 3 series de 8 a 12 repeticiones por ejercicio, dejando una o dos repeticiones en reserva. Los descansos se mantuvieron entre 90 y 120 segundos.

  • Pecho: press inclinado y press plano, con el banco a unos 20 o 30 grados para que el trabajo no se escape hacia el hombro.
  • Espalda: remo con apoyo en banco y remo a una mano, con la idea de juntar las escápulas y sacar al bíceps de la ecuación.
  • Hombros: press a distintos ángulos y elevaciones laterales en serie descendente para sumar volumen sin más peso.
  • Brazos: curl inclinado para la parte alta del bíceps, curl predicador para las fibras bajas y extensión sobre la cabeza para el tríceps.
  • Piernas: sentadilla búlgara abierta y cerrada, peso muerto rumano y variantes como el sissy squat para la extensión de rodilla.

Toda la lógica se apoya en un principio básico de la hipertrofia: manda la tensión mecánica y el esfuerzo cerca del fallo, no el número que figura en el disco. Los unilaterales, los tempos controlados y el rango completo de movimiento compensan buena parte del peso que falta. Más contexto en la entrada sobre hipertrofia muscular.

El estímulo muscular depende de la tensión y del esfuerzo cerca del fallo, no del precio de la cuota del gimnasio.

La primera dificultad no fue el plan, fue el material. A las pocas semanas, las mancuernas de 50 libras, unos 23 kilos, se quedaron cortas para el press de pecho. Ahí entró en juego la pre-exhaustación: llevar el pectoral al fallo con un movimiento de aislamiento y pasar después al press con ese mismo peso.

La progresión de carga cuando las mancuernas se quedan cortas

Subir de peso no es la única forma de progresar. Cuando el material tope, la progresión se traslada a otras variables: más repeticiones dentro de la serie, series descendentes, tempo lento y pausas isométricas. Poco peso, mucha intención. La regla práctica es simple: si cierras 12 repeticiones limpias en las tres series, sube la carga; si no llegas a ocho, ese peso es tu tope actual.

El segundo pilar fue la alimentación, y aquí conviene ser honesto: sin un ajuste de la ingesta, el entrenamiento cambia la fuerza, pero no la composición corporal. El plan pasó por recortar el exceso de grasa añadida en las comidas principales, cambiar los snacks de alta densidad calórica por versiones más ligeras y sostener una proteína alta, en el rango que recogen las revisiones: entre 1,6 y 2,2 gramos por kilo de peso al día.

A eso se sumó el apoyo con más evidencia para quien entrena fuerza: la creatina monohidrato, entre 3 y 5 gramos diarios, sin fase de carga. Y sueño de calidad, entre 7 y 9 horas, que es donde se consolida la adaptación al entrenamiento.

📊 La pauta en cifras

  • Pauta eficaz: cuatro sesiones semanales, tres series de 8 a 12 repeticiones por ejercicio y entre 10 y 20 series por grupo muscular a la semana.
  • Cuándo y cómo: dejar una o dos repeticiones en reserva, descansar entre 90 y 120 segundos y anotar la carga y las repeticiones de cada serie.
  • Calidad a buscar: mancuernas ajustables, un banco inclinable y un plan dividido antes que cualquier suplemento.
  • A tener en cuenta: con pesos fijos la hipertrofia sigue avanzando, pero la fuerza máxima topará antes que en un gimnasio.

La letra pequeña del equipamiento importa más de lo que parece: un juego de mancuernas ajustables de 2 a 24 kilos cubre el rango útil de un principiante y ocupa el sitio de una caja. Y en suplementación la etiqueta delata, porque un bote con 20 gramos de proteína por dosis y un perfil completo de aminoácidos rinde más que otro con más marketing. Menos marketing, más etiqueta. La referencia oficial de etiquetado está en la autoridad española de seguridad alimentaria.

El equipo mínimo no limita el resultado, limita la excusa: lo que decide el progreso es el orden del plan y la constancia de quien lo ejecuta.

Lo que la ciencia del ejercicio dice sobre el material mínimo

La idea de fondo no es nueva. Décadas de literatura sobre entrenamiento de fuerza indican que la hipertrofia responde al esfuerzo y al volumen semanal, y que las ganancias con material mínimo son comparables a las de un gimnasio bien equipado cuando el esfuerzo es equiparable. Al cierre de los 100 días, el recuento fue de unos 7,7 kilos de grasa menos y 2,7 kilos de músculo más.

El matiz honesto: es un caso único, no un ensayo controlado, y el progreso se explica por tres factores a la vez. Un principiante tiene una respuesta al entrenamiento mucho mayor que alguien con años de experiencia; el ajuste nutricional hizo la otra mitad del trabajo; y la constancia sostuvo el plan incluso en las semanas malas.

Para quién encaja: quien empieza de cero, quien entrena en casa, y quien busca eficiencia con poco tiempo y poco equipo. El orden manda. Para quién no: un levantador que persigue fuerza máxima, donde la carga progresiva sobre la barra sigue marcando la diferencia. La información de este artículo es divulgativa y no sustituye la valoración de un profesional.

⚡ Rutina de Optimización Diaria

  • Fija la pauta semanal: reserva cuatro días en el calendario y trabaja cada grupo muscular dos veces por semana, con 3 series de 8 a 12 repeticiones.
  • Anota cada serie: apunta carga y repeticiones en el móvil; cuando cierres 12 repeticiones en las tres series, sube el peso o añade una serie.
  • Blinda el descanso y la proteína: entre 7 y 9 horas de sueño y proteína repartida en tres o cuatro tomas de unos 25 a 30 gramos.

Rutina kettlebell 15 minutos: densidad de estímulo para ganar músculo de tren superior

La rutina kettlebell de 15 minutos gana músculo de tren superior con siete ejercicios encadenados, según el entrenador Will Bedard. Una sola pesa, cero pausas entre movimientos y una densidad de estímulo que no da tregua.

Su premisa rompe con la lógica del gimnasio clásico. En lugar de acumular series pesadas con descansos largos, la sesión apila siete movimientos con la misma pesa sin soltarla y propone entre tres y cinco rondas en función de la experiencia y del tiempo disponible. Bedard insiste en un punto: el peso tiene que ser exigente, pero debe permitir cerrar cada repetición y cada ronda con una técnica sólida.

El foco principal son los brazos, aunque el trabajo alcanza hombros, agarre, espalda y core. Ahí está la gracia del formato.

Los siete movimientos que encadena esta rutina kettlebell

El protocolo no permite pausas entre ejercicios: se completan las diez repeticiones de cada movimiento, se enlaza con el siguiente y solo se respira al cerrar la ronda. El encadenado completo queda así:

  • Curl con kettlebell: 10 repeticiones.
  • Press con kettlebell: 10 repeticiones.
  • Elevación frontal: 10 repeticiones.
  • Extensión de tríceps: 10 repeticiones.
  • Around the world: 10 repeticiones.
  • Halo: 10 repeticiones.
  • Pullover de pie: 10 repeticiones.

Abre la serie el curl con kettlebell. Se agarra la pesa por los cuernos con las manos a cada lado, los codos pegados al torso y la muñeca firme, y se sube hasta el hombro para bajarla con control. Le sigue el press, con el abdomen apretado y los glúteos en tensión para que la zona lumbar no se arquee mientras los brazos se bloquean por encima de la cabeza.

Después llega el front raise, que aprovecha la misma posición dejando descansar la pesa sobre los muslos para elevarla al frente con los brazos casi rectos y detenerse a la altura de los hombros. La extensión de tríceps invierte el recorrido: codos junto a las orejas y apuntando al frente, el peso baja por detrás de la cabeza buscando un estiramiento claro antes de empujar de nuevo hacia arriba.

Sin pausas entre movimientos, el reloj deja de ser un obstáculo y pasa a formar parte del propio entrenamiento.

Los tres últimos movimientos añaden control y coordinación. El around the world pasa la kettlebell alrededor del cuerpo de una mano a otra; el halo dibuja un círculo alrededor de la cabeza con el peso cerca de las orejas; y el standing pullover la sube por encima de la cabeza para bajarla despacio por detrás mientras tiran los dorsales. En los dos primeros conviene completar cinco repeticiones hacia un lado antes de repetir hacia el otro.

Cómo elegir el peso y mantener la densidad de estímulo

La elección de la pesa decide si la sesión funciona o se convierte en un ejercicio de ego. Un peso que obligue a soltar la kettlebell a mitad de ronda rompe la densidad y multiplica las opciones de perder la técnica. La referencia práctica es sencilla: la última repetición de la quinta ronda debe salir igual que la primera.

El descanso entre rondas se recorta a lo mínimo imprescindible, el tiempo justo para recuperar el aliento y volver a agarrar la pesa. La densidad de estímulo, el trabajo por unidad de tiempo, es la variable que hace que quince minutos rindan como media hora.

músculo tren superior

Conviene distinguir lo que entrena de lo que prepara. Los movimientos de control calientan el hombro y enseñan a manejar la pesa; el pullover, el press y la extensión de tríceps son los que cargan de verdad la musculatura del tren superior. Ese matiz evita esperar de un halo lo que solo entrega una serie de press.

📊 La pauta en cifras

  • Volumen: De tres a cinco rondas completas, con diez repeticiones por movimiento, setenta en total por ronda.
  • Ritmo: Cero descanso entre los siete ejercicios y la pausa más corta posible entre rondas.
  • Peso a buscar: Una sola kettlebell que permita cerrar la última ronda con la misma técnica que la primera.
  • A tener en cuenta: El formato es escalable; dos rondas ya son una sesión útil y cinco piden una base sólida.

Qué dice la ciencia del ejercicio sobre las sesiones cortas y densas

Comprimir el trabajo en pocos minutos no es una improvisación. Las revisiones de hipertrofia muscular sitúan el rango eficaz en torno a diez y veinte series por grupo muscular a la semana, repartidas en dos o más sesiones: lo que mueve la aguja es el volumen total y la progresión, no la duración de cada entrenamiento. Quince minutos no sustituyen a un plan completo, pero suman series cuando el calendario aprieta.

Los circuitos densos tienen precedente sólido en el entrenamiento de fuerza-resistencia y en formatos tipo EMOM, donde el reloj marca el ritmo y el descanso se integra en la tarea. Aquí el orden reparte el trabajo entre bíceps, tríceps, hombro, agarre, y espalda, de forma que cada zona descansa mientras otra empuja. Esa alternancia permite sostener la intensidad sin pausas largas.

El matiz honesto: los movimientos de control aportan coordinación y calentamiento, no la hipertrofia que da un press cargado; y una única sesión semanal, por bien diseñada que esté, no basta para ganar músculo de tren superior de forma sostenida. Encaja mejor como segunda o tercera sesión de la semana. Esta información es divulgativa y de optimización del estilo de vida, no un consejo profesional individualizado.

Y si la tentación es complementar con suplementos, la letra pequeña manda: en la Unión Europea solo pueden declararse propiedades saludables respaldadas por la EFSA, y ningún bote sustituye las series que no has hecho.

⚡ Rutina de Optimización Diaria

  • Reserva quince minutos fijos: encadena tres rondas sin pausas entre movimientos y descansa lo mínimo entre rondas.
  • Elige una pesa honesta: sube de peso solo cuando cierres la última ronda con la misma técnica que la primera.
  • Colócala como segunda sesión: úsala los días sin fuerza pesada, dos veces por semana, para sumar volumen al tren superior.

Armory Show 2026: ventas de seis cifras y más liquidez en el mercado del arte contemporáneo

El Armory Show 2026 registra ventas de seis cifras y devuelve la liquidez al mercado del arte contemporáneo después de dos años de mercado lento. La 32ª edición se celebra en el Javits Center de Nueva York del 24 al 27 de septiembre, con unas 230 galerías.

He revisado la primera jornada y el diagnóstico no admite lecturas catastrofistas. Kamel Mennour había colocado siete de las nueve pinturas de Dhewadi Hadjab a 110.000 dólares cada una antes de la una de la tarde, con dos piezas más en reserva. Sean Kelly vendió Picking Flowers Quietly, de Janaina Tschäpe, por 170.000 dólares, y Magic Number, de Sam Moyer, por 125.000.

Gazelli Art House colocó un gran Lilly Fenichel histórico en torno a 200.000 dólares en un museo privado europeo, la misma semana en que abre un espacio de 10.000 pies cuadrados en Chelsea. Norr Cohan vendió un Yinka Shonibare de gran formato entre 180.000 y 220.000 dólares, dos mosaicos de Eamon Ore-Giron entre 80.000 y 120.000, y una serie de 25 acuarelas de Spencer Finch entre 50.000 y 75.000.

Frieze, propietaria de la feria desde 2023, movió las fechas a finales de septiembre para despejar su calendario de la cita de Seúl. El resultado es una apertura más pausada y, según los galeristas, más operativa: el negocio se reparte a lo largo de la semana en lugar de concentrarse en las dos primeras horas.

El mercado no ha vuelto al frenesí de 2021, pero sí a un comprador que decide sin prisa y paga en el rango alto cuando la pieza encaja.

Dos mercados bajo el mismo techo: de 3.500 a 250.000 dólares

El dato más útil del Armory Show 2026 es la convivencia de dos segmentos con velocidades opuestas. En la parte baja, el movimiento es constante: Shrine vendió una decena de pinturas de Michelle Paterok entre 5.500 y 11.000 dólares a media tarde; Perrotin había colocado seis obras de Kathia St. Hilaire entre 5.000 y 45.000 a las cuatro; A Hug From the Art World agotó el stand de Camille Fishel antes del mediodía, con precios de 18.000 a 24.000 dólares.

En el tramo intermedio, Tern Gallery vendió tres Kachelle Knowles a 5.000 dólares cada uno y dos Gio Swaby a 18.000; Nara Roesler firmó un Abraham Palatnik por 60.000. Southern Guild, con sede en Ciudad del Cabo y nuevo espacio en Tribeca, colocó papeles de Zanele Muholi sobre aluminio a 52.000 dólares la unidad, pinturas sobre terciopelo de Roméo Mivekannin a 56.000 y dejó dos reservas sobre esculturas de Muholi a 250.000 cada una.

En el escalón más bajo, Dimin ilustra la amplitud del rango: cuatro Kelli Vance entre 14.000 y 20.000 dólares, un Taj Poscé por 3.500 y una escultura cerámica de Michelle Im por 4.800. La horquilla completa de la feria va, por tanto, de los 3.500 a los 250.000 dólares.

La apuesta de Frieze: descubrimiento antes que volumen

La arquitectura del certamen explica la estrategia. De las 230 galerías, una parte sustancial corresponde a firmas jóvenes y presentaciones individuales: Presents ha crecido hasta 55 expositores y Solo se queda en 25. Los dos sectores comisariados miran al Caribe y sus regiones vecinas. Platform, a cargo de Jovanna Venegas, del SculptureCenter, reúne instalaciones de gran formato; Focus, organizado por María Elena Ortiz, del Modern Art Museum of Fort Worth, se reserva a uno o dos artistas por stand.

La asesora neoyorquina Lara Björk sitúa ese giro en la capitalización del tramo de precios bajos y de los artistas de perfil red-chip, un segmento que las grandes ferias de la ciudad no cubren con la misma intensidad. Kyla McMillan, directora de la feria, insiste en la misma idea: Armory es, sobre todo, una cita de descubrimiento.

El tramo de 5.000 a 50.000 dólares se agota en horas; el de 200.000 exige museos privados y paciencia.

Qué revela la liquidez de este septiembre para el inversor en arte

La lectura de ciclo es clara. Desde la corrección que arrastra el mercado secundario desde 2022, las ferias de obra primaria han absorbido el peso de la actividad, y el Armory Show 2026 confirma que la liquidez se concentra en el tramo de entrada: por debajo de 50.000 dólares, las piezas rotan en horas. Por encima de 200.000, las operaciones existen, pero dependen de un puñado de museos privados y coleccionistas de primer nivel, lo que alarga plazos y estrecha el mercado secundario.

Para un patrimonio que busque diversificación, esa asimetría es la información relevante. El coleccionismo de autor joven ofrece ticket bajo y una estructura de costes manejable, pero obliga a asumir riesgo de selección: la mayoría de esos artistas no revalorizará. La obra histórica de posguerra, como la de Gazelli con Alice Baber desde 200.000 dólares o Grace Hartigan desde 130.000, defiende mejor el precio con menor profundidad de mercado. Mi lectura es que ninguna de las dos vías sirve como activo de preservación pura.

El riesgo a vigilar no es la demanda, sino la concentración. Una feria que vende mucho en el tramo bajo y poco en el alto deja al mercado sin referencias recientes por encima de 250.000 dólares. El cierre del domingo 27 de septiembre dará la primera confirmación; la temporada de subastas de otoño en Nueva York pondrá a prueba si esa selectividad se mantiene.

💎 Veredicto Wealth

El arte joven que se negocia en el Armory Show 2026 ofrece liquidez rápida entre 5.000 y 50.000 dólares, más apto para diversificar que para preservar capital. El horizonte razonable es de cinco a siete años y el riesgo, la falta de comparables por encima de 200.000 dólares.

Alimentación y envejecimiento celular: qué patrones sostienen tu energía según un estudio con 6.000 personas

0

Adoptar un patrón de alimentación rico en vegetales, fruta y grano integral se asocia con un envejecimiento celular más lento, según un estudio del DZNE con más de 6.000 personas publicado en Nature Communications.

Qué patrones de alimentación sostienen tu energía

Vamos a los datos. El trabajo cruzó los hábitos de alimentación de más de 6.000 participantes con marcadores de envejecimiento biológico de las células. El hallazgo central es claro: quienes comían más vegetales, fruta y grano integral, y menos productos ultraprocesados, mostraban un ritmo de envejecimiento celular mediblemente más lento.

El matiz importante llega con los análisis epigenéticos. Estos no miden lo que comes en un día, sino cómo la dieta deja una huella sostenida en la regulación epigenética de tus células. Los investigadores observaron que una nutrición completa y variada actúa de forma sistémica sobre las estructuras celulares y sobre el mantenimiento de los tejidos.

Los tres pilares del patrón que puntuó mejor

A efectos prácticos, el estudio describe una forma de comer que se apoya en tres ideas sencillas y perfectamente aplicables a tu semana:

  • Más vegetales y fruta: son la base del patrón y la principal fuente de fibra, vitaminas y compuestos antioxidantes de la dieta.
  • Grano integral de verdad: aporta fibra y energía de liberación lenta, frente a los altibajos del cereal refinado.
  • Menos ultraprocesados: su presencia elevada se asocia con un envejecimiento celular más rápido.

Cada pilar cumple su función en el rendimiento diario. La fibra de los vegetales y del grano integral ralentiza la absorción de los hidratos y sostiene la energía sin los picos que provocan los azúcares libres de los ultraprocesados.

Lo que de verdad mueve la aguja no es un alimento aislado. El estudio habla de patrones, de una forma de comer sostenida en el tiempo. Y ahí entra la calidad de lo que compras: la diferencia entre un grano integral real y un pan de harina refinada con azúcar añadido es enorme a efectos prácticos.

El envejecimiento celular no se acelera por un día malo, sino por la suma de miles de comidas repetidas: el patrón manda.

La letra pequeña: cómo aplicar el patrón a tu compra

El consumo inteligente empieza en la etiqueta. Los estudios de patrones alimentarios se apoyan en cuestionarios, así que el diablo está en los detalles: un producto puede anunciarse como integral y llevar harina refinada como primer ingrediente.

nutrición longevidad

Aquí está la clave: el orden de los ingredientes. Si el azúcar, el sirope o la harina refinada aparecen en las primeras posiciones, el producto no encaja en ningún patrón saludable, por mucho que la caja lo pinte verde. Busca listas cortas, grano entero y fibra por encima de 6 gramos por 100 gramos en panes y cereales.

Para llevarlo a a tu rutina diaria, piensa en densidad de nutrientes por caloría. Un plato con verduras de temporada, una ración de legumbre o pescado azul y un cereal integral te da fibra, micronutrientes y proteína en la misma comida, sin los picos de energía que deja un ultraprocesado.

📊 La pauta en cifras

  • Patrón eficaz: predominio de vegetales, fruta, legumbre y grano integral, con poca presencia de ultraprocesados.
  • Fibra diaria: en torno a 25 gramos al día, la referencia que manejan los organismos europeos de nutrición.
  • Calidad a buscar: grano entero como primer ingrediente y más de 6 gramos de fibra por 100 gramos en panes y cereales.
  • A tener en cuenta: el estudio es observacional; muestra asociación, no una relación directa de causa y efecto.

Lo que la evidencia sostiene y lo que no

Conviene ser honesto con el alcance del hallazgo. El estudio del DZNE es de tipo observacional: describe una asociación entre comer mejor y un envejecimiento celular más lento, pero no demuestra que la dieta sea la única causa. Aun así, se suma a una línea de investigación cada vez más sólida sobre cómo los patrones alimentarios modulan los marcadores biológicos del paso del tiempo.

Lo interesante es el enfoque de patrón. Ningún suplemento aislado reproduce el efecto de una alimentación completa, y la mayoría de los estudios sobre longevidad activa apunta en la misma dirección: la variedad y la calidad pesan más que cualquier ingrediente estrella. Para quien busca energía estable, foco y un cuerpo eficiente, la conclusión práctica es sencilla: prioriza lo que la evidencia lleva décadas señalando y desconfía de la promesa de una sola pastilla.

Si tuvieras que quedarte con una sola idea, sería esta: la comida no actúa por golpes, sino por acumulación. Los investigadores insisten en que una nutrición completa sostiene la maquinaria de las células a lo largo de los años, no en una comida puntual.

Para entendernos: no se trata de perseguir la comida perfecta, sino de inclinar la balanza. Cada comida es una oportunidad de sumar o restar. Y eso, a diferencia de tu genética, sí está en tu mano.

⚡ Rutina de Optimización Diaria

  • Reordena tu plato: llena la mitad con vegetales y reserva el resto para legumbre o pescado azul y un cereal integral.
  • Revisa la etiqueta: comprueba que el grano entero es el primer ingrediente y que el azúcar no aparece en las tres primeras posiciones.
  • Suma fibra: apunta a unos 25 gramos al día repartidos entre fruta, legumbre y grano integral, no concentrados en una sola comida.

El cuadro de Goya que el Prado mostrará en 2028: la reatribución multiplica su valor en el mercado del arte

0

El cuadro de Goya que el Prado mostrará en 2028 se compró en Madrid como una obra de Bayeu. Ocho años después, la reatribución sigue abierta y el mercado ya descuenta el resultado.

De Bayeu a Goya: cronología de una reatribución aún sin cerrar

He revisado la documentación disponible sobre el expediente y hay tres hechos que sostienen la hipótesis. El primero es el origen. Artur Ramon, galerista barcelonés, adquirió la tabla en una puja madrileña cuando el catálogo la atribuía al cuñado de Goya. El segundo es la intuición: durante el confinamiento de 2020 colgó la pieza en su casa y, a fuerza de convivir con ella, detectó rasgos que no encajaban con un pintor menor. El tercero es el movimiento administrativo.

Ramon solicitó exportar la obra a TEFAF Maastricht. Sabía lo que hacía. Cualquier salida del territorio obliga al Ministerio de Cultura a recabar el criterio del Prado, y ese trámite convierte una sospecha comercial en una evaluación institucional. La operación quedó bloqueada de facto: si el museo hubiera considerado la pieza un Goya, no habría autorizado la salida.

El Ministerio emitió entonces una valoración prudente pero inequívoca. Señaló que, a falta de un estudio más profundo y de la verificación de distintos especialistas, todo apunta a una obra desconocida de Goya fechada hacia 1780. El museo ha confirmado ya que incluirá en su exposición de 2028 El milagro de la aparición de la Eucaristía a San Pascual Bailón, coincidiendo con el bicentenario de la muerte del pintor.

Manuel Matilla, responsable de conservación de dibujos y estampas del Prado, ha planteado el asunto con una honestidad poco frecuente. Viene a decir que la preparación de la muestra es la ocasión para estudiar la pieza y confirmar o corregir la atribución, pero que el punto de partida es que se trata de un Goya. La institución ya ha tomado posición. El informe técnico, en cambio, sigue abierto.

Una reatribución no es un hallazgo: es una apuesta institucional que el mercado descuenta mucho antes de que el laboratorio firme.

El precio del cuadro Goya Prado: de pintor menor a firma de primera fila

En el mercado de maestros antiguos, el nombre pesa más que la pintura. Una tabla correcta de Bayeu encuentra comprador en el circuito español con relativa facilidad, pero rara vez cruza fronteras. Un Goya de 1780 es otra cosa: obra de museo, demanda internacional y validación institucional incorporada al precio.

La prima de atribución no se mide en porcentajes. Se mide en categorías. La compra de 2018 se cerró con la valoración de un artista menor del siglo XVIII; la misma pieza, con la firma confirmada del aragonés, entra en el segmento donde compiten fondos de arte, family offices y colecciones institucionales. Nadie ha publicado una tasación de referencia, y eso es en sí mismo un dato: la incertidumbre forma parte del activo.

Tres variables decidirán el precio final:

  • La confirmación técnica del Prado, que convierte una hipótesis en un hecho documentado.
  • La datación exacta —hacia 1780— y su encaje en el catálogo del pintor.
  • El estado de conservación y la procedencia acreditada desde la subasta de 2018.

Prima de atribución, liquidez y horizonte hasta 2028

He visto suficientes reatribuciones como para desconfiar de las que se anuncian antes de demostrarse. El patrón se repite. El mercado descuenta la noticia, el propietario pide precio de autor confirmado y el comprador exige el informe que todavía no existe. El resultado es un activo ilíquido en tierra de nadie durante meses, a veces durante años.

El matiz que cambia el cálculo es la institución. Una atribución respaldada por el Prado no es lo mismo que una atribución respaldada por un peritaje privado, y el mercado español de maestros antiguos es estrecho: pocos compradores, menos operaciones públicas. La liquidez no llegará de España. Llegará de Londres, Nueva York o Zúrich, y solo después de 2028, cuando la obra haya pasado por la sala del museo con la etiqueta ya resuelta.

Hay un riesgo binario que conviene nombrar sin rodeos. Si el estudio corrige la atribución y devuelve la pieza a Bayeu, la prima desaparece de golpe y el propietario se queda con una tabla correcta comprada a precio de expectativa. Dimensionar la posición exige, por tanto, capital que pueda permanecer inmovilizado varios años sin necesidad de liquidez.

El comprador de una obra en proceso de reatribución no paga por lo que ve, sino por lo que el museo decida ver.

💎 Veredicto Wealth

La pieza encaja en un perfil de revalorización agresiva y solo para capital paciente: el catalizador real es el informe del Prado, no el mercado. El riesgo principal es binario, porque una corrección de la autoría elimina la prima de Goya sin aviso previo.

El hito a seguir es concreto y tiene fecha: la exposición del Prado en 2028, doscientos años después de la muerte de Goya. Antes debería cerrarse el estudio técnico, y ese documento, no una subasta, es el que fijará el valor de la obra.

El beneficio de las empresas no financieras se dispara un 30% hasta junio por el tirón energético

El resultado ordinario neto de las empresas no financieras españolas creció un 30,9% en el primer semestre de 2026, frente a la caída del 6,2% del mismo periodo del año anterior, impulsado por energía, refino y comercio de combustibles.

Qué dicen las cifras del Banco de España

La estadística de indicadores económico-financieros que publica el Banco de España sitúa ese avance muy por encima del promedio histórico del periodo 2007-2025 para el conjunto de la muestra. El indicador mide el resultado de explotación y financiero antes de partidas extraordinarias, de modo que la fotografía refleja la marcha del negocio corriente y no el impacto de operaciones puntuales.

El detalle del agregado revela una estructura de costes exigente. Los gastos de personal subieron un 4,1% y los gastos financieros, un 6,3%, empujados por unos tipos de interés todavía elevados y por un mayor nivel de endeudamiento corporativo. Los ingresos financieros crecieron un 2,8% y compensaron solo en parte ese esfuerzo.

La cifra neta de negocios avanzó un 6,6% entre enero y junio, frente al 3,7% del primer semestre de 2025. El registro supera también su media histórica y confirma que la mejora no procede únicamente de la contención de costes, sino de la actividad.

La ratio de rentabilidad del activo se elevó al 5,7%, un punto completo por encima del 4,7% de un año antes. Es la medida más limpia del rendimiento del balance y la que mejor resume el ciclo actual.

El 30,9% agregado no describe a la empresa española media, sino a un puñado de compañías energéticas que arrastran todo el indicador.

El empuje de la energía distorsiona el agregado

Sin energía, refino de petróleo y comercio de combustibles, el resultado ordinario neto creció un 2,5% en el primer semestre de 2026, frente al 0,4% de un año antes. Ahí está la trampa. La distancia entre el 30,9% y el 2,5% mide con precisión el peso del ciclo energético en el balance agregado.

El refino explica buena parte del fenómeno: su cifra de negocios se disparó un 35,7%, en línea con la evolución de los mercados internacionales de crudo y productos refinados durante el periodo. En ese perímetro operan Repsol, Moeve y las filiales españolas de grupos como BP y TotalEnergies, con márgenes que dependen del diferencial entre el crudo y los destilados.

El valor añadido bruto, la medida de actividad productiva, creció un 12,2%, frente a la caída del 0,8% de 2025. Excluyendo las ramas energéticas, el avance se queda en el 2,2%, por debajo del 4,8% del ejercicio precedente. La mayoría de las ramas de actividad registró tasas positivas, aunque de magnitud muy distinta.

La tabla recoge las tasas de variación interanual de los principales indicadores, salvo la rentabilidad del activo, expresada en nivel.

Indicador1S 20261S 2025Diferencia
Resultado ordinario neto+30,9%-6,2%+37,1 puntos
Resultado ordinario neto sin energía ni refino+2,5%+0,4%+2,1 puntos
Cifra neta de negocios+6,6%+3,7%+2,9 puntos
Cifra neta de negocios sin energía ni refino+2,9%+5,7%-2,8 puntos
Valor añadido bruto+12,2%-0,8%+13,0 puntos
Rentabilidad del activo5,7%4,7%+1,0 punto
resultados empresas España 2026

Dos velocidades en el mismo balance

Fuera de la energía, el negocio crece, pero menos que hace un año. La cifra neta de negocios del perímetro homogéneo avanzó un 2,9%, frente al 5,7% de 2025, y la rentabilidad del activo apenas se movió, del 4,1% al 4,2%. Dos realidades dentro del mismo agregado.

El precedente inmediato es el ciclo de 2022 y 2023, cuando el beneficio del sector energético se disparó tras la crisis de precios internacionales y elevó el agregado nacional de forma muy parecida. Entonces el efecto se diluyó en cuatro trimestres. La diferencia ahora es el contexto de tipos: el precio del dinero se mantiene en niveles que encarecen la deuda corporativa, y eso se nota en el 6,3% de aumento de los gastos financieros, un ritmo que supera el de la actividad en el perímetro no energético.

Para el inversor, la lectura es que el agregado sobrerreacciona al ciclo del refino y de la generación eléctrica. Iberdrola, Endesa, Naturgy y Repsol concentran buena parte del efecto, con fondos como BlackRock, Vanguard o Norges Bank presentes en sus accionariados de referencia y especialmente sensibles a cualquier normalización del margen. La estadística del supervisor llega con el semestre cerrado, así que el mercado ha tenido tiempo de incorporar el grueso del movimiento.

El marco regulatorio energético, con la CNMC y el Ministerio para la Transición Ecológica como actores principales, sigue siendo el factor que más condiciona la segunda mitad del ejercicio. El dato de cierre de 2026 dirá si el 30,9% fue un pico cíclico o el arranque de una tendencia más larga.

📊 Las Claves para el Inversor

  • Qué vigilar: La próxima entrega de la estadística del Banco de España, ya con el segundo semestre incorporado, y el tono que adopte el BCE en sus próximas reuniones sobre tipos.
  • Reacción del valor: El grueso del efecto energético ya está incorporado en las cotizaciones del sector, por lo que el catalizador está en confirmar si el margen de refino se sostiene.
  • Precedente sectorial: El pico de 2022 y 2023 se diluyó en cuatro trimestres; repetir ese patrón devolvería el agregado a crecimientos de un dígito bajo.

Pyth Network (PYTH) firma cuatro semanas al alza y roza los 0,067 dólares con MACD alcista

Pyth Network extiende su rebote por encima del 30% en 14 días, cotiza alrededor de 0,067 dólares y encadena su cuarta semana consecutiva al alza. El MACD, el indicador que mide si el impulso de corto plazo juega a favor de compradores o de vendedores, sigue en modo alcista: línea por encima de señal e histograma positivo.

La historia del token tiene dos caras. Pyth es el oráculo nacido en Solana, un servicio que lleva precios del mundo real —desde índices bursátiles hasta el par SOL/USD— a los contratos inteligentes que los necesitan. Y su precio sigue un 94,09% por debajo del máximo histórico de 1,14 dólares que marcó el 16 de marzo de 2024.

Sin embargo, en 90 días acumula un 96,44% de revalorización. En 52 semanas, la foto es otra: un -52,10% que recuerda que el suelo se construyó desde muy abajo.

Qué dicen los datos: cuatro semanas de avance y un volumen que no confirma

El precio cerró la sesión del 24 de septiembre con una subida del 3,5% sobre el cierre previo de 0,0648 dólares, dentro de un rango intradía que fue de 0,0623 a 0,0707 dólares. Ese 0,0707 no es un número cualquiera: es el techo del rango de los últimos 90 días según los niveles de Fibonacci y la resistencia que el mercado lleva días empujando en en la zona alta del rango.

Por encima, la estructura está alineada al alza: el precio cotiza sobre sus medias móviles de 7, 20, 30, 50, 90 y 200 sesiones, con la de 200 situada en 0,0448 dólares. El RSI, el termómetro que mide si un activo se ha calentado demasiado, marca 68. Zona de fuerza, todavía sin sobrecompra declarada.

La grieta está en la participación. El volumen diario ronda los 36,8 millones de dólares, un 21,36% por debajo de su media de 30 días. La ratio entre volumen y capitalización ha bajado al 6,93%, cuando su promedio es del 8,81%. Mismo precio, menos manos.

El indicador %B, que mide dónde está el precio dentro de las bandas de Bollinger —una envolvente estadística que señala cuándo un activo se ha estirado—, se sitúa en 100,1. Traducido: el precio cotiza pegado a la banda superior. Ese escenario, cuando el volumen no acompaña, suele preceder a pausas o correcciones.

La mayoría de los analistas que siguen el activo coincide en que no hay catalizador fundamental detrás del movimiento. Es flujo técnico. Nada más.

Un rebote sin volumen no es una tendencia: es un préstamo que el mercado concede hoy y suele reclamar más pronto que tarde.

Por qué importa: el precio de Pyth mide la temperatura del DeFi en Solana

oráculo Solana

Pyth no es una moneda cualquiera. Sus feeds de precios, que puedes consultar en la web oficial de Pyth Network, alimentan a las plataformas de préstamos, a los protocolos de perpetuos y a los agregadores de exchanges descentralizados que operan sobre la red, y el token depende de que esas aplicaciones sigan usando sus datos. Cuando sube sin noticias, el mercado apuesta por una rotación de capital hacia la infraestructura de datos, no por un cambio en los números del negocio.

La capitalización se queda en 531,8 millones de dólares. El volumen diario supone apenas un 6,93% de esa cifra, muy lejos del 20% o 30% que registran los activos en plena efervescencia.

Hay un segundo frente: la competencia. Chainlink sigue siendo el proveedor dominante de precios on-chain en buena parte del sector, y Pyth se ha hecho fuerte en el nicho de baja latencia y datos de mercado de alta frecuencia, excelente para derivados pero más estrecho en número de clientes. La adopción real, no el gráfico, es lo que sostiene la tesis a medio plazo.

La letra pequeña: un 94% por debajo del máximo y una oferta que sigue creciendo

El contexto pesa más que el rebote. El máximo de 1,14 dólares llegó en marzo de 2024, en plena primavera del ecosistema Solana, cuando los protocolos DeFi y el ciclo de airdrops —repartos gratuitos de tokens entre usuarios— inflaron las valoraciones de toda la infraestructura de la red. Desde entonces el precio ha caído un 94,09% y no ha recuperado ni una cuarta parte de lo perdido.

El motivo tiene nombre: los desbloqueos de tokens. En proyectos cuyo reparto inicial premia a inversores tempranos y contribuyentes, el suministro circulante crece por calendario y ejerce una presión que ninguna vela alcista compensa. Es la principal objeción fundamental a cualquier tesis de corto plazo sobre PYTH, y explica por qué el activo cotiza un 96,44% arriba en 90 días pero un 52% abajo en un año.

La volatilidad anualizada de 30 días, del 90,6%, añade otra capa de cautela. Un activo que se mueve así obliga a dimensionar cualquier posición con mucha más prudencia que en un valor convencional, y a colocar límites de pérdida antes de tener una opinión, no después. Los niveles a vigilar son claros: soporte en 0,0623 y 0,0578 dólares, resistencia en 0,0707.

La recomendación que se impone entre quienes cubren el activo es mantener las posiciones existentes, no ampliarlas, hasta ver un cierre diario por encima de 0,0707 con un volumen superior a los 46,8 millones de dólares. Comprar ahora sería pagar en la parte alta de la banda de Bollinger con la participación en descenso.

Lo que cambiaría el panorama no es una vela, sino dos cosas medibles: que el volumen recupere de forma sostenida su media de 30 días y que la red demuestre un uso creciente de sus feeds. Hasta entonces, manda el gráfico. Y el gráfico, hoy, dice cuatro semanas de avance con las manos quietas.

Bitget confirma un hackeo de 351,6 millones y congela retiros: golpe a los traders de SOL

El exchange Bitget ha confirmado transferencias no autorizadas por 351,6 millones de dólares y ha congelado los retiros de sus usuarios. El aviso se activó el 24 de septiembre a las 18:31 UTC, después de que miles de clientes —entre ellos traders de SOL que operan desde España— empezaran a reportar que no podían sacar fondos. La investigación sigue abierta.

Los primeros datos on-chain llegaron antes que el comunicado oficial. Según las etiquetas de Arkham, una plataforma de análisis que rastrea direcciones vinculadas a exchanges, varias hot wallets (los monederos conectados a internet que se usan para operar) y al menos una cold wallet (los monederos fríos, desconectados de la red y reservados a la custodia de largo plazo) empezaron a emitir transferencias de gran tamaño. Todo ocurrió en unos veinte minutos.

El destino fue una única dirección, 0x770b…63Ee, que recibió ETH, AVAX, BNB, USDT, USDC, XAUT, y otros activos. Ese patrón —varios monederos enviando activos distintos al mismo destino en pocos minutos— es la firma habitual de un barrido rápido. También es lo que hacen los exchanges cuando reorganizan su custodia. Esta vez no era mantenimiento.

Qué ha pasado: de 176 a 351,6 millones en una tarde

La primera estimación on-chain hablaba de unos 176 millones de dólares fuera de las carteras de Bitget. Horas después, la compañía elevó la cifra hasta los 351,6 millones que reconoce ahora. La distancia entre ambas cifras importa: no es un incidente menor.

Bitget ha suspendido todos los retiros como medida de seguridad. El argumento oficial es que la pérdida queda absorbida por el Fondo de Protección de Usuarios, dotado con más de 464 millones de dólares. Es un colchón real, pero conviene leerlo con calma: hablamos de dinero del propio exchange, no de un seguro contratado con un tercero.

Un fondo de protección de 464 millones solo tranquiliza si el agujero no crece y si nadie más exige cobrar al mismo tiempo.

La consejera delegada de Bitget, Gracy Chen, ha insistido en que los fondos de los usuarios están seguros y que el importe total de la pérdida queda cubierto por ese fondo. Es la línea que han mantenido otros exchanges. Su credibilidad depende de algo muy concreto: que los retiros vuelvan a funcionar y que la plataforma publique pruebas verificables de sus reservas. La información operativa va publicándose en la web oficial de Bitget.

A quién afecta: los traders de SOL y el riesgo de la custodia ajena

Para quien tiene SOL depositados en el exchange, el problema no es el precio del activo. Es la disponibilidad. Mientras los retiros sigan bloqueados, esos SOL existen en el registro contable, pero no se pueden mover, vender ni enviar a una cartera propia. Es la diferencia clásica entre tener la clave privada y ser acreedor de una plataforma.

El ecosistema de Solana no está comprometido. La red sigue produciendo bloques con normalidad y ningún protocolo de finanzas descentralizadas aparece vinculado al incidente. El daño es de custodia, ese punto donde el usuario entrega sus fondos a un tercero. Quien guarda sus SOL en una wallet como Phantom conserva el control de las claves y no depende de que un exchange reabra la ventanilla.

Eso no significa que la autocustodia esté libre de riesgos. Solana arrastra desde hace años un problema propio con los drainers, programas maliciosos que vacían carteras cuando el usuario firma una transacción sin leerla. Un exchange hackeado y una wallet drenada son dos caras del mismo asunto: la seguridad depende de dónde pongas los fondos y de qué firmes.

Bitget retiros congelados

Por qué este golpe trasciende a Bitget

El sector ya ha vivido esto antes. Mt. Gox se llevó en 2014 cerca de 850.000 bitcoins y quebró a un exchange que entonces dominaba el mercado. FTX, en noviembre de 2022, hizo algo parecido con los fondos de sus clientes y contagió a medio sector, incluido el ecosistema de Solana, que perdió entonces a uno de sus mayores valedores. La diferencia con el hackeo a Bitget es de escala y de estructura: no es el mayor exchange del mundo ni un custodio sistémico, y eso limita el contagio.

Lo que sí comparten esos episodios es el patrón. Primero, las transferencias anómalas las detectan los analistas on-chain antes que la propia empresa. Después llega la confirmación oficial. Al final, la promesa de un fondo que cubre todo. La parte que no se ve es el coste reputacional y la fuga silenciosa: buena parte de los usuarios que recupera el acceso saca su dinero y no vuelve.

Para el inversor de SOL hay dos lecciones que se repiten. La red ha demostrado una capacidad de recuperación notable frente a golpes externos —sobrevivió a FTX, a las paradas de red de 2021 y 2022 y a dos años de mercado bajista—, pero eso no blinda a sus usuarios frente a fallos de terceros. Y los fondos de protección son una promesa contable hasta que empiezan a pagarse.

Los próximos días traerán las cifras que de verdad importan: cuánto de los 351,6 millones se recupera, si Bitget publica una prueba de reservas auditada y en qué momento se reactivan los retiros. Ninguna de esas respuestas moverá el precio de SOL por sí sola. Sí moverá la confianza de quienes usan estos exchanges como puerta de entrada al ecosistema.

Por qué el puerto de Castellón ata el 32% de sus tráficos a la cerámica y el azulejo teme subir precios por el gas

El puerto de Castellón vive de la cerámica: más del 32% de sus tráficos dependen del azulejo, un dato que la autoridad portuaria ha puesto sobre la mesa coincidiendo con Cersaie, la gran feria mundial del sector, en Bolonia.

La cifra no es un adorno estadístico. Es la radiografía de un matrimonio industrial que ahora cruje: las esmalteras han recortado su producción un 5% y amagan con subir tarifas por el encarecimiento del gas, justo cuando el azulejo español intenta proyectar normalidad ante sus compradores internacionales.

Castellón no es una provincia cualquiera en el mapa del comercio exterior. Es el gran clúster cerámico de España y uno de los principales de Europa, y su puerto es la puerta por la que sale al mundo buena parte de esa producción. Cuando la cerámica estornuda, el puerto se resfría.

Más de un tercio del tráfico portuario cuelga del azulejo

La dependencia es enorme. Que más del 32% de los tráficos de un puerto estén atados a un único sector habla de la fortaleza del clúster y, al mismo tiempo, de la fragilidad de la infraestructura. No es una casualidad histórica: es el fruto de décadas en las que los muelles de la Plana han operado como la aduana natural del azulejo, las fritas, los esmaltes y las materias primas que alimentan la cadena.

El puerto no solo despacha producto terminado. También recibe las arcillas y los insumos químicos que la industria necesita para seguir fabricando. Ese ida y vuelta convierte a los muelles en un termómetro fiable: si suben los contenedores de cerámica, hay pedido; si bajan, hay problema.

Esa relación se revalida cada temporada. Cersaie reúne en Bolonia a los fabricantes españoles con sus compradores internacionales. Allí se cierran pedidos, se tantean precios y se mide la temperatura real del mercado. Volver de Italia con contratos firmes es, para muchas empresas de Castellón, la señal de que el ejercicio cuadra.

Cuando un puerto ata un tercio de su tráfico a un solo sector, deja de ser un puerto y se convierte en un satélite de ese sector.

Las esmalteras recortan un 5% y amagan con tocar tarifas

tráficos portuarios

El dato más incómodo de la semana no viene de Italia, sino de la industria auxiliar. Las esmalteras —las empresas que fabrican esmaltes, fritas, y colores— han dado ya el paso: recortan producción y estudian trasladar a sus tarifas el encarecimiento del gas.

Para este negocio, el gas no es un coste accesorio. Es la energía que mantiene vivos los hornos a más de mil grados. Cuando el precio se dispara, el margen del fabricante se evapora; y cuando el margen se evapora, la salida natural es el precio final. La pregunta, ahora mismo, es si el mercado internacional está dispuesto a pagar más por el mismo azulejo.

La respuesta no está escrita. En Cersaie, el azulejo español ha vuelto a coger aire y a reforzar su relación con los mercados internacionales, pero sobrevuela la amenaza de un alza de precios por el gas, según las crónicas que llegan desde Bolonia. En paralelo, el sector europeo de fritas y esmaltes ha reforzado su colaboración ante los retos que atenazan a sus empresas. Unidad frente a la tormenta.

Gas, geopolítica y demasiadas fichas en el mismo tablero

Aquí está el nudo del asunto. Castellón ha construido una máquina exportadora formidable, pero concentrada. La recesión de 2008 ya dejó una lección: cuando la construcción se desplomó, el azulejo y su puerto lo notaron durante años. Y cuando un puerto concentra más de un tercio de su actividad en un solo sector, hereda todas las debilidades de ese sector.

Hay al menos tres frentes abiertos. El primero es energético: el gas ha pasado de ser un coste previsible a una variable que decide si un horno arranca o se queda frío. El segundo es geopolítico: los mercados que compran cerámica española —Estados Unidos, Oriente Medio, Asia— operan en un tablero tenso que altera pedidos, fletes y plazos. El tercero es competitivo: productores extracomunitarios con costes energéticos y laborales más bajos presionan el precio por abajo.

No creo que el puerto de Castellón esté en peligro. Su posición es sólida y su vínculo con la industria, maduro. Lo que veo es un riesgo de sobreconcentración que nadie está corrigiendo con suficiente antelación. Mientras el puerto dependa de la cerámica en esa proporción, vivirá cada crisis del azulejo como una crisis propia. Diversificar tráficos no es un lujo de consultora: es el seguro más barato que puede contratar una infraestructura de este tamaño.

El hito a seguir no es lejano. Basta con vigilar el precio del gas en los mercados mayoristas y los resultados del sector en el último tramo del año. Si el gas cede, las esmalteras retirarán el amago de subida y el puerto respirará. Si no cede, Castellón afrontará una temporada en la que exportar será más caro y más frágil. El próximo Cersaie dirá si el azulejo pudo con la factura o si la factura pudo con el azulejo.

Sentadilla cosaca: guía en 5 pasos para ganar movilidad y potenciar cuádriceps

La sentadilla cosaca entrena cuádriceps, glúteos y aductores solo con tu peso corporal, y además abre la cadera y el tobillo en un rango que casi ningún ejercicio de gimnasio alcanza.

Qué trabaja la sentadilla cosaca y por qué no es un estiramiento más

El movimiento parte de una postura muy ancha, con los pies bastante más separados que la anchura de los hombros. En lugar de bajar entre las dos piernas, desplazas el peso hacia un lado, flexionas esa rodilla y hundes la cadera mientras la pierna contraria se mantiene extendida y las puntas de los pies giran hacia arriba. Desde abajo empujas con la pierna flexionada para volver al centro y repites al otro lado. El patrón completo se detalla en la entrada de Wikipedia sobre la sentadilla.

La diferencia con una sentadilla convencional es doble: trabajas una pierna cada vez y lo haces en el plano lateral. Eso multiplica la exigencia por repetición, porque casi todo tu peso recae sobre un solo lado, y añade un desafío de equilibrio que la sentadilla bilateral no plantea.

Los músculos implicados van mucho más allá del cuádriceps:

  • Cuádriceps: extienden la rodilla de la pierna que trabaja, y soportan la mayor parte de tu peso en cada repetición.
  • Glúteos: estabilizan y extienden la cadera mientras bajas y vuelves al centro.
  • Aductores: los músculos internos del muslo controlan el desplazamiento lateral y se alargan en la pierna extendida.
  • Isquiotibiales: acompañan ese alargamiento y ayudan a controlar la cadera.
  • Gemelos y sóleo: sostienen el tobillo cuando la rodilla viaja hacia delante.
  • Core: mantiene el tronco firme mientras tu centro de masas salta de un lado a otro.

Aquí está la clave que separa la movilidad real del estiramiento pasivo. En la sentadilla cosaca no te dejas caer en el rango: entras y sales de él produciendo fuerza con tus propios músculos. Esa movilidad activa, señalan las revisiones de ciencia del ejercicio, es la que traslada el rango ganado a gestos cotidianos como agacharte, correr o saltar.

El cansancio llega antes de lo que esperas: prueba diez cosacas seguidas por lado y verás dónde está tu límite real.

La movilidad que se construye produciendo fuerza dentro del rango es la que se queda; la que solo se estira, se va con el enfriamiento.

Cómo hacer la sentadilla cosaca: cinco pasos para progresar con control

movilidad de cadera

La progresión no consiste en bajar más profundo a cualquier precio, sino en ganar rango sin perder el control del pie, la rodilla y el tronco. Este es el camino que mejor funciona:

  • Paso 1. Mide tu rango de hoy: baja despacio sin apoyo y observa el punto exacto en el que el talón se levanta o la rodilla se desvía hacia dentro. Ese es tu techo, no el suelo.
  • Paso 2. Aprende con apoyo: agárrate a un marco de puerta, a la barra de un rack o al respaldo de una silla y busca 3 series de 6 a 8 repeticiones por lado, alternando sin prisa.
  • Paso 3. Gana profundidad: retira el apoyo poco a poco. Mejor un par de centímetros más abajo que la semana anterior que tres repeticiones extra.
  • Paso 4. Domina el tempo: baja en 3 segundos, aguanta 2 segundos abajo y sube con intención. El control excéntrico es lo que hace que el rango sea tuyo.
  • Paso 5. Añade carga: cuando completes 3 series de 10 repeticiones por lado sin apoyo y sin rebotar, sostén una mancuerna o una kettlebell contra el pecho.

Ojo con el error clásico: perseguir el suelo. La única profundidad útil es la que puedes controlar, y si en algún punto el pie se despega o el tronco se desploma, has llegado al final del recorrido por hoy.

📊 La pauta en cifras

  • Dosis que funciona: 3 series de 6 a 10 repeticiones por lado, con 60 a 90 segundos de descanso entre series.
  • Cuándo y cómo: dos o tres veces por semana, al final del calentamiento o como bloque de cierre de una sesión de pierna.
  • Qué buscar: control, rango sin apoyo y tempo pausado antes de sumar kilos o repeticiones.
  • El matiz honesto: no sustituye a la sentadilla con carga si tu objetivo es la fuerza máxima; la complementa.

Por qué la cosaca rinde más que una sentadilla ancha (y dónde no llega)

La comparación con la sentadilla sumo es inevitable, y la respuesta tiene matices. La versión cosaca te obliga a estabilizar una sola pierna, entrena el plano lateral, el que casi todo el mundo deja vacío, y suma movilidad de tobillo y de cadera sin añadir una sesión extra de estiramientos. La sentadilla ancha, en cambio, permite mover mucho más peso, y eso la hace superior cuando el objetivo es cargar el cuádriceps y el glúteo con kilos.

En la misma dirección apunta la evidencia de rendimiento: la movilidad se gana entrenando dentro del rango, no estirando fuera de él. Por eso las rutinas de preparación física han ido sustituyendo los estiramientos largos previos por movimientos que cargan la articulación en todo su recorrido. Ahí está el mérito del ejercicio: es una sentadilla y un bloque de movilidad en el mismo gesto.

A efectos prácticos, encaja en tres perfiles: quien entrena en casa con poco material, quien quiere despertar la cadera antes de una sesión de pierna y quien pasa muchas horas sentado y la nota rígida. Lo que no debes esperar es hipertrofia máxima con el peso corporal a largo plazo: llegará un punto en el que la mancuerna al pecho dejará de ser una opción para convertirse en la única vía de progreso. Control antes que profundidad, siempre.

Este contenido es divulgativo y de optimización del estilo de vida; no sustituye la valoración de un profesional.

⚡ Rutina de Optimización Diaria

  • Antes de entrenar: haz 2 series de 6 cosacas por lado con apoyo como calentamiento de cadera y tobillo.
  • En tu sesión de pierna: cierra con 3 series de 8 a 10 repeticiones por lado sin apoyo, con 90 segundos de descanso.
  • Cada mañana: si trabajas sentado, interrumpe cada dos horas y baja en una cosaca lenta por lado para reactivar la cadera.

Japón no puede financiar el presupuesto de Takaichi sin emitir deuda pública en plena venta de bonos

He leído dos veces la nota sobre la deuda pública de Japón que publica Nikkei Asia. Y lo que me ha llamado la atención no es el volumen del gasto, sino que el Gobierno de Sanae Takaichi no haya encontrado todavía la manera de financiarlo sin abrir un nuevo programa de bonos de déficit.

Las peticiones presupuestarias de los ministerios se han inflado con el giro fiscal de la primera ministra, según la información de la corresponsalía en Tokio. El compromiso de no emitir nueva deuda de déficit sigue formalmente en pie, pero el Ejecutivo necesita una fórmula que cuadre las cuentas sin romperlo. Ahí entran los bridge bonds: un instrumento que desplaza gasto entre ejercicios y cubre desfases temporales. El detalle que lo complica todo es que esa vía exige una fuente de financiación dedicada. Sin ella, el puente no lleva a ninguna parte.

El telón de fondo no ayuda. La venta global de bonos ha tensado las curvas de deuda de todos los mercados desarrollados y el JGB ha dejado de ser el refugio tranquilo que fue durante dos décadas. En Japón, el rendimiento del JGB marca el precio de las hipotecas fijas a diez años: cada escalón de la curva se traslada en semanas a las ofertas de los bancos.

Bonos puente: la solución técnica con un problema político

Tres cifras explican por qué este episodio trasciende el calendario presupuestario japonés:

  • Deuda pública bruta por encima del 250% del PIB, la ratio más alta del mundo desarrollado, según el Fondo Monetario Internacional.
  • El Banco de Japón posee en torno a la mitad del stock de JGB en circulación, un porcentaje que baja a medida que avanza su plan de normalización.
  • Ese plan arrancó desde unos 5,7 billones de yenes mensuales y debe dejar las compras en cerca de dos billones a comienzos de 2027, según el Banco de Japón.

El resultado es aritmética simple: el mayor tenedor de deuda pública japonesa se retira del mercado justo cuando el Gobierno necesita colocar más papel. Los bancos regionales, las aseguradoras de vida y los fondos de pensiones tienen que absorber ese hueco con una curva que ya no ofrece rentabilidades negativas, y arrastran minusvalías latentes en sus carteras de bonos desde 2022.

Mantener el ritmo de reducción de compras aprobado es la prioridad del Banco de Japón, que insiste en que el diseño de la financiación pública corresponde al Ejecutivo y no a la autoridad monetaria. — Kazuo Ueda, gobernador del Banco de Japón, comparecencias parlamentarias de 2026

El mercado hipotecario japonés, primera víctima

JGB rendimiento

El presupuesto de Takaichi se enfrenta a un mercado que ya no paga por prestar. Los bancos japoneses han empezado a repercutir el alza del rendimiento del JGB en las hipotecas fijas a diez años, y el sector inmobiliario residencial, acostumbrado a tipos cercanos a cero durante una generación, afronta una revisión de precios que no tenía en sus planes.

El precedente de 2003 y la trampa del comprador marginal

He visto esta película antes. En junio de 2003, el mercado de deuda japonés sufrió el llamado VaR shock: el rendimiento a diez años se disparó más de 60 puntos básicos en pocas sesiones, cuando los bancos descubrieron que sus modelos de riesgo estaban infradimensionados. En 2022 fue el propio Banco de Japón quien sostuvo la curva comprando sin límite para defender su techo. Las dos veces el sistema aguantó porque había un comprador de última instancia dispuesto a intervenir. Ahora ese comprador se retira.

Lo que veo aquí es un problema de comprador marginal, no de solvencia. Japón cobra impuestos en yenes, emite deuda en yenes y tiene una de las bases de ahorro doméstico más grandes del planeta. La contradicción que los datos no resuelven es si ese ahorro está dispuesto a comprar papel a los tipos actuales o si prefiere refugiarse en bonos extranjeros y depósitos. De eso depende la prima de plazo que exijan las aseguradoras de vida, que llevan dos ejercicios reconvirtiendo sus carteras.

El hito que sigo está fuera del Ministerio de Finanzas. La próxima reunión de política monetaria del Banco de Japón, a finales de octubre, y el calendario de emisión que Tokio publique para el tramo enero-marzo del ejercicio fiscal de 2027 dirán si el Ejecutivo reconoce la emisión de nueva deuda o si estira los bonos puente con una fuente de financiación que, por ahora, nadie ha detallado en público.

🌐 El efecto dominó en Occidente

El canal directo es el repatriamiento de capital. Las aseguradoras y los bancos japoneses figuran entre los mayores tenedores extranjeros de bonos franceses, italianos y estadounidenses. Si el JGB vuelve a ofrecer rentabilidad, cada yen que regresa a casa se resta de la demanda de bonos europeos y presiona al alza los rendimientos del Bund y del OAT.

  • Euríbor: menos apetito por deuda europea eleva la prima de riesgo y reduce el margen del BCE para recortar tipos, algo que llega con retardo a las hipotecas variables españolas.
  • Financiación: cada décima de más en el bono español a diez años encarece la refinanciación del Tesoro y de las comunidades autónomas.

La exposición directa de la banca española al JGB es irrelevante. La indirecta, a través del precio del dinero, no lo es.

Blackstone reafirma su inversión en España: deja las oficinas y dispara los centros de datos

La inversión de Blackstone en España ha cambiado de piel. El fondo estadounidense, uno de los mayores propietarios inmobiliarios del mundo, ha dejado atrás su condición de gran casero del ladrillo terciario para concentrar el capital en centros de datos, residencial y hoteles. Las oficinas, que hace dos décadas representaban dos tercios de su cartera global, se han quedado en un peso residual.

No es un ajuste menor ni una decisión de despacho. La propia compañía lo ha verbalizado sin rodeos: hace veinte años, dos tercios de su cartera eran oficinas; hoy, centros de datos y residencial. La frase resume el giro de uno de los mayores gestores de capital alternativo del planeta y, de paso, explica por qué España ha dejado de ser una plaza secundaria en sus planes.

Dos tercios de la cartera eran oficinas: el nuevo mapa del fondo

El desplazamiento no es solo geográfico, es de clase de activo. Durante años, el negocio de Blackstone se apoyó en comprar edificios de oficinas en ciudades prime, mejorarlos y venderlos con una revalorización. Ese modelo se agotó con la irrupción del teletrabajo y el encarecimiento del dinero.

Ahora el foco son los centros de datos, el residencial en alquiler y los hoteles. En España, el fondo combina esos tres vectores con logística y activos digitales. Es decir, todo lo que la economía necesita cuando el comercio se traslada a internet y el turismo no deja de marcar máximos.

El tirón del turismo y el crecimiento poblacional explican buena parte de la estrategia inmobiliaria del fondo en el país. El living, la marca con la que agrupa el residencial en alquiler y el build to rent, se ha convertido en el eje residencial de su cartera. Son activos que generan rentas estables y no dependen del ciclo de compraventa.

Blackstone no ha huido del ladrillo; ha cambiado de ladrillo. El activo que compra hoy no se mide en plantas, sino en megavatios.

Centros de datos, residencial y hoteles: el nuevo motor de la inversión

La apuesta por los centros de datos responde a una lógica simple: la inteligencia artificial y el cloud necesitan metros cuadrados y energía. España parte con ventajas, como el precio de la electricidad y la posición geográfica, y con un cuello de botella evidente, las conexiones a la red eléctrica. Cualquier plan de inversión en este segmento se juega en la cola de acceso a la potencia.

El residencial en alquiler sigue otra lógica. El fondo compra promociones enteras para explotarlas en régimen de arrendamiento, un negocio que en España aún mueve menos capital que en el norte de Europa. Aquí la presión demográfica y la escasez de oferta juegan a favor del propietario institucional.

Los hoteles completan el triángulo. El turismo español encadena temporadas por encima de las previsiones y eso ha convertido al ladrillo vacacional en un activo codiciado por los grandes fondos. Blackstone ya operaba en este segmento y ahora lo refuerza.

El giro que el mercado aún no ha interiorizado

Conviene ver el movimiento con perspectiva. Blackstone no improvisa: rota carteras según el ciclo. Vendió oficinas cuando aún tenían comprador, acumuló logística antes de que se disparara y entró en centros de datos cuando la mayoría miraba hacia otro lado. Esa anticipación es su verdadera ventaja competitiva.

El riesgo, sin embargo, existe y no conviene taparlo. Los centros de datos concentran inversión en muy pocos mercados y dependen de un recurso finito: la energía. Si la red no acompaña, la promesa de rentabilidad se diluye. En paralelo, el residencial en alquiler arrastra presión política en España, donde la vivienda se ha convertido en un asunto de confrontación.

Hay además un componente de imitación que distorsiona las señales. Cuando un gigante como Blackstone dice que apuesta por el living y los datos, otros fondos corren detrás. Eso abarata poco los precios de entrada y puede generar sobreoferta en segmentos concretos dentro de tres o cuatro años.

Mi lectura es que el giro es estructural, no cíclico. El ladrillo que daba rentas en los noventa ya no las da, y el capital institucional ha encontrado sustituto. La pregunta no es si más fondos seguirán este camino, sino cuánta capacidad eléctrica habrá para sostenerlo.

España sale bien parada en este reparto, siempre que resuelva los cuellos de botella. El ritmo de compras del fondo en el mercado español durante 2027 dirá si la apuesta se consolida o se queda en un anuncio de intenciones.

Ouigo exige al Senado una fecha para recuperar los 25 minutos perdidos en el Madrid-Barcelona

0

EN 30 SEGUNDOS

  • ¿Qué ha pasado? Ouigo reclama en el Senado un calendario para recuperar los 25 minutos que el corredor Madrid-Barcelona arrastra desde febrero por la reducción de la velocidad media.
  • ¿Quién está detrás? Amandine Thomas-Commin, directora general de Ouigo España, ante la comisión de seguridad ferroviaria de la Cámara Alta.
  • ¿Qué impacto tiene? El corredor con más tráfico del país pierde atractivo frente al avión y frena la competencia entre operadores.

Ouigo ha exigido en el Senado una fecha para devolver al Madrid-Barcelona los 25 minutos de viaje añadidos desde febrero. La compañía francesa sostiene que la rebaja de la velocidad media vacía de sentido comercial la línea más rentable de la alta velocidad española.

La reclamación la puso sobre la mesa Amandine Thomas-Commin, directora general de Ouigo España, en la comisión de seguridad ferroviaria de la Cámara Alta. Lo hizo con una precaución deliberada: en ningún momento vinculó su queja a un problema de seguridad. ‘Nunca hemos detectado riesgos en la red’, aseguró, y añadió que mantiene una ‘confianza cien por cien’ en el sistema ferroviario español.

El desvío de tiempos arranca en febrero, cuando las limitaciones de velocidad media se hicieron estructurales. Sin calendario de vuelta, los trenes de Ouigo compiten contra el avión y contra el propio AVE con veinticinco minutos de desventaja que no dependen de su gestión.

De un 2% a un 14%: la factura de las limitaciones temporales

El dato más contundente de la comparecencia no fue el de los minutos, sino el de los retrasos atribuibles a la infraestructura: la tasa pasó del 2%-3% registrado entre 2021 y 2025 al 14% en 2026. La compañía sitúa el salto tras el accidente de Adamuz y la posterior crisis de limitaciones temporales, que obligó a reordenar circulaciones y a reprogramar obras.

En el capítulo de agravios, Thomas-Commin recordó el conflicto por los cánones ferroviarios. Ouigo acudió a la Comisión Nacional de los Mercados y la Competencia porque el cálculo no se ajustaba a la legislación europea, y el regulador le dio la razón. Esa resolución, subrayó, también benefició a Renfe. Sobre Adif fue explícita: no hay trato discriminatorio, aunque sí desacuerdos puntuales, con el gestor de infraestructuras.

Ouigo no discute la seguridad del sistema ferroviario español. Discute el calendario, y en alta velocidad el calendario es la cuenta de resultados.

La red más larga de Europa que solo mueve 58 trenes al día

España tiene la mayor red de alta velocidad del continente por kilómetros. El problema, según Ouigo, es lo que circula por ella: 58 circulaciones diarias, frente a las 96 de Francia y las 248 de Italia. Si hay operadores dispuestos a invertir, argumenta la compañía, Adif debería liberar más surcos, las franjas horarias que se asignan a cada tren en la vía.

A esa petición se suma otra técnica: sustituir un sistema de señalización que la directiva calificó de ‘antiguo’ y que sigue operativo tanto en Andalucía como en el propio Madrid-Barcelona. Ouigo pide mantener abiertos los grupos de trabajo con el Ministerio de Transportes. La compañía opera hoy 16 trenes en España y cifra en 700 millones de euros la inversión acumulada desde su implantación.

Hoja de Ruta: Claves del Viaje

El impacto se mide en minutos y en billetes. Veinticinco minutos sobre un trayecto que se cubre en dos horas y media cambian la elección del viajero de negocios, el que sostiene la rentabilidad del corredor. La zona cero es el eje Madrid-Zaragoza-Barcelona, el único de España donde compiten tres operadores, y por extensión el resto de una red en la que los retrasos achacables a la vía se han multiplicado por cinco en un año. El dato que resume el pulso es el 14%.

Hay precedente. La liberalización del AVE en 2021 rompió el monopolio de Renfe y trajo billetes más baratos, pero expuso a los nuevos entrantes a un peaje invisible: ni la calidad de la vía ni el calendario de obras los decide quien vende el billete. Ouigo lo aprendió con los cánones y lo vuelve a comprobar con la velocidad. El gestor de infraestructuras no ha puesto fecha al levantamiento de las limitaciones, y sin esa fecha cualquier promesa de mejora queda en el aire.

Lo que observamos es un patrón que se repite en cada crisis ferroviaria: quien llega último a la vía asume el coste reputacional de una decisión que no tomó. Ouigo compite con Renfe e Iryo en el corredor más disputado de Europa y, cuando la velocidad media cae, la pérdida de atractivo la paga primero quien tiene menos marca y menos red para compensar con transbordos. El riesgo es de calendario: si la fecha no llega antes de la próxima temporada alta, la ventaja del avión en el Madrid-Barcelona volverá a crecer sola.

Publicidad