Rally del bitcoin: rebota un 43% desde julio y se queda a un 4% de positivo en 2026

0

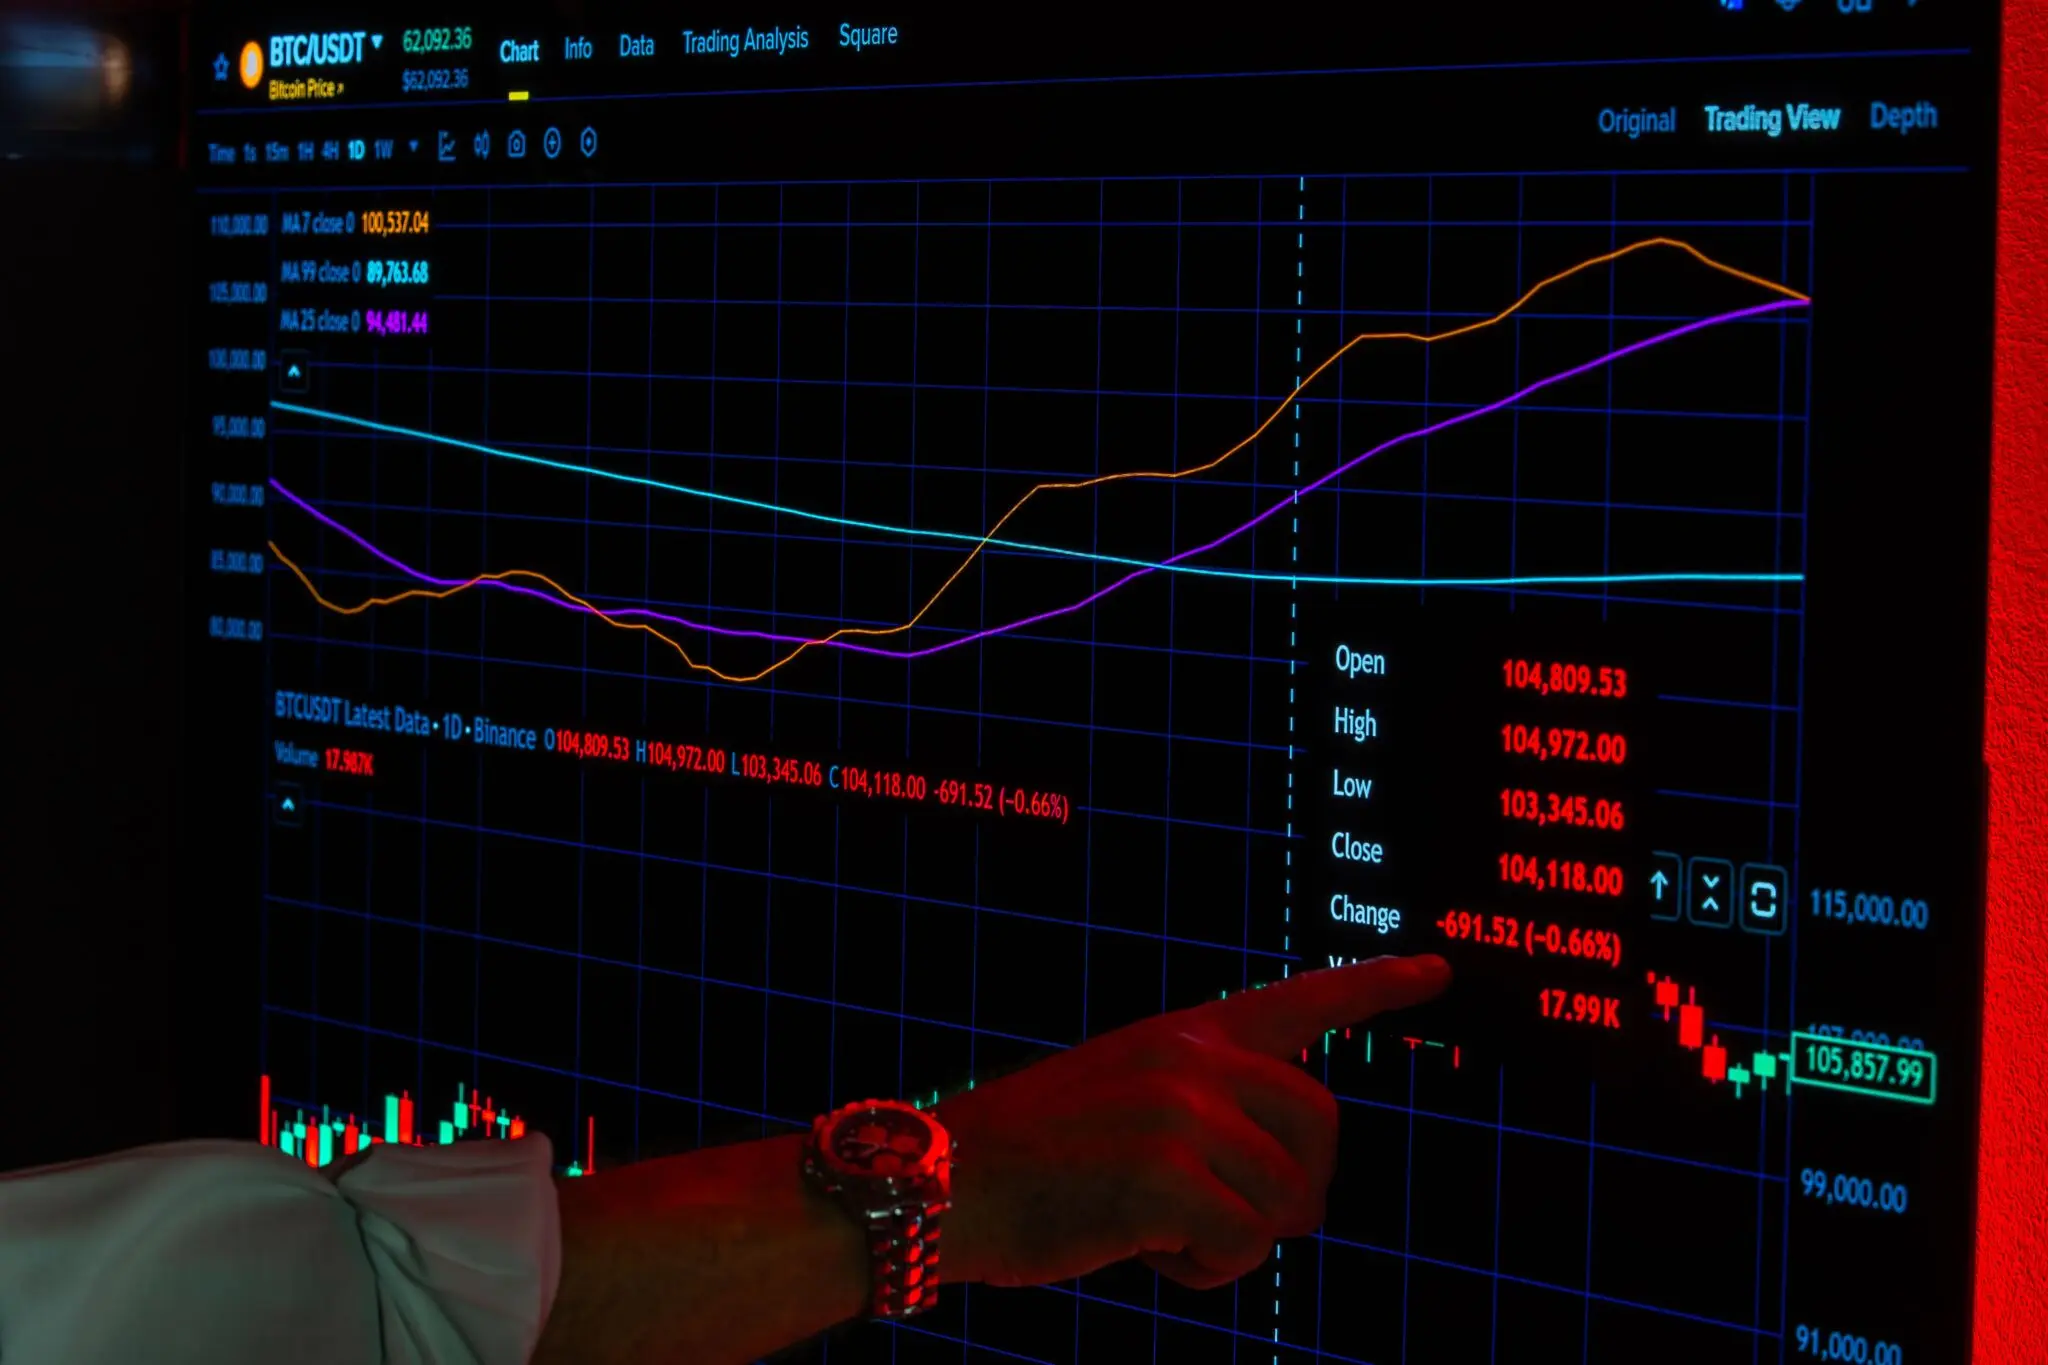
El rally del bitcoin ha cambiado el guion de un año que hasta julio apuntaba a pérdidas. La mayor criptomoneda del mercado cotiza en 84.049 dólares, a un 4% de los 87.711 dólares que le devolverían al terreno positivo en 2026. Tres meses atrás, la foto era otra.

Desde julio acumula una subida del 43%. Solo en septiembre avanza cerca de un 7%, ha superado los 80.000 dólares y ha marcado máximos desde enero. El contexto no ayudaba: la Reserva Federal subió los tipos de interés y el Senado de Estados Unidos tumbó la Clarity Act, la ley llamada a ordenar el mercado cripto estadounidense. Con ese mapa, lo razonable habría sido otra cosa.

No ocurrió.

Del 125.000 al 84.000: tres meses que rompen la lógica

Los ETF de bitcoin en Estados Unidos han firmado su mejor semana desde octubre de 2025, cuando el bitcoin marcó máximos históricos en los 125.000 dólares. Acumulan entradas netas de 2.250 millones de dólares, según los datos que maneja SoSoValue. El lunes, estos productos atrajeron casi 1.000 millones, la novena mayor entrada de capital desde el nacimiento de estos vehículos, en 2024.

A eso se suma el mercado de derivados. El vencimiento celebrado esta semana movió 15.000 millones de dólares y, lejos de romper la tendencia, la aceleró. ‘Obliga a quienes apostaban por caídas a recomprar’, resume Javier Molina, analista de Mercados de eToro.

Hay más piezas que encajan. El petróleo ha bajado, las rentabilidades de los bonos se han relajado desde los máximos de la semana pasada, y ha mejorado otra vez el apetito por el riesgo, según Ignacio Santos, consejero delegado de Fazil Crypto.

El rebote no lo sostuvo una buena noticia, sino la constatación de que las malas ya estaban descontadas por el mercado.

La paradoja regulatoria: el Senado bloquea y la SEC se mueve

Carsten Menke, director de Análisis Next Generation de Julius Baer, sostiene que el fracaso de la votación no abrió un vacío regulatorio, sino que activó a las agencias. Dos días después del bloqueo, la SEC emitió una exención de innovación para facilitar la negociación de determinados valores tokenizados en plataformas estadounidenses que cumplan los requisitos. Ese mismo día, la CFTC envió a la Casa Blanca una nueva propuesta sobre la estructura del mercado. ‘Podría acelerar la transformación digital de los mercados de capitales’, apunta Menke.

Oriol Blanch, director de Bitvavo en España, describe el mecanismo sin rodeos. ‘Cuando la peor combinación posible de noticias no genera nuevos mínimos, quien tenía posiciones en corto empieza a cerrarlas. A partir de ahí entró demanda real’.

Optimismo con matices: flujos institucionales y apalancamiento

Para los meses que quedan de 2026, las firmas que siguen el mercado cripto ven argumentos para que la recuperación continúe. Javier Pastor, director de Formación Institucional de Bit2Me, enumera los suyos: vuelven los flujos institucionales, el bitcoin ha mejorado en el plano técnico, ethereum y otros criptoactivos acompañan y el entorno regulatorio estadounidense avanza pese al bloqueo legislativo. Molina añade la adopción real —stablecoins, pagos, liquidación, tokenización— y remata: ‘No hay un catalizador único, sino varios funcionando a la vez’.

Mi lectura es que el rally del bitcoin se apoya en argumentos sólidos y también insuficientes. Los rebotes sostenidos por dinero institucional duran más que los puramente especulativos, de acuerdo, pero descansan sobre una condición frágil: que el apetito por el riesgo no se corte de golpe. Los riesgos están sobre la mesa. Pastor señala las presiones en el mercado de bonos estadounidenses, la posibilidad de que la inflación se resista a bajar y un mercado de derivados que vuelve a acumular apalancamiento. Una subida de tipos, por sí sola, debería haber enfriado el ánimo.

Esta vez no lo hizo.

La duda que queda abierta es si el bitcoin cierra 2026 en positivo por méritos propios o porque el mercado ha decidido mirar hacia otro lado. La próxima cita del FOMC, previsiblemente a finales de octubre, y el dato de inflación de septiembre que se conocerá en las próximas semanas despejarán parte del camino. Si los 87.711 dólares caen con volumen, estaremos ante un cambio de tendencia. Si no, ante un verano que se hizo muy largo.
Fed aprobación bancaria: Peoples Bancorp logra el visto bueno y la consolidación se acelera

0

La Reserva Federal aprobó el viernes la fusión de Peoples Bancorp con Citizens National. La operación, publicada por el supervisor, incluye además la absorción de Citizens Bank of Kentucky y la apertura de sucursales en las oficinas de la entidad absorbida.

El holding de Marietta (Ohio), Peoples Bancorp Inc., obtiene el visto bueno para integrar a Citizens National Corporation y, de forma indirecta, a Citizens Bank of Kentucky, ambas con sede en Paintsville (Kentucky). En el mismo comunicado, el consejo del regulador autorizó a Peoples Bank para fusionarse con el banco de Kentucky y para operar oficinas en los mismos emplazamientos que la entidad adquirida.

La decisión se publicó el viernes 25 de septiembre a las 16:30, hora de la costa este, y puede consultarse en el orden de aprobación difundido por la Fed. Es una operación de banca comunitaria, sin titulares aparatosos y sin cifras: el documento autoriza la estructura societaria, pero no desglosa el importe de la transacción ni la prima pagada a los accionistas de la entidad vendedora.

Dos autorizaciones en un mismo documento: así se lee el visto bueno de la Fed

La doble aprobación no es un formalismo administrativo. En Estados Unidos, la compra de un banco por parte de una compañía tenedora exige el visto bueno a nivel de holding, y la fusión de las dos entidades bancarias requiere una autorización separada. Aquí se han concedido juntas, en el mismo orden y con la misma fecha. La lectura habitual es que el expediente no arrastraba objeciones de competencia ni dudas sobre el capital resultante, aunque el propio texto no lo explicite.

La autorización de sucursales añade la parte visible para el cliente. Peoples Bank podrá operar en las localidades donde hoy trabaja Citizens Bank of Kentucky, con la migración tecnológica y el ajuste de plantilla como incógnitas de calendario. Los permisos están firmados; el cómo se ejecutan se conoce meses después.

La Fed cierra la parte administrativa. Lo difícil viene después: que los depósitos no se muevan y que la integración no se coma el margen.

Los números que de verdad moverán la cotización no están en el comunicado del supervisor, sino en el formulario 8-K que la compañía registre ante la SEC y en sus próximas cuentas trimestrales, accesibles en los registros de EDGAR. Ahí aparecerán el precio y la prima. Y ahí es donde en en la operación se decide si el mercado premia el movimiento o lo castiga con una corrección del valor en bolsa.

La consolidación avanza por la puerta pequeña, sin titulares

Conviene mirar el conjunto y no el expediente suelto. La Reserva Federal revisa estas operaciones al amparo de la normativa de compañías tenedoras de bancos, y una fusión entre dos entidades comunitarias de estados contiguos circula por los canales rápidos del proceso. Sin conflictos de competencia evidentes y sin sobresaltos de capital, el permiso llega solo. La noticia no es el permiso. La noticia es que se sigue concediendo.

El sector arrastra desde 2023 una competencia por depósitos más cara, carteras de bonos con pérdidas latentes y accionistas que exigen dividendo y recompras. Para muchas entidades medianas, la escala ha dejado de ser una ambición y se ha convertido en una necesidad defensiva. El goteo de fusiones que lleva décadas reduciendo el número de bancos estadounidenses se frenó tras la crisis de 2023, y el consenso del sector da por hecho que se ha reactivado este año, sin datos oficiales agregados que lo confirmen.

El riesgo no está en el permiso, sino en la integración

En operaciones de este tamaño el peligro no está en la solvencia del comprador, sino en la fuga de depósitos durante la migración de sistemas, en el deterioro de la cartera de crédito heredada y en el cierre de oficinas en condados donde el banco absorbido era el único del municipio. Ese último punto deja de ser financiero y se vuelve político en cuanto toca zonas rurales, y Kentucky tiene muchas.

La integración es el riesgo real. El permiso no resuelve el problema de fondo del comprador, porque un balance más grande no genera margen por sí solo si el coste del pasivo sigue subiendo. La escala protege, no cura.

Queda por ver si los supervisores estatales imponen condiciones adicionales o si la compañía debe desinvertir alguna oficina por solapamiento. El test verdadero llegará con el primer trimestre completo bajo un mismo sistema: si el coste de integración se dispara o el depósito se marcha, la prima pagada dejará de parecer razonable. Es una historia que no se decide en septiembre.

Xi y Trump negocian un acuerdo en IA y comercio: el pulso China EEUU que cambia todo

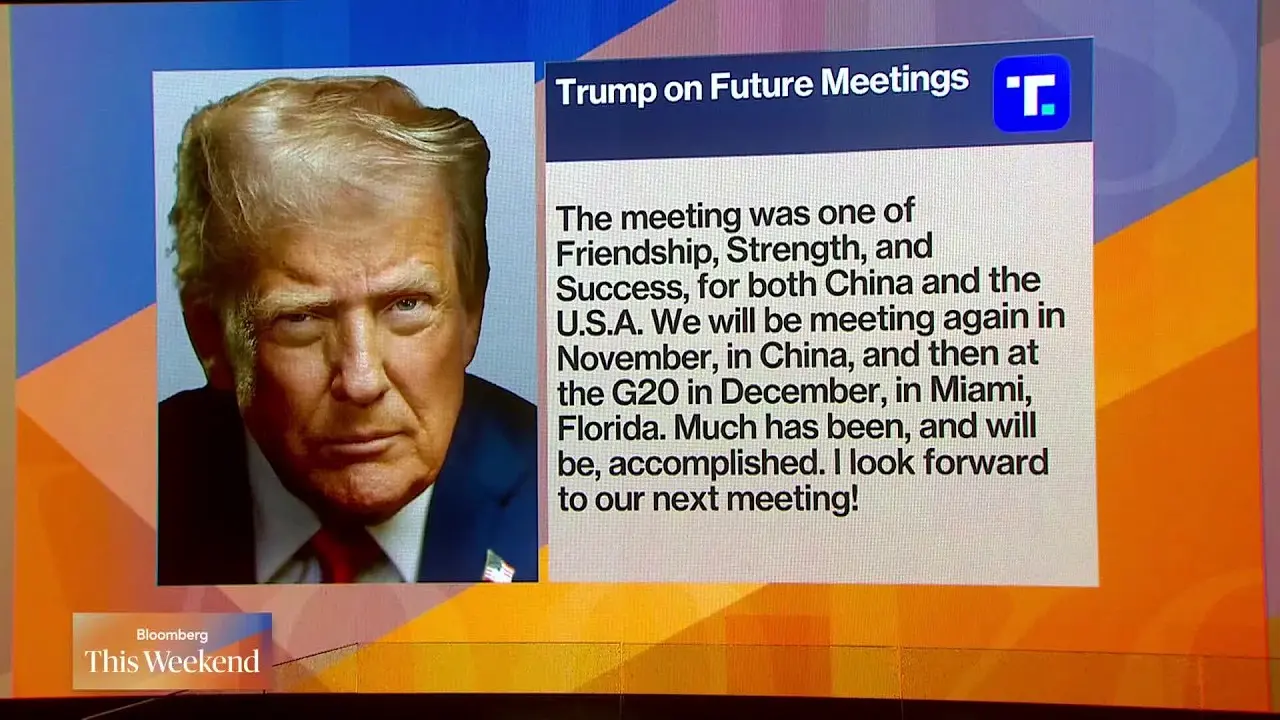
La visita de Xi Jinping a Estados Unidos ha dejado un titular que pocos esperaban: Washington y Pekín están dispuestos a hablar el mismo idioma en inteligencia artificial. En su análisis posterior a la cumbre, Bloomberg Television desmonta qué hay de sustancia y qué de escenografía en un acercamiento que ambas capitales necesitan, pero que todavía no se traduce en compromisos verificables.

La superinteligencia entra en el vocabulario compartido

El primer gesto relevante que destacan los contertulios del programa es terminológico. Según el corresponsal jefe de Bloomberg News para el norte de Asia, China está dispuesta a aceptar el marco que utiliza Donald Trump para referirse a la IA —la superinteligencia— y añade su propio énfasis: respeto por la posición estadounidense en la materia y voluntad de reforzar la comunicación, profundizar las discusiones y alcanzar consensos conforme avanza la tecnología. Xi Jinping fue, en esta ocasión, más explícito que otras veces sobre la necesidad de levantar barreras de seguridad compartidas.

El matiz importa porque las dos potencias no parten del mismo punto. Trump ha hablado de proteger a la humanidad frente a los riesgos de la IA, pero también ha calificado de exageración la idea de frenar el ritmo de desarrollo de la superinteligencia. Pekín, en cambio, insiste en los límites. Los analistas del programa admiten que habrá que esperar para comprobar cómo se traduce ese lenguaje común en la práctica.

Un grupo de trabajo que aún debe ganarse la confianza

La parte más concreta del acercamiento pasa, según el análisis, por la creación de un grupo de trabajo bilateral y por mecanismos de intercambio de información. La reportera de ABC News que siguió la cita desde el lado diplomático advierte de que lo decisivo no será diseñar esos canales, sino dotarlos de algo mucho más difícil de fabricar: confianza mutua. Su lectura es que las críticas que tildan la visita de pura pompa y circunstancia tienen fundamento, pero que eso no convierte el ejercicio en una pérdida de tiempo.

La reciprocidad se ha convertido en una obsesión

Hay un detalle que explica casi todo lo demás. Xi Jinping no pronunció el discurso que otros líderes chinos sí han dado ante la ONU, y esa ausencia no fue un descuido. Según el análisis, ambas capitales vigilan con lupa la simetría de cada gesto: cuando Trump viajó a Pekín lo hizo en un viaje de ida y vuelta sin escalas añadidas, y ahora Pekín quería evitar la imagen de que su presidente se dejaba caer por Washington de camino a Nueva York. El encuentro bilateral, que se celebro en Washington con cena de Estado incluida, se diseñó como un acto con entidad propia.

La reciprocidad se ha vuelto una obsesión para las dos capitales: cada gesto se mide y cada viaje se calibra porque nadie quiere aparecer en una posición de inferioridad.

— Bloomberg Television

Dos relatos mediáticos del mismo encuentro

La cobertura también formó parte de la negociación. El corresponsal de Bloomberg News, que siguió la cumbre desde el jardín de la Casa Blanca, cuenta que el relato estadounidense se centró más en el acceso de la prensa y en las polémicas internas que en los detalles de la relación geopolítica. Desde Asia, el enfoque fue el contrario: política y lazos comerciales, punto por punto. En Pekín, el China Daily dedicó las siete primeras páginas de su edición internacional al encuentro, y la cadena estatal CGTN desplegó un equipo numeroso, con cámaras a las puertas de la sede donde se prepararon los contactos comerciales previos.

También hubo una asimetría en la sala. La ausencia de una representación amplia de ejecutivos chinos en la cena de Estado resta peso al capítulo empresarial, admiten los analistas, aunque el objetivo prioritario no era comercial. Era otro: escenificar que Pekín se sienta tratado como un igual.

La ONU como telón de fondo y el poder blando chino

Mientras todo esto ocurría, la Asamblea General reunía en Nueva York a un número menor de líderes de lo habitual. Putin no acudió; el canciller alemán se quedó en casa por su campaña electoral; Meloni tampoco viajó. Mahmoud Abbas no pudo hacerlo por segundo año consecutivo, después de que la administración estadounidense le denegara los visados a los responsables palestinos. Quienes sí subieron al estrado lo hicieron, en muchos casos, para cuestionar la eficacia del organismo. La conclusión que extrae la reportera de ABC News es que el próximo secretario general tendrá por delante la tarea de reconstruir la confianza en una institución que muchos socios consideran agotada.

Sin embargo, el relato de fondo es más matizado. La Casa Blanca mantiene sus críticas, pero sigue aportando fondos y capital político al sistema, y de hecho sus contribuciones han aumentado. En paralelo, China ocupa los espacios que Washington desatiende: ayuda exterior, acercamiento a gobiernos y, cómo no, los osos panda. El corresponsal de Bloomberg recuerda que su llegada a Estados Unidos en 1972 marcó a una generación entera. Hoy, sostiene, el poder blando es quizá el terreno donde Pekín avanza con menos resistencia.

Qué se juega el lector en este pulso

Para quien sigue la tecnología desde fuera de las cancillerías, la cumbre deja una señal inequívoca: la gobernanza de la IA ha dejado de ser un asunto técnico y se ha convertido en moneda de cambio diplomática. Si el grupo de trabajo arranca, las empresas tecnológicas de ambos países podrían encontrarse con reglas pactadas entre gobiernos antes que definidas en foros multilaterales. Si no arranca, la retórica de la superinteligencia quedará como un envoltorio vacío y la carrera seguirá dirimiéndose por la vía de los aranceles, los controles de exportación y los subsidios. En comercio, el mensaje no es mucho más alentador: los contactos previos sirvieron para preparar la foto, no para cerrar expedientes. La lectura razonable es que estamos ante una tregua gestionada, no ante una distensión estructural. Y en ese escenario, lo que se firma importa menos que lo que cada capital está dispuesta a sostener cuando cambie el ciclo político.

Queda por ver si ese vocabulario compartido sobrevive al primer desacuerdo serio. La historia reciente sugiere que la desconfianza vuelve rápido cuando los intereses chocan. Pero por primera vez en mucho tiempo, las dos potencias se sientan a la misma mesa a nombrar el mismo problema.

Puedes ver el análisis completo en el vídeo original de Bloomberg Television en YouTube.

Youtube video

Análisis técnico de bitcoin y ethereum: la ruptura al alza se decide el miércoles

0

El bitcoin y el ethereum afrontan el miércoles 30 de septiembre la prueba técnica más decisiva de los últimos meses. Ese día se cierran las velas mensuales y el mercado sabrá si los dos grandes activos digitales anulan, o no, los huecos bajistas que arrastran desde febrero.

Los huecos de febrero que frenan al bitcoin y al ethereum

Los niveles están sobre la mesa. De acuerdo con el análisis técnico que recoge Expansión, los futuros continuos del CME presentan imponentes huecos bajistas mensuales en las velas de febrero: 84.560 dólares en el caso del bitcoin y 2.709 dólares para el ethereum.

No basta con tocar el nivel intradía. Los huecos que no se rellenan funcionan como resistencias y obligan al precio a mantenerse por encima al cierre. Y los dos activos deben hacerlo a la vez, sin que uno confirme y el otro se quede atrás. Una divergencia entre ambos restaría credibilidad a la señal.

El bitcoin llega con la inercia a favor. La semana arrancaba con el activo saltando con ganas por encima de los máximos de mayo, tres sesiones después de que el Senado de Estados Unidos bloqueara la Clarity Act, la norma que pretendía dar seguridad jurídica al sector cripto. Ese salto dibujó el primer máximo creciente desde que arrancó el último gran mercado bajista, a principios de octubre de 2025, con el precio todavía en los 127.000 dólares.

Con ese precedente, el bitcoin parece confirmar un amplio doble suelo de implicaciones alcistas que podría lanzarlo hacia las inmediaciones de sus máximos a lo largo de los próximos meses, correcciones puntuales aparte.

Un doble suelo no garantiza nada por sí solo. Lo que convierte la figura en argumento es que los dos huecos de febrero se cierren el mismo día y a la misma hora.

El doble suelo que mira a los máximos

El ecosistema acompaña. Coinbase, la mayor exchange de criptomonedas de Estados Unidos, parece estar dando forma a otro doble suelo de implicaciones alcistas que se activaría si confirma por encima de los altos de mayo.

Fuera del universo cripto el ánimo es el mismo. El índice SOX de los chips dejó atrás la directriz bajista de los últimos meses, y confirmó un pequeño doble suelo. Meta se anotaba una subida superior al 11% después de que su agente de inteligencia artificial, Muse, se colocara en lo alto del ranking de aplicaciones gratuitas de Apple. Las dudas sobre un frenazo de la IA, por ahora, no se las cree el mercado.

Bitcoin y ethereum: la señal que no admite divergencias

El calendario juega a favor de los alcistas, pero la señal es frágil. Un cierre mensual no es una vela más: es la fotografía que miran los gestores institucionales, los fondos cotizados y los futuros que se liquidan cada mes. Que los dos huecos de febrero se anulen el mismo miércoles sería, en términos técnicos, un antes y un después para el bitcoin y para todo el ecosistema que arrastra consigo.

Eso sí, conviene no confundir una figura con una certeza. El doble suelo necesita confirmación, y esa confirmación llega, precisamente, el miércoles. Si el bitcoin cierra por encima de los 84.560 dólares pero el ethereum se queda corto, o al revés, la divergencia debilita el argumento y deja la puerta abierta a una recaída hacia la zona de mínimos de septiembre. He visto demasiadas rupturas de fin de mes desinflarse en la primera semana del mes siguiente como para dar por hecho el escenario alcista.

Mi lectura es constructiva, pero condicionada. El contexto de fondo —una IA que el mercado sigue comprando y un Senado que, tras bloquear la Clarity Act, no ha cerrado la puerta a una regulación futura— sostiene el apetito por el riesgo. Lo que falta es el detalle: el cierre del miércoles. Si se cumple, el siguiente hito será ver si el bitcoin ataca de nuevo la referencia de los 127.000 dólares antes de que termine el año. Si no se cumple, toca volver a la casilla de salida.

DGT confirma los radares de línea continua en Madrid: multa de 200 euros y 4 puntos del carnet

Cuatro radares de la DGT en Madrid ya multan con 200 euros por pisar la línea continua. El sistema funciona desde 2025 y vigila varios tramos de las entradas y salidas de la capital, donde las retenciones empujan a más de un conductor a invadir la marca vial para arañar unos metros.

La maniobra no es un gesto inocente. La DGT la encuadra dentro de las infracciones graves de la Ley de Tráfico, y por eso la sanción económica va acompañada de la retirada de puntos del carnet. La multa base es de 200 euros, se queda en 100 con el pago anticipado y puede restar entre tres y seis puntos según la maniobra.

Qué vigilan los radares de línea continua y dónde están en Madrid

La línea continua es una marca vial blanca que no se puede rebasar. No funciona como un aviso amable: su invasión está tipificada y su presencia señala un tramo donde el cambio de carril o el adelantamiento comprometen la seguridad de todos. La DGT empezó a desplegar cámaras específicas para vigilarla en 2025, y Madrid concentra ya varios equipos en servicio.

Los cuatro cinemómetros activos en la capital se reparten así:

  • A-1, kilómetro 15,95, sentido decreciente, a la altura de Las Rozas.
  • A-2, kilómetro 11,8, sentido decreciente, en Alcobendas.
  • A-6, kilómetro 16,9, sentido decreciente, junto a la Universidad Autónoma de Madrid.
  • A-42, kilómetro 20,2, sentido decreciente, en Getafe.

Esos cuatro puntos coinciden con vías de acceso muy cargadas en hora punta. Ese es, precisamente, el escenario donde más se tienta el atajo: el carril de al lado avanza dos metros y la línea continua separa al conductor de una salida que se le escapa.

Estos radares no miden la velocidad, sino la posición. Da igual lo despacio que circules: si cruzas la línea continua, la multa llega igual.

Cómo funcionan las dos cámaras que detectan el cambio de carril

El sistema no mide velocidad. Trabaja con visión artificial. Dos cámaras instaladas en el mismo punto captan imágenes consecutivas de la calzada. La primera fija la posición de cada vehículo en un carril concreto. La segunda, tomada unos metros más adelante, vuelve a identificar los mismos coches y compara posiciones.

Si un vehículo aparece en un carril distinto al de la primera fotografía y no existe ningún obstáculo que justifique el cambio, el algoritmo genera la denuncia con las dos imágenes adjuntas. La A-1, la A-2, la A-6 y la A-42 son las primeras carreteras madrileñas que cuentan con esta tecnología en servicio permanente.

multa saltarse línea continua

Cuándo se puede pisar la línea continua sin que te multen

Rebasar la línea no siempre es sancionable. La propia Ley de Tráfico recoge excepciones que muchos conductores desconocen y que conviene tener claras para no recurrir una multa que podría evitarse antes.

  • Adelantar a un ciclista, dejando al menos metro y medio de separación lateral.
  • Esquivar un obstáculo en la calzada, un vehículo averiado o un animal.
  • Facilitar el paso a vehículos de emergencia que circulen con señales luminosas y acústicas.

Lo que no cuela ante el radar es otra cosa. Adelantar a un tractor o a un vehículo que circula más despacio no habilita a cruzar la línea. Tampoco hacer un giro, un cambio de sentido o rectificar un carril equivocado. El error más común es pensar que la línea continua solo prohíbe el adelantamiento puro, cuando en realidad también cierra la puerta a los giros y a los cambios de sentido.

Análisis: una medida razonable con margen de mejora

La invasión de la línea continua es una de las maniobras que más disgustos genera en carretera abierta, y controlarla tiene sentido. Los frenazos y los roces laterales que provoca son difíciles de medir en cifras, pero cualquier conductor que circule cada mañana por la A-2 sabe de qué se habla. En mi lectura, el radar de línea continua ataca un comportamiento concreto y fácil de vigilar, no una conducta difusa.

Dicho esto, el sistema deja dudas. La puntuación de la sanción es un abanico amplio, entre tres y seis puntos, y esa horquilla depende de la interpretación de la maniobra. Un conductor que roza la línea por la presión del tráfico y otro que adelanta por la derecha invadiendo el carril contrario no deberían pagar lo mismo. La letra pequeña aquí importa: el margen está en el expediente, no en la cámara.

Conviene además no confundir el radar de línea continua con el radar de tramo. El primero controla la posición; el segundo, la velocidad media en un trazado. Ambos generan multa, pero el conductor puede defenderse de manera distinta en uno y en otro. Con el primero, la discusión se centra en si había o no justificación; con el segundo, en si el tramo está bien señalizado.

Lo que puedes hacer hoy es sencillo. Mantén la distancia de seguridad en los atascos, no inicies un cambio de carril hasta que la línea deje de ser continua y no improvises una salida de la vía si ya la has pasado. Un desvío de más cuesta menos que una multa de 200 euros.

🚨 Ficha de la Normativa

  • Infracción / Novedad: Invadir la línea continua en los tramos vigilados por radar en Madrid (A-1, A-2, A-6 y A-42).
  • Sanción económica: 200 euros (100 euros con el pago anticipado).
  • Puntos del carnet: Entre 3 y 6 puntos.
  • Entrada en vigor: Los radares están operativos desde 2025.

Guerra en Ucrania: los intereses económicos que enquistan el conflicto y desafían a Trump

El panel de Negocios TV arranca su último análisis con una constatación incómoda: la guerra en Ucrania no va a terminar. No porque no existan vías diplomáticas, sino porque hay demasiados intereses económicos y políticos empeñados en que siga abierta. La promesa de Donald Trump de cerrarla en 24 horas se ha quedado, según los contertulios del programa, en puro marketing electoral.

El detonante de la conversación es el mayor ataque ucraniano contra Moscú registrado hasta la fecha, lanzado además en plena jornada electoral rusa. Lejos de rebajar la tensión, el movimiento la eleva. Zelenski habla de una reunión trilateral mientras el Kremlin responde que ninguna cumbre se improvisa y que no hay nada que negociar sin una preparación previa. El presentador lo resume con una pregunta directa: qué cabe esperar de Rusia después de esto.

Rusia avanza y Ucrania se desangra

Aquí los analistas se dividen. Carlos admite que ha dejado de hacer pronósticos sobre los tiempos del conflicto y que se limita a constatar que se ha enquistado mucho más de lo que cualquier manual militar permitía anticipar. Paco, en cambio, rechaza la palabra estancamiento. En su lectura, el campo de batalla cuenta otra historia: Rusia sigue ganando terreno y la propia prensa occidental ya señala la próxima plaza fuerte ucraniana en el Donbás como una posición en riesgo.

A ese desgaste militar se suma, según Paco, un problema de fondo que rara vez entra en los titulares: la demografía. Recuerda que la Ucrania soviética superaba los cincuenta millones de habitantes y que el país actual, sumando bajas del frente y diáspora hacia Rusia y Europa, difícilmente llega a treinta. De ahí su conclusión: es un Estado insostenible con independencia de quién gane la próxima batalla.

La promesa de las 24 horas que nadie cumple

Sobre Trump, el panel es especialmente duro. Carlos recuerda que el presidente estadounidense prometió cerrar el conflicto en un solo día y que el calendario sigue corriendo sin que nada se mueva. Añade un matiz interesante: quienes podrían haber acabado con la guerra en 24 horas eran precisamente los rusos, con una campaña devastadora al estilo de Irak o Libia. No lo hicieron porque, sostiene, Rusia no combate como la OTAN.

Y ahí aparece el argumento económico. Estados Unidos se está beneficiando del conflicto, dicen, tanto por el mercado energético como por el papel que ha asumido en el suministro a Europa. El premio Nobel que Trump llegó a insinuar queda lejos: no hay paz a la vista porque la paz no interesa a quien factura con la guerra.

No hay una salida clara porque nadie quiere realmente ponerle solución: los intereses en juego, en Europa y en Estados Unidos, son demasiado fuertes para dejar que esto se acabe.

— Carlos, analista en Negocios TV

Quien paga la factura es el europeo

El diagnóstico común del programa apunta a Bruselas. La guerra de desgaste combinada con sanciones contra Moscú ha terminado funcionando como una autosanción para Europa: energía más cara, pérdida de competitividad y una dependencia energética creciente del gas licuado estadounidense. Paco lo describe con una imagen dura, la latinoamericanización del continente, y dibuja una Europa convertida en satélite económico de Washington, como ocurrió tras la Segunda Guerra Mundial.

Hay además un tramo del análisis que entra de lleno en la política interna. Los contertulios sostienen que varios gobiernos europeos utilizan el enemigo exterior para tapar problemas domésticos: la crisis económica alemana en un caso, el desgaste del Ejecutivo español en el otro, con Ceuta y las acusaciones de injerencia rusa como ejemplo recurrente. Es una tesis política, no un dato verificable, y conviene leerla exactamente como lo que es.

El riesgo que nadie quiere nombrar

El último bloque del vídeo es el más sombrío. Paco recuerda que Rusia ha actualizado su doctrina estratégica rusa para contemplar respuestas nucleares ante ataques de terceros países, incluso si estos no participan formalmente en el conflicto. Y añade que los intentos de implicar a la OTAN por la vía de incidentes atribuidos a Moscú ya se han producido antes: los misiles que cayeron en territorio polaco, la voladura de los gasoductos Nord Stream. Su conclusión es que Europa lleva meses caminando al borde de una escalada mayor y que la población no reacciona porque está entretenida con otras polémicas.

Más allá de la opinión de los analistas, el contexto ayuda a entender su pesimismo. Desde febrero de 2022 la Unión Europea ha aprobado más de una decena de paquetes de sanciones contra Moscú, mientras Estados Unidos se consolidaba como su principal proveedor de gas natural licuado. El sabotaje del Nord Stream en septiembre de 2022 y el impacto de un misil en Przewodów, en Polonia, aquel mismo año, marcaron dos momentos en los que el conflicto amenazó con desbordarse fuera de Ucrania. Y la via diplomática, pese a los anuncios y a las cumbres anunciadas, sigue sin traducirse en una mesa de negociación estable.

Lo que esto significa para el lector europeo

Si el análisis de Negocios TV acierta en algo, es en señalar que el coste de esta guerra ya no se mide solo en kilómetros de frente. Se mide en la factura de la luz, en el precio del gas industrial, en la competitividad de las empresas europeas frente a las estadounidenses y en la capacidad de los gobiernos para sostener el gasto militar sin recortar el Estado del bienestar. Ahí está la paradoja que el programa subraya: una parte de Europa financia con su consumo la industria energética de su principal aliado mientras asume los efectos de las sanciones que ella misma diseña.

La segunda implicación es de calendario. Si ni Washington ni Bruselas ni Moscú tienen incentivos reales para sentarse a negociar en lo que queda de 2026, el escenario más probable no es el de una paz negociada, sino el de una amenaza nuclear latente conviviendo con una guerra de posiciones que se prolonga año tras año. Para el lector, eso significa acostumbrarse a un conflicto que deja de ser noticia y se convierte en paisaje.

La tercera es política. Cuando el enemigo exterior se usa como cortina de humo, como sugieren los analistas, el debate público se empobrece y las soluciones reales se aplazan. Esa es, quizá, la advertencia más útil que deja la conversación: desconfiar de cualquier relato, venga de donde venga, que pida silencio a cambio de seguridad.

Queda la pregunta que nadie responde con claridad en el programa. Si las partes implicadas saben que no hay victoria posible y que el desgaste es mutuo, por qué se sigue eligiendo alargar. La respuesta que ofrecen los contertulios es incómoda y no admite matices: porque a alguien le sale rentable. Mientras eso no cambie, la guerra seguirá.

Puedes ver el análisis completo en el vídeo original de Negocios TV en YouTube.

Youtube video

Solana Foundation ficha a la ex-CMO de Binance y a un ex de Polygon en su giro institucional

La Solana Foundation ha fichado a Rachel Conlan, ex directora global de marketing de Binance, como nueva directora de estrategia. En paralelo, el organismo que coordina el ecosistema incorpora a Jamal Raees, procedente de Polygon Labs, como responsable general de pagos. Dos perfiles con recorrido en plataformas de intercambio y en redes competidoras que llegan con un encargo concreto: convertir la actividad de la red en negocio institucional.

El anuncio lo ha publicado la propia fundación en su canal oficial de noticias, sin detallar salario ni duración de contrato. Sí concreta el ámbito de cada puesto. Conlan asumirá alianzas institucionales, crecimiento del ecosistema y estrategia de salida al mercado; Raees se centrará en monedas estables, depósitos tokenizados (depósitos bancarios representados en la cadena) y la infraestructura necesaria para que Solana funcione como red de liquidación financiera.

Tres años como CMO global de Binance, una de las mayores plataformas de intercambio de criptomonedas del mundo, y etapas previas en OKX, CAA Sports y Havas resumen la trayectoria de Conlan. Raees llega desde Polygon, una de las redes que compite directamente con Solana por el dinero tokenizado. Ninguno de los dos es un fichaje técnico: son perfiles de negocio, relaciones y cumplimiento normativo.

Estrategia amplia para Conlan y foco quirúrgico en pagos para Raees

Conviene fijarse en la diferencia de enfoque entre ambos puestos. La dirección de estrategia tiene un mandato ancho, casi diplomático: sentarse con bancos, gestoras y proveedores de pago que llevan años mirando la tecnología blockchain con interés y con desconfianza a partes iguales. La dirección de pagos es otra cosa. Ahí las comisiones se miden en puntos básicos y la latencia lo es todo.

La fundación acompaña los nombramientos con cifras propias. Asegura que Solana ha procesado más de 5 billones de dólares en volumen de stablecoins en lo que va de 2026, que los activos del mundo real (inmuebles, deuda, fondos) emitidos en la red superan los 4.500 millones de dólares y que el valor de las acciones tokenizadas ya pasa de 620 millones. Son datos reportados por la propia casa, sin auditoría independiente, y conviene leerlos con esa cautela.

Ninguna red conquista a un banco por tener más transacciones por segundo, sino por tener a alguien que traduzca esa velocidad a un producto firmable.

De las memecoins a la liquidación bancaria

La historia reciente de Solana se ha contado desde el trading, los NFT y las aplicaciones de consumo. Ese relato está cambiando. La red se posiciona cada vez más alrededor de pagos, tokenización y liquidación institucional, un terreno donde ya no compite solo con otras cadenas: también con redes de pago especializadas y con infraestructuras bancarias privadas que llevan décadas operando.

El argumento de Solana es el rendimiento. Alto caudal de transacciones —lo que el sector mide en TPS, transacciones por segundo—, comisiones de céntimos y una bolsa de liquidez en stablecoins que ya está sobre la mesa. El problema es que la tecnología, por sí sola, no lleva a nadie on-chain. Un banco necesita contratos, integración con sus sistemas de cumplimiento y personas capaces de convertir la infraestructura en un producto que encaje en su negocio. De ahí los dos fichajes.

adopción institucional Solana

Tampoco conviene exagerar el efecto. Una incorporación no mueve cuotas de mercado, y menos en un sector donde los ciclos de venta institucional se miden en trimestres y cada entidad arrastra sus propios comités de riesgo, auditorías y revisiones legales. Lo que sí indica es dirección: la fundación deja de tratar los pagos como un caso de uso más y los pone en el centro de su estructura.

Qué conviene vigilar a partir de ahora

Solana ya ha recorrido varias fases de este proceso. En 2021 y 2022, las paradas de red —momentos en los que la cadena dejó de producir bloques durante horas— se convirtieron en el argumento favorito de sus críticos y en una losa para cualquier conversación con una entidad regulada. En noviembre de 2022, el colapso de FTX, cuyo fundador había sido uno de los mayores valedores públicos del ecosistema, arrastró el precio de SOL a mínimos que hoy parecen lejanos. La red salió de ambos episodios con más uso que antes, pero con un aprendizaje incómodo: la confianza institucional no se recupera con gráficos.

El riesgo de esta nueva etapa es de otra naturaleza. No es la caída de la red, es la concentración: buena parte del staking (el mecanismo por el que se delegan SOL a un validador para asegurar la cadena a cambio de recompensas) sigue en manos de un puñado de operadores grandes, y la diversificación de clientes validadores —los programas que mantienen la cadena en marcha— continúa siendo un trabajo en curso. Una infraestructura que aspira a mover depósitos bancarios necesita demostrar que no depende de demasiadas piezas únicas.

Las señales que conviene seguir son concretas: nuevos acuerdos con entidades de pago, volumen de stablecoins liquidado sobre la red, evolución de los activos tokenizados y cualquier movimiento que salga del entorno de la fundación en los próximos trimestres. Si los fichajes se traducen en contratos firmados, la conversación cambia. Si dentro de seis meses siguen siendo dos nombres en una nota de prensa, también habremos aprendido algo.

Volkswagen, Audi y Seat llaman a revisión 2,8 millones de coches por un posible fallo de dirección

El grupo Volkswagen, a través de sus marcas Volkswagen, Audi y Seat, llama a revisión 2,8 millones de vehículos en todo el mundo por un posible fallo en el sistema de dirección, de los que unas 950.000 unidades se encuentran en Alemania.

Qué modelos están afectados y cuántas unidades

La campaña, confirmada por las tres marcas, abarca varias series de modelos y un arco temporal que supera la década. La Autoridad Federal de Transporte Motorizado (KBA) ha detallado los modelos de Volkswagen afectados: el Tiguan, el Touran, el Golf Variant, el Golf Sportsvan y el Caddy, fabricados entre el 24 de septiembre de 2013 y el 1 de julio de 2024.

En Audi, el problema alcanza al Q3, producido entre octubre de 2017 y mayo de 2024, con unos 700.000 vehículos potencialmente afectados en todo el mundo. Es el modelo con el mayor volumen individual de la operación y, por sí solo, equivale a una cuarta parte del total llamado a revisión.

Seat, por su parte, extiende la revisión a los Ateca y Tarraco fabricados entre abril de 2016 y septiembre de 2024. La filial española, con sede en Martorell, no había concretado inicialmente el número exacto de unidades potencialmente afectadas, una cifra que el grupo prevé cerrar cuando avance el rastreo de los vehículos matriculados. El Ateca y el Tarraco son dos de los pilares de la gama SUV de la marca, de modo que la campaña toca el corazón de su catálogo comercial.

La causa: corrosión en un tornillo de fijación

Las inspecciones internas de calidad han revelado que podría surgir un problema en la dirección de determinados vehículos. La compañía explica que, bajo ciertas condiciones ambientales y tras muchos años de uso con exposición a sal de carretera, puede producirse corrosión en un tornillo de fijación del sistema de dirección. El elemento no falla de forma inmediata: se degrada con el tiempo.

fallo dirección Volkswagen

Volkswagen subraya el carácter preventivo de la medida. La mayoría de los propietarios deberá acudir a los centros de servicio para sustituir el elemento de fijación, una actuación que la marca presenta como seguridad y no como avería generalizada, y que se extiende a las tres enseñas implicadas.

Una retirada de 2,8 millones de coches no es una incidencia menor: obliga a rastrear una década entera de producción de tres marcas del grupo.

El coste de la operación y el precedente del sector

El grupo no ha detallado el importe de la provisión destinada a cubrir la campaña. En retiradas de esta magnitud, el coste se reparte entre la sustitución de la pieza, la gestión logística de las citas en taller y el refuerzo de la atención al cliente, partidas que suelen aflorar en las cuentas de los trimestres siguientes.

La dimensión industrial del problema queda clara al mirar al sector. Retiradas como la de los airbags de Takata, que obligó a revisar decenas de millones de vehículos, demuestran que la factura más alta no está en la pieza, sino en localizar a los propietarios años después de la venta. Fabricantes como Stellantis, Renault o BMW han atravesado procesos similares en la última década con distinto impacto en su cotización. La industria del automóvil convive con las campañas de revisión como parte rutinaria de su actividad, aunque el volumen marca la diferencia.

El precedente más exigente para Volkswagen sigue siendo el dieselgate, el fraude de las emisiones destapado en 2015, que se saldó con multas y demandas millonarias y un desgaste reputacional prolongado. La naturaleza del problema es distinta: aquel apuntaba a una manipulación deliberada, mientras el actual es un defecto de corrosión aflorado en inspecciones internas y atajado con una campaña preventiva. Esa diferencia es clave para medir el daño.

La trazabilidad es el reto operativo. Rastrear coches matriculados hace más de una década en distintos mercados exige cruzar bases de datos de matriculaciones con los registros de los concesionarios. Cuanto más antiguo es el vehículo, más probable es que haya cambiado de propietario y que la notificación no llegue a tiempo, lo que alarga la campaña y encarece el proceso en cada mercado.

Para el inversor, el nudo está en si el grupo logra acotar el coste dentro de sus previsiones anuales. Volkswagen cotiza en el DAX alemán y cualquier desviación relevante en la provisión se trasladará a la guía de resultados que la compañía actualiza cada trimestre. Una retirada bien gestionada se digiere; un goteo de casos sin cerrar, no.

📊 Las Claves para el Inversor

  • Qué vigilar: El ritmo de la campaña en Alemania y España y si el grupo concreta en sus próximas cuentas la provisión por la sustitución de la pieza.
  • Reacción del valor: El mercado penaliza menos una retirada preventiva que un defecto oculto durante años, siempre que el coste quede acotado.
  • Precedente sectorial: Las grandes retiradas del automóvil muestran que la reputación de la marca se juega más en la gestión posterior que en el número de unidades afectadas.

Petrobras recibe 388,2 millones del Gobierno de Brasil por las subvenciones al gasóleo

Petrobras ha recibido 388,2 millones de euros del Gobierno de Brasil por su adhesión al programa de subvenciones a la venta de gasóleo, una inyección que refuerza la caja de la petrolera estatal y alivia la presión sobre su balance.

Cuánto ha cobrado Petrobras y en qué plazo

La compañía ha detallado en una nota que el importe, 2.300 millones de reales, se ha abonado en un único tramo y se corresponde con el periodo comprendido entre el 16 y el 31 de julio. No hay fraccionamiento ni tramos condicionados: el pago entra íntegro en la caja de la petrolera, un detalle relevante en un ejercicio marcado por la volatilidad del crudo, y la presión sobre los márgenes de refino.

Desde el lanzamiento del plan, la petrolera estatal acumula una remuneración total de 12.200 millones de reales, equivalentes a 2.059 millones de euros. La subvención al gasóleo se consolida así como una de las principales palancas de liquidez no operativa de la compañía, un concepto que en otras petroleras de la región apenas tiene peso en la cuenta de resultados.

El Estado brasileño controla el 35,45% del capital de la petrolera. Ese porcentaje sitúa la operación en una zona sensible de gobierno corporativo: el mismo accionista que diseña y financia el programa es, a la vez, el principal accionista del beneficiario. Los minoritarios de la B3 y los tenedores de ADR en la NYSE observan con lupa este tipo de transferencias, que no cotizan en el mercado abierto.

Qué significa para el balance y quién lo paga

Los recursos proceden del Gobierno federal, que articuló el programa para contener el precio del gasóleo al consumidor y amortiguar el coste del transporte de mercancías. Para Petrobras, es caja de libre disposición que engorda el resultado antes de impuestos, pero no refleja necesariamente la evolución del negocio de exploración y producción.

La dimensión del programa también dice algo del sector. El gasóleo mueve el transporte de mercancías en Brasil, y contener su precio tiene un coste fiscal que el Ejecutivo traslada a la petrolera mediante este mecanismo. En la práctica, el Estado elige al operador dominante como vehículo para ejecutar su política de precios.

Petrobras balance

Un ingreso extraordinario de 388,2 millones mejora la caja hoy, pero ata el balance de Petrobras al calendario político de Brasilia.

El timing no es casual. El abono en un único tramo, correspondiente a la segunda quincena de julio, llega en un momento en el que el precio del crudo y el tipo de cambio real-dólar condicionan la caja de la compañía, y una entrada extra de recursos siempre da margen en la planificación financiera.

La arista regulatoria la ocupa la ANP, la agencia nacional del petróleo, que supervisa la política de precios de los combustibles. El diseño del subsidio condiciona la libertad tarifaria de la compañía y difumina la frontera entre su función comercial y su papel de instrumento de política energética.

En el frente bursátil, la petrolera cotiza en la B3 de São Paulo y mediante ADR en la NYSE. Sus comparables regionales —YPF en Argentina y Ecopetrol en Colombia— arrastran esquemas parecidos de intervención estatal sobre los precios de los carburantes, con el mismo efecto: ingresos extraordinarios que maquillan el resultado operativo pero introducen riesgo regulatorio.

La letra pequeña: caja hoy, riesgo político mañana

El precedente sectorial es elocuente. Las petroleras con control estatal en América Latina han vivido ciclos de subvención y desmontaje que se trasladan al mercado en forma de prima de riesgo. Cada vez que el Gobierno modifica el programa, el valor lo descuenta con volatilidad. No es caja recurrente; es caja condicionada.

Para el inversor, la clave está en la generación de caja operativa, no en esta partida. Si el flujo de explotación se mantiene sólido, la subvención actúa como colchón coyuntural. Si el negocio base se debilita, los 388,2 millones solo retrasan la evidencia. El mercado tiende a premiar esta entrada de recursos en el corto plazo y a penalizarla cuando se interpreta como dependencia.

El contraste con otras petroleras privadas es claro. Mientras compañías como Shell o TotalEnergies fijan sus precios con criterios de mercado, Petrobras sigue atada a un marco en el que el accionista de referencia puede trasladarle parte del coste social de contener los precios. Esa asimetría explica buena parte del descuento que el valor arrastra frente a sus pares internacionales.

La magnitud acumulada, 2.059 millones de euros desde el arranque del plan, equivale a una partida capaz de mover la aguja del beneficio trimestral. Es un dato que conviene separar del desempeño orgánico cuando se analiza la calidad del resultado y la sostenibilidad del flujo de caja.

📊 Las Claves para el Inversor

  • Qué vigilar: La continuidad del programa de subvenciones al gasóleo y su redefinición presupuestaria en los próximos meses, que determinarán si el flujo se repite o se agota.
  • Reacción del valor: El mercado tiende a recibir con alivio esta caja no operativa, aunque su impacto en la cotización se diluye si el resultado de explotación no acompaña.
  • Precedente sectorial: YPF y Ecopetrol muestran que los ingresos por subvención acaban comportando prima de riesgo regulatorio cuando el ciclo político cambia.

Volkswagen, Stellantis, ArcelorMittal y Acerinox pugnan por moldear la nueva ley industrial europea contra China

Volkswagen, Stellantis, ArcelorMittal y Acerinox pugnan en Bruselas por la letra pequeña de la nueva ley industrial europea, el Industrial Accelerator Act con el que la UE quiere blindar su industria frente a China.

El Parlamento Europeo trabaja estos días en una propuesta elaborada por las comisiones de Comercio Internacional, Industria y Mercado Interior que supone una vuelta de tuerca respecto al borrador lanzado por la Comisión Europea. El punto más sensible es elevar del 70% al 75% el contenido europeo exigido a los vehículos eléctricos —sin contar la batería, que por sí sola concentra cerca de un tercio del valor del coche— para lucir la etiqueta de fabricación europea.

Ese porcentaje no es un detalle administrativo. Según fuentes cercanas al grupo Volkswagen, con el umbral en el 75% habría versiones del nuevo Cupra Raval fabricado en Barcelona que quedarían fuera de la consideración de ‘hecho en Europa. El modelo es uno de los pilares de los planes de electrificación del consorcio en España, que incluyen también los Volkswagen ID. Polo, el ID. Cross y el Skoda Epiq, todos producidos en plantas españolas.

Qué cambia la propuesta de la Eurocámara

La etiqueta europea es la llave de acceso a las ayudas públicas a la compra, como el plan Auto+ aprobado por el Ejecutivo español, que hoy beneficia a marcas de todo tipo, incluidas las chinas. El documento parlamentario añade exigencias crecientes de componentes locales en la batería y un calendario de acero bajo en emisiones de origen comunitario: 25% en 2029, 35% en 2032 y 50% en 2036.

Los fabricantes no discuten el principio, discuten la factura. Fuentes del sector admiten que cinco puntos más de contenido europeo son técnicamente asumibles, pero avisan de que se traducen en coste y presionan sobre sobre el precio final, el gran lastre de la demanda de eléctricos en el continente.

Subir el contenido europeo del 70% al 75% no es un problema de ingeniería, sino de cuenta de resultados: se paga en margen o en precio final.

Automóvil contra acero: dos trincheras en la misma ley

automóvil europeo China

Renault, Stellantis y Volkswagen han formado un frente común para que la redacción final de la norma se parezca lo máximo posible a sus necesidades: volver al 70% de componentes europeos, rebajar las exigencias de compra de acero continental y ganar flexibilidad para reconocer como europeos los eléctricos pequeños de hasta 4,20 metros. En su carta al Parlamento Europeo, los tres grupos sostienen que ‘no existe una definición clara y consensuada de acero de bajo contenido en carbono, ni garantía alguna de que se pueda suministrar la cantidad suficiente para cumplir este calendario a un coste que permita mantener los vehículos a precios asequibles’.

En el lado del acero, Carola Hermoso, directora general de Unesid, la patronal siderúrgica española, defiende el principio: ‘Europa no puede dedicar recursos públicos a su descarbonización y acabar incentivando producción e inversión fuera de Europa. Su recelo apunta a la definición: ‘Si prácticamente cualquier socio comercial puede computar como europeo, la señal para invertir y producir en Europa se diluye’. Hermoso respalda expresamente la cuota del 50% de acero bajo en emisiones para 2036.

Punto de la leyPropuesta de la EurocámaraPosición de Renault, Stellantis y Volkswagen
Contenido europeo del vehículo eléctrico75%70%
Acero bajo en emisiones25% en 2029, 35% en 2032 y 50% en 2036Calendario más laxo y sin garantía de suministro
Eléctricos pequeñosSin excepción por tamañoFlexibilidad hasta 4,20 metros

La geografía complica el encaje. Marruecos, Turquía y Reino Unido acogen plantas de grupos europeos —Renault y Stellantis entre ellos— y la carta conjunta pide permitir las importaciones desde esos países en base a ‘relaciones de suministro ya establecidas’.

En el plano político, Francia abandera la línea más dura sobre el contenido europeo, mientras Alemania se ha ido acercando a esa posición con el paso de los meses, como reconoció François Provost, consejero delegado del grupo Renault, que se mostró optimista sobre el avance de las negociaciones. España apuesta por una posición pragmática que ejerza de puente, con contactos del Ministerio de Industria con todos los sectores afectados.

La rentabilidad, el campo de batalla real

El pulso regulatorio llega en el peor momento para el motor alemán. Volkswagen ha anunciado 50.000 despidos tras el verano y estudia el posible cierre de cuatro plantas en Alemania, con un objetivo declarado de alcanzar un 9% de rentabilidad por coche vendido, más que duplicar el 3,8% registrado en el primer semestre de 2026.

Ahí está la clave del forcejeo. Para el consorcio alemán, medir el contenido europeo solo por el valor de los componentes ignora el I+D, la ingeniería, el software, la estampación o la homologación. Su propuesta es la que ya emplean los acuerdos comerciales de la UE: calcular el valor añadido en la UE sobre el vehículo completo. Es un cambio de método con efectos directos sobre qué modelos acceden a las ayudas.

El precedente inmediato es el propio Auto+ español, diseñado para impulsar la electrificación y que hoy beneficia también a fabricantes chinos. Bruselas quiere cerrar esa grieta; el automóvil europeo quiere que no le cueste rentabilidad. ArcelorMittal y Acerinox, mientras, juegan con la ventaja de un calendario de acero que sube cada tres años y con la baza de que su producto es, por definición, europeo. El instrumento va más allá de los aranceles clásicos: exige origen, no solo precio.

Conviene mirar el calendario con distancia. La propuesta de la Eurocámara aún debe negociarse con el Consejo y con la Comisión, y el acero bajo en emisiones no será un requisito operativo hasta 2029. Para el inversor, el ruido político de estas semanas importa menos que dos variables: cuántos puntos de contenido europeo sobreviven al trámite y cuánto de ese coste es capaz de absorber el precio final del coche.

📊 Las Claves para el Inversor

  • Qué vigilar: El trámite parlamentario del Industrial Accelerator Act y el pulso entre las comisiones de Industria, Comercio Internacional y Mercado Interior por el umbral del 75%.
  • Reacción del valor: El mercado descuenta costes de cumplimiento para Volkswagen y Stellantis, y un alivio relativo para ArcelorMittal y Acerinox, más ligadas al calendario de acero.
  • Precedente sectorial: El plan Auto+ demuestra que una etiqueta de origen mal definida acaba subvencionando también al competidor asiático, el error que Bruselas intenta corregir ahora.

País Vasco pide a Bruselas un peaje a los centros de datos no europeos por su consumo eléctrico

0

El Gobierno Vasco quiere que Bruselas aplique un peaje a los centros de datos no europeos por su consumo eléctrico. La propuesta, remitida ya a la Comisión Europea, busca que estas instalaciones contribuyan a sufragar las inversiones en red que su propia demanda exige.

El Ejecutivo vasco traslada su petición a Bruselas

El Departamento de Industria, Transición Energética y Sostenibilidad ha enviado una carta a la Comisión Europea en la que solicita que los operadores y usuarios no europeos de los centros de datos contribuyan más a los costes de inversión de la red eléctrica. La fórmula concreta que plantea el Ejecutivo autonómico es un cargo adicional por la electricidad que consumen estas instalaciones.

La preocupación del Gobierno Vasco es doble. Por un lado, el incremento de la demanda eléctrica puede derivar en una subida del precio del mercado mayorista. Por otro, ese mayor consumo obliga a acometer inversiones adicionales en redes de transporte y distribución, un coste que acaba repercutiendo en la factura final de hogares y empresas.

El Ejecutivo de Vitoria teme que el despliegue de grandes centros de datos acabe encareciendo el recibo de la industria vasca y de las familias. La actividad de estas instalaciones presiona al alza el mercado eléctrico y arrastra consigo nuevas necesidades de infraestructura, según el razonamiento que acompaña a la propuesta. En una comunidad con un tejido industrial intensivo en energía, cualquier repunte del precio eléctrico tiene un efecto directo sobre la competitividad de las plantas.

La carta a Bruselas no es el único frente que el Gobierno Vasco mantiene abierto. El departamento ha presentado alegaciones al real decreto del Ministerio para la Transición Ecológica y el Reto Demográfico, orientadas a que la demanda adicional de electricidad de los centros de datos se equilibre con nueva generación de energías renovables. La idea de fondo es que el nuevo consumo no se cubra con electricidad de origen fósil ni a costa del suministro ya existente.

El Gobierno Vasco no discute la llegada de los centros de datos. Discute quién asume la factura de la red que esas instalaciones necesitan para funcionar.

Un cargo extra sobre la electricidad consumida

centros de datos electricidad

La propuesta que el Ejecutivo autonómico ha trasladado a la Comisión Europea pasa por que los operadores y usuarios no europeos de los centros de datos paguen un peaje o cargo adicional por su consumo eléctrico. El objetivo declarado es que la factura de las inversiones en redes atribuible a las nuevas instalaciones ‘sea pagada más justamente’, según señala el departamento.

El planteamiento vasco traslada a Bruselas una pregunta incómoda: por qué el consumidor europeo debe financiar la infraestructura de operadores que tributan fuera de la UE.

Pese a su apariencia técnica, el mecanismo abre un debate de fondo sobre el reparto de los costes del sistema eléctrico. Hoy, los peajes de acceso que fija la Comisión Nacional de los Mercados y la Competencia (CNMC) se reparten entre el conjunto de los consumidores, con independencia de quién haya provocado la necesidad de ampliar la red. La propuesta vasca rompe ese principio de socialización de costes.

El temor que traslada el Ejecutivo de Vitoria no es aislado. Los grandes centros de datos son consumidores intensivos que se conectan a la red de muy alta tensión y que, por su volumen, pueden alterar la planificación de la demanda en un territorio concreto. Su concentración en un mismo nodo obliga a reforzar líneas y subestaciones que, de otro modo, no serían necesarias. Ese refuerzo se paga, en última instancia, con los peajes que abonan todos los usuarios del sistema.

La red eléctrica funciona como un monopolio regulado: no hay competencia en el transporte ni en la distribución, y las inversiones las planifica el operador del sistema con el visto bueno de la administración. Por eso el debate sobre quién paga no es un simple ajuste tarifario, sino una decisión de política energética. El Gobierno Vasco sostiene que, si la red se amplía para atender a un tipo concreto de cliente, ese cliente debería asumir una parte mayor del esfuerzo inversor.

El despliegue de centros de datos avanza en España al calor de la disponibilidad de red y de energía renovable. La pregunta que el Gobierno Vasco traslada a Bruselas es quién asume el refuerzo de red que ese crecimiento exige, y si ese coste debe recaer sobre el conjunto de los consumidores o sobre los promotores de las instalaciones.

El reparto de costes, el verdadero campo de batalla

La propuesta vasca toca el nervio del modelo de financiación del sistema eléctrico. Hasta ahora, los costes de las redes se repartían entre el conjunto de la demanda: hogares, comercio, e industria. La irrupción de bloques de consumo masivo —centros de datos, electrolizadores, puntos de recarga ultrarrápida— obliga a replantear ese reparto. El Gobierno Vasco propone que el nuevo consumidor pague la parte de red que él mismo hace necesaria. Es un principio de causante-pagador aplicado a la electricidad.

El problema es que la propuesta introduce un criterio de nacionalidad. El cargo recaería sobre operadores y usuarios no europeos, lo que choca con el principio de no discriminación del mercado interior. Bruselas tendría que decidir si admite un peaje que grava a empresas según su origen, una decisión con consecuencias legales y comerciales que trascienden el caso vasco.

Existe, además, una contradicción de fondo. La Unión Europea quiere que los centros de datos se instalen en su territorio para retener capacidad de cómputo y datos frente a Estados Unidos y China. Pero no quiere que ese despliegue desborde las previsiones de demanda ni que la factura de las redes recaiga sobre los consumidores domésticos. El pago del nuevo consumo digital está por definir.

El sector energético observa la maniobra con atención porque el precedente puede replicarse. Si Bruselas admite un cargo específico para los operadores digitales extracomunitarios, otras regiones europeas con alta concentración de centros de datos podrían reclamar el mismo tratamiento. Si lo rechaza, el coste seguirá diluyéndose en la factura de todos los consumidores, que es precisamente lo que el Gobierno Vasco quiere evitar.

La cuestión de fondo trasciende el caso vasco. El modelo actual reparte los costes de red en función del consumo, no de la capacidad económica de cada usuario. Un hogar paga peajes proporcionales a sus kilovatios hora, igual que un centro de datos. Si el volumen de megavatios hora del segundo crece sin límite, la inversión total necesaria aumenta y la parte que sostienen los primeros se vuelve proporcionalmente menor.

El desenlace depende de dos trámites. El primero, el real decreto del Ministerio para la Transición Ecológica al que el Ejecutivo vasco ha presentado alegaciones. El segundo, la respuesta de la Comisión Europea a una carta que, de prosperar, abriría la puerta a gravar con un cargo específico a los grandes operadores digitales que consumen electricidad europea. El calendario de ambas decisiones, por ahora, no está cerrado.

España arranca un gigante del hidrógeno verde: 1.000 millones y 8.000 empleos

0

El hidrógeno verde en España ya tiene su primera arteria en trámite. La primera piedra del Valle del Hidrógeno andaluz, colocada el 17 de septiembre en Palos de la Frontera (Huelva), ha empujado al Ministerio para la Transición Ecológica a acelerar por la vía de urgencia el gasoducto que unirá Huelva con Aznalcázar.

El trazado mide 54 kilómetros y moviliza 96 millones de euros. Es el primer eslabón de una red troncal que aspira a llevar moléculas verdes desde el sur peninsular hasta el norte de Europa dentro del proyecto H2med, la infraestructura que España comparte con Portugal, Francia y Alemania. Enagás ejecuta la obra; Moeve impulsa la producción.

El acto del 17 de septiembre no fue protocolario. La planta de Moeve producirá 45.000 toneladas anuales de hidrógeno verde, entrará en operación en 2029 y suma una inversión por encima de los 1.000 millones de euros, con una previsión de 8.000 empleos en el conjunto del valle. Buena parte de esa producción alimentará el propio parque energético de La Rábida.

Enagás y Moeve activan la vía de urgencia para el tubo Huelva-Aznalcázar

El ministerio es el órgano competente y ha reaccionado con una rapidez poco habitual en este tipo de expedientes. Fuentes del departamento confirman que el proceso ya está en marcha y que la vía de urgencia implica que todos los plazos, salvo la audiencia de la evaluación de impacto ambiental, quedan reducidos a la mitad. La excepción no es menor: ahí se concentra casi todo el escrutinio público de la obra.

Las mismas fuentes señalan que el expediente saldrá a información pública en un corto espacio de tiempo. La maquinaria se ha activado a petición de Moeve, que trabaja en coordinación con Enagás, con el ministerio y con la Junta de Andalucía. Tres administraciones y una empresa para 54 kilómetros de tubería.

Sin tubería, el hidrógeno producido en Huelva se queda sin salida competitiva y sin comprador industrial que firme a diez años.

El calendario aprieta. La red troncal contempla once tramos más cuya tramitación debería arrancar antes de que termine el año, entre ellos el corredor Algeciras-Aznalcázar. En paralelo avanzan los gasoductos previstos en Teruel, Valencia y Bilbao, que dibujan una ruta de casi 300 kilómetros. El mapa completo no estará cerrado, en teoría, hasta 2035, cuando el H2med quede terminado.

España no compite solo por producir el hidrógeno más barato: compite por decidir por dónde circula hacia el resto de Europa.

Qué desbloquea la tubería: proyectos parados y una demanda que no llega

Moeve Valle del Hidrógeno

La conducción cambia el cálculo de varios promotores que llevan meses frenados. Sail H2, en Dos Hermanas, necesita esa vía de evacuación. La planta de amoniaco que Ignis proyecta en el puerto de Sevilla devolvió un préstamo del Banco Europeo del Hidrógeno al no poder cumplir los plazos comprometidos. Sin infraestructura, la ecuación no salía.

El tubo también da sentido a activos pensados para más adelante. Trinity Energy Storage proyecta un almacén de hidrógeno excavado en el Aljarafe sevillano hacia 2030, el punto donde confluirían las dos grandes fábricas andaluzas: la de Huelva y la del Campo de Gibraltar. Conviene precisar un matiz que el anuncio tiende a tapar. La conducción no es imprescindible para que la factoría onubense funcione, pero sí para que su producción deje de ser un monocultivo industrial.

La comparación con el norte ayuda a medir el paso. El Corredor Vasco del Hidrógeno (BH2C), impulsado por Petronor y Repsol, apunta a 15.000 toneladas anuales. Andalucía, con Moeve al frente, ha tomado la delantera en volumen y en número de iniciativas.

Andalucía concentra el 10% de los proyectos y el cuello de botella sigue siendo la demanda

Los números respaldan ese liderazgo. La región reúne el 10% de los más de 400 proyectos censados en España por la Asociación Española del Hidrógeno, y ninguna provincia compite con Huelva y Cádiz: trece iniciativas en la primera y nueve en la segunda. En Palos de la Frontera conviven Onuba, la planta de Moeve, y Green Hychemical, impulsada por HyFive y orientada a descarbonizar procesos químicos. Matteco trabaja en electrolizadores alcalinos más duraderos y baratos. En el puerto se espera el Proyecto Bahía de Huelva, de Avalon, que proyecta 1,1 GW de electrólisis a partir de 2030 para fabricar combustible de aviación sostenible.

En Cádiz la densidad es parecida. Eurowind Energy quiere producir y distribuir hidrógeno industrial y residencial en El Puerto de Santa María. Aqualia mantiene una línea de I+D en Jerez. En San Roque, se desarrolla la segunda parte del Valle Andaluz del Hidrógeno. Y en Los Barrios, EDP planea transformar la antigua central térmica de carbón en una planta de hidrógeno renovable con 130 MW de electrólisis. Sevilla suma los proyectos de investigación de Inerco y los de H2B2, la compañía fundada por Felipe Benjumea.

El patrón se repite en casi todos los valles españoles: capacidad anunciada muy por encima de la demanda contratada. El hidrógeno verde compite hoy con un diferencial de coste que el propio sector estima entre dos y cuatro veces frente al gris producido con gas natural, y los compradores industriales firman contratos a largo plazo con cuentagotas. De ahí sale la contradicción que ningún real decreto resuelve por sí solo. Un gasoducto abarata el transporte, no la molécula.

La historia energética española ofrece un precedente incómodo. Las grandes redes de gas natural se desplegaron cuando ya existía una demanda firme —calefacción, industria, ciclos combinados— que garantizaba el retorno de cada kilómetro. Con el hidrógeno, el orden se ha invertido: primero la infraestructura, después los clientes. Ese orden funciona si el coste de la electrólisis cae al ritmo que anticipan los fabricantes de equipos, y se convierte en un lastre de miles de millones si se estabiliza en los niveles actuales.

Hay un tercer elemento en juego que no depende de Madrid ni de Sevilla. La red troncal necesita que Bruselas confirme el respaldo financiero a los tramos transfronterizos y que la demanda industrial alemana sostenga el trayecto completo hasta el norte. Sin ese extremo, la tubería andaluza sería una autopista con muy poco tráfico.

El riesgo tiene nombre y fecha. La producción de las plantas andaluzas alcanzará escala comercial a partir de 2029, y el Banco Europeo del Hidrógeno mantiene en sus subastas un criterio de precio que ya ha dejado fuera a proyectos españoles, como el de Ignis en Sevilla. Si la demanda industrial europea no arranca antes de 2030, la red troncal estará lista para transportar un producto que casi nadie compra. Si arranca, Andalucía habrá consolidado una ventaja de años sobre el resto de los valles continentales.

El primer examen llegará con la información pública del expediente Huelva-Aznalcázar. El segundo, con el ritmo real al que se tramiten los once tramos restantes antes de que cierre el año. Esa es la distancia que separa el anuncio de la obra.

El plan inversor de Aena moviliza 13.000 millones en el DORA III: Iberia y Vueling se pelean por los slots

0

El plan inversor de Aena para el DORA III moviliza casi 13.000 millones y abre la puja por 41,1 millones de viajeros hasta 2031.

Barajas gana puertas y El Prat crece con el freno acústico puesto

El nuevo ciclo inversor de Aena —el tercer Documento de Regulación Aeroportuaria, de ahí las siglas DORA III— reparte casi 13.000 millones de euros entre la red de aeropuertos españoles durante el próximo quinquenio. La cifra, adelantada por El Confidencial, no busca tanto levantar hormigón nuevo como mover más aviones con lo que ya existe. Aena es la encargada de ejecutar un plan que se financiará, en buena parte, con las tasas de las propias aerolíneas.

El grueso de las actuaciones se concentra en acelerar facturación, controles y embarques mediante mejoras operativas y tecnológicas. El objetivo declarado pasa por absorber 41,1 millones de pasajeros adicionales hasta 2031, con Barajas y El Prat como grandes focos de crecimiento en número de slots (los derechos horarios para operar en un aeropuerto saturado, que las aerolíneas se reparten en cada temporada).

En Madrid, Iberia parte con ventaja por su hub de la T4. La ampliación de la T4 y la T4S permitirá sumar puertas de embarque y elevar el margen operativo de un aeropuerto en el que la aerolínea tiene alrededor de un centenar de aviones basados. En las terminales T1, T2 y T3, Air Europa podrá aprovechar la remodelación para agilizar conexiones entre sus vuelos internacionales, nacionales y europeos.

El escenario catalán es otro cantar. El Prat ganará eficiencia con la reforma de la T1 y la T2 y la mejora de los procesos de facturación, seguridad y embarque, pero las restricciones ambientales y acústicas limitarán por ahora el aumento de slots. Vueling, que concentra cerca del 40% de la actividad del aeropuerto, será una de las compañías mejor situadas para exprimir esas mejoras. Ryanair y Easyjet, en cambio, se beneficiarán sobre todo de de la reducción de los cuellos de botella que sufren en la T2.

El pulso por los slots: Vueling defiende su feudo y Ryanair busca hueco

La pelea no es la misma en cada plaza. En Málaga y Alicante, la presión sobre las instalaciones obliga a ir más allá de las mejoras operativas: las ampliaciones de terminales generarán capacidad adicional para nuevos vuelos, un escenario especialmente goloso para las low cost, que concentran buena parte de su actividad en estos destinos turísticos del arco mediterráneo.

El DORA III no es solo una obra de ladrillo: el verdadero reparto se juega en los horarios y en el coste de las tasas.

La situación es menos nítida en los aeropuertos regionales. Aunque prácticamente toda la red recibirá inversiones, las aerolíneas reclaman incentivos específicos para abrir o mantener rutas en instalaciones con menor tráfico. Aena trabaja en un paquete de medidas para atraer capacidad en un contexto incómodo: Ryanair ha vetado su presencia en varias regiones y ha retirado millones de asientos en los últimos años.

Hoja de Ruta: Claves del Viaje

El impacto se mide en dos vertientes. La primera, el bolsillo: los 9.991 millones destinados directamente a la actividad aeroportuaria se financiarán en gran medida con las tasas que pagan las aerolíneas, cuyo incremento definitivo será del 0,33% anual hasta 2031. Traducido a la calle, ese encarecimiento acaba repercutiendo en el precio del billete, aunque sea de forma gradual y casi imposible de aislar en cada tarifa. La segunda, el tiempo: más pasajeros con menos colas gracias a controles automatizados y embarques más rápidos.

La zona cero es doble. Barajas sale mejor parada porque suma puertas y consolida el hub de Iberia; El Prat seguirá atado al límite acústico, un tope que Generalitat, Gobierno y Aena llevan años discutiendo sin cerrar. Observamos un patrón conocido: cada vez que se amplía capacidad en Madrid, Barcelona reclama lo mismo y el ruido acaba decidiendo. El dato que resume el quinquenio es sencillo: 13.000 millones para 41,1 millones de pasajeros extra, algo más de 300 euros de inversión por viajero adicional.

Conviene recordar el precedente. Cada ciclo DORA llega con la misma promesa —más capacidad, más eficiencia— y con la misma pregunta de fondo: si la inversión acabará notándose en el mostrador de facturación o se quedará en los papeles. Nuestra lectura es que el tercer plan tendrá margen para mover más pasajeros, pero no para resolver el nudo de El Prat, donde el límite no es presupuestario sino acústico. A finales de 2026, el sector espera que Aena concrete las licitaciones y el reparto de slots por temporada: ahí se sabrá quién gana la partida.

La DGT reforma el Reglamento General de Circulación: los usuarios vulnerables son la mitad de los muertos

0

EN 30 SEGUNDOS

  • ¿Qué ha pasado? El Gobierno aprobó el 23 de junio la reforma del Reglamento General de Circulación, en vigor el 1 de octubre de 2026.
  • ¿Quién está detrás? La Dirección General de Tráfico (DGT), que fija por primera vez una definición legal de usuario vulnerable.
  • ¿Qué impacto tiene? Las infracciones graves se castigan con 200 euros y los motoristas tienen hasta octubre de 2027 para homologar cascos y guantes.

El Reglamento General de Circulación entra en vigor el 1 de octubre con normas específicas para motoristas, ciclistas, patinetes y ‘riders’. La reforma aterriza con una cifra incómoda: la mitad de los fallecidos en siniestros de tráfico ya es usuario vulnerable.

Qué cambia el 1 de octubre: patinetes desde los 15 años, casco para todos y guantes obligatorios

El texto, aprobado por el Consejo de Ministros el 23 de junio, incorpora un Título VI con reglas diferenciadas para vías urbanas e interurbanas. Y estrena una definición inédita, la de ‘usuario vulnerable de la vía’, ligada al medio de desplazamiento y a características físicas y de edad. Entran en ella peatones, ciclistas, motoristas y usuarios de vehículos de movilidad personal (VMP, los patinetes). También se consideran vulnerables los menores y las personas mayores o con discapacidad.

Los números explican la urgencia. En 2024 murieron 1.785 personas en siniestros de tráfico en España y 907 eran usuarios vulnerables: el 51% del total. Desde 2019, al menos la mitad de los fallecidos pertenece a este grupo, según los datos que maneja la Dirección General de Tráfico. Los motoristas son el colectivo más castigado, con 481 muertos; los peatones, con 320, de los que 208 murieron atropellados en vías urbanas.

Para los patinetes, el reglamento fija en 15 años la edad mínima y obliga a llevar casco y chaleco reflectante de noche o con escasa visibilidad; los profesionales deberán llevarlo en todo momento. El alumbrado irá siempre encendido y, fuera de los núcleos urbanos, podrán circular por vías segregadas del tráfico motorizado. Incumplir es infracción grave: 200 euros.

Entre los ciclistas desaparecen las exenciones al casco: todos deberán llevarlo en vías interurbanas, y los ‘riders’ que pedalean por trabajo, también el chaleco. Al adelantar a una bici en carretera, el conductor reducirá al menos 20 kilómetros por hora respecto al límite; con más de un carril por sentido deberá cambiar de carril y guardar 1,5 metros. En ciudad, los coches mantendrán cinco metros con la bici que lleven delante.

Los motoristas afrontan el paquete más exigente. Los guantes serán obligatorios para conductor y pasajero en vías interurbanas, y el calzado cerrado, en todo tipo de vías, con 200 euros de sanción. Podrán circular por el arcén derecho cuando haya congestión, sin superar los 30 km/h. Los cascos de ciclomotor deberán estar homologados, no bastará la certificación, y los repartidores en moto llevarán chaleco reflectante siempre.

La reforma no persigue al patinete ni a la moto: reordena una calle donde el usuario frágil lleva años pagando el precio de un diseño que nunca se pensó para él.

Las multas de 200 euros y el año de prórroga para el motorista

La reforma también retira exenciones que llevaban décadas vigentes. Los conductores de taxi, de vehículos de mercancías y de autoescuela ya no podrán acogerse a la dispensa del cinturón. La única excepción que sobrevive ampara a los pasajeros de ambulancias asistenciales acondicionadas para prestar asistencia técnico-sanitaria en ruta.

En vías interurbanas, quien rebase un vehículo inmovilizado por accidente o avería deberá dejar 1,5 metros de separación lateral y reducir al menos 20 km/h. Con nieve en autopistas y autovías queda prohibido adelantar y se circulará solo por el carril derecho. El calendario tiene dos velocidades: las normas generales entran en vigor el 1 de octubre de 2026, pero el alumbrado obligatorio de los VMP y los cascos y guantes homologados de moto llegan un año después, el 1 de octubre de 2027.

Hoja de Ruta: Claves del Viaje

El impacto se mide en el bolsillo y en la rutina. Una multa de 200 euros equivale a más de dos abonos mensuales de transporte público en Madrid, y las infracciones graves son las que más crecen entre repartidores que usan la moto o el patinete como herramienta de trabajo. Zona cero: las ciudades, donde se concentran los atropellos y donde la norma gana músculo con los caminos escolares seguros, que por primera vez tienen entidad jurídica.

El dato que resume la reforma es el 51%. Desde 2019 no baja de esa mitad y el colectivo motorista tira del conjunto hacia arriba. Conviene recordar el precedente: Madrid Central primero y Madrid 360 después demostraron que una norma no reduce por decreto la siniestralidad, la reduce la combinación de diseño de calle, control real y sanción efectiva. La prórroga de un año para homologar cascos y guantes admite una lectura generosa —dar tiempo al sector— y otra más crítica: aplazar lo que, en teoría, es lo más fácil de cumplir.

Los ayuntamientos tienen ahora la pelota en su tejado: deberán señalizar los tramos donde permiten circular a las bicis en doble sentido o a las motos por el arcén, y las asociaciones de ciclistas y de víctimas vigilarán que no quede en papel mojado. El primer hito llega el 1 de octubre de 2026; el segundo, doce meses después. Entre ambos, la DGT se juega que la mitad vulnerable del asfalto deje de ser, por fin, la mitad de los muertos.

Últimos días para solicitar las ayudas a la ciberseguridad de SODERCAN en Cantabria

El plazo para pedir las ayudas a la ciberseguridad de SODERCAN en Cantabria cierra el viernes 2 de octubre. La convocatoria CIBERREG reparte 100.000 euros, cubre hasta el 50% de la inversión y pone un techo de 20.000 euros por solicitante.

⚠️ ATENCIÓN: El plazo para este trámite finaliza el próximo 2 de octubre de 2026.

Quedan seis días y el trámite no perdona el despiste: los gastos tienen que estar facturados, pagados y ejecutados antes de presentar la solicitud. La línea la gestiona la Sociedad para el Desarrollo de Cantabria, dependiente de la Consejería de Industria, Empleo, Innovación y Comercio, y es la última ventana abierta este año.

Cuánto paga CIBERREG y quién puede pedirlo

El presupuesto de esta segunda convocatoria CIBERREG de 2026 es de 100.000 euros, de carácter ampliable. Va dirigida a empresas y autónomos del sector industrial manufacturero o de servicios de apoyo a la industria, y ahí entra un abanico amplio: desde microempresas y autónomos hasta grandes compañías.

la subvención cubre hasta el 50% de los gastos elegibles y no supera los 20.000 euros por solicitante. El proyecto tiene que superar un presupuesto elegible de 3.000 euros y solo se admite una solicitud por persona interesada.

El requisito temporal genera la mayoría de las dudas: las inversiones en ciberseguridad deben haberse realizado a partir del 1 de enero de 2025. Entran consultoría, auditoría, formación, hardware y software, pero todo cerrado antes de firmar la solicitud.

Con 100.000 euros de presupuesto y un tope de 20.000 por empresa, la línea da para cinco proyectos financiados al máximo.

Qué proyectos entran y cuáles se quedan fuera

subvenciones ciberseguridad Cantabria

Los proyectos deben elevar el nivel de ciberseguridad de la empresa y reducir su vulnerabilidad ante ataques. La convocatoria exige que encajen en al menos una de estas tipologías:

  • Integración de sistemas de protección ante ciberataques en entornos IT/OT y segmentación de redes.
  • Securización de accesos remotos y de la información, con auditorías y simulación de ataques.
  • Evaluación y certificación de la ciberseguridad de dispositivos electrónicos.
  • Formación de la plantilla en materia de ciberseguridad.
  • Diagnósticos previos, análisis de riesgo, test de intrusión y planes de contingencia.
  • Certificaciones y estándares reconocidos (IEC 62443, TISAX, UNECE/R155, ISO 27001) y adaptación al Esquema Nacional de Seguridad.
  • Monitorización de dispositivos perimetrales, firewalls, PLCs o EDRs.
  • Servicios de seguridad gestionada implantados por primera vez en la empresa.

La lista es amplia, pero el filtro real está en otro sitio: no entra nada que no esté facturado, pagado y ejecutado antes de presentar la solicitud. Un proyecto contratado en septiembre y pendiente de pago no vale, aunque el trabajo esté hecho y la factura emitida.

También hay que vigilar el encaje sectorial. La convocatoria habla de industria manufacturera y servicios de apoyo a la industria, así que un comercio o una asesoría se quedan fuera por mucho que hayan invertido en proteger sus sistemas.

Cien mil euros que se agotan antes que el plazo

Que SODERCAN haya lanzado dos convocatorias CIBERREG en el mismo ejercicio da una idea del ritmo al que se consumen estos fondos. El dinero no sale del presupuesto propio de la comunidad: la línea forma parte de la I Agenda Digital de Cantabria y se enmarca en la iniciativa RETECH (Redes Territoriales de Especialización Tecnológica) del Plan de Recuperación, Transformación y Resiliencia, cofinanciada con fondos Next Generation-EU y con el respaldo del Instituto Nacional de Ciberseguridad (INCIBE).

Ese origen condiciona la ayuda. Los proyectos financiados con fondos europeos arrastran obligaciones de justificación y plazos de ejecución que no se negocian, y esta convocatoria ya avisa de que todo el gasto debe estar pagado y ejecutado al presentar la solicitud. No vale pedir dinero para invertir más adelante: solo para respaldar lo ya hecho.

El presupuesto invita a una lectura crítica. Con 100.000 euros y un máximo de 20.000 por solicitante, la convocatoria se agota con cinco proyectos financiados al tope. Para un tejido industrial que necesita proteger entornos IT/OT y certificarse en estándares como IEC 62443 o ISO 27001, la cifra es corta. El consejero de Industria y presidente de SODERCAN, Eduardo Arasti, lo resume así: ‘La amenaza de ciberataques y vulnerabilidades es cada vez mayor. Por eso, es de vital importancia para las organizaciones contar con las medidas de protección oportunas’.

Para quien tenga la inversión hecha y los papeles en orden, estos seis días son la oportunidad. Para quien esté pensando en empezar ahora, el calendario no da: primero se ejecuta y se paga, después se solicita.

Guía rápida del trámite

  • 📅 Plazos: El plazo de solicitud cierra el 2 de octubre de 2026. La convocatoria permanece abierta hasta esa fecha.
  • ✅ Requisitos clave: Autónomos y empresas del sector industrial o de servicios de apoyo a la industria, con inversión ejecutada desde el 1 de enero de 2025 y presupuesto elegible superior a 3.000 euros.
  • 🌐 Dónde solicitarlo: La solicitud se tramita a través del Gestor de Ayudas de SODERCAN. La información publicada no detalla si exige certificado digital o Cl@ve.
  • 💰 Importe o coste: Subvención a fondo perdido de hasta el 50% de los gastos elegibles, con un máximo de 20.000 euros por solicitante y un presupuesto total de 100.000 euros ampliables.
  • ⚠️ Error a evitar: Presentar la solicitud con gastos facturados pero no pagados: todos los conceptos deben estar facturados, pagados y ejecutados íntegramente.

Extremadura abre ayudas de hasta 22.000 euros a autónomos y pymes por implantar teletrabajo

La Junta de Extremadura ha abierto una línea de ayudas de hasta 22.000 euros para autónomos y pymes que implanten teletrabajo o flexibilidad horaria. El plazo de solicitud cierra el 15 de noviembre de 2026.

La convocatoria se publicó el viernes 25 de septiembre en el Diario Oficial de Extremadura (DOE) y está dotada con 1,8 millones de euros. Las ayudas al teletrabajo en Extremadura se calculan por empleado: 2.500 euros por cada trabajador que se acoja a alguna de las dos modalidades, con un tope de 10.000 euros por línea, según el texto publicado en el Diario Oficial de Extremadura.

Cuánto se cobra por trabajador y cómo se llega a los 22.000 euros

La cuenta es sencilla. La ayuda paga 2.500 euros por cada trabajador adherido a teletrabajo o a flexibilidad horaria. Cada modalidad tiene su propio techo de 10.000 euros, lo que equivale a un máximo de cuatro empleados por línea.

Si la empresa implanta las dos medidas, el tope conjunto se queda en 20.000 euros.

Y hay un extra. Cuando la ocupación femenina de la plantilla es igual o superior a la masculina, se suman 1.000 euros más por cada línea de ayuda. Con ese incentivo, el máximo por empresa llega a los 22.000 euros.

El dinero es a fondo perdido: es una subvención, no un préstamo, de modo que no hay que devolverlo si se justifica el gasto. Los 1,8 millones de dotación son el techo global de la convocatoria, no una cantidad reservada para cada solicitante que se presente.

La convocatoria paga dos veces: por llevar el trabajo a casa y por ordenar los horarios. Quien haga solo una de las dos cobra la mitad.

La secretaria general de Igualdad y Conciliación, Ara Sánchez Vera, ha explicado que el objetivo es que los trabajadores puedan compatibilizar mejor su actividad profesional, con su vida personal y familiar. La responsable autonómica enmarca la línea en la estrategia de la Junta para extender la conciliación desde el ámbito familiar al empresarial.

Quién puede pedirla y quién se queda fuera

La línea va dirigida a personas autónomas y a pymes que apliquen estas medidas entre sus trabajadores. Como el importe se calcula por empleado, un autónomo sin asalariados no tiene base sobre la que pedir la ayuda.

Para el incentivo de 1.000 euros por línea hay que acreditar que la ocupación femenina de la empresa es igual o superior a la masculina. No basta con declararlo: la solicitud tiene que documentarlo.

Lo que no aclara la información difundida por la Junta es qué medidas concretas entran en cada modalidad, ni cuántos días de teletrabajo o qué tipo de horario flexible se admiten. Ese listado está en las bases publicadas en el DOE, y es la parte que conviene leer antes de presentar nada.

El plazo se extiende hasta el 15 de noviembre de 2026, así que hay algo más de siete semanas para preparar el expediente. Ni es una convocatoria exprés ni sobra tiempo si hay que cambiar el registro horario de la plantilla o renegociar contratos.

subvención flexibilidad horaria autónomos

Siete semanas por delante y una letra pequeña que decidirá quién cobra

Aquí no se paga por contratar, sino por reorganizar el empleo que ya existe. Es un enfoque distinto al de las ayudas clásicas a la creación de puestos de trabajo, y encaja con la idea que la propia Junta ha puesto encima de la mesa: incentivar cambios en la organización del trabajo en lugar de limitarse a recomendar buenas prácticas.

Los números, mirados de cerca, tienen un efecto curioso. 2.500 euros por trabajador suenan bien en una empresa de dos o tres empleados, donde la cantidad cubre buena parte del equipo informático y del software de control horario. Pero el techo de 10.000 euros por línea se alcanza con cuatro personas, así que una plantilla de doce cobra exactamente lo mismo que una de cuatro. El incentivo desaparece justo donde el cambio organizativo cuesta más.

Para una empresa de servicios con plantilla joven, el teletrabajo ya está implantado de facto y la subvención sirve para costear ordenadores, sillas y licencias. Para un taller o un comercio, el margen está en la flexibilidad horaria, y ahí los 2.500 euros se quedan cortos frente al coste de reorganizar turnos. La convocatoria no distingue por sector, lo que beneficia a unos y deja a otros con menos recorrido.

Queda un detalle que puede valer 2.000 euros. El incentivo de paridad solo se activa si la ocupación femenina iguala o supera a la masculina, y la información difundida no aclara si se calcula con la plantilla actual o si admite incorporaciones para alcanzarla. Tampoco especifica si la adjudicación va por concurrencia competitiva o por orden de entrada, un punto decisivo cuando el crédito es limitado. Con el DOE en la mano y siete semanas de margen, lo sensato es revisar las bases esta misma semana y no dejarlo para noviembre.

Guía rápida del trámite

  • 📅 Plazos: convocatoria publicada en el DOE el 25/09/2026. El plazo de solicitud permanece abierto hasta el 15/11/2026.
  • ✅ Requisitos clave: autónomos y pymes que implanten teletrabajo o flexibilidad horaria entre sus trabajadores. Hace falta plantilla propia, porque el importe se calcula por empleado adherido.
  • 🌐 Dónde solicitarlo: a través de la web de la Junta de Extremadura, con certificado digital o Cl@ve. Las bases completas están en el Diario Oficial de Extremadura.
  • 💰 Importe o coste: 2.500 euros por trabajador; máximo 10.000 euros por línea; hasta 20.000 con las dos medidas y 22.000 si la ocupación femenina iguala o supera a la masculina. Subvención a fondo perdido.
  • ⚠️ Error a evitar: no documentar la ocupación femenina deja 2.000 euros sobre la mesa, y una solicitud presentada fuera de plazo se queda fuera de la convocatoria.

Navarra abre ayudas para prevención de riesgos laborales en pymes y autónomos: cómo pedirlas

Navarra convoca 501.269,31 euros en ayudas de prevención de riesgos laborales, con plazo hasta el 16 de octubre, y cursos gratis para autónomos de la construcción.

Son dos iniciativas distintas y conviene no mezclarlas. La primera es una convocatoria del Departamento de Derechos Sociales, Economía Social y Empleo que se publica en el Boletín Oficial de Navarra. La segunda es un plan de formación 100% subvencionada, con material incluido, dirigido directamente a las personas autónomas del sector de la construcción. La subvención la piden organizaciones empresariales y sindicales, no las pymes.

Quién puede pedir los 501.269,31 euros y quién se queda fuera

Aquí está el detalle que más se malinterpreta. Los beneficiarios son las organizaciones empresariales y sindicales representativas de su ámbito sectorial, las fundaciones y otras entidades constituidas para lograr esos fines, siempre del ámbito de la Comunidad Foral de Navarra. La normativa de seguridad y salud laboral también abre la puerta a determinadas organizaciones y agrupaciones. Una pyme o un autónomo no puede pedir esta subvención por su cuenta: se beneficia del resultado, no del dinero.

Las actuaciones se desarrollan en Navarra y se reparten en cuatro ámbitos: difusión de los principios de la acción preventiva, asistencia técnica para resolver problemas prácticos de aplicación, diseño de formación y contenidos formativos, y promoción del cumplimiento de la normativa. La convocatoria pide que los proyectos se dirijan preferentemente a pequeñas empresas, las de menos de 50 trabajadores.

Traducido a la práctica: una asesoría sectorial que resuelva dudas sobre la normativa, una campaña de difusión sobre los riesgos concretos de un gremio o un curso diseñado a medida entran en la convocatoria. Lo que no entra es que un negocio contrate por su cuenta un servicio de prevención y lo pase a cobrar.

El límite por proyecto es de 80.000 euros. La solicitud se acompaña de un proyecto detallado con objetivos, indicadores de seguimiento y resultados, cronograma y una memoria económica con el presupuesto de las actuaciones. El plazo sigue abierto hasta el 16 de octubre y las bases completas están en el Boletín Oficial de Navarra.

Una convocatoria que crece es una buena noticia, pero el autónomo individual sigue dependiendo de que una patronal o un sindicato mueva ficha.

Cursos gratis para autónomos de la construcción, con kit de hasta 260 euros

La segunda pata sí llega al bolsillo del autónomo. La Dirección General de Economía Social y Trabajo, junto a la Dirección General de Educación y Formación Profesional y la Fundación Laboral de la Construcción de Navarra, ha puesto en marcha una iniciativa para reforzar la cultura preventiva y facilitar el acceso a formación especializada en trabajos en altura.

Hay tres itinerarios adaptados a albañilería, fontanería y electricidad. Los cursos son 100% subvencionados, duran como máximo 28 horas y se imparten entre el 2 de octubre y el 27 de noviembre. Quien supera la formación recibe gratis un kit de material de hasta 260 euros, en función del itinerario elegido.

El objetivo declarado es que las personas autónomas dispongan tanto de los conocimientos para trabajar de forma más segura como de los equipos básicos de protección. Y no es un curso que se queda en la teoría: el kit se entrega a quien lo termina y lo supera.

subvenciones autónomos Navarra

Por qué la partida sube casi un 40% respecto a 2025

La comparación con la edición anterior ayuda a dimensionar el esfuerzo. En 2025, esta misma línea subvencionó seis proyectos por 359.275,39 euros. Este año la partida llega a 501.269,31 euros, casi un 40% más. Los proyectos financiados entonces se centraron en riesgos psicosociales, digitalización de la información de prevención en empresas ganaderas, prevención de accidentes in itinere, fomento de la cultura preventiva y análisis del absentismo laboral.

El modelo tiene una lógica clara: financiar a patronales y sindicatos permite llegar de golpe a cientos de empresas pequeñas que no pueden costearse un servicio de prevención propio. Eso sí, el camino es indirecto. Para el autónomo de la construcción, la vía directa es la formación, con 28 horas y un kit de 260 euros: útil, pero corta si el objetivo es cambiar hábitos en un sector donde se trabaja muchas veces en solitario y expuesto a caídas, golpes y sobreesfuerzos.

Conviene vigilar dos cosas en los próximos meses. La primera, si la convocatoria de 2027 mantiene el crecimiento o vuelve a la cifra de 2025. La segunda, si la formación en construcción amplía plazas a otras especialidades más allá de albañilería, fontanería y electricidad. Mientras tanto, quien tenga una pyme puede aprovechar las acciones sectoriales que salgan de los proyectos subvencionados, y quien sea autónomo de la construcción tiene una vía formativa gratuita a la que apuntarse.

Guía rápida del trámite

  • 📅 Plazos: Convocatoria abierta hasta el 16/10/2026. Los cursos se imparten del 2/10/2026 al 27/11/2026.
  • ✅ Requisitos clave: La subvención es para organizaciones empresariales y sindicales de Navarra; los cursos, para autónomos de la construcción.
  • 🌐 Dónde solicitarlo: Subvención, en la sede electrónica del Gobierno de Navarra con certificado o Cl@ve; cursos, vía Dirección General de Economía Social y Trabajo.
  • 💰 Importe o coste: Hasta 80.000 euros por proyecto, 501.269,31 euros en total; kit de material valorado en hasta 260 euros.
  • ⚠️ Error a evitar: Presentar el proyecto sin memoria económica ni cronograma: la convocatoria los exige y sin ellos la solicitud se cae.

Idealista constata el boom del lujo en Marbella: se multiplican las operaciones de más de 10 millones

Las operaciones de lujo de más de 10 millones se multiplican en Marbella y confirman el tirón del ultraprime en la Costa del Sol.

Cuánto mueve ya el ultra-prime de Marbella

El mercado inmobiliario de lujo de Marbella ha cruzado un umbral. Las transacciones por encima de los 10 millones de euros han dejado de ser un caso aislado para convertirse en una realidad recurrente, tal y como constata el portal Idealista a partir de la actividad de la inmobiliaria Drumelia. La firma especializada en el tramo más alto ha intermediado más de 20 operaciones iguales o superiores a los 10 millones de euros en los últimos cinco años, con un valor conjunto cercano a 430 millones de euros.

La cifra sitúa a Marbella en una liga propia dentro del mercado español. No hablamos ya de vivienda de alta gama, sino del ultraprime, el tramo donde compiten villas con parcelas amplias, privacidad extrema y precios que arrancan en ocho cifras. La disponibilidad limitada de suelo, el tamaño de las parcelas, la privacidad, las vistas, y la calidad de los nuevos proyectos están elevando la singularidad de determinados activos, según explica Artur Loginov, consejero delegado y copropietario de Drumelia.

Dos enclaves aparecen de forma recurrente en ese mapa de operaciones: La Zagaleta y Sierra Blanca. Solo en La Zagaleta, la firma ha participado en más de 20 operaciones por un valor conjunto superior a los 250 millones de euros. Sierra Blanca, en plena Milla de Oro marbellí, completa la lista de escenarios donde el capital internacional busca posiciones.

Por qué el comprador internacional sostiene el segmento

El comprador de una propiedad de este nivel suele afrontar una decisión patrimonial de gran relevancia y, en muchos casos, la toma desde otro país. Ese perfil explica por qué el mercado marbellí resiste mejor que otros los vaivenes del ciclo: quien firma un cheque de ocho cifras no depende del Euríbor ni de la cuota mensual, sino de la estabilidad jurídica, de la fiscalidad y de la discreción que le ofrece la plaza.

El lujo de Marbella no se mide por el número de villas vendidas, sino por la capacidad de atraer a un comprador internacional dispuesto a pagar por una parcela irrepetible.

La comparación internacional ayuda a dimensionar el fenómeno. Dubái, con un yield bruto en torno al 7% (la rentabilidad anual del alquiler antes de gastos, que se calcula dividiendo la renta anual entre el precio de compra), y Miami, con Brickell y Coconut Grove como referentes del capital latinoamericano, compiten por el mismo tipo de inversor. Londres mantiene su peso en Mayfair y Knightsbridge, pero la carga fiscal británica ha desplazado parte del apetito hacia el sur de Europa.

Ahí es donde Marbella ha ganado terreno. La Costa del Sol combina lujo con un coste de vida y una fiscalidad más competitivos que sus rivales, y ofrece un producto que en Dubái o Miami exige superficies mucho mayores para acercarse al mismo grado de exclusividad. La consecuencia es una presión al alza sobre el suelo finalista (el terreno con licencia lista para edificar) en las zonas prime y un ensanchamiento del diferencial entre la vivienda de lujo y la de alta gama convencional.

La Ficha del Inversor

La métrica clave es el umbral de entrada. Marbella ya no es un mercado donde el lujo se juegue en el rango de los 3 o 4 millones: el ultraprime se concentra en operaciones por encima de los 10 millones de euros, y el volumen que Drumelia atribuye a La Zagaleta supera los 250 millones en cinco años. Para el inversor patrimonial, eso eleva de forma clara la horquilla de acceso al producto singular, y deja la competencia por parcelas irrepetibles en manos de un número reducido de compradores internacionales.

La tendencia a seis meses apunta a estabilidad con sesgo alcista. La escasez de suelo finalista en el municipio limita la oferta nueva, mientras la demanda internacional sigue firme y los tipos de interés apenas inciden en el tramo de ocho cifras. En paralelo, el stock de villas de segunda mano que no cumple los estándares de calidad de los nuevos proyectos se queda atrás, lo que ensancha la brecha con el producto ultraprime.

El perfil recomendado es el del gran inversor o el family office con capacidad de compra por encima de los 10 millones y horizonte patrimonial largo. El pequeño ahorrador que busca vivienda habitual queda fuera de este segmento, y el comprador de segunda residencia se mueve en un rango distinto, más cercano a los 2 o 3 millones. El riesgo es confundir el dinamismo de un puñado de operaciones con la salud del conjunto del mercado. El pulso entre promotoras, inmobiliarias de lujo y comprador extranjero marcará la próxima temporada.
Madrid encabeza el interés internacional por las ‘branded residences’ en España y atrae el capital extranjero prime

Las branded residences de Madrid concentran el mayor interés del capital internacional dentro del segmento prime español. La marca hotelera, los servicios de conserjería y unas ubicaciones irrepetibles han convertido la capital en la plaza de referencia para los grandes patrimonios.

Qué son las ‘branded residences’ y por qué Barnes coloca a Madrid en cabeza

El último Global Property Handbook de la firma inmobiliaria Barnes sitúa la capital española al frente de su Barnes City Index 2026. El informe describe un vuelco en las prioridades del comprador prime: la optimización del tiempo, la seguridad y el acceso a un estilo de vida sin fricciones pesan hoy más que el propio metro cuadrado.

El modelo añade a la propiedad privada una capa de servicios hoteleros de primer nivel. Conserjería personalizada las 24 horas, áreas de wellness, domótica avanzada y estándares de seguridad propios de un cinco estrellas. No es solo comprar una casa. Es comprar la forma de vivirla.

El socio director de Barnes España, Alvise Da Mosto, enmarca el fenómeno como ‘una evolución natural de la exigencia en el sector prime’. A su juicio, ‘el comprador actual no solo busca una ubicación excepcional o una arquitectura sobresaliente, sino un ecosistema de servicios que resuelva su día a día de forma impecable’.

Mandarin Oriental y Four Seasons: los dos nombres que explican el liderazgo de Madrid

La consolidación del modelo se mide en promociones concretas. El proyecto Mandarin Oriental Residences, en el distrito de Salamanca (Recoletos), ha entregado a lo largo de 2026 unidades de unos 200 metros cuadrados con materiales nobles y acceso a club privado, simulador de golf, cine, helipuerto y un complejo de spa con piscina cubierta de 20 metros.

En pleno centro, las Four Seasons Private Residences ocupan el Complejo Canalejas. La oferta de arrendamiento de lujo incluye activos de más de 220 metros cuadrados, proyectados por el estudio Lamela y con interiorismo de Luis Bustamante. Los residentes acceden a los servicios de la cadena hotelera a través de un Residential Concierge.

El lujo madrileño ya no se cotiza por los metros cuadrados, sino por la lista de servicios que el propietario puede externalizar desde el primer día.

La pregunta obligada es hasta qué punto el modelo es trasladable al resto del mercado español. Madrid parte con ventaja: concentra poder adquisitivo, turismo de alto nivel y una planta hotelera de cinco estrellas que ninguna otra ciudad española iguala en densidad. Barcelona compite en marca, pero arrastra la presión regulatoria sobre el alquiler turístico; Marbella y Mallorca juegan en la liga de la villa, no del apartamento con servicios. El mismo guion que funciona en Londres, Dubái o Miami no se copia sin más.

La Ficha del Inversor

La métrica que ordena este mercado es el tamaño del activo y el sello que lo acompaña. Las promociones con marca que se entregan en Madrid rondan los 200 metros cuadrados por unidad, muy por encima de la media de la vivienda nueva de la capital. Ese estándar de superficie, unido a los servicios asociados, reserva el producto a patrimonios altos y a un comprador que prioriza la experiencia sobre el precio por metro.

La tendencia a seis meses apunta a una estabilización del interés inversor más que a un nuevo pico. La oferta de branded residences sigue siendo limitada y depende de operaciones singulares en Recoletos, el eje de la Castellana o el entorno de Canalejas. Mientras el stock no crezca, la marca mantendrá su prima.

El perfil destinatario es el gran patrimonio internacional y el family office, con el comprador latinoamericano y el de Oriente Medio como principales demandantes. También entra el ejecutivo de alto nivel que busca segunda residencia en una capital europea con servicios de hotel. El pequeño inversor queda, hoy, fuera de este mercado.

El riesgo está en la coincidencia temporal de varias promociones con marca y en la profundidad real del comprador dispuesto a pagar la prima. Madrid no tiene la densidad de Londres ni la fiscalidad de Dubái, pero sí un diferencial de precio que aún la hace competitiva. El próximo test llegará cuando se comercialicen las siguientes fases y se compruebe si la demanda sostiene el ritmo. La siguiente edición del Barnes City Index medirá si el liderazgo se consolida o se diluye.

Donar la vivienda habitual a los hijos sin pagar IRPF: el requisito que exige Hacienda desde los 65 años

Quien ha cumplido los 65 años puede donar su vivienda habitual a los hijos sin pagar IRPF por la ganancia patrimonial. Lo confirma la Dirección General de Tributos, que pone una condición: que el inmueble sea de verdad la residencia habitual del donante.

La exención de IRPF que se activa a partir de los 65 años

El alivio fiscal está en el IRPF del que dona, no en el del que recibe. La exención que recoge la Ley del IRPF permite a los mayores de 65 años transmitir su vivienda habitual sin tributar por la ganancia, es decir, por la diferencia entre lo que costó la casa y su valor en el momento de la donación.

La Dirección General de Tributos lo ha confirmado en la consulta vinculante V1261-25, del 9 de julio de 2025. La exención ampara tanto la transmisión del pleno dominio como la de la nuda propiedad con reserva del usufructo vitalicio, y se extiende a los supuestos de dependencia severa o gran dependencia.

Traducido: si tienes 65 años o más, esa casa es tu residencia habitual y la donas a tus hijos, la ganancia no entra en tu declaración. No hay que reinvertir el dinero en otra vivienda para librar de IRPF esa ganancia, ni hace falta esperar a venderla. Da igual si facturas como autónomo o si trabajas por cuenta ajena: el IRPF es el mismo impuesto y la exención se aplica en tu declaración anual, el modelo 100.

Ojo, porque aquí se mezclan dos impuestos y eso lía a más de una familia. El IRPF es de quien dona. Lo que paga el hijo es una figura distinta, y la vemos más abajo.

La edad no exime por sí sola: si la casa no es la residencia habitual del donante, Hacienda grava la ganancia como cualquier otra transmisión.

El requisito que exige Hacienda para no pagar IRPF

El requisito no es solo la edad, que también, sino la condición del inmueble. Hacienda exige que la casa sea la residencia habitual donde el contribuyente vive de forma permanente, con mudanza efectiva en los 12 meses siguientes a su compra o construcción.

La norma pide además residir en ella durante al menos tres años consecutivos, un cómputo que arranca desde el traslado real. Hay salvedades que permiten dejar la casa antes sin perder la exención: matrimonio, separación, traslado laboral, o fallecimiento.

Y una advertencia que sorprende a muchos. Si el pleno dominio ya está desmembrado entre nudo propietario y usufructuario, desde Hacienda recalcan que ninguno de los dos podrá aplicar la exención. Es el caso típico de una casa heredada en la que alguien conserva el usufructo vitalicio: ahí la ventaja fiscal se apaga.

Si el objetivo es ayudar sin desprenderse de la titularidad, queda la vía intermedia. Ceder el usufructo de la vivienda a los hijos permite que la disfruten mientras los padres conservan la nuda propiedad y el control del inmueble.

exención IRPF mayores de 65

El hijo no paga IRPF: paga el Impuesto de Sucesiones y Donaciones

Aquí está el error más repetido. Quien recibe la casa no tributa en IRPF. Lo que le toca liquidar es el Impuesto sobre Sucesiones y Donaciones, un tributo distinto y cedido a las comunidades autónomas, que cada una regula con sus propias reducciones y bonificaciones.

La factura del hijo cambia según la comunidad autónoma donde resida. En Madrid, por ejemplo, el ISD está bonificado al 99% para familiares directos; en otras comunidades la carga es bastante mayor, con tipos y reducciones muy dispares. La misma donación puede salir gratis en un territorio y costar miles de euros en el de al lado.

Conviene además cuidar la pista del dinero. Las entidades bancarias comunican a Hacienda las transferencias por encima de 3.000 euros, y un movimiento sin justificar puede acabar como ganancia patrimonial no justificada en el IRPF. Documentar la donación y su origen evita sustos.

Lo que aclara Tributos y lo que conviene mirar antes de firmar

La exención no es nueva: lo nuevo es la aclaración de la DGT. Los mayores de 65 años llevan años sin tributar por la ganancia de su vivienda habitual. Lo relevante de la consulta es que confirma su aplicación a la donación, incluida la nuda propiedad con usufructo, y que recuerda que el requisito sigue siendo el de siempre: que sea la residencia habitual.

El detalle que cambia todo es la letra pequeña autonómica. Un mismo gesto familiar —pasar la casa a los hijos— sale gratis en un territorio y caro en el de al lado, porque el Impuesto sobre Sucesiones y Donaciones no lo cobra Hacienda sino la comunidad. Antes de firmar nada, merece la pena poner los dos números sobre la mesa: lo que ahorra el padre en IRPF y lo que paga el hijo en donaciones.

El precedente ayuda a decidir. Quien no use ya la casa como residencia habitual, o tenga el pleno dominio desmembrado, no encontrará aquí ningún atajo. Quien cumpla los requisitos, en cambio, tiene una vía limpia para pasar el inmueble en vida.

Guía rápida del trámite

  • 📅 Plazos: No hay plazo de solicitud. La exención se aplica al presentar el IRPF del ejercicio en que se hace la donación.
  • ✅ Requisitos clave: Donante de 65 años o más (o con dependencia severa); que la casa sea su residencia habitual y lo haya sido al menos tres años; transmitir el pleno dominio o la nuda propiedad con usufructo.
  • 🌐 Dónde solicitarlo: Sin solicitud previa; se resuelve en la declaración de la renta a través de la sede electrónica de la AEAT, con certificado digital o Cl@ve.
  • 💰 Importe o coste: La exención evita tributar por la ganancia en el IRPF del donante; el hijo paga el ISD según su comunidad (en Madrid, bonificado al 99% para familiares directos).
  • ⚠️ Error a evitar: No poder acreditar la residencia habitual o donar cuando el pleno dominio ya está desmembrado entre nudo propietario y usufructuario.

Tom Lee sitúa el precio Ethereum 2026 por encima de 3.000$ y ve el mayor mercado alcista cripto en marcha

Tom Lee, el estratega jefe de Fundstrat, sostiene que el mayor mercado alcista del cripto puede estar ya en marcha. En una entrevista emitida el pasado 24 de septiembre, ha mantenido su objetivo de 150.000 dólares para bitcoin y ha colocado el precio de Ethereum en 2026 por encima de los 3.000 dólares como primer escalón de un recorrido mucho más ambicioso.

El ether cotiza estos días peleando por sostener los 2.700 dólares, muy lejos de los 5.000 que marcó en su máximo histórico. Bitcoin se mueve alrededor de los 85.000 después de haber tocado los 87.000 en un rally de dos semanas. La tesis de Lee no es un pronóstico de mes: es una apuesta a varios años.

Qué ha dicho Tom Lee sobre el precio de Ethereum en 2026

La previsión tiene dos velocidades. En el corto plazo, el estratega de Fundstrat considera que 3.000 dólares es un objetivo razonable para el ether. Después espera que el activo avance con holgura por encima de sus máximos previos y cierre el ejercicio marcando un nuevo récord histórico.

A más largo plazo, su escenario central es bastante más agresivo: multiplicar por diez o por doce el techo anterior de 5.000 dólares, lo que situaría al ether en torno a 60.000 dólares en un par de años. Para bitcoin mantiene los 150.000 pese a las semanas de consolidación.

El argumento que sostiene la parte alta de esa horquilla es la duración del rango. Ethereum acumula aproximadamente cinco años moviéndose dentro de una banda amplia, sin una tendencia sostenida. Lee compara esa situación con la que se vivió tras el mercado bajista de 2018, cuando el ether rompió al alza y multiplicó su precio por diecisiete.

Ese paralelismo tiene truco y conviene señalarlo. En 2018 se partía de una capitalización mínima, con muy pocos participantes y una liquidez casi anecdótica. Repetir ese múltiplo desde los niveles actuales exigiría un flujo de capital que todavía no se ha visto de forma sostenida.

Una previsión de 60.000 dólares solo se sostiene si el dinero institucional deja de ser una visita puntual y pasa a ser el inquilino principal de la red.

Los cuatro motores del mercado alcista que ve Fundstrat

Lee lleva años defendiendo que este ciclo no se parece a los anteriores, y esta vez ha detallado por qué. Los mercados alcistas previos se apoyaron casi siempre en un tema único: las ofertas iniciales de monedas en 2017, los NFT y las meme coins durante la pandemia, y más recientemente las stablecoins, monedas digitales atadas al valor del dólar o del euro.

Ahora ve cuatro motores funcionando a la vez. El primero es la tokenización, es decir, llevar bonos, fondos o inmuebles al registro de una blockchain para que puedan negociarse de forma fraccionada. El segundo, un entorno regulatorio que ha dejado de jugar en contra. El tercero, la entrada decidida de entidades financieras tradicionales que hasta hace poco trataban la tecnología como un experimento de laboratorio.

El cuarto es la inteligencia artificial. Los agentes autónomos capaces de operar sin intervención humana necesitarán infraestructura para pagar y liquidar operaciones, y Lee cree que ahí hay una fuente de demanda nueva para redes públicas como Ethereum. Es también el punto más especulativo de su tesis.

Tom Lee Ethereum

La regla de los diez mejores días y los riesgos que no aparecen

Lee insiste en un detalle que suele pasar desapercibido: buena parte de las ganancias del cripto se concentra en un puñado de jornadas muy concretas. Lo llama la regla de los diez mejores días. Quien sale del mercado para esquivar una caída suele quedarse fuera precisamente de los rebotes que definen el ciclo. ‘Creo que estamos al principio’, ha resumido. ‘Creo que el cripto puede subir mucho’.

Hay tres riesgos que su tesis no menciona y que cualquier inversor debería tener presentes. El primero es la concentración: unos pocos proveedores de staking, el mecanismo por el que se bloquean 32 ETH para validar la red a cambio de recompensas, custodian una parte muy relevante del ether bloqueado. Eso les da un peso desproporcionado sobre el funcionamiento del protocolo.

El segundo es la dependencia de un puñado de rollups, las capas secundarias que procesan transacciones fuera de la red principal y luego resumen el resultado en Ethereum para abaratar costes. Si dos o tres concentran casi toda la actividad, la escalabilidad tan celebrada descansa sobre muy pocas piezas.

El tercero es la propia historia reciente. Ethereum completó The Merge en septiembre de 2022, el cambio al mecanismo de validación actual, cuyas reglas siguen publicadas en la web oficial de la red. Después llegaron Dencun en marzo de 2024, que abarató las comisiones de las capas secundarias, y la aprobación de los ETF spot de ether en julio de ese mismo año. Ninguno de los dos tradujo ese avance en una subida inmediata y sostenida.

Eso no invalida el diagnóstico de Lee, pero matiza el calendario. La tokenización, la adopción institucional y el relato de la inteligencia artificial, explican buena parte del optimismo que recorre el sector. Lo que falta es el flujo de dinero que convierta esas condiciones en precio.

La condición que cambiaría el panorama es concreta y pública: las entradas netas en los ETF spot de ether. Si esas compras se sostienen durante varias semanas consecutivas, la tesis dejará de ser una opinión de estratega y empezará a verse en la cotización. Mientras tanto, con el ether peleando los 2.700 y su máximo histórico en 5.000, la distancia entre la previsión y la realidad sigue siendo de casi el doble.

ETH en exchanges cae a mínimos históricos: los datos que anticipan una fuerte acumulación

Santiment sitúa el ETH en exchanges en el 3,49% del suministro total, su nivel más bajo desde que hay registros. La firma de análisis on-chain —la que sigue el rastro de las monedas que se mueven entre carteras y plataformas— lo lee como una señal de autocustodia: cada vez más gente prefiere guardar sus ether fuera de los exchanges centralizados.

El dato no es un pico aislado. Desde el 1 de junio se ha retirado de las plataformas un volumen equivalente al 1,16% del suministro total de Ethereum, según la misma fuente. Son millones de monedas que salen del libro de órdenes y que, a efectos prácticos, dejan de estar disponibles para una venta inmediata.

Qué implica que cada vez haya menos ETH en los exchanges

Menos oferta en los exchanges significa, en teoría, menos monedas listas para venderse. Es una foto del float —el papel que circula y puede intercambiarse— y explica por qué el mercado lee estos movimientos con optimismo. Cuando la demanda aprieta y el inventario disponible es pequeño, cualquier orden de compra mueve el precio con más facilidad.

Santiment admite que el patrón es históricamente alcista, pero añade una condición que conviene no perder de vista: la caída de reservas, por sí sola, no garantiza que el precio suba. Si los tenedores devuelven sus monedas a los exchanges o deshacen sus posiciones, la oferta líquida reaparece y el efecto se diluye.

Hay un motivo de fondo que explica buena parte del fenómeno. El staking, el mecanismo por el que se bloquean ether para validar la red a cambio de recompensas (la prueba de participación), absorbe ya en torno al 35% del suministro. Y a eso se suma el capital que vive dentro de los protocolos de finanzas descentralizadas, el DeFi.

Que el ether salga de los exchanges no equivale a que desaparezca: cambia de función, de moneda en venta a garantía que trabaja.

Adónde va el ether que sale de los exchanges: staking y DeFi

El staking no es el único destino. Buena parte del ether retirado termina en protocolos de préstamo, en mercados de liquidez, o en productos de restaking, esa práctica de reutilizar una misma garantía para respaldar varios servicios a la vez, parecida a usar el mismo aval bancario en dos préstamos distintos. Todo ese capital sigue siendo ether, pero deja de estar quieto en una cuenta de exchange esperando a que alguien ponga una orden de venta.

Para el inversor de a pie, la lectura práctica es que comprar ether hoy se parece menos a hacerlo en un mercado saturado de vendedores y más a operar en uno donde la mercancía escasea. Eso sí, escasez no es lo mismo que subida garantizada.

La referencia para saber si el fenómeno se consolida está en los paneles públicos de validación, como beaconcha.in, que muestran en tiempo real cuánto ETH está bloqueado y cuánto vuelve a circular. Si el porcentaje en staking sube mientras las reservas en exchanges bajan, la presión vendedora se reduce. Si ocurre lo contrario, el argumento se cae.

Este tipo de métricas se mueve despacio, y una sola semana no confirma nada. El dato relevante no es la foto de hoy, sino la tendencia de los últimos meses: la línea que baja de forma sostenida desde junio es la que da peso al argumento de la acumulación.

oferta Ethereum

Por qué el mínimo histórico de ETH en exchanges no es una garantía

Ethereum ya vivió algo parecido antes. Tras The Merge, en septiembre de 2022 —el cambio que llevó a la red de la minería a la validación con ETH bloqueado—, el suministro disponible en los exchanges inició una senda descendente que se aceleró con la llegada de los ETFs spot de ether en Estados Unidos, en julio de 2024. Aquellos productos obligaron a los emisores a custodiar grandes cantidades de ETH fuera de las plataformas minoristas, y el efecto se notó en las reservas.

La diferencia ahora es la escala del staking. Que más de un tercio del suministro esté bloqueado reduce el float, pero también concentra el riesgo: buena parte de ese ETH pasa por un puñado de grandes proveedores de staking líquido, lo que genera una dependencia que el propio ecosistema lleva años discutiendo. No es un problema de precio, es un problema de estructura.

Mi lectura es que el dato de Santiment describe una tendencia real —menos ether líquido y más ether trabajando—, pero conviene resistir la tentación de tratarlo como una profecía. La oferta en exchanges es una condición necesaria para un ciclo alcista, no suficiente. Lo que de verdad mueve la aguja es la demanda nueva: flujos hacia los ETFs, actividad en los rollups —las redes de segunda capa que procesan transacciones aparte y luego las resumen en Ethereum— y adopción institucional.

La próxima cita clave vuelve a ser la demanda. Si las entradas a los productos cotizados se mantienen y el staking no afloja, el mercado tendrá menos munición para vender y menos motivos para hacerlo. Si alguna de las dos patas falla, el 3,49% quedará como una foto bonita y poco más.

Irán mueve ficha en las negociaciones nucleares y usa Ormuz como arma económica

Hay una idea que conviene desmontar antes de entrar en el fondo: el estrecho de Ormuz no es el escenario donde ocurre la crisis, es uno de los instrumentos con los que se está negociando. Así lo plantea el análisis de Negocios TV, en el que el analista Renan Guevara sostiene que Washington mantiene una superioridad económica y militar enorme sobre Teherán, pero que la geografía le concede a Irán una capacidad asimétrica extraordinaria.

La clave de esa asimetría es sencilla de enunciar y muy difícil de neutralizar. Irán no necesita hundir un portaaviones: le basta con conservar la capacidad de poner en riesgo algo cuyo valor para su adversario y para la economía mundial sea muchísimo mayor que el coste de amenazarlo. Esa lógica explica por qué las conversaciones que estos días se celebran en Nueva York avanzan con tanta cautela.

El intercambio por fases que se explora en Nueva York

Diversos medios han reportado que Washington y Teherán exploran un acuerdo por fases. Irán facilitaría la reapertura del tránsito en Ormuz mientras Estados Unidos levantaría de forma progresiva el bloqueo económico, e incluso se estudiaría el acceso iraní a determinados activos congelados. Sobre el papel el esquema encaja; en la práctica choca con un problema de orden.

Ninguna de las partes quiere ser la primera en entregar su carta principal. Washington repite que necesita garantías de libertad de navegación antes de mover ficha; Teherán responde que primero hace falta alivio de la presión económica y militar. La misma coacción que empujó a Irán a sentarse a la mesa es la que ahora dificulta el acuerdo.

En ese pulso, cada gesto se lee como señal de debilidad o de fortaleza. El análisis subraya que la crisis ya no se juega solo en una mesa: se juega en la percepción mutua de quién aguanta más.

La misma coacción que llevó a Irán a negociar es también lo que hoy dificulta el acuerdo: ninguna de las dos partes quiere entregar primero su carta.

— Renan Guevara, en Negocios TV

Por eso, apunta el analista, preguntar quién va ganando resulta engañoso. Son dos capacidades distintas de infligir daño. Estados Unidos puede castigar la economía iraní; Irán puede trasladar costes extraordinarios al sistema energético internacional. Y ninguna de las dos, por sí sola, resuelve el problema político.

El tablero es más grande que Ormuz

La crisis adquiere otra dimensión cuando se deja de mirar únicamente el estrecho. En el análisis aparecen Mandeb, Yemen, las instalaciones petroleras saudíes y el oleoducto East-West, diseñado precisamente para que Arabia Saudí pueda colocar crudo en el mar Rojo sin depender por completo del golfo Pérsico. A eso se suma una nueva arquitectura de defensa entre Arabia Saudí, Turquía y Pakistán.

El comunicado de ese pacto emplea expresiones que merecen leerse con atención, como el concepto de propiedad regional. Los tres países han creado un comité político-militar y prevén una secretaría permanente en suelo saudí, además de planificación conjunta en industria de defensa, tecnología y producción. El analista se apresura a matizar: no significa que el Golfo abandone a Estados Unidos ni que estemos ante una OTAN islámica. Pero sí plantea una pregunta de fondo. Están los actores regionales empezando a construir mecanismos de seguridad en los que Washington ya no sea el único arquitecto, árbitro y garante.

La presión del Golfo y el riesgo de una escalada acumulativa

Los estados del Golfo han rechazado que Irán convierta el estrecho en un instrumento permanente de coacción, y al mismo tiempo presionan por una salida negociada: no quieren una guerra entre Washington y Teherán que acabe atrapándolos. En ese contexto, el escenario mas peligroso no es que alguien decida conscientemente iniciar un conflicto regional, sino la escalada acumulativa: un misil, una represalia, un ataque contra una refinería, una víctima estadounidense, una respuesta y una contrarrespuesta. Cuando cada actor empieza a creer que retroceder se interpretará como debilidad, una crisis controlada puede volverse incontrolable.

Las líneas rojas de Teherán y el pulso por los peajes

Sobre las líneas rojas iraníes, el análisis reconoce dificultad para fijarlas: habla de un régimen en evolución, que tuvo que reorganizarse políticamente a toda prisa, resistir la amenaza externa y después la interna, y que llega a la mesa más debilitado que antes. Entre los signos que invitan a un optimismo prudente se señala que el presidente iraní haya podido pisar suelo estadounidense para intervenir ante la Asamblea General de Naciones Unidas. No es un detalle menor, recuerdan: el caso de los representantes palestinos demuestra que ese acceso no siempre está garantizado, y la operación del 3 de enero de 2020, en la que Washington eliminó al general Qasem Soleimani, dejó claro hasta dónde puede llegar la presión.

En el debe de Teherán hay dos objetivos. El primero, y el más importante, es la pervivencia del régimen, con el rechazo a cualquier injerencia externa como la que se produjo en Venezuela. El segundo se juega en los matices: el beneficio económico que Irán obtiene del paso de cargueros y petroleros por Ormuz. El analista espera que Estados Unidos acabe aceptando algún tipo de peaje, aunque con una condición inevitable: si va a haber peajes, tiene que haber seguridad, y esa seguridad no puede ser solo iraní, sino conjunta con otros estados de la región y probablemente con Washington. La paz, concluye, se dirimirá en esos matices, y no irá deprisa: es probable que el asunto quede en pausa hasta las elecciones de medio mandato.

Qué significa esto para el lector

El pulso tiene una traducción muy concreta en la vida económica. Ormuz canaliza una parte decisiva del crudo que se mueve por mar, de modo que cualquier amenaza al tránsito se traslada a las primas de riesgo de los seguros marítimos, a la volatilidad de los precios del petróleo y, con el tiempo, a los costes energéticos que acaban pagando empresas y hogares europeos. Las rutas alternativas que menciona el vídeo, desde el oleoducto saudí hasta las salidas por el mar Rojo, son intentos de reducir esa dependencia, pero no la eliminan.

Conviene además separar lo que es análisis de lo que es deseo. El propio invitado reconoce que no hay certezas sobre las líneas rojas de un régimen que sigue reorganizándose, y que el margen de maniobra de Teherán es hoy menor que en el pasado. Eso significa que cualquier titular que prometa una solución inminente debe leerse con cautela. La negociación es real, pero avanza a la velocidad de quien no quiere ceder primero.

Para el lector, la conclusión práctica es que este no es un asunto que se resuelva con un titular único. Lo que se decide en las próximas semanas en Nueva York condiciona el precio de la energía, la seguridad del transporte marítimo y el equilibrio de poder en una región donde varios países están empezando a diseñar su propia arquitectura de defensa. Nada en el vídeo sugiere una salida rápida, ni tampoco un estallido inevitable.

La verdadera prueba no es si Washington puede castigar a Teherán ni si Teherán puede interrumpir el tránsito: ambas cosas ya están demostradas. La pregunta es si esa capacidad de coacción se convierte en una salida política antes de que la escalada empiece a gobernarles a ellos.

Puedes ver el análisis completo en el vídeo original de Negocios TV en YouTube.

Youtube video

Google lanza el 1 de octubre un satélite IA con chips TPU para probar centros de datos en órbita

El satélite IA de Google ya tiene fecha: despegará el 1 de octubre a bordo de un Falcon 9 de SpaceX. Dentro viaja un cargamento que nunca antes había salido de un centro de datos: procesadores de inteligencia artificial diseñados para trabajar rodeados de aire acondicionado, no en el vacío.

La misión pertenece a Project Suncatcher, la iniciativa experimental con la que la compañía quiere averiguar si tiene sentido construir centros de datos de IA en órbita baja. La noticia la adelantó The New York Times y la recogió después The Verge, que detalla que el vuelo llevará a bordo chips TPU, las unidades de procesamiento tensorial con las que Google entrena y sirve sus modelos.

El objetivo de esta primera prueba no es batir ningún récord de cálculo. Es sobrevivir. Según la compañía, el satélite medirá cómo se comportan sus procesadores ante el estrés físico del despegue, la radiación y los extremos térmicos del espacio. Nada más. Y nada menos.

Qué buscará el satélite de Google en la órbita baja

A unos cientos de kilómetros de altura, la electrónica pierde parte del blindaje natural que le dan la atmósfera y el campo magnético. Los protones y electrones atrapados en los cinturones de radiación pueden atravesar los circuitos y, de vez en cuando, voltear un bit. Un cero se convierte en uno sin avisar y un cálculo se corrompe. La órbita terrestre baja es benigna comparada con el espacio profundo, pero tiene su punto negro: la Anomalía del Atlántico Sur, donde la magnetosfera se hunde sobre el Atlántico y el recuento de partículas se dispara.

El segundo enemigo es la temperatura. Una vuelta completa a la Tierra se recorre en unos 90 minutos, así que el aparato pasa del sol pleno a la sombra profunda y vuelta a empezar, decenas de veces al día. Es como si en un edificio el día y la noche se turnaran cada 45 minutos. Los materiales se dilatan y se contraen sin descanso, y un equipo que no se puede abrir para cambiar una pieza tiene que aguantar ese vaivén durante años.

La pregunta no es si un chip de IA puede funcionar en el espacio, sino cuántas veces falla antes de que nadie pueda repararlo.

Cómo se prueba un procesador pensado para un edificio con aire acondicionado

En tierra, la industria somete sus componentes a cámaras térmicas, hornos de vacío y haces de partículas que imitan la radiación orbital. Los ensayos son rápidos, baratos y controlados. También son una aproximación: reproducir en un laboratorio el cóctel exacto de vibración, radiación y ciclos térmicos que sufre un aparato en vuelo es imposible. De ahí la insistencia de Google en mandar hardware real y mirar qué pasa.

El atractivo del espacio, en cambio, se explica en una frase. Fuera de la atmósfera, un panel solar recibe alrededor de 1.361 vatios por metro cuadrado, frente a los cerca de 1.000 que alcanzan la superficie en un día despejado. No hay nubes, no hay noche, no hay invierno. Un centro de datos en órbita tendría energía abundante y predecible, y podría soltar calor al vacío en lugar de gastar agua y electricidad en refrigerarlo.

Ese es el argumento. El problema es todo lo demás.

Por qué Google quiere mover la IA al cielo (y qué falta por demostrar)

El contexto ayuda a entender el interés. El consumo eléctrico de los centros de datos se mide ya en cientos de teravatios hora al año, en torno al 1% de la electricidad mundial según las estimaciones de la Agencia Internacional de la Energía, y las previsiones apuntan a que esa cifra crezca con la expansión de la IA. Buscar energía fuera del planeta suena a ciencia ficción, pero es una línea de investigación que se estudia desde hace décadas bajo el nombre de energía solar espacial.

Cabe recordar que Suncatcher no es un experimento con revisión por pares, sino un desarrollo tecnológico de una empresa. Eso cambia cómo debe leerse. Google no ha publicado resultados: ha anunciado un vuelo. En el mejor de los casos, esta misión ofrecerá una medida de fiabilidad de sus TPU en condiciones reales, no una demostración de que un centro de datos orbital sea viable.

Faltan las cuentas. Poner un kilogramo en órbita baja cuesta hoy varios miles de dólares, un centro de datos necesita hectáreas de paneles y radiadores, y ningún operador puede subir a cambiar un módulo averiado. Añadamos la latencia y el ancho de banda: los datos viajan por radio y vuelven a la Tierra, lo que limita qué cargas de trabajo tienen sentido ahí arriba. Inferencia por lotes, quizá. Interacción en tiempo real, difícil.

Mi lectura es que estamos ante un experimento honesto y modesto, más parecido a un ensayo de materiales que a una revolución. La utilidad real del lanzamiento es que dará a Google sus primeros datos duros sobre una pregunta que hasta ahora solo tenía respuestas de laboratorio: cuánto se degrada un acelerador de IA cuando el espacio intenta deshacerlo.

Si el satélite aguanta meses, habrá una segunda fase. Si falla pronto, la compañía habrá aprendido lo mismo por una fracción del coste de un despliegue completo. Google no ha detallado cuándo publicará los resultados ni qué métricas concretas hará públicas más allá del comportamiento del hardware.

🔬 Ficha del Descubrimiento

  • Qué se ha anunciado: El lanzamiento de un satélite experimental con procesadores TPU para medir cómo resisten el vuelo espacial, la radiación y los extremos térmicos, primer paso de Project Suncatcher.
  • Dónde: Órbita terrestre baja, a bordo de un cohete Falcon 9 de SpaceX.
  • Institución responsable: Google, con SpaceX como operador del lanzamiento.
  • Cuándo: 1 de octubre de 2026, según el anuncio recogido por The Verge.
  • Impacto a futuro: Si los chips resisten, Google tendrá datos propios para estudiar centros de datos de IA en órbita; si fallan, habrá descartado esa vía por una fracción del coste de un despliegue completo.

Rallo desmonta el caso Maricarmen: el desahucio de renta antigua nace en 1994, no en Franco

Hay un detalle incómodo en el caso de Maricarmen, la vecina del barrio madrileño de Retiro desahuciada a los 87 años tras casi siete décadas en el mismo piso. Ese detalle no encaja con el relato que ha convertido su desalojo en emblema de la especulación inmobiliaria. Y Juan Ramón Rallo lo ha puesto sobre la mesa en su último análisis: la norma que hizo posible el desahucio no salió del franquismo, sino de un Consejo de Ministros socialista en 1994.

Una renta antigua firmada en septiembre de 1956

La historia jurídica arranca el 3 de septiembre de 1956, cuando el padre de Maricarmen firma el alquiler de una vivienda en Madrid. Ella tenía 17 años y se mudó allí con su familia. El contrato se regía por la ley de arrendamientos urbanos del régimen franquista, sostenida sobre dos pilares: la prórroga forzosa, que impedía al propietario poner fin al contrato mientras el inquilino quisiera seguir viviendo en la casa, y la subrogación por fallecimiento, que permitía a la familia ocupar el lugar del titular difunto con las mismas condiciones, incluida una renta congelada muy por debajo del precio de mercado.

En 1960 murió el padre y su viuda se subrogó en el contrato. Primera subrogación. La madre permaneció como titular durante 45 años, un periodo en el que se sucedieron varias reformas. El texto refundido de 1964, todavía bajo Franco, mantuvo la prórroga forzosa y las subrogaciones y reguló expresamente una segunda: al fallecer quien ya se había subrogado, los descendientes podían continuar en la vivienda en idénticas condiciones. Traducido: la ley franquista habría dejado a Maricarmen en ese piso de por vida.

De Boyer a la ley de 1994: quién cortó la subrogación

El primer giro llegó el 30 de abril de 1985, cuando el primer Gobierno de Felipe González aprobó el Real Decreto-Ley 2/1985, el conocido como decreto Boyer. La norma suprimió el carácter obligatorio de la prórroga forzosa: los contratos firmados a partir del 9 de mayo de 1985 durarían lo que pactaran las partes. Rallo subraya un matiz que suele omitirse en el debate: aquel decreto no tocó los contratos anteriores a 1985, entre ellos el de la familia de Maricarmen, que siguió rigiéndose por la legislación franquista.

Quien sí lo tocó fue la Ley de Arrendamientos Urbanos de 1994, aprobada el 24 de noviembre por el ultimo Gobierno de Felipe González. Esa norma alcanzó a los contratos suscritos antes de 1985 y recortó el régimen de subrogaciones indefinidas. En un caso como este, la madre conservaba el derecho a seguir en el piso hasta su muerte, pero a partir de entonces solo podían subrogarse los hijos que convivieran con ella y el contrato se extinguía dos años después. La ley preveía dos excepciones: una discapacidad del hijo de al menos el 65%, con contrato hasta su fallecimiento, o que la subrogación se produjera antes del 31 de diciembre de 2004, dentro del régimen transitorio para hijos mayores de 65 años o con pensión de jubilación.

Lo más incómodo del caso es que la legislación más protectora para el inquilino que ha conocido España fue la del franquismo, y la que acabó desahuciando a Maricarmen salió de un Gobierno socialista.

— Juan Ramón Rallo

En noviembre de 2005 murió la madre de Maricarmen. Su hija no pudo acogerse a ninguna de las dos excepciones: su discapacidad reconocida era del 50%, por debajo del umbral legal, y el régimen transitorio había expirado casi un año antes. Así, en noviembre de 2007 se extinguió el contrato de renta antigua que venía de 1956. El piso se vendió después a nuevos propietarios que, ya sin obligación de mantener aquella renta congelada, subieron el alquiler a precio de mercado. Maricarmen no pudo o no quiso pagarlo, y acabó en la calle.

El relato de Broncano y del diario.es, desmontado

Rallo dedica buena parte del vídeo a desmontar la versión que han difundido medios como elDiario.es y la televisión pública. Ese relato sostiene que la madre no pudo figurar como cotitular del contrato por culpa de una legislación franquista que exigía autorización del marido a las mujeres casadas, y que por eso la familia consumió antes de tiempo la primera subrogación. La conclusión que se extrae es que Maricarmen fue víctima de una segunda subrogación limitada por la ley de 1994 y que, en última instancia, quien la desahució fue el machismo del franquismo.

El presentador de La Revuelta, David Broncano, recogió ese mismo marco en TVE y lo amplificó: dijo que el piso era de los padres de Maricarmen y que, al morir el padre, las condiciones del contrato no pudieron pasar a la madre. Rallo responde con dos correcciones factuales. El inmueble nunca fue propiedad de la familia, sino de un arrendador que lo alquiló. Y la legislación franquista no impedía el traspaso: lo consagraba. Precisamente ella obligaba al propietario a mantener a la viuda y a la hija en las condiciones pactadas por el padre.

El núcleo de la refutación es más simple de lo que parece. La ley de 1994 no empeoraba las condiciones a partir de la segunda subrogación: los hijos que convivían con el titular solo podían subrogarse durante dos años, fueran la primera, la segunda o la cuarta. Por tanto, aunque la madre hubiera figurado como cotitular originaria en 1956, el contrato de renta antigua se habría extinguido igualmente en 2007. Y bajo la ley franquista, añade Rallo, Maricarmen habría conservado el piso hasta su muerte sin importar quién apareciera como titular.

Una ley que expropiaba al propietario y hundía la oferta

Rallo no defiende en ningún momento aquella legislación; la describe como un desastre. El régimen de renta congelada acabó funcionando como una expropiación parcial de la vivienda en favor del inquilino, desincentivó el mantenimiento, porque nadie invierte en un activo del que no puede disponer, y secó la construcción de vivienda en alquiler. El franquismo compensó ese vacío con vivienda pública, recuerda. El Ejecutivo actual, sostiene, combina lo peor de ambos mundos: interviene el mercado del alquiler sin construir nada. De ahí su conclusión: quienes hoy reivindican una política de vivienda de izquierdas están, en realidad, reclamando la ley franquista.

Qué significa esto para el debate público

Más allá del rifirrafe, el caso deja una lección incómoda. Un desahucio real, con una señora de 87 años y una renta muy por debajo del mercado, es un mal punto de partida para casi cualquier política pública: si el Estado quiere proteger a una inquilina vulnerable, lo razonable es hacerlo con dinero público y no obligando a un propietario concreto a asumir la factura. Convertir ese drama en arma partidista y reescribir la cronología para que encaje con el relato tiene un coste: se deja de discutir lo importante, que es por qué España construye poca vivienda en alquiler y por qué cada intervención sobre el mercado reduce aún más la oferta futura.

La pregunta que el análisis deja flotando es incómoda para todos: si el objetivo real es resolver el problema de la vivienda, por qué se dedica tanto esfuerzo a reescribir su historia. Puedes ver el análisis completo en el vídeo original de Juan Ramón Rallo en YouTube.

Youtube video
Publicidad