Mapfre es una inversión atractiva, pero no a estos precios, según Renta 4

Renta 4 ha revisado al alza en su última nota el precio objetivo de la aseguradora Mapfre tras incluir Safety, pero considera que estos precios suponen un punto de entrada exigente.

La nota que firma Nuria Álvarez Añibarro establece para Mapfre un precio objetivo revisado de 4,59 euros frente a los 4,1 euros anteriores) tras incluir Safety y supone un múltiplo implícito PER 2027 estimado de 10,2 veces (frente a las 11 veces de media de sus comparables).

“Mapfre cuenta con visibilidad de crecimiento en primas, apoyada por el liderazgo en mercados clave junto con el nuevo posicionamiento en Estados Unidos que le abre la puerta a crecer en nuevas zonas”, explica Álvarez.

“Además, cuenta con capacidad para adaptarse al nuevo entorno macroeconómico de TIRes altas y moderación de la inflación (a pesar de mantenerse alta en 2027) favorables para el negocio asegurador, apoyado por la transformación digital, modelo de distribución multicanal, diversificación geográfica y una estructura financiera sólida”, añade.

Repsol, Cie Automotive y Mapfre son las Ibex 35 más baratas por ratio Per 2026 en septiembre

Sin embargo, apunta: “consideramos que los niveles actuales de entrada son algo exigentes (potencial por debajo de un 10% al precio objetivo) para un valor que continúa sin momentum a pesar de: 1) cumplimiento del Plan Estratégico 2024-26e, 2) sólidos fundamentales, 3) peor comportamiento relativo (+0,7% en 2026 frente al 9% del Ibex y al 9% de los comparables), y 4) cotizar con descuento del 18% frente al PER medio de 10 años”.
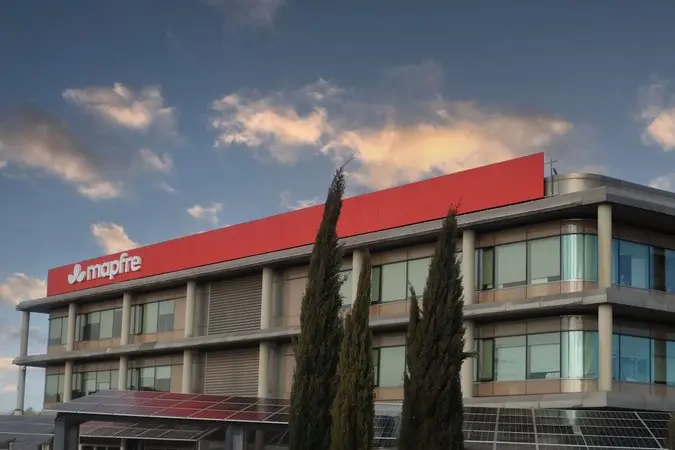
Edificio de oficinas de Mapfre.

Y añade: “creemos que las dudas sobre la integración de Safety podrían seguir pesando, al igual que la incertidumbre sobre la evolución de la inflación y su impacto en el negocio. Como principal catalizador identificamos la presentación del nuevo Plan Estratégico 2027-29 (abril 2027) donde deberían ofrecer más detalles sobre la integración de Safety.”

Tesis de inversión en Mapfre de Renta 4

Mapfre encara la recta final de su Plan Estratégico 2024-2026 con una nueva operación de crecimiento en Estados Unidos. La aseguradora ha acordado la compra de Safety Insurance, compañía especializada en seguros de No Vida y con presencia en el noreste del país. La adquisición permitirá a Mapfre ganar escala, especialmente en el negocio dirigido a pequeñas y medianas empresas, y reforzar su posición en un mercado maduro con un importante potencial de crecimiento.

En el primer semestre de 2026, Norteamérica —que engloba Estados Unidos y Puerto Rico— aportó el 10,4% de las primas brutas de No Vida de Mapfre y el 11% del beneficio neto, frente al 11,7% y el 12,8%, respectivamente, registrados a cierre de 2025. La integración de Safety se realizará mediante su fusión con Mapfre USA, que pasará a controlar íntegramente el negocio resultante. La operación podría aportar más de un 5% adicional al beneficio neto del grupo en un plazo de tres años.

La adquisición también permitirá a Mapfre aumentar significativamente su presencia en el mercado estadounidense. El negocio al que tendrá acceso alcanza un tamaño potencial de unos 33.000 millones de dólares, con datos de diciembre de 2025. Tras la operación, la compañía elevaría su cuota hasta aproximadamente el 25% en seguros de Autos, tanto para particulares como para vehículos comerciales, y hasta el 17% en Hogar.

Mapfre acelera su expansión en EE.UU. con la compra de Safety Insurance pese a unos resultados inferiores a lo esperado

Un impacto limitado en solvencia y apalancamiento

El cierre de la operación está previsto para el primer trimestre de 2027. Según las estimaciones, el impacto sobre la ratio de solvencia será de unos 10 puntos porcentuales, aunque Mapfre seguiría dentro del rango objetivo del 175%-225%. Las previsiones de Renta 4 sitúan esta ratio en el 207% para 2027.

En cuanto al endeudamiento, la operación supondría un aumento de unos 7 puntos porcentuales en la ratio de apalancamiento, frente al 21,4% registrado en el primer semestre de 2026 y el 27% estimado por Renta 4 para el conjunto de 2026. En conjunto, el impacto financiero de la adquisición se considera asumible.
Cartel a la entrada de la sede de Mapfre.

La compra eleva las previsiones de beneficio

Renta 4 ha actualizado sus estimaciones para incorporar la adquisición de Safety Insurance y el cambio de perímetro en Estados Unidos, utilizando unas proyecciones conservadoras para el nuevo negocio. Además, el análisis contempla una menor siniestralidad en No Vida Iberia, con un crecimiento previsto del 3% en 2026 y del 3,5% en 2027, frente al 5% estimado anteriormente.

Con estos cambios, las previsiones de beneficio neto de Mapfre para 2027 y 2028 ascienden a 1.380 y 1.468 millones de euros, respectivamente, lo que supone elevar las estimaciones anteriores un 11% y un 13%. En estas cifras ya se incluyen unos costes de reestructuración de 40 millones de dólares previstos para 2027 y parte de las sinergias de costes, estimadas en unos 30 millones de dólares anuales a partir de 2029.

En conclusión, Mapfre refuerza su potencial de crecimiento con la adquisición de Safety Insurance, especialmente por su mayor exposición al mercado estadounidense, mientras Renta 4 eleva sus previsiones de beneficio y el precio objetivo.

Sin embargo, la firma considera que la cotización actual deja un margen limitado frente a su valoración, en un contexto en el que todavía persisten dudas sobre la integración de Safety y la evolución de la inflación. El próximo Plan Estratégico 2027-2029 será clave para conocer el impacto definitivo de la operación y sus sinergias.

Puig tiene un problema con su antiguo motor de crecimiento: las fragancias se moderan y el maquillaje toma el relevo

La compañía catalana de maquillaje, fragancias y cuidado personal, Puig, publicará los resultados del tercer trimestre de 2026 el próximo 21 de octubre. Un trimestre donde se espera que consigan un crecimiento comparable del 5%, frente al 4,9% previsto por los expertos anteriormente. Si bien estos cambios se deben al continuo impulso de una de sus marcas estrellas, Charlotte Tilbury.

En este sentido, el sólido desempeño en Puig de la línea de maquillaje compensa la contribución más moderada de los lanzamientos de fragancias y la persistente debilidad de la línea de cuidado de la piel, pero de alta gama. Siendo así, el equipo de expertos de Jefferies, encabezado por Thomas Randall, reequilibra el crecimiento de la compañía catalana entre el tercer y el cuarto trimestre de 2026.

Dado que la acción de Puig cotiza con un ratio precio-beneficio estimado para el ejercicio fiscal de 2027 en línea con el sector de productos de consumo masivo, a pesar de contar con un perfil de crecimiento orgánico cada vez más diversificado y no dependiente únicamente del aterrizaje suave tras el superciclo de las fragancias gracias a oportunidades en maquillaje y a la expansión en dermatología con Isdin, vemos potencial alcista en la valoración«, expresa el analista de Citi, Cedric Besnard.

De un boom del 13,8% a un mercado casi plano: fragancias se enfrían y L'Oréal solo amortigua el golpe con un recorte del BPA del 2%
Marc Puig, presidente ejecutivo
Fuente: Agencias

Puig cambia su apuesta en belleza

En este contexto, la cartera de innovaciones de la compañía catalana en fragancias es sólida, pero moderada. Concretamente, los analistas han reducido la estimación de crecimiento para el tercer trimestre de 2026 en 70 puntos básicos, hasta el 6,8%. No obstante, el crecimiento general para Puig se mantiene fuerte, pero es inferior a la comparación más favorable del tercer trimestre de 2025.

Siguiendo esta línea, desde Jefferies asumen una contribución más moderada de la innovación en fragancias; en particular, «consideramos que ‘Rabanne 1 Million’ es solo una extensión de línea, en lugar de un nuevo pilar. Creemos que esto limita el crecimiento incremental». La demanda subyacente en las marcas principales y las fragancias de nicho se mantiene sólida, lo que limita el impacto de las suposiciones de lanzamiento más conservadoras.

«Los obstáculos para el maquillaje se trasladan al cuarto trimestre»

Jefferies

Asimismo, los propios analistas prevén un mejor tercer trimestre de 2026 para el maquillaje, impulsado eso sí por una mayor venta de Charlotte Tilbury con una canibalización limitada. No obstante, el dinamismo general de la marca se mantiene fuerte y Charlotte Tilbury, por su parte, continúa superando el crecimiento de una categoría de maquillaje de prestigio que se sitúa en un porcentaje bajo a medio de un solo dígito.

«Estimamos que la venta de maquillaje se sitúa en torno al 9-10%, lo que llevará los inventarios del canal hacia el equilibrio a finales de año. Elevamos nuestra previsión de las ventas comparables para el tercer trimestre de 2026 al 0,5%, a pesar de un impacto negativo del 9% derivado de la entrada de Amazon en Noram en el tercer trimestre de 2025″, afirman desde Jefferies. Si bien siguen esperando que los minoristas gestionen el exceso de existencias, ahora prevén que el ajuste se produzca más tarde, elevando la previsión para el ejercicio fiscal de 2026 en 20 puntos básicos hasta el 1,2% y trasladando la contracción de las ventas al cuarto trimestre de 2026.

Charlotte Tilbury skincare 1 27a199997e Merca2
Fuente: Charlotte Tilbury

Siguiendo con otro segmento dentro de la compañía catalana, la debilidad en el sector del cuidado de la piel de alta gama continuará, pero el sector dermatológico se mantiene fuerte. Los expertos mantienen sin cambios las previsiones de ventas comparables para el tercer trimestre de 2026 en el sector de cuidado de la piel, lo que refleja la continua debilidad en este segmento.

Si bien el rendimiento de dicho sector en Puig sigue lastrado por Barbara Sturm y Charlotte Tilbury, ya que Sturm aún está redefiniendo su estrategia de distribución y Charlotte Tilbury Skincare está reconstruyendo su inventario tras la reformulación de ‘Magic Cream’. Para compensar esto, el sector dermatológico continúa ofreciendo un sólido crecimiento, una tendencia que se observa en todo el sector de la belleza. En este contexto, la adquisición por parte de Puig del 50% restante de Isdin parece oportuna, ya que aumenta la exposición a una categoría dermatológica fuerte, mientras que el sector de cuidado de la piel de alta gama se mantiene moderado.

Los grandes retos del sector para Puig

Asimismo, el análisis de valoración de Citi, del experto Cedric Besnard, para Puig apunta a un precio objetivo de 19 euros por acción mediante la metodología de suma de las partes, tras evaluar la evolución de sus distintas categorías de negocio. Este precio de referencia implica cotizar a un múltiplo de beneficio estimado para 2026 de unas 17,4 veces, un nivel que los analistas consideran ajustado y razonable al compararlo con la media de sus principales competidores internacionales en el sector de la belleza y la perfumería de lujo.

No obstante, el recorrido bursátil de la multinacional no está exento de desafíos operativos y de mercado que podrían condicionar la consecución de dicho objetivo financiero. Entre las principales incertidumbres destaca la limitada visibilidad sobre los niveles de inventario en la cadena de distribución y el consumidor final, una circunstancia que podría desencadenar episodios de sobredistribución o ajustes de stock imprevistos, afectando potencialmente a la credibilidad de la gestión y al valor intangible de sus marcas.

Puig
Fuente: Citi

A este reto operativo se suma el tiempo necesario para que sus divisiones de cuidado de la piel y maquillaje alcancen una masa crítica suficiente antes de que el ciclo expansivo de las fragancias comience a normalizarse. Si la penetración de estas líneas de negocio se desacelera más de lo previsto, «las proyecciones de crecimiento de los ingresos y del beneficio por acción podrían verse constreñidas a tasas de un solo dígito bajo, moderando el ritmo de expansión global del grupo», aportan desde Citi.

Por último, la hoja de ruta de Puig afronta riesgos estructurales adicionales como la complejidad de la cadena de suministro, capaz de impactar en la liquidez y en la gestión de la deuda neta, junto a la volatilidad de las divisas en sus mercados internacionales. Asimismo, la compañía mantiene un 10% de su facturación vinculada a marcas operadas bajo licencia, lo que introduce una dependencia directa de los procesos de renovación de dichos acuerdos comerciales a largo plazo.

Ferrovial tiene un problema en EE.UU.: ganar otra autopista podría hacer caer sus acciones

Ferrovial afronta una nueva prueba en el mercado estadounidense de autopistas de peaje. Tras ofrecer 24.800 millones de dólares por la I-24 de Tennessee, casi tres veces más que su rival más cercano, el mercado teme que una nueva concesión como la I-285 pueda aumentar las dudas sobre la rentabilidad de sus inversiones y su disciplina de capital.

Esta es la principal conclusión de Graham Hunt, analista de Jefferies, en una nota en la que reitera su recomendación de Mantener, pero recorta el precio objetivo a los 55,0 euros.

Hunt explica que Ferrovial ha caído aproximadamente un 12% desde que presentó una oferta de 24.800 millones de dólares por la I-24 en Tennessee, casi tres veces superior a la siguiente oferta más alta. Ante la próxima adjudicación del proyecto Express Lane en Georgia el mes que viene, el mercado se muestra comprensiblemente nervioso.

“La dirección cuenta con un sólido historial en este sector, y existe una asimetría de información entre Ferrovial y el mercado en esta fase del proyecto. Sin embargo, es poco probable que la incertidumbre en torno a la rentabilidad disminuya a corto plazo y, en un contexto de rendimientos más elevados, la valoración sigue sin resultar atractiva”.

Ferrovial, ACS, Acciona y Sacyr pujan por las nuevas autopistas de Estados Unidos este otoño

Autopista ETR407 de Ferrovial

Tesis de inversión en Ferrovial

Las autopistas de peaje de Ferrovial ofrecen una de las mejores exposiciones a los beneficios vinculados a la inflación y denominados en dólares dentro de nuestra cobertura del sector de infraestructuras. Sin embargo, según las valoraciones actuales, la cartera operativa de Ferrovial parece estar bien valorada. La atención sigue centrada en la próxima cartera de proyectos de «Express Lanes» en EE. UU., donde una oferta muy por encima de la de la competencia y de los precedentes anteriores está suscitando dudas sobre la rentabilidad y la disciplina de capital, aclaran en Jefferies.

“Además de un entorno difícil marcado por el aumento de los rendimientos de los bonos, vemos un potencial alcista limitado a corto plazo y esperamos más detalles sobre el cierre comercial de la I-24 y el resultado de la licitación de la I-285, ambos previstos para octubre”, añaden.

Ferrovial deja de cotizar en Euronext Ámsterdam tres años después de mover su sede a Países Bajos

Estas son las ideas principales de la nota de Graham Hunt:

  • Ferrovial ha perdido alrededor de un 12% desde la adjudicación de la I-24 en Tennessee, después de presentar una oferta de 24.800 millones de dólares, casi tres veces superior a la segunda mejor propuesta.
  • La diferencia entre ofertas ha generado dudas sobre si Ferrovial ha pagado demasiado por la concesión y sobre si mantiene la disciplina de capital que históricamente ha caracterizado sus inversiones.
  • Jefferies mantiene una visión prudente a corto plazo y considera que la incertidumbre sobre la I-24 seguirá elevada hasta conocer mejor el calendario de inversión, las necesidades de capital y el potencial de rentabilidad.
  • El mercado estadounidense de Express Lanes ha cambiado de percepción: nuevas concesiones que antes podían considerarse un catalizador positivo ahora pueden generar preocupación si implican grandes compromisos de capital.
  • La próxima gran prueba será la I-285 en Georgia, cuya adjudicación está prevista para octubre. Una nueva oferta agresiva podría alimentar las dudas sobre la capacidad de Ferrovial para asumir otro gran compromiso financiero.
  • El principal interrogante es la rentabilidad que Ferrovial podrá obtener de la I-24. Para alcanzar retornos de doble dígito, la concesión necesitaría combinar peajes elevados con un crecimiento sólido a largo plazo.
  • El aumento de los tipos de interés también juega en contra. Jefferies calcula que la subida de las rentabilidades de los bonos supone un lastre de unos 3-4 euros por acción para Ferrovial.
  • La firma considera que la cartera actual de concesiones está bien valorada por el mercado, por lo que existe poco margen para nuevas revisiones positivas de las previsiones del negocio existente.
  • A largo plazo, la capacidad de Ferrovial para generar ingresos vinculados a la inflación y denominados en dólares sigue siendo uno de los principales atractivos de su negocio de autopistas.
  • El problema está en el desfase temporal entre inversión y rentabilidad: la I-24 tardará en entrar plenamente en funcionamiento, por lo que los inversores tendrán que esperar para comprobar si los retornos justifican el desembolso.
  • Jefferies ha recortado el precio objetivo de 61 a 55 euros y mantiene la recomendación de Hold, al considerar que todavía no existen suficientes elementos para interpretar la caída de la acción como una oportunidad de compra.
  • El escenario base contempla crecimiento del tráfico, aumentos de tarifas por encima del IPC y mayores dividendos procedentes de las concesiones estadounidenses, que podrían elevar los dividendos recibidos por Ferrovial por encima de 1.300 millones de euros en 2027.
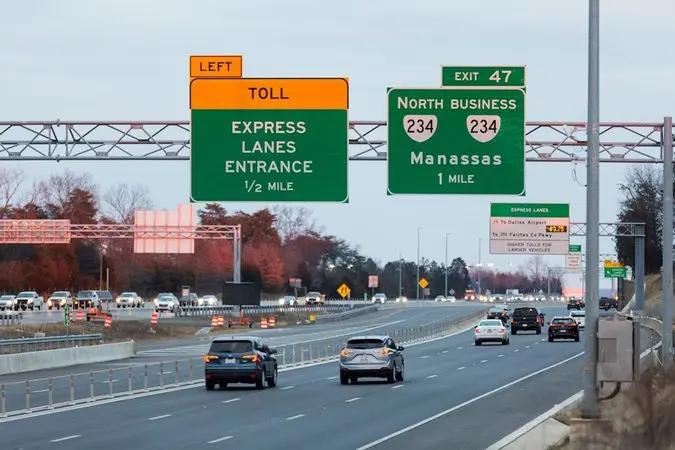
Ferrovial. Autopista i66 en Virginia

En definitiva, Ferrovial se enfrenta a una nueva paradoja en EEUU: sus autopistas siguen siendo uno de los grandes pilares de crecimiento, pero el precio que está pagando por nuevas concesiones empieza a generar dudas sobre la rentabilidad y la disciplina de capital.

La I-24 ha cambiado la percepción del mercado y la próxima adjudicación de la I-285 será una nueva prueba. Mientras los tipos de interés sigan presionando la valoración y los retornos de las nuevas inversiones tarden años en comprobarse, el mercado parece dispuesto a exigir más certezas antes de volver a premiar el crecimiento de Ferrovial.

Los cinco desayunos para energía sostenida: proteína, grasa saludable y fibra sin picos de glucosa

Un desayuno con proteína, grasa saludable y fibra mantiene tu energía sostenida y tu foco estable hasta media mañana, mientras que el café solo y los azúcares simples te dejan sin gasolina a las dos horas.

Por qué el bollo y el café solo te dejan sin energía a media mañana

Vamos a los datos. La primera comida del día no se juzga por lo que llena, sino por lo que sostiene. Cuando predominan los azúcares simples —bollería, cereales azucarados, zumo colado o tostadas de harina refinada—, la glucosa sube deprisa y el cuerpo responde con un pico de insulina que arrastra después una caída de energía, hambre y niebla mental.

El hambre que aparece a media mañana no es casualidad: es la resaca de ese pico. Y el café en ayunas, por sí solo, no lo arregla. La cafeína empuja la alerta durante un rato, pero no aporta ni un gramo de proteína ni de fibra, así que la curva vuelve a caer.

La solución no pasa por comer más, sino por comer mejor repartido. Tres pilares hacen el trabajo pesado: proteína de alta calidad, grasa saludable y fibra. Con esos tres en el plato la digestión se enlentece y baja el índice glucémico de la comida, un concepto que conviene tener claro (el contexto en Wikipedia).

A efectos prácticos hablamos de unos 25-30 gramos de proteína por la mañana, entre 8 y 10 gramos de fibra y una fuente de grasa de calidad. Nada de cálculos obsesivos: basta con combinar bien tres o cuatro alimentos.

Un desayuno que solo aporta azúcar compra energía a crédito: te la entrega rápido y te pasa la factura a media mañana.

El matiz importante es que la proteína rinde más repartida. La mayoría de las revisiones de saciedad y composición corporal apunta a que distribuir la ingesta en tres o cuatro tomas de 25-30 gramos optimiza la síntesis muscular y el control del apetito mejor que concentrarla toda en la cena.

La proteína del desayuno no es un capricho de gimnasio: es lo que decide si tu primera comida te sostiene cinco horas o solo una.

Las tres piezas de un desayuno con energía sostenida

Proteína de alta calidad. Huevos, jamón serrano, yogur alto en proteína, kéfir o pechuga de pollo. La referencia europea se sitúa en 0,83 gramos por kilo de peso al día, según la EFSA, y reservar una parte generosa para el desayuno transforma la saciedad de toda la mañana.

Grasa saludable. Aguacate, AOVE, nueces y semillas de chía. Los ácidos grasos monoinsaturados del aguacate y los omega-3 de las nueces y la chía ralentizan la digestión y ayudan a que la glucosa llegue de forma progresiva, sin montaña rusa.

Fibra. Kiwi, manzana con piel, frutos rojos, copos de maíz sin azúcar añadido y chía hidratada. La fibra soluble forma un gel que frena la absorción de los hidratos y alarga la saciedad durante horas.

📊 La pauta en cifras

  • Proteína por toma: entre 25 y 30 gramos, la horquilla que la literatura de saciedad asocia con mejor control del apetito.
  • Fibra: de 8 a 10 gramos en el desayuno, entre fruta con piel, frutos rojos y semillas.
  • Grasa de calidad: una ración de aguacate, un puñado de nueces o una cucharada de AOVE.
  • A tener en cuenta: el total del día manda; el desayuno es la pieza que más fácilmente se puede mejorar sin cocinar.

Los cinco desayunos que sostienen el foco toda la mañana

Estas son las cinco combinaciones que propone el nutricionista Javier Fernández Ligero, al frente de la Clínica Nutriligero, y que encajan con la fórmula de los tres pilares. Ninguna requiere más de diez minutos.

  • Huevos a la plancha con jamón serrano, aguacate y kiwi: proteína de alto valor biológico, ácidos grasos monoinsaturados y una dosis extra de fibra y vitamina C. La combinación que mejor evita el hambre a las dos horas.
  • Yogur alto en proteína con frutos rojos, nueces, chía y canela: la opción más rápida para quien sale con prisa. Suma omega-3, fibra soluble y sabor sin azúcar añadido.
  • Revuelto de huevos con pechuga de pollo y manzana con piel: pensada para jornadas largas o de alto desgaste mental y físico. La manzana aporta carbohidratos de absorción lenta.
  • Tostadas de centeno o trigo sarraceno con AOVE, jamón serrano, tomate triturado y huevo duro: la versión mediterránea. El grano entero evita las harinas refinadas y su subida rápida de glucosa.
  • Kéfir con copos de maíz sin azúcar, arándanos y chocolate negro del 85%: fresca y ligera para los meses cálidos. El kéfir aporta fermentos vivos; el chocolate negro, polifenoles con muy poco azúcar.

La letra pequeña: qué esperar y qué no de estos desayunos

Conviene ser honesto: la idea de que el desayuno es la comida más importante del día no está respaldada de forma unánime por la ciencia. Los estudios sobre ayuno intencionado muestran que hay personas que rinden perfectamente sin desayunar, y forzar una comida cuando no hay hambre no mejora nada. Lo que sí sostiene la evidencia es la calidad de lo que comes cuando comes: un patrón con proteína, grasa saludable y fibra mantiene mejor el apetito y el foco que uno basado en azúcares simples.

El segundo matiz es el tiempo. Ninguno de estos cinco desayunos requiere cocina elaborada, pero sí una compra pensada: huevos, yogur proteico, fruta con piel, frutos secos naturales y un buen pan de grano entero. Esa lista de la compra hace más por tu energía que cualquier batido de moda.

¿Para quién encaja? Para quien trabaja con la cabeza por la mañana, para quien entrena a primera hora y para quien sufre ese bajón de las once. Si tu caso es el contrario y desayunar te sienta pesado, ajusta la cantidad, no los ingredientes. La dosis importa. Y si tomas suplementos o sigues pautas personalizadas, esta información es divulgativa: consúltalo con un profesional.

⚡ Rutina de Optimización Diaria

  • Ancla tu proteína: elige mañana una fuente clara (dos huevos, un yogur alto en proteína, kéfir) y colócala antes que el pan o la fruta.
  • Suma fibra real: añade fruta con piel, frutos rojos o una cucharada de chía hidratada desde la noche anterior.
  • Revisa la etiqueta: si compras cereales o yogures, comprueba que el azúcar no aparezca en los tres primeros ingredientes de la lista.

HackSpain Madrid: 250 builders, 36 horas y 5 tracks para cazar talento ‘tech’

Doscientos cincuenta builders. Treinta y seis horas. Cinco retos. Y un premio de 5.000 euros para el equipo que resuelva mejor lo que las startups patrocinadoras todavía no han resuelto dentro de casa. El canal Itnig se ha metido en HackSpain, celebrado en la Universidad Complutense de Madrid, y ha vuelto con algo más que un resumen de fin de semana.

El vídeo dura once minutos y está lleno de gente joven codeando sin dormir. Pero la historia de fondo no va de código: va de contratación. Entre entrevistas a organizadores, mentores, participantes y jurado, Itnig retrata un mercado en el que las empresas han convertido el talento tecnológico en el recurso más disputado.

Un hackathon de 250 builders en la Complutense

El evento reunió a más de 250 personas durante 36 horas, con jurado y premios en juego. Willy, uno de los organizadores, lo define en el vídeo con una idea sencilla: un hackathon es un lugar donde construir, con tiempo limitado, cosas que llamen la atención. Su expectativa, dice, es que gente buena se conozca y que de ahí salga algo impactante.

El perfil del asistente es reconocible. Estudiantes y recién titulados, muchos llegados de fuera de Madrid. Rubén, por ejemplo, se apuntó solo y encontró equipo en el mismo grupo de WhatsApp del evento; es de Barcelona y subraya la cantidad de talento repartido por España. Alejandro repite por segunda vez y viene con compañeros de clase. Lo que valora no es el premio, sino enfrentarse a problemas abiertos, sin enunciado cerrado, algo que según él acaba marcando la trayectoria profesional.

Cinco retos patrocinados y cinco formas de mirar el mercado

Los cinco tracks los diseñan startups, no la organización. Tekerr, con Martín Simón al frente, plantea un desafío deliberadamente abierto: automatizar una tarea que hoy se hace a mano en la industria, con poca guía y equipos de cuatro o cinco personas. Maisa propone procesos auditables y trazables en sectores regulados, con documentos que los participantes deben gestionar mientras ocurren imprevistos a lo largo del evento. Una empresa de tesorería quiere un scoring financiero para compañías, algo que en Estados Unidos es habitual y que aquí, sostiene, no existe: medir la salud financiera, la capacidad de crédito y de endeudamiento de una empresa, y además definir el algoritmo, construir el producto y saber venderlo. Prósper, por su parte, monta un agente de scheduling que compite, sube de nivel en un leaderboard y desbloquea premios por etapas.

Aquí hay muchísimo nivel. Me emociona el evento, pero sobre todo me emociona pensar que de aquí puede salir un futuro unicornio.

— Samuel, organizador de HackSpain, en el vídeo de Itnig

El quinto reto, quizá el más ambicioso, pregunta si la inteligencia artificial puede gestionar una crisis. La crisis es abierta: en España ha habido incendios, inundaciones y el apagón que el año pasado dejo a medio país a oscuras. Los equipos deben resolver seis problemas concretos: filtrar cien inputs para quedarse con los tres que importan, priorizarlos, repartir recursos limitados, decidir el siguiente paso en tiempo real, coordinar a bomberos, ciudadanos y equipos de emergencia, y responder a escenarios que nadie había previsto.

Fichar talento: el reto que no aparece en el leaderboard

Los responsables de cada track lo dicen sin rodeos. La empresa de tesorería espera encontrar perfiles que quieran sumarse a su equipo y un producto que pueda entrar de verdad en su portfolio. Prósper reconoce que la razón principal para organizar este tipo de retos es conocer a los builders que buscan, con el drive y la constancia que valoran. Tekerr confía en que algún equipo se vuelva completamente loco y construya mucho más de lo esperado.

Es el canal de contratación que explica el entusiasmo. En 36 horas, una startup ve trabajar a decenas de candidatos sobre su propio problema, sin entrevistas y sin pruebas técnicas de laboratorio.

La cuenta pendiente: pocas mujeres en la sala

No todo es celebración. Itnig apunta una ausencia incómoda: la mayoría de los asistentes son hombres, chicos jóvenes con mucho talento, y se pregunta en voz alta cómo cambiar esa composición. No es un dato medido, es la percepción recogida durante la visita, aunque coincide con una queja recurrente del sector. Samuel, organizador y parte del jurado, admite que subirse al escenario impone al principio y que después se relaja, y resume el ambiente con una idea: aquí hay nivel de sobra.

Un formato que se multiplica en el ecosistema español

Los hackathons dejaron de ser una actividad de campus para convertirse en herramienta de reclutamiento y de innovación abierta. En España, donde las startups compiten por una bolsa limitada de perfiles técnicos, los retos patrocinados funcionan como un embudo doble: la empresa recibe prototipos y, de paso, conoce a quien los construye. Madrid concentra buena parte de esa actividad y la Complutense se ha convertido en escenario habitual de este tipo de citas. El vídeo no ofrece cifras de cuántas contrataciones salieron del evento ni qué equipo se llevó los 5.000 euros, así que cualquier conclusión sobre su éxito real está todavía por escribir.

Qué significa esto para quien busca trabajo

La lectura práctica es doble. Para quien empieza, un hackathon es una de las vías más rápidas de entrar en el radar de una startup sin pasar por el filtro del currículum: el código que escribes durante el fin de semana pesa más que una línea del CV. Para quien contrata, el formato ofrece señal de alta calidad a bajo coste, aunque con un problema evidente de conversión: buena parte de los participantes son estudiantes que aún no pueden incorporarse, y las empresas patrocinadoras compiten entre sí por el mismo puñado de perfiles.

Hay además una pregunta incómoda que el vídeo deja flotando: 36 horas de trabajo intenso a cambio de un premio colectivo de 5.000 euros y la posibilidad de que tu solución acabe dentro del producto de otro. La parte bonita, la comunidad, la amistad y el aprendizaje, es real. La parte transaccional también.

No hay respuesta cerrada, y quizá por eso el reportaje funciona. ¿Cuántos de esos 250 builders volverán a casa con una oferta y cuántos solo con una camiseta y una noche sin dormir? Itnig deja la pregunta en el aire y las imágenes hablan por sí solas.

El Gobierno prorroga hasta el 31 de diciembre las ayudas al gasóleo profesional, agrario y pesquero

El Gobierno prorroga hasta el 31 de diciembre las ayudas al gasóleo profesional, agrario y pesquero, con 67 millones de euros nuevos.

La medida llega por real decreto-ley y mantiene para el último trimestre del año la estructura de apoyo a los carburantes que ya estuvo vigente durante el verano. Afecta a autónomos y pequeñas empresas del campo, la pesca y el transporte, que deben revisar el procedimiento para no perder la bonificación.

Cuánto dinero hay y hasta cuándo se mantiene

Vamos por partes, porque aquí se mezclan dos mecanismos distintos y conviene no confundirlos.

En el ámbito agrario se mantiene la bonificación de 20 céntimos por litro de gasóleo B. Se articula a través del procedimiento de devolución del Impuesto Especial sobre Hidrocarburos (IEH), no como una subvención directa. La prórroga del último trimestre está dotada con 52 millones de euros, que se suman a a los 107 millones ya aprobados. El total para el gasóleo agrícola queda en 159 millones.

En el sector pesquero la prórroga es otra cosa: una ayuda compensatoria a las empresas armadoras para absorber la subida del carburante y que los buques sigan operativos. Son 15 millones de euros que se añaden a los 35 millones autorizados antes, lo que deja 50 millones acumulados.

Sumando ambos bloques, el presupuesto global supera los 209 millones de euros.

La ayuda se renueva trimestre a trimestre: el autónomo del campo y de la pesca trabaja con un horizonte de tres meses, no con una regla estable.

La prórroga alcanza también al transporte profesional, aunque la norma detalla las cifras de los sectores agrario y pesquero. La ampliación da continuidad al Real Decreto-ley 7/2026, de 20 de marzo, y al Real Decreto-ley 18/2026, de 30 de junio, dentro del Plan Integral de Respuesta a la Crisis en Oriente Medio.

Para ponerlo en perspectiva: el conjunto de ayudas específicas para el campo y la pesca dentro de ese plan alcanza ya los 1.174 millones de euros. Es dinero que no hay que devolver, a diferencia de lo que ocurre con un préstamo ICO o una línea ENISA.

Qué tiene que hacer el autónomo para cobrar

La bonificación del gasóleo agrícola no llega sola a la cuenta. Hay que pedirla. Se tramita como devolución del IEH ante la Agencia Tributaria, y el procedimiento exige acreditar el consumo con las facturas del carburante. Los requisitos y los plazos de presentación se consultan en la sede electrónica de la AEAT.

En la pesca, la ayuda va a las empresas armadoras y se mantiene en los mismos términos. Los armadores autónomos deben revisar las resoluciones de la convocatoria vigente y la documentación que les reclame la administración.

Aquí está el error que más caro sale: dar por hecho que la bonificación se aplica sola en el surtidor. Si no se pide la devolución del IEH en plazo o no se conservan las facturas del gasóleo B, la bonificación de ese periodo se pierde y no se puede reclamar después. Ojo con el calendario, porque el procedimiento va por periodos cerrados.

ayuda gasóleo agrario

Una prórroga que se repite cada trimestre

Este es el tercer tramo del año. El Real Decreto-ley 7/2026 llegó en marzo, el 18/2026 en junio y ahora la cobertura se amplía hasta diciembre. El patrón dice mucho: el sector primario y el transporte llevan meses con ayudas de emergencia que caducan cada trimestre y se aprueban a última hora.

Esa intermitencia tiene un coste invisible. Un transportista autónomo o un agricultor no puede planificar la campaña con un marco que expira el 31 de diciembre y que nadie garantiza que siga vivo en enero. Las cifras acumuladas (159 millones para el gasóleo agrícola y 50 para el pesquero) son relevantes, sí, pero el problema de fondo, la volatilidad del precio del carburante, sigue sin una respuesta estructural.

Merece la pena mirar el otro frente abierto: la ayuda extraordinaria para la compra de fertilizantes, dotada con 665 millones de euros. El Fondo Español de Garantía Agraria (FEGA) ejecutó a principios de septiembre un primer pago de 494,5 millones a 249.376 agricultores y prevé publicar en la segunda semana de octubre la segunda resolución de beneficiarios.

España ha tocado el techo de ayuda de Estado que autoriza Bruselas, fijado en el 70% del incremento del precio del insumo, aunque las comunidades autónomas pueden elevarlo hasta el 100% del sobrecoste con cargo a los 50 millones del Fondo de Reserva de Crisis de la UE.

Qué mirar en las próximas semanas: la segunda resolución de fertilizantes y el detalle autonómico de las ayudas complementarias. Qué hacer ahora: si eres autónomo del campo la pesca o el transporte, revisa hoy que tienes las facturas del carburante en orden y el procedimiento al día. La prórroga cubre hasta el 31 de diciembre, y el año se acaba antes de lo que parece.

Guía rápida del trámite

  • 📅 Plazos: La prórroga cubre hasta el 31 de diciembre de 2026. La solicitud se rige por el procedimiento habitual de devolución del IEH, que va por periodos.
  • ✅ Requisitos clave: Ser autónomo o empresa del sector agrario, pesquero o del transporte. En el ámbito agrícola hay que acreditar el consumo de gasóleo B con las facturas del carburante.
  • 🌐 Dónde solicitarlo: La devolución del IEH se presenta en la sede electrónica de la AEAT, con certificado digital o Cl@ve. La información de la convocatoria está en la web del Ministerio de Agricultura.
  • 💰 Importe o coste: 20 céntimos por litro de gasóleo B en el ámbito agrario. La prórroga suma 67 millones nuevos, sin que el dinero se devuelva.
  • ⚠️ Error a evitar: No conservar las facturas del carburante o dejar pasar el plazo de solicitud: la bonificación del periodo se pierde y no se recupera.

El MITECO asigna 40 millones a 189 proyectos contra la despoblación: ayudas para emprendedores

El MITECO reparte 40 millones entre 189 proyectos contra la despoblación y ultima los listados de las ayudas para emprendedores rurales.

El Ministerio para la Transición Ecológica y el Reto Demográfico (MITECO) ha publicado la selección definitiva de 189 proyectos de transformación territorial y lucha contra la despoblación. La dotación: 40 millones de euros. Las ayudas de esta convocatoria van a entidades locales, no a autónomos. El reparto se cierra después de recibir más de 1.200 solicitudes para 189 plazas, según los datos del ministerio.

El listado mezcla diputaciones, comarcas, mancomunidades y municipios. En concreto, figuran 18 diputaciones provinciales, tres comunidades autónomas uniprovinciales, 13 comarcas, 35 mancomunidades y consorcios, y 120 municipios, entidades locales menores y agrupaciones.

Los 40 millones van a entidades locales: quién cobra y quién no

Por comunidades, Andalucía lidera con 41 proyectos, seguida de Castilla y León (37), Aragón (21), Cataluña (16), Extremadura (15) y la Comunitat Valenciana (14). Andalucía, Castilla y León y Aragón concentran el mayor número de proyectos.

Los proyectos abarcan vivienda, bioeconomía, resiliencia climática, cuidados, transporte, emprendimiento y cultura. Traducido: son planes para fijar población y crear actividad en zonas que pierden habitantes. No son subvenciones directas para montar un negocio.

Aquí está la letra pequeña. Si eres autónomo y buscabas una ayuda de este programa, esta línea no es la tuya: se dirige a administraciones y agrupaciones de municipios. El proceso, además, culminará con la concesión formal y la notificación a los beneficiarios, así que todavía faltan pasos antes de que llegue el dinero.

Cuarenta millones suenan a oportunidad, pero el autónomo solo entra por la línea de pymes y economía social que aún espera su lista provisional.

La línea para autónomos y pymes: qué llega en las próximas semanas

A esta convocatoria se suman otras dos lanzadas en 2025. Una financia proyectos de innovación de entidades sin ánimo de lucro; la otra se dirige a pymes, personas autónomas y entidades de la economía social. Ahí sí entra el perfil del lector. Los listados provisionales para pymes y autónomos llegarán en semanas, sin fecha cerrada por ahora.

Para prepararte, conviene revisar el portal del MITECO y las bases de cada convocatoria, porque los requisitos no son idénticos. En la línea de economía social se exige encajar en la actividad subvencionable y presentar la solicitud dentro de plazo, dos filtros que dejan fuera a bastantes aspirantes cada edición.

Las dos convocatorias pendientes no son un cajón único. La dirigida a entidades sin ánimo de lucro y la de pymes, autónomos y economía social tienen sus propias reglas de gasto subvencionable, y el reparto depende del tipo de solicitante. Cada una tiene su propio calendario y su propio importe, así que no vale con rellenar el mismo formulario. Confundirlas es el primer error de quien prepara papeles con prisa.

Del plan a la realidad: 739 proyectos en cuatro años y el filtro que viene

No es la primera vez que el reto demográfico mueve dinero público. Entre las convocatorias de 2022 y 2025 se financiaron 739 proyectos de innovación territorial de entidades locales en toda España. En las ediciones de 2022 y 2023 para asociaciones sin ánimo de lucro y para empresas y personas autónomas, los proyectos financiados fueron 198.

La vía del emprendedor existe, pero es la más estrecha. La diferencia entre las dos cifras dice bastante: la puerta para el autónomo está abierta, aunque con menos plazas y más competencia que la de las administraciones.

El discurso oficial, presentado esta semana en el Congreso dentro de la II Estrategia Nacional para la Equidad Territorial y el Reto Demográfico, insiste en diversificar economías locales y fijar población. El objetivo declarado es que los proyectos sean replicables en otros territorios con problemas demográficos parecidos. Suena razonable. El problema es el ritmo: entre que se resuelve la convocatoria y se notifica al beneficiario pasan meses, y para una pyme rural eso puede marcar la diferencia entre arrancar o esperar.

Mi lectura es que el dinero está, pero el acceso del autónomo depende de una línea concreta que todavía no tiene lista. Merece la pena tener a mano el portal del MITECO y la Base de Datos Nacional de Subvenciones para rastrear cuándo salen los listados provisionales. La próxima semana, o la siguiente, puede ser el momento clave para saber si tu proyecto entra.

Guía rápida del trámite

  • 📅 Plazos: La convocatoria de 2025 para entidades locales ya está resuelta; los listados provisionales de la línea para pymes y autónomos se publicarán en las próximas semanas, sin fecha cerrada.
  • ✅ Requisitos clave: La línea de 40 millones es para entidades locales (municipios, diputaciones, comarcas y mancomunidades). Los autónomos y pymes entran por la convocatoria de economía social, con listado pendiente.
  • 🌐 Dónde solicitarlo: La información y las resoluciones se publican en el portal del MITECO y en la Base de Datos Nacional de Subvenciones; la tramitación es electrónica.
  • 💰 Importe o coste: 40 millones de euros repartidos entre 189 proyectos; el importe por proyecto no está detallado en la fuente oficial.
  • ⚠️ Error a evitar: Presentar tu solicitud a la línea equivocada; esta convocatoria de 40 millones no admite autónomos ni empresas como solicitantes directos.

Tu operador guarda 12 meses los datos de antena de cada llamada y la policía puede pedirlos sin avisar

Cada llamada o SMS deja un rastro de antena que las teleoperadoras españolas están obligadas a conservar doce meses. Un juez puede reclamar esos registros sin avisar al usuario y la compañía no tiene la obligación de comunicárselo. Los datos de antena del operador se acumulan así durante un año entero sin que el cliente lo sepa.

Claves de la operación

  • Doce meses de retención obligatoria. La Ley 25/2007 obliga a guardar la celda de antena al inicio de cada comunicación. El plazo puede reducirse a seis meses o elevarse a dos años.
  • Acceso solo con orden judicial. Los datos se ceden para investigar delitos graves bajo los principios de necesidad y proporcionalidad. Las telecos tienen siete días naturales para enviarlos.
  • Tensión con el derecho europeo. El Tribunal de Justicia de la UE anuló la directiva de origen en 2014 y ha fallado en varias ocasiones contra la conservación indiscriminada.

La Ley 25/2007 se publicó en el BOE para transponer una directiva europea de 2006 y se aplica a prácticamente todas las teleoperadoras que operan en España. Su mecanismo es sencillo de describir y difícil de digerir: cada vez que alguien marca un número o manda un mensaje, queda registrado a qué celda de antena estaba conectado el teléfono en ese instante. Una celda cubre un área, no un punto exacto, pero encadenada con otras comunicaciones dibuja un rastro aproximado de por dónde ha pasado un dispositivo.

Los campos que se almacenan son acotados. Números del ordenante y del receptor, nombres y direcciones, de ambos abonados, fecha, hora y duración de la comunicación, tipo de servicio, los identificadores de la tarjeta SIM y del terminal (IMSI e IMEI) y el identificador de la celda junto a su posición geográfica. Nada de conversaciones, nada de contenido.

La ley no permite guardar el contenido de las comunicaciones ni genera un rastro de GPS. Solo cubre metadatos de tráfico y localización. Esa frontera es la que ha sostenido buena parte del debate jurídico en Europa durante la última década.

Quién puede acceder a esa información también está tasado. El texto exige autorización judicial previa y limita la cesión a la investigación de delitos graves. Los destinatarios autorizados son los miembros de los cuerpos de seguridad que actúen como policía judicial, los funcionarios de vigilancia aduanera y el personal del Centro Nacional de Inteligencia. La orden del juez debe especificar qué datos se entregan y respetar necesidad y proporcionalidad.

El punto que más incomoda al ciudadano no está en lo que se guarda, sino en lo que no se cuenta. El artículo 9 de la norma establece que el responsable del tratamiento no comunicará la cesión de datos efectuada conforme a esta ley. Dicho en corto: el operador no avisa al usuario de que su registro de antena ha acabado en manos de la policía.

España conserva veinte años de historial de tráfico de todos sus móviles mientras el tribunal europeo repite que esa acumulación indiscriminada es ilegal.

Salvo que la orden fije otro plazo, las operadoras disponen de siete días naturales para entregar la información. Es un margen pensado para dar cobertura técnica a la petición, no para dilatar la respuesta.

El pulso entre Bruselas y una ley que sigue en el BOE

El conflicto no es nuevo. España redactó la norma para transponer una directiva europea de 2006 que el Tribunal de Justicia de la UE anuló en 2014. Desde entonces, el tribunal ha mantenido en varias resoluciones que exigir a los proveedores la conservación indiscriminada de todos los datos de tráfico y localización para prevenir delitos vulnera el Derecho de la Unión.

Eso no significa que la Unión cierre la puerta a cualquier retención. Admite excepciones cuando la información resulta clave para neutralizar una amenaza real para la seguridad nacional, siempre bajo control efectivo y por un tiempo limitado. La diferencia entre una excepción acotada y un almacenamiento universal es, precisamente, el terreno donde se ha jugado el pulso.

En España, la Sala de lo Penal del Tribunal Supremo sostuvo en una sentencia de marzo de 2021 (n.º 727/2020) que la ley no contradice el Derecho de la UE. El tribunal añadió que cualquier uso de los datos debe comprobarse caso por caso en cuanto a su necesidad y proporcionalidad. El resultado es una norma que sigue publicada y aplicándose mientras la doctrina europea la mira de reojo.

privacidad móvil

Telefónica, Vodafone y Orange: el coste silencioso de almacenar a todos

Hay un ángulo que rara vez aparece en el titular y que sí importa al accionista. La retención obligatoria de metadatos es un coste operativo para las telecos españolas, que deben mantener infraestructura de almacenamiento, sistemas de respuesta a requerimientos judiciales y equipos de cumplimiento normativo. Se aplica por igual a Telefónica, Vodafone, Orange y MásMóvil, de modo que no altera la cuota de ninguna, pero sí engorda la estructura de gasto de un sector que lleva años comprimiendo márgenes en España.

Para Telefónica, el peso del mercado español y su condición de operador incumbente la colocan en el centro del debate regulatorio. La compañía cotiza en el IBEX 35 y opera bajo la doble presión de la CNMC en competencia y de la AEPD en protección de datos. Cualquier endurecimiento del marco europeo sobre retención obligaría a rehacer procesos internos, aunque el coste de cumplimiento sea una fracción menor frente a la inversión en redes.

El verdadero riesgo para los operadores no es la multa, sino la pérdida de confianza del cliente corporativo. Las empresas que contratan servicios de telecomunicaciones y cloud empiezan a mirar con lupa cómo tratan sus proveedores los datos de localización, sobre todo tras el aumento de exigencias en sectores regulados como la banca o la sanidad.

Hay además una asimetría europea que conviene vigilar. Si Bruselas empuja hacia reglas comunes más estrictas y España mantiene su régimen de doce meses, los operadores que trabajan en varios países tendrán que convivir con marcos distintos. Ahí es donde aparecen las ventajas y desventajas competitivas reales, no en el coste del almacenamiento.

Analizamos esto como un problema que se decide en los tribunales, no en el mercado. La próxima pieza clave será la posición que adopte el legislador europeo ante las sentencias acumuladas contra la retención indiscriminada. Mientras, la ley española seguirá en el BOE y cada llamada dejará su celda anotada.

Tesla pide a sus empleados entrenar a Optimus: el robot que amenaza su empleo

Tesla ha convertido a su propia plantilla en el proveedor de datos de Optimus. La compañía pidió a trabajadores de sus fábricas de Texas y California que registraran sus movimientos para entrenar al robot humanoide, según documentó The Information, y una parte de ellos se negó: entendían que estaba enseñando a la máquina que aspira a ocupar su empleo.

Claves de la operación

  • Tesla reclutó a su plantilla como fuente de datos. En enero comunicó a operarios de Texas y California que parte de ellos usaría equipos de captura de movimiento para grabar tareas del entorno de producción.
  • El rechazo obligó a cambiar el método, no el objetivo. La compañía contrató recopiladores dedicados, instaló cámaras en las plantas y abrió centros de entrenamiento en Colorado, Arizona y Florida, lejos de las líneas activas.
  • Optimus sigue lejos de sustituir a nadie a corto plazo. Sus manos y antebrazos suman más de un centenar de componentes que se montan a mano y los sensores táctiles han dado problemas de fiabilidad.

Lo que Tesla necesita no es vídeo de personas trabajando, sino ejemplos de cómo se ejecuta físicamente una tarea. El aprendizaje por imitación usa demostraciones humanas como referencia para reproducir movimientos y secuencias, y la compañía mantiene puestos específicos de recopilación de datos en los que los empleados manipulan objetos, siguen recorridos establecidos y portan equipos de captura de movimiento mientras realizan sus funciones.

El aprendizaje por imitación convierte al operario en formador de su relevo

Ahí está el cuello de botella real de la robótica humanoide. Conseguir que una máquina se desenvuelva en situaciones variadas exige ingentes cantidades de ejemplos sobre comportamientos que a una persona le salen sin pensar. Ninguna simulación sustituye del todo a un cuerpo humano repitiendo el mismo gesto cien veces.

Las quejas no eliminaron esa necesidad. Según el relato del medio estadounidense, Tesla empezó a contratar recopiladores de datos dedicados, colocó cámaras en sus fábricas para registrar tareas y desplazó buena parte de ese trabajo fuera de las líneas de producción activas. Durante el verano, la compañía comenzó además a establecer centros de entrenamiento en distintos puntos del país, incluidos Colorado, Arizona, y Florida.

El resultado es una paradoja laboral incómoda: la empresa no ha renunciado a los datos de sus operarios, ha cambiado quién se los entrega y dónde se recogen. El operario de línea deja de ser la fuente principal y aparece un perfil nuevo, el recopilador, cuya función consiste precisamente en documentar cómo se trabaja para que algún día no haga falta hacerlo.

El conocimiento que automatiza un puesto sale casi siempre de quien lo ocupa, y esa contradicción no es un efecto secundario del método.

Y aún así, el robot no está listo. Sus manos y antebrazos reúnen más de un centenar de componentes pequeños, tornillos incluidos, que todavía exigen montaje manual, y algunas unidades recién fabricadas necesitan correcciones nada más salir de la línea. Los sensores táctiles también han fallado más de lo previsto, hasta el punto de que Tesla ha desarrollado una capa similar a un guante que se sustituye sin cambiar la mano entera. Hoy Optimus sigue necesitando programación para ejecutar tareas concretas en entornos cuidadosamente controlados.

La cuenta que nadie quiere pagar: quién compite por el mismo dato

El pulso no es exclusivo de Tesla. Todas las compañías que persiguen un humanoide útil para el trabajo físico se enfrentan al mismo problema: quien no tiene fábricas propias debe comprar datos, simularlos o pagar a terceros por ellos. Las plantas de Elon Musk son, en ese sentido, una ventaja competitiva difícil de replicar.

El otro dato incómodo es la escala. La compañía habría alcanzado varios centenares de robots fabricados cada semana y sus responsables quieren tener antes de que acabe 2026 una línea automatizada y continua capaz de producir más de 1.000 unidades semanales. Es el hito que Musk ha situado entre las mayores apuestas de futuro de Tesla, muy por encima de lo que hoy permite su programa de robótica.

robots humanoides

El patrón se repite fuera de las fábricas. Guionistas, directores y productores de Hollywood han aceptado encargos para evaluar o generar material destinado a entrenar modelos de IA, mientras los actores de voz conviven con ofertas ligadas a réplicas sintéticas de su registro. En atención al cliente, empleados de Amazon han expresado la misma incomodidad por alimentar herramientas que podrían asumir parte de su carga de trabajo.

España, Gestamp y el coste de automatizar sin levantar a la plantilla

En España el espejo más cercano es la automoción. Gestamp lleva años robotizando sus plantas y su cuenta de resultados depende menos del número de operarios que de la productividad por línea, con márgenes que la obligan a defender cada euro invertido en automatización. La diferencia con Optimus es de grado, no de naturaleza: el robot industrial clásico repite una secuencia fija y encerrada, mientras el humanoide aspira a moverse en entornos cambiantes. Para eso hacen falta datos de personas, exactamente el material que la plantilla de Tesla se resiste a regalar.

Aparece además una variable que hace tres años no existía. El reglamento europeo de IA clasifica como de alto riesgo los sistemas destinados a la gestión y supervisión de trabajadores, lo que obliga a documentación, trazabilidad y control humano reforzado cuando ese tipo de automatización llega al puesto de trabajo. La formación de un robot con grabaciones de la plantilla cae de lleno en esa conversación, sobre todo si la empresa no ha negociado antes con la representación sindical.

Lo que observamos es que Tesla ha resuelto el problema de los datos con contratos, cámaras y centros repartidos por tres estados, no con consenso. Y ahí está su punto débil: un sistema cuyo combustible son las personas depende, en última instancia, de la voluntad de esas mismas personas por colaborar. Más contexto sobre la categoría en robot humanoide.

El hito que medirá si todo esto funciona no es un vídeo del robot caminando por una nave, sino la línea automatizada continua y esas más de 1.000 unidades semanales antes de que termine el año. Si llega, la tensión laboral se trasladará del taller de Texas a las fábricas de medio mundo. Si no llega, la plantilla habrá entrenado a un sustituto que todavía no sabe atarse los cordones.

Nuevo CEO de Apple: John Ternus rompe el calendario de lanzamientos y apuesta por la IA

El nuevo CEO de Apple, John Ternus, quiere romper el calendario de lanzamientos que la compañía sostiene desde hace dos décadas. El informe de Bloomberg que recoge The Verge apunta a una Apple más rápida: más producto, más a menudo y con más espacio para el experimento, justo cuando la inteligencia artificial marca el ritmo del sector.

Claves de la operación

  • El fin de las dos citas anuales. Apple ha organizado su año alrededor de septiembre y la primavera. Ternus quiere repartir los estrenos por los doce meses, lo que multiplica referencias y complica la cadena de suministro.
  • La IA deja de ser un argumento de marketing. El nuevo consejero delegado sostiene que la compañía debe ser más experimental para competir en la era de la inteligencia artificial. No es una cuestión estética: es presión sobre el producto.
  • El canal español se descuadra. Operadores como Movistar, Orange y Vodafone planifican campañas y financiación de terminales sobre el calendario de Apple. Un goteo continuo de estrenos altera su forma de vender.

Del calendario de dos citas al goteo continuo

Apple lleva años funcionando como un reloj suizo. Un gran evento en septiembre para el iPhone, anuncios de segunda fila en otoño y una ventana de primavera para el resto del catálogo. Es un sistema eficiente, previsible y cómodo para una distribución que necesita planificar con meses de antelación. Tocarlo implica renunciar a esa comodidad.

Según el informe, Ternus ha trasladado que Apple debe introducir productos más rápidamente y volverse más experimental para no perder competitividad en la era de la IA. La frase admite dos lecturas. La primera es de producto: menos dependencia de un único gran estreno al año. La segunda lectura es financiera y es la que de verdad pesa.

El propio informe matiza que el giro no será inmediato. Las prácticas de desarrollo de la compañía están muy consolidadas y la maquinaria de proveedores, ensamblaje y logística responde a un ritmo concreto. Mover el calendario es mucho más caro que anunciarlo.

La lógica comercial del sistema actual explica por qué nadie lo había tocado hasta ahora. Un solo pico de demanda concentra la producción y permite negociar volúmenes con los fabricantes desde una posición de fuerza. Fragmentar ese pico en cuatro o cinco momentos del año reduce el apalancamiento frente a los proveedores y dispara el inventario en tienda.

Un calendario de lanzamientos no es una decisión de diseño: es un compromiso financiero que se firma con proveedores y se cobra en la tienda.

El rival que Apple no puede ignorar no fabrica teléfonos

Google, Microsoft y OpenAI han convertido la actualización permanente en la norma del sector. Un modelo se revisa, una función se publica y el usuario compara al día siguiente. Dos citas anuales suenan a otra época, por mucho que el hardware siga siendo el mejor de la categoría.

Ahí está el nudo del problema para el nuevo CEO de Apple. La compañía domina el silicio propio, la integración entre dispositivos y el margen por unidad, pero compite en una disciplina donde la percepción de velocidad vale tanto como la calidad. Llegar tarde a una función se lee como llegar tarde a todo.

El sistema de inteligencia artificial de la compañía, presentado como su gran apuesta de plataforma, ha avanzado por fases y con dependencias externas. Ese es el flanco que Ternus quiere cubrir con un goteo constante de novedades, aunque el movimiento tenga truco: más lanzamientos no equivalen automáticamente a más innovación. A veces solo equivalen a más ruido.

Hay un tercer frente, menos visible. Un calendario más denso obliga a fabricar más referencias en volúmenes más pequeños. Más versiones en tiradas cortas encarecen cada unidad producida, y esa factura no aparece en los titulares, pero sí en la cuenta de resultados.

Para los inversores, el debate es conocido. Apple cotiza como compañía de servicios con envoltorio de hardware, y cualquier movimiento que eleve el coste de fabricación sin subir el precio de venta se lee como presión sobre el margen. Un calendario más denso añade complejidad a esa ecuación sin garantizar más ingresos por usuario.

La casa que llegaba tarde a propósito

La historia de Apple se explica, en parte, por su capacidad de llegar tarde y hacerlo mejor. No fue la primera en MP3, ni en teléfonos, ni en relojes inteligentes ni en auriculares sin cables. Fue la última en entrar en cada una de esas categorías y, cuando lo hizo, reordenó el mercado. Ese manual funcionó durante dos décadas y ha dejado de ser una ventaja sostenible en inteligencia artificial.

El cambio de guardia llega con una contradicción de fondo. La marca construyó su poder sobre pocos productos, muy cuidados y muy bien contados. Romper el calendario para lanzar más a menudo tensa exactamente esa cuerda: un discurso de escasez y perfeccionismo que choca con la necesidad de publicar novedades cada pocos meses. La propia compañía mantiene su organigrama actualizado en su página oficial de liderazgo. La ejecución depende de proveedores que no se reescriben por decreto.

En el mercado español el efecto se verá antes en el canal que en el escaparate. Las operadoras y los distribuidores construyen sus planes anuales sobre las dos ventanas clásicas, y una cadencia más dispersa obliga a revisar promociones, financiación y stock. El calendario de Apple ordena medio sector sin que nadie lo vote.

Seguimos de cerca la próxima ventana de primavera, ya en 2027, porque será la primera prueba real de si Ternus convierte la intención en estructura. No hay fecha cerrada ni hoja de ruta pública, y esa ausencia de compromiso formal es, de momento, la parte más elocuente del anuncio. Si para entonces todo se ha diluido en los hábitos de siempre, la promesa habrá quedado en una nota de prensa más.

Trump estudia el veto a la exportación de diésel: Europa teme una crisis energética

0

El veto a la exportación de diésel que Donald Trump estudia imponer en Estados Unidos ha encendido las alarmas en Bruselas. El país es el mayor exportador mundial de gasóleo y un cierre súbito de sus ventas al exterior dejaría a Europa con el suministro en el aire.

El presidente estadounidense confirmó el domingo que la Casa Blanca está ‘considerando muy seriamente’ la prohibición para mejorar el suministro interno y contener la inflación de los carburantes. Lo hizo durante su visita al torneo de golf Presidents Cup en Chicago (Illinois), en declaraciones a Fox News. El plan lleva días sobre la mesa y las advertencias europeas no han disuadido al líder republicano.

El diésel ha escalado hasta precios récord en Estados Unidos en las últimas semanas. Supera los 6,52 dólares por galón, equivalentes a 1,72 dólares —1,51 euros— por litro. Según los datos de la Asociación Automovilística Americana, se trata de un incremento del 73% respecto a los 99 centavos por litro que costaba antes de la guerra con Irán, el conflicto que mantiene disparado el precio de los combustibles y a la baja las expectativas de voto de los republicanos.

Ante el descontento ciudadano, candidatos republicanos de estados como Iowa y Michigan han pedido abiertamente que se ponga fin a las exportaciones de diésel refinado en Estados Unidos para aumentar la oferta interna. La presión política y el calendario electoral convergen en una sola dirección.

El calendario manda. Y el precio del gasóleo pesa más que cualquier informe técnico. Nadie quiere perder votos por un carburante que mueve camiones, tractores, y barcos.

Un veto de 90 días no es una medida técnica: es una intervención electoral disfrazada de política energética, y Europa pagaría la factura.

Un mercado de 1,5 millones de barriles diarios que sostiene medio mundo

Las cifras explican la magnitud del movimiento. En lo que va de año, Estados Unidos ha consumido 4,1 millones de barriles de diésel diarios, mientras que ha exportado otros 1,5 millones al día, según los datos recopilados por S&P Global Energy. Ese flujo exterior es el que quedaría en cuestión si Trump confirma la prohibición.

Estados Unidos aporta 1,5 millones de barriles diarios al comercio global: cerrar esa espita no abarata el gasóleo en casa, lo encarece en todo el mundo.

Un recorte del suministro internacional de esta magnitud ha llevado a la Comisión Europea a manifestar públicamente su ‘preocupación’ y a advertir de que la medida podría generar una nueva convulsión con consecuencias negativas para el consumidor, tanto europeo como estadounidense. Bruselas presiona al presidente para mantener un ‘flujo libre’ de gasóleo.

El secretario de Energía, Chris Wright, ha matizado que ‘nadie quiere una prohibición total’. En el Departamento de Energía se baraja limitar el veto a 90 días, una ventana que coincidiría con la recta final hacia las elecciones legislativas del 3 de noviembre. La incertidumbre, sin embargo, sigue siendo elevada.

Europa es importadora neta de diésel y depende del mercado atlántico para cubrir buena parte de su demanda. Cualquier restricción en el flujo estadounidense se traduce en tensión inmediata en los inventarios del continente, sobre todo en los países con menos capacidad de refino propia. El gasóleo no entiende de fronteras y menos en un mercado globalizado.

Ormuz e Irán: la otra mitad del precio del gasóleo

El trasfondo geopolítico complica cualquier solución. Teherán ha aprovechado la Asamblea General de la ONU para reactivar el diálogo con Washington. Irán se ha ofrecido a reabrir el estrecho de Ormuz en siete días si Estados Unidos rebaja la presión militar sobre su territorio, mientras los estadounidenses reclaman a cambio el fin de su programa nuclear. Trump, no obstante, no prevé un pacto antes de las elecciones.

Ormuz es la principal arteria del crudo y los refinados del Golfo. Una reapertura plena aliviaría la presión sobre los precios internacionales, pero llega condicionada a un acuerdo que, de momento, no está sobre la mesa. La variable electoral manda.

Para el consumidor europeo, el precio del diésel es el termómetro más sensible. El gasóleo mueve el transporte de mercancías, la agricultura y buena parte de la industria, y su encarecimiento se traslada con rapidez a la cesta de la compra. Si el flujo estadounidense se interrumpe aunque sea tres meses, los inventarios europeos entrarán en tensión justo antes del invierno.

España importa una parte relevante de su diésel y depende del mercado internacional para equilibrar su balanza. El gasóleo es el carburante más consumido en el país, por delante de la gasolina, y un encarecimiento del barril de referencia golpearía de lleno al sector del transporte por carretera.

El veto al diésel traslada la inflación de EEUU a los surtidores europeos

La historia energética reciente ofrece precedentes incómodos. Los topes de precios, las liberaciones de reservas estratégicas y los vetos comerciales suelen anunciarse con vocación de aliviar al consumidor, pero terminan trasladando la tensión a los mercados internacionales. El riesgo evidente es que la medida contenga la inflación estadounidense a costa de exportar el problema a Europa.

La Comisión Europea lo ha verbalizado sin ambigüedades: una prohibición afectaría a ambos lados del Atlántico. La lógica del mercado es simple. Si Estados Unidos, que aporta 1,5 millones de barriles diarios al comercio global, cierra la espita, los compradores internacionales competirán por un volumen menor y los precios subirán en todos los mercados.

Existe, además, una contradicción de fondo. Washington busca simultáneamente bajar el precio doméstico, sostener la presión sobre Irán y mantener relaciones comerciales estables con sus socios europeos. Las tres cosas, a la vez, rara vez son compatibles. El veto a la exportación de diésel resuelve una de ellas empeorando las otras dos.

El antecedente más cercano es la ronda de intervenciones públicas que los Gobiernos europeos desplegaron durante la crisis energética de 2022 para contener el precio de la luz y el gas. Aquellas medidas aliviaron la factura a corto plazo, pero dejaron distorsiones de mercado que tardaron meses en corregirse. La lección es incómoda: los parches rara vez arreglan la raíz del problema.

Solo un desenlace diplomático en Ormuz relajaría el tablero antes de noviembre. Si Teherán y Washington acercan posiciones, el precio internacional del gasóleo podría corregir y la amenaza del veto perdería urgencia. Si el diálogo se enfría, el otoño europeo se jugará en los inventarios y en la capacidad de refino del continente. La próxima decisión del Departamento de Energía, prevista para las próximas semanas, marcará el rumbo.

Manet dibujo desconocido: el hallazgo en Italia que puede disparar el mercado del arte clásico

0

Un dibujo desconocido de Manet lleva casi un siglo guardado en una colección privada del norte de Italia. El historiador del arte Francesco Baccanelli se fijó en él por un detalle del montaje: una atribución antigua al pintor francés anotada en el soporte.

Lo que empezó como una intuición ha terminado en un artículo de investigación firmado junto a Emily Beeny, conservadora jefe del Legion of Honor de los Fine Arts Museums de San Francisco y especialista en arte francés. La revista The Burlington Magazine lo publica en su número de octubre, que llega a los quioscos en cuestión de días.

El estudio es modesto: tiza roja, formato reducido, un niño agachado en el suelo. Su factura remite a los dibujos a tiza roja que Manet ejecutó en las décadas de 1850 y 1860, un periodo en el que miraba con atención el dibujo renacentista. Beeny ha identificado en el modelado de la figura —el tratamiento de las manos, el contraste entre zonas iluminadas y sombreadas— la misma mano que firmó aquellos estudios.

La prueba más sólida del expediente no procede de la vista, sino de la luz ultravioleta. El examen detectó restos del sello de taller del artista, estampado sobre los fondos del estudio tras la muerte del pintor y ausente en las copias de taller.

Queda la incógnita del modelo. El niño guarda un parecido notable con una figura infantil de El viejo músico, la pintura que Manet terminó en 1862 y que retrata a personajes de los márgenes de la sociedad parisina. Los investigadores han barajado el nombre de Alexandre, un joven ayudante que posó ocasionalmente para el artista. Beeny se inclina por una niña de unos seis años.

Hay un segundo enigma, y es el que más importa desde el punto de vista del mercado. Manet dividió la hoja con una cuadrícula, la técnica que empleaba para trasladar una figura a escala mayor sobre el lienzo. Hasta hoy nadie ha identificado la pintura terminada para la que este dibujo habría servido de estudio.

En arte clásico, la diferencia entre un dibujo atribuido y un dibujo catalogado no es académica: separa dos mercados con compradores distintos.

El historial del papel tampoco es limpio. Los registros localizados muestran que la hoja cambió de manos en subastas celebradas en Alemania y Suiza durante la década de 1930. Pese a esa circulación documentada, el dibujo quedó fuera de la literatura científica que se construyó sobre Manet en las décadas siguientes.

Una atribución confirmada mueve el dibujo a otro segmento de mercado

La atribución aún no está cerrada. El dibujo permanece fuera del catálogo razonable del artista, y ese detalle es el que separa el optimismo del reconocimiento formal. Beeny confía en que el Wildenstein Plattner Institute, que prepara su próxima edición, examine la obra para una posible inclusión.

En el mercado del arte clásico, el catálogo razonable funciona como una calificación crediticia. Una obra incluida accede a compradores institucionales, museos y coleccionistas internacionales que exigen el aval del corpus documental. Una obra atribuida pero no incluida se mueve en un circuito más estrecho, con menos postores y precios más sensibles al ciclo.

El efecto práctico es nítido: lo que hoy es un estudio interesante en una colección privada italiana pasaría a ser un Manet con historial de subasta y respaldo académico. La diferencia no es de matiz. Es la frontera entre dos mercados.

El precedente que importa: atribuciones tardías y ciclos del mercado

Llevo años siguiendo el mercado de obra sobre papel, y las atribuciones tardías se comportan con un patrón reconocible. Primero llega la publicación académica; después, la incorporación al corpus; solo entonces se activa la demanda institucional. El intervalo entre los tres pasos puede durar años, y es precisamente ahí donde el inversor paciente encuentra el margen.

El caso encaja en un momento concreto del mercado del arte clásico. El segmento de dibujo ha ganado peso relativo porque sus tickets son más accesibles que los de la pintura y porque la oferta de piezas autógrafas con procedencia sólida se ha vuelto escasa. La escasez es la variable que sostiene el precio a largo plazo; el relato de descubrimiento solo añade el impulso inicial.

No obstante, conviene ser preciso sobre el riesgo. Una atribución publicada no equivale a una atribución aceptada por consenso. El dibujo podría quedarse en el limbo de las obras «atribuidas a», una categoría que el mercado penaliza con descuentos significativos. Y aunque la inclusión llegara, el propietario actual tendría que decidir si vende con el ciclo a favor o espera una retrospectiva que consolide el relato.

El calendario ofrece dos hitos verificables. El primero es la publicación en el número de octubre de The Burlington Magazine, inminente. El segundo es la próxima edición del catálogo razonable del Wildenstein Plattner Institute, cuyo pronunciamiento determinará si el dibujo entra en el corpus o permanece en la antesala.

El comprador sofisticado no paga por el dibujo: paga por la certeza documental que lo acompaña.

💎 Veredicto Wealth

Este dibujo encaja en revalorización agresiva, no en preservación de capital: su valor depende de una decisión académica pendiente. Horizonte de tres a cinco años, con la inclusión en el catálogo razonable del Wildenstein Plattner Institute como riesgo principal.

El arte expoliado y restitución: el caso Schiele que tensiona el valor de las obras con historial nazi

0

La batalla por la restitución del arte expoliado se ha trasladado al terreno constitucional. Los senadores Richard Blumenthal y John Cornyn presentaron el pasado 18 de septiembre un escrito de amicus curiae ante el Tribunal del Distrito Sur de Nueva York en defensa de su propia criatura legislativa, la HEAR Act.

He seguido el caso Reif v. República de Austria desde su presentación en diciembre de 2022. Pocas veces un pleito de restitución había llegado tan lejos. Lo que está en juego no es una docena de obras de Egon Schiele: es el régimen jurídico que determina si el mercado puede seguir valorando con indiferencia las piezas con historial de expolio.

El demandante, Timothy Reif, desciende del artista austríaco Fritz Grünbaum, asesinado en el campo de concentración de Dachau en 1941. Junto a David Fraenkel y Milos Vavra reclama la devolución de doce obras que, según su tesis, cuelgan hoy en el Albertina y en el Leopold Museum, ambos en Viena.

La colección de Grünbaum superaba las 440 obras, incautadas de su domicilio vienés tras la entrada de las tropas nazis en Austria el 13 de marzo de 1938. La demanda sostiene que el país se ha convertido en un refugio para los traficantes de arte expoliado mediante barreras financieras imposibles de superar para los herederos.

La enmienda de 2025 y el fin del escudo procesal austríaco

La HEAR Act se firmó en 2016 con un propósito explícito: facilitar la recuperación de obras saqueadas y dar respuesta a las familias supervivientes. El problema, admiten los propios senadores, es que los tribunales frustraron ese designio durante casi una década, desestimando demandas por motivos procesales y técnicos.

La enmienda de 2025 corrigió esa deriva. Eliminó la fecha de expiración de diciembre de 2026 que fijaba el texto original, suprimió otras defensas temporales y amplió el alcance de la ley sobre Estados extranjeros. Desde entonces, el único límite es el plazo de seis años desde que el demandante descubre la identidad y la ubicación de la obra.

Cuando el comprador exige trazabilidad completa, el historial de expolio deja de ser un problema legal y se convierte en un descuento permanente sobre el precio.

Austria contraataca por la vía constitucional. Sostiene que la norma invade competencias reservadas a los estados según la Décima Enmienda y vulnera el equilibrio de poderes del Artículo III. Blumenthal y Cornyn responden que la HEAR Act es un ejercicio válido de las facultades del Congreso, incluidas las relativas a la guerra y a la regulación del comercio exterior. No viola la Décima Enmienda ni ofende los principios de separación de poderes, escriben.

De la seguridad jurídica al descuento por procedencia

Para el inversor en arte, el pleito tiene una lectura inmediata. Una obra con procedencia contaminada arrastra un descuento implícito que rara vez se explicita en el catálogo. Es práctica extendida en la intermediación internacional exigir trazabilidad documental completa antes de aceptar un lote, y los compradores institucionales han incorporado el riesgo de restitución a sus modelos de valoración.

El marco temporal lo cambia todo. Una ley que elimina defensas temporales y amplía la jurisdicción sobre estados extranjeros eleva el coste esperado de retener una obra reclamada. Cuando ese coste supera el valor de mercado del cuadro, la devolución deja de ser una cuestión moral y se convierte en una decisión financiera.

Ahí está el punto que muchos coleccionistas pasan por alto. La litigiosidad no destruye el mercado de Schiele: lo segmenta. Las obras con cadena de custodia documentada desde 1938 mantienen su liquidez intacta. Las que arrastran lagunas en la procedencia se mueven en un circuito paralelo, con precios inferiores y compradores dispuestos a asumir el riesgo jurídico.

Egon Schiele, termómetro de un mercado con procedencia contaminada

El mercado ha aprendido a convivir con dos precios para un mismo artista. Schiele, por su biografía y por la dispersión de su obra tras 1938, es el caso más ilustrativo; comparte esa condición con las antigüedades procedentes de saqueos coloniales, donde la trazabilidad es ya el primer criterio de selección. En mi lectura, la seguridad jurídica no es un añadido reputacional: es un componente del precio.

Mi posición es clara. Las obras con litigio activo no deberían formar parte de una cartera de preservación de capital: el riesgo de titularidad es binario y no se diversifica. Para perfiles con apetito por el riesgo y horizonte largo, el segmento ofrece oportunidades de entrada, pero exige asesoramiento legal específico y una due diligence que va más allá del informe de condición. Comprar barato un Schiele disputado no es una ganga: es una opción sobre un pleito.

El descuento por procedencia no es una ineficiencia del mercado: es el precio que el mercado pone a la incertidumbre jurídica.

El próximo hito es la resolución del Distrito Sur de Nueva York sobre la excepción de inconstitucionalidad. Un pronunciamiento favorable a los herederos endurecería el estándar de diligencia en toda la cadena de intermediación. Hasta entonces, cada catálogo que omita la historia de propiedad merece una lectura escéptica.

💎 Veredicto Wealth

Las obras de Schiele con lagunas de procedencia no son aptas para preservar capital mientras exista litigio activo sobre su titularidad. Para un perfil de revalorización agresiva, el horizonte mínimo razonable es de cinco a siete años y está condicionado a la resolución del caso Reif.

España eleva a 21 días las reservas de GNL y duplica las multas para blindar el invierno

0

Las reservas de GNL en España subirán de 16,5 a 21 días para blindar el invierno. El Consejo de Ministros ha aprobado este martes un tercer paquete de medidas para contener el impacto económico del conflicto en Oriente Medio, con dos ejes centrales: más gas natural licuado en los tanques de las plantas de regasificación y un régimen sancionador más severo para el sector de hidrocarburos.

La medida actualiza el Plan de Acción Invernal (PAI) y eleva las existencias mínimas de seguridad del sistema gasista español. El refuerzo llega en un contexto de volatilidad sostenida de los mercados energéticos internacionales y de incertidumbre sobre la evolución del conflicto en Oriente Medio, dos factores que ya tensionaron el suministro europeo de gas natural licuado durante los inviernos de 2022 y 2023. Entonces, los precios del TTF holandés, referencia para el continente, llegaron a multiplicarse por diez en apenas unos meses.

El paquete se suma a otras actuaciones aprobadas por el Ejecutivo en las últimas semanas, entre ellas la limitación de la subida de la tarifa regulada del gas y de la bombona de butano. La estrategia combina precios contenidos para el consumidor doméstico con una mayor reserva física dentro del sistema gasista.

El Gobierno eleva las reservas de GNL de 16,5 a 21 días

Tres meses concentran el grueso del refuerzo: noviembre, diciembre y marzo. En noviembre, la cobertura pasa de un solo día de demanda a tres; en diciembre, de 2,5 a 3,5 días, y en marzo, de 1,5 a tres jornadas. Enero y febrero permanecen sin cambios, con reservas equivalentes a 6,5 y cinco días, respectivamente. La aritmética no engaña.

El Ministerio para la Transición Ecológica y el Reto Demográfico justifica la decisión por la necesidad de asegurar la disponibilidad de gas ante bruscos aumentos de la demanda o nuevas perturbaciones en las cadenas globales de suministro. El periodo invernal, que se extiende a lo largo de cinco meses, es la ventana en la que el sistema gasista concentra su mayor exigencia operativa y también su mayor exposición a los vaivenes del mercado internacional.

El refuerzo de reservas no responde a una escasez real, sino a que España no vuelva a depender de la geopolítica para encender la calefacción.

La comparativa europea también importa. España dispone de una de las mayores capacidades de regasificación del continente, lo que permite almacenar GNL con flexibilidad, pero no exime de planificar los volúmenes de reserva con antelación. El calendario es clave: las decisiones se adoptan ahora para un invierno que arrancará en noviembre, cuando la demanda doméstica e industrial empieza a repuntar.

España convierte su red de regasificación en un amortiguador: cuanto más gas guarda hoy, menos margen deja a la volatilidad internacional mañana.

El Gobierno no solo ha movido el volumen de reservas. El paquete aprobado modifica también los mecanismos de movilización de las existencias de seguridad, un ajuste menos visible que el aumento de los días de cobertura, pero con consecuencias operativas directas sobre la gestión del sistema.

CORES decidirá desde dónde se libera el gas en caso de tensión

La norma permitirá al Gobierno autorizar a la Corporación de Reservas Estratégicas de Productos Petrolíferos (CORES) para determinar la localización geográfica y los lugares concretos de almacenamiento desde los que deberán liberarse las reservas durante los periodos de tensión en los mercados. El objetivo es que la movilización de estas existencias se adapte a las necesidades del sistema y garantice el abastecimiento en los distintos centros de consumo.

Se trata de evitar un escenario incómodo: disponer de reservas suficientes en el conjunto del país pero mal repartidas respecto a los puntos donde se concentra la demanda. La norma desliga la disponibilidad de reservas de la distribución territorial del consumo, un ajuste técnico que puede marcar la diferencia en una semana de frío extremo o de corte inesperado en un gasoducto. Una semana basta para notarlo. Los detalles del mecanismo pueden consultarse en la web de CORES.

Las multas del sector de hidrocarburos se duplican hasta 60 millones

El tercer paquete incluye un endurecimiento del régimen sancionador de la Ley 34/1998, del sector de hidrocarburos. Las infracciones muy graves, que hasta ahora podían castigarse con multas de hasta 30 millones de euros, pasan a un techo de 60 millones. Las graves, con un máximo previo de seis millones, escalan a 12 millones, y las leves, de 600.000 euros, suben a 1,2 millones.

Con el endurecimiento se busca reforzar el efecto disuasorio de la normativa y prevenir comportamientos que puedan distorsionar el mercado en un escenario de elevada volatilidad. La modificación pone el foco en el cumplimiento de las obligaciones de existencias mínimas de seguridad, el suministro de información a la Administración, y las prácticas anticompetitivas.

Según el Ministerio para la Transición Ecológica, el objetivo declarado es reforzar la transparencia y prevenir posibles comportamientos especulativos. La lectura del sector es más matizada. Con márgenes de comercialización estrechos y un mercado mayorista expuesto a los vaivenes del gas internacional, la tentación de retener información o de jugar con los inventarios existe. El regulador lo sabe.

Un escudo regulatorio con fecha de caducidad

El movimiento encaja en un patrón que se repite cada otoño en Europa: los Gobiernos refuerzan la seguridad de suministro antes de que llegue el frío y después ajustan la presión según evolucione el mercado. La diferencia, en esta ocasión, es que España eleva el listón mientras buena parte del continente sigue discutiendo cómo reducir su dependencia del gas importado. La paradoja es evidente: cuanto más gas se almacena, más se retrasa la electrificación de la demanda llamada a sustituirlo. La seguridad a corto plazo convive mal con la descarbonización a medio plazo.

Los inviernos de 2022 y 2023 forzaron a Europa a llenar sus almacenes a marchas forzadas y a pagar precios récord por el GNL. España salió mejor parada gracias a su capacidad de regasificación, pero el coste lo asumieron los consumidores a través de la factura. Duplicar las multas y elevar las reservas busca evitar que ese escenario se repita, aunque el éxito dependerá de factores que ningún Consejo de Ministros controla: la evolución del conflicto en Oriente Medio, la competencia de la demanda asiática por los cargamentos de GNL y las temperaturas que marque el invierno.

El mercado observará dos señales concretas en los próximos meses. La primera, si las reservas se cumplen efectivamente en noviembre y diciembre o si las comercializadoras recurren a exenciones sobre las existencias mínimas. La segunda, si el régimen sancionador reforzado se aplica con la misma contundencia con la que se anuncia. La seguridad de suministro no se mide por lo que promete una norma en el Consejo de Ministros, sino por lo que resiste el sistema cuando el mercado internacional se tensa de verdad.

BCE revisa su política monetaria: el cambio que anticipa el mercado de renta fija

0

El BCE ha publicado las enmiendas a las directrices de implementación de su política monetaria. Entran en vigor el 30 de noviembre de 2026 y tocan tres palancas que el mercado de renta fija conoce bien: el uso de las calificaciones crediticias, el calendario de recortes de valoración (haircuts) y el trato que reciben las filiales financieras de los grupos corporativos.

No es una decisión sobre tipos. Es la letra pequeña que determina qué activos valen como garantía en las operaciones de liquidez con el banco central y cuánto se les recorta cuando se empeñan ante él. Pura fontanería financiera.

Qué cambia en las directrices del BCE

El grueso de la revisión se apoya en cuatro decisiones del Consejo de Gobierno adoptadas desde febrero de 2025. La de mayor calado para el sector privado introduce la segunda mejor calificación de las agencias externas. A partir de ahora, ese second-best rating determinará la elegibilidad como colateral de los bonos bancarios no garantizados, las cédulas hipotecarias y las emisiones de sociedades no financieras.

Para los activos del sector público de la eurozona se mantiene, en cambio, la primera mejor calificación. El matiz importa: el marco sigue exigiendo la nota más alta a la deuda soberana y relaja el criterio en el terreno corporativo y bancario. La decisión se venía anunciando desde el 21 de febrero de 2025; lo nuevo es su aterrizaje técnico.

La segunda pata es el calendario de haircuts. El BCE revisó su marco de control de riesgos —comunicado el 17 de noviembre de 2025— para mantener una protección adecuada, ganar consistencia y equiparar el tratamiento del riesgo sin secar la disponibilidad de colateral. La actualización refina los recortes sobre activos propios o retenidos y añade granularidad a los préstamos individuales, atendiendo también al tipo de amortización de cada crédito.

Más colateral elegible y una mayor coherencia de grupo

El tercer frente afecta a las filiales financieras de los grupos no financieros. Desde el 24 de julio de 2026, estas sociedades se asignan a la misma categoría de haircut que sus matrices corporativas —la categoría III— y quedan sujetas al factor climático del marco de colateral. Es un ajuste de coherencia: si el grupo es de naturaleza industrial, su brazo financiero no debería penalizarse como si fuera un banco.

El BCE no toca los tipos, pero redibuja qué activos valen como garantía. Ese detalle técnico acaba moviendo los spreads del crédito privado.

Por último, los créditos que se benefician de una garantía pública ligada a la COVID-19 mantendrán su elegibilidad solo hasta el cierre de 2026, tal y como se comunicó el 25 de junio de 2026. Es el fin definitivo de los rescoldos de la pandemia en el balance del banco central.

El conjunto se recoge en las directrices ECB/2026/26 y ECB/2026/27, disponibles en inglés en la web oficial del BCE y de próxima publicación en las 24 lenguas oficiales de la Unión Europea a través del Diario Oficial.

Una revisión técnica con lectura de fondo

Hay una tentación de despachar estos comunicados como pura burocracia. No lo es. Cuando el BCE ajusta qué acepta como colateral, ajusta de facto el precio del dinero a corto plazo. El second-best rating amplía el universo de activos elegibles y la capacidad de los bancos de pignorar cartera sin malvenderla. La contrapartida llega por los haircuts: un marco más afinado protege al supervisor, pero encarece el colateral peor situado.

La lógica de fondo es la de siempre: maximizar la disponibilidad de garantías sin relajar en exceso el control de riesgos. El BCE ya lo hizo en 2023 y 2024, cuando endureció el tratamiento de ciertos activos y luego lo matizó. Esta revisión va en la misma dirección, con un sesgo más técnico que político. Y tiene una lectura para el inversor: los bonos bancarios y las emisiones corporativas que se quedan fuera por calificación pueden sufrir, mientras los que acceden a la segunda nota ganan un comprador silencioso.

El riesgo evidente es leer la ampliación de elegibilidad como un colchón permanente. La retirada de la elegibilidad para los créditos con aval COVID a finales de 2026 recuerda que ningún activo es colateral para siempre. Tampoco conviene exagerar: la decisión no mueve el tipo de depósito ni la senda de tipos.

La fecha a marcar es el 30 de noviembre de 2026, cuando las directrices entren en vigor. Hasta entonces, los departamentos de tesorería de los bancos europeos tienen margen para reordenar sus cestas de colateral. Lo interesante no será la entrada en vigor, sino si reaccionan los spreads de la deuda bancaria y corporativa media. Si lo hacen, la letra pequeña habrá vuelto a demostrar que mueve más dinero que muchos titulares.

Indra cesa a cinco directivos de la era Escribano y fusiona Defensa y Espacio en la etapa Simón-Recasens

Indra ha aprobado la salida de cinco directivos de la etapa de Ángel Escribano y la fusión de las unidades de Defensa y Espacio en una sola dirección general, el primer movimiento de calado del tándem formado por Ángel Simón y Josep Maria Recasens.

Qué ha aprobado el consejo de Indra

El consejo de administración votó la reestructuración este martes, con el informe favorable de la Comisión de Nombramientos, Retribuciones y Gobierno Corporativo. La compañía ha detallado en la comunicación remitida a la CNMV el fin de la relación contractual con Manuel Ausaverri (Chief Strategy Officer), Manuel Escalante (Chief Technology Officer), Antonio Mora (director general de Organización), Juan Pedro Rodríguez (director general de Internacional) y Miguel Ángel Panduro (director general de Indra Space).

Los cinco nombres comparten un rasgo: su vinculación con la etapa previa de Ángel Escribano al frente de la compañía. La salida simultánea de las áreas de Estrategia, Tecnología, Organización, Internacional y Space dibuja algo más que un relevo. Es el desmontaje ordenado de un equipo directivo que respondía a la cúpula anterior.

La operación se completa con la concentración del perímetro industrial en dos direcciones generales. Indra fusiona Defensa y Espacio, por un lado, y Tráfico Aéreo y Movilidad, por otro, en una estructura que busca menos capas, menos direcciones generales, y y más velocidad de ejecución. El comité de dirección queda reducido a 10 directores generales.

Quién manda ahora en cada área

Juan Ramón Hernández asume la nueva dirección general de Defensa y Espacio. La división resultante de Tráfico Aéreo y Movilidad queda bajo la dirección general de ATM (‘Air Traffic Management’), que ocupa Víctor Martínez. Ambas áreas concentran el mayor peso presupuestario de una compañía cotizada en el Ibex 35 que ha colocado la defensa en el centro de su relato inversor.

Indra reestructuración

Frank Torres asciende desde Indra Land Vehicles y su puesto de ‘Chief Program Officer’ a director general de Operaciones (COO), y David Santos pasa a ocupar la secretaría general técnica. La unidad de Control Financiero y de Gestión, que engloba las fusiones y adquisiciones (M&A), seguirá bajo el liderazgo de Miguel Forteza. La nueva dirección general de Estrategia, Tecnología y Productos queda pendiente de un proceso de selección abierto; hasta que se cierre, la asumirá de forma interina el consejero delegado.

Indra cambia de organigrama antes de presentar su plan estratégico: la compañía despide la etapa Escribano sin haber enseñado la hoja de ruta que la sustituye.

ÁmbitoNueva configuraciónResponsable
Defensa y EspacioUna única dirección generalJuan Ramón Hernández
Tráfico Aéreo y MovilidadIntegradas en la dirección general de ATMVíctor Martínez
Estrategia, Tecnología y ProductosNueva dirección general en selecciónJosep Maria Recasens (interino)
OperacionesDirección general de Operaciones (COO)Frank Torres
Control Financiero y Gestión (M&A)Se mantiene sin cambiosMiguel Forteza
Comité de direcciónReducido a 10 directores generales—

El 25 de noviembre, la prueba de fuego del plan estratégico

Indra presentará su nuevo plan estratégico el 25 de noviembre, en el ‘Capital Markets Day’ que celebrará ese día con intervenciones del presidente, Ángel Simón, y del consejero delegado, Josep Maria Recasens, entre otros ejecutivos. Será la primera hoja de ruta del tándem y el marco en el que la compañía deberá explicar para qué sirve la nueva organización que acaba de aprobar.

La cita acumula retrasos. A mediados de abril, con Simón recién nombrado y José Vicente de los Mozos aún como primer ejecutivo, la compañía ya aplazó la presentación hasta el final del verano. Entonces De los Mozos situó la actualización del plan entre las dos prioridades del ejercicio. El origen se remonta al plan ‘Leading the Future’, diseñado bajo el mandato de Marc Murtra y continuado durante la etapa de Ángel Escribano.

En julio, durante la conference call de presentación de resultados del primer semestre y ya con Recasens estrenado como consejero delegado, el directivo pidió «un poco de paciencia» al sector de la defensa y admitió que necesitaba entender la situación antes de confirmar la fecha de la jornada de mercado de capitales.

Por qué esta reorganización importa más de lo que parece

Junto al organigrama, el consejo aprobó la modificación del Reglamento del Consejo de Administración y de sus comisiones. El cambio concreta los procedimientos de comunicación ante potenciales conflictos de interés y precisa cuestiones prácticas del deber de dedicación de los consejeros. La actualización se inscribirá en el Registro Mercantil y quedará a disposición del público en la web del grupo y en los registros de la CNMV.

La reorganización tiene una lectura de mercado evidente. Un grupo que aspira a competir con Thales, Leonardo o Rheinmetall en el negocio europeo de defensa necesita una estructura que responda en semanas y no en trimestres, y ese es exactamente el argumento que la compañía llevará al Capital Markets Day. El contraste con el ciclo anterior es claro: el plan anterior se diseñó bajo otro equipo y otra cúpula, y su sucesor llega sin que la organización estuviera alineada.

La incógnita no es el organigrama, sino el coste de cambiarlo. La nota no cuantifica ni el ahorro de la simplificación ni el gasto de las salidas, y sin esas cifras cualquier promesa de margen queda en el aire. A tener en cuenta: en un valor con el Estado presente en el accionariado a través de la SEPI, cada relevo directivo se lee también como un movimiento de gobierno corporativo.

📊 Las Claves para el Inversor

  • Qué vigilar: El ‘Capital Markets Day’ del 25 de noviembre, primer plan del tándem Simón-Recasens, y el cierre de la selección de la nueva dirección de Estrategia, Tecnología y Productos.
  • Reacción del valor: Sin cuantificación pública del ahorro de costes, la cotización dependerá del detalle que llegue en noviembre y de si la simplificación se traduce en margen.
  • Precedente sectorial: Los ajustes de organigrama en la defensa europea se han leído históricamente como preparación para consolidación; el mercado aplicará ese mismo guion a Indra.

La CNMC alerta de que el suelo ya concentra casi la mitad del precio final de la vivienda en España

EN 30 SEGUNDOS

  • ¿Qué ha pasado? La CNMC ha presentado el estudio ‘Transformación Urbanística del Suelo para Vivienda’ y cifra en el 45% el peso de los costes y litigios del suelo sobre el precio final de una vivienda.
  • ¿Quién está detrás? La Comisión Nacional de los Mercados y la Competencia, que expuso sus conclusiones en unas jornadas de la patronal madrileña Asprima.
  • ¿Qué impacto tiene? El sobrecoste se traslada a la escritura: la Comunidad de Madrid tiene suelo para 150.000 viviendas hasta 2031 y la demanda prevista es muy superior.

El suelo ya concentra el 45% del precio final de una vivienda en España, según el informe que la CNMC ha llevado a las jornadas de Asprima en Madrid.

Por qué el suelo se come el 45% de lo que pagas por una casa

La materia prima del ladrillo es cara y, sobre todo, lenta. El informe ‘Transformación Urbanística del Suelo para Vivienda’ concluye que casi la mitad de lo que desembolsa el comprador se va en costes y litigios ligados al suelo: tasas, indemnizaciones, reparcelaciones, sentencias y años de tramitación administrativa. Y no es solo el precio del metro cuadrado. Es el calendario.

La técnica comercial y economista del Estado que defendió el documento, Rocío Navarro-Rubio, apuntó a ‘enormes complejidades’ del marco regulatorio urbanístico y a la falta de coordinación entre administraciones públicas. Los mecanismos vigentes, dijo, son rígidos y no se adaptan a los nuevos modelos de ciudad. Traducción: retrasos que acaba pagando el que firma la hipoteca.

Las recomendaciones del organismo son tres: convertir a urbanístico-residencial todo el suelo protegido que no responda a interés público, acotar la acción pública y habilitar mecanismos excepcionales para agilizar la vivienda protegida en situaciones de de emergencia habitacional. El documento completo puede consultarse en la sede electrónica de la CNMC.

El escenario que dibuja Asprima en esas mismas jornadas no invita a la euforia. Su presidenta, Carolina Roca, calificó 2025 como un año ‘nefasto’ en suelos puestos en carga: la patronal esperaba arrancar promociones para 31.000 viviendas y se quedó en 6.000 unidades.

El problema del suelo no es solo su precio, sino el tiempo que tarda en dejar de ser un problema: cada año de litigio acaba pagándose en la escritura.

Madrid tiene suelo para 150.000 viviendas hasta 2031 y demanda para casi el doble

Para este ejercicio, la patronal madrileña maneja una previsión de cierre en torno a 29.479 visados de obra nueva, por debajo de los 32.202 proyectados a comienzos de año y lejos de la ‘velocidad de crucero’ de 40.000 viviendas anuales que reclama Roca. El colchón llega por dos vías aprobadas por el Gobierno de la Comunidad de Madrid: los cambios de uso de oficinas hacia vivienda protegida y los incrementos de edificabilidad y densidad. Solo estos últimos, según el vicepresidente de Asprima, Fernando Moliner, sumarán 25.000 viviendas más de las previstas.

El dato incómodo es la capacidad. Según el proyecto Landcam, la Comunidad de Madrid tiene suelo para levantar unas 150.000 viviendas de aquí a 2031. La demanda proyectada apunta a 228.000 nuevos hogares en cinco años, a los que se suma un déficit de partida de 118.000 inmuebles. Moliner elevó la necesidad total a 370.000 hogares, aunque en esa misma comparecencia la cifra de nuevos hogares se quedó en 228.000. Pura aritmética: el agujero ronda los 80.000 inmuebles.

Para el comprador, la traducción es directa. Menos suelo finalista disponible implica menos competencia entre promotoras, menos promociones simultáneas y precios que aguantan. El suelo finalista —el que ya tiene los trámites cerrados y permite edificar sin esperar— es hoy un cuello de botella tan determinante como el coste de la construcción o el precio del dinero. Y el calendario administrativo, en España, no se mide en trimestres.

La Ficha del Inversor

La métrica que resume la jornada es el 45%: la porción del precio final de una casa que se va en costes y litigios del suelo, según la CNMC. En Madrid, el indicador complementario es la brecha entre capacidad y demanda, con 150.000 viviendas posibles frente a 228.000 hogares previstos y 118.000 de déficit acumulado. Tinsa e Idealista llevan meses señalando la misma presión sobre el suelo finalista en el área metropolitana, donde el precio del metro cuadrado sube más rápido que la obra nueva terminada.

La tendencia a seis meses apunta a estabilización de los visados, no a un despegue. Los 29.479 cierres previstos quedan por debajo del objetivo de 40.000 y el margen depende de decisiones administrativas, no del mercado. Si la Comunidad de Madrid mantiene los incrementos de edificabilidad y los cambios de uso, la oferta crecerá en la franja de vivienda protegida; si se frena, el déficit seguirá engordando hasta 2031. El precedente es elocuente: en el ciclo 1997-2007, la escasez de suelo finalista no se resolvió con más demanda, sino con la crisis posterior. Hoy la demanda es estructural y el suelo, escaso por diseño.

El perfil al que interpela el informe es doble. El comprador de vivienda habitual en Madrid debería fijar sus expectativas en el calendario administrativo, no en la oferta de escaparate: es el factor que menos controla. El inversor patrimonial en alquiler encuentra aquí su mejor argumento, porque si el stock nuevo tarda en llegar, la renta de lo ya construido aguanta. La CNMC pide liberar suelo protegido sin interés público, Asprima reclama plazos más cortos y los ayuntamientos, que son quienes firman las licencias, apenas se pronuncian sobre el coste de los litigios. El próximo termómetro será el cierre estadístico de visados de este ejercicio, previsto para los primeros compases de 2027.

Los decretos de vivienda: el Gobierno blinda a los inquilinos y deja fuera a los propietarios particulares

EN 30 SEGUNDOS

  • ¿Qué ha pasado? El Gobierno aprueba dos reales decretos que blindan a los inquilinos hasta 2030 y topan las rentas al 2%.
  • ¿Quién está detrás? El Ministerio de Vivienda de Isabel Rodríguez, tras un pulso entre el PSOE y Sumar que partió las medidas en dos textos.
  • ¿Qué impacto tiene? Los contratos que venzan antes del 31 de diciembre de 2028 podrán prorrogarse dos años más.

El Gobierno aprueba dos decretos de vivienda que prorrogan los alquileres y topan las rentas al 2%. La letra pequeña confirma el reparto: el grueso del escudo fiscal y jurídico protege al inquilino, no al propietario particular.

Qué cambia desde ya para millones de contratos en vigor

El primero de los textos concentra las medidas de choque. La más relevante para el bolsillo es el nuevo tope del 2% a la subida anual de las rentas en los contratos ya firmados, una fórmula que ya se aplicó durante la crisis energética de 2022. La prórroga extraordinaria alcanza a los contratos que venzan antes del 31 de diciembre de 2028, incluidos los de tácita reconducción.

El decreto vuelve a suspender los desahucios de personas vulnerables hasta el 31 de diciembre de 2030 y prohíbe la compra especulativa de vivienda por grandes tenedores hasta 2028, con el foco en los fondos buitre. La reforma de la Ley de Arrendamientos Urbanos (LAU) equipara, además, el alquiler de temporada y el de habitaciones al de vivienda habitual.

La fiscalidad cambia de raíz. El alquiler turístico pasa a pagar un IVA del 10%, lejos del 21% que se barajó. La vivienda pública baja al 4% y las socimis ven reordenada su fiscalidad hacia la vivienda asequible. Para el inquilino se habilitan bonificaciones por renta, con un umbral de hasta 33.000 euros, que alcanzarán a 1,6 millones de hogares.

El nuevo mecanismo ‘TU CASA’ abre la puerta a la primera vivienda. Ofrece financiación al 0% de interés con respaldo del Estado para quienes son solventes pero no han podido ahorrar los gastos iniciales. Cubre hasta el 20% del valor, con un máximo de 50.000 euros, y lo gestionará el Instituto de Crédito Oficial (ICO).

Para los propietarios que rebajen la renta fuera de las zonas tensionadas ya declaradas, el decreto mantiene incentivos fiscales. Es el único guiño al arrendador individual en todo el paquete.

El escudo del decreto protege al inquilino y al gran tenedor, pero deja al pequeño propietario con la carga de la prórroga y sin alivio.

Por qué el propietario particular sale perdiendo en este reparto

El segundo real decreto es el que ha tensado al propio Ejecutivo. Contiene la renovación automática e indefinida de los contratos, una reivindicación de Sumar que el PSOE apartó del texto principal para no comprometer los votos de Junts y del PNV. En la práctica, obliga al arrendador a acreditar una causa justificada para no renovar. La ministra Isabel Rodríguez defiende la medida citando el modelo alemán.

La lectura del sector es menos amable. Zurdo advierte de que, si el texto sale adelante, la oferta de alquiler disponible después de 2028 podría quedar en menos de un tercio de la actual. Lo compara con las rentas antiguas: un parque cautivo, congelado y cada vez más estrecho. A eso se suma que el paquete no compensa al arrendador particular que afronta la prórroga, el tope del 2% y la renovación indefinida al mismo tiempo.

La Ficha del Inversor

La métrica que resume el golpe es sencilla: una rentabilidad por alquiler cada vez más comprimida. Con la renta congelada al 2% y los costes al alza, el yield bruto del pequeño inversor —el alquiler anual dividido entre el precio de compra, antes de gastos e impuestos— pierde atractivo. En una vivienda de 180.000 euros alquilada por 900 euros, el tope del 2% limita la subida a 18 euros mensuales.

De cara a los próximos seis meses, el mercado apunta a dos frentes. Por un lado, un alquiler que se estrecha si los contratos se congelan y los propietarios retiran vivienda; por otro, un posible repunte de la compra si TU CASA arranca. El perfil al que sirve la norma es el inquilino de renta media y el gran tenedor institucional. El pequeño propietario es el convidado de piedra.

El pulso entre agentes es evidente. El Ministerio de Vivienda y Agenda Urbana presenta los decretos como un escudo social; las patronales del alquiler avisan de menos oferta, y más presión sobre el precio. La Ley de Vivienda de 2023 ya dejó una lección: sin convalidación en el Congreso, el sector se queda sin reglas estables. El riesgo inmediato es la votación del viernes 2 de octubre.

Habrá que vigilar la letra pequeña del trámite parlamentario. Si la renovación indefinida sale adelante sin cambios, el alquiler español entrará en un terreno inédito a esta escala.

Telefónica reorganiza su estructura en tres divisiones: consumo, empresas y tecnología

El consejo de administración de Telefónica estudia este miércoles una reorganización que articula el grupo en tres divisiones —consumo, empresas y tecnología— para recentralizar decisiones en Madrid y elevar las sinergias entre España y Alemania.

Tres divisiones, tres responsables y un mando único

El órgano de gobierno tiene previsto aprobar un esquema simplificado en el que la compañía trabaja desde antes del verano, casi un año después de presentar su plan estratégico Transform & Grow. La Comisión de Nombramientos revisa este martes los perfiles ejecutivos llamados a liderar las nuevas unidades, según adelantó Cinco Días. La operadora ha declinado hacer comentarios y no consta, por ahora, comunicación oficial a la CNMV sobre el nuevo diseño.

  • Consumo (B2C): asumirá la coordinación comercial paneuropea del segmento residencial. Óscar Candiles, actual chief revenue officer de Telefónica España, se perfila como responsable y tendrá como prioridad replicar en Alemania el modelo de convergencia fijo-móvil ya desplegado en España y Brasil.
  • Empresas (B2B): integrará la oferta para grandes clientes y administraciones públicas. Borja Ochoa mantiene la presidencia de Telefónica España y suma competencias internacionales al frente de la unidad, que comercializará ciberseguridad, computación en la nube y soluciones digitales hasta ahora dependientes de Telefónica Tech.
  • Tecnología: coordinará redes, sistemas de información, automatización de procesos, y despliegue de herramientas de inteligencia artificial. Sergio Sánchez, hoy director de Operaciones, Red y Tecnologías de la Información de Telefónica España, se perfila para dirigirla.

Los tres responsables reportarían de forma directa al consejero delegado, Emilio Gayo. El nuevo diseño busca centralizar la toma de decisiones en Madrid y reducir el peso organizativo de las filiales locales.

Un perímetro más pequeño: Hispanoamérica fuera y Reino Unido aparte

La reorganización responde a la reducción del perímetro del grupo tras la desinversión de la mayoría de sus filiales en Hispanoamérica, con la excepción de Venezuela y Brasil. Con menos mercados que gestionar, la compañía pretende eliminar duplicidades administrativas entre la matriz y las filiales.

Reino Unido quedará al margen de la integración. La operadora comparte el negocio británico con Liberty Global en la sociedad conjunta VMO2, de modo que las decisiones no se adoptan de forma independiente. Ambos socios preparan además un plan de ajuste para recortar unos 600 millones de libras, cerca de 699,2 millones de euros, mediante reducciones de plantilla y menores gastos de explotación y de capital.

El nuevo organigrama nace con la acción un 20,6% por debajo del cierre previo al plan estratégico que ahora pretende corregir.

La estructura se apoya en dos movimientos ya ejecutados. La semana pasada, la compañía integró funcionalmente Telefónica Tech bajo Telefónica España, que conserva su independencia jurídica. Y desde el 1 de octubre, la nueva Dirección de Hardware y Dispositivos dentro de B2C, encabezada por Alberto Ruano, reunirá toda la cadena de dispositivos, desde los fabricantes hasta la venta al cliente final.

El castigo bursátil que la reestructuración quiere revertir

Transform & Grow se presentó el 4 de noviembre de 2025 y la respuesta del mercado fue inmediata: la acción se desplomó ese día un 13,12%, hasta 3,729 euros, después de que la compañía anunciara el recorte del dividendo previsto para 2026. Tomando como referencia el cierre del 3 de noviembre de 2025, en 4,292 euros, la cotización acumula una caída del 20,6%. La presión se ha agudizado en las últimas semanas: en las diez sesiones previas al 28 de septiembre, los títulos pasaron de 3,688 a 3,407 euros, un 7,6% menos.

Cotización de TelefónicaPrecio (euros)Variación
Cierre del 3 de noviembre de 20254,292Referencia
Cierre del 4 de noviembre de 20253,729-13,12%
Cierre del 28 de septiembre de 20263,407-20,6%
Últimas diez sesiones hasta el 28 de septiembre3,407-7,6%

La dirección sostiene que la nueva estructura acelerará el cumplimiento de las metas financieras del programa, que proyecta un crecimiento anual compuesto de ingresos y EBITDA ajustado de entre el 2,5% y el 3,5% para el periodo 2028-2030. El mercado, de momento, no lo ha comprado.

Menos filiales, mismo reto: convertir la sinergia en EBITDA

El paralelo con Vodafone, Orange o Deutsche Telekom resulta útil, pero solo hasta cierto punto. Todos han simplificado estructuras para recortar costes corporativos; ninguno lo ha hecho con su cotización un 20,6% por debajo del nivel previo a su propio plan estratégico. Ahí está la diferencia. Telefónica no reorganiza únicamente para ganar eficiencia: reorganiza para demostrar que Transform & Grow puede cumplirse. La clave técnica está en si el ahorro administrativo y las sinergias entre España y Alemania llegan al EBITDA ajustado antes de 2028, primer ejercicio del objetivo de crecimiento compuesto.

En el accionariado, con el Estado —a través de SEPI— y el grupo saudí STC entre los principales inversores, la exigencia de resultados es financiera e industrial. España y Brasil sostienen la generación de caja, mientras Alemania se convierte en la prueba de fuego del modelo de convergencia que Óscar Candiles deberá replicar. Si no hay ahorro cuantificable en los próximos dos trimestres, la reorganización se leerá como un ajuste de organigrama sin reflejo en la cuenta de resultados.

📊 Las Claves para el Inversor

  • Qué vigilar: La reunión del consejo del miércoles 30 de septiembre y el nombramiento efectivo de los tres responsables; después, el efecto en el EBITDA ajustado del cierre de 2026.
  • Reacción del valor: El mercado descuenta una reorganización sin impacto inmediato en caja: la acción llega a la cita un 20,6% por debajo del cierre previo al plan Transform & Grow.
  • Precedente sectorial: Vodafone y Orange ya simplificaron sus estructuras europeas; el ajuste de VMO2 en Reino Unido, con 600 millones de libras, marca el ritmo de eficiencia que Telefónica busca.

Novo Nordisk paga 2.260 millones a Hengrui por los derechos globales de una píldora oral contra la obesidad

Novo Nordisk pagará hasta 2.260 millones de euros a la china Jiangsu Hengrui Pharmaceuticals por los derechos de una píldora oral contra la obesidad, su segundo gran movimiento para frenar el avance de Eli Lilly en el negocio del GLP-1.

El desglose: 260 millones por adelantado y hasta 2.000 en hitos

El acuerdo, comunicado por la farmacéutica asiática a la Bolsa de Hong Kong, contempla un pago inicial de 300 millones de dólares, alrededor de 260 millones de euros, y hasta 2.300 millones de dólares adicionales, unos 2.000 millones de euros, condicionados a hitos regulatorios, de desarrollo y comerciales. La operación no se cobra de golpe: Hengrui solo ingresará el grueso del importe si el compuesto supera los ensayos y llega al mercado con ventas relevantes.

El activo adquirido es HRS-1596, un candidato de la familia GLP-1 que ya ha recibido en China la autorización, para iniciar ensayos clínicos de fase I en obesidad y diabetes tipo 2. Los derechos que cambian de manos cubren el desarrollo, la fabricación y la comercialización en todos los mercados excepto el chino, donde Hengrui conserva la explotación de la molécula.

Novo Nordisk sostiene que HRS-1596 tiene potencial para convertirse en un tratamiento oral de administración semanal, frente a las alternativas actuales de toma diaria. La diferencia no es menor: en una enfermedad crónica, pasar de siete comprimidos a la semana a uno incide directamente sobre la adherencia y, con ella, sobre la cuota de mercado. Se trata del segundo gran acuerdo de la danesa con una farmacéutica china para incorporar moléculas basadas en GLP-1, una clase de fármacos, los agonistas del GLP-1, que imitan una hormona intestinal para reducir el apetito y mejorar el control de la glucosa.

Por qué una píldora decide el liderazgo del sector

El consejero delegado de Novo Nordisk, Mike Doustdar, ya había anticipado que la compañía se prepara para un mercado en el que los comprimidos tendrán un papel mucho más relevante que el actual. Los analistas estiman que ese segmento podría mover alrededor de 100.000 millones de dólares anuales, unos 87.000 millones de euros, a lo largo de la próxima década.

Pagar 2.260 millones por una molécula en fase I es pagar por tiempo: Novo Nordisk compra años de ventaja que no puede fabricar en su propio laboratorio.

La competencia no espera. Eli Lilly, su gran rival, comercializa Foundayo, también de administración diaria, mientras Novo Nordisk defiende la versión oral de Wegovy. La puja por la próxima generación de tratamientos enfrenta a las dos compañías con una lista creciente de aspirantes dispuestos a licenciar sus moléculas al mejor postor.

ConceptoImporteCondición
Pago inicial260 millones de eurosAl cierre de la operación
Hitos regulatorios, de desarrollo y comercialesHasta 2.000 millones de eurosSujetos a ensayos y ventas
Importe máximo totalHasta 2.260 millones de eurosEquivalente a 2.600 millones de dólares

China ya no es el taller, es el laboratorio

La industria occidental ha cambiado su mirada sobre el país asiático. Según datos de Pharmcube, existen cerca de 250 candidatos GLP-1 en desarrollo en China, y grupos como AstraZeneca, Merck y Pfizer ya han firmado acuerdos para licenciar activos locales. El comprador europeo que no pase por ahí se queda sin pipeline.

Novo Nordisk no es novata en esa ruta. Ya colabora con United Laboratories International en el desarrollo del candidato UBT251, que en un ensayo clínico logró una pérdida media de peso de hasta el 19,7% tras 24 semanas de tratamiento. Ese tipo de resultados ha convertido las licencias chinas en el atajo preferido por las grandes farmacéuticas para reforzar su cartera sin asumir el coste completo del descubrimiento.

Qué paga realmente Novo Nordisk y qué riesgo asume

El precio llama la atención, pero la estructura lo desactiva en buena parte. La danesa desembolsa hoy 260 millones de euros, en torno al 11% del importe máximo, y deja el resto condicionado a que HRS-1596 funcione en clínica. Es la fórmula estándar del licenciamiento farmacéutico: se paga por opcionalidad, no por certeza. Aun así, una molécula en fase I tiene por delante años de ensayos antes de poder comercializarse, con el riesgo evidente de que el compuesto no supere las fases posteriores.

El contexto explica la prisa. Las acciones de Novo Nordisk han llegado a perder más del 70% desde sus máximos históricos, lastradas por la competencia de Eli Lilly y por la expiración de varias patentes clave a lo largo de la próxima década. La compañía defiende unos ingresos concentrados en un número reducido de moléculas, y cada ejercicio sin relevo generacional es cuota que cede. Comprar en China resulta más barato que descubrir en Dinamarca, pero traslada el riesgo a un activo que aún no ha demostrado eficacia en pacientes.

La operación encaja, además, en un patrón que ya han recorrido otros gigantes europeos. Los acuerdos de licencia sobre activos chinos se han multiplicado en los dos últimos años en oncología, inmunología y metabolismo, con pagos iniciales contenidos y contraprestaciones ligadas a hitos. Para el inversor, la lectura es doble: Novo Nordisk gana opcionalidad a bajo coste inicial, pero su problema de fondo, la dependencia de un pipeline propio que no termina de renovarse, sigue sin resolverse con una sola licencia.

📊 Las Claves para el Inversor

  • Qué vigilar: El arranque y los resultados de los ensayos de fase I de HRS-1596, y si la danesa cierra un tercer acuerdo con una farmacéutica china para ampliar su cartera oral.
  • Reacción del valor: La acción acumula una caída superior al 70% desde máximos, de modo que el mercado ya descuenta parte del deterioro competitivo; el movimiento dependerá de si los analistas leen la licencia como una solución real al relevo de patentes.
  • Precedente sectorial: El acuerdo con United Laboratories por UBT251 marca la referencia: cuando el candidato chino ha mostrado datos de eficacia, la farmacéutica occidental ha acelerado la integración del activo.

El IPC se dispara al 4,9% en septiembre: cuánto pierden tu nómina y tus ahorros

El IPC de septiembre de 2026 escala al 4,9%, máximos de más de tres años, y tu nómina pierde poder adquisitivo sin que se mueva el bruto. Hoy toca mirar qué rinde tu ahorro.

He estado repasando el dato que publicó el INE este martes y hay una cifra que me inquieta más que la general: la subyacente sube dos décimas, hasta el 3,1%. La subida de precios ya no vive solo en la gasolinera.

Traducido a euros, una nómina de 2.000 euros netos necesita 98 euros más al mes solo para comprar lo mismo que hace un año. Si el sueldo está congelado, ese dinero sale del ahorro o se deja de gastar.

Qué significa un IPC del 4,9% en euros de tu nómina

El Instituto Nacional de Estadística sitúa la tasa interanual en el 4,9%, seis décimas por encima del dato de agosto y el nivel más alto desde febrero de 2023, cuando la inflación marcó el 6%. El índice encadena tres meses de ascensos en tasa anual, con un 0,3% en septiembre sobre agosto y ocho meses consecutivos de alzas. Nada de esto es teoría.

Para un salario bruto de 30.000 euros que no se revise, la pérdida de poder de compra ronda los 1.470 euros al año, casi 122 euros cada mes. El sueldo no ha bajado. Compra menos. Ese es el problema.

La inflación no te quita dinero del banco: te quita lo que ese dinero era capaz de comprar hace doce meses.

El ahorro no se libra de la cuenta. Con 10.000 euros parados en una cuenta corriente que no remunera, la pérdida ronda los 490 euros en un año, unos 41 euros al mes. Es el efecto silencioso de la inflación: no hay ningún cargo en el extracto, pero el dinero vale menos.

Con la subyacente en el 3,1%, la subida de precios ya se ha trasladado a los servicios y no es un rebote de gasolina que se corrige solo.

Los carburantes tiran del dato y la subyacente confirma el traslado

El INE atribuye el repunte al encarecimiento de los combustibles y lubricantes para vehículos personales, que este septiembre suben cuando en septiembre de 2025 bajaron. Ahí está el efecto base. Los paquetes turísticos también empujan, porque han bajado menos que el año pasado.

La inflación subyacente, la que excluye los alimentos no elaborados y la energía, se coloca en el 3,1%, dos décimas más, y queda 1,8 puntos por debajo del índice general. El IPC armonizado se va al 5%. El propio Ministerio de Economía reconoce el shock energético derivado del conflicto en Irán y el encarecimiento del crudo.

Los analistas esperaban menos. Bankinter preveía un 4,6% general y un 3,0% subyacente, y su equipo de análisis pone el foco en los efectos de segunda ronda a través del transporte y la alimentación. Es justo lo que vigila el Banco de España antes de que el BCE mueva ficha sobre los tipos.

Para que se entienda el tamaño del problema, esta es la cuenta de lo que pierde tu dinero parado en doce meses con el IPC actual:

Dinero paradoPérdida al añoPérdida al mes
10.000 euros490 euros41 euros
25.000 euros1.225 euros102 euros
50.000 euros2.450 euros204 euros
100.000 euros4.900 euros408 euros

El escudo anticrisis que el Consejo de Ministros aprueba hoy va por otro camino: ayudas al sector agroalimentario, compensación por los sobrecostes del gasóleo agrícola previsiblemente hasta el 31 de diciembre y medidas de electrificación. Según los cálculos de Bankinter, los paquetes aprobados desde el inicio del conflicto rondan los 10.000 millones de euros, en torno al 0,6% del PIB. Ayuda, sí. Pero no baja tu factura de la compra.

Por qué este 4,9% no se va a ir solo

Ya hemos vivido este guion. En febrero de 2023 el IPC tocó el 6% y en agosto de este año el índice venía del 4,3%. Tres meses seguidos de repuntes no son un accidente estadístico: son la señal de que la energía se está colando en el resto de la cesta. La subyacente, que es la que de verdad dice si el problema es pasajero, lleva meses instalada por encima del 3%.

Aquí viene lo importante. Cualquier producto que te pague menos del 4,9% te está haciendo perder poder de compra, por muy seguro que sea. La letra pequeña manda: una TAE del 2% no es un 2% si la inflación corre al 4,9%.

Y el rendimiento del ahorro tributa en el IRPF, así que lo que llega a tu bolsillo es todavía menos. La mayoría de los ahorradores prefiere no mover el dinero y espera a que el dato se corrija solo; ahí es donde se pierde el año.

Mi criterio con este dato es claro: toca separar el dinero en dos bolsillos. El que vas a necesitar en los próximos doce meses, disponible; el que puedes amarrar a plazo, comparando la TAE real y no el cartel de la sucursal.

El traslado de los costes energéticos a a los precios de los servicios apunta a que la subyacente tardará en ceder, y eso juega en contra de quien lo deja todo en la cuenta de siempre. Esto no es una recomendación personalizada de inversión: es divulgación, y cada decisión de ahorro conlleva su riesgo.

Hay una derivada que conviene apuntar. El INE publica los datos definitivos el 14 de octubre y ahí se verá qué productos de la cesta han tirado más del índice. Además, las pensiones se actualizan con la inflación media anual, así que un último trimestre caliente empuja la revalorización de 2027 hacia arriba. Tu pensión futura subirá más. Tu compra de hoy ya cuesta más.

💶 El Impacto en tu Bolsillo

  • Qué hacer hoy: Multiplica el dinero que tienes parado por 0,049 y compáralo con lo que te paga tu banco. Si sale negativo, tienes trabajo pendiente.
  • Qué vigilar: El dato definitivo del INE del 14 de octubre y la próxima decisión del BCE sobre los tipos, de la que depende lo que paguen los depósitos y las cuentas remuneradas.
  • El error a evitar: Renovar un depósito por inercia sin mirar la TAE real y dejar el fondo de emergencia en una cuenta que no remunera nada.

El Euríbor de septiembre de 2026 cierra en el 3,2% y encarece 1.100 euros al año la hipoteca variable

El Euríbor cierra septiembre en el 3,233% de media y tu hipoteca variable pagará unos 90 euros más al mes en la próxima revisión: conviene localizar el diferencial de tu escritura antes de que llegue la cuota.

Llevo semanas siguiendo la serie diaria que publica el Banco de España y el mes ha terminado de torcerse. El euríbor a 12 meses, el índice al que están referenciadas tres de cada cuatro hipotecas en España, arrancó septiembre en el 3,029% y ha cerrado con el dato de hoy, 29 de septiembre, en el 3,362%. La media mensual se queda en el 3,233%, la más alta de los últimos dos años.

El Euríbor cierra septiembre en máximos de dos años

La comparación interanual es la que de verdad importa. Hace un año, en septiembre de 2025, la media mensual estaba en el 2,172%. Ahora está en el 3,233%: más de un punto porcentual de diferencia. Y no es un rebote puntual. Desde febrero, cuando marcó el 2,221%, el índice no ha dejado de subir: marzo en el 2,565%, abril en el 2,747%, junio en el 2,798% y agosto ya en el 2,954%.

¿Y por qué sube? El euríbor, cuyo nombre técnico es Euro Interbank Offered Rate, refleja el precio al que se prestan dinero los bancos europeos entre sí. Ese precio se mueve con la política monetaria del Banco Central Europeo y con las expectativas de inflación. Cuando el mercado descuenta que los tipos oficiales van a seguir altos más tiempo, el euríbor a 12 meses se adelanta y escala.

Para entender el giro conviene mirar atrás. Entre 2024 y mediados de 2025 el euríbor vivió una caída larga que llevó la media hasta el 2,114% de agosto de 2025, y muchos hipotecados respiraron con revisiones a la baja. Ese ciclo se ha dado la vuelta en 2026: el índice recupera terreno mes a mes y el mercado adelanta una política monetaria más dura de lo que se esperaba.

El ciclo ha girado: el alivio que muchos vieron en 2025 se ha convertido en una factura al alza en el recibo.

A quién le toca. Alrededor del 75% de las hipotecas españolas están referenciadas al euríbor, lo que significa que sus variaciones afectan a más de cuatro millones de hogares, según los datos del Banco de España. Si tu préstamo es variable, esta subida no es una noticia de mercados: es tu recibo.

Para cuatro millones de hogares, cada décima del euríbor es dinero real que sale del recibo cada mes.

El efecto aterriza con la siguiente revisión. Las hipotecas variables actualizan la cuota cada 6 o 12 meses comparando el último euríbor publicado con el de la revisión anterior. Si tienes una hipoteca media de 150.000 euros a 25 años con un diferencial del 1%, la cuota sube en torno a 92 euros al mes: más de 1.100 euros al año.

Cuánto sube tu cuota según el tamaño de la hipoteca

Hipoteca a 25 añosCuota con euríbor de 2025Cuota con euríbor de 2026Subida al mesSubida al año
100.000 euros483 euros544 euros+61 euros+730 euros
150.000 euros725 euros817 euros+92 euros+1.100 euros
200.000 euros966 euros1.089 euros+123 euros+1.475 euros

En la redacción hemos hecho los números con un diferencial del 1% sobre euríbor, el más habitual en las hipotecas firmadas entre 2015 y 2020. Traducido: la hipoteca de 200.000 euros paga 123 euros más al mes, casi 1.500 al año. La de 100.000 sube 61. El tamaño importa, pero el diferencial importa más: quien firmó euríbor + 0,50% sufre la mitad que quien arrastra un +1,50%.

Hay dos detalles que se pasan por alto. El primero: revisar cada seis meses amortigua el golpe, porque el salto se reparte en dos actualizaciones más pequeñas. El segundo: fíjate en la TAE, no solo en el TIN. El TIN es el tipo que se aplica al capital; la TAE añade comisiones y gastos y es el número que dice lo que de verdad pagas. Y ojo: si tu revisión ya pasó en la primera mitad del año, este euríbor no te tocará hasta la siguiente.

Qué hacer ahora: amortizar, subrogar o esperar

Vamos con la decisión. Con el euríbor al 3,2%, la pregunta es si conviene amortizar capital, cambiar a tipo fijo o aguantar. Mi criterio: primero los números. Amortizar reduce intereses, pero solo compensa si el ahorro que logras supera lo que te rentaría ese dinero en otro sitio. Y hoy, con las Letras del Tesoro y los depósitos rindiendo bastante menos que el tipo de tu hipoteca, amortizar una variable al 4,2% es una rentabilidad segura difícil de batir.

El año pasado, cuando el euríbor bajaba, la foto era la contraria y la mayoría de los analistas recomendaba no amortizar para aparcar el dinero en depósitos. Ahora el viento ha cambiado. Eso sí, amortizar no siempre es gratis: bastantes contratos incluyen una comisión por amortización parcial, habitualmente entre el 0,25% y el 1% del capital, y esa factura puede comerse buena parte del ahorro. Revisa la escritura antes de mover un euro.

La otra vía es la subrogación a tipo fijo o el cambio de banco. Con las hipotecas fijas ofreciéndose hoy en tipos cercanos al 3%, pasar de una variable al 4,2% a un fijo en ese entorno puede salir a cuenta si el horizonte es largo y el euríbor sigue tenso. Cada caso es distinto. Hablamos de cifras orientativas y de información divulgativa, no de una recomendación personalizada: toda decisión de financiación conlleva riesgo y hay que ajustarla a la situación de cada uno.

💶 El Impacto en tu Bolsillo

  • Qué hacer hoy: Localiza en tu escritura la fecha de la próxima revisión y el diferencial. Si tu hipoteca revisa cada 12 meses, la subida del euríbor ya está en camino.
  • Qué vigilar: El dato diario del euríbor que publica el Banco de España y la próxima reunión del BCE. El índice a 12 meses se adelanta a lo que decidan los tipos oficiales.
  • El error a evitar: Dejar el dinero parado en la cuenta corriente rindiendo menos que la inflación mientras pagas una hipoteca al 4,2% sin haberte planteado amortizar.

Las ballenas de Ethereum retiran ETH de Binance y acumulan 24 millones en plena volatilidad

Las ballenas de Ethereum han movido ficha en plena resaca de volatilidad. Una cartera recién creada retiró 9.132 ETH de Binance, unos 24,37 millones de dólares, según el rastreador on-chain Lookonchain, que detecta movimientos de grandes carteras.

La operación implica un precio medio cercano a los 2.670 dólares por ether. Y el mercado lee este tipo de retiradas como una señal de acumulación: el ether que sale de un exchange deja de estar disponible para venderse en cuestión de segundos.

Ahí está la clave. El ETH que vive dentro de Binance es liquidez lista para ejecutar; el que sale hacia una cartera privada pasa a custodia propia, a una bóveda fría o a un protocolo de staking, el mecanismo por el que se bloquean 32 ETH para ayudar a validar la red a cambio de recompensas. En los tres casos, sale del mercado disponible.

Que la cartera fuera nueva tampoco es anecdótico. Apunta a alguien que quiere separar esta posición de su historial anterior y, en el análisis on-chain —el que se hace leyendo la propia blockchain, no las declaraciones de nadie—, ese gesto se interpreta como intención de mantener a medio plazo.

9.132 ETH fuera de Binance: el dato y su escala real

La cifra impresiona por el importe, pero conviene ponerla en contexto. Ethereum tiene más de 120 millones de ether en circulación, así que 9.132 unidades son una gota en ese océano. Lo relevante no es el tamaño del movimiento, sino el patrón que insinúa: grandes tenedores retirando monedas de las manos de los exchanges mientras el precio se mantiene plano y el volumen escaso.

La propia fuente describe un mercado con señales mixtas y sin datos recientes de volumen, lo que deja la puerta abierta a más volatilidad en las próximas jornadas. Con poca liquidez, cualquier orden grande mueve la aguja más de lo que debería.

Una retirada de 9.132 ETH no mueve el precio por sí sola; lo que lo mueve es que se repita cien veces y nadie lo vea venir.

Por qué los flujos on-chain se miran con lupa

Los flujos on-chain —los movimientos que cualquiera puede verificar en un explorador como Etherscan— se han convertido en uno de los termómetros favoritos del mercado. La lógica es sencilla: si el ether se acumula en carteras privadas, queda menos disponible para vender y cualquier aumento de demanda empuja el precio con más fuerza.

Históricamente, las salidas netas de los exchanges han precedido varias fases de subida. Pero la correlación es débil y conviene decirlo: una retirada también puede ser un simple traslado de custodia, un fondo que cambia de proveedor o una ballena reorganizando carteras sin intención de comprar ni de vender.

El dato admite también una lectura de corto plazo. Con menos ether disponible en los libros de órdenes de los exchanges, cualquier compra relevante se nota más en el precio. No hace falta que la ballena compre: basta con que el mercado crea que lo va a hacer.

A quién le importa todo esto. Al que tiene ether y se pregunta si aguanta; al que hace staking y vigila la rentabilidad; al que sigue el mercado desde fuera y busca señales antes de entrar. Todos miran lo mismo: si el movimiento se repite.

La letra pequeña: una ballena no hace un mercado

Ethereum ya ha vivido varias veces este guion. En The Merge de septiembre de 2022 la red pasó de la prueba de trabajo a la prueba de participación, recortó su consumo energético casi hasta cero y abrió el staking a cualquiera con 32 ETH. Desde entonces, cada vez más ether quedó bloqueado fuera de circulación. Después llegó Dencun, en marzo de 2024, que abarató las transacciones en las segundas capas, y en julio de 2024 la aprobación de los primeros ETF spot de ether en Estados Unidos abrió la puerta al capital institucional regulado. Visto con esa perspectiva, 9.132 ether en una cartera nueva son un grano de arena.

Tampoco conviene idealizar a las ballenas. Los grandes tenedores se equivocan, rotan posiciones, y a veces simplemente mueven fondos entre plataformas por motivos operativos. Y persisten riesgos de fondo: la concentración del staking en unos pocos proveedores, con Lido y los grandes exchanges a la cabeza, sigue siendo el punto débil estructural de la red, y buena parte del ether que sale de Binance puede acabar en manos de intermediarios centralizados en lugar de en carteras autogestionadas.

Lo que merece la pena vigilar en las próximas semanas no es esta operación concreta, sino su rastro. Si las salidas netas de los exchanges se sostienen, si el ether bloqueado en staking sigue creciendo y si los ETF spot recuperan el ritmo de entradas, hablaremos de un cambio de tendencia. Si todo se queda en un titular aislado, hablaremos de otra falsa señal en un mercado que produce miles cada día.

El Banco de España avisa: hilar fino con las medidas de vivienda o el mercado lo notará

El Banco de España cifra en hasta 750.000 viviendas el déficit del mercado inmobiliario y pide precisión para no distorsionarlo. El gobernador, José Luis Escrivá, apeló este martes a estudiar con lupa cada medida pública antes de aprobarla, para no generar el problema que se pretende resolver. La advertencia llegó el mismo día en que el Consejo de Ministros dio luz verde a dos decretos en materia de vivienda, que el supervisor evitó valorar en detalle.

No es una obviedad. Durante el XVII Encuentro Financiero organizado por EXPANSIÓN y KPMG, Escrivá defendió que proteger a los colectivos vulnerables es obligatorio, pero que hacerlo sin medir las consecuencias puede secar la oferta justo cuando más se necesita. En el fondo, un recordatorio incómodo: en política de vivienda casi ningún remedio sale gratis.

Un déficit de 750.000 viviendas que no se tapa con parches

La cifra que maneja el organismo que dirige Escrivá es elocuente. El Banco de España estima un déficit de entre 700.000 y 750.000 viviendas, que podría alcanzar el millón de inmuebles en 2028 si nada cambia. La brecha nace de una doble dinámica: la salida de vivienda nueva al mercado se queda en torno a 100.000 unidades al año, mientras la demanda crece con fuerza por el aumento de la población, la creación de hogares, la mejora de las rentas familiares y la presión del comprador extranjero.

El gobernador lo resumió con una idea que conviene retener: el problema no es solo de precio, es de cantidad. ‘Hay que poner el énfasis en los cuellos de botella por el lado de la oferta, para que la producción se acompase a una demanda que va a seguir siendo muy fuerte’, señaló durante su intervención.

El diagnóstico choca con la tentación política de atajar el asunto por el lado de la demanda. Subvencionar el alquiler, topar los precios o restringir las compras pueden aliviar la foto de un ejercicio, pero endurecen la de los tres siguientes si no van acompañadas de más suelo, más licencias y más construcción.

El arte de hilar fino sin matar la oferta

El propio Escrivá reconoció que España vive una situación de acceso a la vivienda ‘particularmente aguda’ frente a sus vecinos europeos. Por eso reclamó coordinación entre administraciones, ya que el urbanismo, la fiscalidad y la vivienda social dependen de niveles distintos de Gobierno que a menudo reman en direcciones opuestas.

En vivienda, casi ninguna medida sale gratis: lo que hoy protege al inquilino puede mañana secar la oferta y encarecer el alquiler que se quería abaratar.

En el capítulo hipotecario, el gobernador fue claro: los bancos están siendo ‘razonablemente prudentes’ en la concesión de préstamos, por lo que no ve necesario imponer topes de forma inmediata. Traducido al lenguaje llano, el supervisor no detecta por ahora un recalentamiento del crédito que justifique meter la tijera en la concesión.

La reflexión apunta a una contradicción que el sector lleva años señalando. El Banco de España valora con buenos ojos la simplificación de permisos y la agilización administrativa, pero recuerda que el sector de la construcción no cuenta con la pujanza suficiente. Tras el pinchazo de 2008 desaparecieron miles de empresas y se destruyó empleo a mansalva; la reconstrucción del tejido va lenta.

Una política de vivienda con demasiados remiendos

Me parece un acierto que el Banco de España ponga el acento en la oferta, aunque el mensaje llegue tarde y con sordina. Llevamos una década subvencionando la demanda —ayudas al alquiler, avales públicos, bonificaciones fiscales— mientras la producción de vivienda nueva se quedaba clavada cerca de las 100.000 unidades anuales. El resultado está a la vista: precios al alza, alquileres tensionados y una generación que ha dejado de creer que podrá emanciparse en una ciudad medianamente grande.

Cabe recordar que el pinchazo de 2008 arrasó el sector de la construcción. España pasó de levantar más de 600.000 viviendas al año a desplomarse muy por debajo de las 100.000, y cientos de promotoras desaparecieron por el camino. Reconstruir ese músculo productivo no es cuestión de un decreto ni de un par de ejercicios. Por eso las advertencias de Escrivá sobre los desincentivos a la oferta no deberían leerse como una amenaza, sino como un aviso técnico que nace de la experiencia. La mayoría de los promotores sigue, además, sin capacidad financiera para acelerar.

El riesgo de fondo es que la intervención pública, buscando aliviar al inquilino, acabe enviando la señal contraria al propietario. Cuando un pequeño inversor percibe que el marco puede cambiar a mitad de partida, retira su vivienda del alquiler o la vende. Menos oferta, más tensión, más necesidad de intervenir. Un círculo que se retroalimenta y que ningún decreto rompe por sí solo.

El otro debate, más incómodo, es por qué la construcción no arranca pese a que la vivienda nunca se había vendido tan bien. Falta mano de obra, sobran trabas y nadie quiere poner el cascabel al gato con una negativa frontal a los decretos por miedo al coste político. La clave llegará con los datos de visados y de obra nueva de los próximos trimestres y, si todo sigue igual, con las estimaciones del propio Banco de España para 2028. Ahí se verá si estas medidas suman viviendas o solo calman titulares.

La firma de las hipotecas cae un 3,5% en julio, el mayor desplome en dos años y el importe medio marca récord

La firma de hipotecas sobre viviendas cayó un 3,5% en julio, el mayor descenso en más de dos años. El dato, recogido por la estadística que publica el Instituto Nacional de Estadística, esconde una paradoja que el mercado lleva meses arrastrando: cada operación que se cierra cuesta más que la anterior, y el importe medio ha vuelto a marcar un máximo histórico.

Menos préstamos, pero de mayor cuantía. La combinación resume buena parte de lo que está ocurriendo en el mercado inmobiliario español, donde el precio de la vivienda sigue subiendo a un ritmo que el abaratamiento del crédito no alcanza a compensar.

Un 3,5% menos de operaciones y la peor caída en más de dos años

El retroceso del 3,5% en la firma de hipotecas sobre viviendas es el más pronunciado desde hace más de dos años, según los datos correspondientes a julio. El descenso rompe con la relativa estabilidad que el segmento había mostrado en los meses previos y confirma que la demanda empieza a enfriarse.

Conviene mirar el detalle territorial, porque la caída nacional oculta comportamientos muy dispares. Galicia firmó un 7,1% más de hipotecas en julio tras cuatro meses consecutivos de descensos. En el extremo opuesto, Extremadura registró un desplome seis veces más profundo que la media del país.

La brecha entre comunidades no es nueva, aunque cada trimestre se acentúa. La demanda se concentra en los polos de mayor dinamismo económico y demográfico —Madrid, Cataluña, y el arco mediterráneo— y se retrae con fuerza en los territorios que pierden población. El crédito hipotecario sigue la estela del empleo y de la población, no la de las estadísticas agregadas.

El importe medio marca récord: menos hipotecas, pero más caras

Aquí está la contradicción que define este ciclo: cuanto menos se firma, más cuesta cada préstamo. El encarecimiento de la vivienda ha empujado el importe medio de las hipotecas a su nivel más alto desde que existen registros. La causa no está en el precio del dinero, que se ha relajado respecto a los máximos del ciclo anterior, sino en el precio del ladrillo.

El mercado hipotecario ya no se mueve por el precio del dinero, sino por el precio del ladrillo. Y ese segundo no da tregua.

Para el comprador, el efecto es doble. Paga más por la vivienda y asume, en consecuencia, una deuda más alta para financiarla. La cuota mensual se sostiene gracias a unos tipos más bajos que los de hace dos años, pero el colchón se agota si los precios siguen subiendo por encima de los salarios.

Hay otro matiz que conviene no perder de vista. La estadística mide las hipotecas que se formalizan ante notario, no las operaciones que se consultan ni las que se preaprueban. Una caída del 3,5% puede reflejar tanto un enfriamiento real de la demanda como un simple retraso en el cierre de expedientes que acabe compensándose en los meses siguientes.

hipotecas julio 2026

Un mercado que se estrecha por abajo

La caída en la firma de hipotecas no debería leerse como una señal de alarma financiera. Un volumen menor de préstamos implica menos apalancamiento y, en teoría, menos riesgo sistémico. Después del estallido de la burbuja inmobiliaria hace casi dos décadas, un mercado que se modera por la vía de las transacciones es más sano que uno que se dispara a crédito.

El problema es otro. Cuando el número de operaciones baja mientras el importe medio sube, el acceso a la vivienda se estrecha por abajo. Se quedan fuera los compradores con menos recursos y menos capacidad de ahorro, que no pueden asumir entradas más altas ni deudas más grandes. El mercado se concentra en quienes ya tienen patrimonio o en quienes pueden aportar una parte relevante del precio sin hipoteca.

Para el sector, la lectura tiene dos caras. Las entidades financieras ven caer la nueva producción, aunque lo compensan con un ticket medio más alto. Los promotores, en cambio, se topan con un comprador más exigente y con menos competencia en la parte baja del mercado, lo que puede acabar trasladándose a un ajuste de precios en los segmentos menos demandados.

Es la cara menos visible del récord del importe medio. Detrás de una cifra que se presenta como señal de fortaleza hay una brecha social que se ensancha: la vivienda no se encarece para todos por igual, sino que expulsa a los que llegan con menos margen. Las medias no distinguen entre quien firma una hipoteca de 180.000 euros y quien firma una de 500.000, y esa diferencia decide quién entra y quién se queda fuera.

Tampoco conviene dar por hecho que el descenso del 3,5% marca el inicio de una corrección sostenida. Un solo mes no hace tendencia. La clave estará en los datos de agosto y septiembre, que empezarán a publicarse en las próximas semanas, y en cómo evolucione el euríbor tras las últimas decisiones del Banco Central Europeo. Si los precios se estabilizan, el volumen podría recuperarse con rapidez. Si siguen subiendo, la caída dejará de ser un dato puntual para convertirse en el retrato de un mercado que se cierra a los más jóvenes.

Publicidad