Sober October: los hábitos que preparan un octubre sin alcohol y mejoran sueño y energía

Un octubre sin alcohol empieza a notarse en la energía y la concentración durante la primera semana, y en la calidad del descanso a partir de la segunda, según los expertos que coordinan el reto Sober October.

El reto nació en Reino Unido hace algo más de una década y cada año lo asumen miles de personas que quieren resetear sus hábitos antes del invierno. Detrás de la campaña está Alcohol Change UK, una organización que lleva años documentando qué ocurre cuando se retira la copa diaria del calendario. La premisa es sencilla: 31 días sin beber para averiguar cuánto de ese consumo era costumbre y cuánto, ruido de fondo.

Semana a semana: lo que notas de verdad al dejar el alcohol un mes

Los primeros días no son los más espectaculares. Según los especialistas de la campaña, en la primera semana aparece más energía, mejor concentración y una piel con más luz. Son cambios discretos, pero llegan antes de que el cuerpo termine de ajustar sus ritmos. Esto no va de aguantar.

El descanso es el siguiente en la lista. A partir de la segunda semana, quien estaba acostumbrado a la copa antes de dormir empieza a notar que el sueño mejora: se vuelve más continuo y profundo. La razón es fisiológica. El alcohol ayuda a conciliar el sueño, pero fragmenta las fases más reparadoras durante la segunda mitad de la noche, justo las que sostienen tu energía del día siguiente.

Las tres o cuatro semanas son el tramo interesante. Ahí aparecen los efectos medibles sobre la composición corporal, la recuperación después de entrenar y el bolsillo. Cada pinta que te saltas ronda las 180 calorías y unas 5,50 libras: multiplícalo por las que bebes en un mes normal y verás de dónde sale parte del cambio.

El descanso no engaña: cuando la copa desaparece de la noche, la energía de la mañana llega sola.

Aquí conviene ser honesto. Dejar el alcohol un mes no convierte a nadie en otra persona ni compensa un año de excesos. Lo que sí hace es darte una referencia: saber cómo rindes, cómo duermes y cómo entrenas cuando el alcohol no está en la ecuación.

Un mes sin alcohol no te cambia la vida: te enseña, con datos propios, qué parte de tu energía estabas dejando en la barra.

Y no hace falta un mes de pureza absoluta. La mayoría de los participantes apunta que el objetivo es reducir, no competir por el aplauso. Si tienes una cena marcada en rojo, déjala pactada como excepción y sigue. Menos copas, más margen.

Para quien entrena con regularidad, ese tramo de tres a cuatro semanas es el más revelador. Las sesiones de fuerza dejan de arrastrar el lastre de los lunes, la recuperación entre entrenamientos se acorta y el pulso en reposo suele bajar. No hay magia: es lo que ocurre cuando el sueño profundo deja de interrumpirse cada noche.

Cómo preparar el mes: la letra pequeña de la nevera
sober october

La parte que casi nadie planifica es la compra. Sustituir la cerveza por refrescos azucarados o por tónicas con jarabe es cambiar un problema por otro: el azúcar añadido no arregla tus noches ni tu energía de la mañana. Aquí la etiqueta manda.

  • Bebidas 0,0: busca menos de 0,05% de alcohol y ausencia de azúcares añadidos en la lista de ingredientes.
  • El azúcar oculto: desconfía de jarabe de glucosa-fructosa, sirope, dextrosa o jugo concentrado; son azúcar con otro nombre.
  • Alternativas con carácter: agua con gas, cítricos, hierbas frescas y ginger sin azúcar; la burbuja y el amargo sostienen el ritual mejor que el dulce.

El segundo frente es el ritual. Muchos de los que fallan en la tercera semana no lo hacen por ganas de beber, sino porque se quedan sin el gesto: la bebida fría en la mano, el momento de desconexión después del trabajo. Tener preparada una alternativa con burbuja y amargo evita buena parte de esos abandonos. El ritual pesa más que el alcohol.

📊 La pauta en cifras

  • El reto: 31 días sin alcohol, con una o dos excepciones pactadas de antemano si la agenda lo exige.
  • Cuándo se nota: primera semana energía y foco; segunda, mejor sueño; tercera y cuarta, composición corporal y recuperación tras entrenar.
  • Calidad a buscar: bebidas 0,0 por debajo del 0,05% de alcohol y sin azúcares añadidos en la etiqueta.
  • A tener en cuenta: los cambios son reales pero graduales; no esperes milagros en la primera semana.

Un mes sin alcohol como test de rendimiento, no como penitencia

Cuando el reto arrancó en Reino Unido hace una década, la conversación giraba alrededor de aguantar. Hoy el enfoque es otro: se ha convertido en una prueba de hábitos y de rendimiento, una forma barata de medir cuánto te aporta de verdad el alcohol. La evidencia acumulada en estos años apunta en la misma dirección que el sentido común: los efectos son reales, llegan por capas y no aparecen de golpe.

El matiz que lo cambia todo es la adherencia. Los especialistas que acompañan el reto coinciden en que funciona mejor en pareja o en grupo que en solitario, y que forzar un mes de abstinencia perfecta cuando la agenda viene cargada termina en abandono. Plantearlo como un experimento de 31 días, con dos excepciones pactadas y un registro simple de sueño y energía, multiplica las opciones de llegar al final con conclusiones útiles.

¿Para quién encaja? Para quien bebe por costumbre y no por gusto: la cerveza del viernes, la copa después del trabajo, el vino de la cena. Ese consumo automático es el que más partido saca a una pausa larga. Y lo que aprendas en octubre —a qué hora duermes mejor, cuánto tardas en recuperarte de un entrenamiento duro— es información que puedes aplicar el resto del año, bebas o no.

Este contenido es divulgativo y se enmarca en la optimización de hábitos y estilo de vida; no sustituye el criterio de un profesional.

⚡ Rutina de Optimización Diaria

  • Define tu versión del reto: marca en el calendario los 31 días y deja por escrito la excepción antes de empezar.
  • Rearma la nevera: compra bebidas 0,0 sin azúcares añadidos, agua con gas y cítricos; si no hay alternativa en casa, la copa gana por inercia.
  • Registra sueño y energía: puntúa cada mañana de 1 a 5 cómo has dormido y cómo rindes entrenando; en tres semanas tendrás tu propia evidencia.
Alternativas al aceite de pescado: algas y semillas para cubrir tu dosis diaria de omega-3

Las alternativas al aceite de pescado —algas, aceites microbianos y semillas— cubren tu dosis diaria de omega-3 con perfiles muy distintos. La ingesta media de EPA y DHA apenas llega a 110 miligramos diarios frente a los 250 de referencia.

Qué separa a las algas de las semillas en tu dosis diaria de omega-3

El aceite de algas llega con el trabajo hecho. Procede de microalgas cultivadas y aporta EPA y DHA ya formados, las dos formas de cadena larga que el organismo aprovecha tal cual. Las semillas juegan otra liga: la linaza, la chía o el ahiflower entregan ALA y SDA, precursores que el cuerpo debe convertir con ayuda de enzimas. Ahí está el cuello de botella.

El asunto no es solo la eficiencia de esa conversión. La ALA compite por las mismas enzimas con el ácido linoleico (LA), un omega-6 esencial que hoy consumimos en cantidades bastante mayores. Traducción: cuanto más aceite de girasol, maíz o soja pasa por la sartén, menos margen queda para transformar precursores vegetales. Como resumió la investigadora Rinat Ran-Ressler en el simposio, la prioridad no es demonizar el LA, sino subir el omega-3 para corregir el equilibrio.

Las cifras dejan poco espacio a la interpretación: la ingesta media de EPA y DHA se queda en torno a 110 miligramos al día, mientras la referencia habitual sube hasta los 250 miligramos diarios. En paralelo, la presión sobre las fuentes marinas crece —sobrepesca, cambio climático, contaminantes y costes—, y de ahí el interés por aceites de algas y microbianos: más estables, más sostenibles y con una cadena de suministro menos expuesta.

Chris Parrish, profesor de ciencias oceánicas en la Memorial University de Newfoundland, lo dijo sin rodeos: hay que superar el aceite de pescado. Su trabajo rastrea las pérdidas de EPA y DHA a lo largo de la cadena marina y señala la acuicultura como el punto donde más se puede ganar, sustituyendo harina y aceite de pescado por camelina, aceites microbianos, algas y subproductos del procesado de marisco.

Hay un detalle curioso en el sistema marino: algunos peces convierten precursores cortos en omega-3 de cadena larga. El salmón y la trucha lo hacen con más soltura que el bacalao. Eso abre una vía doble, alimentar mejor a los peces de cultivo y elegir mejor en el lineal.

La dosis eficaz no se mide en cucharadas de aceite, sino en miligramos de EPA y DHA que tu organismo puede aprovechar.

Cómo leer la etiqueta de un omega-3 de algas

omega-3 de algas

Aquí se gana o se pierde la compra. La primera cifra que debes buscar no es el peso de la cápsula ni los miligramos de aceite, sino la suma de EPA y DHA por dosis. Un frasco puede anunciar 1.000 miligramos de aceite de algas y contener bastantes menos de esos dos ácidos grasos. La letra pequeña manda.

Segundo filtro: la forma química. Los triglicéridos reesterificados tienden a absorberse mejor que los ésteres etílicos, un matiz que muchas etiquetas no aclaran. Tercero, el envase: la oxidación es la enemiga silenciosa de cualquier aceite, así que prioriza frascos opacos, caducidad holgada y productos que desglosen de dónde viene cada miligramo. Para repasar las diferencias entre ALA, EPA y DHA hay más contexto en la entrada de los omega-3.

📊 La pauta en cifras

  • Dosis de referencia: 250 miligramos diarios de EPA y DHA combinados, el mínimo que se maneja habitualmente.
  • Si eliges algas: aportan EPA y DHA ya formados; basta con sumar la cantidad por cápsula hasta cubrir esa referencia.
  • Si eliges semillas: linaza, chía y ahiflower aportan ALA y SDA, precursores con una conversión limitada y variable.
  • Calidad a buscar: suma de EPA + DHA por dosis, forma declarada y un envase que proteja de la oxidación.
  • A tener en cuenta: las semillas complementan, no sustituyen, a una fuente directa de EPA y DHA.

Lo que la conversión de ALA todavía no ha demostrado

Richard Bazinet, profesor e investigador en metabolismo de lípidos en la Universidad de Toronto, sostiene que la conversión de ALA a DHA se ha venido midiendo mal. La mayoría de estudios administran ALA marcado y cuantifican el DHA marcado en sangre; en modelos animales, ese método arrojó una síntesis aparente de alrededor del 0,1%. Su conclusión es tajante: la sangre no es un buen indicador.

Su equipo propone mirar cuánto DHA necesita de verdad un tejido, no solo qué porcentaje se convierte. En su ensayo con animales, el ahiflower, rico en SDA, cubrió alrededor del 75% del recambio de DHA respecto al grupo de referencia, frente al 50% de la linaza según el tejido analizado. Nada de eso iguala tomar DHA directamente, y falta confirmarlo en humanos.

A efectos prácticos, la lectura es clara: las algas y los aceites microbianos son hoy la vía más directa, porque entregan EPA y DHA ya montados. Las semillas son un buen complemento, baratas y fáciles de añadir al desayuno, pero no un recambio automático. Mientras llega ese estudio humano con firmas isotópicas, la decisión sensata se toma en la etiqueta, no en el titular de moda.

Un apunte de sentido común: esta información es divulgativa y de optimización del estilo de vida. Antes de cambiar dosis o combinar suplementos, conviene consultar con un profesional que valore tu caso concreto.

⚡ Rutina de Optimización Diaria

  • Revisa tu envase hoy: suma los miligramos de EPA y DHA por cápsula y calcula cuántas necesitas para llegar a los 250 diarios.
  • Refuerza el desayuno: añade una cucharada de linaza molida o chía al yogur y gana precursores sin complicar la mañana.
  • Prioriza el origen directo: si quieres asegurar la dosis, elige aceite de microalgas con la suma de EPA y DHA declarada.

Ni Segovia ni Toledo: los castros de Ávila se llenan de madrileños que buscan turismo de interior

0

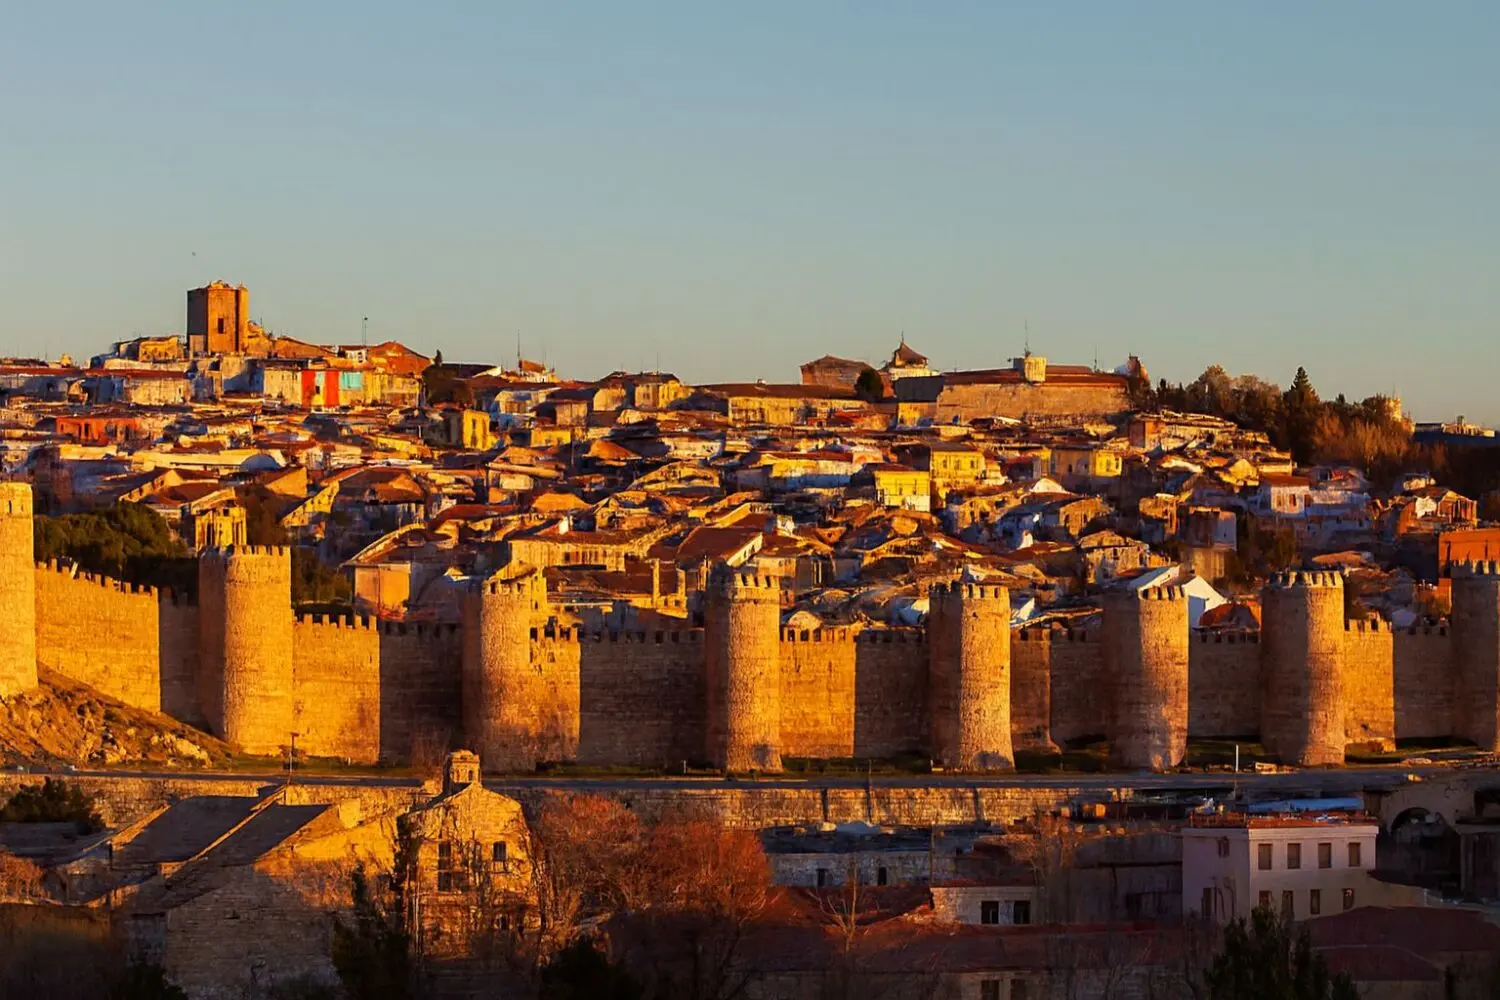
El colapso habitual de los destinos tradicionales como Toledo o Segovia ha redirigido la atención hacia la provincia de Ávila. Miles de viajeros procedentes de Madrid están descubriendo que el patrimonio histórico del valle del Amblés ofrece una alternativa perfecta sin masificaciones.

La cercanía geográfica convierte a Ávila en la opción idónea para escapadas de fin de semana enfocadas en el turismo cultural. A tan solo una hora de la capital, este territorio alberga joyas arqueológicas de valor incalculable que permanecían injustamente olvidadas.

La saturación de los destinos clásicos beneficia a Ávila

El cansancio generado por las grandes aglomeraciones urbanas ha cambiado radicalmente los hábitos del viajero peninsular durante los últimos meses. Las vías de acceso hacia Ávila registran incrementos sostenidos de tráfico procedentes de la Comunidad de Madrid durante todos los fines de semana.

Buscando una alternativa real al turismo de masas, los viajeros redescubren el encanto del turismo rural en Ávila y su privilegiada oferta gastronómica. La combinación de naturaleza intacta y legado histórico convierte a esta región en un verdadero pulmón de desconexión.

El impresionante legado celta a través de los castros vetones

Los asentamientos fortificados de la Edad del Hierro se han transformado en el principal polo de atracción turística de la zona. Los emblemáticos castros vetones fascinan tanto a historiadores como a familias que buscan senderismo con valor añadido.

Youtube video

Visitar estas antiguas fortificaciones permite comprender el modo de vida de los pobladores prerromanos de la península ibérica. Recorrer las murallas de piedra y contemplar los míticos verracos tallados resulta una experiencia inolvidable.

  • El Castro de Ulaca en Villaviciosa es considerado la mayor ciudad celta de la península.
  • Las Cogotas ofrece una impresionante visión panorámica sobre el embalse del arroyo de las Cogotas.
  • El Castro de El Freíllo en El Raso destaca por sus casas reconstruidas fielmente.
  • La Mesa de Miranda en Chamartín conserva un foso defensivo imponente e intacto.
  • El conjunto monumental incluye los famosos pueblos prerromanos ibéricos de gran relevancia arqueológica.

El origen de la atracción arqueológica en el valle del Amblés

Entender el éxito reciente de estas rutas requiere analizar la riqueza arquitectónica y paisajística que rodea la comarca. Durante siglos, la vertiente norte de la sierra de Gredos albergó asentamientos estratégicos con defensas naturales espectaculares.

La preservación de estos yacimientos dentro del territorio de Ávila responde al esfuerzo local por revalorizar la memoria histórica. Los visitantes quedan cautivados por los altares de sacrificios tallados directamente en enormes bloques de granito.

Impacto económico local y desarrollo del turismo sostenible en Ávila

El flujo constante de visitantes madrileños está revitalizando la economía de los pequeños municipios rurales de la comarca. La hostelería de la provincia de Ávila experimenta un repunte histórico en reservas durante todas las estaciones.

Gastronomía tradicional como complemento perfecto

Comer en los pueblos cercanos a los yacimientos se ha vuelto parte indispensable del itinerario cultural programado. Las chuletas de ternera y las patatas revolconas son el premio perfecto tras una jornada de caminata.

Alojamiento rural en auge constante

Las casas rurales y pequeños hoteles con encanto registran niveles de ocupación casi completos durante los puentes festivos. El visitante busca desconexión total y un trato personalizado que la gran ciudad ya no puede ofrecer.

Próximos pasos esperados para los visitantes

Youtube video

Para planificar una visita óptima a los yacimientos es fundamental seguir una serie de recomendaciones básicas de preparación previa. La orografía del terreno requiere calzado adecuado para caminatas sobre cantería y senderos de montaña.

Conviene revisar los horarios de apertura de los centros de interpretación instalados en los municipios clave de Ávila. De este modo, la experiencia divulgativa se multiplica significativamente antes de iniciar la ascensión a las fortalezas.

Resumen de claves fundamentales para la escapada

La provincia de Ávila demuestra que existe una alternativa real al turismo masificado a tiro de piedra de Madrid. El interés creciente por los antiguos castros vetones confirma una tendencia clara hacia los viajes con significado cultural e histórico.

Con una oferta hostelera de primer nivel y un entorno natural envidiable, Ávila consolida su posición como el nuevo referente del turismo de interior en España. Planificar una visita hoy mismo garantiza un viaje inolvidable lejos de las aglomeraciones habituales.

Galliano Zara colección: Re{form} convierte la casi alta costura en activo de reventa

0

La Galliano Zara colección Re{form} ha dejado de ser una noticia de moda para convertirse en un caso de estudio del mercado secundario. Inditex, matriz de Zara, encargó al couturier John Galliano una cápsula que él mismo describe como «casi alta costura». Ese matiz lo cambia todo desde la óptica patrimonial: no hablamos solo de ropa, hablamos de una emisión limitada con demanda global.

Llevo años siguiendo los movimientos de Galliano, y su regreso tras dejar Maison Margiela en 2024 no ha sido un desfile en París. Ha sido un contrato de dos años con el mayor minorista de moda del mundo. En ese plazo firmará cuatro colecciones, de las que ya se conoce la primera.

Qué es Re{form} y por qué mueve el mercado secundario

El nombre oficial es Re{form} Zara Authored by the Couturier John Galliano. La denominación es en parte legal: la marca John Galliano sigue en manos de LVMH, lo que impide usar su firma como enseña independiente. Pero también es conceptual. Galliano no diseña desde cero; interviene prendas que ya existían en el stock de Zara.

La materia prima son arquetipos cotidianos: un abrigo largo de mezcla de lana, un vestido lencero, una camisa de algodón. Su equipo los corta, los plancha, los gira y los reconstruye hasta obtener piezas de autor. Una camisa tallada en triple o cuádruple XL se convierte en chaqueta al imprimirse con un patrón de piel en trompe l’oeil. Los bolsillos se retuercen y se reubican para alterar la postura del cuerpo.

El origen ayuda a leer la operación. Galliano y Marta Ortega Pérez, presidenta no ejecutiva de Inditex, se conocieron en 2022 en La Coruña, durante una exposición del fotógrafo Steven Meisel en la fundación de ella. La relación derivó en este encargo. No es una colaboración comercial al uso: es una apuesta personal de la cúpula del grupo por elevar el relato de marca de Zara.

El resultado son vestidos al bies en tonos joya, capas de tul y gestos históricos que remiten a los Incroyables de la Revolución francesa, el mismo imaginario de su colección de graduación en Saint Martins en 1984. Galliano lo resume con una idea: «Es lo que hacen los hackers, lo que hacen los DJ. Resamplear, mezclar en digital».

La colección arranca en 29,90 dólares y convive con un mercado secundario que ya pagó 663.000 euros por una pieza de alta costura de Galliano.

El precedente Dior fija el techo del activo

El dato que ningún inversor debería pasar por alto llegó en enero. Una pieza de alta costura firmada por Galliano para Christian Dior batió el récord de su obra al adjudicarse por 663.000 euros en subasta. La cifra sitúa la demanda coleccionista muy por encima de lo que sugiere su producción industrial.

El contraste es la clave. La colección de Zara arranca en 29,90 dólares. Esa distancia entre el precio de entrada y el techo del mercado secundario es exactamente lo que ha convertido las cápsulas de autor agotadas en objeto de especulación. El comprador no adquiere una prenda; adquiere una opción sobre una firma escasa.

Cabe recordar que el patrón no es nuevo. Las colaboraciones de diseñador con minoristas masivos llevan años generando reventas muy por encima del precio original. Lo que cambia aquí es la jerarquía del nombre implicado. Galliano no es una firma emergente: es el talento que definió la alta costura de las últimas tres décadas.

Moda de autor como clase de activo: mi tesis de asignación

En mi lectura, Re{form} no debe tratarse como ropa, sino como una emisión primaria de activo coleccionable. La lógica es la del arte seriado: tirada amplia, autor de primer nivel y precio de acceso bajo. Esa combinación maximiza la probabilidad de revalorización, pero también la de saturación.

El riesgo es de liquidez. Una pieza de Zara, aun firmada por Galliano, no tiene el mismo mercado que un vestido de Dior de los años noventa. El comprador secundario de una prenda de 29,90 dólares es un coleccionista joven, no una casa de subastas. Eso limita el techo por unidad y alarga el tiempo de venta.

La tesis correcta, por tanto, es de diversificación, no de preservación de capital. Quien busque refugio patrimonial debe mirar la alta costura original; quien busque revalorización agresiva, las cápsulas. Hay un detalle temporal que conviene vigilar: el contrato es de dos años, lo que fija una ventana finita de producción y, con ella, un horizonte de escasez previsible.

El contrato de dos años convierte la escasez en algo calculable: cuando termine, la emisión se cierra para siempre.

💎 Veredicto Wealth

Re{form} es un activo de revalorización agresiva para perfiles que toleran iliquidez y entienden la moda como coleccionismo, no como refugio. El horizonte razonable es de tres a cinco años, y el riesgo principal es la ausencia de un mercado secundario estructurado para la producción masiva.

Jonathan Anderson debuta en Dior: la jugada creativa con la que LVMH busca revalorizarse en bolsa

0

Dior y Jonathan Anderson han escenificado esta tarde en París su primera temporada completa juntos. La colección primavera/verano 2027, presentada en el Jardin des Tuileries, es la apuesta creativa con la que LVMH aspira a reanimar la lectura bursátil de una de sus marcas clave. He seguido la puesta en escena y, más allá de lo estético, hay una tesis de inversión que merece separarse del ruido de la pasarela.

La colección que Anderson firma para Dior: ligereza, artesanía y control del relato

El desfile no fue un ejercicio de nostalgia. Anderson llevó el lenguaje de la casa hacia un territorio más liviano, con sastrería fluida, efectos de acuarela y un trabajo artesanal que se apoya en el detalle antes que en el logotipo.

Cada invitación llegó con dos nueces: una referencia al wénwán, la tradición china de hacer rodar esas piezas en la mano hasta que su superficie desarrolla una pátina natural. La metáfora no es casual: el diseñador parece sugerir que su Dior gana carácter con el tiempo, no con el golpe de efecto inmediato.

En términos de producto, la propuesta es la más ligera y resuelta de la casa en lo que va de ciclo. Las chaquetas de traje aparecieron en gasa semitransparente y aplicaciones florales etéreas. Las faldas, finísimas, combinaban pliegues dinámicos e incrustaciones de encaje de Chantilly. Algunas incorporaban estructuras internas que les daban una base fluida, un recurso visible también en los vestidos de noche y en los bajos de los tops con peplum.

Hay guiños a la propia trayectoria de Anderson y al fundador. Los pantalones metalizados en relieve y los blazers cruzados fluidos remiten a su última colección masculina, mientras se amplían las cinturas bajas y las formas florales de temporadas anteriores. Los alcanforeros que se replantarán en el Tuileries flanquearon la pasarela.

Christian Dior ya se había dejado seducir por la naturaleza: su debut de 1947 introdujo la línea Corolle, con faldas que se abrían como pétalos. Aquel romanticismo sigue ahí, pero en siluetas más ligeras y menos simétricas.

Anderson no ha venido a romper Dior, sino a aligerarlo: la marca conserva su código y gana velocidad comercial.

El desfile se dedicó a la fallecida Mathilde Favier, directora de relaciones públicas de la casa durante años. Ese equilibrio entre pulcritud y desenfado, perceptible en las chaquetas suaves sobre faldas de gasa, es precisamente lo que el mercado del lujo premia hoy.

Lo que la pasarela anticipa en la cuenta de resultados de LVMH

Para el inversor, la pregunta no es si la colección es bella. Es si vende. Y ahí la dirección creativa pesa más de lo que parece. En un conglomerado como LVMH, la moda y la marroquinería generan el grueso de la caja y arrastran la venta cruzada hacia perfumes, cosmética y joyería. Una marca que recupera deseo sostiene su precio medio y protege el margen.

El contexto no acompaña. El sector del lujo cotizado ha pasado de un crecimiento excepcional tras la pandemia a una fase de normalización de la demanda, con consumidores más selectivos. En ese escenario, las casas que dependen del volumen sufren; las que controlan la escasez y el relato resisten. Dior es la pieza del grupo que mejor combina ambas cosas cuando el diseño acierta.

La lectura de mercado es directa. Un director creativo es, para un grupo cotizado, un activo estratégico tanto como un riesgo reputacional. Cuando la visión encaja, la marca acelera sin descontar precio. Cuando no, la corrección llega vía inventario y promoción, y eso erosiona el margen. Anderson entra ahora en su fase de consolidación, lo que reduce el riesgo de transición.

LVMH Dior primavera verano 2027

Por qué la conversión comercial importa más que el aplauso de la crítica

Llevo años siguiendo cómo el ciclo creativo de una maison se traslada al valor de sus accionistas, y la lección es constante: la pasarela concede la licencia para vender, pero no vende por sí sola. La colección de Anderson llega cuando el lujo europeo busca justificar su múltiplo ante unos mercados que ya no premian el crecimiento a cualquier precio. La artesanía invisible encaja con un consumidor que paga por durabilidad, no por exhibición.

Mi posición es clara. Esta jugada creativa favorece la preservación del valor de marca más que una revalorización inmediata del título. El riesgo no está en la acogida de la crítica, sino en el ritmo de conversión: cuánto tarda la colección en llegar a la tienda y con qué precio medio sale. El horizonte razonable para juzgar el movimiento es de doce a veinticuatro meses.

La pasarela otorga la licencia para vender; la conversión en tienda decide si el múltiplo de LVMH merece sostenerse.

El próximo hito que conviene seguir es la llegada de la colección a las boutiques y las primeras cifras de tráfico y ticket medio. Ahí, y no en las crónicas de moda, se sabrá si la apuesta creativa se convierte en caja. Hasta entonces, la tesis se sostiene sobre el relato; después tendrá que sostenerse sobre el margen.

💎 Veredicto Wealth

La dirección creativa de Anderson refuerza a Dior como activo de preservación de capital dentro de una cartera de lujo cotizado, no como apuesta de revalorización agresiva. El riesgo a vigilar es la conversión de la colección en ventas con margen intacto durante los próximos doce meses.

21Shares reparte 0,19 $ por acción: sus ETFs staking Solana pagan en septiembre

Los ETFs de staking de Solana ya reparten rendimiento entre sus accionistas. 21Shares ha fijado un pago de 0,076590 dólares por acción para su fondo vinculado a SOL, el segundo más alto de su tanda de septiembre, que abarca cinco productos cripto. El staking, el rendimiento que se obtiene al poner los tokens a trabajar en la validación de la red —el mecanismo que el sector conoce como prueba de participación o proof of stake—, ha dejado de ser un extra para colarse dentro del propio producto financiero.

Qué reparte 21Shares en septiembre y cuánto cobra el fondo de Solana

El reparto alcanza a cinco redes: Ethereum (TETH), Solana (TSOL), Hyperliquid (THYP), Sui (TSUI) y Polkadot (TDOT). Las cifras por acción quedan así: 0,076590 dólares para el ETF de Solana; 0,191360 para el de Hyperliquid, el mayor del grupo; 0,052939 para el de Sui; 0,045029 para el de Polkadot; y 0,031602 para el de Ethereum, el más modesto.

La fecha ex-dividendo y de registro —el corte que decide quién cobra— llegó el 29 de septiembre, un día después de que 21Shares hiciera público el anuncio. El pago está fijado para hoy, 30 de septiembre. Quien tuviera acciones antes del cierre de ayer entra en el reparto; quien compre hoy, ya no.

Por qué el staking cambia la economía de un ETF

¿De dónde sale ese dinero? No es un dividendo que el gestor saque de su propio balance, sino la recompensa que generan los propios tokens al participar en la validación de sus redes. En el caso de Solana, los SOL del fondo se delegan a validadores —los equipos que mantienen la red funcionando— y a cambio se obtiene un rendimiento que después se reparte entre los accionistas.

Ese matiz cambia la naturaleza del producto. Un ETF al contado clásico se limita a replicar el precio del activo; uno que hace staking suma una segunda fuente de rentabilidad. Para el inversor, la diferencia está entre tener un activo quieto o tener uno que trabaja mientras permanece en cartera.

Un ETF que reparte el rendimiento del staking deja de ser una simple réplica del precio y empieza a comportarse como un activo que produce rentas.

21Shares no es la única firma que apuesta por este formato, pero sí una de las que más lo ha extendido. Arrancó con Ethereum y Solana, los dos activos con más liquidez y más recorrido institucional, y ha ido sumando redes hasta cubrir cinco en un mismo anuncio. Ese catálogo amplio le sirve para competir por el inversor que busca rendimiento sin salir de un vehículo regulado.

El modelo tiene contrapartidas. Hacer staking exige infraestructura de validadores, gestionar liquidez y asumir riesgos propios de cada red. A eso se suma el desafío regulatorio y fiscal: el fondo debe capturar esas recompensas y repartirlas sin salirse del marco que exige un producto cotizado.

Qué vigilar en los ETFs de staking de Solana

Merece la pena mirar atrás para dimensionar el cambio. Solana arrastró dos paradas de red en 2021 y 2022 que dejaron la cadena sin producir bloques durante horas y sembraron dudas sobre su fiabilidad. A eso siguió el colapso de FTX en noviembre de 2022, con SOL cayendo a mínimos en torno a los 8 dólares. Que hoy un vehículo regulado reparta rendimiento de staking entre accionistas marca una distancia enorme respecto a aquel punto de partida.

Hay riesgos que no desaparecen porque el producto cotice. El rendimiento del staking depende de la actividad de la red: comisiones prioritarias, MEV —el valor extra que se extrae, al ordenar transacciones— y la propia inflación del token. Si esa actividad cae, el reparto adelgaza. A ello se suma la concentración del staking de Solana en un número reducido de validadores y la dependencia técnica de unos pocos equipos, dos factores que el inversor institucional vigila con lupa.

Mi lectura es que el atractivo del modelo está más en la regularidad que en el importe. Los 0,076590 dólares por acción, por sí solos, no mueven la aguja de nadie, pero demuestran que el envoltorio funciona mes a mes. La pregunta abierta es hasta dónde llega el experimento: si más emisores copian la fórmula, si 21Shares amplía el reparto a nuevas redes y si los flujos netos hacia el fondo de Solana acompañan. La próxima tanda de distribuciones, previsiblemente ya en octubre, dará la primera pista.

DeFi Development Corp dispara su tesorería SOL a 2,5 millones en Nasdaq

DeFi Development Corp ha añadido 47.706 SOL a su tesorería desde el 21 de septiembre y ya supera los 2,5 millones de SOL en balance. La compañía, cotizada en el Nasdaq, valora esa posición en unos 309 millones de dólares.

El dato, comunicado el 28 de septiembre, confirma que no ha sido una compra puntual. La firma lleva semanas acumulando: su tesorería alcanza 2.538.010 SOL y equivalentes, un 2% más que siete días antes y alrededor de un 10% por encima de la actualización de resultados del 12 de agosto. Desde entonces ha incorporado más de 226.000 tokens.

Por poner la cifra en contexto, 2,5 millones de SOL colocan a esta empresa en una liga que muy pocos vehículos cotizados alcanzan. Para el inversor que opera en bolsa estadounidense, sus acciones —y también sus productos preferentes— funcionan como una puerta de entrada regulada a Solana sin necesidad de abrir una wallet ni de custodiar claves privadas.

Cómo se gestiona una tesorería de 2,5 millones de SOL

La propia compañía describe su estrategia como acumular y componer Solana, no limitarse a guardarla. En la práctica, eso significa que buena parte de esos tokens se destina a staking, el mecanismo por el que se delegan monedas a un validador —un ordenador que mantiene la red en marcha— a cambio de recompensas.

El impacto no es menor. Si el rendimiento del staking se mantiene en el entorno del 6% al 7% anual que viene ofreciendo la red, una tesorería de ese tamaño generaría entre 150.000 y 175.000 SOL adicionales al año sin comprar un solo token más. Es capital que se reinvierte en lugar de quedarse quieto, y ahí está la diferencia con quien solo guarda un activo esperando que suba.

Hay otra pata menos visible, y es la que más miradas está atrayendo. La empresa ha construido productos de acciones preferentes alrededor de la estrategia, entre ellos el valor CHAD, con un dividendo anual del 13%. El esquema recuerda a las estructuras de capital que rodean a las grandes tesorerías de bitcoin, con un matiz decisivo: aquí el activo subyacente produce rendimiento por sí mismo.

Una tesorería de bitcoin solo espera sentada; una de SOL trabaja mientras espera. En un balance cotizado, esa diferencia pesa tanto como el precio del token.

Por qué una tesorería de SOL no funciona como una de bitcoin

DeFi Development Corp SOL

Las empresas de tesorería de bitcoin fijaron el manual: levantar capital, comprar el activo, y ofrecer al inversor de bolsa una vía regulada para exponerse a él. Las compañías centradas en SOL añaden una capa adicional, porque Solana es un activo de prueba de participación (proof of stake): quien lo mantiene puede ingresar recompensas sin venderlo, algo que no existe con bitcoin.

Esa ventaja llega con contrapartidas. El rendimiento depende del desempeño de los validadores a los que se delega, de la disponibilidad de la red y del propio diseño de Solana, donde un validador que falla deja de ingresar recompensas antes que ver recortado el depósito. El reparto de stake entre validadores puede seguirse en el panel público de Solana Beach.

A eso se suma la volatilidad del token y una pregunta que casi nadie hace en voz alta: con qué dinero se compra cada tramo. Ahí está el nudo de toda esta categoría.

El nudo está en cómo se financia cada compra

El modelo de tesorería corporativa cripto nació en 2020, cuando una cotizada decidió convertir su balance en una posición gigante de bitcoin y vender al mercado esa exposición. El patrón se replicó después con otros activos y ha llegado con fuerza a Solana en los últimos dos años. La lógica es sencilla: si las acciones cotizan con prima sobre el valor de los tokens que las respaldan, cada ampliación de capital permite comprar más SOL sin diluir en exceso al accionista.

Cuando esa prima se estrecha, el mecanismo se gira. La financiación tiene coste —un 13% anual en el caso del producto preferente— y si el rendimiento del staking ronda el 7%, el diferencial solo se cierra si el precio de SOL sube o si las acciones siguen cotizando por encima de su valor contable. Es un equilibrio más frágil de lo que sugiere el titular, y explica por qué conviene mirar el balance completo y no solo el número de tokens en caja.

Solana tampoco es una red sin cicatrices. En 2021 y principios de 2022 acumuló paradas que dejaron de producir bloques durante horas, y el colapso de FTX en noviembre de 2022 —la plataforma que había sido uno de sus mayores valedores— llevó a SOL desde máximos por encima de los 250 dólares hasta mínimos por debajo de los 10. Quien construye hoy una tesorería de 309 millones de dólares sobre este activo conoce ese historial, y probablemente ya lo tiene descontado. Probablemente.

Nada de eso invalida la estrategia. Simplemente la sitúa donde toca: no es una apuesta por el precio y ya está, sino una estructura financiera con varios engranajes que tienen que girar a la vez.

Lo que viene ahora es una prueba de constancia. La compañía ha dicho que piensa seguir acumulando, y su próximo informe trimestral dirá si mantiene el ritmo de las últimas semanas, si el rendimiento del staking compensa el coste de su financiación y si el mercado sigue premiando sus acciones. Tres casillas. Todas medibles.

Estado accionista de empresas cotizadas: suma 11 participadas y Finkatuz entra en Azkoyen

0

El Estado accionista de empresas cotizadas suma ya once participadas relevantes. Ocho pertenecen al Ibex 35 y tres al Mercado Continuo, y la docena puede llegar en cuestión de semanas de la mano de un actor que no es el Gobierno central: el fondo vasco Finkatuz.

Finkatuz y la opa que puede cerrar la docena

La siguiente en la lista será, con toda probabilidad, Azkoyen. El fabricante navarro de máquinas automáticas es el objetivo de una oferta pública de adquisición valorada en 244,5 millones de euros, liderada por el empresario José Antonio Jainaga, presidente a su vez de Talgo y Sidenor, a través del consorcio Ohmnia. Finkatuz participa desde 2025 en en ese vehículo.

La propuesta asciende a 10 euros por acción en efectivo. Cuando se anunció en julio quedaba por debajo de la cotización del grupo navarro, lo que explica que el consejo de administración de Azkoyen la calificara de ‘amistosa’ sin grandes entusiasmos. El visto bueno de la CNMV llegó el pasado lunes y la operación está supeditada a una aceptación superior al 50% del capital.

El primer accionista de Azkoyen es Inverlasa, con un 29,6% que roza el umbral que obliga a lanzar una opa. Lo controlan los Ruiz Lafita, fundadores de la quebrada ingeniería Eurofinsa. De prosperar la oferta, el grupo resultante superaría los 2.000 trabajadores y los 400 millones de euros de facturación.

Finkatuz no ha precisado cuál es su participación exacta en Ohmnia ni el paquete que tendría en la sociedad resultante. El fondo, cuyo nombre significa ‘afincar’ en euskera, se lanzó en 2021 con un mandato explícito: tomar posiciones en compañías estratégicas del País Vasco y dificultar su deslocalización.

El capital público ha dejado de ser un rescate de emergencia para convertirse en una herramienta de política industrial.

La lista vasca es corta pero significativa. Finkatuz controla algo más de un 6% de Arteche, fabricante de bienes de equipo eléctrico que en febrero dio el salto del BME Growth al Mercado Continuo. También tiene un 3% de CAF y un 7,8% de Talgo, además de posiciones en sociedades no cotizadas como ITP Aero, Kaiku, Arania o Ayesa Digital.

De cuatro a ocho: dos décadas de regreso del Estado al Ibex

El peso de las administraciones públicas en la Bolsa española no es una novedad de esta legislatura. En 2011, cuatro firmas del Ibex contaban con participación estatal: Ebro Foods, Enagás, IAG y Red Eléctrica. Hoy son ocho. La cifra se ha duplicado en tres lustros, un recorrido que dice bastante sobre cómo ha cambiado el papel del Estado en el capitalismo europeo.

Los hitos están bien documentados. En 2012 llegó el rescate de Bankia, absorbida después por CaixaBank, donde el FROB conserva un 18%. En 2013, la Sociedad Estatal de Participaciones Industriales compró el 20% que la antigua Caja Madrid tenía en Indra. En 2015, Aena completó su salida a Bolsa con el Estado reteniendo la mayoría a través de Enaire. En 2022, con la invasión de Ucrania de fondo, la SEPI elevó su peso en Indra hasta el 28% actual. Y en 2024 el Estado volvió a Telefónica con un 10%.

A las ocho compañías del Ibex se suman tres del Mercado Continuo. En conjunto, estas participadas emplean a más de 306.000 personas. Hablamos de plantillas industriales y de servicios estratégicos, no de posiciones financieras puras.

Finkatuz Azkoyen

El capitalismo de Estado se consolida

La tendencia trasciende a España. Los datos de Bolsas y Mercados Españoles a cierre de 2025 reflejan que las administraciones públicas de todo el mundo mantenían un 4% de las cotizadas españolas, unos 45.000 millones de euros. Es la segunda cifra más alta de los últimos 28 años, apenas una décima menos que el ejercicio anterior.

El paralelismo europeo es revelador. Portugal acaba de volver al capital de REN tras comprar a Amancio Ortega su 13,7% y conserva un 8,5% de Galp. Italia controla Endesa a través de la semipública Enel desde hace casi dos décadas. Qatar es el primer accionista de Iberdrola (8,7%) y de IAG (25%) y controla un 13,22% de Colonial. Sonatrach mantiene un 3,85% de Naturgy.

No es un fenómeno exclusivamente español. Los fondos soberanos juegan en la misma liga. El noruego, el mayor del mundo, cerró el primer semestre de 2026 con un 2,3% de Iberdrola, un 2,24% de Amadeus, un 2,17% de Sabadell y un 1,86% de Santander. Acumula 16.075 millones en el Ibex sin llegar a los umbrales que obligan a declarar posición significativa.

La pregunta de fondo es si esta acumulación de capital público mejora o distorsiona el mercado. A mi juicio, hay dos efectos que conviene separar. El primero es de política industrial: evitar la deslocalización de centros de decisión tiene un valor difícil de medir, pero real, como demostró la experiencia de Gamesa o Euskaltel. El segundo es financiero: cuando el Estado entra, el free float se reduce y la acción queda más expuesta a decisiones políticas que a la maximización de valor.

La opa sobre Azkoyen es un buen ejemplo de esa tensión. La oferta de 10 euros quedó por debajo de la cotización, y solo la tibieza del mercado permite calificarla de amistosa. Si el capital público empuja operaciones por debajo de precio, el accionista minoritario pierde. Si, por el contrario, sirve para sostener tejido industrial en regiones concretas, el cálculo cambia. El equilibrio no es evidente.

Cuando el capital público gana peso en el accionariado, el riesgo político sustituye a la prima de mercado como principal variable de la acción.

El informe reciente de la Organización Mundial del Comercio apunta en la misma dirección: las barreras comerciales por motivos de seguridad nacional se han triplicado a escala global en diez años. El capitalismo de Estado ya no es una anomalía ibérica, sino una respuesta coordinada a un mundo más fragmentado.

Veredicto Merca2

Cotización al cierre o apertura: Azkoyen cotiza por encima de los 10 euros por acción que ofrece Ohmnia, un diferencial que explica la frialdad del consejo y que deja abierta la puerta a una mejora de los términos en las próximas semanas.

Clave técnica: La opa está condicionada a superar el 50% del capital. Con Inverlasa controlando el 29,6%, el desenlace depende de que los institucionales decidan acudir a la oferta y de que Finkatuz concrete su peso dentro de Ohmnia.

Apunte macro: Las administraciones públicas controlaban el 4% de las cotizadas españolas a cierre de 2025, unos 45.000 millones de euros, la segunda cifra más alta en 28 años. El fondo soberano noruego suma otros 16.075 millones.

Tres pequeños valores de la bolsa española con potencial superior al 100%, según los analistas

0

Tres pequeños valores de la bolsa española cotizan con un potencial superior al 100% según la media de analistas que recoge Bloomberg. No es un reclamo comercial. Los precios objetivo del consenso sitúan a Oryzon, Global Dominion y Audax Renovables muy por encima de sus cotizaciones actuales, con recorridos que van del 119,2% al 177,9%. Todas las firmas que cubren estos tres nombres recomiendan comprar.

Las tres son compañías pequeñas. Oryzon capitaliza 228 millones de euros y Audax, 506 millones; Dominion se mueve en un orden de magnitud similar. Ese tamaño explica a la vez la oportunidad y el problema. Con volúmenes diarios reducidos, cualquier decisión institucional mueve el precio, y el inversor que entra comprando paga su propia huella. Son tesis de largo plazo, no de trading.

Oryzon, Global Dominion y Audax: los tres nombres y sus precios objetivo

La biotecnológica Oryzon es la apuesta más agresiva. Las siete firmas que siguen el valor en los registros de Bloomberg fijan un precio objetivo medio de 7,53 euros, equivalente a un potencial del 177,9%. Roth Capital y Edison van mucho más lejos y sitúan su valoración en 12 euros por acción. Jefferies, en el extremo opuesto, se queda en 4,20 euros: incluso su escenario más conservador deja un 55% de recorrido.

El catalizador tiene nombre propio. Oryzon se juega el grueso de su tesis bursátil en los resultados de iadademstat, su fármaco contra la leucemia, que el consenso señala como la palanca decisiva para avanzar hacia un ensayo de mayor alcance. Edison calcula una valoración de 1.000 millones de euros para la compañía; el mercado, en cambio, apenas le concede unos cientos. La distancia entre ambas cifras es, literalmente, la tesis.

Global Dominion es la propuesta más convencional de las tres. El consenso le concede un potencial del 119,2%, hasta los 5,72 euros, y Santander ha reforzado esa lectura con un precio objetivo de 6,45 euros. El banco apoya su tesis en la recuperación del beneficio, el peso del negocio recurrente y la normalización de la división de Proyectos. La reducción de deuda, seguida con lupa tras unos resultados del segundo trimestre flojos, termina de encajar el argumento.

El consenso no compra promesas: compra precios. Los tres valores cotizan con descuentos que ningún analista que los cubre considera justificables.

Audax Renovables completa la terna. GVC Gaesco y JB Capital mantienen el consejo de compra y destacan la capacidad de crecimiento, la mejora de la situación financiera y unos múltiplos que consideran atractivos frente a sus comparables. La compañía afronta el tramo final de 2026 con las cuentas saneadas y un plan estratégico 2026-2030 que prevé 180 millones de euros de ebitda y 85 millones de beneficio neto, según la documentación remitida a la CNMV.

La diferencia entre una small cap barata y una small cap con recorrido real no está en el múltiplo, sino en la capacidad de ejecutar un catalizador concreto en un plazo razonable.

Catalizadores, dispersión de precios y los riesgos que el consenso reconoce

valores con potencial 100%

El rango de precios objetivo es la primera señal de alarma. En Oryzon, la horquilla va de los 4,20 euros de Jefferies a los 12 euros de Roth Capital y Edison, casi el triple entre el escenario más cauto y el más optimista. Esa dispersión no mide el atractivo del valor: mide el grado de incertidumbre que arrastra. Cuando el consenso no converge, un potencial del 177,9% es un promedio estadístico, no un pronóstico.

Hay un segundo riesgo, más prosaico. Oryzon podría necesitar financiación adicional si el desarrollo de vafidemstat, su fármaco para enfermedades neurológicas, no alcanza el acuerdo regulatorio esperado o si se retrasa un eventual acuerdo de licencia. Edison lo advierte de forma expresa, y la consecuencia para el accionista tiene un nombre incómodo: dilución. En compañías de 228 millones de capitalización, una ampliación no es un detalle contable. Es repartir el mismo pastel entre más comensales.

En Dominion, el riesgo tiene otro perfil. Los resultados del segundo trimestre fueron débiles y la tesis de Santander descansa sobre una recuperación que todavía no aparece en las cuentas. En Audax, la pelota está en el plan estratégico: los 180 millones de ebitda y los 85 millones de beneficio neto son objetivos a cuatro años vista, y el mercado no suele pagarlos hasta que se cumplen los primeros hitos. Todavía no.

Por qué el descuento de las small caps españolas no se cierra solo

El descuento de la pequeña capitalización española no es un fenómeno nuevo. Llevamos años viendo compañías con negocios razonables cotizar con múltiplos muy inferiores a los de sus comparables europeos, y el argumento se repite en cada presentación de resultados: falta cobertura, falta liquidez y falta paciencia institucional. Las tres tesis de hoy responden a ese patrón. Ninguna es una ganga evidente. Las tres exigen algo que el mercado rara vez regala: tiempo.

En mi lectura, la diferencia entre un descuento justificado y una oportunidad real está en el calendario. Oryzon tiene un catalizador concreto, los datos de iadademstat, y un riesgo simétrico: si el ensayo avanza, la valoración cambia de escala; si se retrasa, la financiación pasa a ser el tema principal. Dominion necesita demostrar que el segundo trimestre fue un bache y no una tendencia, algo que solo se verá con las próximas cuentas. Audax, con un plan a cinco años, no depende de un anuncio puntual sino de la ejecución.

Hay una contradicción que conviene poner por escrito. El conjunto de las firmas que cubren estos valores recomiendan comprar y el mercado no les hace caso. Eso puede significar dos cosas. La primera, que el consenso va por delante y el ajuste llegará. La segunda, que lleva meses equivocado y nadie se ha molestado en revisar sus modelos. La historia reciente del Mercado Continuo ofrece ejemplos de las dos. Por eso conviene mirar el rango de precios objetivo y no la media, y exigir un catalizador con fecha antes de asumir que el 100% de potencial es una realidad y no una simple aritmética.

El primer hito que zanjará parte del debate está en la evolución del ensayo de iadademstat y en las cuentas del tercer trimestre de las tres compañías, que llegarán en las próximas semanas. Hasta entonces, el descuento seguirá ahí. Y el mercado, también.

Veredicto Merca2

Cotización y precios objetivo: Ninguno de los tres valores cotiza cerca del consenso. El objetivo medio de Oryzon (7,53 euros) y el de Jefferies (4,20 euros) implican una acción en torno a los 2,71 euros; en Dominion, el objetivo de 5,72 euros sitúa el precio implícito cerca de 2,61 euros. Audax, con 506 millones de capitalización, es la mayor de las tres.

Clave técnica: El descuento frente al consenso supera el 100% en los tres casos, pero el factor limitante es la liquidez: capitalizaciones de 228 millones en Oryzon y 506 millones en Audax, con un free float reducido. Cualquier posición institucional relevante obliga a construirse con paciencia y asumiendo deslizamiento en el precio.

Apunte sectorial: Biotecnología, servicios tecnológicos y renovables no comparten ciclo, de modo que las tres tesis son independientes entre sí y no responden a una rotación sectorial común. La capitalización de las tres se mueve entre los 228 y los 506 millones de euros.

El precio del diésel se dispara en EE.UU. y la Casa Blanca aprieta las reservas europeas

El precio del diésel se ha convertido en el eje de una tormenta que cruza el Atlántico. DW Español dedicó su última entrega de economía a un gesto poco habitual: Washington presionando a Bruselas para que libere reservas estratégicas de gasóleo mientras sus propias existencias caen a mínimos de cuatro décadas. La guerra con Irán ha dejado de ser un asunto de política exterior y se ha instalado en el surtidor.

Washington aprieta a Berlín y París por el diésel

La presentadora Juliana González abrió el programa con una información que, según fuentes cercanas a las conversaciones, todavía no es oficial: la Casa Blanca ha pedido a la Unión Europea que ponga en el mercado parte de sus reservas estratégicas de diésel. Los representantes estadounidenses, añadió, han trasladado su malestar con Alemania y Francia por no haber cumplido los compromisos que asumieron sobre el uso de esas reservas de emergencia. El objetivo declarado es sencillo de enunciar y complicado de ejecutar: aliviar la presión sobre los precios de los combustibles.

El encarecimiento de la energía derivado del conflicto con Irán, iniciado por Estados Unidos e Israel, se ha transformado en un problema político de primer orden para Donald Trump y para los republicanos. En su análisis, González subrayó que la preocupación es especialmente intensa en los estados agrícolas, donde el diésel sostiene la producción, el transporte de mercancías y buena parte de la actividad industrial. Con los márgenes de agricultores y transportistas en apuros, la Casa Blanca vuelve a tirar de reserva.

Cuarenta millones de barriles y el suelo de 1982

Desde Nueva York, la corresponsal Ana Nieto puso cifras al movimiento. El gobierno estadounidense pone en el mercado 40 millones de barriles y con ello da por cumplido el compromiso de liberar 172 millones desde el arranque de la guerra con Irán, un pacto que se formalizó en su día con la Agencia Internacional de la Energía. El secretario de Energía lamentó, según su relato, que algunos socios europeos hayan soltado solo una parte del crudo y los derivados que prometieron, y les pidió que hagan su parte igual que hacen Estados Unidos y Japón.

El dato que sobrevuela toda la operación es otro: cuando salgan esos barriles, las reservas estadounidenses quedarán en su nivel más bajo desde 1982. Nieto advirtió además de que liberar más volumen podría exigir autorización del Congreso y de que la propia estructura de las cavernas de sal empieza a dar señales de tensión, lo que complicaría nuevas extracciones.

Estados Unidos pide a Europa que libere su diésel de emergencia como hace él mismo, mientras sus reservas tocan el nivel más bajo en más de cuatro décadas.

— Juliana González, DW Español

La confianza del consumidor, peor que en la pandemia

El otro frente que abordó el programa es el ánimo de los hogares. Los datos del Conference Board que se conocieron esta semana sitúan el indicador de confianza del consumidor por debajo incluso de los peores momentos de la pandemia. Entre las causas, Nieto enumeró la subida de los carburantes, una crisis de asequibilidad que dificulta digerir una inflación persistente, unos salarios que no crecen al ritmo de los precios y unos tipos de interés al alza.

El mercado laboral ofrece una foto ambigua: no hay despidos masivos, pero tampoco contrataciones relevantes. Las finanzas de las familias se deterioran, y aunque la inteligencia artificial está dando alas a la economía, la corresponsal recordó que el motor estadounidense sigue siendo el consumo. Con las legislativas a apenas 40 días, ese desgaste tiene lectura electoral.

Italia ensaya un tope sin intervención estatal

El programa también miró hacia Italia, donde la respuesta ha llegado por una vía distinta: sin decreto y sin intervención directa del Estado. Según el reportaje, las principales petroleras del país acordaron reducir voluntariamente los precios de la gasolina y el diésel, con el compromiso de mantener ajustes limitados en las semanas siguientes. El movimiento lo inició Eni, de propiedad parcialmente estatal, que recortó hasta 17 céntimos por litro, y a ese tope a los precios se sumaron después Italiana Petroli y Q8. Entre las tres controlan más de la mitad del mercado italiano de carburantes, un detalle que explica por qué la medida tiene efecto inmediato.

Irán: el rial en mínimos y la cesta imposible

Los siete meses de guerra se notan con crudeza en Irán. La moneda marcó un nuevo mínimo histórico, en torno a 2,5 millones por dólar, y el sector petrolero, columna vertebral de la economía, sigue golpeado. Con el estrecho de Ormuz cerrado, Washington respondió con un bloqueo portuario que se suma a las sanciones previas. En Teherán, describió el programa, los comercios aparentan normalidad pero la mayoría de la gente solo entra a mirar y compra lo imprescindible: el arroz pasó de 2.600 a 2.800 riales, quien antes se llevaba dos latas ahora se lleva una, y el aceite, el azúcar o la fruta se han vuelto inalcanzables para muchos. Los restaurantes, contó un trabajador, no pueden trasladar el mismo porcentaje a la carta y sacrifican margen.

En el mapa energético, el reportaje repasó la alternativa saudí al cierre del estrecho. El oleoducto este-oeste, de unos 1.200 kilómetros, cruza la península arábiga y fue reparado tras los ataques con drones de milicias proiraníes lanzados desde Irak a principios de mes. Por esa vía pueden fluir hasta 7 millones de barriles diarios hacia un puerto saudí, algo más del 6% de la demanda mundial.

Venezuela y el Mercosur, dos frentes abiertos

El repaso internacional dejó dos frentes más. En Venezuela, las protestas por el alza del salario mínimo, la crisis eléctrica y la exigencia de elecciones presidenciales volvieron a las calles de varios estados y mostraron que el malestar persiste pese al acercamiento entre Washington y Caracas y al nuevo acuerdo para el sector petrolero. En Mene Grande, en la vieja cuenca del boom, muchos esperan que el capital estadounidense reactive la producción: la firma North American Blue Energy Partners ha recibido una concesión de 100 años sobre 17 campos con reservas estimadas en 65.000 millones de barriles. La esperanza convive con el recelo de que la bonanza beneficie a pocos y con problemas tan cotidianos como los apagones.

En Bruselas, la justicia europea dio un paso más a favor del acuerdo UE-Mercosur. El tribunal rechazó el recurso de Polonia que pretendía frenar su aplicación provisional al considerar que Varsovia no demostró daños graves al mercado agrícola europeo. El fallo no resuelve la disputa de fondo sobre la legalidad del tratado, cuestionado por agricultores y varios gobiernos: Alemania y España lo respaldan, Francia y otros mantienen sus reservas. El pacto se aplica de forma provisional desde mayo y tambien facilita el comercio con Argentina, Brasil, Paraguay y Uruguay.

Qué significa esto para el bolsillo

La secuencia que describe DW Español no es un episodio aislado, sino el encadenamiento de tres tensiones que se retroalimentan. La primera es geopolítica: mientras Ormuz siga cerrado y el bloqueo portuario continúe, cada barril de diésel viajará más lejos y costará más. La segunda es de márgenes: el gasóleo no es un combustible cualquiera, mueve camiones, tractores y fábricas, así que su precio se filtra al resto de la cesta de la compra con retraso pero sin piedad. La tercera es política: unas reservas en mínimos de 1982 y una autorización congressional pendiente dejan al gobierno estadounidense con menos margen del que aparenta en plena campaña electoral.

Para el lector europeo, la lectura inmediata es incómoda. Si Bruselas cede y libera parte de sus reservas de emergencia, gana tiempo y oxígeno para los precios, pero se queda con menos colchón ante un invierno volátil. Si no cede, Washington seguirá señalando a Berlín y París como los socios que no arriman el hombro, y esa fricción se trasladará al terreno comercial, donde el acuerdo con el Mercosur ya divide a los Veintisiete. La política energética ha dejado de ser un asunto técnico.

Nadie en el programa se atrevió a poner fecha al alivio. Lo único claro es que la presión sobre el precio del diésel funciona como termómetro de casi todo lo demás: la inflación, el humor de los consumidores, el resultado de unas elecciones y la capacidad de Europa para decidir por sí misma en una crisis que no eligió. Queda por ver si la próxima vez que Washington llame, Bruselas descolgará el teléfono con la misma calma.

Puedes ver el análisis completo en el vídeo original de DW Español:

Youtube video

Irán y los hutíes estrechan el cerco sobre el petróleo saudí y disparan el crudo

El canal de análisis internacional VisualPolitik dedica su último vídeo a una advertencia incómoda: mientras parte del tráfico vuelve al mar Rojo y los precios parecen calmarse, una milicia sin Estado reconocido se ha quedado con la principal fachada costera de Yemen. Ese movimiento, sostiene el canal, golpea de lleno al petróleo saudí y añade una capa más de riesgo geopolítico al precio del crudo.

Los hutíes se hacen con la costa del mar Rojo

El vídeo arranca con una fecha concreta: el 10 de septiembre. Ese día, según el relato de VisualPolitik, los hutíes tomaron el puerto de Mocha y prácticamente toda la orilla yemení del mar Rojo, después de que las fuerzas leales al gobierno reconocido se replegaran sin apenas resistencia. La jugada que lo hizo posible no tiene nada de convencional. El grupo habría clonado con inteligencia artificial la voz del general Tareq, uno de los hombres fuertes del bando gubernamental, para emitir órdenes falsas de retirada. Muchos soldados obedecieron y dejaron atrás vehículos, armas y artillería.

El canal insiste en que ese control territorial no es un asunto local. Quien domina esa costa controla el estrecho de Bab al-Mandeb, uno de los pasillos energéticos y comerciales más sensibles del planeta. De hecho, el vídeo recuerda que los hutíes remitieron una carta al servicio diplomático europeo prometiendo no atacar barcos europeos, un gesto que VisualPolitik interpreta como la construcción de un sistema de peaje adaptado a la bandera de cada embarcación. Casi nada: una milicia que no tiene aviación propia quiere decidir quién pasa y quién paga por pasar.

La batalla decisiva se libra en las montañas de Kabab

Con la costa en su poder, el frente se ha desplazado hacia el interior. Según el análisis, el combate más duro se libra ahora en las montañas de Kabab, a unos 40 kilómetros del estrecho. Yemen es un país de crestas y carreteras estrechas donde quien domina las alturas domina la superficie, así que el control de esas cumbres permitiría a los hutíes blindar la costa conquistada, aumentar la presión sobre Taiz —sitiada desde 2015— y dejar al gobierno fuera de una región vital.

El vídeo sostiene que la milicia de hoy no es la de hace cuatro años. La tregua de 2022 relajó las restricciones sobre lo que entraba por los puertos y, siempre según el canal, eso sirvió para reequiparse y montar cadenas de producción de drones y misiles, algunas en túneles y cuevas, siguiendo el manual iraní. Antes de la ofensiva, los hutíes llevaban tiempo pinchando los telefonos de los altos mandos gubernamentales. El resultado es una fuerza con mando central, unidades autónomas y mucha más agilidad sobre el terreno, además de un arsenal que ya incluye artillería, drones kamikaze y misiles balísticos.

El ejército más caro de la región, incapaz de frenarlos

Aquí llega uno de los puntos más incómodos del vídeo. Arabia Saudí dedica más de 80.000 millones de dólares anuales a su presupuesto militar, el octavo del mundo, con F-15, Eurofighter, sistemas Patriot y carros Abrams en su catálogo. Y aun así, según el canal, no ha podido evitar el avance de una milicia a la que describe como mal equipada y sin Estado. La explicación que ofrece VisualPolitik no es militar, sino política: la coalición que debía contener a los hutíes se rompió por dentro.

Quien controla esa costa no controla solo un trozo de Yemen: controla uno de los grandes interruptores del comercio global.

— VisualPolitik

El vídeo desmenuza esa fractura. Riad y Abu Dabi mantienen objetivos opuestos en el mismo bando: unos quieren un Yemen unificado bajo su tutela, con un oleoducto propio hacia el océano Índico que les libere de depender de cualquier estrecho; los separatistas del Sur, respaldados por Emiratos, persiguen lo contrario, volver a ser un país independiente como lo fueron hasta 1990. Esa tensión estalló a finales de 2025, cuando el hallazgo de recursos en Hadramaut —alrededor del 80% del petróleo y el gas del país, según el vídeo— desató una pelea abierta. La fuerza aérea saudí llegó a bombardear milicias apoyadas por Abu Dabi y el 30 de diciembre les dio un ultimátum de 24 horas para salir de Yemen. Se marcharon, pero la coalición quedó hecha pedazos.

La pinza con Irán que sobrevuela el mercado

Sobre ese terreno, VisualPolitik plantea su hipótesis central: que los hutíes pasen de hostigar instalaciones saudíes a una campaña más ambiciosa contra infraestructuras energéticas, incluido el corredor de Yanbu, y que lo hagan coordinados con Irán. Unos en el mar Rojo y otros en el golfo Pérsico. El propio canal lo presenta como hipótesis, no como hecho consumado, pero la conecta con noticias que apuntan en esa dirección, como el rechazo de Trump a un alto el fuego con Teherán o el movimiento de piezas de Francia para proteger sus intereses en la zona. También cita un informe de Anthropic según el cual usuarios en zonas controladas por los hutíes habrían intentado usar modelos de IA para desarrollar cohetes guiados, un misil balístico de más de 2.000 kilómetros de alcance e incluso un vehículo planeador hipersónico.

Los números que maneja el vídeo explican la inquietud. En enero, Arabia Saudí cargaba unos 7,5 millones de barriles de crudo al día; a mediados de septiembre, apenas 2,1 millones. En los últimos días la cifra se ha recuperado en parte, pero los dos grandes pasillos energéticos de Oriente Medio siguen en una situación que el canal califica de muy comprometida. Y el calendario no ayuda: las elecciones de mitad de mandato en Estados Unidos, en noviembre de 2026, aparecen en el análisis como una ventana que Teherán podría querer aprovechar.

Qué significa esto para el bolsillo del lector

La lectura editorial es sencilla: esto no es una guerra lejana. VisualPolitik recuerda que el diésel mueve camiones, barcos, tractores y maquinaria pesada, y que alrededor del 80% del comercio mundial depende de él. Si el mar Rojo vuelve a cerrarse o encarecerse, el impacto llega a los fletes, a los precios de los alimentos y a la inflación. Para el lector de este medio, la consecuencia práctica es que el crudo ha recuperado una prima de riesgo que parecía olvidada, y que esa prima se mueve ahora al ritmo de una milicia que opera en chanclas y en Toyota, como repite con retranca el propio canal.

Conviene mantener la distancia crítica. La pinza entre Irán y los hutíes es, por ahora, una hipótesis de análisis, y buena parte de las cifras que circulan proceden de bandos enfrentados. Lo que sí parece fuera de discusión es el cambio de hecho sobre el mapa: una costa, un estrecho y una milicia que ya no se conforma con molestar. Si esa presión se sostiene, el petróleo saudí tendrá que convivir con un vecino incómodo justo en la salida de sus barcos.

¿Estamos ante un nuevo capítulo de la guerra de Oriente Medio o ante el último coletazo antes de una salida negociada? Es la pregunta que deja abierta el propio VisualPolitik al final de su análisis, y la respuesta, como casi siempre en esta región, depende menos de los ejércitos que de las alianzas que se rompen por dentro.

Puedes ver el análisis completo en el vídeo original de VisualPolitik en YouTube:

Youtube video

El Gobierno condiciona las ayudas a la prohibición de despidos: 12.000 millones de euros

0

La prohibición de despidos vuelve a ser la contrapartida de las ayudas públicas. El Consejo de Ministros aprobó este martes un tercer paquete anticrisis, valorado en más de 12.000 millones de euros, que ata el mantenimiento del empleo a cualquier subvención energética o fiscal. La medida se aplica a todo el territorio nacional.

Carlos Cuerpo, vicepresidente primero y ministro de Economía, Comercio y Empresa, presentó el plan como un esfuerzo que ronda los 12.000 millones de euros para las arcas públicas. El Ejecutivo ha encadenado ya tres decretos desde marzo para contener el impacto de la guerra en Irán sobre los precios de de la energía.

El contexto empuja. La inflación general se situó en septiembre en el 4,9% interanual, el dato más elevado desde febrero de 2023, según los datos publicados por el Instituto Nacional de Estadística. El encarecimiento de los carburantes está detrás de ese repunte.

Por qué el Gobierno ata las ayudas al empleo

La cláusula no es nueva. Ya en los paquetes anteriores, el Gobierno incluyó la condición de que las empresas que recibieran ayudas directas no pudieran ejecutar despidos. El mecanismo funciona como una salvaguarda: si una compañía se acoge al apoyo público y después despide, se expone a tener que devolver el dinero.

Esta vez el requisito viaja dentro del mismo Real Decreto-ley que prorroga el alivio fiscal a la gasolina y al diésel, limita la tarifa regulada del gas y congela el precio de la bombona de butano. Los sectores afectados son varios.

La mayor parte del real decreto-ley vigente vencía a finales de septiembre, de ahí la urgencia. Sin la prórroga, las rebajas fiscales y los topes de precio habrían decaído de un día para otro.

Una ayuda pública con la condición de no despedir cambia las reglas del juego para las empresas que optan al apoyo del Estado.

Qué ayudas llevan aparejada la prohibición de despidos

ayudas a empresas

El paquete despliega un abanico de medidas que van del bolsillo del consumidor a la cuenta de resultados de las empresas. Estas son las principales:

  • Carburantes: rebaja fiscal de 20 céntimos en octubre, 13 en noviembre y 6 en diciembre, con cláusula de salvaguarda automática si el petróleo sube más de un 15%.
  • Gas natural: el peso de la cotización del gas en la Tarifa de Último Recurso queda limitado, de modo que el incremento de la revisión del 1 de octubre se queda en torno al 15% en lugar del 45% previsto.
  • Bombona de butano: precio máximo de 19,55 euros hasta el 30 de junio de 2027.
  • Electricidad: si el IPC de septiembre de 2026 supera en un 15% el del año anterior, el IVA de la luz y el gas baja del 21% al 10% y el Impuesto sobre la Electricidad del 5,1% al 0,5%.
  • Transporte terrestre: devolución parcial del impuesto sobre hidrocarburos de 5 céntimos por litro en octubre, 12 en noviembre y 19 en diciembre.
  • Gasóleo agrario: bonificación de 20 céntimos por litro hasta el 31 de diciembre, más ayuda compensatoria a armadores de pesca.

Todas estas líneas son las que arrastran la condición laboral. Las empresas que se beneficien de ellas no podrán despedir mientras disfruten del apoyo público.

Una medida de doble filo para las empresas

La cláusula de no despedir convierte una ayuda económica en una decisión estratégica. Para una empresa en dificultades, recibir el apoyo público puede ser la diferencia entre aguantar el trimestre o cerrar. Pero ese mismo apoyo congela su capacidad de ajustar plantilla, algo que en sectores cíclicos como el transporte por carretera o la agricultura no siempre encaja con la realidad del negocio.

De hecho, aquí está el matiz que conviene vigilar. La prohibición se aplica mientras la empresa perciba la ayuda, no de forma indefinida, y no todas las líneas del decreto obligan por igual. La ayuda al gasóleo agrario, por ejemplo, llega vía bonificación y exige un control de destino que retrasa su cobro.

Para el trabajador, la lectura es distinta. La medida es una red de seguridad en sectores donde la volatilidad de precios complica las plantillas. Si tu empresa recibe alguna de estas ayudas, tu puesto queda blindado durante el periodo de vigencia del decreto. Ese es el dato que importa.

📝 Cómo enviar el currículum

La inscripción se realiza en los servicios públicos de empleo: los perfiles demandados en los sectores que reciben estas ayudas, como el transporte, la agricultura y la logística, se canalizan a través del SEPE y de los servicios autonómicos.

  1. Paso 1: Accede al portal del SEPE, en sepe.es, y entra en el área de Trabaja en Red.
  2. Paso 2: Regístrate como demandante de empleo con tu DNI y tu número de la Seguridad Social.
  3. Paso 3: Filtra las ofertas por sector —transporte, agricultura, logística— y por tu provincia.
  4. Paso 4: Adjunta tu currículum actualizado y marca tu disponibilidad de desplazamiento.
  5. Paso 5: Confirma la inscripción y revisa las alertas de nuevas ofertas que recibas por correo.

Plazo de inscripción: abierto mientras haya vacantes en las ofertas publicadas. Requisito mínimo: estar inscrito como demandante de empleo y tener el currículum al día.

Oposiciones a Canal Sur: plazas en varias provincias andaluzas y el Colegio de Periodistas pide investigar la filtración

Las oposiciones de Canal Sur abren 228 plazas de personal laboral fijo de RTVA, la mayor convocatoria de la radiotelevisión pública andaluza desde 2008.

El Boletín Oficial de la Junta de Andalucía (BOJA) ha publicado las bases de un proceso que reparte puestos por varias provincias andaluzas. En paralelo, el Colegio de Periodistas pide investigar la filtración de esas bases antes de su publicación oficial.

Por qué se convoca ahora

Desde 2008 no se convocaba un proceso de estas características en Canal Sur Radio y Televisión. Han pasado 18 años sin una oferta de empleo fijo de este volumen, y la convocatoria busca consolidar plantilla y cubrir perfiles tanto periodísticos como técnicos.

El reparto inicial incluye 15 plazas adscritas a centros de la provincia de Cádiz, según la relación oficial del Anexo I. Cádiz capital concentra ocho; Algeciras, cuatro; y Jerez, tres. La redacción es el perfil con más peso en la provincia: ocho de los quince puestos.

En Cádiz capital aparecen tres plazas de redactor, dos de cámara operador y una de documentalista, operador de sonido y técnico electrónico, respectivamente. Algeciras suma tres redactores y un operador de sonido. Jerez, por su parte, recoge dos redactores y un operador de sonido.

Requisitos para presentarse

Los requisitos concretos cambian según el puesto. Las titulaciones exigidas, los temarios y la evolución de las plazas figuran en el espacio específico habilitado por Canal Sur. Estas son las condiciones generales confirmadas en las bases:

  • Perfil convocado: personal laboral fijo de RTVA y de Canal Sur Radio y Televisión.
  • Titulación: la requerida para cada categoría (redactor, cámara operador, documentalista, operador de sonido o técnico electrónico).
  • Solicitantes externos: solo podrán inscribirse cuando se abra la fase de concurso-oposición libre.
  • Fases internas previas: el proceso arranca con reingreso de excedencias, traslados definitivos y promoción interna.
Canal Sur plazas

Cómo es el proceso selectivo

La convocatoria se desarrolla en cuatro etapas sucesivas: reingreso de excedencias, concurso de traslados definitivos, promoción interna y concurso-oposición libre. Al concluir cada una, se actualizan las plazas que siguen disponibles.

Ahora mismo está en marcha la primera fase, destinada al reingreso de personas en excedencia, con un plazo de solicitud del 25 de septiembre al 8 de octubre. Canal Sur advierte de que los aspirantes externos todavía no deben presentar su solicitud: tendrán que esperar a que terminen las tres fases internas.

Cuando se abra el turno libre, la oposición supondrá el 55% de la puntuación y los méritos, hasta el 45%. Habrá dos ejercicios obligatorios y eliminatorios: un test de conocimientos y aplicación práctica y, para quienes lo superen, una prueba práctica de aptitud profesional.

Quince plazas iniciales en Cádiz son solo el punto de partida: el número real que llegará al turno libre dependerá de cuántas cubran antes los procesos internos.

Análisis: una oportunidad amplia con un calendario todavía abierto

Estamos ante una de las convocatorias de empleo público más relevantes de la radiotelevisión autonómica en casi dos décadas. 228 plazas fijas es una cifra muy superior a la de cualquier proceso reciente de RTVA, y consolida por fin una plantilla que llevaba años sostenida sobre contratos temporales y bolsas.

Conviene, sin embargo, leer la letra pequeña. Las quince plazas de Cádiz son una asignación inicial, no una cifra cerrada: cada fase interna que se cierre puede reducir el número que finalmente llega al turno libre. Quien aspire a una plaza externa debe armarse de paciencia y seguir la actualización del Anexo I.

La estructura del examen también condiciona la preparación. Con un 55% para la oposición y un 45% para los méritos, el peso de la experiencia previa es notable: un aspirante sin trayectoria en medios parte con desventaja frente a profesionales con años de cobertura. Eso sí, los dos ejercicios eliminatorios siguen siendo la puerta de entrada, y ahí el temario manda.

El otro frente es la polémica. La filtración de las bases, que el Colegio de Periodistas quiere ver investigada, añade ruido a un proceso que debía ser ejemplar. No altera las reglas, pero conviene vigilar que los plazos, y los criterios se apliquen con transparencia. Para el aspirante, la recomendación es clara: preparar el temario desde ya, documentar los méritos y no fiarlo todo al azar del calendario.

📨 Cómo presentar la solicitud

El proceso se encuentra en su primera fase, abierta solo al reingreso de excedencias. Estas son las claves para no equivocarse con la solicitud:

  1. Paso 1: Confirma en qué fase se encuentra el proceso: ahora está abierta la de reingreso de excedencias, no la libre.
  2. Paso 2: Si eres personal externo, espera a que concluyan reingreso, traslados y promoción interna antes de solicitar plaza.
  3. Paso 3: Consulta el espacio habilitado por Canal Sur y el Anexo I del BOJA para conocer titulaciones, temarios y plazas por provincia.
  4. Paso 4: Reúne la documentación que acredita tus méritos (titulación, experiencia, cursos) para el baremo del 45%.
  5. Paso 5: Cuando se abra el turno libre, registra la solicitud por la sede electrónica de la Junta de Andalucía y guarda el justificante.

📋 Ficha de la Convocatoria

  • Organismo / País: RTVA – Canal Sur Radio y Televisión (Junta de Andalucía).
  • Número de plazas: 228 plazas de personal laboral fijo (15 adscritas inicialmente a Cádiz).
  • Sueldo estimado: Pendiente de publicar en las bases para cada categoría.
  • Fecha límite de inscripción: Primera fase interna abierta hasta el 8 de octubre; el turno libre aún sin fecha.
  • Dónde inscribirse: Sede electrónica de la Junta de Andalucía y espacio oficial habilitado por Canal Sur.

El SEPE lanza un nuevo boletín de Garantía Juvenil con ofertas de empleo y cursos para menores de 30 años

0

El SEPE ha publicado una nueva edición del boletín de Garantía Juvenil, el canal con el que el Servicio Público de Empleo Estatal acerca ofertas de trabajo, cursos y programas de inserción a los jóvenes menores de 30 años inscritos en el sistema. No es una convocatoria clásica ni un listado cerrado de plazas. Es una actualización periódica que concentra en un único documento todo el contenido que las comunidades autónomas y las entidades colaboradoras cargan en la plataforma.

La utilidad del formato está en cómo se ordena. El boletín agrupa el contenido en cuatro bloques —formación, empleo y autoempleo, prácticas y aprendizaje, y eventos y publicaciones— y después lo desglosa comunidad autónoma por comunidad autónoma. Eso permite al candidato filtrar por su región sin tener que revisar ofertas de todo el país.

Qué trae esta edición del boletín de Garantía Juvenil

El apartado de formación vuelve a ser el más cargado. El SEPE mantiene abiertos los cuatro catálogos que estrenó en ediciones anteriores: Economía de los Cuidados y la Salud, Economía Verde, Sostenible y Circular, Logística, Construcción y Transporte y TIC. Cada uno agrupa itinerarios pensados para cubrir perfiles con demanda real, no cursos genéricos de relleno.

Eso sí: el boletín avisa de que algunos plazos de inscripción terminan en las próximas fechas. Conviene revisar el estado de cada acción antes de darla por disponible, porque la plataforma no conserva abiertas de forma indefinida todas las convocatorias. El sistema invita además a suscribirse a su lista de distribución desde un enlace directo.

Perfiles, cursos y condiciones de acceso

El boletín se dirige a un perfil concreto: personas jóvenes desempleadas o en búsqueda de mejora formativa que estén dadas de alta en el Sistema Nacional de Garantía Juvenil. Estos son los grandes bloques de contenido.

  • Formación: cursos de los catálogos de cuidados y salud, economía verde, logística y transporte, y tecnología, con certificación al completarlos.
  • Empleo y autoempleo: ofertas remitidas por entidades vinculadas al sistema y programas de apoyo al trabajo por cuenta propia.
  • Prácticas y aprendizaje: plazas que combinan formación con actividad remunerada.
  • Eventos y publicaciones: ferias de empleo, jornadas sectoriales y materiales de orientación ordenados por comunidad autónoma.

La inscripción en el sistema es gratuita y no exige titulación previa para la mayoría de los itinerarios. Los requisitos habituales son estar empadronado en España y tener menos de 30 años, además de figurar como demandante de empleo o en búsqueda activa. Para dudas sobre una oferta publicada, el boletín habilita el correo ofertasgarantiajuvenil@sepe.es, que funciona también como buzón de sugerencias.

El boletín no crea plazas nuevas: ordena y acerca las que ya existen. La diferencia para el candidato está en enterarse a tiempo y tener el perfil activo cuando llega la oferta.

ofertas de empleo SEPE

Análisis: qué se juega Garantía Juvenil como herramienta de empleo

Garantía Juvenil no es una agencia de colocación. Es un marco europeo que España aplica desde hace más de una década y cuya eficacia depende de dos cosas: que el candidato esté inscrito y que llegue a tiempo a cada convocatoria. El boletín resuelve la segunda con una periodicidad fija, pero no compensa el primer problema si el usuario no ha formalizado su alta. Puedes hacerlo desde la web oficial del SEPE.

Frente a los portales de empleo privados, el formato tiene una ventaja clara: filtra por administración pública y por comunidad, lo que reduce el ruido de ofertas repetidas o de dudosa procedencia. La contrapartida es la velocidad. Un portal privado publica una vacante el mismo día; una convocatoria pública pasa antes por registro, publicación, y apertura de plazo. Esa diferencia de tiempos es la que el candidato debe asumir cuando usa esta vía.
El otro factor a vigilar es el calendario de cada curso. Los catálogos se renuevan, pero no todas las acciones abren al mismo ritmo, y el propio boletín advierte de que hay inscripciones que cierran pronto. Quien espere a la última hora puede encontrarse con el grupo cerrado.

Para el perfil menor de 30 años sin experiencia, la combinación más rentable suele ser entrar por un itinerario formativo con certificación y usarlo después como aval en las ofertas del propio sistema. La formación no garantiza un contrato, pero mueve al candidato de la categoría ‘sin requisitos’ a la de ‘perfil formado’.

📝 Cómo enviar el currículum

La vía de entrada es el Sistema Nacional de Garantía Juvenil y el boletín actúa como canal de difusión. La gestión es telemática y no requiere cita previa.

  1. Paso 1: Accede a la sección de Garantía Juvenil de la web oficial del SEPE.
  2. Paso 2: Formaliza tu alta en el Sistema Nacional de Garantía Juvenil si todavía no la tienes; es el requisito previo para recibir las ofertas.
  3. Paso 3: Suscríbete al boletín desde el enlace de alta que aparece en cada edición.
  4. Paso 4: Revisa los bloques de formación, empleo, prácticas y eventos y filtra por tu comunidad autónoma.
  5. Paso 5: Para dudas sobre una oferta concreta, escribe a ofertasgarantiajuvenil@sepe.es indicando la referencia del curso o la vacante.

Plazo de inscripción: abierto mientras el curso u oferta mantenga plazas; el boletín avisa de que algunas fechas de inscripción cierran en los próximos días. Requisito mínimo: estar inscrito en el Sistema Nacional de Garantía Juvenil y tener menos de 30 años.

Dónde poner tus ahorros en el último trimestre de 2026: las cuentas sin comisiones que pagan los mejores intereses cada mes

El tramo final del año siempre obliga a revisar las cuentas familiares para evitar que la inflación silenciosa carcoma el capital familiar acumulado. Encontrar opciones líquidas para dinamizar el ahorro sin asumir riesgos desproporcionados se ha convertido en la gran prioridad de miles de familias en España.

Las entidades financieras compiten ferozmente en este último trimestre por captar pasivo fresco ofreciendo rentabilidades sin comisiones de mantenimiento. La liquidez total y la ausencia de costes ocultos convierten a estas herramientas en el refugio preferido frente a los depósitos a plazo fijo tradicionales.

El mercado financiero español impulsa nuevas vías de ahorro

El contexto económico en nuestro país ha empujado a los ahorradores a buscar alternativas eficaces que combinen rentabilidad y liquidez inmediata. En lugar de bloquear el capital durante años, el usuario medio prefiere soluciones flexibles para articular su estrategia diaria de ahorro sin ataduras operativas.

La batalla entre la banca digital y los establecimientos tradicionales ha multiplicado la oferta de productos destinados al cliente minorista. Mantener dinero paralizado en cuentas corrientes estándar supone una pérdida paulatina de poder adquisitivo, por lo que diversificar en plataformas con liquidación mensual resulta fundamental.

Enfoque práctico y claves para elegir cuentas remuneradas

Youtube video

Para seleccionar la mejor opción del mercado no basta con fijarse únicamente en la Tasa Anual Equivalente ofertada. Conviene analizar al detalle la letra pequeña del contrato para garantizar que las condiciones contratadas se mantengan estables a lo largo del tiempo.

El crecimiento constante de las cuentas remuneradas responde a la necesidad de obtener ingresos pasivos sin complicarse la vida con trámites complejos. Entre los aspectos fundamentales que debes revisar antes de traspasar tus fondos destacan los siguientes puntos clave:

  • Comprobar el saldo máximo con derecho a remuneración periódica.
  • Confirmar si la liquidación de intereses se realiza cada treinta días.
  • Verificar la exención total de comisiones por administración o transferencia.
  • Asegurar que el banco esté cubierto por un Fondo de Garantía Europeo.
  • Evaluar si se exige la vinculación de recibos o nómina periódica.

La batalla de las entidades por el depósito del cliente

La necesidad de captar capital estable ha provocado que múltiples entidades ajusten sus campañas comerciales para captar nuevos usuarios. Este escenario resulta especialmente provechoso para quienes gestionan de forma activa su bolsa de ahorro sin comprometer la disponibilidad inmediata del dinero.

Las neobancos y las filiales digitales de los grandes grupos bancarios lideran esta tendencia al reducir sus costes operativos de estructura. Gracias a esa eficiencia organizativa, pueden transferir mejores rendimientos al cliente final sin repercutir gastos de mantenimiento mensuales.

Impacto en tus finanzas y alternativas según tu perfil de ahorro

No todos los perfiles financieros necesitan el mismo tipo de producto para optimizar su capital personal acumulado. El perfil conservador valora sobre todo la tranquilidad y la liquidez, reservando sus fondos para imprevistos diarios o gastos a corto plazo.

Clientes que priorizan la liquidez diaria

Quienes necesitan disponer de sus fondos en cualquier momento deben optar por plataformas sin permanencia obligatoria. Esta flexibilidad permite afrontar imprevistos sin penalizaciones mientras la cuenta continúa generando ingresos mes a mes.

Inversores que buscan rentabilidad garantizada

Para importes que no se van a utilizar a corto plazo, la combinación con productos a plazo fijo complementa la estrategia general. Lo idóneo es mantener una base operativa en cuentas de alta rentabilidad y destinar el excedente a activos que aseguren rendimiento constante.

Pasos para optimizar tu dinero antes de fin de año

Youtube video

Comenzar a rentabilizar el capital no requiere trámites burocráticos interminables ni acudir presencialmente a ninguna sucursal física. La digitalización completa de los procesos de verificación permite abrir expedientes operativos en cuestión de pocos minutos desde el dispositivo móvil.

Planificar adecuadamente el destino de los fondos es esencial si buscas potenciar el ahorro sin asumir volátil riesgo bursátil. Analiza tus necesidades a doce meses vista, calcula el fondo de emergencia imprescindible y distribuye el saldo restante en herramientas que aporten rendimiento real desde el primer día.

Resumen de claves fundamentales para tus fondos

El último trimestre representa el momento perfecto para reestructurar la liquidez familiar antes de cambiar de calendario. Revisar periódicamente las condiciones bancarias evita perder oportunidades valiosas de rentabilizar el capital diario acumulado.

Elegir productos transparentes, sin costes de mantenimiento y apoyados por fondos de garantía reconocidos es el camino más directo para consolidar tu estrategia personal de ahorro en el escenario económico actual.

Movistar Plus, Atresmedia, RTVE y Mediaset redefinen su apuesta por las series españolas

El mercado español de la ficción atraviesa una nueva etapa. Después de varios años en los que las plataformas internacionales elevaron la producción de series nacionales, los grandes grupos audiovisuales españoles están reajustando sus estrategias. Movistar Plus, Atresmedia, RTVE y Mediaset afrontan este nuevo escenario con modelos diferentes.

En el caso de Movistar Plus, el nuevo equipo directivo ha servido para despejar las dudas que habían circulado durante los últimos meses sobre un supuesto desmantelamiento de su apuesta por las series, tal y como apuntaban medios como Kinótico. La llegada en mayo de Alfonso Gómez Palacio como consejero delegado y de Juan Andrés García Ropero, ‘Bropi’, como responsable de Contenidos ha venido acompañada de una nueva hoja de ruta. El segundo mantuvo más de 50 reuniones con productores y creadores durante sus primeros meses en el cargo para conocer de primera mano los proyectos que manejaba la industria.

El calendario confirma que Movistar Plus no ha abandonado la ficción. En 2026 llegarán ‘El castillo’, que se estrena el 8 de octubre, creada por Isabel Peña y protagonizada por Raúl Arévalo, Omar Ayuso, Laia Marull y Valentina Vidal; la segunda temporada de ‘Celeste’, prevista para noviembre, con Carmen Machi de nuevo como inspectora de Hacienda; y ‘Matar a un oso’, prevista para diciembre y desarrollada por los hermanos Sánchez-Cabezudo, con Eduard Fernández y Miki Esparbé.

La cartera para 2027 es todavía más extensa. Incluye ‘Ardora’, de Jorge Coira, con Javier Gutiérrez y Carolina Yuste; ‘Veredicto’, de Eduard Sola, Pol Cortecans y Daniel González a partir de una idea de Carles Porta, con Nagore Aranburu, Ernesto Alterio, Alba Flores y Omar Ayuso; ‘Todo lo necesario’, de Marcel Barrena y Alberto Marini, sobre los 267 días de cautiverio de tres cooperantes, protagonizada por David Verdaguer, Enric Auquer y Marina Salas; ‘Iruña 97’, con Clara Galle y Álvaro Cervantes; la segunda temporada de ‘Se tiene que morir mucha gente‘; ‘El Centro’ y ‘El otro mundo’.

Entre los proyectos que más llaman la atención figura ‘La náufraga’, la primera incursión de Fernando León de Aranoa en la ficción televisiva, con Belén Cuesta. A ello se suma una serie ambientada durante la preparación de la ceremonia inaugural de los Juegos Olímpicos de Barcelona de 1992, creada por Cristóbal Garrido y Adolfo Valor y con un reparto formado por David Verdaguer, Paula Malia, Silvia Abril, Andreu Buenafuente, María León, Alex Brendemühl, Pau Durà y Jorge Usón.

También está en marcha una nueva producción vinculada al sello de Moriarti y al universo de Carles Porta, con Anna Castillo, Pol López y Eduard Fernández, todavía sin argumento desvelado.

La apuesta no se limita a las series. En cine, Movistar Plus mantiene el objetivo de estrenar una película española cada semana y prepara ‘250 metros’, dirigida por Daniel Monzón y protagonizada por Luis Tosar; ‘Una visita familiar’, de Sandra Romero, y un nuevo proyecto de Paco León. Además, ‘La bola negra’, una de las grandes producciones de la etapa anterior, fue seleccionada para representar a España en los Oscar, después de que las tres películas españolas preseleccionadas por la Academia fueran producciones originales de Movistar Plus.

La nueva estrategia de Movistar Plus no tendrá fácil mantener la calidad y éxitos de la denominada edad dorada de la ficción de la etapa de Domingo Corral. Series como ‘La Mesías’, de Los Javis; ‘Antidisturbios’, de Rodrigo Sorogoyen; ‘Querer’, centrada en una relación matrimonial marcada por la violencia sexual; o ‘Poquita fe’, de Raúl Cimas y Esperanza Pedreño, situaron a la plataforma en una posición especialmente relevante dentro de la ficción española.

Al lado de Movistar Plus se encuentra Atresmedia, que mantiene una estrategia basada en combinar la producción propia, Atresplayer y acuerdos con grandes plataformas internacionales. El grupo ha reforzado sus acuerdos con Netflix y Disney y utiliza el modelo de ventanas para explotar sus producciones en diferentes mercados.

Un ejemplo es ‘Las hijas de la criada’, que primero pasó por Atresplayer, se encuentra en emisión en Antena 3 y posteriormente llegó a Netflix y a otros canales y plataformas internacionales. El grupo también prepara nuevos proyectos con una estrategia que incluye una apuesta por su joint venture Buendía Estudios, compartida con Telefónica, y rodajes en territorios como Canarias o Euskadi, aprovechando sus respectivos incentivos fiscales.

Entre sus próximos títulos figura ‘Sira’, continuación de ‘El tiempo entre costuras’, nuevamente con Adriana Ugarte; ‘A la deriva’, ambientada en un pueblo pesquero ficticio llamado Bastuel en 1970 y protagonizada por Paula Echevarría; ‘Trazos ocultos’, thriller rodado en Tenerife con Toni Acosta y Rodolfo Sancho, y ‘Las vecinas’, una comedia dramática de Atresplayer con Ane Gabarain y Nora Navas y la productora de los Javis.

RTVE sigue sin apostar con fuerza por la series autóctonas

En paralelo, RTVE mantiene su apuesta por la ficción, aunque con un modelo más rácano y una presencia especialmente destacada en la programación de tarde. ‘La Promesa’ y ‘Valle Salvaje’ continúan siendo dos de sus principales referencias. La corporación también prepara nuevos proyectos de prime time, aunque en los últimos tiempos ha rebajado su apuesta por la ficción para confiar en fútbol y los formatos de telerrealidad.

El próximo escaparate será la presentación este miércoles en el marco de Iberseries de ‘Rojo sobre Blanco’ y ‘Rocío’. El acto contará con José Pastor, director de Cine y Ficción de RTVE, y estará moderado por Alberto Rey.

‘Rojo sobre Blanco’ es una ficción policial de ocho episodios de 60 minutos producida por RTVE en colaboración con Good Mood. La serie está dirigida por Jesús Rodrigo, María Pulido, David Molina Encinas y cuenta con Daniel Écija como productor y showrunner. El reparto está encabezado por Hugo Silva, María Hervás, Irene Arcos, Pablo Derqui, Manu Baqueiro y Francis Lorenzo. La historia sigue a Daniela, una camarera con una capacidad especial relacionada con la lingüística forense que termina colaborando con el inspector Mario en la resolución de secuestros y crímenes en Madrid.

ficción
Equipo de ‘Rojo sobre Negro’. Foto: FesTVal.

‘Rocío’, por su parte, es una miniserie de cuatro episodios de 70 minutos producida por RTVE y Boomerang TV, dirigida por Humberto Miró y con un equipo de guion encabezado por Aurora Guerra, Carmen Raigon y Susana Córdoba. Martiño Rivas forma parte del reparto de esta ficción biográfica sobre ‘la más grande’.

Mediaset afronta este nuevo ciclo desde una posición diferente. El grupo ha trasladado su intención de reducir el número de producciones de ficción respecto a etapas anteriores y concentra sus esfuerzos en determinados proyectos, tras su distanciamiento con productoras como Alea, al tiempo que mantiene una de sus grandes marcas históricas, ‘La que se avecina’.

Entre sus nuevas apuestas destaca ‘Marusía: Vientos de honor’, una de sus grandes producciones de ficción para Telecinco, desarrollada por Unicorn Content, la productora de Ana Rosa Quintana. También prepara ‘Cabeza alta’, una miniserie de dos episodios prevista para Telecinco en 2027 y coproducida por Shine Iberia. Se trata de una adaptación de la producción italiana ‘A testa alta: Il coraggio di una donna’, centrada en la violencia digital, el chantaje sexual y la exposición pública. La protagonista será Verónica, interpretada por Leonor Watling.

La paradoja de la IA: por qué solo las marcas de ‘hardware’ como Nvidia ganan dinero mientras las ‘Big Tech’ pierden billones

Si usas una aplicación como ChatGPT, Claude o Gemini en tu día a día, es posible que pienses que la empresa que la ha desarrollado se está haciendo de oro, pero la realidad no podría estar más lejos, al menos de momento. Y es que, según los datos del portal especializado IsAIProfitable, solo las tres grandes desarrolladoras de centros de datos y microprocesadores —Nvidia, Micron y AMD— siguen mejorando sus resultados en el corto plazo y mantienen previsiones positivas para los próximos años.

Según los datos de la web especializada, OpenAI ha perdido 39.000 millones de dólares, Anthropic unos 11.000 y DeepSeek unos 200 millones. Por su parte, Amazon ha gastado 370.000 millones en el desarrollo de esta tecnología y solo ha generado 26.000 millones; Alphabet ha gastado 350.000 millones y ha generado 30.000 millones; Microsoft ha gastado 304.000 millones y solo ha recibido 33.000 millones; y, finalmente, Meta ha gastado ya 275.000 millones mientras que ha ingresado «solo» 5.000 millones.

Y es que, mientras las desarrolladoras de software siguen buscando opciones para hacer de sus aplicaciones y modelos de lenguaje opciones más rentables (hasta el punto de que OpenAI ha permitido por primera vez la publicidad en ChatGPT), el problema es que las leyes de Europa y Estados Unidos prohíben que el contenido creado a través de estas herramientas —o incluso aplicaciones generativas de vídeo o audio— pueda registrarse como contenido original. Además, todavía hay dudas sobre si hay clientes suficientes para las versiones de pago o sobre si el mundo cuenta con la electricidad necesaria para los centros de datos contratados.

El hardware sigue siendo mejor inversión que las aplicaciones

En este panorama, vender hardware da una ventaja a Nvidia y compañía. Aunque sus clientes están buscando desarrollar sus propios chips para no depender únicamente de sus procesadores, estos siguen sin estar en el mercado. Por tanto, pueden vender el hardware o, en el caso de AMD y Micron, seguir recibiendo pedidos para construir nuevos centros de datos en Europa y Estados Unidos. Se suma también la compleja realidad de estos proyectos, que en algunas zonas son rechazados por los residentes cercanos por su consumo de agua y por la mala prensa que sigue teniendo la inteligencia artificial.

OpenAI GPT-6.1 Astra

Además, OpenAI, cuyo ChatGPT sigue siendo la cara de estas plataformas, acaba de retrasar el lanzamiento al público de su nueva versión alegando motivos de seguridad. Si estas plataformas empiezan a retrasar lanzamientos o se ven obligadas a no presentar grandes avances durante 2027, pueden acabar por reventar la burbuja, como teme parte de los analistas.

Las salidas a bolsa en 2027

Parte del reto es que, además de Google y Microsoft, que ya cotizan en bolsa, las otras plataformas del sector de la IA también están planteándose dar el salto a la cotización pública. El caso más evidente es OpenAI, que ya había puesto fecha al movimiento en 2026, pero que acabó retrasando el salto al año que viene, periodo en el que cuenta con la asesoría de Goldman Sachs y Morgan Stanley, y que podría servir como un termómetro interesante para sus rivales.

Por otro lado, Anthropic, responsable de Claude, sigue adelante con su propia salida a Wall Street. También es cierto que han sido más cuidadosos a la hora de dar a conocer sus planes que sus rivales, manteniendo buena parte de su calendario en secreto y apostando por la discreción mientras se aclaran las dudas regulatorias en ambos lados del océano.

Nvidia foso competitivo

El caso de la china DeepSeek es muy diferente. La empresa cotizaría en los mercados asiáticos y ha puesto fecha en 2027; tras haber cerrado ya una ronda de financiación en el sector privado, la empresa cuenta con que los inversores y analistas consideren su modelo como una opción interesante frente a sus competidores norteamericanos.

Mientras tanto, Nvidia respira con calma

Pero Nvidia ha conseguido un modelo en el que puede crecer gracias a la IA sin depender exclusivamente de estas empresas. Sus chips y tarjetas gráficas siguen siendo clave tanto en el desarrollo de consolas de videojuegos como en la industria del cine de animación y efectos visuales, o en el desarrollo de sistemas de navegación y vehículos autónomos por parte de empresas automovilísticas con clientes como Mercedes-Benz, Volvo, Jaguar Land Rover y NIO.

Es suficiente para tener margen de maniobra en caso de que, en efecto, haya una burbuja en el sector. Es un recordatorio de que, si bien la empresa se ha hecho de oro en los últimos años, lleva mucho tiempo siendo clave para el sector tecnológico, incluso desde antes del auge de los chatbots.

Inbisa pone 25 millones sobre la mesa para levantar un nuevo parque comercial en Burgos

Inbisa amplía su apuesta por el inmobiliario comercial con un nuevo proyecto en Burgos que movilizará más de 25 millones de euros de inversión. La compañía prepara la construcción de un parque comercial en la zona situada entre los barrios de Gamonal y Villafría, una actuación que pretende convertirse en un nuevo foco de actividad económica y comercial para la ciudad.

El futuro Inbisa Park Burgos contará con cerca de 20.000 metros cuadrados de superficie bruta alquilable, distribuidos en diferentes establecimientos, además de más de 800 plazas de aparcamiento. El proyecto se encuentra ya en una fase avanzada de tramitación y la previsión de la compañía pasa por abrir las instalaciones durante el segundo trimestre de 2028.

25 millones para un nuevo espacio comercial

La inversión prevista supera los 25 millones de euros, una cantidad destinada al desarrollo de un complejo que contará con 15 locales comerciales. La dimensión del proyecto permitirá a Inbisa crear un nuevo espacio destinado a concentrar diferentes actividades comerciales y de servicios.

La ubicación también juega un papel relevante. El parque se situará entre Gamonal y Villafría, en una zona estratégica de Burgos y con capacidad para dar servicio tanto a los residentes de los barrios próximos como a otros municipios del entorno.

el proyecto contempla 15 establecimientos, lo que permitirá configurar una oferta comercial diversificada. A ello se suman las más de 800 plazas de aparcamiento

La compañía calcula que el área de influencia del futuro complejo alcanzará a más de 327.000 habitantes, un volumen de población que constituye uno de los principales argumentos para el desarrollo de la operación.

Un nuevo proyecto para el negocio inmobiliario de Inbisa

Con esta actuación, Inbisa continúa diversificando su actividad dentro del sector inmobiliario. El desarrollo de parques comerciales permite a las compañías generar ingresos a través del alquiler de los espacios a operadores y, al mismo tiempo, participar en la transformación urbanística de determinadas zonas.

En este caso, el proyecto contempla 15 establecimientos, lo que permitirá configurar una oferta comercial diversificada. A ello se suman las más de 800 plazas de aparcamiento, una infraestructura especialmente relevante para este tipo de activos inmobiliarios. El parque comercial busca así combinar una superficie comercial de tamaño relevante con una buena accesibilidad para los usuarios.

La licencia comercial ya está concedida

El proyecto cuenta con un paso administrativo importante ya superado. Inbisa Park Burgos dispone de licencia comercial, mientras que el siguiente trámite será la solicitud de la correspondiente licencia de obras ante el Ayuntamiento de Burgos. Una vez completada esta fase, la compañía podrá avanzar hacia la construcción del complejo, cuya apertura está prevista para 2028.

inbisa burgos 1 Merca2
Fuente- Inbisa

El calendario refleja que se trata de una inversión de medio plazo, en la que la adquisición y preparación del suelo, la tramitación administrativa y la posterior ejecución de las obras forman parte de un proceso que se prolongará durante los próximos meses.

Más de 400 empleos vinculados al proyecto

Además de la inversión inmobiliaria, el futuro parque comercial tendrá un impacto sobre la actividad económica de la zona. Inbisa estima que el proyecto permitirá generar alrededor de 400 empleos directos e indirectos.

La llegada de nuevos operadores comerciales también puede contribuir a ampliar la oferta disponible para los vecinos y reforzar la actividad empresarial en el entorno de Gamonal y Villafría.

Este tipo de desarrollos se ha convertido en una de las alternativas dentro del mercado inmobiliario comercial, especialmente en ubicaciones donde existe una masa de población suficiente para garantizar la actividad de los establecimientos.

Burgos suma un nuevo desarrollo comercial

El proyecto de Inbisa se incorpora a la transformación de una zona de Burgos que cuenta con una posición estratégica por sus conexiones y por su proximidad a importantes áreas residenciales. La compañía prevé completar el desarrollo durante los próximos años para poner en funcionamiento un complejo de aproximadamente 20.000 metros cuadrados de superficie alquilable.

Inbisa BurgosEste 948 Merca2
Fuente: Inbisa

Con más de 25 millones de euros de inversión, 15 locales, 800 plazas de aparcamiento y una población potencial de más de 327.000 habitantes, Inbisa Park Burgos se presenta como una nueva apuesta por el inmobiliario comercial. El proyecto permitirá a la compañía ampliar su actividad en este segmento y, al mismo tiempo, incorporar un nuevo polo comercial al mapa de Burgos.

Si tienes un alquiler o vas a firmar uno, esto es lo que cambia a partir de mañana

Firmar o renovar un alquiler en España implica someterse a reglas de juego que se actualizan de forma constante. La entrada en vigor de la nueva normativa este 1 de octubre introduce modificaciones clave que cambian las condiciones operativas de propietarios e inquilinos en todo el territorio nacional.

Si estás a punto de plasmar tu firma o tu contrato actual afronta una prórroga, resulta prioritario conocer la letra pequeña antes de dar cualquier paso. Prevenir errores legales y entender los límites en las fianzas marcará la diferencia en la protección de tus derechos patrimoniales.

Lo que debes revisar si tu alquiler cambia de condiciones desde el 1 de octubre

El escenario regulatorio del mercado de vivienda experimenta un giro formal que busca incrementar la transparencia en las operaciones residenciales. Las modificaciones aprobadas inciden de manera directa en la actualización de rentas, la duración de los compromisos pactados y los topes aplicables a los gastos de gestión inmobiliaria.

Para quienes ya residen bajo un contrato vigente, el ajuste normativo no invalida las cláusulas pactadas con anterioridad, pero sí condiciona de manera estricta cualquier novación o prórroga tácita. Es fundamental revisar si el precio acordado respeta los índices de referencia oficiales y los porcentajes máximos de subida anual permitidos en cada comunidad autónoma.

Claves esenciales para actualizar o firmar un contrato de arrendamiento

Youtube video

Antes de asumir compromisos contractuales, conviene analizar los aspectos centrales que articulan el marco regulatorio del alquiler urbano y aseguran un acuerdo equitativo para ambas partes:

  • Topes a la fianza legal: Se mantiene la exigencia de una mensualidad obligatoria para vivienda habitual, limitando las garantías adicionales exigibles a dos meses de renta salvo casos excepcionales.
  • Honorarios de gestión: Las agencias inmobiliarias no podrán repercutir sus costes de tramitación o intermediación directamente sobre el arrendatario en contratos de vivienda habitual.
  • Duración y prórrogas: El inquilino mantiene el derecho a prorrogar el arrendamiento de forma anual hasta alcanzar el mínimo obligatorio de cinco o siete años según si el arrendador es persona física o jurídica.
  • Indemnización por desestimiento: El arrendatario podrá desistir tras seis meses comunicándolo con treinta días de antelación, sin que las penalizaciones superen el importe tope legalmente fijado.
  • Revisión anual de renta: La actualización del precio mensual debe ceñirse escrupulosamente al mecanismo regulatorio oficial establecido por la legislación vigente, prohibiendo incrementos desproporcionados.

Causa y origen del nuevo marco regulatorio residencial en España

La necesidad de estabilizar los precios residenciales y aportar seguridad jurídica ha llevado al legislador a intensificar el control sobre las operaciones inmobiliarias. El trasfondo de esta reforma atiende a la saturación del mercado y a la urgencia de evitar abusos en las cláusulas de adhesión habituales.

La normativa busca frenar la proliferación de contratos temporales fraudulentos que encubren arrendamientos de vivienda habitual para esquivar los controles de precios. La delimitación precisa de cada tipo de uso habitacional constituye el eje central para garantizar que el alquiler siga siendo una opción accesible para las familias.

Impacto directo y aspectos clave en un contrato de arrendamiento

El análisis detallado de cada figura contractual resulta imprescindible para evitar discrepancias posteriores entre las partes. La correcta tipificación de la finca y el uso proyectado previenen litigios derivados de interpretaciones erróneas.

Duración mínima y prórrogas obligatorias

El tiempo de estancia constituye el pilar garantista de la residencia habitual. El derecho a prórroga automática protege al habitante frente a extinciones intempestivas del acuerdo firmado.

Garantías adicionales y depósito fiduciario

Las fianzas deben depositarse obligatoriamente en el organismo autonómico correspondiente. Cualquier exigencia económica desmedida que supere los límites legales fijados se considerará nula de pleno derecho.

Qué hacer si te afecta la nueva regulación del alquiler

Youtube video

Si posees un alquiler activo o vas a formalizar uno a partir de mañana, el primer paso práctico consiste en auditar exhaustivamente el borrador del documento. Comprueba que no se incluyan estipulaciones que atribuyan al arrendatario gastos de conservación que corresponden legalmente al propietario.

En caso de disconformidad o duda sobre la legalidad de alguna exigencia, se aconseja notificar formalmente mediante burofax las objeciones antes de la fecha de firma. Garantizar que el contrato de arrendamiento refleje fielmente el estado actual del inmueble y los inventarios adjuntos evitará penalizaciones injustificadas al finalizar la estancia.
Resumen de claves fundamentales para el inquilino y propietario

El nuevo escenario legal refuerza las garantías mínimas que articulan el mercado del alquiler en España a partir de este 1 de octubre. Conocer el marco legal vigente permite negociar con solvencia las cláusulas relativas a precio, duración del arrendamiento, reparto de suministros y depósito de garantías.

Afrontar una firma o renovación con la información actualizada resulta decisivo para blindar la tranquilidad económica del hogar. Mantener un registro por escrito de todas las comunicaciones entre arrendador y arrendatario garantizará una relación contractual transparente y conforme a derecho.

Consumo cambia las etiquetas de los supermercados: 5 productos que perderán la calificación de «saludables» en octubre

0

Bebidas vegetales de avena y arroz azucaradas: la ‘A’ que ya no sostienen

supermercado tarjeta credito 675x450 1 Merca2

El cambio que deja sin la ‘A’ a las bebidas vegetales azucaradas de avena y arroz no es una decisión española aislada, sino la aplicación del algoritmo revisado de Nutri-Score acordado por el comité científico que coordina el etiquetado en siete países, entre ellos España. La clave está en la reclasificación: la leche, las bebidas lácteas y las bebidas vegetales dejan de calcularse como alimentos generales —terreno en el que salían favorecidas— y pasan a evaluarse con la tabla específica de bebidas, que castiga mucho más el azúcar por 100 mililitros. Con ese criterio, la categoría A queda reservada al agua, y las bebidas de avena y arroz azucaradas, con un aporte de azúcares libres elevado y muy poca proteína, caen a las letras C, D o incluso E.

El golpe es especialmente visible en los envases que hoy lucen verde oscuro por su bajo contenido en grasas saturadas. La avena y el arroz liberan azúcares durante el procesado —la hidrólisis del almidón genera maltosa y glucosa— y a eso se suma el azúcar añadido de muchas referencias comerciales: los análisis de etiquetado sobre el mercado español cifran en torno a un tercio las bebidas vegetales que incluyen azúcar entre sus ingredientes. Un estudio publicado en 2025 que recalculó más de 3.400 bebidas comercializadas en España comprobó que las versiones azucaradas bajan de nota con el nuevo modelo, mientras las de soja sin azúcar o las de legumbre se mantienen o mejoran. La ‘A’ que sostenían en el lineal ya no es defendible, y el sector tiene de margen hasta finales de 2025, cuando se cierra el periodo transitorio para los productos que ya estaban en el mercado; en España el etiquetado sigue siendo voluntario y su uso lo supervisa la AESAN.

Batidos de chocolate, yogures de sabores y postres lácteos: el azúcar manda sobre la grasa

chocolate cake on white ceramic plate

El cambio de fondo para estos productos no es un ajuste de decimales, sino de categoría. Batidos, leches aromatizadas y yogures para beber dejan de evaluarse como alimento sólido y pasan a computarse con el algoritmo de las bebidas, donde solo el agua puede alcanzar la A y ninguna bebida láctea azucarada puede ya ser A o B: las más dulces caen a D o E. España es uno de los siete países que aplican el logo de forma voluntaria, con dos años de margen para adaptar los envases. Además, la escala del azúcar se ha endurecido: los puntos de penalización se agotan ahora a partir de 34 gramos por 100 gramos o mililitros, cuando antes hacía falta superar los 51, y el cuarto punto negativo entra en 12 gramos en lugar de 14. Con esas reglas, un batido de chocolate de 500 mililitros —que puede rondar los 34 gramos de azúcar— o un yogur de sabores —unos 18 gramos, frente a los 5 de lactosa de uno natural— quedan retratados por su azúcar, no por su grasa.

De ahí que la versión desnatada o «0% materia grasa» no salve la nota: el algoritmo no premia a la leche por su grasa y sí castiga el azúcar añadido, y cuando un producto acumula 11 o más puntos negativos las proteínas dejan de contar si apenas aporta fruta o verdura, algo habitual en natillas, flanes y yogures azucarados. El comité científico que reescribió el cálculo justifica el trato a los lácteos bebibles: no producen los mismos efectos que los fermentados sólidos, sus azúcares libres resultan más desfavorables y suelen consumirse fuera de las comidas, con un formato que atrae a niños y adolescentes. La industria ya ha reaccionado: Danone retiró el logo de sus lácteos bebibles en octubre de 2024, aunque lo mantiene en marcas con poco o ningún azúcar añadido. Y hay margen de reformulación: Pascual asegura haber recortado un 50% el azúcar añadido en sus batidos desde 2020, sin edulcorantes y bajo los criterios de AESAN para comedores escolares.

Cereales de desayuno con azúcar añadido: la fibra ya no compensa

Croissants frescos con un tazón de cereales con pasas y nueces para un sabroso desayuno.

El nuevo cálculo del Nutri-Score es el principal motivo por el que los cereales de desayuno azucarados dejan de figurar entre los productos mejor valorados. El algoritmo revisado, que España aplica desde el 1 de enero de 2024 y cuyo periodo transitorio se cierra el 1 de enero de 2026, elevó la penalización del azúcar hasta un máximo de 15 puntos negativos por cada 100 gramos, frente a los 10 anteriores, y la de la sal hasta 20. El seguimiento de productos envasados del instituto alemán Max Rubner sitúa a los cereales dirigidos a niños en 17,1 gramos de azúcar por 100 gramos de media, frente a 14,3 gramos en los que no llevan reclamos infantiles, y con más presencia de notas C, D y E. El modelo de perfil nutricional de la OMS para Europa fija en 12,5 gramos por 100 el umbral a partir del cual un cereal no debería publicitarse para menores.

La clave está en que la fibra, que durante años sirvió de argumento comercial, ha dejado de compensar. En el nuevo baremo solo aporta un máximo de 5 puntos positivos, mientras el azúcar añadido puede restar hasta 15, de modo que un producto con 8 o 10 gramos de fibra por 100 gramos pero 20 o 25 gramos de azúcar cae a la C o la D aunque su receta no haya cambiado. Un análisis de 645 cereales comercializados en Francia, Bélgica y Luxemburgo lo confirma: los infantiles tenían más azúcar, menos fibra y más proporción de Nutri-Score D que los mueslis y copos de avena. Conviene recordar que el sistema sigue siendo voluntario en España y que una letra A o B no equivale a la alegación «saludable», que depende de otra normativa distinta.

Pan de molde y panes industriales: la sal pesa más que la harina integral

Panes recién horneados enfriándose en una panadería con un ambiente cálido y acogedor.

El pan de molde y los panes industriales figuran entre los productos que peor encajan el nuevo algoritmo de Nutri-Score, el etiquetado frontal que clasifica los alimentos de la A a la E. La razón está en el peso que ha ganado la sal: si en la versión anterior un producto con 2 gramos de sal por cada 100 gramos perdía 10 puntos, ahora pierde 20, el doble. Un pan de molde industrial ronda los 1,6 gramos de sal por 100 gramos, una cifra parecida a la de una barra de pan tradicional. La Organización Mundial de la Salud recomienda no superar los 5 gramos de sal al día, de modo que unas pocas rebanadas cubren ya una parte considerable de ese margen. Las empresas disponen de un periodo transitorio, que se cierra a finales de este año, para ir sustituyendo las etiquetas ya impresas.

La harina integral ha dejado de ser un salvavidas. El nuevo cálculo prima más la fibra, pero solo cuando el producto es bajo en azúcar y en sal y alcanza al menos 3 gramos de fibra por 100 gramos; con esas reglas, los panes cien por cien integrales tienden a colocarse en la A, mientras los refinados se reparten entre la B y la C en función de su contenido en sal. En el pan de molde industrial ocurre justo lo contrario: la fibra que aporta la harina integral suma pocos puntos y la sal resta muchos más, así que la palabra «integral» en el envase no compensa el exceso de sodio y el producto puede caer a la B, a la C o incluso más abajo. Por eso entra en la lista de los que dejan de presentarse como saludables: no es que la harina integral no valga, es que en estas barras la sal pesa más.

Platos preparados y pizzas refrigeradas: el semáforo pasa a ámbar

Deliciosas ensaladas de pasta listas para comer y sándwiches expuestos en una nevera de tienda.

El Nutri-Score traduce a cinco letras y cinco colores —del verde oscuro de la A al naranja oscuro de la E— la calidad nutricional de un envase, y la C ocupa esa franja intermedia que el comprador interpreta como ámbar. El nuevo algoritmo pactado por el comité científico de los siete países que lo aplican (Alemania, Bélgica, España, Francia, Luxemburgo, Países Bajos y Suiza), vigente en Francia desde el 15 de marzo de 2025, castiga con más dureza la sal y los azúcares y solo premia proteínas y fibra a partir de umbrales más altos. El efecto sobre los platos listos para comer y las pizzas es un descenso medio desde las categorías A o B hasta la B o la C y, en el caso de las pizzas, incluso hasta la D. El semáforo de esta familia de productos deja de estar en verde y se queda en ámbar.

El encendido del ámbar no obedece a un sesgo del cálculo, sino a la composición real de la categoría. Un análisis de 62 pizzas precocinadas y refrigeradas de 17 marcas, diez de ellas blancas, encontró un contenido medio de sal del 1,6%, cuando lo aceptable es no superar el 1%, y situó al queso como principal fuente de grasas saturadas. La media era de siete aditivos por producto, 15 referencias acumulaban diez o más ingredientes ultraprocesados y solo cinco lograban un perfil nutricional aceptable, todas con C: las de Eroski, Hacendado, El Corte Inglés Selection, Mamma Mancini (Aldi) y Campofrío. La OCU concluía que nueve de cada diez pizzas de supermercado son una mala elección y que incluso las mejores deberían reservarse para ocasiones contadas. Como el logotipo es voluntario, algunas marcas pueden optar por retirarlo antes que asumir el ámbar.

¿A qué hora reponen las ofertas del aceite en Mercadona? El truco para no encontrar las estanterías vacías

Conseguir los mejores precios en la cesta de la compra requiere estrategia y conocer los hábitos de logística interna en Mercadona. La elevada demanda del producto líquido dorado provoca que las estanterías queden vacías en cuestión de pocas horas.

Llegar a la tienda en el momento preciso marca la diferencia entre llenar la despensa o volver a casa con las manos vacías. Comprender la operativa diaria de los supermercados resulta clave para optimizar cada céntimo del presupuesto familiar.

El patrón de reposición matutino en Mercadona

Los equipos de tienda inician las tareas de descarga y colocación de mercancía mucho antes de levantar la persiana al público. En Mercadona, el primer gran bloque de reposición pesada se ejecuta entre las seis y las nueve de la mañana.

Esta rutina garantiza que los productos de alta rotación amanezcan perfectamente alineados en el lineal desde la apertura. Aprovechar la primera hora de la mañana constituye el truco más efectivo para adquirir las referencias más solicitadas con total tranquilidad.

La hora clave para encontrar stock de aceite de oliva

Youtube video

Durante las horas centrales del día se produce el mayor pico de afluencia de compradores en las grandes superficies de España. Esto provoca que el aceite de oliva sufra roturas de stock temporales a media tarde si el personal no da abasto con la reposición.

Para evitar este inconveniente en las compras cotidianas, conviene memorizar los cinco momentos estables del turno diario:

  • Apertura a las 09:00 horas con los lineales llenos.
  • Ajuste intermedio de palés a las 13:30 horas justo antes del almuerzo.
  • Reposición de refuerzo vespertina en torno a las 17:00 horas.
  • Acondicionamiento de pasillos a las 20:00 horas para el último turno.
  • Cierre y preparación logística nocturna tras bajar la persiana.

El impacto de la demanda en el precio del aceite de oliva

La variabilidad en las cosechas y la presión logística han transformado las dinámicas de compra de las familias españolas en los últimos meses. Entender el origen del aceite de oliva ayuda a comprender por qué los lotes económicos vuelan con tanta rapidez.

El consumidor habitual busca optimizar el gasto semanal planificando sus visitas según el flujo de camiones de reparto. Esta constante rotación exige una coordinación impecable entre las plataformas logísticas regionales y el personal de tienda.

Estrategias avanzadas para no encontrar estanterías vacías en Mercadona

Planificar la visita al supermercado requiere prestar atención al calendario laboral y al movimiento habitual de los vecindarios. Acudir en momentos de menor afluencia incrementa sustancialmente las probabilidades de encontrar todas las ofertas disponibles.

La regla de oro del turno de tarde

A partir de las cinco de la tarde entra el equipo de refuerzo para acondicionar los pasillos más transitados de la tienda. Visitar Mercadona justo en esa franja permite capturar las referencias recién colocadas antes de la hora punta nocturna.

Evitar el colapso del fin de semana

Los viernes por la tarde y los sábados completos registran un volumen de ventas que desborda la capacidad de reposición inmediata. Hacer la compra los martes o miércoles a primera hora garantiza un surtido completo y una experiencia de compra mucho más ágil.

Qué hacer si te afecta la falta de producto

Youtube video

Cuando un artículo de alta demanda se agota en el lineal, los clientes pueden consultar directamente al personal de pasillo. La plantilla de Mercadona dispone de terminales internas para verificar si existen palés pendientes de desembalar en el almacén posterior.

En muchos casos, el producto se encuentra en la parte trasera a la espera de ser trasladado a las estanterías principales. Solicitar amablemente la verificación suele resolver el problema en cuestión de minutos sin tener que esperar a la siguiente jornada.

Resumen de claves fundamentales para tu compra

Mantener la despensa surtida sin pagar de más exige adaptar los hábitos de compra a los horarios logísticos del establecimiento. Acudir a Mercadona durante las primeras horas del día o a media tarde asegura el acceso a las mejores opciones disponibles.

Controlar estas dinámicas de organización interna convierte la rutina del supermercado en un proceso eficiente. La constancia y la buena planificación son los mejores aliados para mantener la economía doméstica bajo control durante todo el año.

La regla de las 8 horas de desconexión digital para recuperar la energía en la rutina de otoño

Qué es exactamente la regla de las 8 horas: ¿consecutivas, sin pantallas o sin conexión?

yoga al aire libre respiracion alternativa de la nariz Merca2

Aclarar qué es la regla de las 8 horas exige empezar por lo que no es: ni una norma legal ni una prescripción clínica con ese nombre, sino una pauta de bienestar que circula en el ámbito del ‘detox’ digital y que suele resumirse mal. Las tres lecturas posibles no son equivalentes. Las ocho horas son consecutivas —un bloque seguido, no un total repartido a lo largo del día—, pero no obligan a renunciar por completo a las pantallas de uso personal. Lo que se interrumpe es la conexión con el trabajo y con lo que reclama atención: correo, mensajes, llamadas, alertas. Pesa, por tanto, más el ‘sin conexión’ que el ‘sin pantallas’. Quien la aplica puede ver una serie o escuchar un pódcast, pero no revisar el móvil ni responder a comunicaciones laborales.

Su valor en la rutina de otoño está en que se ancla al único tramo del día que ya funciona como parón real: el sueño. Al hacer coincidir el bloque con las horas de descanso, no exige tiempo extra, solo protegerlo. Las referencias más cercanas no usan esa cifra exacta: la normativa alemana de jornada fija un descanso diario mínimo de 11 horas consecutivas, y algunos marcos de teletrabajo flexible exigen 12 horas seguidas de desconexión en cada periodo de 24. La ciencia del sueño añade un matiz decisivo: dormir ocho horas no basta si el cerebro sigue en alerta. Diversas guías recomiendan dejar las pantallas una o dos horas antes de acostarse, porque la luz y la estimulación retrasan la melatonina y fragmentan el descanso.

Lo que dice la evidencia: desconexión nocturna, latencia del sueño y energía al día siguiente

shadow of woman on bed

El primer eslabón de la cadena está bien documentado: la luz de las pantallas retrasa el reloj interno. En un experimento con 72 hombres sanos expuestos a luz de pantalla cuatro horas antes de su hora habitual de acostarse, publicado en Communications Biology (2023), la latencia del sueño —el tiempo que se tarda en dormirse— aumentó de forma dosis-dependiente con la irradiancia melanópica: cuanto más «azul» era el estímulo, más tardaba el organismo en conciliar el sueño. Los ensayos cruzados clásicos apuntan en la misma dirección: cinco noches leyendo en una tableta sin restricciones retrasaron la hora de acostarse unos 30 minutos y el inicio del sueño (22:25 frente a 21:54). Un metaanálisis de 21 cohortes con más de 548.000 participantes asocia cada hora extra de pantalla al día con unos 13 minutos de retraso del sueño y casi el triple de probabilidad de dificultad para iniciarlo. El matiz lo puso el consenso de la National Sleep Foundation (2024): no alcanzó acuerdo sobre si es la luz en sí lo que daña el sueño adulto, porque el contenido que mantiene activo el cerebro pesa tanto como el espectro.

Lo que se gana al día siguiente está algo menos estudiado, pero hay ensayos recientes. En futbolistas de élite, cinco noches usando el móvil dos horas antes de dormir aumentaron la latencia, recortaron el tiempo total y la eficiencia del sueño y empeoraron los tiempos de reacción y la capacidad de salto, sobre todo en las sesiones de tarde. En estudiantes universitarios, suprimir el móvil después de las 18:00 durante cinco días sumó unos 45 minutos de sueño, mejoró un 12% la eficiencia y redujo 18 minutos los despertares; sin embargo, el subgrupo con alta nomofobia no mejoró y registró más estrés y ansiedad el primer día. En el ámbito laboral la evidencia es observacional: usar tecnología fuera de horario se asocia con peor desconexión psicológica, más rumiación y peor calidad de sueño, y un metaanálisis de 91 muestras (38.124 empleados) vincula la desconexión con menos agotamiento. Ninguno de esos ensayos aísla una ventana de ocho horas: las intervenciones van de 30 minutos a dos horas antes de acostarse, y ningún trabajo ha medido aún una regla de desconexión completa contra biomarcadores de recuperación.

Por qué cuesta más en otoño: cambio de hora, menos luz y vuelta a la rutina

a bunch of leaves that are on the ground

El otoño concentra tres factores que no coinciden en ninguna otra estación del año. El cambio al horario de invierno —los relojes se atrasan a las 02:00 el último domingo de octubre— llega a la vez que el recorte progresivo de horas de luz y el regreso a los horarios rígidos de trabajo y colegio. La cronobiología lo explica: el reloj interno dura algo más de 24 horas, en torno a 24,5, así que retroceder una hora resulta menos agresivo que adelantarla en primavera, pero no es gratis. Con menos luz, la melatonina sigue elevada por la mañana y cuesta arrancar, mientras la serotonina pierde uno de sus principales estímulos: de ahí la fatiga arrastrada, la apatía y el ansia por lo dulce. No es una impresión subjetiva. Alrededor del 15% de la población sufre el bajón leve del invierno, y el trastorno afectivo estacional es más frecuente lejos del ecuador, en mujeres, jóvenes y personas con turnos de noche.

El problema de fondo no es el reloj, sino la luz. En otoño se acumulan los días nublados, anochece antes y pasamos más horas en interiores, así que el cuerpo no recibe la claridad que necesita para desactivar la melatonina diurna. Por la tarde ocurre lo contrario: con la casa a oscuras desde temprano, encendemos luces y pantallas, una señal que retrasa el reloj biológico y recorta el sueño. El impacto se mide: según una encuesta de Hays a más de 1.600 profesionales españoles, publicada en noviembre de 2025, la mitad nota una caída de productividad tras el cambio de hora y un 28% más dificultad para concentrarse. A la falta de luz se suma la vuelta a la rutina, con reacciones de adaptación que afectan a entre el 30% y el 40% de la población y duran de 3 a 10 días. En ese contexto, apagar pantallas pronto devuelve al cuerpo la oscuridad que necesita para dormir.

Cómo encajarla en una jornada real: ventana horaria, excepciones y ajustes del móvil

El punto de partida es tratar las ocho horas como un bloque, no como lo que queda libre: se elige una ventana fija —por ejemplo, de 22:30 a 6:30— y se protege entera, sin tramos perdidos en comprobaciones de última hora. Configurarla en el propio móvil es lo que la hace sostenible. Los modos «No molestar» y «Hora de dormir» permiten programar varios horarios, distintos según el día de la semana, y Android 16 admite ya modos personalizados con su propio nombre, icono y filtros de notificaciones. Dentro de esa franja solo deberían pasar los contactos favoritos, las llamadas repetidas en menos de 15 minutos y la alarma; el resto, silenciado y sin encender la pantalla. Dos gestos rematan el encaje en una jornada real: cargar el móvil fuera del dormitorio y recuperar un despertador de mesilla, de modo que consultar la hora no sea la puerta de entrada al feed.

Las excepciones conviene fijarlas antes de necesitarlas. En España, el artículo 88 de la LOPDGDD no marca una duración concreta de la desconexión —la remite al convenio o al acuerdo con la representación legal—, mientras que Uruguay sí estableció por ley un mínimo de ocho horas continuas entre una jornada y la siguiente. Algunos convenios concretan las urgencias y admiten contacto solo hasta una hora después del cierre de jornada o desde una hora antes de empezar. La evidencia respalda el esfuerzo: en un estudio con 28 universitarios, quienes tenían baja dependencia y evitaron el móvil después de las 18:00 durante cinco días durmieron 45 minutos más, ganaron 12 puntos de eficacia y redujeron estrés y ansiedad; los de dependencia alta no mejoraron y registraron más tensión el primer día. Por eso el ajuste realista es empezar con una o dos noches a la semana.

El aval legal en España: qué obliga el derecho a la desconexión digital de la Ley 3/2018

trabajo emprendedor Merca2
Foto de E Vos en Unsplash

El respaldo normativo está en el artículo 88 de la Ley Orgánica 3/2018, de 5 de diciembre, de protección de datos y garantía de los derechos digitales (LOPDGDD), en vigor desde diciembre de 2018. Reconoce a todas las personas trabajadoras, también a los empleados públicos, el derecho a la desconexión digital para garantizar, fuera del tiempo de trabajo legal o convencional, el respeto a su descanso, permisos y vacaciones y a su intimidad personal y familiar. No es una recomendación: obliga a todas las empresas, con independencia de su tamaño, a elaborar una política interna —con audiencia previa de la representación legal— que fije las modalidades de ejercicio y las acciones de formación frente a la fatiga informática. Se refuerza con el artículo 20 bis del Estatuto de los Trabajadores y con el artículo 18 de la Ley 10/2021 de trabajo a distancia.
Su peso en la lista está en que convierte la desconexión en una obligación con consecuencias. La Inspección de Trabajo incluyó su vigilancia en el Plan Estratégico 2025-2027, y el incumplimiento puede derivar en sanciones administrativas de hasta 225.018 euros. La jurisprudencia avanza en la misma dirección: el Tribunal Superior de Justicia de Galicia condenó en abril de 2025 a indemnizar con 1.500 euros por daños morales a una trabajadora de baja por ansiedad que recibió correos, al entender que la empresa tiene el deber de abstenerse de comunicarse fuera de jornada. El Tribunal Supremo precisa que la norma exige consulta previa a los representantes, pero no negociación. Pese a todo, apenas un 30% de las empresas tendría protocolo.

Si vas a repostar hoy, mejor espera a mañana: la guía rápida para no perder el nuevo descuento del Gobierno

0

Llenar el depósito antes de tiempo puede costar más caro de lo habitual si no se calcula bien el calendario. Si tienes pensado repostar en las próximas horas, conviene revisar la fecha límite para aprovechar el nuevo esquema de ayudas publicado en el Boletín Oficial del Estado.

El Ministerio para la Transición Ecológica ajusta la fiscalidad de los combustibles con una ventana de aplicación que beneficia directamente a los conductores que esperen al cambio de mes. Planificar la parada en el surtidor marca la diferencia en el tique final de compra.

El impacto en la factura al repostar en las gasolineras españolas

El precio medio del diésel y la gasolina en España registra oscilaciones constantes condicionadas por el mercado internacional y los márgenes de refinado. Sin embargo, el factor decisivo para repostar esta semana reside en la entrada en vigor de la nueva medida de alivio fiscal coordinada entre el Ejecutivo y las estaciones de servicio.

En las estaciones de servicio de la red nacional, la diferencia por depósito estándar de 55 litros puede alcanzar varios euros según la provincia. Por ello, quienes decidan repostar a partir de la fecha clave obtendrán una deducción aplicable de forma directa en la caja al pagar.

Claves prácticas del impuesto sobre hidrocarburos y su rebaja temporal

Youtube video

La aplicación de este incentivo económico se realiza directamente sobre los tributos especiales que gravan los combustibles fósiles dentro de la península y los archipiélagos.

  • Comprobar la fecha exacta de validez del descuento antes de solicitar el llenado.
  • Revisar si las cadenas de estaciones añaden bonificaciones adicionales en sus programas de fidelización.
  • Priorizar el pago con tarjetas que incorporen devolución porcentual en estaciones adheridas.
  • Evitar apurar la reserva de forma innecesaria para no comprometer la mecánica del vehículo.
  • Comparar previamente el coste por litro en las aplicaciones oficiales de control de precios.

Qué cambia en la normativa fiscal de los carburantes

La fiscalidad energética española combina el IVA general con una tramo específico y regional que grava la venta al público de gasóleos y gasolinas. La modificación fijada para este inicio de mes busca estabilizar la inflación derivada de los costes de transporte e importación del crudo en Europa.
Entender el impacto que tiene el impuesto sobre hidrocarburos resulta clave para valorar el margen real de beneficio que percibe el usuario final. Al reducir temporalmente la carga impositiva en el tramo autonómico y estatal, el precio antes de impuestos se mantiene controlado para evitar traslados bruscos al consumidor.
Alternativas y casos según el tipo de carburante al repostar

El beneficio impositivo varía según el tipo de combustible que requiere cada vehículo y el uso profesional o particular que se le otorgue.

Vehículos diésel y gasolina de uso particular

Los turismos de uso privado experimentarán el descuento automático directo al repostar en cualquier surtidor habilitado dentro del territorio español.

Flotas profesionales y transporte de mercancías

Los profesionales del transporte cuentan con mecanismos específicos de devolución mensual que se suman a la rebaja aprobada para el público general.

Próximos pasos esperados para los conductores

Youtube video

A la hora de acudir a la gasolinera, la recomendación principal pasa por verificar si la estación elegida combina la ayuda estatal con sus propios programas de fidelidad. Las grandes distribuidoras suelen mantener descuentos paralelos que acumulan un saldo extra para los clientes habituales que acuden a repostar durante los primeros días de la medida.

Por otro lado, la normativa interna de descuentos en gasolineras establece que el cómputo del ahorro figurará de forma transparente y desglosada en la factura final. Revisar el documento de pago garantiza que se haya aplicado correctamente la bonificación correspondiente sin incidencias en el terminal de cobro.

Resumen de claves fundamentales para el bolsillo

Esperar al momento oportuno antes de acudir al surtidor representa la estrategia más inteligente para gestionar el presupuesto de movilidad este mes. Aquellos conductores que decidan repostar a partir de la jornada señalada amortiguarán la carga impositiva que habitualmente encarece los trayectos diarios por carretera.

Planificar las visitas a la estación de servicio considerando la fluctuación del repostar y los márgenes impositivos permitirá optimizar cada litro depositado. La coordinación entre las medidas públicas y la prudencia de los usuarios asegura un ahorro efectivo sin alterar la rutina habitual de viajes.

El «agujero» de Ryanair en Galicia: las aerolíneas ‘low cost’ no logran frenar la pérdida de 70.000 pasajeros en Lavacolla

La salida de Ryanair del Aeropuerto de Santiago es una herida que Galicia no ha podido curar. A pesar de los intentos del Ministerio de Transportes y Movilidad Sostenible y la disposición de otras low cost como Volotea y Vueling, no ha sido posible cubrir el agujero que ha dejado la salida de la empresa irlandesa, y la confirmación de que Aena volverá a aumentar las tarifas aeroportuarias desde 2027 a través del Tercer Documento de Regulación Aeroportuaria (DORA III) aleja todavía más a los «Michael O’Leary».

Lo cierto es que las dos grandes aerolíneas low cost de España tienen sus propios problemas. Volotea se encuentra en pleno preconcurso de acreedores, buscando una solución económica a los problemas de los últimos años, que han empeorado gracias a la crisis del combustible generada por la guerra en Irán; mientras tanto, Vueling ha mejorado su presencia en el aeropuerto para los vuelos nacionales, pero no ha sumado tantos vuelos internacionales como para tapar el espacio, y la decisión de su matriz, IAG, de reducir el consumo de combustible de sus filiales, pone un límite extra a la expansión de la low cost catalana.

Óscar Puente y Michael O'Leary de Ryanair.
Óscar Puente y Michael O’Leary de Ryanair..

Tampoco se puede contar con un aumento de la presencia de Wizz Air en Santiago en el corto plazo. La empresa de origen húngaro ha desembarcado en España, y ciertamente ha visto una oportunidad en la ciudad gallega, pero atraviesa su propia crisis y ya ha comunicado un ajuste a la baja del 5% en la capacidad prevista para la segunda mitad de su ejercicio fiscal 2027, iniciado en marzo, como consecuencia del encarecimiento del combustible y de la volatilidad geopolítica. En este panorama, la posibilidad de aumentar su capacidad internacional desde la ciudad se ve complicada.

Una ciudad clave que sufre de desconexión

Parte del problema es que Santiago no solo no es un gran hub internacional, como sí lo son Madrid o Barcelona, lo que hace que la pérdida de los vuelos de Ryanair genere una desconexión especialmente dolorosa, sino que las conexiones terrestres también son complicadas. Según ha reportado La Voz de Galicia, solo los cinco destinos domésticos con más tráfico del verano movieron casi 70.000 pasajeros menos que entre junio y agosto de 2025. Y contando con que la ruta con más usuarios en el Rosalía de Castro, la de Barcelona (149.270 viajeros), ganó más de 15.000 respecto al año pasado. La segunda con más demanda, Palma (64.413), tuvo 25.000 usuarios menos. La tercera, Madrid, perdió 22.500 en esos tres meses. Los vuelos con Sevilla (57.719) despacharon cerca de 22.600 billetes menos. Y los de Málaga (56.364) prácticamente 23.000 menos.

A esto se suma que sigue siendo una de las comunidades autónomas peor conectadas con el resto del país a nivel terrestre. Es la última de las grandes rutas nacionales de alta velocidad en la que Renfe sigue teniendo su monopolio gracias al ancho variable, que Adif tampoco ha dado el paso para corregir, y el modelo de concesiones del autobús de larga distancia en España evita que Alsa tenga competidores, y también reduce las opciones para los residentes.

El abandono de Ryanair también ha reducido las conexiones internacionales, en particular la que conectaba el Aeropuerto de Santiago con Londres-Stansted. Durante años fue la ruta internacional más popular del aeropuerto, pero el perder la opción low cost la ha reducido desde los 29.722 usuarios a los 13.745 en la primera mitad del año. De hecho, la ruta de Dublín la ha adelantado por la derecha, con 38.699 usuarios durante el verano.

Vueling es la más beneficiada de la salida de Ryanair

Pero, aunque no alcance para resolver todo el problema, Vueling sí que ha sabido aprovechar la salida de Ryanair en el aeropuerto gallego. La aerolínea catalana ha conseguido aumentar sus vuelos con salida o llegada del Aeropuerto de Santiago un 29,5%. No es un dato menor, sobre todo para una low cost que en ocasiones parece perderse dentro del ecosistema de IAG. Lo cierto es que han entendido su llegada a este espacio no solo como una oportunidad, sino que han conseguido reducir la desconexión que podría sufrir el aeropuerto.

Avión de Vueling. Fuente: Agencias

Al mismo tiempo, el aumento de precio de las tarifas en los próximos años, sumado a la crisis del combustible, puede frenar este avance. Aunque la empresa low cost sigue revisando cada una de las oportunidades que se abren en estos aeropuertos, las dificultades de la aviación comercial generadas por la crisis en Irán y el aumento del precio del combustible hacen que sean procesos más lentos que en una situación normal.

De hecho, la empresa también ha retirado un par de destinos de sus planes para este invierno. La empresa catalana ha retirado de momento los vuelos internacionales a Ámsterdam y Zúrich, son los primeros de los 11 destinos exteriores que el aeropuerto perderá para la campaña de invierno, que comienza el último fin de semana de octubre. Completarán las bajas Cork (Aer Lingus), Zúrich (Swiss), Dublín (doble conexión de Aer Lingus y Ryanair), Marrakech (Vueling), Londres-Heathrow (Vueling), Fráncfort (Lufthansa), Ámsterdam (Vueling) y Bruselas (Ryanair).

El nuevo aumento de las tarifas aleja más a Ryanair

Por otro lado, hay muy pocas posibilidades de que Ryanair decida recuperar su capacidad en el aeropuerto gallego. Han dejado claro que las tarifas españolas hacen que algunos aeropuertos sean «poco competitivos», y el nuevo aumento de las mismas de la mano del DORA III, sumado a su duelo particular con el ministro Óscar Puente, no deja demasiado espacio para llegar a nuevos acuerdos.

En este panorama, la ciudad seguirá manteniendo su desconexión actual. Desde el Gobierno, la decisión de no llegar a un acuerdo con la empresa irlandesa y la inacción para corregir las dificultades de la vía de alta velocidad en el tren hacen que la situación sea todavía más dramática, y deja la puerta abierta a que siga empeorando en los próximos años.

El petróleo del Estrecho de Ormuz sube y arrastra a las bolsas asiáticas al enfriarse el pacto

He leído el post de Trump en Truth Social a primera hora de la mañana, hora de Hong Kong, y he entendido por qué el petróleo del Estrecho de Ormuz no cede. El presidente estadounidense negó con rotundidad la información de Axios sobre una supuesta oferta de alivio de sanciones y liberación de fondos congelados a Irán, y esa negación, más que cualquier dato macroeconómico, es la que ha sostenido la prima de riesgo en el crudo durante toda la sesión asiática.

El fin de semana había dejado una puerta entreabierta. Trump rechazó la propuesta iraní de una tregua de siete días, aunque dejó caer que las conversaciones se retomarían esta misma semana. Los operadores se agarraron a esa frase durante unas horas. Duró poco: el mismo lunes, el presidente calificó la información del medio estadounidense de montaje y exigió su retirada.

La televisión estatal iraní situó al ministro de Exteriores, Abbas Araghchi, en conversaciones con representantes cataríes centradas en los mensajes intercambiados con Washington y, en concreto, en las condiciones que exige Teherán para reabrir el estrecho. Fuentes citadas por Bloomberg describen, en cambio, un pesimismo privado entre los negociadores: nadie espera un acuerdo antes de las elecciones de medio mandato de noviembre.

Crudo, oro y un récord de gasóleo: los números de la sesión

Los mercados asiáticos descontaron ese escenario en tiempo real. Estas son las cifras que he ido anotando a lo largo de la jornada:

  • Brent y WTI: ambos contratos subieron más de un 1% y encadenan jornadas al alza sin avances en el conflicto.
  • Oro: en torno a 4.140 dólares, tras sostener las fuertes pérdidas del lunes con los inversores apostando por nuevos endurecimientos monetarios.
  • Bolsas: cayeron Tokio, Seúl, Hong Kong, Bombay, Singapur, Taipéi, Wellington, Yakarta y Manila; Shanghái y Sídney fueron la excepción.
  • Gasóleo en Reino Unido: el precio medio alcanzó máximos históricos, según la organización automovilística RAC.
  • Shein: llegó a caer casi un 14% en Hong Kong tras presentar sus primeros resultados desde su salida a bolsa de 1.700 millones de dólares.

La paradoja es europea. Londres, París y Fráncfort abrieron al alza después de que los tres índices neoyorquinos cerraran el lunes en rojo. Lo que el crudo está haciendo no es asustar a la renta variable del Viejo Continente, sino encarecer el transporte, la aviación y la energía de un invierno que se presenta caro. La arteria marítima por la que circula cerca de una quinta parte del petróleo mundial lleva semanas funcionando por debajo de su capacidad.

La Fed, el otro frente abierto del crudo

precio del crudo

Al bloqueo del estrecho se ha sumado la expectativa de que la Reserva Federal suba los tipos otra vez a finales de octubre. Los mercados descuentan ya una segunda subida consecutiva, y la batería de datos estadounidenses que se publica en los próximos días, con el IPC y el informe de empleo (non-farm payrolls), puede inclinar la balanza hacia un endurecimiento más largo. Con el petróleo arriba, cada décima de inflación importada complica el margen de maniobra de Washington.

«. Es casi lo contrario.» — Fiona Cincotta, Forex.com, 29 de septiembre de 2026

Cincotta añade un matiz que conviene no perder de vista: unos datos de empleo fuertes, que normalmente celebran las bolsas, pueden convertirse en un argumento más para que la Fed mantenga los tipos altos durante más tiempo. Crecimiento sólido, inflación energética y elecciones a la vuelta de la esquina. Esa es la combinación que tiene delante el banco central estadounidense.

Análisis: el estrecho ya no se negocia solo en Teherán

Lo que veo en esta sesión no es un episodio de volatilidad más, sino la consolidación de una prima de riesgo estructural en el crudo. Tres cosas se han roto a la vez: la expectativa de una reapertura rápida de Ormuz, la confianza en que Washington separaría el conflicto de su calendario electoral y la hipótesis de que el control hutí de Bab al-Mandeb sería un episodio pasajero. El suministro global de petróleo vuelve a depender de una geografía que ningún banco central controla.

El riesgo que los datos no resuelven es el de la temporalidad. El mercado apuesta de forma simultánea a que Teherán cederá antes de noviembre y a que la Fed subirá tipos a finales de octubre. Ambas cosas pueden ser verdad durante unas semanas; durante tres trimestres, es muy improbable. Seguiré con atención el IPC y el informe de empleo de los próximos días, la reunión de la Reserva Federal y cualquier señal que llegue desde Catar, donde se canaliza la negociación indirecta con Irán.

🌐 El efecto dominó en Occidente

El impacto llega a Europa por tres vías, y ninguna es teórica:

  • Apertura de mercados: Wall Street cerró el lunes con sus tres índices en rojo, pero la renta variable europea abrió al alza. El crudo funciona hoy como un impuesto sobre el transporte más que como un detonante de pánico bursátil.
  • Inflación en España: la gasolina y el gasóleo se fijan con referencias internacionales y llegan a los surtidores en semanas. Con el diésel británico ya en máximos históricos, la presión sobre los costes del transporte por carretera, el eslabón que más pesa en la cesta de la compra, es la vía más directa hacia el IPC español.
  • BCE y Euríbor: si la Reserva Federal sube tipos a finales de octubre, el diferencial con el BCE se amplía y el euro tiende a debilitarse, lo que encarece todavía más un crudo que se paga en dólares. Para las hipotecas variables y para las empresas endeudadas a tipo flotante, el escenario no es neutro.

En el plano empresarial, aerolíneas y transportistas son los primeros en notarlo en el queroseno y el gasóleo, mientras las compañías energéticas del IBEX vigilan el diferencial del crudo como variable de márgenes para la próxima temporada. El impacto directo en España es indirecto, pero llega por la factura energética antes que por las bolsas.

Publicidad