Los bonos de Francia rozan el 5% y amenazan al euro: su deuda ya supera el riesgo del 38% corporativo

Los bonos de Francia a diez años rozan el 5%, su rentabilidad más alta en casi un cuarto de siglo. El diferencial frente al bund alemán ronda los 140 puntos básicos —ha llegado a superar los 150— y el euro cotiza cerca de 1,12 dólares, su nivel más bajo en unos diecisiete meses. La pregunta ya no es si Francia tiene un problema fiscal, sino si ese problema puede convertirse en una nueva crisis de la moneda común.

La deuda de Francia se financia cada vez más cara

La deuda pública francesa ronda el 119% del PIB y el déficit sigue muy por encima del 3% que marcan las reglas europeas. El Ejecutivo se ha comprometido a bajarlo al 5% en 2027, pero reconoce que, sin ajustes, se acercaría al 6,5%. La aritmética es incómoda: el ajuste necesario ronda los 54.000 millones de euros entre recortes y nuevos ingresos. Aprobar una cifra así con un Parlamento fragmentado, una calle caliente y unas elecciones presidenciales en el horizonte es justo el tipo de cuestión que un inversor no resuelve con optimismo.

Hay un segundo elemento que agrava el cuadro. Francia tendrá que financiar unos 340.000 millones de euros en 2027, una cifra récord. No se trata solo de cubrir el déficit presente, sino de refinanciar deuda emitida cuando los tipos estaban por los suelos. Esos bonos vencen y hay que sustituirlos por otros con intereses mucho más altos. El deterioro se retroalimenta.

Y no sube sola la deuda francesa. El petróleo, una inflación que se resiste y la posibilidad de nuevos ajustes en Estados Unidos han empujado al alza las rentabilidades en todo el mundo. El bund alemán también supera el 3,5%, pero su subida ha sido mucho más moderada que la francesa. Por eso el diferencial OAT-bund es más revelador que el rendimiento absoluto. La Agence France Trésor, la agencia que gestiona las emisiones galas, afronta ahora cada subasta con el mercado mirando la letra pequeña.

El euro, la válvula de escape del deterioro francés

Cuando todos los bonos europeos suben de forma parecida, hablamos de inflación y política monetaria. Cuando Francia sube mucho más que Alemania, aparece una prima específicamente fiscal y política. El mercado está vendiendo riesgo francés y refugiándose en deuda alemana.

Ahí está la clave. Francia no tiene una moneda propia que pueda depreciarse para absorber el deterioro. La válvula de escape termina siendo el euro. Los inversores extranjeros reducen su exposición a los activos franceses y trasladan capital hacia otras divisas. El euro frente al dólar ronda 1,12 y acumula una caída superior al 4% en lo que va de año. La Reserva Federal acaba de subir tipos y mantiene abierta la posibilidad de nuevos movimientos, mientras el mercado ha rebajado sus expectativas de endurecimiento por parte del BCE.

El problema francés ha dejado de ser una noticia doméstica: hoy es una variable cambiaria que el euro paga cada mañana.

En las últimas semanas, el ensanchamiento del diferencial OAT-bund explica mejor la debilidad diaria del euro que la brecha entre Estados Unidos y Alemania. Eso es nuevo. Y es lo que permite hablar, sin exagerar, de prima de riesgo francesa como categoría propia.

Empezaremos a hablar de crisis del euro cuando aparezcan varias señales a la vez: un diferencial por encima de 150 o 175 puntos básicos durante un periodo prolongado, subastas de deuda con demanda floja, rebajas de calificación, ventas fuertes de bonos bancarios y una transmisión clara hacia Italia, España y el resto de emisores. El contagio es la frontera entre una crisis nacional y una crisis monetaria.

Si los inversores consideran que Francia es un caso aislado, el euro puede debilitarse sin entrar en una dinámica desordenada. Si empiezan a vender sin mirar la deuda de los países con mayores déficits, el BCE tendría que decidir si deja que el mercado imponga disciplina o interviene para proteger la transmisión de su política monetaria. El banco central dispone del Instrumento para la Protección de la Transmisión, que le permitiría comprar deuda de un país cuyos costes de financiación subieran de forma injustificada y desordenada.

Su activación no es automática. El país beneficiario debe mantener una política fiscal compatible con las reglas europeas. Y ahí está el problema: el BCE puede actuar contra una dislocación del mercado, pero no puede sustituir de forma permanente un ajuste presupuestario. En el plano técnico, el euro perdió la zona de 1,1351 y sigue dentro de una estructura lateral bajista. Si rompe con fuerza el 1,1150, la referencia psicológica de 1,10 aparece en el horizonte.
prima de riesgo Francia

Francia no está insolvente, pero la dirección es la equivocada

Conviene decirlo con claridad: un rendimiento cercano al 5% no equivale a una insolvencia inmediata. Francia todavía puede financiarse y posee activos, capacidad recaudatoria y un ahorro doméstico enorme. La deuda soberana gala se percibe ya más arriesgada que el 38% de los bonos corporativos del país, según los análisis que maneja el mercado, pero eso mide desconfianza, no quiebra.

La comparación con 2011 es tentadora y engañosa. Entonces el problema era la deuda periférica y la respuesta fue el ‘whatever it takes’ de Mario Draghi. Hoy el foco está en el corazón de la eurozona y la herramienta ya existe sobre el papel. La diferencia es que el TPI tiene condiciones políticas que Francia cumple a medias. Una deuda alta puede sostenerse mucho tiempo si el déficit se reduce y el crecimiento nominal supera el coste de financiación. El escenario malo es el contrario: déficit por encima del 5% e intereses pegados al 5%, una combinación que deja de estabilizarse sola.

Mi lectura es que el euro no afronta una crisis existencial, pero sí su primera prueba seria desde la pandemia. Lo que hay que vigilar no es el 5% redondo, sino el diferencial. Si se instala por encima de 150 puntos básicos y el contagio alcanza a Italia y España, la pregunta dejará de ser cuánto aguanta Francia y pasará a ser cuánto está dispuesta a comprar Europa.

El Eurogrupo ya ha pedido a París que apruebe un presupuesto 2027 creíble antes de que lo haga el mercado por él. Las próximas subastas y ese debate presupuestario son el termómetro. Mientras el bund siga funcionando como refugio y el mercado distinga entre países, el problema será grave pero gestionable.
EE.UU. degrada a Hong Kong al Tier 3 de trata de personas y Hong Kong lo tacha de medida política

He tardado en localizar la cifra clave del informe: once investigaciones y una sola persona procesada. El Departamento de Estado publicó el 8 de octubre su informe anual sobre trata de personas —conocido como TIP— y Hong Kong ha amanecido este viernes en el Tier 3, el escalón más bajo, junto a China, Macao, Corea del Norte, Rusia, Irán y Afganistán.

El Gobierno de la ciudad emitió un comunicado de madrugada para rechazar la clasificación, que tacha de “totalmente infundada”, y acusó a Washington de intentar manchar su reputación. El tono del rechazo es conocido; el escalón, no: la ciudad llevaba dos años consecutivos en la lista de vigilancia del Tier 2 antes de este descenso. El informe evalúa el esfuerzo de los gobiernos, no la prevalencia del delito, un matiz que ambas partes usan según les conviene.

Once expedientes, una única condena y 15 víctimas identificadas

Los números del informe, desglosados, dibujan una fiscalía poco activa en un año con más casos abiertos:

  • Investigaciones: 11 casos en 2025, todos de trabajo forzado, frente a 7 en 2024.
  • Procesamientos: uno solo, frente a dos el año anterior.
  • Condenas: dos traficantes sexuales condenados; a uno se le impuso una pena inferior a un año de cárcel.
  • Víctimas: 15 identificadas, todas residentes de Hong Kong explotados en centros de estafa de Myanmar y Camboya.
  • Cribados: unos 12.100 iniciales, un 7% más que en 2024, sin ninguna víctima detectada dentro de la ciudad.

Ese contraste —más cribados y más casos, pero ninguna víctima localizada en territorio hongkonés— es el eje de la acusación estadounidense: el informe sostiene que el Gobierno no cumple plenamente los estándares mínimos ni hace esfuerzos significativos por alcanzarlos.

La batalla por una ley única y el escudo de la seguridad nacional

Washington repite desde hace años que la ciudad carece de una ley única que criminalice todas las formas de trata y que depende de delitos dispersos de prostitución, inmigración, empleo y abuso físico. Hong Kong responde con más de 50 disposiciones legales y con sentencias del Tribunal de Apelación Final que, según su lectura, no le imponen la obligación de tipificar un delito específico.

Sobre las trabajadoras domésticas, el informe carga contra el régimen que afecta a las 380.000 empleadas del hogar de la ciudad, la obligación de vivir en el domicilio del empleador y la “regla de las dos semanas” que fija su permanencia tras el fin del contrato. Las agencias cobran de forma rutinaria por encima del tope legal, según el Departamento de Estado. El Gobierno replica que el límite está en el 10% del primer salario mensual, que en 2025 se hicieron más de 1.700 inspecciones a agencias y que 37 empleadores fueron detenidos por abusos.

El otro frente es político: el informe vincula la ley de seguridad nacional de 2020 y la ordenanza de salvaguarda de marzo de 2024 con la incapacidad de las ONG para relacionarse libremente con las autoridades, también en materia de trata. Hong Kong niega la mayor: ambas normas protegen los derechos humanos y solo persiguen a quien amenaza la seguridad nacional.

El Departamento de Estado, eso sí, reconoce avances: mejoras en el cribado, formación para unos 2.400 funcionarios y un presupuesto de 80 millones de dólares de Hong Kong —unos 10,2 millones de dólares— para el plan de acción 2025-26.

informe trata EE.UU.

“La trata de personas nunca ha sido un problema prevalente en Hong Kong y nunca ha habido indicio alguno de que la ciudad sea utilizada activamente por organizaciones criminales como destino o punto de tránsito.” — Portavoz del Gobierno de Hong Kong, comunicado oficial, 9 de octubre de 2026

Lo que veo aquí: la etiqueta como moneda de cambio

La degradación tiene consecuencias económicas concretas, aunque no automáticas. Un Tier 3 permite a Washington restringir determinada ayuda y oponerse a financiación multilateral en la que participe la ciudad, pero esas medidas quedan sujetas a una determinación presidencial y pueden excepcionarse por interés nacional. La etiqueta es, sobre todo, un arma discrecional guardada en el cajón. Macao lleva desde 2019 sin registrar una condena por trata y sigue en el mismo escalón.

Lo significativo es el momento. El informe de 2026 sitúa los centros de estafa del Sudeste Asiático como amenaza directa para la seguridad nacional estadounidense y señala a ciudadanos chinos al frente de las redes criminales. En ese marco, la caída de Hong Kong al fondo de la tabla deja de ser una nota técnica y se convierte en un capítulo más del pulso financiero y tecnológico entre las dos potencias.

La pregunta que no resuelven los datos es si Washington activará las restricciones o las guardará como moneda de cambio en una negociación mayor. El siguiente hito es la determinación presidencial y, ya en el otoño de 2027, la próxima edición del informe TIP.

🌐 El efecto dominó en Occidente

El impacto directo en España es limitado, pero el canal reputacional es real. Hong Kong sigue siendo la puerta de entrada del capital europeo a China y alberga el mayor mercado offshore del yuan, supervisado por la HKMA. Una etiqueta Tier 3 no bloquea operaciones, pero engorda los expedientes de diligencia debida.

  • Mercados: sin sanciones automáticas, la prima de riesgo percibida de la plaza se traslada al Hang Seng y a los diferenciales de deuda de los emisores hongkoneses.
  • Empresas españolas: bancos del IBEX y grupos industriales con plataformas regionales en la ciudad afrontan más filtros internos y más presión de fondos con mandato ESG.
  • Inflación: el efecto sobre el IPC español es indirecto. Un desplazamiento de capital hacia Singapur encarece la intermediación de las importaciones asiáticas, pero el impacto en el índice general es marginal.
  • Euríbor: nulo a corto plazo. La vía de transmisión sería una pérdida sostenida de confianza en los mercados asiáticos que empujara al BCE a retrasar recortes; hoy es un escenario remoto.

La norma europea de equipaje de mano entra en vigor el 23 de octubre: dos bultos gratis

EN 30 SEGUNDOS

  • ¿Qué ha pasado? Bruselas ha publicado el reglamento que obliga a incluir dos bultos gratuitos —maleta pequeña y trolley— en el billete básico de los vuelos dentro de la Unión Europea.
  • ¿Quién está detrás? La Comisión Europea, que cierra trece años de negociación frente a aerolíneas como Ryanair, Wizz Air, Vueling o Iberia, con la AESA como autoridad vigilante en España.
  • ¿Qué impacto tiene? Desde el 23 de octubre el viajero no pagará el trolley como extra, aunque las aerolíneas podrán seguir ofreciendo una tarifa rebajada a quien viaje solo con la maleta mini.

El reglamento europeo de equipaje de mano entra en vigor el próximo 23 de octubre y obligará a las aerolíneas a incluir dos bultos gratuitos en el billete básico de los vuelos dentro de la Unión Europea. La medida llega tras trece años de negociaciones y promete poner fin al cobro del trolley en cabina.

El Boletín Oficial de la Unión Europea publicó el texto el pasado 2 de octubre. Lo habitual es que una norma de este tipo entre en vigor veinte días después de su publicación, pero Bruselas fijó la fecha del 23 de octubre. Esa ventana de tres semanas deja a las compañías aéreas un margen estrecho para ajustar tarifas, páginas de venta y política de embarque. El contenido íntegro puede consultarse en la base de datos de la legislación europea en EUR-Lex.

Qué cambia exactamente el 23 de octubre

Con la nueva norma de equipaje de mano, el pasajero tendrá derecho a subir a bordo con su billete ordinario con dos maletas: una pequeña y un trolley. No habrá que pagar ningún suplemento después sobre el precio inicial. La factura final deja de crecer durante el proceso de compra.

Las medidas también quedan fijadas. La maleta ultra pequeña puede ser de 40 por 30 por 15 centímetros según el umbral que admite la UE. Ryanair o Wizz Air, por ejemplo, ya permiten 40 por 30 por 20, un poco más de lo que exige el reglamento. El trolley, por su parte, es más grande: 55 por 40 por 20 centímetros. Son las dos piezas que pasan a formar el equipaje estándar de cabina.

El texto mantiene, eso sí, una puerta abierta. Una vez mostrado el precio del billete con maleta y trolley, que será el billete básico, las aerolíneas podrán exhibir un billete rebajado para los viajeros que no quieran el trolley y les baste con una maleta mini. La horquilla tarifaria se conserva; solo cambia el orden en el que aparece.

El reglamento no prohíbe cobrar por el equipaje: obliga a mostrarlo incluido y permite descontarlo después, una pirueta contable que deja el sistema prácticamente igual.

El truco que deja la puerta abierta a las aerolíneas

Poco cambia de fondo. Antes había un precio barato al que había que añadir el trolley aparte. Ahora hay un precio con el trolley incluido, pero si el viajero no lo quiere dispondrá del precio barato inicial. O sea, el mismo menú con los platos en otro orden. La diferencia es que los responsables políticos pueden decir que han prohibido cobrar el trolley al margen.

Ese matiz explica por qué la batalla se alargó trece años. Las aerolíneas defendían el modelo de tarifas desagregadas, con cada servicio a precio independiente, mientras los consumidores, y varios gobiernos europeos exigían un precio final transparente. Bruselas terminó optando por una fórmula intermedia. España fue uno de los países que más presionó y, según se comenta en los pasillos comunitarios, se quedó con la sensación de haber perdido la batalla frente a las compañías.

Hoja de Ruta: Claves del Viaje

Para el viajero, el cambio más tangible es el precio final. El bolsillo agradece que el trolley deje de aparecer como extra al cerrar la compra, sobre todo en las rutas de bajo coste donde cada suplemento pesa. La zona cero de esta norma son los corredores que unen España con Reino Unido, Italia y el este de Europa, donde Ryanair, Wizz Air y compañías similares concentran su oferta y su política de tarifas desagregadas. En aeropuertos como Barajas, El Prat o Málaga, los de mayor tráfico low cost del país, la aplicación será inmediata.

El dato que resume todo: trece años de negociaciones para un reglamento que, leído en frío, apenas mueve una casilla en la factura. La cifra importa menos que el símbolo. Bruselas quería una victoria política sobre las aerolíneas y la ha conseguido en el relato, aunque el margen real para cobrar siga intacto. A eso se suma un riesgo claro: si una compañía decide que la maleta mini de 40 por 30 por 15 es el nuevo estándar, el trolley de 55 por 40 por 20 podría migrar a la tarifa premium y volver a costar dinero. Dejémoslo en un ‘ya veremos’.

La próxima ventana crítica llegará con la temporada de invierno y el pico de reservas de Navidad. Ahí se verá si las compañías cumplen o buscan el resquicio que el propio texto les concede. Hasta entonces, el pasajero hará bien en leer la letra pequeña antes de pagar, porque la norma promete dos bultos gratis y la realidad siempre encuentra la manera de matizar la promesa.

Securitize lanza acciones tokenizadas de Apple, Nvidia y Meta para conquistar Wall Street

Securitize lanza la tokenización en blockchain de doce grandes cotizadas de Nueva York, entre ellas Apple, Nvidia y Meta. La firma da el salto a Wall Street con su primera batería de acciones tokenizadas de compañías que figuran entre las mayores del mundo por capitalización. Según recogen Expansión y Cinco Días, la plataforma se sitúa así entre los primeros actores en llevar valores cotizados tradicionales al terreno de la blockchain a esta escala.

El detalle pesa más que el recuento. Tokenizar un bono, un fondo del mercado monetario o una promoción inmobiliaria es un ejercicio ya rodado; hacerlo con Apple, Nvidia y Meta es otra cosa. Son tres de los valores más demandados por el inversor de todo el mundo y tres de los nombres que cualquier gestora estadounidense mira cada trimestre. La promesa del formato tokenizado es doble: fracciones más pequeñas y una operativa que no depende del horario de apertura de Wall Street.

Doce valores del mercado neoyorquino para abrir la puerta minorista

Securitize no ha detallado todavía el precio ni el calendario de cada emisión, pero el perímetro del proyecto sí está claro: doce compañías cotizadas en el mercado neoyorquino, encabezadas por Apple, Nvidia, y Meta. El resto de la lista se mueve en el mismo registro de gran capitalización. No estamos ante startups ni ante criptoactivos nativos, sino ante las mismas compañías que llenan las carteras de los fondos índice.

La firma con sede en España lleva años trabajando la infraestructura para emitir y custodiar valores digitales, según detalla en su web oficial. Tokenizar acciones no es clonar un precio en una pantalla: exige resolver la custodia del título subyacente, la redención, el cumplimiento normativo y el registro de propiedad. Cada uno de esos eslabones es donde fracasan la mayoría de los proyectos que se quedan en el anuncio.

Por eso el anuncio no es menor. Securitize no compite solo con otras plataformas de activos digitales; compite con los brókeres clásicos por el mismo cliente minorista que quiere exposición a Apple sin abrir cuenta en un banco de inversión. La tokenización, en ese sentido, funciona como un caballo de Troya: entra por la puerta del cripto y acaba en el corazón de la renta variable.
No es poca cosa.

Tokenizar Apple o Nvidia no digitaliza un precio: digitaliza la propiedad, y ahí el negocio deja de ser tecnológico y pasa a ser regulatorio.

Qué gana Securitize y a quién aprieta con las acciones tokenizadas

El negocio para Securitize es claro: cobra por emitir, custodiar y mantener el registro de esos valores digitales, y aspira a quedarse con una parte del flujo de negociación. En un mercado donde los grandes brókeres compiten a base de comisiones cero, la tokenización ofrece un margen distinto: el de la infraestructura. Quien controla el riel por el que circulan las acciones tokenizadas controla un peaje que hoy casi nadie cobra.

El movimiento encaja en una tendencia que lleva dos años creciendo en silencio. Las grandes gestoras han ido llevando fondos del mercado monetario y vehículos de renta fija al formato digital, primero como prueba interna y después como producto comercial. Llevar acciones cotizadas al mismo terreno era el paso que faltaba, y Securitize lo intenta antes que buena parte de sus competidores.

El punto sensible es la custodia. Una acción tokenizada vale lo que vale el título que la respalda, y el inversor necesita saber que hay una entidad regulada guardando ese título. Si el puente entre el token y la acción real se rompe, el comprador se queda con un apunte digital y sin nada detrás. Ese es el riesgo que ningún folleto bonito tapa.

Sin títulos, no hay token.

tokenización Wall Street

El negocio de tokenizar Wall Street: promesa, riesgo y un regulador atento

La tokenización de activos del mundo real lleva años siendo la gran promesa del sector. Basta mirar el recorrido de los fondos tokenizados de grandes gestoras para entender que el interés no es una moda pasajera: hay dinero institucional de verdad detrás. Lo que cambia con Securitize es el objeto. Ya no se trata de envolver deuda o efectivo en blockchain, sino de tocar la joya de la corona: la renta variable estadounidense.

Aquí conviene separar el entusiasmo de la realidad. La tokenización resuelve un problema de infraestructura y de acceso, pero no crea valor por sí sola. Si el inversor puede comprar Apple por unos pocos euros y sin comisiones en cualquier aplicación, ¿qué le añade una acción tokenizada? La respuesta honesta, hoy, es poco, salvo que el formato abra mercados que ahora están cerrados o permita operar cuando la Bolsa duerme. Ese es el terreno que Securitize tiene que demostrar.

El segundo frente es regulatorio. Estados Unidos lleva meses reordenando su postura sobre los valores digitales, y Bruselas aprieta con su propio marco para los criptoactivos. Una acción tokenizada cae en zona gris: es un valor, pero se mueve por canales que la normativa clásica no diseñó para vigilar. Entre la promesa de democratizar Wall Street y el riesgo de crear un mercado paralelo sin las mismas garantías, la distancia se mide en confianza.

Lo que viene después depende de una prueba concreta: que la lista de doce valores funcione y que el regulador no la frene. Si Securitize logra que un inversor minorista compre su primera acción tokenizada y la redima sin fricción, habrá abierto una puerta que muchos llevan años empujando. Si se queda en un anuncio con buena prensa y sin volumen, habrá confirmado lo contrario: que Wall Street no se conquista con un token, sino con licencias.

El precio de la gasolina hoy: rompe 3 meses de subidas pero llenar el depósito cuesta 28 euros más

El precio de la gasolina rompe tres meses de subidas, pero llenar el depósito sigue costando casi 28 euros más que hace un año. La caída ha llegado a los surtidores españoles, aunque lo ha hecho con el freno echado y después de que la rebaja fiscal se haya comido buena parte del alivio.

Los carburantes han dado la vuelta a la tendencia que arrastraban desde el verano. La gasolina y el diésel registran descensos de hasta el 4,64% tras la entrada en vigor de los nuevos descuentos a los combustibles. Es la primera caída tras tres meses consecutivos de subidas, y llega cuando muchos conductores ya habían interiorizado que repostar solo podía ir a peor.

La gasolina cae hasta un 4,64% y rompe tres meses de subidas

La bajada no es un espejismo, pero tampoco es la solución. El descuento ha rebajado el precio del litro en el surtidor y ese movimiento se ha trasladado con rapidez a la gasolinera más cercana. El problema es la magnitud: la caída semanal se queda en unos pocos céntimos por litro en la mayoría de las estaciones de servicio, muy lejos del desplome que muchos esperaban.

Llenar un depósito cuesta ahora casi 28 euros más que hace un año. Ese es el dato que desmonta cualquier euforia. La rebaja llega, sí, pero se queda corta frente al encarecimiento acumulado durante los últimos doce meses. Hay quien ha visto en la caída de esta semana un punto de inflexión; yo lo veo, de momento, como un paréntesis.

La asimetría entre subidas y bajadas tampoco es nueva. Cuando el barril de crudo se encarece, el precio en el surtidor lo refleja casi de inmediato; cuando se abarata, el traslado a la gasolinera tarda días o directamente no llega. Los nuevos descuentos han puesto una alfombra fiscal bajo los carburantes, pero su efecto se diluye con la misma velocidad con la que se anunció.

El compás de espera tiene una explicación sencilla. Los descuentos han rebajado el precio final, pero la referencia internacional del crudo sigue tensionada por los conflictos abiertos y por la incertidumbre sobre la demanda global. Mientras no se despeje esa incógnita, cualquier bajada en el surtidor será frágil.

Los carburantes suben como un cohete y bajan como una pluma: el mercado traslada siempre antes el encarecimiento que la rebaja.

El ‘efecto pluma’ frena el alivio en el surtidor

En Gipuzkoa, uno de los territorios donde se sigue con más detalle el comportamiento de los precios, llenar el depósito ha caído poco más de un euro en una semana. El dato retrata con precisión el conocido como efecto pluma: los carburantes suben como un cohete y bajan como una pluma. Es la mejor descripción de un mercado que no se comporta igual según la dirección del movimiento.

El propio sector lo admite sin rodeos. ‘Nos vamos a comer el descuento muy rápido si sigue el petróleo subiendo’, apuntan fuentes del ramo en declaraciones recogidas por COPE, que reconocen el alivio de esta semana: repostar sale en torno a un 4% más barato. El respiro, en cualquier caso, tiene fecha de caducidad.

Para buena parte de los hogares, el coche no es un capricho. En un país de dispersión geográfica y transporte público desigual, el precio del carburante funciona como un impuesto silencioso que se paga cada vez que se arranca el motor. Cada céntimo cuenta, y esta semana se ha recuperado alguno.

precio diésel

Un alivio que no arregla el problema de fondo

España depende de la importación de crudo para cubrir prácticamente toda su demanda de carburantes, y eso convierte cada movimiento del barril en un asunto doméstico. La rebaja fiscal ha servido para bajar el precio en el surtidor, pero no ha tocado la raíz del problema: un mercado en el que buena parte de los conductores asume el coste de la volatilidad mientras las subidas se trasladan siempre antes que las bajadas.

He seguido este debate durante años y la conclusión se repite. Las medidas de choque sin reforma estructural acaban financiando el consumo a costa de las cuentas públicas y dejan intacta la asimetría de precios. El efecto pluma no es una anomalía puntual; es la forma en que funciona la última milla de un mercado poco competitivo, la del surtidor.

Hay un riesgo evidente que conviene no ignorar. Si el precio del petróleo vuelve a repuntar, como apuntan las tensiones geopolíticas, la rebaja fiscal se evaporará en cuestión de semanas y el conductor volverá a pagar lo mismo que antes del descuento, o más. La medida no corrige el mecanismo; solo amortigua el golpe.

La pregunta que queda abierta es incómoda. ¿Tiene sentido mantener un alivio temporal cuando el problema es estructural? Conviene seguir el precio de los carburantes en las próximas semanas, y en particular el boletín semanal de precios de la Comisión Europea, para comprobar si la caída se consolida o si, como ha ocurrido otras veces, la pluma vuelve a quedarse quieta en el aire. Los precios actualizados, gasolinera a gasolinera, pueden consultarse en el geoportal oficial de carburantes del Ministerio para la Transición Ecológica.

Método 2-2-2 de fuerza: cómo ganar músculo a los 40 con dos entrenamientos por semana

El método 2-2-2 de fuerza propone dos entrenamientos semanales y dos series por ejercicio para ganar músculo a los 40 sin vivir en el gimnasio, una pauta que el entrenador Alain Gonzalez defiende por su eficiencia.

Cumplir años cambia las reglas del juego. La recuperación se alarga, los tendones avisan antes que los músculos y ese programa de cinco días que funcionaba a los 25 empieza a dejar más fatiga que resultados. Cuando el tiempo y la capacidad de recuperación marcan el límite, sumar volumen no es la respuesta: ordenarlo mejor, sí.

Gonzalez parte de una idea sencilla: el músculo no crece acumulando series sin fin, sino con volumen eficaz, esas repeticiones de calidad cerca del fallo que generan tensión mecánica suficiente para disparar la adaptación. Menos series, pero todas con intención.

Qué es el método 2-2-2 y por qué funciona a los 40

La estructura es tan directa como su nombre: dos sesiones semanales de cuerpo completo, dos series de trabajo por ejercicio y cada grupo muscular estimulado dos veces por semana con movimientos compuestos que implican varias articulaciones a la vez. Nada de relleno.

Las sesiones se reparten en días no consecutivos, con dos o tres días de descanso entre medias. Ese espaciado, según Gonzalez, es suficiente para una recuperación muscular y neural completa y, a la vez, lo bastante frecuente para seguir progresando. Aquí está la clave: los tendones y los ligamentos tardan más en recuperarse que el músculo, así que respetar esos tiempos mantiene el cuerpo entero dentro del juego.

Con dos series por ejercicio desaparece el piloto automático: cada repetición cuenta o la sesión no cuenta.

Los cuatro patrones que estructuran cada sesión

Cada entrenamiento se construye sobre cuatro patrones: una sentadilla para cuádriceps y glúteos, un patrón de bisagra de cadera para la cadena posterior, un empuje para pecho, hombros y tríceps, y un tirón para espalda y bíceps. Con esa base cubres todos los grupos musculares grandes dos veces por semana sin inflar el volumen total.

entrenamiento fuerza después de 40

El segundo ‘dos’ aparece también en las variantes. Gonzalez alterna el énfasis dentro de cada patrón: si la sentadilla del entrenamiento A carga más la extensión de rodilla, la del B se inclina hacia la cadera; si en A hay un peso muerto con piernas rígidas orientado a isquiotibiales, en en B entra un peso muerto rumano que incide más en glúteos. Ese detalle evita que la rutina se estanque en cuatro ejercicios repetidos.

En cuanto a las repeticiones, la horquilla de 6 a 12 repeticiones equilibra carga, control y esfuerzo repetible. Bajar de ahí desplaza el trabajo hacia músculos auxiliares; subir demasiado genera fatiga metabólica que arruina la serie siguiente. Y las dos series se ejecutan muy cerca del fallo, con rango completo y sin rebotes.
Las series de aproximación no cuentan como series de trabajo. Calienta con cargas crecientes hasta tu peso de serie y, a partir de ahí, empieza a contar.

📊 La pauta en cifras

  • Dosis eficaz: dos sesiones semanales de cuerpo completo, dos series por ejercicio, entre 6 y 12 repeticiones y muy cerca del fallo.
  • Cuándo y cómo: en días no consecutivos, con 48-72 horas entre sesiones para que la recuperación sea real.
  • Calidad a buscar: movimientos compuestos, rango completo y control del tempo; sube la carga cuando las dos series salgan con margen.
  • A tener en cuenta: el esfuerzo no es negociable; sin acercarse al fallo, dos series se quedan cortas.

Qué dice la evidencia sobre entrenar con poco volumen

El planteamiento no sale de la nada. Un estudio publicado en Medicine & Science in Sports & Exercise comparó a dos grupos de levantadores entrenados que hacían una sola serie por ejercicio, dos veces por semana, durante ocho semanas: uno llegaba al fallo y el otro se quedaba cerca. Ambos mejoraron de forma medible en tamaño muscular, fuerza y resistencia, con diferencias modestas entre ellos. Cuando el esfuerzo es alto, incluso una serie por ejercicio mueve la aguja en gente con años de barra a la espalda.

El 2-2-2 no es magia: es una forma de concentrar el estímulo cuando la recuperación o la agenda aprietan. Para quien arrastra sesiones de hora y media con resultados planos, reducir a dos series realmente duras suele devolver la progresión. Para un levantador avanzado con recuperación intacta y mucho tiempo libre, más volumen sigue teniendo sentido.

Lo que no admite discusión es la progresión: si las dos series se completan con margen, toca subir kilos o repeticiones antes de añadir una tercera serie. Y si el cuerpo llega cansado, la prioridad es el descanso, no la culpa. Esta información es divulgativa y de optimización del estilo de vida; no sustituye el criterio de un profesional que conozca tu caso.

⚡ Rutina de Optimización Diaria

  • Fija tus dos días: elige dos jornadas no consecutivas, por ejemplo lunes y jueves, y trátalas como citas inamovibles de la agenda.
  • Escribe la sesión antes de entrar: sentadilla, bisagra, empuje y tirón, dos series de 6 a 12 repeticiones cerca del fallo, sin extras.
  • Anota cargas y repeticiones: si las dos series salen con dos repeticiones de margen, sube el peso la semana siguiente. Esa es toda la progresión.

Tres microhábitos efectivos para optimizar sueño y energía: luz matinal, cafeína temprana y pantallas fuera a las 10

Los microhábitos efectivos que más mueven la aguja en tu energía diaria son tres: luz matinal, cafeína temprana y pantallas fuera a las 10. La ciencia circadiana sostiene los tres, aunque ninguno hace magia por sí solo.

Por qué 10 minutos de luz matinal ordenan tu energía todo el día

Tu reloj interno no se ajusta con la hora del despertador, sino con la luz que entra por los ojos. Esa señal llega al núcleo supraquiasmático, el marcapasos que sincroniza tu ritmo circadiano, y desde ahí se reparte al resto del organismo: temperatura corporal, hormonas y, sobre todo, tus niveles de energía a lo largo de la jornada.

La pauta que funciona es sencilla. 10 minutos de luz natural durante la primera hora tras despertarte bastan para anclar el reloj. Cuanto más brillante sea la luz, mejor: una calle en sombra ronda los 1.000 lux, mientras que un día despejado al aire libre supera los 10.000. La diferencia no es menor.

Un detalle, que se pasa por alto: no es lo mismo la luz que entra por una ventana que la del exterior. Un cristal filtra buena parte del espectro que el reloj necesita, así que el pasillo interior no sustituye a la calle.
Cafeína: la hora a la que la cortas pesa más que la dosis

La cafeína no te da energía; bloquea la señal que te la quita. Se acopla a los receptores de adenosina, la molécula que acumula sueño a lo largo del día, y retrasa la sensación de cansancio. El problema aparece cuando esa cafeína sigue circulando a la hora de dormir.

Su vida media ronda las cinco o seis horas. La mitad de lo que tomas sigue activa seis horas después, y un cuarto, hasta doce. De ahí la regla práctica: corta el café entre ocho y diez horas antes de acostarte. Si te vas a la cama a las 23:00, tu última taza debería caer antes de las 14:00.
Cortar la cafeína temprano no te quita el café: te devuelve la energía que la taza de media tarde te estaba robando por la noche.

Repartir la cafeína por la mañana encaja mejor con el pico natural de cortisol que despierta el cuerpo. Ese pico llega entre 30 y 45 minutos después de levantarte, así que el primer café gana si esperas un poco a que empiece a bajar.

Ojo con la letra pequeña: la cafeína no solo está en el café. Un té negro, un refresco de cola o una bebida energética suman miligramos que cuentan igual para tu reloj. Suma todas las fuentes antes de fijar tu corte.

luz matinal sueño

Pantallas fuera a las 10: el microhábito que casi nadie cumple

Llegó la noche y el cerebro empieza a preparar la melatonina, la hormona que abre la puerta del sueño. La luz azul de las pantallas frena esa producción y manda al reloj interno un mensaje equivocado: todavía es de día.

La regla de apagar las pantallas a las 10 no exige oscuridad total. Exige bajar la intensidad lumínica y alejar el foco de tus ojos. Con eso, la melatonina sube y el cuerpo entra en modo descanso sin que tengas que forzarlo.

Lo que de verdad mueve la aguja aquí es la constancia. Una noche no cambia nada; tres semanas, sí.

📊 La pauta en cifras

  • Luz matinal: 10 minutos en la primera hora tras despertar, preferiblemente al aire libre.
  • Cafeína: última dosis ocho horas antes de dormir, antes de las 14:00 si te acuestas a las 23:00.
  • Pantallas: apagado o modo cálido a las 22:00 e intensidad baja en la última hora.
  • A tener en cuenta: el efecto es acumulativo; la primera semana solo reajusta el reloj.

Qué dice la evidencia y qué no sobre estos microhábitos

Vamos por partes. La luz matinal es, con diferencia, el pilar mejor respaldado. Los estudios de cronobiología muestran que adelantar la exposición lumínica se asocia con un sueño más estable y con más energía al día siguiente, y las revisiones de higiene del sueño lo colocan en el primer escalón.

La cafeína tiene un matiz importante. Un metabolismo rápido limpia la mitad de la dosis en tres horas; otro más lento tarda el doble. Por eso dos personas con el mismo café a las cinco de la tarde viven la noche de forma opuesta. Escucha tu propio reloj antes de copiar la regla de otra persona.

El tercer microhábito es el más honesto y el más difícil de cumplir. Apagar las pantallas a las 10 no es una varita mágica; es quitar una fricción. La evidencia sobre la luz azul es sólida, pero el efecto real depende de cuánta luz recibas, y de a qué hora. Si trabajas de noche frente a la pantalla, el modo cálido y las lámparas de luz ámbar son tus aliados.

Un matiz que conviene subrayar: estos microhábitos no compiten con dormir las horas necesarias. Si duermes poco, la mejor luz del mundo no compensa la deuda. Son el marco; el sueño es el cuadro.

La conclusión tras revisar el conjunto es clara: ninguno de los tres transforma tu vida en una semana. Los tres juntos, sostenidos un mes, cambian la textura de tus días. Menos marketing, más etiqueta. Esta información es divulgativa y de optimización del estilo de vida; ante cualquier circunstancia personal, consulta con un profesional.

⚡ Rutina de Optimización Diaria

  • Aprovecha la primera hora: sal a la calle 10 minutos en cuanto te levantes, sin gafas de sol y antes de mirar el móvil.
  • Fija tu corte de cafeína: calcula ocho horas antes de tu hora de dormir y marca esa línea como no negociable.
  • Instala el apagón digital: activa el modo cálido y baja la intensidad a las 22:00, y guarda el móvil fuera del dormitorio.

Precio Solana hoy: SOL cae 6,59% con volumen 52% superior y mínimo en 105,92 dólares

El precio de Solana hoy cotiza en 110,38 dólares tras una caída del 6,59% en la última jornada. SOL se deja 7,79 dólares en una sola sesión y marca un mínimo intradía de 105,92 dólares. El volumen acompaña al descenso: 5.360 millones de dólares negociados, un 52,31% por encima del promedio de los últimos 30 días.

La secuencia fue de venta ordenada. El precio abrió en 118,11 dólares, por debajo del cierre anterior de 114,80, y a las 00:05 UTC ya marcaba 110,38. Entre el máximo del día (115,61) y el mínimo (105,92) hay casi diez dólares de recorrido: un 9% de oscilación que descarta cualquier lectura de calma.

El dato que más pesa no es la caída en sí, sino la intensidad. La tasa de rotación —el volumen diario dividido por la capitalización de mercado, que ronda los 64.980 millones de dólares— ha subido al 8,26%. El promedio de 30 días estaba en el 5,42%. Dicho de otro modo: se ha movido mucho más papel que de costumbre, y en la dirección que menos gusta.

Qué ha pasado hoy con el precio de SOL

La sesión no tiene un detonante identificado. No hay cifras verificables de flujos en los ETF al contado de Solana para este día, ni datos de derivados —tasas de financiación, interés abierto o liquidaciones— que permitan hablar de una cascada de posiciones apalancadas. Sin esa información, atribuir la caída a una causa concreta sería adivinar.

Lo que sí existe es un contexto de fondo que la fuente original señala como plausible: la cobertura previa apuntaba a que los ETF de Solana han perdido impulso pese al crecimiento de la red. Eso afecta al sentimiento, aunque no demuestra causalidad. Un mercado que venía sostenido por la expectativa institucional reacciona con más facilidad cuando esa expectativa se enfría.

En paralelo, la adopción sigue remando en dirección contraria al precio. La red superó hace poco los 14 millones de direcciones con stablecoins —cuentas que mantienen monedas estables como USDC o USDT dentro de Solana— y la actividad en los depósitos de préstamos de Jupiter Lend se mantiene viva. Son señales de uso real. Cabe recordar que una dirección con stablecoins no equivale a una compra de SOL.

El volumen récord no dice quién vende, pero sí confirma que a estos precios hay más papel dispuesto a salir que a entrar.

Los niveles que vigilan los traders: soportes y resistencias

La lectura técnica es mixta, y conviene no leerla como una profecía. SOL cotiza por debajo de todas las medias móviles cortas —las SMA de 5, 7, 10, 15 y 20 días, agrupadas entre 116,80 y 119,52 dólares— y también bajo la SMA de 30 días, en 112,24. Mientras no recupere esa franja, cualquier rebote encuentra resistencia.

El MACD, el indicador que mide la divergencia entre dos medias móviles, sigue en configuración bajista: línea en 2,94, señal en 4,47, e histograma en -1,53. El RSI de 14 días marca 44,9, por debajo de la zona neutral de 50 pero sin llegar a sobreventa extrema. El estocástico se queda en 23,9.

SOL caída

Hay, eso sí, un suelo de medio plazo que aguanta. La SMA de 50 días se sitúa en 107,35 dólares, la de 90 en 93,13 y la de 200 en 86,37. Perder la primera con holgura debilitaría la estructura; mantenerla deja abierta una estabilización entre el mínimo del día, 105,92, y la SMA-30, 112,24.

Dos referencias más para las próximas sesiones: el nivel de Fibonacci del 23,6% de la tendencia de 90 días está en 111,87 dólares, por encima del precio, y el VWAP intradía (el precio medio ponderado por volumen) en 110,92. La volatilidad medida por el ATR es de 4,76 dólares, un 4,3% del precio. Movimientos amplios en cuestión de horas son parte del guion.

El contraste entre el precio y la red: la lectura de fondo

Solana ya ha vivido esta contradicción entre lo que hace la red y lo que hace el token. En noviembre de 2022, tras el colapso de FTX —la plataforma que había apostado fuerte por el ecosistema—, SOL llegó a coquetear con los 8 dólares mientras la red seguía produciendo bloques. Algo parecido, con otro signo, ocurrió con los airdrops de Jito en diciembre de 2023 y de Jupiter en enero de 2024: la actividad se disparó, los usuarios crecieron y el precio tardó meses en reflejarlo.

Esta vez hay una diferencia clave. Solana ya no compite solo consigo misma: compite por atención de capital institucional, y ese capital tiene alternativas concretas en forma de ETF. Cuando los flujos hacia esos productos se frenan, el token lo nota antes que la red. A eso se suma un riesgo estructural que no desaparece con el precio: la concentración del staking —el SOL delegado a los validadores que mantienen la red— en un grupo reducido de operadores, y la duda de si la actividad on-chain se traduce en demanda real de tokens.

Desde el máximo histórico de 293,41 dólares, registrado el 19 de enero de 2025, SOL acumula un descenso del 62,38% y una variación interanual del -51,38%. Es una recuperación incompleta y, a la vez, el recordatorio de que este token ha cotizado muy por encima y muy por debajo de estos niveles en apenas dos años.

Lo que toca vigilar no es la vela de hoy. Es si los ETF recuperan tracción y si el volumen se normaliza a la baja sin romper la SMA de 50 días. Esa combinación, menos presión vendedora con el soporte de medio plazo intacto, sería la primera señal seria de que la corrección ha hecho suelo.

Por qué priorizar el entrenamiento de fuerza mejora tu eficiencia metabólica más que el cardio

Priorizar el entrenamiento de fuerza frente al cardio mejora tu eficiencia metabólica, tu capacidad funcional y tu energía diaria, un efecto que la fisiología del ejercicio atribuye al músculo como tejido activo. El especialista José Abellán lo tiene claro: la combinación es perfecta, pero la fuerza es la gran olvidada.

Por qué la fuerza mueve más la aguja metabólica que el cardio

El especialista José Abellán, con miles de seguidores divulgando ciencia del ejercicio en redes sociales, insiste en que el cuerpo pide mezcla: moverse todo lo posible, sumar trabajo aeróbico y, sobre todo, entrenar con cargas. Las dos modalidades son compatibles, pero si hay que primar una, que sea la fuerza.

La lógica fisiológica acompaña. El trabajo aeróbico entrena tu capacidad para sostener esfuerzos prolongados: caminar a buen ritmo, correr, nadar o pedalear. La fuerza, en cambio, construye y mantiene la masa muscular, mejora la fuerza real y sostiene la capacidad funcional a medida que pasan los años. Una te da fondo; la otra, estructura.

Ahí está el matiz que cambia todo. El músculo no es un simple motor de tracción: durante el ejercicio libera mioquinas, moléculas que funcionan como señales y comunican el músculo con otros tejidos, incluidos huesos y articulaciones. Por eso el trabajo de fuerza no se queda en el bíceps. Se reparte por todo el organismo.

Y sin embargo, la percepción social va por otro camino. Casi todo el mundo asume que debe moverse, caminar o coger la bici. Muy poca gente asume que las pesas también construyen capacidad funcional. Ese desequilibrio de percepción es el mayor error de planificación del aficionado medio.

El músculo no es solo una cuestión estética: es el tejido que decide cuánta energía puedes gastar y cuánta capacidad funcional conservas con los años.

A efectos prácticos, el orden importa. Una semana solo de cardio deja tu eficiencia metabólica a medias; una semana solo de fuerza te cuesta capacidad aeróbica. La combinación bien organizada es lo que de verdad mueve la aguja.

Y no hace falta más tiempo, sino reasignarlo. Dos sesiones de fuerza de 45 minutos más dos o tres paseos largos cubren más terreno metabólico que cinco sesiones de cardio moderado sin una sola serie con carga.

Cómo ordenar la semana: fuerza primero, cardio como complemento

fuerza vs cardio

La recomendación apunta a primar la fuerza y convertirla en la columna vertebral de la semana. Dos o tres sesiones bien planteadas bastan para la mayoría de aficionados; el resto de los días se completan con actividad aeróbica: caminar, bici, natación, o carrera suave.

📊 La pauta en cifras

  • Frecuencia de fuerza: 2 o 3 sesiones semanales por grupo muscular, con 48 horas de margen entre sesiones del mismo patrón.
  • Series y repeticiones: 3 o 4 series de 6 a 12 repeticiones con carga progresiva para ganar masa muscular.
  • Cardio complementario: entre 120 y 150 minutos semanales de actividad aeróbica moderada, en bloques de 30 a 45 minutos.
  • A tener en cuenta: la fuerza primero cuando el objetivo es el músculo; el aeróbico, al final o en día aparte.

El error más común no es la modalidad elegida, sino el orden y el volumen. Meter cardio intenso antes de las pesas te deja sin fuerza útil para para las series exigentes. Si el objetivo es ganar masa muscular, la fuerza va primero y el aeróbico después, o en un día distinto.

Hay un detalle que casi nadie aplica: separar la fuerza y el cardio por al menos seis horas cuando caen el mismo día. Si la agenda no lo permite, deja la fuerza en la primera parte de la sesión y el aeróbico al final, con intensidad suave.

La letra pequeña está en la progresión. Levantar siempre el mismo peso durante meses no construye nada; subir carga, repeticiones o calidad de ejecución sí. Y la recuperación cuenta: el músculo se construye entre sesiones, con sueño suficiente y proteína bien repartida. El rango que recoge la literatura de composición corporal se sitúa entre 1,6 y 2,2 gramos de proteína por kilo de peso al día. Eso sí, hablamos de optimización del estilo de vida, no de consejo individualizado.

El músculo como tejido activo: dónde está la evidencia y dónde el matiz

El debate entre fuerza y cardio no es nuevo. Durante décadas, el consejo popular para estar en forma se apoyó casi en exclusiva en el trabajo aeróbico, con la fuerza reducida a un complemento estético. Esa jerarquía se ha invertido: las revisiones sobre envejecimiento activo y capacidad funcional colocan la masa muscular y la fuerza entre los mejores indicadores de autonomía a largo plazo.

Conviene ser honesto: la fuerza no sustituye al cardio. La investigación sobre mioquinas y comunicación entre tejidos es prometedora, pero no está cerrada. Lo consistente es que el trabajo con cargas sostiene la estructura del cuerpo y mejora la respuesta muscular al día a día.

Para quién encaja esta prioridad: perfiles con poco tiempo que entrenan tres días por semana y cualquiera que busque mejorar su composición corporal sin alargar las sesiones. Para un corredor de fondo puro la balanza cambia. Para el resto, la fuerza merece el primer hueco de la agenda.

Vamos a los datos: dos sesiones semanales con carga progresiva y proteína bien distribuida hacen más por tu energía diaria que sumar horas de cardio sin dirección. Menos marketing, más barra.

⚡ Rutina de Optimización Diaria

  • Reserva el hueco de fuerza: fija dos mañanas o tardes semanales para pesas y trátalas como una reunión inamovible.
  • Sube un escalón cada dos semanas: anota series y repeticiones y añade una repetición o algo de peso cuando completas el rango con buena técnica.
  • Rellena con movimiento suave: camina 30 minutos los días sin pesas y reparte la proteína en tres o cuatro tomas de 25 a 30 gramos.

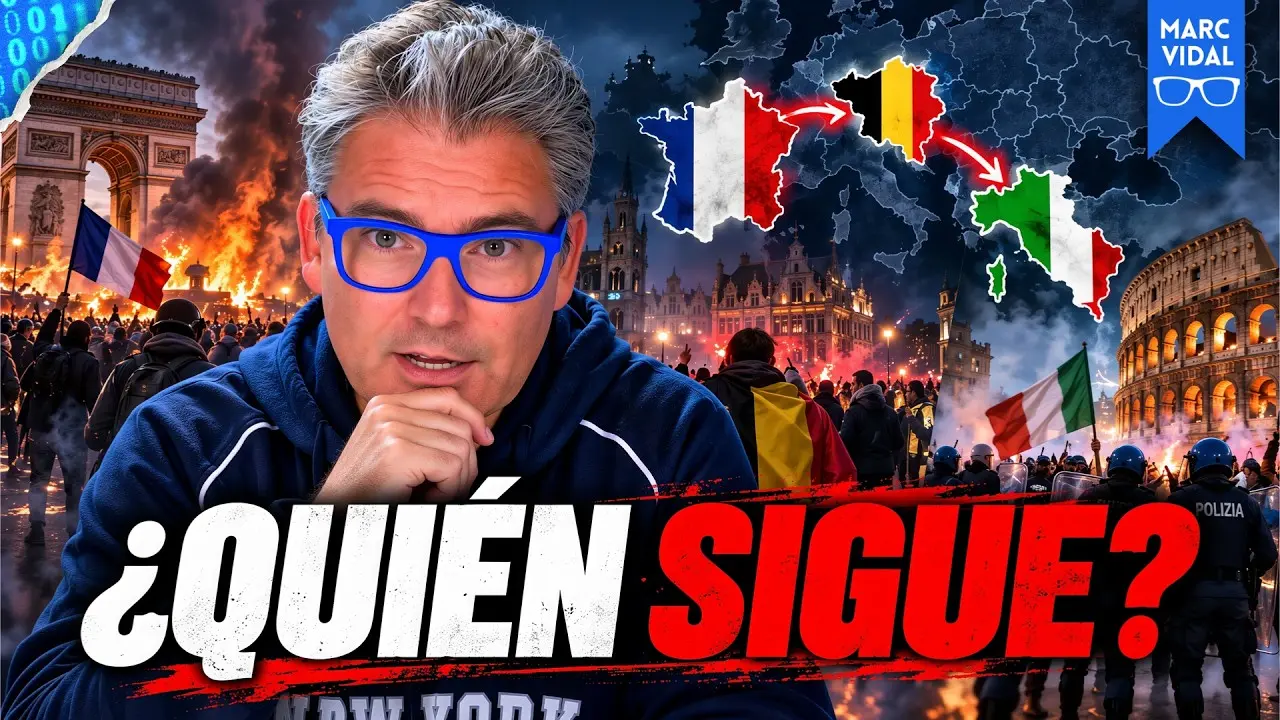
Marc Vidal avisa: Bélgica, Italia y Francia anticipan la próxima crisis económica en Europa

Las protestas que estos días recorren Bélgica e Italia no son una réplica casual de lo que lleva semanas ocurriendo en Francia. Son, según Marc Vidal, el mismo problema asomando por ventanas distintas: la distancia entre lo que Europa prometió durante décadas y lo que hoy puede pagar. Y hay un detalle incómodo que el analista repite en su último vídeo: la factura de ese desfase casi nunca la paga quien firmó la promesa.

Bélgica: de las aulas a la calle en cinco días

El detonante belga fue educativo. El jueves 1 de octubre, estudiantes de secundaria salieron a protestar contra las reformas educativas del gobierno de la Federación Valonia-Bruselas y contra la subida de las tasas escolares, mirándose en el espejo francés. Lo que nació como una movilización espontánea escaló en horas: comercios dañados, lanzamiento de objetos, fuego y, al día siguiente, institutos cerrados en Lieja por seguridad. Vidal insiste en un matiz que la propia Fiscalía subrayó al anunciar tolerancia cero: la gran mayoría de los chavales protestaba de forma pacífica.

El lunes 5 llegaron los números. Dieciséis detenidos en Lieja, una veintena de policías con heridas leves, 25 menores arrestados en Charleroi y quince alumnos heridos por un artefacto pirotécnico en una localidad valona. Entre las consignas, el analista destaca una lista que no es solo escolar: retirada de las reformas, profesores sin agotamiento, abonos de autobús asequibles y un rechazo explícito al aumento del gasto en armamento. Guardemos ese último punto, porque reaparece en Italia.

Bruselas se prepara para el primer aviso sindical

Para el 9 de octubre, los sindicatos socialistas y cristianos belgas, la FGTB y la CSC, han convocado una manifestación conjunta en Bruselas que ellos mismos presentan como el primer aviso al gobierno de Bart De Wever. El calendario no es inocente: llega días antes de la declaración de política general y en pleno conclave presupuestario. Han fijado tres líneas rojas, no tocar unilateralmente la indexación de los salarios, no subir el IVA y no anualizar la jornada laboral, y advierten de que si se cruzan tienen mandato para convocar una huelga general la semana del 23 de noviembre.

Italia suma el coste de la vida y el gasto militar

Italia va por otra vía, pero en la misma dirección. El 2 de octubre hubo paro general contra la carestía, el precio del gasóleo y unos salarios que no suben; el 16 está convocada la escuela; el 30, otra huelga general, esta vez contra la guerra y el gasto militar. El mismo día 9, Milán tiene paradas de 24 horas en el transporte público. Vidal avisa de que no conviene exagerar: no son los grandes sindicatos italianos ni un país paralizado, son indicios. Y en economía, sostiene, los indicios suelen llegar antes que los titulares.

La distancia entre lo que se prometió durante décadas y lo que hoy se puede pagar es la grieta que recorre Europa, y esa factura casi nunca la paga quien firmó la promesa.

— Marc Vidal

Un país rico que recorta y aun así no cuadra

Si uno mira solo las imágenes, la historia parece simple: un gobierno que quiere ahorrar contra unos sindicatos que quieren gastar. Las cifras cuentan otra cosa. Según los datos que maneja la Comisión Europea y que Vidal repasa, Bélgica crecerá este año apenas un 0,7%, su déficit se quedará en el 5,2% del PIB, el mismo que el año pasado, y su deuda pasará del 107,9% al 110,5%, con camino hacia el 112% o 113% en 2027, cuando el desequilibrio volvería a crecer hasta el 5,4%. En la eurozona solo Francia lo hace peor.

Lo llamativo es que el gobierno ya está aplicando la reforma de pensiones, ya ha endurecido las condiciones del desempleo y ya contiene gasto y mueve impuestos. El déficit no baja: se estabiliza. Lo que se recorta por un lado se lo comen los intereses de la deuda y el gasto en defensa por el otro. Ese es el punto que Vidal subraya para todos los países, no solo para Bélgica: aunque recortes, tu deuda te la siguen cobrando.

Los sindicatos tienen parte de razón, concede el analista, cuando denuncian que se aprieta a los de siempre sin reducir el desequilibrio. Han puesto sobre la mesa 21.000 millones en medidas alternativas, casi todas cargando el esfuerzo sobre las rentas más altas. Su problema, apunta Vidal, es que sus líneas rojas consisten sobre todo en no tocar nada de lo que ya existe. Y recuerda que en Bélgica han gobernado liberales, socialistas, verdes y nacionalistas flamencos sin revertir la tendencia: el déficit pasó del 4,4% en 2024 a los niveles actuales.

Más gasto social que nunca, menos sensación de recibirlo

Aquí está la paradoja que vertebra el vídeo. Europa gasta más que nunca en protección social y mucha gente siente que cada vez recibe menos. Sería cómodo decir que se está desmantelando el estado del bienestar y que por eso la gente sale a la calle, pero Vidal rechaza esa lectura: el sistema más ambicioso del mundo se construyó sobre crecimiento, productividad, población activa y capacidad fiscal, y hoy tiene que sostenerse con una población envejecida, crecimiento débil, deuda elevada y nuevas prioridades de gasto. La grieta no está en la pancarta, está en la aritmética.

Qué significa esto para quien lo lee desde España

Bélgica importa porque es el caso difícil de ignorar: un país rico, con capacidad fiscal y consenso institucional, que recorta y aun asi no cuadra sus cuentas. Si el ajuste no prospera ahí, la pregunta no es si llegará a economías con menos margen, sino cuándo y en qué forma. Lo que muestran las calles belgas e italianas no es un estallido puntual por una reforma concreta, sino una tensión estructural que reaparecerá cada vez que un gobierno intente cuadrar el presupuesto tocando lo que ya existe.

Para el lector, hay tres cosas que merece la pena vigilar. La primera, la semana del 23 de noviembre, cuando los sindicatos belgas podrían activar la huelga general. La segunda, la negociación presupuestaria belga y su posible efecto contagio en los debates fiscales del resto de la eurozona. La tercera, el peso creciente del gasto militar en unas cuentas públicas que ya no absorben los recortes. Y una advertencia de método: los indicios en economía, como repite el analista, llegan antes que los titulares.

La pregunta de fondo no es quién tiene razón en la próxima protesta, sino quién acabará pagando la factura. Y si nadie quiere firmarla, quizá convenga empezar a discutir cómo se reparte antes de que la decisión se tome por nosotros.

Puedes ver el vídeo completo aquí:

Youtube video

Compraventa de esposas en India: el mercado ilegal que trata a las mujeres como mercancía

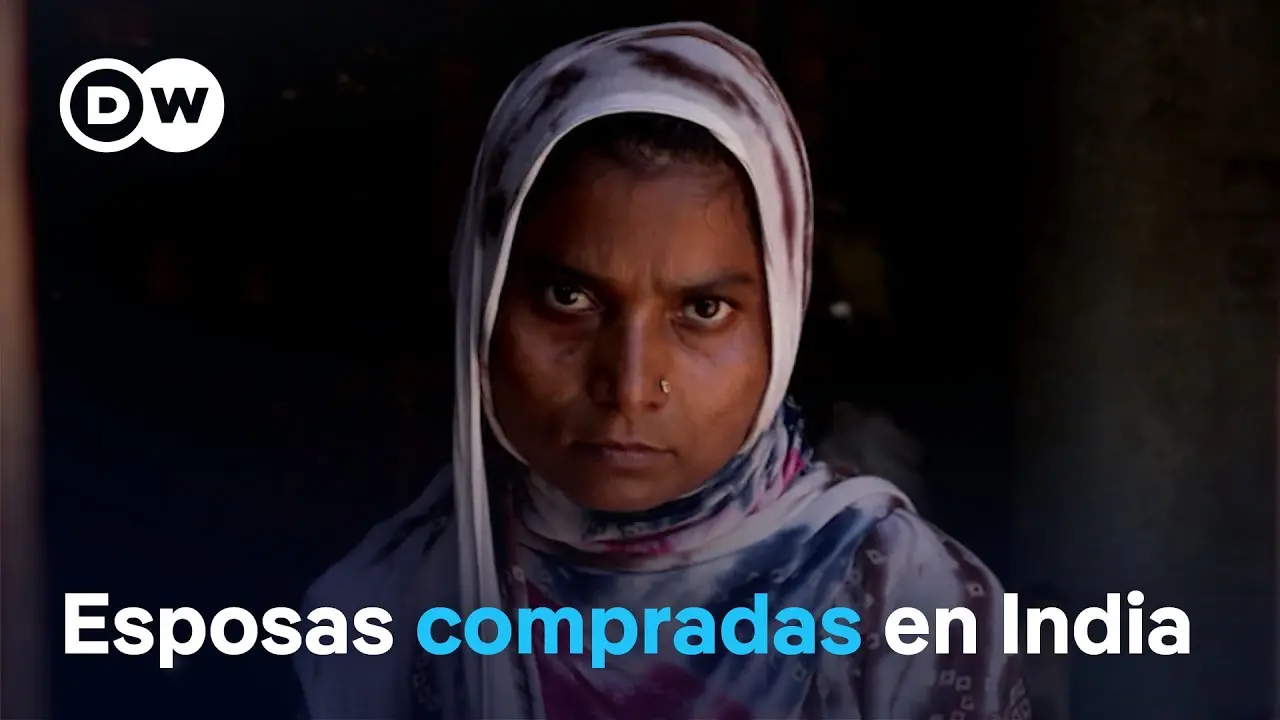
En Haryana, uno de los estados agrícolas más prósperos de la India, encontrar esposa se ha convertido en una carrera de obstáculos. Un desequilibrio de género alimentado durante décadas ha abierto un mercado ilegal en el que niñas y mujeres pobres son compradas, trasladadas cientos de kilómetros y obligadas a casarse. El reportaje de DW Español sigue el caso de Narguis, una de esas mujeres, para mostrar cómo funciona por dentro un sistema que convierte a las personas en mercancía.

Haryana, el estado próspero donde las mujeres escasean

La paradoja cuesta digerirla. Haryana figura entre los estados agrícolas con más riqueza del país y, sin embargo, muchos hombres de la región llevan años sin poder encontrar una mujer con quien casarse. DW Español atribuye esa escasez a un cóctel antiguo: asesinatos de niñas, abortos selectivos y una preferencia social por los hijos varones sostenida generación tras generación. El resultado es una población local con demasiados hombres y muy pocas mujeres.

Cuando el mercado interno se seca, aparece el de fuera. Las familias pagan miles de rupias para atraer mujeres procedentes de estados lejanos, y ese traslado rara vez es voluntario.

El viaje de Narguis: 1.300 kilómetros sin saber a qué iba

Narguis no sabe con exactitud qué edad tiene. Creció en una familia pobre de seis hermanos y sus padres le concertaron el matrimonio sin consultarle. En el reportaje lo cuenta sin adornos: le dijeron que tenía que casarse y, cuando dijo que no, la obligaron. Hoy vive en Haryana, a más de 1.300 kilómetros de su casa, después de que una red la trasladara de un extremo a otro del país.

Lo que no sabía era el destino que le esperaba: un hombre mayor, viudo, con dos hijos pequeños a su cargo.

‘Las traen de allí, las venden a otra persona y esta a su vez se las pasa a otro. Un sistema que ha perdido toda credibilidad.’

— DW Español

Una vida doméstica bajo control y amenaza

El día de Narguis gira en torno a las tareas de la casa: cocinar, limpiar, ocuparse de los niños. Durante la temporada de cosecha se suma al resto de mujeres para trabajar en el campo. Además, cuida de su marido, Mohamed, que está enfermo. Él tiene 45 años y, según explica el reportaje, necesitaba a alguien que se ocupara de él y de sus hijos pequeños tras la muerte de su primera esposa.

La libertad de movimiento y de decisión de Narguis es, cuanto menos, discutible. Apenas tiene control sobre la vida matrimonial que le han impuesto. Si hace algo mal, dice, la golpea. ¿Cómo qué? Usar el celular o comprarse algo. Tiene miedo de que él sospeche una infidelidad, así que prefiere no tener teléfono para evitar discusiones y peleas.

El dinero de aquel matrimonio lo recaudaron los ancianos del pueblo y otros miembros de la comunidad. Se entregó a sus padres y a un intermediario. Un familiar menciona en el vídeo una cifra concreta: 45.000 rupias.

Paro: el estigma de venir de fuera

En Haryana, a las mujeres llegadas de otras regiones se las llama ‘paro’, un término despectivo que subraya que vienen de fuera. La etiqueta no es un detalle lingüístico: marca jerarquía, sospecha y distancia. En la familia de Mohamed la historia se repite: sus cinco hermanos también están casados con mujeres de otras regiones. Su propia madre fue llevada desde Bengala Occidental hasta Haryana para contraer matrimonio por la fuerza.

En esa casa, los matrimonios entre personas de distintos estados se han convertido en una tradición generacional. Las mujeres que llegan desde lejos lo hacen por desesperación, no por voluntad propia, según las voces que recoge el reportaje.

De la costumbre a la trata: cuándo el matrimonio es esclavitud

El reportaje no habla solo de costumbre. Habla de redes de trata que mueven a las mujeres a lo largo del país. Los hombres cuyas esposas han fallecido acaban buscando a alguien de fuera, y ese mercado se retroalimenta. Las condiciones de vida de una persona ‘paro’, advierte una de las voces del vídeo, pueden llegar a ser de esclavitud.

Ese es el punto que DW Español quiere dejar claro: no estamos ante un intercambio entre iguales, sino ante una cadena en la que la mujer pasa de mano en mano sin capacidad real de decir no.

El contexto que explica la escasez

India prohibió la selección de sexo prenatal y el aborto selectivo hace décadas, pero la práctica no desapareció. La preferencia por el hijo varón, unida a la dote y a la presión social, mantiene una ratio de masculinidad desequilibrada en varios estados del norte. Haryana ha sido durante años uno de los casos más citados en los informes demográficos: la brecha entre nacimientos de niños y niñas se sostenido pese a las campañas oficiales.

Cuando ese desequilibrio se cronifica el efecto colateral es el que documenta el reportaje: los hombres que no encuentran pareja en su comunidad miran hacia regiones más pobres, donde la miseria empuja a una familia a entregar a una hija a cambio de dinero. La trata encuentra ahí su hueco.

Qué significa esto para quien lo lee desde fuera

Conviene resistir la tentación de leer estas historias como una rareza exótica. Lo que describe DW Español es un mecanismo reconocible: cuando un grupo humano se vuelve escaso y no tiene poder para decidir sobre su propia vida, alguien encuentra la manera de ponerle precio. La compraventa de esposas en India es la punta visible de un problema más amplio, el de la trata de mujeres dentro de un mismo país, que rara vez aparece en los titulares internacionales.

También conviene ser honestos con lo que el vídeo no dice. No ofrece cifras nacionales actualizadas ni un mapa completo de las redes. Cuenta lo que ve: una mujer sin edad conocida, un marido de 45 años, cinco hermanos con el mismo patrón, una madre traída a la fuerza desde Bengala Occidental. La fuerza del reportaje está en esa acumulación de detalles concretos, no en una estadística.

Y queda flotando una pregunta incómoda. Si el estado es próspero y el mercado sigue funcionando ¿a quién beneficia que estas mujeres permanezcan invisibles?

Puedes ver el vídeo completo aquí:

Youtube video

Sanidad blinda el examen MIR 2027: la prueba de enero se mantiene pese a las elecciones del 29N

El examen MIR 2027 se mantiene el 23 de enero pese a las elecciones generales del 29 de noviembre. El Ministerio de Sanidad no tiene previsto alterar el calendario de la Formación Sanitaria Especializada, y las cuatro titulaciones que comparten prueba —MIR, EIR, FIR y PIR— conservan su fecha.

Por qué Sanidad no mueve la fecha del examen MIR

La razón es administrativa, no política. El grueso del operativo lo sostiene el cuerpo de funcionarios técnicos del Ministerio, que trabaja con plazos fijados meses antes de que se convocaran las urnas. Pilar Sánchez, directora de relaciones institucionales de la academia CTO, desactiva la alarma, propagada entre los futuros residentes: «A día de hoy no hay motivo ninguno para pensar que el calendario vaya a verse afectado por las elecciones».

Las comisiones calificadoras de las distintas titulaciones ya están nombradas formalmente y el proceso avanza estos días con la recopilación de los listados provisionales de admitidos. Es la parte de la maquinaria que no depende del color político del gabinete.

La historia reciente avala ese blindaje. El examen del 6 de febrero de 2016 se celebró mes y medio después de los comicios del 20 de diciembre de 2015, con un Gobierno en funciones. Cuatro años más tarde, la prueba del 25 de enero de 2020 llegó apenas dos semanas después de la investidura de Pedro Sánchez, tras las elecciones del 10 de noviembre de 2019.

Quedan deberes técnicos pendientes, eso sí. El Ministerio no ha sacado aún a licitación la impresión de los cuestionarios ni el servicio que los distribuye por las sedes de examen.

El examen MIR 2027 no depende del próximo Gobierno, sino de un cuerpo técnico que lleva meses con el operativo en marcha y las comisiones calificadoras ya nombradas.

Requisitos para presentarse al examen MIR 2027

La convocatoria de Formación Sanitaria Especializada fija requisitos comunes a las cuatro titulaciones y exige tenerlos cumplidos antes de que se cierre el plazo de solicitud.

  • Titulación: grado o licenciatura en Medicina para el MIR, Enfermería para el EIR, Farmacia para el FIR y Psicología para el PIR. Los títulos extracomunitarios deben estar homologados o reconocidos.
  • Sin límite de edad: la prueba no establece edad máxima de acceso.
  • Nacionalidad: española, de la Unión Europea o de terceros países que cumplan los requisitos de residencia y titulación de la orden de convocatoria.
  • Idiomas: la inscripción no exige un nivel acreditado; algunos programas de rotación pueden pedirlo en fases posteriores.
  • Otros: no estar inhabilitado para el ejercicio profesional y abonar la tasa de examen dentro de plazo.

El texto íntegro de la convocatoria se publica en el Boletín Oficial del Estado y las bases, en el Ministerio de Sanidad.

fecha MIR enero

Cómo es el examen MIR 2027 y qué trámites siguen abiertos

La prueba es única para las cuatro titulaciones: mismo día, mismas sedes y una nota final que combina el resultado del examen con el expediente académico. La resolución de convocatoria concreta cada año el número de preguntas, la duración de la prueba y el baremo aplicable.

La elección de plaza se realiza después, por orden de nota, y ese tramo del calendario depende de una logística que todavía no está adjudicada. Sanidad sigue pendiente de licitar la impresión de los cuestionarios y su distribución por las sedes repartidas por todo el país.

El ruido electoral no llega al pupitre.

Los aspirantes afrontan, además, semanas de alta exigencia académica en las que cualquier variable externa desordena la planificación. La recomendación de quienes preparan la prueba es aislarse del foco político y sostener el mismo calendario de estudio de siempre.

Un calendario blindado con dos deberes pendientes

El blindaje es real, pero no absoluto. Los precedentes de 2016 y 2020 demuestran que la maquinaria administrativa resiste los cambios de Gobierno, aunque también que el margen puede estrecharse: en enero de 2020 solo hubo dos semanas entre la investidura y el examen nacional.

Si la formación del nuevo Ejecutivo se alarga, los trámites que dependen de la licitación pública —impresión y distribución de los cuestionarios— son los primeros que pueden tensarse. Ese es el punto que conviene vigilar, y no las urnas.

En paralelo, la competencia por plaza sigue siendo el factor que más condiciona el resultado. El MIR concentra el mayor volumen de aspirantes del conjunto de la Formación Sanitaria Especializada y la adjudicación se ordena por nota: cada punto del expediente académico cuenta.

Con los listados provisionales de admitidos sobre la mesa, el trabajo útil de estas semanas se reparte entre dos tareas: revisar que los datos de la solicitud son correctos y mantener el ritmo de temario. La prueba no se ha movido.

📨 Cómo presentar la solicitud

La solicitud de participación se presenta por vía electrónica y, a estas alturas del proceso, lo que queda por delante son los trámites posteriores a la inscripción.

  1. Paso 1: Accede a la sede electrónica del Ministerio de Sanidad, en el área de Formación Sanitaria Especializada.
  2. Paso 2: Comprueba tu inclusión en los listados provisionales de admitidos y descarga el resguardo de tu solicitud.
  3. Paso 3: Si detectas un error en tus datos o en la titulación declarada, presenta la alegación dentro del plazo habilitado.
  4. Paso 4: Conserva el justificante del pago de la tasa de examen que acompaña a la solicitud en el modelo oficial.
  5. Paso 5: Confirma la sede asignada y las instrucciones logísticas cuando Sanidad publique la adjudicación del operativo.

📋 Ficha de la Convocatoria

  • Organismo / País: Ministerio de Sanidad — Formación Sanitaria Especializada (MIR, EIR, FIR y PIR), España.
  • Número de plazas: Pendiente de publicar en la resolución de convocatoria de cada titulación.
  • Sueldo estimado: Retribución de residente fijada por cada servicio de salud autonómico; no existe una cuantía única estatal.
  • Fecha límite de inscripción: El plazo de solicitud ya ha cerrado y el proceso avanza con los listados provisionales de admitidos. La prueba se celebra el 23 de enero de 2027.
  • Dónde inscribirse: Sede electrónica del Ministerio de Sanidad, área de Formación Sanitaria Especializada; convocatoria publicada en el BOE.

Oposiciones Universidad de Granada: aprueba 342 plazas de personal docente e investigador

Las oposiciones de la Universidad de Granada crecen con 342 plazas de personal docente e investigador. El Consejo de Gobierno de la UGR dio luz verde a su oferta de empleo público para 2026 en la sesión del 5 de octubre, un paquete que refuerza una de las mayores plantillas universitarias de España.

La oferta se aprobó al amparo del artículo 28.1 de la Ley 4/2017, de 25 de septiembre, de los Derechos y la Atención a las Personas con Discapacidad en Andalucía. El desglose deja 208 plazas de turno libre y 134 de promoción interna, tal y como recoge el acuerdo del Consejo de Gobierno.

Por qué la Universidad de Granada aprueba ahora esta oferta

De las 342 plazas, la UGR reserva un mínimo del 10 % —35 puestos— para personas con discapacidad, en cumplimiento de la normativa andaluza. La distribución por categorías incluye 134 plazas de promoción interna a catedrático y 160 de profesor titular dentro de la tasa de reposición. A esas cifras se suman 48 puestos para personal docente e investigador contratado con vinculación permanente.

La tabla de validación por exigencia normativa detalla 208 puestos de tasa de reposición en turno libre, 32 de reserva I3/R3 vinculados al programa Ramón y Cajal, 35 de reserva por discapacidad total, 7 para discapacidad intelectual, 4 por enfermedad mental y 134 dentro del límite de promoción interna que fija la LOSU.

En paralelo, la misma sesión aprobó el programa de Captación de Talento en Grados Universitarios, adscrito al Plan Propio de Investigación 2026. Son 23 los nuevos investigadores que se incorporan a la cantera de la institución.

Una de cada diez plazas se reserva a personas con discapacidad, con cupos para discapacidad intelectual y enfermedad mental: la UGR abre la carrera académica a nuevos perfiles.

Requisitos para las plazas de personal docente e investigador

342 plazas empleo público

La oferta marca el marco general; las convocatorias de cada plaza llegarán después, con sus propias bases y plazos. Estos son los requisitos de referencia.

  • Titulación de doctor para las figuras de profesor titular y catedrático de universidad.
  • Acreditación nacional de ANECA en la figura correspondiente, imprescindible para el turno libre.
  • Certificado de discapacidad para concurrir por los cupos reservados, que suman 35 plazas.
  • La condición de funcionario de carrera en el cuerpo inferior para las plazas de promoción interna.
  • Certificación I3 o R3 para las 32 plazas asociadas al programa Ramón y Cajal.

En cuanto a la nacionalidad, se exige la española o la de un Estado miembro de la Unión Europea, aunque la normativa permite concurrir a quienes acrediten residencia legal en España. Cada convocatoria concreta los méritos puntuables y el baremo.

Cómo es el proceso de selección y el calendario

Las plazas de personal docente e investigador se cubren por concurso-oposición. Una comisión valora los méritos docentes e investigadores y, después, el proyecto y la exposición oral ante el tribunal. La acreditación previa es la llave que abre la puerta.

Conviene separar dos fases. La primera es esta oferta de empleo público, que fija el número de plazas. La segunda son las convocatorias individuales, que la UGR irá publicando a lo largo del curso con sus plazos de solicitud.

Análisis: qué significa esta oferta para la carrera académica

La cifra invita al optimismo, aunque conviene leerla con calma. De las 342 plazas, 134 se reservan a promoción interna, es decir, a quienes ya tienen una relación estable con la universidad. Eso deja 208 puestos de turno libre para la entrada desde fuera.

La dificultad real no está en el número, sino en los requisitos. La acreditación de ANECA filtra a los aspirantes antes de que arranque el concurso, y conseguirla exige un currículum investigador sólido. Aun así, la UGR es un destino atractivo: cuenta con una de las mayores plantillas universitarias de España y Granada concentra una comunidad académica potente.

Hay otra lectura. La reserva de discapacidad, con 35 plazas y cupos específicos para discapacidad intelectual y enfermedad mental, abre la carrera académica a perfiles que rara vez encontraban hueco. En paralelo, las 32 plazas ligadas a Ramón y Cajal confirman la apuesta por captar talento investigador joven.

Para quien se lo plantea, el consejo es claro. Si el objetivo es el turno libre, el trabajo empieza por la acreditación: sin ella, el concurso ni se abre. Y el calendario manda, porque las convocatorias por plaza irán saliendo por goteo, así que conviene seguir la sede electrónica de la UGR.

📨 Cómo presentar la solicitud

La inscripción se tramita en la sede electrónica de la Universidad de Granada, a través de su portal de empleo público, una vez que se publique la convocatoria de cada plaza.

  1. Paso 1: Consulta el portal de empleo público de la UGR y localiza la convocatoria y la categoría que te interesan.
  2. Paso 2: Reúne la acreditación de ANECA en la figura correspondiente y el título de doctor.
  3. Paso 3: Identifícate con certificado digital o Cl@ve para presentar la solicitud por vía telemática.
  4. Paso 4: Abona la tasa cuando la convocatoria la fije y adjunta la documentación de méritos.
  5. Paso 5: Registra la solicitud antes del cierre del plazo y guarda el justificante.

📋 Ficha de la Convocatoria

  • Organismo / País: Universidad de Granada (UGR).
  • Número de plazas: 342 plazas de personal docente e investigador.
  • Sueldo estimado: Pendiente de publicar; varía según la categoría (catedrático, profesor titular o contratado doctor).
  • Fecha límite de inscripción: Pendiente; las convocatorias por plaza se publicarán a lo largo del curso 2026-2027.
  • Dónde inscribirse: Sede electrónica y portal de empleo público de la Universidad de Granada.

Nueva convocatoria de empleo público abierta en el Punto de Acceso General del Estado

El Punto de Acceso General del Estado ha abierto nuevas convocatorias de empleo público con 66 plazas de personal funcionario. La oferta se reparte entre cuatro administraciones y La Rioja concentra el mayor volumen.

Tres de los procesos siguen admitiendo solicitudes y el último plazo expira el 9 de diciembre. Quien busque un puesto fijo en la Administración tiene varias ventanas abiertas a la vez.

Todas las convocatorias se publican en el mismo escaparate: el Punto de Acceso General, el portal que reúne la oferta pública estatal, autonómica y local. Ahí se detallan la titulación exigida, el número de plazas, el órgano convocante y la fecha límite. El trámite es enteramente telemático.

Qué recoge el Punto de Acceso General y por qué se publican ahora estas plazas

El Punto de Acceso General electrónico funciona como la ventanilla única de la Administración para el empleo público. En él se vuelcan las convocatorias conforme cada organismo las aprueba, sin periodicidad fija.

Esta tanda llega marcada por dos polos. Por un lado, La Rioja, que activa 62 plazas repartidas en dos procesos de la Consejería de Hacienda, Gobernanza Pública, Sociedad Digital y Portavocía del Gobierno. Por otro, la Universidad Pública de Navarra, con dos plazas de perfil técnico.

Los ayuntamientos completan el mapa. Ciudad Real y Cuenca suman una plaza cada uno, ambas con plazo hasta el 3 de noviembre.

La mayoría de las plazas exige titulación técnica o universitaria, pero la mayor bolsa, con 61 puestos, solo pide un Grado Medio sanitario o sociosanitario.

Perfiles buscados y condiciones: las convocatorias con plazo abierto

Estas son las plazas que aún admiten candidaturas, con su titulación, volumen y fecha de cierre.

  • La Rioja · 61 plazas de Técnico de Grado Medio en Cuidados Auxiliares de Enfermería o en Atención a Personas en situación de Dependencia. Plazo hasta el 5 de noviembre de 2026. Referencia 222711.
  • La Rioja · 1 plaza de Técnico Superior en Desarrollo y Aplicación de Proyectos de Construcción, rama Delineación. Cierre el 5 de noviembre de 2026. Referencia 222712.
  • Ciudad Real · 1 plaza para titulados en Bachillerato o equivalente. Plazo hasta el 3 de noviembre de 2026. Referencia 222625.
  • Cuenca · 1 plaza para titulaciones de Ingeniería de Montes, Agrónomo, Ciencias Ambientales, Biología, Geología o Veterinaria. Cierre el 3 de noviembre de 2026. Referencia 222666.
  • Navarra · 2 plazas para perfiles de Ingeniería de Telecomunicaciones, Eléctrica y Electrónica, Física Aplicada u Óptica. Plazo hasta el 9 de diciembre de 2026. Referencia 222715.

El resto de procesos que recoge la plataforma ya han cerrado su plazo. Es el caso de las convocatorias de Córdoba, Melilla, Zamora y Palma, cuyas fechas de solicitud expiraron entre mayo y agosto de 2026.

punto de acceso general

Análisis: qué revela esta tanda de convocatorias

La primera lectura es de volumen. 66 plazas en cuatro administraciones es una cifra modesta frente a las grandes ofertas estatales, pero dibuja un patrón: la Administración sigue tirando de convocatorias de ingreso libre para cubrir perfiles muy concretos, sobre todo técnicos y sanitarios.

La Rioja es el caso más claro. De sus 62 plazas, 61 corresponden a un único cuerpo sanitario y sociosanitario, lo que apunta a una necesidad estructural de personal en residencias y centros de cuidados. Ese tipo de puesto suele renovarse con frecuencia y ofrece estabilidad desde el primer contrato como funcionario de carrera.

El resto de plazas son testimoniales, una o dos por organismo. Presentarse a una plaza única obliga a competir contra muy pocos aspirantes, pero con un margen de error casi nulo. La preparación pesa más que la suerte.

Hay una condición a vigilar. Varias convocatorias exigen titulaciones muy específicas —Arquitectura, Delineación, Ingeniería de Montes— o másteres habilitantes, y excluyen de plano a quien no las tenga. La plataforma lo advierte sin rodeos: cualquier solicitante fuera de la titulación exigida queda descartado.

Para el perfil técnico, la oportunidad es real. Para el resto, la vía más accesible sigue siendo la bolsa sanitario-sociosanitaria de La Rioja, con diferencia la puerta más amplia de esta tanda. Eso sí, los plazos autonómico y municipal no coinciden: el 3 y el 5 de noviembre obligan a organizarse bien.

📝 Cómo enviar el currículum

La inscripción se realiza íntegramente por vía telemática a través del Punto de Acceso General y requiere certificado digital o Cl@ve.

  1. Paso 1: Accede al Punto de Acceso General electrónico (administracion.gob.es) y entra en la sección de empleo público.
  2. Paso 2: Identifícate con certificado digital, DNI electrónico o Cl@ve.
  3. Paso 3: Localiza la convocatoria por su referencia (222711, 222712, 222625, 222666 o 222715) o por el organismo convocante.
  4. Paso 4: Rellena la solicitud y adjunta la titulación exigida y el resto de la documentación acreditativa.
  5. Paso 5: Presenta la instancia y guarda el justificante de registro. La Administración publicará la lista de admitidos y excluidos en el mismo portal.

Plazo de inscripción: la mayoría cierra el 3 o el 5 de noviembre de 2026 y la convocatoria de Navarra se extiende hasta el 9 de diciembre. Requisito mínimo: estar en posesión de la titulación académica exigida por cada proceso antes de que venza el plazo.

La conversación con mi banco tras la subida del Euríbor al 3,2%: la solución que me dieron para no pagar de más

Te reconozco que ir a la sucursal bancaria a pedir explicaciones nunca es un plato de buen gusto para nadie. Sin embargo, cuando abrí el extracto de la cuenta y vi el hachazo de la última revisión, entendí que no podía quedarme de brazos cruzados viendo cómo el Euríbor apretaba mis finanzas un mes sí y otro también.

Me armé de paciencia, pedí cita con mi gestor de toda la vida y me senté en la oficina dispuesto a pelear cada euro de mi presupuesto. Quería entender exactamente qué opciones reales existen en el mercado actual para frenar esta escalada del Euríbor sin poner en riesgo la estabilidad de mi hogar a largo plazo.

Qué ocurrió en mi visita al banco tras la subida del Euríbor

Lo primero que descubres al sentarte frente al gestor es que los bancos son plenamente conscientes del ahogo que sufren muchas familias en España. La subida vertiginosa que ha experimentado el Euríbor en los últimos tiempos ha cambiado las reglas del juego tanto para los clientes como para las propias entidades financieras, que prefieren renegociar antes que gestionar impagos.

Durante la charla me dejaron muy claro que seguir a tipo variable implica asumir una volatilidad constante que no todo el mundo puede permitirse ahora mismo. Si tu economía familiar necesita tranquilidad absoluta, mantener tu contrato ligado al Euríbor te expone a variaciones periódicas que complican cualquier planificación presupuestaria a medio plazo.

Las claves a recordar para cambiar tu hipoteca de tipo

Analizar las distintas alternativas para proteger tu presupuesto requiere revisar con atención cada detalle del contrato actual antes de tomar una decisión definitiva. Al evaluar las condiciones financieras para adaptar tu préstamo, conviene tener muy claras las diferencias entre las opciones disponibles cuando el Euríbor empieza a comprometer tus gastos mensuales.

  • Pasar de tipo variable a fijo elimina de un plumazo la incertidumbre mensual de tu cuota.
  • La modalidad mixta combina unos primeros años de tranquilidad a tipo fijo con un tramo posterior variable.
  • La novación con tu propio banco suele ser la vía más rápida y económica para modificar las condiciones contractuales.
  • La subrogación te permite trasladar tu préstamo a otra entidad que ofreca mejores tipos de interés en este momento.
  • Asumir la cancelación del contrato actual e formalizar uno nuevo conlleva gastos de tramitación que debes calcular al detalle.
  • Negociar la eliminación de productos vinculados como seguros o tarjetas puede abaratar sustancialmente la cuota final resultante.
  • Analizar las comisiones por amortización anticipada resulta vital si planeas aportar capital extra en los próximos ejercicios.
Youtube video

Datos reales sobre el mercado financiero y la hipoteca media

Analizando los datos del sector en España, la mayoría de los préstamos constituidos durante la última década se firmaron a tipo variable sobre una hipoteca residencial. Esta situación provoca que cualquier repunte significativo en el Euríbor impacte de forma directa en el bolsillo de millones de hogares que ven cómo sus ingresos mensuales se destinan en mayor medida a la vivienda.

Las cifras demuestran que la firma de préstamos a tipo mixto se ha disparado de forma notable en las oficinas de todo el país. Esta tendencia responde al deseo de los usuarios de protegerse frente al Euríbor durante el periodo de amortización inicial, asegurando un tipo fijo razonable mientras el panorama económico general recupera una senda de mayor estabilidad.

Cómo proteger tu economía ante las variaciones del Euríbor

Para frenar este impacto financiero, el gestor me presentó dos alternativas principales que conviene analizar con calma antes de firmar cualquier modificación. La clave reside en entender cómo afecta la evolución del Euríbor a tu balance personal y qué margen de maniobra tienes para asumir cambios en los plazos o en los tipos aplicados.

Cambiar de tipo variable a fijo mediante novación

La novación es simplemente un acuerdo entre tú y tu entidad para modificar las cláusulas de tu contrato vigente sin cambiar de banco. Al fijar un tipo constante te olvidas para siempre de las fluctuaciones del Euríbor, aunque deberás valorar si el tipo de interés ofertado por la entidad resulta competitivo respecto al resto de ofertas disponibles en el mercado.

Optar por una hipoteca mixta para conseguir estabilidad inicial

La opción mixta te garantiza una cuota totalmente fija durante los primeros tres, cinco o siete años de vida del préstamo. Transcurrido ese periodo inicial de calma presupuestaria, el contrato vuelve a estar referenciado al Euríbor, pero para entonces habrás amortizado una parte sustancial del capital principal, reduciendo significativamente la base sobre la que se calculan los intereses.

Pasos recomendados para negociar con tu sucursal bancaria

Si decides dar el paso e ir a tu oficina a negociar, el primer paso fundamental es recopilar toda tu documentación financiera y comparar ofertas de otras entidades. Llegar a la reunión sabiendo qué condiciones ofrece la competencia te otorga una posición de fuerza considerable a la hora de solicitar una rebaja en los diferenciales aplicados a tu contrato.

No te limites a escuchar la primera propuesta que te haga tu gestor habitual durante la entrevista. Exige simular distintos escenarios de revisión del Euríbor, calcula al milímetro el coste de las comisiones de tramitación y asegúrate de que cualquier acuerdo suponga un alivio real y duradero para la economía de tu casa.

Youtube video

El consejo final para gestionar el impacto del Euríbor en tu casa

Afrontar una revisión al alza requiere cabeza fría, números claros sobre la mesa y una actitud proactiva ante tu entidad bancaria. Sentarte a negociar cara a cara demuestra al banco que eres un cliente comprometido con sus pagos pero que no está dispuesto a asumir costes desproporcionados sin explorar todas las vías alternativas de ahorro.

Recuerda que los mercados financieros son cíclicos y que tomar decisiones informadas te evitará bastantes noches en blanco a lo largo de la vida de tu préstamo. Analiza bien si prefieres la paz mental de una cuota fija o si prefieres seguir la evolución del Euríbor, pero no dejes pasar el tiempo sin actuar cuando tu bolsillo empieza a resentirse.

Las 5 joyas de Granada a dos horas de coche para viajar este fin de semana sin gastar casi nada

Si estás buscando un plan diferente para este fin de semana pero no quieres que tu cuenta bancaria sufra las consecuencias, la provincia de Granada guarda verdaderos tesoros a tiro de piedra. A menudo nos empeñamos en organizar viajes caros a la otra punta de la península, olvidando que a menos de dos horas al volante nos esperan rincones capaces de cortar la respiración. Preparar la nevera portátil, llenar el depósito del coche y lanzarte a la carretera es todo lo que necesitas para desconectar por completo de la rutina diaria.

Organizar una salida de dos o tres días no tiene por qué convertirse en un dolor de cabeza ni en un desembolso astronómico de dinero. La geografía andaluza permite pasar de las cumbres nevadas a pueblos con encanto o playas tranquilas en cuestión de minutos. Si planificas bien la ruta y aprovechas los encantos naturales y culturales que no cuestan ni un solo euro, conseguirás una experiencia inolvidable gastando lo mínimo. Coge papel y bolígrafo porque vamos a repasar cinco parajes únicos que deberías visitar cuanto antes.

La riqueza patrimonial y paisajística que alberga la provincia de Granada

Pocas zonas en España ofrecen una variedad de paisajes tan drástica y accesible como la geografía granadina. En un mismo viaje puedes recorrer senderos de alta montaña, fotografiar fortalezas medievales encaramadas a rocas imposibles o pasear junto al mar Mediterráneo. Lo mejor de todo es que el viaje por carretera se convierte en un auténtico placer visual gracias a la constante mutación del terreno durante el trayecto, ideal para quienes buscan conocer más sobre la Alhambra de Granada o sus parajes naturales más emblemáticos.

Viajar en vehículo propio te da una libertad absoluta para gestionar tus horarios y improvisar paradas según te pida el cuerpo. No dependes de billetes de tren caros ni de horarios encorsetados de autobús, lo que abarata notablemente el coste total de cualquier aventura. Además, muchos de estos municipios ofrecen zonas de aparcamiento gratuito y multitud de actividades al aire libre que no requieren pagar entrada alguna para disfrutarlas al máximo.

Los cinco rincones imprescindibles para organizar tus próximas escapadas

Para que no pierdas el tiempo buscando en internet, hemos seleccionado los puntos más atractivos y económicos que se sitúan a tiro de piedra de la capital. Se trata de destinos muy diversos entre sí que se adaptan a todos los gustos, desde los amantes del senderismo hasta los apasionados de la arquitectura tradicional. Toma nota de esta lista para planificar tus próximas escapadas en fin de semana:

Youtube video
  • Montefrío: Famoso por albergar una de las mejores vistas panorámicas del mundo, según publicaciones internacionales, con su iglesia sobre el peñón presidiendo el pueblo.
  • Pampaneira: La joya de la Alpujarra alta, ideal para pasear entre sus calleuelas encaladas, balcones repletos de flores y sus tradicionales tinaos.
  • Guadix y su barrio de cuevas: Una escapada fascinante donde miles de vecinos viven en viviendas trogloditas bajo tierra con una temperatura interior constante.
  • Salobreña: El destino costero perfecto para combinar un castillo árabe sobre la roca con un paseo por la playa sin salir de la provincia.
  • Alhama de Granada: Un enclave espectacular tajado por profundos tajos naturales que ofrece pozas termales al aire libre y de acceso completamente gratuito.
  • Monachil y Los Cahorros: Una ruta de senderismo apta para toda la familia entre puentes colgantes y desfiladeros rocosos a un paso de la sierra.

Cifras reales y datos económicos para viajar barato durante el fin de semana

El verdadero secreto para que el presupuesto no se descontrole reside en la cercanía y en la oferta turística local. Calculando un consumo medio de combustible para un trayecto de ida y vuelta de no más de doscientos kilómetros, el gasto en carburante rara vez superará los veinticinco euros por vehículo. Si viajas en compañía de amigos o en familia, el coste por persona resulta prácticamente insignificante en comparación con cualquier otro tipo de turismo.

Por otra parte, la oferta gastronómica de estas comarcas destaca por su excelente relación entre calidad y precio. En la gran mayoría de bares de estos municipios, la famosa tradición de la tapa abundante te permite comer estupendamente pagando solo un par de consumiciones. De este modo, puedes probar los platos típicos de la zona como las migas, los embutidos artesanos o el pescado fresco sin necesidad de acudir a restaurantes caros.

Consejos prácticos sobre las carreteras y la logística de tus escapadas

Elige bien los horarios de salida para evitar atascos y retenciones

Para exprimir las horas al máximo, lo más recomendable es ponerse en marcha temprano por la mañana, aprovechando las horas de menor tráfico en las autovías principales. Viajar a primera hora te garantiza llegar al destino con tiempo de sobra para estacionar sin complicaciones en el centro urbano. Además, disfrutarás de la luz matinal para tomar las mejores fotografías y pasear con total tranquilidad antes de la llegada de otros visitantes.

Prepara una buena planificación de comidas y equipaje básico

Llevar algo de comida ligera, fruta y agua fresca en el maletero del coche te salvará de gastos innecesarios durante el trayecto. Asimismo, no olvides incluir un calzado cómodo para caminar por calles empedradas o senderos de tierra, así como una chaqueta de abrigo fina. El clima en estas comarcas varía sensiblemente entre la costa y la montaña, por lo que estar preparado te evitará sorpresas desagradables.

Qué hacer exactamente al llegar a cada uno de estos destinos singulares

Una vez te encuentres en tu destino elegido, la mejor estrategia es dirigirte a pie hacia el casco histórico o al centro de visitantes local. Dejar el coche aparcado y recorrer las calles a tu propio ritmo te permitirá descubrir rincones con encanto que no aparecen en las guías tradicionales. Hablar con los vecinos de la localidad suele ser el mejor truco para descubrir miradores escondidos y locales auténticos donde comer barato.

Youtube video

Si optas por rutas de naturaleza como Los Cahorros o los tajos de Alhama, asegúrate de seguir los senderos señalizados y respetar el entorno natural. Estas actividades no cuestan un solo céntimo y brindan horas de entretenimiento rodeados de vegetación, aire puro y paisajes impresionantes. Es la manera más saludable y económica de recargar pilas antes de volver a la rutina del lunes.

Disfrutar del turismo de cercanía es la clave para cuidar el bolsillo

Apostar por el turismo de proximidad demuestra que no hace falta cruzar fronteras ni gastar fortunas para vivir un fin de semana inolvidable. La provincia granadina tiene tantos matices por descubrir que podrías dedicar varios meses a recorrer sus municipios sin repetir itinerario. Solo necesitas un poco de organización, ganas de explorar y la compañía adecuada para ponértelo muy fácil.

Así que no le des más vueltas y empieza a preparar la ruta que más te apetezca para este mismo sábado. Arrancar el coche y perderse por cualquiera de estos cinco pueblos te garantizará un descanso merecido con momentos únicos y paisajes de postal. Cuida tu presupuesto sin renunciar al placer de viajar y descubre todo lo que tienes a la vuelta de la esquina.

Estas son las únicas 12 capitales de provincia donde comprar una casa cuesta menos de 150.000 euros

Zamora: la capital más barata de España para comprar una casa

Ventana con persiana blanca y un cartel de venta en la fachada de un edificio melocotón.

Zamora es la capital de provincia más barata de España para comprar una vivienda, y lo es con una distancia notable sobre el resto. El estudio de pisos.com difundido en noviembre de 2025 sitúa en el 60,2% la proporción de casas en venta en la ciudad por debajo de los 150.000 euros, el porcentaje más alto del país, por delante de Almería (58,64%) y Lleida (55,94%). Los datos de Idealista cifran el metro cuadrado en 1.281 euros al cierre de 2025, tras encarecerse un 9,6% en doce meses, una referencia que deja un piso de 90 metros en unos 115.000 euros de media. La tasadora Tinsa rebaja esa cifra hasta los 1.153 euros por metro cuadrado, el registro más bajo entre las capitales de provincia.

Esa posición se sostiene sobre un mercado con oferta abundante y precios moderados. Según Idealista, el 79% de las casas anunciadas en la capital no supera los 200.000 euros, la proporción más alta de España, y apenas el 2,8% rebasa los 300.000. La brecha entre barrios es amplia: Pinilla, la zona más asequible, se mueve en torno a 1.050-1.176 euros por metro cuadrado, mientras que el Ensanche supera en más de 600 euros esa cifra. En los portales aparecen pisos reformados por 59.500 o 69.000 euros y viviendas para rehabilitar desde 29.000. Ese atractivo convive, eso sí, con una renta media un 15,5% inferior a la nacional y un coste de vida que solo Lugo supera a la baja.

Ávila: la capital del listado más cercana a Madrid

Una vista aérea cautivadora de los tejados históricos de Madrid con monumentos arquitectónicos icónicos.

Ávila se distingue dentro del listado por su posición geográfica: es la capital de la lista más próxima a Madrid, a unos 110 kilómetros por carretera (109 por la A-6/AP-6, con un peaje de en torno a 13 euros por trayecto) y 88 kilómetros en línea recta. Eso deja el trayecto en coche en aproximadamente una hora y veinte minutos. La ciudad no cuenta con AVE: la conexión se hace en trenes de Media Distancia de Renfe, en su mayoría desde Príncipe Pío, con tiempos de entre una hora y veinte minutos y una hora y cuarenta, alrededor de 14 servicios diarios y billetes desde unos 7 euros por sentido. Es una frecuencia que permite ir y volver en el día, aunque el tiempo de viaje mantiene a Ávila más cerca de la segunda residencia, la inversión o el teletrabajo que del commuting diario a la oficina.

La cercanía ayuda a explicar su presencia en la lista, pero también la tensión de su mercado. El índice inmobiliario de Fotocasa de julio de 2026 estima en 139.936 euros una vivienda tipo de 80 metros cuadrados en la capital abulense, la tercera cifra más baja entre las capitales analizadas, solo por detrás de Zamora (126.822 euros) y Huelva (136.595). Los datos del Notariado de agosto de 2026 sitúan el metro cuadrado en 1.552 euros, lo que deja una vivienda de 90 metros en unos 139.680. El contrapunto es la evolución: Ávila registró el mayor incremento interanual del grupo, un 19,8%, y la provincia cerró el primer semestre de 2026 con un 9,2% más de compraventas, según el INE. El stock de pisos en venta ha caído de unos 1.400 hace cinco años a alrededor de 240, y las inmobiliarias locales calculan que entre el 70% y el 80% se vende en menos de un mes.

Lleida: la única capital catalana por debajo de 150.000 euros

Billetes de euro en primer plano con enfoque en la denominación de 100. Perfecto para temas financieros.

Lleida es la única capital de provincia catalana donde el precio medio de la vivienda se mantiene por debajo de la barrera de los 150.000 euros. Los distintos indicadores coinciden en situarla en esa franja: el análisis de EL PERIÓDICO sobre capitales de más de 100.000 habitantes le atribuye un valor estimado de 118.969 euros, el más bajo de España por delante de Huelva (119.280 euros) y Lugo (121.593 euros); el índice de Fotocasa de julio de 2026 cifra en 142.962 euros el precio de un piso de 80 metros cuadrados; y los registros del Portal Estadístico del Notariado sitúan la media de la demarcación en 140.499 euros en 2025, con el metro cuadrado a 1.123 euros. La distancia con el resto de Cataluña es enorme: la demarcación de Barcelona ronda los 273.000 euros de media y su capital rebasa ya los 4.500 euros por metro cuadrado.

A la asequibilidad se suma una particularidad poco habitual, y es que las casas que se compran en Lleida son más grandes que la media. La superficie media de los inmuebles adquiridos en la demarcación ronda los 125 metros cuadrados, frente a los 86 de Barcelona, y los pisos se acercan a los 100 metros cuadrados. Esa combinación se traduce en un esfuerzo financiero mucho menor: según los notarios, un comprador de Lleida destina 3,2 años de su renta neta anual a pagar la vivienda, mientras que en Barcelona ciudad necesita 6,9. El precio también se ha contenido más que en el resto del territorio: en 2025 subió un 2,8%, el incremento más bajo de Cataluña. La ciudad, situada a unos 158 kilómetros de Barcelona, trata de aprovechar ese margen con la mayor proyección de suelo industrial de Cataluña, con más de seis millones de metros cuadrados programados.

Badajoz: la capital más poblada del listado

Vista aérea de la plaza de toros de Alicante rodeada de arquitectura urbana, mostrando el paisaje urbano de Alicante, España.

Badajoz es, con diferencia, la capital más poblada del listado. El padrón municipal cerró 2025 con 154.423 habitantes empadronados, su máximo histórico, después de sumar 675 vecinos en un año y superar el techo que había marcado en 2023 (153.836). La ciudad no ha dejado de crecer desde 2001, cuando rondaba los 140.000 residentes, y ya se asoma a la barrera de los 155.000. Frente a otras capitales incluidas en la lista, como Zamora, Ávila, Cuenca o Lugo, de tamaño mucho menor, Badajoz ejerce de gran núcleo del suroeste: es la ciudad más poblada de Extremadura, cabecera de su provincia y referencia administrativa, sanitaria y universitaria de un área de influencia que llega hasta la frontera con Portugal.

Que una capital de este tamaño mantenga la vivienda por debajo de los 150.000 euros es justamente lo que la hace singular dentro del grupo. Según Tinsa, el precio medio de la vivienda terminada en Badajoz se situó en 1.426 euros por metro cuadrado en el cuarto trimestre de 2025, lo que deja un piso de 90 metros en unos 128.330 euros, por debajo del umbral. Otras fuentes manejan cifras algo más altas y en ascenso: Idealista calcula la vivienda usada en torno a 1.577 euros por metro cuadrado, con una subida anual del 6,4%. El mercado se tensa, pero conserva margen, y a ello se suma la promoción pública, con 477 viviendas protegidas de la Junta en once promociones a precios de entre 110.000 y 140.000 euros, más IVA, con garaje y trastero incluidos.

Teruel: la capital menos poblada del ranking

Vista pintoresca de un pueblo tradicional español bajo un vibrante cielo azul con nubes dispersas.

Con unos 37.000 habitantes —37.160 según el censo cerrado en 2025—, Teruel es la capital de provincia menos poblada de España y la única que se queda fuera de las 200 ciudades más pobladas del país. Ese último puesto del ranking de población no es un detalle menor: municipios de otras provincias que no son capitales la superan en vecinos, y la provincia entera apenas roza los 9,2 habitantes por kilómetro cuadrado, la densidad más baja de Aragón. Aunque la ciudad encadena años de crecimiento suave y sumó unos 450 residentes en 2025, su tamaño sigue siendo reducido, y eso condiciona de lleno el mercado de la vivienda: sin la presión demográfica que tensiona los precios en Zaragoza o Madrid, Teruel se mueve en un rango muy inferior. La propia despoblación deja huella en el parque inmobiliario, con casi una de cada tres viviendas vacías en la provincia y un caserío muy envejecido, en el que cerca de un tercio de los edificios se levantó antes de 1950.

Ese contexto explica que la capital turolense figure entre las más baratas para comprar casa. La vivienda usada cerró 2025 en torno a los 1.705 euros por metro cuadrado, según los índices de precios manejados en el sector, lo que equivale a unos 153.450 euros para un piso tipo de 90 metros cuadrados. Son cifras que en la práctica dejan buena parte del mercado por debajo del umbral de los 150.000 euros, con pisos en el centro histórico ofertados incluso por menos de 100.000 euros. Dentro de Aragón, el esfuerzo para pagar una hipoteca es aquí notablemente menor que en Zaragoza, y la provincia se mantiene como la más asequible de las tres, con precios medios por debajo de los 900 euros por metro cuadrado. El lastre es la oferta: el retraso del nuevo planeamiento urbanístico limita el suelo disponible y, con la obra nueva casi paralizada, la segunda mano concentra la gran mayoría de las operaciones.

Vacunación de otoño en la Comunidad de Madrid: los 80 centros de salud que abren cita previa a partir de esta semana

Los 80 centros de salud que abren cita previa esta semana: consulta si el tuyo está en la lista

Un pediatra escucha el corazón de un niño durante un chequeo en un entorno clínico.

La vacunación de otoño de la Comunidad de Madrid ya está en marcha. La campaña frente a la gripe y la covid-19 de la temporada 2026-2027 arrancó el 5 de octubre con una dotación inicial de 1,79 millones de dosis antigripales, 190.000 más que el curso anterior, y con las personas de 60 años o más y los niños de entre 6 meses y 7 años como primeros grupos llamados a vacunarse. La apertura de la cita previa en los centros de salud permite a los madrileños comprobar si el suyo ya ofrece huecos para pedir turno de enfermería. A partir del 13 de octubre se sumarán los profesionales sanitarios y desde el 19 de octubre el resto de colectivos con indicación, como embarazadas y personas con factores de riesgo.

Para consultar si tu centro aparece en el listado y reservar cita hay varias vías: la app Cita Sanitaria y la Tarjeta Sanitaria Virtual —también la web de la Comunidad de Madrid—, seleccionando la opción de vacuna de gripe o coronavirus; el teléfono del centro de salud, marcando la opción 3; o de forma presencial, en la unidad de Atención al Usuario y en los quioscos digitales. El sistema permite elegir el centro con las citas más tempranas, no solo el de referencia. La campaña se despliega en más de 800 puntos autorizados, entre ellos unos 850 centros de salud y consultorios del SERMAS, además de hospitales públicos y privados acreditados, residencias y el Centro de Vacunación de la Comunidad. La cita es única para gripe y covid, con dosis adaptadas a la subvariante XFG.

Cómo pedir cita en estos centros: canales habilitados, horarios y documentación necesaria

a group of people walking down a street next to tall buildings

Pedir cita para la vacunación de otoño en los centros de salud de la Comunidad de Madrid no exige acudir físicamente al ambulatorio. La campaña conjunta frente a la gripe y la covid-19, que arrancó el lunes 5 de octubre y se prolonga en principio hasta el 31 de enero, se gestiona con cita previa con el personal de Enfermería, y el ciudadano tiene varias vías para conseguirla. La primera es digital: la app Cita Sanitaria Madrid y la Tarjeta Sanitaria Virtual permiten seleccionar la opción de vacuna de gripe/coronavirus, igual que la web del Sermas. La segunda es telefónica, llamando al número del centro de salud y marcando la opción 3 del menú automático. La tercera es presencial, en los mostradores de Atención al Usuario o en los quioscos digitales instalados en los propios centros, que cuentan con un botón específico para la vacuna antigripal.

Respecto a la documentación, basta con la tarjeta sanitaria de la Comunidad de Madrid, aunque se recomienda llevar también el DNI y, si se dispone de ella, la cartilla de vacunación. El personal sanitario y sociosanitario que acuda por su condición profesional debe aportar un documento acreditativo de estar en activo. Los menores deben ir acompañados de su tutor legal y, si no tienen DNI, la cita tiene que solicitarla esa misma persona. Una de las novedades de la temporada es que una sola cita sirve tanto para la gripe como para la covid o para administrar ambas a la vez, de modo que no hay que reservar dos veces. La vacunación se realiza dentro del horario habitual de cada centro y el calendario se escalona por grupos, de forma que las primeras semanas se prioriza a los mayores de 60 años y a los niños de entre 6 meses y 7 años.

A quién le corresponde vacunarse primero: grupos diana y orden de llamamiento

Un trabajador de la salud da una inyección de vacuna a un paciente enmascarado, con guantes.

La campaña de vacunación de otoño en la Comunidad de Madrid arranca con una priorización por grupos que marca quién puede pedir cita antes. Durante las dos primeras semanas —desde el 15 de octubre— el llamamiento se dirige a los colectivos con mayor riesgo de complicaciones: las personas de 60 años o más, los niños de entre 6 y 59 meses y el personal sanitario y sociosanitario. A ellos se suman los residentes en centros de mayores y de personas con discapacidad, que se inmunizan en sus propios centros, y los bebés menores de 6 meses frente al virus respiratorio sincitial (VRS), causante de la bronquiolitis.

El calendario establece un segundo tramo a partir del 27 de octubre, cuando la vacunación se abre al resto de grupos diana: embarazadas en cualquier trimestre y mujeres en puerperio, personas de 5 a 60 años con factores de riesgo (enfermedades cardiovasculares, respiratorias, renales, neurológicas, diabetes, obesidad mórbida, cáncer o inmunosupresión, entre otras), cuidadores de personas vulnerables y fumadores. La vacuna de la COVID-19, administrada de forma simultánea y adaptada a la subvariante LP.8.1, se recomienda sin embargo a partir de los 70 años y a quienes presentan condiciones de riesgo.

La estrategia combina ambas inmunizaciones en una cita única, de modo que quien pertenece a los grupos diana de gripe y COVID puede recibir las dos dosis en la misma visita. La Consejería de Sanidad fija como objetivos de cobertura superar el 75% en mayores de 60 años y personal sanitario, y el 60% en embarazadas, población infantil y personas con patologías de riesgo. Para ello se han adquirido 1,6 millones de dosis de la vacuna antigripal, dentro de una inversión de 33 millones de euros, y la campaña se extenderá hasta el 31 de enero de 2026, salvo que la situación epidemiológica aconseje modificarla.

El orden de llamamiento responde a un criterio de vulnerabilidad, con la prioridad puesta en las primeras semanas sobre los grupos con más probabilidad de sufrir cuadros graves. Una vez cubiertos esos colectivos, la vacunación se amplía al resto de personas con indicación, y la cita puede solicitarse por teléfono en el centro de salud, de forma presencial en las unidades de atención al usuario o a través de la app y la web habilitadas para la campaña.

Qué vacunas se administran en la campaña de otoño y cuáles son sus indicaciones

La campaña de otoño de la Comunidad de Madrid, iniciada el 5 de octubre y prevista en principio hasta el 31 de enero, combina cuatro vacunas: gripe, covid-19, virus respiratorio sincitial (VRS) y, como novedad, neumococo. La antigripal es la de mayor alcance, con 1,79 millones de dosis adquiridas —190.000 más que la temporada anterior— y una inversión superior a los 19 millones de euros. Está indicada para mayores de 60 años, niños de 6 meses a 7 años (rango ampliado este año desde los 59 meses), personas de 8 a 59 años con patologías de riesgo, embarazadas, cuidadores y convivientes de personas vulnerables, fumadores, personal sanitario y sociosanitario, trabajadores de servicios esenciales y de escuelas infantiles, y quienes tienen exposición laboral a animales. Del total, 1.117.000 son dosis adyuvadas para los mayores de 60 años, 540.000 inactivadas estándar y 130.000 intranasales para niños de 2 a 7 años.

La vacuna frente a la covid-19 se reserva a colectivos concretos, con preparados adaptados a la subvariante XFG: personas de 70 años o más, pacientes con inmunosupresión, residentes en centros de mayores o de discapacidad, mayores de 12 años con condiciones de riesgo, embarazadas, personal sanitario y sociosanitario, y cuidadores o convivientes de personas vulnerables. Debe haber transcurrido al menos tres meses desde la última dosis o la infección. La inmunización frente al VRS se extiende del 1 de octubre al 31 de marzo y protege a lactantes —nacidos entre abril y septiembre de 2026, los que vengan al mundo durante la temporada y menores de 24 meses con factores de riesgo—, además de a mayores institucionalizados a partir de 60 años y adultos con condiciones de muy alto riesgo. El neumococo se incorpora para los mayores de 60 años, un patógeno cuya infección grave puede alcanzar una mortalidad del 54%.

Fechas clave de la campaña: desde esta semana hasta el cierre previsto y posibles refuerzos

pastillas medico adolescente 675x450 1 Merca2

La campaña de vacunación de otoño de la Comunidad de Madrid echó a andar el lunes 5 de octubre de 2026, la fecha de referencia para pedir cita desde esta misma semana en los centros de salud. El calendario es escalonado y busca priorizar a los grupos más vulnerables: durante las dos primeras semanas la inmunización se reserva a las personas de 60 años o más y a la población infantil de 6 meses a 7 años, un tramo que este año se amplía respecto a la temporada anterior. A partir del 13 de octubre se incorporan los profesionales sanitarios y sociosanitarios, y desde el 19 de octubre la campaña se abre al resto de grupos diana, entre ellos embarazadas, pacientes con patologías crónicas cardiovasculares, respiratorias o renales, diabéticos, cuidadores de personas vulnerables, fumadores y personal de servicios esenciales.

El cierre previsto es el 31 de enero de 2027, aunque Sanidad advierte de que esa fecha puede ajustarse o prolongarse si la evolución epidemiológica lo aconseja. La campaña se solapa con la de la COVID-19, con dosis adaptadas a la subvariante XFG que se ofrecen de forma conjunta a los mayores de 70 años y a las personas con condiciones de riesgo cuando el centro dispone de ambas. Como refuerzo para agilizar el acceso, se amplían las citas del Hospital Enfermera Isabel Zendal para adultos y las de los hospitales 12 de Octubre, La Paz y Niño Jesús para la población infantil. En paralelo, la inmunización frente al virus respiratorio sincitial (VRS) para lactantes se extiende del 1 de octubre de 2026 al 31 de marzo de 2027.

Las heridas del adiós de Paco González: de la estrategia de Visiers a las dudas de su sustituto

La posible retirada del histórico director de ‘Tiempo de Juego’ abre interrogantes sobre el futuro del programa de COPE, la estrategia de la dirección de Ábside Media y la capacidad de Heri Frade para mantener la audiencia de una de las voces más reconocibles de la radio deportiva española.

La marcha de Paco González amenaza con dejar un importante agujero en la Cadena COPE. Sin embargo, todavía está por ver si el periodista se ausentará durante varias semanas, si reducirá progresivamente su presencia en antena o si protagonizará una retirada gradual similar a la de Carlos Herrera, que ha ido cediendo espacio a Jorge Bustos y Alberto Herrera en las mañanas de la emisora. La incertidumbre no afecta únicamente al futuro profesional del comunicador: también pone a prueba la estrategia de Javier Visiers, consejero delegado de Ábside Media, y abre dudas sobre la continuidad de los resultados de audiencia de ‘Tiempo de Juego’.

Lo que está en juego es algo más que un relevo en la dirección. González lleva décadas convertido en una de las grandes referencias de la información deportiva y ha contribuido a construir la identidad de un programa que se mantiene entre los principales espacios radiofónicos del fin de semana.

Su personalidad y su peso dentro del equipo han sido determinantes para consolidar esa posición. Pero su figura también genera opiniones encontradas: mientras muchos profesionales destacan su trayectoria y su capacidad de liderazgo, otros oyentes consideran que en los últimos años ha adoptado un tono cada vez más bronco y excesivo.

Una despedida que todavía deja preguntas abiertas

El propio Paco González había reconocido que llevaba años meditando sobre su futuro y que la posibilidad de reducir el ritmo le rondaba desde hacía tiempo. Su intención inicial, según explicó en una entrevista en ‘El Debate’, era retirarse cuando Pepe Domingo Castaño decidiera poner fin a su carrera. La muerte de su compañero alteró aquellos planes y le obligó a afrontar una nueva etapa al frente del programa.

«Lo llevo meditando desde hace muchos años. Mi idea era que el día que Pepe se marchara, pero no por fallecimiento, sino porque él lo dijera, irme con él. Yo había construido toda mi carrera de presentador de este tipo de espacios de ‘Tiempo de Juego’ con Pepe», explicó. González reconoció también que la desaceleración profesional le apetecía desde hacía tiempo, aunque admitió que las circunstancias personales y económicas habían retrasado esa decisión.

Este sábado, el periodista volvió a referirse a su futuro y despejó, al menos parcialmente, las dudas sobre una retirada inmediata. «Si les digo la verdad, tenía una sana intención de dejarlo, pero lo vamos a hacer de otra forma; sigo en COPE, sigo en ‘Tiempo de Juego’ y sigo en ‘El Partidazo'», señaló. También quiso agradecer la trayectoria profesional que ha tenido y, sobre todo, el papel de su familia: «Le tengo que dar gracias a Dios por la carrera impresionante que me ha dado, pero le tengo que dar más gracias por otro tesoro mayor, que es mi familia».

Sus palabras apuntan a una continuidad, pero no resuelven la principal incógnita: cuánto tiempo permanecerá en antena y qué protagonismo tendrá durante las próximas temporadas. La posibilidad de una presencia más limitada, repartida entre diferentes voces, sigue encima de la mesa. Es una fórmula que permitiría a COPE preparar el relevo sin romper de golpe con una figura estrechamente vinculada a la historia del programa.

La estrategia de Visiers y el malestar por las formas

La gestión de esta transición también ha generado interrogantes sobre Javier Visiers, consejero delegado de Ábside Media, el grupo que integra a COPE. Según las informaciones trasladadas por el entorno profesional del sector, la cadena habría negado meses atrás a periodistas que preguntaron por una posible salida de González que ese escenario estuviera sobre la mesa.

La estrategia de Visiers parece haber buscado evitar un periodo prolongado de especulaciones en un curso especialmente delicado para la radio española. Onda Cero afronta la pérdida de Carlos Alsina en su principal tramo de programación, mientras que la Cadena SER también tiene que gestionar la evolución de su oferta matinal sin Àngels Barceló. En ese contexto, abrir otro frente con la incertidumbre sobre Paco González podía añadir ruido a un mercado que ya afronta movimientos de calado.

COPE
Javier Visiers.

Sin embargo, evitar el ruido no elimina las dudas sobre la manera de gestionar el proceso. La información sobre una posible retirada de una figura de este nivel afecta no solo a la audiencia, sino también a anunciantes y a otros actores del sector que necesitan conocer los planes de una cadena para organizar sus inversiones. Algunos anunciantes, según el planteamiento trasladado en torno a este caso, no habrían tenido conocimiento previo de la baja en plena temporada.

Heri Frade, ante el reto de mantener el liderazgo

La principal incógnita, no obstante, está en quién puede asumir el peso de González si su presencia se reduce de manera significativa. En el entorno de ‘Tiempo de Juego’ se valora positivamente a Heri Frade, un profesional respetado y con experiencia dentro de la información deportiva. Su conocimiento del programa y de sus dinámicas constituye una baza importante para afrontar cualquier reorganización.

Pero una cosa es contar con la confianza profesional del equipo y otra, muy distinta, sustituir a una figura que ha marcado durante años el estilo y la identidad de un espacio líder. La duda no se refiere a su capacidad para desarrollar el trabajo, sino a si dispone del carisma y de la fuerza de convocatoria necesarios para mantener los registros de audiencia asociados a González. 

Paco González se convirtió en un referente para varias generaciones de aficionados. Su salida, incluso si se produce de manera progresiva, obliga a COPE a afrontar un desafío que no se resuelve con un simple cambio de nombre en la dirección. El programa deberá conservar su personalidad y, al mismo tiempo, demostrar que puede funcionar con un reparto de protagonismo distinto.

En ese proceso también ha ganado peso Andrea Peláez, cuyo crecimiento dentro del espacio ya venía produciéndose antes de que se reavivaran las especulaciones sobre el futuro de González. El pasado 24 de febrero debutó como directora y presentadora del programa, convirtiéndose en la primera mujer en liderar el histórico espacio deportivo. La intención de COPE es que la periodista zamorana se convierta en la segunda voz del programa junto al nuevo director, Heri Frade, emulando así el papel que durante 35 ejerció Pepe Domingo Castaño.

Vivo en un piso de alquiler temporal y esto es lo que me cambia con el nuevo decreto que acaba de aprobar el Gobierno

Si estás viviendo en un piso con un contrato de unos pocos meses, probablemente hayas notado cómo el mercado inmobiliario se ha vuelto bastante confuso en los últimos tiempos. El Gobierno acaba de mover ficha en el Consejo de Ministros con un nuevo decreto ley pensado precisamente para poner orden en este tipo de arrendamientos que no paran de crecer en nuestras ciudades. A partir de ahora, la forma en que vas a alquilar y renovar tu estancia va a cambiar sustancialmente para darte mayores garantías jurídicas en el día a día.

No se trata simplemente de un trámite burocrático más que se queda guardado en el Boletín Oficial del Estado sin trascendencia real. La intención declarada por el Gobierno es atajar de raíz el fraude que suponía encadenar contratos de temporada cuando en realidad estabas haciendo la vida cotidiana en tu hogar habitual. Si te encuentras en esta situación o planeas mudarte pronto en estas condiciones, te conviene repasar al detalle los puntos clave de la normativa para evitar cualquier tipo de sorpresa indeseada con tu casero.

La gran regulación de las estancias cortas aprobada por el Gobierno

Durante los últimos años hemos visto cómo la firma de contratos por meses se disparaba en las grandes capitales españolas como solución desesperada para sortear los límites fijados por la ley estatal de vivienda. Este movimiento legislativo del Gobierno busca cerrar ese agujero legal que dejaba a miles de familias en una situación de constante vulnerabilidad contractual y sin estabilidad posible. Las cosas se van a poner mucho más estrictas para quien pretenda camuflar un alquiler de larga duración bajo la etiqueta de la temporalidad sin una razón que lo respalde de verdad.

A partir de la entrada en vigor de la medida, el arrendador tendrá la obligación legal de demostrar de forma documental por qué ese alquiler es realmente temporal y no una vivienda permanente. Si el Gobierno detecta o si se demuestra formalmente que no existe una causa real como estudios, obras en tu casa o un traslado laboral, el contrato pasará a regirse de manera automática por la normativa general del alquiler. Esto implica que podrás exigir las prórrogas obligatorias de hasta cinco años y la protección de rentas correspondiente.

Las siete reglas fundamentales que afectarán a los inquilinos

Para que no te pierdas entre tanto lenguaje jurídico y de la administración, conviene destilar la letra pequeña en obligaciones concretas que van a condicionar tu relación con la propiedad. Muchos inquilinos desconocen hasta qué punto el marco legal puede ponerse de su lado cuando se intentan imponer cláusulas abusivas en la firma de sus contratos temporales. El principal cambio de fondo radica en la inversión de la carga de la prueba, haciendo que sea la propiedad quien deba justificar minuciosamente la causa temporal de la estancia.

Youtube video
  • Justificación de la causa: El contrato deberá incluir obligatoriamente el motivo concreto del alquiler de temporada, adjuntando la documentación justificativa que acredite la estancia eventual.
  • Presunción de vivienda habitual: Si no se aporta una prueba válida y fehaciente de la temporalidad, la ley considerará automáticamente que se trata de tu domicilio residencial permanente.
  • Control de fianzas e importes: Se limita el cobro de garantías adicionales desmedidas que solían exigirse en este formato contractual para evitar abusos económicos en la entrada.
  • Inscripción en el registro ventanilla única: El Ejecutivo habilita un registro centralizado donde deberán figurar las viviendas destinadas a esta modalidad para asegurar la máxima transparencia.
  • Protección ante encadenamiento: Renovar consecutivamente varios contratos temporales en el mismo piso convertirá la relación contractual en un arrendamiento ordinario de larga duración.
  • Gastos de gestión inmobiliaria: Los honorarios y costes de formalización del contrato no podrán trasladarse de forma sistemática a quien busca alquiler si existe fraude en la modalidad.
  • Derecho a prórroga legal: Al demostrarse la falta de causa temporal, podrás acogerte de inmediato a los plazos legales de duración mínima previstos por la legislación nacional.

Los datos oficiales que explican el giro del Gobierno en vivienda

Para entender el alcance real de esta decisión, solo hay que mirar la evolución reciente de los indicadores de mercado que maneja el sector inmobiliario en España. Diversos informes de portales especializados y datos ministeriales confirman que las ofertas de alquiler de corta duración llegaron a representar más del treinta por ciento del total en capitales como Madrid o Barcelona. El Gobierno argumenta que este trasvase masivo de pisos hacia el mercado temporal redujo la oferta residencial permanente, encareciendo los precios a niveles insostenibles para el ciudadano medio.

Ante semejante distorsión de los precios del alquiler residencial, la intervención legislativa busca equilibrar las fuerzas entre las partes contractuales con criterios uniformes en todo el territorio estatal. Las autoridades confían en que la nueva regulación devuelva miles de inmuebles al mercado de larga estancia, ofreciendo la tranquilidad que necesitan los inquilinos para consolidar sus proyectos de vida sin el fantasma del desahucio al finalizar el año. El seguimiento de estas cifras será determinante durante los próximos trimestres para evaluar el impacto definitivo de la ley.

Precauciones prácticas si estás firmando un contrato estos días

Si en este preciso instante te encuentras negociando las condiciones de tu próxima vivienda, no firmes nada sin revisar detalladamente cada una de las estipulaciones redactadas en el documento. Este aviso del Gobierno sirve como un escudo preventivo muy eficaz para evitar sorpresas desagradables a mitad de curso cuando vayas a renovar la estancia. Exige siempre que quede bien clara la razón de tu desplazamiento temporal y guarda a buen recaudo todos los justificantes personales que acrediten que tu vivienda principal está en otro municipio distinto.

Conserva toda la documentación de tu desplazamiento

Asegúrate de guardar copia de tu matrícula universitaria, el contrato de trabajo de duración determinada o el parte de obras de tu casa habitual. Estos papeles son los únicos que justifican legalmente que estás pagando un alquiler de temporada real y te protegerán ante cualquier exigencia imprevista del propietario.

Revisa la letra pequeña sobre los suministros y fianzas

Muchos contratos de corta estancia incluyen prorrateos opacos de luz, agua y gas que encarecen la mensualidad de forma artificial sin transparencia alguna. Exige que las facturas vengan desglosadas con contadores individuales y verifica que la fianza exigida se ajuste escrupulosamente a lo fijado por la normativa aplicable.

Faro Santander refuerza el papel de la cultura como motor turístico y económico de Cantabria

La apertura del nuevo museo de la Fundación Banco Santander se suma a una oferta cultural en expansión que busca atraer visitantes durante todo el año y generar actividad más allá de la propia visita.

Inauguración oficial Faro Santander. Foto de familia
S.M. el Rey visita Faro Santander junto Daniel Vega Pérez de Arlucea, director de Faro Santander, y otras autoridades. Foto: David S. Bustamante

Cantabria cerró 2025 como su mejor año turístico en lo que va de siglo, con dos millones de visitantes y más de seis millones de pernoctaciones, según destacó el consejero de Economía, Luis Ángel Agüeros, en el Foro Santander “Turismo cultural, impacto económico”. El turismo cultural tiene un peso creciente: en 2024, más de 256.000 viajes a la región tuvieron como principal motivación la cultura, generando un gasto asociado de cerca de 120 millones de euros, según datos del Ministerio de Cultura.

En este contexto, Cantabria suma un nuevo activo a su oferta. La apertura de Faro Santander, el museo impulsado por la Fundación Banco Santander en su sede histórica del paseo de Pereda, amplía los atractivos culturales de la ciudad y refuerza su capacidad para atraer nuevos visitantes. El proyecto, inaugurado el pasado 7 de septiembre tras la transformación del edificio dirigida por el arquitecto David Chipperfield, se incorpora a una oferta cultural que gana peso como elemento de dinamización turística y económica.

Youtube video

Esa vocación de apertura a la ciudad y de atracción de nuevos públicos quedó reflejada el día de su inauguración en las palabras de Ana Botín: “El objetivo ha sido crear un museo moderno a la altura de los mejores del mundo, en el que personas de todas las edades puedan descubrir, intercambiar ideas y aprender. Un lugar abierto a visitantes de todo el mundo, pero, ante todo, una casa para esta comunidad, para los santanderinos y las santanderinas”.

Inauguración oficial Faro Santander. Foto de familia
De izquierda a derecha: el arquitecto Sir David Chipperfield; Pedro Casares, delegado del Gobierno en Cantabria; Jordi Hereu, ministro de Industria y Turismo de España; María José Sáenz de Buruaga, presidenta de Cantabria; S.M. el Rey; Ana Botín, presidenta de Banco Santander; María José González Revuelta, presidenta del Parlamento de Cantabria; Gema Igual, alcaldesa de Santander; y Daniel Vega Pérez de Arlucea, director de Faro Santander. Foto: David S. Bustamante

Pero la dimensión económica del proyecto comenzó antes incluso de que Faro Santander abriera sus puertas. Durante los trabajos de transformación del histórico edificio del paseo de Pereda participaron 260 empresas y proveedores y se generaron alrededor de 700 puestos de trabajo directos en obra, movilizando actividad y recursos en Cantabria.

Con el museo ya abierto, ese impacto puede trasladarse también a su capacidad para atraer visitantes y generar actividad turística. La posibilidad de contemplar en un mismo espacio obras de Tiziano, el Greco, Rubens, Velázquez, Goya, Tàpies, Frida Kahlo o Leonora Carrington, entre otros artistas, incorpora un nuevo motivo para visitar Santander y contribuye a ampliar una oferta cultural disponible durante todo el año.

Vistas nuevas salas Colección Banco Santander
 Una visitante, en una de las salas que alberga parte de la Colección Santander. Foto: Belén de Benito.

Faro Santander llega, además, en un momento de especial dinamismo cultural para la capital cántabra. Junto al Museo de Prehistoria y Arqueología de Cantabria (MUPAC) y el futuro centro asociado al Museo Reina Sofía, que albergará el Archivo Lafuente, forma parte de un nuevo eje cultural con potencial para reforzar el posicionamiento de Santander como destino cultural y contribuir a reducir la estacionalidad turística.

Un estudio de la Universidad de Cantabria analiza precisamente el impacto turístico de este nuevo ecosistema cultural y estima que podría atraer a Santander al menos 500.000 visitantes anuales. Su relevancia va más allá del número de visitas: el turismo cultural genera actividad en ámbitos como el alojamiento, la hostelería, la gastronomía, el comercio y otros servicios. Según el informe, por cada euro de gasto directo vinculado al turismo cultural pueden movilizarse entre 1,5 y 2,5 euros adicionales en la economía local a través de sus efectos indirectos, ampliando así el impacto de la nueva oferta cultural sobre el conjunto de la ciudad.

Faro Santander
Interior del museo Faro Santander. Foto: Belén de Benito

El impacto de la cultura, además, va más allá del turismo. Su capacidad para atraer talento, inversión y actividad empresarial convierte a los grandes equipamientos culturales en activos que contribuyen a la competitividad, la proyección y el dinamismo de las ciudades. En ese contexto, Faro Santander se suma al proceso de transformación cultural que vive Santander y refuerza la capacidad de la ciudad para proyectarse más allá de sus fronteras.

Un impacto que no termina en las puertas del museo: la cultura puede generar actividad económica, crear nuevas oportunidades y contribuir al desarrollo de Santander y Cantabria.

Unilever cambia ‘Foods’ por una lluvia de recompras: 6.000 millones hasta 2029

Desde noviembre de 2024, las acciones de Unilever han caído aproximadamente un 8%, incluyendo un fuerte descenso tras el anuncio de ‘Foods’. Si bien hay que hacer referencia a que, mientras las acciones de la compañía caían, ‘Ice Cream’ se ha separado, el programa de productividad de 800 millones se ha completado y el margen operativo subyacente ha alcanzado el 20%. Sin ir más lejos, la primera fase de la simplificación de la compañía alimentaria está prácticamente terminada.

En este sentido, la recuperación del crecimiento tras el efecto del tipo de cambio en el segundo trimestre de 2026 es clave, pero también plantea interrogantes sobre la rentabilidad. Asimismo, el regreso de Unilever al máximo margen operativo equivalente a 2019 es una rareza entre las empresas de bienes de consumo envasados.

Sin ir más lejos, los analistas de AlphaValue, encabezados por Théodore Duval-Segard, explican que la salida de ‘Foods’ parece una repetición de ‘Ice Cream’, pero es todo lo contrario. «Ice Cream diluyó tanto el crecimiento como los márgenes, mientras que ‘Foods’ es el grupo empresarial más rentable de Unilever, pero también el de menor crecimiento. Por lo tanto, el argumento de inversión ha pasado de centrarse en mejorar la rentabilidad a determinar si la compañía puede acelerar estructuralmente el crecimiento sin comprometer la rentabilidad.

Unilever
Fuente: AlphaValue

La gestión de Unilever tanto en ‘Ice Cream’ como en ‘Foods’

En este contexto, la separación de ‘Ice Cream’, iniciada bajo el ex CEO de Unilever, Hein Schumacher, se completó en diciembre de 2025 bajo el mandato de Fernando Fernández, a través de una escisión, con una justificación sencilla. En primer lugar, desde la compañía señalaron que el perfil de crecimiento estaba por debajo de la ambición del grupo; concretamente, ‘Ice Cream’ había estado creciendo por debajo del resto de Unilever durante varios años y ya se describía como un obstáculo para el crecimiento.

Siguiendo esta línea, la separación respaldó el cambio de Unilever de una ambición de crecimiento orgánico de entre el 3 y el 5% a estar entre el 4 y el 6%. «Ice Cream también era dilutivo de margen, con un margen operativo subyacente del 11,8% frente al 18,4% para el grupo en el año fiscal 2024. La salida de Ice Cream añadió aproximadamente 100 puntos básicos al margen del grupo, por encima de los más de 70 pb que habíamos señalado previamente en noviembre de 2024«, expresan desde AlphaValue.

«El negocio de ‘Ice Cream’ dentro de Unilever tenía un modelo operativo estructuralmente diferente y más intensivo en capital, con sus propias fábricas, producción estacional y requisitos de cadena de frío»

Théodore Duval-Segard

Asimismo, podemos llegar a la conclusión de que la separación de ‘Ice Cream’ dentro de Unilever tenía sentido en términos de crecimiento, margen e intensidad de capital. Sin ir más lejos, la compañía también simplificó de cinco a cuatro grupos empresariales, siendo así el primer paso en su plan de convertirse en una empresa más simple y enfocada. ‘Foods’, es el grupo empresarial de Unilever con mayor margen, y tal y como expresa Théodore Duval-Segard, «su salida es una decisión más difícil».

Concretamente, Unilever está vendiendo su negocio de alimentos a McCormick en una transacción algo desequilibrada, ya que el comprador es mucho más pequeño que los activos vendidos. Unilever Foods se separará y se fusionará con McCormick a través de un reverse Morris trust. Unilever recibirá 15.700 millones de dólares en efectivo, mientras que Unilever y sus accionistas poseerán el 65% de la compañía combinada a través de la emisión de nuevas acciones (55,1% para los accionistas y 9,9% para Unilever), con el cierre esperado para mediados de 2027.

Megaoperación en consumo: Unilever negocia fusionar su división food con McCormic

Fuente: IA

Unilever acepta un margen nominal más bajo a cambio de una cartera más concentrada en negocios de mayor crecimiento. Tras las divisiones de helados y alimentos, la cartera principal se centrará en tres negocios de cuidado personal y del hogar: belleza y bienestar, cuidado personal y cuidado del hogar, junto con un mayor enfoque en menos marcas, pero de mayor tamaño. No obstante, hay que tener en cuenta que Unilever también conservará el 9,9% de la entidad combinada McCormick. Operacionalmente, Unilever está saliendo de Foods, pero no por completo.

El rendimiento económico de Unilever ante sus operativas

A finales del ejercicio fiscal 2025, la división de alimentos de Unilever contaba con un fondo de comercio de 7.900 millones de euros, aproximadamente el 45% del total del grupo alimentario, una proporción desproporcionada en relación con su contribución a los beneficios. Su desconsolidación debería por ello respaldar la rentabilidad declarada, pero reducir el fondo de comercio no genera valor alguno, y cobra importancia lo que hace Unilever con el capital liberado.

Siguiendo esta línea, Unilever se centra en adquisiciones complementarias de menor envergadura en lugar de operaciones transformadoras. Las adquisiciones recientes, como son ‘Dr. Squatch’ y ‘Grüns’, apuntan a segmentos premium y de rápido crecimiento para la categoría de cuidado personal y bienestar. «Cada operación aporta un nuevo fondo de comercio al balance, y la clave está en si la rentabilidad de este nuevo capital justifica el precio pagado», afirma Théodore Duval-Segard.

Unilever
Fuente: AlphaValue

Concretamente, la conversión del flujo de caja libre ya está por encima de sus rivales, en un 60% del ebitda en 2025 frente a una mediana de sus competidores del 47,4%. Pese a ello, el experto de AlphaValue espera un descenso al nivel de los competidores para el ejercicio fiscal de 2026, un año en el que Unilever debe financiar la retribución a los accionistas sin los ingresos del segmento de ‘Foods’. Además, los 15.700 millones de dólares en efectivo de McCormick deberían llegar al cierre, previsto para mediados de 2027, y respaldarán 6.000 millones de euros en recompras durante 2026 y 2029.

La IA está creando ganadores y perdedores dentro de la deuda asiática, según Eastspring

Las naciones asiáticas más expuestas a semiconductores, electrónica y centros de datos reciben un impulso de inversión y exportaciones, mientras que los importadores de petróleo afrontan una mayor vulnerabilidad. Esta es una de las principales ideas que mantiene la gestora Eastspring Investments, especialista en Asia.

Eastspring no plantea Asia como una apuesta única de renta fija, sino como un mercado en el que la selección de países permite combinar crecimiento, carry y calidad mientras se evita la exposición a los principales riesgos energéticos y externos.

El miércoles, a lo largo de una reunión con periodistas en Madrid, Eric Fang, Gestor de Renta Fija asiática, y Alexander Davey, director European Distribution, hablaron del atractivo de Asia como región de futuro para invertir, y de la deuda emergente como activo esencial para cualquier cartera de bonos.

Eastspring Investments es una gestora con sede en Singapur y oficinas en 11 países, 10 en Asia y 1 en Luxemburgo, con más de 300 gestores y analistas. Dispone de activos bajo gestión de 291.000 millones de dólares a cierre junio 2026.

Fondos emergentes rentabilidad: hasta 70% en un año para diversificar cartera

Imagen: Deuda asiática. Rupias. Fuente: Agencias

Tesis de inversión en deuda asiática de Eastspring Investments

Fang aclaró que “las empresas asiáticas tienen mejores balances con diferenciales similares a los de sus homólogas estadounidenses con la diferencia de que Asia ofrece mayor diversificación”.

1. Asia mantiene un crecimiento más resistente

  • Asia presenta unas perspectivas de crecimiento superiores a las de las economías desarrolladas.
  • Esta mayor resiliencia macroeconómica proporciona un soporte estructural a los mercados de crédito asiáticos.
  • Eastspring considera que esta combinación ofrece oportunidades tanto de ingresos recurrentes (carry) como de posibles ganancias de capital.

2. La inflación asiática es relativamente contenida

  • La inflación en Asia se mantiene por debajo de la de otras grandes regiones.
  • Esto reduce la necesidad de que los bancos centrales asiáticos tengan que endurecer agresivamente su política monetaria.
  • El escenario resulta especialmente favorable para determinados mercados de deuda local.

3. La IA se convierte en un importante motor para Asia

El documento identifica dos grandes fuerzas que afectan de manera diferente a cada país:

  • El gasto en inteligencia artificial impulsa exportaciones e inversión, especialmente en semiconductores, electrónica, manufacturas y centros de datos.
  • La dependencia energética constituye el principal riesgo, al elevar la exposición a los precios del petróleo, la inflación y las balanzas externas.
  • La capacidad de cada país para absorber estos shocks depende de sus reservas, posición exterior, margen fiscal y credibilidad de sus políticas.
Imagen: Renta fija de mercados emergentes, generada por IA

4. No todos los países asiáticos ofrecen la misma oportunidad

Eastspring apuesta por una selección país por país, en lugar de considerar Asia como un bloque homogéneo.

  • China y Singapur: combinan exposición a la IA con una elevada capacidad para absorber shocks.
  • Corea: es uno de los grandes beneficiarios del ciclo de IA, aunque Eastspring considera que el crecimiento puede reflejarse mejor en la divisa que en la duración de los bonos.
  • Malasia: presenta una combinación atractiva de carry y exposición a electrónica y centros de datos.
  • India: tiene potencial, pero requiere mayor disciplina por su exposición al petróleo.
  • Indonesia y Filipinas: presentan una mayor sensibilidad energética y a la financiación exterior.

5. La estrategia no pasa por comprar indiscriminadamente bonos y divisas asiáticas

Una de las principales conclusiones de la presentación es separar las decisiones de duración, carry y divisas.

La gestora propone seleccionar dónde asumir cada tipo de riesgo en lugar de apostar por una posición generalizada sobre Asia. Su posicionamiento favorece especialmente:

  • Singapur: parte media de la curva y dólar de Singapur.
  • China: duración de bonos soberanos.
  • Malasia: carry de deuda y ringgit.
  • Corea: mayor preferencia por el won que por la duración.
  • India: duración más corta y cautela con la rupia.
  • Tailandia: preferencia por tipos frente a divisa.
  • Indonesia y Filipinas: carry, pero con una exposición limitada a la beta y cautela con las divisas.

6. El crédito asiático presenta unos fundamentales sólidos

El documento destaca tres factores:

  • Menor endeudamiento empresarial: las compañías asiáticas presentan una menor ratio de deuda sobre activos que sus homólogas norteamericanas.
  • Spreads ajustados: los diferenciales de crédito son similares a los de EEUU, pero Asia ofrece diversificación geográfica.
  • Oferta de bonos contenida: aunque la emisión de deuda asiática en dólares aumenta, sigue por debajo de los niveles previos a la pandemia, mientras la demanda continúa siendo sólida.

7. Asia ya está demostrando fortaleza frente a otros mercados de renta fija

A cierre de septiembre, los bonos locales de China e India habían conseguido rentabilidades positivas en el año pese a la debilidad general de los mercados emergentes. Además, la deuda high yield asiática había superado a sus equivalentes estadounidenses y europeos.

8. El gran argumento de inversión es el carry, no una gran subida de los bonos

Eastspring considera que el atractivo de la deuda asiática procede cada vez más de los ingresos recurrentes y no de la necesidad de esperar un gran rally global de la duración.

La tesis se apoya en cuatro pilares: ingresos, calidad, diversificación y gestión activa.

En conclusión, Eastspring mantiene una visión favorable sobre la renta fija asiática, pero descarta una apuesta indiscriminada por la región. El crecimiento resistente, unos fundamentales empresariales sólidos y una inflación relativamente contenida crean un entorno atractivo para el crédito y el carry, mientras que el auge de la inversión en inteligencia artificial abre oportunidades especialmente en países vinculados a semiconductores, electrónica y centros de datos.

La clave, según Eric Fang, estará en seleccionar mercados y separar las apuestas en duración, carry y divisas, con especial preferencia por Singapur, China y Malasia, y mayor cautela en economías más expuestas al petróleo y a la financiación exterior.

Samsung bate récords, pero defrauda al mercado: por qué sus resultados trimestrales desatan la cautela en Bolsa

Samsung tiene mucho que celebrar en la presentación de resultados preliminares de su tercer trimestre, pero también tiene motivos para preocuparse. Si bien ha vuelto a mostrar un crecimiento en sus ventas y en sus ingresos, se ha quedado corta al comparar sus cifras con las expectativas de los analistas. Lo cierto es que las expectativas del mundo tecnológico han crecido tanto que es posible que fueran inalcanzables, lo que se evidencia en la reacción de los analistas, que han recomendado evitar la huida en Bolsa y han insistido en su optimismo a largo plazo.

«Las cifras del trimestre de Samsung quedan algo por debajo de lo esperado, sin embargo, los fuertes crecimientos que presenta la compañía hacen que la reacción del mercado no sea excesivamente negativa (caída del -1,6 %). Los crecimientos de ingresos por encima del 100% es algo que esperamos que se prolongue en próximos trimestres apoyado por la fuerte demanda de chips de memoria y el aumento de los precios», explica el análisis de Bankinter.

«Consideramos que las cifras publicadas por la compañía refrendan, desde nuestro punto de vista, la solidez del negocio de Samsung y la fortaleza de su crecimiento. Samsung publicará cifras completas del 3T-2026 el próximo día 29 de octubre», sentencia el banco.

Samsung Galaxy S25 Merca2

Es una posición que ha repetido CitiGroup, que insiste en recomendar la compra de la acción de la empresa de Corea del Sur y señala que, a pesar de haber sido incapaz de alcanzar las previsiones, está claro que hay señales positivas alrededor de la empresa. En particular, dan por hecho que seguirán teniendo el primer puesto global en cuanto a ventas de teléfonos móviles y apuestan a que será primordialmente gracias a los nuevos lanzamientos del sector.

¿Pueden seguir creciendo las ventas de móviles?

La principal apuesta de los analistas es que la ventaja que tiene Samsung sobre su principal competidor en el mercado, Apple, seguirá siendo suficiente para mantener el primer lugar en las ventas. Y es que no depender de un sistema cerrado, como sí lo hacen los dispositivos de la empresa de Cupertino, los hace más accesibles para nuevos usuarios; además, han manejado mejor la integración de la inteligencia artificial en sus dispositivos.

Aun así, de momento las acciones de la empresa han sufrido una ligera caída en la Bolsa de Corea del Sur, de algo más del 2%, lo que muestra cierta preocupación entre los accionistas. En cualquier caso, se sigue contando con que las ventas del último tramo del año, tanto en dispositivos para el usuario como en proyectos necesarios para el desarrollo como los chips, sigan creciendo. Las Navidades suelen ser un buen momento para la empresa, por lo que todavía pueden dar un último empujón antes de terminar 2026.

Resultados positivos en Samsung, pero expectativas demasiado altas

En cualquier caso, la situación de Samsung es un aviso para sus competidores. A pesar de tener resultados positivos, unas expectativas demasiado altas —generadas por la propia empresa— pasan factura. Es que el cálculo del fabricante coreano es alcanzar un beneficio operativo de 107,4 billones de wones (80.200 millones de dólares), lo que supone un incremento del 782% respecto al mismo periodo del año anterior y un nuevo récord para la compañía.

Los ingresos consolidados alcanzarán aproximadamente los 195 billones de wones, un 126,6 % más que los 86,06 billones obtenidos un año antes y también por encima de los 171,5 billones del segundo trimestre de este ejercicio. Samsung precisa que sus estimaciones se sitúan en un rango de entre 194 y 196 billones de wones para las ventas y de entre 107,3 y 107,5 billones para el beneficio operativo.

chip propio Anthropic

En cualquier caso, la empresa todavía no presenta sus resultados desglosados por cada división, un paso que dará en los próximos días. Aun así, es evidente que han sabido surfear la ola de la IA y que tienen cómo seguir creciendo, aunque parece necesario moderar las expectativas de los resultados para poder sacar el mayor beneficio posible del crecimiento que están generando sus ventas.

Resultados definitivos el 29 de octubre

De momento, la empresa se guarda el resto de la información para fin de mes. Los resultados desglosados se publicarán el próximo 29 de octubre y abrirán un poco las perspectivas de lo que debe y no debe hacer la empresa para seguir creciendo y calmar a los accionistas lo más rápido posible.

Como recuerda Bolsamanía, Samsung también ha reforzado su posición en las memorias de alto ancho de banda (HBM), utilizadas en los sistemas de inteligencia artificial, y ha comenzado la producción y los envíos de chips HBM4 de sexta generación.

Blackstone aparca una OPV inmobiliaria de 700 millones: el fondo enfría su gran salto a Bolsa

Blackstone ha decidido aplazar el estreno en Bolsa de Hotel Investment Partners (HIP), una de las operaciones inmobiliarias más importantes previstas para España en la recta final de 2026. El fondo estadounidense tenía prácticamente preparada la documentación para llevar a su plataforma hotelera al mercado español entre finales de octubre y principios de noviembre, pero el actual escenario financiero ha llevado a los bancos colocadores a recomendar esperar a una ventana más favorable.

La operación no está cancelada. El escenario que manejan las fuentes financieras consultadas por Cinco Días apunta ahora a un posible debut a comienzos de 2027, siempre que las condiciones del mercado mejoren. Los bancos que participan en el proceso detectan interés por parte de los inversores, pero consideran que la volatilidad actual no garantiza un estreno suficientemente sólido.

700 millones para seguir comprando hoteles

El movimiento de Blackstone tiene una dimensión especialmente relevante para el sector inmobiliario porque la salida a Bolsa de HIP no se planteó únicamente como una operación para dar liquidez a sus accionistas. La compañía tenía previsto realizar una Oferta Pública de Suscripción (OPS) de alrededor de 700 millones de euros, dinero nuevo que serviría para reforzar su balance y continuar aumentando su cartera de activos hoteleros.

La operación también contempla una pequeña venta de acciones existentes, aunque el volumen definitivo todavía no está cerrado. Blackstone controla actualmente el 65% de HIP, mientras que el fondo soberano de Singapur GIC mantiene el 35% restante. La valoración de la plataforma ronda los 6.000 millones de euros, una cifra que convertiría a HIP en una de las mayores compañías inmobiliarias cotizadas de España por volumen de activos hoteleros.

61 hoteles y 20.000 habitaciones

HIP se ha convertido en uno de los grandes actores inmobiliarios del sector hotelero del sur de Europa. Su cartera está formada por 61 hoteles y unas 20.000 habitaciones, repartidos entre España, Portugal, Italia y Grecia.

El grueso de los activos se encuentra en destinos turísticos y zonas costeras, y sus hoteles están operados por algunas de las principales marcas internacionales y españolas. Entre ellas figuran Hyatt, Barceló, Meliá, Ritz-Carlton, Occidental, Dunas, AC y NH.

Blackstone
El número 68 de la calle Toledo (propiedad de Blackstone), okupado.

La compañía ha crecido durante los últimos años mediante adquisiciones y programas de inversión destinados a reposicionar y modernizar sus establecimientos. El plan de inversiones acumulado en la cartera se sitúa alrededor de los 750 millones de euros, según la información publicada sobre el proceso de salida a Bolsa.

El mercado enfría una de las grandes operaciones inmobiliarias

El aplazamiento de HIP refleja también las dificultades que atraviesan actualmente las grandes operaciones corporativas. El problema no es la ausencia de interés por la compañía, sino el precio y el momento adecuado para salir al mercado.

La inflación y el incremento de los tipos de interés a largo plazo han cambiado el escenario para los inversores inmobiliarios. El aumento de la rentabilidad de la deuda pública hace que los inversores dispongan de alternativas con menor riesgo, mientras que el encarecimiento de la financiación afecta directamente a las valoraciones inmobiliarias.

En el caso de HIP, además, la operación exige captar una cantidad elevada. Los 700 millones de euros previstos en la ampliación superarían ampliamente los importes obtenidos por algunas de las compañías que han debutado en el mercado español durante 2026. Por ello, los bancos colocadores prefieren esperar antes que asumir el riesgo de una salida a Bolsa con una demanda insuficiente.

Blackstone mantiene abiertas todas las opciones

La salida a Bolsa es, además, solo una de las alternativas que Blackstone ha manejado para dar salida a su inversión en HIP. El fondo estadounidense inició el proceso con un denominado dual track, es decir, dos vías paralelas: una posible cotización en Bolsa o la venta de su participación a un tercero. Las conversaciones con GIC para que el fondo soberano adquiriese la participación de Blackstone no llegaron a un acuerdo de precio, por lo que la opción bursátil ganó peso durante los últimos meses.

Blackstone España inversión
Fuente: Agencias

Ahora, con la salida a Bolsa aplazada, Blackstone conserva margen para esperar una mejora del mercado o estudiar una eventual operación corporativa si aparece una oferta suficientemente atractiva.

La compañía que salga finalmente al parqué será muy diferente de la que Blackstone compró hace casi una década. El fondo estadounidense adquirió HIP a Banco Sabadell en 2017, en una operación valorada en unos 630 millones de euros. Desde entonces, la plataforma ha multiplicado su tamaño y ha extendido su presencia por el sur de Europa.

Una nueva inmobiliaria cotizada en espera

Si finalmente se produce el debut, HIP se incorporará al reducido grupo de grandes inmobiliarias españolas cotizadas y tendrá como referencias a compañías como Merlin Properties y Colonial.

El aplazamiento, por tanto, no supone el final de la operación, sino una espera estratégica para encontrar mejores condiciones de mercado. Blackstone tiene preparada una plataforma inmobiliaria de unos 6.000 millones de euros, una ampliación de capital de alrededor de 700 millones y una cartera de 61 hoteles.

Ahora falta que los mercados vuelvan a ofrecer la ventana que el fondo estadounidense considera adecuada para poner en marcha una de las mayores operaciones inmobiliarias previstas en España.

Publicidad