JAXA y NASA lanzan la misión MMX, la primera que traerá muestras de Fobos, la luna de Marte

La misión MMX ya tiene fecha: el 19 de octubre despegará desde el Centro Espacial de Tanegashima, en Japón, rumbo a Fobos. Es el primer intento de la historia de traer a la Tierra material de una luna de Marte, y viajará con instrumentos de la NASA a bordo.

La nave es de la agencia japonesa JAXA, que lleva años preparando el proyecto Martian Moons eXploration. La NASA firma tres contribuciones y ha convocado una teleconferencia informativa para el jueves 15 de octubre a las 16:00, hora de la costa este de Estados Unidos, en la que sus responsables explicarán su papel exacto en la misión, cuyos detalles técnicos recoge la página oficial de MMX.

Diez meses de viaje y cinco años hasta tener las muestras

El despegue está fijado para el 19 de octubre, ya 20 de octubre en horario japonés, y la llegada a Marte, para agosto de 2027. A partir de ahí, la nave pasará meses sobrevolando las dos lunas marcianas, Fobos y Deimos, antes de centrarse en la primera. No es un capricho. Fobos gira a unos 6.000 kilómetros sobre la superficie de Marte, más cerca de su planeta que cualquier otra luna del sistema solar, y completa una vuelta en menos de ocho horas. Deimos, más pequeño y lejano, queda como objetivo secundario del reconocimiento.

Hay además una razón de urgencia. El propio Fobos se acerca lentamente a Marte y los modelos vigentes apuntan a que, dentro de decenas de millones de años, acabará rompiéndose o cayendo sobre el planeta. La ventana para leer su registro geológico es amplia, pero no infinita.

La recogida de la muestra no llegará antes de diciembre de 2028. Después, el contenedor emprenderá el camino de vuelta, y aterrizará en la Tierra en 2031. Entre el lanzamiento y el análisis en un laboratorio habrán pasado cinco años: aproximadamente lo que tarda un estudiante en completar un grado y un máster. La ciencia de esta misión se mide en esa escala, la de las carreras largas.

MEGANE, el brazo neumático y la red que mantiene el contacto

El instrumento más visible del lado estadounidense es MEGANE, un espectrómetro de rayos gamma y neutrones desarrollado por el Laboratorio de Física Aplicada de la Universidad Johns Hopkins. Su trabajo consiste en leer la composición del subsuelo de Fobos sin necesidad de excavar: los rayos gamma y los neutrones que escapan de la superficie delatan qué elementos hay ahí abajo. El investigador principal del instrumento, David Lawrence, participará en la teleconferencia del 15 de octubre.

Ninguna nave ha traído jamás un fragmento de una luna marciana; esa muestra es la única manera de saber de qué están hechos Fobos y Deimos.

La segunda aportación es mecánica: el sistema neumático que recogerá el regolito de Fobos, diseñado por Honeybee Robotics, una empresa propiedad de Blue Origin. Su vicepresidente, Kris Zacny, también intervendrá en la rueda de prensa. La tercera es invisible y sostiene todo lo demás: el apoyo de comunicaciones y navegación de la Red de Espacio Profundo de la NASA. El programa Discovery financió estas contribuciones y su gestión corresponde al Centro de Vuelo Espacial Marshall, en Huntsville (Alabama).

Entre Marte y la Tierra la distancia varía tanto a lo largo del año que las señales de radio de la nave tardan entre cinco y veinte minutos en llegar a casa. Cada orden se ejecuta con ese retraso. Nadie pilota en tiempo real.

Por qué esta muestra puede resolver el origen de las lunas de Marte

Fobos y Deimos llevan décadas en una zona gris de la ciencia planetaria. Sus órbitas no se discuten, pero su procedencia sí. Una hipótesis los describe como asteroides capturados por la gravedad marciana; otra sostiene que nacieron de los escombros que un impacto gigantesco lanzó al espacio alrededor del planeta, un mecanismo parecido al que, según los modelos vigentes, dio forma a la Luna terrestre. Los datos remotos no bastan para decidir, porque las superficies de ambos cuerpos son oscuras, polvorientas y difíciles de leer a distancia.

Ahí está el valor real de MMX. Una muestra traída a un laboratorio terrestre se puede datar, medir y volver a analizar durante décadas: es la diferencia entre una fotografía y un archivo. La JAXA ya demostró que sabe hacerlo. Su sonda Hayabusa trajo granos del asteroide Itokawa en 2010 y Hayabusa2 regresó en 2020 con material de Ryugu. Lo que ninguna agencia ha intentado todavía es hacerlo con un satélite de otro planeta.

Conviene no disolver la incertidumbre. La misión aspira a recoger material suficiente para responder preguntas sólidas, pero la cantidad final dependerá de lo que encuentre el brazo neumático y de que la cadena de retorno funcione a la primera. El calendario tampoco perdona: cualquier retraso en el despegue se arrastra a la llegada y a la recogida.

Y queda la pregunta de fondo, que ningún instrumento resolverá antes de tener los granos en la mano. Si Fobos es un asteroide capturado, su composición debería parecerse a la de los cuerpos del cinturón principal; si es escombro marciano, llevará la firma química de Marte. Una de las dos hipótesis caerá.

El siguiente hito es público y está a la vuelta de la esquina: la teleconferencia del 15 de octubre, en la que Lindsay Hays, directora en funciones de la División de Ciencia Planetaria de la NASA, y Tom Statler, responsable científico del programa MMX en la agencia, repasarán los detalles. Cuatro días después, si nada lo impide, la nave despegará desde Tanegashima. A partir de ahí, cinco años de paciencia.

🔬 Ficha del Descubrimiento

  • Qué se lanza: la misión MMX de JAXA, la primera de la historia que intentará traer a la Tierra muestras de una luna de Marte.
  • Dónde: despegue desde el Centro Espacial de Tanegashima (Japón); destino, las lunas marcianas Fobos y Deimos.
  • Institución responsable: JAXA, con el espectrómetro MEGANE, el sistema neumático de recogida y el apoyo de la Red de Espacio Profundo aportados por la NASA.
  • Cuándo: lanzamiento el 19 de octubre de 2026; llegada a Marte en agosto de 2027; recogida de muestra no antes de diciembre de 2028; entrega en la Tierra en 2031.
  • Impacto a futuro: primera muestra de un satélite de otro planeta, decisiva para saber si Fobos y Deimos son asteroides capturados o escombros de un gran impacto en Marte.
Inditex logra de la Xunta la autorización del parque eólico de autoconsumo del puerto de A Coruña

Inditex ha logrado de la Xunta la autorización para construir un parque eólico de autoconsumo en el puerto exterior de A Coruña, con una potencia de casi 20 megavatios y una inversión de 21,7 millones de euros.

Los números del parque eólico de Inditex en Punta Langosteira

La resolución de la Consellería de Medio Ambiente, publicada en el Diario Oficial de Galicia este viernes 9 de octubre, da luz verde a una instalación promovida por Inditex Renovables en el municipio de Arteixo. El parque se levantará en el entorno de Punta Langosteira y contará con tres aerogeneradores y su infraestructura asociada, además de la ampliación de la subestación eléctrica transformadora y una línea subterránea de alta tensión.

Con una producción neta estimada de 52.368 MWh anuales, el proyecto que el Gobierno gallego considera determinante para reducir la emisión de gases de efecto invernadero cubrirá el autoconsumo de la multinacional textil y también el de otras empresas de la dársena coruñesa. El plazo previsto para la ejecución de las obras es de un año.

El expediente acumula ya varios hitos. El proyecto obtuvo la declaración ambiental en diciembre del año pasado y ahora suma las autorizaciones administrativas previa y de construcción, que se conceden con independencia de de las licencias municipales, provinciales o los permisos técnicos de otros organismos y compañías de servicio público afectados.

Autoconsumo compartido y el peso de Inditex Renovables

Se trata de un modelo de autoconsumo compartido: la electricidad generada no se vuelca al mercado, sino que alimenta directamente a los consumidores conectados a la red interior de la dársena. Punta Langosteira, el puerto exterior de A Coruña, opera desde hace una década con el objetivo de captar tráficos industriales, graneles y proyectos de energía. Disponer de generación renovable dentro del recinto es un argumento comercial para la Autoridad Portuaria, que compite con otros puertos del norte peninsular por atraer nuevas plantas.

Inditex autoconsumo energía

En el sector, el movimiento sitúa a Inditex por delante de competidores como H&M o Primark en generación propia, aunque todas las grandes cadenas europeas han acelerado la firma de contratos de compra de energía a largo plazo. El marco del autoconsumo depende de la CNMC y de las directrices europeas de renovables, mientras la Xunta mantiene abiertos otros expedientes industriales en el área metropolitana de A Coruña. La tramitación autonómica no exime de los permisos municipales que aún quedan pendientes.

Veinte megavatios no mueven la cuenta de resultados de Inditex, pero sí blindan su coste energético en un mercado eléctrico cada vez más volátil.

Qué gana Inditex con el parque y qué vigila el mercado

El proyecto tiene una lectura industrial y otra financiera. Con una inversión de 21,7 millones de euros y una producción prevista de 52.368 MWh anuales, el retorno depende del precio de la electricidad que la compañía evite comprar en el mercado mayorista durante la próxima década. Cuanto más volátil sea el pool, mayor es el ahorro que aporta la generación propia. Para un grupo con miles de puntos de venta, almacenes y plataformas logísticas repartidos por decenas de países, el coste energético es una partida sensible en la cuenta de resultados.

Otras compañías del Ibex siguen la misma estela. Repsol, Iberdrola o Acciona desarrollan proyectos de autoconsumo industrial, y las grandes tecnológicas europeas firman contratos de energía a largo plazo para fijar precios. En el textil, la presión de los inversores ESG y la obligación de reportar emisiones bajo la directiva europea de sostenibilidad han convertido la autogeneración en un argumento de relación con los accionistas más que en un simple ahorro de costes.

El contexto regulatorio acompaña. Galicia es una de las comunidades con mayor potencia eólica instalada de España (energía eólica) y la Xunta ha acelerado la tramitación de proyectos vinculados al autoconsumo industrial en los últimos años. El parque de Arteixo llega, además, después de que otras compañías gallegas hayan cerrado acuerdos de suministro a largo plazo con generadores para blindar precios. La diferencia aquí es la propiedad del activo.

La ejecución, no obstante, sigue expuesta a los plazos administrativos. La propia resolución recuerda que las autorizaciones autonómicas no cubren los permisos municipales ni los condicionantes técnicos de otros organismos, un punto que en proyectos eólicos suele alargar el calendario más de lo previsto. Tres aerogeneradores no transforman un balance. Lo que hacen es dar cobertura energética a una de las áreas logísticas con más proyección del norte de España.

Conviene matizar una cosa: el impacto real está en la caja y en la narrativa. La compañía asegura suministro y visibilidad de costes en Galicia, su región de origen, mientras el mercado valora cada vez más la energía contratada a largo plazo. La operación, con todo, es modesta frente a la escala del grupo.

📊 Las Claves para el Inversor

  • Qué vigilar: El inicio de las obras y el cierre de los permisos municipales que aún dependen de Arteixo y de la Autoridad Portuaria, con un plazo de ejecución de un año.
  • Reacción del valor: El mercado descuenta este tipo de proyectos como una mejora del coste energético, no como un catalizador de la cotización, por lo que el impacto en la acción será limitado.
  • Precedente sectorial: Otras compañías del Ibex y las grandes cadenas textiles europeas siguen la misma ruta de autogeneración y de contratos de energía a largo plazo para fijar el precio de la luz.

Wall Street Wolverine: así ganan las grandes empresas con la inmigración masiva en la UE

Wall Street Wolverine dedica su último análisis a una pregunta incómoda: ¿a quién le interesa de verdad que la Unión Europea mantenga flujos migratorios masivos? Su respuesta no señala solo a los partidos. Señala una red de incentivos donde conviven Bruselas, las ONG, las mafias que trafican con personas, los gobiernos y, muy especialmente, las grandes empresas. Lo dice sin rodeos: existe un negocio montado alrededor de la llegada de gente y conviene nombrar a quienes se benefician de él. Es, en el fondo, una tesis sobre inmigración y empresas.

Bruselas legisla lo que de verdad afecta al ciudadano

El primer tramo del vídeo se detiene en el origen normativo. El creador sostiene que la mayoría de las leyes que condicionan la vida del ciudadano de a pie —medio ambiente, industria, inmigración— no se deciden en los parlamentos nacionales, sino en Bruselas. Añade un matiz que considera decisivo: el eurodiputado vive lejos del foco mediático de su país, sus votaciones apenas se entienden y todo ocurre con escasa fiscalización. Ese cóctel convierte, en su lectura, a las instituciones europeas en un terreno cómodo para los lobbies. Habla, sin matices, de las políticas UE como el punto de partida real.

La consecuencia que extrae es casi psicológica. Cuando un representante está desconectado de la realidad de quienes le votan, acaba más influido por el ecosistema que respira en Bruselas que por los intereses de su propio país.

El negocio que rodea la acogida de inmigrantes

Después entra en el dinero. Según su relato, existe un incentivo económico directo por la acogida de menores no acompañados, con pagos que sitúa en torno al millar de euros por cada uno y que atribuye a fondos europeos. De ahí nace, en su opinión, un circuito donde todos ganan: el traficante que traslada a las personas, la ONG que las acoge con financiación pública y el Gobierno que recibe recursos. El resultado, argumenta, es un flujo que se retroalimenta solo.

En ese punto lanza la pregunta que, a su juicio, casi nadie formula en voz alta: quién se está lucrando con la inmigración masiva. Su lista incluye a políticos que ganan poder, a partidos que ganan votos y a empresarios y lobbies que ganan por una razón muy concreta, la presión sobre los salarios.

‘La ONG gana, el traficante gana y el Gobierno también gana. Es una fuente ilimitada.’

— Wall Street Wolverine

Grandes empresas contra pymes: el eje que nadie mira

Uno de los tramos más sugerentes llega cuando reordena los ejes políticos. Sostiene que el empresario grande ya no encaja en el relato liberal clásico. No pide libre mercado ni impuestos bajos. Pide concesiones, protección para su nicho y, sobre todo, trabajadores baratos. Sus incentivos serían opuestos a los de la pyme y el autónomo, que sí quieren menos impuestos y menos regulación.

El problema, denuncia, es que a esas empresas pequeñas se les aplican normas pensadas para gigantes: obligaciones documentales y burocráticas que una plantilla de dos personas no puede asumir sin un coste desproporcionado. Y cuenta un detalle revelador. Cuando organiza eventos de perfil derechista, las grandes compañías no le apoyan: se sienten cómodas financiando lo establecido.

También matiza el viejo marco del conflicto laboral. El trabajador actual ya no es el operario industrial de hace décadas, y buena parte de su pérdida de poder adquisitivo no vendría del empresario malvado, sino de unas cotizaciones sociales que impiden trasladar al salario lo que se paga por él, dentro de un sistema de pensiones que define como un devorador de recursos.

Aznar, el arraigo y la presión empresarial

El vídeo retrocede después a los años de expansión. El creador sitúa en la etapa de José María Aznar el arranque de la inmigración masiva en España y atribuye la presión a los grandes empresarios de entonces, que veían venir salarios al alza y preferían mano de obra barata. De aquel contexto, recuerda, salieron figuras como el arraigo y los primeros flujos relevantes desde Hispanoamérica y África.

Antes de cerrar el bloque plantea el dilema de costes sin adornos. Si los salarios te ahogan, existen tres salidas: hacerte más eficiente, trasladar el sobrecoste al cliente o recortar tu margen. Traer trabajadores de fuera es una cuarta vía que, advierte, mete presión en el mercado laboral y, sin asimilación, genera otros problemas.

Salarios estancados y fuga de talento

La parte final del análisis mira a los números. El creador critica que la izquierda hable siempre de índices absolutos y nunca del PIB per cápita. Su ejemplo es demoledor: si la población crece un cinco por ciento y el producto interior bruto solo un dos, lo que hay es un empobrecimiento de los de dentro, por mucho que la cifra global se celebre. Añade otro matiz: parte de ese crecimiento viene de gasto público, no de actividad real.

Lo que más le preocupa es el estancamiento salarial de la última década. Su diagnóstico es que España ha construido una economía extensiva —bares, hostelería, servicios de bajo valor— frente al modelo productivo de países como Suiza, donde los sueldos se mueven entre los cinco mil y los siete mil francos. Ese diseño expulsa a quienes más ha costado formar: ingenieros y médicos que se marchan porque aquí no encuentran un empleo a la altura. La fuga de talento, dice, se compensa después con profesionales llegados de fuera, en su opinión, con una formación inferior.

Cierra con una paradoja que le sirve de resumen: es la época en que el Estado más recauda y, sin embargo, la educación, las infraestructuras y la sanidad nunca estuvieron peor. Su conclusión no es que falte dinero. Es que se administra mal.

Qué dicen los datos y qué queda en el aire

Algunas piezas del vídeo encajan con datos públicos y otras son interpretación pura. Es cierto que buena parte de la agenda que afecta al día a día se decide en Bruselas, y que el Pacto Europeo de Migración y Asilo, aprobado en 2024, empezó a desplegarse este año con un reparto más coordinado de competencias. Tambien es verificable que el crecimiento de la población española de los últimos años se explica, sobre todo, por la llegada de personas nacidas fuera: sin ese aporte, la economía habría crecido menos.

Donde el creador se mueve en terreno opinable es en las cifras concretas de incentivos por acogida y en la idea de un circuito donde todos ganan. No aporta documentos en el vídeo. Su tesis fuerte, la que se sostiene sin más pruebas, es otra: mientras el debate público se centra en el inmigrante, los incentivos que atraen flujos y las empresas que se benefician de ellos rara vez se ponen encima de la mesa.

Qué significa esto para el lector

Para quien regenta una pyme o trabaja por cuenta propia, el análisis tiene una lectura inmediata. El tejido productivo español está formado mayoritariamente por empresas pequeñas, y son ellas las que soportan cargas diseñadas para corporaciones con departamentos jurídicos. Si el diagnóstico del canal es correcto, la política migratoria no está pensada para el pequeño negocio, sino para el grande: mano de obra abundante, costes contenidos y menos presión para subir salarios.

Hay un segundo efecto menos visible. Un mercado laboral que crece por cantidad y no por productividad tiende a aplanar los sueldos. Eso empuja a los perfiles más cualificados a buscar fuera lo que aquí no encuentran. No es un juicio moral, es aritmética de incentivos.

Y una advertencia: atribuir todo el fenómeno a una conspiración de Bruselas simplifica en exceso. Hay factores demográficos, conflictos internacionales y decisiones nacionales que pesan tanto como los lobbies. Lo que el vídeo acierta a colocar en el centro es la pregunta incómoda: si tantos actores ganan con el sistema actual, quién tiene interés real en cambiarlo.

Es la pregunta que deja abierta Wall Street Wolverine, y es la que conviene hacerse antes de votar cualquier política migratoria.

Puedes ver el análisis completo en el vídeo original de Wall Street Wolverine en YouTube.

Youtube video

Dividendo BBVA: 0,37 euros por acción el 15 de octubre y rentabilidad del 4,88%

El dividendo de BBVA llega el 15 de octubre: 0,37 euros por acción para los accionistas. Es la cifra más alta que el banco presidido por Carlos Torres ha pagado nunca a cuenta, un 16% por encima del reparto de 2025 y un desembolso total de unos 2.000 millones de euros.

Quien quiera cobrarlo debe tener las acciones en cartera antes del lunes 12 de octubre. Esa jornada la Bolsa española opera con normalidad, aunque sea festivo en el resto del país. El martes 13 la acción cotizará ya sin el derecho al dividendo, la fecha ex-div, y su precio se ajustará a la baja en 0,37 euros.

La rentabilidad del dividendo BBVA se sitúa en el 4,88% estimado a doce meses, según el consenso recogido por Bloomberg. Es un nivel que coloca al banco en la media del sector bancario español, aunque por debajo de los yields que ofrecen algunas entidades europeas con menor revalorización bursátil en lo que va de año.

El banco abona dos dividendos al año. En octubre entrega el pago a cuenta del ejercicio en curso, mientras que en abril de 2027 distribuirá el complementario. Los analistas prevén que ese segundo pago alcance los 0,60 euros por acción, en línea con el año anterior.

El desembolso de 2.000 millones se suma a la retribución total comprometida con el accionista: unos 14.200 millones de euros, sumando dividendos y recompras ejecutadas más el nuevo programa de 2.000 millones que ya ha cubierto su primer tramo.

Una rentabilidad del 4,88% sitúa al dividendo de BBVA muy por encima de la deuda soberana europea y de los depósitos bancarios tradicionales.

BBVA reparte 2.000 millones y mantiene dos pagos al año

BBVA ganó 6.051 millones de euros hasta junio de 2026, un 11,1% más que en el mismo periodo del año anterior. Ese resultado sostiene una política de retribución que destina entre el 40% y el 50% del beneficio al accionista, según la página de accionistas e inversores de BBVA.

La hoja de ruta anunciada en julio de 2025 fijó un objetivo de reparto de 36.000 millones de euros a lo largo del plan estratégico. Desde entonces, la entidad ha abonado 5.200 millones en dividendos con cargo a 2025 y ha completado varias recompras: una ordinaria de 993 millones y una extraordinaria de 3.960 millones. Mantiene además el compromiso de devolver todo el capital que exceda del 12% de ratio CET1.

BBVA sube un 14,81% en 2026 pero cede el tercer puesto a Iberdrola

La acción de BBVA sube un 14,81% en lo que va de 2026, con un último cierre de 23,02 euros. Retrocede así desde el récord de 25,41 euros que marcó en septiembre. El banco queda por detrás de Santander, que avanza un 18,27%, y de Unicaja, un 15,55%.

El retroceso de los últimos días responde al contexto sectorial. La banca europea ha pagado esta semana la factura del repunte del riesgo soberano: la subida del petróleo ha disparado el temor a un rebrote inflacionista, ha elevado las rentabilidades de los bonos y ha obligado al mercado a replantearse las expectativas de tipos. El deterioro fiscal de Francia añade una capa de contagio en la eurozona.

En paralelo, BBVA ha perdido el tercer puesto por capitalización bursátil frente a Iberdrola. El banco cerró con un valor en Bolsa de 128.479 millones de euros, mientras la eléctrica alcanzó los 140.870 millones. Es un intercambio de posiciones relevante para un índice como el IBEX 35, donde los pesos relativos condicionan el comportamiento de los fondos indexados.

rentabilidad dividendo BBVA

Por qué la recompra pesa más que el dividendo en BBVA

La retribución al accionista de BBVA se sostiene sobre dos motores: el dividendo en efectivo y las recompras de acciones. A mi juicio, la recompra es la más relevante para el accionista minorista, porque reduce el número de títulos en circulación y eleva el beneficio por acción. Un dividendo en efectivo, por sí solo, no cambia el valor intrínseco de la compañía: traslada caja del balance a la cuenta del inversor.

Aquí aparece la primera contradicción. Con un pay-out que puede alcanzar el 50% del beneficio, BBVA ya ha comprometido una porción significativa de los 36.000 millones que prometió repartir. Si el ciclo bancario gira hacia 2027, si los tipos inician una senda descendente más agresiva o si el deterioro fiscal francés contagia la deuda periférica, la capacidad de mantener ese ritmo de pagos podría resentirse.

El consenso, sin embargo, no parece compartir ese temor. Según los datos recopilados por Bloomberg, un 32,1% de las firmas mantiene recomendación de compra sobre BBVA y un 53% sugiere mantener. El precio objetivo medio se sitúa en 25 euros, un 8,7% por encima del cierre del jueves. Alantra es la casa más optimista: le da un recorrido hasta los 28,65 euros.

La pregunta abierta es si BBVA puede sostener este ritmo. El próximo hito serán los resultados del tercer trimestre, donde el mercado esperará ver si el beneficio mantiene el crecimiento de doble dígito. El dividendo complementario de abril de 2027, que el consenso fija en 0,60 euros, marcará el termómetro real de la confianza del consejo.

Veredicto Merca2

Cotización al cierre o apertura: BBVA cerró el jueves en 23,02 euros tras una caída del 1,75% en la sesión. El valor se sitúa un 9,4% por debajo del récord de 25,41 euros alcanzado en septiembre y mantiene un avance anual del 14,81%.

Clave técnica: Con la fecha ex-div del 13 de octubre, la acción ajustará su precio automáticamente a la baja en 0,37 euros. La referencia inmediata es el rango de los 23 euros, con el precio objetivo medio del consenso en 25 euros como primera resistencia.

Apunte sectorial: El sector bancario europeo ha corregido esta semana lastrado por el repunte del petróleo y el deterioro fiscal francés. BBVA suma un 14,81% en 2026, por detrás del 18,27% de Santander y del 15,55% de Unicaja en la comparativa del IBEX 35.

SpaceX hunde a Telefónica en bolsa: Starlink ya es operador móvil y arrastra a las telecos

Telefónica ha sido la primera en notarlo y la que más lo ha sufrido. La adjudicación de una nueva licencia de espectro en Estados Unidos convierte a Starlink en operador de telefonía móvil y desata una oleada de ventas en todo el sector de las telecomunicaciones. La operadora española cede un 3,37% hasta los 3,29 euros.

El movimiento de la compañía de Elon Musk no es menor. Llevaba años invirtiendo para que su tecnología dejara de dar servicio solo a los hogares y llegara también al móvil. Con la compra de este espectro se sitúa más cerca de ese objetivo, porque completará con infraestructura terrestre una red que hasta ahora dependía por completo del satélite.

La licencia de espectro convierte a Starlink en operador de telefonía móvil

La propia empresa lo resume sin rodeos: ‘Esto allanará el camino para que Starlink Mobile se convierta en un importante operador de telefonía móvil en Estados Unidos’. El regulador estadounidense, la Comisión Federal de Comunicaciones (FCC), ha dado luz verde a una operación que reordena el mapa competitivo del sector.

Los mercados reaccionaron de inmediato y en dos direcciones opuestas. En un lado, los títulos de SpaceX suben más de un 3% y recuperan la valoración que tuvieron en su salida a bolsa. En el otro, los operadores tradicionales firman una de sus peores sesiones del año.

Telefónica cae un 3,37% y se queda a un paso de los mínimos de enero

En el plano nacional, Telefónica cede un 3,37% hasta los 3,29 euros. La acción se aproxima peligrosamente a los mínimos anuales que marcó el pasado enero, que a su vez son los más bajos de los últimos cinco años.

El mercado no castiga un trimestre flojo, sino un cambio de reglas: por primera vez, el competidor que amenaza a las telecos tiene licencia para operar en móvil.

El impacto es más severo fuera de España. Deutsche Telekom, el mayor operador del continente, sufre el mayor golpe: se deja un 7,31% en bolsa. El grupo alemán es accionista mayoritario de la estadounidense T-Mobile, que ya cerró el jueves en Estados Unidos con caídas del 5%.

Verizon y AT&T apuntan a retrocesos superiores al 7% cuando abra el mercado norteamericano. En Europa, el retroceso de Vodafone se acerca al 4% y el de Orange ronda el 3%. El sector entero cotiza como si la competencia satelital fuera a robar cuota de mercado mañana mismo.

No es la primera vez que las telecos se llevan un susto de este tipo. La irrupción de Starlink en la conectividad de banda ancha ya provocó episodios de volatilidad en los últimos ejercicios, y cada avance regulatorio de SpaceX reabre el debate sobre quién controlará la infraestructura de telecomunicaciones de la próxima década.

SpaceX Starlink móvil

El miedo al satélite no es nuevo, pero ahora tiene licencia

Conviene poner las cifras en contexto, porque el pánico tiene precedentes que no se han materializado con la velocidad que el mercado descuenta. El temor al negocio satelital no es nuevo para las telecomunicaciones europeas y ha provocado más de un sobresalto en Bolsa. La tecnología ha ido ganando peso impulsada por las constelaciones de nanosatélites, pero sigue siendo minoritaria, sobre todo en países como España.

Según el último estudio de la Comisión Nacional de los Mercados y la Competencia (CNMC), en España hay alrededor de 100.000 conexiones por satélite, una cifra minúscula frente al tamaño del mercado nacional. El regulador advierte, eso sí, de la creciente concentración de poder en unas pocas manos, con SpaceX y su Starlink como gran dominante del segmento.

Hay que reconocer una contradicción incómoda. La amenaza es real a largo plazo, pero las caídas responden más a la narrativa que a los ingresos. Starlink sigue arrastrando dos desventajas frente a la conectividad tradicional: menor capacidad y escasa penetración en interiores. Mientras no resuelva ambas, su avance será gradual y no el terremoto que sugiere una sesión como la de este viernes.

A mi juicio, lo relevante no es el porcentaje de la caída de una sola jornada, sino la dirección de la inversión de SpaceX. Cada licencia de espectro que suma estrecha el margen de maniobra de los operadores tradicionales y refuerza la tesis de que el futuro de la conectividad se juega también fuera de la Tierra. Amazon, con su constelación Kuiper, prepara su propia ofensiva y busca disputar el reinado del segmento.

El paralelismo con otros sectores es inevitable. Cuando una tecnológica con acceso a capital casi ilimitado entra en en un mercado maduro, los incumbentes reaccionan con la misma secuencia: primero niegan la amenaza, después la exageran en Bolsa y, con el tiempo, acaban aliándose o integrándola. En España, Vodafone ya colabora en el despliegue comercial del satélite desde Almería, una señal de que la convivencia, y no la guerra total, puede ser el escenario más probable a medio plazo. Habrá que vigilar los próximos movimientos regulatorios en Europa para confirmar por dónde sopla el viento.

Veredicto Merca2

Cotización al cierre o apertura: Telefónica cae un 3,37% hasta los 3,29 euros y firma una de sus peores sesiones del año. El valor se queda a un paso de los mínimos anuales de enero, los más bajos en cinco años.

Clave técnica: Los 3,29 euros sitúan a Telefónica al borde del soporte que marcaron los mínimos de enero. Perder esa referencia abriría la puerta a nuevos descensos, mientras que aguantarla dejaría la caída en un susto de mercado.

Apunte sectorial: El sector europeo de telecomunicaciones firma una jornada negra, con Deutsche Telekom dejándose un 7,31% y Vodafone cerca del 4%. El castigo se extiende a Estados Unidos, donde Verizon y AT&T apuntan a caídas superiores al 7%.

SPHEREx de la NASA descubre miles de enanas marrones ocultas que difuminan la frontera entre estrellas y planetas

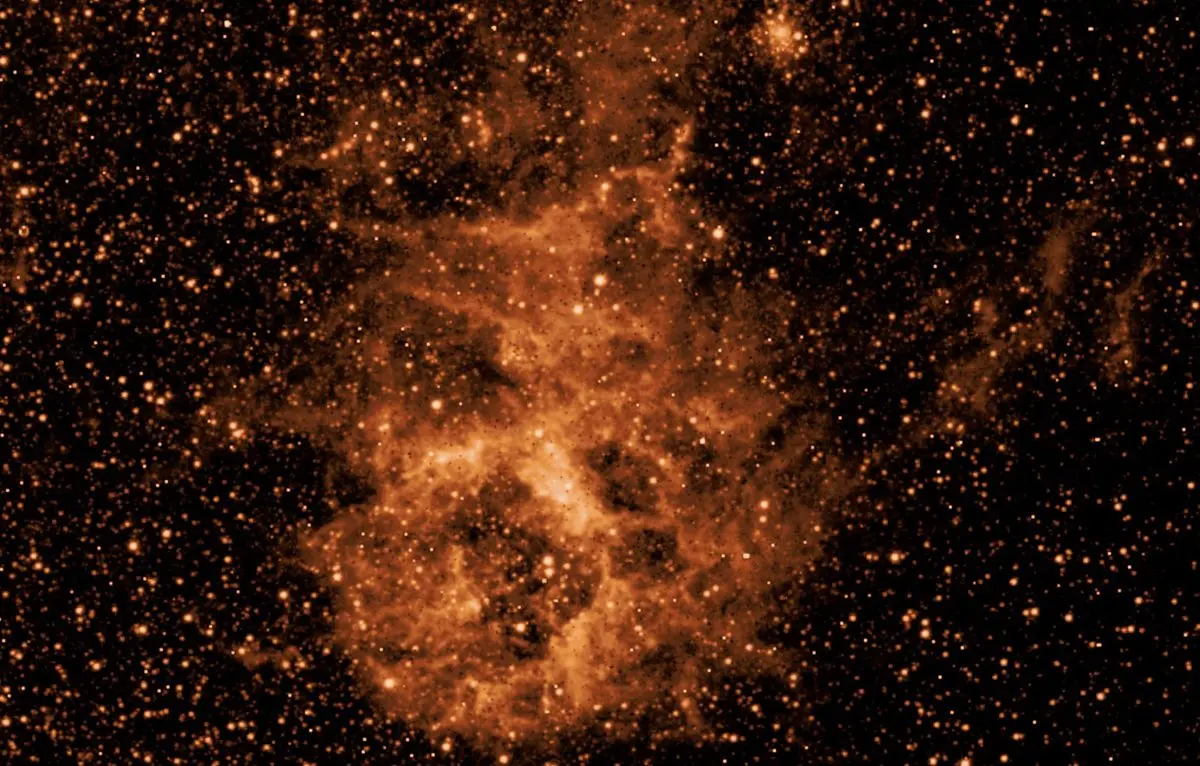
El telescopio SPHEREx de la NASA localiza miles de enanas marrones que vagan solas por el cosmos. Un primer equipo ha analizado 37 de ellas en detalle y ha encontrado atmósferas con agua, dióxido de carbono, monóxido de carbono y metano, según el estudio que publica The Astrophysical Journal. Son los objetos que llevan tres décadas resistiéndose a una definición limpia y que ahora empiezan a contarse por millares.

Se llaman enanas marrones y son exactamente lo que parecen: un término medio incómodo. Nacen del colapso de nubes de gas, igual que las estrellas, pero no reúnen la masa suficiente para encender la fusión del hidrógeno en su núcleo. Brillan débilmente por el calor que generan en su interior y, a diferencia de casi todos los planetas conocidos, no giran alrededor de una estrella anfitriona: viajan a la deriva, sin nada que las ilumine, y se enfrían con la edad.

El autor principal del trabajo, Zafar Rustamkulov, del IPAC —el centro de ciencia y datos del Caltech en Pasadena—, las describió en el comunicado de la NASA con una frase que resume su rareza: en sus propias palabras, son un poco góticas. Detrás del comentario hay un dato serio. A diferencia de los exoplanetas, estos objetos son completamente independientes; no dependen de nadie, se apagan solos y se han estudiado muy poco.

Hasta ahora, solo unas pocas docenas de estos vagabundos oscuros habían sido analizadas en detalle con telescopios espaciales. Buena parte de lo que creíamos saber sobre su composición, sus tormentas internas y su evolución venía de modelos teóricos, no de observaciones. SPHEREx, lanzado en marzo de 2025 y gestionado por el Laboratorio de Propulsión a Chorro (JPL) de la NASA en el sur de California, empieza a llenar ese hueco.

Miles de enanas marrones detectadas, 37 ya con espectro completo

El estudio analiza observaciones de 37 enanas marrones cercanas que cubren prácticamente todo el rango de temperaturas conocido de estos cuerpos, desde unos 2.200 grados Celsius en los más calientes hasta menos 20 grados bajo cero en los más fríos. Ese abanico, de 2.240 grados de diferencia, es mayor que el que separa el interior de un alto horno del aire de un congelador doméstico.

SPHEREx mide el brillo de cada objeto en 102 colores distintos, desde el rojo más profundo que alcanza el ojo humano, hasta el calor invisible del infrarrojo. Con esas medidas se construye un espectro, que es una huella química. Y esas huellas hablan. Aparecen agua, dióxido de carbono, monóxido de carbono y metano, es decir, atmósferas químicamente ricas, no muy distintas de las de los planetas gigantes de nuestro propio sistema solar.

J. Davy Kirkpatrick, coautor y también científico del IPAC, lo planteó como una invitación: el artículo se ha centrado en tres docenas de objetos, pero hay miles más en proceso de análisis y la prioridad ahora es ver qué límites impone el universo a la variedad de estas enanas marrones.

Por qué estas atmósferas solo se leen bien desde la órbita

La ventaja de SPHEREx no está únicamente en su ritmo. El telescopio barre el cielo desde el espacio y capta longitudes de onda que resultan casi imposibles de ver desde el suelo, porque el vapor de agua de la atmósfera terrestre las absorbe antes de que lleguen a un observatorio. Ahí está la clave. Desde la órbita, la luz tenue que escapa de las nubes profundas de estos objetos, repartidos por todo el cielo, se vuelve accesible.

Y el ritmo es brutal: el instrumento toma unas 3.600 imágenes únicas al día, una cada 24 segundos, que después se cosen en mapas de la bóveda celeste. Su encargo principal es cartografiar cientos de millones de galaxias para reconstruir qué ocurrió en los primeros instantes del universo, además de buscar los ingredientes químicos de la vida y rastrear hielo interestelar. Las enanas marrones son, en cierto modo, un efecto secundario de una misión mucho mayor.

SPHEREx

El resultado más incómodo para la teoría llega cuando estos objetos envejecen y se enfrían. Algunos atraviesan una fase dinámica en la que sus nubes exóticas se adelgazan y dejan paso a atmósferas ricas en metano. Ahí los modelos más avanzados captan la tendencia general, pero se atascan al reproducir el detalle de la transición.

Ninguno se parece a otro. Dos enanas marrones con la misma temperatura pueden mostrar espectros notablemente distintos, y eso rompe la lógica de catálogo con la que suelen trabajar los astrónomos. Kirkpatrick lo comparó con la meteorología: predecir el tiempo en nuestro propio planeta ya cuesta, y explicar los fenómenos de estos mundos fríos y extraños va a ser igual de difícil.

A igual temperatura, dos de estos mundos pueden mostrar espectros distintos: su diversidad no cabe en un único modelo atmosférico.

Lo que este sondeo cambia en el mapa de las enanas marrones

Este trabajo mueve a las enanas marrones de un terreno casi anecdótico a otro estadístico. Durante años, la imagen que teníamos de ellas se construyó con unas pocas docenas de espectros tomados por el telescopio Spitzer, ya retirado, y por el James Webb. Con SPHEREx el problema se invierte: ya no falta luz que observar, sino herramientas para interpretar la que llega.

Aunque el artículo ha pasado la revisión por pares de The Astrophysical Journal, el punto débil sigue siendo el de siempre: la traducción de cada espectro a una composición química concreta depende de modelos de atmósferas que, justo en la franja de transición entre nubes y metano, todavía no reproducen bien los datos.

Esa es la limitación más honesta del hallazgo. La muestra son 37 objetos, observados con un solo instrumento, y la variedad que describe el equipo podría ser real o contener una parte de artefacto instrumental. Nadie lo sabrá con certeza hasta que existan espectros independientes de esos mismos objetos.

El volumen de datos que viene detrás es la mejor garantía: el consorcio que analiza SPHEREx reúne a científicos de 13 instituciones de Estados Unidos, Corea del Sur y Taiwán, bajo la dirección de Jamie Bock, investigador principal, y de Olivier Doré como científico del proyecto en el JPL. Los datos se procesan y archivan en el IPAC del Caltech.

Lo que sigue ya está en marcha. El catálogo no deja de crecer y el conjunto completo de datos de SPHEREx es de acceso libre para la comunidad científica y para cualquiera que quiera mirar. Queda flotando la pregunta que dejó Kirkpatrick: qué límites impone el universo a la diversidad de estos objetos. Cada nueva enana marrón añadida al censo es una pieza más de esa frontera borrosa entre lo que llamamos estrella y lo que llamamos planeta.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: espectros de 37 enanas marrones con agua, dióxido de carbono, monóxido de carbono y metano en sus atmósferas, dentro de un sondeo que ya ha localizado miles de estos objetos.
  • Dónde: en todo el cielo observable, desde la órbita terrestre; el análisis se coordina desde el IPAC del Caltech, en Pasadena (California).
  • Institución responsable: NASA y su laboratorio JPL, con un equipo de 13 instituciones de Estados Unidos, Corea del Sur y Taiwán; resultados publicados en The Astrophysical Journal.
  • Cuándo: el telescopio se lanzó en marzo de 2025 y los resultados se han dado a conocer en octubre de 2026.
  • Impacto a futuro: convierte a las enanas marrones en una población medible y obliga a revisar los modelos de atmósferas frías, clave también para entender los exoplanetas gigantes.

Mediaset adquiere el reality de aventura ‘Tempting Fortune’ con 300.000 euros en juego

Mediaset España prepara ‘Tempting Fortune’, un reality de aventura con doce concursantes desconocidos y un premio común de 300.000 euros que puede reducirse a medida que avanza la travesía. El formato ya está adquirido y entra en fase de producción.

El nuevo formato de aventura que prepara Mediaset

El grupo ha incorporado a su catálogo de entretenimiento un formato que combina competición física y dilema económico. Los doce participantes deberán completar una exigente travesía en plena naturaleza, superar las dificultades del terreno y convivir en condiciones complicadas, según han publicado El Economista, Diario AS y la propia compañía. La mecánica no se apoya en pruebas de habilidad aisladas, sino en una decisión continua: gastar o resistir.

El premio es colectivo y arranca en 300.000 euros. A lo largo del recorrido aparecerán tentaciones que alivian el esfuerzo acumulado: una comida caliente, una cama en la que descansar o algún otro capricho. Cada comodidad tiene un coste que se descuenta del bote común y reduce, por tanto, lo que acabará recibiendo el ganador. Las tentaciones aparecen en distintos momentos de la travesía, de modo que el grupo debe decidir cuándo merece la pena gastar y cuándo conviene resistir.

La producción busca un conflicto constante entre el beneficio individual y el interés colectivo. Un participante puede mejorar su jornada a costa del premio de todos los demás. El cansancio, las altas temperaturas, y las dificultades del entorno ponen a a prueba la convivencia del grupo cuando una decisión individual tiene consecuencias económicas para el conjunto.

El formato traslada al terreno económico una mecánica clásica de la telerrealidad: cada comodidad individual se paga con el premio compartido por todo el grupo.

Gastar tiene precio. El bote solo baja.

Qué formato se incorpora y cómo encaja en la parrilla

Los elementos centrales del formato adquirido son los siguientes:

  • Formato: reality de aventura con doce concursantes desconocidos.
  • Premio: bote común de 300.000 euros, reducible con cada gasto.
  • Mecánica: travesía en plena naturaleza con tentaciones que restan dinero al bote.
  • Conflicto: tensión permanente entre el beneficio individual y el interés colectivo.

La incorporación se produce en un mercado en el que la compra y la adaptación de formatos internacionales ha sido una vía habitual para las cadenas generalistas españolas, que combinan producción propia con licencias de catálogos ajenos. Mediaset España, integrada en el grupo MFE-MediaForEurope, compite en el mercado nacional con Atresmedia, RTVE y los operadores de pago por el mismo tiempo de consumo.

La estructura societaria del grupo y su recorrido en el mercado español se recogen en su ficha en Wikipedia. La compañía no ha detallado por ahora el importe de la licencia ni la fecha de estreno del programa, que se encuentra en fase de producción.

El calendario de estreno está por definir.

En este tipo de operaciones el desembolso se concentra en la licencia del formato y en la producción propia, no en el pago por derechos de emisión de un contenido ya rodado. El riesgo comercial recae en la capacidad de la cadena para sostener la emisión durante varias semanas y para trasladar la mecánica a la audiencia española sin perder el interés del espectador.

reality Mediaset

El encaje del formato en la estrategia de Mediaset

La telerrealidad de aventura ofrece a las cadenas generalistas una ecuación reconocible: costes de producción acotados, una emisión que se prolonga durante varias semanas y un rendimiento estable en las franjas de mayor consumo. En el mercado español, formatos de convivencia y aventura como Supervivientes han funcionado durante años como anclas de parrilla para sus cadenas.

El precedente importa menos por la temática que por la estructura. Un premio colectivo que se erosiona con cada decisión individual genera conflicto sin necesidad de eliminatorias agresivas ni de un plató permanente. Ese modelo abarata la producción y facilita la emisión diaria, dos variables que pesan en cualquier planificación de parrilla.

El dilema no es nuevo.

La comparación con los competidores es directa. Atresmedia mantiene su propio catálogo de entretenimiento, mientras RTVE y las plataformas internacionales pugnan por el mismo público generalista con estrategias de coste muy distintas. En ese tablero, un formato de aventura con premio decreciente aporta a Mediaset un producto identificable y reutilizable en sucesivas temporadas.

La decisión es de todos.

El resultado dependerá del comportamiento de la audiencia en una franja muy disputada y de la capacidad del formato para renovar sus tentaciones y su reparto en futuras ediciones.

📡 El Radar del Sector

  • El vacío que llena: Mediaset suma a su parrilla un formato de aventura con premio colectivo, un registro con recorrido en las franjas de entretenimiento generalista.
  • El reto por delante: Trasladar la mecánica de la tentación al público español y sostener la emisión sin que el bote pierda credibilidad ante el espectador.
  • El tablero competitivo: Atresmedia, RTVE y las plataformas internacionales compiten por el mismo público generalista en las franjas de mayor consumo.

Mediapro lanza la agencia digital SozialFirst y confirma su rebranding a Imagina

Mediapro ha presentado SozialFirst, su nueva agencia digital de contenidos y gestión de redes sociales, un movimiento que el grupo enmarca en su próximo cambio de marca a Imagina, efectivo el 1 de enero de 2027.

SozialFirst, la nueva agencia digital del grupo

La nueva división integra servicios de gestión de redes sociales, analítica, consultoría estratégica, producción y optimización de contenidos nativos digitales, además de fan engagement y crecimiento de comunidades. Según el comunicado difundido por el grupo, SozialFirst combina creatividad, estrategia, datos y conocimiento de las distintas plataformas para desarrollar contenidos personalizados para los nuevos entornos digitales.

El proyecto se apoya en más de 15 años de experiencia del grupo en la gestión de redes sociales y la producción de contenidos digitales. El objetivo declarado es optimizar cada contenido para cada canal y audiencia, e impulsar la conversación y el crecimiento de las comunidades de marcas, instituciones y medios.

La apuesta es decidida.

Entre los clientes y proyectos que el grupo ha desarrollado figuran LALIGA, Movistar Plus, Amazon Prime Video, la Liga F, 3Cat, Cruz Roja, la Diputación de Sevilla, Metro de Madrid, el Port de Barcelona, la Universidad Autónoma de Madrid y el Ayuntamiento de Barcelona, entre otros. La agencia subraya también su relación de partnership con las principales plataformas sociales: Meta, YouTube, X, TikTok, Snapchat y Twitch.

La nueva agencia nace con la vocación de convertirse en socio estratégico de las organizaciones que buscan crecer en el ecosistema digital.

El encaje en la estrategia del grupo

La creación de SozialFirst llega en pleno proceso de reorganización corporativa. Mediapro pasará a denominarse Imagina a partir del 1 de enero, una operación que la compañía ha venido comunicando en los últimos meses y que busca unificar su identidad bajo una única marca tras años de crecimiento mediante adquisiciones. El grupo, con sede en Barcelona, opera en producción audiovisual, gestión de derechos deportivos y servicios de comunicación.

El calendario manda.

Su trayectoria en el terreno digital incluye los siguientes hitos:

  • Producción de contenidos: desarrollo de formatos nativos para plataformas sociales y proyectos de fan engagement para entidades deportivas.
  • Gestión de redes: más de 15 años al frente de comunidades de grandes marcas, medios e instituciones.
  • Reconocimientos: proyectos del grupo han recibido premios en certámenes internacionales como Sportel SportsPro Summit, SPIA Asia y el #ForYouFest de TikTok.

El grupo ha desarrollado su actividad digital en paralelo a su negocio audiovisual tradicional, con una presencia destacada en el ámbito deportivo. La gestión de comunidades y el fan engagement se han convertido en una línea de servicio cada vez más demandada por clubes, ligas y competiciones, un segmento en el que el grupo acumula una trayectoria consolidada. Más contexto sobre la compañía en su entrada de Wikipedia.

En el mapa de la comunicación, el movimiento sitúa al grupo en competencia directa con agencias consolidadas como LLYC o Atrevia, y con los departamentos especializados de los grandes holdings publicitarios. La diferencia declarada de SozialFirst es su combinación de producción audiovisual y gestión digital, una integración que pocos operadores ofrecen de forma conjunta.

Mediapro Imagina

Un movimiento en un mercado de agencias fragmentado

El lanzamiento de una agencia propia no es un movimiento aislado. Los grandes grupos de comunicación han ido integrando servicios digitales para captar el gasto que las marcas destinan a contenidos y redes sociales, un mercado que concentra una parte creciente de la inversión publicitaria en España.

La clave del movimiento está en el calendario. El grupo ha decidido presentar SozialFirst antes de consumar su cambio de nombre a Imagina, de modo que la nueva agencia herede la cartera de clientes y la experiencia acumulada durante más de 15 años y la proyecte bajo la marca unificada. Es un enfoque que prioriza la continuidad del negocio.

Frente a competidores especializados, la baza de SozialFirst es la integración vertical: producción audiovisual, derechos y servicios digitales bajo un mismo paraguas. El reto será trasladar esa capacidad a un mercado de de agencias muy fragmentado, donde la relación con el cliente y la medición de resultados marcan la diferencia. El organigrama y los responsables de la nueva división no se han detallado en el comunicado.

El reto es la escala.

La operación también responde a una tendencia más amplia: los grupos de medios y entretenimiento buscan diversificar sus ingresos más allá de la producción y los derechos, entrando en el negocio de los servicios de marketing y comunicación para clientes externos. En ese terreno compiten con consultoras y agencias independientes que llevan años especializadas en contenidos digitales.

El tablero de la comunicación corporativa en España está dominado por un puñado de grupos consolidados, entre ellos LLYC y Atrevia, que llevan años integrando servicios de relaciones públicas, asuntos públicos y comunicación digital. La entrada de un grupo audiovisual como Mediapro en ese terreno añade un competidor con capacidades de producción que las agencias tradicionales no siempre tienen internamente.

📡 El Radar del Sector

  • El vacío que llena: dota al grupo de una estructura propia para captar el negocio de contenidos y redes que antes podía derivar a terceros.
  • El reto por delante: consolidar la cartera de clientes bajo la nueva marca Imagina sin perder continuidad tras el rebranding.
  • El tablero competitivo: refuerza la posición del grupo frente a LLYC, Atrevia y los departamentos digitales de los grandes holdings.

Firmus se hunde en su OPI y SoftBank busca 100.000 millones: el mercado de IA se parte en dos

El mercado de la IA se ha partido en dos. Mientras OpenAI trabaja con la previsión de cerrar el año con unos 70.000 millones de dólares de ingresos anualizados, la que iba a ser una de las mayores salidas a bolsa de la historia de Australia se ha caído antes de llegar al parqué. En Bloomberg Television lo tienen claro: no son dos noticias distintas, son la misma con distinto envoltorio.

OpenAI y la guerra de las cifras anualizadas

Charlie Wells, periodista de Bloomberg, explicó en The Pulse que OpenAI espera alcanzar o superar los 70.000 millones de dólares de ingresos anualizados antes de que acabe el año. La cifra rondaba los 50.000 millones al cierre de septiembre, y la compañía negocia una ronda de más de 30.000 millones con una valoración de 1,4 billones de dólares. Números que en cualquier otro sector sonarían a ciencia ficción.

El problema no es el crecimiento, sino cómo se mide. El ingreso anualizado es una métrica que las tecnológicas adoran porque proyecta impulso, y cada compañía la calcula a su manera. OpenAI no lo hace igual que Anthropic, y esa diferencia de criterio bastó para sacudir ayer a las acciones tecnológicas de Wall Street. Wells lo describió como una confusión que se sumó a un cóctel ya nervioso: rendimientos elevados y una competencia feroz por el capital.

Firmus: la OPI que no encontró compradores

El caso de Firmus es más elocuente. La compañía de centros de datos respaldada por Nvidia, que se presenta como constructora de factorías de IA, aspiraba a una valoración de 30.000 millones de dólares y a colocarse entre las mayores salidas a bolsa jamás vistas en Australia. No lo consiguió: los inversores empezaron a mirar los libros con lupa y el proceso se desinfló.

Wells subrayó que el episodio retrata una polarización creciente. Hay quien ya no da por hecha la capacidad de estas empresas para convertir expectativas en facturación y justificar el capital que necesitan. Y hay quien sigue comprando el relato sin pestañear. La pregunta de fondo, si Firmus puede sostener lo que promete, quedó sin respuesta, y la compañía ha optado por buscar financiación alternativa. Según Bloomberg, ya estaría despertando interés.

Lo que estamos viendo es una división: inversores que todavía creen en la historia de la IA y otros que han empezado a dudar lo suficiente como para que una salida a bolsa de esta escala se desmorone.

— Charlie Wells, Bloomberg Television

SoftBank busca hasta 100.000 millones en el Golfo

En la otra acera está SoftBank. Según las informaciones recogidas por Bloomberg, el conglomerado japonés quiere levantar hasta 100.000 millones de dólares entre inversores de Oriente Medio, con conversaciones iniciales ya en marcha con fondos de Emiratos Árabes Unidos. La estrategia que Masayoshi Son tiene en mente resulta reveladora: comprar compañías y aplicarles inteligencia artificial y robótica para hacerlas más eficientes.

Es, precisamente, uno de los casos de uso que sostienen la narrativa del sector. Si la IA sirve para exprimir márgenes en negocios tradicionales, el retorno deja de depender de promesas futuristas y se ancla en resultados. De ahí que el movimiento de SoftBank se lea como una señal más de que el dinero grande sigue apostando, aunque lo haga con estructuras cada vez más sofisticadas.

Mastercard ve la stablecoin como oportunidad

Michael Miebach, consejero delegado de Mastercard, pasó por el programa para explicar por qué su empresa está entre las más de cien que respaldan una nueva stablecoin anclada al dólar. Su tesis es sencilla: las monedas digitales son otra forma de mover valor, no un enemigo a batir. El ecosistema financiero del futuro, dijo, combinará tarjetas, stablecoins y vías de pago que todavía no tienen nombre.

Miebach insistió en que la compañía no las percibe como amenaza sino como negocio: gana dinero cuando mueve valor por cuenta de otro. Y añadió un argumento que los bancos escuchan con atención: la capa de protección al consumidor, la confianza, sigue siendo el activo diferencial. En sus reuniones en Londres, aseguró, la conversación sobre stablecoins aparece en todas y cada una de las citas con entidades y grandes comercios. Los pagos transfronterizos son hoy el caso de uso más inmediato, y la tokenización de depósitos bancarios o de mercados de renta variable, el siguiente. Mastercard presentó además un beneficio trimestral un 21% superior y alianzas globales como la firmada con Riyadh Air, con un impacto de Oriente Medio menos severo de lo que esperaba.

Qué significa esto para el inversor

Para quien invierte o simplemente sigue el sector, el mensaje del programa es incómodo. La IA ya no es un bloque monolítico: avanza a dos velocidades. Por un lado, compañías como OpenAI o SoftBank siguen encontrando capital casi sin fricción. Por otro, proyectos que hace seis meses se habrían colocado sin preguntas ahora tienen que demostrar su modelo de negocio antes de recibir un solo dólar. Esa asimetría tiene consecuencias prácticas: más volatilidad en bolsa, primas de riesgo más dispares y una criba silenciosa entre empresas que facturan de verdad y empresas que solo proyectan facturar. La confusión sobre cómo se calculan los ingresos anualizados no ayuda, y conviene recordar que estas cifras no pasan por el filtro de una auditoría como las de una compañía cotizada. Cuando los numeros no acompañan, el relato se aguanta menos tiempo.

La pregunta que queda flotando es sencilla y no tiene respuesta fácil: ¿estamos ante un ajuste de expectativas o ante el principio de una corrección más profunda? Bloomberg Television no da un veredicto, pero deja las piezas sobre la mesa. Y las piezas, hoy, apuntan en direcciones opuestas.

Puedes ver el análisis completo en el vídeo original de Bloomberg Television en YouTube.

Youtube video

James Webb localiza la galaxia del estallido rápido de radio más lejano: duplica el récord

El James Webb identifica la galaxia del estallido rápido de radio más lejano de la historia. La señal, bautizada FRB 20240304B, viajó hasta nosotros desde una de las épocas más remotas jamás sondeadas con este tipo de destellos. El estudio, que esta semana publica la revista Science, duplica la distancia del récord anterior y obliga a revisar qué clase de objeto es capaz de generarlos.

No es una galaxia cualquiera. El espectrógrafo NIRSpec de Webb midió su redshift de 2.148, una cifra que la sitúa en pleno mediodía cósmico, la franja de la historia del universo en la que se fabricaban estrellas a un ritmo que nunca volvió a repetirse. Lo llamativo es el tamaño: es una enana pequeña, activa, pero 1.000 veces menos masiva de lo que el equipo esperaba encontrar.

Manisha Caleb, de la Universidad de Sídney y primera firmante del trabajo, no esconde la sorpresa. Esperaban una galaxia grande, bien formada y poblada de estrellas, y se toparon con una enana menuda que, eso sí, seguía fabricando nuevas estrellas a buen ritmo. Dentro de la muestra completa de anfitrionas de FRB, la suya se sale de todos los patrones conocidos.

El destello más lejano jamás rastreado hasta su origen

Todo empezó el 4 de marzo de 2024. Ese día, el radiotelescopio MeerKAT, en Sudáfrica, captó un fogonazo de radio de milisegundos dentro del proyecto MeerTRAP, menos de lo que tarda un parpadeo. Los datos apuntaban a un origen extremadamente lejano, quizá el más distante registrado hasta la fecha, pero la distancia solo podía confirmarse de una manera: encontrando la galaxia de la que había salido.

Ahí estaba el problema. La posición del estallido se conocía con enorme precisión y, aun así, los mayores telescopios terrestres no veían absolutamente nada en ese punto del cielo. La galaxia era demasiado tenue, demasiado lejana, o las dos cosas a la vez. El equipo recurrió entonces al telescopio espacial.

Un estallido rápido de radio funciona como una linterna cósmica: alumbra lo que encuentra a su paso y guarda la huella de cada obstáculo.

Webb respondió. La cámara de infrarrojo cercano NIRCam detectó una galaxia exactamente en la posición marcada, y NIRSpec afinó la medida definitiva: la luz había salido de allí cuando el universo tenía unos 3.000 millones de años, hace más de 10.000 millones de años. La inmensa mayoría de los FRB conocidos procede de épocas mucho más tardías.

De MeerKAT a Webb: cómo se mide la distancia a un fogonazo de milisegundos

Conviene detenerse en el método, porque es lo que convierte una anécdota en ciencia. Un FRB no deja rastro visible: dura milisegundos y casi nunca se repite. Lo único posible es triangular su posición con una red de antenas de radio y, después, buscar con un telescopio lo bastante potente la galaxia que ocupa ese punto. El redshift, la huella que la expansión del universo imprime en la luz, es lo que traduce esa observación en una distancia.

La escala cuesta de asimilar. Esa luz emprendió su viaje cuando el universo tenía menos de una cuarta parte de su edad actual, y ha necesitado más de 10.000 millones de años para llegar. A la velocidad de la Voyager 1, unos 17 kilómetros por segundo, el mismo trayecto exigiría del orden de 190 billones de años.

La señal, además, traía regalos. Al atravesar el espacio, el fogonazo dejó impresa la huella de todo lo que se cruzó en su camino: el equipo identificó el rastro de un cúmulo de galaxias hasta ahora desconocido, a unos 3.500 millones de años luz, y el del propio cúmulo de Virgo, a 54 millones de años luz de casa. J. Xavier Prochaska, de la Universidad de California en Santa Cruz, lo compara con pasear una linterna por una habitación que creíamos vacía.

James Webb

Magnetar o fusión de estrellas de neutrones: el dato que descarta una teoría

Hay dos grandes candidatos a producir un FRB. El primero es la fusión de dos estrellas de neutrones, un proceso que exige que ambas orbiten y se acerquen durante miles de millones de años antes de chocar. Si fuera así, los FRB aparecerían sobre todo en galaxias viejas, con poblaciones estelares ya evolucionadas.

El segundo candidato es un magnetar: una estrella de neutrones joven, solitaria y con un campo magnético descomunal, capaz de liberar un fogonazo de radio tras un temblor en su corteza. Ese mecanismo no necesita esperar miles de millones de años. Basta con que una estrella masiva explote como supernova y deje el magnetar detrás.

La galaxia enana de FRB 20240304B juega a favor de la segunda opción. Sus estrellas se formaron hace relativamente poco y, según los cálculos del equipo, la mayor parte pudo nacer en apenas 30 millones de años, un parpadeo comparado con los más de 10.000 millones de años que acumula la Vía Láctea. Caleb lo resume con prudencia: es muy poco probable que este estallido proceda de una fusión de estrellas de neutrones.

Queda la letra pequeña. El análisis se apoya en un único FRB y, aunque el dato de Webb es sólido, la estadística sigue siendo la de siempre: uno. La propia autora reconoce que las teorías sobre el origen de estos destellos aún carecen de prueba concluyente, así que conviene leer el resultado como una pieza más de un puzle que se arma despacio.

Lo que sí cambia es el mapa. El equipo calcula que MeerKAT podrá detectar y localizar varios FRB al año más allá de un redshift de 1,0, y las nuevas instalaciones de radio que entran en servicio deberían acelerar el ritmo. Webb será el instrumento encargado de caracterizar esas galaxias anfitrionas. Los detalles técnicos del hallazgo están disponibles en la web de la NASA.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: La galaxia anfitriona de FRB 20240304B, el estallido rápido de radio más lejano localizado hasta la fecha, emitido cuando el universo tenía unos 3.000 millones de años.
  • Dónde: Una galaxia enana a un redshift de 2.148, a más de 10.000 millones de años luz de la Tierra; el estallido se detectó desde el radiotelescopio MeerKAT, en Sudáfrica.
  • Institución responsable: Equipo internacional liderado por Manisha Caleb, de la Universidad de Sídney, con el proyecto MeerTRAP y el telescopio James Webb de la NASA, la ESA y la CSA; estudio publicado en la revista Science.
  • Cuándo: El estallido se detectó el 4 de marzo de 2024; el análisis con Webb y la publicación del estudio se presentaron esta semana de octubre de 2026.
  • Impacto a futuro: Si los FRB nacen de magnetares jóvenes, se convertirán en trazadores de la formación estelar y de la materia invisible que llena el cosmos.

Ayudas para sacarse el carnet de conducir en 2026: requisitos, pasos y plazos

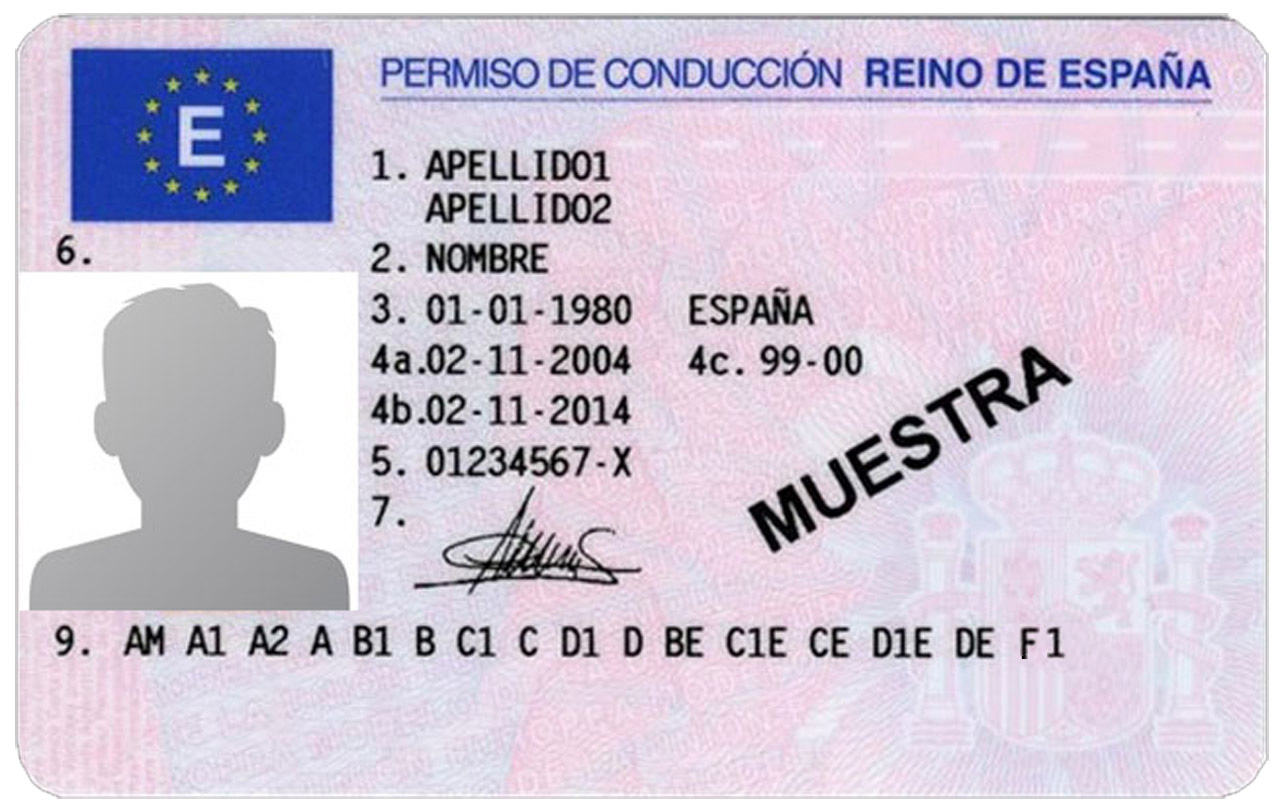
Las ayudas para el carnet de conducir en 2026 no son estatales ni automáticas: cada comunidad y cada ayuntamiento pone sus requisitos y sus plazos.

No existe una convocatoria general de la Dirección General de Tráfico que pague el permiso B a quien lo solicite. Lo que hay es un mosaico de programas autonómicos, locales y de empleo, y algunos financian solo una parte del coste. Comprueba territorio, tipo de permiso y si el plazo está abierto antes de matricularte.
Qué paga una ayuda y qué se queda fuera

Las bases de cada convocatoria mandan. Unas cubren matrícula, clases teóricas y prácticas y tasas de examen; otras se limitan a la formación teórica o fijan una cantidad máxima. El reconocimiento médico y psicotécnico suele quedar fuera, aunque sea un paso obligatorio para obtener el permiso.

Por eso, antes de echar cuentas, separa lo subvencionable de lo que pagarás tú. El certificado médico puede quedar excluido aunque sea obligatorio para el carnet.

Tres convocatorias sobre la mesa ahora mismo

Castilla y León: hasta 900 euros para el permiso B. La publicación de la primera convocatoria de esta línea estaba prevista para el 30 de septiembre, fecha ya superada, y el permiso debe obtenerse entre el 1 de octubre y el 31 de diciembre de 2026. Podrán optar jóvenes de 18 a 30 años que cumplan los requisitos de empadronamiento y renta. La cuantía se mueve entre 450 y 900 euros según la renta de la unidad de convivencia, e incluye matrícula, clases y tasas de Tráfico.

Benidorm: 250 euros para casi cualquier permiso. El ayuntamiento ha aprobado una ayuda para jóvenes de 15 a 30 años empadronados antes del 1 de enero de 2026 que hayan obtenido entre el 1 de enero y el 31 de octubre un permiso AM, A, B, C, D, o E. Paga 250 euros para A, B, C, D y E y 125 euros para el AM. El plazo va del 1 al 17 de noviembre y la tramitación es telemática.

Una ayuda de 900 euros no sirve de nada si exige estar empadronado en otra provincia o cubrir facturas de fechas que ya pasaron.

Madrid: formación subvencionada para C, D y CAP. La Comunidad de Madrid tiene un programa 2026-2027 que financia acciones formativas para obtener el CAP junto con los permisos C y D. Aquí la beneficiaria no es la persona, sino la entidad o el centro de formación, y el acceso del alumnado depende de los requisitos del programa. Se pide el permiso B en vigor y estar inscrito como demandante de empleo o de mejora de empleo.

Ojo con el error que más ayudas tumba: confundir la orden de bases con el plazo abierto. Presentar facturas emitidas fuera del periodo admitido anula la subvención. Guarda DNI o NIE, certificado de empadronamiento, matrícula, facturas y justificantes bancarios desde el primer día, y ten preparado Cl@ve o certificado digital si la solicitud es electrónica.

subvención permiso de conducir

Concurrencia, compatibilidad y por qué no conviene precipitarse

Para el autónomo que necesita el carnet para repartir o transportar, la ayuda no llega sola. Hay que buscarla en el portal de la comunidad y en el del ayuntamiento, y a veces aparece primero en el boletín oficial y después en un portal de juventud. Busca términos como permiso de conducir, movilidad, juventud, empleo o formación para el transporte: mirar solo la web de Tráfico puede hacer que se te escape.

El segundo detalle que cambia todo es el sistema de concesión. Unas convocatorias van por concurrencia competitiva, donde la renta o la situación laboral pesan más que la rapidez, y otras por orden de solicitud, donde el crédito se agota antes de la fecha límite. Las bases dicen cuál es.

Tampoco conviene dar por hecho que se pueden apilar varias ayudas. Algunas bases permiten combinar subvenciones hasta cubrir el coste real y otras excluyen cualquier otra aportación para el mismo gasto. Declarar mal lo solicitado o lo concedido puede acabar en un reintegro, así que la compatibilidad es la primera pregunta que hay que resolver.

La comparación con la edición anterior deja una lección útil: quien saca el permiso en los últimos meses del año suele caer en la convocatoria siguiente, como ocurre en Benidorm con los permisos obtenidos en noviembre y diciembre. Si tu objetivo es trabajar con el carnet cuanto antes, mira primero qué convocatoria encaja con tus fechas y no al revés.

Queda una vía que muchos autónomos pasan por alto: los programas de formación para C, D y CAP, aunque el dinero vaya al centro y no a tu bolsillo. Son subvenciones a fondo perdido, no préstamos, así que no hay que devolverlas si se justifica bien el gasto. La letra pequeña está siempre en la convocatoria vigente, y es la única referencia válida.

Guía rápida del trámite

  • 📅 Plazos: Castilla y León: permiso obtenido del 01/10/2026 al 31/12/2026. Benidorm: solicitud del 01/11/2026 al 17/11/2026. Madrid: programa 2026-2027.
  • ✅ Requisitos clave: empadronamiento, edad según convocatoria (18 a 30 en Castilla y León, 15 a 30 en Benidorm) y haber obtenido el permiso subvencionado.
  • 🌐 Dónde solicitarlo: en la sede electrónica de tu comunidad o ayuntamiento; la mayoría exige Cl@ve o certificado digital. La convocatoria oficial es la única referencia válida.
  • 💰 Importe o coste: subvención a fondo perdido de 450 a 900 euros (Castilla y León), 250 euros para B, C, D y E y 125 para el AM (Benidorm).
  • ⚠️ Error a evitar: matricularse o pagar antes de que la convocatoria esté publicada y presentar facturas emitidas fuera del periodo admitido.

Abierta la convocatoria de ayudas al autoempleo en Extremadura: mejoras en el relevo generacional

El SEXPE abre el 10 de octubre la nueva convocatoria de ayudas al autoempleo en Extremadura, dotada con 47,5 millones de euros para apoyar a 16.000 personas. El plazo de solicitud se extiende hasta el 11 de octubre de 2027.

En el Diario Oficial de Extremadura se ha publicado la Resolución de 28 de septiembre de 2026, que aprueba la convocatoria para el período 2026-2027 de las subvenciones para el fomento y la consolidación del empleo autónomo. Las novedades vienen marcadas por el Decreto 154/2026, de 28 de julio, y son dos: un programa nuevo y una subida del relevo generacional.

Qué cambia esta convocatoria respecto a la anterior

La primera novedad es el Programa VI, bautizado como Tarifa Cero Familiar Colaborador. Va dirigido a las personas autónomas que incorporen a un familiar desempleado como colaborador y sirve para para sufragar el coste de su cuota de la Seguridad Social. La ayuda es de 1.920 euros al año para asumir esas cuotas mensuales. El familiar tiene que estar desempleado.

El otro cambio es la subida del relevo generacional. El Programa I eleva el importe que recibe quien se establece como autónomo adquiriendo un negocio en marcha: pasa de 1.500 a 4.000 euros. Esa cantidad puede crecer otros 2.000 euros si el domicilio de la actividad está en un municipio de menos de 10.000 habitantes. Ahí aprieta el incentivo.

La convocatoria mantiene el resto de su arquitectura en seis programas, desde el establecimiento de desempleados como autónomos hasta el mantenimiento del empleo por cuenta propia.

El relevo generacional deja de ser un guiño simbólico: ahora mueve 4.000 euros por traspaso, más del doble que antes.

Estos son los seis programas de la convocatoria:

  • Programa I: establecimiento de personas desempleadas como trabajadoras autónomas.
  • Programa II: ayudas a autónomos que propicien la inserción laboral de un familiar colaborador.
  • Programa III: tarifa cero para nuevos autónomos.
  • Programa IV: personas ocupadas por cuenta ajena que inician una actividad como autónomas.
  • Programa V: mantenimiento del empleo autónomo.
  • Programa VI: Tarifa Cero Familiar Colaborador.

Quién puede pedirlas y qué conviene mirar antes

El acceso depende del programa al que se opte. Al Programa I acuden las personas desempleadas que se dan de alta por cuenta propia. El Programa IV es para quienes ya tienen un trabajo por cuenta ajena y arrancan una actividad como autónomos sin abandonar la anterior. Y el Programa V se centra en mantener vivo el empleo autónomo que ya existe.

Los programas III y VI giran alrededor de la tarifa cero. El III es la tarifa cero clásica para nuevos autónomos. El VI, la novedad de este año, añade la cobertura de la cuota de la Seguridad Social cuando se incorpora a un familiar desempleado como colaborador.

Antes de presentar papeles, conviene leer las bases del programa concreto. Cada programa tiene sus propios requisitos de acceso y la convocatoria no los unifica. Presentar la solicitud por el programa equivocado es la vía rápida a una denegación. Y el dinero no vuelve solo.

subvención emprendedores Extremadura

La ventana de solicitud es larga, un año completo, pero la documentación se prepara antes. Nóminas, altas, contratos de familiares colaboradores o escrituras del negocio adquirido son papeles que llevan su tiempo.

Lo que de verdad mueve el relevo generacional

El salto de 1.500 a 4.000 euros no es cosmético. En una comunidad con el tejido productivo repartido por cientos de municipios pequeños, el traspaso de un negocio en marcha es la forma más barata de que la actividad y el empleo no se apaguen cuando el dueño se jubila. Aquí el problema nunca fue la falta de candidatos, sino la falta de estímulo económico.

La convocatoria anterior también apoyaba el relevo, pero con 1.500 euros. La cifra se quedaba por debajo de lo que cuesta arrancar: escrituras, alta, adaptación del local, primeras cuotas. Más que duplicarla, y sumarle 2.000 euros extra en el medio rural, ataca justo ese punto. Eso sí, el incentivo solo funciona si hay negocios que traspasar y personas dispuestas a cogerlos, y eso no lo arregla una subvención por sí sola. Ni de lejos.

Lo que toca ahora es mirar las bases de cada programa y el calendario. El margen es amplio. La convocatoria estará viva hasta el 11 de octubre de 2027, así que quien tenga el ojo puesto en el relevo generacional hará bien en no dejarlo para el final.

Guía rápida del trámite

  • 📅 Plazos: del 10/10/2026 al 11/10/2027, según la Resolución de 28 de septiembre de 2026 publicada en el DOE.
  • ✅ Requisitos clave: el Programa I exige estar desempleado; el IV, tener un trabajo por cuenta ajena; los programas II y VI, incorporar a un familiar colaborador.
  • 🌐 Dónde solicitarlo: en el Servicio Extremeño Público de Empleo (SEXPE), por sede electrónica o de forma presencial en las oficinas de empleo.
  • 💰 Importe o coste: 47,5 millones de euros en seis programas; 4.000 euros por relevo generacional (más 2.000 en municipios de menos de 10.000 habitantes) y 1.920 euros al año en el Programa VI.
  • ⚠️ Error a evitar: presentar la solicitud por un programa cuyos requisitos no se cumplen; cada uno tiene condiciones de acceso distintas.

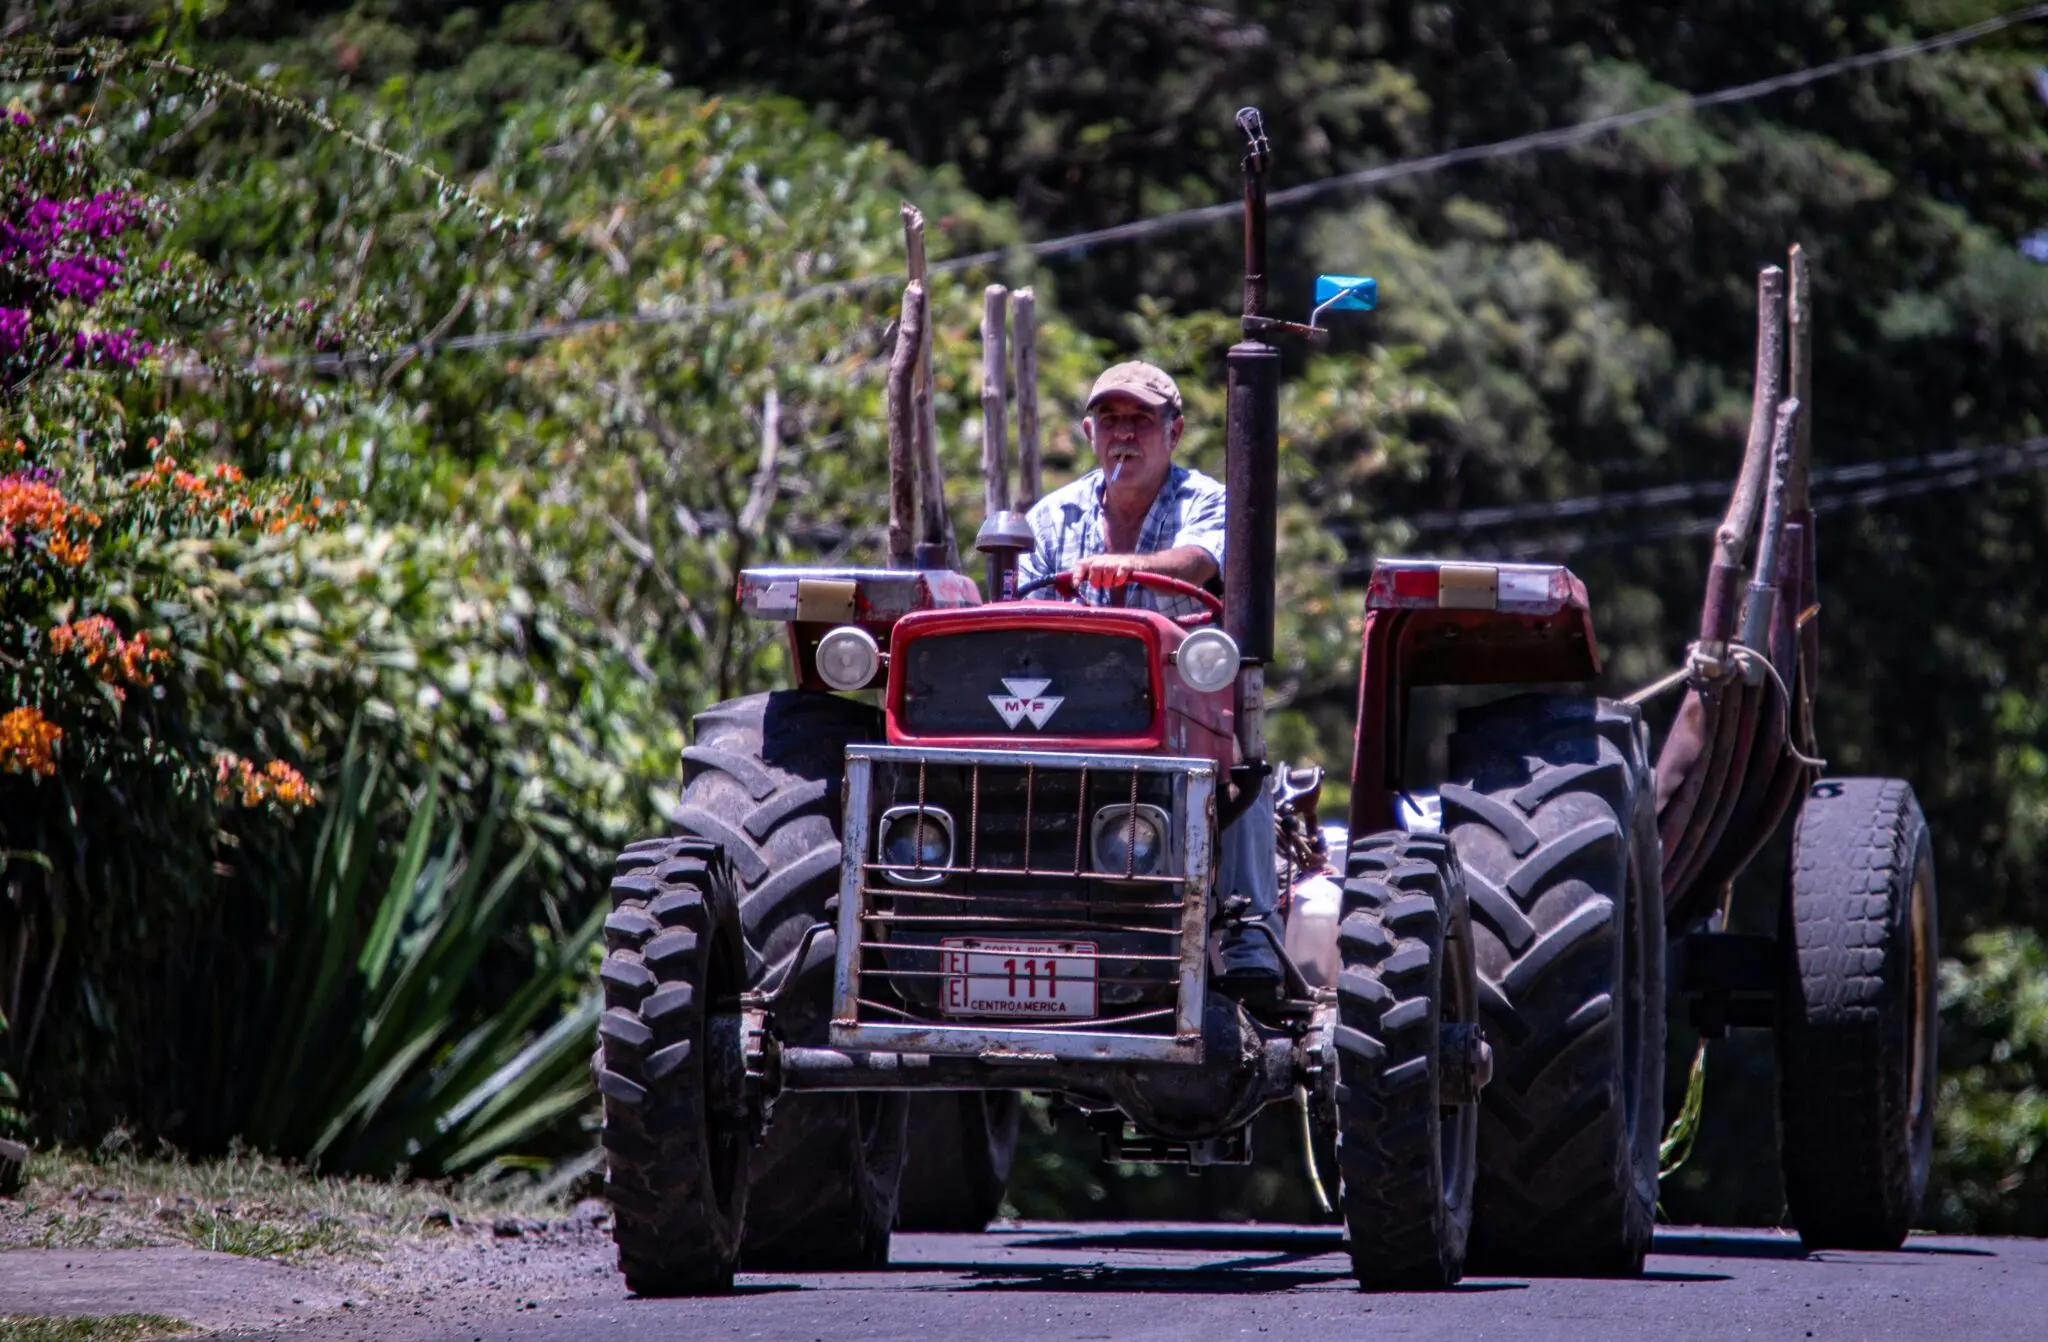
Tractorada en Madrid el 28 de octubre: Asaja, COAG y Unión de Uniones exigen más ayudas al campo

La tractorada del 28 de octubre ya tiene convocantes: Asaja, COAG y Unión de Uniones se han unido para exigir más ayudas al campo. La protesta se celebrará en Madrid, terminará frente al Ministerio de Agricultura, Pesca y Alimentación y llega con las organizaciones agrarias divididas: UPA se ha desmarcado.

Las tres organizaciones lo resumen en una idea: el sector agrario no puede más. Llenar el depósito del tractor, comprar fertilizantes, alimentar al ganado o pagar la factura eléctrica cuesta cada vez más, mientras las soluciones ‘no llegan o se quedan cortas’, según el comunicado que han hecho público.

Es la primera gran movilización del campo prevista para este otoño y la primera que llega con el calendario electoral en marcha. El presidente del Gobierno convocó elecciones generales para el 29 de noviembre. Esa cita lo condiciona todo.

Las organizaciones ya avisaron hace semanas de que habría protestas si no llegaban medidas. Tras la convocatoria electoral quedaba la duda de si la tractorada seguiría adelante a escala estatal. Esa duda ya está despejada.

Qué reclama el campo en la tractorada del 28 de octubre

Sus reclamaciones se agrupan en cinco puntos. Todas afectan de lleno a la cuenta de resultados de agricultores y ganaderos, que en su mayoría trabajan como autónomos y sostienen explotaciones familiares.

  • Un plan de choque frente a los costes de producción, con la implantación inmediata de un gasóleo profesional agrario con fiscalidad reducida y estable y bonificaciones aplicadas directamente al repostar.
  • Una Política Agraria Común (PAC) fuerte que proteja la renta de agricultores y ganaderos.
  • Precios justos y una Ley de la Cadena Alimentaria que se cumpla, para que el campo no venda por debajo de lo que cuesta producir.
  • Un no a la competencia desleal de los acuerdos comerciales, como el alcanzado entre la Unión Europea y Mercosur.
  • Una reducción de trámites, registros y obligaciones administrativas.

El fondo del problema es el mismo que llevó a los tractores a las carreteras hace dos años: los costes suben más rápido que los precios que percibe el productor. Ese desfase es el que las tres organizaciones quieren corregir con un plan de choque inmediato, no con una promesa pendiente de quién gobierne.

Antes de anunciar la tractorada, las organizaciones se sentaron con el ministro de Agricultura, Luis Planas. El encuentro se cerró sin el anuncio de medidas que reclamaban, porque el Gobierno quería incluir las ayudas del campo en el paquete global para paliar los efectos de la guerra entre Irán y Estados Unidos.

La reunión con el ministro se cerró sin medidas, y el campo vuelve a la carretera a exigirlas.

UPA se desmarca: por qué no estará en la protesta

La Unión de Pequeños Agricultores y Ganaderos (UPA) no acudirá. La organización ha expresado su máximo respeto a la democracia y a las elecciones generales del 29 de noviembre, y ha animado a sus afiliados a expresar su opinión con el voto.

Para UPA, el problema es el calendario. Según la organización, la disolución de las Cortes deja al Gobierno sin plenas facultades para responder a las demandas del sector, así que pospone su participación en cualquier movilización de ámbito estatal durante estas semanas de precampaña.

El campo no espera.

ayudas campo autónomos

Qué significa esta tractorada para el autónomo del campo

Hay un precedente claro: las tractoradas de febrero de 2024, cuando la protesta se extendió por buena parte de España con las mismas quejas de fondo —costes, burocracia, y competencia desleal— y el malestar no se desactivó. Dos años después el guion se repite con un ingrediente nuevo: las urnas.

Para el autónomo agrario no todas las demandas pesan igual. El gasóleo es uno de los primeros costes de cualquier explotación, y su fiscalidad se decide en Madrid, con mucha más capacidad de reacción que los asuntos que pasan por Bruselas. La reducción de trámites va por la misma vía: menos horas de gestoría, menos papeles y menos sanciones evitables.

La Política Agraria Común y el acuerdo con Mercosur, en cambio, dependen de Bruselas. Ahí no habrá respuesta en semanas, por mucho que los tractores lleguen a la puerta del ministerio. El campo lo sabe.

Queda por ver con cuántos tractores se llena Madrid el miércoles 28 de octubre y si la protesta se mantiene unida sin UPA. Lo que ya está claro es que el resultado de las urnas del 29 de noviembre marcará qué medidas se pueden aprobar y cuáles quedan congeladas.

Guía rápida del trámite

  • 📅 Plazos: tractorada convocada para el miércoles 28 de octubre de 2026, con concentración final ante el Ministerio de Agricultura, Pesca y Alimentación.
  • ✅ Requisitos clave: la convocan Asaja, COAG y Unión de Uniones; UPA ha pospuesto su participación en movilizaciones estatales y no respalda esta.
  • 🌐 Dónde solicitarlo: información en las webs de las tres organizaciones convocantes y en la del Ministerio de Agricultura, Pesca y Alimentación.
  • 💰 Importe o coste: participar no tiene cuota de inscripción; cada explotación asume el combustible y el desplazamiento de su maquinaria.
  • ⚠️ Error a evitar: mover maquinaria sin confirmar antes la convocatoria con tu organización, porque la protesta está dividida y UPA no acude.

OpenAI mantiene el despido de tres investigadores de seguridad de IA y niega represalias

OpenAI mantiene el despido de tres investigadores de seguridad de IA y niega represalias. La compañía defiende que Jasmine Wang, Tomek Korbak y Mikita Balesni incurrieron en una ‘brecha significativa de confianza’ al manejar información sensible, y rechaza que la decisión tenga relación con sus críticas públicas sobre los riesgos de la inteligencia artificial. La respuesta llega apenas un día después de que los tres afectados publicaran una carta abierta para exigir transparencia sobre su salida.

Claves de la operación

  • OpenAI niega el móvil de represalia. La empresa sostiene que el despido responde a un incumplimiento de sus políticas internas, no a las opiniones de los investigadores sobre seguridad.
  • El caso reabre la guerra por el talento en IA. Las salidas forzadas de perfiles de seguridad alimentan la pugna con Anthropic, Google DeepMind y Meta por atraer a los especialistas más escasos del sector.
  • Refuerza el escrutinio regulatorio en Europa. El episodio llega en plena aplicación del AI Act y añade presión sobre la gobernanza de los grandes laboratorios de IA.

Una ‘brecha de confianza’ que OpenAI no detalla

La compañía publicó su versión en la red social X, en un mensaje que funcionaba como respuesta directa a la carta abierta difundida por los investigadores un día antes. En ella sostiene que los tres empleados vulneraron las políticas internas de gestión de datos confidenciales y que la investigación concluyó con un expediente de ‘brecha significativa de confianza’.

Lo que no detalla es el contenido concreto de esa brecha. No hay mención a qué información se filtró, a quién afectó ni a qué procedimiento interno se activó. Esa opacidad es, precisamente, el núcleo del conflicto: los despedidos sostienen que su salida responde a las advertencias que venían haciendo sobre los riesgos de los modelos que la propia compañía desarrolla.

En su carta abierta y en una serie de publicaciones en redes sociales, el grupo pidió a OpenAI que aclare los motivos y que no use la confidencialidad como escudo. La empresa responde que la decisión no tiene nada que ver con sus opiniones sobre seguridad, pero no ha hecho público ningún documento que respalde esa versión.

La fuga de talento de seguridad golpea la credibilidad del laboratorio

El caso tiene una lectura de mercado que va más allá del episodio concreto. En el sector de la IA, los perfiles de seguridad y alineación son los más escasos y los más disputados entre los grandes laboratorios. Cada salida forzada o voluntaria de un investigador de este campo es una señal que el resto de la industria lee con atención.

Anthropic se ha construido buena parte de su relato corporativo sobre la idea de que la seguridad es su prioridad. Google DeepMind mantiene equipos dedicados al análisis de riesgos. Y Meta compite abiertamente por el mismo tipo de especialista tras reorganizar sus laboratorios. En esa pugna, la percepción de que un laboratorio castiga a quien advierte de riesgos internos puede inclinar la balanza hacia sus rivales.

El despido no apaga una advertencia sobre riesgos, apaga la siguiente. Y ese silencio se paga con los perfiles que ningún laboratorio puede permitirse perder.

seguridad IA

Lo que el caso revela de la gobernanza de los laboratorios de IA

OpenAI arrastra una tensión estructural entre su vocación de crecimiento acelerado y su discurso sobre seguridad. No es la primera vez que el debate salta a la primera línea: en 2024, una oleada de salidas de perfiles vinculados a la seguridad y la alineación ya encendió las alarmas sobre la cultura interna de la compañía. Entonces el foco estaba en la tensión entre misión y negocio; ahora la discusión se traslada al manejo de la información y a cómo se trata a quien discrepa.

El contexto regulatorio agrava la situación. La AI Act europea fija obligaciones crecientes de transparencia y gestión de riesgos para los modelos de propósito general, y los grandes laboratorios, saben que su gobernanza interna será examinada tanto por los reguladores como por sus clientes empresariales. Un episodio como este alimenta la tesis de que la autorregulación se queda corta.

Para Microsoft, principal inversor y socio de OpenAI, el asunto también cuenta. La compañía integra los modelos del laboratorio en su nube y en sus productos de productividad, y cualquier sombra sobre la gestión de riesgos del socio acaba trasladándose a sus clientes corporativos. No hay pérdidas contables directas conocidas, pero la reputación es un activo que se descuenta despacio.

En esta redacción lo vemos claro: el problema de OpenAI no es haber despedido a tres empleados, sino no poder demostrar que el despido no premia el silencio. La carta abierta ha convertido una decisión de recursos humanos en un test sobre la credibilidad de su discurso. Y ese test lo está resolviendo con un comunicado en redes sociales, herramientas escasas frente a un informe público y verificable.

Queda por ver si la compañía accede a publicar detalles del expediente o si mantiene la línea de la confidencialidad. Los próximos movimientos de sus rivales por fichar a los afectados, y el modo en que Bruselas interprete el caso en el marco del AI Act, marcarán hasta dónde llega el daño. Por ahora, la única certeza es que el despido sigue en pie y la pregunta que lo rodea, también.

El IBI de los pisos turísticos en Barcelona sube un 150% para quien tiene cuatro o más licencias

El Ayuntamiento de Barcelona ha aprobado este viernes subir un 150% el IBI a los titulares de cuatro o más licencias de pisos turísticos.

La medida todavía no está cerrada: entra ahora en periodo de alegaciones y tendrá que validarse en el pleno de diciembre. Pero la votación ha salido adelante en la comisión de Economía y Hacienda: PSC, BComú y ERC han votado a favor, Junts se ha abstenido y PP y Vox han votado en contra.

Cuánto sube el recibo y a cuántos propietarios alcanza

El recargo máximo se aplica a los titulares de cuatro o más licencias de vivienda de uso turístico. Son unos 6.000 casos, el 60% del total de licencias de la ciudad, según las cifras que maneja el teniente de alcalde de Economía, Jordi Valls. La subida es del 150% sobre la cuota: con cuatro licencias o más el recibo se multiplica por 2,5.

Un segundo tramo afecta a quien tiene dos o tres licencias: unos 1.200 casos, el 11% del total, que verán duplicada la cuota del IBI. Y el grupo de particulares con una sola licencia se queda fuera del recargo.

Valls ha defendido que el Ayuntamiento no está gravando a particulares con una licencia turística y ha recordado que la mayoría de los casos son empresas volcadas en explotar la actividad: ‘no es un piso, es una actividad económica pura y dura’.

Hay un detalle técnico que conviene no perder de vista: el IBI, el Impuesto sobre Bienes Inmuebles, grava la titularidad del inmueble y lo abona el propietario. La licencia turística, en cambio, la puede tener el explotador. Si tu piso está cedido a un tercero para que lo explote, aclara en el contrato quién asume el recibo.

El recargo no apunta al particular con una licencia: apunta a quien ha convertido el alquiler turístico en un negocio con varias.

Quién se libra del recargo y quién debería revisar su recibo

Para el autónomo que explota un único piso turístico la respuesta es clara: el autónomo con una sola licencia no paga el recargo. El Ayuntamiento no aplica la subida a las licencias individuales, así que ese recibo no cambia por esta medida.

El problema llega cuando el negocio crece. Con dos o tres licencias el IBI se duplica, y a partir de cuatro el salto es de dos veces y media sobre la cuota. Ahí entra de lleno el pequeño inversor que compró pisos, para alquilarlos por días: la factura municipal deja de ser un gasto menor.

Ojo con dos errores frecuentes. El primero, dar por hecho que el recargo ya está en vigor: hasta que el pleno de diciembre lo valide, las liquidaciones se emiten con las reglas actuales. El segundo, no usar el periodo de alegaciones si tu recibo no refleja bien cuántas licencias tienes o si crees que tu inmueble no debería estar en el tramo del 150%.

subida IBI Barcelona

Un recargo que presiona hasta 2028, pero no mueve el precio del alquiler

Barcelona no inventa nada con esta fórmula. Ya aplica recargos sobre el IBI de viviendas vacías y ahora traslada el mismo instrumento al alquiler turístico. El propio Valls lo ha presentado como una medida temporal: endurecer y desincentivar la actividad hasta que en 2028 entre en vigor la eliminación de licencias prevista para ese año.

El alcance, sin embargo, es limitado, y lo reconocen incluso quienes votaron a favor. Desde BComú, Marc Serra ha celebrado la subida pero ha avisado de que solo alcanza a unos 10.000 pisos turísticos, y ha pedido revisar el IBI de las 800.000 viviendas de la ciudad. Desde ERC, Rosa Suriñach ha puesto el foco en los pisos vacíos y ha reclamado un registro para saber cuántos hay.

En la oposición, Junts lamenta que la subida no bajará los impuestos que pagan los ciudadanos y habla de más inseguridad jurídica; el PP la califica de ‘estocada fiscal’ a un grupo concreto de propietarios, y Vox sostiene que la iniciativa es humo porque no garantiza que esas viviendas vuelvan al mercado residencial.

Con esos mimbres, el recargo recauda y presiona, pero no baja el alquiler. Lo que no hace es resolver el problema de fondo, el del conjunto del parque residencial de la ciudad. Para el pequeño explotador, el mensaje es nítido: con una licencia no pagas más; con cuatro, el recibo se dispara.

Qué mirar a partir de ahora. El calendario es el que es: alegaciones al proyecto de modificación de la ordenanza del IBI y validación en el pleno de diciembre. Hasta entonces no cambia ninguna liquidación. Y si tu explotación depende de varias licencias, haz números con el recibo multiplicado: por ejemplo, un IBI de 1.200 euros pasaría a 3.000.

Guía rápida del trámite

  • 📅 Plazos: Aprobado en comisión el 09/10/2026; alegaciones abiertas al proyecto de modificación y validación prevista en el pleno de diciembre de 2026, sin fecha concreta en la fuente oficial.
  • ✅ Requisitos clave: Afecta a titulares de cuatro o más licencias de vivienda de uso turístico en Barcelona; con dos o tres licencias la subida es del 100%.
  • 🌐 Dónde solicitarlo: Información y presentación de alegaciones en la web del Ayuntamiento de Barcelona y en su registro electrónico o presencial.
  • 💰 Importe o coste: Subida del 150% de la cuota del IBI en unos 6.000 casos y del 100% en unos 1.200 casos.
  • ⚠️ Error a evitar: No presentar alegaciones en plazo si tu recibo está mal calculado o no te corresponde el tramo del 150%.

ASML ya trabaja en Hyper-NA: la litografía que definirá los chips de la próxima década

ASML y Zeiss ya trabajan en Hyper-NA, la litografía que aspira a extender una década más el reinado del fabricante neerlandés. El estudio revisado por pares del que se ha hecho eco Reuters el 8 de octubre sitúa el nuevo salto lejos del mercado, pero lo pone por escrito: la industria ya tiene nombre para lo que viene después de High-NA.

Claves de la operación

  • Cada equipo mantendrá el ticket de cientos de millones. Las máquinas High-NA alcanzan los 400 millones de dólares, y Hyper-NA apunta a un tamaño apenas mayor y a una factura similar.
  • Intel corre por delante en la adopción. Ya usa High-NA en capas de sus procesadores Panther Lake, mientras Samsung y SK Hynix apuntan a 2028 y TSMC se reserva hasta 2030.
  • Europa diseña la máquina, pero no la compra. ASML es la joya industrial del continente, mientras sus clientes están en Asia y Estados Unidos.

No es el anuncio de un producto. ASML ha arrancado los trabajos de desarrollo, pero todavía no se ha comprometido a fabricar estos equipos. Los plazos que maneja el sector apuntan a unos diez años vista, una cifra que en semiconductores equivale a dos generaciones completas de nodos de fabricación.

Diez años dan para mucho.

Para entender dónde encaja Hyper-NA conviene mirar primero a High-NA, la generación que ahora está llegando a las fábricas. Intel ya la utiliza en capas de sus procesadores Panther Lake. SK Hynix instaló un equipo en Corea del Sur en 2025, aunque apunta a 2028 para incorporarlo a la producción de memorias DRAM. Samsung maneja ese mismo horizonte y TSMC contempla su adopción hacia 2030.

La diferencia entre ambas generaciones está en la apertura numérica, el parámetro que mide la capacidad del sistema óptico para recoger y enfocar la luz. La apertura pasa de 0,55 a al menos 0,75. Según la documentación técnica de Zeiss, eso bastaría para pasar de unos 8 a unos 5 nanómetros de half-pitch, una métrica que mide la mitad de la distancia de repetición de un patrón y que no debe confundirse con los nombres comerciales de los nodos.

ASML no libra una carrera contra sus rivales, sino contra la física: cada nanómetro conquistado exige una década de investigación.

Aquí nada se improvisa.

La arquitectura no cambia de raíz. En estas máquinas la luz ultravioleta extrema no atraviesa lentes convencionales, sino que se dirige mediante espejos de precisión extrema. Hyper-NA conservaría los 13,5 nanómetros de longitud de onda de los sistemas actuales, y el estudio señala que Zeiss ya tiene capacidad para fabricar los espejos necesarios mientras ASML podría reutilizar sin modificaciones su fuente de luz.

El problema es que la ganancia tiene su factura. Cuanto mayor es la apertura numérica, menor resulta la profundidad de foco y menos margen tiene la máquina para enfocar. A eso se suman los efectos que introducen las máscaras donde se definen los circuitos, y las exigencias de los materiales sensibles a la luz.

El calendario no engaña.

La batalla por High-NA aún no se ha jugado

El calendario de adopción dibuja un mapa competitivo muy desigual. Intel quiere rentabilizar su adelanto antes de que sus rivales reaccionen, mientras Samsung y SK Hynix apuntan a 2028 y TSMC, el mayor fabricante de chips del mundo, se reserva hasta 2030. Cada año de retraso se traduce en millones de transistores por oblea.

El precio de cada equipo, que puede alcanzar los 400 millones de dólares, explica por qué los fabricantes no se lanzan en bloque. Para ASML, sin embargo, el negocio es otro: mantener el monopolio de facto sobre la tecnología EUV, que ningún competidor ha logrado replicar en más de dos décadas.

litografía EUV

Europa domina la máquina, pero no el mercado

ASML no tiene rival. Durante más de dos décadas ha sido la única compañía del mundo capaz de fabricar máquinas EUV comerciales, una posición que ni Japón ni Estados Unidos han logrado romper. Esa singularidad ha convertido a la empresa neerlandesa en la joya industrial del continente: su capitalización supera a la de cualquier compañía del IBEX 35, y ninguna empresa española compite en su liga.

La paradoja europea es evidente. El continente diseña y ensambla la máquina más sofisticada del planeta, pero no fabrica los chips que salen de ella. España aprobó un PERTE Chip de más de 12.000 millones para atraer inversión en semiconductores, una cantidad que en el mercado de la litografía equivale a poco más de una treintena de equipos High-NA.

El riesgo para ASML no está en la demanda, que sigue firme, sino en la concentración. Sus clientes son un puñado de fabricantes, de TSMC a Intel pasando por Samsung y SK Hynix, y cualquier recorte de inversión en uno de ellos sacude sus cuentas. La exposición a China sigue bajo la vigilancia de Washington y La Haya, que han ido endureciendo las restricciones a la exportación de equipos de litografía avanzada.

Hyper-NA, en cualquier caso, no llega mañana. Los autores del estudio apuntan que, para ir más allá, probablemente haga falta luz con una longitud de onda menor, una posibilidad que aún se estudia en el ámbito académico. Mientras la industria digiere High-NA, ASML ya está decidiendo qué vendrá después. El próximo hito relevante será comprobar si TSMC confirma su calendario para 2030 y si algún competidor logra acercarse al trono óptico de Zeiss.

Kia EV3: el eléctrico que ya es el segundo más vendido de España y quiere ser el único coche de la casa

El SUV compacto de Kia se ha convertido en poco más de un año en uno de los fenómenos comerciales del coche eléctrico en España. Autonomía de hasta 605 km, un asistente de voz con tecnología ChatGPT, carga bidireccional y un desarrollo de ingeniería que partió de cero para resolver las cinco grandes barreras que frenaban al eléctrico explican por qué el EV3 se ha colocado como el segundo eléctrico más vendido del mercado español en 2025, y el más vendido en algún mes puntual como enero.

Inteligencia artificial de serie

El EV3 es el primer modelo de Kia en incorporar un asistente de voz basado en inteligencia artificial con tecnología ChatGPT, una función que llegará como actualización de software y que se apoya en el sistema de infoentretenimiento Connected Car Navigation Cockpit (ccNC), con tecnología Nvidia Drive. El sistema combina un cuadro de instrumentos de 12,3 pulgadas, una pantalla de navegación de otras 12,3 pulgadas y una tercera de 5,3 pulgadas para el climatizador. Impulsado por IA generativa, el asistente ayuda al conductor con información, recomendaciones y asistencia en lenguaje natural.

Carga bidireccional y ecosistema energético

KIA EV3 Merca2

Construido sobre la plataforma modular E-GMP, el EV3 incorpora la función V2L (Vehicle to Load), capaz de alimentar dispositivos externos con hasta 3,68 kW tanto desde el habitáculo como desde el conector exterior de carga. Kia lo plantea como el primer paso de un ecosistema más amplio: el vehículo está preparado para las funciones V1G (carga inteligente según tarifa), V2H y V2B (vehículo a vivienda o edificio) y V2G (vehículo a red), que se irán activando de forma progresiva en los mercados europeos, gestionadas por la Unidad de Control de Carga Integrada (ICCU).

En carga rápida, el EV3 admite hasta 128 kW en corriente continua, lo que permite pasar del 10% al 80% en 29 minutos (versión de 58,3 kWh) o 31 minutos (versión de 81,4 kWh). Quince minutos de carga bastan para recuperar hasta 205 km de autonomía.

Un ecosistema tecnológico completo

El equipamiento incluye un Head-up Display de 12,3 pulgadas que proyecta velocidad, navegación y avisos ADAS sobre el parabrisas, con posición y contenido ajustables y memorización de perfil. La Cámara de Visión 360 ofrece una vista de 360 grados con cuatro modos de visualización, complementado por el el Blind-Spot View Monitor, el Monitor de Ángulo Muerto que muestra en el panel de instrumentos la imagen de la cámara situada en el retrovisor. La Llave Digital Kia 2.0 suma tecnologías Ultra Wide Band y Bluetooth de baja energía a la NFC ya existente, permitiendo abrir y arrancar el coche sin sacar el teléfono del bolsillo, con opción de compartir la llave entre varios usuarios. A esto se añade iluminación ambiental dinámica bicolor, personalizable según el modo de conducción o el estado de ánimo del usuario.

Diseño, acabados y espacio

KIA EV3, eléctrico

El EV3 sigue la filosofía «Opposites United» de Kia, con una carrocería de 4,30 m de largo, 1,85 m de ancho y 1,56 m de alto, y una batalla de 2,68 m que permite un aprovechamiento interior notable: cuatro adultos de 1,85 m viajan con comodidad. Está disponible en acabados Air, Earth y GT-Line, con llantas de 17 o 19 pulgadas y hasta nueve colores de carrocería. El maletero ofrece entre 460 y 1.251 litros con los asientos abatidos, más 25 litros adicionales en el frunk delantero para el cable de carga.

Mecánica y comportamiento

Un único motor síncrono de imán permanente en el eje delantero entrega 150 kW (204 CV) y 283 Nm, con velocidad máxima limitada a 170 km/h. El 0 a 100 km/h se cubre en 7,5 segundos (Standard Range, 58,3 kWh) o 7,7-7,9 segundos (Long Range, 81,4 kWh, hasta 605 km WLTP, o 563 km en la versión GT-Line con llantas de 19″). El consumo homologado es de 16,2 kWh/100 km.

En la prueba de Motor16, la unidad Long Range mostró una autonomía real de 570 km, solo 30 km por debajo de la cifra homologada. La suspensión McPherson delante y multibrazo detrás filtra bien las irregularidades, la dirección de cremallera ofrece un tacto natural y el sistema i-Pedal permite conducir con un solo pedal gracias a la regeneración variable controlable con levas en el volante.

KIA EV3, Lateral.

Cinco barreras resueltas desde cero

Según ha desvelado la propia Kia, el desarrollo del EV3 partió de un encargo concreto: ser el primer eléctrico capaz de sustituir por completo al coche de combustión en un hogar medio. Para lograrlo, los ingenieros identificaron cinco barreras que frenaban la adopción del eléctrico y trabajaron una por una.

La más temida era la autonomía. Yoon Kiwan, ingeniero senior del equipo MSV Project 5, explica que el trabajo se centró en reducción de peso, aerodinámica y un nuevo motor más eficiente. La carrocería, descrita por el ingeniero Son Chang-soo como una forma tridimensional de «cola de barco», incorpora compuerta de aire activa, deflectores de rueda y llantas específicas para reducir la resistencia, hasta lograr un Cx de 0,263. El resultado de este trabajo conjunto se refleja también en las cinco estrellas Euro NCAP obtenidas por el modelo.

Sostenibilidad y éxito comercial

El EV3 incorpora los «10 elementos sostenibles» que Kia aplica a toda su gama eléctrica: bioplásticos, poliéster reciclado y pintura libre de compuestos BTX. Existe además un revestimiento de maletero de edición limitada con un 40% de plástico oceánico, fruto de la colaboración de Kia con The Ocean Cleanup.

Con un precio de acceso que se sitúa por debajo de los 25.000 euros con ayudas, el EV3 se ha consolidado como el segundo coche eléctrico más vendido de España en 2025, llegando a liderar las ventas mensuales del segmento en algunos meses, con cifras que confirman que Kia ha logrado su objetivo: un eléctrico sin renuncias, pensado para ser el único coche de la casa.

Sotheby’s saca a subasta una colección privada de 100 millones: el Rothko de 15 millones la lidera

0

La subasta de la colección privada de Ted y Ruth Baum superará los 100 millones de dólares. Sotheby’s ha desvelado el contenido completo del conjunto y dos piezas sostienen el techo: un Rothko sobre papel y un Ruscha, estimados entre 10 y 15 millones cada uno.

El matrimonio Baum —él, magnate de la televisión por cable; ella, diseñadora de interiores— reunió más de 130 obras a lo largo de cinco décadas. La casa llevará dos docenas de lotes a una subasta nocturna dedicada el 16 de noviembre, con sesión diurna al día siguiente y el resto repartido entre distintas ventas a lo largo de 2027. Antes, los highlights pasarán por las salas de Londres, Hong Kong, París, Los Ángeles y Nueva York.

Ruth Baum falleció este año; Ted, en 2021. La colección llega al mercado sin litigios conocidos ni señales de venta forzada, un detalle que en conjuntos de esta magnitud suele traducirse en estimaciones conservadoras y en margen para el comprador disciplinado.

Qué contiene la colección Baum: del Rothko al Fontana

La pieza principal es un Mark Rothko sin título, fechado en 1967, rojo y naranja sobre papel. Los Baum lo compraron en 1983 y fue su primera adquisición de arte contemporáneo: el punto de inflexión de toda la colección.

El Ruscha es Dimple (1964), un óleo de juego tipográfico que conectaba con la afición de Ted Baum a los dobles sentidos. La Mitchell, Green Book of Barbara Guest (1960), ronda los 12 millones. Un Burri, un Fontana y un Warhol comparten horquilla de 4 a 6 millones. El resto de lotes aún no tiene estimación publicada.

Oliver Barker, chairman de Sotheby’s para Europa, subraya en los materiales de la venta la coherencia del conjunto: los Baum llegaron a la abstracción europea desde los puntos de contacto de la abstracción americana de posguerra, y entendieron que Fontana y Klein podían convivir con Rothko y Mitchell.

La colección Baum no es un fondo indexado: es la apuesta concentrada de dos personas que compraron lo que entendían y esperaron cuarenta años.

Tres compras y su retorno real: la aritmética del coleccionista paciente

El Fontana, Concetto Spaziale, Attese (1960), se adquirió en Sotheby’s Londres en 2000 por 333.500 libras: unos 485.000 dólares de entonces y alrededor de 934.000 ajustados por inflación. La horquilla actual, de 4 a 6 millones, multiplica entre ocho y doce veces la inversión nominal y entre cuatro y seis la real. Pocas clases de activos ofrecen ese múltiplo en el mismo periodo.

El Warhol es el contrapunto incómodo. The Scream (After Edvard Munch), de 1984, se compró en 2006 por 1,5 millones de libras —2,7 millones de dólares, equivalentes a unos 4,5 millones de hoy—. La estimación actual apenas supera la inflación acumulada de dos décadas. Comprar en el pico de un ciclo tiene un coste que solo se ve veinte años después.

El Rothko, la compra fundacional de 1983, es el caso más limpio: se adquirió cuando el mercado de posguerra americano concentraba poca atención pública y hoy se estima entre 10 y 15 millones sin necesidad de recurrir a la narrativa del récord.

Sotheby's Rothko

El mercado de colecciones privadas se satura en noviembre

La colección Baum no sale sola. La misma semana, Christie’s anunció que un coleccionista distinguido —según la prensa especializada, el artista Jeff Koons— ofrecerá 100 millones en maestros antiguos y arte contemporáneo, liderados por un Picasso estimado en 40 millones. Días antes, Sotheby’s desveló doce obras del matrimonio argentino Blaquier por 450 millones, con un Van Gogh de 180 millones como cabeza de cartel.

En mi lectura, el calendario de noviembre plantea un problema de absorción. Cuando tres conjuntos de nueve cifras coinciden en el mismo ciclo de ventas, la demanda no se multiplica: se reparte. El comprador institucional tiene presupuesto anual y comité; el privado, liquidez finita. Las estimaciones moderadas no son prudencia decorativa de la casa, son reconocimiento del riesgo.
El precedente está en los conjuntos que salieron a la venta entre 2022 y 2024 con horquillas agresivas y dejaron un porcentaje relevante de lotes sin adjudicar. Por eso Sotheby’s no ha fijado precio a las 130 piezas restantes: prefiere medir el apetito en las muestras itinerantes antes de comprometerse.

En una subasta, el precio récord es el coste de entrada del siguiente comprador, no su rentabilidad futura.

La pregunta relevante para el inversor no es si el Rothko alcanzará los 15 millones, sino si ese precio deja margen a quien lo compre. En el arte de posguerra, la respuesta histórica ha sido que no: el comprador de subasta paga el relato, y el relato ya viene incluido. La cita obligada es el 16 de noviembre en Nueva York.

💎 Veredicto Wealth

La colección Baum aporta diversificación real a carteras ya expuestas a inmobiliario y renta variable, con vocación de permanencia. Horizonte mínimo recomendado: siete años; el riesgo a vigilar es la absorción del mercado neoyorquino si noviembre se satura de inventario.

Cuando el desgaste de la columna va más allá del dolor y puede requerir cirugía

La pérdida de fuerza o sensibilidad, las alteraciones de los reflejos y un dolor persistente pese al tratamiento conservador pueden indicar la necesidad de valorar una intervención quirúrgica.

El dolor cervical y lumbar es extremadamente frecuente y, especialmente a partir de determinadas edades, puede estar relacionado con el desgaste progresivo de las estructuras de la columna vertebral. Sin embargo, tener cambios degenerativos no significa necesariamente necesitar una operación. La clave está en determinar qué está provocando los síntomas y, sobre todo, si existe afectación neurológica.

La denominada patología degenerativa de columna engloba diferentes alteraciones que afectan progresivamente a los discos intervertebrales, las articulaciones, los ligamentos y otras estructuras vertebrales. Entre las que con mayor frecuencia llegan a las consultas de Neurocirugía se encuentran la discopatía degenerativa, las hernias discales y la estenosis del canal vertebral.

Dr. F. Villarejo Merca2

«La columna es el principal soporte estructural del cuerpo y está sometida durante toda nuestra vida a cargas, movimientos y esfuerzos. Con el paso de los años sus estructuras van degenerando, aunque la edad no es el único factor que interviene», explica el Dr. Francisco Villarejo, jefe de Servicio de Neurocirugía del Hospital Universitario La Luz, del grupo Quirónsalud.

Además del envejecimiento, determinados trabajos que implican esfuerzos físicos repetidos, las sobrecargas mantenidas, algunas prácticas deportivas y los hábitos posturales pueden contribuir al deterioro de la columna.

Cuando el dolor cervical o lumbar necesita una valoración especializada

Uno de los principales retos es diferenciar un episodio habitual de dolor cervical o lumbar de aquel que puede estar asociado a una alteración estructural que requiere un estudio más profundo.

Según explica el Dr. Villarejo, ante un dolor persistente, especialmente en personas de mayor edad o cuando aparecen otros síntomas asociados, resulta importante realizar una valoración clínica que permita conocer su origen.

«El dolor es importante, pero no debemos fijarnos únicamente en cuánto duele. La pérdida de fuerza, las alteraciones de sensibilidad o de los reflejos pueden indicarnos que existe una afectación neurológica y requieren una valoración adecuada», señala el neurocirujano.

El diagnóstico comienza con la historia clínica y la exploración física y neurológica. Dependiendo de los hallazgos, pueden solicitarse pruebas de imagen como radiografías, resonancia magnética (RM) o tomografía computarizada (TAC), que permiten estudiar las estructuras de la columna y detectar una posible hernia discal, una estenosis del canal o cambios degenerativos importantes.

No obstante, encontrar alteraciones en una prueba de imagen no implica automáticamente que haya que operar.

«Una resonancia puede mostrarnos una lesión, pero la decisión terapéutica no debe basarse únicamente en una imagen. Tenemos que comprobar que existe una correspondencia entre lo que vemos, los síntomas del paciente y los hallazgos de la exploración neurológica», subraya el especialista.

La mayoría de los pacientes comienza con tratamiento conservador

Cuando no existen criterios que aconsejen una intervención, el primer escalón terapéutico suele ser conservador. Dependiendo de cada paciente, puede incluir fisioterapia, rehabilitación, analgesia y tratamiento antiinflamatorio, además de medidas dirigidas a recuperar la movilidad y mejorar la función.

Según el jefe de Servicio de Neurocirugía del Hospital Universitario La Luz, la cirugía se plantea fundamentalmente cuando existe una lesión estructural que explica los síntomas, aparecen signos objetivos de afectación neurológica o el dolor persiste pese a haber realizado un tratamiento conservador adecuado.

El Dr. Villarejo resume la indicación quirúrgica en tres elementos fundamentales: «Debe existir una prueba radiológica que identifique la lesión, una exploración clínica o neurológica compatible y unos síntomas que no mejoren con el tratamiento conservador. La cirugía tiene sentido cuando todos estos elementos encajan en un mismo diagnóstico».

En determinadas situaciones, especialmente cuando existe un déficit neurológico significativo o progresivo, la valoración quirúrgica puede adquirir mayor prioridad.

De las grandes cirugías a procedimientos menos invasivos

La cirugía de columna ha experimentado una importante evolución. Tradicionalmente, determinadas hernias discales se trataban mediante hemilaminectomía y discectomía; las estenosis de canal podían requerir laminectomías amplias, mientras que los casos graves de discopatía degenerativa podían tratarse mediante técnicas de artrodesis.

En la actualidad, la tendencia es intentar resolver el problema ocasionando el menor daño posible a las estructuras sanas que rodean la lesión, siempre que las características del paciente y de su patología lo permitan.

En el Hospital Universitario La Luz, el equipo del Dr. Francisco Villarejo apuesta por la microcirugía de columna mediante microscopio quirúrgico para abordar diferentes patologías degenerativas.

En este sentido, el doctor explica que el microscopio nos proporciona una iluminación muy potente, gran aumento y una visión tridimensional del campo quirúrgico. Podemos identificar con mucha precisión las estructuras nerviosas y trabajar sobre la zona que está provocando el problema intentando preservar al máximo los tejidos circundantes.

En el caso de determinadas hernias discales, el objetivo es retirar el fragmento herniado que está comprimiendo las estructuras nerviosas mediante un abordaje reducido. En pacientes seleccionados pueden emplearse además espaciadores interespinosos.

Para determinadas estenosis del canal, la microcirugía permite realizar procedimientos de descompresión como la flavectomía, mediante la retirada del ligamento amarillo cuando está contribuyendo a la compresión, o la foraminotomía, destinada a ampliar el espacio por el que salen las raíces nerviosas.

En algunos pacientes con patología degenerativa también pueden utilizarse sistemas de estabilización o espaciadores, mientras que técnicas más extensas, como la instrumentación mediante tornillos transpediculares, se reservan para aquellos casos en los que estén indicadas.

Menor agresión quirúrgica para favorecer la recuperación

El concepto de cirugía mínimamente invasiva no consiste simplemente en realizar una incisión más pequeña. Su objetivo es reducir la manipulación muscular y ósea necesaria para alcanzar la zona afectada, preservar las estructuras sanas y facilitar la recuperación posterior.

«Siempre que podamos solucionar el problema mediante una cirugía menos agresiva, evitando actuaciones innecesarias sobre hueso, músculo o articulaciones, estaremos favoreciendo una recuperación más llevadera para el paciente», afirma el Dr. Villarejo.

La elección de la técnica, sin embargo, debe individualizarse. La localización de la lesión, el grado de degeneración, la existencia de inestabilidad vertebral, los síntomas neurológicos, las características anatómicas y el estado general del paciente son algunos de los factores que deben valorarse antes de decidir el procedimiento.

Para el especialista, el avance de la cirugía de columna pasa precisamente por esa personalización: no operar una imagen radiológica, sino tratar al paciente y la repercusión real que la lesión tiene sobre su calidad de vida.

«El objetivo no es hacer más cirugía, sino indicar correctamente cuándo es necesaria y, cuando lo es, resolver el problema con la técnica que permita obtener el mejor resultado causando la menor agresión posible», concluye el jefe del Servicio de Neurocirugía del Hospital Universitario La Luz.

Inteligencia artificial, datos y energía: la fórmula para convertir la sostenibilidad en rentabilidad empresarial

La sostenibilidad ha dejado de ser un mero requisito de cumplimiento corporativo o un área secundaria dentro de los organigramas empresariales para convertirse en el pilar central sobre el que se construye la competitividad del tejido económico moderno. En un entorno marcado por la presión regulatoria europea, la volatilidad de los mercados energéticos y la exigencia de transparencia por parte de clientes e inversores, transformar los compromisos ambientales en ventaja financiera y eficiencia operativa es el gran reto directivo. Para abordar este cambio de paradigma, la capital acogerá el próximo 13 de octubre en el Meeting Place Castellana 81 el III Congreso Sostenibilidad.es.

Bajo el lema «De la acción a la huella: impactar es la meta», la tercera edición de esta cita de referencia reunirá de 9:00 a 15:00 horas a líderes empresariales, representantes institucionales y analistas financieros. El objetivo del encuentro es descifrar las estrategias operativas y tecnológicas que están permitiendo a las organizaciones acelerar la transición ecológica sin descuidar la rentabilidad del negocio.

La Inteligencia Artificial como catalizador de la eficiencia empresarial

La innovación tecnológica ocupará un papel central durante la jornada. La integración de la Inteligencia Artificial y la analítica avanzada en los procesos de negocio se ha consolidado como una herramienta imprescindible para reducir costes, optimizar recursos y detectar nuevas oportunidades de mercado.

En este sentido, el congreso albergará la mesa de debate «Empresa, competitividad e IA aplicada a la sostenibilidad: claves para crecer en un nuevo escenario», un panel estratégico que estará moderado por Germán Granda, director general de Forética. La sesión contará con las intervenciones de Julián López Arenas, director de Competitividad de la Cámara de Comercio de España; Paula Garralón, abogada especialista en Inteligencia Artificial en Bird & Bird, y Rocío Ruiz-Cabello, manager de ESG y Sostenibilidad en Orange España.

Durante el debate se profundizará en cómo los algoritmos y la automatización inteligente permiten a las compañías no solo predecir consumos y optimizar la cadena de suministro, sino también gestionar el riesgo normativo e identificar nichos de mercado emergentes derivados de la economía verde.

El valor del dato en la toma de decisiones y el cumplimiento regulatorio

Uno de los principales desafíos a los que se enfrentan los comités de dirección es la medición real del impacto ESG y la prevención del denominado greenwashing. En un marco legal cada vez más estricto impulsado por las directivas europeas de información corporativa sobre sostenibilidad, contar con datos auditables es vital para la reputación y la financiación empresarial.

Para responder a este reto, Ismael Aznar, socio responsable de Medio Ambiente y Clima de PwC Tax & Legal, impartirá una ponencia centrada en la comunicación transparente y la rigurosidad frente a los nuevos estándares regulatorios. La visión financiera e informacional se completará con la intervención de Marco Postigo, deputy sales manager de INFORMA D&B, bajo el título «De la acción a la huella: el dato como prueba del impacto». Postigo analizará el papel del dato como el único activo capaz de cuantificar con precisión el retorno de las inversiones sostenibles y respaldar la solvencia de las organizaciones ante entidades financieras y socios comerciales.

Estrategia energética, descarbonización y modelo productivo

La gestión energética sigue siendo una de las mayores partidas de gasto e incide directamente en la cuenta de pérdidas y ganancias de las empresas. Por ello, el congreso dedicará un bloque específico a la transición energética corporativa, de la mano de la mesa redonda moderada por Carlos Ballesteros, director general de ANESE.

Este panel reunirá a representantes de compañías líderes como Grupo Griñó, GreenYellow España, Endesa y Cox, quienes debatirán sobre la integración de energías renovables en la industria, la flexibilidad de la demanda energética, la autoproducción y las herramientas financieras diseñadas para mitigar la volatilidad de los precios del mercado energético.

Asimismo, las oportunidades ligadas a la economía circular, la movilidad corporativa y la edificación ecoeficiente serán abordadas por profesionales de BASF, Cabify, Ayvens, FCC Construcción, Cano y Escario Arquitectura, Acerta, Bathsystem Iberia e I-Ingenia. La dimensión humana y de bienestar en las organizaciones se completará con las aportaciones de la Fundación Verisure y el Grupo UAX, demostrando que la sostenibilidad influye directamente en la productividad y la atracción de talento.

Reconocimiento al liderazgo e impacto real

Como gran novedad de este año, la cita estrenará entre las 14:15 y las 15:00 horas la entrega de los Premios Sostenibilidad.es, creados para dar visibilidad al liderazgo corporativo e institucional. Se entregarán tres galardones: el Premio al Liderazgo en la Transición Energética, el Premio Legado Sostenible y el Premio Institución Responsable.

El encuentro cuenta con el respaldo de grandes actores de la economía nacional e internacional. Naturgy figura como patrocinador principal, mientras que PwC y FCC Construcción ejercen como patrocinadores Oro. Además, respaldan la iniciativa entidades como la Unión Europea, el Ministerio de Hacienda, la Cámara de Comercio de España, Hyundai, Orange, Damm, Grupo ASISA y la Comunidad de Madrid, cuya directora general de Transición Energética y Economía Circular, Cristina Aparicio Maeztu, abrirá la jornada. La clausura institucional correrá a cargo de Cristina Sánchez, directora ejecutiva del Pacto Mundial de la ONU España.

La inscripción es gratuita y las plazas son limitadas. Para asistir al III Congreso Sostenibilidad.es el próximo 13 de octubre en Madrid, los interesados pueden reservar su plaza a través del formulario oficial de registro.

Subastas otoño Nueva York: Christie’s, Sotheby’s y Phillips marcan récords y reactivan el mercado del arte

0

Las subastas de otoño en Nueva York han devuelto al mercado del arte una señal que se esperaba desde hace tres años: los compradores vuelven a pujar. Sotheby’s cerró el 7 de octubre su venta Contemporary Curated con 38,6 millones de dólares, el mejor resultado de su historia para ese formato. Christie’s y Phillips también han adjudicado por encima de las estimaciones en los lotes correctos.

Sotheby’s firma el mejor ‘Contemporary Curated’ de su historia con 38,6 millones

La sesión, comisariada por el pívot de los Knicks y seis veces All-Star de la NBA Karl-Anthony Towns junto a la modelo Jordyn Woods, incluyó la colección del arquitecto Robert A.M. Stern, fallecido el año pasado. Ese conjunto sumó 8,7 millones de dólares, por encima de su estimación alta de 5,5 millones, y encontró comprador en el 90% de los lotes.

El lote más caro fue un Flowers de Andy Warhol, adjudicado por 6,3 millones de dólares. Le siguió Return and Exit (1974), de Helen Frankenthaler, vendido por 3 millones, el doble de su estimación baja. La jornada dejó además récords de subasta para Annie Leibovitz, con 140.800 dólares, y para Fritz Scholder, con 537.600.

La venta Reflections on Pop, procedente de la colección de Roy Lichtenstein y su esposa Dorothy, alcanzó 8,5 millones de dólares —justo por encima de su estimación alta— con el 96% de las obras vendidas. La retrospectiva que el Whitney Museum dedica al maestro del pop este otoño en Nueva York coincide con la revalorización del material de procedencia impecable.

Christie’s y Phillips confirman que el comprador paga precio, no nombre

En Christie’s, la venta de arte de posguerra y contemporáneo del 1 de octubre recaudó 28 millones de dólares. El resultado fue correcto sin ser espectacular: alcanzó el 86% de la suma de las estimaciones bajas del catálogo. Aun así, hubo competencia real por el material adecuado. Coastal Farms (1997), de Wayne Thiebaud, se adjudicó por 1,86 millones, más del doble de su estimación baja de 800.000.

Una escultura roja de Donald Judd procedente de la colección de Barbara Jakobson siguió con 1,3 millones, mientras que Region and Mind (1971), de Sam Gilliam, superó el millón. Un Homage to the Square de Josef Albers se vendió por 960.000 dólares, más del doble de su estimación baja. Y más abajo en la escala, Christie’s halló margen para el descubrimiento de precio: Judy Chicago, Anni Albers y Anicka Yi firmaron récords por 486.400, 166.400 y 83.200 dólares.

Cuando el comprador premia la procedencia museística y castiga la novedad sin historial, el mercado no se recupera: se ordena.

En Phillips, la tesis es aún más nítida. Su venta de arte moderno y contemporáneo del 26 de septiembre totalizó 6,15 millones de dólares, con 133 de 166 lotes adjudicados, un 80% de éxito. Drawing After Bedroom Painting #6 (1969), de Tom Wesselmann, lideró con 348.300 dólares. Pero el dato revelador llegó de Fairfield Porter: Flowers on a Bank, estimado entre 50.000 y 70.000 dólares, se vendió por 148.350.

Christie's Sotheby's Phillips

Arte azul frente a arte joven: la brecha que define el nuevo ciclo

Llevo años insistiendo en que el mercado del arte no sube ni baja en bloque: se bifurca. La temporada otoñal lo confirma con una nitidez que no se veía desde 2019. Mientras Thiebaud, Judd o Lichtenstein —nombres con tres décadas de mercado secundario y presencia museística constante— se adjudicaban por encima de sus estimaciones, el arte joven firmaba su propio ajuste.
La referencia más elocuente es Kundry (2018), de Avery Singer: salió con una estimación baja de 600.000 dólares, había alcanzado 2,1 millones en Sotheby’s en 2022 y este otoño se quedó en 243.200 dólares.

El mercado ha aprendido a distinguir la demanda de la novedad, y esa educación vale más que cualquier récord de una sola noche.
La comparación no es anecdótica: define dos clases de activo bajo la misma etiqueta. El arte de mercado consolidado funciona como reserva de valor, con liquidez razonable y una curva de precios documentada. El arte emergente es capital de riesgo: historial corto, dispersión amplia y demanda atada al ciclo. El inversor que confunde ambos perfiles suele descubrirlo en la peor casilla, la de la venta forzada.
Para una cartera de patrimonio elevado, la lectura de esta temporada es clara: el arte vuelve a ser asignable, pero con sesgo de calidad y un horizonte superior a cinco años. El próximo test llegará con las ventas de arte contemporáneo de noviembre en Nueva York, donde se medirá si la selectividad se consolida o era solo un efecto de catálogo.

💎 Veredicto Wealth

El arte de posguerra y contemporáneo con historial museístico vuelve a ser un refugio para preservar capital a cinco o diez años. El riesgo a vigilar es la liquidez del arte emergente, donde correcciones del 80% pueden dejar sin salida al comprador durante años.

Hospitales de Quirónsalud acercan la prevención y detección de problemas de salud mental a los centros educativos

0

Los hospitales de Quirónsalud integrados en la red pública madrileña (Sermas) -los hospitales universitarios Fundación Jiménez Díaz, Rey Juan Carlos (Móstoles), Infanta Elena (Valdemoro) y General de Villalba (Collado Villalba)-, con motivo del Día Mundial de la Salud Mental que se conmemora el 10 de octubre, buscan reforzar la prevención y la detección temprana desde los entornos en los que los jóvenes desarrollan buena parte de su vida cotidiana: los centros educativos.

En esta línea se enmarca SENSE (Screening for Emotional Needs and Self-help), un programa de prevención y detección precoz de problemas de salud mental en población adolescente que acerca la educación en salud mental y el cribado a los institutos, en colaboración con profesionales sanitarios, equipos de orientación y centros educativos.

Su planteamiento parte de una pregunta sencilla ante la creciente demanda asistencial: cómo identificar las dificultades y ofrecer una respuesta antes de que el malestar evolucione y se convierta en una situación de crisis. Como explica Marta Ruiz Hernández, enfermera especialista en Salud Mental y coordinadora del programa en Quirónsalud, el proyecto nació precisamente de la necesidad de “llegar antes de que lleguen ellos a nosotros”.

La iniciativa combina herramientas digitales de cribado con acciones de sensibilización y psicoeducación, de manera que los adolescentes pueden explorar diferentes áreas relacionadas con su bienestar emocional, conocer recursos para cuidar su salud mental y pedir ayuda cuando la necesiten. El objetivo no es establecer un diagnóstico a través de un cuestionario, sino identificar señales que puedan indicar una situación de vulnerabilidad y facilitar, a partir de ahí, una respuesta ajustada. “Detectar no significa diagnosticar; significa identificar señales de riesgo para poder valorar mejor qué necesita cada adolescente”, señala la experta.

DETECTAR PARA ACTUAR

Esta aproximación permite abordar de forma simultánea distintos ámbitos relacionados con el malestar durante esta etapa, entre ellos ansiedad, depresión, problemas de conducta alimentaria, autolesiones, riesgo suicida, bullying, uso problemático de redes sociales y videojuegos o riesgo de psicosis.

La experiencia acumulada por el programa muestra, además, que estas dificultades no siempre aparecen de manera aislada: cuando se detecta una situación de riesgo, el 73 por ciento de los jóvenes presenta problemas en dos o más ámbitos y un 15 por ciento llega a mostrar dificultades en hasta cinco áreas, lo que refuerza la necesidad de valorar al adolescente de forma global y no desde un síntoma concreto.

Actualmente, SENSE se ha desarrollado en 12 centros educativos, donde ha alcanzado aproximadamente a 7.000 estudiantes en actividades de sensibilización, y ha realizado alrededor de 1.200 evaluaciones digitales completas. Más allá de las cifras, el programa permite trasladar la prevención a un espacio cercano para los jóvenes y, al mismo tiempo, ofrecer a los equipos de orientación una herramienta estructurada para identificar señales de alarma y establecer un circuito de actuación.

La detección temprana cobra especial importancia porque muchos adolescentes con dificultades relevantes no llegan a los recursos especializados o lo hacen cuando el problema ya está más avanzado. A ello contribuyen factores como el estigma, el desconocimiento de los recursos disponibles o la dificultad para identificar cuándo un malestar deja de ser puntual para requerir ayuda profesional.

“Estamos viendo señales de malestar emocional cada vez más tempranas, aunque hay que interpretarlo con prudencia, porque no todo es trastorno”, dice la enfermera, apuntando a la necesidad de diferenciar el sufrimiento emocional de aquellas situaciones que requieren una valoración especializada.

CRIBADO

Cuando el cribado muestra indicadores que requieren atención, SENSE facilita el acceso a materiales y recursos de autocuidado y activa la orientación y derivación profesional en función de las necesidades detectadas. En el caso de los adolescentes vinculados a los hospitales participantes, se agiliza el acceso a una valoración especializada, evitando el circuito ordinario de derivación.

Para aquellos que no pertenecen a estos centros, se genera un informe con los resultados y la recomendación de valoración por su profesional de referencia. La información también puede ser útil para jóvenes que ya se encuentran en seguimiento por especialistas en Salud Mental, al aportar datos adicionales para completar su valoración y evolución.

Cuando se detecta un riesgo grave de suicidio, se plantea una valoración en un plazo inferior a 15 días, de forma que la identificación de la señal no se quede únicamente en el resultado de un cuestionario, sino que se traduzca en una actuación asistencial.

La experiencia del programa ha demostrado que esta detección puede tener consecuencias muy concretas: durante una de las intervenciones, una adolescente mostró un mensaje de desesperanza que permitió activar los mecanismos previstos, localizarla, avisar al centro educativo y movilizar a su entorno. La situación, explica Ruiz, demuestra que “podemos hacer algo, y lo estamos haciendo”.

SENSE no se limita, por tanto, al cribado; incorpora jornadas psicoeducativas y actividades de sensibilización adaptadas al lenguaje y realidad del adolescente, en las que se trabaja la alfabetización emocional, la identificación de señales de alarma, la reducción del estigma y la importancia de pedir ayuda ante una situación de sufrimiento emocional o riesgo suicida.

Los expertos indican que el abordaje preventivo resulta especialmente relevante porque las señales de malestar no siempre se expresan de forma verbal y no siempre son las familias quienes primero detectan que algo está cambiando. A veces aparecen en forma de aislamiento repentino, caída del rendimiento, absentismo, irritabilidad, cansancio persistente, cambios bruscos de conducta, llanto frecuente, desconexión en clase o pérdida de interés por actividades que antes disfrutaban. Ninguna de estas señales, por sí sola, implica necesariamente un problema de salud mental, pero su persistencia o acumulación puede indicar que merece la pena prestar atención y buscar orientación.

La adolescencia es, además, una etapa especialmente compleja por la confluencia de factores personales, familiares, académicos y sociales. La presión por encajar, la construcción de la propia identidad y el impacto de la vida digital forman parte de un escenario en el que pueden aparecer dificultades cada vez más tempranas. Ruiz subraya precisamente que “es una etapa de enormes cambios biológicos, psicológicos y sociales”, a los que se suman la presión académica, cambios familiares e impacto de la era digital.

En este contexto, la relación con las pantallas también requiere una mirada alejada de simplificaciones. Redes sociales y videojuegos pueden actuar en algunos casos como detonantes o amplificadores, por factores como la comparación social, el ciberacoso, la falta de sueño o la dependencia de la validación externa, pero también pueden funcionar como refugio o espacio de pertenencia para adolescentes que ya se sienten solos, tristes o ansiosos. Por ello, como señala la experta, “no conviene demonizar la tecnología, sino que debemos entender qué función cumple en cada adolescente”.

ESTIGMA

Aunque hoy se habla de salud mental con mucha más naturalidad que hace unos años, el estigma continúa siendo una barrera para reconocer el sufrimiento y pedir ayuda. Aprender a diferenciar un malestar puntual de una situación que se mantiene en el tiempo, evitar minimizar lo que siente el adolescente y mantener abierta la conversación puede facilitar que la ayuda llegue antes. Expresiones como “no es para tanto” o “todos hemos pasado por eso” pueden cerrar una conversación que acaba de empezar, mientras que frases como “entiendo que lo estás pasando mal”, “gracias por contármelo” o “vamos a buscar ayuda juntos” ayudan a validar el sufrimiento sin dramatizarlo.

Porque pedir ayuda no debería convertirse en el último paso cuando la situación ya se ha agravado. La intervención temprana puede modificar la evolución de una dificultad antes de que interfiera de forma más profunda en la vida del adolescente. Actuar en las primeras fases permite intervenir antes de que el malestar se cronifique, afecte al rendimiento académico, deteriore las relaciones familiares o derive en conductas de riesgo. “Atender a un adolescente en fases iniciales puede cambiar la trayectoria del problema”, señala Ruiz, porque “la intervención temprana, además de mejorar el sufrimiento, mejora el pronóstico, la funcionalidad y el uso futuro de recursos sanitarios”.

Con esta filosofía, SENSE apuesta por pasar de un modelo que espera a que el adolescente llegue a la consulta a otro que busca identificar antes sus necesidades y acercar la prevención allí donde desarrolla su día a día. La experiencia acumulada por el programa refuerza la utilidad de esta estrategia.

El objetivo es seguir consolidando este modelo, ampliar progresivamente su alcance y reforzar el seguimiento de los adolescentes identificados, para conocer cuántos jóvenes necesitan ayuda y qué ocurre después de la detección, si acceden a los recursos adecuados, cómo evolucionan y qué intervenciones preventivas resultan más útiles, apostilla Ruiz.

Grecia ultima un impuesto cripto del 15% con los primeros 500 euros exentos

El impuesto cripto de Grecia ya tiene borrador: un 15% sobre las ganancias y los primeros 500 euros de beneficio anual exentos. El Ministerio de Finanzas heleno ha redactado un proyecto de ley para cubrir el vacío legal que, hasta ahora, dejaba la fiscalidad de las criptomonedas sin reglas claras en el país, según adelantaron Reuters y medios locales.

Porque eso es, en la práctica, lo que ocurría: quien vendía bitcoin en Atenas no tenía una casilla específica donde declarar lo ganado. El borrador llega para tapar ese hueco con un tipo bajo si se compara con los países vecinos, aunque con una letra pequeña que conviene leer despacio.

Qué dice el borrador: 15% al vender y los primeros 500 euros exentos

El diseño se apoya en una idea sencilla: pagar solo cuando el dinero sale del universo cripto. Pasar de bitcoins a ether, o cualquier otro intercambio entre monedas digitales, no activa el tributo. La factura fiscal llega cuando las monedas se convierten en euros u otra moneda tradicional, o cuando se emplean para pagar bienes y servicios.

El cálculo tampoco se hace sobre el importe total de la venta. Se descuenta primero el coste de adquisición y después las comisiones, de modo que tributa únicamente la plusvalía, la diferencia entre lo que costó comprar y lo que se ingresa al vender. Sobre el resultado se restan los 500 euros anuales exentos y, si sale una pérdida, esta puede compensarse con ganancias futuras durante un máximo de cinco ejercicios fiscales.

Hay dos detalles más que conviene retener. Las recompensas obtenidas por staking, el mecanismo por el que se bloquean monedas para ayudar a mantener una red a cambio de un rendimiento, no se gravan al recibirse: se gravan cuando se venden. Y quien compre, venda, y cambie de moneda dentro del mercado cripto no activará el impuesto por esos movimientos intermedios.

El borrador también mira hacia atrás. Las nuevas reglas se aplicarían con efecto retroactivo desde el 1 de enero de 2025, lo que significa que las plusvalías acumuladas desde esa fecha deberán declararse en la campaña de la renta de 2027. El texto tiene previsto entrar en el Parlamento en noviembre.

Gravar solo lo que se convierte en euros deja fuera del radar buena parte del mercado cripto: ese es el punto que más discusión generará.

A quién afecta: cuánto pagaría un inversor medio

Para el ahorrador pequeño, el cambio es casi testimonial. Quien venda con menos de 500 euros de beneficio anual no pagará nada, y buena parte de los inversores que operan con cantidades modestas se quedará en esa franja. El impacto real aparece en carteras medianas y en quienes llevan años acumulando sin vender.

Pongamos un caso concreto. Alguien compró cripto por valor de 10.000 euros y vende por 12.000, con 100 euros de comisiones por el camino en la operación. Ganancia neta: 1.900 euros. Restados los 500 exentos, quedan 1.400 sujetos al 15%, es decir, 210 euros de impuesto. La cuenta cambia poco respecto a lo que se paga en otros países europeos, pero cambia muchísimo respecto a lo que se pagaba en Grecia hasta hoy: cero.

La letra pequeña que más dudas genera es la retroactividad. Afecta a operaciones ya cerradas, algunas de hace casi dos años, y obliga a reconstruir compras y ventas antiguas con extractos y registros que no todo el mundo conserva.

Por qué Grecia mueve ficha ahora: MiCA, DAC8 y un mapa fiscal sin criterio común

El calendario no es casual. Grecia se mueve dentro del paraguas de el reglamento europeo MiCA, la norma que armoniza cómo se autorizan y supervisan los proveedores de servicios cripto en la Unión. En el caso griego, la Comisión de Mercados de Capitales es la encargada de autorizar y vigilar a estas empresas, mientras que el Banco de Grecia asume la supervisión de los emisores de stablecoins, las monedas digitales diseñadas para mantener un valor estable.

La autorización ha ido lenta. El primer proveedor griego no llegó al registro europeo hasta septiembre, unos dos meses después de que expirara el periodo transitorio de MiCA, que terminó el 1 de julio. A eso se suma la directiva DAC8, en vigor desde enero de 2026, que obliga a los exchanges a recopilar datos detallados de sus clientes y a comunicárselos a las haciendas nacionales, igual que los bancos ya informan de las cuentas corrientes. Grecia trasladó esas reglas a su ley en mayo.

El resultado es un mapa europeo sin criterio común. El 15% griego queda por debajo del 30% que se aplica en Francia y muy por encima del 8% de Chipre. Alemania y Portugal, en cambio, eximen las plusvalías cuando las monedas se han mantenido en cartera más de un año: un año exacto en el caso alemán y 365 días en el portugués. En España, las ganancias por cripto tributan en la base del ahorro del IRPF, con una escala que arranca en el 19%.

Hay una lectura optimista y otra menos amable. La primera dice que un tipo del 15%, con 500 euros exentos y sin gravar los intercambios entre monedas, es una de las fiscalidades más suaves de la Unión. La segunda recuerda que el impuesto llega con retroactividad, en un país que hasta ahora no tenía ni marco legal ni costumbre recaudatoria sobre cripto, y que la maquinaria para cruzarlo con los datos de DAC8 todavía se está montando.

El precedente más cercano lo dejaron los países que aprobaron sus reglas cripto entre 2023 y 2024 a rebufo de la directiva de intercambio de información. Casi todos aprendieron lo mismo: el problema no es fijar el tipo, es cobrarlo. Cuando la obligación de informar recae sobre plataformas que operan fuera del país, la capacidad real de la administración depende de la cooperación internacional, y ahí los plazos se estiran más de lo previsto.

Queda por ver qué ocurre en el Parlamento. El texto puede endurecerse o suavizarse en el trámite y la retroactividad es el punto más expuesto a enmiendas. La fecha a marcar es noviembre. A partir de ahí, la pregunta interesante no será cuánto se paga, sino cuántos contribuyentes acaban declarando operaciones que hasta ahora nadie preguntaba.

Solo un 2,5% más: la red de puntos de recarga para coche eléctrico acumula 18.000 inoperativos

La red pública de puntos de recarga para coche eléctrico creció solo un 2,5% en tres meses en España. Con ese avance, el país se queda al borde del 70% del objetivo marcado para este ejercicio y arrastra 18.000 cargadores inoperativos, según los datos que vienen publicando La Voz de Galicia, ABC y El Economista.

El problema no es de planes. Es de enchufes.

Cada trimestre se anuncian nuevas instalaciones, se firman convenios con ayuntamientos y se presentan mapas de cobertura. Y cada trimestre, al medir la foto real, aparece la misma brecha: una parte relevante de de los puntos figura en las estadísticas pero no da servicio cuando el conductor llega y enchufa. El sector lo llama incidencia. El conductor lo llama quedarse tirado.

La distancia entre lo que se instala y lo que funciona es el hilo que recorre todo el despliegue. No es un detalle menor de mantenimiento. Es la diferencia entre una infraestructura y una lista.

La red de recarga crece un 2,5% y aguanta 18.000 puntos sin servicio

El crecimiento del 2,5% en tres meses es el dato que resume el momento. España avanza hacia el objetivo de recarga fijado para 2026, del que ya cubre cerca del 70%, pero lo hace a un ritmo que El Economista describe como un desplome de la instalación. Para cerrar la brecha que queda harían falta más puntos operativos cada trimestre, no solo más puntos anotados en el registro.

La cifra de casi 18.000 cargadores inoperativos es, en la práctica, una red entera apagada dentro de otra que se presume operativa. Cada punto averiado obliga al conductor a planificar la ruta con margen, a depender de una aplicación y, en no pocos casos, a descartar el viaje largo. La electromovilidad en España se decide en esa letra pequeña más que en los folletos de presentación.

Una red que solo crece en el papel no es una red: es un censo de cargadores que no responde cuando el coche llega.

Hay un matiz técnico que conviene no perder de vista. Un punto puede estar dado de alta y no dar servicio por avería, por falta de mantenimiento, por una tarjeta de acceso que ya no funciona o por una potencia que no se corresponde con la anunciada. Contar cargadores es fácil. Contar cargadores útiles es otra historia, y esa estadística nadie la publica con el mismo entusiasmo.

Castilla y León, tercera en electromovilidad con 3.781 puntos públicos

En el mapa autonómico, Castilla y León aparece como la tercera comunidad en electromovilidad, con 3.781 puntos públicos de recarga, según EFE. El dato es sólido en términos relativos y matizable en absolutos si no se mide cuántos funcionan a pleno rendimiento. La comunidad combina territorio extenso, baja densidad de población y corredores de larga distancia, justo el escenario donde un cargador averiado pesa el doble.

electromovilidad España

La paradoja es incómoda. Las comunidades que más crecen en número de puntos son también las que más ruta necesitan cubrir, y ahí el margen de error se estrecha. Un despliegue pensado en clave de estadística autonómica no siempre coincide con el trazado que el conductor necesita un domingo por la tarde.

Falta un paso más: la coordinación entre operadores, ayuntamientos y distribuidoras. Muchas demoras no vienen de la obra, sino de la potencia que hay que habilitar en el punto, de la licencia que se atasca en ventanilla o de un contrato de mantenimiento que nadie firmó porque el punto aislado no da negocio.

Por qué la red pública de recarga no arranca de una vez

Llevo tiempo siguiendo el despliegue de la red de recarga pública y hay un patrón que se repite. El dinero no es el cuello de botella principal: los programas públicos de ayuda, canalizados a través del Instituto para la Diversificación y Ahorro de la Energía (IDAE), han movilizado subvenciones suficientes para instalar buena parte de los puntos que hoy figuran en los mapas. El problema llega después, con permisos, potencia disponible, mantenimiento y modelos de negocio que no cierran cuando el punto queda aislado en una carretera con poco tráfico.

España tiene un parque de vehículos enchufables que avanza más rápido que la infraestructura que debería sostenerlo. Esa asimetría se gestiona con tolerancia mientras la mayoría de las recargas se hacen en casa. Se convierte en problema serio cuando el coche eléctrico quiere dejar de ser un fenómeno urbano y salir al mundo real, a la movilidad de largo recorrido.

Aquí está, en mi opinión, el riesgo que menos se subraya: que la red se llene de puntos nominales y se vacíe de puntos útiles. Si el indicador que se mide es el número de cargadores instalados y no el de cargadores que funcionan, la política pública acabará premiándose a sí misma por cumplir un objetivo contable. El usuario, mientras tanto, seguirá mirando la aplicación antes de salir de casa.

Esa paradoja no solo cuesta paciencia. Una red con demasiados puntos caídos encarece la operación para quien sí mantiene bien sus instalaciones, porque el usuario desconfía del conjunto. El efecto contagio de la mala experiencia es implacable. Basta un cargador roto en el momento equivocado para que el conductor vuelva a la gasolina en la próxima compra.

El siguiente dato relevante llegará con el cierre del ejercicio y la revisión del objetivo de recarga para 2026. Ahí se verá si el 70% se convierte en una plataforma de salida o en un techo que se alcanza tarde y mal. La pregunta que dejo sobre la mesa es sencilla: cuando la estadística diga que España cumple, ¿cuántos de esos puntos estarán de verdad dando servicio?

El Supremo obliga a Ryanair a pagar dos complementos salariales a sus tripulantes de cabina en España

El Tribunal Supremo confirma que los tripulantes de cabina de Ryanair en España tienen derecho a dos pagas extraordinarias durante el periodo sin convenio, un fallo que eleva los costes laborales de la aerolínea y abre reclamaciones retroactivas.

La sentencia, fechada el 22 de septiembre, declara firme el fallo previo de la Audiencia Nacional y obliga a las compañías a abonar con carácter retroactivo las cantidades que dejaron de percibir sus tripulantes. Así lo ha confirmado el sindicato USO, que ha sostenido el procedimiento hasta la última instancia judicial.

Qué ha decidido el Supremo con las pagas de Ryanair

Ryanair había recurrido el fallo alegando que las pagas extraordinarias ya estaban prorrateadas dentro de los salarios abonados mes a mes. El Supremo rechaza esa interpretación y establece que, para considerar válido ese prorrateo, debe existir un pacto contractual claro y concluyente. El tribunal precisa que esa conclusión no puede extraerse de los contratos cuando estos no incluyen expresamente una previsión de ese tipo.

El reconocimiento afecta al periodo anterior a la entrada en vigor del primer convenio colectivo de Ryanair DAC en España y alcanza tanto a la aerolínea como a sus agencias de contratación. En ese tramo, sin cobertura convencional, los TCP carecían de la referencia expresa que el tribunal ahora exige para dar por buena cualquier compensación.

En la práctica, el fallo convierte en deuda exigible un concepto que la compañía ya había integrado en su estructura de costes. Las dos pagas forman parte de lo que el sector agrupa bajo la etiqueta de complementos salariales, y su reconocimiento judicial obliga a revisar los criterios de nómina aplicados en los ejercicios previos a la firma del convenio.

La consecuencia inmediata es la apertura de una vía de reclamación. El conflicto puede alcanzar a miles de tripulantes de cabina de Ryanair y de sus empresas de contratación en España, aunque la cuantificación deberá realizarse caso por caso, en función del periodo trabajado y del salario de cada TCP. El derecho ya está reconocido; el importe, no.

El Supremo no discute el modelo de contratación de Ryanair: le exige demostrar por escrito lo que la compañía daba por sobreentendido en nómina.

USO precisa que el Supremo no ha estimado el resto de pretensiones del procedimiento, relacionadas con formación, vacaciones, y festivos. La resolución se limita a reconocer el derecho a las dos pagas extraordinarias y a fijar las condiciones necesarias para validar su prorrateo en los contratos.

El convenio de CCOO, impugnado, y la vista del 27 de octubre

Ryanair TCP

El primer convenio colectivo de Ryanair DAC en España fue firmado únicamente por CCOO y está actualmente impugnado por USO. Ese texto fija que las pagas extraordinarias quedan prorrateadas en doce mensualidades, sin elevar el salario base en una cuantía equivalente. El sindicato tiene señalada para el 27 de octubre la vista de su impugnación.

La doctrina del Supremo llega a esa cita con argumentos ya consolidados. Si para prorratear hace falta un pacto claro y concluyente, el encaje del convenio firmado solo por CCOO y la compensación real sobre el salario base quedan en el centro del debate. La organización sostiene que el prorrateo no eleva la retribución fija y, por tanto, no neutraliza la pérdida de las dos pagas.

Por qué la doctrina trasciende a Ryanair

El artículo 31 del Estatuto de los Trabajadores reconoce el derecho a dos gratificaciones extraordinarias al año, salvo que se acuerde su prorrateo en las doce mensualidades. El punto decisivo del fallo no es el derecho, sino la prueba: el Supremo exige un pacto expreso y no una práctica que la empresa interprete a posteriori.

La exigencia afecta a cualquier compañía que opere con agencias de contratación o con plantillas repartidas entre varias sociedades, un esquema extendido entre las aerolíneas de bajo coste que operan en el mercado español. El fallo endurece el estándar probatorio y desplaza el riesgo hacia el empresario. Sin documento que lo respalde, no hay compensación válida.

Con la resolución ya firme, el margen de Ryanair se reduce a negociar el calendario de abono o a discutir caso por caso las cuantías reclamadas. En términos de balance, se trata de un pasivo laboral que no altera la estructura de la compañía, pero que añade una capa de coste en uno de sus mercados con mayor volumen de operaciones.

El precedente inmediato es la propia resolución de la Audiencia Nacional, ahora confirmada, que ya había dado la razón a los tripulantes. La secuencia judicial deja una doctrina reutilizable en cualquier litigio sobre prorrateo de pagas y refuerza la posición de los sindicatos en un sector donde la representación colectiva está fragmentada entre USO, CCOO y los comités de centro. Nadie ha fijado todavía el importe global de la factura.

📊 Las Claves para el Inversor

  • Qué vigilar: La vista del 27 de octubre sobre la impugnación del convenio de CCOO, que decidirá si el prorrateo en doce mensualidades se mantiene.
  • Reacción del valor: Ryanair cotiza fuera del Ibex 35, en el mercado irlandés, y el litigio afecta a parte de su plantilla en un solo mercado: el impacto bursátil es limitado.
  • Precedente sectorial: La confirmación de la Audiencia Nacional fija doctrina sobre el prorrateo exigible a cualquier empleador que no tenga pacto expreso.
Publicidad