Jefferies mantiene su recomendación de compra sobre Almirall y fija un precio objetivo de 16 euros por acción, un 57% por encima de los 10,18 euros de referencia utilizados en su informe. La firma espera una recuperación de Ebglyss en Europa, pero identifica la reforma alemana de reembolsos farmacéuticos como el principal riesgo para las previsiones desde 2027.
Shan Hama, analista de Jefferies, afirma: “esperamos que el crecimiento de Ebglyss vuelva a acelerarse tras la volatilidad relacionada con los mayoristas en Alemania, con la continuación de la ejecución del lanzamiento en la UE. Entendemos que la reforma de los descuentos en Alemania sigue siendo un factor de incertidumbre y esperamos una mayor visibilidad, posiblemente con los resultados del tercer trimestre. Los datos de la fase II de IL-2muFc en AtD y los resultados provisionales de anti-IL-1RAP para HS en el cuarto trimestre de 2026E son los próximos catalizadores clave”.
“Prevemos -continúa- unas tasas de crecimiento anual compuesto (CAGR) del 8% en las ventas netas y del 11% en el beneficio por acción ajustado (EPS) para el periodo 2026-29E, y seguimos considerando que Almirall está infravalorada”.
Jefferies reitera su recomendación de compra sobre Almirall y mantiene un precio objetivo de 16 euros por acción, frente a 10,18 euros de referencia, lo que implicaba un potencial de revalorización del 57%.
La firma considera que la compañía está infravalorada porque su negocio dermatológico europeo tendría, por sí solo, un valor aproximado de 12,5 euros por acción dentro de su valoración por suma de partes.
La hipótesis de crecimiento es que la división de dermatología consolide su peso mediante lanzamientos, desarrollo interno, licencias y posibles adquisiciones.
Almirall. Personas empleadas en el centro de I+D. Fuente: Almirall
Ebglyss, clave del crecimiento
Ebglyss —lebrikizumab, para dermatitis atópica— es el motor principal de la tesis. Jefferies espera que sus ventas vuelvan a acelerarse en el tercer trimestre de 2026 tras una segunda parte del año más débil por ajustes de pedidos de mayoristas en Alemania.
La casa de análisis prevé ventas de Ebglyss de 191,9 millones de euros en 2026, 299,9 millones en 2027 y 490 millones en 2030. Estas cifras superarían el objetivo corporativo de ventas pico de más de 450 millones de euros.
Aproximadamente el 60% de las recetas procederían de pacientes que no habían recibido previamente un fármaco biológico. Para Jefferies, esto indica expansión del mercado tratable y no solo sustitución de tratamientos rivales.
La penetración de terapias sistémicas avanzadas para dermatitis atópica en Europa sigue por debajo del 20%, un dato que el informe utiliza para defender que todavía hay recorrido comercial.
La reforma alemana de reembolsos o descuentos farmacéuticos es el principal factor de incertidumbre. El documento señala un posible aumento de la carga de descuento del 7% al 15,5% a partir de 2027, sujeto a la regulación final y a posibles excepciones.
Alemania es especialmente relevante porque representa cerca del 45% de las ventas de Ilumetri y alrededor del 35% de las de Ebglyss, según el informe.
Jefferies calcula que la reforma podría restar el 2,35% de las ventas totales de Almirall desde 2027: 0,82 puntos porcentuales atribuibles a Ilumetri y 0,46 puntos a Ebglyss.
En euros, el impacto estimado en ventas sería de unos 32,4 millones en 2027, 34,8 millones en 2028, 36,9 millones en 2029 y hasta 39 millones anuales en los primeros años de la década de 2030.
El efecto sobre EBITDA sería más severo: aproximadamente un 8%-10% anual. Para 2027, Jefferies compara un EBITDA de 327 millones antes de la reforma con 294 millones después, una caída del 9,9%.
El informe sostiene que posibles exenciones ligadas a fabricación local o ensayos clínicos en Alemania podrían suavizar el impacto. El mercado espera mayor visibilidad con los resultados del tercer trimestre.
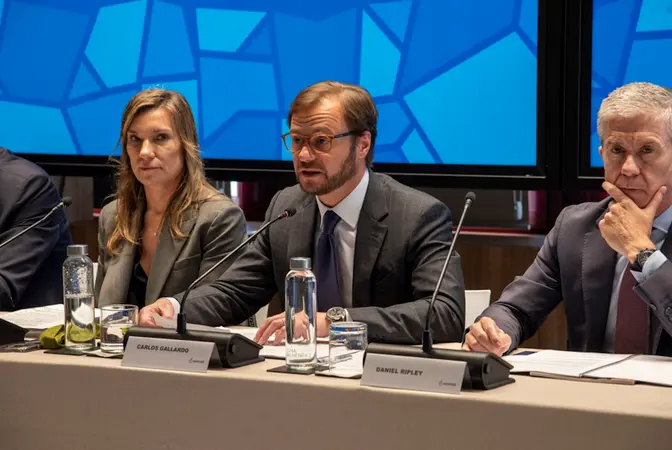
Almirall: Carlos Gallardo, presidente y CEO de Almirall, durante la Junta de Accionistas
Previsiones financieras
Jefferies proyecta un crecimiento anual compuesto de ventas cercano al 8% entre 2026 y 2029, y del beneficio por acción ajustado del 11% en el mismo periodo.
La previsión es que el margen EBITDA pase del 23,5% en 2026 al 24,8% en 2028, apoyado en el apalancamiento operativo tras el despliegue europeo de Ebglyss.
El grupo pasaría de deuda neta de 40,3 millones de euros en 2025 a caja neta estimada de 18,5 millones en 2026, 50,9 millones en 2027 y 327,5 millones en 2030.
Catalizadores y riesgos
Evolución trimestral de las ventas de Ebglyss en Europa.
Mayor definición de la reforma alemana y sus posibles excepciones.
Datos de fase II de LAD603 o IL-2muFc en dermatitis atópica durante el cuarto trimestre de 2026.
Datos posteriores en alopecia areata, previstos hacia mediados de 2027.
Análisis interino en el cuarto trimestre de 2026 y datos de fase II hacia mediados de 2027 de LAD191 o anti-IL-1RAP en hidradenitis supurativa.
Lanzamiento europeo de Klisyri para grandes superficies, esperado entre el cuarto trimestre de 2026 y el primero de 2027.
Posibles operaciones de licencias o adquisiciones.
Riesgos principales
Aplicación plena de la reforma alemana, sin exenciones.
Que otros países europeos adopten modelos regulatorios similares.
Menor tracción comercial de Ebglyss o Ilumetri.
Resultados clínicos negativos o retrasos en el pipeline.
Dificultades para integrar adquisiciones o productos licenciados.
Los datos de la alta velocidad de los últimos meses siguen mostrando los latigazos del accidente en Adamuz de principios de año. Es una realidad complicada de asumir, pero que ha dado más oxígeno a otras opciones de transporte de larga distancia. Esto incluye el carsharing, que se ha rearmado en los últimos meses, como lo muestran los datos de verano del operador BlaBlaCar.
BlaBlaCar ha registrado más de 1,2 millones de pasajeros de coche compartido entre julio y septiembre, lo que supone un incremento del 7% respecto al verano anterior. Durante esta campaña estival, la distancia media de los viajes se ha situado en 240 kilómetros, con un precio medio por trayecto de 18 euros. Los cinco destinos más populares este verano han sido Madrid, Sevilla, Granada, Málaga y Valencia, destacando con mayor actividad en coche compartido las rutas Barcelona-Valencia, Madrid-Murcia, Málaga-Sevilla, Madrid-Valencia y Huelva-Sevilla.
El nuevo tren de alta velocidad Ouigo a su llegada a la estación María Zambrano. A 15 de enero de 2025 en Málaga, Andalucía (España). Fuente: Agencias
La empresa ha buscado explicaciones más allá de los datos del tren. En su comunicado, la empresa señala que el crecimiento de la actividad de este verano se atribuye en gran parte al aumento en el precio de los carburantes y a los descuentos del BlaBlaBono, que premia el ahorro energético de los usuarios con incentivos directos a través del sistema de Certificados de Ahorro Energético. Gracias a compartir sus asientos vacíos, los conductores han logrado ahorrar una media de 57 euros por un viaje de ida y vuelta durante los meses de verano.
BlaBlaCar se crece con la recuperación de los viajes compartidos
En cualquier caso, la empresa ha sabido aprovechar una tormenta perfecta. No solo es que haya subido el precio de los carburantes, como lo señala el comunicado de la propia empresa, sino que esto se ha producido tras un accidente que sigue reduciendo la ocupación de la alta velocidad y en un contexto en el que el precio de los trenes sigue subiendo. Son situaciones que pueden dar a estas otras opciones algo más de oxígeno.
Como recuerda la empresa, «más de 42.000 nuevos conductores se han animado por primera vez a compartir coche en BlaBlaCar, lo que representa un 8% más que el verano anterior. Este crecimiento en el número de nuevos conductores ha propiciado un incremento en la oferta de viajes compartidos en la plataforma, llevando a que el mes de septiembre alcance cifras récord con un crecimiento del 27%. La plataforma estima que esta tendencia se mantendrá durante este próximo fin de semana festivo por el puente del Pilar y prevé alcanzar los 240.000 viajes ofrecidos durante los próximos tres días, un 40% más que en el mismo periodo del año anterior».
En cuanto al crecimiento de la actividad por comunidades autónomas durante este verano, Castilla-La Mancha ha liderado este incremento con una subida del 19%. A esta la sigue de cerca La Rioja con un 14% y Extremadura, con un crecimiento del 11%. Asimismo, territorios como Andalucía, la Región de Murcia y Navarra han experimentado un impulso en su actividad del 9%, mientras que Galicia completa las regiones que más han crecido tras aumentar su actividad en un 8%.
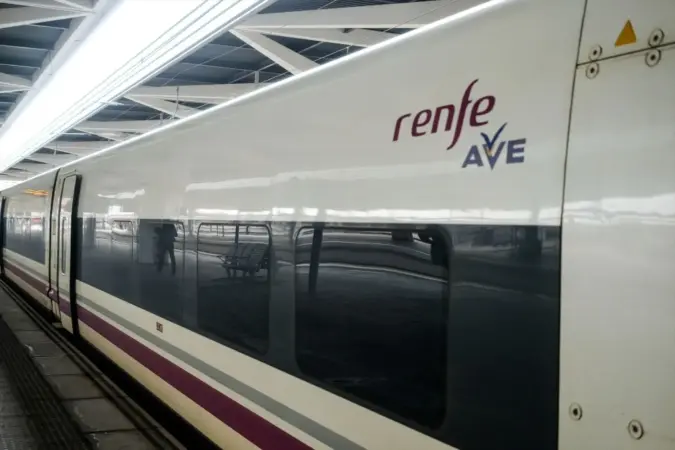
Vagón de un tren AVE de Renfe en las vías de la estación de Atocha. Fuente: Agencias
Además, han recordado que la vuelta a la rutina viene acompañada de la reducción en las subvenciones al combustible, por lo que compartir coche se ha convertido en una de las opciones de movilidad clave para ahorrar dinero en los trayectos. De hecho, solo en las primeras dos semanas de septiembre se registró un aumento del 15% en el número de nuevos conductores en BlaBlaCar, en comparación con las mismas semanas del año anterior.
¿Otras formas de transporte se benefician de los problemas del tren?
En cualquier caso, la apuesta es clara: que los intentos de Europa de reducir el uso de vehículos particulares mejoren los datos de trayectos compartidos. Lo cierto es que en España se suma -tanto el aumento de los precios del carburante y los problemas que la alta velocidad ha acumulado este año- como la falta de opciones de autobús en estos corredores, con el modelo concesional reduciendo las opciones para los viajeros y la reticencia del Gobierno a permitir el cabotaje de las rutas internacionales cerrando también esta posibilidad.
El carsharingno ha sido la única opción que ha ganado terreno frente a los problemas de la alta velocidad. Puede que sea la alternativa más sorprendente, pero la situación también se ha traducido en una recuperación de los datos de los vuelos nacionales y de los usuarios que viajan con su familia en un vehículo propio. Es una muestra de lo importantes que se han vuelto las opciones de alta velocidad y lo complicado que es lidiar con los problemas que se han acumulado este año.
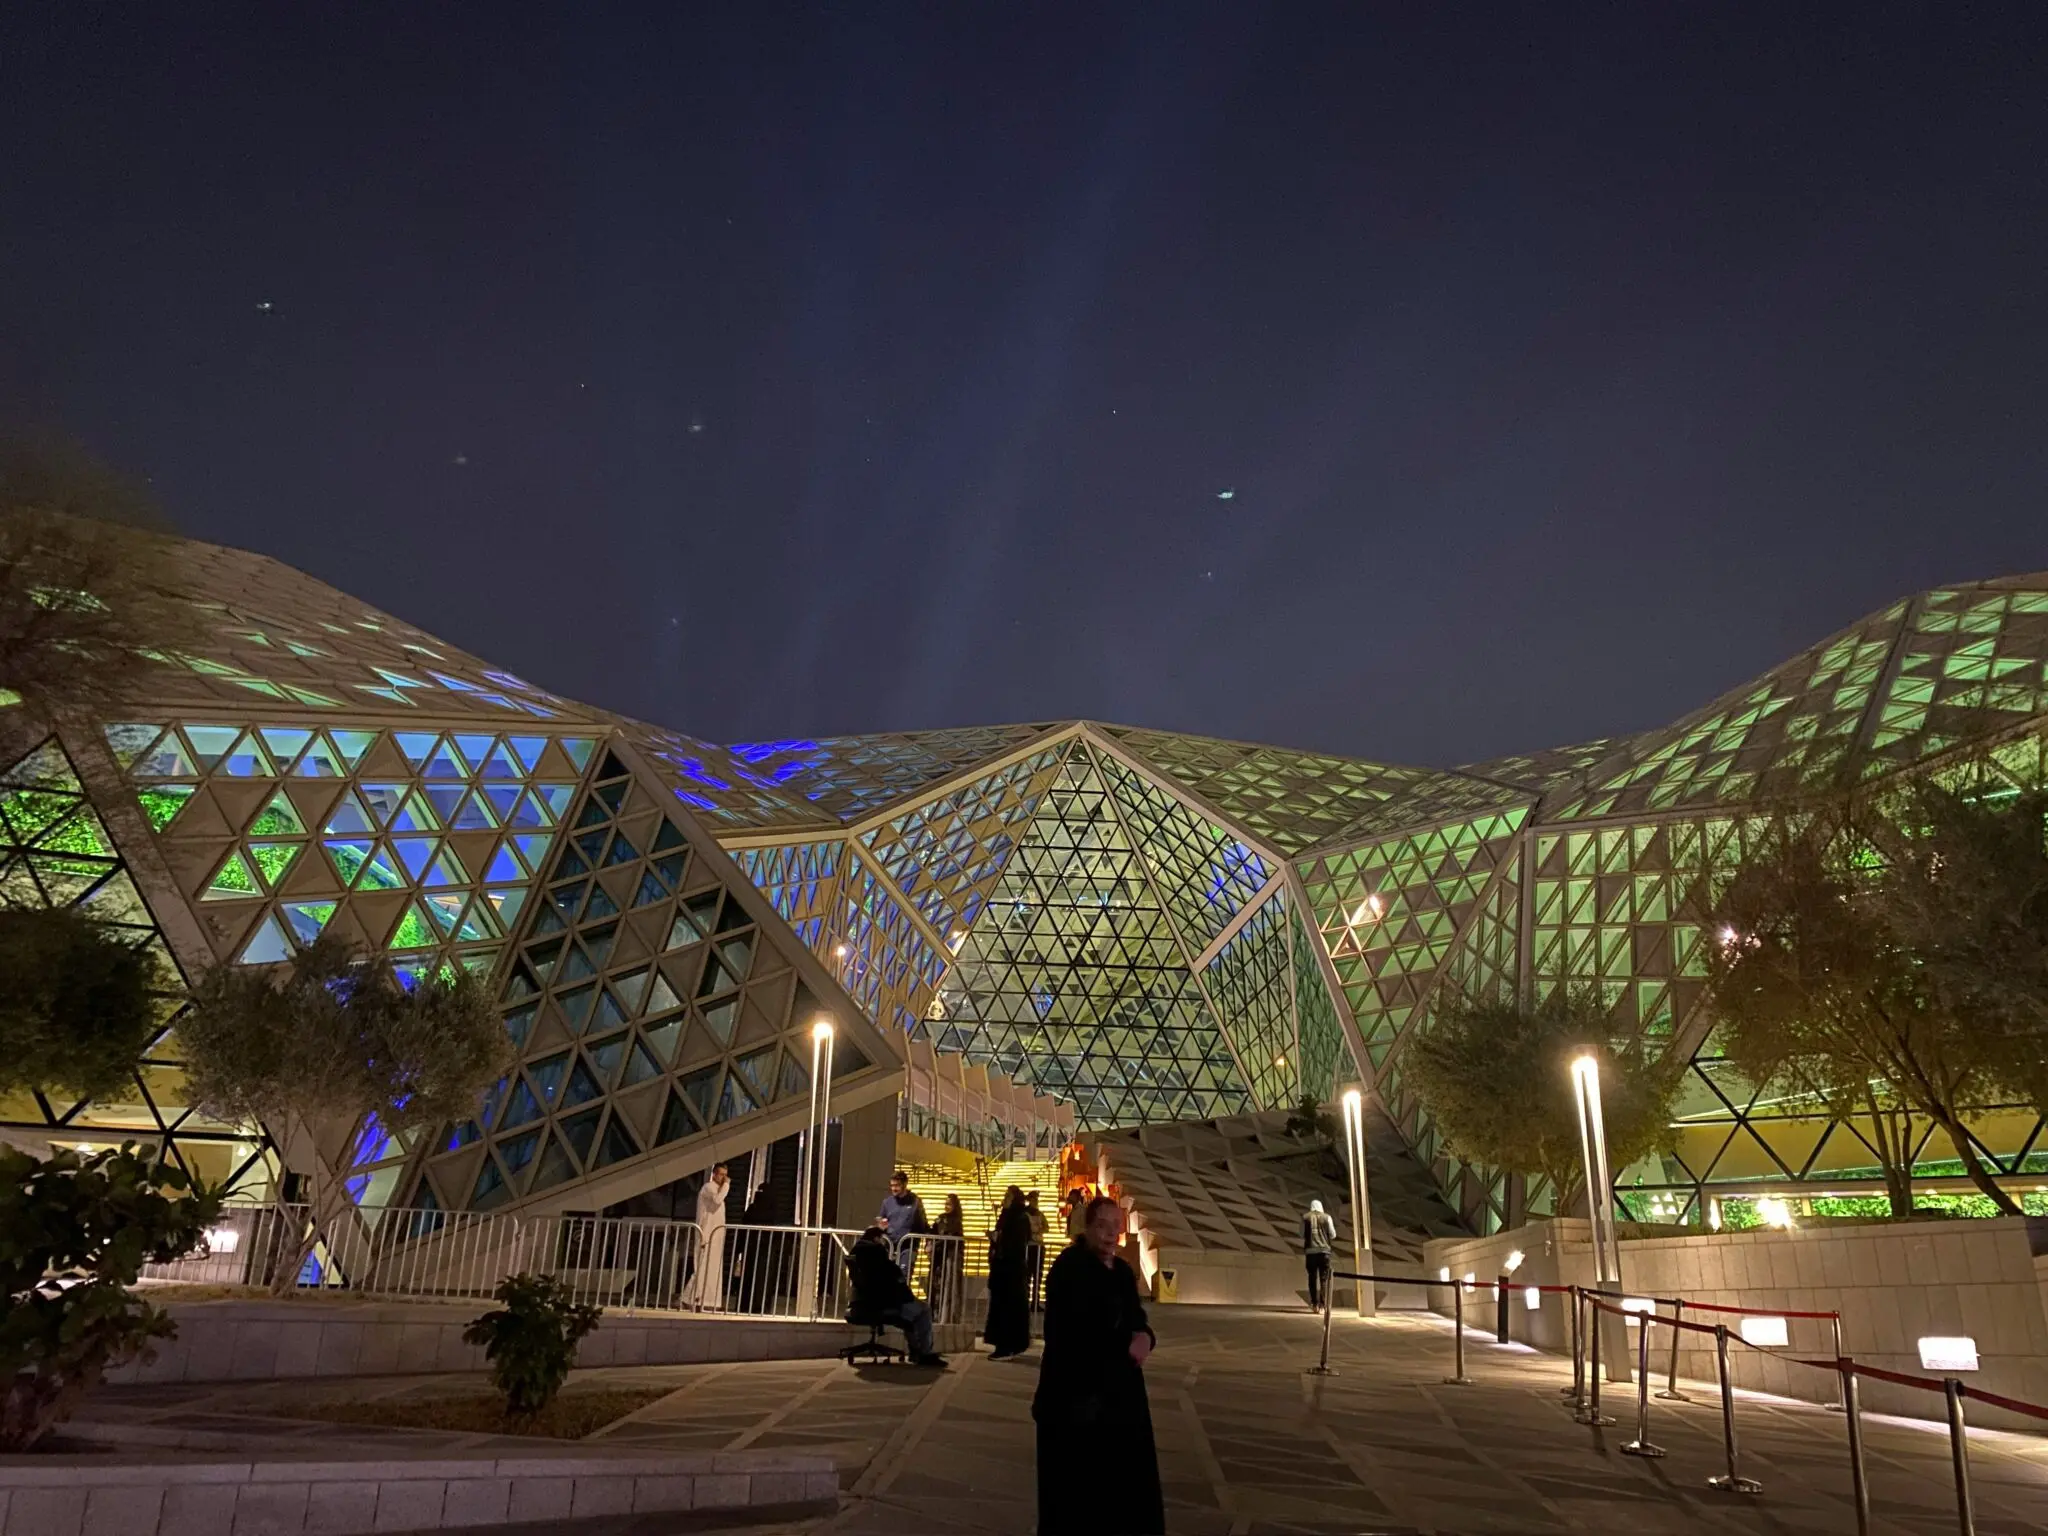
El tercer ataque hutí de la semana ha paralizado de nuevo el aeropuerto de Riad y ha dejado varias personas heridas. La instalación, la mayor del reino, vuelve a quedar inoperativa en apenas cuatro días. Lo que me interesa no es solo el balance humano, sino lo que revela: un grupo yemení capaz de golpear el centro neurálgico de Arabia Saudí.
La Autoridad General de Aviación Civil saudí (GACA) confirmó que las operaciones del aeropuerto Rey Khalid quedaron suspendidas temporalmente tras el ataque del sábado. El organismo evalúa ahora los daños y el número exacto de heridos. En una instalación que mueve millones de pasajeros al año, cada hora de cierre tiene un coste en conexiones, combustible y confianza.
Los hutíes no han reivindicado aún el ataque. Sin embargo, el grupo respaldado por Irán ya había advertido a las aerolíneas de que evitaran el espacio aéreo saudí y considera objetivo cualquier aeronave que opere allí salvo sobre La Meca y Medina.
Tres ataques en cuatro días: la cronología que ha paralizado Riad
Sábado 10 de octubre: nuevo ataque contra Rey Khalid; GACA suspende operaciones de forma temporal y confirma varias personas heridas.
Jueves 8 de octubre: al menos tres ciudadanos saudíes, entre ellos un piloto, mueren en ataques hutíes contra el mismo aeropuerto.
Días antes: los ataques atribuidos a los hutíes contra Abha y Rey Khalid dejan tres civiles muertos y 36 heridos.
Consecuencia inmediata: Kuwait Airways cancela vuelos por una «situación de seguridad» y el aeropuerto pide a los pasajeros que consulten con su aerolínea.
La reacción internacional llegó en cadena. Las embajadas de Estados Unidos, Reino Unido, Irlanda y Canadá pidieron a sus ciudadanos que evitaran el aeropuerto. Catar lo condenó como una amenaza directa a la seguridad de la región, y Jordania, Omán y Japón mostraron su solidaridad con Riad.
No obstante, la pregunta decisiva es qué hará Washington. A las afueras de la Casa Blanca, el presidente Donald Trump dejó la puerta abierta a sumarse a los bombardeos saudíes.
«Puede que lo hagamos. Lo vamos a estudiar. Acabamos de conocer el ataque, así que tomaremos una decisión. Nos movemos muy rápido.» — Donald Trump, presidente de Estados Unidos, declaraciones a la prensa en la Casa Blanca, 10 de octubre de 2026
Petróleo, aviación y prima de riesgo: el coste económico del shock
Aquí la noticia deja de ser un asunto militar y se convierte en un asunto de mercados. Arabia Saudí es el mayor exportador de crudo del mundo y buena parte de ese crudo sale por el estrecho de Ormuz. Cualquier amenaza creíble sobre su espacio aéreo se traduce en prima de riesgo para el Brent.
Nadie descuenta todavía una interrupción del suministro, pero sí se paga más por cubrirse cuando sube el riesgo geopolítico. El cierre intermitente de Rey Khalid empuja al alza las primas del seguro de guerra y obliga a las aerolíneas a recalcular rutas. Lo que se paga en el spread de los seguros y en el hedging es la acumulación: tres ataques en una semana.
Lo que veo tras el ataque: disuasión incompleta y riesgo acumulado
He cubierto suficientes episodios en el mar Rojo para reconocer un patrón: cuando un actor no estatal alcanza la capital de un Estado con una capacidad militar muy superior, el mensaje no es táctico, es estratégico. Los misiles hutíes ya llegan a Riad, a cientos de kilómetros de la frontera yemení, y eso erosiona la premisa de que el conflicto se libra lejos de casa.
Lo que veo es una disuasión a medias. Arabia Saudí puede interceptar proyectiles y bombardear posiciones hutíes, pero no impide que su principal aeropuerto comercial se cierre una y otra vez. La contradicción es evidente: Riad quiere proyectar normalidad para atraer inversión y turismo, y su principal puerta aérea opera bajo alerta militar.
El hito a seguir es doble: si Washington concreta su apoyo a una nueva campaña saudí y qué tono adopta Arabia Saudí sobre su producción en la próxima reunión de la OPEP+. Mientras no haya una respuesta coordinada, el mercado seguirá asignando una prima de riesgo a todo lo que salga del Golfo.
🌍 El impacto en España y Europa
Para el lector español, la conexión no es directa, pero tampoco remota. España importa petróleo y gas en un mercado globalizado, y una prima de riesgo sostenida sobre el crudo del Golfo acaba filtrándose en los precios energéticos europeos.
Euríbor e hipotecas: si la escalada empuja el crudo al alza de forma persistente, la inflación europea tardará más en ceder y el BCE tendrá menos margen para bajar tipos, lo que mantiene el Euríbor a 12 meses más alto.
Inflación y poder adquisitivo: un repunte del coste de la energía golpea primero a los carburantes y después a los alimentos por el transporte.
Empresas del IBEX: las compañías con contratos en el Golfo —construcción, ingeniería y energía— vigilan un cierre del espacio aéreo que complica personal y logística.
Aviación europea: las rutas largas entre Europa y Asia pueden alargar trayectos y encarecer billetes si el espacio aéreo saudí se vuelve intermitente.
El canal que de verdad importa en España no es el militar, sino el monetario. Si el shock energético se consolida, el margen del Banco Central Europeo se estrecha y, con él, la senda de tipos que sostiene el Euríbor. La próxima decisión del BCE será el termómetro a seguir.
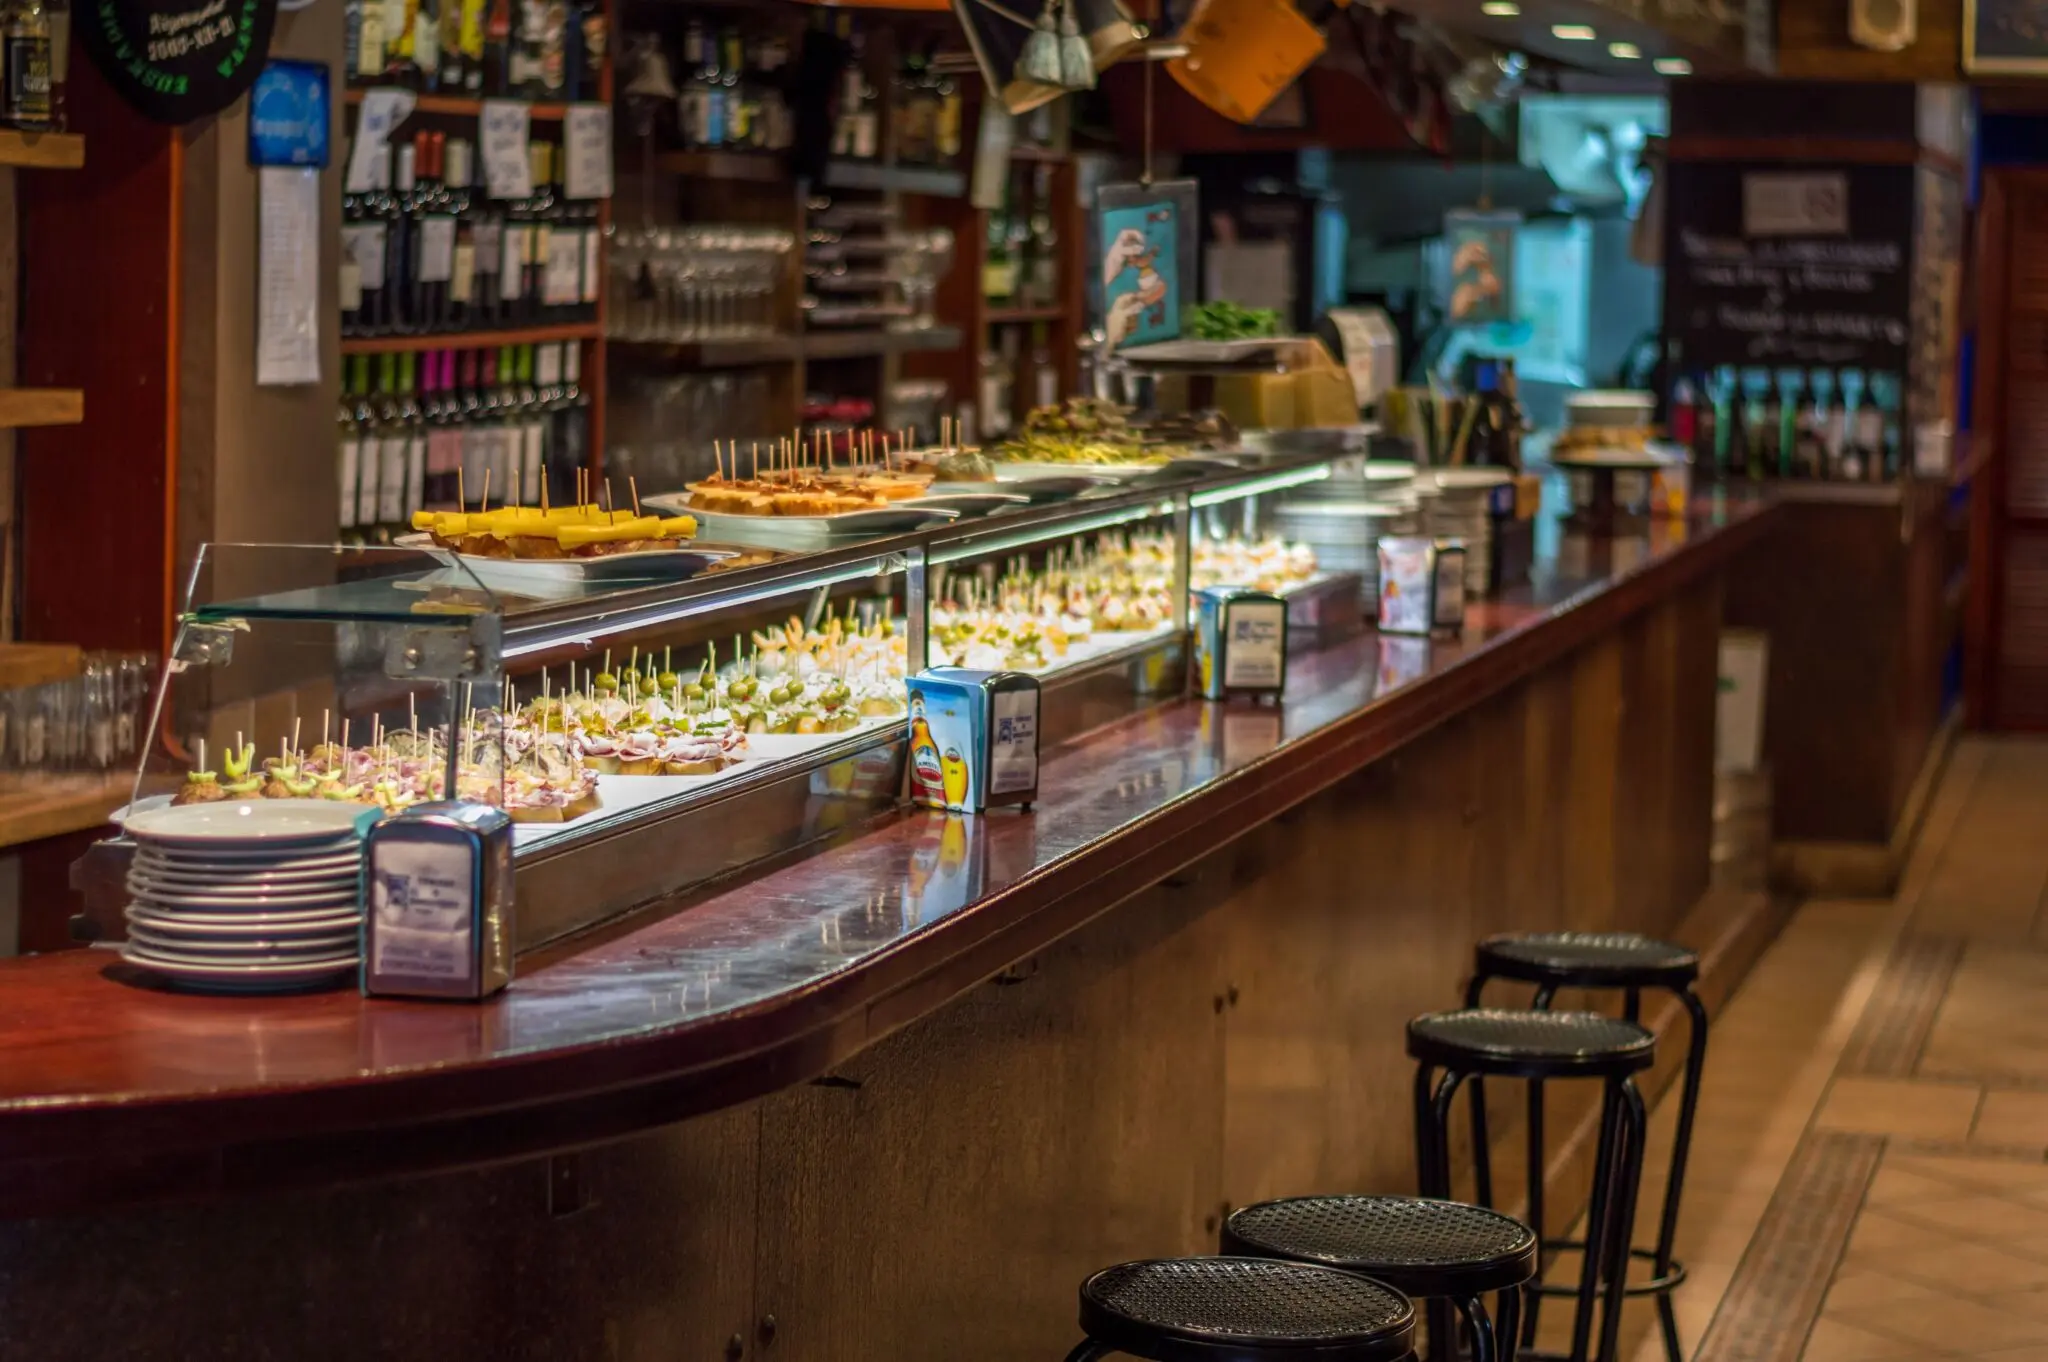
Hay una barra en la calle de Correos donde media docena de bocados en miniatura se pelean por un palmo de mármol. Al fondo del local, alguien pide «una rueda» y el cocinero calcula de memoria cuántas piezas hacen falta para que seis comensales salgan contentos. Fuera aguarda una cola; dentro, los codos se cruzan y las bandejas van y vienen sin chocar. Sucede cada tarde en Valladolid, la ciudad que una votación popular señaló como la mejor de España para tapear y que presume de albergar el Concurso Nacional de Pinchos y Tapas.
No es una pose de campanario. Aquí el tapeo no es un aperitivo con el que matar el gusanillo: es una forma de vida, un idioma que se habla de pie y con la servilleta en la mano. La capital castellana ha convertido sus barras en laboratorios de cocina en miniatura, y buena parte de los locales que jalonan su centro cuelgan de las paredes premios nacionales e internacionales que más de un restaurante de mantel querría para sí.
El epicentro está donde siempre ha estado: alrededor de la Plaza Mayor. Desde ahí, en un radio de pocas calles, se concentran los mejores bares de tapas de la capital, un mapa que se recorre a pie, sin prisa y con el estómago abierto. La nómina de locales supera la veintena, tantos que cualquier intento de hacerlos todos en una sola tarde acaba en rendición. Conviene elegir, preguntar a quien vive allí y dejarse guiar por lo que brilla en cada barra.
Valladolid, capital del tapeo español
Valladolid lleva años reivindicando un título que muchas guías conceden a San Sebastián o a Logroño: el de capital del tapeo. La propia ciudad se encargó de demostrarlo cuando una votación popular la situó a la cabeza de España en esta disciplina, un galardón simbólico que los pucelanos defienden cada jornada en la barra. A ello se suma que el Concurso Nacional de Pinchos y Tapas tiene aquí su sede, un certamen que cada edición reúne a cocineros llegados de toda España y que ha convertido a la ciudad en escaparate de las tapas más creativas del momento.
El resultado es un ecosistema en el que conviven el clásico de toda la vida y la vanguardia más atrevida. Hay barras que siguen sirviendo el pincho de siempre con el vino de la tierra, y hay locales que presentan sus bocados como pequeñas esculturas, con trampantojos, texturas y montajes que parecen más propios de un restaurante de alta cocina que de un bar de barrio. Esa mezcla, lejos de generar tensiones, es justo lo que hace singular al tapeo vallisoletano: la tradición y la sorpresa comparten mostrador, y el cliente nunca sabe si lo que tiene delante es una receta heredada o un juego de espejos.
La ubicación juega a favor. El casco histórico de la ciudad es compacto, llano y fácil de recorer a pie, de modo que una ruta de tapas puede completarse sin apenas coger el coche. De la Plaza Mayor a la calle de Correos, de Cascajares a la Pasión, todo queda a unos minutos andando. Esa cercanía invita a prolongar la jornada, a saltar de una barra a otra y a dejarse llevar por el bullicio de las calles cuando cae la tarde.
Los bares se apiñan alrededor de la Plaza Mayor, el corazón de la ciudad, y se extienden por las calles que de ella salen. No hay una vía del centro que no tenga su local de referencia, ni una esquina donde no se pueda encontrar una tapa. Esa densidad, que en otras ciudades se antojaría excesiva, aquí es justo lo contrario: la base de un tapeo cómodo y variado, en el que basta con caminar unos pasos para cambiar de aires.
El ritual de ir de tapas en Pucela
Para un pucelano, ir de tapas no es una comida: es un plan social que arranca al mediodía y se prolonga hasta bien entrada la tarde. Se hace de pie, con el plato en alto, hablando con quien tienes al lado aunque no lo conozcas de nada. La tapa se pide junto al vino, se comparte el sitio y se avanza hacia la siguiente barra en cuanto el vaso queda vacío. No hay reserva previa, ni mantel, ni carta que estudiar con calma: se come lo que hay, se confía en la casa y se sigue la corriente.
Ese carácter improvisado explica por qué los locales se llenan en franjas muy concretas y por qué muchos se quedan pequeños. También explica la costumbre de pedir «una rueda» en los sitios de barra generosa: se calcula el número de bocados en función de los comensales y se reparten de manera que todos prueben lo mismo. Es una fórmula sencilla, casi de andar por casa, que sin embargo ha convertido al tapeo vallisoletano en referencia nacional.
Hay una regla no escrita que conviene respetar: no quedarse demasiado tiempo en el mismo sitio. El tapeo es nomadismo de barra, una sucesión de paradas cortas en las que se pica algo, se bebe un poco y se sigue camino. Quien lo entiende así descubre que la ciudad se abre en capas: los clásicos junto a la Plaza Mayor, los premios en las calles aledañas y los locales más pequeños, casi escondidos, reservados para quienes se toman la molestia de buscarlos.
Las barras con más premios
Si algo distingue a las barras de Valladolid es la cantidad de galardones que cuelgan de sus paredes. En pocos metros a la redonda se acumulan premios de concursos nacionales e internacionales, una prueba de que aquí el tapeo se toma tan en serio como cualquier disciplina de alta cocina. Estos son algunos de los locales más laureados, los que no fallan cuando se quiere impresionar a alguien que visita la ciudad por primera vez.
Si hay un nombre que se repite en cualquier conversación sobre dónde ir de tapas en Valladolid, ese es Los Zagales. En su local de la calle de la Pasión 13 acumulan una vitrina difícil de igualar: varias veces Pincho de Oro, el Concurso de Bocadillos de Autor de Madrid Fusión y un Arzak de plata en el Concurso Mundial de Pinchos de San Sebastián. Su creación más célebre es el «Tigretostón», un bocado con el formato de los bollitos de la infancia pero elaborado con pan negro, morcilla y tostón, que se alzó con el Concurso Nacional de Tapas y Pinchos en 2011.
La lista no termina ahí. El «Obama en la Casa Blanca», un hojaldrillo con huevo de corral trufado a baja temperatura, crema de champiñones y patatas quemadas, también fue pincho de oro; el «Breadbag» se come literalmente con la bolsa que lo envuelve; y «Sensaciones», tercer puesto en el Concurso Provincial de Pinchos de Valladolid de 2022, engaña al ojo con apariencia de queso cuando en realidad esconde costillas asadas con amontillado, manzana ácida y foie. Para los aficionados al trampantojo, el «Kojaz» simula un Chupa-Chups pero sabe a paté de perdiz, y hay que probarlo para creérselo.
A pocos metros, entre las calles Menéndez Pelayo y Santa María, Trasto se ha ganado un lugar propio en esa constelación de premios. Ganó el Concurso Nacional de Tapas de Valladolid y fue elegido mejor pincho de España en 2023; en 2024 se llevó además el primer puesto del Campeonato Mundial de Pinchos y Tapas con el «Pucela Roll», un hojaldre relleno de guiso de lechazo con curry, demi-glace y pistacho. Quien se acerque hasta su barra hará bien en probar también la tosta de anchoa y papada o el brioche de carrillera ibérica.
El relevo lo toma Don Bacalao, en la plaza de Santa Brígida 5, entre la plaza de San Miguel y la iglesia de San Pablo. Su «Lechazo Taj Mahal», un pincho de lechazo con toques asiáticos y una presentación muy reconocible, se llevó el Concurso Nacional de Pinchos y Tapas en 2015. Pese al nombre del local, conviene no marcharse sin probar su carpaccio de bacalao, una de esas tapas que se quedan en la memoria.
Cierra este cuadro de honor Villa Paramesa, en la plaza Martí y Monsó 4, ganador del primer premio del Concurso Internacional de Tapas de Valladolid en 2014. Su carta va cambiando, lo que permite descubrir algo nuevo en cada visita; entre las propuestas que han pasado por su barra figuran un ceviche de sardina y un burrito de conejo. Es el tipo de local en el que uno entra a tomar una tapa y acaba pidiendo la siguiente, porque la barra invita a quedarse.
La cocina en miniatura de Jero
Hay un bar que muchos pucelanos colocan en lo más alto de su lista personal: Jero, en la calle de Correos 11. Su barra es un despliegue de delicatessen en miniatura, una «explosión de sabores» —así lo describen sus clientes más fieles— que obliga a elegir con calma. Quien quiera reservar mesa en su restaurante puede llamar al 983 353 508 y asegurarse un sitio en la planta baja.
En Jero conviene pedir «una rueda»: se indica cuántas personas son y la casa calcula los pinchos, que además se parten por la mitad para poder probar varios de un solo bocado. Entre los favoritos están «El galáctico» y el «Memento Mori», este último un guiño a la trilogía del escritor pucelano César Pérez Gellida. El local tiene dos pegas conocidas: el espacio se queda pequeño cuando se llena y la variedad de la barra hace que decidirse lleve su tiempo, con la boca haciéndose agua mientras se elige.
Para quienes prefieran sentarse, el restaurante de la planta baja reserva una sorpresa que muchos recomiendan a ciegas: las alcachofas con foie. Es uno de esos platos que, por inesperados, se recuerdan durante días y que resumen bien el espíritu del local, capaz de pasar del bocado más pequeño a un plato de fondo sin perder el hilo ni un ápice de calidad.
Fusión y trampantojos en la barra
Pocas ciudades han llevado tan lejos el arte del trampantojo como Valladolid. Aquí la tapa no siempre es lo que parece: un Chupa-Chups que sabe a perdiz, un queso que en realidad es costilla o una berenjena presentada como pieza de museo. Ese juego entre apariencia y sabor tiene en Jiapan Valladolid, en la calle Pasión 6, uno de sus mejores exponentes. Es un restaurante japonés de calidad, con excelentes valoraciones y un servicio muy cuidado; ofrece gyozas, ramen y sushi, pero su tapeo es igualmente original y premiado.
Su «Eggterium 2.0» quedó segundo en el Concurso Provincial de Pinchos de 2022: un solo bocado de ropavieja de panceta, pollo, espárrago y crujiente. Y su «Cijara Baba Ganoush», ganador del Campeonato Mundial de 2022, es un canutillo de patata relleno de berenjena, salsa romesco, crema de yogur y granada, servido sobre un camello en miniatura. La presentación, tanto como el sabor, forma parte del espectáculo, y ahí radica buena parte del encanto del tapeo creativo que se practica en la ciudad.
Tostas, vinos y clásicos de barra
Más allá de los premios, el tapeo vallisoletano vive en las barras de siempre, esas donde el vino de la tierra se acompaña de una tapa que no pide permiso. La Cárcava, en la calle Cascajares, es un local diminuto que sus tostas y su completa carta de vinos hacen grande. Lo más probable es tener que tomarse la tapa fuera, porque siempre está a tope, pero merece la pena; entre sus propuestas, la tosta de chorizo de ciervo es una de las más celebradas.
En Sarmiento, calle Conde Ansúrez 11, sirven el vino con tapa gratis y presumen de que el pincho está «al mismo nivel que los de pago», algo que sus clientes agradecen. El «Miguelito», una tosta con lacón y varias lonchas de jamón, la tosta de morcilla y piñones y el «jabuguito», un bocata contundente de jamón, lomo y pimiento rojo, son algunos de sus imprescindibles. En La Tasquita, calle de la Caridad 2, la tentación tiene dos nombres claros: el solomillo al roquefort y la tosta de gambas.
En estas barras conviene dejarse aconsejar. Los dueños conocen su producto y saben qué tapa está mejor ese día, así que preguntar nunca está de más. Tampoco lo está pedir media ración si se va con hambre justa o compartir entre varios para poder probar más. El tapeo tiene esa ventaja: permite picotear sin comprometerse con un plato, cambiar de idea y seguir probando.
Hay dos paradas que no admiten discusión. El Corcho, en la calle Correos 2, sirve la croqueta más famosa de Valladolid, esa que se compara con la de la madre o la abuela y sale airosa del envite; eso sí, como casi todos los locales de esta lista, suele estar lleno, y a veces la mejor opción es tomarla en la calle, si el frío pucelano lo permite. Y junto a la Plaza Mayor, en la calle Jesús 1, La Sepia completa el mapa del tapeo más céntrico con una barra que forma parte del paisaje cotidiano de la ciudad.
Los vinos que acompañan la ronda
Una ruta de tapas sin vino es media ruta. Los caldos de la tierra, reconocidos entre los más apreciados del país, son el compañero natural de cualquier ronda de pinchos, y en las barras de Valladolid se sirven con la misma naturalidad con que se ofrece la tapa. La provincia forma parte de la Denominación de Origen Ribera del Duero, una de las zonas vinícolas más prestigiosas de España, y esa cercanía se nota tanto en la carta de los bares como en el paladar de quien los frecuenta.
Para los aficionados, la comarca guarda un aliciente añadido: las visitas guiadas a bodegas con cata de vinos, algunas con recogida en el hotel, que permiten conocer de primera mano cómo se elaboran estos tintos. Se trata de una excursión cómoda y bien organizada, pensada para disfrutar sin tener que conducir, que combina a la perfección con el tapeo urbano y que redondea cualquier escapada gastronómica a la ciudad.
Dónde alojarse para tapear sin coche
El consejo de oro para quien visite Valladolid con la idea de tapear es simple: alojarse cerca de la Plaza Mayor. Así se puede ir de bar en bar sin preocuparse por el coche ni por el aparcamiento, y disfrutar del vino de la tierra con la tranquilidad de tener la cama a un paseo. La oferta hotelera del centro cubre ese plan sobradamente.
El Hotel El Coloquio, en pleno centro y junto a la Catedral, es una opción cómoda para quien quiera despertarse ya dentro del ambiente. El Zenit Imperial se encuentra a escasos metros de la Plaza Mayor, con habitaciones amplias y bañera perfecta para reponer fuerzas. Y el Hotel Mozart, también céntrico, apuesta por el trato cercano y las habitaciones espaciosas. Cualquiera de los tres deja la ruta de tapas a un paso, lo que permite improvisar una última parada antes de dormir.
Cómo organizar la ruta de tapas
Para quien prefiera no improvisar, existe la posibilidad de recorrer los lugares más emblemáticos de la ciudad con un guía local. Hay tours guiados de dos horas y media que incluyen cuatro consumiciones con bebida y hacen paradas en algunos de los mejores bares de tapas. Es una forma cómoda de orientarse el primer día y de descubrir locales a los que uno no llegaría por su cuenta.
Si se viaja en coche, conviene dejarlo aparcado junto a la Feria de Muestras y moverse a pie por el centro, donde todo queda a distancia corta. También está bien armarse de paciencia en las horas punta, cuando las barras se llenan y el sitio escasea, porque la recompensa llega siempre en forma de bocado. Y para los que quieran estirar el plan, la provincia ofrece bodegas y pueblos donde prolongar la jornada sin alejarse demasiado.
En Valladolid el tapeo no entiende de modas ni de prisas: se mide en palmos de barra, en ruedas que se comparten y en premios que cuelgan de la pared sin aspavientos. La ciudad ha hecho del bocado en miniatura una seña de identidad, y quien se acerca a su Plaza Mayor con hambre y curiosidad descubre que aquí la mejor cocina cabe, muchas veces, en la palma de la mano.
Un hijo puede vivir gratis en la vivienda de sus padres sin que Hacienda lo considere donación, siempre que la casa siga a su nombre.
La clave está en la titularidad. Una cesión gratuita de uso —lo que en derecho se llama comodato— no cambia quién es dueño del inmueble: los padres siguen siéndolo y solo prestan la casa. En una donación, en cambio, el inmueble pasa a nombre del hijo y ahí entra en juego el Impuesto sobre Sucesiones y Donaciones, un tributo que no tiene nada que ver con el IRPF.
Ceder la casa no es donar: qué cambia y qué no
Los padres que tienen una segunda vivienda pueden dejar que su hijo la ocupe sin cobrarle alquiler. No hay transmisión, no hay escritura de donación y no hay ganancia por ese movimiento. La cesión no dispara el Impuesto sobre Sucesiones y Donaciones, porque el hijo no recibe la propiedad de la casa: solo la usa.
Si en vez de cederla gratis se la donan, cambia todo. La donación implica transmitir el inmueble, el hijo se convierte en propietario y la operación queda sujeta al Impuesto sobre Sucesiones y Donaciones, un tributo distinto del IRPF.
Y ojo con la letra pequeña. Que no haya donación no deja la operación al margen de Hacienda. Los padres pueden tener que declarar por esa vivienda en su declaración de la Renta, aunque el hijo no les pague nada.
El propietario sí paga: la renta que se imputa en el IRPF
Quien es dueño de un inmueble urbano que no es su vivienda habitual y que no genera rendimientos —porque no se alquila— tiene que incluir una renta imputada en su IRPF. Lo fija el artículo 85 de la Ley del IRPF: se imputa el 2% del valor catastral y el 1,1% si se revisó en los últimos diez años.
Pongamos números. Si la vivienda tiene un valor catastral de 150.000 euros y se aplica el 2%, la renta que hay que declarar asciende a 3.000 euros. Eso no son 3.000 euros que el hijo pague ni que los padres cobren: es una renta fiscal que se suma a la base del IRPF y que tributa al tipo que corresponda.
El hijo vive gratis, pero el propietario paga igual: Hacienda le imputa una renta por el inmueble como si la casa estuviera vacía.
Si la casa es de los dos padres, la imputación se reparte según el porcentaje de titularidad de cada uno. Y un dato clave para el hijo: por vivir gratis en casa de sus padres no declara nada en el IRPF. El efecto fiscal recae siempre sobre quien es propietario.
El riesgo real: que Hacienda lo lea como un alquiler encubierto
Aquí está la letra pequeña que muchas familias pasan por alto. El artículo 6.5 de la Ley del IRPF presume retribuidas, salvo prueba en contrario, las prestaciones de bienes susceptibles de generar rendimientos. Traducido: si Hacienda no ve claro que la cesión es gratuita, puede entender que en realidad hay un alquiler.
La forma de blindarlo es sencilla. Deja constancia por escrito de una cesión gratuita o de un contrato de comodato donde figure quién es el propietario, quién ocupa la vivienda y que no existe contraprestación económica. El papel manda.
Y quien piense en cobrar un alquiler bajo a la familia para curarse en salud, que sepa que tampoco sale necesariamente más barato. Cuando el inmueble se alquila a determinados familiares, la ley fija un suelo: el rendimiento neto declarado no puede quedar por debajo de lo que resultaría de la imputación de rentas inmobiliarias. Cobrar poco alquiler no elimina la tributación mínima.
El criterio encaja con lo que se ve en las revisiones de Hacienda. El propietario no tributa a valor de mercado por la cesión, pero sí por el inmueble como si estuviera cerrado, al 1,1% o al 2% según el valor catastral. Ni más, ni menos. No hay castigo extra por ayudar a un hijo, pero tampoco exención total.
Puesto en perspectiva, es la misma regla que ya se aplicaba a cualquier segunda vivienda desocupada. Lo que añade este caso es la necesidad de documentarlo bien, porque la frontera entre ceder y alquilar es fina. Y la carga no desaparece: el propietario debe revisar cada año si sigue obligado a imputar y con qué porcentaje, sobre todo si el catastro se ha actualizado.
Para los próximos meses, el consejo vale tanto para un autónomo que declara en estimación directa como para cualquier propietario: mira el valor catastral en el recibo del IBI, comprueba si está revisado y deja la cesión por escrito antes de que Hacienda pregunte. La diferencia entre un susto y un trámite está en tener el papel a mano.
Guía rápida del trámite
📅 Plazos: No hay solicitud ni plazo propio. La renta imputada se declara en la Renta del ejercicio siguiente.
✅ Requisitos clave: El inmueble sigue a nombre de los padres y se cede gratis, sin contraprestación. Lo declara el propietario, no el hijo.
🌐 Dónde solicitarlo: Se incluye en el modelo 100 de la Renta, en la sede electrónica de la AEAT, con certificado digital o Cl@ve.
💰 Importe o coste: El 2% del valor catastral; el 1,1% si se revisó en los últimos diez años. En 150.000 euros, 3.000 euros de renta imputada.
⚠️ Error a evitar: No documentar la cesión por escrito; si Hacienda la lee como alquiler encubierto, exige tributar por rendimientos.
El BOE renueva el Pleno de la Cámara de Comercio de España, el organismo que canaliza ayudas para pymes y autónomos.
La renovación llega porque el mandato del Pleno cumple cuatro años: se constituyó por última vez el 12 de diciembre de 2022 y expira el 12 de diciembre de 2026. La Orden ECM/1066/2026, firmada el 7 de octubre, surte efectos desde el día siguiente a su publicación en el BOE.
Qué dice la Orden ECM/1066/2026 y a quién afecta
El texto reparte el Pleno en tres bloques. El primero son 28 vocales propuestos entre las grandes empresas de mayor peso, según el artículo 25.2.b de la Ley 4/2014. En la lista aparecen Aena, Iberdrola, Banco Santander, Telefónica, Inditex, BBVA, CaixaBank, Mapfre, Meliá, ACS, Naturgy, Indra, Iberia, El Corte Inglés o Freixenet, entre otras.
Por los ministerios pasan diez vocales, según el artículo 25.2.d. El Ministerio de Economía, Comercio y Empresa ha propuesto a Julián Conthe Yoldi como titular y a Juan Luis Gimeno Chocarro como suplente. El tercer bloque lo forman dos vocales de las federaciones de cámaras españolas en el extranjero: Antonio Basagoiti Pastor, presidente de FECECA, y Guillermo Cobelo Fernández, presidente de FEDECOM.
Ninguno de estos nombres cambia lo que la Cámara hace por ti. El Pleno es el órgano de gobierno; los servicios que usan pymes y autónomos se prestan, sobre todo, en la red de cámaras territoriales y en la ventanilla única de internacionalización. La renovación es institucional, no un cambio de reglas para quien pide una ayuda.
El Pleno se renueva entre grandes corporaciones, pero quien usa la Cámara cada día es el autónomo que busca asesoramiento o quiere exportar.
Qué servicios de la Cámara puedes usar como autónomo o pyme
Aquí está la letra pequeña que importa. La Cámara de Comercio de España no es una ventanilla que reparta subvenciones automáticas al darse de alta. Es una red de apoyo: asesoramiento, formación y trámites pensados para que una empresa pequeña crezca y salga al exterior.
Entre los servicios más habituales están el asesoramiento a la internacionalización, la ayuda para participar en ferias y misiones comerciales, la tramitación de documentación de comercio exterior y los programas de digitalización. Muchos de estos servicios son gratuitos o están subvencionados, aunque cada convocatoria fija sus requisitos y su plazo.
La clave está en que no todas las cámaras ofrecen lo mismo a la vez. Cada cámara territorial lanza sus programas según su presupuesto y las ayudas que reciba. Por eso, la mayoría de las convocatorias llega con su propio plazo: antes de dar por hecho que te toca una ayuda, mira la de tu provincia y comprueba que sigue abierta.
Cada cámara publica sus programas en su propia web y cambian cada año, así que la información fiable está en la sede de tu provincia, no en un folleto reenviado por mensajería. Si no sabes cuál te corresponde, el buscador de la Cámara de España te lleva a la tuya.
Y ojo con los atajos. Circulan webs y falsos intermediarios que se hacen pasar por cámaras o por agentes oficiales y cobran por trámites que puedes hacer tú mismo. Los recursos de la Cámara se gestionan en la propia cámara o en su sede electrónica. Si alguien te pide dinero por adelantado por una gestión gratuita, sospecha.
Qué vigilar en la nueva etapa de la Cámara
Esta no es la primera renovación del Pleno. La anterior sesión constitutiva fue la de diciembre de 2022, y desde entonces el órgano ha ido rotando conforme a la Ley 4/2014. El patrón se repite: la actividad que llega al autónomo se decide en la cámara local, no en la cúpula.
Hay una tensión que merece la pena señalar. Que el órgano de gobierno esté copado por Aena, Iberdrola o Banco Santander no significa que la Cámara trabaje solo para las grandes. Significa que la representación institucional pesa más hacia el IBEX que hacia la pyme, y que el reto es que esa cúpula empuje programas útiles para el tejido pequeño.
Para el autónomo, el movimiento práctico es el de siempre: tener localizada tu cámara territorial, mirar sus convocatorias abiertas y no esperar a que caduque el plazo. La red de cámaras seguirá ahí después de diciembre de 2026, cuando se constituya el nuevo Pleno, y seguirá siendo una puerta de entrada barata a formación, asesoramiento y contactos para exportar.
Guía rápida del trámite
📅 Plazos: La orden surte efectos desde el día siguiente a su publicación. El mandato actual del Pleno finaliza el 12/12/2026.
✅ Requisitos clave: Ser autónomo, pyme o empresa interesada en asesoramiento, digitalización o internacionalización. Cada programa se solicita en la cámara territorial correspondiente.
💰 Importe o coste: No detallado en la fuente oficial. Los servicios de asesoramiento suelen ser gratuitos o subvencionados; cada convocatoria fija sus condiciones.
⚠️ Error a evitar: Pagar a intermediarios que se hacen pasar por la Cámara por gestiones que puedes hacer tú mismo gratis.
Gautegiz Arteaga congela sus ordenanzas fiscales de 2027 salvo la tasa de basuras, que sube un 25%. Eskoriatza aprueba lo contrario: un alza del 3% en sus tributos locales. Para autónomos y pymes, el efecto se nota en los recibos municipales, no en el IRPF.
Lo que decide un ayuntamiento no toca tu declaración trimestral. Toca tu IAE, tu IBI, la tasa de basuras de tu local o la de ocupación de la vía pública si tienes terraza. Y ahí las diferencias entre municipios vecinos son notables.
Qué congela Gautegiz y qué sube en Eskoriatza
El Ayuntamiento de Gautegiz Arteaga aprobó en su último pleno las ordenanzas fiscales de 2027. La congelación alcanza a todos los impuestos, tasas y precios públicos locales y salió adelante con el respaldo unánime de la corporación, que la justifica en la buena salud financiera de las arcas municipales, según recoge Deia.
La única excepción es la tasa de recogida y gestión de residuos, un 25% más desde 2027. La cuota trimestral pasa de 30,08 euros a 37,60 euros. El motivo no es una decisión política: la normativa estatal obliga a los ayuntamientos a cubrir con la tasa el coste real del servicio.
Eskoriatza, en Gipuzkoa, ha elegido el camino contrario, tal y como publica Noticias de Gipuzkoa. Sus ordenanzas fiscales suben un 3%, un ajuste habitual para actualizar las cuantías al encarecimiento de los servicios.
Una congelación de tasas no significa pagar lo mismo: la basura sube por obligación legal y la pagan también los locales.
Por qué la tasa de basuras sube aunque el ayuntamiento lo congele todo
La clave está en la Ley 7/2022 de residuos y suelos contaminados. La norma obliga a que la recogida y el tratamiento de residuos dejen de ser un servicio deficitario y a que la tasa cubra su coste real. Traducido: si el ayuntamiento congela todo, pero recoger la basura le cuesta más, la tasa sube igualmente.
Ese ajuste no distingue entre vivienda y negocio. Un autónomo con un local —un bar, un taller, una tienda, una peluquería— paga su propia cuota de basuras, y el recibo comercial es más alto que el doméstico en muchos municipios.
El detalle que cambia todo: la congelación de Gautegiz protege del alza a casi todos los tributos, pero la basura es la tasa que más pesa en el día a día de un negocio de barrio.
IAE, IBI y tasas locales: lo que un autónomo paga de verdad
Conviene aclarar un malentendido frecuente. El IAE es el impuesto municipal que grava el ejercicio de una actividad económica, pero la mayoría de autónomos no llega a pagarlo: las personas físicas están exentas por debajo del millón de euros de cifra de negocios.
Donde sí aparece el recibo municipal es en el IBI del local, en la tasa de basuras, en la de vados si ocupas la acera con vehículos de reparto o en la de ocupación de la vía pública si montas terraza. Cada una se regula en la ordenanza del municipio y cambia de un pueblo a otro.
La ordenanza de Gautegiz incluye además una bonificación del 99% en el IBI para los propietarios que pongan viviendas vacías en alquiler social a través de programas como Bizigune o Alokabide, el máximo que permite la norma foral.
La tasa turística arranca el 1 de enero de 2027
El pleno aprobó también una nueva ordenanza fiscal que regula el impuesto sobre las estancias turísticas a partir del 1 de enero de 2027. Es una figura que afecta de lleno a autónomos del sector: viviendas turísticas, hoteles, casas rurales y agroturismos.
Las tarifas se fijarán coordinadas con los municipios del entorno. Las viviendas turísticas y los hoteles aplicarán un importe medio dentro del margen foral. Las casas rurales y los agroturismos pagarán la tarifa mínima. Lo recaudado se destinará íntegramente a amortiguar los costes de la actividad turística y al mantenimiento del espacio público.
Si gestionas alojamiento, tendrás que repercutir esa tasa al cliente y liquidarla al ayuntamiento. Es un trámite nuevo que hay que meter en la agenda desde enero.
Qué mirar en tu ayuntamiento antes de que arranque 2027
El precedente es claro. Desde 2025, los consistorios llevan adaptando la tasa de residuos a la exigencia de la Ley 7/2022, y el goteo de subidas no ha terminado. Congelar el resto de tributos es una decisión política; cumplir con la basura, una obligación legal. Así que el municipio que promete no subir impuestos puede estar subiendo igualmente el recibo que más se nota.
La recomendación práctica es sencilla. Cuando se apruebe de forma inicial la ordenanza de tu municipio, se abre un periodo de información pública para alegaciones antes de la aprobación definitiva, habitualmente de 30 días. Es el momento de reclamar si tu actividad queda penalizada o si detectas un error en la clasificación de tu cuota.
Y una advertencia para quien esté pensando en abrir un local. La presión fiscal municipal ya no depende solo del alquiler o de la licencia: el recibo de la basura, el IBI y las tasas de ocupación varían entre municipios limítrofes. Comparar esas cuotas antes de firmar forma parte del plan de negocio, no es un detalle menor.
Lo que toca ahora es vigilar la publicación en el boletín oficial de tu provincia. Ahí aparecerá la ordenanza definitiva, con los importes cerrados y la fecha de entrada en vigor. Y ojo, que el calendario no espera: los recibos de 2027 se girarán en cuanto arranque enero.
Guía rápida del trámite
📅 Plazos: aprobación durante el otoño de 2026 y entrada en vigor el 1 de enero de 2027. Tras la aprobación inicial, 30 días de información pública.
✅ Requisitos clave: afecta a autónomos y pymes con local o actividad en el municipio, y a propietarios de inmuebles.
🌐 Dónde consultarlo: en la sede electrónica del ayuntamiento y en el boletín oficial de la provincia; las alegaciones se presentan por registro electrónico.
💰 Importe o coste: basura de 37,60 euros al trimestre en Gautegiz; subida general del 3% en Eskoriatza; IAE exento por debajo de un millón de euros de facturación.
⚠️ Error a evitar: dar por hecho que la congelación de tasas te libra del recibo de basuras, que sube y lo pagan también los locales.
La spin-off del CSIC AItena Biotech sitúa a España en la carrera de la IA aplicada a medicamentos. Sus modelos evalúan miles de moléculas antes de pisar el laboratorio, lo que recorta el tiempo y el coste que la gran farmacéutica dedica a cada nuevo fármaco.
Claves de la operación
Una spin-off de origen público. AItena Biotech nace del CSIC, la Universidad del Sur y el CONICET argentino, con sede en el Parque Científico de Madrid.
La IA recorta años y coste en el desarrollo. Los modelos predicen toxicidad y afinidad terapéutica antes de sintetizar el compuesto, lo que evita ensayos fallidos.
El objetivo es competir con la gran farmacéutica. España aspira a colocar moléculas propias en una carrera global que mueve miles de millones cada año.
Impulsada por el CSIC, la Universidad del Sur y el CONICET argentino, la compañía recopila grandes volúmenes de datos moleculares. Con ellos entrena modelos capaces de anticipar qué compuesto resultará tóxico y cuál tendrá más afinidad terapéutica. Todo antes de sintetizar una sola molécula.
‘La principal ventaja de utilizar inteligencia artificial para el desarrollo de medicamentos es que nos permite estudiar muchas más posibilidades en mucho menos tiempo’, resume la cofundadora Nuria Campillo.
El matiz importa: la tecnología no sustituye al científico, según insiste la propia firma. Los modelos devuelven probabilidades y esas probabilidades hay que validarlas después en el laboratorio. La IA propone candidatos; el investigador decide y verifica. Esa división del trabajo es la que separa el método del marketing.
El pulso global por descubrir fármacos antes que la competencia
Descubrir un fármaco es uno de los procesos más caros y lentos de toda la industria. Años de investigación, inversiones que se cuentan por cientos de millones y una tasa de fracaso que en las fases clínicas supera a la mitad de los candidatos. Ese es el terreno donde la IA promete jugar.
La promesa no está en acertar más, sino en descartar antes: cada molécula que la IA tumba en la pantalla es un ensayo y un año que no se pierden en el laboratorio.
La irrupción de modelos como Mistral Large 4, de la francesa Mistral AI, ilustra el momento que vive la IA europea. La plataforma independiente Artificial Analysis le ha otorgado 38 puntos en su Intelligence Index, lo que lo sitúa como el modelo mejor valorado fuera de Estados Unidos y China. Europa quiere jugar su propia partida, y el descubrimiento de fármacos es una de sus cartas.
La apuesta del CSIC: ciencia pública contra el músculo de la gran farmacéutica
AItena no es un unicornio de Silicon Valley ni una filial de un gran laboratorio. Es una spin-off impulsada desde el Parque Científico de Madrid, con el CSIC como uno de sus motores. Ese origen marca su modelo de negocio: ciencia pública que busca transferirse al mercado.
Su campo principal es el farmacéutico, aunque sus aplicaciones se extienden a la petroquímica, la agricultura, y la cosmética. La empresa vende el método que encuentra candidatos, no el fármaco. Un posicionamiento que la sitúa como proveedora de tecnología tanto de farmacéuticas como de centros de investigación.
España acumula años de spin-offs científicas que no siempre han escalado. El CSIC es el mayor organismo público de investigación del país, con una cartera de patentes amplia, pero la conversión de ese conocimiento en compañías capaces de competir a escala global sigue siendo la asignatura pendiente.
Lo que España se juega frente a las farmacéuticas del IBEX 35
El sector farmacéutico español cotizado tiene nombres propios: Almirall, Rovi, Grifols o Faes Farma. Ninguna de ellas ha construido aún su ventaja competitiva sobre la IA aplicada al descubrimiento de fármacos, al menos no con la visibilidad con que lo hacen los grandes laboratorios anglosajones. Esa distancia frente a la gran farmacéutica es una oportunidad y un aviso.
La gran farmacéutica global lleva años fichando talento en IA y comprando empresas de descubrimiento computacional. Si esas compañías cierran acuerdos con rivales extranjeros antes que con actores locales, España podría quedarse con la investigación pero perder la explotación comercial. Observamos aquí un patrón conocido: ciencia de primer nivel que se monetiza fuera.
El reto no es menor. Una spin-off como AItena necesita financiación paciente, talento híbrido —químicos que entiendan de modelos y científicos de datos que entiendan de biología— y acceso a datos moleculares de calidad. Falla cualquiera de esas tres patas y el proyecto se queda a medias.
La próxima gran cita para medir el pulso será la evolución de la propia compañía: ampliación de capital, nuevos acuerdos con laboratorios o incorporación de socios industriales. Ahí se verá si la IA española aplicada a medicamentos deja de ser una promesa de laboratorio y se convierte en negocio. La carrera no la gana quien empieza antes, sino quien llega a la farmacia primero.
Ingeteam refuerza su empleo en Navarra con 200 nuevos puestos y un laboratorio de 25 millones de euros. El grupo vasco de electrónica de potencia ha abierto en Sarriguren un banco de pruebas de 12.000 metros cuadrados que da servicio a todo el conglomerado empresarial.
Claves de la operación
200 empleos nuevos y una plantilla de 1.170 en Navarra. El laboratorio eleva a 550 los trabajadores de Sarriguren y mantiene los 620 de la planta de Sesma, con previsión de crecimiento para 2027.
25 millones invertidos frente a los 10 previstos. El proyecto ocupa 12.000 metros cuadrados en la Ciudad de la Innovación y quintuplica la superficie del laboratorio de Zamudio.
Un banco de pruebas para eólica, fotovoltaica e hidrógeno verde. La instalación certifica convertidores, cargadores eléctricos, y sistemas de almacenamiento para todo el grupo.
La instalación, obra de la constructora VDR y de la ingeniería Idom, aloja una cámara semianecoica de 475 metros cúbicos, cámaras climáticas para temperaturas extremas y convertidores de gran formato para buques. En ese recinto oscuro y aislado se verifica que los productos del grupo cumplen los límites de emisión electromagnética que exige la ley.
El laboratorio valida tecnología para la energía eólica, la fotovoltaica y la hidroeléctrica, además de sistemas de almacenamiento en baterías, cargadores de vehículo eléctrico e hidrógeno verde. Es la aduana técnica por la que pasan los convertidores que después se fabrican en Sesma.
Un banco de pruebas cinco veces mayor que el de Zamudio
La inversión final multiplicó por 2,5 la previsión inicial. El proyecto se planteó con 10 millones de euros y terminó absorbiendo 25 millones entre 2024 y 2025, un sobrecoste que la compañía no ha detallado.
Con 12.000 metros cuadrados, las instalaciones de Sarriguren quintuplican la superficie del laboratorio que el grupo tiene en Zamudio, donde se ubica la sede central. El edificio navarro absorbe además el que hasta ahora operaba en Areta, lo que concentra en una sola instalación la capacidad de ensayo del conglomerado.
El grupo también fabrica sistemas de tracción ferroviaria y equipos para el sector naval, dos áreas donde el ensayo propio reduce la dependencia de instalaciones externas. La cámara semianecoica permite medir las emisiones de convertidores de gran tamaño sin salir del recinto.
El laboratorio no produce energía ni convertidores, pero sin su certificación Ingeteam no podría vender en los mercados más exigentes.
Navarra refuerza su peso frente al eje industrial de Vizcaya y Guipúzcoa
Ingeteam tiene presencia en Navarra desde 1990. Sarriguren alberga los servicios centrales, la I+D, el área comercial, la administración, finanzas y recursos humanos, mientras que la producción se mantiene en Sesma. El grupo, presente en 15 países entre fábricas y delegaciones, mantiene la información corporativa en su web oficial.
La plantilla navarra del grupo asciende ya a 1.170 personas. De ellas, 550 trabajan en Sarriguren —entre el edificio antiguo y el nuevo— y 620 en la fábrica de Sesma, donde se producen los convertidores que se han diseñado y verificado en el laboratorio.
La presidenta de Navarra, María Chivite, vinculó la inversión privada al modelo de industria tecnológica capaz de investigar, desarrollar, ensayar y fabricar, y subrayó la importancia de generar valor añadido en el tejido industrial de la comunidad. En el acto de inauguración, al que asistieron más de 200 personas, también intervinieron el rector de la UPNA, Ramón Gonzalo, y la delegada del Gobierno en Navarra, Alicia Echeverría.
El pulso de Ingeteam: crecer con el 5% de los ingresos atado a la I+D
Ingeteam nació en 1972 en Bilbao, cuando cuatro ingenieros regresaron de Alemania y constituyeron Team. La fusión con Ingelectric en 1989 dio lugar al grupo actual, que en 1997 compró Indar. Con sede en Zamudio, Kutxabank controla el 16% del capital y el resto se reparte entre las familias de los cuatro fundadores.
El grupo prevé cerrar 2026 con una facturación de 1.000 millones de euros, de los que destina cada año un 5% a I+D+i. Son unos 50 millones que este ejercicio se irán íntegramente a esa partida, según el consejero delegado, Adolfo Rebollo. La dimensión del nuevo laboratorio solo se entiende desde ese compromiso: es el eslabón que une el diseño con la fábrica.
Observamos que el riesgo está en la concentración. Ingeteam compite en un sector dominado por multinacionales como Siemens Gamesa o ABB, y su crecimiento depende de que la transición energética mantenga el ritmo de pedidos en eólica, hidrógeno y almacenamiento. Con más de 4.000 trabajadores y presencia en 15 países, el grupo no tiene margen para fallar en un mercado que se juega la electrificación de toda la industria europea.
La próxima cita para medir el rumbo será el cierre del ejercicio y la evolución de la plantilla de Sesma, que el grupo espera ampliar a lo largo de 2027. Para Ingeteam, el nuevo laboratorio es menos un escaparate que una condición de venta: sin certificación propia, la cartera internacional se estrecha.
Starlink móvil España ya mueve 8.000 millones: la compra de espectro de SpaceX hunde a Telefónica, Vodafone y Orange. La operación, cerrada en Estados Unidos, convierte al satélite en un competidor directo de la telefonía móvil tradicional.
Claves de la operación
SpaceX paga 8.000 millones de dólares por el espectro. Las licencias adquiridas al fondo Grain Management en la banda de 800 MHz permiten a Starlink prestar móvil directo a terminales convencionales sin antena.
Las telecos firman una jornada de ventas masivas. Telefónica cae un 4,61% en Madrid hasta 3,25 euros y Vodafone se deja un 4,86% en Londres.
España registra unas 100.000 conexiones satelitales. La CNMC advierte de la concentración del segmento en torno a Starlink mientras el servicio directo al móvil sigue en fase piloto.
La banda de 800 MHz que derriba la barrera histórica del satélite
El detonante tiene nombre y frecuencia. SpaceX ha acordado con el fondo de inversión Grain Management la compra de una cartera de licencias de espectro de baja frecuencia —la banda de 800 MHz— por unos 8.000 millones de dólares, algo más de 7.100 millones de euros. Es la misma franja que la infraestructura terrestre de antenas ha explotado durante décadas para dar cobertura amplia y penetrar en interiores.
Ahí está la clave técnica del salto. Hasta ahora, la conexión satelital directa al móvil arrastraba dos lastres: poca densidad de tráfico y pérdida de señal dentro de los edificios. La división Starlink Mobile combinará su constelación Gen2 con despliegues en infraestructura terrestre sobre esa banda, según la comunicación remitida al mercado tras el visto bueno de la Comisión Federal de Comunicaciones (FCC) de Estados Unidos.
El regulador estadounidense aprobó además el plan para poner en órbita hasta 15.000 nuevos satélites de segunda generación. No es un movimiento aislado: el año pasado la compañía ya compró licencias inalámbricas a EchoStar por 17.000 millones de dólares. Con todo ello, la firma se presenta como el primer operador en integrar espectro terrestre y satelital en un único servicio móvil.
Wall Street y Europa castigan a las telecos tradicionales
La reacción de los mercados fue inmediata y severa. En Wall Street, T-Mobile US cedió un 12,4% en una sola sesión, mientras Verizon Communications y AT&T se dejaron un 9,8% y un 10,2%. El castigo cruzó el Atlántico con la misma intensidad.
Deutsche Telekom encabezó los descensos en Europa con un retroceso del 8,94%. En la Bolsa de Madrid, Telefónica perdió un 4,61% hasta los 3,25 euros por acción, cerca de sus mínimos anuales. Vodafone cedió un 4,86% en Londres y Orange bajó un 2,50% en París, mientras SpaceX avanzaba más de un 1%.
El satélite ha dejado de ser un complemento rural para convertirse en un competidor que golpea directamente la cuenta de resultados de las telecos.
El entusiasmo no es unánime. Varios análisis señalan los costes de capital que exige la expansión. Para desplegar la infraestructura terrestre complementaria y financiar sus proyectos de inteligencia artificial, SpaceX prevé captar 40.000 millones de dólares adicionales: 10.000 millones en préstamos bancarios y 30.000 en emisión de deuda, en parte para adquirir chips de procesamiento avanzado.
El pulso español: 100.000 líneas y el precedente de los incendios de julio
En España, el terreno de juego todavía parece pequeño. El último informe de la Comisión Nacional de los Mercados y la Competencia (CNMC) contabiliza cerca de 100.000 conexiones activas por satélite, una cifra residual frente al total de líneas móviles del país. Pero el regulador ya advirtió de la creciente concentración del segmento en torno a operadores globales como Starlink.
La tecnología de satélite directo al móvil opera aquí en fase piloto. Durante los incendios forestales de julio de 2026 en Ávila, Madrid, y Toledo, la compañía activó de forma puntual servicios de mensajería y emergencia en zonas sin cobertura terrestre, en colaboración con operadores locales como Movistar y MásOrange. El despliegue comercial masivo exigirá cumplir los marcos regulatorios locales y disponer de terminales compatibles con el estándar 3GPP Release 17. Los iPhone desde la serie 13, los Galaxy S21 y posteriores y los Pixel 9 ya llevan el hardware necesario.
Telefónica ilustra bien la paradoja. La operadora madrileña, privatizada en 1997 y durante años termómetro del IBEX 35, ha construido su defensa sobre la fibra y el 5G. Su exposición al negocio móvil tradicional la deja, sin embargo, al descubierto ante un rival que no necesita torres para llegar al cliente. Es el mismo patrón que inquietó a los operadores europeos cuando los grandes tecnológicos entraron en la capa de servicios. Ahora el competidor aterriza en la propia red.
Con la acción en 3,25 euros, cerca de mínimos anuales, el margen de maniobra es estrecho. La compañía afronta el escrutinio de sus próximos resultados trimestrales, previstos para finales de octubre, donde el mercado medirá el impacto real sobre las líneas móviles. La pregunta que queda abierta no es si el satélite puede competir, sino a qué precio por gigabyte y con qué latencia lo hará frente a una red de fibra ya desplegada. La CNMC, mientras tanto, sigue de cerca un segmento que hasta hace dos años parecía residual.
El precio de la luz repunta este domingo 11 de octubre hasta los 141,49 euros por megavatio hora (€/MWh) y encadena varios días de tensión en el mercado mayorista, en pleno puente del Pilar.
Son cerca de un 10% más que los 130 €/MWh del sábado, según los datos del Operador del Mercado Ibérico de Energía (OMIE). La jornada queda partida en dos extremos que cuesta conciliar: cinco horas prácticamente gratuitas al mediodía y catorce tramos por encima de los 200 €/MWh. Una brecha que se ha convertido en la firma del mercado eléctrico español de 2026.
Cinco horas casi gratis y catorce tramos por encima de 200 euros
La ventana barata llega con el sol. Entre las 12:00 y las 17:00 horas el precio se desploma hasta rozar el cero, con mínimos de 1,20 euros y un suelo de 0,52 euros entre las 15:00 y las 16:00, el tramo más barato del día. Es el hueco que abre la generación fotovoltaica y que los consumidores con tarifa regulada aprovechan para concentrar lavadora, lavavajillas, y termo eléctrico. Programar esos electrodomésticos a mediodía puede marcar más diferencia en el recibo que cualquier ajuste de potencia.
El problema es todo lo que rodea ese valle. La noche y la madrugada concentran los picos que elevan la media diaria. El máximo del domingo se sitúa en 234,79 €/MWh entre las 19:00 y las 20:00, y hasta catorce tramos horarios superan la barrera de los 200 €/MWh. La franja de mayor consumo residencial —de ocho a once de la noche— coincide casi entera con los precios más altos.
Quien encienda la calefacción o ponga la secadora a las ocho de la tarde pagará el día más caro justo a la misma hora por la que a mediodía apenas habría pagado nada. La distancia entre ambos extremos supera los 230 euros por megavatio hora.
La misma electricidad que cuesta 0,52 euros a media tarde se paga 234 siete horas después: el mercado retrata en una sola jornada su dependencia del gas.
El patrón no es casual. Se repite desde el verano y responde a la estructura del sistema: cuando el sol y el viento cubren la demanda, el precio se hunde; cuando la noche obliga a arrancar las centrales de ciclo combinado, la factura se dispara. El domingo es un ejemplo de manual.
PVPC o precio fijo: quién nota el repunte y quién lo aplaza
El precio del ‘pool’ no llega en bruto al recibo. El PVPC, la tarifa regulada que eligen el 27,4% de los consumidores según la CNMC, toma un 40% de su precio del mercado diario y el 60% restante de una cesta de precios negociados a futuro, un mecanismo diseñado para que la volatilidad del ‘pool’ tenga un impacto menor y más gradual en la factura.
Esa almohada no anula el golpe, solo lo reparte. Un repunte sostenido como el actual acaba trasladándose al consumidor regulado con cierto retraso. A ello se suman otros costes que la tarifa arrastra, entre ellos los asociados a la operación reforzada que Red Eléctrica mantiene desde el apagón de 2025. El resultado es que el encarecimiento acaba llegando también, aunque de forma distinta, al bolsillo del usuario con tarifa regulada.
Los hogares con contrato a precio fijo en el mercado libre viven otra película. Mientras el contrato siga vigente, la subida puntual del mayorista no cambia lo que pagan cada mes: el consumidor queda protegido frente a estos repuntes. El riesgo aparece en la renovación. Cuando toque firmar de nuevo, la comercializadora puede incorporar el encarecimiento acumulado a las nuevas condiciones. Un 37,4% de los hogares tiene, además, una tarifa con el mismo precio a todas las horas, un blindaje que también se revisa en cada prórroga.
El mercado libre no elimina el riesgo del ‘pool’, lo aplaza: la factura llega igual, solo que con la fecha de renovación del contrato.
El gas que empuja la factura: de 30 a 78 euros en el Mibgas
Detrás del repunte eléctrico hay un culpable identificable. El Banco de España señala que el precio del gas natural ha registrado un repunte notable en los mercados europeos durante 2026 como consecuencia de la inestabilidad en Oriente Próximo. La interrupción de rutas marítimas a finales de febrero elevó la materia prima en el Mibgas desde unos 30 €/MWh hasta superar los 50 en marzo y alcanzar los 78 €/MWh en septiembre.
La traslación al mercado eléctrico fue desigual a lo largo del año. En primavera, el peso de las renovables amortiguó el impacto. Con el verano llegó la factura: la menor aportación fotovoltaica y el aumento de la demanda obligaron a recurrir con más frecuencia a los ciclos combinados, la tecnología que fija el precio marginal. El resultado fue un precio medio mayorista de 143 €/MWh en septiembre, su nivel mensual más alto desde febrero de 2023.
El Banco de España cuantifica la asimetría: un aumento de 10 €/MWh en el gas eleva el precio mayorista de la electricidad en unos 15 €/MWh en verano, el doble que en primavera. Es un dato que desnuda el diseño del sistema. España cuenta con uno de los parques renovables más grandes de Europa, pero su mercado marginal sigue anclando el precio a la última planta que entra para cubrir la demanda. Cuando esa planta quema gas, lo paga el conjunto de la factura.
El traslado no se queda en el recibo. El propio Banco de España vincula el encarecimiento del gas y de la electricidad con la presión sobre la inflación durante los meses de verano, un efecto que tensiona el poder de compra de los hogares y complica el margen de maniobra de la política monetaria.
El precedente es conocido. En la crisis energética de 2022, el mismo mecanismo llevó el ‘pool’ a máximos históricos y obligó a intervenir con la excepción ibérica. Aquella medida, el llamado tope al gas, fue una solución temporal que nunca se diseñó como permanente. Ahora el gas vuelve a apretar y el debate sobre el diseño marginalista del mercado reaparece, aunque sin la urgencia política de hace cuatro años.
Las perspectivas no invitan a la calma. Los mercados de futuros anticipan para el cuarto trimestre precios de 141,4 €/MWh para la electricidad y 74,2 €/MWh para el gas, según las estimaciones recogidas por el supervisor. Sin grandes sobresaltos, pero lejos de la calma de otros ejercicios y con la vista puesta en la demanda invernal.
La pregunta abierta no es si el domingo sube —el dato ya está sobre la mesa—, sino cuánto de este repunte es coyuntural y cuánto se ha vuelto estructural. Mientras el gas europeo siga por encima de los 70 €/MWh y la generación renovable no recupere su aportación estival, cada valle de mediodía convivirá con picos nocturnos de más de 200 euros.
El indicador a seguir será el próximo invierno. Si la demanda de calefacción llega con los embalses hidráulicos bajos y la eólica floja, la franja barata del mediodía será el único refugio real para el consumidor regulado. La brecha entre horas casi gratuitas y horas prohibitivas no hará más que ahondarse, y el puente del Pilar habrá servido como adelanto de lo que viene.
Creative Time ha elegido a Guadalupe Maravilla para el encargo más ambicioso de su carrera. La instalación del artista salvadoreño ocupará el Synod Hall de la Catedral de St. John the Divine, en Morningside Heights (Nueva York), entre el 17 de diciembre de 2026 y el 7 de febrero de 2027. Llevo años siguiendo la trayectoria de Maravilla en el mercado secundario y este movimiento institucional reposiciona su obra de un modo difícil de revertir.
El proyecto se titula Consejos de las Estrellas y se presenta en colaboración con el Clemente Soto Vélez Cultural and Educational Center. Reunirá cerca de 100 esculturas y obras textiles, además del autobús escolar transformado en obra de arte Mariposa Relámpago, que el artista trasladó desde México hasta Boston para exhibirlo en el Institute of Contemporary Art y que después ha viajado a Austin y Marfa (Texas).
Durante el periodo de exhibición, Maravilla activará el encargo con baños de sonido semanales, un componente esencial de una práctica que explora la intersección entre el arte y la sanación. La catedral funcionará además como punto de ayuda mutua: alimentos, ropa y juguetes recogidos por donación y redistribuidos junto a organizaciones comunitarias locales.
Un encargo que consolida su posición institucional
Creative Time, la organización neoyorquina especializada en intervenciones site-specific, sitúa a Maravilla en el circuito institucional de primer nivel. Su director, Jean Cooney, describe el proyecto como una coreografía de la obra visual del artista en distintos medios, de su trabajo como sanador sonoro y de su compromiso con la comunidad.
Desde la catedral, la directora ejecutiva de programación, Laura Bosley, enmarca la pieza dentro de los más de 130 años de historia del templo como espacio de culto, santuario y centro de pensamiento. La institución sostiene que el proyecto afirma su compromiso con la comunidad en un momento especialmente tenso del país.
Qué significa este encargo para el coleccionista y el inversor
En el mercado primario, Maravilla opera con galerías de perfil institucional y sus precios se han mantenido en el rango medio. Un encargo de esta escala —con una organización de la visibilidad de Creative Time, casi un centenar de piezas y una ventana expositiva que atraviesa las fiestas de fin de año— tiende a comprimir la oferta disponible en el mercado secundario.
Un encargo institucional de alto perfil no eleva el precio de una obra de inmediato: reduce la oferta disponible y estrecha el margen para quien espera una corrección.
El precedente importa. Cada vez que una institución de referencia asume un proyecto de gran formato con un artista vivo, la demanda privada se adelanta al calendario expositivo. La razón es simple: el coleccionista quiere la obra antes de que la muestra la catalogue colectivamente. Eso sí, la revalorización no es automática ni inmediata.
Análisis: el arte latino contemporáneo entra en el canon institucional
La elección de Maravilla responde a una dinámica que el mercado viene registrando desde 2022. El arte contemporáneo latino ha dejado de ser una categoría periférica para convertirse en una línea de programación central de las grandes instituciones estadounidenses. Cuando una organización como Creative Time destina su presupuesto anual a un artista con esta biografía —un menor no acompañado que huyó de San Salvador durante la guerra civil en los años ochenta y un adulto que ha convivido con el cáncer— el mensaje al mercado es inequívoco: la obra entra en el canon y el canon sostiene el precio.
Para el inversor, la lectura no es de rentabilidad inmediata. Maravilla no es un activo líquido ni lo será a corto plazo; su mercado es fino y el comprador típico es un coleccionista institucional que compra por posición, no por momentum. El riesgo a vigilar es de sobreoferta: si las galerías liberan stock antes del cierre de la exposición, la prima se diluirá. El horizonte razonable es de siete a diez años, al ritmo de incorporaciones a museos y ferias que fijen referencias de precio.
El coleccionista que compra a Maravilla hoy no adquiere una obra terminada: compra una línea de programación que el circuito institucional ya ha validado.
El hito a seguir es el cierre de la muestra, el 7 de febrero de 2027. Para entonces sabremos si la institución convierte el encargo en una pieza de museo o si el mercado privado absorbe la oferta antes de tiempo.
💎 Veredicto Wealth
El encargo de Creative Time consolida a Maravilla como activo de preservación de capital en arte latino contemporáneo, no como apuesta especulativa. El riesgo a vigilar es la liquidez de su mercado secundario, aún fino, con horizonte superior a siete años.
La apertura de Massimo Dutti en Roma no es un movimiento menor de retail. Es una operación de real estate prime. Inditex ha inaugurado un flagship de más de 2.000 metros cuadrados en el número 418 de la Via del Corso, dentro del histórico Palazzo Ruspoli, y con ello se convierte en uno de los mayores ocupantes de la arteria comercial más codiciada de la capital italiana.
El dato que importa al inversor no es la tienda, sino el activo. Los ejes comerciales prime de Europa son hoy un mercado de escasez estructural: hay muy pocos locales con frente a calle en ubicaciones irrepetibles, y la demanda de los grandes grupos no deja de crecer. Cuando Massimo Dutti asegura 2.000 metros cuadrados en Via del Corso, compra algo más que un escaparate: fija posición en un mercado de oferta casi nula.
Via del Corso 418: la operación detrás del flagship de Inditex
El espacio supera los 2.000 metros cuadrados distribuidos en varias estancias dedicadas a las colecciones de mujer y hombre. La marca ha apostado por una estética minimalista, con materiales seleccionados, acabados sofisticados e iluminación indirecta. Nada de esto es casual: el formato busca elevar el tiempo de permanencia del cliente y sostener una renta que, en esta ubicación, figura entre las más altas del país.
Uno de los elementos más reveladores es la librería integrada, con títulos que se pueden consultar y comprar. Es la señal más clara de hacia dónde va el retail de lujo: la tienda deja de ser un punto de venta y se convierte en un destino cultural. Ese giro no es estético, es económico. Cuanto más singular es la experiencia, más difícil es replicarla en internet y más defendible es la prima de precio que soporta el local.
La apertura coincide con el lanzamiento de la colección Limited Edition Otoño Invierno 2026, una cápsula de sastrería y básicos depurados. Para Inditex, el local de Massimo Dutti Roma funciona como escaparate de marca en el mercado italiano, donde la competencia por el cliente premium es especialmente intensa.
Qué significa para el inversor en real estate prime comercial
El negocio de los locales prime no se mide por metros cuadrados, sino por renta por metro y por la capacidad del ocupante de sostenerla. En los grandes ejes europeos —Via Montenapoleone en Milán, New Bond Street en Londres, los Campos Elíseos en París, la propia Via del Corso en Roma— la oferta disponible es mínima y se libera, de media, una vez cada varios años.
Esa escasez explica por qué los grupos de distribución aceptan rentas inviables en cualquier otro segmento inmobiliario. El inquilino no paga solo por el tráfico: paga por la ubicación como activo de marca, por el escaparate permanente ante un público internacional y por la barrera de entrada que levanta frente a sus competidores. Un contrato a largo plazo en Via del Corso es, para Inditex, una inversión en defensa competitiva tanto como un gasto comercial.
Para el inversor patrimonial, la lectura es doble. Los locales prime con inquilinos de grado inversor, como grandes grupos cotizados, ofrecen flujos estables y una revalorización estructural del suelo. En contrapartida, la liquidez es limitada: son activos que se compran para mantener durante décadas, no productos de rotación rápida.
En los ejes comerciales prime, la escasez de oferta pesa más que el tráfico: el local irrepetible no se deprecia, solo cambia de inquilino.
Análisis: cuando una tienda es, en realidad, un activo inmobiliario
Llevo años sosteniendo que el gran retail de lujo debe leerse con la lógica del inversor inmobiliario, no con la del comerciante. Los ciclos lo confirman. Cada vez que una recesión golpea el consumo, los ejes prime resisten mejor que cualquier centro comercial periférico, porque su valor no depende del volumen de ventas del inquilino, sino de la irrepetibilidad del emplazamiento.
Los propietarios de estos locales rara vez venden. Cuando lo hacen, es porque el precio alcanzó un nivel que no creen volver a ver. El caso de Inditex en Roma encaja en esa pauta: un grupo con balance sólido y capacidad de negociación puede permitirse comprometer capital en una ubicación que no volverá a liberarse en años.
La pregunta relevante para el inversor no es cuánto cuesta el metro cuadrado, sino quién más podría ocuparlo si el inquilino actual se marchara. En Via del Corso, esa lista es muy corta. Y eso es precisamente lo que protege el valor del activo.
El riesgo a vigilar es el del ciclo inversor: si el capital institucional sigue volcándose en locales prime, los precios pueden desacoplarse de las rentas que el mercado es capaz de pagar. Ese desajuste, que ya se observó en algunas plazas europeas tras 2021, es la principal señal de sobrevaloración.
El valor de un local prime no lo fija la tienda que lo ocupa hoy, sino la lista, siempre corta, de quién podría ocuparlo mañana.
💎 Veredicto Wealth
Los locales prime con inquilinos de grado inversor como Inditex son idóneos para preservar capital a horizontes superiores a diez años. El riesgo principal es el desacoplamiento entre precio y renta si el capital institucional sigue presionando la escasez al alza.
La cultura de empresa no se delega en un departamento: el 81% de los líderes de RRHH cree que defiende bien a su plantilla, pero solo el 54% de los empleados confía en ellos.
El dato que rompe la confianza en RRHH: 81% frente a 54%
Las dos cifras salen del informe Workforce Trends 2026 de Leapsome y describen una brecha estructural, no de percepción. El 81% de los responsables de personas cree que su voz pesa cuando la dirección decide; poco más de la mitad de la plantilla lo ve igual. Esa distancia es la medida exacta de la confianza en RRHH.
La segunda pregunta del informe repite el patrón: el 72% de los líderes de RRHH cree que puede cuestionar un mandato de la cúpula, frente al 45% de los empleados. La causa tiene nombre: doble mandato. A RRHH se le pide defender a las personas y, a la vez, ejecutar despidos y recortes que decide otro. Cuando ambos intereses chocan, la confianza se rompe.
Durante décadas, la experiencia del empleado se delegó en un solo equipo. RRHH administraba la encuesta de clima, analizaba los resultados y presentaba las conclusiones. La cultura organizacional no se sostiene sobre un documento anual, y eso explica por qué las puntuaciones de compromiso apenas se movían pese a la inversión en herramientas.
Los factores que de verdad mueven el compromiso —la carga de trabajo, el apoyo del mando directo, la flexibilidad, y la seguridad en el puesto— nunca han estado en manos de RRHH. Están en el negocio: en cómo se reparte el trabajo y en quién decide los plazos.
Delegar la cultura en un solo departamento no la protege: la deja sin dueño en la única sala donde se toman las decisiones que la afectan.
Quién responde del bienestar: un asiento en el comité, no un departamento
La lección operativa del informe es simple: el bienestar necesita dueño y autoridad. Puede ser el CHRO o puede ser un Chief Well-Being Officer, pero quien ocupe el puesto tiene que sentarse en el comité de dirección, cuestionar decisiones y escalar problemas antes de que exploten.
El título importa menos que la autoridad que lo acompaña. Si esa figura no puede preguntar antes de que se cierre un despido colectivo o un regreso a la oficina, no tiene dientes. Ernst & Young lo ilustra: en 2022 fue una de las primeras compañías en crear un puesto de Chief Well-Being Officer con rango de comité de dirección.
📦 Caso de estudio: Ernst & Young
El reto: Convertir el bienestar en una prioridad gestionada y no en un catálogo de beneficios más.
La jugada: Crear en 2022 un puesto de Chief Well-Being Officer con rango de comité de dirección.
El resultado: Un rol que entra en las decisiones que afectan a las personas antes de ejecutarlas, no después.
La lección: Sin autoridad real, el bienestar se queda en discurso; con ella, se convierte en variable de gestión.
Escuchar sin responder es peor que no escuchar. La encuesta anual de clima tarda semanas en analizarse, llega caducada a los mandos y, cuando el feedback no se traduce en nada visible, la plantilla aprende que responder no sirve. En equipos pequeños, ese ritual muere en un Excel que nadie abre.
Encuestas de pulso: escuchar cada semana, no cada doce meses
La alternativa que ya usan equipos de producto e ingeniería son las encuestas de pulso: una o dos preguntas concretas, respuesta anónima y resultados que llegan al mando directo en horas. ¿Te sientes valorado? ¿Se respeta tu horario? ¿Confías en la dirección? Nada de formularios de cuarenta preguntas.
Cada responsable de equipo debería revisar ese feedback, contar qué ha escuchado y explicar qué va a cambiar y qué no. Sin esa conversación, la herramienta se convierte en otro trámite molesto. Y el detalle que cambia todo: quien debe verificar que esa conversación ocurre no es RRHH, es el jefe del manager. Convertir a RRHH en policía del feedback es un error de diseño, porque las consecuencias dependen de de quien evalúa al mando.
El sistema es de RRHH; el resultado, del liderazgo
Nada de esto deja a RRHH fuera. Al contrario: su papel gana peso cuando deja de arbitrar y se dedica a sostener el sistema de escucha, leer patrones entre equipos y formar a quien no sabe interpretar lo que recibe. Si tres equipos distintos reportan agotamiento y mala relación con el mismo mando, ese dato sube al comité de dirección.
El reparto es claro. RRHH posee el sistema; el liderazgo posee el resultado. Y eso implica consecuencias: un responsable que año tras año recibe las mismas quejas y no cambia nada no debería seguir gestionando personas.
El error que se repite: delegar la cultura en quien no tiene autoridad
Los programas de compromiso llevan décadas fracasando por el mismo motivo: se midieron como un indicador de RRHH cuando dependían del negocio. El riesgo ahora es replicar el error con el bienestar laboral, un término que se confunde con el síndrome de desgaste profesional y que en realidad va de gestión diaria. En España, en muchos proyectos que arrancan en Lanzadera, Wayra o Y Combinator no hay un solo profesional de personas en plantilla: la cultura la acaba ejecutando quien lleva el producto.
Se ve en equipos de veinte personas con una ronda recién cerrada: el fundador delega el clima laboral en alguien junior sin autoridad para cambiar nada y, a los seis meses, el primer despido se convierte en una crisis.
Para un equipo de diez o veinte personas, la traducción práctica es más barata de lo que parece: preguntas cortas cada dos semanas, revisión obligatoria en la reunión de OKR y un responsable con nombre y apellidos. No hace falta un comité de bienestar. Hace falta que quien manda sepa lo que pasa antes de que se vaya nadie.
🚀 Hoja de Ruta para Emprender
Pon un dueño con autoridad: asigna el bienestar a alguien que se siente en las decisiones de verdad, no a un rol decorativo.
Sustituye la encuesta anual: lanza dos preguntas cada quince días y responde en público qué cambias y qué no.
Haz que el jefe del mando pregunte: la rendición de cuentas sobre el clima corresponde al superior directo, no a RRHH.
Documenta el patrón: si un equipo repite la misma queja dos trimestres, cambia al mando o cambia las condiciones.
La fidelidad del supermercado ya no la gana el precio: el 78% de los compradores cambia de tienda por la frescura del producto. El dato obliga a reescribir la estrategia del retail físico.
Vamos a los números. El State of Fresh Grocery Shopping Report 2026, elaborado por la consultora Logile a partir de una encuesta a 1.000 compradores estadounidenses, sitúa la frescura por delante del precio, la cercanía o la variedad a la hora de elegir dónde comprar y, sobre todo, dónde volver. La retención de clientes en el comercio minorista ya no se decide en la caja: se decide en la sección de frutas y verduras.
El informe, adelantado por Fast Company, mide algo que muchos comercios siguen tratando como un gasto y no como un activo: la percepción de frescura. El 91% de los encuestados asegura que las secciones de producto fresco son determinantes para confiar en una tienda. Y la confianza, en retail, es la materia prima de la recurrencia de compra.
El efecto dominó de un expositor descuidado
La parte más incómoda del informe llega cuando mide el daño. El 43% de los compradores reconoce que ver producto viejo o en mal estado erosiona al instante su confianza en el establecimiento. No es un detalle estético: es una fuga de carrito. Los olores desagradables y los expositores sucios aparecen en la misma lista de factores que rompen la relación con el cliente.
La asimetría es brutal. El mismo informe señala que el 84% cambia su opinión sobre toda la tienda cuando la sección de frescos está mal mantenida. Un solo lineal descuidado contamina la percepción del resto del surtido, incluido el de marca propia y el de bazar, que es donde suele estar el margen.
La sección de frescos no es un centro de coste: es el motor de confianza que decide si el cliente vuelve o se marcha a la competencia.
Aquí viene la lección. La frescura funciona como un sensor de calidad que el comprador aplica en segundos, sin datos y sin comparar etiquetas. Si el expositor está lleno y cuidado, el cerebro concluye que la operación entera es seria. Si está mustio, concluye lo contrario.
Llenar bien el lineal: el motor de retención que pocos gestionan
El informe también distingue por perfil de comprador. Casi la mitad de los padres eligen supermercado por sus secciones de fresco, mientras que quienes no tienen hijos tienden a decidir por precio. La lectura para cualquier negocio de producto es clara: el público que más repite no es el más sensible al precio, sino al estándar percibido.
Traducido a la lógica de startup, la frescura es una métrica de retención disfrazada de escaparate. Un negocio que mide su recompra semanal y la cruza con el estado de su lineal descubre lo mismo que el informe: el churn casi nunca se debe solo al precio, se debe a una promesa rota en el punto de venta.
Lo interesante es que este principio no vive solo en el supermercado. Una chocolatería artesanal que cuida la presentación de su vitrina, un obrador que repone cada mañana o una tienda de barrio que mantiene el género impecable aplican la misma palanca. El product-market fit en retail físico se gana o se pierde en la primera impresión sensorial.
📦 Caso de estudio: el fresco como activo de confianza
El reto: La fidelidad del cliente de alimentación parecía depender del precio y las promociones.
La jugada: Medir la percepción de frescura de las secciones de producto perecedero como indicador de confianza del cliente.
El resultado: El 78% elige tienda por la frescura y el 84% cambia su visión del negocio entero si el fresco falla.
La lección: Trata el fresco como motor de retención, no como un centro de coste a recortar.
Por qué el precio pierde la guerra de la fidelidad
El informe conecta con lo que el retail español lleva años demostrando por la vía de los hechos. Mercadona construyó buena parte de su reputación sobre la percepción de frescura de sus secciones de perecederos, y Lidl ha empujado en la misma dirección con la renovación de sus tiendas y la ampliación del surtido fresco. Ninguno de los dos ha ganado la batalla siendo el más barato en todos los lineales: la han ganado siendo el más fiable en el que más se nota.
A efectos prácticos, la frescura es un foso competitivo más difícil de copiar que el precio. Bajar precios lo puede hacer cualquiera con margen; mantener un estándar de frescura exige logística, rotación de stock, formación de personal y disciplina diaria. Eso es justo lo que un rival no puede replicar de un trimestre para otro. El precio se copia en una semana. La operación de frescos se copia en años.
Hay, eso sí, una trampa. Perseguir la frescura sin controlar el desperdicio, la merma, destruye el margen, y ahí es donde muchos negocios pequeños se equivocan. La gestión del producto perecedero exige pedir con con criterio, no llenar por llenar. Un lineal rebosante de producto a punto de caducar es tan tóxico como uno vacío: ambas señales gritan mala gestión.
Para un founder que arranca un negocio de producto o una tienda física, la conclusión del informe es una hoja de ruta disfrazada de dato. No compitas por ser el más barato si tu estructura no lo aguanta. Compite por ser el más fiable en aquello que el cliente juzga en segundos y recuerda semanas después. La lección aquí es que la fidelización de clientes en retail se construye en los detalles que nadie mide y casi todos ven.
🚀 Hoja de Ruta para Emprender
Audita tu primer impacto: Revisa cada mañana el estado de tu producto visible antes de abrir; la primera impresión decide la recompra.
Mide el churn por lineal: Cruza tus ventas semanales con las incidencias de stock y presentación para ver qué sección te cuesta clientes.
Controla la merma: Reponer con criterio y rotar stock evita que el exceso de género se convierta en pérdida de margen.
Elige tu foso: Si no puedes ganar por precio, construye tu ventaja en la fiabilidad de lo que el cliente valora más.
El consejo de General Dynamics ha nombrado a Danny Deep nuevo consejero delegado (CEO) desde el 1 de enero de 2027, un relevo que sitúa al frente del grupo matriz de Santa Bárbara Sistemas a su principal interlocutor con la defensa española.
La sucesión que ordena el consejo de Reston
La designación se produce con antelación y sin sobresaltos. Phebe Novakovic, CEO del grupo desde 2013, pasará a ocupar la presidencia ejecutiva, mientras Deep asciende desde la presidencia de la corporación, un cargo que ocupa desde 2025 y que le ha servido de plataforma para el relevo.
La propia Novakovic ha señalado que Deep es ‘un directivo altamente cualificado y con una amplia experiencia operativa’ y ha subrayado su disposición a seguir colaborando en esta nueva etapa. Por su parte, la consejera independiente principal, Laura J. Schumacher, ha trasladado la confianza unánime del consejo en que el nuevo CEO dará continuidad al legado de liderazgo de su predecesora.
El relevo llega en un momento de plena expansión del gasto en defensa a escala global. General Dynamics, con sede en Reston (Virginia), cierra el ejercicio 2025 con una facturación de 52.600 millones de dólares y una plantilla superior a los 120.000 empleados en todo el mundo.
Quién es Danny Deep y por qué importa a España
Deep es un directivo de casa. Acumula 25 años de trayectoria en General Dynamics, donde ha ocupado puestos de creciente responsabilidad: vicepresidente ejecutivo de Operaciones Globales, vicepresidente ejecutivo de Sistemas de Combate y presidente de Land Systems, la división de vehículos de combate terrestre.
Su nombre es especialmente relevante en España. Deep ha ejercido como interlocutor del grupo ante ante el Ministerio de Defensa en relación con su filial Santa Bárbara Sistemas, un papel que refuerza el peso de la filial española dentro del perímetro internacional del gigante estadounidense.
El relevo no altera la estrategia industrial, pero consolida a Santa Bárbara Sistemas como pieza central de General Dynamics en el mercado europeo.
Durante las conversaciones mantenidas con la Secretaría de Estado de Defensa, encabezada por Amparo Valcarce, Deep defendió el futuro estratégico de la compañía en España frente a las propuestas de reorganización sectorial que planteaban la integración de activos en Indra, la firma que el Gobierno quería convertir en campeón nacional de la industria de la defensa.
El directivo centró su argumentario en salvaguardar la continuidad del modelo operativo del grupo en el país y en la importancia de mantener la gestión directa sobre programas de suministro militar clave. El vehículo blindado 8×8 Dragón y el mantenimiento de los carros de combate Leopard son los dos vectores que mejor explican esa posición.
Cómo se reparte el negocio del gigante de Virginia
General Dynamics estructura su actividad en varias áreas: aviación ejecutiva (Gulfstream), construcción y reparación naval, vehículos de combate terrestre, sistemas de armas y municiones, y productos y servicios tecnológicos. La diversificación es uno de sus principales argumentos frente a rivales como Lockheed Martin, RTX y Northrop Grumman.
En el ámbito español, Santa Bárbara Sistemas canaliza los programas terrestres del grupo. Su peso específico se explica por los contratos vigentes de blindados y por el mantenimiento de vehículos acorazados del Ejército de Tierra, áreas donde la filial compite con otros proveedores nacionales e internacionales del sector.
El movimiento dentro del tablero de la defensa europea
La elección de Deep no es casual. General Dynamics apuesta por mantener el control operativo de su negocio europeo en un momento en que el Viejo Continente acelera sus planes de rearme y reordena su base industrial. La integración de activos en Indra, que el Gobierno español impulsó en su momento, es el mejor ejemplo de esa tensión entre soberanía nacional y control multinacional.
El liderazgo de Deep coincide con la fase más intensa de revisión del gasto militar en Europa desde la Guerra Fría. Los países de la OTAN han elevado sus objetivos de inversión y España no es excepción. En ese marco, la continuidad operativa de un fabricante como General Dynamics en territorio español adquiere un valor estratégico que trasciende el balance.
En términos comparables, el relevo reproduce el patrón que otras grandes del sector han aplicado en los últimos años: transiciones escalonadas que evitan cortes bruscos en la relación con los reguladores y con los clientes institucionales. Lockheed Martin y RTX han ejecutado movimientos similares, y en todos los casos la continuidad del proyecto industrial ha primado sobre la renovación total del equipo directivo.
Para el accionista de General Dynamics, la clave está en la ejecución. El plan de producción de vehículos blindados, el calendario de entregas navales y el desarrollo de Gulfstream concentran el mayor peso del beneficio operativo del grupo. Deep heredará esas palancas a partir de enero de 2027, con Novakovic supervisando desde la presidencia ejecutiva.
📊 Las Claves para el Inversor
Qué vigilar: La ejecución de los programas de Santa Bárbara Sistemas, desde el 8×8 Dragón hasta el mantenimiento del Leopard, a lo largo de 2027.
Reacción del valor: El mercado no descuenta sorpresas: el relevo se anuncia con tres meses de antelación y preserva la cúpula actual con Novakovic como presidenta ejecutiva.
Precedente sectorial: Los relevos ordenados en Lockheed Martin y RTX favorecieron la continuidad de la cartera de contratos con los ministerios de defensa.
Los analistas ya señalan las acciones europeas llamadas a nutrir la nueva Cuenta de Ahorro e Inversión europea, el vehículo aprobado el pasado martes por el Gobierno y que deja exentos los primeros 10.000 euros de plusvalías.
El Ejecutivo incluyó este instrumento, bautizado como Finance Europe (Financia Europa), en el primero de sus dos decretos de vivienda. Falta la aprobación definitiva de la Diputación Permanente, un trámite que saldrá adelante porque el Gobierno cuenta con los votos necesarios. El ahorrador podrá colocar hasta 150.000 euros en acciones cotizadas de la Unión Europea y en fondos o ETF elegibles según el listado que fije la CNMV.
La ventaja más llamativa es fiscal. Los primeros 10.000 euros generados en plusvalías quedarán fuera del IRPF. En los fondos elegibles, al menos un 70% de la cartera debe estar invertida en activos vinculados al Espacio Económico Europeo, con un 50% en renta variable y un 35% adicional en renta variable computable de ese espacio. Los bonos no tienen cabida directa.
Qué cambia la cuenta europea en el ahorro de los españoles
El diseño convierte la cuenta en una herramienta para el ahorrador que hasta ahora dejaba su dinero dormido en cuentas a la vista o en depósitos apenas remunerados. Bruselas quiere canalizar ese pasivo hacia los sectores que considera estratégicos, y el inversor español es el destinatario natural de un producto pensado para ensanchar la base de accionistas minoristas en Europa.
La comparación con el ahorro tradicional es elocuente. Una inversión de 50.000 euros a cinco años podría ahorrarse alrededor de 2.500 euros en impuestos frente a una cuenta convencional, según las estimaciones que manejan las gestoras. Ese diferencial es el gancho principal del vehículo.
La cuenta no premia al rentista, sino al que asume riesgo: exime solo las plusvalías, de modo que el dinero inmóvil no obtiene ninguna ventaja fiscal.
Para quienes quieran construir la cartera desde cero, el Stoxx 600 ofrece un repertorio amplio de cotizadas con recomendaciones sólidas y potenciales alcistas de doble dígito. Las españolas del Ibex 35 también entran en el perímetro elegible, aunque la selección del consenso se inclina por los grandes valores europeos.
La selección combina tecnológicas, defensa, farmacéuticas, y distribución. La tesis de cada casa se apoya en catalizadores verificables: presupuestos de defensa al alza, recompras de acciones, cuota de mercado ganada o resultados clínicos pendientes.
Las acciones europeas que más convencen a los analistas
Rheinmetall es el valor con mayor respaldo relativo. La siguen 28 casas y 23 de ellas recomiendan comprar, con un potencial medio del 74%. Los analistas de Deutsche Bank defienden que la expectativa de gasto alemán en municiones para 2027 no se recortará.
En pagos, Adyen recibe 33 consejos de compra sobre un consenso de 41 firmas. Capitaliza más de 76.000 millones de euros y su potencial rebasa el 60% tras la caída bursátil del año. Deutsche Bank destacó un crecimiento de los ingresos netos del 22% en su último trimestre.
Valor
Analistas
Compras
Potencial estimado
Rheinmetall
28
23
+74%
Adyen
41
33
+60%
Infineon
31
27
+50%
UCB
s/d
18
+45%
ASML
41
35
s/d
Deutsche Telekom
22
20
+33%
El bloque tecnológico y farmacéutico completa la lista. De los 31 analistas que siguen a Infineon, 27 aconsejan comprar, con un potencial cercano al 50%; la firma publicará resultados el 10 de noviembre, la primera de semiconductores analógicos en dar previsiones para 2027. La belga UCB acumula 18 compras y un recorrido del 45%, mientras Argenx roza el pleno con 15 compras entre 16 expertos y presenta cuentas el 22 de octubre.
Cierran la nómina Prosus, Jeronimo Martins, Engie, Deutsche Telekom y ASML. La neerlandesa ASML, con más de 600.000 millones de capitalización, concentra 35 compras sobre 41 analistas y un beneficio neto que crecerá un 75% entre 2026 y 2028. Deutsche Telekom suma 20 compras de 22 casas y un potencial del 33%.
Más allá de las acciones sueltas, la vía de los fondos gana peso. Entre los productos de bolsa de la Eurozona accesibles al minorista hay ocho con la máxima calificación de cinco estrellas de Morningstar. Los de mejor comportamiento en 2026 son el THEAM Quant-Eq Eurozone GURU, el State Street Eurozone Value Spotlight y el PrivilEdge de JPMorgan, todos por encima del 10% de rentabilidad en el año. Entre los indexados se cuela el CaixaBank Bolsa Índice € Estándar, con un 9,8%.
Lo que aún falta y el precedente que mira el sector
Queda el detalle decisivo. Todavía no se sabe qué fondos serán elegibles, y la CNMV será la encargada de incluirlos o descartarlos dentro de Finance Europe. Ese listado determinará si el ahorrador puede replicar la cartera con acciones sueltas o si tendrá que hacerlo a través de vehículos colectivos.
El precedente más cercano son los vehículos paneuropeos que Bruselas lleva años impulsando para unificar el mercado de capitales, y en España el espejo de los planes de ahorro con incentivo fiscal, cuyo atractivo ha dependido siempre de la claridad de la ventaja. El éxito de la cuenta Finance Europe se jugará en dos palancas: la fiscalidad, ya conocida, y el apetito por riesgo del ahorrador español, todavía volcado en el depósito. El potencial de doble dígito que los analistas otorgan a valores como Rheinmetall o Adyen no es casual: la bolsa europea cotiza con descuento frente a la estadounidense en múltiplos, y ese diferencial es el argumento de fondo. La limitación es clara: al vetar los bonos elegibles, la cuenta empuja a carteras de renta variable, un perfil que no encaja con todos los ahorradores a los que aspira a captar.
📊 Las Claves para el Inversor
Qué vigilar: La aprobación definitiva en la Diputación Permanente y la lista de fondos elegibles que deberá fijar la CNMV.
Reacción del valor: Los valores con mayor respaldo de consenso, como Rheinmetall o Adyen, ya descuentan parte del potencial; el catalizador será la entrada real de flujos minoristas.
Precedente sectorial: Los planes con ventaja fiscal muestran que el ahorrador responde cuando el incentivo es claro, el patrón que el Tesoro aspira a replicar con Finance Europe.
ONU Mujeres sitúa en el 5,8% la cuota global de mujeres CEO y en el 25,1% su presencia en los consejos de administración, un dato que expone la brecha de poder real en el gobierno corporativo de las grandes cotizadas.
Qué dicen las cifras del informe de ONU Mujeres
El informe Gender Snapshot 2026, elaborado por ONU Mujeres junto al Departamento de Asuntos Económicos y Sociales de Naciones Unidas (UNDESA), analiza la evolución de la igualdad de género en los 17 Objetivos de Desarrollo Sostenible. La conclusión es contundente: las mujeres representan alrededor del 40% de las personas empleadas en el mundo, pero solo ocupan el 5,8% de los puestos de dirección general y el 25,1% de los asientos en los consejos de administración.
Los datos se refieren a marzo de 2024 y abarcan casi 88.000 consejeros de más de 9.600 empresas cotizadas en 62 países y territorios. Más allá del acceso, la brecha se reproduce en la retribución: la remuneración total de las consejeras es, en promedio, un 67,6% inferior a la de los hombres. El mercado paga distinto el mismo sillón.
La formación no explica esa diferencia. El 40,5% de las mujeres presentes en los consejos tiene estudios de posgrado, frente al 33,5% de los consejeros. Donde sí aparece el desequilibrio es en la experiencia ejecutiva previa: solo el 29,1% de ellas había ocupado antes un puesto de dirección general, frente al 41,5% de los hombres.
El avance desigual del Ibex 35
En España, las mujeres representaban al cierre de 2025 el 42,19% de los consejos de administración del IBEX 35, con 179 consejeras. El porcentaje supera con holgura la media global, pero se desploma al bajar un escalón en la jerarquía: su presencia en la alta dirección se queda en el 27,71%.
Las mujeres firman cuatro de cada diez empleos del mundo, pero solo dirigen el 5,8% de las compañías y ocupan una de cada cuatro sillas del consejo.
Ámbito
Mujeres en consejos
Mujeres en dirección ejecutiva
Media global
25,1%
5,8% (CEO)
IBEX 35
42,19% (2025)
27,71% (alta dirección)
La desigualdad tampoco se agota al acceder al órgano. En el 71,8% de las empresas cotizadas analizadas, las consejeras tienen menos poder de decisión del que correspondería a su representación. La brecha crece con el tamaño de la compañía: afecta al 70% de las empresas más pequeñas y al 82,8% de las de mayor dimensión.
Para Nuria Chinchilla, profesora de Dirección de Personas en las Organizaciones del IESE Business School, parte de esta desigualdad nace del propio modelo de trabajo. «La estructura empresarial normalmente ha sido pensada por hombres y para hombres del siglo anterior», sostiene. La rigidez de horarios y espacios dificulta la conciliación y la carrera directiva.
La experta diferencia entre el techo de cristal, que «te los ponen desde afuera», y el «techo de cemento», que se impone la propia mujer a través del síndrome del impostor. También señala el sesgo de evaluación: «Al hombre se le evalúa generalmente por el potencial que tiene; a la mujer, más por lo que ha hecho, por el pasado».
Más emprendedoras, pero sin capital: el cuello de botella real
La búsqueda de modelos laborales distintos se traslada al emprendimiento. Más del 30% de las nuevas startups es creada por mujeres, según Chinchilla, que apunta a la autonomía horaria como uno de los motivos. El obstáculo llega después, al buscar financiación.
En 2024, solo el 2,3% de la inversión mundial de capital riesgo se destinó a equipos fundadores compuestos exclusivamente por mujeres, frente al 83,6% recibido por equipos masculinos y el 14,1% captado por equipos mixtos. «El problema de las mujeres emprendedoras es que hay pocos que se fíen de ellas», afirma la profesora del IESE.
La paradoja del Ibex: consejos igualados, cúpula ejecutiva intacta
El contraste entre el 42,19% del IBEX 35 en los consejos y el 5,8% global de mujeres CEO dibuja el verdadero mapa del problema. La presión regulatoria y los códigos de buen gobierno han empujado la diversidad en el órgano de supervisión, donde la dedicación se concentra en las reuniones y su preparación. La dirección general exige otra cosa: «tener la cabeza puesta en la empresa» y asumir un volumen de horas que, según Chinchilla, resulta muy superior al de un asiento en el consejo.
Ese diferencial convierte el consejo en escaparate y la alta dirección en embudo. España supera la media global en presencia femenina en los órganos de gobierno, pero la brecha de poder —el 71,8% de las cotizadas analizadas— revela que la cuota no se traduce automáticamente en influencia. Las compañías del selectivo afrontan ahora el tramo más difícil: llevar mujeres de los consejos a las comisiones delegadas, a la presidencia y al comité de dirección.
El sector financiero y las utilities del Ibex concentran los mayores avances en consejos, mientras las firmas de menor capitalización se quedan atrás. La otra palanca es el capital: con apenas el 2,3% del capital riesgo global dirigido a equipos exclusivamente femeninos, el ecosistema inversor reproduce en la fase inicial el sesgo que el consejo corrige por mandato.
📊 Las Claves para el Inversor
Qué vigilar: La próxima edición del Gender Snapshot y el dato de consejeras del IBEX 35 al cierre de 2026, que confirmará si el 42,19% se mantiene o se estanca.
Reacción del valor: Informes como este apenas mueven la cotización diaria, pero pesan en los criterios ESG de gestoras como BlackRock, Vanguard o Norges Bank en las juntas.
Precedente sectorial: El salto del consejo del Ibex hasta el 42% muestra que la presión sobre el órgano de gobierno avanza más rápido que en la alta dirección.
La deducción por reformas de vivienda en el IRPF devuelve hasta el 60% de lo que gastes en eficiencia energética, pero los tramos del 20% y el 40% caducan el 31 de diciembre de 2026.
Llevo semanas repasando la letra pequeña de estas tres deducciones y el patrón se repite. Se hace la obra, se paga, y en abril descubrimos que falta el certificado energético posterior o que la factura no está a nombre del propietario. Hacienda no perdona un papel.
Vamos por partes. La Agencia Tributaria mantiene tres deducciones en el IRPF para incentivar la mejora energética de viviendas y edificios residenciales. Son del 20%, el 40% y el 60%, no valen para cualquier reforma y obligan a acreditar el resultado con certificados. Ese es el detalle que lo cambia todo.
Del 20% al 60%: cuánto te devuelve Hacienda según la obra
El tramo del 20% permite desgravar las cantidades pagadas por obras que reduzcan al menos un 7% la demanda de calefacción y refrigeración de la vivienda. La base máxima es de 5.000 euros al año, así que la deducción se queda en un techo de 1.000 euros. Y aquí no cuela cualquier cosa: hay que demostrar esa reducción del 7% con el certificado correspondiente, no basta con el presupuesto del instalador.
Para el tramo del 40%, la exigencia sube. Aplica a obras en la vivienda habitual y también a otros inmuebles del propietario destinados al alquiler, siempre que se cumplan los requisitos legales, y obliga a reducir al menos un 30% el consumo de energía primaria no renovable o a conseguir que la vivienda alcance una calificación energética A o B. La base máxima es de 7.500 euros al año, con una deducción de hasta 3.000 euros.
Conviene tener claro sobre qué se calcula todo esto: son cantidades satisfechas, es decir, dinero que sale de tu cuenta y está justificado con factura. El ejercicio en el que se aplica cada deducción depende, además, de la fecha del certificado posterior, así que antes de dar por hecho el ahorro merece la pena confirmarlo con tu asesor fiscal.
La deducción no la decide el presupuesto de la obra, sino el certificado energético: sin ese papel, el gasto no existe para Hacienda.
Y luego está el tramo del 60%, el que de verdad mueve la aguja cuando se reforma un edificio entero.
El 60% se juega a escala de edificio, no de piso: quien reforma solo su vivienda rara vez llega a ese porcentaje.
Los tres tramos, con su requisito técnico y su tope
La deducción del 60% está reservada a obras de rehabilitación energética en edificios de uso predominantemente residencial. Es una actuación de conjunto y debe acreditar una reducción mínima del 30% en el consumo de energía primaria no renovable del edificio o la obtención de una calificación A o B. La base máxima es de 15.000 euros acumulados —no anuales—, lo que deja la deducción en un techo de 9.000 euros.
Los tres incentivos, en corto:
20%: reducir un 7% la demanda de calefacción y refrigeración. Base de 5.000 euros al año, hasta 1.000 euros de deducción.
40%: bajar un 30% el consumo de energía primaria no renovable o lograr calificación A o B en la vivienda. Base de 7.500 euros, hasta 3.000 euros.
60%: rehabilitación energética del edificio con el mismo 30% de mejora o calificación A o B. Base de 15.000 euros acumulados, hasta 9.000 euros.
Deducción
Requisito técnico
Base máxima
Tope de deducción
20%
Reducir un 7% la demanda de calefacción y refrigeración
5.000 euros al año
1.000 euros
40%
Bajar un 30% el consumo de energía primaria no renovable o lograr calificación A o B
7.500 euros al año
3.000 euros
60%
Rehabilitación energética del edificio con el mismo 30% o calificación A o B
15.000 euros acumulados
9.000 euros
Ojo con la palabra acumulada del último tramo: no se reinicia cada año como las otras dos. Es un límite total del proyecto, y ahí es donde más de una comunidad de propietarios se lleva la sorpresa al repartir la obra en dos ejercicios.
Los plazos: el tramo del 20% y el del 40% caducan antes
Traducido a calendario, quedan 82 días para cerrar las obras de los dos primeros tramos. Estas son las fechas que puedes consultar en la sede electrónica de la Agencia Tributaria:
Deducciones del 20% y del 40%: las actuaciones deben realizarse y pagarse hasta el 31 de diciembre de 2026, y el certificado energético posterior debe expedirse antes del 1 de enero de 2027.
Deducción del 60%: el plazo llega hasta el 31 de diciembre de 2027, con certificado posterior antes del 1 de enero de 2028.
En todos los casos: hay que conservar las facturas, los justificantes de pago, y los certificados que acrediten la mejora energética.
El certificado previo y el posterior los expide un técnico competente y se registran después, un trámite que suele tardar semanas, no días. Si dejas la firma para la última semana de diciembre, la fecha te come. Para entender qué mide ese documento, la entrada de Wikipedia sobre eficiencia energética ayuda a situar los conceptos.
Vamos a los números: qué te llevas de verdad
He revisado expedientes de la campaña anterior con 4.000 euros de obra y cero euros de deducción por un detalle administrativo: el certificado se expidió fuera de plazo o la factura estaba a nombre de la empresa instaladora y no del propietario. La Agencia Tributaria no valora la buena intención, valora el documento.
Hagamos cuentas con tres escenarios para ver la escala. Una obra de 3.000 euros en el tramo del 20% deja una deducción de 600 euros. Esa misma cifra en el tramo del 40% —si la vivienda logra el 30% de mejora o la calificación A o B— sube hasta 1.200 euros. Y una rehabilitación de edificio de 12.000 euros que reduzca un 30% el consumo da derecho al 60%: 7.200 euros, dentro del techo de 9.000.
A efectos prácticos, mi criterio es claro. Si ya tienes el presupuesto en la mano, no lo dejes para el año que viene: los dos primeros tramos tienen fecha de caducidad escrita. Y recuerda que esto es una deducción de cuota, se resta de lo que te toca pagar en la declaración y no funciona como un cheque de Hacienda, así que si tu resultado es bajo el beneficio real se recorta.
En el tramo del 60%, la palanca es la comunidad de propietarios. Sin acuerdo y sin proyecto común, ese porcentaje no existe para nadie del edificio. Ahí la conversación no es fiscal, es de vecinos.
💶 El Impacto en tu Bolsillo
Qué hacer hoy: Reúne facturas, justificantes de pago y los certificados energéticos previo y posterior de la obra, y comprueba con tu asesor a qué tramo encaja antes de firmar el presupuesto.
Qué vigilar: La fecha del 31 de diciembre de 2026 para los tramos del 20% y el 40%, con certificado posterior antes del 1 de enero de 2027; el 60% tiene margen hasta finales de 2027.
El error a evitar: Pagar la obra sin certificado posterior o con una factura que no esté a tu nombre, un despiste que tumba la deducción completa.
Un trader ha perdido 80 bitcoins, unos 6,6 millones de dólares, al configurar una cartera física manipulada con un chip espía Ledger. El dispositivo llegó con el precinto intacto, el plástico impecable y un añadido invisible a simple vista: una placa electrónica escondida donde debería ir el acolchado de la pantalla, diseñada para capturar la frase de recuperación y vaciar la cartera a distancia.
El aviso no sale de un foro anónimo. Lo firma Mark Karpelès, el antiguo responsable de Mt. Gox, la plataforma de intercambio que colapsó en 2014. Karpelès asegura que su propia cartera, comprada a un vendedor de Malasia, también llegó con un implante dentro. El envoltorio era perfecto. El precinto, también.
Una placa bajo la pantalla capaz de enviar tus 24 palabras
La placa es minúscula, pero suficiente para vaciar una cartera entera. Según la descripción de Karpelès, el componente incorpora una antena y una pequeña tarjeta SIM capaces de transmitir a distancia la frase de recuperación: las 24 palabras que permiten restaurar cualquier cartera de criptomonedas en otro dispositivo. Sin ellas, el dueño no puede mover sus fondos. Con ellas, cualquiera puede hacerlo.
Esa frase es la llave maestra. Quien la tiene, tiene el dinero. Por eso el ataque no necesita volver a tocar el aparato: basta con capturarla una vez, durante la configuración inicial, y esperar. El vaciado puede producirse semanas después, desde cualquier punto del planeta y en cuestión de minutos.
Estamos hablando de una hardware wallet, es decir, un dispositivo físico que guarda las claves privadas fuera de internet precisamente para que nadie pueda copiarlas de forma remota. La paradoja del caso es evidente: el robo no llegó por la red, llegó dentro de la caja.
El propio Karpelès ha difundido imágenes del hallazgo y advierte de que el implante pasa desapercibido incluso después de abrir el envoltorio. Está colocado justo donde debería ir el relleno de la pantalla, un hueco que nadie inspecciona porque nadie espera encontrar nada ahí.
Una cartera física promete que nadie más pueda tocar tu dinero. El chip espía promete justo lo contrario desde dentro de la propia caja.
Al parecer, una de las víctimas perdió 80 bitcoins, alrededor de 6,6 millones de dólares al cambio actual. No es un caso aislado: forma parte de una lista de carteras vaciadas que la compañía lleva semanas intentando reconstruir con ayuda de analistas externos.
CryptoBilis, el revendedor señalado, y una cifra que Ledger no confirma
El rastro conduce a CryptoBilis, un revendedor con sede en Malasia que distribuía dispositivos Ledger a compradores de medio mundo. La firma ha pedido a este vendedor que deje de comercializar y de enviar sus carteras mientras se aclara el origen de los fondos sustraídos.
Los investigadores on-chain, los analistas que siguen el rastro del dinero directamente sobre la blockchain, pusieron primero sobre la mesa pérdidas superiores a 86 millones de dólares. Un análisis posterior de Bitquery elevó el cálculo a 92,9 millones de dólares repartidos en 311 carteras. Ledger no ha confirmado esos totales y tampoco ha demostrado que un dispositivo manipulado esté detrás de todos los vaciados atribuidos a este distribuidor.
La trampa es difícil de detectar incluso con las herramientas del propio fabricante. La función Genuine Check confirma que el chip de seguridad es auténtico, pero no puede identificar todas las alteraciones físicas añadidas a su alrededor. Un aparato adulterado puede, por tanto, superar la comprobación mientras un componente oculto observa lo que se teclea en la pantalla.
Karpelès insiste en que su cartera venía de otro vendedor distinto, así que el problema podría ser más amplio que una sola tienda. Ledger recomienda comprar únicamente a revendedores autorizados, incluidas sus tiendas oficiales dentro de Amazon, Shopee y Lazada, y verificar siempre el dispositivo antes de depositar fondos en él.
Por qué este caso toca el corazón de la autocustodia
La promesa de la autocustodia es sencilla y poderosa: tus claves, tus monedas. Frente al riesgo de que una plataforma quiebre, el usuario se convierte en su propio banco. Lo que demuestra este episodio es que esa promesa tiene un punto ciego, y no está en la criptografía ni en el chip de seguridad, sino en el trayecto entre la fábrica y la mesa del salón. Entre el momento en que el aparato sale de la línea de montaje y el momento en que se enciende por primera vez hay transportistas, intermediarios y vendedores. Ahí es donde se rompe la cadena.
El sector repite desde hace años la máxima de ‘no confíes, verifica’. Funciona bien con el código, que cualquiera puede auditar, y bastante mal con el hardware, porque un usuario no puede inspeccionar una placa soldada bajo la pantalla. La conclusión incómoda es que la seguridad física de las carteras depende hoy de la logística y de la reputación de quien las vende, no solo de la matemática que las protege. Y cuando un dispositivo manipulado supera el control oficial, la confianza del comprador se queda sin red.
Hay además un riesgo de relato. Parte de la comunidad ha respondido señalando a los compradores por no acudir a canales oficiales. Es un argumento cómodo y, en parte, injusto: la caja sellada y el plástico intacto eliminan la principal señal de alarma que tenía el usuario medio. Cuando el fraude se esconde en el envoltorio, la responsabilidad no puede recaer solo en quien abre la caja en su casa.
Queda pendiente lo importante. Ledger no ha publicado conclusiones definitivas sobre el origen de los 92,9 millones, CryptoBilis no ha aclarado su versión y el número de afectados sigue siendo una estimación de analistas independientes. La próxima vez que alguien compre una cartera física, la pregunta ya no será solo qué chip lleva dentro, sino quién la ha tenido en las manos antes.
El Euríbor repunta hasta el 3,24% y, si tu hipoteca es variable y te toca revisión ahora, la cuota puede subir unos 70 euros al mes. Conviene mirar la letra pequeña antes de que llegue el próximo recibo.
He estado revisando las últimas cifras del mercado hipotecario y el mensaje es claro: el dinero vuelve a costar más. El Euríbor a 12 meses, la referencia que usan casi todas las hipotecas variables en España, acaba de firmar su cuarta subida consecutiva hasta el 3,24%. Es el nivel más alto desde el verano de 2024, según la serie que publica el Banco de España.
Traducido a euros, el asunto cambia y mucho para miles de familias. Cada décima que sube el índice se nota en la revisión anual del recibo. Y las hipotecas nuevas tampoco se libran: el precio medio de las firmadas se colocó en el 3,01%, la primera vez en año y medio que supera el umbral del 3%.
Qué significa el repunte del Euríbor para tu cuota
Vamos a los números. Imagina una hipoteca variable de 150.000 euros a 25 años con un diferencial del 0,99% sobre el Euríbor. Hace un año, con el índice cerca del 2,4%, la cuota rondaba los 742 euros al mes.
Con el índice en el 3,24% actual, ese mismo préstamo pasa a pagar unos 811 euros mensuales. Hablamos de casi 70 euros más al mes, unos 830 euros al año que salen directamente del bolsillo familiar.
El Euríbor no es un número abstracto: cada décima que sube se convierte en euros que salen de tu cuenta cada mes.
A ver, no todos lo notan igual. La revisión es anual o semestral, así que el golpe depende de cuándo firmaste y de qué diferencial llevas. Quien revisó en primavera, con el índice más bajo, ya se comió parte del susto. Quien revise en unos meses, con suerte verá otra película.
La letra pequeña que encarece las nuevas hipotecas
Aquí viene lo importante para quien busca casa. El coste medio de los préstamos para vivienda ha subido y las entidades defienden márgenes. Según los últimos datos del Instituto Nacional de Estadística (INE), la firma de hipotecas registró su mayor caída interanual en 25 meses.
Las hipotecas fijas, que llevan once meses copando más del 60% de la contratación, también se encarecen. El coste medio se disparó hasta el 3,03%, desde el 2,89% anterior. La época de los fijos por debajo del 3% toca a su fin.
Eso sí, todavía quedan ofertas con atractivo. Tres hipotecas a tipo fijo mantienen precios por debajo del 3,5% TAE con máxima vinculación: Banca March, Openbank e Ibercaja. En variable, los diferenciales más bajos sobre el Euríbor son el 0,49% de Kutxabank y el 0,50% de Sabadell, Bankinter y Coinc.
Entidad
Coste
Tipo
Condición
Banca March
3,01% TAE
Fija
Máxima vinculación
Openbank
3,42% TAE
Fija
Máxima vinculación
Ibercaja
3,49% TAE
Fija
Máxima vinculación
Kutxabank
Euríbor + 0,49%
Variable
Diferencial más bajo
Sabadell / Bankinter / Coinc
Euríbor + 0,50%
Variable
Diferencial bajo
Hay un detalle que muchos pasan por alto: el tipo fijo inicial. Durante el primer año, y en algún caso hasta 24 meses, los bancos aplican un tipo de salida que hoy va del 1,84% al 2,75% en las mejores ofertas. Es un mecanismo con el que la entidad se protege de los vaivenes del Euríbor, pero condiciona lo que pagarás después.
Con el Euríbor disparado, la contratación de hipotecas variables puras se ha reducido a niveles testimoniales. En su lugar, las mixtas ganan terreno. Sabadell, Pibank, Ibercaja e ING son las entidades más activas en este segmento, que combina un tramo fijo inicial de 5, 10 o 15 años con otro variable después.
Para quien no quiere atarse a un 100% fijo pero teme los vaivenes del Euríbor, es hoy una de las las opciones más sensatas del mercado. Eso sí, conviene leer bien cuándo termina el tramo fijo y qué diferencial se aplica después.
Merece la pena recordar que el precio de las webs y las oficinas no es el único. Los brókeres hipotecarios como Trioteca, Hipoo, Idealista o iAhorro negocian con las entidades y, en la mayoría de los casos, ofrecen condiciones mejores que las publicadas, con una comisión que cobran al banco y no al cliente.
Por qué el mercado se divide sobre lo que hará el Euríbor
Las previsiones no coinciden. El consenso apunta a una relajación, pero nadie se atreve a ponerle fecha firme. La Fundación de Cajas de Ahorro (Funcas) prevé que el Euríbor cierre este año en el 2,92% y baje al 2,7% en 2027.
Bankinter es algo más cauto y sitúa el cierre de este año entre el 2,65% y el 2,75%, para caer a la banda del 2,55% al 2,65% el próximo ejercicio. CaixaBank, el más optimista, cree que terminará este año en el 2,47% y bajará hasta el 2,26% en 2027.
El trasfondo no ayuda. El mercado descuenta al menos dos subidas de tipos por parte del BCE en los próximos meses, si bien el banco central descarta movimientos tan contundentes como los de ciclos anteriores. Cada paso se traslada al Euríbor con semanas de antelación.
Ninguna previsión es una garantía: el Euríbor puede relajarse en 2027, pero tu cuota se decide en cada revisión con el dato que haya entonces.
Mi lectura es clara. Con el índice cerca del 3,24% y las previsiones apuntando a una relajación lenta, la ventana para firmar un fijo competitivo se estrecha. Quien tenga decidida la compra y pueda asumirlo, mejor asegurar el tipo que jugársela a que el Euríbor baje rápido.
Si tu hipoteca variable ya se ha encarecido y no puedes con el golpe, tienes tres vías: renegociar el diferencial con tu banco, subrogar el préstamo a otra entidad o amortizar capital para rebajar la cuota. La primera y la tercera son las más rápidas; la segunda exige comparar comisiones y condiciones antes de mover ficha.
💶 El Impacto en tu Bolsillo
Qué hacer hoy: Localiza tu última revisión y calcula cuánto subiría tu cuota con el Euríbor al 3,24%, aplicando tu diferencial exacto.
Qué vigilar: El cierre del Euríbor de octubre y las previsiones para 2027 de Funcas, Bankinter y CaixaBank, que marcarán las próximas revisiones.
El error a evitar: No comparar la TAE real ni la vinculación de tu oferta y firmar un fijo caro por miedo a que el índice siga subiendo.
Las stablecoins movieron 161.400 millones de dólares en exchanges descentralizados (DEX) durante los últimos 30 días. Casi la mitad de ese dinero pasó por Uniswap: sus versiones v3 y v4 sumaron el 47,2% del volumen de tokens estables negociado en este tipo de plataformas, según los datos de Dune Analytics que recoge un informe sectorial. La cifra coloca al protocolo en el centro de buena parte de la actividad financiera de Ethereum.
Conviene aclarar los términos. Un DEX es un exchange descentralizado: una plataforma donde los intercambios se ejecutan con contratos automáticos desplegados en la red, sin una empresa que actúe de intermediaria en cada operación. Una stablecoin, en cambio, es un token diseñado para mantener un valor estable, casi siempre anclado al dólar, que permite mover dinero entre plataformas sin pasar por un banco. La explicación completa está en la documentación oficial de Ethereum.
Por eso el dato pesa más de lo que parece. Las stablecoins son el sistema circulatorio del mercado cripto: se usan para entrar y salir de posiciones, para rebalancear tesorerías y para el arbitraje entre plataformas. Que casi la mitad de ese tráfico ocurra en dos versiones de un mismo protocolo dice mucho sobre cómo está repartido el terreno. Pocos actores, mucho tráfico.
Uniswap se queda con casi la mitad del comercio de stablecoins en DEX
El 47,2% que suman v3 y v4 describe el conjunto del comercio de stablecoins en DEX, no solo los cambios de una moneda estable por otra. Dentro de ese total conviven operaciones entre stablecoins, compras y ventas contra ether y movimientos de tesorería de tamaño considerable. El informe no desglosa cuánto corresponde a cada categoría ni qué parte del volumen procede de Ethereum frente a otras redes donde Uniswap también opera.
Para calibrar la escala, el agregador de datos DeFiLlama cifra en más de 70.000 millones de dólares el volumen conjunto de v2, v3 y v4 en 30 días, por encima de la suma de los tres exchanges descentralizados que aparecen por detrás en la comparación. Son conjuntos distintos: uno mide el volumen general del protocolo; el otro, el comercio de stablecoins de todo el sector.
Casi la mitad de todo el comercio descentralizado de stablecoins pasa hoy por un mismo protocolo. La eficiencia es evidente. La dependencia, también.
Ahí está la clave para no confundir dos porcentajes que se parecen. El 47,2% mide la cuota de Uniswap en el mercado global de stablecoins en DEX. El otro número relevante, que entre el 45% y el 53% del volumen de v4 corresponda a intercambios entre tokens estables, describe la composición interna de esa versión, no su peso en el mercado. Son dos cosas distintas.
Por qué Uniswap v4 gana terreno en los swaps entre stablecoins
Uniswap v4 procesa entre 11.000 millones y 14.000 millones de dólares mensuales en operaciones de una stablecoin por otra. V3, la versión anterior, se mueve entre 1.000 y 2.000 millones al mes. La última versión concentra, por tanto, la mayor parte de ese segmento, el que utilizan los arbitrajistas y las tesorerías para mover dólares digitales de un formato a otro sin asumir riesgo de precio.
0,0005% a 0,0008% de tarifa en los principales pares de stablecoins, frente al 0,01% mínimo de v3.
Hasta 14.000 millones de dólares al mes en swaps de stable a stable.
Entre el 45% y el 53% del volumen de v4 corresponde a ese tipo de intercambios.
La diferencia de comisiones es notable. En v3, la tarifa más baja para un par de stablecoins es del 0,01%; v4 permite bajar hasta el 0,0005% en los pares principales, veinte veces menos. Para una operación grande o para una estrategia que repite intercambios cientos de veces al día, ese margen decide si el resultado sale a cuenta. El informe no cuantifica cuánto volumen adicional generan esas tarifas.
La versión más reciente añadió además opciones de enrutamiento más eficientes, que determinan cómo se dirige cada intercambio para completarlo al mejor precio disponible. Para los proveedores de de liquidez —quienes aportan los fondos que hacen posible cada operación— el efecto es más ambiguo. Cobran menos por cada swap, así que su rentabilidad depende de que el volumen extra compense la rebaja.
Qué significa esta concentración para el ecosistema Ethereum
Uniswap no es un recién llegado. El protocolo, cuyos detalles técnicos están en su web oficial, nació en 2018 y fue el primero en demostrar que se podían intercambiar tokens sin libro de órdenes ni intermediarios. Su versión v3, lanzada en 2021, introdujo la liquidez concentrada, un sistema que permite colocar los fondos en rangos de precio concretos en lugar de repartirlos por toda la curva. V4 llegó en enero de 2025 con los hooks, una arquitectura que deja añadir funciones personalizadas a cada pool y ha abierto la puerta a comisiones mucho más bajas.
Visto con perspectiva, la concentración tiene precedentes y también límites. Cuando la actualización Dencun abarató en marzo de 2024 el coste de publicar datos en Ethereum, parte del volumen se desplazó hacia rollups como Base y Arbitrum, y su actividad acabó repartida entre todas esas redes. Esa dispersión complica cualquier lectura simple: domina el mercado, sí, pero sobre un mapa fragmentado en el que el mismo usuario puede operar en cinco cadenas.
El riesgo más evidente no es de precio, sino de dependencia. Si casi la mitad de la actividad descentralizada con stablecoins pasa por una sola familia de contratos, un fallo técnico o un cambio de gobernanza en Uniswap afectaría a una porción significativa de ese comercio. No hay ningún incidente de este tipo sobre la mesa y el informe no lo insinúa, pero la escala de la cuota lo convierte en un factor que conviene vigilar.
Lo que queda por ver es si el liderazgo se sostiene cuando las tarifas dejen de ser la ventaja. Los datos muestran que v4 se ha hecho con el segmento de stable a stable por precio y por ejecución, y que los proveedores de liquidez todavía no han visto deteriorarse sus ingresos. La pregunta abierta es cuánto volumen tiene que mover el protocolo para que cobrar veinte veces menos siga compensando a quienes ponen el dinero.
El pago con criptomonedas en España ya no es un fenómeno de nicho. Uno de cada cinco inversores nacionales en activos digitales las utiliza para comprar, y el país ha adelantado a Estados Unidos en número de comercios que las aceptan. La foto la firma el BCE: el 9% de los españoles posee cripto, el doble que en 2022, cuando apenas llegaba al 4%.
España adelanta a Estados Unidos en comercios que aceptan cripto
Hasta el 33% del comercio electrónico español ya admite criptomonedas como forma de pago, según la última encuesta de Statista. España supera así al 27% de Estados Unidos y al 30% de Hong Kong, aunque se queda por detrás de Emiratos Árabes (38%) e India (42%), donde la adopción tiene otro recorrido histórico.
La explicación tiene menos que ver con la moda que con la cuenta de resultados. Lo resume David Jofre, vicepresidente global de Shift4: ‘Comercios con operativa internacional, como el ecommerce, el turismo y la hostelería, llevaban años lidiando con comisiones de cambio de divisas y tiempos de liquidación que penalizaban las ventas fuera de la eurozona. Aceptar cripto, bien resuelto técnicamente, elimina buena parte de esa fricción.
De El Rastro a la tarjeta de débito: cómo se paga hoy con cripto
En la calle de Carlos Arniches, en Madrid, Julio Martínez monta su puesto de cactus en El Rastro cada domingo desde hace medio siglo. Desde 2017 acepta pagos con criptomonedas. El volumen sigue siendo residual y lo emplean sobre todo clientes jóvenes ‘para experimentar’, pero Martínez ha ido más lejos: ha creado su propia moneda, Cactus Coin, y trabaja en una app para que cualquiera pueda comprarle con ella.
Su método es uno de los posibles. El cliente transfiere cripto desde su cartera a la del vendedor, que recibe el importe en la moneda digital y luego hace trading. El sistema calcula la cantidad exacta en función del precio en tiempo real. Otra vía, la más sencilla según los expertos, pasa por operar con plataformas de pago que ya integran soporte cripto.
Aceptar cripto en un comercio ya no es una apuesta ideológica: es una decisión sobre costes de cambio y tiempos de liquidación.
Ahí encaja el movimiento de Shift4. A finales de 2024 lanzó Pay with Crypto, un servicio que permite a un negocio aceptar bitcoin o ethereum sin custodiar el activo ni asumir su volatilidad: el comercio cobra en euros con la operación cifrada de extremo a extremo. ‘Llevábamos tiempo viendo que los comercios querían ofrecer esta opción a sus clientes, pero les frenaba la complejidad técnica y el miedo a la volatilidad’, añade Jofre.
Para el usuario, el abanico se ha ampliado. Cada vez más plataformas de intercambio cuentan con tarjetas de débito para gastar activos digitales en tienda, por internet o sacar efectivo en cajeros. Las ofrecen Kraken, Coinbase, Crypto.com, Bybit o la española Bit2Me, entre otras. Muchas devuelven un porcentaje de cada compra, que en el caso de Bit2Me alcanza el 7%, y no cobran cuotas de mantenimiento ni comisiones por cambio de divisa. Conviene mirar la letra pequeña: aunque no haya comisión explícita, suelen aplicarse diferenciales de conversión.
Qué sostiene el avance español y qué puede frenarlo
España ha llegado antes que sus vecinos a un umbral que muchos daban por lejano. La combinación de un sector fintech con nombres propios, una banca que mira de reojo el negocio y un comercio electrónico muy internacional ha impulsado la adopción por encima de lo que sugeriría el tamaño de la economía. El pago, además, es el caso de uso que más legitimidad devuelve a las criptomonedas: las reconcilia con su función original, la de ser dinero, después de años reducidas a objeto de especulación.
Dicho esto, conviene no confundir un 33% de comercios electrónicos con una revolución. El pago sigue siendo una porción pequeña del volumen de negocio de la mayoría de esos establecimientos y depende del cliente joven y curioso. La volatilidad, la fiscalidad y los flecos pendientes de la normativa europea son los frenos que pueden enfriar el ritmo. El propio BCE, que confirma el doble de tenedores desde 2022, avisa de los riesgos para el inversor minorista.
Mi lectura es que el dato importa menos por lo que dice del presente que por lo que anticipa. Si el pago cripto se consolida, lo hará por la puerta del comercio internacional y del turismo, no por la del entusiasta que presume de cartera. La próxima prueba de fuego llegará con la temporada de resultados de las fintech españolas del primer trimestre de 2027 y con el grado de implantación real de MiCA entre los intermediarios. Hasta entonces, el 20% es una promesa con buena base, no una certeza.
Un bug del XRP Ledger activo desde 2015 pudo haber permitido crear XRP de la nada sin que nadie lo detectara durante casi once años. El fallo estaba en el motor de pagos de la red y lo ha desvelado un informe de seguridad que RippleX, el brazo de desarrollo de Ripple, publicó el viernes 9 de octubre.
La empresa sostiene que no hay rastro de que nadie lo haya explotado. La corrección, eso sí, llegó antes que la explicación: el parche se desplegó el 25 de septiembre y se saltó el mecanismo de votación que el XRP Ledger usa desde hace más de una década para aprobar cambios.
XRP cotiza en torno a 1,41 dólares, con una capitalización cercana a los 88.800 millones de dólares. El suministro total está limitado desde su diseño a 100.000 millones de tokens. Ahí está la gravedad del asunto: el fallo habría permitido romper ese techo sin que el sistema lo notara.
Un solo pago para fabricar tokens de la nada
El XRP Ledger no es solo una red para enviar dinero. Lleva incorporado un mercado de intercambio, lo que en el sector se conoce como DEX nativo, donde cualquier cuenta puede publicar ofertas para cambiar un token por otro. Ese mercado fue la puerta de entrada.
Para ejecutarlo no hacía falta hackear nada. Bastaba con abrir varios cientos de cuentas, cada una ofreciendo una cantidad minúscula de un token a cambio de una cantidad enorme de XRP. Después, un único pago compraba todas esas ofertas a la vez. El total acumulado crecía tanto que el contador interno del software llegaba a su límite y se reiniciaba en un número muy pequeño, igual que un cuentakilómetros que vuelve a cero al superar su máximo.
El fallo no estaba en la lógica del mercado, sino en confiar en que un contador interno nunca llegaría a desbordarse.
El resultado: los vendedores cobraban su parte completa y el comprador pagaba casi nada. La comprobación de seguridad diseñada para detectar XRP recién creados usaba ese mismo contador, así que tampoco veía la diferencia. Un desbordamiento de entero (integer overflow), un clásico de la programación que aquí pasó una década escondido. Once años. Nadie lo vio.
Lo reportaron el investigador Cayden Liao y Veria AI a través del programa de recompensas por bugs de XRPL el 22 de septiembre de 2026. Afectaba a la versión 3.4.0 del cliente de servidor, xrpld, y a todas las anteriores. El código de la versión corregida está publicado en el repositorio oficial del proyecto en GitHub.
El parche se aplicó sin votación de validadores
Aquí está el detalle que más ha dado que hablar. En el XRP Ledger, los cambios de reglas no los decide una empresa: los aprueban los validadores, los servidores que confirman las transacciones, y normalmente hacen falta más del 80% de los validadores de confianza sosteniendo el voto durante dos semanas. Es el sistema de enmiendas, en vigor desde hace más de diez años y detallado en la web oficial del XRP Ledger.
Esta vez no hubo votación. La versión 3.4.1 del software entró en vigor en cuanto cada operador actualizó su nodo. RippleX lo justifica con un argumento difícil de rebatir: una votación pública habría dejado el error expuesto en el código abierto durante semanas, con la puerta abierta a cualquiera que supiera leerlo. Más del 80% de los validadores por defecto, actualizaron el mismo día, antes incluso de que se publicara el código de la solución.
La decisión la tomaron juntos la XRPL Foundation, RippleX y los validadores. Y la propia compañía ha reconocido el precedente: es la primera vez que un cambio en el procesamiento de transacciones se despliega así desde que existe el sistema de enmiendas. RippleX sostiene que las votaciones seguirán siendo la norma para futuros cambios.
Qué dice este fallo sobre la descentralización de XRP
Quien lleve tiempo en esto habrá pensado en el episodio más famoso de este tipo de fallos. En agosto de 2010, alguien explotó un desbordamiento en Bitcoin y creó 184.467 millones de bitcoins de la nada en un solo bloque; la red lo corrigió en horas descartando el bloque falso. El incidente se conoce como desbordamiento de valor. Bitcoin tenía meses de vida. El XRP Ledger acumula once años y miles de millones de dólares en juego.
Ese precedente toca justo donde más duele al XRP Ledger: su relato de descentralización. Un día antes de que se publicara el informe, el fundador de Cyber Capital, Justin Bons, calificó de ‘fraude’ vender XRP como una red descentralizada en un debate público con David Schwartz, director técnico de Ripple. Que un fallo crítico se haya corregido sin pasar por la votación de validadores da munición a esa crítica. Aunque la alternativa, avisar al mundo de un agujero con una década de antigüedad antes de taparlo, sonaba bastante peor.
Conviene separar dos planos. El técnico: el fallo era real, grave, y llevaba una década en un software que sostiene una red valorada en cerca de 89.000 millones de dólares. El de gobernanza: quien controla el cliente de referencia y sabe de antemano qué validadores actualizan el primer día tiene, en la práctica, capacidad para mover las reglas de toda la red en cuestión de horas. La decisión de parchear en silencio es defendible. Poner un cartel señalando una ventana abierta tampoco habría sido mejor idea.
Queda una pregunta incómoda y sin verificación independiente: ¿nadie lo explotó en once años? RippleX dice que no ha encontrado señales, pero ese análisis lo firman sus propios equipos. Nadie ha publicado todavía una auditoría externa que reconstruya si alguna cuenta acumuló XRP sin respaldo, algo que en teoría puede rastrearse consultando el historial de ofertas del mercado nativo. Si el suministro nunca se salió de los 100.000 millones, el susto queda en anécdota técnica. Si alguien lo hizo y lo mantiene callado, el debate cambia por completo.
Lo próximo que conviene mirar es el sistema de enmiendas. Si los siguientes cambios de código del XRP Ledger vuelven a la votación de dos semanas, RippleX habrá demostrado que la excepción era eso, una excepción. Y queda por ver si la comunidad de validadores diseña algún protocolo para vulnerabilidades críticas, un punto intermedio entre el aviso público inmediato y la actualización silenciosa. De momento, el ledger sigue funcionando con los mismos 100.000 millones de tokens con los que nació. Cosas que pasan tras once años de software en producción.
La investigación del Departamento de Justicia de Estados Unidos (DOJ) sobre Binance ha vuelto a ponerse en marcha. Los fiscales federales están revisando si el mayor exchange de criptomonedas del mundo cumplió con los términos del acuerdo penal que firmó en 2023 por 4.300 millones de dólares. Lo confirmó a Bloomberg, el 9 de octubre, el jefe de la División Criminal del DOJ, Tysen Duva.
Para un ahorrador que nunca ha comprado criptomonedas, la cifra puede sonar a ciencia ficción. Para quien sí tiene cuenta en Binance —y España es uno de los mercados donde la plataforma opera con normalidad—, la pregunta es más concreta: ¿me afecta esto de alguna forma? Hoy, de momento, no. La revisión no contempla medidas contra los clientes.
Qué está revisando el DOJ sobre Binance
El acuerdo de 2023 cerró uno de los mayores casos penales abiertos contra una empresa cripto en Estados Unidos. Binance se comprometió a pagar 4.300 millones de dólares, a reforzar sus controles internos y a someterse a la supervisión de un monitor externo durante varios años. La revisión ahora en curso quiere comprobar si esas condiciones se cumplieron de verdad.
Duva no ha precisado qué incidente concreto ha motivado la reapertura. Esa falta de concreción es, en sí misma, un mensaje: los fiscales están evaluando el conjunto del cumplimiento del exchange, no un episodio aislado. Según Bloomberg, la decisión se apoya en los hallazgos de varias investigaciones paralelas.
Los tres frentes que tiene abiertos Binance
La revisión no llega en el vacío. Se apoya, según los reportes de Bloomberg y de The Wall Street Journal, en tres líneas de investigación que preocupan a las autoridades estadounidenses.
La red de pagos vinculada a Irán. Cuentas relacionadas con el financiero Babak Zanjani habrían movido unos 850 millones de dólares a través de Binance. La plataforma sostiene que ya cerró esas cuentas.
El decomiso de 61 millones. Los fiscales alegan que dos empresas chinas, Blessed Trust y Hexa Whale, usaron cuentas de Binance para blanquear dinero procedente de la venta de petróleo iraní. La trama completa habría movido más de 1.500 millones de dólares. Binance asegura que investigó y expulsó a las dos compañías.
Posibles violaciones de sanciones. Hay una investigación más amplia sobre si el exchange permitió a sabiendas operaciones prohibidas. Esta línea se cruza con las otras dos.
En ninguna de las tres se ha acusado formalmente a Binance ni a sus empleados. El caso de decomiso, de hecho, va dirigido contra las empresas chinas, no contra la plataforma. Eso no quita peso a la revisión: el DOJ ha dejado claro que mira el historial completo.
El acuerdo de 2023 no fue el final de la relación de Binance con la justicia estadounidense. Fue, como mucho, una tregua.
Qué pasó cuando otras empresas rompieron sus acuerdos con EE.UU.
El caso no es único. En 2023, la telecos sueca Ericsson admitió haber violado un acuerdo de enjuiciamiento diferido, una fórmula por la que la empresa evita el juicio si cumple ciertas condiciones. Se declaró culpable y pagó otros 206,7 millones de dólares. Además, se le extendió el periodo de supervisión del monitor de cumplimiento.
Standard Chartered vivió algo parecido en 2019, cuando aceptó más de 1.000 millones de dólares en multas por violaciones pasadas a las sanciones contra Irán. Y Boeing, en 2024, fue declarada incumplidora de su acuerdo, aunque después logró uno nuevo y su cargo penal se desestimó en 2025.
La comparación tiene límites. Binance ya se declaró culpable en su momento; los casos de Ericsson y Standard Chartered eran acuerdos de enjuiciamiento diferido, una figura distinta. Aun así, el historial sirve para calibrar el abanico de desenlaces posibles: desde una supervisión más estricta, hasta nuevas multas o, en el escenario más duro, cargos penales.
Qué puede pasar ahora con Binance
Para el sector, la revisión tiene una lectura más amplia. Binance es el mayor exchange del mundo y uno de los más usados desde España. Que su acuerdo de 2023 siga generando dudas tres años después envía un mensaje incómodo: los pactos con Washington no cierran la puerta, solo la dejan entornada. La supervisión puede reactivarse en cualquier momento si aparecen indicios nuevos.
Eso tiene una traducción práctica para el inversor. Los reguladores estadounidenses llevan años usando los acuerdos con exchanges como herramienta de control continuo, no como punto final. El monitor externo que vigila a Binance sigue en su puesto, y su informe puede pesar más que cualquier titular. Funciona un poco como las inspecciones bancarias: se firman acuerdos, pero el supervisor no se marcha nunca del todo.
El escenario más probable, a tenor de los precedentes, es una solución negociada: refuerzo de controles, posible multa adicional y un monitor con más poder. El más severo, una acusación formal, requeriría pruebas de ocultamiento o de violaciones deliberadas a las sanciones. Entre ambos extremos hay margen, y el DOJ no tiene prisa por cerrarlo.
Para el usuario español, la conclusión de momento es sencilla: no hay nada que hacer. El dinero en la plataforma sigue accesible y la operativa es la habitual. Pero la investigación marca un precedente. Si el DOJ encuentra incumplimientos, el impacto no se limitará a Binance. Tocaría también a la forma en que los exchanges internacionales se relacionan con el regulador más poderoso del sector.