Si has circulado por el kilómetro 20,2 de la A-6, sentido Madrid, en las últimas semanas, conviene que abras hoy mismo la app miDGT. Un tribunal madrileño acaba de anular una multa de 200 euros por saltarse la línea continua de acceso al carril BUS-VAO, y la sentencia, ya firme, deja un precedente que puede beneficiar a cientos de conductores sancionados en ese punto.
El problema no es nuevo, pero la solución sí lo es. Los radares de línea continua no fotografían el instante exacto en que el coche pisa la marca vial, sino que deducen la infracción comparando dos imágenes tomadas segundos antes y después. Y eso, según la jueza, no es prueba suficiente para sancionar.
Qué ha pasado exactamente en la A-6
Un conductor fue sancionado el 28 de enero de 2025 por, supuestamente, no respetar la línea continua antes de incorporarse al carril reservado. El sistema toma dos fotografías: una del vehículo circulando con la línea a su derecha y otra, unos metros más adelante, ya dentro del carril BUS-VAO. Ningún fotograma capta el momento real del cruce, solo el antes y el después.
La Abogacía del Estado defendió que el coche «tuvo que rebasar la línea, salvo que tenga la capacidad de volar». El argumento no convenció a la magistrada, que recordó que la presunción de inocencia obliga a la Administración a demostrar los hechos con pruebas concluyentes, no con deducciones lógicas por razonables que parezcan.
Por qué esto te afecta si usas miDGT
miDGT es la vía más rápida para saber si tienes una sanción pendiente en este tramo de la A-6, antes incluso de que la carta certificada llegue a tu buzón. Desde la pestaña «Mis multas» puedes consultar el expediente completo y comprobar si la tuya se basa únicamente en esas dos fotografías cuestionadas por el tribunal.
Si ves que tu sanción coincide con este patrón —dos imágenes, sin fotograma del cruce— tienes un argumento sólido para pedir la anulación citando este precedente judicial. La sentencia es firme y no admite recurso, según ha precisado la propia magistrada, lo que la convierte en papel mojado para la DGT si vuelve a intentarlo con el mismo tipo de prueba.
Qué dice la sentencia y qué precedente sienta
El fallo llega respaldado por Automovilistas Europeos Asociados (AEA), la organización que impulsó el recurso original. Su argumento es sencillo: no basta con que la DGT diga que cruzaste la línea, tiene que demostrarlo con una prueba gráfica del instante exacto, y ese es precisamente el hueco legal que este radar no cubre.
La tendencia apunta a que la DGT seguirá ampliando este tipo de vigilancia automatizada en otros puntos conflictivos de Madrid, porque reduce costes de personal. Pero los tribunales están marcando límites claros a la tecnología sancionadora, y eso cambia las reglas del juego para cualquier conductor que reciba una multa similar.
Cómo reclamar tu multa paso a paso
Si crees que tu sanción entra en este supuesto, el proceso no es complicado, pero hay plazos que no puedes saltarte. Lo primero es revisar la fecha de notificación en miDGT, porque a partir de ahí empieza a correr el reloj legal para presentar alegaciones.
Antes de mover ficha, conviene tener claros estos cuatro puntos, porque cualquier error de plazo puede dejarte sin margen de reclamación aunque tengas la razón de tu parte:
Plazo de 20 días naturales desde la notificación para presentar alegaciones o recurso.
No pagues con reducción del 50% si piensas recurrir, porque acogerte al pronto pago implica renunciar a tu derecho de defensa.
Solicita el expediente completo, incluidas todas las fotografías que la DGT haya utilizado como prueba.
Cita expresamente la falta de imagen del instante del cruce como motivo de tu alegación, apoyándote en este precedente firme.
Si ya pagaste, tampoco está todo perdido
Si ya abonaste la sanción sin saber que existía este resquicio legal, el margen se estrecha pero no se cierra del todo. El pago voluntario con reducción suele interpretarse como un reconocimiento tácito de la infracción, lo que complica cualquier reclamación posterior.
Aun así, hay antecedentes de la propia DGT anulando de oficio multas de radares defectuosos y devolviendo el dinero, incluso a quienes ya habían pagado con descuento. Si tu caso es reciente y puedes acreditar que el radar no aportaba prueba suficiente, merece la pena consultar con un especialista antes de dar el caso por cerrado.
Lo que viene: más radares, pero también más control judicial
La vigilancia automatizada en accesos conflictivos como el carril BUS-VAO no va a desaparecer, más bien al contrario: es previsible que veamos más radares de línea continua en otras ciudades españolas en los próximos meses, porque a la Administración le sale a cuenta en tiempo y en personal.
La buena noticia es que la balanza empieza a equilibrarse un poco más a favor del conductor. Cada sentencia como esta obliga a la DGT a afinar sus sistemas de prueba, y eso, a la larga, beneficia a cualquiera que circule por España. Mientras tanto, la recomendación es simple: revisa miDGT con regularidad, guarda cada notificación y no descartes nunca una reclamación solo porque parezca complicada. A veces, el detalle que anula una multa está en algo tan pequeño como un fotograma que nunca llegó a existir.
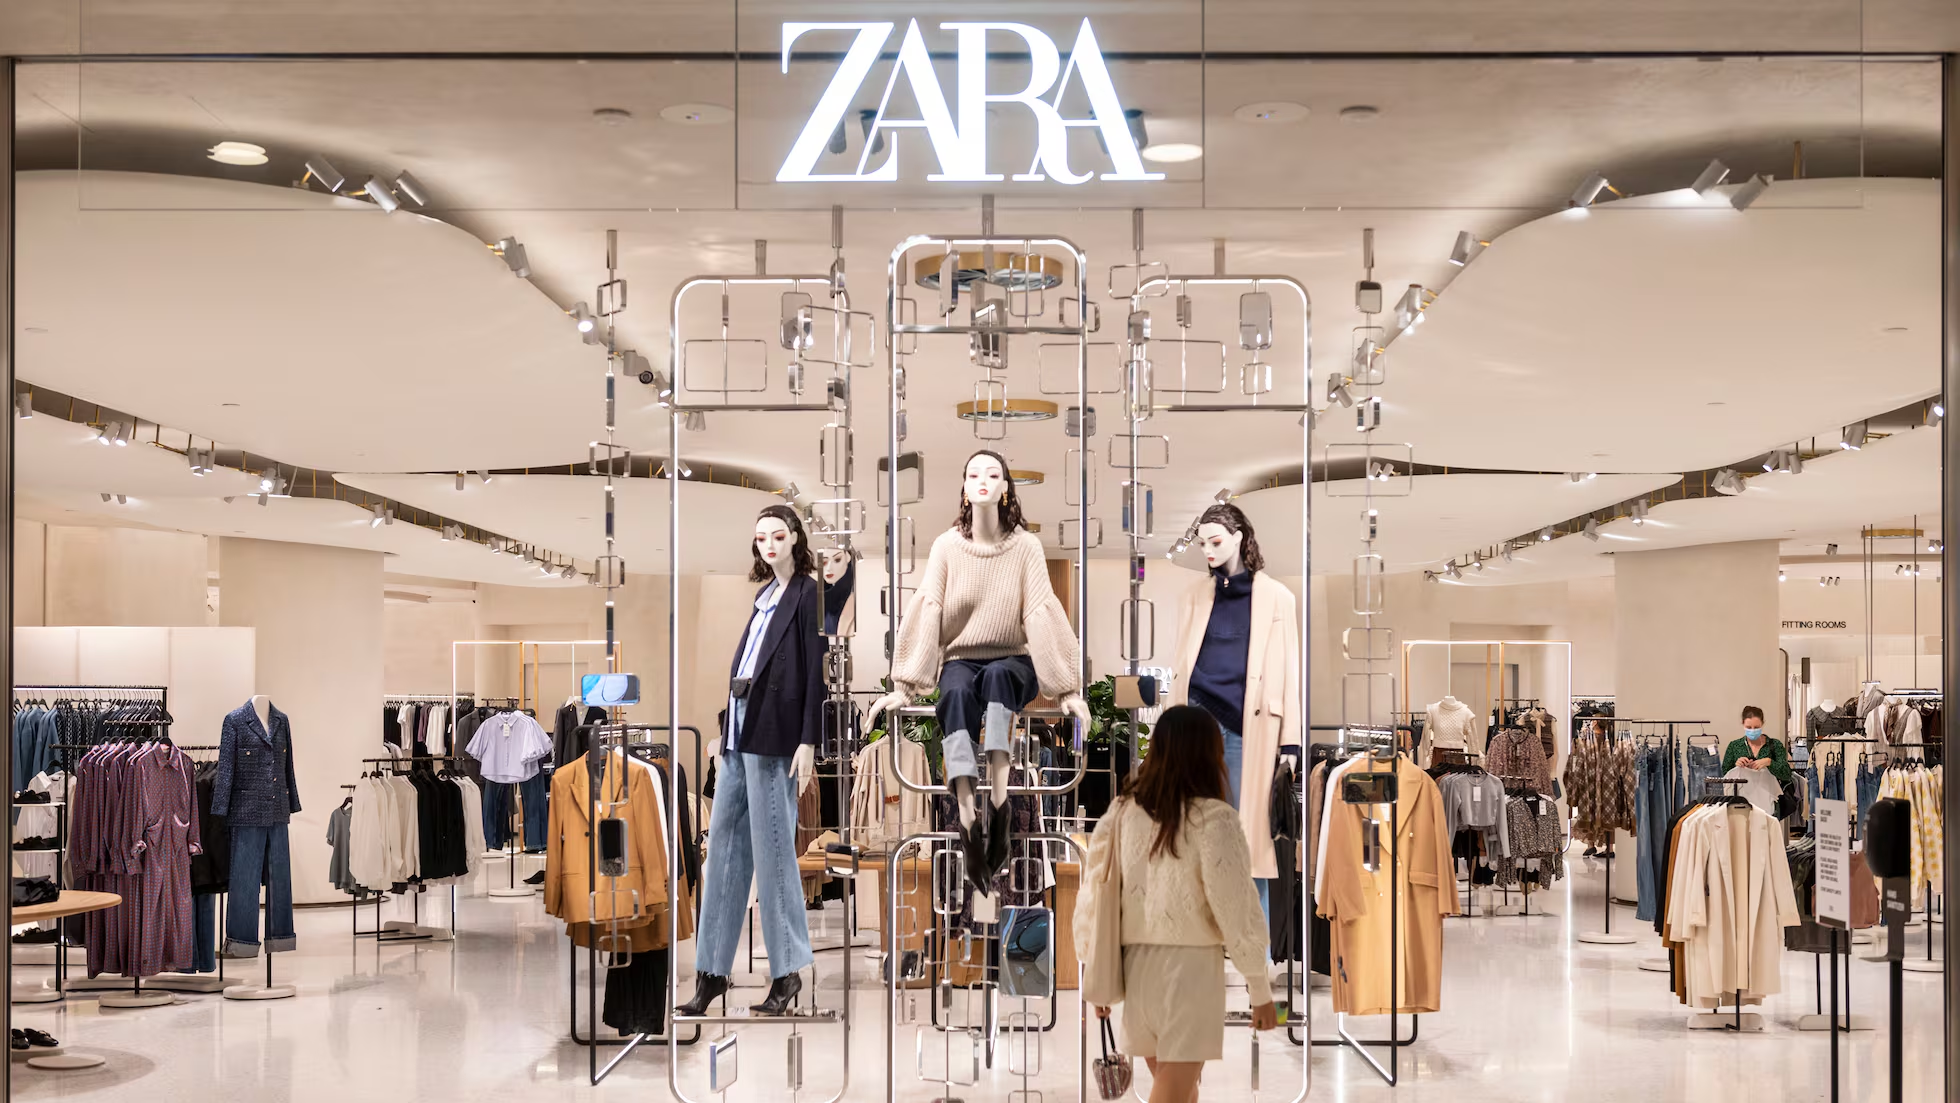
Zara vuelve a demostrar por qué es la marca que más veces logra colar el lujo en el armario de medio país sin que la cartera lo note. La cadena gallega ha puesto a la venta una chaqueta blazer entallada que, con solo mirarla, recuerda de inmediato a una pieza de una de las casas de moda más caras de Italia. Y no es casualidad: el parecido está en el corte, en el color y hasta en el botón dorado que corona el diseño.
Lo llamativo no es solo el diseño, sino la distancia de precio que separa a ambas prendas. Mientras la versión de Zara ronda los 25 euros en su web, la chaqueta que inspiró el diseño cuesta casi 2.000 euros en la tienda oficial de la firma italiana. Una diferencia que, lejos de pasar desapercibida, se ha convertido en el tema de conversación de esta temporada entre quienes buscan vestir bien sin arruinarse.
Zara y el arte de imitar el lujo sin que se note
No es la primera vez que Zara consigue este efecto, pero pocas veces el resultado ha sido tan evidente como con esta chaqueta. La firma de Inditex lleva años perfeccionando una estrategia que consiste en observar las pasarelas de las grandes casas de lujo y traducir sus diseños a un lenguaje accesible para el gran público, sin renunciar a los detalles que marcan la diferencia entre una prenda cualquiera y una que parece de firma.
En este caso, el resultado es una chaqueta blazer larga y entallada, con cuello de solapa, hombreras marcadas y bolsillos delanteros de vivo. El cierre frontal con un botón de relieve dorado es, precisamente, el detalle que más se repite en los comentarios de quienes la han visto en tienda: recuerda punto por punto al acabado de las chaquetas de sastrería de alta gama.
Zara y Versace, la comparación que no deja indiferente
La Zara que hoy triunfa en tiendas físicas y online tiene un espejo directo en el universo del lujo: la blazer de botonadura sencilla de Versace, la firma italiana fundada por Gianni Versace en 1978 y hoy dirigida por su hermana Donatella. La coincidencia en el diseño entallado y en el predominio del color negro es tan marcada que, puestas una junto a otra, cuesta distinguir cuál es la de lujo y cuál la de gran consumo.
La gran diferencia, como suele ocurrir en estos casos, está en el precio final. La chaqueta de Versace se vende por 1.990 euros en su tienda oficial, mientras que la propuesta de Zara puede conseguirse por menos de 30 euros, e incluso rebajada hasta los 25,99 euros según la temporada y el descuento aplicado. Una brecha de casi 1.965 euros entre dos prendas que, a simple vista, parecen hermanas gemelas.
De la pasarela a la percha: cómo se fabrica el «efecto lujo»
El fenómeno tiene un nombre técnico que cada vez suena más entre analistas de moda: el «lujo silencioso» trasladado a precios de fast fashion. Consiste en fijarse no en los logotipos, sino en la silueta, la caída del tejido y los pequeños detalles metálicos que, psicológicamente, activan en el cerebro la sensación de estar viendo algo caro. Zara ha entendido esta mecánica mejor que casi nadie en el sector.
La composición de la chaqueta, con un exterior mayoritario de poliéster y viscosa y un forro de acetato, deja claro que el material no es el protagonista de esta historia. Lo que vende, en realidad, es la proporción: hombros bien construidos, un largo que estiliza la figura y un acabado que, en fotografía, resulta prácticamente indistinguible del original italiano.
Por qué esta chaqueta se ha convertido en un básico de temporada
Más allá de la comparación con Versace, la chaqueta funciona porque resuelve un problema real del armario femenino: la necesidad de una prenda que sirva tanto para la oficina como para un plan de última hora. Con camisa blanca y pantalón de vestir, transmite formalidad; sobre unos vaqueros, rebaja la solemnidad sin perder elegancia.
Esa versatilidad explica en parte el éxito, pero no lo es todo. El precio actúa como un segundo gancho que convierte la compra en algo casi impulsivo: nadie duda demasiado ante una prenda de menos de 30 euros que, puesta, parece contar una historia muy distinta a la de su etiqueta.
Combina con pantalón sastre para un look de oficina impecable
Funciona sobre vaqueros rectos para un estilismo informal con toque elegante
Se puede llevar abierta sobre un vestido midi en ocasiones especiales
Admite complementos dorados que refuerzan el guiño a la firma italiana
El futuro del «lujo accesible»: una tendencia que ha llegado para quedarse
Todo apunta a que este tipo de fenómenos no van a desaparecer, sino todo lo contrario. Las grandes cadenas de fast fashion han afinado tanto su capacidad de observación de las pasarelas que la distancia entre lo que se ve en las semanas de la moda y lo que llega a las tiendas de barrio se ha reducido a semanas, no a temporadas. Zara, con su modelo de rotación rápida, sigue marcando el ritmo.
Para quien quiera aprovecharse de esta tendencia, el consejo de cualquier estilista con experiencia es sencillo: fijarse en el corte y en los detalles metálicos, no en el precio de la etiqueta. Una buena chaqueta entallada, bien combinada, dura varias temporadas y consigue el mismo efecto que una prenda mucho más cara, sin necesidad de gastar en ella una cifra de cuatro dígitos.
ExxonMobil recibió el visto bueno de la Comisión Ferroviaria de Texas para su mayor proyecto de captura de carbono, valorado en 5.000 millones de dólares (4.300 millones de euros) y diseñado para inyectar 53 millones de toneladas de CO2 en tres pozos subterráneos.
La autorización, aprobada por un ajustado margen de dos votos a favor y uno en contra, permite a la petrolera estadounidense avanzar en una infraestructura que considera estratégica para la descarbonización de sus clientes industriales en el corredor del golfo de México. La votación deja ver la tensión regulatoria que rodea a la captura y almacenamiento de carbono en Estados Unidos.
Qué autoriza la Comisión Ferroviaria de Texas
El permiso habilita la construcción y operación de una red de 1.450 kilómetros de oleoductos dedicada al transporte de dióxido de carbono. La infraestructura conectará a los clientes industriales de la compañía con los pozos de inyección autorizados, con capacidad para almacenar de forma permanente 53 millones de toneladas de CO2.
Según la información adelantada por el Financial Times, los clientes que podrían beneficiarse de esta red emiten alrededor de 700 millones de toneladas métricas de CO2. La cifra dimensiona el alcance de un proyecto que busca convertir a Texas en el principal nodo de captura de carbono del país.
El proyecto no nace de la noche a la mañana. ExxonMobil lleva varios ejercicios posicionándose en el CCS, con acuerdos industriales en la costa del golfo y una división de bajas emisiones que busca replicar su modelo de integración vertical. La autorización convierte esa apuesta en un activo tangible.
La mayor red de oleoductos de CO2 del golfo de México
El proyecto se enmarca en la estrategia de transición energética de ExxonMobil, que ha situado la captura y almacenamiento de carbono como una de sus prioridades de inversión. No se trata de una iniciativa aislada: la compañía compite con Occidental Petroleum y Chevron por liderar un negocio que depende tanto de la regulación como de la viabilidad técnica de los pozos.
El CCS deja de ser una promesa tecnológica y se convierte en una apuesta de capital intensivo que necesita regulación estable y clientes dispuestos a pagar por descarbonizar.
La magnitud de la red prevista, con más de 1.450 kilómetros, la convertiría en una de las mayores del mundo en el golfo de México. La aprobación llega, sin embargo, con un margen político muy estrecho, lo que anticipa una supervisión regulatoria intensa durante la fase de construcción y operación.
La decisión salió adelante con un margen de dos votos frente a uno, un equilibrio que refleja el debate sobre la seguridad de los pozos y el riesgo de fugas. La Comisión Ferroviaria de Texas, pese a su nombre, es el organismo con competencias sobre la actividad energética del estado, incluida la supervisión de proyectos de esta envergadura.
El golfo de México reúne una combinación única de alta concentración industrial, formaciones geológicas aptas y una red eléctrica y portuaria ya desarrollada. Esa ventaja convierte a Texas en el laboratorio más creíble para escalar la captura de carbono en el mundo.
El reto económico y regulatorio del CCS en el sector energético
La captura y almacenamiento de carbono ha dejado de ser una línea secundaria en las grandes petroleras. Para ExxonMobil, el proyecto de Texas representa la mayor inversión en CCS hasta la fecha, con un importe equivalente a 4.300 millones de euros, lo que subraya el giro de la compañía hacia soluciones de bajas emisiones sin renunciar a su base industrial.
El encaje financiero de esta infraestructura es el punto crítico. A diferencia de un oleoducto convencional, el transporte de CO2 requiere una red de clientes consolidada y un marco regulatorio que garantice la permanencia del almacenamiento. En este caso, ExxonMobil ya cuenta con una cartera industrial que justifica la inversión, pero el retorno se medirá en décadas, no en trimestres.
Los créditos fiscales por tonelada capturada, recogidos en la legislación estadounidense, funcionan como palanca de viabilidad para estos proyectos. Sin ese respaldo, la economía del CCS difícilmente alcanzaría el retorno exigido por el capital privado.
La competencia con Occidental Petroleum y otras firmas como Cheniere Energy endurece la batalla por los permisos y por los contratos de captura. Texas concentra buena parte de las emisiones industriales de Estados Unidos, convirtiéndose en el campo de pruebas natural para validar la economía del CCS a gran escala.
El precedente más inmediato lo marcan los proyectos de Occidental Petroleum en la cuenca del Pérmico, que buscan capturar CO2 para su almacenamiento geológico. ExxonMobil parte con ventaja en capacidad industrial, pero la ejecución de los pozos y la firma de contratos a largo plazo definirán quién rentabiliza antes esta infraestructura.
📊 Las Claves para el Inversor
Qué vigilar: Los próximos pasos de construcción de la red y la firma de contratos de capacidad con clientes industriales; cualquier retraso elevaría el riesgo de ejecución.
Reacción del valor: El mercado suele dar un trato prudente a los proyectos de transición energética de gran capital; la clave está en la generación de caja futura, no en el impacto inmediato en resultados.
Precedente sectorial: Las aprobaciones de CCS en Texas marcarán el ritmo de expansión de Occidental Petroleum y Chevron, que preparan proyectos similares en el golfo de México.
Congelar el pan no solo alarga su vida útil: reordena parte de su almidón y aplana la curva de energía tras el desayuno. El gesto que ya haces por comodidad esconde un mecanismo fisiológico con efectos reales sobre la saciedad y la respuesta glucémica.
Qué le ocurre al almidón cuando el pan pasa por el congelador
Para entenderlo conviene mirar al almidón, el carbohidrato que predomina en la miga y en la corteza. En su forma habitual se digiere con rapidez y produce una subida de glucosa más marcada después de comer. El frío, sumado a la descongelación posterior, reorganiza una parte de ese almidón y lo convierte en almidón resistente.
Esa fracción no se digiere en el intestino delgado. Viaja hasta el colon y sirve de alimento para las bacterias intestinales, con un efecto parecido al de un prebiótico. El resultado práctico en el día a día es una curva de glucosa más suave, una saciedad que dura más tiempo y una energía ligeramente menor que la del pan recién horneado.
La explicación la comparte el médico y divulgador Xavier Batalla en una publicación reciente recogida por Infobae. Coincide con los mecanismos que se observan en otros alimentos ricos en almidón cuando se cocinan y se enfrían: el enfriamiento cambia la estructura física del carbohidrato y parte de él se vuelve menos digestible.
Este comportamiento también explica por qué un plato de arroz o una patata cocida que se enfrían en la nevera generan una respuesta diferente a cuando se toman recién hechos. En el pan, el congelador acelera esa reordenación y conserva la textura.
El matiz importante es que no se trata de eliminar el pan. Se trata de introducir un paso adicional antes de comerlo. Congelar y descongelar no convierte una barra blanca en un superalimento, pero sí reduce la velocidad con la que su energía llega al organismo.
Cómo aplicar la congelación para estabilizar tu energía
La pauta práctica no consiste en dejar el pan entero en el congelador. El cambio que interesa se produce durante el ciclo completo de congelación y descongelación, no solo al meterlo en frío. Para sacarle partido sin estropear la textura hay una secuencia clara.
El frío convierte una parte del almidón del pan en un carbohidrato que no se digiere igual, y ese cambio se nota en la energía y en el hambre de media mañana.
Aquí tienes la secuencia que mejor se adapta al horario laboral:
Corta y congela en rebanadas. Divide el pan en porciones de consumo real antes de congelar; así descongelas solo lo que vas a comer.
Descongela a temperatura ambiente o en tostadora. La tostadora devuelve textura crujiente y acelera el proceso sin re-cocer la miga.
No recongeles una rebanada ya descongelada. Mantén la estructura del almidón y evita la pérdida de calidad organoléptica.
El matiz que decide si el truco funciona: la letra pequeña del pan
No todos los panes responden igual. Un pan blanco de molde con azúcares añadidos, grasas refinadas y harina muy refinada seguirá teniendo una respuesta glucémica rápida; congelarlo ayuda, pero no lo convierte en un alimento de absorción lenta.
Por eso, el beneficio se maximiza sobre una buena base. Busca una lista de ingredientes corta: harina integral, agua, sal y fermentación lenta. La masa madre ya reduce parte de la velocidad de digestión, y el frío añade una ventaja adicional.
A efectos de etiqueta, desconfía de los panes que esconden jarabe de glucosa, azúcar o almidón modificado entre los primeros ingredientes. El consumo inteligente empieza antes del congelador: primero eliges bien la materia prima, después la optimizas con frío.
Lo que dice la evidencia sobre el almidón resistente (y lo que no)
El almidón resistente no es una moda reciente. La literatura sobre nutrición y fisiología digestiva lleva años describiendo cómo los alimentos cocinados y enfriados —arroz, patata, legumbre— ven reducida su digestibilidad y alimentan mejor a la microbiota. El pan congelado encaja en esa lógica de reestructuración del carbohidrato.
Ahora bien, conviene ser honestos. La transformación depende del tipo de harina, del contenido de humedad y de cómo se descongele. No hay que esperar un cambio drástico en la composición corporal solo por congelar el pan; el beneficio real está en la energía sostenida y en una digestión más amable.
Para más contexto sobre el compuesto, puedes consultar la entrada de almidón resistente en Wikipedia. En ella se describe su comportamiento como fibra fermentable, aunque conviene no extrapolar cada dato a todos los panes del mercado.
La regla de consumo inteligente es simple: si ya comes pan, congelarlo y descongelarlo es una mejora de bajo coste. No sustituye a una elección de buena materia prima ni a una pauta individualizada si tu objetivo es el rendimiento deportivo o la composición corporal.
⚡ Rutina de Optimización Diaria
Compra y porciona el pan hoy mismo: Corta en rebanadas y congela antes de que se endurezca.
Descongela solo la ración que vas a comer: Déjala a temperatura ambiente 15-20 minutos o usa la tostadora.
Revisa la etiqueta antes de congelar: Prioriza harina integral, masa madre y una lista de ingredientes corta.
Enrique Riquelme Cox Panamá es la ecuación que preside el nuevo mapa del grupo. El holding de Cox se traslada al país centroamericano con 7.000 millones comprometidos en América, según adelanta El Confidencial y confirma El Economista.
La decisión llega después de la macrooperación de México que ha dado a Cox una posición relevante en el negocio de infraestructuras y concesiones en América Latina. Riquelme, presidente de Cox y accionista del Real Madrid donde rivaliza con Florentino Pérez, no es ajeno al debate fiscal: en su entorno se insiste desde hace tiempo en que la presión fiscal española resta competitividad a los patrimonios familiares.
Riquelme mueve su holding a Panamá: las claves del traslado
El movimiento supone que la patrimonial de Riquelme y el centro de decisión de Cox se fijan en Panamá. No es un cambio de bandera simbólico: la sociedad holding es la que concentra las participaciones de control, la gestión de las inversiones y la relación con los socios financieros del grupo. Todo eso se decide ahora desde el país centroamericano.
Panamá ofrece a las sociedades holding un régimen fiscal territorial que no grava las rentas de fuente extranjera y una red de convenios que facilita la actividad en América Latina. Para un grupo que acaba de cerrar una operación relevante en México, la jurisdicción encaja como pieza de gobernanza.
Las fuentes consultadas por El Confidencial sitúan la presión fiscal como uno de los detonantes del traslado. No es un caso aislado: varios empresarios españoles han movido sus patrimoniales fuera de España en la última década, aunque pocos lo hacen con el tamaño y la visibilidad mediática de Riquelme.
El traslado no afecta, por ahora, a la operativa industrial del grupo ni a sus contratos en España y América. Sí cambia el lugar desde donde se coordina la expansión y se gestiona la tesorería. La base operativa americana de Cox gana peso y Panamá se convierte en su eje.
Riquelme no se lleva la compañía; se lleva la caja, la gobernanza y el centro de gravedad de un grupo con la mirada puesta en América.
Panamá como base para 7.000 millones en América
El plan de inversión de 7.000 millones en América no es una declaración sin calendario. La cifra, avanzada por El Economista, se desplegará a lo largo de los próximos años a través de proyectos que Cox ya tiene identificados en la región. La compra de activos en México sirve de punto de partida y Panamá actúa como plataforma de coordinación.
La elección del país no es menor. Comparte huso horario con buena parte de América Latina, tiene dolarización de facto y concentra servicios bancarios y de asesoría para grandes patrimonios. Para un holding que necesita mover capital entre varios mercados, reduce fricciones administrativas y facilita la captación de financiación.
El reto para Cox será transformar la base panameña en un centro de control real y no solo en un buzón fiscal. Los inversores institucionales y los socios financieros observan con lupa los cambios de gobernanza. La dirección del grupo deberá demostrar que la nueva estructura mejora la ejecución de los proyectos, no solo la factura fiscal.
El factor fiscal y la nueva geografía de los patrimonios españoles
El traslado de Riquelme refleja una tensión que lleva años instalada en la economía española. Las grandes fortunas familiares, y también algunas corporaciones, evalúan de forma cada vez más explícita el coste fiscal de mantener su residencia y sus sociedades en España. El impuesto sobre el patrimonio, el de solidaridad de las grandes fortunas y la fiscalidad de las sociedades holding pesan en esas decisiones.
No creo que se trate solo de impuestos. La competencia entre jurisdicciones por atraer sociedades de inversión y patrimonios es global, y Panamá lleva tiempo jugando ese partido con habilidad. Madrid y la Hacienda española pierden no solo recaudación, sino también capacidad de supervisión sobre el centro de decisión de un grupo con intereses estratégicos en América.
Hay una contradicción que conviene señalar. España quiere liderar las relaciones empresariales con América Latina, pero su marco fiscal y regulatorio sigue expulsando a algunos de los empresarios que mejor podrían ejecutar esa estrategia. El traslado de Cox a Panamá no es una anomalía: es la confirmación de que la geografía de los patrimonios se ha convertido en una variable más de la competencia empresarial.
Habrá que seguir las próximas decisiones del grupo. La primera prueba llegará con la presentación de resultados y la comunicación de los primeros hitos del plan americano. Si la nueva base panameña acelera la expansión de Cox, otros seguirán el camino. Si se queda en un cambio de sede sin consecuencias operativas, el mensaje fiscal habrá sido más ruido que estrategia.
El experimento que inocula células humanas en un cerebro de ratón
Un ratón de laboratorio vive con casi la mitad del cerebro formada por células humanas. El experimento, publicado hoy en Nature por un equipo de la Universidad de Stanford, describe un híbrido cerebral que mejora su memoria en el laberinto y obliga a replantear los límites de la neurociencia.
Varias cámaras siguieron al animal mientras deambulaba por una pequeña arena. El equipo de Sergiu Pașca, neurocientífico de Stanford, ya había demostrado que los organoides cerebrales humanos podían sobrevivir y funcionar dentro de crías de roedor. Ahora ha modificado genéticamente a los ratones para que su cerebro no se desarrolle por completo y deje espacio a un híbrido de cerebro humano y ratón.
La modificación no extirpa el córtex con cirugía: impide que las células progenitoras lo construyan durante el desarrollo embrionario. Los animales resultantes carecen de la mayor parte de las células del córtex y del hipocampo, dos regiones clave para el procesamiento sensorial y la memoria. Ese vacío, explica Pașca, se convierte en un andamio biológico.
Ahí se inyecta tejido cerebral humano, en forma de células u organoides pequeños. Las células se dividen, crecen y en semanas o pocos meses colonizan la mayor parte del espacio disponible. En los casos más avanzados, casi la mitad del volumen cerebral del animal queda constituida por tejido de origen humano. No es un trasplante de órgano sólido, sino una integración progresiva célula a célula.
El antecedente directo llegó en 2021, cuando Pașca inyectó organoides cerebrales humanos en crías de rata y observó que sobrevivían e incluso respondían a estímulos. La diferencia es el vacío genético: antes las células humanas ocupaban un rincón de un cerebro ya completo. Ahora el cerebro del animal crece en torno a ellas.
El salto no es solo de proporción, sino de control. Al impedir el desarrollo del córtex del ratón, el equipo no compite con las células del huésped. Las células humanas encuentran un nicho vacío. Eso permite preguntarse qué funciones pueden asumir cuando no tienen que desplazar a un circuito ya formado.
Cómo se vacía un cerebro para que crezca tejido humano
Lo más llamativo no fue la supervivencia del injerto, sino la conducta de los ratones con el cerebro vacío. Caminaban, chillaban y se movían con aparente normalidad. Sin embargo, fallaban en las pruebas de memoria de un laberinto: no recordaban qué zonas ya habían explorado. Los animales que recibieron las células humanas, por el contrario, rindieron mejor en la misma prueba.
Un ratón con corteza humana no es una metáfora: es un modelo biológico que obliga a preguntarse dónde empieza la cognición.
Ese resultado sugiere que el tejido humano no es un simple relleno: participa de algún modo en la cognición del animal. Pașca llama a estos animales xenocortical mice y confía en que sirvan para estudiar lesiones cerebrales. La demostración, según Carsten Charlesworth, científico de Stanford que no participó en la investigación, combina la ingeniería genética y la tecnología de células madre para remodelar la biología a una escala inédita.
La mejora en el laberinto no implica conciencia humana. Mide memoria espacial y capacidad de navegación. Que los ratones quiméricos recuerden mejor qué zonas ya habían visitado indica que las células humanas establecen conexiones funcionales con el circuito del roedor, no que piensen como personas.
Por qué el siguiente paso es ético, no técnico
El hallazgo no se entiende sin el contexto de los organoides cerebrales. Ya hay laboratorios que prueban estas masas de tejido neural conectadas a ordenadores para tareas sencillas. Otros científicos plantean usarlas como piezas de repuesto en pacientes que han sufrido un ictus. En ese continuo tecnológico, el ratón híbrido de Stanford es el paso más invasivo hasta la fecha.
La analogía ayuda a dimensionar la escala. El cerebro de un ratón adulto es diminuto, apenas comparable a un cacahuete. La sustitución de la mitad de su corteza por células humanas no convierte al animal en un ser con inteligencia humana. Pașca sostiene que el tamaño y la distancia evolutiva entre especies hacen que el riesgo de capacidades cognitivas humanas sea hoy despreciable.
La prudencia, no obstante, es parte del mensaje. El año pasado Pașca reunió a un grupo de expertos en bioética para estudiar las implicaciones de los organoides neurales, incluidos los riesgos de de que un animal desarrollara conciencia humana o de que clínicas fraudulentas ofrecieran tratamientos con células madre. Una línea roja la marca con claridad: no llevar este experimento a primates con el córtex desactivado.
Me sorprende más la normalidad con la que se detalla el proceso que el propio híbrido. La neurociencia ha normalizado el tránsito de células humanas a otros cerebros, y eso exige un debate normativo que no puede esperar a que el siguiente ensayo sea en un animal superior. La frontera hoy es ética, no técnica.
El artículo de Nature no resuelve cuántas de las células integradas son neuronas y cuántas células de soporte. Esa proporción importa para interpretar la cognición. También queda por demostrar si el efecto en el laberinto es estable a largo plazo o si se debe a una respuesta inflamatoria transitoria. Son preguntas abiertas, no debilidades del diseño.
El próximo hito concreto será la publicación de los datos de conectividad sináptica. Hasta entonces, la imagen del roedor con medio cerebro humano recorriendo un laberinto ya ha cumplido su función: convertir una posibilidad lejana en un problema de laboratorio.
🔬 Ficha del Descubrimiento
Qué se ha descubierto: Ratones modificados genéticamente cuyo cerebro no desarrolla córtex ni hipocampo y que, tras recibir células cerebrales humanas, reconstruyen casi la mitad del volumen cerebral con tejido de origen humano.
Dónde: Universidad de Stanford, Estados Unidos.
Institución responsable: Stanford University; estudio publicado en Nature.
Cuándo: 16 de septiembre de 2026.
Impacto a futuro: Abre un modelo para estudiar lesiones cerebrales y rehabilitación, aunque plantea una línea roja ética en primates.
El gran consumo creció un 3% en valor en julio y agosto, con un avance de 2,6% en volumen y un componente precio de apenas el 0,4%, según los datos de Circana recogidos por FRS Food Retail & Service. La lectura es clara: fue la demanda, y no la inflación, la que movió el carrito.
El matiz es relevante. En el conjunto del año móvil, el volumen avanzaba un 2,2%; durante el verano la demanda se aceleró hasta el 2,6%. O sea, el consumidor no pagó más por lo mismo, sino que compró más unidades y varió el tipo de productos hacia el ocio y la conveniencia. El dato de Circana aleja, en este tramo, las presiones inflacionistas del centro del debate.
El efecto Mundial: el picoteo dispara la demanda
Entre el 15 de junio y el 19 de julio, coincidiendo con el Mundial de fútbol, las categorías vinculadas al picoteo y a las reuniones registraron crecimientos muy por encima de la media. La demanda de palomitas subió un 41,9%; la de patatas snacks, un 36,4%; la de cortezas, un 22,7%; y la de surtidos de frutos secos, un 19,9%.
La final apretó aún más el consumo de ese tipo de productos. Durante la semana de la final, las palomitas se dispararon un 55,3%, el sushi un 28,8% y la pizza congelada un 26,8%. Son cifras que confirman un patrón: el gran consumo se estira por acontecimientos sociales, no por una cesta básica más cara.
También crecieron las soluciones fáciles de compartir. El sushi aumentó un 22,1% en demanda durante julio y agosto, las pizzas congeladas un 15,2% y los bocadillos y sándwiches un 14,8%. Aquí el matiz no es solo ocio: es conveniencia para cocinar menos.
El consumidor no pagó más por lo mismo en julio y agosto: compró más cantidad y cambió el tipo de producto hacia el ocio y la conveniencia.
El calor y la conveniencia empujan bebidas y platos listos
Las altas temperaturas fueron el otro motor. La demanda de bebidas de té creció un 19,4%, la de isotónicas y energéticas un 9,9%, y el agua avanzó un 8,2%. También subieron las bebidas funcionales refrigeradas (7,6%) y los shandy (7,2%).
📊 La comparativa de un vistazo
Categoría
Incremento de demanda
Palomitas (semana de la final)
55,3%
Palomitas (periodo del Mundial)
41,9%
Patatas snacks
36,4%
Cortezas
22,7%
Frutos secos
19,9%
La cesta también refleja una búsqueda creciente de conveniencia durante las vacaciones. Los platos cocinados refrigerados elevaron su demanda un 35,5%, el sushi un 21,9%, los platos semicocinados refrigerados un 10,1% y las ensaladas refrigeradas un 5,9%.
El carácter estacional tampoco es menor. La sandía concentra el 50,7% de su demanda anual en estos meses, el melocotón el 44,4% y el melón el 41,1%. El gazpacho reúne el 35,5% de su demanda anual, los helados el 34,5% y el salmorejo el 31%.
Las declaraciones de Sandra Latorre, Senior Manager Client Sales & Insights de Circana España, apuntan en la misma dirección: el verano de 2026 muestra cómo los acontecimientos sociales, deportivos y climáticos influyen directamente en los hábitos de compra. La consultora añade que la cesta permite entender no solo qué compran los consumidores, sino también cómo viven.
El reparto entre valor y volumen tiene una primera consecuencia: medir la subida solo en euros engaña. Un carrito de verano con más palomitas, bebidas frías y platos preparados cuesta más no porque cada unidad esté más cara, sino porque hay más unidades. Es la diferencia entre comprar por hábito y comprar por evento. La cesta no está más cara: está más llena.
Más volumen, no más inflación: la lectura de fondo
El foco anterior a la pandemia estaba en el precio; en este verano, el precio medio ha quedado prácticamente plano. El avance de solo 0,4% en el componente precio contrasta con los crecimientos de doble dígito en las categorías de evento. No hay aquí presión inflacionista generalizada, sino un consumidor que elige gastar de forma más selectiva en ocio y conveniencia.
Aun así, conviene vigilar los próximos meses: si la demanda empieza a normalizarse después del verano y el precio no sube, el crecimiento en valor puede desacelerarse con la misma rapidez con la que llegó. Para el comprador de a pie, el dato se traduce en una oportunidad: comparar el precio por unidad en las categorías de impulso y no asumir que el incremento del ticket equivale a que todo está más caro. El alza se concentra en el número de unidades, no en el marcado de precios. Esa diferencia es la que el consumidor debe mirar en su propio ticket antes de recortar.
La comparación con el año móvil también da contexto. El avance del 2,6% en volumen supera al 2,2% del conjunto del año móvil, lo que sugiere que el consumo en unidades ha ganado tracción en los meses de más actividad social. Para las cadenas de distribución, es un recordatorio de que la elasticidad por eventos puede funcionar mejor que subir el precio de estantería.
🛒 El Veredicto de Compra
Lee el dato en unidades: el ticket sube por mayor volumen, no por una inflación generalizada; compara el precio por ración o por kilo antes de recortar la compra.
Vigila las categorías de evento: palomitas, snacks y platos listos crecen por impulso social y calor; no son compras estructurales y pueden normalizarse después del verano.
Controla el impulso: si no compartes picoteo o no estás en reuniones, evita llenar el carrito con categorías que solo suben por el Mundial o la ola de calor.
Zara acaba de poner a la venta la prenda que muchas llevaban meses rastreando sin saberlo. Se trata de una blazer corta con hombreras, de corte clásico y entallado, que reproduce casi al milímetro el estilismo que Marta Ortega lució de forma casual la pasada primavera.
No es un rumor de pasillo ni una interpretación libre de un estilista. La propia colección de otoño de la firma gallega ha incorporado esta chaqueta en versión tweed, con un guiño directo a las últimas pasarelas de Chanel, y el precio se sitúa en 89,95 euros, algo por encima de la media de Zara pero coherente con un básico de armario que promete durar temporadas.
Zara rescata la chaqueta que hizo suya Marta Ortega
Todo empezó con un look sencillo: pantalón barrel en color camel, camiseta blanca de algodón y una chaqueta corta negra con hombreras marcadas. Marta Ortega la llevó sin ninguna intención de crear tendencia, pero el efecto reloj de arena que consigue el corte a la altura de la cintura hizo el resto casi de inmediato.
Bastó una fotografía para que la prenda empezara a rastrearse en las webs de Zara de toda España. Ahora, con la temporada de entretiempo encima, la firma ha decidido dar un paso más: la nueva versión incorpora tweed, manteniendo la silueta corta y los hombros definidos que triunfaron desde el primer día.
El porqué de un fenómeno que va más allá de la moda
La estrategia de Zara bajo la presidencia de Marta Ortega no es casualidad. Desde que tomó las riendas de Inditex en 2022, la compañía ha ido acercando su imagen al universo del lujo sin renunciar a la producción masiva que la convirtió en gigante mundial. Colecciones cápsula y una presencia mediática cada vez más cuidada han hecho de la propia presidenta una especie de embajadora involuntaria de la marca.
Ese mecanismo explica por qué una simple blazer puede generar tanto ruido. Cuando la persona que dirige la empresa textil más rentable del mundo aparece con una prenda concreta, el resto del catálogo se beneficia del llamado efecto halo. No hace falta campaña de marketing: basta con que la pieza esté disponible y a un precio razonable.
De la pasarela de Chanel al escaparate de la esquina
El tweed no ha llegado a Zara por casualidad. La firma ha recogido una tendencia que ya protagonizó la última colección de otoño-invierno de Chanel, donde este tejido se combinó con materiales iridiscentes sobre la pasarela. Zara la traduce ahora a un lenguaje mucho más accesible, conservando el espíritu del diseño original con un precio asumible para una prenda de temporada.
El resultado es una chaqueta que funciona tanto en la oficina como en un plan de fin de semana. Su versatilidad es probablemente la razón real detrás del interés que despierta, más allá del propio vínculo con Marta Ortega. Una blazer bien cortada rara vez pasa de moda, y esta versión llega justo cuando el armario pide un cambio de registro.
Cómo combinarla sin caer en el uniforme
Una de las claves del look original es que la propia sencillez del conjunto es lo que lo hace funcionar. No se trata de copiar cada pieza al milímetro, sino de entender la lógica detrás de la combinación: contraste de proporciones y colores neutros que dejan que la chaqueta sea la protagonista.
Para quienes quieran adaptar el estilismo sin gastar de más, existen alternativas que completan el look por poco dinero. La clave está en jugar con los volúmenes y no forzar la coincidencia exacta de cada prenda:
Pantalón barrel de pinzas en tono camel, para lograr el mismo contraste que en el look original.
Camiseta blanca de algodón básica, sin estampados que resten protagonismo a la chaqueta.
Zapato plano o mocasín, que aporta un aire desenfadado sin perder elegancia.
Bolso pequeño estructurado, en piel o similar, para rematar el conjunto sin sobrecargarlo.
Lo que viene después de esta chaqueta
El fenómeno de la blazer de tweed probablemente no será un caso aislado esta temporada. Zara tiene un historial claro de repetir la fórmula cuando una prenda funciona: variaciones de color, materiales y precio que alargan la vida comercial de un diseño exitoso durante varios meses.
Si el patrón se repite, es razonable esperar nuevas versiones de esta misma blazer conforme avance el otoño. La recomendación más sensata es la de siempre: si una prenda encaja con lo que ya tienes en el armario y el precio te parece razonable, no conviene esperar demasiado. El resto, como casi siempre en Zara, es cuestión de que las tallas aguanten.
La Junta de Andalucía publicará en septiembre 1.460 plazas de catedrático de Secundaria, las primeras en 20 años.
El proceso abre una vía de promoción para el profesorado que ya tiene plaza en la enseñanza pública andaluza. No es una oposición al uso: se resolverá mediante concurso de méritos. La convocatoria se espera para antes de que termine septiembre, según confirmó el presidente de la Junta, Juanma Moreno, en el Parlamento andaluz.
El pacto entre la Consejería de Educación y los sindicatos se cerró el 16 de julio de 2025. Contempla la oferta de 4.000 plazas en tres años. De ellas, 1.500 plazas de catedrático se reparten entre Secundaria, Escuelas Oficiales de Idiomas y Artes Plásticas.
Por qué Andalucía convoca ahora estas oposiciones de catedrático de Secundaria
La Consejería de Educación firma con los sindicatos un acuerdo que busca mejorar las condiciones del profesorado funcionario no universitario. Andalucía no sacaba una convocatoria de acceso a cátedra desde hace dos décadas. La espera ha terminado.
El 16 de julio de 2025 fue el día del pacto. Las organizaciones sindicales aceptaron una planificación trienal con 4.000 plazas. El cupo de discapacidad queda garantizado: al menos un 10% de las plazas se reservará para aspirantes con discapacidad igual o superior al 33%.
La convocatoria de catedráticos es la primera pieza de ese calendario. Las bases aún deben concretar la distribución definitiva por especialidades. Sin embargo, ya se conocen las líneas maestras.
Requisitos para presentarse al acceso a cátedra en Andalucía
Cualquier profesor de Secundaria podrá presentarse al acceso a cátedra siempre que cumpla los requisitos del Real Decreto 276/2007, de 23 de febrero, la norma básica de las oposiciones docentes. Estos son los puntos clave:
Estar licenciado o contar con titulación equivalente. La alternativa es llevar ocho años como funcionario de carrera en el cuerpo docente correspondiente.
Pertenecer al cuerpo de profesores de Secundaria, de Escuelas Oficiales de Idiomas o de Artes Plásticas y Diseño, según la especialidad a la que se opte.
No se ha publicado un límite de edad específico para este proceso de acceso a cátedra.
La nacionalidad exigida es la general para el acceso a la función pública docente en España.
La letra pequeña está en los méritos: los sindicatos recuerdan que todavía hay que definir la baremación concreta de cada apartado. La titulación y los años de servicio marcan el punto de partida.
Cómo funciona el concurso de méritos y el reparto de plazas
El proceso selectivo es un concurso de méritos. No hay una prueba escrita eliminatoria al estilo de las oposiciones de ingreso. Los aspirantes se ordenan por la puntuación que obtengan según su documentación.
La fórmula es conocida por los docentes andaluces: se valoran la experiencia previa, la formación académica, las titulaciones adicionales, los cursos homologados, los idiomas y las oposiciones aprobadas con anterioridad. Cada mérito recibe una puntuación; la suma decide la plaza.
El reparto de las 1.460 plazas de Secundaria se hará entre 33 especialidades. Matemáticas parte con 195 plazas, la mayoría. Le sigue Lengua Castellana y Literatura, con una dotación aún por confirmar en las bases. Otras especialidades con plazas son Inglés, Geografía e Historia, Tecnología y Filosofía.
En Escuelas Oficiales de Idiomas se ofertan 28 plazas: 19 para Inglés, seis para Francés, dos para Alemán y una para Italiano. Además, hay 12 plazas de catedráticos de Artes Plásticas y Diseño en nueve especialidades, entre ellas Conservación y Restauración de Materiales Arqueológicos y Diseño de Interiores.
El concurso no garantiza plaza fija por sí mismo: asigna destino y consolida la condición de catedrático dentro del sistema andaluz. Quien ya es funcionario de carrera cambia de categoría y mejora su retribución.
Análisis Merca2: una vía de promoción real, pero con letra pequeña
El acceso a cátedra por concurso de méritos es una oportunidad de mejora salarial y profesional sin el desgaste de una oposición tradicional. Favorece a los docentes con trayectoria consolidada. La puntuación premia la experiencia, no la capacidad de memorizar un temario.
Sin embargo, hay dos riesgos que deben vigilarse. Primero, la baremación definitiva aún no está publicada; un cambio en la ponderación de los méritos puede alterar las expectativas de muchos aspirantes. Segundo, la competencia será alta en especialidades con pocas plazas, como Alemán o Italiano, donde una sola vacante concentra candidaturas muy preparadas.
El concurso de méritos beneficia a quien acumula años de aula y formación acreditada; no es un atajo para recién llegados.
En términos de salario, la condición de catedrático implica un complemento específico que eleva el sueldo base del funcionario docente. A falta de cifras oficiales, el incentivo económico es real y sostenido en el tiempo.
La recomendación es preparar el expediente de méritos con antelación: revisar los certificados de servicios, la vida laboral, los títulos y los cursos homologados. Cada punto cuenta.
📨 Cómo presentar la solicitud
La convocatoria no se ha publicado todavía. Cuando aparezca en el Boletín Oficial de la Junta de Andalucía (BOJA), estos serán los pasos habituales para presentar la instancia.
Paso 1: Consulta la convocatoria en el BOJA y localiza el modelo oficial de solicitud.
Paso 2: Accede a la sede electrónica de la Junta de Andalucía y autentícate con certificado digital o sistema Cl@ve.
Paso 3: Selecciona la convocatoria de acceso a catedrático y la especialidad correspondiente.
Paso 4: Adjunta la documentación acreditativa de requisitos y méritos en formato electrónico.
Paso 5: Presenta la solicitud dentro del plazo que fije la convocatoria y guarda el justificante de registro.
📋 Ficha de la Convocatoria
Organismo / País: Consejería de Educación de la Junta de Andalucía.
Número de plazas: 1.500 plazas de catedrático (1.460 de Secundaria, 28 de EOI y 12 de Artes Plásticas).
Sueldo estimado: Pendiente de publicar; incluye complemento específico de catedrático.
Fecha límite de inscripción: Pendiente de publicación en el BOJA, previsiblemente en septiembre de 2026.
Dónde inscribirse: Sede electrónica de la Junta de Andalucía.
He analizado el discurso sobre el estado de la Unión pronunciado ayer por la presidenta de la Comisión Europea, Ursula von der Leyen, y la conclusión es clara: Bruselas quiere acelerar la construcción del mercado único europeo antes de que termine 2026 y, en paralelo, ha abierto la puerta a un estatus inédito para Canadá.
La propuesta llegó en Estrasburgo, entre aplausos del hemiciclo. Von der Leyen planteó que Ottawa se convierta en el primer Estado asociado de la Unión, una figura sin precedentes que no equivale a la adhesión plena ni al Espacio Económico Europeo. Lo hizo en un contexto que definió como un “mundo abiertamente hostil”, con China más asertiva y Washington girando hacia el proteccionismo.
Un estatus inédito y tres claves de la propuesta
Me detengo en los elementos centrales del anuncio:
El estatus ofrecido: un “miembro asociado” que, según la Comisión, permitiría forjar alianzas nuevas entre democracias sin esperar a una ampliación formal.
La motivación geopolítica: Bruselas busca diversificar con urgencia el suministro de materias primas críticas y tierras raras, hoy dominado por China.
El precedente inmediato: la última vez que se discutió una asociación similar fue con Ucrania, como vía para acercar a Kiev al bloque sin convertirlo en miembro pleno.
El matiz relevante es que no se trata de un debate nuevo. La UE introdujo la Ley de Materias Primas Fundamentales en 2024 y arrastra desde 2023 el reto del superávit exportador chino. Lo que cambia ahora es la voluntad política de utilizar la asociación como herramienta comercial y de seguridad.
“La oferta de la presidenta de la Comisión puede leerse como un terremoto, aunque sigue siendo deliciosamente vaga.” — Joël Reland, investigador de UK in a Changing Europe
La vaguedad a la que se refiere Reland no es menor. Canadá posee justo lo que la UE necesita: reservas de materias primas críticas y tierras raras. Y la UE ofrece lo que Ottawa busca tras la guerra comercial con Donald Trump: mercados alternativos para productos que ya no puede vender con facilidad en Estados Unidos.
Lectura de fondo: el precedente británico y los riesgos
Lo que veo en esta jugada es una reordenación de alianzas que coloca a Canadá en una categoría distinta a la del Reino Unido. Londres mantiene su agenda de reset con Bruselas, pero los avances del primer año han sido modestos. La oferta a Ottawa, por tanto, tiene una lectura interna europea: cuanto mayor sea la ambición de un socio externo, más probable resulta que Bruselas mueva ficha.
El eurodiputado socialdemócrata alemán Tobias Cremer lo resumió al señalar que una relación más profunda entre la UE y Canadá podría servir de modelo para otros países, incluido el Reino Unido. Bernd Lange, presidente de la comisión de Comercio Internacional del Parlamento Europeo, fue más allá: la asociación podría convertirse en “un modelo de alianzas transcontinentales estrechas con países democráticos frente a la ley del más fuerte”.
Sin embargo, conviene no confundir el anuncio con un acuerdo cerrado. Reland advierte de que cualquier integración profunda exigiría negociar derechos y obligaciones vinculados a tratados, un trabajo pesado que probablemente deje paso, al menos a corto plazo, a alianzas más difusas centradas en “prosperidad” y “seguridad”.
El riesgo es que el concepto de Estado asociado nazca con más carga simbólica que operativa. La UE ya dispone de fórmulas de cooperación, desde acuerdos comerciales hasta el Espacio Económico Europeo, pero ninguna ha resuelto del todo el encaje de socios que no quieren o no pueden aspirar a la membresía plena. La propuesta canadiense puede convertirse en el laboratorio de una categoría intermedia, o quedarse en una declaración sin desarrollo jurídico.
El hito concreto que seguiré a partir de ahora es la publicación del plan de trabajo de la Comisión Europea para completar el mercado único antes de finales de 2026. Si esa promesa se traduce en calendarios, plazos y mecanismos de supervisión, la oferta a Canadá dejará de ser solo retórica.
🌍 El impacto en España y Europa
El impacto en España es indirecto, pero no irrelevante. Una UE más volcada en completar el mercado único puede acelerar la integración de servicios, energía y mercados de capitales, sectores donde las empresas españolas dependen de una financiación más barata y de menos barreras regulatorias. En paralelo, si la asociación con Canadá facilita el acceso a materias primas críticas, sectores como la automoción y la defensa europea —con presencia española relevante— podrían reducir su exposición a China.
El Euríbor no reacciona de forma directa a este anuncio, pero una Europa más integrada puede reducir primas de riesgo y respaldar la convergencia de tipos en la eurozona.
Para las empresas exportadoras del IBEX, el posible acceso preferente a Canadá abre un canal alternativo de demanda en plena tensión arancelaria global.
La presión sobre el BCE no cambia a corto plazo: la prioridad sigue siendo la inflación, aunque la diversificación de suministros puede contener futuros repuntes de precios energéticos e industriales.
El desarrollo de este estatus marcará si Europa consigue cerrar acuerdos comerciales con democracias afines más rápido de lo que ha logrado en la última década.
Aave quiere atraer al capital institucional con préstamos en USDC respaldados por bitcoin que permanece custodiado, sin moverlo a las finanzas descentralizadas (DeFi). La idea aún no es un producto operativo: debe superar la votación de su comunidad, pero dibuja un puente poco habitual entre la custodia tradicional y los préstamos on-chain.
Qué propone Aave con el colateral custodiado
El plan, recogido por DiarioBitcoin, consiste en representar mediante tokens los activos mantenidos por Anchorage, un custodio especializado en activos digitales, para usarlos como garantía en Aave sin retirar el bitcoin de su infraestructura. Esos recibos digitales se han bautizado como Custodied Collateral Tokens (CoCTs) y se apoyan en CustodySync, una herramienta de Chainlink que sincroniza la información del activo custodiado con la cadena. La stablecoin USDC, vinculada al dólar, sería el préstamo a recibir.
En la práctica, una institución conservaría su bitcoin en Anchorage y recibiría una representación on-chain que podría depositar en Aave V4 como colateral para pedir un préstamo. Al reembolsar el principal y los intereses, los CoCTs se quemarían y el bitcoin quedaría liberado en poder del custodio. El activo original no se vende ni se traslada a una cartera autocustodiada.
La estructura intenta evitar la vía más utilizada hoy para buscar apalancamiento en DeFi: convertir el bitcoin original en una versión envuelta, conocida como WBTC, antes de depositarla en un protocolo de préstamos. Ese paso adicional añade riesgos de contratos inteligentes, exigencias de cumplimiento y complejidad operativa que muchas tesorerías prefieren no asumir.
No es un detalle menor. La propuesta permitiría pedir liquidez sin vender bitcoin ni moverlo de un entorno vigilado. Para fondos y gestores sujetos a políticas internas estrictas, esa combinación cambia el cálculo de coste, riesgo y cumplimiento.
Aave no intenta convencer a las instituciones de que suelten sus llaves privadas: intenta hablar el idioma de la custodia que ya conocen.
Por qué importa para las instituciones
El valor total bloqueado de Aave —el dinero depositado en el protocolo que el sector llama TVL— se sitúa entre 17.600 y 19.000 millones de dólares, según fuentes con distintas fechas de corte. En junio, la referencia del borrador apuntaba a unos 12.500 millones de dólares. El crecimiento sugiere que el interés por los préstamos descentralizados sigue firme, justo cuando Aave busca ampliar su base de prestatarios.
Stani Kulechov, fundador de Aave, ha presentado la iniciativa como un mecanismo pionero que permitiría a las instituciones pedir stablecoins en Aave V4 contra garantías mantenidas por un custodio calificado. En su planteamiento, los prestatarios accederían directamente a la liquidez de los mercados del protocolo, sin renunciar al control y la supervisión que ofrece Anchorage.
Eso sí, el recorrido no está garantizado. La propuesta debe convencer a la gobernanza de Aave, que deberá evaluar el equilibrio entre liquidez, seguridad, cumplimiento y derechos asociados a los tokens de garantía. Si lo logra, ampliaría el conjunto de activos utilizables en DeFi; si no, la distancia entre la infraestructura institucional y los protocolos on-chain seguirá limitando la llegada de nuevos prestatarios.
El análisis: una puerta que la gobernanza aún debe abrir
El movimiento recuerda a otros intentos del sector por acercar el capital regulado a Ethereum sin romper sus procesos internos. La aprobación de los ETFs spot de ether en Estados Unidos en julio de 2024 ya abrió la puerta a la inversión pasiva. Ahora, Aave hace el movimiento inverso: en lugar de llevar el activo al inversor tradicional, lleva la liquidez de DeFi a la tesorería que no quiere moverse de su custodio.
No conviene confundir una propuesta con una realidad operativa. La ejecución técnica posterior deberá materializar la conexión entre Anchorage, Chainlink y los mercados aislados de Aave V4, es decir, compartimentos de riesgo separados del resto del protocolo. La competencia tampoco duerme: Morpho y Kamino son actores relevantes en préstamos descentralizados y podrían adaptar productos similares. El punto de partida puede consultarse en el sitio oficial de Aave.
La tesis de Aave es razonable: el capital institucional no entrará del todo en DeFi si la alternativa es renunciar a la custodia regulada. El riesgo, como casi siempre en Ethereum, está en la ejecución y en la claridad legal de los CoCTs. No son bitcoin, son un derecho sobre bitcoin depositado. La mayoría de las tesorerías institucionales tiene comités de riesgo que mirarán exactamente eso, no la tecnología.
De hecho, lo más interesante de esta propuesta no es el bitcoin como colateral. Es la posibilidad de que una entidad custodiada pida prestado sin autocustodia. Eso, si termina de cuajar, abriría un mercado que en DeFi llevaba años atascado.
El suministro de ETH en exchanges ha tocado mínimos históricos: apenas quedan 6,06 millones de ether listos para vender en las plataformas de compraventa. La cifra supone una caída del 73% desde el pico de 22,9 millones que marcó la red en junio de 2020, según los datos que publica la firma de análisis on-chain Santiment.
Que haya menos ether en los exchanges —esas plataformas donde los inversores compran y venden criptoactivos— puede sonar a mala noticia. Pero el dato esconde un movimiento más profundo: el ETH no está desapareciendo, está cambiando de manos y de lugar. Las monedas retiradas de los libros de órdenes de compraventa no se han esfumado; se han ido a productos que las mantienen bloqueadas durante meses o años.
Santiment lo resume en una sola idea: con menos monedas cerca de los libros de órdenes, de las ventas de mercado y de las salidas de pánico, la demanda no necesita explotar para mover el precio. Ondas de compra más pequeñas pueden empujar la cotización con más fuerza, por la sencilla razón de que hay menos ETH disponible para vender de golpe.
El destino de ese ether retirado explica la caída de las reservas. Una parte relevante se dirige al staking, el mecanismo por el que los validadores bloquean ETH para asegurar la red Ethereum y cobrar recompensas a cambio. Otra parte acaba en los ETFs spot de ether, esos fondos cotizados que permiten a inversores institucionales y particulares exponerse al activo sin gestionar claves privadas. Y una porción creciente alimenta las tesorerías de empresas y la custodia de largo plazo, en las que el ETH no entra a los exchanges con intención de venta inmediata.
El gráfico de Santiment muestra un descenso continuado, no una simple corrección pasajera. En junio de 2020, cuando la red tenía poco más de cinco años, los exchanges acumulaban 22,9 millones de ETH. Hoy esa cifra se ha reducido a unos 6 millones. Es la reserva líquida más baja de la historia de Ethereum. Menos monedas listas para vender significan, en términos de mercado, una oferta flotante mucho más fina.
Ese es el matiz que conviene no perder de vista. Un activo con poca oferta disponible es más sensible a los cambios de demanda, tanto al alza como a la baja. Si entran compradores, el precio puede reaccionar con más violencia. Si llega una venta masiva, también podría amplificarse por la falta de profundidad. La escasez, por sí sola, no garantiza nada.
El dinero no se ha evaporado; se ha mudado a productos que no venden con miedo al primer rebote.
Qué está pasando con el suministro de ETH en exchanges
El dato central es que 6,06 millones de ETH permanecen en las plataformas de compraventa, el nivel más bajo registrado. En 2020, antes del gran ciclo del DeFi y de los fondos cotizados, la cifra superaba los 22 millones. La diferencia de 16,8 millones de ETH ha salido de los exchanges en poco más de seis años, según los datos recogidos por Santiment.
Ese éxodo no responde a un solo factor. Desde la gran actualización conocida como The Merge, en septiembre de 2022, Ethereum funciona con un sistema de validadores que bloquean capital como garantía. El staking se convirtió en una alternativa de renta para el inversor de largo plazo. A eso se sumó, en julio de 2024, la aprobación de los ETFs spot de ether en Estados Unidos, que canalizan compras institucionales sin pasar por los exchanges tradicionales de cripto a la misma escala.
Además, los protocolos de finanzas descentralizadas y la tesorería corporativa han ido retirando ETH de los exchanges en busca de custodia segura y de rendimientos adicionales. Todo ello reduce el número de monedas disponibles para vender de inmediato, un indicador que los analistas on-chain interpretan como una señal de convicción de los holders.
De los exchanges al staking y a los ETFs: el destino del ether retirado
Una parte importante de ese ether ha ido a parar a los contratos de staking, donde los validadores mantienen bloqueados 32 ETH como mínimo para participar en la red. El atractivo de las recompensas, que se pagan en nuevos ETH, hace que muchos inversores prefieran no colocar sus monedas en un exchange. Literalmente, sacan el ETH del mercado y lo comprometen con la seguridad de Ethereum.
Los ETFs spot de ether, por su parte, compran ETH en el mercado primario y lo mantienen custodiado fuera de los exchanges de trading. Los emisores no suelen mover esas posiciones con la misma rotación que un trader de de corto plazo. El efecto es similar al del staking: ETH que se retira de la circulación líquida y que no estará en los libros de órdenes cuando llegue una ola de pánico.
La tesorería corporativa es el tercer gran destino. Empresas cotizadas y plataformas cripto han ido aumentando sus reservas en ETH como activo de balance, lejos de la lógica de compraventa a corto plazo. Junto con la custodia a largo plazo, completan el mapa de una oferta líquida que se encoge ciclo tras ciclo.
Lectura de fondo: qué significa esta escasez para el precio de ETH
Conviene contextualizar este movimiento dentro de la historia reciente de Ethereum. En los ciclos alcistas de 2017 y 2021, las caídas de reservas en exchanges anticiparon periodos de fuerte apreciación, aunque con episodios de volatilidad extrema. El patrón que ahora señala Santiment es coherente con una base de holders que prefiere retirar sus monedas antes que vender.
Mi lectura, con la prudencia obligada, es que estamos ante un cambio estructural en la oferta de ETH. La red ya no depende de que lleguen millones de nuevos inversores dispuestos a comprar; le basta con que no aparezcan vendedores masivos para que la presión compradora tenga un efecto mayor. Es una dinámica más propia de un activo en proceso de maduración, aunque con matices.
El riesgo no es menor. La concentración del staking en unos pocos protocolos, la dependencia de los flujos de ETFs y la posibilidad de que una venta institucional encuentre poca profundidad en los libros son factores que hay que vigilar de cerca. La escasez no elimina las correcciones: las hace más rápidas. Un mercado con poca oferta flotante puede moverse en ambas direcciones con una velocidad incómoda.
La cotización acompaña por ahora. ETH abría la sesión cerca de 2.408 dólares, con la resistencia de medio plazo situada en los 2.664,81 dólares. Los indicadores técnicos que cita la fuente —RSI a la baja en 56 puntos y MACD sobre el nivel de cero— dibujan un escenario sin excesos, pero con el precio sostenido por encima de la media móvil de 200 periodos. Nada de euforia; sí cierta consistencia.
El factor que puede inclinar la balanza en los próximos meses es sencillo de enunciar y difícil de predecir: si la demanda institucional mantiene el ritmo y el suministro disponible en exchanges sigue cayendo, la presión estructural será alcista. Si por el contrario llega una venta forzada en un mercado con poca liquidez, la caída será más rápida de lo que muchos esperan. En Ethereum, hoy, la oferta manda un mensaje claro: cada vez hay menos ether en el escaparate.
Qué cambia exactamente el 1 de octubre (y qué reglamento se toca)
Foto de Fino Tereno en Pexels
El texto que se toca es el Reglamento General de Circulación, la norma que desarrolla la Ley de Tráfico y que se aprobó en 2003 mediante el Real Decreto 1428/2003. La reforma llega a través del Real Decreto 518/2026, aprobado por el Consejo de Ministros en junio y publicado en el BOE, y su entrada en vigor con carácter general está fijada para el 1 de octubre de 2026. No es un retoque puntual: la DGT lo presenta como la actualización más profunda del reglamento desde su aprobación, con el objetivo declarado de blindar a los usuarios vulnerables —peatones, ciclistas, motoristas y conductores de patinetes— y de adaptar las reglas a formas de movilidad que hace dos décadas no existían. El incumplimiento de buena parte de las nuevas obligaciones se tipifica como infracción grave, con 200 euros de sanción.
El grueso de las novedades se reparte en varios frentes. Al adelantar a un ciclista en vía interurbana habrá que circular al menos 20 km/h por debajo del límite del tramo y mantener 1,5 metros de separación lateral; en ciudad, la distancia con una bici que ruede por delante en el mismo carril sube a 5 metros. Rebasar un vehículo averiado, una grúa o un vehículo de emergencia detenido obligará también a bajar 20 km/h y a guardar 1,5 metros. Se crean los carriles de emergencia en retenciones, se prohíbe adelantar en autopistas y autovías nevadas y los motoristas afrontan nuevas exigencias de equipamiento, como el calzado cerrado y los guantes en carretera, además de poder usar el arcén a 30 km/h en tramos señalizados. Los patinetes elevan la edad mínima a 15 años y el casco pasa a ser obligatorio. No todo llega el mismo día: el casco homologado UNECE R22 para ciclomotores y el alumbrado permanente de los VMP se posponen al 1 de octubre de 2027.
Las multas de 200 euros, una a una: las conductas que las llevan aparejadas
La reforma del Reglamento General de Circulación que entra en vigor el próximo 1 de octubre convierte en infracción grave, con 200 euros de multa, varias conductas hasta ahora toleradas o sin castigo específico. La más citada es el rebaso de ciclistas en vías interurbanas: obliga a reducir la velocidad al menos 20 km/h por debajo del límite del tramo, a mantener 1,5 metros de separación lateral y, cuando la calzada tiene más de un carril por sentido, a cambiar de carril por completo. En este supuesto la sanción llega acompañada de la retirada de seis puntos del carné. En ciudad, quien circule detrás de una bicicleta compartiendo el mismo carril tendrá que dejar cinco metros de distancia.
La misma cuantía se aplica al rebaso de vehículos inmovilizados por avería o accidente, grúas, ambulancias, bomberos, policía y vehículos de conservación: exige aminorar 20 km/h respecto al límite y respetar 1,5 metros laterales, en este caso sin pérdida de puntos. También cuesta 200 euros no formar el carril de emergencia cuando se aproxima un vehículo prioritario en una retención, y adelantar o no circular por la derecha en autopistas y autovías cuando la nieve dificulta el tráfico.
Los motoristas concentran varios de los supuestos nuevos. Desde el 1 de octubre son obligatorios los guantes de protección para conductor y pasajero en vías interurbanas, y el calzado cerrado que cubra todo el pie en cualquier tipo de vía, lo que excluye sandalias y chanclas. Los profesionales que trabajan sobre la moto, los conocidos como riders, deben llevar puesto el chaleco reflectante de alta visibilidad durante toda su jornada. Circular por el arcén derecho fuera de los supuestos permitidos —solo en atascos reales, en tramos señalizados, a un máximo de 30 km/h y en fila de a uno— también se castiga con 200 euros.
Entre los usuarios de patinetes y vehículos de movilidad personal, la misma cifra se aplica a quien circule sin casco, sin luces encendidas o sin elementos reflectantes visibles a 150 metros en condiciones de baja visibilidad, además de fijarse en 15 años la edad mínima para conducirlos. Los ciclistas se enfrentan a idéntica sanción si no llevan casco en vías interurbanas o si los repartidores no usan chaleco reflectante. En todos los casos, si no hay alegaciones y el pago se realiza en los 20 días siguientes a la notificación, la multa se reduce a la mitad, hasta 100 euros.
Patinetes y vehículos de movilidad personal: las reglas que les afectan y desde cuándo
Los patinetes eléctricos y el resto de vehículos de movilidad personal (VMP) son uno de los colectivos más afectados por el real decreto de protección de usuarios vulnerables que modificó el Reglamento General de Circulación, aprobado en el Consejo de Ministros del 23 de junio y en vigor desde el 1 de octubre de 2026. La norma fija por primera vez una edad mínima estatal de 15 años para conducir un VMP —hasta ahora dependía de las ordenanzas municipales, con Barcelona o Valencia en 16— y extiende a todo el territorio la obligación de llevar casco de protección, homologado o certificado, que antes solo exigían algunos ayuntamientos. También impone el chaleco reflectante durante la noche o en condiciones de baja visibilidad, prenda que los profesionales que se desplazan en VMP, como los repartidores, deben portar en todo momento. El incumplimiento se tipifica como infracción grave, con 200 euros de multa.
El alumbrado permanente es la excepción: aunque el reglamento exige que los VMP circulen siempre con las luces encendidas, esa obligación se retrasa al 1 de octubre de 2027, igual que el casco homologado para motociclistas. Hasta entonces solo se sanciona no llevarlas encendidas entre la puesta y la salida del sol o con escasa visibilidad. Fuera de los núcleos urbanos se permite su circulación por vías segregadas del tráfico motorizado, como carriles bici, y los conductores deben señalizar con el brazo sus giros. Estas novedades se suman a las que ya rigen desde enero de 2026: inscripción en el registro de la DGT, etiqueta identificativa visible y seguro de responsabilidad civil, cuya ausencia se castiga con entre 200 y 1.000 euros.
Casco: para quién es obligatorio, en qué vehículo y en qué vías
La reforma del Reglamento General de Circulación que entra en vigor el 1 de octubre de 2026 convierte el casco en obligatorio para los conductores de vehículos de movilidad personal (VMP) —patinetes eléctricos, pero también monociclos, segways o hoverboards— en cualquier vía y en todo el territorio. Hasta ahora la exigencia dependía de las ordenanzas de cada ayuntamiento, con ciudades como Barcelona, Valencia o Sevilla que ya lo imponían, y el cambio pone fin a esa dispersión normativa con una regla única estatal. En bicicleta, el casco pasa a ser obligatorio en todas las vías interurbanas sin excepciones: se eliminan las dispensas que hasta la fecha lo permitían en episodios de calor extremo o durante ascensos prolongados. En vías urbanas, en cambio, no se impone al ciclista adulto.
Los motoristas y conductores de ciclomotor ya estaban obligados a llevarlo, pero la reforma añade un requisito de calidad: desde el 1 de octubre de 2027 el casco tendrá que estar homologado —norma UNECE R22, con etiquetas como ECE 22.06— y no bastará con una simple certificación. Quienes usan estos vehículos profesionalmente, igual que los ‘riders’ que reparten en bicicleta o en patinete, deberán portar casco y chaleco reflectante en todo momento. El incumplimiento de estas obligaciones de protección se considera infracción grave, con sanción de 200 euros que baja a 100 con pronto pago y sin retirada de puntos. La DGT respalda el cambio con las cifras: en 2024 fallecieron 46 ciclistas en accidentes de tráfico, 14 de ellos sin casco en entornos urbanos.
Ciclistas y adelantamientos: qué se mantiene, qué se refuerza y con qué sanción
El adelantamiento a ciclistas es el eje de la reforma que la DGT aplica desde el 1 de octubre. Lo que se mantiene es el núcleo de la protección que ya regía desde 2022: los 1,5 metros de separación lateral mínima, la obligación de cambiar por completo de carril cuando la vía tiene más de un carril por sentido y la posibilidad de pisar la línea continua si es la única forma de guardar esa distancia, además de la prohibición de entorpecer a ciclistas que circulan en sentido contrario aunque vayan por el arcén. Lo que se refuerza es la velocidad: en vías interurbanas el conductor deberá rodar al menos 20 km/h por debajo del límite del tramo antes de iniciar la maniobra y durante toda su ejecución, según la nueva redacción del artículo 85. En una carretera convencional limitada a 90 km/h, adelantar una bicicleta solo podrá hacerse a 70 km/h como máximo; si el tramo está limitado a 70, la maniobra se topa con 50 km/h. La misma exigencia se aplica al rebasar vehículos de movilidad personal.
El incumplimiento se tipifica como infracción grave: 200 euros de multa y hasta seis puntos menos en el carné, una de las pérdidas más altas por una sola maniobra. En ciudad, la reforma añade una novedad propia, la distancia de seguridad de cinco metros respecto al ciclista que circule delante en el mismo carril, pensada para evitar el acoso por aproximación. La norma no solo aprieta a los conductores: los ciclistas deberán llevar casco en vías interurbanas sin las excepciones que existían hasta ahora y los repartidores que trabajan sobre la bici tendrán que usar casco y chaleco reflectante durante su jornada, con 200 euros de sanción en caso de incumplimiento. Asimismo, deberán circular preferentemente por el centro del carril, para ganar visibilidad, y podrán rebasar vehículos detenidos por la derecha o por la izquierda. Todo entra en vigor el 1 de octubre de 2026.
Nuevas señales, límites y marcas viales: lo que verás físicamente en la calle
La señalización vertical no se revisaba a fondo desde 2003, y la actualización del catálogo —Real Decreto 465/2025— incorpora alrededor de 130 pictogramas nuevos o rediseñados que ya están llegando a las vías de forma progresiva. Entre los que verás físicamente figuran el aviso de fauna salvaje con un jabalí (P-24a), la prohibición de acceso a vehículos de movilidad personal (R-118), la restricción según el distintivo ambiental de las Zonas de Bajas Emisiones (R-120), la zona de coexistencia con prioridad peatonal y límite de 20 km/h (S-47) o el paso compartido de peatones y ciclistas (P-20c). También se modernizan iconos históricos: la locomotora de vapor del paso a nivel (P-8) deja paso a un tren eléctrico. Las señales suprimidas, entre ellas las de aparcamiento en días pares e impares, deben retirarse antes del 1 de julio de 2026.
En el asfalto, las marcas de calmado de tráfico son las grandes protagonistas. Los dientes de dragón (M-8.1), la línea verde longitudinal y las líneas de borde quebradas ya figuran en el catálogo oficial: los triángulos miden 75 centímetros, se separan 1,5 metros entre sí y se pintan 30 metros antes del punto de frenado para generar un efecto óptico de estrechamiento del carril. Los círculos blancos que guían a los motoristas en curvas peligrosas siguen en fase de prueba en Cataluña y Extremadura, sin capacidad sancionadora propia. En cuanto a los límites, en ciudad se mantienen los genéricos de 20, 30 y 50 km/h según los carriles por sentido, y en carretera la novedad es que al adelantar a un ciclista hay que reducir al menos 20 km/h respecto al límite de la vía: en una convencional de 100 km/h no se puede pasar de 80. Ninguna marca vial fija un límite por sí sola; solo refuerza la señal vertical.
Móvil, cinturón y otras infracciones clásicas: qué NO cambia y por qué se está difundiendo mal
Entre las novedades del Reglamento General de Circulación que entra en vigor el 1 de octubre hay un bloque que, para el conductor medio, no cambia nada. La prohibición de sujetar el teléfono móvil con la mano —200 euros y 6 puntos— no es nueva: se aplica desde la reforma de la Ley de Tráfico de 2022. El texto que ahora llega se limita a reiterarla, a precisar que solo vale el sistema de manos libres, sin cascos ni auriculares, y a permitir que los motoristas usen intercomunicadores integrados en el casco para hablar o navegar. Con el cinturón ocurre algo parecido: la sanción clásica por no llevarlo, 200 euros y 4 puntos, se mantiene igual. La infracción de siempre sigue siendo la de siempre para quien conduce un turismo particular.
Lo que sí se modifica en el cinturón no es el importe, sino a quién obliga. La reforma suprime las exenciones que permitían ir sin él a taxistas, repartidores de mercancías y profesores de autoescuela, que pasan a las mismas condiciones que el resto. La confusión nace de ahí: mensajes virales mezclan normas ya vigentes con fechas inventadas. La DGT desmintió, según las verificaciones de Maldita.es y 20minutos, un vídeo que situaba nuevas multas y límites de velocidad en abril de 2026, cuando lo que había era una campaña de control de velocidad. La clave para no caer en el bulo es sencilla: un cambio legal real exige publicación en el BOE, referencia normativa y fecha de entrada en vigor. Una campaña de vigilancia o una medida de hace cuatro años no son una norma nueva.
La otra mitad de la sanción: qué infracciones de 200 euros restan además puntos
La reforma del Reglamento General de Circulación que entra en vigor el 1 de octubre no solo añade reglas nuevas: algunas llegan con detracción de puntos, que es la mitad de la sanción que de verdad pesa. El caso más claro es el adelantamiento a ciclistas. En vías interurbanas habrá que reducir la velocidad al menos 20 km/h por debajo del límite de la vía —en una carretera convencional de 90 km/h, el rebase no podrá superar los 70 km/h— y mantener la separación lateral mínima de 1,5 metros, cambiando por completo de carril cuando la calzada tenga más de un carril por sentido. En ciudad, quien circule detrás de una bicicleta compartiendo el mismo carril deberá dejar una distancia mínima de cinco metros. Incumplir cualquiera de esos requisitos se considera infracción grave: 200 euros y hasta seis puntos del carnet, el máximo previsto para una sola infracción.
No todas las multas de 200 euros de la reforma pesan lo mismo. La nueva obligación de bajar 20 km/h y guardar 1,5 metros al rebasar un vehículo averiado, de emergencias o de mantenimiento se queda en el ámbito económico, sin tocar el carnet, y algo parecido ocurre con el equipamiento de moto: los guantes en vías interurbanas o el calzado cerrado se sancionan con 200 euros. Las que sí suman multa y pérdida de puntos son otras: sujetar el móvil con la mano al volante (200 euros y 6 puntos desde la reforma de 2022), no usar correctamente el cinturón, el casco o el sistema de retención infantil (200 euros y 4 puntos), saltarse un semáforo en rojo o una señal de stop o ceda el paso (200 euros y 4 puntos) y no respetar la distancia de seguridad (200 euros y 4 puntos). El pronto pago en 20 días rebaja el importe a 100 euros, pero no devuelve ni un punto.
Cómo se tramita y cómo se recurre una multa de 200 euros: plazos y vías
Una multa de 200 euros, importe genérico de las infracciones graves según el Reglamento de Circulación, abre dos caminos excluyentes desde el día siguiente a la notificación. El conductor tiene 20 días naturales para pagar con una reducción del 50% —100 euros— o para presentar alegaciones. Pagar en plazo implica renunciar a recurrir; alegar, en cambio, hace perder el descuento, de modo que si el escrito se desestima habrá que abonar el 100%. La notificación llega en mano del agente, por correo postal, a través de la Dirección Electrónica Vial (DEV) o, si no se localiza al interesado, se publica en el Tablón Edictal Único de Tráfico (TESTRA), momento en el que arranca el cómputo del plazo. El escrito debe recoger el número de expediente —doce cifras que figuran en la cabecera—, los datos del interesado, los motivos y la firma.
La alegación se presenta online en la Sede Electrónica de la DGT con Cl@ve, certificado digital o DNIe; por correo postal a la jefatura que tramita el expediente o al Centro de Tratamiento de Denuncias Automatizadas; presencialmente en cualquier oficina de Tráfico, canal reservado a particulares, o a través del Registro Electrónico General de la AGE. Entre los motivos habituales están los defectos de notificación, la falta de identificación del conductor, errores de matrícula o la calibración caducada del radar. Si la resolución confirma la sanción, queda el recurso potestativo de reposición, de un mes desde su notificación, ante el mismo órgano que sancionó (o de alzada, ante el superior jerárquico). Agotada la vía administrativa, cabe el recurso contencioso-administrativo en el plazo de dos meses, que ya exige abogado y procurador. Si la multa no se paga, la deuda pasa a la Agencia Tributaria con un recargo del 20% y riesgo de embargo; conviene vigilar además que la infracción grave no haya prescrito a los seis meses.
Lo que todavía no entra en vigor: calendario y plazos pendientes
La reforma del Reglamento General de Circulación, articulada mediante el Real Decreto 518/2026 y publicada en el BOE el pasado 26 de junio, no despliega todos sus efectos de golpe. El grueso de las nuevas obligaciones será exigible desde el 1 de octubre de 2026, pero el propio texto reserva dos bloques con fecha posterior. Se trata de la exigencia de que los vehículos de movilidad personal circulen siempre con el alumbrado encendido y del requisito de que los cascos de motos y ciclomotores estén homologados conforme a la normativa europea vigente, y no solo cuenten con una certificación de calidad. Ambos apartados se retrasan hasta el 1 de octubre de 2027, un año adicional que el Ministerio del Interior justifica como margen de adaptación para fabricantes y usuarios ante el desembolso que implica renovar el equipamiento.
Queda además un fleco sin fecha cerrada. Los guantes de protección son obligatorios desde el 1 de octubre de 2026 para conductores y pasajeros en vías interurbanas, pero las características técnicas de los guantes homologados dependen de una orden ministerial que todavía no se ha publicado; mientras no llegue, se admiten guantes con prestaciones equivalentes a los actuales. La aplicación efectiva de otras medidas depende de normas locales: la edad mínima de 15 años para conducir un VMP obligará a corregir las ordenanzas que aún fijaban 14, y permitir que las bicicletas circulen en ambos sentidos en calles de un solo carril exigirá señalización previa. La DGT ya ha advertido de que no habrá periodo de gracia: las sanciones de 200 euros, reducibles a 100 por pronto pago en 20 días naturales, se aplicarán desde la entrada en vigor.
Las tarifas fijas de precio único 24 horas más baratas de septiembre: comparativa de término de energía y término de potencia
Entre las tarifas de precio único las 24 horas, el término de energía se ha comprimido hasta caber en una horquilla de poco más de dos céntimos. Visalia comercializa su Luz Fijo 24h a 0,097999 €/kWh sin impuestos, el precio más bajo del comparador de la CNMC y con un coste anual cercano a los 593 euros para el perfil tipo del organismo. Le siguen la Fórmula Fija de Energía AVM, en 0,1043 €/kWh antes de descuentos; la Tarifa Constante de Chippio, en 0,109 €/kWh; la Tarifa por Uso de Naturgy, en 0,112 €/kWh; niba Zen, en 0,115 €/kWh; Nordy Estabilidad 24H, en 0,1148 €/kWh; y el empate de Nordy 24H V con Gana Energía 24 horas (Sin Líos), ambas en 0,119 €/kWh. El margen sobre los peajes regulados de punta, en 0,09254 €/kWh, es tan estrecho que quien rebaja la energía tiende a recuperar terreno en la potencia.
Ahí está la clave de esta comparativa: el desempate no lo decide el kWh, sino el término de potencia. Visalia mantiene 0,0712 €/kW/día tanto en punta como en valle, por debajo de los 0,079 de Nordy, los 0,0894 de Gana y los 0,089 de niba Zen en valle. Naturgy rompe el esquema con dos periodos muy separados: 0,12303 €/kW/día en P1 frente a 0,061562 €/kW/día en P2, una estructura que solo compensa con potencia justa y consumo alto. Trasladado a factura, para un hogar de 3,45 kW y 290 kWh al mes, con impuestos incluidos, Roams calcula 45,21 €/mes con Visalia, 56,23 € con Nordy y 62,98 € con Gana Energía: casi 18 euros de diferencia al mes sin mover un solo electrodoméstico de horario.
El término de potencia: la única palanca de ahorro que no depende de a qué hora pongas la lavadora
El término de potencia es el cargo fijo de la factura: retribuye la capacidad máxima que tu instalación puede demandar de golpe, se use después o no. Se calcula multiplicando los kW contratados por el precio del kW/día y por los días del periodo, y en un hogar tipo supone entre el 25% y el 40% del total. Su valor para esta lista es que es la única palanca que no depende del reloj: da igual si pones la lavadora a las tres de la madrugada o a las ocho de la tarde, ese importe no se mueve. Mientras el término de energía premia consumir en horas valle, la potencia se cobra por disponibilidad, y por eso todo su margen está en contratar la justa. No es un descuento de bienvenida ni un gancho comercial, sino un ajuste estructural que rebaja la parte fija todos los meses sin tocar ni un hábito.
El problema es que casi nadie la revisa. Alrededor de tres de cada cuatro hogares españoles tiene contratada más potencia de la que demanda de verdad, y desde 2021 la factura incluye la potencia máxima demandada del último año: si ese pico se queda muy por debajo de lo contratado y el ICP no ha saltado nunca, hay margen. Cada kilovatio recortado se traduce en un ahorro del orden de 25 a 40 euros anuales, y el trámite es gratuito o cuesta unos 9 euros en derechos de enganche, con un límite de dos cambios al año. Octopus cifró en 99 euros el ahorro medio anual de 45.000 clientes que ajustaron su potencia sin cambiar de hábitos ni de tarifa. En una tarifa fija sin permanencia, que blinda el precio del kWh pero no el término de potencia, esta revisión es la que de verdad mueve la factura de septiembre.
Tarifa fija, PVPC o indexada: qué es cada una y por qué la fija blinda tu factura frente a las horas punta
Conviene distinguir los tres modelos antes de decidir. El PVPC es la tarifa del mercado regulado: reservada a potencias de hasta 10 kW y comercializada solo por las comercializadoras de referencia, su precio se fija cada hora según el mercado mayorista y lleva aparejada una discriminación horaria obligatoria en tres tramos (punta, llano y valle). Es, además, la única vía de acceso al bono social. La tarifa indexada se mueve en el mercado libre, pero replica esa lógica: se paga el precio horario de OMIE más un margen o cuota de gestión de la compañía, y suele contratarse sin permanencia. La tarifa fija, también libre, rompe con ambas: un único precio por kWh que se mantiene idéntico a cualquier hora del día durante todo el contrato, sin tramos ni sorpresas horarias.
Ahí está la clave para quien no puede —o no quiere— mover lavadora, lavavajillas o calefacción a horas valle. Con PVPC o indexada, cada kWh consumido en punta se paga al precio de ese instante, y esos picos pesan: en 2025 el mercado mayorista registró máximos diarios cercanos a los 145 €/MWh en pleno invierno y mínimos de apenas 1,72 €/MWh en primavera. La fija neutraliza ese riesgo porque el tramo horario desaparece de la factura: la comercializadora asume la volatilidad y tú pagas lo mismo a mediodía que de madrugada. A cambio, el precio suele quedar algo por encima de la media del mercado. Entre las referencias actuales hay términos de energía como los 0,112 €/kWh de Naturgy, los 0,152 €/kWh de Octopus Relax o los 0,1039 €/kWh de Endesa One Luz, muchas ya sin permanencia.
Cuándo pedir el cambio de comercializadora para que el ahorro llegue ya a la factura de septiembre
Foto de Sasun Bughdaryan en Unsplash
El cambio de comercializadora no se activa el día que se firma, y de ese margen depende que el ahorro entre o no en la factura de septiembre. El trámite es gratuito, no implica corte de suministro y lo gestiona íntegramente la nueva compañía: ella cursa la baja con la anterior y coordina el traspaso con la distribuidora, dueña del contador. El plazo legal máximo es de 21 días desde la solicitud, según recuerda la CNMC, aunque la media real se ha quedado muy por debajo: en torno a cinco días en electricidad en el último año supervisado, con los tiempos técnicos de las distribuidoras por debajo de un día. Lo decisivo no es ese plazo, sino el ciclo de facturación: la tarifa nueva empieza a contar desde la fecha en que se cierra el periodo y se lee el contador, y es a partir de esa lectura cuando empieza a facturar la nueva empresa.
Por eso, para que la rebaja se note ya en el recibo de septiembre, lo prudente es lanzar la solicitud con dos o tres semanas de antelación sobre la fecha de cierre del ciclo. Si el suministro se factura cada dos meses, la normativa permite además optar por que el paso se ejecute dentro de los 15 días siguientes a la petición. Antes conviene comprobar dos cosas: que el contrato vigente no arrastre permanencia, cuya penalización máxima es del 5 % de la energía estimada pendiente, y que la lectura no sea estimada, porque distorsiona el cálculo. Aun así, hay que asumir que el ahorro de ese primer recibo puede ser parcial: la comercializadora saliente emite su factura de cierre, con hasta 42 días de margen para liquidar el consumo, y la entrante solo cobra los días transcurridos desde el cambio hasta la siguiente lectura.
La parte de tu factura que no depende de la tarifa: peajes, cargos, alquiler del contador e impuesto eléctrico
Foto de Kelly Sikkema en Unsplash
Los peajes y los cargos son la parte del recibo que paga el sistema, no la energía que consumes. Los peajes los fija la CNMC y sufragán el transporte y la distribución hasta tu casa; los cargos los propone el Ministerio para la Transición Ecológica y cubren las primas a las renovables, el déficit de tarifa de ejercicios anteriores y el sobrecoste de producir en los territorios no peninsulares. Juntos representan en torno al 40% de la factura eléctrica, según la OCU, y son idénticos para todos los hogares: no dependen de la comercializadora ni de la tarifa contratada. A ese bloque se suman el alquiler del contador, una cuota regulada de entre 0,5 y 1,5 euros al mes según el equipo —unos 12 euros al año en un hogar medio—, y el impuesto especial sobre la electricidad (IEE), que grava la energía y la potencia antes del IVA a un tipo del 5,1127%.
Este es el bloque que ninguna tarifa fija sin permanencia puede tocar, y ahí está su interés para la lista: marca el suelo por debajo del cual no bajará el recibo por mucho que cambies de compañía o de horarios. Cuando los costes regulados se revisan, la actualización llega sola a todos los contratos, tanto del mercado libre como del PVPC. En 2026 la CNMC subió los peajes una media del 1,3% en la tarifa doméstica 2.0TD y el Ministerio elevó los cargos un 10,5%, además de encarecer un 50% la financiación del bono social: en conjunto, unos 15,03 euros más al año para un hogar tipo con 4,6 kW y 3.500 kWh. Dos apuntes más: el impuesto eléctrico estuvo rebajado al 0,5% hasta el 31 de mayo de 2026 y ya ha vuelto a su tipo general, y el alquiler del contador se sigue pagando aunque el consumo sea cero, porque el equipo es obligatorio mientras el suministro esté de alta.
Bono social eléctrico: requisitos, cuantía y si te sale mejor que cualquier tarifa fija
El bono social eléctrico no es una comercializadora ni una tarifa al uso, sino un descuento sobre la factura al que solo puede acogerse el titular del contrato de su vivienda habitual, con una potencia contratada igual o inferior a 10 kW y suministro en la tarifa regulada PVPC. Está pensado para consumidores vulnerables y vulnerables severos según su renta, pero también acceden familias numerosas, perceptores del Ingreso Mínimo Vital, pensionistas con pensión mínima, personas con discapacidad igual o superior al 33%, en situación de dependencia de grado II o III, familias monoparentales y víctimas de violencia de género o terrorismo. Tras el Real Decreto-ley 1/2025, el descuento fue del 50% y el 65% hasta el 30 de junio y baja al 42,5% y 57,5% en el segundo semestre de 2025, para estabilizarse en el 35% y el 50% desde enero de 2026. La bonificación se aplica sobre un máximo de 4.761 kWh anuales.
Merece un hueco en la lista porque, si cumples los requisitos, es imbatible frente a cualquier tarifa fija: ningún descuento del mercado libre se acerca a ese porcentaje sobre el consumo. A cambio, tiene una trampa que conviene entender: no es una tarifa fija ni sin permanencia al estilo de las que dominan el mercado libre, sino que obliga a contratar el PVPC con una comercializadora de referencia, donde el precio cambia cada hora y resulta más volátil. Además, si tu consumo supera el tope bonificado, el exceso se paga al precio completo del PVPC. Como compensación, abre la puerta al bono térmico, de entre 35 y 375 euros anuales, y refuerza la protección frente a cortes de suministro. Por eso la decisión depende del umbral de renta: por debajo, el bono arrasa; por encima, la comparativa se juega entre tarifas fijas.
Septiembre siempre pilla a contrapié. DIA lo sabe y por eso ha decidido reforzar justo ahora, entre el 16 y el 22 de este mes, su catálogo de productos altos en proteína, una categoría que llevaba meses ganando peso en sus lineales. No es casualidad: la vuelta al trabajo, al gimnasio y a los horarios apretados dispara la demanda de soluciones rápidas que ayuden a cubrir las necesidades nutricionales sin complicarse la vida.
El folleto de esta semana dedica una sección completa a la familia High Protein, con leche, batidos, yogures bebibles, mousses y postres. La promesa es sencilla: más proteína, el mismo sabor de siempre, y precios que rondan el euro y pico por unidad. Para quien entrena o simplemente quiere comer mejor sin pasarse el día cocinando, es justo el tipo de oferta que llega en el momento adecuado.
DIA y la nueva ola de productos proteicos
La cadena madrileña no es la única que se ha subido a esta tendencia, pero sí una de las que más está apostando por hacerla accesible. Según ha confirmado la propia compañía, la gama High Protein de DIA ya supera las veinte referencias, cubriendo desde el desayuno hasta la merienda o el postre después de entrenar. El objetivo declarado es claro: que cuidarse no dependa de comprar suplementos caros en tiendas especializadas.
Entre las novedades más recientes destaca una leche sin lactosa con 80 gramos de proteína por litro, obtenida mediante un proceso de ultrafiltración que concentra de forma natural la proteína ya presente en la leche. También ha llegado un café latte alto en proteína, pensado para quienes buscan ese chute de energía matutino sin renunciar al aporte nutricional. Son detalles que marcan diferencia frente a otras marcas que simplemente añaden aditivos.
Por qué esta categoría no deja de crecer
DIA lleva años compitiendo cuerpo a cuerpo con las grandes cadenas de distribución en España, y apostar por la Proteína como reclamo comercial no es solo una moda pasajera. La proteína es un nutriente esencial para mantener la masa muscular, especialmente relevante en una población que cada vez entrena más y presta más atención a lo que come. Su demanda ha subido con fuerza en toda Europa durante los últimos dos años.
De hecho, la propia industria alimentaria confirma que el fenómeno va mucho más allá de los supermercados de descuento. Cadenas de comida rápida, marcas de lácteos y hasta cafeterías han empezado a incluir versiones «altas en proteína» de sus productos habituales. DIA simplemente ha decidido llegar antes y con un catálogo más amplio que la competencia directa en su segmento.
Qué encontrar en el folleto de esta semana
Repasando el catálogo disponible del 16 al 22 de septiembre, la sección High Protein incluye desde yogures bebibles de sabores como fresa-plátano y tropical, hasta batidos de chocolate y vainilla listos para llevar en el bolso o la mochila del gimnasio. Todos estos formatos comparten un precio ajustado, en torno a 1,20 y 1,25 euros por unidad, lo que los hace bastante competitivos frente a los suplementos tradicionales.
Para quienes prefieren algo más goloso, hay mousses de cacao y yogures de stracciatella que cumplen la doble función de capricho y aporte proteico. No hace falta renunciar al sabor para sumar gramos de proteína al día, y esa es precisamente la baza que DIA está jugando con más fuerza esta temporada.
Cómo aprovechar mejor estas ofertas
A la hora de rentabilizar esta campaña, conviene tener claro qué se busca antes de llenar el carrito. No todos los productos altos en proteína sirven para lo mismo, ni todos encajan en cualquier rutina alimentaria. Fijarse en la etiqueta marca la diferencia entre un capricho ocasional y un aliado real de la dieta.
Antes de comprar en bloque, merece la pena tener en cuenta estos puntos:
Revisar el porcentaje real de proteína por ración, no solo el reclamo del envase.
Comprobar el contenido en azúcares añadidos, sobre todo en los postres y batidos.
Priorizar formatos sin gluten o sin lactosa si hay alguna intolerancia en casa.
Combinar estos productos con fuentes naturales de proteína como huevo, legumbres o pescado.
Otra forma de comprar en el supermercado
Estas semanas cargadas de promociones High Protein reflejan algo más profundo: el consumidor español ya no compra igual que hace cinco años. La proteína se ha convertido en un criterio de compra habitual, al mismo nivel que el precio o la marca, y eso obliga a las cadenas a reinventar sus lineales constantes.
Todo apunta a que esta tendencia seguirá creciendo en los próximos meses, con más marcas blancas sumándose y precios cada vez más competitivos. Lo razonable es aprovechar estas ofertas con cabeza, sin caer en comprar por moda, y dejar que sea la nutrición real —no el marketing— la que decida qué acaba en el carrito.
Airbnb lanza un fondo de 250 millones de dólares para vivienda asequible y agita el debate del alquiler turístico. La primera promoción, en Austin (Texas), no podrá ofrecerse en estancias cortas.
El programa se llama Airbnb Housing Accelerator y canalizará una inversión inicial de 250 millones de dólares, unos 216,6 millones de euros al cambio actual, hacia promotores de vivienda multifamiliar, es decir, edificios de varias plantas destinados al alquiler permanente. La compañía reconoce que los rendimientos quedarán por debajo de los precios de mercado. No es una apuesta por el yield (la rentabilidad anual de un alquiler antes de impuestos y gastos): es otra cosa.
El giro de Airbnb: 250 millones para alquiler permanente y un mensaje directo a las ciudades
Daniel Hornung, director de la iniciativa, lo deja claro: ‘El objetivo no es, en absoluto, generar más oferta de alojamientos para Airbnb’. La vocación del fondo es la contraria: cubrir un hueco de financiación. Cada aportación representará, por lo general, alrededor del 10% del capital de los proyectos que apoye.
El primer destino son 200 viviendas asequibles en el barrio de St. John, en Austin, sobre un antiguo Home Depot y un concesionario de automóviles. Airbnb aportará 6,4 millones de dólares (5,5 millones de euros). La condición es explícita: los residentes tendrán prohibido anunciar sus unidades en plataformas de estancias cortas. La ciudad compró este suelo de ocho hectáreas hace más de una década para instalaciones públicas y el terreno quedó vacío.
El problema de fondo es la financiación. Con los tipos de interés altos, la vivienda asequible no puede ofrecer alquileres elevados y pierde capital privado. Shaun Donovan, exsecretario de Vivienda de Estados Unidos, resume la paradoja: ‘No se pueden cobrar alquileres más altos porque se trata de viviendas asequibles’. Las estimaciones del déficit de hogares en Estados Unidos oscilan entre dos y diez millones.
Airbnb no está cambiando de negocio: está comprando legitimidad ante los reguladores con capital paciente y rentabilidades por debajo de mercado.
¿Cómo se aplicaría este modelo al mercado español?
En España, la tensión entre alquiler turístico y vivienda habitual no es menor. Barcelona y Palma han restringido licencias turísticas en zonas saturadas; Madrid y Valencia aplican controles crecientes. Airbnb no ha anunciado un fondo similar para el mercado español, pero la fórmula de Austin es exportable: financiar vivienda asequible y, a cambio, pedir a los municipios que no cierren del todo la puerta al alquiler de corta estancia.
La diferencia está en la escala y en la regulación. En Estados Unidos, el programa puede apoyarse en promotores privados y en una fiscalidad que incentiva la reinversión. En España, la vivienda asequible depende de la colaboración público-privada, de los planes autonómicos y de los fondos europeos. Un desembarco equivalente exigiría coordinación con el Ministerio de Vivienda y Agenda Urbana y con las comunidades autónomas. Tampoco está claro que las administraciones españolas acepten que una plataforma turística financie vivienda protegida sin imponer condiciones adicionales. La pregunta no es retórica: ¿puede una plataforma turística convertirse en socio del alquiler estable sin que los reguladores desconfíen?
La Ficha del Inversor
La métrica clave es el efecto palanca: de 250 millones a 5.000 millones de dólares en una década, un multiplicador de 20 veces. El rendimiento queda por debajo del mercado, lo que convierte este vehículo en una inversión de impacto, no una apuesta por el yield (la rentabilidad anual de un alquiler antes de impuestos y gastos).
A seis meses, la tendencia apunta a una mayor presión regulatoria sobre el alquiler turístico en las grandes ciudades europeas. Si Austin funciona, Airbnb tendrá un argumento sólido para frenar prohibiciones totales; si fracasa, los ayuntamientos endurecerán aún más las restricciones. La plataforma puede asumir el coste: el año pasado ganó 2.500 millones de dólares sobre ingresos de 12.200 millones.
Los perfiles recomendados son claros. Para el pequeño ahorrador, ninguna ventaja directa: el fondo no se comercializa. Para inversores institucionales y family offices, es una señal del rumbo del capital paciente en vivienda asequible. Para ayuntamientos y promotoras españolas, es un modelo replicable de colaboración público-privada. El precedente español es la Ley de Vivienda de 2023, que topó rentas en zonas tensionadas y encendió a los propietarios; ahora el péndulo se mueve hacia el alquiler turístico. El riesgo es que se lea como puro marketing y no cambie la postura de los reguladores. La clave es si el capital paciente de Airbnb se traduce en más viviendas o solo en un relato. Observamos, en cualquier caso, un movimiento con más lógica industrial de la que aparenta.
Alexandre Arnault entra en el consejo de Nike en el peor momento bursátil de la compañía en casi dos décadas. El próximo 21 de septiembre, el gigante de Beaverton será excluido del índice S&P 100 por primera vez en 18 años, tras un desplome cercano al 80% en el precio de sus acciones. La compañía fundada por Phil Knight no había perdido su asiento en ese selectivo desde 2008.
Arnault, segundo hijo de Bernard Arnault y actual vicepresidente de Moët Hennessy, no es un recién llegado al sector del lujo. Lideró la transformación de Rimowa entre 2017 y 2021 como consejero delegado, y después pasó cuatro años en Tiffany como vicepresidente ejecutivo de producto, comunicación e industrial antes de asumir su cargo actual en febrero de 2025. Desde 2024 forma parte del consejo de LVMH y es patrono del MoMA de Nueva York; con anterioridad ha ocupado asientos en los consejos de Carrefour, Birkenstock y Moncler.
La llegada de un heredero del mayor grupo de lujo al consejo de una empresa deportiva no es un movimiento menor. Mark Parker, presidente ejecutivo de Nike, justificó el nombramiento por la capacidad de Arnault para «ayudar a marcas globales icónicas a evolucionar, innovar y crecer». Nike no contaba hasta ahora con ningún perfil procedente del segmento del lujo entre sus consejeros, pese a incluir nombres como Tim Cook, presidente de Apple, o Phil Knight, cofundador de la empresa.
Nike encara una crisis de relevancia con la llegada del heredero del lujo
El contexto no invita al optimismo. Los ingresos de Nike para el año fiscal 2026 cayeron un 2% en moneda constante, hasta 46,4 mil millones de dólares, según los datos publicados por la propia compañía en junio. El consejero delegado, Elliott Hill, asumió el cargo en septiembre de 2024 con un plan denominado Win Now que, hasta la fecha, no ha logrado frenar la erosión de la cuota de mercado frente a rivales como On, Hoka o New Balance.
En la reunión con inversores del 8 de septiembre, Hill insistió en que la dirección no gestiona trimestre a trimestre, sino con una visión a diez años. Su mensaje apelaba a la innovación de producto y a una presencia premium tanto en el canal digital como en el físico. La incorporación de Arnault encaja con esa narrativa, pero el inversor sofisticado debe medir la distancia entre la promesa de transformación y la realidad de un balance aún débil.
La escasez y el posicionamiento premium no se decretan: se construyen con producto, distribución y décadas de coherencia.
Qué implica la visión premium para la acción y el inversor
Para un inversor acostumbrado a analizar marcas de lujo, el diagnóstico de Nike resulta familiar: exceso de distribución, dependencia del canal mayorista y pérdida de la narrativa de deseabilidad. El programa de Arnault en Rimowa y Tiffany consistió en reducir descuentos, limitar puntos de venta y elevar la experiencia del cliente. Aplicar esa lógica a un negocio de decenas de miles de referencias y cientos de fábricas exige un grado de disciplina operativa que Nike no ha demostrado en los últimos ejercicios.
La reacción del mercado a la noticia ha sido tenue. La acción, que cotiza en mínimos de varios años, no ha encontrado en el nombramiento el catalizador inmediato que algunos esperaban. No obstante, la exclusión del S&P 100 prevista para el 21 de septiembre obligará a los fondos indexados a vender posiciones, lo que puede generar una presión adicional sobre el precio. El 1 de octubre, cuando Nike presente sus resultados del primer trimestre fiscal 2027, habrá una primera prueba real sobre si la estrategia de Hill y la influencia de Arnault empiezan a reflejarse en las cifras.
Cuando una acción pierde el 80% de su valor, el problema no es solo de producto; es de relevancia y de modelo de distribución.
Análisis Wealth: la escasez como variable de mercado
Desde la óptica del wealth management, el movimiento de Nike tiene una lectura estructural. LVMH ha demostrado durante décadas que el lujo como clase de activo se apoya en la escasez relativa, el control de la distribución y la fortaleza del margen bruto. Nike, por el contrario, opera en un segmento donde el volumen y la rotación dominan la ecuación. La entrada de Arnault introduce una variable nueva: la posibilidad de que la compañía se acerque al modelo de negocio del lujo deportivo de gama alta, un territorio donde marcas como Loro Piana o Brunello Cucinelli capturan márgenes sin renunciar a la funcionalidad.
Para el inversor de patrimonio elevado, la cuestión no es si Alexandre Arnault puede salvar a Nike, sino si la acción ofrece hoy una asimetría favorable entre el riesgo de ejecución y el potencial de revalorización. Tras un desplome del 80%, gran parte del daño ya está descontado. Sin embargo, la liquidez sigue siendo baja en términos de sentimiento y los flujos pasivos venderán tras la exclusión del índice. El horizonte razonable para evaluar la tesis no es el trimestre próximo, sino un ciclo de tres a cinco años.
El próxima referencia relevante es la presentación de resultados del 1 de octubre. Si la compañía logra estabilizar el margen bruto y frenar la caída de ingresos en Norteamérica, el mercado podría empezar a descontar una recuperación. Si no, la historia de la escasez premium habrá sido solo una anécdota en un consejo de administración.
💎 Veredicto Wealth
La entrada de Alexandre Arnault en Nike convierte a la acción en un candidato a revalorización agresiva solo para inversores con horizonte superior a tres años. El riesgo a vigilar es la falta de historial en modelos de negocio de volumen masivo y la presión de los flujos pasivos tras la exclusión del S&P 100.
Mientras que Digi sigue sumando portabilidades en nuevos usuarios de la banda ancha, la empresa de origen rumano ha puesto el ojo en Telefónica, de momento la segunda empresa que más usuarios de banda ancha tiene en el territorio español. Es cierto que la diferencia es todavía muy amplia, pero el objetivo está claro, y desde la empresa española que dirige Marc Murtra hay dos estrategias clave para mantener su distancia frente a la low cost.
Y es que su posición se mueve desde dos direcciones. Por un lado, la empresa está recuperando en España la marca O2, su versión low cost, que, además de no obligar al usuario a ningún tipo de compromiso de permanencia, inicia su oferta de precios desde los 35 euros, incluyendo, según los datos del portal especializado Roams, tanto el servicio móvil como el de internet, aunque puede mejorarse por 3 euros más.
Son importes que la mantienen firmemente en el mundo de las low cost. Es cierto que este modelo de precios ha evitado que, hasta ahora, puedan usar tecnología como el servicio de Fibra a la Habitación (FTTR por sus siglas en inglés), que se ha vuelto una de las apuestas estrella de su servicio premium. Esta opción, de mejor calidad y más rápida, es una de las bazas clave de los servicios premium de Telefónica.
Es una medida que muestra que Telefónica sigue manteniendo una separación clara entre ambas marcas: apostando por que los usuarios de Movistar sean los primeros en recibir las opciones más punteras y de instalación más compleja, y por que O2 funcione como una opción más sencilla y económica dentro de su portafolio.
Movistar y la apuesta por nuevas tecnologías
Mientras el grupo Telefónica ofrece las opciones más baratas a través de O2, sigue sumando opciones tanto de conexión como de contenido para los usuarios de Movistar. El caso del FTTR es el más reciente, pero la apuesta por el fútbol y el deporte sigue siendo clara.
Y es que Movistar no busca competir por el precio más bajo, sino por la cobertura de servicios y la vanguardia técnica. Su foco está en retener y captar a los clientes de mayor consumo. Por eso destaca la idea de llevar el Wi-Fi de la mayor calidad posible a sus usuarios, de la mano de su propio catálogo de contenidos y la permanente apuesta por el fútbol en la televisión, una ventaja competitiva clave en los últimos años.
Y es que, como ha recordado Roams, la empresa podrá ofrecer el 100 % de los partidos de LaLiga hasta 2032 tras cerrar con DAZN la distribución de su paquete de Primera División por 1.650 millones de euros. El contrato cubre cinco partidos por jornada durante las 38 jornadas de la competición, en modalidad de pago para el mercado residencial en España.
O2 quiere ser la forma de acceder a un nuevo móvil
La low cost del grupo Telefónica lanza O2 Estrena, un servicio que permite a sus clientes acceder a los smartphones más avanzados del mercado mediante un modelo de renovación que prometen que será sencillo y flexible. Actualmente, la operadora cuenta en su catálogo O2 Estrena con modelos como el nuevo iPhone 18 Pro, y el objetivo es que los clientes puedan disfrutar siempre de un smartphone actualizado, manteniendo la libertad de decidir cuándo realizar la renovación.
Mariano Domecq, director de O2, destaca: «Con O2 Estrena, seguimos incorporando servicios pensados para hacer la vida más fácil al cliente, reafirmando los principios que definen a nuestra marca: sencillez, transparencia y libertad de elección. Además, seguimos en consonancia con el compromiso de Telefónica de ofrecer más y mejores servicios para el cliente como la mejor vía de acceso a las tecnologías digitales entre los ciudadanos».
Un escudo frente al crecimiento de Digi
El crecimiento de Digi y su gran inversión en su propia red móvil y de fibra óptica han cambiado el tablero. De momento, Telefónica tiene, al menos, la ventaja de que la low cost sigue siendo cliente de sus redes de fibra óptica y móviles en algunas zonas del país, pero la inversión le ha permitido cambiar la dinámica y depender de sus propios despliegues. Es un paso clave para el futuro inmediato que transforma las condiciones de la competencia en el sector en el país.
Tienda de Digi en Castilla. Fuente: Agencias
De hecho, el crecimiento constante de Digi, pese a sus pérdidas, ha servido también para que los accionistas y analistas mantengan su optimismo. La empresa ha superado este martes los 3 millones de clientes de fibra.
Con ello, Digi España, que ya se situaba desde el pasado mes de junio como tercer operador a nivel nacional por clientes de banda ancha, según los datos publicados por la Comisión Nacional de los Mercados y la Competencia (CNMC), consolida su posición en el mercado. En atención a esta cifra y a la evolución de los datos del operador, el número de clientes de fibra se ha multiplicado por ocho en los últimos cinco años y, en los últimos tres años, ha aumentado en más de un 141 %.
El nuevo CEO de la cervecera, Rafa Oliveira, tiene vía libre para impulsar el cambio en Heineken a partir del 1 de octubre de 2026. Concretamente, la compañía presenta un crecimiento más rápido, pero la ejecución todavía es una tarea pendiente que deben mejorar. Rafa Oliveira fomentará una cultura de alto rendimiento, una mayor simplificación en el negocio, una asignación de recursos más precisa y, a su vez, una mayor reducción en el ahorro entre los costes brutos y netos.
En este sentido, Oliveira se incorporó a JDE Peet’s el 1 de octubre, donde había sido director ejecutivo desde 2024. Antes de JDEP, trabajó durante una década en Kraft Heinz, donde llegó a ser presidente de Mercados Internacionales. Previamente, trabajó en el sector bancario. Sin ir más lejos, Heineken inicia una nueva era bajo la dirección de Rafa Oliveira, su primer CEO externo.
Tal y como explica el analista de Jefferies, Edward Mundy, «a medida que la ejecución en Heineken mejore, el sentimiento de los inversores a largo plazo debería cambiar significativamente e impulsar una revalorización de las acciones de la compañía. Existe la posibilidad de que la percepción de los inversores a largo plazo cambie sustancialmente a medida que mejore la ejecución tras el nombramiento de un director ejecutivo externo».
Rafael Oliveira como nuevo Presidente del Consejo Ejecutivo y consejero delegado
Fuente: Heineken
Heineken llega a la transición de su CEO en plena transformación
En este contexto, el nuevo director ejecutivo de Heineken hereda un negocio que está empezando a repuntar. Los resultados del primer semestre de 2026 son la primera prueba de que EverGreen 2030 está funcionando. El nuevo director ejecutivo hereda una maquinaria que ya está en marcha, por lo que se plantea la transición como una opción viable sobre una base en mejora, en lugar de un riesgo para una base frágil.
Asimismo, por primera vez en su historia, Heineken se ha aventurado fuera del sector cervecero para buscar un líder para la compañía. «El perfil de Rafael Oliveira se ajusta mejor al problema real de Heineken, la conversión, que el de un veterano del sector cervecero. Nuestro escenario base es la continuidad de la estrategia con un cambio radical en la ejecución, no un reinicio«, afirman los expertos de Jefferies.
«EverGreen 2030 es una plataforma poderosa para el futuro. Me comprometo a acelerar el crecimiento, impulsar la productividad y preparar Heineken para el futuro»
Oliveira
Los expertos de Jefferies han sintetizado la trayectoria profesional del nuevo CEO de Heineken y esperan que su huella se vea en varios lugares. En primer lugar, la disciplina de cartera, es probable que se incline por ‘menos, más grande, mejor’ acelerando así la reducción a cinco marcas globales, la disminución del 25% en las marcas invertidas y la venta de las marcas de menor escala. En segundo lugar, un enfoque en los costes, pero sin llegar a perjudicar las marcas. Concretamente, un buen resultado aumenta el ahorro en el programa de 400-500 millones de euros, al tiempo que protege tanto el marketing como la innovación.
Siguiendo esta línea, en tercer lugar nos encontramos con la ejecución en mercados emergentes. «Ya señalamos la posibilidad de asignar recursos para evolucionar con mayor énfasis en los mercados emergentes, en particular India, México y Brasil. Su currículum en mercados emergentes sugiere que se centrará más en este ámbito, especialmente gracias a su experiencia en Latinoamérica», afirman desde Jefferies.
Por último, hay que hablar de la postura de asignación de capital: un director ejecutivo con formación financiera y centrado en el ROIC debería adoptar el marco de conversión de efectivo superior al 90%, gasto de capital entre el 7 y 8%, recompra de acciones y adquisiciones complementarias, y podría impulsar mayores rendimientos para reducir la brecha con la cervecera ABI.
Cronología carrera Rafa Oliveira
Fuente: Jefferies
No obstante, desde Jefferies hacen referencia a que Heineken no es una empresa cotizada convencional, y Oliveira debe tenerlo en cuenta. La familia Heineken, a través de Charlene de Carvalho-Heineken (directora ejecutiva y principal accionista del grupo), sigue siendo fundamental para la identidad y la gobernanza de la empresa; ella misma respaldó el nombramiento tras una rigurosa búsqueda a nivel mundial.
El método Heineken va viento en popa
La clave para que Heineken alcance su máximo potencial reside en la concentración. La primera y más visible palanca de transformación es un cambio decisivo en la asignación de recursos, pasando de un modelo extenso, uniformemente distribuido y centrado en las empresas operativas, con aproximadamente 70 empresas operativas, más de 350 marcas, a uno concentrado, que sería menos mercados, menos marcas y un mandato diferenciado por empresa operativa.
Si bien, la optimización de la cartera sigue siendo una herramienta clave. Bajo EverGreen 2030, Heineken prioriza 17 mercados clave que representan aproximadamente el 73% del volumen del grupo, pero el 91% del crecimiento previsto hasta el ejercicio fiscal de 2030, destinando deliberadamente más capital y marketing a sus motores de crecimiento en India, África y el Sudeste Asiático, así como a sus posiciones de escala en México y Brasil, mientras que la cola larga recibe menos inversión.
Los primeros resultados son alentadores. Concretamente, en el primer semestre de 2026, los mercados clave crecieron más del doble que el grupo e impulsaron más del 90% del crecimiento orgánico de los ingresos, liderados por Vietnam, Etiopía, Nigeria, India, Brasil, Reino Unido y Francia. La compañía los enmarca en tres arquetipos: Mercados de valor para construir la categoría (India, Nigeria, Etiopía, Ruanda, Myanmar, Indonesia); Mercados emergentes para desafiar y premiumizar (México, Brasil, Vietnam, Sudáfrica, Panamá, Malasia); y Mercados desarrollados para revitalizar (España, Francia, Italia, Reino Unido, EE. UU.).
Heineken España innova con lanzamientos en los segmentos de mayor crecimiento.
Fuente: Agencias
Por otro lado, la compañía cervecera está reduciendo su cartera de más de 350 marcas a cinco marcas globales que son Heineken, Amstel, Tiger, Desperados y Birra Moretti; más unas 25 marcas locales de gran influencia como Kingfisher o Sagres, con el objetivo de reducir la inversión en marcas en un 25% para 2030, y destinando más del 80% del gasto en marketing y ventas a las marcas prioritarias.
Concretamente, la lógica es la escala; el modelo de gestión de marca de Heineken, que impulsó años de crecimiento de sus marcas insignia, se aplica ahora a las cinco marcas globales, y Amstel ya está experimentando una aceleración. Menos inversiones, pero de mayor envergadura, deberían aumentar el retorno de cada euro invertido en marketing.
La inteligencia artificial iba a simplificar el trabajo y, sin embargo, está multiplicando opciones, decisiones y ruido dentro de los equipos. Jim VandeHei, CEO de Axios, propone un sistema de tres pasos para recuperar el foco.
La IA no simplifica: multiplica opciones y decisiones
El ejecutivo no habla desde la teoría de un gurú. En la práctica, Axios ha visto cómo su tráfico procedente de Google Search se derrumbaba del 30% o 40% al 5% o 10% en apenas seis meses, según la entrevista recogida por Fast Company. Ese golpe obliga a decidir más rápido y con menos ruido.
VandeHei también admite que la planificación a medio plazo se ha vuelto inútil. ‘Me cuesta pensar con confianza más allá de seis o siete semanas’, explica. La velocidad de la IA supera la capacidad humana de procesarla.
Lo más incómodo es que esta tecnología no elimina trabajo, lo genera. Cualquiera puede ahora escribir mejor, investigar más rápido y enviar más propuestas a su jefe. El resultado: más correos, más presentaciones y más ideas mal pensadas compitiendo con las buenas.
Esa es la paradoja que VandeHei describe como el ‘messy middle’. Las empresas de Silicon Valley viven en un mundo diferente al de Toledo o Topeka, donde muchos directivos todavía se preguntan para qué sirve la IA. La brecha no es de acceso, es de sistema para filtrar.
La IA no reduce el ruido: lo multiplica. Sin un sistema para decir no, cualquier equipo acaba ahogado en opciones que no le acercan a ningún resultado.
Confront, Delete, Amplify: el método para recuperar el foco
El sistema de VandeHei no es una app ni una herramienta extra. Es una secuencia mental que arranca por confrontar: preguntarse por qué hacemos cada reunión, cada proceso o cada producto. El propio ejecutivo reconoce que casi nadie se detiene a cuestionar si necesita estar en la sala.
Eliminar es el segundo paso. Una vez detectado lo que se hace por inercia, toca borrarlo o decir no a la obligación. VandeHei llevó la lógica al extremo con su equipo directivo: convocó una reunión con el asunto ‘Let’s Kill Shit’, algo así como ‘Vamos a matar mierda’, para listar todo lo absurdo que la organización seguía haciendo.
Amplificar es el tercer movimiento y el único que añade valor. Solo después de eliminar, el directivo puede dedicar energía a lo que le gusta, a lo que se le da bien y a lo que de verdad impulsa la carrera o el negocio. En Axios, aplicar este sistema durante dos años y medio generó equipos más enfocados, más productivos y, en palabras del CEO, más felices.
El dato que sostiene la urgencia lo aporta The Economist: de media, desperdiciamos un 25% de la semana en tareas que nunca deberíamos haber hecho o que no aportan valor. VandeHei lo traduce: son dos años y medio perdidos por década.
📦 Caso de estudio: Axios y la reunión para matar procesos
El reto: La IA multiplica reuniones, productos y decisiones; la inercia corroe el tiempo del equipo.
La jugada: VandeHei convocó a su equipo directivo con el asunto ‘Let’s Kill Shit’ para eliminar procesos absurdos.
El resultado: Más foco, más productividad y más felicidad en el equipo, según el propio CEO.
La lección: Reservar una hora al trimestre para matar proyectos es tan rentable como lanzar uno nuevo.
Lo que un founder español puede copiar del sistema de Axios
El método no sustituye a frameworks como Lean Startup o los OKR, pero los complementa. Mientras esas metodologías ayudan a validar y alinear, Confront, Delete y Amplify ataca la inercia del día a día, el enemigo silencioso de la productividad en startups y pymes.
Aquí conviene ser crítico. El propio VandeHei admite que en el corto plazo la IA es una máquina de crear complejidad, sobre todo cuando se conecta a sistemas heredados. La lección para un founder español no es suscribirse a más herramientas, sino instalar un checkpoint semanal para decidir qué se borra antes de amplificar.
Un negocio físico también puede aplicar esta lógica. Una chocolatería artesanal que automatiza el envío de newsletters con IA no gana nada si mantiene reuniones de dos horas que no cambian ninguna decisión. Primero se elimina la inercia; después se amplifica lo que vende.
El matiz importa: confrontar no es quejarse del equipo ni multiplicar reuniones de autocrítica. Es una pregunta breve y honesta: ¿esto que hago mañana me acerca a un resultado o es puro hábito? Si la respuesta no tiene cifra ni cliente detrás, la respuesta operativa es borrarlo.
🚀 Hoja de Ruta para Emprender
Confronta una reunión esta semana: Pregunta antes de cada cita si aporta decisión o descubrimiento. Si no, propón su cancelación sin miedo.
Haz una lista de ‘matar mierda’: Reúne a tu equipo 45 minutos al mes para identificar procesos que sobreviven por inercia y elimínalos.
Aplica el filtro del 25%: Revisa tu agenda con el dato de The Economist en mente: una de cada cuatro horas no aporta valor. Cédela o bórrala.
Automatiza después de simplificar: No conectes IA a procesos sucios. Primero elimina lo innecesario, luego amplifica con IA lo que sí vende.
El 5 de octubre entra en vigor la nueva transparencia laboral en España. A partir de ese día, las empresas deberán informar por escrito a su plantilla del salario, los horarios y el uso de algoritmos o inteligencia artificial en decisiones como ascensos y despidos.
La obligación nace de un real decreto aprobado por el Gobierno el 8 de septiembre y publicado en el Boletín Oficial del Estado días después. La norma transpone de forma parcial una directiva europea de 2019 que España debería haber incorporado en agosto de 2022.
Las nuevas condiciones deben entregarse en el contrato o en un documento escrito antes de comenzar la relación laboral. Para los contratos ya en vigor, el trabajador puede pedir la información y la empresa debe responder en un plazo de 30 días hábiles.
No es solo trámite documental. El decreto convierte en derecho individual lo que hasta ahora solo podía reclamar la representación legal de la plantilla, con un cumplimiento desigual en la práctica.
Qué información adicional debe entregar la empresa
Estas son las novedades principales que el decreto incorpora al Estatuto de los Trabajadores:
Salario completo: base, complementos y, sobre todo, el cálculo de los conceptos variables.
Jornada diaria, semanal y anual, con turnos, trabajo nocturno y horas extraordinarias.
Periodo de prueba justificado: duración concreta y exigencias que constituyen el objeto de la prueba.
Sistemas algorítmicos e IA usados para fijar salarios, asignar tareas, promocionar o extinguir contratos.
Plan de igualdad, política de conciliación y protocolo de acoso sexual, cuando existan.
En el caso de distribución irregular de la jornada, la empresa deberá especificar además los días y horas de referencia en los que puede exigir la prestación de servicios y los periodos mínimos de preaviso.
Saber si un algoritmo influye en tu salario o en tu despido deja de ser una reivindicación colectiva: desde el 5 de octubre es un derecho individual exigible por escrito.
Qué supone en la práctica para trabajadores y empresas
La transparencia no elimina la capacidad de decisión de la empresa, pero cambia la asimetría de información. Un empleado podrá conocer de antemano cómo se calculan los complementos variables o qué criterios utiliza un sistema automático para asignar turnos.
La norma es ambiciosa, pero no garantiza por sí sola el cumplimiento. El decreto deja pendiente el endurecimiento de sanciones, que sigue a la espera de una ley. España llega tarde: la directiva europea debía estar incorporada desde agosto de 2022.
El alcance individual del derecho es relevante. Si una empresa no responde en 30 días hábiles, el trabajador puede acudir a la Inspección de Trabajo con una base documental clara. Eso sí, conviene conservar la solicitud y el acuse de recibo.
En mi lectura, la medida beneficia sobre todo a perfiles con salario variable, trabajadores a turnos y personas sujetas a evaluación algorítmica en plataformas o grandes almacenes. Para las pymes, el reto es adaptar los contratos y los protocolos internos antes de la fecha de entrada en vigor.
📝 Cómo solicitar la información
Si tu contrato ya está en vigor, no tienes que esperar a una comunicación espontánea de la empresa: puedes reclamar la información a partir del 5 de octubre.
Paso 1: Dirige la petición por escrito a la empresa.
Paso 2: Concreta los datos que necesitas: salario, jornada, algoritmos, plan de igualdad o protocolo de acoso.
Paso 3: Utiliza el correo corporativo o el portal del empleado si existe.
Paso 4: Guarda copia de la solicitud y del acuse de recibo.
Paso 5: La empresa debe responder en un plazo de 30 días hábiles.
Plazo de solicitud: a partir del 5 de octubre de 2026. Requisito mínimo: ser trabajador con contrato vigente o firmar un nuevo contrato desde esa fecha.
El mercado inmobiliario de Madrid sigue atrayendo operaciones de gran volumen en el segmento residencial de mayor poder adquisitivo. Argis, una de las gestoras inmobiliarias con mayor presencia en España, prepara su desembarco en el entorno de La Moraleja con una inversión de 42 millones de euros para desarrollar una nueva promoción de viviendas unifamiliares.
La operación se desarrollará en La Solana, uno de los grandes desarrollos urbanísticos todavía pendientes de consolidarse en el norte de Madrid y situado junto a La Moraleja. Argis ha adquirido a Acciona un suelo de aproximadamente 12.000 metros cuadrados en una operación realizada fuera de mercado (off market), sobre el que proyecta construir entre 13 y 20 viviendas unifamiliares.
El proyecto supone la entrada de la compañía en un mercado residencial especialmente atractivo para los grandes inversores: el de las viviendas de grandes dimensiones situadas en zonas con escasez de suelo y una elevada demanda de compradores con alto poder adquisitivo.
Viviendas de 500 metros cuadrados y hasta cuatro millones de euros
La promoción todavía se encuentra en fase de definición, por lo que el número definitivo de viviendas y su diseño pueden sufrir modificaciones. La previsión actual contempla casas de aproximadamente 500 metros cuadrados, con un producto pensado para diferenciarse dentro del mercado residencial de alta gama.
La inversión total prevista por Argis asciende a 42 millones de euros, una cantidad que incluye tanto la adquisición del terreno como los costes asociados al desarrollo y construcción de las viviendas.
Fuente: Agencias.
Con estas cifras, el coste de desarrollo de cada vivienda podría situarse aproximadamente entre dos y tres millones de euros, dependiendo finalmente del número de unidades que se construyan. El precio de comercialización podría elevarse hasta una horquilla aproximada de tres o cuatro millones de euros por vivienda, aunque estos importes son todavía estimaciones y no precios oficiales de venta.
La compañía ha confiado el diseño arquitectónico a Alberto Martín de Lucio, cuyo estudio trabaja en diferentes proyectos residenciales y de rehabilitación de edificios singulares. La intención de Argis es que las viviendas tengan un marcado componente arquitectónico y se alejen de una promoción residencial convencional.
Argis busca posicionarse en el residencial de mayor valor
La operación en La Solana supone un nuevo movimiento dentro de la estrategia de crecimiento de Argis. La compañía fue fundada por Alejandro Schuvaks y Carlos Zucchi, dos empresarios argentinos que llegaron a España hace más de una década y comenzaron desarrollando modelos vinculados a los apartamentos temporales y el alojamiento para nuevos perfiles de residentes.
Con el paso de los años, la empresa ha ampliado considerablemente su actividad hasta convertirse en un actor relevante del mercado inmobiliario español. Actualmente gestiona cerca de 1.500 millones de euros en activos, con inversiones en distintos segmentos y activos de especial relevancia.
Entre sus operaciones figuran inmuebles como la histórica sede de BBVA en Bilbao y la Torre Sevilla, dos ejemplos de activos de gran tamaño y elevada singularidad.
Ahora, el grupo traslada parte de esa estrategia al residencial madrileño con una promoción diseñada para un segmento muy concreto del mercado: compradores que buscan viviendas grandes, exclusivas y con una ubicación próxima a uno de los principales núcleos residenciales de alto poder adquisitivo de la Comunidad de Madrid.
La Solana, el nuevo suelo residencial junto a La Moraleja
El proyecto de Argis también pone el foco sobre La Solana, un desarrollo urbanístico que concentra una de las principales bolsas de suelo pendientes de desarrollo en esta zona de Madrid.
El ámbito contempla cerca de 1.400 viviendas, entre unifamiliares y colectivas, y aproximadamente un 46% de los hogares previstos tendrán algún régimen de protección. En total, el desarrollo ocupa más de 100 hectáreas en un enclave situado entre La Moraleja, la Radial 2, el aeropuerto y el entorno de Valdebebas.
El proyecto urbanístico contempla además una importante superficie destinada a zonas verdes, con alrededor de 292.000 metros cuadrados, junto a espacios para equipamientos públicos y servicios.
Para el mercado inmobiliario, uno de los principales atractivos de este desarrollo es precisamente su ubicación. La disponibilidad de nuevos terrenos residenciales en el entorno inmediato de La Moraleja es limitada, por lo que la incorporación de nuevos proyectos permite ampliar la oferta en una de las áreas con mayor concentración de vivienda de alto valor.
Las obras podrían arrancar próximamente
Argis tiene previsto comenzar la comercialización de las viviendas a finales de año, mientras que el inicio de las obras estará condicionado al avance de los trabajos de urbanización de La Solana. Si se cumplen los plazos previstos por la compañía, las primeras viviendas podrían estar terminadas durante el último trimestre de 2029.
La inversión se financiará a través de Argis Living Fund II, el segundo fondo de la compañía, que cuenta con capital procedente de inversores institucionales, fondos de pensiones, family offices, grandes patrimonios e inversores privados de distintos países. El vehículo cuenta con 257 millones de euros de capital aportado y, junto con financiación mediante deuda, alcanza una capacidad de inversión de aproximadamente 725 millones de euros.
La operación de La Solana, por tanto, representa una inversión de 42 millones dentro de una estrategia de mayor tamaño. Al mismo tiempo, refleja cómo el capital inmobiliario continúa buscando oportunidades en el residencial madrileño, especialmente en aquellas zonas donde la disponibilidad de suelo es limitada y existe demanda para viviendas de grandes dimensiones.
Apple estudia volver al negocio de servidores para inteligencia artificial con una posible alianza con Nvidia, un movimiento que redibuja el tablero de la infraestructura cloud. La compañía de Cupertino abandonó este mercado en 2011 con el cierre de su línea Xserve y regresa ahora empujada por la demanda de cómputo para IA.
Claves de la operación
Apple planea volver a los servidores empresariales. La compañía abandonó el segmento en 2011 con Xserve y dejó el mercado a fabricantes como Dell, HP o Lenovo.
La posible alianza con Nvidia rompería el tablero. Combinar los procesadores ARM M de Apple con la experiencia de Nvidia en aceleradores de IA ataca directamente a los gigantes del cloud.
El producto no llegará antes de 2029. Según The Information, el servidor tardará al menos tres años en debutar, con denominación aún por confirmar.
El tablero de los servidores se rearma: Apple quiere volver a jugar
La decisión de estudiar el regreso al negocio de servidores llega después de más de una década de ausencia. En 2011, la compañía cerró la línea Xserve, sus servidores de montaje en bastidor orientados a empresas y educación. Desde entonces, Apple no ha competido en el mercado de máquinas para centros de datos, dominado por Dell Technologies, Hewlett Packard Enterprise y Lenovo.
El contexto ha cambiado. La expansión de la inteligencia artificial ha disparado la demanda de potencia de cómputo, y Apple considera que sus procesadores ARM de la familia M ofrecen una relación entre potencia y eficiencia energética que encaja con las nuevas cargas de trabajo. Sus Mac Mini y Mac Studio se han convertido en herramientas populares entre los desarrolladores de IA, lo que ha generado escasez de unidades en algunos mercados.
La posible alianza con Nvidia es el dato que da mayor alcance estratégico al movimiento. Nvidia domina el mercado de aceleradores para entrenamiento de modelos de IA. Combinar los procesadores M de Apple con la tecnología de interconexión y los chips de Nvidia permitiría a la compañía ofrecer una propuesta diferenciada frente a los servidores que hoy compran los grandes hiperescaladores.
De concretarse, el proyecto pondría a Apple en una posición peculiar: competir contra los mismos gigantes del cloud que hoy consumen sus aplicaciones y servicios. Amazon Web Services, Microsoft Azure y Google Cloud son a la vez clientes potenciales del nuevo hardware y rivales directos en la carrera por la infraestructura de IA. Esa tensión competitiva es el verdadero riesgo del movimiento, más allá de las dificultades técnicas.
El producto no llegará antes de 2029, según la información publicada por The Information. El nombre comercial no está decidido: podría recuperar la marca Xserve o estrenar una nueva denominación. La ventana temporal amplía el margen de Apple para consolidar su ventaja en silicio propio y para cerrar, si procede, el acuerdo con Nvidia.
Apple dejó los servidores cuando el cloud apenas despuntaba; ahora intenta entrar cuando la IA exige más cómputo del que el mercado puede entregar.
El movimiento tiene una lectura financiera relevante. Apple generó ingresos superiores a los 390.000 millones de dólares en el ejercicio 2025, con el iPhone como su principal fuente de facturación. La diversificación hacia infraestructura de IA, aún incipiente, podría abrir una línea de negocio recurrente con márgenes atractivos a largo plazo. Sin embargo, el coste de desarrollo y la competencia con fabricantes establecidos resultan considerables.
Para los centros de datos españoles, la hipotética entrada de Apple no alteraría el panorama a corto plazo. Los operadores nacionales y los hiperescaladores que invierten en España trabajan hoy con proveedores consolidados. Apple tendría que construir una red de distribución y soporte empresarial que hoy no existe en España.
La apuesta por el silicio ARM en servidores coincide con un momento de transición en el sector. Amazon Web Services ya utiliza procesadores Graviton de arquitectura ARM para cargas generales, y Microsoft Azure ha seguido un camino similar con sus Cobalt. La eficiencia energética se ha convertido en un factor de compra tan importante como el rendimiento bruto.
El pulso por la infraestructura de IA y la oportunidad del silicio ARM
Nvidia tiene motivos para explorar alianzas. El fabricante de chips aceleradores ha sufrido la volatilidad del mercado de semiconductores en 2026, con tensiones en la cadena de suministro y presiones regulatorias sobre sus exportaciones a China. Un socio como Apple, con volumen y capital suficientes, diversificaría su base de ingresos más allá de los grandes operadores cloud. La operación no es unilateral: con con intereses convergentes en eficiencia y cómputo, ambas empresas tienen incentivos reales para sentarse a negociar.
Es un escenario que recuerda a la historia temprana de la informática empresarial, cuando Apple y otras compañías competían en los centros de datos antes de la consolidación impulsada por la arquitectura x86. La diferencia ahora es que el ecosistema de herramientas para ARM en servidores es mucho más maduro, en gran parte gracias al trabajo de la propia Apple con sus procesadores M en portátiles y sobremesas.
El anuncio, de confirmarse, tendría también implicaciones regulatorias. La Comisión Europea vigila de cerca los acuerdos de exclusividad en el mercado de semiconductores, y una alianza Apple-Nvidia con cláusulas de preferencia podría atraer el escrutinio de Bruselas. En 2024, la UE abrió expedientes a varias empresas tecnológicas por prácticas restrictivas en el mercado de componentes, siguiendo la senda marcada por la DMA y la DSA.
Por qué Apple necesita un segundo motor de crecimiento
La diversificación hacia servidores de IA responde a una necesidad estructural de Apple. La compañía ha dependido durante años del iPhone como motor principal de facturación, con el segmento de servicios como complemento creciente. En el mercado español, Apple mantiene una presencia minorista y de marca consolidada, pero su negocio empresarial es marginal comparado con Microsoft, que lidera ampliamente en software corporativo y cloud.
El antecedente histórico en España es relevante. Durante los años de Xserve, Apple vendió sus servidores principalmente a través de resellers especializados y centros educativos, sin alcanzar una cuota significativa en el parque empresarial español. El cierre de la línea en 2011 coincidió con el desembarco masivo de los grandes proveedores de nube pública, que desviaron la inversión en infraestructura desde los centros propios hacia la externalización.
Observamos un riesgo evidente: el calendario de ejecución encarece el proyecto y reduce su ventana de oportunidad. Tres años es un plazo extenso en un sector que evoluciona trimestre a trimestre. Para 2029, los hiperescaladores habrán completado sus propios despliegues de infraestructura de IA y el mercado podría estar saturado. Apple tendría que llegar con una propuesta de eficiencia y coste que justifique el cambio desde los proveedores establecidos.
La credibilidad de Apple en el segmento empresarial no se reconstruye solo con un buen producto. Requiere red de ventas, certificaciones, soporte a años vista y un ecosistema de integradores. La compañía ha demostrado paciencia en otras categorías, desde los auriculares hasta la automoción, y ha sabido retirarse cuando el negocio no encajaba. Con los servidores, el reto es aún más complejo.
La próxima cita del mercado será la presentación de resultados de Apple, prevista para finales de octubre. Los analistas buscarán pistas sobre este proyecto en las palabras de la dirección, aunque es probable que la compañía mantenga el silencio. Hasta entonces, el regreso de Apple a los servidores queda como una posibilidad seria con un horizonte lejano: 2029.
La presidenta de la Comisión Europea, Ursula von der Leyen, ha confirmado este miércoles que la Unión Europea legislará para prohibir las redes sociales a los menores de 13 años. Lo ha hecho durante su discurso sobre el estado de la Unión en Estrasburgo. He seguido sus palabras y me detengo en el alcance exacto de una medida que obligará a las grandes tecnológicas a demostrar la seguridad de sus productos.
Así es la ley europea para los menores de 13 años
El plan que la Comisión Europea publica este jueves recoge una prohibición total de las redes sociales para los menores de 13 años. Para los adolescentes de 13 a 15 años, Bruselas plantea un modelo de mini accounts con supervisión parental y límites de tiempo en las aplicaciones. La propuesta todavía no es ley: deberá ser acordada por el Parlamento Europeo y por los 27 Estados miembros.
Prohibición total para menores de 13 años.
Cuentas tuteladas para adolescentes de 13 a 15 años, con supervisión parental y límites temporales.
Carga de la prueba: las plataformas deberán demostrar la seguridad de sus productos.
Von der Leyen no se limitó a anunciar la limitación de edad. Señaló que las aplicaciones de redes sociales están «privando a los niños de su infancia». Me llama la atención que la exigencia de seguridad recaiga sobre la industria y no sobre las familias, un giro relevante frente al modelo clásico de simple consentimiento parental.
«Las aplicaciones de redes sociales están privando a los niños de su infancia» — Ursula von der Leyen, presidenta de la Comisión Europea, discurso sobre el estado de la Unión, Estrasburgo, 16 de septiembre de 2026
La presidenta también anunció que la futura Ley de Equidad Digital (Digital Fairness Act), que llegará al Parlamento Europeo este año, atacará el diseño adictivo de las aplicaciones. Lo calificó como un elemento que «daña a todo el mundo». La doble vía — prohibición por edad y regulación del diseño — reduce el margen de las plataformas.
El plan de redes sociales se encuadra en una agenda de seguridad y soberanía que von der Leyen desplegó en la misma intervención. Mencionó la necesidad de un protocolo europeo de seguridad ante ataques híbridos y una posible respuesta a flujos migratorios en Ceuta. En materia tecnológica, el mensaje fue directo: la infancia no puede ser la variable de ajuste del modelo publicitario.
Diseño adictivo y supervisión parental: el alcance real
Lo que veo aquí es una Comisión que intenta armonizar un terreno fragmentado. La edad mínima de acceso y el consentimiento parental han variado históricamente entre los Estados miembros, y cada país ha aplicado criterios propios en la supervisión de plataformas. Esta nueva norma, de salir adelante, fijaría un piso común más simple y, a la vez, más exigente con las plataformas.
No obstante, el camino no será automático. La propuesta tendrá que superar negociaciones entre gobiernos con intereses digitales distintos y un Parlamento dividido en cuestiones tecnológicas. La propia von der Leyen recordó que «cuando Europa está dividida, no puede cambiar el curso de los acontecimientos». Eso, aplicado a la ley de redes sociales, sugiere que la versión final podría rebajar o elevar el alcance de las restricciones.
El verdadero reto técnico está en la verificación de edad. Sin un sistema comunitario fiable, la prohibición puede quedarse en un cambio normativo difícil de ejecutar. También habrá que comprobar si las mini accounts logran reducir el tiempo de uso o si simplemente trasladan la actividad a plataformas no reguladas.
🌍 El impacto en España y Europa
¿Cómo aterriza esto en el día a día español? El impacto directo sobre el Euríbor y las hipotecas es prácticamente nulo: la regulación de plataformas no toca la política monetaria ni las condiciones de financiación del BCE.
Euríbor e hipotecas: sin canal de transmisión directo; la medida no altera los tipos de referencia.
Inflación y consumo: el coste de verificación de edad recaerá sobre las plataformas, no sobre el consumidor final. El impacto en precios al consumo en España sería marginal.
Empresas del IBEX y pymes digitales: los anunciantes y agencias que trabajan con campañas segmentadas por edad podrían asumir restricciones operativas, sobre todo en redes sociales con cuentas de menores.
BCE y política fiscal: sin implicación directa. La norma se encuadra en la agenda regulatoria europea, no en la política monetaria.
China activa desde esta semana un nuevo control de salidas. El país podrá vetar la salida de ciudadanos implicados en actividades que Pekín considere dañinas para la seguridad nacional o para la exportación de tecnología. DW Español dedicó un análisis de 23 minutos al alcance de esta norma, con la investigadora Ana Solís y el economista Ezequiel.
Un reglamento general que desborda la seguridad militar
Según Ana Solís, docente de la Universidad de las Fuerzas Armadas en Hamburgo, la medida amplía de forma notable el margen de ciudadanos afectados. Antes las restricciones apuntaban sobre todo a militares y altos cargos; ahora el texto de 19 artículos es deliberadamente general y se aplica también a ciudadanos chinos fuera del territorio. La investigadora sostiene que, más que una novedad absoluta, la norma legaliza prácticas que ya existían bajo el paraguas de la ley de seguridad nacional de 2017.
La sospecha como criterio: visados, aeropuertos y extranjeros
Uno de los puntos más sensibles es la discrecionalidad. La investigadora explicó que el artículo 4 deja margen para actuar bajo simple sospecha, sin necesidad de pasar por tribunales. En la práctica, dijo, las autoridades de control pueden detener a una persona en el aeropuerto o directamente no otorgarle la visa. Eso genera incertidumbre no solo para ciudadanos chinos, sino también para los extranjeros que hacen negocios en China.
Los perfiles expuestos se han multiplicado. Empresarios, ingenieros, académicos y activistas pueden quedar alcanzados por conceptos como seguridad industrial o tecnológica. Solís recordó que muchas tecnologías vinculadas a la inteligencia artificial tienen uso dual, civil y militar, lo que amplía el grupo de personas bajo vigilancia.
Con todo, la académica matizó que el talento chino no necesariamente huirá del país. La incertidumbre, argumentó, puede empujar a los profesionales a quedarse, porque salir no los libera del todo: sus familiares permanecen en China.
Estamos ante una nueva guerra fría, y aquella vieja carrera espacial es hoy la carrera por la inteligencia artificial.
— Ezequiel, economista de DW Español
Segunda guerra fría y capitalismo a la china
El economista Ezequiel conectó la norma con la competencia entre Estados Unidos y China. A su juicio, se repite el patrón de la guerra fría, pero la disputa espacial de entonces ha sido sustituida por la inteligencia artificial. Recordó que la semana pasada las grandes tecnológicas estadounidenses pidieron regulación, lo que, en su lectura, no responde solo a preocupaciones de seguridad, sino a la presión del gasto para mantenerse por delante de China.
Ezequiel también describió el modelo económico chino como ‘capitalismo a la china’: no libre. Puso como ejemplo la industria automotriz europea, que durante décadas enseñó a fabricar autos a socios chinos mediante alianzas al 50 %, hasta que China se volvió competitiva. Mencionó además el puerto peruano de Chancay y la polémica por la planta de Ford en España como señales de que China no comparte tecnología ni abre su mercado de forma simétrica.
En su análisis, el economista advirtió que el espionaje no es solo cosa de películas. Citó casos de contrabando de chips Blackwell de Nvidia hacia China y el riesgo de que talentos con acceso a desarrollos clave vendan conocimiento al rival. También señaló que la CIA vigila a las empresas de inteligencia artificial chinas. Para él, la movilidad del talento y del conocimiento se ha convertido en una pieza central de la disputa.
Taiwán, semiconductores y dependencia global
La norma preocupa especialmente en Taiwán. Ezequiel explicó que, según la posición de Pekín, a los ciudadanos taiwaneses se les aplica la ley china cuando viajan al continente, por lo que podrían quedar sujetos a estas restricciones. La isla produce entre el 70 % y el 80 % de los semiconductores más avanzados que utiliza la inteligencia artificial, un dato que convierte a Taiwán en un punto crítico de la cadena global.
Para Ezequiel, en esta carrera hay tres patas: el conocimiento, la energía y los semiconductores. La energía explica, a su juicio, parte de las tensiones en Oriente Medio y América Latina; los chips, en cambio, explican la extrema dependencia del mundo respecto a Taiwán. Cualquier disrupción ahí, dijo, podría provocar un colapso tecnológico global.
Qué lectura deja para empresas e inversores
Más allá de China, la conversación refleja un cambio de era. La ampliación del concepto de seguridad nacional no es exclusiva de Pekín, advirtió Solís: también en Estados Unidos se extiende a lo cibernético, lo espacial y lo económico. Eso convierte la geoeconomía en herramienta de disputa y deja poco margen para zonas grises.
Las empresas occidentales con exposición a China deberían, según el análisis, prepararse para más controles. La norma no detalla cada supuesto, y esa ambigüedad es precisamente su fuerza. Los ejecutivos extranjeros que viajan con frecuencia a China pueden enfrentar revisiones migratorias más duras, y los equipos con talento tecnológico dual estarán bajo lupa.
Mientras tanto la carrera por la inteligencia artificial sigue. Estados Unidos mantiene ventaja, pero China compite con modelos más baratos y con una apuesta estatal por reducir su dependencia. Ezequiel recordó que ambos países arrastran niveles de deuda asfixiante y ven en la IA una posible fuente de productividad que alivie a sus gobiernos. Por eso ninguno quiere ceder.
La medida china no es aislada, pero sí más amplia y explícita que las restricciones existentes en otros países. La pregunta para los próximos meses no es si habrá más controles, sino cómo responderán las empresas y los profesionales que viven entre dos mundos. Quizá la movilidad del talento deje de ser una ventaja para convertirse en un riesgo.