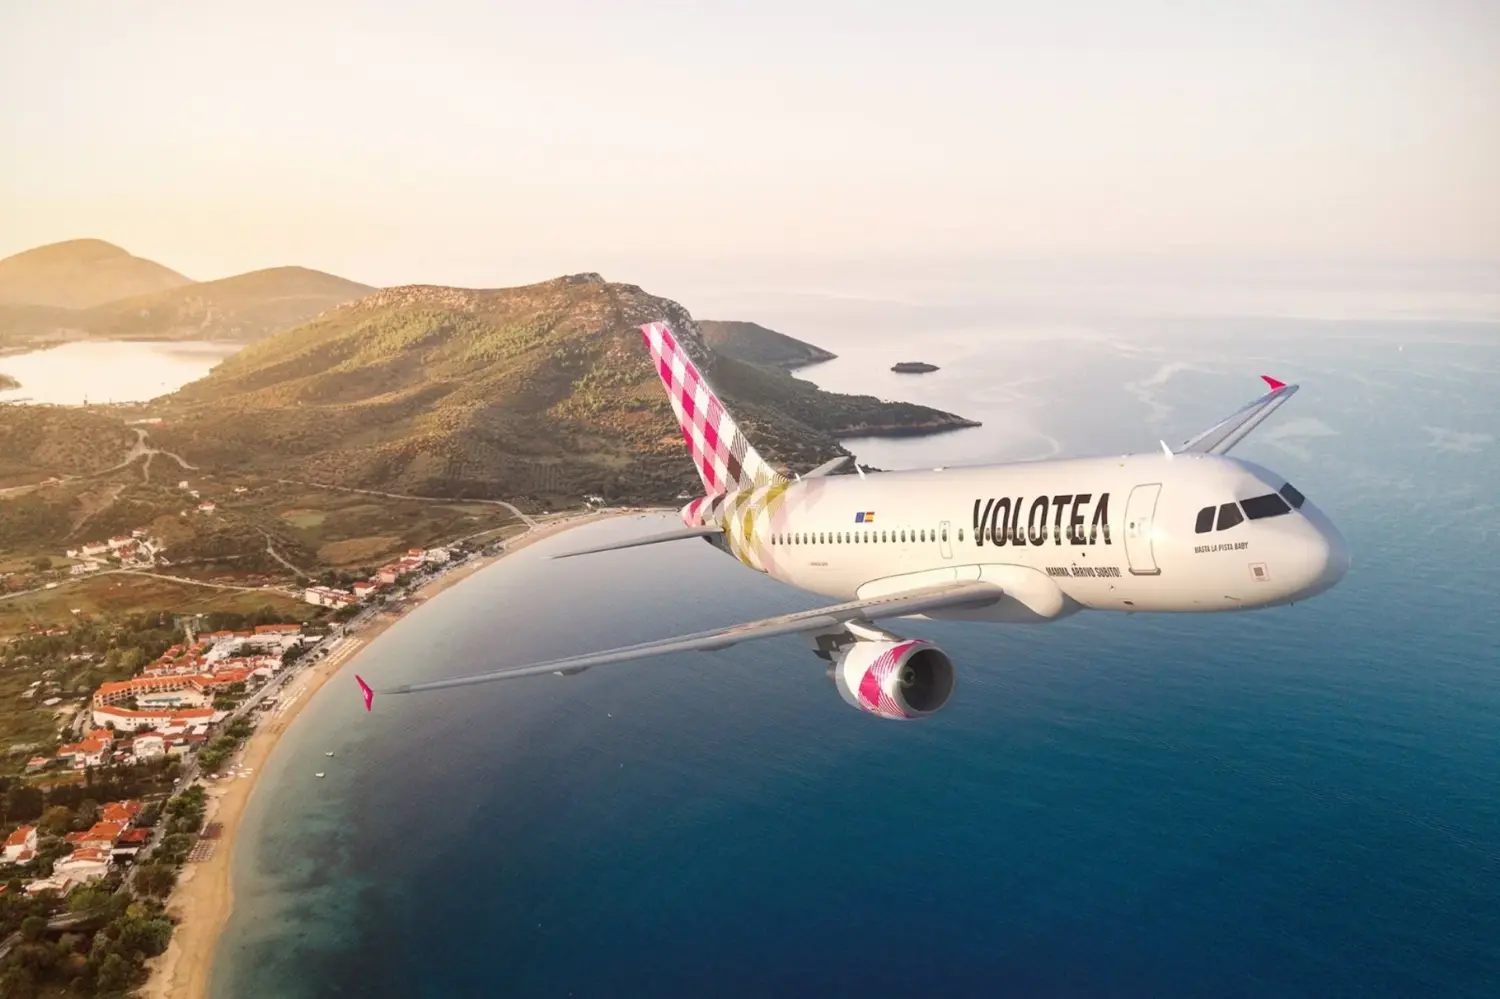
Durante una década, Volotea encarnó el relato perfecto del éxito emprendedor. La aerolínea, fundada y dirigida por Carlos Muñoz Beraza en Barcelona —aunque estableció su sede social en el aeropuerto de Asturias—, construyó su historia de crecimiento sobre una aparente ventaja competitiva inexpugnable: conectar mediante vuelos directos ciudades medianas y pequeñas de Francia, Italia, España y Grecia. Sin embargo, la realidad actual es muy distinta: ese relato de éxito se ha desmoronado y la compañía ha presentado un preconcurso de acreedores por causas que permanecían ocultas en el fondo de sus cuentas.
Volotea se presenta como víctima de una coyuntura adversa, cuyo efecto más visible es el encarecimiento del queroseno. De hecho, antes de que el precio del combustible escalara notablemente, las notas de prensa de la aerolínea celebraban récords de pasajeros, aperturas de bases y cifras históricas de facturación. Sin embargo, un análisis de las cuentas individuales depositadas en el Registro Mercantil entre 2022 y 2025 revela una historia muy diferente. Tanto es así que el propio auditor, EY, lanzó sucesivas advertencias sobre la incertidumbre relativa a la continuidad de la compañía.
El caso de Volotea es un ejemplo más de por qué, cuando se habla de startups, conviene diferenciar entre su vigor comercial —medido por el volumen de ingresos o clientes— y la rentabilidad que genera esa misma actividad. De hecho, la aerolínea casi duplicó su tamaño desde 2019: pasó de facturar 440,5 millones de euros antes del estallido de la COVID-19 a alcanzar un máximo histórico de 817,9 millones de euros en 2025, tras transportar a 11,2 millones de pasajeros en más de 73.000 vuelos.
Volotea nunca pudo superar el muro de los beneficios
Pese a lo espectacular de estas cifras, la realidad es que todo ese crecimiento se produjo en un contexto de pérdidas. En concreto, entre 2020 y 2025, Volotea acumuló pérdidas netas superiores a los 615 millones de euros. Tras el golpe de 2022 —cuando la falta de coberturas frente a las subidas del combustible, en plena guerra de Ucrania, disparó el gasto en queroseno desde 82,1 millones hasta 252,3 millones de euros y hundió el resultado neto hasta unas pérdidas de 162,1 millones—, la dirección prometió que 2025 marcaría, por fin, la entrada en beneficios operativos y netos.
Sin embargo, ese punto de equilibrio nunca llegó a alcanzarse. En 2025, Volotea registró pérdidas superiores a los 94 millones de euros, prácticamente el doble que en 2024, pese al abaratamiento del combustible (235,6 millones de euros) y a que casi el 36,4% de sus ingresos (297,7 millones) ya procedía de servicios complementarios, como el cobro por equipaje, la selección de asiento o el embarque prioritario.
Los años de dificultades financieras también pasaron factura a la parte baja de la cuenta de pérdidas y ganancias. El resultado financiero se desplomó hasta los -62,1 millones de euros, debido al peso de los intereses y otros gastos financieros. A ello se sumó un impacto fiscal negativo de 14,8 millones, después de que la empresa se viera obligada a dar de baja la totalidad de sus créditos fiscales y de los activos por gastos financieros no deducidos, ante la evidencia de que no generaría beneficios suficientes para compensarlos.
Además, Volotea tuvo que corregir errores contables de ejercicios anteriores. Entre ellos, la contabilización indebida de 12,58 millones de euros de ingresos correspondientes a un acuerdo con un touroperador en 2022, así como otros 1,5 millones en 2023 y 2,18 millones en 2024, vinculados a ventas web incobrables y gastos de asesoría que no se habían imputado.
El agujero del CO2, la puntilla para Volotea
A todo lo anterior se suma una práctica continuada de Volotea que terminó convirtiéndose en uno de sus principales problemas financieros: el aplazamiento del pago de su factura de CO2 para destinar esos recursos a financiar la actividad del negocio. Con la eliminación total de los derechos gratuitos de emisión para la aviación a partir de 2026, prevista en la normativa comunitaria, el volumen de vencimientos pendientes se volvió insostenible. La tensión financiera quedó patente recientemente, después de que la compañía solicitara al Gobierno español aplazar el pago de cerca de 70 millones de euros correspondientes a los derechos de emisión de gases de efecto invernadero.
Para entender estas exigencias financieras, hay que empezar por el funcionamiento del sistema. La normativa europea del régimen de comercio de derechos de emisión (EU ETS) permite a las aerolíneas contabilizar el gasto medioambiental a medida que consumen combustible, pero las obliga a entregar los derechos de emisión correspondientes antes del 30 de septiembre del ejercicio siguiente. Volotea encontró en ese desfase temporal una oportunidad para obtener una línea de financiación gratuita de facto.
El problema surge cuando el negocio genera pérdidas y el dinero que debería reservarse para pagar los derechos de emisión termina destinándose a cubrir otras necesidades operativas. En esas circunstancias, recuperar los fondos para afrontar los vencimientos se convierte en una tarea prácticamente imposible. Así, mientras el consumo anual de derechos de emisión suponía un gasto contable de 55,7 millones de euros en 2025 (un 59,5% más que en 2024), la compañía cerró los ejercicios 2022, 2024 y 2025 sin derechos de emisión acumulados en el epígrafe de existencias.
En otras palabras, Volotea liquidaba cada año los derechos gratuitos asignados por el Estado y adquiría en el mercado los restantes para cubrir la obligación correspondiente al ejercicio anterior. Con la eliminación de las asignaciones gratuitas, este mecanismo dejó de ser viable y el muro de vencimientos se volvió insostenible.
¿El final de la historia de Volotea?
La combinación del deterioro operativo y las crecientes exigencias financieras terminó devorando los fondos propios de la sociedad. A finales de 2025, el patrimonio neto contable de Volotea presentaba un agujero de 569,96 millones de euros, mientras que el capital social ascendía a apenas 6,26 millones, a los que se sumaba una prima de asunción de 56 millones. Unas cifras que reflejan la profundidad de la crisis financiera de la aerolínea, aunque la situación podría haberse agravado mucho antes de no haber concurrido dos circunstancias: los préstamos participativos, que alcanzaban los 275,96 millones de euros (una parte importante de ellos concedidos por la SEPI en julio de 2022), y los 56,02 millones suscritos entre 2024 y 2025 con Aegean Airlines y otros inversores.
Sin embargo, en 2025 el dique terminó rompiéndose. Las pérdidas acumuladas entre 2022 y 2025 superaron la suma de su capital, reservas, préstamos participativos y la dispensa legal aplicable durante los años de pandemia. Aun así, la cúpula directiva había intentado encontrar una salida. En 2023, el consejo de administración reactivó los planes para sacar a Volotea a cotizar en la Bolsa española, una operación que inicialmente se proyectó para 2024 y que posteriormente se aplazó a 2025 y 2026. Sin embargo, el año pasado quedó prácticamente descartado el proyecto, al admitir la compañía que «la probabilidad de un evento de liquidez ha disminuido en el corto plazo de manera importante».
Pese a todo, Volotea parece encontrar una última esperanza en Aegean Airlines. La salida pasa por una operación de cirugía financiera que contempla la capitalización de deuda, una inyección adicional de unos 15 millones de euros y la toma de control de la compañía española por parte de la aerolínea griega mediante una fusión inversa, con el objetivo de neutralizar el actual agujero contable. La operación ha contado con el visto bueno de la SEPI y de los seis bancos que participaron en el rescate de la compañía durante la pandemia de COVID-19.
Sin embargo, esta posible salida de la crisis financiera vuelve a enfrentarse a un nuevo obstáculo: el encarecimiento del crudo provocado por la persistencia de la guerra en Oriente Medio. Un factor que podría convertirse en la puntilla definitiva para Volotea, un proyecto que durante años fue presentado como uno de los grandes casos de éxito del sector aéreo europeo.