
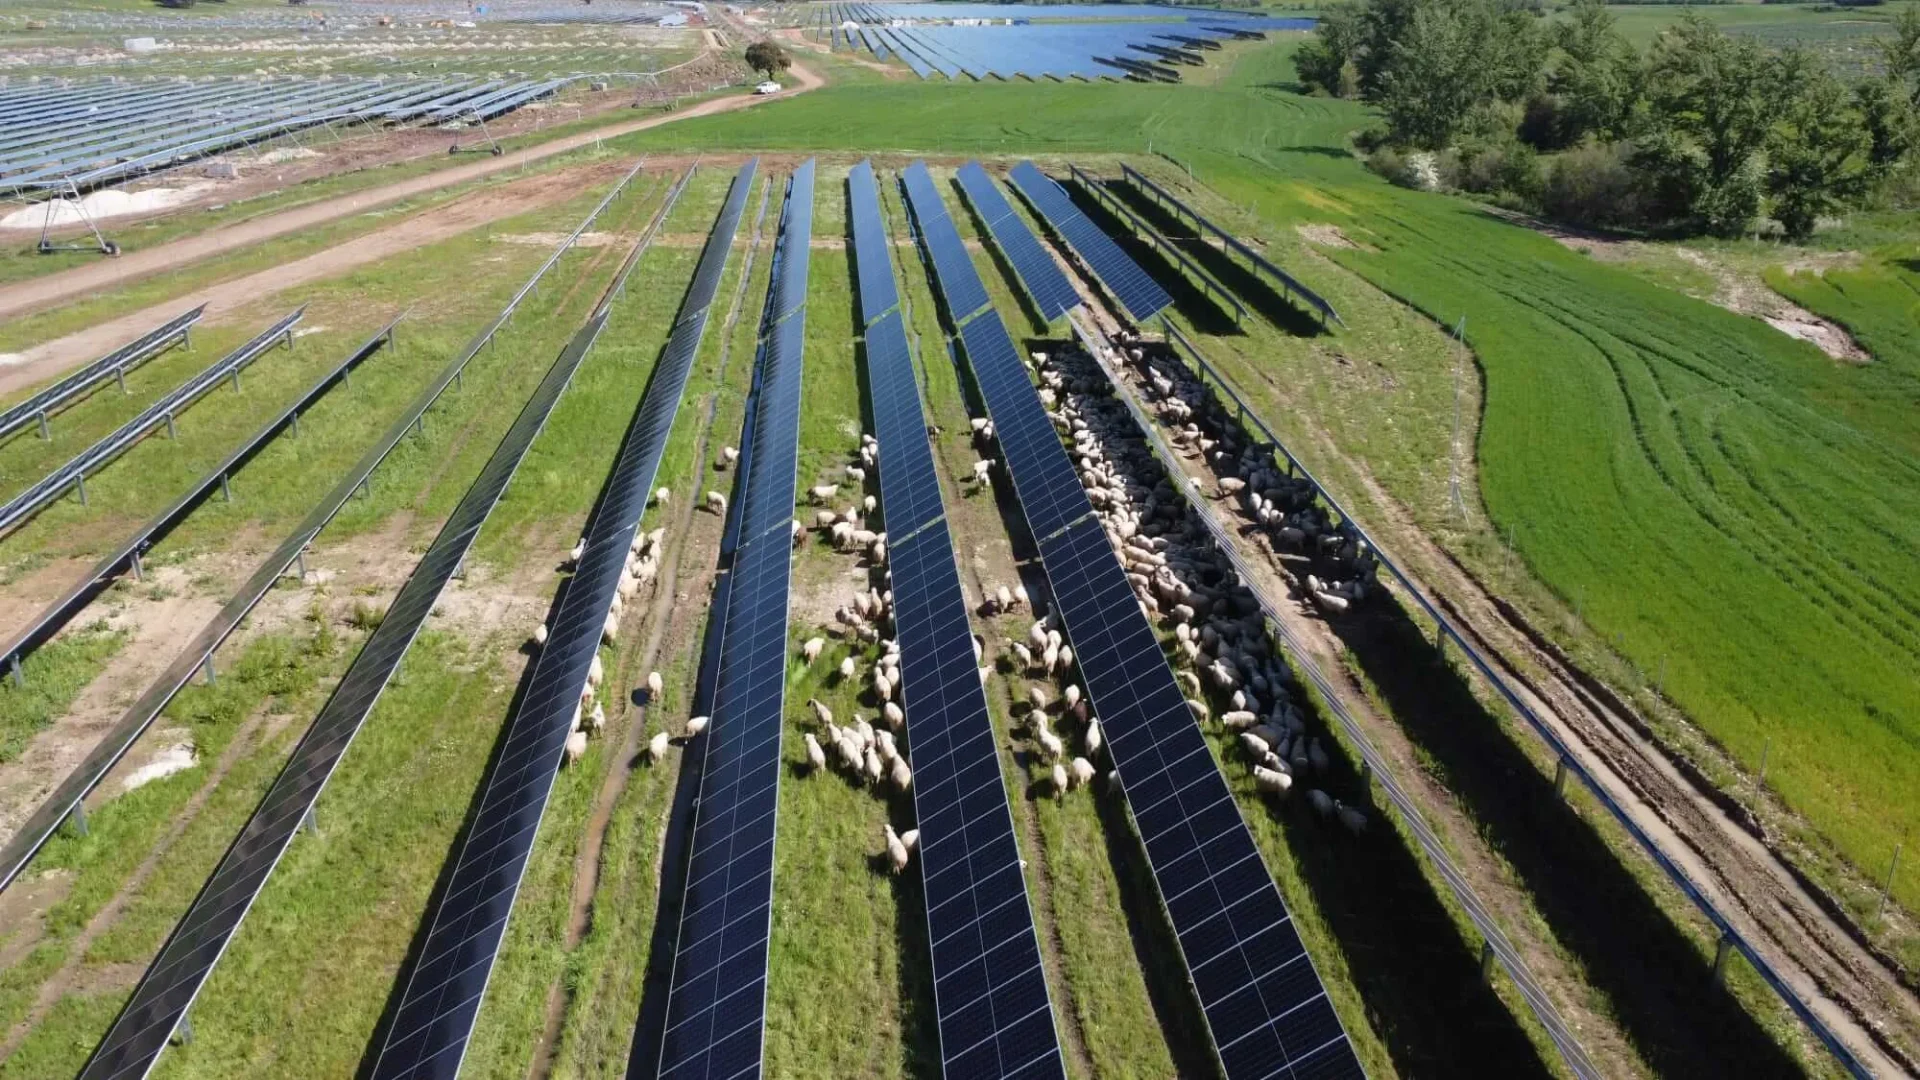
La caída de Solaria en Bolsa se cifró este lunes en un 5,4%, hasta 14,9 euros por acción. Es el mayor descenso del Ibex 35 en la sesión, con 0,85 euros menos por título.
El castigo del parqué: 0,85 euros por acción y un 17,91% en el año
Cada título perdió esos 85 céntimos en una jornada en la que la compañía fue el valor más castigado del mercado nacional. En lo que va de año, Solaria se deprecia un 17,91%, un balance que convierte la cita de esta semana en algo más que una presentación rutinaria ante inversores.
El detonante no es un resultado malo ni un profit warning. Es la sospecha. El mercado quiere saber cómo va a pagar Solaria su giro hacia las infraestructuras energéticas y los centros de datos, y a qué coste lo hará sin deteriorar su estructura de deuda ni su generación de caja.
Para el analista de XTB Javier Cabrera, el castigo coincide con el arranque de una semana decisiva para el valor, marcada por la presentación de las cuentas de los nueve primeros meses y, sobre todo, por el Día del Inversor que la compañía celebrará el jueves 19 de noviembre en Londres. La lectura es simple: la empresa ha vendido una historia de crecimiento y ahora toca enseñar el presupuesto que la sostiene.
El proyecto más ambicioso en cartera son tres centros de datos en Uruguay, con una inversión anunciada de 5.125 millones de euros. La cifra obliga a explicar el calendario de desembolsos, la estructura con la que se financiará y el socio industrial que, en su caso, acompañe la operación.
El mercado no discute la ambición del plan de centros de datos: discute quién pone el capital, en qué plazo y a qué tipo de interés.
A la exigencia de concreción se suma el ruido regulatorio. La convocatoria de elecciones generales para el 29 de noviembre deja en el aire la tramitación del decreto sobre centros de datos, una norma que el sector lleva meses esperando y de la que dependen conexiones, plazos y modelos de consumo eléctrico. En un valor de beta alta y con una base accionarial acostumbrada a moverse rápido, ese vacío se traduce en volatilidad.
Un Día del Inversor no se juzga por las diapositivas, sino por el coste de la deuda que la compañía esté dispuesta a asumir para crecer.
Una semana decisiva: cuentas a nueve meses e Investor Day en Londres
Solaria publicará en los próximos días sus resultados de los nueve primeros meses del año, una cita que llega con el valor bajo presión y con el foco puesto en la caja más que en el beneficio contable. Las cifras deberán quedar reflejadas en los registros oficiales de la CNMV, donde el mercado buscará el detalle del endeudamiento y del circulante.
El escenario realmente relevante, sin embargo, será el Día del Inversor del jueves en Londres. Ahí la dirección deberá detallar el perímetro de su negocio de centros de datos, el calendario de inversión y el reparto entre deuda y capital propio, un documento que la compañía colgará también en su web corporativa.
¿Cuánto del crecimiento que el mercado atribuye a Solaria depende de que los inversores acepten un balance más apalancado y un negocio con márgenes distintos a los del kilovatio hora solar?
La pregunta no es retórica. Un productor de energía vende electricidad con contratos a largo plazo y una visibilidad razonable sobre sus ingresos. Un operador de centros de datos vende capacidad, compite por clientes hiperscalares y asume riesgos tecnológicos que no se resuelven con un contrato de compraventa de energía. Son dos negocios, dos ciclos y dos maneras de medir el retorno sobre el capital invertido.
Al Día del Inversor llegará una lista de preguntas que se reduce a tres: cuánta deuda neta soportará el grupo al cierre del ejercicio, cuánto capital propio está dispuesto a comprometer en el negocio digital y qué contratos firmes existen antes de levantar las instalaciones. Ninguna de las tres se ha despejado todavía.
Las vías para financiar ese salto son conocidas y ninguna es indolora: ampliación de capital con dilución para el accionista actual, deuda corporativa a tipos que ya no son los de 2021, venta de activos maduros para liberar caja o entrada de un socio en el negocio digital. La elección entre una y otra marcará el valor más que cualquier megavatio adicional.
De productor solar a casero de los centros de datos: la prima de riesgo que no se cotiza
Solaria no es una rareza. Las grandes utilities europeas llevan años buscando fórmulas para integrar la generación con la demanda, primero a través del autoconsumo industrial, después con el hidrógeno verde y ahora con los centros de datos, uno de los clientes eléctricos que más rápido crece en España y en el sur de Europa. La lógica industrial es sólida: quien produce electricidad barata y controla suelo y conexión puede capturar el margen del consumo.
El problema, sin embargo, es el calendario financiero. Un parque fotovoltaico se financia con project finance, contratos a veinte años y una tecnología madura. Un centro de datos se levanta con deuda corporativa, contra la demanda de un puñado de clientes, en un mercado donde el ciclo de sustitución tecnológica se mide en años y no en décadas. La prima de riesgo no es la misma y el parqué acaba de recordarlo.
En España, la carrera por los centros de datos se ha topado con un cuello de botella conocido: la capacidad de conexión a la red y los plazos de tramitación. Ese contexto explica tanto el interés de los generadores por integrarse verticalmente como el apetito del regulador por ordenar el sector con una norma específica que, de momento, sigue sin aprobarse.
Hay además una contradicción incómoda. La narrativa de los centros de datos fue durante meses lo que impulsó la cotización, cuando el Ejecutivo dejó entrever su intención de facilitar este tipo de infraestructuras. Hoy esa misma narrativa pesa sobre el valor, porque exige capital en un momento en el que el coste del dinero y la incertidumbre regulatoria juegan en contra. El mercado premia las historias de crecimiento hasta que llega la factura.
El riesgo evidente es de ejecución doble. Solaria tendría que desarrollar a la vez un pipeline renovable y una infraestructura digital con equipos, clientes, y reguladores distintos, en dos geografías tan separadas como España y Uruguay. Los precedentes del sector muestran que esos saltos se digieren mejor con un socio que con balance propio, y que la paciencia del accionista minoritario rara vez supera dos trimestres de dudas.
La prueba llegará por partes. El jueves 19 de noviembre, en Londres, con el plan de negocio sobre la mesa. El 29 de noviembre, con las urnas y el futuro del decreto sobre centros de datos. Y antes de que acabe el año, con las cuentas y la deuda neta por escrito. La duda no se disipará con titulares: se disipará con cifras verificables, y esas cifras todavía no existen.








