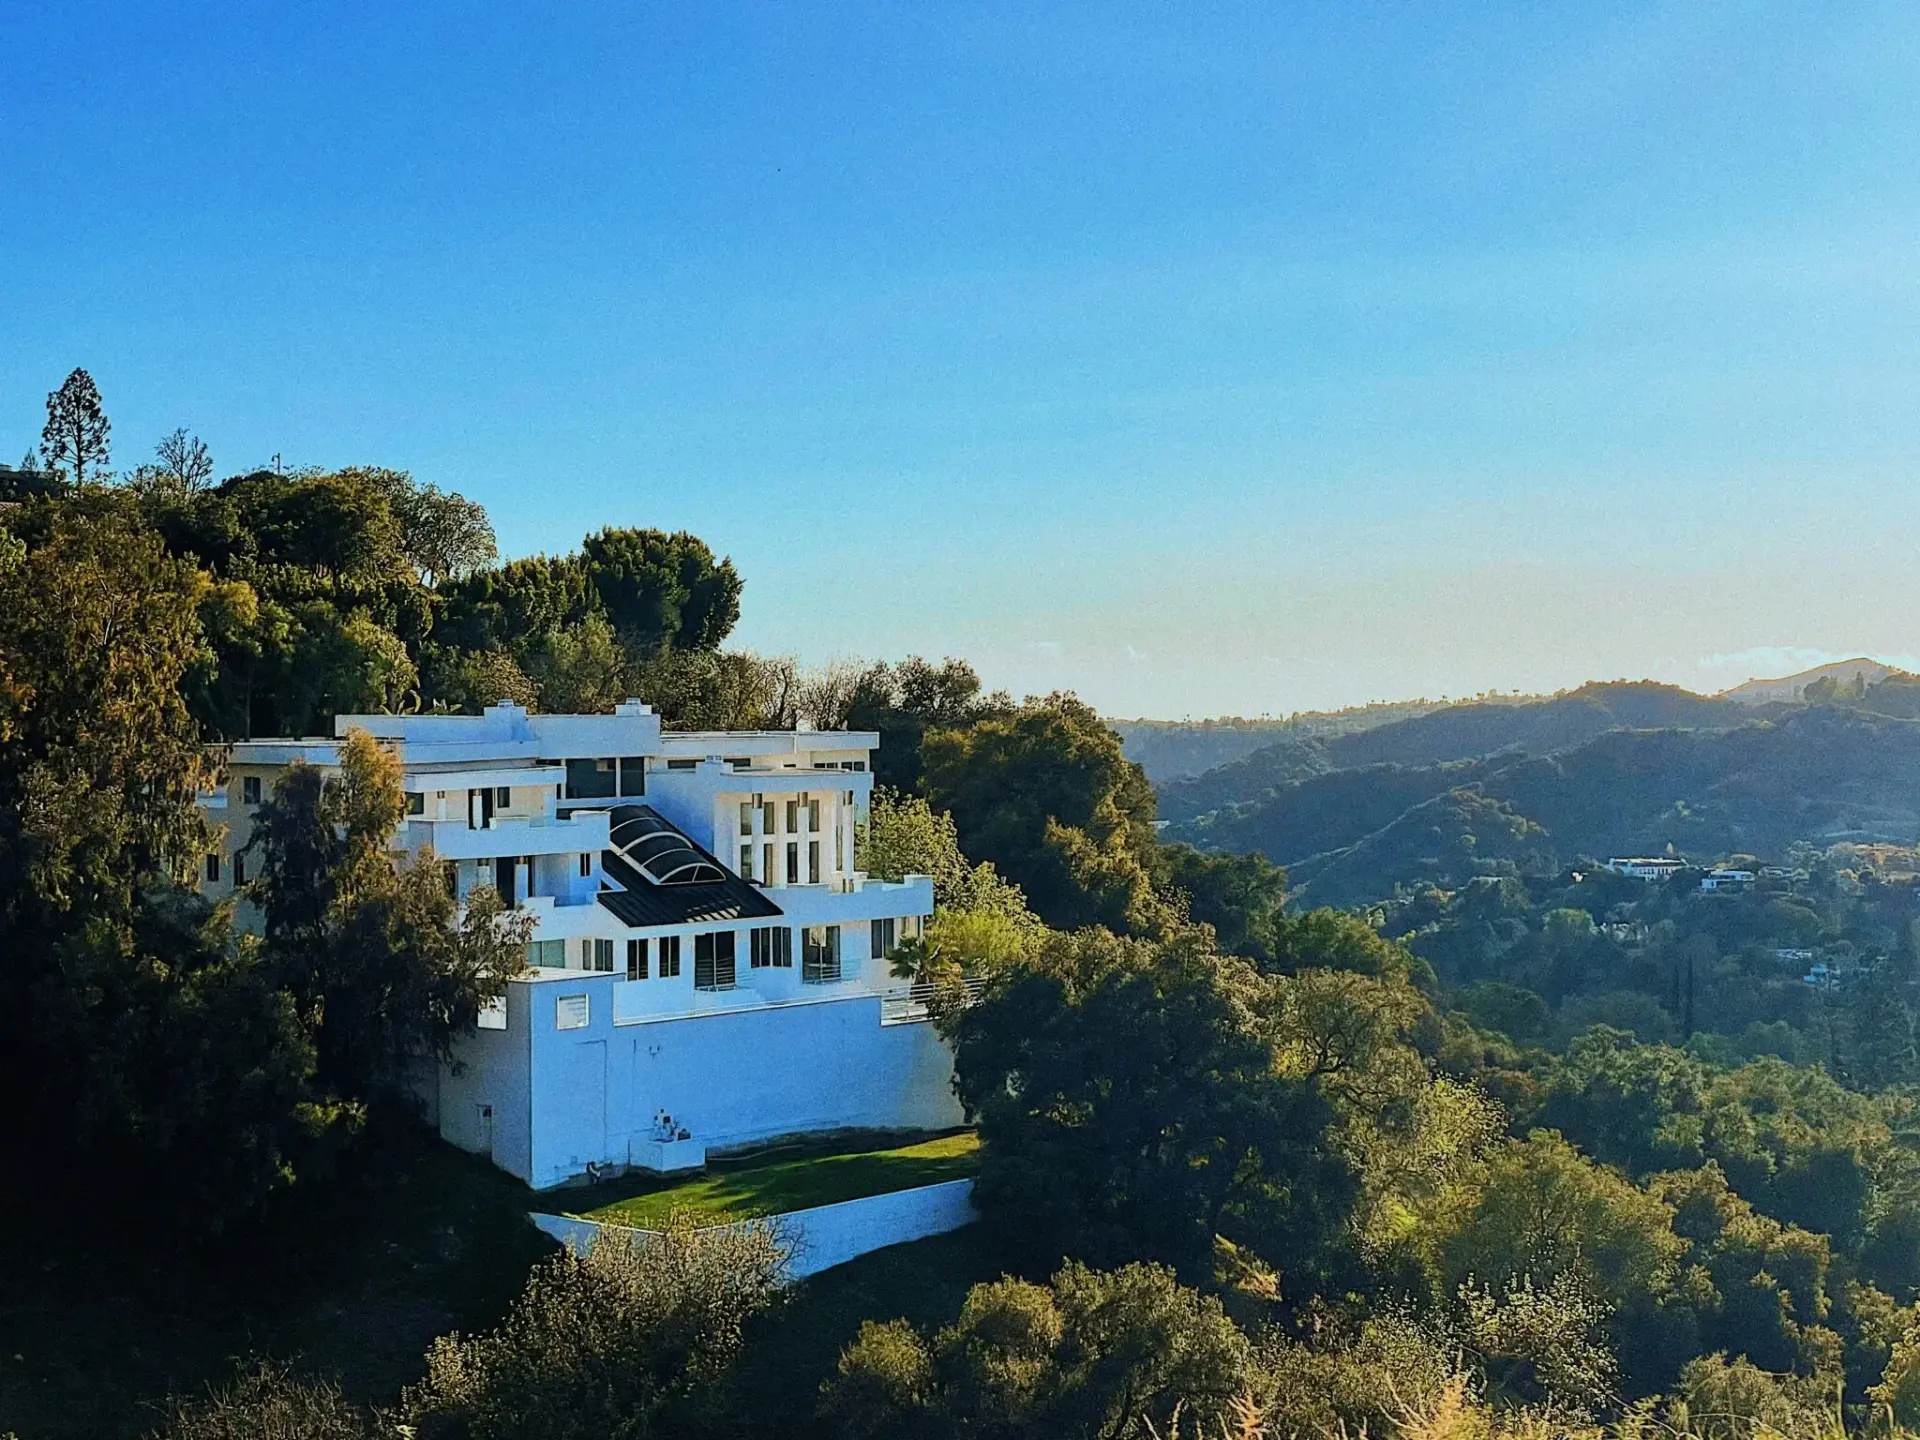
La mansión de Los Feliz ha cambiado de manos con un descuento del 17%. Madonna paga 24,75 millones de dólares —unos 22,1 millones de euros— por la finca que Angelina Jolie puso en el mercado en mayo con un precio de salida de 29,85 millones. Llevo meses siguiendo este segmento y la operación confirma una tesis: el real estate prime ha dejado de fijar precio y ha empezado a negociarlo.
Los números no admiten interpretación. Cinco millones de dólares separan la petición inicial del cierre. La casa suma 1.022 metros cuadrados construidos, seis dormitorios y diez baños sobre una parcela de 2,1 acres, unos 8.500 metros cuadrados, en Laughlin Park, el enclave más discreto de Los Feliz.
La mansión de Los Feliz: 1.022 metros y una parcela de 8.500
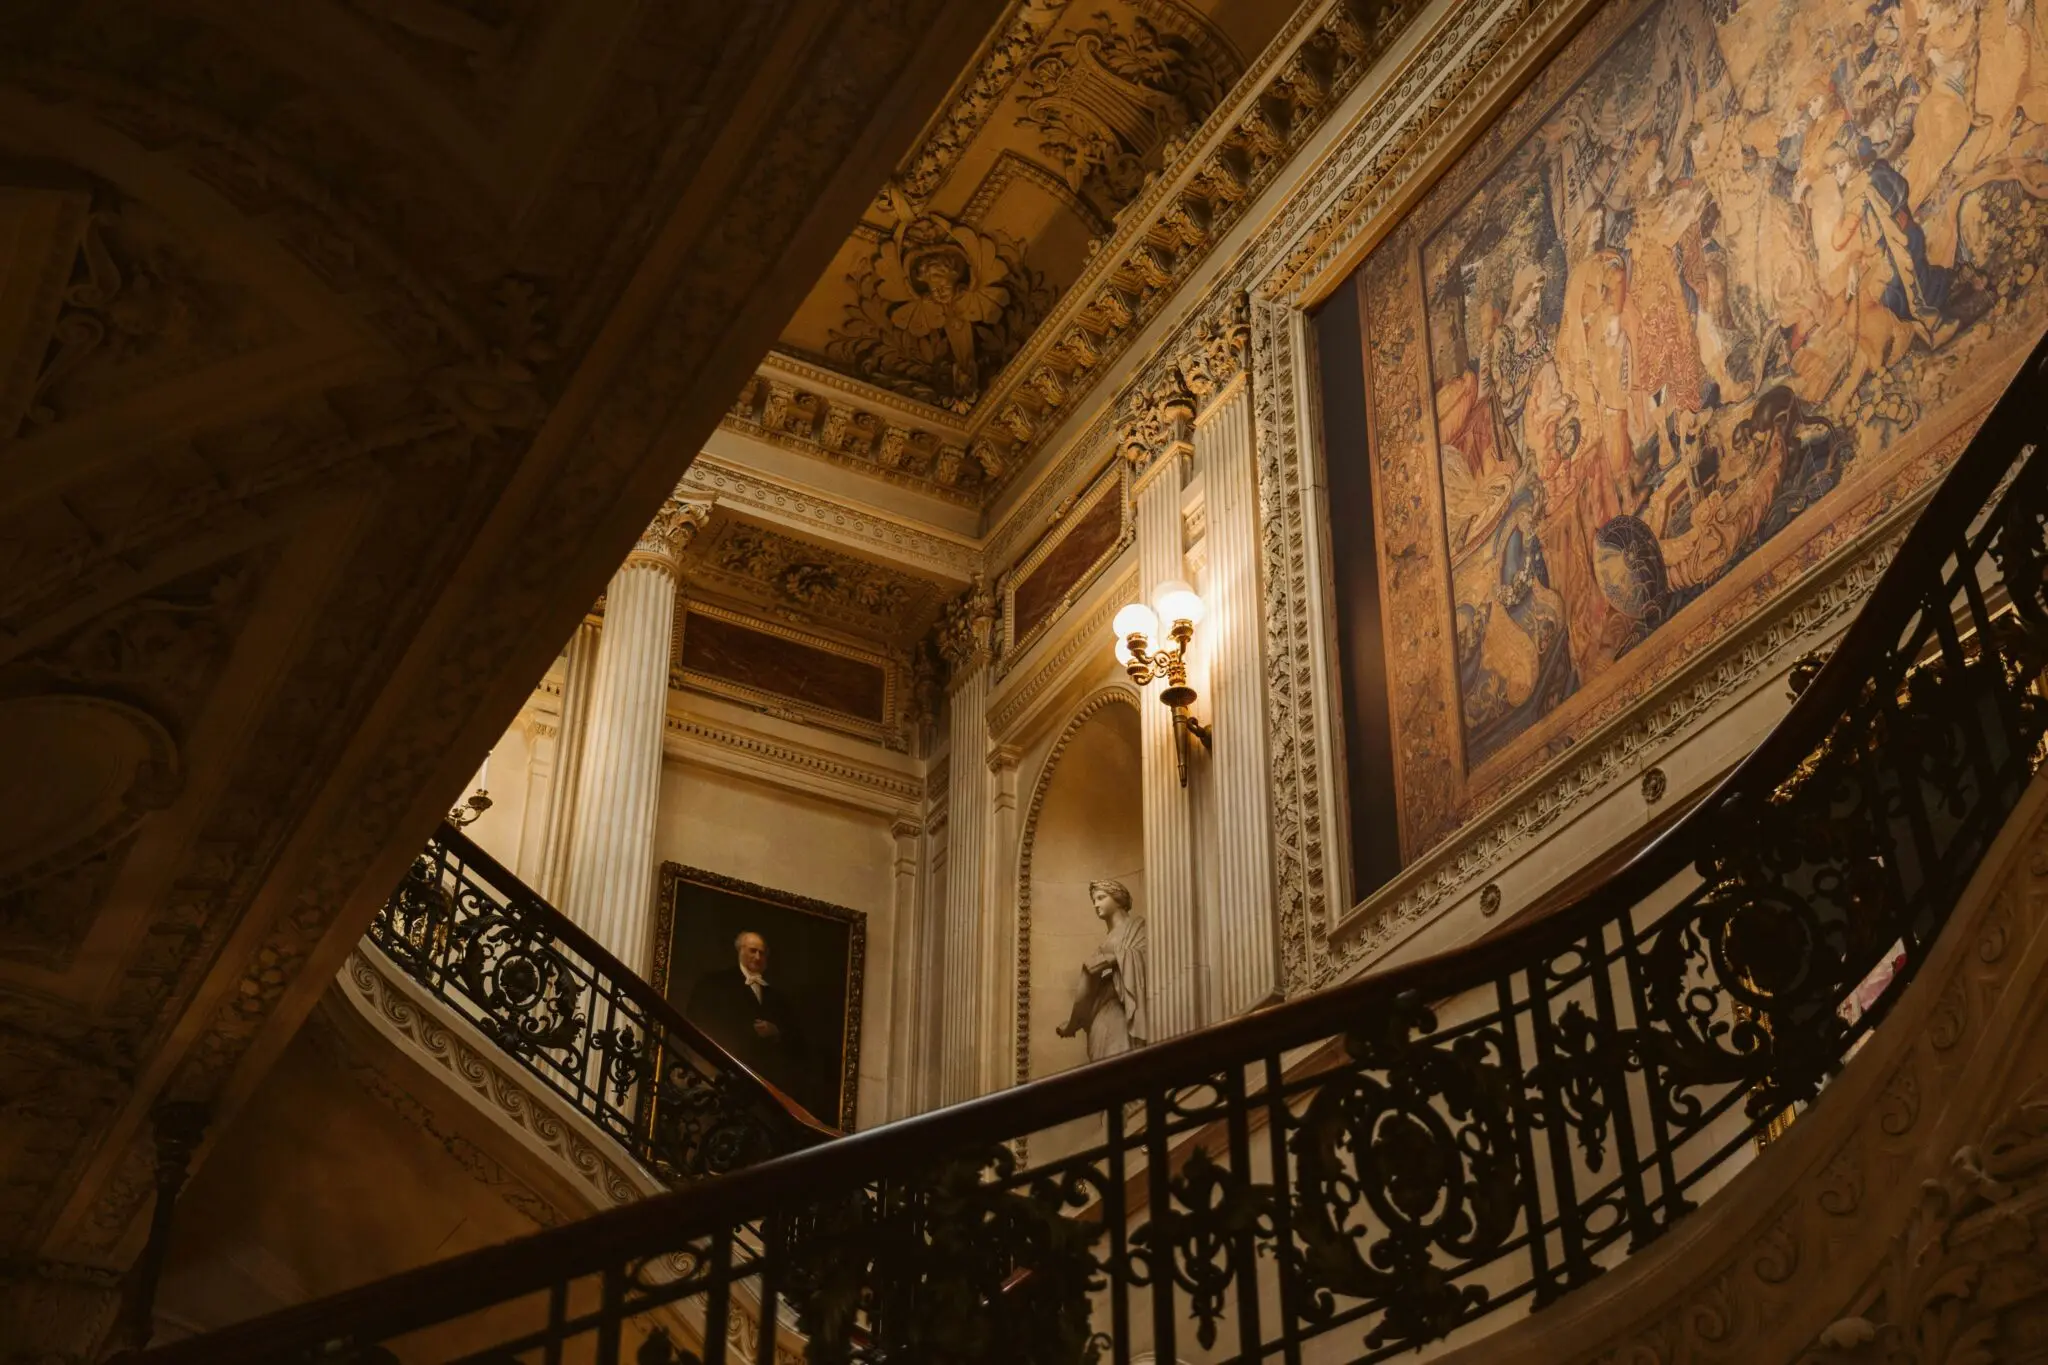
La vivienda principal la levantó en 1913 el arquitecto B. Cooper Corbett en estilo Beaux-Arts, y conserva el repertorio del Hollywood clásico: comedor revestido de caoba, biblioteca con estanterías de suelo a techo y una suite principal con chimenea, salón, vestidor y terraza propia.
El valor, sin embargo, no está en la casa matriz. La finca incluye casa de invitados con estudio y chimenea, casa de piscina con gimnasio, casa de té y garaje independiente con puesto de seguridad. Es lo que el mercado anglosajón llama una compound: un recinto con varios edificios y árboles centenarios, difícil de replicar y casi imposible de tasar por metro cuadrado.
El suelo añade prima histórica. Cecil B. DeMille compró la primera parcela en 1916 y amplió la propiedad cuatro años después con terrenos que habían pertenecido a Charlie Chaplin. Jolie la adquirió en 2017 y la puso en venta en mayo. Nueve años después, la plusvalía bruta para la actriz resulta mucho más modesta de lo que sugiere el titular.
Ahí está la clave que conviene retener. El precio de salida de mayo era una hipótesis, no una tasación. Y el mercado tardó seis meses en desmentirlo.
Cuando una casa trofeo pasa medio año en el mercado y cierra un 17% por debajo, el comprador no está obteniendo un descuento: está asistiendo a una corrección de valoración.
Qué implica el ajuste para la inversión en real estate prime
La lectura para un family office con exposición a inmobiliario residencial prime es doble. Primero, la horquilla entre petición y cierre se ha ensanchado en los activos con inventario largo, y quien compra sin negociar sobre el ask está pagando la prima de la impaciencia. Segundo, el comprador ha recuperado poder de negociación frente a un vendedor que ya no compite con una cola de interesados.
El perfil del activo importa. Frente a la nueva construcción minimalista que domina la oferta de lujo en Los Ángeles, las casas trofeo con arquitectura de principios del siglo XX ofrecen algo que no se puede replicar: privacidad, escala y relato. Eso sostiene el precio de entrada, pero encarece la salida. Una finca de 1913 con cuatro edificios auxiliares exige mantenimiento permanente, permisos municipales lentos y un seguro que no se parece al de una vivienda convencional.
Añádase la dimensión de cartera. Madonna no compra para especular: suma una base en California a un patrimonio inmobiliario con Portugal, Londres y Nueva York. Ese es el uso real de las casas trofeo entre grandes patrimonios, cobertura geográfica y refugio de capital tangible, no rentabilidad a corto.
Casas trofeo: preservar capital exige acertar con el precio de entrada
He defendido el inmobiliario prime como componente de preservación de capital y sigo haciéndolo, con una condición que esta operación ilustra a la perfección: el vector de rentabilidad se decide en la compra, no en la venta. El segmento trofeo vivió su último gran pico entre 2021 y 2022, cuando el dinero barato empujó las valoraciones sin discriminar. Desde entonces el inventario ha crecido, el comprador ha recuperado paciencia y el precio se ha convertido en la única variable que el vendedor puede mover.
Para un patrimonio elevado, la función de una finca como esta es estabilidad, no alpha. Su descorrelación con la bolsa es real y su volatilidad contable es baja, porque no cotiza y nadie la marca a mercado cada trimestre. Eso sí, la liquidez es la letra pequeña. Por encima de veinte millones de euros, el universo de compradores potenciales se reduce a decenas de personas por mercado y la venta puede llevar entre doce y veinticuatro meses.
Por encima de veinte millones, el problema no es encontrar comprador: es encontrar al siguiente. En casas trofeo la liquidez se mide en meses, nunca en días.
El horizonte razonable, por tanto, no baja de siete a diez años, y la decisión debe incorporar el coste total de propiedad y no solo el precio de escritura. En Los Feliz hay además un riesgo concreto: la tensión entre el valor histórico del inmueble y las restricciones de reforma.
💎 Veredicto Wealth
El real estate prime de casas trofeo preserva capital solo si la entrada incorpora el descuento que el mercado ya concede. Horizonte de siete a diez años y un riesgo claro: la liquidez por encima de veinte millones.
La próxima prueba de fuego llegará en el primer trimestre de 2027, cuando se cierren las operaciones abiertas este otoño en el corredor de Laughlin Park y Los Feliz. Ahí se sabrá si el 17% de Madonna fue una oportunidad puntual o el nuevo punto de partida del mercado.