Cyberstarts, uno de los fondos ciberseguridad Israel más activos, ha cerrado 360 millones de dólares en dos vehículos, uno de ellos dedicado a una sola empresa. La lección: la especialización extrema mueve el capital.
360 millones en dos vehículos: la operación detrás del ruido
Vamos a los números. El mayor de los dos vehículos son 300 millones de dólares articulados como un SPV, una sociedad creada para agrupar capital con un único destino. Ese destino es Cyera: según Calcalist, la ronda de la compañía israelí podría cerrarse en torno a 800 millones y valorarla cerca de los 20.000 millones de dólares. El segundo vehículo es el quinto fondo semilla de la firma, de unos 60 millones, el mismo tamaño que sus cuatro predecesores.
El dinero del fondo semilla llega, como en las cuatro ediciones anteriores, de emprendedores e inversores privados, en su mayoría del sector de la ciberseguridad. No es capital institucional anónimo: es una red de operadores que ya ha construido empresas. Ese detalle explica buena parte del modelo.
Para entendernos: un SPV evita que decenas de inversores aparezcan en la tabla de capitalización de la startup. El vehículo figura como un accionista único representado por su gestor, lo que simplifica la administración legal, el voto y las siguientes rondas. A efectos prácticos, Cyberstarts se convierte en un solo interlocutor con capacidad de decidir.
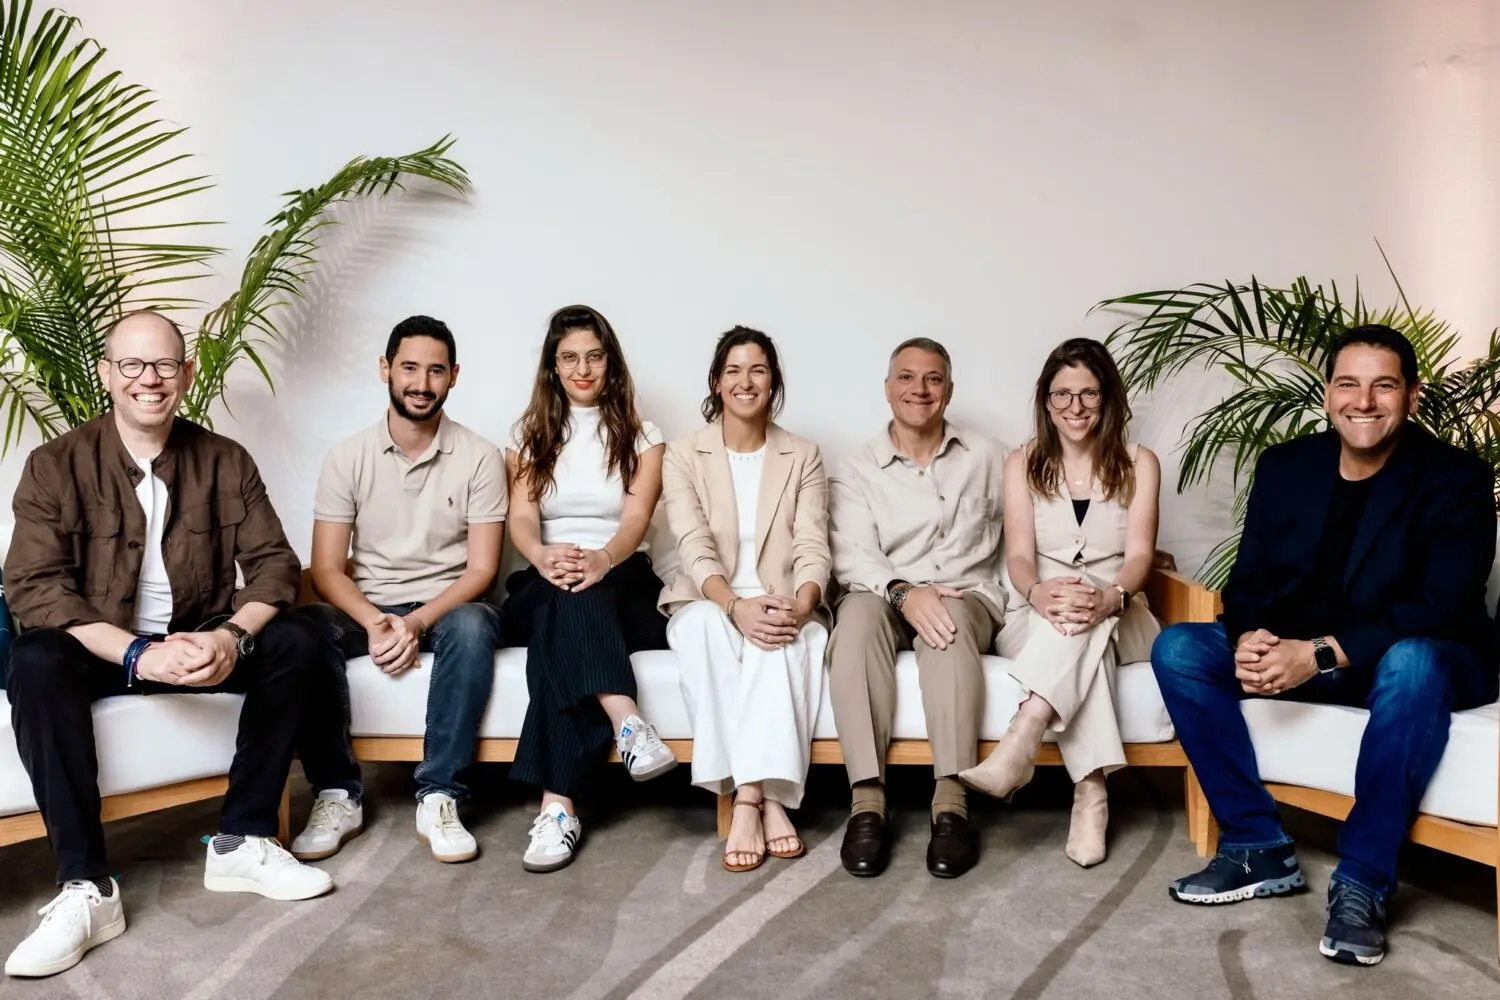
La firma nació en 2018 de la mano de Gili Raanan, que la gestiona junto a Lior Simon, Hila Zigman y Dor Knafo. En septiembre de 2025 declaraba más de 1.400 millones de dólares bajo gestión repartidos en siete fondos. Su cartera incluye Wiz, Upwind, Fireblocks, Island y la propia Cyera.
Un fondo que entra con 4 millones y años después pone 300 sobre la misma mesa no está diversificando: está firmando su tesis con una sola carta.
Ese recorrido tiene cifras y se puede revisar en su ficha de Crunchbase. Cyberstarts entró en Cyera en la semilla de 2021 con 4,2 millones y una valoración de unos 15 millones. Volvió en la ronda de junio de 2026, de 600 millones, con la compañía ya en 12.000 millones. Sobre el papel, la entrada inicial se ha multiplicado por 800 en cinco años.
La concentración no elimina el riesgo, lo hace visible: cuando todo tu capital mira al mismo vertical, no hay dónde esconderse si el mercado gira.
Por qué el venture capital sectorial concentra el capital en Israel
Israel es el caso de estudio. La Unidad 8200 y el resto del ecosistema de inteligencia han alimentado durante dos décadas una cantera de fundadores técnicos que no necesitan explicar el problema: lo han vivido. Fondos y foundries sectoriales como Team8, y firmas globales como Y Combinator o Techstars, han aprendido a comprar ahí. El venture capital sectorial no adivina el mercado; lo habita.
En España el modelo se está probando con otra escala. Lanzadera, Wayra o las líneas de ENISA empujan proyectos cada vez más verticales, y el ecosistema ya tiene casos de ciberseguridad con rondas relevantes. La diferencia no es el talento: es la densidad de operadores dispuestos a escribir cheques grandes dentro de su propio sector.
📦 Caso de estudio: Cyera
- El reto: construir una plataforma de seguridad de datos en un mercado saturado de herramientas y de ruido.
- La jugada: aceptar capital de un fondo sectorial que aporta red de operadores y una estructura de accionista único.
- El resultado: una ronda que, según Calcalist, rondaría los 800 millones y una valoración cercana a los 20.000 millones.
- La lección: el inversor especializado no solo pone dinero; también reduce fricción administrativa y futuras rondas.
Lo que este movimiento enseña a un founder que busca capital
Aquí viene la lección. Un fondo de 300 millones dedicado a una sola compañía es una apuesta de concentración que solo se sostiene con información profunda del sector. Cyberstarts no está comprando un activo cualquiera: está protegiendo la empresa en la que entró con 4,2 millones hace cinco años. Es gestión de cartera, no caza de gangas.
Y hay un matiz incómodo. Entrar a 20.000 millones de valoración es jugar otro deporte: el margen de error se estrecha y el retorno depende de que el mercado de ciberseguridad siga pagando múltiplos altos. Esa ronda de 800 millones está reportada y no confirmada por la compañía; conviene tratarla como lo que es, información de mercado.
El precedente que da sentido a todo es Wiz. Google pagó 32.000 millones de dólares por una compañía que también pasó por la cartera de Cyberstarts, una de las mayores operaciones del ecosistema israelí. Ese resultado valida el modelo y explica por qué los inversores privados vuelven a escribir cheques en el quinto fondo semilla.
Para un founder, el traslado es directo: si tu proyecto vive dentro de un vertical con compradores claros, el capital especializado llega antes y con menos dilución que el generalista. El runway no perdona la indefinición. Ahí está la diferencia entre capital riesgo generalista y especializado: el segundo ya sabe por qué existe tu mercado.
🚀 Hoja de Ruta para Emprender
- Elige un vertical, no un océano: define en una frase el sector donde tu producto resuelve un problema caro; los fondos sectoriales invierten donde reconocen el terreno.
- Construye red de operadores antes que de capital: el dinero del quinto fondo de Cyberstarts viene de emprendedores del sector; tus equivalentes son clientes y fundadores que ya han escalado.
- Cuida la estructura de tu cap table: agrupar inversores pequeños en un vehículo único reduce fricción legal y acelera las siguientes rondas.
- Distingue rumor de ronda: antes de usar una valoración como referencia, verifica si la compañía la ha confirmado; las cifras reportadas se mueven.