La planificación eléctrica 2030 incorpora 47 GW de nueva demanda, 23,5 veces los 2 GW que contemplaba la planificación vigente con horizonte 2026. El documento lo presentó Sara Aagesen, vicepresidenta tercera y ministra para la Transición Ecológica, ante la Diputación Permanente del Congreso el jueves 12 de noviembre, y afronta ahora su paso por el Consejo de Ministros.
La distancia entre la propuesta que salió a información pública y el texto final mide la presión del sector. El ministerio ha incorporado 2.566 alegaciones y ha elevado un 71% el volumen inicialmente previsto. Los 47 GW que finalmente entran equivalen a cerca del 20% de toda la capacidad que se llegó a solicitar durante el trámite.
Ese dato tiene una segunda lectura que el departamento no subraya: ocho de cada diez peticiones de conexión presentadas se quedan fuera de la planificación.
El salto no es cosmético. La planificación de 2026 se diseñó con una hipótesis de demanda casi plana, la que correspondía a un país que salía de una década de consumo estancado. La de 2030 se redacta con tres vectores que entonces no aparecían en los balances: la electrificación industrial apoyada en fondos europeos, el hidrógeno como cliente nuevo y la irrupción de los centros de datos.
47 GW de demanda: industria, hidrógeno y centros de datos
Por sectores, el bloque industrial concentra la mayor presión: 14,9 GW para electrificación y descarbonización de procesos productivos. Le siguen 12,4 GW de hidrógeno renovable y derivados, y 9,3 GW de centros de procesamiento de datos, el segmento que más ha crecido en las peticiones de los dos últimos años. El reparto entre redes define además quién ejecuta: 26 GW, el 55%, se atenderán desde la red de transporte, de competencia estatal, y 21 GW, el 45%, desde la distribución, donde las autorizaciones dependen de distribuidoras y comunidades autónomas.
El plan no mide la ambición del Gobierno, sino la prisa de una industria que llevaba años esperando un hueco en la red.
El capítulo residencial ilustra la escala del ejercicio. La planificación reserva 103 posiciones de conexión para 6 GW de demanda doméstica, equivalentes —según el Ministerio para la Transición Ecológica y el Reto Demográfico— a unos tres millones de viviendas con un nivel alto de electrificación: bomba de calor, coche eléctrico y autoconsumo. El resto se reparte entre 2,5 GW para el transporte, 1,8 GW para puertos y 0,5 GW para la red ferroviaria.
Seis gigavatios para tres millones de viviendas: la electrificación del hogar deja de ser una decisión individual y pasa a ser carga estructural de la red.
6.706 kilómetros de líneas nuevas y una inversión de 17.142 millones
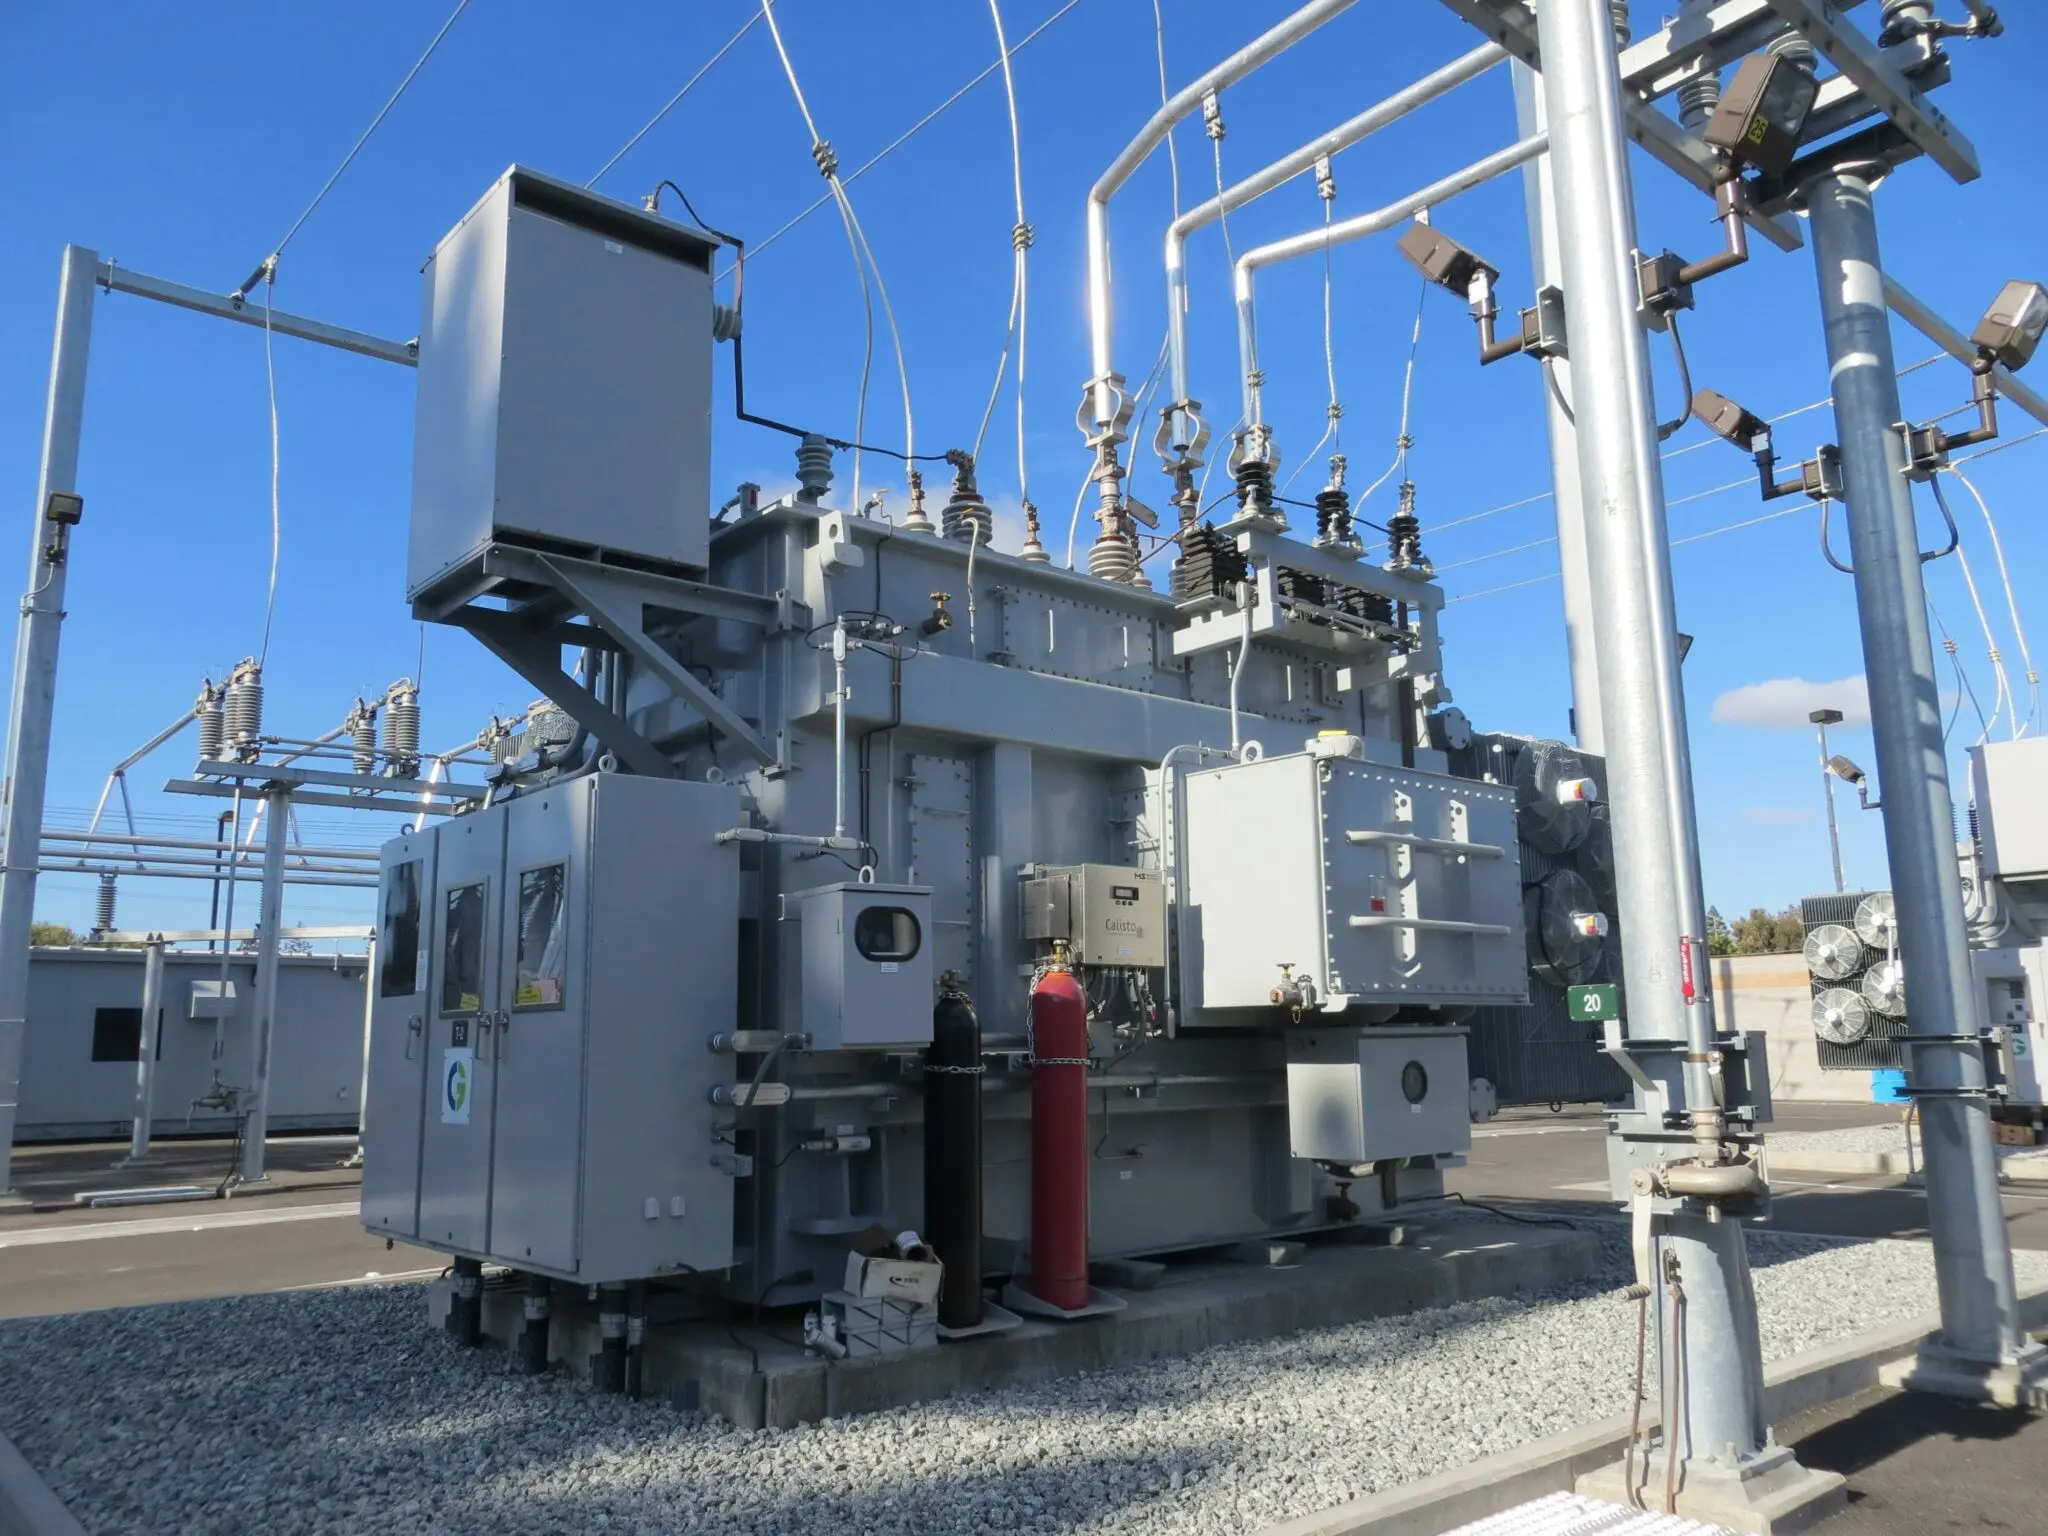
El despliegue físico es la parte menos negociable del documento. Habrá 6.706 kilómetros de nuevas líneas de transporte y 8.164 kilómetros de tendidos existentes que se repotenciarán para elevar su capacidad sin ocupar nuevo territorio. A eso se suman 193 parques de subestaciones, un 45% más que en la planificación vigente.
La lista de posiciones concretas explica de dónde saldrá cada megavatio. El plan incluye 301 posiciones de apoyo a la distribución, 270 para generación y almacenamiento —entre ellas 28 para centrales hidroeléctricas reversibles—, 162 de consumo directo para grandes clientes conectados a la red de transporte y 59 asociadas a ejes ferroviarios y puertos.
La factura asciende a 17.142 millones de euros hasta 2030, casi un 150% más que la planificación con horizonte 2026. El marco se completa con el Real Decreto 640/2026, que habilita otros 17.900 millones para redes: 7.700 millones para transporte y 10.200 millones para distribución, destinados a reforzar la seguridad de suministro y a anticipar inversiones que la nueva demanda ya está reclamando.
De la planificación a la obra: dónde se rompe la cadena
La distancia entre 17.142 millones de euros y una línea en tensión se mide en años. Y en permisos. El sector lleva tiempo señalando que el cuello de botella ya no está en la demanda, que la hay y mucha, sino en la capacidad de fabricación de transformadores, en la disponibilidad de equipos de alta tensión y en la tramitación ambiental de cada trazado. España no es la única economía que ha disparado sus planes de red: la carrera europea por conectar industria, electrolizadores y centros de datos ha tensionado el mismo mercado de suministro.
Hay una contradicción que el documento deja sin resolver. El ministerio ha admitido en torno al 20% de la capacidad solicitada; el resto tendrá que esperar o buscar alternativas. Cuando el punto de conexión escasea, la selección deja de ser técnica y pasa a ser económica y territorial. Los proyectos que no entren en esta planificación difícilmente encontrarán acomodo antes de que se abra la siguiente.
El bloque de centros de datos es el más volátil de los siete. Aporta 9,3 GW, casi una quinta parte del total, y depende de decisiones de inversión que se toman con criterios globales y horizontes de tres años. Si el ciclo de capital de la inteligencia artificial se enfría, la red construida para atenderlo quedará con capacidad ociosa, y esa capacidad la terminará pagando el consumidor a través de los peajes. Si se acelera, el plan se quedará corto otra vez. En ambos escenarios, la inversión en líneas se anticipa a la certeza de la demanda, que es lo contrario de cómo se retribuye el resto del sistema.
La financiación tampoco es neutra. Las inversiones en transporte se reconocen en la retribución regulada y se recuperan vía peajes, de modo que el calendario importa tanto como el importe: si las líneas preceden a la demanda, el coste se socializa antes de que llegue el ingreso.
La parte de distribución añade una capa federal de facto. Los 21 GW asignados dependen de distribuidoras y comunidades autónomas con capacidades administrativas muy distintas, y ahí ningún real decreto iguala ritmos. El plan es estatal; la electrificación real, municipal.
El diagnóstico tiene contrapunto. España parte de una posición que otras economías europeas no tienen: una red de transporte con niveles de congestión moderados y una generación renovable que cubre más de la mitad del mix, lo que abarata el coste marginal de cada nueva conexión. El problema no es tanto construir como ordenar quién tiene derecho a esa capacidad y en qué orden.
La prueba de fuego llegará con la aprobación en el Consejo de Ministros y, sobre todo, con los primeros datos de ejecución. Si los 6.706 kilómetros siguen en fase de tramitación cuando la década avance, el plan habrá servido para ordenar solicitudes, no para electrificar el país. La condición que decidirá el resultado es fácil de enunciar y difícil de cumplir: que el primer tramo de línea entre en servicio antes de que el primero de los 9,3 GW de centros de datos empiece a refrigerar.