La dimisión de Jensen Huang ha borrado 550.000 millones de dólares de la capitalización de Nvidia en una sola sesión. La acción cae más del 14% y el fabricante de chips más valioso del planeta afronta el relevo más abrupto de su historia.
Claves de la operación
- Un correctivo de 550.000 millones en una sola jornada La capitalización se aleja de los cuatro billones de dólares y el mercado exige explicaciones al consejo antes de la próxima presentación de resultados.
- Colette Kress asume el mando de forma interina La hasta ahora directora financiera hereda una compañía sin plan sucesorio público y con el relato del fundador en entredicho.
- La trama china abre un frente regulatorio más caro que cualquier multa Una relación personal con una persona señalada como espía pone el foco en los controles de exportación y en la auditoría interna.
El detonante: dos relaciones, una presunta espía y un comunicado a primera hora
Nvidia comunicó esta mañana la salida de su fundador, Jensen Huang, después de que se conocieran dos relaciones personales: una con una persona señalada por las autoridades estadounidenses como presunta espía china y otra con una empleada que dependía directamente de él. El diario The New York Times había publicado el viernes anterior que Huang y la supuesta espía mantenían un trato ‘cercano’.
Horas después del anuncio, la agencia Reuters añadió un tercer frente: una relación íntima con otra trabajadora de la compañía. La caída se cocinó en cuatro días de filtraciones encadenadas: portada, confirmación, comunicado y dimisión. Nadie en la tecnológica tuvo tiempo de diseñar una salida ordenada.
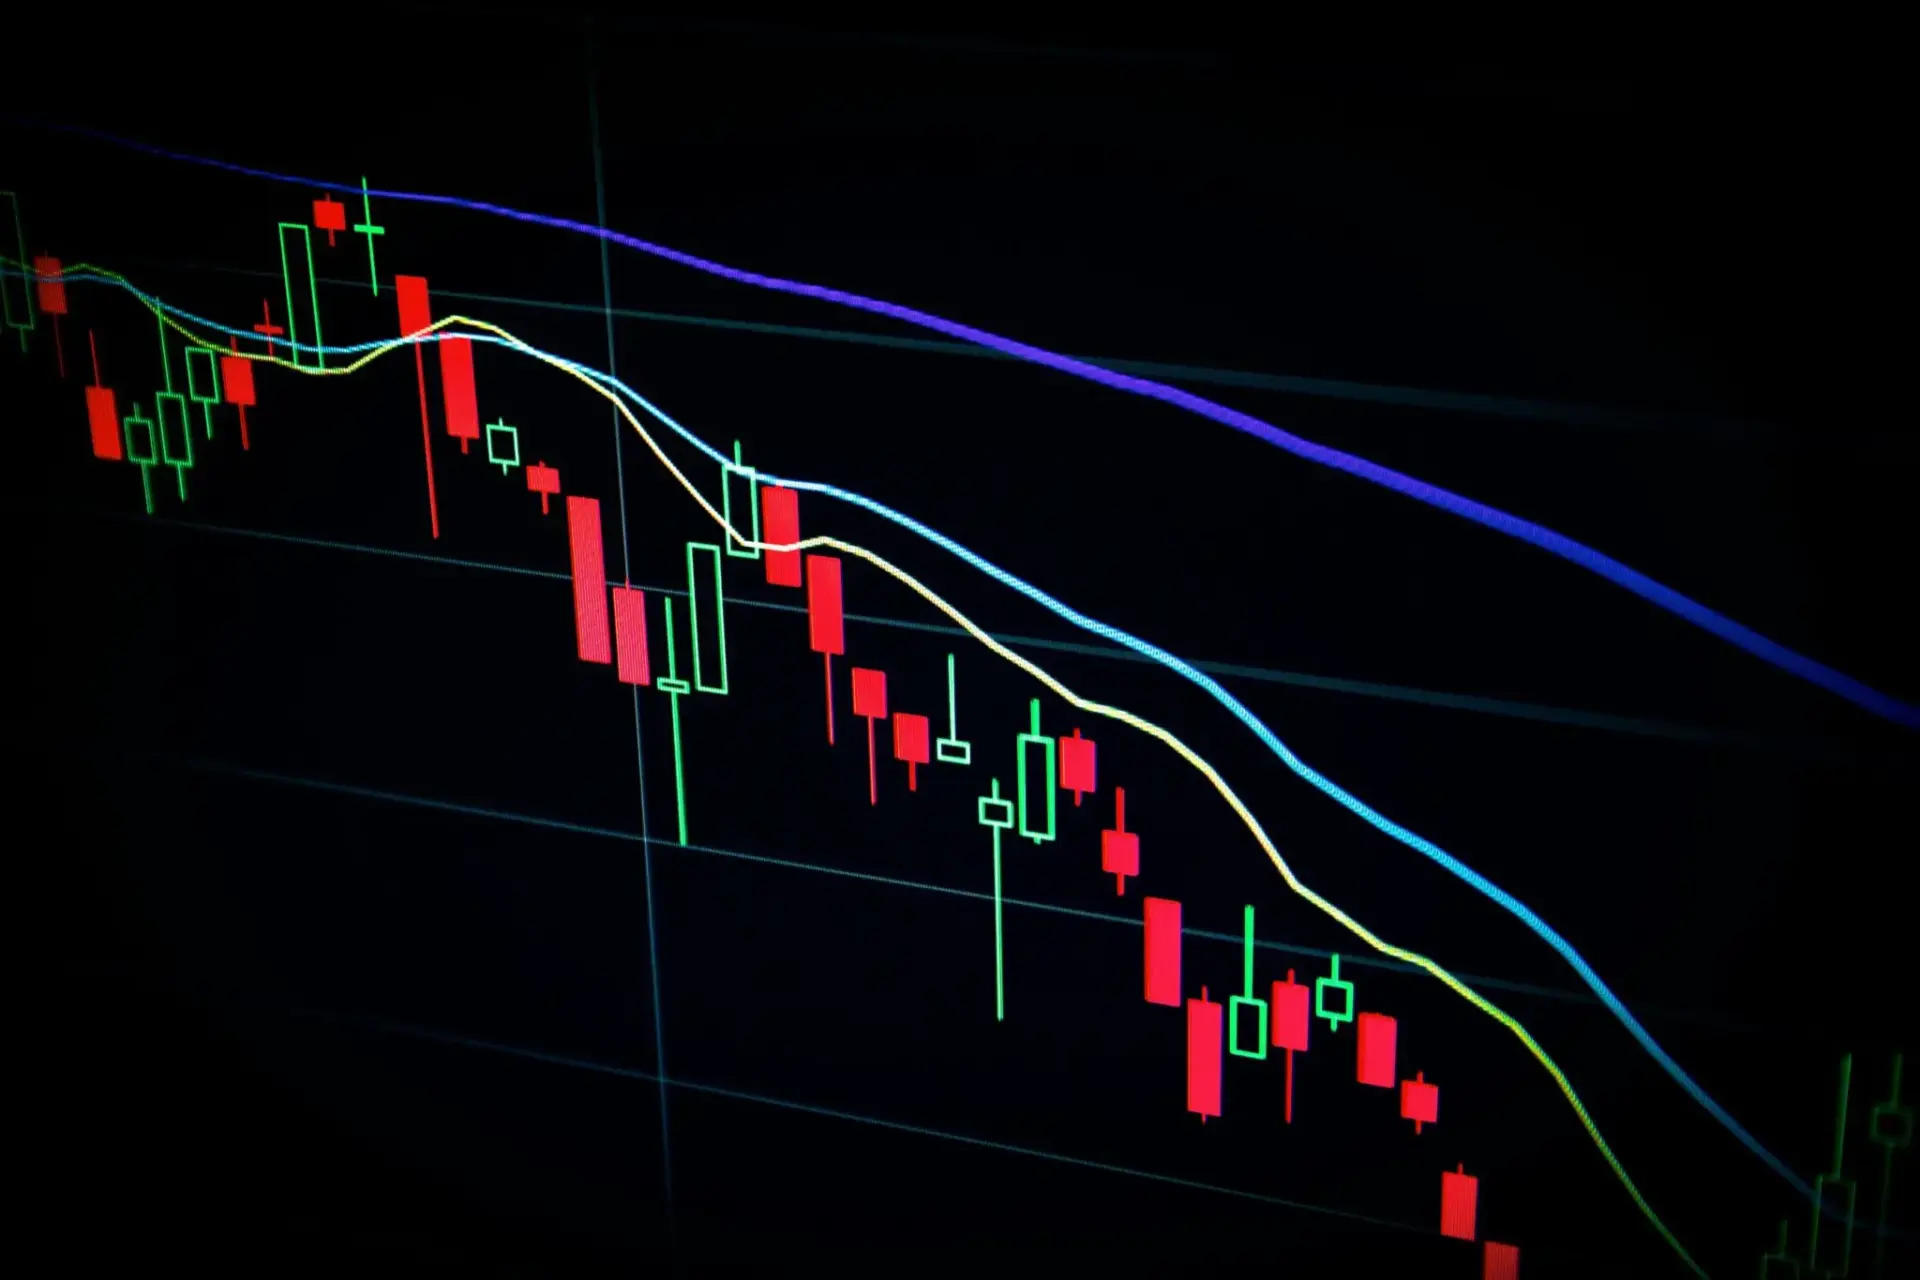
El mercado no esperó aclaraciones. Los títulos cayeron más del 14% en la sesión, y ese porcentaje, aplicado sobre una capitalización que partía por encima de los cuatro billones de dólares, encaja, casi al decimal, con los 550.000 millones que han desaparecido del balance. No es una corrección de valoración: es un descuento por gobernanza.
Colette Kress, hasta ahora directora financiera, asume como consejera delegada interina. Kress llegó a Nvidia en 2013 y dirige las finanzas desde 2018, y su nombre ha sonado durante años como la ejecutiva con más peso interno después del fundador. Su perfil es el de la continuidad operativa; el mercado, en cambio, descuenta otra cosa: que el problema no es de gestión, es de confianza.
Nvidia no ha perdido tecnología en una semana; ha perdido la certeza de que su cúpula directiva no sea, a partir de ahora, un riesgo más del balance.
Quién paga la factura: los clientes de la IA miran a su proveedor
El primer frente no está en Santa Clara, sino en las cuentas de los clientes. Microsoft, Amazon, Google y Meta han comprometido miles de millones a comprar aceleradores para sus centros de datos, y todos han construido su planificación de capacidad sobre una hoja de ruta que Huang presentaba en persona, keynote tras keynote. La duda no es si TSMC seguirá fabricando los chips, sino si el calendario aguanta con un consejero delegado interino y un consejo en modo contención.
Los mensajes de apoyo de nombres conocidos del sector han llegado rápido, y conviene leerlos con la misma distancia con la que se leen los del propio consejo. La pregunta que la junta tendrá que responder ante los reguladores bursátiles no es de qué se acusa al fundador, sino qué sabía el consejo y cuándo lo supo.
Nadie compra aceleradores por simpatía.
La competencia tiene poco que celebrar. AMD y Broadcom ganan argumentos comerciales en cada episodio de incertidumbre, y el silicio propio de Google y Amazon gana urgencia política dentro de sus propias organizaciones. Ninguno hereda, sin embargo, el papel de interlocutor único con Washington que Huang ejercía de facto desde hace dos años, y ese vacío institucional pesa más en el pedido que cualquier comparativa de rendimiento por vatio.
Nvidia contra sí misma: el riesgo que nunca estuvo en la hoja de ruta
En España no existe un comparable directo. El valor del IBEX 35 que más ha rentabilizado el discurso de la inteligencia artificial y la defensa tecnológica es Indra, y su cotización responde a contratos públicos y a un plan industrial, no a un ciclo de semiconductores. El contagio en el mercado español será de sentimiento, no de fundamentales: los centros de datos que se levantan en Aragón y Madrid seguirán necesitando aceleradores, se llame como se llame quien firma la presentación de resultados.
El flanco chino es el más incómodo y el que menos se ha discutido. Nvidia vende en China bajo licencias vigiladas desde Washington, y su departamento de cumplimiento lleva años operando en una zona gris que roza lo político. Una investigación que conecte a la cúpula saliente con una persona señalada como espía abriría un expediente que ningún fabricante quiere tener vivo en plena negociación de cuotas de exportación. Ahí no hay mark-to-market que valga.
Nos queda una duda razonable sobre el desenlace. La próxima cita es la presentación de resultados del tercer trimestre fiscal, prevista para finales de noviembre, y en ella no se evaluará el margen bruto: se evaluará si Kress sostiene ante los analistas el mismo discurso que sostenía su jefe, sin el carisma de su jefe. La agenda de relación con inversores de Nvidia es el mejor termómetro para saber si habrá comparecencia extraordinaria antes de esa fecha. Si el consejo no presenta un plan de sucesión para entonces, el descuento por gobernanza se quedará en el precio más tiempo del que la dirección está dispuesta a admitir en público.