
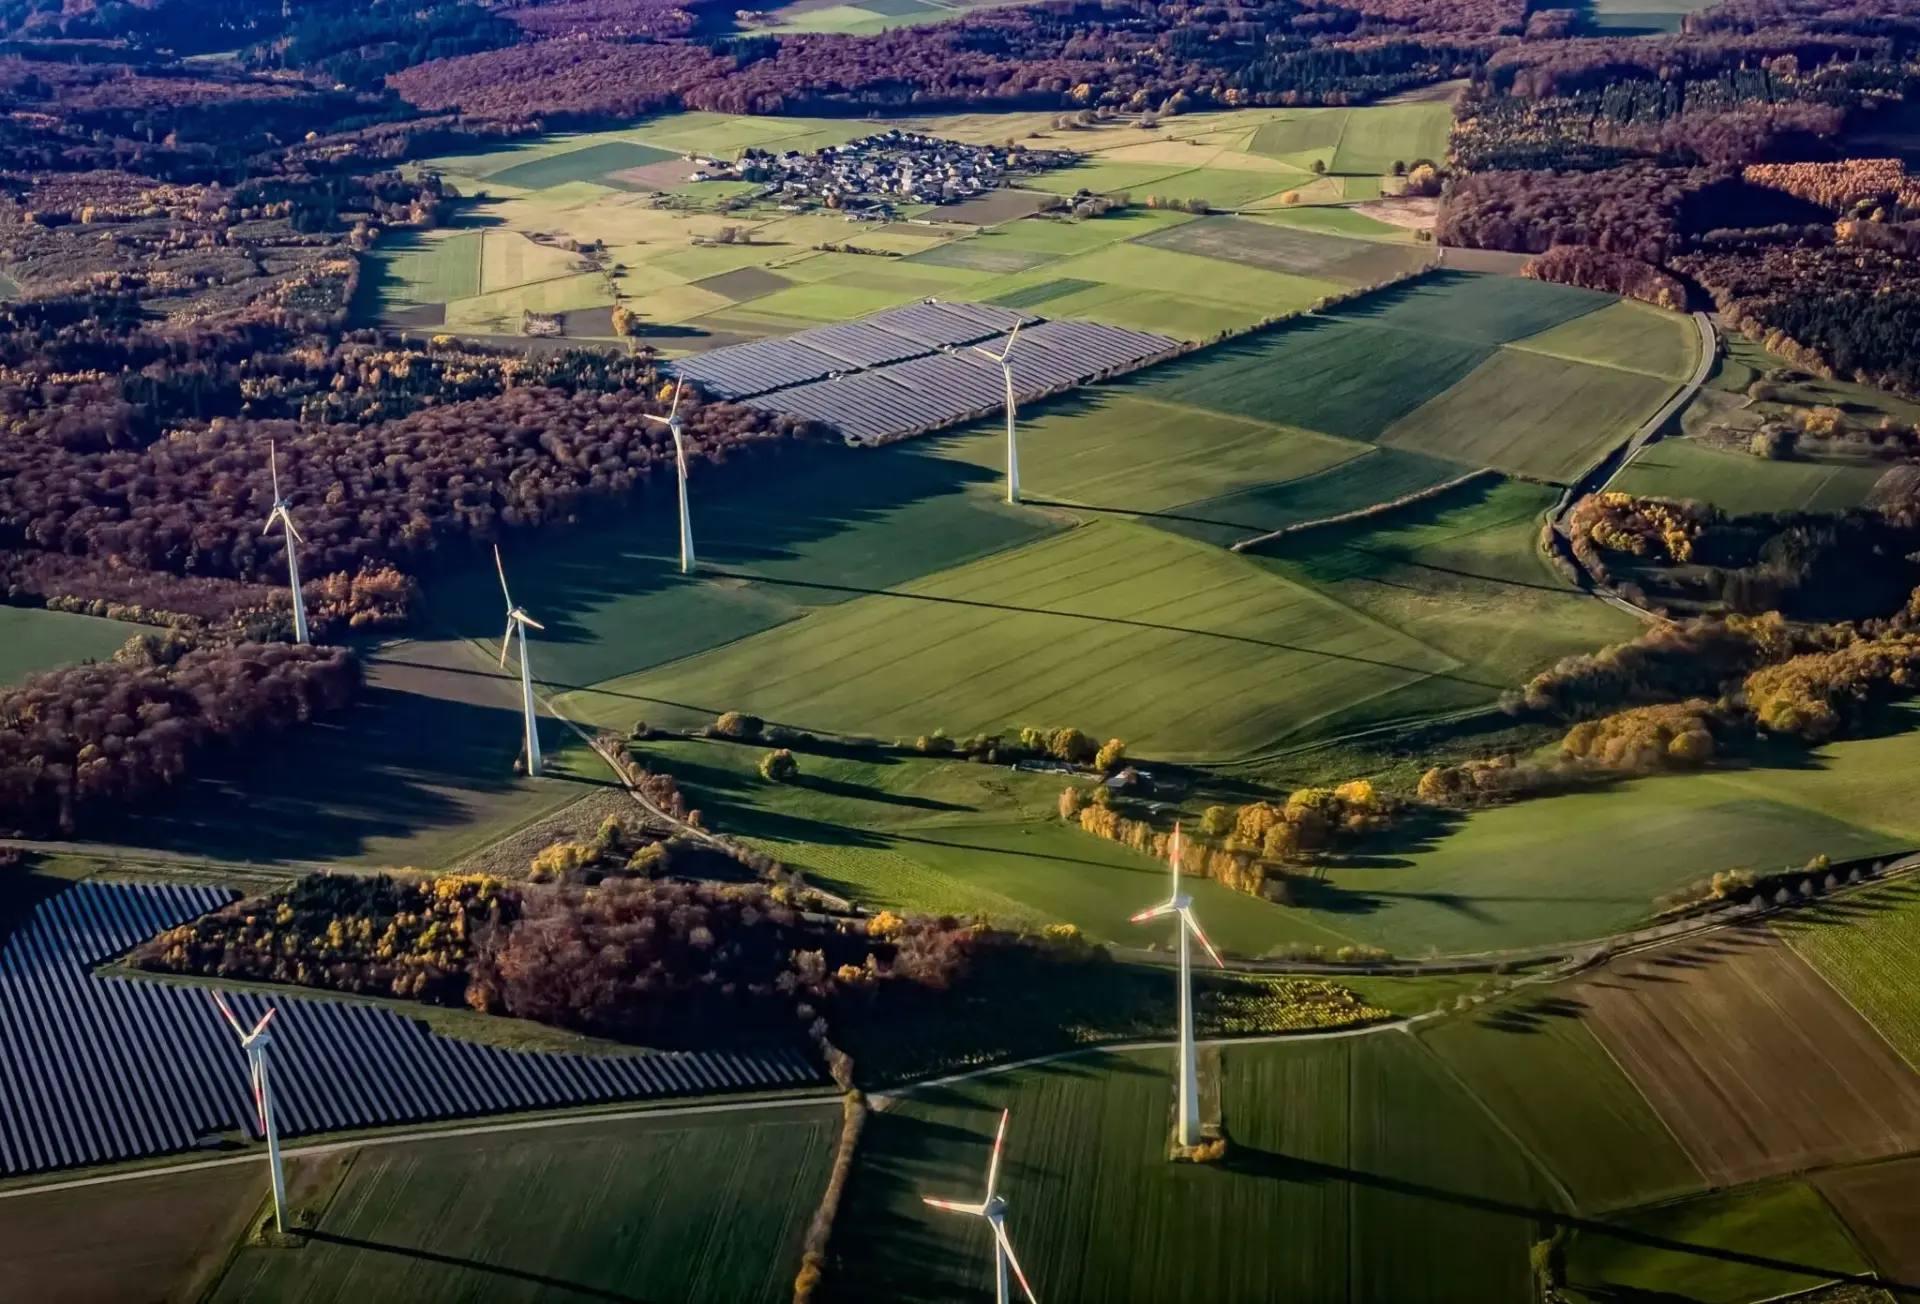
La expansión renovable mundial sumará casi 4.800 GW entre 2026 y 2031, un 57% más que en el sexenio anterior, según la AIE, que señala la seguridad energética como motor y las redes como el gran cuello de botella.
La inseguridad del suministro petrolero ha vuelto a poner sobre la mesa el coste de depender de los combustibles fósiles. Producir electricidad con recursos propios reduce la exposición a las importaciones y a las sacudidas geopolíticas, y esa lógica explica por qué la Agencia Internacional de la Energía eleva su previsión hasta casi 4.800 gigavatios en el periodo 2026-2031.
Vamos a los datos. Frente al sexenio anterior, el ritmo crece un 57%. No es una proclama: es la diferencia entre instalar renovables por convicción y hacerlo por necesidad de suministro.
El mapa cambia de manos: India, el sudeste asiático y África ganan peso
Uno de los cambios estructurales del informe es quién tira del carro. Por primera vez, las economías emergentes y en desarrollo, excluida China, igualarán conjuntamente las nuevas incorporaciones renovables de las economías avanzadas durante el periodo analizado. India se consolida como segundo gran mercado de crecimiento, solo por detrás del gigante asiático.
El sudeste asiático, África y Oriente Medio ganan peso en la fotovoltaica, la tecnología que conserva el liderazgo. El despliegue deja de depender de un puñado de mercados grandes y se diversifica, lo que estabiliza la cadena de suministro y abre mercado a los fabricantes europeos, hoy ahogados por la sobrecapacidad china.
Instalar un panel es la parte fácil. Convertir esa potencia en suministro firme exige redes, baterías y demanda flexible que se planifican con años de antelación.
La letra pequeña aparece cuando se mira el objetivo global. Alcanzar unos 9.710 GW en 2030 supondría multiplicar por 2,6 la capacidad instalada en 2022. Con esta trayectoria, el compromiso de triplicar las renovables —fijado en la COP28— no se cumpliría hasta 2032, aproximadamente. Crecer mucho no equivale a cumplir.
Una previsión récord no es un objetivo cumplido: el triplicado que se prometió para 2030 se desliza, según la propia AIE, hasta 2032.
Redes, baterías y electrificación: el cuello de botella que decide cuántos GW son reales
El informe lo dice sin rodeos: producir electricidad limpia es solo la mitad del trabajo. Redes, almacenamiento, y electrificación determinan cuánto de esos 4.800 GW se convierte en suministro real, en menor dependencia y en beneficios para consumidores y empresas.
📊 Impacto ecológico en cifras
- Nueva capacidad: casi 4.800 GW renovables entre 2026 y 2031, un 57% más que en el sexenio anterior.
- Objetivo de referencia: 9.710 GW en 2030, 2,6 veces la capacidad instalada en 2022.
- España: 26.000 millones de dólares de importaciones de gas evitadas entre 2011 y 2024.
- Potencia con respaldo de red y baterías: no detallado en la fuente oficial.
El caso español es el mejor laboratorio de esa tensión. La rápida expansión solar y eólica ha llevado a precios mayoristas negativos en horas de mucha producción. No significa que los hogares reciban luz gratis: el mercado mayorista y la factura final son conceptos distintos. Significa que sobra energía en unas horas y falta capacidad de absorberla.
China frena y rompe la racha de 21 años de récords anuales
El año en curso cerrará con una cifra incómoda: las nuevas incorporaciones caerán un 11%, hasta un máximo de 733 GW. Se interrumpe así una secuencia de 21 años de récords anuales. El freno tiene nombre propio y no es la falta de competitividad tecnológica.
El 90% de los fabricantes chinos de paneles, en pérdidas
En China, la instalación de nueva fotovoltaica cayó más del 55% en los primeros nueve meses de 2026, coincidiendo con el cambio de tarifas fijas por subastas competitivas. A eso se suma la presión industrial: más del 90% de los fabricantes chinos de componentes solares registra pérdidas. La lección es que ningún mercado, por barato que produzca, sustituye a un marco regulatorio previsible.
España ya ha cobrado el dividendo: 26.000 millones menos en gas
El valor económico de la transición no es una hipótesis. Según la revisión de la AIE sobre España, la expansión eólica y solar evitó aproximadamente 26.000 millones de dólares acumulados en importaciones de gas entre 2011 y 2024. Sin esas instalaciones, las importaciones gasistas de 2024 habrían sido casi un 40% superiores.
El organismo reconoce avances —el despliegue solar, la electrificación incipiente—, pero reclama acelerar la electrificación del transporte, la industria y los edificios, y modernizar las redes de distribución. Aquí entran en juego el MITECO, Red Eléctrica y las comunidades autónomas, que tramitan buena parte de la potencia y de las infraestructuras de evacuación.
Las grandes utilities europeas —Iberdrola, Enel, EDP— han reorientado buena parte de su inversión hacia las redes de distribución y las interconexiones. No es altruismo: el negocio regulado de la red es hoy más estable que el de generar electricidad a precios de mercado deprimidos.
La factura de frenar la transición también se paga
Hay un precedente que conviene mirar antes de celebrar los 4.800 GW. Entre 2011 y 2024, España instaló renovables a un ritmo que muchos consideraban excesivo; hoy ese despliegue se traduce en 26.000 millones de dólares de gas que no se importaron. La misma lógica opera a escala global: la AIE no condiciona el récord a la voluntad política, sino a la capacidad física de evacuar y almacenar la energía.
Y ahí España llega con deberes. El Plan Nacional Integrado de Energía y Clima (PNIEC) y las subastas de renovables han impulsado la potencia, pero la electrificación de la demanda avanza más despacio que la instalación. Sin consumo flexible, sin baterías y sin interconexiones con Francia, cada GW nuevo aporta al sistema menos valor del que promete sobre el papel.
El mundo no falla por falta de proyectos, falla por falta de infraestructura. Llegar a 9.710 GW en 2030 exige multiplicar por 2,6 la capacidad de 2022, y con la trayectoria actual esa meta se desplaza a 2032. Dos años de retraso en una década climática no son un detalle administrativo: son emisiones que se quedan en la atmósfera y una factura energética que heredan los que vienen después.
🌍 El Impacto Real para el Futuro
- Beneficio medible: casi 4.800 GW renovables en seis años, un 57% más, y 26.000 millones de dólares de gas no importado en España entre 2011 y 2024.
- Modelo que cambia: el suministro eléctrico deja de organizarse en torno a la importación fósil y pasa a depender de redes, baterías y gestión de la demanda.
- Para las próximas generaciones: con 9.710 GW en 2030 la capacidad renovable sería 2,6 veces la de 2022; sin red, esa potencia no se traducirá en electricidad más barata.








