El precio del gas TTF encara el invierno con un problema de oferta que no se veía desde 2013. Europa ha decidido prescindir de más de 200 cargamentos de gas ruso y, en paralelo, Moscú los recoloca en el mercado asiático a precio de crisis.
La paradoja tiene fecha. El secretario de Estado para la UE, Fernando Sampedro, representó a España en el consejo europeo que aprobó el 26 de enero la última ronda de sanciones contra Rusia. Aquel paquete prohibió a los europeos comprar gas natural licuado (GNL) ruso a partir de 2027. Sobre el papel, un castigo ejemplar después de cinco años de guerra en Ucrania. En la práctica, un sacrificio que llega en el peor punto del ciclo energético.
Del 26 de enero a Ormuz: la secuencia que nadie calculó
Las cifras que maneja Bruselas son estas: más de 200 cargamentos de GNL ruso quedan fuera del mercado europeo, el equivalente al 15% de las importaciones totales de la Unión. Semanas después llegó la guerra de Irán y el cierre de Ormuz, y el mercado mundial perdió una quinta parte de su oferta. La resta no admite muchas lecturas.
Los almacenes europeos afrontan el invierno 2026-2027 con los niveles de reservas más bajos desde 2013, según la alerta de la Agencia Internacional de la Energía. Antes del cierre del estrecho, los depósitos ya estaban casi un 30% por debajo de los últimos ejercicios: con los precios al alza, no había incentivo para almacenar. Japón y Corea han relanzado la producción de carbón y han aparcado sus objetivos medioambientales. Europa no ha activado ninguna alternativa.
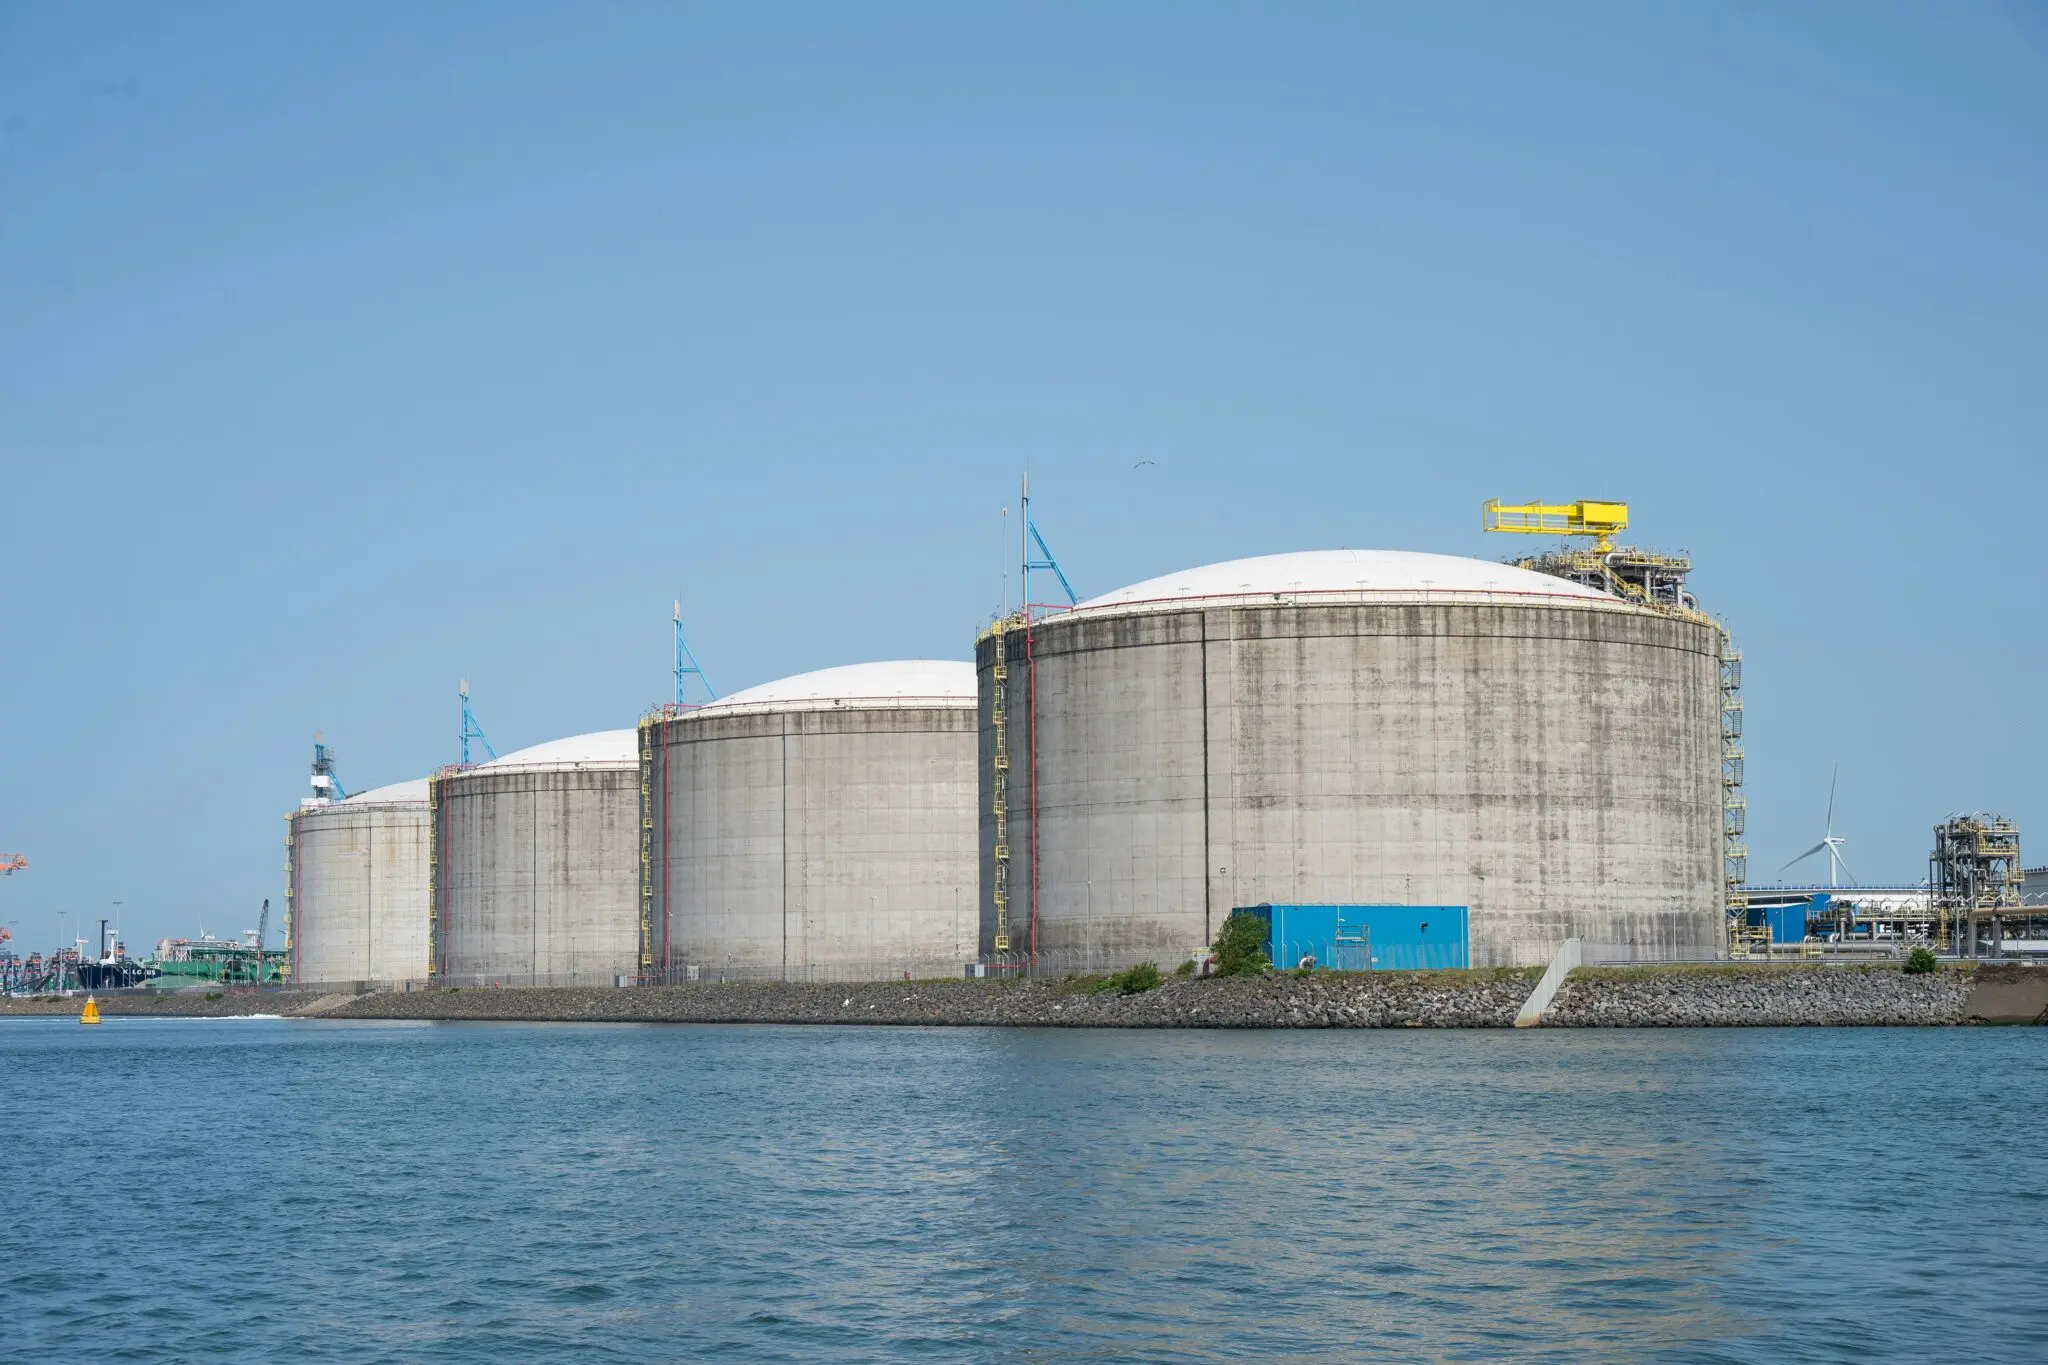
Un detalle explica el resto. Las importadoras europeas, entre ellas la francesa Total y la española Naturgy, arrastran contratos a largo plazo con Yamal LNG, la planta ártica de Novatek, firmados en 2013 a un precio que hoy suena a reliquia: 25-27 euros por MWh. Con las sanciones, esos contratos no se pueden cumplir ni el gas puede entrar en Europa. La mercancía queda libre y la sociedad rusa, participada por oligarcas próximos a Putin y por la estatal Gazprom, la revende a compradores asiáticos que no aplican sanciones y pagan tarifa de mercado, en torno a cuatro veces más.
Sancionar la compra no reduce el gas en circulación: solo cambia de manos y de precio, y ese sobrecoste acaba en la factura del consumidor europeo.
Naturgy, Enagás y Repsol: quién paga la factura
Para Naturgy el dilema es de doble filo. Como una de las mayores comercializadoras de gas del mercado español, tiene sobre la mesa un contrato de suministro a precio de 2013 que la sanción le impide ejecutar, mientras opera en un mercado donde cada MWh que sustituye ese volumen se paga a precio de crisis. El Gobierno español no ha reclamado la excepción que sí consiguió Grecia: el primer ministro Kyriakos Mitsotakis logró que el sector naviero privado heleno quede libre de transportar gas ruso a países terceros.
Enagás es el otro eslabón. Como gestor de la red troncal y de las plantas de regasificación, su cuenta de resultados depende del volumen que entra y sale del sistema, no del precio de la molécula: un invierno de cargamentos caros y redirigidos le da actividad, no margen garantizado. Repsol añade una exposición distinta, la de productor y comercializador de gas frente al coste energético de sus refinerías. Hasta la fecha, ninguna de las dos ha detallado en sus comunicaciones al supervisor coberturas nuevas sobre ese suministro.
El error de secuencia: castigar la compra y no la reventa
A mi juicio, la sanción del 26 de enero no falla en el objetivo, falla en la secuencia. Se prohíbe comprar GNL ruso desde 2027 sin haber cerrado antes tres flancos: la reventa del cargamento sancionado, el transporte en buques europeos y el hueco de oferta que deja ese 15% de importaciones. El resultado es un incentivo perverso que se detecta con un folio y un lápiz. Si Putin mantiene la guerra, cobra cuatro veces más por el mismo gas. Si Europa se debilita, además gana la comparación.
Ya hubo un ensayo general. La crisis energética de 2022 dejó una lección que Bruselas parece haber archivado: cuando el gas escasea, el precio deja de ser una variable económica y se convierte en una variable política. Entonces fueron los almacenes llenos y un invierno benigno los que salvaron el ejercicio. Ahora la fotografía es la contraria, con los depósitos en mínimos de trece años y la AIE avisa de de que las reducidas reservas obligarán a inyecciones masivas en el verano de 2027, lo que prolongará la tensión hasta bien entrado el año siguiente.
El riesgo, eso sí, va en las dos direcciones. Un invierno suave en el norte de Europa tumbaría la prima invernal del TTF y daría a Bruselas margen político para retrasar decisiones incómodas. Sería un alivio de coyuntura, no una solución. La prueba de fuego llegará en marzo, cuando toque reponer almacenes con la carta de la AIE sobre la mesa, y en la negociación del calendario de 2027, donde la excepción griega ya ha abierto una grieta difícil de cerrar sin dejar fuera a Total y a Naturgy.
Veredicto Merca2
Cotización al cierre o apertura: Ni Naturgy ni Enagás han remitido a la CNMV un hecho relevante que altere su guía de suministro, de modo que el mercado sigue valorando el riesgo con el diferencial del gas sobre la mesa: 25-27 euros por MWh de los contratos de 2013 frente a un entorno de mercado cuatro veces superior. La reacción de ambos valores se dirimirá en la apertura del lunes.
Clave técnica: La referencia que vigilo no es el contado del TTF sino el nivel de llenado de los almacenes en marzo. Si los depósitos no recuperan el diferencial del 30% que ya arrastran frente a la media reciente, la temporada de inyección se hará a precio de escasez y esa prima se trasladará al invierno 2027-2028.
Apunte macro: El hueco que deja el GNL ruso equivale al 15% de las importaciones europeas y a más de 200 cargamentos, que la UE cubre con gas americano y catarí a precio de mercado. Ese sobrecoste entra antes en la competitividad industrial del IBEX que en la prima de riesgo.