El townhouse Upper East Side de Barbara Jakobson busca comprador por 8,99 millones de dólares. La cifra importa menos que el recorrido: salió en abril de 2026 a 9,8 millones y ha cedido más de 800.000 dólares por el camino.
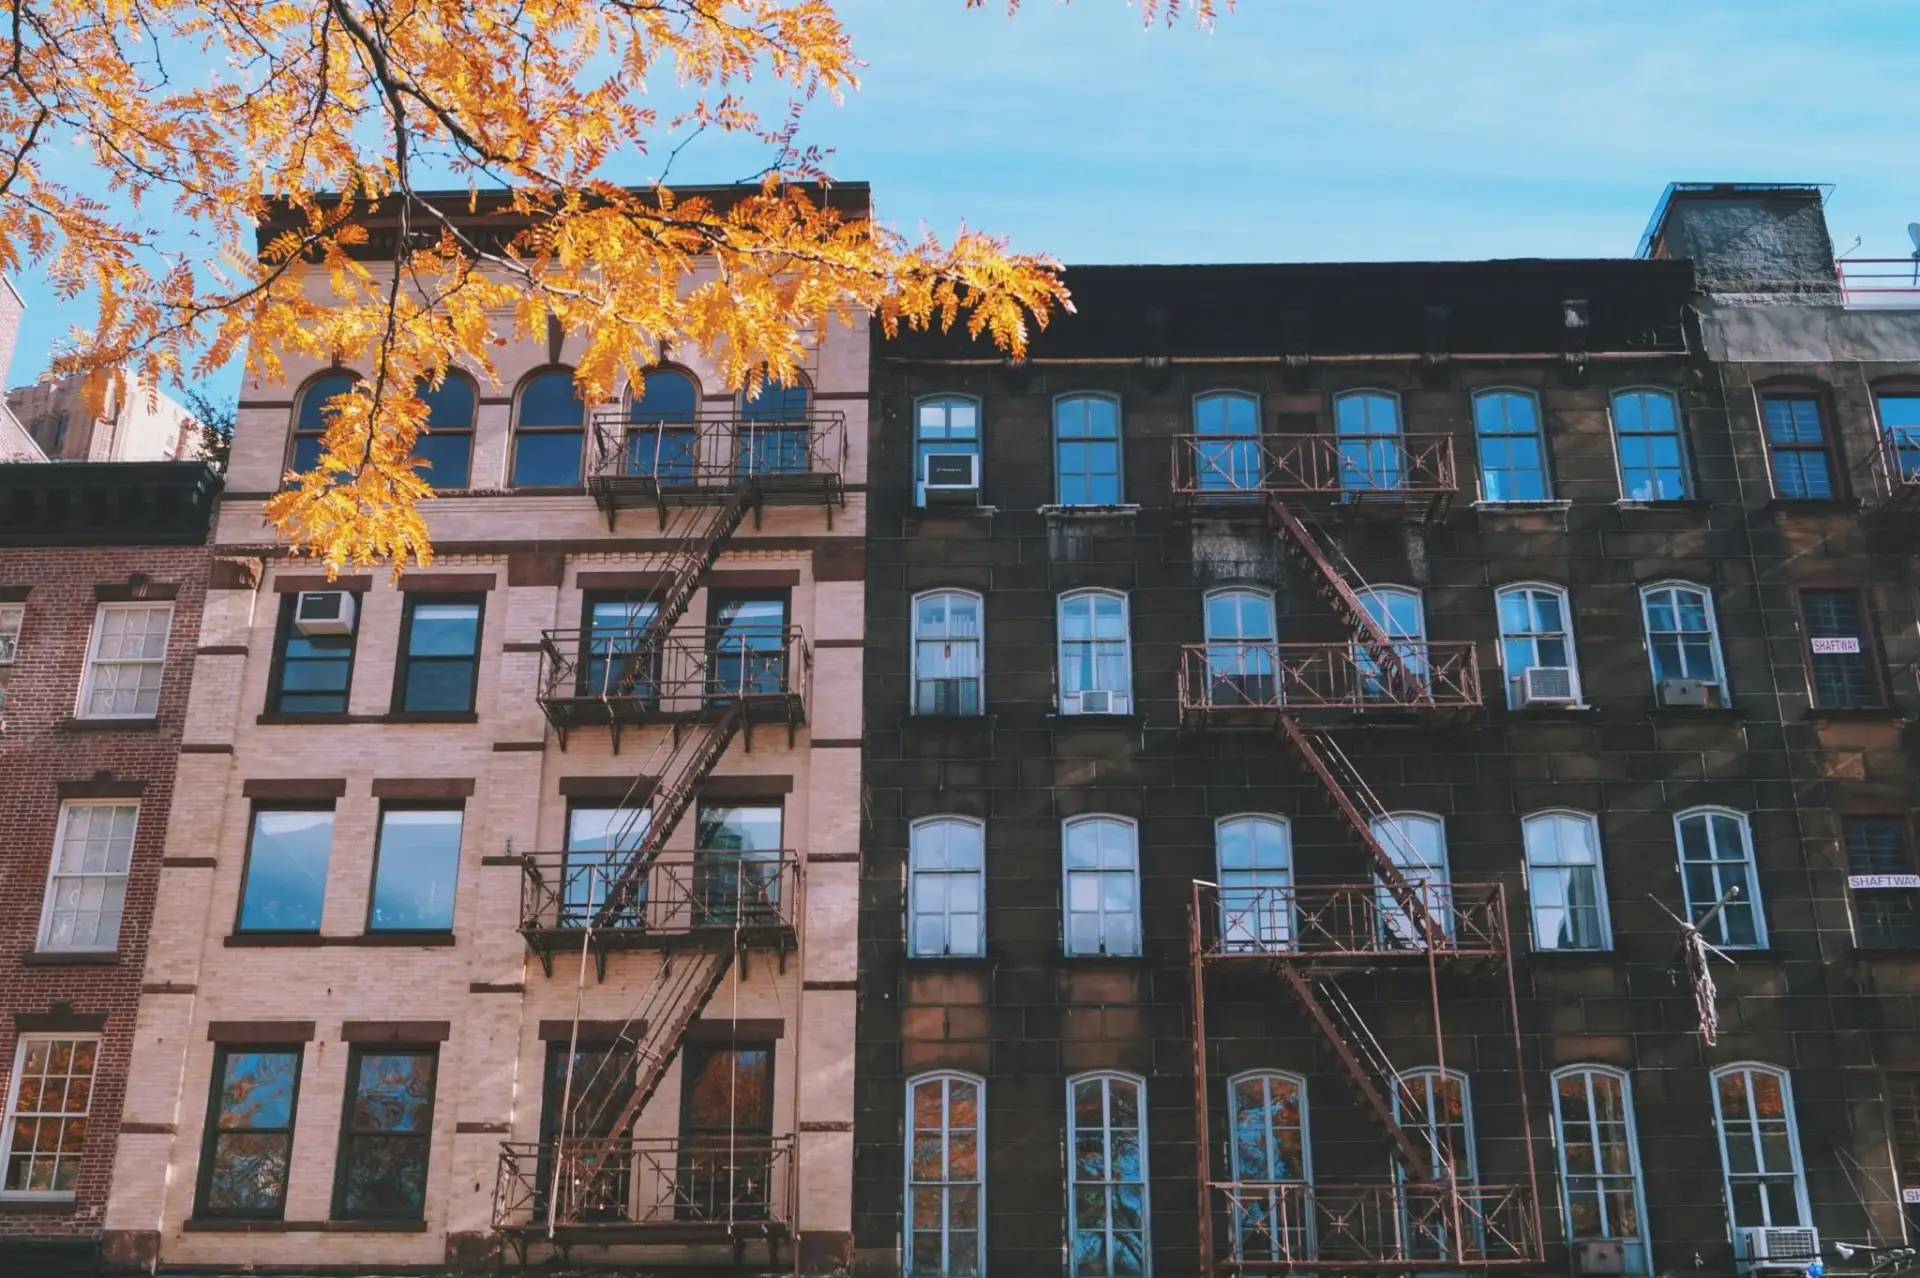
He revisado la ficha de la operación y el activo no es una vivienda convencional. Es un edificio de cinco plantas en East 74th Street, en Lenox Hill, construido en 1910 y ampliado en 1956 por el arquitecto John Kingsland. Tiene 20 pies de fachada y 6.000 pies cuadrados interiores: ocho dormitorios y seis baños completos.
Antes de Jakobson vivió allí el cineasta Elia Kazan, mientras dirigía East of Eden y Splendor in the Grass. Por la casa pasaron James Dean, Natalie Wood y Marlon Brando, según la documentación que acompaña a la propiedad. Son nombres que no aparecen en una tasación, pero que sí aparecen en la conversación de cualquier comprador de este segmento.
Jakobson compró en 1965 y vivió allí casi seis décadas. Fue fideicomisaria del MoMA y figuró tres veces en el Top 200 de ARTnews. Convirtió la vivienda en una galería privada en evolución permanente. «Veo la casa como un receptáculo de un ejercicio autobiográfico continuo», declaró a Curbed en 2021. «Mantengo la transformación como prueba de vida.»
La comercialización la llevan Leslie Hirsch, Edward Joseph, Howard Morrel y Benjamin Anderson, de Christie’s International Real Estate New York. El apodo del inmueble es the Squirrel House, por las esculturas de ardilla en bronce de la entrada. El detalle es menor en la ficha y decisivo en la fotografía.
El interior conserva el rastro del coleccionista. Puertas lacadas en rojo, un vestíbulo con triple arco y papel pintado del artista Peter Halley, una escalera que apareció en Vogue y un gran salón de doble altura donde sigue la silueta del Felsztyn III de Frank Stella, de 1971, vendido en Christie’s en 2005. El jardín privado suma 350 pies cuadrados.
La procedencia cultural no se descuenta en la escritura, pero tampoco se recupera en la venta: estrecha el comprador antes de ampliar el precio.
Lo que realmente paga el comprador: 1.500 dólares por pie cuadrado
A 8,99 millones y 6.000 pies cuadrados, el precio implícito ronda los 1.500 dólares por pie cuadrado. En Lenox Hill, el residencial de lujo convencional se ha movido en horquillas parecidas o superiores según acabados, altura y vistas. Aquí el inmueble no compite con un piso nuevo: compite con un objeto único.
Y ahí aparece el primer problema. La prima de procedencia funciona en la subasta de arte y en el mercado de relojes de colección, donde existen índices, comparables y compradores recurrentes. En el residencial prime, esa prima reduce el universo de candidatos en lugar de ampliarlo. No todo family office quiere vivir entre arcos de Peter Halley.
El recorte de más de 800.000 dólares en siete meses es el dato más útil del expediente. No indica deterioro del activo; indica que el vendedor ha alineado la expectativa con el mercado. El tramo de 5 a 15 millones en Manhattan se ha vuelto más selectivo y hoy se negocia en mesa, con tiempos de absorción largos.
Conviene separar dos valoraciones. La primera es la del pie cuadrado, contrastable con testigos de la zona. La segunda es la del relato, que no admite comparables. Una casa de 20 pies de fachada arrastra limitaciones estructurales evidentes: luz lateral escasa, circulación vertical y una distribución poco funcional para una familia con servicio interno.
En este segmento, el comprador no paga metros: paga la posibilidad de heredar una conversación que ya estaba escrita.
Mi lectura: activo de preservación, no de revalorización agresiva
El residencial prime de Manhattan atravesó correcciones severas en 2009 y en 2020. Las propiedades con singularidad arquitectónica recuperaron antes el precio, pero tardaron más en encontrar comprador. Ese patrón se repite aquí. Un townhouse de 1910 en Lenox Hill, con dos propietarios legendarios y una planta estrecha, es un activo razonable para preservar capital con horizonte de ocho a doce años, y un mal vehículo para quien busque rentabilidad en tres ejercicios.
El riesgo principal no es el precio de entrada. Es la liquidez de salida y el coste de cualquier intervención estructural en un edificio protegido y de fachada mínima: obra cara, permisos lentos y ruido vecinal. Quien compre debe asumir que el comprador futuro será, casi con seguridad, otro coleccionista y no un fondo institucional. Eso limita la puja y alarga el plazo de venta.
El hito a seguir es el cierre del cuarto trimestre de 2026 y la temporada de primavera de 2027 en Manhattan. Si el inmueble no encuentra comprador en ese intervalo, el segundo recorte dejará de ser una anécdota y se convertirá en la señal de precio del segmento trophy neoyorquino.
💎 Veredicto Wealth
El townhouse de Jakobson es un activo de preservación de capital con un componente de uso difícil de replicar, no una apuesta de revalorización rápida. El riesgo a vigilar es la liquidez de salida: el comprador natural es otro coleccionista y el plazo razonable de tenencia no baja de ocho años.