Repsol Sinopec prevé arrancar la producción del proyecto Raya, su principal activo en Brasil, en 2028, con hasta 16 millones de metros cúbicos diarios de gas natural, el 15% de la demanda prevista del país.
El calendario lo trasladó Judith Vila, directora de operaciones de la ‘joint venture’ en Brasil, en un foro energético celebrado esta semana en Río de Janeiro. La secuencia no deja margen: perforación de seis pozos, instalación de plataforma y envío a tierra del gas ya procesado.
Qué es Raya y por qué ordena el calendario del ‘upstream’
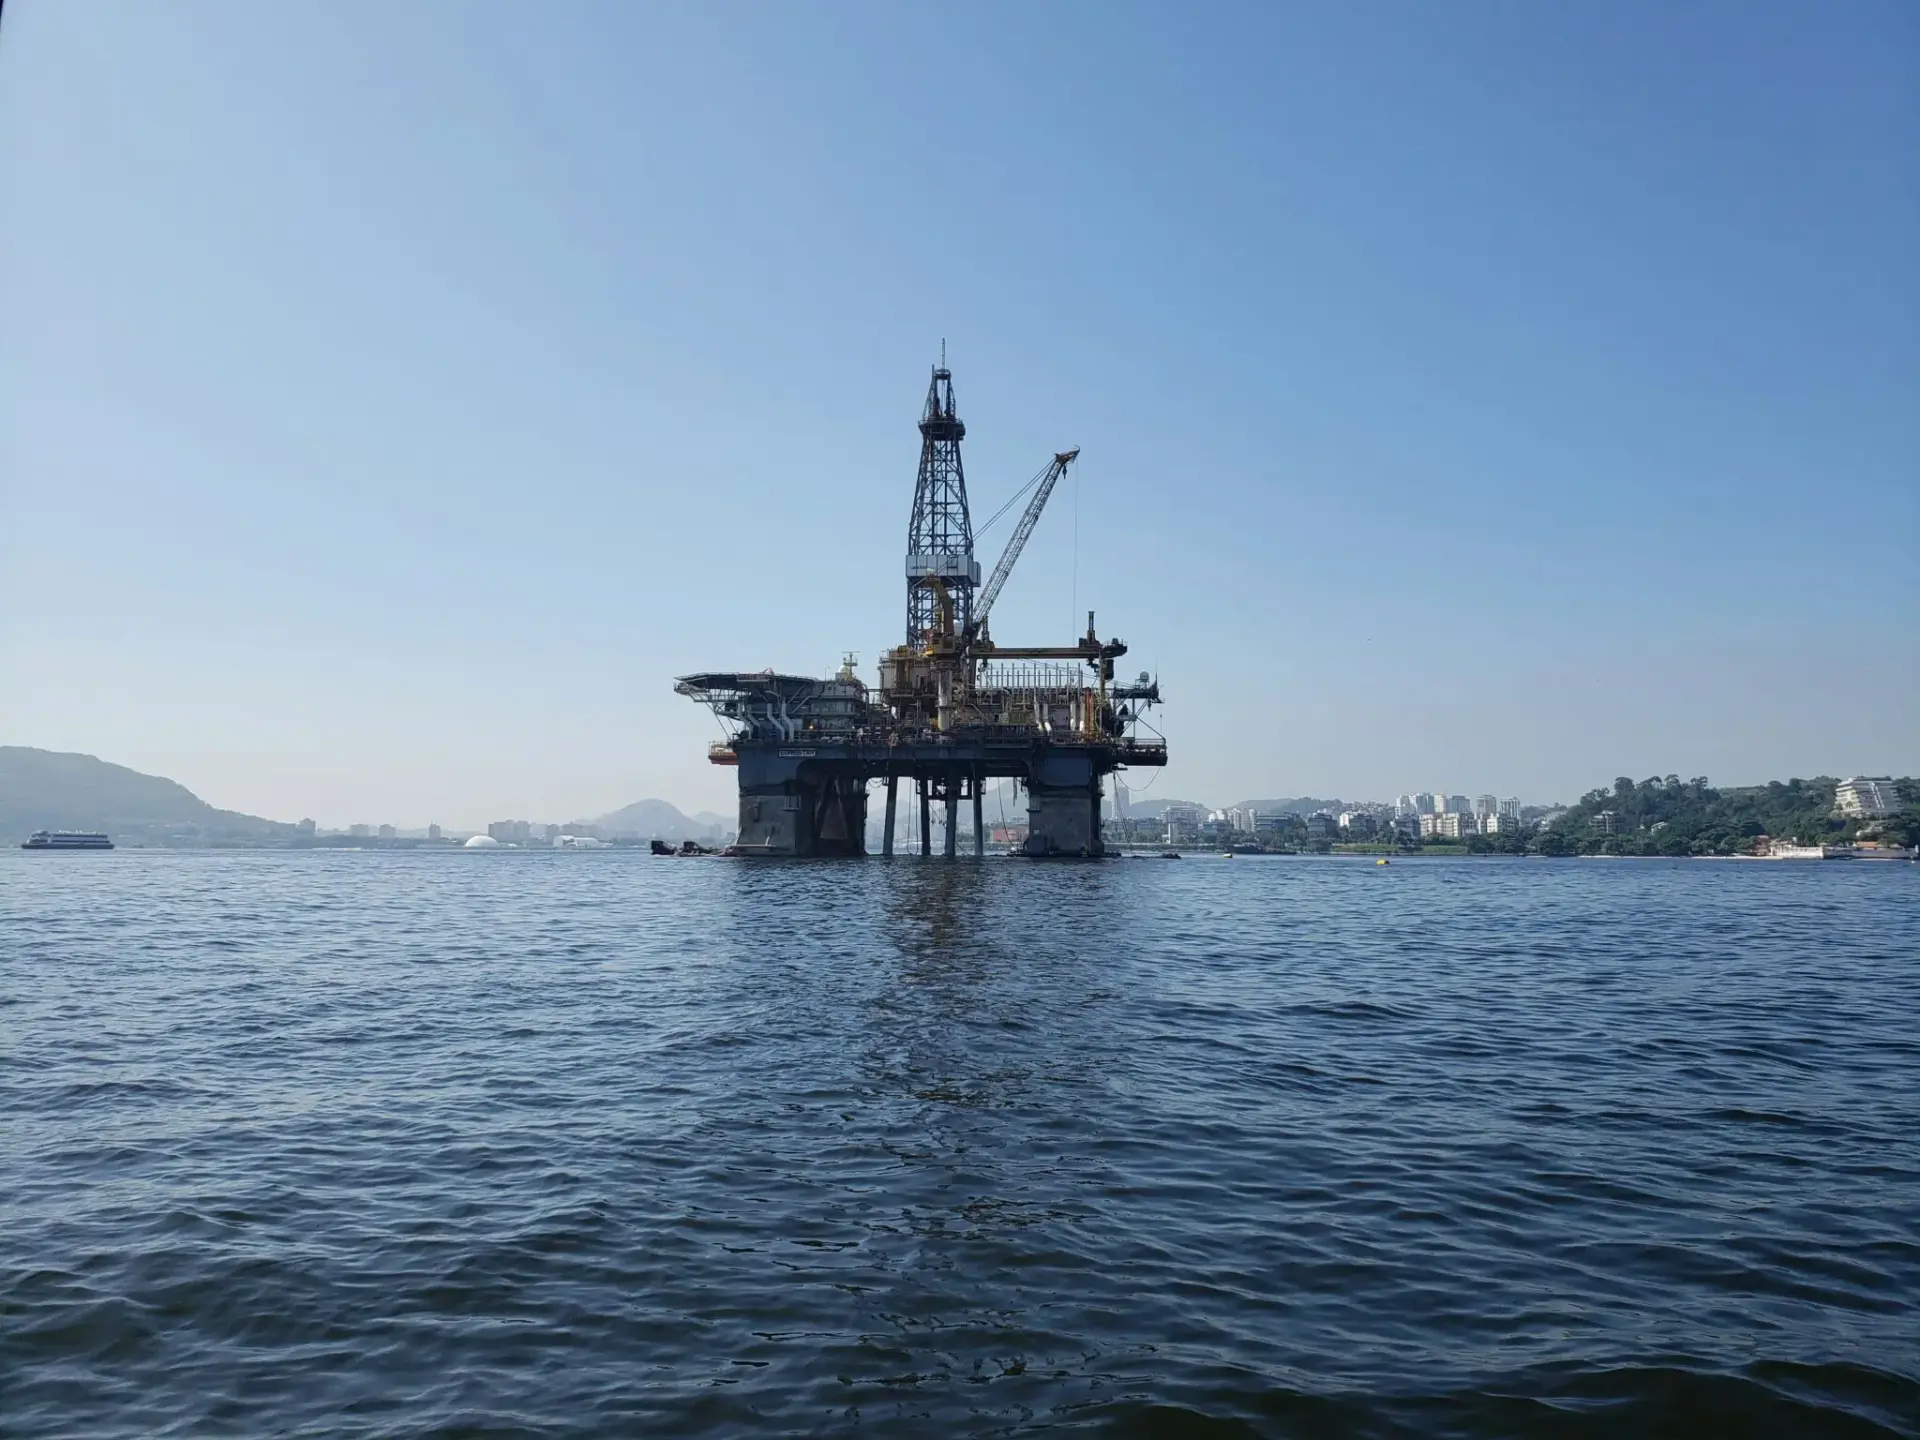
El yacimiento se localiza en la cuenca marina de Campos, a unos 200 kilómetros de la costa del estado de Río de Janeiro, con una lámina de agua de 2.900 metros de profundidad. Es presal, el horizonte que ha situado a Brasil entre las provincias petroleras de menor coste unitario del mundo.
Las reservas descubiertas que maneja el consorcio rondan los 1.000 millones de barriles equivalentes de petróleo y gas. La inversión acumulada asciende a 9.000 millones de dólares, una cifra que, puesta en relación con el volumen recuperable, deja un coste de desarrollo en el entorno de los 9 dólares por barril equivalente. En aguas ultraprofundas, ese umbral es competitivo.
El coste unitario es la clave.
La producción prevista alcanza los 16 millones de metros cúbicos diarios de gas, el 15% de la demanda brasileña proyectada para 2028. El detalle importa: Raya es un proyecto de gas, no de crudo, y su encaje depende tanto de la infraestructura de evacuación como del mercado doméstico.
Nueve mil millones de dólares de inversión y un 35% de participación obligan a mirar Raya como una pieza de cartera a diez años, no como un pozo más del calendario.
Los hitos se encadenan sin adelantos. En marzo de 2027 arranca la perforación de los seis pozos; ese mismo ejercicio se instala la plataforma; en 2028, el gas llega a tierra listo para distribución.
El consorcio: quién opera y quién decide
El bloque está en manos de tres socios. Equinor ejerce de operadora con un 35%, Repsol Sinopec controla otro 35% y Petrobras cierra la estructura con el 30% restante. La petrolera hispano-china fue la operadora hasta 2015 y responsable de los primeros descubrimientos del área.
‘Seguimos dividiendo las responsabilidades y todas las decisiones’, resumió Vila. La frase define el reparto real: la operación técnica es noruega, pero el consorcio decide por consenso y el socio español conserva peso en la gobernanza del activo.
| Socio | Participación | Rol en el consorcio |
|---|---|---|
| Equinor | 35% | Operadora del bloque |
| Repsol Sinopec | 35% | Socio y exoperador hasta 2015 |
| Petrobras | 30% | Socio de referencia en el presal |
La matriz Repsol, cotizada en el Ibex 35, no actúa aquí como socio financiero. Asume riesgo de exploración y producción y se queda con el 35% del volumen. Con la conversión estándar de 164 metros cúbicos por barril equivalente, el conjunto del proyecto rondará los 97.000 barriles equivalentes al día; a Repsol Sinopec le corresponden unos 34.000.
Qué cambia en la cartera de Repsol y en el mapa del presal
Repsol ha orientado su ‘upstream’ hacia activos de bajo coste y hacia la generación de caja. Raya encaja en esa lógica por coste, no por rapidez: la parte atribuible al grupo en los 9.000 millones de inversión ronda los 3.150 millones de dólares, repartidos hasta 2028 y sin retorno de caja antes de ese ejercicio.
En el presal brasileño conviven otros operadores internacionales como Shell, TotalEnergies, y Galp, en una cuenca donde Petrobras mantiene la posición dominante en infraestructura. La competencia por plataformas y por capacidad de gasoductos es el cuello de botella recurrente, y el calendario de Raya queda expuesto también al trámite de los planes de desarrollo ante el regulador brasileño de hidrocarburos.
Queda el gasoducto.
Análisis: la lectura de caja y el riesgo que no controla Repsol
Repsol no ha desglosado el impacto de Raya en su ‘guidance’ de producción a través de un hecho relevante, y el anuncio llegó por vía de un foro sectorial. El consenso tendrá que esperar a la próxima actualización de cartera que la compañía remita a la CNMV para calibrar cuánto volumen entra en las previsiones y con qué calendario. Mientras tanto, la referencia es el dato bruto: 2028.
La aritmética invita a la confianza y la cronología obliga a la cautela. Un coste de desarrollo de 9 dólares por barril equivalente es difícil de igualar en aguas ultraprofundas; el problema no es el precio del proyecto, sino el momento. El primer gas llega al final del horizonte visible y queda expuesto a dos variables ajenas al consorcio: la demanda brasileña de gas, ligada a la generación térmica y al consumo industrial, y la capacidad de evacuación. Si el mercado doméstico no absorbe el volumen, la alternativa es la reinyección en el yacimiento, una solución que no genera ingresos.
El precedente del presal es útil: son desarrollos de ciclo largo, con años entre el descubrimiento y el primer barril, y con trámites regulatorios que suelen mover fechas. Raya no es una excepción. Para el inversor de Repsol, el activo aporta opcionalidad de gas a largo plazo y diversificación geográfica, pero no cambia la tesis de caja de los próximos dos ejercicios.
📊 Las Claves para el Inversor
- Qué vigilar: La próxima actualización de cartera ante la CNMV y el trámite de los planes de desarrollo ante el regulador brasileño, previos al primer gas de 2028.
- Reacción del valor: El mercado descuenta un activo de ciclo largo sin caja antes de 2028; un adelanto del calendario o una revisión al alza del volumen serían la palanca real.
- Precedente sectorial: Los desarrollos ultraprofundos del presal acumulan retrasos entre descubrimiento y producción; Raya ya ha fijado dos hitos intermedios para 2027.