Endesa ha iniciado la construcción de sus primeras baterías de litio hibridadas con plantas fotovoltaicas en la Península Ibérica. Lo hace junto a Masdar, su socio en el perímetro solar español, y con una inversión conjunta de 25,2 millones de euros. En total, tres sistemas que suman 60,16 MW de potencia y 120,34 MWh de capacidad entre Badajoz y Málaga.
No se trata de un piloto ni de una instalación aislada. Los equipos se montarán dentro de tres parques solares que ya están en operación y que ya tienen su punto de acceso a la red concedido. Esa es la diferencia sustancial frente a un proyecto de almacenamiento independiente: la batería aprovecha la infraestructura existente, comparte evacuación y evita la cola de nuevas conexiones.
La cartera de la eléctrica contaba hasta ahora con almacenamiento en otros formatos y en otros mercados. Estos tres proyectos son los primeros de la compañía diseñados específicamente para hibridar generación fotovoltaica en la península.
Tres proyectos, dos provincias y 120,34 MWh de almacenamiento
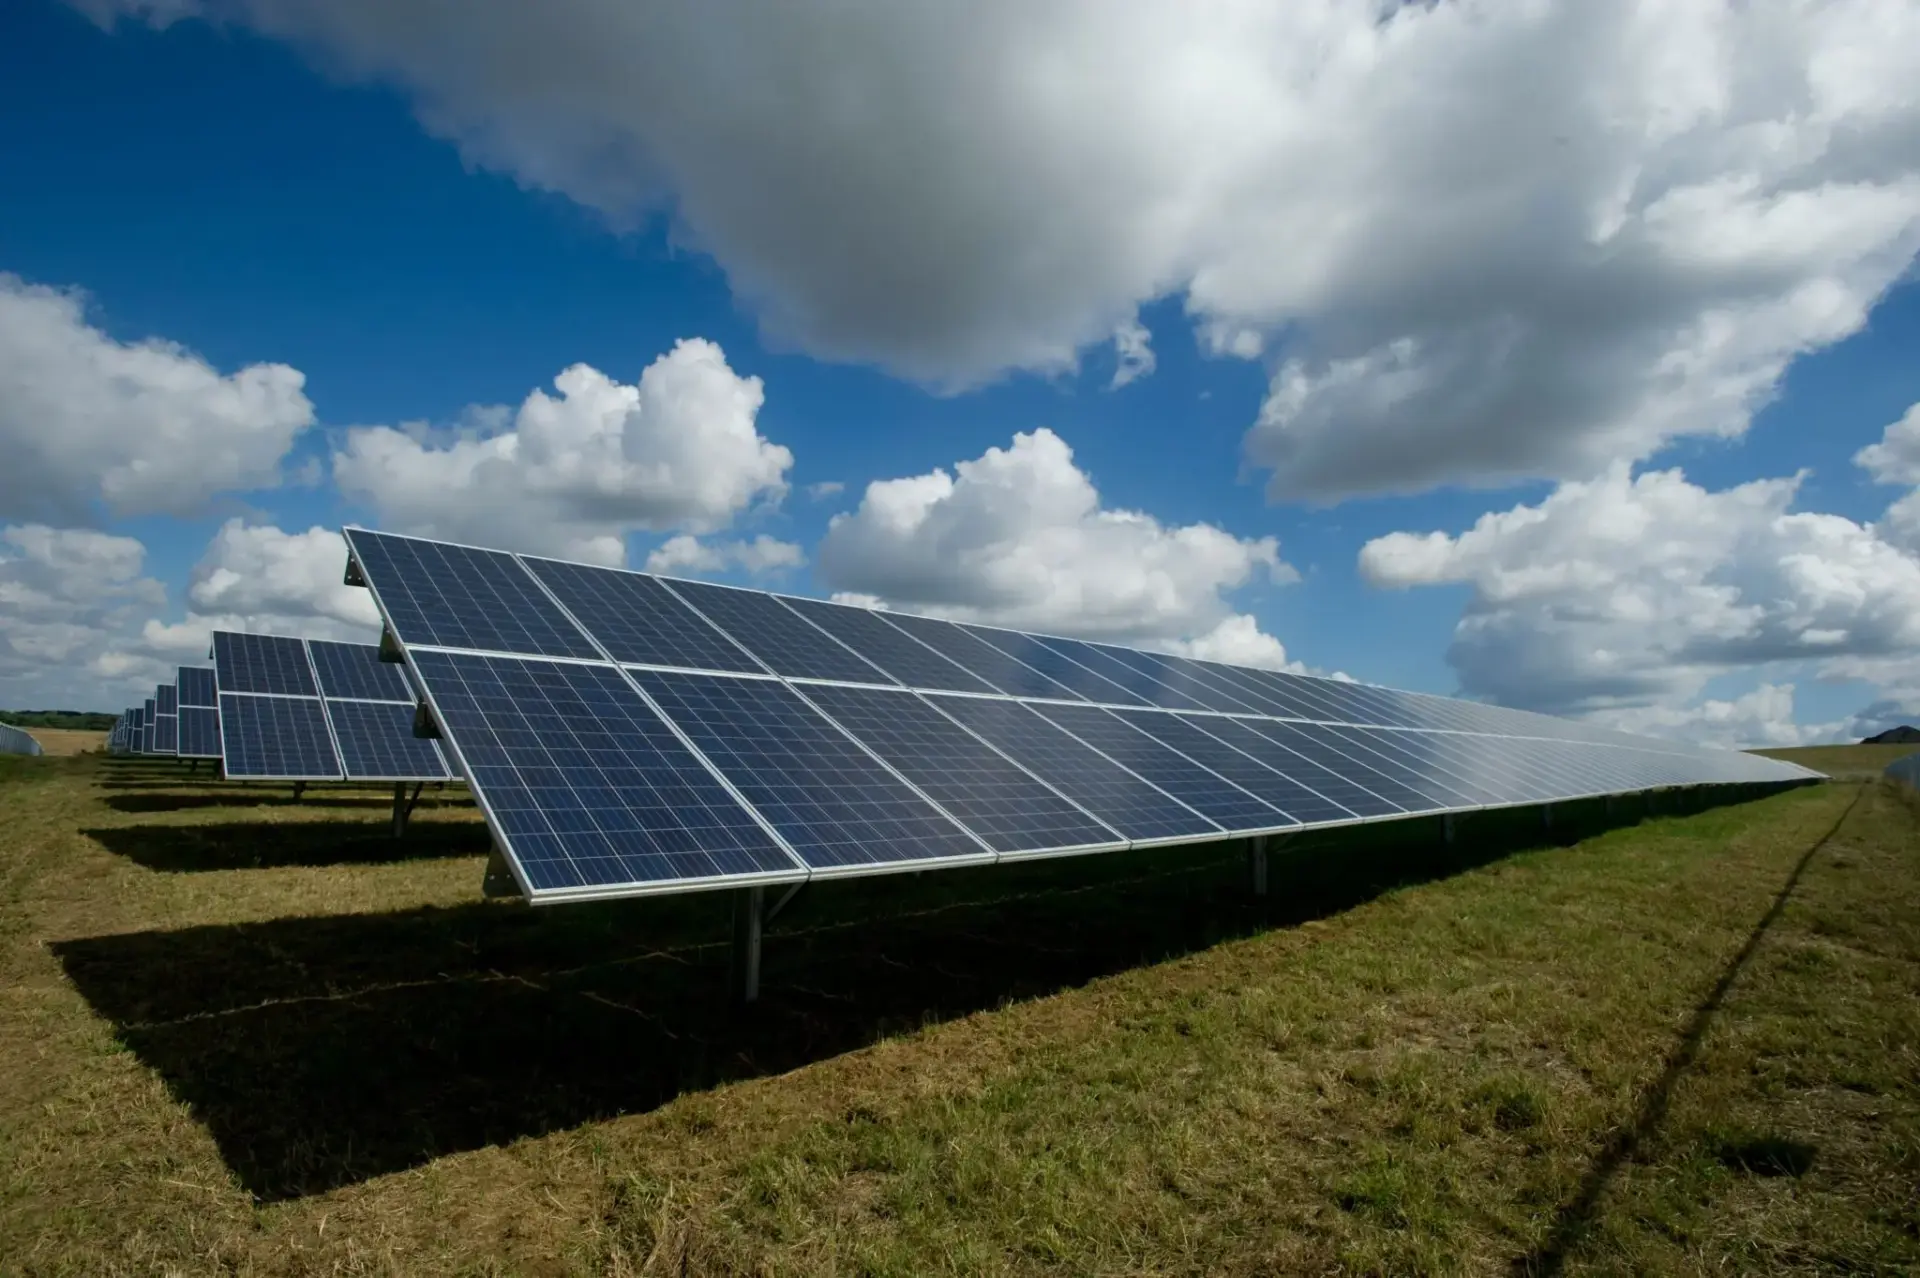
El mayor es Ardila, en Fregenal de la Sierra (Badajoz). Lo promueve Furatena Solar 1 y añadirá 36,10 MW de potencia y 72,20 MWh de capacidad a una planta fotovoltaica de 44 MWp que la compañía ya opera en el mismo término municipal. El sistema se distribuye en 12 contenedores de 6,02 MWh cada uno, equipados con baterías de litio ferrofosfato (LFP) e inversores con capacidad grid-forming. La inversión asignada asciende a 14,3 millones de euros.
Los otros dos se concentran en Teba (Málaga). La Vega I y La Vega II los promueven Enel Green Power España Solar 1 y Baylio Solar, respectivamente, y cada uno aporta 12,03 MW y 24,07 MWh. Cuatro contenedores de 6,017 MWh, y cuatro inversores por instalación. En conjunto, 24,06 MW y 48,14 MWh con una factura de 10,9 millones de euros.
Los tres están configurados a dos horas de duración, el estándar que se ha impuesto en la primera ola de hibridación española. Ni sobredimensionados ni pensados para arbitraje de varios días: la función es desplazar la energía solar de las horas centrales hacia la tarde, cuando el precio del mercado mayorista repunta.
La hibridación no añade un solo megavatio de generación. Añade horas de venta en los tramos en que el pool paga.
Baterías LFP, respuesta rápida y 9 millones de ayudas del IDAE
La química elegida es litio ferrofosfato, hoy dominante en el almacenamiento estacionario por su ciclo de vida y su menor exposición al cobalto y al níquel. El componente diferenciador es el inversor. La tecnología grid-forming permite que el sistema no se limite a seguir la onda de la red, sino que contribuya a formarla, aportando inercia sintética y tensión estable ante huecos o variaciones bruscas. Un activo útil para un sistema eléctrico con menos generación síncrona y más electrónica de potencia.
Los tres proyectos han sido seleccionados en la primera convocatoria de ayudas para proyectos innovadores de almacenamiento hibridado con generación renovable, dentro del Plan de Recuperación, Transformación y Resiliencia y cofinanciada con fondos FEDER 2021-2027. La gestión corresponde al Instituto para la Diversificación y Ahorro de la Energía. De los 25,2 millones de inversión total, 9 millones son financiación pública: 4,6 en Ardila y 4,4 en las dos instalaciones malagueñas. Algo más de un tercio del coste.
Un tercio de la inversión llega de fondos públicos. Sin esa palanca, la cuenta de una batería de dos horas sigue sin cerrar en el mercado ibérico.
Las obras arrancaron en octubre de 2026 y la entrada en operación está prevista para finales de 2027. La validación tecnológica se hará con CIRCE y con el Instituto de Investigación Tecnológica de la Universidad Pontificia de Comillas, que ejecutarán ensayos en planta y estudios sobre el comportamiento de los equipos en modo grid-forming. No es un detalle menor: la literatura sobre estabilidad con inversores se apoya todavía más en simulación que en operación real a escala comercial.
El marco societario es la alianza con Masdar. La compañía emiratí adquirió en 2024 el 49% del capital de un perímetro de activos fotovoltaicos de Endesa en España, y el acuerdo preveía precisamente la hibridación con almacenamiento. Los tres sistemas se construyen bajo ese paraguas: la eléctrica mantiene la operación y el socio aporta capital a un vehículo con activos ya en producción. Puede consultarse el detalle de la actividad de la compañía en su página corporativa.
El atajo al cuello de botella y la factura pendiente de la estabilidad
La lectura de fondo es que la hibridación se ha convertido en la vía más rápida para meter almacenamiento en el sistema español sin pasar por la cola de acceso a la red. Los nudos con capacidad disponible escasean y los concursos de conexión funcionan como embudo. Añadir baterías detrás del contador de una planta existente sortea ese trámite y aprovecha una infraestructura ya amortizada. Endesa no compite por un punto de conexión: lo reutiliza.
El riesgo está en la economía del activo. Una batería de dos horas gana dinero con el diferencial entre horas baratas y horas caras, y ese diferencial depende de la penetración solar. Cuanta más fotovoltaica entre en el sistema, más se deprimen los precios del mediodía y más se ensancha el spread; pero también más se comprime la ventana en la que la batería puede capturar valor, porque todas las instalaciones híbridas harán lo mismo a la misma hora. El patrón ya se ha visto en otros mercados europeos. La canibalización no es una hipótesis.
Hay una segunda tensión. Los sistemas híbridos comparten red y comparten mercado con las baterías independientes, que sí pueden ofrecer servicios de ajuste, reserva y control de tensión de forma dedicada. Si la retribución de esos servicios no se diseña bien, la hibridación podría desplazar a los activos que aportan flexibilidad cuando no hay sol. El debate sobre el mercado de capacidad y sobre el pago por firmeza sigue abierto en España, y es el que decidirá si estos proyectos son un modelo replicable o una operación apoyada en subvención.
De hecho, el dato más elocuente del anuncio no es el megavatio. Es que el 36% de la inversión sea ayuda pública. Con esa estructura, la decisión de replicar el esquema en el resto del perímetro solar de la alianza depende menos de la tecnología que del calendario de convocatorias del IDAE y de las condiciones que fije la próxima edición.
El primer examen real llegará a finales de 2027, cuando los tres sistemas entren en operación y Comillas y CIRCE publiquen los resultados de sus ensayos. Ahí se sabrá si el grid-forming a escala comercial responde como promete la simulación. Y si el mercado paga la estabilidad que aporta.