Los resultados del año fiscal de Apple llegaron con récord de ingresos y un beneficio un 18% superior. También con una advertencia sobre el precio de la memoria que ha movido el tablero de todo el sector de semiconductores.
El iPhone volvió a sostener las cuentas. La compañía presentó un cierre de ejercicio con máximos históricos en facturación y aprovechó para reivindicar su política de retribución al accionista, uno de los argumentos con los que lleva años defendiendo su valor frente a quienes dudan del crecimiento del hardware.
Otro detalle se llevó la atención en la llamada con analistas. Apple describió como ‘sin precedentes’ la presión que el encarecimiento de los chips de memoria ejerce sobre sus costes, y añadió el gasto asociado a la inteligencia artificial como segundo frente abierto sobre el margen.
El récord del iPhone no tapa el coste de la memoria
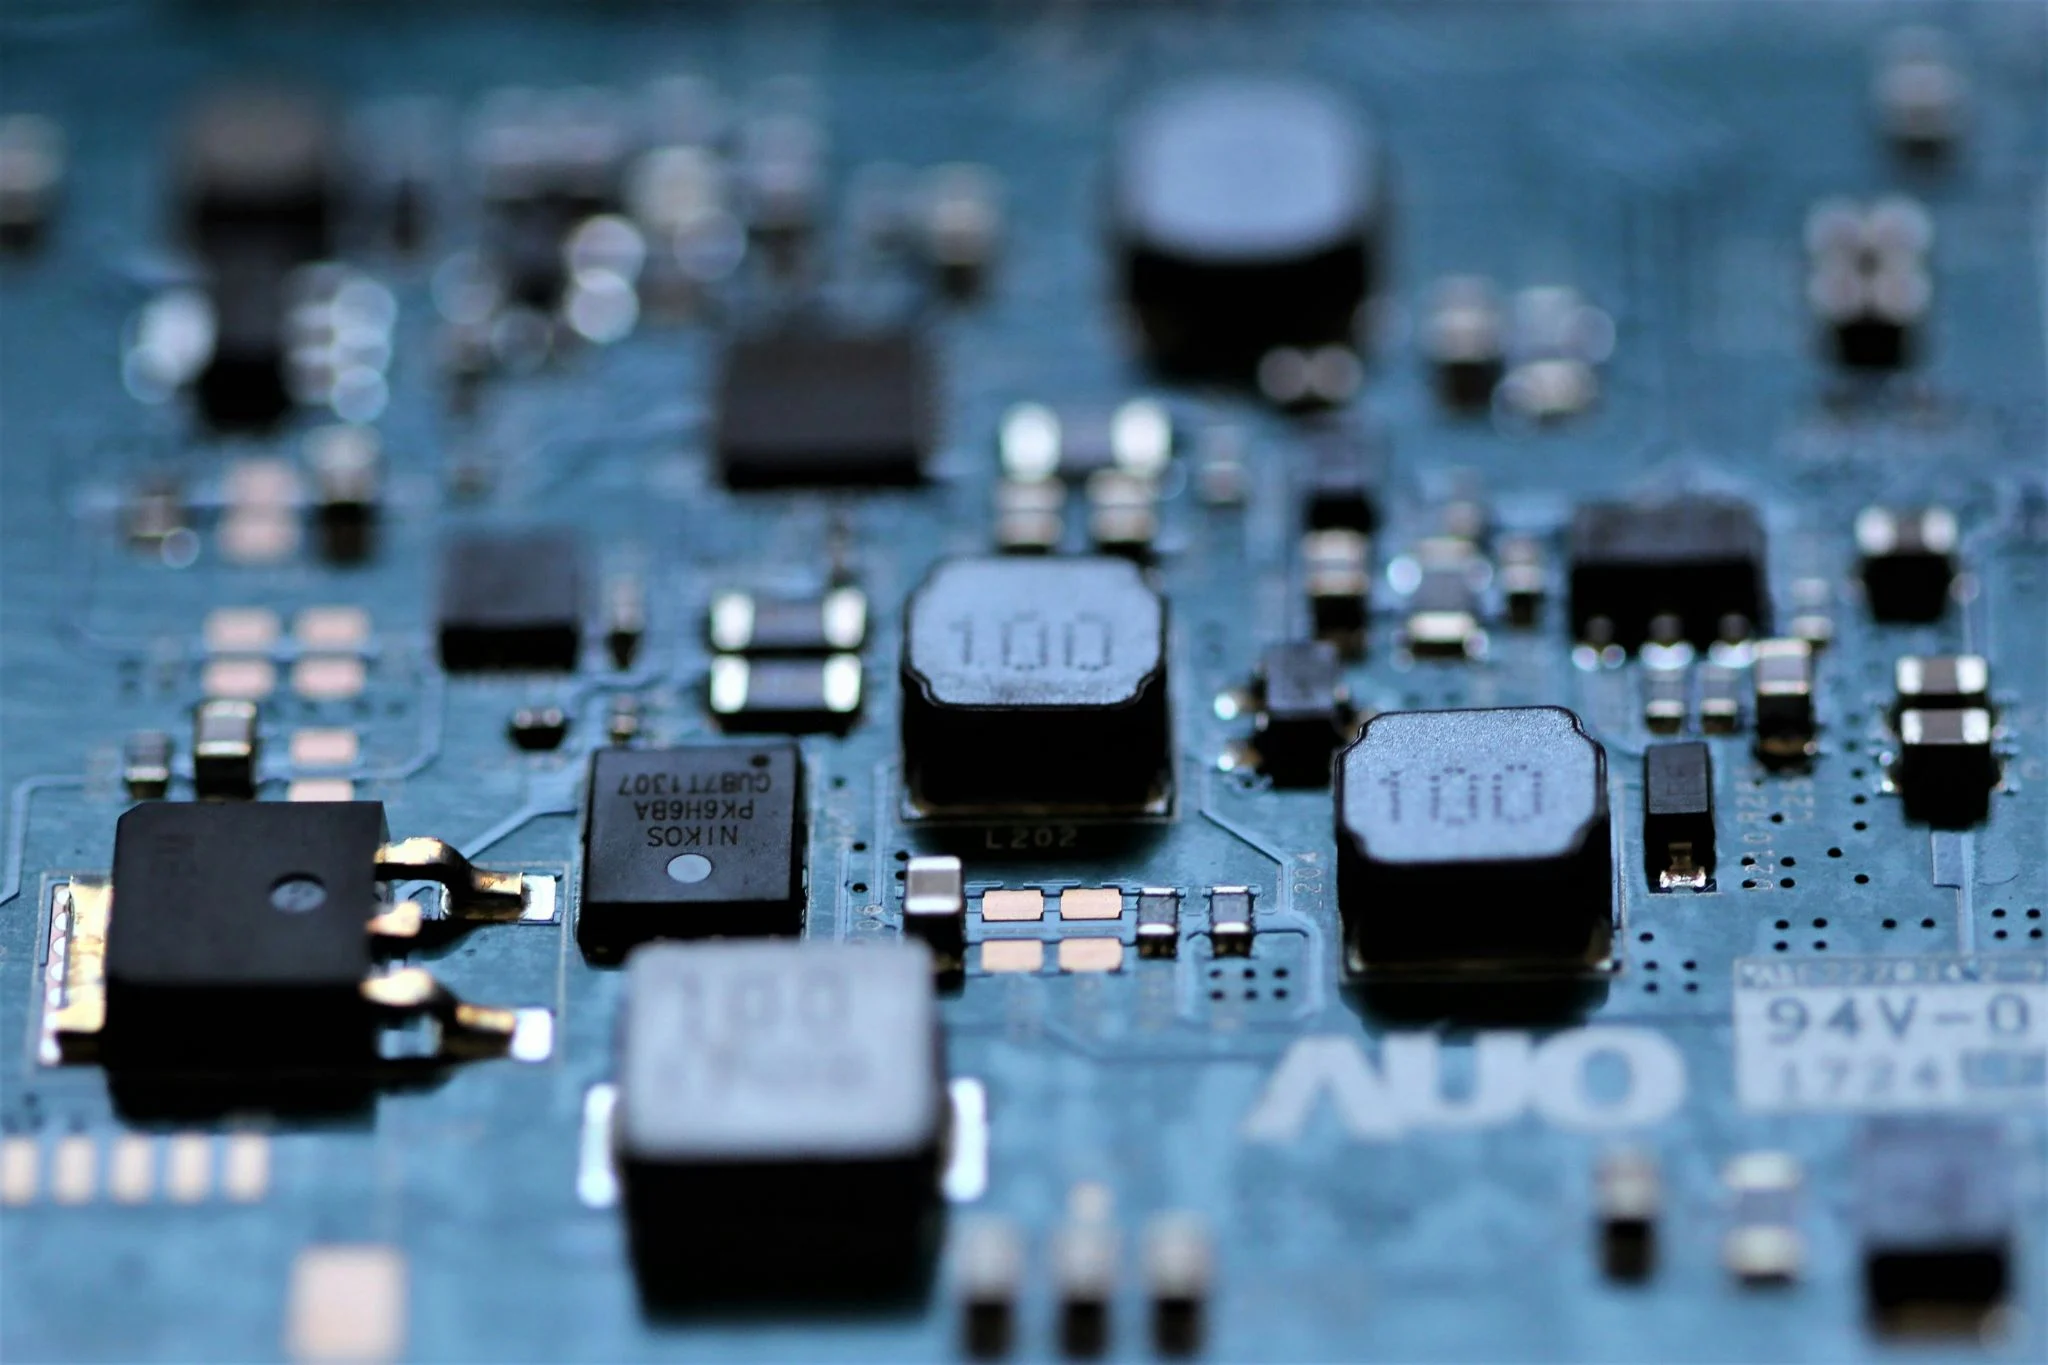
La memoria es el componente con menos glamour de la industria y el que más está moviendo las cuentas del sector. Los precios de la memoria de alto ancho de banda se han disparado en el último ciclo por la demanda de los centros de datos que entrenan modelos de IA, y ese encarecimiento acaba llegando a la factura de cualquiera que fabrique dispositivos con varios gigabytes dentro. Apple fabrica muchos.
Cifras del sobrecoste no ha dado ninguna. El lenguaje, en cambio, fue inusualmente explícito para su estándar: hablar de una presión ‘sin precedentes’ en un fabricante que negocia volúmenes como pocos en el mundo equivale a reconocer que el problema no se resuelve con una reunión de compras.
El efecto fue inmediato en los proveedores. Micron y SK hynix, dos de los tres nombres que dominan el mercado de memoria junto a Samsung, sufrieron correcciones severas en bolsa a continuación del anuncio. La paradoja del día: la misma jornada que confirmaba un año récord para Apple servía para hundir a quienes le venden los chips.
Cuando el comprador más exigente de la cadena avisa de que el precio le duele, el mensaje no va dirigido a sus clientes: va a sus proveedores.
El mercado leyó la advertencia en clave de ciclo. Si el cliente con mayor capacidad de negociación del planeta dice en voz alta que el coste se le está yendo de las manos, cabe esperar que intente trasladar parte de esa presión aguas arriba o que module sus volúmenes de compra. Ninguna de las dos cosas es buena noticia para un fabricante de memoria con la capacidad comprometida a dos años vista.
Del aviso al margen del próximo trimestre
Apple no ha cuantificado cuánto de ese sobrecoste aterrizará en el margen bruto del trimestre en curso. Tampoco lo ha hecho la mayoría de sus competidores. Lo que sí ha puesto encima de la mesa es una evidencia incómoda: la IA no es gratis. Cada función nueva exige cómputo, el cómputo exige memoria y la memoria se paga.
La compañía llega a esa conversación con una posición de partida envidiable. Su cartera de servicios, con ingresos recurrentes y márgenes muy superiores a los del hardware, le da un colchón que ningún fabricante de móviles android tiene. Ese colchón es el que le permite mirar al mercado y decir que el ejercicio ha sido el mejor de su historia mientras avisa de que el siguiente será más caro de producir.
En clave empresarial, la lectura es sencilla y no por ello menos relevante. Apple ha ganado la batalla del producto y ahora libra la del coste. Durante una década, su ventaja competitiva se construyó sobre la integración vertical, el control del software y una capacidad de fijación de precios que sus rivales solo pueden imitar de lejos. Cuando el coste de los insumos se dispara, esa ventaja se convierte en un test de resistencia: hasta dónde puede subir el precio del iPhone sin que el comprador se plante.
El margen, el nuevo campo de batalla
Hay una lectura más de fondo que conviene no perder. La industria tecnológica lleva tres años vendiendo la IA como una promesa de ingresos futuros, y muy pocos ejercicios de transparencia sobre lo que cuesta servirla. Apple acaba de poner la primera piedra de ese debate. El coste de la memoria no es una partida menor: en un teléfono de gama alta puede representar un porcentaje relevante del coste de materiales, y en un servidor de inferencia es directamente la variable que decide si el servicio es rentable o no.
Mi impresión es que el mercado ha reaccionado con exceso en el caso de los fabricantes de memoria y con demasiada calma en el de los gigantes de dispositivo. El ciclo de precios altos, todavía tiene recorrido, porque la capacidad nueva tarda años en entrar en producción. El problema no es el precio de hoy, sino la negociación de dentro de dos ejercicios, cuando los contratos de suministro a largo plazo empiecen a revisarse.
La contradicción está servida. Apple presume de récord y de remuneración al accionista en la misma comparecencia en la que advierte de que sus costes se salen de rango. Las dos cosas pueden ser verdad al mismo tiempo, y esa es precisamente la parte que el consenso de analistas tarda más en digerir.
Todo se decide en la guía del trimestre de Navidad, que la compañía publicará a finales de enero de 2027. Si el margen bruto aguanta por encima del nivel histórico pese al sobrecoste de memoria, la tesis del colchón de servicios queda reforzada. Si cede, el aviso de hoy habrá sido el primer capítulo de algo más largo, y Micron no será el único que lo note.