Las midterms de Estados Unidos del 3 de noviembre llegan con el Congreso dividido ya descontado por el mercado.
Entre las gestoras consultadas por Europa Press no hay expectativa de movimiento violento. Esperan algo más modesto en la magnitud y, sobre todo, muy direccional en el signo: impacto limitado en las primeras horas y sesgo alcista a partir de ahí. El razonamiento tiene décadas de recorrido. Cuando el poder legislativo queda repartido, la capacidad de aprobar nuevos estímulos fiscales se estrecha, el déficit deja de crecer al ritmo que temían los bonistas y la presión sobre los tipos a largo plazo se afloja.
Es una paradoja conocida. El mercado prefiere el bloqueo a la iniciativa cuando la iniciativa se traduce en más deuda.
La Cámara cambia de manos y el Senado se decide por un margen estrecho
Los demócratas parten como favoritos para recuperar la Cámara de Representantes. El Senado es otra cosa: una contienda mucho más ajustada, según los analistas de Bankinter, que reconocen una ligera ventaja demócrata en las últimas estimaciones pero sin margen para dar el resultado por cerrado. Una victoria demócrata en al menos una de las dos cámaras dificultaría la aprobación de nuevas medidas legislativas y fiscales, elevaría la negociación en torno al presupuesto y el techo de deuda y reforzaría el control sobre la Administración Trump.
El equipo de inversión del banco lo formula sin adornos: ‘Un Congreso dividido podría reducir el riesgo de nuevos estímulos fiscales y limitar la presión sobre el déficit y los tipos de interés a largo plazo, aunque aumentaría el riesgo de bloqueos políticos y cierres de la Administración. El intercambio es exactamente ese. Menos gasto, menos emisión de deuda, más fricción institucional.
Un Congreso partido no es un accidente institucional: es la configuración que históricamente ha precedido a los mejores doce meses del ciclo presidencial para la renta variable.
Ninguno de esos frentes se resuelve la madrugada del 4 de noviembre. Se resuelven en los meses siguientes, y ahí es donde las carteras tendrán que decidir si el bloqueo les compensa.
Qué descuenta ya el mercado: de la volatilidad a la duración
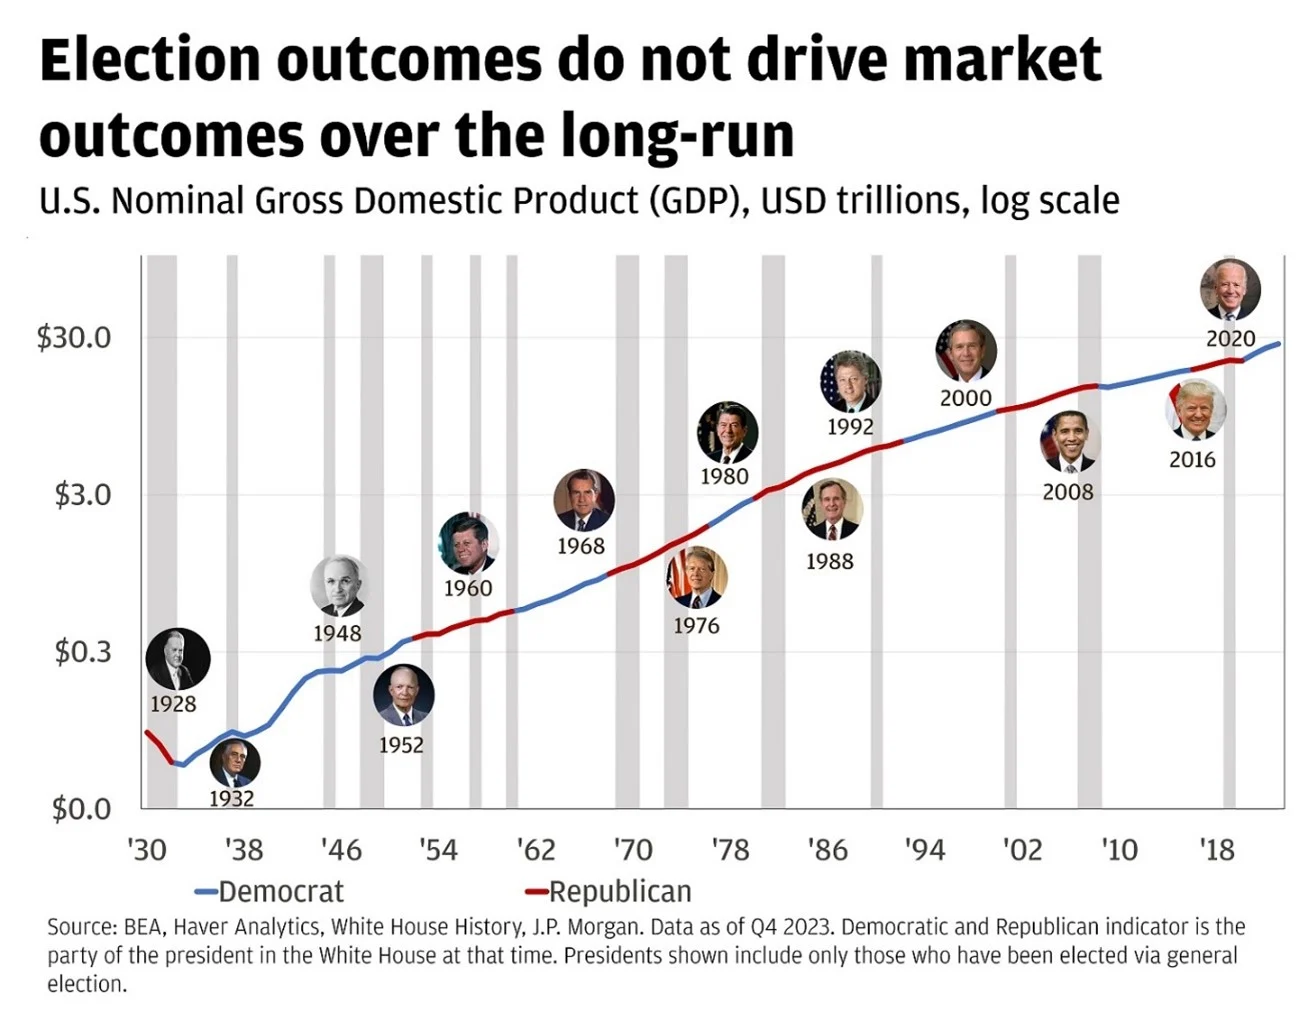
La estadística acompaña. Los 12 meses posteriores a unas midterms concentran ‘algunos de los mejores resultados’ de todo el ciclo presidencial de cuatro años, con rentabilidades positivas en todos los periodos desde al menos 1950, según recuerdan desde el sector. Una vez digerido el resultado, la volatilidad tiende a moderarse.
Shannon L. Saccocia, directora de inversiones de gestión patrimonial en Neuberger, pone el freno necesario: ‘Las acciones suelen experimentar un repunte de alivio tras las elecciones de medio mandato, pero esto depende en gran medida de la dinámica económica general’. Un repunte de alivio no es un cambio de ciclo.
En renta fija, Julius Baer espera que un menor riesgo de expansión fiscal favorezca la duración, aunque los bonos siguen expuestos al crecimiento y a las expectativas sobre la Reserva Federal. El economista senior de Schroders, George Brown, señala el punto conflictivo: el techo de deuda será uno de los primeros choques del nuevo Congreso, sea cual sea el resultado. ‘Los rendimientos podrían caer inicialmente tras las elecciones. Sin embargo, podrían repuntar a medida que se acerquen las negociaciones sobre el techo de deuda y la atención se desplace desde la restricción legislativa hacia el coste del acuerdo final’, avanza.
Ahí está el riesgo que el consenso tiende a minimizar. El alivio inicial dura semanas. La negociación presupuestaria dura meses.
Rotación de carteras: el resultado pesa menos que la lista de sectores
Más allá del color político, lo que las gestoras están preparando es una rotación. Bankinter lo desglosa por escenarios: una mayoría demócrata favorecería previsiblemente a salud, renovables, vehículo eléctrico y consumo; los republicanos beneficiarían a defensa, petróleo y gas, infraestructuras ligadas a la inteligencia artificial, industria, nuclear y bancos. Amr Hanafy, analista de investigación de Neuberger, se queda con tres ideas que funcionan en ambos casos: defensa y seguridad por su apoyo bipartidista, sanidad —un Congreso demócrata ‘podría restablecer las ayudas a los seguros’— e infraestructuras de inteligencia artificial.
Sobre los centros de datos, Hanafy introduce un matiz que conviene retener: ‘Las resistencias en torno a los centros de datos son principalmente un problema a nivel estatal y local, y es posible que las empresas aceleren sus inversiones antes de las elecciones presidenciales de 2028’. De ahí su preferencia por energía, red eléctrica y electrificación, con menor riesgo de concentración que apostar todo al chip.
A mi juicio, el error más común en este tipo de citas es tratar las midterms como un evento de una sola sesión. No lo son. La volatilidad implícita se paga cara en las semanas previas y se desploma después, y ahí es donde la mayoría de las gestoras considera que se juega la verdadera rentabilidad de la operación. La parte aprovechable del calendario va de enero a junio: cuando el nuevo Congreso, que se constituye en enero de 2027, empiece a pelear por el techo de deuda y el mercado vuelva a mirar el déficit con otra cara.
Conviene recordar además que la estadística desde 1950 se apoya en un puñado de observaciones y en un régimen de tipos que no se parece al actual. Doce meses alcistas tras las midterms no son una garantía; son una regularidad con muestra pequeña. La usaría como contexto, nunca como tesis.
Hay una tercera pata que se suele ignorar en Madrid. José Manuel Marín Cebrián, fundador de Fortuna SFP, sostiene que ‘Europa es la gran oportunidad’ frente a una Bolsa estadounidense que cotiza en niveles elevados, con múltiplos más bajos, dividendos superiores y catalizadores de largo recorrido como la defensa, la banca, la industria y las infraestructuras. Traducido al mercado continuo: el IBEX 35 tiene argumentos para capturar el flujo que rote fuera de Wall Street si la cita estadounidense no trae sorpresas.
El escenario que rompería esta lectura es concreto: una mayoría republicana en ambas cámaras. Ahí el mercado descontaría nueva expansión fiscal, tipos largos al alza y un dólar más firme, y la rotación sería la contraria. No es el escenario base, pero nadie debería construir la cartera como si no existiera.
Veredicto Merca2
Cotización al cierre o apertura: La reacción relevante no llega antes de la sesión del miércoles 4 de noviembre, la primera con las urnas cerradas; hasta entonces, el mercado europeo cotiza posicionamiento, no resultado. Los valores de defensa, infraestructuras y energía son los primeros que descuentan el escenario de bloqueo.
Clave técnica: La rentabilidad positiva en los 12 meses posteriores a las midterms se ha cumplido en todos los periodos desde al menos 1950, con la advertencia de que la muestra es corta y el régimen de tipos, distinto. En renta fija, la duración es la apuesta táctica de Julius Baer y el techo de deuda, el riesgo de cola que señala Schroders.
Apunte macro: Un Congreso dividido limita el riesgo de expansión fiscal y, por tanto, la presión sobre los tipos a largo plazo, mientras la Reserva Federal mantiene el foco en crecimiento e inflación. La tesis europea de Fortuna SFP se apoya en múltiplos más bajos y dividendos superiores a los de Wall Street, con la defensa y la banca como catalizadores de largo recorrido.