Las rondas de energía para la IA ya marcan el ritmo del venture capital: Peak Energy cierra 108 millones de dólares para almacenar sodio y DG Matrix persigue 250 millones. La lección: el capital sigue al megavatio, no al algoritmo.
La Serie B de Peak Energy: 108 millones y una cartera de pedidos de 1.000 millones
La compañía desarrolla sistemas de almacenamiento en sodio refrigerados de forma pasiva para la red eléctrica. Ha cerrado una Serie B sobresuscrita de 108 millones de dólares, y el dato que de verdad importa no es el importe: es que la ronda se cerró por encima del objetivo inicial. Cuando una operación se sobresuscribe, sobra demanda inversora y falta capacidad.
El dinero tiene tres destinos declarados. Escalar la fabricación doméstica en Estados Unidos, atender más de 1.000 millones de dólares en pedidos ya firmados y entrar en el mercado de los centros de datos. El tercer punto explica el apetito de los fondos; el segundo, la urgencia.
En los data centers, el acceso a la energía se ha convertido en la principal restricción al crecimiento. No la GPU, no el suelo, no el talento. El megavatio.
Para entender el tamaño de la operación, mira la ratio: 108 millones frente a una cartera de pedidos que supera los 1.000 millones. La compañía no levanta capital para buscar clientes; lo levanta para servir a los que ya tiene. Es un problema mejor que el contrario, aunque sigue siendo de ejecución industrial.
Levantar una ronda para atender pedidos firmados no es una apuesta: es una obligación industrial que el inversor cobra en capacidad de producción.
Quién pone el dinero y por qué General Motors Ventures lidera
El inversor líder es General Motors Ventures, el brazo de capital riesgo del fabricante. Le acompañan Maverick Silicon, Infinite Capital, Eclipse, Xora Innovation y LG Technology Ventures. Dos de esos nombres tienen peso industrial: ni GM ni LG son fondos financieros puros, son grupos que necesitan baterías y que llevan años buscando una alternativa real al litio.
Cuando quien lidera la ronda es un fabricante de coches, el capital deja de ser dinero y pasa a ser cadena de suministro.
En la parte legal, Latham & Watkins asesoró a Maverick Silicon con un equipo encabezado por los socios John Miller y Haim Zaltzman y el asociado Mason Taylor, según el comunicado del despacho.
📦 Caso de estudio: Peak Energy
- El reto: Demostrar que el sodio puede almacenar energía a escala de red sin depender del litio ni de la refrigeración activa.
- La jugada: Cerrar una Serie B sobresuscrita liderada por General Motors Ventures y varios fondos industriales.
- El resultado: 108 millones de dólares y una cartera de pedidos superior a los 1.000 millones.
- La lección: Si tienes pedidos firmados, la ronda deja de ser una validación y pasa a ser capacidad de producción.
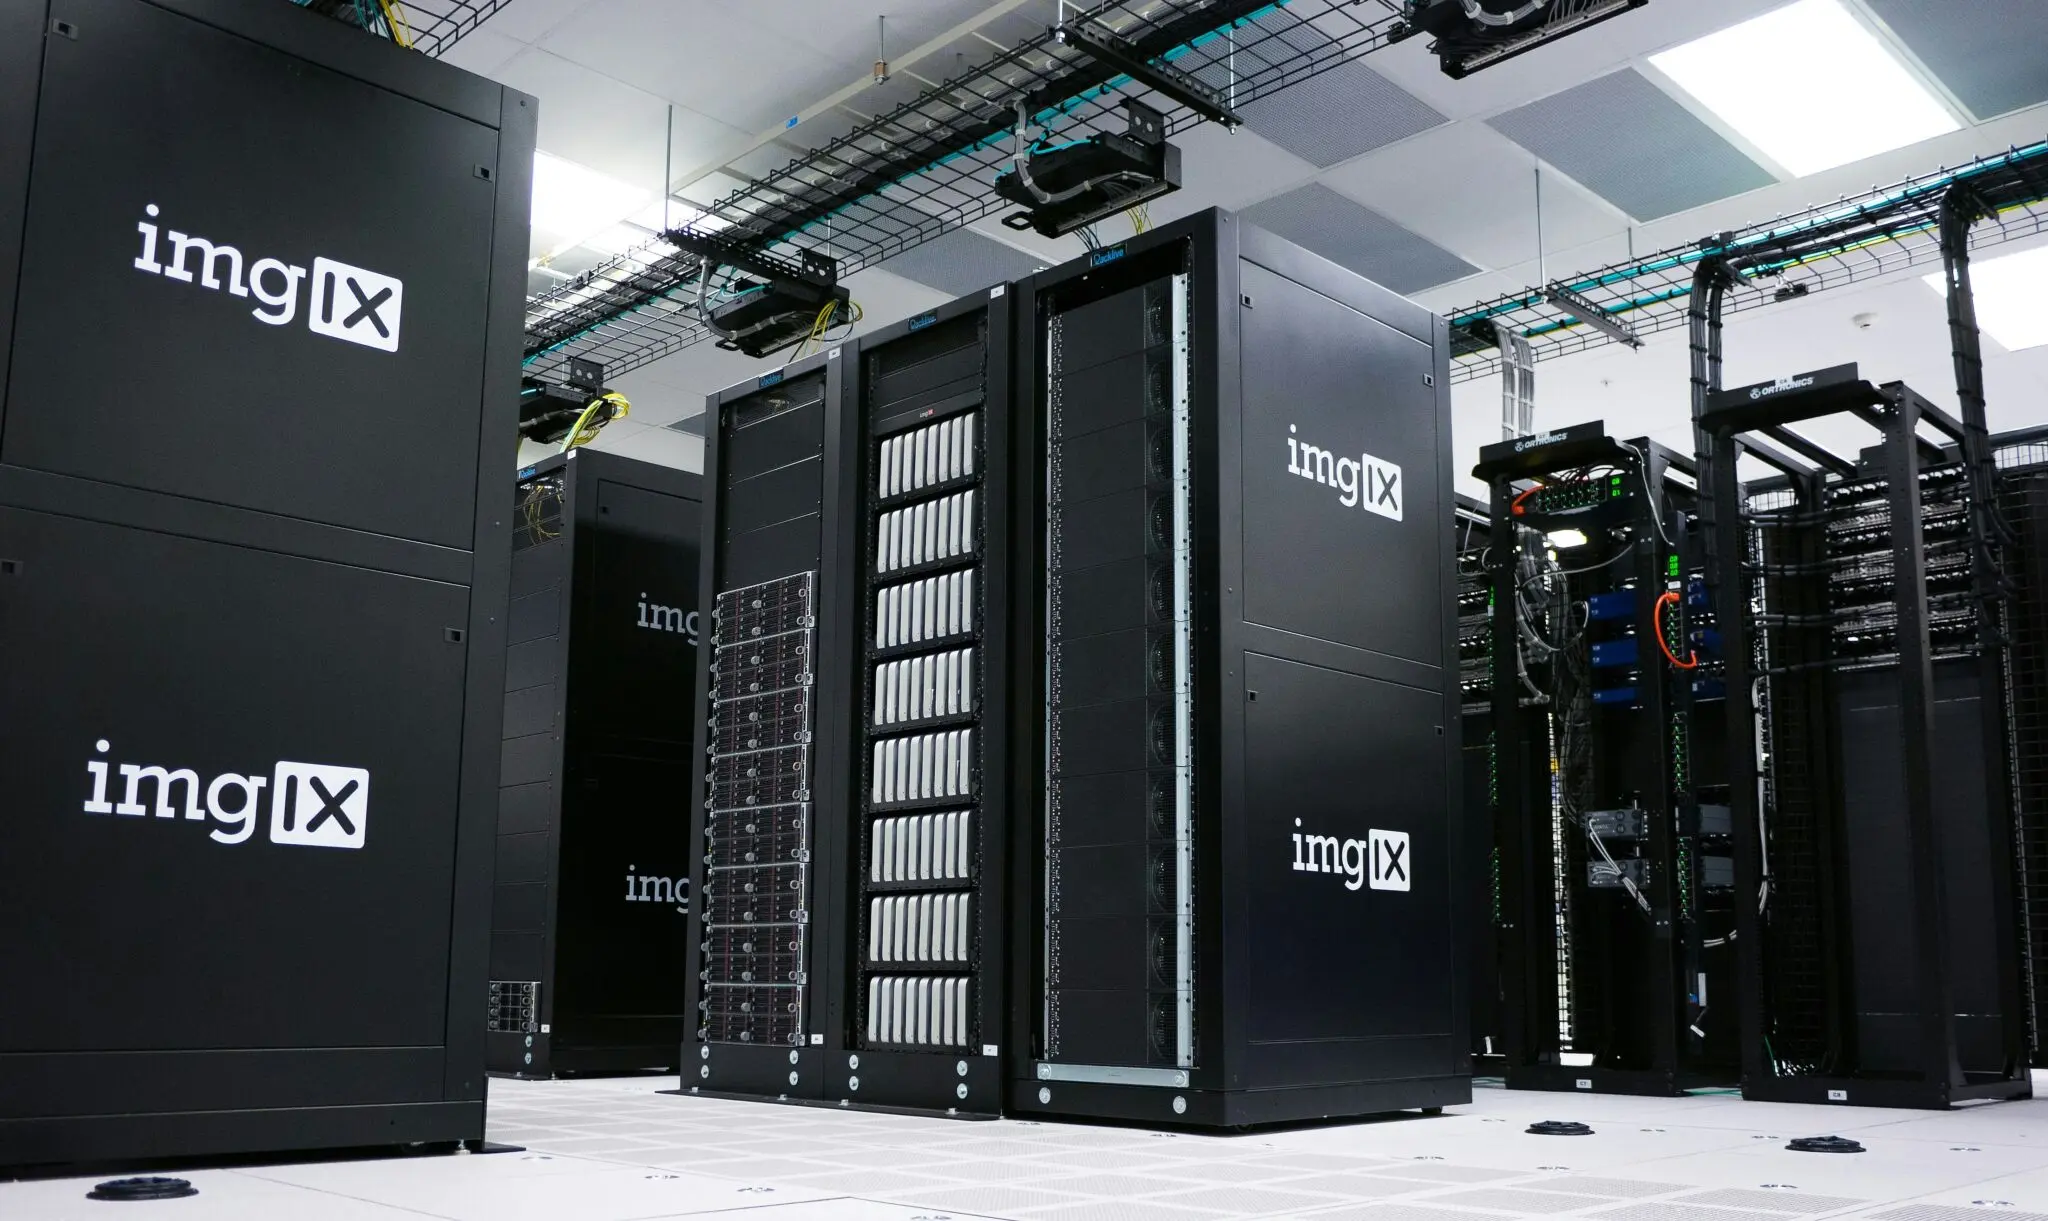
El cuello de botella cambió de sitio: del algoritmo al megavatio
La ronda de Peak no es un caso aislado. DG Matrix sondea una operación de 250 millones de dólares que el sector da por abierta, aunque la compañía no la ha confirmado. Y Endurance Energy acaba de validar su tecnología de geotermia submarina. Tres tecnologías distintas —sodio, infraestructura eléctrica, y calor profundo— apuntando al mismo comprador: quien necesita energía barata y estable para entrenar y servir modelos.
A ver, el patrón es claro. Durante una década el Venture Capital financió software porque servir a un cliente más tenía un coste marginal casi nulo. La IA ha roto esa lógica: cada consulta cuesta vatios, y los vatios no se copian con un comando.
Eso reordena el mapa de las rondas de energía para la IA. El founder que antes vendía SaaS ahora compite por un punto de conexión a la red. El fondo que antes miraba el MRR pregunta por capacidad contratada y por el precio del kilovatio hora a diez años. El runway de una empresa de infraestructura se mide en permisos y en meses de obra, no solo en caja.
El precedente comparable está en el litio: las compañías que aseguraron contratos de suministro antes de 2022 se comieron el mercado cuando el precio se disparó. Las que esperaron a tener el producto perfecto se quedaron sin clientes. Con la capacidad de fabricación pasa lo mismo.
Mi lectura es que Peak ha levantado en el momento correcto, no antes: con pedidos encima de la mesa y con un comprador nuevo, el centro de datos, llamando a la puerta. Un año antes, sin cartera, la valoración habría sido otra. Un año después, el hueco lo ocupa otro.
Lo que un founder español puede copiar de esta ronda
El ecosistema español no tiene un GM Ventures, pero tiene capital paciente y programas públicos con los que se puede armar una estructura parecida. El venture capital local ha cambiado de sesgo: hace cinco años el dinero iba a SaaS y marketplaces; hoy la infraestructura encuentra financiación con menos fricción.
La lección de Peak se puede aplicar a un negocio físico con la misma lógica de unit economics. Un obrador artesanal que firma contratos de suministro con veinte tiendas antes de comprar el segundo horno está haciendo exactamente lo mismo: validar demanda y luego financiar capacidad. La ronda no hace crecer el negocio, lo desatasca.
Y una advertencia. La IA absorbe capital a una velocidad que distorsiona las valoraciones de cualquier cosa que mencione energía en el pitch. El filtro es sencillo: si no hay pedidos firmados ni comprador identificable, el relato se sostiene tres trimestres como máximo. El burn rate no negocia.
🚀 Hoja de Ruta para Emprender
- Financia capacidad, no relato: Si tienes pedidos firmados, presenta la ronda como una necesidad de producción con fechas y contratos, no como una promesa de crecimiento.
- Mide el runway en permisos: En infraestructura, el plazo real lo marca la obra y la conexión a red, no la caja. Incluye ese calendario en tu modelo.
- Busca un inversor industrial: Un fondo con negocio en tu sector aporta cadena de suministro y clientes; el financiero puro aporta dinero y prisa.
- Distingue rumor de ronda: Antes de reaccionar a una operación no confirmada, comprueba quién la lidera y si hay cartera de pedidos detrás.