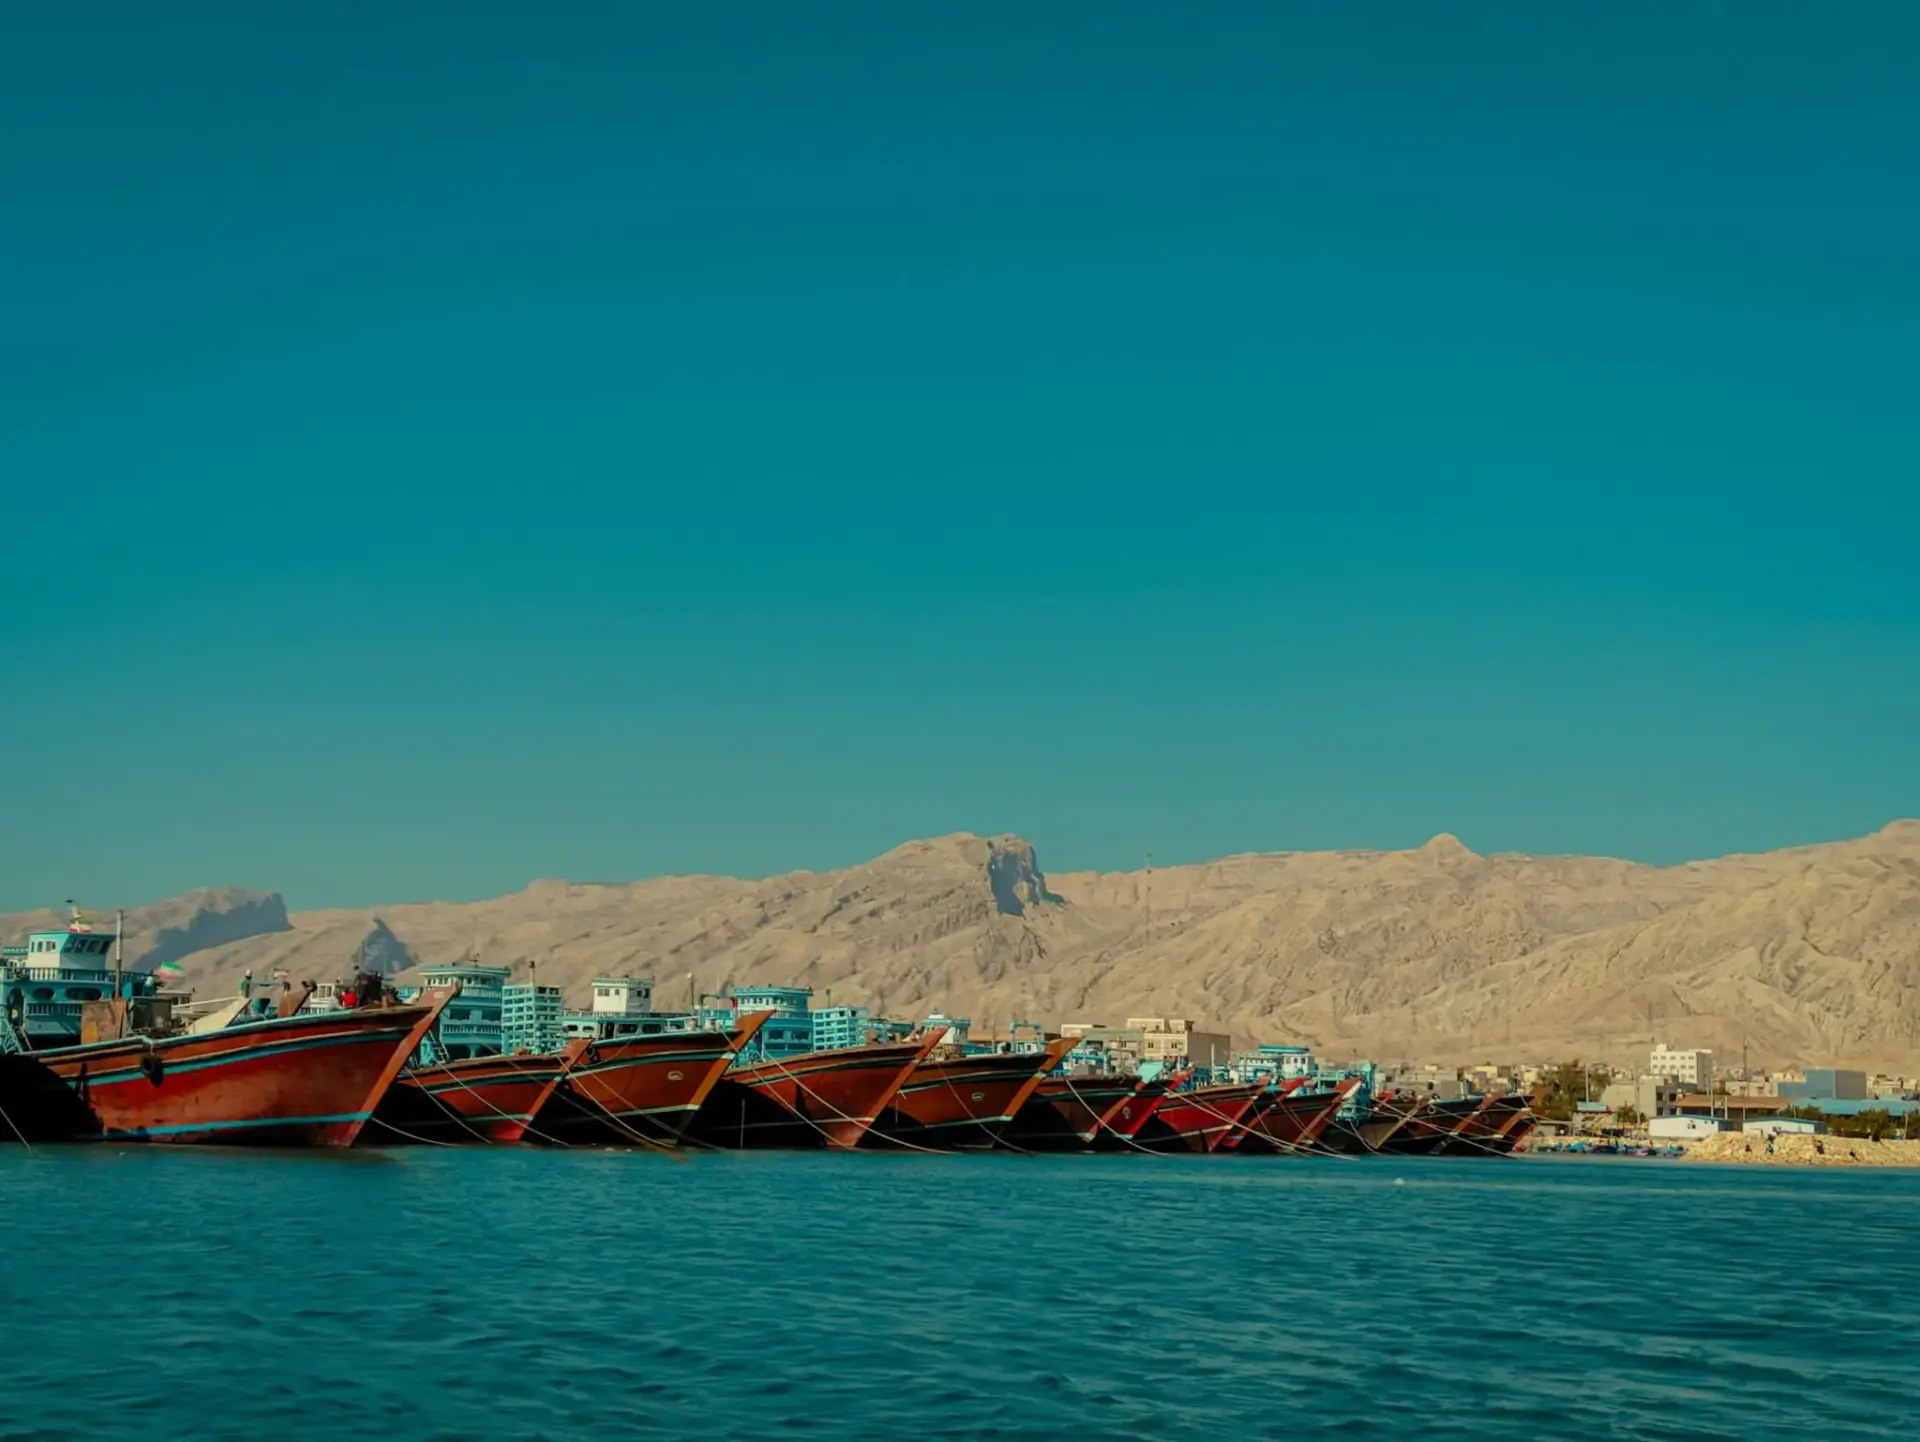
La Guardia Revolucionaria eleva a seis los petroleros dañados en el estrecho de Ormuz. El último es un superpetrolero que transportaba más de dos millones de barriles de crudo y quedó ardiendo tras chocar contra una mina naval, según el comunicado difundido por el cuerpo militar de élite. Lo que me interesa no es el recuento. Es el criterio con el que Teherán lo cuenta.
El texto oficial es explícito: la ruta meridional por la que intentaba salir el buque no estaba autorizada y el capitán no respondió a las advertencias por radio. Para la Guardia Revolucionaria, el siniestro no es un fallo de seguridad, sino la consecuencia de una infracción. Las fuerzas iraníes aseguran que los cinco buques previos habían apagado sus sistemas de navegación y posicionamiento. No hay datos de banderas. Tampoco de víctimas.
Seis buques, 26 incidentes y una ruta que Teherán no autoriza
- Seis petroleros sufrieron incidentes el viernes en el estrecho, tres de ellos por minas navales, según la Guardia Revolucionaria y la Armada del Ejército iraní.
- Al menos 26 incidentes con buques en las últimas tres semanas, de los que una veintena se atribuyen a minas, según el recuento que difunde Teherán.
- Más de dos millones de barriles de crudo transportaba el superpetrolero siniestrado, de acuerdo con el comunicado castrense.
- Ocho meses de guerra y un tránsito restringido por Irán desde el primer día, con cerco naval estadounidense sobre los puertos iraníes y sanciones ampliadas.
El pulso tiene dos relatos incompatibles y ninguno es inocente. El Comando Central de Estados Unidos (Centcom) aseguró el miércoles que el estrecho de Ormuz había sido despejado de minas. Trump acusó la semana pasada a Irán de inventar los incidentes para empujar al alza el precio del petróleo antes de las legislativas del 3 de noviembre. Teherán sostiene que controla el paso marítimo y lo demuestra a su manera: restringiendo el tránsito.
«La ruta meridional no estaba autorizada… sufrió una fuerte explosión tras chocar con una mina y quedó ardiendo en llamas.» — Guardia Revolucionaria iraní, comunicado difundido el 31 de octubre de 2026
En paralelo, y según las informaciones que llegan desde Teherán, el debate parlamentario se ha desplazado hacia el Tratado de No Proliferación Nuclear. Varios legisladores reclaman la salida del TNP mientras los mediadores intentan reabrir un canal de negociación, y la República Islámica advierte de que responderá sin límite geográfico si es atacada. Esa fórmula no es retórica: incluye bases, rutas marítimas y socios de Washington en la región.
La ambigüedad como arma: por qué nadie publica las banderas
La asimetría informativa es el instrumento. Irán no publica banderas ni víctimas, y ese silencio deja a armadores, aseguradoras y Estados de pabellón adivinando si su buque será el séptimo. En el transporte marítimo, la incertidumbre se paga antes que el daño: las primas de war risk y los futures del crudo reaccionan a la versión, no al parte de daños.
Hay una contradicción que los datos no resuelven. Si Centcom despejó el estrecho, o las minas se han vuelto a sembrar después, o los incidentes no son lo que Teherán describe. Las dos hipótesis son malas para el tráfico comercial, y ninguna admite verificación independiente: no hay inspectores en la zona ni partes de daños publicados.
Mi lectura es que Teherán gestiona dos calendarios a la vez. El corto pasa por la cita electoral del 3 de noviembre, porque el precio de la gasolina es un asunto interno de Washington. El medio es la salida del TNP, la señal más costosa que Irán puede enviar sin disparar un misil. La prima de riesgo ya no es petrolera. La pregunta abierta no es si habrá más incidentes, sino cuántos absorbe el mercado antes de que el encarecimiento salte de los futures a la economía real europea.
El primer hito llega el 3 de noviembre, con el recuento electoral en Estados Unidos. El segundo, cualquier comparecencia del Centcom que corrija o ratifique su versión sobre las minas. Hasta entonces, Ormuz funciona como un termómetro que se lee en dólares por barril.
🌍 El impacto en España y Europa
El impacto en España es indirecto en la forma y directo en el bolsillo. La economía española no depende del crudo de Ormuz para su suministro inmediato, pero sí del precio al que se fija el barril en Europa y de la percepción de riesgo que acompaña a cada escalada.
- Si la prima de riesgo se enquista, el Euríbor a 12 meses dejaría de bajar y las hipotecas variables españolas notarían el frenazo en su próxima revisión, con un diferencial que se movería al compás de las expectativas del BCE.
- El encarecimiento del flete y de los seguros de guerra eleva el coste de los bienes importados; la gasolina y el diésel son la correa de transmisión más rápida hacia el consumo de los hogares.
- Las compañías del IBEX con exposición a transporte marítimo, seguros y refino son las primeras en recoger el cambio de escenario; las exportadoras que mueven mercancía por el Índico afrontan desvíos de ruta.
- Para el BCE, un shock de oferta energético en plena desinflación complica la hoja de ruta y fuerza a Lagarde a elegir entre precios y crecimiento.