El beneficio de Moeve se disparó un 481% entre enero y septiembre hasta los 1.430 millones de euros, frente a los 246 millones del mismo tramo de 2025. Son casi seis veces más. Y, sin embargo, la cifra esconde una trampa contable que conviene desmontar antes de celebrarla.
La razón del salto está en el inventario, no en el surtidor. La revalorización de las existencias de petróleo —comprar crudo a un precio y contabilizarlo cuando ya vale otro— aportó la mayor parte del crecimiento contable. Es un efecto que se da la vuelta, con intensidad parecida, en cuanto el barril baja.
Por eso el número que sigue la industria es otro. El beneficio neto ajustado, que valora los inventarios a precios de reposición y mide el rendimiento operativo puro, alcanzó los 1.134 millones de euros. Son un 140% más que los 472 millones del ejercicio anterior. Menos espectacular. Mucho más sólido.
El mecanismo contable merece un apartado propio porque explica por qué dos cifras del mismo grupo difieren en casi 300 millones. Bajo normativa internacional, las existencias se valoran al precio que tienen al cierre del periodo. Si el barril sube durante nueve meses, la empresa anota una ganancia que nunca pasó por caja: vendió a precios antiguos y repone a precios nuevos. El resultado ajustado corrige ese espejismo y devuelve la foto a la realidad operativa.
Con el crudo caro, el margen de refino se ensanchó. Moeve promedió 17 dólares por barril entre enero y septiembre, frente a los 7,2 del año pasado, y tocó un techo de 26,8 dólares en verano. Son niveles que remiten al shock energético de 2022, cuando Europa descubrió que había cerrado demasiada capacidad de refino.
El escenario internacional hizo el resto. La crisis en el estrecho de Ormuz, derivada del conflicto con Irán, restringió el suministro de crudo durante buena parte del año. El Brent promedió 94 dólares por barril en el acumulado, un 33% más que en 2025, y escaló hasta los 97 dólares en el tercer trimestre.
El beneficio contable de Moeve no mide cuánto gana su negocio, sino cuánto se encareció el crudo que dormía en sus tanques.
La prueba de que la operación funciona sin la ayuda del inventario está en el resultado bruto de explotación. El EBITDA se duplicó hasta los 2.409 millones de euros, desde los 1.192 millones de los nueve primeros meses de 2025. Ahí no hay maquillaje posible: es caja que sale de las refinerías.
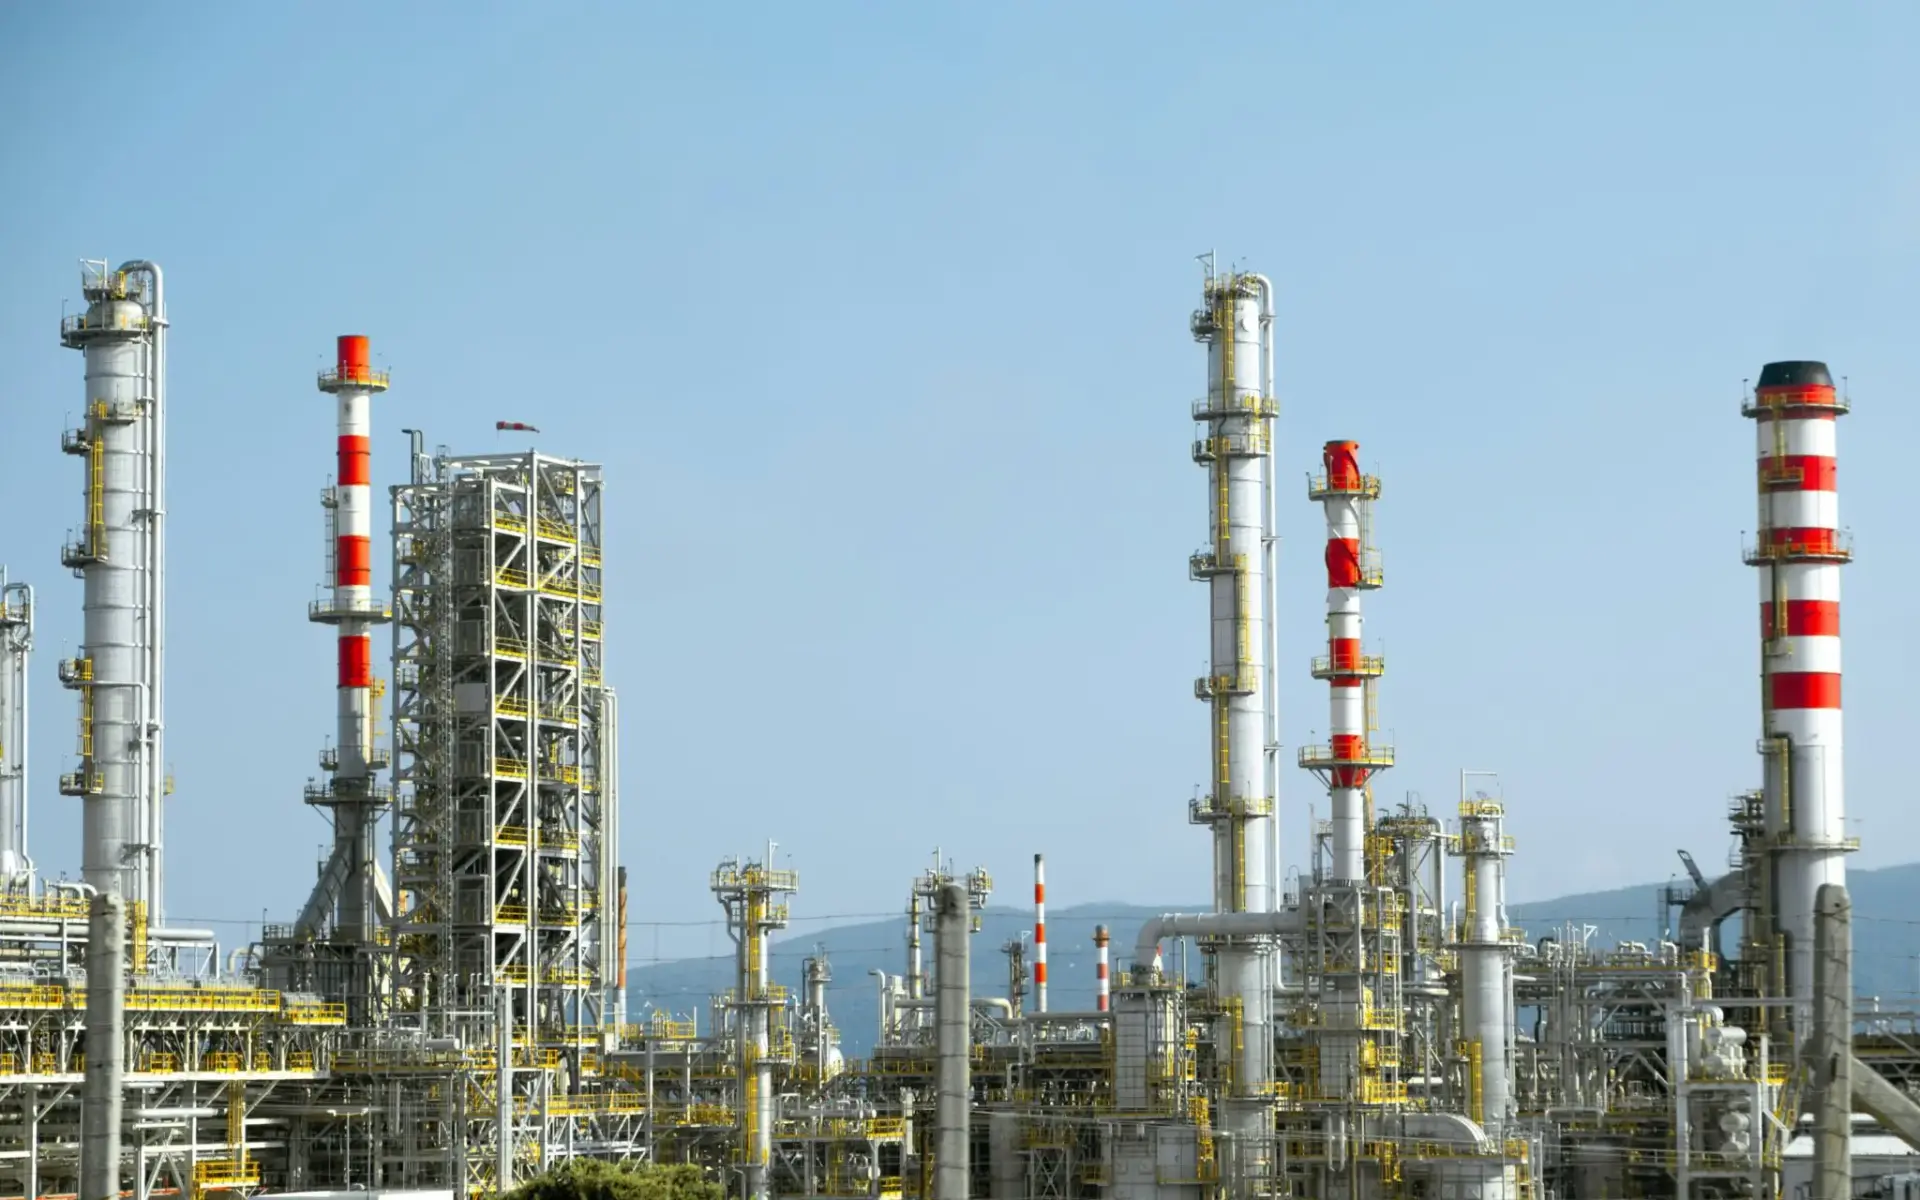
Las plantas respondieron al déficit de combustibles. Operaron al 90% de su capacidad media en el acumulado y al 100% entre julio y septiembre, maximizando entregas de diésel y queroseno en plena temporada alta.
Energía aporta 2.048 millones y la química crece un 83%
Por divisiones, el negocio de Energía concentró el grueso de los recursos. Generó 2.048 millones de euros, más del doble que los 976 millones del mismo periodo de 2025. Moeve, la marca con la que opera la antigua Cepsa, obtiene así cerca de 85 de cada 100 euros de EBITDA del área que agrupa refino, comercialización y generación.
La química, el hermano pequeño del grupo, firmó un alza del 83%. El encarecimiento del crudo tensiona también las materias primas de sus plantas, pero el resultado confirma que la integración con el refino funciona como colchón cuando los spreads se abren.
Junto a las cuentas, Moeve reivindicó una inversión récord en el periodo. La lógica de ciclo es conocida: gastar con los márgenes en máximos y las plantas a pleno rendimiento permite financiar proyectos que, con el barril a 60 dólares, se quedarían en el cajón.
Con las refinerías al 100% y el diésel escaso, Energía se convirtió en la práctica en una máquina de caja. La duda razonable es cuánto de ese dinero se queda en el balance y cuánto se va en la inversión récord anunciada.
Queda la pregunta de fondo. ¿Cuánto de este beneficio es estructura y cuánto es el regalo de una geopolítica excepcional?
Tres meses con las refinerías al 100% de capacidad explican más de este resultado que cualquier plan estratégico a cinco años.
La calidad del beneficio: qué queda cuando el crudo se normalice
El refino es un negocio de márgenes, no de volúmenes, y los márgenes se mueven con la geopolítica. Moeve promedió 17 dólares por barril porque el mercado europeo arrastra un déficit de diésel desde el cierre de capacidad industrial de la última década. Ese suelo sostiene una parte del resultado. La otra parte es Ormuz, y Ormuz no es estructural: es un accidente con fecha de caducidad.
De ahí el riesgo evidente. Si el estrecho se normaliza y el Brent cede, la fotografía cambia en dos frentes a la vez. Los márgenes se comprimen y la revalorización de inventarios se convierte en minusvalía contable, con el efecto simétrico que el sector ya vivió en 2023 y 2024.
La lectura del mercado, en todo caso, no se hace sobre el beneficio contable. Los analistas descuentan el efecto inventario y miran el ajustado, ese 1.134 millones que crece un 140%. Es la métrica que fija el múltiplo y la que el equipo gestor tendrá que defender cuando el ciclo gire.
Hay una segunda tensión, menos comentada. Anunciar una inversión récord justo en el pico del ciclo es la definición clásica de comportamiento procíclico, el error que el sector cometió antes de 2008 y que repitió en 2022. También puede ser exactamente lo contrario: comprar capacidad y eficiencia cuando la caja sobra es lo que separa a las refinerías que sobreviven de las que cierran. La diferencia depende de si el déficit europeo de diésel aguanta cinco años más o se cubre con importaciones de India y Oriente Medio.
El negocio químico añade una capa de volatilidad que las cuentas no permiten calibrar. Un alza del 83% en nueve meses es excelente en el papel y frágil en la práctica, porque depende de spreads que se mueven más rápido que cualquier plan de inversión.
En el fondo late la pregunta de siempre para una petrolera europea: cuánto de esa caja récord se destina a sostener el negocio convencional y cuánto a la transformación que la propia compañía ha colocado en su discurso, de los biocombustibles, al hidrógeno renovable. La respuesta no aparece en la cuenta de resultados de septiembre.
Ninguna de estas piezas se resuelve con un trimestre, y ahí está la clave del relato que viene. El cuarto trimestre dirá si los márgenes de 17 dólares eran el nuevo suelo o el techo de una anomalía. La compañía presentará las cuentas del ejercicio completo previsiblemente a comienzos de 2027, con el Brent de referencia y el estado del estrecho de Ormuz como dos variables que ninguna refinería controla. Hasta entonces, el beneficio de Moeve seguirá siendo su mejor y su peor argumento a la vez.