La banca española suma su quinto año consecutivo de beneficios y acelera un 50% el crecimiento de sus márgenes. La Bolsa, en cambio, le ha pasado factura: 26.700 millones de euros de valor destruidos en una sola semana, la misma en la que el sector presentaba resultados récord.
La secuencia se repite desde hace cinco ejercicios y ya forma parte del paisaje. Las cuentas trimestrales baten expectativas, la morosidad se mantiene contenida y la rentabilidad sobre capital se instala en niveles que muchos consejeros no veían desde antes de la crisis financiera. Después llega el mercado y hace lo contrario de lo que sugiere el resultado. Vende.
Un quinto ejercicio de récord con los márgenes acelerando
Los números que sostienen la primera mitad de la frase son dos. El primero es el volumen: hay más crédito, más negocio de comisiones, y más actividad en seguros y gestión de activos que hace un año. El segundo es el coste del dinero, que permite repreciar la cartera de préstamos a tipos notablemente superiores a los de la década pasada. Esa combinación ha llevado al sector a acelerar un 50% el ritmo de crecimiento de sus márgenes.
La formulación importa y no conviene confundirla. Los márgenes no han subido un 50%, sino que el crecimiento de los márgenes se ha acelerado un 50%. Es la diferencia entre un banco que gana más y un banco que gana más rápido. Los grandes grupos españoles están en el segundo caso, y eso tiene una consecuencia incómoda: el ritmo se compara con un listón que ya era muy alto.
Los datos los han desgranado esta semana Expansión, El Economista, Cinco Días, El Confidencial y El Mundo al calor de la publicación de resultados. La lectura común es la misma: el negocio crece, el margen aguanta y la calidad del crédito no da señales de alarma. Sobre el papel, un cóctel difícil de mejorar.
El mercado no ha castigado lo que la banca gana, sino la dificultad de seguir ganándolo al mismo ritmo.
La Bolsa resta 26.700 millones en plena semana de beneficios récord
El castigo no ha distinguido entre entidades. En cinco sesiones, la gran banca española —con Santander, BBVA, CaixaBank, Sabadell y Bankinter en cabeza— ha perdido 26.700 millones de euros de capitalización en un contexto de resultados extraordinarios, según la cifra que publica El Mundo. Cinco Días sitúa el fenómeno en clave europea: no es un problema de las cuentas españolas, sino de la lectura que el conjunto del sector merece a los inversores.
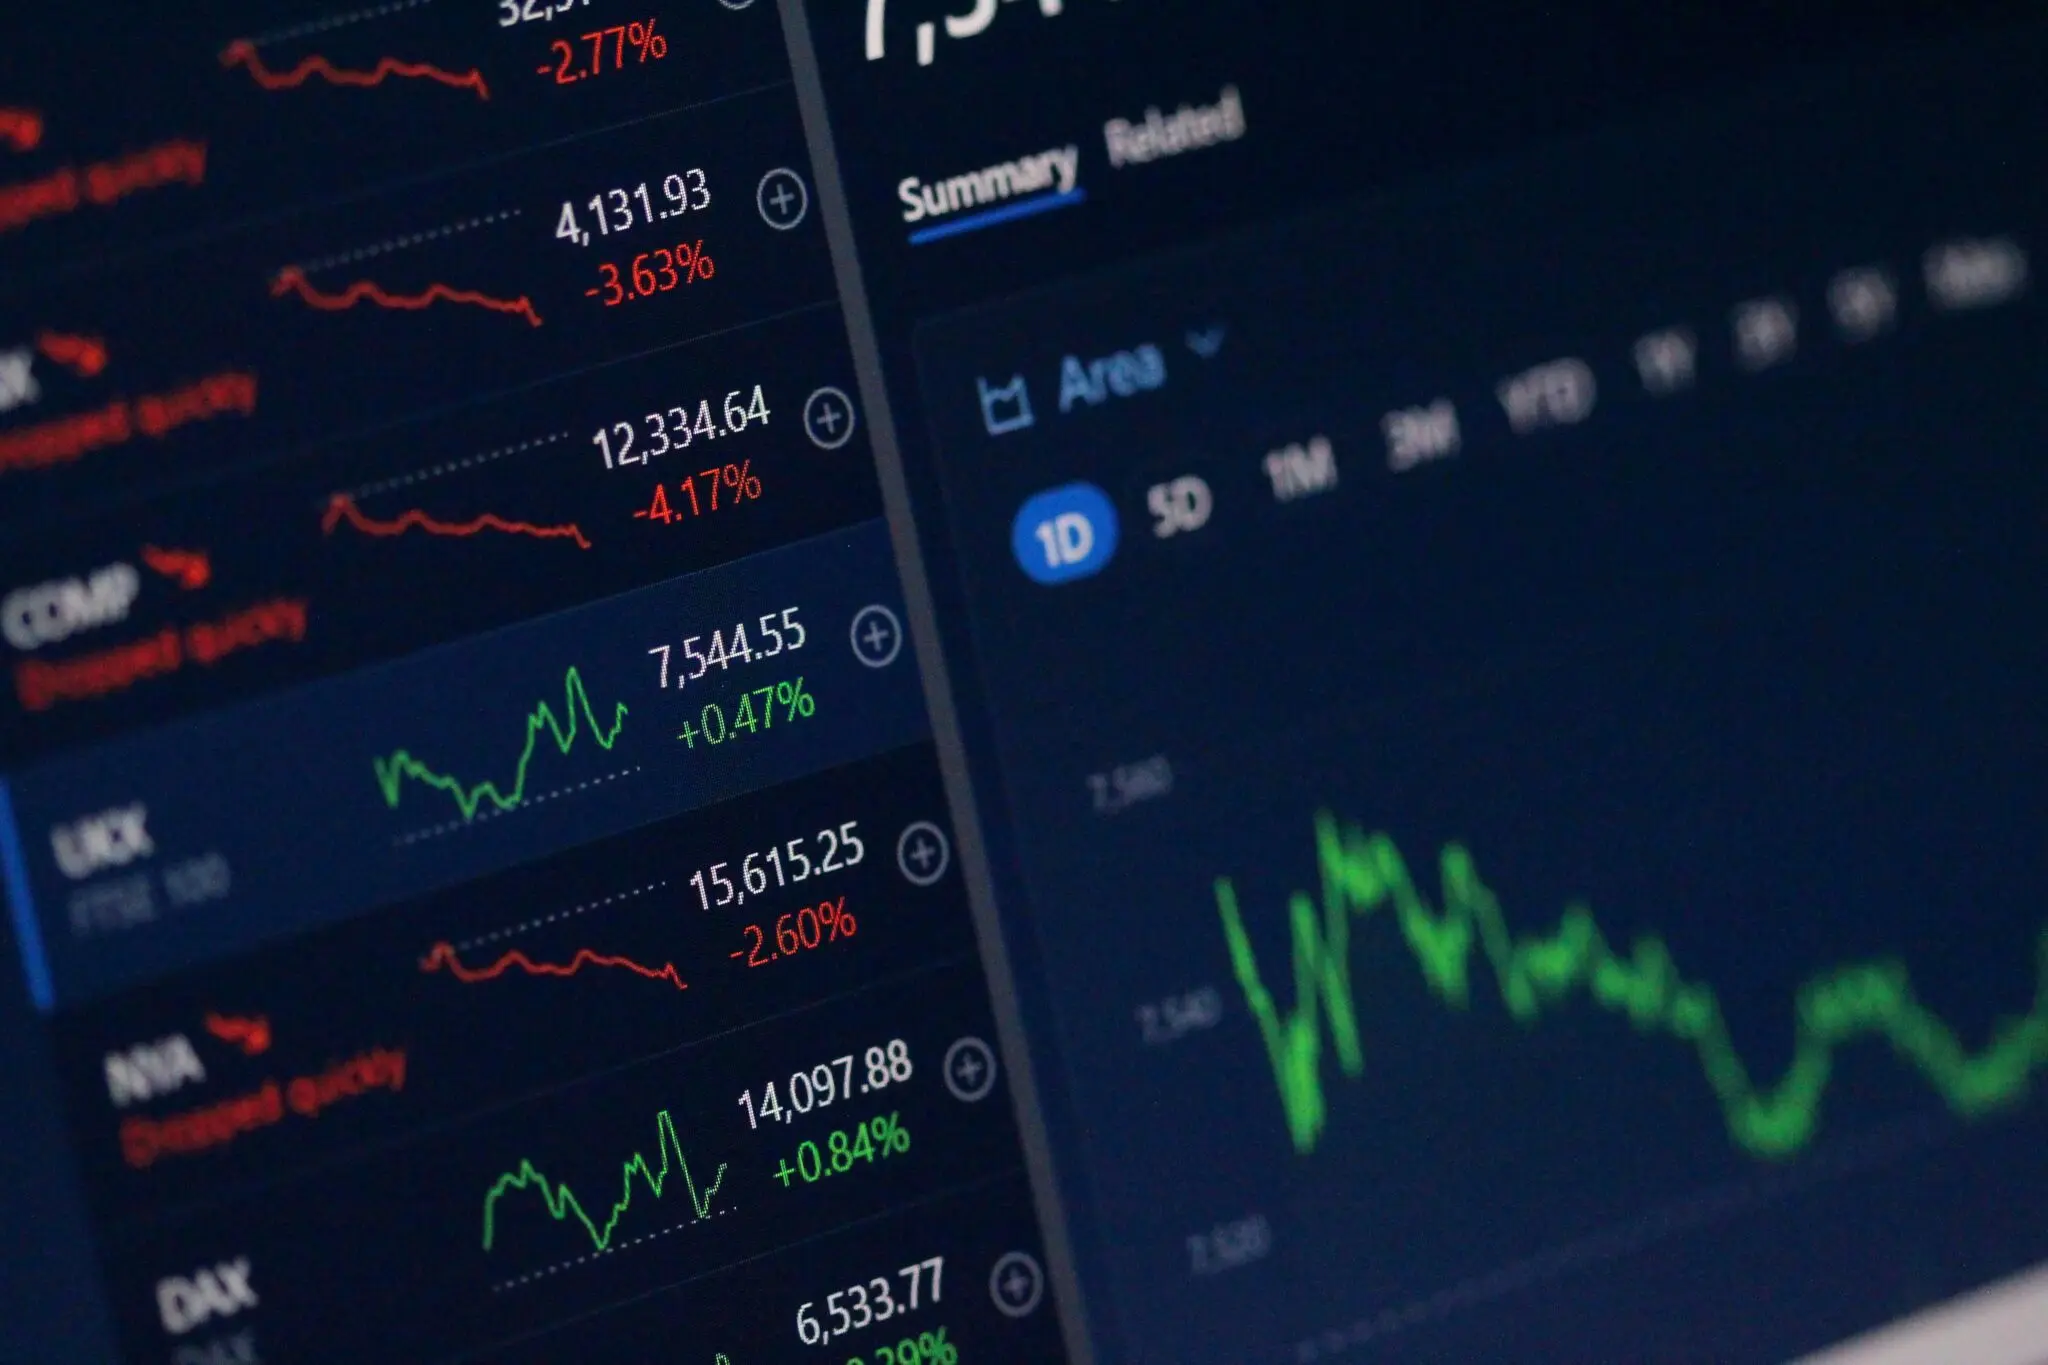
La explicación más repetida en las mesas de renta variable es que el mercado no descuenta el presente, sino el año que viene. Si el margen de intereses ha tocado techo, si las dotaciones por insolvencias ya están en mínimos difíciles de mantener y si el crédito crece a un ritmo que empieza a mirarse con lupa, el beneficio de 2027 importa más que el de 2026. Los datos de morosidad que publica el Banco de España siguen sin dispararse, pero el inversor no compra el dato de hoy: compra la tendencia.
Hay otro factor que opera en silencio. Cuando un valor sube durante cuatro o cinco ejercicios seguidos y reparte dividendo con generosidad, parte de sus accionistas ya ha hecho el viaje y busca la salida antes de que el ciclo cambie de signo. No hace falta una mala noticia. Basta con que la buena noticia deje de sorprender.
El caso español tiene además una particularidad: la concentración del negocio en el mercado doméstico, donde la competencia en hipotecas y depósitos ha empezado a estrechar los diferenciales. Ganar cuota en España cuesta más que ganarla en Portugal, México o Brasil, y esa asimetría pesa cuando el inversor compara balances. Las cuentas que las entidades remiten a la CNMV cada trimestre muestran esa dependencia con una claridad que los informes de marketing no siempre reflejan.
El mercado descuenta el final del ciclo, no el presente
Hay que separar dos cosas que la prensa económica tiende a mezclar: el resultado contable y la expectativa. El resultado de 2026 existe y está auditado en la cuenta de pérdidas y ganancias. La expectativa de 2027 es una hipótesis, y las hipótesis se pagan o se castigan en bolsa antes de que se confirmen. Lo ocurrido esta semana es una corrección de expectativas en toda regla, no un juicio sobre el pasado.
El problema es de aritmética. Cinco ejercicios consecutivos de beneficios han dejado de ser una sorpresa y se han convertido en la vara con la que se mide cualquier señal de agotamiento. Un sector que mejora sus cuentas año tras año durante un lustro se enfrenta a la ley de los grandes números, y esa ley es implacable con quien promete continuidad.
Aquí aparece un matiz que no suele caber en los titulares. La rentabilidad de la banca española no depende solo del precio del dinero; depende también de la normalización del coste del riesgo. Durante años, las dotaciones han estado contenidas porque la morosidad estaba contenida. Ese equilibrio es frágil por definición: en el momento en que el ciclo económico se degrade, las provisiones vuelven a la cuenta de resultados y se comen parte del margen que hoy luce en las presentaciones para inversores.
No creo que el mercado esté anticipando una crisis. Está anticipando algo menos dramático y más incómodo: la vuelta a la media. Y en un sector que cotiza con descuento sobre el valor contable después de años de desconfianza, la vuelta a la media se traduce en caídas rápidas y en una pregunta que los gestores llevan meses haciendo en voz baja: ¿cuánto de este beneficio es estructural y cuánto es simplemente el tipo de interés?
La respuesta llegará por partes. Primero, con la publicación de los resultados del conjunto de 2026 a partir de finales de enero de 2027, que fijará la cifra exacta del lustro y permitirá ver si el cuarto trimestre confirma la tendencia o la modera. Después, con la guía que cada entidad dé para el ejercicio siguiente, que es donde se juega de verdad la credibilidad. Y, en paralelo, con la evolución del crédito y de los depósitos, que es el termómetro que nadie mira hasta que marca fiebre.
Mientras tanto, el sector seguirá atrapado entre dos relatos. El de la cuenta de resultados, que dice que este es el mejor momento de su historia reciente. Y el de la cotización, que dice que el mejor momento ya pasó. Los dos pueden ser ciertos al mismo tiempo. Esa, y no otra, es la paradoja que explica por qué un quinto año de beneficios puede terminar en rojo en el parqué.