La Administración de Trump quiere revocar la autorización del primer parque de eólica marina de Connecticut. El proyecto, bautizado Revolution Wind, acumula un coste de 6.200 millones de dólares y afronta ya su fase final de construcción, según las informaciones publicadas por Oilprice. Lo que está en juego no es solo un permiso administrativo: es la viabilidad de una infraestructura prácticamente terminada y la señal que recibe el capital extranjero invertido en renovables en Estados Unidos.
Un parque de 6.200 millones en el tramo final
El movimiento no responde a un impulso aislado. La cruzada de Trump contra la eólica marina acumula ya varios expedientes: el presidente ha intentado paralizar proyectos en distintas fases y ha llegado a pagar a compañías para que renuncien a sus arrendamientos sobre fondos marinos y redirijan esas inversiones hacia petróleo y gas. Comprar la renuncia a un lease es una fórmula poco habitual en la historia regulatoria estadounidense. El precedente queda ahí: cualquier permiso en vigor es negociable, y el precio lo fija la parte que tiene la potestad de bloquearlo.
Revolution Wind se encuentra en un punto especialmente sensible. La instalación, con una potencia en torno a los 700 MW según los datos públicos del proyecto, ha superado las fases de mayor riesgo técnico: cimentaciones asentadas, subestación en tierra conectada, aerogeneradores en proceso de montaje, y contratos de compraventa de energía ya firmados con la distribuidora. Revocar la aprobación en este momento obliga a detener una obra que ha consumido la mayor parte del presupuesto.
La base jurídica de esa marcha atrás es frágil. El permiso de construcción y explotación se tramitó durante años ante la Oficina de Gestión de Energía Oceánica, con estudios de impacto ambiental y consultas públicas cerradas. Deshacer ese expediente exige motivar un interés público nuevo y explicar por qué desaparece la confianza legítima del promotor. Ningún abogado del sector lo considera un trámite menor.
Avangrid y la exposición española al corredor noreste
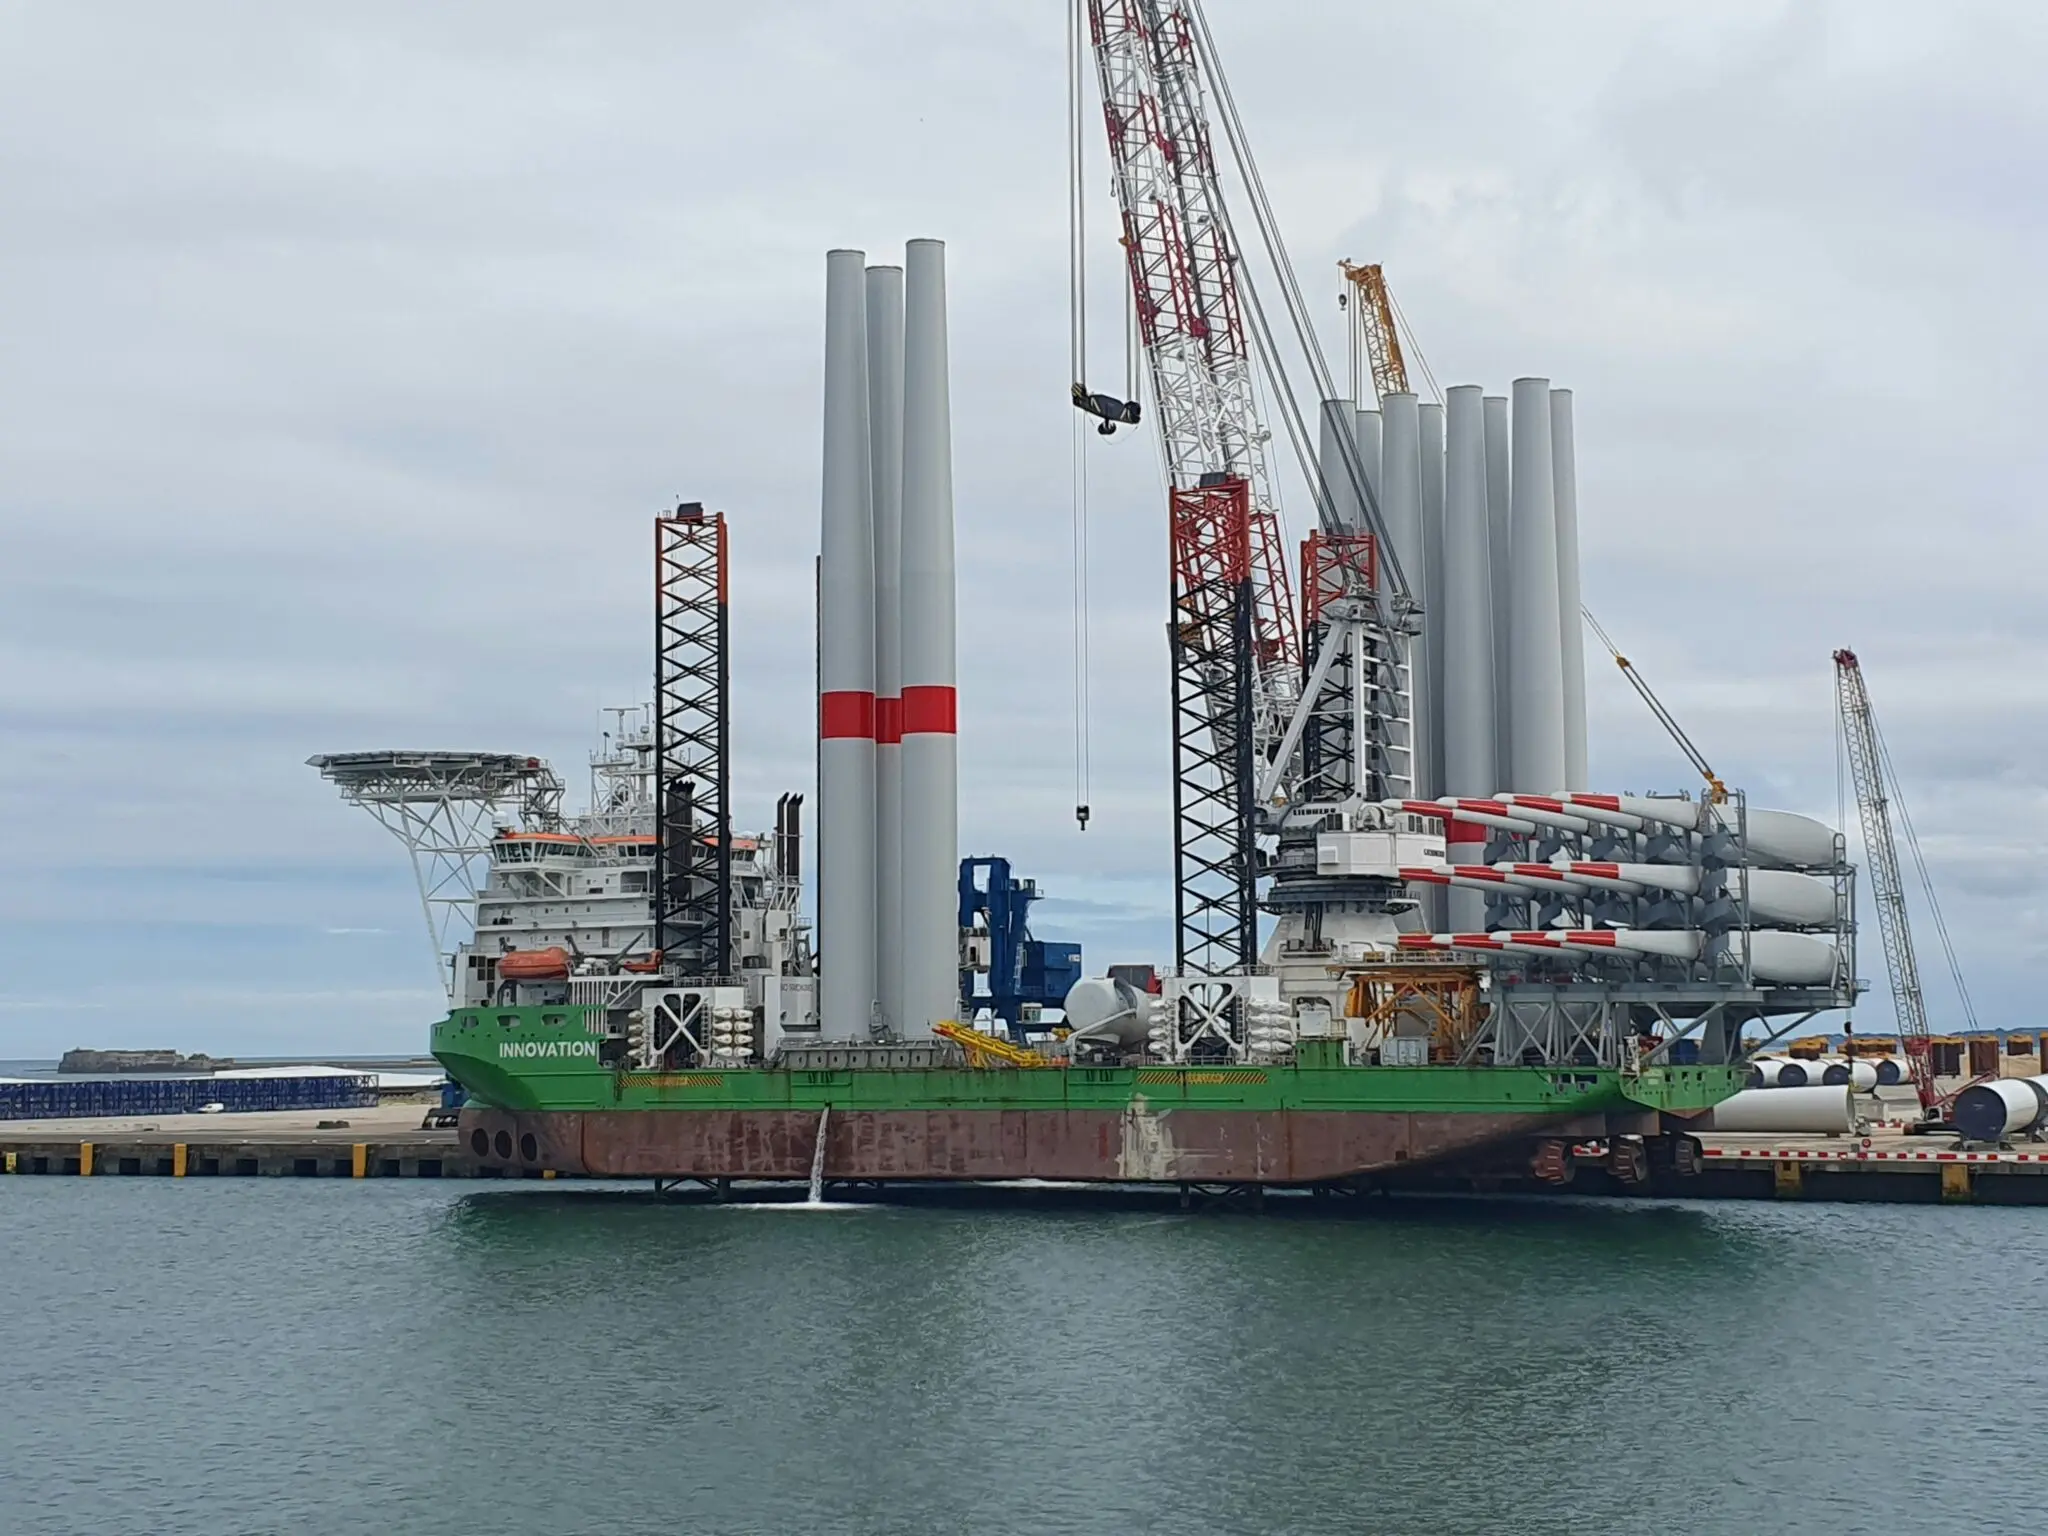
El ruido llega a España por la vía societaria. Avangrid, filial estadounidense de Iberdrola, opera varios gigavatios de capacidad renovable en el país y concentra parte de su estrategia marina en el noreste, precisamente el corredor señalado por la actual administración. La compañía detalla su cartera en su página corporativa, donde el negocio eólico marino figura como una de las líneas de crecimiento a medio plazo.
Un parque al 90% no se cancela: se convierte en litigio, en sobrecoste y en prima de riesgo para el siguiente.
A pocos kilómetros de la costa está el precedente inmediato. Vineyard Wind 1, el primer parque eólico marino a gran escala del país, vio interrumpida su construcción por una orden federal en 2025. La paralización se justificó con argumentos técnicos y ambientales, pero el efecto sobre la cadena de suministro fue inmediato: buques contratados sin permiso para operar, componentes almacenados en puerto y sobrecostes que nadie ha compensado.
El mercado ya no descuenta permisos: descuenta la probabilidad de que un tribunal los revoque. Eso encarece cada megavatio futuro.
Hay un segundo antecedente que explica por qué Connecticut es terreno sensible. Park City Wind, el proyecto que Avangrid había diseñado para abastecer al estado, quedó cancelado en 2023 después de que la compañía no lograra renegociar al alza su contrato de venta de electricidad. Tres años más tarde, el hueco de generación previsto sigue sin cubrirse y la eólica marina vuelve al centro del debate político local.
Para Iberdrola, el asunto no es periférico. Estados Unidos es uno de sus mercados de crecimiento y la red de distribución de Avangrid aporta ingresos regulados estables que sostienen el dividendo del grupo. Una revisión hostil de los permisos eólicos no hunde esa base, pero obliga a revisar las hipótesis de inversión y a dotar provisiones por contingencias que hasta ahora se consideraban improbables.
La factura de detener una obra que ya está en pie
Los números hablan solos. 6.200 millones de dólares movilizados, una red de proveedores con contratos firmados y una distribuidora que cuenta con esa electricidad para cumplir sus objetivos de suministro. Si la autorización cae, el coste no desaparece: se reparte entre indemnizaciones, penalizaciones contractuales y compras de energía de sustitución en el mercado mayorista, que en Nueva Inglaterra cotiza habitualmente por encima de la media nacional.
El daño mayor, sin embargo, es el de la señal. El sector eólico marino estadounidense se construyó sobre la promesa de una cartera medida en decenas de gigavatios y de una cadena industrial que debía instalarse en los puertos del Atlántico. Con cada expediente reabierto, el coste del capital sube y los fabricantes de componentes posponen sus inversiones. Nadie firma un contrato a quince años con un marco regulatorio que cambia cada trimestre.
Conviene mirar el contraste con Europa. Mientras Bruselas y los gobiernos nacionales mantienen objetivos de capacidad al alza, Washington envía la señal opuesta a los inversores que financian buena parte de esos mismos parques. Iberdrola no es una excepción: es el ejemplo más visible de una cartera transatlántica en la que el riesgo país estadounidense ha dejado de ser un supuesto teórico para convertirse en una línea del balance.
El argumento oficial es la seguridad energética y el coste para el contribuyente. Los datos apuntan a lo contrario. La electricidad que no se produce en alta mar se cubre con gas natural en un momento de demanda creciente por los centros de datos, lo que presiona los precios al alza y reduce el margen de maniobra de las redes. Detener una obra avanzada no abarata el sistema: lo encarece por dos vías, la del litigio y la del combustible.
Queda una pregunta que el calendario resolverá antes que los discursos. La próxima cita relevante no está en el Congreso, sino en los juzgados federales, donde se acumulan los recursos de los promotores contra las órdenes de paralización. Si la Justicia mantiene los permisos ya concedidos, la ofensiva quedará en un coste reputacional. Si los revoca, el primer parque eólico marino de Connecticut no será el último nombre que desaparezca del mapa.