
Openbank sube al 3,25% TAE su cuenta remunerada y su depósito a seis meses desde este jueves. El banco digital de Santander redobla la presión en la guerra por el ahorro de los clientes digitales, y N26 replica con un fondo monetario al 2,57%.
La entidad, filial digital del Grupo Santander, mejora la retribución de sus dos productos estrella para quienes aporten dinero nuevo y refuercen su vinculación con el banco. El movimiento coloca a Openbank entre las ofertas más agresivas del mercado español para rentabilizar los ahorros.
Cuenta al 3,25% sin techo y depósito con nómina
La Cuenta Remunerada Openbank a 12 meses paga ahora un 3,25% TAE (3,20% TIN) y no fija límite máximo de saldo remunerado. Está pensada para nuevos clientes que activen Bizum como parte de su operativa habitual.
El depósito a seis meses mejora hasta el 3,25% TAE (3,22% TIN), aunque con condiciones. Exige domiciliar nómina, pensión, prestación por desempleo o ingresos mensuales de al menos 900 euros, además de aportar dinero nuevo que incremente la posición global del cliente respecto al 30 de septiembre.
Quien no cumpla esos requisitos podrá contratar el mismo depósito con una rentabilidad del 2,75% TAE (2,73% TIN). La diferencia entre un perfil vinculado y otro que no lo está es de 50 puntos básicos, y ahí se mide la apuesta de la entidad por el cliente recurrente.
Openbank no compra saldo solo con precio: lo compra con precio y vinculación. El 3,25% es la puerta de entrada y la nómina decide quién la cobra.
Los clientes vinculados acceden además a ventajas que refuerzan la relación: devolución del 1% de las compras online con Bizum hasta 30 euros brutos al año, un 2% de ahorro en tarjetas regalo de Amazon, acceso sin coste a Travel+, y una bonificación del 0,30% en el precio final de su hipoteca.
Openbank mantiene, hasta el 29 de octubre, su campaña de recibos con una bonificación de hasta 200 euros para quienes domicilien al menos dos recibos distintos durante diez meses.
N26 responde con un fondo monetario al 2,57%
N26 ha optado por una vía distinta. En lugar de subir un depósito a plazo, la entidad alemana responde con un fondo monetario que renta al 2,57%, una fórmula que traslada al cliente la evolución del mercado monetario sin garantizarle un tipo fijo cerrado.
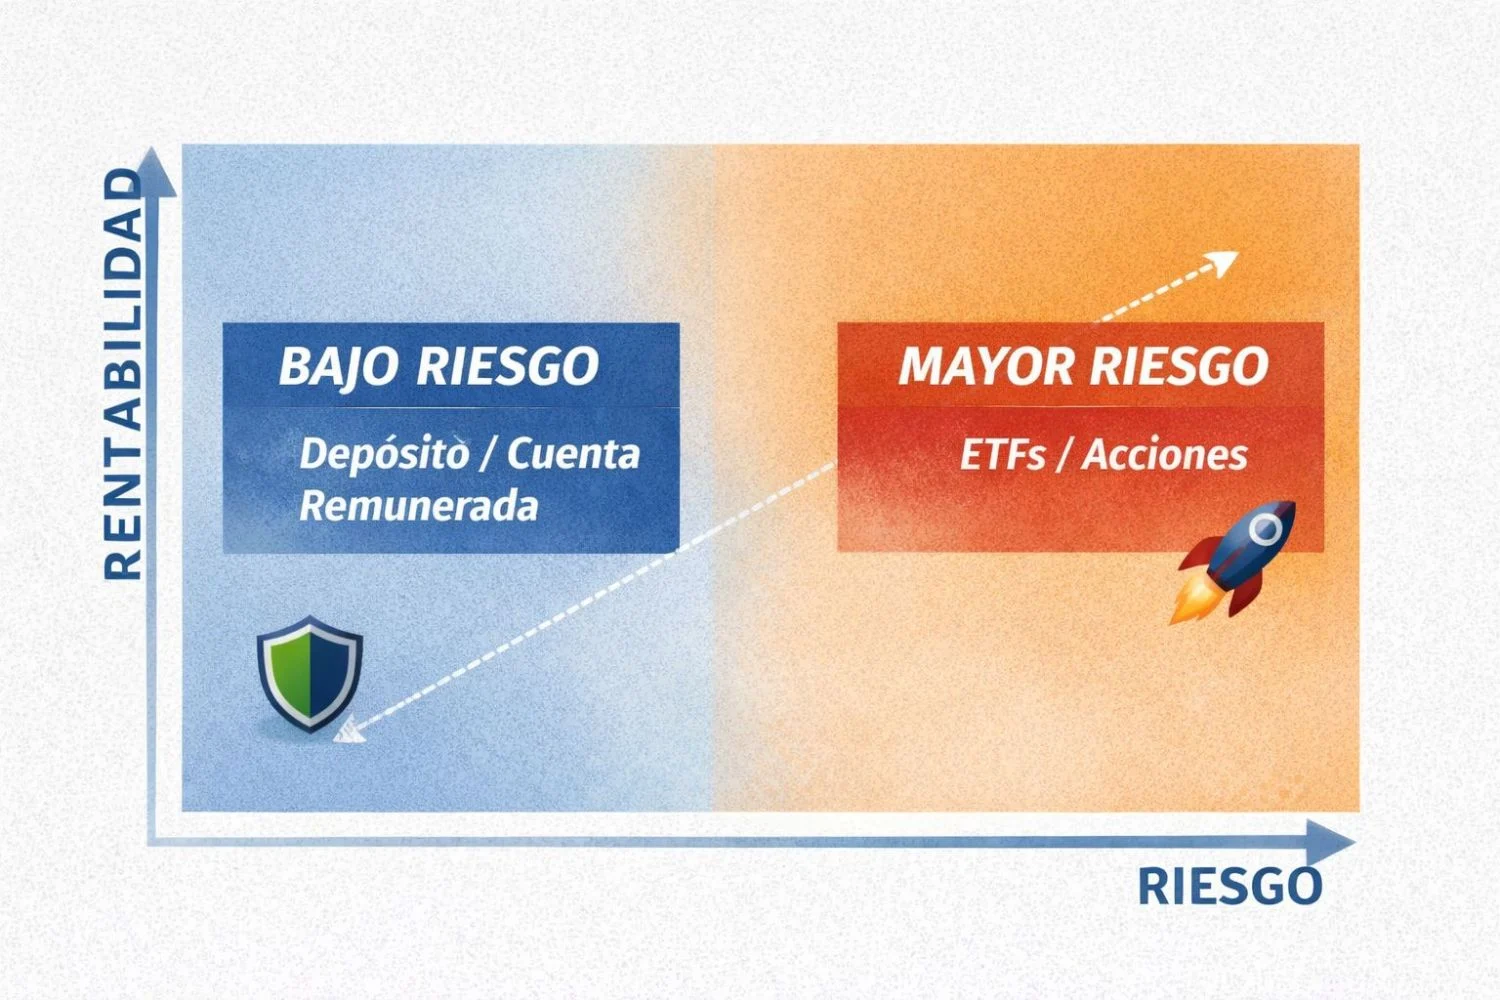
La diferencia entre ambas propuestas no es solo de precio. Openbank ata un tipo garantizado durante seis o doce meses y a cambio exige vinculación; N26 ofrece un producto más líquido pero de rentabilidad variable. Son dos formas distintas de competir por el mismo ahorrador.
Dos modelos que miden el pulso del ahorro español
La batalla por el pasivo minorista no es un asunto menor. Los depósitos son la materia prima más barata con la que cuentan los bancos para financiar crédito, y cada entidad diseña su oferta en función de cuánto necesita crecer. Openbank juega con la ventaja de tener una estructura de costes digital y una casa matriz, el Santander, capaz de sostener la agresividad comercial sin comprometer su balance consolidado.
Ahí está la clave que conviene no perder de vista. Un 3,25% TAE sin límite de saldo suena generoso, pero exige dinero nuevo y Bizum, lo que filtra al cliente que aporta funding fresco y no al que ya estaba dentro. La letra pequeña no es casual: la entidad paga por crecer, no por mantener lo que tiene.
El riesgo para el sector es de desgaste. Cuando dos o tres entidades digitales empiezan a tensar la remuneración, el resto se ve obligado a igualar para no perder cuota, y esa escalada erosiona el margen de intereses. Queda por ver si el movimiento de Openbank responde a un pico puntual de competencia o a un cambio estructural en el coste del ahorro. Con el precio del dinero que fija el Banco Central Europeo condicionando la política de cada entidad, la respuesta depende menos de los bancos y más de la política monetaria.
Hay un detalle que el inversor de la matriz debería vigilar. Estas campañas apenas mueven las estimaciones de beneficio del Grupo Santander, pero sí alimentan el debate sobre cuánto está dispuesto el sector a pagar por el pasivo. Si la tensión se extiende a más entidades, el impacto en el margen de intereses dejará de ser una anécdota comercial y pasará a ser una línea del balance.
Veredicto Merca2
Cotización: La decisión no altera la cotización del Banco Santander, matriz de Openbank, porque es una palanca de producto y no de beneficio consolidado. El diferencial de 68 puntos básicos entre el 3,25% de Openbank y el 2,57% de N26 marca la distancia competitiva entre ambos modelos.
Clave técnica: El 3,25% TAE se sitúa en la parte alta de la tabla de cuentas remuneradas del mercado español, pero exige vincular dinero nuevo y Bizum. Sin esos requisitos, la remuneración cae al 2,75% TAE, 50 puntos básicos por debajo del escaparate.
Apunte macro: La campaña llega condicionada por el precio del dinero del BCE, que determina hasta dónde pueden tensar los bancos la remuneración de los depósitos sin dañar su margen. La bonificación de hasta 200 euros por domiciliar recibos, vigente hasta el 29 de octubre, mide la prisa de Openbank por retener pasivo minorista.








