La desaparición de la marca Seat es hoy el mayor riesgo industrial del automóvil español. La decisión última se toma en Wolfsburgo, pero sus consecuencias se miden en Martorell, en los cientos de proveedores que dependen de la factoría y en los despachos de Moncloa.
El grupo Volkswagen lleva años empujando su negocio español hacia Cupra. Lo que nació como una marca deportiva derivada se ha convertido en la enseña que concentra las ventas rentables, la electrificación y los lanzamientos. Seat se queda con los modelos de acceso y con un mercado cada vez menos generoso en márgenes.
El desplazamiento de Seat hacia Cupra
Ese trasvase no es una anécdota de catálogo. Volkswagen ha convertido Cupra en su palanca de crecimiento en el sur de Europa y ha dejado a la enseña histórica con un papel secundario dentro de la estructura. Que la desaparición de la marca Seat acabe confirmándose, o que quede reducida a un apellido residual, es una hipótesis que el sector da por plausible y que la compañía no se molesta en desmentir con rotundidad.
La marca arrastra una paradoja incómoda. Es la más reconocida de España por notoriedad espontánea, pero también la que menos margen aporta al grupo. Cupra vende menos unidades y gana más por coche. En un consorcio que debe financiar una transición eléctrica de miles de millones de euros, ese diferencial pesa más que cualquier consideración sentimental.
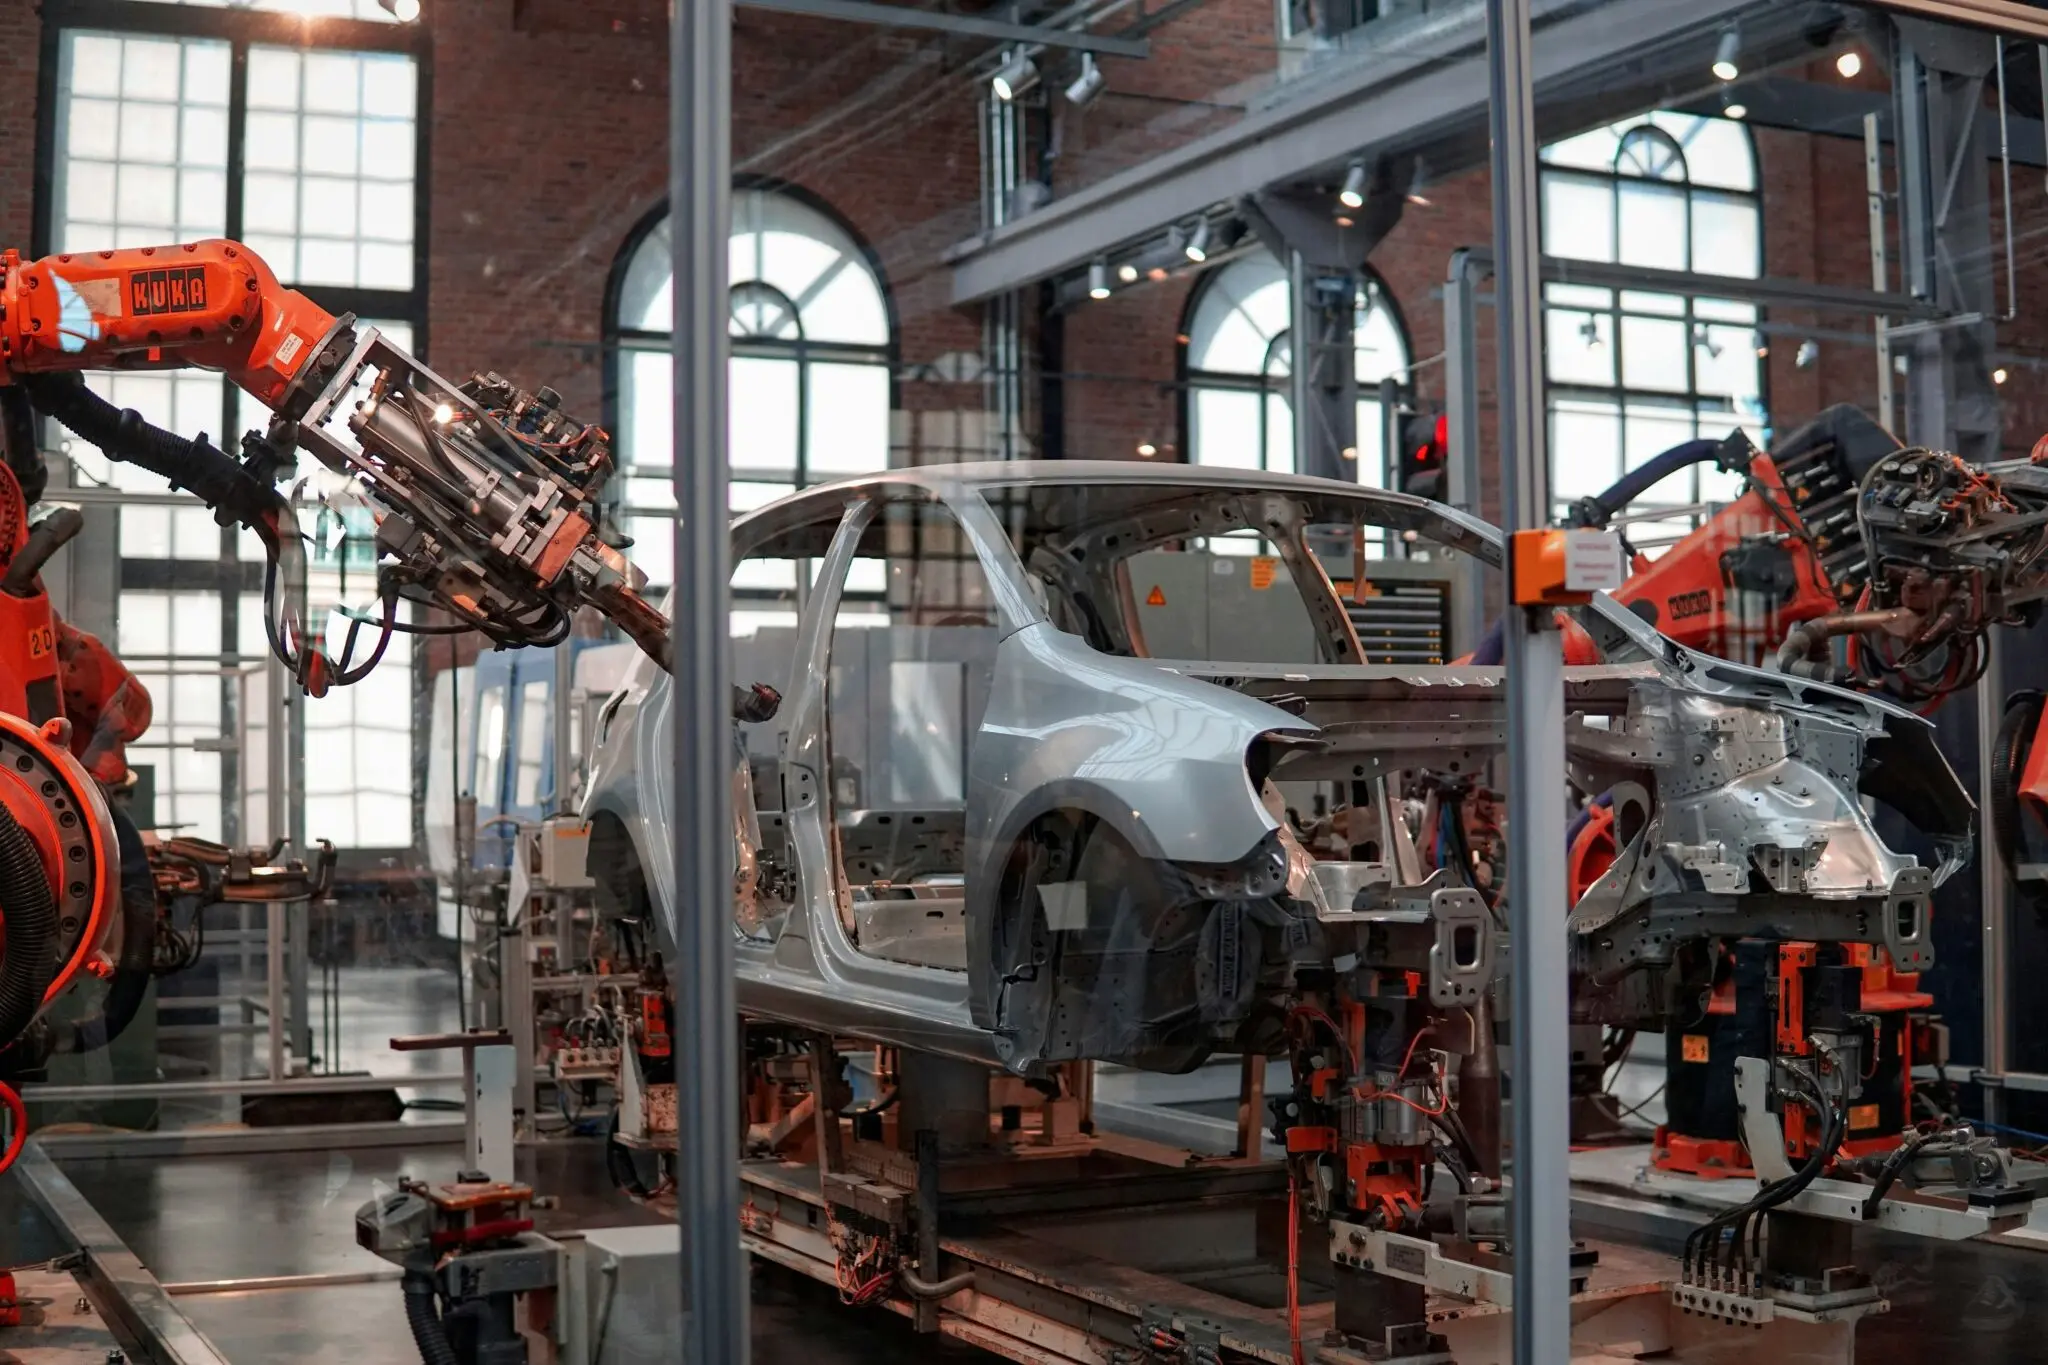
La consecuencia directa se llama Martorell. La planta barcelonesa produce buena parte de los modelos de ambas enseñas y es la instalación de referencia del grupo en el sur de Europa. Su futuro depende de las inversiones que se decidan en Alemania, y ahí se concentra toda la incertidumbre.
La industria auxiliar, mientras tanto, no mira el logo tanto como la carga de trabajo. Miles de empleos directos e indirectos dependen del complejo, y los proveedores de componentes, muchos de ellos pymes catalanas y valencianas, ajustan sus plantillas al volumen de pedidos que llega de la factoría.
Seat puede sobrevivir como símbolo, pero lo que sostiene Martorell no es un logo: son pedidos, turnos y contratos de proveedores firmados a cinco años.
Ese es el punto que más inquieta a los fabricantes de piezas. La desaparición de la marca Seat no implicaría necesariamente el cierre de la planta, pero sí una reorganización de la producción que podría concentrar volúmenes en menos líneas y, con ellos, menos proveedores.
Martorell y el pulso entre Moncloa y Alemania
El Gobierno sigue el asunto con atención creciente. Moncloa confía en que el grupo alemán mantenga la marca como activo industrial y no la diluya en una operación puramente financiera. El Ejecutivo ha vinculado en el pasado ayudas públicas y fondos europeos a la continuidad de la producción en España, aunque no dispone de una palanca directa sobre una decisión que pertenece a los accionistas de Volkswagen y a la dirección de Wolfsburgo.
Alemania mira su propio tablero. La matriz afronta presión de costes, competencia china y un exceso de capacidad en Europa que obliga a recortar. En ese contexto, mantener una marca con volúmenes modestos y márgenes ajustados es una decisión que cuesta defender ante los inversores.
La industria auxiliar se juega su futuro en el exterior
Aquí está la clave que casi nadie subraya. La industria auxiliar española lleva años preparándose para un escenario sin Seat, y lo hace mirando hacia fuera. Los grandes proveedores de componentes han diversificado su cartera de clientes y han internacionalizado su producción para no depender de una sola planta ni de una sola marca. Gestamp, CIE Automotive o Grupo Antolin operan hoy en decenas de países y facturan más fuera de España que dentro. Esa estrategia es su red de seguridad.
Sobre el papel, la jugada tiene lógica financiera. Cupra ofrece márgenes superiores y una imagen más joven, justo lo que un grupo con decenas de miles de millones comprometidos en electrificación necesita. Seat aporta escala y reconocimiento, pero también canibaliza parte del mercado que el consorcio quiere cubrir con su enseña premium. Dos marcas para un mismo cliente es un lujo que pocas automovilísticas pueden permitirse en el actual ciclo.
Eso sí, la internacionalización protege a los grandes, no necesariamente a la base. Las pymes que trabajan en exclusiva para Martorell tienen menos margen de maniobra. Si la desaparición de la marca Seat se traduce en menos pedidos, serán ellas las primeras en notarlo, y muchas no tienen ni la estructura ni el capital para salir a buscar clientes en Marruecos, México o Europa del Este.
Conviene recordar de dónde venimos. Seat no ha sido nunca una marca ajena a las crisis: entró en el grupo Volkswagen en 1986 tras una travesía complicada, y desde entonces ha vivido varias reorganizaciones. La diferencia es que ahora el propietario tiene alternativas más rentables dentro de su propia casa. Ese es el verdadero riesgo.
La pregunta que queda abierta no es si Seat desaparece, sino a qué ritmo y con qué red de seguridad. Un hito concreto ayudará a medirlo: los planes de inversión que Volkswagen detalle para sus plantas españolas en los próximos meses marcarán si Martorell sigue siendo central o si empieza a ser periferia. Los proveedores, mientras, siguen fabricando para una marca que quizá ya no exista cuando renueven sus contratos.