He leído el post de Trump en Truth Social a primera hora de la mañana, hora de Hong Kong, y he entendido por qué el petróleo del Estrecho de Ormuz no cede. El presidente estadounidense negó con rotundidad la información de Axios sobre una supuesta oferta de alivio de sanciones y liberación de fondos congelados a Irán, y esa negación, más que cualquier dato macroeconómico, es la que ha sostenido la prima de riesgo en el crudo durante toda la sesión asiática.
El fin de semana había dejado una puerta entreabierta. Trump rechazó la propuesta iraní de una tregua de siete días, aunque dejó caer que las conversaciones se retomarían esta misma semana. Los operadores se agarraron a esa frase durante unas horas. Duró poco: el mismo lunes, el presidente calificó la información del medio estadounidense de montaje y exigió su retirada.
La televisión estatal iraní situó al ministro de Exteriores, Abbas Araghchi, en conversaciones con representantes cataríes centradas en los mensajes intercambiados con Washington y, en concreto, en las condiciones que exige Teherán para reabrir el estrecho. Fuentes citadas por Bloomberg describen, en cambio, un pesimismo privado entre los negociadores: nadie espera un acuerdo antes de las elecciones de medio mandato de noviembre.
Crudo, oro y un récord de gasóleo: los números de la sesión
Los mercados asiáticos descontaron ese escenario en tiempo real. Estas son las cifras que he ido anotando a lo largo de la jornada:
- Brent y WTI: ambos contratos subieron más de un 1% y encadenan jornadas al alza sin avances en el conflicto.
- Oro: en torno a 4.140 dólares, tras sostener las fuertes pérdidas del lunes con los inversores apostando por nuevos endurecimientos monetarios.
- Bolsas: cayeron Tokio, Seúl, Hong Kong, Bombay, Singapur, Taipéi, Wellington, Yakarta y Manila; Shanghái y Sídney fueron la excepción.
- Gasóleo en Reino Unido: el precio medio alcanzó máximos históricos, según la organización automovilística RAC.
- Shein: llegó a caer casi un 14% en Hong Kong tras presentar sus primeros resultados desde su salida a bolsa de 1.700 millones de dólares.
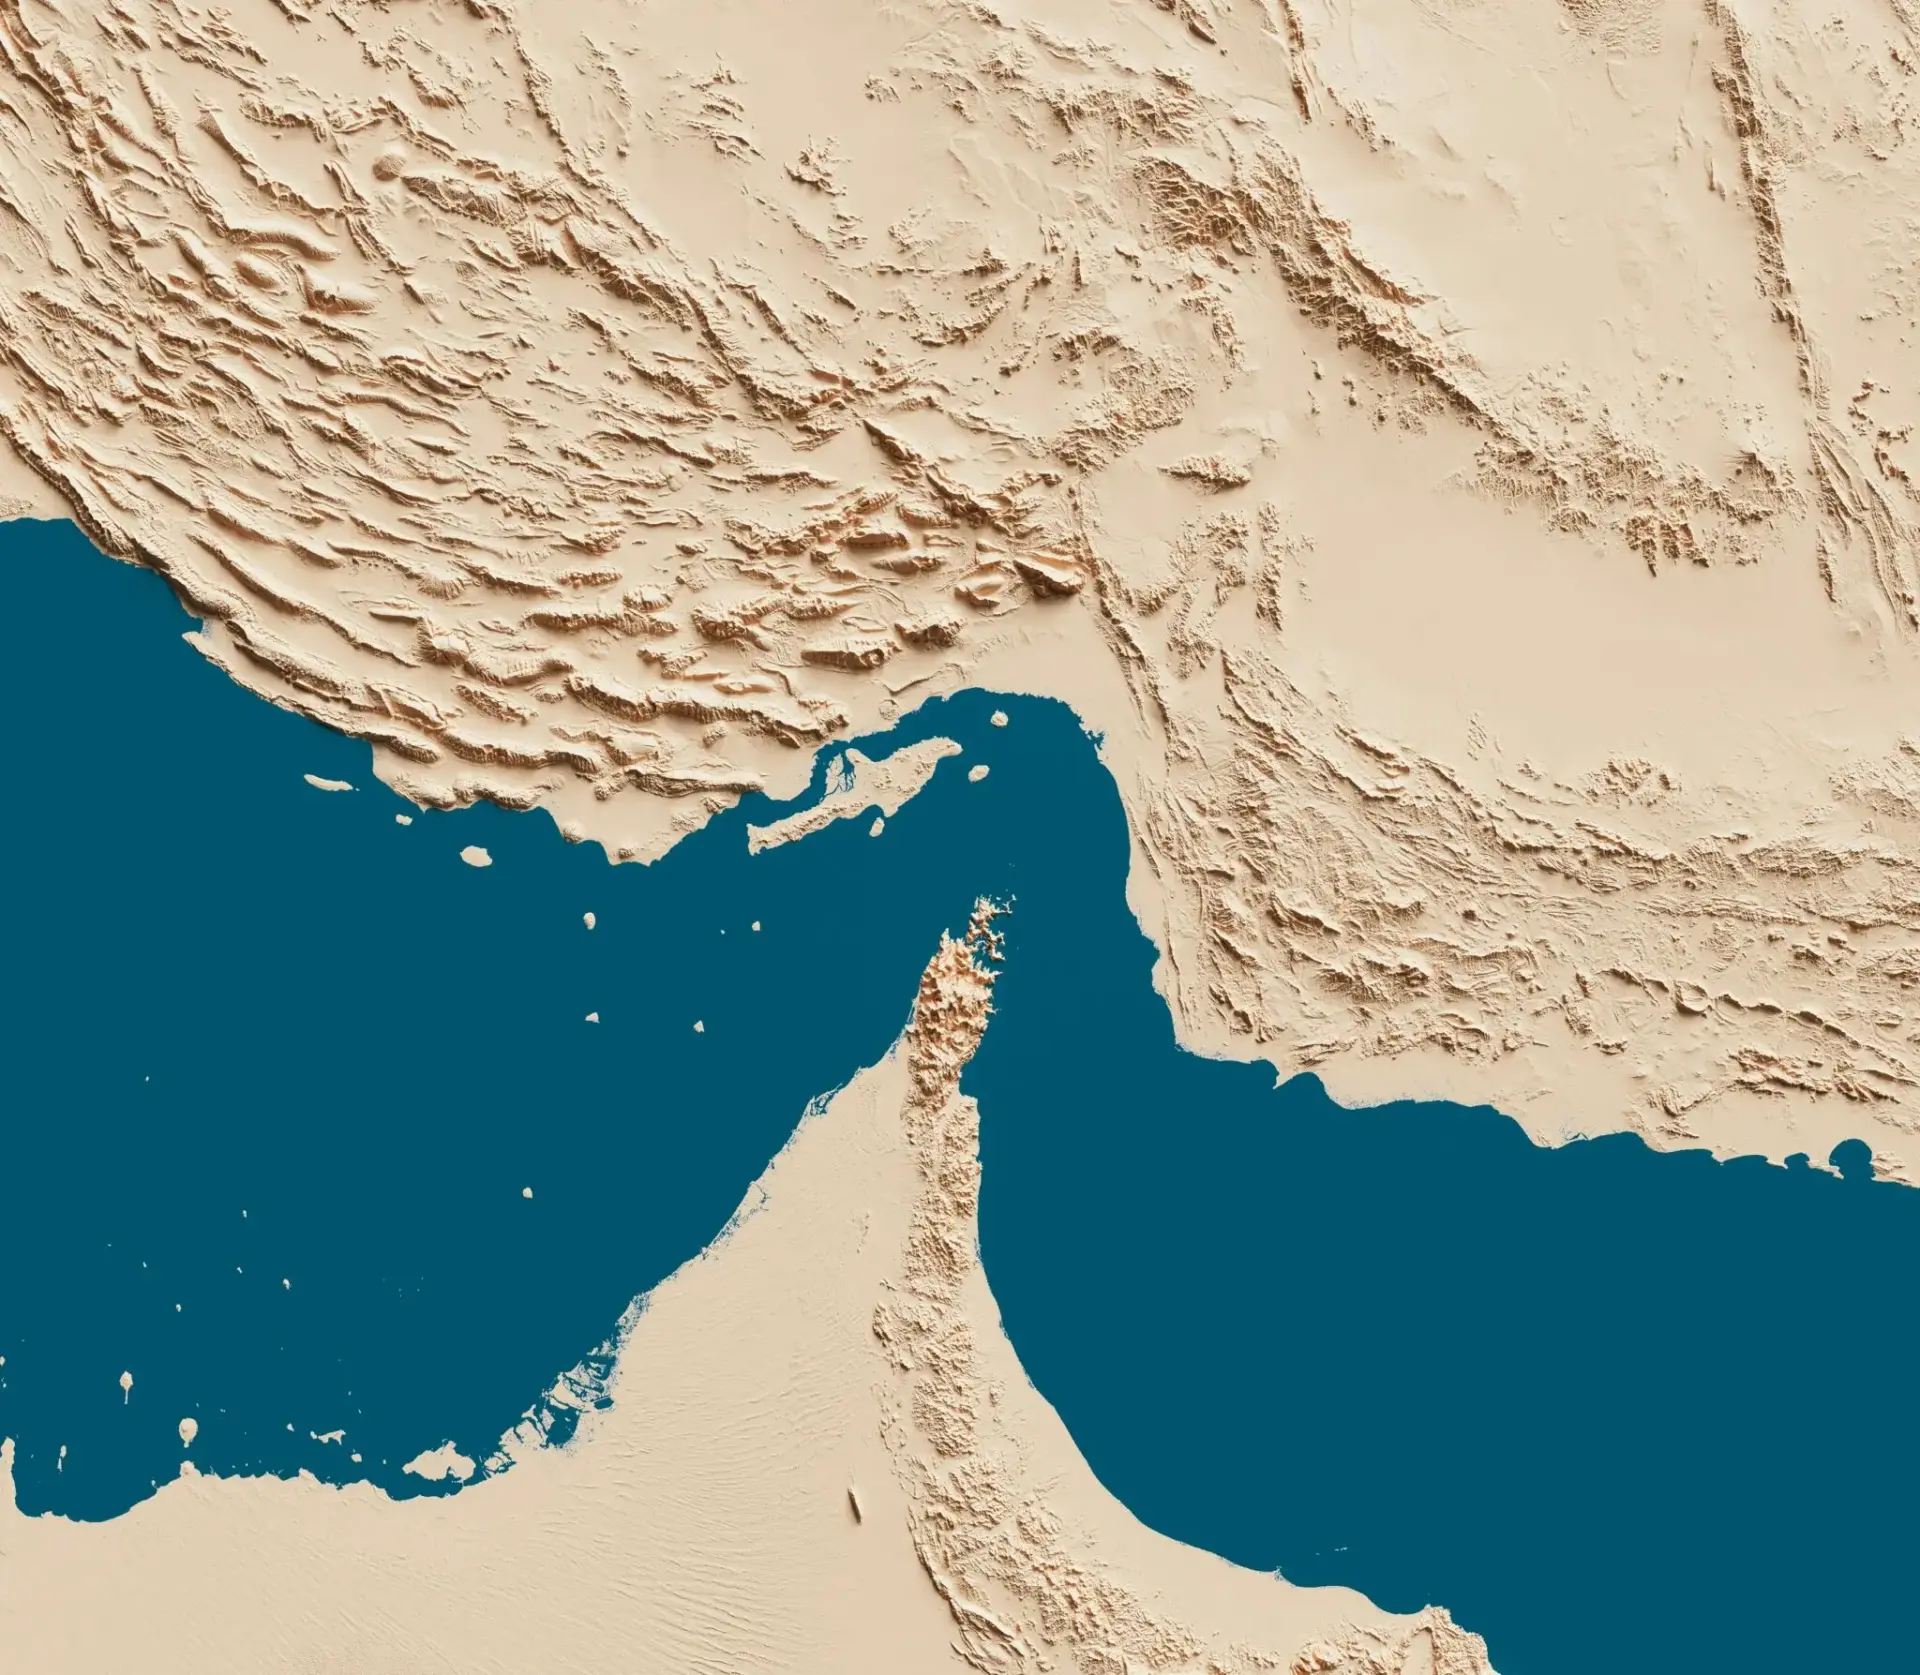
La paradoja es europea. Londres, París y Fráncfort abrieron al alza después de que los tres índices neoyorquinos cerraran el lunes en rojo. Lo que el crudo está haciendo no es asustar a la renta variable del Viejo Continente, sino encarecer el transporte, la aviación y la energía de un invierno que se presenta caro. La arteria marítima por la que circula cerca de una quinta parte del petróleo mundial lleva semanas funcionando por debajo de su capacidad.
La Fed, el otro frente abierto del crudo
Al bloqueo del estrecho se ha sumado la expectativa de que la Reserva Federal suba los tipos otra vez a finales de octubre. Los mercados descuentan ya una segunda subida consecutiva, y la batería de datos estadounidenses que se publica en los próximos días, con el IPC y el informe de empleo (non-farm payrolls), puede inclinar la balanza hacia un endurecimiento más largo. Con el petróleo arriba, cada décima de inflación importada complica el margen de maniobra de Washington.
«. Es casi lo contrario.» — Fiona Cincotta, Forex.com, 29 de septiembre de 2026
Cincotta añade un matiz que conviene no perder de vista: unos datos de empleo fuertes, que normalmente celebran las bolsas, pueden convertirse en un argumento más para que la Fed mantenga los tipos altos durante más tiempo. Crecimiento sólido, inflación energética y elecciones a la vuelta de la esquina. Esa es la combinación que tiene delante el banco central estadounidense.
Análisis: el estrecho ya no se negocia solo en Teherán
Lo que veo en esta sesión no es un episodio de volatilidad más, sino la consolidación de una prima de riesgo estructural en el crudo. Tres cosas se han roto a la vez: la expectativa de una reapertura rápida de Ormuz, la confianza en que Washington separaría el conflicto de su calendario electoral y la hipótesis de que el control hutí de Bab al-Mandeb sería un episodio pasajero. El suministro global de petróleo vuelve a depender de una geografía que ningún banco central controla.
El riesgo que los datos no resuelven es el de la temporalidad. El mercado apuesta de forma simultánea a que Teherán cederá antes de noviembre y a que la Fed subirá tipos a finales de octubre. Ambas cosas pueden ser verdad durante unas semanas; durante tres trimestres, es muy improbable. Seguiré con atención el IPC y el informe de empleo de los próximos días, la reunión de la Reserva Federal y cualquier señal que llegue desde Catar, donde se canaliza la negociación indirecta con Irán.
🌐 El efecto dominó en Occidente
El impacto llega a Europa por tres vías, y ninguna es teórica:
- Apertura de mercados: Wall Street cerró el lunes con sus tres índices en rojo, pero la renta variable europea abrió al alza. El crudo funciona hoy como un impuesto sobre el transporte más que como un detonante de pánico bursátil.
- Inflación en España: la gasolina y el gasóleo se fijan con referencias internacionales y llegan a los surtidores en semanas. Con el diésel británico ya en máximos históricos, la presión sobre los costes del transporte por carretera, el eslabón que más pesa en la cesta de la compra, es la vía más directa hacia el IPC español.
- BCE y Euríbor: si la Reserva Federal sube tipos a finales de octubre, el diferencial con el BCE se amplía y el euro tiende a debilitarse, lo que encarece todavía más un crudo que se paga en dólares. Para las hipotecas variables y para las empresas endeudadas a tipo flotante, el escenario no es neutro.
En el plano empresarial, aerolíneas y transportistas son los primeros en notarlo en el queroseno y el gasóleo, mientras las compañías energéticas del IBEX vigilan el diferencial del crudo como variable de márgenes para la próxima temporada. El impacto directo en España es indirecto, pero llega por la factura energética antes que por las bolsas.