Ecoener cerró el primer semestre con un beneficio neto de 2,98 millones de euros, un 31% menos interanual, y superó el umbral de 1 GW de capacidad entre activos en operación y construcción.
La cifra de negocio avanzó un 29%, hasta los 54,16 millones de euros, mientras el resultado bruto de explotación (EBITDA) se elevó un 53%, hasta rozar los 30 millones. El margen EBITDA se situó en el 55%, ocho puntos por encima del registrado un año antes.
El patrón del semestre es incómodo de leer en una sola dirección. El negocio crece a doble dígito y el beneficio neto retrocede. La generación alcanzó los 612 GWh, un 51% más, tras la entrada en operación comercial de siete plantas fotovoltaicas en República Dominicana, Colombia y Guatemala, con 253 MW conjuntos. Esa aportación elevó la potencia operativa hasta 680 MW, según las cifras comunicadas por la compañía.
El beneficio neto cae un 31% mientras el EBITDA sube un 53%
Las cuentas del primer semestre de 2026 frente a las del mismo periodo de 2025 quedan así. Las cifras de 2025 marcadas con ≈ son deducciones aritméticas a partir de las tasas de variación publicadas.
| Magnitud | 1S 2026 | 1S 2025 | Variación |
|---|---|---|---|
| Beneficio neto | 2,98 millones | 4,33 millones | -31% |
| Cifra de negocio | 54,16 millones | ≈42,0 millones | +29% |
| EBITDA | Casi 30 millones | ≈19,5 millones | +53% |
| Margen EBITDA | 55% | 47% | +8 puntos |
| Generación | 612 GWh | ≈405 GWh | +51% |
| Potencia operativa | 680 MW | n.d. | — |
El descenso del beneficio neto hasta 2,98 millones convive con un alza del 29% en la cifra de negocio. En el sector, la puesta en servicio de nueva capacidad suele llegar acompañada de mayores dotaciones a amortizaciones y de una carga financiera más alta, dos partidas que tensionan la última línea del balance mientras el negocio operativo engorda. Ecoener no desglosa en su comunicación esos efectos, pero el contraste entre EBITDA y beneficio atribuido marca la fotografía del periodo.
Un EBITDA que roza los 30 millones con un beneficio neto de 2,98 millones retrata a una compañía que crece más rápido de lo que gana.
El 79% de los ingresos ya se genera fuera de España
Fuera de España, la compañía factura ya 43,1 millones de euros, el doble que un año antes, y ese negocio internacional representa el 79% de los ingresos totales. El grupo gallego ha dejado de ser un operador doméstico. A ello se suma que el 87% de las ventas de energía procede de contratos de compraventa a largo plazo (PPA) o de mecanismos regulados, la estructura que da visibilidad y estabilidad a los ingresos futuros y que explica por qué el mercado mira más la cartera contratada que el megavatio instalado.
Luis de Valdivia, presidente de la compañía, enmarcó las cuentas en un cambio de escala que, en su lectura, ‘se está traduciendo en más generación y rentabilidad’. La tesis de la casa es clara: el tamaño como argumento de rentabilidad futura antes que de beneficio presente.
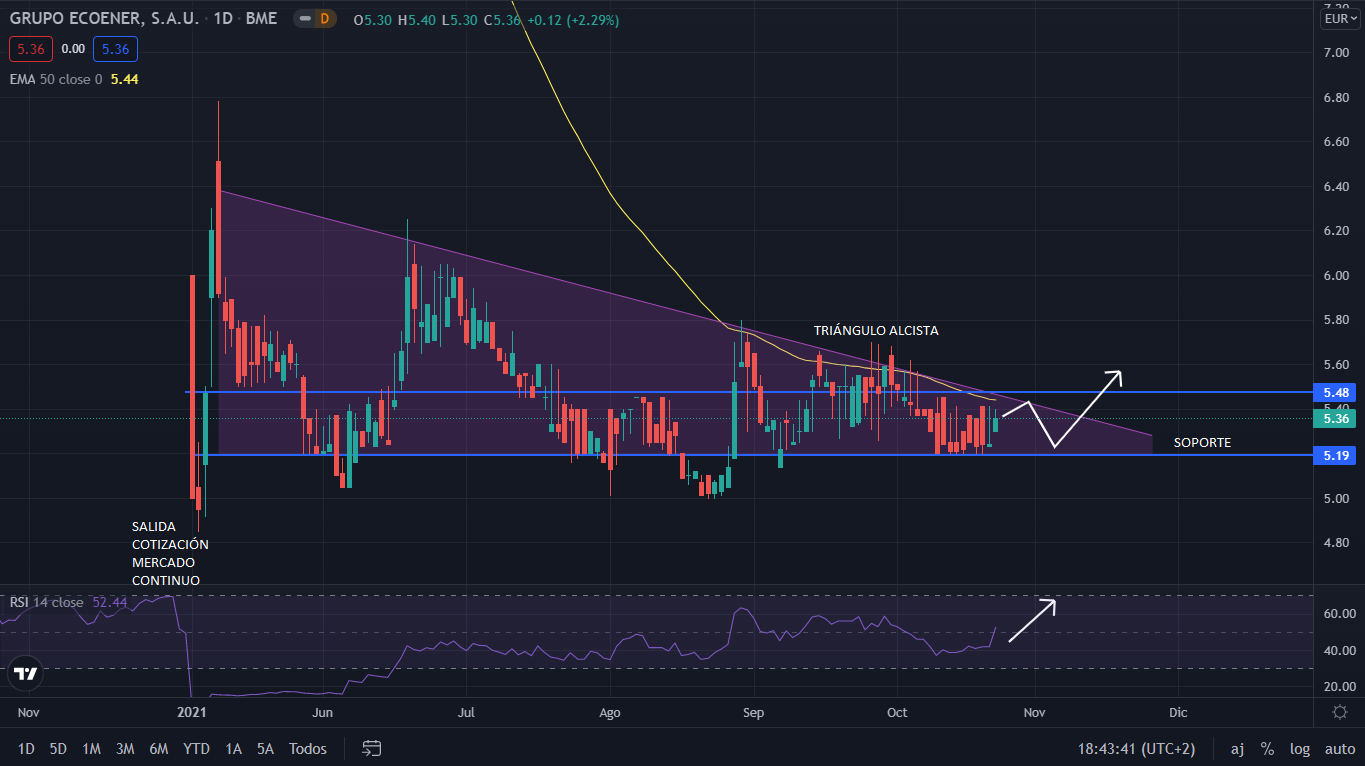
La comparación con el resto del renovable cotizado —Solaria, Grenergy, Acciona Energía o la división de renovables de Repsol— sitúa a Ecoener en una liga de tamaño inferior, aunque con un porcentaje de ingresos comprometidos por contrato que que no todos sus competidores alcanzan. El detalle relevante no es el megavatio en construcción, sino cuántos de esos megavatios tienen ya comprador.
De 283 MW en la salida a Bolsa a 1 GW cinco años después
Ecoener debutó en la Bolsa española en 2021 con 283 MW. Cinco años después acumula más de 1.000 MW entre operación y construcción. Multiplicar por casi cuatro la capacidad es la métrica que la compañía quiere que el mercado mire, y explica por qué presenta la caída del 31% en el beneficio neto como una anomalía de la última línea y no como un problema de fondo.
El punto de fricción es el coste de sostener ese crecimiento. Un balance que se expande a este ritmo exige financiación, y el beneficio neto es la variable que absorbe ese esfuerzo en los primeros ejercicios de vida de cada planta. En un sector donde la energía solar fotovoltaica ha pasado de premiar la potencia instalada a exigir contratos firmados, la posición de Ecoener es razonable: casi nueve de cada diez megavatios hora vendidos tienen precio pactado o marco regulado.
La lectura de mercado del semestre es sencilla: Ecoener vende crecimiento, no beneficio. Con 1 GW entre operación y construcción, la compañía entra en una liga en la que competirá por financiación con grupos mucho mayores y con acceso a un coste de deuda más bajo. De ahí que el dato que conviene retener no sea ni el 31% de caída ni el 53% de subida del EBITDA, sino la proporción de ingresos ya contratados.
El mercado pedirá en la próxima cita con las cuentas el desglose de la deuda neta y el calendario de puesta en marcha de los proyectos en construcción, información que la compañía remite a la CNMV con cada publicación periódica. La CNMC, por su parte, sigue vigilando el mercado mayorista en el que se fijan los precios de referencia para la energía no cubierta por contratos. Son las dos piezas que faltan para completar el puzle del cambio de escala.
📊 Las Claves para el Inversor
- Qué vigilar: La próxima presentación de resultados y el detalle de deuda neta y calendario de puesta en marcha de los proyectos en construcción.
- Reacción del valor: El mercado descuenta la caída del beneficio como coste de transición; el catalizador será confirmar que la nueva potencia arranca con contratos firmados.
- Precedente sectorial: Otras renovables cotizadas han atravesado fases similares, con el EBITDA subiendo por la nueva capacidad y el beneficio neto tardando varios trimestres en reflejarlo.