
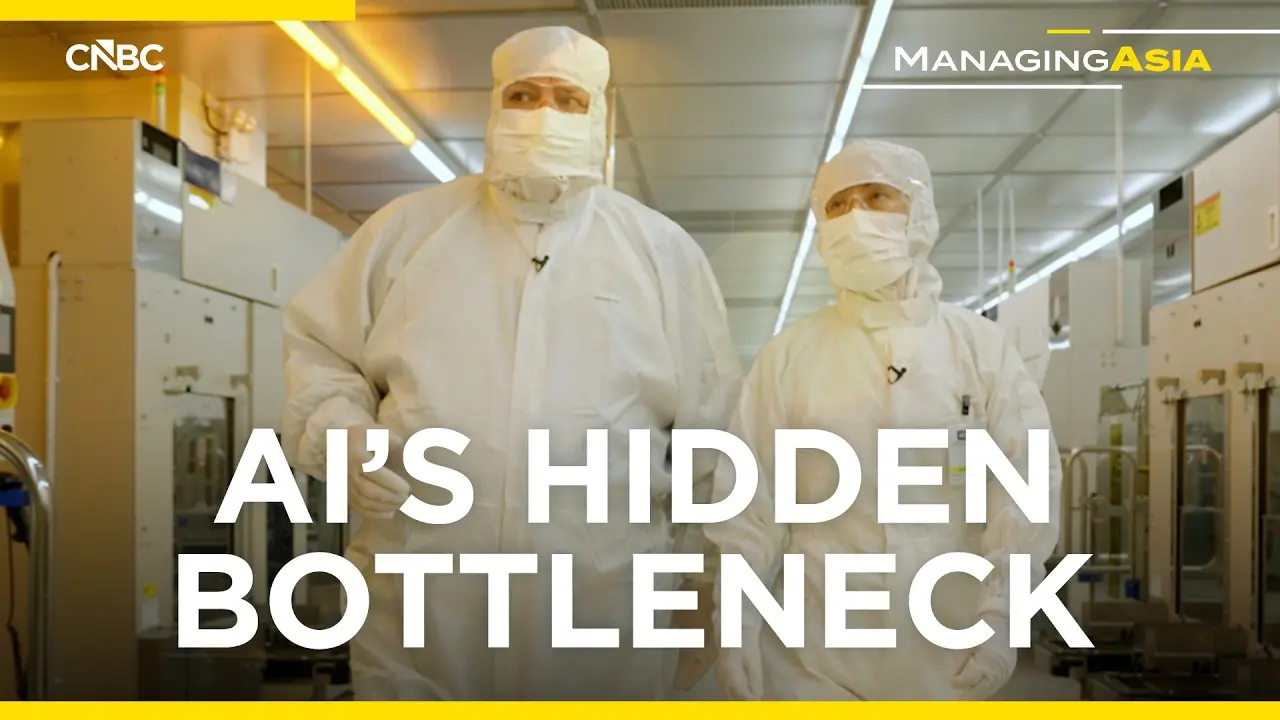
El cuello de botella chips IA ya no está donde todo el mundo mira. La carrera por la potencia de cálculo no se decide solo en las fábricas de obleas, sino un piso más abajo, en las capas que sostienen cada procesador y que hasta hace poco nadie miraba. En su último reportaje, CNBC International entra en una sala limpia en Malasia para mostrar cómo ese componente invisible se ha convertido en uno de los negocios más codiciados del sector.
Qué es un sustrato y por qué sostiene todo
La austriaca AT&S fabrica piezas que la mayoría de nosotros nunca verá, pero sobre las que descansan los dispositivos que usamos a diario. Su división de microelectrónica produce sustratos de circuitos integrados: capas base de alta tecnología que van bajo los paquetes de chips avanzados y que transportan energía y datos entre procesadores, memoria y circuitería. La otra pata del grupo, soluciones electrónicas, fabrica placas de circuito impreso de gama alta para móviles, coches, equipamiento médico y otros aparatos.
Durante la visita, el consejero delegado describe la pieza con una analogía sencilla: es a la vez sistema circulatorio y sistema nervioso. Lleva la electricidad como la sangre transporta oxígeno y azúcar, y al mismo tiempo conecta decenas de miles de puntos de información entre sí. Sobre la superficie de uno de estos sustratos semiconductores se ven miles de contactos metálicos que enlazan el procesador con la memoria y con los dispositivos de entrada y salida. Sin esa base, el chip más avanzado del mundo no arranca.
El giro: de la sobrecapacidad al cuello de botella
Hace apenas unos años el mercado de sustratos vivía ahogado por el exceso de capacidad. Ahora ocurre lo contrario. Según recoge el reportaje, el propio consejero delegado admite que la compañía podría entregar entre un 20% y un 25% más de producto si tuviera capacidad suficiente, y que está ampliando líneas en Malasia, en China y también en Austria, donde mantiene líneas de I+D dedicadas, algo poco habitual en el sector.
Preguntado por si el sustrato se ha convertido en el gran eslabón oculto de la IA, su respuesta es afirmativa y técnica: el desarrollo de los chips fue tan rápido que hoy la velocidad de comunicación que entrega el sustrato es el factor que limita el rendimiento. La innovación se ha desplazado a esa capa intermedia. Sustratos más grandes, más chips sobre la misma base y mejores conexiones entre componentes se traducen, dice, en más rendimiento para los centros de cálculo. Asi lo plantea también cuando se le pregunta si el sustrato es el nuevo oro del negocio de semiconductores.
La velocidad de comunicación que entrega el sustrato es hoy el factor limitante. Por eso la innovación se está trasladando a esta capa intermedia.
— Consejero delegado de AT&S, en entrevista con CNBC International
Los clientes, sostiene, entienden por qué pagan una prima por las versiones avanzadas. Los nuevos diseños apilan varios componentes sobre la misma base y exigen un desarrollo conjunto con el fabricante, de modo que el valor añadido por la velocidad y el reparto de energía justifica el sobreprecio.
Las cifras y la apuesta por Malasia
Los números empiezan a reflejar ese cambio de estatus. Las dos divisiones del grupo facturaron cerca de 1.800 millones de euros —unos 2.100 millones de dólares— en el ejercicio cerrado en marzo de 2026. En el trimestre hasta junio de 2026 la compañía volvió a beneficios y proyectó un crecimiento de ingresos de entre el 45% y el 55% para el ejercicio que cerrará en marzo de 2027. La demanda va muy por delante de la capacidad instalada.
La planta malasia nació, según reconoce el directivo, bajo una presión clara para diversificar fuera de China. No era solo una cuestión política: concentrar toda la producción en un único lugar es un riesgo para la economía global. El primer gran cliente fue la estadounidense AMD, aunque el plan pasa por alojar allí a unos cinco grandes clientes. El consejero delegado evita dar nombres, pero asegura que entre ellos hay hiperescaladores, fabricantes de chips, empresas de automoción y tecnológicas. La periodista pone sobre la mesa nombres como Intel, Microsoft, Amazon, Google o Tesla; él responde que no puede comentarlos, aunque admite que buena parte de las grandes compañías de Silicon Valley trabajan con ellos. La expansión tiene precio: en 2021 el grupo anunció hasta 1.700 millones de euros para el complejo y en junio de 2026 sumó otros 1.500 a 2.000 millones para ampliarlo, respaldado por compromisos a largo plazo de clientes.
Competencia asiática y el pulso por el nuevo oro
En placas de circuito impreso, AT&S compite con fabricantes taiwaneses y con la estadounidense TTM Technologies. En sustratos, el mercado está dominado por actores asiáticos consolidados como Unimicron, Ibiden, Shinko Electric y Samsung Electro-Mechanics. El consejero delegado reconoce que su compañía no es hoy la más grande ni la financieramente más fuerte, pero defiende que combina las dos capacidades que la industria necesitará: sustratos avanzados y placas de alta gama, y que ambas se usarán a medida que se defina la hoja de ruta con los clientes.
Sobre el encarecimiento de materias primas como el oro, el cobre o los polímeros por la tensión geopolítica, su posición es que el sobrecoste debe repartirse a lo largo de toda la cadena de valor. Según su lectura, si no se distribuye, la industria se rompe. Y añade que el valor que aporta la IA compensa con creces ese incremento, por lo que la discusión relevante no es el precio, sino la mejora tecnológica y de rendimiento.
IA en la fábrica: más trabajo, no menos
El reportaje también aborda el efecto de la inteligencia artificial dentro de la propia compañía, que emplea a miles de personas. Lejos del discurso del recorte, el consejero delegado sostiene que la IA sirve para determinar mejor los procesos, mejorar la calidad y sostener el crecimiento, y que la diferencia no está en producir con menos gente, sino en hacer más con el mismo equipo. La empresa ha desplegado programas de formación para que toda la plantilla use estas herramientas. Entre las lecciones de liderazgo que menciona, dos: nunca se es lo bastante rápido, y las organizaciones suelen ser más capaces de lo que la dirección supone. También insiste en que la estrategia sin ejecución y sin desarrollo organizativo está condenada a fallar.
Qué significa esto para el mercado
La historia de AT&S dice algo más grande que la de una empresa mediana. La IA no solo premia a quien diseña el chip más potente, sino a quien resuelve los cuellos de botella físicos que ese chip necesita para funcionar. Durante dos años, el grueso de la inversión IA se ha concentrado en las grandes plataformas de semiconductores y en los fabricantes de equipos de litografía. El trabajo de CNBC International apunta a una capa intermedia —sustratos, placas, materiales, conexiones— donde la oferta tarda años en levantarse y donde cada ampliación exige salas limpias, procesos químicos y mano de obra formada.
Para el inversor y para quien gestiona la cadena de suministro chips, la conclusión es incómoda: la capacidad no se compra, se construye. Mientras la demanda de cómputo siga creciendo a doble dígito, cualquier eslabón lento, por pequeño que parezca en la factura final del sistema, puede fijar el techo de todo el sector. Que un fabricante austriaco con plantas en Malasia y China esté en el centro de esa conversación es, en sí mismo, la mejor prueba de dónde se ha movido el valor.
Nadie compra un sustrato por su marca. Pero si la IA sigue al ritmo que proyectan sus clientes, el nombre de esa pieza dejará de ser un detalle técnico para convertirse en la pregunta clave de la próxima década: ¿cuánta capacidad real existe debajo de cada anuncio de cómputo? Puedes ver el análisis completo en el vídeo original de CNBC International en YouTube.









