Trump ha firmado los aranceles a la energía rusa y Europa vuelve a temer una escasez de GNL. La ley de sanciones Lindsey Graham autoriza al presidente estadounidense a imponer aranceles de hasta el 100% a los países que sigan comprando petróleo o gas a Moscú, con China e India como principales destinatarios. La norma no grava automáticamente a la Unión Europea, pero su aplicación práctica es incierta y añade un frente nuevo para las empresas del continente que aún mantienen exposición al gas ruso. Bruselas dice que trabajará con Washington para que la disrupción sea mínima.
El calendario no ayuda. Bruselas se había propuesto llenar sus almacenes al menos al 80% antes de noviembre y, según los datos en tiempo real de Global Energy Flow, las reservas para el invierno están en el nivel más bajo para estas fechas desde 2011, cuando arranca la serie. En paralelo, los compradores asiáticos pujan con más fuerza y desplazan a Europa en la cola de carga. A ello se suma el cierre del estrecho de Ormuz y los daños en un oleoducto saudí tras los bombardeos de Estados Unidos e Israel sobre Irán el 28 de febrero.
Cinco frentes abiertos en el mercado europeo de GNL
Al desglosar la norma veo un problema de cinco capas, y ninguna se resuelve por sí sola:
- Aranceles de hasta el 100% para los compradores de crudo y gas rusos, con revisión en el Congreso de Estados Unidos el 18 de octubre.
- Almacenamiento: el objetivo europeo era llegar al 80% antes de noviembre, y los registros marcan mínimos de la serie desde 2011 en estas fechas.
- Dependencia residual: las importaciones de gas ruso escalaron hasta el 17% tras las exenciones a países sin litoral y a los contratos de largo plazo.
- Prohibición total del GNL ruso fijada para el 1 de enero de 2027.
- Ejecución discrecional: la ley no impone gravámenes automáticos.
El TTF holandés, referencia europea para el gas natural licuado, es el termómetro que mirarán los operadores en las próximas semanas. El efecto de segundo orden es el que importa: si el coste de la molécula sube de forma sostenida, la desinflación europea se ralentiza justo cuando el BCE empezaba a respirar.
“La UE tiene expectativas claras de que la ley Graham no debe imponer nuevas barreras comerciales en la relación bilateral entre la UE y Estados Unidos. Trabajaremos con Washington para garantizarlo.” — Portavoz de la Comisión Europea, declaraciones a Euronews, 23 de septiembre de 2026
Kaja Kallas, responsable de Asuntos Exteriores de la UE, admitió el 22 de septiembre, en los márgenes de la Asamblea General de la ONU, que no había pensado en ese riesgo.
La letra pequeña: puertos, buques y astilleros europeos
La lectura más extendida en Bruselas sostiene que el impacto directo será limitado. Ben McWilliams, investigador afiliado del think tank Bruegel, señala que los aranceles «no deberían cambiar demasiado» las cosas, porque ningún cargamento ruso debería entrar en el bloque después de la prohibición de 2027. Confía, además, en que las utilities y los traders hayan aprovechado el tiempo para prepararse.
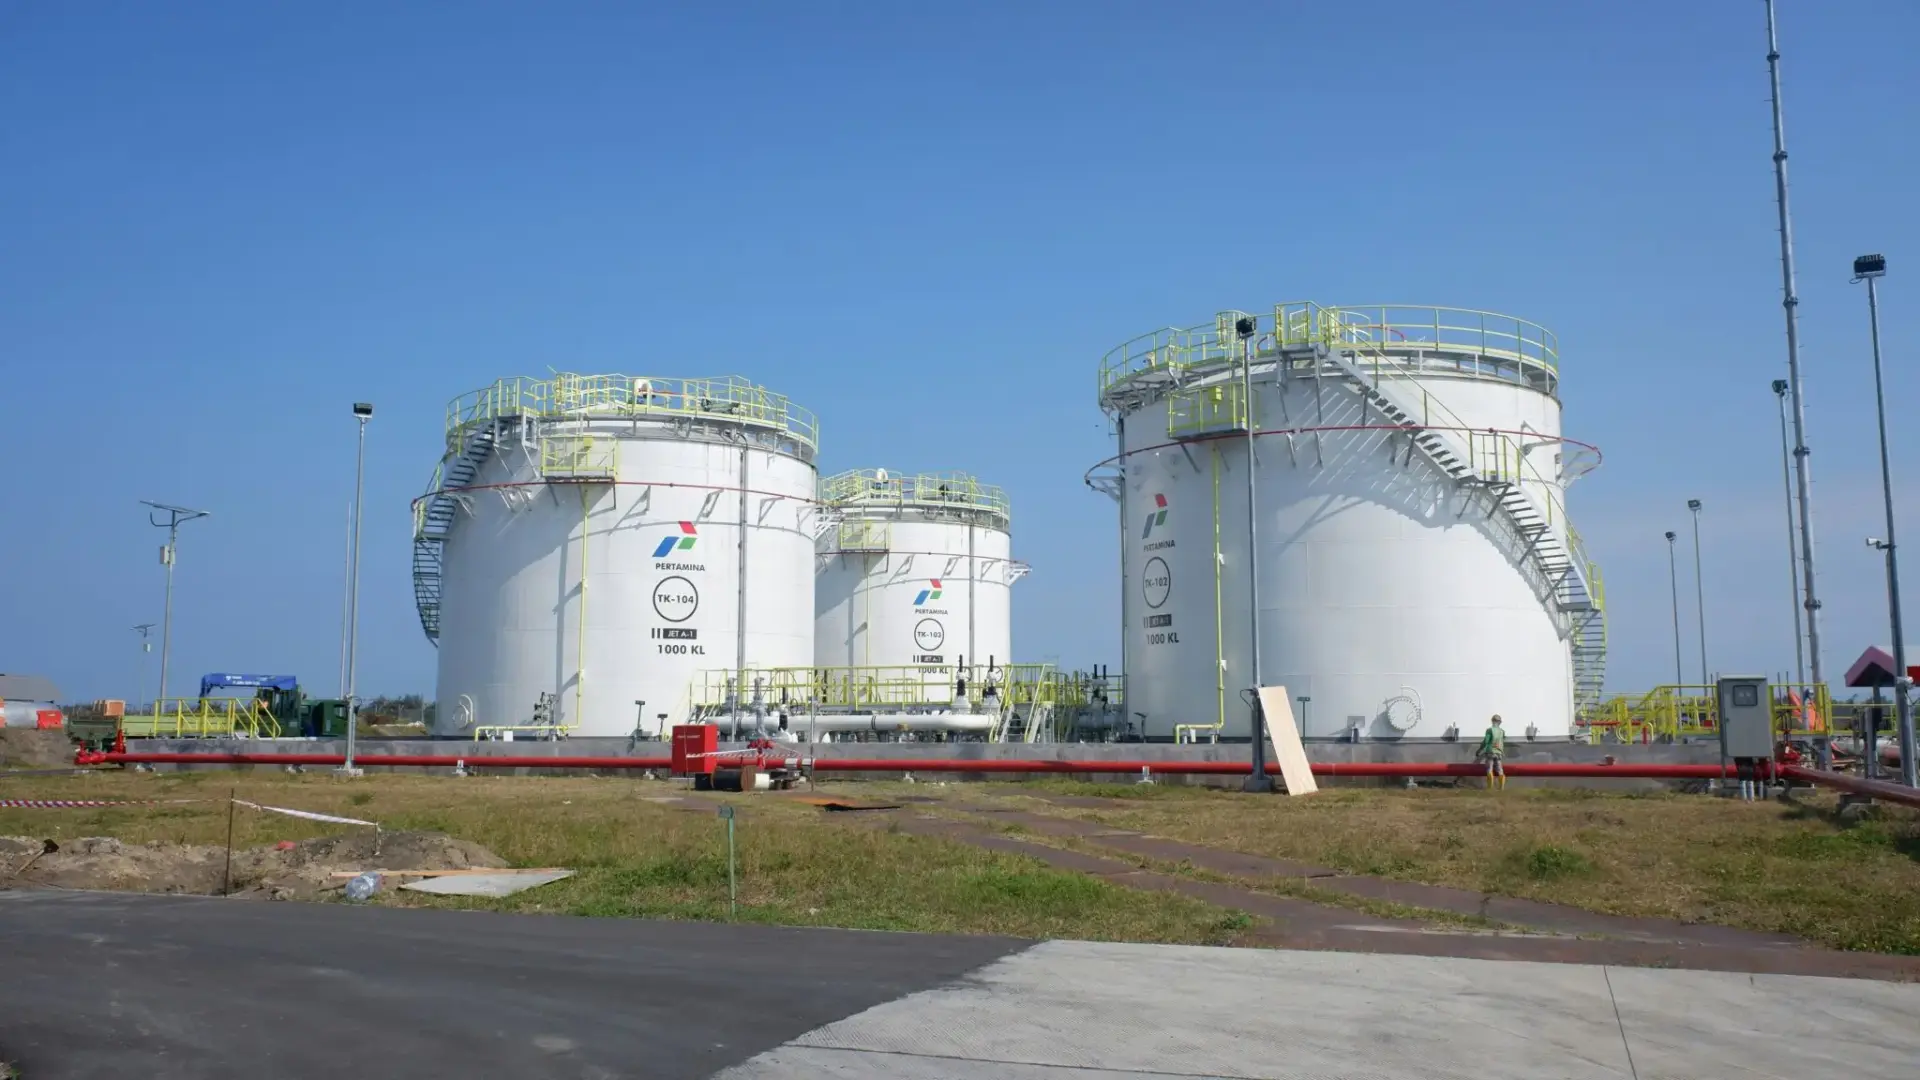
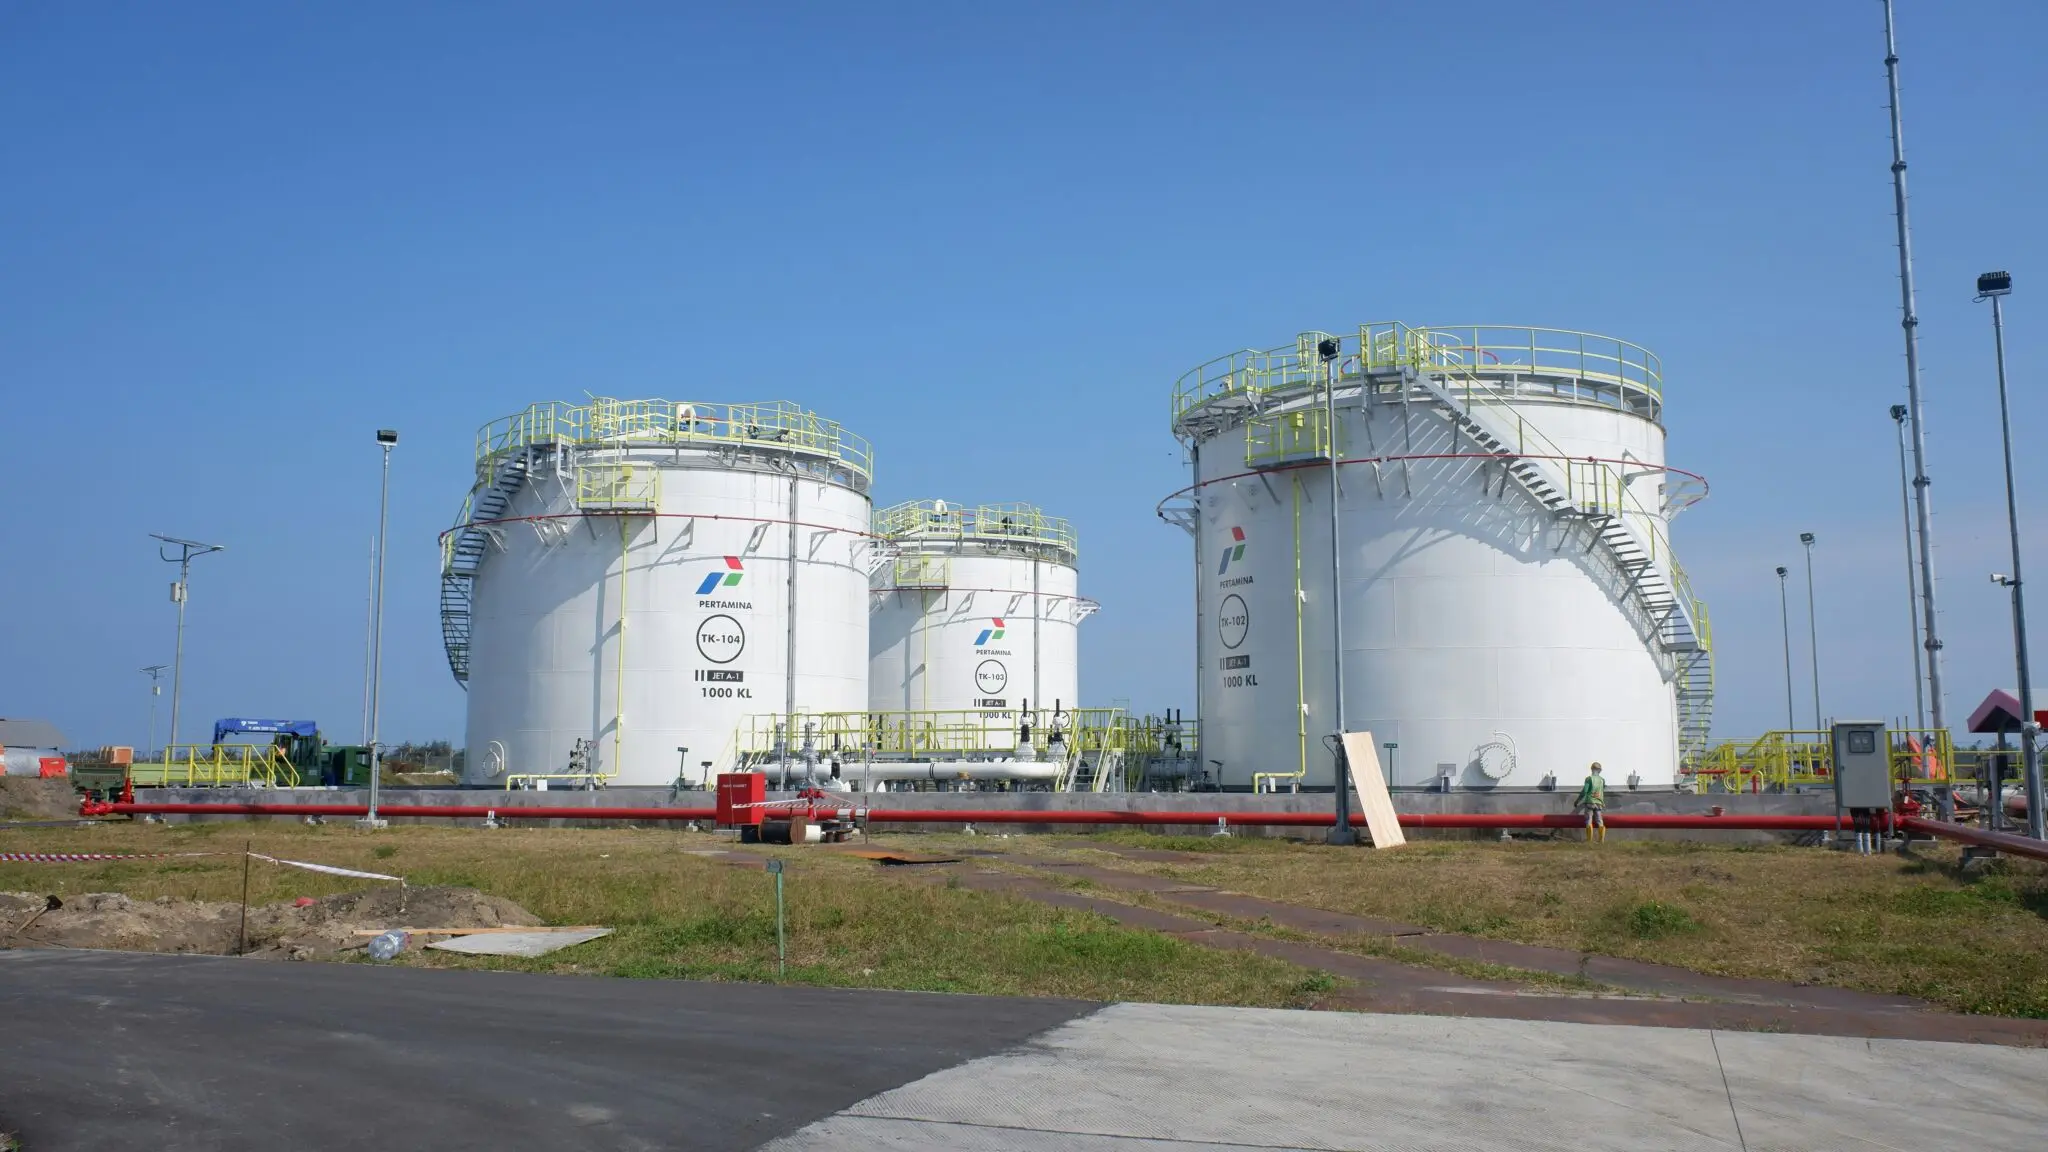
Ese argumento tiene una grieta. La ley contempla sancionar a los buques extranjeros que transporten GNL de origen ruso de forma consciente, aunque las designaciones no son automáticas y se admiten exenciones por interés nacional. Urgewald advierte de que el texto puede alcanzar también al propietario o al operador de un puerto exterior que permita atracar a un buque sancionado. En ese radar aparecen el puerto danés de Odense Havn y el astillero Fayard, que ha reparado cargueros Arc7 vinculados a Rusia y ya soporta presión política en Copenhague.
“Estos buques son un componente crítico de la exportación rusa de GNL del Ártico. Cada reparación contribuye a sostener la guerra ilegal de Putin contra Ucrania.” — Jonas Sjöstedt, eurodiputado de La Izquierda, sobre el astillero Fayard
Mi lectura es que el riesgo no es el gas, sino el servicio marítimo. Europa construyó su estrategia energética sobre la idea de que la prohibición de 2027 cerraba el capítulo ruso, y ahora aparece una dimensión extraterritorial que toca puertos, talleres y aseguradoras. Bruselas aplaude la herramienta porque debilita a Moscú y, a la vez, calcula el coste colateral de cada eslabón logístico señalado. El primer examen serio llegará con la revisión del Congreso el 18 de octubre y con los datos de llenado de noviembre, antes de que la prohibición total entre en vigor el 1 de enero de 2027.
🌍 El impacto en España y Europa
España figura, junto a Francia, Bélgica y Países Bajos, entre los socios con exposición al gas ruso pendientes de cómo se aplique finalmente la norma. La traducción para el lector tiene varias vías:
- Euríbor e hipotecas: el efecto es indirecto. Un gas más caro de forma sostenida empuja la inflación europea y retrasa los recortes del BCE; cada trimestre de retraso mantiene el Euríbor a 12 meses por encima de lo que descontaban los mercados.
- Inflación y consumo: la electricidad y el gas recuperan protagonismo como el componente con más capacidad de sorprender al alza.
- Tejido empresarial: las industrias electrointensivas afrontan un otoño de costes inciertos frente a competidores con energía más barata.
- BCE: si el TTF se estabiliza, Lagarde conserva margen; si el invierno se complica, el debate sobre los tipos volverá antes de lo previsto.