EN 30 SEGUNDOS
- ¿Qué ha pasado? La CNMC confirma que la larga distancia en alta velocidad movió 10,6 millones de pasajeros entre abril y junio, un 33% más que en el trimestre anterior pero 1,2 millones menos que en 2025.
- ¿Quién está detrás? La Comisión Nacional de los Mercados y la Competencia (CNMC), con datos de Renfe, Ouigo, Iryo y Adif.
- ¿Qué impacto tiene? El accidente de Adamuz sigue lastrando los corredores Madrid-Málaga/Granada y Madrid-Barcelona, mientras los precios medios van de los 31 euros del Madrid-Valencia a los 56 del Madrid-Barcelona.
Los viajeros de alta velocidad repuntan un 33% en el segundo trimestre de 2026. Pese al rebote, el volumen sigue un 10% por debajo de 2025 por el accidente de Adamuz y las limitaciones de velocidad que arrastra la red.
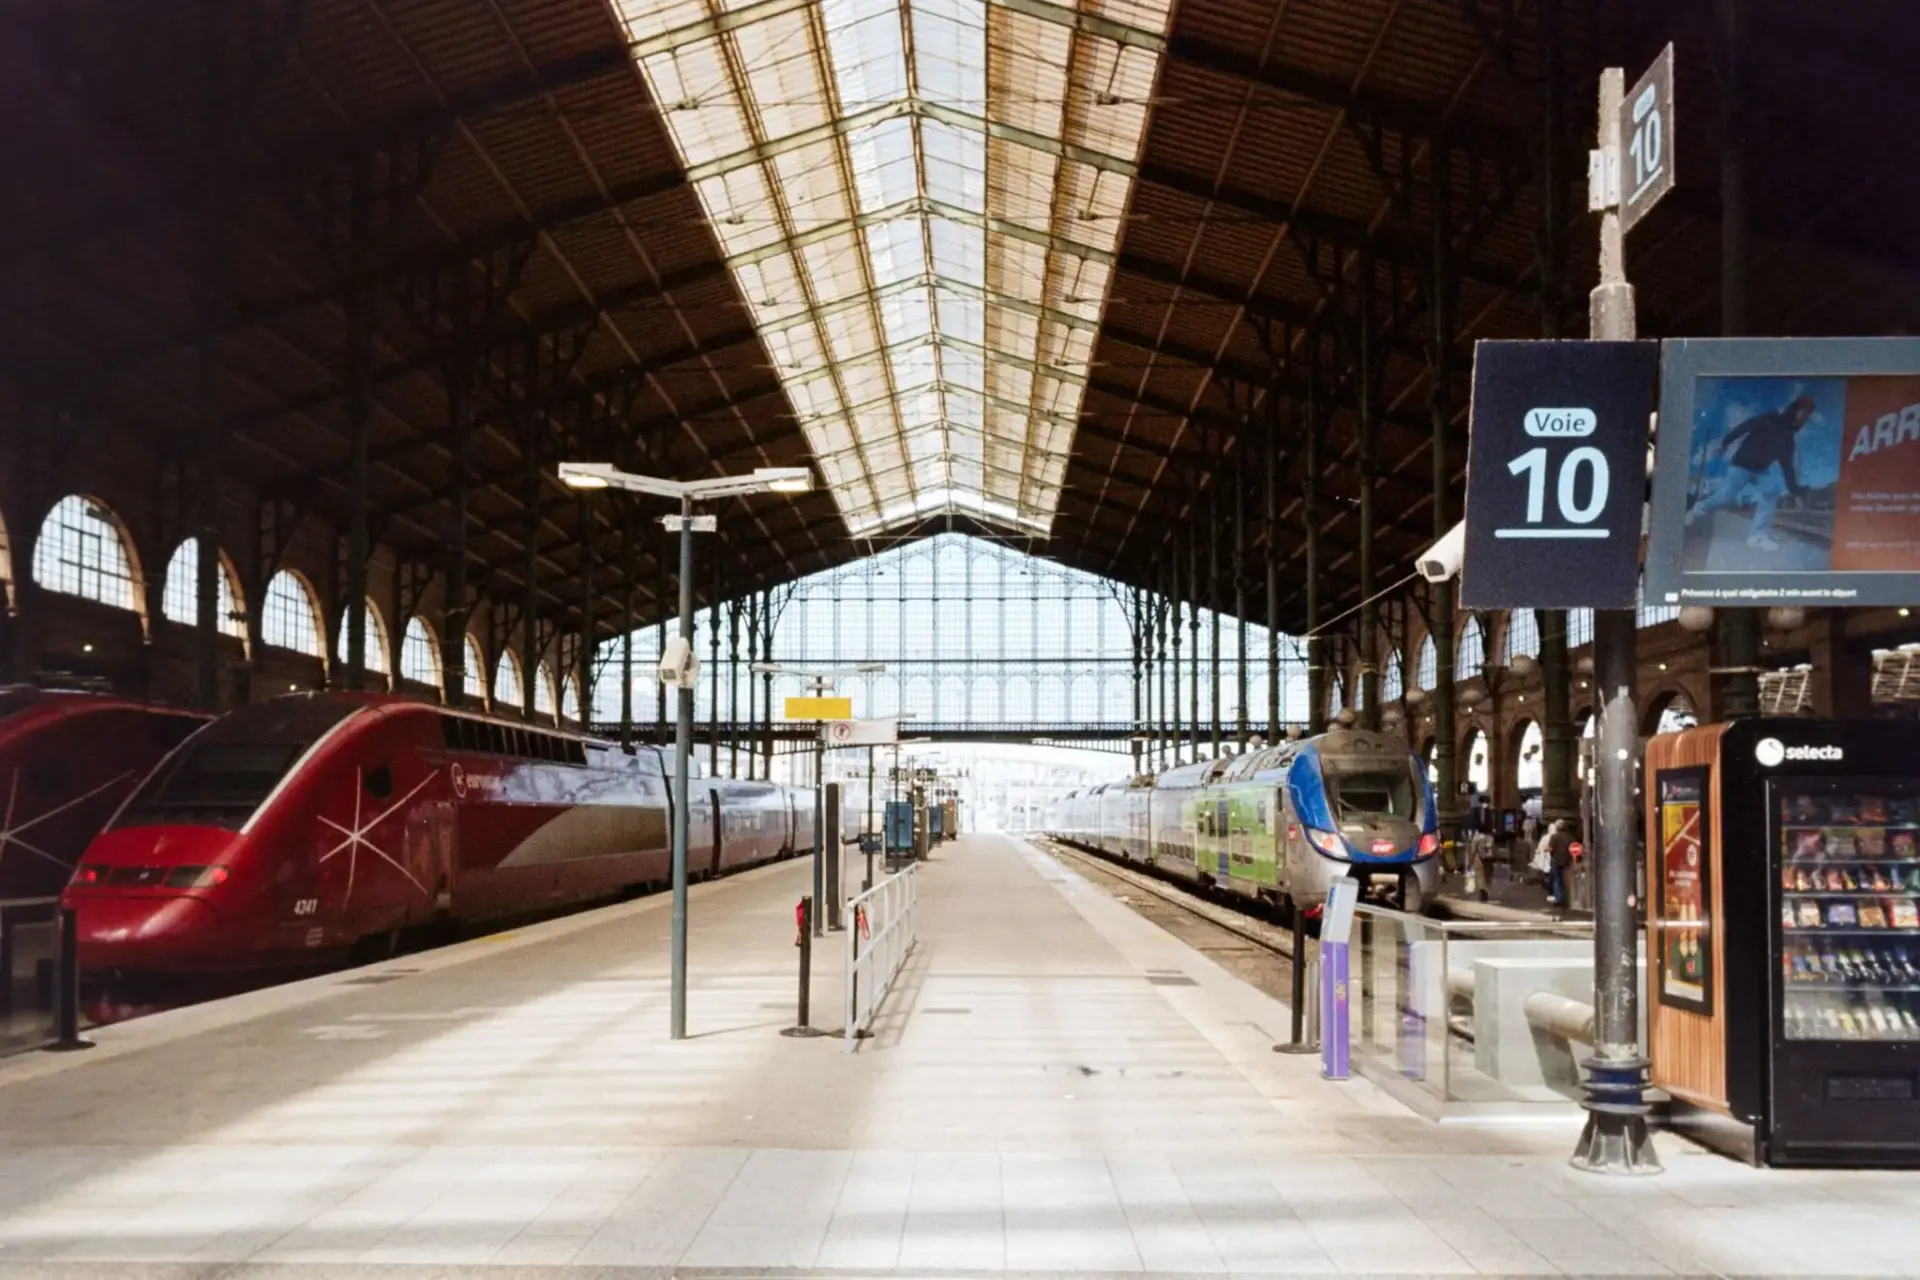
La Comisión Nacional de los Mercados y la Competencia (CNMC) confirma que la larga distancia en alta velocidad movió 10,6 millones de pasajeros entre abril y junio, un 33% más que en los tres meses precedentes. Eso sí: son 1,2 millones menos que en el mismo periodo de 2025. El descenso interanual se moderó respecto al 21% del primer trimestre, pero no se cerró.
De un 21% a un 10%: la caída se frena, no desaparece
Los números dejan una foto agridulce. La recuperación respecto al arranque del año es real, con un 33% de subida, pero el sector sigue lejos del techo que tocó en 2025, antes de que las incidencias en la red se acumularan. La comparación con 2019, el año previo a la pandemia, matiza el diagnóstico: varios corredores tienen hoy más viajeros que entonces, aunque a precios más bajos.
La CNMC calcula el precio medio como el cociente entre los ingresos totales del trayecto y el número de viajeros. En el segundo trimestre quedó en 56 euros el Madrid-Barcelona, 44 euros el Madrid-Sevilla, 40 euros el Madrid-Málaga, 32 euros el Madrid-Alicante, y 31 euros el Madrid-Valencia, sin IVA en todos los casos.
Frente al segundo trimestre de 2019, los corredores Madrid-Barcelona, Madrid-Sevilla y Madrid-Málaga/Granada suman alrededor de un 50% más de viajeros, pero con unos ingresos medios un 20% inferiores en términos nominales. Madrid-Valencia y Madrid-Alicante crecen más del doble, un 122% y un 147%, mientras sus ingresos medios siguen en torno a un 30% por debajo de 2019. La liberalización del AVE de 2021 y la irrupción de Ouigo e Iryo explican buena parte de ese efecto.
El sistema recupera pasajeros por inercia comercial, pero los dos corredores tocados por Adamuz siguen pagando el precio de una red que no ha vuelto a la normalidad.
Los dos corredores que lastran la recuperación
El corredor Madrid-Málaga/Granada, reabierto el 30 de abril en vía única tras el accidente de Adamuz, perdió un 30% de las plazas ofertadas y cerca de medio millón de viajeros. El Madrid-Barcelona, con un descenso interanual del 13% y afectado por limitaciones de velocidad que han alargado el tiempo programado de viaje, dejó de mover más de medio millón de usuarios respecto al segundo trimestre de 2025.
Tampoco escapó del bache el resto de los servicios de viajeros. Los usuarios del tren cayeron un 6% en Larga Distancia Convencional, un 3% en Media Distancia de Alta Velocidad, un 4% en Cercanías y un 27% en Media Distancia Convencional respecto al segundo trimestre de 2025. En Cercanías y Media Distancia Convencional, la comparación interanual estuvo condicionada por el fin, el 30 de junio de 2025, de la gratuidad para viajeros recurrentes, aunque los viajes mantuvieron la subvención.
Hoja de Ruta: Claves del Viaje
El impacto se mide en dos frentes. El primero es el bolsillo: los precios medios siguen contenidos por la competencia entre Renfe, Ouigo e Iryo, con el Madrid-Valencia a 31 euros y el Madrid-Barcelona a 56, mientras los ingresos por viajero se mantienen muy por debajo de 2019. El segundo es el tiempo de viaje: las limitaciones de velocidad en el corredor Madrid-Barcelona y la vía única entre Madrid y Málaga alargan los trayectos y frenan la demanda.
La zona cero es doble. El corredor Madrid-Málaga/Granada, reabierto en vía única, y el Madrid-Barcelona, el más competido y también el que más usuarios ha perdido en términos absolutos. El dato que resume el trimestre es el 10%: la brecha que todavía separa a la alta velocidad de su nivel de 2025.
El pulso entre operadores sigue abierto. Renfe defiende su posición en los corredores troncales; Ouigo e Iryo aprietan en precio donde la red se lo permite. Adif mantiene las obras y las limitaciones temporales de velocidad, el verdadero cuello de botella. Para el viajero, la lectura es simple: hay oferta y precios bajos, pero la fiabilidad aún no está garantizada. La próxima cita será el dato del tercer trimestre, que la CNMC publicará en los próximos meses.