Los ataques al yacimiento de gas de Qatar dejan fuera de servicio parte de la mayor reserva compartida del mundo. North Field y South Pars concentran el 25% del gas mundial y aportan el 10% de la producción global sobre una única estructura de 9.000 kilómetros cuadrados en el Arco de Qatar. El riesgo geográfico que el sector conocía de memoria se ha convertido en un problema operativo con reparaciones millonarias, plazos de hasta doce meses y compradores revisando contratos a diez años.
El análisis difundido por Wood Mackenzie sitúa en más de 2.200 billones de pies cúbicos los recursos de gas remanentes de la estructura compartida, el 25% del total planetario. El volumen que extraen Catar e Irán equivale al doble de todo el suministro de gas de Europa. De ahí que un ataque en el Golfo mueva decisiones de compra a miles de kilómetros.
Catar pierde 4,5 bcfd y el 17% de su capacidad de exportación
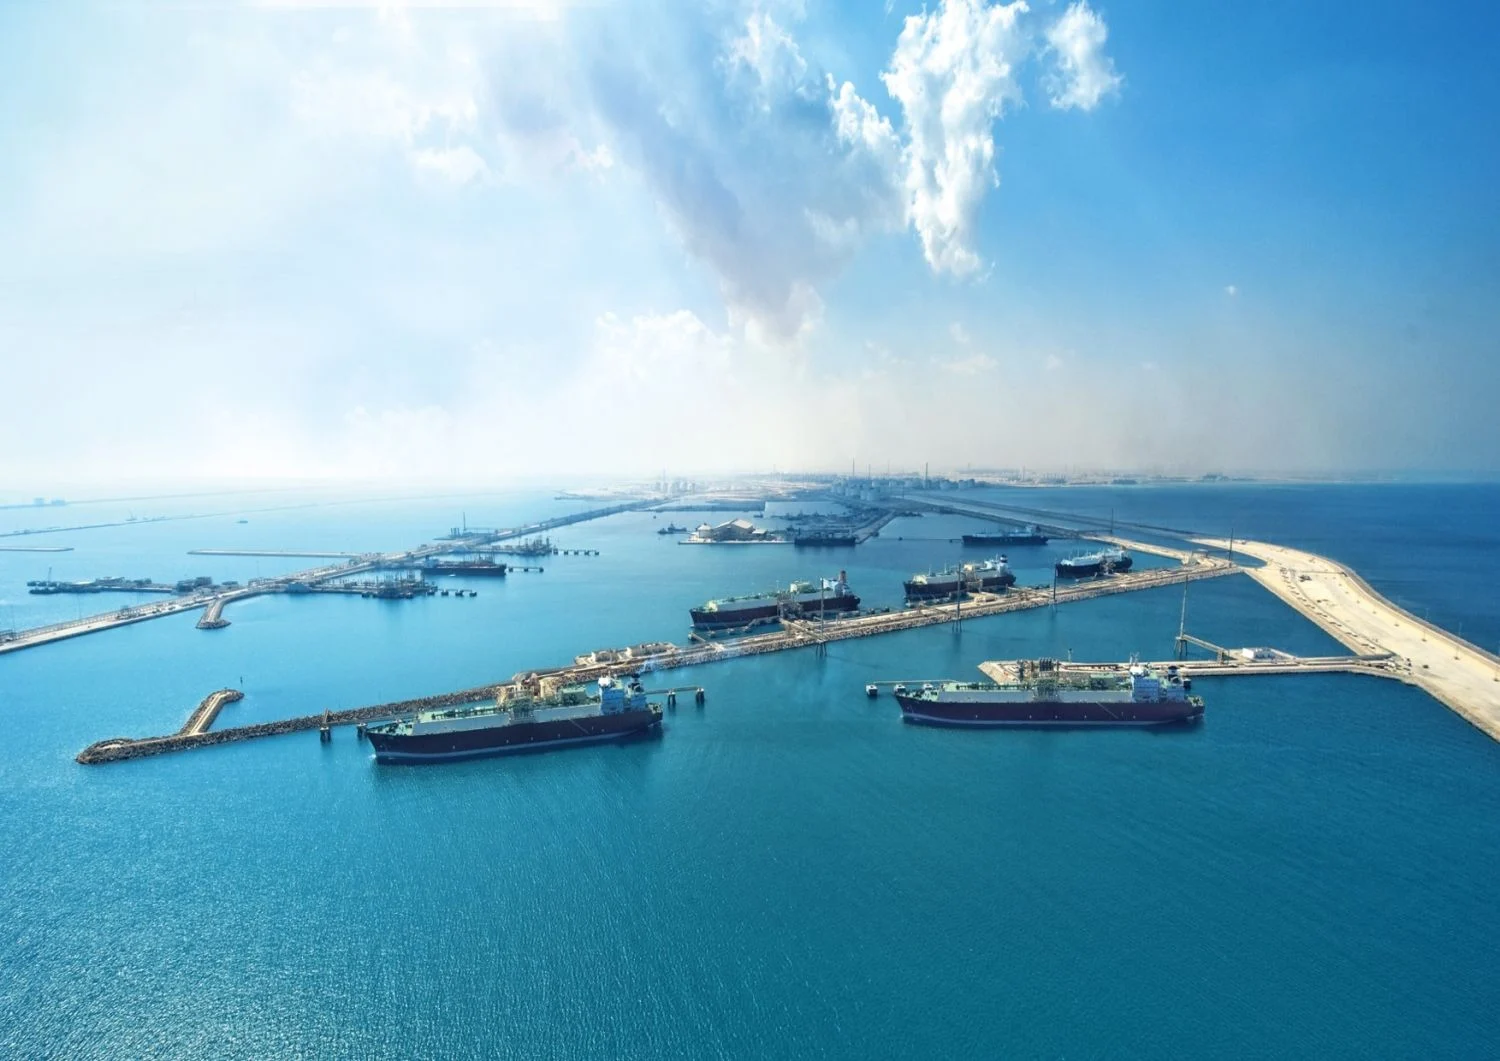
En el lado catarí los daños se acumulan desde marzo. Los ataques contra el complejo Pearl GTL y la explosión registrada en junio en la planta de gas de Barzan dejaron fuera de servicio unos 4,5 bcfd, es decir, 4.500 millones de pies cúbicos diarios de capacidad de procesamiento. En la lista entran dos trenes de licuefacción con 12,7 millones de toneladas anuales conjuntas, un tren de gas a líquidos y el procesamiento doméstico de Barzan.
Traducido a exportaciones, la interrupción ronda el 17% de la capacidad de GNL de Catar. El segundo golpe es menos visible y más sensible: el cierre de Barzan elimina por sí solo el 35% del suministro doméstico del país, sobre una base de 4 bcfd. Catar tiene que sostener su propia red y, al mismo tiempo, cumplir con los cargueros ya comprometidos. Las dos presiones tiran en direcciones opuestas.
Wood Mackenzie estima el coste conjunto de las reparaciones en 5.800 millones de dólares en términos reales, con plazos de recuperación de entre cuatro y doce meses. La parada de Pearl GTL pone en riesgo alrededor del 10% del flujo de caja upstream de Shell, sociedad que opera el complejo. El reloj corre.
El sistema gasista mundial ha descubierto que una cuarta parte de su reserva base cabe en un único rectángulo de 9.000 kilómetros cuadrados.
La situación iraní es estructuralmente distinta y, para el mercado, más difícil de compensar. Los ataques contra el centro de procesamiento de Assaluyeh, que gestiona alrededor del 30% de la producción de South Pars, y contra las instalaciones de la Fase 13 en Kangan han perturbado varias fases del yacimiento. South Pars cubre entre el 40% y el 50% de la demanda de combustible de Irán y alrededor del 80% de su generación eléctrica.
Irán cubre con South Pars el 80% de su electricidad y no tiene una sola terminal de GNL desde la que colocar excedentes cuando los tenga.
El país no dispone de infraestructura de exportación de GNL, carece de diversificación energética relevante y afronta una demanda punta de verano por encima de los 11 bcfd. Para tapar cualquier déficit, Teherán recurre a combustibles líquidos. Ahí no hay margen de maniobra comercial.
La ventana de 54 mmtpa que Catar no puede perder
El calendario pesa tanto como el daño. Catar tenía previsto sumar 48 mmtpa de nueva capacidad de licuefacción con North Field East, North Field South y North Field West y elevar su producción de meseta hasta 28 bcfd en 2033. De ese programa saldrán los 54 mmtpa de volúmenes no contratados que, según Wood Mackenzie, llegarán al mercado de aquí a 2035.
‘Catar está gestionando 5.800 millones de dólares en reparaciones y plazos de recuperación de hasta doce meses mientras pone en marcha el mayor programa de expansión de GNL del mundo’, resume Alexandre Araman, director de upstream para Oriente Medio de Wood Mackenzie. El analista añade que el conflicto ha convertido un riesgo geográfico de concentración bien conocido en ‘una realidad operativa que afecta a toda la cadena de valor, desde la boca del pozo hasta la terminal de exportación’.
Dónde acaban esos cargamentos explica el alcance del susto. Catar exportó más de 80 millones de toneladas de GNL en 2025. India absorbió 11,9 millones, Taiwán 8,2 millones y Europa representó apenas el 11% del suministro total. La exposición europea es indirecta pero no inocua: el precio del gas en España no se fija en Doha, se fija en el TTF holandés, que se mueve con la disponibilidad global de cargamentos. Menos oferta catarí tensa la puja por los volúmenes estadounidenses y africanos, y esa tensión acaba llegando a la tarifa regulada y a los contratos indexados.
El yacimiento no es solo GNL. North Field sostiene un complejo downstream que abarca refino de condensados, líquidos del gas natural, metanol, y producción de amoníaco y gas a líquidos. Suministra además alrededor de un tercio del helio mundial y azufre para los mercados industriales y agrícolas. En Ras Laffan, QatarEnergy desarrolla el mayor proyecto de captura y almacenamiento de CO₂ posterior a la decisión final de inversión, con un objetivo de 11 millones de toneladas anuales. No hay cargamento que repare eso.
El riesgo de concentración deja de ser un supuesto teórico
La industria repite desde hace años que la seguridad de suministro se construye con diversificación. Los hechos de 2026 han puesto a prueba ese principio con una particularidad incómoda: el riesgo no estaba repartido. Estaba concentrado en un único yacimiento compartido por dos países que no coordinan sus decisiones y que, en el mejor de los casos, se ignoran. El impacto tampoco se distribuye de forma proporcional: golpea primero a quien menos capacidad de sustitución tiene.
Hay una segunda contradicción en el calendario. Catar repara daños mientras ejecuta el mayor programa de expansión de GNL del mundo, con 54 mmtpa sin contratar que deben colocarse antes de 2035. Cada mes de retraso en la recuperación de los trenes de licuefacción erosiona la posición negociadora del país justo cuando necesita convencer a compradores asiáticos y europeos de que firmen compromisos de largo plazo con un proveedor golpeado. El mercado, mientras tanto, mira el precio del gas en España con una lente global que ya no distingue entre cargamento asiático y factura doméstica.
Irán aporta la variable que ninguna modelización recoge bien: un productor sin salida marítima para su gas, con la mitad de su consumo interno colgando de South Pars y una demanda estival por encima de los 11 bcfd. Su respuesta al déficit pasa por los combustibles líquidos, y esa es toda la válvula de la que dispone. Los dos países comparten reservorio, no intereses. Esa asimetría es el verdadero riesgo de cola del sistema gasista mundial.
Los próximos meses darán dos señales medibles. La primera es la actualización del calendario de reparación de los trenes de licuefacción cataríes, que determinará cuánto se estrecha la ventana de contratación de los 54 mmtpa. La segunda llegará con los resultados del tercer trimestre de Shell, previstos para finales de octubre, donde se verá si el flujo de caja en riesgo se traduce en provisiones o en un simple retraso de calendario. Hasta entonces, el mismo activo seguirá valorándose dos veces: como proveedor insustituible y como punto único de fallo.