
El IPC de agosto de 2026 ha confirmado su peor registro desde 2023: 4,3% interanual, según los datos publicados por el Instituto Nacional de Estadística. La subida de los precios no es transversal: la energía explica la mayor parte del repunte.
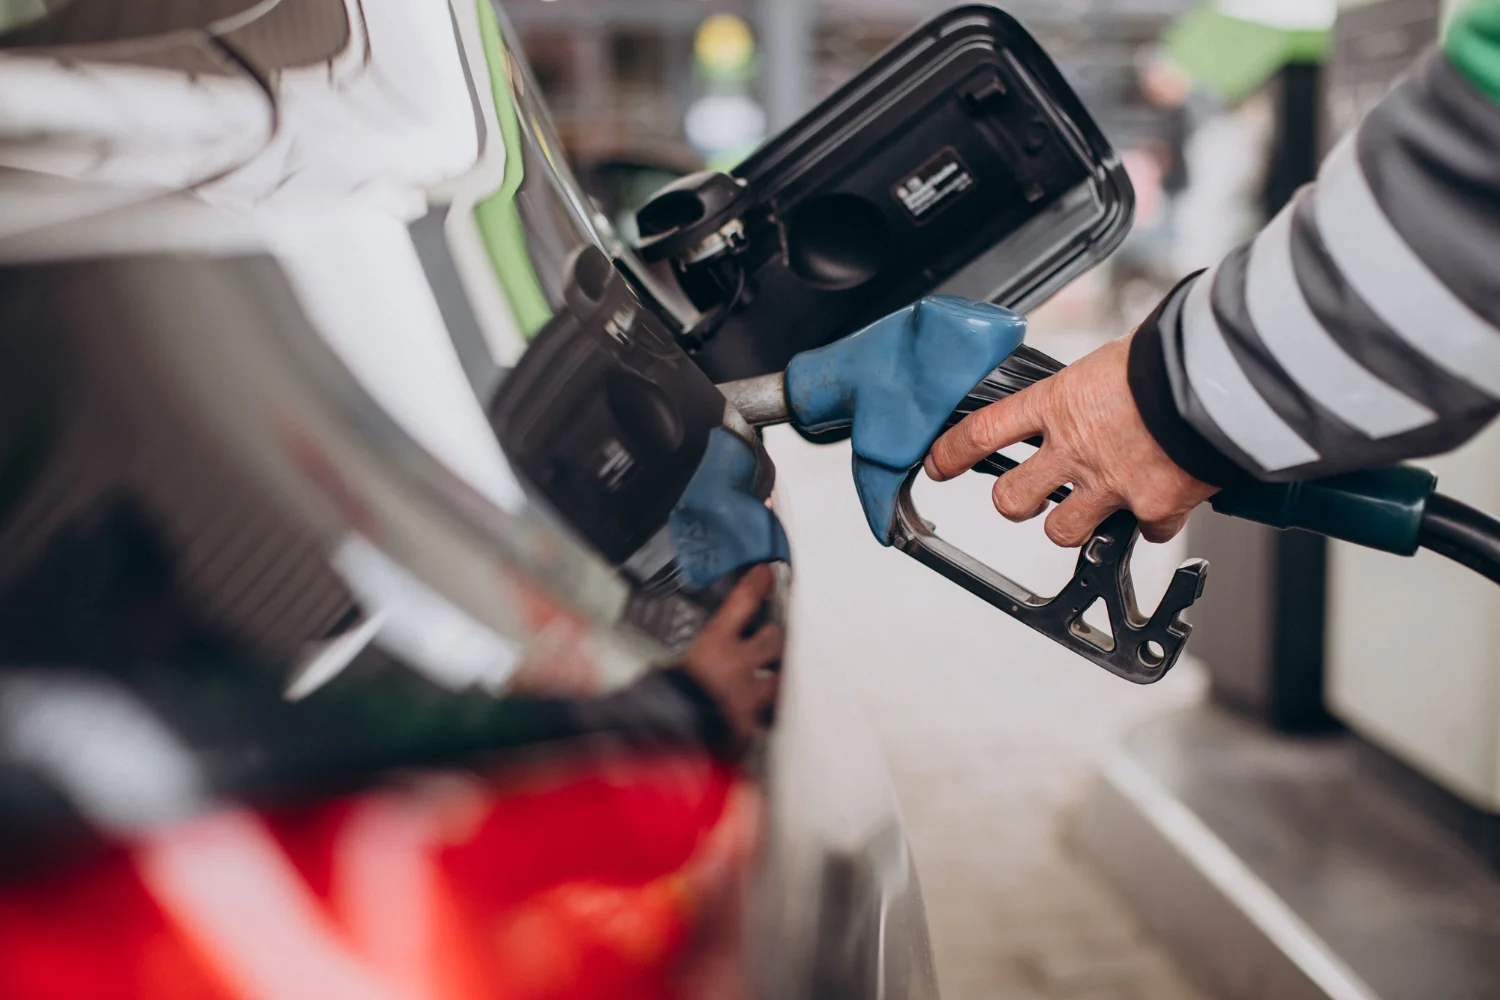
El motor del repunte está en los carburantes y combustibles, con un incremento interanual del 21,3% que tensiona la cesta energética de los hogares. La gasolina y el gasóleo encadenan meses de encarecimiento y arrastran al transporte de mercancías.
Gasolina, gasóleo, y queroseno se mueven al alza en surtidor y en contrato de suministro industrial. El diésel de automoción preocupa especialmente: su impacto logístico llega a toda la cadena de distribución.
El conflicto en Oriente Próximo mantiene el precio del crudo con prima de riesgo geopolítico. No conviene caer en alarmismo, pero conviene ser honesto: la energía vuelve a ser el componente que fija la agenda de precios.
Provincias como Málaga registran la mayor subida de precios en más de tres años. El dato provincial confirma que el impacto no es homogéneo y que las zonas con más dependencia del transporte turístico y logístico sufren antes.
La gasolina y el gasóleo disparan la inflación
El desglose del índice deja una lectura clara: carburantes y combustibles suben a un ritmo cinco veces superior al promedio general. Ese diferencial no se veía con esta intensidad desde la crisis energética de 2022.
La energía vuelve a marcar el ritmo de la inflación española, y esta vez lo hace sin el colchón de las ayudas públicas que suavizaron la factura en 2022.
El incremento del gasóleo se traslada a los precios finales entre las ocho y las doce semanas siguientes. La prisa por contener tarifas choca con un coste energético que no da tregua.
Para el hogar medio, la subida de los carburantes se suma a una cesta de la compra que ya arrastra tensiones en aceites, legumbres y productos frescos. El arranque de curso sale más caro de lo previsto, y se nota en el presupuesto familiar.
Qué significa para hogares y empresas
Las familias notan el golpe en dos frentes: el depósito del coche y la factura energética. El gasoil de calefacción, que en muchas comunidades se consume a partir de octubre, apunta subidas más intensas que la gasolina.
Las empresas de transporte y logística operan con márgenes ya estrechos. El incremento del combustible dispara sus costes directos y limita la capacidad de asumir descuentos en plena temporada de renovación de contratos.
El sector turístico observa el repunte con cautela: un otoño con carburantes caros puede recortar el margen de los operadores de transporte discrecional en plena extensión de la temporada.
La inflación no es solo energía: el matiz del dato
Si se excluyen la energía y los alimentos no elaborados, la inflación subyacente se mantiene más contenida. Ese matiz importa. La subyacente refleja la dinámica de precios internos: salarios, márgenes empresariales, servicios. Mientras no se dispare, el episodio actual puede leerse como un shock de oferta más que como un recalentamiento de demanda. El riesgo, no obstante, está en la segunda ronda: si los costes energéticos se incorporan a los salarios y a las tarifas de servicios, la inflación se vuelve pegajosa. En la crisis de 2021-2023, la subyacente tardó dieciocho meses en ceder tras el pico de la energía. Ahora el mercado laboral sigue tensionado, los márgenes del comercio vienen de dos años de reconstrucción y la política monetaria europea camina hacia una pausa. Yo no descartaría que la subyacente repunte una décima o dos en los próximos meses. No será una segunda crisis, pero sí un recordatorio de que el ciclo no ha terminado. Conviene vigilar los datos de costes laborales del tercer trimestre y las revisiones de tarifas de las eléctricas para el invierno. Ahí está la clave.
El dato de agosto confirma que la energía es el flanco débil de la economía española en 2026, y que cualquier escalada exterior se traduce antes en el surtidor que en los salarios. Septiembre será determinante: si el crudo consolida una tregua geopolítica, el IPC puede cerrar el año cerca del 3%. Si no, la cuesta de enero llegará con la energía por delante.